Bolivia abasteció de gas natural a Argentina durante casi veinte años y fue una pieza central del sistema energético regional. Sin embargo, la acelerada caída de su producción y el crecimiento del shale gas en Vaca Muerta podrían invertir esa relación durante la próxima década. Un análisis de Alpes Energy proyecta que Bolivia podría necesitar importar gas a partir de 2031, escenario en el que Argentina aparece como uno de los proveedores más probables.
La transformación surge de dos trayectorias opuestas. Mientras Bolivia atraviesa un proceso sostenido de declino productivo, la Cuenca Neuquina continúa expandiendo su capacidad gracias al desarrollo de los recursos no convencionales. Según el estudio, la producción boliviana pasó de 56,6 millones de metros cúbicos diarios en 2016 a una proyección de 26,6 millones de metros cúbicos diarios para 2026, una reducción acumulada cercana al 53%.
En contraste, la producción de gas de la Cuenca Neuquina aumentó desde 70,7 millones de metros cúbicos diarios en 2016 hasta aproximadamente 110 millones de metros cúbicos diarios en 2026. El principal motor de ese crecimiento fue el shale gas de Vaca Muerta, cuya producción pasó de 26,4 a 97,7 millones de metros cúbicos diarios en una década, elevando su participación dentro de la cuenca desde el 37% al 89%.
La magnitud de estos cambios modificó el equilibrio energético regional. Mientras Bolivia perdió cerca de 30 millones de metros cúbicos diarios de producción en diez años, Vaca Muerta incorporó más de 70 millones de metros cúbicos diarios de gas no convencional, consolidándose como el principal polo de crecimiento gasífero de Sudamérica.
.
El análisis plantea un escenario en el que Bolivia no incorpora nuevos descubrimientos relevantes y mantiene una demanda interna cercana a 14 millones de metros cúbicos diarios. Bajo esas condiciones, la producción boliviana podría descender hasta unos 15,3 millones de metros cúbicos diarios en 2031. A partir de allí, el margen disponible entre producción y consumo se reduciría al mínimo y podría generar necesidades de abastecimiento complementario. Para 2032, incluso, la producción podría ubicarse por debajo de la demanda doméstica.
En ese contexto, Argentina reúne varias ventajas competitivas para convertirse en proveedor. Además de la cercanía geográfica, cuenta con una oferta creciente de shale gas y una infraestructura que ya comenzó a adaptarse al nuevo escenario. La reversión del Gasoducto Norte permitió transportar hasta 15 millones de metros cúbicos diarios hacia el norte argentino, reemplazando parte del gas que históricamente ingresaba desde Bolivia.
La infraestructura regional también demostró que puede operar en sentido inverso. En abril de 2025 se concretó una exportación de gas argentino hacia Brasil utilizando la red boliviana, una experiencia que confirmó la viabilidad técnica de transportar volúmenes desde Vaca Muerta hacia mercados regionales utilizando los ductos construidos durante la etapa en que Bolivia era exportador.
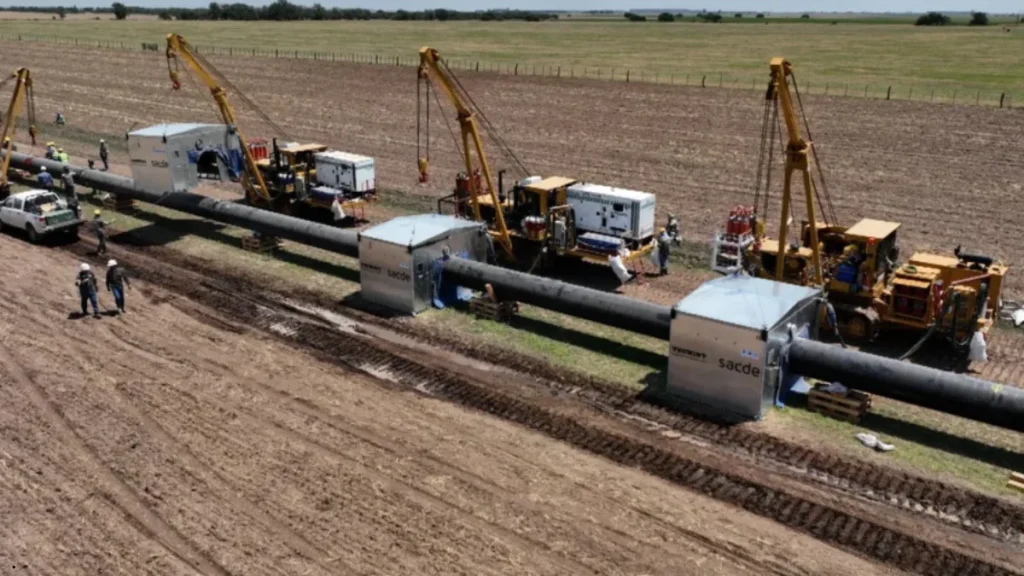
A ese proceso se suma el proyecto del Gasoducto Manuel Belgrano impulsado por Transportadora de Gas del Norte (TGN), una obra de 753 kilómetros destinada a ampliar la capacidad de transporte desde Vaca Muerta hacia el centro y norte del país. El proyecto aparece como una pieza relevante para acompañar futuras exportaciones regionales.
.

Sin embargo, la posibilidad física de exportar no garantiza por sí sola un negocio sostenible. Para avanzar hacia contratos estables será necesario acordar tarifas, capacidad firme de transporte, puntos de entrega, estándares de calidad y marcos regulatorios compatibles entre ambos países. Además, Argentina deberá resolver uno de sus principales desafíos estructurales: la fuerte estacionalidad del consumo interno, que dispara la demanda durante el invierno y reduce los excedentes exportables.
A diferencia del mercado brasileño o de los futuros proyectos de GNL, Bolivia no ofrecería una escala masiva de demanda. No obstante, se trata de un mercado cercano, con infraestructura disponible y menores requerimientos de inversión, características que lo convierten en una oportunidad atractiva para ampliar la presencia regional de Vaca Muerta.
Más allá de que se trata de una proyección y no de una certeza, el escenario refleja uno de los cambios más profundos del mercado energético sudamericano. El país que durante veinte años abasteció a Argentina podría convertirse en la próxima década en un comprador del gas producido en Vaca Muerta, consolidando una transformación regional impulsada por el declino de los campos bolivianos y el crecimiento sostenido del shale argentino.
The post Bolivia podría convertirse en un nuevo mercado para el gas de Vaca Muerta tras dos décadas como proveedor de Argentina first appeared on Runrun energético.