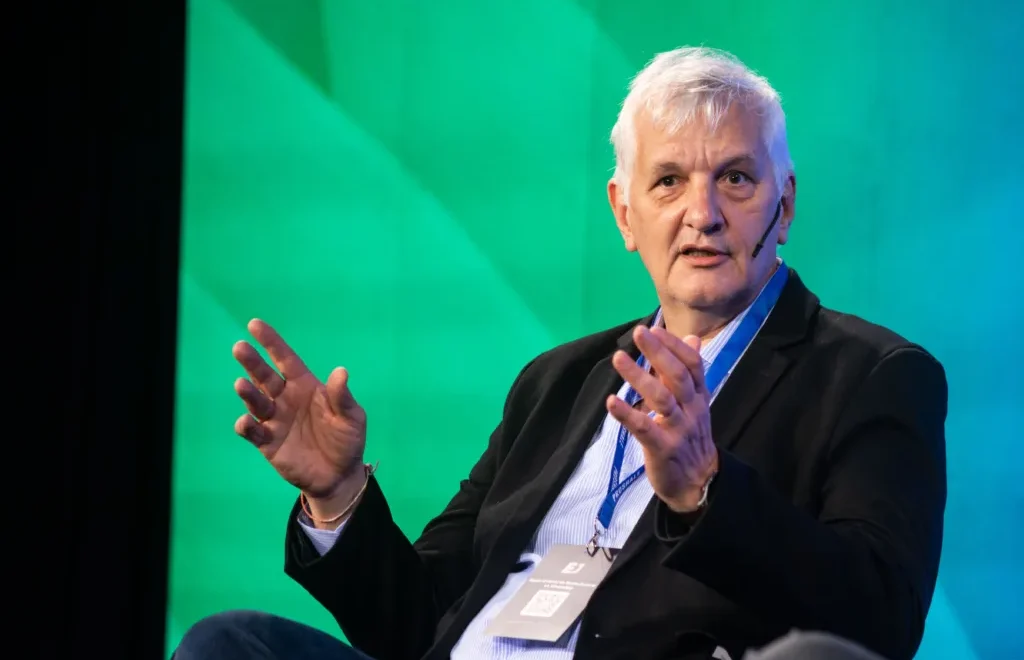

Juan Luchilo, gerente general de Cammesa, no tiene dudas. “El sistema eléctrico tiene ir a un esquema lo más full gas posible”, afirmó en el Renewables y Electricity Day organizado por EconoJournal. “Desde el momento que se establece que Vaca Muerta es una fuente infinita de gas, hay que poner generación en boca de pozo y líneas de transporte”, agregó. No obstante, el funcionario dejó en claro que eso no se puede hacer a cualquier costo ni de un día para el otro. “Las baterías nos dieron una oportunidad de zafar de esos costos. Las baterías de 4 o 5 horas de almacenamiento son el producto que necesita Argentina para el tipo de demanda que tiene. Esas baterías representan un puente hasta que se resuelvan las ampliaciones de transporte en alta tensión capaces de sumar capacidad”, subraya.
La apuesta por el gas natural
–¿Qué lugar van a ocupar en la matriz de generación el gas natural, las baterías y las renovables? –le preguntó Nicolás Gandini.
El sistema eléctrico tiene ir a un esquema lo más full gas posible. Un sistema que tiene el swing que tiene nuestro sistema en invierno, de requerimiento de demanda residencial, puede requerir algún despacho de combustible alternativo en algunas semanas del año, pero efectivamente se tendrá que ir a un sistema lo más full gas posible, con la participación también del resto de las tecnologías que son competitivas.
–Brasil ha convalidado recientemente precios muy altos de potencia térmica y además hay demoras de 3 a 4 años en la entrega de turbinas. ¿Cómo inciden estas cuestiones que claramente no favorecen?
La referencia de Brasil es lo que no hay que hacer. Hacer una licitación por 20 gigas térmicos sobre una demanda de 100 gigas, va convalidando precios del orden de 40.000 o 30.000 dólares el megavatio y además con factor de utilización bajo. Es todo lo que me parece que no hay que hacer. Desde el punto vista nuestro, la obligación es operar el sistema y minimizar los costos. ¿Uno que quiere tener? Más potencia disponible para no tener problemas, para que el día que haga calor tener toda la potencia posible. Ahora bien, hay que cerrarlo contra el riesgo, o sea, es un tema de riesgo y costos. Por suerte, las baterías nos dieron una oportunidad de zafar de esos costos. Las baterías de 4 o 5 horas de almacenamiento son el producto que necesita Argentina para el tipo de demanda que tiene. Esas baterías representan un puente hasta que se resuelvan las ampliaciones de transporte en alta tensión capaces de sumar capacidad. El problema es que eso lleva tiempo y tampoco es gratis. Hay que encontrar la solución más eficiente en términos de costo y asumir un determinado riesgo. Nosotros tuvimos un pico de 30.000 megas hace un par de años y este verano fue de 28.000. En algún momento puede ser de 30.000, 31.000 o 32.000 megas, depende mucho más de lo que pase con el clima que de cualquier otra cosa. Estar preparados para esos 32.000 megavatios es una obligación, pero no a cualquier costo.
–Es muy interesante lo que está planteando porque si algunos sectores que hoy están de capa caída, sino en recesión, se reactivan, podés tener un salto de un 10% más de demanda en el pico…
Te interrumpo. La caída del nivel de actividad industrial, a mí no me asusta. Ojalá que suba, porque sube la demanda base. El problema del pico es el problema de la demanda residencial y la ineficiencia en general del sistema, pero la verdad que energía tenemos. Tenemos gas, tenemos gas por todos lados. Tenemos energía y tenemos la posibilidad de cubrir esa demanda de energía, tanto con nuevos proyectos renovables, que se hacen rápido, como con generación ociosa. Tenemos 50%-60% de factor de uso de los ciclos combinados. No es que tenga un sistema que está al taco todos los días, 80%-90%. No me preocupa ese crecimiento. Lo que sí hace es, una vez que se instala un crecimiento mayor, necesitas incorporar más oferta de generación.
No hay un problema de generación como en 2016
–¿No ve entonces un problema de generación como el de 2016?
No está tan complicado. Uno siempre quiere estar más cómodo, pero no está tan complicado como en el 2016. Nosotros enfrentábamos ese verano, que salió después la resolución 21, que fue exitosa en términos ejecutivos, ahora se están venciendo los contratos, en términos económicos después puede haber sido caro y fue con inversión privada pura. En ese momento no teníamos cómo abastecer la demanda. No había cómo abastecer el pico, ni había energía. El cambio fundamental, la verdad, es la incorporación de gas en forma masiva, que fue el gasoducto hoy Perito Moreno, y ahora con el invierno que viene, con la ampliación de TGS, vamos a ir a un sistema mucho más adaptado. Ya este invierno fue un sistema adaptado, con un invierno frío, malo, bastante fiero, 400, 500 mil metros cúbicos de gasoil, y no hay que olvidarse que consumíamos 3 millones de metros cúbicos de gasoil. Un número completamente de otra escala. Y un GNL también concentrado en pocas semanas, en 8 o 10 semanas de invierno.

–¿Hay alguna decisión tomada sobre qué hacer con los contratos de la resolución 21 que están por vencer?
Por default, todo contrato que cae va para la resolución 400, en el régimen del mercado a término y mercado spot, en las condiciones que está permitido para cada caso. En el caso de los contratos de la 21, no hay ninguna indicación de que vaya a ser distinto, puede ser un tema de análisis por parte de la Secretaría de Energía, pero hasta que tengamos alguna instrucción, para nosotros son máquinas que, de un día para el otro, van a dejar de tener un contrato y van a percibir a partir de ese momento la remuneración que le corresponde de un generador de mercado spot y pueden tener la libertad de comercializar libremente su energía, en forma bilateral.
Señales para la inversión
–¿Cómo están pensando en encontrar alguna fórmula que dé señal de precios de la inversión hacia mediano y largo plazo?
Algunos productos con las reglas de la 400 son competitivos, pueden ser competitivos. Renovables, son competitivos, tienen capacidad y cada vez más. Algún cogenerador puede ser competitivo, con las reglas de la 400 exclusivamente. Pago de energía, pago de potencia, renta plena y gestión de combustible a su cargo. Claramente otros productos no son competitivos, porque el pago de la potencia es insuficiente para pagar la inversión que se tiene que hacer. El mecanismo del servicio de reserva confiabilidad adicional se pensó en esa línea. Cada tipo de tecnología necesita un nivel de inversión diferente, entonces cada tipo de tecnología tendría una ayuda para una decisión de inversión diferente. Cada una de las tecnologías cumplen funciones distintas. Claramente el almacenamiento, con los miles de megavatios que recibimos de proyectos, los que quedaron también en Alma GBA afuera, tienen un espacio ultracompetitivo para ofertar en este marco. También es importante el concepto de que el servicio de reserva de confiabilidad adicional es un esquema por encima de una gestión completamente libre dentro del mercado de la resolución 400. Es decir, la potencia base que cobran es la de la 400 y se puede contractualizar con un privado, o con un gran usuario, o con un distribuidor. Y la energía se comercializa libremente en el mercado spot o en el mercado a término. En el caso de las baterías, es poco volumen, con lo cual es poco relevante, pero para el caso de la generación térmica puede ser relevante y también en el caso de los productos híbridos. A mi entender, los productos híbridos son de lo más interesante que puede venir en esta etapa, que es darte una capacidad de potencia firme y al mismo tiempo sumarte energía y funcionar como un puente de mejora de capacidad de nodos de la red, donde el recurso es muy valioso, de muy buena calidad, particularmente para solar. Para el eólico es más difícil.
–¿Cómo marida ese producto híbrido con esa visión de largo que vos tenés respecto a la necesidad de apostar por el gas?
Habíamos llegado a la mitad. Teníamos almacenamiento híbrido, luego turbinas y motores para resolver problemas de punta, pero rascando la olla. Es decir, no yendo a buscar como Brasil máquinas caras, sino yendo a buscar algo que sea muy eficiente, renovación de equipamiento, aprovechar instalaciones existentes y modernizar plantas, más como un puente también de confiabilidad hasta que entren otros productos más eficientes. Una línea de transporte entre Comahue y GBA, entre Mar del Plata y Buenos Aires, es muy eficiente para sumar potencia, pero mientras no exista, hay que tener algo de potencia para bancar el tiempo hasta que esa oferta aparezca. Desde el momento que se establece que Vaca Muerta es una fuente infinita de gas, hay que poner generación en boca de pozo y líneas de transporte. Así funcionó también en los 90. Es el mismo espejo. Tenés capacidad de gas suficiente y una capacidad de transporte razonable, hay que desarrollarla, pero, aun así, si uno mira los únicos ciclos combinados que tienen en nuestro sistema, porcentaje de uso superiores al 80% al 90% anual, son los que están instalados en el Comahue. Hay mucha capacidad disponible en la línea de transporte para llenarla con energía de base. Esa generación, que puede ser a través de un mecanismo de confiabilidad, no necesariamente introduce más capacidad para el sistema térmico de potencia en el pico. Entonces, hay que encontrarle la vuelta de manera tal de no pagar a través de un servicio de punta lo que es un servicio de base. Hay que hacer algunos ajustes sobre las metodologías para poder llevarlo adelante.
–¿Están empezando a estudiar la posibilidad de hacer algunas líneas que no sean las líneas convencionales de transporte sino trabajar con líneas de continua o algo de ese tipo?
Por lo menos nosotros no. Necesita mucha demanda de base para aprovechar una línea continua. En algún momento tuvimos ideas de un hub eólico en el Centro de la Provincia de Buenos Aires, para ir con una línea continua hacia Buenos Aires, pero no es tan trivial. Todas las líneas continuas del mundo se desarrollan asociadas normalmente a grandes centrales de base, hidroeléctricas en general.
–¿Qué viene en materia de ajustes de regulación de lo que es la resolución 400? ¿Falta algún tipo de instrumento adicional para poder contractualizar más a largo plazo?
Desde el punto de vista del funcionamiento del mercado y demás, uno puede decir que esta etapa de entrenamiento, que es activos existentes que se contractualizan libremente con otros demandantes, es de preparación para ese futuro que debería ser un esquema en el cual sea más virtuoso. Es decir, instrumentos que reduzcan los costos y que apalanquen con esa contractualización la incorporación de ofertas de mejor calidad. Cuando arranqué dije que tenemos medio vaso, hay que mirar también el medio vaso de los que están con contratos. O sea, siempre los 150 dólares de los que están sin contrato conviven con los de 70 u 80 dólares que están con contratos. Está claro que aquel que tomó una decisión de contractualizarse estaba más protegido. Después, los instrumentos para comunicar y para poner en claro cuál era la situación creo que es lo que hay que trabajar mucho para mejorar ese acceso a la información. Ahora bien, instrumentos especiales están previstos en la propia norma. Licitaciones centralizadas, algo parecido a los brasileros, parecido a los chilenos, se pueden hacer cosas. Pero para eso tiene que estar bien consolidada la vinculación del distribuidor como offtaker.
–¿Están empezando a tener consultas, sin hacer nombres propios, de empresas que estén mirando con realidad, instalar data centers?
Consultas hay muchas. Después si va a ser realidad o no, no lo sé, pero consultas hay muchas. La verdad que la estructura regulatoria que salió es una estructura razonable. Está equilibrado, razonablemente equilibrado. Nuestra preocupación siempre era, bueno, que un día para el otro aparezcan 1000 megas de demanda y no tengamos cómo abastecerla. Este mecanismo protege contra ese riesgo. Me preocupa más la parte operativa en demandas mineras, allá en la punta, punta de línea, cómo resolver los problemas técnicos de punta de línea, que no son solamente el tema de la garantía de suministro o la garantía de energía disponible, sino que operativamente el sistema pueda tomar esa demanda y cubrirla cuando hace falta. Por eso yo creo que hay que apalancar la inversión de TGN (Gasoducto Tratayén-La Carlota) para tener energía en esa zona.
, Redaccion EconoJournal
0 comments
Write a comment