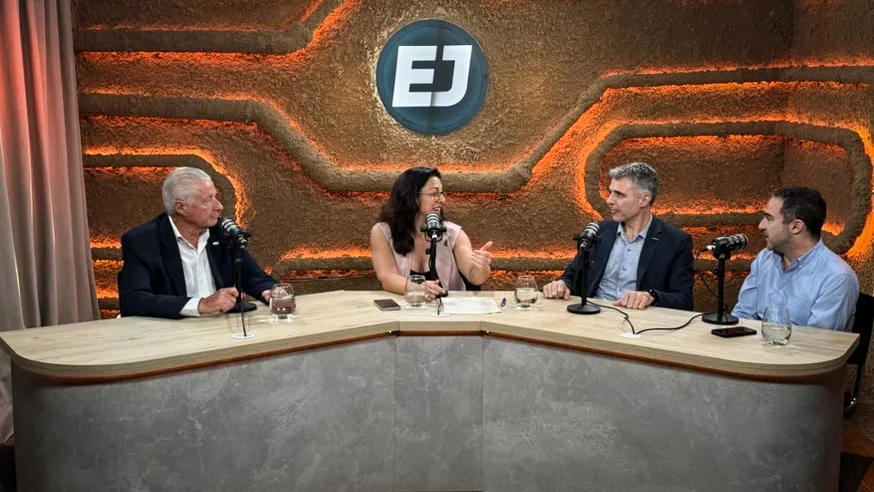

La falta de capacidad de transporte ya limita la conexión de nuevos proyectos eléctricos. Si avanzan los emprendimientos mineros y los data centers, el problema también llegará a la generación. «Hoy estamos complicados con el transporte, pero también vamos a estar complicados pronto con la generación», planteó Osvaldo Rolando, exdirector de Edesur y exsubsecretario nacional de Energía Térmica, Transporte y Distribución de Energía Eléctrica, en el nuevo episodio de NODO, el ciclo de EconoJournal sobre el sector eléctrico.
«El mercado está muy movido», dijo Nadia Sager, CEO de la consultora energética GEINSA, al abrir la conversación. Las nuevas resoluciones de la Secretaría de Energía, la expectativa por la licitación de reserva de potencia y el calendario electoral de 2027 marcaron el intercambio. Cuando Sager le pidió a Rolando un diagnóstico, el consultor puso el foco en los plazos. «Cuando hablamos del sector eléctrico, no podemos tomar una foto, tenemos que tomar una película». Explicó que los efectos de la falta de inversión tardan en aparecer y que las obras también demoran en dar resultados.
Diego Werner estimó que harán falta entre 3 y 5 GW de nueva generación. «Hoy los tiempos de planificación son en base a dos años», señaló. También planteó que el calendario electoral de 2027 puede demorar decisiones mientras el sector espera la licitación del Servicio de Confiabilidad y Reserva de Potencia (SERCAP).

Las obras pendientes y el anuncio de PCR en Olavarría
Ariel Costanzo, director de Energías Renovables de PCR, explicó que la falta de capacidad de transporte se hizo visible en las sucesivas rondas del Mercado a Término de Energías Renovables (MATER). Cada vez había menos margen para conectar proyectos, incluso en zonas con buen recurso eólico o solar. «La minería, los data centers, los nuevos ciclos productivos necesitan de energía disponible, confiable», señaló.
La mesa debatió sobre las obras de ampliación del transporte eléctrico. AMBA I es la primera de las 16 obras que contempla el plan nacional en salir a licitación. Sager retomó ese proyecto y señaló que la presentación de ofertas está prevista para el 14 de diciembre. Rolando ligó el resultado de la obra a la continuidad del plan de ampliaciones. «Yo creo que el éxito de AMBA I va a hacer que las demás líneas se liciten lo antes posible», sostuvo.

Costanzo adelantó que PCR pondría en marcha los nuevos capacitores de la estación transformadora de Olavarría la semana próxima. La obra amplía la capacidad de transporte de la red de alta tensión. Según PCR, esa intervención y la ampliación en la estación transformadora de Ezeiza permitirán incorporar 440 MW de generación renovable a la red, entre el parque eólico de Olavarría y otros proyectos.
Para impulsar esas obras, PCR recurrió al mecanismo de la Resolución 360, que permite a los generadores proponer ampliaciones y obtener prioridad sobre la capacidad adicional de transporte. Costanzo también contó que la empresa empezó los preparativos en Bahía Blanca para continuar con la ampliación de Mataco.
Werner le preguntó a Costanzo por el RIGI y los plazos de ejecución. «El RIGI ha sido una herramienta fundamental», respondió el directivo, que destacó la estabilidad fiscal del régimen. Sobre el parque eólico de Olavarría, agregó: «Vamos a terminarlo ahora, seis meses antes, porque estaba pensado a mediados de 2027». Al momento de la charla, el parque tenía habilitado el 33% de su potencia nominal. PCR espera habilitar otro tramo este viernes y alcanzar la potencia total hacia fin de año.
Qué potencia pueden aportar las renovables y las baterías
Las resoluciones 263 y 264 exigen respaldo de potencia a las llamadas demandas extratendenciales, entre ellas las de los grandes proyectos mineros y los data centers. La forma de calcular ese respaldo incide en el costo que deben afrontar para asegurar el suministro. En la mesa se mencionaron esperas de unos tres años para incorporar turbinas térmicas, un plazo que pesa cuando los proyectos que necesitan esa potencia pueden avanzar más rápido.
Costanzo planteó que el sistema necesita un criterio para reconocer el aporte de los parques renovables. «Lo que sí se necesita […] es que haya un método establecido, un método claro», sostuvo. Citó el caso de Chile, donde se reconoce una contribución de los parques solares y eólicos a la potencia firme, y planteó que en Argentina también se puede evaluar el aporte de los proyectos híbridos y con almacenamiento.
Werner recordó que la primera licitación de baterías para el área metropolitana surgió de una urgencia. «Tenemos que llegar al próximo verano con una solución», dijo al reconstruir aquella discusión. Rolando planteó que el almacenamiento tiene un papel más allá de esa necesidad inmediata. «No debemos interpretarlo como un parche», sostuvo. Werner mencionó su aporte al control de tensión y frecuencia, y Costanzo señaló que las baterías permiten reservar energía para entregarla en las horas de mayor demanda.
Las pymes empiezan a gestionar la factura eléctrica
La Resolución 293/2026 amplía las opciones de contratación en el Mercado Eléctrico Mayorista (MEM) y flexibiliza el paso entre categorías de grandes usuarios. Los GUDIs son grandes usuarios abastecidos por una distribuidora. Los GUMAs operan directamente en el MEM. Rolando recordó que el cambio de GUDI a GUMA antes era en un solo sentido. «Todas las flexibilizaciones son buenas. […] Apuntan a la eficiencia y a la competitividad», sostuvo.
Werner llevó el tema a las pymes que sintieron el impacto de la factura eléctrica en el último invierno. «La energía ya se gestiona», dijo. Costanzo contó que el equipo comercial de PCR se encuentra con empresas que recién ahora empiezan a revisar el desglose de sus facturas. «Las empresas, las pymes, no tenían compradores especializados», señaló. Durante años, explicó, la electricidad tuvo poco peso en sus cuentas. «Hoy sí pasa a ser dentro de la estructura de costo un valor fundamental».
Sager planteó que habrá que seguir qué ocurre con el precio spot a medida que las térmicas vendan más energía por contrato. Si las máquinas menos eficientes ganan peso en la formación de ese precio, explicó, eso puede incidir en el costo que afronten las empresas el próximo invierno. Cuando la conversación pasó a qué buscan las industrias al contratar, puso el foco en la posibilidad de anticipar cuánto van a pagar. «La previsibilidad es el factor más importante», sostuvo.
Aunque buscan previsibilidad, muchas pymes siguen eligiendo contratos cortos por la incertidumbre electoral. «La previsibilidad de precio a mediano o largo plazo es importante. […] Da un valor agregado», señaló Sager. Rolando marcó otro límite: sin medición inteligente, las empresas no pueden tener una factura que distinga cuánto consumen en cada franja horaria. La apertura del mercado les da más opciones para elegir con quién contratar. La medición por hora les permitiría evaluar cuánto podrían ahorrar si trasladaran parte de su consumo a los momentos en que la electricidad cuesta menos.
, Daniela Posolda