La crisis en el estrecho de Ormuz, las limitaciones del sistema refinador estadounidense y la disputa por el petróleo venezolano exponen las contradicciones de la política energética de Washington. Para contener los precios internos, Donald Trump flexibilizó las sanciones contra Rusia, mientras profundiza su intervención en el mercado petrolero venezolano. Los petroleros norteamericanos, felices, los votantes, no tanto.
La paradoja energética
Estados Unidos es el mayor productor mundial de petróleo crudo y, al mismo tiempo, uno de los principales importadores de determinadas variedades de hidrocarburos y productos refinados. La aparente contradicción responde a una característica estructural de su industria petrolera: mientras la expansión de los hidrocarburos no convencionales, especialmente del shale oil, incrementó considerablemente la producción de crudos livianos, buena parte de su parque refinador fue diseñada para procesar petróleos medianos y pesados, frecuentemente con elevados contenidos de azufre.
Esta especialización industrial explica que Estados Unidos exporte crudos livianos e importe otros más pesados, además de productos intermedios destinados a optimizar el funcionamiento de sus refinerías. La autosuficiencia en petróleo crudo no garantiza, por lo tanto, la disponibilidad de todos los combustibles derivados, ni asegura que puedan abastecerse oportunamente las distintas regiones del país. El problema no es exclusivamente de producción, sino también de composición de las materias primas, capacidad de refinación, infraestructura logística y distribución territorial de la demanda.
La situación se agravó con la guerra contra Irán y las restricciones a la navegación por el estrecho de Ormuz, una de las principales vías de transporte de hidrocarburos del mundo. La interrupción parcial del tránsito marítimo, el incremento de los costos de transporte y seguros y la incertidumbre sobre los suministros del golfo Pérsico introdujeron nuevas tensiones en los mercados internacionales. A ello se sumaron las limitaciones de la producción venezolana para responder rápidamente a un aumento de la demanda estadounidense.
El resultado fue un encarecimiento significativo del petróleo y sus derivados. Hacia fines de octubre de 2026, el Brent superaba los 110 dólares por barril y la gasolina estadounidense se situaba por encima de los cuatro dólares por galón. Si bien los mayores precios pueden favorecer los ingresos de las empresas productoras de hidrocarburos, también incrementan los costos del transporte, la actividad agropecuaria, la industria y el consumo doméstico, con consecuencias económicas y políticas para la administración Trump.
Las guerras y el petróleo ruso
En octubre de 2025, en el marco de la guerra de Ucrania, la administración Trump impuso sanciones directas contra Rosneft y Lukoil, las dos mayores compañías petroleras rusas, invocando la falta de avances sustanciales en las negociaciones de paz. Sin embargo, durante 2026, las perturbaciones del mercado energético internacional llevaron a Washington a introducir excepciones y autorizaciones temporales sobre determinadas operaciones vinculadas con hidrocarburos rusos.
El giro adquirió una nueva dimensión el 9 de octubre de 2026, cuando Trump anunció, después de conversar con Vladímir Putin, un acuerdo para incorporar gasoil ruso al mercado estadounidense e internacional. El entendimiento contemplaba inicialmente unas 300.000 toneladas de diésel, aproximadamente 2,25 millones de barriles, con suministros adicionales previstos para los meses siguientes. Paralelamente, el Departamento del Tesoro estadounidense autorizó temporalmente determinadas operaciones de importación y comercialización de gasoil ruso hasta el 7 de abril de 2027.
La decisión representa una modificación relevante de la política de sanciones energéticas contra Moscú, aunque no equivale a su levantamiento general. Washington procura aliviar la presión sobre los precios de los combustibles mientras mantiene restricciones económicas relacionadas con la guerra de Ucrania. Rusia, por su parte, encuentra una oportunidad para ampliar sus exportaciones y recuperar ingresos petroleros en un contexto de fuertes condicionamientos comerciales.
En Medio Oriente, la intervención militar estadounidense e israelí contra Irán tampoco consiguió eliminar los riesgos sobre la navegación por Ormuz. Pese al despliegue de recursos militares, persisten los ataques, las restricciones al tránsito y los elevados costos de aseguramiento. Washington enfrenta así un dilema estratégico: necesita preservar la libertad de navegación en una ruta decisiva para el comercio energético mundial, pero restablecer plenamente su seguridad podría exigir una escalada militar de consecuencias difíciles de prever.
Las refinerías estadounidenses
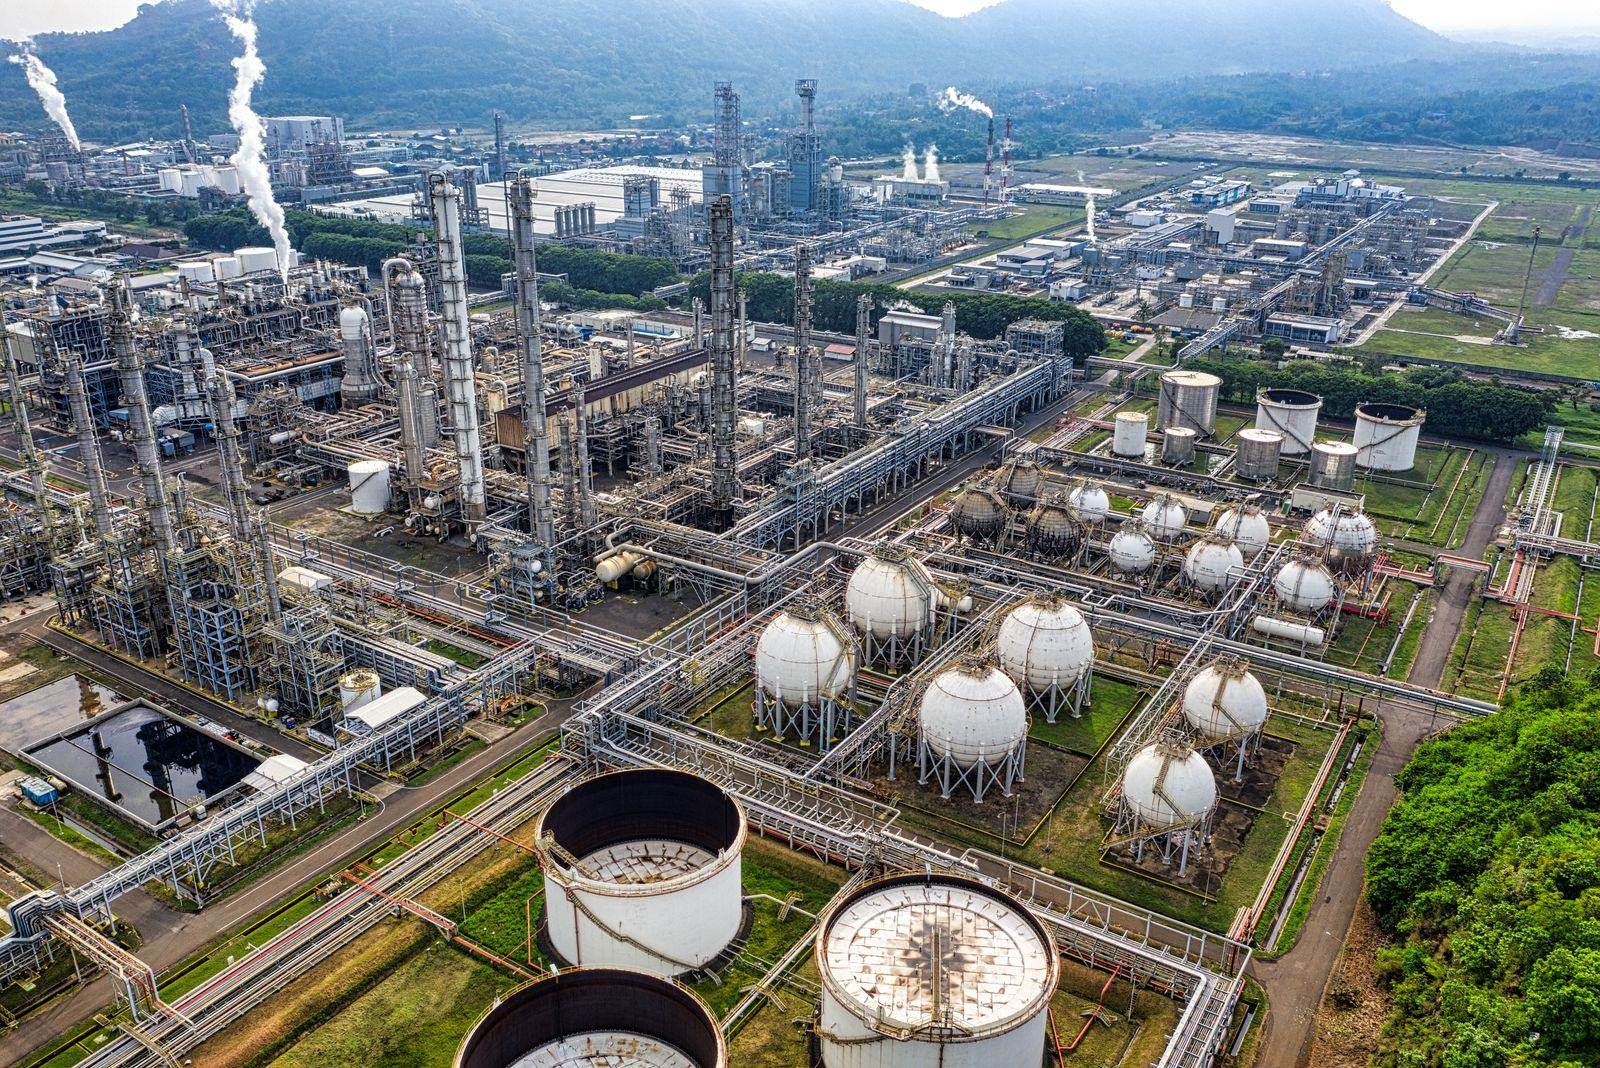
Para comprender esta situación es necesario distinguir las características de los crudos que abastecen al sistema refinador estadounidense. Las refinerías complejas, particularmente las situadas en la costa del golfo de México, cuentan con unidades de coquización, craqueo catalítico, hidrocraqueo e hidrotratamiento que permiten procesar petróleos pesados y agrios, transformando sus fracciones de menor valor en combustibles comercializables.
Los países del golfo Pérsico constituyen proveedores importantes de crudos con estas características. Aunque producen petróleos de distintas densidades, una proporción significativa de sus exportaciones corresponde a variedades medianas y pesadas con contenidos relativamente elevados de azufre.
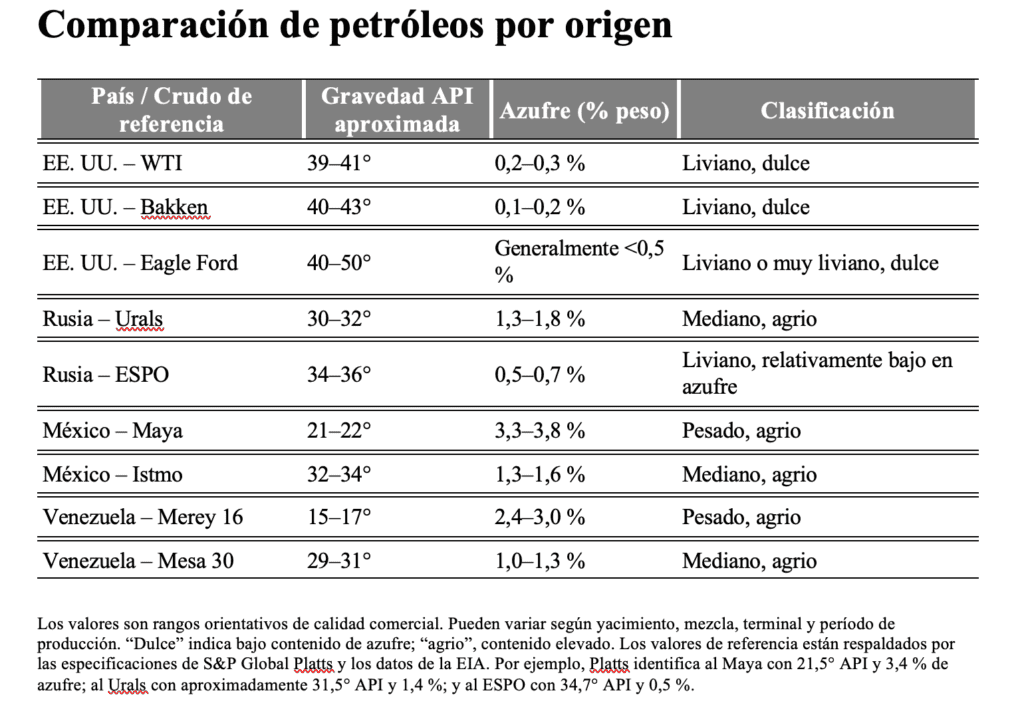
Entre los ejemplos representativos se encuentran el Arab Medium saudita, de aproximadamente 30° API y 2,6 % de azufre; el Arab Heavy, de unos 27° API y 2,8 %; el Basrah Light iraquí, que pese a su denominación comercial presenta características de un crudo mediano y agrio, con alrededor de 30° API y 2,9 % de azufre; y el Kuwait Export Crude, de aproximadamente 32° API y 2,6 % de azufre.
La interrupción de estos suministros no puede resolverse simplemente aumentando el procesamiento de petróleo liviano estadounidense. Las refinerías están diseñadas para operar dentro de determinados rangos de calidad de alimentación, y modificar sustancialmente las mezclas puede alterar sus rendimientos, limitar la utilización de ciertas unidades y reducir la eficiencia económica del conjunto.
¿Por qué interesa el petróleo ruso?
El petróleo ruso presenta características que permiten complementar determinadas mezclas de alimentación de las refinerías estadounidenses. El Urals, principal referencia comercial del crudo ruso exportado hacia Occidente, posee una gravedad aproximada de 30 a 32° API y un contenido de azufre de entre 1,3 y 1,8 %. En comparación, el West Texas Intermediate (WTI) estadounidense registra alrededor de 39 a 41° API y apenas 0,2 a 0,3 % de azufre. Se trata, por consiguiente, de petróleos con densidades, composiciones y comportamientos de refinación diferentes.
La distinción adquiere mayor precisión mediante las curvas de destilación TBP (True Boiling Point), que relacionan la temperatura de ebullición con el porcentaje acumulado de petróleo destilado. Estas curvas permiten determinar la distribución potencial de naftas, queroseno, gasoil, gasóleo de vacío y residuos, información indispensable para evaluar el rendimiento industrial de cada crudo.
En términos generales, el Urals contiene una mayor proporción de componentes de elevado punto de ebullición que el WTI. Sin embargo, ello no significa automáticamente que produzca más gasoil comercial: el rendimiento final depende de los cortes de destilación, las características de las fracciones obtenidas y la disponibilidad de unidades de conversión e hidrotratamiento.
Históricamente, además, la relación energética entre Rusia y Estados Unidos no se limitó al intercambio de petróleo crudo. Las refinerías estadounidenses importaron grandes cantidades de productos semiprocesados y fuelóleo ruso, utilizados como alimentación complementaria de sus unidades de conversión. Según la Administración de Información Energética estadounidense (EIA), en 2021 más de la mitad de las importaciones petroleras provenientes de Rusia correspondía a productos sin terminar, entre ellos variedades de fuelóleo M-100.
Estos materiales no deben confundirse con el gasoil comercial utilizado en motores diésel. Su importancia radica en que pueden incorporarse a procesos industriales para obtener combustibles de mayor valor. El acuerdo anunciado en octubre de 2026, en cambio, se refiere específicamente al suministro de diésel, por lo que responde también a una necesidad inmediata de aumentar la disponibilidad de destilados medios.
La cuestión resulta especialmente sensible en el noreste estadounidense, donde el gasoil de calefacción tiene una demanda estacional importante. Aunque Estados Unidos dispone de una elevada capacidad nacional de refinación, buena parte de ella se concentra en la costa del golfo de México, y el traslado de combustibles hacia otras regiones enfrenta restricciones logísticas y costos que, en determinadas circunstancias, hacen competitivas las importaciones marítimas.
¿Y el petróleo venezolano?
Venezuela constituye una alternativa geográficamente próxima y técnicamente compatible con una parte importante del sistema refinador estadounidense. Su crudo Merey, de aproximadamente 16° API y elevado contenido de azufre, es particularmente adecuado para instalaciones equipadas con unidades de conversión profunda.
No obstante, el Merey es considerablemente más pesado que el Urals ruso y presenta una proporción elevada de residuos de destilación, además de mayores exigencias de procesamiento. Su sustitución no resulta automática: depende de la configuración de cada refinería, las curvas de destilación, la capacidad disponible de coquización e hidrocraqueo, los costos operativos y los rendimientos de los productos finales.
La principal limitación venezolana, sin embargo, no reside en sus reservas —entre las mayores del mundo—, sino en su capacidad efectiva de producción. Durante 2026, la extracción se situó en torno de 1,2 millones de barriles diarios, muy por debajo de los más de tres millones que producía a fines de los años noventa. Su recuperación requiere inversiones de gran magnitud, rehabilitación de instalaciones, equipos de perforación, infraestructura de transporte y disponibilidad de diluyentes para movilizar los crudos extrapesados.

En septiembre de 2026, Venezuela exportó aproximadamente 1,08 millones de barriles diarios de petróleo y productos petroleros, de los cuales unos 629.000 tuvieron como destino Estados Unidos. El consumo interno de derivados, por su parte, se encuentra en niveles considerablemente inferiores a los registrados una década atrás, reflejo tanto de la contracción de la actividad económica como de las limitaciones del sistema nacional de refinación y abastecimiento.
Citgo, la disputa
La relación entre Venezuela y el sistema petrolero estadounidense tiene un componente estratégico adicional: Citgo Petroleum, empresa refinadora radicada en Estados Unidos y vinculada históricamente con la estatal venezolana PDVSA.
Citgo dispone de tres refinerías de alta complejidad: Lake Charles, en Luisiana; Lemont, en Illinois; y Corpus Christi, en Texas, con una capacidad conjunta cercana a los 830.000 barriles diarios. Cuenta además con una extensa infraestructura de almacenamiento, terminales y comercialización de combustibles. Se trata de activos industriales de considerable importancia para el procesamiento de crudos pesados y la distribución de productos refinados.
El gobierno venezolano perdió el control efectivo de Citgo en 2019, cuando, tras el desconocimiento estadounidense de la legitimidad de Nicolás Maduro, la administración de la compañía quedó en manos de directivos designados bajo la representación de la oposición venezolana reconocida entonces por Washington.
Paralelamente, las deudas soberanas, los reclamos derivados de expropiaciones y las obligaciones financieras de entidades vinculadas con el Estado venezolano dieron lugar a procedimientos judiciales contra los activos de la compañía. El conflicto desembocó en una subasta de PDV Holding, sociedad matriz de Citgo, destinada a satisfacer las reclamaciones de distintos acreedores.
En noviembre de 2025, un tribunal federal de Delaware aprobó una oferta de aproximadamente 5.900 millones de dólares presentada por Amber Energy, vinculada con Elliott Investment Management. Sin embargo, la operación todavía no se encuentra definitivamente ejecutada: requiere autorizaciones del Departamento del Tesoro estadounidense y enfrenta impugnaciones judiciales de Venezuela, PDVSA, otros acreedores y oferentes.
La captura de Nicolás Maduro por fuerzas estadounidenses en enero de 2026 y la posterior instalación de un gobierno interino encabezado por Delcy Rodríguez modificaron el contexto político de esta controversia, pero no resolvieron automáticamente la situación jurídica de Citgo.
La empresa se encuentra así en el centro de una disputa que excede ampliamente su actividad industrial: confluyen la deuda soberana venezolana, los derechos de los acreedores, la jurisdicción de los tribunales estadounidenses, las sanciones económicas y el interés estratégico por disponer de infraestructura de refinación compatible con el petróleo venezolano.
Una nueva etapa
La captura de Maduro abrió una nueva etapa en las relaciones entre Washington y Caracas, caracterizada por una intervención estadounidense más directa en los mecanismos de comercialización del petróleo venezolano. El incremento de los embarques hacia Estados Unidos y las negociaciones para ampliar la participación de empresas privadas reflejan una reorganización de los vínculos comerciales y políticos entre ambos países.
Trump ha presentado públicamente este proceso como una ampliación de la capacidad estadounidense para disponer del petróleo venezolano. Sin embargo, resulta necesario distinguir entre el control político o comercial sobre determinados flujos de exportación, la propiedad de los yacimientos, los derechos de explotación y el dominio jurídico de los activos petroleros. No son conceptos equivalentes, y cada uno se encuentra sujeto a regímenes legales e institucionales diferentes.
La importancia de Venezuela para Estados Unidos no reside únicamente en sus reservas, sino también en la proximidad geográfica, las características de sus crudos y su complementariedad con las refinerías estadounidenses. No obstante, aun si Washington consiguiera ampliar considerablemente los suministros venezolanos, persistirían las limitaciones derivadas de la capacidad de refinación, la disponibilidad de unidades de conversión y la necesidad de obtener determinados productos terminados.
En consecuencia, el petróleo venezolano puede contribuir a reducir algunas restricciones del abastecimiento estadounidense, pero no reemplaza automáticamente los suministros de gasoil ruso ni resuelve las perturbaciones del mercado internacional provocadas por los conflictos militares.
La dimensión geopolítica
El acercamiento energético de Washington a Moscú revela una tensión entre tres objetivos de la política estadounidense: contener los precios internos de los combustibles, preservar la eficacia de las sanciones contra Rusia y sostener su posición estratégica en Medio Oriente.
Desde el punto de vista económico, la incorporación de gasoil ruso busca aumentar la oferta disponible y moderar los precios de un combustible indispensable para el transporte de cargas, la producción agropecuaria, la industria y la calefacción. Desde la perspectiva logística, permite abastecer mercados regionales donde el suministro marítimo puede resultar más conveniente que el traslado desde las refinerías nacionales.
Pero la dimensión decisiva es geopolítica. Estados Unidos flexibiliza selectivamente restricciones sobre los hidrocarburos rusos mientras mantiene sanciones vinculadas con la guerra de Ucrania; procura asegurar el abastecimiento de petróleo del golfo Pérsico mientras sostiene su confrontación con Irán; y amplía su influencia sobre la comercialización del crudo venezolano en un contexto de profunda transformación política de ese país.
Estas decisiones ponen de manifiesto los límites de una política exterior que utiliza simultáneamente las sanciones económicas, la presión militar y el control de los flujos energéticos como instrumentos de poder. Cuando las restricciones de oferta amenazan los precios internos, la seguridad energética puede entrar en contradicción con los objetivos geopolíticos que originalmente justificaron aquellas medidas.
Resulta difícil establecer una estrategia estadounidense coherente y de largo plazo a partir de decisiones que responden, simultáneamente, a necesidades industriales, urgencias económicas, compromisos militares y objetivos políticos internos. Entre las declaraciones oficiales, los cambios de orientación y la incertidumbre de los escenarios bélicos, distinguir una estrategia deliberada de una sucesión de respuestas coyunturales constituye uno de los principales desafíos del análisis.
La paradoja final es elocuente: Estados Unidos, principal productor mundial de petróleo, necesita recurrir al gasoil ruso mientras interviene en Medio Oriente y busca ampliar su acceso al crudo venezolano. No se trata de una contradicción meramente comercial, sino de una expresión de la interdependencia entre tecnología de refinación, mercados energéticos y poder geopolítico.