Argentina atraviesa una paradoja que el informe Latin America Petrochemicals and Chemicals 2026, elaborado por Global Business Reports en alianza con la Asociación Petroquímica y Química Latinoamericana (APLA), pone en el centro de su capítulo local.
El país cerró 2025 con un superávit comercial energético récord de US$ 7.800 millones, impulsado por Vaca Muerta, mientras su industria química produjo 7% menos que el año anterior. Según datos de la Cámara de la Industria Química y Petroquímica (CIQyP) citados en el documento, las ventas internas del sector cayeron 16% y las exportaciones sumaron US$ 810 millones.
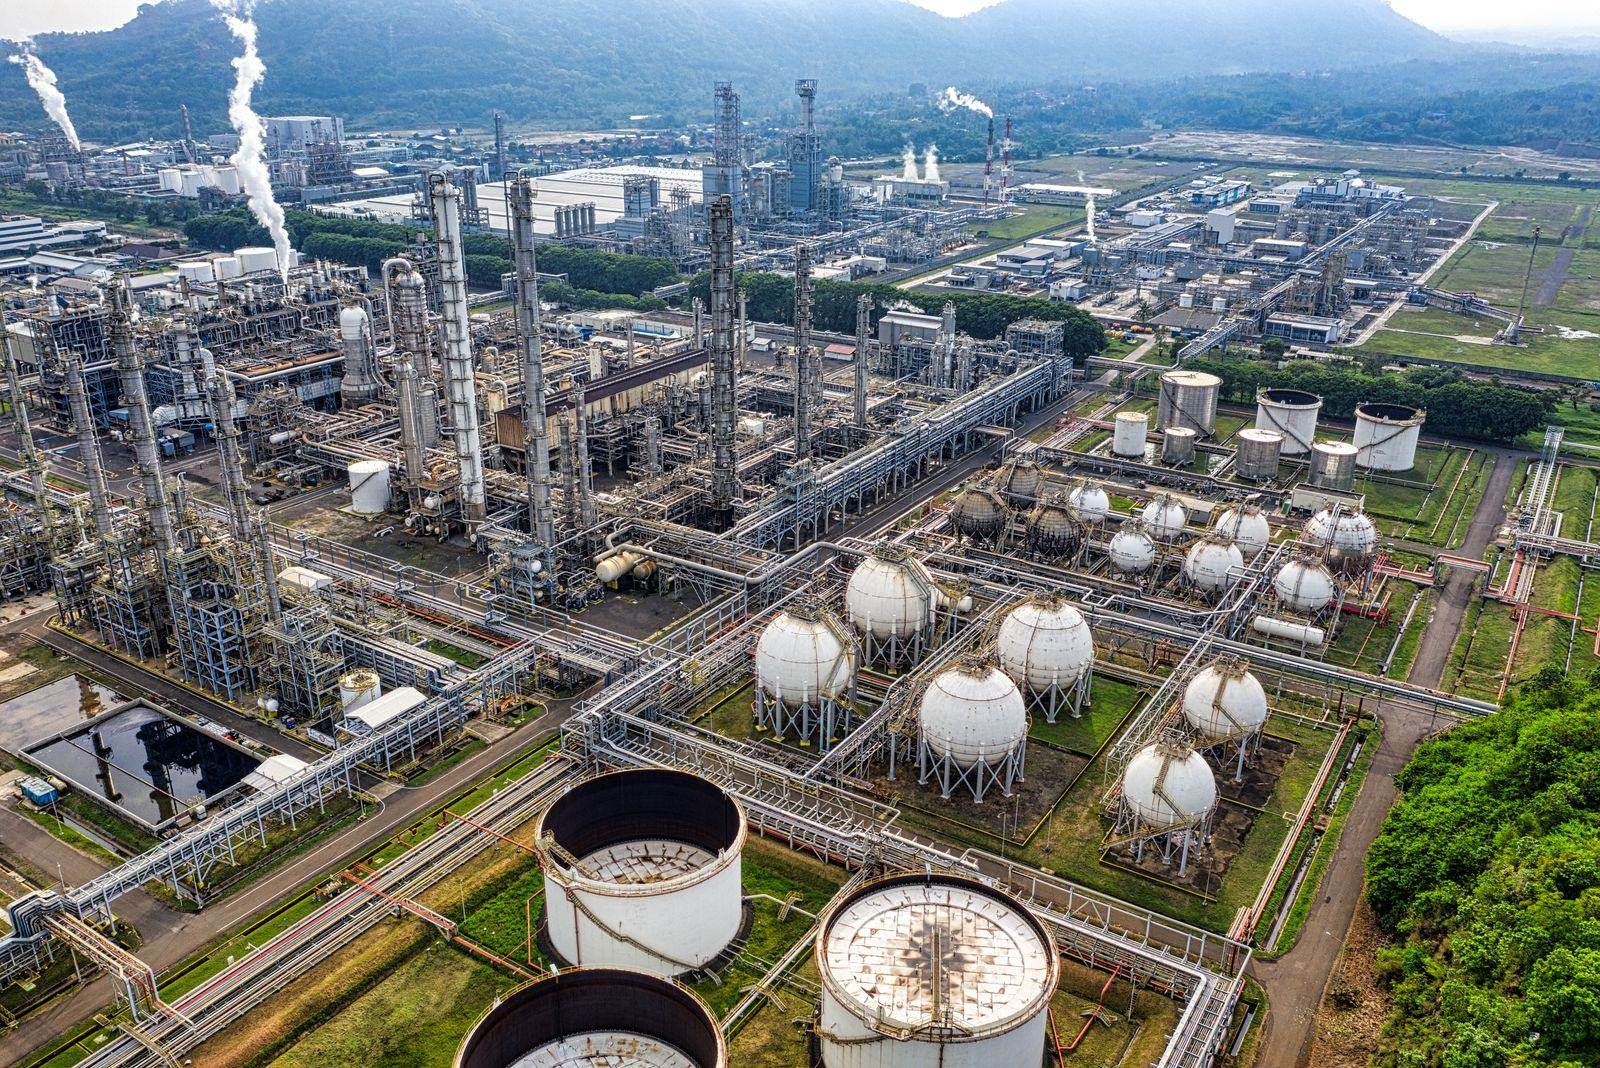
El diagnóstico apunta a la infraestructura. El gas de Vaca Muerta contiene etano, propano, butano y gasolina natural que pueden convertirse en etileno, polietileno, polipropileno y fertilizantes, pero solo después de ser separados, almacenados y transportados hasta los polos industriales. El informe cita una estimación de BBVA Research según la cual el país necesita entre US$ 15.000 y 20.000 millones adicionales en transporte, compresión, terminales y puertos. Entre los proyectos en marcha se destacan el de TGS, por US$ 3.000 millones, con base en la planta Tratayén y fraccionamiento y exportación en Bahía Blanca, y la ampliación del 50% de la capacidad de Compañía Mega.
.

El destino de esos volúmenes expone el dilema. En el caso de Mega, cerca del 80% del volumen adicional irá a exportación y el 20% al mercado interno, donde abastece al complejo de Dow en Bahía Blanca. El documento advierte que el país aumenta su capacidad de separar líquidos más rápido que su capacidad de transformarlos, y que puede convertirse en un exportador mayor de GLP sin producir más polietileno ni polipropileno. Para Petrocuyo, principal productor de polipropileno del país, la discusión ya no es si exportar desde Vaca Muerta, sino en qué forma.
Los fertilizantes aparecen como el frente más avanzado. Profertil produjo 617.000 toneladas de urea en el primer semestre de 2026, 16% más que un año antes, y trabaja en una ampliación de su planta de Bahía Blanca. Pampa Energía obtuvo en julio la aprobación del RIGI para Fértil Pampa, un complejo de amoníaco y urea con capacidad para 2,1 millones de toneladas anuales. Según el informe, a fines de julio el régimen sumaba 23 proyectos aprobados por unos US$ 49.000 millones, con una porción creciente orientada a fertilizantes y materias primas petroquímicas. La CIQyP ya habla de una quinta ola de inversión en el sector, basada en la urea y en la industrialización del etano y el GLP.
.
El contexto internacional condiciona el ritmo. La sobreoferta global, con China como principal factor, llevó los márgenes de la industria química a su nivel más bajo en más de una década, y los productores no esperan una normalización antes de comienzos de la década de 2030. En la región, Brasil registró en 2025 un déficit comercial químico récord de US$ 56.800 millones, y sus medidas antidumping abren espacio para proveedores del Mercosur como Argentina. A eso se suma la demanda de insumos químicos de los proyectos de litio, cobre y oro, que hoy se abastecen sobre todo desde India, Turquía y China.
La secuencia que proyecta el sector es que hoy domina el petróleo, la próxima fase será el gas y el GNL, y lo que sigue es la petroquímica. Que esa etapa llegue dependerá de que la infraestructura y el financiamiento acompañen. Si los líquidos de Vaca Muerta se exportan sin transformarse, el país habrá resuelto su déficit energético sin cerrar su brecha industrial.
Fuente: Latin America Petrochemicals and Chemicals 2026, publicación de Global Business Reports (GBR) en alianza estratégica con APLA, presentada en la 46ª Reunión Anual de APLA (Buenos Aires, 26 al 29 de octubre de 2026). Investigación: Serena Sablone, Camille Dusart y Katrina Forbega. Edición: Mungo Smith.
The post Vaca Muerta y la brecha petroquímica: Argentina separa los líquidos del gas más rápido de lo que los industrializa first appeared on Runrun energético.