Comercialización Profesional de Energía

Informacion, Información de Mercado, runrunenergetico.com

El uso del carbón aumentó un 1,2% este año debido a la crisis energética mundial

El precio del gas, y la necesidad de los europeos de responder a la demanda, llevó al mineral a una utilización promedio registrada en 2013 superando los 8.000 millones de toneladas. La transición energética tomará impulso sólo con intervención de los Estados. El resurgimiento estuvo de la mano del elevado precio del gas generado por la guerra rusa contra Ucrania lo que obligó a que países como Alemania, Francia, Países Bajos, España, Italia, Grecia, República Checa, Hungría y Austria retrasen el cierre de sus centrales, reabriendo las ya clausuradas, para dar respuesta a la demanda interna. El proceso se da […]

La entrada El uso del carbón aumentó un 1,2% este año debido a la crisis energética mundial se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Jujuy: Obras por pueblos solares: probaron equipamiento

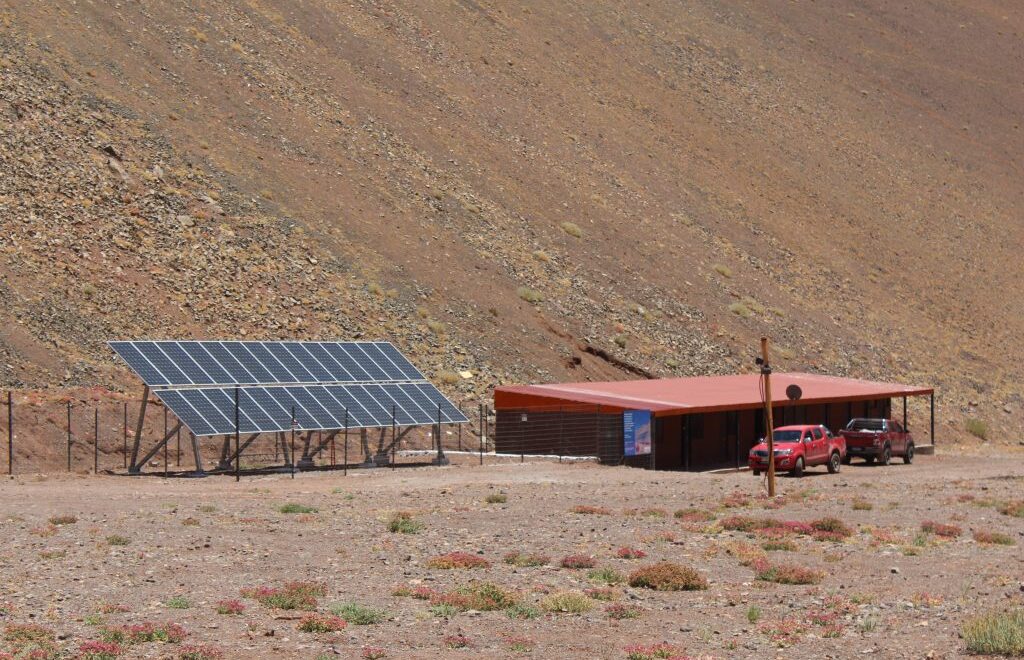
Fue exitosa la prueba de los equipos que serán instalados en las obras que transformarán a Catua, El Toro y San Juan de Quillaques en pueblos solares. El Gobierno de Jujuy, en el marco del Plan Maestro Plurianual de Desarrollo Jujuy 20221-2023, informó desde la Secretaría de Energía del Ministerio de Infraestructura, Servicios Públicos, Tierra y Vivienda (MISPTyV) sobre la realización de pruebas y ensayos de los equipos de almacenamiento en baterías de litio que serán instalados en El Toro, San Juan de Quillaques y Catua, como instancia necesarias para las obras que los transformarán en pueblos solares. “Las pruebas […]

La entrada Jujuy: Obras por pueblos solares: probaron equipamiento se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Federico Bernal: “El Plan Gas aportará USD 100 millones en regalías a Santa Cruz”

“Con las nuevas rondas del Plan Gas, reactivamos la Cuenca Austral y Santa Cruz recibirá regalías gasíferas por más de USD 100 millones” afirmó el subsecretario de Hidrocarburos. Analizó los objetivos del programa de Incentivos y marcó el impacto positivo, en declaraciones a La Opinión Austral. El 22 de diciembre se presentaron las nuevas adjudicaciones del Plan Gas 4 y 5, en el marco del programa por el autoabastecimiento energético que busca el Gobierno nacional desde fines de 2020 cuando se lanzó el Plan Gas.Ar. En una entrevista exclusiva con La Opinión Austral, el subsecretario de Hidrocarburos, Federico Bernal habló […]

La entrada Federico Bernal: “El Plan Gas aportará USD 100 millones en regalías a Santa Cruz” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Patagonia el mejor lugar del país para trabajar

La Fundación Mediterránea, a través del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), elaboró un informe de coyuntura. Los datos de 2022 muestran que los mayores sueldos en el sector privado se pagan en las provincias patagónicas, por gas, petróleo y mecanismos especiales, con guarismos superiores a los 1.500 dólares (tipo de cambio oficial). Por encima del promedio también se encuentra la Ciudad de Buenos Aires; mientras que la parte inferior del ranking está ocupada por varias jurisdicciones norteñas, con remuneraciones entre 770 y 850 dólares/mes, caso de Santiago del Estero, Misiones, La Rioja, Tucumán y Chaco. […]

La entrada Patagonia el mejor lugar del país para trabajar se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Ziliotto proyecta una promoción industrial “a la pampeana”

A través de diferentes medidas, el gobernador Sergio Ziliotto busca establecer un régimen de promoción industrial “a la pampeana”. A las políticas de subsidio de tasas y de creación de nuevos empleos se suma el objetivo de autogenerar la energía que se consume y que su precio “sea también una ventaja comparativa” para fomentar las inversiones. Ziliotto afirmó que la búsqueda de diversificar la matriz productiva no es “solo buscar cómo agregamos valor a las tradicionales producciones primarias, sino buscar nuevas fuentes de crecimiento de la economía”. Un ejemplo de ello es el litio, del cual hay indicios de presencia […]

La entrada Ziliotto proyecta una promoción industrial “a la pampeana” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Tierra del Fuego: “El desarrollo del Programa de Apoyo para la Transición Energética significará un avance muy importante en la matriz energética y en el autoabastecimiento de la provincia”

El subsecretario de Energía de la provincia, Luis Videla, destacó los alcances del Programa de Apoyo para la Transición Energética al sostener que “el sistema actual está debilitado en varios aspectos y la forma de solucionarlo es a través de sistemas modernos y eficientes que puedan trabajar de manera híbrida con las energías renovables”. “Las soluciones tecnológicas adoptadas han sido en base a estudios técnicos que comparaban objetivamente las distintas alternativas. Actualmente tenemos sistemas de generación de energía eléctrica con dependencia absoluta del gas natural que tienen más de 50 años en funcionamiento. Esto significa que tienen un alto nivel […]

La entrada Tierra del Fuego: “El desarrollo del Programa de Apoyo para la Transición Energética significará un avance muy importante en la matriz energética y en el autoabastecimiento de la provincia” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

El Ministerio de Ciencia destina fondos para la construcción del Polo Científico Tecnológico de Neuquén

Se construirá en la ciudad de Neuquén, con una inversión de más de 600 millones de pesos y alojará a la Agencia Neuquina de Innovación para el Desarrollo. Filmus visitó la provincia para firmar el convenio que garantiza los fondos. El Ministro de Ciencia, Tecnología e Innovación, Daniel Filmus, visitó la provincia de Neuquén para firmar un convenio de ejecución con la Municipalidad de Neuquén para garantizar los fondos de la construcción del módulo III del Polo Científico Tecnológico en la capital provincial, con una inversión de 637.954.467 de pesos, en el marco del Programa Federal “Construir Ciencia”. Participaron de […]

La entrada El Ministerio de Ciencia destina fondos para la construcción del Polo Científico Tecnológico de Neuquén se publicó primero en RunRún energético.

ecojournal.com.ar, Informacion, Información de Mercado

Subsidios: definieron qué precio del gas pagarán las industrias que volverán bajo la órbita de las distribuidoras

La Secretaría de Energía está terminando de definir la letra chica de la reglamentación que establecerá que las industrias categorizadas como “P3 Grupos I y II” no podrían seguir comprando el gas natural que consumen en el mercado mayorista y pasarán a recibirlo directamente de mano de las distribuidoras (Metrogas, Naturgy, Camuzzi y EcoGas, entre otras). El cambio quedó definido en el artículo 9 de la nueva versión del Plan Gas, cuyos resultados se conocieron la semana pasada en un acto encabezado por el ministro de Economía, Sergio Massa. Energía publicará en los próximos días una resolución para ajustar el texto de esa norma para viabilizar su entrada en vigencia.

La migración de unas 2000 industrias y comercios medianos categorizadas como P3 nuevamente bajo la órbita de las distribuidoras —que implicará desandar un camino que se inició en 2005 a través del Decreto 725— se empezó a gestionar a mediados de este año después que el precio spot que pagan esos usuarios trepara en abril hasta los 10 dólares por millón de BTU.

Frente a esa situación, gobernadores de provincias del centro y norte del país —como Córdoba, Santa Fe y Tucumán— y entidades empresariales —como la UIA— realizaron gestiones ante la Casa Rosada para pedir un subsidio diferencial para las industrias. El Ejecutivo hizo lugar al planteo y, por eso, reincluyó a los usuarios P3 bajo el paraguas de las distribuidoras de gas con la expectativa de que, al igual que la mayoría de los hogares residenciales, empiecen a pagar un precio más bajo que el de mercado.

EconoJournal publicó una nota el 7 de noviembre que da cuenta de esa contradicción oficial desde el punto de vista fiscal, dado que justo en un momento en el que el Ministerio de Economía está tratando de reducir el déficit se volverían a subsidiar a industrias que desde hace años están pagando un precio realista por el gas que demandan.

Guiño al FMI

Precisamente para evitar que eso suceda, y para cumplir también con pedidos del Fondo Monetario Internacional (FMI), la cartera que dirige Flavia Royón determinará a través de una resolución que los usuarios P3 paguen, una vez que expiren los contratos vigentes con comercializadoras, el mismo precio del gas que abonan los hogares del Nivel 1, es decir, aquellos de altos ingresos que perderán todos los subsidios a fines de enero.

Ese valor está fijado según una normativa de Energía en US$ 5,76 por millón de BTU. En los hechos, es un precio similar al que abonan las industrias que compran el gas en el mercado mayorista a través de alguna comercializadora. «La semana pasada cotizamos a un precio punta-punta promedio (de enero a diciembre) de 5,31 dólares», explicó un trader que vende gas en la zona centro del país.

El cobro del gas a un precio equivalente al que abonan los hogares del Nivel 1 no hace más que homologar lo hecho por el propio gobierno con el valor de la electricidad que pagan las industrias. Sucede que si bien pisó las tarifas residenciales, el cristinismo —que tenía controla sobre la Subsecretaría de Energía Eléctrica y del ENRE— incrementó fuertemente el valor de la energía para los GUDI’s, tal como se conoce a las industrias que reciben la energía de una distribuidora.

En 2022, las industrias P3 que reciben el gas de una distribuidora pagaron hasta un 117% menos que aquellos que compraron el fluido a una comercializadora en el mercado mayorista. En octubre de este año, por caso, pagaron $ 15,96 por metro cúbico (m3) consumido contra 27,33 pesos. En enero la diferencia era mucho mayor.

«Se está trabajando en sacar las resoluciones correspondientes desde el área de hidrocarburos. Los P3 no recibirían el subsidio correspondiente a residenciales», explicó una fuente oficial.

La entrada Subsidios: definieron qué precio del gas pagarán las industrias que volverán bajo la órbita de las distribuidoras se publicó primero en EconoJournal.

, Loana Tejero

energiaestrategica.com, Informacion, Información de Mercado

Puerto Rico avanza con nuevos proyectos BESS en su primera licitación de renovables y almacenamiento

El primer tramo de Solicitudes de Propuestas (RFP) para proyectos de energías renovables y almacenamiento de Puerto Rico aún no llegó a su fin.

De acuerdo con la Resolución y Orden donde se aprobó el Acuerdo de Servicios de Red (GSA) correspondiente a la primera Virtual Power Plant (VPP) que tendrá el archipiélago, hay grandes pendientes para Sistemas de almacenamiento de energía en baterías (BESS).

Si bien ya se adjudicaron 844.82MW de capacidad solar, 200 MW de BESS y 17 MW del proyecto de VPP, se está a la espera de aprobación final de 290 MW de proyectos BESS adicionales.

“A la fecha de publicación de esta Resolución y Orden, siete (7) proyectos BESS aprobados por el Negociado de Energía en su Resolución del 13 de junio para negociación final, aún no se han presentado al Negociado de Energía para dicha aprobación final”, advierte el Negociado de Energía de Puerto Rico (NEPR).

Al respecto, es preciso aclarar que en aquel 13 de junio, el Negociado de Energía ordenó a la AEE que finalizara las negociaciones con los nueve (9) proyectos BESS por un total de 490 MW. Dos de esos nueve proyectos (200 MW en total) han sido finalizados y aprobados por el NEPR en su Resolución del 1 de septiembre (ver detalle).

Sin embargo, el Negociado de Energía indica que aún no ha recibido una presentación de la AEE sobre los siete proyectos restantes que suman 290 MW. De esos proyectos, uno (AZ 1-E) se incluyó en el proceso de estudio de interconexión inicial de LUMA. Pero los seis proyectos restantes presumiblemente habrían estado bajo estudio de interconexión durante las últimas veinte semanas.

Haciéndose eco de aquello, el NEPR ordenó por un lado a LUMA, operador independiente, que le presente, antes de fin de año, una actualización del estado de los estudios de interconexión que incluyen los seis proyectos BESS. Y por otro, ordenó a la AEE a presentar una actualización del estado del proceso de negociación de contratos para los siete proyectos del BESS, que también deberá realizarse antes de fin de año.

¿Podrán haber nuevas adjudicaciones antes de fin de año? Todo parece indicar que si los estudios de interconexión y negociaciones avanzan durante esta semana, sí se sumaría nueva capacidad para almacenamiento en el marco del “tranche 1”, en pos de brindar mayor flexibilidad a un sistema que tiene como meta ser resiliente y lograr un 100% de participación de energías renovables en el parque de generación.

energiaestrategica.com, Informacion, Información de Mercado

Astronergy proyecta una capacidad de fabricación de 45 GW en módulos N-Type

Días atrás, Latam Future Energy, productora de eventos integrada por Energía Estratégica e Invest In Latam, llevó a cabo un nuevo webinar denominado “El futuro de las energías renovables en Chile, tendencias de un mercado en expansión”. 

Durante el evento, Marisol Neira, Central Latin America’s Head of Sales de Astronergy, vaticinó que la empresa se enfoca en aumentar la producción de módulos fotovoltaicos a nivel global y, en particular, en la tecnología N-Type, ya sea para el segmento de utility scale como para los Pequeños Medios de Generación Distribuida (PMGD). 

“Tenemos una capacidad de fabricación de 17 GW y estamos con una proyección de 45 GW en ese tipo de tecnología, la cual creemos que reemplazará a todo lo que es media celda mono PERC normal”, sostuvo. 

Las ventajas de los módulos N-Type es que disminuye la degradación, que en el caso particular de Astronergy, pasa de un 2% a 1% de degradación en el primer año y un 0,4% anual, según lo que explicó la especialista.

“Hecho que permite ofrecer mejores cierres financieros ya que son más efectivos y una inversión más atractiva a todos los inversionistas que llegan a la región”, manifestó Marisol Neira durante en el evento de LFE. 

“Y cuando hablamos de una explosión de PMGD, definitivamente unos PPA se hacen más atractivos a 15-25-30 o incluso 35 años que pueden llegar a tener la vida útil de esta nueva tecnología de módulos”, amplió. 

Cabe recordar que alguno de los objetivos de la empresa que integra el holding de la tecnológica china Chint Group es llegar a ser uno de los 10 fabricantes más importantes del mundo. E incluso ya se encuentran entregando órdenes de hasta 100 MW por mes, a la par del proceso de crecimiento de 45 GW que ya está en marcha. 

Y una de las estrategias para continuar con dicho plan es la incorporación de un nuevo especialista en el país trasandino, mercado al que ven con grandes expectativas y donde ya entregaron 300 MW de equipos fotovoltaicos durante el transcurso del último año. 

“Chile es uno de los países en los que más nos enfocamos y en los que más tenemos presencia. La persona nueva de la empresa trabajará de la mano con distribuidores y EPCistas que empezaron como pequeños instaladores y hoy ya abarcan PMGD de 3,5,9 MW. Y si se logra el incentivo a los PMGD, lograremos muy buenos resultados el próximo año”, concluyó la Central Latin America’s Head of Sales de Astronergy. 

energiaestrategica.com, Informacion, Información de Mercado

Identifican alrededor de 20 proyectos renovables detenidos en Yucatán

En la zona de Yucatán habría una gran cantidad de proyectos de energías renovables de gran envergadura que están detenidos a causa de demoras o falta de aprobación de trámites necesarios para iniciar con la construcción.

Según relevan desde la Asociación Mexicana de Energía Renovable y Medio Ambiente A. C. (AMERMAAC) serían “alrededor de 20 proyectos” que desde que inició la actual administración del gobierno federal no han avanzado en su construcción.

Cada proyecto tendría un nivel de avance particular y permanecen en “stand by” a la espera de autorizaciones y/o permisos de la CRE, CFE, SENER o SEMARNAT.

Raúl Asís Monforte González, presidente de la AMERMAAC, señaló que existen esfuerzos de distintos actores para poder destrabar estos proyectos dentro de Yucatán.

“El gobierno estatal está llevando a cabo gestiones muy discretas para tratar de destrabarlos pero no sé de ningún proyecto, cuya información sea pública, que se haya destrabado y esté cerca de ser instalado”, señaló el referente empresario.

Donde sí habría señales de avance para nuevas inversiones sería en el sector de movilidad eléctrica y, en el marco de un proyecto estatal, epecistas de energías renovables podrían encontrar su lugar.

Raúl Asís Monforte González, advirtió esta ventana de oportunidad desde su rol en la presidencia de otro gremio, la Cámara Mexicana de la Industria de la Construcción de Yucatán (CMIC Yucatán), desde donde llevan registro de las próximas licitaciones de obras dentro del estado.

«El gobierno estatal de Yucatán a través del proyecto IE-TRAM acaba de lanzar una convocatoria para retirar vías del ferrocarril y construir allí calles por donde van a pasar autobuses eléctricos”, introdujo Raúl Asís Monforte González.

“Alineado con ese proyecto, precisamente para la energía que van a consumir estos autobuses al recargarse, la CFE anunció que va a hacer un parque de 10 MW en el mismo terreno donde tienen la Central Termoeléctrica Nachi Cocom”.

Por lo pronto, sería solo un anuncio sobre el que se esperan mayores precisiones, ya que aún no habría convocatoria oficial ni es de público conocimiento que se estén realizando trabajos preliminares en torno al nuevo proyecto de 10 MW para el suministro eléctrico de autobuses en Yucatán.

energiaestrategica.com, Informacion, Información de Mercado

Comisión Nacional de Energía emitió Informe Técnico del Cálculo del Valor Agregado de Distribución

La Comisión Nacional de Energía emitió el viernes 23 de diciembre el Informe Técnico del Cálculo del Valor Agregado de Distribución (VAD) correspondiente al cuatrienio noviembre 2020 – noviembre 2024, de acuerdo con lo que establece el artículo 183 bis de la Ley General de Servicios Eléctricos y conforme a las reglas establecidas en el artículo sexto transitorio de la Ley 21.194 (“Ley Corta de Distribución”, que rebaja la rentabilidad de las empresas de distribución y perfecciona el proceso tarifario de distribución eléctrica).

Este es un hito clave en el proceso de determinación del VAD, el cual corresponde al primero bajo las reglas de la Ley Corta de Distribución de 2019, y que consideró una instancia participativa en la cual las empresas concesionarias de distribución y otros interesados pudieron presentar observaciones al estudio de costos elaborado por la empresa consultora encargada de dicho estudio. 

Los resultados del Informe Técnico se presentan en moneda a la fecha de referencia del estudio (31 de diciembre de 2019), y para su aplicación deberán ser actualizados conforme a las fórmulas de indexación que allí se establecen.

El cálculo del VAD tiene como objetivo obtener los costos medios de prestar el servicio público de distribución sobre la base de una empresa modelo eficiente que opera en el país y que cumple con la ley y la normativa vigente. 

Dichos costos se calculan para determinadas Áreas Típicas de Distribución fijadas por la Comisión, que agrupan empresas cuyos costos de prestar el servicio de distribución y la densidad de clientes por kilómetro son similares entre sí, seleccionando a una de ellas como empresa de referencia para el dimensionamiento eficiente de costos de acuerdo con sus restricciones geográficas, distribución de clientes, entre otros. De los costos derivados del cálculo del VAD se obtendrán posteriormente las tarifas de distribución de todas las empresas distribuidoras y cooperativas eléctricas.

Autoridades 

El ministro de Energía, Diego Pardow, valoró la labor realizada por la CNE, indicando que este “es el primer proceso que se construye considerando las modificaciones introducidas en 2019. Lo anterior involucró un intenso trabajo técnico por parte de la Comisión y un constante dialogo con las empresas. Valoramos este hito y estaremos atentos a las instancias venideras establecidas en la normativa”.

Este hito también fue destacado por el secretario ejecutivo de la CNE, Marco Antonio Mancilla: “La Comisión ha avanzado un paso más en este primer proceso tarifario con las nuevas reglas legales introducidas el 2019.

Y tal como lo mandata la Ley, este organismo ha revisado, corregido y adecuado los resultados del estudio de costos en lo técnicamente pertinente, haciéndose cargo de las más de 800 observaciones realizadas por las empresas distribuidoras. Si bien todavía está pendiente la etapa de discrepancias en Panel de Expertos, a nuestro juicio los resultados parciales reflejan de mejor manera los costos eficientes de esta actividad en las diversas regiones del país, permitiendo que los consumidores finalmente paguen tarifas justas y reciban la calidad de servicio adecuada que será reconocida tarifariamente”.

El proceso 

El cálculo del VAD se encuentra regulado en la Ley General de Servicios Eléctricos, y lo debe desarrollar cada cuatro años la Comisión Nacional de Energía.

Este proceso, que se inició a comienzos del 2020 mediante la determinación de la Áreas Típicas Distribución y la posterior emisión de las Bases Técnicas del Estudio de Costos, es el primero que se desarrolla bajo los preceptos de la Ley Corta de Distribución, promulgada en diciembre de 2019. Dicha Ley rebajó la tasa de rentabilidad de las empresas de distribución para efectos del cálculo del VAD, dejando atrás la tasa fija de 10% antes de impuestos de procesos tarifarios anteriores, y estableciendo que esta debe ser calculada por la Comisión previo al estudio de costos, estableciendo una banda entre el 6% y el 8% después de impuestos para dicha tasa. Como resultado de lo anterior, el proceso 2020-2024 considera una tasa del 6% después de impuestos.

Además, la Ley Corta de Distribución modificó el proceso tarifario disponiendo la realización de un único informe por parte de la Comisión (reemplazando la ponderación de informes entre CNE y empresas que se conocía coloquialmente como “2/3-1/3”), incorporando un Comité que ejecuta y supervisa el estudio de costos que debe realizar un consultor, estableciendo de manera transitoria la obligatoriedad de definir al menos cuatro Áreas Típicas para las cooperativas eléctricas en el proceso 2020-2024, e incorporando una instancia ante el Panel de Expertos, entre otros cambios.

De este modo, el cálculo del VAD se realizó para 12 empresas de referencia, en lugar de las 6 de los procesos previos. Lo anterior permite mejorar la representatividad de los costos eficientes de prestar el servicio de distribución respecto a las condiciones que presentan las distintas empresas y zonas de concesión. En consecuencia, a partir de este cálculo se determina una remuneración a las empresas distribuidoras ajustada a las exigencias de calidad de servicio que establece la normativa vigente, y que obliga a empresas y cooperativas a cumplir.

Con el Informe Técnico de la Comisión se cumple un hito importante en el proceso de determinación de tarifas de distribución, el cual continúa con la presentación de discrepancias ante el Panel de Expertos por parte de empresas e interesados que efectuaron observaciones al estudio de costos. Como resultado de lo anterior, la Comisión deberá emitir un Informe Técnico Definitivo que considere el dictamen del Panel de Expertos.

El proceso culmina con la elaboración del Informe Técnico de Propuesta de Fórmulas Tarifarias, donde la estructuración de las tarifas debe efectuarse de tal forma que se reflejen los costos determinados en el Informe Técnico del VAD y que la tasa de rentabilidad económica de la industria, después de impuestos a las utilidades, se encuentre dentro de la banda establecida por la Ley. Todos los actores de la sociedad civil y empresas inscritas podrán realizar observaciones a la propuesta de fórmulas tarifarias presentada por la Comisión, para posteriormente realizar el envío al Ministerio de Energía de la propuesta de fórmulas tarifarias, y la emisión del respectivo decreto tarifario por parte de dicha cartera.

Para acceder al Informe pinche acá: https://www.cne.cl/tarificacion/electrica/

energiaestrategica.com, Informacion, Información de Mercado

La micro y mini generación distribuida de Brasil podría alcanzar entre 29 GW y 45 GW al 2032

El Ministerio de Minas y Energía (MME) de Brasil publicó cuadernos con estudios del Plan Decenal de Expansión Energética (PDE) 2032, en el que incluyó uno destinado a la micro y mini generación distribuida y baterías (MMGD). 

Dicho estudio señala que el país tendrá un gran crecimiento en la GD, pero que ante los posibles cambios regulatorios en el sector, la reducción de incentivos creados en el pasado y la modernización del formato de tarifas de baja tensión, generan cierta incertidumbre en el desarrollo de esta tecnología. 

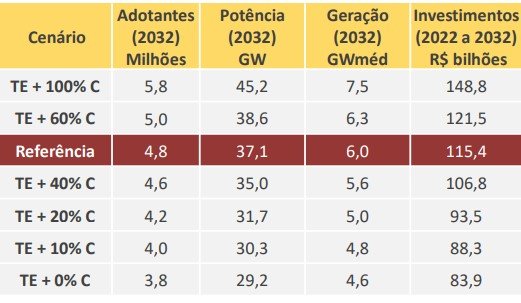
El escenario de referencia para la expansión de la MMGD en el PDE 2032 sólo considera cobrar el 100% de la tarifa de uso del sistema de distribución a partir de 2029. Esto implica que aproximadamente el 50% de los costos (cargos, transmisión, pérdidas y más) serán deducidos a través de los beneficios

Bajo dicho análisis, Brasil alcanzaría 37,1 GW operativos, repartidos entre 4,8 millones de usuarios. Hecho que significaría cerca de 115,4 mil millones de reales de inversión durante la próxima década. 

Y en el mejor de los casos, donde el 100% de los costos estén compensados, el país superaría los 45 GW instalados (7,5 GWmed al 2032) gracias a una inversión aproximada de 148,8 mil millones de reales entre 5,8 millones de usuarios. 

Sin embargo, el documento detalla que si ninguna parte de los costos son deducidos a través de los beneficios, disminuirían las inversiones hasta 83,9 mil millones y sólo se lograría la instalación de 29,2 GW (4,6 GWmed al 2032) en 3,8 millones de usuarios que adopten la micro y mini generación distribuida y baterías. 

“Aún existen incertidumbres relacionadas con la retribución de la energía inyectada a la red a partir de 2029, derivadas del cálculo de los beneficios de MMGD para el sector eléctrico. Y su definición debería influir en las inversiones a lo largo de la década ya que afecta el flujo de caja de estos proyectos”, remarca el cuaderno publicado. 

Proyección de potencia operativa por región

Por el lado del almacenamiento de energía, el Ministerio de Minas y Energía (MME) y la Empresa de Pesquisa Energética (EPE) analizaron diferentes aplicaciones para consumidores residenciales y comerciales. 

Desde un punto de vista financiero, las entidades sostienen que “las baterías tendrían dificultades para volverse viables en la próxima década”, ya que se estima un precio final cercano entre R$ 1.700 y R$ 2000 kWh al 2032. 

Aunque no se descarta que puedan existir más factores que hagan que los consumidores instalen esta tecnología en los próximos años, como por ejemplo el reemplazo de la generación diésel en los comercios, además de aspectos eléctricos, reducción de ruido, logística para la obtención de diésel y temas ambientales. 

Ïncluso, el escenario negativo puede cambiar a partir de 2029, cuando la energía inyectada a la red se valore inyectado a la red se valorará en base a un cálculo de sus costos y beneficios. Debido a que cuanto menor sea el pago por la energía inyectada de GD, mayor será la viabilidad de las baterías. 

energiaestrategica.com, Informacion, Información de Mercado

Los 10 ejes que deberá facilitar el Gobierno para que Colombia pueda concretar los proyectos de renovables

Colombia, gracias a su localización geográfica y significativas fuentes hidrológicas, cuenta desde hace décadas con una matriz energética mayoritariamente limpia y renovable gracias a la generación de energía hidráulica (que no es considerada FNCER en Colombia), lo que ha facilitado la expedición de un marco normativo y condiciones económicas óptimas para el ingreso de nuevas fuentes de generación de energía a partir de fuentes no convencionales de energía renovable (FNCER).

Es de elogiar que según información de Enerdata, Colombia durante el 2021 ocupó la cuarta posición a nivel mundial de generación de energía renovable con un promedio anual de 74,5%.

La política pública de promoción de las FNCER inicia con la expedición de la Ley 1715 de 2014, una norma que promueve la diversificación de la oferta a través de la incorporación de energías renovables, con el fin de complementar la matriz colombiana (dada su vulnerabilidad actual ante eventos de hidrología crítica), y en general, lograr una mayor oferta de energía en pro de la competencia del mercado y lograr una tarifa cada vez más eficiente trasladable al usuario final.

Con la promoción de la inversión en el sector renovable, mediante la incorporación de incentivos tributarios en renta, IVA y arancelarios, y una reglamentación asociada a los permisos, licencias, autorizaciones, etc., necesarios para el desarrollo, construcción y puesta en operación de las plantas de energía renovable, hoy Colombia cuenta con un estimado de 250 MW de energía solar en operación comercial, unos 17.857 MW en etapa de desarrollo y más de 59.000 MW en solicitudes de punto de conexión ante la UPME en el marco de la Resolución CREG 075 de 2021.

En este contexto, a continuación exponemos de manera ilustrativa, no exhaustiva, los principales aspectos a considerar en el desarrollo, construcción y operación comercial de un proyecto de generación FNCER:

La obtención de los permisos, autorizaciones y licencias de carácter ambiental ante la Autoridad Nacional de Licencias Ambientales (ANLA) o las Corporaciones autónomas Regionales cuando apliquen, dependiendo si el proyecto es menor a 10 MW o siendo mayor a 10MW de capacidad instalada supera los 100 MW.
La obtención de otro tipo de permisos y autorizaciones relacionados con la construcción y el tránsito desde y hacia el proyecto cuando éstos se requieran por la naturaleza del proyecto y la infraestructura relacionada, ejemplo licencia de construcción, ocupación espacio público, permisos de obstáculos, Acuerdos de Coexistencia, entre otros.
Registro del proyecto ante la UPME, el cual es meramente informativo en principio, pero necesario para la obtención de incentivos tributarios reconocidos en las normas.
El trámite y obtención de los incentivos tributarios dispuestos en la Ley 1715 de 2014, Ley 2099 de 2021 y reglamentación concordante.
La obtención del Plan de Manejo Arqueológico y demás permisos relaciones ante el ICANH cuando la regulación lo indique.
La realización de consulta previa cuando haya a lugar.
La radicación a satisfacción de la UPME y obtención del Concepto de Asignación de Capacidad de Transporte expedido por la UPME, así como la constitución de garantías ante XM, la elaboración de la Curva S, envío de Informes de Seguimiento y cumplimiento de demás obligaciones dentro del término definido en la normatividad aplicable, so pena de que la UPME inicie Proceso de Liberación de Capacidad de Transporte.
La suscripción del correspondiente Contrato de Conexión con el Operador de Red o Transmisor.
El aseguramiento de los predios necesarios para el desarrollo y construcción del proyecto, incluyendo tanto la planta como la línea de conexión del proyecto a la red, para cuya bancabilidad es imprescindible un estudio jurídico y diagnóstico predial exhaustivo, en materia de superposiciones, uso del suelo, áreas protegidas, restitución de tierras, presencia de comunidades, baldíos, reputacional de contrapartes, entre otras.
Suscripción de contratos para la construcción del proyecto (EPC) y posterior suministro de la energía generada (PPA).

La diversificación de la matriz energética colombiana, se complementará con la incorporación de nuevos combustibles y tecnologías, tales como el hidrógeno azul o verde, la captura y el almacenamiento de carbono, la energía eólica marina, el almacenamiento de energía, incluso aumentando la participación de nuevos actores en el mercado como los autogeneradores, cogeneradores y generadores distribuidos con FNCER.

energiaestrategica.com, Informacion, Información de Mercado

Lanzan convocatoria para la elaboración del plan de acceso a la energía en Panamá

El Banco Interamericano de Desarrollo (BID) abrió expresiones de interés para servicios de consultoría destinados a la elaboración del Plan Georreferenciado de Acceso Universal a la Energía en Panamá. 

Esta convocatoria –RG-T4133– está enmarcada en el proyecto de Cooperación Técnica de la Plataforma Regional para aumentar la inversión en Electrificación Rural.

Tal como lo adelanta el título del llamado a expresiones de interés para Panamá, el objetivo de la consultoría es apoyar al gobierno en el desarrollo de un plan nacional de electrificación rural como base para alcanzar la meta de acceso universal a la energía al año 2030.

No obstante, mediante el proyecto se prevé identificar la mejor combinación de soluciones de extensión de red, minirredes o sistemas individuales en general, y crear un conjunto de herramientas para respaldar trabajos analíticos, así como apoyar los diálogos sectoriales y políticas.

Para brindar mayores precisiones sobre los requerimientos, se enumera que los servicios de consultoría incluirán:

Elaboración de un plan nacional de electrificación rural georreferenciado, optimizado al menor costo, que identifique tanto las soluciones energéticas a implementar en todo el país, como las inversiones asociadas que permitan alcanzar el acceso universal a la energía para el año 2030.
Desarrollo de una base de datos georreferenciada en formato GIS con información relevante para el desarrollo y monitoreo del plan.
Propuesta de especificaciones técnicas mínimas para los proyectos resultantes del plan nacional de electrificación.
Elaboración de una metodología para la actualización y monitoreo del plan nacional de Electrificación rural.
Identificación y presentación de los riesgos y medidas de mitigación identificados para la implementación del plan nacional de electrificación rural.

El plazo estimado para llevar adelante el servicio de consultoría antes descrito es de seis meses y el valor total a facturar será de aproximadamente US$ 120.000.

Aún hay tiempo de participar. Para las consultoras que se perfilan como proponentes se aclara que este proceso incluye solo las expresiones de interés donde se demuestre que la firma es apta para este servicio, no se exige en esta instancia enviar propuestas técnicas completas ni propuestas de precios. 

“Buscamos firmas con experiencia específica en planificación y optimización geo-referenciada, en particular de electrificación rural”, expresó en una publicación Arturo Alarcón, Especialista Senior en Energía de la División de Energía del Banco Interamericano de Desarrollo.

Se encuentra disponible el borrador del resumen de los Términos de Referencia para comprobar cuáles son los datos necesarios para que las firmas consultoras sean calificadas como elegibles dentro de esta convocatoria.

Aquellas que cumplan con los requisitos iniciales, podrán enviar sus expresiones de interés usando el Portal del BID para las Operaciones Ejecutadas por el Banco http://beo-procurement.iadb.org/home antes del 15 de enero del 2023. Ahora bien, de acuerdo con la última actualización se podría extender la fecha límite para el 17 de enero.

energiaestrategica.com, Informacion, Información de Mercado

Organizaciones podrán postularse al Fondo de Acceso a la Energía hasta el 6 de enero

Hasta el 06 de enero se amplió el plazo para postular al Fondo de Acceso a la Energía (FAE 2022), iniciativa de carácter nacional que busca apoyar a organizaciones sociales, municipalidades, comunidades y servicios para que puedan acceder a proyectos de energías renovables, que además permitan el desarrollo social de las comunidades, así lo informó la seremi del ramo en Atacama, Cecilia Sánchez Valenzuela.

En su sexta versión, el FAE busca financiar proyectos que implementen sistemas energéticos a pequeña escala, con un uso principal de energías renovables. Así, se puede postular a: Soluciones de energización de generación fotovoltaica con o sin almacenamiento en baterías, donde los postulantes podrán obtener un sistema de hasta 10 kWp de potencia; y soluciones de energización, a través de un sistema solar térmico, para calentamiento de agua (el postulante podrá acceder a un sistema solar térmico con una acumulación máxima de hasta 600 litros).

“Invitamos a las organizaciones sociales sin fines de lucro a postular al Fondo de Acceso a la Energía, que permite dar soluciones energéticas, a través de energías renovables a las comunidades. De esta manera, se podrán financiar por ejemplo, sistemas solares térmicos, para el agua caliente sanitaria, o sistemas solares fotovoltaicos, para la electricidad. Como Ministerio buscaremos siempre que las personas tengan acceso al suministro eléctrico de manera segura y estable, y lograr esta meta a través de fuentes renovables, sin duda, que es una excelente noticia”, afirmó la seremi.

En este contexto, Cecilia Sánchez, detalló que: “Este fondo está dirigido principalmente a beneficiar a los servicios de salud, establecimientos educacionales, centros de desarrollo de actividades comunitarias y de atención a población vulnerable como adultos mayores y personas en situación de discapacidad, así como cuerpos de bomberos y comunidades y asociaciones indígenas”.

De este modo, podrán postular todas aquellas instituciones y organizaciones sin fines de lucro, que utilicen o administren infraestructura para fines comunitarios de uso permanente (sean o no propietarios del bien raíz donde se emplazará el proyecto).

Para la presente versión del FAE, se incluye a la Agencia Chilena de Eficiencia Energética, quien cumplirá el rol de ejecutor de los proyectos seleccionados y adjudicados por la Subsecretaría de Energía.

Para más información de este fondo, puede ingresar a www.energia.gob.cl/fae.

ecojournal.com.ar, Informacion, Información de Mercado

Por temor al impacto que puedan provocar los aumentos en medio de la campaña electoral, el gobierno busca aplanar la tarifa del gas

La Secretaria de Energía está evaluando la posibilidad de aplicar un aumento de tarifas mayor sobre el cargo fijo que sobre el cargo variable de la factura de gas para aplanar el impacto a lo largo del próximo año. De ese modo, los usuarios pagarían un poco más durante el verano, pero se reduciría el pico estacional del invierno.

El cargo fijo es un monto que abonan todos los usuarios independientemente del consumo que registren, mientras que el cargo variable es un valor que se paga por cada m3 que se consume. Si un usuario solo pagara el cargo fijo pagaría lo mismo a lo largo de todo el año, mientras que si solo pagara el cargo variable tendría un pico de gasto en los meses de invierno que es cuando más gas se consume. Por eso se afirma que al aumentar más el gasto fijo que el variable se estaría aplanando un poco más la tarifa.

Desde la cartera que dirige Flavia Royón plantearon la inquietud a las autoridades del Ente Nacional Regulador del Gas (Enargas) y desde el organismo les transmitieron la idea a las distribuidoras, según confirmaron a EconoJournal fuentes privadas al tanto de la iniciativa. Sin embargo, todavía no hay nada definido.

En el Ejecutivo buscan avanzar en esa dirección porque saben que la quita total de subsidios para los usuarios Nivel 1 combinada con el aumento tarifario que se analizará en la audiencia pública del 4 de enero podría conformar un coctel explosivo durante el próximo invierno, justo en la previa de la elección presidencial.

El problema surge porque inicialmente se había informado que la tarifa plena la pagaría solo el 10% más rico de la población. Sin embargo, ese porcentaje terminó siendo mucho más alto. El promedio de usuarios N1 en todas las distribuidoras está en el orden del 35% y en Metrogas llega al 45%. Eso se debe a que muchos clientes no se anotaron para seguir percibiendo el subsidio y porque el piso de ingresos a partir del cual se pierde el beneficio no afecta solo al 10%, como se había informado inicialmente, sino a un porcentaje mayor de la ciudadanía.

La quita del subsidio se comenzó a implementar de manera gradual, pero como el consumo de gas es fuertemente estacional y verdadero impacto se sentirá recién durante el próximo invierno. A ese aumento que deberán afrontar los usuarios por la pérdida del subsidio se le deberá adicionar la recomposición del precio del gas en boca de pozo (PIST) y del margen de transporte y distribución, temas que se discutirán en la próxima audiencia pública.

El impacto en las empresas

Las empresas fueron consultadas sobre la posibilidad de subir más el cargo fijo que el variable y en principio no se manifestaron en contra porque el cambio les permitiría recaudar más en verano y hacer más previsible su flujo de ingresos. No obstante, en una reunión con autoridades del ente regulador dejaron en claro que el impacto no será igual para todas las compañías y que se debería contemplar la situación de las empresas que tienen menos clientes como Camuzzi Gas del Sur y Gas NEA.

Metrogas, por ejemplo, es la distribuidora más grande de Sudamérica con 2,4 millones de usuarios en una superficie de 2150 kilómetros cuadrados. La gran concentración de usuarios que tiene en una superficie relativamente acotada hace que una suba mayor del cargo la beneficie. Además, en el Área Metropolitana de Buenos Aires hay muchas viviendas vacías, las cuales pagarían más si el aumento del cargo fijo termina siendo mayor que el variable.

En el caso de Camuzzi Gas del Sur la situación es diferente porque tiene solo 763 mil usuarios distribuidos en una superficie de 790 mil kilómetros cuadrados. Por lo tanto, sus costos son mayores.

La entrada Por temor al impacto que puedan provocar los aumentos en medio de la campaña electoral, el gobierno busca aplanar la tarifa del gas se publicó primero en EconoJournal.

, Redaccion EconoJournal

Informacion, Información de Mercado, runrunenergetico.com

Argentina vaticina inversión récord de 7.000 millones de dolares en hidrocarburos para 2023

El pasado jueves se realizó la presentación de las Rondas 4 y 5 del Plan Gas.Ar, que fue encabezada por el ministro de Economía de la Nación, Sergio Massa, en la Ciudad Autónoma de Buenos Aires. Del encuentro realizado este jueves en el Centro Cultural Néstor Kirchner, también, participaron la secretaria de Energía de la Nación, Flavia Royón; el presidente de YPF, Pablo González; el CEO de Pan American Energy, Marcos Bulgheroni; el presidente de ENARSA, Agustín Gerez; el ex secretario de Energía, Darío Martínez; el subsecretario Hidrocarburos de la Nación, Federico Bernal; la subsecretaria de Coordinación Institucional de Energía, […]

La entrada Argentina vaticina inversión récord de 7.000 millones de dolares en hidrocarburos para 2023 se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

LA PROVINCIA DE SANTA FE PARTICIPÓ DEL CONSEJO FEDERAL DE ENERGÍA

El evento tuvo lugar en la ciudad autónoma de Buenos Aires y fue encabezado por la secretaria nacional de Energía. El Ministerio de Ambiente y Cambio Climático participó del Consejo Federal de Energía realizado en el Centro Cultural Kirchner, con la presencia de las máximas autoridades provinciales del sector energético. En ese marco, la secretaria nacional de Energía, Flavia Royon, anunció el lanzamiento del Programa de Gobernanza para el desarrollo del Plan Nacional de Transición Energética Justa y Sostenible. Durante el encuentro estuvieron presentes el presidente de la empresa estatal ENERFE, Juan D´angelosante, dependiente del Ministerio de Infraestructura, Servicios Públicos […]

La entrada LA PROVINCIA DE SANTA FE PARTICIPÓ DEL CONSEJO FEDERAL DE ENERGÍA se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Plan Gas 4 y 5: Empresarios energéticos respaldaron al ministro Sergio Massa

Las rondas permitirán llenar el gasoducto Néstor Kirchner el próximo invierno. Hubo conformidad de los empresarios con el funcionario. La adjudicación del Plan Gas correspondiente a las Rondas 4 y 5 se realizó en el Centro Cultural Kirchner, e implicó la extensión hasta 2028 de los compromisos de volumen adjudicados a rondas previas. Además, garantizan que a partir del próximo invierno el flamante gasoducto Presidente Néstor Kirchner, que llega desde los yacimientos en Vaca Muerta, sea llenado. Además de los representantes de las industrias energéticas, del encuentro participaron gobernadores, funcionarios nacionales y provinciales, y sindicatos. En total fueron doce las […]

La entrada Plan Gas 4 y 5: Empresarios energéticos respaldaron al ministro Sergio Massa se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

“Vienen grandes años para la industria del GNC en Argentina”

Gabriel Grovas, representante comercial de ASPRO, confirma que las ventas se han triplicado en comparación con el cierre de 2017, con un marcado crecimiento desde el 2020 hasta este 2022 ¿Qué se espera para el 2023 y cuáles son los desafíos que aún quedan por superar? Se puede decir que el GNC es la gran promesa para la transición energética en nuestro país. Aunque con una velocidad más baja de lo esperado, las inversiones se realizan en cada eslabón de la cadena de valor: desde los pozos en Vaca Muerta, pasando por nuevos gasoductos, avances en las Estaciones de Servicio […]

La entrada “Vienen grandes años para la industria del GNC en Argentina” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

San Juan: Comienza la obra de red de media presión para dotar de gas natural a más de 30 familias cauceteras

Con una inversión de más de 6 millones de pesos, la obra tiene un plazo de tres meses. Además, se licitó la compra de artefactos para asistir a diversos edificios públicos. El Ministerio de Obras y Servicios Públicos, a través de la Dirección Provincial de Redes de Gas y en coordinación con la Municipalidad de Caucete, comenzó con la ejecución de la obra de red de media presión en calle Catamarca y Estrada, en Caucete. La nueva infraestructura dotará del servicio de gas natural a 37 familias del departamento. La obra contará con una inversión de más de 6 millones […]

La entrada San Juan: Comienza la obra de red de media presión para dotar de gas natural a más de 30 familias cauceteras se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Un 2022 con buenas y malas noticias en energía y desafíos para los próximos 4 años

Con muchos logros y también con muchos desaciertos termina un año complejo. Como ocurre normalmente para esta época del año, es hora de hacer un balance del desempeño de la industria energética en la Argentina, cuánto o no ayudó el Estado Nacional y cuáles son las perspectivas, no solo para 2023 sino para los años subsiguientes. En materia de producción de petróleo y gas la foto no puede ser mejor, incremento en la producción de crudos cercana a 13%, puesta en marcha de dos proyectos super necesarios como lo son el oleoducto que va a permitir la evacuación y exportación […]

La entrada Un 2022 con buenas y malas noticias en energía y desafíos para los próximos 4 años se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

A pesar de la “ayuda” oficial, la IMPSA estatal acumula millonarias pérdidas

La ex empresa de la familia Pescarmona suma $13.000 millones de rojo y no sale de la crisis ni con los millonarios contratos cedidos por el Estado nacional. A pesar de que el actual gobierno nacional estatizó la mayoría de su capital en el marco de un proceso de salvataje de la compañía, IMPSA sigue acumulando resultados negativos, al punto que en lo que va del año ya perdió más de $3.000 millones que se suman a otros $5.000 de rojo que sufrió en igual período del 2021. Es más, anteriores balances de la compañía mendocina muestran la misma tendencia, […]

La entrada A pesar de la “ayuda” oficial, la IMPSA estatal acumula millonarias pérdidas se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

GyP concretó su primera exportación de crudo

En esta primera carga se enviaron 12.550 barriles a Brasil. Se está trabajando en el proceso de las autorizaciones para enero. La empresa petrolera provincial Gas y Petróleo del Neuquén (GYP) concretó su primera exportación de crudo. Los primeros días de noviembre terminó el proceso de carga de un volumen de crudo equivalente a los 12.550 barriles, dando lugar a la primera exportación de crudo realizada por la empresa. El destino final es una refinería de Brasil. Si bien desde principios del año 2021 viene colocando parte de su producción en el mercado externo, hasta ahora lo hacía de la […]

La entrada GyP concretó su primera exportación de crudo se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

La conexión del Polo Tecnológico de Neuquén con la autovía norte involucra 1000 millones en obra vial

Los fondos fueron asegurados por Nación, dijo el intendente Mariano Gaido. Neuquén licitará en febrero la conexión entre la nueva ruta 22 y los edificios que albergarán las empresas tecnológicas. El complejo de edificios que albergarán a centenares de empresas tecnológicas, laboratorios especializados y universidades quedó ubicado en un triángulo sobre la meseta del faldeo de barda a unos 1.500 metros de la nueva ruta 22. La conexión vial con la Autovía Norte involucra una inversión de unos 1.000 millones de pesos, fondos que fueron comprometidos por el gobierno nacional a través de Vialidad, dijo el intendente Mariano Gaido. El […]

La entrada La conexión del Polo Tecnológico de Neuquén con la autovía norte involucra 1000 millones en obra vial se publicó primero en RunRún energético.

energiaestrategica.com, Informacion, Información de Mercado

Transmisoras de Chile ponen el foco en el almacenamiento para mayor flexibilidad en el sistema

La Asociación de Transmisoras de Chile analiza el uso y las oportunidad que brinda el storage como herramienta de mayor optimización de las nuevas redes y las existentes, tras la promulgación de la nueva Ley de Almacenamiento y Electromovilidad.

Claudia Carrasco, miembro del Comité de Regulación de la entidad, sostuvo que, durante el 2023, el país debería avanzar en materializar el cambio legal en los distintos sectores, y puso la mirada en el mercado de la potencia. 

“Desde Transmisoras de Chile ponemos foco a ese mercado, con el objetivo de que este tipo de tecnología reciba una remuneración justa y lo más pronto posible. Se las debe considerar en el desarrollo de las redes, para darle más previsibilidad al sistema, ya que es un complemento a las obras de plan de expansión del transporte o de infraestructura de largo plazo”, manifestó durante el reciente evento Latam Future Energy.  

“Debemos verlo como una herramienta o vehículo que se puedan ocupar en distintas formas para flexibilidad, ocupar mejor los corredores existentes de transmisión. Es una tecnología que tiene muchas capacidades, pero necesitamos buenas señales y también certezas para que los inversionistas generen ese tipo de implementación”, agregó. 

Y cabe recordar que, en manos de transmisoras, se espera el avance de unos 1.000 MW del almacenamiento de energía, lo cual será positivo porque se generará competencia en el sistema al incorporar actores que puedan participar y se cree un “mercado del storage” más competitivo.

Asimismo, otro foco de trabajo para la entidad es el proceso de planificación de las líneas de transporte, considerando algunas dificultades por las que atraviesa el país para seguir desarrollando y construyendo centrales renovables en el futuro, como por ejemplo los desacoples de precios, vertimientos de energía y los costos marginales cero. 

Puntualmente, Carrasco planteó la importancia de revisar plazos de las construcciones, como también la metodología y herramientas para aquellos momentos donde exista la necesidad de una obra urgente con tal de que ésta sea realizada de manera rápida y dando las certezas a los inversionistas. 

“Levantamos observaciones respecto del proceso de planificación, creemos que puede ser realizado y optimizado sus plazos, tanto aquellos involucrados con las empresas, la Comisión Nacional de Energía (CNE), como con el coordinador”, explicó. 

Con ello se pretende tener líneas de transmisión o una organización estratégica que se haga cargo a tiempo de las necesidades futuras, a la par de contar con un sistema que sea seguro y capaz de darle una calidad de servicio a medida que los clientes necesiten. 

“Para eso, se debe revisar la metodología de la planificación. Y no sólo hablamos de holgura para recibir o conectar rápidamente inyecciones o demanda nueva, sino también con márgenes de seguridad que permitan poder hacer una correcta operación y mantenimiento de las redes”, apuntó la integrante del Comité de Regulación de la Asociación de Transmisoras de Chile.

energiaestrategica.com, Informacion, Información de Mercado

JA Solar espera una gran penetración en Latinoamérica con sus módulos con tecnología de punta ‘tipo N’

El pasado 25 y 26 de octubre, Latam Future Energy desarrolló su evento físico en Bogotá, Colombia, denominado Andean Renewable Summit, en el que asistieron más de 450 referentes de las energías renovables.

Uno de ellos fue Víctor Soares, Gerente Técnico para Latinoamérica en JA Solar, quien destacó que la compañía ya cuenta con una capacidad productiva de 75 GW, enfocados tanto para el mercado de la autogeneración como de Utility-Scale.

“Estamos trabajando con dos grandes tecnologías: La tipo P y tipo N –VER-; se trata de una evolución natural de las cosas, como ocurrió con el policristalino al monocristalino; ahora estamos cambiando del tipo P al tipo N, donde hay muchos beneficios que nuestros clientes pueden alcanzar”, indicó el especialista.

Soares aseveró que las diferencias radican en el coeficiente de generación, que “es más interesante”, y la degradación es menor –cambiando del 2 al 1%- en el tipo N. “En la degradación a lo largo de 30 años estamos con 0,4%” con los paneles del tipo N, aseguró.

Otro aspecto que remarcó es “el factor de bifacialidad”, “cambiamos del 70% a 80%”, precisó.

Y cerró: “Son puntos que en proyectos de gran escala hacen una gran diferencia: Estimamos que en termino de generación de energía la diferencia es de una ganancia del 2,6% más haciendo una comparación mensual a potencia instalada de tipo P y tipo N”.

Mercados

En esa línea, el Gerente Técnico para Latinoamérica en JA Solar adelantó que en Colombia en un principio se comercializó mucho el tipo P, pero que este año han cerrado un proyecto con tecnología tipo N. “Va a ser uno de los proyectos más grandes de tipo N en Sudamérica”, destacó.

Comentó que Brasil continúa siendo el mercado más atractivo de la región en cuanto a ventas, seguido por Chile y, cerrando el podio Colombia.

Y sorprendió: “México también es atractivo, que si bien tiene una frenada ahora, esperemos que vuelva a andar bien”. Indicó que empieza a volver actividad allí por parte de los distribuidores.

energiaestrategica.com, Informacion, Información de Mercado

CADER prepara un proyecto de ley de transición energética en Argentina

La Cámara Argentina de Energías Renovables (CADER) avanza en la construcción de un proyecto de Ley para la Transición Energética, con la mirada puesta en englobar el desarrollo hacia una matriz más limpia y sustentable.

La iniciativa plantea la contemplación de todas las energías renovables, sectores y tecnologías involucradas a las mismas, como por ejemplo litio, movilidad sustentable y redes eléctricas, entre otras, y que, a su vez, sea coherente con todos los subsectores de la industria.

Desde CADER conversaron con Energía Estratégica y explicaron que la idea del proyecto nace como un esfuerzo para concebir un plan estratégico integral y contraponerse a iniciativas aisladas e inconexas, que canalizan intereses sectoriales. 

Es decir, que no sólo exista una ley por separado para cada una de las tecnologías y vectores que forman parte del proceso de transición energética, como por ejemplo la ley de hidrógeno, del litio y el régimen de fomento a las renovables. 

“Con esta ley pretendemos abarcar toda la transición energética bajo ese título, una ley madre que contemple a todas las tecnologías y a todas las alternativas”, sostuvo Juan Manuel Alfonsín, director ejecutivo de CADER

“No se puede concebir una transición energética ordenada si no se consideran todos los sectores y vectores en forma conjunta, porque lo que se desarrolla en un lado, genera impacto en otro”, complementó Agustín Siboldi, abogado y socio del O’Farrell Abogados y miembro de la Comisión Directiva de CADER. 

Ambos especialistas también reconocieron que un proyecto de esta índole es ambicioso y perfectible, pero por lo pronto se encuentran escribiendo los primeros trazos para que, a posteriori, se logre un amplio debate multidisciplinario y abierto a todos los interesados. 

Para ello, la Cámara Argentina de Energías Renovables pondrá la iniciativa a disposición de distintas asociaciones y cámaras del sector energético nacional, como de las comisiones del Poder Legislativo Nacional. 

Y a ello se debe agregar que se presentará el proyecto de ley a cada uno de los representantes del área energética de cada candidato que se postule para las elecciones generales 2023. 

“La transición energética debe ser vista como un fenómeno comprensivo y una enorme oportunidad para el país, porque podría significar el desarrollo definitivo de Argentina y el progreso en términos sustanciales, por la cantidad de recursos disponibles”, afirmó Agustín Siboldi. 

Expectativas 2023

Más allá que el próximo año estará caracterizado por los comicios, desde CADER aguardan el lanzamiento de la licitación de renovables y almacenamiento de energía para reemplazar generación forzada en el Sistema Argentino de Interconexión (SADI), la cual se espera sea publicada oficialmente en la primera quincena de enero. 

“Personalmente, también me interesaría que se desarrolle la Res. 370/2022, la cual permite que las distribuidoras pueden comprar energía por cuenta y orden de sus GUDI y algunos GUME (Ver nota). Y por sobre todas las cosas, empezar a trabajar realmente en las ampliaciones de los sistemas de transporte para aportar mayor cantidad de MWh y de potencia renovable, y así cumplir los objetivos de la Ley N° 27191 y más también”, agregó Alfonsín. 

energiaestrategica.com, Informacion, Información de Mercado

Panamá publicará en enero su Hoja de Ruta del Hidrógeno Verde 

Panamá apunta a posicionarse como Hub de Almacenamiento y Redistribución de Hidrógeno Verde, por su posición estratégica, amplia experiencia en comercio internacional y logística; para luego empezar a producir localmente para suplir a la demanda local o exportar. 

En el mes de enero del 2022, la Secretaría de Energía había presentado la primera fase de su Hoja de Ruta que ya identificaba la potencial demanda, oportunidades de exportación, impacto en la matriz energética y en diferentes sectores económicos.

Ahora, llegó el momento de dar un paso más para establecer los lineamientos que la política energética deberá seguir para su implementación, así como definir tener zonas libres para el hidrógeno y algunos incentivos adicionales fiscales y no fiscales para el impulso de actividades asociadas en Panamá. 

Durante la VII Semana de la Energía, evento de OLADE y el BID, el secretario de Energía de Panamá, Jorge Rivera Staff, adelantó a la prensa que en pocos días publicarán la Hoja de Ruta del Hidrógeno Verde: 

“En el mes de enero, vamos a estar publicando para consulta pública la estrategia específica incluyendo metas, indicadores, responsables y tiempos, alineados con el resto de la agenda de transición energética”. 

Aquella instancia de consulta pública se ha venido respetando en estrategias precedentes de los lineamientos de la agenda de transición energética, tales como las de uso racional y eficiente de la energía, movilidad eléctrica, generación distribuida e innovación del sistema interconectado nacional, recientemente publicada, recibiendo retroalimentación de todas las partes interesadas. 

Siguiendo con las declaraciones del secretario Rivera Staff, esta Hoja de Ruta busca convertir al país en productor de hidrógeno verde en el mediano plazo, pero en el corto plazo permite consolidar un Hub de almacenamiento y de comercialización del hidrógeno verde que se va a estar produciendo en todos los países de la región que tienen un plan para desarrollar este vector energético. 

Desde el análisis del secretario de Energía, tres metas serán claves para su implementación exitosa: “uno, producir hidrógeno verde en Panamá; segundo, utilizar hidrógeno verde de la propia matriz de energía y tercero -que es la de más corto plazo, porque ya están las condiciones y las instalaciones a las que podrían hacerse las adaptaciones- la comercialización, almacenamiento y transformación de hidrógeno verde para los barcos que utilizan el Canal de Panamá”.

“Hoy en día, somos un Hub estratégico para los barcos que utilizan el Canal de Panamá. Bueno así mismo podremos tener un rol similar con este vector energético”, subrayó Rivera Staff. 

En tal sentido, advirtió que la industria marítima se está decantando finalmente por el hidrógeno como una de las alternativas para que sea su combustible de descarbonización y Panamá debería estar preparado para cuando ello se defina.

energiaestrategica.com, Informacion, Información de Mercado

Entrevista: El rol que cumplirá Matias Cox Campos como Director Ejecutivo de GPM en Chile

Matías Cox Campos fue nombrado como nuevo director ejecutivo de la Asociación Gremial de Pequeños y Medianos Generadores (GPM) de Chile, cargo que ejercerá a partir del martes 3 de enero de 2023. 

Cox Campos es abogado de 40 años, magíster en Derecho Regulatorio de la Pontificia Universidad Católica y profesor del Departamento de Derecho y Economía en la Universidad Andrés Bello, y en el paso se desempeñó como exsecretario ejecutivo de la Secretaría Administrativa de la Convención Constitucional. 

Y bajo su nuevo rol en GPM, entidad fundada en 2013 y que abarca más de 16 empresas que operan en el Sistema Eléctrico Nacional, Matias Cox Campos conversó en exclusiva con Energía Estratégica acerca de los desafíos y perspectivas que afrontará en el mercado energético chileno durante el próximo año. 

“Estamos en un momento clave, de alto cambio, porque Chile se puso como estrategia para 2023 avanzar con la descarbonización, lo que implica una transición energética para modificar la matriz. Y como gremio, tenemos una voz que queremos sea escuchada tanto en el mercado, con los socios, transmisoras, distribuidoras, clientes libres y regulados, como también con las autoridades”, sostuvo. 

“Todo cambio regulatorio produce una incertidumbre y, por lo tanto, la idea es que esos cambios escuchen a los actores del mercado y podamos seguir desarrollando el mercado, dando certeza y que las señales dadas vayan en la línea correcta de los objetivos que se trazan”, agregó. 

Con ello se busca aportar una visión clara de las distintas sensibilidades del mercado energético trasandino, a efectos de que las regulaciones a corto, mediano y largo plazo cumplan el objetivo de desarrollar el sector y la transición energética en el país. 

Y dos de los principales aspectos normativos que pondrán desde GPM será el reglamento de potencia y aquella correspondiente a la nueva ley de Almacenamiento y Electromovilidad, ya que ambos temas influirán en las decisiones que tomen los inversionistas del sector. 

En el primer punto se planea “despejar dudas” y cómo se remunerará la potencia, porque sino, bajo la mirada del flamante director ejecutivo de GPM, “será complicado que las empresas continúen invirtiendo y teniendo seguridad en el mercado”. 

Mientras que para la regulación sobre el storage, Cox Campos planteó la importancia de tener la discusión respectiva lo antes posible, con tal de “hacer una hoja de ruta y conocer cuáles serán las temáticas a debatir y reglamentar para tener certezas en el sector”. 

“El storage es crucial porque cuando nos fijamos en las metas de transición energética y descarbonización, el almacenamiento es uno de los pasos esenciales, como por ejemplo para evitar los vertimientos en el norte del país”, aseguró. 

“También está la nueva ley de distribución, que se discutió durante los últimos 3 o 4 años, está frenada y todavía no ve la luz. Es decir, queremos despejar todas las variables y generar certidumbre en Chile”, amplió.

energiaestrategica.com, Informacion, Información de Mercado

PV Manufacturing México apunta a quedarse con un 15% del mercado de generación distribuida junto a FoxESS

La oferta de FoxESS crecerá en México de la mano de PV Manufacturing México (PMM), empresa del Grupo AVE. Los inversores del fabricante chino ya pueden adquirirse a través de PMM, importador oficial para México. 

Para el año entrante, aseguran que potenciarán la oferta y disponibilidad de estos productos en respuesta a la creciente demanda de los segmentos residencial, comercial e industrial. 

“Vamos primero por donde está la mayor cantidad de mercado, que es a nivel residencial. Para estos clientes finales irá destinado la mayor cantidad de inversores FoxESS serie F”, adelantó Jesús González, gerente de calidad y desarrollo de negocios de PV Manufacturing México. 

La estrategia de negocios a largo plazo va más allá. Según revelaron desde PMM, ahora se enfocarán en inversores de conexión a red de entre 0 a 10 kW hasta ganar el 15% de ese mercado; luego ampliarán su oferta no sólo hacia el segmento comercial e industrial sino también diversificando su abanico de productos disponibles a inversores híbridos y baterías para almacenamiento energético. 

La competitividad de los productos sería la clave para aumentar el market share en el corto plazo. Un detalle no menor, es que FoxESS al ser subsidiaria del Grupo Tsingshan, productor de acero inoxidable del mundo, integra verticalmente distintas fases de la cadena de valor, minimizando riesgos y costos en su oferta al mercado. 

“Nuestra cadena de producción va desde la extracción de los minerales, pasando por la fabricación de los productos hasta la entrega”, explicó Fernando Flores, Country Manager de FoxESS México. 

Aquello primeramente permite ofrecer una mayor competitividad de precios ante el usuario final y en segunda instancia abre las puertas a la fabricación de productos ad hoc, para lo que el mercado mexicano demanda.

Alianzas como las de estas empresas permiten afrontar del mejor modo a los cambios que se están realizando en el mercado, como las Disposiciones Administrativas de Carácter General (DACG) para la generación distribuida.

“Hasta ahora, las DACs cambian las condiciones que se exigen para la interconexión. La ventaja que tenemos en PMM es que estamos trabajando directamente con el área de ingeniería de  FoxESS para implementar en el equipo todas las mejoras o actualizaciones de innovación para cumplir con esos requerimientos de instalación”, añadió Jesús González de PV Manufacturing México. 

energiaestrategica.com, Informacion, Información de Mercado

República Dominicana aprobó concesión definitiva a más de 40 MW fotovoltaicos

El pasado miércoles, el Estado dominicano, representado por la Comisión Nacional de Energía (CNE), entregó la concesión definitiva a la EMPRESA ETERRA GRUPO ECOENERGETICO DEL CARIBE S.R.L., para instalar el “Parque Solar Lucila”, que sumará al sistema eléctrico nacional 11,4 megavatios.

La concesión definitiva para el parque solar que estará ubicado en el municipio de Nizao, provincia Peravia, fue suscrito por Edward Veras, Director Ejecutivo de la Comisión Nacional de Energía (CNE) y por el señor Luis Felipe Lerebours Tejeda, Gerente General de la empresa.

Durante el acto Varas resaltó que la firma de la nueva concesión es una demostración del gran compromiso que tiene el gobierno del presidente Luis Abinader con el desarrollo de la producción de energía renovable en todo el país.

Valoró la importancia del Parque Solar Lucila para los habitantes del municipio de Nizao, al tiempo que significó la cantidad de proyectos de energía de renovables fotovoltaica que se desarrollan en distintas localidades de la Provincia, los que generan cientos de empleos de forma directa e indirecta en la zona.

Aseguró que el gobierno del presidente Abinader, a través de la CNE y de las demás autoridades del sector eléctrico, trabaja en favor del desarrollo sostenible del sistema eléctrico nacional.

“Primero, necesitamos energía, y luego cumplir con unos compromisos de ley que garanticen el 25% de energía renovable para el año 2025 y el 30% para el 2030. Este tipo de proyectos es clave para cumplir este objetivo”, aseguró Veras durante la firma.

Otro parque

En esa línea, el lunes de la semana pasada, la Comisión Nacional de Energía (CNE) otorgó la concesión definitiva a la Empresa EFD ECOENER FOTOVOLTAICA DOMINICANA, S.R.L, para la construcción del «Parque Solar Fotovoltaico Cumayasa II», el que tendrá una capacidad nominal será de 30 MWn, y capacidad pico será de 36,007 MWp.

El contrato para la obra que estará ubicada en la sección Cumayasa, del municipio de Villa Hermosa, en la provincia La Romana, fue suscrito por Edward Veras, Director Ejecutivo de la CNE y por el señor Carlos A. González Pelicot, en representación de la empresa EFD ECOENER FOTOVOLTAICA DOMINICANA.

La firma de la concesión se realizó este lunes 19 de diciembre de 2022, en virtud del Poder Especial número 114-22, de fecha 08 del presente mes, otorgado por el presidente Luis Abinader al Director Ejecutivo de la CNE, para que procediera a suscribir el contrato en representación del Estado dominicano.

Veras resaltó la importancia de construcción, operación y explotación, de la obra de generación eléctrica a partir de energía solar fotovoltaica, denominada “Parque Solar Fotovoltaico Cumayasa II”.

Indicó que el proyecto además de generar energía limpia va a producir decenas de empleos que dinamizan la economía de la comunidad de Cumayasa y agradeció la confianza depositada por la empresa en el gobierno del presidente Abinader.

Veras exhortó a los representantes del Parque Solar Fotovoltaico Cumayasa II a continuar con sus inversiones en energía renovable, debido a que sus intereses están garantizados por el gobierno del presidente Abinader.

De su lado, el señor Carlos A. González Pelicot, representante de la empresa EFD ECOENER FOTOVOLTAICA DOMINICANA, al dar las gracias por las facilidades brindadas por la CNE durante el proceso de solicitud de la concesión, significó la confianza que tiene la empresa en las autoridades del sector eléctrico nacional y en el gobierno.

La CNE indicó que el proyecto fue inscrito en el Registro de Instalación de producción en el Régimen Especial de Electricidad.

energiaestrategica.com, Informacion, Información de Mercado

El BM presta 1.000 millones de dólares a Colombia para transición energética

El Banco Mundial (BM) aprobó un préstamo de 1.000 millones de dólares a Colombia, el más grande concedido al país, para acelerar la transición energética baja en carbono, promover el uso sostenible de la tierra y reforzar la resiliencia y adaptación a la crisis climática.

El préstamo, que fue autorizado por el Directorio Ejecutivo del BM en Washington, apoyará un programa de reformas que incluye el aumento de la capacidad de producción de energías renovables no convencionales y el desarrollo de una industria de hidrógeno verde, señaló este martes el Ministerio de Hacienda de Colombia.

«Hoy alcanzamos un gran hito en la relación de Colombia con la banca multilateral al aprobar la operación de apoyo presupuestal más grande en la historia del país», manifestó el ministro de Hacienda, José Antonio Ocampo, en un comunicado.

El ministro consideró el crédito como «una clara señal de confianza en las instituciones colombianas y un reconocimiento a los esfuerzos de la nación por integrar la agenda de cambio climático con una ambiciosa agenda social y económica».

«Es un respaldo a la apuesta en transición energética, mejora en el uso de la tierra y protección de nuestro patrimonio natural», agregó el funcionario.

El dinero del préstamo se utilizará también para fortalecer la capacidad de gestión de riesgos de desastres y para impulsar los seguros agrícolas destinados a mitigar el impacto que tienen los choques climáticos en las áreas rurales, así como para promover el uso sostenible de la tierra principalmente en páramos y aumentar la adopción de sistemas ganaderos sostenibles con el fin de contener la deforestación.

«Esta operación apoya el fuerte compromiso de Colombia para abordar el cambio climático a través de reformas de políticas que apuntan a un desarrollo sostenible, resiliente y bajo en carbono», dijo por su parte el director del Banco Mundial para Colombia, México y Venezuela, Mark Thomas.

Para el director del Departamento Nacional de Planeación (DNP), Jorge Iván González, el crédito reconoce los propósitos del país «en materia de protección a la biodiversidad, a las estrategias que proponemos para la resiliencia frente al cambio climático y a las grandes apuestas que tenemos para el logro de una transición energética sostenible».

ecojournal.com.ar, Informacion, Información de Mercado

Dos sindicatos protagonizarán en 2023 la pelea electoral por el control de la capital de Vaca Muerta

El escenario electoral del 2023 en la provincia de Neuquén tiene reservado para Añelo, la capital de Vaca Muerta, un espacio protagónico. Dos facciones del Movimiento Popular Neuquino (MPN), cada una sostenida alguno de los sindicatos de mayor relevancia en la actividad hidrocarburífera, se disputarán en las urnas la sucesión de la intendencia el año que viene, pero los primeros efectos de esa competencia ya empiezan a inquietar a otros actores de la industria.

Como ya es sabido, el candidato oficialista para la gobernación es Marcos Koopmann, actual vice de Omar Gutiérrez. Cuenta con el apoyo de la estructura partidaria (y estatal) y, lo principal, del líder del sector Azul  y presidente de la Convención, Jorge Sapag.

Su confirmación como postulante fue posible por la alianza que el espacio concretó con la agrupación Azul y Blanca que lideran los petroleros Guillermo Pereyra y Marcelo Rucci y por la decisión del actual diputado nacional, Rolando Figueroa, de evitar las internas para competirle directamente en la elección general. La convocatoria todavía no está hecha, pero una de las fechas probables es el 16 de abril.

Esta suerte de división en el partido de gobierno, que por primera vez ofrecerá al electorado una interna “a cielo abierto”, abrió también un parteaguas en sectores más subterráneos, pero igual de relevantes para los armados en el territorio.

Capital de Vaca Muerta

En Añelo, la ciudad que concentra (y también padece) el desarrollo de Vaca Muerta, el MPN decidió excluir de una posible reelección al intendente Milton Morales y optó por llevar de candidata a una referenta 100% del sector petrolero. Es Adriana Pezuk, hoy presidenta del Concejo Deliberante y médica de la mutual sindical. “Es muy querida por la gente porque no distingue quién tiene obra social o quién no. Atiende a medio mundo”, fue la descripción de Pereyra tras la confirmación de su candidatura.

Pezuk es oriunda de Misiones, pero hace 14 que vive en Añelo. Trabajó en el centro de salud de la ciudad hasta que, en el 2013, ingresó al sindicato El secretario general de Petroleros dijo que ha tenido “muy buena recepción” en la campaña porque el proyecto político del actual intendente “está cerrado, no se visualizan soluciones”.

“Es una persona que hace un mes atrás alababa al gobernador y resulta que hoy dice que es el peor de todos. Se cambió de bando”, acusó Rucci a Milton Morales, a quien considera, como a su antecesor, Darío Díaz, alguien que no supo gestionar.

Uocra, la neuquinizada

Morales, hasta donde ha hecho saber, no competirá por un segundo mandato. Se unió al proyecto opositor que lidera Rolando Figueroa, pero a la búsqueda de un lugar como diputado provincial.

El puesto de candidato para la ciudad quedaría en manos de Fernando Banderet, un concejal que ganó su banca en el 2019 bajo el sello de Unión Popular, un partido que se identifica con el massismo pero que no integra el Frente de Todos sino que funciona como colectora del MPN. Cosas que pasan en Neuquén.

El intendente actual, Milton Morales, apoya la candidatura de Rolando Figueroa.

Morales, de todas formas, está jugando un rol clave en la movilización territorial de Figueroa. Su alianza con la facción de la Uocra que dirige Juan Carlos Levi es la que le está dando músculo a su armado en la ciudad y otras áreas de influencia.

El viernes 16 Figueroa fue uno de los únicos dos varones invitados al evento de mujeres de la Uocra que se realizó en un salón de eventos de Centenario. El segundo fue el propio Levi.

Dos días después, el dirigente de la construcción acompañó al candidato a gobernador a un acto de campaña en Vista Alegre. Morales hizo lo propio en la presentación del postulante a intendente de Plaza Huincul, Claudio Larraza, actual presidente del club Petrolero y representante técnico de Petrogas.

La Uocra lleva años de conflicto institucional en Neuquén. Además de las disputas por la conducción y normalización del sindicato, tuvo preso y liberado a Levi por la balacera en el yacimiento Sierras Blancas que opera Shell, y prófugo, después detenido y finalmente absuelto al propio secretario general, Víctor Carcar, por una causa de estafa.

Las violentas internas escalaron al tope de gravedad con la muerte a los tiros de José “Necho” Monsalve en una emboscada que ocurrió en pleno centro de la capital, en 2014. Levi fue sobreseído en esa causa pese a que, en un principio, había sido señalado por la fiscalía como quien había orquestado el ataque, cuyo trasfondo fue el manejo de una bolsa de trabajo en Vaca Muerta.

Conflictos que pueden escalar

Uno de los primeros síntomas del enfrentamiento que se viene entre petroleros y el gremio de la construcción se vivió en la celebración del aniversario de Añelo, en octubre pasado. Militantes de ambos sectores se enfrentaron por obtener un lugar en el gimnasio donde se realizó el acto: unos para apoyar al intendente, otros para bancar al gobenador Omar Gutiérrez y a su primera candidata a diputada, Daniela Rucci.

Tras ese episodio, el concejal Fernando Banderet y eventual candidato a intendente por el sector opositor de Figueroa denunció una balacera en su auto. Lo evaluó como un “mensaje intimidatorio” que recibió por parte de delegados del gremio de Petroleros que quedaron afuera del evento que celebró los 107 años de la localidad.

Banderet fue quien impulsó, a fines de noviembre, un corte de ruta de vecinos de la meseta para reclamar por el servicio de agua. No fue una protesta contra el intendente, por el contrario, fue más bien un espaldarazo para que salga a exigirle soluciones a la provincia. La narrativa de Morales es que el gobernador no lo acompañó con las inversiones que demanda el crecimiento de Añelo. Rucci, en cambio, contesta: “para recibir plata hay que gestionarla”.

Todavía hay que poner atención en un tercer gremio, el de ATE, que inició medidas de fuerza contra el municipio por el pago de horas extra, la renovación de contratos y hasta pedidos de desinfección en oficinas. Acompañaron el reclamo con la foto de un ratón muerto en la secretaría de Obras Particulares.

Al sindicato estatal lo conduce a nivel provincial Carlos Quintriqueo, un aliado no confeso del gobierno provincial. Gutiérrez y Koopmann tuvieron su foto con él hace pocos días cuando se homologó el convenio colectivo de trabajo para la administración pública y se promulgó la ley, impulsada por el MPN, que aliviará del pago del Impuesto a las Ganancias a todos los empleados estatales de Neuquén.

La entrada Dos sindicatos protagonizarán en 2023 la pelea electoral por el control de la capital de Vaca Muerta se publicó primero en EconoJournal.

, Andrea Durán

energiaynegocios.com.ar, Informacion, Información de Mercado

2022 / La opinión de los CEO´s

Pablo González

Presidente de YPF

Estamos cerrando un año excepcional para YPF. Los resultados del tercer trimestre nos muestran que hemos logrado salir de la situación compleja en donde estábamos tras años de desinversión, caída de la producción y endeudamiento. 

El EBITDA fue de 1500 millones de dólares por segundo trimestre consecutivo y la producción total de hidrocarburos totalizó los 504 mil barriles equivalentes por día, representando un incremento del 9% interanual. A partir de estos muy buenos resultados, decidimos ampliar el plan de inversiones a más de 4000 millones de dólares para este año lo que nos permitirá obtener un crecimiento de la producción total del orden del 9%, el crecimiento orgánico más importante de los últimos 25 años.

Para el año que viene, vamos a aumentar las inversiones para superar los 5000 millones de dólares, una de las mayores desde la recuperación de YPF. Tenemos una compañía que está en pleno crecimiento con una agenda de proyectos muy relevantes para el país en todas sus áreas de negocios.   

Proyectos

YPF encara un año de enormes proyectos el año que viene. Pensamos seguir en el camino que iniciamos hace tres años de aumento sostenido de las inversiones, lo que genera mayor actividad y producción, mejora la situación en las provincias en donde operamos, aumenta el empleo y aporta energía para el desarrollo del país.

YPF es clave en el escenario actual de mayor demanda de energía y vamos a liderar el proceso para autoabastecer al país y convertirlo en un exportador de energía: mejorando nuestra actividad convencional, potenciando el desarrollo de Vaca Muerta y financiando obras de infraestructura y transporte que permitan el crecimiento de la producción.

Además, vamos a continuar invirtiendo – a través de YPF Luz, YPF Litio e Y-TEC – en la producción de energías renovables.

Nosotros somos la principal de empresa de energía y el proveedor de combustibles más grande del país. Desde esta posición, tomamos con mucha responsabilidad el tema precios, buscando un equilibrio entre las necesidades de la compañía, la situación macroeconómica y, especialmente, teniendo en cuenta la situación de nuestros clientes.

Por esa razón, en ninguno de estos tres años aumentamos los combustibles por encima de la inflación garantizando el abastecimiento con productos de calidad en todo el país. Incluso, durante los meses en donde hubo algún problema con el gasoil, desde YPF hicimos esfuerzos adicionales de producción, importación y logísiticos para poder garantizar la presencia del producto.

Desafíos

Argentina tiene enormes oportunidades en materia energética que debemos saber aprovecharlas. En el muy corto plazo, tenemos que trabajar en mejorar el transporte de energía. Hoy, gracias al crecimiento de la producción de petróleo y gas, tenemos el problema de construir la infraestructura para poder llevarla desde los centros de producción a los centros de consumo.

Tanto desde el Estado Nacional, con la construcción del gasoducto Néstor Kirchner, como desde YPF estamos contribuyendo a resolver esa limitación que hoy tenemos. Nosotros en marzo vamos a habilitar nuevamente el oleoducto a Chile, que nos va a permitir exportar crudo a ese país y potencialmente abrir los mercados del Pacífico. Además, apoyamos el proyecto de OLDELVAL para duplicar la capacidad de transporte actual desde Neuquén a Puerto Rosales y estamos anunciando una inversión de 1200 millones de dólares para construir un nuevo oleoducto desde Vaca Muerta hasta Punta Colorada en Río Negro para la exportación de crudo.

Contexto internacional

El contexto internacional es muy favorable actualmente para el país en materia energética y tenemos que aprovechar la actual coyuntura para acelerar todo el potencial que tenemos en producción de gas y petróleo. Además, en un contexto de transición energética, la ventana de tiempo que tenemos se va acortando o limitando.

Con Vaca Muerta logramos demostrar que somos muy competitivos a nivel mundial, con costos de desarrollo similares a los del Permian en Estados Unidos y es la segunda reserva de gas y la cuarta de petróleo de un mundo que demanda energía y seguridad en la provisión. Nosotros podemos jugar un rol clave en ese escenario.

Javier Rielo Director

General de Total Austral y Director

de TotalEnergies Cono Sur

Total Austral finaliza 2022 consolidado como primer productor privado de gas natural del país y habiendo lanzado y aprobado el proyecto gasífero offshore Fénix, costa afuera de Tierra del Fuego.

En concordancia, nos afianzamos como compañía multienergía tanto a nivel mundial como nacional, consolidando las distintas ramas de manera centralizada. Esta evolución se acompaña en Argentina con tres parques productores de energía renovable solar y eólica, distribuidos en el territorio, y la firma de un memorándum de entendimiento con la provincia de Tierra del Fuego para identificar y determinar las condiciones necesarias para el desarrollo de proyectos de energías renovables en la provincia.

En síntesis, 2022 ha sido un año de mucha actividad y surgimiento de nuevos proyectos afianzando la concreción de la ambición de la Compañía en vías de ser protagonista en materia de provisión de energía limpia y asequible.

Proyectos

Estamos construyendo actualmente la plataforma marítima para Fénix, que esperamos poder instalar el año próximo, para poder concretar luego la perforación de tres pozos e inyectar así un volumen de diez millones de metros cúbicos de gas natural en el sistema troncal para el abastecimiento del mercado local. Este proyecto es sumamente importante para el país ya que permitirá reducir las importaciones de gas natural y GNL contribuyendo positivamente a preservar la balanza comercial de nuestro país. El volumen de gas aportado por Fénix representa entre 100 y 200 millones de dólares estadounidenses de ahorro fiscal por mes, a un precio de importación de 10 ó 20 dólares por millón de BTU.

En Neuquén, seguimos avanzando para completar la saturación de la capacidad de tratamiento de la planta de gas de Aguada Pichana Este y ya estamos trabajando en su posible expansión. En el resto de los bloques en esta cuenca estamos coordinando las inversiones y ampliaciones de la capacidad de producción en línea con los proyectos de ampliación de la infraestructura necesaria para la evacuación de la nueva producción.

No es una novedad que el contexto macroeconómico que está atravesando el país es difícil y desafiante. En este sentido, la inflación tiene una incidencia muy significativa en la toma de decisiones de las empresas porque dificulta prever el marco de largo plazo necesario para recuperar nuestras inversiones. Es necesario recordar que nuestra actividad es de capital intensivo y que las inversiones se repagan en un horizonte largo de tiempo. Entonces la incertidumbre sobre cómo se va a comportar la economía en ese horizonte, juega un rol fundamental al momento de decidir las cuantiosas inversiones que requiere nuestra actividad. Pero también es fundamental tener un marco legal, comercial y de negocio claro, consistente y duradero, que pueda incentivar nuestros proyectos a largo plazo.

Desafíos

Argentina tiene enormes recursos naturales para poder satisfacer de energía, no sólo su demanda interna, sino también la regional y, siendo más ambiciosos, hasta ser un actor importante en la provisión mundial de energía.

En el marco de la transición energética, el gas es la fuente de energía fósil menos contaminante y por lo tanto resulta fundamental para contribuir a la reducción de las emisiones globales de carbono. Argentina forma parte de este contexto mundial y de los compromisos asumidos por los diferentes estados en la lucha contra el calentamiento global. Los recursos de gas natural de

la Argentina pueden ser claves entonces para contribuir a la reducción de ese calentamiento global.

La transición energética, la cual estamos transitando a pleno, contempla las energías renovables. La Argentina cuenta con recursos de excepción que deberían ser concretados mediante proyectos a corto, mediano y largo plazo.

De manera transversal, resulta indispensable también consolidar las condiciones legales y comerciales en pos de delinear inversiones de envergadura en esta materia.

Expectativas

Es necesario lograr un entendimiento y definir un objetivo común entre todos los actores, los gobiernos nacionales y provinciales, el sector empresario y los trabajadores, que perdure en el tiempo, que sea estable y no cambie cada cuatro años, que sea una política de Estado y no de un gobierno en particular. La matriz energética de un país debe ser delineada acorde a esa política de Estado. La energía es sinónimo del desarrollo de una sociedad, por lo tanto, asegurar el acceso a la energía es imprescindible para un crecimiento económico sostenible.

Contexto internacional

La situación internacional, en la que la invasión de Rusia a Ucrania ha llevado a falta de provisión de energía y suba de precios, que se venían recuperando desde mínimos históricos luego de la pandemia, impulsó el interés en fuentes de energía de transición y renovables; y, sobre todo, puso el foco en regiones del planeta que pudiesen sustituir la provisión de gas y petróleo ruso. Regiones sin conflictos bélicos, antes quizás impensadas, que pasaron a ser potencialmente estratégicas a nivel energético por sus recursos.

Esto abre una ventana única de oportunidades a nuestro país, la cual sería muy bueno capitalizar.

Ricardo Rodríguez

Presidente de Shell Argentina, Chile y Uruguay

El 2022 ha sido un gran año. Alcanzamos cifras récord de fracturas y de producción de petróleo en nuestras operaciones en Vaca Muerta, lo que nos ha permitido posicionarnos como el segundo productor de petróleo no convencional en la cuenca. Recientemente, además, completamos la construcción de nuestro primer proyecto de midstream en Argentina – en conjunto con nuestros socios PAE y Pluspetrol – para contribuir al principal desafío de corto plazo de la cuenca, que es la limitación en la infraestructura de evacuación y transporte de crudo. Es un oleoducto de 120.000 barriles diarios de capacidad y 105km de extensión que conecta nuestras EPF y CPF en Sierras Blancas y la Estación de Bombeo de Oldelval en Allen para contribuir a la ampliación de la infraestructura de transporte de la cuenca. Pero sobre todo, nuestro orgullo más grande fue haber cumplido 108 años en Argentina y una década en Vaca Muerta que son un fiel reflejo de nuestro compromiso con el desarrollo energético y el crecimiento económico del país y de la cuenca neuquina, llevando los beneficios de la actividad a las comunidades vecinas a nuestras operaciones.

Proyectos

Año a año venimos creciendo en nuestros proyectos en Argentina y el próximo año queremos seguir haciéndolo. En este momento, estamos produciendo un promedio de 45.000 barriles diarios de crudo en el país y esperamos seguir incrementando nuestra producción y exportaciones a medida que se liberen las restricciones en el midstream. Al mismo tiempo, apuntamos a seguir reduciendo costos y ganando eficiencia para aumentar la competitividad frente a otros activos similares a Vaca Muerta en el mundo. Pero más en concreto, el año que viene continuaremos con la construcción de la primera planta de procesamiento EPF en Bajada de Añelo, de 12.000 barriles diarios de crudo y 2 millones de metros cúbicos de gas, ampliando nuestra capacidad instalada de procesamiento de 42.000 barriles actuales. 

Desafíos

Estoy convencido de que Vaca Muerta tiene el potencial de jugar un papel fundamental en la economía doméstica y el escenario energético global. Tenemos la oportunidad de desarrollar los recursos de petróleo y gas que ofrece la formación para apalancar el desarrollo de la industria y la economía locales, generando las divisas, la recaudación y los puestos de trabajo que necesita la economía, pero también para convertir al país en un exportador neto de energía al mercado internacional en el contexto de la transición energética. Pero para desarrollar ese potencial de escala global que tiene Vaca Muerta debemos solucionar otros desafíos. Principalmente y en el corto plazo, son dos. En primer lugar, solucionar el cuello de botella que tenemos en infraestructura en la cuenca para la evacuación de crudo en ductos y la exportación en terminales y puerto. Eso se irá encaminando en el mediano plazo. En segundo lugar, poder acceder a divisas, que son elementales para la importación de maquinaria, el pago a proveedores y empresas de servicio y giros de dividendos a nuestros accionistas y otros conceptos. Llevamos invertidos más de 2.000 millones de dólares en la cuenca y el año que viene vamos a empezar a generar ingresos por primera vez. Va a ser clave poder hacerlo para enviar una señal positiva a los inversores.

Contexto internacional

Lo que pasó en Ucrania ha creado condiciones de precio del petróleo en los mercados internacionales en zonas donde no era rentable producir y son parte del portafolio. No es el caso de Argentina donde tenemos un recurso muy bueno y rentable. Pero sí reforzó la noción de oportunidad que tiene Vaca Muerta para insertarse en el mercado internacional. Si logramos llevar confianza y previsibilidad en el marco regulatorio y el acceso a divisas podremos asegurar las inversiones necesarias para capitalizar esa oportunidad y generar a partir de ese desarrollo un aporte significativo a la economía argentina en términos de generación de divisas, mano de obra, cadena de valor y actividad económica.

Ricardo Markous

Ceo de Tecpetrol

Durante el 2022 mantuvimos nuestras operaciones según lo planificado, a pesar del contexto desafiante, y continuamos avanzando en mejoras productivas llegando a producir 20.6 millones de m3/d en nuestro principal yacimiento de gas, Fortín de Piedra. Incrementamos el nivel de inversiones y cumplimos nuestros exigentes compromisos de entrega de gas de Neuquén en los meses de invierno.

Proyectos

Los principales proyectos para el 2023 son continuar con el desarrollo del área Fortín de Piedra (el principal yacimiento gasífero de la cuenca neuquina), y de las áreas El Tordillo (Chubut) y Aguaragüe (Salta), y avanzar en la evaluación del potencial de petróleo de las áreas Los Toldos II Este y Puesto Parada en Vaca Muerta.

La concreción de proyectos de infraestructura tanto para gas como petróleo, la implementación de las políticas públicas que favorezcan las inversiones en el sector como el plan Gas.Ar 5 y la promulgación de leyes para promover las inversiones en hidrocarburos y proyectos de exportación como LNG serán fundamentales para el desarrollo del sector.

La inflación impacta de forma directa en los costos y genera incertidumbre en el sector, lo que no constituye un marco favorable para el desarrollo de nuevos proyectos.

Desafíos

Los recursos de Vaca Muerta dejaron de ser una posibilidad y son, hoy, una realidad. En los últimos años, las inversiones de todas las operadoras y varios proyectos que se encuentran en desarrollo hicieron que la infraestructura de Argentina se vea saturada.

El desafío ahora pasa por la ampliación de la capacidad de transporte y no tanto por la producción en sí. En este sentido, en el mercado de gas, es esencial que se complete el gasoducto de Neuquén a Saliqueló que está en construcción y que se lancen las ampliaciones del mismo con compresión y con el gasoducto Saliqueló – San Nicolás, así como la reversión del gasoducto Norte. Esto permitirá reemplazar importaciones de LNG, combustibles líquidos y gas de Bolivia y fomentar exportaciones de gas y electricidad a Chile y Brasil (con Brasil también pueden realizarse intercambios de energía eléctrica en distintas estaciones).

En este contexto, Tecpetrol se encuentra muy bien posicionado para el desarrollo del shale: contamos con el conocimiento, la experiencia, los recursos tecnológicos y un acreage interesante para aumentar la producción –siempre que haya mercado- no solo en Fortín de Piedra, sino también en otras áreas de la cuenca.

Además, las principales oportunidades que vemos para la Argentina son la posibilidad de exportar energía integrándose con los países limítrofes, los proyectos de LNG y la posibilidad de industrializar el gas. En el mercado de petróleo, donde también están saturados los oleoductos de evacuación, es muy importante que se concreten la ampliación del oleoducto de Oldelval para transportar mayor volumen de petróleo hacia el océano Atlántico, la ampliación de la terminal marítima de Puerto Rosales,  y que se ponga en marcha OTASA, el oleoducto a Chile.

Expectativas

Nuestra expectativa es que el año electoral no impida acordar y mantener reglas de largo plazo que permitan incrementar inversiones en una industria que necesita un panorama amplio para poder desarrollarse.

Contexto internacional

El escenario internacional actual está marcado por una alta volatilidad en el mercado de energía que impacta en el incremento de precios de LNG que Argentina importa en invierno. El gasoducto Presidente Néstor Kirchner reducirá la necesidad de continuar importando este recurso a partir del invierno de 2023; sin embargo, se requerirá de su ampliación (con compresión) y la construcción de la segunda etapa Saliqueló – San Nicolás para lograr mayores reducciones de las importaciones.

Daniel De Nigris

CEO ExxonMobil Argentina

El principal desafío fue mantener el proyecto argentino competitivo dentro del porfolio de nuestra compañía, a fin de continuar atrayendo las inversiones necesarias para el desarrollo. Esa competitividad y estabilidad a largo plazo son esenciales. Entendemos que para que el clima de negocios en Argentina pueda lograr escala, bajo un contexto donde las inversiones de capital compiten de manera permanente a nivel global, es necesario generar condiciones de previsibilidad y sostenibilidad en el tiempo que permitan que el desarrollo de nuestros recursos sean competitivos a nivel internacional. Durante 2022, ExxonMobil Exploration Argentina (EMEA) completó seis pozos del Pad 5A y se avanzaron las instalaciones asociadas como parte del testeo del diseño óptimo para el desarrollo del bloque. La producción comenzó en septiembre y nuevos pozos en la misma locación se irán conectando en el transcurso del 2022 y 2023. 

Proyectos

Nuestras expectativas están relacionadas a la eficiencia, reducción de costos y la evaluación de oportunidades para aumentar la productividad. Argentina posee un gran potencial para desarrollar el sector energético en general y los hidrocarburos no convencionales en particular. Esto nos permite seguir enfocados en aumentar la producción de petróleo de manera segura para los trabajadores y el medio ambiente, y a la vez, impactar positivamente sobre la sociedad en la que operamos a los fines de seguir contribuyendo al desarrollo energético del país.

En Vaca Muerta, EMEA tiene por objetivo continuar avanzando con los bloques en sus distintas etapas, especialmente nuestro principal bloque Bajo del Choique – La Invernada (BdC-LaI), que ha demostrado tener crudo de muy buena calidad y pozos con un alto nivel de productividad considerados entre los mejores de la cuenca.A su vez, junto con nuestro socio Pampa Energía estamos previendo el desarrollo del bloque de gas de Sierra Chata, el cual contribuirá a aumentar la producción de gas en la cuenca Neuquina y a abastecer al mercado argentino. Las reglas sostenidas, claras y predecibles en el tiempo son un requisito crucial para que la industria ejecute más inversiones en un entorno de certeza y sostenibilidad. La producción de petróleo y gas es clave para el éxito económico de Argentina, y su desarrollo está estrechamente ligado a un conjunto de principios que garantizarán un entorno empresarial adecuado para la comercialización de los recursos. Creemos que Vaca Muerta requiere de políticas de inversión favorables y de estabilidad económica, junto con precios basados en el mercado de exportación. 

Desafíos

Entendemos que debemos tener una mirada de largo plazo, en donde se desarrolle el sector para que además de satisfacer la demanda doméstica, el país se convierta en un exportador de energía a nivel internacional, con todos los beneficios que ello traería aparejado a la Argentina.

Hay muchos proyectos anunciados que están en marcha y ayudarán en materia de infraestructura a la producción incremental que viene, como por ejemplo, el proyecto “Duplicar” de Oldelval y el proyecto de OTE (que acompaña al proyecto Duplicar). A su vez, los proyectos anunciados por YPF, como Vaca Muerta Norte, para llegar a OTASA y poder exportar a Chile y el proyecto de Vaca Muerta Sur, para llegar a un puerto de aguas profundas y exportar crudo a nuevas regiones.

En la cuenca Neuquina es prioritario continuar aumentando el desarrollo de infraestructura de evacuación de la producción mediante la ampliación y/o construcciones adicionales de oleoductos y gasoductos que permitan evacuar a niveles de desarrollo masivo.  

Expectativas

Respecto a la coyuntura, Argentina está ante una enorme oportunidad en el sector energético. Es muy importante seguir avanzando entre todos los actores de la industria en el desarrollo de un marco regulatorio que genere un entorno competitivo para el desarrollo de los recursos; y políticas pro-inversión y estabilidad económica para garantizar el desarrollo de la industria energética en general y de Vaca Muerta en particular.

Contexto internacional

Consideramos que las medidas deben estar orientadas a generar condiciones de competitividad de nuestro sector a nivel internacional a los fines de que no haya un desacople con los mercados internacionales.

Por otra parte, creemos que nuestro país tiene una enorme oportunidad para desarrollar la exportación de crudo una vez satisfecha la demanda doméstica, para lo cual es sumamente importante que todos los actores del sector sigamos trabajando conjuntamente para generar las condiciones propicias que permitan el desarrollo de la industria del petróleo y el gas en toda su cadena de valor, incluida la industria local y los proveedores nacionales.

María Tettamanti

Directora General Camuzzi

Desde el plano operativo, económico y financiero, ha sido un año extremadamente complejo. Los atrasos en la tarifa de distribución se prolongaron en el tiempo sin que se hayan implementado subsidios o asistencias económicas que permitan compensarlos. Este contexto nos ha obligado a ser más eficientes que nunca en la administración de los recursos, extremar la creatividad y redoblar los esfuerzos para implementar políticas de gastos muy restrictivas que no impacten en la prestación del servicio. No obstante, el balance desde el punto de vista de nuestro equipo humano ha sido sobresaliente. Con enorme esfuerzo pudimos sostener una operación tan significativa como la nuestra – que representa casi el 50% del territorio nacional – cumpliendo con los estándares regulatorios de calidad de servicio establecidos.

Y ello ha sido posible gracias el esfuerzo y compromiso de nuestros 1700 colaboradores que, aún en contextos tan difíciles como el nuestro, siempre han priorizado la vocación de servicio que tanto nos caracteriza. 

Proyectos

Sin dudas el 2023 será un año difícil para todos, pero más aún para nuestra industria, ya que venimos sosteniendo una operación sumamente compleja, con costos crecientes y sin los ingresos suficientes para poder afrontarlos. 

Este contexto adverso nos obligará a extremar más que nunca los cuidados en la administración financiera de la compañía, para poder hacer frente a nuestras obligaciones como prestadores de un servicio público esencial para los más de 2 millones de usuarios que abastecemos en las 7 provincias del país donde operamos. En este sentido, nuestros proyectos estarán enfocados en operar y mantener nuestra propia infraestructura, para garantizar la continuidad del suministro a los usuarios actuales. 

Los crecientes niveles de inflación que hemos venido atravesando en Argentina en los últimos años afectan no solo la viabilidad de cualquier proyecto empresarial, sino que generan profundas consecuencias en todos los planos de la vida cotidiana, tanto en la esfera de lo social, lo político y naturalmente también lo económico. 

Argentina está atravesando profundos desequilibrios macro y microeconómicos generados por la distorsión de precios relativos, que requieren de enormes esfuerzos y consensos para poder resolverlos, y que en un año electoral como el que tendremos por delante pareciera más complejo aún de resolver. 

Desafíos

Particularmente en el ámbito de la distribución de gas natural, que es el sector en donde Camuzzi desarrolla sus operaciones, es prioritario que las autoridades de gobierno comprendan la urgencia de normalizar la tarifa de distribución y abandonar de una vez por todas y para siempre, las políticas de congelamientos tarifarios que lamentablemente han sido moneda corriente en estos 30 años de operación en el país. 

La historia nos ha mostrado en varias oportunidades que cuando se alteran de manera arbitraria las condiciones contractuales y regulatorias, el servicio comienza a deteriorarse progresivamente, afectando la posibilidad de hacer expansiones en los sistemas y, en consecuencia, imposibilitando que nuevos usuarios puedan conectarse al gas natural. 

Expectativas

Esperamos que en el corto plazo el sector retome el sendero de normalidad tarifaria establecida en el marco regulatorio, para contar con una tarifa definitiva que pueda sostenerse en el tiempo y que permita obtener los ingresos suficientes para satisfacer todos los costos operativos razonables aplicables al servicio, impuestos, amortizaciones y una rentabilidad razonable, tal como lo dispone la denominada “Ley del Gas”. En definitiva, esperamos que se cumpla la ley, para posibilitar un servicio de calidad que llegue a la mayor cantidad de usuarios posibles. 

Oscar Sardi

CEO Tgs

El balance es positivo. Los negocios no regulados de tgs tuvieron un cierre de año positivo en línea con nuestra Visión Estratégica: convertirnos en líderes en la prestación de servicios integrados dentro de la cadena de valor del gas natural en Argentina y la región. En el negocio regulado de transporte de gas, pese a la situación tarifaria que afecta a nuestro sector, cumplimos con la prestación del servicio con altos estándares de calidad, seguridad y confiabilidad operativa de nuestro sistema de gasoductos, de más de 9.300 k. de extensión y 780.000 hp de potencia instalada.  

Proyectos

Seguiremos invirtiendo en Vaca Muerta en la extensión de nuestro sistema de gasoductos de captación de gas, como también en la instalación de módulos de acondicionamiento de gas en Planta Tratayén, en Neu-quén, con el objetivo de continuar acompañando las necesidades de los productores con mayor infraestruc-tura y servicios asociados. 

En 2019, habilitamos una red de gasoductos de captación apta para transportar 60 MMm3/d de gas, y una planta de acondicionamiento que posibilita que el gas natural ingrese a los sistemas regulados de transporte en condiciones de calidad requeridas por el ENARGAS.

En los últimos años, hemos ampliado dicha planta de 5 MMm3/d. de capacidad, y continuamos invirtiendo en nuevos módulos para llegar a 28 MMm3/d. de capacidad de acondicionamiento de gas en el año 2024, contribuyendo de este modo a respaldar el llenado del nuevo Gasoducto Presidente Néstor Kirchner, con la oferta incremental de Vaca Muerta. 

 En general, la inflación genera un contexto de incertidumbre para la definición de inversiones a mediano y largo plazo, como así también dificultades de acceso a la financiación. Desde tgs, continuamos desarrollando inversiones a largo plazo que potencien el desarrollo del sector energético, teniendo en cuenta siempre las variables macroeconómicas y esperanzados, como empresa argentina, en que puedan revertirse lo antes posible.

Desafíos

El gran desafío es revertir la dependencia de energéticos importados por energía producida en el país. En 2023, la concreción de la obra del nuevo gasoducto brindará oportunidades para que el gas de Vaca Muerta pueda llegar al mercado local e internacional, siendo un desafío que como país debemos aprovechar. 

En tal sentido, seguir acompañando el desarrollo del potencial de Vaca Muerta, con infraestructura que permita reducir los costos de abastecimiento del sistema, sustituir importaciones y desarrollar mercados de exportación tanto para la región como para el mundo. Es indispensable llegar al invierno del 2023 con la obra de la primera etapa “Tratayén-Salliqueló” finalizada y avanzar con el resto de las obras del Programa Transport.ar. 

Expectativas

Es indispensable definir bases estructurales para el desarrollo económico del país, acordar políticas energéti-cas y sostenerlas en el tiempo, acompañadas de seguridad jurídica y marcos regulatorios adecuados, que permitan delinear un rumbo sostenible para la concreción de grandes proyectos de infraestructura para el desarrollo energético nacional.

Contexto internacional

Argentina tiene una gran oportunidad a futuro, por contar con grandes reservas de petróleo y gas natural que pueden contribuir en la transición energética y, también, abastecer al mundo en el contexto actual de crisis de suministro.

Si bien para Argentina el contexto internacional implicó afrontar un fuerte incremento en los precios de importación de GNL para el abastecimiento interno, se abre una ventana de oportunidades para el desarrollo de proyectos de licuefacción del gas natural producido en Vaca Muerta, que contribuyan a abastecer el mercado internacional con precios competitivos.

Daniel Ridelener

Director General TGN

El balance es positivo. El 28 de diciembre cumplimos 30 años como compañía brindando la prestación de nuestro servicio con altos estándares de calidad y seguridad, asegurando el transporte del 40% del gas que se consume en el país. 

Sin embargo, la corrección de la incertidumbre tarifaria resulta imprescindible para dar previsibilidad a los planes de inversión en mantenimiento sostenido de los 11.000 km de gasoductos y 21 plantas compresoras que operamos en el país. Nos encontramos cumpliendo este 30 aniversario con un equipo profesional altamente comprometido, con un saber técnico que lo caracteriza; y el ingreso de una joven generación que, inspirada en formar parte de un proyecto sobre el que el mundo posa su mirada, Vaca Muerta, encuentra en el gas a una industria desafiante y protagonista en la transición energética. Por otro lado, como industria y como país, nos encontramos ante una oportunidad única. Nuestro reto para los próximos meses y años, será lograr un dinamismo que sirva de pilar del crecimiento de las exportaciones y de la creación de empleo.

Proyectos

Tenemos proyectos nuevos en desarrollo. Sin embargo, el proyecto en el que la compañía hace particular foco es en las expansiones del sistema de transporte iniciadas por el Gobierno Nacional. En particular la ejecución de las obras para revertir el flujo del Gasoducto Norte, que permitirá asegurar el suministro de gas natural para el norte del país, reducir el consumo de combustibles líquidos, potenciar a la industria minera, y al mismo tiempo la posibilidad de exportar al norte de Chile y a Brasil vía Bolivia. El área de San Pablo es uno de los principales mercados potenciales para el gas de Vaca Muerta. 

Desafíos

En este contexto macroeconómico en el que el tiempo apremia, resulta fundamental en primera instancia, evitar el desabastecimiento de gas en el centro y norte del país, además de sustituir la importación de GNL y combustibles líquidos. En segunda instancia, la oportunidad de desarrollar los mercados de exportación regionales y luego el mercado global de GNL. En este sentido, la ejecución de las expansiones mencionadas resulta central. Para ello, los desafíos principales pasan por el financiamiento internacional para acceder a la infraestructura necesaria; lograr estabilidad y seguridad jurídica para atraer inversores; y políticas de largo plazo.

Expectativas

Independientemente del signo político que ejerza el gobierno, lo importante es que podamos sostener políticas públicas que beneficien al país y a su gente, que impliquen crecimiento económico, desarrollo productivo y creación de empleo, para los argentinos.

Contexto internacional

En primer lugar, nadie quiere un contexto internacional con millones de personas afectadas en su día a día por una guerra, que genera nada más que pérdidas en situaciones de extrema dureza y conflictividad. Sin embargo, el conflicto bélico impacta en el abastecimiento energético en Europa y en el resto del mundo y eleva los precios del gas a nivel internacional.

Por eso, Vaca Muerta es una gran oportunidad y un gran desafío. Nos permitirá autonomía en el suministro interno, reducir las importaciones y la generación de divisas a través de la exportación.

Andrés Gismondi

Country Manager de Argentina y Sales Director LATAM South Cone en Vestas

Este año ha tenido aspectos positivos, en el sentido que hemos podido lograr una reactivación del sector de la energía eólica con algunos proyectos; pero también cerramos el año con preocupación por la cantidad de dificultades que estamos atravesando dentro del sector y el país. Esos problemas están tornando muy complejo poder construir y operar los proyectos que aseguren el suministro eléctrico comprometido.

A pesar de todas las dificultades identificadas, contamos con clientes que han desarrollado un expertise muy alto. Realmente estas empresas son muy buenas haciendo parques eólicos, y nos hemos perfeccionado mutuamente, lo cual demuestra con orgullo y satisfacción- la madurez del sector.

Proyectos

Durante el 2023, esperamos entrar en operación con los proyectos de Pampa Energía, PCR, Acindar, Aluar y Techint; que en todos los casos son adjudicaciones de MATER que demuestran el dinamismo del sector y el apetitito de los usuarios finales por contratar energía libre de emisiones.

El contexto inflacionario presenta un fuerte impacto en los proyectos, ya que los contratos de suministro requieren varios meses para construirse y en la operación son compromisos por varios años. A pesar de que podamos incluir ciertas paramétricas de ajuste, nunca nos permiten predecir completamente los escenarios futuros, particularmente por la distorsión de precios con los distintos tipos de cambio existentes.

Desafíos

El sector que conforma la industria de energía, y sobre todo las renovables, sabe exactamente lo que hay que hacer para que Argentina logre el autoabastecimiento energético. El ahorro económico que implicaría dejar de importar combustibles ha sido históricamente de los mayores déficits en el PBI que impacta directo en nuestra economía.

Estamos viendo un alto grado de consenso transversal dentro del sector energético respecto a un futuro más sustentable, en el cual hay acuerdo que son necesarias más renovables y también el gas de Vaca Muerta en la transición para asegurar nuestro abastecimiento energético; pero que -principalmente- nos permitirá ser nuevamente un país exportador de energía y de esta manera hacer crecer nuestra economía.

Argentina tiene una gran oportunidad, que podría ser aún mayor si se hicieran las inversiones necesarias para ampliar la capacidad del sistema de transporte eléctrico. El crecimiento de la industria debe ir acompañado con la estructura de transporte energético sostenido y con miras a ser ampliado a mediano y largo plazo.

Contexto internacional

La pandemia y la crisis logística posterior ha tenido un gran impacto, ya que ha limitado fuertemente la oferta de embarcaciones para proyectos; dando como resultado mayores costos de transporte. De igual manera, ha habido un el incremento global en los costos de materias primas que han impactado fuertemente en nuestros bienes y servicios. Por último, el conflicto entre Rusia y Ucrania provocó un salto del costo de energía muy grande que está presentando una oportunidad muy clara para la Argentina, y los países importadores de energía, permitiéndonos reforzar nuestro valor como sector de energía eólica que genera independencia y autonomía energética  para el país en momentos como el actual.
energiaynegocios.com.ar, Informacion, Información de Mercado

Anuaario 2022

“La política energética necesita de la asociación estratégica de los sectores público y privado”

Flavia Royón

“Hoy no se discute el desarrollo de Vaca Muerta”

Alejandro Monteiro

El año 2022, de complejidad en el mercado energético mundial

Por Guillermo Nielsen

Los subsidios generan más inflación que el ajuste tarifario

Por Daniel Gustavo Montamat

Energía: Un año perdido en el laberinto de politicos desorientados

Por Jorge Lapeña

Ahorro fiscal, elevación del nivel de vida en los barrios populares y descarbonización: todo en uno

Por Raúl Bertero

Sobre el Hidrógeno y sus mitos

Por Griselda Lambertini

ANCAP apuesta a pasar de la importación de fósiles a la exportación de energía renovable

Por Alejandro Stipanicic

Página 38 La opinión de los CEOs

Pablo González (YPF), Ricardo Rodríguez (Shell), Javier Rielo (TotalEnergies), Ricardo Markous (Tecpetrol), María Tettamanti (Camuzzi), Oscar Sardi (TGS) Daniel De Nigris (Exxon), Andrés Gismondi (Vestas)

Página 58Un barquito sin timón. Por Gerardo Rabinovich

Página 62 La espera latente del sector energético. Por Julián Rojo

Página 64 Biojet: la próxima ola de innovación en biocombustibles. Por Agustín Torroba

Página 66 La transición de los entes reguladores o los entes reguladores para la transición. Por Mauricio E. Roitman

Página 70 Siete objetivos para una política de Estado. Por Asunción Arias y Gerardo Manhard 

Página 74 Año mundial . Por Carolina Sánchez

Página 78 Ahora sí, va en serio. Por Fernando Schaich

Página 82 El transporte eléctrico, un pilar para reforzar los recursos energéticos de Argentina. Por Oscar Dores

Página 84 Energías renovables: el camino hacia un perfil sustentable. Por Gustavo Castagnino

Página 88 Para crecer, Argentina necesita una política energética clara y consensuada. Por Gabriel Bornorini

Página 90 Vamos a seguir creciendo en 2023. Hacia las potencialidades de la matriz energética 2023. Por Mariano Humberto Bernardi

Página 102 Vamos a seguir creciendo en 2023. Por Cristian Marcelo Podesta

Página 106 Repasando el 2022

energiaynegocios.com.ar, Informacion, Información de Mercado

La espera latente del sector energético

Por Julián Rojo *

El sector energético pasa por un momento que podemos llamar de espera latente. Esto es, con cierto optimismo, pero también con cautela ante los acontecimientos que se debe, fundamentalmente, a cuatro aspectos de la actualidad: un mundo en conflicto y cambiante, una macroeconomía doméstica deteriorada, una microeconomía que corre (casi) la misma suerte y la posibilidad cierta de un cambio de administración dentro de doce meses.

Desde el punto de vista económico, fuera de Argentina existen diversas realidades que van desde alta inflación, para estándares de países desarrollados, precios altos de la energía, temores de recesión generalizada, altas tasas de interés y ciertos cambios en los patrones de consumo energético observados principalmente en Europa que, en principio, podrían ser mayormente temporarios. En este sentido, es importante entender la diferencia entre nivel y variación en los precios energéticos. Mientras se ubican en niveles altos, principalmente el gas, lo cierto es que han dejado de crecer de manera violenta como sucedió desde finales de 2021.

El primer punto es, entonces, que el planeta se encuentra en un momento que puede definirse como “de incertidumbre, estancamiento en países desarrollados, inflación y precios altos de la energía”. Nótese la diferencia entre esta situación y un proceso de recesión con inflación.

Por el lado de la macroeconomía Argentina las pocas novedades no son del todo auspiciosas pero son novedades. Noticias consideradas buenas son, en realidad, acciones forzadas, y no del todo genuinas, por una situación de fragilidad que ya no puede sostenerse por demasiado tiempo. Además de ser, desde luego, políticas que el mundo ha adoptado desde hace décadas como deseables ante turbulencias económicas.

En particular, la referencia es hacia un aparente mayor control fiscal y al crecimiento moderado de la base monetaria, y de los agregados monetarios. Sin embargo, el gobierno se las arregla para emitir de manera no convencional (dólar soja, por ejemplo) y esconder algunas obligaciones fiscales bajo la alfombra (deuda de CAMMESA, por ejemplo). Quizás este último punto sea considerado auspicioso dado el pasado reciente. En este sentido, la macroeconomía del país podría pensarse como “lo suficientemente deteriorada para no tomar decisiones”, con un aporte importante del FMI en la dinámica.

Por el lado de la microeconomía hay algunas iniciativas que, aunque insuficientes, tienden a seguir el camino correcto. Podría decirse aquí que “la desconfianza reina pero no gobierna”. Si bien sigue el incumplimiento de contratos, que ya lleva 20 años, y la intervención injustificada e inconclusa de los entes reguladores, hay ciertas medidas que se asemejan al camino hacia una normalidad que quiebran solo un poco el modelo de congelamiento tarifario injustificado vigente entre 2003-2015 y 2019-2022. Entre ellas la celebración pronta de Revisiones Tarifarias Integrales, para la cual ya salieron las convocatorias a audiencias, y el comienzo de la aplicación de la segmentación tarifaria por niveles de ingreso que intenta acercar el precio que pagan los hogares por la energía al costo de generarla.

Es necesario un alto en el camino para concentrar el análisis en la política tarifaria actual que es ciertamente algo anárquica. Es cierto que la segmentación planteada es compleja de implementar y de entender, está plagada de inconsistencias, tiene errores de aplicación que ya han costado dichos, desdichos y contratiempos y no tiene en su diseño un mecanismo de coordinación federal para reducir asimetrías. Sin embargo, hay un punto importante que se debe resaltar: el esquema implica, aunque tímidamente, que los consumidores residenciales comiencen a tener noción del valor de la energía. Esto no sucederá en todos los segmentos, pero sí en aquellos donde pueden verse cambios en el patrón de consumo con mayor claridad.

Ante estos acontecimientos, que son muy escasos, es necesario responder una pregunta esencial ¿qué ritmo hay que seguir en materia de política tarifaria? Me aventuraré a asegurar que se debe descartar una política de shock tarifario, inmediata o no, por varios motivos. El primero es que el fallo CEPIS acota cualquier política de shock excesiva debido al establecimiento de jurisprudencia; el segundo es que se ha iniciado un aparente camino de normalización timorata que no es deseable detener aunque si corregir; el tercero es que no está tan claro que los precios internacionales de la energía, que determinan los costos, sigan escalando con la velocidad vista meses atrás, de manera que el “techo” dejaría de ser inalcanzable por los precios; y el cuarto es que una política de shock, además de aparentemente innecesaria, podría echar por la borda el frágil consenso de necesidad de continuar un proceso de normalización de tarifas.

En este sentido, dada las condiciones macro, es posible que el costo del capital no colapse en el corto ni en el mediano plazo con un eventual cambio de gobierno. Sí puede bajar, y eso es siempre deseable. Por otra parte, el crecimiento de los precios y tarifas domésticas de la energía medidos en dólares lograría achicar la cuenta de subsidios que, por otra parte, hoy son parcialmente convertidos en deuda. Con el costo de capital bajando, los precios que paga la demanda subiendo y un mejor marco regulatorio (aún en stand by) debería esperarse un proceso de inversión genuino.

Por el momento, todas estas iniciativas son insuficientes y contradictorias. Sin embargo, es un punto de partida que hay que corregir y profundizar con mayor precisión en todas sus dimensiones: mejorar el marco regulatorio, normalizar las instituciones intervinientes, cumplir con las Revisiones Tarifarias, gestionar la deuda oculta en gas y energía eléctrica y acercar el precio que paga la demanda al costo de la energía hasta tanto la situación socio-económica lo permita y con focalización en la demanda vulnerable.

Esta es la espera latente, un momento en el cual no es posible demorar decisiones en la política económica mientras a la vez asoman las atractivas propuestas de una posible próxima administración. Es también tiempo de iniciativas en la microeconomía que, aunque insuficientes y algo contradictorias, no dejan de ser interesantes.

Un cambio de gobierno por sí sólo puede mejorar expectativas, pero no serán de mucha utilidad si no existen decisiones concretas tomadas a la par. La espera latente, con cierto optimismo, solo puede capitalizarse positivamente si esas decisiones se efectivizan y mucho más positivamente si se logra un cierto consenso en la dirección que se debe tomar.

* Director del Depto. Técnico del IAE Mosconi

energiaynegocios.com.ar, Informacion, Información de Mercado

Siete objetivos para una política de Estado

Por Asunción Arias * Por Gerardo Manhard **

El mundo está viviendo una nueva revolución, originada, entre otras causas, por el cambio climático como amenaza global. Son tantos los aspectos que componen y dan forma y contenido a esta revolución que nombrarla o caracterizarla implica una denominación tan extensa como sus componentes: revolución industrial, tecnológica, del conocimiento, energética, ecológica, ambiental, etc. Los actores públicos y privados mundiales tienen una gran responsabilidad en este momento histórico y es hacer de este proceso global, regional, nacional y local una oportunidad para el desarrollo integral de los estados y de todas las personas y comunidades. Los estados, en sus distintos niveles, impulsando y aplicando Políticas de Estado con altos grados de inclusión y desarrollo social y humano, y los particulares, en especial las empresas, haciendo las inversiones requeridas para dar concreción a este proceso. Toda revolución tiene que tener como centro y meta al ser humano y sus comunidades. 

Es un cambio de paradigma sin precedentes y uno de los ejes y componentes fundamentales es el energético, dada su correlación con el cambio climático y la desigualdad social. Nunca antes en la historia de estos procesos estuvieron tan interrelacionados los aspectos sociales, económicos, políticos, ambientales, ecológicos, tecnológicos, etc. con el eje energético. Tanto es así que desde el lado de la energía este proceso ha recibido el nombre de Transición Energética. 

La Transición Energética suele ser definida de un modo reduccionista como el conjunto de cambios en los modelos de producción, distribución y consumo de la energía para evitar las emisiones de gases de efecto invernadero. Por nuestra parte creemos que esa es solo la base y el punto de partida de un proceso que implica un cambio estructural en el eje energético y que tiene las condiciones propias para que la Transición Energética sea al mismo tiempo un proceso y un objetivo en sí mismo y, como dijimos, impulsando a los actores públicos y privados a participar con sus políticas y acciones públicas y privadas en el desarrollo de este proceso tan convocante. 

En este contexto, la Secretaría de Energía de Argentina ha picado en punta en relación a desarrollar y aplicar una Política de Estado en materia de Transición Energética a través de la Resolución 1036/2021 que aprobó el documento “Lineamientos para un Plan de Transición Energética al 2030”. 

Estos lineamientos son una verdadera Política de Estado y fijan seis objetivos de modo que el proceso redunde en una matriz energética inclusiva, dinámica, estable, federal, soberana y ambientalmente sostenible.

Transcurrido un tiempo de dicho documento, nos proponemos hacer una revisión de las líneas de acción propuestas señalando para cada una el objetivo de Política Energética y el compromiso de acción requerida a nivel de los estados y/o los particulares: 

• Eficiencia energética. Objetivo de Política Energética: reducción al 2030 a través del uso racional de la energía de hasta un 8,5% en el consumo de electricidad y gas y adoptar tecnologías para la reducción del gas metano, contribuyente al cambio climático. Compromiso de acción: por parte de los Estados Nacional y Provinciales, promover, desarrollar y aplicar los marcos regulatorios necesarios; y, por parte de los particulares, participación comprometida de los consumidores de todos y cada uno de los segmentos.

• Energía limpia en emisiones de gases de efecto invernadero. Objetivo de Política Energética: que la potencia instalada en generación eléctrica supere el 55% de generación de fuentes bajas en emisiones. Compromiso de acción: será clave el sector privado impulsando inversiones en fuentes bajas en emisiones, tanto renovables como  centrales a gas que desplacen la generación con líquidos.

• Gasificación. Objetivo de Política Energética: fomentar el consumo de gas que reemplace a los consumos con combustibles líquidos. Compromiso de acción: profundizar la política energética de desarrollo de Vaca Muerta por el lado de los Estados Nacional y Provincial, concluir en tiempo y forma el Gasoducto NK, y que el sector privado continue los procesos de inversión con los altos niveles de productividad que se van alcanzando.  Agregamos aquí como relevante el desarrollo del offshore con cumplimiento de los aspectos ambientales correspondientes. Gasificación para los mercados internos y externos, para que Argentina sea un actor clave en el nuevo contexto internacional. 

• Desarrollo de capacidades tecnológicas nacionales. Objetivo de Política Energética: promoción de los desarrollos científicos, tecnológicos y productivos. Compromiso de acción: por parte de los Estados Nacional y Provinciales, generar políticas apropiadas para el desarrollo y financiación; y, por parte de los particulares, participar activamente en este proceso y animarse a emprender.

• Resiliencia del sistema energético. Objetivo de Política Energética: garantizar una infraestructura capaz de enfrentar eventos climáticos extremos, tanto en las zonas urbanas como rurales. Compromiso de acción: ampliación de la red eléctrica y promoción de la generación distribuida. En este punto es clave avanzar con las obras del sistema de transmisión eléctrica prioritarias en extra alta tensión y las del denominado Plan Federal III. En este sentido, ha sido un paso muy importante el anuncio del avance de la obra denominada Alipiba II, ya que esta obra actuará como punta de lanza de la continuidad de las siguientes.

• Federalización del desarrollo energético. Objetivo de Política Energética: participación activa de las provincias en el desarrollo y concreción de los lineamientos para la transición, tanto en la fase de desarrollo como en la de concreción de los proyectos. Compromiso de acción: que los Estados Nacional y Provinciales generen las condiciones locales y provinciales para que el sector privado llegue con sus inversiones y desarrollos; y, asimismo, que las Provincias desarrollen y ofrezcan la infraestructura que propicie estas inversiones. Para dicha federalización del desarrollo energético resulta fundamental el planeamiento energético a nivel de cada Provincia e incluso por regiones, privilegiando y promoviendo el desarrollo federal y según las necesidades locales y regionales. 

• Estrategia nacional para el desarrollo del hidrógeno. Objetivo de Política Energética: el hidrógeno como nuevo vector energético usando principalmente el gas natural como materia prima y, en segundo lugar, otras fuentes renovables. Entonces aparece el gas como vector de esta Transición Energética. Compromiso de acción: inversión privada en estos desarrollos y acompañamiento de los Estados Nacional y Provinciales con los marcos regulatorios necesarios, con el desarrollo de la infraestructura, y con el diseño de políticas de fomento y promoción de la inversión en estos segmentos.

Respecto de la oferta de energía eléctrica, los Lineamientos establecen que la expansión del sistema eléctrico deberá realizarse sobre la base de tecnologías bajas en emisiones de carbono. Se plantean dos posibles escenarios para alcanzar en el 2030: el primero REN 20 que alcanza un 20% de generación renovable e implica mayores requerimientos de petróleo y gas natural (supone incorporar alrededor de 8.500 MW de nueva potencia instalada), el segundo REN 30 alcanzaría el 30% de participación de energía renovable teniendo mayor requerimiento de gas natural y menores requerimientos de petróleo (implica incorporar unos 11.800 MW).

Podemos observar que, dadas las inversiones necesarias para el cumplimiento de las metas planteadas, no solo el medio ambiente y el clima se beneficiarán de la Transición Energética, sino toda la economía. 

Especialmente se reducirá la dependencia de las importaciones de combustibles líquidos y gas natural, sustituyéndose paulatinamente por la creación de valor nacional en el área de las energías renovables. Además, se abrirán nuevas posibilidades de exportación y de creación de puestos de trabajo.

En este contexto, la Transición Energética en Argentina es la aliada principal del desarrollo de Vaca Muerta y de las energías renovables, y del avance de la energía eléctrica para satisfacer las necesidades de abastecimiento. De este modo, y tal como los Lineamientos intentan promover, la Transición Energética en Argentina es una nueva oportunidad para el desarrollo sustentable que nos convoca y nos impulsa a una respuesta activa y comprometida. 

* Consultora Senior de Dreicon y Presidenta de Enersus.
** Socio y Director de Dreicon.

energiaynegocios.com.ar, Informacion, Información de Mercado

“Hoy no se discute el desarrollo de Vaca Muerta”


Por Alejandro Monteiro*

La formación Vaca Muerta es una estructura geológica con una superficie de cerca de 30 mil km², que abarca parte del subsuelo de Neuquén, Mendoza, La Pampa y Río Negro, y que es parte de la Cuenca Neuquina, una de las seis que se encuentran en producción en nuestro territorio. 

Hablar de Vaca Muerta, es hablar de la segunda reserva mundial de gas y la cuarta de petróleo no convencional. Y es uno de los pocos “proyectos” capaz de cambiar en gran parte, la realidad económica de nuestro país, garantizando el abastecimiento energético y consolidando un flujo de exportaciones y con esto, de divisas, que hoy nuestro país tanto necesita. 

Vaca Muerta tiene condiciones muy particulares: sus condiciones geológicas, sumado a una curva de aprendizaje muy acelerada, deviene en un recurso de calidad y altamente competitivo que se destaca a nivel internacional y es polo de atracción para las grandes compañías. Y esto se respalda, a nivel provincial, con acertadas decisiones políticas, leyes claras y precisas.  

Hoy, a nivel federal, no se discute el desarrollo de Vaca Muerta. Si bien puede haber matices en cómo hacerlo, todos entendemos la importancia de trabajar cada día para su consolidación y desarrollo y los resultados, están a la vista:  

Hoy, el petróleo no convencional representa el 89% de la producción petrolera neuquina. Y el petróleo neuquino a su vez, es el 48% del total del volumen de producción argentina. En el caso de la producción de gas no convencional, ya representa el 82% del total del gas que produce Neuquén, y el total de gas producido en Neuquén, alcanza el 64% a nivel nacional. 

Este nivel de producción nos permite pensar en un nuevo paso para Vaca muerta y Neuquén, y proyectarnos como una potencia exportadora, reemplazar las importaciones de Argentina, y garantizar que nuestros hidrocarburos lleguen a nuevos mercados. 

Vale destacar que en este 2022, se exportaron más de 17 millones de barriles de petróleo superando los 2000 millones de dólares. Y la exportación de gas explicó 5% de los volúmenes comercializados, valorizados en 298 millones de dólares.  Sin duda, nos encontramos ante un escenario prometedor por el cual debemos trabajar en cada uno de los eslabones de la cadena de valor; garantizar condiciones no solo de competitividad, sino favorables a la inversión y acelerar las obras de infraestructura: gasoductos, oleoductos, plantas de gas natural licuado (GNL) necesarias para desarrollar nuestros recursos.  

Hacer de Vaca Muerta una potencia energética de nivel mundial, es un objetivo y responsabilidad de todos.                                                               

* Ministro de Energía y Recursos Naturales del Gobierno de la Provincia del Neuquén

El Ministro de Energía y Recursos Naturales, Alejandro R. Monteiro, tiene 49 años. Nació en la ciudad de Cipolletti, en la provincia de Río Negro. Es licenciado en Economía. Se desempeñó como subsecretario de Fondos Públicos en el Ministerio de Economía bajo el actual gobierno de Omar Gutiérrez
energiaynegocios.com.ar, Informacion, Información de Mercado

Para crecer, Argentina necesita una política energética clara y consensuada

Por Gabriel Bornorini *

Durante este año, a crisis internacional producto de la guerra entre Rusia y Ucrania, el desfasaje de los valores del petróleo a nivel internacional, regional y local, la incertidumbre económica, la inflación y una política energética errática, configuraron el escenario en el que desde Cecha (Confederación de Entidades del Comercio de Hidrocarburos y Afines de La República Argentina), trabajamos por defender y fortalecer el sector.

El 2022 estuvo marcado por el desabastecimiento de gasoil que afectó a toda la economía argentina, poniendo incluso en peligro la cosecha de soja y maíz durante la primera mitad del año. Aunque desde Cecha habíamos advertido al Gobierno sobre la posibilidad de que esto ocurra, no nos escucharon y tomaron medidas a modo de parche.

En este sentido, cabe mencionar también que, aunque en distintas instancias pudimos mantener reuniones de trabajo con algunos funcionarios del gobierno -incluida la Secretaría de Energía, Flavia Royón- para tratar distintas dificultades del sector, nuestras propuestas y vías de acción aun no fueron son llevadas a la práctica, pero no perdemos las esperanzas.

La política de precios de los combustibles es otra de las problemáticas que nos perjudican y visibilizamos desde Cecha: actualmente existe un desfasaje entre los precios internacionales y su valor de venta en el mercado local. Los precios no están ajustados a la inflación y esto pone en peligro la subsistencia de las estaciones: casi la mitad, no llega a vender el mínimo de 300.000 litros mensuales que necesita para alcanzar el punto de equilibrio, según el último informe del sector.

Por otro lado, durante este año también remarcamos la necesidad de modificar las condiciones de las ventas con tarjetas de crédito, en particular los plazos de acreditación y comisiones fijados por las emisoras de tarjetas de crédito. Actualmente las empresas emisoras cobran por las ventas operadas en estaciones de servicio hasta un 1,8 %, mientras que en los países limítrofes es de 0,5 %. Además, es necesario que el plazo de pago sea dentro de las 48 horas, al igual que sucede en países como Brasil, Chile y Uruguay. Hoy contamos con un fallo judicial favorable en primera instancia para la provincia de Santa Fe, logrado por FAENI -una de las principales Federaciones integrantes de CECHA- que podría ser tomado como modelo por los legisladores para promover la modificación de la ley de tarjetas.

Puertas adentro, a nivel de nuestra organización, también pudimos llevar a cabo reuniones de la comisión directiva en ciudades del interior del país como Paraná y Jujuy, con la participación de representantes de la mayoría de las provincias. Además, seguimos fortaleciendo nuestro trabajo con las petroleras, con las cuales mantenemos espacios comunes que nos posibilitan el contacto diario.

Las negociaciones paritarias también fueron un momento crítico, en el que nos encontramos con estaciones de servicio al límite de la sostenibilidad, ya que el congelamiento de precios, los costos fijos y los cupos de abastecimiento limitan las posibilidades económicas de la mayoría de las Pymes. Mantener las fuentes de empleo y otorgar una retribución digna para los trabajadores es uno de nuestros principales objetivos, por eso es esencial recomponer la rentabilidad de nuestra actividad y de todas las estaciones de servicio.

A futuro, nos preocupa la necesidad de sentar las bases de un proyecto energético que incluya a los combustibles, la electricidad y el gas. Las crisis pueden servirnos para dejar la grieta de lado, sentarnos todos los actores en una misma mesa y trazar un plan estratégico. Argentina tiene el potencial suficiente para crecer de manera sostenida, con metas a mediano y largo plazo, dejando atrás las medidas aisladas.

* Presidente de CECHA (Confederación de Entidades del Comercio de Hidrocarburos y Afines de la República Argentina) y Presidente de FECAC (Federación de Expendedores de Combustibles y Afines del Centro de la República), esta última con asiento en Córdoba Capital.

energiaynegocios.com.ar, Informacion, Información de Mercado

Hacia las potencialidades de la matriz energética 2023

Por Mariano Humberto Bernardi *

La planificación de la matriz energética, dentro de la difícil situación macroeconómica de la República Argentina, se ha ido organizando en un escenario complejo, pero también con potencialidades muy auspiciosas.    

Durante el año 2022, la formación de Vaca Muerta ha producido volúmenes récord de producción de gas, para el mes de julio, y con un crecimiento de exportaciones hacia la República de Chile.

La formación de Vaca Muerta también ha producido volúmenes récord de exportaciones de petróleo para septiembre de 2022.  

En este escenario los principales sucesos ocurridos fueron:

Mercado de los hidrocarburos

Régimen de Acceso a Divisas

El Decreto 277/20221 , de fecha 25/05/2022, aclaró en sus considerandos que “…es necesario generar mecanismos que abastezcan al sector de las divisas necesarias para que desarrollen las inversiones en el segmento de exploración y de explotación, de manera de incrementar la producción y resolver así la necesidad de autoabastecimiento local con la mayor celeridad posible”. 

Asimismo, el Decreto creó el “Régimen de Acceso a Divisas para la Producción Incremental de Petróleo” (RADPIP) el “Régimen de Acceso a Divisas para la Producción Incremental de Gas Natural” (RADPIGN), cuya finalidad es permitir a las empresas productoras de hidrocarburos el acceso al Mercado Libre de Cambios (MLC)  para destinar al pago de capital e intereses de pasivos comerciales o financieros con el exterior, incluyendo pasivos con empresas vinculadas no residentes y/o utilidades y dividendos que correspondan a balances cerrados y auditados y/o a la repatriación de inversiones directas de no residentes.

El Decreto 484/20222 , de fecha 12/08/2022, reglamentó lo establecido por el Decreto 277/2022 y mencionó que las personas que resulten beneficiarias del “Régimen de Acceso a Divisas para la Producción Incremental de Petróleo” (RADPIP) o del “Régimen de Acceso a Divisas para la Producción Incremental de Gas Natural” (RADPIGN) y sus terceros asociados, podrán solicitar el reconocimiento de los beneficios correspondientes a partir del tercer trimestre de 2022, previo cumplimiento de los requisitos y dentro de los plazos que establezca la Secretaría de Energía, la cual validará, junto con las demás áreas competentes, el cumplimiento de dichos requisitos conforme el procedimiento que determine la Autoridad de Aplicación.

Zona Aduanera Especial / Nuevos Emprendimientos Hidrocarburíferos

La Resolución 625/20223, de fecha 11/08/2022, de la Secretaría de Energía, estableció los proyectos, que a los fines dispuestos por el Artículo 1° del Decreto N° 1.0494, de fecha 13/11/2018, serán considerados “nuevos emprendimientos hidrocarburíferos”. 

Dichos proyectos deberán cumplir con uno o más de los siguientes requisitos: a) comprometer una inversión mínima en proyectos costa afuera en áreas hidrocarburíferas de jurisdicción de la Provincia de Tierra del Fuego, Antártida e Islas de Atlántico Sur y/o en las áreas adyacentes del Mar Territorial Argentino y el subsuelo de la plataforma continental de jurisdicción nacional conforme lo determinan las Leyes Nros. 26.197, 23.968 y 27.557, de dólares estadounidenses Doscientos Cincuenta Millones (USD 250.000.000) en un plazo máximo de cuarto (4) años, b) comprometer una inversión mínima en áreas hidrocarburíferas situadas costa adentro de jurisdicción de la Provincia de Tierra del Fuego, Antártida e Islas de Atlántico Sur de dólares estadounidenses Diez Millones (USD 10.000.000) en un plazo máximo de cuatro (4) años, c) contemplar la incorporación y el desarrollo de reservas con la construcción de nueva infraestructura productiva, la ampliación de la capacidad de producción, compresión y tratamiento de plantas existentes o instalación de nuevas para el acondicionamiento necesario para el transporte y comercialización de la producción de petróleo y gas y d) involucrar el desarrollo de infraestructura de transporte de hidrocarburos líquidos y/o gaseosos, se involucren en proyectos de industrialización y/o la licuefacción o regasificación de estos últimos.   

El Decreto 1049/2018 -Nuevos emprendimientos hidrocarburíferos- repuso los beneficios impositivos y aduaneros previstos en el Régimen Especial Fiscal y Aduanero de la Ley N° 19.640/19725  y sus normas complementarias, para la Provincia de Tierra del Fuego, Antártida e Islas del Atlántico Sur, los cuales habían sido dejados sin efecto por el artículo 1° del Decreto 751/20126  -Régimen Especial Fiscal y Aduanero- para las actividades relacionadas con la extracción de petróleo crudo y gas natural, actividades de servicios relacionadas con la extracción de petróleo y gas, excepto las actividades de prospección y servicios geológicos y de prospección.

Régimen de Promoción de Inversión para la Explotación de Hidrocarburos

Fuente: https://www.facebook.com/YPFoficial/photos/710778232415580

La Resolución 655/20227 , de fecha 17/09/2022, de la Secretaría de Energía, estableció el otorgamiento a la firma Compañía de Hidrocarburo No Convencional Sociedad de Responsabilidad Limitada (CHNC S.R.L) los beneficios del Régimen de Promoción de Inversión para la Explotación de Hidrocarburos, establecidos en los artículos 6° y 7° del Decreto 9298 , de fecha 11/07/2013, para el proyecto del área Loma La LataNorte/Loma Campana “Área Loma Campana”, ubicada en la Provincia del Neuquén.

La Resolución 779/20229 , de fecha 24/11/2022, de la Secretaría de Energía, también estableció el otorgamiento a la firma Petronas E&P Argentina S.A. los beneficios del Régimen de Promoción de Inversión para la Explotación de Hidrocarburos, establecidos en los Artículos 6º y 7º del Decreto Nº 929 de fecha 11 de julio de 2013, para el proyecto del “área La Amarga Chica”, ubicada en la Provincia del Neuquén. Por su parte, cabe recordar que el Decreto 929/2013 había creado el Régimen de Promoción de Inversión para la Explotación de Hidrocarburos, tanto convencionales como no convencionales en el marco de las Leyes Nros. 17.319, 26.197 y 26.741.

El Decreto establecía que los sujetos incluidos en el  Régimen  Promocional gozarían, en los términos de la Ley Nº 17.319, a partir del quinto año contado desde la puesta en ejecución de sus respectivos “Proyectos de Inversión para la Explotación de Hidrocarburos”, del derecho a comercializar libremente en el mercado externo el veinte por ciento (20%) de la producción de hidrocarburos líquidos y gaseosos producidos en dichos Proyectos, con una alícuota del cero por ciento (0%) de derechos de exportación, en caso de resultar éstos aplicables.

El volumen de hidrocarburos exportables se computará en forma periódica, por Proyecto y respecto de la persona física o jurídica que lo hubiera presentado, de acuerdo al procedimiento que establezca la reglamentación.

Los beneficiarios que comercializaren hidrocarburos en el mercado externo en los términos del primer párrafo del presente artículo, tendrán la libre disponibilidad del cien por ciento (100%) de las divisas provenientes de la exportación de tales hidrocarburos, en cuyo caso no estarán obligados a ingresar las divisas correspondientes a la exportación del veinte por ciento (20%) de hidrocarburos líquidos o gaseosos siempre que la ejecución del “Proyecto de Inversión para la Explotación de Hidrocarburos” aprobado hubiera implicado el ingreso de divisas a la plaza financiera argentina por al menos el importe de dólares estadounidenses un mil millones (U$S 1.000.000.000). 

Mercado del Petróleo Producción

La producción de petróleo logró en el tercer trimestre del año 2022 un aumento de 13,8 por ciento respecto del mismo período del año 2021 y alcanzó los 8.565 Mm310 .

El Ministerio de Energía y Recursos Naturales de la Provincia de Neuquén informó que la producción de petróleo, en el mes de octubre de 2022, llegó a los fue de 303,04 miles de barriles por día, convirtiéndose en el mayor volumen registrado en los últimos 23 años. Éste representa un aumento del 3,9 por ciento respecto a septiembre; y un 32,16 por ciento más que octubre de 2021. Además, la diferencia en la producción acumulada respecto al año pasado es un 39,2 por ciento11.

Exportaciones

En el mes de septiembre de 2022, se registró el volumen récord de exportaciones de petróleo de Vaca Muerta ya que se comercializaron 2,6 millones de barriles de petróleo, equivalentes al 30 por ciento de la producción provincial, por cerca de 220 millones de dólares a un precio promedio que rondó los 85 dólares por barril12 .  

Asimismo, hubo un crecimiento de los envíos de gas a Chile, el cual, junto al crudo, generaron, durante los primeros nueve meses de 2022, exportaciones de hidrocarburos por u$s 1.500 millones, un 460 por ciento más que en el mismo periodo de 2021. 

Infraestructura

La Resolución 643/202213 , de fecha 13/09/2022, de la Secretaría de Energía, prorrogó a partir del 14 de noviembre de 2027, y por el plazo de diez años, la Concesión de Transporte de los Oleoductos troncales de acceso a Allen y el Oleoducto Allen-Estación Puerto Rosales de titularidad de Oleoductos del Valle Sociedad Anónima y su respectiva ampliación denominada Medanito-Puesto Hernández.

Mercado del Gas

Plan de Reaseguro y Potenciación de la Producción Federal de Hidrocarburos, la Sustitución de Importaciones y la Expansión del Sistema de Transporte para todas las Cuencas Hidrocarburíferas del País 2023-2028.

El Decreto 730/202214 , de fecha 03/11/2022, sustituyó el artículo 2° del Decreto 892/202015 , de fecha 13/11/2020, el cual aprobó el “Plan de Promoción de la Producción del Gas Natural Argentino – Esquema de Oferta y Demanda 2020-2024” y aprobó el “Plan de Reaseguro y Potenciación de la Producción Federal de Hidrocarburos, la Sustitución de Importaciones y la Expansión del Sistema de Transporte para todas las Cuencas Hidrocarburíferas del País 2023-2028”.

El Plan se asienta en la participación voluntaria por parte de las empresas productoras, prestadoras del servicio público de distribución y subdistribución que hagan adquisiciones en forma directa de las empresas productoras de la Compañía Administradora del Mercado Mayorista Eléctrico Sociedad Anónima (CAMMESA). 

Asimismo, se faculta a la Secretaría de Energía del Ministerio de Economía a instrumentar el esquema de abastecimiento de volúmenes, plazos y precios máximos de referencia de gas natural en el Punto de Ingreso al Sistema de Transporte (PIST), aplicable a los contratos o acuerdos de abastecimiento que entre oferentes y demandantes se celebren en el marco del Plan, y que garanticen la libre formación y transparencia de los precios conforme a lo establecido en la Ley Nº 24.076.

El Esquema, entre sus principales pautas aclara: a) volumen: será establecido por la Secretaría de Energía del Ministerio de Economía, a efectos de garantizar el óptimo abastecimiento de la demanda y conforme la capacidad de transporte. Podrá ser ampliado para los sucesivos períodos y/o para los volúmenes a incluir en los plazos que eventualmente se extienda el plan, b) plazo: se extenderá hasta el año 2028 inclusive, el cual podrá ser ampliado por la Secretaría de Energía del Ministerio de Economía en función de la evaluación de la situación en el mercado de gas, c) exportaciones: podrán ofrecerse a las empresas productoras participantes condiciones preferenciales de exportación en condición firme durante el período estacional de verano y/o de invierno, sobre la base de las estimaciones de oferta y demanda que efectúe la Secretaría de Energía del Ministerio de Economía,  d) precio mínimo de exportación: la Autoridad de Aplicación establecerá en cada oportunidad un precio mínimo que deberán respetar las autorizaciones de exportación. Dicho precio constituirá el pecio comercial razonable conforme a lo dispuesto en el artículo 6° de la Ley N° 17.319 y e) procedimiento de oferta y demanda: los contratos particulares resultantes del esquema serán negociados mediante un mecanismo de concurso público, licitación y/o procedimiento similar, a ser diseñado por la Secretaría de Energía del Ministerio de Economía, que garantice los más altos estándares de concurrencia, igualdad, competencia y transparencia.      

La Resolución 770/202216 , de fecha 11/11/2022, de la Secretaría de Energía, en sus considerandos aclaró que “a efectos de lograr la máxima coordinación con los contratos aún vigentes celebrados en el marco del mencionado Plan Gas.Ar, resulta necesario incorporar disposiciones que permitan amalgamar los contratos, compromisos de producción e inyección asumidos en el marco de las instancias celebradas anteriormente, instrumentando un procedimiento de oferta y competencia de precios, a efectos de adjudicar volúmenes de gas natural provenientes de todas las cuencas productivas del país…”.

El Anexo I -Pliego de Bases y Condiciones- de la Resolución menciona la Ronda 4 -Cuenca Neuquina-: 

El Concurso Público Nacional tiene por objeto:

a) Ronda 4.1: la extensión de los compromisos asumidos por los adjudicatarios en la cuenca Neuquina en el marco de:

i. los procedimientos realizados para el Concurso Público Nacional “Ronda #1 – Concurso Público Nacional -Plan de Promoción de la Producción del Gas Natural Argentino–Esquema de Oferta y Demanda 2020-2024”. 

ii. los procedimientos realizados para el Concurso Público Nacional “Ronda #3 – Concurso Público Nacional – Plan de Promoción de la Producción del Gas Natural Argentino–Esquema de Oferta y Demanda 2020-2024”, 2024”. 

b) Ronda 4.2: la adjudicación de los siguientes volúmenes de gas natural en la cuenca Neuquina:

i. “Gas Plano Julio”: Volúmenes Base de acuerdo con lo dispuesto por el Punto 4.45 del Anexo del Decreto N° 892/2020, sustituido por el Decreto N° 730/2022, por hasta ONCE MILLONES DE METROS CÚBICOS (11.000.000 m3) por día para el período comprendido entre el 1° de julio de 2023 y el 31 de diciembre de 2028, ambos inclusive;

ii. “Gas Plano Enero”: Volúmenes Base de acuerdo con lo dispuesto por el Punto 4.45 del Anexo del Decreto N° 892/2020, sustituido por el Decreto N° 730/2022, por hasta TRES MILLONES DE METROS CÚBICOS (3.000.000 m3) por día para el período comprendido entre el 1° de enero de 2024 y el 31 de diciembre de 2028, ambos inclusive;

iii. “Gas de Pico 2024”: Volúmenes del Período Estacional de Invierno Adicional, según lo dispuesto por el Punto 4.47 del Anexo del Decreto N° 892/2020, sustituido por el Decreto N° 730/2022, por hasta SIETE MILLONES DE METROS CÚBICOS (7.000.000 m3) por día para los períodos comprendidos entre el 1° de mayo y el 30 de septiembre, ambos inclusive, de los años 2024 a 2028, ambos inclusive;

iv. “Gas de Pico 2025”: Volúmenes del Período Estacional de Invierno Adicional, según lo dispuesto por el Punto 4.47 del Anexo del Decreto N° 892/2020, sustituido por el Decreto N° 730/2022, por hasta SIETE MILLONES DE METROS CÚBICOS (7.000.000 m3) por día para los períodos comprendidos entre el 1° de mayo y el 30 de septiembre, ambos inclusive, de los años 2025 a 2028, ambos inclusive;

Todo ello conforme el Anexo VIII -Propuesta Económica- (Pliego).

El Anexo II -Pliego de Bases y Condiciones- menciona la Ronda 5 -Cuencas Austral y Noroeste-: 

El Concurso Público Nacional tiene por objeto:

a) Ronda 5.1: la extensión de los compromisos asumidos por los adjudicatarios que realizaron ofertas en Chubut (CHU) y Santa Cruz (SC) en el marco de los procedimientos realizados para el Concurso Público Nacional “Ronda 1 – Concurso Público Nacional – Plan de Promoción de la Producción del Gas Natural Argentino–Esquema de Oferta y Demanda 2020-2024”, todo ello conforme al Anexo VIII -Propuesta Económica- Ronda 5.1 (Pliego). 

b) Ronda 5.2: la convocatoria a productores a presentar proyectos de Gas Incremental en las cuencas Austral y Noroeste, en el marco de un Plan de Actividad Incremental, tal cual lo definido en los Puntos 4.15 y 4.26 del Anexo del Decreto N° 892/2020, sustituido por el Decreto N° 730/2022, todo ello conforme al Anexo IX -Plan de Actividad Incremental-, (Pliego).

Producción

La producción de gas natural se incrementó 5,2 por ciento en relación con el igual segmento del año 2021 y alcanzó 139,2 MMm³/día promedio17 .

La producción de gas de la Provincia de Neuquén, en el mes de octubre de 2022, fue de 83,84 millones de m³/d, un 3,26 por ciento menor que septiembre, aunque un 8,84 por ciento por encima de octubre de 202118 .

Exportaciones

Las exportaciones de gas de la Provincia de Neuquén alcanzaron los 188 MMm3, aproximadamente 6,08 millones de m3 (MMm3/d), los cuales representaron el 8 por ciento de las ventas de gas. El precio promedio es de 7,99 USD/MMBTU para estos envíos, alcanzando un valor cercano a los 53 millones de dólares19 . 

Por otra parte, la Resolución 774/202220 , de fecha 16/11/2022, de la Secretaría de Energía, sustituyó el Anexo aprobado por el artículo 1° la Resolución 360/202121 , de fecha 23/04/2021, de la Secretaría de Energía, por el Anexo que aprueba el “Procedimiento de Autorización de Exportaciones de Gas Natural”.

El Anexo aclara que “las autorizaciones de exportación serán otorgadas en la medida en que no se afecte la seguridad del abastecimiento del mercado interno…” y que “la Autoridad de Aplicación realizará, en forma previa al otorgamiento del permiso correspondiente, un análisis integral y sistémico de las condiciones de funcionamiento del mercado interno, a efectos de corroborar que la demanda interna sea suministrada de manera eficiente y velar por la seguridad de su abastecimiento en cada caso. Realizado dicho análisis, en el que se determinará el cumplimiento de los requisitos precitados en relación con las exportaciones firmes y/o interrumpibles, no podrán volver a revisarse, una vez otorgada su autorización, para el caso de las autorizaciones en firme. Sin perjuicio de ello, la Autoridad de Aplicación podrá atender puntualmente cuestiones excepcionales (caso fortuito o fuerza mayor) que signifiquen un impacto en el abastecimiento”.

Infraestructura

La Resolución 67/202222 , de fecha 07/02/2022, de la Secretaría de Energía, declaró  de Interés Público Nacional la construcción del “Gasoducto Presidente Néstor Kirchner” como proyecto estratégico para el desarrollo del gas natural en la República Argentina; que transportará gas natural con punto de partida desde las proximidades de Tratayén en la Provincia del Neuquén, atravesando las Provincias de Río Negro, La Pampa, pasando por Saliqueló en la Provincia de Buenos Aires, hasta las proximidades de la Ciudad de San Jerónimo, en la Provincia de Santa Fe, así como sus obras complementarias, y la construcción de las obras de ampliación y potenciación del Sistema Nacional de Transporte de Gas Natural.

Además, creó el Programa Sistema de Gasoductos “Transport.Ar Producción Nacional” en la órbita de la Subsecretaría de Hidrocarburos de la Secretaría de Energía.

Mercado Eléctrico

Descarbonización del sector eléctrico

El Banco Interamericano de Desarrollo (BID) aprobó una línea de crédito condicional por US$1.140 millones para proyectos de inversión, a fin de promover la descarbonización del sector energético en Argentina23 . 

Como parte de la línea de crédito se aprobó una primera operación de US$ 200 millones del BID, la cual contará con un aporte adicional de 100 millones de euros de la Agencia Francesa de Desarrollo (AFD) y otros 100 millones de euros del Banco Europeo de Inversiones (BEI).

El objetivo es contribuir a la descarbonización del sector eléctrico a través de la disminución de los gases de efecto invernadero (GEI) y al desarrollo humano mediante la modernización y ampliación de los sistemas de transporte de energía eléctrica localizados en distintas provincias del país.

Comercialización de Energía Renovable

La Resolución 370/202224 , de fecha 13/05/2022, de la Secretaría de Energía, incorporó el “Mecanismo de Comercialización de Energía Eléctrica de Fuente Renovable para Distribuidoras” como Anexo II de la Resolución 281/201725, del ex Ministerio de Energía y Minería, la cual aprobó el Régimen del Mercado a Término de Energía Eléctrica de Fuente Renovable.

El alcance del Mecanismo se limita a la comercialización de energía eléctrica de fuente renovable entre Agentes Distribuidores del MEM y/o Prestadores del Servicio Público de Distribución con Agentes Generadores, Autogeneradores y Cogeneradores en el marco de las Transacciones Económicas del MEM.

Los Agentes Distribuidores del MEM y/o Prestadores del Servicio Público de Distribución podrán suscribir Contratos de Abastecimiento de energía eléctrica de fuentes renovables con Generadores o Autogeneradores del MEM para abastecer a sus clientes declarados como Grandes Demandas -con consumos mayores o iguales a trescientos kilovatios (300 KW)- denominados GUDIs.

Las condiciones contractuales -duración, prioridades de asignación, precios y demás condiciones- podrán ser libremente pactadas entre partes (Generador/Comercializador y Distribuidor).

Infraestructura

El 21 de julio de 2022 se cumplió el plazo para la recepción de proyectos correspondiente a la Convocatoria a interesados a presentar Manifestaciones de Interés (MDI) para desarrollar integralmente proyectos de infraestructura que contribuyan a incorporar Generación Renovable y/o instalaciones de almacenamiento de energía en puntos de la red, para la cual se presentaron más de 480 proyectos para el desarrollo de los “Mercados Eléctricos Regionales” 26.

Dichos proyectos de infraestructura deben orientarse a disminuir y/o eliminar restricciones de abastecimiento y/o reducir el requerimiento de generación y/o importación forzada y/o diferir las necesidades de obras de infraestructura, en el marco de la implementación de la Resolución 330/202227, de fecha 06/05/2022, de la Secretaría de Energía.

La Resolución 330/2022, de fecha 06/05/2022, de la Secretaría de Energía,  convocó a los interesados a presentar Manifestaciones de Interés (MDI) para desarrollar integralmente proyectos de infraestructura que contribuyan a incorporar Generación Renovable y/o instalaciones de almacenamiento de energía en puntos de la red con cuyo aporte disminuya y/o elimine restricciones de abastecimiento y/o reduzca el requerimiento de generación y/o importación forzada y/o difiera las necesidades de obras de infraestructura, para contribuir a una mayor sustentabilidad ambiental, social y económica en el Mercado Eléctrico Mayorista (MEM) y al aumento de la confiabilidad en el Sistema Argentino de Interconexión (SADI), a la vez que promuevan una articulación productiva provincial y regional. 

El gobierno recibió 491 manifestaciones de interés por un total de 14418 MW en múltiples zonas del país, sólo se tendrán en cuenta aquéllos con capacidad inferior menores a 90 MW (453 MDI por 6117 MW)28.

Plan Nacional de Adaptación y Mitigaciónal Cambio Climático al 2030

El 1 de noviembre de 2022 se presentó el Plan Nacional de Adaptación y Mitigación al Cambio Climático al 2030, el cual sintetiza las políticas del país para limitar las emisiones de gases de efecto invernadero (GEI) y generar respuestas coordinadas que se adapten a los territorios, ecosistemas, sectores y comunidades vulnerables frente a los impactos del cambio climático29.

Marco regulatorio para la promoción del Régimen Nacional de Producción de Hidrógeno

La Ley 26.123/200630 , declaró de interés nacional el desarrollo de la tecnología, la producción, el uso y aplicaciones del hidrógeno como combustible y vector de energía.

Asimismo, también declaró que el régimen dispuesto por la presente ley tendría una vigencia de quince años a contar desde el ejercicio siguiente al de su promulgación, por lo que llegó a su fin en el año 2021 y además nunca fue reglamentada.    

En la actualidad una versión del proyecto para la promoción del Régimen Nacional de Producción del Hidrógeno se encuentra ingresado en el Congreso de la Nación e incluye la producción de hidrógeno a partir fuentes renovables.

Por otra parte, el ministro de Economía Sergio Massa quiere que el proyecto de ley de hidrógeno verde ingrese por diputados, antes del mes de diciembre, ya que quedan pocos días de sesiones y si no permanecería postergado para el año próximo31.  

Conclusión

La matriz energética se modela a partir de distintas variables: la calidad y la eficiencia institucional alcanzada, la estructuración del mercado que imprimen las regulaciones y la estabilidad de los marcos regulatorios, los incentivos a la inversión y a la competencia, la cantidad y cualidad de los inversores, la infraestructura desarrollada y la interrelación con el marco macroeconómico. 

En este sentido, los próximos desafíos pondrán foco en: 

La creación de un marco regulatorio adecuado para la promoción del gas natural licuado y su cadena de valor asociada que permita consolidar a la República Argentina como un país exportador de GNL a gran escala.

El marco normativo debería contemplar un esquema de inversiones que también permita el desarrollo de proyectos para tratamiento, transporte y licuefacción y posterior comercialización de gas natural licuado y la posibilidad de otorgar permisos de exportación en firme y a largo plazo, a fin monetizar los recursos gasíferos de la formación de Vaca Muerta, con la consecuente sustitución de importaciones y el acceso de divisas hacia la República Argentina. 

Los campos maduros que conservan posibilidades de crecimiento relacionadas con la productividad y la eficiencia a partir de la implementación de la recuperación terciaria y el “Proyecto de Offshore en el Mar Argentino” como oportunidad de desarrollo para la producción de petróleo.   

La posibilidad de realizar los contratos de cuatro años del Plan Gas a contratos de largo plazo, circunstancia que permitiría la atracción de inversiones hacia el interior de la matriz, creando un escenario con nuevos desafíos y oportunidades. 

Los planes de inversión que permitan realizar las ampliaciones en infraestructura y solucionar “los cuellos de botella” en el transporte de petróleo, gas y electricidad y la construcción de terminales para exportación.  

Las inversiones en infraestructura demandan tiempos previos de negociación y acuerdo político-institucional, el desarrollo de procesos eficientes de ingeniería de mercado por parte del Estado y con altos niveles de consenso, que permitan trascender las administraciones de gobierno para transformarse en políticas de estado a largo plazo.   

* Abogado, Magister en Derecho y Economía, Especialista en Derecho del Petróleo y del Gas. Estudio Bernardi Y Asociados Abogados www.bernardi-asociados.com

1 Argentina. Hidrocarburos. Decreto 277/2022. Disposiciones. Boletín Oficial de la República Argentina. Buenos Aires, Argentina, 28 de mayo de 2022.
2 Argentina. Hidrocarburos. Decreto 484/2022. DCTO-2022-484-APN-PTE – Decreto N° 277/2022. Reglamentación. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 16 de agosto de 2022.
3 Argentina Secretaría de Energía. Resolución 625/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 16 de agosto de 2022.
4 Argentina. Hidrocarburos. Decreto 1049/2018. DECTO-2018-1049-APN-PTE – Nuevos emprendimientos hidrocarburíferos. Boletín Oficial de la República Argentina. Buenos Aires, Argentina, 14 de noviembre de 2018.
5 Argentina. Poder Legislativo. Ley 19640/1972. Eximese del pago de todo impuesto nacional que pudiere corresponder por hechos, actividades u operaciones que se realizaren en el Territorio Nacional de Tierra del Fuego, Antártida e Islas del Atlántico Sur. Dictando normas al efecto. Boletín Oficial de la República Argentina. Buenos Aires, Argentina, dos de junio de 1972.
6 Argentina. Régimen Especial Fiscal y Aduanero. Decreto 751/2012. Déjanse sin efectos los beneficios impositivos y aduaneros para las actividades relacionadas con la producción de gas y petróleo. Boletín Oficial de la República Argentina. Buenos Aires, Argentina, 16 de mayo de 2012.
7 Argentina. Secretaría de Energía. Resolución 655/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 20 de septiembre de 2022.
8 Argentina. Soberanía Hidrocarburífera. Decreto 929/2013. Créase el Régimen de Promoción de Inversión para la Explotación de Hidrocarburos. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 15de julio de 2013.
9 Argentina. Secretaría de Energía. Resolución 779/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 28 de noviembre de 2022.
10 La producción de petróleo creció más de 13% en el tercer trimestre y 5,2% la de gas, Telam, 17 de noviembre de 2022 disponible en https://www.telam.com.ar/notas/202211/611290-petroleo-produccion-energia.html (último acceso 01/12/2022).
11 Vaca Muerta sigue rompiendo récords de producción de petróleo, en Ministerio de Energía y Recursos Naturales – Gobierno de la Provincia del Neuquén, 18 de noviembre de 2022 disponible en https://www.energianeuquen.gob.ar/vaca-muerta-sigue-rompiendo-records-de-produccion-de-petroleo/ (último acceso 28/11/2022).
12 Navazo, Cristian: “Vaca Muerta genera dólares con un nuevo récord de exportaciones de petróleo”; en patagoniashale.com.ar, 06 de noviembre de 2022 disponible en https://patagoniashale.com.ar/vaca-muerta-genera-dolares-con-un-nuevo-record-de-exportaciones-de-petroleo/ (último acceso 28/11/2022).
13 Argentina. Secretaría de Energía. Resolución 643/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 14 de septiembre de 2022.
14 Argentina. Plan de Promoción de la Producción del Gas Natural Argentino – Esquema de Oferta y Demanda 2020-2024. Decreto 730/2022. DECNU-2022-730-APN-PTE – Decreto N° 892/2020. Modificación. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 04 de noviembre de 2022.
15 Argentina. Plan de Promoción de la Producción del Gas Natural Argentino – Esquema de Oferta y Demanda 2020-2024. Decreto 892/2020. DECNU-2020-892-APN-PTE – Aprobación. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 16 de noviembre de 2020.
16 Argentina. Secretaría de Energía. Resolución 770/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 14 de noviembre de 2022.
17 Ob. Cit., La producción de petróleo creció más de 13% en el tercer trimestre y 5,2% la de gas, Telam, 17 de noviembre de 2022 disponible en https://www.telam.com.ar/notas/202211/611290-petroleo-produccion-energia.html (último acceso 01/12/2022).
18 Ob. Cit., Vaca Muerta sigue rompiendo récords de producción de petróleo, en Ministerio de Energía y Recursos Naturales – Gobierno de la Provincia del Neuquén, 18 de noviembre de 2022 disponible en https://www.energianeuquen.gob.ar/vaca-muerta-sigue-rompiendo-records-de-produccion-de-petroleo/ (último acceso 28/11/2022).
19 Ob. Cit., Navazo, Christian: “Vaca Muerta genera dólares con un nuevo récord de exportaciones de petróleo”; en patagoniashale.com.ar, 06 de noviembre de 2022 / (último acceso 30/11/2022).
20 Argentina. Secretaría de Energía. Resolución 774/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 17 de noviembre de 2022.
21 Argentina. Secretaría de Energía. Resolución 360/2021. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 27 de abril de 2021.
22 Argentina. Secretaría de Energía. Resolución 67/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 09 de febrero de 2022.
23 El BID aprobó un crédito de US$ 1.140 millones a la Argentina para avanzar con la descarbonización del sector energético, en EconoJournal, 27 de julio de 2022, disponible en https://econojournal.com.ar/2022/07/el-bid-aprobo-una-linea-de-credito-de-us1-140-millones-a-argentina-para-la-descarbonizacion-del-sector-energetico/ (último acceso 30/11/2022).
24 Argentina. Secretaria de Energía. Resolución 370/2022. Boletín Oficial de la República Argentina. Buenos Aires Argentina 16 de mayo de 2022.
25 Argentina. Ministerio de Energía Y Minería. Resolución 281-E/2017. Régimen del Mercado a Término de Energía Eléctrica de Fuente Renovable. Aprobación. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 22 de agosto de 2017.
26 Se presentaron más de 480 proyectos de infraestructura para el desarrollo de los Mercados Eléctricos Regionales, 25 de julio de 2022, disponible en https://www.argentina.gob.ar/noticias/se-presentaron-mas-de-480-proyectos-de-infraestructura-para-el-desarrollo-de-los-mercados-0 (último acceso 30/11/2022).
27 Argentina. Secretaría de Energía. Resolución 330/2022. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 09 de mayo de 2022.
28 Medinilla, Matías: “La Secretaría de Energía finalmente confirmó licitación de renovables en puerta” en EnergíaEstratégica, 11 de noviembre de 2022 disponible en https://www.energiaestrategica.com/la-secretaria-de-energia-finalmente-confirmo-licitacion-de-renovables-en-puerta/ (último acceso 02/12/2022).
29 Acción climática: Argentina avanza con su estrategia nacional 2030 a 2050 contra el cambio climático | Argentina.gob.ar (último acceso 30/11/2022).
30 Argentina. Poder Legislativo. Ley 26123/2006. Declárase de interés nacional el desarrollo de la tecnología, la producción, el uso y aplicaciones del hidrógeno como combustible y vector de energía. Política Nacional. Objetivos. Sujetos. Autoridad de Aplicación. Infracciones y Sanciones. Créase el Fondo Nacional de Fomento del Hidrógeno. Régimen Fiscal Promocional. Disposiciones complementarias. Boletín Oficial de la República Argentina. Buenos Aries, Argentina 25 de agosto de 2006.
31 Barragán, Florencia: “Demoras en un proyecto de ley para producir hidrógeno atrasan inversiones” en Ámbito, 23 de noviembre de 2022 disponible en https://www.ambito.com/economia/hidrogeno/demoras-un-proyecto-ley-producir-atrasan-inversiones-n5591060 (último acceso 01/12/2022).
energiaynegocios.com.ar, Informacion, Información de Mercado

Ahorro fiscal, elevación del nivel de vida en los barrios populares y descarbonización: todo en uno

Por Raúl Bertero *

La necesidad de subsidiar la energía en los “barrios populares” y las consecuencias desde el punto de vista de las emisiones de CO2 y la calidad de vida

Esta propuesta está basada en las siguientes hipótesis: a) el acceso a la energía es casi tan necesario para la vida como la alimentación y la vivienda; b) las familias pueden destinar como máximo un cierto porcentaje de sus ingresos al pago de los servicios energéticos (por ejemplo, el 25 % del total). En base a estas dos premisas básicas hay 3 situaciones posibles en la mayoría de los países: 1) familias por debajo de la línea de pobreza que deberían tener casi todo su consumo energético subsidiado, 2) un porcentaje de la población podría necesitar cierto nivel parcial de subsidios y 3) el resto de los usuarios deberían pagar el costo total de la energía. Asimismo, debería ser un objetivo político, social y económico que progresivamente todos los habitantes del país alcancen la situación 3) donde sus ingresos sean suficientes para pagar en forma plena los costos de la energía que consumen. 

El objetivo de este trabajo es analizar las consecuencias del sistema actual de subsidios energéticos en “barrios populares” de Buenos Aires, caso 1) del listado anterior, desde el punto de vista de las emisiones de CO2 y el costo fiscal y proponer cursos de acción para la descarbonización y la mejora de la calidad de vida de sus habitantes.

Fig. 1 Fotografía de la ‘Villa 31’ (Buenos Aires) y distancia a edificios de Puerto Madero. Ref.: https://observatoriociudad.org/reglamentan-la-ley-nacional-de-barrios-populares/ and Google Earth.

Consumo de electricidad y subsidios en “Barrios Populares” de Buenos Aires

Alrededor de la década de 1930, los primeros asentamientos se desarrollaron en Buenos Aires como resultado de su proximidad al puerto y a las terminales ferroviarias (Fig. 1). Posteriormente se produjo la expansión de estos asentamientos con la llegada de inmigrantes provenientes de países vecinos y la migración interna. Los terrenos en los cuales se instalaron estas viviendas fueron motivo de controversia desde el inicio, generándose formas organizativas de resistencia de los vecinos contra los proyectos de traslado o erradicación a lo largo de su historia (“Censo de Hogares y Población Villas 31 y 31 bis, Ciudad de Buenos Aires, 2009”). La situación de los “barrios populares” es un problema complejo desde el punto de vista social y urbanístico. En este trabajo nos referiremos exclusivamente a la situación actual de los subsidios energéticos, su efecto sobre las emisiones de gases de efecto invernadero y el costo o ahorro fiscal asociado a la mejora del nivel de vida de sus habitantes.

La distribución de electricidad en Buenos Aires está licenciada a compañías privadas. En varios “barrios populares” de Buenos Aires las viviendas no tienen medidores individuales sino medidores comunitarios (Fig. 2) y todo el consumo es pagado por los presupuestos nacionales y provinciales (“Acuerdo Marco”). 

Fig. 2 Medidores comunitarios en los “barrios populares” (izquierda) y consumo de electricidad por hogar promedio en Buenos Aires y en los “barrios populares” (derecha). Fuente: Elaboración propia en base a datos de EDESUR

Tal como se muestra en la Fig. 2, el consumo de electricidad promedio en los “barrios populares” es entre 2.5 y 3 veces el consumo medio por vivienda en la ciudad de Buenos Aires. Varias son las razones posibles para esta gran diferencia: a) las condiciones de aislación térmica de las viviendas son mucho peores, b) los artefactos eléctricos son más ineficientes, c) en el invierno la calefacción de las viviendas se hace en base a electricidad mientras que en la mayoría de las viviendas de Buenos aires está basada en gas natural y d) debido a que el costo de la electricidad no es pagado por los usuarios no existen incentivos a reducir su consumo. 

De acuerdo con la información suministrada por EDESUR, esta distribuidora tiene bajo este sistema 68,000 viviendas que consumieron 615.000 MWh en el año 2020 repartidas en diferentes asentamientos del área metropolitana de Buenos Aires. Considerando un costo de electricidad de 85 USD/MWh y un factor de emisión de gases de efecto de invernadero (GHG) del sistema eléctrico en Argentina de 0,407 tonCO2/MWh, esto significa para esa cantidad de viviendas 52 MMUSD/año en subsidios y 250.000 tonCO2/año de emisiones1. 

Reemplazo de los subsidios por inversiones en eficiencia energética y renovables

En este trabajo se resumen los resultados económicos resultantes de reemplazar los subsidios al consumo por inversiones en eficiencia energética, equipamiento solar térmico y solar fotovoltaico y “district heating” en la llamada “Villa 31” de la Ciudad de Buenos Aires. De acuerdo con el “Censo de Hogares y Población Villas 31 y 31 bis, Ciudad de Buenos Aires, 2009” la “Villa 31” tenía en ese momento 7.950 hogares con 26,400 habitantes. De acuerdo con dicho censo, el 83 % de sus viviendas tenían agua potable por cañería siendo el 47 % de las viviendas de una planta y el 36 % de dos niveles.

Los siguientes análisis fueron realizados usando un costo de electricidad promedio anual de 85 USD/MWh (70 USD/MWh de costo de la energía más 15 USD/MWh de costo de distribución), un factor de emisión de GHG de 0.407 tonCO2/MWh, una Tasa Interna de Retorno (TIR) en dólares de las inversiones del 8% y los precios de los electrodomésticos y equipos solar térmicos y fotovoltaicos en Buenos Aires. Se considera en este análisis un total de 8000 viviendas.

• Heladera eficiente. Considerando los ahorros en energía, el valor presente neto de los subsidios al consumo representa el 55% del costo de comprar una heladera nueva. El reemplazo de las heladeras evitaría 0,274 tonCO2/año de GHG por hogar y una mejora en la calidad de vida de los habitantes.

• Solar térmica para agua caliente. Considerando los ahorros en energía, el valor presente neto de los subsidios al consumo representa el 98 % del costo de comprar e instalar un equipo solar térmico y un tanque de agua caliente. Las nuevas instalaciones evitarían 0,821 tonCO2/ año de GHG por hogar y una mejora en la calidad de vida de los habitantes.

• Solar fotovoltaica. Considerando los ahorros en energía, el valor presente neto de los subsidios al consumo representa el 90 % del costo de comprar e instalar un equipamiento solar fotovoltaico. Las nuevas instalaciones evitarían 2,196 tonCO2/ año de GHG por hogar, considerando que parte del tiempo la instalación suministraría energía a la red.

• “District heating”. Entre otras centrales cerca del puerto de Buenos Aires, existe una Central Térmica de 589 MW produciendo electricidad a solo 1000 m de la “Villa 31” (Fig. 3). El calor generado por la Central puede ser capturado y distribuido a muy bajo costo mediante un sistema de cañerías de agua caliente aisladas. A su vez, el agua caliente de las cañerías puede ser utilizado en las viviendas cercanas para calefacción y agua caliente. Considerando los 2016 kWh/año requerido para el calentamiento del agua y aproximadamente 500 kWh/mes y por hogar requerido para calefacción como promedio durante 4 meses invernales, un total de 4016 kWh/año puede ser provisto por el sistema de “Distric Heating” (utilizado en ciudades como New York desde hace muchos años). Considerando 8000 viviendas de las Villa 31, el valor presente neto de los subsidios reemplazados alcanzaría a los 32 MMUSD anuales. Si bien el costo del proyecto no ha sido analizado todavía, se estima que sería considerablemente inferior debido a la corta distancia entre las viviendas y la Central. Además de mejorar la seguridad de los hogares expuestos a otros sistemas de calefacción, el sistema evitaría 1,635 tonCO2/año y por hogar.

Conclusiones

• Actualmente, los subsidios a la electricidad de los gobiernos nacionales y provinciales para unas 8000 viviendas de “barrios populares” con medidores comunitarios implican aproximadamente 6.1 MMUSD/año. De acuerdo con el factor de emisión de la electricidad en Argentina, las emisiones de GHG a partir del consumo de sus habitantes implican unos 29,300 tonCO2/año.

Fig. 3 Distancia entre la Central Térmica existente y la “Villa 31”. Fuente: Google Earth

• Los estudios demuestran que reemplazar los subsidios al consumo por una inversión por única vez en equipamiento residencial solar térmico y solar fotovoltaico es prácticamente neutro desde un punto de vista económico y reduciría los GHG en 24134 tonCO2/año (Tabla 1).

• Debido a la existencia de una Central Térmica de 589 MW produciendo electricidad a solamente 1000 m de las viviendas, una inversión en “District Heating” es la mejor opción para reemplazar los subsidios al consumo en el caso analizado en este trabajo. Una combinación de “District Heating” para calefacción y agua caliente y paneles solares para electricidad podría reducir los subsidios actuales y los GHG prácticamente a cero.

• Adicionalmente, sería conveniente la instalación de medidores domiciliarios para la pequeña cantidad de electricidad eventualmente no cubierta por las nuevas instalaciones para incentivar el uso eficiente de la energía y comenzar el proceso para que todos los habitantes cuenten con los ingresos suficientes para pagar lo que consumen, que debería ser el objetivo de largo plazo de desarrollo social y económico.

• Otras inversiones en la mejora de la aislación térmica de las viviendas si bien no fueron analizadas en este trabajo también podrían significar una mejora en la calidad de vida de los habitantes y un ahorro fiscal futuro.

• Las consecuencias del cambio climático son un problema fundamental para toda la humanidad, todos los países del mundo son afectados. Los países con problemas financieros no están en condiciones de afrontar la inversión inicial que permitirían reducir los subsidios al consumo con ventajas económicas y reducir prácticamente a cero los GHG generados en los “barrios populares”.

• Los países más desarrollados y los organismos multilaterales de crédito deberían apoyar fuertemente las inversiones en energía limpia, urbanismo y ciudades inteligentes, viviendas y, especialmente, una mejor educación en los vecindarios pobres alrededor del mundo.

* Vicedecano FIUBA – CEARE, Presidente Academia Nacional de Ingeniería

energiaynegocios.com.ar, Informacion, Información de Mercado

Los subsidios generan más inflación que el ajuste tarifario

Por Daniel Gustavo Montamat *

El populismo energético tiene que ajustar las tarifas de gas y electricidad que tuvo congeladas en medio de un proceso de creciente inflación. El ajuste es inevitable porque los costos de la energía se pagan en las facturas o con subsidios que han aumentado exponencialmente y que se financian con emisión inflacionaria, además de beneficiar más a los ricos que a los pobres. El primer gran engaño de los populistas es hacerle creer a los argentinos que los subsidios son un regalo del cielo a través del ungido de turno. 

Bajo esa premisa, aumentar las tarifas castiga el bolsillo e incide en el  próximo índice de inflación. Se omite señalar que si no se aumentan las tarifas para que estas recuperen sus costos económicos, deben aumentarse los subsidios y emitir papel pintado (pesos) para financiarlos, lo que cronifica la inflación. Prueba al canto, con tarifas casi congeladas en estos dos años y medio de gobierno, la inflación  siguió aumentando.

¿No habrá tenido algo que ver en esa suba  la emisión para financiar subsidios energéticos que este año treparán a los 15.000 millones de dólares? Los subsidios acumulados desde el 2002 al 2022 van a alcanzar los 160.000 millones de dólares.

Un interesante estudio que la asociación de distribuidores eléctricos encargó a economistas especializados, publicado como “Tarifas e Inflación” da cuenta  que atrasar 10% las tarifas en el corto plazo reduce la  inflación en un 4%, siempre que esa baja, y los subsidios que genera, sea financiada con impuestos.  En cambio, si la baja  (congelamiento o retraso) tiene el correlato de un contexto inflacionario, y los consecuentes subsidios para cubrir los costos económicos del suministro, son financiados con emisión inflacionaria, la  inflación no se reduce con la baja o el congelamiento, sino que, por el contrario, aumenta. 

La baja inicial por impacto del congelamiento estimada en un 4% es superada por una suba posterior (en los próximos meses) del 5.7% por el impacto de la emisión de pesos para financiar subsidios en el alza generalizada del resto de los precios de la economía. Si el  deterioro se sostiene el problema se agrava.

El trabajo citado corrobora la afirmación con números concretos: desde marzo del 2019 a junio de 2022 las tarifas eléctricas promedio cayeron un 56%, mientras que la inflación acumulada fue del  300%. Si en cambio de financiar subsidios de 15.000 millones de dólares con papel pintado, una política realista hubiera aumentado las tarifas de gas y electricidad que a comienzos del año tenían un retraso de 110 y 142% respectivamente, el impacto inflacionario de esa suba hubiese sido de un 5% en el índice de precios (por cierto traumático, pero con impacto puntual que luego contribuye a bajar la inflación); pero al haberse optado por el camino de más subsidios con más impuesto inflacionario para financiarlos, terminamos duplicando y cronificando la inflación.  

Pasamos del 45% anual al 90% ¡Eureka!, la política tiene que entender, de una vez por todas, que los congelamientos tarifarios, además de destruir las señales de precios, distorsionar la asignación de recursos, deteriorar la calidad de los servicios e impactar sobre las cuentas públicas y externas, tampoco dan rédito político porque exacerban la inflación que destruye los salarios. 

Sin embargo, la anunciada y demorada segmentación tarifaria, con sus idas y vueltas, y con los nuevos límites a los volúmenes consumidos para quienes sigan recibiendo el subsidio, es otro eufemismo para evitar el  estigma del  “tarifazo”. Los populistas siguen sin terminar de entender el meollo del desbarajuste tarifario en el que reincidieron, y, disimulan el ajuste, porque tampoco quieren aceptar la relación causal entre el déficit público y la emisión inflacionaria para financiarlo.

Por eso,  como hay que “militar” el ajuste tarifario, nada mejor que instalar otro embuste, la consigna “no vamos a dejar que salarios en pesos tengan que enfrentar costos de tarifas energéticas en dólares”. Lo dijo el Presidente hace un tiempo y lo repiten los voceros oficialistas. 

Primero hay que aclararles que el dilema lo han generado ellos mismos con sus políticas macroeconómicas que destruyen la moneda nacional e institucionalizan la inflación como impuesto sobre los pasivos monetarios no remunerados (o mal remunerados). Impuesto que, a su vez, no es coparticipable. 

Si el peso fuera una moneda de curso legal y mantuviera sus propiedades de unidad de cuenta y de reserva de valor la disyuntiva salarios en pesos-tarifas en dólares devendría una cuestión abstracta. Se hablaría de tarifas en pesos y de salarios en pesos. Ahora bien, si queremos que las tarifas de gas y electricidad recuperen costos con pesos que se devalúan, pagados por  salarios en pesos que también se devalúan porque el gobierno evita un plan de estabilización, entonces  los servicios energéticos se van a seguir degradando; faltará gasoil en tiempos de siembra y cosecha, crecerán los cortes eléctricos y su duración en verano, el racionamiento de gas en invierno, importaremos más energía y crecerán los subsidios. Pero hay que indagar la microeconomía sectorial para terminar de desentrañar el dilema.

La canasta energética está compuesta por bienes y servicios. El petróleo y sus productos son bienes transables internacionalmente que cotizan en dólares. Tenemos precios internos divorciados de los internacionales (el petróleo y los principales derivados- nafta y gasoil- se alinean a un precio de barril doméstico promedio administrado en alrededor de 69 dólares, cuando el Brent de referencia  cotiza alrededor de los 90 dólares).

Las distorsiones se trasladan a los combustibles que también cotizan alrededor de un 30% por debajo de sus referencias de importación. Por eso, cuando falta gasoil, nadie quiere importar a perdida. Es decir, le cerramos la puerta a las referencias internacionales, pero estas se meten por la ventana vía crecientes importaciones. 

Como el negocio petrolero es un negocio de apropiación y distribución de renta (precios menos costos), cuando los precios internos se desalinean con los internacionales afectan los mecanismos de distribución de renta que decidieron la inversión, y, aunque siga habiendo renta a distribuir, cae la inversión afectando la producción y las reservas, como lo hemos demostrado basados en evidencia empírica en el libro La Renta del Petróleo en la Argentina (EUDEBA-2021). Para atenuar las variaciones de los precios internacionales está disponible el uso del componente impositivo (Biden y Bolsonaro lo utilizaron este año para bajar precios finales en el surtidor que subieron por las consecuencias de la guerra en Europa), y también se puede recurrir a la constitución de fondos de estabilización como lo hizo Chile tiempo atrás. 

El gas natural es menos transable que el petróleo, pero sus precios también están dolarizados. O se relacionan con el precio del petróleo o, en el caso del gas por barco, surgen de transacciones spot, o contractuales, también expresadas en dólares. Alguien debería explicarle al Gobierno que el Plan Gas AR que aseguró parte del suministro para la demanda prioritaria y usinas hasta el 2024 (y que buscan prorrogar por otros 4 años) se basó en subastas promovidas por su administración donde el gas de producción doméstica cotizó en dólares (promedio de 4 dólares el MMBTU). Precios  que resultaron mucho más convenientes que los de importar gas de Bolivia (12.28 dólares promedio abril- julio) o por barco (a un promedio de más de 30 dólares). 

Las tarifas de gas y electricidad tienes dos segmentos regulados (transporte y distribución)  que también deben recuperar costos y remunerar la base de inversión con una utilidad razonable. Estas tarifas deben regularse con criterios técnicos y están en pesos, pero cuidado si queremos atarlas a pesos que se deprecian por la inflación (se funden las licenciatarias de los servicios y dejan de invertir). 

Las facturas finales incluyen el precio mayorista del gas o de la electricidad (que en su mayor parte proviene de usinas térmicas que lo generan con gas o combustibles líquidos que también se transan en dólares). Pagamos las facturas finales en pesos y los componentes dolarizados se trasladan al tipo de cambio oficial que también regula el gobierno. El dilema no es salarios en pesos-tarifas en dólares, sino bajar los costos económicos a recuperar en las tarifas promoviendo el desarrollo y la inversión en energía, y mejorar la tarifa social focalizada en los que la necesitan.

* (Ex Presidente de YPF-Ex Secretario de Energía)

energiaynegocios.com.ar, Informacion, Información de Mercado

“La política necesita de la asociación estratégica de los sectores público y privado

Flavia Royon

No hay política energética sustentable y de largo plazo posible, sin la asociación estratégica de los sectores público y privado. 

Tengo la convicción de que el camino del desarrollo sólo puede ser recorrido si aprovechamos al máximo el vínculo virtuoso que se genera cuando el Estado, las empresas y los trabajadores del sector dirigen sus esfuerzos de forma mancomunada.

Estamos trabajando en distintos espacios de integración energética regional para contribuir con la seguridad energética de nuestros pueblos y avanzar en las oportunidades que el mundo demanda en términos de la exportación de insumos energético en base a nuestro futuro superávit energético.

Tuvimos importantes récords en la producción de petróleo y gas. En agosto de este año, la producción de gas no convencional fue la más alta de nuestra historia, representando el 56 % del total. En tanto, en octubre, la producción de shale oil representó un incremento interanual del 40 %, mientras que la de petróleo fue la más alta desde 2009.

Libertad de exportación, porque la exportación tiene que ser nuestro Norte

Crear condiciones adecuadas para que las empresas del sector y no el Estado, sean las que generen la infraestructura necesaria, porque harán falta mayores inversiones para evacuar las producciones de gas y de petróleo, como plantas de tratamiento y ductos para el mercado local y para exportación a los países limítrofes, puertos y plantas de GNL.

Crear las condiciones para generar una infraestructura que nos permita producir hidrógeno en gran escala junto con CCS (captura y almacenamiento de carbono).

Si el siglo pasado fue el del petróleo; este nos enfrenta al desafío del cuidado del ambiente y de la transición hacia energías de menores emisiones de carbono. Junto al Ministro Massa estamos convencidos que la matriz energética de la Nación debe estar diseñada en función de sus propios intereses y objetivos, en base al desarrollo endógeno de tecnología para el aprovechamiento diversificado de las distintas fuentes disponibles.

Dimos comienzo a la construcción del Gasoducto Presidente Néstor Kirchner en su primer tramo, una obra (a cargo del Estado Nacional) que permitirá incrementar la producción de Vaca Muerta y ampliar la capacidad de transporte de gas en un 30 % y con ello ahorrar 2 mil millones de dólares en importaciones.

Además, hemos conseguido el financiamiento por 689 millones de dólares del Banco Nacional de Desarrollo de Brasil (BNDES) y de otros 540 millones de la CAF para el segundo tramo» del ducto troncal.

El Plan Gas.Ar , cuyos planes 4 y 5 representan “una verrdadera política de Estado con la que buscamos dar certidumbres para que puedan avanzar las inversiones, con una mirada federal donde están contempladas todas las cuencas del país.

La extensión del Plan Gas.Ar “ermitirá un ahorro de divisas de alrededor de 27 mil millones de dólares, al tiempo que generará ahorros de subsidios por más de 18 mil millones para el periodo 2023-2028”.

El conjunto de las inversiones previstas en el sector energético permitirá pasar de una balanza negativa, a un saldo positivo de entre 4 mil y 8 mil millones de dólares en el 2026.

Flavia Royón es Secretaria de Energía de la Nación

energiaynegocios.com.ar, Informacion, Información de Mercado

Energía: Un año perdido en el laberinto de políticos desorientados

Por Jorge Lapeña *

Termina un año y es época de balances. Intentaremos hacer un inventario de los problemas no resueltos del año 2022 para nuestro sector energético. 

El año de la guerra energética

Se trata de un año atípico porque transcurrió íntegramente en el contexto de una guerra europea de larga duración, y de gran impacto en la Energía mundial; cuyo final y consecuencias de mediano y largo plazo no están claras. La guerra entre Rusia y Ucrania -además de ser una tragedia en sí misma- se desarrolla en un teatro de operaciones de alta densidad de flujos energéticos, cuya perturbación tiene impacto geopolítico y económico universal y durará varios años. Rusia es el principal poseedor de reservas de gas natural del mundo, y el principal abastecedor del Gas natural a Europa. La primera consecuencia será la perturbación del proceso de “Transición Energética” mundial.

Pero además la guerra ha enviado una señal fortísima al mundo de la “globalización” y del “Estado mínimo” que Argentina no debería ignorar. Ha puesto en primer plano que la política energética de los países debería abandonar las premisas neoliberales a ultranza que nos llevaron a confundirla con una transable en mercados ideales. La Energía es nuevamente una cuestión de Estado y la seguridad el suministro es clave para el funcionamiento de cualquier nación.

De hecho, Argentina país del lejano sur del mundo comprobó en carne propia aquello de que la Guerra es en Europa y las balas son de allá, pero los precios de compra de sus importaciones gasíferas recibieron el impacto de incrementos extraordinarios de precios a causa de la guerra (y pusieron al descubierto nuestro talón de Aquiles energético).

El año en que el Presidente argentino visitó Europa y ofreció energía masiva.

El año 2022 signado por la guerra, afectó la cantidad de los suministros energéticos en Europa y los encareció hasta niveles insospechados pocos meses antes. Lección: nadie vio venir el fenómeno.

En ese contexto el Presidente de la Nación se reunió en su gira europea de mayo pp. con el Rey Felipe VI de España y con el Canciller alemán y afirmó ante ellos que Argentina “es un proveedor mundial confiable de alimentos y Energía”, en un intento por abrir mercados de exportación para nuestra producción energética futura. Sin duda se trató de una afirmación temeraria.

Si bien es cierto que a la producción de alimentos Argentina es un jugador mundial que nadie discute, debe quedar claro  que en Energía nuestro país es un productor sumamente modesto y decadente en el siglo 21 cuya producción total de Energía  se ubica en torno al 1% de la producción global;  que actualmente es importador neto de gas natural y gasoil; y que carece de la infraestructura de transporte, puertos y liquefacción de gas natural como para abastecer mercados europeos al menos en el corto y mediano plazo.

El año en que Argentina no pudo abastecer la demanda interna de gasoil ni con producción nacional ni con importaciones y provocó un caos.

Argentina tuvo en 2022 un año aciago en materia de suministro de combustibles. La producción nacional de gas oíl –el combustible más importante utilizado masivamente para el transporte de mercaderías y de personas, y para todas las labores agrarias-, fue insuficiente para abastecer nuestra demanda interna. Ello además de ser un error fenomenal de programación generó un caos en las rutas sin antecedentes que no fue explicado por ninguna autoridad del gobierno. 

La pregunta del momento: ¿Se repetirá este grave problema en 2023; o se habrá solucionado definitivamente? Está claro que si esto se repite podría tener consecuencias económicas y además de consecuencias electorales.  

El año en que Cammesa distribuyó en concepto de subsidios a la oferta y a la demanda eléctrica una cifra miles de millones de US$.

En el Seminario Anual del IAE Mosconi, realizado en octubre de 2022 se afirmó que en el periodo de 14 años comprendido entre 2008 y 2022, se distribuyeron 200.000 millones de US$ en concepto de subsidios a la oferta y a la demanda eléctrica financiados íntegramente por el Tesoro Nacional; siendo la partida más importante del déficit fiscal. Cammesa la administradora del Mercado Eléctrico Mayorista canalizar estos subsidios por cuenta del Estado y con la complicidad y anuencia del sector privado que integra junto al Estado nacional el Directorio de la misma. 

Lo paradójico es que semejante cifra de subsidios estatales no sirvió para mejorar la calidad de las prestaciones de los servicios públicos eléctricos ni para realizar inversiones en la ampliación de las instalaciones para asegurar los servicios prestados. Una vez más se comprueba que la Secretaria de Planificación Energética de la Nación es incapaz de elaborar el Plan Energético.

Un año más -y van varios en el presente siglo-  en que Argentina no ha elaborado un Plan Energético Estratégico para el sector energético. Elaborar un Plan, difundirlo y debatirlo en los sectores empresarios sindicales y académicos, y finalmente aprobarlo por ley del Congreso de la Nación mediante una ley al respecto constituiría un instrumento ordenador formidable para la toma de decisiones de inversión. 

Y a la vez que constituiría una hoja de ruta insoslayable para la implementación de la Transición Energética para el Control del Cambio Climático.  

El año en que los entes reguladores de gas y de electricidad continúan intervenidos desde 2019

Inexplicablemente continúan intervenidos desde 2019 los entes reguladores de la Electricidad y del gas natural: ENRE y ENARGAS sin que se conozcan los motivos de la intervención ni los resultados concretos de las anormalidades   detectadas y las acciones emprendidas para solucionarlas. Esto justificaría que la oposición parlamentaria en el Senado y en la HCDN presentara como mínimo un pedido de Informes. 

Es imperioso proponer fin a las intervenciones y previamente requerir de los interventores designados por el actual Poder Ejecutivo un informe de las irregularidades detectadas y la forma en que las mismas fueron solucionadas.

El gobierno actual; debe poner fin ya mismo a las intervenciones en ambos Entes Reguladores y los cargos ejecutivos de los mismos deben ser cubiertos por profesionales reconocidos elegidos mediante concurso público y acuerdo del Congreso Nacional.

El Estado nacional que debe retomar las concesiones hidroeléctricas que vencen en 2023 ha permanecido pasivo sin definir cómo va a resolver este problema.

Es inexplicable que el próximo vencimiento de las concesiones tenga un retraso enorme, lo que habla de la falta de claridad del gobierno nacional para resolver. La pasividad del oficialismo debería ser denunciada por la oposición.

Visto el tiempo trascurrido y que las primeras concesiones vencen en 2023 sugerimos acordar la prórroga de un año por ley del Congreso y luego vencido ese plazo transferir las mismas al Estado nacional tal cual está previsto en los contratos respectivos firmados a partir de 1993.

La política argentina todavía muy lejos del lugarde definir programas realistas para la energía

Argentina está trascurriendo el último año del gobierno del Alberto Fernández, el presidente tiene opción a un nuevo período, o bien puede ser reemplazado por un nuevo presidente ya sea de su propio espacio político o bien de la oposición. 

Llama la atención que exista -por lo menos en lo relativo al manejo del sector energético- una falta de debate sobre el qué hacer en el futuro. Eso incluye naturalmente definir en forma clara lo que se va a realizar en caso de acceder al gobierno tanto el actual oficialismo o eventualmente la oposición. En resumen, falta todavía debate y propuesta política. 

Hemos sido claros en la lista precedente que hay materias en que no se puede esperar a ganar la elección para empezar a pensar qué hacer. Eso sería claramente una estrategia peligrosa. Hay que hacer Plataformas Políticas; hacerlas aprobar por las convenciones partidarias y luego -si se gana la elección- aplicarlas con rigor técnico y político.

No es la práctica habitual en la Argentina donde una idea demagógica de la política consiste en ganar y luego tratar de imaginar qué hacer. Idea infantil que debería ser definitivamente desterrada.  

* Presidente de Instituto Argentino de la Energía Gral. Mosconi

energiaynegocios.com.ar, Informacion, Información de Mercado

ANCAP apuesta a pasar de importación de fósiles a la exportación de energía renovable

Por Alejandro Stipanicic *

El 2022 fue un año clave para el futuro de ANCAP en el marco de una transición energética responsable.

Este año ANCAP definió 24 proyectos que fijan el rumbo en la transformación de la compañía en un contexto internacional desafiante, donde se impone, por un lado, el compromiso por la reducción de la huella de carbono y la disminución de los combustibles fósiles y, por otro, no perder de vista la necesidad de mantener las operaciones tradicionales para asegurar el suministro energético al país. Estos proyectos abarcan la sustentabilidad de las operaciones, los procesos de gestión, la alineación de todas las empresas y segmentos de negocio del Grupo y, por supuesto, la gestión del talento y capital humano.

En 2022 se consolidó el papel de ANCAP como referente en la transición energética del país. Con solo el 40% de las fuentes primarias de energía asociadas a petróleo y gas natural (no hay consumo de carbón para generación eléctrica en el país), Uruguay tiene la matriz energética más descarbonizada de América Latina que es la región del mundo con mayor participación de energías renovables.

En Uruguay la energía eléctrica atiende al 20% del consumo total energético y la generación es casi 100% renovable a partir de recursos hidráulicos, eólicos y solares; esa transformación da paso a una segunda transición energética que apunta a reducir aún más ese 40% de origen fósil y tiene como pilares a la electrificación de algunos consumos y la adopción progresiva de los combustibles renovables en otros como la industria y el transporte pesado.  Esto ha sido posible gracias a la reconocida estabilidad del país y a políticas de Estado en materia energética y ambiental.

Desde 1997 con el establecimiento del Marco Regulatorio Eléctrico hasta la creación del Ministerio de Ambiente en 2020, el país ha dado muestras de una evolución ejemplar que recientemente se manifiesta en la definición de la Estrategia Climática de Largo Plazo, la presentación de la Hoja de Ruta del Hidrógeno Verde y la exitosa e innovadora emisión bonos de deuda que penalizan el incumplimiento de metas ambientales y premian su sobrecumplimiento. La visión de Uruguay es pasar de ser importador de petróleo y derivados a ser exportador de energía renovable.

Tenemos el rol de liderar los esfuerzos enfocados en descarbonizar la matriz fósil y para ANCAP resulta esencial que ese proceso sea responsable. En efecto, el crecimiento económico del país está condicionado por el abastecimiento energético y en ese punto es crítico asegurar el suministro mientras ocurren las transformaciones. Todos los estudios prospectivos coinciden en la importante participación de los combustibles fósiles en la matriz energética del mundo más allá de 2050. Por lo tanto, para ANCAP, es primordial asumir la responsabilidad de mantener la provisión eficiente de combustibles derivados del petróleo y el gas natural hasta tanto puedan ser sustituidos por otros provenientes de fuentes renovables.

El grupo ANCAP tiene dentro de su agenda estratégica distintos proyectos orientados a enfrentar la nueva coyuntura. La agenda de proyectos estratégico lanzada en 2022, contiene cuatro líneas de acción en ese sentido: avanzar en la descarbonización de la refinería y las operaciones tradicionales, en un camino hacia su transformación en una bio refinería concretar la captura de carbono biogénico generado en la destilación de cereales para la producción de etanol, para que, junto con el aprovechamiento de la logística de combustibles y la potencia eléctrica renovable disponible, permitan la producción de metanol para la exportación aprovechar la capacidad de molienda y acceso a oleaginosas no competitivas con el alimento humano disponibles para la producción de biodiesel, para incorporar proyectos de hidrogenación de aceites vegetales promover la inversión privada para la producción a gran escala de hidrógeno verde en la plataforma marina, para la exportación

El desafío de la transición energética responsable está en reconocer la necesaria convivencia, complementariedad y competencia justa entre las energías fósiles y las energías de fuente renovable durante un proceso que se estima prolongado e incierto. 

Estamos viviendo una disrupción y en Uruguay, como en toda en América Latina, tenemos la potencialidad de ser protagonistas para ofrecer soluciones energéticas que el mundo precisa y no llega a encontrar de manera suficiente en otras regiones.

* Presidente de ANCAP

energiaynegocios.com.ar, Informacion, Información de Mercado

Subió 7,2 % promedio país la demanda de energía en noviembre

Con temperaturas superiores en comparación con el mismo mes del año pasado, noviembre último registró un ascenso en la demanda de 7,2 % y alcanzó los 11.319,3 GWh. Las distribuidoras de Capital y GBA tuvieron una fuerte suba de 9,7 % indicó Fundelec.

Este crecimiento se produce tras dos meses consecutivos de caída, septiembre (-0,6%) y octubre (-2,2%). Asimismo, el consumo residencial, comercial e industrial presentaron subas a nivel nacional, mientras que en los once meses del año acumulan un crecimiento del 3,6 por ciento.

DATOS DE NOVIEMBRE 2022

En noviembre de 2022, la demanda neta total del MEM fue de 11.319,3 GWh; mientras que, en el mismo mes de 2021, había sido de 10.560,7 GWh. Por lo tanto, la comparación interanual evidencia un ascenso de 7,2 por ciento.

En este mes existió un crecimiento intermensual del 10,8 %, respecto de octubre de 2022, cuando se alcanzó los 10.217,09 GWh.

Además, se registró una potencia máxima de 26.610 MW, el 29 de noviembre de 2022 a las 14:12, cerca de los 28.231 MW de enero de 2022, record histórico.

En cuanto a la demanda residencial de noviembre, alcanzó el 44 % del total país con una suba de 12 % respecto al mismo mes del año anterior. En tanto, la demanda comercial subió 4,5%, siendo el 28 % del consumo total. Y la demanda industrial reflejó otro 28 %, con un ascenso en el mes del orden del 2,4 %, aproximadamente.

EVOLUCIÓN DEL CONSUMO
La demanda eléctrica registra en los últimos doce meses (incluido noviembre de 2022) 3 meses de baja (marzo de 2022, -1,5 %; septiembre, -0,6 %; y octubre, -2,2 %) y 9 meses de suba (diciembre de 2021, 9,9 %; enero de 2022, 9,4 %; febrero, 4,7 %; abril, 3,4 %; mayo, 6,8 %; junio, 8,5 %; julio, 1,9 %; agosto, 1 %; y noviembre de 2022, 7,2 %). El año móvil (últimos doce meses) presenta una suba del 4,1 por ciento.

CONSUMO MENSUAL A NIVEL REGIONAL

En cuanto al consumo por provincia, en noviembre, 5 fueron las provincias y/o empresas que marcaron descensos: Misiones (-25 %), Formosa (-8 %), Corrientes (-5 %), Santa Cruz (-4 %) y Chaco (-1 %). Por su parte, 22 provincias y/o empresas presentaron ascensos en el consumo: Chubut (26 %), Santiago del Estero (21 %), Tucumán (15 %), San Juan (13 %), La Pampa (12 %), Catamarca, Córdoba, y Salta (11 %), San Luis, EDEN, y La Rioja (10 %), Santa Fe y EDELAP (9 %), Jujuy (8 %), Neuquén y Mendoza (6 %), Entre Ríos (5 %), EDES y EDEA (3 %), Río Negro (2 %), entre otros.

En lo que respecta al detalle de las distribuidoras de Capital y GBA, que demandaron el 31 por ciento del consumo del país y totalizaron un ascenso conjunto de 9,7 %, los registros de CAMMESA indican que EDENOR tuvo una suba de 10 %, mientras que en EDESUR la demanda ascendió 9,4 %. El resto del país subió en su consumo un 6,7 por ciento.

TEMPERATURA
Observando las temperaturas, el mes de noviembre de 2022 fue más caluroso comparado con noviembre de 2021. La temperatura media fue de 23 °C, mientras que en el mismo mes del año anterior fue 21.6 °C, y la histórica es de 20.4 °C.

DATOS DE GENERACIÓN
La generación térmica e hidráulica son las principales fuentes utilizadas para satisfacer la
demanda, aunque se destaca el crecimiento de las energías renovables. En noviembre, la
generación hidráulica se ubicó en el orden de los 3.700 GWh contra 2.070 GWh en el mismo período del año anterior, lo que representa una variación positiva del 78 por ciento.

Se observa un aumento de los caudales comparado con el mismo mes del año anterior en COMAHUE, y principalmente en el río Uruguay y Paraná, este último superando valores históricos para el periodo.

Con un despacho térmico menor, el consumo de combustible terminó siendo menor si comparamos mes a mes a nivel del total. En el conjunto de los combustibles alternativos no hubo grandes variaciones, mientras que en el gas natural para generar se observa un menor consumo.

En noviembre siguió liderando ampliamente la generación térmica con un aporte de producción de 52,38 % de los requerimientos. Por otra parte, las centrales hidroeléctricas aportaron el 31,06 % , las nucleares proveyeron el 0,29 %, y las generadoras de fuentes alternativas el 13,99 % del total. Por otra parte, la importación representó el 2,27 % de la demanda.

energiaynegocios.com.ar, Informacion, Información de Mercado

Sobre el Hidrógeno y sus mitos

Por Griselda Lambertini *

No importan los colores, sino las emisiones

Desde 2021, la proliferación en Argentina de estudios, conferencias, talleres, foros, consorcios, cooperaciones internacionales, incluso carreras universitarias de posgrado dedicadas específicamente al hidrógeno, en su diversas denominaciones y colores, nos obliga a recuperar el eje para cuestionar algunos mitos y darle un tratamiento adecuado a las oportunidades que el hidrógeno representa para nuestro país. 

¿Qué es el hidrógeno? ¿Cómo se produce? ¿Para qué sirve?… Los agentes del sector energético o industrial ya no se atreven a formular estas preguntas básicas, aunque algunos aún creen que se trata de una actividad extractiva, como la de los hidrocarburos o la minería. Digamos, al solo efecto de avanzar, que el hidrógeno es el elemento más ligero y más simple de la tabla periódica, la sustancia más abundante del universo y que, en la era de las descarbonización, cuenta con la enorme ventaja de no emitir ningún tipo de gases de efecto invernadero: su combustión solo libera agua. 

Fig. 1 – Planta de hidrógeno verde en Alemania. Fuente: fotografía tomada en Enertrag, 2022.

El hidrógeno puede obtenerse a partir de distintas materias primas y mediante diferentes procesos, que utilizan tanto combustibles fósiles como fuentes renovables. Los procesos más conocidos son el reformado de gas natural o la gasificación del carbón, con factores de emisión de 9,5 kilos de dióxido de carbono equivalente por kilo de hidrógeno (kgCO2eq/kgH2) para el gas natural y de 20 kgCO2eq/kgH2 para el carbón, llamados en la jerga “hidrógeno gris” e “hidrógeno negro” respectivamente. Cuando a estos procesos se les aplican técnicas de captura, almacenamiento (y tal vez uso) de carbono (CCSU, por sus siglas en inglés), los factores de emisión pueden oscilar entre 1 y 2 kgCO2eq/kgH2 (“hidrógeno azul” o “de bajas emisiones”). 

Otra tecnología ampliamente difundida y comercialmente disponible es la electrólisis, que utiliza energía eléctrica para separar el agua en oxígeno e hidrógeno. Cuando la electricidad aplicada es de fuentes renovables (eólica, solar), las emisiones son prácticamente nulas (“hidrógeno verde” o “renovable”). También se considera renovable al hidrógeno obtenido a partir de biomasa, siempre que su ciclo complete resulte carbono neutral. Definidos a grandes trazos los principales procesos de obtención, resulta oportuno cuestionar la relevancia de la clasificación por colores. Lo que importa -si el objetivo es contribuir a la mitigación de los efectos del cambio climático- son las bajas emisiones de toda la cadena de obtención y uso. El hidrógeno “renovable” o “verde” obtenido a partir de biomasa lo demuestra: si se utiliza biomasa boscosa, debe considerarse la pérdida de la función de almacenamiento de dióxido de carbono de los bosques; en el caso de la biomasa cultivada, suelen emitirse gases de efecto invernadero en ocasión del cultivo (por ejemplo, durante la fertilización), así como en el procesamiento y en el transporte. Cuando el balance de emisiones derivado del ciclo completo de la biomasa deja de ser carbono neutral, queda desdibujada su característica renovable o “verde”. 

Incluso, desde un punto de visto económico y regulatorio, tampoco tiene sentido la competencia por el mercado y por los incentivos entre “hidrógeno verde” e “hidrógeno azul”. Favorecer una tecnología respecto de otra resulta razonable en la medida en que se certifique el correspondiente impacto positivo en la disminución de la huella de carbono. Se trata de cuantificar las emisiones para promover su reducción. Y si tal reducción se efectiviza mediante la aplicación de técnicas de CCUS, bienvenida la difusión de esta tecnología que ayudará también a prolongar el uso del gas natural como combustible limpio para la transición energética. 

Por cierto, la discusión en torno a la admisión del hidrógeno azul en el marco de las estrategias nacionales y de las leyes de fomento se inserta en un debate más amplio relacionado con la aceptabilidad del gas natural como combustible de transición. Sin embargo, creemos que esa discusión ya ha sido resuelta. La amenaza a la seguridad energética europea en el contexto de la invasión rusa a Ucrania visibilizó el valor del gas natural, cuando las renovables no alcanzan, el recurso nuclear es cuestionado y sólo queda como alternativa el carbón. 

En nuestro continente, en ocasión de las ponencias y debates llevados a cabo durante la Semana de la Energía organizada recientemente por la OLADE y el BID en la ciudad de Panamá (12 al 16 de diciembre de 2022), quedó en claro que cada país o cada región seguirá un camino propio hacia la descarbonización. Encarar la transición energética para ir hacia sistemas más limpios y flexibles no implica abandonar de un día a otro las fuentes que hoy están presentes en la matriz. 

En muchos países de América Latina y el Caribe se seguirá utilizando gas natural para reemplazar otros combustibles fósiles más contaminantes en la generación eléctrica, en el transporte terrestre y fluvial, y para calefacción. Incluso, el gas natural se presenta como el combustible que permitirá dotar de estabilidad a los sistemas que se integren regionalmente para optimizar sus respectivas dotaciones de fuentes renovables. La integración energética cumplirá funciones de gran almacenamiento regional para las fuentes eólica, solar e hidráulica, con el respaldo del gas natural para resolver, no sólo la intermitencia de las renovables o una baja hidraulicidad, sino también para reemplazar carbón y derivados de petróleo.

Fig. 2 – Potencialidad solar y eólica del Cono Sur latinoamericano. Fuente: La red del futuro, BID 2017.

Sobre esta base, en un país con un sector de gas natural maduro y con enormes posibilidades de expansión, no parece coherente descartar la coexistencia del hidrógeno renovable con el de bajas emisiones o hipocarbónico, que puede obtenerse a partir de esta materia prima que en Argentina se presenta como abundante y a precios asequibles. Las proyecciones indican que, en un futuro no lejano, el precio del hidrógeno azul en Argentina resultaría competitivo con el precio del gas oil y podría, en tal caso, reemplazar a este combustible en la generación térmica con significativas ventajas ambientales.

Esto implica que, al menos en una primera etapa, los incentivos deberán dirigirse no sólo a la producción de hidrógeno mediante electrólisis, sino también a la promoción de la tecnología y de la infraestructura necesaria para la captura, almacenamiento y uso del carbono. El proceso de CCUS implica un costo adicional para la obtención del producto, que debería ser apoyado mediante la creación de un mercado voluntario de certificados verdes o mediante regulaciones que penalicen en forma efectiva las emisiones de carbono. La captura, el uso y el almacenaje del carbono, así como el control de las emisiones de metano, son dos tecnologías necesarias para que el gas natural pueda ser considerado internacionalmente como el combustible de la transición.

Fig. 3 – Derivados del hidrógeno. Fuente: SRU, Wasserstoff im Klimaschutz: Klasse statt Masse, 2021.

En tal sentido, a largo plazo cabe esperar una transición o reemplazo de gases: del gas natural a otros gases renovables, sintéticos, hipocarbónicos, de bajas emisiones. 

El hidrógeno de tales características (verde o azul) aparece como uno de los gases del futuro, junto con el biogás, el biometano y otros gases sintéticos. Mientras, nos toca planificar cómo optimizamos la puesta en valor de nuestras reservas de gas natural, y cómo nos preparamos tecnológica y regulatoriamente para la introducción de los gases nuevos, con mecanismos de certificación y trazabilidad que den sustento al esfuerzo de adaptación.   

Un complemento de la electrificación directa y una materia prima industrial

Desde mediados de 2020, a pesar de la pandemia y el aislamiento, los países de la Unión Europea dieron a conocer, prácticamente en serie, sus estrategias nacionales y hojas de ruta para el desarrollo del hidrógeno renovable. Habían sido precedidos por Japón en 2017 y por Corea del Sur y Australia en 2019. En América Latina, Chile fue el precursor en 2020, seguido por Colombia, Uruguay y Paraguay.

Sin embargo, de acuerdo con las metas que plantean las estrategias, hacia 2050 el hidrógeno podría representar entre el 14% y el 22% de la oferta mundial de energía. Todo indica que más que una matriz energética basada en hidrógeno, lo que se prevé es su utilización como complemento de la electrificación directa y como insumo para una industria en tránsito hacia la descarbonización. En el sector energético, el hidrógeno sólo aplicaría para aquellos usos en los que la electrificación directa no es técnicamente posible o es muy costosa, como en el caso de los combustibles para aviación o transporte marítimo. 

En el sector industrial, se espera un uso del hidrógeno como materia prima o reactivo para la producción descarbonizada de acero y productos químicos. 

En efecto, la Estrategia del Hidrógeno publicada en julio de 2020 por la Unión Europea estableció como meta pasar de la actual participación del 2% del hidrógeno en la matriz energética a un 13% en 2050. 

El hidrógeno tendría un tercer lugar entre las medidas de mitigación a adoptar, después de la electrificación directa y de la eficiencia energética. Como meta para 2030, Europa se propone contar con 40 GW de capacidad de electrólisis para producir 10 millones de toneladas de hidrógeno renovable. Además, espera importar 10 millones de toneladas adicionales de países asociados. Esto, porque los países europeos no cuentan con espacio suficiente para instalar la cantidad de aerogeneradores ni de paneles solares que se requieren para alcanzar sus objetivos de hidrógeno verde. 

La misma situación se da en países como Japón y Corea del Sur. El hidrógeno obtenido mediante electrólisis con fuentes renovables no sólo requiere recursos solares y eólicos con altos factores de capacidad, sino enormes espacios disponibles como los que tenemos en la Patagonia argentina. La disponibilidad de agua (puede utilizarse agua de mar, previa desalinización sin costos significativos) y la existencia de puertos completan las condiciones óptimas para un potencial despliegue del hidrógeno renovable en el país.

De tal modo, el requerimiento energético e industrial de los países desarrollados, pero con recursos renovables de bajo factor de capacidad o sin grandes espacios libres para la instalación de parques energéticos, representa una oportunidad para los países del sur.

De las moléculas a los derivados

Ni una actividad extractiva ni una fuente de energía primaria. El hidrógeno es un producto que se obtiene a partir de un aporte de energía (renovable o no) y que puede transportarse y almacenarse para su uso en forma comprimida, líquida o en otros productos como el amoníaco, el metanol o los combustibles sintéticos. 

Una vez obtenida la molécula de hidrógeno, mediante su combinación con nitrógeno se obtiene amoníaco (y a partir del amoníaco, fertilizantes); y mediante reacción química con carbono de fuentes sustentables se obtienen metanol, combustibles sintéticos y otros productos que amplían los campos de aplicación del hidrógeno de bajas emisiones, promoviendo el valor agregado, facilitando su logística y contribuyendo a la descarbonización de sectores clave en el ámbito de la energía, el transporte y la industria. El proceso por el cual se obtienen derivados del hidrógeno se denomina en la jerga internacional Power-to-X (PtX), representando la X cualquier producto con hidrógeno. Cuando se obtienen combustibles líquidos sintéticos, se los llama Power-to-Liquids (PtL); y cuando son otros gases sintéticos, es Power-to-Gas (PtG). 

De acuerdo con las proyecciones de estudios europeos, Argentina es uno de los países con mejores condiciones para la producción de hidrógeno renovable (que es el que requiere la Unión Europea). Las dificultades para transportar una molécula de tan baja densidad y los costos que implica su licuefacción (a temperaturas mucho más bajas que las que se requieren para convertir gas natural en GNL) hacen que para nuestro país la oportunidad de negocio no esté en la exportación de hidrógeno, sino en la exportación de derivados. 

En principio, la forma más económica de transportar la molécula es a través de ductos, condición que podrían cumplir respecto de Europa los países del norte de África. 

De acuerdo con estudios realizados por la Comisión Europea, el costo nivelado del transporte de hidrógeno por ductos se estima entre 0,09 a 0,17 euros/kg cada 1000 kilómetros. Sin embargo, nuestra posición transatlántica justifica que los países europeos estén proyectando importar desde el Cono Sur los productos derivados como el amoníaco, el metanol, la urea, los combustibles sintéticos. Para nosotros, la buena noticia es que esto garantizaría el desarrollo de toda la cadena industrial y logística en nuestro territorio. Y por eso decimos también que -más que un vector energético- el hidrógeno es para Argentina una oportunidad de desarrollo industrial.

Un vector energético, pero sobre todo una oportunidad de desarrollo

A partir de los elementos anteriores, podemos soslayar algunos mitos y esbozar la definición de un rol adecuado para el hidrógeno de bajas o nulas emisiones en nuestro país. La descarbonización del sector energético en Argentina se alcanzará mediante una progresiva electrificación y un mantenimiento (aunque decreciente) de la participación del gas natural, sector que deberá internalizar las tecnologías que permitan el control de las emisiones de carbono y las fugas de metano. 

Al mismo tiempo, la integración regional permitirá crear las condiciones materiales y comerciales para que los países del Cono Sur latinoamericano compartan sus variadas y poderosas fuentes de recursos hidráulico, eólico y solar, complementadas por el gas natural como respaldo de la intermitencia y reemplazo de otros fósiles. 

Por su parte, el hidrógeno de bajas emisiones tendría un lugar en la descarbonización de procesos industriales nacionales, como en la industria del acero, del cemento, de los fertilizantes. Incluso, cuando los precios del hidrógeno azul resulten competitivos con los del gas oil, podría operarse un reemplazo, muy favorable en términos ambientales, de combustibles para generación eléctrica. 

No está clara aún la eficiencia de la mezcla de hidrógeno en la corriente de gas natural, aunque la creación de un mercado voluntario de gases renovables o hipocarbónicos (incluyendo al biometano) podría dar inicio a la curva de aprendizaje para la transición a largo plazo del gas natural a gases renovables.

Finalmente, el hidrógeno verde -para el cual Argentina presenta condiciones geográficas y climatológicas óptimas tanto en Patagonia como en la Puna- más que un vector energético, se presenta como una oportunidad de desarrollo industrial mediante la producción y exportación de productos derivados a los países de la Unión Europa que carecen de recursos naturales y superficies para abastecer sus metas de consumo.   

*Abogada, Politóloga, Magister en Energía CEARE – UBA Directora Académica del Centro de Estudios de la Actividad Regulatoria Energética de la UBA

Bibliografía
Agora Energiewende, Agora Industry (2021). 12 Insights on Hydrogen. Disponible en: https://static.agora-energiewende.de/fileadmin/Projekte/2021/2021_11_H2_Insights/A-EW_245_H2_Insights_WEB.pdf
Comisión Europea (2020). Una estrategia del hidrógeno para una Europa climáticamente neutra. Bruselas, julio 2020. Disponible en: https://ec.europa.eu/growth/industry/strategy/industrial-alliances/european-clean-hydrogen-alliance_en
Erbach, G. y Jensen, L. EU hydrogen policy. Hydrogen as an energy carrier for a climate-neutral economy. EPRS | European Parliamentary Research Service. Abril 2021. Disponible en: https://www.europarl.europa.eu/RegData/etudes/BRIE/2021/689332/EPRS_BRI(2021)689332_EN.pdf
International Energy Agency – IEA. Hydrogen in Latin America, 2021.
Ministerio Federal para la Economía y la Energía de Alemania. Estrategia Nacional del Hidrógeno. Junio 2020. Disponible en:
https://www.bmwk.de/Redaktion/DE/Publikationen/Energie/die-nationale-wasserstoffstrategie.html.
Parlamento Europeo. UE hydrogen policy. Hydrogen as an energy carrier for a climate-neutral economy. Marzo 2021. https://www.europarl.europa.eu/RegData/etudes/BRIE/2021/689332/EPRS_BRI(2021)689332_EN.pdf
SRU. Wasserstoff im Klimaschutz: Klasse statt Masse (2021).
energiaynegocios.com.ar, Informacion, Información de Mercado

Un barquito sin timón

Por Gerardo Rabinovich *

Este año que está terminando ha marcado un punto de inflexión muy importante en el sector energético internacional, con el consecuente impacto sobre la Argentina y las decisiones de políticas públicas que nuestro país debe adoptar.

La invasión de Rusia a Ucrania, y el inicio de una guerra cruel y devastadora entre estos países ha terminado de generar una nueva configuración geopolítica en las relaciones internacionales, que se estaba vislumbrando, y afectó particularmente al sector energético. Estados Unidos, la Unión Europea y sus aliados denunciaron la agresión unilateral de Rusia, y acudieron rápidamente en ayuda de Ucrania sosteniendo su resistencia con aporte de fondos, material y tecnología militar, tratando de equilibrar la balanza de una guerra desigual e injusta.

Sin embargo, esta posición de los países de la OCDE tiene fuertes consecuencias sobre Europa, que hasta entonces importaba el 25% del petróleo y el 40% del gas proveniente precisamente de Rusia, que sostenía su economía y confort. Este invierno que comienza en el Viejo Continente será distinto a los anteriores, y muchos países están adoptando medidas de previsión frente a una potencial penuria de energía.

Los principales países productores de petróleo han mantenido un estruendoso silencio sosteniendo la alianza OPEP+, liderada por Arabia Saudita y … Rusia, actitud similar a la adoptada por los principales países emergentes: China e India. Se van delineando nuevas condiciones a las que prevalecieron luego de la caída de la Unión Soviética, y el liderazgo que ejercía Estados Unidos se ve fuertemente contestado.

El impacto sobre el sector energético ha sido muy fuerte, y los precios del petróleo y sobre todo del gas natural se dispararon a valores pocas veces vistos en el pasado. A mediados de año el precio del barril de petróleo Brent alcanzó casi US$ 140, mientras que el gas natural en Europa y Oriente se disparo por encima de los 70 US$/Mbtu, impactando en el primer caso sobre los precios del mercado eléctrico europeo y en última instancia sobre el bolsillo de los consumidores. El Reino Unido tendrá este ano una inflación de dos dígitos (proyectan el 10,6%) valor que no se veía desde principios de la década de 1980.

Es cierto que hacia fines de año el precio internacional del petróleo Brent se ubica por debajo de los 80 US$/barril, y el gas natural ronda los 30/40 US$/Mbtu en el mercado Spot, en niveles muy superiores a los que registró en las dos primeras décadas de este siglo. La energía fósil se ha vuelto un bien escaso y caro.

A esta situación geopolítica hay que sumarle la amenaza que representa el calentamiento global, producto de las emisiones de CO2 como consecuencia principalmente de la quema de combustibles fósiles y del modo de vida de nuestra sociedad. Los países son conscientes que un aumento de la temperatura media global por encima de 1,5 º C hacia fines de este siglo, sobre la temperatura media global a fines del siglo XVIII (Revolución Industrial), produciría daños irreversibles sobre muchos sistemas biológicos, y que la trayectoria actual que lleva a un incremento de 3,5 º C, seria catastrófica para la vida humana como hoy la conocemos en nuestro planeta.

Lo que hasta hace unos años atrás estaba contenido en un pequeño grupo de científicos e ingenieros, hoy forma parte del lenguaje cotidiano de la sociedad: la transición energética es tratada en forma abundante en los medios masivos de comunicación, las rede sociales y las organizaciones civiles. Los eventos climáticos extremos se han multiplicado. Hay un fuerte consenso en que este proceso de transición esta en marcha y es irreversible, con una fuerte discusión sobre cuales son los tiempos de esta transición, producto de las enormes desigualdades entre países y al interior de ellos. ¿En qué consiste la transición energética? En dejar de quemar combustibles fósiles. Algunos dicen que hay que alcanzar el equilibrio de emisiones netas cero en 2050 (Estados Unidos, Unión Europea, OCDE, y entre ellos Argentina), otros en 2060 (China) o 2070 (India), pero no hay duda que se debe alcanzar ese objetivo.

Las herramientas están disponibles: energías renovables no convencionales (eólica, solar) para generación de electricidad, electrificación de todos los consumos posibles, eficiencia energética, nuevos vectores como el hidrogeno, los biocombustibles, la biomasa. Desarrollos tecnológicos como la electromovilidad, la inteligencia artificial, el internet de las cosas, la generación distribuida, la acumulación mediante baterías, etc. Algunas de estas herramientas ya están en paridad de mercado, o incluso tienen una gran productividad como la eficiencia energética, a otras les falta, pero la dirección es clara.

¿Y dónde está la Argentina en este mar embravecido? surfeando las olas en un barquito de papel, sin rumbo y sin timón

Los graves problemas económicos de cortísimo plazo que sufrimos relegaron a un segundo plano esta realidad energética, mirando el árbol y no el bosque que hay detrás. Pero la energía condiciona fuertemente a la economía: por un lado, la balanza del comercio internacional de energía es fuertemente negativa con un déficit estimado en el orden de los 5 mil millones de US$ para este año (Informe de Tendencias del Instituto Argentino de la Energía “General Mosconi”, diciembre 2022); por el otro los subsidios energéticos según la misma fuente llegarán este año a los 13.500 millones de US$ es decir 2,4% del PIB. Este impacto del sector energético sobre la economía no es sostenible.

El dato positivo es que la industria del petróleo y del gas natural han reaccionado a las nuevas condiciones del mercado y en una hazaña tecnológica de nuestros profesionales han sacado de las profundidades de Vaca Muerta un 53% más de petróleo y un 8,5% mas gas que en 2021. Con esto mas que compensan la caída de la producción convencional, pero todavía estamos lejos de los niveles de producción de petróleo y gas natural de fines del siglo pasado. Tampoco se reflejan aun en las reservas del país.

La incorporación de energías renovables al sistema eléctrico nacional se ha frenado, y muy difícilmente alcancemos el objetivo de la ley 27.191 que establecía que el 20% de la electricidad consumida debía provenir de estas fuentes en 2025, nos quedan dos años o tres, este año la participación estuvo en el 13,2% en el promedio anual y no hay a la vista nuevos proyectos en construcción que permitan ser optimistas, a lo que hay que agregar una completa desorientación en como expandir el sistema de transmisión que permita transportar esa electricidad a los centros de consumo..

En este sentido, el Instituto Argentino de la Energía “General Mosconi” plantea profundas transformaciones institucionales en el documento de propuestas energéticas a llevar adelante en el periodo 2023-2027 y a posteriori, publicado en agosto de este año, entre los que se destacan: a) en el corto plazo la coordinación entre política energética y económica para abordar los problemas urgentes de la coyuntura, tarifaria y social; b) la elaboración de un Plan Energético Nacional por parte del Estado Nacional y aprobado por el Congreso de la Nación, para fortalecer y dar una dirección a las políticas publicas de largo plazo; c) reevaluar los proyectos de inversión publica en el sector energético que no hayan cumplido con las exigencias de la ley de inversión pública vigente, Nº 24.354, es decir es mandatorio la factibilidad completa de estos proyectos; d) reorientar los subsidios energéticos: un instrumento mal utilizado que nuevamente actúa como un factor distorsionante de la economía nacional, perjudicando además al desarrollo sostenible del sector energético, hacia una herramienta enfocada en los sectores sociales que realmente los necesitan; e) establecer mecanismos de formación de precios racionales para el petróleo y sus derivados, alineados con los precios internacionales en condiciones FOB de exportación desde puertos argentinos, para el gas natural ídem anterior mediante mecanismos de subastas; f) reorganizar completamente el sector eléctrico, comenzando con las funciones que actualmente cumple CAMMESA, devolver a esta empresa su misión original que es la Organismo Encargado del Despacho (OED), a cargo de las transacciones comerciales del sistema; g) terminar con la intervención de los entes reguladores, unificar ambos organismos ENRE y ENARGAS en un único Ente Regulador Nacional de Servicios Públicos, eligiendo a sus autoridades por concurso público y oposición de antecedentes; h) implementar y financiar una política agresiva de eficiencia energética.

Esta larga lista de propuestas también forma parte de los elementos y documentos que las distintas Fundaciones de Juntos por el Cambio están discutiendo actualmente, para incorporar en los planes futuros de gobierno, si llegara el caso.

En síntesis, para el próximo año, en un mundo en ebullición y un país inmerso en su grave crisis económica, no permite soluciones simples y va a requerir un trabajo coordinado, arduo y complejo para poner al país a la altura de nuestras ambiciones. La herencia que deja la actual administración es muy pesada, en tres años han pasado tres secretarios de Energía, decenas de funcionarios, todos con ideas muy distintas, sin un mandato claro y con muy pobres resultados.

* Vicepresidente 2° Instituto Argentino de la Energía “General Mosconi”

energiaynegocios.com.ar, Informacion, Información de Mercado

Energías renovables: el camino hacia un perfil sustentable

Por Gustavo Castagnino *

El sector renovable se presenta como un eje fundamental para el cambio de matriz energético. Indudablemente la transición energética es una de las principales soluciones a la crisis que nos encontramos atravesando a nivel mundial y las energías limpias juegan un papel fundamental en este contexto para continuar avanzando en la mitigación del cambio climático. Es por esto que la energía eólica y solar se vuelven imprescindibles para lograr torcer el rumbo de la crisis ambiental que atravesamos. Sabemos que Argentina es un país con enormes territorios para potenciar los diferentes proyectos energéticos amigable con el medioambiente. En nuestro país, hay más de 5100 MWh de potencia instalada en energías limpias pero el sector renovable aún tiene un largo camino por delante para seguir avanzando con una mayor participación en la matriz energética. 

Por empezar, el gran cuello de botella que hoy atenta contra el crecimiento de las energías limpias tiene que ver con la capacidad de transporte. La red de transporte de energía eléctrica es aquella parte del sistema de suministro eléctrico que se encuentra formada por los elementos necesarios para llevar la energía eléctrica generada en las centrales, hacia los puntos de consumo. Los parques eólicos y solares, por ejemplo, se encuentran alejados de las ciudades por lo que obligatoriamente se requiere un sistema de transporte adecuado para poder conectar la oferta y la demanda. Hoy, esas líneas de transmisión carecen de una mayor tecnología y necesitan ser más confiables y accesibles para funcionar en todo su potencial. 

De acuerdo a nuestro marco regulatorio, la energía proveniente de recursos renovables tiene prioridad de despacho. La energía limpia, incluso, hoy es más competitiva que las convencionales por eso, si nuestra premisa es avanzar a pasos firmes hacia la transición energética y cumplir con las metas de descarbonización propuestas tanto por Argentina como por el Acuerdo de París, son necesarias muchas obras de infraestructura que permitan que la enorme demanda de energías renovables pueda ser alcanzada por la oferta. Por eso es importante que podamos continuar trabajando a nivel nacional en acceso a financiamiento y soluciones concretas para la expansión del sistema de transmisión. Poner el foco en este asunto es fundamental porque de nada sirve aumentar la capacidad de generación limpia si no existe una red eléctrica que pueda llevar la energía a donde esté la demanda en ese momento. 

Por otra parte, es importante que la promoción de energías renovables sea una política pública en las próximas décadas. Los cambios de gobierno no deben generar cambios de políticas bruscas que generen un clima de no inversión por eso es preciso contar con una estabilidad que garantice una mayor penetración de las energías renovables. Esto ha venido ocurriendo con las últimas tres administraciones, desde 2015 en adelante. Asimismo, es importante contar con una articulación entre el sector público y privado que permita incentivar las inversiones y la participación de energías limpias en la matriz energética porque hay muchos actores, como Genneia, que están decididos a seguir haciendo crecer la participación de las renovables y continuar invirtiendo en este importante camino hacia la carbono neutralidad. 

La Conferencia de Partes (COP27) que se llevó a cabo en Egipto en noviembre, no obtuvo los resultados que esperábamos y sabemos que no es un camino sencillo, pero estos últimos años fueron cruciales para la concientización sobre la crisis climática. La responsabilidad asumida por los distintos actores sociales es enorme y las iniciativas ecológicas que favorecen la adopción de un perfil más sustentable ya no parten solamente del compromiso de los consumidores, sino que las empresas están tomando conciencia en este asunto. La agenda de los inversores hoy está guiada por 3 letras: ESG. Los aspectos ambientales, sociales y de gobernanza son de extrema importancia a la hora de definir el perfil de una empresa por eso la demanda corporativa ha crecido exponencialmente y desde Genneia hemos podido observar como durante este año, el sector privado ha asumido el compromiso de cambiar su perfil energético. Es fundamental poder impulsar a las empresas que en materia de sustentabilidad estén comenzando a dar sus primeros pasos. La tendencia es crear entornos más verdes y nosotros, como industria debemos ser empáticos con el contexto que se presenta y ofrecer soluciones concretas que siga estimulando el crecimiento corporativo. 

Entendiendo, entonces, que las energías renovables juegan un papel fundamental en el medioambiente, también representan un pie de apoyo importante para la economía. Recientes estudios llevados a cabo por la Cámara Eólica Argentina (CEA) han demostrado que durante el 2021 la industria eólica generó un ahorro de divisas de USD 800 millones y en el año 2022 fue de USD 3250, lo que fue clave para sustituir importaciones de gas y desarrollar capacidades productivas. En definitiva, incluir las energías renovables durante los últimos años, ha permitido garantizar la seguridad energética incluso durante la peor sequía de la última década. 

El cambio está ocurriendo y las medidas que debemos adoptar deben ser cada vez más rápidas y por ello es preciso que aparezcan herramientas que permitan un proceso viable para poner en acción a los mercados. Desde Genneia, en 10 años generamos un cambio de matriz energética que pocas compañías han dado. Nuestro liderazgo indiscutible en el sector renovable es fruto de la audacia y la inversión de más de 1.100 millones de dólares en los últimos 5 años que nos han permitido posicionarnos como la empresa número 1 en Argentina en energías limpias, en un contexto cada vez más competitivo. Por supuesto que nuestro objetivo para el próximo año es seguir creciendo y ahora encaramos nuevos proyectos por otros 400 millones de dólares más.  Para el 2025 debemos lograr la meta de llegar al 20% de capacidad instalada eléctrica a partir de energía limpia y es necesario seguir trabajando para lograrlo. Es importante entonces, marcos regulatorios y búsqueda de objetivos que nos lleven a una inversión continua en las redes con el propósito de adaptar nuevas tecnologías para cubrir la demanda eléctrica. El futuro es hoy y las energías renovables son fundamentales para la reconversión de la matriz energética mundial y el eje hacia una generación más sustentable. La transición hacia una economía neutra en materia de contaminación ambiental es el único camino que tenemos para torcer el rumbo de la crisis ambiental que nos encontramos atravesando. 

* Director de Asuntos Corporativos, Regulatorios y Sustentabilidad|ESG de Genneia

energiaynegocios.com.ar, Informacion, Información de Mercado

El transporte eléctrico, un pilar para reforzar los recursos energéticos de Argentina

Por Oscar Dores *

El mundo cambia cada vez más vertiginosamente y no hay dudas de que la tecnología es uno de los pilares fundamentales de las transformaciones que vivimos cotidianamente. Además, la Pandemia de Covid-19 aceleró la implementación global de plataformas y de reformas laborales que, tal vez, se estaban pensando para más adelante.

Esas modificaciones, a veces tildadas de revoluciones, tienen un eje imprescindible sin el cual no podrían llevarse a cabo: la energía.

La energía es el cimiento de todo cambio tecnológico. Y por eso, los países cobijan tanto sus recursos energéticos.

Argentina es, y esto no es ninguna novedad, un país con muchos recursos energéticos. Esto no significa que le sobre: por ejemplo, no es un país petrolero, es un país con petróleo; y pese a que tenemos una gran reserva de gas en nuestro subsuelo, aún no ha podido explotarse en todo su caudal y atender debidamente a todas las regiones del país. 

Por otro lado, en cuanto a energía eléctrica, Argentina goza de una geografía que abre un gran abanico de posibilidades de cara al futuro, desde energía solar a eólica, geotérmica o hídrica. Algunas, ya están siendo explotadas desde hace años de manera muy positiva. No obstante, el país sigue teniendo una matriz energética concentrada en la energía térmica que depende del combustible derivado del petróleo, un combustible caro y no renovable. 

Hacia una nueva matriz

Un mundo que transmuta constante subido a una dinámica que demanda más energía, como por ejemplo la posibilidad de un parque automotor eléctrico, sumado a una matriz poco diversa no es un futuro deseable.

Sí lo es apostar a la diversidad energética, que da muchas más herramientas para satisfacer una demanda energética creciente. Se estima que, en los próximos diez años, la demanda eléctrica podría crecer entre un 30 y un 40 por ciento, lo cual es bueno. Esto implicaría un consumo de potencia de poco más de 10.000 MW al actual, redondeando 38.000 MW. 

Estas cifras deben ser los disparadores de acciones, en concreto de obras, para atender al crecimiento. El aumento de la demanda eléctrica es necesariamente un factor de desarrollo para el país, porque está basado en un consumo que incluye lo domiciliario, lo comercial y lo fabril. 

Para que el país pueda hacer frente a esta demanda sin inconvenientes, debemos actuar hoy. Y no solamente pensando en la infraestructura necesaria para la generación que, desde ya, es clave. Si no también reforzando las redes de transporte en alta tensión que lleva de un punto a otro la energía eléctrica con la calidad y la seguridad necesarias para un consumo satisfactorio.

Las redes de transporte eléctrico en alta tensión son como las autopistas de un país: conectan ciudades y permiten el intercambio de recursos, entre otras muchas cosas. Sin ellas, seríamos regiones aisladas.

Por tanto, con el transporte eléctrico, el Norte puede favorecerse con la energía eléctrica generada en con los parques eólicos del Sur (donde existe un potencial único en el Planeta) o la Patagonia puede beneficiarse de las represas de Cuyo o de la Mesopotamia. A su vez, en los grandes centros urbanos se puede atender a la alta demanda sin perjudicar a los centros económicos regionales y apuntalar la falta de gas natural en zonas donde la red no llega.

Inversiones eficientes

Reforzar el transporte eléctrico no solamente contribuye a tener una matriz energética más diversa y, por ello, más segura y sustentable, sino que, además, permitiría un ahorro económico en las necesarias inversiones y un desarrollo regional más acorde a un país federal, donde deben igualarse las posibilidades de crecimiento de las economías provinciales.

De acuerdo a estudios llevados adelante en el sector eléctrico, invertir para incrementar la red de transporte eléctrico en Alta Tensión permitiría afrontar el crecimiento de la demanda y, a su vez, la radicación de nuevas inversiones en sitios que hoy no están siendo considerados por no existir esta “autopista” que los conecta con el consumo. Pero, fundamentalmente, permitiría hacer despachos más económicos, con el ingreso de generación más eficiente, lo que implica una tarifa más baja en el costo de la energía. 

Con una inversión de 6.800 millones de dólares, se podrían sumar 9.000 km más de Líneas en Alta Tensión (un incremento del 28% en comparación con la red actual), y 16.000 MVA de potencia de transformación (una suba del 42% en relación a la actual). Esto implicaría, además de generar puestos de trabajo temporales y permanentes, una baja en las tarifas que, indirectamente y teniendo en cuenta la carga de subsidios afrontada por el Estado Nacional, finalmente financiarían esas obras. 

Si tenemos en cuenta el Plan Federal Regional III, que destinaría casi 800 mil a este tipo de obras, esa inversión se reduciría a unos 6.000 millones de dólares. 

Argentina puede. Argentina debe. Argentina sólo tiene que decidir.  Otros países no cuentan con recursos, Argentina, sí. Y no sólo recursos naturales sino también recursos humanos. Lograr un mayor desarrollo energético es indiscutidamente mejorar la calidad de vida. Ahora, fomentar inversiones para favorecer a las economías regionales es, sin dudas, apuntar a un país más federal y más justo socialmente.

 *Presidente de GASNEA

energiaynegocios.com.ar, Informacion, Información de Mercado

Biojet: la próxima ola de innovación en biocombustibles

Por Agustín Torroba *

Los Combustibles Sostenibles de Aviación (SAF, por sus siglas en inglés), forman parte de la innovación más prometedora para descarbonizar al sector aéreo. En línea con las acciones adoptadas a nivel global, el sector de la aviación ha establecido medidas para reducir las emisiones de gases de efecto invernadero, logrando la neutralidad de carbono a partir del 2020 y apuntando alcanzar cero emisiones netas de CO2 para 2050. Para ello, se han planteado una canasta de medidas, donde SAF representaría el 65 % de la reducción de emisiones al 2050.

Existen nueve rutas tecnológicas aprobadas para producir SAF, siendo aquellas provenientes de materias primas biológicas las más desarrolladas. De allí que los biocombustibles de aviación serán en el corto y mediano plazo la mayor parte del SAF producido y consumido a nivel mundial. 

Las rutas tecnológicas aprobadas bajo norma ASTM, permiten que el mencionado biocombustible de aviación o biojet sea mezclado hasta en un 50 % con el combustible fósil convencional. Actualmente, se están desarrollando pruebas para elevar dicho porcentaje.

¿Por que los biocombustibles de aviación son importantes para Argentina? 

En primer lugar, porque es una tendencia mundial, encabezada por la Organización de Aviación Civil Internacional (OACI), la cual ya tiene muchos Estados nacionales y subnacionales con compromisos asumidos, y será muy difícil que nuestro país quede al margen.

Es especialmente relevante el timming de adopción: por la elevada escala de esta industria, si otros países vecinos se adelantan a forjar plantas de biojet, Argentina podría quedar relegada al haber una capacidad instalada suficiente a nivel regional. De allí la importancia de no “dormirse en los laureles”. 

Contribución al cumplimiento de emisiones cero netas

de carbono para 2050 en aviación

Fuente: IATA (2022)

Adicionalmente, y no menos importante, la única ruta tecnológica desarrollada a escala comercial, se denomina HEFA (Hydroprocessed Esters and Fatty Acids), y utiliza aceites vegetales y grasas como principal materia prima. Argentina, al ser el primer exportador mundial de aceite de soja, cuenta con una posición privilegiada para desarrollar esta industria. Además, otra de las rutas tecnológicas más desarrolladas (en vías de alcanzar la madurez comercial) utiliza al alcohol (la ruta se conoce como alcohol to jet) como principal materia prima. Cabe recordar que Argentina posee una industria desarrollada de bioetanol combustible a base de caña de azúcar y maíz. Industrializando solamente 1,5 millones de toneladas de maíz, de las 30 millones que exporta sin procesamiento, posee un potencial de materias primas destacables a nivel mundial para articular un polo de producción de biojet en base a estas dos materias primas.

Fuente: elaboración propia en base a IATA (2022) y Torroba (2022)

El desafío de descarbonizar el sector aéreo es mayúsculo: de acuerdo a la última resolución de la Asociación del Transporte Aéreo Internacional (IATA), para el 2050 se necesitarán producir 449 millones de metros cúbicos de SAF para cumplir los objetivos previstos. Para dar una dimensión, hoy el mundo produce 165 millones de metros cúbicos de biocombustibles, casi todos con destino al trasporte terrestre (biodiésel y bioetanol). Simplificando el problema: al mundo le llevó 20 años desarrollar una industria de biocombustibles terrestres de 165 millones de metros cúbicos. Ahora, en poco menos de 30 años, deberá construir una industria de casi 3 veces ese tamaño.

Algunos países de la región ya han avanzado en el dictado de marcos normativos y estrategias, mientras que otros han anunciado inversiones para construir plantas de biojet. 

Dado que el biojet será la próxima gran oleada de innovación e inversión en términos de biocombustibles, es importante para nuestro país empezar a trabajar el tema aprovechando las grandes ventajas comparativas en términos de materias primas disponibles y tradición en la producción y consumo de otros biocombustibles.

* Especialista Internacional en Biocombustibles Instituto Interamericano de Cooperación para la Agricultura

energiaynegocios.com.ar, Informacion, Información de Mercado

Año mundial  

Por Carolina Sánchez *

Arrancamos un año con el alivio por la victoria de las vacunas sobre el virus pandémico y con expectativas de recuperación económica. No fue evidente que resultáramos muy distintos ni mejores, como algunos esperanzados pregonaban.

Hacia fines de febrero, el mundo era sacudido (no sorprendido) con una operación militar especial rusa para defender la seguridad y la integridad territorial de un territorio cartografiado en Ucrania y autoproclamado ruso. Un hecho que marcó el inicio de una catarata de respuestas diplomáticas y sanciones económicas de corto plazo, con más éxito gestual que práctico, que movió el tablero energético global. 

Cuando Alemania suspendió la certificación del gasoducto Nord Stream 2, reconociendo que la decisión tendría consecuencias en el abastecimiento energético del país, inauguraba una sucesión de decisiones en materia energética en todo el continente. Entre ellas, la reapertura de centrales nucleares, grandes obras para la desgasificación de GNL en puertos del norte, el impulso de las energías renovables y la decisión de construir un corredor de hidrógeno verde (obra que originalmente se había planificado como un gasoducto) entre Portugal, España y Francia.

La situación se propagaba por Europa con medidas tarifarias así como acuerdos comerciales frenéticos antes de la llegada del invierno que ya impuso su gélida presencia.

De la actual crisis energética global, que rememora algunos aspectos de la crisis de los 70s, pero con reverberaciones en temas de seguridad nacional, energética y alimentaria bajo una atmósfera con niveles CO2 que están cambiando el clima, sólo sabemos cómo empezó. Nadie se arriesga a establecer cuándo se logrará un nuevo equilibrio de fuerzas.

Los precios del petróleo alcanzaron niveles altos, pero el gas natural presentó subas récord y se produjeron enormes transferencias de consumidores a productores. Los costos medios de la generación de electricidad aumentaron en un 90% a nivel global explicado por el aumento del precio de los combustibles. 

La suba de los precios amenaza el acceso a la energía. Se estima que unos 75 millones de personas que alcanzaron el acceso reciente a la electricidad podrían perder capacidad de pagarla y mas de 100 millones de personas en el mundo podrían volver a utilizar leña u otra biomasa para cocinar.

Al mismo tiempo, las inversiones en eficiencia energética orientadas a edificios, transporte público e infraestructura para movilidad eléctrica, incrementaron un 16% respecto a 2021 alcanzando los 560 Billones de dólares, lo que la Agencia Internacional de Energía señala como un posible punto de inflexión a partir del cual se esperan mayores negocios.

Mientras tanto, en los 3 primeros trimestres de 2022, se debilitaron los anuncios de nuevos proyectos de inversión pero con diferencias entre países desarrollados y en desarrollo. A nivel global, los flujos de inversiones extranjeras directas hacia las economías desarrolladas fueron un 22% mas bajos en el segundo trimestre (en relación a 2021), con 137 mil millones de dólares estimados en un informe de la UNCTAD. En cambio, en economías emergentes las inversiones  mostraron cierta resiliencia, con un discreto aumento de un 6% respecto al año anterior, alcanzando 220 mil millones de dólares. 

La evolución de las energías renovables, presenta fuertes desafíos e implicancias geopolíticas, respecto a la volatilidad de los precios de la energía de origen fósil, la creciente demanda de minerales críticos y la seguridad energética. Por su parte sobre el seguimiento de casi 1600 medidas financieras gubernamentales de 67 países que hace la Agencia Internacional de Energía, se observa un apoyo financiero sin precedentes a la transición hacia energías limpias y medidas de amortiguamiento del impacto de los precios de los combustibles para los consumidores. Mientras tanto, crece la capacidad de generación renovable, aumenta el empleo en industrias relacionadas y tienden a converger los costos de generación para las fuentes solar fotovoltaica y eólica, siendo la eólica on shore, la de menor costo de generación por kWh.

El último reporte especial de la Agencia Internacional de Energía publicado en noviembre pasado, concluye en la necesidad de reducir las emisiones relacionadas con el uso de carbón como prioridad para cumplir los compromisos del Acuerdo de Paris; el 36% de la energía eléctrica global generada en 2021 provino de este recurso, la segunda fuente después del petróleo. Pero esta prioridad debe lidiar con algunos desafíos: un modesto incremento en el uso de carbón frente al alza de los precios del gas natural con, además, la concentración geográfica de las grandes minas de carbón que lo abastecen y sus efectos locales en el empleo. Hay en el mundo 9000 plantas energéticas basadas en carbón, con una capacidad de 2185 GW, de las cuales el 75% están ubicadas en mercados emergentes y países en desarrollo.

La última cumbre climática, la número 27, dejó más claro el diagnóstico, más explícita la complejidad geopolítica, más amplia la brecha entre lo que se logró en materia de “acción climática” y lo que la “ambición” pretendía y una sensación de “preocupación” y de “no alcanzar” los objetivos planeados. Como aplaudido resultado, un antifebril para los síntomas del problema: las compensaciones por pérdidas y daños a los países perjudicados por el cambio climático. Sabe a poco.

Hacia el final, cerramos con un mundial de futbol en tierras de abundancia y poco apego al recato del consumo energético, pero que por estas tierras gauchas está trayendo mucha alegría… y esperanza de campeón. Lo que viene son más desafíos en seguridad energética (¿una oportunidad para todas las fuentes de energías y el fortalecimiento de los sistemas integrados?  ¿Un impulso para la generación distribuida?), la asequibilidad, la resiliencia frente a la volatilidad de precios de las energías fósiles y la descarbonización. La energía como motor de un mundo cambiante.

* Profesora Titular, Maestría en Gestión Ambiental. Escuela de Negocios. Universidad Católica de Salta.

energiaynegocios.com.ar, Informacion, Información de Mercado

Rusia podría disminuir 6% la extracción de crudo en 2023

Moscú podría reducir la extracción de petróleo entre 5 y 6 por ciento a comienzos de 2023 debido a la decisión de la Unión Europea, el G7 y Australia de imponerle a su crudo un tope de 60 dólares.

El objetivo de esta medida occidental es entorpecer los enormes ingresos que obtiene Moscú de vender sus hidrocarburos y disminuir así su capacidad para financiar la intervención militar en Ucrania. “Estamos dispuestos a reducir parcialmente las extracciones. A principios del próximo año nuestra reducción puede ser de entre 500.000 y 700.000 barriles diarios”, dijo el viceprimer ministro ruso, Alexandr Novak, en una entrevista con la cadena Rossia 24.

Las sanciones occidentales afectan al crudo de origen ruso transportado por vía marítima, e implica que solo el petróleo vendido por Moscú a un precio igual o inferior a los 60 dólares puede continuar siendo entregado a los países que impusieron la sanción. Más allá de ese precio, las empresas tendrán prohibido suministrar los servicios que permiten su transporte como el flete o el seguro.

Se espera para la semana que viene un decreto desde Moscú en respuesta a la medida implementada por la Unión Europea.“No perdemos nada por ese tope “, aseguró Vladimir Putin que advirtió que para la economía mundial esto puede tener consecuencias desastrosas y provocar una drástica subida de los precios del crudo.

ecojournal.com.ar, Informacion, Información de Mercado

Finalizó la audiencia pública para aprobar un nuevo proyecto exploratorio en el offshore argentino

La audiencia pública N° 2/22 convocada por el Ministerio de Ambiente y Desarrollo Sostenible de la Nación, el marco del proyecto para realizar la prospección sísmica 3D en el bloque CAN 102 del Mar Argentino, finalizó este jueves. La consulta es la cuarta sobre tema offshore y buscó poner a consideración de la ciudadanía la posibilidad de realizar la actividad. 

Según datos oficiales, en la instancia pública se registraron 1.536 personas, de las cuales 631 expusieron efectivamente sus presentaciones, y de éstas el 62%, unas 394, se manifestaron rotundamente a favor de la actividad hidrocarburífera; contra 235 votos negativos. 

El proyecto implica un Registro Sísmico 3D costa afuera en la Cuenca Argentina Norte, en aguas abiertas, a profundidades de entre 1.300 y 3.700 metros. El bloque CAN 102 posee una superficie aproximada de 8.965km2 y se localiza dentro de las 200 millas marinas pertenecientes a la Zona Económica Exclusiva Argentina, a más de 270 kilómetros de la localidad costera más cercana -Punta Médanos, Provincia de Buenos Aires- y a 310 kilómetros del puerto de Mar del Plata.

La audiencia

El cierre de la instancia estuvo a cargo de la Secretaria de Cambio Climático, Cecilia Nicolini, quien resumió que “se trató de un récord de participación”, y destacó que toda la ciudadanía tuvo la posibilidad de participar y exponer.

Además, Nicolini agradeció a quienes se hicieron presentes en los tres días que duró la audiencia con sus testimonios: las autoridades del Ministerio de Ambiente y Desarrollo Sostenible, de la Secretaría de Energía, del Gobierno de la Provincia de Buenos Aires, autoridades de las empresas proponentes, organismos del Estado, Conicet, la comunidad científica, las organizaciones civiles, sindicatos y referentes del sector y de movimientos ambientales que hablaron a título personal.

En base a esto, expresó “quisiera resaltar los distintos temas que se abordaron en estas jornadas: desde la importancia de cuidar nuestra biodiversidad marina hasta las medidas del estudio de impacto ambiental para mitigar los impactos en la navegación pesquera; desde los eventuales beneficios del proyecto en la macroeconomía del país, hasta el trabajo interministerial que viene liderando Pampa Azul en el diseño de una planificación espacial marina para seguir contribuyendo al manejo sostenible de los ecosistemas marinos”. 

A su vez, la responsable de la Secretaría de Cambio Climático se refirió a la transición energética -uno de los temas que fue abordado en la instancia pública- y planteó “es un desafío enorme para la Argentina, no sólo porque debe darse a la par de nuestros esfuerzos frente a problemáticas estructurales como la pobreza o la restricción externa, sino también por el contexto global que atravesamos”.  “La guerra en Ucrania altera la oferta y el precio de la energía en el mundo indudablemente nos exige delinear políticas que además de impulsar un reemplazo progresivo de los combustibles fósiles a las energías limpias, garantice la seguridad energética de nuestro pueblo”, explicó.

Por último, Nicolini manifestó “creemos que la forma de encarar ese desafío debe ser de forma equilibrada, consciente de las capacidades y urgencias que tenemos, con la voluntad política de todas las áreas de Gobierno y por supuesto con inclusión social y en armonía con el ambiente”. “Así lo plasmamos en nuestro plan nacional de adaptación y mitigación al cambio climático para el año 2030 donde la transición energética es una línea estratégica y fundamental», agregó.

Participación gubernamental y pública

La audiencia, que comenzó el 19 de diciembre, contó con una importante representación de las autoridades. Su inicio estuvo a cargo de la secretaria de Energía, Flavia Royón, y el subsecretario de Hidrocarburos, Federico Bernal. En tanto, por la provincia de Buenos Aires expusieron el subsecretario de Energía, Gastón Ghioni y Tamara Basteiro, subsecretaria de Política de Ambiente de la Provincia de Buenos Aires.

Por parte de las empresas ponentes, YPF estuvo representada por su CEO, Pablo luliano; el vicepresidente de Upstream Convencional de YPF, Gustavo Astié; la gerenta de Exploración de YPF, Fernanda Raggio; y la gerenta de Sustentabilidad y Transiciones Energéticas, Silvina Oberti.

En nombre de Equinor, operadora del bloque, asistió su country manager en Argentina, Nidia Álvarez Crogh; Tullow estuvo representada por su country manager de Argentina y Perú, Jorge Arraya; y Shell Argentina por la gerenta de Relaciones Corporativas, Verónica Staniscia. Además, hubo acompañamiento sindical y del personal naviero y pesquero.

También, la instancia contó con la  participación de numerosas personas del sector, que decidieron participar a título personal, dar su parecer y contar sus experiencias sobre el tema. Ingenieros, geólogos, personal de Comunicación o incluso simples vecinos esperanzados con una reactivación de la actividad que colabore en la seguridad energética, y de su derrame virtuoso de empleo e ingreso de divisas para toda la nación.

La entrada <strong>Finalizó la audiencia pública para aprobar un nuevo proyecto exploratorio en el offshore argentino</strong> se publicó primero en EconoJournal.

, Redaccion EconoJournal

Informacion, Información de Mercado, runrunenergetico.com

“Repunte de la extracción primaria”, el pronóstico para el Golfo San Jorge

El Observatorio de Economía de dos universidades indicó que en la región hay un “repunte de la extracción de petróleo crudo”. Se explicó por el crecimiento en pozos de explotación (16%); exploración (50%) y de avanzada (224%). Más regalías para Chubut y Santa Cruz. La actividad hidrocarburífera en la región de la Cuenca del Golfo San Jorge de enero a octubre fue objeto de estudio del informe que realizó el Observatorio de Economía de la Facultad de Ciencias Económicas (FCE) de la Universidad Nacional de la Patagonia San Juan Bosco (UNPSJB). El balance realizado es positivo para la región en […]

La entrada “Repunte de la extracción primaria”, el pronóstico para el Golfo San Jorge se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Argentina espera para el próximo año inversiones récord por 7.000 millones de dólares en el sector de hidrocarburos

Sería principalmente en el desarrollo de la formación de gas y petróleo no convencional de Vaca Muerta, dijeron ayer fuentes oficiales. “Esperamos un incremento de inversiones, de 7.000 millones de dólares el año que viene”, dijo la secretaria de Energía argentina, Flavia Royon, en un acto con empresarios del sector. En el acto se anunció la adjudicación por concurso a diversas compañías de los volúmenes de provisión de gas natural para llenar el gasoducto Néstor Kirchner, una obra que comenzó a construirse este año, que estará lista para junio de 2023 y que resultará clave para transportar el gas de […]

La entrada Argentina espera para el próximo año inversiones récord por 7.000 millones de dólares en el sector de hidrocarburos se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Refinerías: entre el acuerdo de precios y la incertidumbre

El CEO de Raízen, Teófilo Lacroze, destacó el complejo escenario que enfrentan. Advirtió que pese a los aumentos, el sector tuvo un año de ingresos complicados. Las principales productoras de combustibles del país llegaron a fines de noviembre a un acuerdo con el gobierno nacional para fijar un sendero de aumentos fijos hasta marzo del año que viene. Sin embargo, el CEO de una de las principales firmas advirtió que el escenario por delante es complejo. En diálogo con Energía On, el CEO de Raízen Teófilo Lacroze, analizó el lanzamiento del programa Precios Máximos, que prevé subas mensuales en el […]

La entrada Refinerías: entre el acuerdo de precios y la incertidumbre se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Las concesiones hidroeléctricas serán otro desafío de 2023

El senador Parrilli presentó un proyecto para que la administración de las represas pase a Energía Argentina S.A. (Enarsa). Las presas y centrales hidroeléctricas de la región del Comahue fueron ejecutadas y administradas por la antigua Hidronor S.E. (cuyos propietarios eran la Nación y las provincias de Río Negro y Neuquén) hasta los años ’90, cuando el Gobierno Nacional decide liquidar Hidronor y concesionar las obras a privados. Así en 1993 se concesionaron las obras de El Chocón y su presa compensadora Arroyito, Cerros Colorados, Piedra del Águila y Alicura, agregándose a posteriori Pichi Picún Leufú en 1999. Este grupo […]

La entrada Las concesiones hidroeléctricas serán otro desafío de 2023 se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

“Resulta impostergable”: una empresa controlada por el Estado mostró la crítica situación de las empresas que distribuyen gas por el congelamiento tarifario

Metrogas indicó que, ante la falta de actualización de sus ingresos, le debe $46.723 millones a YPF y a la estatal Enarsa. El Gobierno ya puso en marcha la segmentación de tarifas con el objetivo de disminuir los subsidios al sector, que en el acumulado del año ya suman $1,6 billones (US$9000 millones). Se trata de un incremento nominal de 72% con relación al mismo período de 2021, según los datos oficiales del Ministerio de Economía. Sin embargo, los incrementos tarifarios derivados de la segmentación no son los únicos que habrá el año próximo, ya que el Gobierno también debe […]

La entrada “Resulta impostergable”: una empresa controlada por el Estado mostró la crítica situación de las empresas que distribuyen gas por el congelamiento tarifario se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Plan Gas.Ar: Massa encabezó el acto de adjudicación de las Rondas 4 y 5 para el llenado del gasoducto Néstor Kirchner

Con la presencia del Ministro de Economía, Sergio Massa, y la Secretaría de Energía de la Nación, Flavia Royon, se adjudicaron las ofertas del Plan Gas correspondientes a las Rondas 4 y 5 que extienden los compromisos de volumen adjudicados en las rondas previas y garantizan el llenado del Gasoducto Presidente Néstor Kirchner. Doce empresas fueron adjudicadas. “La decisión de inversión de cada una de las compañías pone a la Argentina frente a la oportunidad más grande de construir orden fiscal sobre la base de haber alineado un recurso estratégico, inversión privada e incentivos del sector público”, sostuvo el Ministro […]

La entrada Plan Gas.Ar: Massa encabezó el acto de adjudicación de las Rondas 4 y 5 para el llenado del gasoducto Néstor Kirchner se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

El intendente Bruno Cipolini participó de la apertura de sobres de licitación para la refuncionalización del Aeropuerto y el ramal de Gas Natural al Parque Industrial de Sáenz Peña

El acto de apertura tuvo lugar en el Salón Obligado de Casa de Gobierno, en la ciudad de Resistencia y estuvo encabezado por el gobernador Jorge Milton Capitanich, el intendente Bruno Cipolini y el ministro Santiago Pérez Pons. En la oportunidad el Intendente remarcó que “se trata de dos obras fundamentales para el desarrollo de nuestra ciudad, de difícil concreción con fondos municipales, por las cuales venimos desde hace tiempo solicitando apoyo al gobierno provincial”. En esa misma línea puntualizó que la reactivación del aeropuerto local no sólo conectará a los saenzpeñenses sino a todo el interior chaqueño por vía […]

La entrada El intendente Bruno Cipolini participó de la apertura de sobres de licitación para la refuncionalización del Aeropuerto y el ramal de Gas Natural al Parque Industrial de Sáenz Peña se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Hito histórico: Comenzó la obra de los primeros dos edificios en el Polo Científico y Tecnológico de Neuquén

El intendente de la ciudad de Neuquen Mariano Gaido firmó ayer el contrato de la mega obra del Polo Científico y Tecnológico que potenciará el desarrollo y la innovación en la ciudad, y comenzó la construcción de los primeros dos edificios, uno de ellos financiado por el municipio y el otro por el sector privado. El acto se realizó en el Museo Nacional de Bellas Artes (MNBA) y estuvieron presentes el vice Marcos Koopmann, la referente de las Unidades Ejecutoras de Bipertenencia de Centro Científico Tecnológico (CONICET) y de la Universidad del Comahue, Ana Pechen y autoridades de las empresas […]

La entrada Hito histórico: Comenzó la obra de los primeros dos edificios en el Polo Científico y Tecnológico de Neuquén se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Arce destaca aporte de YPFB a la reactivación económica ya que la renta petrolera supera los 3.000 millones de dólares en Bolivia en 2022

El presidente del Estado Plurinacional de Bolivia, Luis Arce Catacora, destacó el rol de Yacimientos Petrolíferos Fiscales Bolivianos en la reactivación de la economía y su importancia regional por su ubicación en el ranking de las petroleras en Latinoamérica. “Tenemos una empresa que genera ventas por más de $us 5.000 millones y es la segunda más importante de la región por sus utilidades. Tenemos una empresa entre las mejores de la región, la estamos recuperando, la estamos fortaleciendo y eso se debe al trabajo del personal ejecutivo y de todos los trabajadores”, afirmó el primer mandatario durante el acto protocolar […]

La entrada Arce destaca aporte de YPFB a la reactivación económica ya que la renta petrolera supera los 3.000 millones de dólares en Bolivia en 2022 se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Gobierno colombiano no descarta nuevos contratos de gas y petróleo para el año entrante

En la presentación del Plan Financiero para el próximo año, el ministro se refirió al tema. Esto fue lo que dijo al respecto. El Gobierno Nacional no cierra las puertas a nuevos contratos de exploración y producción de petróleo y gas en Colombia para el próximo año. Así lo aseguró el ministro de Hacienda, José Antonio Ocampo, en la presentación de la actualización del Plan Financiero 2023. Durante la ronda de preguntas, el ministro fue enfático en que desde el Gobierno “no estamos cerrados” a la posibilidad de firmar nuevos contratos, y agregó que el próximo año “vamos a ver […]

La entrada Gobierno colombiano no descarta nuevos contratos de gas y petróleo para el año entrante se publicó primero en RunRún energético.

energiaestrategica.com, Informacion, Información de Mercado

Se espera que la licitación de renovables de Argentina se lance en la primera quincena de enero 2023

Las idas y vueltas sobre la nueva licitación de renovables y almacenamiento de energía para reemplazar generación forzada, a partir de las Manifestaciones de Interés presentada, tiene en vilo al sector energético argentino. 

A mediados de noviembre, Flavia Royón, secretaria de Energía de la Nación, confirmó que se trabajaba en lanzar la convocatoria antes de fin año, pero los días transcurrieron y, oficialmente, aún no hay ningún documento publicado. 

Por lo que las grandes preguntas que surgen en la industria renovable del país son “¿cuándo se difundirá dicha licitación?”, “¿cuánto más se demorará?” y “¿qué condiciones tendrá?”. 

Sin embargo, fuentes cercanas a la Secretaría de Energía le confirmaron a Energía Estratégica que se trabaja “fuertemente” con las MDI presentadas en agosto y que “en la primera quincena de enero 2023 estaría saliendo la convocatoria” 

Según adelantó este portal de noticias, la licitación tendrá el propósito de reemplazar aproximadamente entre 400 y 450 MW de generación forzada por nodos o provincias, pero no se descarta que ese sea un objetivo conservador y que finalmente se subaste más capacidad.

El llamado se orientará a las tecnologías solar, eólica, bioenergéticas y proyectos híbridos, también se contempla la inclusión de 100 MW entre pequeños aprovechamientos hidroeléctricos (PAH) y plantas bioenergéticas sin PDD.

Y de acuerdo a uno de los tantos borradores del pre-pliego que circuló entre el sector, los proyectos que reemplacen generación forzada deberán ser de 5 a 20 MW, mientras que los emprendimientos con almacenamiento deberán contar con una potencia en baterías de al menos el 25% de la capacidad del parque solar y de al menos 2 hs de entrega de energía.

Asimismo, los proyectos deberán alcanzar la fecha de habilitación comercial a los 3 años desde la firma del contrato con CAMMESA, que tendrá una vigencia de hasta 15 años.

Y si bien las centrales tendrán una prórroga de hasta un año más para lograr la COD por un año se las penalizará con la disminución del contrato: por cada día de demora luego de cumplido los 3 primeros años de plazo, se les aplicará 5 días de recorte en la duración del acuerdo (365 días = 10 años de contrato).

En tanto que las centrales de las denominadas “tecnologías alternativas”, es decir aquellas con poco desarrollo en otros esquemas, las principales diferencias radican en se espera que los proyectos podrán ser de hasta 20 MW de potencia (mínimo 1 MW) y que las plantas renovables tendrán hasta 4 años para alcanzar la fecha de habilitación comercial.

energiaynegocios.com.ar, Informacion, Información de Mercado

La transición de los entes reguladores o los entes reguladores para la transición[1]

Mauricio E. Roitman.

Han transcurrido más de 30 años desde que se crearon las primeras agencias reguladoras energéticas independientes en Latinoamérica. Argentina fue uno de los países líderes en la región en implementar aquel paradigma institucional. Ejemplo de ello fue la creación del Ente Nacional Regulador de la Electricidad (ENRE) y del Ente Nacional Regulador del Gas (ENARGAS). La creación de esos reguladores energéticos de jurisdicción nacional obedeció a un contexto particular donde se conjugaron programas de privatización de empresas públicas y de promoción de la iniciativa privada a través de concesiones, tratados internacionales de protección de la inversión extranjera, liberalización y desregulación de mercados, que implementaron varios de los países latinoamericanos en la década de los 90´s y que de alguna manera dio forma a un protocolo de gobernanza regulatoria resumida muy bien por Brown et al. (2006) al que hoy en día podemos llamar ya “paradigma clásico”[1].

Esos desafíos “clásicos” de los reguladores se resumen en diez principios: 1) Independencia; 2) Rendición de cuentas; 3) Transparencia y participación pública; 4) Previsibilidad; 5) Claridad de roles; 6) Integridad y claridad de reglas; 7) Proporcionalidad; 8) Atribuciones necesarias; 9) Características institucionales apropiadas; y 10) Integridad.

Tanto ENRE como ENARGAS alcanzaron maduración operativa y de gestión. Sin embargo, sus capacidades institucionales y la calidad y transparencia del proceso regulatorio se encuentran condicionadas por distintos desafíos, algunos de antigua data que persisten (vinculados al paradigma clásico) y otros nuevos.

La persistencia de problemas clásicos y los nuevos desafíos de la gobernanza regulatoria argentina

En América Latina, la transformación inicial de los sectores regulados fruto de las reformas dio paso, luego de recorridos diversos, a nuevos desafíos de distinto calibre y con dimensiones de complejidad diferentes a las de aquella primera época orientada principalmente a la búsqueda de ganancias de eficiencia (Durand & Pietikäinen, 2020)[3].

Sin embargo, en el caso de Argentina, los problemas macroeconómicos y políticos fueron condicionando de diversa manera la actuación y eficacia de los reguladores en un contexto de una alta injerencia e intervención del poder político en, al menos, los últimos quince años, con un breve periodo de dos años de normalidad institucional. Esas alteraciones macroeconómicas y políticas fueron la excusa por la cual de “batir el parche” por el peligro de la captura del regulador por las empresas reguladas se pasó, sin solución de continuidad, a una lisa y llana captura política del regulador, a la manera de un “botín”.  

Los entes reguladores de energía de Argentina enfrentan en la actualidad desafíos diversos, entre ellos algunos clásicos problemas de la práctica regulatoria post reforma de los años 90’s que habían comenzado a resolverse con la normalización institucional de 2017 y que nuevamente volvió a la transitoriedad irregular con las nuevas intervenciones del año 2020. Estas irregularidades pueden resumirse en las siguientes: a) el grado de autonomía funcional de los reguladores y el respeto de la institucionalidad[4]; b) lo poco “adecuados a su función” que resultan hoy estos organismos[5]; c) el sobredimensionamiento de personal (no idóneo mayormente)[6]; d) la falta de integralidad en la regulación respecto de nuevos ejes transversales y complejos como la transición energética y la revolución digital y de datos; e) el problema del federalismo regulatorio; y f) el grado de transparencia institucional y participación activa. 

Los nuevos de desafíos de los reguladores energéticos argentinos tienen que ver, entre otros con: i) la reducción y simplificación regulatoria; ii) la transformación digital; iii) la regulación basada en evidencia con foco en la innovación y centrada en los servicios al usuario; iv) los incentivos a una regulación sostenible, con foco en la adaptación y mitigación del cambio climático; y v) el acceso y asequibilidad de los servicios públicos.

La literatura de economía de la regulación vinculada a la reforma de los años 90’s en los sectores de servicios públicos, infraestructura y energía de América Latina y, principalmente, aquella que comenzó a analizar el impacto y los resultados de dichas reformas, generalmente ponía énfasis en el concepto de autonomía del regulador como sinónimo de buena gobernanza institucional[7].

La cuestión clave es si la autonomía de los reguladores sigue siendo per se un concepto tan relevante y si esa autonomía debe o no ser balanceada mediante una mayor coordinación entre la administración central del gobierno y los reguladores autónomos[8].

En este punto cabe sopesar, por un lado, la necesidad de pautas objetivas para la regulación que permanezcan más allá de los cambios de administración política (a lo que conduce tal independencia funcional) y, por otro lado, la responsabilidad política que asume el gobierno central por decisiones del regulador autónomo, muchas veces de alto impacto en la vida cotidiana de los ciudadanos, sobre las cuales no tendría mayor intervención. De allí que se imponga una solución que intente compatibilizar ambas circunstancias sin menoscabar la independencia del regulador[9].

En el derecho argentino, se ha sostenido que el artículo 42 de la Constitución Nacional da a los entes de regulación y control una existencia necesaria, de la que derivan sus facultades y su ámbito de autonomía[10]. Si bien esto se sostiene en la doctrina, en la práctica, la discusión sobre la autonomía funcional engloba temas diversos como, por ejemplo, la efectiva independencia del regulador a la hora de disponer de fondos propios o su condicionamiento por parte de algún organismo de la administración central. La realidad regulatoria de Argentina de los últimos años muestra que la autonomía “de jure” no necesariamente implica una autonomía “de facto”, y viceversa. 

Un primer desafío que suelen afrontar los reguladores es la interferencia política en la toma de decisiones técnicas. Algunos (malos) ejemplos en este sentido son las sucesivas intervenciones del gobierno central en los reguladores de electricidad y gas de Argentina para revisar las tarifas bajo un argumento de emergencia (en varias oportunidades) y nombramientos irregulares que no siguieron los procedimientos legales establecidos con muy poca trascendencia e impacto tanto en las asociaciones de usuarios y consumidores, asociaciones empresarias, partidos políticos, en el parlamento y en la prensa, casi naturalizando de esa manera esa práctica institucional anómala[11]. Otro inconveniente casi sistemático y extendido en la región y que afecta también a los reguladores argentinos es el referido a las limitaciones en materia financiera. Si bien a varios de los reguladores se les otorga autarquía financiera “de jure”, ello en la práctica encuentra diversas limitaciones.

Más allá de estos problemas clásicos de menoscabo de la independencia del regulador, un nuevo enfoque del problema apunta a considerar que la coordinación puede ayudar a mejorar su autonomía en la práctica, articulando la gobernanza del regulador a nivel externo, con terceras instituciones, e interno, con miembros de la propia organización.

Adicionalmente, las provincias y el poder legislativo deberían ser aliados importantes a la hora de la construcción y defensa de la autonomía de los reguladores de los posibles abusos de la Administración Central, sobremanera si el Congreso (principalmente el Senado) tiene mayor injerencia en los nombramientos de los directores de los organismos y establece una relación de trabajo e intercambio de información fructífera para ambos, cultivando en la práctica un verdadero federalismo regulatorio.

Por otra parte, una correspondencia entre los instrumentos regulatorios y los objetivos específicos de política ayuda a que los ministerios (o la administración central en general) perciban la contribución efectiva del regulador al logro de los objetivos de la política pública, lo cual desincentiva cualquier posibilidad de interferir en la autonomía del regulador al percibirse que el beneficio de una coordinación efectiva excede largamente cualquier costo de interferencia política.

En efecto, la coordinación genera confianza y, a la vez, crea sinergias que permiten mejorar la gobernanza regulatoria. Agendas regulatorias transversales como la de la transición energética o la transformación digital y de los datos pueden servir para estimular el diálogo, la coordinación y la innovación conjunta entre los reguladores y las autoridades de la administración central. La incorporación de los reguladores a marcos y estándares internacionales de gobernanza como los de OECD también permiten ganar reputación de excelencia y confianza por parte del Ejecutivo, utilizando este último esa opción como una forma de supervisión especializada sobre los Entes.     

Otra posibilidad concreta de coordinación y aprovechamiento de capacidades y conocimientos específicos de cada ente es que el regulador sea una especie de fiscal de la competencia frente al organismo responsable de esa política, Comisión o Tribunal Nacional de Defensa de la Competencia, para el mejor funcionamiento y monitoreo de los mercados potencialmente competitivos vinculados a la actividad regulada.

Una agenda para la mejora regulatoria en Argentina de cara a 2023

Las recomendaciones para la mejora de la gobernanza regulatoria en Argentina incluyen necesariamente medidas que apuntan a resolver los problemas clásicos y los nuevos desafíos de los reguladores, a saber: i) fusión del ENRE y el ENARGAS en un solo regulador de jurisdicción federal, teniendo en cuenta tendencias de la industria energética (Ej.: transición energética, digitalización, etc.) a la manera de OFGEM (GB) y FERC (EE.UU.) y aprovechando las iniciativas de las últimas dos administraciones de descentralizar la regulación de la distribución eléctrica de jurisdicción aun federal (AMBA); ii) reformas pendientes de primera generación, con desintegración vertical sin excepciones; iii) reformas de segunda generación, en la última milla de los servicios públicos con énfasis en la competencia y en la digitalización del servicio[12]; iv) adecuación de la planta óptima de personal y creación de la carrera administrativa del nuevo regulador energético federal; v) modificaciones legales de los marcos regulatorios para que el Congreso deba aprobar explícita y formalmente la designación y remoción del Presidente, Vicepresidente y demás directores de los reguladores, previo concurso, propuesta de terna y elevación por parte del Poder Ejecutivo Nacional con flexibilidad para que cada nueva administración política pueda reasignar las funciones de Presidente y Vicepresidente sin alterar la composición del directorio del nuevo organismo; vi) modificaciones legales para que el nuevo regulador federal tenga atribuciones como fiscal especializado con foco en los mercados potencialmente competitivos del área energética; vii) modificaciones al mecanismo de financiamiento del nuevo regulador para permitir que sus fondos no ingresen al Sistema de Cuenta Única del Tesoro, ni puedan ser objeto de limitaciones en su normal proceso de ejecución presupuestaria; viii) simplificación administrativa y digitalización completa del organismo; ix) establecimiento de protocolos para una adecuada coordinación con otros organismos; x) procesos más transparentes, datos abiertos y participación activa de los grupos de interés; xi) trabajo continuo de perfeccionamiento y simplificación de las regulaciones y de la productividad e innovación de la industria que regula; xii) uso de herramientas de analítica de datos, protegiendo la privacidad de los usuarios; xiii) regulaciones basadas en evidencia y centradas en el usuario, utilizando herramientas y modelos de gestión regulatoria ágiles e innovadores; y xiv) un manejo reputacional cuidadoso, acorde con una adecuada y moderna comunicación institucional.

El próximo año 2023, especialmente a partir del nuevo período de gobierno que comenzará en diciembre, puede ser una gran oportunidad para construir un nuevo y mejor regulador para la transición energética.  

* Ex presidente (por concurso) del ENARGAS (2018-2020). Director adjunto de la Maestría en Desarrollo Energético Sustentable del ITBA.  

[1] Un antecedente que detalla varios de los argumentos expuestos en este artículo derivan de los siguientes trabajos:

Roitman, Mauricio E., Calle, Jean P. & López Azumendi, S., (2021), “El derrotero de las agencias regulatorias en américa latina y el caribe: en busca de la gobernanza efectiva”, trabajo realizado para CAF, Mimeo, 16 de septiembre de 2021.

Roitman, Mauricio E. & Valdéz, Marcela P., (2022), Agencias regulatorias para la transición energética: la necesaria reforma de los reguladores energéticos argentinos, XVI Congreso Iberoamericano de Regulación, “Regulación en tiempos de cambio: desafíos y propuestas”, 2-3-4 de noviembre, Lima, Perú.

[2] Brown, A. C., Stern, J., & Tenenbaum, B. (2006), “Handbook for evaluating infrastructure regulatory systems”, (with Defne Gencer), The World Bank. 

[3] Durand, A. & A. Pietikäinen (2020), “The governance of regulators in Latin America: Evidence from the 2018 Indicators on the governance of sector regulators”, OECD Regulatory Policy Working Papers, No. 13, OECD Publishing, Paris, https://doi.org/10.1787/0e9705e3-en.

[4] El ENARGAS estuvo intervenido por el PEN 13 de los últimos 15 años.

[5] Según informe del JGM al Congreso, mientras el ENRE pasó de un crédito vigente de presupuesto de $ 788.360.454 en 2019 a $1.465.858.800 en 2022 (+85,9 %), el ENARGAS pasó de $1.379.682.252 en 2019 a $ 5.348.067.114 en 2022 (+287,6 %).

[6] Según informe del JGM al Congreso, mientras el ENRE pasó de 403 empleados en 2019 a 413 en 2022 (+2,5 %), el ENARGAS pasó de 413 en 2019 a 586 personas en 2022 (+41,9 %, a septiembre de 2021). Hoy en día, la página web del organismo directamente no informa cuantos empleados prestan servicio.

[7] Esta discusión regulatoria toma elementos teóricos de la discusión sobre autonomía de los Bancos Centrales según Trillas (2010).

[8] Al referirnos a autonomía en este documento se lo hace en el sentido de autonomía funcional, no constitucional.

[9] Respecto de este contrapunto resulta interesante analizar, respecto de la independencia: “El Estado Neutral. Contribución al Estudio de las Administraciones Independientes” de José Manuel Sala Arquer, Revista Española de Derecho Administrativo N°42 y sobre la responsabilidad política: “Las Agencias Independientes: un análisis desde la perspectiva jurídico constitucional” de Juan María Bilbao Ubillos, https://www.boe.es/biblioteca_juridica/anuarios_derecho/abrir_pdf.php?id=ANU-A-1999-10016300182.

[10] Reiriz, María Graciela “Autoridades Administrativas Independientes para la regulación y control de los servicios públicos” en libro colectivo en homenaje al Dr. Agustín Gordillo.

[11] https://www.ariae.org/file/3673/download; https://acij.org.ar/el-directorio-del-enargas-fue-designado-de-modo-irregular-infocivica-2/  

[12] López Azumendi, S., & Roitman, M. (2022 February 10). “Estados ágiles en América Latina: la transformación digital de los reguladores económicos”. Caracas: CAF. Retrieved from http://cafscioteca.azurewebsites.net/handle/123456789/1873

energiaestrategica.com, Informacion, Información de Mercado

La medida clave que espera Derivex para que su mecanismo de subastas de energía adquiera altísima participación

En octubre pasado la Comisión de Regulación de Energía y Gas (CREG) terminó de habilitar, junto a entidades de Gobierno, a que se pudiera incorporar en el sistema de subastas de energía eléctrica de Derivex a comercializadores del mercado regulados, permitiéndoles hacer un pass-througth de la energía que allí contrataran.

No obstante, Juan Carlos Tellez, Gerente General de Derivex, menciona que “aún está pendiente que el nuevo Gobierno reconozca al mecanismo y sus condiciones generales para dar cumplimiento a la obligación que tienen comercializadores de adquirir entre un 8% a 10% de su demanda a través de fuentes renovables no convencionales, esto le daría una oportunidad mayor a la comercialización de renovables”.

En una entrevista para Energía Estratégica, el directivo analiza el 2022 y los próximos pasos de cara al 2023.

¿Qué balance hace sobre este 2022 respecto a la actividad de Derivex?

El resultado obtenido en 2022 es bastante positivo, Derivex logró lo que esperaban los agentes del Mercado de Energía Mayorista y sus accionistas desde hace más de una década, un nuevo mecanismo para la comercialización de energía eléctrica, con estándares internacionales, que proteja a sus participantes, fomente la competencia y genere valor para el usuario final.

Como producto de nuestra perseverancia, es una realidad, un mercado organizado y acreditado por la Superintendencia Financiera de Colombia que comparte los principios de eficiencia, transparencia, neutralidad y fiabilidad de la Comisión de Regulación de energía y Gas (CREG).

Gracias a que la regulación se ha convertido en un marco de innovación, nos permite hoy hacer un aporte a un sector vital para la economía y sostenibilidad del país.

Nace el Mercado Anónimo Estandarizado (MAE) como una iniciativa de la CREG en la que expertos en la gestión de riesgos financieros tuvimos por primera vez la posibilidad de presentar una propuesta de un mecanismo alterno de contratación de energía que cumpliera con los principios y condiciones generales descritos en la Resolución CREG 114 de 2018.

¿Cómo evalúa las últimas subastas de Derivex en el marco de la Resolución 114?

Nos ha permitido identificar los elementos necesarios para la segunda etapa de Derivex, la maduración del mercado. Esto es la construcción de mayor liquidez a través de sus participantes.

La activación del mecanismo que permite el traslado a tarifa a usuarios regulados inicia en un contexto complejo, hay una baja oferta de energía de los generadores y aún falta preparación y experiencia de sus participantes en esta nueva alternativa.

Adicionalmente, temas del nuevo gobierno como el pacto por la justicia tarifa llevó a los agentes a renegociar contratos bilaterales haciendo que su atención se centrara en reducir los costos del precio de la energía y no en el nuevo esquema de contratación.

No obstante, hoy tenemos a 13 agentes inscritos, 10 comercializadores que representan el 70% de la demanda del país en un año y 3 generadores que representan el 62% de la generación del país.

En esa línea, ¿qué esperar para las subastas que se vengan para el 2023?

Vemos gran interés de los agentes en nuestro mecanismo así que esperamos más participantes y que los actuales sean más activos.

Celebramos el inicio de operación de Hidroituango, pues es oferta de energía que el país necesita y que parte de eso podría comercializarse a través de nuestro mecanismo.

Así mismo en la media que los agentes adquieran mayor experiencia en la operación del mercado y conocimiento de las condiciones de traslado a tarifa establecidas por la CREG, la liquidez será cada vez mayor.

La dinámica de las próximas convocatorias las dictaran los mismos agentes del mercado que están inscritos de acuerdo con sus necesidades y participación. Por el momento tenemos en mente realizar una próxima convocatoria el 25 de enero y de ahí en adelante al menos dos convocatorias por mes.

¿Qué rol cumplirán las renovables en esas subastas? 

Hay una gran oportunidad para los agentes que están incursionando en nuevos proyectos de generación, ya que el mercado ofrece productos de bloques horarios que se ajustan a las nuevas tecnologías, tenemos un mercado diario que permite hacer coberturas en meses puntuales o años y de esta manera gestionar los riesgos financieros asociados a esos proyectos.

Es importante mencionar que aún está pendiente que el nuevo Gobierno reconozca al mecanismo y sus condiciones generales para dar cumplimiento a la obligación que tienen comercializadores de adquirir entre un 8% a 10% de su demanda a través de fuentes renovables no convencionales, esto le daría una oportunidad mayor a la comercialización de renovables.

¿Cree que en 2023 este tipo de convocatorias se transformarán en un instrumento esencial para el mercado?  

Totalmente de acuerdo.

Es el momento ideal para que los esfuerzos que ha hecho el sector eléctrico y el país por desarrollar una matriz de energía eficiente y competitiva, de el siguiente paso, y permita que esto se transfiera en el ejercicio de un nuevo mecanismo para la comercialización de energía eléctrica, así que dependerá de los agentes darse la oportunidad de conocer y adquirir experiencia en el mecanismo para identificar nuevas oportunidades.

energiaestrategica.com, Informacion, Información de Mercado

Renovables en alerta por la declaración de estado de emergencia en México 

El Centro Nacional de Control de Energía (CENACE) declaró “Estado Operativo de Emergencia” para la red eléctrica de México encendiendo un alerta de centrales de generación ya que podría ser una fase previa a la suspensión de operaciones del mercado.

Desde la Dirección de Operación y Planeación del Sistema perteneciente al CENACE informaron mediante la NOTA SIN22-0366: «A las 20:00 del 21 de diciembre se declara Estado Operativo de Emergencia en el Sistema interconectado nacional, ya que en los escenarios de planeación operativa de los siguientes días ante la indisponibilidad de gas natural por el frente frío N° 19, se afectaría la generación a base de ese combustible pudiéndose afectar hasta 9000 MW de carga, se solicita a todos los Participantes del Mercado tomar las previsiones que estén en su alcance».

El antecedente más próximo de este tipo que terminó en complicaciones severas fue en febrero de 2021 con el megaapagón que afectó el norte mexicano y el sur del vecino país. En aquel entonces, las energías renovables fueron las grandes cuestionadas

“En el evento de febrero del 2021 se intentó atacar específicamente a las renovables. A los pocos días se demostró que fueron los ciclos combinados de gas natural y las centrales térmicas de carbón las primeras en salir de operación y las que tardaron más en regresar”, advirtió el Ing. Carlos Flores, referente empresario experto en energía, en un hilo de twitter.

Para acceder a mayores precisiones sobre el impacto que esta medida pueda traer a generadoras renovables privadas en esta ocasión, Energía Estratégica contactó al Ing. Carlos Flores. 

“Este es un mecanismo que tiene el CENACE para garantizar la continuidad del abasto eléctrico, y eso está por encima de cualquier tecnología incluyendo las renovables”, introdujo el referente empresario a este medio.

Consultado acerca de a qué recursos pueden recurrir las centrales renovables para reclamar tener prioridad de despacho ante esas situaciones, el referente consultado respondió:

“A ninguno. No pueden. Si el Estado de Emergencia está debidamente declarado y el mecanismo se ejecuta debidamente, a ninguno”.

Sin embargo, advirtió -como lo hizo en su hilo de twitter– que sí hay que prestar atención para asegurar que el mecanismo se ejecute correctamente, ya que han habido ocasiones en las que se sospecha que el CENACE hace uso indebido de sus mecanismos para favorecer a CFE.

“Si esto último fuera el caso, entonces sí: los privados pueden recurrir a presentar juicios de amparo indirecto”, advirtió.

“Pero reitero, si el mecanismo está debidamente justificado, ni las renovables, ni nadie más, puede ni debe objetar. Pues la seguridad del suministro está por encima del mercado”, concluyó el Ing. Carlos Flores, referente empresario experto en energía.

energiaestrategica.com, Informacion, Información de Mercado

SUNAI refuerza la importancia de la O&M de parques renovables para evitar pérdidas de producción

El mantenimiento y la operación de las centrales de generación renovable cada día resulta más importante para mantener su rendimiento al máximo y así producir energía de la manera más rentable posible. 

Sin embargo, en los últimos tiempos el sector energético de Latinoamérica comenzó a notar que, en algunos casos, existe un bajo rendimiento de las plantas fotovoltaicas, a comparación de la generación anual esperada. 

Es por ello que desde la firma SUNAI reforzaron la relevancia de realizar la O&M de manera frecuente y de contar con servicios que permitan afinar la producción de energía de los parques para evitar pérdidas que pueden alcanzar de un 5% a 30% a lo largo del año. 

“Se habla de un under performance de alrededor del 8%, que si lo ponemos en términos de potencia, es como que hubieran 80 GW de centrales solares que no generan energía. Y hay empresas que no se dan cuenta que sus activos funcionan de esa forma”, mencionó Cristóbal Parrado, fundador y CEO de SUNAI, durante el pasado evento virtual de Latam Future Energy. 

“Las plantas solares tienen una vida útil de 25 años, pero bajo este uso que se les da y el desentendimiento de la importancia que tiene la O&M, es irrisorio pensar que durarán ese tiempo”, agregó. 

Por lo tanto, las garantías y degradación acelerada de los paneles es una problemática a considerar, que desde la compañía buscan evitar mediante un servicio neural que permite optimizar la producción.

¿Cómo? Según explicó el especialista, toman datos eléctricos y climáticos desde los parques, como también pueden usar desde algoritmos de inteligencia artificial como aquellos más básicos, como por ejemplo estadísticos que permitirán ser “auto-pilot».

“Es decir, guiar la operación de los equipos de operación y mantenimiento con el objetivo de que el asset management mantenga su rentabilidad según lo hablado en los contratos, créditos y financiamiento. Y el próximo año se avecinan nuevos servicios de predicción de fallas”, explicó Parrado. 

Asimismo, el especialista se refirió a la constante innovación tecnológica y el advenimiento de las baterías en Chile, a partir de la reciente promulgación de la Ley de Almacenamiento y Electromovilidad, y apuntó a que con la propia O&M también se pueden evitar esas alternativas que aún resultan de costo elevado para algunos sectores. 

“La tecnología está, pero ahora usamos una capa de inteligencia de datos que permite que ese activo renovable ahora sea mucho más rentable que antes, sin tener que hacer 20 años de experimento de la tecnología”, sostuvo el fundador y CEO de SUNAI. 

“Puntualmente, nos concentramos en hacer mejores inversores y baterías, en llevar a los paneles solares al límite pero sin pensar en que la solución está más cerca de lo que creemos”, concluyó. 

energiaestrategica.com, Informacion, Información de Mercado

Los envíos mundiales de módulos Hi-MO 5 de LONGi superan ya los 50 GW

LONGi ha anunciado que, a mediados de diciembre, los envíos globales de su módulo Hi-MO 5 han superado los 50 GW, con lo que los envíos acumulados se acercan ya a los 100 millones de paneles.

El Hi-MO 5, basado en celdas de 182 mm, se lanzó oficialmente en junio de 2020 y se adapta a una amplia gama de escenarios de aplicación, siendo fácil de manejar, transportar, almacenar e instalar, con una tasa de rotura muy baja.

Basados ​​en la tecnología de soldadura inteligente sin fisuras de media celda dopada con galio, los módulos Hi-MO 5 han recibido un amplio reconocimiento de la industria, incluidos los premios de Intersolar y TÜV Rheinland por Energy Yield Simulation en su congreso ‘All Quality Matters ‘, mientras que los consumidores finales han respaldado el producto por superar las expectativas en términos de rendimiento de generación de energía.

Según fuentes del sector, la cuota de mercado de los módulos de 182 ha experimentado un rápido aumento durante 2022, pasando del 27% en 2021 a un máximo actual del 70%.

De cara al futuro, LONGi añadirá más productos a su gama Hi-MO y seguirá suministrando energía renovable a escala mundial como parte de la transformación y actualización de las estructuras energéticas.

Sobre LONGi

Fundada en el año 2000, LONGi se ha propuesto ser la empresa de tecnología solar líder en el mundo, enfocada en la creación de valor orientada al cliente para lograr la transformación energética para todos los escenarios.

Con la misión de «Aprovechar lo mejor de la energía solar para construir un mundo sostenible», LONGi se ha dedicado a la innovación tecnológica y ha establecido cinco líneas de negocio, que abarcan las obleas, las celdas y módulos de monosilicio, las soluciones de generación distribuida para uso comercial e industrial, las soluciones de energía verde y los equipos de hidrógeno.

La empresa ha perfeccionado sus capacidades para proporcionar energía renovable y, más recientemente, también ha adoptado productos y soluciones de hidrógeno verde para alcanzar un crecimiento global sin emisiones de carbono. www.longi.com

energiaestrategica.com, Informacion, Información de Mercado

La carta que enviaron comercializadores de energía al Gobierno expresando preocupación por los plazos de las garantías

En carta enviada al Coordinador Eléctrico Nacional (CEN), la Asociación Chilena de Comercializadores de Energía (ACEN) manifestó su preocupación en relación con los plazos dispuestos para la entrega de las garantías por los coordinados para participar en el mercado de Corto Plazo, atendidas las dificultades que han tenido varios coordinados, algunos asociados a ACEN, para tramitar y entregar al CEN las garantías en el plazo fijado.

Cabe recordar, que en el proceso de determinación de las garantías para el año 2023, el CEN no cumplió con las fechas establecidas en el artículo 3-67 de la NTCO puesto que recién el 23 de noviembre pasado comunicó la última versión del cálculo con los montos definitivos, afectando la obtención de dichas garantías que requieren, en algunos casos, un plazo de hasta dos meses.

No contar con dicho plazo, se describe en la comunicación, puede provocar la suspensión de los coordinados que no tienen posibilidades de tramitar las garantías en el nuevo plazo establecido por el CEN, sin perjuicio que, de habérseles otorgado el plazo dispuesto en la NTCO, dichos coordinados hubieran entregado las garantías en tiempo y forma.

ACEN considera oportuno y de toda justicia que el plazo para presentar las garantías venza 60 días después del 23 de noviembre pasado, vale decir, el 22 de enero de 2023 y, desde ese día, se contabilicen los 10 días hábiles para subsanar un eventual incumplimiento normativo de los coordinados, conforme a lo dispuesto en el Procedimiento Interno: Cumplimiento de la cadena de Pagos en el Mercado de Corto Plazo.

En la carta se hace presente que la eventual suspensión de un coordinado del mercado de corto plazo, a causa de la situación antes mencionada, perjudicará la competencia puesto que implicará la suspensión de los coordinados entrantes, favoreciendo a las empresas que cuentan con los medios y procesos para tramitar garantías en un breve plazo.

También se afectará a los clientes libres suministrados por el coordinado suspendido ya que serán desconectados a las 24 horas de la suspensión de su suministrador. Al respecto, #ACEN considera que a esos clientes se les debería informar tan pronto se haya tomado la decisión de suspender a su suministrador, a fin de que cuenten con un plazo prudente para contratar con un nuevo suministrador, que no debería ser inferior a un mes.

energiaestrategica.com, Informacion, Información de Mercado

Puerto Rico aprueba a Sunrun el contrato final para 17 MW de Virtual Power Plant 

El Negociado de Energía de Puerto Rico aprobó esta semana el Acuerdo de Servicios de Red (GSA) correspondiente al proyecto de Virtual Power Plant (VPP) presentado por la empresa SunRun PR Operations LLC en la primera edición de Solicitudes de Propuestas (RFP) para proyectos de energías renovables y almacenamiento.

El proyecto consiste en un agregado de recursos distribuidos que totalizan 17 MW de capacidad garantizada con base de tecnología solar fotovoltaica y baterías, que brindarán servicios de creación de demanda durante el período de 10:00 a 14:00 y servicios de reducción de demanda durante el período de 6:00 p.m. a 10:00 p.m.

Respecto a las características del contrato que fue aprobado, es preciso aclarar que fue fijado a diez años con un costo anual aproximado de US$ 1.836 millones pero con la posibilidad de renegociar su precio luego de los primeros 5 años. El mismo incluye: Seguridad de Desempeño y Garantías de Desempeño vinculadas a la capacidad y la disponibilidad, y compensación al proveedor de recursos por separado y mensualmente por cada uno de los servicios de creación y reducción de la demanda en función de la capacidad.

Mediante la Resolución y Orden publicada esta semana se aclaró que a este proyecto pionero para Puerto Rico la Autoridad de Energía Eléctrica (PREPA) deberá efectuar un pago de mensual  $4.50/kW por cada uno de los dos servicios que le fueron adjudicados (creación de demanda y reducción de demanda) y que la PREPA podrá llamar al recurso para 260 ciclos al año, lo que equivale a un ciclo diario por cinco días a la semana durante todas las semanas del año.

Con ello se reconoce que la VPP guarda diferencias de funcionalidad con centrales de generación y que no proveerá de «servicios auxiliares o capacidad despachable de reserva las 24 horas del día».

Sin embargo, se advierte que se «podría negociar servicios adicionales de la VPP en el futuro una vez que la AEE y LUMA hayan completado la instalación de un sistema de administración de recursos de energía distribuida (DERMS) para permitir un despacho y monitoreo más automatizado del VPP».

Por lo pronto, el proyecto de 17 MW de SunRun se convierte en la primera VPP con contrato final en el marco de las convocatorias a Solicitudes de Propuestas (RFP) para proyectos de energías renovables y almacenamiento, lo que incrementa el detalle de adjudicados con contratos hasta la fecha que eran de 844.82 MW de capacidad solar fotovoltaica y 220 MW de capacidad de almacenamiento adjudicados.

Nuevo ganador en Puerto Rico: AES logra PPOA por 245 MW solares y 200 MW de almacenamiento

energiaestrategica.com, Informacion, Información de Mercado

ENGIE Chile anuncia inversiones cercanas a los US$ 650 millones en desarrollo de renovables

En línea con su propósito de actuar para acelerar la transición hacia una economía neutra en carbono, ENGIE Energía Chile S.A. envió hoy un Hecho Esencial a la Comisión para el Mercado Financiero (CMF), en el cual comunica la inversión aproximada de US$ 650 millones para continuar desarrollando energía renovable en el país.

En particular, se trata de dos anuncios. El primero corresponde a un contrato con sociedades del grupo Goldwind para el suministro y adquisición de los aerogeneradores necesarios para la construcción del Parque Eólico Lomas de Taltal, ubicado en la comuna de Taltal, región de Antofagasta. Este proyecto tendrá una capacidad total de hasta 342 MW y estará conformado por 57 aerogeneradores de una capacidad individual de 6 MW.

La energía renovable que inyectará dicha iniciativa al Sistema Eléctrico Nacional (SEN) será mediante una línea de transmisión, de aproximadamente 20 kilómetros, que se interconectará en la Subestación Parinas.

El presupuesto del Parque Eólico Lomas de Taltal considera la ejecución de sus contratos principales, tales como suministro de equipos principales, operación y mantención de los aerogeneradores, la ejecución de la ingeniería y obras civiles, la construcción y puesta en servicio de línea de transmisión, construcción y operación del campamento e instalación de faena, y la conexión eléctrica de sus equipos principales. En total, el presupuesto asciende a un monto total aproximado de US$ 450.000.000.

El segundo anuncio se trata del acuerdo comercial alcanzado con Sungrow Power Supply para el suministro y adquisición de un sistema de almacenamiento de energía por medio de baterías (Battery Energy Storage System o “BESS) para el proyecto BESS Coya.

Esta iniciativa tendrá una capacidad de almacenamiento de 638 MWh y se construirá asociado a la Planta Solar PV Coya -también propiedad de ENGIE Chile-, ubicada en la comuna de María Elena, región de Antofagasta.

El presupuesto de BESS COYA considerado para el suministro de los equipos principales del proyecto junto a la ejecución de las obras civiles del proyecto e instalación, ensamblaje y conexión eléctrica de sus equipos principales; asciende a un monto total aproximado de US$ 200.000.000.

Conforme a la regulación vigente, junto al correspondiente reconocimiento de la potencia de suficiencia, BESS COYA permitirá a ENGIE el almacenamiento de energía proveniente desde fuentes renovables propias para su posterior inyección al SEN durante las horas del día en que los costos marginales son determinados por tecnologías de generación de mayor costo, evitando -de paso- restricciones de transmisión.

ecojournal.com.ar, Informacion, Información de Mercado

Gas: estudian otorgar una asistencia a distribuidoras por $ 30.000 millones para cancelar una deuda con YPF y Enarsa

El virtual congelamiento de las tarifas de gas y electricidad que aplicó el gobierno de Alberto Fernández provocó un deterioro creciente de la cadena de pagos de esas dos industrias. Como el dinero que cobran de los usuarios residenciales no les alcanza para cubrir sus costos —que se incrementan al ritmo de la inflación—, las distribuidoras, el último eslabón de la cadena, recortaron sus planes de inversión —se enfocaron en las obras necesarias para garantizar la seguridad de las instalaciones— y, en el caso de las gasíferas, dejaron de pagar parte del gas que le compran a las petroleras.

Esa situación quedó de manifiesto en los informes que presentaron las distribuidoras —Metrogas, Naturgy, Camuzzi y EcoGas, entre otras— de cara a la audiencia pública que se realizará el próximo 4 de enero para aumentar las tarifas a partir del 1 de febrero de 2023. Esos documentos figuran en la página web del Ente Regulador del gas (Enargas).

Las compañías pidieron una recomposición de hasta un 190% en el Valor Agregado de Distribución (VAD), el componente incluido en las facturas que equivale al ingreso que perciben las distribuidoras. Como el VAD representa entre un 10% y un 20% de las facturas finales que pagan los hogares, el planteo de las empresas podrían llegar a derivar —en caso de que el gobierno lo autorice, algo muy poco probable— en un aumento del de 35% en las boletas. A ese porcentaje, habría que sumarle el incremento del precio del gas en boca de poco, que representa un 50% de la factura final que pagan los usuarios.

Por el momento, no está claro cuál es el techo que le fijará la política a los aumentos en un año electoral. Pero sí se empezó a conversar en el gobierno la necesidad de otorgarles a algunas distribuidoras una asistencia económica, es decir, un subsidio directo del Tesoro para que ordenen sus finanzas después de tres años de atraso tarifario.

Evitar el colapso de la cadena

La Secretaría de Energía quiere evitar que la cadena de pagos desbarranque completamente. Tanto en el Enargas como en la cartera que dirige Flavia Royón, que este miércoles presentó los resultados de las subastas 4 y 5 del Plan Gas, preocupan especialmente los casos de de Metrogas y Camuzzi. Esas empresas acumularon deudas con YPF, la petrolera controlada por el gobierno, y la estatal Enarsa (ex IEASA), respectivamente, por más de 30.000 millones de pesos, según indicaron a EconoJournal fuentes al tanto de la situación.

Si la idea que se está evaluando en el área energética del gobierno prospera, Cammuzzi Gas del Sur, que brinda el servicio en la Patagonia, podría llegar a recibir unos $ 18.000 millones que luego debería transferir a la empresa Enarsa, su principal proveedor de gas. En tanto que Metrogas podría recaudar unos $ 12.000 millones que debería utilizar para pagar una deuda con YPF, su accionista mayoritario y la petrolera que más gas le entrega. En 2021, frente al atraso de las tarifas que instrumentó el Ejecutivo, Metrogas llegó a un acuerdo con YPF para dejar de pagarle el gas que le compra a fin de redireccionar esos recursos para seguir pagando una deuda en dólares contraída en 2017 para solventar el plan de inversiones que surgió de la Revisión Tarifaria Integral (RTI) aprobada ese año por la gestión de Cambiemos. Esa fue la manera en que la distribuidora logró hasta ahora evitar el default. Desde Metrogas y Camuzzi evitaron realizar comentarios ante la consulta de este medio.

En estudio

Lo que se está evaluando es que la asistencia financiera sea a cuenta de una nueva RTI que el Enargas debería tener lista para fines de 2023. En realidad, debía tenerla finalizada para diciembre de este año, pero sigue pendiente por la indiferente gestión oficial.

De hecho, a comienzos de diciembre el presidente Alberto Fernández prorrogó por un año el plazo para consensuar con las empresas de gas y electricidad una nueva revisión, dado que en tres de años de gestión los ex interventores de Enargas, Federico Bernal, y del ENRE, María Soledad Manin, avanzaron poco y nada en esa materia.    

¿Por qué el Estado financiaría a las distribuidoras?

La intención oficial es que las distribuidoras reciban este dinero para que puedan pagar con el gas y no sigan acumulando deuda con las petroleras. De ese modo, se evitaría un colapso de la cadena de pagos. También incide en la decisión no haber realizado aún el cálculo de las diferencias diarias acumuladas (DDA’s). Las distribuidoras compran el gas a distintos productores y después establecen un precio promedio ponderado por volumen, pero cuando cargan gas en el día a día termina habiendo variaciones respecto de lo que figura en los papeles.

Por ese motivo, el ente regulador les exige a las empresas que lleven adelante una contabilidad separada para poder verificar las diferencias diarias acumuladas. El objetivo es garantizar que las distribuidoras no ganen ni pierdan con los precios del gas. Por lo tanto, si se detecta que el usuario pagó más de lo que correspondía se le debe reintegrar esa diferencia y si pagó menos se le debe cobrar lo adeudado en las próximas facturas. La última vez que se hizo esa cuenta data de agosto de 2019.

La entrada Gas: estudian otorgar una asistencia a distribuidoras por $ 30.000 millones para cancelar una deuda con YPF y Enarsa se publicó primero en EconoJournal.

, Nicolas Gandini

ecojournal.com.ar, Informacion, Información de Mercado

Evalúan la construcción a futuro de un centro subterráneo para almacenar residuos nucleares

Los residuos radioactivos provenientes de la actividad nuclear todavía no tienen un destino definitivo en la Argentina. Atucha I y II y Embalse, las tres centrales nucleares del país, guardan sus residuos y los combustibles gastados en almacenamientos en seco, como ser silos hormigonados. Pero no es decisión definitiva sobre qué hacer con esos restos nucleares.

La Comisión Nacional de Energía Atómica (CNEA) comenzó a dar los primeros pasos de un proyecto a largo plazo para el almacenamiento geológico de los residuos radioactivos y los combustibles gastados. La idea central es construir un sistema de repositorios geológicos subterráneos a más de 500 metros de profundidad para ubicar los residuos radioactivos.

El proyecto está en su fase inicial y el objetivo es que pueda estar operativo en algunas décadas. Si bien los plazos son extensos, va en línea con lo que están demorando otros países con proyectos similares como Canadá, Francia o Finlandia, que el próximo año comienza a operar un repositorio geológico subterráneo en su territorio.

Diálogos

Durante las primeras semanas de diciembre, la CNEA llevó adelante los “Primeros diálogos sobre disposición de residuos radiactivos y combustibles gastados en Argentina”, dos jornadas en las que se buscó empezar a informar y concientizar acerca de los detalles del proyecto. Participaron distintas áreas de la CNEA, la Autoridad Regulatoria Nuclear (ARN, ente regulador) y representantes de la empresa Nucleoeléctrica Argentina S.A. (NASA), que es la operadora de las tres centrales nucleares y la principal generadora de residuos de alto nivel del país.

Detalles

Hay dos grandes grupos de residuos, los de “nivel medio y bajo”, que requieren menos profundidad (son sub-superficiales) porque son menos radioactivas que los de “nivel alto”, que necesitan una disposición geológica en profundidad (más de 500 metros). Los distintos niveles tienen que ver no sólo con el tipo de radiación que emiten (alfa, beta y gama, entre otras), sino con los períodos de semi-desintegración (el tiempo que tarda la radiación en reducirse a la mitad, que varía en función de los elementos).

El evento contó con la presencia de expertos de Canadá, Francia y Suecia, que relataron sus experiencias en proyectos similares en sus países, y el patrocinio del Organismo Internacional de Energía Atómica (OIEA). Como sostén de estos diálogos funciona el proyecto ConfinAR, que lleva adelante el programa de gestión de residuos radioactivos de la CNEA. El objetivo principal de los encuentros fue abrir un espacio de debate en los distintos organismos nucleares de la Argentina sobre el proyecto de almacenamiento geológico de los residuos radioactivos.

EconoJournal participó de las jornadas de diálogos y entrevistó a Lucrecia Gringauz, que está a cargo de la comunicación del Programa Nacional de Gestión de Residuos Radioactivos de la CNEA. “Estamos en la fase inicial, que sirve para pensar las cosas y ponerle nombre a lo que queremos hacer y darlo a conocer. Este es el momento de pensar, que sirve para plasmar en documentos los lineamientos del proyecto. Los primeros pasos agrupan dimensiones técnicas, sociales, administrativas, políticas y legales”, afirmó.

En la Argentina, tal como está la normativa vigente, los combustibles gastados no son residuos radioactivos hasta tanto no se decida que se los puede reutilizar como nuevos combustibles. El país aún no tomó la decisión si va a intentar reprocesar los residuos o si va a enviarlos a disposición geológica.

En el mundo existen distintas visiones sobre el tema. Francia, por ejemplo, reprocesa los elementos gastados por la actividad nuclear y genera nuevos combustibles para reactores a partir del plutonio y el uranio. Pero también hay países que nunca llevaron adelante el reprocesamiento.

Gringauz remarcó que “en cualquier caso, se necesita una instalación para el resultante del reprocesamiento, que son residuos de nivel alto que hay que gestionar y disponer. El objetivo es aislarlos hasta que dejen de ser potencialmente peligrosos. Los residuos radioactivos son los más controlados, porque sabemos cuánto tenemos, de qué tipo son, quién los produjo y dónde están”. También describió la diferencia entre ambas decisiones: “el almacenamiento supone un costo, un lugar físico, infraestructura y un desarrollo tecnológico. En cambio, la disposición geológica supone resolver el tema definitivamente”.

Coordinación

La directora de comunicación del programa de la CNEA resaltó que la comunidad científica internacional trabaja de manera coordinada. Además, contó que los residuos radioactivos conceptualmente son todos similares en los distintos países. Por tal motivo, los proyectos son bastante parecidos y contemplan ubicarlos dentro de repositorios geológicos subterráneos a una profundidad que va de 500 a 800 metros y lleva un sistema de barreras múltiples, entre otras características. Una de las diferencias centrales es que los países tienen distintos subsuelos, compuestos de distintas arcillas y rocas graníticas.

Fundamentos

Gringauz contó que “el proyecto tiene como objetivo central disponer los residuos radioactivos de forma segura, que no impliquen un riesgo para las personas ni para el ambiente. Para esto hay dos fundamentos: el jurídico, donde la CNEA tiene la obligación de hacerse cargo de la adecuada y segura gestión de estos combustibles y de todos los residuos que surgen de las actividades nucleares del país. Luego funciona el fundamento ético, que tiene que ver con que todos los habitantes de alguna forma usufructuamos los beneficios de la actividad nuclear, sea por la energía eléctrica, la medicina, la irradiación de alimentos, la mamografía, la erradicación de las moscas en la fruta o por lo que sea”. Y agregó que “el fundamento ético tiene que ver con no delegar a las generaciones futuras los beneficios que hemos tenido nosotros con el desarrollo nuclear”.

Licencia social

Un foco central del debate tuvo que ver con la licencia social que se necesita para que este tipo de proyectos avancen. “La idea imponer a la sociedad un proyecto determinado no va a funcionar. Ese es uno de los aprendizajes de la comunidad científica internacional. Los países que más avanzaron tardaron tres, cuatro y hasta cinco décadas en ordenar el debate”, indicó Gringauz.

“En la comunidad científica internacional hay un consenso sobre cómo abordar la dimensión social sobre la postulación voluntaria de las comunicades”, sostuvo. En los diálogos de la CNEA participaron referentes del proyecto de tratamiento de los residuos nucleares de Canadá, donde tuvieron que rever las distintas decisiones tomadas porque la comunidad y los pueblos originarios propusieron modificar algunas cuestiones de la iniciativa.

Además, comentó que la Argentina no está urgida de tiempo: “Tenemos dónde ubicar los residuos. De hecho, se está construyendo más lugar para más almacenamiento en seco. Pero el tiempo pasa y este proyecto debería empezar a avanzar, justamente para que en ningún momento haya urgencias”.

Argentina nuclear

La actividad nuclear en la Argentina comenzó en la década de 1950 y en 1974 el país comenzó a generar energía desde Atucha I. Gringauz subrayó sobre la experiencia del país en el sector nuclear que “la Argentina está en el grupo de los pocos países del mundo que están en condiciones de manejar todas las etapas del ciclo del combustible nuclear”. “No quiere decir que las estamos haciendo todas, por ejemplo, hoy no tenemos minería de uranio y lo tenemos que importar de Kazajistán, pero en algún momento lo hemos hecho. Lo que no tenemos es un repositorio de residuos radioactivos, un sistema de disposición final geológico”, concluyó.

La entrada Evalúan la construcción a futuro de un centro subterráneo para almacenar residuos nucleares se publicó primero en EconoJournal.

, Roberto Bellato

energiaynegocios.com.ar, Informacion, Información de Mercado

El año 2022, de complejidaden el mercado energético mundial

Por Guillermo Nielsen *

El año 2022 ha estado pródigo en cuestiones que han afectado al mercado internacional de energía, que vale la pena reseñar aquí para tratar de identificar las fuerzas que pueden continuar influenciando las futuras formas del mercado afectando la capacidad exportadora de energía de nuestro país.

En una primer enumeración se destacan dos aspectos de importancia contradictoria. Por un lado la tendencia a la descarbonización de distintas actividades industriales e incluso agropecuarias, causal del deterioro global del downstream petrolero por la baja inversión en años anteriores.

Por otro lado, la invasión rusa a Ucrania y sus consecuencias comerciales, constituye el segundo lugar en esta enumeración por su impacto geopolítico que llevó a varios reagrupamientos cuyas consecuencias han sido una fragmentación sin precedentes del mercado energético mundial.

La prédica en favor de la descarbonización, que es sin duda necesaria por el cambio climático, tiene el problema de que está fundamentados en niveles de desconocimiento importantes sobre la relación entre la economía de la energía y la eliminación de la pobreza.

La descarbonización debería ser discutida con sensatez sin caer en posiciones extremas. Las conferencias internacionales sobre cambio climático conocidos como Cop 26 (Glasgow) y Cop 27 (Sharm el Sheik) son hitos en la discusión internacional sobre descarbonización.

Pero lo más preocupante para un país como la Argentina, que apenas ha desarrollado la infraestructura necesaria para la puesta en mercado del yacimiento de Vaca Muerta, es la Glasgow Financial Aliance for Net Zero (Gfanz), que apunta a limitar severamente los recursos del sector financiero al sector energético tradicional.

Gfanz es un paraguas de más de 550 instituciones financieras internacionales y de proveedores de servicios dispuestos a implementar el objetivo de financiación de proyectos con “emisión cero” para el año 2050, apartándose a la vez de la financiación de los proyectos energéticos tradicionales. Esta agrupación está coliderada por el Ex Presidente del Banco de Inglaterra Mark Carney, y el filantropista y empresario Michael Bloomberg.

La baja en las inversiones en la actualización del downstream petrolero en el mundo tiene que ver en buena medida con la decisión de la comunidad inversora de
alejarse de las inversiones en el sector energético, cuando en realidad estas inversiones con el marco regulatorio adecuado podrían ser un factor constructivo en un sendero de descarbonización global, que como muestran los desarrollos de este año debe ser gradual, y sobre todo racional.

No se debería descartar realizar inversiones en refinerías de última generación, que son menos contaminantes, ya que muchos países no se encuentran en condiciona técnicas de realizar un recambio abrupto en el corto plazo de su parque automotor. Este sería un modo pragmático y eficiente de avanzar en la disminución de emisiones, contribuyendo con la transición energética y teniendo en cuenta los plazos prolongados que toma la inversión en infraestructura energética.

Se estima que las ventas de vehículos eléctricos (VE) van a aumentar em forma significativa a medida que los costos de construcción de los VE bajen, y que más modelos de VE lleguen al mercado. Se pronostica que las ventas de los VE van a crecer de 6,6 millones en 2021, a 35,7 millones en el 2030. Se espera que reemplazaran 4mb/d de gasolina y diesel de la demanda de combustibles al final de la década.

La invasión a Ucrania: El boicot a los productos energéticos rusos llevó al aumento del precio del petróleo y del gas causando que los EEUU realizasen un viraje importante en su política hacia medio oriente, y también hacia Venezuela. Rusia era el mayor exportador de fuel-oil y de combustibles pesados, y las sanciones han desplazado casi 3 mb/d de productos para los que no es fácil la reasignación de demanda. Además, las exportaciones de productos petroleros chinos bajaron un 30 % respecto de los niveles en 2019, porque el gobierno tomó la decisión de darle prioridad a su mercado interno.

La posición estadounidense de los últimos meses se formó a partir de la creencia inicial que suponía que las condiciones de turbulencia en el mercado petrolero mundial podrían afectar los resultados de las elecciones de mitad de mandato en los EEUU, cosa que no ocurrió.

En efecto, el galón de gasolina a unos cinco dólares en el mercado americano, seguramente pudo tener algún impacto en los electores, pero antes que nada sirvió para reconsiderar dentro del gobierno americano la relación entre los EEUU y Arabia Saudita, y las gestiones presidenciales sirvieron para dejar en claro un nivel de independencia en la toma de decisiones de este último país que hubiese sido impensable años atrás.

Cuando Biden llegó a la reunión de los países del Golfo en la ciudad de Jeddah en junio de este año fue recibido por el Príncipe Regente Saudí Mohammed bin Salmán, a
quien había criticado duramente en su campaña electoral.

Su presencia allí tuvo como objetivo solicitar que los países productores de petróleo aumentasen su producción de crudo para bajar los precios de la gasolina en el mercado
estadounidense. Este pedido no tuvo el resultado esperado. Por el contrario, en la reunión de OPEP+ que se llevó a cabo después, el 3 de Agosto, se decidió una reducción de la producción. La posición saudí fue reflejada en la declaración del Príncipe Faisal bin Farhan, Ministro de Relaciones exteriores del Reino, quien señaló: “Nosotros no vemos falta de crudo en el mercado; hay una falta de capacidad de refinación“.

Efectivamente, el International Energy Forum estima que la capacidad de refinado mundial declinó por primera vez en veinte años en el 2020, volviendo a disminuir
en el 2021, por la disminución del margen de refino por la pandemia, y por la aceleración del cierre de refinerías motivadas por conversiones a biocombustibles. Un record de 3,8 millones de barriles diarios (mb/d) de capacidad de destilación cerraron entre el 2020 y mediados de este año.

Yendo a nuestros recursos, el contexto internacional antes descripto muestra que el plazo temporal con el que se miraba el desarrollo de Vaca Muerta hacia adelante unos quince años atrás, se ha acortado considerablemente.

La nueva situación de “alergia” al desarrollo de hidrocarburos en el mercado financiero internacional, ha de requerir una tarea de diplomacia financiera reforzada que permita conseguir los cuantiosos recursos que permitan la explotación plena de Vaca Muerta.

Ante todo, será necesario un nuevo marco regulatorio que tendrá que apuntar tanto a la atracción de una mayor inversión extranjera directa, como a la facilitación del endeudamiento internacional para los grupos nacionales que estén en condiciones de encarar actividades en Vaca Muerta. No es una tarea sencilla, pero es realizable aplicando inteligencia y conocimiento de los mercados, tanto financieros como de los energéticos.

* Economista, Embajador en Arabia Saudita. Ex presidente de YPF, ex Secretario de Finanzas 2002-2005

ecojournal.com.ar, Informacion, Información de Mercado

Massa: “El Plan Gas permitirá un ahorro de subsidios de U$S19.500 millones para los próximos 5 años”

El ministro de Economía, Sergio Massa, destacó que “el nuevo Plan Gas permitirá ahorros en subsidios de U$S 19.500 en los próximos cinco años”, en el marco de la presentación de las rondas 4 y 5, que se desarrolló este jueves en el CCK.

En el acto que encabezó junto con la secretaria de Energía, Flavia Royon, Massa aseveró que para 2026 las exportaciones del sector de hidrocarburos pesarán en la balanza comercial lo mismo que hoy pesa el complejo sojero. Asimismo, explicó que el plan se trata de “un cambio de paradigma en la balanza económica y comercial de la Argentina y que pone al país frente a la oportunidad más grande de construir orden fiscal sobre la base de haber alineado un recurso estratégico, inversión privada e incentivos del sector público”.

En base a esto, el titular del Palacio de Hacienda, planteó la necesidad de “construir fortaleza en nuestra moneda con acumulación de reservas, que sea un pilar la contribución que las provincias, no solo Neuquén con Vaca Muerta, también Chubut, Santa Cruz y las provincias del Norte. Solo el año que viene generará U$S 600 millones más de impuestos”. A su vez, consideró “estamos frente a un recurso que es de las provincias, con inversión privada, trabajadores calificados y bien pagos y un Estado que debe alinear incentivos”. Y agregó “quizás no tomemos conciencia de qué significa en términos de desarrollo económico lo que estamos haciendo hoy. Cuando trabajadores, empresarios y el Estado construyen en una misma dirección y con un mismo objetivo podemos hacer cosas que son increíbles”.

Los números

En su presentación, Massa exhibió que las rondas 4 y 5 del plan se traducirán en 10.000 empleos, “si miramos la cadena de valor, por el tamaño de las inversiones y el impacto en el desarrollo económico del Oil & Gas, podríamos animarnos a más”, precisó.

Por su parte, la secretaria de Energía remarcó el compromiso de las empresas productoras y destacó que “han contribuido a la concreción del Plan Gas en volumen y en precio”, puesto que el Estado consiguió el gas para llenar el gasoducto Néstor Kirchner a un precio más barato que el actual. Además, obtuvo ofertas para cubrir el pico de invierno a un precio cercano a los 5 US$/MMBTU cuando preveía pagar hasta 9 dólares.

Sobre esto, Royón afirmó “lo que hicimos es profundizar una política como el Plan Gas, llevarlo hasta 2028, y tener una mirada federal a todas las cuencas. Fue diseñado con el objetivo de asegurar el autoabastecimiento interno a precio competitivo para argentinos y para la industria”.

Por último, expresó que es “fundamental incrementar el agregado de valor nacional, sustituir importaciones y aumentar exportaciones para que el sector energético se consolide en los próximos años como un área con balanza positiva”.

La entrada <strong>Massa: “El Plan Gas permitirá un ahorro de subsidios de U$S19.500 millones para los próximos 5 años”</strong> se publicó primero en EconoJournal.

, Loana Tejero

energiaynegocios.com.ar, Informacion, Información de Mercado

Massa encabezó la adjudicación a 12 empresas de las ofertas del Plan Gas Ar Rondas 4 y 5

El Ministro de Economía, Sergio Massa, y la Secretaría de Energía de la Nación, Flavia Royon, encabezaron el acto de adjudicación de las ofertas del Plan Gas Ar correspondientes a las Rondas 4 y 5, que extienden hasta 2028 los compromisos de suministro del volumen diario de gas natural adjudicados a las productoras en las rondas previas, y aquellas que garantizan el llenado del Gasoducto Presidente Néstor Kirchner a partir de mediados de 2023. Un total de 12 empresas resultaron adjudicatarias.

Durante el acto realizado en el Centro Cultural Kirchner, el ministro Massa destacó que “la decisión de inversión de cada una de las compañías (para incrementar producción y abasto) pone a la Argentina frente a la oportunidad más grande de construir orden fiscal sobre la base de haber alineado un recurso estratégico, inversión privada, e incentivos del sector público”.

El funcionario destacó además la importancia del Plan Gas Ar en materia de reducción de importaciones y luego en incremento de exportaciones: “Lo más importante que producirá este programa es el cambio en la matriz del Producto Bruto Interno de la Argentina. En el 2026, si seguimos adelante con este programa, las exportaciones del sector hidrocarburos van a llegar a pesar en nuestras reservas y en nuestra balanza comercial lo mismo que pesa todo el complejo soja”, afirmó.

En el mismo sentido, la Secretaria de Energía expresó: “el Plan Gas nos permite asegurar el autoabastecimiento interno a precios competitivos para todos los argentinos y para la producción industrial, fomentando el desarrollo federal con agregado de valor nacional”.

De esta forma, se prevé que para el próximo año el Plan Gas posibilitará un ahorro de subsidios de 2.200 millones de dólares, así como también un ahorro de divisas de 3.500 millones de dólares. Por consiguiente, teniendo en cuenta todo el periodo del 2023 al 2028, el ahorro total alcanzará los 46.500 millones de dólares, describió Royón.

La Secretaria de Energía destacó además que: “estamos en condiciones de reforzar los compromisos de exportación de hidrocarburos a la región profundizando la integración energética con los países limítrofes”.

Las empresas que resultaron adjudicatarias de las Rondas 4 y 5 del Plan Gas Ar fueron: YPF, Shell, Pampa Energía, PAE, CGC, Pluspetrol, Tecpetrol, Total, Exxon Mobil, Petrobras, Vista y Wintershall Dea.

Del encuentro que se llevó a cabo en el CCK también participaron gobernadores y funcionarios de las provincias productoras de hidrocarburos, empresarios y dirigentes sindicales del sector.

En el transcurso del acto también expusieron el Gobernador de Chubut, Mariano Arcioni; en forma virtual el Gobernador de Neuquén, Omar Gutiérrez; y el CEO de PAE, Marcos Bulgheroni.

Gutierrez expresó que “así como hemos logrado el autoabastecimiento en materia de petróleo, se están plantando con la debida anticipación las obras de infraestructura que permiten ir en busca del autoabastecimiento en materia de gas hacia los años 2024-2025. Ello, nos permite además consolidar nuestra salida al mundo generando divisas por exportación”, agregó.

Mariano Arcioni, celebró “que con nuestro gas podamos llenar el gasoducto (GPNK) y que la industria hidrocarburífera tenga los incentivos que permitan construir la Argentina del futuro”.

Por su parte, el CEO de PAE, Marcos Bulgheroni, refirió que “la decisión de encauzar la licitación de volúmenes entre los productores de gas fue un éxito tanto para el país como para la industria”, y agregó que los resultados “reflejan una forma virtuosa de trabajar entre el sector público y el privado. Desde la Secretaría trabajaron mucho para entender cuáles eran las necesidades de la industria para poder invertir, y después competimos, y esa es para mí la mejor forma para poder tener los resultados que obtuvimos”.

El empresario destacó que: “el Plan Gas 4 y 5 representó casi 100 millones de metros cúbicos día, y resultó en un precio promedio de 3,50 dólares el millón de BTU que es casi 10 veces menos que lo que hoy podemos comprar en el mercado internacional de GNL, lo cual considero es una buena señal para Argentina”.

Estuvieron también presentes en el encuentro: el Presidente de Enarsa, Agustin Gerez; el ex Secretario de Energía, Dario Martínez; el Subsecretario de Hidrocarburos, Federico Bernal; el Secretario de Industria y Desarrollo Productivo, Jose Ignacio de Mendiguren y la Ministra de Producción de la provincia de Santa Cruz, Silvina Córdoba.

El sector empresario estuvo integrado por el Presidente de YPF, Pablo Gonzalez; el Presidente de Compañía General de Combustibles (CGC), Hugo Eurnekian; el Presidente de Pampa Energía, Marcelo Mindlin; el Director General de Total Energies, Javier Rielo; el CEO de Tecpetrol, Ricardo Markous; el Gerente Comercial de Vista Oil Gas, Francisco Villamil; el Gerente de Desarrollo Comercial de Pluspetrol, Sergio Cavallin; el Gerente de Asuntos Públicos de ExxonMoobil, Matias Szapiro; el Director General de Wintershall Dea, Manfred Boeckmann; y el Director Comercial de Shell, Julio Ledesma Padilla.

Con respecto a los resultados del concurso, la semana pasada en la Secretaría de Energía se recibieron ofertas que casi duplicaron el total solicitado, con precios muy por debajo de los máximos previstos. También se recibieron ofertas por más de 45 MMm3/día para el llenado del Gasoducto Presidente Néstor Kirchner, más del doble de la capacidad que se prevé habilitar a principios de 2024.

En materia de precios se logró mantener el precio del Plan Gas.Ar 20/24 hasta el 2028 para el gas de base. Respecto del gas de invierno (picos de consumo), el precio de los primeros 14 MMm3/día registró ofertas por 3,9 USD/MMBTU, lo que resulta 43 % menor al tope licitado y 8 % ligeramente superior a los actuales picos invernales. De esta manera, los primeros 14 MMm3/día incrementales se abaratan 17 por ciento respecto del tope licitado, y 20 centavos (6 % menos) respecto a Plan Gas.Ar 20/24.

En cuanto a la extensión de los volúmenes, se recibieron ofertas por el 98 % de lo ya adjudicado, y con menos de un centavo de dólar de diferencia (3,54 USD/MMBTU). Se logró mantener el precio de adjudicación de fines de 2020 hasta el 2028, en el marco de un complejo escenario internacional.

Con respecto al llenado del Gasoducto Presidente Néstor Kirchner se recibieron ofertas por casi 18 MMm3/día a un precio promedio de 3,3 USD/MMBTU para los primeros 14 MMm3/d, esto es un valor 17 % inferior respecto del precio tope del concurso y 20 centavos de dólar menos que los volúmenes planos ya adjudicados en las primeras Rondas del Plan, se destacó.

Para el período del pico invernal el Concurso demandaba 14 MMm3/día y las ofertas recibidas alcanzaron casi los 28 MMm3/día con un precio promedio de 3,9 USD/MMBTU para los primeros 14 MMm3/d, con un descuento del 43 % respecto del precio tope.

Informacion, Información de Mercado, runrunenergetico.com

Neuquén y la CNEA acordaron un plan para reactivar la planta de Agua Pesada (PIAP)

La presidenta de la Comisión Nacional de Energía Atómica, Adriana Serquis, y el gobernador de la provincia de Neuquén, Omar Gutiérrez, reafirmaron hoy el compromiso de puesta en marcha de la Planta Industrial de Agua Pesada (PIAP) al mismo tiempo que acordaron un plan para reactivar el funcionamiento de la misma, ubicada en la localidad de Arroyito. La planta produce un insumo clave para las centrales nucleares argentinas, que también se utiliza a nivel internacional en la industrias electrónica y de insumos médicos, situación que convierte al agua pesada en un producto de exportación. “Con el gobernador Omar Gutiérrez acordamos […]

La entrada Neuquén y la CNEA acordaron un plan para reactivar la planta de Agua Pesada (PIAP) se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Seguridad energética: una oportunidad para el desarrollo nacional

Flavia Royon integró el panel de cierre del Plan Nacional de Promoción de Exportaciones 2023 organizado por Cancillería junto a funcionarios nacionales, empresarios y cámaras sectoriales. La secretaria de Energía, Flavia Royon, intervino en el acto de presentación del plan exportador que fue encabezado por el canciller, Santiago Cafiero. En la jornada Royon aportó su visión sobre el rol que la Argentina puede desempeñar a escala internacional en materia de provisión de energía. “Argentina ha dado un paso fundamental con la construcción de una obra estratégica como es el Gasoducto Néstor Kirchner que va primero a garantizar el autoabastecimiento y […]

La entrada Seguridad energética: una oportunidad para el desarrollo nacional se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Royon presidió la reunión plenaria del Consejo Federal de Energía

Con la presencia de las máximas autoridades provinciales del sector energético se realizó en el Centro Cultural Kirchner un nuevo encuentro del Consejo Federal de Energía (CFE), un órgano consultivo que permite articular políticas de Estado en materia de eficiencia y transición energética en el ámbito federal. La secretaria de Energía, Flavia Royon, abrió la jornada de trabajo del Consejo Federal de Energía. En ese marco, anunció el lanzamiento del Programa de Gobernanza para el desarrollo del Plan Nacional de Transición Energética Justa y Sostenible. “A la par que avanzamos en el cumplimiento de nuestros compromisos ambientales, asumidos en ámbitos […]

La entrada Royon presidió la reunión plenaria del Consejo Federal de Energía se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Tarifas de gas: el pedido de las empresas que puede llevar a aumentos de 100%

Con una inflación mayor al 90% anual, las distribuidoras hicieron un pedido especial al Gobierno antes de las audiencias públicas por tarifas. El desborde de la inflación en 2022 motivó un cambio en los pedidos de las empresas de gas al Gobierno para los futuros aumentos de tarifas. Al igual que en el caso de las empresas eléctricas, como ya contó El Cronista, las distribuidoras de gas solicitaron que los incrementos de tarifas en 2023 sean cada tres meses en vez de una vez por año, la frecuencia que viene autorizando el Gobierno desde 2021. Esto es hasta que culmine […]

La entrada Tarifas de gas: el pedido de las empresas que puede llevar a aumentos de 100% se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Morales preside la Mesa del Litio

El Gobernador de Jujuy, junto a sus pares de Salta y Catamarca, provincias que integran la Mesa del Litio, robustecieron la institucionalidad de dicho bloque, con miras a avanzar en la explotación integral del referido recurso estratégico, apuntando especialmente a la ampliación y el fortalecimiento de la cadena de valor del litio. Gerardo Morales, gobernador de Jujuy; Gustavo Sáenz, mandatario de Salta; y Raúl Jalil, gobernador de Catamarca; reunidos en la Ciudad Autónoma de Buenos Aires suscribieron el Acta Complementaria Nº 3 de la Región Minera del Litio por la cual procedieron a designar a Jujuy en la Presidencia de […]

La entrada Morales preside la Mesa del Litio se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

La UE asignó más de 4 millones de dólares para proyectos de energía limpia en 2022

La Unión Europea asignó más de 4,3 millones de dólares del Fondo de Modernización en 2022 para acelerar la transición hacia la energía limpia en ocho Estados miembros, informó hoy la Comisión Europea (CE). “El Fondo de Modernización ha desembolsado un total de 4.110 millones de euros (4.360 millones de dólares) para apoyar 61 proyectos en ocho países beneficiarios”, precisó la CE, órgano ejecutivo del bloque europeo, en un comunicado publicado en su página web. “Estos proyectos contribuirán a modernizar los sistemas energéticos, reducir las emisiones de gases de efecto invernadero en la energía, la industria, el transporte y la […]

La entrada La UE asignó más de 4 millones de dólares para proyectos de energía limpia en 2022 se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Comenzó la producción de combustibles sintéticos en la primera planta totalmente integrada del mundo de combustibles neutros en carbono

Ya empezó la producción de los primeros litros de combustibles sintéticos en Haru Oni, la primera planta totalmente integrada del mundo para la producción de combustibles neutros en CO2. La planta, cerca de Punta Arenas -al sur de Chile-, producirá hidrógeno verde a partir de energía eólica y agua, luego metanol a partir de CO2 capturado, y finalmente gasolina neutra en carbono. Siemens Energy diseñó esta planta piloto de HIF Global, y es responsable de la integración del sistema a lo largo de toda la cadena de valor. La producción de eFuels será un componente decisivo en la descarbonización del […]

La entrada Comenzó la producción de combustibles sintéticos en la primera planta totalmente integrada del mundo de combustibles neutros en carbono se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Se presentó en Formosa una empresa brasileña que se dedicará a la biosiderurgia

Se trata de una planta industrial de biosiderúrgia, de altísimo impacto a nivel local, regional y nacional, que estará localizada en el Polo Científico, Tecnológico y de Innovación, con una inversión total de aproximadamente 65.000.000 dólares y generará alrededor de 3500 puestos de trabajo, directos e indirectos. Este martes 20, el gobernador de Formosa Gildo Insfrán realizó la “Presentación del Proyecto de Inversión Industrial para la Provincia de Formosa” en el Salón de Actos del sexto piso de Casa de Gobierno. Estuvo acompañado por el vicegobernador Eber Solís; el ministro de Economía, Hacienda y Finanzas, Jorge Ibáñez; el intendente Jorge […]

La entrada Se presentó en Formosa una empresa brasileña que se dedicará a la biosiderurgia se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Neuquén: Gutiérrez entregó aportes por más de 260 millones de pesos para obras en Rincón de los Sauces

Fue como parte de las celebraciones por el 51° aniversario de la localidad. El gobernador anunció que durante los primeros meses de 2023 se inaugurará la primera etapa del hospital y se pondrá en funcionamiento el sistema de videoseguridad. El gobernador Omar Gutiérrez presidió esta tarde el acto por el 51° aniversario de Rincón de los Sauces. Lo hizo acompañado por el vicegobernador Marcos Koopmann y la intendenta Norma Sepúlveda. Como parte de las actividades, el gobernador entregó aportes a la localidad por alrededor de 260 millones de pesos para la ejecución de una serie de obras. Además, anunció que […]

La entrada Neuquén: Gutiérrez entregó aportes por más de 260 millones de pesos para obras en Rincón de los Sauces se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

YPF y la Universidad John Hopkins se unen para avanzar sobre la transición energética

Firmaron un convenio para trabajar en temáticas clave como: materiales nuevos para baterías de litio, transporte de hidrógeno en redes de gas, almacenamiento de dióxido de carbono y extracción de litio. El presidente de YPF, Pablo González, y el director ejecutivo del SSEI (Student Services Excellence Initiative) de la John Hopkins University, James Aumiller, firmaron un convenio marco de cooperación para avanzar en la investigación conjunta en temas vinculados con la transición energética. YPF y la Universidad trabajarán en cuatro grandes temáticas clave: nuevos materiales para baterías de litio, transporte de hidrógeno en redes de gas, almacenamiento de dióxido de […]

La entrada YPF y la Universidad John Hopkins se unen para avanzar sobre la transición energética se publicó primero en RunRún energético.

energiaestrategica.com, Informacion, Información de Mercado

La industria eólica argentina propone más alternativas para alcanzar las metas de la Ley de Renovables

Restan menos de diez días para el cierre del 2022 y la mirada ya está puesta en las perspectivas 2023 y en tratar de, finalmente, cumplir con los objetivos planteados en la Ley N° 29171, considerando que en 2022 el porcentaje de participación de las renovables en la demanda energética fue levemente menor al 18% previsto para este año y que, de continuar esta tendencia, el país podría incumplir su compromiso al 2025.

Según Héctor Pagani, presidente de la Asociación Argentina de Energía Eólica (AAEE), para llegar al 2025 con el 20% de participación de energía renovables, la eólica debería tener 5000 MW operativos. Es decir que tendrían que sumarse 1708 MW (hay 3292 MW instalados y cerca de 820 en construcción).

Y para no esperar por años la construcción de nuevas redes de transmisión necesarias, el especialista planteó que existen otras alternativas para cumplir con los objetivos, como por ejemplo que poco a poco los grandes usuarios del MEM contraten energía limpia mediante el Mercado a Término o la instalación de pequeños parques renovables.

«Insistimos con centrales híbridas (solar + fotovoltaico) que tienen mejor rendimiento y, además, se pueden hacer parques de 2 MW a 10 MW que, en determinadas zonas, no se requiere poner líneas de transmisión», sostuvo Pagani en diálogo con Energía Estratégica.

«Pero para ello debemos darle una vuelta a la generación distribuida, que cuando se vende el excedente se paga mucho menos que el valor de compra. Se debería cambiar ese sistema, equiparar esos montos para que sea conveniente para los usuarios», agregó.

Y como primer paso para fomentar las renovables a nivel nacional, más allá de rever la Ley N° 27424, el presidente de la AAEE planteó ratificar el compromiso climático asumido y modificar la Ley N° 27191, para que el nuevo objetivo de incorporación mínima del total del consumo propio de energía eléctrica, sea con, al menos 30% de energía proveniente de fuentes renovables.

«Eso también generaría muchos puestos de trabajo porque la potencia eólica instalada debería ser de 10000 MW y produciría entre 18000 y 30000 puestos de trabajo con energía limpia, ya que por cada MW de potencia instalada onshore se generan 5,26 puestos de trabajo», manifestó.

«Hay que trabajar con las cooperativas eléctricas y algunas pondrán energía eólica, fotovoltaica o híbrida sin la necesidad de construir nuevas líneas de transmisión. Y también hay seguir con las licitaciones, fundamentalmente con el MATER, a la par de trabajar en la generación distribuida» amplió.


energiaestrategica.com, Informacion, Información de Mercado

Análisis: ¿Qué combinación de factores favorece a la generación distribuida en México?

¿Cómo impacta a Enersis como Fabricante la propuesta de las las nuevas disposiciones administrativas de carácter general (DACG) para la generación distribuida de la CRE?

El impacto viene, quizás, en uno de los aspectos más positivos de estos cambios: las Certificaciones que deben de cumplir los equipos. 

En la propuesta de DACGS se pide el cumplimiento de Certificaciones UL que actualmente no se solicitan (por el momento, contamos con Certificado TUV, Sello FIDE, Normas IEC etc). 

Desde Enersis ya estamos trabajando en el cumplimiento de ello y celebramos que el sector se profesionalice en todos los aspectos.

¿Cómo transfieren la expertise que han adquirido a proyectistas e instaladores? 

Uno de los valores agregados que Enersis ofrece al mercado en México es la impartición de cursos de capacitación y aplicación de evaluaciones para la obtención de los Estándares de Competencia Conocer 0586.01 Y 1181. 

Con lo cual, en lugar de cerrarle las puertas a los instaladores que no cuenten con certificados, se las abrimos con la opción de prepararlos para competir en un mercado cada vez más competitivo y profesional.

¿Qué genera incertidumbre respecto a las DACGS?

Hay varios temas. Sin embargo, lo más importante es que todos los actores nos adaptemos y sigamos impulsando este hermoso sector.

El sobredimensionamiento de la capacidad instalada limitado al 10% es un tema que me preocupa, cuando normalmente en el sobredimensionamiento se puede ir al 25% -sobre todo en zonas del país donde las temperaturas extremas impactan en la generación-.

Por otro lado, en el caso de los proyectos de media tensión donde, al desaparecer el Net Metering, el retorno de inversión se podrá hacer más largo; pero con la tendencia a la baja de los precios y una paridad del peso mexicano con el dólar en el mejor nivel de los últimos años, este tema se puede compensar.

¿En qué porcentaje se han podido bajar los precios?

Los precios bajaron un 13% aproximadamente desde el pico que tocamos a inicios de año cuando los fletes marítimos desde Asia estaban muy elevados en precio. Recordar que nuestra principal materia prima, que es la célula fotovoltaica, la importamos desde Asia.

¿El próximo año podrán seguir bajando los precios?

Me encantaría saberlo y responder que sí. Por lo pronto, lo que sí veo es una combinación de factores que favorece la baja de precios o por lo menos una estabilidad basada en que: 

-Una paridad tipo de cambio peso mexicano con el dólar americano

-La baja en los precios de los fletes marítimos desde China 

-Estabilidad en costos de las materias primas 

-Inflación a la baja a nivel mundial 

energiaestrategica.com, Informacion, Información de Mercado

Flexibilidad y almacenamiento: Nuevo eje del gobierno para potenciar renovables en Panamá

En Panamá, las energías renovables variables suman más de 715 MW, representando el 18,22 % de la capacidad instalada en el país y apenas el 12% de la generación disponible en el Sistema Interconectado Nacional.

Los Lineamientos Estratégicos de la Agenda de Transición Energética 2030, que lanzó el gobierno en 2020, plantearon la necesidad de incrementar esos porcentajes durante esta década con la implementación de determinadas estratégias de política energética local.

Entre ellas, la Estrategia Nacional de Innovación del Sistema Interconectado Nacional (ENISIN) aprobada este mes, plantea una serie de ejes estratégicos para fomentar que el aporte de generación de renovables no convencionales sea superior al 20% del consumo de energía al 2030.

“La ENISIN buscar promover mejoras al mercado para impulsar las renovables, también la mejora de los procesos administrativos en diversas entidades públicas y ante los gestores de redes, así como la mitigación de riesgos en los elementos financieros para el desarrollo de proyectos tomando en cuenta las lecciones aprendidas de los últimos años, sobre todo en las licitaciones de largo plazo”, introdujo Jorge Rivera Staff, secretario de Energía de Panamá, a Energía Estratégica. 

En atención a los retos que podría generar en el sistema el aumento de la eólica y solar, desde el ENSIN prevén la ejecución de determinados ejes de política energética, así como líneas de acción específicas para que, junto al crecimiento de renovables, puedan asegurar la seguridad y confiabilidad del sistema con tecnologías complementarias.

“Se busca impulsar el almacenamiento de energía como actividad que permita nuevas oportunidades para las renovables no convencionales, así como incrementar los mecanismos de reconocimiento de potencia firme para las mismas, y una participación más activa de la demanda, que abre también oportunidades para nuevos proyectos”.

“Igualmente se establecen líneas de acción para potenciar la flexibilidad en la operación del sistema y el desarrollo de un mercado de servicios auxiliares, para incorporar más capacidad renovable a nuestro sistema”, consideró el secretario de Energía de Panamá.

Todo aquello abre las puertas a nuevos modelos de negocios tecnologías de almacenamiento además de generación. En concreto, el ENISIN propone:

-Crear un mercado completo de servicios auxiliares, cuyos próximos hitos sean la expedición por parte de ASEP de las reglas del mercado de servicios auxiliares y el registro de nuevos Agentes para prestarlos.

-Incorporar en las normas el mecanismo de evaluación y seguimiento del desempeño de la Flexibilidad del SIN; por lo que, a la brevedad se harán modificaciones en el Reglamento de Transmisión y Operación para incluir de manera obligatoria las evaluaciones del estado actual de Flexibilidad del SIN y de los requisitos mínimos de niveles de Flexibilidad con el fin de considerar estos resultados en la planificación de corto y mediano plazo del SIN, al igual que en el Plan de Expansión del SIN.

-Incorporar tecnologías de almacenamiento en toda la cadena del sector; lo que necesitará una pronta expedición por parte de ASEP de las reglas para la actividad de almacenamiento de energía, concebida como un multiservicio.

Sobre el último punto se aclara en el ENISIN que se requerirá además que ETESA diseñe licitaciones para la incorporación de sistemas de baterías que presten servicios auxiliares y soporte en transmisión, definir en el Plan de Expansión del Sistema Interconectado Nacional cómo será la instalación de baterías e incentivar mediante señales regulatorias sistemas de almacenamiento que incrementen la firmeza de las fuentes renovables variables.

Panamá aprueba nueva estrategia para consolidar una matriz eléctrica más renovable

energiaestrategica.com, Informacion, Información de Mercado

Las recomendaciones de los tres reportes que estudia la CREG para aplicar el almacenamiento en Colombia

Hasta el pasado 19 de diciembre, la CREG puso a consulta pública tres reportes que analizan y evalúan la potencial contribución de los sistemas de almacenamiento de energía (SAE) en el Sistema Interconectado Nacional (SIN), así como alternativas regulatorias y de mercado para habilitar y promover la participación de esta tecnología en el mercado de energía mayorista (MEM) colombiano.

El primer reporte, denominado ‘Informe 2’ –VER-, hace hincapié sobre el análisis de la utilización de diferentes tipos sistemas de almacenamiento de energía eléctrica.

En primer término, el documento recomienda cuatro tipo de tecnologías para utilizar en Colombia:

Almacenamiento de energía Electroquímica: baterías electroquímicas (BESS), • Almacenamiento de energía Química: energía por hidrógeno (HES),
Almacenamiento de energía Térmica: sistemas de almacenamiento térmico (TES),
Almacenamiento de energía Mecánica: sistemas hidroeléctricos por bombeo (PHES).

“Estos tipos de almacenamiento muestran los mayores desarrollos técnicos en la actualidad, sumado al éxito y eficiencia en sus respectivos rangos de aplicaciones, además, en paralelo a la evolución de la generación de electricidad, las mencionadas tecnologías se proyectan con crecimiento considerable en términos de capacidad instalada en MW para las próximas décadas en mercados de energía importantes tales como el estadounidense, australiano, británico, canadiense, etc.”, argumenta el reporte.

Y sugiere su complementariedad con las renovables: “El auge de las FRNC (fuentes renovables no convencionales) y el aumento de la demanda de energía han hecho que los sistemas de almacenamiento de energía sean considerados elemento clave para la seguridad energética”.

En el MEM

El segundo documento, denominado ‘Informe 3’ –VER-, se refiere a la evaluación de la participación de sistemas de almacenamiento de energía eléctrica en el MEM.

Allí se recomienda:

Considerar para los análisis detallados de factibilidad y modelo de negocio para las baterías en Colombia, las oportunidades para la prestación del servicio de AGC (asignación de la reserva de regulación) con pequeños ajustes regulatorios para el tema de remuneración, y para la eliminación o mitigación de restricciones del sistema, con un modelo de sistemas móviles que den soluciones temporales localizadas mientras se implementan las soluciones permanentes.
Igualmente, se recomienda considerar la alternativa de implementación de los sistemas de baterías dentro de una frontera de generación, es decir, de manera integrada a una planta de generación de manera que no se tengan las limitaciones propias que tendrían los sistemas de baterías de manera separada.
Es importante diseñar una estrategia regulatoria que permita realizar una gestión adecuada frente a las diferentes entidades, Ministerio de Minas y Energía, CREG, XM y UPME, de manera que presente las propuestas para la integración de los sistemas de baterías en el SIN.
Para la estrategia regulatoria es importante definir el rol, funcionalidad y actividad de la cadena de prestación del servicio donde se avizore que es más prometedor su integración, dependiendo de la viabilidad financiera del proyecto, del cumplimiento de los requisitos técnicos y de los beneficios que traería al sistema.

De esta manera se realiza un énfasis en los cambios específicos de la regulación o la ley que se requieran.

De acuerdo con los resultados de viabilidad financiera encontrados, se recomienda realizar un análisis específico a la opción de participación en el mercado de regulación secundaria de frecuencia (servicios complementarios), y hacer énfasis en la implementación de la misma, al igual que la consideración de la batería como un activo del sistema cuya remuneración está en función de la disponibilidad del mismo para eliminar o mitigar restricciones del sistema, y sea suficiente para cubrir los costos.
Por el lado de los análisis energéticos, se encontró la potencialidad de incorporar los sistemas de baterías como un equipo de transmisión, para ser utilizadas por el sistema en situaciones donde se requiere la solución de restricciones, siendo las baterías la tecnología que puede ofrecer una solución frente a racionamientos.

En este sentido la recomendación es elaborar una propuesta para la CREG, la UPME y XM donde se muestren, además de las potencialidades de la tecnología, las características técnicas y financieras que se deberían definir para la definición de una Unidad Constructiva especial y ser incluidas como opciones viables en los planes de expansión.

Alternativas

Finalmente, el tercer reporte, denominado ‘Informe 4’ –VER-, apunta a las alternativas regulatorias para la incorporación de sistemas de almacenamiento de energía eléctrica en el MEM

Después de realizar el análisis de las diferentes alternativas planteadas, se concluye y recomienda enfocarse al implementar las baterías en regular los servicios complementarios, teniendo en cuenta que es importante diseñar una estrategia regulatoria que permita realizar una gestión adecuada frente a las diferentes entidades, Ministerio de Minas y Energía, CREG, XM y UPME, de manera que presente las propuestas para la integración de los sistemas de baterías en el SIN, recomendando lo siguiente:

Regular lineamientos generales (establecer tecnologías a implementar dejando un margen de elección al inversionista; eligiendo tecnologías de punta que tiendan a la mejora del sistema).
Establecer garantías que permitan asegurar la entrada en operación de los proyectos y fórmulas de remuneración que garanticen el pago de la inversión.
Realizar una regulación de incentivos para la adopción de nuevas tecnologías en el país (Hacer extensibles los incentivos tributarios establecidos en la ley 2099 del 2021).
Regular por incentivos especiales para traer inversión extranjera con el fin de garantizar el desarrollo de la política pública en pro de un sistema sustentable y sostenible para cumplir con el abastecimiento y prestación como un servicio público esencial para la población.
Establecer regulación para procurar que los sistemas de baterías tengan el menor impacto y definir programas para su disposición final, con esto se garantizaría un mínimo impacto en su huella de carbono.
Mediante proyectos piloto realizar un sandbox para medir los lineamientos necesarios para la implementación de la regulación, lo cual permitiría no incurrir en todas las consecuencias regulatorias, ya que son espacios de flexibilización de la normativa para proyectos innovadores, teniendo en cuenta los objetivos sociales, económicos y de libre competencia.

energiaestrategica.com, Informacion, Información de Mercado

Contratos en la mira: Privados esperan definiciones del Gobierno para continuar con inversiones renovables

La revisión de contratos continúa en Honduras tras el convenio firmado el pasado mes de noviembre entre la Empresa Nacional de Energía Eléctrica (ENEE), la Secretaría de Energía (SEN) y la Procuraduría General de la República de Honduras (PGR).

Tal como adelantó Energía Estratégica, los proyectos afectados totalizan 94 y corresponden a proyectos que aún no iniciaron construcción y que tenían el compromiso de inicio de operación y venta de energía a la ENEE. 

Según indicó un participante del mercado eléctrico a este medio, estos proyectos han estado expuestos a una serie de situaciones externas a las empresas que han impedido su construcción. 

“Desde hace ya siete años el sector eléctrico afronta inestabilidad social, política e incertidumbre financiera que no permiten concretar esas inversiones en el país”. 

El perfil de proyectos y tipo de contrato es variado. Según pudo saber Energía Estratégica, en lo que respecta a contratos, algunos ya han sido emitidos pero otros aún no han sido publicados por el Diario Oficial de la República La Gaceta. “Que no estén publicados no es responsabilidad es inversionista, es responsabilidad del Estado”, aclaró el referente del mercado eléctrico. 

En lo relativo al avance de las obras, algunos que se mantienen en la fase inicial contarían con licenciamiento pero aguardan a que Secretarías de Estado aprueben sus permisos. 

Otros “se han ido construyendo a medias, con muy poca inversión, por la falta de opciones de financiamiento para Honduras”, advirtió la fuente consultada. 

Y amplió: “como la situación de la ENEE no es favorable, muchos de esos proyectos comprometidos con suministro a la estatal no logran cierre financiero”. 

Aquello no es menor y perjudica el escenario para aquellos 94 contratos en revisión y a otros proyectos de generación en carpeta de empresas locales y extranjeras. 

“Es bien difícil pensar que a alguien le vayan a otorgar un financiamiento para construir mientras la ENEE está en las condiciones de impago con los actuales inversionistas”, cuestionó el participante del mercado eléctrico hondureño. 

Restará conocer a qué definiciones llegan desde el Gobierno para saber el futuro de estos proyectos y la apertura que habrá para financiamiento cuando se normalicen los contratos en el sector eléctrico.

energiaestrategica.com, Informacion, Información de Mercado

Soltec suministra 738 MW de su seguidor SFOne para dos proyectos de Canadian Solar y SPIC en Brasil

Soltec, empresa integrada verticalmente y dedicada a los proyectos fotovoltaicos con seguidores solares, firma un acuerdo con Canadian Solar y SPIC para suministrar 738 MW de su seguidor SFOne en dos proyectos en Brasil. Una de las plantas solares está ubicada en el estado de Piauí y la otra en Ceará. Los trabajos comenzarán a mediados de 2023.

Estos proyectos contarán con seguidores SFOne de Soltec con configuración 1-en-vertical. Este seguidor solar permite maximizar la eficiencia energética y reducir al mínimo el impacto visual gracias a su tamaño más bajo que otras configuraciones de seguidor solar. Así Soltec cumple con los principios de minimización del impacto visual y del área de ocupación que se desprenden de la ecovoltaica.

Con el suministro de estas dos plantas solares Soltec continúa afianzando su posición en el mercado solar brasileño y cuenta ya con un track record de 4,6 GW en el país. La empresa de origen murciano es líder del sector en Brasil y cuenta allí con un centro de fabricación local y una oficina ubicada en el estado de Bahía. De esta manera, Soltec continúa contribuyendo a la economía local y a la compra de cercanía tal y como dictan los principios de la ecovoltaica impulsados por la compañía.

“Brasil es un mercado en el que siempre hemos tenido una buena acogida y en el que hemos tenido la suerte de trabajar desde el año 2015. Desde entonces hemos podido afianzar nuestra confianza aquí gracias a la colaboración con clientes como Canadian Solar y SPIC, con los que nos sentimos orgullosos de seguir colaborando. Para nosotros es un honor trabajar con empresas de tan alto nivel y que continúan trabajando para el objetivo común de una transición energética apoyada en la energía solar fotovoltaica”, ha explicado Raúl Morales, CEO de Soltec.

La construcción de estos dos proyectos permitirá evitar la emisión de más de 1,5 millones de toneladas de CO2 a la atmósfera. Además, la energía generada por estas dos plantas solares equivaldrá a la energía necesaria para alimentar más de 900.000 hogares.

energiaestrategica.com, Informacion, Información de Mercado

CVE Chile cuenta con 70 MW de PMGD en desarrollo y analiza la implementación del hidrógeno

CVE espera alcanzar los 70 MW renovables instalados en Chile, centrándose fuertemente en Pequeños Medios de Generación Distribuida (PMGD), donde no sólo analizan sistemas meramente fotovoltaicos sino también híbridos con almacenamiento en baterías e, incluso, hidrógeno verde.


“Bajo el Decreto Supremo 88 (DS88), tenemos cerca de 70 MW de proyectos en evaluación, en distintos escenarios para poder ingresar los permisos, donde unos sean sólo como PMGD solar y otros con distintos supuestos de almacenamiento”, aseguró Paulina Ramírez del Barrio, gerente de Nuevas Tecnologías de CVE Chile. 

“Es clave cómo se resolverá la nueva normativa para poder abrir el mercado de Pequeños Medios de Generación Distribuida al DS88, ya que si se logra la distinción horaria, permitiría la entrada del storage”, agregó durante el webinar de Latam Future Energy. 

Ante ello, desde la compañía evalúan tanto emprendimientos con almacenamiento en baterías de litio-ferrofostao como generación de H2 a nivel distribuido, que si bien hoy en día poseen altos gastos de capital y un elevado costo para los PMGD, mantienen la visión de CVE para producir energéticos mediante renovables para aquellos consumidores que se encuentran cerca de las plantas. 

¿Es posible avanzar con el hidrógeno verde? Fue una de las grandes preguntas surgidas en el panel de debate a lo que Ramírez del Barrio comentó que “se evalúan proyectos bajo distintos supuestos”. 

“A modo de referencia, y desde el punto de vista de las generadoras PMGD, el reconocimiento de potencia se baraja desde un 20% a 40%. Pero el porcentaje final que se reconozca, dependerá completamente del acuerdo que se dé en las mesas técnicas”. 

“Hay inversionistas interesados en continuar con los emprendimientos, pero debemos darle la certeza en los modelos financieros, es decir, en cuáles serán los ingresos que tendremos”, complementó su participación en el evento de LFE. . 

Y si bien al 2023 no será posible implementar centrales PMGD con hidrógeno verde, la productora independiente de energías renovables presente en varios países del mundo, pusieron la mirada en desarrollar ese tipo de alternativas y analizar los permisos asociados necesarios. 

¿Por qué? A medida que la demanda aumente y que el CAPEX disminuya (hoy el H2V está de 6 a 12 dólares por kilogramo, dependiendo dependiendo de la tecnología y del costo de la energía), se podrían masificar las soluciones para el mercado y los usos locales en diferentes sectores de la economía y del área productiva del país. 


energiaestrategica.com, Informacion, Información de Mercado

Noviembre gris para la generación distribuida en Argentina

La generación distribuida bajo la Ley Nacional N° 27424 tuvo un magro crecimiento durante el mes de noviembre, a tal punto que fue uno de los peores registros del año datados mensualmente por la Secretaría de Energía de la Nación. 

A pesar que la GD totaliza 1051 usuarios – generadores (U/G) y 17.745 kW de potencia operativa, según el último reporte de avance publicado por el gobierno, noviembre sólo tuvo 21 nuevos U/G que sumaron 182 kW de capacidad instalada y conectada a la red mediante un medidor bidireccional.

Es decir que noviembre igualó a enero como el peor mes del 2022 en cantidad de proyectos en total completaron la instalación y se convirtieron en usuarios – generadores y fue el más bajo en cuanto a nueva potencia operativa (202 kW de julio y 358 kW de junio completan los últimos tres lugares). 

Mientras que a nivel histórico, se equipara a varios de los números que se presentaron durante los primeros meses de la actual administración y del año pandémico por COVID-19 (sin contar los inicios de los registros bajo la ley 27424 en 2019):

Enero 2020: 11 U/G y 58 kW
Marzo 2020: 13 U/G y 157 kW
Abril 2020: 5 U/G y 45 kW 
Junio 2020: 18 U/G 71 kW
Agosto 2020: 12 U/G y 89 kW

El lado positivo para lo acontecido durante noviembre de 2022 se dio en materia de reserva de potencia, ya que se aprobaron 62 proyectos. Lo que significó el valor más alto del año, por delante de octubre (53), agosto (52) y abril (42), por ejemplo. 

En tanto que la capacidad reservada en el undécimo mes del corriente año alcanzó 1065 kW, ubicándose como tercer mejor registro del 2022, sólo por detrás de lo hecho en octubre (2340 kW) y agosto (1228 kW). 

De ese modo, hay 468 proyectos con Reserva de Potencia aprobada por el distribuidor, de los cuales 138 ya solicitaron el cambio de medidor que acumulan 9111 kW de capacidad que se podría incorporar en los próximos meses, de los cuales 2602 kW aguardan por la conexión del medidor. 

Trámites por provincia

¿Qué se espera a futuro? 

Más allá de las adhesiones provinciales, el gobierno nacional actualizó los objetivos al 2030 a través del Plan Nacional de Adaptación y Mitigación al Cambio Climático (PNAyMCC) 2022, por el cual fijó una serie de medidas y acciones para alcanzar las metas las Contribuciones Nacionales Determinadas (NDC) y reducir las emisiones de gases de efecto invernadero.

El documento elaborado por el Ministerio de Ambiente y Desarrollo Sostenible propone que se instalarán 1000 MW renovables hacia la próxima década, con una estimación de gastos de MUSD 1100, entre otras medidas.

energiaynegocios.com.ar, Informacion, Información de Mercado

Royon en el CFE: Hacia una “transición energética justa y sostenible”

La Secretaria de Energía, Flavia Royón, sostuvo que “a la par que avanzamos en el cumplimiento de nuestros compromisos ambientales, asumidos en ámbitos internacionales, debemos pensar una transición justa y sostenible mediante un sendero de descarbonización de nuestra actual matriz energética que sea acorde a nuestras posibilidades macroeconómicas, y que tome en cuenta nuestro contexto social”.

Con la presencia de las máximas autoridades provinciales del sector energético se realizó en el Centro Cultural Kirchner un nuevo encuentro del Consejo Federal de Energía (CFE), un órgano consultivo que permite articular políticas de Estado en materia de eficiencia y transición energética en el ámbito federal.

La secretaria Royon abrió la jornada de trabajo del Consejo Federal de Energía y en ese marco anunció el lanzamiento del Programa de Gobernanza para el desarrollo del Plan Nacional de Transición Energética Justa y Sostenible.

La secretaria propuso a los representantes del CFE una hoja de ruta con ejes precisos: el desarrollo integral del sector eléctrico a mediano plazo, que incorpore el rol de la eficiencia energética, la sostenibilidad financiera y la sustitución de generación forzada por fuentes renovables.

Cabe destacar que, de acuerdo con las estadísticas elaboradas por la Secretaría de Energía, la presencia de la generación renovable muestra una tendencia creciente, ya que el sector en su conjunto logró un abastecimiento promedio acumulado de la demanda eléctrica de 17,8%.

“El desarrollo de las energías renovables implica una doble dimensión estratégica: la incorporación de las fuentes limpias a la matriz nacional y la significación federal que contiene, ya que posibilita a las distintas regiones del país insertarse en la producción de energía a partir de sus características geográficas particulares” destacó Royon.

En relación con el proceso de descarbonización, afirmó: “Debemos federalizar el desarrollo energético y consensuar un plan sostenible que tenga en cuanta al gas como vector para la transición energética”.

Royon insistió en que esta situación “hace que podamos y debamos transformar los desafíos en oportunidades que nos permitan impulsar un crecimiento sostenible con inclusión social, al mismo tiempo que alcanzar el autoabastecimiento energético y saldos exportables para los países de la región y del mundo”.

Como parte de las iniciativas destinadas a la planificación integral del sector energético en el conjunto del territorio nacional, la secretaria adelantó que “La semana entrante la Secretaría de Energía publicará los lineamientos para el desarrollo integral del sector eléctrico a mediano plazo, que proponen enfocarse en cinco ejes temáticos: la eficiencia energética, la generación y transmisión, el fortalecimiento de las redes de distribución, la segmentación tarifaria y la sostenibilidad financiera del sector”.

En su presentación ante el CFE, además de anunciar que en el año próximo la Secretaría presentará ante el Congreso Nacional un Proyecto de Ley de Eficiencia Energética, Royon hizo hincapié en que la sostenibilidad del sistema energético en su conjunto requiere afianzar el sendero de segmentación de los subsidios a las tarifas de luz y gas.

Al respecto, explicó: “nuestro gobierno tiene bien en claro que la energía es un derecho humano, y como tal debe ser garantizado a todas las familias. Por ello dispusimos una segmentación que apunta a revisar la incidencia distributiva de los subsidios y diferenciar entre los usuarios de ingresos altos, medios y bajos. Entendemos que este mecanismo le permite al Estado cuidar a la población vulnerable”.

La secretaria adelantó que “en 2023 mantendremos los criterios para la actualización del PEST y PIST, buscando obtener tarifas justas y responsables” y convocó a los integrantes del Consejo a “continuar profundizando la colaboración entre la Nación y las distintas jurisdicciones provinciales para avanzar en el plan de segmentación”.

Al cierre de su exposición, la secretaria recordó que, mientras se avanza a paso firme hacia la inauguración del primer tramo del Gasoducto Presidente Néstor Kirchner para junio de 2023, el Estado Nacional consiguió la asistencia financiera del Banco Nacional de Desarrollo de Brasil (BNDES) y de la CAF, quienes aportaran respectivamente U$S 689 y U$S 540 millones, respectivamente.

En el encuentro, el subsecretario de Energía Eléctrica, Santiago Yanotti, presentó los lineamientos del Plan Nacional de Expansión del Transporte Eléctrico 2035, donde se propone sumar 11.800 km de líneas y 16. 000 MVA de potencia de transformación. Estas cifras se proyectan como un incremento del 36 % sobre la actual capacidad del sistema de transporte hacia el año 2035.

Yanotti valoró la existencia del CFE como “un espacio importante que nos permite definir el camino a seguir en materia de planificación de nuestra matriz energética”.

A su vez, definió al Plan como “una serie de obras prioritarias que se distribuyen a lo largo de todo el país y que apuntan a mejorar el alcance y la calidad de la energía eléctrica a nivel federal”. Y agregó: “Con este Plan cumpliremos el objetivo de reducir el volumen de interrupciones de servicio y permitiremos el ingreso de un 42 % más de generación eficiente al sistema”.

Asimismo, las autoridades y representantes de cada provincia en el CFE realizaron una exposición acerca del estado de su matriz energética y de los objetivos trazados para hacer de la energía un vector de desarrollo del entramado económico y social de cada distrito.

Entre los expositores se contó con la presencia de los representantes provinciales: Gastón Ghioni (Buenos Aires); Alberto Kozicki, Lucas Zampieri y Máximo Ramírez (Catamarca); Walter Ramírez (Chaco); Martín Cerda y Gustavo Aguilera (Chubut); Fabián López y Luis Giovine (Córdoba); Arturo Busso, Hugo Lescano y Pablo Cuenca (Corrientes); Silvina Guerra (Entre Ríos); Victor Hugo Matwiejuk y Guillermo Capadoro (Formosa); María de los Angeles Roveda (La Pampa); Alfredo Pedrali y Ariel Parmigiani (La Rioja); Pablo Magistocchi (Mendoza); Paolo Quintana y Ricardo Welbatch (Misiones); Alejandro Monteiro y Francisco Zambón (Neuquén); Andrea Confini (Río Negro); Jorge Giubergia, Martín de los Ríos y Romina Sassarini (Salta); Agostina Brezzo (San Luis); Nicolás Michudis y Matías Kalmus (Santa Cruz); Erika Gonnet, Carlos Maina (Santa Fe), Ivan Piascik (Santa Fe); Luis Hernández (Santiago del Estero); Alejandro Aguirre (Tierra del Fuego); Marcelo Caponio y Edgardo Bertini (Tucumán).

⏳ Cargando...
⚡ Reportes 📰 Noticias 🚪 Salir