Comercialización Profesional de Energía

Informacion

Informacion y analisis del mercado energetico por especialistas.

energiaestrategica.com, Informacion, Información de Mercado

El nuevo gobierno en Honduras deberá ordenar el pago de deudas de la ENEE a generadoras renovables

Xiomara Castro, presidente electa de la República de Honduras, asumirá el 27 de enero de 2022. Y, aunque aún no se conozca a los integrantes definitivos de su gabinete, los miembros de la Comisión de Transición ya estarían trabajando en el diseño de las políticas para atender a las principales necesidades del país.

Aquello no sería tarea sencilla. Entre los retos importantes con los que se encontrarán las nuevas autoridades en el sector eléctrico, no sólo se incluye la necesidad de actualizar el plan de expansión de generación, el cual debería ser principalmente de energías renovables si se cumple la propuesta deslizada por el partido Libre para lograr la participación del 70% de energías renovables en la matriz.

Luis Mario Maldonado Villafranca, empresario del rubro solar, advirtió que resulta prioritario solventar las deudas acumuladas por la Empresa Nacional de Energía Eléctrica (ENEE) con productoras de energías renovables.

“No ha habido todavía voluntad para ver cómo reducir los retrasos en los pagos a los generadores”, introdujo Maldonado Villafranca a este medio.

En conversación con Energía Estratégica, el referente consultado explicó que visto que la deuda sigue creciendo en intereses mes a mes, no vería como oportuno avanzar sobre una nueva licitación este año, ya que el proceso perdería de certidumbre y los contratos seriedad.

Luis Mario Maldonado Villafranca

“Quizás no sea el mejor momento para una licitación. Las empresas generadoras aún no reciben pagos por la energía suministrada en los últimos meses y a esa deuda se le suman incentivos pendientes que no reciben aquellos que iniciaron operaciones oportunamente antes de la fecha límite de sus contratos fijada en el 2015”, repasó Maldonado.

Además señaló que sería menester que las nuevas autoridades se preocupen por reforzar las redes de distribución y transmisión eléctrica para asegurar el despacho de energía y evitar fallas en el sistema.

«Hay mucha expectativa de lo que harán las nuevas autoridades en materia de redes eléctricas”.

«Algunos expertos señalan que las pérdidas son equivalentes a la energía producida por la central más grande del país», remarcó.

Desde la perspectiva del empresario las pérdidas son una problemática principal que aqueja a toda la industria eléctrica y que complica el normal funcionamiento del mercado a nivel local y regional.

Al respecto es preciso recordar el apagón padecido en julio de 2021 fue adjudicado a una falla en la línea de interconexión eléctrica de 230kV (Kilovoltios) Amarateca–Toncontin según reportes del Ente Operador Regional del Mercado Eléctrico de América Central (EOR).

Considerando los retos en generación y distribución es que la fuente consultada valoró como medida oportuna a implementar en el corto plazo la escisión de la Empresa Nacional de Energía Eléctrica (ENEE).

“La división de la empresa no soluciona un problema por sí sola, pero será un paso importante para que cada unidad de negocios atienda rápidamente las necesidades más urgentes del mercado”, concluyó Luis Mario Maldonado Villafranca.

energiaestrategica.com, Informacion, Información de Mercado

Enren firma el contrato de concesión definitiva de una planta solar en República Dominicana.

La Comisión Nacional de Energía firmó el contrato que permite el desarrollo de la que será la primera Fase de la Planta Solar Calabaza I, de la empresa ENREN del GRUPO RENSA, asociada con la empresa líder mundial en energía renovable, la multinacional ACCIONA ENERGIA, de España.

Con una inversión privada aproximada de 60 millones de dólares para la primera fase, se trata de la primera planta desarrollada por el Grupo RENSA a gran escala en República Dominicana. Cuenta con una potencia nominal para inyección a la red de 50.6 megavatios y una capacidad instalada de 58.162 MW pico, en un terreno de más de 1 millón de metros cuadrados donde se protegen todas las especies naturales de la zona y que ha recibido los permisos del Ministerio de Medio Ambiente, de la Gobernación y del Ayuntamiento. La energía que se producirá en esta primera fase es equivalente a iluminar a 26 mil hogares dominicanos.

Edward Veras, Director de la CNE, expresó que este acto es una vez más una demostración del apoyo del Gobierno de Luis Abinader al desarrollo de las energías renovables en el país.

Carlos Janariz, CEO del GRUPO RENSA, agradeció al Presidente Luis Abinader y a sus funcionarios la confianza creada y lograda en la República Dominicana para las nuevas inversiones del sector de las energías renovables, destacando que la integración de estas soluciones energéticas de fuentes renovables logran generar empleos directos y seguridad energética al país por vía de los PPAs que el Gobierno esta firmando a largo plazo con los desarrolladores, llevando con esto una tarifa fija sin sorpresas, ni dependencia de los precios internacionales de ningún tipo de insumo como puede ser el petróleo, gas o carbón, que además son contaminantes del medio ambiente.

En la actividad además estuvieron presentes Miguel Feliz, CEO de Domenergy y socio de ENREN, y funcionarios de la Comisión Nacional de Energía y del Ministerio de Energía y Minas.

energiaestrategica.com, Informacion, Información de Mercado

Itasol amplía operaciones y refuerza su equipo comercial en 5 mercados latinoamericanos

Itasol, proveedora de servicios integrales para proyectos del sector energético, mantiene una presencia activa desde hace más de cinco años en Latinoamérica.

Empresas como Abo Wind, AES, Canadian Solar, Enel, Pampa Energía, Power China y Sterling & Wilson ya confiaron en los servicios de Itasol para concretar alguno de sus proyectos en la región.

En lo vinculado a su oferta para parques de energías renovables, Itasol tuvo un cierre del 2021 exitoso en países como Argentina, Brasil, Chile, Colombia y Perú; y prevé profundizar sus negocios en los principales mercados durante este año.

“En estos meses, el objetivo es mantener nuestro posicionamiento en Argentina y Perú, afianzarnos como un jugador importante para solar fotovoltaica en Chile e iniciar con operaciones también en Colombia y Brasil”, declaró Nahuel Vinzia, Chief Operating Officer de Itasol.

Nahuel Vinzia, Chief Operating Officer de Itasol

Y agregó: “en la segunda mitad del año, esperamos aumentar nuestros negocios en los lugares con mayor potencial en la región, principalmente Brasil, Chile y Colombia por las subastas en curso. Pero no dejamos de analizar otras situaciones que puedan surgir en el mercado spot de estos u otros países de América Latina y Caribe y que pudieran resultar oportunidades atractivas para la empresa”.

¿Cuáles fueron los últimos avances en estos mercados?

En Argentina, aunque no hay tantos proyectos nuevos a la vista, la gestión, operación y mantenimiento de parques renovables se tornaron prioritarios para la permanencia de empresas en este mercado. Es el caso de Itasol, que acumula cada vez más hitos en proyectos ejecutados en este país; entre ellos, finalizó con la reparación mecánica y eléctrica del Parque Solar Cafayate, haciendo que el mismo termine de emitir multas y esté en condiciones 100% operativas. Así también lo hizo con el Parque Solar Cura Brochero con una ingeniería de detalle ejecutada y servicios de management culminados. Pero los horizontes de la empresa van más allá.

Según precisó Nahuel Vinzia, tras un contrato marco suscrito con una empresa multinacional, Itasol también mantuvo su presencia en Perú. Y, en la actualidad, avanza con la ejecución de las primeras obras de estaciones meteorológicas destinadas a la medición de recursos renovables para proyectos en desarrollo.

Por su parte, en Chile, además del posicionamiento y crecimiento del equipo local, Itasol cuenta con nuevas actividades en terreno para proyectos PMGD y Utility Scale, entre las que se destaca su participación en el montaje electrometanico de unos 30 MW en el Parque Solar Valle del Sol.

No es menor indicar que el establecimiento de su equipo comercial también llegó a Colombia, mercado donde ya está en conversaciones para instalar torres de medición y donde proyecta aumentar negocios en parques renovables, motivado principalmente por subastas.

Y finalmente en el mercado brasileño es donde la empresa podría dar un salto este año. La madurez del mercado junto a su expertise en la ingeniería, dirección, montaje, operación y mantenimiento de proyectos le podría hacer ganar aún más terreno como proveedor integral o como subcontratista en nuevos parques.

energiaestrategica.com, Informacion, Información de Mercado

Acciona inicia las pruebas de puesta en marcha de un nuevo proyecto de hidrógeno verde

Power to Green Hydrogen Mallorca, la sociedad liderada por ACCIONA Energía y Enagás, en la que participan CEMEX e IDAE, ha iniciado las pruebas de puesta en marcha para producir hidrógeno renovable en sus instalaciones de Lloseta (Mallorca).

La planta de Lloseta ha generado las primeras moléculas de hidrogeno verde del primer proyecto a escala industrial en España y pionero en el Sur de Europa, tras recibir la autorización ambiental integrada, que completa la tramitación necesaria por parte del Govern des Illes Balears. A partir de este momento, se inician las pruebas de puesta en marcha.

El electrolizador que procesa el agua para separar los átomos de oxígeno e hidrógeno está alimentado con energía renovable suministrada por dos plantas fotovoltaicas, una de ellas situada en el mismo municipio de Lloseta (8,5MW) y la otra en Petra (5,85MW).

El suministro de electricidad renovable para la producción de hidrógeno está acreditado con tecnología blockchain, mediante la plataforma GreenH2Chain® desarrollada por ACCIONA Energía, lo que garantizará que el hidrógeno obtenido en la planta es 100% renovable.

La planta comenzará a producir hidrógeno verde a escala industrial a principios de año y tendrá una producción de al menos 300 toneladas de hidrógeno renovable anuales, parte del cual se distribuirá a partir del primer hidroducto de España, construido por Redexis.

El hidrógeno verde tendrá múltiples aplicaciones en la isla como el suministro de combustible limpio a autobuses y furgonetas de reparto, y mediante pilas de combustible la generación de calor y energía para edificios comerciales y públicos o suministro de energía en terminales portuarios.

También el sector empresarial se está sumando al despliegue de este ecosistema de energía limpia con acuerdos como el alcanzado con el grupo hotelero Iberostar para sustituir parte de su consumo de gas natural por hidrógeno renovable.

Otros sectores económicos industriales, de movilidad, entidades públicas y privadas se sumarán previsiblemente al uso de esta energía renovable, afianzando el proyecto de energía renovable de Mallorca, así como la reindustrialización de Lloseta.

Power to Green Hydrogen Mallorca es el núcleo del proyecto de subvención europea Green Hysland, coordinado por Enagás.  A través de la FCH JU (Fuel Cell and Hydrogen Joint Undertaking), que ahora se denomina Clean Hydrogen Partnership, la Unión Europea ha comprometido 10 millones de euros para apoyar el despliegue de las infraestructuras necesarias para construir un ecosistema de hidrógeno renovable en la isla de Mallorca.

energiaestrategica.com, Informacion, Información de Mercado

Más de 25000 usuarios son beneficiados con sistemas fotovoltaicos en Zonas No Interconectadas de Colombia

El Instituto de Planificación y Promoción de Soluciones Energéticas para las Zonas No Interconectadas – IPSE publicó la edición de Diciembre 2021 del ‘Boletín Datos IPSE’ para conocimiento de toda la ciudadanía.

Este boletín, tienen como objetivo, visibilizar los datos más relevantes del sector energético, en las Zonas No Interconectadas del país, de manera mensual.

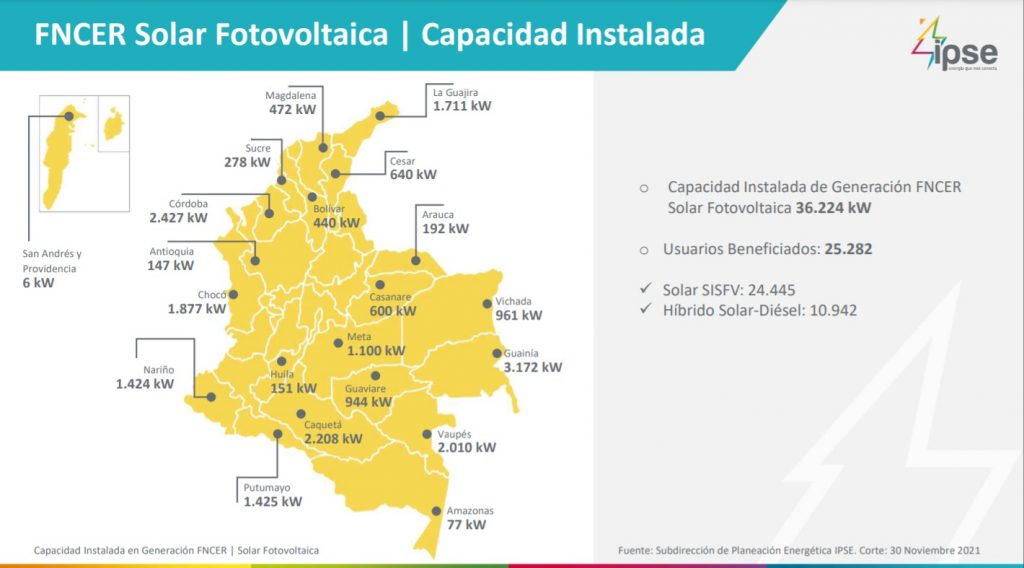
Según la información reportada, se puede extraer que la Capacidad Instalada de Generación FNCER en Solar Fotovoltaica logró los 36.224 kW que se traduce en instalaciones para 25.282 Usuarios Beneficiados.

Además, se puede resaltar que:

– La demanda de energía eléctrica registrada, en las localidades que tienen sistemas de telemetría, para el mes de noviembre, fue de 33.410 MWh.
– El promedio diario de la demanda de energía eléctrica en las ZNI fue de 1.114 MWh/día.
– Se evidencia un incremento del 31,86% en la demanda de energía eléctrica frente al mismo periodo de 2020.
– El total de Volumen de Combustibles (GL) de acuerdo a los registros en el Sistema Único de Información del último periodo, se incrementó 23,43% frente al mismo periodo del año anterior.
– El promedio del costo generación se incrementó en 2,45%, y el costo de distribución aumentó 16.42% frente al mismo periodo del año anterior.
– Hasta la fecha, se han otorgado subsidios por parte de la nación, para el servicio público de energía eléctrica en las ZNI de $216.549.795.419, durante la vigencia 2021.
– La capacidad instalada en generación Diesel es de 255.677 Kw con la cual se benefician 194.373 usuarios en la ZNI.
– La capacidad instalada de generación FNCER solar fotovoltaica es de 22.262 Kw para beneficiar a 36.224 usuarios en la ZNI.
– La capacidad instalada de generación FNCER a través de Pequeñas Centrales Hidroeléctricas es de 4.275 Kw en la ZNI.
– La capacidad instalada de FNCER con Residuos Sólidos Urbanos es de 1.000 kW.
– La capacidad instalada de generación de FNCER con Biomasa es de 4.520 kW.
– En total 26.831 usuarios de las ZNI se benefician con Soluciones Individuales Solares Fotovoltaicas [SISFV], de los cuales 22.594 han sido implementados en el periodo de gobierno actual.

Para ver el informe completo, entre en el siguiente vínculo: https://ipse.gov.co/wp-content/uploads/2022/01/Boletin-Datos-IPSE-Diciembre.pdf

energiaestrategica.com, Informacion, Información de Mercado

Estos fueron los principales anuncios en los eventos de Latam Future Energy durante el 2021

Latam Future Energy cerró el 2021 con cinco eventos durante todo el transcurso del año y la participación de los principales referentes del sector público y privado de las renovables de América Latina. Allí se debatió el panorama actual y futuro de las diferentes tecnologías y marcos jurídicos, se hicieron anuncios destacables y se comentaron las estrategias venideras. 

Incluso el año de LFE culminó con el broche de oro del primer mega evento físico en Colombia, precisamente en el Hotel Marriott de Bogotá a fines de octubre, que tuvo una confluencia de más de 350 altos ejecutivos, más de 80 panelistas y más 4500 espectadores online. 

Y no fue casualidad que se haya finalizado en Colombia, no sólo por los resultados de la tercera subasta a largo plazo, sino también porque, en reiteradas ocasiones, al país se lo denominó como la “nueva joya de la región” o  como “la siguiente estrella en el horizonte”. 

Es por ello, que Energía Estratégica trae un resumen de lo más destacado de los eventos LFE realizados: 

Desde el sector gubernamental, la Superintendencia de Electricidad de República Dominicana destacó que durante 2021 entrarían en operación 170 MW solares y esperaban cerrar el año con aproximadamente el 10% de generación renovable pura [sin contar energías limpias].

La Subsecretaría de Generación y Transmisión Eléctrica del Ministerio de Energía y Recursos Naturales no Renovables de Ecuador detalló que existían 884 MW factibles a corto plazo en tierra continental y otros  7 MW en las Islas Galápagos. Mientras que Rosilena Lindo, subsecretaria nacional de Energía de Panamá, destacó que para 2023 habría en operación cerca de 746 MW renovables en el país. 

A ello se le debe agregar que el gobierno boliviano proyectó 5 MW anuales de generación distribuida y fijó objetivos a corto y mediano plazo, intentando superar los 40 MW. En tanto que Nicolás Biurrún, Coordinador de Generación Distribuida de la Dirección Nacional de Generación Eléctrica de Argentina, adelantó en abril que se actualizaría los montos del Certificado de Crédito Fiscal, hecho que finalmente se dio en julio.  

Lea también: Las frases de los protagonistas de las renovables: Participaron más de 24 mil personas en «Latam Future Energy»

Por el lado del sector privado, las miradas estuvieron puestas en las subastas de Colombia y Chile, ampliación de fronteras en LATAM (Itasol, Chint e Interenergy como ejemplos que participaron de LFE), la implementación de sistemas híbridos solares o eólicos con almacenamiento y la producción de hidrógeno verde, como el portafolio de Huawei o GoodWe. 

En el primero de los casos, EDP Renovables aseguró que su propósito era “entrar con 500 MW eólicos en La Guajira antes de diciembre de 2022”, a la par de tener otros 800 MW atrás en desarrollo.

Engie Colombia no fue ajeno al panorama y potencial de Colombia, por lo que Shirley Arjona, gerente de Desarrollo de Negocios, vaticinó que a 2025 esperan lograr más de 500 MW y al 2030 consolidar un portafolio diverso de aproximadamente 1500 MW.

En tanto que, Alejandra Corredor, directora de Desarrollo de Negocio de Atlántica Colombia, reconoció un pipeline a desarrollar de aproximadamente 500 MW para los próximos cinco años. 

Otro gran actor del mercado fue AES Colombia, quien se puso el objetivo de duplicar su capacidad instalada al 2025 y triplicar a 2030, todo con energías renovables según detalló Federico Echavarría, CEO de la compañía. 

Además, ABO Wind comunicó su enfoque en “giga parques” y proyectos off-grid para la exportación de hidrógeno verde en Argentina, a tal punto de tener un abanico que incluye proyectos solares, eólicos y H2V, acumulando un total de 34 que suman casi 2,5 GW de potencia, de los cuales quince son con aerogeneradores, con una capacidad de 750 MW ready to tender. 

Lucila Bustos, directora ejecutiva de la empresa en Argentina, explicó a mediados de septiembre de 2021 que también existe 1 GW en desarrollo, el cual incluye tener la tierra asegurada, el mástil instalado y al menos un año de mediciones. Mientras que en greenfield son entre 5 y 6 GW, específicamente para proyectos de H2 vinculados a energía eólica. 

Siguiendo la misma línea de proyectos en Argentina, Gustavo Castagnino, director de Asuntos Corporativos y Sustentabilidad de Genneia sostuvo que «el MATER es el principal driver de crecimiento que vemos en las renovables en Argentina”, mercado para el que la compañía se presentó en algún llamado del año. 

Y en lo que respecta a los límites y capacidad instalada de la generación distribuida en los diferentes países, México fue uno de los países que destacó este aspecto, ya que Carla Ortiz Fuentes, Country Manager México de RER Energy Group, y Julián Willenbrock, Vicepresidente de la Asociación Mexicana de Energía Solar (ASOLMEX) plantearon la idea de aumentar el tope a 1 MW. 

Tras estos grandes momentos vividos durante el 2021, los eventos de Latam Future Energy continuarán en 2022, tanto con los Virtual Summit y eventos presenciales en mercados como República Dominicana, Colombia y Chile, bajo el enfoque en energía solar y eólica, almacenamiento e hidrógeno verde. 

Dichas actividades físicas cumplirán con los protocolos de bioseguridad de cada país, es decir la exigencia del uso de mascarilla, desinfección permanente y distanciamiento protocolar correspondiente, además de control de temperatura en el ingreso. 

Para mayor información, usted la puede encontrar en la web oficial de Latam Future Energy (click aquí) o contactarse vía mail a info@latamfuturenergy.com. ¡Los esperamos! ¡Y les deseamos un próspero 2022!

energiaynegocios.com.ar, Informacion, Información de Mercado

El IAPG precisó datos acerca de la exploración y producción off shore en Argentina

Opinión

.- El 30/12 se aprobaron los permisos para realizar estudios del subsuelo en tres áreas del Mar Argentino, debido a la posibilidad de hallar gas y petróleo. Como instituto técnico dedicado a los hidrocarburos y a la energía en general, en el IAPG creemos necesarias algunas aclaraciones.

Lo primero, es que se trata de una iniciativa del Estado Nacional y no de empresas extranjeras que vienen a “saquear” un recurso local. Es el propio Estado el interesado en el desarrollo del recurso e invita al sector privado a participar, como ocurre en la mayoría de los países.

Entre las compañías concesionarias, hay de capitales extranjeros, pero también de capitales locales, como YPF; de capitales estatales y también privados y mixtos. Todas operarán bajo las mismas condiciones.

Pero, además, esto no es nada nuevo. La Argentina busca hidrocarburos en su mar desde hace más de 90 años. Desde entonces, se han perforado 187 pozos en el lecho marino y se han producido algunos hallazgos de interés, sin incidentes ambientales significativos.

Por ejemplo, desde hace décadas existe producción de gas en pozos marinos de la Cuenca Austral (Tierra del Fuego y sur de Santa Cruz). Y, de hecho, el 17% del gas que producimos en el país (y que se relaciona con tu consumo) viene hoy de 36 pozos operativos en el mar.

Esto es muy importante, porque más de la mitad de la energía que consume la Argentina es gas natural. Incluso en tu casa, la calefacción y la cocina utilizan este insumo, que es, por lejos, el más limpio de los combustibles fósiles. El 70% de la electricidad también se produce con gas.

Durante el más de medio siglo de búsqueda en lecho del Mar Argentino se ha utilizado la “sísmica” como técnica exploratoria. Sólo entre 2017 y 2020 se registraron unos 120.000 km de sísmica en el Mar Argentino, pero la técnica se usa en nuestro mar desde fines de los 50.

En las costas bonaerenses, por caso, se han registrado desde 1960 unos 50.000 km de sísmica y se perforaron 18 pozos; el último en 1997, algunos de ellos relativamente cercanos a la costa. ¿Ocurrió algún desastre ecológico? La respuesta es un rotundo NO.

Por ejemplo, las poblaciones de ballenas no han dejado de crecer en los últimos 50 años. Y hay que decir que se salvaron de una casi segura extinción, cuando las ciudades comenzaron a iluminarse con querosene (derivado del petróleo), en lugar de aceite de ballena.

La actividad pesquera enfrenta problemas propios relacionados con la presión sobre el recurso. Nada tiene que ver la actividad hidrocarburífera. Países que son potencias pesqueras, como Noruega, tienen desarrollos intensivos de gas y petróleo en el mar.

Entonces, ¿cuál es la diferencia con lo que se acaba de aprobar y genera tantas inquietudes?

Por empezar, por primera vez el Ministerio de Ambiente y Desarrollo Sostenible participa en la aprobación de los estudios de impacto ambiental. Esto incluye la realización de una audiencia pública, que se llevó a cabo a mediados de 2021, con la participación de cientos de personas.

Segundo: existe una embestida sin precedentes en contra de los hidrocarburos, que hoy representan la mitad del consumo mundial de energía. No es cierto que en el corto plazo puedan ser reemplazados con energías renovables. Y la demanda energética va en aumento.

Hoy no existe prácticamente ningún país en el mundo cuya matriz energética no tenga un mínimo de 70% de combustibles fósiles. Mucho menos, si hablamos de países industrializados. Y casi todos queman carbón mineral, el más contaminante de los combustibles fósiles.

Países muy populosos y en desarrollo, en especial en Asia, basarán este crecimiento en el carbón mineral. Los hidrocarburos, con su menor nivel de emisiones (muy especialmente, el gas natural) tienen un rol importante que cumplir allí.

La creencia de que las llamadas “energías limpias” son la solución al problema es un mito, divulgado en forma irresponsable. Estas fuentes son valiosos complementos, pero con serias limitantes técnicas e impactos ambientales de los que no se habla.

El primero es la intermitencia. No hay forma de garantizar aún el abastecimiento solo a base de energías renovables. Y esto supone un límite concreto a su abastecimiento a gran escala. No hay un solo ejemplo en el mundo de un país “renovable” en su matriz primaria.

El Sol y el viento contienen energía renovable. Pero los paneles solares y los aerogeneradores no lo son. Por ejemplo, requieren la intensificación de actividades extractivistas y no renovables, como la minería.

Y dado que básicamente se genera electricidad, sería necesaria la electrificación de todos los servicios (transporte, calefacción, cocina) y la construcción de grandes redes de transporte y distribución (basadas en el cobre, que no es renovable).

¿Quién financiaría esa costosísima transición? Nunca se dice ¿Vas a cambiar tu calefón por uno eléctrico? ¿Tiene sentido en Argentina, que emite apenas el 0.6% de los gases de efecto invernadero y más de la mitad de su población hoy se encuentra bajo la línea de pobreza?

Una novedad: será la primera vez que las operaciones se hagan en aguas profundas y ultraprofundas; es decir, se llevarán a cabo en zonas muy alejadas de la costa, a cientos de kilómetros, en donde el mar puede alcanzar profundidades de hasta 4000 metros.

Decir que las operaciones se harán en las costas bonaerenses es relativo y hasta tendencioso. El punto más cercano a Mar del Plata, de hecho, son 307 kilómetros, tan lejos de la localidad balnearia como Brandsen, por ejemplo. Nadie en Mar del Plata verá plataformas ni petróleo.

Las operaciones implican tecnología de punta, controles, protocolos, estudios de impacto ambiental, y más controles. Cientos de plataformas en todos los mares del mundo generan el 30% del petróleo a nivel mundial. Los incidentes son cada vez menos y de menor importancia.

Hablar de bombardeos acústicos, del fin de la vida en el Mar Argentino y de “ciento por ciento de posibilidades de derrames” es pseudociencia, y solo demuestra el escaso nivel técnico científico y la irresponsabilidad de quienes difunden este tipo de información.

Los países más proteccionistas del mundo (Canadá, Australia, Holanda, Noruega, etc.) tienen actividad offshore por los beneficios que reporta. Y no prohíben: regulan. En Noruega, por ejemplo, la actividad convive con la pesca el turismo y la vida marina desde los años 60.

Brasil es otro ejemplo: desarrolla intensivamente sus recursos de hidrocarburos en el mar desde hace 50 años. ¿Conocés a algún argentino al que no le guste ir a la playa en Brasil? ¿Más ejemplos? México y las paradisíacas playas del Mediterráneo o Medio Oriente.

Lo último: los beneficios de la actividad impactarán positivamente y de lleno en la economía del país y, en especial, de una ciudad como Mar del Plata. De producirse un hallazgo, incontables actividades entre bienes y servicios se pondrán en marcha.

Ejemplos sobran a nivel mundial. Pero a modo de muestra: para el Estado de Río de Janeiro, en Brasil, la extracción de hidrocarburos en el mar representa un mayor ingreso en el producto bruto, que el turismo.

ecojournal.com.ar, Informacion, Información de Mercado

Oldelval informó que el nuevo banco de calidad para definir premios y castigos según el tipo de petróleo producido entrará en vigencia el 1° de febrero

Tras postergar a última hora del viernes la implementación de nuevo banco de calidad, que debía instrumentarse el 1° de enero de 2022, Oldelval informó oficialmente a EconoJournal que el instrumento finalmente entrará en vigencia un mes más tarde de lo previsto, es decir, el próximo 1° de febrero. Este medio publicó ayer que la puesta en marcha del nuevo banco de calidad, que en la práctica termina incidiendo significativamente en el precio de venta del petróleo que se produce en la cuenca Neuquina, quedaba demorada a raíz de la necesidad de que la Secretaría de Energía valide formalmente el proceso técnico-administrativo.

Ante la consulta de este medio, Oldelval brindó detalles sobre la cuestión. «El nuevo Banco de Calidad ya fue aprobado (por la cartera que dirige DArío Martínez). Pero en paralelo al trabajo de implementación del nuevo Banco, surgió una nueva metodología, el Transporte No Físico (TNF), que debe aplicarse en forma conjunta con el nuevo Banco , de acuerdo a lo solicitado a través de una nota por la propia autoridad de aplicación en agosto pasado», indicaron fuentes oficiales de Oldelval, la empresa que cumple un rol estratégico al transportar hasta Buenos Aires por oleoductos el crudo que se produce en la cuenca Neuquina. La compañía cuenta entre sus accionistas principales a YPF, ExxonMobil, Pluspetrol, Tecpetrol y Pan American Energy (PAE), entre otras.

«La implementación del nuevo Banco de Calidad se pospuso porque se vio afectado por la incorporación del TNF«, puntualizaron desde la compañía. «El Reglamento Interno es la herramienta que rige la relación entre los clientes, la transportista y los puntos de descarga. Tanto el Banco de Calidad como el TNF tienen que estar incorporados en dicho Reglamento para su aplicación. El mismo será enviado hoy a la SEN. De no mediar inconvenientes, el nuevo Reglamento Interno se aplicaría a partir del 1 de febrero 2022«, precisaron desde la empresa.

¿Por qué es importante el banco de calidad?

El banco de calidad es la herramienta que utiliza Oldelval para medir el petróleo que inyecta cada petrolera en el sistema de oleoductos. Si todas los crudos inyectan en la red tuvieran idénticas características, la medición sería muy sencilla. Pero no es el caso. La calidad del petróleo extraído en Neuquén difiere por tipo de yacimiento explotado y formación de roca madre del petróleo. El principal indicador que rige en esa ponderación es el grado API, que mide cuán liviano o pesado es el crudo cargado en la red.

Como todo se mezcla en el sistema de oleoductos de Oldelval y lo que se termina comercializando las refinerías de Buenos Aires es un blend que en la jerga se conoce como Medanito, el desafío para las petroleras es cómo valorizar los distintos tipos de crudo que se inyectan en la red en el punto de origen.

El banco de calidad vigente se utiliza desde hace años y en los hechos, funciona como un sistema de premios y descuentos en función de los grados API del petróleo que produce cada operadora. El esquema actual premia a los crudos más livianos como los que se producen en Vaca Muerta y castiga con un descuento a los más pesados que se extraen de campos convencionales.

Impacto en regalías

En consecuencia, el banco de calidad de Oldelval termina definiendo indirectamente el precio del petróleo que se extrae en Neuquén. No sólo eso. En los hechos, también incide sobre las regalías petroleras que cobra cada provincia que integra la cuenca Neuquina.

De hecho, a partir de febrero, ya con el nuevo banco de calidad en funcionamiento, provincias como Río Negro y La Pampa, que cobran regalías por petróleo que se extrae mayoritariamente desde yacimientos convencionales, incrementarán la recaudación impositiva. En tanto que Neuquén, que tendencialmente cada vez cobra más regalías por petróleo que proviene de campos no convencionales de Vaca Muerta, verá afectado el cobro de regalías porque la aplicación del nuevo banco de calidad provocará que, en términos relativos, se compute una producción neta inferior a la que arrojaba el banco que está vigente en la actualidad.

La entrada Oldelval informó que el nuevo banco de calidad para definir premios y castigos según el tipo de petróleo producido entrará en vigencia el 1° de febrero se publicó primero en EconoJournal.

, [#item_author]

ecojournal.com.ar, Informacion, Información de Mercado

El IAPG defendió la actividad offshore: “El 17% del gas que producimos en el país viene hoy de 36 pozos operativos en el mar”

Luego de la críticas que recibió el gobierno nacional por autorizar a la noruega Equinor a avanzar con los trabajos de prospección sísmica en tres áreas offshore de la costa argentina, el Instituto Argentino del Petróleo y del Gas (IAPG) defendió desde su cuenta de Twitter la posibilidad de realizar explotación offshore de manera segura. “desde hace décadas existe producción de gas en pozos marinos de la Cuenca Austral (Tierra del Fuego y sur de Santa Cruz). Y, de hecho, el 17% del gas que producimos en el país (y que se relaciona con tu consumo) viene hoy de 36 pozos operativos en el mar”, aseguró la entidad.

El Ministerio de Medio Ambiente habilitó el jueves pasado, a través de la resolución 436/2021 publicada en el Boletín Oficial, la exploración offshore de Equinor en las áreas CAN 100, CAN 108 y CAN 114. Aunque en todos los casos la firma noruega será la operadora, en el área CAN 100 tiene como socios a YPF y Shell; mientras que en la CAN 114 trabaja junto con YPF.

La decisión oficial motivó una dura reacción de grupos ambientalistas encabezados por Greenpeace e incluso el intendente PRO de Mar del Plata, Guillermo Montenegro, anticipó que buscará frenar la actividad, pese a que fue el gobierno de Mauricio Macri quien llevó adelante la licitación y adjudicó las áreas.

La actividad offshore

En respuesta a las críticas, IAPG aseguró que la exploración offshore es “una iniciativa del Estado Nacional y no de empresas extranjeras que vienen a `saquear` un recurso local”. “Es el propio Estado el interesado en el desarrollo del recurso e invita al sector privado a participar, como ocurre en la mayoría de los países”, agregó el instituto que preside Ernesto López Anadón.

El IAPG recordó que entre las compañías concesionarias, hay de capitales extranjeros, pero también de capitales locales, como YPF; de capitales estatales y también privados y mixtos.

La entidad buscó dejar en claro además que la actividad offshore no es nueva en el país. “La Argentina busca hidrocarburos en su mar desde hace más de 90 años. Desde entonces, se han perforado 187 pozos en el lecho marino y se han producido algunos hallazgos de interés, sin incidentes ambientales significativos”, aseguró. Fue entonces que puso como ejemplo la actividad offshore que se lleva adelante desde hace décadas en la Cuenca Austral.

El impacto ambiental

“Durante el más de medio siglo de búsqueda en lecho del Mar Argentino se ha utilizado la `sísmica` como técnica exploratoria. Sólo entre 2017 y 2020 se registraron unos 120.000 km de sísmica en el Mar Argentino, pero la técnica se usa en nuestro mar desde fines de los 50”, aseguró el IAPG. A continuación citó el caso de las costas bonaerenses donde desde 1960 se han registrado unos 50.000 km de sísmica y se perforaron 18 pozos; el último en 1997.  “¿Ocurrió algún desastre ecológico? La respuesta es un rotundo NO”, remarcó.

“Las poblaciones de ballenas no han dejado de crecer en los últimos 50 años. Y hay que decir que se salvaron de una casi segura extinción, cuando las ciudades comenzaron a iluminarse con querosene (derivado del petróleo), en lugar de aceite de ballena”, precisó el instituto.

Además, buscó disipar las dudas de los pescadores. “La actividad pesquera enfrenta problemas propios relacionados con la presión sobre el recurso. Nada tiene que ver la actividad hidrocarburífera. Países que son potencias pesqueras, como Noruega, tienen desarrollos intensivos de gas y petróleo en el mar”, remarcó.

IAPG denunció “una embestida sin precedentes en contra de los hidrocarburos, que hoy representan la mitad del consumo mundial de energía”. “No es cierto que en el corto plazo puedan ser reemplazados con energías renovables. Y la demanda energética va en aumento”, remarcó.  

El proyecto en el Mar Argentino

En lo que refiere al proyecto de Equinor en el Mar Argentino, IAPG sostuvo que las operaciones se harán en aguas profundas y ultraprofundas. “Se llevarán a cabo en zonas muy alejadas de la costa, a cientos de kilómetros, en donde el mar puede alcanzar profundidades de hasta 4000 metros”, sostuvo. 

“Decir que las operaciones se harán en las costas bonaerenses es relativo y hasta tendencioso. El punto más cercano a Mar del Plata, de hecho, son 307 kilómetros, tan lejos de la localidad balnearia como Brandsen, por ejemplo. Nadie en Mar del Plata verá plataformas ni petróleo”, agregó.

Por último, el instituto remarcó que “las operaciones implican tecnología de punta, controles, protocolos, estudios de impacto ambiental, y más controles. Cientos de plataformas en todos los mares del mundo generan el 30% del petróleo a nivel mundial. Los incidentes son cada vez menos y de menor importancia”.  “Hablar de bombardeos acústicos, del fin de la vida en el Mar Argentino y de “100% de posibilidades de derrames” es pseudociencia, y solo demuestra el escaso nivel técnico científico y la irresponsabilidad de quienes difunden este tipo de información”, insistió IAPG.

Combustibles fósiles y renovables

El instituto reivindicó además la importancia de los hidrocarburos en la matriz energética. “Hoy no existe prácticamente ningún país en el mundo cuya matriz energética no tenga un mínimo de 70% de combustibles fósiles. Mucho menos, si hablamos de países industrializados. Y casi todos queman carbón mineral, el más contaminante de los combustibles fósiles”, afirmó.

Luego relativizó la posibilidad de que las energías renovables puedan garantizar por si solas el abastecimiento. “La creencia de que las llamadas `energías limpias` son la solución al problema es un mito, divulgado en forma irresponsable. Estas fuentes son valiosos complementos, pero con serias limitantes técnicas e impactos ambientales de los que no se habla”, sostuvo la entidad.  

Además, remarcó que incluso las energías renovables requieren, por ejemplo, de la actividad minera: “El Sol y el viento contienen energía renovable. Pero los paneles solares y los aerogeneradores no lo son. Por ejemplo, requieren la intensificación de actividades extractivistas y no renovables, como la minería. Y dado que básicamente se genera electricidad, sería necesaria la electrificación de todos los servicios (transporte, calefacción, cocina) y la construcción de grandes redes de transporte y distribución (basadas en el cobre, que no es renovable)”.

La entrada El IAPG defendió la actividad offshore: “El 17% del gas que producimos en el país viene hoy de 36 pozos operativos en el mar” se publicó primero en EconoJournal.

, [#item_author]

Informacion, Información de Mercado, runrunenergetico.com

Matías Kulfas: “La Ley de hidrocarburos va a ser gran palanca para la industria”

El titular del Ministerio de Desarrollo Productivo, aseguró que para este año  “se abre un escenario lleno de oportunidades”. Durante una entrevista con la agencia Télam, Kulfas explicó que para este año, uno de los principales objetivos para Argentina es el de impulsar el desarrollo a través del fortalecimiento de las cadenas de valor de los sectores productivos. “El 2021 cierra como un año difícil, pero con un crecimiento económico muy importante en torno al 10%, con lo que recuperamos todo lo perdido durante la pandemia, y un desempleo del 8,2% que es de los más bajos de los últimos […]

La entrada Matías Kulfas: “La Ley de hidrocarburos va a ser gran palanca para la industria” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Se espera que se recuperen trabajos en las Estaciones de Servicio para 2022

Consultores proyectan que la reactivación general impacte en el consumo de combustibles. Además ven un aumento de demanda para nuevos trabajadores en los establecimientos de carga de combustibles. La consultora Randstad, dio a conocer un análisis con los sectores que estarán más activos respecto a la generación de empleo para este año. Aquí se destaca la encuesta que con una economía que finalmente tiende a recuperar niveles de actividad pre-pandémicos, el 2022 se presenta con mejores perspectivas en relación a la generación de puestos laborales, especialmente para algunos sectores, como es el caso del rubro energético, que será una vertiente […]

La entrada Se espera que se recuperen trabajos en las Estaciones de Servicio para 2022 se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

El gobierno anunció aumento del 20% en las facturas de energía eléctrica y gas

Así lo confirmó el secretario de Energía, Darío Martínez, quien detalló que por decisión de Alberto Fernández y Cristina Fernández «las correcciones tarifarias siempre serán menores que los aumentos de los salarios, jubilaciones, AUH y asignaciones familiares». El secretario de Energía, Darío Martínez, confirmó este jueves que la corrección tarifaria en las facturas de energía eléctrica y gas será del 20% para la generalidad de los usuarios en 2022. La medida, aseguró el titular de la cartera energética, fue analizada junto al ministro de Economía, Martín Guzmán, y los equipos de la subsecretaría de Energía Eléctrica, la subsecretaría de Hidrocarburos, […]

La entrada El gobierno anunció aumento del 20% en las facturas de energía eléctrica y gas se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Debuta el fondo anticíclico petrolero de Neuquén

La herramienta de ahorro aprobada por la Legislatura entró en vigencia con la llegada del 2022. El vicegobernador Marcos Koopmann estimó ingresos por 2.500 millones, pero advirtió que la cifra será mayor si mejora la capacidad de transporte para el petróleo. La llegada del 2022 habilitará el primer fondo anticíclico de Neuquén, una herramienta que se pensó para el ahorro de recursos excedentes de la producción hidrocarburífera y que este año embolsaría, por lo menos, 2.500 millones de pesos. El Fondo de Estabilización y Desarrollo (FEDEN) se aprobó a fines del 2020 en la Legislatura y allí se previó su […]

La entrada Debuta el fondo anticíclico petrolero de Neuquén se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Este año comenzarían a construirse tres plantas de litio a escala comercial en Salta

Es una de las metas fijadas por la Secretaría de Minería para el 2022. Esto representaría una inversión de unos 1.500 millones de dólares. Si se cumplen los plazos podrían comenzar a producir en el 2023. Luego de culminar lo que denominó como “el año más productivo en materia de inversiones y desarrollo”, la Secretaría de Minería y Energía puso como una de las metas principales en materia de litio para el 2022, arrancar con la construcción de tres proyectos a escala comercial, e inclusive concretar un cuarto emprendimiento. Concretamente hace referencia a los proyectos de Ganfeng, Eramine y Posco, […]

La entrada Este año comenzarían a construirse tres plantas de litio a escala comercial en Salta se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

El WTI subió hasta a más de u$s 76 luego del optimismo por el año entrante

El petróleo West Texas Intermediate de EEUU subió por encima de los 78 dólares el barril el lunes, respaldado por una oferta escasa, un dólar estadounidense fuerte y las esperanzas de una mayor recuperación de la demanda en 2022. Todo esto a pesar de que la OPEP+ parece estar dispuesta a acordar otro aumento de la producción y en medio de las persistentes preocupaciones sobre cómo el aumento de las infecciones por COVID podría afectar la demanda. El mercado espera que la OPEP y sus aliados, conocidos en conjunto como OPEP+, se apeguen a su plan para elevar gradualmente su […]

La entrada El WTI subió hasta a más de u$s 76 luego del optimismo por el año entrante se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Manzano amplía su participación minera gracias a Integra Capital

El grupo empresario compró el negocio que tenía la empresa suiza Glencore en Jujuy. En Mendoza, a través de El Trébol, Manzano es uno de los principales actores del sector, además de YPF. Las operaciones de Zinc en la Argentina están integradas por las sociedades anónimas de Compañía Minera Aguiar, AR Zinc y Glencore Servicios Mineros. Integra Capital es dirigida por José Luis Manzano y cuenta con inversiones en una decena de países y en sectores como minería, petróleo, energía, uranio, cobre y servicios. En la industria minera participa principalmente en Catamarca y Jujuy. La empresa será operador y responsable […]

La entrada Manzano amplía su participación minera gracias a Integra Capital se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Buenos Aires: La Provincia inició una megaobra de viviendas en La Matanza

El gobierno de Axel Kicillof dio inicio a una obra de urbanización en Ciudad Evita que incluye 332 casas, 52 locales comerciales y 15 salones de usos múltiples con una inversión superior a los $3.167 millones.   El flamante Ministerio de Hábitat y Desarrollo Humano encabezado por Agustín Simone inició su gestión con una mega obra que busca desarrollar un barrio de ocho manzanas en la localidad de Ciudad Evita, partido de La Matanza. Al respecto, el ministro Simone manifestó: “nuestro objetivo es mucho más amplio que construir viviendas, implica pensar el desarrollo de los barrios y el ordenamiento de […]

La entrada Buenos Aires: La Provincia inició una megaobra de viviendas en La Matanza se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Licitarán la primera etapa del Hospital Norpatagónico en Neuquén

En dos semanas será el llamado para la ejecución del centro de salud más grande de la Patagonia que demandará un presupuesto oficial de más de 5.562 millones de pesos y cubrirá 42 mil metros cuadrados de superficie total. El gobernador Omar Gutiérrez anunció que la tercera semana de enero se hará el llamado a licitación para la construcción de la primera etapa del Hospital Regional Norpatagónico. Será el centro de salud más grande de la Patagonia y ampliará significativamente la cobertura del sistema público de salud. El presupuesto oficial de la obra es de $5.562.316.680, tiene un plazo de […]

La entrada Licitarán la primera etapa del Hospital Norpatagónico en Neuquén se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Buscan crear una criptomoneda argentina para cargar combustible

La compañía Mercado de Metales y Futuro S.A., fundada y presidida por Pablo Rutigliano, sentó las bases para una moneda virtual que sea aceptada como prenda de cambio en el mercado de los hidrocarburos. Justificó su proyecto advirtiendo que tal cual funcionan las actuales bitcoins y demás tipos de “blockchains”, causan un ambiente propicio únicamente para las burbujas especulativas que llevan al precio de estas monedas a una distorsión anormal, con lo cual, se torna imposible que sirvan para darle valor a un producto muy sensible como el combustible fósil. En la actualidad las cripto no tienen habilitación legal para […]

La entrada Buscan crear una criptomoneda argentina para cargar combustible se publicó primero en RunRún energético.

energiaynegocios.com.ar, Informacion, Información de Mercado

Nuevo secretario general de la OPEP

El kuwaití Haitham al-Ghais sustituirá al nigeriano Mohamed Barkindo en el cargo de secretario general de la Organización de Países Exportadores de Petróleo (OPEP) a partir del 1 agosto de 2022, informó este lunes el grupo petrolero en un comunicado.

Como único candidato al cargo, Al-Ghais fue «nombrado por aclamación» por un periodo de tres años, en una teleconferencia extraordinaria celebrada en la tarde de hoy por los ministros de los trece socios de la OPEP.

Según los estatutos de la organización, el secretario general es elegido para un mandato de tres años y solo puede ser reelegido una única vez.

El segundo y último mandato de Barkindo, que asumió por primera vez el cargo el 1 de agosto de 2016, expira el próximo 31 de julio.

«Al-Ghais, veterano de la Kuwait Petroleum Corporation (KPC) y Gobernador de Kuwait ante la OPEP desde 2017 hasta junio de 2021, ocupa actualmente el cargo de Director General Adjunto de Márketing Internacional en la KPC», destaca la nota.

En los últimos años ha presidido el Comité Técnico Conjunto (JTC) de la OPEP, así como la llamada OPEP+ (OPEP y aliados) en 2017.

El encuentro de la organización tuvo lugar en vísperas de la videoconferencia ministerial que celebrará mañana la OPEP+ para decidir si aumenta su oferta petrolera en 400.000 barriles diarios en febrero.

Según los analistas, eso es al menos lo que se espera en los mercados, ya que se trata del incremento mensual previsto en el plan que puso en marcha en agosto pasado el grupo de 23 productores para recuperar paulatinamente el nivel que tenían antes de la crisis causada por la pandemia.

Las más recientes evoluciones de los mercados mundiales del crudo ha sido estudiada hoy en un comité interno, en el cual Barkindo destacó que la demanda mundial de crudo subirá en 2022 hasta totalizar una media de 100,6 millones de barriles diarios (mbd), nivel superior al previo a la pandemia.

El secretario general instó a los productores a «seguir siendo muy ágiles y adaptables a la situación en constante cambio».

Al mismo tiempo, la OPEP+ debe contribuir a «proporcionar una sensación de estabilidad, tranquilidad y continuidad al mercado y a los inversores, a pesar de las continuas incertidumbres», dijo Barkindo, según informó la OPEP en un comunicado.

ecojournal.com.ar, Informacion, Información de Mercado

El sector petrolero es el que tiene el efecto multiplicador más grande en la generación de empleo directo e indirecto de toda la economía

El sector petrolero es el que tiene el efecto multiplicador más grande en la generación de empleo directo e indirecto del país. Por cada empleo directo nuevo, la industria de oil & gas genera 6,1 puestos de trabajo en toda la economía. Además, es el sector de mayor calificación ocupacional requerida para los puestos laborales en el país, ya que por cada empleo directo se generan 1,5 puestos de trabajo de alta calificación. Los datos surgen del informe “La densidad de la estructura productiva y el empleo” elaborado por el Centro de Estudios para la Producción (CEP XXI), del Ministerio de Desarrollo Productivo.

Julián Hecker, director Nacional de Compre Argentino y Desarrollo de Proveedores, que depende de la cartera que dirige Matías Kulfas, indicó en un hilo de twitter que la producción de petróleo y gas “demanda empleos calificados y bien pagos. De acuerdo a un estudio del CEP XXI el sector es el de mayor empleo indirecto de toda la economía”.

Además, destacó que la actividad petrolera “demanda bienes y servicios de alta complejidad, desde servicios geológicos hasta la fabricación de productos metalmecánicos o químicos que pueden operar a 3.000 metros de profundidad o bajo el mar”.

El funcionario subrayó que en la Argentina hay más de 9.000 empresas que son proveedoras del sector petrolero y que, en total, la cadena de valor de esta industria genera 65.000 empleos directos y otros 260.000 indirectos. Y remarcó que “muchos de los proveedores también exportan por alrededor de 500 millones de dólares al año”.

El sector petrolero

“Por cada puesto que se crea en el sector petrolero y sus refinados, se generan 6,1 puestos en toda la economía, de los cuales 5,1 (es decir el 83,6%) están explicados por los efectos indirectos”, señala el informe, que abarca datos comprendidos entre 2011 y 2019 según la Clasificación Nacional de Ocupaciones (CNO) utilizada en la Encuesta Permanente de Hogares (EPH).

A su vez, el informe del Ministerio de Desarrollo Productivo destaca que “entre los sectores de mayor multiplicación de puestos de trabajo se destacan el ligado a la actividad petrolera, con la generación de 1,5 puestos de trabajo de alta calificación por cada puesto directo”. Además, el sector extracción y refinación de petróleo genera 3,8 empleos semicalificados y 0,9 de baja calificación.

Ejemplos de proveedores

Julián Hecker mencionó también algunos “casos interesantes” de proveedores petroleros para destacar la cadena de valor de esta industria. Por ejemplo, señaló a la firma marplatense QM, que produce equipos de fractura y coiled tubing y que “con apoyo de nuestro Prodepro (Programa de Desarrollo de Proveedores), comenzó a fabricar tanques criogénicos para transportar GNL”. Además, destacó a Motomecánica (Provincia de Buenos Aires), que fabrica válvulas, cabezales y sistemas de control de fluidos y que “exporta sus productos a distintos mercados y emplea 250 personas” y “vende sistemas para explotación offshore”.

También se refirió al proveedor Tassaroli, de San Rafael (Mendoza), que “produce cañones de punzado. Emplea a 200 personas y exporta cerca de US$ 5 millones anuales a mercados como EE.UU., Brasil, Chile o Colombia. Recientemente se diversificó y actualmente brinda soluciones de ingeniería para proyectos de energía renovable”.

Por último, aludió a la empresa Wenlen de la localidad bonaerense de Bella Vista “que produce cabezales y válvulas y emplea a casi 400 personas. Tiene una acería propia y certifica sus productos en normas de alta exigencia, como son las normas API”.

La entrada El sector petrolero es el que tiene el efecto multiplicador más grande en la generación de empleo directo e indirecto de toda la economía se publicó primero en EconoJournal.

, [#item_author]

energiaestrategica.com, Informacion, Información de Mercado

Más de 2500 MW de energías renovables ingresan a la precalificación para la subasta de Air-e

La subasta a largo plazo de energías renovables que está llevando a cabo el operador de red de los departamentos de La Guajira, Atlántico y Magdalena, Air-e, se prevé exitosa.

Es que, según pudo saber Energía Estratégica, de las 44 empresas que se habían manifestado interés para la convocatoria, 22 han avanzado.

“Son más de 2.500 MW de 39 proyectos eólicos y solares los que están en la fase de precalificación”; revela una fuente al tanto de las últimas novedades de la subasta.

Entre los participantes –indica la fuente- se encuentran importantes empresas desarrolladoras de proyectos, suecas, francesas, españolas, noruegas, chinas, mexicanas, portuguesas, así como tradicionales agentes del mercado eléctrico colombiano.

“La capacidad de los proyectos suma más de cinco veces la demanda objetivo inicial solicitada por Air-e”, indica el consultado, teniendo en cuenta que el objetivo de la empresa es adjudicar unos 848 GWh/año, equivalentes a entre 300 a 500 MW eólicos y/o solares fotovoltaicos.

De acuerdo a lo adelantado, los proyectos en concurso están ubicados en 14 departamentos: La Guajira, Magdalena, Atlántico, Bolívar, Sucre, Córdoba, Santander, Norte de Santander, Tolima, Cundinamarca, Boyacá, Meta y Valle del Cauca.

Otro hito a destacar es que ayer Air-e publicó una tercera adenda en la cual amplían los tiempos para la entrega de la oferta económica y garantía de seriedad, así mismo, las etapas de negociación y firma de los contratos.

“La entrega de las ofertas será el 31 de enero y la fecha límite para la firma de los contratos el 31 de marzo”, precisa la fuente.

Cabe resaltar que los proyectos de energías renovables que se pudieran adjudicar deberían ingresar en funcionamiento en enero del 2024. Los contratos de compraventa de energía (PPA, por sus siglas en inglés) podrán celebrarse a 15 y 20 años.

Otro aspecto clave de la convocatoria tiene que ver con el esquema de garantías.

Ahora Air-e entregará durante el periodo previo a la fecha de puesta en operación (FPO) una póliza que respalda su compromiso con los proyectos adjudicados, y posteriormente los participantes pueden elegir como mecanismo de cubrimiento entre una garantía bancaria y/o esquema fiduciario como respaldo de pago durante la operación del proyecto.

energiaestrategica.com, Informacion, Información de Mercado

Chile recibe el año con megalicitaciones de terreno fiscales para proyectos de energías renovables

A partir del jueves 30 de diciembre pasado, el Ministerio de Bienes Nacionales informó el lanzamiento de 12 licitaciones por terrenos fiscales para la construcción de centrales de energías renovables.

Más precisamente, los inmuebles se destinarán para el montaje de parques fotovoltaicos, teniendo en cuenta que las 4.254,46 hectáreas que se ponen en juego se desarrollarán en la Región de Antofagasta, una de las zonas con mayor recurso solar del mundo.

Según informó la cartera, desde ayer y hasta el lunes 17 de enero se desarrollará un período de consultas para las 12 licitaciones.

Luego, tanto la recepción de los documentos de garantía como la entrega de ofertas de los interesados tendrán lugar, desde el lunes 21 de marzo de hasta el miércoles 23 de marzo de este año, a las 14.00 horas.

Finalmente, las adjudicaciones de las concesiones se realizarán “hasta el martes 10 de mayo de 2022”.

Michilla Bajo

Michilla Bajo (ver licitación), es uno de los 12 terrenos que se pone en juego. Se trata de 20,79 hectáreas ubicadas en la provincia de Antofagasta, ciudad de Mejillones.

“El inmueble (cuenta) con potencial para el desarrollo de proyectos de energías renovables, 1,3 km al noreste de la subestación Esperanza y cercano a líneas de transmisión en 110 kv”, precisan desde Bienes Nacionales.

Quebrada de Tames

Quebrada de Tames (ver licitación) es otro de los complejos, también ubicado en la provincia de Antofagasta, ciudad de Mejillones, y donde también se concesionarán 20,79 hectáreas.

El Ministerio indica que el “inmueble (cuenta) con potencial para el desarrollo de proyectos fotovoltaicos, 1,5 km al poniente de la subestación El Lince y cercano a líneas de transmisión en 110 kv”.

Acceso Sur Mejillones

Acceso Sur Mejillones (ver licitación) también se ubica en Mejillones, provincia de Antofagasta. La diferencia con los otros dos terrenos es que la superficie a licitar acá es de 2.368,42 hectáreas, en cuatro lotes.

“Inmuebles con potencial para el desarrollo de proyectos fotovoltaicos, 5 km al sur de Mejillones”, dice Bienes Nacionales.

Quebrada Pallinga

Quebrada Pallinga (ver licitación), ubicado en la comuna de Calama, provincia de Antofagasta, consisite en una subasta donde se ponen en juego 1.351,31 hectáreas.

El “inmueble (cuenta) con potencial para el desarrollo de proyectos de energía fotovoltaica, 23 km al sur de la subestación Conchi”.

Yalquincha 1 y 2

Yalquincha 1 y 2 (ver licitación) consiste de 70,12 hectáreas en dos lotes ubicados en Calama, Antofagasta.

“Inmuebles con potencial para el desarrollo de proyectos de energía fotovoltaica, 8,6 km al noreste de la subestación Mantos Blancos, y cercano a la línea de transmisión eléctrica”, precisa Bienes Nacionales.

Calama Oeste, Lote A

Calama Oeste, Lote A (ver licitación), ubicado en la comuna El Loa, provincia de Calama.

Consiste de una licitación por 25,63 hectáreas con “potencial para el desarrollo de proyectos de energía fotovoltaica, y está próximo a líneas de transmisión eléctrica”.

Oficina María Elena Norte

Oficina María Elena Norte (ver licitación), provincia de Tocopilla, comuna de María Elena, es una concesión por 30,08 hectáreas, cuyo “inmueble (cuenta) con potencial para el desarrollo de proyectos de energía renovable, 9 km al poniente de la subestación Crucero y cercano a la subestación Tap off La Cruz.

Vergara

Vergara (ver licitación), provincia de Tocopilla, comuna de María Elena, cuenta con una superficie de 90 hectáreas.

“Terreno de geometría regular accesible desde la Ruta 5. Cuenta con potencial para el desarrollo de proyectos de energía fotovoltaica, y está próximo a líneas de transmisión eléctrica”, asegura Bienes Nacionales.

Quebrada Saco

Quebrada Saco (ver licitación) trata de una subasta por 29,88 hectáreas en la provincia de Antofagasta, comuna homónima.

El “inmueble (cuenta) con potencial para el desarrollo de proyectos de energía fotovoltaica, 8,6 km al noreste de la subestación Mantos Blancos, y cercano a la línea de transmisión eléctrica», indica el Ministerio.

Quebrada de Mateo 1 y 2

Quebrada de Mateo 1 y 2 (ver licitación) trata de una subasta por 56,2 hectáreas, en dos lotes, en la provincia de Antofagasta, comuna homónima.

“Inmuebles cercanos a la subestación dedicada Alto Norte, 8 km al sur del sector La Negra. Cuentan con potencial para el desarrollo de proyectos de energía fotovoltaica y está próximo a líneas de transmisión eléctrica”, destaca Bienes Nacionales.

Palestina

Palestina (ver licitación) trata de una concesión donde se ponen en juego 166,24 hectáreas, en dos lotes, en la provincia de Antofagasta, comuna homónima.

“Inmueble cercano a la subestación Palestina, a 55,96 km de La Negra. Cuenta con potencial para el desarrollo de proyectos de energía fotovoltaica y está próximo a líneas de transmisión eléctrica”, indica el Ministerio.

Yungay

Yungay (ver licitación) trata de una concesión donde se ponen en juego 25 hectáreas en la provincia de Antofagasta, comuna homónima.

El “inmueble (cuenta) con potencial para el desarrollo de proyectos de energía fotovoltaica, a 6 km al poniente de la línea de transmisión eléctrica “Tap off Llanos – Aguas Blancas” (66 kv)”, precisan desde el Gobierno.

energiaestrategica.com, Informacion, Información de Mercado

República Dominicana extenderá hasta 2023 el Proyecto Transición Energética

El Proyecto Transición Energética (PTE) profundiza sus tareas en República Dominicana. Y es que este proyecto que reúne representantes de los sectores público, privado y academia, abordando los principales actores dentro del sector eléctrico y clima dominicano estaría ofreciendo grandes aportes para impulsar la sostenibilidad del mercado. Esto incluye a las instituciones regulatorias, representantes de los subsectores de generación, transmisión y distribución eléctrica, instituciones de medio ambiente y clima, asociaciones del sector privado y representación del sector universitario.

Considerando las contribuciones significativas que brinda, República Dominicana definió que el PTE continúe brindando aportes al sector por dos años más. Así lo relevó a Energía Estratégica Alejandro Velázquez, asesor en Energías Renovables del PTE.

“El Proyecto Transición Energética estaba pautado a terminar en junio del 2022, pero dado los resultados positivos y la buena valoración de los socios, ha sido extendido hasta diciembre del 2023”, aseguró.

En el nuevo período, el referente consultado señaló que tienen previstas varias actividades con miras a apoyar al sector eléctrico en la descarbonización de la matriz al 2050. Estos trabajos incluyen apoyo en la planificación energética a corto, mediano y largo plazo contemplando la descarbonización, la elaboración de un estudio de integración de energías renovables, apoyo en la implementación de cocinas limpias, entre otras.

Según pudo saber Energía Estratégica, esta iniciativa continuará siendo implementada por la Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ) GmbH, por encargo del Ministerio Federal de Medio Ambiente, Conservación de la Naturaleza y Seguridad Nuclear de Alemania (a través de la Iniciativa Internacional de la Protección del Clima – IKI) y el Ministerio de Energía y Minas junto a otros 15 socios.

Entre los trabajos que se concluirán en el primer semestre del 2022 Alejandro Velázquez destacó: la implementación de una normativa técnica y tarifaria para movilidad eléctrica, y la electrificación de la comunidad Sábana Real (la cual actualmente no cuenta con acceso a electricidad) mediante una microrred con paneles solares.

Ahora bien, los roles que cubre el PTE van más allá. El Proyecto Transición Energética continuará trabajando en base a cinco ejes principales:

Mejorar el marco institucional y normativo del sector energético para facilitar mayores inversiones en energías renovables, como, por ejemplo, los procesos de licitaciones y la implementación de una simplificación de procesos para facilitar los trámites a inversionistas en proyectos renovables.
Apoyar el desarrollo de nuevos instrumentos de financiamiento para energías renovables en la banca nacional.
Ampliar las capacidades de las instituciones públicas relevantes, así como las empresas privadas del sector energético, para desarrollar el inventario de gases de efecto invernadero además de definir y priorizar sus potenciales de mitigación.
Profundizar las capacidades en el tema de la integración de energías renovables en el sistema eléctrico nacional.
Apoyar el desarrollo de proyectos piloto asociativos e innovadores con el objetivo de generar una mayor aceptación para las energías renovables dentro de la ciudadanía.

Adicionalmente, el Proyecto avanzará en dos ejes transversales: capacitación y comunicación y sensibilización para reducir el escepticismo acerca de las energías renovables y ampliar los conocimientos sobre éstas y el cambio climático.

En relación a esto, el PTE viene realizando una serie de recomendaciones para la integración de Energías Renovables. Al respecto, el referente consultado repasó los aportes efectuados año a año:

En el año 2019, el PTE en conjunto con el Organismo Coordinador del Sistema Eléctrico Nacional Interconectado (operador del sistema eléctrico dominicano) implementó un sistema de pronósticos centralizado para generación solar y eólica. Mediante este sistema se puede predecir con anticipación y cierto nivel de precisión, la producción de las centrales eólicas y solares para una correcta planificación y operación de los sistemas eléctricos de potencia. Más información sobre el sistema de pronósticos disponible en este documento.

En el 2020 el PTE, a través de la empresa Energynautics, llevó a cabo un estudio para determinar la capacidad de los circuitos de distribución de acoger generación solar fotovoltaica de forma segura. El motivo fueron las disputas con respecto a las restricciones de penetración fotovoltaica impuesto por la regulación vigente que la limita a un 15% de la demanda máxima anual de tal circuito, y una vez superado este valor exige estudios suplementarios para garantizar la seguridad de la red. Los resultados mostraron que se puede incrementar este límite a 25% en circuitos rurales y 50% en circuitos urbanos. Un resumen de los resultados y recomendaciones del estudio pueden encontrarse en este documento.

Adicionalmente, a través del PTE se realizó un levantamiento de los procedimientos necesarios para la implementación de un proyecto renovables, donde se identificaron las duplicidades en los procesos de tramitación y cuellos de botella. En función a estos hallazgos se realizaron una serie de recomendaciones para simplificar procesos sin modificar la normativa contenidos en este documento.

Por otro lado, el PTE apoyó a las entidades regulatorias a través de la contratación de un consultor externo para la revisión y actualización de un Código de Red para el sistema eléctrico dominicano. La propuesta, que se encuentra en revisión, incluye el cumplimiento de requerimientos operacionales a las energías renovables variables, de conformidad con los desarrollos tecnológicos recientes.

Más información de los proyectos desarrollados y recomendaciones se pueden encontrar en la sección de Documentos y Presentaciones, de la web oficial del Proyecto Transición Energética (PTE).

energiaestrategica.com, Informacion, Información de Mercado

Panamá duplicó la capacidad instalada de energía solar fotovoltaica

Panamá continúa su apuesta por la energía solar fotovoltaica de la mano del sector privado. En 2021, logró los 399.21 MW de capacidad instalada, duplicando los valores de 2019 (185.07 MW) y 2020 (194.61 MW). Así se desprende de las estadísticas del mercado eléctrico panameño elaboradas por la Autoridad Nacional de Servicios Públicos.

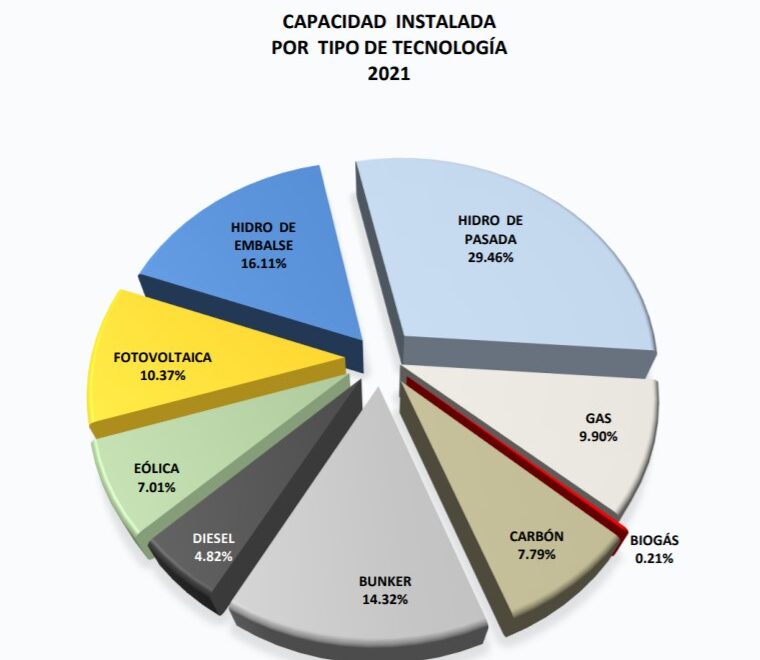
Aquello se debe al ingreso de operación comercial de algunos proyectos que incrementaron la participación de esta tecnología en la matriz eléctrica panamena del 5% al 10.37%.

Desde la Secretaría de Nacional de Energía también destacan que debido a aquello la generación eléctrica de esta tecnología se incrementó de manera importante respecto a los valores prepandemia.

De acuerdo con un gráfico interactivo publicado por Ramses Torrijos, Ingeniero Eléctrico en Secretaria Nacional de Energía, la solar logró 527006 MWh de un total de 10327663 MWh durante 2021, lo que la ubica como cuarta fuente de generación en Panamá en un 5,1%.

Aquel detalle no es menor si se considera que en 2019 la solar haya generado entre 294,941MWh y 316,776 MWh siendo en aquel entonces la séptima fuente de generación en la matriz eléctrica. Autoridades del gobierno remarcaron este detalle y en redes se pronunciaron al respecto:

“Así está cerrando la generación de energía en Panamá al 2021, casi duplicando su generación solar con respecto al 2019”, expresó Rosilena Lindo, subsecretaria Nacional de Energía de Panamá, vía LinkedIn.

Para el segmento de generación distribuida las noticias también serían favorables. De acuerdo con el programa Generación SOLE de la Oficina para América Latina y el Caribe del Programa de la ONU para el Medio Ambiente (PNUMA), la solar distribuida habría cerrado el 2021 con un aumento interanual superior al 25%. Y eso no sería todo.

El potencial de inversiones se estima superior a los 2.000 Millones USD, correspondientes a 1.450 MWp, a partir de la instalación de 137.800 sistemas. E inclusive, desde el PNUMA aseguran haber verificado un gran interés por parte de la banca para financiar este tipo de instalaciones. Con lo cual, los pronósticos de crecimiento para la energía solar distribuida serían positivos.

2021 culminará con aumentos del 60% en energía solar distribuida en Colombia y 25% en Panamá

energiaestrategica.com, Informacion, Información de Mercado

Pronostican disminución de la capacidad renovable a instalar en México

El Centro Nacional de Control de Energía (CENACE) actualizó el Pronóstico de Disponibilidad de Generación, documento que detalla la potencia que podría instalarse en los próximos dos años en el Sistema Eléctrico Nacional. 

Puntualmente, el reporte prevé que ingresen en operación 1.161,5 MW totales en materia solar, eólica y biogás a lo largo y ancho de todas las regiones de México hasta los últimos meses del 2023, aunque dicho número podrá sufrir modificaciones si se autoriza (o no) la interconexión de los parques renovables. 

En detalle, la potencia prevista se distribuirá de la siguiente manera: 

Fotovoltaica: 

250.3 MW en la zona occidental (dividido en enero, junio y diciembre 2022)
209 MW en el noroeste (199 MW en junio y 10 MW en diciembre)
461.9 MW en la región norte (311.9 MW en el mes actual y 150 MW en 2023)
30 MW en la zona peninsular (diciembre del corriente año)

Total: 951.2 MW

Eólica:

178.3 MW en región occidental (en enero y mayo 2022)
30 MW en la peninsular (diciembre 2022)

Total: 208.3 MW

Biogás: 2 MW en el norte del país (este mes)

Esto quiere decir que la energía solar será la que mayor evolución posea, según los datos brindados por el organismo estatal, a tal punto que supera en más de cuatro veces a la potencia eólica estipulada para el período 2022-2023.

La diferencia está en que, a comparación de lo ocurrido anteriormente, la capacidad renovable estimada para este 2022 descendió en poco más de 1 GW, ya que previamente se consideraban 2,085.8 MW y actualmente la cifra exacta es de 1.011,5 MW.

Puede leer: Un nuevo inventario mensual de ASOLMEX muestra con datos cómo se frenó la fotovoltaica en México

O también: La reforma eléctrica cancelaría la transición energética de México hacia fuentes limpias”

Mientras que si se contemplan la mayoría de los meses del 2023, tan sólo entrarán en operación 150 MW fotovoltaicos en la región norte del país, precisamente en el mes de junio. 

Aunque esta disminución no resulta tan llamativo debido a que México atraviesa un momento de incertidumbre energética y jurídica, donde varias empresas decidieron y ratificaron su postura de frenar o retirar sus inversiones del país, como el caso de General Motors, por ejemplo. 

Y más aún si se tiene en cuenta que en los últimos años la potencia pronosticada ha ido a la baja por la cancelación de las Subastas de Largo Plazo. Incluso, meses atrás Admonitor puso la lupa en el reporte del CENACE y detalló que la cifra era menor si se consideraba lo hecho en 2019, donde se estipularon cerca de los 8 GW. 

energiaestrategica.com, Informacion, Información de Mercado

«La fotovoltaica es una puerta de entrada a un futuro limpio, inclusivo y barato en Latinoamérica»

Para el Director General de La Unión Española Fotovoltaica (UNEF), José Donoso, «la energía solar fotovoltaica es una de las formas más limpias y baratas de producir electricidad y esto nos da una gran confianza en el futuro de la industria». Así lo afirmó durante la apertura como presidente del Consejo Solar Global del webinar ‘Energía solar fotovoltaica distribuida, a gran escala y sin conexión a la red, en América Latina – Promoviendo el crecimiento del mercado después de la COP26’, organizado por el Grupo de Trabajo LATAM del GSC.

El evento estuvo dedicado a entender el estado actual y las perspectivas futuras de la energía solar en América Latina teniendo en cuenta las oportunidades financieras para el mercado.

«Esperamos que todos los responsables de la toma de decisiones comprendan que la energía solar fotovoltaica es una verdadera puerta de entrada a un futuro caracterizado por un medio ambiente más limpio, un acceso inclusivo a la energía y a precios más baratos”, señaló José Donoso, que aprovechó la ocasión para felicitar a Brasil por haber superado la marca de 10 GW de energía solar fotovoltaica instalada.

El presidente del Global Solar Council añadió que “América Latina tiene un potencial de energía solar especialmente alto. Las empresas están dispuestas a poner su granito de arena en la región, pero es necesario que los gobiernos establezcan una mejor planificación y que se eviten absolutamente las medidas retroactivas».

Durante el webinar quedó patente que la solar fotovoltaica está preparada para contribuir fuertemente al crecimiento global de las energías renovables en la región latinoamericana, a pesar de proceder a diferentes velocidades, de las barreras financieras y de la incertidumbre de los marcos legales en algunos países y, por supuesto, de la pandemia.

En 10 años, la capacidad instalada en la región ha pasado de apenas 60 MW a 20 GW. Sin embargo, más del 85% de esa capacidad se concentra en cuatro países: Brasil, México, Chile y Argentina. Para que el mercado regional crezca más rápido y de forma más uniforme, algunos países deben finalizar sus hojas de ruta y objetivos de descarbonización para dar visibilidad a los inversores extranjeros sobre los próximos 10 años.

Desde el Grupo de Trabajo LATAM, Rodrigo Sauaia, Director General de la Asociación Brasileña de Energía Solar Fotovoltaica (ABSOLAR) y Copresidente de GSC, señaló que “la mayor parte de los nuevos puestos de trabajo en el sector de las energías renovables los genera la energía solar fotovoltaica: en Brasil se crearon más de 360.000 puestos de trabajo relacionados con la energía solar en la última década”.

«El mercado brasileño -el mayor de América Latina- se caracterizó por los buenos precios de las subastas también después de la pandemia y por el éxito de los PPAs, impulsando la capacidad instalada hasta más de 12 GW en 2021, de los cuales dos tercios son distribuidos”, añadió.

Marcelo Álvarez,  Secretario del GSC, miembro del Grupo de Trabajo LATAM del GSC y de la Cámara Argentina de Energía Renovable (CADER), indicó que “el mercado argentino adolece de una compleja burocracia y de unas tarifas muy desiguales en todo el país. Así que el tiempo de amortización no siempre es bueno y los resultados pueden ser diferentes incluso dentro del mismo marco legal. La buena noticia es que lo que ahora son nichos de mercado están creciendo rápidamente, como el bombeo de agua, los parques industriales, el final de las líneas de distribución, el almacenamiento de energía… La agrivoltaica, en particular, es una promesa para nuestra región por la disponibilidad de suelo”.

En cuanto a México, «la energía solar fotovoltaica creció de 171 MW en 2017 a más de 7 GW en 2021, casi todo a escala de servicios públicos y de forma desigual en el país. Aun así, existe un enorme potencial para que el mercado crezca: según IRENA, México podría instalar 30 GW con un 40% de energía solar distribuida, que actualmente sólo representa 1,8 GW. Por lo tanto, la energía solar fotovoltaica distribuida es clave para una transición energética exitosa», dijo Nelson Delgado, Director General de la Asociación Mexicana de Energía Solar (ASOLMEX).

Sin embargo, advirtió de que la discusión sobre la reforma energética propuesta por el gobierno, que intenta devolver el control total del mercado a la empresa estatal, incluyendo la eliminación de las subastas a largo plazo y la cancelación de todos los PPAs en vigor, y que tendrá lugar en 2022 y requiere toda la atención.

Para David Rau, Vicepresidente de la Asociación Chilena de Energía Solar (ACESOL), un nuevo miembro de GSC, el desarrollo de la energía solar residencial es un objetivo clave para Chile en el camino hacia la red cero, pero es necesario modernizar las redes de distribución de electricidad, con el objetivo de automatizar y digitalizar los nuevos requisitos que los usuarios necesitan, y acompañar esto con un cambio masivo en la regulación para el sector distribuido.

Además, añadió que el resultado de las recientes elecciones debería ser una buena noticia, ya que el nuevo gobierno promete hacer de la acción climática y las energías renovables puntos clave del plan para el país. Además de contar con la mayor radiación solar del mundo, Chile es también el mayor productor mundial de cobre y el segundo de litio, ambos clave para la electrónica y para la fabricación de tecnologías de energías renovables.

Respecto a Perú, «el potencial de energía renovable es 10 veces superior a la capacidad instalada y se prevén más de 2GW de energía solar fotovoltaica en los próximos 8-10 años, lo que representa casi 1.500 millones de dólares de inversión potencial y más de 10.000 nuevos puestos de trabajo», dijo Paloma Sarria, Directora Ejecutiva de la Asociación Peruana de Energías Renovables (SPR).

El webinar dedicó también un espacio para hablar de las ciudades, que desempeñan un papel fundamental en el fomento de las renovables a través de objetivos climáticos y energéticos y su integración en edificios.

Las ciudades ocupan el 2% del espacio de la Tierra y, sin embargo, están a la cabeza de las causas del cambio climático, ya que consumen alrededor del 75% de la energía mundial y generan más del 70% de las emisiones de gases de efecto invernadero relacionadas con la energía», dijo Ilan Cuperstein, Director Regional Adjunto para América Latina de C40 Cities.

energiaestrategica.com, Informacion, Información de Mercado

Mato Grosso do Sul está cerca de alcanzar 1 GW en capacidad solar en Brasil

El Estado de Mato Grosso do Sul se volvió una de las entidades de Brasil que mayor cantidad de energía fotovoltaica produce y escalaría más posiciones cuando se concrete un proyecto en los primeros meses de este año, según informan en su web gubernamental. 

Puntualmente, posee cerca de 230 MW instalados en generación solar distribuida, e integra el ranking de mayores estados por capacidad bajo este tipo de sistemas, detrás de Minas Gerais (1 GWp), São Paulo (742 MWp) y Rio Grande do Sul (728 MWp), entre otros. 

Mientras que la central de gran escala en cuestión es una iniciativa de la empresa Ambiental MS Pantanal, se construirá en Cassilândia, frontera con Goiás, aportará 292 MWh/mes y abastecerá a aproximadamente 1.800 hogares. 

Además, según la Asociación Brasileña de Energía Solar Fotovoltaica (ABSOLAR) reportó a principios del mes pasado que hay otros 500 MW en construcción en Mato Grosso do Sul, con los que podría alcanzar un total de 804,2 MW. 

Y cabe recordar que, a nivel país, Brasil posee más de 12 GW fotovoltaicos instalados (7.617 MW en GD y 4.574 MW en utility scale) y 678.061 sistemas en operación. 

Por otro lado, en la página del gobierno estatal de la región centro-oeste señalaron que “Mato Grosso do Sul genera más energía de la que consume y hay un proceso acelerado de implantación de nuevas plantas a partir de fuentes renovables, como solar, biomasa y pequeñas centrales hidroeléctricas”. 

“Entre marzo de 2020 y octubre de este año, el número de paneles fotovoltaicos se triplicó en Mato Grosso do Sul. En poco más de año y medio, el número de paneles fotovoltaicos pasó de 6.641 a 21.309”, se agrega. 

Y a ello se le debe añadir que el Estado cuenta con otras 22 plantas de biomasa, que acumulan una potencia de 1.651,0 MW (potencial de energía eléctrica de 9.740 GWh/año según ABiogás), 44 pequeñas centrales hidroeléctricas (705,5 MW).

ecojournal.com.ar, Informacion, Información de Mercado

El ENRE difundió multas a Edesur por incumplimientos de hace 3 y 4 años que intentó hacer pasar como una sanción por los cortes de fin de año

El Ente Nacional Regulador de la Electricidad (ENRE) informó este lunes que le aplicó a Edesur una multa de 239,2 millones de pesos. Unos 105,5 millones fueron por la deficiente calidad del servicio y otros 133,7 millones por el trato brindado a los usuarios en las oficinas comerciales. La sanción llegó luego de los cortes que sufrieron miles de hogares este fin de año, pero no está vinculada con esos hechos, aunque en la gacetilla el organismo evitó en todo momento mencionar a qué período corresponden las multas favoreciendo de ese modo la confusión que llevó a varios medios de comunicación a informar que habían sido en respuesta a lo ocurrido en estos últimos días.  

El comunicado oficial del organismo regulador que conduce María Soledad Manin comienza diciendo que “a través de las resoluciones ENRE N° 1 y 2/2022, el Ente Nacional Regulador de la Electricidad sancionó a Edesur en razón de los incumplimientos verificados respecto de obligaciones establecidas en su Contrato de Concesión y en la Ley N° 24.065”.

El portal «Transporte y Energía» advirtió que el ENRE estaba vendiendo “gato por liebre” al “dibujar sanciones viejas a Edesur como si fueran actuales”. A raíz de ello, EconoJournal consultó las resoluciones 1 y 2/2022 del organismo y pudo verificar que allí si figuran las fechas.

María Soledad Manin, interventora del ENRE.

Qué dicen las resoluciones

La resolución 1/2022, todavía no publicada en el Boletín Oficial, dice que la sanción de 133,7 millones es por incumplimientos registrados en las oficinas comerciales entre julio y diciembre de 2018, hace más de 3 años. Los cargos contra Edesur se formularon a través de la resolución 8 del 25 de enero de 2019 y la sanción fue por los pesos equivalentes a 25.845.000 kWh, cifra equivalente a 133,7 millones de pesos.

Resolución 1/2022 del ENRE.

A su vez, la resolución 2/2022 dice que la multa de 105,5 millones de pesos por la deficiente calidad en el servicio (45,4 millones, por un lado, y 60 millones, por otro) corresponde al período que va del 1 de marzo de 2017 al 31 de agosto de 2017, hace más de 4 años. En los considerandos se aclara que el ENRE instruyó sumario y formuló cargos contra Edesur a través de la resolución 58 del 8 de agosto de 2018 “con relación al incumplimiento derivado de la auditoría de las interrupciones mediante Registradores de Eventos de Tensión”  

El ENRE no solo no aclaró en la gacetilla que la multa era por hechos ocurridos en el pasado sino que intentó vincular aquellos incumplimientos con los cortes de luz actuales al incluir un par de párrafos donde especificaba qué tenía que tenía que hacer el usuario si en los últimos días sufrió un corte prolongado de suministro eléctrico o sufrió daños en algún artefacto eléctrico provocados por oscilaciones en la tensión u otras deficiencias del servicio eléctrico.

Artículos 1 y 2 de la resolución 2/2022

Artículos 3 y 4 de la resolución 2/2022.

La declaración de Manin

La interventora del ENRE, María Soledad Manin, le concedió este lunes por la tarde una entrevista al periodista Jorge Rial en Radio 10 y allí tampoco aclaró que las multas informadas por la mañana correspondían a incumplimientos registrados hace más de 3 años en un caso y más de 4 años en el otro.

Al conversar sobre los cortes de luz registrados en los últimos días y la designación de una veedora en la empresa, Rial le preguntó a la funcionaria, que responde al subsecretario de Energía Eléctrica Federico Basualdo, sobre las sanciones:

-Más allá de esta primera multa que pusieron, ¿a partir del paso de la veedora podría haber más sanciones?

-Sí, seguramente que sí, en la medida en que la empresa incumpla con los deberes tanto de garantizar un regular servicio como de brindarnos a nosotros toda la información que le requerimos. –respondió Manin sin aclarar que la sanción era por hechos ocurridos en el pasado.

-¿Cuándo hizo una inversión real Edesur? -le preguntaron luego a Manin.

-Las inversiones más importantes de los últimos tiempos fueron en 2014/2015. –respondió, reconocimiento lo poco que supuestamente invirtió la empresa no solo durante los cuatro años del gobierno de Mauricio Macri sino también durante los dos años del gobierno del que forma parte.  

La entrada El ENRE difundió multas a Edesur por incumplimientos de hace 3 y 4 años que intentó hacer pasar como una sanción por los cortes de fin de año se publicó primero en EconoJournal.

, [#item_author]

energiaynegocios.com.ar, Informacion, Información de Mercado

El ENRE sancionó en $ 239 millones a Edesur por falencias en el servicio

El Ente Nacional Regulador de la Electricidad aplicó una multa de 239 millones de pesos a EDESUR, la distribuidora del área sur metropolitana de Buenos Aires, “como consecuencia de los incumplimientos registrados en las distintas inspecciones realizadas por el ENRE”, señaló.

Fue a través de las Resoluciones 1 y 2/2022, que el Ente Regulador sancionó a EDESUR por $ 239.288.018,25 “en razón de los incumplimientos verificados respecto de obligaciones establecidas en su Contrato de Concesión y en la Ley 24.065” (Marco Regulatorio) .

En la comunicación no se precisa el período considerado por el Organismo para determinar la sanción, pero se describió que en lo referido a “incumplimiento en el deber de informar las interrupciones de servicio en relación a la Calidad de Servicio Técnico, asciende a $ 105,514,298.25, en virtud de que la empresa incurrió en un grado de incumplimiento del 46,12 % respecto de las anomalías informadas.

En relación a la sanción por el modo de atención en las oficinas comerciales, asciende a un total de 25.845.000 kWh ($ 133,773,720 ), por incumplimientos de las obligaciones establecidas en el Contrato de Concesión, respecto del trato digno a las personas usuarias. Para el análisis y posterior sanción, se tuvieron en consideración los reclamos iniciados por las personas usuarias, los informes presentados por la distribuidora y los resultados obtenidos en las inspecciones efectuadas de oficio por personal del ENRE a fin de corroborar la atención, se detalló.

El texto emitido por el Ente indicó que “si sufriste un corte prolongado de suministro eléctrico o varios cortes reiterados en un mismo mes, ingresa en https://www.argentina.gob.ar/enre/reclamo-cortes-prolongados-reiteradosedenor-edesur y hace tu reclamo.

La empresa deberá efectuar un reintegro de 2.000 kWh en tu factura por la energía no suministrada”.

Asimismo, se indicó que “si sufriste el daño de uno o varios de tus artefactos eléctricos, provocados por oscilaciones de tensión y/u otras deficiencias del servicio eléctrico podrás hacer tu reclamo en https://www.argentina.gob.ar/servicio/reclamar-resarcimiento-por-danos-en-artefactos eléctricos.

En la última semana se registraron diversos y prolongados cortes del suministro de electricidad en las áreas a cargo de Edesur y de Edenor, lo que elevó la tensión con el ENRE.

La situación fue contextualizada parcialmente por la Asociación ADEERA, advirtiendo que la nueva ola del Covid-19 también afectó a personal de las compañías, complicando las tareas de normalización del servicio.

El ENRE puntualizó que “continúa trabajando con el objetivo de propender a la continuidad y normal prestación de los servicios públicos, garantizando los derechos de las personas usuarias y la seguridad ciudadana”.

energiaynegocios.com.ar, Informacion, Información de Mercado

La Comisión Europea (CE) propuso que las inversiones en energía nuclear y gas natural se consideren sostenibles en la transición ecológica.

Todavía sin la aprobación del Parlamento Europeo, la Comisión Europea propone que se consideren energías sostenibles a la nuclear y el gas natural

«Teniendo en cuenta el asesoramiento científico y el actual progreso tecnológico, así como los diferentes retos hacia la transición entre los Estados miembros, la Comisión considera que existe un papel para el gas natural y la nuclear como medio para facilitar la transición hacia un futuro basado predominantemente en las renovables», dijeron.

La propuesta de la Comisión se orienta a que reciban la etiqueta verde las inversiones en las centrales nucleares, que reciban el permiso de construcción antes de 2045 y que también se considere sostenible al gas natural siempre que provenga de energías renovables o tenga bajas emisiones en 2035.

Los Estados miembros están divididos sobre el papel que deben tener estas dos fuentes de energía en la transición hacia la neutralidad climática que Bruselas quiere alcanzar en 2050.

Francia lidera el grupo de países que quieren que la energía nuclear se considere sostenible, mientras que Alemania se opone a ello, aunque Berlín sí es favorable a que las inversiones en gas natural reciban la etiqueta verde durante la transición.

España, sin embargo, se opone a que las inversiones en cualquiera de las dos fuentes en liza sean calificadas como inversiones sostenibles.

Los Estados miembros y los expertos de la Plataforma de Finanzas Sostenibles tendrán hasta el 12 de enero para enviar sus contribuciones a Bruselas.

Después, el texto deberá aprobarse por mayoría simple en la Eurocámara y por mayoría cualificada en el Consejo, es decir, que lo aprueben al menos 20 países de la UE y que representen al 65 % de la población de la UE.

ecojournal.com.ar, Informacion, Información de Mercado

Malestar entre petroleras por la postergación de una medida clave para fijar el precio del crudo que se produce en Neuquén

El valor comercial del petróleo que se extrae en la cuenca Neuquina está determinado por dos instancias principales: la primera, más evidente, es la negociación con el refinador que compra el producto que queda reflejada en el precio del cada barril vendido. La segunda, menos conocida por el gran público, está vinculada a cómo Oldelval —la empresa encargada del transporte por oleoductos del crudo hasta Buenos Aires— mide el petróleo que inyecta cada petrolera en el sistema.

Si todas los petroleras inyectaran en la red un crudo con idénticas características, la medición sería muy sencilla. Pero no es el caso. La calidad del petróleo extraído en Neuquén difiere por tipo de yacimiento explotado y formación de roca madre del petróleo. El principal indicador que rige en esa ponderación es el grado API, que mide cuán liviano o pesado es el crudo cargado en la red.

Como todo se mezcla en el sistema de oleoductos de Oldelval y lo que se termina comercializando las refinerías de Buenos Aires es un blend que en la jerga se conoce como Medanito, el desafío para las petroleras es cómo valorizar los distintos tipos de crudo que se inyectan en la red en el punto de origen.

El esquema que se utiliza desde hace años es un sistema de premios y descuentos en función de los grados API del petróleo que produce cada operadora. Así, por ejemplo, bajo el esquema actual, si una petrolera inyecta en el red de Oldelval 100 metros cúbicos (m3) de un crudo cercano a los 45 grados API es beneficiada por un premio en el volumen reconocido por el sistema, por lo que en lugar de vender 100 m3 que se inyectó en Oldelval está habilitada a retirar en el punto de venta hasta 110 metros cúbicos. Es decir, sólo por la forma en que se valoriza el petróleo antes de ingresar a Oldeval, esa compañía tuvo una ganancia del 10%.

Por el contrario, una petrolera que explota, por caso, un yacimiento convencional maduro en el norte de Neuquén, extrae 100 m3 de un crudo de 28° API y lo transporta hasta Buenos Aires a través del tendido de Oldelval, cuando lo vende a través de la red sufre un descuento por calidad y sólo tiene derecho a comercializar alrededor de 95 metros cúbicos. Esa empresas perdió un 5% sólo por la manera en que Oldelval pondera técnicamente el crudo transportado.

En consecuencia, el banco de calidad de Oldelval termina definiendo indirectamente el precio del petróleo que se extrae en Neuquén.

Cambios

“El sistema vigente, que está basado en un banco de calidad de crudos que se elaboró hace décadas, premia a los crudos más livianos, como el shale oil de Vaca Muerta, y aplica un descuento a los más pesados. El esquema reflejaba una realidad que ya no existe: fue diseñado cuando las refinerías tenían escasa capacidad de reforming y elegían petróleos más livianos porque obtenían una mayor cantidad de derivados medios como naftas, gasoil y jet fuel, que son los que más se pagan”, explicó el vicepresidente de una petrolera independiente que opera en Neuquén.

“Hoy, en cambio, el contexto es diferente a nivel mundial. Las refinerías cuentan con tecnología (coques, cracking catalíticos) para procesar crudos más pesados. Y además, la predominancia del petróleo no convencional, que suele ser muy liviano, modificó el mercado y llevó a que las refinerías paguen más caro crudos más pesados. Por eso, en la Argentina, el Escalante y Cañadón Seco que se producen en el Golfo San Jorge, que antes se pagaban con descuento, hoy son más caros que el Medanito. Lo mismo debería aplicar para el crudo que se explota en campos maduros de Neuquén, que debería ser más caro que el shale oil de Vaca Muerta, pero como el banco de calidad de Oldelval no se actualizó, termina valiendo menos”, cuestionó.

Postergación

Oldelval se había comprometido a aplicar un nuevo banco de calidad el 1° de enero de 2022. El nuevo esquema —que fue confeccionado en base a un estudio de cromatografía de los crudos que se inyectan desde la cuenca— ya está aprobado por las petroleras que operan en la cuenca Neuquina, con YPF, Tecpetrol, Pluspetrol, PAE y Chevron, entre otras, que a su vez son socias en el paquete accionario de Oldelval.

Sin embargo, a última hora del jueves 30 de diciembre, la empresa de midstream comunicó a los cargadores que la implementación del nuevo banco de calidad se postergaba sin fecha cierta.

Oldelval, que tiene pendiente la elección de un nuevo gerente general, argumentó que la dilación responde a que la demora de la Secretaría de Energía en aprobar el nuevo reglamento interno. “El nuevo banco de calidad no será instrumentado el 1 de enero de 2022, como habíamos previsto, ya que es necesario la aprobación de la revisión por parte de la SEN, la cual estaremos presentando la semana próxima”, señaló Oldelval a través de un mail enviado a unas 15 empresas productoras, al que accedió EconoJournal. Este medio ya había publicado en agosto pasado una nota que explicaba los pormenores del caso.

Malestar

La decisión de Oldelval generó un fuerte malestar entre petroleras, en particular de las operadoras independientes que explotan yacimientos convencionales en etapa de madurez, que son las más perjudicadas por la aplicación del esquema actual dado que sufren un descuento que en algunos casos llega al 12% en el volumen reconocido en el sistema Oldelval. En esa lista figuran firmas como Oilstone, Aconcagua, Petróleos Sudamericanos, Phoenix y President, entre otras. La aplicación del nuevo banco de calidad fue acordada en distintas reuniones internas que se realizaron durante diciembre. Por eso, las petroleras pusieron en marcha nuevas estrategias comerciales tanto en el mercado doméstico como en el internacional sobre la base de esa nueva regulación.

“Es una desprolijidad difícil de entender. Tuvimos ocho reuniones para definir este tema y estaba todo acordado. No es serio que un día antes nos comuniquen que se posterga la aplicación por decisión de la Secretaría de Energía. ¿No tendrían que haber hablado antes con el gobierno para ajustar los detalles? Nos terminan generando un perjuicio a las empresas más chicas”, se quejó un empresario del sector, que pidió la reserva de nombre. Desde Oldelval evitaron realizar comentarios ante la consulta de este medio.

La entrada Malestar entre petroleras por la postergación de una medida clave para fijar el precio del crudo que se produce en Neuquén se publicó primero en EconoJournal.

, [#item_author]

Informacion, Información de Mercado, runrunenergetico.com

Economía aprueba importante inversión extranjera importante para Argentina

El Gobierno nacional, a través del Ministerio de Economía, aprobó la realización de la actividad sísmica para tres Bloques Offshore ubicados en la Cuenca Argentina Norte. YPF asegura que el proyecto CAN 100, uno de los tres a explorar de manera Off Shore, “tiene el potencial de generar 200.000 barriles de petróleo diarios, una producción similar a la que actualmente produce toda YPF” Esta actividad buscará mejorar el entendimiento del subsuelo marino y conocer su potencial de recursos. “Argentina tiene un potencial enorme en su cuenca Offshore con recursos que podrían equiparar a los que hay en Vaca Muerta”, aseguro […]

La entrada Economía aprueba importante inversión extranjera importante para Argentina se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Neuquén ya proyecta el “nuevo desarrollo de Vaca Muerta”

Gutiérrez insiste que Vaca Muerta es el motor de desarrollo. La provincia enarbola el “nuevo desarrollo de Vaca Muerta”, según aseguró el ministro de Energía y Recursos Naturales, Alejandro Monteiro, después de realizar un análisis y balance del año que pasó. El funcionario provincial destacó los últimos datos de producción, que le permitieron a la provincia sumar exportaciones. También recalcó sobre la necesidad de infraestructura para acompañar el crecimiento de Vaca Muerta. “Cerramos 2021 mirando los resultados de un proceso que iniciamos hace más de 10 años, donde el gobierno provincial junto con las empresas operadoras, las pymes de la […]

La entrada Neuquén ya proyecta el “nuevo desarrollo de Vaca Muerta” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

El resultado de tarifas congeladas: más inflación y más gente sin luz

Mucha gente pasó fin de año sin luz ni agua, lo afectó la salud de personas mayores y bebés que se quedaron sin energía debido al despilfarro populista El populismo que domina la ideología kirchnerista la ha llevado, entre otras cosas, a suponer que manteniendo artificialmente bajas las tarifas de los servicios públicos se genera una reactivación del consumo gracias a que se paga poco por los servicios de luz, transporte público, agua, etc. Es decir, creen en un efecto mágico por el cual se puede pagar menos por la energía sin asumir costos y la gente puede consumir más […]

La entrada El resultado de tarifas congeladas: más inflación y más gente sin luz se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Santiago Cafiero: “Argentina puede ser un jugador mundial en la transición energética”

Esto lo dijo luego del aumento de la “explotación responsable y sustentable” en Vaca Muerta, y el creciente proceso de inversiones en litio y cobre. Esto se debe además al creciente proceso de inversiones en litio y cobre, minerales sustanciales para el desarrollo de la electromovilidad, además del avance en la producción de hidrógeno verde. Cafiero destacó que Argentina en este año terminado recientemente  “batió su propio récord de los últimos 10 años” en cuanto de exportaciones energéticas con el aumento de los volúmenes vendidos a Chile (gas) y a Brasil (electricidad), al tiempo que ratificó la decisión del Gobierno […]

La entrada Santiago Cafiero: “Argentina puede ser un jugador mundial en la transición energética” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Exportaciones de gas a Chile ayudarán a sostener la producción de Vaca Muerta

Esto permitiría, por un lado, mantener el desarrollo de los recursos de la cuenca neuquina, y, por otro lado, compensar, aunque sea en parte, la salida de divisas vaca muerta La exportación de gas natural con contratos ininterrumpibles a Chile, por unos 11 millones de metros cúbicos (m3) diarios hasta el 30 de abril próximo, permitirá sostener la producción incremental de la formación de Vaca Muerta ante la baja demanda estacional y la limitación de transporte de los gasoductos que se mantendrá, al menos, hasta mediados de 2023. En los últimos días la Secretaría de Energía aprobó nuevas exportaciones en […]

La entrada Exportaciones de gas a Chile ayudarán a sostener la producción de Vaca Muerta se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Se reactiva el dilema sobre qué hacer con el carbón de Río Turbio

La mina de los Yacimientos Carboníferos Río Turbio, es un gigante dormido y sin destino cierto a pesar de su reactivación y de la decisión política de impulsar la generación eléctrica con ese carbón. Aunque uno de los postulados del reciente acuerdo mundial contra el cambio climático celebrado en Escocia compromete marginar al carbón como fuente primaria de energía, Argentina está decidida a robustecer el complejo de Río Turbio, incluyendo la culminación de una controvertida usina para generar electricidad desde Santa Cruz, que ya costó al erario más de US$1.600 millones, pero aún está inactiva. YCRT, la empresa estatal que […]

La entrada Se reactiva el dilema sobre qué hacer con el carbón de Río Turbio se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

El petróleo dio señales de recuperación durante el año 2021 y Comodoro se hizo escuchar por la ley de Inversiones

Tras la abrupta caída de 2020, la producción en 2021 dio signos de recupero y se espera que las inversiones anunciadas para 2022 confirmen ese camino. Los riesgos: la alta volatilidad del mercado internacional y el nuevo crecimiento del coronavirus, además de los problemas de la economía argentina y las dificultades para el financiamiento. El año 2021 cierra para la actividad petrolera en Chubut con un balance que permite mostrar un grado de recupero frente a la caída de producción originada en la pandemia, durante el año pasado, mientras que la proyección para 2022 es de sostener esa línea, según […]

La entrada El petróleo dio señales de recuperación durante el año 2021 y Comodoro se hizo escuchar por la ley de Inversiones se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Otorgan reducción de regalías a concesionarios del área off shore CAN-100

Así lo estableció el gobierno nacional a través del decreto 900/2021 publicado en el Boletín Oficial. Con esta medida los concesionarios de explotación del área off shore CAN_100, cuyo permiso de exploración fuera otorgado por la Resolución 196/2019 de la ex-Secretaría de ENERGÍA del ex-Ministerio de Hacienda, abonarán regalías del 6 % durante los primeros diez años de la concesión. Luego será del 9 % durante los siguientes diez años, y del 12 % durante los últimos diez años de la concesión de explotación. El decreto 900/2021 considera entonces que “si bien no corresponde aplicar analógicamente la fórmula establecida para […]

La entrada Otorgan reducción de regalías a concesionarios del área off shore CAN-100 se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Ambientalistas de Mar del Plata junto con organizaciones y partidos de izquierda, se manifestaron frente a la residencia presidencial de Chapadmalal

Allí se hospeda el presidente de la Nación, Alberto Fernández y su familia. Fue este viernes y sábado en contra la explotación petrolera en el perfil marítimo exterior de la plataforma pesquera comercial y de investigación. El mismo jueves gracias a la firma de Fernández fue emitido un decreto publicado en el Boletín Oficial, que lleva el NRO. 900/2021, por el cual se habilita a las empresas licitadoras de la zona offshore CAN-100, (el consorcio YPF/EQUINOR) a continuar con la próxima etapa de explotación La zona CAN-100 se encuentra a 300 millas náuticas (555km) al Sudeste de Mar del Plata […]

La entrada Ambientalistas de Mar del Plata junto con organizaciones y partidos de izquierda, se manifestaron frente a la residencia presidencial de Chapadmalal se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Neuquén: Prometen obras para traer más petróleo hasta Puerto Rosales

El gobernador Omar Gutiérrez, mantuvo reuniones con directivos de la empresa Oldelval y dio detalles de cómo mejorará el transporte de petróleo. Luego del encuentro remarcó que en junio de 2022 serán 260 mil los barriles transportados por día desde esa provincia a la terminal marítima de Puerto Rosales, en el sur bonaerense. El principal destino del “nuevo Medanito”, un blend entre el petróleo liviano tradicional de Neuquén y el shale oil, comenzó a conquistar el mercado de la costa oeste estadounidense, donde operan las principales refinerías de ese país de compañías como Chevron, Valero, Marathon Petroleum y BP. En […]

La entrada Neuquén: Prometen obras para traer más petróleo hasta Puerto Rosales se publicó primero en RunRún energético.

energiaestrategica.com, Informacion, Información de Mercado

Destacan la importancia de resolver la reforma eléctrica para entender cómo desarrollar renovables en México

Se sabe que durante el año 2021 la política energética de México, en líneas generales, no favoreció al desarrollo, implementación y puesta en marcha de proyectos de generación renovable en el país. 

Ya sea por la incertidumbre jurídica, como por ejemplo el debate de la reforma a la Ley de la Industria Eléctrica (LIE) como la modificación constitucional propuesta por la Administración, o cierta falta de financiamiento e inversiones que se alejaron de México. 

“Hasta que no se resuelva la reforma eléctrica, será un poco complicado ver que los proyectos se desarrollen en tiempo“, manifestó Ermilo Barrera, director general de la Agencia de Energía del Estado de Puebla (AEEP), en una entrevista con Energía Estratégica

“Es importante que se resuelva la reforma para entender la forma y el modo por el cual los proyectos renovables de inversión privada se podrán desarrollar”, añadió. 

De todos modos, aunque los grandes proyectos están inmersos en la reforma energética y muchos están en stand by, Barrera sí reconoció una oportunidad en los proyectos de mediana y baja escala, “en particular en generación distribuida, inclusive promovidos y apoyados por el gobierno federal”. 

Incluso, el Estado de Puebla se orientó a emprendimientos relacionados con la generación cuando llevó a cabo el Tercer Ciclo para el Desarrollo de Proyectos, promoviendo más de cincuenta millones de pesos y cerca de 2 MW de capacidad instalada en la materia (acumula cerca de 33.44 MW).   

Y a ello se agrega que en algunas zonas particulares se impulsará y apoyará que el segmento industrial tenga esquemas competitivos de suministro, en particular con proyectos que alcancen los 500 kW de capacidad instalada bajo sistemas de generación distribuida. 

“Resta que se defina y concrete (o no) la reforma eléctrica para que podamos entender cuál es el marco legal en el que obtendremos inversiones en el Estado y el sector. Luego estará el acceso a financiamiento competitivo para los emprendimientos, ya que al no ser megaproyectos, a veces se cuenta con poco menos de interés por parte de financiadores para dar capital competitivo”, explicó el especialista. 

Puntualmente, la reforma planteada se debatirá en primera medida mediante foros en un parlamento abierto de la Cámara de Diputados entre el 17 de enero al 15 de febrero de 2022. Y la modalidad prevista será semipresencial y bajo los formatos de Mesa en Comisiones, debates en el Canal del Congreso convocado por las Comisiones, y diálogos de la Junta de Coordinación Política (JUCOPO).

energiaestrategica.com, Informacion, Información de Mercado

Más 900 empresas de Centroamérica y el Caribe se comprometen con negocios sostenibles

Los miembros de agrupaciones vinculadas a la sostenibilidad continúan en crecimiento, tal es el caso de los asociados a la Red Nacional de Apoyo Empresarial a la Protección Ambiental (EcoRed) en República Dominicana.

Ya son más de 100 empresas forman parte activa de EcoRed, mediante la cual pueden medir la gestión empresarial en base a los estándares de sostenibilidad de la norma ISO 2600 y los principios de Pacto Global; así como gestionar alianzas público-privadas para lograr un correcto balance en el desarrollo ambiental, social y económico, entre otros.

En la actualidad, EcoRed tiene la presidencia protempore (2021-2022) de la Red de Integración Centroamericana y del Caribe por la Responsabilidad Social Empresarial -IntegraRSE- y a través de ella promueve programas de gestión de riesgo y cambio climático, uso sostenible de recursos, protección del medio ambiente y biodiversidad.

Al respecto, María Alicia Urbaneja, directora ejecutiva de EcoRed y coordinadora en la Red IntegraRSE, señaló que el año pasado iniciaron una serie de actividades que promueven la sostenibilidad de los negocios entre las empresas de la región y el plan de este 2022 es impulsar la implementación de las mejores prácticas.

“Tuvimos varias actividades regionales y a partir de ahí generamos una Guía para la reactivación responsable de las empresas con unos casos de éxito que se han dado entre nuestros asociados y que podrían replicarse en otros países”, señaló María Alicia Urbaneja a este medio.

La ejecutiva adelantó que la Guía estará disponible en el primer trimestre del año y que entre las mejores prácticas que recogerá se destacan aquellas vinculadas a la gestión del riesgo y la resiliencia de las empresas. En este último punto, cobran relevancia el aprovechamiento de las energías renovables como alternativa de generación competitiva y amigable con el medio ambiente que lleva a que estos actores no estatales aumenten su contribución a las NCD.

La red IntegraRSE reúne a más 900 empresas en la región, con lo cual hay una gran expectativa por el impacto que puedan generar ese tipo de mejores prácticas vinculadas a la protección del medio ambiente y aprovechamiento de energías renovables.

energiaestrategica.com, Informacion, Información de Mercado

Colombia define la agenda energética para el 2022: ¿Cuáles son los temas más relevantes?

La Comisión de Regulación de Energía y Gas (CREG) dio a conocer la Agenda Regulatoria Indicativa 2022 (descargar Anexo), donde se detallan cuáles serán los temas energéticos más relevantes de este año y de qué modo se tratarán cada uno de ellos.

Contratos bilaterales para los clientes regulados

Entre éstos, uno de los que despierta más interés es la iniciativa presentada por Derivex y la Cámara Central de Riesgo de Contraparte de Colombia (CRCC), en el marco de la Resolución CREG 114 del 2018.

La propuesta, denominada “Mercado de Derivados Estandarizados de Commodities Energéticos” (ver), permite que los comercializadores que atienden a la demanda regulada puedan trasladar precios de las compras que se realicen a través del mecanismo de subastas que lleva a cabo Derivex.

Durante la versión en borrador de la Agenda Regulatoria para el 2022 se establecía que la resolución definitiva se aplicaría en cualquiera de los dos semestres de ese año.

Sin embargo, ahora se indica que “la expedición de la resolución definitiva mediante la cual se apruebe el traslado en la fórmula tarifaria de las transacciones realizadas en el mecanismo está sujeta el cumplimiento de los principios y condiciones previstos en la Res 114 de 2018”.

Y se advierte: “Tal y como se señala en el documento Creg 115 de 2021, es necesario que cumpla con el requisito numeral 2 del Anexo 3 de la Resolución CREG 114 de 2018. En tanto que a la fecha no se ha cumplido con las condiciones el tema se elimina de la agenda indicativa”.

“Se incluirá nuevamente cuando el promotor evidencie el cumplimiento de las condiciones”, remata el documento de la CREG.

Infraestructura de medición avanzada

Otro tema es la aplicación de la medición inteligente (AMI, por sus siglas en inglés). En el primer semestre del año entrante se publicará a consulta las definiciones de la regulación aplicable a la actividad de Gestión independiente de Datos e Información. En la segunda parte del 2022 saldría la regulación.

Asignaciones de la capacidad de transporte

La CREG fija que durante el primer semestre del 2022 se publicarán circulares relacionadas a la Resolución CREG 075 de 2021, vinculada a la información que tienen que entregar los transmisores y el contenido de estudios que deben presentar los interesados para conectarse al Sistema Interconectado Nacional (SIN).

Despacho vinculante y mercado intradiario

Durante el segundo semestre del año saldrá la aprobación de la resolución definitiva de las reglas para la modernización del mercado de energía mayorista: redefinición del mercado de corto plazo, servicios complementarios y participación activa de la demanda.

Código distribución FNCER 1-5 MW en SDL

En el primer semestre se publicará la resolución definitiva de la propuesta que se publicó en 2021, vinculada al desarrollo de las reglas para la conexión de fuentes no convencionales de energía renovable con capacidad entre 1 y 5 MW en el Sistema de Distribución Local (SDL), es decir, al sistema de transporte de energía eléctrica compuesto por el conjunto de líneas y subestaciones, con sus equipos asociados, que operan a los Niveles de Tensión 3, 2 y 1 dedicados a la prestación del servicio en un Mercado de Comercialización.

La Revisión de las reglas de las Plantas No Despachadas Centralmente (PNDC)

El propósito es alinear la remuneración de las PNDC según los compromisos de energía firme que estas plantas puedan ofrecer al sistema, de tal manera que se eviten distorsiones o tratamientos diferenciales en el mercado de energía mayorista. Alineación que se pretende aplicar a las PNDC futuras y a las existentes, donde a estas últimas se les analizará cómo debe ser su periodo transitorio para alcanzar el propósito mencionado.

Si bien la CREG considera que el tema es importante, en la Agenda se advierte que este punto pasará a ser “prioridad 2”, sujeto a la posibilidad de desarrollarse de acuerdo a los recursos que tenga la entidad para realizarlo.

Estrategia de digitalización

En análisis para el primer semestre del 2022. Se publicaría un estudio de las alternativas que brinda la digitalización como herramienta de transformación de la distribución, comercialización y consumo de energía.

Cargo por confiabilidad

Se espera que en el primer semestre se presente a consulta la revisión de la regulación del proceso de subastas, que permita ajustar la regulación del Cargo por Confiabilidad, a través de la Resolución CREG 071 de 2006, en lo que respecta al procedimiento para adelantar las subastas de OEF y armonización del esquema de las auditorias de los diferentes combustibles utilizados como respaldo de las Obligaciones de Energía Firme (OEF).

Durante el segundo semestre se publicaría la resolución definitiva.

energiaestrategica.com, Informacion, Información de Mercado

AGRANDEL insiste en que Grandes Clientes puedan comprar energía y potencia a precios acordados libremente

¿Cuáles son las mayores problemáticas en tarifas y oferta de energía con las que se han topado los asociados de AGRANDEL durante 2021?

Para el año 2021, continuaron reflejándose los aumentos en la componente CPG (Costo por Potencia Máxima en Generación) para los Grandes Clientes que registraron sus respectivos contratos a partir del 01 de enero de 2021 y lo hagan hasta el 31 de diciembre de 2021. Este cargo que se aplica a los clientes -cuya demanda máxima es suplida por las empresas distribuidoras- ha evolucionado a la alza desde las resoluciones AN No. 13039-Elec y AN No. 13040-Elec de 28 de diciembre de 2018.

La evolución del CPG en el año 2021 fue de 11.11%, pasando de B/.11.25 B/./kW-mes a 12.50 B/./kW-mes. Los aumentos de dicho cargo ponen mayor presión sobre los precios de energía requeridos en las ofertas que reciben los grandes clientes para poder conservar un margen de ahorro respecto a las tarifas reguladas.

AGRANDEL ha reiterado en diferentes foros de discusión la importancia de que los potenciales y habilitados grandes clientes tengan la posibilidad de adquirir ambos productos tanto potencia como energía a precios acordados libremente, pudiéndose trabajar en un plan escalonado para lograr dicha transición.

Los impactos percibidos debido al aumento del precio del CPG para cada año, sumado a los cierres definitivos de varios comercios e industrias se evidencian en la disminución en la entrada de nuevos puntos de medición a lo largo del presente año y una gran cantidad de salidas.

De acuerdo a la información del Indicativo de Demanda adenda no.10 publicada por el Centro Nacional de Despacho (CND), los puntos de medición han interactuado en el Mercado Mayorista de la siguiente forma:

¿Qué lectura le merece la subasta a corto plazo efectuada en 2021? 

En las dos últimas licitaciones se ha utilizado la modalidad de oferente virtual entre la evaluación de ofertas mediante el uso de herramientas tecnológicas como lo es el Optime Tool de Quantum. Para la licitación LPI 01-21 se fijaron los precios de oferente virtual de la ASEP en 13.93 US$/kW-mes y 70.31 US$/MWh para potencia y energía respectivamente, lo cual dio como resultado una adjudicación de aproximadamente el 100% para potencia mientras que en energía de alrededor del 30%, comportamiento similar a su predecesora la LPI 02-19 en el año 2020, donde la adjudicación de energía fue solamente del 38%.

A pesar de que las ofertas de energía presentadas por los agentes contaban con precios de energía competitivos y cónsonos con la situación del mercado, el hecho de contar con un precio de referencia bajo para el oferente virtual, que además es un valor fijo por periodo, podría resultar en una pérdida de oportunidad para que los usuarios finales, estén menos expuestos a la volatilidad del mercado ocasional.

¿Qué mejoras identifica como posibles de implementar para próximas convocatorias?

Al considerar que los precios del CMS a lo largo del año (52 semanas dentro del despacho económico), al igual que los precios ofertados en las licitaciones varían dependiendo de las centrales llamadas a generar, participación que a su vez se ve afectadas por la climatología del país, donde en la estación seca se pueden percibir precios más altos en comparación a la estación lluviosa, consideramos que manejar un oferente virtual que sea variante dentro de este periodo aseguraría un mayor porcentaje de adjudicación de energía disminuyendo así la dependencia de las distribuidoras a comprar estos faltantes al precio spot.

¿Qué cambios regulatorios AGRANDEL sugiere implementar en 2022 en lo que respecta a impulsar mayor competitividad en el mercado y fomento a energías renovables?

Para el año 2022, seguiremos de cerca los cambios regulatorios respecto al Procedimiento de Autoconsumo con fuentes, nuevas, renovables y limpias, al igual que los cambios respecto al nuevo régimen tarifario de distribución junio 2022- junio 2026. Por el nivel de madurez, que han ido adquiriendo las tecnologías de almacenamiento de energía, la operación del mercado eléctrico y regulaciones deben continuar ajustándose a la inminente introducción de sistemas de almacenamiento de energía con baterías como medio para el incremento en la penetración de las energías renovables en el sistema.

También el fomento de la generación distribuida continuará siendo un pilar en la introducción de energía renovables que conlleva a reforzar la infraestructura de las redes eléctricas para conseguir mayor flexibilidad operativa, satisfacer la demanda aún en un modelo del sistema eléctrico cada vez más descentralizado y en cumplimiento de los objetivos de energía limpia.

energiaestrategica.com, Informacion, Información de Mercado

La industria eólica argentina define prioridades para este 2022

Luego de un año exitoso para la industria eólica, se espera una gran cantidad de proyectos y desafíos por resolver en miras hacia el 2022. Autoridades de la Cámara Eólica Argentina (CNE) analizaron las expectativas para el próximo año con respecto a su propia entidad y a la industria eólica en Argentina.

Héctor H. Ruiz Moreno, Gerente General de la CEA comentó: “Desde la CEA tenemos una mirada optimista respecto al año que viene, sin perjuicio de la prudente expectativa que nos generan los temas que se deben resolver, en el corto y mediano plazo en el sector eólico”.

En cuanto al corto plazo, Ruiz Moreno explicó la importancia de solucionar la situación que generan los proyectos RenovAr actualmente paralizados de los que se sabe que no se van a ejecutar ya que ocupan y retienen capacidad de transporte además de prioridad de despacho.

“Liberado este obstáculo, se podrán licitar aproximadamente unos 1.500 MW que hoy se encuentran en el estado descripto”, detalló.

Acerca del mediano plazo, el Gerente General de la CEA resaltó que se deben iniciar las obras de transporte e infraestructura que necesita toda la generación eléctrica, cualquiera fuere la fuente, para no tener cuellos de botella en el crecimiento futuro, y agregó:

“Cabe resaltar aquí, que tanto la generación eólica como la fotovoltaica, requieren de estas obras de transporte planificadas, toda vez que su lugar de instalación, depende excluyentemente de la radiación solar y/o de los índices de frecuencia e intensidad de los vientos”.

Para finalizar, Héctor H. Ruiz Moreno, destacó: “Sin perjuicio de lo dicho para el corto y mediano plazo, nos queda claro que la situación económica y social del país requiere del mayor de los esfuerzos del sector, en aquello en lo que puede contribuir, vale decir, inversión en los nuevos desarrollos lo que necesariamente implica nuevas fuentes de trabajo. Los recientes emprendimientos en MATER, hablan a las claras de las decisiones del sector de crecer y constituirse un polo tecnológico de energía limpia en constante evolución.”

Por su parte, Gustavo Castagnino, Vicepresidente de la CEA comentó sobre algunos puntos de la actualidad: «Vemos como un punto positivo el diálogo que se mantiene con el sector público, con las autoridades competentes del área de energía, quienes entienden nuestras consultas y preocupaciones. Entendiendo siempre las limitaciones de parte del Estado, en condiciones complejas como las que estamos viviendo, se intenta dar solución a aspectos importantes para nuestra actividad”.

Acerca de las expectativas para el futuro vaticinó que el 2022 será un año de consolidación del MATER, ya que la demanda de las empresas privadas es muy importante, y a pesar de que la demanda supera ampliamente a la oferta, las empresas asociadas a la CEA están haciendo esfuerzos importantes para poder ampliar su capacidad instalada, aprovechando la capacidad de transporte disponible en las líneas de transmisión, que es muy escasa.

Y concluyó: “Las nuevas resoluciones deberían lograr que se libere más capacidad de transporte y se pueda avanzar con nuevos proyectos. Nuestros asociados siguen invirtiendo y confiando en que las energías renovables y la transición energética han llegado para quedarse, y que sólo es posible un camino de crecimiento.»

energiaestrategica.com, Informacion, Información de Mercado

Paraguay informó que el 100% de la energía eléctrica que genera es «limpia y renovable»

La Administración Nacional de Electricidad (ANDE) de Paraguay recientemente inauguró las obras de electrificación de la localidad de Bahía Negra con energía generada por centrales hidroeléctricas del país. 

A la vez, reconoció que se desconectó la última central térmica, por lo que Félix Sosa, presidente de ANDE, aseguró que “Paraguay se convierte en el único país del mundo con generación eléctrica 100% limpia y renovable”.

Puntualmente, las obras en el departamento de Alto Paraguay, al norte del país, consistieron en la construcción de 349 km de línea de media tensión, partiendo desde la Subestación Vallemí, cruzando el río hasta Puerto Casado, pasando por Toro Pampa, María Auxiliadora, llegando finalmente hasta Bahía Negra. Hecho que representó una inversión de 65.000.000.000 guaraníes (poco más de USD 9.500.000).

Y según detalló Sosa, “esto permitirá que la electricidad generada por las fuentes limpias y renovables se convierta en crecimiento económico, desarrollo industrial, progreso social del país”, además que beneficiará directamente a más de 735 familias e indirectamente a la población de 25000 habitantes en todo el departamento.

Mario Abdo Benítez, presidente de la República del Paraguay, reconoció la labor de la Administración Nacional de Electricidad y del personal a cargo de la obra en cuestión: 

“Realmente estoy muy orgulloso del gran trabajo que viene haciendo la ANDE con el liderazgo de Félix Sosa. Y también quiero brindar mi reconocimiento para todos los trabajadores que, aunque teníamos que haber hecho la inauguración días atrás pero el mal tiempo lo impidió, no tuvieron ningún problema en quedarse e incluso pasar navidad lejos de su familia, enfocados y comprometidos en cumplir la misión. 

“Así Paraguay se va a convertir en el primer país de la región que tiene suministro de energía eléctrica 100% renovable en todo su sistema. Es un verdadero hito para nuestro país», insistió. 

Y cabe recordar que el aspecto más resaltante en cuanto a infraestructura en generación eléctrica del país es la abundante disponibilidad de energía hidroeléctrica, la cual posee una capacidad de producción de aproximadamente 60.000 GWh/año. 

En tanto que así se distribuyó la potencia equivalente mensual durante noviembre (los datos de diciembre se publicarán en el transcurso de enero 2022), según detalló el Viceministerio de Minas y Energía del país en su último reporte mensual. 

ecojournal.com.ar, Informacion, Información de Mercado

Insólito: un referente del PRO busca frenar la inversión offshore que impulsó el gobierno de Mauricio Macri en el Mar Argentino

El Ministerio de Ambiente autorizó el jueves a la firma noruega Equinor a avanzar con los trabajos de prospección sísmica en tres áreas offshore de la costa argentina, una de las menos exploradas del mundo. La habilitación llegó luego de dos años en los que el gobierno no hizo prácticamente nada para facilitar esa exploración.  La inacción oficial llegó a poner en riesgo la adjudicación de las 18 áreas petroleras offshore que realizó Cambiemos en mayo de 2019. Ahora que se le dio luz verde a Equinor, paradójicamente quien salió a oponerse es el intendente de Mar del Plata, Guillermo Montenegro, uno de los referentes territoriales de Cambiemos.

La licitación

La licitación que llevó adelante el gobierno de Mauricio Macri logró captar el interés de empresas líderes del segmento a nivel internacional y en términos geopolíticos, comprometió cuantiosos desembolsos con la intención de generar valor sobre la plataforma continental, fundamentalmente en cuencas aledañas a las islas Malvinas.

En total, 13 petroleras comprometieron una inversión de 724 millones de dólares. La lista incluyó a ExxonMobil, Total, Shell, British Petroleum, Wintershall, Equinor, Qatar Petroleum, Mitsui, ENI, Tullow, Pluspetrol, Tecpetrol y la propia YPF. Sin embargo, luego del cambio de gobierno la llegada de esos capitales quedó en duda por la inacción oficial

La inacción

El Ministerio de Ambiente convocó solo a una de las audiencias públicas previstas, en julio de 2021, y hasta ahora no había aprobado ninguno de los Estudios de Impacto Ambiental (EIA) que se requieren para iniciar las campañas de prospección sísmica.

El ministro Juan Cabandié, que llegó al cargo con el apoyo de una serie de entidades de defensa del medio ambiente que están en contra de cualquier tipo de actividad petrolera, no hizo prácticamente nada para avanzar con este tema. Solo realizó una de las audiencias públicas previstas a raíz del pedido de Equinor para avanzar con la exploración sísmica en tres de los seis bloques que se adjudicó (CAN 100, CAN 108 y CAN 114).

La audiencia tuvo lugar a partir del jueves 1 de julio en un ambiente hostil en el que participaron más de 500 oradores, en su mayoría miembros de organizaciones ambientalistas que se manifestaron en contra de autorizar la actividad. La Secretaría de Energía es la que debería haber defendido la conveniencia de que se lleven adelante estos proyectos que ya tienen inversiones garantizadas, sobre todo en un contexto en el que el gobierno argentino, por ejemplo, elabora un proyecto de ley de hidrocarburos con la intención de atraer inversiones petroleras. No obstante, el Director Nacional de Exploración y Producción, Nicolás Taiariol, quien estuvo presente en la audiencia, no habló.

La paradoja

Luego de haber postergado la aprobación durante dos años, finalmente Cabandié emitió la Declaración de Impacto Ambiental aprobando el Proyecto Norte. “Gracias a un trabajo en conjunto con organismos del Estado Nacional y una Audiencia Pública, con un amplio margen de participación, obtuvimos la declaración de Impacto Ambiental”, declaró el Secretario de Energía de la Nación, Darío Martínez. A su vez reafirmó que: “Se dio un paso fundamental para más producción de gas viable para las y los argentinos”.

La campaña está dividida en dos y abarca profundidades que van desde 1.000 a 3.500 metros en la plataforma continental argentina. La primera será sobre las licencias CAN 100 y 108, ubicadas a 307 kilómetros frente a la ciudad de Mar del Plata, y la segunda campaña será sobre el área CAN 114, que está a 443 kilómetros de la costa. Equinor tiene ocho permisos de exploración distribuidos en el norte y sur del Mar Argentino, donde es el operador en seis y participa en dos como socio.

Aunque en todos los casos Equinor será la operadora, en el área CAN 100 la empresa noruega controla el 35%, YPF otro 35% y Shell el 30% restante; mientras que en la CAN 114 tiene el 50% e YPF controla el otro 50%. Por último, en el área CAN 108 por ahora no sumó socios.

Cuando parecía que los problemas finalmente se habían resuelto, ahora es Montenegro el que se opone a una iniciativa que fue impulsada por el gobierno de Cambiemos, gobierno al que Montenegro representó como embajador en Uruguay y como diputado nacional.

“Vengo a renovar mi compromiso con todos los marplatenses. No voy a defender solo el trabajo sino también la calidad de vida de todos los que viven en mi ciudad. Y por eso voy a manifestar públicamente mi rechazo a cualquier tipo de explotación petrolera en las costas de General Pueyrredon”, aseguró el ahora intendente de Mar del Plata al anticipar que el municipio realizará una presentación judicial. “Quiero que haya más laburo y más industria en nuestra ciudad, pero no a cualquier costo”, agregó.

El intendente planteó como principal argumento “no tener los elementos necesarios para saber que este tipo de investigación no pueda llegar a dañar lo que tiene que ver con nuestra pesca y con nuestro turismo, que son dos grandes motores de la ciudad”. De este modo, desconoció la Declaración de Impacto Ambiental que aprobó el proyecto.

“Muchos de ustedes me eligieron, otros no. Lo que yo tengo claro es que mi mandato es pasajero, pero el daño que se puede generar en nuestra ciudad puede ser permanente y eso es lo que a mi me impone que esta semana vamos a realizar una presentación judicial para poder determinar cuáles son los alcances que puede llegar a tener este tipo de maniobras en la costa de nuestra ciudad”, aseguró el hombre del PRO. De este modo, Montenegro pone en riesgo una de las iniciativas de la gestión macrista que logró comprometer mayores inversiones para tratar de incrementar la producción de hidrocarburos.

La entrada Insólito: un referente del PRO busca frenar la inversión offshore que impulsó el gobierno de Mauricio Macri en el Mar Argentino se publicó primero en EconoJournal.

, [#item_author]

energiaestrategica.com, Informacion, Información de Mercado

Chile da a conocer las “Bases Preliminares” de la licitación de renovables que lanzará en este 2022

El Presidente electo de Chile, Gabriel Boric, asumirá funciones el próximo viernes 11 de marzo. Poco más de tres meses después, el viernes 17 junio, su gestión será testigo del hito de entrega de ofertas de la Licitación de Suministro 2022/01.

Por lo menos eso fue lo que informó la Comisión Nacional de Energía (CNE) horas antes de que finalice el año 2021. El 31 de diciembre publicó las “Bases Preliminares de Licitación Pública Nacional e Internacional para el Suministro de Energía y Potencia Eléctrica para Abastecer los Consumos de Clientes Sometidos a Regulación de Precios, Licitación Suministro 2022/01” (descargar).

Allí se especifica que se subastarán 5.000 GWh/año, con una variabilidad que podría alcanzar los 5.250 GWh/año, por un período de 15 años a partir del año 2027 (hasta el 2041).

Es decir que se podrá en juego más del doble de la energía licitada en el año 2021, cuando se adjudicaron 2.310 GWh/año a un precio promedio de 23,782 dólares por MWh.

De acuerdo al cronograma, la entrega de ofertas tendrá lugar el viernes 17 junio de este año y las adjudicaciones casi un mes después, el lunes 4 de julio.

Cabe destacar que, según se informa, estas “Bases Preliminares” serán observadas por las empresas distribuidoras. Luego de ese proceso, la CNE en publicará las “Bases Definitivas”, ratificando el llamado público a licitación.

¿Dos licitaciones en 2022?

De acuerdo al Informe Final Licitaciones (descargar) que publicó la CNE en octubre pasado, para abastecer la demanda que requerirá el mercado regulado se deberían realizar cinco Licitaciones de Suministro desde el año que viene y hasta el 2025, poniendo en juego un total de 11.580 GWh/año.

Entre ellas, dos se deberían instrumentar este año. Y la entidad es consecuente con sus pronósticos, ya que en el informe se señalaba que la primera de ellas tendría que desarrollarse durante el primer semestre del 2022 y licitarse 5.000 GWh/año de energía para que estén disponibles en 2027, tal como se establece en las «Bases Preliminares».

Pero, además, el reporte justifica que por, “no haber podido llevar a cabo los dos procesos de licitación que el informe de licitaciones 2020 preveía adjudicar durante 2021”, durante el segundo semestre del 2022 tendría que lanzarse una nueva Licitación de Suministro, esta vez por 2.500 GWh/año, cuyo inicio de operaciones de los proyectos comience en 2028.

energiaynegocios.com.ar, Informacion, Información de Mercado

Una agenda con perspectivas optimistas

Como cada año Energía&Negocios reproduce las respuestas a un breve cuestionario formulado a los Ceos de las principales empresas energéticas del país. Coinciden en que se avizora una recuperación en términos económicos y una tendencia positiva de la oferta y la demanda. El Plan Gas y la Ley de Hidrocarburos prometen crear las condiciones para mejorar la performance de la producción, facilitando el desarrollo de Vaca Muerta. Como puede notarse, las renovables y la descarbonización de la matriz energética tienen un lugar ineludible en la agenda empresaria.

El cuestionario es el siguiente:

¿Cuál es el resultado de su balance 2021 en términos económicos, sectoriales y políticos?

¿Qué expectativas tiene respecto de los proyectos que encara el Gobierno para su sector?

¿Cuál es su prospectiva respecto de la oferta y demanda energética en el mercado argentino?

¿Cree que mejorará el clima de negocios en Argentina en los próximos años?

Pablo González / Presidente de YPF

En YPF estamos cerrando el año con muy buenos resultados operativos y financieros que nos permiten pensar en un 2022 con mayores niveles de inversión y actividad.

Con una inversión de 2700 millones de dólares, este año logramos que nuestra producción de crudo sea la más alta en 15 años y que la producción de gas no convencional registre un crecimiento del 130% en sólo 4 meses, un registro que no tiene antecedentes en la historia de la compañía.

También, se logró reducir el edeudamiento de la compañía y recuperar el negocio con dos EBITDA consecutivos que superaron los 1.000 millones de dólares.

Con esta plataforma, YPF se propone avanzar a su centenario como compañía, profundizando este camino que iniciamos de aumento de la inversión, de la actividad y de la producción con vistas a aprovechar todo el potencial de recursos que el país tiene para convertirse en un exportador de energía para la región y global.

El Plan Gas AR demostró ser una política pública muy importante para el sector y para el país, al garantizar un precio por cuatro años que le da previsibilidad a las inversiones al mismo tiempo que cuida a los consumidores argentinos en un contexto de crisis energética mundial. Todo el sector reaccionó en forma muy positiva ante esta política. Por ejemplo, la producción de gas no convencional de YPF creció 13 millones de metros cúbicos día y eso nos permitió cumplir los compromisos que asumimos con el Plan Gas AR.

También, el anuncio de la construcción del gasoducto Néstor Kirchner es muy importante porque nos va a permitir llegar con la producción de gas a los centros de consumo y superar los límites de transporte que hoy tenemos. Hay que seguir trabajando y pensando en la infraestructura de transporte de la energía.

La magnitud de los recursos energéticos que dispone el país nos obliga a pensar en términos regionales y globales. Lo que vemos es que, en el marco de la descarbonización de las economías, el país tiene la oportunidad de convertirse en un proveedor de una energía más limpia, como es el gas, a precios muy competitivos. Por eso, tenemos que aprovechar esta oportunidad y avanzar rápidamente en su desarrollo.

En paralelo, impulsamos la agenda de la transición energética en el país, con el desarrollo de las energías renovables a través de YPF Luz; la creación de YPF Litio que nos va a permitir tener un rol clave en el desarrollo de la cadena del litio; y la investigación con Y-TEC en nuevas energías, especialmente liderando el Consorcio del Hidrógeno.

El sector, como ya lo hemos mencionado, tiene una oportunidad única para poner en valor y desarrollar los recursos energéticos que tiene el país. Los anuncios de inversiones de las distintas operadoras y los nuevos proyectos nos permite pensar que vamos a tener años de crecimiento por delante.

En nuestro caso, vamos a seguir avanzando en el camino que iniciamos de aumento de inversiones y actividad que nos va a permitir lograr el autoabastecimiento para el 2023 y, desde esa base, comenzar a exportar gas y petróleo a la región.

Sean Rooney / CEO Shell

A medida que dejamos atrás los peores momentos de la pandemia, estamos reforzando nuestro compromiso y mirando el largo plazo. En lo que hace a nuestros proyectos en Vaca Muerta, fue un año positivo en el que empezamos a ver los resultados de las inversiones que venimos haciendo en los últimos años. 

Continuando nuestro plan de inversiones sin cambios ni demoras significativas, desde el año pasado duplicamos nuestra producción a más de 25.000 barriles de petróleo y triplicamos nuestra capacidad de producción a 42.000 barriles, con la construcción de una segunda planta de producción en nuestro bloque de Sierras Blancas que se suma a la que ya teníamos en operación desde 2016. Para fines del año que viene, esperamos tener ambas plantas abastecidas al máximo, a través de un plan de perforación de alrededor de 30 nuevos pozos anualmente.

También este año pasamos a desarrollo masivo Bajada de Añelo, un bloque que operamos con YPF como socia en la ventana de transición entre petróleo y gas de Vaca Muerta. Construiremos nuestra primera planta en esta área, con una capacidad de procesamiento de hasta 15.000 barriles diarios de petróleo (2.500 m3/d) y 70 millones de pies cúbicos de gas diarios, a la que conectaremos los 12 pozos ya perforados y 16 nuevos pozos que haremos en los próximos años para abastecer plenamente la planta para 2024.

Además, estamos por empezar la construcción de un oleoducto de 105 km de largo y una capacidad de 120.000 barriles (20.000 m3) que estará operativo a partir del próximo año para evacuar nuestra producción desde Sierras Blancas, en Neuquén, hasta Allen, en Río Negro. Este es un proyecto muy importante para nosotros porque es el primer paso que damos en el midstream para abordar el más eficiente y a menor costo la evacuación del crudo.

A medida que más operadoras y proyectos alcancen niveles de desarrollo como los que estamos alcanzando en Sierras Blancas, ampliar la infraestructura, en especial en evacuación de crudo y de gas, es una prioridad. Para alcanzar un desarrollo a gran escala del mercado del petróleo y gas de Vaca Muerta hacen falta inversiones muy grandes y de largo plazo. Por eso lo que miran los inversores con el capital para esos proyectos es tener un horizonte de estabilidad y previsibilidad en el marco regulatorio, con acceso a divisas y alineamiento de los precios locales con los internacionales.

Entendemos que la propuesta presentada por el Gobierno Nacional al Congreso reconoce esa necesidad y demuestra la voluntad de impulsar condiciones más competitivas. Esperamos que en el proceso de su tratamiento en el Congreso podamos conversar de la propuesta en mayor detalle para que se consiga el deseo que compartimos todos, que es impulsar las inversiones en el sector para alcanzar un desarrollo de Vaca Muerta que garantice el abastecimiento de la demanda local y al mismo tiempo, genere saldos exportables.

Vaca Muerta es una formación excelente, similar o mejor a otras no convencionales en el mundo que ofrece un potencial enorme tanto en petróleo como en gas. La oferta de energía que puede brindar un desarrollo a gran escala de esos recursos permite pensar en abastecer una demanda energética creciente a medida que el país recupere el crecimiento y avance hacia el desarrollo y al mismo tiempo también en generar saldos exportables que produzcan divisas para contribuir al desarrollo de toda la economía.

La clave en nuestro sector pasa por la competitividad. Para que un inversor decida dedicar su capital a los activos en nuestro país en lugar de otros en el resto del mundo debemos probar que el país es competitivo. Eso no implica solo reducir los costos sino fundamentalmente, asegurar estabilidad y previsibilidad en el largo plazo, para minimizar los riesgos de esas inversiones. Desde las empresas operadoras estamos contribuyendo a eso a través de la aplicación de las mejores innovaciones tecnológicas, prácticas operativas y los aprendizajes que han probado tener éxito en otros activos similares del mundo. Complementario a ello, el clima de negocios mejorará si las distintas partes públicas y privadas de la cadena energética pueden brindar condiciones de inversión óptimas y sobre todo, sostenerlas en el largo plazo.

Daniel Ridelener / CEO TGN

Pese a los más de 30 meses de congelamiento tarifario en un contexto de alta inflación, logramos mantener la prestación del servicio con los estándares de calidad y seguridad habituales y al mismo tiempo cuidar la salud de nuestros empleados y contratistas. El compromiso y el saber técnico que nos caracteriza nos permitió asegurar el transporte del 40% del gas que se consume en el país. El sector del upstream recuperó e incluso superó los volúmenes del 2019 y sigue creciendo. El sector energético en su conjunto tiene un dinamismo que debe ser aprovechado para que sirva de pilar del crecimiento de las exportaciones y de la creación de empleo.

Sin dudas el proyecto anunciado por el Gobierno para realizar expansiones al sistema de transporte de gas natural resulta fundamental para poder desarrollar Vaca Muerta a gran escala, asegurando el suministro de gas en el país, reduciendo el consumo de combustibles líquidos y la importación de GNL. Asimismo, la corrección de la incertidumbre tarifaria resulta imprescindible para dar previsibilidad a los planes de inversión en mantenimiento sostenido de los 11.000 km de gasoductos y 21 plantas compresoras que operamos en el país.

La capacidad de la oferta y el abastecimiento de la demanda de gas natural en nuestro país en el corto y mediano plazo están directamente asociadas a la realización de las expansiones del sistema de transporte. La declinación de Bolivia viene siendo muy pronunciada y las proyecciones para el año que viene son preocupantes, solo recordemos que originalmente existió un compromiso de entregar 27 MMm3/día y estamos en menos de la mitad de ese valor.

En este contexto macroeconómico, en el que además el tiempo apremia, pensamos que, para evitar el desabastecimiento de gas en el centro y norte del país, es importante priorizar la ejecución de las expansiones anunciadas incluyendo las obras que permitan revertir el sentido de flujo sobre el Gasoducto Norte.

Argentina es un país con muchísimos recursos y un altísimo talento profesional. Esta combinación, acompañada de políticas públicas que motoricen el desarrollo y crecimiento, sin dudas generarán en los próximos años un circulo virtuoso para el desarrollo de negocios. Es lo que todos ansiamos.

Alejandro Fernández / CEO Metrogas

Tanto este año como el anterior transitamos un escenario complejo para todos, como empresa logramos adaptarnos rápidamente y respondimos manteniendo siempre nuestros estándares de gestión. 

Con un gran esfuerzo y el trabajo del equipo de conducción, pudimos reducir los gastos controlables para poder tener una gestión más sostenible. Nos llevó esfuerzo, pero nos resultó un gran desafío y lo pudimos concretar con convicción y compromiso de trabajo conjunto.

Todos los proyectos oficiales como también los privados son bienvenidos en nuestro sector, el sector de la energía. La distribución de gas por redes beneficia en el país a casi 9 millones de usuarios. Específicamente, nuestra área de distribución alcanza los 2,5 millones entre la red domiciliaria, las empresas y estaciones de servicios que abastecemos. Son doce municipios con 17.000 kilómetros de redes, con un servicio seguro y confiable. Por lo tanto, el desarrollo para producir y transportar energía es un tema clave para el país y en particular para nuestro negocio.

La Argentina está en condiciones de producir energía en los niveles requeridos por su propio mercado y cuenta con un excelente potencial exportador. En la forma acelerada que completó su curva de aprendizaje en el NOC (no convencional), hoy nos permite demostrar una velocidad de respuesta de la producción ante las condiciones adecuadas que esperemos sea compatible con la demanda de energía que las industrias y el servicio público pueden requerir de cara a una deseable reactivación.

Siempre soy optimista respecto de las mejoras que puedan darse en todos los niveles de la sociedad, tanto la política como la empresarial. Deseo que 2022 sea un año de buenas noticias no solo para nuestro sector.

Daniel Denigris / CEO Exxon

En 2021, bajo estrictos protocolos, logramos seguir operando de manera segura para cumplir nuestros planes. Hemos podido llevar adelante nuestras operaciones de manera confiable, sin disrupciones ni impactos en términos de nuestra gente y nuestro negocio, mas no se han podido retomar las condiciones previas a la pandemia. Si bien la situación epidemiológica ha mejorado y la vacunación ha sido muy importante, seguimos monitoreando la evolución de la misma y sus potenciales implicaciones.

Sin lugar a dudas, incluso cuando los efectos de la pandemia COVID-19 empezaron a morigerarse este año, el principal obstáculo estuvo dado por las consecuencias que la misma aún genera. En un gran y esfuerzo de equipo completamos seis pozos de forma simultánea con más de 300 etapas de fractura. Este hito en la cuenca nos permitió registrar menor costo por etapa y una ventaja de eficiencia operativa. Actualmente los pozos están mostrando niveles de producción diaria de petróleo muy alentadores.

Por otro lado, nuestro Centro Global de Servicios (GBC) ubicado en Buenos Aires, el cual forma parte de la red de centros de soporte empresarial más grande de ExxonMobil, reclutó e incorporó este año más de 900 nuevas contrataciones y pasantes y esperamos un mayor crecimiento de cara a 2022. A su vez, el área de Marketing de Combustibles y Lubricantes se sumó a los equipos de trabajo como parte de una migración principalmente desde Estados Unidos y Canadá. Esto representa un hito para nuestro Centro de Servicios, no sólo por el volumen de las migraciones, sino por la calidad del talento presente en nuestro país, que incluyó una variedad de perfiles desafiantes y roles críticos para el negocio.

Tenemos expectativas positivas basadas en que el año próximo, sea el año en donde los impactos de la pandemia sigan menguando, y como consecuencia de ello, se siga con el proceso de normalización de la actividad económica a nivel global, con los consecuentes beneficios que ello acarrea para todas las actividades.

Observamos positivamente que las autoridades tengan como prioridad el desarrollo del sector de los hidrocarburos como una de las actividades esenciales para el desarrollo económico de nuestro país, como así también que se haya presentado un proyecto de ley para propiciar el incremento de los recursos.

Las medidas deben estar orientadas a generar condiciones de competitividad de nuestro sector a nivel internacional a los fines de que no haya un desacople con los mercados internacionales. Las reglas sostenidas, claras y predecibles en el tiempo son un requisito crucial para que la industria ejecute más inversiones en un entorno de certeza y sostenibilidad.

Queremos seguir trabajando con los gobiernos nacional y provincial, los integrantes de la industria, representantes de los trabajadores y todos los integrantes de la cadena de valor de la industria para asegurar un ambiente estable a futuro.

Observamos signos de recuperación y una tendencia positiva de la oferta y la demanda luego de casi dos años del inicio de la pandemia. Es auspicioso que se discutan proyectos tendientes a incrementar volúmenes y generar exportaciones que redunden en beneficios para nuestro país, como así también, mayores condiciones de productividad ante la posibilidad de acrecentar las inversiones para contar con elementos adicionales para su desarrollo.

Entendemos que debemos tener una mirada de largo plazo, en donde se desarrolle el sector para que además de satisfacer la demanda doméstica, el país se convierta en un exportador de energía a nivel internacional, con todos los beneficios que ello traería aparejado a la Argentina.

Por otra parte, creemos que nuestro país tiene una enorme oportunidad para desarrollar la exportación de crudo una vez satisfecha la demanda doméstica, para lo cual es sumamente importante que todos los actores del sector sigamos trabajando conjuntamente para generar las condiciones propicias que permitan el desarrollo de la industria del petróleo y el gas en toda su cadena de valor, incluida la industria local y los proveedores nacionales.

Entendemos que para que el clima de negocios en Argentina pueda lograr escala, bajo un contexto donde las inversiones de capital compiten de manera permanente a nivel global, es necesario generar condiciones de previsibilidad y sostenibilidad en el tiempo que permitan que el desarrollo de nuestros recursos sean competitivos a nivel internacional.

Argentina está ante una enorme oportunidad en el sector energético, que requiere de condiciones de largo plazo para hacer viables y sostenibles las inversiones para desarrollar los recursos. Es muy importante continuar trabajando conjuntamente entre todos los actores de la industria para lograr un marco competitivo.

Javier Gremes Cordero / CEO Pecom

El balance del 2021 para PECOM es muy positivo ya que hicimos grandes avances en innovación. Por ejemplo, a través de MODA® (Modelo de Operación Digitalmente Asistido) impulsamos una transformación digital que cambia drásticamente la forma de operar enfocando soluciones integrales que benefician a toda la cadena de valor. MODA® permite mayor agilidad en la toma de decisiones, mejora la eficiencia operacional, maximiza la producción y reduce los tiempos ociosos cuidando el medio ambiente y la seguridad para las personas y los activos.

Asimismo impulsamos la operación integral. La capacidad de eficientizar e incrementar la productividad de los procesos productivos tiene un rol cada vez más importante en un entorno competitivo. Desarrollamos este proceso de optimización combinando nuestros recursos y conocimientos en la materia junto a la revisión de procesos, integración de servicios, formas de contratación y KPIs compartidos con las operadoras.

Al mismo tiempo, incorporamos tecnología como parte integral del desarrollo de modelos de gestión y operación digitalizados basados en integración e inteligencia de datos. Nuestro modelo está diseñado específicamente para cada cliente y se desarrolla según sus necesidades, planes y objetivos.

A nivel sector, este año vimos una recuperación concreta del sector. Si bien más lenta de lo que imaginamos, observamos que es robusta y -de mantenerse el escenario previsto- nos llevaría a una recuperación total a niveles prepandemia para 2022.

La pandemia continuó siendo uno de los principales obstáculos que enfrentamos durante este año. El cuidado de la salud de la gente continúa en el tope de la agenda. Al mismo tiempo, tuvimos la agilidad para impulsar rápidamente acciones sobre las lecciones aprendidas que nos dejó la pandemia en 2020 y aplicarlas en 2021.

 El Plan Gas que puso en marcha el Gobierno de la Argentina ha impulsado la producción en 2021. Nuestras expectativas están puestas sobre toda iniciativa que brinde señales claras y tenga el largo plazo como meta.

En el marco de un contexto internacional de mediano plazo favorable para la exportación de hidrocarburos, Vaca Muerta sigue siendo una gran oportunidad para todos los argentinos. Ahora más que nunca es necesaria la implementación de una ingeniería de políticas públicas que posibiliten poner en valor todo su potencial. Es fundamental que el desarrollo de Vaca Muerta sea una política de Estado, que trascienda de las administraciones de turno. La posibilidad de generar dólares para el país es concreta.

El reciente anuncio del Gobierno nacional sobre el inicio del proceso para la construcción de la primera etapa del gasoducto Néstor Kirchner y del Sistema de Gasoductos Transport.Ar Producción Nacional es una gran noticia en ese sentido. 

Asimismo, vemos una gran oportunidad en la recuperación de campos convencionales que sean gerenciados por empresas con amplia experiencia. Hay un espacio allí que merece ser aprovechado y la legislación que en esa línea se concrete, acelerará la recuperación.

Consideramos que la oferta energética seguirá firme y que la demanda alcanzará niveles prepandemia.

Aunque se presenta la limitante -para la expansión de la actividad- de la capacidad de transporte de gas en la cuenca neuquina que afectará la oferta agregada de gas.

En ese escenario, por nuestra posición de liderazgo en el área de servicios en Oil&Gas en la Argentina, el desafío es crecer a partir de la incorporación de nuevas soluciones para nuestros clientes: modelo operacional digitalmente asistido (MODA), operación integral de campos maduros, gathering, etc.

También estamos analizando otras líneas de negocio vinculadas a la transición energética, como ser soluciones para la minería de litio y otros minerales con altas tasas de crecimiento prospectadas y todo lo relacionado con la descarbonización y energías renovables. 

Somos parte de la solución para construir una matriz energética cada vez más limpia y eficiente. Combinamos nuestra experiencia en petróleo y gas junto a la integración de energías renovables a través del análisis de soluciones integrales. Procuramos la eficiencia y la optimización para contribuir en la transición hacia una industria energética sustentable.

Estamos convencidos del potencial de la Argentina y del interés del mundo sobre Vaca Muerta. Dependerá de las políticas de largo plazo que se implementen para aprovechar estas oportunidades.

Martín Genesio / CEO AES

El 2021 fue un año con muchos desafíos para una empresa que, como la nuestra, continuó con su proceso de inversión, aún en un escenario de baja de tarifas. Pero a la vez, un año del cual se ha aprendido muchísimo, sobre todo en nuevas políticas de trabajo donde la digitalización de procesos fue la característica principal.

Respecto a nuestro sector, a la compleja situación macroeconómica se sumó atravesar una coyuntura difícil con tarifas de generación congeladas en un escenario inflacionario creciente.

A nivel general, el sector eléctrico está atravesando una revolución sin precedentes, basado en la transición energética. Actualmente, se está pasando de una generación energética basada en los combustibles fósiles a una fuente con base en energías renovables no convencionales.

Argentina es uno de los países con mayor potencial energético del mundo, y cuando digo potencial lo digo en ambos sentidos. En el positivo, por la enorme oportunidad que tenemos al alcance de nuestra mano. Y en el negativo, por no haber podido desarrollarlo debidamente y por no haber podido cambiar la matriz energética interna y de comercio exterior.

El país tiene todas las posibilidades en materia energética para ser líder en la región.  Por este motivo, se debe afrontar la transición energética como una “política de Estado” que permita al sector privado invertir en proyectos que eficienticen cada uno de los sectores energéticos y se puedan capitalizar las oportunidades.

En los últimos dos años he pregonado por la creación de mesas de diálogo en las que participen gobiernos provinciales, Nación, oposición, empresas y sindicatos. Si los cincos componentes que integran este grupo se ponen de acuerdo y se generan políticas de Estado que duren 50 años, no será difícil desarrollar el potencial que tenemos. Ya tuvimos un caso de éxito con la mesa de diálogo de Vaca Muerta. Se creó en 2017 y, en pocos meses, cambió el perfil productivo del shale en Neuquén.

En lo personal, vislumbro que la Argentina del futuro será muy exitosa, siempre y cuando logremos el aprovechamiento de nuestro potencial energético, a través de un  marco regulatorio que genere un marco competitivo -y previsible- para el desarrollo de las energías limpias.

Hoy, como sociedad, estamos discutiendo subsidios. A mi entender, debemos cambiar esa visión y llevarla un poco más hacia las posibilidades del futuro.

Nuestro gran problema no son las tarifas, sino un sistema que es caro a causa de su ineficiencia. Y, como la sociedad argentina no puede sostener a un sistema ineficiente, el Estado tiene que articular una política subsidiaria.

Hace años que estamos discutiendo tarifas, pero en realidad, lo que estamos discutiendo son los costos. Las tarifas, si sumamos lo que el usuario final paga en su factura mensual más lo aportado por el tesoro nacional en materia de subsidios, son altas. Pero son altas producto de que nuestra matriz es ineficiente, estamos pagando costos muy altos producto de que no hemos desarrollado la eficiencia en el sector.

Las energías renovables cuentan con grandes avances tecnológicos y llevan a una reducción significativa en los costos de la generación de energía. La evolución, desarrollo y madurez de este tipo de tecnologías conlleva a que apostar a las fuentes renovables no solo sea una gran decisión ambiental sino también una decisión económica inteligente.

Es necesaria una política en el sector de generación que cree incentivos para inversiones en energía eficiente. De esta manera, se comenzará a transitar una senda de baja de costo real y consecuentes subsidios al sector.

En Argentina hay varios factores a tener en cuenta a la hora de mejorar el clima de negocios, que  se traduce en atraer nuevas inversiones que son la base del progreso. Desde mi perspectiva, es prioritario estabilizar la macroeconomía a fin de poder financiar nuevos proyectos. Asimismo, se debería solucionar la imposibilidad del giro de dividendos al exterior, bajar el nivel de la inflación y controlar la devaluación del tipo de cambio. Es importante dar señales positivas para crear un ambiente auspicioso para el desarrollo de negocios a mediano y largo plazo.

Alberto González Santos / CEO Naturgy

En materia de ingresos y para poder sostener el servicio en 2021, se realizó una audiencia pública en el mes de marzo, y como resultado de ella se dictaron en el mes de junio nuevos cuadros tarifarios de transición; en los que la actualización de los ingresos fue inferior a la que necesitaba la compañía para normalizar sus operaciones. Por tanto, queda pendiente la regularización de los mismos para la próxima revisión tarifaria integral, que debiera concretarse lo antes posible, para ya tener un sendero de normalidad para los próximos cinco años.

De todos modos se continuó brindando un servicio de excelencia, realizando las inversiones necesarias para ello, como las nuevas plantas reguladoras en Marcos Paz, Tigre, Areco y Escobar, que permiten dar mayor fiabilidad al sistema.

Entendemos que es primordial generar seguridad jurídica y estabilidad regulatoria. En ese marco todas  las acciones, planes y programas del gobierno en pos de lograr la mayor estabilidad económica posible, sin duda contribuirá a corto y largo plazo al fomento y  promoción de nuevas y mayores inversiones inversiones.

Específico de nuestro sector esperamos, que se concrete de inmediato una nueva Revisión Tarifaria Integral, para que se garanticen los ingresos, y buen funcionamiento de toda la cadena de valor en tiempo y forma, lo que posibilitará brindar cada día un mejor servicio, con mayor innovación en materia de nuevas herramientas que brinden comodidad y seguridad. Este hito es imprescindible para poder continuar expandiendo el servicio y llegar cada día a más hogares, industrias, comercios y estaciones de gnc.

 Sin duda alguna, el sector energético constituye un sector dinamizador de la economía, por su gran capacidad inversora, de generación de empleo, desarrollo de nuevas industrias, y por supuesto, mayor calidad de vida para la población.

Para ello, es esencial que se cumpla con los marcos jurídicos, que éstos sean previsibles, que haya estabilidad regulatoria, que los marcos laborales e impositivos también sean previsibles; todas estas condiciones son imprescindibles a la hora de incentivar inversiones. Sobre todo, en este sector, porque se trata de inversiones importantes y a largo plazo. Para ello entendemos también fundamental una comunicación transparente y de confianza entre los sectores público y privado.

En materia energética la Argentina enfrenta grandes retos que, desde los distintos sectores, están siendo abordados y que van a ser proyectos tractores para conseguir que las inversiones proyectadas terminen siendo una realidad.

El programa Plan Gas ha dado un fuerte impulso a la producción de gas, y el anuncio por parte del gobierno del desarrollo de nuevos gasoductos para ampliar la capacidad de transporte, y así poder ajustar la oferta disponible a la demanda, reduciendo con ello la necesidad de recurrir a importaciones de gas.

En el contexto actual, es importante mencionar que los planes de aumento de la producción deben ser asociados una recomposición de los ingresos del resto de la cadena de gas. El papel que juegan las distribuidoras de gas como garantes de la operación, seguridad y expansión del suministro es esencial y debe preservarse.

Entendemos que el anuncio de un plan plurianual, adicionalmente al arreglo con los acreedores externos, permitirá visualizar una senda de crecimiento económico. Argentina tiene un inmenso potencial y gran capacidad de generar atractivos para las inversiones, simultáneamente hay muchos sectores en el mundo entero, además de los tradicionales inversores de este país, que están muy interesados en venir y en generar actividades y nuevos negocios, todo ello sin dudas contribuiría a una mejora del clima de negocios.

Diego Garzón Duarte / CEO Oilstone

El año 2021 fue la recuperación de un 2020 complicado por la pandemia, cambio de gobierno y las consiguientes cambios de política. En el sector energético se beneficio de la suba de precios pro- ducto de la mayor demanda de petroleo, gas y electricidad producto de la recuperación de la actividad económicas. Tanto en el mercado local como internacional. Nos vemos afectados negativamente por la capacidad de financiamiento local. El sector energético necesita del flujo de financiamiento del ex- terior pero la incertidumbre política local no permite que esto se desarrolle. Los mercados financieros internacionales están totalmente cerrados para Argentina.

La nueva ley de hidrocarburos, en el Congreso, rescata algunos aspectos positivos para mejorar la inversión en el sector, pero no es suficiente.

Se hace imprescindible lograr que el mercado financiero internacional se abra para las empresas argentinas. La primer cuestión a resolver es el desdoblamiento del mercado de cambios y la falta de certidumbre al ingresos de capitales con el consiguiente salida de esos capitales cuando las inversio- nes producen su rédito.

Este aspecto es mas relevante que cualquier cambio a la Ley de Hidrocarburos.

La demanda energética (Gas, Oil & Electricidad) se sigue recuperando y está casi en los niveles pre-pandemia. La oferta de estos bienes no será suficiente frente a un leve aumento de la actividad económica y esto trae aumento de precios de los bienes (principalmente Gas Natural, que es el insu- mo para el 50% o mas de la generación eléctrica)

Otro aspecto relevante es mirar las energias renovables.

En cualquiera de sus versiones (eólica, fotovoltaica, etc) es más cara en un 30 a 50% que la generación con Gas. La sociedad argentina no tiene capacidad para pagar el efecto de las energías renovables: mas del 50% de los argentinos es pobre y la proyección sobre la población joven da que en 10 años tendremos mas del 60% pobre. Al final del dia la sociedad es la que pagara este mayor costo. Tenemos que asegurar el desarrollo de Vaca Muerta (oil & Gas) para satisfacer una demanda “pobre economicamente” que no puede pagar el costo actual de la energia, menos podra pagar este costo mas un 30 a 50% más caro

No vemos a hoy (Diciembre 2021) acciones claras y concretas para que el país se inserte en el mundo y se produzca un flujo positivo de capitales que permita desarrollar el sector energético nece- sario para que los demás sectores de la economía busquen su desarrollo.

Oscar Sardi / CEO TGS

Nuestra visión es ser una compañía que integre todos los eslabones de la cadena de valor del gas natural, por ello, es que trabajamos sinérgicamente con productores, distribuidores e industrias, conectando la producción con el consumo. Somos la principal empresa de transporte de gas natural del país y la segunda productora y comercializadora de líquidos derivados del gas natural, brindamos servicios midstream en Vaca Muerta y a través de la empresa Telcosur, ofrecemos servicios de ancho de banda en el sur y el oeste de nuestro país.

Desde Bahía Blanca, hemos logrado la primera exportación por buque a una empresa distribuidora de GLP de Brasil, un hito sin precedentes en la historia del gas natural en Argentina.

Telcosur amplió su alianza con Grupo Datco para aumentar la capacidad de servicios en la Patagonia.

Nuestro relevante plan de inversiones nos permite brindar de forma confiable y segura el servicio público de transporte del 60% del gas natural de nuestro país. Resulta necesario lograr un acuerdo para la recomposición de tarifas del transporte regulado, que se encuentran congeladas y que esperamos se actualicen en el actual proceso de revisión tarifaria integral en curso.

Quiero destacar al equipo de TGS por su esfuerzo y trabajo para que el sector energético sea el motor del desarrollo argentino.

El gasoducto troncal desde Vaca Muerta, proyectado por el Gobierno para 2022-2023, será una obra icónica para la Argentina ya que proporcionará un aumento en la capacidad de transporte de 40 MMm3/d de gas natural.

El proyecto que unirá en un primer tramo Tratayén, Neuquén, y Salliqueló en Buenos Aires y, que luego se completará en un segundo tramo a San Jerónimo, en Santa Fe, aportará beneficios económicos fiscales, reducirá importaciones y en lo inmediato, generará saldos exportables a la región, con el positivo impacto en la balanza comercial.

Como sociedad debemos entender que Vaca Muerta representa uno de los activos más importantes que tenemos. Con responsabilidad y previsibilidad haremos que la segunda reserva de gas no convencional del planeta, genere desarrollo y trabajo.

El mercado energético argentino posee una reserva incalculable de gas natural que es un recurso de transición, un puente hacia las energías limpias. Para seguir desarrollando este sector, debemos generar reglas claras bajo marcos institucionales de mediano y largo plazo, que promuevan un clima de inversiones. Es necesario una política de estado que incluya a la energía como un factor clave en el desarrollo sustentable de nuestro país.

El Plan Gas.AR ha sido un ejemplo de ello, otorgando incentivos para el desarrollo del gas natural no convencional, lo cual permitió un crecimiento significativo de la oferta desde Neuquén de más de 12 MMm3/d respecto al año anterior, lo que requerirá mayores inversiones en infraestructura de transporte como el gasoducto troncal desde Vaca Muerta.

tgs es una empresa que tiene una visión muy clara: convertirse en un jugador clave en toda la cadena de valor del gas natural de nuestro país y la región, satisfaciendo las necesidades de los clientes a través de soluciones innovadoras.

Nuestro sueño es ambicioso y, particularmente, confío en el potencial de nuestro país. Para ello, se requiere de políticas donde Gobierno, Sindicatos y Empresas colaboren en conjunto, ofreciendo diálogos transparentes, con el objetivo mejorar la calidad de vida de todo el pueblo argentino.
energiaynegocios.com.ar, Informacion, Información de Mercado

Energía&Negocios / Anuario 2021

A pesar del complejo panorama político y económico argentino, el optimismo sigue siendo el rasgo distintivo de los referentes energéticos, incluso entre los más escépticos. Tras un año atípico, se percibe la recuperación de la demanda de energía y los indicadores de la economía se muestran positivos. Hay una gran expectativa por las políticas públicas en materia de inversiones tanto en upstream, con la ley de promoción de las inversiones hidrocarburíferas, como en infraestructura, con los anuncios de construcción de los grandes gasoductos, que facilitarán la llegada del recurso a los mercados. Las reservas gasíferas no convencionales otorgan grandes ventajas ambientales que permitirían a la Argentina ser un gran exportador de gas para una adecuada transición energética. Los observadores internacionales señalan que el camino hacia la descarbonización va requerir de combustibles gaseosos que sustituyan el uso de los líquidos y sólidos, por lo que la demanda impulsará al alza los precios durante los próximos años. Esto representa una gran oportunidad para la Argentina y Vaca Muerta. Resta un gran pacto político nacional y el fin de las negociaciones con el Fondo Monetario Internacional que conceda algún grado de certeza a la inversión.

Como todos los años, los principales referentes del sector energético plasman su opinión y perspectivas en las páginas del medio decano en información energética

m,m,m,

Una transición energética argentina con características propias

Daniel Gustavo Montamat

2022: El año de la crisis energética global

José Luis Sureda

El momento energético

Jorge Lapeña

Un año más, dos años menos…

Andrea Heins

Transición energética en Argentina “de todo laberinto se sale por arriba”

Raúl Bertero

La transición de la transición

Sebastián Scheimberg

EL nuevo concepto de seguridad energética para Argentina: una política pública capaz de trascender las coyunturas políticas

Griselda Lambertini

¿Qué haremos con el gas de Vaca Muerta?

Luis Giussani

Gas Natural año 2021 y también 2026

Andrés Repar

Evolución del mercado mundial de biocombustibles en las últimas dos décadas: fuerte crecimiento

Agustín Torroba

Momento difícil para la energía. Proyecciones 2022

Alejandro Einstoss y Julián Rojo

“El cambio climático que estamos transitando”

Mariano Humberto Bernardi

Consenso y confluencia, dos factores que potencian el crecimiento

Oscar Dores

Inversiones y M&A: perspectivas para el año 2022

Juan Tripier

Los dilemas energéticos de Argentina en el camino al desarrollo y la equidad, un año después

Anibal Mellano

Soplan fuertes vientos de cambio

Gerardo Rabinovich

Recuperación económica, clima y energía

Carolina Sánchez

Las energías renovables son el presente y el futuro

Gustavo Castagnino

Argentina se encamina hacia una nueva era del cobre

Victor Delbuono y Emilio Toledo

Situación actual y prospectiva del sector energético de la región de América Latina y El Caribe

Alfonso Blanco

2021 – un año entre cuatro paredes pero con esperanza energética

Fernando Schaich

La profunda transformación que se avizora

Oscar Ferreño

energiaynegocios.com.ar, Informacion, Información de Mercado

ADEERA advirtió sobre la afectación del servicio por aumento del Covid-19, también entre sus trabajadores

Ante el aumento de los casos de Covid-19, las Distribuidoras de energía eléctrica por redes nucleadas en la ADEERA comunicó que sus trabajadores “están haciendo su mejor esfuerzo para llevar adelante el servicio eléctrico”.

“Los trabajadores del sector son considerados esenciales y continúan con sus tareas para mantener el servicio en todo el país, y las empresas que integramos la Asociación de Distribuidores de Energía Eléctrica de la República Argentina reafirmamos nuestro compromiso de brindar el mejor servicio, en el difícil contexto que plantea la suba de casos de Coronavirus reportados en todo el país”, remarcó la entidad.

Y detalló que “la situación sanitaria obliga a mantener el esfuerzo coordinado de todos los sectores para brindar un servicio eléctrico de calidad y, al mismo tiempo, cuidar la salud de nuestros colaboradores, considerados esenciales desde el inicio de la pandemia”.

“El aumento en el número de casos positivos de Covid-19, que registró un nuevo récord en nuestro país, alcanza también al personal de las distribuidoras eléctricas y genera una merma en la cantidad de especialistas dedicados al servicio, lo cual podría ocasionar afectaciones puntuales sobre la continuidad de la prestación”, se explicó.

Es el compromiso de todas las distribuidoras nucleadas en Adeera brindar el mejor servicio posible. Atento a ello, las empresas y nuestros colaboradores estamos realizando el mayor esfuerzo para llevar adelante el servicio eléctrico en las condiciones establecidas en cada jurisdicción, priorizando a los usuarios y sin desatender el factor humano, el cuidado sanitario y el cumplimiento de los protocolos establecidos, se puntualizó en el comunicado.

En tal sentido, añadió, “entendemos que las disposiciones que aplican a los trabajadores esenciales de todas las actividades deben tener un tratamiento adecuado que les permita continuar con su actividad sin riesgos, conforme a la realidad de cada jurisdicción”.

La Asociación de Distribuidores de Energía Eléctrica de la República Argentina está conformada por 49 distribuidoras de energía eléctrica de origen público, privado y cooperativo. En conjunto brindan servicio a 14 millones de familias en todo el país. Operan 450.000 km de redes, emplean a 40.000 personas de manera directa y distribuyen más de 120.000 GWh al año, lo que representa el 98 % del total de la energía eléctrica que se consume en nuestro territorio.

energiaestrategica.com, Informacion, Información de Mercado

Ruiz Moreno: “Las resoluciones del RenovAr y MATER contribuyen a cerrar el año con un mesurado optimismo”

Días atrás la Secretaría de Energía lanzó la Resolución 1260/2021 que pretende destrabar contratos adjudicados del Programa RenovAr a partir de modificaciones en los términos para la rescisión de proyectos que no se puedan ejecutar, solicitudes de reconducción contractual por prórroga y por reducción de la potencia contratada (ver enlace).

Al respecto, Héctor Ruiz Moreno, gerente general de la Cámara Eólica Argentina (CEA), brindó una entrevista exclusiva con Energía Estratégica y destacó que “la actual resolución y las anteriores (Res. 551 – MATER – y Res. 742 – RenovAr) contribuyen a cerrar el año con un mesurado optimismo”. 

Siguió esta misma línea, sostuvo que “parecen estar al alcance de lo requerido por el sector” y que, desde lo regulatorio, el camino se transitó “correctamente”; aunque aclaró que habrá que esperar que se lleve a la práctica la medida recientemente lanzada y que se observará con un “optimismo cauto”. 

“Observamos con prudencia, diciendo que los montos pueden llegar a ser algo complicados – USD 17.500 por MW contratado para los proyectos eólicos -.  Creo que el sector en general la ve como la CEA, pero también me parece que habrá alguna reactivación, tanto por la rescisión como por la reconducción”, declaró. 

Además, mencionó que si finalmente se produce el efecto esperado – hay más de 1000 MW renovables en stand by -, habrá inversiones genuinas: “Liberado el campo obstaculizado, no hay dudas que atraerá inversiones”.

¿En qué campos? Ruiz Moreno vaticinó que serán más enfocadas en Mercado a Término, que en los últimos llamados se reactivó a comparación de años anteriores y durante el 2021 asignó prioridad de despacho a 468 MW (cuatro parques solares por 211 MW y cinco eólicos por 257 MW). 

Lea también: CAMMESA confirma proyectos asignados en el MATER y abre nueva convocatoria

“La producción nacional de componentes también lo hará. Y cuando se obtienen estas señales y respuestas donde la actividad regulatoria acompaña las intenciones, objetivos y sugerencias de generadores, tecnólogos, fabricantes, etc, se movilizará sin duda”, agregó. 

Por otro lado, el gerente general de la Cámara Eólica Argentina hizo hincapié en los desafíos venideros tanto por el lado de la entidad, como así también por el lado gubernamental: 

“Sigue estando la proyección por los intereses de los asociados, continuar dialogando con las autoridades y establecer algún mecanismo tipo mesa de trabajo para hacer más fluida la resolución y problemas que surjan, además de continuar como referentes del sector, estrechando relaciones con las actividades asociadas”. 

 “Mientras que el otro desafío que nos interesa y ocupa es lograr que se entienda el concepto de complementariedad entre las energías. Con ello me refiero a que todas las actividades son necesarias y complementarias para lograr el objetivo de la descarbonización”, concluyó. 

energiaestrategica.com, Informacion, Información de Mercado

Para SER Colombia 2022 destacará el “montaje de grandes iniciativas” renovables

En las dos últimas subastas a largo plazo de energías renovables (2019 y 2021) y en la licitación de Cargo por Confiabilidad, el Gobierno de Colombia adjudicó un total de 25 proyectos eólicos y solares fotovoltaicos por 2.754,5 MW. A este volumen también se le suman las iniciativas privadas, lo que hace que los proyectos a materializarse superen ampliamente los 3.000 MW.

A pesar de ello, desde la industria de las renovables consideran que hay demasiados números en los papeles, pero que muy pocos se han materializado aún.

A mediados de octubre pasado, Iván Duque, presidente de Colombia, anunció que ya se han instalado un total de 450 MW eólicos y solares en el país. Si bien la cifra parece baja, cabe señalar que, a principios del 2019, cuando comenzó su gestión, la potencia operativa renovable no convencional era de apenas 45 MW. Es decir que el salto de capacidad instalada se multiplicó por 10 en dos años.

Para Germán Corredor, Director Ejecutivo de SER Colombia, posiblemente el 2022 sea un año que se destaque por la cantidad de centrales renovables de envergadura que vayan a entrar en funcionamiento.

En una entrevista para Energía Estratégica, Corredor opina al respecto y habla sobre la posibilidad de una tercera subasta en el año entrante, el futuro de la gran hidroelectricidad (en un país tan dependiente de ella como Colombia), la eólica marina y el hidrógeno verde y azul. Además, hace un balance del 2021.

¿Qué expectativas tienen desde SER Colombia para este 2022 y cuál es la agenda qué más les interesa que se desarrolle?

Para 2022 vemos que, con el avance en el desarrollo e iniciación de nuevos proyectos, se tendrá una gran actividad en el montaje de grandes iniciativas.

Se va a continuar con el avance que se ha tenido en el sector de las energías renovables. Esperamos que sea un buen año, sigamos avanzando y fortalecimiento nuestro sector bajo la misma línea en la que se ha trabajado en materia de transformación energética. Somos optimistas.

Podría desarrollarse en 2022 una nueva subasta de renovables. De ser así, ¿qué observaciones hacen desde SER Colombia?

Sobre una nueva subasta de renovables, nosotros siempre consideramos que éste es un mecanismo positivo que impulsa la entrada de energías renovables no convencionales al país.

El Gobierno ha planteado que es partidario de una subasta en el año 2022; si se logra, bienvenida. Vemos un poco difícil por los tiempos para definir pliegos y peticiones antes del cambio de Gobierno.

Por otra parte, se vienen subastas de privados, cómo la que está desarrollando Air-e, y mecanismos para la contratación entre privados, como los que habilita la CREG y fueron presentados por Derivex y la Bolsa Mercantil. ¿Qué opinión tiene SER Colombia sobre estas iniciativas?

Sobre las subastas privadas que ha habido; Air-e está desarrollando una. Esta es una forma de que las empresas comercializadoras contraten energía a largo plazo; todos estos mecanismos son positivos.

La Bolsa Mercantil está en este momento en análisis de la Superintendencia Financiera; esperamos sea aprobada porque resulta ser un mecanismo idóneo para financiar proyectos.

En Chile se está hablando que apostar por la gran hidroelectricidad no es conveniente, dado que se vienen años de sequía por delante debido al cambio climático. ¿Cree que, más allá de Hidroituango, apostar por esta tecnología sigue siendo conveniente en Colombia?

Colombia es un país que cuenta con un 70% de hidroelectricidad en su matriz energética. El hecho de que Hidroituango haya sufrido un colapso de sus túneles dificulta desde el punto de vista práctico el desarrollo de proyectos de este tipo a gran tamaño. Las pequeñas centrales hidroeléctricas presentan en cambio un potencial enorme y contribuyen a la confiabilidad en el sistema.

¿Qué opinión le merece al desarrollo de la eólica marina (off shore)? ¿Cree que el futuro cercano de la eólica en Colombia pasará por ahí y no tanto en la on shore teniendo en cuenta la cantidad de permisos que se requieren para avanzar con proyectos?

Colombia cuenta con un potencial interesante en la costa atlántica frente al desarrollo de proyectos de eólica marina.

Pero hace falta todavía que bajen un poco los costos. Hace falta también la normativa ambiental: definir procedimientos y servicios que se requieren en las áreas marinas.

Hay que analizar cuáles son los procedimientos y facilitar los mecanismos. El Gobierno ha hecho un esfuerzo para trazar la Hoja de Ruta, pero creo que todavía hacen falta unos ocho o diez años para el desarrollo pleno de esta tecnología en el país.

¿Qué opinión le merece los proyectos de hidrógeno verde y azul?

Nosotros somos mucho más amigos del hidrógeno verde; ambientalmente es mejor, es además una posibilidad para el desarrollo de nuevos proyectos de energía renovable no convencional. Esta es una alternativa para el país; tenemos las fuentes y los recursos.

El hidrógeno es una alternativa de futuro que aportará a la movilidad y otros usos. Sin lugar a dudas, Colombia podría convertirse en un productor para el uso interno y exportaciones a nivel global.

La Hoja de Ruta que hizo el Gobierno plantea hacia el 2030 tener unas dos o tres gigas equivalentes instaladas. Esto lo vemos con buenos ojos y optimismo.

¿Cuáles cree que han sido los hitos más importantes en este 2021 en materia energética y qué balance hace al respecto?

El 2021 fue un año de hechos importantes en materia de energías renovables.

En primer lugar, se aprobó la Ley 2099 que de alguna manera reforzó lo avanzado en la Ley 1715; incluyó al hidrógeno verde y azul como fuentes no renovables de energía, otorgó beneficios tributarios e incentivos para la eficiencia energética, e hizo todo un desarrollo normativo para la geotermia. Estos son avances importantes.

En 2021 también se presentó la tercera subasta de energías renovables en Colombia. Se adjudicaron 11 proyectos solares (por 796,3 MW), indispensables para la transformación de la matriz enérgica.

En materia de desarrollo normativo, la resolución 075 dio un vuelco a todo el proceso de conexión de proyectos nuevos a la red, creando una ventanilla única que va a manejar la UPME, definiendo el papel de los diferentes operadores de red y transportadores.

También se establecieron plazos para los proponentes y se definieron garantías altas que funcionan como barrera para quien acceda o quiera obtener la reconexión.

energiaestrategica.com, Informacion, Información de Mercado

PVH aumenta producción a 16 GW motivado por nuevos contratos en Latinoamérica

PVH, fabricante y proveedor de soluciones de seguimiento para el sector de energía solar fotovoltaica, tiene un cierre de año exitoso.

Durante 2021 lograron cerrar más de 5 GW en contratos a nivel global y totalizar 20 GW en capacidad instalada hasta la fecha, según revelaron a este medio Jorge Aguilera, gerente de Desarrollo de Negocios y Emilio García, director comercial de PVH.

Según indicaron los referentes de la empresa, su cadena de suministro integrada es uno de sus “mayores valores” considerando los componentes de la estructura fija y seguidor, perfiles y dispositivos electromecánicos.

Este año, PVH ha potenciado la facilidad de montaje de su AxoneDuo que combina lo mejor de las dos mundos: el tracker Monoline y el Multirow/Multifila (dos filas que dependen de un sólo motor). Además tiene mayor cercanía al suelo permitiendo instalarla a la altura promedio de una persona. Y por si fuera poco requiere una menor cantidad de materia prima, lo que lo hace más competitivo.

“El AxoneDuo es un producto eficiente en términos de Capex y Opex”, asegura Jorge Aguilera, gerente de Desarrollo de Negocios de PVH.

Y es que, parte del éxito se relaciona con su variada gama de productos, la cual ha logrado adaptarse a los nuevos desafíos del mercado relacionados con los nuevos módulos, el aumento de costes de los commodities y exigencias del mercado relacionadas con los plazos de suministro.

En Latinoamérica, ya conquistaron proyectos emblemáticos y ganado cuota de mercado en países como Brasil, Chile, Colombia, El Salvador, Honduras, Uruguay y México.

¿Qué es lo que sigue? Desde la perspectiva de Emilio García CCO de la empresa, dentro de las proyecciones para el 2022 existe un enfoque a esta región que viene demostrando avances para cambiar su matriz energética a renovables.

De allí que, las proyecciones de negocios van en aumento. Según precisó Jorge Aguilera, PVH se encuentra trabajando mediante contratos marco para agilizar el suministro y profundizar su posicionamiento en distintos mercados.

Para atender a la nueva demanda en esta y otras regiones es que PVH ha decidido aumentar su capacidad de producción de 8 GW a más de 16 GW anuales.

El modo para lograrlo será a través de la apertura de dos nuevas fábricas, una en Valencia y otra en Saudí, y el lanzamiento de una nueva línea de productos relacionados a la familia Monoline + 1P y Monoline +2P y AxoneDuo, optimizados.

En el caso de la línea Monoline Plus, el sistema permite gestionar el movimiento de los trackers de manera independiente. La adaptabilidad para pendientes es una de sus mayores virtudes, logrando reducir los movimientos de tierra en el sitio de emplazamiento y disminuyendo costes relacionados a obra civil.

Por su parte, el AxoneDuo cuenta con una tolerancia a fuertes condiciones de viento y se destaca por su mayor eficiencia en términos de relación USD/Wp.

energiaestrategica.com, Informacion, Información de Mercado

Sistema solar prepago: Un caso de éxito en Guatemala que podría ser replicado en Panamá

En la actualidad, el 13% de la población mundial aún no tiene acceso a servicios modernos de electricidad. Romper la barrera de acceso al suministro eléctrico se volvió una de las prioridades de esta generación. Las Naciones Unidas alertan, por ejemplo, que la falta de acceso a la energía puede obstaculizar los esfuerzos por contener la COVID-19 en muchas partes del mundo. Por eso, la cobertura eléctrica se vuelve cada vez más crucial en el contexto que se vive hoy.

Ahora bien, de acuerdo a la Organización Mundial de la Salud, el acceso universal a la energía sostenible seguirá siendo inalcanzable, a menos que se aborden las desigualdades. Una gran limitante es la inversión inicial que debe hacerse para desplegar nuevas redes eléctricas y plantas de generación que permitan la electrificación en todos los rincones.

Como respuesta, un modelo que ha demostrado éxito para ofrecer energía limpia descentralizada al alcance de todos es el llamado “sistema solar prepago”. Una alternativa que dependiendo las bases del mercado y el modelo de negocios que ofrezca la empresa proveedora del servicio, no sólo garantiza un suministro eléctrico con una inversión inicial mínima, sino que permite ajustar el servicio tanto a la demanda del cliente como a su disponibilidad económica, y -en algunos casos- hasta permite financiar 100% el equipo a largo plazo.

En Latinoamérica, Kingo Energy es una de las empresas pioneras en implementar este modelo de negocios y diseñar kits acompañados de una plataforma de gestión en nube para su funcionamiento.

Surgida en Guatemala, Kingo cuenta con una oferta que garantiza una generación y consumo descentralizado, limpio y eficiente. Sus kits incluyen energía solar y almacenamiento en baterías, tecnologías que prometen convertir en el recurso energético más económico del planeta para 2022.

“Los sistemas de energía inteligente de Kingo brindan acceso a iluminación y electrodomésticos. Los usuarios pagan por códigos diarios, semanales o mensuales y pueden solicitar instalaciones y actualizaciones gratuitas del sistema”, señalan desde la empresa (ver más).

¿Cómo el sistema se vuelve “prepago”? Así como los celulares, las recargas de estos sistemas se venden en tiendas como un servicio prepago a través de una aplicación.

Aquella facilidad llevó a que Kingo Energy ya ofrezca sus soluciones en países latinoamericanos como Guatemala, Colombia y Nicaragua.

En India, Simpa -una empresa de Engie- también imita el atractivo modelo prepago. Pero en este caso, ofrecen un giro importante: estos pequeños pagos por el servicio de energía también se suman al precio total de compra del kit instalado y, una vez pagado por completo, el cliente es propietario del sistema (ver más).

Ahora, este tipo de modelo es evaluado por Panamá para implementarlo como parte de su Estrategia Nacional de Acceso Universal (ENACU) que tiene como propósito superar definitivamente la frontera de la pobreza y desigualdad energética a más tardar en el año 2030.

El ENACU, documento que se encuentra bajo consulta pública por el próximo mes, explicita estar evaluando impulsar servicios de energía eléctrica tales como los sistemas solares prepagos. Aunque también advierte que esto traería muchos retos en su puesta en marcha; por lo que, una etapa previa obligada debería ser identificar las necesidades institucionales, regulatorias y normativas para la implementación.

energiaestrategica.com, Informacion, Información de Mercado

Perú asume la coordinación general de la Red Iberoamericana de Energías Renovables

La decisión, unánime, ha sido adoptada durante la última reunión de coordinación del año 2021 de la Red Iberoamericana de Energías Renovables (RedREN), que tuvo lugar el pasado 16 de diciembre.

La Asociación Chilena de Energías Renovables y Almacenamiento (Acera AG), coordinadora saliente, hará un completo traspaso a SPR de la gestión realizada durante los dos primeros años de funcionamiento de la Red, período durante el cual se han adherido a esta iniciativa 17 asociaciones de 11 países de habla hispana.

Acera AG ha aprovechado la reunión del día 16 para hacer, además, «una revisión de la gestión 2021, sus principales iniciativas y avances en temas de relacionamiento con otras asociaciones, actividades, patrocinios, difusión en prensa y redes sociales, y el desarrollo y diseño del sitio web de RedREN, que ya se encuentra on-line».

Brendan Oviedo, presidente de la SPR: «estamos muy contentos de asumir este gran reto, el cual nos ayudará a seguir avanzando con la transición hacia energías renovables a nivel local y regional. Sumar esfuerzos y compartir mejores prácticas y aprendizajes entre varios países y actores es clave para consolidar nuestra agenda común de descarbonización».

La Asociación Peruana de Energías Renovables (SPR) fue fundada en el año 2017, como una asociación civil sin fines de lucro. Actualmente reúne a casi 40 empresas y organizaciones «que apuestan por el desarrollo de las energías renovables no convencionales, como la energía solar, eólica, geotérmica, mareomotriz, biomasa y pequeñas hidroeléctricas, e intervienen en algún punto de su cadena de valor». RedREN se compone por 17 asociaciones de 11 países, representantes de Argentina, Chile, Colombia, Costa Rica, Ecuador, España, Guatemala, Honduras, México, Perú y Uruguay.

energiaestrategica.com, Informacion, Información de Mercado

México retrocede en transparencia sin monitor independiente del mercado eléctrico

Días atrás, la organización civil Admonitor remarcó ciertas inconsistencias en el Reporte Anual del Mercado Eléctrico Mayorista (MEM) 2020 del Monitor Independiente del Mercado, entidad de vigilancia conformada por un grupo de expertos, que hasta diciembre del año pasado, las tareas (entre ellas el informe mencionado) fueron realizadas por ESTA International. 

Sin embargo, Admonitor advirtió que se desconoce qué agrupación lleva la vigilancia del MEM, por lo que si se consideran algunos aspectos, se puede estimar que México no tuvo un Monitor Independiente durante este 2021 o que no se cumplió lo fundado en las leyes del país. 

“Esta labor de monitoreo se le asignaba por contrato a una empresa que hubiera participado en una licitación, pero con el cambio de gobierno no se le dio continuidad, y es algo grave”, aseguró un experto cercano a Energía Estratégica. 

¿Por qué? La entidad estaba para vigilar el MEM, proporcionar recomendaciones para el Centro Nacional de Control de Energía, la Comisión Reguladora de Energía y los participantes del mercado eléctrico, ya sea la Comisión Federal de Electricidad o los privados. 

“Al no haber una entidad, figura o colegiado de expertos que señalen las deficiencias o particularidades, viola el marco regulatorio del MEM, en el cual establece que debe haber un monitor”, detalló la fuente que prefirió mantener el anonimato. 

Las normativas a las que se hace referencia son la Ley de la Industria Eléctrica y las Bases del Mercado Eléctrico. Puntualmente, la Base 18 establece que la vigilancia del MEM será ejercida por la Autoridad de Vigilancia directamente o a través de la Unidad de Vigilancia. 

Y ésta contará con el apoyo y asistencia del Monitor Independiente, mismo que, será constituido con la finalidad de que exista un ente independiente del CENACE y de los participantes del mercado, que pueda monitorear el desempeño y la evolución del MEM a partir de la emisión periódica de informes, opiniones y recomendaciones. 

Sin embargo, durante el 2021 no se publicaron los reportes diarios del MEM, dado que el último documento de esta índole se titula “Reporte_Diario_del_MEM_-_31_diciembre_2020”. E incluso, si se hace hincapié en la fecha del Reporte Anual del Mercado Eléctrico Mayorista 2020, data del 1° de marzo del corriente año, pero recién la CRE lo compartió en diciembre. 

Además, el experto que se contactó con este portal de noticias, aseguró que, durante la licitación correspondiente al 2021, “la CRE publicó el proceso para una asignación directa, sin embargo, posteriormente fue cancelada”. 

Mientras que respecto a las tareas para el segmento renovable en el país, el especialista comentó que gracias al Monitor, algunos generadores, principalmente fotovoltaicos, se acercaron y se les resolvió algunas cuestiones, “como por ejemplo reportes de energía, ya que el CENACE a veces no les avisaba por los medios adecuados que tenían que bajar su generación, y eso traía consecuencias económicas”. 

A ello se debe añadir revisión de todo el parque de generación renovable, hacer análisis específicos y precios de ese tipo de tecnologías, además de chequear la congestión de la red. 

Y por ese motivo, las consecuencias implican que, al no haber un Monitor Independiente del MEM, las tareas no se llevan a cabo y las entidades no pueden resolver los asuntos relativos, así como tampoco hay un seguimiento y control diario de la generación de los participantes, más allá de la labor, datos e infografías que aportan organizaciones civiles como Admonitor. 

energiaestrategica.com, Informacion, Información de Mercado

Balance 2020: Se alcanzaron 2 GW en PMG/D y el 50% de la potencia en construcción es solar

A un año del cierre del 2020, la CNE publicó un nuevo Anuario Estadístico de Energía (ver), donde se relevan con precisión los últimos datos del sector.

Allí se indica que, desde el 2020 al 2024, se contabilizan 109 proyectos en construcción, que en conjunto alcanzan una capacidad instalada de generación eléctrica de 5.476 MW. Sumados a los emprendimientos en estado de puesta en servicio, el volumen de emprendimientos asciende a los 7.304 MW.

El año record, donde mayor potencia se instalará (según las proyecciones), es 2021, con 6.398 MW, superando los 985 MW operativos en 2020.

Las perspectivas hacia el 2024 es que la potencia aumente unos 1.000 MW desde el 2021; es decir, de 6.398 MW a 7.305. No obstante, a estas estimaciones habría que sumarle los nuevos proyectos que vayan ingresando en construcción, cuya potencia aumentará exponencialmente respecto a las cifras que se manejan en el Anuario.

Un dato a destacar es que el 50% de esos 7.304 MW de capacidad en construcción son solares fotovoltaicos. La fuente que le sigue también es renovable no convencional: la eólica, con el 27%; y luego la hidroeléctrica de pasada, con el 14%.

PMG/D

Por otra parte, el informe señala que, al cierre del 2020, se registraron 2.081 MW de Pequeños Medios de Generación (PMG) y PMG Distribuidos (PMGD).

Según la CNE, estoy proyectos de hasta 9 MW aumentaron su capacidad en un 16% respecto al año anterior (2019) e hicieron un salto exponencial frente al 2010, multiplicándose por 11 la potencia.

Líneas eléctricas

Por otro lado, el reporte de la Comisión indica que “la capacidad instalada de transmisión para el Sistema Eléctrico Nacional corresponde a un total de 1.977 instalaciones, los que suman 35.303 km, registrados al 31 de marzo de 2020”. Se trata de líneas de transmisión nacionales, zonales y dedicadas.

energiaestrategica.com, Informacion, Información de Mercado

HIF y ENAP refuerzan alianza para impulsar industria del hidrógeno verde en Magallanes

HIF Chile y ENAP continúan impulsando la industria del hidrógeno verde en la Región de Magallanes, esta vez con la firma de un contrato de arriendo a largo plazo de terrenos de propiedad de la compañía estatal en el sector industrial de Cabo Negro, comuna de Punta Arenas.

“ENAP ha sido un colaborador muy importante en nuestra planta demostrativa para producción de eCombustibles y este nuevo acuerdo permite seguir proyectando esta relación para las siguientes fases comerciales. La ubicación del sitio en Cabo Negro es ideal para el desarrollo de esta iniciativa, por su proximidad a infraestructura portuaria y cercanía a la planta de generación de electricidad renovable que alimentará a la planta con energía verde para realizar los eCombustibles”, afirmó la gerente general de HIF Global, Clara Bowman.

La superficie de aproximadamente 47 hectáreas será destinada al desarrollo, construcción, operación y mantención de la planta química de la primera fase comercial que desarrollará HIF en Magallanes, la que incluirá -entre otros componentes- todos los electrolizadores, la tecnología de captura de CO2, estanques, equipos de síntesis de metanol y las unidades de síntesis de metanol a gasolina (MtG).

“La firma de este acuerdo con HIF es una nueva y contundente señal del compromiso de ENAP con el desarrollo e impulso del hidrógeno verde. Tal como lo hemos dicho con anterioridad, vamos a estar presente de manera activa en todas las iniciativas que permitan acrecentar la producción de energías limpias porque entendemos esta tarea como una obligación con la región y con el país”, señaló Andrés Roccatagliata, gerente general de ENAP.

El ejecutivo agregó que ENAP cuenta con un potencial logístico, de infraestructura y un equipo profesional, clave para el desarrollo de futuros proyectos de hidrógeno verde em la Región de Magallanes.

energiaynegocios.com.ar, Informacion, Información de Mercado

El gobierno habilitó la exploración en las áreas off shore CAN-100, 108 y 114

El Estado Nacional otorgó la Declaración de Impacto Ambiental para el proyecto de adquisición de sísmica en áreas de exploración offshore CAN 100, CAN 108 y CAN 114, ubicadas en la Cuenca Argentina Norte, y presentado por Equinor en sociedad con YPF y Shell.

Una Declaración de Impacto ambiental es un documento oficial en el cual se recoge el resultado de una evaluación de impacto ambiental y de sus alegaciones. Es un documento obligatorio para, entre otras,  la actividad hidrocarburífera.

CAN 100 Y 108 se encuentran ubicadas a 307 kilómetros frente a la costa de la Ciudad de Mar del Plata, y CAN 114 a 443 kilómetros.

El Secretario de Energía, Darío Martínez, señaló al respecto que “gracias a un trabajo en conjunto de organismos del Estado Nacional y una  Audiencia Pública, obtuvimos la declaración de Impacto Ambiental”, y consideró que  “se dió un paso fundamental para más producción de gas para las y los argentinos”.

La producción de offshore se desarrolla desde la década del 70 en el país, con 280 pozos entre exploración y explotación, destacó Energía.

Esta Declaración de Impacto Ambiental,  junto con la medida adoptada por el Estado Nacional a través del Decreto 870/21, de autorizar la prórroga por hasta dos años del primer período exploratorio de los permisos otorgados en el marco de la Ronda licitatoria 1, que incluye el Área CAN 100, CAN 108 Y CAN 114, auguran un fuerte impulso de la actividad offshore, puntualizó Martínez. Destacó que la producción offshore “es una fuente importantísima en producción gasífera, que representa el 18 % del gas que consumimos en nuestro país”.

También resaltó que “desarrollar las áreas offshore es también tener una política energética federal que apuesta a potenciar todas las cuencas productivas del país y de esta forma entrelazar con el aparato productivo local los bienes y servicios que serán necesarios para llevar adelante su producción”.

“Cabe destacar que no se han registrado incidentes de tipo ambiental ni accidentes con daños a la integridad física de los trabajadores en más de 50 años de desarrollo de offshore en Argentina”, puntualizó la Secretaría

“Desde la Secretaría, y en sintonía con un Gobierno Nacional responsable y comprometido, vamos a verificar que todas las operaciones en el marco energético, se desarrollen con las más exigentes normas internacionales de cuidado ambiental”, dijo Martínez, y agregó que “este es un paso fundamental para poner en valor los recursos hidrocarburíferos del lecho marino argentino y con ello, la reafirmación de la soberanía sobre nuestro territorio marítimo”.

energiaynegocios.com.ar, Informacion, Información de Mercado

Conceden reducción de regalías a concesionarios del área off shore CAN-100

El gobierno nacional estableció que los concesionarios de explotación del área off shore CAN_100, cuyo permiso de exploración fuera otorgado por la Resolución 196/2019 de la ex-Secretaría de ENERGÍA del ex-Ministerio de Hacienda, abonarán regalías del 6 % durante los primeros diez años de la concesión, del 9 % durante los siguientes diez años, y del 12 % durante los últimos diez años de la concesión de explotación.

Así lo dispuso a través del decreto 900/2021 publicado en el Boletín Oficial, resolviendo una solicitud que formularon a la Secretaría de Energía los permisionarios del área CAN-100, que son YPF, Equinor Argentina y Shell Argentina.

Dicha solicitud pidieron se considerara una reducción de la alícuota de regalías hidrocarburíferas de hasta el 5 % en los términos del artículo 59, el artículo 27 ter de la Ley 17.319, con incrementos progresivos de la alícuota siguiendo el sistema de Factor-R previsto en el Pliego de Bases y Condiciones aprobado por la Resolución SGE 65/18.

En los considerandos del decreto se indica que “los fundamentos del pedido radican en que la ubicación geográfica del área CAN-100 es lindera a los bloques que formaron parte del Concurso Público Internacional Costa Afuera N° 1, convocado mediante la Resolución 65/18 de la ex-Secretaría de Gobierno de Energía, y existe en consecuencia una continuidad geográfica con similitudes geológicas y una vinculación técnico-económica entre el área CAN-100 y las demás áreas otorgadas en el marco del citado concurso, siendo sus características geológicas, riesgo exploratorio, entre otros, similares.

Al respecto se señala que “por el artículo 59 de la Ley 17.319 se prevé la posibilidad de reducir las regalías hidrocarburíferas hasta el 5 % teniendo en cuenta la productividad, condiciones y ubicación de los pozos y, más específicamente, por el artículo 27 ter de la Ley 27.007, que prevé para los proyectos Costa Afuera que por su productividad, ubicación y demás características técnicas y económicas desfavorables lo ameriten, ser pasibles de una reducción de regalías de hasta el 50% (Cincuenta por ciento) por parte de la Autoridad de Aplicación que corresponda”.

El decreto 900/2021 considera entonces que “si bien no corresponde aplicar analógicamente la fórmula establecida para la Ronda 1 del Concurso Público Internacional Costa Afuera, atento encontrarse ya dispuesto en el título del permiso el modo de liquidar y pagar las regalías hidrocarburíferas, dado la envergadura de las inversiones comprometidas resulta criterioso conceder la reducción de las regalías” en los términos antes datallados.

Información de Mercado

Energías renovables, en jaque por la reforma eléctrica

En medio del mayor cambio global en la historia hacia una matriz de generación eléctrica limpia, el presidente Andrés Manuel López Obrador mantiene su política de rescatar a la Comisión Federal de Electricidad (CFE) estableciendo su preponderancia del 54% de la generación de energía sin importar la tecnología que utilice o si se postergan los objetivos de transición energética y acuerdos internacionales en materia de reducción de emisiones de gases de efecto invernadero a través de la producción de electricidad.

Apenas en noviembre de este año, la conferencia del clima COP26 de Glasgow, Escocia, ha aumentado la presión para acabar con los combustibles fósiles, y con el carbón en particular, con la firma de tres compromisos multilaterales para ir abandonando la generación de electricidad con hidrocarburos, responsable del 25% de las emisiones de CO2.

Por un lado, 23 países se comprometieron por primera vez a no construir nuevas centrales eléctricas de carbón para acelerar la transición hacia las energías limpias, lo que eleva ese bloque total hasta 42 Estados.

Aunque esa declaración no lleva la firma de Estados Unidos, India, China ni México, entre los nuevos países se cuentan Indonesia, Vietnam, Corea del Sur, Egipto, España, Nepal, Chile, Ucrania y Polonia, responsable, este último, del 96 por ciento de la hulla extraída en la Unión Europea en 2020 y el 43% del total del consumo de carbón en el bloque comunitario.

Potencial no aprovechado

Luis Pedrero Ojeda, doctor en Física por los Institutos Max Planck en Alemania, experto en energía solar y profesor en el Tecnológico de Monterrey campus Toluca, explicó el panorama actual de México en cuanto a uso de energía renovable en el país.

A decir de este experto, México tiene el potencial para usar energías limpias debido a sus condiciones geográficas ya que lo hacen un país con gran potencial para aprovechar, específicamente, dos de estas fuentes de energía, la solar y la eólica, para producir energía eléctrica.

“Se pueden construir más parques solares porque en el centro y norte del país hay una radiación solar altísima. Por año tenemos arriba del 95% de radiación solar, es decir, casi no hay días nublados”, aseguró en su ponencia magistral en el Tec. de Monterrey. “Si seguimos como ahora, en el futuro estaremos muy mal. Tenemos que alcanzar mínimo las cifras que acordó México en el Acuerdo de París”.

Cabe recordar que el Acuerdo de París se firmó durante la vigésimo primera Conferencia de las Partes (COP21) en 2015 y firmaron 195 países con el fin de limitar el aumento de la temperatura del planeta a 1.5 grados centígrados.

En dicho acuerdo, México se comprometió a que el 35% de su energía provendría de fuentes renovables para el año 2024 y 43% para el 2030.

Hoy, según la Secretaría de Energía (Sener) en el país existe infraestructura para generar energía renovable en un 31%, pero no significa que ese sea el porcentaje que se genere continuamente.

“Se dice que hay intermitencia porque por ejemplo, una celda solar no recibe sol durante la noche, entonces deja de producir energía”, explicó Luis Pedrero, “para solucionar esto, existen sistemas de almacenamiento de energía, pero no están muy desarrollados. Se necesita seguir mejorándolos para utilizar energías renovables las 24 horas”.

Pero el presidente del Global Wind Energy Council (GWEC) para Latinoamérica, Ramón Fiestas, explicó a El Economista que el año pasado México cayó del segundo al cuarto lugar en nueva infraestructura de generación de electricidad eólica.

Y es que en el 2020 se instalaron 4,673 megawatts eólicos en América Latina, de los cuales, 49.5% correspondido a Brasil; 21.7% a Argentina; 14.6% a Chile, y México sólo abonó con 12.3% de está infraestructura, cuando desde hace seis años nuestro país aportaba por lo menos 25% de la nueva capacidad, siempre detrás del primer lugar que ha sido Brasil con un promedio de 50% anual.

La iniciativa de reforma energética para modificar la Constitución devolviendo a la CFE la preponderancia de 54% en la generación de energía sin importar la fuente con la que produzca ha puesto en jaque las metas de transición energética.

Lo anterior debido a que, según datos de la Secretaría de Energía, luce complicado el llegar a 35% de energía limpia al 2025, incluyendo incluso la generación nuclear, los procesos eficientes de generación de gas natural y la gran hidroeléctrica de la CFE, que no son consideradas energía renovable por sus externalidades, pero que en el país se incluyen dentro de las metas.

Además de que el gobierno federal tiene hoy como prioridad el rescate financiero de la CFE, poniendo en segundo término el combate al cambio climático, según señalan expertos en el tema.


Fuente: https://www.eleconomista.com.mx/empresas/Energias-renovables-en-jaque-por-la-reforma-electrica-20211225-0011.html


Información de Mercado

La demanda de energía eléctrica marcó un récord histórico en medio de la ola de calor

En la tarde de este miércoles se marcó un nuevo récord histórico de consumo de electricidad en el país, con un pico de 27.019MW pasadas las 14. Este hecho está relacionado con las altas temperaturas en la Argentina, que llegaron a 38° en la Ciudad de Buenos Aires.

El máximo anterior había sido el 25 de enero de 2021, cuando se alcanzó un máximo de 26.450MW en todo el país a las 14:41 horas, según los datos brindados por el Sistema Argentino de Interconexión (SADI).

En la región del AMBA, la ola de calor seguirá los próximos días con máximas que podrían llegar a los 35 grados.

Ante esta demanda récord de energía en la Argentina, se está importando electricidad de países vecinos como Brasil, Paraguay y Uruguay, ya que la generación local no es suficiente para satisfacer el consumo que hubo en las últimas horas.

En Rosario volvieron los cortes de luz programados

La Empresa Provincial de Energía (EPE) de Santa Fe anunció que realizarán cortes de luz rotativos en Rosario, luego de las reiteradas denuncias de los usuarios por fallas en el servicio.

De esta forma, se busca garantizar el suministro de forma equilibrada y efectiva en la ciudad. La empresa alegó que los recientes apagones se deben al incremento de consumo de energía provocado por el aumento de temperaturas que se registraron durante los últimos días en todo el país.

Por este motivo, se comprometieron a colocar generadores en los lugares que se vieron afectados por los cortes de luz en las últimas horas.

A su vez, la EPE informó que de 12 a 18 se cortará el servicio desde Pellegrini a Presidente Perón; de Lima a Cafferata; de Gaboto a Uriburu; de Francia a Moreno; de Avenida Pellegrini a Virasoro y de Alem a Corrientes.

Fuente: https://tn.com.ar/economia/2021/12/29/la-demanda-de-energia-electrica-alcanzo-su-record-historico-en-medio-de-la-ola-de-calor/


Información de Mercado

“Vaca Muerta está preparada para ser proveedora de toda la región en materia de gas”

El secretario de Energía de la Nación, Darío Martínez, habló sobre la habilitación del nuevo cupo de exportación de gas hacia Chile y aseguró que Vaca Muerta “está preparada para ser proveedora del recurso en toda la región”.

Esta semana, la Secretaría de Energía aprobó los contratos de envíos de gas al país vecino a un total de seis empresas productoras que trabajan en la cuenca neuquina, para realizar sus entregas en firme desde enero a abril de 2022. Según indicaron desde el organismo, entre el 1 de enero y el 30 de abril se prevé autorizar exportaciones con picos de 4.23 millones de m3 diarios, que se suman a los 6 millones de exportaciones autorizados previamente.

“Todo esto es por el Plan Gas que ha sido muy exitoso, y que ha hecho que topemos los gasoductos. La mejor posibilidad para el excedente que no podemos transportar al resto de los grandes centros urbanos de Argentina es la exportación y por eso hemos armado esta ronda”, afirmó Martínez en diálogo con LU5.

En este sentido, el funcionario agregó: “También hemos empezado a exportar gas a Brasil. Esto obedece a un problema de infraestructura, en función de que hemos llenado los gasoductos, y por eso el presidente Alberto Fernández ha tomado la decisión de iniciar el proceso para construir el nuevo gasoducto Néstor Kirchner, el cual nos va a permitir dejar de importar definitivamente GNL en la Argentina y resolver el declino que viene”.

En tanto, al ser consultado por las diferencias en los valores de comercialización del recurso local e internacional, Martínez indicó: “Lo que se ha disparado a nivel internacional a niveles increíbles ha sido el GNL, el mismo GNL que nosotros también en invierno tenemos que seguir importando hasta tanto tengamos el nuevo gasoducto”.

“Nosotros tenemos un programa a 3 años para adelante, en volumen, en precio, que ha sido licitado y que puso reglas claras, previsibilidad, y hace que hoy estemos en un valor promedio de 3.50 el millón de BTU, contra más de 30, o 40. Este plan nos hace ver también que la Argentina tiene la posibilidad de ser exportador de GNL, para lo cual le hace falta hacer una gran inversión, y estamos buscando los mecanismos y los inversores”, detalló el secretario.

Asimismo, sostuvo: “Estamos buscando aquel inversor que pueda sostener el costo de una planta de GNL, que es superior a los 5 millones de dólares, más el caño dedicado, y que luego comercialice el recurso en el mundo”.

“Por ahora, entendemos que el año que viene va a haber muchísimas inversiones en el orden de los 8.700 millones de dólares, muchos de ellos en hidrocarburos en Vaca Muerta, y va a ser el segundo nivel de inversión más alto, a excepción del 2015, de los últimos 20 años. Entendemos que este es un negocio que hoy todos miran con mucha atención, por los valores que tiene el GNL en el mundo”, añadió.


Fuente: https://mase.lmneuquen.com/vaca-muerta/vaca-muerta-esta-preparada-ser-proveedora-toda-la-region-materia-gas-n873313


Información de Mercado

Argentina revivirá envío de gas natural a Chile

La Secretaría de Energía de Argentina les autorizó a las petroleras enviar nuevas exportaciones de gas natural a Chile entre enero y abril de 2022.

Con casi 11 millones de metros cúbicos diarios (MMm3/d) de envíos al exterior, la temporada de verano (que abarca los siete meses que van de octubre a abril) cerrará para la Argentina con un saldo comercial de 200 millones de dólares gracias a las exportaciones que habilitó el Plan Gas.

La cartera que conduce Darío Martínez les dio el visto bueno a seis productoras (YPF, Total Energies, PAE, Vista, Pampa Energía y Tecpetrol) para exportar un pico de 4.23 MMm3/d en la segunda quincena de marzo a distintas generadoras Martínez explicó que los seis millones de metros cúbicos diarios anteriormente aprobados para exportaciones representan ventas superiores a los 138 millones de dólares.

Las habilitaciones se otorgaron después de analizar que está saturada la capacidad de transporte desde la cuenca Neuquina, donde está emplazada la formación Vaca Muerta.

Es por eso que ese gas no puede ser utilizado por la demanda interna (principalmente centrales térmicas que tienen que producir la electricidad en el verano), sino que la opción es entregarle el fluido a Chile por el Gasoducto del Pacífico y por Gas Andes, que atraviesan la Cordillera.

Mientras tanto, ante posibles faltantes de gas en verano por el alto uso de las termoeléctricas, el Gobierno importará combustibles líquidos.


Fuente: https://www.eleconomista.com.mx/internacionales/Argentina-revivira-envio-de-gas-natural-a-Chile-20211228-0084.html


Información de Mercado

Argentina subirá las tarifas de energía eléctrica y gas en un 20% para reducir su déficit fiscal

Argentina autorizó un alza en las tarifas de la electricidad y el gas a partir de 2022, informaron el miércoles una fuente del Gobierno y medios locales, con el fin de reducir los subsidios públicos que han incrementado el déficit fiscal del país en años recientes.

Los subsidios a los servicios públicos son uno de los mayores gastos del Estado argentino, que tras años de recesión actualmente renegocia una deuda de unos 45,000 millones de dólares con el Fondo Monetario Internacional (FMI). La reducción del déficit es uno de los requerimientos del organismo.

Las tarifas de la electricidad y el gas subirán entre 17% y 20% para la mayoría de los usuarios desde comienzo de 2022, señaló una fuente del Gobierno, confirmando la información publicada previamente por los periódicos Clarín, Página 12 y La Nación.

La cifra, igualmente, es inferior a la pauta de inflación prevista para el año próximo por analistas, cercana al 50% anual.

Los usuarios de mayor poder adquisitivo -cerca de 500,000- perderían la totalidad de los subsidios que actualmente tienen las tarifas, lo que podría elevar su valor hasta un 70%, según cálculos de los medios.

Ningún portavoz oficial respondió inmediatamente a las consultas de Reuters.

Edenor y Edesur son las principales distribuidoras privadas de electricidad del país, mientras que Metrogas es la mayor de gas.


Fuente: https://www.eleconomista.com.mx/economia/Argentina-subira-las-tarifas-de-energia-electrica-y-gas-para-reducir-su-deficit-fiscal-20211229-0016.html


Informacion, Información de Mercado, runrunenergetico.com

Darío Martínez: “Vaca Muerta está preparada para ser proveedora de toda la región en materia de gas”

El titular de energía , destacó la habilitación de las nuevas exportaciones de gas en firme hasta abril de 2022. También habló sobre la habilitación del nuevo cupo de exportación de gas hacia Chile y aseguró que Vaca Muerta “está preparada para ser proveedora del recurso en toda la región”. La Secretaría de Energía había aprobado los contratos de envíos de gas al país trasandino a un total de seis empresas productoras que trabajan en la cuenca neuquina, para realizar sus entregas en firme desde enero a abril del próximo año. En el primer cuatrimestre del 2022 se prevé autorizar […]

La entrada Darío Martínez: “Vaca Muerta está preparada para ser proveedora de toda la región en materia de gas” se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Desde el Gobierno prometen que no subirán los impuestos a la producción

Es respecto a la presión fiscal para la industria en el año que viene. Esto ocurre frente a los cuestionamientos de la UIA. Después de que el Gobierno nacional llegó a un acuerdo con las provincias, se dieron cuestionamientos de distintos representantes del sector empresario, que ven al convenio como una mayor carga impositiva para el sector productivo. Sin embargo, fuentes oficiales aseguraron que no crecerá la carga impositiva de la industria nacional. Silvina Batakis, secretaria de Provincias del Ministerio del Interior, se reunirá la semana que viene con el titular de la UIA Daniel Funes de Rioja para discutir […]

La entrada Desde el Gobierno prometen que no subirán los impuestos a la producción se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Energía pone segunda para subir tarifas, ahora con OK de Guzmán

Combo de aumentos, de hasta un 20%, en las boletas de luz y gas. Segmentación por barrios y valor de la tierra en tres meses. Coordinación hasta que duela. La pelea entre Martín Guzmán y los referentes energéticos del cristinismo sucedió a fines de abril y todavía está fresca. En ese entonces, el ministro de Economía pujaba por un aumento en las tarifas de electricidad y gas del orden del 30% que permitiera bajar los subsidios y operó el despido del subsecretario de Energía Eléctrica, Federico Basualdo. Pero se impusieron los incrementos de un dígito que promovían Basualdo, y los […]

La entrada Energía pone segunda para subir tarifas, ahora con OK de Guzmán se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Entre Ríos: Duras críticas a Bordet por la extracción de arena en la provincia

A Través de una carta abierta, el abogado Ricardo José Luciano respondió a los dichos del gobernador Gustavo Bordet durante una entrevista en el programa Cuestión de Fondo, donde aseguró que la extracción de arena silícea no contamina y genera trabajo en la provincia. El letrado manifestó “enorme preocupación por las implicancias que tiene su desconocimiento del tema y las consecuencias en la salud de las personas, el Acuífero Guaraní, flora y fauna”. “Cuando usted manifiesta que ‘la arena es un recurso natural que tiene Entre Ríos, que es un recurso que su extracción no daña en absoluto el ambiente’ […]

La entrada Entre Ríos: Duras críticas a Bordet por la extracción de arena en la provincia se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Un nuevo récord en la demanda de energía fue alcanzado luego de la ola de calor

Fueron 27.020 MW en todo el país, esto ocurre en medio de una fuerte ola de calor que se prolongaría por los próximos días. Este requerimiento superó el anterior máximo de 26.450 MW que se había registrado el 25 de enero de este año a las 14.41, según los datos informados por la Compañía Administradora del Mercado Mayorista Eléctrico (CAMMESA) Además indicó que se importaron 976 MW de Brasil, 420MW de Uruguay y 20 MW desde Paraguay. A las 17:00, la demanda había descendido a 26.238 MW, muy lejos del récord de la jornada superado. Ayer en la ciudad de […]

La entrada Un nuevo récord en la demanda de energía fue alcanzado luego de la ola de calor se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Llegará el primer vuelo de la línea LADE al aeropuerto de Malargüe

Es una ruta especial en la época estival para fomentar el turismo. La misma permitirá que la firma nacional desembarque en el Sur mendocino luego de mucho tiempo de ausencia. Marcelo Rivarola, director de Promoción y Políticas Turísticas del Municipio de Malargüe dijo: “En septiembre estuvimos en Buenos Aires y ahí le llevamos una propuesta, previo a un estudio de factibilidad, a la gente de LADE. Empezaron a estudiarlo y ahora estamos concretando la primera conectividad aérea de Malargüe con este vuelo que unirá las ciudades petroleras del Sur, donde están Comodoro Rivadavia, Neuquén y Mendoza, esto comenzara a partir […]

La entrada Llegará el primer vuelo de la línea LADE al aeropuerto de Malargüe se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Argentina 2022: los sectores que más crecerán

Las mejoras, sin embargo, “no llegarán ni a la mitad del rebote que esos mismos sectores registraron durante este año” La recuperación de la economía estará cerca del 10% en 2021, luego de la fuerte caída que de 2020 por la pandemia. Ese proceso tuvo muchas heterogeneidades entre sectores y se espera para 2022 que la economía desacelere su ritmo de crecimiento. Los sectores de mayor crecimiento en 2022 serán los servicios basados en el conocimiento, los servicios “presenciales” (beneficiados por menores restricciones y por la “revancha del consumo”), la producción de aparatos de uso doméstico (+16,1%) y la electrónica […]

La entrada Argentina 2022: los sectores que más crecerán se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Jujuy: JEMSE firma acuerdo de exploración y venta de la Mina Aguiliri con la empresa Hanaq Argentina

JEMSE, la empresa de Energía y Minería jujeña que promueve el desarrollo económico sostenible de la provincia con alianzas público-privadas, firmó un acuerdo por el cual la empresa HANAQ ARGENTINA S.A. realizará actividades de exploración minera en la mina Aguiliri para evaluar su potencial para el desarrollo de yacimientos de Plata, Plomo, Zinc y Litio. El acuerdo rubricado es por el término de dos años con opción a compra y en caso de que el yacimiento entre en producción HANAQ abonará a JEMSE una suma en pesos equivalente al 3% del retorno neto de fundición sobre el valor de la […]

La entrada Jujuy: JEMSE firma acuerdo de exploración y venta de la Mina Aguiliri con la empresa Hanaq Argentina se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

Rusia, dispuesta a suministrar volúmenes adicionales de gas a Europa si se firman contratos a largo plazo

El vice primer ministro ruso, Alexander Novak, que ocupó la cartera de Energía hasta mediados de noviembre de 2020, ha asegurado que Rusia podría aumentar la producción y el suministro de gas con Europa con la condición de que la Unión Europea firme contratos a largo plazo. “Estamos preparados para incrementar los volúmenes de producción y suministro. La base de recursos que existe en Rusia nos permite satisfacer la demanda de los consumidores europeos en cualquier volumen. Pero, por supuesto, este no es un proceso rápido, porque la política que se ha llevado a cabo en la Unión Europea tenía […]

La entrada Rusia, dispuesta a suministrar volúmenes adicionales de gas a Europa si se firman contratos a largo plazo se publicó primero en RunRún energético.

Informacion, Información de Mercado, runrunenergetico.com

ADIMRA PRESENTA SU ÚLTIMO INFORME SOBRE: EVOLUCIÓN FINANCIERA Y CREDICITICA DE LAS PYMES

Les compartimos los datos centrales del informe de Financiamiento PyME de Diciembre, recientemente realizado por el Departamento de Estudios Económicos. A continuación, los resultados más importantes del mismo: •📊El crédito en pesos al Sector Privado No Financiero creció en octubre 1,9% en términos reales con respecto a septiembre. El stock aumentó por tercer mes consecutivo a precios constantes. Sin embargo, aún se encuentra –7,8% debajo del mismo mes del 2020, a precios constantes. •📈 El crédito PyME continúa exhibiendo una dinámica más virtuosa que el crédito total: creció 6,2% en términos reales en octubre respecto de septiembre y marca 19 […]

La entrada ADIMRA PRESENTA SU ÚLTIMO INFORME SOBRE: EVOLUCIÓN FINANCIERA Y CREDICITICA DE LAS PYMES se publicó primero en RunRún energético.

energiaestrategica.com, Informacion, Información de Mercado

República Dominicana: 10 empresas lograron concesiones definitivas para proyectos renovables

Este año se publicaron 12 resoluciones correspondientes a concesiones definitivas otorgadas a empresas con proyectos energéticos en República Dominicana. Así se desprende de las publicaciones de la Comisión Nacional de Energía (CNE).

De acuerdo con los documentos, la CNE recomendó al poder ejecutivo otorgar durante este año 10 concesiones definitivas a empresas con proyectos de fuentes renovables tales como solar, eólica y de residuos sólidos urbanos.

Esto representa un importante incremento respecto a las resoluciones publicadas por la CNE durante 2020, que solo fueron 2: una para la realización de una obra de generación eléctrica a partir de energía solar correspondiente al proyecto «Parque Solar Bayahonda (Bayasol)» de 50 MWn 63,65 MWp; y, la otra para un sistema aislado CTSPC de 2 MW.

Este año, las empresas que consiguieron concesión definitiva, en su mayoría presentaron proyectos solares. Se trata de Energy Solar del Este Cabreto I, Tropigas Dominicana, Enren, Matrisol y EDP Energías Renovables Dominicana. En detalle, sus emprendimientos son los siguientes:

Ege Haina – Parque Solar Girasol (120 MWp – 100 MWn)

AES San Andrés – Planta Santanasol (65,25 MWp – 50 MWn)

Energy Solar del Este Cabreto I – Parque Energy Solar del Este Cabreto I (55.4 MWp – 50 MWn)

Maranatha Energy Investment – Parque Solar Fotovoltaico Maranatha (11.18 MWp – 10 MWn)

Tropigas Dominicana- Planta Solar Marti (50.32 MWp – 43 MWn)

Enren – Parque Fotovoltaico Calabaza Fase 1 (58,16 MWp -50,6 MWn)

Matrisol – Parque Solar Fotovoltaico María Trinidad Solar (55 MWp – 50 MWn)

EDP Energías Renovables Dominicana – Proyecto Bani Solar (200,2 MWp – 160 MWn)

Luego, la empresas con proyecto eólico fue Poseidón Energía Renovable – “Parque Eólico Los Guzmancitos II” (50 MW).

En detalle, los proyectos para generación eléctrica totalizan 563,6 MW. Siendo la solar fotovoltaica no sólo la tecnología con más proyectos con concesión definitiva este año, sino también los que suman más potencia instalada con 513,6 MW finales. Mientras que la eólica acumula 50 MW este año.

En tanto que, una sola empresa que obtuvo concesión definitiva fue Ridge Partners Linea Noroeste para “Jaibón”, único proyecto de residuos sólidos urbanos del año; desarrollado en este caso, para para producir carbón vegetal y combustible sintético.

Este total aún no se equipara al total de proyectos térmicos impulsados en los últimos 3 años. Solo en 2019 se otorgó concesión definitiva a EGE Haina para la obra de generación eléctrica térmica convencional «Planta Termoeléctrica Sultana del Este», con una capacidad instalada de 153 MW. Y aunque en 2020 no hubo tal volumen, en 2021 dos proyectos siguieron sumando capacidad firme térmica entre los recomendados por la CNE para obtener concesión definitiva:

Transcontinental Capital Corporation – Planta Estrella del Mar (150 MW)

Monte Río Power Corporation – Planta de generación Parque Duarte (14,6 MW)

energiaestrategica.com, Informacion, Información de Mercado

Batalla legal: ¿Panamá NG Power arremete contra Moisés Bartlett?

En el cierre de este 2021, a seis meses de su primera denuncia a Panamá NG Power, Moisés Bartlett ha sido objeto de denuncia penal, de secuestro civil por la suma de 125 mil dólares y de demanda civil por 1 millón de dólares. Todo esto, serían “acciones emprendidas por Panamá NG Power como mecanismo de intimidación y venganza”, en palabras de Bartlett.

Es preciso recordar que el Estado panameño otorgó el contrato a Panamá NG Power en el año 2013, en una licitación que fue cuestionada por todo el mercado eléctrico.

Este 2021, ocho años después, el contrato pasó a estar en poder del consorcio conformado por InterEnergy Group (51%), AES (24%) y el Estado panameño (25%), quienes se encaminan a realizar próximamente el proyecto a gas natural Generadora Gatún.

Ahora bien, la licencia definitiva otorgada a NG Power -necesaria para tener vigente el contrato de suministro de energía y potencia- habría vencido. El 18 de noviembre del año 2020 la Autoridad de los Servicios Públicos de la República de Panamá certificó que no habían prorrogado la licencia y a partir de ahí inició el camino de esta batalla legal embanderada por Bartlett “yo solicité de oficio que lo que procedía era su cancelación, pero no se pronunciaron”, indicó el abogado.

Cuando empezó a hablarse de tres contratos para el suministro de energía y potencia vinculados a la Generadora Gatún, el estudio Bartlett Quiel acudió a la sala tercera contenciosa administrativa de la Corte Suprema de la República para solicitar su nulidad a mediados de año.

“La demanda de nulidad no fue admitida por «excusas» de formalismos. Apelamos la decisión unilateral del Magistrado Carlos Vasquez. Se ha concedido el recurso de apelación”, explicó Moisés Bartlett a este medio.

Actualmente, esta se encuentra en la Sala Contenciosa Administrativa donde tres magistrados deben decidir si admiten la demanda.

Hasta tanto eso suceda, en exclusiva para Energía Estratégica, el director del estudio Bartlett Quiel adelantó que prepara nuevas denuncias para que finalmente se pueda cancelar la licencia al proyecto a gas, declarar la nulidad de las prórrogas del contrato para liberar la capacidad comprometida y licitar renovables.

“Dependiendo de la decisión que tomen los magistrados, es decir, si no admiten la demanda de nulidad por causa de extremos formalismos, ya he preparado tres demandas de nulidad pendientes de aquella decisión”, aseguró.

Desde la perspectiva del abogado que impulsó las primeras demandas en el primer semestre de este año, lo que corresponde en derecho es que el Estado a través de la Autoridad de los Servicios Públicos capte la fianza por no ejecutar el proyecto a tiempo, exija el resarcimiento, e inclusive llame a una nueva licitación. En una entrevista previa, consideró:

“En el mundo de hoy lo adecuado para el medio ambiente es tener energías sostenibles. En derecho, debe hacerse efectiva la cancelación de las licencias, declarar la nulidad de las prórrogas y abrir una licitación dirigida a la energía renovable. Eso debería hacer la República de Panamá”.

Hay consenso de empresarios sobre la necesidad de ​nuevas licitaciones de energías renovables en Panamá

energiaestrategica.com, Informacion, Información de Mercado

Sajaroff: “Hay señales concretas para liberar la capacidad de transporte”

Santiago Sajaroff, presidente de la Cámara Argentina de Energías Renovables (CADER), dialogó en exclusiva con Energía Estratégica y analizó las resoluciones gubernamentales sobre el Programa RenovAr y el Mercado a Término que se dieron durante este año para aquellos proyectos no pudieron salir adelante. 

“Algunos proyectos enfrentan una situación compleja, por lo tanto la posibilidad que da este mecanismo es apropiada. Ojalá pueda liberarse la capacidad de transporte necesaria para seguir desarrollando proyectos de energías renovables”. 

“Creo que el consenso va por el lado correcto, y habrá que ver la concreción de los aspectos de implementación, donde ha habido diferentes visiones y situaciones sobre los costos y plazos de salida e impactos de cada contrato o proyecto y las posibilidades de sus titulares”, señaló. 

Sajaroff también destacó la importancia de tener aspectos generales que permitan la conclusión de proyectos en cuestiones de seguridad jurídica, costos y demanda eléctrica para abastecer con las energías que se implanten. 

Bajo esa misma línea, consideró que “hay señales concretas para liberar capacidad de transporte” en las medidas de gobierno que se dieron en junio (Res. 551 – MATER), agosto (Res. 742 – RenovAr) y la reciente (Res. 1260) que prevé modificaciones en los términos para la rescisión de proyectos del Programa RenovAr que no se puedan ejecutar, solicitudes de reconducción contractual por prórroga y por reducción de la potencia contratada.

Y cabe recordar que, mediante la disposición del Mercado a Término, dieciséis proyectos que optaron por desistir de la prioridad de despacho asignada en diferentes rondas y de ese modo se liberaron 313,4 MW que fueron comprometidos previamente. 

Por lo que, de seguir este mismo proceso, hay más de 1000 MW que podrían darse de baja gracias la última medida de la Secretaría de Energía y así ampliar la potencia disponible en las redes de transporte. 

Teniendo en cuenta esto, y ante la pregunta de si se pueden esperar nuevos procesos licitatorios, el presidente de CADER aseguró que “no será fácil” y puso la mirada en el MATER, “ya que hay demanda que quiere ser abastecida por renovables y por porcentajes más allá de lo que exige la ley”. 

“Y probablemente si avanza el establecimiento de aumento de la capacidad de transporte podremos ver nuevos proyectos en las regiones Centro, Cuyo y NOA, asociado a los proyectos fotovoltaicos o bioenergías en regiones como Centro, NEA y Litoral (ya hay potencia disponible) tienen un lugar preponderante y la posibilidad de desarrollo, y proyectos eólicos en varias regiones del país”, amplió. 

Generación distribuida

Además, quien también es Chief Operating Officer de YPF Luz, vaticinó que dicho tipo de sistemas tienen y tendrán un papel importante para jugar en el mercado: 

“Hay muchísimo para crecer. Me parece que durante 2022 se pueden superar con creces los valores anteriores – 8.568 kW instalados y 679 usuarios-generadores, según el último reporte de noviembre de las Secretaría de Energía -”. 

“Como demanda y país, hay mucho por hacer y sin duda es lugar para ello. Y las condiciones de financiamiento, tener créditos que acompañen a la GD y la adhesión por parte de las provincias son requisitos a discutir y que pueden ser la clave para que evolucione”, ratificó. 

energiaestrategica.com, Informacion, Información de Mercado

Colombia suma una obra más al elenco de licitaciones de líneas eléctricas que lanzará en 2022

El pasado 28 de diciembre, la Unidad de Planeación Minero Energética (UPME) dio a conocer la pre-publicación de la licitación de la Subestación Cabrera 230 kV (ver subasta UPME 09 2021).

La obra consiste en “el diseño, adquisición de los suministros, construcción, pruebas, puesta en servicio, operación y mantenimiento de las obras asociadas al proyecto nueva subestación Cabrera 230 kV y líneas de trasmisión asociadas, definido en el ‘Plan de Expansión de 24 Referencia Generación – Transmisión 2016-2030’”, indican los documentos de licitación.

Además, señalan que el emprendimiento “debe entrar en operación a más tardar el 31 de enero de 2025”.

Con esta iniciativa, ya son siete las subastas en etapa de pre-publicación que se lanzarían formalmente a lo largo del 2022.

Las otras seis corresponden a tres obras en 230 kV, una en 220 kV, otra en 115 kV y, la más importante, en 500 kV.

La primera de ellas fue lanzada en estado de borrador el 13 de mayo pasado, es la Subestación Pasacaballos 220 kV y líneas de transmisión asociadas (ver Convocatoria Pública UPME 05 -2021).

“Consiste en el diseño, adquisición de los suministros, construcción, pruebas, puesta en servicio, operación y mantenimiento de las obras asociadas al proyecto nueva subestación Pasacaballos 220 kV y líneas de trasmisión asociadas, definido en el “Plan de Expansión de Referencia Generación – Transmisión 2019-2033”, adoptado mediante Resolución del Ministerio de Minas y Energía 40779 del 21 de diciembre de 2019, el proyecto debe entrar en operación a más tardar el 30 de junio de 2024”, señala la UPME.

El 31 de mayo se publicó la segunda: Subestación Carreto 500 kV y líneas de transmisión asociadas (ver Convocatoria Pública UPME 06 -2021).

Allí se incluye el diseño, adquisición de los suministros, construcción, pruebas, puesta en servicio, operación y mantenimiento de las obras asociadas al proyecto nueva subestación Carreto 500 kV y líneas de trasmisión asociadas, definido en el “Plan de Expansión de Referencia Generación – Transmisión 2019-2033”, adoptado mediante Resolución del Ministerio de Minas y Energía 40779 del 21 de octubre de 2019. El proyecto debe entrar en operación a más tardar el 30 de septiembre de 2024.

La tercera de las subastas eléctricas en borrador se publicó el 28 de junio pasado. Se trata de la Subestación Alcaraván 230 kV y líneas de transmisión asociadas (ver Convocatoria Pública UPME 07 – 2021).

Se licita el diseño, adquisición de los suministros, construcción, pruebas, puesta en servicio, operación y mantenimiento de las obras asociadas al proyecto nueva subestación Alcaraván 230 kV y líneas de trasmisión asociadas, definido en el “Plan de Expansión de Referencia Generación – Transmisión 2016-2030”, adoptado mediante Resolución del Ministerio de Minas y Energía. La obra debe entrar en 27 operación a más tardar el 30 de junio de 2025.

La cuarta obra es la Subestación La Paz 230 kV y líneas de transmisión asociadas (ver Convocatoria Pública UPME 08 – 2021), publicada el 16 de julio pasado.

Consiste en el diseño, adquisición de los suministros, construcción, pruebas, puesta en servicio, operación y mantenimiento de las obras asociadas al proyecto nueva subestación La Paz 230 kV y líneas de trasmisión asociadas, definido en el “Plan de Expansión de Referencia Generación – Transmisión 2016-2030”, adoptado mediante Resolución del Ministerio de Minas y Energía. La línea debe entrar en operación a más tardar el 31 de octubre de 2026.

El quinto borrador de subasta fue publicado el 15 de noviembre, y corresponde a la Subestación San Lorenzo 230 kV y líneas de transmisión asociadas (ver Convocatoria Pública UPME 10 – 2021).

Tiene que ver con el diseño, adquisición de los suministros, construcción, pruebas, puesta en servicio, operación y mantenimiento de las obras asociadas al Proyecto subestación San Lorenzo 230 kV y líneas de trasmisión asociadas, definido en el “Plan de Expansión de Referencia Generación – Transmisión 2016-2030”, adoptado mediante Resolución del Ministerio de Minas y Energía. La obra debe entrar en operación a más tardar el 31 de enero de 2025.

La sexta subasta en borrador que lanzó la UPME durante este 2021 fue Alcaraván 115 kV y líneas de transmisión asociadas (ver Convocatoria Pública UPME STR 11 -2021), el 3 de diciembre.

energiaestrategica.com, Informacion, Información de Mercado

Leonardo Velasco Ochoa se despide de la presidencia de AMIF

¿Cuál es la sensación tras el período al frente de la Asociación?

Me siento privilegiado y agradecido por la oportunidad de asistir en la evolución de las renovables en el país, donde presenciamos dos años de adversidad y amplia cavilación política; un periodo, sin duda, con más valles que crestas, sin embargo, nuestra misión nunca había sido más clara: empoderar jóvenes mexicanos a participar y crecer en la generación solar distribuida. 

El talento de las y los profesionales solares permite que los ciudadanos participen en una transformación sin precedentes. Juntos, los ciudadanos hemos invertido más de dos mil millones de dólares en infraestructura propia que genera beneficios ambientales equivalentes a sacar de circulación a más de quinientos mil Nissan Versas cada año, y la actividad aún no ha alcanzado su clímax. Debemos continuar con el avance de las renovables y crear conciencia, que es el verdadero reto y esto, en ocasiones, peligra bajo el cobijo de un gobierno sobreprotector.

¿Qué comentarios podrías compartir respecto al debate energético que se vive en el país?

Los gobernantes, independientemente de su afiliación, partido u orientación política, deben mantener su mirada en las crisis de largo plazo y evitar objetivos, particularmente electorales, de corto plazo. Es doloroso vernos obligados a determinar prioridades en función a activos obsoletos protegidos por dirigentes que han fallado históricamente en modernizarse y establecer estrategias eficientes operativa y tecnológicamente hablando. 

Ciertamente la intermitencia en las redes supone un reto y obliga a que los operadores planteen nuevas maneras de emplear y retribuir a las plantas convencionales. Pero esto no significa que debemos satanizar a las renovables, o que debemos actuar con alarmismo antes de tiempo. A su momento, cuando la participación de la tecnología fotovoltaica ocasione consecuencias adversas que no puedan operarse, tendremos que recurrir a otras soluciones como extender las redes de transmisión, migrar hacia esquemas tarifarios más sofisticados o subvencionar el uso de tecnologías de almacenamiento masivo.

Siguiendo esto mismo, ¿es posible abrir las puertas a la inversión sin perder soberanía?

Sí, con un sentido humano. Coincidimos en el deseo de erradicar a toda costa la corrupción y una actuación extractivista de corto plazo por parte de compañías transnacionales. Y aunque pareciera un argumento exclusivo del actual gobierno federal en torno a los activos de gran escala, aclaro que me refiero también a casos exclusivos de la industria solar fotovoltaica. Con ello menciono situaciones como la de Renesola, fabricante asiático que comercializó una enorme cantidad de módulos fotovoltaicos en México y que actualmente se encuentra en una indescifrable insolvencia en el país. Estos hechos tienen el poder de cerrar mercados y es nuestra obligación en AMIF es proteger a la industria de todos los males.

¿Y qué se puede esperar del gobierno federal en la materia? ¿O qué se buscará?

Seremos muy observadores de sus iniciativas. Los empresarios en GD queremos un lugar en la mesa de diálogo. Y en la Asociación no subestimamos el efecto que tendrán los actos administrativos, legislativos, y no digamos constitucionales, al avance de las renovables en México. 

Además, continuaremos promoviendo la educación y certificaciones profesionales en torno a la formalización de la industria y, principalmente, revelando la verdadera praxis de la generación distribuida, ejecutando trámites y procesos de interconexión para nuestros miembros instaladores y difundiendo su evolución. 

Descarbonizar nuestra economía no será una sustracción simple; requerirá una profunda reestructuración de orden social, político y tecnológico, hagamos una diferencia. ¡Hagamos industria!

energiaestrategica.com, Informacion, Información de Mercado

Vestas asegura un pedido de 81 MW con Pampa Energía en Argentina

Vestas firmó un acuerdo con Pampa Energía para el proyecto De la Bahía II de 81 MW, cerca de la ciudad de Bahía Blanca en la Provincia de Buenos Aires en Argentina. Con esta ampliación del parque eólico De la Bahía que está en funcionamiento desde 2019, la capacidad combinada del complejo eólico alcanzará un total de 187 MW.

El pedido incluye 18 turbinas V150-4.5 MW, así como un contrato de servicio de Active Output Management 5000 (AOM 5000), que optimiza la producción de energía durante la vida útil del proyecto.

“Vestas se complace en hacer crecer nuestra asociación con Pampa Energía, la empresa líder en energía integrada e independiente de Argentina. Tenemos la certeza de que la confiabilidad y competitividad de la plataforma de 4 MW combinada con el contrato de servicio a 20 años, diseñado para asegurar el desempeño optimizado de los activos, brindará certeza a largo plazo y optimizará su caso de negocios ”, dijo Eduardo Ricotta,  presidente de Vestas Latinoamérica.

“La importante expansión que llevará a cabo la empresa en este sitio será de gran valor para la generación de energía limpia. A través de esta inversión, Pampa Energía refuerza su compromiso con la producción sostenible de recursos energéticos y la revalorización del cuidado del medio ambiente ”, manifestó Marcelo Mindlin, presidente de Pampa Energía.

La entrega de aerogeneradores está prevista para el tercer trimestre de 2022 y la puesta en servicio está prevista para el segundo trimestre de 2023.

Vestas y Pampa Energía S.A., además del clúster De la Bahía, han desarrollado previamente el parque eólico Mario Cebreiro de 100 MW en la misma región y en operación desde 2018. Y con este nuevo pedido, Vestas consolida su posición de liderazgo en Argentina con una participación de mercado de más del 50 por ciento de la flota de 1,5 GW en operación.

energiaynegocios.com.ar, Informacion, Información de Mercado

La profunda transformación que se avizora

* Oscar Ferreño

Aunque todavía hay quienes discrepan, la gran mayoría de la comunidad científica entiende que la actual economía de la energía, basada en la utilización de combustibles fósiles es insostenible si queremos mantener nuestro planeta en un equilibrio térmico compatible con nuestra civilización.

Todo parece indicar que, así como la edad de piedra no finalizó por el agotamiento de estas, la era del petróleo no finalizará por la escasez de este recurso como creíamos hace algunas décadas, sino porque su utilización será prohibitiva para la salud y subsistencia de la humanidad.

Las energías renovables no convencionales (ERNC) han demostrado su validez para sustituir a los combustibles fósiles en los mercados eléctricos, especialmente la solar fotovoltaica y la eólica cuyo potencial es enorme, muy superior a las necesidades energéticas de nuestra civilización, y está distribuido prácticamente en todo el mundo.

Es importante comprender que el mercado eléctrico es sólo una fracción del mercado energético total (entre el 20 y 25%) y hay usos de la energía que no son fáciles de electrificar.

Es por esta razón que surge el hidrógeno verde. Se le denomina así para identificarlo como fruto de la electrolización del agua mediante energía eléctrica obtenida de ERNC. Se podría decir que el hidrógeno verde es una forma de empaquetar a la ERNC para llevarla donde no llega el sistema eléctrico o para usarla donde no es posible el uso de energía eléctrica.

Desde el punto de vista másico, el hidrógeno tiene casi tres veces la energía de los hidrocarburos fósiles y cuatro veces la energía del carbón mineral. En cambio, desde el punto de vista volumétrico el hidrógeno comprimido tiene casi cuatro veces menos energía que el gas natural, y el hidrógeno líquido (a -253º C) tiene 5 veces menos energía que los fósiles líquidos. Se podría decir que en los hidrocarburos el hidrógeno aporta la energía y el carbón aporta la densidad másica.

Estos valores muestran que no será tan sencillo sustituir a los combustibles fósiles por hidrógeno verde, pero la combinación de este con carbón neutro (obtenido por captura o por biomasa) para la realización de hidrocarburos sintéticos o con nitrógeno, para obtener amoníaco, puede facilitar la necesaria erradicación de los fósiles de la economía.

Esta unificación de los mercados energéticos traerá sinergias. Sabemos por experiencia propia de la Argentina que es más barato transportar energía en un gasoducto, aunque el gas sea hidrógeno, que transportarla por una línea eléctrica de alta tensión. También almacenar energía por largos períodos en forma de amoníaco o de hidrogeno liquido es más conveniente que en baterías de litio, o incluso que en grandes centrales hidroeléctricas de acumulación y bombeo.

El sur argentino tiene muy buen recurso de generación eólica, el norte para la solar y el centro para una combinación de ambas. Podría pensarse en producir hidrógeno verde al pie de plantas de generación eléctrica, transportarlo en gasoductos y convertirlo en electricidad mediante celdas de combustible en los centros de consumo o almacenarlo en forma líquida para su posterior uso o exportación.

La actividad de producir hidrógeno verde puede catalogarse como una actividad agropecuaria, en la que se “plantan” molinos o paneles solares y se “cosecha” hidrógeno verde. Aquellos países con capacidad de exportación agropecuaria pueden convertirse en exportadores de energía verde.

Esta visión me recuerda lo que me gusta llamar “la paradoja de Tesla y Edison”. Cuando era estudiante, hacían escasos 100 años de la invención del bombillo incandescente por parte de Edison. Entonces supe de una gran “batalla” entre Edison, partidario de la comercialización de la energía eléctrica mediante corriente continua, y de Tesla, partidario de utilizar corriente alterna. La “batalla” la ganó claramente Tesla, aunque Edison se llevó con él la fama. La paradoja es que, incluso hoy, a Tesla se lo conoce por una marca de automóviles a batería.

Esto puede cambiar rápidamente, ya que los paneles solares producen energía en corriente continua, los aerogeneradores modernos pasan su producción por una fase continua, los electrolizadores funcionan con corriente continua, las celdas de combustibles producen energía eléctrica en forma de corriente continua y los consumos eléctricos modernos (luces LED, equipos industriales y domésticos) funcionan también en continua.

Puede ser que, al final, la “batalla” entre esos dos genios también la gane Edison, lo que demuestra que, en términos energéticos, los cambios pueden ser difíciles de avizorar.

*Acad. Ing. Oscar Ferreño.      
Director de Relaciones Institucionales & Regulación  de Ventus

energiaynegocios.com.ar, Informacion, Información de Mercado

2021 – un año entre cuatro paredes pero con esperanza energética

* Fernando Schaich

Ya terminando este 2021 tan raro como el 2020, me pongo a escribir estas líneas. Es muy difícil hacer un balance de un año que comenzó con muchos de nosotros encerrados en la demasiado mencionada “burbuja” anti COVID y obviamente con muchas más preguntas que respuestas.

Ya está terminando un año en donde claramente el tema “descarbonización global” ha sonado muy fuerte. En parte por el COP 26 de Glasgow pero en parte no. Quizás haya sido un año (junto con el anterior) en donde los seres humanos tuvimos un poco más de tiempo para pensar. Y pensar con tiempo, siempre es bueno.

El virus nos tuvo acorralados entre cuatro paredes y hemos escuchado todo tipo de teorías que seguramente en muy breve nos harán reír (por lo ridículas digo). Solo sé que no sé nada y tengo la impresión que dentro de algunos años recién la humanidad sabrá un poco más, qué fue lo que pasó y como enfrentar el COVID.

Por eso, mejor me detengo acá y cambio de tema: la energía y la descarbonización. Sólo al recordar apenas algunos hitos mundiales y regionales destacados sobre este tema, vemos que también el 2021 fue un año muy particular y por qué no decirlo: esperanzador al menos:

COP 26

Los líderes mundiales se reunieron en Glasgow para intentar alinear políticas que de una buena vez mitiguen el cambio climático. Lo lograron? Parece que hay luces y sombras en el cumplimiento de ese objetivo. En un artículo de la BBC, hace algunos días leí una cosa que me pareció muy buena: “La triste realidad es que la atmósfera sólo responde a las emisiones y no a las decisiones tomadas en una conferencia como la COP 26”.

Mientras el pacto se estaba redactando y acordando, China producía una cifra record de carbón en un solo día: 12 millones de toneladas, cifra semejante a lo que producen algunos paises europeos (no los mas grandes) en un año.

Lo más increible de todo es que es la primera vez (en 30 años) que en el texto del acuerdo se menciona de manera clara y contundente al carbón como causa del problema. Eso no deja de ser algo bueno ya que de alguna manera en conjunto con otros enunciados, presiona a los paises a reforzar sus planes y presentarlos en breve. No es la única noticia alentadora que llegó desde Glasgow, el acuerdo para poner fin para finales del año próximo a nuevas ayudas públicas directas a los combustibles fósiles entre más de 20 paises e instituciones financieras, es un hito importante.

Quizás la frase de Jennifer Morgan (directora Ejecutiva de Greenpeace Internacional) a mitad de la COP, resume bastante: “Ha sido una mala semana para las empresas de combustibles fósiles, pero no lo suficientemente mala” y también agregó: “Hemos visto algunos anuncios importantes, pero demasiados compromisos han sido voluntarios y con demasiada frecuencia la letra pequeña incluye grandes lagunas”.

Por otro lado el acuerdo entre USA y China, parece ser una buena notica, al menos una declaración de intenciones comunes alentadoras.

Acordaron tomar medidas en varios temas, los más relevantes quizás fueron las emisiones de metano, transición hacia energía limpia y la descarbonización 

La declaración conjunta dice que ambas partes “evocarán su firme compromiso de trabajar juntos” para lograr la meta de incremento máximo de temperatura de 1,5 grados. Viniendo de los dos mayores emisores del planeta, parece ser más que relevante.

Para resumir, detallo a continuación los puntos clave:

· Se le insta (en lugar de comprometerlos) a los países desarrollados a duplicar los fondos para los países en desarrollo para la adaptación de los últimos al cambio climático. 

· Pedido a los países a actualizar a más tardar en el año 2022 sus metas de reducción de carbono para 2030. 

· Llamado para reducir gradualmente “el uso del carbón como fuente de energía y los subsidios a los combustibles fósiles ineficientes”. 

· Énfasis en la necesidad de “aumentar significativamente el apoyo” a los países en desarrollo por encima de los US$100.000 millones al año. 

· Se comenzará un diálogo para analizar el tema de dinero a cambio del daño que el cambio climático ya ha causado.

H2 verde

Tanto en la región como en el planeta, se han disparado exponencialmete los proyectos o iniciativas relacionadas con el H2 verde.

Mientras Chile continúa alimentando su imagen global como el gran proveedor de H2verde a precios imbatibles (sumado a la reciente presentación en socidad del proyecto gigante de H2 verde de Total-Eren en el sur de Chile), Colombia, Brasil y Uruguay definen su hoja de ruta del H2 verde y en Argentina se anuncia una de las inversiones en energía más grandes de las últimas décadas: FFI (Fortescue Future Industries) invertirá unos USD 8.400 millones en la zona de Sierra Grande.

Tengo el gusto de concer esa zona muy bien y les puedo asegurar que reúne varias condiciones excelentes para la instalación de este tipo de producción. Si bien no tiene las velocidades de viento de otras regiones de la Argentina (pero de todas maneras son vientos excelentes), tiene otras ventajas especialmente en referencia a la infraestructura necesaria así como ventajas logísticas y acceso al agua (materia prima imprescindible para la producción de H2 verde).

Además de estos anuncios hay inciativas como HIF en el sur de Chile o H2U en Uruguay que planean un primer paso menos ambicioso en escala piloto.

Si bien el H2 verde parece ser ahora “la nueva cancha de paddle” esperemos que no conlleve la misma suerte sino que se mantenga y se acentúe en el tiempo. Por qué? Porque parece ser por ahora la única solución y aporte de gran escala a la descarbonización global. Algo que obviamente no es nuevo, pero lo que sí es nuevo claramente es el nivel de precios (bajos) especialmente de los CAPEX de instalaciones eólicas y solares y por tanto del costo nivelado de la energía proveniente de esas centrales (LCOE por su sigla en inglés).

Recordar que hace aproximadamente una década hablábamos de precios del órden de los 80 USD/MWh de fuente eólica o solar (dependiendo del sitio claramente pero refiero apenas a un orden de magnitud) y hoy estamos hablando de precios en ocasiones muy cercanos a 10 USD/MWh y bajando.

Al parecer los países mas desarrollados tomarán la iniciativa en cuanto a auto-forzarse a cambiar su matriz basada en carbón, petróleo, etc y transformarla en una matriz que utilice productos obtenidos en base a “power to X” (P2X) con energía renovable. Es decir al menos durante los primeros años debería esperarse un flujo netamente exportador desde los países productores hacia los mercados mas “early adopters”.

America Latina tiene un potencial enorme para producir este “petróleo del futuro” por varias razones: recurso eólico y solar de los mejores del planeta, superficie de sobra para instalar parques eólicos y/o solares fotovoltaicos, agua abundante (no en todas las regiones pero abundante al fin), etc. Quizás su desventaja se encuentra en el aspecto logístico, no estamos al lado de los mercados que asoman como los principales en un inicio (Europa, Asía por ejemplo).

Pero no estamos solos en esto ya que algunos países africanos e incluso europeos (caso emblemático: España) se encuentran naturalmente en una posición logística privilegiada o al menos mejor que la nuestra para vender derivados del H2 verde a Eruopa por ejemplo y cuentan con recursos muy buenos a excelentes en algunos casos (Mauritania, Namibia por citar dos ejemplos).

Es por lo tanto fundamental que nuestros países terminen lo antes posible de delinear sus hojas de ruta y de inmediato, su implementación. Quedan aún un sin fin de temas a resolver y la ola parece ir más rápido que los Estados.

Solo por citar algunos: ordenamiento territorial para uso de tierras (privadas o de comunidades o de propiedad estatal), marco normativo medioambiental con el foco en parques de producción de energía renovable de dimensiones jamas vistas hasta ahora, infraestructura portuaria o de acceso al mar para la logística exportadora, acceso al agua como materia prima del H2 verde y que no sea en detrimento del agua con destino a consumo humano (directa o indirectamente), normas técnicas y de seguridad para el manejo de los productos, etc.

En definitiva, se termina un año muy particular en el que todos los días escuchamos o leemos anuncios sobre nuevos proyectos que apuntan a lo mismo: descarbonizar la matriz productiva. Ojalá seamos capaces de hacerlo bien.

Feliz 2022!!

*Fernando Schaich Fundador Seg Ingenieria, Vicepresidente AHK Uruguay en HnEuDc

energiaynegocios.com.ar, Informacion, Información de Mercado

Situación actual y prospectivadel sector energético de la región de América Latina y El Caribe

* Alfonso Blanco

América Latina y el Caribe fue una de las regiones más afectadas por la pandemia del COVID-19, tanto en su economía como en su consumo energético, debido a las medidas sanitarias, tomadas por los gobiernos de los diferentes países, con el objetivo de contener la expansión del virus y salvaguardar la vida de sus ciudadanos, principalmente el confinamiento, el teletrabajo y el cierre de las fronteras internacionales, aéreas, marítimas y terrestres.

Estas medidas significaron una contracción en el consumo de energía en el 2020, del orden del 4.1% respecto al 2019. Sin embargo, a partir de la reapertura parcial y total de las economías, la región ha iniciado un proceso de recuperación a partir del 2021, que se estima se mantenga al mediano y largo plazo, traduciéndose en un incremento sostenido del consumo energético.

Esto supone el reto de buscar las alternativas para abastecer la demanda creciente y recuperada de energía y también utilizar el sector energético como parte de la recuperación económica sostenible de América latina y el Caribe. Situación energética actual de ALC (referida a balances de energía 2020)

Consumo final de energía

El consumo final del energía en el año 2020, para toda la región de ALC, fue de 582 millones de toneladas equivalentes de petróleo (Mtep) de los cuales el 35% correspondió al sector transporte, el 30% al sector industrial, el 18% al sector residencial y el 16% a otros sectores; mientras que en su estructura por fuentes, los derivados de petróleo predominaron con el 51%, seguidos por la electricidad con el 19%, la biomasa con el 15%, el gas natural con el 11% y el carbón mineral y coque con el 4%.

Capacidad instalada de generación eléctrica

ALC, en 2020, registró una capacidad instalada total de generación eléctrica de 457 GW, de la cual el 60% corresponde a centrales que usan fuentes de energía renovables (ER) y el 17% a centrales con fuentes de energía renovables no convencionales (ERNC) como la geotermia, la eólica, la solar y la biomasa. La eólica y la solar, participaron solamente con el 7 y 4% respectivamente del parque generador eléctrico de ALC. Es importante destacar que aún en el contexto de pandemia, la incorporación de energías renovables no convencionales siguió su proceso de crecimiento acumulando 11,242 MW instalados en el año, mientras que, por otra parte, se desinstalaron 25,400 MW de generación a partir de combustibles líquidos y carbón.

Generación de energía eléctrica

En cuanto a la producción de electricidad por fuentes, el 61% fue de origen renovable, con el amplio predominio de la hidrogenaría con el 46% de participación, el 15% corresponde a ERNC, de las cuales el 7 y 2% respectivamente corresponden a la generación eólica y solar.

Oferta total de Energía

La oferta total de energía en el 2020 fue de 807 Mtep, de los cuales alrededor del 30% fue de fuentes de energía renovable, aunque se mantuvo el predominio de los hidrocarburos con el 64%, de los cuales 37% fue de petróleo y derivados y 27% de gas natural. La biomasa participó con el 18%, la hidroenergía con el 8% y las otras ER con el 4%.  El 6% restante se lo lleva la oferta de carbón mineral y energía nuclear.

Prospectiva energética al 2030 y 2050. Los senderos de la descarbonización.

Con el fin de analizar las posibles hojas de ruta que el sector energético de ALC, debería seguir con el fin de cumplir con las metas de descarbonización del sector energético, con miras a contribuir con las estrategias globales de llegar al año 2050 con emisiones netas cero de carbono, OLADE realizó un ejercicio de prospectiva, en el cual se analizaron dos escenarios: uno de línea base (BAU) que representa la continuación de los planes y políticas actuales de expansión del sector energético y otro orientado a llegar a estabilizar o empezar a disminuir las emisiones de CO2 del sector, pese al crecimiento de la demanda de energía. A este segundo escenario se le llamó escenario PRO NET-0. Dicho ejercicio de prospectiva tomó como año base de las proyecciones, el 2109. A continuación, me refiero a los resultados más relevantes del ejercicio que realizamos y el impacto previsto en el mediano y largo plazo.

Consumo final de energía.

En el escenario BAU, el consumo final de energía en la región de ALC, alcanzaría los 730 Mtep en el 2030 y los 1090 Mtep al 2050, lo que representa un crecimiento promedio anual de alrededor del 2% con respecto al 2019. Bajo este escenario, la estructura de la matriz del consumo no sufre variaciones importantes, ni para el 2030 ni para el 2050, puesto que todavía la mayor participación en dicha matriz la mantendrían los hidrocarburos con cerca del 61% y la participación de la electricidad se mantendría en alrededor del 20% durante el período de proyección.

Por otra parte, bajo la aceleración de la descarbonización y adopción tecnológica en reemplazo de fuentes fósiles a nivel de usos finales del escenario PRO NET-0, que contemplan, mayor electrificación de los usos finales de la energía, incluido el transporte, mayor uso de biocombustibles líquidos y otra biomasa moderna, mejoras a nivel de eficiencia energética, mayor penetración de renovables, un rol del hidrógeno en sustitución de fuente fósil, mayor uso a nivel de almacenamiento, etc., el consumo final llega a 711 Mtep en 2030 y 1009 Mtep en 2050. Además, la electricidad gana participación frente a los hidrocarburos al pasar del 18% en 2019 al 22% en 2030 y 30% en el 2050. También es relevante el incremento en la participación de la biomasa moderna (biocombustibles).

Capacidad instalad de generación eléctrica

En cuanto a capacidad de generación eléctrica, mientras en el escenario BAU, ALC apuesta por expandir su parque generador, principalmente con centrales a gas natural y ERNC, la renovabilidad del parque generador al 2030 alcanzaría solamente el 65%, lo que es insuficiente para cumplir la meta de la iniciativa RELAC (70% renovable al 2030), e incluso al 2050, con 66% de renovabilidad no se alcanzaría dicha meta. Bajo el escenario PRO NET-0 sin embargo, la apuesta de la expansión del parque generador es principalmente de fuente renovables con lo que al 2030 se alcanzaría el esperado 71% de generación renovable y se avanzaría en la misma línea hasta el 2050 llegando al 86% de renovabilidad del parque generador. Por su puesto, que este esfuerzo significaría instalar, cerca de 151 GW adicionales de capacidad renovable al 2030 y 823 GW de capacidad renovable al 2050, para abastecer el mayor crecimiento en la demanda de electricidad.

Generación de energía eléctrica

En concordancia con las proyecciones de capacidad instalada, la matriz de generación eléctrica mejora su renovabilidad en el escenario BAU al pasar del 57% en el 2019 al 64% en el 2030 y al 72% en el 2050. Mientras que, con la penetración acelerada de fuentes renovables en el parque generador, asumida en el escenario PRO NET-0, al 2030 se llegaría justo con el 70% de renovabilidad de la matriz de generación eléctrica y se podría avanzar llegando al 2050, con cerca del 88% de renovabilidad.

Cabe anotar también que mientras en el escenario BAU se generarían alrededor de 3,191 TWh al 2050, en el escenario PRO NET-0 la generación sería de 4,351 TWh debido a la mayor demanda de electricidad en este escenario y que refleja una profunda electrificación a nivel de consumos.

Oferta total de energía

Bajo la proyección del escenario BAU, la renovabilidad de la matriz de oferta total de energía seguiría mejorando al ritmo que lo ha venido haciendo históricamente, pero se mantendría en valores cercanos al 30% debido a que, aunque existe mayor penetración de las ER, la sustitución del consumo de biomasa convencional (leña) por GLP y la importante penetración del gas natural hace que este indicador se compense en su crecimiento.

Sin embargo, con el camino del escenario PRO NET-0, gracias a que la biomasa moderna y las otras ER penetran aceleradamente tanto en la matriz de consumo final, como en la matriz de generación eléctrica, el indicador de renovabilidad alcanzaría un 36% en el 2030 y hasta un 56% en el 2050, convirtiéndose para este último año en una matriz predominantemente renovable. En cuanto a valores absolutos, mientras en el escenario BAU, la oferta total de energía sería de 1,483 Mtep, en el escenario PRO NET-0, esta oferta sería de 1,439 Mtep, produciéndose un ahorro anual, gracias a la mejora de la eficiencia energética medida en términos de energía primaria. 

Emisiones de CO2 del sector energético

Mientras en el escenario BAU, las emisiones de CO2 del sector energético, siguen un patrón de crecimiento continuo en el período de proyección post-pandemia (luego del año 2020), pasando de 1,762 Mt de CO2 en el 2019 a 2,764 Mt de CO2 en el 2050, con los supuestos del escenario PRO NET-0, las emisiones anuales de CO2 del sector, disminuyen en un 14% en el 2050 respecto al año base y en un 45% respecto al valor proyectado en el escenario BAU, lo que equivale a 1241 Mt de CO2 anuales evitadas para ese año.         

Conclusiones

Lo que acabo de desarrollar es el resumen de un estudio prospectivo realizado por OLADE, que se encuentra publicado en todo su contenido en el Panorama Energético de América latina y el Caribe 2021, que refleja algunas realidades:

En primer lugar, muestra que las acciones tendenciales, que implica continuar con lo que hemos venido haciendo, con el contexto de políticas vigentes, sin modificar o acelerar acciones, no permitirá cumplir a nivel a nivel de región con los compromisos climáticos y las metas de penetración de energías renovables fijadas en muchas plataformas de diálogo regional.

En segundo lugar, nos muestra que para el desarrollo de un escenario de crecimiento más en línea con una profunda descarbonización de nuestra región, es necesario acelerar los procesos de sustitución de fuente fósil y la electrificación de una buena parte de la demanda final de energía, con la adopción de tecnologías destinadas a electrificar una parte de la demanda en transporte y la incorporación de nuevos vectores energéticos.

También el análisis demuestra que esta aceleración de la descarbonización no se dará por una simple acción del mercado, que evolucionaría de forma natural en lo tendencial con el escenario de políticas actuales.  Los procesos de aceleración requieren de programas con mayores incentivos, una mayor acción a nivel de políticas públicas, nuevas regulaciones que acompañen la modernización de los mercados y generen entornos favorables para que se desarrollen y escalen nuevos modelos de negocio. Lo cual se enfrenta a la existencia de barreras estructurales que muchas veces escapan de lo estrictamente vinculado al sector energético.

Otro aspecto de relevancia es que, aunque la adopción acelerada de nuevas tecnologías orientadas a la descarbonización, tiene externalidades positivas desde el punto de vista ambiental que son innegables, también requiere de flujos de capital adicionales que permitan estas necesarias transformaciones estructurales. En tal sentido, los escenarios de desarrollo acelerado de la descarbonización se enfrentarán a las restricciones de capital de nuestras economías regionales.  Por otro lado, tampoco surge del análisis que este sendero sea el óptimo desde el punto de vista de costo-eficiencia en la asignación de los recursos. Claramente una discusión muy profunda y que no podríamos resolver en este artículo.

Otro elemento que debemos poner también sobre la mesa, es que, estos senderos dependen fuertemente de la estructura actual de financiamiento de algunas de nuestras economías, en donde la incidencia de las rentas provenientes de las industrias extractivas, se convierte en una importante restricción.

Adicionalmente y para cerrar, también se pone de manifiesto la necesidad de una transferencia de recursos financieros desde las economías desarrolladas (principales causantes del stock de gases de efecto invernadero en la atmósfera) a las economías emergentes, incluida Latinoamérica y el Caribe, ya que de otro modo será muy complejo resolver y levantar las barreras existentes para la implementación de senderos de alta descarbonización. Esto tampoco es ajeno a las estructuras y condiciones de la deuda pública que enfrentan las economías de la región y la potencialidad de que estos elementos para el cumplimiento de metas climáticas formen parte de las condiciones de renegociación de la deuda existente y futura. Una gran oportunidad para destrabar este complejo tema. 

* Secretario ejecutivo de OLDE

energiaynegocios.com.ar, Informacion, Información de Mercado

“Argentina se encamina hacia una nueva era de cobre”

* Victor Delbuono y *Emilio Toledo

El 2021 nos ha dejado varias lecciones. Los mercados minerales se han desacoplado por primera vez, al menos en las 4 recesiones globales previas, de los ciclos bajistas que caracterizan períodos de demanda deprimida. Varios factores se conjugaron en este sentido: los lockdowns produjeron restricciones en la oferta, las cadenas logísticas se resintieron pero el mayor impulso estuvo dado por la rápida reacción china que ya desde el segundo trimestre del 2020 entró en un sendero de crecimiento a contramano de lo que ocurría en las economías norteamericana y europeas.

Sí, en esta oportunidad, aún en el contexto de catástrofe económica y humanitaria que significó la pandemia, los principales mercados minerales se fortalecieron. No estamos hablando sólo del metal dorado, cuyo valor de refugio lo instala como vedette de todas las crisis, hemos visto al cobre, al hierro, a la plata y al litio, entre otros en un rally alcista que los llevó a valores récord o muy por encima del valor evidenciado en el lustro previo. El litio, de hecho, llegó a superar los picos históricos y al cierre de estas líneas aún mantiene una cotización robusta.

Otra de las lecciones ha sido la resiliencia de la industria y la capacidad de adaptarse al cambiante escenario geopolítico. Las restricciones comerciales impuestas por China a Australia para la importación de su carbón, por las tensiones diplomáticas o la incertidumbre política en Chile y Perú, países que explican cerca de la mitad de la oferta primaria de cobre, son algunos de los aspectos que dotan de mayor volatilidad a los mercados y prueban que la oferta y la demanda siempre ajustan por precios o cantidades. Y los precios al alza sientan muy bien a los países que pueden mantener o mejorar cantidades.

Los resultados de la cumbre de Glasgow son alentadores para aquellos minerales que desempeñarán un rol central en la transición energética. Si bien el crecimiento esperado del litio parece central, no se debe perder de vista la pequeña base sobre la que se proyecta. La demanda de litio de 2020 (≈300.000 t LCE) versus la de cobre refinado (22.550.000 t) es una relación de 1 a 75. Tomando precios de largo plazo por tonelada similares en ambos metales, podría decirse que aún en el escenario SDS, de desarrollo sostenible, proyectado por IEA (litio x42, cobre x2,7) el mercado del litio sería un quinto del del cobre, en términos de producción primaria. Tampoco se puede soslayar la velocidad de los cambios tecnológicos que pueden producirse en 20 años. Solo este año las expectativas en torno al hidrógeno lo trajeron al primer plano como potencial vector energético acercando ese mundo que imaginó Rifkin hace casi dos décadas. Su suplementariedad con otras fuentes puede ser un game-changer si se decide apostar a una revancha de los motores a combustión interna, como la tecnología de baterías LFP (litio-hierro-fosftato) ha puesto en duda la hegemonía del cobalto.

El 2021 ha sido un año de hitos importantes dentro de la industria, hechos que no suceden con mucha frecuencia en países con larga tradición minera, menos aún en nuestro país, y esto tiene que ver con el largo plazo de las etapas y procesos que caracterizan al sector.

A principios del año, en el primer trimestre, cuando muchos sectores todavía nadaban en la incertidumbre con la inminencia de la segunda ola de covid, se produjeron varios acontecimientos muy relevantes para el sector.

En la puna salteña, comenzó a producir de manera comercial la mina de oro Lindero. Un proceso que había iniciado en el año 2017, y que, por ser una actividad esencial, pudo continuar de manera ininterrumpida (con protocolos de bioseguridad) la última parte de su construcción en el año 2020. Esta nueva operación, que requirió una inversión de US$ 320 millones para su puesta en marcha y que exportará durante 13 años en el orden de US$ 150 millones anuales, coloca a Salta en el mapa de las minas metalíferas contemporáneas, diversificando su matriz productiva y sus exportaciones, una provincia con larga historia minera asociada principalmente a los minerales industriales.

En Río Negro, NRG Argentina S.A., puso en marcha una planta de arenas de fractura para abastecer el desarrollo de Vaca Muerta. Con una inversión de 200 millones de dólares, la firma estadounidense construyó en Allen, una planta para producir entre 700 y 800 mil toneladas anuales, alimentada por canteras de la Línea Sur de la misma provincia y de Entre Ríos 1 . Si bien no es la primera planta de este tipo en el país, es considerada una de las de mayor tecnología en la actualidad, y por su dimensión, podrían captar el 60% del market share 2.

En el sector del litio, en materia de avance de proyectos e inversiones, las principales novedades tienen que ver con el anuncio de la francesa Eramet de retomar la construcción del proyecto Centenario Ratones, en Salta.

Este emprendimiento había sido suspendido por la compañía a comienzos de 2020, ante la caída del precio del litio, incertidumbre con relación al rumbo que tomaría el mercado, dificultades financieras propias y falta de garantías locales sobre el acceso a las divisas.

Con una inversión de alrededor de US$ 400 millones, se convertiría en el segundo proyecto de litio en construcción en la actualidad en nuestro país.

El 2021, además, fue un año de fusiones y adquisiciones para el metal estrella de la electromovilidad. La postmandemia (si es que cabe el término) trajo una recuperación del precio del litio mucho mayor de la que esperaban la mayoría de los analistas y stakeholders. Ante esta situación, las empresas recurrieron a reacomodar sus estrategias ante el nuevo escenario. Precisamente, el anuncio de Eramet tuvo lugar luego de llegar a un acuerdo con la siderúrgica china Tsingshan, quien financiará la construcción del proyecto, a cambio del 49,9% de participación en el mismo. Otro acontecimiento importante se dio en el mes de abril, con el anuncio de la fusión entre Orocobre Limited, que produce carbonato de litio en el salar de Olaroz jujeño desde 2015, y Galaxy Resources Ltd., con una mina de litio de pegmatitas en Australia, y el proyecto Sal de Vida, en la provincia de Catamarca. Está fusión creó la quinta mayor empresa mundial de productos químicos de litio, con el dato no menor de que sus headquarters se ubicarían en Buenos Aires. Otro proyecto argentino que despertó interés fue Pastos Grandes, en la provincia de Salta, desarrollado hasta la factibilidad por Millennial Lithium.

A lo largo del año, la firma canadiense recibió tres ofertas diferentes para ser adquirida junto a todos sus activos. Primero fueron las chinas Ganfeng Lithium y CATL, sin embargo, ganó la pulseada la canadiense Lithium Americas, que además, está en las fases finales de construcción de Cauchari-Olaroz en Jujuy (en sociedad con Ganfeng Lithium) y que se prepara para iniciar la fase comercial en el segundo semestre de 2022.

Con una de las carteras de proyectos avanzados más importantes a nivel mundial, Argentina se encamina hacia una era del cobre. Una era necesaria para nuestro país, para aumentar las exportaciones y los puestos de trabajo, pero también para la industria global, en pos de acelerar la transición energética y de alcanzar los objetivos del Acuerdo de París. Se han perdido muchas oportunidades en los últimos 20 años de poner en operación nuevas minas, el crecimiento de la demanda fue capitalizado en otros países del mundo y en especial de la región. En el período 2002-2018 se han puesto en operación 20 minas de cobre o expansiones entre Perú y Chile con inversiones conjuntas en torno a los 70.000 millones de dólares. Los precios del cobre llegaron a ubicarse en septiembre pasado casi al nivel promedio de febrero de 2011 cuando alcanzó su anterior pico. La señal de precios se constituye, para esta industria de largos ciclos, en un impulso para la inversión y la expansión de la oferta, ampliando capacidades en operaciones existentes o estimulando el desarrollo de nuevos proyectos.

En esta línea, la canadiense Josemaría Resources, del grupo Lundin, anunció en noviembre al presidente de la Nación que llevará adelante el desarrollo del yacimiento sanjuanino, lo que significaría volver a producirel metal rojo en nuestro país hacia finales de esta década, luego de que cerrara Bajo la Alumbrera en 2018. La inversión anunciada alcanzaría los US$ 4.200 millones, divididos en US$ 3.100 millones para la construcción hasta 2025, US$ 900 millones durante la operación, en materia de sostenimiento,y US$ 200 millones para el cierre de mina, luego de 19 años de operación. Se estima que las exportaciones alcanzarían valores promedio de 1.700 millones de dólares anuales más que duplicando las actuales exportaciones con origen en San Juan y ubicando a la provincia como la cuarta exportadora argentina, sólo por detrás del tridente agroindustrial pampeano. Sin grandes anuncios este año, esperan por su turno otros grandes pórfidos de cobre que equiparan o superan la envergadura de Josemaría: el vecino Pachón en San Juan, Taca Taca en Salta o MARA en Catamarca avanzan en la definición de reservas y en tareas de ESG.

El sector calero y cementero también tuvo un año con novedades positivas. Según los números de la Asociación de Fabricantes de Cemento Portland, en los once meses del 2021 se registró un incremento del 24,9% 3 en los despachos de cemento, con respecto al mismo período de 2020, y proyectan un cierre en diciembre en torno al 20,6% 4  de crecimiento interanual. Esta recuperación está traccionada por la reactivación de la obra privada que se registra desde comienzos de año, pero desde el sector indican la necesidad de reactivación de obras públicas para terminar de consolidar la recuperación. La carga de la deuda dificulta las proyecciones pero un eventual acuerdo con el Fondo podría aclarar el horizonte inmediato y empujar el financiamiento de grandes obras de infraestructura tan necesarias para la recuperación económica.

Pero en este sector las buenas noticias no tienen que ver sólo con la mayor producción, sino también con las inversiones que se realizan, cuyos frutos se ven con cierto rezago. Varias de las caleras y cementeras ampliaron la capacidad de producción de sus instalaciones, con inversiones desde algunas decenas de millones de dólares hasta la ampliación de la planta L´Amalí de Loma Negra, en la provincia de Buenos Aires 5  que significó una inversión en el orden de los U$S 350 millones A su vez, las caleras ven en la propia industria minera un aliado y miran con buenos ojos los avances en el sector del litio y del cobre en el país.

Además de la importancia de las obras de ingeniería civil en la fase de construcción, con instalaciones de gran magnitud, la cal se constituye en un reactivo muy demandado en los procesos metalúrgicos de este tipo de proyectos. En el tratamiento de las salmueras, la cal es utilizada para separar y precipitar otros elementos que están disueltos junto al litio. Según las características de cada salar, se estima que se necesitan alrededor de 3 toneladas de cal por cada tonelada de carbonato de litio producido.

Esto quiere decir que cada proyecto “estándar” de 20.000 toneladas de LCE anuales necesitaría unas 60.000 toneladas de cal. Aquí es donde se torna central reducir los costos del transporte o procurar yacimientos cercanos a las explotaciones. Varias compañías de litio ya han estado evaluando los afloramientos de rocas calcáreas de la región para integrar verticalmente la producción de este insumo.

Por su parte, en la minería del cobre, el principal uso de la cal es en el proceso de flotación, en el cual se separa el mineral de cobre del resto de los sulfuros. Las estimaciones, basadas en operaciones concretas, indican que se requieren en promedio 1,6 kg de cal por tonelada de material procesado 6. Para el caso de Josemaría, con una capacidad de procesamiento de 152.000 toneladas diarias significaría un consumo de cerca de 90.000 toneladas de cal al año. Gran expectativa para el sector calero de San Juan.

Exploración

Las actividades de exploración minera se vieron globalmente afectadas por la pandemia en el año 2020, pero no tanto por cuestiones operativas, sino más bien porque las empresas decidieron preservar los flujos de efectivo para las operaciones y frenar las tareas exploratorias brownfield. Sin embargo, en 2021, la recuperación de los precios de los principales commodities, la mayor liquidez financiera internacional y los protocolos más laxos que permitieron menos interrupciones en las operaciones y cadenas de suministro, tuvo su efecto en la exploración minera.

A nivel mundial, según la consultora S&P Global, el presupuesto anual de exploración en metales no ferrosos aumentó un 35%, llegando a los 11.200 millones de dólares en 2021, frente a los 8.300 millones de 2020; lo que significó una recuperación más rápida de lo previsto al comienzo de la pandemia. El mayor aumento se vio en el oro, asociado al aumento de precio que se registró el año pasado. Si se observa respecto del nivel prepandemia el aumento ha alcanzado el 21% sobre 2019.

En nuestro país, de acuerdo a lo que informa GEMERA, que nuclea a las empresas exploradoras, en base a la misma consultora (S&P), la inversión en el rubro alcanzaría los US$ 227 millones en 2021, marcando un incremento del 46% con respecto a 2020. La distribución sería bastante equilibrada en oro, cobre y litio, cada uno con sus particularidades: en oro, inversión brownfield en minas maduras en operación; en cobre, se concentraría en los proyectos avanzados, que intentan seguir los pasos de Josemaría, para llegar a la factibilidad en el corto plazo, aprovechando el ciclo alcista; por su parte, en litio, hay más heterogeneidad, con proyectos en etapas tempranas, intermedias y avanzadas.

Hacia el 2022, el escenario se presenta positivo a nivel global, que en conjunto con las señales locales determinarán el ritmo y el nivel de nuevas inversiones mirando al mediano y largo plazo. Si se concretan las decisiones de inversión en los grandes proyectos latentes de cobre, la construcción de nuevas operaciones de litio, la ampliación de reservas brownfield y cuánto de nuestro vasto territorio inexplorado verá buenos interceptos. Allá vamos.

* Lic. Victor Delbuono es ex director de Economía  Minera. *Emilio Toledo es geólogo y ambos son socios de Datum Consulting

1 https://www.rionegro.com.ar/nrg-inaugura-su-planta-de-procesamiento-de-arenas-de-fractura-en-allen-2059905/

2 https://www.cronista.com/apertura-negocio/empresas/nrg-argentina-inversion-200-millones-en-una-planta-de-procesamiento-de-arena-que-abastecera-a-vaca-muerta/

3 https://afcp.info/ESTADISTICAS/DESPACHO-MENSUAL/P202111/P202111.html

4 https://www.elpopular.com.ar/nota/165493/los-despachos-de-cemento-crecieron-un-74-en-septiembre-esperan-que-siga-el-ritmo-ascendente

5 https://www.argentina.gob.ar/noticias/loma-negra-inauguro-su-nueva-planta-de-produccion-junto-ferraresi-y-kicillof

6 https://www.cochilco.cl/Presentaciones%20Ingls/Copper-mining%20critical%20supplies%20market%20analysis%202016%20CapitolEnglish%20(vRM).pdf6

energiaynegocios.com.ar, Informacion, Información de Mercado

Las energías renovables son el presente y el futuro

*Gustavo Castagnino

Es innegable señalar que las energías renovables son el presente y el futuro para la mitigación del cambio climático. Nos encontramos atravesando una crisis ambiental a nivel global que viene impulsando la necesidad de encontrar alternativas limpias y hacer del medio ambiente, un lugar sustentable para nuestra generación y las próximas. El camino hacia una transición energética, desde los combustibles fósiles hacia las energías renovables, ya no es una alternativa ni una opción, sino que es una obligación y es importante destacar lo que este año divisó el sector.

La agenda verde está planteada y en este punto la energía eólica y solar son fundamentales para lograr la descarbonización. Nuestro país tiene enormes territorios para desarrollar diversos proyectos y, haciendo un balance, este último año fue un gran desafío tanto a nivel nacional como internacional para seguir avanzando en la transformación de la matriz energética para frenar el cambio climático.

El consenso básico e indiscutido indica que es necesario una mayor penetración de las energías renovables para lograr los mejores resultados a futuro por lo que es fundamental buscar que la promoción las energías limpias sea una política pública de los próximos 30 años y permita a Argentina cumplir con sus metas de descarbonización y de reducción de gases de efecto invernadero. Si los cambios de gobierno implican cambios de políticas públicas bruscas, es imposible seguir creciendo porque los proyectos tienen una planificación a 20 o 25 años de vida útil y no pueden estar sujetas a cambios que generen un clima de no inversión.

Hay que hacer especial énfasis también, en la necesidad de resolver las limitaciones en las redes de transporte y trabajar conjuntamente en los cuellos de botella. Recientes estudios han demostrado que la industria renovable generó este último año un ahorro de divisas de 800 millones de dólares entonces es una condición excluyente que las autoridades nacionales tomen decisiones sobre los proyectos que quedaron truncos luego de la interrupción de RenovAr y permitir liberar potencia para adjudicar nuevos proyectos. Si tomamos decisiones ahora entonces no solo vamos a asumir el compromiso con una gestión más sustentable para nuestra generación y las venideras, sino que en los próximos años tendremos un ahorro importante en la importación de combustibles. Dentro de todas las ventajas que tiene la industria, la generación de divisas es un factor clave para el país.

En esta línea, el sector renovable precisa acceso a financiamiento con el propósito de poder avanzar con los proyectos que son de capital intensivo. A diferencia de otras tecnologías, el sector eólico, por ejemplo, requiere de grandes inversiones iniciales que recién se van a poder recuperar hasta que entre en operación. Por este motivo es necesario tener un financiamiento competitivo que permita proyectar a largo plazo.

En Argentina, la capacidad instalada total se encuentra en alrededor de un 10%. El escenario que tuvimos este último año a raíz de la pandemia ralentizó el panorama de crecimiento, pero esto impulsa a los actores principales del sector energético a seguir apostando por una industria de generación energética limpia y cumplir con los objetivos de la Ley de Energías Renovables y los compromisos internacionales que hemos asumido a nivel país en cuanto a reducción de gases de efecto invernadero. Entonces, la clave para un desarrollo sostenible del sector requiere de seguridad jurídica, estabilidad macroeconómica y acceso a líneas de transmisión en las regiones con mejor viento e irradiación solar.

Sin embargo, hoy la sustentabilidad tiene mayor importancia no solo para el medioambiente, sino también para captar inversores. Los principales bancos de desarrollo o los fondos de inversión  preguntan sobre la solvencia financiera y, además, hay especial interés en el impacto medioambiental, social y temas de gobernanza. Esto, en las compañías, empieza a ser clave para recibir financiamiento o no. Quienes no puedan cumplir con estos estándares hacia el futuro, indudablemente quedarán afuera del mercado.

Analizando el año, y más allá de haber atravesado un contexto complejo producto del Covid-19, este último tiempo        ha crecido exponencialmente la demanda corporativa que actualmente se encuentra inmerso en un formidable desafío de transición energética y reducción de su huella de carbono. Es importante destacar el compromiso que hoy asumen muchas empresas del sector privado para comenzar a cambiar su perfil energético y en ese punto el sector renovable es el pie de apoyo para todos aquellos agentes sociales que deseen aportar su granito de arena en este inmenso camino hacia la sustentabilidad.

Por supuesto que si existen incentivos apropiados se puede acelerar la conversión y más allá de que nuestro país necesita recursos gubernamentales económicos claves, la forma de apoyar a la industria renovable y, sobre todo, a las distintas políticas de sustentabilidad, también están relacionadas en proveer a las grandes multinacionales proyectos medioambientales de generación limpia. Esto va más allá de una cuestión económica y tiene que ver con una disciplina corporativa por eso, hay que ser empáticos con el contexto que se presenta y poder colaborar con las empresas que hoy decidan comprometerse con una gestión medioambiental más limpia. Está claro que el principal driver de crecimiento para el sector en los próximos años va a ser el mundo corporativo.

A nivel internacional no podemos dejar de mencionar la reciente 26° Conferencia de las Naciones Unidas sobre Cambio Climático (COP26) en Glasgow, Escocia, donde los líderes de todo el mundo junto a diversos actores económicos, políticos y sociales debatieron y establecieron acuerdos con foco el foco puesto en la importancia de las energías renovables para mitigar el cambio climático.

La transición hacia una economía neutra en materia de contaminación es el único camino que tenemos a nivel mundial para torcer el rumbo de la crisis ambiental por eso resulta fundamental no solo llevar a cabo acciones concretas a nivel global, sino que también es importante verificar que todos los acuerdos y compromisos que acepten los distintos actores sociales tengan una manera de ser controlados con el propósito de verificar su cumplimiento.  En este aspecto lo ideal sería que hubiese una manera de accountability para ver qué están haciendo los países. Es decir, monitorear y penalizar a quienes no cumplen porque si todos los acuerdos que se generen no logran ser llevados a cabo, nos quedamos a mitad del camino. Está claro que es fundamental continuar trabajando en conjunto para hacer del medio ambiente un lugar mucho más sostenible. 

Tenemos que mirar hacia el futuro teniendo en cuenta que no hay mucho tiempo cuando de cambio climático se trata. Entonces, es preciso contar con herramientas que permitan un proceso viable que ponga en acción a los mercados nacionales para lograr una mejor penetración del sector. Este año, con la pandemia, se puso en agenda la realidad de nuestra naturaleza demostrando los cambios notorios que se pueden lograr en nuestro planeta si actuamos en conjunto y a largo plazo. Aún tenemos un gran desafío por delante como sociedad y todos estamos incluidos en este propósito medio ambiental.

El futuro es hoy y las energías renovables son fundamentales para la reconversión de la matriz energética mundial y el eje de crecimiento hacia una generación más sustentable. La transición hacia una economía neutra en materia de contaminación ambiental es el único camino que tenemos para torcer el rumbo de la crisis ambiental.

*Director de Asuntos Corporativos y Sustentabilidad de Genneia

energiaynegocios.com.ar, Informacion, Información de Mercado

Recuperación económica, clima y energía

* Carolina Sanchez

El destino es cada vez más claro: hay que desacoplar el crecimiento económico (puesto en contexto, la recuperación económica) de las emisiones de gases con efecto invernadero a la atmósfera, lo que en una palabra ha sido llamado carbononeutralidad.

Mientras el clima cambia, los mayores desafíos son la trayectoria y la urgencia de las medidas de adaptación y mitigación.

Si bien la llamada ambición climática ha presentado un comportamiento cíclico a lo largo del tiempo, pasando por etapas negacionistas y pujas geopolíticas, en la última COP26 de Glasgow se ha observado una mayor cohesión de intenciones, lo que ha generado muchas expectativas. Los anfitriones plantearon la convocatoria bajo 4 ejes: carbón, vehículos eléctricos, bosques y financiamiento. Los principales acuerdos para estos ejes se presentan en la Tabla 1.

Para el carbón, las conversaciones y acuerdos estuvieron dirigidos a reducir las emisiones de metano, el cual es señalado por primera vez con nombre propio como responsable del calentamiento global y a la generación de energía eléctrica libre de emisiones, ya que todo indica que el futuro es eléctrico.

La transición energética se presenta frente a diversas trayectorias que dependen de la intensidad de la demanda (donde la eficiencia juega un rol fundamental) y de la fuente de la que se genera la oferta.

Ocurren contemporáneamente sucesos que tironean la trayectoria, incluso a veces retroceden sobre la misma. Se cierran centrales termoeléctricas basadas en carbón y se están construyendo a su vez nuevas centrales termoeléctricas basadas en este recurso (desde el Acuerdo de Paris, quedó casi equiparada la cantidad de gigawatios en estas dos tendencias).

Las grandes centrales nucleares del mundo requieren tareas de mantenimiento y evaluaciones de seguridad, mientras se desarrollan tecnologías de microcentrales (o pequeños reactores modulares SMR) para generación distribuida que si bien parecen llegar medio tarde para los objetivos de Paris, son otra de las tantas opciones para desacoplar el crecimiento de las emisiones en el futuro.

Irrumpe el hidrógeno como vector energético, con muchas expectativas, con discusiones sobre los incentivos dentro de una vasta cromatografía, pero mayores desafíos tecnológicos, logísticos y de mercado para aterrizar en proyectos concretos.

Los nuevos proyectos de energías renovables (solar fotovoltaica, eólica) que parecen haber alcanzado aceptable madurez tecnológica, tienen en la actualidad fuerte dependencia de las condiciones del financiamiento para viabilizarse.

Todo esto en un contexto de encarecimiento de la logística a través de la cadena de valor de las tecnologías, que amenaza a integradores tecnológicos que se abastecen de recursos, materiales y partes desde diversos puntos del planeta.

Hay países que con muy poca contribución al cambio climático asumen compromisos que no asumen países con alta contribución actual y anunciada para los próximos años a las emisiones globales. Hay una fuerte demanda de energía que está produciendo crisis de abastecimiento (una novedad para algunos países de Europa), y un encarecimiento de la energía que deriva en fuertes incrementos de tarifas, estimuladas muchas veces por tensiones geopolíticas. Los precios en los picos de demanda ponen en evidencia la demanda global por electricidad estable.

Mientras que al interior de otros países, hay fuertes inequidades aún en el suministro adecuado y seguro de electricidad, lo que se puso de manifiesto con las inequidades en la inmunización contra la COVID-19, entre otros factores.

A todo esto, se suman las pendientes reformas tributarias para incentivar la eficiencia en la demanda, las tasas sobre gases de efecto invernadero, sobre corrientes de residuos y la adecuada alocación de subsidios en la trayectoria que establece cada país para cumplir los acuerdos internacionales, que deberían ser reflejo de la trayectoria de su plan económico y de desarrollo.

Porque la gestión del cambio climático no es un tema de Carteras de Ambiente, es más que nunca un tema de Ministerios de Economía. Alemania ya dio el primer paso instituyendo el Ministerio de Economía y Clima, cuyo lema es “Prosperidad y Protección del Clima”.

Respecto a la generación de energía eléctrica desde fuentes renovables, según la Agencia Internacional de Energía (IEA), a nivel global en 2021, casi 290 GW de nueva energía renovable ha sido generada, lo que implica un 3% más que en el año 2020.

La mitad de este crecimiento se atribuye a energía solar fotovoltaica. Pero según los pronósticos de la IEA, se necesita acelerar el crecimiento del aporte de renovables para alcanzar la carbononeutralidad en 2050. El año 2021 también trajo buenas noticias para las energías renovables en Argentina cuando el 12 de Setiembre a las 15:09 horas, se registró un pico de cobertura de la demanda instantánea de energía eléctrica con un 25,63% de energía renovable.

Los desafíos del crecimiento económico deben afrontarse articulados con los desafíos del clima. Esto es urgente. Mientras tanto, el clima no espera, los cambios que se producen están frente a nuestros ojos.

*Profesora Titular. Maestría en Gestión Ambiental. Escuela de negocios, Universidad Católica de Salta.

energiaynegocios.com.ar, Informacion, Información de Mercado

Soplan fuertes vientos de cambio

*Gerardo Rabinovich

Durante el presente año ha comenzado a tomar fuerza en la opinión publica el término “transición energética”. Algunos informes de instituciones de alto prestigio, como la Agencia Internacional de Energía, o el Panel Intergubernamental de Cambio Climático, nos dicen que nuestra sociedad no está haciendo los esfuerzos suficientes para limitar el incremento de la temperatura media global del planeta hacia fines del presente siglo por debajo de 1, 5º C respecto de las temperaturas preindustriales (siglo XIX). Los últimos registros indican un incremento de 1, 1º C hasta la fecha, con el agravante que la mayor parte de este crecimiento se registra a partir de los años 70 del pasado siglo, es decir que la aceleración en los últimos 50 años ha sido notable.

Con el ritmo actual de emisiones, la ventana de 1, 5º C se alcanzaría en poco menos de diez años, y de no realizar acciones expeditivas y urgentes las transformaciones en los ecosistemas serian en muchos casos irreversibles con daños enormes en términos de bienes y vidas.

Hasta aquí, lo que nos dice la ciencia. La opinión pública ha comenzado a percibir el problema, quizás como consecuencia del fenómeno global de la pandemia que puso en alerta a las sociedades respecto a acontecimientos de carácter global que se escapan de control y que son causantes de gran sufrimiento.

Una de las cuestiones que plantean los científicos es que estas alteraciones climáticas producen eventos meteorológicos cada vez más violentos y frecuentes. Y este año, desde China hasta la costa oeste de Estados Unidos hemos visto como estos eventos se desencadenan como la memoria no recuerda anteriormente: incendios, olas de frio polar, olas de calor extremo, inundaciones, mayor frecuencia y violencia de los huracanes en prácticamente todo el hemisferio norte han azotado a los indefensos habitantes de distintos países que perdieron casas, trabajo, bienes y lo que es peor de todo, vidas.

La pandemia ha generado una sensibilidad especial frente a estos eventos y la sociedad comienza a tomar conciencia y hablar de la transición energética ya es un lugar común.

¿En qué consiste esta transición? En sustituir la quema de combustibles fósiles, por fuentes de producción de energía no emisoras de gases de efecto invernadero. Ello implica la desaparición del carbón, de casi tres cuartas partes de la industria petrolera y de la mitad aproximadamente de la industria gasífera (Informe Net Zero Emissions, Agencia Internacional de Energía 2022).

¿Es posible semejante transformación?  Para responder a esta pregunta tenemos tres grupos intelectuales: a) los que creen en la ciencia y en la potencialidad de la humanidad en superar estos problemas; b) los negacionistas, para quienes se trata de teorías conspirativas (el ex presidente Trump se destaca entre ellos) y c) los escépticos, que creen que el proceso está en marcha pero las velocidades son mucho más lentas de lo que se dice, y que por lo tanto las industrias condenadas a desaparecer todavía pueden seguir jugando un papel determinante en el abastecimiento de energía primaria. (los encontramos entre los más lúcidos exponentes de la industria petrolera).

¿Las tecnologías están disponibles? Indudablemente la respuesta a esta pregunta es positiva, sin embargo, algunos argumentan que los costos de pasar a estas tecnologías serian insoportables para la sociedad, como si los costos de los desastres climáticos fueran aceptables.

¿Como esta la Argentina en este contexto? Nuestro país es uno de los firmantes del Acuerdo de Paris, y ha presentado ambiciosos objetivos de reducción de gases de efecto invernadero al 2030 en su Contribución Nacional Determinada (NDC 2020). El presidente comprometió ante el G20 y la comunidad internacional que Argentina será carbono neutral en 2050.

¿Como cumplir con estos objetivos, en una economía descalabrada con subsidios insostenibles? Este ano los subsidios energéticos llegaron a 10.000 millones de US$, y algunos expertos estiman que de no realizar profundos cambios se ubicarían en un piso de 11.000 millones de US$ y un techo de 15.000 millones de US$.

Cualquier observador se da cuenta que la falta de consistencia en las políticas sectoriales hace dudar sobre la seriedad de las posiciones argentinas en las negociaciones internacionales. El intento de promoción industrial de la industria de hidrocarburos, la nueva ley de biocombustibles con la reducción obligatoria de los cortes, el subsidio al consumo de gas natural en las “zonas frías”, entre otras, son todas acciones concretas que van en contra de los objetivos comprometidos. La presentación de la recientemente rechazada ley de Presupuesto 2022 ratifica el rumbo equivocado.

Sin embargo, ello se contrasta con otras señales si se quiere más débiles, pero no por ello menos importantes, como los intentos de impulsar la electromovilidad, o la capacidad, experiencia y antecedentes de nuestros técnicos y científicos en dominar la tecnología del hidrogeno. Nuestra industria, que sobrevive a las tormentas económicas ,se esfuerza por estar en la punta del desarrollo tecnológico, un ejemplo lo tenemos en lo que respecta a la medición inteligente y la gestión de la demanda sobre las redes eléctricas.

Los vientos de cambio en el mundo soplan cada vez con mayor fuerza. Esta vez no se trata de un pequeño grupo de intelectuales y científicos que alertan sobre un peligro no muy cercano, sino las sociedades que perciben que ese peligro se aproxima a una velocidad inusitada.

Si no entendemos que la dirección del futuro apunta hacia esos objetivos, entonces nuestro país con su posición ambigua quedará cada vez mas relegado en la revolución tecnológica y económica que se está gestando y no podremos salir de la pobreza y el atraso en el que hoy estamos sumergidos.

La consolidación de planes de largo plazo para el desarrollo de tecnologías, como la nuclear, las energías renovables, la electrónica inteligente aplicada a la gestión de la demanda y de los consumos energéticos, debidamente coordinados con la macroeconomía, y transversales sectorialmente alcanzando los usos energéticos en el transporte, la vivienda y el agro es la que dará consistencia a nuestros compromisos y progreso y protección a nuestra sociedad.

Los próximos dos años serán de intenso trabajo y de búsqueda de consensos que reduzcan la incertidumbre de los inversores de largo plazo, que son los que requiere el sector energético, si se quiere que en la segunda mitad de la presente década la Argentina se presente atractiva para comprometer un proceso de inversión nacional y de acceso a fuentes de capital internacionales, y si eso ocurriera entonces podríamos ser optimistas en retomar la senda de crecimiento en la segunda mitad de la presente década. En caso contrario la tendencia decreciente no se podrá revertir y nuestro país tendrá serias dificultades para retomar la senda del crecimiento, generar empleo y disminuir la pobreza.

Las negociaciones sobre el clima continuarán en el futuro con exigencias cada vez mayores hacia los países y cualquier paso en la dirección equivocada nos llevará a una situación difícil de revertir en el corto y mediano plazo. La Argentina que ha demostrado mantener una participación proactiva en las negociaciones internacionales sobre el cambio climático quedaría desacreditada por sus decisiones de corto plazo en la dirección contraria.

En este contexto, desde el Instituto Argentino de la Energía “General Mosconi” consideramos imprescindible que desde el Gobierno se elabore y se proponga cuanto antes un Plan Energético Nacional 2030-2050, coordinado entre sus Ministerios y organismos específicos y sometido a la aprobación del Congreso de la Nación.

*Vicepresidente 2º Instituto Argentino de la Energía “General Mosconi”

energiaynegocios.com.ar, Informacion, Información de Mercado

Los dilemas energéticos de Argentina en el camino al desarrollo y la equidad: un año después

* Aníbal Mellano

Evolución del contexto mundial

En el Primer Congreso Industrial del Consenso Nacional del Trabajo y la Producción, noviembre del 2020, habíamos ubicado la necesidad de acelerar la transición energética hacia fuentes menos contaminantes, reduciendo las emisiones de GEI2 como tema prioritario. Es una responsabilidad mundial, pero lo es mucho más en cabeza de los países más desarrollados (EE.UU., Europa, Rusia, China) que aportan mucho más. Y especialmente, aquellos cuyos niveles de consumo general debería revisarse.

Durante la pandemia provocada por el SARS CoV-2 -que continuó en el 2021- se pudo observar algunos rasgos importantes: la reducción de la actividad industrial y comercial se hizo notar en la medición de los GEI; los países más potentes y los más inteligentes se concentraron más en debatir sus políticas de transición energética. En cuestiones de políticas energéticas los países se podrían clasificar en tres: los que piensan, proyectan, planifican desde el consumo hasta el desarrollo tecnológico asociado a la energía; los que lo parcializan, sólo estudian consumo y tarifas, y los que carecen de planes.

La caída de los precios de los hidrocarburos ha mostrado lo que muchos advertíamos hace un año. Las cuestiones energéticas, particularmente las relacionadas con los hidrocarburos, no se pueden mirar con el ojo de los especuladores de mercados. Los precios spot3 de hoy tampoco son necesariamente las mejores referencias. La salida parcial de la pandemia muestra faltas de abastecimiento de bienes, especialmente componentes o materias primas. Lo que provoca fallas de ritmos de producción, con la lógica consecuencia en la demanda energética.
Si bien los anuncios desde EE.UU., Europa y China mencionan la transición a “energías verdes”4, la realidad actual muestra que sus acciones de corto plazo pueden moverse en el sentido contrario. Está claro, su prioridad es la economía y, dentro de ella, la energía resulta básica. En definitiva es un resorte estatal (civil o militar) la definición de políticas energéticas.

El impulso propagandístico de las energías más limpias, se ha mostrado más fuerte que el argumentativo con bases científicas y técnicas. Dicho de otro modo, la necesidad de ventas (exportaciones) de cada economía nacional o de conglomerado industrial, trata de ubicarse por delante de la búsqueda de las mejores soluciones para cada región y para el conjunto. Cuestión que se complica aún más por la fuerte presencia de fondos de inversión que distorsionan aún más la optimización. La especulación financiera colada detrás de la transición energética puede malograr el objetivo en varios aspectos: favoreciendo soluciones de baja calidad ambiental; imponiendo soluciones costosas para las sociedades; diseñando, directa o indirectamente, las nuevas matrices productivas de los países, incluyendo sus vectores I+D+i, en función de la rentabilidad del capital.

En definitiva, se podría llegar a una solución con más pobreza e, incluso, que reduzca significativamente la contaminación. Mientras tanto, se sigue desarrollando la industria relacionada con la movilidad eléctrica. Su talón de Aquiles se encuentra en el almacenamiento. Esto lleva tanto a posicionarse sobre recursos útiles para tecnologías conocidas (Litio, Hidrógeno, etc.) como en la búsqueda de otras tecnologías de almacenamiento (inversión en I+D).

Mientras tanto, se ha expandido el uso del GNL desplazando principalmente al carbón como alternativa segura y con menor contaminación. Con la intención de mitigar las bruscas y transitorias alzas en la demanda de gas, se desarrollan formas de almacenamiento para el GNL a mayor escala.

A su vez, el desarrollo de yacimientos de hidrocarburos no convencionales -desde arenas, hasta shale y tight- se ha ido expandiendo por el mundo. China y Australia, por mencionar solo algunos de los más importantes, se han incorporado con fuerza. No se debe tampoco soslayar que la política energética de EE.UU., con más del 20% de consumo energético mundial y sólo el 4% de la población mundial, tiene un peso casi determinante, dado que es parte de su política comercial y militar.
El dilema de los países más atrasados está en otro punto: cómo salir de la pobreza minimizando el impacto ambiental.

La situación nacional, un año después

Resulta interesante repasar que se veíamos hace un año. La explotación de gas natural procedente de los yacimientos shale y tight (Vaca Muerta y otros), encontraría dificultades para amortizar inversiones en grandes plantas de GNL, con vistas a la exportación. Las inversiones para exportar petróleo serían mucho menores. Sin embargo, no exentas de dificultades. Los controladores de los recursos hidrocarburíferos y su comercialización han acelerado sus movimientos para no quedar afuera de la transición energética. Eso significa jugar a un ajedrez rápido, en el que las piezas principales buscan precios y extracción acelerada.

La pandemia también dejó ver que estamos alcanzando una interesante meseta en la explotación de Vaca Muerta y otros shales. Vimos que los informes de empresas, reservoristas y otros especialistas muestran tiempos de repagos interesantes. En este momento resultan ser de 3 a 4 años para los desarrollos de petróleo y de 4 a 5 para los de gas. Y, lo que resulta aún más importante en este tipo de explotaciones, reducción de riesgos en las curvas de producción. La falta de capacidad de transporte y, en la ya mencionada, poca perspectiva de exportación han traslado la mayoría de las inversiones a la explotación de petróleo.

Un interesante punto para mencionar al respecto, es la participación de ingenieros, científicos y técnicos argentinos en la búsqueda de soluciones más eficaces y económicas. Está claro que YPF ha aportado la mayor parte de la experimentación tanto en gas como en petróleo. Tecpetrol supo aportar mejoras para reducir costos de perforación, fracking y terminación de pozos. Vista ha sabido aplicar y mostrar todo esto para eficientizar sus inversiones. Y así sucesivamente, las demás empresas nacionales involucradas.
Las TIR a 20 años (EUR, vida prevista de los pozos shale) superan el 60%.

Todos estos aspectos, y otros más que no podríamos resumir aquí, explican el aumento de explotación de petróleos shale y tight sin la existencia de fomento alguno. Simplemente los costos internos y el valor de los combustibles en el surtidor argentino.
En caso de poder concretarse un plan de explotación intensiva, duplicar la producción de petróleo en 5 años, la renta petrolera podría superar el 6% a 8% del PBI. Cifra más que importante para dejarla sólo librada al azar de los operadores y los mercados.

Todo lo mencionado indica la necesidad de realizar análisis más profundos, antes de proponer políticas de promoción para explotación de los hidrocarburos. Análisis que deben incluir un mejor conocimiento por parte del Estado, desde lo geológico hasta los mercados internacionales, pasando por toda la cadena de explotación, tratamiento y transporte.

En cuanto a las llamadas energías renovables, se visualiza una acelerada adquisición de productos importados, con escasa o nula participación tecnológica nacional ni transferencia de tecnología. Las incipientes políticas de promoción de tecnologías internas parecen aún desarticuladas y poco eficaces. Por un lado YTEC busca desarrollar baterías de litio. Por otro se recupera IMPSA, aunque no aparece aún el mecanismo que organice a los aparatos I+D+i estatales y a las pymes 5, con el objetivo de desarrollos eólicos más eficientes y económicos.
Tampoco hemos avanzado en un debate que valore la generación distribuida y la generación a muy pequeña escala. Dentro de esto último se podrían mencionar no sólo los generadores eólicos o solares, sino también las microturbinas para las que contamos con diseño y fabricación.

Es menester analizar la potencialidad del GNL en la red de distribución nacional apuntando a centros de bajos consumos localizados, consumos picos industriales o para la generación eléctrica. La mayor parte de la cadena industrial del sector procede de China e India. Sin embargo contamos con conocimientos e instalaciones propias, que resultan suficientes para encarar la producción industrial de bienes, para la cual no tenemos proyecto. Un plan podría tener un impacto similar a lo que supo ser la primera etapa del GNC nacional, pero de una envergadura aún mayor.

Otro punto que debemos resaltar es la necesidad de mantener e impulsar, en forma clara, el desarrollo nuclear nacional con tecnología propia. Dentro de ello el de los reactores CAREM.
Tampoco debemos desestimar el estudio de métodos de captura de CO2 para su reciclado o almacenaje. Tema que no sólo incluye cuestiones biológicas (bosques, turberas, humedales, etc.) sino también otras tecnologías. Las investigaciones al respecto avanzan en paralelo a la idea en torno a la pluralidad energética (Alemania, Rusia, EEUU, China, etc.)

Vale aún lo que expresamos en el 2020:
“En el caso de plantear una política para eliminar la necesidad de importar energía desde una perspectiva de transición energética, es posible desplegar un amplio abanico de soluciones basadas en pesos que, partiendo del sector hidrocarburos, y pasando por bioenergías, construcciones eficientes energéticamente, energía eólica, solar térmica, hidroeléctrica y nuclear, construyan un sendero de pesificación de la energía, multiplicación del empleo pyme y tecnológico industrial, desarrollo territorial, mejora del acceso a la energía, baja de subsidios y descarbonización y diversificación del sector. Una política tal, cuenta con una muy buena base de capacidades nacionales en el entramado pyme y de ciencia y tecnología, pero requiere de innovaciones en la política pública energética.”

Finalmente, debemos remarcar que la falta de planes concretos y constantes se nota también en el estancamiento de las pymes del sector. Está claro que sin planes energéticos, subsidiarios a los planes económicos, que se articulen con la provisión industrial interna y con tecnología propia, se duplica la transferencia de divisas hacia el exterior. La primera vez a través el retiro de las rentas, y la otra en el pago de servicios o bienes importados. Un impulso a la industria existente para desarrollarse, innovar y exportar, podría invertir la ecuación y agregar ingresos por exportación.

Sin planes, concretos y detallados, son las pymes las que peor transitan la inseguridad económica. No pueden proyectar innovaciones ni aumentos de capacidad. Los planes difícilmente se cumplen a la perfección. A veces por errores internos y otras por las circunstancias provenientes de un sistema económico en el que no es fácil planificar, y un mundo que se mueve con sus propios vectores. Es posible, y probable, no tener todo el éxito deseado en la planificación original. Pero es imposible mantener un éxito aislado si no forma parte de un plan.
El documento del año 2020 concluía con los dilemas argentinos. Consideramos que siguen siendo los mismos, con un solo agregado. Se debe revisar públicamente la necesidad de comprometer por un plazo excesivo los recursos fiscales. Dado que estos, tarde o temprano, serán pagados por los trabajadores y las pymes.

Dilemas para la política industrial energética nacional (1er Congreso, 2020)

La última década energética ha gravitado en torno de la promesa de una Vaca Muerta que nos torne en exportadores energéticos, cuando la realidad nos muestra que aún no se ha resuelto el autoabastecimiento. Si bien ambas alternativas no son contradictorias, lo segundo lastra de manera notable el despegue del país. Con un contexto internacional que ha cambiado rápidamente en lo que hace a lo energético, Argentina debe buscar la forma de resolver el dilema entre la desdolarización del sector energético y su desarrollo decidido. Para lo cual, es fundamental ampliar el campo de debate del sector energético.

Como es bien sabido, pero a menudo olvidado, la política energética es la política más universal y transversal de desarrollo económico, industrial, tecnológico, territorial y social. Para que ello acontezca es preciso levantar la cabeza de la coyuntura y plantear la pregunta en términos de desarrollo.

No se trata de pensar qué sector nos puede salvar, sino de qué política industrial tecnológica energética precisamos para convertirnos en un país más justo y desarrollado. Especialmente cuando contamos con recursos humanos –profesionales y científicos- altamente capacitados y una industria de calidad mundial. Sobre eso estamos discutiendo en el sector pyme, y en ello sin duda se cifra una salida transformadora de la crisis de la pandemia.

* Consultor en Ingeniería en Petróleo, Presidente de ARMK y ex director del Instituto del Gas y Petróleo de la UBA (IGPUBA)

1 Informe presentado ante el 2do Congreso Industrial del Consenso Nacional del Trabajo y la Producción en la Argentina, Organizado por Industriales PYMES Argentinos (IPA), 2-4 de noviembre de 2021
2 Gases de efecto invernadero: CO2, Metano, CO, etc.

3 Precios spot equivalen a valor del día, no necesariamente son parecidos a los valores que se pactan en contratos mediano plazo

4 Las comillas son del autor para llamar la atención a mucha falta de análisis completo (ciclo de vida, well to wheel, etc.) que determine realmente la contaminación procedente de las diversas tecnologías de las energías alternativas, respecto a las convencionales (hidrocarburos, carbón, hidroelectricidad, nuclear)

5 PYME: debe comprenderse no sólo su monto de facturación, sino también de una empresa de capital interno a Argentina

energiaynegocios.com.ar, Informacion, Información de Mercado

Inversiones y M&A: perspectivas para el año 2022

* Juan Tripier

El 2021 ha sido un año cargado de incertidumbre y volatilidad. Elecciones de medio término, nuevas cepas de COVID, una persistente crisis macroeconómica, y mayores controles y restricciones cambiarias, entre otros aspectos, han afectado el clima de negocios e impactado sobre los niveles de inversión. El riesgo país llegando a pasar los 1.900 puntos en las últimas semanas y una brecha cambiaria en rangos del 80%-100%, o superior según el dólar que se tome, son un claro reflejo de la compleja situación económica que transita el país.

Si bien la historia reciente nos indica que el año 2022 seguramente nos depare un poco más de lo mismo, no todo es necesariamente negativo. El año electoral y la incertidumbre que conllevó, han quedado atrás y la actividad económica post COVID está comenzando a recuperarse. A su vez, en el frente externo los precios de los commodities han tenido alzas importantes (con sus respectivos vaivenes) y el mundo y los inversores en general están con niveles muy elevados de liquidez.

  A partir de este contexto, hacemos un breve recorrido de distintas áreas relacionadas al mundo de las inversiones, repasando tendencias, perspectivas y oportunidades.

M&A

En lo que es fusiones & adquisiciones (M&A según sus siglas en inglés), y como ocurre en muchos otros sectores también, nos encontramos con dos realidades distintas, la internacional y la local en Argentina.

A nivel internacional, el 2021 se encamina a ser uno de los años más activos en la historia del M&A. Factores que han impulsado este nivel récord de actividad incluyen un incremento extraordinario del acceso al capital – acentuado por los planes de estímulo de las economías desarrolladas – junto con tasas de interés en niveles bajos o negativos. A su vez, la necesidad de las organizaciones de transformarse y adaptarse a los tiempos post COVID, combinado con condiciones de mercado favorables, han incrementado el apetito por la actividad de M&A.

 Por ahora el escenario internacional parece ser alentador y las expectativas son que el “deal frenzy” continúe hacia 2022 – se estima que sólo entre los fondos de Private Equity y las SPACs, tienen en conjunto una cifra récord mayor a US$ 2,0 billones en fondos disponibles o “dry powder” para invertir. El desafío estará relacionado en poder predecir hasta cuando puede mantenerse el “bull market” actual en los mercados financieros.

A diferencia del contexto global, la actividad de M&A en Argentina ha decrecido. En cuanto a “deal flow” estamos un 50% por debajo de los niveles de transacciones de 2019 medido en cantidad de operaciones (ver gráfico), y en uno de los valores más bajos de la última década medido en valor operado.

¿Qué paso? La actividad de M&A generalmente necesita de cierta previsibilidad y estabilidad macroeconómica (entre otros aspectos), y esto es algo que en la Argentina de los últimos años ha faltado, afectando los niveles de transacciones e inversiones.

Ahora bien, luego de un año con la actividad tan frenada, es de esperarse que en 2022 haya una recuperación – aunque sea leve – de la actividad de M&A. Un mayor crecimiento económico y el hecho que muchos grupos e inversores estuvieron en una postura de “wait and see” por las elecciones, deberían ser un driver de mejora. A su vez, se podrían empezar a ver transacciones de posicionamiento en vistas a las elecciones presidenciales de 2023.

Por otra parte, mencionamos algunas tendencias que se observaron durante 2021, que podrían continuar en 2022:

· Protagonismo de compradores locales – más entrenados y acostumbrados a la coyuntura local, seguramente continuarán siendo los principales inversores. Sin embargo, los compradores extranjeros seguirán siendo actores relevantes.

· Tickets más bajos – en los primeros nueve meses de 2021 casi el 70% de los deals informados fueron por montos inferiores a US$20 millones (vs. ~40% en 2019). Se ha reducido la demanda por tickets altos, tendencia que seguramente se mantenga.

· Salida de multinacionales – en 2021 casi un tercio de las transacciones estuvieron relacionadas a grupos multinacionales vendiendo toda o una parte de su operación en Argentina. En la medida que la crisis macroeconómica y mayor percepción de riesgo de argentina continúe, este tipo de transacciones seguirán ocurriendo.

· Sectores más activos incluyen Energía & Recursos y Tecnología – El primero (focalizado en el upstream de Oil & Gas), el segundo (impulsado por los mayores niveles de digitalización a partir del COVID), han sido los sectores que han venido mostrando mayor dinamismo en M&A. Ambos también son un destino importante de inversión extranjera.

· Argentinos comprando afuera – los mayores niveles de riesgo e incertidumbre están impulsando a que más firmas argentinas se expandan regionalmente. Las inversiones han sido destinadas mayormente a países limítrofes (Brasil, Uruguay y Paraguay) y a Estados Unidos.

Fundraising y Venture Capital

Uno de los segmentos que mejor ha aprovechado el contexto de amplia liquidez en los mercados internacionales es el de Fundraising y Venture Capital.

En los primeros nueve meses de 2021 se registraron al menos veintidós operaciones de Fundraising involucrando a grupos argentinos, con un monto recaudado superior a US$ 1.850 millones – un valor récord. Las operaciones estuvieron vinculadas en su mayoría con el rubro de tecnología en sectores como Fintech, Foodtech, Telecom, Cybersecurity, entre otros.

Nuestro país se ha logrado posicionar como un referente regional de Venture Capital, y un polo para el desarrollo y crecimiento de empresas de tecnología – en un contexto en el que la pandemia aceleró la digitalización de todo tipo de procesos y en el que además hay una competencia muy fuerte a nivel global por talento y recursos en tecnología.

Entre los elementos en los que más se enfocan los inversores que miran este tipo de inversiones, además de la calidad y visión del management, son la capacidad de exportación y/o de poder replicar el modelo de negocios a nivel regional e internacional. Es decir, el inversor le da importancia  a aspectos tales como el potencial del producto, plataforma y/o servicio y no tanto a las condiciones económicas del país de origen.

Los datos muestran que, para empresas vinculadas a este sector, es un buen momento para salir a buscar capital.

Excedentes de Liquidez en Pesos

Hay una cantidad creciente de empresas con excedentes de liquidez,  situación que se ha acentuado en el último año por las mayores restricciones de acceso al MULC. A las empresas con excedentes les genera la necesidad de buscar cobertura ante una potencial devaluación y los altos niveles de inflación. A su vez los instrumentos de inversión y cobertura son relativamente limitados, y pueden ser costosos o no estar adaptados a las necesidades y requerimientos de las compañías, que en muchos casos son multinacionales.

A partir de esta liquidez atrapada, y como una estrategia de diversificación y de resguardo de valor, es de esperarse que muchas empresas salgan a colocar parte de estos excedentes en inversiones en economía real. Opciones de inversión pueden incluir adquisiciones de empresas, proyectos de inversión, real estate, operaciones de deuda privada, entre otros. Ello representauna oportunidad para que empresas o proyectos que necesiten financiamiento y/o socios para crecer, salgan a buscar este capital – son operaciones que normalmente se estructuran entre privados.

Valuaciones

El denominado “Buffet Indicator” es un indicador de valuación de largo plazo que mide la relación entre la capitalización bursátil del mercado de renta variable de un país y su PBI. Se utiliza normalmente para analizar que tan caros o baratos están los mercados en un punto de tiempo (si el indicador es bajo es momento para invertir, y viceversa).

Tal como se puede observar en el gráfico, los activos argentinos están cotizando a un valor muy por debajo de sus pares regionales e internacionales. Esta situación es una oportunidad para comprar activos a precios históricamente bajos. La contracara, es que la reducción de precios, acentuado por las distintas brechas cambiarias, normalmente influye a que se alejen las expectativas de valor entre compradores y vendedores, dificultando la concreción de transacciones.

 Hay que tomar en cuenta que la Argentina es cíclica, y cada sector tiene sus particularidades, por lo cual un elemento clave es poder evaluar cuáles son los mejores momentos para comprar o vender, entendiendo también que el ‘precio’ es un elemento importante, pero no el único dentro de una transacción.

 Si el 2020 y 2021 fueron para resguardarse, el 2022 es un año para posicionarse y crecer. Será determinante ser pragmáticos y saber moverse rápido, en un contexto que seguramente continuará siendo dinámico, cambiante y en algunos casos hostil. Oportunidades siempre hay.

* Senior manager de PwC Argentina, de la práctica de Deals.

Nota sobre fuentes: Las estadísticas de M&A y Fundraising de Argentina son estimados y están basados en datos de DealWatch y S&P Capital IQ, y elaboración propia. Las opiniones y perspectivas son propias del autor.

energiaynegocios.com.ar, Informacion, Información de Mercado

Consenso y confluencia, dos factores que potencian el crecimiento

* Oscar Dores

Quienes estamos inmersos y comprometidos con la industria energética sabemos que las planificaciones se rigen en términos de mediano y largo plazo. Dos expresiones que, aparentemente, no se llevan bien con las urgencias del país. Y el 2021 fue un claro ejemplo de esto.

La Pandemia desatada en el mundo a principios de 2020 y que en Argentina nos llevó a transitar el Aislamiento Social Preventivo y Obligatorio, puso en pausa a la economía del mundo. Argentina se vio arrastrada por ese “ralentamiento”general y el sector energético, obviamente, también acusó recibo de las complicaciones que trajo la emergencia sanitaria.

Así llegamos al 2021, con la esperanza de que los procesos de vacunación nos trajeran algo de normalidad. Y lo hicieron. Sin embargo, la Pandemia sigue marcando el ritmo de nuestras vidas, en muchos sentidos y también en el económico.

Las estadísticas son la evidencia que exponen, en números fríos, este retroceso de 2020. Sin embargo, hay cierta esperanza de crecimiento al mirar los números con que está cerrando el 2021.

En el sector del gas, después de dos años de caída en el consumo, se encamina hacia un crecimiento mayor al 5 por ciento.

El sector eléctrico, por su parte, mientras en 2020 el consumo cayó un 1,3 por ciento, en 2021 está cerrando con un alza de alrededor del 5 por ciento.

Una mirada optimista podría hacernos interpretar estas estadísticas estimando que el 2021 fue un año de transición. Desde una situación provocada por algo ajeno al mercado energético argentino hacia la búsqueda de una regularización que pueda poner de pie, nuevamente, a un sector que ha sufrido, como todos, pero que es la columna vertebral de dos servicios públicos esenciales: el servicio eléctrico y el del gas.

Hacia un 2022 de consensus y confluencias

Así como sostenemos que en energía hay que planificar a mediano y largo plazo para garantizar objetivos serios, resolutivos y sostenibles, también creemos que nada puede hacerse si no existe consenso entre los distintos actores de la sociedad.

Porque no debe pensarse en función de beneficios individuales sino en función de beneficios sociales. Es una falacia creer en ventajas particulares. Nunca habrá crecimiento real si se piensa en individualidades. Nunca habrá beneficio social si no se apunta a sostener a todos los actores sociales.  No vamos a lograr un desarrollo si unos y otros nos miramos con desconfianza.

No se puede crecer si no hay debates respetuosos, si no hay acuerdos de partes, si no hay confluencias de objetivos. Si logramos que el objetivo de unos sea el objetivo de todos, habremos encontrado el camino.

Este es el espíritu que intentamos enarbolar en cada emprendimiento que llevamos adelante en Gasnea. Y que, creemos, nos ha permitido un gran crecimiento en los últimos años.

En 2021, Gasnea ha incrementado en un 14 por ciento más de usuarios conectados a su red de gas natural, en relación al año anterior, y ha incorporado en estos últimos diez años, un 60 por ciento de nuevas conexiones de gas a su red de distribución, llegando a tener un total de 118.522 en todo el Noreste argentino.
Esto incluye a Entre Ríos, Formosa, Corrientes y Misiones, pero también a la provincia de Chaco que, por primera vez en la historia, cuenta con conexiones a la red de gas natural.

Tal vez los números reflejen crecimientos pequeños en comparación con otras regiones, con otras geografías. Pero en Gasnea intentamos pensar en las personas más allá de las estadísticas. Y sabemos, porque hemos podido ver la emoción de la gente, lo importante que fue conectar por primera vez un hogar a la red de gas natural en el Chaco. O conectar por primera vez a una industria, sabiendo que se ha dado un paso fundamental para poner en un pie de igualdad a un sector postergado en relación a la competitividad industrial.

Llegar con la red de gas natural a un barrio por primera vez, ofreciendo un servicio más económico, de mayor calidad, sostenible y con mucha más seguridad es un hecho que los números no llegan a reflejar. Aun así, las estadísticas de 2021 son elocuentes respecto de las inversiones y las obras que Gasnea llevó adelante, junto con gobiernos municipales, provinciales y nacional.

Esto incluye, entre otras, a las obras que permitieron llevar el gas natural por redes por primera vez en la historia a la provincia de Chaco, a las obras que ampliaron la red en Curuzú Cuatiá en la provincia de Corrientes, como así también, haber asumido la operación de nuevos tramos de transporte del gas, y a las inversiones en la provincia de Entre Ríos, como la ampliación del gasoducto de aproximación a Villaguay, la renovación y ampliación de las Estaciones Reguladoras de Presión de Concepción del Uruguay y de Gualeguaychú, la ampliación de las redes de distribución para su acondicionamiento operativo en 19 Localidades, y realizó tareas que garantizan una mayor seguridad y confiabilidad a la prestación del servicio.

Creemos que esto fue posible porque hemos trabajado en equipo, no sólo internamente sino también con quienes están en la gestión de gobierno. Y creemos firmemente que este es el camino. Y esperamos poder seguir adelante en localidades en las que aun no llega el gas natural por red.

Tenemos mucha expectativa para 2022. Vaca muerta ha mostrado este año niveles de producción récord y eso puede motorizar muchas obras positivas para el NEA y, fundamentalmente, para el país. La conexión gasífera con Brasil, la mejora en la seguridad y los volúmenes en la conexión con Uruguay son ejemplo de esto.

Gasnea tiene mucho para ofrecer al Nea, pero también tiene mucho para ofrecer al país. Por supuesto, sólo somos una parte pequeña del gran equipo que necesitamos para concretar esos aportes. Pero tenemos la decisión, la convicción, la capacidad y los recursos técnicos y operativos necesarios para lograr el objetivo de gasificar el NEA, por eso, creemos ser la herramienta que sólo con el conjunto de las instituciones y la sociedad logrará el despegue  energético del Norte Grande Argentino.
*Presidente de GASNEA

energiaynegocios.com.ar, Informacion, Información de Mercado

“El Cambio Climático que estamos transitando”

* Mariano Humberto Bernardi

La Ley 27.520 1, Ley de Presupuestos Mínimos de Adaptación y Mitigación al Cambio Climático Global, publicada en el Boletín Oficial el 20/12/2019, estableció los Presupuestos Mínimos Ambientales, es decir, los presupuestos mínimos de protección ambiental para garantizar acciones, instrumentos y estrategias adecuadas de Adaptación y Mitigación al Cambio Climático en todo el territorio nacional en los términos del artículo 41 de la Constitución Nacional.

Por su parte, el artículo 41 de la Constitución Nacional2 aclara que “todos los habitantes gozan del derecho a un ambiente sano, equilibrado, apto para el desarrollo humano y para que las actividades productivas satisfagan las necesidades presentes sin comprometer las de las generaciones futuras; y tienen el deber de preservarlo. El daño ambiental generará prioritariamente la obligación de recomponer, según lo establezca la ley.

Las autoridades proveerán a la protección de este derecho, a la utilización racional de los recursos naturales, a la preservación del patrimonio natural y cultural y de la diversidad biológica, y a la información y educación ambientales.

Corresponde a la Nación dictar las normas que contengan los presupuestos mínimos de protección, y a las provincias, las necesarias para complementarlas, sin que aquéllas alteren las jurisdicciones locales.
Se prohíbe el ingreso al territorio nacional de residuos actual o potencialmente peligrosos, y de los radiactivos”.
Además, la Ley prevé la elaboración y coordinación del Plan Nacional de Adaptación y Mitigación al Cambio Climático, el cual será elaborado por el Poder Ejecutivo Nacional a través de los organismos que correspondan y deberá actualizarse con una periodicidad no mayor a los cinco años.

El plan nacional contiene hasta el momento seis líneas estratégicas para lograr esas metas: Transición energética; Transporte sostenible; Agricultura, ganadería, pesca y bosques; Conservación de ecosistemas y recursos naturales; Transición productiva; Territorios sostenibles y resilientes 3.

La Resolución 1036/2021 , de fecha 29/10/20214, de la Secretaría de Energía, aprobó los “Lineamientos para un Plan de Transición Energética al 2030”. En sus considerandos expresó que “…la política económica y la energética deben tener un enfoque conjunto y articulado, asumiendo como un desafío la integración de los seis objetivos de política económica que caracterizan una estructura productiva: inclusión, dinamismo, estabilidad, federalismo, soberanía y sostenibilidad, dentro de un programa de transición energética que contemple las restricciones macroeconómicas que tiene nuestro país…”.

El documento “Lineamientos para un Plan de Transición Energética al 2030” menciona que “en línea con el principio de ‘responsabilidades comunes pero diferenciadas y capacidades respectivas’ establecido por la Convención Marco de las Naciones Unidas sobre el Cambio Climático (CMNUCC), el esfuerzo de mitigación global debe ser equitativo. Por ello, Argentina plantea cumplir sus compromisos internacionales mediante un sendero de descarbonización de la matriz energética acorde a sus capacidades tecnológicas y productivas, considerando sus posibilidades macroeconómicas y su delicado contexto social”.

Los Lineamientos estratégicos para cumplir con los objetivos propuestos y contribuir de forma significativa a la reducción de las emisiones GEI proponen las siguientes líneas de acción: A. Eficiencia energética, B. Energía limpia en emisiones de gases efecto invernadero (GEI), C. Gasificación, D. Desarrollo de capacidades tecnológicas nacionales, E. Resiliencia del sistema energético, F. Federalización del Desarrollo Energético y G. Estrategia nacional para el desarrollo del hidrógeno.
En este nuevo escenario, los principales acontecimientos ocurridos en la matriz energética en la República Argentina, durante el año 2021, fueron:

Proyecto de Ley de Promoción de Inversiones Hidrocarburíferas:El proyecto de la “Ley de Promoción de Inversiones Hidrocarburíferas” actualmente se encuentra en tratamiento legislativo en el Congreso de la Nación.Proyecto de Ley de Promoción de la Movilidad Sustentable:El proyecto de ley de Promoción de la Movilidad Sustentable declara de “interés nacional y estratégico” el diseño, el desarrollo y fabricación de medios de movilidad propulsados por energías alternativas5 y tiene por objetivo la reconversión y la utilización de vehículos sustentables, de producción nacional y plantea una serie de beneficios fiscales para estimular la demanda y promover una fuerte inversión en la industria automotriz.Finalmente, propone el año 2041 como fecha límite, a partir de la cual ya no se podrán comercializar nuevos vehículos con motor de combustión interna en el territorio nacional.

Mercado del Petróleo:

La producción de petróleo durante el mes de octubre marcó un nuevo crecimiento intermensual e interanual al alcanzar los 541.000 barriles diarios, cifra que no se registraba desde el mismo mes del año 2015 6.
Del total de la producción de crudo del país, “el fuerte impulso de la producción no convencional representó el 36% de la producción y que creció un 61% respecto al 2020”.

Por su parte, la provincia del Neuquén envió un total de 5 millones de barriles de petróleo al exterior, representando un 10% de la producción total de crudo. En el mes de septiembre se exportaron más de 780 mil barriles, aproximadamente el 12% de la producción total 7.

La empresa Oleoductos del Valle SA (Oldelval) invertirá U$S 50 millones para aumentar la capacidad de transporte y hacer frente a la mayor producción de petróleo, a fin de incrementar de forma paulatina la capacidad de bombeo hacia las refinerías bonaerenses 8 .

Mercado del Gas:

Concurso Público Nacional “Ronda #3 – Concurso Público Nacional – Plan de Promoción de la Producción del Gas Natural Argentino – Esquema de Oferta y Demanda 2020-2024”:

La Resolución 984/2021 9 , de fecha 19/10/2021, de la Secretaría de Energía, convocó al Concurso Pública Nacional “Ronda #3 – Concurso Público Nacional – Plan de Promoción de la Producción del Gas Natural Argentino – Esquema de Oferta y Demanda 2020-2024” para la adjudicación de volúmenes de gas natural adicionales a los adjudicados por las Resoluciones Nros. 391/2020 10 , de fecha 15/12/2020 y su modificatoria; y 169/2021 11 , de fecha 8/03/2021, ambas de la Secretaría de Energía, correspondientes a las Cuencas Neuquina, Austral y Noroeste, por cada uno de los meses calendario correspondientes al período mayo 2022 a diciembre 2024 inclusive.

La Resolución 1091/2021 , de fecha 10/11/2021 12, de la Secretaría de Energía, aprobó el procedimiento realizado para el Concurso Público Nacional “RONDA #3 – Concurso Público Nacional – Plan de Promoción de la Producción de Gas Natural Argentino – Esquema de Oferta y Demanda 2020-2024”, convocado por la Resolución 984/2021.

Para la Cuenca Neuquina, las empresas adjudicatarias fueron: a) Pampa Energía S.A., con un precio ofertado (U$S/MMBTU) de 3,347 y un volumen adjudicado (MM M3/día) de 2,00; b) Pluspetrol S.A. con un precio ofertado (U$S/MMBTU) de 3,594 y un volumen adjudicado (MM M3/día) de 0,30 y c) Tecpetrol S.A, con un precio ofertado (U$S/MMBTU) de 3,618 y un volumen adjudicado (MM M3/día) 0,70.
El Concurso Público Nacional se declaró desierto en lo que respecta a la Cuenca del Noroeste Argentino (NOA) y a la Cuenca Austral.

Infraestructura:

El Decreto 489/2021 13 , de fecha 04/08/2021, Modificación presupuestaria, estableció la modificación del Presupuesto General de la Administración Nacional para el Ejercicio 2021.

El Anexo II menciona la Contratación de Obras de Inversión con Incidencia en Ejercicios Futuros: a) Construcción Etapa I del Gasoducto Nestor Kirchner – Transport.Ar entre localidades Tratayén (Provincia de Neuquén) y Salliqueló (Provincia de Buenos Aires), b) Construcción de tramos de Loops del Gasoducto Centro Oeste y Gasoducto entre localidades La Mora (Provincia de Mendoza) y Tío Pujio (Provincia de Córdoba) – Transport.Ar y c) Construcción de Gasoducto entre localidades Mercedes y Cardales (Provincia de Buenos Aires) – Transport.Ar

La Resolución 1037/2021 14 , de fecha 31/10/2021, de la Secretaría de Energía, en su artículo 3° establece que “los ingresos netos recaudados en la Cuenta de Exportaciones del Fondo de Estabilización del Mercado Eléctrico Mayorista (MEM) tendrán como destino el financiamiento de obras de infraestructura energética y serán asignados según lo establezca oportunamente esta Secretaría mediante las instrucciones regulatorias correspondientes”.
La construcción del gasoducto de Vaca Muerta demandará una inversión total de USD 1807 millones, en dos tramos, el primero Tratayén-Salliqueló de USD 1145 millones y el segundo hasta San Jerónimo de USD 662 millones 15.

La construcción de la primera etapa del gasoducto Néstor Kirchner y del Sistema de Gasoductos Transport.Ar Producción Nacional permitirá garantizar la ampliación de la capacidad de transporte del sistema nacional de gasoductos 16 .

Producción:

La producción total de gas alcanzó los 133 millones metros cúbicos por día durante el mes de septiembre y fue la segunda mayor producción de los últimos 12 años 17.

Mercado Eléctrico:

Las exportaciones de energía eléctrica alcanzaron los 2.930,6 gigavatios hora en los primeros nueve meses del año 2021, superando el récord registrado en el año 2020 18.

Durante los meses de enero y de septiembre de 2021, ingresaron a la República Argentina divisas por US$ 592,76 millones a un precio promedio de US$ 202,26 por megavatio hora (MWh) en exportaciones de energía eléctrica, según estimaciones de la Compañía Administradora del Mercado Mayorista Eléctrico S. A. (CAMMESA).

Mercado de las Energías Renovables:

La prioridad de despacho en el sistema de transporte -vínculo generación y demanda – debe ser administrada a los efectos de minimizar los riegos de congestión, razón por la cual la ampliación de la capacidad de transporte del sistema eléctrico se torna indispensable a fin de eliminar los denominados “cuellos de botella”.

Mercado a Término:

La Resolución 551/2021 19 , de fecha 15/06/2021, de la Secretaría de Energía, estableció en sus considerandos que “corresponde modificar ciertos criterios relativos a la administración de las prioridades de despacho asignadas y asignables a la generación de fuentes renovables” y que “…es necesario efectuar una revisión de las condiciones de exigibilidad de ciertas obligaciones emergentes de los compromisos asumidos aplicables a los proyectos que se encuentran en el marco del MATER”.

La Resolución modificó los criterios relacionados con la asignación de prioridad, el mantenimiento de la prioridad otorgada y la acreditación del avance de obra, entre otros.

La Compañía Administradora del Mercado Mayorista Eléctrico S.A. (CAMMESA) dio a conocer los dieciséis proyectos que optaron por desistir de la prioridad de despacho asignada en las diferentes rondas del Mercado a Término de Energías Renovables (MATER), a raíz de la implementación de la Resolución 551/2021, liberándose 313,4 MW de capacidad de transporte previamente comprometida 20.

Por otra parte, la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (CAMMESA) asignó prioridad de despacho a siete de los veintidós proyectos renovables que se presentaron en la tercera convocatoria 2021 del Mercado a Término de Energías Renovables (MATER), tras haber aplicado el mecanismo de desempate 21 .
Programa RenovAr:

La Resolución 742/2021 22 , publicada en el Boletín Oficial el 03/08/2021, de la Secretaría de Energía, estableció una serie de pautas para encaminar los proyectos que presentaron demoras en el Programa RenovAr Rondas 1, 1.5 y 2 y MiniRen Ronda 3. Asimismo, desde la Compañía del Mercado Mayorista Eléctrico S.A. (CAMMESA) se mencionó que “no se puede reincorporar capacidad hasta que no haya un mecanismo regulatorio adecuado, de tal manera que permita ‘devolverla’ al sistema de transporte 23” .

Mercado de Biocombustibles:

La Ley 27.640 24 , publicada el 04/08/2021 en el Boletín Oficial, aprobó el Marco Regulatorio de Biocombustibles, el cual comprende todas las actividades de elaboración, almacenaje, comercialización y mezcla de biocombustibles y tendrá vigencia hasta el 31 de diciembre de 2030, pudiendo el Poder Ejecutivo Nacional extenderlo, por única vez, por cinco años más a contar desde la mencionada fecha de vencimiento.

El Decreto 717/2021 25, publicado en el Boletín Oficial el 19/10/2021, estableció que las actividades de elaboración, almacenaje, comercialización y mezcla de biocombustibles serán reguladas de conformidad a lo previsto en la Ley N° 27.640, en la presente reglamentación y las normas complementarias que se dicten al respecto.

Además, el Decreto aclara que “se instruye a la Secretaría de Energía del Ministerio de Economía para que, en el plazo máximo de ciento ochenta (180) días contados a partir de la publicación del presente Decreto, lleve a cabo una revisión del marco regulatorio del sector en materia de seguridad, calidad y registración y propicie el dictado de la normativa pertinente, que resguarde debidamente la salud y seguridad de las personas y sus bienes, en el marco del nuevo régimen de biocombustibles”.

Conclusión:

El COP 26, la Conferencia sobre Cambio Climático, se desarrolló en la Ciudad de Glasgow, Escocia, durante los días 31 de octubre al 12 de noviembre de 2021 y la República Argentina participó del COP 26.

El proceso de transición energética traerá la complementación de las fuentes de energías limpias con el gas natural como energía de transición en el sendero hacia la descarbonización de la matriz energética.

Los “Lineamientos para un Plan de Transición Energética al 2030” propuso líneas de acción para contribuir con la reducción de las emisiones GEI, entre ellas: energía limpia en emisiones de gases de efecto invernadero (GEI) ya que “la generación de electricidad contribuirá de manera significativa a trabajar por los objetivos generales globales para el 2030, reduciendo sus emisiones de GEI. Para lograrlo, de concluirse los proyectos ya mencionados, más del 90% del incremento de la potencia instalada entre 2022 y 2030 provendrá de fuentes energéticas bajas en emisiones…”.

Otras de las líneas de acción mencionadas es la gasificación ya que “se implementarán medidas tendientes a gasificar consumos energéticos hoy abastecidos por medio de combustibles líquidos derivados del petróleo. De esta forma, se reducirán las emisiones de GEI por medio de un suministro confiable, asequible, continuo y menos contaminante a la vez que se aprovechan los recursos del país. A través del desarrollo de sus cuencas hidrocarburíferas, costa adentro y costa afuera, Argentina buscará transformarse en un proveedor de gas natural a escala regional y global, colaborando con la viabilidad de las transiciones energéticas de otros países”.

El Programa de Incentivo Gas.Ar incrementó el desarrollo de la producción no convencional de hidrocarburos de la formación de Vaca Muerta permitiendo la contractualización del mercado del gas natural y las exportaciones en condición firme de una parte del volumen total para exportar, fuera del periodo estacional de invierno, y las exportaciones de petróleo de la cuenca.
El crecimiento de la producción convencional de petróleo también se vio incrementado gracias a los proyectos de recuperación terciaria.

Como corolario, cabe mencionar que el desarrollo de la matriz energética se asienta sobre dos pilares fundamentales, las inversiones privadas y las inversiones previamente imprescindibles sobre las cuales se apoya la proliferación de las inversiones privadas, es decir, las inversiones en infraestructura.

*Mariano Humberto Bernardi
Estudio Bernardi Y Asociados Abogados
www.bernardi-asociados.com

1 Argentina. Ley 27.520. Ley de Presupuestos Mínimos de Adaptación y Mitigación al Cambio Climático Global. Disposiciones. Boletín Oficial del al República Argentina. Buenos Aires, Argentina 20 de diciembre de 2019.

2 Argentina. Poder Legislativo. Ley 24430. Ordénase la publicación del texto oficial de la CONSTITUCION NACIONAL (sancionada en 1853 con las reformas de los años 1860, 1866, 1898, 1957 y 1994). Boletín Oficial de la República Argentina. Buenos Aires, Argentina 10 de enero de 1995.

3 Mitigación al Cambio Climático. Presentaron las propuestas en materia de energía dentro del Plan Nacional para mitigar las emisiones para el 2030. Econojorunal. 28 de octubre 2021 disponible en https://econojournal.com.ar/2021/10/presentaron-las-propuestas-en-materia-de-energia-dentro-del-plan-nacional-para-mitigar-las-emisiones-para-el-2030/ (último acceso 18/11/2021).

4 Argentina. Secretaría de Energía. Resolución 1036. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 01 de noviembre de 2021.

5 Ley de Promoción de la Movilidad Sustentable: un proyecto que busca transformar la industria automotriz y liderar el recambio hacia el uso de energías renovables. 12 de octubre de 2021 disponible en https://www.argentina.gob.ar/noticias/ley-de-promocion-de-la-movilidad-sustentable-un-proyecto-que-busca-transformar-la-industria (último acceso 19/11/2021).

6 La producción de petróleo en octubre fue la más alta de los últimos seis años. Telam. 23 de noviembre de 2021 disponible en https://www.telam.com.ar/notas/202111/575740-produccion-petroleo-crecimiento-intermensual-interanual.html#:~:text=valores%20pre%20pandemia-,La%20producci%C3%B3n%20de%20petr%C3%B3leo%20en%20octubre%20fue%20la%20m%C3%A1s%20alta,el%20mismo%20mes%20de%202015 (último acceso 25/11/2021).

7 Neuquén exportó 5 millones de barriles de petróleo en lo que va del año. 2 de noviembre de 2021 disponible en https://www.energianeuquen.gob.ar/noticias/neuquen-exporto-5-millones-de-barriles-de-petroleo-en-lo-que-va-del-ano/ (último acceso 25/11/2021).

8 Anuncian obras para traer más petróleo desde Neuquén a Puerto Rosales y Bahía Blanca. Revistapetroquímica. 23 de noviembre de 2021 disponible en https://www.revistapetroquimica.com/anuncian-obras-para-traer-mas-petroleo-desde-neuquen-a-puerto-rosales-y-bahia-blanca/ (último acceso 24/11/2021).

9 Argentina. Secretaría de Energía. Resolución 984. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 21 de octubre de 2021.

10 Argentina. Secretaría de Energía. Resolución 391. Boletín Oficial de la República Argentina. Buenos Aires Argentina, 16 de diciembre de 2020.

11 Argentina. Secretaría de Energía. Resolución 169. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 10 de marzo de 2021.

12 Argentina. Secretaría de Energía. Resolución 1091. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 12 de noviembre de 2021.

13 Argentina. Decreto 489/2021. Presupuesto. DECNU-2021-489-APN-PTE – Modificación presupuestaria. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 05 de agosto de 2021.

14 Argentina. Secretaría de Energía. Resolución 1037. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 02 de noviembre de 2021

15 Neuquén e YPF quieren concretar la construcción del nuevo gasoducto para Vaca Muerta. Vacamuertanews. 4 de noviembre de 2021 disponible en https://vacamuertanews.com/actualidad/neuquen-e-ypf-quieren-concretar-la-construccion-del-nuevo-gasoducto-para-vaca-muerta.htm (último acceso 23/11/2021).

16 Se pone en marcha el proceso para la construcción del gasoducto Néstor Kirchner. Vacamuertanews. 25 de noviembre de 2021disponible en https://vacamuertanews.com/actualidad/se-pone-en-marcha-el-proceso-para-la-construccion-del-gasoducto-nestor-kirchner.htm (último acceso 25/11/2021).

17 Producción de gas y petróleo, con las cifras más altas en años. El Economista. 20 de octubre de 2021 disponible en https://eleconomista.com.ar/vaca-muerta/produccion-gas-petroleo-cifras-mas-altas-anos-n47071 (último acceso 25/11/2021).

18 Las exportaciones de energía eléctrica en nueve meses superaron a todo 2020. Ámbito. 4 de noviembre de 2021 disponible en https://www.ambito.com/economia/energia/las-exportaciones-electrica-nueve-meses-superaron-todo-2020-n5311148 (ultimo acceso 20/11/2021).

19 Argentina. Secretaría de Energía. Resolución 551. Boletín Oficial de la República Argentina. Buenos Aires, Argentina, 16 de junio de 2021.

20 Medinilla, Matías. Mercado a Término en Argentina: 16 proyectos se dieron de baja por 313 MW. Energía Estratégica. 29 de septiembre de 2021 disponible en https://www.energiaestrategica.com/mercado-a-termino-en-argentina-16-proyectos-se-dieron-de-baja-por-313-mw/ (último acceso 21/11/2021).

21 Medinilla, Matías. Sorpresa en el MATER: Se asignaron siete proyectos renovables por 365 MW. Energía Estratégica. 8 de noviembre de 2021 disponible en https://www.energiaestrategica.com/mater-se-asignaron-siete-proyectos-renovables-por-365-mw/ (último acceso 21/11/2021).

22 Argentina. Secretaría de Energía. Resolución 742. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 03 de agosto de 2021.

23 Medinilla, Matías. Cammesa: «no se puede reincorporar capacidad hasta que no haya un mecanismo regulatorio adecuado». Energía Estratégica. 22 de octubre de 2021 disponible en https://www.energiaestrategica.com/cammesa-no-se-puede-reincorporar-capacidad-hasta-que-no-haya-un-mecanismo-regulatorio-adecuado/ (último acceso 22/11/2021).

24 Argentina. Ley 27.640. Marco Regulatorio de Biocombustibles. Aprobación. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 04 de agosto de 2021.

25 Argentina. Decreto 717. Marco Regulatorio de Biocombustibles. Disposiciones. Boletín Oficial de la República Argentina. Buenos Aires, Argentina 19 de octubre de 2021.

energiaynegocios.com.ar, Informacion, Información de Mercado

Momento difícil para la energía: Proyecciones 2022

* Alejandro Einstoss y *Julián Rojo

Aunque siempre puede haber sorpresas de último momento, se puede afirmar que el final del año 2021 marca una recuperación, aunque parcial, frente a lo exótico del 2020.

Sin embargo, el 2021 finaliza con una macroeconomía desordenada y con alta incertidumbre, con un riesgo país que marca por encima de los 1900 puntos básicos, sin acuerdo con el FMI y con la sombra de una nueva cepa del COVID 19 que amenaza la tímida recuperación en curso.

Para el sector energético el fin de la cuarentena permitió recuperar niveles de producción en petróleo y gas, pero continúan profundizándose los desequilibrios estructurales previos a la pandemia.

Es decir, continúa el congelamiento de precios y tarifas, la intervención de los Entes Reguladores bajo jurisdicción nacional y aún no se conoce estrategia ni plan que pueda dar indicios de la dirección de la política energética de la actual administración.

Las consecuencias son notables y se traducen en un deterioro generalizado de la producción, el transporte y la distribución de energía al mismo ritmo del crecimiento de los subsidios.

El año 2021 terminará con transferencias corrientes (subsidios) al sector energético por USD 10.500 millones, es decir, el equivalente al 2.5% y 3% del PBIrespectivamente si se suman los subsidios al transporte. Suma lo mismo que el déficit primario.

Dicho de otra forma, sin subsidios no existiría déficit primario y por lo tanto este ítem se transforma en el eje de cualquier programa fiscal sea éste agresivo o cosmético.

Si para 2022 la idea es mantener la receta actual de congelamiento tarifario, intervención y anomia institucional, los problemas del sector se profundizarán posiblemente a limites insostenibles no solo por la velocidad de la inflación, que devora el valor de las tarifas, sino también por crecientes restricciones de índole restricción fiscal, social e industrial.

Por lo tanto, el gobierno se enfrenta a una encrucijada: tendrá que aumentar tarifas por encima de la inflación que se proyecta con piso en 60% o financiar un aumento considerable de subsidios a la energía, o bien una combinación de ambas en un contexto local y de precios internacionales que le pone piso a los subsidios en USD 10.000 millones aún con aumento de aumentos y/o segmentación de tarifas.

Para proyectar un orden de magnitud de los subsidios en 2022 se presentan dos escenarios.

Escenario 1: Presupuesto 2022

El presupuesto 2022 propone tarifas que cubran el 43% del costo en electricidad y el 83% en gas natural. Con supuestos de volúmenes de importación de gas similares a 2021 y precios del GNL y gas natural de Bolivia de USD 15 y USD 8 por millón de BTU respectivamente, se

pueden estimar subsidios al sector eléctrico por USD 6.300 millones, a IEASA (por importación de gas) por USD 2.800 millones y finalmente el Plan Gas AR por USD 1.700 millones.

El resultado es la suma de USD 11.300 millones, es decir el 2,5% del PBI1. Este escenario, que estimamos piso para el próximo año implica un aumento del 13% respecto a 2021 aún con los aumentos de tarifas implícitos en el presupuesto (72% en electricidad y 60% en gas). En estos escenarios no se consideran los efectos del congelamiento en distribución. Edenor y Edesur, las mayores distribuidoras del país, enfrentan perdidas de $13.000 millones y $15.000 millones respectivamente al 3er. trimestre de 2021. Esta situación es a todas luces insostenibles ya que amenaza la calidad del servicio público y la solvencia de las empresas a la vez que pone más presión sobre tarifas y/o sobre subsidios por la acumulación de deudas con CAMMESA.

Escenario 2: Sin aumentos, sin acuerdo.

La simulación de un escenario sin aumentos de tarifas, donde no se cumplen las pautas del presupuesto, y sin acuerdo con el Fondo, los subsidios se disparan a USD 15.600 millones.

El sector eléctrico demandaría casi USD 9.000 millones, IEASA, USD 3.100 millones y el Plan GAS, por efecto de la inflación sobre el precio que paga la demanda terminaría en USD 2.600 millones.

En este escenario las transferencias por subsidios aumentan 56% respecto a 2021 y ubican al sector en una situación similar a 2014 donde la demanda pagaba menos del 20% del costo de la energía y los desequilibrios requerían una urgente solución. En este escenario, la corrección de precios y tarifas se vuelve tan inevitable como severa la corrección tarifaria para el usuario.

¿Y la segmentación?

El 2022 será el tercer año de la actual administración que prometió, en su discurso inaugural, implementar la ya celebre “segmentación tarifaria” que no es otra cosa que la aplicación de un subsidio cruzado discriminando usuarios por algún parámetro: consumo, lugar de residencia, capacidad de pago, etc.

Todavía sin fecha de aplicación ni diseño, la promesa de segmentar las tarifas difícilmente pueda solucionar las enormes distorsiones acumuladas. Su implementación implicaría aumentos bien por encima de la inflación para un porcentaje menor de clientes residenciales (entre un 15% al 25% de los hogares), mientras el resto de los usuarios no tendrían aumentos o deberían enfrentar aumentos menores.

Pero la discriminación por niveles de consumo ya está vigente, basta con observar los actuales cuadros tarifarios con nueve categorías de clientes en función de su nivel de consumo.

La geo referencia puede ayudar, pero no alcanza y la discriminación en base a “capacidad de pago” o “nivel de gasto de las familias” no sólo implican el acceso de información a resguardo por secreto fiscal y bancario, sino que distorsionan definitivamente la relación entre el costo y el pago por el servicio energético.

El gobierno insiste en aplicar un sistema inédito que no encuadra en las buenas prácticas en la materia, que distorsiona precios y que choca con el marco normativo y regulatorio vigente lo cual constituye una barrera legal adicional.

El instrumento, aunque perfectible está disponible y espera: La tarifa social. La experiencia reciente muestra que con criterios objetivos de inclusión y exclusión y en base a información de ANSES, la tarifa social focalizó subsidios en la demanda y llegó a cubrir al 25% de los usuarios eléctricos y a más del 30% de los usuarios de gas por red.

En síntesis, aún con los aumentos de tarifas superiores a la inflación, los subsidios aumentarán en 2022.

El nivel dependerá de la aceptación social de los aumentos, de la política fiscal y la sustentabilidad de las cuentas publicas en el marco de un acuerdo con el Fondo y de cuán sostenible sea el actual esquema sobre el tipo de cambio.

Las simulaciones permiten estimar un piso de USD 11.300 millones mientras que, sin aumentos en tarifas, los subsidios pueden llegar a los USD 15.600 millones.

Finalmente, un salto discreto en el tipo de cambio tendría impacto directo en el nivel de los subsidios energéticos a partir del alto componente dolarizado de los precios del petróleo y el gas natural. Y por lo tanto para mantener constante el nivel subsidios implicaría aumentos de tarifas por arriba de la devaluación, tanto mayores cuanto mas grande sea la brecha entre precios y costos.

El panorama es delicado y es el resultado de haber postergado decisiones y no haber enfrentado ninguno de los problemas aquí descriptos.

*El Lic. Alejandro Einstoss es Economista Jefe del Instituto Argentino de Energía “Gral. Mosconi”.

*El Lic. Julián Rojo es Director del Depto. Técnico del Instituto Argentino de Energía “Gral. Mosconi”.

1 Se utiliza el PBI y tipo de cambio  previsto en el Proyecto del presupuesto 2022.

energiaynegocios.com.ar, Informacion, Información de Mercado

Evolución del mercado mundial de biocombustibles en las últimas dos décadas: fuerte crecimiento

* Agustín Torroba

Los biocombustibles líquidos se han convertido en una importante herramienta para la descarbonización del transporte terrestre y es el sector agropecuario el que aporta las materias primas fundamentales para industrializar y producir esos combustibles biológicos más amigables con el medioambiente.

Entre el 2000 y el 2019 la producción y el consumo de biocombustibles líquidos se multiplicó por 11 1  y, tras un descenso en el 2020 debido a las restricciones a la movilidad y a la caída en la actividad económica, muestran una recuperación relevante en el primer semestre de 2021.

La producción y el consumo de biocombustibles líquidos –instalados como una opción de transición energética limpia- se redujo de forma importante en el 2020, debido a las restricciones a la movilidad y a la caída en la actividad económica.

Sin embargo, los datos sobre el primer semestre de 2021 muestran una recuperación relevante luego de que entre el 2000 y el 2019 la producción y el consumo de biocombustibles líquidos se multiplicara por 11.

De acuerdo con el “Atlas de los biocombustibles líquidos 2020-2021”, recientemente publicado por el Instituto Interamericano de Cooperación para la Agricultura (IICA), en 2020 las materias primas más utilizadas en la producción de biodiésel fueron los aceites vegetales, entre los cuales se destacan el de palma (32 %), el de soja (26 %) y el de colza (15 %).

El 27 % restante corresponde a otras materias primas, como los aceites vegetales usados, las grasas animales y otros aceites vegetales vírgenes, entre ellos el de girasol. En forma análoga, el maíz y la caña de azúcar fueron las materias primas más utilizadas en la producción de bioetanol, con una participación de 63 % y 30 %, respectivamente.

De esta forma, se produce biodiesel a partir de materias primas biológicas para sustituir diésel fósil y bioetanol para reemplazar gasolinas originadas a partir de petróleo.

Este año, la disminución en las restricciones de movilidad vehicular en comparación al 2020 han permitido que el consumo de biocombustibles líquidos, a nivel agregado, despegue con resultados positivos en la Unión Europea, Estados Unidos, Indonesia e India.

De esta manera, el año 2021 recuperaría entre un 6% y un 8% el consumo de biocombustibles respecto al año 2020.

El creciente consumo de biocombustibles ha sido impulsado por la formulación de políticas públicas que autorizan y, en muchos casos, promueven su uso. En este sentido, uno de los instrumentos más utilizados por los países es la reserva de cuotas de mercado, denominada “mandatos de uso de biocombustibles”.

En 2020, 65 países establecieron mandatos con distintos grados de rigidez y cumplimiento. De la misma manera, los gobiernos subnacionales aplican esta clase de instrumentos, según su grado de descentralización.

Las Américas tienen una participación destacada tanto en la producción como en el consumo y el establecimiento de “mandatos de uso de biocombustibles”, especialmente en la región sur y norte del continente.

Además de su uso en el transporte terrestre, los biocombustibles han comenzado a ser usados en otros sectores, como la aviación. En este sentido, en 2007 el biojet (biocombustibles que reemplaza al combustible fósil jet fuel) mostró sus primeros consumos regulares y, a partir de 2020, se empezó a utilizar significativamente a raíz de una nueva capacidad instalada. Además, varios países comenzaron a analizar e implementar mandatos de uso de biocombustibles este segmento.

Los gobiernos de Noruega y Suecia promulgaron una legislación en apoyo a los biocombustibles sostenibles de aviación, mientras que Francia está discutiendo un mandato al respecto para su introducción en el corto plazo. También en otros estados miembros de la Unión Europea (UE), incluidos Alemania, los Países Bajos y España, se han producido debates en la materia, mientras que en los Estados Unidos varias iniciativas de esta industria están en marcha y Brasil ya cuenta con especificaciones de calidad aprobadas.

En la actualidad los biocombustibles líquidos se siguen afianzando como parte de una transición más limpia en el marco de un paradigma de movilidad basado en la combustión interna. Por su parte, Argentina acaba ha aprobado en el 2021 un nuevo marco normativo, que mantiene la mezcla de bioetanol en naftas en un 12% y reduce el biodiesel del 10% al 5%, con lo que ya se está observando una sensible reducción en el consumo de este último biocombustible.

Mientras comienzan a desarrollarse nuevos paradigmas de movilidad (electromovilidad, propulsión por hidrógeno, etc.) que requerirán un tiempo de masificación considerable, los biocombustibles constituyen una alternativa ambientalmente más sostenible que los combustibles fósiles, sin grandes cambios técnicos. Adicionalmente, permiten agregar valor y diversificar la producción agropecuaria, generando empleo e impactos económicos positivos en los productores rurales.

*Magisteren Energías, especialista Internacional en Biocombustibles, Programa de Bioeconomía y Desarrollo Productivo del IICA

1 Datos basados en Torroba (2021): “Fuerte incremento en el consumo de biocombustibles durante los últimos 20 años”, IICA.

energiaynegocios.com.ar, Informacion, Información de Mercado

Gas natural año 2021 y también 2026

* Andrés Repar

El primer evento importante sobre el sistema del gas natural del año 2021 fue la Audiencia Pública del 15/3/2021. A la misma la Secretaria de Energía presentó un informe Técnico donde se explayaron opciones de porcentajes a ser asumidos por los usuarios y por el Estado dando por sentado que los precios del gas estaban dados por el PEN desde la subasta de diciembre del 2020. 

El PEN asumió que dichos precios fueron aceptados sin más trámites. Sin embargo, la Suprema Corte de Justicia fue taxativa al darle la razón al amparo que produjo el CEPIS de la necesidad de debatir el precio del gas en todas sus instancias en una correspondiente Audiencia Pública. 

Ni la intervención oral de la subsecretaria de hidrocarburos ni el citado Informe Técnico explicitaron ni los precios ni los costos operativos en los yacimientos convencionales y en los no convencionales, ni si hubo colusión entre los oferentes o manobras similares. Los representantes de las asociaciones de defensas del usuario optaron por criticar la transgresión regulatoria y por amplia mayoría plantearon que ante una situación así el incremento al Precio al Ingreso al Sistema de Transporte (PIST) debía ser cero.

Cabe comentar en este sentido como se conforma el costo y los precios del gas PIST compuesto por el gas convencional y el no convencional.

En el caso del convencional se trata en su gran mayoría de gas de yacimientos en general en declive de producción (del orden de 3 a 5% anual) y en la mayoría ya amortizados. Cabe resumir que los costos directos históricos se hallan en torno de 6 a 7 $/m3 y según un cambio oficial promedio en torno a 2U$/MMBTU.

En el caso del gas no convencional los costos de producción se suponen superiores, pero son yacimientos donde con riesgos exploratorios mucho mas bajos que en el convencional.  Es así   que observamos que las productoras con el precio PIST congelado han logrado un gran incremento de extracción de gas de la roca madre por medio de acciones de inyección de presiones muy altas que permite la fracturas por donde se evacuan los gases atrapados en dicha roca. A fines de este año el volumen producido del no convencional prácticamente llego a emparejar a la producción del convencional. Efectivamente la producción total (convencional y no convencional) en el periodo estival fue del orden de 120 millones de m3/d. A fines de noviembre 2021 se llegó a 60 millones de m3/d para cada tipo. 

Para los próximos años se asume que el gas convencional proseguirá con la merma y llegará el año 2026 con   -20% de producción. Por otro lado, la suba del no convencional proseguirá en un orden del 10% anual (es el incremento que se da con los actores actuales YPF, Total, Tecpetrol, Vista, CGC). Con las empresas citadas se podría asumir que en dicho periodo del 2022 al 2026 se supere apenas los 90 Millones de m3/d. Entendemos que es posible que con mega inversiones se llegara a producir mas, pero la historia nos enseña que las mega inversiones en gas y petróleo para la Argentina no existen. (Mas allá de promociones a una estabilidad fiscal a 20 años …)

El incremento del año 2021 no resolvió el autoabastecimiento pleno.  La demanda en el periodo invernal fue de   170 MM de m3/d. Para llegar a ella se contó con una producción incremental en invierno de los yacimientos existentes de unos 10 MMm3/d. Con el gas importado de Bolivia de cerca de 15MMm3/d y de los 55 barcos de GNL evaporando unos 25 MMm3 en los 150 días del invierno extendido entre 1 de mayo y 30 de setiembre.   Argentina en el 2021 en plena escasez de divisas pagó 1.100 millones de U$ por los barcos de GNL que descargaron en Escobar y unos 450 Millones de U$ por el gas traído de Bolivia. Algo que en los próximos años tal drenaje durísimo de divisas no debería ocurrir.

En el 2026 la demanda invernal previsiblemente llegará a superar los 170 Millones de m3/d. Volumen que no resulta fácil obtener por las mermas de la producción convencional nacional, el agotamiento de la provisión de Bolivia y la   sustitución del GNL que se importa por barcos.

Resulta inevitable recurrir a almacenajes que permitan trasladar del periodo estival al invernal del orden de 30MMm3/d. Los otros 20 MMm3/d por la entrada en operaciones del nuevo gasoducto desde Tratayen de 24”. Resulta claro que el escenario es que hasta el año 2026 será difícil obtener saldos exportables importantes de gas más allá de las actuales ventas a Methanex en Chile en los periodos estivales.

El tanque de almacenaje criogénico de GNL necesita tener un deposito similar a la demanda que no tiene oferta directa acumulada en los 5 meses invernales. Dicho volumen se halla con base entorno a los 450 MMm3. Este volumen puede estar emplazado en dos localizaciones como mínimo. Los montos de los depósitos de almacenaje son del orden de varios cientos de millones de U$, que aseguran la cobertura del pico invernal y con ello la explotación en todo el año. Cabe analizar a qué precio cuesta este aseguramiento. Por lo general de la experiencia n los países del norte no debería ser superior a 1, 5 U$/MMBTU  

Para ello volviendo al origen de la estimación que es el informe de la EIA/ARI (U.S. Energy Information Administration/Advanced Resources International) se estima para el shale gas de la franja mas madura el volumen técnicamente pasible de ser extraído por método de fracking se halla para Vaca Muerta de 565millones de m3/Km2.

Los costos promedio de dichos pozos horizontales de 2500 m longitud y a 2400m de profundidad se hallan como pico en 12 millones de U$. Con un acumulado por pozo cercanos a 300 millones de m3 se obtienen costos directos unitarios de extracción de 0,9 U$/MMBTU. Con gastos generales, regalías, impuestos y un margen de beneficio importante se llega a valores entre 1,8 y de 2,1 U$/MMBTU (Un promedio de 7,2$/m3). Este monto es similar al indicado en la Audiencia Pública por Osvaldo Bassano de ADUCC Asoc de Defensa de Derechos de usuarios: Es igual o similar al que hoy se están pagando a las productoras.

Ahora bien, el plan gas IV colocó un tope de 3,70 U$/MMBTU a la subasta base de diciembre 2020 y actuó como señal para que todos cotizaran justo por debajo del mismo. Las 16 empresas del total de 19 se aglutinaron entre 3,33 y 3,66 U$/MMBTU con un mix ponderado de 3,51U$/MMBTU. Respecto al precio actual la subsecretaria de hidrocarburos planteó que el Estado asuma un 35% y los usuarios el 65% restante. Ello determina para los usuarios un PIST con 71% de incremento que resulta un tema muy arduo en las condiciones de emergencia socioeconómica…

En la Argentina los últimos años ni las empresas productoras ni el Estado no concretaron inversiones en almacenajes imprescindibles. EEUU posee 400 lugares almacenajes de diversos tamaños y técnicas que garantizan una seguridad de suministro tanto en eventos invernales como en casos de fallas o accidentes. Es cierto que el plan gas IV no lo contempla, y por ello es necesario perfeccionarlo en un nuevo Plan Gas.  Cabe intuir que a las productoras les resulta más rentable elevar los precios bajo la sombrilla del precio del GNL importado. En concreto realizando las inversiones de almacenaje con acceso abierto a través de una empresa ad hoc o por la misma IEASA. La tarea es la de hacerse cargo de relevar, estudiar, construir y operar tanques de GNL cercanos a la zona metropolitana.

El Estado asume hacerse cargo de las inversiones imprescindibles en un sistema de gas natural y obtener montos suficientes para encarar varios almacenajes (al menos 2 por ej. en Bahía Blanca y Ensenada de GNL) y de entregas de gas vaporizado entre 10 y 20 millones de m3/día en los días álgidos del pico invernal. Lo cierto es que el almacenaje sea político de estado y un recurso estratégico para el país dado su papel complementario a lo que podrá aportar el gas de Vaca Muerta.

Este convenio le permitirá al país consumir en invierno gas argentino almacenado en verano. Evitaría costosas importaciones de GNL que se pagan “cash” antes de atracar el buque en puerto…

Lo último del 2021 es el Proyecto de régimen de promoción que apunta a una mayor producción para obtener principalmente grandes volúmenes de exportación. Ello al contrario de sostener al mercado interno el planteo de la promoción era para obtener divisas que se necesitan para pagar la deuda que ha tomado el gobierno de Macri. La deuda cercana a los 44.500 millones de dólares, se fue por las canaletas de los bancos comerciales amigos…cuando debía ir a infraestructura y creación de empleos etc. 

Si se plantea una especie de canje de vender crudo hasta cubrir por ejemplo el 50% de la deuda es decir 22250 millones de U$. A una extracción diaria del orden de 200.000 bbl por día (doble de la actual producción del 2021) tendríamos la necesidad de más de 10 años para el repago. Es decir, divisas para destino de inversor y acreedor del país. Para el país propio poco o nada.

Los requerimientos de almacenajes son claros. Gas argentino para el mercado interno es el camino con precios aptos para que la población y la industria pueda pagarlo, además que se pueda industrializar. La alternativa extractivista es un camino equivocado, al no poder contar con las riquezas para el desarrollo nacional.

*Vicepresidente del IESO-Instituto de Energía Scalabrini Ortiz/ Miembro del Grupo Bolívar y CEEN

energiaynegocios.com.ar, Informacion, Información de Mercado

¿Qué haremos con el de Vaca Muerta?

Luis Alberto Giussani

Debemos acelerar las obras para monetizar los recursos antes de que se incrementen las restricciones al uso de hidrocarburos y carezcan de valor.
Gracias al plan Gas.Ar se observa un fuerte crecimiento en su producción, impulsado por la evolución de la cuenca neuquina y la formación Vaca Muerta en particular. Ante este incremento en la producción, se vuelven a poner en el tapete los cuellos de botella que se presentaron en 2019 y las obras necesarias para permitir la continuidad de ese crecimiento mientras desde distintos medios se menciona el fin de la era de los hidrocarburos. Dado este nuevo contexto se actualiza el artículo publicado en Energía y Negocios anuario 2020; “¿Dónde vendemos el gas de Vaca Muerta?”.

Antes de comenzar el análisis de la demanda potencial y las obras necesarias para abastecerla, debemos señalar una serie de externalidades, restricciones legales y características técnico-económicas de la producción, el transporte y la distribución del gas que le confiere una serie de complejidades inexistentes en otros mercados. Éstas son:

1 Alta inversión en la producción, lo que requiere reglas de juego estables.
2 Alta inversión en el transporte y la distribución lo que los convierte en monopolios naturales.
3 Alto costo de transporte, que determina la existencia de una serie de mercados regionales y no un mercado global.
4 La mencionada existencia de altos costos hundidos tanto por productores como consumidores y los altos costos de transporte, brindan una gran capacidad de negociación por parte del agente que cuente con acceso a mercados alternativos contra el agente que no los tenga.
5 La utilización de cláusulas de Take or Pay (TOP) y Delivery or Pay (DOP) con diversos tipos de punitorios en caso de no cumplimiento con el fin de cruzar riesgos entre oferentes y demandantes.
6 La coexistencia de contratos a largo plazo y mercados spot.
7 Fuerte estacionalidad en la demanda.
8 Existencia de distintos tipos de subsidios, que impiden reflejar totalmente los costos sociales.
9 Las características de servicio público del gas y derecho humano de la energía.
10 El impacto ambiental, claramente inferior al del uso del carbón y que debe ser correctamente comparado con las otras fuentes.
11 Disposición legal para abastecer primero al mercado local y luego a las exportaciones.
12 Gran diversidad de yacimientos con costos asociados para la producción de gas totalmente diferentes.
13 Existencia del efecto amortiguador del “Line Pack” que consiste en el stock de gas a presión en las tuberías de transporte y distribución. Esta característica lo diferencia del sector eléctrico.
14 Gran dificultad técnica para modular la producción en los pozos de baja permeabilidad.

Respecto a este último punto, las características de los yacimientos, existen libros enteros escritos, pero apelando a la síntesis, se destacan cuatro aspectos relevantes: Primero, si se trata de un yacimiento on shore u off shore. Segundo, la característica de los fluidos, ya que puede tratarse de un yacimiento de gas seco, gas húmedo, gas y condensados, o un yacimiento de petróleo con gas asociado. Tercero, la permeabilidad de la roca reservorio (alta, baja o nula permeabilidad) y la correspondiente productividad por pozo. Y cuarto, la magnitud del yacimiento y su correspondiente escala y amortización de costos.

Destacamos estos cuatro aspectos porque las diferentes combinaciones crean un amplio abanico en los costos del gas. Respecto a los casos particulares que nos incumben, en Argentina cada vez tienen menor relevancia los yacimientos de petróleo con gas asociado, cuyos costos son amortizados por el petróleo o los mega yacimientos como Loma la Lata, cuyos costos medios son muy bajos. Hoy el grueso de la producción, y dónde se espera mayor crecimiento, proviene de la formación Vaca Muerta, donde por tratarse de una formación no convencional se deben realizar miles de pozos y decenas de miles de fracturas para tener producciones significativas con el costo que ello significa.

A continuación, haremos un muy breve repaso de la evolución de la producción de gas por cuenca. La cuenca del Noroeste presenta una prolongada declinación, hoy su producción no llega al 20% de los máximos del 2003. La cuenca del Golfo San Jorge alcanzó su máximo en 2015 para luego declinar levemente.

La cuenca Austral presenta una larga tendencia suavemente creciente y un máximo reciente, el año 2019. Con respecto a la cuenca neuquina, luego del prolongado período de declinación de los yacimientos convencionales, en el año 2013 se revierte la tendencia hasta alcanzar un nuevo máximo en 2019. Con el fin de los beneficios de la resolución 46/2017 se puso de manifiesto la alta tasa de declinación de la producción no convencional. Por último, gracias al Plan GAS.AR durante 2021 se ha logrado un fuerte incremento de la producción.

La evolución de la producción por cuenca tiene su correlato directo con la utilización de los gasoductos. El gasoducto San Martin, que inicia en la cuenca Austral opera cerca de su máxima capacidad en el tramo Tierra del Fuego – Santa Cruz, teniendo luego capacidad disponible. El Gasoducto del Norte, tiene amplia capacidad disponible por la caída en la producción de la cuenca del Noroeste y por la reducción de envíos de gas desde Bolivia. El Gasoducto Centro Oeste opera a plena capacidad durante todo el año y por último los gasoductos NEUBA I y II tienen un alto nivel de carga durante el invierno y capacidad disponible fuera de temporada.
El autor de esta nota celebra que el Decreto 489/2021 haya incluido en el presupuesto fondos para realizar tres gasoductos de vital importancia para potenciar el crecimiento de la producción en Vaca Muerta, así como también la asignación a obras de infraestructura del sector de las ganancias extraordinarias por la exportación de energía a Brasil, como establece la Resolución 1.037/2021.

El gasoducto Mercedes-Cardales y su correspondiente planta compresora será parte de un segundo anillo de alta presión en Buenos Aires, y por medio de este tramo se podrá abastecer con gas proveniente del NEUBA II al ciclo combinado ubicado en Campana. El Line Pack de este anillo brindará una rápida capacidad de respuesta ante los incrementos de la demanda.

El gasoducto Tratayén-Saliqueló conecta Vaca Muerta con la parte final del NEUBA II permitiendo evacuar mayores volúmenes desde Neuquén, evitar la importación de GNL por Bahía Blanca (y el correspondiente alquiler del barco regasificador) y liberar volúmenes de gas para industrializar en Bahía Blanca.

Además, este trazado permite realizar la obra en dos etapas y otorgar flexibilidad al sistema. La disponibilidad de mayores volúmenes de gas a lo largo del trazado permitirá incrementar su uso como insumo en la industria de los fertilizantes. Profertil, empresa conjunta de YPF y Nutrien ubicada en Bahía Blanca, ha anunciado el proyecto de duplicar la capacidad de producción de urea en caso de disponer de mayores volúmenes de gas. Ésta empresa es la mayor usuaria de hidrógeno del país, sector de amplio dinamismo, por lo cual es estratégico seguir desarrollándolo. (Ver Giussani, Luis Alberto; El hidrógeno y la Patagonia, mucho más que buenos vientos. Energía y Negocios Octubre 2021.)

También posee una partida presupuestaria específica la conexión del gasoducto Centro-Oeste con el gasoducto Noroeste. La obra consistirá en una ampliación mediante loops del primer tramo del Centro-Oeste y luego la conexión entre La Mora y Tío Pujío, en las afueras de Villa María, Córdoba. Este gasoducto también permitirá evacuar mayores volúmenes desde Neuquén y utilizar la capacidad disponible en el gasoducto del Noroeste y sustituir importaciones desde Bolivia.

Las importaciones desde Bolivia y el acuerdo de 20 años que las rige merecen un renglón aparte. En 2006 se firmó un acuerdo para importar gas desde Bolivia por 20 años, la firma del contrato se realizó en un período de fuerte caída en la producción y en las reservas de Argentina, particularmente las de su mayor yacimiento: Loma la Lata. Por el contrario, Bolivia tenía en vigencia otro contrato para colocar su producción en Brasil entre 1999 y 2019.

Dada la situación de debilidad de uno de los negociantes y la fortaleza del otro, Bolivia impuso condiciones 1 , Argentina pagó más que Brasil mientras que carecía de la prioridad para el llenado de los gasoductos. Hábilmente los negociadores por la parte boliviana lograron cobrar un precio cercano al spot de GNL (y con bajo Delivery or Pay) cuando en realidad se trata de un suministro de base y de largo plazo vía gasoducto. Sobre este contrato ya existen cinco adendas firmadas, venciendo la quinta en diciembre de 2021 mientras restan cinco años de contrato.

Hoy la Argentina cuenta con los recursos gasíferos como para revertir esta debilidad en la negociación, pero para ello debe realizar el nuevo gasoducto Centro Oeste-Noroeste (La Mora a Tío Pujío) y seguir incrementando la producción. En caso contrario deberemos negociar en debilidad con un oferente monopólico que sabrá de su fortaleza.

Todas estas obras refuerzan a un bajo costo el suministro al mercado interno y, adicionalmente, posibilitarán mayores exportaciones. Ese es el orden correcto para realizarlas, ya que el mercado argentino es el que ofrece un mayor beneficio social para el crecimiento de la oferta de gas natural, debido a que sustituyen onerosas importaciones de gas natural, de GNL y de combustibles líquidos. La mayor disponibilidad de gas natural a bajo costo permitirá el crecimiento industrial en sectores clave, la disminución de los subsidios por parte del gobierno e incrementar aún más la participación del gas natural en la matriz energética. Esto podría lograrse generalizando el uso del gas natural licuado en el transporte de cargas.

En Argentina, no existe ningún otro proyecto que permita sustituciones de importaciones por montos similares a los que permitirán los nuevos gasoductos desde Vaca Muerta.

Las importaciones

Cuantificando las importaciones, que podrán ser sustituidas por estas obras, podemos mencionar que, de acuerdo a los datos del INDEC, durante el acumulado de los últimos 12 meses (desde noviembre 2020 hasta octubre 2021) se realizaron importaciones de GNL, Gas Natural, fuel oil y gasoil por 3.752 millones de US$. El costo aproximado de uno de los dos nuevos gasoductos troncales es de aproximadamente 2.000 millones de US$, con una primera etapa de 865 millones de US$. Claramente es una inversión necesaria y altamente rentable.
Otro factor de riesgo es la tendencia creciente que están verificando los precios de los hidrocarburos, por lo cual es urgente comenzar y terminar las obras en el menor plazo posible.

Desarrollo de mercados internacionales

Argentina dispone de gasoductos de exportación a Chile, Uruguay y Brasil. Se destaca que con todos ellos ha restablecido la exportación. Veremos qué posibilidades hay de ampliar los mercados regionales y globales.
Actualmente se le vende gas a Uruguay durante todo el año. Durante el invierno se trata de GNL regasificado en Escobar (que Uruguay paga al correspondiente valor) y durante el resto del año se trata de gas producido localmente. El incremento de la exportación a Uruguay, país con el que nos unen dos gasoductos, no implica más infraestructura que la necesaria para abastecer una mayor demanda en la región de Buenos Aires. Resulta natural suministrar GN a Uruguay, un pequeño mercado, donde el gas brinda soporte para los períodos de baja generación eólica y escaso caudal en los ríos. Este año, debido a la intensa sequía en Brasil, Uruguay debió recurrir de manera mucho más intensiva a la generación térmica. Eso se debió a dos motivos, primero a la necesidad de reemplazar a la caída en su propia generación hidroeléctrica y segundo por el incremento de sus exportaciones de electricidad a Brasil.

Chile es el mercado regional que en lo inmediato ofrece las mejores oportunidades. Analizaremos independiente la exportación a las zonas central, austral y norte del país.

La exportación a Chile por los gasoductos centrales es altamente conveniente para ambas partes, ya se han realizado numerosas operaciones en períodos no invernales. Para la Argentina es un mercado al que puede acceder desde Vaca Muerta con infraestructura en gran medida disponible, y a Chile le permite una baja en los costos de importación de GNL y posterior regasificación. En esta zona hay dos gasoductos de exportación: Gasoducto del Pacífico que parte desde Loma la Lata y Gasandes, que parte desde el Gasoducto Centro Oeste en Mendoza. Éste último está conectado con la planta de regasificación de Quinteros en Chile.

Actualmente se exporta gas a Chile en períodos no invernales, lo cual brinda una excelente posibilidad de colocar la producción en períodos de baja demanda, mientras que los importadores de Chile sustituyen al oneroso GNL. Sin embargo, en el período invernal, con el fin de priorizar el abastecimiento al mercado interno no están autorizadas las exportaciones. Esta situación debería cambiar en poco tiempo ya que existen posibilidades superadoras para todas las partes involucradas (en economía se diría que no nos encontramos en un óptimo en sentido de Pareto).

El diferencial entre el precio del GNL que importa Chile y el costo de producción local es significativo, por lo tanto están dadas las condiciones económicas para llegar a una transacción en donde ambas partes salgan beneficiadas sin restringir el abastecimiento a la demanda local. Eso se lograría, acuerdo de provisión de largo plazo mediante, realizando Plantas de Almacenamiento Subterráneo de Gas Natural (ASGN) en la cuenca neuquina con el fin de abastecer al mercado de Chile durante el período invernal. De esta manera, flexibilizando la oferta mediante ASGN, se podría abastecer al mercado invernal de Chile, lo cual permitiría elevar la producción durante todo el año.

Se puede trazar la similitud entre el acuerdo de provisión a Uruguay con la evolución futura del intercambio con Chile. En ambos casos se suministra gas de producción local durante el período no invernal, mientras que en la temporada fría los países vecinos acuerdan pagar un precio mayor. En el caso de Uruguay por el GNL más la licuefacción y en el caso de Chile para cubrir los costos del almacenamiento.

En ese aspecto, es auspicioso lo que están haciendo las empresas YPF y TECPETROL. La primera con el proyecto en desarrollo desde 2019 del ASGN de Cupén en Neuquén, conectado al Gasoducto Cordillerano y al NEUBA I con una capacidad de entrega en período invernal de 2,5 millones m3/día. En el caso de TECPETROL con el proyecto de Aguada del Indio Sur, en Río Negro, Cuenca Neuquina con una capacidad de 3 millones m3/día. Para convertirnos en un proveedor confiable durante todo el año se deberán realizar más obras de este tipo.

En la zona austral de Chile, en Punta Arenas, la empresa Methanex que elabora Metanol, tiene una gran demanda de GN que no alcanza a ser abastecida por la producción chilena del Estrecho de Magallanes. Con el fin de abastecer a dicha planta, existen cinco gasoductos de exportación desde Tierra del Fuego y desde el sur de Santa Cruz. De manera similar al caso de la zona central, contando con ASGN se podrían realizar exportaciones en firme o bien la empresa Methanex podría realizar una operación similar a la realizada con Uruguay adquiriendo GNL a ser entregado en el puerto de Escobar y luego realizando un swap.

Nuevamente se deben mencionar los emprendimientos realizados por YPF y CGC. La primera en Diadema, a 30 Km de Comodoro Rivadavia, en operación desde 2001 con 1,5 millones m3/día de capacidad invernal, y el ASGN Sur Río Chico a 20 Km de Río Gallegos en desarrollo desde 2019 por CGC con una capacidad de 2 millones m3/día.
En la zona norte del país debido al decaimiento de la cuenca del Noroeste, así como de Bolivia, los gasoductos tienen gran capacidad de transporte disponible.

Aquí es clave el nuevo gasoducto que se ha planteado Centro-Oeste-Tío Pujío. Mediante esta obra se podrá revertir el direccionamiento de los gasoductos del norte abasteciendo desde Vaca Muerta a la demanda del Noroeste Argentino, también abastecerá a los gasoductos de exportación al norte de Chile y, posiblemente en el futuro, podrá abastecer al mercado de San Pablo por medio del gasoducto Bolivia-Brasil.

De todas maneras, antes de contar con esta obra se pueden realizar exportaciones de gas en períodos no invernales e importaciones de gas en invierno. O bien directamente trueques intertemporales de gas, de manera similar a lo que ocurriría con los almacenamientos de gas, e decir, durante los meses no invernales Argentina exportaría o acumularía cierto volumen de crédito de gas y durante el invierno Argentina importaría gas desde la planta regasificadora de Mejillones en el norte de Chile o utilizaría ese crédito de gas.
En cuanto a la exportación de gas a Brasil, si bien es cierto que hoy el país vecino es fuertemente demandante debido a la histórica sequía en sus cuencas hídricas y su dependencia de la generación hidroeléctrica, esta situación puede revertirse en el mediano plazo.

En Brasil existe la competencia potencial de los volúmenes de gas natural que se quema o se re inyecta en los yacimientos. Para el mes de septiembre de 2021 en Brasil la quema alcanzó un volumen de 4 millones de m3/día y la reinyección de 67 millones de m3/día, esto es equivalente al 54% de la producción argentina.
Efectivamente, el 53% de la producción de gas de Brasil se quema o se reinyecta en los yacimientos. La mayor parte de esa reinyección se realiza en los campos off shore pre sal. Si bien el costo de exploración y perforación está amortizado por la producción de petróleo, al tratarse de yacimientos off shore y con un alto contenido de CO2, el costo de producción del gas es bajo pero no despreciable.

Actualmente Brasil está por culminar el tercero de los gasoductos para transportar dicho gas a los principales centros de consumo, con los cuales podría extraer 44 millones de m3/día. No es menor que tenga en carpeta realizar otros tres, que sumarían 515 km de ductos off shore y 45 millones de m3/día. Otra posibilidad que podrían utilizar es la de abastecer plantas flotantes de GNL de escala mundial, como las que actualmente operan en Australia.

Lo concreto es que hoy nos une un gasoducto de exportación a Uruguayana, el cual abastece una central térmica. Disponiendo de mayores volúmenes en la zona central de Argentina mediante las el gasoducto existente en una situación de sequía Brasil sería un excelente cliente.

El precio del gas

Brevemente descripto, el mercado argentino del gas funciona de la siguiente manera: por el lado de la demanda, las tarifas del sector residencial, las Entidades de Bien Público y los comercios de bajo consumo están establecidas en pesos con significativos subsidios por parte del estado, mientras que el GNC y el sector industrial abonan el precio de mercado; respecto a las exportaciones, estas no pueden realizarse a un precio inferior a los del mercado interno. Por el lado de la oferta no hay subsidios. Por medio del Plan GAS.AR se establecieron licitaciones por aproximadamente la mitad del gas consumido en el país.

El precio se acordó en dólares por un plazo de 4 años, dándole a las empresas un horizonte para poder realizar las inversiones y al gobierno el acceso al combustible más económico. El resto de la oferta de gas que consiste en el gas importado, cuenta con un precio previamente acordado o depende del mercado internacional. Durante el año 2020, debido a la crisis internacional del COVID, los precios resultaron extraordinariamente bajos, sin embargo se puede observar la fuerte recuperación en el 2021.

Alguno intentará criticar la complejidad del funcionamiento, pero no se debe dejar de mencionar que debido a las catorce externalidades, restricciones legales y características técnico-económicas mencionadas al principio del artículo, todos los mercados de gas presentan complejidades.

Sí podemos mencionar que un elemento superador sería el de brindar mayores incentivos económicos a los almacenamientos subterráneos de gas natural, lo cual por ejemplo podría realizarse con una normativa que les autorice la exportación en período invernal de un porcentaje de lo almacenado.

En ese aspecto también se puede destacar que la fuerte competencia entre las empresas locales por el mercado chileno ha llevado a que los precios de exportación se encuentren muy cerca de los precios locales, aunque el precio de los sustitutos sea sensiblemente mayor. Dicho de otra manera, la mayor competencia local respecto a la demanda chilena les ha otorgado una gran capacidad de negociación. Un acuerdo entre los productores locales podría ser beneficioso para todos posibilitando el financiamiento de nuevas obras en base a las ganancias obtenidas.

Líquidos

Hasta aquí, cuando hablamos de la producción de gas nos hemos referido a los mercados y obras vinculadas al principal de sus componentes, el metano, sin embargo de un pozo productor surge una variada mezcla de gases. La composición de gases es diferente en cada yacimiento (y cada pozo). Además del metano hay variables cantidades de otros hidrocarburos como etano, propano, butano y gasolina natural (compuesta por pentano y superiores) y gases inertes como nitrógeno y dióxido de carbono, agua y trazas de mercurio.
Pese a que estos hidrocarburos se encuentran en pequeñas proporciones, debido a su valor muy superior al metano, su extracción tiene un efecto muy significativo sobre la rentabilidad y la generación de valor de los proyectos.

En Argentina existen numerosas plantas de acondicionamiento y separación de gases que extraen propano, butano y gasolina natural, pero sólo dos plantas que además de los gases anteriores extraen el etano. Estas son el complejo Cerri, realizado por Gas del Estado en las afueras de Bahía Blanca, que permitió el nacimiento de dicho polo petroquímico y Mega, que permitió su crecimiento. Pocas asociaciones, si es que existe otra en Argentina, han sido tan bien pensadas como Mega. Empresa que surgió como una asociación entre YPF, dueña del otrora principal yacimiento del país, Loma la Lata, con el 38% de las acciones, Petrobras demandante del propano, butano y la gasolina natural con el 34% y Dow propietario de Petroquímica Bahía Blanca, demandante de etano para producir etileno y luego polietileno. El proyecto Mega consistió en una planta separadora de gases en las cercanías de Loma la Lata, un nuevo ducto de 600 km hasta Bahía Blanca y una planta fraccionadora de gases en destino que cuenta con instalaciones de almacenamiento y embarque.

La situación actual brinda una serie de oportunidades y desafíos para MEGA. El incremento de la producción de gas en Neuquén permite ampliar la capacidad instalada, de hecho en la firma se plantean tres alternativas de crecimiento: ampliar la planta de Neuquén, construir otra similar en otro sitio de la cuenca o realizar pequeñas plantas adicionales. Por otra parte, es necesario mencionar que MEGA fue diseñada para procesar la composición cromatográfica de gases de Loma la Lata, sin embargo, los gases que actualmente se están extrayendo de la formación Vaca Muerta tienen un mayor contenido de etano (+100%), de propano (+70%) y de butano (+40%) mientras que tienen un menor contenido de gasolina natural.

El ingreso de gas con una composición diferente y variable requerirá de inversiones para poder operar la planta al máximo de su potencial. Esta situación tiene un agravante: si bien en un yacimiento convencional cada pozo puede tener variaciones en la composición y así como también puede modificarse con el decaimiento de la presión, estos efectos son mucho más marcados en los pozos de yacimientos no convencionales. De incrementarse la extracción de etano, surgirá un nuevo escalonamiento aguas abajo, se podría aumentar la capacidad productiva del polo petroquímico de Bahía Blanca y/o se podrían realizar instalaciones para su exportación en estado líquido. Cabe aclarar que la temperatura de licuefacción del etano es de -89 °C contra los -161 °C de GNL.

Licuefacción

Luego de la construcción de los nuevos gasoductos troncales y de haber abastecido por medio de los gasoductos de exportación existentes al mercado regional, se podría evaluar la conveniencia de realizar exportaciones por medio de GNL. Se indica a éste, como el último mercado porque es altamente competitivo y tiene un menor net back debido a la necesidad de descontar los costos de la licuefacción.

Como mencionamos al principio del artículo, los distintos yacimientos tienen costos de extracción del gas natural muy diferentes. Los incrementos en la eficiencia y la disminución de los costos alcanzados en Vaca Muerta por las empresas del sector permiten garantizar la conveniencia económica de abastecer a los mercados internos y regionales durante todo el año. Sin embargo, el mercado de GNL es altamente competitivo y volátil, durante el año 2020 y principios de 2021 la exportación de GNL hubiera generado quebrantos, mientras que a fin de 2021 es altamente rentable.

Sin embargo, a mediano plazo se puede inferir una demanda sostenida por el remplazo del carbón por gas natural antes de que las presiones para el remplazo de los hidrocarburos impida su utilización.
Volviendo a la exportación por medio de GNL, antes de realizar una terminal de licuefacción, se podría pensar en alcanzar un acuerdo comercial y realizar la operación por medio de la planta de regasificación de Quintero, ya que existe un gasoducto que la une y cuenta con instalaciones de embarque y almacenamiento. La reconversión de plantas de regasificación a licuefacción ha sido realizada en USA y se debe estudiar su conveniencia.
Conclusiones

Es interesante repasar como, a lo largo del artículo, se observan los efectos que de las mencionadas externalidades, las restricciones legales y características técnico-económicas de la producción, el transporte y la distribución de gas.

El desarrollo masivo de Vaca Muerta ha permitido que las empresas optimicen los procesos, lo cual se tradujo en una baja sensible de los costos de producción. Hoy sólo existen subsidios al consumo de gas, mientras las empresas participan de subastas para abastecer al mercado interno a precios muy competitivos internacionalmente.

Debido a los costos logísticos del transporte y la distribución del gas natural en los mercados locales y regionales se obtiene un net back mayor que mediante la exportación de GNL.
Repasando la historia, en 1977 se descubría el mayor yacimiento de gas del país, Loma La Lata, y en 1988 se inauguraba el gasoducto NEUBA II, que conecta Neuquén con Buenos Aires, obra que tomó sólo 359 días y cambió para siempre la matriz energética del país. En abril de 2011 se publica el informe que coloca a la formación Vaca Muerta como una de las más promisorias a nivel mundial. Sería deseable que 11 años después de ese evento estemos inaugurando un nuevo gasoducto troncal, con el fin de reforzar el suministro del hidrocarburo más ecológico y económico.

Rápidamente debemos realizar la infraestructura necesaria para fortalecernos en estos mercados. El gas es un combustible de transición dentro del paso a una economía descarbonizada. Debemos aprovechar esta ventana de oportunidad que no será permanente.

*Economista especializado energía y transiciones energéticas.

1 Para el año 2006 se verificaba una particular estructura de mercado. Argentina, así como también Brasil, importadores de gas en aquellos años enfrentaban cada uno a un oferente monopólico: Bolivia. Mientras que Bolivia enfrentaba un duopsonio (dos compradores; Brasil y Argentina). El agravante para Argentina fue la negociación en una situación de debilidad y con un precio piso ya establecido por el contrato Bolivia-Brasil.

Links de interés:

Agéncia Nacional do Petróleo, Gás Natural e Biocombustíveis. Boletim Mensal da Produção de Petróleo e Gás Natural: https://www.gov.br/anp/pt-br/centrais-de-conteudo/publicacoes/boletins-anp/boletim-mensal-da-producao-de-petroleo-e-gas-natural
Giussani, Luis Alberto; ¿Dónde vendemos el gas de Vaca Muerta? Energía y Negocios Anuario 2020.
Giussani, Luis Alberto; El hidrógeno y la Patagonia, mucho más que buenos vientos. Energía y Negocios Octubre 2021.
IEASA. Detalle de cargamentos GNL comprados para el 2021: https://www.ieasa.com.ar/index.php/detalle-de-cargamentos-gnl-comprados-para-el-2021/
INDEC: Sistema de consulta de comercio exterior de bienes: https://www.indec.gob.ar/indec/web/Nivel4-Tema-3-2-124
Secretaría de Energía: Producción de Petróleo y Gas: https://www.argentina.gob.ar/economia/energia/hidrocarburos/produccion-de-petroleo-y-gas

energiaynegocios.com.ar, Informacion, Información de Mercado

EL nuevo concepto de seguridad energética para Argentina: una política pública capaz de trascender las coyunturas políticas

* Griselda Lambertini

Una política pública que promueva la seguridad energética nacional deberá encontrar sustento en un marco regulatorio innovador en cuanto a las garantías a otorgar simultáneamente a los inversores y a los consumidores, nacionales e internacionales.

Esto requiere una revisión del histórico concepto de seguridad energética y la incorporación de incentivos para que todos los segmentos de la cadena de valor implementen tecnologías para hacer del gas natural un recurso efectivamente amigable con el ambiente, condición imprescindible para acceder a financiamiento internacional.

Según pasan los años…

En diciembre de 2018, en este mismo espacio, afirmábamos que la integración energética con los países vecinos constituiría una herramienta fundamental para el desarrollo de los yacimientos no convencionales de gas natural de Argentina, en tanto la demanda de exportación permitiría -en los meses de verano- mantener los niveles de producción requeridos por este tipo de explotación. Desde mediados de 2016, el Poder Ejecutivo nacional había vuelto a autorizar modestas exportaciones de gas a Chile, con el objetivo de mejorar la eficiencia del sistema gasífero regional mediante un régimen de asistencias recíprocas. Luego se fueron incorporando nuevas formas de intercambio, plasmadas en los sucesivos regímenes de autorización de exportaciones y en nuevos acuerdos con Chile. 1 y 2

Cuando se publicó el Anuario de Energía&Negocios 2019, ya se encontraba instalada la discusión sobre cómo nuestro país transitaría el camino hacia una economía neutral en emisiones de carbono. El Congreso Nacional acababa de aprobar la Ley No 27.520 de Presupuestos Mínimos de Adaptación y Mitigación al Cambio Climático Global. En esa oportunidad, identificamos cinco grandes ejes de contribución del gas natural a la transición energética: (i) la sustitución de combustibles fósiles con mayor factor de emisión en la generación eléctrica y en la industria; (ii) los desarrollos tecnológicos que dan lugar a la actividad de almacenaje como infraestructura para la optimización del sistema, incluyendo el ‘gasoducto virtual’; (iii) la expansión del gas natural como combustible vehicular en forma de GNC y GNL; (iv) la progresiva introducción del ‘gas verde’ (biogás, biometano) como combustible para tractores y maquinaria agrícola; y (v) la difusión del uso racional y eficiente a través de programas para el acceso efectivo de los usuarios a la información y del etiquetado de los artefactos a gas.3

A fines de 2019, a pesar de las dificultades macroeconómicas, las perspectivas geológicas y productivas de los yacimientos no convencionales de gas de Argentina seguían siendo muy alentadoras. Más allá de las cifras publicadas por la Energy Information Administration (EIA) de los Estados Unidos, que colocaron a Argentina en el podio mundial en cuanto a recursos técnicamente recuperables de shale gas, en apenas dos años (2017-2019) el yacimiento Fortín de Piedra aportó una producción de 17,5 MMm3/d (millones de metros cúbicos por día) adicionales, equivalentes al 13% de la producción total de gas de Argentina y al consumo de 2.300.000 hogares.

En 2020 la pandemia provocó una drástica disminución de la demanda de energía a nivel global, con la consecuente baja de los precios internacionales de gas y petróleo, y la incertidumbre acerca de la viabilidad financiera de la producción nacional. Sin embargo, se comprobó que -hasta tanto no exista una solución tecnológica y económica al problema de la intermitencia de las fuentes renovables- el gas natural puede asegurar energía firme a precios razonables para el país. En este sentido, a fines de octubre de 2020, el Decreto 892/2020 declaró de interés público nacional la promoción de la producción del gas natural argentino y aprobó el Plan Gas.Ar 2020-2024. Los incentivos de precio implementados durante 2021 lograron revertir la tendencia en la producción, aunque dejaron al descubierto las restricciones en cuanto a infraestructura de transporte y al financiamiento del sistema.

Respecto de la variable ambiental, un mes después de la aprobación del Plan Gas.Ar, el Decreto 1030/2020 aprobó la reglamentación de la Ley N° 27.520, dando impulso a la implementación del Plan Nacional de Adaptación y Mitigación. Argentina presentó su segunda Contribución Determinada a Nivel Nacional (NDC), cuyas metas fueron mejoradas en septiembre de 2021, en el marco de la Cumbre Latinoamericana sobre Cambio Climático. Con ello, nos hemos comprometido a reducir nuestras emisiones de gases de efecto invernadero (GEI) a 2030 de forma tal de no exceder las 349,16 MtCO2e. Esto implica una reducción de emisiones del 27,7% respecto de la NDC presentada en 2016.

Fuente: Anexo Res. SE 1036/2021

Una política pública argentina: gas natural para la transición         

A fines de octubre de 2021, mediante Resolución SE 1036/2021, la Secretaría de Energía aprobó los Lineamientos para un Plan de Transición Energética al 2030, que consolida al desarrollo del gas natural como uno de los ejes de la política pública de cara a la transición energética. La propuesta recoge, además, la alternativa tecnológica del hidrógeno, instalada globalmente y que -en su versión azul- presentaría una interesante complementariedad con nuestra infraestructura de gas natural, la existente y la que aún debería construirse para asegurar que la producción de los yacimientos no convencionales llegue a los principales centros de consumo de la región. En definitiva, a diciembre de 2021, la discusión acerca del rol del gas natural como combustible para la transición energética en Argentina parece zanjada. Se observa en este tema -y en al menos los últimos cinco años 4 – una continuidad entre las gestiones de gobierno. Con distintos enfoques acerca de cómo debería financiarse el sector, la política pública viene acompañando el desafío de desarrollar nuestras reservas no convencionales, antes de que un mundo totalmente electrificado nos encuentre con los recursos y su renta (la de los argentinos, la de nuestras provincias) bajo tierra.

Si existe un consenso que trasciende las coyunturas políticas, ¿qué nos está faltando para realizar los objetivos de una política energética formulada con la participación de los sectores productivos y que genera la expectativa de los usuarios de ver garantizado su derecho a una energía moderna y asequible?

La superación de las restricciones derivadas de nuestra macroeconomía excede las consideraciones de este artículo. Para resolver el déficit de infraestructura de transporte de gas, la Secretaría de Energía presentó un plan de inversiones en los sistemas de gasoductos, que se muestra en la siguiente tabla. La obtención de financiamiento genuino para estas ampliaciones guarda directa relación con el laberinto macroeconómico.

Sin embargo, en el plano de las definiciones normativas y regulatorias nos falta dar un paso importante y posible. Así como nos hemos puesto de acuerdo en la formulación de una política que compatibiliza el desarrollo gasífero con las metas de la descarbonización, deberíamos revisar el concepto de ‘seguridad energética’, a fin de adecuarlo a la “nueva normalidad” que plantean los reservorios no convencionales.

Un nuevo concepto de seguridad energética

El nuevo concepto de seguridad de abastecimiento para Argentina tiene fundamentos físicos. A costa de una gran simplificación de la cuestión geológica, resulta clave explicar las diferencias entre reservorios convencionales y no convencionales. En los yacimientos convencionales, el gas procede de la roca madre y queda atrapado en los reservorios. Esto hace que su extracción sea más fácil y más rentable, aunque es más difícil encontrarlo por tratarse de pequeños volúmenes atrapados en la roca. Exceptuando las posibilidades del Mar Argentino, ya no se esperan hallazgos de grandes yacimientos convencionales en el país. Debido a tales características, mientras la producción provenía solamente de reservorios convencionales, resultaba estratégico observar y mantener una prudente relación entre reservas y producción (R/P), tal como lo recogían los reglamentos de autorización de exportaciones.

Fuente: TotalEnergies.com

En cambio, a partir del shale, la cantidad de recursos ya no es un problema. Una cuenta sencilla alcanza para demostrarlo. Los 774 TCF (trillones de pies cúbicos) informados por la EIA para Argentina en 2012 (o los 801.5 TCF informados en 2015) equivalen aproximadamente a 22.000 BCM (billones de metros cúbicos). Una producción de 200 MMm3/d representaría apenas 73 BCM por año; es decir, los 800 TCF cubrirían una producción de 300 años, momento en el cual se estarán utilizando -hace rato- otros recursos. Por eso, actualmente el desafío reside en el costo y en la logística para desarrollarlos. Cada locación en la que se produce shale gas equivale a la instalación de una industria: para que sea rentable, se necesita escala. Por eso, el gas abundante de Vaca Muerta requiere, para su desarrollo, la expansión de la petroquímica, la instalación de almacenamientos, la sustitución de GLP, el fomento de la exportación. Además de las cuestiones de escala, se espera que la curva de aprendizaje permita una competencia gas – gas que redunde en precios asequibles. De hecho, las últimas subastas de CAMMESA arrojaron un precio de gas de Argentina por debajo del valor en Henry Hub.

En resumen, teniendo reservorios no convencionales de la magnitud que tiene Argentina, la seguridad energética requiere de la escala que solo la exportación puede dar. El problema de la seguridad de abastecimiento ya no es cuidar la cantidad física de las reservas, sino asegurar la posibilidad de extracción. Y en lo que respecta a las regulaciones vigentes en materia de autorizaciones de exportación, el régimen actual de permisos no difiere en esencia de la normativa que regía en 2004, cuyo foco estaba puesto en la prioridad de abastecimiento interno basada en una relación reservas / producción propia de los recursos convencionales. Tal enfoque jurídico difícilmente permita desarrollar un mercado exportador necesitado de grandes inversiones.

Una política pública que promueva la seguridad energética nacional deberá encontrar sustento en un marco regulatorio innovador en cuanto a las garantías a otorgar simultáneamente a los inversores y a los consumidores, nacionales e internacionales. Hoy estamos debatiendo en el Congreso un proyecto de Ley de Promoción de los Hidrocarburos. Se plantea la oportunidad de revisar el histórico concepto de seguridad energética y, al mismo tiempo, incorporar incentivos para que todos los segmentos de la cadena de gas natural implementen tecnologías para la detección y reducción de emisiones de metano; la captura, almacenamiento y uso del dióxido de carbono; y otras prácticas recomendadas para hacer del gas natural un producto efectivamente amigable con el ambiente, condición imprescindible para acceder a financiamiento internacional.

Finalmente, para la creación y expansión de un mercado regional de gas -además de adecuar la regulación de los permisos de exportación al nuevo concepto de seguridad energética- cabría retomar la iniciativa regulatoria e institucional conocida como Red de Gasoductos del Sur, adaptada a los avances tecnológicos como la incorporación de infraestructura de licuefacción y regasificación, y la interacción con las fuentes renovables de energía. La existencia de reglas comunes vinculantes y de una institucionalidad supranacional mínima, que permita anticipar y resolver eventuales conflictos entre los gobiernos y los titulares de las transacciones internacionales, resultan claves para pasar de la mera interconexión a la integración energética regional.

*Abogada, Politóloga, Magister en Energía CEARE – UBA

1 Conf. Decreto 893/2016, Res. MINEM 8/2017, Decreto 298/2017, Decreto 962/2017, Res. ME 104/2018, 28º Protocolo Adicional al Acuerdo de Complementación Económica No 16 con Chile (ACE 16) del 07/12/2017, 30º Protocolo Adicional al ACE 16 del 26/04/2018 y 31º Protocolo Adicional al ACE 16 del 22/08/2019.

2 La vuelta a la integración gasífera en la era del shale gas, Energía & Negocios, Anuario 2018, pp. 34-37.

3 La contribución del sector en la era de la transición energética, Energía&Negocios, Anuario 2019, pp. 18-25.

4 Desde 2016 hasta el presente, si se contempla la vuelta de las exportaciones; e incluso desde 2012 si se toma como punto de partida el primer Plan Gas.

⏳ Cargando...
⚡ Reportes 📰 Noticias 🚪 Salir