Comercialización Profesional de Energía

Informacion

Informacion y analisis del mercado energetico por especialistas.

Información de Mercado

La Argentina tendra en septiembre su primer centro de innovacion en energia

Fuente: http://www.telam.com.ar/notas/201606/152056-centro-innovacion-energia.html
20/06/2016

PERMITIRÁ DESARROLLAR SOLUCIONES PARA LOS SECTORES PÚBLICO Y PRIVADO EN MATERIA DE MONITOREO, ALERTA TEMPRANA Y RESOLUCIÓN DE PROBLEMAS EN GENERACIÓN, TRANSPORTE, DISTRIBUCIÓN Y USO DE LA ELECTRICIDAD.
“El gobierno argentino decidió darle impulso y fomento al desarrollo de fuentes de energía renovables para la generación de electricidad”, destacó a Télam el gerente general de Cisco Argentina, Gabriel Sakata.

“Para que esto sea exitoso, se requiere tener en paralelo, una red de comunicaciones con sensores en línea, para conectar este sistema más complejo en el que ingresará la matriz de energía de nuestro país”, aclaró el ejecutivo.

Se trata de una iniciativa de la compañía Cisco en acuerdo con la Universidad Argentina de la Empresa (UADE), en cuya sede en el barrio porteño de Monserrat, funcionará este Centro, el primero en el mundo que la empresa de tecnología lleva adelante en conjunto con una institución académica.

El Plan Nacional de Energías Renovables (RenovAr), que el gobierno nacional anunció el mes pasado, dotará en una primera etapa de 1.000 megawatios de potencia instalada a la oferta energética del país, para lo cual se generarán inversiones por u$s 2.000 millones y unos 8.000 puestos de trabajo, y se ahorrarán u$s 300 millones en importación de combustibles.

Sakata indicó que “en base a esta nueva situación, se pensó en la necesidad de contar con un centro de innovación, desde donde se coloque a la tecnología al servicio de la industria energética, tanto para empresas privadas como para organismos de gobiernos”.

“Desde el Centro de Innovación se pueden desarrollar soluciones, especialmente a partir de la aplicación de sensores en cámaras, conductos, terminales, estaciones, generadores, transformadores, que brindan información al instante sobre los flujos, y permiten tener un diagnóstico de lo que está pasando en cada lugar, y hasta efectuar reparaciones, sin que una persona tenga que ir hasta el lugar”, explicó a Télam Patricia Hall, responsable del Centro de Innovación en Energía Cisco-UADE.

La inversión no ha sido cuantificada totalmente, si bien se sabe que Cisco aportará equipos valuados en medio millón de dólares; la UADE pondrá el espacio para armar el Centro y, entre ambos, también colocarán a las personas encargadas de llevar adelante el desarrollo.

“Desde que la tecnología de internet empezó e interactuar en el mundo de las operaciones de las redes eléctricas, el rol de Cisco tomó vuelo dentro de las empresas, que antes trabajaban con tecnología mecánica”, señaló a Télam Gustavo Menéndez, responsable de Desarrollo de Negocios de Educación y Salud de Cisco para la Latinoamérica.

En ese sentido, Menéndez destacó que desde Cisco tienen mucho para aportar, “para mejorar las ganancias de productividad, de ahorro, de mejoras en seguridad y otras áreas críticas para las compañías eléctricas, a partir del uso de sensores, telemetría a distancia, medición inteligente, en diferentes sitios donde se requiere manejo de información”.

El Centro de Innovación representa un aporte académico-empresarial a una coyuntura del mercado energético argentino que tiene grandes desafíos de inversión y modernización tecnológica.

Permitirá a la comunidad académica, empresarial y emprendedora desarrollar demostraciones, capacitaciones, pruebas y laboratorios que contribuyan a la difusión y el análisis de estas nuevas tecnologías y permitirá a innovadores y emprendedores incluir aplicaciones de software y dispositivos de telemetría en el circuito comercial de los nuevos conceptos energéticos.

Además, posibilitará potenciar los desarrollos de energías renovables aportando tecnologías que permitan incrementar la eficiencia energética.

“En Argentina se está haciendo una licitación y una modificación de la regulación vigente para fuentes de energía renovables, motivando al privado a desarrollarlas y que vuelquen esa electricidad al sistema interconectado, cuando no la utilizan”, puntualizó Sakata, quien estimó que “esta movida va a provocar que, si antes había 10 usinas, ahora se va a triplicar o cuadruplicar ese número”.

Por eso remarcó que “es importante hacer el Centro de Innovación en Energía en este momento en Argentina”, porque subrayó que “el desarrollo está ocurriendo ahora, no es que potencialmente va a ocurrir”.

“Podemos aportar innovación y tecnologías nuevas a Argentina que está pasando por un momento muy interesante”, afirmó el ejecutivo.

Para Hall, de UADE, “la idea es juntar necesidades de organismos y empresas, canalizarlas y darles una solución”, y precisó que “las compañías o instancias de gobiernos, sea provinciales o municipales, pueden acercarse al Centro, donde serán atendidos por docentes y alumnos que pueden analizar la necesidad, plantear una solución y hacer un plan de trabajo para implementarla”

imagen 1

Información de Mercado

Aranguren refuto acusaciones sobre la importacion de gas

Fuente: http://www.diariocronica.com.ar/153519-aranguren-refuto-acusaciones-sobre-la-importacion-de-gas.html (15/06/2016)
El jefe de Gabinete, Marcos Peña, salió hoy nuevamente a respaldar al ministro de Energía, Juan José Aranguren, a quien consideró un funcionario “de lujo”, tras manifestar que el Gobierno está “muy, muy orgulloso” de tenerlo entre sus filas.
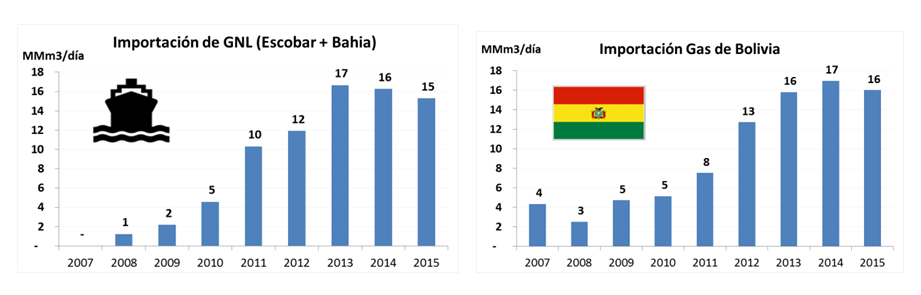
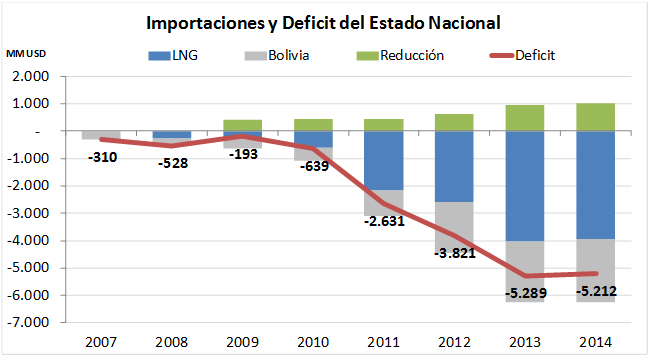
En una carta pública, el ministro de Energía se defendió de las acusaciones por la compra de gas a Chile, que a su vez el país trasandino le compró a Shell, y por el cual Argentina paga 128 por ciento más que lo que vale el que le compra a Bolivia.
“Un ministro de lujo”
El jefe de Gabinete, Marcos Peña, calificó ayer a Juan José Aranguren como “un ministro de lujo” al desmentir su destitución como titular del área de Energía y Minería. “Aranguren sigue siendo nuestro ministro, es un lujo, un ejemplo de honestidad y de trabajo, estamos muy orgullosos de él”, agregó Peña.
El ex titular de Shell viene siendo blanco de cuestionamientos por sus declaraciones minimizando el impacto del tarifazo, a lo que se sumó en las últimas semanas la imputación por la contratación directa de importación de gas a través de Chile, operación en la que intervino la propia empresa Shell. Ayer, el funcionario respondió a los cuestionamientos a través de un comunicado publicado en la página web de su ministerio, donde rechaza toda irregularidad, aunque admite que se pagó el gas 128 por ciento más caro que el contratado con Bolivia.
“Es una verdad contada en forma maliciosa”, se justificó. Peña negó además, durante la conferencia de prensa que ayer compartió con el ministro de Hacienda, Prat Gay, que exista algún tipo de incompatibilidad entre el actual cargo público de Aranguren y su relación con Shell Argentina, de la que fue presidente hasta junio de 2015 y hoy sigue siendo accionista. Shell habría provisto el GNL que posteriormente Chile revendió a la Argentina.
Según Peña, Aranguren está realizando en su área una valiosa tarea para “revertir años de malas políticas y de corrupción”. Ahora, la justicia lo investiga por las compras de gas a Chile, el tarifazo y sus vínculos con la petrolera Shell. Ayer, el ministro de Energía se defendió en una carta pública en la que enfatiza que la acusación que se le hace de haber pagado un sobreprecio en la compra de gas a Chile “es una verdad planteada en forma maliciosa”.
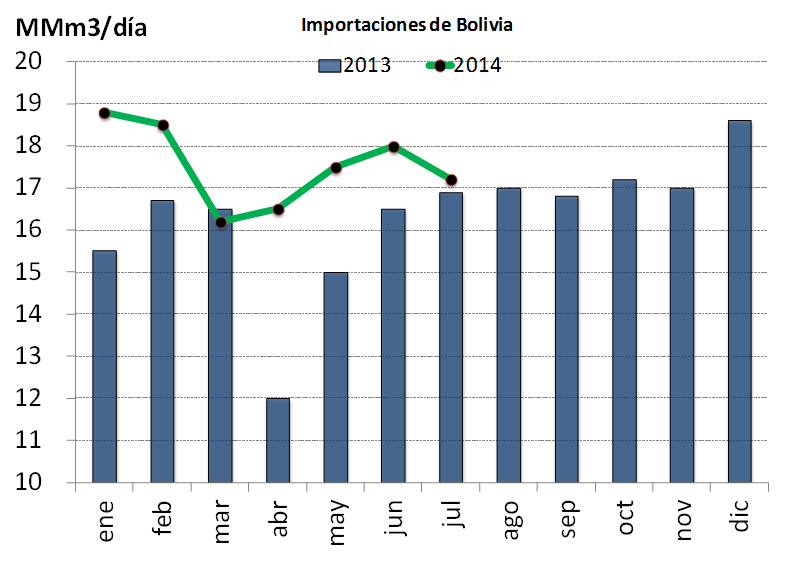
Argentina tiene un contrato con Bolivia para el suministro de gas por parte de ese país por 19,9 millones de metros cúbicos por día. Este gas llega por bombeo desde la localidad boliviana de Yacuiba hasta la planta separadora de Campo Durán (Salta), desde donde se inyecta en el sistema nacional de gasoductos. El 29 de febrero, el gobierno de Evo Morales informó que debería reducir el suministro a 15,4 millones diarios en el resto del primer semestre y a 19 millones de metros cúbicos diarios en el segundo. “Ante este panorama y un pronóstico de frío más severo que en años anteriores para este invierno, decidimos evaluar la posibilidad de diversificar la oferta energética importada”, explicó ayer Aranguren en su carta. De esta forma, justificó la contratación directa entre Enargas, de Argentina, y ENAP, de Chile, para comprarle a esta última el GNL (gas natural licuado) que el país trasandino importa y regasifica en las plantas de Mejillones y Quinteros.
Argentina paga por el GNL regasificado en Chile 6,90 dólares por millón de BTU (unidad calórica de medición del volumen comercializado), valor que es 128 por ciento superior al que cuesta el gas boliviano que sustituye (3,02 dólares por millón de BTU). “Dicho producto fue ofrecido como disponible por su propietario, inicialmente ENAP, y no cabía la posibilidad de licitarlo, ya que no existe más de un proveedor posible para el gas proveniente de cada una de dichas terminales. Menos aun en el contexto de la emergencia declarada en el sector energético de nuestro país”, explicó ayer Aranguren para justificar la operación. Luego, intentó explicar la diferencia de precio, afirmando que “estamos comprando todo el gas natural que Bolivia pone en disponibilidad, por lo que denunciar que se compró a Chile a un precio 128 por ciento superior al que corresponde por contrato con Bolivia, es una verdad planteada en forma maliciosa. Se acudió al gas natural proveniente de Chile cuando ya no era posible contar con mayor cantidad de gas de Bolivia que el que se estaba adquiriendo”.
El precio pagado por el Ministerio de Energía a Chile había sido cuestionado por los diputados del Frente para la Victoria Martín Doñate y Rodolfo Taihalde, primero ante la Oficina Anticorrupción y luego, frente a la inacción de ésta, en la Justicia. Tras tomar conocimiento de la denuncia, el fiscal Carlos Stornelli le requirió al juez federal Luis Rodríguez abrir una investigación sobre los hechos.
Aranguren también intentó deslindar toda responsabilidad del vínculo de Shell como beneficiario de la operación con Chile. Ya que, según se mencionó, el GNL regasificado en las plantas chilenas con destino a la Argentina habría sido adquirido por el país trasandino a una filial de Shell.
El ministro de Energía y Minería respondió, al respecto, en su nota pública: “Ante las acusaciones de que Shell, quien fuera -como es público y notorio- mi empleador hasta el 30 de junio de 2015, provee el GNL a las empresas chilenas que posteriormente revendieron el gas natural a Enarsa, debe señalarse que nuestros proveedores chilenos de gas natural, ENAP y SolGas, eligen sus proveedores sin dar intervención ni información (y sin obligación de darla) a Enarsa”. El “ministro de lujo”, según lo calificó Marcos Peña, asegura desconocer a quién le compra el GNL Chile y que, simplemente, se sirve de la capacidad excedente de regasificación del vecino trasandino para importar gas por esa vía, sin preguntar su origen.

imagen 3

Información de Mercado

Prorrogan el plazo de consulta de pliegos en licitacion de energias renovables

14/06/2016 10:10 boletín oficial

Fuente: http://www.telam.com.ar/notas/201606/151321-prorrogan-el-plazo-de-consulta-de-pliegos-en-licitacion-de-energias-renovables.html

EL GOBIERNO PRORROGÓ HASTA EL PRÓXIMO 1 DE JULIO EL PERÍODO DE CONSULTA PÚBLICA DE LA VERSIÓN PRELIMINAR DEL PLIEGO DE BASES Y CONDICIONES DE LA CONVOCATORIA ABIERTA NACIONAL E INTERNACIONAL PARA LA PROVISIÓN DE ENERGÍA ELÉCTRICA A PARTIR DE FUENTES RENOVABLES.
La resolución 106 del Ministerio de Energía y Minería, que se publica en el Boletín Oficial, recuerda que el llamado del “Programa RenovAr (Ronda 1)” se formuló el pasado 17 de mayo.

La versión preliminar del pliego de bases y condiciones fue remitido entonces a la Compañía Administradora del Mercado Mayorista Eléctrico (Cammesa) para su publicación por el término de 20 días corridos.

Durante ese lapso, los interesados en el proceso podrán realizar las observaciones o sugerencias que entendieran útiles al cumplimiento de los objetivos de interés público involucrados.

“Ante el vencimiento del aludido período de consulta pública, se estima necesario y conveniente determinar su prórroga, en atención al interés que ha generado la convocatoria en amplios sectores tanto nacionales como del exterior”, señala la resolución, que lleva la firma del ministro Juan José Aranguren.

imagen2

Información de Mercado

La Argentina invertira u$s 1.530 millones para generar energia 32% mas barata

15/06/2016 13:48 generación térmica

Fuente: http://www.telam.com.ar/notas/201606/151523-la-argentina-invertira-us-1530-millones-para-generar-energia-32-mas-barata.html
LA ARGENTINA INVERTIRÁ U$S 1.520 MILLONES PARA INCORPORAR 1.917 MEGAWATTS DE POTENCIA AL PARQUE GENERADOR DE ENERGÍA TÉRMICA, CUYO COSTO SERÁ 32% MÁS BARATA PARA EL ESTADO QUE DURANTE LA ANTERIOR GESTIÓN DEL GOBIERNO NACIONAL.

“Esta fue una primera licitación y fue exitosa porque esperábamos recibir propuestas por 800 MW de potencia pero se recibieron ofertas por 6.611 MW, de los cuales se adjudicaron 1.917 MW a precios promedio por unidad de potencia más baratos que durante la gestión anterior”, explicaron a Télam fuentes del Ministerio de Energía y Minería.

“La inversión estimada será del orden de u$s 1.530 millones de dólares y el precio promedio unitario del conjunto es de 21.833 u$s/MW-mes (megawatts por mes), lo que representa un costo 32% inferior al contratado por la anterior administración”, indicó el Ministerio de Energía de la Nación.

Esta adjudicación fue informada hoy a través del Boletín Oficial mediante la Resolución 155/2016, que con fecha 14 de junio de este año imparte formalmente las instrucciones para su implementación desde el Ministerio de Energía y Minería a la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (Cammesa), que es la operadora nacional en compra a los generadores y venta de electricidad a los distribuidores del sistema nacional.

Las instrucciones emanadas del Ministerio de Energía y Minería de la Nación, a cargo de Juan José Aranguren, llevan la firma del secretario de Energía Eléctrica, Alejandro Sruoga, quien también es presidente del directorio de Cammesa, una entidad constituída por el sector público y privado.

“Entre las ofertas seleccionadas, figuran 10 grupos empresarios que actualmente operan en el mercado eléctrico, como también cuatro inversores nuevos del mismo” sector, detalló el Ministerio.

El detalle del proceso de adjudicación indica que “se recibieron ofertas por un total de 6.611 MW de capacidad nueva de generación, valor muy superior a las expectativas iniciales”.

Luego se precisa que “el resultado de la evaluación realizada por el equipo técnico del Ministerio de Energía y Minería recomendó la selección de un conjunto de 20 ofertas por un total de 1.917 MW”, con un cronograma de incorporación efectiva al parque generador de electricidad de origen térmico, es decir de aquel que produce energía utilizado gas o derivados líquidos de la industria del petróleo.

“Cuatro ofertas entrarían en servicio antes del 01/2/2017, con un total de 455 MW; cinco ofertas entrarían en servicio antes del 01/7/2017, con un total de 327 MW; once ofertas entrarían en servicio antes del 01/2/2018, con un total de 1.134 MW” de potencia, detalló el Ministerio a Télam.

El análisis técnico del conjunto de la ofertas también determina que “la eficiencia en términos de consumo específico de combustible por unidad de energía eléctrica generada de los grupos generadores seleccionados, es sensiblemente mejor (2.229 kilocalorías/KWh) a la media de los grupos contratados por la administración anterior de similares características (2.500 kcal/kWh), lo que producirá una disminución del consumo de combustible del conjunto de la generación en el futuro”.

“De las ofertas seleccionadas, existen algunas que, por su localización en la red traerán significativos beneficios adicionales en términos de seguridad y calidad de servicio, como mejoras en la regulación de tensión y mayores reservas operativas y contingentes”, detalla el análisis técnico.

Y luego se explica que “los nodos correspondientes a las citadas ofertas son: ET Pilar (Gran Buenos Aires), CT 9 de Julio (Mar del Plata); ET Luján ll (Provincia de Buenos Aires-BA), ET Salto (BA), ET San Pedro (BA), ET Bragado (BA) y ET Villa Ocampo (Santa Fe).

La Resolución 155/2016 basa su origen en la declaración de emergencia del sector eléctrico nacional establecida por Decreto 134 desde el 16 de diciembre de 2015 hasta el 31 de diciembre 2017.

Aquel Decreto 134/2015 instruyó al Ministerio de Energía y Minería para para que elabore un programa de acciones necesarias en relación con los segmentos de generación, transporte y distribución de energía eléctrica de jurisdicción nacional, lo ponga en vigencia y lo implemente, con el fin de adecuar la calidad y seguridad del suministro eléctrico, garantizando la prestación de los servicios públicos de electricidad en condiciones técnicas y económicamente adecuadas.

Por medio del nuevo Decreto 155/2016, se autoriza a Cammesa “a iniciar las tratativas tendientes a concretar la suscripción del Contrato de Demanda Mayorista (CdD), con cada una las empresas cuya oferta haya resultado incluida en el listado” que, como anexo, forma parte integrante de la presente Resolución.

imagen 1

Información de Mercado

El tiempo de las energias renovables

Fuente: http://www.lacapital.com.ar/el-tiempo-las-energias-renovables-n792031

Las energías renovables son la única alternativa posible para pensar en la sustentabilidad del planeta.
Las energías renovables son la única alternativa posible para pensar en la sustentabilidad del planeta. Hoy, se han convertido en una inversión rentable en términos económicos y, por tanto, competitivas en el mercado, más aún si analizamos el enorme daño ambiental que generan las fuentes tradicionales que se utilizan para generar energías actualmente.
Históricamente, desde el comienzo de las investigaciones y posterior desarrollo de este tipo de energías limpias, hubo y coexisten miles de personas empeñadas en informar de manera errónea a la ciudadanía sosteniendo que el desarrollo de energías renovables es económicamente inviable o de dudosa aplicabilidad. A esta altura, no podemos ocultar que entre aquellos formadores de opinión hay una enorme cantidad de dirigentes, funcionarios y empresarios que actúan en función de sus propios intereses o cumpliendo con las órdenes emanadas de sus mandantes. En la actualidad, si analizamos el enorme daño que hemos producido en el planeta durante los últimos 70 años, estamos en condiciones de afirmar que el discurso funcional al uso de energías que llamaremos “tradicionales”, es falso.
En Argentina, debemos tomar posturas muy firmes con respecto al cambio climático, y forzar a los gobiernos para que éste sea un tema central en las políticas de desarrollo que se planifiquen a largo plazo.
Hoy observamos con preocupación que el gobierno continúa subsidiando cada barril de petróleo que se destina a producir energías contaminantes, mientras no promueve ni alienta la instalación de plantas de generación de energía solar, eólica, hidroeléctrica ó biomasa. Se deduce que existen presiones, acuerdos y negocios de la industria energética tradicional que pone trabas en el camino del surgimiento de nuevas empresas de energías renovables pro planeta, trabas también en la promoción de la producción de particulares para el autoconsumo.
He ahí el desafío. El reto de modificar el actual estado de las cosas y trabajar por el “bien común.
No obstante, y en contraposición, detectamos con enorme satisfacción que hay una importante cantidad de sociedades de capital privado, empresas, entidades e instituciones que ya desarrollaron o están desarrollando sus propios proyectos de autogeneración de energías, principalmente solar fotovoltaica, y estamos convencidos de que la base de esta decisión no es el altruismo o la moda, sino el resultado esperado luego de realizada la profunda evaluación de su conveniencia en todo aspecto.
Cabe citar a nuestro Papa Francisco, que en uno de los párrafos de su Encíclica “Laudato Si” (Alabado Seas) dice: “Después de un tiempo de confianza irracional en el progreso y en la capacidad humana, una parte de la sociedad está entrando en una etapa de mayor conciencia. Se advierte una creciente sensibilidad con respecto al ambiente y al cuidado de la naturaleza, y crece una sincera y dolorosa preocupación por lo que está ocurriendo con nuestro planeta.[…]”
A partir de este mandato, convencidos de que debemos cuidar nuestra “Casa Común”, nos compete a nosotros como dirigentes, políticos, personas públicas, empresarios, líderes de opinión, trabajadores en todas las áreas y actores sociales diversos, trabajar para que no sea sólo una parte, sino toda la sociedad, la que comience a transitar una etapa de mayor conciencia y sensibilidad.
Hacer del medio ambiente y del planeta común —que compartimos y es nuestro hábitat—, una causa de todos, solidarizarnos por un presente y un futuro mejor, es la elección natural, funcional a nuestro verdadero ser, más humana, pro planeta, pro vida.

2

Información de Mercado

Macri lanzo la licitacion para las energias renovables

Fuente: http://www.ieco.clarin.com/economia/Macri-lanzo-licitacion-energias-renovables_0_1579642051.html

Energía

El Banco Mundial dará garantías para la financiación. Es para generación eólica, solar y biomasa.
El presidente Mauricio Macri puso en marcha ayer la convocatoria a licitación para la incorporación de fuentes de energía renovables y sostuvo que “en pocos meses más vamos a recibir muchísimas ofertas de todo el mundo” en el marco de un proceso que generará “entre 5.000 y 8.000 nuevos puestos de trabajo” en todo el país.
Macri sostuvo, además, que de esta manera la Argentina también se beneficiará con el ahorro de “varios cientos de millones de dólares cada vez que llegamos a los picos de consumo” y el país se encuentra ante la necesidad de tener que importar combustibles a “costos carísimos”.
El Presidente hizo durante la mañana la presentación pública de la primera ronda del programa RenovAR para la provisión de 1.000 megavatios de energías renovables.
Los proyectos para la licitación de los primeros 1.000 Mw contarán con una garantía del Banco Mundial por un monto de 500 millones de dólares.
De acuerdo al prepliego publicado, el Fondo Fiduciario para el Desarrollo de Energías Renovables (Foder), contará con una contragarantía del Banco Mundial para satisfacer el pago del precio de venta por un monto de 500.000 dólares por MW, el cual podrá ser asignado a cada proyecto.
De esta manera, el Gobierno busca asegurar que los proyectos que participen en la primera licitación logren una tasa de financiamiento acorde a lo que se viene registrando en la región para proyectos similares, y acercarse al 5 o al 6 % de países como Perú, Uruguay o Chile.
De acuerdo al cronograma definido por el Gobierno para la primera licitación de renovables, el 8 de agosto Cammesa publicará las versiones definitivas de los términos y garantías suscriptos con el Banco Mundial.
El anuncio se realizó en el Centro de Información y Formación Ambiental de la ciudad de Buenos Aires (CIFA). Estuvieron el jefe de Gobierno porteño, Horacio Rodríguez Larreta, y los ministro de Energía, Juan José Aranguren y de Ambiente y Desarrollo Sustentable, Sergio Bergman. También participaron del acto, realizado junto a los paneles solares del campus del CIFA en el barrio de Villa Soldati, el embajador de los Estados Unidos en el país, Noah Mamet, y el gerente general de la empresa Invap, Héctor Otheguy.
La incorporación de 1.000 megavatios provistos por energías renovables que se sumarán a la oferta energética nacional estarán divididos de la siguiente manera: 600 por generación eólica (viento), otros 300 de fuentes de energía solar, 65 de biomasa, 20 provenientes de pequeños aprovechamientos hidroeléctricos y 15 de biogas. Esto le permitirá al país ahorrar, según estimaciones del Ministerio de Energía, unos 300 millones de dólares al año en importación de combustibles para generación eléctrica, calculados a 50 dólares por barril.
El norte y la patagonia serían las regiones con más atractivo. La incógnita es cuánto pagará el país por cada megavatio generado con energía renovable. “Perú pagó US$ 40, Uruguay, US$ 60, Chile de US$ 70 a US$ 80. La Argentina, en la administración anterior, llegó a ofrecer más de US$ 100”, explicó el subsecretario de Energías Renovables Sebastián Kind. “Vamos a tener los precios de la región”, señaló. En el Gobierno no lo explicitan, pero esperan que el país termine pagando cerca de US$ 70 por megavatio de estas energías.
Hoy las energías renovables proveen el 1,8 por ciento de la demanda eléctrica nacional y el nuevo marco regulatorio para el sector se fija como meta elevar la oferta hasta alcanzar un 4,5 por ciento en 2019 y un 20 por ciento en 2025.
Para estimular la competencia, hay un límite de 100 megavatios por empresa. Ninguna compañía puede aspirar a suministrar más que esa cantidad de energía. Esto significa que habrá, al menos, unas 10 licitaciones (ya que son 1.000 megavatios), según señaló Kind, aunque hay segmentos donde se puede llegar a licitar hasta un megavatio, abriendo la oportunidad a empresas más pequeñas

1

Información de Mercado

CAMMESA abrira licitacion para la generacion de energia electrica a partir de biodiesel

http://energiaytransporte.com.ar/Noticias/Energia/Renovable/Renovable-2016-04-Abril/CAMMESA-abrira-licitacion-para-la-generacion-de-energia-electrica-a-partir-de-biodiesel.html

Próximamente la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (CAMMESA) abrirá licitación para que industriales entreguen biocombustible a centrales térmicas. La medida genera expectativa en el sector.
(Energía Estratégica) – Administradora del Mercado Mayorista Eléctrico evalúa lanzar licitación para que empresas productoras de biodiesel abastezcan centrales térmicas.
Según fuentes del sector, próximamente habría una primera licitación por un pequeño volumen de biodiesel, destinado a iniciar ensayos de generación de energía eléctrica, y luego otro proceso más importante.
“Creo que este año será de transición y por cierto, es importante que se comience a cumplir con la obligación de corte que tiene el sector eléctrico, consistente en incorporar un 10 por ciento de biodiesel a todo volumen de gasoil que se consuma”, señala Claudio Molina, director ejecutivo de la Asociación Argentina de Biocombustible e Hidrógeno.
Por su parte, Luis Zubizarreta, presidente de la Cámara Argentina de Biocombustibles (CARBIO), manifiesta que en principio es “muy positivo que se tomen medidas de este tipo”.
No obstante, el empresario remarca que habrá que tener en cuenta dos factores esenciales para el éxito de esta medida: cómo se instrumenta y cómo hacer para que efectivamente el sistema funcione.
Recuerda que durante el año pasado, la anterior gestión dirigió esfuerzos en ese sentido pero no obtuvo buena respuesta del sector empresario. El problema se situó en la relación calidad precio, ya que se exigía una mayor calidad del biocombustible que la utilizada para el rubro automotor a un precio que no representaba los costos. Sólo 2 empresas se presentaron a la licitación para abastecer un cupo de nada más que 70 mil toneladas de biodiesel.
“Hemos mantenido reuniones con funcionarios del Ministerio de Energía y Minería para hablar sobre este tema y estamos trabajando para su desarrollo”, cuenta Zubizarreta.

imagen 4

Información de Mercado

Argentina cancelo el total de su deuda con Bolivia por la compra de gas natural

http://www.infobae.com/2016/03/29/1800488-argentina-cancelo-el-total-su-deuda-bolivia-la-compra-gas-natural

Enarsa desembolsó unos USD 200 millones pendientes de pago antes del vencimiento de la mora previsto para el 31 de marzo
La empresa estatal Energía Argentina Sociedad Anónima (ENARSA) pagó la totalidad de la deuda que mantenía con Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) por la compra de gas natural, informó este martes una fuente oficial boliviana.
“Ya no existe deuda vencida por la exportación de este energético, de esta manera ENARSA cumple con su compromiso de hacer efectivo el pago hasta el 31 de marzo de 2016”, afirmó el presidente de YPFB, Guillermo Achá, según un comunicado de la petrolera.Hasta enero pasado, la deuda se situaba en 202 millones de dólares, según la información difundida en su momento por YPFB.
Durante los últimos meses, Achá se reunió en varias ocasiones con el presidente de ENARSA, Hugo Balboa, para tratar la deuda pendiente entre ambas empresas estatales, así como otros detalles del contrato de compra-venta de gas natural.
Bolivia experta unos 16 millones de metros cúbicos diarios de gas natural a Argentina a un precio de alrededor de 4 dólares por millón de Unidades Térmicas Británicas (BTU), menos de la mitad de lo que se pagaba antes de la caída de la cotización del petróleo en el mercado internacional.
Achá sostuvo que la relación comercial entre ambos países es “de hermandad”, lo que permitirá que Bolivia mantenga el mercado argentino “en el marco del cumplimiento del contrato”.
La relación bilateral abarca negociaciones para la exportación boliviana al país vecino de electricidad y la cooperación en materia de energía y medicina nuclear.
La empresa estatal Energía Argentina Sociedad Anónima (ENARSA) pagó la totalidad de la deuda que mantenía con Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) por la compra de gas natural, informó este martes una fuente oficial boliviana.
“Ya no existe deuda vencida por la exportación de este energético, de esta manera ENARSA cumple con su compromiso de hacer efectivo el pago hasta el 31 de marzo de 2016”, afirmó el presidente de YPFB, Guillermo Achá, según un comunicado de la petrolera.
Hasta enero pasado, la deuda se situaba en 202 millones de dólares, según la Información difundida en su momento por YPFB.
Durante los últimos meses, Achá se reunió en varias ocasiones con el presidente de ENARSA, Hugo Balboa, para tratar la deuda pendiente entre ambas empresas estatales, así como otros detalles del contrato de compra-venta de gas natural.
Bolivia exporta unos 16 millones de metros cúbicos diarios de gas natural a Argentina a un precio de alrededor de 4 dólares por millón de Unidades Térmicas Británicas (BTU), menos de la mitad de lo que se pagaba antes de la caída de la cotización del petróleo en el mercado internacional.
Achá sostuvo que la relación comercial entre ambos países es “de hermandad”, lo que permitirá que Bolivia mantenga el mercado argentino “en el marco del cumplimiento del contrato”.
La relación bilateral abarca negociaciones para la exportación boliviana al país vecino de electricidad y la cooperación en materia de energía y medicina nuclear.

imagen 3

Información de Mercado

Argentina quiere exportar energia eolica y solar …

https://energialimpiaparatodos.com/2016/04/25/15916t/ (25-04-2016)
Argentina quiere pasar de ser importador a jugar un rol protagónico en el sector de energías limpias y en los próximos dos años podría atraer inversiones por el orden de los 5 mil millones de dólares.
Energía Limpia XXI. Durante la reciente inauguración del Encuentro Empresarial Iberoamericano el Presidente Mauricio Macri destacó la importancia estratégica de la energía renovable para Argentina.” En días, tenemos en la calle la primera Convocatoria para Energías Renovables. Una vez más, somos afortunados en tener indicadores que marcan que estamos entre los dos o tres países con mayor potencialidad en energía solar y en energía eólica, sumado a las no convencionales”, dijo el Mandatario. Un reporte de Energía Limpia XXI señala que el país está coordinando toda una estrategia para invertir en el sector con apoyo de organismo internacionales como el Banco Mundial. “La Argentina tiene toda la variedad y las materias primas necesarias para tener un rol muchísimo más activo y protagónico en el mundo; en la energía, integrar nuestra matriz energética con nuestros hermanos de Latinoamérica y exportar al mundo, y ser un protagonista muy importante”.
Pide apoyo a empresarios de España y el mundo
“Pero ya hay, de movida, algunos sectores estratégicos donde necesitamos el apoyo de sus empresas. Necesitamos que ustedes se involucren, inviertan, apuesten y participen. Me refiero a la energía, a la minería sustentable, al turismo, a la industria de la alimentación, y a la infraestructura”. Agregó también que “En todos los casos, para la infraestructura, que es base para que podamos crecer, me refiero a más caminos, energía, sistemas de riego, puertos, trenes. Estamos lanzando distintos planes y queremos ser muy agresivos en términos de inversión, porque es la plataforma sobre la cual se va desarrollar la Argentina que viene”.
En ocasión recién pasada el Secretario Juan Aranguren destacó que podrían atraer hasta 5 mil millones de dolares en inversiones renovables en los prómos 2 años. Además se gestiona un financiamiento con el Banco Mundial de 1mil millones de dólares.
FINXXI

imagen 2

Información de Mercado

La primera licitacion de energias renovables requiere una inversion de US$ 1.300 millones

http://www.argentinaeolica.org.ar/portal/index.php?option=com_content&task=view&id=6223&Itemid=2

A mediados de mayo se lanzará la primera licitación, que será de US$ 1.300 millones, destinada a desarrollar obras de energías renovables que requerirán inversiones totales por US$ 5.000 millones para elevar a 8% la participación de estas fuentes no tradicionales en la composición de la matriz energética nacional.
“La primera licitación para obras de energías renovables se lanzará a mediados de mayo y es un primer paso hacia el objetivo del Gobierno nacional de atraer inversiones por US$ 5.000 millones para ampliar a 8% la participación de las mismas en la matriz energética del país hacia fines de 2017”, detalló el subsecretario de Energías Renovables, Sebastián Kind.
El funcionario destacó el impulso dado en los últimos meses al sector y explicó que “el primer objetivo es instalar 3.000 MW de potencia”, explicó Kind en una entrevista.
“El esquema de licitaciones es el último eslabón de lo que es el plan de renovables. Vamos a estar saliendo en el segundo trimestre del año con las licitaciones, que son compras que hace el Estado nacional por orden y cuenta de toda la demanda, el 100% de la demanda, no sólo los grandes usuarios, y con todos menos con aquellos que decidan salir a contractualizar energía renovable en forma directa”, manifestó.
En el Ministerio de Energía se trabaja para lanzar el llamado dentro de dos o tres semanas, con un fuerte interés del Gobierno nacional por promover inversiones en este sector, que tomó impulso tras la reglamentación de la Ley 17.191 de incentivo al desarrollo de Energías Renovables.
La ley prevé elevar el 1,8% de participación actual de energías renovables en la matriz energética a 8% para el 31 de diciembre de 2017, lo cual requiere la incorporación de 3.000 MW de potencia.
Kind señaló que con “la primera licitación no se va a llegar al 8%, pero veremos cómo reacciona el mercado y vamos paso a paso”.
Enumeró que el mayor interés está puesto en la instalación de proyectos de mini centrales hidráulicas y otras que provean energía de biomasa, además de origen solar y eólica.
El subsecretario destacó que hay “muchísimo interés tanto de desarrolladores, inversores, bancos, fabricantes, fondos de inversión multilaterales y agencias de promoción de otros países”.
“El decreto reglamentario fue el punto que toma el Poder Ejecutivo para decir ‘vamos para adelante con esto’, y a partir de eso hay mucho interés en general de participar en el proceso; es un proceso público y competitivo que el Gobierno está llevando adelante, porque interesa muchísimo” la diversificación de la matriz energética nacional.
De hecho, este mes el grupo Pampa Energía confirmó su interés en construir dos parques eólicos con una inversión inicial de US$ 400 millones, en inmediaciones de la ciudad de Bahía Blanca, con lo cual ingresará al negocio de las energías renovables.
Kind explicó que “hay muchos beneficios en las energías renovables. Por un lado el beneficio económico directo es que resultan más económicas que lo que desplazan. Por cada unidad de energía renovable se reemplazan combustibles fósiles que son más caros en generación que lo que cuesta este reemplazo”.
“Por otra parte, el beneficio ambiental y el beneficio en cuanto la diversificación de la matriz hacia fuentes que no sean dependientes de un commodity como es el petroleo con la volatilidad de precios que eso implica y no atarse a la voluntad política de un externo, porque los recursos naturales son nuestros”, agregó.
Además, sostuvo que “aun con la caída del precio del petróleo, las renovables siguen siendo convenientes económicamente”.
El subsecretario observó que “Argentina no tiene casi potencia renovable instalada siendo uno de los países más importantes del ranking mundial de recursos naturales” y aseguró que desde el Estado se está trabajando para dar un marco de condiciones para la inversión.
“Esto va de la mano de un plan desde lo nacional de desarrollo y desde lo privado de oportunidad de inversión; si las condiciones para la inversión están dadas, los proyectos aparecen. En eso es en lo que estamos trabajando; para que esas condiciones estén; para que el inversor y la comunidad inversora participen”, señaló.
Kind dijo que “hay que mirar para adelante y ver realmente que la oportunidad está y que las condiciones para que ello suceda las estamos llevando adelante. Esto fue de la mano de la ley y todo el arco político que acompañó, se aprobó casi por unanimidad. El proyecto nace en un gobierno y lo toma el siguiente, esto lo convierte casi en una política de Estado”.

La ley brinda una serie de incentivos fiscales, prevé el otorgamiento de un certificado fiscal para proyectos con alto componente nacional en sus instalaciones y creó el fondo fiduciario (Foder) para la promoción del financiamiento de los proyectos, que se constituyó con $ 12.000 millones.
Acerca de fuentes naturales que tiene el país y que aún no fueron aprovechadas como fuente de generación energética, Kind indicó que “toda la costa argentina cuenta con el recurso mareomotriz, al que no lo estamos contemplando con la fuerza que tal vez en algún momento podríamos encarar”.
“Argentina viene teniendo más energía eólica por las bondades de sus recursos y por la estructura de costos que la tecnología tiene, pero estamos empezando a tener una conveniencia natural en desarrollar fuertemente otro tipo de generación, como es la solar, ya en forma masiva o tecnologías para biomasa y minihidro”, agregó.
Desde el Ministerio de Energía, estiman que la demanda de energía del país va a crecer 25% en los próximos 10 años, y en el marco de la Ley 27.191 se apunta a ampliar en 10.000 MW de potencia la oferta de energía renovable para 2025.
“Para instalar 10.000 MW habrá que ver cómo evoluciona la estructura de costos conforme avancemos en las instalaciones”, indicó Kind.
De acuerdo con las estimaciones actuales, el objetivo final de 10.000 MW requiere una inversión de entre US$ 15.000 y US$ 20.000 millones.
Según el Grupo de Energías Renovables, un desarrollo eólico de 8.000 MW de potencia hasta el año 2020 permitiría ahorrar unos US$ 14.000 millones en ese período, por reemplazo de importaciones de combustibles fósiles.

Fuente: http://www.telam.com.ar/

energia1

Información de Mercado

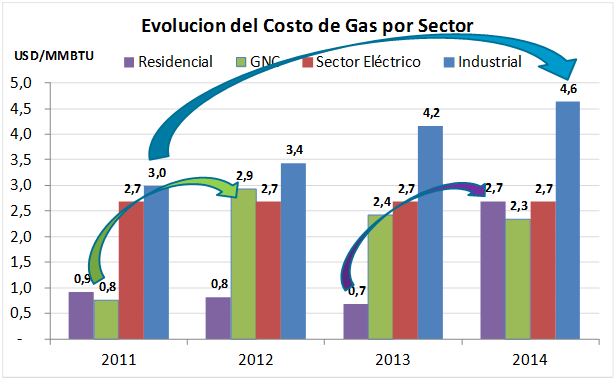
El Gobierno oficializo una suba de gas superior al 300%

http://www.cronista.com/economiapolitica/El-Gobierno-oficializa-hoy-suba-de-gas-que-sera-superior-al-300-20160401-0070.html

El incremento será para todos los usuarios, incluso aquellos que ya tienen subsidios. Habrá 80.000 familias más con tarifa social. El Estado ahorrará u$s 4.000 millones

Mientras el ministro de Energía y Minería, Juan José Aranguren, se encuentra en Estados Unidos como parte de la comitiva que acompaña al presidente Mauricio Macri, hoy se publicó en el Boletín Oficial los aumentos en las tarifas de gas para los consumidores residenciales; subas que desde enero el funcionario venía anticipando.

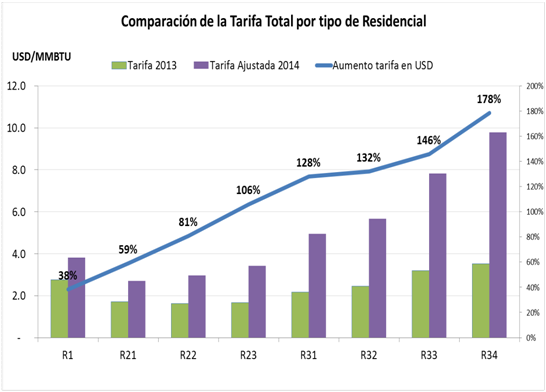
El Gobierno nacional oficializó hoy el incremento en las tarifas del servicio de gas que llegará al 300% promedio en todo el país, a la vez que implementará una tarifa social, y otorgará descuentos para quienes ahorren el 15% de su consumo.

La decisión fue comunicada a través de la Resolución 34/2016 del Ministerio de Energía y Minería, publicada hoy en el Boletín Oficial.

“Que para promover inversiones en exploración y explotación de gas natural a fin de garantizar su abastecimiento y de emitir señales económicas claras y razonables, resulta necesario implementar un nuevo esquema de precio de gas natural”, señala entre los argumentos la medida.

Los aumentos estarán dirigidos a recomponer las tres patas de la cadena: producción (costo del precio de gas, que representa un 40% del valor total), transporte y distribución (que significan el 60% restante). Como se implementó con los ajustes en electricidad, la lectura seguirá siendo de forma bimestral, pero el pago podrá ser mensual. Si bien el encarecimiento del servicio empieza a regir desde hoy, el tarifazo comenzará a evidenciarse recién en el mes de junio.

Según números oficiales, de los clientes de Metrogas (que presta servicio en el área metropolitana), el 70% consume un promedio de 34 metros cúbicos por mes que corresponden a la categoría de un R1; es decir, consumos bajos.

Tomando esa referencia, los usuarios que quedaron exceptuados de las subas que implementó la administración kirchnerista en el 2014 y que por ese consumo pagaban hasta ayer unos $ 11 mensuales o $ 22 bimestral (con impuestos incluidos) pasarán a una nueva categoría de tarifa social en las que no se les cobrará el precio del gas debido a que seguirán subsidiados por el Estado, pero ahora abonarán más caro el componente de distribución y transporte que pegará un salto de 336% y su factura será de unos $ 48 mensuales o $ 96 bimestrales.

Para el caso de los usuarios que no están contemplados en el régimen de excepciones y en el 2014 sufrieron la quita de subsidios (siempre siguiendo el ejemplo de un consumo de 34 m3 mensuales) pasarán a pagar una tarifa plena de $ 131 mensuales o $ 262 bimestrales, desde los actuales $ 34 mensuales o $ 68 bimestrales. De este universo, para aquellos que ahorren desde un 15% obtendrán un descuento desde un 28% en su factura.

Con los ajustes, el gobierno de Cambiemos aspira a alcanzar un ambicioso ahorro fiscal de u$s 4.000 millones que, sumados a los u$s 4.000 millones que se esperan del recorte de subsidios eléctricos, representaría 1,5% del PBI. A su vez, las autoridades pretenden equilibrar el sistema de distribución y transporte, que en los últimos años registró serios problemas de ingresos.

En el 2006 comenzó un proceso de reorganización -que solo comenzó a ejecutarse el año pasado- que le otorgó a las empresas un aumento transitorio a cuenta del nuevo ajuste comprendido en la Revisión Tarifaria Integral. Hasta el año pasado, el Estado subsidiaba a las distribuidoras para que puedan pagar el gas a las productoras.

Tarifa y garrafa social

Según fuentes del Gobierno, hay tres mecanismos para que los consumidores puedan mitigar el impacto de los aumentos: la tarifa social (que tendrá condiciones de acceso similares a la de la luz); el ahorro en los consumos respecto del mismo período del año anterior, por el que se bonificará parte de la suba y el pago del servicio manera mensual.

Siguiendo cifras oficiales, en el país hay 13 millones de hogares, de los que sólo 8 millones poseen acceso a redes de gas natural. Son 5 millones las familias que no cuentan con este servicio: 2,8 tienen acceso a la garrafa social y 2,2 millones no están subsidiados. Las autoridades planean ampliar el universo de familias que califiquen a la tarifa social. Hoy 270.000 ya están exceptuadas y estiman unas 80.000 más que también podrían acceder, por lo que el número ascendería a 350.000.

Esa cifra sumada a los 2,8 millones que cuentan con la garrafa social, a través del Plan Hogar que se mantendrá, eleva a más de 3 millones de familias que reciben algún tipo de ayuda económica para el suministro del gas. En el caso del valor de las garrafas, si bien en Cambiemos mantendrá el Plan Hogar, no está definido aún si el valor actual de $ 20 se encarecerá. Hoy en el mercado una garrafa de 10 kilos cuesta alrededor de $ 140, pero el Gobierno subsidia a la demanda por unos $ 120.

Por potra parte, hoy también se ajustará un 220% el precio mayorista de GNC; es decir el que pagan los estacioneros, que seguramente trasladarán la suba en los surtidores aunque en una menor magnitud.

cc010416e004f06.jpg_1328648940

306615413-Aumenta-un-300-la-tarifa-del-gas

Información de Mercado

Destinan $ 12.000 millones para fomentar energias renovables

fuente: http://www.ambito.com/noticia.asp?id=833355

El gobierno nacional asignó hoy recursos por $ 12 mil millones al Fondo Fiduciario para el Desarrollo de Energías Renovables (Foder), al reglamentar la ley 27.191, que apunta a una mayor diversificación de la matriz de generación eléctrica y a expandir la potencia instalada a corto plazo.

La ley, que creó el Régimen de Fomento para el uso de fuentes renovables de energía destinada a la producción de energía eléctrica, alienta además la reducción de costos de generación, la previsibilidad de precios a mediano y largo plazo, y la contribución a la mitigación del cambio climático.

El decreto 531 del Poder Ejecutivo, que se publica hoy en el Boletín Oficial, señala que la expansión de las energías renovables es una cuestión “de máxima prioridad” para el gobierno nacional, y una “política de Estado de largo plazo” con aptitud para asegurar los beneficios de energías limpias, señala el decreto.

La ley 27.191 creó el Fondo Fiduciario para el Desarrollo de Energías Renovables (Foder) y estableció la contribución de los usuarios de energía eléctrica al cumplimiento de los objetivos del régimen de fomento.

Los recursos del Foder serán aportados por el Tesoro nacional, en función de las metas anuales fijadas para la participación de las energías renovables, y serán de al menos el 50% del ahorro efectivo en combustibles fósiles.

A ello se añadirán los montos que surjan de un cargo específico de garantía que será aplicado a los usuarios de energía eléctrica, con excepción de aquellos grandes usuarios con contratos directos con generadores, distribuidores o que realicen proyectos de autogeneración o cogeneración.

El cargo tendrá un valor mínimo que permita recaudar y tener en disponibilidad una suma suficiente para garantizar por un plazo mínimo de 12 meses las obligaciones de pago mensuales que surjan de los contratos celebrados por Cammesa (la Compañía Administradora del Mercado Mayorista Eléctrico Sociedad Anónima).

El gobierno privilegiará la inversión de los fondos disponibles en el Foder en función del perfil de riesgo de los proyectos, y considerando el criterio de asignación prioritaria en relación con el parámetro del mayor porcentaje de integración del componente nacional.

Las empresas beneficiarias del régimen podrán obtener la devolución anticipada del IVA, correspondiente a los bienes nuevos incluidos en el proyecto, y en forma simultánea, gozarán de la amortización acelerada del Impuesto a las Ganancias.

Asimismo, no integrarán la base de imposición del Impuesto a la Ganancia Mínima Presunta los bienes afectados al proyecto promovido e ingresados al patrimonio de la empresa.

La reglamentación exime además a las empresas del impuesto sobre la distribución de dividendos o utilidades, en la medida que sean reinvertidos en un nuevo proyecto de infraestructura en el país.

not_833355_31_092618

Información de Mercado

Regimen de Fomento Nacional para el Uso de Fuentes Renovables de Energia Destinada a la Produccion de Energia Electrica. Reglamentacion.

https://www.boletinoficial.gob.ar/#!DetalleNorma/142860/20160331

Decreto 531/2016

Bs. As., 30/03/2016

VISTO el Expediente N° S01:0034276/2016 del Registro del MINISTERIO DE ENERGÍA Y MINERÍA, las Leyes Nros. 26.190 y 27.191, y

CONSIDERANDO:

Que se ha sancionado la Ley N° 27.191 que modifica la Ley N° 26.190 en lo relativo al “RÉGIMEN DE FOMENTO NACIONAL PARA EL USO DE FUENTES RENOVABLES DE ENERGÍA DESTINADA A LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA”.

Que la Ley N° 27.191, además de introducir la modificación legal antes mencionada incluye los siguientes aspectos: (i) Introducción de la Segunda Etapa del Régimen de Fomento Nacional para el Uso de Fuentes Renovables de Energía Destinada a la Producción de Energía Eléctrica; (ii) Creación del Fondo Fiduciario para el Desarrollo de Energías Renovables (FODER); (iii) Establecimiento de la Contribución de los Usuarios de Energía Eléctrica al cumplimiento de los objetivos del Régimen de Fomento; (iv) Tratamiento de los Incrementos Fiscales; (v) Determinación del Régimen de Importaciones; (vi) Regulación del Acceso y Utilización de Fuentes Renovables de Energía; (vii) Tratamiento de la Energía Eléctrica Proveniente de Recursos Renovables Intermitentes.

Que la Ley N° 27.191 tiene como objeto el fomento del uso de fuentes renovables de energía destinadas a la Producción de Energía Eléctrica.

Que la expansión del uso de fuentes renovables de energía destinadas a la producción de energía eléctrica —como finalidad principal del Régimen de Fomento— tiene consecuencias favorables para el país ya que implica una mayor diversificación de la matriz energética nacional, la expansión de la potencia instalada en plazos cortos, la reducción de costos de generación de energía, previsibilidad de precios a mediano y largo plazo, y la contribución a la mitigación del cambio climático, generando condiciones para la seguridad del abastecimiento de energía eléctrica para la REPÚBLICA ARGENTINA.

Que por las razones antedichas la expansión del uso de las fuentes renovables de energía destinadas a la producción de energía eléctrica, constituye una cuestión de máxima prioridad para el PODER EJECUTIVO NACIONAL y una política de Estado de largo plazo con aptitud para asegurar los beneficios de energías limpias para el país y para todos sus habitantes.

Que el Decreto N° 562 de fecha 15 de mayo de 2009 aprobó la reglamentación de la Ley N° 26.190.

Que toda vez que la Ley N° 27.191 introdujo modificaciones a la Ley N° 26.190 y adoptó regulaciones sobre cuestiones no previstas en dicha norma resulta necesario aprobar una nueva reglamentación que reemplace la aprobada por el Decreto N° 562 de fecha 15 de mayo de 2009.

Que la DIRECCIÓN GENERAL DE ASUNTOS JURÍDICOS dependiente de la SUBSECRETARÍA DE COORDINACIÓN ADMINISTRATIVA del MINISTERIO DE ENERGÍA Y MINERÍA, ha tomado la intervención que le compete.

Que el presente decreto se dicta en uso de las facultades conferidas al PODER EJECUTIVO NACIONAL por el Artículo 99, incisos 1 y 2 de la CONSTITUCIÓN NACIONAL.

Por ello,

EL PRESIDENTE
DE LA NACIÓN ARGENTINA
DECRETA:

Artículo 1° — Apruébase la reglamentación de la Ley N° 26.190, modificada por el Capítulo I de la Ley N° 27.191 y del Capítulo II de la Ley N° 27.191 sobre “RÉGIMEN DE FOMENTO NACIONAL PARA EL USO DE FUENTES RENOVABLES DE ENERGÍA DESTINADA A LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA”, que como Anexo I forma parte integrante del presente decreto.

Art. 2° — Apruébase la reglamentación de los Capítulos III, IV, V, VI, VII, VIII y IX de la Ley N° 27.191 sobre “RÉGIMEN DE FOMENTO NACIONAL PARA EL USO DE FUENTES RENOVABLES DE ENERGÍA DESTINADA A LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA”, que como Anexo II forma parte integrante del presente decreto.

Art. 3° — Deróganse el Decreto N° 562 de fecha 15 de mayo de 2009 y la Resolución Conjunta N° 572 del ex MINISTERIO DE PLANIFICACIÓN FEDERAL, INVERSIÓN PÚBLICA Y SERVICIOS y N° 172 del ex MINISTERIO DE ECONOMÍA Y FINANZAS PÚBLICAS de fecha 2 de mayo de 2011.

Art. 4° — El presente decreto comenzará a regir a partir de la fecha de su publicación en el Boletín Oficial.

Art. 5° — Comuníquese, publíquese, dése a la Dirección Nacional del Registro Oficial y archívese. — MACRI. — Marcos Peña. — Alfonso de Prat Gay. — Juan J. Aranguren.

ANEXO I
REGLAMENTACIÓN DE LA LEY N° 26.190, MODIFICADA POR EL CAPÍTULO I DE LA LEY N° 27.191, Y DEL CAPÍTULO II DE LA LEY N° 27.191 SOBRE “RÉGIMEN DE FOMENTO NACIONAL PARA EL USO DE FUENTES RENOVABLES DE ENERGÍA DESTINADA A LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA”.
Reglamentación de la Ley N° 26.190, modificada por la Ley N° 27.191.
ARTÍCULO 1°.- El PODER EJECUTIVO NACIONAL, por medio del MINISTERIO DE ENERGÍA Y MINERÍA, fomentará el desarrollo de emprendimientos para la generación de energía eléctrica a partir de fuentes renovables de energía con destino a la prestación del servicio público de electricidad, la investigación para el desarrollo tecnológico y la fabricación de equipos con esa finalidad. El MINISTERIO DE ENERGÍA Y MINERÍA coordinará con los organismos dependientes de la administración centralizada y descentralizada las acciones que correspondan a sus respectivas competencias para hacer efectivas las políticas de fomento que se establecen en la Leyes Nros. 26.190 y 27.191 y en esta reglamentación.
ARTÍCULO 2°.- El MINISTERIO DE ENERGÍA Y MINERÍA calculará y publicará el grado de cumplimiento de la meta establecida en el Artículo 2° de la Ley N° 26.190, modificada por la Ley N° 27.191. A tales efectos, utilizará datos públicos oficiales de elaboración propia o confeccionada por otros organismos o entidades reconocidas por la Autoridad de Aplicación. Deberá incluir en el cómputo la generación de energía eléctrica a partir de las fuentes renovables enumeradas en el Artículo 4° de la Ley N° 26.190, modificada por la Ley N° 27.191, existentes a la fecha de entrada en vigencia de la última ley mencionada.
El MINISTERIO DE ENERGÍA Y MINERÍA, en el ámbito de sus competencias, adoptará las medidas conducentes a efectos de alcanzar el objetivo previsto por el Artículo 2° de la Ley N° 26.190, modificado por la Ley N° 27.191.
ARTÍCULO 3°.- La Ley N° 26.190, modificada por la Ley N° 27.191, es de aplicación a todas las inversiones en generación de energía eléctrica, autogeneración y cogeneración, a partir del uso de fuentes de energía renovables en todo el territorio nacional, sean éstas nuevas plantas de generación o ampliaciones y/o repotenciaciones de plantas de generación existentes, realizadas sobre equipos nuevos o usados, según la normativa que dicte oportunamente el MINISTERIO DE ENERGÍA Y MINERÍA.
Se considerará obra nueva para la producción de energía eléctrica a partir de fuentes renovables a los bienes de capital nuevos, obras civiles, electromecánicas y de montaje y otros servicios vinculados que la integren y conformen un conjunto inescindible en lo atinente a su aptitud funcional para la producción de energía eléctrica a partir de las fuentes renovables que se definen en el Artículo 4° de la Ley N° 26.190, modificado por la Ley N° 27.191. Únicamente quedarán alcanzados por los beneficios promocionales, aquellos titulares de proyectos de inversión que efectúen la incorporación de bienes nuevos, sin perjuicio de que dichos proyectos puedan desarrollarse sobre instalaciones existentes.
ARTÍCULO 4°.- A los efectos de la aplicación del “RÉGIMEN DE FOMENTO NACIONAL PARA EL USO DE FUENTES RENOVABLES DE ENERGÍA DESTINADAS A LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA” (en adelante, el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES”), se establece que:
a) La Autoridad de Aplicación podrá disponer, sobre bases técnicamente fundadas, la inclusión de otras fuentes renovables que en el futuro se desarrollen, siempre que sean fuentes renovables de energía no fósiles idóneas para ser aprovechadas de forma sustentable en el corto, mediano y largo plazo.
b) Sin reglamentar.
c) Sin reglamentar.
d) Sin reglamentar.
ARTÍCULO 5°.- Será Autoridad de Aplicación de la Ley N° 26.190, modificada por Ley N° 27.191, el MINISTERIO DE ENERGÍA Y MINERÍA, conforme lo establece la Ley de Ministerios (Texto Ordenado por Decreto N° 438 de fecha 12 de marzo de 1992) y sus modificaciones y complementarias, quien podrá delegar el ejercicio de sus competencias en una dependencia de rango no inferior a Subsecretaría.
En las cuestiones de índole tributaria y fiscal el MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS tendrá las siguientes funciones:
a) Dictará las reglamentaciones técnicas de orden fiscal y tributario, sin perjuicio de las competencias propias de la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP), entidad autárquica en el ámbito del MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS.
b) Determinará el cupo anual máximo a prever en el Presupuesto Nacional disponible para otorgar beneficios promocionales, sobre la base de la estimación que anualmente realice la Autoridad de Aplicación en función de los proyectos de inversión a desarrollar para alcanzar el objetivo fijado en el Artículo 2° de la Ley N° 26.190, modificado por la Ley N° 27.191.
c) Previsionará el cupo anual de beneficios promocionales y gestionará su inclusión en la Ley de Presupuesto del año fiscal siguiente, de acuerdo con lo establecido en el inciso anterior.
En caso de que el cupo correspondiente a cada período no sea utilizado en su totalidad, la Autoridad de Aplicación adoptará las medidas necesarias para que el excedente se traslade como saldo adicional al período siguiente.
ARTÍCULO 6°.- Políticas.
a) La Autoridad de Aplicación coordinará con las jurisdicciones provinciales que adhieran al “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” aspectos tecnológicos, productivos, económicos y financieros necesarios para la administración y el cumplimiento de las metas de participación futura en el mercado de dichos recursos energéticos, con el fin de que se aprovechen las ventajas relativas de los recursos locales. Para ello, las jurisdicciones adherentes asumirán el compromiso de suministrar a la Autoridad de Aplicación toda la información que le sea requerida.
b) La Autoridad de Aplicación definirá las condiciones bajo las cuales llevará a cabo la coordinación de las actividades en el marco de lo dispuesto por la Ley N° 25.467 de Ciencia, Tecnología e Innovación.
c) Sin reglamentar.
d) Sin reglamentar.
e) Sin reglamentar.
f) Sin reglamentar.
ARTÍCULO 7°.- La Autoridad de Aplicación deberá definir parámetros que permitan seleccionar, aprobar y merituar proyectos de inversión en obras nuevas para la producción de energía eléctrica a partir de fuentes renovables teniendo en cuenta como objetivos lograr una mayor diversificación de la matriz energética nacional, la expansión de la potencia instalada, la reducción de costos de generación de energía, la contribución a la mitigación del cambio climático y la integración del componente nacional en los proyectos a desarrollarse.
ARTÍCULO 8°.- Beneficiarios y Procedimiento.
8.1. Beneficiarios. Podrán acceder al “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” establecido en el Artículo 7° y siguientes de la Ley N° 26.190, modificada por la Ley N° 27.191, las personas físicas domiciliadas en la REPÚBLICA ARGENTINA y las personas jurídicas constituidas en la REPÚBLICA ARGENTINA que sean titulares de proyectos de inversión incluidos los proyectos de autogeneración y cogeneración y/o concesionarios de obras nuevas de generación de energía eléctrica a partir de fuentes renovables siempre que: (i) No hayan celebrado contratos bajo las Resoluciones Nros. 220 de fecha 18 de enero de 2007, 712 de fecha 9 de octubre de 2009 y 108 de fecha 29 de marzo de 2011 de la ex SECRETARÍA DE ENERGÍA del ex MINISTERIO DE PLANIFICACIÓN FEDERAL, INVERSIÓN PÚBLICA Y SERVICIOS para el mismo proyecto presentado para acceder al citado “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES”, pudiendo, en cambio, acceder en el caso de que dicho proyecto no haya comenzado a ser construido y el contrato celebrado bajo las resoluciones mencionadas sea dejado sin efecto en las condiciones establecidas por la Autoridad de Aplicación; y (ii) Hayan sido seleccionados y aprobados por la Autoridad de Aplicación para ser incluidos en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” y obtenido, en consecuencia, el Certificado de Inclusión en el Régimen de Fomento de Energías Renovables.
Los sujetos alcanzados por lo dispuesto en el Artículo 9° de la Ley N° 27.191 que desarrollen proyectos de inversión de autogeneración o cogeneración de energía eléctrica a partir de fuentes renovables con el fin de cumplir con la obligación impuesta en la citada norma también podrán ser beneficiarios del “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” de acuerdo con las condiciones establecidas por la Autoridad de Aplicación.
Los titulares de proyectos de inversión respecto de los cuales se hayan celebrado contratos bajo las resoluciones citadas precedentemente, que hayan comenzado la Etapa de construcción, podrán ser beneficiarios del “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” siempre que acepten las modificaciones a los contratos celebrados que resulten necesarias para adaptarlos a los términos de las Leyes Nros. 26.190 y 27.191, del presente decreto y de las normas complementarias que en consecuencia se dicten, de acuerdo con lo que establezca la Autoridad de Aplicación.
La Autoridad de Aplicación deberá establecer un orden de mérito para los proyectos que hayan sido aprobados.
En caso de que la sumatoria de los beneficios promocionales a otorgar a los proyectos aprobados por la Autoridad de Aplicación exceda el cupo fiscal previamente establecido al efecto, dicho orden de mérito deberá ser tenido en cuenta para la asignación de dichos beneficios, dando prioridad a los proyectos con mejor calificación.
A efectos de elaborar el orden de mérito de los proyectos aprobados, la Autoridad de Aplicación establecerá las pautas, los puntajes y los porcentajes de ponderación correspondientes.
8.2. Procedimiento. Para obtener el Certificado de Inclusión en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” y la asignación de los beneficios promocionales, los interesados deberán presentar ante la Autoridad de Aplicación la documentación que ésta requiera oportunamente.
La Autoridad de Aplicación podrá intercambiar información con la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP) y otros órganos y entes competentes en las materias involucradas, a los efectos de verificar el cumplimiento de los requisitos exigidos.
En los casos de los proyectos cuya fuente renovable de generación sean residuos, independientemente de la tecnología empleada, la Autoridad de Aplicación dará intervención al MINISTERIO DE AMBIENTE Y DESARROLLO SUSTENTABLE, a los fines de que emita opinión sobre la elegibilidad del proyecto, en lo relativo a las materias propias de su competencia.
Asimismo, la Autoridad de Aplicación deberá dar intervención al MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS en los expedientes administrativos, previo al otorgamiento del beneficio, a efectos de que la SECRETARÍA DE HACIENDA del MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS tome la intervención que le compete, a fin de evaluar la afectación presupuestaria que implique el otorgamiento de los beneficios previstos en el presente régimen.
La Autoridad de Aplicación realizará la selección, evaluación y aprobación de los proyectos de generación presentados, mediante acto administrativo fundado, estableciendo el orden de mérito según lo establecido en el Artículo 8.1 de la presente reglamentación. De acuerdo con el orden de mérito aprobado, la Autoridad de Aplicación determinará la asignación de los beneficios promocionales para cada proyecto, incluyendo el detalle de los bienes a importar alcanzados por el beneficio previsto en el Artículo 14 de la Ley N° 27.191 y el Artículo 14 del Anexo II del presente decreto, consignando el monto del cupo fiscal total asignado a cada uno.
Los proyectos de generación aprobados quedarán incluidos en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” y obtendrán un Certificado de Inclusión en el Régimen de Fomento de Energías Renovables, que será extendido por la Autoridad de Aplicación.
La Autoridad de Aplicación establecerá los requisitos y formalidades relativas a la presentación de las solicitudes, la calificación para la asignación del cupo fiscal y dictará las normas complementarias y aclaratorias que resulten necesarias para el cumplimiento del régimen instituido por la Ley N° 26.190, modificada por la Ley N° 27.191.
La presentación de la solicitud para ser incluido en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” implicará de parte del solicitante el pleno conocimiento y aceptación de las normas que integran el citado régimen.
ARTÍCULO 9°.- Beneficios. El goce de los beneficios promocionales otorgados mediante el acto administrativo de aprobación del proyecto quedará sujeto a la condición suspensiva consistente en la acreditación, por parte del beneficiario, de que el proyecto haya tenido principio efectivo de ejecución antes de la fecha estipulada en el Artículo 9° de la Ley N° 26.190, modificada por la Ley N° 27.191. La Autoridad de Aplicación establecerá la documentación a presentar para cumplimentar con la acreditación exigida y los medios para hacerlo, tendiendo a la utilización de medios electrónicos en todo cuanto sea posible.
La Autoridad de Aplicación dictará las normas complementarias e interpretativas necesarias para una mejor aplicación del presente régimen, pudiendo contemplar situaciones de imposibilidad objetiva de completar el principio efectivo de ejecución dentro del plazo previsto cuando existan fundadas razones que lo justifiquen.
La falta de acreditación del cumplimiento del principio efectivo de ejecución del proyecto en el plazo correspondiente dará lugar a la aplicación de lo dispuesto en el Artículo 10 de la Ley N° 26.190, modificada por la Ley N° 27.191, y en el Artículo 10 del presente Anexo.
En el momento de otorgamiento de los beneficios, sea al acreditar el principio efectivo de ejecución o en forma anticipada, el beneficiario deberá constituir una garantía equivalente al CIEN POR CIENTO (100%) del monto total de beneficios asignados al proyecto, más el monto adicional por otros conceptos que pudieran corresponder, en los términos que establezca la Autoridad de Aplicación.
El certificado fiscal previsto en el Artículo 9°, inciso 6) de la Ley N° 26.190, modificada por la Ley N° 27.191, podrá otorgarse en forma anticipada de acuerdo con lo establecido en el inciso 6) del presente artículo.
A los efectos de la aplicación de los beneficios promocionales previstos en el Artículo 9° de la Ley N° 26.190, modificada por la Ley N° 27.191, se establecen las siguientes disposiciones:
1) Impuesto al Valor Agregado (IVA) e Impuesto a las Ganancias. De conformidad con lo establecido en el Artículo 9° inciso 1) de la Ley N° 26.190, modificada por la Ley N° 27.191, los sujetos titulares de proyectos aprobados en el marco de las disposiciones de dicha ley, podrán obtener la devolución anticipada del Impuesto al Valor Agregado (IVA), correspondiente a los bienes nuevos incluidos en el proyecto y, simultáneamente, practicar en el Impuesto a las Ganancias la amortización acelerada de los mismos.
I. Devolución anticipada del Impuesto al Valor Agregado (IVA): El Impuesto al Valor Agregado (IVA) que por la compra, fabricación, elaboración o importación definitiva de bienes de capital, nuevos en todos los casos, o la realización de obras de infraestructura, les hubiera sido facturado a los responsables del gravamen, luego de transcurrido como mínimo UN (1) período fiscal contado a partir de aquél en el que se hayan realizado las respectivas inversiones, le serán acreditados contra otros impuestos recaudados por la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP), o en su defecto les será devuelto en las condiciones que al respecto establezca la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP).
Dicha acreditación o devolución procederá en la medida en que el importe de las mismas no haya debido ser absorbido por los respectivos débitos fiscales originados por el desarrollo de las actividades.
A los fines establecidos en el presente apartado, se considerarán inversiones realizadas a aquellas que correspondan a erogaciones de fondos efectuadas a partir de la fecha de aprobación del proyecto, de conformidad con los plazos establecidos en el mismo.
Cuando los bienes a los que se refiere el presente punto se adquieran en los términos y condiciones establecidos por el Artículo 1227 y siguientes del Código Civil y Comercial de la Nación, los créditos fiscales correspondientes a los cánones y a la opción de compra sólo podrán computarse a los efectos de este régimen luego de haber transcurrido como mínimo UN (1) período fiscal, contado a partir de aquél en que se haya ejercido la citada opción.
No podrá realizarse la acreditación prevista en este régimen contra obligaciones derivadas de la responsabilidad sustitutiva o solidaria de los contribuyentes por deudas de terceros o de su actuación como agentes de retención o percepción. Tampoco será aplicable la referida acreditación contra gravámenes con destino exclusivo al financiamiento de fondos con afectación específica ni contra deudas correspondientes al Sistema de la Seguridad Social.
El Impuesto al Valor Agregado (IVA) correspondiente a las inversiones a que hace referencia el tercer párrafo del presente apartado, se computará contra los débitos fiscales, una vez computados los restantes créditos fiscales relacionados con la actividad gravada.
No procederá la acreditación o devolución a que se refiere el presente apartado, según corresponda, cuando al momento de su solicitud los respectivos bienes de capital no integren el patrimonio de los titulares del proyecto.
II. Amortización acelerada del Impuesto a las Ganancias: Los sujetos titulares de proyectos promovidos en el marco de la Ley N° 26.190, modificada por la Ley N° 27.191, por las inversiones correspondientes a dichos proyectos efectuadas con posterioridad a su aprobación y de conformidad con los plazos que allí se establezcan, podrán optar por practicar las respectivas amortizaciones a partir del período fiscal de habilitación del bien, de acuerdo con las normas previstas en los Artículos 83 y 84 de la Ley del Impuesto a las Ganancias (t.o. 1997) y sus modificaciones, o conforme al régimen establecido en el Artículo 9°, apartado 1.4. de la Ley N° 26.190, modificada por la Ley N° 27.191.
Cuando se trate de operaciones que den derecho a la opción prevista en el Artículo 67 de la Ley del Impuesto a las Ganancias (t.o. 1997) y sus modificaciones, la amortización especial establecida en el Artículo 9°, apartado 1.4. de la Ley N° 26.190, modificada por la Ley N° 27.191, deberá practicarse sobre el costo determinado de acuerdo con lo dispuesto en la norma legal citada en primer término. Si la adquisición y la venta se realizaran en ejercicios fiscales diferentes, la amortización eventualmente computada en exceso deberá reintegrarse en el balance impositivo correspondiente al período de dicha enajenación.
El tratamiento especial previsto en el presente apartado queda sujeto a la condición de que los bienes adquiridos permanezcan en el patrimonio del titular del proyecto de que se trate durante TRES (3) años contados a partir de la fecha de habilitación del bien, entendiéndose por tal aquella a partir de la cual se encuentra ejecutado el proyecto y en etapa de producción o funcionamiento, una vez finalizado el período de pruebas y puesta a punto. De no cumplirse esta condición corresponderá rectificar las declaraciones juradas presentadas e ingresar las diferencias de impuestos resultantes con más sus intereses, salvo en el supuesto previsto en el párrafo siguiente.
No se producirá la caducidad del tratamiento señalado precedentemente en el caso de reemplazo de bienes que hayan gozado de la franquicia, en tanto el monto invertido en la reposición sea igual o mayor al obtenido por su venta.
Cuando el importe de la nueva adquisición fuera menor del obtenido en la venta la proporción de las amortizaciones computadas que en virtud del importe reinvertido no se encuentre alcanzada por el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES”, tendrá el tratamiento indicado en la parte final del tercer párrafo del presente apartado II.
El concepto “ampliación de la capacidad productiva de los proyectos existentes” previsto en el último párrafo del punto 1.4. del Artículo 9° de la Ley Nº 26.190, modificada por la Ley N° 27.191, incluye repotenciaciones, reemplazos, mejoras de eficiencia y otras similares.
2) Compensación de quebrantos con ganancias. Sólo podrán compensarse las pérdidas originadas en la realización de la actividad promovida por el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” contra las utilidades netas resultantes de dichas actividades.
Los beneficiarios de este régimen que desarrollen actividades distintas a las alcanzadas por éste, deberán llevar su contabilidad de manera tal que permita la determinación y evaluación en forma separada de la actividad promovida del resto de las desarrolladas.
La ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP) reglamentará la instrumentación de este beneficio.
3) Impuesto a la Ganancia Mínima Presunta. A los fines de lo dispuesto en el inciso 3) del Artículo 9° de la Ley N° 26.190, modificada por la Ley N° 27.191, los bienes que no integrarán la base de imposición del Impuesto a la Ganancia Mínima, Presunta son los afectados al proyecto promovido e ingresados al patrimonio de la empresa titular del mismo con posterioridad a la fecha de su aprobación.
4) Deducción de la carga financiera del pasivo financiero. Los beneficiarios del presente régimen podrán exponer contablemente, como nota explicativa, los importes de los intereses y de las diferencias de cambio originados por la financiación del proyecto. En lo que hace a su tratamiento impositivo, se estará a lo dispuesto en las disposiciones de la ley de impuesto a las Ganancias, t.o. en 1997 y sus modificaciones y de acuerdo a las limitaciones allí contempladas.
5) Exención del impuesto sobre la distribución de dividendos o utilidades. El citado beneficio será aplicable en la medida que los dividendos o utilidades sean reinvertidos en un nuevo proyecto de infraestructura en el país, en el plazo y demás condiciones que establezca la Autoridad de Aplicación.
6) Certificado fiscal. No se incluirán en el cómputo del componente nacional los costos de transporte y montaje de equipamiento.
La Autoridad de Aplicación establecerá el procedimiento por el cual los beneficiarios podrán solicitar la emisión del Certificado Fiscal, a partir de la entrada en operación comercial del proyecto de inversión.
La Autoridad de Aplicación determinará los requisitos y condiciones a cumplir y las garantías que deberá constituir el beneficiario en caso de solicitarse el otorgamiento del Certificado Fiscal con carácter previo a la entrada en operación comercial del proyecto, y el alcance de dicho beneficio.
Dicha garantía será devuelta al beneficiario una vez acreditada la entrada en operación comercial del proyecto en el plazo previsto por la Autoridad de Aplicación. En caso de que el proyecto no comience su operación comercial en el plazo establecido al efecto en el acto de aprobación o en la prórroga que fundadamente se otorgue, o la Autoridad de Aplicación determinare el incumplimiento de la obligación de integración del componente nacional comprometido o de alguna otra obligación establecida como condición de vigencia del Certificado Fiscal, éste quedará cancelado sin necesidad de intimación previa alguna.
Una vez producida la entrada en operación comercial del proyecto y completada y acreditada fehacientemente la integración total del componente nacional comprometido, se otorgará un nuevo Certificado Fiscal por el porcentaje restante, hasta completar el CIEN POR CIENTO (100%) del beneficio.
La Autoridad de Aplicación y la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP), en forma conjunta, regularán las formas y condiciones de emisión, utilización y cesión del Certificado Fiscal y los efectos derivados de su cancelación cuando hubiere sido utilizado para el pago de impuestos, resguardando los derechos del cesionario si el beneficiario lo hubiere cedido.
No podrá utilizarse el Certificado Fiscal para cancelar obligaciones derivadas de la responsabilidad sustitutiva o solidaria de los contribuyentes por deudas de terceros o de su actuación como agentes de retención o percepción. Tampoco será aplicable el referido instrumento para cancelar gravámenes con destino exclusivo al financiamiento de fondos con afectación específica ni deudas correspondientes al Sistema de la Seguridad Social.
El beneficiario podrá ceder el Certificado Fiscal siempre que no registre deuda líquida exigible con la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP).
Facúltase a la Autoridad de Aplicación a celebrar convenios de colaboración con el MINISTERIO DE PRODUCCIÓN, con otros organismos del Sector Público Nacional con competencia en la materia y con las cámaras empresariales del sector industrial que considere conveniente, para establecer mecanismos de verificación y control del componente nacional integrado en el proyecto.
Para determinar la inexistencia de producción nacional aludida en el Artículo 9°, inciso 6) de la Ley N° 26.190, modificada por la Ley N° 27.191, se tendrá en cuenta que dicha situación podrá configurarse cuando no exista producción nacional o bien cuando: (i) Ésta no se encuentre disponible en los tiempos y condiciones requeridas para cumplir los cronogramas de los proyectos; o (ii) No reúna requisitos de calidad, técnicos y de confiabilidad mínimos según pautas nacionales o internacionales aceptables, según lo que establezca la Autoridad de Aplicación con la participación de los organismos públicos y entidades privadas mencionadas en el párrafo anterior.
7) El BANCO DE LA NACIÓN ARGENTINA, organismo descentralizado actuante en el ámbito del MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS, dispondrá líneas de crédito especiales, de corto plazo y con tasa de interés diferencial, tendientes a financiar la cancelación del Impuesto al Valor Agregado (IVA) que deban abonar los beneficiarios del “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” durante la ejecución del proyecto y hasta su entrada en operación comercial. Los créditos otorgados en virtud de este inciso deberán cancelarse una vez efectivizadas las devoluciones anticipadas del Impuesto al Valor Agregado (IVA) o efectuada la acreditación o producida la absorción de los créditos fiscales correspondientes, de conformidad con lo previsto en el Artículo 9°, inciso 1) apartado I del presente Anexo. Únicamente podrán acceder a estas líneas de crédito quienes hayan obtenido el Certificado de Inclusión en el Régimen de Fomento de las Energías Renovables.
ARTÍCULO 10.- Sanciones. El incumplimiento de los plazos de ejecución, de la puesta en marcha del proyecto o del resto de los compromisos técnicos, productivos y comerciales asumidos en la presentación que dio origen a la aprobación del proyecto y al otorgamiento de los beneficios promocionales dará lugar a la pérdida de dichos beneficios y al reclamo de los tributos dejados de abonar más sus intereses y actualizaciones y a la ejecución de las garantías constituidas.
El incumplimiento será resuelto mediante acto fundado por parte de la Autoridad de Aplicación, previo cumplimiento del debido proceso adjetivo mediante la aplicación de la Ley N° 19.549 y el Reglamento de Procedimientos Administrativos. Decreto 1759/72 T.O. 1991 y será comunicado a la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP) a los efectos de determinar la deuda e intimar su pago. No corresponderá respecto de los sujetos comprendidos el trámite establecido por los Artículos 16 y siguientes de la Ley N° 11.683 (t.o. 1998) y sus modificaciones, sino que la determinación de la deuda quedará ejecutoriada con la simple intimación de pago del impuesto y sus accesorios por la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP), sin necesidad de otra sustanciación.
Facúltase a la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP) a dictar la normativa que resulte necesaria a los efectos de la aplicación de lo dispuesto precedentemente.
El término de la prescripción para exigir la restitución de los créditos fiscales acreditados o, en su caso, del Impuesto a las Ganancias y del Impuesto a la Ganancia Mínima Presunta, ingresado en defecto, con más los intereses y actualizaciones que pudieran corresponder, se regirá por lo previsto en los Artículos 56 y 57 de la Ley N° 11.683 (t.o 1998).
ARTÍCULO 11.- Sin reglamentar.
ARTÍCULO 12.- La Autoridad de Aplicación deberá definir los parámetros que ponderen la participación de elementos de producción local así como los supuestos que deberán acreditarse cuando no existiere oferta tecnológica competitiva de nivel local, de acuerdo con lo establecido en el presente decreto.
ARTÍCULO 13.- Todo interesado en participar en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” establecido por la Ley N° 26.190, modificada por la Ley N° 27.191, deberá presentar una declaración jurada de renuncia o desistimiento a los beneficios establecidos en regímenes anteriores en el marco de la Leyes Nros. 25.019 y 26.360, conforme lo establezca la Autoridad de Aplicación. Los proyectos beneficiados por cualquiera de los regímenes mencionados precedentemente únicamente podrán presentarse para acceder al “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES”, si a la fecha de su presentación no hubieren comenzado la ejecución de las obras comprometidas en los contratos celebrados.
El desistimiento o renuncia tendrá eficacia a partir de la efectiva incorporación del interesado en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” mediante el otorgamiento del Certificado de Inclusión en el Régimen de Fomento de las Energías Renovables.
ARTÍCULO 14.- Sin reglamentar.
ARTÍCULO 15.- Sin reglamentar.
Reglamentación del Capítulo II de la Ley N° 27.191:
Segunda etapa del Régimen de Fomento Nacional para el Uso de Fuentes Renovables de Energía Destinada a la Producción de Energía Eléctrica. Período 2018-2025.
ARTÍCULO 16.- Reglamentación del Artículo 5° de la Ley N° 27.191. La Autoridad de Aplicación calculará y publicará el grado de cumplimiento de la meta establecida en el Artículo 5° de la Ley N° 27.191, de conformidad con lo establecido en el Artículo 2° del presente Anexo.
El MINISTERIO DE ENERGÍA Y MINERÍA, en el ámbito de sus competencias, podrá adoptar las medidas conducentes a efectos de alcanzar el objetivo previsto por el Artículo 5° de la Ley N° 27.191.
ARTÍCULO 17.- Reglamentario del Artículo 6° de la Ley N° 27.191. A los efectos de la implementación de los beneficios correspondientes a la Segunda Etapa del “RÉGIMEN DE FOMENTO, DE LAS ENERGÍAS RENOVABLES”, es aplicable lo dispuesto en los Artículos 1° a 15 del presente Anexo, en lo que resulte pertinente, con las respectivas adaptaciones a los plazos, cuotas y porcentajes establecidos en el Artículo 6° de la Ley N° 27.191.
El MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS determinará el cupo anual máximo a prever en el Presupuesto Nacional disponible para otorgar beneficios promocionales, sobre la base de la estimación que anualmente realice la Autoridad de Aplicación, en función de los proyectos de inversión a desarrollar para alcanzar los objetivos fijados en el Artículo 8° de la Ley N° 27.191. Asimismo, previsionará el cupo anual de beneficios promocionales y gestionará su inclusión en la Ley de Presupuesto del año fiscal siguiente, de acuerdo con lo establecido precedentemente.

ANEXO II
REGLAMENTACIÓN CAPÍTULOS III, IV, V, VI, VII, VIII Y IX DE LA LEY N° 27.191
Capítulo III:
Fondo Fiduciario para el Desarrollo de Energías Renovables (FODER).
ARTÍCULO 7°.- El Fondo para el Desarrollo de Energías Renovables (en adelante, “FODER”) se rige por las disposiciones de la Ley N° 27.191, la presente reglamentación, la normativa de implementación que dicten la Autoridad de Aplicación y el Comité Ejecutivo, en la esfera de sus competencias, y por el contrato respectivo.
1. Objeto. La aplicación de los bienes fideicomitidos será realizada de conformidad con lo ordenado por la Ley N° 27.191, la presente reglamentación y la normativa de implementación que dicten la Autoridad de Aplicación y el Comité Ejecutivo, en la esfera de sus respectivas competencias, por el contrato respectivo y por las normas aplicables del Código Civil y Comercial de la Nación.
2. La Autoridad de Aplicación será también parte del Contrato de Fideicomiso, conforme las funciones que le otorga la Ley N° 27.191, la presente reglamentación, la normativa de implementación que dicte la Autoridad de Aplicación, el contrato respectivo y por las normas aplicables del Código Civil y Comercial de la Nación. Serán beneficiarias las personas físicas domiciliadas en la REPÚBLICA ARGENTINA y las personas jurídicas constituidas en la REPÚBLICA ARGENTINA comprendidas en el Artículo 8° de la Ley N° 26.190, modificada por la Ley N° 27.191.
3. Sin reglamentar.
4. Recursos del Fondo.
a) Los recursos provenientes del TESORO NACIONAL destinados al FODER que determine la Autoridad de Aplicación según se establece en este artículo, se depositarán en una cuenta fiduciaria específica del FODER (la “Cuenta de Financiamiento”) cuyo objetivo específico será el de facilitar la conformación de los instrumentos del FODER según se establecen en el Artículo 7°, inciso 5) apartados a), b) y c) de la Ley N° 27.191 y su reglamentación en este Anexo.
La Autoridad de Aplicación determinará las condiciones para el otorgamiento de financiamiento por parte del FODER, respetando el criterio de asignación prioritaria de fondos en cumplimiento de lo dispuesto en el Artículo 7°, inciso 5) último párrafo de la Ley N° 27.191. Los aportes del TESORO NACIONAL a ser destinados al FODER se regirán por las normas siguientes y las que determine la Autoridad de Aplicación:
(i) La Autoridad de Aplicación deberá comunicar al MINISTERIO DE HACIENDA Y FINANZAS PÚBLICAS, con anterioridad al 30 de junio de cada año, los recursos del TESORO NACIONAL requeridos para el año siguiente, a los efectos de su inclusión en la Ley de Presupuesto correspondiente a dicho año.
(ii) Los recursos a ser transferidos por el TESORO NACIONAL serán calculados por la Autoridad de Aplicación en función del requerimiento de fondos para dar cumplimiento a las metas anuales de participación de energía de fuentes renovables establecidas por el Artículo 8° de la Ley N° 27.191. En ningún caso, el monto anual de dichos recursos será inferior al CINCUENTA POR CIENTO (50%) del ahorro efectivo en combustibles fósiles debido a la incorporación de fuentes renovables obtenido el año previo, el que será calculado por la Autoridad de Aplicación.
(iii) A tal fin, se considerará la generación de fuente renovable existente y en servicio al finalizar el año anterior, salvo que sea inferior al porcentaje mínimo establecido en el Artículo 8° de la Ley N° 27.191 para cada etapa, en cuyo caso se realizará el cálculo sobre la base de dicho valor mínimo.
(iv) La Autoridad de Aplicación establecerá los parámetros y criterios para calcular y documentar el ahorro en combustibles fósiles obtenido por la generación de fuente renovable incorporada en cada año.
(v) En el año 2016 los recursos provenientes del TESORO NACIONAL a ser destinados al FODER serán de PESOS DOCE MIL MILLONES ($ 12.000.000.000). El monto establecido y todos los montos a ser destinados anualmente por el TESORO NACIONAL serán integrados al FODER como aporte en carácter de fiduciante y constituyéndose en consecuencia como fideicomisario del FODER.
b) Un cargo específico de garantía que se regirá por las normas contenidas en la presente reglamentación que se enumeran a continuación y las normas que oportunamente determine la Autoridad de Aplicación:
(i) El cargo será aplicado a los usuarios de energía eléctrica, con excepción de aquellos grandes usuarios comprendidos en el Artículo 9° de la Ley N° 27.191 que cumplan con la obligación allí prevista mediante la celebración de contratos directamente con el generador, a través de una distribuidora que la adquiera en su nombre a un generador o con un comercializador, o bien, con la realización de proyectos de autogeneración o cogeneración.
(ii) El cargo será destinado exclusivamente a los fines de constituir una cuenta de garantía en el marco del FODER, con el objeto exclusivo de garantizar las obligaciones contractuales de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación en los Contratos de Abastecimiento de Energía Eléctrica que celebre en los términos de la Ley N° 27.191, según lo previsto por el Artículo 7°, inciso 5) apartado d) de la Ley N° 27.191.
(iii) El cargo será facturado y percibido por los Agentes Distribuidores o Prestadores del Servicio Público de Distribución o por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA), según corresponda, de acuerdo con lo que establezca la Autoridad de Aplicación, en todos los casos por cuenta y orden del FODER.
(iv) Las sumas recaudadas en concepto del cargo deberán ser depositadas y permanecer en una cuenta fiduciaria específica y separada de cualquier otro recurso perteneciente al FODER (la “Cuenta de Garantía”) y tendrán como único fin servir de garantía efectiva de pago a los contratos suscriptos por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación con agentes generadores o comercializadores en el marco de la Ley N° 27.191. Las rentas y frutos que generen los fondos de la Cuenta de Garantía serán también destinados a la Cuenta de Garantía.
(v) El contrato de fideicomiso y la Autoridad de Aplicación establecerán las condiciones en las cuales los fondos existentes en la Cuenta de Garantía constituida por el cargo serán desembolsados y aplicados.
(vi) El cargo será calculado y fijado por la Autoridad de Aplicación en una suma en PESOS POR MEGAVATIO HORA ($/MWh) con un valor mínimo que permita recaudar y tener en disponibilidad una suma suficiente para garantizar por un plazo mínimo de DOCE (12) meses las obligaciones de pago mensuales que surjan de los contratos celebrados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación con agentes generadores bajo la Ley N° 27.191.
(vii) Con la mayor antelación posible luego de la entrada en vigencia del presente decreto, la Autoridad de Aplicación determinará el valor del cargo a ser aplicado en forma inmediata al universo de usuarios individualizados en el numeral (i) del presente apartado. Con posterioridad, a partir de la celebración de los contratos por parte de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación, dicha Autoridad revisará periódicamente el valor del cargo para lograr el monto total objetivo de la Cuenta de Garantía en base a las obligaciones de pago contraídas por obligaciones contractuales de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación bajo los Contratos de Abastecimiento de Energía Eléctrica celebrados en el marco de la Ley N° 27.191, con el alcance establecido en el numeral anterior.
c) Se considerarán bienes fideicomitidos el recupero del capital de las financiaciones otorgadas, los montos que el FODER cobre en concepto de intereses, multas, cargos, costos, gastos administrativos, mayores costos impositivos y cualquier otro que el FODER tenga derecho a cobrar en virtud de las financiaciones otorgadas, así como también todos los derechos, garantías y/o seguros que el FODER obtenga de los beneficiarios y/o terceros, relacionados directa o indirectamente con las financiaciones otorgadas.
d) Se integrarán también como bienes fideicomitidos todos los derechos, garantías y/o seguros que el FODER obtenga en relación directa o indirecta con la titularidad de acciones o participaciones y/o financiamiento en proyectos elegibles.
e) Sin reglamentar.
f) Sin reglamentar.
El Jefe de Gabinete de Ministros dispondrá, en el plazo de TREINTA (30) días desde la entrada en vigencia del presente decreto, las medidas necesarias para el cumplimiento del inciso 4) apartado a) del Artículo 7° de este Anexo.
Serán considerados además bienes fideicomitidos las contribuciones, subsidios, legados o donaciones que sean aceptados por el FODER, así como cualquier otro derecho o bien que se incorpore por cualquier causa al FODER.
Los recursos obtenidos por el cobro de la penalidad prevista en el Artículo 11 de la Ley N° 27.191 y por las penalidades contractuales que paguen los generadores o comercializadores que celebren Contratos de Abastecimiento con la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación, en el marco de lo dispuesto en el presente decreto, se destinarán sin excepción al FODER y se depositarán en la Cuenta de Financiamiento.
5. Instrumentos. Todos los proyectos de generación de energía eléctrica a partir de fuentes renovables que obtengan el Certificado de Inclusión en el Régimen de Fomento de Energías Renovables, independientemente de que contraten en forma directa con los sujetos obligados en virtud del Artículo 9° de la Ley N° 27.191 o a través de comercializadores o con obligaciones contractuales de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación, estarán en condiciones de solicitar el otorgamiento de los instrumentos previstos en el Artículo 7°, inciso 5) de la citada ley, integrando el orden de mérito que elaborará el Comité Ejecutivo del FODER para definir la asignación de aquéllos.
a) Sin reglamentar.
b) En caso de que el FODER realice aportes de capital en sociedades que desarrollen proyectos comprendidos en el “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” su participación en dichas sociedades y en sus utilidades del proyecto será proporcional al capital suscripto por el FODER.
c) La Autoridad de Aplicación determinará las condiciones de elegibilidad para que los beneficiarios accedan al instrumento previsto en el Artículo 7°, inciso 5) apartado c) de la Ley N° 27.191.
d) Las garantías y avales a ser otorgados por el FODER incluirán, mediante la instrumentación que establezca la Autoridad de Aplicación, la aplicación de los fondos existentes en la Cuenta de Garantía constituidos según los términos del Artículo 7° inciso 4) apartado b) del presente Anexo.
Instrúyese a la Autoridad de Aplicación de la Ley y del FODER a aprobar los términos y condiciones generales de los instrumentos comprendidos en el Artículo 7°, inciso 5) de la Ley N° 27.191
El Comité Ejecutivo privilegiará la inversión de los fondos disponibles en el FODER en función del perfil de riesgo de los proyectos y considerando el criterio de asignación prioritaria en relación con el parámetro del mayor porcentaje de integración del componente nacional incluido en la Ley N° 27.191, en la forma que establezca la Autoridad de Aplicación.
La Autoridad de Aplicación establecerá los términos y condiciones bajo los cuales asignará un porcentaje de los fondos de la Cuenta de Financiamiento del FODER a programas de financiamiento e instrumentos, según se definen en el Artículo 7°, inciso 5) de la Ley N° 27.191, a favor de proyectos de desarrollo de la cadena de valor de fabricación local de equipos de generación de energía de fuentes renovables, partes o elementos componentes. En este sentido, la Autoridad de Aplicación podrá apoyarse en convenios de colaboración con el MINISTERIO DE PRODUCCIÓN, con otros organismos del Sector Público Nacional con competencia en la materia y con las cámaras empresariales del sector industrial de que se trate y que considere conveniente.
La Autoridad de Aplicación deberá publicar y dar difusión amplia respecto a la utilización de los instrumentos del FODER y los beneficiarios de dichos instrumentos.
La Autoridad de Aplicación reglamentará el otorgamiento de las garantías mediante la utilización de los recursos provenientes del Artículo 7°, inciso 4) apartado b) del presente Anexo.
Los beneficiarios que reciban un aporte del FODER bajo cualquiera de los instrumentos previstos deberán rendir cuentas ante la Autoridad de Aplicación y el Comité Ejecutivo. A tal fin, la Autoridad de Aplicación aprobará el procedimiento de rendición de cuentas a ser aplicado, contando con amplias facultades para requerir de los beneficiarios toda la información que sea razonable a los efectos previstos en la presente reglamentación.
Adicionalmente, los beneficiarios que reciban un aporte del FODER que tenga origen en recursos del TESORO NACIONAL deberán rendir cuentas de los mismos según lo previsto por la Ley N° 24.156.
6. Tratamiento impositivo. Sin reglamentar.
7. Autoridad de Aplicación. La Autoridad de Aplicación del FODER es el MINISTERIO DE ENERGÍA Y MINERÍA, que podrá delegar el ejercicio de sus competencias en una dependencia de rango no inferior a Subsecretaría.
8. Contrato de Fideicomiso. El contrato de fideicomiso deberá incluir e instrumentar adecuadamente lo dispuesto en el Artículo 7° de la Ley N° 27.191 y en el presente decreto.
9. Contrato de Fideicomiso. Sin reglamentar.
Capítulo IV:
Contribución de los Usuarios de Energía Eléctrica al Cumplimiento de los Objetivos del Régimen de Fomento.
ARTÍCULO 8°.- El cumplimiento de la obligación de alcanzar los objetivos mínimos establecidos en el Artículo 8° de la Ley N° 27.191 deberá efectivizarse mediante el consumo de energía eléctrica proveniente de fuentes renovables generada por instalaciones localizadas en el territorio de la REPÚBLICA ARGENTINA o en su plataforma continental.
La Autoridad de Aplicación dictará las normas complementarias e interpretativas relativas a las condiciones a las que se sujetará la aplicación de los objetivos de la Ley N° 27.191 a los usuarios de energía eléctrica no conectados al Sistema Argentino de Interconexión.
ARTÍCULO 9°.- La obligación impuesta por el Artículo 9° de la Ley N° 27.191 a los sujetos allí individualizados podrá cumplirse por cualquiera de las siguientes formas:
a) Por contratación individual de energía eléctrica proveniente de fuentes renovables;
b) Por autogeneración o por cogeneración de fuentes renovables;
c) Por participación en el mecanismo de compras conjuntas desarrollado por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación.
A tales efectos, será aplicable lo previsto en la Ley N° 27.191, las disposiciones que se enumeran a continuación y las normas que dicte la Autoridad de Aplicación en tal carácter y en ejercicio de las facultades que le acuerdan los Artículos 35 y 36 de la Ley N° 24.065 y su reglamentación:
1) Disposiciones comunes a todas las formas de cumplimiento.
(i) Estarán alcanzados por la obligación del Artículo 9° de la Ley N° 27.191 aquellos usuarios que cuenten con uno o múltiples puntos de demanda de energía eléctrica con medidores independientes, todos registrados bajo la misma Clave Única de Identificación Tributaria (CUIT) en el MERCADO ELÉCTRICO MAYORISTA (MEM) o ante los Agentes Distribuidores o Prestadores del Servicio Público de Distribución si en la sumatoria de todos los puntos de demanda alcancen o superen los TRESCIENTOS KILOVATIOS (300 kW) de potencia media contratada en el año calendario, aun en el caso de que, en todos o algunos de los puntos de demanda considerados individualmente, no alcancen el nivel indicado precedentemente. Dichos usuarios deberán cumplir los objetivos establecidos en el Artículo 8° de la Ley N° 27.191, tomando como base la suma total del consumo de energía eléctrica de todos los puntos de demanda registrados bajo su Clave Única de Identificación Tributaria (CUIT).
(ii) La Autoridad de Aplicación establecerá el mecanismo por el cual los sujetos obligados cumplirán su objetivo en relación con la demanda base y la demanda excedente, en los casos en que estuvieren alcanzados por lo dispuesto por la Resolución N° 1.281 de fecha 4 de septiembre de 2006 de la ex SECRETARÍA DE ENERGÍA del ex MINISTERIO DE PLANIFICACIÓN FEDERAL, INVERSIÓN PÚBLICA Y SERVICIOS y en tanto dicha norma mantenga su vigencia.
(iii) Los sujetos comprendidos en el Artículo 9° de la Ley N° 27.191 solamente abonarán por sobre el precio pactado en sus Contratos de Abastecimiento de Energía Renovable, los costos aplicables por servicios de seguridad, calidad y otros auxiliares del sistema, los costos de transporte que correspondan sin perjuicio de los cargos previstos en el inciso 5) apartado (vi) de este artículo aplicables a los sujetos obligados que ingresen en el mecanismo de compra conjunta. La energía eléctrica adquirida bajo el Artículo 9° de la Ley N° 27.191 no estará alcanzada por otros cargos o costos adicionales, incluidos —a modo enunciativo y sin perjuicio de la inclusión de otros cargos dispuesta por la Autoridad de Aplicación— los cargos en concepto de “Sobrecostos Transitorios de Despacho” (SCTD), “Adicional Sobrecosto Transitorio de Despacho” (ASCTD), “Sobrecostos Combustibles” (SCCOMB), “Cargo Medio Incremental de la Demanda Excedente” (CMIEE), ni aquellos que los reemplacen. Tales cargos tampoco serán aplicables para quienes cumplan con las obligaciones previstas en el Artículo 9° mediante autogeneración o cogeneración a partir de fuentes renovables.
2) Cumplimiento por contratación individual de energía eléctrica proveniente de fuentes renovables.
(i) Los Contratos de Abastecimiento de Energía Eléctrica proveniente de fuentes renovables celebrados en el marco de la Ley N° 27.191 por los sujetos comprendidos en el Artículo 9° directamente con un generador o a través de una distribuidora que la adquiera en su nombre a un generador o de un comercializador, serán libremente negociados entre las partes, teniendo en cuenta las características de los proyectos de inversión y el cumplimiento de las obligaciones establecidas en la citada ley, en la presente reglamentación, de los deberes de información y requisitos de administración contemplados en el Capítulo IV de los PROCEDIMIENTOS PARA LA PROGRAMACION DE LA OPERACION, EL DESPACHO DE CARGAS Y EL CALCULO DE PRECIOS, conforme la Resolución N° 61 de fecha 29 de abril de 1992 de la ex SECRETARÍA DE ENERGÍA ELÉCTRICA y sus modificatorias, y de la normativa complementaria que dicte la Autoridad de Aplicación.
(ii) Los sujetos obligados que opten por esta forma de cumplimiento deberán manifestar su voluntad en este sentido ante la Autoridad de Aplicación en los plazos y la forma que ésta determine, con el fin de quedar excluidos del mecanismo de compras conjuntas que desarrollará la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación por instrucción de dicha Autoridad.
3) Cumplimiento por autogeneración o cogeneración con energías renovables.
(i) Los sujetos comprendidos en el Artículo 9° de la Ley N° 27.191 podrán dar cumplimiento a la obligación de cubrir como mínimo el porcentaje del total de su consumo propio de energía eléctrica que corresponda en los plazos previstos en el Artículo 8° de la Ley N° 27.191, mediante autogeneración o cogeneración de energía eléctrica de fuentes renovables en el marco del Anexo 12 de los PROCEDIMIENTOS PARA LA PROGRAMACION DE LA OPERACION, EL DESPACHO DE CARGAS Y EL CALCULO DE PRECIOS, conforme la Resolución N° 61/1992 de la ex SECRETARÍA DE ENERGÍA ELÉCTRICA y sus modificatorias —no siendo en tal caso aplicables los requisitos de potencia firme allí previstos—, la Resolución N° 269 de fecha 7 de mayo de 2008 de la ex SECRETARÍA DE ENERGÍA del ex MINISTERIO DE PLANIFICACIÓN FEDERAL, INVERSIÓN PÚBLICA Y SERVICIOS y/o mediante proyectos de autogeneración o cogeneración de energía eléctrica a partir de fuentes renovables con instalaciones no interconectadas al Sistema Argentino de Interconexión (SADI), en las condiciones a ser definidas por la Autoridad de Aplicación.
(ii) Los sujetos obligados que opten por esta forma de cumplimiento deberán manifestar su voluntad en este sentido ante la Autoridad de Aplicación en los plazos y la forma que ésta determine, con el fin de quedar excluidos del mecanismo de compras conjuntas que desarrollará la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o la entidad que designe la Autoridad de Aplicación.
4) Fiscalización del cumplimiento por contratación individual, autogeneración o cogeneración de energía eléctrica proveniente de fuentes renovables.
(i) Con anterioridad al 31 de diciembre de los años 2017, 2019, 2021, 2023 y 2025, en la forma y plazos que establezca la Autoridad de Aplicación, los sujetos obligados deberán acreditar la suscripción del contrato por el que se aseguren el abastecimiento de la energía eléctrica proveniente de fuentes renovables necesaria para cumplir el objetivo correspondiente a cada período, o bien, presentar el proyecto de autogeneración o cogeneración a desarrollar con dicho fin, con la documentación respaldatoria que la Autoridad de Aplicación determine.
(ii) La Autoridad de Aplicación emitirá la reglamentación correspondiente a los parámetros técnicos de aplicación general que deberán cumplir los contratos y los proyectos de autogeneración y de cogeneración de energía eléctrica presentados a los fines de su idoneidad para asegurar el cumplimiento de las obligaciones correspondientes. En caso de que, sobre la base de dicha reglamentación, la Autoridad de Aplicación no considere técnicamente idóneos los contratos o proyectos presentados, será aplicable lo dispuesto en el Artículo 11 del presente Anexo.
(iii) Anualmente, a partir del 31 de diciembre de 2018 y en los plazos y la forma que establezca la Autoridad de Aplicación, ésta fiscalizará el cumplimiento efectivo de los objetivos de consumo de cada sujeto obligado en cada una de las etapas fijadas en el Artículo 8° de la Ley N° 27.191.
(iv) Se considerará cumplido el objetivo si en el total del consumo propio del año fiscalizado se ha cubierto con energía eléctrica de fuente renovable el porcentaje aplicable a cada etapa, independientemente de los consumos mensuales o de períodos inferiores.
5) Cumplimiento por participación en el mecanismo de compras conjuntas desarrollado por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación.
(i) Los sujetos alcanzados por lo dispuesto en el Artículo 9° de la Ley N° 27.191 podrán dar cumplimiento a la obligación de cubrir como mínimo el OCHO POR CIENTO (8%) del total de su consumo propio de energía eléctrica mediante la compra de energía eléctrica de fuente renovable directamente a la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación, a través del mecanismo de compra conjunta regulado en este inciso. A tales efectos, quienes opten por cumplir con la obligación mediante la contratación individual de energía eléctrica proveniente de fuentes renovables o mediante autogeneración o cogeneración, en los términos establecidos en los incisos 2 y 3 del presente artículo, deberán manifestar en forma expresa su decisión ante la Autoridad de Aplicación en la forma y en los plazos que ésta determine. Los sujetos alcanzados por la obligación que no manifiesten expresamente la decisión mencionada precedentemente quedarán automáticamente incluidos en el mecanismo de compra conjunta de energía eléctrica proveniente de fuente renovable que llevará adelante la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación de conformidad con lo establecido en el presente inciso.
(ii) El mecanismo de compra conjunta previsto en este inciso consiste en la adquisición por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación de la energía eléctrica proveniente de fuentes renovables necesaria para cumplir con los objetivos fijados en el Artículo 8° de la Ley N° 27.191 por parte de los sujetos obligados individualizados en el Artículo 9° de la citada ley que queden incluidos en dicho mecanismo, mediante la celebración de contratos con generadores o comercializadores de energía eléctrica a partir de fuentes renovables.
(iii) La incorporación de los sujetos obligados en el mecanismo de compra conjunta y el pago del costo de la energía eléctrica de fuente renovable oportunamente consumida por dichos sujetos será suficiente para tener por cumplida la obligación establecida en el Artículo 9° de la Ley N° 27.191.
(iv) El mecanismo de compra conjunta se llevará a cabo con el fin de alcanzar el objetivo fijado en el Artículo 8° de la Ley N° 27.191 para el 31 de diciembre de 2017. Posteriormente, la Autoridad de Aplicación evaluará la conveniencia de reproducir dicho mecanismo y, en su caso, el alcance de éste, para el cumplimiento de los objetivos fijados para cada una de las restantes etapas contempladas en el cronograma de incremento gradual de incorporación de energía eléctrica de fuentes renovables establecido en el Artículo 8° de la Ley N° 27.191.
(v) La Autoridad de Aplicación aprobará los términos y condiciones del mecanismo de compra conjunta a ejecutar por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación. Dichos términos y condiciones se ajustarán a los mismos lineamientos establecidos en el Artículo 12 de la Ley N° 27.191 y de esta reglamentación para las compras de los sujetos comprendidos en dicho artículo, sin perjuicio de la aplicación del límite de precio, de conformidad con lo establecido en el apartado siguiente.
(vi) La adquisición realizada a la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o al ente que designe la Autoridad de Aplicación por los sujetos obligados mediante el mecanismo de compra conjunta quedará alcanzada por el límite de precio establecido en el Artículo 9°, segundo párrafo de la Ley N° 27.191. Dentro de dicho límite, se aplicará un cargo en concepto de costos de comercialización, que incluirá una valoración de riesgos de largo plazo asumidos por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación, que será aplicado sobre el precio promedio de adquisición y cuyo valor será definido por la Autoridad de Aplicación. Adicionalmente, sin estar sujeto al límite indicado precedentemente, se aplicará un cargo en concepto de gastos administrativos que será definido por la Autoridad de Aplicación.
(vii) El precio del megavatio hora que abonarán los sujetos obligados incluidos en el mecanismo de compra conjunta será definido por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación a prorrata del monto total al que ascienda la sumatoria de los contratos celebrados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación con generadores en el marco de este procedimiento.
(viii) Vencido el plazo que la Autoridad de Aplicación establezca para que los sujetos alcanzados por lo dispuesto en el Artículo 9° de la Ley N° 27.191 manifiesten su decisión de quedar excluidos del mecanismo de compra conjunta regulado en este inciso, la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que la Autoridad de Aplicación determine convocará a licitación pública con el objeto de celebrar los Contratos de Abastecimiento de Energía Eléctrica proveniente de fuentes renovables necesarios para abastecer a la demanda de grandes usuarios que quedaron incluidos en el mecanismo de compra conjunta. La COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación podrá convocar a una licitación independiente y/o incluir las demandas de los grandes usuarios que quedaron comprendidos en el mecanismo de compra conjunta en las licitaciones que convoque en el marco de lo previsto en el Artículo 12 del presente Anexo.
(ix) La celebración de los contratos por parte de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación con los generadores o comercializadores, con el fin de adquirir el abastecimiento de energía eléctrica que sea demandada por los sujetos comprendidos en el Artículo 9° de la Ley N° 27.191 incluidos en el mecanismo de compra conjunta, será efectuada de conformidad con lo previsto en el Artículo 12 del presente Anexo.
ARTÍCULO 10.- De conformidad con lo establecido en el Artículo 10 de la Ley N° 27.191, los plazos máximos de vigencia del Contrato de Suministro establecido en el Artículo 1177 del Código Civil y Comercial de la Nación y del pacto de preferencia establecido en el párrafo primero del Artículo 1182 del citado Código, no son aplicables a los Contratos de Abastecimiento de Energía Eléctrica proveniente de fuentes renovables suscriptos por los grandes usuarios y por las grandes demandas comprendidos en el Artículo 9° de la citada ley, por los generadores que utilicen fuentes renovables de energía, por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o por el ente que designe la Autoridad de Aplicación y por los comercializadores.
ARTÍCULO 11.- Los incumplimientos de la obligación prevista en el Artículo 9° de la Ley N° 27.191 estarán sujetos a lo previsto en dicha ley y a las normas que se enumeran a continuación:
1. El incumplimiento por parte de los sujetos obligados incluidos en los incisos 2 y 3 del Artículo 9° de este Anexo de la acreditación de la suscripción del contrato o de la presentación del proyecto de autogeneración o cogeneración, o bien, la decisión de la Autoridad de Aplicación sobre la falta de idoneidad técnica del contrato o del proyecto de autogeneración o cogeneración presentados para asegurar el cumplimiento de las obligaciones correspondientes, previa realización de un procedimiento a ser determinado por la Autoridad de Aplicación que garantice el debido respeto del derecho de defensa del interesado, dará lugar a la aplicación de la penalidad prevista en el Artículo 11 de la Ley N° 27.191. Dicha penalidad se calculará teniendo en cuenta la cantidad de megavatios hora necesarios para alcanzar el objetivo establecido para la etapa correspondiente, tomando como base la demanda del sujeto obligado en el año calendario anterior a aquel en que debió cumplir con lo establecido en el Artículo 9°, inciso 4) apartado (i) del presente Anexo.
2. Si al realizar la fiscalización prevista en el Artículo 9°, inciso 4) apartado (iii) de este Anexo a los sujetos incursos en el supuesto previsto en el párrafo anterior, se verificara que no han cumplido en forma efectiva el objetivo de consumo mínimo que corresponda se recalculará el monto de la penalidad tomando como base la demanda del sujeto obligado durante el año fiscalizado, siempre que sea mayor a la del año anterior. En caso de ser menor, se mantendrá el monto original de la penalidad. La Autoridad de Aplicación establecerá el procedimiento aplicable en el supuesto contemplado en el presente apartado.
3. Los sujetos obligados que cumplan con lo dispuesto en el Artículo 9°, inciso 4) apartado (i) de este Anexo pero que, al efectuarse la fiscalización prevista en el apartado (iii) del citado inciso, no alcancen el cumplimiento efectivo de la obligación de consumo mínimo correspondiente, serán penalizados con la aplicación de la penalidad prevista en el Artículo 11 de la Ley N° 27.191 determinada por la cantidad de megavatios hora de energía de fuentes renovables faltantes para cumplir con la obligación.
4. La penalidad prevista en el Artículo 11 de la Ley N° 27.191 será calculada y determinada por la Autoridad de Aplicación con base en la reglamentación que expida oportunamente.
5. La Autoridad de Aplicación determinará al 31 de enero de cada año el valor correspondiente al promedio ponderado del año anterior, para ser aplicado para el cálculo de las penalidades del año en curso.
6. La Autoridad de Aplicación establecerá el procedimiento a seguir con carácter previo a la aplicación de la penalidad, resguardando debidamente el derecho de defensa del sujeto obligado.
7. El pago de la penalidad se efectivizará de acuerdo con el procedimiento y plazos que establezca la Autoridad de Aplicación.
8. El acto administrativo por el cual se aplica la penalidad goza de ejecutoriedad en los términos del Artículo 12 de la Ley N° 19.549.
9. Los sujetos obligados gozarán de una tolerancia del DIEZ POR CIENTO (10%) por año en el cumplimiento efectivo de la obligación correspondiente a cada etapa, que podrá ser compensado al año siguiente en que se produjere. Si en el año siguiente al del incumplimiento parcial no se lograre cumplir con el consumo mínimo establecido para ese año más la compensación del faltante del año anterior, se aplicará la penalidad correspondiente.
10. En todos los casos en que la Autoridad de Aplicación fiscalice un faltante superior al DIEZ POR CIENTO (10%) del consumo obligatorio de energía eléctrica de fuentes renovables en un año, sujetará al DIEZ POR CIENTO (10%) al mecanismo compensatorio establecido en el párrafo anterior y aplicará la penalidad correspondiente sobre el porcentaje que exceda el DIEZ POR CIENTO (10%) en el año inmediato siguiente al que se produjo el incumplimiento.
ARTÍCULO 12.- La Autoridad de Aplicación establecerá los plazos en que la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA), o el ente que designe la Autoridad de Aplicación, convocará a Licitación Pública con el objeto de celebrar los Contratos de Abastecimiento de Energía Eléctrica proveniente de fuentes renovables necesarios para abastecer a la demanda comprendida en el Artículo 12 de la Ley N° 27.191.
Los contratos celebrados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación con los generadores en el marco de lo dispuesto en este artículo se sujetarán a los siguientes lineamientos:
1) El procedimiento de contratación será público, competitivo y expeditivo, con reglas de aplicación general aprobadas previamente por la Autoridad de Aplicación que prevean plazos de adjudicación ciertos y breves y garanticen la más amplia concurrencia.
2) Los procedimientos competitivos podrán prever una asignación mínima o cupo por tecnología, buscando diversificar las fuentes renovables de aprovisionamiento entre las distintas tecnologías aptas técnicamente para un abastecimiento de escala comercial, procurando también la diversificación geográfica de los proyectos.
3) Dentro de cada tecnología, las adjudicaciones de los contratos deberán favorecer las ofertas con el precio menos oneroso y el plazo de instalación más breve.
4) El plazo de los contratos será establecido por la Autoridad de Aplicación.
5) El precio podrá ser establecido en Moneda Dólares Estadounidenses (U$S) siguiendo los lineamientos que dicte la Autoridad de Aplicación.
6) El precio de los contratos destinados a abastecer la demanda no comprendida en el Artículo 9° de la Ley N° 27.191, será trasladado al precio de adquisición de la energía en el MERCADO ELÉCTRICO MAYORISTA (MEM) que abona dicha demanda. El precio de los contratos destinados a abastecer la demanda que haya optado por el mecanismo de compra conjunta será trasladado a dicho universo de usuarios de acuerdo con lo establecido en el Artículo 9°, inciso 5) apartados (vi) y (vii), del presente Anexo.
7) Se podrá prever el arbitraje comercial como mecanismo de resolución de conflictos entre el vendedor y el comprador.
8) Podrán establecerse garantías al generador, otorgadas por el FODER.
Independientemente de la adquisición de energía eléctrica efectuada mediante los Contratos de Abastecimiento contemplados en este artículo, la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación adquirirá hasta un máximo del DIEZ POR CIENTO (10%) de la energía eléctrica proveniente de fuentes renovables que los generadores beneficiarios del RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES generen en exceso de los volúmenes de energía eléctrica comprometidos en los contratos que hubieren celebrado, cualquiera sea su contraparte. La COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente que designe la Autoridad de Aplicación, abonará por la energía eléctrica adquirida el menor precio vigente en el mercado para la tecnología correspondiente, considerando la totalidad de los contratos de abastecimiento en ejecución en ese momento. La compra prevista en este párrafo se realizará siempre que el generador no opte por venderla a otro generador, a otro usuario, a un comercializador o al mercado spot. La energía eléctrica adquirida por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o por el ente que designe la Autoridad de Aplicación en el marco de lo dispuesto en este párrafo será destinada al cumplimiento de los objetivos fijados en el Artículo 8° de la Ley N° 27.191 por parte de toda la demanda de potencia menor a TRESCIENTOS KILOVATIOS (300 kW), de conformidad con lo dispuesto en el Artículo 12 de la ley citada, y su pago estará garantizado por el FODER en los mismos términos en que serán garantizados los contratos celebrados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o por el ente que designe la Autoridad de Aplicación con los generadores en el marco de lo dispuesto en este artículo.
Sin perjuicio de lo establecido en el presente artículo, los usuarios no incluidos en el Artículo 9° de la Ley N° 27.191, estarán habilitados a cumplir en forma individual con los objetivos de consumo de energía eléctrica de fuente renovable mediante la modalidad de contratación en el mercado, por autogeneración y/o cogeneración en los términos y condiciones a ser establecidos por la Autoridad de Aplicación, los Entes Reguladores Nacionales y Provinciales del Servicio Eléctrico, los Prestadores del Servicio Público de Distribución y los Agentes Distribuidores, en la esfera de sus competencias.
A los efectos del cálculo de la energía eléctrica proveniente de fuentes renovables generada en el marco de los contratos de abastecimiento existentes a la fecha de entrada en vigencia de la Ley N° 27.191 deberá considerarse toda la generación derivada de las fuentes enumeradas en el Artículo 4° de la Ley N° 26.190, modificada por la Ley N° 27.191.
La Autoridad de Aplicación establecerá las condiciones en que la energía eléctrica de fuentes renovables proveniente de los contratos de abastecimiento existentes a la fecha de entrada en vigencia de la Ley N° 27.191, se asignará al cumplimiento del objetivo de incorporación de energías renovables por parte de la demanda de potencia menor a TRESCIENTOS KILOVATIOS (300 kW) en concordancia con lo establecido en los Artículos 8° y 12 de la citada ley.
Capítulo V:
Incrementos Fiscales.
ARTÍCULO 13.- Los beneficiarios del “RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES” y los sujetos alcanzados por el Artículo 9° de la Ley N° 27.191 podrán negociar libremente el traslado, al precio pactado en los contratos de abastecimiento de energía renovable celebrados entre ellos, de los mayores costos derivados de incrementos de impuestos, tasas, contribuciones o cargos nacionales, provinciales, municipales o de la Ciudad Autónoma de Buenos Aires producidos con posterioridad a la celebración de dichos contratos.
En el marco de los contratos celebrados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o por el ente designado por la Autoridad de Aplicación, a los que se refiere el segundo párrafo del Artículo 13 de la Ley N° 27.191, se entenderá como incrementos fiscales cubiertos por esta última disposición a los que resulten de:
a) incremento de impuestos, tasas, contribuciones o cargos generales o no específicos o no exclusivos de la actividad existentes, por ampliación de base, modificación de exenciones y/o desgravaciones y/o incremento de alicuotas; y
b) creación de nuevos impuestos, tasas, contribuciones o cargos generales o no específicos o no exclusivos de la actividad.
Queda excluido de lo dispuesto en el Artículo 13, segundo párrafo de la Ley N° 27.191:
a) la eliminación de la exención de los tributos contemplados en el Artículo 14 de la citada ley, como consecuencia del vencimiento del plazo de vigencia del beneficio establecido en el Artículo 16 de la misma norma;
b) la creación de tributos específicos, cánones o regalías luego del vencimiento del plazo fijado en el Artículo 17, primer párrafo de la Ley N° 27.191, en las jurisdicciones que hubieren adherido a las Leyes Nros. 26.190 y 27.191; y
c) la creación de tributos específicos, cánones o regalías, en cualquier momento, en las jurisdicciones que no hubieren adherido a las Leyes Nros. 26.190 y 27.191. Para los casos contemplados en el segundo párrafo del Artículo 13 de la Ley N° 27.191, la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) o el ente designado por la Autoridad de Aplicación que sea parte en el contrato determinará el nuevo precio de la energía suministrada, teniendo en cuenta la información entregada por el beneficiario y los análisis realizados por los órganos competentes respecto del verdadero impacto que el incremento de impuestos, tasas, contribuciones o cargos nacionales, provinciales, municipales o de la Ciudad Autónoma de Buenos Aires produzca sobre la estructura de costos del beneficiario.
La solicitud del reconocimiento del nuevo precio deberá realizarse antes del último día hábil del segundo mes siguiente al que entró en vigencia la norma que produce el incremento que motiva dicha solicitud. El vencimiento del plazo indicado sin que se hubiere efectuado el pedido y acompañado la información y documentación correspondientes hará caducar automáticamente el derecho a solicitar la determinación de un nuevo precio por ese incremento.
Capítulo VI:
Régimen de Importaciones.
ARTÍCULO 14.- La exención del pago de los derechos de importación fijada por el Artículo 14 de la Ley N° 27.191 se aplicará para cada beneficiario desde la obtención del Certificado de Inclusión en el Régimen de Fomento de Energías Renovables, en el cual se deberá individualizar los bienes de capital, equipos especiales, partes o elementos componentes de dichos bienes y los insumos determinados y certificados por la Autoridad de Aplicación que fueren necesarios para la ejecución del proyecto, con su identificación a través de la posición arancelaria de la Nomenclatura Común del MERCOSUR (NCM), determinando la cantidad para cada caso. Este beneficio sólo es aplicable para los bienes importados en estado nuevo.
Previo a autorizar el libramiento a plaza de la mercadería, la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP) a través de la DIRECCIÓN GENERAL DE ADUANAS exigirá la presentación del respectivo Certificado de Inclusión en el Régimen de Fomento de Energías Renovables emitido por la Autoridad de Aplicación, a fin de hacer efectiva la exención del pago de los derechos a la importación y de todo otro derecho, impuesto especial, gravamen correlativo o tasa de estadística, con exclusión de las demás tasas retributivas de servicios y del Impuesto al Valor Agregado (IVA) que grave las importaciones definitivas de los bienes.
La Autoridad de Aplicación y la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP), por resolución conjunta, reglamentarán la forma de declarar por medios electrónicos el Certificado de Inclusión en el Régimen de Fomento de Energías Renovables.
Los bienes importados con las exenciones previstas por el Artículo 14 de la Ley N° 27.191 estarán sujetos a la respectiva comprobación de destino por todo el plazo del proyecto, incluida la operación, no pudiendo el desarrollador del proyecto disponer de ellos ni dar un destino distinto del indicado durante ese período. El cumplimiento de lo dispuesto en este párrafo será verificado por la Autoridad de Aplicación.
En caso de que el proyecto no comience su operación comercial en el plazo establecido al efecto en el acto de aprobación o en la prórroga que fundadamente se otorgue, el beneficiario deberá abonar los derechos, impuestos y gravámenes de los que fuera eximido por aplicación del Artículo 14 de la Ley N° 27.191. La Autoridad de Aplicación pondrá en conocimiento de la ADMINISTRACIÓN FEDERAL DE INGRESOS PÚBLICOS (AFIP) el incumplimiento, a los efectos de que proceda a exigir el pago de los tributos oportunamente dispensados.
Previo a autorizar la importación de bienes con los beneficios otorgados por el Artículo 14 de la Ley N° 27.191, la Autoridad de Aplicación deberá constatar que no exista producción nacional de los bienes a importar, de acuerdo con el procedimiento que se fije al efecto. A tales fines, se tendrá en cuenta lo establecido en el Artículo 9°, inciso 6) del Anexo I del presente decreto.
La exención prevista en el último párrafo del Artículo 14 de la Ley N° 27.191 sólo será aplicable cuando el importador sea el destinatario del bien a importar, con el fin de incorporarlo a su proceso industrial, sea como bien de capital o como parte o pieza de los bienes que produce y comercializa. El sujeto interesado en obtener el beneficio deberá presentar ante la Autoridad de Aplicación el detalle de los bienes que prevea importar con el beneficio mencionado, junto con la descripción del proyecto industrial al que se incorporarán dichos bienes. La Autoridad de Aplicación evaluará el proyecto y resolverá fundadamente sobre el otorgamiento del beneficio, detallando en el acto administrativo los bienes sobre los que se otorga el beneficio con su identificación a través de la posición arancelaria de la Nomenclatura Común del MERCOSUR (NCM), determinando su cantidad. Serán aplicables las disposiciones del presente artículo respecto de los requisitos para gozar del beneficio y su control, considerándose al acto administrativo que lo otorga como equivalente, a estos efectos, al Certificado de Inclusión en el Régimen de Fomento de Energías Renovables.
La Autoridad de Aplicación celebrará los convenios de colaboración con el MINISTERIO DE PRODUCCIÓN, con otros organismos del Sector Público Nacional con competencia en la materia y con las cámaras empresariales del sector industrial de que se trate y que considere convenientes, para establecer los mecanismos de verificación y control necesarios para el cumplimiento de lo establecido en este artículo.
ARTÍCULO 15.- Sin reglamentar.
ARTÍCULO 16.- Sin reglamentar.
Capítulo VII:
Acceso y Utilización de Fuentes Renovables de Energía.
ARTÍCULO 17.- El acceso y la utilización de las fuentes renovables de energía incluidas en el Artículo 4° de la Ley N° 26.190, modificada por la Ley N° 27.191, por parte de los proyectos que obtengan el Certificado de Inclusión en el Régimen de Fomento de Energías Renovables, no estarán gravados o alcanzados por ningún tipo de tributo específico, canon o regalías, sean nacionales, provinciales, municipales o de la Ciudad Autónoma de Buenos Aires, hasta el 31 de diciembre de 2025, en las jurisdicciones que adhieran a las mencionadas leyes.
Los tributos específicos, cánones o regalías existentes a la fecha de entrada en vigencia de la Ley N° 27.191 aplicables a proyectos no incluidos en el RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES mantendrán su vigencia, sin perjuicio de la atribución de las autoridades competentes respectivas para disponer su modificación o eliminación.
Capítulo VIII:
Energía Eléctrica Proveniente de Recursos Renovables Intermitentes.
ARTÍCULO 18.- El despacho de la energía eléctrica proveniente de recursos renovables intermitentes se regirá por lo previsto por el Artículo 18 de la Ley N° 27.191, por los PROCEDIMIENTOS PARA LA PROGRAMACION DE LA OPERACION, EL DESPACHO DE CARGAS Y EL CALCULO DE PRECIOS, conforme la Resolución N° 61/1992 de la ex SECRETARÍA DE ENERGÍA ELÉCTRICA y sus modificatorias, y por las estipulaciones específicas que determinen la Autoridad de Aplicación y la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA).
ARTÍCULO 19.- La Autoridad de Aplicación y la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA), en las esferas de sus respectivas competencias, determinarán los niveles de reserva requeridos en función de las necesidades operativas y de despacho. La Autoridad de Aplicación podrá establecer la remuneración de las necesidades adicionales de reserva en los términos de los Anexos 23 y 36 de los PROCEDIMIENTOS PARA LA PROGRAMACION DE LA OPERACION, EL DESPACHO DE CARGAS Y EL CALCULO DE PRECIOS, conforme la Resolución N° 61/1992 de la ex SECRETARÍA DE ENERGÍA ELÉCTRICA y sus modificatorias, o mediante las normas complementarias y modificatorias que se determinen. Todos los costos derivados del aseguramiento de la reserva de potencia asociada a la totalidad de los emprendimientos de generación renovable desarrollados en el marco del RÉGIMEN DE FOMENTO DE LAS ENERGÍAS RENOVABLES —incluyendo la remuneración aludida precedentemente— serán absorbidos por el sistema.
Capítulo IX:
Cláusulas Complementarias.
ARTÍCULO 20.- La Autoridad de Aplicación establecerá la modalidad a ser implementada a los efectos de que las ofertas de generación de energía eléctrica de fuente renovable tengan la mayor difusión posible.
ARTÍCULO 21.-Sin reglamentar

ok

Información de Mercado

Resolucion 21/06 Licitacion 1000 Mw de potencia

Resolución 21/2016
Mercado Eléctrico Mayorista. Convocatoria.
Bs. As., 22/03/2016
VISTO el Expediente N° S01:0060404/2016 del Registro del MINISTERIO DE ENERGÍA Y MINERÍA, y
CONSIDERANDO:
Que por el Decreto N° 134 de fecha 16 de diciembre de 2015 se declaró la Emergencia del Sector Eléctrico Nacional hasta el 31 de diciembre de 2017 y se instruyó al MINISTERIO DE ENERGÍA Y MINERÍA para que elabore un programa de acciones necesarias en relación a los segmentos de generación, transporte y distribución de energía eléctrica de jurisdicción nacional, lo ponga en vigencia y lo implemente, con el fin de adecuar la calidad y seguridad del suministro eléctrico, garantizando la prestación de los servicios públicos de electricidad en condiciones técnicas y económicamente adecuadas.
Que en dicho contexto, el MINISTERIO DE ENERGÍA Y MINERÍA dictó la Resolución N° 6 de fecha 25 de enero de 2016, delegando en la SECRETARÍA DE ENERGÍA ELÉCTRICA las facultades asignadas a la ex SECRETARÍA DE ENERGÍA por los Artículos 35, 36 y 37 de la Ley N° 24.065.
Que en los fundamentos de dicha Resolución se señala que los sistemas de remuneración establecidos en el MERCADO ELÉCTRICO MAYORISTA (MEM) a partir del año 2003 implicaron la progresiva adopción de decisiones regulatorias ajenas al criterio subyacente en la Ley N° 24.065, consistente éste en asegurar la suficiencia y calidad del abastecimiento en las condiciones definidas, al mínimo costo posible para el Sistema Eléctrico Argentino.
Que se hace asimismo manifiesto en la citada norma, que el abandono de criterios de razonabilidad y eficiencia en la definición de los precios del MERCADO ELÉCTRICO MAYORISTA (MEM) ha incrementado el costo de abastecer adecuadamente a la demanda de energía eléctrica, distorsionando las señales económicas y desalentando así la inversión privada de riesgo en generación de energía eléctrica para el abastecimiento de la demanda nacional.
Que dicha situación ha llevado al Sistema Eléctrico Argentino a un estado crítico que se manifiesta palmario en las condiciones de operación explicitadas por el ORGANISMO ENCARGADO DEL DESPACHO (OED), según constancias obrantes en el Expediente citado en el Visto por Nota B-105207-1 de fecha 10 de febrero de 2016 de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA).
Que en la aludida Nota, el ORGANISMO ENCARGADO DE DESPACHO (OED), cuyas funciones fueron asignadas a la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) por medio del Decreto N° 1.192 de fecha 10 de julio de 1992, concluye en la necesidad de incorporación de nueva capacidad de generación de energía eléctrica firme para el próximo período estacional de verano (noviembre 2016 – Abril 2017) por sobre la prevista que ingrese durante tal período.
Que teniendo en cuenta el tiempo mínimo que demanda la instalación de nueva generación en orden a su disponibilidad en el MERCADO ELÉCTRICO MAYORISTA (MEM) para el próximo período estacional de verano y los subsiguientes de invierno: mayo – octubre 2017 y verano: noviembre 2017 – abril 2018, resulta imprescindible implementar inmediatamente una convocatoria a manifestaciones de interés por parte de inversores ajenos al ESTADO NACIONAL que sean o estén en condiciones de ingresar como agentes generadores, cogeneradores o autogeneradores del MERCADO ELÉCTRICO MAYORISTA (MEM) para la instalación de nueva oferta de generación vinculada al SISTEMA ARGENTINO DE INTERCONEXIÓN (SADI).
Que la presente se dicta en virtud de la urgencia precedentemente expuesta en cuanto a la decisión regulatoria de avanzar progresivamente, en el lapso de vigencia de la declaración de emergencia del Sector Eléctrico Nacional, hacia la adecuada y plena operatividad del Marco Regulatorio Eléctrico (Leyes Nros. 24.065 y 15.336), teniendo particularmente en cuenta que tal marco legal está íntegramente ordenado en su contenido a los principios rectores establecidos en el Artículo 42 de la CONSTITUCIÓN NACIONAL.
Que las ofertas de nueva disponibilidad de generación deberán contener la declaración del precio de la disponibilidad de potencia ofertada en DÓLARES ESTADOUNIDENSES POR MEGAVATIOS POR MES (U$s/MW/mes) y de la energía eléctrica a producir por dicha potencia en DÓLARES ESTADOUNIDENSES POR MEGAVATIOS HORA (U$s/MW/h), con cada combustible operable por la central, así como los correspondientes consumos específicos máximos comprometidos expresados en KILOCALORÍAS POR KILOVATIOS HORA (kcal/kWh).
Que las ofertas, conforme con la información declarada en ellas, serán analizadas por el ORGANISMO ENCARGADO DEL DESPACHO (OED), a partir de la simulación simplificada de la operación esperada del equipamiento comprometido en cada una, incluyendo los precios de los combustibles a consumir y las restricciones de transmisión que pudieran afectar a la capacidad de generación ofertada.
Que la simulación referida considerará también el riesgo de energía no suministrada esperable para el verano 2016 – 2017, invierno 2017 y verano 2017 – 2018, justipreciando el valor que tiene para el sistema eléctrico el ingreso temprano de la nueva oferta de generación.
Que las ofertas se ordenarán y seleccionarán en función del costo equivalente creciente correspondiente que represente cada una de ellas para el sistema eléctrico, de acuerdo a la metodología que, con sujeción a lo reglado en la presente norma, elevará el ORGANISMO ENCARGADO DEL DESPACHO (OED) para la aprobación de esta Secretaría.
Que con el fin de garantizar la transparencia y publicidad del procedimiento de ordenamiento de ofertas, el ORGANISMO ENCARGADO DEL DESPACHO (OED) pondrá a disposición de los interesados y difundirá la metodología aprobada.
Que esta Secretaría podrá rechazar hasta la totalidad de las ofertas si el precio ofertado fuere excesivo o irrazonable para satisfacer el objetivo de la convocatoria.
Que las ofertas de nueva disponibilidad de generación que resulten admisibles y seleccionadas serán objeto de “Contratos para la Demanda de Distribuidores y de Grandes Usuarios”, en adelante CONTRATOS DE LA DEMANDA MAYORISTA (CdD).
Que será excluyente el cumplimiento íntegro de la normativa ambiental aplicable para que las ofertas seleccionadas sean consideradas válidas al momento de la puesta en servicios de las unidades generadoras involucradas y que les corresponda la remuneración prevista en los CONTRATOS DE LA DEMANDA MAYORISTA (CdD).
Que, con el objeto de atraer las inversiones necesarias y reducir el costo del financiamiento, corresponde el aseguramiento del pago de CONTRATOS DE LA DEMANDA MAYORISTA (CdD), los que tendrán la prioridad de pago que a la fecha de entrada en vigencia de la presente norma tiene en el MERCADO ELÉCTRICO MAYORISTA (MEM) el cubrimiento de los costos de combustibles para la generación de energía eléctrica.
Que el Artículo 84 de la Ley N° 24.065, en orden a la importancia que tiene preservar la integridad de la cadena de pagos para la seguridad y continuidad del servicio eléctrico, establece el procedimiento ejecutivo para la percepción de la deuda en mora resultante de la comercialización de energía eléctrica en el MERCADO ELÉCTRICO MAYORISTA (MEM), siendo título hábil la constancia de deuda que determine la reglamentación.
Que se considera conveniente, con el objeto de atraer el financiamiento necesario para la instalación emergencial de generación en el MERCADO ELÉCTRICO MAYORISTA (MEM), posibilitar que, en tanto la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) emita la documentación comercial que resulte necesaria para la liquidación de los CONTRATOS DE LA DEMANDA MAYORISTA (CdD), documente y certifique, a los efectos del procedimiento ejecutivo de cobro, en representación del Agente Generador Vendedor de los CONTRATOS DE LA DEMANDA MAYORISTA (CdD) que así lo solicite, la parte proporcional de la deuda en mora de los Agentes Demandantes del MERCADO ELÉCTRICO MAYORISTA (MEM), correspondiente a los CONTRATOS DE LA DEMANDA MAYORISTA (CdD) del Agente Vendedor solicitante.
Que la Dirección Nacional de Prospectiva de la SUBSECRETARÍA DE ENERGÍA TÉRMICA, TRANSPORTE Y DISTRIBUCIÓN DE ENERGÍA ELÉCTRICA de la SECRETARÍA DE ENERGÍA ELÉCTRICA del MINISTERIO DE ENERGÍA Y MINERÍA ha tomado la intervención que le compete.
Que la DIRECCIÓN GENERAL DE ASUNTOS JURÍDICOS, dependiente de la SUBSECRETARÍA DE COORDINACIÓN ADMINISTRATIVA del MINISTERIO DE ENERGÍA Y MINERÍA, ha tomado la intervención que le compete.
Que las facultades para el dictado del presente acto surgen de lo dispuesto por los Artículos 35 y 36 de la Ley N° 24.065, el Artículo 84 de su Decreto Reglamentario N° 1.398 de fecha 11 de agosto de 1992, el Artículo 23 nonies de la Ley de Ministerios (texto ordenado por Decreto N° 438 de fecha 12 de marzo de 1992) y sus modificaciones y el Artículo 11 de la Resolución N° 6 de fecha 25 de enero de 2016 del MINISTERIO DE ENERGÍA Y MINERÍA.
Por ello,
EL SECRETARIO
DE ENERGÍA ELÉCTRICA
RESUELVE:
Artículo 1° — Convócase a interesados en ofertar nueva capacidad de generación térmica y de producción de energía eléctrica asociada, con compromiso de estar disponible en el MERCADO ELÉCTRICO MAYORISTA (MEM) para satisfacer requerimientos esenciales de la demanda, desde los siguientes Períodos Estacionales: (i) Verano 2016/2017, (ii) Invierno 2017, o (iii) Verano 2017/2018, conforme con los lineamientos de la presente resolución.
Art. 2° — Bases para ofertar:
1) Las ofertas de nueva capacidad de generación térmica podrán ser presentadas ante el ORGANISMO ENCARGADO DEL DESPACHO (OED) por quienes sean, o simultáneamente soliciten ser ante esta Secretaría, Agentes Generadores, Cogeneradores o Autogeneradores del MERCADO ELÉCTRICO MAYORISTA (MEM), en los términos de Los Procedimientos para la Programación de la Operación, el Despacho de Cargas y el Cálculo de Precios que, como Anexo I, forma parte integrante de la Resolución N° 61 de fecha 29 de abril de 1992 de la ex SECRETARÍA DE ENERGÍA ELÉCTRICA del ex MINISTERIO DE ECONOMÍA Y OBRAS Y SERVICIOS PÚBLICOS y sus modificaciones (“LOS PROCEDIMIENTOS”).
2) Las ofertas a realizar por los proponentes deberán surgir de proyectos de instalación de nueva capacidad de generación, adicional a la ya prevista para el período en que se comprometa su habilitación comercial. En consecuencia, no pueden ofertarse unidades de generación: (i) Preexistentes a la fecha de publicación del presente acto, (ii) que a dicha fecha estén interconectadas al SISTEMA ARGENTINO DE INTERCONEXIÓN (SADI), o (iii) en las que la disponibilidad de potencia ofrecida estuviera comprometida en acuerdos ya aprobados por la ex SECRETARÍA DE ENERGÍA, con principio de ejecución. En casos en que la disponibilidad de potencia ofrecida estuviera de algún modo comprometida en acuerdos ya aprobados, sin principio de ejecución, y se pretenda ofertar bajo la presente norma, el ORGANISMO ENCARGADO DEL DESPACHO (OED) someterá el asunto a consideración de esta Secretaría para que resuelva sobre la procedencia de la oferta en cuestión.
3) Las ofertas no podrán comprometer, en cada punto de conexión propuesto, una capacidad de generación inferior a CUARENTA MEGAVATIOS (40 MW) totales y, en su caso, la potencia neta de cada unidad generadora que conforme a la oferta para dicha localización, no podrá ser inferior a los DIEZ MEGAVATIOS (10 MW).
4) El equipamiento comprometido en las ofertas debe contar con capacidad dual de consumo de combustible para poder operar indistintamente según lo requerido por el despacho económico del MERCADO ELÉCTRICO MAYORISTA (MEM). En caso de disponibilidad sin restricciones de un combustible e forma continua, o de considerarlo provechoso y/o beneficioso a la economía de la logística, el oferente podrá realizar una oferta alternativa a la requerida con equipamiento de generación que pueda consumir un solo tipo de combustible.
5) No hay límite superior preestablecido de la capacidad de potencia a ofertar y su localización es sin restricciones, salvo las que resulten de la capacidad de transporte eléctrico o del suministro de combustible. El ORGANISMO ENCARGADO DEL DESPACHO (OED) informará y publicará, con carácter meramente indicativo y no limitativo, sin que afecte la libertad de elección de los oferentes, los nodos del Sistema Interconectado Nacional sugeridos, para la incorporación de potencias de entre CINCUENTA Y CIENTO CINCUENTA MEGAVATIOS (50 y 150 MW).
6) Deberá ofertarse por cada unidad generadora en el punto de conexión propuesto: (i) un precio por la disponibilidad de potencia determinado en DÓLARES ESTADOUNIDENSES POR MEGAVATIOS POR MES (MW/mes), y (ii) un precio por la energía producida determinado en DÓLARES ESTADOUNIDENSES POR MEGAVATIOS HORA (MW/h), valorizando los variables no combustibles por cada tipo de combustible operable por la central y los correspondientes consumos específicos máximos comprometidos expresados en KILOCALORIAS POR KILOVATIOS HORA (Kcal/kWh).
El oferente que garantice en su oferta una provisión en forma continuada, durante toda la vigencia del contrato, de combustible propio del tipo no disponible en el mercado (por ejemplo gas natural no conectado a redes), podrá ofertar incluyendo el precio de dicho combustible, en forma discriminada, en el precio ofertado por la energía.
7) Será excluyente el compromiso de acreditar el íntegro cumplimiento de la normativa ambiental aplicable. Sin que sea limitativo, se debe tener en cuenta la oportuna presentación, previa a la fecha de disponibilidad comprometida, de: (i) la declaración del Impacto Ambiental expedida por el Organismo competente a nivel local en cumplimiento de la normas vigentes en la respectiva jurisdicción, y (ii) el ESTUDIO DE IMPACTO AMBIENTAL (EIA) siguiendo los lineamientos enunciados en el Manual Anexo a la Resolución N° 149 de fecha 2 de octubre de 1990 de la ex SUBSECRETARÍA DE ENERGÍA y sus modificaciones y LOS PROCEDIMIENTOS del MERCADO ELÉCTRICO MAYORISTA (MEM) sobre la materia. El incumplimiento de la normativa ambiental en la fecha comprometida implicará la resolución del CONTRATO DE LA DEMANDA MAYORISTA (CdD) del Agente Vendedor y la ejecución de la garantía de cumplimiento.
8) La presentación de las ofertas se hará en DOS (2) sobres. En el primero, se incluirá la información técnica asociada a la disponibilidad de potencia ofrecida. En el segundo sobre se incluirán: (i) los precios ofertados por la disponibilidad de potencia comprometida y por la energía eléctrica generada en los términos de esta resolución, (ii) los consumos específicos máximos ofertados, (iii) la fecha máxima comprometida de entrada en servicio comercial de la capacidad de generación ofrecida, (iv) el plazo de vigencia solicitado del Contrato de Venta de Disponibilidad de Potencia y Energía Eléctrica Asociada, (v) la garantía de mantenimiento de oferta y (vi) la proforma de la garantía de cumplimiento de fecha máxima comprometida.
9) Antes de la fecha de presentación de las ofertas, esta Secretaría, de considerarlo necesario o conveniente, podrá precisar o complementar los contenidos de la presente resolución y la información y/o documentación a presentar.
Art. 3° — El Agente Generador, Cogenerador o Autogenerador cuya oferta sea aceptada suscribirá un Contrato de Venta de Disponibilidad de Potencia de Generación Eléctrica y Energía Asociada en el MERCADO ELÉCTRICO MAYORISTA (MEM) denominado CONTRATO DE LA DEMANDA MAYORISTA (CdD) con los Agentes Distribuidores y Grandes Usuarios del MERCADO ELÉCTRICO MAYORISTA (MEM), representados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA). El CONTRATO DE LA DEMANDA MAYORISTA (CdD) tendrá las siguientes características:
1) Objeto del Contrato: La venta de la cantidad de nueva capacidad de generación eléctrica disponible y la energía asociada en el MERCADO ELÉCTRICO MAYORISTA (MEM) desde la fecha máxima comprometida y por el plazo de vigencia del contrato.
2) Parte Vendedora: El Agente Generador, Cogenerador o Autogenerador del MERCADO ELÉCTRICO MAYORISTA (MEM) cuya oferta sea aceptada conforme lo dispuesto en esta resolución y normativa complementaria dictada por esta Secretaría.
3) Parte Compradora: Los Agentes Distribuidores y los Grandes Usuarios del MERCADO ELÉCTRICO MAYORISTA (MEM), representados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA), con el objeto de satisfacer requerimientos esenciales de la demanda de energía eléctrica en el MERCADO ELÉCTRICO MAYORISTA (MEM).
4) Vigencia: Entre un mínimo de CINCO (5) y hasta un máximo de DIEZ (10) años.
5) Disponibilidad de Potencia comprometida: no inferior a CUARENTA MEGAVATIOS (40 MW).
6) Potencia de cada unidad generadora a ofertar: no inferior a DIEZ MEGAVATIOS (10 MW).
7) Consumo específico máximo de cada unidad generadora por combustible utilizado a ofertar: menor a DOS MIL QUINIENTOS KILOCALORÍAS POR KILOVATIOS HORA (2.500 kcal/kWh).
8) La remuneración a percibir por la parte vendedora y a pagar por la parte compradora por la potencia que resulte asignada y la energía eléctrica suministrada, determinada sobre la base del precio ofertado por la potencia puesta a disposición DÓLARES ESTADOUNIDENSES POR MEGAVATIOS POR MES (U$s/MW/mes) y por la energía eléctrica generada DÓLARES ESTADOUNIDENSES POR MEGAVATIOS POR HORA (U$s/MW/h) con cada combustible.
9) La parte vendedora entregará, con la oferta, proformas de garantías de mantenimiento de oferta y de cumplimiento de instalación y disponibilidad de la potencia objeto del contrato en la fecha máxima comprometida que formalizará, a satisfacción de la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA), en el CONTRATO DE LA DEMANDA MAYORISTA (CdD) que se suscriba.
10) El punto de entrega de la energía y potencia contratada será el nodo de vinculación con el SISTEMA ARGENTINO DE INTERCONEXIÓN (SADI) del equipamiento de generación que compone la correspondiente oferta aceptada (nodo del Agente Vendedor).
11) El régimen de sanciones por incumplimiento de la disponibilidad de capacidad de generación comprometida, partiendo de una indisponibilidad máxima mensual asociada a las tareas de mantenimiento autorizadas a realizar sobre el equipamiento en cuestión, definiéndose la sanción en función de la afectación que pueda introducir la indisponibilidad de las unidades comprometidas en los CONTRATOS DE LA DEMANDA MAYORISTA (CdD) en el adecuado abastecimiento de la demanda de energía eléctrica del SISTEMA ARGENTINO DE INTERCONEXIÓN (SADI).
12) Las máquinas y centrales comprometidas en CONTRATOS DE LA DEMANDA MAYORISTA (CdD) generarán en la medida que resulten despachadas por el ORGANISMO ENCARGADO DEL DESPACHO (OED), según lo establecido en LOS PROCEDIMIENTOS.
13) El suministro y/o el reconocimiento del costo de los combustibles a consumir por las máquinas y/o centrales afectadas al cumplimiento de los compromisos asumidos en los CONTRATOS DE LA DEMANDA MAYORISTA (CdD) cuya operación haya sido dispuesta por el Despacho Económico efectuado por el ORGANISMO ENCARGADO DEL DESPACHO (OED), se realizará conforme la normativa vigente en cada momento.
14) La prioridad de pago de los CONTRATOS DE LA DEMANDA MAYORISTA (CdD), será primera en el orden de prelación, equivalente a la que tienen los Contratos de Abastecimiento vigentes con el BANCO DE INVERSIÓN Y COMERCIO EXTERIOR (BICE), como Fiduciario de los Fideicomisos Central Termoeléctrica Manuel Belgrano y Central Termoeléctrica Timbúes, desde enero y febrero del año 2010, respectivamente. Esta prioridad de pago a la vez, es y se mantendrá equivalente a la que tiene el pago del costo de los combustibles líquidos utilizados para la generación de energía eléctrica.
Art. 4° — Las ofertas presentadas en el marco de esta resolución, serán analizadas por el ORGANISMO ENCARGADO DEL DESPACHO (OED) a partir de la metodología establecida por esta Secretaría, aplicando un modelo de simulación simplificada de la operación esperada del equipamiento de generación comprometido en cada oferta que contemple los consumos específicos ofertados, incluyendo la valorización de los precios ofertados en cada propuesta, y teniendo en cuenta las restricciones de transmisión que pudieran afectar el despacho del aludido equipamiento de generación. En ese sentido, se deberá tener en cuenta que:
1) La evaluación de las ofertas considerará los riesgos de energía no suministrada esperable para el verano 2016 – 2017, invierno 2017 y verano 2017 – 2018, justipreciando el valor que tiene para el sistema eléctrico el ingreso temprano de la capacidad de generación ofrecida.
2) El ORGANISMO ENCARGADO DEL DESPACHO (OED) publicará y pondrá a disposición antes de la apertura del segundo sobre, la metodología a aplicar para efectuar la evaluación de las ofertas.
3) Las ofertas se ordenarán y seleccionarán en función de los correspondientes costos equivalentes crecientes que representen para el sistema eléctrico cada una de las mismas.
4) El ORGANISMO ENCARGADO DEL DESPACHO (OED) evaluará e informará a esta Secretaría los costos que provoca al sistema cada una de las ofertas que resulten aceptables bajo la metodología aprobada y, en su caso, las que resulten excluidas en esta instancia por incumplimiento de las condiciones establecidas en la convocatoria.
Esta Secretaría podrá rechazar hasta la totalidad de las ofertas presentadas de considerar que los precios ofertados no son aceptables o no se cumplen los objetivos de la convocatoria.
Art. 5° — Los Agentes Distribuidores y Grandes Usuarios de energía eléctrica del MERCADO ELÉCTRICO MAYORISTA (MEM) abonarán mensualmente el costo correspondiente a los CONTRATOS DE LA DEMANDA MAYORISTA (CdD) proporcionalmente a su demanda en dicho Mercado.
La COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) emitirá la documentación comercial que resulte necesaria para la liquidación a los Agentes Vendedores en dichos contratos, durante la vigencia de la emergencia declarada por el Decreto N° 134 de fecha 18 de diciembre de 2015 o hasta el dictado de la regulación que transfiera dicha emisión a los Agentes Vendedores lo que, en su caso, será sin perjuicio de la garantía de pago en el MERCADO ELÉCTRICO MAYORISTA (MEM) dada por la prioridad establecida en el último apartado del Artículo 3° de esta resolución.
En tanto la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) emita la aludida documentación comercial, documentará y certificará conforme a las constancias publicadas en el Documento de Transacciones Económicas, en favor del Agente vendedor en un CONTRATO DE LA DEMANDA MAYORISTA (CdD) que así lo solicite, la parte proporcional de la deuda mensual en mora de los Agentes demandantes compradores representados por la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA), correspondiente a dicho CONTRATOS DE LA DEMANDA MAYORISTA (CdD) a los efectos del procedimiento ejecutivo de cobro.
Art. 6° — Instrúyese a la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA) a elaborar, con sujeción a lo prescripto en esta resolución, los términos de referencia para la formulación de las ofertas bajo la convocatoria efectuada en la presente y elevarlos a aprobación de esta Secretaría, en el plazo máximo de SETENTA Y DOS (72) horas contadas desde su notificación.
Art. 7° — Notifíquese la presente a la COMPAÑÍA ADMINISTRADORA DEL MERCADO MAYORISTA ELÉCTRICO SOCIEDAD ANÓNIMA (CAMMESA).
Art. 8° — Comuníquese, publíquese, dese a la Dirección Nacional del Registro Oficial y archívese. — Alejandro Sruoga

Información de Mercado

El Gobierno prepara un nuevo plan de estimulo a la produccion de gas

El Gobierno prepara un nuevo plan de estímulo a la producción de gas


15-03-2016
El Ministerio de Energía y Minería, que dirige Juan José Aranguren, está definiendo los lineamientos de un nuevo plan de incentivos a la producción de gas. La iniciativa será anunciada una vez que se den a conocer los nuevos cuadros tarifarios y precios del fluido en boca de pozo, cuya presentación quedó para después que el Congreso apruebe el pago a los holdouts.
El nuevo programa de estímulo al gas permitirá a los productores presentar proyectos de desarrollo que serán evaluados por el Subsecretaría de Exploración y Producción, a cargo de Marcos Porteau, que autorizará un precio diferencial para el gas. En la práctica, requerirá un subsidio directo del Estado a las petroleras a fin de permitir la inversión en yacimientos de mayor complejidad geológica como los campos de shale gas y de tight gas.
A diferencia del Programa de Estímulo a la Inyección Adicional de Gas –conocido en la industria como Plan Gas-, que exige a las empresas que mantengan su oferta por encima de una curva de declinación (todo lo que producen por encima de esa línea lo cobran a un precio de US$ 7,50 por millón de BTU), la iniciativa en la que trabaja Energía evaluará proyecto por proyecto. Es decir, si una petrolera quiere acceder a los beneficios deberá presentar los detalles de un emprendimiento de explotación (preferentemente no convencional) en lugar de negociar con el Gobierno una curva de declinación proyectada. El objetivo es simplificar el sistema. “La idea es pagar el precio que cada petrolera precise para desarrollar cada yacimiento de tight y shale gas. Pero analizar cada caso en particular en lugar de definir una curva de declinación que es siempre discrecional”, señalaron allegados al Ministerio.
“La intención es ir discontinuando el Plan Gas (hay contratos firmados hasta 2017), porque Aranguren considera ese sistema –creado por la anterior administración en 2013- demanda una enorme erogación de subsidios estatales que el Ejecutivo no puede seguir solventando”, completó el gerente comercial de uno de las mayores petroleras del país.
De hecho, el Ejecutivo tiene previsto cancelar mediante la emisión de bonos (Bonar 2018 y 2024) la deuda de US$ 1700 millones que mantiene con los privados (YPF, PAE, Total y Wintershall, entre otras) en concepto de subsidios impagos en el marco del Plan Gas.

2

Información de Mercado

Perspectivas de las Licitaciones: los precios de la energia renovable en Argentina y sus diferencias con la region

16 de marzo de 2016 | Energía renovable

¿Por qué los proyectos de energía solar, eólica o de Biomasa cierran con valores más altos que en Chile, Perú, Brasil o Uruguay? Se destaca el peso del costo de financiación ¿Qué otros factores entran en juego? Perspectivas de las licitaciones que lanzará el Gobierno en junio.
través de la Resolución 108, las empresas encontraron un marco legal para cerrar contratos del tipo PPA con la Compañía Administradora del Mercado Eléctrico (CAMMESA). Los últimos que se rubricaron, en el año 2015, establecían el pago de 240 dólares por MW/h a las iniciativas de energía solar fotovoltaica, 120 para eólica y aproximadamente 180 para Biomasa.
En Perú, la última licitación resultó con 37 dólares en promedio para los proyectos adjudicados de energía eólica, 48 dólares para fotovoltaica, 43 hidroeléctrica y 77 dólares para Biomasa.
Entre las 31 empresas participantes que se presentaron a la subasta de solar fotovoltaica en Chile el precio medio de las ofertas ganadoras fue de 79.30 dólares el MW/h, 40 por ciento menos que en un concurso de características similares en 2013.
Entre los oferentes, tres parques solares ofrecieron vender energía entre 65 y 68 el MWh. A su vez, dos parques eólicos ofertaron 79 dólares y una planta termosolar con almacenamiento ofreció abastecimiento por 97 dólares.
¿A qué se debe esta diferencia de precios con Argentina? En el caso de la eólica, Héctor Fernando Mattio, reconocido experto en la materia, compara que “las tarifas de Brasil y Uruguay son variables según la inflación”, mientras que “en Argentina son fijas y a 15 años”. En los países vecinos, los contratos son a 20 años, lo que permite recuperar el capital en 5 años más los equipos.
Este punto está siendo revisado por la Subsecretaría de Energías Renovables que conduceSebastián Kind, quien días atrás anunció que se estudia en la Reglamentación de la Ley 27.191, estirar los plazos de los contratos para compra de energía renovable a 20 años.
El plato fuerte, acentúa Mattio tiene que ver con que “Brasil, Uruguay, Chile y Perú consiguen créditos a tasa de interés por debajo del 4 o 5 por ciento y en Argentina solo se consiguen créditos al 12 por ciento”.
En la misma línea, Erico Spinadel, presidente de la Asociación Argentina de Energía Eólica (AAEE) reafirma que “se debe a que nuestros costos de financiación y de impuestos son mucho más altos que los de otros países. Esto nos lleva a tener costos más que dobles”.
Las últimas iniciativas que se estaban negociando con CAMMESA mientras la Resolución 108 todavía funcionaba como marco legal – actualmente está suspendida – establecía contratos de eólica por 112 dólares el MWh.

Por estas y otras cuestiones, el Ing. Carlos Ferrari, Gerente Técnico y de Desarrollo de Electroingeniería ICS SA, plantea que “los precios de la subasta en Perú no los tomaría como referencia”. El ejecutivo sostiene que “tanto el equipamiento como los costos de construcción y financiamiento son los que definen el precio del MWh”.
Aún con la nueva Ley 27.191 en marcha, Ferrari entiende que las condiciones de inversión no serán iguales a Perú, Chile o Uruguay, cuando el Gobierno lance las licitaciones previstas para el mes de junio: “la diferencia se achica pero no se iguala, sigue teniendo peso en el flujo la financiación y costos internos”.
El especialista en Biomasa, Martín Fraguío, director ejecutivo de la Asociación Maíz y Sorgo Argentino (MAIZAR) señala que “los altos costos del capital en Argentina, sumado al riesgo de incumplimiento de las autoridades de aplicación en los últimos años generan un aumento en el riesgo empresario y de recupero del capital”.
Tal es así que las empresas que vienen a invertir a nuestro país esperan conseguir el dinero invertido en cuatro años, durante el período presidencial vigente, ante el temor del cambio de las reglas de juego en el futuro.
Sobre este tema, Hugo Brendstrup, Gerente de Tecnología Industrial y Energías Alternativas de Invap Ingeniería, expresó: “es sabido que la inversión inicial y el costo del financiamiento son los factores que más influyen en los costos de la generación eólica, mientras que -no habiendo costo de combustible- el costo de operación y mantenimiento (en el orden de 18 USD por MWh) es más bajo cuanto mayor sea el factor de capacidad del parque y en ese sentido nos ayuda el excelente recurso eólico con que contamos en nuestro país, el que permitirá un más rápido recupero de la inversión”.
Por su parte, es optimista de cara al futuro: “una vez logrado el despegue eólico y creada la confianza en el mercado, los costos de las energías renovables en la Argentina (sobre todo la eólica) seguramente terminarán nivelándose con los de Brasil, Chile y Uruguay, incluso probablemente a la larga nuestros costos resulten más bajos que los de los países vecinos”.
Brednstruo destaca que “cada MWh generado mediante turbinas eólicas evita el ingreso al sistema de un MWh generado en centrales térmicas de combustible fósil líquido, importado, que lleva a un costo de generación superior a los 200 dólares”.

1

Información de Mercado

Asi seran los nuevos precios bimestrales de Edenor y Edesur

HTTP://ELINVERSORONLINE.COM/2016/02/ASI-SERAN-LOS-NUEVOS-PRECIOS-BIMESTRALES-DE-EDENOR-Y-EDESUR-SEGUN-CADA-CATEGORIA/

El Inversor Online hizo un relevamiento de cómo serán los precios bimestrales de la luz para los usuarios residenciales, según cada categoría y teniendo en cuenta el consumo de acuerdo a los parámetros establecidos por el ENRE
Los datos reflejan que los aumentos oscilarán entre el 425% y el 680%. Se toman en cuenta los precios previos de Edenor y Edesur y los oficializados hoy. Además de los costos fijos y variables, se añaden los correspondientes impuestos municipales, provinciales, el IVA y la resolución 347/12 del organismo regulador.

nuevos precios

Información de Mercado

Luego de la luz, Gobierno confirma que analiza una suba del gas

http://energiaytransporte.com.ar/Noticias/Energia/Gas/Gas-2016-02-Febrero/Luego-de-la-luz-Gobierno-confirma-que-analiza-una-suba-del-gas.html

(Ámbito Financiero) – El ministro de Energía, Juan José Aranguren, justificó los fuertes aumentos en las tarifas de luz para la Ciudad y el Gran Buenos Aires, que rigen a partir de este lunes, al tiempo que confirmó que el Gobierno analiza una suba del gas bajo el mismo esquema.
“En Capital y Gran Buenos Aires se cubren el costo de la generación de la energía eléctrica y la distribución porque en el ámbito de Edenor y Edesur las tarifas han estado congeladas desde 2002. En cambio, en el interior han ido aumentando la tarifa en la última década”, expresó el ministro.
En ese sentido, sostuvo que “todos los argentinos hemos estado subsidiando” a la Capital y el GBA. “La sociedad estuvo bancando una discriminación en cuanto a la aplicación del costo de generación y distribución por 51 mil millones de dólares”, aseveró.
“Nuestra responsabilidad es decir la verdad primero y luego intentar resolver las cuestiones”, señaló el funcionario. Y prometió: “En un par de años, que es la vigencia de la emergencia, vamos a recuperar parámetros de calidad que supimos tener”.
Aranguren también rechazó el planteo de los gremios que suben el reclamo salarial por los aumentos tarifarios.
“Todas las decisiones que toma el gobierno toman en cuenta los tres objetivos definidos por el presidente Mauricio Macri de pobreza cero, combatir el narcotráfico y unir a los argentinos”, afirmó.
Para Aranguren, “cuidar el bolsillo de los argentinos también significa tener en cuenta el impacto en el presente y cuáles pueden ser las consecuencias en el futuro” de la crítica situación que afronta tanto el sector eléctrico como el de gas.
“Las medidas fueron adoptadas para recomponer el cuadro tarifario en el sector eléctrico fueron tomadas en la búsqueda de ese objetivo y sus impactos van a ser reconocidos”, consideró.
Aranguren aclaró que la suba en las boletas de luz “fue consecuencia de 10 años de desinversión que hoy estamos pagando con una capacidad de generación que está limitada y una calidad del servicio que también termina afectando el bolsillo de los usuarios”.
Por otro lado, confirmó que en el Gobierno analizan aplicar a la tarifa del gas un incremento similar al efectuado en el caso de la electricidad, aunque aseguró que en ese servicio “el atraso es menor” en sus valores.
“Estamos haciendo un análisis similar al que hicimos en el caso eléctrico. Estamos analizando cuáles son los pasos procesales correspondientes desde el punto de vista legal”, indicó Aranguren, consultado sobre las tarifas del gas, tras el aumento anunciado para las del servicio de suministro eléctrico.
De todos modos, aclaró a radio Mitre que “en el caso del gas, el atraso es menor” en sus valores respecto de los de la electricidad, y precisó que “en los últimos dos años, la administración anterior había iniciado un sendero, en el cual reconocía un precio diferencial para el gas”.

El funcionario aseguró que “todas las decisiones que toma el Gobierno tienen en cuanta los tres objetivos que ha definido el presidente Mauricio Macri: pobreza cero, combate al narcotráfico y unir a los argentinos”.
Así sostuvo que “cuidar el bolsillo de los argentinos también significa tener en cuenta el impacto en el presente, y cuáles pueden ser las consecuencias en el futuro”.
Aranguren señaló que “las medidas adoptadas para recomponer el cuadro tarifario eléctrico se hicieron en la búsqueda de ese objetivo”, y puntualizó que “por lo tanto, sus impactos van a ser reconocidos en la medida que los mismos tengan en cuenta la recomposición de una situación que fue consecuencia de diez años de desinversión”.
Por otra parte, rechazó que a Bolivia se le esté pagando por el gas importado el doble del valor que tiene el fluido a nivel internacional.
“A Bolivia le estamos pagando en este primer trimestre U$S 3,9 el millón de BTU (denominación para medir el gas) y el gas que se recibe en forma licuada para después regasificarlo nos cuesta U$S 5,7, a los que deben agregarse unos 90 centavos más para regasificarlo. Por lo tanto está en el doble de lo que se le paga a Bolivia”, precisó Aranguren.
Al respecto, indicó que “si se compara con lo que cuesta el gas en el mercado estadounidense, U$S 2 el millón de BTU, a Bolivia se le paga el doble”, pero aclaró que “hay que licuarlo, transportarlo y resgasificarlo”, lo cual lleva ese valor a U$S 6,6.

imagen2

Información de Mercado

Habra una tarifa social y penalidades para los consumos mas altos

http://energiaytransporte.com.ar/Noticias/Energia/Electrica/Electrica-2016-01-Enero/Habra-una-tarifa-social-y-penalidades-para-los-consumos-mas-altos.html

AUMENTOS EN LA ELECTRICIDAD DESDE FEBRERO. Los beneficiarios de los planes sociales y los jubilados que cobran la mínima tendrán un abono básico gratuito.

(Clarín) – Después de doce años de precios de la luz “planchados”, que no acompañaron el 1.300% de inflación acumulada entre 2002-2015, muchos porteños y bonaerenses se acostumbraron a no limitarse en el uso de varios electrodomésticos (como el aire acondicionado). El Gobierno pretende penalizar a los usuarios que no reduzcan el consumo y fijar una tarifa social para los sectores de menos recursos.
Los hogares que quieran seguir prendiendo a full todos los artefactos eléctricos enfrentarán un costo hasta 265% superior solo en el renglón de consumo. A eso le falta el “valor agregado” que le cobrará la distribuidora. Así, el aumento podría ser superior, de hasta 300%.
Los consumos se dividirán en horas “pico” (precios más caros), “valle” (más baratos) y restantes (en el medio entre ambas).
A los que logren ahorrar en sus facturas entre 10% y 20% de su consumo en relación al año anterior, el Estado les indicará a las distribuidoras que les apliquen un aumento, pero menor. Para esos clientes, el costo de la energía que les llegará a sus casas trepará entre 150% y 185%, aunque tampoco está claro cuál será el traslado que harán las distribuidoras.
Para los usuarios que ahorren el 20% de su consumo eléctrico, el costo del suministro subirá entre 118% y 128%.
Los alcanzados por la “tarifa social” tendrán otros registros. Deben ser identificados por el Ministerio de Salud e incluye jubilados con la mínima, beneficiarios de planes sociales, o personas electro-dependientes. En el Gobierno calculan que hay más de 2 millones de estos casos, pero dicen que abrirán un registro para otros hogares que quizás puedan ingresar en esta categoría y el Poder Ejecutivo todavía no identificó. En las empresas creen que los hogares con estas condiciones no llegan al 1,5 millón.
Hasta 150 kilovatios hora, un consumo básico, será “gratis” para los hogares de tarifa social. Cuando se pasen de esa línea, tendrán que abonar, pero mucho menos que el resto. Les cobrarán aproximadamente un 25% de la tarifa actual. Al revés que el resto, el precio de la electricidad indicado en el marco regulatorio será hasta 70% menos que el actual. Ya no habrá subsidios, pero la tarifa será más baja que ahora.

imagen1

Información de Mercado

Bajo el paraguas de la emergencia, Enarsa analiza importar gas de Chile

http://energiaytransporte.com.ar/Noticias/Antonio%20Rossi/2015/Bajo-el-paraguas-de-la-emergencia-Enarsa-analiza-importar-gas-de-Chile.html

Por Antonio Rossi 28/12/15
Bajo el paraguas de la emergencia energética, el nuevo titular de la empresa estatal Enarsa, Hugo Balboa ha comenzado delinear dos movidas para reforzar el suministro eléctrico que, a priori, prometen sacudir el tablero y desatar alguna que otra polémica.
La primera jugada que tiene en carpeta la flamante conducción de Enarsa apunta a cerrar un acuerdo comercial para empezar a importar gas desde Chile. Se destinaría a compensar la falta de crecimiento de la producción gasífera local y la suba de la demanda que se espera para 2016. Ese suministro externo se sumaría a las actuales importaciones de gas Bolivia –que Evo Morales amenaza con cortar por las facturas impagas que dejó la gestión K.—y a los barcos de GNL que llegan a Bahía Blanca y Escobar.
La segunda medida en las gateras es el reflotamiento de la licitación de las pequeñas y medianas usinas térmicas que forman parte del plan de “Generación de Energía Eléctrica Distribuida” (GEED). Se trata del programa GEED VIII que no alcanzó a poner en marcha la anterior administración de Enarsa y que busca incorporar unos 1.000 MW de potencia para cubrir los puntos críticos de abastecimiento eléctrico que se registran en la región metropolitana, el interior bonaerense, Santa Fe, Córdoba y el NEA.
En lo que respecta a los negocios con Chile, Balboa –tras obtener el visto bueno del ministro de Energía y Minería, Juan José Aranguren—inició los primeros sondeos con representantes trasandinos para poder importar gas natural por los gasoductos binacionales del NOA.
Dichos gasoductos –Atacama y Norandino—están conectados con la terminal regasificadora de Mejillones y pueden despachar hasta 10 millones de metros cúbicos diarios hacia el sistema gasífero nacional.
La alternativa que maneja Balboa es que Enarsa salga a contratar la provisión de barcos de GNL que llegarían a la planta chilena de Mejillones. Ahí, tras pasar por el proceso inverso a la licuefacción, el gas se inyectaría en los gasoductos y arribaría a los puntos de entrega del lado argentino.
Si bien la medida no tendría mayores reparos por el beneficio económico que implica para el país sustituir combustibles líquidos caros por gas más barato, varios especialistas energéticos pusieron sobre el tapete un aspecto de la operación que podría generar ruidos.
Enterada de los planes de Enarsa, en los últimos días la trader Kolmar AG comenzó a mover sus fichas para arrimar ofertas en caso de que avance la vía de importación de Chile
Esta trader presenta dos datos salientes. El primero es que cubre casi todos sus contratos con GNL suministrado por Shell, la ex empresa de Aranguren que ahora se ha convertido en la principal proveedora mundial de ese combustible tras la compra de su competidora British Gas (BG).
La segunda arista significativa es el hecho de que el timonel local de Kolmar AG es socio y comparte negocios con Balboa.
Se trata de Eduardo Ganso, quien junto con el titular de Enarsa, es dueño de: Odoi SRL (dedicada a la explotación agropecuaria, cultivo de frutas y transporte de cargas) y Medcap SA (cuyo objeto social es la explotación comercial y administración de clínicas, sanatorios y centros de belleza).
Por el lado de las usinas de Generación Distribuida (también conocidas como “Energía Delivery”), la intención es sacar la licitación a la calle en 60 días, una vez que quede acordada la llegada del gas desde Chile.
El negocio en juego implicará para el Estado el desembolso de alrededor de US$ 1.000 millones en un período de tres años. A diferencia de las anteriores licitaciones donde se aceptaban máquinas de bajo porte, en este caso la idea de los funcionarios de Enarsa es admitir solo usinas nuevas y con una potencia piso que no baje de los 25 MW.
Con esta modificación, las que quedarían mejor posicionadas por las características de sus generadores serían las empresas General Electric (GE), APR Energy y Agrekko.
Mientras tanto, la distribución de los cargos en el nuevo directorio de Enarsa dejó un dato de color muy llamativo. Como directora suplente por las acciones clase A quedó designada la escribana Marta Amelia Cascales, la mujer del polémico ex Secretario de Comercio, Guillermo Moreno.
Si bien es un puesto “testimonial” porque no cobra honorarios, ni participa de las reuniones de directorio, la inclusión de Cascales (actual socia de la esposa de Julio De Vido, Alessandra Minnicelli en la consultora Fonres) constituyó una sorpresa política, no solo por lo que representa como referente K., sino también por el fuerte enfrentamiento que tuvo Moreno con Aranguren que ahora es el máximo responsable de lo que pasa en Enarsa.
3

Información de Mercado

Medidor en tiempo real: la demanda de energia, a un paso de romper el record

http://www.infobae.com/2015/12/28/1779375-medidor-tiempo-real-la-demanda-energia-un-paso-romper-el-record
Potenciado por la alta temperatura, el consumo de electricidad sigue en ascenso: la escalada podría generar que se multipliquen los cortes de luz que ya sufren miles de hogares2

La demanda de energía eléctrica se encuentra a un paso de superar el récord de consumo, lo que complica todavía más el suministro de un servicio esencial que ya registra numerosos inconvenientes.
A las 12 del mediodía, Cammesa, la administradora estatal del mercado eléctrico, informó que se registraba un consumo total de 23.331 megawatts, muy cerca de los 24.000 de disponibilidad que ofrece el sistema, según informó el gobierno nacional.
El ministro de Energía y Minería, Juan José Aranguren, señaló esta mañana que a las 15 horas de hoy se esperaba un pico de 24.600, por lo que si eso sucede, “el sistema quedaría muy justo”.
De confirmarse la hipótesis de trabajo del Gobierno, después del mediodía se superará la marca histórica registrada el 20 de enero de 2014 cuando se alcanzó el último pico histórico de potencia entregada a la red para día hábil del Sistema Argentino de Interconexión (SADI), correspondiendo con 24034 MW a las 15:05 horas.
En ese contexto, el funcionario adelantó que “es probable que en algunos de estos días” el gobierno nacional se vea obligado a importar energía “de países vecinos, Uruguay y Brasil” para evitar el colapso del sistema.
Esta mañana, Aranguren precisó –en declaraciones a Radio Mitre- que a las 8 había 13.550 hogares (unas 54.200 personas) carentes de suministro energético en el área Metropolitana de Buenos Aires

Información de Mercado

¿Por que las energias renovables podrian paliar la emergencia energetica que el Gobierno declarara en los proximos dias?

15 de diciembre de 2015 | Energías Renovables

¿Por qué las energías renovables podrían paliar la emergencia energética que el Gobierno declarará en los próximos días?

Según Fabián Barone, actual responsable de Planificación de Alta Tensión de Edesur, hay entre 4 mil y 5 mil MW de potencia instalada con más de 50 años en el país y la “emergencia energética” debió haberse declarado en 2007. Considera que el sinceramiento de tarifas que se instrumentará en enero contribuirá a reducir el consumo. La importancia de invertir en renovables.

Estos últimos días de calor han desatado un aumento record en el consumo eléctrico al punto que el sistema estuvo al borde del colapso. Según la agencia DyN, el pasado viernes 11 se estuvo a unos 300 megavatios del límite (técnico) de potencia instalada del sistema nacional generador de energía (26.000 megavatios).
La explicación radica en que en estos últimos años el consumo eléctrico ha crecido a niveles más altos que la propia potencia instalada. Si bien, de acuerdo a datos del Ministerio de Planificación Federal, del 2003 a esta parte se sumaron 11.300 MW al parque industrial (en su mayoría térmico), la demanda energética creciente debido a la prosperidad industrial de esta última década requiere de mayor potencia.
Al respecto, Fabián Barone, responsable de Planificación de Alta Tensión en Edesur S.A., señala en diálogo con energiaestrategica.com que esta situación crítica la venimos acarreando desde hace 8 años. “Hace del 2007 que estamos en emergencia energética, es decir, al límite del abastecimiento”, reconoce.
El ingeniero con más de 20 años en la materia identifica que “hay entre 4000 y 5000 MW(provenientes de usinas térmicas) que tienen más de 50 años”, y que ese es el límite de la vida útil de las máquinas. Recuerda que hay algunas usinas, como la Central Térmica Costanera que data de 1960, que en el año 2000 estuvieron a punto de desarmarse y que hoy, por lo contrario, dependemos de ellas.
Barone dice que el hecho de continuar utilizando usinas con más de 5 décadas conduce a dos problemas: por un lado, tiempos más prolongados en el mantenimiento preventivo, sobre todo por falta de insumos que se han dejado de fabricar; por otro, mayor gasto por tonelada de combustible o m3 de gas para generar energía que una máquina nueva.
Si bien la nueva gestión de Mauricio Macri declaró ayer que la entrada en “emergencia energética” es inminente, aún no se han precisado medidas.
Consultado a Barone sobre el procedimiento, el experto opina que la aplicación será “de manual”. Es decir, se llamará a la sociedad a cuidar la energía, mediante cadena nacional o auspicios, y se buscará limitar el consumo en edificios públicos y grandes consumidores como es el caso de los shoppings.
La medida por excelencia para el profesional es la del sinceramiento en las tarifas, anunciada para el próximo mes de enero. “Yo he podido comprobar que en todo el mundo el consumo eléctrico se cuida con la tarifa. Por más campaña de concientización que se realice, la manera más eficaz para limitar los consumos es a través de la tarifa”, indica.
Necesidad de potencia y abastecimiento con renovables
De acuerdo a un documento elaborado por el grupo de los Ex Secretarios de Energía, titulado “La energía en la Argentina: los desafíos políticos técnicos y económicos 2016-2019”, el sector eléctrico requiere de 5.000 millones de dólares de inversión anual para que Argentina vuelva a tener un parque eléctrico fortalecido.
Allí, los expertos hablan del empleo de políticas de eficiencia energética y del aprovechamiento de las energías renovables extensas en nuestro suelo.
En ese sentido la Cámara Argentina de Energías Renovables (CADER) presentó un “Reporte Ejecutivo del Sector Eléctrico”, donde se destaca la posibilidad de aprovechamiento renovable. A saber:
Biomasa
En nuestro país se puede operar con centrales de biomasa obteniendo costos de generación eléctrica 6.5 veces más bajos que el del Gasoil importado.
La biomasa distribuida logra como combustible un costo por MMBTU muy competitivo frente al Gas Oíl: 4 USD/MMBTU contra 26 del gasoil sin impuestos (723 USD/m3).
Solar
En esta opción tecnológica, los costos han caído significativamente y se espera que continúen haciéndolo, en el futuro cercano. Los primeros contratos celebrados hace 5 años en la Argentina estaban alrededor de los 560 USD/MWh, mientras que hoy los mismos rondan los 240 USD/MWh. Este precio podría reducirse sustancialmente si el marco regulatorio y las líneas de crédito fueran los adecuados. Con tasas y períodos de repago competitivos conforme a valores internacionales del sector, como lo son por ejemplo los casos de Brasil, Chile y Uruguay, las tarifas locales serian sensiblemente más bajas y muy competitivas respectos de otras tecnologías que forman parte de la matriz actual.
Eólica
Incorporar 2.000 a 3.000 MW de generación eólica es factible y económicamente conveniente para el sistema eléctrico de nuestro país. Las centrales eólicas instaladas en Rawson y Puerto Madryn demuestran que granjas eólicas de potencias de 50 a 100 y 200 MW pueden ingresar en el sistema interconectado nacional en 12 a 18 meses con todas sus unidades disponibles.
Otra de las alternativas corresponde al incentivo del sector hidroeléctrico. Tal como describióRoberto Echarte, experto en la energía, fallecido el 14 de agosto, es su libro “Consensos Energéticos 2015. La política para salir de la crisis energética“, existen más de 30 proyectos hidroeléctricos identificados y listos para entrar en construcción.
Algunos de ellos son: ••El Chocón, con potencia instalada de 1.200 MW
• •Piedra del Águila, con potencia instalada de 1.400 MW
• •Alicurá, con potencia instalada de 1.050 MW
• •Pichi Picún Leufú, con potencia instalada de 261 MW
• •Arroyito, con potencia instalada de 120 MW (Arroyito surge como compensador del Chocón).
Además de estas obras, existen en el país otras centrales hidroeléctricas, como por ejemplo:
• •En Córdoba:
• •Central Río Grande (750 MW), sobre el río Tercero
• •Los Molinos (140 MW), sobre el río Segundo
• •Cruz del Eje (40 MW), sobre el río Cruz del Eje
• •En Mendoza:
• •Los Reyunos (200 MW) y Agua del Toro (150 MW), sobre el río Diamante 47
• •Potrerillos (160 MW), sobre el río Mendoza
• •El Nihuil (74 MW), sobre el río Atuel
• •En Neuquén:
• •Cerros Colorados (450 MW), sobre el río Neuquén
• •En San Juan:
• •Los Caracoles (132 MW), sobre el río San Juan
• •En Salta:
• •Cabra Corral (102 MW), sobre el río Juramento

1

Información de Mercado

Compre Nacional: IMPSA cuestiona las exenciones impositivas a las importaciones que plantea la ley de renovables

23 de noviembre de 2015 | Energías Renovables

Emilio Guinazu, Gerente Comercial de la empresa fabricante de aerogeneradores de alta potencia, analizo algunos puntos clave que las autoridades deberan tener en cuenta a la hora de aplicar la Ley 27.191. Al igual que otros expertos del sector, considero que el objetivo de la norma es demasiado ambicioso y tiende a primar la generacion de energia electrica por sobre la cadena productiva nacional.
Durante el pasado miércoles 11 de noviembre se llevó a cabo una jornada organizada por el Clúster Eólico Argentino que agrupó a reconocidos industriales, empresarios y funcionarios nacionales. Allí expusieron sobre el desarrollo del sector eólico nacional y discutieron sobre la reglamentación de la nueva Ley de Energías Renovables.
Ante la presencia de Estaban Kiper, vicepresidente de la Compañía Administradora del Mercado Mayorista Eléctrico SA (CAMESSA) y uno de los especialistas avocados a la instrumentación de la 27.191, Emilio Guiñazú, Gerente Comercial de IMPSA, señaló algunos aspectos que considera necesarios a la hora de la aplicación de la Ley.
En diálogo con energiaestrategica.com, el empresario amplió sobre estos conceptos, pero ante todo reconoció dos grandes falencias: su objetivo “extremadamente audaz” y “difícil de cumplir” y la priorización de la generación de la energía eléctrica renovable por sobre el incentivo de la industria nacional, puntos de vista compartido por expertos del sector.
Es por ello que propuso “redefinir los objetivos temporales para no desalentar su efectivo cumplimiento”, es decir, achicar la meta del 8 por ciento de la matriz energética argentina con energías renovables para 2017, ya que hoy significa sólo el 0,6 por ciento y no desatender a la industria nacional con medidas de aranceles cero a la importación de equipos e insumos hasta el 31 de diciembre del 2016, que busque rápidamente incorporar MW renovables en detrimento de la industria nacional.
Puntos salientes
Para el referente comercial de IMPSA se debe impulsar un “estricto cumplimiento del Compre Nacional para las inversiones hechas por empresas del estado”.
Sostuvo que será necesario proteger no sólo a los grandes productores de equipos sino también a los proveedores locales para generar una cadena de valor robusta. “No existe dependencia ni seguridad energética sin dominio de las tecnologías que la producen”, subrayó.
Otro de los puntos que remarcó es el de reservar los fondos del FODER exclusivamente a los proyectos que certifiquen el contenido nacional. El directivo puso como ejemplo a los programas brasileros PROINFA (2004 – 2010) y FINAME, del Banco Nacional de Desarrollo Económico y Social (BNDES), ambos promotores de la industria brasilera.
Contó que cuando IMPSA quiso tomar financiamiento en Brasil, las entidades se les requirieron un 60 por ciento de contenido brasilero, de lo contrario no obtendrían ni la firma del PPA. No obstante, les daban como incentivo tarifas promocionadas y un plazo de trabajo de 5 años con el objeto de darle tiempo a la industria local. “Hoy Brasil cuenta con 5 fábricas instaladas capaces de atender una demanda de más de 2.500 MW anuales”, concluyó.
Por otro lado, señaló que “deben extenderse los beneficios fiscales a la cadena completa de valor”. Dijo que si bien la ley contempla este punto, no está claro qué sucede con la acumulación de los créditos fiscales.
Justamente en Brasil se encontraron con ese problema. En palabras de Guiñazú: “Allá el desarrollador del parque está exento de todos los impuestos, pero nosotros, los fabricantes, pagábamos impuestos por los insumos, como palas, torres, y nos quedaba una gran acumulación de créditos fiscales. Entonces, o mandábamos al costo a esos impuestos, quedando la máquina poco competitiva, o acumulábamos los créditos fiscales, que en el balance quedaban bonitos pero financieramente nos destruían la compañía”, recordó.
“Es un tema que debe estar muy bien estudiado e implementado porque si no termina perjudicándonos”, consideró.
Por último, propone que el estado nacional debe estimular el desarrollo de parques eólicos que certifiquen contenido nacional y darles “una tarifa incrementada en un 25 por ciento, con reducciones anuales del 5 por ciento hasta llegar a 0 al término de 5 años”.
Da el ejemplo del Parque Eólico de Arauco que en sus inicios apostó por la industria nacional lo que le llevó mayor demora en el desarrollo de tecnología y un costo más elevado en las máquinas, pero permitió el desarrollo de la cadena productiva eólica lo que reproduce puestos de trabajo para la Argentina.
“No se trataría de premiar sino de compensar el riesgo con una tarifa más alta que se vaya acomodando a través del tiempo. Teniendo en cuenta los beneficios que eso produce, al estado le termina saliendo más barato prestar este tipo de apoyos”, remata Guiñazú.
“El desafío ahora será introducir estos puntos de vista sobre una Ley que ya está escrita y en busca de una reglamentación”, finaliza el Gerente Comercial de IMPSA.

noticia5

Información de Mercado

Inversion post electoral: transporte, logistica y energia, los sectores con mas necesidad de fondos

http://www.cronista.com/negocios/Inversion-post-electoral-transporte-logistica-y-energia-los-sectores-con-mas-necesidad-de-fondos-20151123-0011.html

La infraestructura local es la gran asignatura pendiente para mejorar la competitividad. Es que Argentina es uno de los países de la región que menos dinero recibe para invertir
El nuevo gobierno arrancará con altas expectativas de lograr un mejor clima de negocios y atraer más inversiones. Sin embargo, muchos economistas coinciden en que nada será simple ni inmediato. Pero cuando esas inversiones finalmente lleguen, la prioridad estará en la infraestructura –la gran “asignatura pendiente”– indispensable para mejorar la competitividad de todos los sectores.
“El problema es que la Argentina dejó de ser competitiva. Se requieren inversiones que deriven en el crecimiento de las economías regionales y de las exportaciones. Y la primera palanca es la infraestructura. Puertos, trenes, autovías, pasos fronterizos, como el proyecto del túnel biocéanico. Son los que tienen un catch-up más grande para hacer”, destacó Mariano Sánchez, socio de KPMG Argentina responsable de advisory.
De acuerdo a la consultora, para sostener un crecimiento económico del 5% anual, la Argentina debe tener como meta alcanzar el 25% de inversiones con relación a su PBI. Lo que representaría cerca de u$s 125.000 millones anuales, entre el sector público y privado. Se estima que unos u$s 50.000 millones deberían destinarse a equipamiento y máquinas; u$s 45.000 millones a infraestructura; y u$s 30.000 millones a inmuebles privados. La Argentina tuvo un porcentaje cercano a ese 25% en 2012.
Energía es el otro sector clave, donde el desafío es volver a ser autosuficientes, con eje en energías renovables como la eólica e hidráulica.
En términos nominales, la Argentina es uno de los países de la región latinoamericana que menos Inversión Extranjera Directa (IED) recibió en la última década como porcentaje de su Producto Bruto Interno (PBI), y la mayoría se concentró en el sector energético. En 2014, la inversión extranjera directa cayó un 41%, como consecuencia de la disminución de los precios internacionales de los metales y el petróleo y la desaceleración de la actividad económica en la región en general y en Brasil en particular. Si bien se espera que esta tendencia en 2016 se revierta, la baja podría alcanzar al 10 por ciento.
¿Alcanza simplemente con un cambio de Gobierno y una devaluación para recuperar esa inversión? “Es una medida de muy corto plazo, que si no se acompaña con un plan a largo plazo se agota rápido. Hay un marco regulatorio y jurídico que tiene que dar estabilidad”, opinó Sánchez.
Según un informe de la consultora Abeceb, entre 2006 y 2014 las redes viales crecieron sólo 6%, mientras que el parque circulante lo hizo en más de 40%. “El 84% de la mercadería se transporta en camiones, que es un 75% más caro que el ferrocarril. Por su parte, el estado de las vías es malo y persiste un bajo nivel de electrificación de la red en el transporte urbano de pasajeros. En cuanto a los puertos, la baja inversión en mantenimiento y mejora de las vías navegables y los canales de acceso hace que hayan quedado desactualizados respecto a la tendencia mundial de barcos de gran tamaño”, detalló la consultora en un informe, donde estimó que se requieren inversiones por $ 82.600 millones para la construcción, ampliación y mejora de 10.000 kilómetros de redes troncales que se deberá ejecutar en los próximos años para lograr la integración de los principales nodos productivos del país.

noticia4

Información de Mercado

Macri advierte que podria vetar contratos nucleares e hidroelectricos

19 de noviembre de 2015 – La NACION

El jefe de la Ciudad de Buenos Aires señala que si ganara la presidencia anularía los contratos millonarios con China y Rusia. Según indica, limitarían la gestión del próximo gobierno. Se trata de dos centrales nucleares y el 85 por ciento de la represa Chihuido I.
El macrismo puso el grito en el cielo y alertó ayer que en el caso de llegar a la Presidencia revisará y, eventualmente, rechazará de plano los recientes contratos millonarios que selló el gobierno de Cristina Kirchner con China y Rusia para avanzar con proyectos de energía nuclear y la construcción de represas hidroeléctricas en la Argentina.
Mauricio Macri se mostró preocupado y advirtió a sus allegados que si ganara las elecciones presidenciales del domingo, su gobierno revisaría los contratos que la semana pasada firmaron el canciller Héctor Timermany los ministros de Economía y de Planificación, Axel Kicillof y Julio De Vido, respectivamente, con China y Rusia en el marco de la cumbre de presidentes del G-20 que se realizó en Turquía.
La decisión de Macri de eventualmente revisar los acuerdos millonarios con estos países fue confirmada ayer a LA NACION por el secretario de Relaciones Internacionales de Pro, Fulvio Pompeo, y por el asesor macrista en política energética Emilio Apud.
“Estamos muy preocupados porque en la cumbre del G-20 el Gobierno firmó contratos con China y Rusia [de los] que desconocemos sus detalles técnicos y comprometerán financieramente al país por los próximos 18 años“, dijo Pompeo, quien no descartó que una administración de Macri utilice los mecanismos constitucionales para dar marcha atrás con esos contratos. Esto podría darse por la vía del Congreso, el camino de las negociaciones diplomáticas o eventualmente por la Justicia.
Por otro lado, Apud expresó que “resulta sospechoso el apuro del Gobierno por firmar contratos millonarios con China y Rusia a menos de un mes de irse del poder“. No sólo esto: el asesor en política energética de Macri detalló que no están claros los motivos por los que el Gobierno decidió firmar ahora los contratos con China, que exceden los 15.000 millones de dólares y comprometerán al país no sólo desde lo financiero sino desde lo técnico. Es que con China se acordó la ejecución de dos centrales nucleares, una de ellas con tecnología Candu (uranio natural) y la otra con uranio enriquecido.
Si bien desde el año pasado existían acuerdos macro con China y Rusia para avanzar en proyectos de energía nuclear y represas hidroeléctricas, durante la cumbre del G-20 realizada en Antalya Kicillof y De Vido avanzaron en la firma de contratos que comprometerán al futuro gobierno.
Es más, algunos analistas internacionales señalan que si la Argentina no cumple a futuro con esos acuerdos el país contratante podría recurrir a tribunales internacionales como el Ciadi para plantear allí los reclamos monetarios correspondientes por cancelación de contratos.
El malestar de Macri por este tema no sólo es con Cristina Kirchner, sino también con las diplomacias rusa y china. Según comentó una fuente macrista, el líder de Pro había comprometido a los embajadores de China y de Rusia en Buenos Aires a no avanzar en las negociaciones con la Argentina hasta que haya un cambio de gobierno, el 10 de diciembre.
Sin embargo, la semana pasada Kicillof y De Vido firmaron en Turquía un contrato con el presidente de la Comisión Nacional de Desarrollo y Reforma de la República Popular China, Xu Shaoshi, para avanzar en los aspectos técnicos que permitirán llevar adelante un “plan nuclear argentino“.
Esto implicará la construcción de la cuarta y quinta central nuclear. El financiamiento chino para estas obras tiene un plazo de 18 años por un 85 por ciento del total del proyecto, a un costo financiero total del 6,5 por ciento anual. El valor previsto para la cuarta central nuclear es de US$ 5994 millones y tendrá un 62 por ciento de componentes de origen argentino y 38 por ciento de origen chino. La quinta central nuclear tendría un costo de unos US$ 9000 millones, bajo la técnica de uranio enriquecido.
Los acuerdos fueron rubricados por el presidente de Nucleoeléctrica Argentina (NASA), José Luis Antunez; y el titular de la firma nuclear china CNNC, Quian Zhimin. “Acabamos de firmar acuerdos que tienen una importancia histórica. Estamos hablando de financiamiento para obras por una cifra cercana a los 15.000 millones de dólares“, dijo un sonriente Kicillof al finalizar el encuentro bilateral en Antalya con los funcionarios chinos.
Por otra parte, en la misma cumbre del G-20, De Vido se reunió con el ministro de Energía de Rusia, Alexander Novaky, para avanzar con el proyecto para la construcción de la hidroeléctrica Chihuido I, que se levantará en Neuquén.
Según informó el Ministerio de Planificación, el consorcio adjudicatario de la construcción de la presa y central hidroeléctrica está conformado por empresas argentinas, la española Isolux Ingeniería y la rusa Inter Rao, que tendrá a su cargo la financiación del proyecto, a través del Banco de Desarrollo y Comercio Exterior de Rusia (Vnesheconombank), que financia el 85 por ciento del costo total del proyecto.
“Es probable que en el caso de China el Gobierno haya apurado los contratos por el salvataje financiero con swaps que recibió de Pekín en los últimos meses y los salvó de los agujeros fiscales. Pero en el caso de los acuerdos con Rusia se entiende mucho menos el apuro del Gobierno“, dijo Apud.
En tanto, Pompeo expresó que “en un escenario de segunda vuelta como el que existe ahora el Gobierno debería haber frenado todos los proyectos y contratos que condicionarán a futuro a la Argentina para que sea el nuevo presidente quien tenga la posibilidad de decidir si son viables o no“.
La letra chica de los acuerdos polémicos
Energía nuclear
El contrato que firmó el Gobierno con China contempla la construcción de dos centrales nucleares por un costo de US$ 15.000 millones a pagar en 18 años
Hidroeléctrica
Rusia avanzó en la firma de un acuerdo con la Argentina para la construcción de una represa hidroeléctrica en Neuquén, que financiará en un 85 por ciento.
Estación espacial
A estos acuerdos se les suma la estación espacial en Neuquén que está construyendo China para avistaje lunar. Tiene una exención impositiva por 50 años, la contraparte china es militar y tiene anexos secretos.

noticias3

Información de Mercado

Provincia de Buenos Aires ya tiene su proyecto de ley para inyectar energia renovable a la red

Fuente: Energía Estratégica

Establece el sistema de “Balance Neto” y apunta directamente al desarrollo de la energía solar fotovoltaica. Asociaciones y empresas del sector ya están realizando aportes técnicos al texto para conseguir que pueda tener impacto directo en el mercado.

El Diputado por el Frente para la Victoria (FPV), Héctor Andrés Quinteros, presidente de la Comisión de Servicios Públicos de la Cámara de Diputados, presentó la semana pasada una iniciativa, a la que tuvo acceso energiaestratégica.com, con el objetivo de establecer “las condiciones administrativas, técnicas y económicas para la aplicación de la modalidad de suministro de energía eléctrica con Balance Neto”. Lleva el número de expediente D-3087.
A diferencia de otras propuestas, Alejandro Campanella, arquitecto, Asesor relator de la Comisión de Servicios Públicos y autor del texto, explica que está planteado en puntual para avanzar con la energía solar fotovoltaica. No obstante, aclara que se puede trabajar para ampliar y abarcar otras tecnologías, como la eólica, biomasa y biogás, que también tienen gran potencial en la provincia.
“Los usuarios que deseen establecer una nueva conexión para la aplicación del consumo en la modalidad de balance neto, o bien modificar su conexión de suministro a esta modalidad, deberán solicitarlo a la empresa que tenga la concesión de la distribución de la energía eléctrica en la Provincia u a través quien determine el organismo de control”, plantea el proyecto de ley.
Según indica el articulado, el Ente Regulador establecerá el precio que se deberá abonar por la generación de energía, a un valor no inferior al valor del kilovatio facturado por la concesionaria prestataria del servicio público.
“Los volúmenes y el costo generado por los usuarios acogidos a la modalidad de balance neto, serán tenidos en cuenta como costo de abastecimiento de la distribuidora a los fines de los cálculos de los cuadros tarifarios que correspondan según el Contrato de Concesión que rige a la misma”, agrega.
Asimismo, la cesión de energía generará acreencias al usuario generador, sin que desaparezcan sus obligaciones como usuario demandante de la distribuidora. Las compensaciones o pagos que correspondieren en ambos sentidos, serán pactados entre las partes en un todo de acuerdo al reglamento establecido por la Autoridad de Aplicación de la presente Ley.
En los argumentos, Quinteros sostiene que “en virtud de los cambios que se vienen operando en el ámbito de las renovables, así como de la necesidad de incrementar el porcentaje de las mismas en la matriz energética y estimular el autoconsumo en la medida de lo que permita el contexto, se hace imperativo abrir en la Argentina un nuevo campo de aplicación para las energías renovables: el uso de la energía fotovoltaica en las ciudades, integrada en edificios y viviendas, es decir en sitios que poseen acceso a la energía eléctrica convencional”.

Normativas

El proyecto explica que Argentina aún no cuenta con una ley nacional para la medición neta, por eso las provincias están realizando avances concretos en el tema, citando como ejemplos la provincia de Chubut, que implementó un sistema de créditos sobre lo consumido por 36 meses, similar al de Brasil; la provincia de Salta, que en julio de 2014 sancionó la Ley Nº 7824 de Balance Neto, Generadores Residenciales, Industriales y/o Productivos; y sistemas de medición neta aislados a particulares, por caso, en Santa Fe.

noticias2

Información de Mercado

La posicion de las distribuidoras sobre redes inteligentes y generacion distribuida con energias renovables

4 de noviembre de 2015 | Energías Renovables

La posición de las distribuidoras sobre redes inteligentes y generación distribuida con energías renovables

Osvaldo Rolando, presidente de la Asociación de Distribuidores de Energía Eléctrica de la República Argentina (ADEERA), destaca un progreso en el empleo de estas prácticas en el país y sugiere el trabajo conjunto entre el sector público y el privado para su desarrollo. Las ventajas del uso de redes inteligentes.
El concepto de redes inteligentes se basa en incorporar a la red eléctrica tradicional dispositivos electrónicos, tales como medidores, sensores o mandos, vinculados a través de distintas tecnologías de comunicación. El objetivo está en optimizar el funcionamiento del sistema eléctrico y que el usuario final gestione su consumo en forma racional.
Es por ello que las redes eléctricas del futuro no requerirán de un aumento en número sino en calidad, y es un concepto que de a poco la Argentina comienza a adoptar.
Ya en distintos puntos del país se están montando pruebas piloto y algunas de ellas estarán acompañadas con la generación de energía eléctrica mediante fuentes limpias, sobre todo en las provincias que tienen reglamentaciones de Generación Distribuida. Se trata de Santa Fe, y su experiencia en la localidad de Amstrong, Salta, y su proyecto sobre un barrio de su ciudad capital, y Mendoza, trabajando en la localidad de San Martín.
En diálogo con energiaestrategica.com, Osvaldo Rolando, titular de ADEERA, considera que Argentina va por el buen camino. “Lo que debemos hacer ahora es seguir avanzando”, reconoce.
Explica que desde el poder político se deben reglamentar legislaciones que permitan a usuarios residenciales generar energía eléctrica mediante fuentes renovables y aplicar sistemas de redes inteligentes. “Tienen que avanzar de forma conjunta”, sentencia.
“Acá hay que buscar una participación privada pero siempre con el apoyo del estado nacional; combinar el sector privado con el sector público para poder llevar adelante estos proyectos”, agrega.
Rolando entiende que coyunturalmente los costos de las tecnologías renovables están cayendo notablemente y su calidad va en aumento, por lo que reemplazar la quema de combustibles fósiles por la autogeneración de energía renovable a escala particular, acompañada del uso de redes inteligentes, debe ser un objetivo a perseguir del próximo gobierno.

energias renovab.

Información de Mercado

YPF promueve la investigación en la industria del petróleo y el gas

Fuente: surtidores.com.ar

La Fundación YPF y el CONICET realizan una nueva convocatoria a proyectos de investigación y becas posdoctorales, orientadas a la promoción de un nuevo modelo de investigación científica, que aborde las necesidades y oportunidades de mejora en la industria energética y contribuya con el desarrollo del país.

09/11/2015
En esta tercera edición del programa, se financiarán 10 proyectos y 10 becas posdoctorales, que tendrán dos años de duración y se focalizarán en las áreas de energías renovables y no renovables, medio ambiente, y en temas sociales vinculados con el sector del petróleo y el gas.
La inversión conjunta realizada entre Conicet y Fundación YPF para el desarrollo de las tres convocatorias alcanza un monto máximo de 27 millones de pesos, e involucra a más de 200 investigadores.
Esta nueva convocatoria parte de un acuerdo firmado el pasado 2 de noviembre en el Polo Científico Tecnológico de la Ciudad de Buenos Aires, entre el presidente del CONICET, Roberto Salvarezza, y la directora ejecutiva de la Fundación YPF, Silvina Oberti.
La apuesta en favor del desarrollo sostenible se suma al esfuerzo que YPF y el CONICET vienen realizando a partir de la creación de Y-TEC, empresa cuya actividad central es la investigación y desarrollo, la generación y transferencia de soluciones tecnológicas a la industria energética nacional.

Fechas de presentación:

Ideas – proyecto: del 09 de noviembre al 04 de diciembre

Becas: del 30 de noviembre al 18 de diciembre

Las condiciones de participación se encuentran en www.fundacionypf.org

Sobre la Fundación YPF

El rumbo estratégico de la Fundación YPF es Educar para la Energía. Sus prioridades son la formación de la nueva generación de profesionales en energía que la industria y el país necesitan y el desarrollo sostenible de las comunidades donde la compañía está presente.

Sobre el CONICET
Es el principal organismo dedicado a la promoción de la ciencia y la tecnología en la Argentina. Su actividad se desarrolla en cuatro grandes áreas de la ciencia: agrarias, ingeniería y de materiales; biológicas y de salud; exactas y naturales; sociales y humanidades. Para obtener más información: www.conicet.gov.ar

ypf

Información de Mercado

Exenciones impositivas estimulan proyectos de energias renovables en San Luis

4 de noviembre de 2015 | Energías Renovables

Exenciones impositivas estimulan proyectos de energías renovables en San Luis

La provincia puntana cuenta con proyectos solares, eólicos e hidroeléctricos en carpeta y apuesta a expansión de propuestas mediante la reglamentación de su Ley provincial de “Promoción y Desarrollo de Energías Renovables”. Autoridades de San Luís aseguran que la Ley Guinle cooperará a promover desarrollos.
La provincia de San Luís es fuertemente dependiente de energía eléctrica proveniente de otras regiones. A causa de ello, se propuso tomar medidas para comenzar a aprovechar sus recursos naturales.
Actualmente, tras esfuerzos, como la creación de un Mapa de Ordenamiento Territorial, donde queda documentada su potencialidad (medida realizada para atraer inversiones) está desarrollando 2 proyectos renovables. Por un lado, en la región del Saladillo, capitales privados gestionan ante autoridades instalar un parque eólico de 50 MW. Por otro, en Ciudad de La Punta, se pretende montar un complejo solar de 5 MW con proyección a ser duplicado.

“Son proyectos que ya están muy encaminados y bien comprometidos”, señala en diálogo con energiaestrategica.com Hernán Martens, jefe del Programa Vinculación Tecnológica de San Luís.
Cuenta el funcionario que, entre otros planes en carpeta, se encuentra la intención de montar una Central Hidroeléctrica de 2 MW en la zona de Dique de la Florida, plan que “no está cerrado del todo pero está avanzado” y tres proyectos eólicos por un total de 100 MW en el extenso territorio de Las Quijadas.
Para Martens muchos de estos desarrollos avanzarán con la reglamentación de Ley provincial de “Promoción y Desarrollo de Energías Renovables”, sancionada en 2014 y con perspectivas de reglamentarse entre el próximo mes y principios del 2016.
Según el documento: “podrán solicitar exención del Impuesto sobre los Ingresos Brutos y del Impuesto de Sellos generados por el ejercicio de dicha actividad de producción y venta de energía, por un lapso de QUINCE (15) años, de acuerdo a la siguiente escala:
1- El CIEN POR CIENTO (100 por ciento) durante los primeros CINCO (5) años, a partir de la certificación de puesta en marcha;
2- El CINCUENTA POR CIENTO (50 por ciento) durante los siguientes CINCO (5) años;
3- El VEINTICINCO POR CIENTO (25 por ciento) los últimos CINCO (5) años, a cuyo término se dará por concluido el beneficio fiscal”.
Vale aclarar que beneficios estarán aplicados para la potente zona de Las Quijadas, reconocida por su buen nivel de recurso solar y eólico. Según Martens, allí se podría montar un complejo fotovoltaico de 3 GW.
Otra Ley que promoverá el desarrollo de proyectos es la recientemente promulgada 27.191. Tal es así que, de promulgarse, ya hay una empresa interesada en cubrir el 8 por ciento de su consumo con energía renovable mediante un desarrollo en Las Quijadas.Excen. impositiva

Información de Mercado

Esteban Kiper y un analisis de la nueva Ley de Energías Renovables 27.191

Fuente: Energía Estratégica.
El vicepresidente de la Compañía Administradora del Mercado Mayorista Eléctrico (CAMMESA) reconoció que favorecerá al sector eólico y reparó sobre los puntos más polémicos: impuestos a los grandes usuarios que no consuman un 8 por ciento de renovables y aranceles cero para importaciones durante la primera etapa.
En el marco del seminario sobre el “Desarrollo de Energías Renovables”, organizado por la Universidad Arturo Jauretche y el Clúster Eólico Argentino, en Florencio Varela, provincia de Buenos Aires, disertó Esteban Kiper, vicepresidente de la Compañía Administradora del Mercado Mayorista Eléctrico CAMMESA.
Allí, el joven licenciado mencionó las inversiones que el estado nacional llevó a cabo en estos últimos 10 años, interconectando con redes las diferentes provincias del país, sobre todo la región sur.
Luego, habló de la incapacidad de ciertos proyectos (ambiciosos) para desarrollar proyectos renovables, tales como la Ley 26.190 o el GENREN, que por falta de financiamiento no han podido prosperar. Ameritó esa situación a la feroz crisis económica del 2001, que dejó mal parada a la Argentina ante capitales extranjeros, y al escenario actual con los fondos buitre.
“La Ley trata de dar respuesta a algunos de estos problemas centrales”, se refirió sobre la 27.191, sancionada el 23 de septiembre pasado y a la espera de su reglamentación por parte del ejecutivo.
Primeramente, explicó que antes de presentarse el proyecto de Ley en la legislación pasó por análisis, debates y discusiones entre asesores del senador Marcelo Guinle (FpV), impulsor del documento, y actores de primer nivel del ejecutivo nacional. De ese modo se asegurarían su viabilidad a futuro. “La idea es hacer una Ley para no perder la oportunidad de desarrollar nuestras energías renovables para el sector eléctrico”, remarcó.
Subrayó que el objetivo es claro: llegar a al 2017 con una matiz renovable del 8 por ciento y crecer hasta 2025 sostenidamente en un 2 por ciento anual para llegar al 20 por ciento. “Va a necesitar un acompañamiento muy fuerte en esta primera instancia para llegar a los objetivos planteados”, reconoció.
Para ello la ley prevé la exención de los derechos de importación para bienes de capital y equipos hasta el 31 de diciembre del 2016. Este punto es criticado por el sector industrial pero necesario para llegar a la meta del 8 por ciento y robustecer al FODER, fondo que, entre otros conceptos, se nutrirá del 50 por ciento (mínimo) de la sustitución de importaciones de combustible mediante renovables.
El FODER prevé a futuro poder motorizar, mediante financiamiento nacional, proyectos renovables. “Es muy importante, teniendo las condiciones de vientos, el sistema de transporte, una industria en condiciones de desarrollar proyectos, fabricar torres, fabricar aerogeneradores, transformadores, piezas, etc., apalancar la industria nacional, el empleo nacional”, indicó al respecto.
“No podemos esperar hasta que se resuelva la situación con los buitres, que son circunstancias que exceden a la problemática energética. Por eso planteamos la necesidad de crear un fondo que se componga de recursos y apalancar proyectos y estimular la integración nacional”, agregó.
Por otro lado, y como otro de los puntos polémicos, la Ley exige a los grandes consumidores de energía eléctrica (más de 300 Kw) tener que comprar o invertir un 8 por ciento de energía renovable, en caso contrario se le cobraría una multa que podría rondar los 200 dólares el MWh sobre el exceso. Para ello permite la compra y venta de particulares (con un precio tope de 113 dólares el MWh) y regímenes de promoción para que propios particulares desarrollen sus proyectos.
Esto también favorecerá a la industria local.
Por otra parte, Kiper reconoció que la reglamentación ayudará a incentivar, sobre todo, proyectos eólicos por las características de la Ley. Dijo que a pesar de la intermitencia de la tecnología, todos los parques montados trabajan de un modo notable y que para el primer semestre del 2016 se empezarían a montar 180 MW eólicos nuevos
Esteban Kiper

Información de Mercado

Cronica del corte de Luz en Palermo Recoleta

Fuente: www.clarin.com

Recoleta.
Intentan conectar 60 grupos electrógenos a la red de media tensión. Según informaron desde Edesur, la reparación del cable que se cortó y ocasionó el apagón es complicada y se resolvería recién el fin de semana.
Después de dos días, 12.000 vecinos de Recoleta siguen sin energía eléctrica, según indicó esta mañana el Ministerio de Planificación Federal. Además, fuentes de Edesur aseguraron que trabajan para que esta noche ya no queden usuarios sin luz. El apagón empezó el martes al mediodía, cuando una tuneladora operada por Ibercom Multicom por orden de Telmex, rompió dos cables de alta tensión, en la esquina de Figueroa Alcorta y Vaz Ferreira. Aunque la reparación del cable afectado llevará más tiempo, durante todo el día intentaron conectar 60 grupos electrógenes a la red de media atención para reestablecer por completo el suministro.

“A las 13 o 14 todos van a tener luz, había dicho el coordinador de Servicios Públicos del Ministerio, Marcelo Montero, en diálogo con Radio Continental, quien además precisó que quedaban 12.000 mil usuarios sin suministro. Esa promesa aún no se cumplió y en algunas esquinas la gente salió a protestar por la tarde. Por su parte, el jefe de Gabinete porteño, Horacio Larreta, afirmó en una entrevista con radio Mitre que desde la empresa distribuidora de energía eléctrica Edesur les dijeron que “hoy iba a estar solucionado” totalmente el problema.
La empresa Edesur informó a primera hora de esta mañana que unos62.000 usuarios habían recuperado el servicio eléctrico. Según ese dato, quedarían entonces unos 26.000 usuarios sin luz, con lo cual la cifra no concordaba con la que brindó más tarde el Gobieno nacional. Este mediodía la versión de la empresa era más prudente que la oficial y hablaba de una reconexión no tan sencilla. Según ellos, el servicio podría normalizarse recién mañana o pasado y estimaron para última hora de hoy la vuelta de la luz para el “90 por ciento” de los casos.
La compañía dispuso 60 grupos electrógenos y 24.000 litros de agua mineral a las personas más necesitadas. Un vocero de Edesur explicó aClarín que la tunelera perforó dos ternas de cables de alta tensión de 132 kv, lo que dejó fuera de servicio a las subestaciones Azcuénaga y Paraná. Y detalló que para repararlos deberían hacer empalmes de precisión y varias pruebas antes de devolver la energía eléctrica a los afectados.
Leé también “Los vecinos, entre la desesperación y la bronca”
Por el corte de energía, inicialmente dejaron de funcionar los semáforos de 165 cruces. Ayer por la tarde, la Subsecretaría de Transporte de la Ciudad informó que aún no andaban 69 cruces semafóricos en el área ubicada entre las avenidas Córdoba, Pueyrredón, Libertador y 9 de Julio. En los cruces más conflictivos, como Carlos Pellegrini y Arroyo, Juncal y Cerrito, Libertador y Alvear, Córdoba y Junín o Santa Fe y Montevideo, colocaron 12 grupos electrógenos. Y en las demás esquinas distribuyeron 160 agentes de tránsito.

El martes al mediodía, la tuneladora de Ibercom Multicom estaba perforando un túnel para pasar un tendido de fibra óptica por debajo de la avenida Figueroa Alcorta, cuando rompió los cables de alta tensión y provocó el apagón. Esa empresa fue contratada por Telmex y los trabajos, según admitieron fuentes del Gobierno Porteño, formaban parte de la obra del Centro de Convenciones que la Ciudad está terminando de construir detrás de la Facultad de Derecho.
Ayer, a diez días de las elecciones, el Ministerio de Planificación Federal de la Nación denunció penalmente a Ibercom Multicom, a Telmex y al Gobierno porteño, para que se los investigue por “la posible comisión de los delitos contemplados en el Título VII del Código Penal: Delitos contra la Seguridad Pública”. La demanda fue presentada por orden de Julio de Vido, en el Juzgado Criminal Federal N° 9, a cargo de Luis Rodríguez.
Leé también “La única vía de reclamos pasa por la empresa de electricidad”
La denuncia pide que se determine quiénes son los autores y responsables de “los ilícitos denunciados”. Con respecto a los directivos de Telmex, indica que como responsables directos de la obra “correspondería su imputación por su accionar imprudente y/o negligente al no controlar a su personal dependiente y/o al personal de la contratista, en este caso, Ibercom Multicom”. En cuanto a esta última, acusa a sus titulares y personal “por su obrar negligente y/o por su impericia que directamente causaron el daño en las redes de alta tensión y el consecuente corte de suministro”. Incluso, advierte que su conducta podría ser encuadrada como dolo eventual.
Por su parte, Edesur presentó una denuncia por daños en la comisaría 19. “Las empresas que realizan perforaciones en la vía publica deben pedirnos un plano de interferencias y hacer sondeos en el lugar con especialistas nuestros antes de iniciar la obra, pero éstas no lo hicieron”, dijo la vocera Alejandra Martínez.

recoleta

Información de Mercado

Bolivia exportara energia electrica a Argentina y Brasil

Fuente: Diario BAE

Bolivia exportará en los próximos meses 1.000 megavatios de energía eléctrica a Argentina, anunció ayer el presidente boliviano Evo Morales.
Morales explicó que el excedente de la generación de energía eléctrica será vendido al vecino país por la estatal Empresa Nacional e Electricidad (ENDE). También anticipó que Brasil requiere comprar uos 8.000 megavatios.
“En las próximas semanas se firmará (un convenio) para exportar 1.000 megavatios a Argentina, y Brasil nos está pidiendo 8.000 megavatios”, dijo Morales.

Bolivia tiene un consumo interno de unos 1.300 megavatios y el excedente será vendido a países vecinos.
La estatal ENDE deberá establecer los precios de la energíaeléctrica que se exportará inicialmente al norte de Argentina, según el decreto promulgado el pasado 30 de septiembre.
Bolivia y Argentina establecieron en julio un acuerdo inicial para la construcción de la línea de transmisión de 500 kilovatios, que unirá la localidad de Yacuiba (Bolivia) con Tartagal (Argentina).
La segunda etapa proyecta ampliar esa línea de transmisión hasta la localidad de San Juancito, de la provincia argentina de Jujuy.
Morales quiere convertir a Bolivia en el futuro centro energético del cono sur con la generación de energía eléctrica a través de hidroeléctricas, termoeléctricas y el sistema eólico. Bolivia busca exportar a más países de la región por la caída de los precios del petróleo en el mercado internacional, que incide en los ingresos que obtiene Bolivia por la exportación del gas natural. En este sentido, el Gobierno avanza en la exportación de GLP y electricidad a los países vecinos, con los cuales se tienen firmados acuerdos energéticos.
Bolivia tiene firmados acuerdos energéticos con Argentina, Brasil, Paraguay y Perú para la compra-venta de energía eléctrica y GLP.

bandera

Información de Mercado

La nueva ley de energías renovables propicia alcanzar un 20% de la matriz energética en 2025

La nueva Ley de Energías Renovables, que fue aprobada por la Cámara de Diputados por amplia mayoría, propone lograr que un 8% de la matriz nacional de la energía eléctrica sea aportada en 2017 por fuentes renovables, y alcanzar el 20 % en el 2025.

La sanción de la iniciativa impulsada en la Cámara alta por el senador Marcelo Guinle, que fomenta el uso de fuentes renovables de energía destinadas a la producción de energía eléctrica fue sancionado la semana pasada.

Entre los aspectos destacados de la nueva ley, figura:
La conformación de un fondo fiduciario (Foder) para respaldar el financiamiento de proyectos de inversión, para el que se destinaría el 50% del ahorro en combustibles líquidos generado por la sustitución con energías renovables y cargos específicos a la demanda.
Obligación con penalidad a los grandes usuarios de energía eléctrica, en especial, lo que tienen un consumo igual o superior a 300 Kw. para el cumplimiento individual de las metas de consumo de energías renovables que fija la ley.
Por la nueva ley se obliga a quienes consuman 300 KW o más a abastecer sus consumos eléctricos con generación que utilice fuentes de energía renovable (1% a partir de la entrada en vigencia de la ley, incrementándolo en 1% cada 6 meses hasta alcanzar el 8%). Además, amplía la definición de Fuentes de Energías Renovables al biodiésel y a los residuos sólidos urbanos.

La ley aprobada, tiene su origen en el proyecto presentado por el senador Guinle para modificar la Ley 26.190, que propone ampliar las políticas que favorecen la inversión en energías renovables a través de la promoción de
líneas de crédito, el otorgamiento de beneficios impositivos (en lugar de feed in tariffs).

La Ley propone,
para acumular fondos para el Foder, un recupero de capital e intereses de la financiación otorgada,
aporte de dividendos o utilidades percibidas por titularidad de accidentes o participaciones en proyectos o ingresos por sus ventas.
La medida apunta a que se contraten volúmenes de energía directamente en el mercado, ya sea con:

* generadores de energías renovables independientes, a través de comercializadores
* ejecución de proyectos propios.

Propicia también un mecanismo de promoción fiscal que incluye la Amortización acelerada del impuesto
a las Ganancias, a lo que se suma la Devolución anticipada del Impuesto al Valor Agregado (IVA); exención del
Impuesto a la Ganancia Mínima Presunta; Certificado Fiscal por el 20 % del componente
siempre que se integre un mínimo del 30%; exención del impuesto sobre la distribución de dividendos (10%) ante la reinversión de utilidades.

La nueva ley incluye además la exención de los derechos de importación para bienes de capital y equipos hasta 2017; la no aplicación de tributos específicos, regalías nacionales, provinciales y municipales durante el régimen de fomento; traslado de posibles aumentos fiscales a los precios de los contratos; y dar prioridad de acceso al financiamiento público (Foder) a proyectos con mayor integración de componente nacional.-

El proyecto de Guinle fue ingresado por el Senado en abril del año pasado, donde obtuvo voto favorable en diciembre y fue convertido en ley con la aprobación de la Cámara de Diputados.

Algunas declaraciones del diputado Juan Mario Pais: “Nuestro país requiere expandir su horizonte en lo que al uso de fuentes de energía se refiere, siendo necesario avanzar en la diversificación y en el establecimiento de las condiciones favorables para incrementar los emprendimientos que hagan esto posible”

Al respecto, Pais explicó que la ley “fue trabajada desde los ámbitos académicos, científicos y especializados del
Poder Ejecutivo nacional, y estipula una serie de medidas para incentivar proyectos que desarrollen el uso de
fuentes renovables de energía, sean beneficios fiscales y acceso a créditos tanto del sector público como
privado, brindando garantías que faciliten la inversión y el crecimiento de este sector tan importante para la
economía argentina”.

Con la dependencia en los combustibles para la generación de energía, el país ha ido incrementando las importaciones, destinando divisas para mantener los niveles de producción, y resaltó: “Sin dudas estamos
queriendo lograr el auto abastecimiento energético adoptando una decisión política que permita instalar a las
fuentes renovables, a través de un esfuerzo no sólo estatal sino de toda la ciudadanía en beneficio de la
economía nacional”.

Descargar presentación de la Ley Guinle. Presentación realizada al Senado.

Ley Energia Renovables

Información de Mercado

Caida de precios de exportacion de Gas en Brasil y Argentina

Fuente: Eju

Precios de exportación del gas natural a Brasil y Argentina caen más de 35% en seis meses

De diciembre de 2014 a junio de 2015, el precio de exportación del gas natural a Brasil cayó en 31,9% y a Argentina en 38,6%.

La Paz, 1 de septiembre (ANF).- Los precios de exportación del gas natural hacia Brasil y Argentina, principales socios comerciales de Bolivia, cayeron por encima de 35%, de diciembre de 2014 a junio de 2015, por la baja del precio del barril de petróleo WTI, señala un informe de la estatal Yacimientos Petrolíferos Fiscales Bolivianos (YPFB).
“Debido a los componentes en la determinación del precio en los contratos de exportación, los precios de venta de gas natural al mercado externo muestran alta correlación con el comportamiento de los precios del crudo WTI correspondientes a un trimestre anterior”, señala el informe.
El precio de exportación de gas natural al Brasil, en el cuarto trimestre de 2014, registró un valor de 8,40 dólares el millón de BTU (Unidad Térmica Británica, valor de energía). Por la variación del precio del barril de petróleo WTI, el gas boliviano bajó su precio a 7,15 dólares el millón de BTU, en el primer trimestre, y llegó a 5,72 dólares en junio.
De diciembre de 2014 a junio de 2015, el precio de exportación del gas natural a Brasil cayó en 31,9%.
Â
En el primer trimestre de 2014, el precio de venta del gas natural a Argentina cotizaba 8,79 dólares el millón de BTU.
Los precios de exportación de gas natural al Brasil son calculados y aplicados de forma trimestral conforme a lo estipulado en el contrato suscrito con Petrobras (GSA).
En cuanto al precio de venta a la Argentina, éste cayó de 9,91 dólares el millón de BTU en diciembre de 2014 a 6,08 dólares en junio de la presente gestión, lo que representa una caída de 38,6%.
El precio de exportación del gas natural hacia Argentina en el primer trimestre de 2014 fue de 10,16 dólares el millón de BTU.
Los precios de exportación de gas natural a la Argentina, son calculados y aplicados de forma trimestral conforme a lo estipulado en el contrato suscrito con ENARSA.
La caída del precio del barril de petróleo WTI influyó de forma casi directa en el precio de entrega del gas boliviano a Brasil y Argentina.
Según el registró de YPFB, el WTI varió de 102,83 dólares en julio de 2014 a 59,50 en diciembre del mismo año.
El precio promedio del WTI en el primer semestre de 2015 alcanzó los 53,20 dólares el barril.
Este bajón en los precios de exportación del gas natural también tiene su influencia directa en el conjunto de ventas al exterior del país.
Hasta julio, las exportaciones bolivianas cayeron en 31%, lo que representa más de 2.400 millones de dólares, de acuerdo a datos del Instituto nacional de Estadística (INE).
El sector hidrocarburos registró la caída más alta del sector, con 37% menos en comparación a enero-julio de 2014.
ANF

caida de precios exportación Argentina - Brasil

Información de Mercado

Impacto de la tasa de financiacion en el costo de generacion de energias renovables

Fuente: Energía Estrátegica

¿Cuánto impacta la tasa de financiación en el costo de generación de las energías renovables?

¿Cuánto impacta la tasa de financiación en el costo de generación de las energías renovables?

Luis Rotaeche, autor del libro “Energías Renovables en Argentina. Una propuesta para su desarrollo” y coordinador de energías no convencionales del Instituto Argentino de Energía (IAE) analiza el costo de generación de las energías limpias en nuestro país. Asegura que el incremento del uno por ciento en la tasa de interés requiere de 7 dólares por MWh adicionales en el contrato

Cuál es el costo de generación promedio de cada una de las tecnologías renovables en nuestro país?

Un primer costo de referencia de la energía eólica y solar en el país lo tenemos en la licitación Genren, convocada por ENARSA en el año 2009, cuyos valores fueron, en promedio ponderado de los proyectos aprobados: Eólica: u$s/MWh 126,9; Térmica con biocombustibles: u$s/MWh 287,6; Pequeños aprovechamientos hidroeléctricos: u$s/MWh 162,4; Energía solar fotovoltaica: (FV) u$s/MWh 571,6). Lo cual son valores muy altos incluso para registros internacionales de entonces y que hoy la eólica sería por lo menos la mitad y la Fotovoltaica la séptima parte. Sin embargo aún con estos precios tan altos la inestabilidad argentina permitió que pocos proyectos del GENREN fueran ejecutados.

Brasil adjudicó licitaciones eólicas con un valor de US$ 51/MWh y Uruguay con 63,5 dólares. Por su parte, según un reciente trabajo de la Agencia Internacional de la Energía, comentado en Energía Estratégica, el costo promedio en el mundo de la eólica sería del orden de los US$ 80 a 100 el MWh, cuando en EE.UU., con un factor de capacidad de 45% que es el registro máximo destacado en el estudio pero que en nuestro país no sería tan raro, tendría un valor mínimo de US$ 32,71.

Según se destaca también en Energía Estratégica, el ex presidente de Shell en Argentina Juan José Aranguren estima el costo de la eólica entre US$ 95 y 105 el MWh, sobre bases no especificadas.

Según información de Energía Estratégica, 19.VIII.15 y 15.Ix.15, se estaría aprobando un proyecto eólico en Santa Fe cuyo precio a acordar oscilará entre los 108 y 120 dólares. Valor que se estima alto o muy alto y al que se llega con gran discrecionalidad de los funcionarios.

Cabe destacar que en un proyecto de 100 MW, un sobre precio de US$ 10 el MWh, con un factor de planta de 45 %, le cuesta al país, o a los consumidores, casi cuatro millones de dólares por año, a lo largo del contrato.

Por lo tanto puede haber distintas opiniones en cuanto al precio que habría que pagar por la energía eólica en nuestro país, pero pareciera que existiría más unanimidad en que el precio debe establecerse por métodos incuestionables de transparencia y eficiencia, es decir, se reitera, minimizando la discrecionalidad de los funcionarios y también los costos.

¿En qué medida impacta la tasa de financiamiento en la tarifa que se necesita cerrar con CAMMESA?

Mucho, tanto que un empresario estimó que un aumento de un punto en la tasa de interés del financiamiento, técnicamente cien puntos básicos, incrementa el costo del proyecto en US$ 7 el MWh, lo cual según el estudio de la AIE señalado tendría un efecto menor.

¿Y cuáles son los principales costos que intervienen en la generación de energía solar y eólica?

Los costos del equipo, que son ciertamente muy importantes en la estructura de costos de los proyectos con estas tecnologías.

A ello hay que sumar los costos financieros de tecnologías que son “capital-intensive”, que demandan cifras enormes de inversión que representan la casi totalidad de sus costos, pagados “up-front” (antes de generar electricidad), ya que no tienen costos de combustibles que en las térmicas se abonarían a medida que se genera electricidad. Además la vida útil de las centrales eólica y solar son muy largas, unos veinte años. Todo esto hace que el financiamiento es un tema central en los costos y por ende en la viabilidad de estos proyectos.

Por otra parte el financiamiento externo es central para desarrollar las energías renovables en el país ya que solo una parte mínima de su deuda podría colocarse en el mercado local de capitales.

Y para financiarse en el exterior nuestro país tiene problemas muy importantes: default, cepo o control de capital e inflación, sumado a la falsificación de la estadística oficial, que se refleja en un riesgo país que es uno de los más altos del mundo.

Cabe recordar que en estas condiciones aún si tuviéramos acceso fluido a los mercados de capital internacionales deberíamos pagar una tasa de interés del doble o más que nuestros vecinos.
¿Cómo estima que van a evolucionar en los próximos años?

Los costos de los equipos siguen bajando. La energía solar fotovoltaica bajo en Uruguay, en licitaciones, en un 75 % en quince años, de 320 a 80 US$/MWh. ¿Cuánto más bajaran? Difícil es decirlos pero todos suponen que a un menor ritmo seguirá la tendencia decreciente.

Un reciente estudio del Departamento de Energía de EE.UU. “Wind Vision: A new era for wind power en the United States” estima que el precio actual de la eólica es en ese país es de US$ 45 / MWh y que bajará a US$ 30 en el año 2030, es decir un 33% en quince años, un 2% anual acumulativo.

La empresa Austin Energy estima, también reportado por Energía Estratégica (6-VII-15), que el precio de FV podría bajar en el Estado de Texas de US$ 40/MWh actuales a unos US$ 20/MWh en cinco años, lo que representa una reducción de más de un 8% anual acumulativo.

¿Por qué en nuestro país los proyectos son rentables con precios muy superiores a los países vecinos?

Debido a las inestabilidades, históricas y actuales, macroeconómicas y de política exterior, a la falta de organización, de planificación y mercado en el sector energético y en particular eléctrico y a la inexistencia de una política pública comprensiva y coherente para impulsar las energías renovables.

Costo de Generacion de Energias

Información de Mercado

Argentina Exporta Energia a Brasil

Fuente ABC:
http://www.abc.com.py/edicion-impresa/economia/por-cuarta-vez-en-el-mes-argentina-exporta-energia-de-yacyreta-a-brasil-1409740.html

El sector operación de la central hidroeléctrica Yacyretá informó que desde las 21:00 del jueves 17 hasta las 23:00 del viernes 18 concretaron una nueva exportación de energía desde el sistema argentino al Brasil. Se trata de la cuarta en lo que va del mes. La Cancillería fue informada.

Mientras todavía aguardan el informe oficial que pidieron al Gobierno argentino de la primera operación, registrada el día 2 de este mes; una cuarta exportación al mercado brasileño de la energía generada en Yacyretá de concretaba el último fin de semana, según comprobaron técnicos independientes en los flujos de potencia activa de la Compañía Administradora del Mercado Mayorista Eléctrico Argentino (Cammesa). La operación comprometió un promedio de 509 MW, cuya energía asociada fue transferida desde la estación Santa María (Argentina) a la de Garabí (Brasil). La versión fue confirmada ayer por el subjefe del departamento Técnico de la EBY, Ing. Gabino Fernández, quien añadió que las autoridades paraguayas estaban en conocimiento de lo ocurrido.

Sin embargo, la noticia trascendió gracias a que técnicos paraguayos fueron alertados de la operación, y solo posteriormente fue reportada oficialmente.

La primera exportación en el mes se registró el miércoles 2, con un promedio de 400 MW; la segunda, el domingo 6, con 500 MW; la tercera, el martes 8, con 526 MW y la cuarta, el viernes 18 con 509 MW, en promedio.

Hasta el momento, la única explicación recibida fue la del Centro de Operación de Cammesa, la cual indicó que se trata de operaciones de intercambio entre ambos países. La embajadora argentina en Paraguay, Ana María Corradi, a su turno, descartó que la energía de Yacyretá esté involucrada en la operación, y que sea una transacción comercial.

El Tratado no admite la venta a un tercer país, que en su Art. XIV consagra que “la adquisición de electricidad de Yacyretá será realizada por A y E (actualmente Ebisa) y por ANDE, las cuales podrán hacerlo por intermedio de las empresas o entidades paraguayas o argentinas que indiquen”. El Art. XIII aclara que Argentina solo tiene preferencia para adquirir el excedente paraguayo en Yacyretá y no una empresa brasileña.

exportacion-energia

Información de Mercado

La visión de Toyota sobre los recursos energéticos

Fuente IECO Clarin
http://www.ieco.clarin.com/toyota-argentina-agenda_empresaria_0_1430857378.html

Daniel Herrero, presidente de Toyota.En Toyota cancelaron el aire acondicionado para ampliar la producción. Pide más acceso a mercados.

En este año electoral con caída de ventas y exportaciones para la industria automotriz, Toyota anunció US$ 800 millones de inversión para elevar la producción de las Hilux a 140.000 unidades. No es poco si se tiene en cuenta que los japoneses optaron para radicar ese proyecto en Zárate en vez de la más competitiva Tailandia. Daniel Herrero, presidente de la filial argentina, ambiciona con embarcar miles de esas camionetas a EE.UU.

-¿Cómo convenció a los japoneses?
-Si se piensa en el futuro de América Latina en agricultura, minería, petróleo y los caminos a recorrer en esta región, los vehículos con chasis tienen una gran oportunidad. Estamos especializando a Argentina en ese tipo de vehículo con valor agregado. Es cierto que Tailandia tiene una mayor especialización y escala, además de costos laborales más bajos. Tuvimos que trabajar mucho, pero contamos con algo a nuestro favor y es el flete. Eso sí, Tailandia tiene acuerdos comerciales con varios países de este continente, por ejemplo, Colombia donde ellos ingresan pagando 0% de arancel y nosotros con el 16%. Es algo para corregir.

-¿Qué más hay que corregir?
-La infraestructura. No puede que sigamos transportando a nuestra gente en micro y que cuando llueve y hay niebla o humo no puedan llegar a la planta. Necesitamos un servicio de trenes que nos ayude en un negocio global de exportación. También necesitamos que el gobierno interactúe con las empresas. No podemos trabajar en una Latinoamérica donde hay asimetría en los derechos de importación. El Mercosur ya no es suficiente. El mercado latinoamericano va a a llegar en 4 años a 8,5 millones de autos y es una enorme oportunidad.

-¿A qué se refiere cuando reclama interactuar con el Gobierno?
-A tener previsibilidad en el rumbo. Si nuestro destino es hacer autos en un volumen importante, tenemos que ir juntos a buscar la mejor manera. Trabajar en una infraestructura que nos permita seguir creciendo. Si no hay suficiente energía, no puede crecer la planta. Hoy nuestra planta no tiene aire acondicionado porque no tengo capacidad de energía. Lo hablamos con el sindicato y la decisión fue ampliemos la planta y luego vendrá el aire acondicionado. Es una señal de madurez de nuestra cadena de valor.

-¿Están limitados por la falta de dólares para importar las autopartes?
-La Hilux tiene que superar el 40% de contenido argentino y llegar al 60% con piezas del Mercosur. Nosotros nunca tuvimos una limitante de dólares porque el 70% de lo que fabricamos se exporta. Terminamos 2014 con un saldo positivo de US$ 200 millones. Es lo que llamamos un proyecto sustentable con una diversidad de países a los que embarcamos nuestros productos. Si hay una crisis coyuntural en algún país ese volumen se puede derivar a otros de la región.

-¿Pedirán al próximo presidente la eliminación del impuesto a los autos de lujo?
-Hemos reaccionado. Cuando nuestro modelo SW4 se volvió muy caro en la Argentina lo derivamos a Brasil.

-Pero Brasil tiene serios problemas y muchas automotrices ya se están ajustando…
-La filosofía de Toyota es que no podemos despedir o suspender gente por un tema económico. Toyota es empleo de por vida. El personal no es para nosotros una variable de ajuste. Sabemos que en la región hay factores coyunturales que afectan la sustentabilidad. Y así como pedimos previsibilidad al resto de los actores, también nosotros debemos ser previsibles como industria.

-¿Se puede ser previsible al margen del contexto?
-Pensamos a largo plazo y a veces se resigna la rentabilidad para mantener el volumen de producción. Cuando empezamos la ampliación de la planta hablamos con todos nuestros proveedores y el sindicato para bajar los costos y ser competitivos.

-¿Prevén viento de frente por culpa de la crisis brasileña y el menor crecimiento chino?
-Brasil es nuestro principal socio, El 40% de nuestro volumen va a Brasil y el otro 30% al resto de América Latina. Habrá un periodo de baja. Pero no hay nadie en el mundo que pueda dar lo que ofrece Latinoamérica, Si hablamos de baterías, por ejemplo, todas son a base de litio y los únicos que tienen litio son Bolivia, Chile y Argentina, En el caso del agro, el 50% de la soja se planta en el Mercosur. Nuestro sueño es llegar con la Hilux a EE.UU. desde la planta de Zárate.

toyota-energia

Información de Mercado

Importaciones: Entorno internacional muy favorable!

Resulta esencial mencionar la evolución de las importaciones de gas de Bolivia y las de Gas Natural Licuado (GNL), los cuales han sido los motores de sustitución de la caída de producción local de gas natural y han compensado parcialmente las necesidades de la demanda del sector.

Como hemos mencionado en otros informes, en el año 2013 en lo que a importaciones se refiere, parece observarse un techo a los volúmenes importados producto de topes en la logística y, desde luego, mayor producción nacional de gas que permite morigerar las necesidades de producto.

En el primer gráfico se muestra la evolución de las importaciones de GNL y en el segundo chart, la misma información para la inyección media desde Bolivia.

importaciones-gas-natural

Se observa en los gráficos previos, que la importación Bolivia y de GNL retrocede ligeramente para el año 2015 luego de 6 años de crecimiento a ritmo exponencial.

Las menores importaciones responden a varios motivos, entre los cuales destacamos:
 Mayor producción nacional de gas natural.
 Imposibilidad logística de Escobar de incrementar volúmenes en el invierno.
 Cuidado intensivo de la reservas monetarias.
 Moderadas temperaturas del invierno 2014 y lo que va del 2015.

Considerando la imposibilidad logística de tener mayores niveles de GNL en el periodo de mayor necesidad, y las perspectivas de crecimiento de gas natural nacional para el corto plazo, creemos que las importaciones se mantendrán estables en el corto plazo, sin incrementos significativos. Por otra parte las mismas tampoco se reducirán significativamente dado que gran parte de año están sustituyendo combustibles alternativos, como el Gas Oil o el GLP, los cuáles son más costosos que la importación de ambos productos (GNL y Bolivia).

Información de Mercado

Oferta: Neuquen es el motor de la recuperacion y el Norte despierta expectativas rompiendo la tendencia anterior.

El mercado de gas natural en Argentina se encuentra en plena recuperación desde el año 2014, donde luego de 6 años consecutivos de producción decreciente, pasó a lograr un significativo aumento de su producción gracias a nuevas perforaciones de gas no convencional y aceleración de pozos existentes.

En lo que va del año 2015 y considerando proyecciones conservadoras en los últimos meses, se espera un incremento del orden de 4 MMm3/día como promedio anual de inyección comparado con el 2014. En el grafico continuo, mostramos los volúmenes totales mencionados y podemos observar cómo se revierte la tendencia decreciente observada para el periodo 2007-2013.

produccion-gas-natural

La cuenca que ha producido el shock en la oferta de gas natural en los últimos 2 años, ha sido la cuenca Neuquina, creciendo casi 7 MMm3/día desde su piso del año 2013, lo que representa un incremento del 6% anual. Este quiebre en la tendencia decreciente se revirtió completamente a partir del años 2014, luego de experimentar caídas consecutivas desde el año 2007. A continuación el gráfico de su evolución en MMm3/día promedio para los últimos años y detallamos los responsables del aumento de oferta.
produccion-cuenca-nqn

Para completar la sección de Oferta Gasífera mencionamos también que la cuenca Austral ha dejado de ser el impulsor de la mayor disponibilidad de gas natural a nivel local, abandonando ese rol desde el año 2013, donde luego de 4 años consecutivos de crecimiento comenzó una lenta reducción de volúmenes por depletamientos naturales y problemas operativos en pozos irrecuperables. Para el 2015 se espera niveles levemente superiores al 2014.
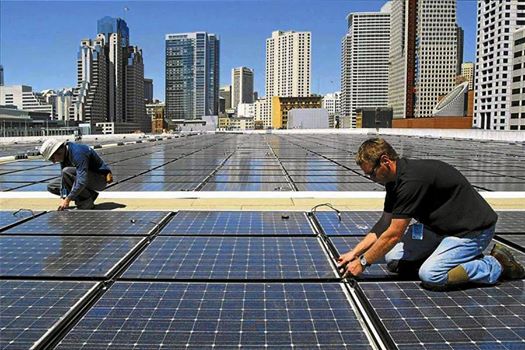
produccion-gas-argentina

En el último gráfico se muestra la cuenca norte, donde la caída impactante de la misma lleva reducir la producción a casi un tercio de los niveles del año 2008. En los volúmenes macro, el peso de la cuenca norte ha perdido relevancia por su baja incidencia.
Como dato relevante para la cuenca Norte, en el último período del 2015 y 2016 se espera un crecimiento en la cuenca norte debido al exitoso proyecto que realizó PAE en el proyecto llamado MAC-1004, que contempló la perforación del primer pozo multilateral con completamiento inteligente de la Argentina. La iniciativa permitió extraer hidrocarburos de dos formaciones de la región del Noroeste –Huamampampa e Icla– a través de una sola perforación. Gracias a esto, esperamos que el crecimiento de la producción sea del orden del 0,5 MMm3/día a partir del segundo semestre del 2015.

Información de Mercado

YPF. Aumenta su produccion notablemente

Entrando en mayor detalle sobre la cuenca, YPF ha sido el productor con mayor crecimiento tanto para el 2014 como para lo que llevamos del 2015, superando el 15% con respecto al mismo mes del año anterior. La participación de Estado Argentino en la empresa ha producido un cambio radical en los niveles de producción, las cantidades de pozos en exploración y los niveles agregados de oferta. En los siguientes gráficos detallamos la evolución del crecimiento mensual de la producción de YPF y su producción mensual para los años 2011-2015.

ypf-produccion

Si comparamos el volumen inyectado en el 2015 versus el 2013, observamos un crecimiento de la producción del 25% en promedio.
Entre los yacimientos de mayor crecimiento se destacan Cupen Mahuida (gas no convencional, formación Las Lajas de Tight Gas), Sierra Barrosa (gas no convencional), Rincón del Mangrullo y el Orejano con gran potencial para producción de Shale y Tight gas para los próximos años.

tight-gas-argentina

Gracias a los proyectos mencionados, y desarrollos previos realizados por Apache Argentina (hoy Yacimientos del Sur), Total (Aguada Pichana) y Petrobras, entre otros, la producción de gas no convencional estimamos que supere los 20 MMm3/día para el 2015, teniendo en cuenta un crecimiento cauteloso para los últimos meses del corriente año.

produccion-de-gasnatural
Información de Mercado

Produccion de gas y petroleo en Aumento

La producción interanual de petróleo y gas del país continuó creciendo durante abril pasado, traccionada principalmente por la petrolera de bandera YPF, cuya producción de gas creció respecto de la del mismo mes del año pasado 18,4% y la de petróleo lo hizo en un 9,7%, según datos de la Secretaría de Energía de la Nación.

produccion-de-gasnatural

En tanto que la producción de gas natural del conjunto de la industria totalizó en abril pasado los 3.515,7 millones de metros cúbicos (m3) contra 3.256 de abril de 2014, lo que arroja un alza de 8%, mientras que la producción de crudo para el mismo mes para la totalidad de las industrias sumó 2.635.330 metros cúbicos contra 2.538.306 del año pasado, lo que implica una suba de 3,8 por ciento.

consumo-energia-argentina
Información de Mercado

Energia. Record de Consumo para Sabado

El Ministerio de Planificación Federal informó que a las 20:55 se registró un nuevo récord de demanda de energía para un sábado de invierno, al alcanzar el consumo un pico de de 21.219 megavatios, como consecuencia de bajas temperaturas que se registran en todo el país.

consumo-energia-argentina

La marca anterior era del sábado 26 de julio de 2014, cuando a las 20.50 la potencia requerida había sido 20.540 megavatios.

Cabe destacar que el sistema opera con normalidad y con una reserva de energía de más de 4.500 megavatios.

Información de Mercado

Regalias por Inversión YPF logra acuerdos de largo plazo

La Subsecretaría de Energía y Minería , concedió la explotación de petróleo convencional denominada “Chachahuen Sur” a las empresas YPF S.A., Ketsal S.A, del grupo Vila Manzano Kilwer S.A., también del grupo Vila Manzano y Energía Mendocina S.A, del Estado.

La concesión es por 25 años a partir del día siguiente a la publicación de la norma en el Boletín Oficial, según consigna el Gobierno de Mendoza.

Fuente los Andes: Podes ver la nota en el siguiente link Click Aqui!

Los derechos de los concesionarios se distribuyen de la siguiente manera: YPF S.A. el 70% de los derechos, Ketsal S.A. el 10%, Kilwer S.A., el 10% y Energía Mendocina S.A., el 10%.

La resolución del Ministerio de Infraestructura y Energía fue publicada el lunes 28 de octubre en el Boletín Oficial. A partir de ese momento, la empresa tiene 180 días para presentar el plano de mensura definitivo y las certificaciones de Declaración de Impacto Ambiental correspondientes.

ypf-regalias

Asimismo y desde el momento en que quedó definitivamente conformada la solicitud de comercialidad, las empresas concesionarias tienen 90 días corridos para presentar ante la Subsecretaría de Energía y Minería el plan de inversiones y desarrollo propuesto para la nueva concesión de explotación.

Esta sociedad deberá pagar el 23% de regalías, porcentaje que casi duplica el monto histórico de regalía y que aún se abona en otras concesiones de explotación.

Información de Mercado

Petrobras puso a la venta activos en Argentina.

Apremiada por deudas superiores a los US$ 90.000 millones, Petrobras decidió vender los activos de su subsidiaria en Argentina (Petrobras Argentina – PESA). Cuando esto se concrete, la brasilea terminará con su salida del país, después de 13 años de presencia en el mercado local.

Fuente: Clarin. Entrar Aqui.

En este escenario, YPF planea hacer una oferta por los activos de PESA, luego de recibir una invitación de la compañía, aseguraron a Bloomberg dos fuentes cercanas a la negociación.

petrobras-argentina

La petrolera estatal, que participó en intentos anteriores de comprar activos de Petrobras en el país, y otros productores de petróleo fueron invitados a ofertar hasta el 15 de julio, según esas fuentes.

Luego de verse envuelta en el mayor escándalo de corrupción de Brasil, Petrobras está recortando las inversiones y vendiendo activos para focalizarse en exploración y producción. La petrolera apunta a vender US$ 15.100 millones en activos entre este año y el próximo.

Como las leyes antimonopolio impedirían que YPF compre algunos de los activos de Petrobras, como la cadena de estaciones de servicio y refinerías, podría buscar un socio o comprar y vender algunos activos.

Entre los activos más interesantes se encuentra el yacimiento convencional Sierra Chata en Neuquén, que también tiene un gran potencial en petróleo de esquisto.

Información de Mercado

Importante alivio en el costo de las importaciones de Energia

La disminución del precio del Petróleo produjo en el corto plazo un importantísimo alivio a las arcas del gobierno.
Las importaciones de combustibles se redujeron en un 57 % en el primer tercio del 2015, comparado con el mismo periodo del 2014, según información de la Secretaria de Energia de la Nación.

El principal motor del ahorro fue el gas natural licuado (GNL), que es el gas que Argentina importa mediante buques en las terminales de Escobar y Bahía Blanca.

Actualmente el costo del gas es 7 USD/MMBTu, lo que representa la mitad del valor que tenía en el 2014.

Por otro lado el impacto en la caída de las importaciones no solo se basa en el precio, el volumen de las importaciones de GNL también fue inferior al del primer trimestre del 2014, este cuatrimestre fueron 1,18 millones de metros cúbicos de LNG, la mitad que el año pasado.
Las importaciones de gas de Bolivia se redujeron un 25 % en el volumen frente al 2014.

comercializacion-gas-natural

Información de Mercado

Aumentos en las tarifas del transporte de Gas Natural

Dependiendo de la ruta seleccionada, el consumidor industrial con servicios firmes (Grandes Usuarios FD y Clientes P3) afrontará incrementos que van desde el 20% al 40% en los cargos unitarios de transporte.

Realizando un simulación en la factura, el impacto no supera el 5% en el monto final, dado que los cargos de transporte tienen una incidencia muy baja en el total de la factura.

Los fideicomisos, los cargos de distribución y el cargo de importaciones no ha sufrido ningún ajuste y permiten licuar el aumento mencionado.

Información de Mercado

Restricciones de Gas Natural. Comienza la primer etapa de cortes

En la semana del 8 de Junio comenzaron las restricciones de gas natural a las industrias con servicios interrumpibles (100% de restricción) y a los Servicios Firme con ventana de corte (restricción del 30% al 70% de la reserva de capacidad). Para los próximos días se espera una tendencia similar con mayor profundización en las restricciones producto de las menores temperaturas pronosticadas.

Información de Mercado

Gas de última instancia y Proveedor de Última Instancia

El día 3 de junio el Ministerio de Planificación Federal actualizó el cargo del Gas de Ultima Instancia a 12.79 US$/MMBTU, cargo que deben pagar las industrias cuando no cumplen con el requerimiento de restricción de gas natural.

El valor previo se ubicaba en 13.32 US$/MMBTU, lo que implica un descenso del 4%. Este descenso responde a su fórmula de cálculo, la cual se compone del promedio de los costos de las importaciones de gas natural y GNL. La caída de los precios internaciones del crudo y combustibles alternativos, comienzan a ponderar en el fórmula del GUI.

Descargar Nota

Información de Mercado

Tarifas y Precios de gas Natural.

Tarifas y Precios de gas Natural. El trampolín Residencial

Respecto a los costos de gas natural incluidos en la tarifa del segmento Residencial, se puede ver un fuerte impacto en el año 2014, el cual se refiere a la readecuación tarifaria a partir del 1ro de Abril, incluyendo fuertes aumentos en los precios de gas natural en el punto de ingreso al sistema de transporte y con pleno impacto desde el mes de agosto. El costo determinado en el gráfico precedente se refiere al promedio de todas las categorías del segmento Residencial (R1 a R3-4), considerando que no se producen ahorros en el consumo respecto al año 2013.

El sector industrial, único segmento en el que los precios de gas están desregulados, muestra un incremento interanual relativamente constante, promedio para las distintas cuencas de abastecimiento, y generado fundamentalmente por la caída en la producción total, disminuyendo la disponibilidad de gas para dicho sector.

Los precios del sector de GNC se readecuaron en el año 2012, mostrando un fuerte incremento, el cual fue de más del 300% en pesos. Posteriormente, con las variaciones del tipo de cambio, este incremento se fue reduciendo en USD.

El precio de gas del sector de generación de energía eléctrica no ha sufrido modificaciones en los últimos años y se ubica para la cuenca Neuquina en 2.68 US$/MMBTU.

costo-gas-natural

tarifa-gas-natural-argentina.

En el gráfico precedente se puede ver las distintas categorías de consumo Residencial. Estas categorías fueron determinadas en base a su consumo y a las zonas de ubicación. Hay zonas que han perdido el subsidio en el precio de gas.
A modo de la comparación entre las distintas categorías, la tarifa del segmento R3-4 está pagando además del costo sin subsidio del gas natural en el punto de ingreso al sistema de transporte, un Cargo por la importación de gas natural de Bolivia y del LNG, el cual también no está subsidiado.
El segmento R1 paga precios de gas natural y Cargo por importación fuertemente subsidiados.

Información de Mercado

Deficil del Sector Gasifero. Se domestica la fiera

El déficit del Sector: Se domestica la fiera.

Recordando el comienzo y la generación de los déficits en el sector eléctrico y gasífero, el sector de generación, fue el pionero en su creación y gestación, donde su crecimiento fue exponencial desde el año 2008 al año 2012, pasando de 800 MMUSD a 6000 MMUSD en ese periodo, para luego manteniéndose estable.

A partir del año 2011, el déficit gasífero comenzó a escalar a tasas exponenciales, producto de los incrementos en los volúmenes de importaciones y los mayores precios del GNL y el gas de Bolivia. La mayor disponibilidad de gas importado, permitió estancar el déficit eléctrico y contener el incremento de utilización de combustibles alternativos para generar energía eléctrica.

A continuación mostramos la evolución histórica del déficit gasífero en Millones de dólares.

deficit-gas-natural

Entrando en los detalles de la generación de déficit, las importaciones de GNL y Gas de Bolivia componen los egresos, los cuales se realizaron en promedios a 18 US$/MMBTU y 10.3 US$/MMBTU respectivamente. Estos precios que no son compensados por los consumidores de gas natural, los cuales en todos los casos pagan precios inferiores, dependiendo de la categoría.
Dentro de los ingresos se considero la recaudación del Decreto 2067 y 1982, las asignaciones de gas importado a Generación eléctrica (paga 2.68 US$/MMBTU), ventas a Industriales, asignaciones de GUI / PUI (13.29 US$/MMBTU y 7.5 US$/MMBTU), y asignaciones al residencial de baja recaudación.

Las perspectivas estables en materias de importaciones junto a la baja en los precios de referencia internacionales de los combustibles alternativos (integran la fórmula del precio en el contrato con Bolivia) y el menor costo de los barcos de GNL, dan un perspectiva favorable para el año entrante, con expectativas de reducciones parciales en los déficits gasíferos, por menores costos, suponiendo el mismo nivel de importaciones.

Información de Mercado

Gas No Convencional: breve Sintesis

Entrando en mayor detalle sobre la cuenca Neuquina, YPF ha sido el productor con mayor crecimiento, superando el 15% con respecto al año anterior. La participación de Estado Argentino en la empresa ha producido un cambio radical en los niveles de producción, los cantidad de pozos en exploración y los niveles agregados de oferta. En los siguientes gráfico detallamos la evolución del crecimiento de la producción YPF y los yacimientos con mayor crecimiento.

crecimiento-produccion-gas

pozos-gas-mayor-produccion

Entre los yacimientos de mayor crecimiento y en producción, se destacan Cupen Mahuida (gas no convencional, formación Las Lajas de Tight Gas), Sierra Barrosa (gas no convencional), Rincón del Mangrullo y el Orejano con gran potencial para producción de Shale gas para los próximos años.

Gracias a los proyectos mencionados, y desarrollos previos realizados por Apache Argentina (hoy Yacimientos del Sur), Total (Aguada Pichana) y Petrobras, entre otros, la producción de gas no convencional supera los 10 MMm3/día.

A continuación el detalle de la proporción del gas convencional vs. el gas no convencional junto a los volumenes de Tight Gas y Shale.

tight-sand

Información de Mercado

El fenómeno YPF en Gas Natural

Entrando en mayor detalle sobre la cuenca, YPF ha sido el productor con mayor crecimiento, superando el 15% con respecto al año anterior. La participación de Estado Argentino en la empresa ha producido un cambio radical en los niveles de producción, los cantidad de pozos en exploración y los niveles agregados de oferta. En los siguientes gráfico detallamos la evolución del crecimiento de la producción YPF y los yacimientos con mayor crecimiento.

YPf-crecimiento-oferta-gas-natural

nuevos-yacimientos-ypf

Entre los yacimientos de mayor crecimiento y en producción, se destacan Cupen Mahuida (gas no convencional, formación Las Lajas de Tight Gas), Sierra Barrosa (gas no convencional), Rincón del Mangrullo y el Orejano con gran potencial para producción de Shale gas para los próximos años.

Gracias a los proyectos mencionados, y desarrollos previos realizados por Apache Argentina (hoy Yacimientos del Sur), Total (Aguada Pichana) y Petrobras, entre otros, la producción de gas no convencional supera los 10 MMm3/día.
Para completar la sección de Oferta Gasífera mencionamos también que la cuenca Austral ha dejado de ser el impulsor de la mayor disponibilidad de gas natural a nivel local, abandonando ese rol desde el año 2013, donde luego de 4 años consecutivos de crecimiento comenzó una lenta reducción de volúmenes por depletamientos naturales y problemas operativos en pozos irrecuperables.

Información de Mercado

Oferta de GAS NATURAL: Una luz en el camino para el corto y mediano plazo

El mercado de gas natural en argentina, transita un claro punto de inflexión, donde luego de 6 años consecutivos de caídas en su producción ha logrado frenar la reducción en la oferta local gracias a nuevas perforaciones de gas no convencional y aceleración de pozos existentes.
En el año 2014, se proyecta un incremento del orden de 0.5 MMm3/día como promedio anual de de inyección comparado con el año 2013. En el grafico continuo, mostramos los volúmenes mencionados y podemos observar cómo se revierte la tendencia decreciente observada para el periodo 2007-2013.

Gas-Natural-Argentina-Comercializacion

En el gráfico previo, el volumen consolidado incluye un reducción en la entregas desde la cuenca Austral, producto de la campaña de perforación que comenzó en Octubre de 2014. Sin esta reducción, el volumen proyectado para el 2014 sería aún mayor frente al 2013.

La cuenca que ha producido el shock en la oferta de gas natural en el año 2014, ha sido la cuenca Neuquina, luego de consecutivas reducciones en su producción. Esta tendencia decreciente ser revirtió completamente, creciendo casi 3 MMm3/día en promedio, lo que representa un incremento 5.8%. A continuación el gráfico de su evolución en MMm3/día promedio.

Gas-Natural-Neuquen-Comercializacion

Para completar la sección de Oferta Gasífera mencionamos también que la cuenca Austral ha dejado de ser el impulsor de la mayor disponibilidad de gas natural a nivel local, abandonando ese rol desde el año 2013, donde luego de 4 años consecutivos de crecimiento comenzó una lenta reducción de volúmenes por depletamientos naturales y problemas operativos en pozos irrecuperables.

Cuenca-Austral-Gas-Natural

Cuenca-Norte-Comercializadores

En el ultimo gráfico se muestra la cuenca norte, donde la caída impactante de la misma lleva reducir la producción a casi un tercio de los niveles del año 2008. En los volúmenes macro, el peso de la cuenca norte a perdido relevancia por su baja incidencia. A nivel regional, esta cuenca ha sido compensada por mayores importaciones de gas natural proveniente de Bolivia.

Información de Mercado

Menos cortes de gas a las industrias producto de inviernos menos fríos

En términos anuales, la mayor proporción de gas es consumida por el sector industrial (36%), en segundo lugar se encuentran las usinas (35%), en tercer lugar los hogares (16%), más de lejos sigue el consumo para GNC (7%), comercios (3%) y el resto. Los hogares y, en menor medida, los comercios que aumentan el consumo en invierno dado que utilizan el gas para la calefacción. Estos dos sectores que tienen preferencia en la distribución de gas, es decir, no se les puede cortar el suministro en ningún momento (existen excepciones para los grandes comercios). Dada esta situación, las restricciones de gas se focalizan sobre las industrias y las usinas.

Como pasa casi todos los inviernos, las bajas temperaturas suelen ser el preludio para los cortes de gas a las industrias pero en los últimos dos años.Se puede considerar que al menos unas 300 industrias sufrieron restricciones importantes, las más afectadas son siderúrgicas (Siderar, Siderca, Aluar y Acindar), petroquímicas (Profertil, Dow y Mega), automotrices (Ford, Volkswagen y General Motors), alimenticias, cementeras y mineras, entre otras.
Ahora bien, analizando una industria ubicada dentro de la zona de la Distribuidora Gas Natural BAN que cuenta con transporte interrumpible.

Vemos que las temperaturas en Julio del 2013 fueron similares a las de Julio del 2014, sin embargo para el mismo mes (Julio) la industria pasó de tener 20 días de corte en 2013 a 16 días de corte en el 2014. La explicación de esta variación se debe a una leve desaceleración de la actividad industrial, lo que hace que las empresas no estén tan preocupadas por los cortes como en otros años.

En Agosto el efecto de temperatura tuvo un mayor impacto en la disminución de los cortes, debido a que la media mensual estuvo 3 Grados por encima en el 2014. Este efecto hizo disminuir los 14 dias de cortes del 2013 a solo 2 días de corte.

temperaturas-gas-natural

Información de Mercado

Oferta de Gas Natural Argentina. Ya paso el invierno.

En los primeros días de octubre, algunas empresas tienen que reducir sus consumos al mínimo técnico, por imposibilidades por reducción en la oferta de GNL. La razones principales de esta reducción de disponibilidad se debe a cuestiones climáticas para el ingreso del barco de GNL en Escobar y demora en el pago de un barco para Bahía. Esta situación se presume quedará regularizada en la semana entrante.

A continuación, y como todos los meses, analizamos la oferta de gas natural para los consumidores locales y con especial énfasis en el sector industrial . Se observa que se mantiene la tendencia de los últimos meses, donde la producción total local crece levemente con respecto a 2013, producto de incrementos en la cuenca neuquina pero atenuados por caídas en la oferta desde el Sur y la cuenca norte. En la próxima tabla, se muestra la inyección para las diferentes cuencas del país, junto a las importantes del GNL y gas de Bolivia.

comercializacion-gas-natur

Como se observa en la tabla, es notable la reversión de la tendencia en la producción local, donde en los últimos años las caídas superaban el 5% y hasta Julio 2014, el aumento es del 0.7%. La disponibilidad total, incluyendo importaciones, crece a un ritmo menor al 2013, y cercano al 1.1%.

Como detalle positivo, mostramos la evolución de la inyección de la cuenca Neuquina, donde los proyectos convencionales y no convencionales de YPF han motorizado la oferta en dicha cuenca.

cuenca-neuquina

Otro dato que no podemos dejar de detallar, son las importaciones de Gas Natural, la cuales muestran incrementos moderados para el gas del Bolivia (Enero-Septiembre 2013 vs. Enero-Septiembre 2014 +7.8%) y reducciones en el GNL (-2.7%).

A continuación mostramos la evolución de ambas importaciones con detalle mensual frente al 2013.

importaciones-bolivia

importaciones-gnl

Los efectos de mayor disponibilidad de gas y las altas temperaturas promedios desde el 15 de Julio y que han continuado en agosto y septiembre, han mejorado la disponibilidad de gas para el sector industrial, reduciendo notablemente los días de cortes, que habían arrancado con mucha frecuencia en los meses de mayo y junio.

Director Comercial: Ing. Mauricio Golato.

lng-barcos
Información de Mercado

Bajan los precios de las importaciones de GAS!

A partir del 2007 Argentina comenzó a importar gas natural, para poder acompañar el crecimiento de la demanda, como una medida transitoria hasta lograr el autoabastecimiento energético dado por el gran potencial que argentina tiene en los recursos no convencionales.

El contexto mundial, en materia de GNL leda buenas noticias a Argentina porque EEUU, está aumentando significativamente su producción de gas y petróleo no convencional al punto de que plantas licuefacción que iban a ser importadoras a mediados del 2015 serán exportadoras. En un año tendríamos la posibilidad de aprovechar la abundancia de GNL, con pronósticos de precios en descenso en la cuenca del Atlántico.

Actualmente el GNL es mucho más económico que el gasoil y el fueloil que lo reemplazan en la generación eléctrica.
Los precios de los embarques con entrega en julio cayeron a cerca de 13,60 dólares por millón de unidades térmicas británicas desde alrededor de 19 dólares a inicios de año.

lng-barcos

Información de Mercado

Lo peor del costo eléctrico ya pasó! Ahora comienza la baja.

En este informe mensual sobre precios de energía informamos a los grandes consumidores, GUMAS y GUMES, que en el mes de Julio, se produjo una disminución del precio monómico de la energía con respecto a Junio, alcanzando los 609 $/MWh, contra los 638 $/MWh del record del mes de junio.

La templadas temperaturas, y la mejor hidraulicidad ayudaron a que Julio haya reducido los sobrecostos transitorios de despacho y por ende los costos de energía se hayan reducido levemente. Asimismo, los datos de Agosto también son alentadores, dado que la mayor disponibilidad de gas para generación eléctrica, producto del bajo consumo de gas por parte del residencial, redujeron la utilización de combustibles como el Gas Oil ayudando a reducir el SCTD.

A continuación el gráfico de los precios mensuales.

sobrecosto-transitorio-despacho

Desde luego, que los precios del més se mantienen muy por encima de los costos del 2013, producto de efecto devaluación sobre el TC oficial, el cuál impacta directamente sobre los sobrecostos.

En el próximo gráfico mostramos la evolución del precio monómico en $/MWh y en US$/MWH desde el 2004 e incluimos una proyección para el cierre 2014.

precios-energeticos-argentina

Independientemente de los aumentos sufridos en Pesos en el 2014, los cuales superan el 45%, es notable como los precios en dólares se ubican muy por debajo de las referencia internacionales y mucho más aún con respecto a algunos países vecinos como chile, donde los precio superan los 100 US$/MWh.

impo-gnl
Información de Mercado

Se mantiene la Oferta Local de Gas Natural. Menos Cortes en el sector.

Como todos los meses, analizamos nuevamente la oferta de gas natural para los consumidores locales y con especial énfasis en el sector industrial . Se observa que se mantiene la tendencia de los últimos meses, donde la producción total local crece levemente con respecto a 2013, producto de incrementos en la cuenca neuquina pero atenuados por caídas en la oferta desde el Sur y la cuenca norte. En la próxima tabla, se muestra la inyección para las diferentes cuencas del país, junto a las importantes del GNL y gas de Bolivia.

oferta-gas-natural-argentina

Como se observa en la tabla, es notable la reversión de la tendencia en la producción local, donde en los últimos años las caídas superaban el 5% y hasta Julio 2014, el aumento es del 0.8%. La disponibilidad total, incluyendo importaciones, crece a un ritmo similar al 2013, y cercano al 2%.

Como detalle positivo, mostramos la evolución de la inyección de la cuenca Neuquina, donde los proyectos convencionales y no convencionales de YPF han motorizado la oferta en dicha cuenca.

produccion-nqn-julio

Otro dato que no podemos dejar de detallar, son las importaciones de Gas Natural, la cuales muestran incrementos moderados para el gas del Bolivia (Enero-Julio vs. Enero-Julio2014 +12.5%) y pequeñas reducciones en el GNL (-0.8%).

A continuación mostramos la evolución de ambas importaciones con detalle mensual frente al 2013.

impo-bolivia

impo-gnl

Los efectos de mayor disponibilidad de gas y las altas temperaturas promedios desde el 15 de Julio, han mejorado la disponibilidad de gas para el sector industrial, reduciendo notablemente los días de cortes, que habían arrancado con mucha frecuencia en los meses de mayo y junio.

Director Comercial: Ing. Mauricio Golato.

Información de Mercado

Presentacion Director Comercial

Maurio Golato, Director Comercial de Latin Energy Group, es Ingeniero Industrial y se ha desempeñado en áreas gerenciales de Duke Energy. Sus estudios han sido complementados con el postgrado de Administración de los Mercados de Energía Eléctrica y Gas Natural del ITBA. Desde el 1 de Agosto de 2014, se incorporó al equipo de Latin Energy Group, para avanzar en el crecimiento del segmento de comercialización de gas natural.

“Latin Energy Group se desempeña en un mercado complejo aplicando herramientas operativas del mercado de gas natural junto a instrumentos financieros de vanguardia que permiten a la industria obtener el gas natural en la calidad requerida, a un precio competitivo y en la moneda solicitada.”

Mauricio-Golato2

comercializador-gas-argentina
Información de Mercado

La industria se podra beneficiar del aumento de la factura de gas al residencial?

La industria se podrá beneficiar del aumento de la factura de gas al residencial?

Los consumidores residenciales comenzaron a recibir sus facturas de gas con el aumento de tarifas y retiro de subsidios anunciados por el Gobierno en el mes de marzo. Los nuevos precios, según la categoría de consumidor, implican subas que van desde 100% hasta más de 300%, luego de varios años sin ajustes para el sector residencial. El encarecimiento del servicio fue calculado para los hogares que no lograron retraer su consumo de gas respecto del bimestre anterior.

A modo de ejemplo y con valoraciones promedio, los clientes de categoría R1 -aquellos que consumen hasta 500 m3 por año (área metropolitana) y que representan cerca del 60% de los usuarios- pasaron de pagar $ 142 anuales a $ 290 por año; lo que significa un gasto de $ 48 por bimestre y un salto de 104%. El promedio de suba para la categoría R2 “aquellos que consumen de 500 a 1.000 m3 al año” fue de 202%: pasó de pagar anualmente $ 340 en marzo a $ 1.030 este mes, lo que se traduce en unos $ 170 en el bimestre. Y para los residenciales de categoría R3, que consumen más de 1.000 m3 por año y se dividen a su vez en 4 tipos, pasaron de gastar en promedio para el rango más alto $ 2.400 anuales a $ 10.084, representando costos de $ 1.600 en su factura y una suba de 320%. Los nuevos precios no se aplicaron a aquellos usuarios que lograron ahorrar. Y es que según los establecido por la resolución 226 de la Secretaría de Energía, los usuarios que reduzcan un 20% de su demanda no tendrán ningún aumento (seguirán recibiendo la totalidad de los subsidios), los que bajen su consumo entre un 5% y un 20% recibirán una suba intermedia, y a los que ahorren menos de un 5% se les aplicará un alza plena.

Ahora bien, sabemos que en los inviernos la mayor cantidad del das disponible, ya sea de producción nacional o importaciones (Bolivia o LNG) tiene su destino en consumo residencial, GNC, generación (para asegurar la demanda de energía eléctrica del residencial) y el saldo se lo permiten utilizar a la industria. Como en las empresas distribuidoras aún no están los números sobre la cantidad de clientes residenciales que demandaron menos consumo de gas, pero aseguran que se registró un mayor ahorro en los clientes de menores ingresos, no podemos asegurar en cuanto va a ayudar a la industria este menor consumo/ahorro del residencial, pero todo indica que el numero es significativo.

Esta liberación de gas para la industria, todavía no tuvo su mayor impacto porque que la mayoría de los aumentos todavía no se vio reflejado, como consecuencia de que el frío aún no llegó con toda su potencia y posiblemente nunca lo haga en el 2014. “Es importante remarcar que muchas subas llegarán en los próximos meses, porque hasta el momento el invierno no fue tan frío y aunque la demanda continúa en alza, el sistema está operando con normalidad”.

precios-energia
Información de Mercado

Aumento de las facturas de CAMMESA

Como deben observar en las ultimas facturas de CAMMESA, los costos de abastecimiento eléctrico vienen incrementándose fuertemente. Además del aumento anual de costos, es importante resaltar que en los próximos meses las facturas pueden llegar a duplicar los costos de abastecimiento del verano. Para los usuarios más experimentados esto no es una novedad, pero siempre es importante recordarlo.

Durante el invierno, el sobrecosto transitorio de despacho crece fuertemente, impactando directamente en el costo final de la energía. Los incrementos son muy significativos y muchas empresas pueden llegar a tener problemas de caja sino tenían en consideración el aumento mencionado. El motivo del incremento estacional radica en el aumento de costos que sufre el mercado eléctrico por tener que generar energía con combustibles alternativos como el fuel oil y el gas oil, reduciendo significativamente la proporción de gas natural. Estos combustibles son mucho más costosos que el gas natural e impactan directamente en los sobrecostos.

A continuación mostramos la evolución del precio final de la energía para grandes usuarios, correspondiente a la demanda base. En el mismo se visualiza claramente el efecto estacional de los precios. Se muestran también los precios mensuales de los últimos 2 años.

precios-energia

cortes-de-gas
Información de Mercado

Liberan parcialmente los cortes de gas natural a los clientes industriales

Estimados, la siguiente información es relevante para los grandes consumidores de gas natural que estaban afrontando restricciones severas desde la segunda quincena de junio. Reiteramos que este email está destinado a los clientes llamados FD, firme distribución/firme de terceros que tienen entre 50 y 70 días de corte al año durante el periodo invernal.

Desde el día de ayer se han comenzado a moderar las restricciones en la mayor parte del país, pasando desde consumos cero o mínimo técnico a 50-75% de la reserva de capacidad. Se espera que esta condición se mantenga al menos una semana por las benévolas temperaturas proyectadas.

Considerando los días de cortes acumulados para el 2014, próximos a los 30-35 días, estimamos que el 2014 cerrará con un piso de 60 días de cortes. Es importante reiterarles que en el mes de septiembre se realizaran los trabajos programados de la campaña de gas en la cuenca austral, donde las restricciones se prevén similares a las de cualquier mes invernal.

Cualquier duda estamos a disposición.
Ing. Diego Rebissoni

cortes-de-gas

Informacion, Información de Mercado

Energia Plus Conviene contratar Energia Plus?

El aumento significativo del tipo de cambio, ha incrementado fuertemente los costos de los contratos plus, y la posibilidad de consumir esa energía sin tener un contrato de respaldo se hace económicamente muy rentable, con algunas desventajas cualitativas. El problema económico radica en el costo de la multa por consumir demanda excedente sin tener un contrato plus, la cual no ha tenido ajustes en los últimos dos años y esta nominada en pesos.

La multa se compone de 126 $/MWh (energía + potencia) + 320 $/MWh (multa res. 1281) + 15 $/MWh (cargo de sustentabilidad y garantía), llegando a un total de 461 $/Mwh o 59 US$/MWh. Si comparamos este valor con un precio ejemplo de un contrato plus del orden de 75 US$/MWH, el ahorro potencial por no tener un contrato con respaldo es 16 US$/MWh.

energia plus

Esta diferencia económica abre a los usuarios diferentes alternativas dependiendo del perfil de cada cliente. A continuación les nombramos algunas de las posibilidades que analizamos en DYR Consultores para nuestros clientes.
– No renovar contrato plus y mantenerse pagando la multa que establece la Res. 1281/06.
– Renovar contrato con compensaciones trimestrales vs. el costo de la multa.
– Renovar contrato con precios inferiores fijos en dólares. Contrato habitual.

Cada alternativa tiene pros y contras que deben ser analizados por el cliente en conjunto con su consultor para llegar a la mejor decisión. No dude en consultarnos por nuestros servicios de Analisis de Conveniencia Plus por email (comercial@dyrenergia.com o por teléfono al 4833-4385)

Si usted esta interesado en conocer en detalle las alternativas disponibles en los contratos de abastecimiento, le dejamos nuestros contactos para solicitar una entrevista, realizarnos una consulta o enviarnos un email de consultas.

Informacion, Información de Mercado

Gas NAtural Controles a los cortes de Gas Natural

Los primeros cortes de Gas Natural llegaron luego del 13 de Mayo. En una primera etapa los cortes involucraron a los servicios interrumpibles, luego parcialmente a los firmes hasta llegar a solicitar bajadas de consumo a los mínimos técnicos. Luego, en la semana del 26 al 30 las restricciones fueron moderadas pero se mantuvieron próximas al 25% de la reserva de capacidad.

Muchos usuarios de gas natural, están acostumbrados a no acatar las restricciones solicitadas por el distribuidor y pagan el costo de la multa, GUI + Multa distribuidor, donde la suma de ambos supera los 15 US$/MMBTU. Como estos costos son competitivos con el FUEL OIL, muchas empresas deciden no acatar el corte y abastecerse con gas de ultima instancia.
En los primeros días de corte, el distribuidor junto a personal de la autoridad de control, han salido a controlar el acatamiento del mismo, verificando in situ el consumo de los medidores in situ. Por este motivo, y por las sanciones posibles que la autoridad puede establecer, creemos conveniente el acatamiento de las restricciones abasteciéndose con combustibles sustitutos.

energia plus

Las autoridades buscan mantener equilibrada la oferta y la demanda y con especial atención los días donde el sistema se encuentra operando con escasez, por eso los controles estrictos sobre el acatamiento.

El mercado de gas natural ofrece diferentes alternativas de abastecimiento para usuarios firmes, interrumpibles, SGP, etc. En la actualidad existen mecanismos que permiten reducir los días de corte como ser la contratación de transporte de terceros. Estos servicios deben ser estudiados para cada región, evaluados y administrados para que la empresa pueda sacar una ventaja significativa reduciendo enormemente el consumo de fuel oil, gas oil o GLP.

En DYR diseñamos su estrategia de abastecimiento para minimizar sus costos de acuerdo a su condición regulatoria y las posibilidades que el mercado de gas natural ofrece. Envienos un email a comercial@dyrenergia.com o llamenos para comenzar a trabajar sobre su abastecimiento.

Informacion, Información de Mercado

Gas Natural Se desplazan los mantenimientos de Gas Natural para Agosto

Con motivos de la campaña de perforación de gas natural programada para los primeros días de Junio, se esperaban fuertes cortes para el sector industrial. Si bien la campaña apunta a mayor oferta de gas natural en el mediano plazo, durante las operaciones las restricción de oferta es significativa para el sistema. El cronograma original de tareas era el siguiente:


Junio: del 06 al 09 y del 14 al 20.

Julio: del 01 al 02.

Agosto: del 01 al 02 y del 24 al 31.

Septiembre: del 16 al 17.

Octubre: el 22.

Noviembre: del 09 al 16.

Diciembre: del 01al 02.

energia plus

El ENARGAS ha solicitado posponer los trabajos hasta el mes de Agosto y en los próximos días se informará en cronograma de trabajo. La industria deberá estar atenta al periodo mencionado para contar con los recursos alternativos (Fuel Oil, Gas Oil, IFO) para abastecer a su proceso productivo durante los días de restricciones.

Informacion, Información de Mercado

Costo Energia Sube Fuerte el costo de la Energía para los Grandes Usuarios

El 2014 muestra un fuerte incremento de los costos de Energía Eléctrica para los grandes consumidores (GUMAS y GUMES). El promedio de los primeros 4 meses se ubica 44% por encima del mismo periodo del año 2013.
Los mayores incrementos se dieron en el los primeros tres meses donde el acuerdo con los generadores y sus costos asociados, el tipo de cambio que aumenta los precios del gas natural y el fuel oil dispararon el precio monómico.
A continuación el gráfico muestra la evolución anual del precio de la energía para el año (2012 rojo, 2013, verde y 2014 azul), en un detalle mensual.

Asesor energía

Para el invierno se esperan incrementos de menor valor porcentual productor de costos absolutos más altos y menores impactos del LNG y el acuerdo con los generadores. También será clave la disponibilidad hidroeléctrica para bajar los sobrecostos transitorios de despacho.

Para presupuestar: El ultimo acuerdo con los generadores, que estipula incrementos en su remuneración, impacta sobre los costos unitariamente en valores inferiores a los 11$/MWh, lo que representa un porcentaje inferior al 3% de los costos actuales.

Los servicios de DYR Energía incluyen presupuesto anual de todos sus costos energéticos, realizados mediante simulaciones y considerando las variables que la compañía requiera (TCambio, consumo, energía base y plus). DYR ofrece un servicio diferenciador, profesional y de alto estándares de información. No dudes en contactarnos por su presupuesto 2015. (011-4833-4385)

Información de Mercado

Informe de Gas Natural

En el siguiente informe le mostraremos la evolución de la disponibilidad de gas natural, incluyendo dentro del análisis, la producción local y las importaciones.

Los datos información a continuación sobre datos publicados de organismos oficiales y procesados para su mejor comprensión.

En términos macros se observa desde el año 2011, un incremento de la disponibilidad de gas natural del 8.7% producto de la mayor oferta de gas de Bolivia y GNL. Si bien el incremento de la disponibilidad de gas acompaño el crecimiento vegetativo de los últimos años de la demanda, los costos de estos volúmenes incrementales superan los 10 US$/MMBTU mientras que la producción local se ubica próxima a los 3.00 US$/MMBTU.

A continuación se muestra la tabla los volúmenes por cuenca, las importaciones y los totales de disponibilidad, y producción local.

comercializacion-gas-natural-produccion3

Como hemos mencionado anteriormente la oferta total creció en los últimos años, pero solamente producto de incremento significativo de las importaciones. Este resultado de mayor disponibilidad, se ha logrado aún con fuertes reducciones en la producción nacional de gas.

Con el control de YPF por parte del gobierno, se observa desde fines del 2013, que los volúmenes de producción local comienzan a dar señales alentadoras, con incrementos en la producción.
Si bien el tiempo transcurrido es corto, los volúmenes de YPF ha empujado fuertemente la disponibilidad de gas en la cuenca Neuquina.

A continuación los resultados x empresa, según la información estadística de Secretaría de Energía donde se observa una producción superior para la cuenca Neuquina.

produccióndegasNQN

El incremento promedio de inyección de los meses mencionados supera los 3.5 MMm3/día pero al observar los volúmenes agregados esta diferencia es mucho menor por la menor producción de la cuenca Austral y la Norte.

Los resultados para el periodo Noviembre-Marzo de las 3 cuencas se detallan a continuación.

produccióndegasargentina

Es notable la reversión del proceso de caída de la producción del 6% en el año 2013, a niveles de crecimiento del orden 1% en los últimos 5 meses registrados.

Los desafíos del sector son muy grandes y el desarrollo energético será clave para reducir los términos de intercambio comercial de divisas. Las primeras señales están, pero los incrementos de oferta deberán ser mayores para poder acompañar el crecimiento y reducir los requerimientos.

Ing. Diego Rebissoni
Socio Gerente
Latin Energy Group SRL

Información de Mercado

Forum 2013 Foro Anual MERCADO DE GAS Y ELECTRICO 2013

VIII Foro Anual MERCADO DE GAS Y ELECTRICO 2013
Nuevo Marco Normativo · Perspectivas 2014 · Negociaciones y Contratos · Importación de Gas Natural y GNL · Financiamiento · Recursos No Convencionales · Transporte · Matriz Energética

Se viene el evento del año para el sector de Energía Eléctrica y Gas Natural, Diego Rebissoni participará como disertante, con el siguiente temario:

Cómo funciona el proceso de compra de gas natural en pesos argentinos
 Negociación y posterior compra de gas natural en dólares estadounidenses
 Comercializadores de gas o productores
 Cuáles son las alternativas de abastecimiento que permiten al usuario optar por la moneda de contratación en pesos argentinos o en dólares, liquidados al tipo de cambio oficial
 Cómo resguardarse de las fluctuaciones que pueda tener la moneda
Ing. Diego Rebissoni CONFIRMADO
Socio Gerente
LATIN ENERGY GROUP COMERCIALIZADOR DE GAS NATURAL

forum-2013-energia

Adjuntamos Cronograma Completo
PROGRAMA PRELIMINAR – Primera Jornada 20 de Noviembre

Información de Mercado

Mas o menos gas para la industria?

En el invierno, las restricciones de gas marcan la oferta disponible para el sector industrial. En términos sencillos, la industrias toman todo el gas disponible que le autorizan, y muchas veces el no autorizado también, pero los volúmenes consumidos son la mejor manera para estimar si las restricciones fueron menores o mayores a los años previos.

En este artículo realizaremos un comparación entre los consumos del invierno 2012 y el 2013.

consumodegas-industrial

Se observa en el gráfico previo, que la industria pudo consumir mayor cantidad de gas natural en Mayo, Junio y Julio, por un promedio de 2 MMm3/día para los tres meses mencionados, lo que representa un disponibilidad superior del 7% comparado con los mismos meses del año 2012.
Los meses de agosto y septiembre completarán la información del invierno 2013, pero las primeras estimaciones, muestran que los datos han sido de mayor consumo industrial.

Es importante destacar, que este gas podría haber sido utilizada en generación de energía y así reducir los consumos de gas oil y fuel, hasta niveles similares al 2012, pero no ha sido así y por ende podemos interpretar que se mantiene muy clara la decisión de subsidiar a la industria y así fomentar la producción de los diferentes sectores.

Autor: Ing. Diego Rebissoni
Socio Gerente

Información de Mercado

Argentina Oil & Gas Expo 2013. Informacion relevante

Argentina Oil & Gas Expo 2013 · IX Exposición Internacional del Petróleo y el Gas
II Congreso Interactivo de Energía · CIE

7 al 10 de octubre 2013
Horario: de 14 a 21 hs.
La Rural Predio Ferial de Buenos Aires

Exposición Bienal Internacional
Lugar de encuentro para el desarrollo de los negocios de la industria energética del petróleo, gas y productos afines de la región, donde se dan cita las más destacadas personalidades del sector, autoridades, empresarios, ejecutivos y profesionales.

Sectores y Productos
Comercialización, Exploración, Explotación, Tratamiento, Transferencia, Refinación, Transporte, Distribución, Perforación, Seguridad.

Patrocinio
Instituto Argentino del Petróleo y del Gas

Categoría del evento
Para profesionales, por invitación.

Durante el Foro se destacan las siguientes conferencias:
 Lunes 7 de octubre a las 18:30hs- brindará la conferencia inaugural el Ing. Miguel Galuccio, Presidente y CEO YPF.
 Martes 8 de octubre a las 14.30hs contaremos con la exposición de Carlos Bulgheroni, Presidente de Bridas.
 Miércoles 9 de octubre a las 12.00hs. – Expondrá el Ing. Kris Nygaard, Consultor Senior de Estimulación en ExxonMobil Production Co. (EMOC).
 Miércoles 9 de octubre a las 14:30hs contaremos con la disertación de Eduardo Eurnekian, Chairman, Corporación América.
 Jueves 10 de octubre a las 12.00hs expondrá el Ing. George King, Distinguished Engineering Advisor en Apache Corporation.

 Jueves 10 de octubre a las 14.30hs disertará el Ing. Javier Martínez Álvarez, Director de Tenaris en Argentina.

Oil and Gas

Comercialización y realización integral
Uniline Exhibitions S.A.
Av. Córdoba 632 P. 11 – C1054AAS – Buenos Aires – Argentina
Tel.: (54 11) 4322-5707 – Fax: (54 11) 4322-0916
E-mail: info@uniline.com.ar
web: www.uniline.com.ar

Información de Mercado

Restricciones de Gas Natural. ¿Un verano dificil?

Los primeros días de octubre sorprenden a los consumidores de gas natural de todo el país, con restricciones sobre los servicios interrumpibles y los servicios firmes con ventana. Las bajas temperaturas de los últimos días de septiembre y los primeros días de octubre, obligaron al sistema a cortar demanda industrial y en especial la planta de procesamiento de gas de Cerri, Bahía Blanca.

Producto del dragado que se esta realizando es Bahía Blanca, esta limitada la inyección de GNL al sistema, pero en valores normales para la época del año, el motivo fundamental es la demanda residencial, que con 5 grados más reduce sustancialemente los consumos de Gas y libera el mismo para el consumo en industrias y usinas.

Se espera que para la semana que comience en 7 de Octubre, la situación esté totalmente liberada.

Los grandes usuarios de gas comenzaran con las compras spot de gas para reducir sus costos promedios de gas en términos anuales, se espera que hay buena disponibilidad recien a finales de octubre o princiios de noviembre, donde la importación de GNL será clave para este tipo de operaciones.

Información de Mercado

Mitos y Verdades de los Recursos NO Convencionales IAPG

Recursos no convencionales.

Un nuevo horizonte

La Argentina cuenta con inmensos recursos no convencionales. Informes internacionales la ubican en el 2º puesto a nivel mundial en gas y en el 4º puesto en petróleo.

Esto equivale a aumentar en 25 veces el potencial de los hidrocarburos que existen hoy en el país, garantizando la energía para los próximos 100 años.
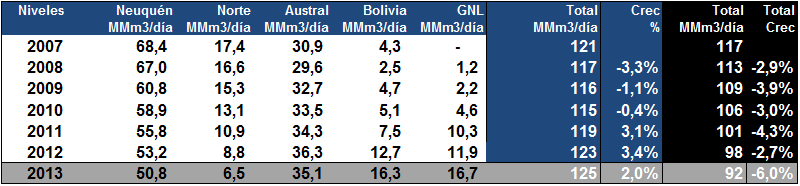
Entre otras formaciones existentes en el país, Vaca Muerta es nuestro mayor reservorio de hidrocarburos no convencionales. Por su extensión, espesor y riqueza está considerada superior a otras formaciones del resto del mundo.

¿Es necesario producir más energía?
SÍ. Un país precisa energía para crecer y desarrollarse, y en la Argentina el 85% proviene del petróleo y el gas. Los hidrocarburos están presentes en la electricidad, el transporte, la calefacción y en un sinfín de productos y objetos de nuestra vida cotidiana.

¿Tendrá impacto positivo en las economías regionales?
SÍ. Los ejemplos en el mundo demuestran que la gran actividad que genera este tipo de desarrollo, precisa contar con más mano de obra, recursos e infraestructura local, incluso mayor que la producción convencional.
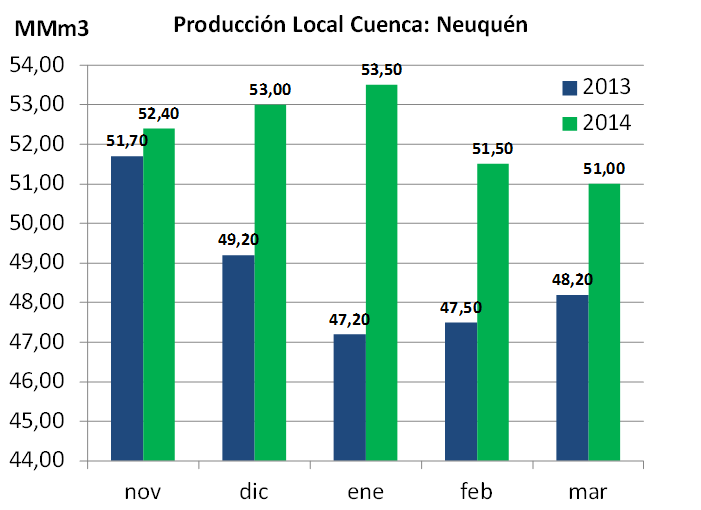
¿El desarrollo de este nuevo potencial generará más empleo?
SÍ. Miles de personas trabajan hoy vinculadas a esta industria en todo el país. El desarrollo de estos nuevos recursos necesitará más profesionales, técnicos y un sinfín de nuevos proveedores de bienes y servicios.

¿Puede esta tecnología desarrollarse en la Argentina?
SÍ. Nuestro país ya lo está haciendo. Cuenta con el conocimiento y la tecnología para llevar adelante este proceso. Y esto se potenciará aún más

Mitos y verdades sobre el Shale

¿La estimulación hidráulica pone en riesgo las napas de agua?
NO. En la Argentina, los acuíferos de agua dulce se encuentran a un máximo de 300 metros de profundidad, separados por no menos de 2 kilómetros de roca de los hidrocarburos no convencionales (shale) que se encuentran mucho más profundos. Además los pozos se protegen con entubamiento de acero y cemento que impiden cualquier contacto con el agua.

¿La estimulación hidráulica compromete el abastecimiento de agua?
NO. En el desarrollo de cada pozo se utiliza agua durante dos días como máximo. Y los volúmenes son muy inferiores a los que se utilizan en otras actividades. En Neuquén se utilizará menos del 0,1% del caudal de los ríos frente al 5% que se utiliza para el riego, la industria y el consumo humano. El 95% restante desagua en el mar.

¿Se utilizan cientos de químicos peligrosos?
NO. En la Argentina, se utilizan sólo de 3 a 12 aditivos, en concentraciones muy bajas y la mayoría se usan en nuestra vida cotidiana. Por ejemplo, en los helados y dulces, en cosméticos, quesos, bebidas, artículos de higiene y limpieza. Además, estos aditivos nunca entran en contacto con el medio ambiente.

¿La estimulación hidráulica provoca terremotos?
NO. La vibración que provoca esta actividad es 100.000 veces menor a la perceptible por el ser humano. Con decenas de miles de pozos perforados de este tipo no se ha comprobado en ningún caso que provoquen terremotos.

En un documental se muestra cómo la estimulación contamina el agua potable. ¿Es cierto?
NO. En los casos que se detectó presencia de gas en el agua se comprobó que era de origen biogénico (natural). En Estados Unidos, el país con mayor desarrollo de esta tecnología, la Agencia de Protección Ambiental (EPA), luego de numerosos estudios, no encontró pruebas de que esta tecnología afecte el medio ambiente.

¿El shale está prohibido en casi todos los países?
NO. Sólo fue prohibido en Francia y Bulgaria que no tienen ningún antecedente en la perforación de este tipo de pozos. Gran Bretaña, que había declarado una moratoria, decidió levantarla.

Ver nota publicada en IAPG – Facebook

gas comercializador

Información de Mercado

PAE, muy cerca de comprar activos de Petrobras en Neuquen

Fuente: El Inversor

PAE, muy cerca de comprar activos de Petrobras en Neuquén

Tras cancelar a último momento la venta del 51% de su paquete accionario al empresario Cristobal López, Petrobras está cerca de reactivar su disposición de desinvertir en la Argentina. Lo hará, sin embargo, con una nueva estrategia: en lugar de desprenderse de un porcentaje del conjunto de sus activos en el país, como estaba previsto en la anterior tratativa con Oil, negociará con cada comprador la venta por separado de los distintos activos de la compañía. Bajo esa premisa, está muy cerca de transferir a Pan American Energy (PAE), la segunda petrolera del país, el área Río Neuquén, ubicada en la provincia homónima, muy cerca de la capital. Así lo confirmaron a El Inversor Online una fuente privada y un funcionario provincial al tanto de la operación. Río Neuquén tiene una oferta mayoritariamente gasífera, aunque no integra el lote de los bloques más productivos de Petrobras. En junio de este año, aportó 120 metros cúbicos diarios (m3/d) de crudo y 850.000 m3/d de gas, según datos del IAPG. Sí es una de las áreas con mayor potencial en cuanto a la explotación no convencional de hidrocarburos. Petrobras perforó allí dos pozos exploratorios en la formación Vaca Muerta para evaluar el rendimiento del campo. Para los hermanos Carlos y Alejandro Bulgheroni, que a través de Bridas Holding -están asociadas en partes iguales con la china Cnooc- controlan el 40% del paquete accionario de PAE (el 60% restante está en manos de BP), Río Neuquén tiene un valor estratégico dado que está emplazada inmediatamente al sur de Lindero Atravesado, el único campo de la petrolera en la cuenca Neuquina. La sinergia entre ambas áreas permitirá robustecer la operatoria de PAE en el distrito gobernado por Jorge Sapag, uno de los objetivos de los Bulgheroni para la próxima década. Consolidada en el Golfo San Jorge a partir de la explotación de Cerro Dragón, el mayor campo petrolífero de la Argentina, PAE apuesta ahora a incrementar su participación en Neuquén a fin de asegurar a futuro el acceso a Vaca Muerta, señalada en la industria como uno de los mayores yacimientos no convencionales del planeta. Carlos y Alejandro Bulgheroni Carlos y Alejandro Bulgheroni Con ese lema, designó a Juan Martín Bugheroni, hijo de Alejandro, al frente de la unidad de No Convencionales de PAE. El joven ingeniero, que se formó profesionalmente en EE.UU., donde estudió de primera mano el fenomenal desarrollo del shale gas y shale oil, volvió al país a fines de 2011 para abocarse al estudio de oportunidades en Vaca Muerta. “El acuerdo con Petrobras para adquirir Río Neuquén (que está ubicado a 30 Km de Neuquén capital) está muy avanzado. Restan definir detalles pero la operación se concretará en los próximos meses“, expresaron fuentes cercanas a la base de Petrobras en Neuquén. Desde la gobernación de Sapag también manifestaron estar al tanto de la jugada, aunque advirtieron que la negociación se está definiendo en Buenos Aires con el aval del Gobierno nacional. Aún así, antes de oficializar la venta, Petrobras debe negociar con la gobernación de Río Negro la prórroga por 10 años de la concesión de Río Neuquén, dado que una pequeña fracción del bloque se extiende hasta esa provincia. “Río Neuquén es un bloque emplazado en una zona casi rural, muy cerca de Centenario (de Pluspetrol). Es clave que el operador realice un trabajo en conjunto constante con los superficiarios”, precisó un colaborador de Sapag.-
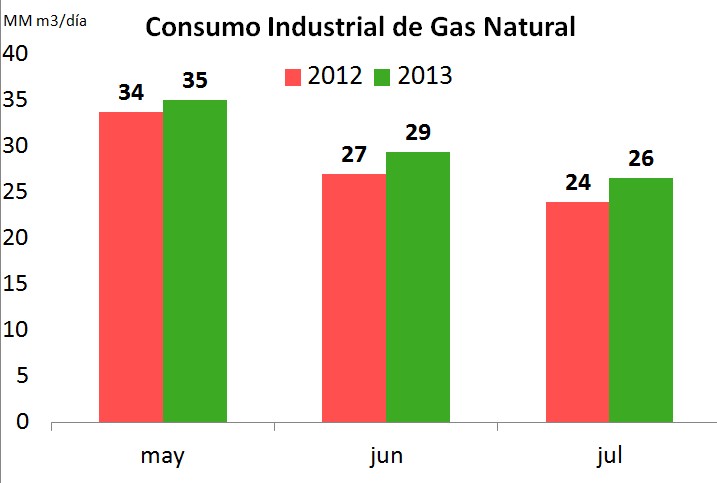
panamerican-energy

Información de Mercado

Semana de Restricciones de Gas. Conclusiones del inverno 2013

En la semana del 12 de Agosto, nuevamente la industria con servicios firmes y los servicios interrumpibles afrontan las últimas restricciones del invierno 2013. Si bien los datos finales aún no están disponibles, y todavía falta avanzar sobre el mes de septiembre, el invierno 2013 se ha comportado con restricciones similares al año 2012, con la diferencia que los usuarios han tenido que ser más cuidadosos con los desbalances o el NO acatamiento de los cortes, debido a los cambios regulatorios.

restricciones-gas-natural-cortes

En una medida racional, tomada por el ENARGAS (Ente Nacional Regulador del GAS), se modificaron los costos del gas natural para aquellos consumidores que no reduzcan el suministro cuando reciben un pedido de corte. El precio del gas del ultima instancia (GUI) paso de 5.071 US$/MMBTU a 13.29 US$/MMBTU) Esto ha llevado a los usuarios a respetar efectivamente las solicitudes de corte, permitiendo al sistema operar con mayor previsibilidad.

Podemos concluir que este invierno, al igual que el 2012, posiciona a la industria firme con 50/60 días de corte equivalentes y 110 días para la industria interrumpible. Esta clara operación, con la nueva resolución del ENARGAS, hace clave y vital la contratación de transporte firme para quienes no puedan detener la planta u deban sustituir por combustibles alternativos, como el fuel oil y el gas oil.

Para los próximos años, la oferta de gas natural será un vector clave para estimar la disponibilidad de gas, pero la operación actual permite mejorar la calidad de provisión reduciendo sus costos. A continuación les dejamos un acceso a un reporte anual sobre oferta de gas natural.

Autor: Ingeniero Diego Rebissoni, Socio Gerente de Latin Energy Group

Información de Mercado

Gas Natural Disponibilidad de Gas Natural e Importaciones

A continuación se relevan las variables macros más importantes en la oferta de gas natural del sistema de transporte nacional de gas.

En el primer gráfico observamos,la producción nacional de las tres cuencas mas importantes del país. Para las proyecciones del cierre 2013, se supone que el decrecimiento de los primeros 6 meses, se mantiene hasta diciembre de mismo año. Se observa que la producción local de gas viene mostrando detrimentos en las inyecciones. Hasta el año 2012, la cuenca austral era la única que generaba volúmenes adicionales, pero ya en el 2013 esa tendencia se revirtió.

gasnatural-produccion-nacional

En lo que respecta a las importaciones de gas, Bolivia incrementó significativamente su volumen desde a segunda mitad del año 2012, y en la actualidad se ubica en niveles promedio de 16 MMm3/día, manteniéndose en esos valores la mayor parte de los días del 2013. Se espera que este volumen aumente en el 2014.

importancion-gas-natural-bolivia

Las importaciones de GNL vienen creciendo en los últimos años, y junto al gas boliviano, son las impulsoras de la mayor disponibilidad de gas natural en el sistema argentino. Para los próximos años se espera que esta variable se mantenga estable hasta tanto se aumente la capacidad operativa de inyección en el periodo invernal, donde el sistema puede reemplazar más de 10 MMm3/día de gas oil (expresado en unidades equivalentes de gas).

gnl-argentina-consumo

Por ultimo, mostramos la evolución de la disponibilidad local de gas natural, la cuál muestra un incremento significativo desde el año 2010, producto de las importaciones mencionadas previamente.

gas-natural-precios

cammesa
Información de Mercado

Combustibles en el Mercado Electrico

A continuación se muestra la evolución histórica de los consumos de combustibles para generar energía eléctrica en el mercado mayorista. Desde el año 1993, se muestra el consumo de Gas Oil (miles de m3), el consumo de Fuel Oil ( miles de Ton) y el consumo de gas natural en MMm3 día.

Como observarán en el siguiente gráfico, es notable como la utilización de gas natural (linea amarilla) muestra una caída hasta el 2010, para luego comenzar un camino ascendente hasta alcanzar un promedio de 37 MMm3/día en el 2013. Esta mayor disponibilidad es producto de las mayores importaciones de GNL y Gas Natural desde Bolivia, como así también una politica mas orientada a cuidad divisas.

cammesa

Los potenciales acuerdos de gas natural pueden aportar mayor disponibilidad al sistema eléctrico reduciendo los consumos de Gas Oil, el cúal es en su mayoría importado.

incremento-precios-gas
Información de Mercado

Simplificación del incremento de Precios para la produccion de gas natural

La Resolución 8/2013 de la Comisión interventora del sector de hidrocarburos publicó una norma que acelera el mecanismo de pago del subsidio a los productores que incrementen la producción de gas de los volúmenes comprometidos en las negociaciones individuales.

Esta establece, que en lugar de esperar una serie de etapas de aprobación hasta lograr el pago efectivo, ahora establece que el 75% del pago requerido por las empresas se pagará tras la presentación de la una Declaración Jurada de documentación respaldatoria con una efectivización rápida.

El 25% restante quedará sujeto al mecanismo de auditoría establecido por la Resolución 3 se revisará el cumplimiento de los puntos acordados en los contratos individuales.

Estas medidas apuntan a mantener los niveles de producción actual, pero los proyectos de mayor envergadura (ejemplo Chevron-YPF, u otros proyectos grandes en el sur) esta sujetos a condiciones particulares no alcanzados por esta serie de Resoluciones.

incremento-precios-gas

A continuación el texto completo de la normal.

Comisión de Planificación y Coordinación Estratégica del Plan Nacional de Inversiones Hidrocarburíferas

GAS NATURAL

Resolución 8/2013

Resolución Nº 3/2013. Modificación.

Bs. As., 1/7/2013

VISTO el Expediente EXP-S01:0118110/2013 del Registro del MINISTERIO DE ECONOMIA Y FINANZAS PUBLICAS, el Decreto Nº 1.277 de fecha 25 de julio de 2012, las Resoluciones Nº 1/2012, Nº 1/2013 y Nº 3/2013 de la Comisión de Planificación y Coordinación Estratégica del Plan Nacional de Inversiones Hidrocarburíferas, y

CONSIDERANDO:

Que el artículo 3° de la Ley Nº 17.319 y el artículo 2° de la Ley Nº 26.741 establecen que el PODER EJECUTIVO NACIONAL tiene a su cargo fijar la política nacional con respecto a la explotación, industrialización, transporte y comercialización de los hidrocarburos, teniendo como objetivo principal satisfacer las necesidades de hidrocarburos del país con el producido de sus yacimientos, manteniendo reservas que aseguren esa finalidad.

Que entre los principios de la política hidrocarburífera de la República Argentina, el artículo 3° de la Ley 26.741 contempla la maximización de las inversiones y de los recursos empleados para el logro del autoabastecimiento de hidrocarburos en el corto, mediano y largo plazo.

Que posteriormente, a través del Decreto Nº 1277, de fecha 25 de julio de 2012, fue creada la COMISION DE PLANIFICACION Y COORDINACION ESTRATEGICA DEL PLAN NACIONAL DE INVERSIONES HIDROCARBURIFERAS.

Que, de conformidad con el artículo 3° del referido Decreto, la COMISION tiene entre sus objetivos primarios la promoción de las inversiones necesarias para garantizar el autoabastecimiento de hidrocarburos y un aumento de las reservas hidrocarburíferas para dotar de mayor sustentabilidad a esta actividad económica en el corto, mediano y largo plazo.

Que, en ese marco, mediante Resolución Nº 1/2013 dictada por esta COMISION fue creado el “Programa de Estímulo a la Inyección Excedente de Gas Natural”.

Que el referido Programa tiene entre sus principales objetivos la reducción de la brecha existente entre producción y consumo de gas, por medio de dos vías: por un lado, mediante el incentivo a las empresas del sector para que incrementen en el corto plazo su producción de gas, a los fines de reducir las importaciones de dicho hidrocarburo; y, por otro lado, a través del estímulo a la inversión en exploración y explotación, a los fines de contar con nuevos yacimientos que permitan recuperar el horizonte de reservas en el mediano y largo plazo.

Que por ambos caminos se promueve la reversión de la tendencia deficitaria actual en el corto plazo, a la vez que se pretende garantizar el autoabastecimiento energético necesario para sostener el crecimiento económico y el desarrollo económico con inclusión social de la Argentina en el mediano y largo plazo.

Que, en ese sentido, el “Programa de Estímulo a la Inyección Excedente de Gas Natural” implementó un mecanismo de compensación económica, a través del incremento del precio del Gas Natural inyectado al mercado interno, para aquellas empresas inscriptas en el REGISTRO NACIONAL DE INVERSIONES HIDROCARBURIFERAS que se comprometieran a incrementar la inyección total de Gas Natural, y que, en ese marco, presentaran y obtuvieran la aprobación de “Proyectos de Aumento de la Inyección Total de Gas Natural” a tales efectos.

Que con el objeto de establecer los lineamientos y procedimientos para la ejecución del “Programa de Estímulo a la Inyección Excedente de Gas Natural”, su operatoria y la de los respectivos “Proyectos de Aumento de la Inyección Total de Gas Natural” que hubieran sido aprobados por la COMISION, mediante el dictado de la Resolución Nº 3/2013 se aprobó el “Reglamento General del Programa de Estímulo a la Inyección excedente de Gas Natural”.

Que dicho Reglamento General estableció la metodología aplicable para la verificación y control del cumplimiento de los compromisos de incremento de inyección de Gas Natural asumidos por las empresas beneficiarias, y detalló el procedimiento administrativo de pago de la compensación económica que pudiere corresponder en los períodos de vigencia de los respectivos Proyectos.

Que, con fecha 30 de mayo de 2013, la SECRETARIA DE ENERGIA, mediante NOTA S.E. Nº 2846, le informó a la COMISION que en atención a que la necesaria puesta en operación del Programa requiere por parte de las empresas involucradas la realización de importantes esfuerzos financieros de inversión previa, resulta conveniente poner en funcionamiento de inmediato el régimen de compensaciones para aquellos Proyectos aprobados por la COMISION, a los efectos de posibilitar la generación de flujos financieros de manera de coadyuvar con tales esfuerzos.

Que, en ese marco, y sin perjuicio del mantenimiento de la aplicación plena del procedimiento administrativo de control técnico y financiero previsto por la Resolución Nº 3/2013, la SECRETARIA DE ENERGIA concluyó en la necesidad del establecimiento de un mecanismo simplificado que posibilite autorizar, en un plazo razonablemente breve, un pago provisorio y a cuenta de las compensaciones que en definitiva correspondería liquidar a favor de las empresas beneficiarias.

Que, en ese sentido, la necesidad de dar inicio efectivo al “Programa de Estímulo a la Inyección Excedente de Gas Natural”, requiere la implementación, en forma provisional, de un mecanismo que dote de mayor agilidad y celeridad al régimen de compensaciones, que les permita obtener a las empresas beneficiarias el pago a cuenta de un porcentaje de la compensación proyectada para el período mensual de que se trate, en un plazo razonablemente breve, según la declaración jurada y la documentación que oportunamente presenten.

Que el eventual pago a cuenta de la suma compensatoria será estrictamente provisorio, y quedará sujeto a lo que resulte en definitiva de la aplicación del procedimiento administrativo de control técnico y financiero aprobado por el “Reglamento General del Programa de Estímulo a la Inyección excedente de Gas Natural”.

Que, en consecuencia, corresponde incorporar al Apartado 4 del Anexo de la Resolución Nº 3/2013 de la Comisión, un inciso que prevea la posibilidad de que las empresas beneficiarias, en oportunidad de la presentación prevista en el apartado 4.a) de la dicha Resolución, soliciten la autorización de un pago provisorio y a cuenta de hasta un porcentaje equivalente al setenta y cinco por ciento (75%) de la compensación económica que solicitare, según la declaración jurada y la documentación presentadas.

Que, asimismo, resulta necesario aprobar un procedimiento especial para este pago provisorio y a cuenta, que dote de mayor sencillez, agilidad y celeridad a la intervención previa de la SECRETARIA DE ENERGIA y de la UNIDAD DE GESTION TECNICO OPERATIVA, respectivamente.

Que, por último, y en atención al carácter provisorio de la presente medida, que da cuenta de la necesidad de dar inicio efectivo en forma inmediata al “Programa de Estímulo a la Inyección Excedente de Gas Natural”, corresponde circunscribir temporalmente su vigencia a las peticiones de pago provisorio y a cuenta de las compensaciones solicitadas por las empresas beneficiarias, hasta el día 31 de diciembre de 2013.

Que la Dirección General de Asuntos Jurídicos del MINISTERIO DE ECONOMIA Y FINANZAS PUBLICAS ha tomado la intervención que le compete.

Que la presente medida se dicta en uso de las facultadas conferidas por el Anexo I del Decreto Nº 1.277 de fecha 25 de julio de 2012, y de las Resoluciones de la Comisión de Planificación y Coordinación Estratégica del Plan Nacional de Inversiones Hidrocarburíferas Nº 1/2012, Nº 1/2013, Nº 2/2013 y Nº 3/2013.

Por todo ello,

LA COMISION DE PLANIFICACION Y COORDINACION ESTRATEGICA DEL PLAN NACIONAL DE INVERSIONES HIDROCARBURIFERAS

RESUELVE:

Artículo 1° — Agréguese como inciso h) del aparatado 4, del Anexo de la Resolución Nº 3/2013 del Registro de esta Comisión el siguiente texto:

“h) La EMPRESA BENEFICIARIA, en oportunidad la presentación prevista en el apartado 4.a) de la presente, podrá solicitar que se autorice un pago provisorio y a cuenta de hasta un porcentaje equivalente al SETENTA y CINCO POR CIENTO (75%) de la compensación económica que solicitare, según la declaración jurada y la documentación presentadas. En ese supuesto, la petición se ajustará al siguiente procedimiento:

h.1) La SECRETARIA ADMINISTRATIVA de la COMISION remitirá copia de la presentación a la SECRETARIA DE ENERGIA, solicitando su intervención a los fines de determinar (i) el pago provisorio y a cuenta a favor de la EMPRESA BENEFICIARIA; y, en su caso, (ii) la liquidación provisoria correspondiente, con el cálculo del monto preciso cuyo pago se autoriza. A los efectos señalados, la SECRETARIA DE ENERGIA deberá previamente solicitar a la UNIDAD DE GESTION TECNICO OPERATIVA del Programa la producción de un informe técnico, que, sobre la base de parámetros de volúmenes provisorios objetivos, determine provisoriamente la inyección en los Sistemas de Transporte y Distribución de Gas Natural efectuada por la EMPRESA BENEFICIARIA para el período mensual de que se trate.

h.2) A los efectos del cálculo de la liquidación provisoria, para el supuesto en que la empresa beneficiaria no hubiera podido alcanzar los valores mínimos de inyección total comprometidos en su proyecto se deducirá el importe de la compensación que le hubiera correspondido abonar a la empresa según lo dispuesto en el punto IV, inciso 6) de las bases y condiciones del Programa de Estímulo a la Inyección Excedente de Gas Natural, aprobadas por Anexo de la Resolución Nº 1/2013 dictada por esta COMISION.

h.3) La SECRETARIA ADMINISTRATIVA elevará el Informe elaborado por la SECRETARIA DE ENERGIA a la COMISION, que analizará y, eventualmente autorizará, según corresponda, el pago provisorio y a cuenta en favor de la EMPRESA BENEFICIARIA.

h.4) La suma correspondiente a la liquidación provisoria efectuada a favor de la EMPRESA BENEFICIARIA, en concepto de pago provisorio y a cuenta correspondiente al período mensual respecto del cual se la haya solicitado, será necesariamente descontada a los efectos del futuro cálculo del pago definitivo para el mismo período mensual.

h.5) En el supuesto en que el cálculo correspondiente al pago definitivo arrojare una suma menor a la liquidada en concepto de pago provisorio y a cuenta, la SECRETARIA ADMINISTRATIVA intimará a la EMPRESA BENEFICIARIA para su devolución, quien podrá optar por integrar la suma reclamada en el plazo y en la forma exigida o aceptar que aquélla sea descontada de los pagos futuros en concepto de compensaciones posteriores.

h.6) El presente procedimiento de pago provisorio no alterará en ningún sentido el orden del procedimiento administrativo previsto por este Reglamento para el pago definitivo de la compensación”.

Art. 2° — La presente Resolución tendrá vigencia hasta el día 31 de diciembre de 2013.

Art. 3° — Comuníquese, publíquese, dése a la Dirección Nacional del Registro Oficial, y archívese. — Daniel Cameron. — Mario G. Moreno. — Axel Kicillof.

Información de Mercado

Demanda de Gas Natural. Se recompone el consumo Industrial

Se muestra a continuación la demanda de energía eléctrica para GUMAS y GUMES, de fuentes oficiales de Cammesa y el consumo de gas natural para la industrias (fuente Enargas). los valores mostrados se expresan en crecimiento porcentual vs, el mismo mes del año anterior.

consultor-electrico-mercado

Como se observa en el siguiente gráfico, los niveles de reducción de consumo, con respecto al año 2012, son prácticamente neutros. Para Mayo 2013, los grandes usuarios de electricidad, demandaron -1.57% en comparación a Mayo 2012, y en el segmento de gas para el mes de Abril ese valor se ubica en -0.5%, mostrando un cambio de tendencia con respecto a los primeros meses del 2013.

Si analizamos las diferencias con el los indicadores del nivel de Actividad (EMAE(PBI) ABRIL +7.00% y EMI (estimados industrial) MAYO +5.2%) se observa el mismo cambio de tendencia, pero sin llegar a valor positivos como se enunciaron previamente.

La información procesada nos muestra un cambio de tendencia, pero aún sin alcanzar valores de crecimiento.

Información de Mercado

Como funciona la compra de gas natural en Pesos Argentinos?

Posiblemente si usted está a cargo de la compra de gas natural para su empresa, está acostumbrado a la negociación y posterior compra de gas natural en dolares estadounidenses, ya sea a comercializadores de gas o productores. En la actualidad existen alternativas de abastecimiento que permiten al usuario optar por la moneda de contratación en pesos argentinos o en dólares, liquidados al tipo de cambio oficial.

Latin Energy Group, ofrece para sus clientes la comercialización de gas natural en moneda local y realiza ofertas a la empresas, que así lo requieran, en pesos argentinos.

¿Cómo funciona el proceso de compra de gas natural en pesos argentinos?
Como intermediario de gas natural, Latin Energy Group, compra el producto en moneda extranjera pero toma coberturas en el mercado cambiario, que le permiten resguardarse de las fluctuaciones que pueda tener la moneda. Los mercados más conocidos para realizar estas operaciones son el ROFEX y en MAE (Mercado Abierto Electrónico)
A continuación te mostramos un ejemplo real de cotización.

Periodo de la oferta Mayo 2013 – Abril 2014 (ejemplo para un contrato de 1 año)

Oferta de Gas Natural en Dólares 100 US$ / Dam3
Oferta de Gas Natural en Pesos Argnetino 580 $ / Dam3
Tipo de cambio Fecha de cotización: 5.30 $/US$
Tipo de cambio de la oferta de gas: 5.80 $/US$

comercializacion-de-gas-natural

¿Existen ajustes sobre el el precio en pesos si cambia la cotización del dólar oficial?
El precio pactado no tiene cambios. Una vez firmado el contrato de gas en moneda local, si el Tipo de cambio aumenta no es un preocupación para el consumidor dado que su precio es fijo y en pesos argentinos. Tampoco es un preocupación para el comercializador porque el mismo tomo una cobertura en el mercado cambiario.

La contratación de gas natural permite cuantificar sus costos en moneda local y realizar un presupuesto certero para su empresa. Asimismo no existirán diferencias de cambio entre fecha de pago y fecha de factura, debido a que no existen transacciones en moneda extranjera.

Latin Energy Group, busca permanentemente alternativas de abastecimiento que faciliten el abastecimiento de gas natural para el sector industrial.

No dude en consultarnos sobre este producto o cualquier otra consulta referida al mercado energético.

cortesdegasnatural
Información de Mercado

Situación de restricciones de gas natural a la industria

En los últimos días de Mayo comenzaron las restricciones a los servicios interrumpibles de gas natural a la industrias. Dependiendo de la localización, algunas restricciones comenzaron recién en el mes de junio.

Desde el día de ayer (17-06-2013) comenzaron las restricciones a los servicio firmes de gas natural, en la mayoría de los casos a los mínimos técnicos. Estas restricciones se extienden a lo largo de todo el país, con distintos alcances y proporciones. Esta decisión es abordada luego de la reunión del comité de gas natural donde se resuelven las restricciones para priorizar el abastecimiento de la demanda prioritaria.

Para el 23 de-06-2013, algunas empresas tuvieron autorizaciones parciales de consumos firmes, pero en la ultima semana del mes se mantuvieron las restricciones a casi todos los servicios firmes en la mayoría de las distribuidoras.
Por otra parte en la región norte se observan algunas restricciones por falta de gas, con fuertes fluctuaciones diarias.
En función de los pronósticos y la disponibilidad de oferta se espera que haya liberaciones de restricciones muy reducidas y puntuales.

Los mantendremos al tanto de las novedades del mercado de gas natural.

Diego Rebissoni Socio Gerente Latin Energy Group.

cortes de gas natural

Información de Mercado

Vitol reduce las entregas de GNL

Articulo publicado en Clarin el 30-06-2013

Los cortes de gas a las industrias, que arrancaron a principios de junio con los primeros días de frío, se prolongarán hasta septiembre por los problemas que se registran con el suministro del combustible importado a la planta regasificadora de Escobar.

Gas natural licuado

La trader Vitol –que tiene adjudicada la provisión del 30% del volumen de GNL (gas natural licuado) que demanda Escobar– sólo pudo cumplir con la mitad de las entregas que tenía comprometidas en mayo y junio y todo indica que en julio tampoco podría traer todos los barcos pactados.

Los menores ingresos de GNL impactarán directamente en las grandes industrias que ya tienen un abastecimiento limitado por razones estacionales.

De acuerdo con los cálculos que manejan especialistas energéticos, las industrias que necesitan un promedio de 45 millones de metros cúbicos diarios afrontarán hasta septiembre un nivel de restricciones de gas que rondará entre los 10 y 15 millones m3 diarios. Si aparece una ola de frío polar, esa poda en el suministro podría extenderse hasta los 30 millones.

Actuando como intermediaria de Enarsa, la reestatizada YPF que maneja Miguel Galuccio le había adjudicado a Vitol el 30 % de las cargas importadas de GNL de 2013 que fueron programadas para la terminal regasificadora de Escobar.

El inicio del contrato ya fue problemático: en enero, la empresa no pudo entregar los 1,8 millones de BTU (la unidad de medida) que estaban en juego.

Según un informe reservado que manejan los funcionarios de Enarsa –que responden al ministro de Planificación, Julio De Vido–, Vitol solo cumplió en tiempo y forma los suministros externos de GNL de febrero, marzo y abril.

En mayo, la trader tenía que haber traído unos 3,2 millones de BTU. Pero sólo pudo movilizar hasta Escobar el buque “Gemini”, que el día 23 de ese mes descargó 1,38 millones de BTU. De esa manera, el faltante de ese mes fue de 1,82 millones de BTU.

En junio –según los datos internos que maneja Walter Fagyas, el nuevo gerente de Operaciones de Enarsa–, en lugar de 3,2 millones de BTU, Vitol proveyó 1,89 millones con el buque “Taurus” que ingresó el día 13. En este caso, el “default” fue de 1,31 millones de BTU.

Y, para julio, la empresa sólo ha confirmado el arribo del buque “Capricorn” con 1,82 millones de BTU, con lo cual acumularía otro agujero de 1,38 millones.

Los incumplimientos de Vitol recrudecieron la disputa interna que afecta a Enarsa y que está trabando la designación del nuevo presidente que debe remplazar a Exequiel Espinoza, quien renunció a principios de mayo.

Los directores alineados con De Vido y Fagyas quieren ejecutar las garantías del contrato firmado con Vitol.

En cambio, Juan José Carbajales –el “camporista” que ocupa la vicepresidencia de Enarsa y que defiende a los gerentes de YPF que recomendaron a Vitol– se opone a aplicar sanciones, a la espera de que la empresa consiga transferirle los suministros en juego a otro proveedor.

Fuente Clarin: http://www.clarin.com/politica/falta-importado-cortes-industrias-septiembre_0_947305327.html

Información de Mercado

Cortes de Gas Natural a los servicios firmes

Desde el día de ayer (17-06-2013) comenzaron las restricciones a los servicio firmes de gas natural, llamados FD (firme distribución), en la mayoría de los casos a los mínimos técnicos. Estas restricciones se extienden a lo largo de todo el país, con distintos alcances y proporciones. Esta decisión es abordada luego de la reunión del comité de gas natural donde se resuelven las restricciones para priorizar el abastecimiento de la demanda prioritaria. En función de los pronósticos de temperatura se espera que esta medida se mantenga, como mínimo para los próximos 6 días. Luego del fin de semana largo, entra otro frente frío y esto puede llevar a mantener la medida por un plazo extendido.

Los mantendremos al tanto de las novedades del mercado de gas natural.

cortesdegasnatural

Información de Mercado

Compra de Gas Natural en Pesos

Los usuarios industriales están acostumbrados a la negociación y posterior compra de gas natural en dolares estadounidenses, ya sea a comercializadores de gas o productores. Esta practica habitual del mercado local de compra/ venta de gas natural, hoy ofrece alternativas diferentes, que permiten al usuario optar por la moneda de contratación.

Latin Energy Group, ofrece para sus clientes la comercialización de gas natural en moneda local y realiza ofertas a la empresas, que así lo requieran, en pesos argentinos.

¿Como es posible?
Como intermediario de gas natural, Latin Energy Group, compra el producto en moneda extranjera pero toma coberturas en el mercado cambiario, que le permiten resguardarse de las fluctuaciones que pueda tener la moneda.

¿Como afecta el cepo cambiario a la comercialización en pesos?
No afecta a este tipo de servicio porque la compra de gas se realiza en moneda extranjera, pero se paga a dolar vendedor del Banco Nación, y el mercado de dólar futuro transacciona de manera similar. Como las operaciones son considerando el dólar oficial el cepo cambiario no afecta a este tipo de operaciones.

gas-natural-pesos

¿Es más caro comprar gas en Pesos?
El seguro cambiario necesario tiene un costo asociado, desde luego. A continuación detallamos un oferta de Latin Energy Group en ambas monedas, donde el usuario puede optar por la moneda de origen.

Periodo de la oferta Mayo 2013 – Abril 2014 (ejemplo para un contrato de 1 año)

Oferta de Gas Natural 100 US$ / Dam3
Oferta de Gas Natural 580 $ / Dam3
Tipo de cambio Fecha de cotización: 5.30 $/US$
Tipo de cambio de la oferta de gas: 5.80 $/US$

¿Como se modifica el precio del contrato si acepto la oferta en pesos con variaciones en el tipo de cambio?
No se modifica, una vez firmado el contrato de gas en moneda local, si el Tipo de cambio aumenta no es un preocupación para el consumidor dado que su precio es fijo y en pesos argentinos. Tampoco es un preocupación para el comercializador porque el mismo tomo una cobertura en el mercado cambiario.

Información de Mercado

Acuerdo YPF Chevron para producir petroleo No Convencional

YPF en una alianza con la petrolera estadounidense Chevron invertirá 1.500 millones de dólares en el yacimiento patagónico Vaca Muerta.

Fuente: La Voz

La petrolera asumió ese compromiso el miércoles con la firma estadounidense en Buenos Aires.
Vaca Muerta es un yacimiento de petróleo y gas no convencionales (shale oil y shale gas) situado en Neuquén, en el suroeste argentino, cuyo descubrimiento fue anunciado en diciembre de 2010.
Según YPF, en ese lugar tiene 37 pozos perforados, 27 pozos completados y 10 en espera de terminación.
Convenio. Este es el primer acuerdo estratégico de YPF con un socio de gran envergadura desde su expropiación en abril de 2012 a la petrolera española Repsol.

ypf

Desde su estatización, YPF estaba a la búsqueda de socios que quieran invertir en la compañía para aumentar producción de hidrocarburos y reducir las importaciones que le costaron al país unos 10.000 millones de dólares anuales.
Ambas compañías sellarían el acuerdo definitivo en julio.
Producción. YPF es la principal productora de hidrocarburos de Argentina con una participación que supera el 35% del mercado local de petróleo y gas. Posee en el país tres refinerías y una red de más de 1.500 gasolineras.
Chevron es una de las compañías integradas de energía más importantes del mundo, con operaciones en todos los continentes.

Información de Mercado

Fuerte alza en el precio del gas para las industrias que no acepten cortes

Para justificar la medida, el Enargas señaló que busca dar “una clara señal” a los productores de gas, que cobran mucho menos que el valor importado
Por Pablo Fernández Blanco | LA NACION.

El déficit de gas que atraviesa desde hace años la Argentina llevó al Gobierno a emitir nuevas disposiciones para regular el mercado, que se suman a la maraña de resoluciones con las que el kirchnerismo intervino en el funcionamiento del negocio heredado de los años 90.

En medio de tecnicismos y una prosa de tan difícil comprensión que hasta los ejecutivos avezados en la lectura de normas oficiales tuvieron problemas para comprender, el Ente Nacional Regulador del Gas (Enargas), a cargo de Antonio Pronsato, dispuso un fuerte aumento en el precio del gas para un grupo de industrias.

La decisión quedó plasmada en diversas notas que llegaron a las empresas transportadoras y distribuidoras de gas a principios de la semana pasada. En ellas, el organismo fija nuevos precios para las industrias que no tengan contratos de gas pactados de antemano para sus consumos. La beneficiada por esos ajustes será Enarsa, la empresa estatal de energía que se encarga de cubrir el déficit de la oferta local mediante crecientes importaciones de gas, de Bolivia, y de gas licuado (LNG), que llega por barco. Pese al ajuste, la compañía seguirá perdiendo dinero en esas transacciones, debido a que los precios de las compras al exterior seguirán siendo más altos que los que cobra a sus clientes.

El alza más grande lo sufrirán las industrias que reciban el denominado gas de última instancia (GUI), una de las definiciones que creó el Gobierno en el marco de la crisis energética. El nuevo valor será de US$ 13,29 por millón de BTU (la unidad de medida), casi tres veces más que los US$ 5,07 que había fijado una resolución de 2011.

El ente regulador considera que hay “clientes sin contratos de compra de gas o con contratos de compra insuficientes para cubrir su demanda habitual”, que “no muestran iniciativa para respaldar sus consumos con contratos”. Luego de un plazo que debe fijar el organismo, las empresas en esa situación comenzarán a pagar el gas -que habitualmente pone Enarsa- al valor del GUI. El Gobierno pidió un listado a las gasíferas para establecer cuáles son esas compañías.

Otras empresas sufrirán el mismo problema en los días más fríos del año. Cuando las temperaturas bajan, el Gobierno ordena cortes en el suministro a las industrias. Pero algunas no le hacen caso y consumen por encima del nivel permitido. En ese caso, también pagarán a valor del GUI.

Además, las industrias que reciban gas del denominado proveedor de última instancia (PUI) pagarán a partir de ahora US$ 7,5 por millón de BTU, el precio máximo establecido por el Gobierno para la producción nacional.

Las notas remitidas a las empresas la semana pasada hacen referencia a términos que los funcionarios kirchneristas no suelen utilizar en público. Hablan, por ejemplo, de enviar “una clara señal” de precios a los productores de gas, que cobran por el insumo mucho menos de lo que el Gobierno paga por la importación.

También se refiere a que la “inyección de gas nacional resultó insuficiente para abastecer a la demanda prioritaria [hogares] durante el invierno pasado”.

La saga de notas entre el Enargas, Enarsa y la Secretaría de Energía, a cargo de Daniel Cameron, encierra una paradoja: llevan la firma de un ex funcionario (Exequiel Espinosa, hoy ex presidente de Enarsa) y un interventor con mandato vencido (Pronsato, el hombre de confianza de Julio De Vido, cuya designación venció hace algunas semanas).

comercializador-gas-natural3

Fuente: La Nacion

comercializador-gas-natural
Información de Mercado

Categorias de Consumo de gas Natural industrial?¿Usted no tiene cortes, porque?

De acuerdo a la regulación del Mercado de Gas Natural, las industrias se encuadran en categorías en base el nivel de consumos que presentan.

Las categorías de consumos industriales que deben contratar el suministro de gas natural en boca de pozo en forma directa con Comercializadores y/o Productores son:

a.- Grandes Usuarios FD / FT: esta categoría se caracteriza por ser un servicio de transporte y/o distribución firme, donde el usuario paga un cargo por Reserva de Capacidad, mas cargos variables por transporte y distribución, los cuales están en función del consumo real registrados. Se caracterizan por presentar consumos superiores a los 10.000 m3/día.
Esta categoría de cliente hasta el año 2006 se caracterizaba por la firmeza de su abastecimiento. A partir de tal año y como consecuencia de la paralización de las inversiones asociadas al transporte troncal, se instalaron “ventanas” de corte invernal con el objeto de asegurar el suministro de la demanda residencial, la cual es ininterrumpible por definición.

comercializador-gas-natural

b.- Grandes Usuarios ID / IT: esta categoría es interrumpible por definición, y se refiere a industrias cuyos consumos deben ser superiores a los 3.000.000 m3/anuales. La industrias enmarcadas en esta categoría solo pagan cargos variables de transporte y/o distribución en base a los consumos registrados. No pagan cargos fijos, pero están sujetos a restricciones invernales sin ningún tipo de tope, o sea que cortable en todo momento, ante la necesidad del sistema.

c.- Servicio General P3: las industrias categorizadas como P3, y es aquí donde nos queremos detener a fin de mencionar las grandes ventajas que tiene respecto a las categorías mencionadas anteriormente, son industrias cuyo consumo es inferior a los valores de las categorías mencionadas en los puntos anteriores y superior a los 180.000 m3 anuales, de acuerdo a lo establecido en la Res S.E. Nro. 2020/2005 (esta resolución establece que los consumo P inferiores a los 180.000 m3 anuales deben ser abastecidos en forma directa por la Distribuidora zonal).

El servicio P3 tiene la particularidad de ser no restringible ante los aumentos de demanda residenciales en los momentos mas álgidos del invierno.

Este tipo de clientes, así como los Servicios mencionados anteriormente, tienen el mismo grado de libertad en la contratación de su abastecimiento de gas en boca de pozo, estando en condiciones de contratar el mismo con cualquier Comercializador, pudiendo ser éste un Comercializador distinto al que opera en la zona del Distribuidor en la que se encuentre ubicado el usuario.

No existe obligatoriedad en estar atado a un Comercializador en particular, lo que implica que el usuario está en condiciones de buscar la mejor alternativa económica para su suministro en boca de pozo, sin que esto repercuta en alguna restricción en el servicio de transporte y/o gas, ya que regulatoriamente está totalmente amparado.

Información de Mercado

FORUM “GAS NO CONVENCIONAL” – Perspectivas de Producción, Precios y su Aporte al Abastecimiento Energético – 12 de Junio – Alvear Art Hotel

gas-no-convencional-asesor-gas-natural

Fecha: 12 de Junio
Lugar:  Alvear Art Hotel  

Dirigido a Director, Gerente y Responsables de:  Nuevos Negocios, Gestión de Contratos, Exploración, Producción, Perforación, Abastecimiento de Gas
Comercialización de Gas, Geólogos, Medio Ambiente


Estimado/a,


Le envío el programa del Foro GAS NO CONVENCIONAL, que analizará los temas más actuales sobre perspectivas de producción, precios y su aporte al abastecimiento energético.

Desde ya les agradecemos su distribución a las áreas correspondientes.

Programa completo online CLICK

Panel de Disertantes
– ASPECTOS JURIDICOS Y REGULATORIOS DEL DESARROLLO DE HIDROCARBUROS NO CONVENCIONALES. Desarrollo de los Planes de Expansión
  Hugo Aníbal Cabral – Director Comercial y de Asuntos Legales– GRUPO CAPSA-CAPEX

– VARIABLES QUE INCIDEN EN EL PRECIO EN LA EXTRACCION DEL GAS DE EXTRACCION NO CONVENCIONAL

  Roberto Carnicer – Director – FREYRE & ASOCIADOS

– EVALUACION DEL ESCENARIO DE LOS YACIMIENTO DE GAS NO CONVENCIONAL
 
Raúl Parisi – Ex YPF – Ex Director Nacional de Combustibles de la Nación – Consultor

– PERSPECTIVAS Y DESARROLLO DEL GAS NO CONVENCIONAL
  Fernando Fantín – Consultor Especialista Reservorios No Convencionales – OLEUM PETRA

– PROYECTOS DE CUENCAS EMERGENTES Y LA RECUPERACION DEL ABASTECIMIENTO ENERGETICO
Héctor De Santa Ana- Gerente de Recursos No Convencionales – ANCAP URUGUAY
  Francisco Herrero –
Ingeniero Industrial – PLUSPETROL ARGENTINA
Diego Rebbisoni –
Asesor Profesional en Energía
-ENERGIA Y MERCADOS

– MEDIO AMBIENTE: APROVECHAMIENTO SUSTENTABLE DE LOS RECURSOS HIDRICOS EN EL DESARROLLO DE YACIMIENTOS NO CONVENCIONALES

  Ricardo Ferro – Gerente de Medio Ambiente – YPF
Jorge Rizzo –
Geólogo Gerencia de Medio Ambiente – YPF

– PLATAFORMA INTEGRADA PARA FRACTURAS HIDRAULICAS EN RESERVORIOS NO CONVENCIONALES

  Martín Lederhos – Technical Sale Engineer – SCHLUMBERGER ARGENTINA

Lo invito a evaluar su contenido y la posibilidad de participar o de designar a algún colaborador de su equipo y, por supuesto, quedo a su disposición para cualquier consulta. Recuerde, que puede optimizar su presupuesto de capacitación beneficiando a su equipo con el PASE CORPORATIVO (4 x 3)

Comercializador de Gas natural
Información de Mercado

Sin restricciones de Gas Natural para la PYMEs

Pymes sin cortes

Los clientes que se encuentren dentro de la categoría Servicio General P (según la categorización de la distribuidora), no serán pasible de cortes independientemente del proveedor que tengan.
En el Servicio General P (SG-P) donde el cliente no tiene una cantidad contractual mínima. En función del volumen consumido en base mensual y anual, esta Categoría se subdivide de menor a mayor en SGP1, SGP2 y SGP3.
Los usuarios SGP1, SGP2 y el SGP3 -con consumos menores a 180.000 metros cúbicos al año – reciben de la distribuidora el servicio completo (gas, transporte y distribución). Los usuarios del servicio SGP3 con consumo superior a 180.000 metros cúbicos al año deben adquirir el Gas Natural en Boca de Pozo por sí mismos, ya sea directamente a Productores y/o a través de Comercializadores habilitados, recibiendo de la Distribuidora los servicios de Transporte y Distribución de dicho Gas hasta su Punto de Consumo al igual que los usuarios SGP3 con consumos a partir de 5.000 m3/día promedio.

Comercializador de Gas natural

El servicio prestado se realiza en base Firme, ello implica que no prevé interrupción, excepto que esté en riesgo la demanda prioritaria que es el consumo residencial o el GNC.
Tal cual como lo indica la resolución SE N° 1410, siempre las restricciones van a comenzar por exportaciones, Usinas y Grandes Usuarios.

Las industrias más factibles a sufrir los perjuicios más serios en cuanto a corte son las empresas de mayor tamaño, como las siderúrgicas Acindar, Siderar y Siderca; las petroquímicas Profertil, Dow y Mega, y las automotrices Ford, Volkswagen y General Motors, entre otras. Pero las restricciones afectarán, de todas maneras, a un universo mayor de compañías de mediana y pequeña escala en todo el país que son los grandes usuarios (independientemente de si tienen o no contrato de transporte firme).
Durante más de 60 días de los 150 que posee el período invernal del gas, las distribuidoras Metrogas, Camuzzi y Gas Natural Fenosa (ex Gas Ban) implementan la decisión del Comité de Emergencia mediante el envío de notas a sus clientes más importantes con la orden de disminuir el consumo.

Con lo cual la tarifa del Servicio General P es un poco más costosa que la de un gran usuario frente a la distribuidora debido a que parte de los costos como el de reserva de capacidad están afectados por un coeficiente o factor de carga que los duplica. Pero tienen la inmejorable ventaja de tener gas los 365 días del año.

cortes-gas-natural
Información de Mercado

Cortes de Gas Natural. Comenzaron las restricciones

Volvieron los cortes de gas a las empresas, con los primeros fríos.
Fuente: Lanacion.

El Comité de Emergencia decidió avanzar en restricciones a la industria para garantizar el suministro a hogares; afectarían a unas 300 compañías.

La llegada de las bajas temperaturas trajo aparejadas restricciones en el suministro de gas para las industrias, un clásico argentino que se vive todos los inviernos desde 2004.

Ayer por la tarde se reunió por primera vez en el año el denominado Comité de Emergencia, que atiende las cuestiones vinculadas con la oferta de gas cuando el insumo no alcanza para todos los consumidores. El pequeño cónclave, que a partir de ahora se llevará a cabo todos los miércoles en el edificio porteño de las transportadoras TGN y TGS, contó con la presencia de directivos del sector privado y funcionarios de Enargas, el ente que regula al sector y conduce Antonio Pronsato. Acordaron avanzar en restricciones al sector productivo para garantizar el suministro a los hogares, siempre que se mantenga el frío que dispara el consumo residencial.

Hoy, las empresas que integran el sector gasífero intentarán reducir el consumo de las industrias en 9 millones de metros cúbicos, un 21% de la demanda habitual de ese sector. Y tratarán de estirar hasta los 10 millones de m3 el corte a las fábricas a partir de mañana. Hacia el fin de semana, consideran que podría mejorar la oferta.

as candidatas a sufrir los perjuicios más serios son las empresas de mayor tamaño, como las siderúrgicas Acindar, Siderar y Siderca; las petroquímicas Profertil, Dow y Mega, y las automotrices Ford, Volkswagen y General Motors, entre otras. Pero las restricciones afectarán, de todas maneras, a un universo mayor de compañías de mediana y pequeña escala en todo el país. Según estimaciones privadas, por lo menos 300 empresas deberán restringir sus consumos.

Ayer por la tarde, las distribuidoras Metrogas y Gas Natural Fenosa (ex Gas Ban) comenzaron a implementar la decisión del Comité de Emergencia mediante el envío de notas a sus clientes más importantes con la orden de disminuir el consumo, confirmaron en el sector privado. Camuzzi, que presta el mismo servicio en la zona sur de la provincia de Buenos Aires y parte de la Patagonia, haría lo mismo.

En una de esas empresas sostuvieron que el pedido al sector productivo consiste en que disminuya el consumo entre 15 y 20%, sin que eso implique parar sus plantas.

De acuerdo con los miembros del comité, hoy se decidirán mayores restricciones a la industria, aunque no llegarían a los niveles de corte que se registraron en los peores años de la crisis energética.

En una de las principales industrias del país reconocieron a LA NACION que comenzaron a implementar ayer restricciones en el consumo de su planta industrial a pedido de quienes administran el sistema.

La duración y crudeza de los cortes dependerán, como todos los años, del clima. El pronóstico indica que las bajas temperaturas durarán hasta el fin de semana, por lo que las restricciones en el suministro de gas se extenderían por un período similar. En los días más fríos, el uso de gas por parte de los usuarios residenciales, que ronda el 11% de la demanda, crece exponencialmente. Dado que el producto no alcanza para todos, otros consumidores deben resignar una porción de su consumo para atender a los hogares.

La industria, que de acuerdo con el Enargas se lleva más del 30% de la demanda del producto, es uno de los primeros eslabones en ceder su parte.

cortes-gas-natural

cortes-gas-natural

En una línea similar se ubica el sector de generación eléctrica (las centrales térmicas usan gas para producir electricidad), que consume un 47% del fluido. Las restricciones en ese sector, si bien son menos visibles, implican una mayor erogación del Estado en subsidios, dado que la falta de gas se suple con combustibles líquidos, mucho más onerosos.

Aunque los cortes crispan el ánimo de los empresarios, uno de ellos reconoció bajo pedido de reserva que las condiciones este año son mejores que las de 2012, por dos motivos: la industria consume menos y el Gobierno sumó oferta mediante la importación de gas.

Una década después del inicio de los cortes de gas durante el invierno, las empresas adquirieron una gimnasia apropiada para las restricciones. Utilizan la época de restricciones para hacer mantenimiento de plantas o usan combustibles alternativos, más caros, si no quieren perder producción. Saben, en última instancia, que la extensión de los cortes y, por lo tanto, de sus quebrantos económicos, depende más del clima que de la planificación energética.

CAMBIO DE PLANES

La escasez de gas obligó a la nacionalizada YPF a suspender las exportaciones de gas a Chile, que había retomado en marzo tras cinco años sin vender el hidrocarburo al país vecino.

La petrolera había alcanzado un acuerdo con la filial chilena de Methanex, una de las plantas productoras de metanol (un combustible) más grandes del planeta, para venderle gas y que ésta le devuelva metanol.

Se trata de un combustible que la empresa utiliza, entre otras cosas, para producir biocombustibles. YPF tiene una planta en Plaza Huincul (Neuquén), pero necesita más producto para complementar su oferta doméstica.

De acuerdo con la información que envió la petrolera que conduce Miguel Galuccio a la SEC (el ente regulador bursátil de Estados Unidos), hasta fines de abril la compañía estaba cumpliendo “holgadamente con sus compromisos”. Pero la llegada del frío y los problemas en la oferta local obligaron a suspender las exportaciones a Chile poco después de su reanudación.

Link a Lanacion: http://www.lanacion.com.ar/1582392-volvieron-los-cortes-de-gas-a-las-empresas-con-los-primeros-frios

Informacion, Información de Mercado

Precios de Gas Natural Campana Mayo 2013

Los consumidores de gas natural comienzan la negociación de precios para la campaña mayo 2013 – abril 2014 y las primeras estimaciones muestran aumentos de precios fundamentalmente de la cuenca austral. El cambio en la exención de IVA y el sobrante de transporte desde esa cuenca liberaron el cuello de botella que mantenía bajos a los precios del sur.

Los consumidores que tengan mix de esa cuenca deberán afrontar aumentos que se resolverán en los próximos días a medida que avancen las negociaciones entre las partes. Del otro lado, las industrias poseen partes de sus productos con poca flexibilidad para aumentar los precios y deberán batallar arduamente para mantener los costos alineados con el presupuesto.

Para la cuenca Neuquina se esperan aumentos pero de menor porcentaje que los esperados para la cuenca austral.

Si su empresa es consumidor de gas natural, no dude en consultarnos por nuestro pool de compra que le permitirá acceder a precio competitivos de gas natural.

Informacion, Información de Mercado

Precios Mercado Electrico Mayorista GUMAS GUMES

Se mantiene la tendencia y los grandes usuarios siguen con precios finales de energía que no superan, en moneda local, a los precios observados en el 2012.

La buena disponibilidad de gas para generar energía, logra mantener anclados los sobrecostos transitorios de despacho, aún con muy baja generación hidráulica en la región del Comahue.

A continuación mostramos la evolución del precio monómico o comúnmente conocido como precio DTE.

En los que respecta a disponibilidad de gas para generar energía eléctrica se observa un crecimiento de mas de 3.5 MMm3/día con respecto al volumen medio del año 2012. Esta disponibilidad fue el sosten de los bajos precios de energía que afrontaron los grandes usuarios del Mercado Eléctrico Mayorista.

Si bien el 2013 comienza con valores similares, la tempera del invierno será el factor crítico para los precios finales que deberán afrontar los consumidores.

Informacion, Información de Mercado

Gas Natural. Reducida oferta local

Analizando los datos se inyección disponible al sistema de transporte se observa un aumento general gracias a la mayor importación del Gas Natural Licuado y Gas de Bolivia.
A continuación se muestra la variación total de gas por punto de aporte (cuencas e importaciones) mes a mes y su comparación total con respecto a 2012. Todos los valores son expresados en millones de metros cúbicos por día.

En conclusión la oferta aumento un 3%, lo que representa algo mas de 3 MMm3/día, pero sin analizamos la producción de las cuencas argentinas, el resultado es un caída general de 1 MMm3/día. La tendencia decreciente parece continuar pero se observan retracciones inferiores a los años previos. En los últimos 6 años la caída de producción de gas natural anual fue de mas de 3 MMm3/día mientras que en el 2012 fue de 1 MMm3/día.

A continuación la evolución de produccion local de gas natural para tres cuencas productivas mas importantes.

Para el 2013, se espera que los volúmenes locales mantengan la tendencia decreciente y la oferta general total tenga un crecimiento inferior al 3% producto de un menor crecimiento en la importaciones. La baja demanda industrial ayuda a requerir menores importaciones para este año.

⏳ Cargando...
⚡ Reportes 📰 Noticias 🚪 Salir