La secretaría de Energía de la Nación decidió prorrogar para el mes de julio la “bonificación adicional extraordinaria” del 25 % que fuera establecida para el mes de mayo último (Resolución 111/2026) sobre el consumo base de gas, aplicable a los usuarios de gas natural y gas propano indiluido por redes, comprendidos por el Régimen de Subsidios Energéticos Focalizados (SEF), creado en diciembre de 2025 (Decreto 943).
Asimismo, dicha Secretaría estableció, también para el mes de julio, una “bonificación adicional extraordinaria” del 16,59 %, sobre el consumo base de electricidad, aplicable a los usuarios alcanzados por el Régimen de SEF, en reemplazo de la menor bonificación (11,97 %) prevista para el mismo mes por la Resolución 109/2026. El consumo que exceda al “Base” establecido tanto para el gas como para la electricidad habrá de facturarse con la tarifa plena vigente.
La medida fue oficializada a través de la resolución 146/2026, y señala que las “bonificaciones adicionales extraordinarias” se adicionarán a la bonificación general prevista en el Decreto 943/25.
Se trata del decreto que creó el régimen de Subsidios Energéticos Focalizados para usuarios de Gas y de Electricidad, fijando un tope de ingresos equivalente a 3 Canastas Básicas Totales (CBT) del INDEC, eliminando los niveles de segmentación (por ingresos N1,N2 y N3) anteriores.
El D-943/25 determinó las bonificaciones generales a aplicar al Precio Estacional (PEST) de la electricidad, al Precio Anual Uniforme del gas natural (PAU) y al precio del gas propano indiluido por redes a trasladar a las tarifas finales de los beneficiarios, por los consumos base que realicen a partir de la entrada en vigencia del régimen de SEF.
Por el Artículo 8° del citado decreto se determinó la “bonificación adicional extraordinaria” sobre el consumo base de hasta el 25 %, a aplicar a los usuarios durante el año 2026, que se adicionará a la bonificación general “a fin de asegurar la gradualidad de la reestructuración del régimen de subsidios energéticos y la previsibilidad de los montos de facturación de los servicios”.
En el caso de la energía eléctrica, corresponde aplicar en julio la bonificación adicional 16,59 % sobre el consumo base de 300 kilovatios por hora (kWh) mensuales de los usuarios residenciales beneficiarios del SEF, “con la intención de morigerar el impacto tarifario”, se consideró.
El decreto faculta a la S.E. a “modificar el porcentaje de la bonificación extraordinaria en función de la evaluación de las necesidades de los usuarios, siempre que no supere la alícuota del 25 por ciento”.
Asimismo, la R-146 puntualizó que “quedarán alcanzadas por la bonificación las Entidades de Bien Público, Clubes de Barrio y de Pueblo, y otras categorías de usuarios sin fines de lucro asimilables” (Leyes 27.098 y 27.218), considerando en estos casos la totalidad del volumen consumido.
La Resolución instruye al Ente Nacional Regulador del Gas y la Electricidad para aplicar los dispuesto, incluyendo los cuadros tarifarios y en los mecanismos de facturación correspondientes.
La Secretaría de Energía de la Nación estableció, a través de la Resolución 145/2026, que HIDROELÉCTRICA DIAMANTE S.A. (HIDISA), concesionaria del Sistema Hidroeléctrico Diamante (Mendoza) continuará operando el Complejo Hidroeléctrico que fuera otorgado en concesión por 30 años (en 1994), hasta el 15 de diciembre de 2026, “salvo adjudicación por Concurso Público Nacional e Internacional, competitivo y expeditivo previo”.
Se trata de la cuarta prórroga dispuesta por el gobierno desde 2024, a la vez que ratificó su decisión de volver a concesionar el complejo hidroeléctrico.
La actual concesionaria deberá remitir “dentro de los 5 días corridos de la entrada en vigencia” de la R-145 la Carta de Adhesión correspondiente. Una vez remitida la adhesión antes referida, la Concesionaria continuará operando el Sistema hidroeléctrico”.
En caso de no efectuarse la adhesión referida, la concesionaria estará obligada a continuar con la generación de energía eléctrica por un plazo no inferior a 90 días corridos, con el fin de que el Estado Nacional adopte los recaudos necesarios para la continuidad del servicio, debiendo cumplir con la totalidad de las obligaciones del respectivo Contrato de Concesión que se inició en 1994.
Situada sobre el río Diamante, en Mendoza, HIDISA tiene una concesión por 30 años desde octubre de 1994 para la generación, venta y comercialización de electricidad del sistema hidroeléctrico Diamante. Con 388 MW, representa el 0,9 % de la capacidad instalada de Argentina, y está conformado por tres represas y tres plantas generadoras de energía hidroeléctrica (Agua del Toro, Los Reyunos y El Tigre).
El Sistema Diamante cubre una longitud total de aproximadamente 55 km y una altura comprendida entre los 873 m y 1.338 m sobre el nivel del mar.
Desde 1990 a 2023, la generación anual promedio fue de 526 GWh, con un máximo de generación de 943 GWh alcanzado en 2006 y un mínimo de 303 GWh registrado en 2022. Pampa Energía tiene una participación directa del 61 % sobre el capital accionario de HIDISA.
El articulado de la nueva Resolución determina que, si la Concesionaria presta su conformidad a continuar operando los complejos hidroeléctricos respectivos, quedará sujetas a las siguientes condiciones:
a. La Concesionaria deberá cumplir con la totalidad de las obligaciones de su respectivo Contrato de Concesión que se inició en 1994, junto con las disposiciones que mediante el presente se modifican, amplían y/o aclaran. b. Se deberá mantener vigente la Garantía de Cumplimiento de Contrato, la que no podrá ser inferior a U$S 1.000.000. Asimismo, la garantía, a instancias de la S.E. podrá satisfacerse a través de una fianza o seguro de caución. c. Dado que la actividad de generación es por cuenta y riesgo de la concesionaria, los cambios que se produzcan en el esquema remuneratorio como consecuencia de las medidas que se adopten para normalizar el Mercado Eléctrico Mayorista (MEM) no podrán ser invocados como incumplimientos del Estado Nacional. Las normas que se dicten a tal efecto no podrán perjudicar la remuneración actual de la Concesionaria. d. Se deberá abonar el esquema de regalías para la Provincia de Mendoza que se acuerde entre la S.E. y la Provincia, siempre respetando la proporcionalidad de los ingresos reconocidos, según corresponda. e. Con una frecuencia cuatrimestral la concesionaria deberá presentar un inventario detallado y actualizado de los Bienes Propios, Cedidos y Equipos de la Concesionaria. Se considerará incumplimiento grave la falta de presentación u omisión de algún elemento indispensable que se utilice para el cumplimiento del contrato. f. Se posterga la transferencia de los Bienes previstos en el Capítulo XIX del Contrato de Concesión del Sistema Hidroeléctrico Diamante, hasta tanto se produzca el vencimiento del plazo previsto en la R-145. g. La Concesionaria deberá permitir las visitas a los perímetros de la Concesión a los interesados en el procedimiento licitatorio a celebrarse y conforme lo prevea el respectivo pliego de dicho procedimiento. Asimismo, se estableció la continuidad de la Subsecretaría de Energía Eléctrica en calidad de veedor para el Sistema Hidroeléctrico Diamante.
El Vocero Presidencial, Adrián Ravier, destacó en su primera conferencia de prensa -desde Casa Rosada- que “hoy la Argentina tiene el mayor récord de producción de hidrocarburos desde 1999, además de siete proyectos con el RIGI ya aprobados en energía, que van a potenciar el sector”.
“En este sentido, me complace anunciarles que ayer se aprobó un nuevo proyecto con RIGI en energía, el séptimo en esta materia”, señaló y describió que el proyecto “tendrá lugar en la provincia de Neuquén con el objetivo de desarrollo integral de hidrocarburos No Convencionales en el área Rincón de Aranda, mediante la perforación y puesta en producción de nuevos pozos en la formación Vaca Muerta, además de la construcción de la infraestructura necesaria para su tratamiento y transporte”.
“El monto total de la inversión será de 4.521 millones de dólares. En su etapa de construcción creará 715 empleos directos y 500 indirectos, y en su operación, 62 empleos directos y 456 indirectos. Se prevé el inicio de operaciones para el primer trimestre del año que viene”, añadió.
Cabe referir al respecto entonces que Pampa Energía obtuvo la aprobación de su solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones para el desarrollo de Rincón de Aranda, su yacimiento de shale oil.
La compañía diseñó un plan de inversión por el monto mencionado por Ravier, que incluye la construcción de una Planta Central de Tratamiento (CPF), oleoductos, gasoductos y nuevos pozos. Pampa estima una producción de 45.000 barriles día y exportar por el equivalente a U$S 1.200 millones a partir de 2027.
Rincón de Aranda tiene una extensión de 240 km² y es clave para la expansión de Pampa en petróleo No Convencional. Hoy produce 27.000 barriles día.
Por su parte, Ravier enumeró que “el mes de mayo marcó un récord histórico en producción de petróleo, alcanzando los 903.700 barriles diarios. Esto significó un crecimiento del 19,6 % respecto al mismo mes del año anterior. Con un dato adicional: la participación de Vaca Muerta fue del 69 %, contabilizando un total de 95.4 millones de metros cúbicos diarios. En tanto, el gas alcanzó los 156.6 millones de metros cúbicos diarios, con un crecimiento mensual del 11,4 %, e interanual del 6 por ciento.
De Incentivos y aliados
En cuanto al Vocero Ravier, (ex diputado nacional) afirmó ante los periodistas acreditados en Casa de Gobierno que “nosotros, con el Súper RIGI (en proceso de tratamiento parlamentario), un poco estamos tratando de blindar esas inversiones, lo mismo que el RIGI, el RIN, el Súper RIGI, son regímenes de incentivos para atraer inversiones que potencian el crecimiento económico de los argentinos y lo mismo la actividad económica, el empleo, el consumo”.
“Lo acabamos de aprobar en Diputados”, remarcó, y sostuvo que “más allá de alguna declaración a veces más o menos desafortunada, creo que hay una convicción, y no solo lo digo por La Libertad Avanza y el Pro, también hay aliados en algunas provincias, también dentro del radicalismo, que nos acompañan en estos proyectos”. “Se están logrando acuerdos que realmente van a cambiar la Argentina o están cambiando la Argentina”, añadió.
De precios y tarifas
En otro tramo de la conferencia Ravier fue preguntado acerca de precios y tarifas en el rubro energético y sostuvo que “cuando hablamos de combustibles, una de las primeras medidas antipáticas que Javier Milei tuvo que tomar es prácticamente tener que cuadruplicar el precio del combustible, y esto es porque el combustible cuesta”.
Y procuró explicar que “más allá de que lo tenemos en Vaca Muerta es necesario llevar arena por todo el país para poder generar inversiones, infraestructura, no sé los procesos, habrá más especialistas, pero realmente los procesos de inversión… los pozos que hay que hacer y demás, tienen enormes inversiones millonarias para hacerse”.
Ravier consideró que “Yo creo que, si la Argentina tuvo déficit energético durante tanto tiempo, por 5.000 millones de dólares, recuerdo en algunos años con el gobierno de Cristina Kirchner, esto fue porque no era negocio invertir en Vaca Muerta”. “Teníamos el petróleo ahí abajo de la tierra, pero no había incentivos para sacarlo de abajo de la tierra, y entonces lo teníamos que importar”, argumentó. El Vocero del Presidente añadió que “hoy, gracias a haber soltado el precio del combustible, invertir en hidrocarburos es negocio: petróleo, gas, derivados del petróleo. Hay una enorme cantidad de situaciones. Esto genera inversión, genera exportación, entrada de divisas, cantidad de puestos de trabajo directos e indirectos. Es fundamental lo que está pasando en hidrocarburos”.
Ravier, que es economista, destacó que “ahora exportamos, antes en algún momento hubo también, en los tiempos de Repsol (controlante de YPF), restricciones para exportar hidrocarburos”.
“Ahora se abrió el mercado para poder exportar, para que sea negocio. Y creo que es fundamental que en Argentina el combustible cueste lo que tiene que costar, como cualquier otro precio de la economía. Los precios son libres y eso fomenta los incentivos para la producción. Entonces… eso respecto del petróleo”, señaló.
Y sostuvo que “respecto de las tarifas de los servicios públicos también es clave. Podemos tener atrasadas las tarifas del gas, de la luz, del agua, etcétera, pero eso alguien lo tiene que pagar”.
“Si la tarifa cuesta menos para el que usa la luz, el que usa aire acondicionado en verano o el que usa el gas en invierno; esa diferencia de tarifa que una persona no está pagando, alguien la tiene que pagar, y la pregunta es quién”. “Bueno, este Gobierno considera que es importante que las tarifas de los servicios públicos vayan retornando a sus precios libres, a sus precios de mercado, a sus costos, por lo menos para cubrir los costos”.
Ravier refirió que “eso ha implicado también una medida muy desafortunada, muy ingrata, que este Gobierno tiene que hacer, de decir ‘Te tengo que duplicar el gas, te tengo que duplicar el agua, te tengo que duplicar el costo de la electricidad”. Explicó entonces que “eso también después conduce a otro tipo de acciones en la familia, de decir «Bueno, ahora que está más caro el gas, voy a tratar de abrigarme, más que prender el gas».
“Todas estas cuestiones que se han hablado tanto en algunos otros gobiernos. Pero tiene que ver con estos costos, o sea… no hay almuerzo gratis, la famosa frase también del ya citado Milton Friedman, de que alguien lo tiene que pagar”, expresó el funcionario, añadiendo que “Esos subsidios que se tenían que dar a las empresas, como Camuzzi en gas, o a Edenor, Edesur y demás, alguien los tiene que pagar”.
El vocero presidencial puntualizó al respecto que “nosotros estamos considerando que cada individuo, como es el principal beneficiario de ese servicio, debería ser el que aporte a la tarifa”.
“Ahora es importante notar, cuando ustedes miren mes a mes cómo está evolucionando la inflación, que los aumentos tarifarios mes a mes superan el propio nivel de inflación que mide el índice de precios al consumidor. Y esto quiere decir que, poco a poco, de manera muy gradual, se están haciendo correcciones en las tarifas para ir ordenando también las tarifas de los servicios públicos”, argumentó.
Según el Reporte Mensual de Generación Eléctrica de la Organización Latinoamericana y Caribeña de Energía (OLACDE), en febrero de 2026 se generaron 158 teravatios hora (TWh) de electricidad.
Y refleja un sistema donde las energías renovables representan el 67,7 %, mientras que las fuentes fósiles aportan un 29,7 % y la energía nuclear 2,6 por ciento. América Latina y el Caribe tiene una de las matrices eléctricas más limpias a nivel global.
ALC continúa siendo un actor clave en la transición energética mundial, con una matriz que supera considerablemente el promedio global en términos de generación limpia que es del 33.8 % (primer trimestre del 2026).
No obstante, la región sigue siendo fuertemente dependiente de la hidroenergía, que representó el 45,4 % del total generado. Las siguientes fuentes fueron gas natural (22,7 %) y energía eólica (12,2%). Juntas, estas tres tecnologías representan más del 80 % de la generación mensual, lo que refleja el peso estructural de estas tecnologías en la cobertura de la demanda eléctrica regional.
Menor dependencia hídrica y mayor impulso a renovables no convencionales
Al comparar interanualmente con febrero de 2025, los datos muestran un crecimiento del 3,9 % en la generación eléctrica regional; esto equivale a un incremento adicional de 6 TWh. Sin embargo, lo más relevante es cómo ocurrió este crecimiento: mientras que la hidroelectricidad disminuyó en 9 TWh, otras tecnologías lograron compensar con un aumento combinado de 15 TWh. Las energías emergentes fueron responsables por esta compensación:
Eólica: +6 TWh
Bioenergía: +5 TWh
Solar: +2 TWh
Este patrón muestra una tendencia fundamental dentro del sistema; la diversificación hacia otras fuentes renovables está ganando importancia y reduciendo vulnerabilidades.
Disminución en generación durante febrero
El informe también indica que la variación mensual en febrero de 2026 frente a enero del mismo año fue de -6.2 %. Esta contracción se debe parcialmente al ajuste natural del calendario —febrero tuvo solo 28 días— además de una reducción generalizada en casi todas las fuentes energéticas. Las mayores caídas se observaron en carbón mineral (-17 %), geotermia (-14 %) y gas natural (-10 %), seguidas por petróleo, nuclear y solar. Este dato es significativo porque muestra que la disminución no fue resultado de una sustitución tecnológica sino más bien una compresión general del despacho energético, indicó el informe.
El ex Jefe de Gabinete (y ex Vocero) Manuel Adorni, también presentará su renuncia como director en YPF, cargo en el que fue designado en representación del Estado. De esa manera, terminará de desvincularse de todos los cargos que ocupaba dentro del Gobierno que encabeza Javier Milei.
La renuncia, confirmada por el Presidente, será formalizada en los próximos días y considerada formalmente por el Directorio de la energética de mayoría accionaria estatal.
El desembarco de Adorni en YPF fue comunicado en su momento por el ministerio de Economía al Directorio encabezado por Horacio Marín.
Entonces, el Gobierno deberá definir ahora quién ocupará el lugar vacante dentro de la Compañía, un cargo que además se destaca por su importante ingreso en dólares para quien lo ocupa.
Con la llegada de las bajas temperaturas los hogares permanecen más tiempo cerrados y aumenta el uso de estufas, calefactores y otros artefactos a gas. En este contexto, Camuzzi recuerda la importancia de incorporar hábitos simples de prevención que ayudan a reducir riesgos y a utilizar el gas natural de manera segura durante todo el invierno.
El monóxido de carbono es un gas altamente tóxico que no tiene olor, color ni sabor. Debido a estas características, su presencia puede pasar inadvertida, por lo que la prevención y el uso responsable de los artefactos resultan fundamentales para proteger la salud de las personas.
“Muchas de las situaciones de riesgo pueden evitarse incorporando medidas simples en la vida cotidiana. La ventilación adecuada de los ambientes y el uso correcto de los artefactos son aspectos clave para disfrutar del invierno de manera segura”, señalaron desde la compañía.
Cinco hábitos para un invierno más seguro
Desde Camuzzi recomiendan prestar atención a las siguientes medidas preventivas:
• Mantener siempre libres las rejillas de ventilación y no obstruirlas.
• Verificar periódicamente que la llama de los artefactos sea de color azul. Si presenta tonalidades amarillas o anaranjadas, puede indicar un funcionamiento inadecuado.
• No utilizar hornallas ni hornos para calefaccionar ambientes.
• Ventilar los ambientes diariamente, incluso durante los días más fríos.
• Revisar que los conductos de evacuación de gases se encuentren despejados y en buen estado.
Seguridad y eficiencia: dos aspectos que van de la mano
Además de contribuir a la seguridad del hogar, el uso adecuado de los artefactos permite optimizar el consumo energético durante los meses de mayor demanda. Un equipo que funciona correctamente, cuenta con la ventilación necesaria y recibe los controles correspondientes no solo reduce riesgos, sino que también favorece un uso más eficiente de la energía.
Por el contrario, prácticas como obstruir rejillas de ventilación, calefaccionar ambientes con hornallas o descuidar el estado de los conductos pueden afectar tanto la seguridad como el rendimiento de los equipos.
Reconocer las señales de alerta
Si bien el monóxido de carbono no puede detectarse a través de los sentidos, existen síntomas que pueden indicar una posible intoxicación, entre ellos dolor de cabeza, mareos, náuseas, somnolencia o debilidad.
Ante la aparición de estos síntomas, especialmente cuando afectan a más de una persona en un mismo ambiente, se recomienda ventilar inmediatamente el lugar, salir al exterior y consultar con un profesional de la salud.
La prevención, la mejor herramienta
La seguridad en el hogar no depende únicamente del estado de los artefactos, sino también de los hábitos que se incorporan todos los días. Acciones simples como mantener la ventilación adecuada, controlar la llama de los equipos y utilizarlos correctamente pueden marcar una diferencia significativa.
Porque disfrutar de ambientes cálidos durante el invierno también implica hacerlo de manera segura. Y porque un invierno tranquilo comienza con pequeñas acciones de prevención que ayudan a cuidar a toda la familia.
Acerca de la compañía
Camuzzi es la mayor distribuidora de gas natural de la Argentina en términos de volumen, cubriendo el 45 % del territorio nacional en dos regiones contiguas. Bajo un complejo sistema de gasoductos de transporte, ramales y redes de distribución que supera los 60.000 km lineales de extensión, la compañía abastece a más de 2.000.000 de usuarios.de siete provincias del país: Buenos Aires, La Pampa, Neuquén, Chubut, Río Negro, Santa Cruz y Tierra del Fuego.
YPF anunció la firma de acuerdos para la incorporación de Eni y XRG al desarrollo del upstream dedicado al proyecto Argentina LNG, mediante la venta de participaciones accionarias en UPCO ARLNG I S.A.U., la sociedad que será titular de los bloques de gas ubicados en Vaca Muerta afectados al proyecto.
La operación se llevará adelante a través de dicha sociedad vehículo que, una vez completada la transacción -sujeta al cumplimiento de determinadas condiciones, entre ellas la aprobación de la Autoridad de Aplicación de la cesión de las Áreas de YPF a UPCO ARLNG I-, será titular de los bloques Meseta Buena Esperanza I y II, Aguada Villanueva Norte y Las Tacanas I y II.
En este marco, Eni y XRG adquirirán participación del 32 % del capital social cada una, mientras que YPF conservará el 36 por ciento. A partir de la firma de los acuerdos, estos bloques quedarán dedicados al desarrollo del proyecto Argentina LNG.
El 30 de abril YPF adquirió mediante un intercambio de activos (swap) con Pluspetrol, el 50 % de participación que esta última detentaba en los bloques, consolidando así la titularidad del 100 % de las áreas.
El proyecto Argentina LNG es un proyecto que articula el desarrollo de recursos no convencionales de gas en Vaca Muerta con infraestructura de midstream y licuefacción, con el objetivo de abastecer de gas natural licuado a los mercados internacionales.
Horacio Marín, presidente y CEO de YPF, sostuvo que “estamos dando un paso más en el desarrollo de Argentina LNG. El ingreso de Eni y XRG al upstream fortalece la cadena de valor del proyecto y nos permite avanzar hacia su desarrollo a escala global”.
Guido Brusco, Chief Operating Officer de Global Natural Resources de Eni (Italia), comentó, “nuestra entrada en la cuenca no convencional de Vaca Muerta, junto a YPF y XRG, fortalece la capacidad de Eni para desarrollar recursos de gas a escala mundial y convertirlos en GNL competitivo para los mercados internacionales. Vaca Muerta es una de las cuencas no convencionales más ricas del mundo en términos de recursos: nuestra participación nos posiciona a lo largo de toda la cadena de valor, desde el upstream argentino hasta el suministro de GNL a clientes internacionales, generando valor mientras contribuimos a la seguridad energética global”.
Por su parte, Mohamed Al Aryani, presidente de International Gas de XRG, afirmó, “Argentina tiene el potencial de desempeñar un papel cada vez más importante en la satisfacción de la creciente demanda mundial de gas natural, y proyectos como ARGENTINA LNG serán clave para aprovechar esa oportunidad. Vaca Muerta es uno de los recursos de gas más atractivos del mundo, y esta transacción le da a XRG un rol directo en impulsar un proyecto con la escala, la calidad y el potencial a largo plazo para convertirse en una nueva fuente significativa de suministro confiable de GNL para los mercados globales”.
XRG es una compañía internacional de inversión enfocada en el sector energético, propiedad de la compañía nacional de petróleo de Abu Dabi, ADNOC.
“Estamos muy contentos de asociarnos con YPF, un socio altamente capaz y estratégico con amplia experiencia en el sector energético argentino y un rol líder en el desarrollo de Vaca Muerta, y con Eni, un desarrollador líder de proyectos de GNL flotante”, agregó Al Aryani.
YPF destacó que “continúa impulsando el desarrollo de Vaca Muerta con una visión de largo plazo, promoviendo asociaciones estratégicas que permitan maximizar el valor de los recursos, atraer inversiones y posicionar a la Argentina como un proveedor relevante de energía a nivel global”.
La región de ALC está entrando en una nueva fase de expansión en el sector hidrocarburífero. Según el último Reporte de Petróleo y Gas Natural de OLACDE, la producción petrolera aumentó 27 % interanual en febrero de 2026, alcanzando los 377 millones de barriles, comparado con los 298 millones del mismo mes del año anterior.
Este incremento refleja una reestructuración significativa del panorama energético regional. La actividad operativa en Vaca Muerta (Argentina), la mayor extracción registrada en la Capa Presal (Brasil) y el aumento productivo en México están llevando la oferta regional a cifras que no se habían visto durante los últimos doce meses.
El auge redefine el equilibrio energético de América Latina y el Caribe en medio de un mercado global volátil.
En términos mensuales, también se reportó un crecimiento de 4,4 % respecto a enero, gracias a la recuperación observada en Brasil y Venezuela tras las caídas del mes anterior. Brasil, México y Venezuela representan el 68 % de toda la producción petrolera regional, subrayando así el papel crucial que desempeñan estos tres países en el dinamismo de este sector en la región.
Gas natural: crecimiento aún más acelerado
La producción de gas natural en la región creció a un ritmo aún más rápido. De acuerdo con el informe, alcanzó los 26 mil millones de metros cúbicos, lo que representa un incremento de 30 % interanual.
El motor detrás de este avance nuevamente proviene principalmente de Argentina y Brasil. El desarrollo del gas shale en Vaca Muerta junto con una producción sin precedentes en el presal brasileño están reformulando la matriz de suministro regional justo cuando el gas se establece como una fuente energética para apoyar sistemas eléctricos con alta incorporación renovable.
Argentina y Trinidad y Tobago dominan el mercado con una participación del 21 % cada uno; les siguen Brasil con 13 %, Perú con 12 %, mientras que Venezuela, Bolivia y México rondan el 9 % cada uno.
La electromovilidad dejó de ser una tendencia emergente para establecerse como una realidad en crecimiento en América Latina y el Caribe (ALC).
La más reciente versión del Monitor de Electromovilidad de OLACDE indica que, al cierre del primer trimestre de 2026, la región contaba con 837.014 vehículos livianos eléctricos en uso, marcando un avance significativo en uno de los procesos más rápidos de transformación tecnológica dentro del sector del transporte.
Si se mantiene el ritmo actual, ALC podrían superar por primera vez el millón de vehículos eléctricos antes de finalizar el año 2026, un logro que señalaría un nuevo capítulo en la transición energética regional, se destacó.
Durante los primeros tres meses del año, se vendieron 106.765 nuevos vehículos eléctricos e híbridos enchufables, evidenciando un mercado en expansión motivado por las innovaciones tecnológicas, disminución de costos y políticas favorables hacia la electromovilidad.
Brasil lidera esta transformación con 473.362 vehículos eléctricos livianos, representando más del 50 % del total en la región. Le siguen México, Colombia, Uruguay y Costa Rica. Sin embargo, si se considera la adopción per cápita, Uruguay ocupa la primera posición regional; le siguen Costa Rica, Brasil, Chile y México.
El informe destaca también el avance del transporte público eléctrico. Con 4.707 autobuses eléctricos operativos, Chile se posiciona como líder regional y es actualmente el segundo país a nivel mundial con mayor cantidad de buses eléctricos después de China. En total, la región cuenta con 9.718 autobuses eléctricos y la cifra sigue aumentando consistentemente.
En cuanto a la infraestructura de carga eléctrica, también se han logrado avances notables en la región. Brasil es pionero con 21.061 estaciones públicas disponibles; mientras tanto Chile sobresale por su alta proporción relativa de cargadores respecto a su parque vehicular electrificado, convirtiéndose así en un modelo regional para desarrollar ecosistemas eficientes de recarga.
Uno de los hallazgos más significativos del estudio es el impacto económico asociado a la electromovilidad. Según OLACDE las estimaciones indican que los vehículos eléctricos y autobuses actualmente en circulación generan ahorros anuales de U$S 1.157 millones comparado con combustibles tradicionales; esto considerando los precios internacionales tras las tensiones energéticas globales recientes.
Estos beneficios equivalen además a evitar el uso de aproximadamente 890 millones de litros de gasolina y 340 millones de litros de diésel; fortaleciendo así los objetivos climáticos regionales.
El documento también identifica mercados emergentes de vehículos eléctricos que están experimentando crecimientos extraordinarios durante el primer trimestre del año.
Argentina multiplicó por veinte sus ventas respecto al mismo período anterior; Ecuador casi cuadruplicó sus cifras. Colombia y Uruguay registraron incrementos cercanos al 300 %, reflejando una aceleración hacia estas tecnologías.
A nivel mundial continúa un contexto favorable para la electrificación: en el año 2025 las ventas globales superaron los 20 millones unidades representando una cuarta parte del total vendido ese año; para este año se proyectan alrededor de 23 millones unidades equivalentes al 28 % del mercado automotriz global.
Aunque en la actualidad solo representa aproximadamente el 0.7 % del parque vehicular liviano total disponible en ALC, esta tendencia reafirma que la electromovilidad está consolidándose como uno de los pilares en la transición energética regional.
Datos relevantes:
Hay 837.014 vehículos eléctricos e híbridos enchufables circulando en ALC. Se vendieron más de 106.765 unidades durante el primer trimestre del año. La región podría sobrepasar un millón de unidades antes de finalizar el año. Brasil concentra más del 50 % del parque eléctrico regional. Chile lidera con 4.707 buses eléctricos siendo el segundo país del mundo en este rubro. Existen 21.061 estaciones públicas para carga eléctrica en Brasil.
La electromovilidad genera ahorros anuales de U$S 1.157 millones por la sustitución de combustibles fósiles. Argentina, Ecuador, Colombia y Uruguay muestran los mayores incrementos relativos en ventas de vehículos eléctricos.
El Mercado Electrónico del Gas (MEGSA) organizó cuatro subastas escalonadas para que ENARSA ofreciera un volumen de GNL proyectado para el abastecimiento del 06/08 al 31/08/2026; un total de 392 millones de metros cúbicos para todo el período.
La primera subasta, en la que solo podían participar Distribuidoras, para cubrir demanda prioritaria, arrojó como resultado que una sola distribuidora compró 4,6 millones y el precio fue U$S 18,575/MMbtu (fijo).
El remanente ofrecido en la segunda subasta a la que podían acceder Industrias fue entonces de 387,4 millones. 22 de ellas compraron 18,2 millones de metros cúbicos.
El nuevo remanente, de 369,2 millones, se ofreció en la tercera ronda, en la que podían participar Centrales Térmicas y Comercializadoras. 5 Usinas compraron 151,5 millones, 1 Comercializadora compró 90,1 millones y otra se alzó con 0,1 millones.
Para la cuarta ronda, en la que solo podía participar CAMMESA, ENARSA ofreció el remanente (127,6 millones), pero CAMMESA no demandó volumen.
En la segunda, tercera y cuarta ronda el comprador debía ofrecer un “spread”, es decir cuánto más ofrecía pagar sobre el precio de compra de ENARSA con sus proveedores externos más los costos asociados a la entrega del gas regasificado (4,50 U$S/MMBTU). El mayor spread ofrecido fue 1,11 U$S/MMBTU.
La Administración de Información Energética de Estados Unidos (EIA) revisó a la baja sus proyecciones de demanda mundial de petróleo para 2026 y sostuvo que el menor consumo amortiguó el impacto de la crisis en el estrecho de Ormuz sobre los precios internacionales. En ese contexto, las estimaciones para el Brent continúan ubicándose por encima de los valores de equilibrio requeridos por los desarrollos de Vaca Muerta, aunque la rentabilidad seguirá condicionada por el régimen fiscal y las inversiones en infraestructura.
La Administración de Información Energética de Estados Unidos (EIA) publicó su informe de Perspectivas Energéticas a Corto Plazo (STEO) correspondiente a junio y redujo sus previsiones para la demanda mundial de petróleo en 2026. El organismo atribuyó esa revisión a los elevados precios de los combustibles, la menor disponibilidad de crudo y las políticas implementadas por distintos gobiernos para moderar el consumo, especialmente en Asia. Como resultado, la demanda global promedió un millón de barriles diarios menos que el año anterior.
Ese menor consumo actuó, según la EIA, como un factor de contención frente al impacto que generaron las interrupciones del suministro desde Oriente Medio a través del estrecho de Ormuz sobre los precios internacionales del petróleo. En ese sentido, el informe advirtió que cualquier escenario que contemplara una recuperación plena de los inventarios, la producción y los flujos comerciales a los niveles previos al conflicto debía considerar la reconfiguración parcial que ya experimentó el mercado petrolero mundial.
El cierre prácticamente total del estrecho de Ormuz provocó importantes interrupciones tanto en la producción como en el transporte de crudo. Los productores de Oriente Medio redujeron su oferta en más de 11 millones de barriles diarios, situación que ocasionó una fuerte caída de las reservas mundiales, con un déficit promedio de 6,3 millones de barriles diarios durante el segundo trimestre de 2026 y de 7,6 millones durante el tercero. Como consecuencia, las reservas de petróleo de los países de la OCDE descendieron a su nivel más bajo desde 2003.
En ese contexto, la EIA estimó que la demanda mundial cayó en 1,1 millones de barriles diarios durante 2026 respecto del año anterior, aunque proyectó una recuperación de 2,5 millones de barriles diarios en 2027, impulsada por una baja de los precios internacionales y un incremento gradual de la producción en Oriente Medio.
La evolución de las cotizaciones reflejó esa dinámica. El organismo explicó que el Brent retrocedió en mayo luego de conocerse avances en un acuerdo entre Estados Unidos e Irán y por la desaceleración de la demanda. Sin embargo, durante junio y julio el barril promedió US$ 105 debido a las restricciones en los embarques, la menor producción y la caída de los inventarios. Una vez restablecidos los flujos de suministro, la EIA proyectó que el Brent promediará US$ 79 por barril en 2027.
Las restricciones en Ormuz también modificaron el comercio energético estadounidense. La menor disponibilidad de crudo en los mercados internacionales incrementó la demanda por petróleo de Estados Unidos y llevó las exportaciones netas de crudo y derivados a un récord de 5,8 millones de barriles diarios en abril, nivel que prácticamente se mantuvo durante mayo. El crecimiento se concentró principalmente en las ventas externas de diésel y combustible aeronáutico JP-1. Para el conjunto de 2026, la EIA estimó exportaciones netas promedio de 4,2 millones de barriles diarios, es decir, 1,4 millones más que en 2025.
En paralelo, el precio spot del gas natural Henry Hub promedió US$ 2,94 por MMBtu durante mayo, US$ 0,17 por encima del valor registrado en abril, impulsado por una mayor demanda del sector eléctrico asociada a temperaturas más elevadas. Sin embargo, el crecimiento de la oferta continuó superando al de la demanda, situación que moderó los precios respecto de las proyecciones anteriores. Para el segundo semestre de 2026, la EIA estimó un valor promedio de US$ 3,34 por MMBtu, prácticamente en línea con el registrado durante el mismo período de 2025.
Las proyecciones macroenergéticas del organismo indicaron, además, que el precio promedio del Brent alcanzará US$ 95 por barril en 2026, frente a los US$ 69 estimados para 2025, para luego retroceder hasta US$ 79 en 2027.
¿Qué implican esos precios para Vaca Muerta?
Las proyecciones internacionales adquieren especial relevancia para Argentina porque permiten dimensionar el nivel de precios que necesita Vaca Muerta para sostener la rentabilidad de sus desarrollos. En ese sentido, un informe elaborado por Aleph Energy calculó que un pozo tipo requiere un precio del barril Brent de entre US$ 48 y US$ 61 para alcanzar una tasa interna de retorno (TIR) del 15% en dólares, dependiendo del régimen fiscal aplicable y de la infraestructura considerada. El estudio evaluó cuatro escenarios que combinaron la aplicación del RIGI con los distintos costos de desarrollo.
El análisis tomó como referencia un pozo no convencional de 3.000 metros de rama horizontal y 50 etapas de fractura, con una producción máxima de 1.028 barriles diarios y una producción acumulada estimada de 1,049 millones de barriles. Además, proyectó una declinación de la producción del 60% durante el primer año, 35% el segundo, 30% el tercero, 20% el cuarto y 9% anual a partir del quinto. El informe destacó que el 24% de la producción total se obtiene durante el primer año, concentrando buena parte del valor económico del proyecto.
En el escenario de un pozo independiente (stand alone) sin RIGI, el costo de perforación asciende a US$ 14 millones, más un 10% adicional destinado a instalaciones e interconexión. A ello se suman costos operativos de US$ 6 por barril, transporte por US$ 3, regalías e Ingresos Brutos del 15%, impuesto a las Ganancias del 35% y retenciones a las exportaciones. Bajo esas condiciones, el precio de equilibrio se ubica en US$ 51 por barril de Brent. Con la incorporación del RIGI, la reducción del impuesto a las Ganancias al 25% y la aplicación de retenciones únicamente durante los primeros dos años reducen ese umbral hasta US$ 48 por barril.
Cuando el análisis incorpora la infraestructura necesaria para un desarrollo integral —como ductos intracuenca, plantas de tratamiento y reparaciones— el costo del proyecto aumenta un 25% respecto de la inversión inicial del pozo. En ese escenario, el precio de equilibrio asciende a US$ 61 por barril sin RIGI y desciende a US$ 57 con el régimen de incentivos.
Según Aleph Energy, la diferencia de hasta US$ 13 por barril entre el escenario más favorable y el más exigente evidencia el peso que tienen, en conjunto, la política fiscal y las inversiones en infraestructura sobre la rentabilidad de los desarrollos no convencionales de Vaca Muerta. De esta manera, los precios internacionales proyectados por la EIA se ubican por encima de los umbrales de rentabilidad calculados para los proyectos argentinos, aunque la viabilidad económica continúa dependiendo del esquema tributario y de la magnitud de las inversiones complementarias que requiera cada desarrollo.
La EIA proyectó una menor demanda de petróleo y anticipó un impacto limitado de la crisis en el estrecho de Ormuz sobre los precios
La Administración de Información Energética de Estados Unidos (EIA) publicó su informe de Perspectivas Energéticas a Corto Plazo (STEO) correspondiente a junio y redujo sus previsiones para la demanda mundial de petróleo en 2026. El organismo sostuvo que los elevados precios de los combustibles, la menor disponibilidad de petróleo y las políticas implementadas por distintos gobiernos desaceleraron el consumo, especialmente en Asia, lo que derivó en una demanda global promedio de un millón de barriles diarios menos que la registrada el año anterior.
Según la EIA, esta menor demanda limitó el impacto que las interrupciones en el suministro desde Oriente Medio, a través del estrecho de Ormuz, ejercieron sobre los precios internacionales del crudo.
Según el Informe, cualquier escenario que contemplara una recuperación total de los inventarios, la producción y los flujos comerciales a los niveles previos al conflicto debía considerar la reconfiguración parcial que ya experimentó el mercado petrolero mundial.
El cierre prácticamente total del estrecho de Ormuz provocó importantes interrupciones tanto en producción como transporte. Los productores de Oriente Medio redujeron su producción en más de 11 millones de barriles diarios, lo que ocasionó una fuerte caída de las reservas mundiales, con un déficit promedio de 6,3 millones de barriles diarios durante el segundo trimestre de 2026 y de 7,6 millones durante el tercer trimestre. Como consecuencia, las reservas de petróleo de los países de la OCDE descendieron a su nivel más bajo desde 2003.
En ese contexto, la EIA estimó que la demanda mundial de petróleo cayó en 1,1 millones de barriles diarios durante 2026 respecto del año anterior, aunque proyectó una recuperación de 2,5 millones de barriles diarios en 2027, impulsada por una baja de los precios internacionales y un incremento gradual de la producción de crudo en Oriente Medio.
Respecto de los precios, el organismo explicó que las cotizaciones del Brent retrocedieron en mayo luego de conocerse avances en un acuerdo entre Estados Unidos e Irán y por la desaceleración de la demanda. Sin embargo, durante junio y julio el Brent promedió 105 dólares por barril debido a las restricciones en los embarques, la menor producción y la caída de los inventarios. Para 2027, la EIA proyectó un precio promedio de US$ 79 por barril, una vez restablecidos los flujos de suministro y la producción petrolera.
El informe también señala que el comercio exterior de Estados Unidos y señaló que el bloqueo incrementó la demanda por petróleo estadounidense.
Como resultado, las exportaciones netas de crudo y derivados alcanzaron un récord de 5,8 millones de barriles diarios en abril y se mantuvieron cerca de ese nivel durante mayo. El crecimiento se concentró principalmente en las ventas externas de diésel y JP1 aeronáutico. Para 2026, la EIA proyectó exportaciones netas promedio de 4,2 millones de barriles diarios, lo que representó un aumento de 1,4 millones respecto de 2025.
En el mercado del gas natural, el precio spot de Henry Hub promedió US$ 2,94 por MMBtu durante mayo, US$ 0,17 por encima del valor registrado en abril. El incremento respondió al aumento de la demanda del sector eléctrico provocado por temperaturas más elevadas. No obstante, la EIA señaló que la oferta continuó creciendo a un ritmo superior al de la demanda, situación que moderó los precios respecto de las proyecciones anteriores. Para el segundo semestre de 2026, el organismo estimó un precio promedio de 3,34 dólares por MMBtu, similar al observado durante el mismo período de 2025.
Las proyecciones macroenergéticas de la EIA indicaron, además, que el precio promedio del Brent alcanzaría US$ 95 por barril en 2026, frente a los US$ 69 estimados para 2025, y descendería hasta US$ 79 en 2027.
¿Y el costo argentino?
Un informe de la consultora Aleph Energy calculó que un pozo tipo de Vaca Muerta requiere un precio del barril Brent de entre US$48 y US$61 para alcanzar una tasa interna de retorno (TIR) del 15% en dólares, según el régimen fiscal y la infraestructura considerada. El estudio evaluó cuatro escenarios que combinan la aplicación del RIGI y los costos de desarrollo del proyecto.
El análisis tomó como referencia un pozo no convencional de 3.000 metros de rama horizontal y 50 etapas de fractura, con una producción máxima de 1.028 barriles diarios y una producción acumulada estimada de 1,049 millones de barriles. Además, proyecta una declinación de la producción del 60% durante el primer año, 35% el segundo, 30% el tercero, 20% el cuarto y 9% anual a partir del quinto. El informe destaca que el 24% de la producción total se obtiene durante el primer año, concentrando buena parte del valor económico del proyecto.
En el escenario de un pozo independiente (stand alone) sin RIGI, el costo de perforación asciende a US$14 millones, más un 10% adicional destinado a instalaciones e interconexión. A esto se suman costos operativos de US$6 por barril, transporte por US$3, regalías e Ingresos Brutos del 15%, impuesto a las Ganancias del 35% y retenciones a las exportaciones. Bajo estas condiciones, el precio de equilibrio se ubica en US$51 por barril de Brent. Con la incorporación del RIGI, la reducción del impuesto a las Ganancias al 25% y la aplicación de retenciones solo durante los primeros dos años permiten bajar ese umbral a US$48 por barril.
Cuando el análisis incorpora la infraestructura necesaria para un desarrollo integral —como ductos intracuenca, plantas de tratamiento y reparaciones—, el costo del proyecto aumenta un 25% respecto de la inversión inicial del pozo. En ese escenario, el precio de equilibrio asciende a US$61 por barril sin RIGI y se reduce a US$57 con el régimen de incentivos.
Según Aleph Energy, la diferencia de hasta US$13 por barril entre el escenario más favorable y el más exigente refleja el impacto combinado que tienen el régimen fiscal y la infraestructura sobre la rentabilidad de los desarrollos no convencionales en Vaca Muerta.
El Gobierno Nacional realizó la apertura de los Sobres B (oferta económica) en la licitación nacional e internacional para incorporar centrales de almacenamiento de energía eléctrica en baterías, en nodos críticos del NOA, NEA, Centro, Litoral, Cuyo, Pampa y Buenos Aires (sin AMBA).
Las 37 empresas que participan de la licitación “Alma SADI” presentaron ofertas por 232 proyectos, equivalentes a 8.230 MW y un interés potencial de inversión cercano a U$S 8.200 millones para realizar las obras que fortalecerán el Sistema Argentino de Interconexión (SADI) y reducirán las interrupciones del suministro de electricidad.
Este monto está muy por encima de los U$S 700 millones que efectivamente se adjudicarán en esta primera etapa, conforme al objetivo de 700 MW establecido en el pliego de licitación.
El fuerte nivel de ofertas —más de 11 veces el objetivo licitado— confirma el interés del sector privado, nacional e internacional, por invertir en esta infraestructura de celdas energéticas en la Argentina.
La distribución de los proyectos abarca prácticamente todo el país, con mayor concentración de potencia ofertada en el NEA: Chaco y Formosa (1.790 MW, 62 proyectos), Buenos Aires (1.960 MW, 42 proyectos) y NOA (1.435 MW, 37 proyectos), además de presentaciones para instalaciones en Litoral, Centro, Cuyo y Pampa.
Con la apertura de los sobres B ya completada, CAMMESA avanzará con la evaluación final de las ofertas, previo a la adjudicación de los 700 MW objetivo, prevista para los primeros días de julio, se comunicó.
Los precios ofertados fueron muy competitivos. Las mejores ofertas de precios regionales fueron del orden del 65 % del precio máximo de oferta establecido en la convocatoria, se destacó.
El almacenamiento con baterías de última generación permite responder rápidamente ante variaciones de demanda, aportar flexibilidad al despacho y sumar reservas para operar con mayor seguridad, reduciendo la probabilidad de cortes y mejorando la calidad del servicio.
Esta licitación es una medida más en el marco del plan que el Gobierno Nacional viene llevando adelante desde 2024 para aliviar el sistema eléctrico, reducir interrupciones y lograr que los usuarios cuenten cada vez con un mejor servicio para acompañar el crecimiento de la demanda y modernizar la infraestructura.
A tres años de su puesta en marcha, un informe elaborado por la Fundación Encuentro sobre el Gasoducto Presidente Néstor Kirchner (hoy rebautizado “Perito Moreno”) confirma un balance que no admite interpretaciones: por cada dólar invertido, la Argentina ahorró casi cuatro en divisas. Es decir, una obra que se paga sola.
El gasoducto provocó un retorno de 3,97 veces sobre una inversión de U$S 2.300 millones, sin IVA: un impuesto que, en toda obra pública, vuelve a las arcas del propio Estado.
El Gasoducto Presidente Néstor Kirchner (GPNK) es la prueba concreta de un proyecto nacional de largo plazo, planificado y ejecutado con eficacia. Se construyó en apenas diez meses, precisamente en 302 días, con el 81 % de la obra realizada por la industria argentina y la coordinación operativa de Agustín Gerez al frente de Energía Argentina (ENARSA).
La obra es el resultado de una coordinación directa entre el ministro (de Economía) Sergio Massa, la secretaria de Energía, Flavia Royon, y el área ejecutante, que sintetiza un modelo de país: el que beneficia tanto al entramado productivo nacional como a las familias argentinas, abaratando los costos energéticos de las industrias y de los hogares.
Los números que revela el informe son contundentes. En estos tres años, el gasoducto inyectó 17.000 millones de m³ a la red y permitió un ahorro acumulado de U$S 9.122 millones en sustitución de importaciones: GNL en barco, gasoil, gas de Bolivia, fueloil y energía comprada a Brasil y Uruguay. Cada rubro es una factura en dólares que el país se ahorró de pagar.
Este rumbo tuvo reconocimiento dentro y fuera del país. Cuando se proyectaba la obra, fue Sergio Massa quien presentó el plan energético argentino ante las principales petroleras del mundo en el Baker Institute de la Universidad de Rice, en Houston, donde el programa de energía de la institución calificó la estrategia de “meritoria” y “acorde con el potencial de Vaca Muerta”.
Era el respaldo a una idea potente: dotar al país de reglas claras para desarrollar sus recursos como política de Estado, más allá de los gobiernos de turno.
El gasoducto no resolvió por sí solo toda la dependencia: en invierno todavía importamos, porque resta ejecutar la segunda etapa de la obra, que estaba proyectada, pero que frenó el actual gobierno nacional. Pero si, se dio un paso decisivo hacia la soberanía energética, esa que se mide en lo concreto, la que permite que las familias paguen un precio más justo por la energía, que la calefacción siga siendo un derecho y no un privilegio, y que el trabajo se multiplique.
El gasoducto destrabó el verdadero activo, Vaca Muerta, que hoy sostiene 12.750 puestos de trabajo, sumados a los 48.800 que movilizó la obra. Por eso el Gasoducto Presidente Néstor Kirchner es, antes que nada, una demostración de lo que puede la obra pública cuando hay un Estado presente que planifica y ejecuta.
En este proyecto hubo decisión política, gestión y eficacia presupuestaria, puestas a producir para el país. Esa es la defensa concreta de los recursos de los argentinos.
La inteligencia artificial (IA) se convirtió en un nuevo actor dentro del mapa energético global. Aunque su consumo eléctrico todavía representa una porción relativamente pequeña frente a sectores como la industria, el transporte o los hogares, su crecimiento acelerado plantea interrogantes sobre el impacto que tendrá en los sistemas energéticos durante la próxima década. ¿Cuánta energía consume realmente la IA? ¿Cómo se compara con otras actividades económicas? Y, sobre todo, ¿por qué su demanda preocupa más por la velocidad de expansión que por su peso actual? Las cifras en perspectiva muestran el lugar que ocupa la inteligencia artificial en la competencia mundial por la energía.
El doble frente de la inteligencia artificial
El crecimiento de la inteligencia artificial ya no es un fenómeno limitado a laboratorios de investigación o grandes empresas tecnológicas. Su expansión está comenzando a transformar de manera significativa el panorama energético mundial, impulsando una demanda eléctrica que aumenta a un ritmo sin precedentes.
Para comprender el impacto energético de la inteligencia artificial resulta fundamental distinguir dos conceptos estrechamente vinculados, aunque diferentes: la energía, entendida como el consumo total acumulado y medida en vatios-hora (Wh), y la potencia, que expresa la demanda instantánea de electricidad y se mide en vatios (W).
A diferencia del transporte, las residencias o parte de la demanda industrial, los centros de datos constituyen una carga base: operan las 24 horas del día, los 365 días del año, sin picos estacionales ni interrupciones significativas.
Desde el punto de vista operativo, el consumo energético de la IA se distribuye en dos grandes etapas. La primera es el entrenamiento (training), proceso inicial mediante el cual el modelo adquiere capacidades a partir del análisis y procesamiento de volúmenes masivos de datos. Se trata de una actividad extraordinariamente intensiva en recursos computacionales y energéticos. A modo ilustrativo, diversas estimaciones señalan que el entrenamiento de un modelo de la magnitud de GPT-4 habría requerido alrededor de 56 GWh, una cantidad de energía comparable al consumo eléctrico anual de una pequeña ciudad.
La segunda etapa es la denominada inferencia (inference), que corresponde al uso cotidiano del modelo ya entrenado para generar respuestas, producir imágenes, realizar traducciones o efectuar predicciones. Si bien cada interacción individual demanda una cantidad de energía significativamente menor que la fase de entrenamiento, la enorme escala y continuidad de su utilización hacen que la inferencia concentre actualmente más del 80 % de la capacidad de procesamiento asociada a la inteligencia artificial y, en consecuencia, represente la mayor parte de su consumo energético total.
De este modo, el desafío energético de la IA no reside únicamente en el elevado costo inicial de crear modelos cada vez más sofisticados, sino también en la creciente demanda derivada de millones de consultas y aplicaciones que operan de manera permanente en todo el mundo.
La demanda real en cifras: energía y potencia
En el nivel más básico, cada interacción con un modelo de IA implica un consumo de energía. Se estima que una consulta realizada a ChatGPT puede requerir entre 0,34 Wh y 2,9 Wh, dependiendo de la complejidad de la tarea y del modelo utilizado. Aunque estas cantidades parecen reducidas de manera individual, representan un consumo que puede ser hasta diez veces superior al de una búsqueda convencional en Google. Multiplicado por cientos de millones de consultas diarias, el impacto energético agregado adquiere una escala considerable. No pensemos ya en “busqueda de google” sino en requerimientos automatizados de todo tipo de sistemas: comercio electrónico, sistemas bancarios, industrias, cálculos, plataformas etc.
La magnitud del fenómeno se vuelve aún más evidente al analizar la infraestructura que sostiene estos servicios. Mientras que un centro de datos tradicional suele demandar entre 10 y 25 MW de potencia, los grandes complejos de hiperescala diseñados específicamente para aplicaciones de inteligencia artificial ya superan los 100 MW. Una demanda de esta magnitud equivale aproximadamente al consumo eléctrico de 100.000 hogares funcionando de manera simultánea.
Las proyecciones futuras muestran una tendencia todavía más compleja. Los centros de datos de próxima generación actualmente en construcción contemplan requerimientos cercanos a los 2.000 MW (2 GW), mientras que algunos proyectos anunciados aspiran a alcanzar los 5.000 MW (5 GW) de potencia instalada. Para dimensionar estas cifras, basta señalar que el entrenamiento de los modelos de inteligencia artificial más avanzados del mundo —los denominados frontier models— ya requiere entre100 y 150 MW de potencia por cada proceso de entrenamiento.
Estos valores reflejan que el desarrollo de la inteligencia artificial no solo constituye una revolución tecnológica, sino también un desafío energético de escala industrial, capaz de modificar la planificación eléctrica y la infraestructura de numerosos países durante las próximas décadas.
El caso de Estados Unidos resulta particularmente ilustrativo. Allí, la potencia requerida por las aplicaciones de inteligencia artificial podría multiplicarse por diez en apenas un lustro, pasando de aproximadamente 5 GW en la actualidad a más de 50 GW en 2030. Una expansión de tal magnitud plantea importantes desafíos para la infraestructura eléctrica, la planificación energética y la seguridad del suministro.
No obstante, es importante poner estas cifras en contexto. A pesar de su rápido crecimiento, el consumo energético asociado específicamente a la inteligencia artificial continúa representando una fracción relativamente pequeña de la demanda energética mundial total, estimada en menos del 0,2 % de la energía final consumida a escala global.
El contexto global: el consumo eléctrico mundial en 2024
Para dimensionar adecuadamente el impacto energético de la inteligencia artificial resulta necesario situarlo dentro del contexto más amplio de la demanda eléctrica global. En 2024, el consumo mundial de electricidad superó por primera vez el umbral de los 30.000 TWh anuales, alcanzando aproximadamente 30.856 TWh. Esta cifra representa el volumen total de electricidad utilizado por hogares, industrias, servicios, sistemas de transporte e infraestructuras digitales en todo el planeta.
Para realizar comparaciones rigurosas es fundamental distinguir entre dos conceptos que suelen confundirse: el consumo de electricidad y el consumo total de energía. Mientras que el primero se refiere exclusivamente a la energía eléctrica utilizada por los distintos sectores, el segundo incluye además otras fuentes energéticas, como los combustibles líquidos, el gas natural, el carbón y diversos derivados energéticos empleados en transporte, calefacción o procesos industriales.
Dado que la infraestructura de la inteligencia artificial depende esencialmente de la electricidad que consumen los centros de datos, los servidores y las redes de comunicación, la comparación más adecuada es aquella basada exclusivamente en el consumo eléctrico. Bajo este enfoque, es posible analizar con mayor claridad qué participación ocupa actualmente la IA dentro de la demanda mundial de electricidad y cómo se compara con otros grandes consumidores de energía eléctrica a escala global.
La siguiente tabla presenta una comparación de los principales sectores consumidores de electricidad durante 2024, ofreciendo una referencia útil para dimensionar el lugar que ocupa la inteligencia artificial dentro del sistema energético mundial.
La industria: el gran consumidor de electricidad
La industria continúa siendo, con amplia diferencia, el mayor consumidor de electricidad del planeta. En conjunto, este sector concentra más del 40 % de la demanda eléctrica mundial, impulsado principalmente por actividades de alta intensidad energética como la siderurgia, la producción de cemento, la industria química y la minería.
El estudio más citado sobre el consumo energético de la minería mineral a nivel global, publicado en 2023 en la revista Global Environmental Change, ofrece una cifra de referencia brutal: La industria minera es responsable de aproximadamente el 1.7% del consumo final de energía a nivel mundial.
La minería del cobre en Chile, por ejemplo, demandó alrededor de 26,9 TWhde electricidad durante 2024, una cifra que por sí sola supera ampliamente el consumo eléctrico anual atribuido directamente a los procesadores de inteligencia artificial a escala global.
Esta comparación resulta relevante para poner en perspectiva el debate actual. Aunque la IA registra una expansión acelerada y concentra una creciente atención pública, su consumo energético sigue siendo, por el momento, una fracción muy reducida frente a la enorme demanda de la industria mundial.
Edificios: hogares y actividades comerciales
Los sectores residencial y comercial constituyen conjuntamente otro de los grandes pilares de la demanda eléctrica global. En 2024, los hogares representaron aproximadamente el 27 % del consumo mundial de electricidad, mientras que los edificios comerciales aportaron cerca del 21 %, sumando entre ambos casi la mitad de toda la electricidad utilizada en el mundo.
Durante ese año, el consumo eléctrico en edificios experimentó un incremento superior a los 600 TWh, equivalente a un crecimiento cercano al 5 %. Buena parte de este aumento estuvo vinculada a la expansión del uso de sistemas de climatización, especialmente aire acondicionado, como respuesta a las intensas olas de calor registradas en numerosas regiones del planeta.
Este fenómeno refleja cómo factores climáticos y demográficos continúan ejerciendo una influencia decisiva sobre la evolución de la demanda eléctrica mundial.
Transporte: el sector que más acelera
Aunque todavía representa una porción relativamente pequeña del consumo eléctrico global —alrededor del 2 %—, el transporte es actualmente uno de los sectores con mayor dinamismo.
La principal fuerza impulsora detrás de este crecimiento es la electrificación de la movilidad. Las ventas mundiales de vehículos eléctricos superaron los 17 millones de unidades en 2024, contribuyendo a que el consumo de electricidad del sector aumentara más de un 8 % respecto del año anterior.
A medida que la transición energética avance y se profundice la sustitución de combustibles fósiles por electricidad, se espera que la participación del transporte en la demanda eléctrica mundial continúe aumentando de forma sostenida durante las próximas décadas.
Centros de datos e inteligencia artificial: el nuevo protagonista
Como señalamos, los centros de datos constituyen la infraestructura física que hace posible el funcionamiento de la economía digital y de los sistemas de inteligencia artificial. En 2024, estas instalaciones consumieron aproximadamente 415 TWh, lo que equivale a alrededor del 1,5 % de toda la electricidad utilizada en el mundo.
Sin embargo, es importante diferenciar entre el consumo total de los centros de datos y el consumo estrictamente asociado a la inteligencia artificial. En 2023, la electricidad utilizada directamente por los procesadores especializados en IA fue significativamente menor, estimándose entre 7 y 11 TWh.
Mientras que la demanda eléctrica de la industria, los hogares o el comercio suele expandirse a tasas de un solo dígito, las proyecciones indican que el consumo de los centros de datos podría duplicarse hacia 2030, alcanzando alrededor de 945 TWh anuales.
Esta trayectoria de crecimiento exponencial explica por qué la inteligencia artificial pasó a ocupar un lugar central en el debate energético global. Más que por su peso actual en el consumo mundial, la preocupación de analistas, empresas y gobiernos radica en la rapidez con la que su demanda energética podría expandirse en los próximos años y en la necesidad de desarrollar infraestructuras capaces de sostener ese crecimiento de manera eficiente y sostenible.
La otra minería: el caso de las criptomonedas
Al analizar el consumo energético de las tecnologías digitales, es importante distinguir entre la minería tradicional de metales y minerales y la minería de criptomonedas. Esta última consiste en la utilización de equipos informáticos especializados para validar transacciones y garantizar la seguridad de redes blockchain.
Se trata de uno de los mayores consumidores de electricidad de la economía digital. Bitcoin, la principal criptomoneda del mundo, opera mediante un mecanismo denominado Proof of Work (Prueba de Trabajo), que requiere que miles de equipos compitan de forma permanente para resolver problemas matemáticos, demandando grandes cantidades de energía eléctrica.
Las estimaciones más recientes indican que el consumo anual de la red Bitcoin se ubicaba, a mediados de 2024, en torno a los 138,2 TWh, aunque distintas fuentes lo sitúan entre 138 y 175 TWh anuales. Para dimensionar su magnitud, basta señalar que su consumo eléctrico es comparable al de países enteros.
La comparación con la inteligencia artificial resulta particularmente interesante. Mientras que el debate energético sobre la IA suele centrarse en su rápido crecimiento futuro, Bitcoin ya representa una demanda eléctrica consolidada y de gran escala. De hecho, su consumo anual equivale aproximadamente a un tercio de toda la electricidad utilizada por los centros de datos del mundo en 2024 y es varias veces superior al consumo atribuible directamente a los procesadores de inteligencia artificial.
Sin embargo, existe una diferencia fundamental entre ambos fenómenos. La demanda energética de Bitcoin depende principalmente de la rentabilidad de la criptomoneda y de la evolución de su red, mientras que el crecimiento del consumo asociado a la inteligencia artificial está vinculado a la expansión de aplicaciones productivas, científicas y comerciales. Por ello, aunque ambas tecnologías compiten por recursos energéticos e infraestructura, la IA presenta un potencial de crecimiento y transformación económica considerablemente mayor.
En cualquier caso, tanto la minería de criptomonedas como la inteligencia artificial reflejan una tendencia común: la creciente importancia de la economía digital como nuevo actor dentro de la demanda energética mundial.
Con el objetivo de proteger a los usuarios y minimizar el impacto en el servicio de energía provocados por fenómenos climáticos extremos, desastres naturales o sucesos técnicos mayores, la Asociación de Distribuidores de Energía Eléctrica (ADEERA) anunció el lanzamiento oficial del Protocolo ARC (Asistencia Recíproca en Contingencias).
Esta iniciativa establece, por primera vez, un marco de colaboración formal y solidario entre las distribuidoras de todo el país.
El protocolo define los procedimientos para la solicitud, coordinación y provisión de asistencia entre empresas, en aquellos casos en que una contingencia supere la capacidad operativa de una distribuidora para acelerar la normalización del servicio público.
El usuario en el centro
El cambio climático ha intensificado la frecuencia de tormentas severas, olas de calor extremo y fuertes vientos que dañan las redes de Alta y Media Tensión.
Ante estos escenarios, la velocidad de respuesta es vital. El Protocolo ARC tiene como gran objetivo fortalecer la respuesta del sector energético garantizando asistencia en momentos que están fuera de la habitualidad, comunicó la entidad.
Gabriel Scorolli, Coordinador de la Comisión Técnica de Mantenimiento de ADEERA destacó que “Con el Protocolo ARC estamos dando un paso importante en la coordinación del sector, estableciendo un esquema claro para la asistencia entre distribuidoras. Esto nos permite mejorar la capacidad de respuesta ante eventos severos y actuar de manera más eficiente en la restitución del servicio”.
Logística las 24 horas
Para garantizar que la ayuda no quede solo en un papel y se traduzca en soluciones reales en la vía pública, establecieron los siguientes lineamientos operativos y de coordinación:: ⦁ Designación de contactos operativos con disponibilidad permanente: responsables de gestionar solicitudes de asistencia. ⦁ Procedimientos de solicitud y respuesta: con identificación de recursos requeridos y evaluación de disponibilidad por parte de las distribuidoras. ⦁ Coordinación centralizada: ADEERA funcionará como el nodo inteligente que recibirá las alertas, evaluará el volumen de daños y coordinará qué empresas tienen la capacidad logística de enviar soporte técnico. ⦁ Transparencia financiera: para dar previsibilidad al mercado, el protocolo fija reglas claras de reembolso de viáticos y costos operativos entre las compañías en un plazo de 30 días posteriores a la emergencia.
El objetivo de la asistencia
El protocolo ARC, que cuenta con adhesión voluntaria, establece que la asistencia mutua se mantendrá activa hasta la recuperación de condiciones operativas normales del servicio, la mitigación de riesgos en la vía pública para la seguridad de los ciudadanos y que se realice una evaluación técnica de cierre.
Las empresas se reunirán en comisión para evaluar el desempeño y seguir perfeccionando los tiempos de respuesta de cara al futuro, se indicó.
De la presentación del Protocolo ARC participaron Claudio Bulacio (Adeera), Esteban Klymenko (Edesur), Gabriel Scorolli (Edenor), Eduardo Bonavita (Desa), Enrique Carvajal (Edemsa) y Leonardo Cabezas (Edelap).
Antes de esta decisión la colaboración era espontánea y ha habido antecedentes entre las distribuidoras socias de Adeera. Hoy, con el lanzamiento del Protocolo ARC, el mercado de la distribución eléctrica en Argentina da un paso formal demostrando que la vocación de servicio y la cooperación son herramientas potentes para cuidar el bienestar del usuario final.
Acerca de Adeera
La Asociación de Distribuidores de Energía Eléctrica de la República Argentina está conformada por 50 distribuidoras de energía eléctrica de origen público, privado y cooperativo.
En conjunto brindan servicio a 15 millones de clientes en todo el país. Operan 465.000 km de redes, emplean a 60.000 personas de manera directa y distribuyen más de 132.000 GWh al año, que representa el 98 % del total de la energía eléctrica que se consume en nuestro territorio.
La provincia del Neuquén logró un aumento sostenido en sus envíos de petróleo y gas hacia mercados internacionales durante el período enero – mayo de 2026, consolidando a la provincia como el principal motor energético de la Argentina.
“La tracción de la producción provincial tuvo un impacto determinante en las estadísticas a nivel país. Mientras las exportaciones totales de Argentina crecieron 24,3 por ciento, el rubro específico de combustibles y energía registró un alza de 44,9 por ciento, un dinamismo sectorial que fue explicado en un 91 por ciento por el impulso exclusivo de la producción neuquina en Vaca Muerta”, se describió.
Un informe del gobierno provincial destacó registros del INDEC que indicaron que “las ventas globales neuquinas de hidrocarburos experimentaron una fuerte expansión interanual de 103,5 por ciento. En términos financieros, el balance significó pasar de operaciones por 1.695 millones de dólares en los primeros cinco meses del año anterior, a un total de 3.450 millones de dólares en el ciclo actual”.
El gran salto cuantitativo estuvo impulsado casi en su totalidad por el rendimiento de los yacimientos en Vaca Muerta. El informe detalló que el 98 por ciento del incremento en las exportaciones de la provincia provino directamente de los resultados que arrojó la actividad hidrocarburífera.
La participación relativa de Neuquén dentro de la canasta exportadora energética nacional se elevó de 38,3 al 54,7 por ciento. Asimismo, la provincia patagónica incrementó fuertemente su peso relativo dentro de la pauta exportadora total del país, logrando ascender de 5,2 al 8,5 por ciento, se destacó.
El gobierno nacional “actualizó y simplificó” el reglamento del Régimen de Inversiones Mineras (Ley 24196), una norma activada en 1993 durante el gobierno de Carlos Menem que llevaba más de 30 años sin modificaciones. La Administración Milei oficializó ahora el Decreto 482/2026 que, se argumentó, “permitirá que el potencial minero se siga desarrollando con reglas claras, simples y previsibles”.
Se describió que estas modificaciones son el resultado de un trabajo articulado entre los ministerios de Economía, de Desregulación y Transformación del Estado, y la Agencia de Recaudación y Control Aduanero, Jefatura de Gabinete de Ministros, y Legal y Técnica de Presidencia.
Economía destacó al respecto que “la norma introduce adecuaciones orientadas a actualizar la aplicación del régimen vigente a las nuevas realidades productivas, tecnológicas y administrativas, para modernizar y simplificar los procedimientos administrativos mediante la incorporación de herramientas digitales y la reducción de cargas burocráticas”.
Ahora, se dispone la sustitución integral del Anexo del Decreto 2686/93. Entre los principales cambios se destacan: la agilización del sistema de importaciones, reemplazando el esquema previo de autorizaciones y certificaciones manuales por un sistema más dinámico e interoperable con Aduana; la optimización del mecanismo de devolución del IVA; y una mayor precisión en el alcance de la estabilidad fiscal.
Se establece, por primera vez en la Ley, la definición de “proyecto minero” y, en función de ello, se dispone la presentación de declaraciones juradas a nivel de proyecto.
En los considerandos del nuevo decreto “se redefine el universo de sujetos alcanzados, aclarando los requisitos para la inscripción de quienes desarrollan actividades mineras por cuenta propia y detallando el régimen aplicable a los prestadores de servicios mineros, a la vez que se incorporan precisiones relativas a los compromisos de presentación documental, así como a los mecanismos de suspensión y caducidad previstos para el adecuado cumplimiento del régimen”.
En particular, se establece para los nuevos proyectos el requisito de acreditar su titularidad y presentar sus lineamientos básicos. Asimismo, se incorpora la constitución del domicilio electrónico y la figura formal de los bienes reacondicionados; se amplía el radio de integración regional fomentando los proveedores locales y la competitividad logística; y se establecen requisitos específicos para los prestadores de servicios mineros.
“En atención a la experiencia recabada durante los años en vigencia del régimen ahora modificado, se considera pertinente redefinir el concepto de integración regional, ampliando el límite actualmente dispuesto a quinientos kilómetros (500 km), en concordancia con las excepciones que se han otorgado oportunamente”, se puntualizó.
La ampliación del límite propuesto fomentará la competitividad, permitirá extender la cadena de producción a un territorio más amplio, mediante la integración entre yacimientos y plantas de beneficio, y promoverá el crecimiento de la actividad, señala el Decreto.
Asimismo, en los considerandos del D-482 se hace hincapié en que “la fecha de la estabilidad fiscal será la fecha de presentación del estudio de factibilidad o de la información complementaria que permitió su aprobación, y que el acto de aprobación habilita expresamente al beneficiario a reclamar por vulneraciones a dicha estabilidad”.
“En atención a que la estabilidad fiscal se otorga por el plazo de treinta (30) años, resulta fundamental requerir que los beneficiarios mantengan actualizado su estudio de factibilidad ante cualquier modificación sustantiva del proyecto”, se puntualizó.
También “se optimiza significativamente” el procedimiento para la devolución acelerada del Impuesto al Valor Agregado (IVA) correspondiente a la etapa de exploración.
Además, se actualiza la reglamentación del régimen de importaciones de la Ley 24.196, sustituyendo el anterior sistema de autorizaciones previas y certificados que debían ser emitidos por la Autoridad de Aplicación, por un mecanismo más ágil que permite al importador la presentación de una declaración jurada sobre el destino minero de los bienes, simplificando los trámites respectivos.
Por otra parte, se introduce la opción de un seguro ambiental obligatorio como mecanismo de garantía real externa que traslada el riesgo a un tercero solvente y regulado, en línea con la armonización del artículo 23 de la Ley de Inversiones Mineras con la Ley General del Ambiente (Ley 25.675).
De esta manera, el seguro se incorpora como un mecanismo alternativo de cumplimiento de las obligaciones de prevención ambiental previstas en la Ley de Inversiones Mineras, evitando la duplicación de exigencias y la superposición de esfuerzos por parte de las empresas, indicó Economía.
En resumen quedan ratificados los beneficios principales de: Estabilidad Fiscal, garantía de 30 años por la cual el Estado se compromete a no incrementar la carga tributaria total. Amortización Acelerada que permite deducir los gastos de inversión en menor tiempo para el pago del Impuesto a las Ganancias. Devolución de IVA: Reintegro del Impuesto al Valor Agregado para las inversiones realizadas durante la etapa de exploración. Beneficios Aduaneros: Exenciones y facilidades en los derechos de importación para bienes de capital y equipos necesarios para la actividad.
“Esta reforma se enmarca en la política de desburocratización y simplificación impulsada por el Estado Nacional, con el objetivo de optimizar la relación entre el Estado, los ciudadanos y el sector productivo”, remarcó Economía.
En el Día de la Prevención y Concientización contra el Monóxido de Carbono, MetroGAS publicó un video que combina innovación tecnológica, experiencias de vida y recomendaciones para evitar uno de los principales riesgos del invierno.
Ante el inicio de la temporada de bajas temperaturas, la compañía lanzó una nueva edición de su campaña de prevención de intoxicaciones por inhalación de monóxido de carbono con el objetivo de acercar información clara, útil y accesible para el cuidado de las personas en el hogar.
El monóxido de carbono es un gas altamente peligroso que no se ve, no tiene olor ni sabor y puede estar presente en los hogares sin que las personas lo adviertan.
Se genera por la combustión incompleta de productos que contienen carbono y, de acuerdo con la cantidad inhalada, puede provocar desde dolores de cabeza, mareos y náuseas hasta intoxicaciones graves e incluso la muerte.
Como novedad, este año la compañía desarrolló una pieza audiovisual que incorporó herramientas de inteligencia artificial en su proceso de producción para fortalecer un mensaje preventivo y de bien público. La realización incluyó la conceptualización creativa, el desarrollo del guion y la generación de las escenas finales con IA.
“Buscamos incorporar nuevas herramientas que nos permitan fortalecer el alcance y la efectividad de nuestros mensajes de prevención. La inteligencia artificial fue utilizada como un recurso de producción dentro de un proceso creativo y técnico supervisado por personas en todas sus etapas”, señaló Hernán Chiesa, gerente de Asuntos Públicos y Sustentabilidad de MetroGAS.
La campaña de MetroGAS fue concebida a partir de una premisa simple: los síntomas de una intoxicación por inhalación de monóxido de carbono pueden confundirse con molestias cotidianas y, justamente por eso, la prevención, la observación de las señales de alerta y la acción a tiempo son fundamentales.
“En MetroGAS entendemos que la innovación solo tiene sentido cuando ayuda a comunicar mejor. En esta campaña incorporamos herramientas de inteligencia artificial para amplificar un mensaje de utilidad pública, sin perder de vista que la prevención es el verdadero eje de nuestro trabajo. La tecnología estuvo al serviciode una comunicación clara, responsable y orientada al cuidado de las personas”, afirmó Alejandro Di Lázzaro, director de Asuntos Corporativos y Comunicación de MetroGAS.
Las intoxicaciones por monóxido de carbono, en números:
Según datos relevados por la compañía, durante todo 2025 se registraron 54 intervenciones vinculadas a incidentes por monóxido de carbono en la Ciudad Autónoma de Buenos Aires y el sur del Gran Buenos Aires, con cerca de 120 personas hospitalizadas y 15 fallecidos. Estos datos son los más altos de los últimos 9 años.
Las situaciones de riesgo más frecuentes están relacionadas con la falta de ventilación, las rejillas obstruidas, conductos de evacuación deficientes y el mal funcionamiento de artefactos a gas. Los equipos destinados a la producción de agua caliente, como calefones, termotanques y calderas, concentran más del 90 por ciento de los incidentes asociados al monóxido de carbono. Vale tener en cuenta también que otro tipo de artefactos utilizados para calefaccionar o cocinar, como braseros o salamandras a leña, liberan monóxido de carbono.
Entre las principales recomendaciones para prevenir intoxicaciones, MetroGAS recuerda:
Revisar los artefactos a gas y los conductos de evacuación al menos una vez al año con un gasista matriculado.
Verificar que la llama de los artefactos a gas sea siempre azul y uniforme.
No utilizar los artefactos para fines distintos a aquellos para los que fueron diseñados.
No usar el horno ni las hornallas para calefaccionar ambientes.
Evitar secar ropa sobre estufas o fuentes de calor a gas. •
En baños y dormitorios, instalar únicamente artefactos de tiro balanceado o cámara cerrada.
Ventilar los ambientes todos los días, incluso cuando hace frío.
No tapar ni obstruir las rejillas de ventilación.
Ante cualquier falla, apagar el artefacto y contactar a un profesional habilitado. Los síntomas más frecuentes de intoxicación incluyen dolor de cabeza, náuseas o vómitos, mareos, alteraciones visuales, letargo o confusión, pérdida de conocimiento y convulsiones. Ante la aparición de estos signos, es fundamental actuar rápidamente: abrir puertas y ventanas, salir al aire libre y solicitar asistencia de inmediato. “La intoxicación por monóxido puede evitarse. Nuestro desafío es seguir generando conciencia para que cada vez más personas incorporen hábitos de prevención y podamos reducir al mínimo los accidentes”, agregó Di Lázzaro. La intoxicación por inhalación de monóxido de carbono puede ser fatal, pero puede evitarse. Ante cualquier duda o emergencia, MetroGAS recuerda que se encuentra disponible la línea gratuita 0800-999-1050, además del SAME (107) y el 911
Acerca de MetroGAS Constituida en 1992, MetroGAS es una de las empresas prestadoras de servicios públicos más importantes del país, líder en el sector de distribución de gas natural. Por la cantidad de Clientes que posee -2.250.000 aproximadamente- es la tercera distribuidora del continente sudamericano.
Su cobertura del servicio abarca una superficie de 2.150 km2, comprende las redes de distribución de la Ciudad Autónoma de Buenos Aires y de los siguientes partidos del Gran Buenos Aires: Avellaneda, Lanús, Lomas de Zamora, Quilmes, Berazategui, Almirante Brown, Florencio Varela, Esteban Echeverría, Ezeiza, Presidente Perón y San Vicente.
Los márgenes de refinación de los combustibles registraron una fuerte recuperación en abril de 2026, impulsados por el aumento de los precios de las naftas y el gasoil en es. Sin embargo, mientras las refinadoras muestran una mejora en sus resultados, especialistas advierten que la reciente caída del petróleo internacional abre un nuevo interrogante: si los combustibles subieron cuando el crudo aumentó, ¿bajarán ahora que el mercado internacional se retrae?
Según un informe elaborado por el ingeniero Alberto Fiandesio, el margen bruto de refinación de la nafta súper aumentó 30,8% respecto de marzo, mientras que el del gasoil grado 2 avanzó 40,4%. La mejora se explica principalmente por el incremento de los precios de los combustibles en es, que crecieron más que el valor del petróleo utilizado como referencia para el cálculo.
Durante abril, el precio promedio del crudo nacional subió 11,3% y acumuló un incremento cercano al 77% en los primeros cuatro meses del año. Sin embargo, la nafta aumentó 15,6% y el gasoil 20,2% en es por litro. A esto se sumó una caída del tipo de cambio del 1,1% respecto de marzo, lo que amplificó la valorización en es de los combustibles comercializados en el mercado local.
Como resultado, el margen de refinación alcanzó los US$ 33,1 por barril para la nafta súper y los US$ 55,6 por barril para el gasoil. Mientras el margen de la nafta quedó 9,3% por debajo del registrado un año atrás, el del gasoil se ubicó 18,9% por encima del nivel observado en abril de 2025.
Los precios sin impuestos en planta de despacho alcanzaron además máximos históricos dentro de la serie relevada desde 2006. La nafta promedió US$ 0,8338 por litro y el gasoil US$ 0,9749 por litro.
Fiandesio destaca que la principal explicación de esta recuperación fue que los precios de los combustibles crecieron por encima del aumento del crudo, favorecidos por la apreciación cambiaria. En particular, el gasoil mostró un desempeño sobresaliente, con márgenes que superan ampliamente los promedios históricos.
La otra cara del debate
Mientras los márgenes mejoran, el director del Instituto de Energía de la Universidad Austral, Roberto Carnicer, plantea que la discusión ya no debería centrarse en si los combustibles aumentaron cuando subió el petróleo, sino en qué ocurrirá ahora que el precio internacional comenzó a retroceder.
“Si el surtidor se ajusta cuando sube el petróleo, el consumidor tiene derecho a esperar algún grado de simetría cuando el petróleo baja”, sostiene el especialista.
Según su análisis, el aumento de marzo trasladó sólo parcialmente el shock petrolero internacional. Entre febrero y marzo, el precio del WTI subió 41,7%, mientras que la nafta súper de YPF en la Ciudad de Buenos Aires aumentó 24,2%, lo que implica un traslado cercano al 58% de la suba del crudo.
“Se trasladó algo más de la mitad del shock internacional”, explica Carnicer, quien remarca que ese ajuste se concentró casi exclusivamente en marzo. Posteriormente, los precios locales permanecieron relativamente estables, pese a que el petróleo continuó operando en niveles elevados durante abril y mayo.
La caída del petróleo y las expectativas
El especialista subraya que la reciente baja del WTI se produjo principalmente después del 12 de junio y se concentró en apenas tres jornadas de negociación, cuando el mercado comenzó a descontar una eventual normalización de la oferta petrolera internacional.
Desde los US$ 84,88 por barril registrados el 12 de junio hasta los US$ 76,54 del 17 de junio, el petróleo cayó cerca de 9,8%.
Si se aplicara la misma relación observada durante el aumento de marzo, Carnicer estima que existiría un margen teórico para una reducción de alrededor de $117 por litro en la nafta súper. En un escenario de traslado pleno de la baja del crudo, la reducción podría acercarse a los $201 por litro. No obstante, aclara que estos cálculos son sólo una referencia, ya que el precio final depende también de impuestos, costos logísticos, márgenes comerciales y decisiones empresariales.
Márgenes récord y una discusión abierta
La coexistencia de márgenes de refinación en recuperación y una baja reciente del petróleo internacional instala un nuevo eje de discusión en el sector energético.
Por un lado, los datos de Fiandesio muestran que las refinadoras lograron recomponer significativamente su rentabilidad durante abril gracias al fuerte aumento de los combustibles en es. Por otro, Carnicer sostiene que la reciente corrección del mercado petrolero internacional justifica revisar la evolución futura de los precios locales.
“La pregunta ya no es si se justificaba el aumento de marzo, sino qué parte de la baja internacional puede llegar al consumidor y en qué plazo”, concluye el especialista.
Así, mientras los márgenes de refinación alcanzan niveles históricamente elevados, el foco del debate comienza a desplazarse hacia la transparencia y la simetría en la formación de los precios que pagan los consumidores en los surtidores argentinos.
La desescalada del conflicto entre Estados Unidos e Irán empuja los precios a la baja desde los picos de más de US$ 120 por barril registrados en el pico de la crisis. Un estudio de la Reserva Federal de Dallas concluye que la economía norteamericana resistió el shock mejor de lo esperado. En Vaca Muerta, la baja del crudo presiona márgenes pero no detiene la marcha exportadora.
La corrección se profundiza
El Brent retrocedió el martes hasta los US$ 77,2 por barril, extendiendo las pérdidas de la sesión anterior y tocando su nivel más bajo en casi tres meses. El WTI, por su parte, cerró en US$ 73,67 por barril, una caída de 0,26% respecto de la jornada previa. En el acumulado del mes, ambos marcadores perdieron más del 21%.
La caída contrasta con los máximos del ciclo. El barril de Brent llegó a superar los US$ 120 durante el pico de la crisis, y el analista Tamas Varga, de PVM Oil Associates, consideró que la reapertura condicional del Estrecho de Ormuz, el levantamiento de la declaración de fuerza mayor de Kuwait y el fin del bloqueo naval norteamericano convencieron al mercado de que la perturbación que había impulsado los precios a esos niveles “ya terminó del todo”.
Negociaciones bajo tensión y Ormuz en movimiento
La dinámica del precio responde, ante todo, al estado de las conversaciones entre Washington y Teherán. Catar y Pakistán, que ofician de mediadores en Suiza, informaron que ambas partes acordaron una hoja de ruta de 60 días con vistas a un acuerdo definitivo. El Tesoro de los Estados Unidos autorizó además la producción, entrega y venta de petróleo e hidrocarburos iraníes por ese mismo plazo, lo que disparó las expectativas de una recuperación más rápida de la oferta.
El tráfico a través del Estrecho de Ormuz se reactivó: Kuwait y los Emiratos Árabes Unidos retomaron rutas de exportación alternativas, mientras que Irán despachó más de 30 millones de barriles en la última semana. Una reapertura plena de la vía podría liberar unos 80 millones de barriles al mercado, sumando presión bajista en un contexto de demanda débil.
La incertidumbre, sin embargo, persiste. El programa nuclear iraní sigue siendo un punto de conflicto: el vicepresidente JD Vance afirmó que Teherán había aceptado el regreso de inspectores, afirmación que los medios iraníes desmintieron. Esa ambigüedad impide que el mercado descuente plenamente el fin de las hostilidades.
La Fed de Dallas y la resiliencia norteamericana
Paralelamente a la negociación diplomática, la Reserva Federal de Dallas publicó un análisis sobre el impacto del shock del crudo en la economía de los Estados Unidos. El estudio modeló cierres del Estrecho de Ormuz de uno, dos y tres trimestres, y encontró efectos moderados sobre la inflación, tanto en el índice de precios al consumidor general como en el núcleo, con consecuencias que se disiparon con relativa rapidez sin dejar huella inflacionaria persistente.
El reporte señala además que la economía norteamericana podría resultar aún más resistente ante este tipo de shocks que en años anteriores: la energía bajó de representar el 13,3% del PBI al 5,7% en los últimos 40 años. La Reserva Federal de Boston amplió esa perspectiva al identificar dos cambios estructurales que amortiguan el golpe: el crecimiento sustancial de la producción doméstica de petróleo y la caída en la proporción del gasto destinado a energía.
Con todo, la inflación PCE, el indicador de referencia de la Fed, saltó del 2,9% en febrero al 3,8% en abril, empujada principalmente por el alza en los precios de la energía.
Vaca Muerta: récord productivo en un mercado que baja
La corrección del crudo llega en un momento peculiar para el sector energético argentino: el mejor desempeño exportador de su historia.
De la mano de Vaca Muerta, Neuquén alcanzó en abril de 2026 un nuevo récord histórico de producción de petróleo, con 628.924 bbl/d. La cuenca explica el 67% del petróleo argentino y el 58% del gas, y la balanza energética aportó en ese mes el 52% del superávit comercial total del país, que cerró en US$ 2.711 millones, el más alto para un mes de abril.
Las exportaciones de crudo alcanzaron en mayo de 2026 los US$ 1.172 millones, un incremento interanual del 322%, consolidándose como el principal producto de exportación del país.
Ese desempeño coexiste con una tensión de fondo. El consultor Daniel Dreizzen, titular de Aleph Energy, advirtió que US$ 80 por barril sigue siendo un precio muy competitivo para invertir en Vaca Muerta, pero que los US$ 65 se acercan demasiado al breakeven, es decir, al precio de equilibrio para justificar nuevas inversiones.
Estimaciones privadas sostienen que, aun con precios internacionales más bajos durante el resto del año, el sector podría registrar un nuevo récord histórico de superávit energético, superando los US$ 7.289 millones de 2025, dado que el crecimiento de los volúmenes exportables compensa parcialmente la caída en el valor unitario del barril.
La advertencia de fondo la formula el propio mercado: una caída sostenida por debajo de los US$ 70 pondría en discusión el ritmo de inversión en nuevas almohadillas de shale, en un año en que el país depende del avance de la infraestructura de transporte para consolidar su salto exportador.
A través de la Resolución 130/2026, el Ente Nacional Regulador del Gas y la Electricidad (ENReGE) autorizó la transferencia de acciones de la Compañía Inversora en Transmisión Eléctrica S.A. (CITELEC S.A.) en manos de la estatal Energía Argentina S.A., en favor de Transmisión Eléctrica S.A. (TESA), en el marco de la política de privatización de activos que está ejecutando el gobierno nacional.
La R-130 , firmada por los Directores Hector Sergio Falzone – Griselda Lambertini – Marcelo Alejandro Nachon – Vicente Serra, determina “Notificar” esta decisión a ENARSA, y a la adjudicataria de las acciones que fueron licitadas, EDISON TRANSMISIÓN S.A., a GENNEIA S.A., a CITELEC S.A. y a TESA.
Se trató del Concurso de compraventa del 50 % del capital social total de CITELEC S.A. -paquete accionario en poder de ENARSA-. CITELEC es la sociedad que ejerce el control de la Compañía de Transporte de Energía Eléctrica en Alta Tensión TRANSENER S.A. y también de la Empresa de Transporte de Energía Eléctrica por Distribución Troncal de la Provincia de Buenos Aires TRANSBA.
Cabe referir que, mediante la Resolución ME 673/2026, en mayo último se adjudicó el Concurso al oferente primero en orden de mérito, integrado por EDISON TRANSMISIÓN S.A. y GENNEIA S.A., por un monto total de U$S 356.174.811,78 (sin IVA), disponiéndose un plazo de 15 días hábiles para la suscripción del Contrato de Compraventa de Acciones según el Pliego Único de Bases y Condiciones.
Los adjudicatarios constituyeron entonces la firma Transmisión Eléctrica S.A. (TESA), cuyos accionistas son EDISON TRANSMISIÓN S.A. y GENNEIA S.A. en partes iguales.
En los considerandos de la R-130 se describe que EDISON TRANSMISIÓN S.A. forma parte del conglomerado controlado por EDISON HOLDING, una sociedad que actúa como vehículo de inversión y no desarrolla actividad operativa directa en la Argentina.
Los accionistas de EDISON HOLDING son WODEN HOLDING SOCIEDAD ANÓNIMA (WODEN HOLDING S.A.) -titular del 25,50 % del capital y el 50 % de los votos-, firma controlada por Juan Jorge NEUSS, presidente del directorio de EDISON HOLDING; PERSEO HOLDING GROUP LTD, sociedad de responsabilidad limitada constituida en las Islas Vírgenes Británicas, cuyos beneficiarios finales son Rubén CHERÑAJOVSKY y Luis Santiago GALLI, director de EDISON HOLDING; INVERLAT INVESTMENTS S.A., cuyos beneficiarios finales son Nelson POZZOLI (director de EDISON HOLDING), Carlos Alberto GIOVANELLI, Carlos Federico SALVAI (director de EDISON HOLDING) y Guillermo Eduardo STANLEY y; la EMPRESA INVERSORA DE ENERGÍA SOCIEDAD ANÓNIMA UNIPERSONAL (S.A.U.), controlada por Juan Jorge NEUSS.
Por otra parte, se hace referencia al otro accionista GENNEIA S.A., descripta como una sociedad argentina cuyo objeto social consiste en la generación de energía eléctrica y su comercialización en bloque, la comercialización y transporte de propano vaporizado, gas licuado y cualquier otro tipo de gas.
Y se detalla que los accionistas de GENNEIA S.A. son ARGENTUM INVESTMENTS I LLC, cuyo beneficiario final es Zachary SCHREIBER; LAIG EOLIA S.A., cuyo beneficiario final es Jorge DE PABLO CAJAL; FINTECH ENERGY LLC, cuyo beneficiario final es David Manuel MARTÍNEZ GUZMÁN; y BANCO DE SERVICIOS Y TRANSACCIONES S.A., titular fiduciario del “Fideicomiso en Garantía JHB OT” de los herederos de Jorge Horacio BRITO; Jorge Pablo BRITO y Delfín Jorge Ezequiel CARBALLO.
La R-130 describe que “Habiéndose adjudicado el concurso y formalizado el contrato de compraventa el 4 de junio de 2026, la capacidad técnica y económica de los adquirentes para integrarse a CITELEC S.A. como accionistas ha sido validada por la autoridad ministerial y por lo tanto, el control específico de este Ente Regulador (ENReGE) se limita a evaluar el impacto de la transferencia sobre la competencia en el mercado mayorista y el estricto cumplimiento del marco normativo sectorial”. Al respecto, se destacan TRES (3) ejes de control regulatorio que limitan cualquier distorsión competitiva: a) Ampliaciones del sistema de transporte concesionado a TRANSENER S.A.; b) Tarifas aplicables a los usuarios del sistema de transporte y remuneración de TRANSENER S.A. y; c) Libre acceso.
Y se indicó que, respecto de las ampliaciones, la transportista no puede iniciar de forma discrecional la extensión de sus redes y toda obra requiere la solicitud de los usuarios interesados (Generadores, Distribuidores o Grandes Usuarios), la realización de una Audiencia Pública y la aprobación previa del ENReGE mediante la emisión del Certificado de Conveniencia y Necesidad Pública.
Se señala que los mecanismos vigentes prevén: a) Ampliaciones por contratos entre partes (celebrado por el/los usuario/s con la Transportista o con un Transportista Independiente) – b) Ampliaciones por concurso público (contrato celebrado por los usuarios con la Transportista o con un Transportista Independiente previa licitación pública aprobada por el ENReGE ) – y c) Teniendo en cuenta el monto de la obra, las mismas pueden clasificarse en ampliaciones Menores y Ampliaciones Mayores .
Para estas últimas el ENReGE dispondrá la celebración de una Audiencia Pública y requerirá Certificado de Conveniencia y Necesidad Pública-. d) Esquema de Concesión de Obra Pública, incorporado para infraestructura crítica de alta tensión.
En cuanto a las tarifas aplicables, la Resolución 130 indica que la retribución de la transportista está estrictamente regulada bajo los principios de la Ley marco 24.065, “los cuales garantizan la confiabilidad del servicio e impiden la aplicación de tarifas diferenciadas o cargos discriminatorios entre agentes, esta remuneración es determinada por el ENReGE”.
El conflicto bélico en Medio Oriente -desatado por los bombardeos de Estados Unidos e Israel sobre Irán a fines de febrero-, y la consecuente disrupción del comercio global a través del Estrecho de Ormuz han provocado un punto de inflexión en la economía de América Latina y el Caribe (ALC).
Según datos de inflación presentados por la Organización Latinoamericana y Caribeña de Energía (OLACDE) en su reporte periódico, “la inflación energética mensual de la región aumentó drásticamente en marzo de 2026, alcanzando el 1,42 %. Esta cifra representa un salto frente al 0,19 % registrado en febrero y marca el valor más alto de los últimos 12 meses, detonado por la escalada en una ruta por la que transita el 20 % del petróleo global, impulsando el crudo internacional que llegó hasta los U$S 116 por barril”.
El referido reporte señala que “a pesar de contar con una matriz de generación eléctrica altamente renovable, la región mantiene una dependencia del petróleo y sus derivados. Esta vulnerabilidad se tradujo en un encarecimiento promedio regional del 21 % en el diésel y del 15 % en la gasolina, con bandas de precios internos de entre 0,7 y 2,07 dólares por litro de gasolina y entre 0,8 y 1,65 de diésel”.
El impacto de este shock energético actuó como mecanismo de transmisión hacia la economía, encareciendo los costos logísticos, el transporte y el precio de los alimentos. Como consecuencia, la inflación total mensual (de toda la economía) de la región se duplicó, acelerándose desde el 0,38 % en febrero hasta el 0,75 % en marzo, marcando también su techo más alto en el último año.
El reporte visibiliza un impacto asimétrico, donde los países netamente importadores han enfrentado una severa presión fiscal, mientras que las naciones exportadoras perciben ingresos extraordinarios de corto plazo, aunque quedan igualmente expuestas a la volatilidad de los mercados.
Por otra parte, mientras algunos países permitieron una mayor transferencia del aumento internacional del petróleo a los consumidores, otros recurrieron a subsidios, rebajas impositivas, fondos de estabilización o esquemas de contención parcial. De esta manera, el traslado del shock energético a la inflación no fue total, gracias a la heterogeneidad de políticas de amortiguación, se indicó.
“La magnitud del shock de marzo demuestra que los choques geopolíticos intensos logran romper los esquemas de contención local, evidenciando que, aunque la correspondencia no es de “uno a uno” debido a las intervenciones estatales, la transmisión de la tendencia al alza de los precios se ha vuelto casi ineludible”, se destacó.
Con este monitoreo regional, OLACDE reafirma su rol fundamental como la fuente técnica para entender la dinámica económica y los desafíos de la integración, la seguridad y el desarrollo energético en América Latina y el Caribe. https://www.olade.org/publicaciones/junio-2026reporte-n-25-inflacion-energetica-de-america-latina-y-el-caribe-ie-alc/
Varios diputados nacionales de la oposición presentaron un proyecto de Resolución expresando su “repudio frente a la exposición del secretario de Coordinación de Energía y Minería de la Nación, Daniel González, en el plenario de comisiones del 3 de junio de 2026, en el marco del debate por el proyecto denominado “Súper RIGI”.
Los legisladores refirieron que el funcionario “afirmó que las inversiones adheridas al Régimen de Incentivo a las Grandes Inversiones (RIGI) eran nuevas en su totalidad, contradiciendo documentación empresarial y normativa provincial”.
Asimismo, solicitaron al Poder Ejecutivo “el cumplimiento de la obligación constitucional de emitir información veraz, rigurosa y respaldada con datos objetivos, garantizando así el respeto a la división de poderes y el derecho al acceso a la información pública de toda la población”.
La presentación fue impulsada por los diputados María Jimena López, Hilda Aguirre, Carlos Castagneto, Ana María Ianni; Adriana Sarquis, y Hugo Yasky.
Señalan que “González dijo ante el Congreso que el RIGI no tiene costo fiscal porque los proyectos que subsidia no habrían existido sin el régimen. El problema: es mentira, y se prueba con los propios documentos de las empresas”.
Tres datos que lo demuestran:
El acuerdo del proyecto de GNL Southern se firmó tres días antes de que el RIGI fuera ley. Está registrado ante la SEC de Estados Unidos con responsabilidad legal.
Rio Tinto compró el proyecto de litio Rincón en 2021 por U$S 825 millones, tres años antes del RIGI. Cuando anunció la expansión que hoy figura en el régimen por U$S 2.299 millones, no mencionó al RIGI en ninguna parte de su comunicado.
El Parque Solar El Quemado ya tenía dos meses de obras cuando pidió adherirse al RIGI. Lo aprobaron igual.
“Lo que esto significa, señalaron los legisladores, es que el Estado está entregando 30 años de beneficios fiscales a proyectos que ya iban a hacerse. Si los proyectos son preexistentes, el costo fiscal no es cero. Es enorme. Y González lo sabe”. El proyecto exige que el Ejecutivo vuelva al Congreso a dar información veraz, rigurosa y verificable.
El texto del Proyecto de Resolución señala que “Los proyectos documentados en los fundamentos del presente no pretenden ser un análisis exhaustivo del RIGI ni de su impacto económico. Son ejemplos suficientes para demostrar que, ante este Congreso, el secretario González incurrió en alguna de las siguientes situaciones, todas ellas igualmente inaceptables para un funcionario del Poder Ejecutivo Nacional:
“O bien mintió deliberadamente, sabiendo que los proyectos que citó como prueba del poder transformador del RIGI existían con anterioridad al régimen y habrían sido ejecutados de todas formas; o bien desconoce los proyectos que administra, no habiendo consultado los propios comunicados regulatorios de las empresas beneficiarias antes de concurrir a informar al Poder Legislativo; o bien el Estado asignó beneficios fiscales extraordinarios por 30 años sin verificar la adicionalidad de las inversiones que estaba subsidiando, lo que constituye una negligencia grave en el ejercicio de la función pública”, señala el documento.
Cualquiera de estas tres alternativas justifica el repudio que este proyecto y exige, como mínimo, que el Poder Ejecutivo concurra nuevamente ante este Cuerpo a brindar información veraz, rigurosa y verificable, reclaman.
La empresa argentina generadora de energías renovables Genneia, participó del Diálogo de Alto Nivel con el Sector Privado “Hacia una Agenda de Prosperidad: Posicionando a las Américas para una Nueva Ola de Oportunidades”, organizado en el marco de la 56° Asamblea General de la Organización de los Estados Americanos (OEA), realizada en Panamá.
El encuentro reunió a líderes empresariales, autoridades gubernamentales y representantes de organismos internacionales para debatir los desafíos y oportunidades de la región en materia de energía, comercio, inversión e innovación, se describió.
En ese contexto, el presidente de Genneia, Jorge Brito, integró el panel “Energía y Recursos Críticos”, donde compartió su visión sobre las oportunidades que posicionan a la Argentina como un actor estratégico en el nuevo mapa energético global, en la antesala de la 56ª Asamblea General de la OEA, encabezada por su Secretario General, Albert Ramdin, donde participarán presidentes y ministros de los países miembros e invitados especiales.
“Argentina puede convertirse en un hub global de energía e inteligencia artificial porque cuenta con una combinación única de recursos naturales, infraestructura en desarrollo y un marco regulatorio que empieza a brindar la previsibilidad que demandan las inversiones de largo plazo”, sostuvo Brito. Y destacó que el país reúne condiciones excepcionales para consolidarse como uno de los principales destinos de inversión energética de la región, gracias a la complementariedad entre los recursos convencionales, no convencionales y renovables.
“La combinación de Vaca Muerta, el desarrollo del GNL, el potencial eólico de la Patagonia y la radiación solar del NOA nos coloca en una posición privilegiada para responder a la creciente demanda global de energía”, señaló.
Asimismo, remarcó el papel del Régimen de Incentivo para Grandes Inversiones (RIGI) como una herramienta clave para acelerar proyectos de infraestructura energética de gran escala.
“El RIGI es la herramienta jurídica y fiscal que el sector privado necesitaba para viabilizar grandes inversiones. Ofrece previsibilidad impositiva, aduanera y cambiaria por 30 años y cambia radicalmente la ecuación para proyectos como plantas de licuefacción de GNL y nuevas líneas de transmisión eléctrica”, afirmó.
Durante el panel también se abordó el crecimiento exponencial de la demanda energética asociada a la Inteligencia Artificial y la oportunidad que representa para países con abundancia de recursos energéticos competitivos.
“Hoy la inteligencia artificial demanda gigavatios de energía limpia en todo el mundo. Argentina ya cuenta con más de 6.000 MW de capacidad renovable instalada y algunos de los mejores factores de carga eólicos del planeta. Eso nos convierte en un destino altamente competitivo para la radicación de centros de datos de nueva generación”, explicó Brito.
Tenemos la oportunidad de aprovechar nuestros recursos para atraer esas inversiones y desarrollar una nueva economía vinculada a la tecnología y el conocimiento”, agregó.
Brito sostuvo que el desafío del país es transformar su potencial energético en crecimiento económico sostenible y generación de valor agregado.
Genneia reafirmó su compromiso con la promoción del diálogo público-privado y con el impulso de iniciativas que contribuyan a consolidar una matriz energética eficiente, competitiva y sostenible para la Argentina.
Acerca de Genneia Genneia es la empresa líder en la provisión de soluciones energéticas sustentables en Argentina, con un 23 % del total de la potencia instalada, alcanzando el 21 % de la capacidad de energía eólica y el 26 % de la solar. La compañía tiene en funcionamiento 8 parques eólicos y 6 parques solares. Con estos activos, ha elevado su capacidad total de energía renovable a más de 1.580 MW.
La Organización de Países Exportadores de Petróleo acaba de difundir su informe de perspectivas petroleras de largo plazo, y el dato que más resuena de este lado del mapa es directo: Argentina y Brasil serán, de acá a 2050, los dos países que empujen la oferta de crudo de América Latina por fuera del bloque OPEP+. No es un dato menor. El organismo calcula que la región pasará de 7,5 millones de bbp/d en 2025 a 9,6 millones en 2030. Y todavía no para ahí: para 2050, la proyección trepa a 11,6 millones de bbp/d.
El rol de Vaca Muerta
En el caso argentino, el crecimiento tiene nombre y apellido: Vaca Muerta. El informe le atribuye a la formación no convencional de la cuenca Neuquina casi toda la expansión prevista. Hoy el país produce 1 millón de bbp/d; en 2030 esa cifra subiría a 1,3 millones. Pero el salto grande llega después: hacia 2050, la OPEP ve a la Argentina en 2,1 millones de bbp/d, más del doble de lo que extrae en la actualidad.
Hay, sin embargo, una advertencia que el sector ya conoce de memoria: la cuenca no tiene salida directa al mar. Por eso la ampliación de la capacidad de transporte aparece, una y otra vez, como la condición que tiene que cumplirse para que ese crecimiento se concrete. Oleoductos como el Oldelval ampliado, o proyectos como Vaca Muerta Sur, son justamente las piezas que faltan cerrar: sin infraestructura midstream, el recurso geológico no se traduce en barriles exportables, por más reservas que haya bajo tierra.
A esto se suma un segundo factor, mencionado casi al pasar pero no menos relevante: la OPEP liga la continuidad del crecimiento a una mayor estabilidad económica y fiscal del país. Dicho de otro modo, es lo que buena parte de la industria viene pidiendo desde hace años: previsibilidad para comprometer capital a veinte o treinta años de plazo.
Brasil, el otro gigante regional
Brasil seguirá su propio camino, apoyado en el presal y en los proyectos de aguas profundas. Ahí la producción treparía de 3,7 millones de bbp/d en 2025 a 4,4 millones en 2030, y llegaría a un techo cercano a los 5,8 millones de bbp/d a comienzos de la década de 2040. Después de ese pico, la curva bajaría levemente hasta 5,6 millones de bbp/d en 2050.
La diferencia con la Argentina está justamente ahí: mientras el techo brasileño ya tiene fecha más o menos definida, salvo que aparezcan nuevos recursos de gran escala, la trayectoria de Vaca Muerta todavía no muestra señales de techo hacia 2050, según el propio organismo.
Malvinas suma un actor al tablero regional
Hay una novedad para el Atlántico Sur que vale la pena marcar. A fines de 2025, después de años de estudios, se dio luz verde al desarrollo del yacimiento Sea Lion, en las Islas Malvinas. Se espera que arranque a producir en 2028, con un nivel inicial de unos 50.000 bbp/d, a través de una plataforma flotante de producción, almacenamiento y descarga que apunta a un recurso de 170 millones de barriles.
El primer hallazgo costa afuera en la zona fue en 2010, y desde entonces se identificaron otros yacimientos, como Casper y Darwin. Si la primera etapa de Sea Lion funciona, la OPEP no descarta una segunda fase sobre otros 150 millones de barriles, lo que abriría la puerta a desarrollar más activos en el área.
Surinam y Venezuela, los otros nombres de la región
Más allá del eje Argentina-Brasil, el informe pone el foco en Surinam como el próximo productor relevante de la región. El proyecto GranMorgu, que opera TotalEnergies, arrancaría en 2028 con una capacidad de 220.000 bbp/d y, si todo sale como está planeado, no sería el único desarrollo de la zona.
El caso de Venezuela es distinto: la OPEP no lo incluye en sus proyecciones país por país, pero igual lo sigue viendo como el de mayor potencial de crecimiento regional, gracias al tamaño de sus reservas, siempre que consiga atraer inversión. Algo de eso ya se nota en el comercio marítimo. Según la firma Signal Ocean, las exportaciones de crudo venezolano por vía marítima vienen subiendo desde que Estados Unidos reactivó licencias para actividades energéticas vinculadas al país: el volumen mensual pasó de unos 0,62 millones de barriles en enero a cerca de 1,5 millones hacia mediados de junio (medido sobre una media móvil de siete días), con seis meses consecutivos de subas y un crecimiento acumulado del 144% en el período.
La inversión que exige el escenario global
Detrás de todo esto hay una demanda mundial que no deja de crecer. La OPEP la ubica en 105,1 millones de barriles diarios para 2025, en 113,3 millones para 2030 y, ya en el horizonte de 2050, en 124,1 millones. Buena parte de ese crecimiento se concentra en Asia, Medio Oriente, África y América Latina. Para la región latinoamericana puntualmente, la demanda treparía de casi 7 millones de bbp/d en 2025 a 9,7 millones de bbp/d en 2050.
Sostener ese ritmo, advirtió el secretario general de la OPEP, Haitham Al Ghais, exige inversión sostenida en toda la cadena energética. Solo para el sector petrolero, el organismo calcula que hacen falta US$17,7 billones entre 2026 y 2050: más de US$700.000 millones por año, a nivel global.
Datos: World Oil Outlook 2050, Organización de Países Exportadores de Petróleo (OPEP); Signal Ocean.
La Organización Latinoamericana y Caribeña de Energía (OLACDE) y la Comunidad de Estados Latinoamericanos y Caribeños (CELAC) presentaron en Montevideo el Plan Indicativo Regional de Interconexión Eléctrica con horizonte al año 2040.
La iniciativa —impulsada junto a la Unión Europea a través del programa Euroclima y con la implementación de GIZ— propone una visión de largo plazo que define los corredores eléctricos claves para el futuro energético de la región.
El programa, compuesto por 16 proyectos de infraestructura de interconexiones eléctricas, requiere una inversión inicial de 3.500 millones de dólares al 2040, una cifra que los informes técnicos califican como altamente rentable debido a que se amortizaría entre 2 y 6 años (payback). La meta hacia 2040 es alcanzar una interconexión óptima de 5.000 MW que reduzca drásticamente las emisiones de CO2 y el gasto en combustibles fósiles.
La relación beneficio-costo de las inversiones del Plan es, en promedio, de 10 a 1 con un beneficio económico neto entre U$S 1.000 y U$S 5.000 millones por año, este último considerando un escenario de alta electrificación en la región. Estos beneficios se manifiestan gracias al intercambio seguro y barato de energía limpia entre países vecinos.
La VIII Reunión Ministerial de Energía de la CELAC se realizó el 18 de junio con la participación de organismos financieros y socios de cooperación, con un objetivo central de debatir sobre los desafíos de la convergencia regulatoria en el sector energético en un contexto marcado por la variabilidad climática y la expansión de las energías renovables.
El secretario ejecutivo de OLACDE, Andrés Rebolledo, destacó la importancia de iniciar un proceso orientado al diálogo y negociación de un Tratado de Integración Energética para América Latina y el Caribe, un instrumento jurídico que actualmente no existe en la región y cuya creación es hoy más urgente y necesaria que nunca para fortalecer la seguridad energética, la cooperación regional y la transición sostenible.
El Mercado Electrónico del Gas (MEGSA) realizó una Subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas generadoras para el período 29/06/2026 al 12/07/2026 en la que podían participar Productores en general y Comercializadores.
Se presentaron 23 ofertas, por un volumen total de 24,6 millones de metros cúbicos día y Precios Promedio Ponderados de U$S 3,96 por MBTU en el PIST, y de U$S 4,78 el MBTU puesto en el GBA.
Desde Chubut se realizaron 4 ofertas por un volumen total de 3,8 MMm3/día. Desde Neuquén 8 ofertas que totalizaron 9,4 MMm3/día. Desde Santa Cruz 3 ofertas por 2,4 MMm3/día.Desde Tierra del Fuego 5 ofertas por 7,9 MMm3/día, y desde la cuenca Noroeste llegaron 3 ofertas por un total de 1,1 MMm3/día.
Los precios del gas en el PIST fueron desde U$S 3,83 a U$S 4,16 según la cuenca de origen, en tanto que los precios en el GBA fueron desde U$S 4,55 hasta U$S 4,98 el MBTU.
La Secretaría de Energía determinó la calificación de 232 ofertas, sobre un total de 235 presentadas, en el marco de la Convocatoria Abierta Nacional e Internacional para el “Abastecimiento de Energía Eléctrica por Centrales de Almacenamiento para reserva y confiabilidad en el MEM (AlmaSADI)”, efectuada mediante la Resolución 50/26 de la misma Secretaría.
El 27 de mayo último se recepcionaron en sobre cerrado las Ofertas (Sobres “A” y “B”), y se abrieron los Sobre “A” contabilizándose 235 ofertas realizadas por 37 empresas, por un total de 8.338 MW de potencia.
Luego de analizar la documentación presentada por los oferentes, CAMMESA remitió a la Subsecretaría de Energía Eléctrica el informe no vinculante de precalificación de las ofertas presentadas.
La Dirección Nacional de Generación Eléctrica de la Subsecretaría mencionada emitió un Informe Técnico en el que se efectuaron recomendaciones respecto de la calificación de las ofertas conforme el análisis realizado por CAMMESA.
Entonces, la resolución 136/2026 ahora oficializada señaló que “por haber incurrido en incumplimientos del Pliego, que se detallan en los respectivos informes individuales remitidos por CAMMESA, corresponde descalificar TRES ofertas (números 139, 176 y 235 para Buenos Aires, Entre Ríos y Santa Fe, respectivamente) convirtiéndolas en inadmisibles por presentar deficiencias insalvables que no permiten su evaluación y/o comparación en condiciones de igualdad con las restantes ofertas admitidas”.
“Las restantes ofertas han cumplido con los requerimientos del Pliego, motivo por el cual corresponde resolver su calificación para la siguiente etapa de la referida Convocatoria”, señala la R-136.
Entonces, CAMMESA deberá realizar la apertura de los Sobres “B” de las ofertas calificadas de acuerdo al cronograma aprobado, en la hora y el lugar que definirá la Compañía Administradora del Mercado Mayorista Eléctrico.
La iniciativa de la S.E. por este tipo de licitación obedece a que las condiciones de abastecimiento en ciertos nodos críticos y regiones eléctricas requieren la incorporación de oferta que mejore las condiciones de operación de esas áreas del SADI incorporando oferta confiable, flexible y de módulos adecuados para la red, hasta tanto se desarrollen las ampliaciones de transporte en Alta Tensión.
Así fue como en febrero de este año se autorizó la Convocatoria Abierta Nacional e Internacional “Almacenamiento AlmaGBA”, con el fin de celebrar Contratos de Generación de Almacenamiento con los Agentes Distribuidores del MEM, EDENOR S.A. y EDESUR S.A., y con CAMMESA como garante de pago de última instancia para la contratación de Centrales de Generación de Almacenamiento para la Confiabilidad en la región AMBA, donde se estableció una potencia objetivo referencial de 500 MW.
Mediante la referida convocatoria se adjudicaron 713 MW de capacidad en nodos de la red del GBA con proyectos de diferentes escalas y empresas en condiciones de competencia, orientados a mitigar los riesgos de abastecimiento en el área hasta que se concreten las ampliaciones de Transporte en Alta Tensión previstas en la Resolución 311/2025 de la S.E., en particular la denominada AMBA I.
Luego, y mediante la Resolución 50/2026 (febrero) Energía autorizó la licitación Nacional e Internacional para el “Abastecimiento de Energía Eléctrica por Centrales de Almacenamiento para reserva y confiabilidad en el MEM (AlmaSADI)”, y activar Acuerdos de Almacenamiento por el Servicio de potencia y reservas operativas y de corto plazo para el MEM con CAMMESA.
El Pliego estableció que las ofertas deberán asegurar la provisión de la Energía Suministrada y la puesta a disposición de Potencia Contratada a través de Centrales de Generación de Almacenamiento de energía eléctrica (BESS) nuevas en el SADI, y que la potencia objetivo referencial deberá ser de 700 MW.
Cabe destacar que los 235 proyectos presentados correspondieron a 37 empresas, y que los 8.335 MW, significan 12 veces más que los 700 MW establecidos como potencia objetivo en la licitación.
Conocida ya la evaluación técnica de las ofertas se prevé que la apertura de las ofertas económicas (Sobre B) ocurra el 24 de junio. Se espera que los primeros días de julio, se realice la adjudicación de las ofertas, que en esta primera etapa tendrían una inversión estimada de 700 millones de dólares, teniendo en cuenta el referido objetivo de 700 MW.
La transición hacia sistemas de transporte más eficientes y con menor impacto ambiental sumó un nuevo capítulo en la Argentina. MetroENERGÍA se convirtió en la empresa responsable del abastecimiento de gas natural para la primera operación de transporte público del país integrada en su totalidad por colectivos propulsados a GNC.
El proyecto, desarrollado junto a Metropol, comenzó a materializarse con la incorporación de las primeras 11 unidades que ya prestan servicio en la línea 109 y prevé completar la renovación de la flota con un total de 150 vehículos durante los próximos meses.
El gerente de Desarrollo Comercial Grandes Clientes y Otros Negocios de MetroENERGÍA, Pablo De Cicco, señaló que “este proyecto demuestra el potencial del gas natural como una alternativa eficiente, competitiva y de menor impacto ambiental para la movilidad urbana. Nuestro desafío es acompañar a los operadores con soluciones energéticas confiables que les permitan desarrollar sus operaciones con previsibilidad y continuidad”.
Para hacer posible esta operación, MetroENERGÍA garantizó el suministro continuo de gas natural a la estación de carga exclusiva que abastece a la flota, en el barrio porteño de Barracas, asegurando la disponibilidad energética que requiere un servicio esencial como el transporte público.
La iniciativa representa un avance significativo para la incorporación de combustibles alternativos en el transporte de pasajeros y abre nuevas oportunidades para acelerar la transformación energética de las flotas urbanas y de larga distancia.
Una solución integral para la movilidad
Además del suministro de gas natural, MetroENERGÍA acompaña a operadores de flotas y estaciones de servicio con soluciones diseñadas para responder a las exigencias operativas del sector mediante el abastecimiento, la planificación y la gestión energética.
La compañía desarrolla proyectos orientados a optimizar la movilidad de personas, el transporte de cargas y la logística, con foco en la eficiencia operativa, la reducción de costos y la continuidad del servicio.
“La transformación del transporte requiere alianzas estratégicas y una visión de largo plazo. Nuestro objetivo es impulsar soluciones que combinen competitividad, confiabilidad y sustentabilidad para acompañar la evolución del sector y las nuevas demandas de movilidad”, afirmó Mariano Luzuriaga, jefe de Desarrollo Comercial Grandes Clientes y Otros Negocios de MetroENERGÍA.
Principal comercializadora de gas natural del país
MetroENERGÍA es la principal comercializadora de gas natural de la Argentina. Con acceso a todas las cuencas productivas y capacidad de transporte firme, articula toda la cadena de valor del gas, desde el punto de ingreso al sistema de transporte hasta el consumo final, para garantizar un abastecimiento continuo y confiable durante los 365 días del año.
La compañía abastece a industrias, usinas generadoras de energía y estaciones de GNC en todo el territorio nacional, diseñando contratos y soluciones adaptadas a las necesidades de cada operación.
De Cicco explicó que la propuesta de MetroENERGÍA “integra gestión comercial, despacho propio, planificación de la demanda y asesoramiento técnico para asegurar continuidad operativa, previsibilidad y eficiencia energética”.
Integrada por MetroGAS (95 %) e YPF (5 %), MetroENERGÍA comercializa hasta 12 millones de metros cúbicos diarios de gas natural y, desde 2025, también exporta gas a Brasil, con lo que consolida su estrategia de expansión regional.
Con este proyecto junto a Metropol, la compañía reafirma su apuesta por el desarrollo de nuevas soluciones energéticas para la movilidad y su compromiso con un modelo de transporte más eficiente, competitivo y sustentable, se destacó.
Acerca de MetroGAS
Constituida en 1992, MetroGAS es una de las empresas prestadoras de servicios públicos más importantes del país, líder en el sector de distribución de gas natural. Por la cantidad de Clientes que posee -2.250.000 aproximadamente- es la tercera distribuidora del continente sudamericano.
Su área de gestión abarca una superficie de 2.150 km2, comprende las redes de distribución de la Ciudad Autónoma de Buenos Aires y de los partidos del Gran Buenos Aires: Avellaneda, Lanús, Lomas de Zamora, Quilmes, Berazategui, Almirante Brown, Florencio Varela, Esteban Echeverría, Ezeiza, Presidente Perón y San Vicente.
La secretaria de Energía de la Nación, María Tettamanti, sostuvo que “Hay un boom de inversiones y optimismo en el sector energético, pero no debemos olvidar que esto ocurre porque se están corrigiendo los desequilibrios macroeconómicos y atacando las causas de los problemas”.
“Hay récords de inversión en infraestructura, oleoductos, gasoductos, generación renovable. Hay mucho entusiasmo entre los empresarios, que ahora ven oportunidades en diversos campos, desde el upstream hasta ampliación de capacidad de transporte eléctrico”, describió entusiasmada.
Y agregó que “los logros macroeconómicos en energía son importantes, pero la estabilidad macro debe ir acompañada de reglas claras y libertad económica a nivel micro, evitando intervenciones estatales”.
Acerca de la desregulación del sector energéticop, Tettamanti sostuvo que “estamos avanzando bien en la desregulación, pero a diferencia de los ‘90 (privatización menemista) , ahora debemos respetar derechos adquiridos y contratos previos, por lo que el proceso es más gradual y cuidadoso”.
“Venimos de un periodo en que, si bien las empresas habían sido privatizadas, la gestión estaba intervenida desde el Estado. Entonces el desafío ahora es seguir trazando periodos de transición y desregulación, pero siempre respetando los contratos que ya están vigentes”, añadió.
En una entrevista que tuvo lugar en el “Shale 24 + Santander Energy Summit”, la funcionaria consideró que “por primera vez, hay un Gobierno que dice que las causas de la decadencia de la economía argentina: la falta de crecimiento, la inestabilidad en la moneda, son en primer lugar, los desequilibrios macroeconómicos, fundamentalmente por el exceso de gasto público, y un déficit fiscal, que es lo que ahora se está corrigiendo”.
“Tenemos un Presidente con una firme decisión política de enfrentar esa problemática sin ceder. El superávit fiscal es innegociable y el equilibrio de las cuentas públicas constituye un objetivo irrenunciable”, enfatizó Tettamanti.
Quizás pensando en el 2027 (año electoral) la funcionaria hizo hincapié en que “la convicción política es clave para avanzar, pero los problemas de Argentina no se resuelven en cuatro años; se necesita continuidad”.
Energías renovables
Tettamanti se refirió además a las energías renovables y su desarrollo en el país. “la energía Renovable es muy competitiva y no necesita beneficios impositivos, solo estabilidad fiscal, por eso impulsamos una ley que renueva tal estabilidad”. Y agregó que “la ampliación del sistema de Transporte va a permitir nuevos proyectos de energía Renovable, que hoy se instalan donde hay garantía de despacho.
La Funcionaria agregó que “las reglas son iguales para todos y buscamos asegurar condiciones estables para las inversiones”. “Nuestro objetivo es que la energía tenga bajo costo y eficiente, y sea accesible para los residenciales e industrias”.
“La energía tiene que tener un costo competitivo. Faltan obras para seguir ampliando la capacidad de transporte eléctrico a través del territorio nacional, pero tenemos que respetar las concesiones que están vigentes en cada tramo.
En otro orden, y acerca del GNL, la Secretaria describió que “en los próximos años, seguiremos importando algo de GNL, sobre todo en picos de demanda en invierno porque la capacidad de transporte prioriza la demanda residencial y comercial”.
“A partir del año que viene necesitaremos menos GNL, y la compra debería quedar en manos del sector privado, que debe asumir los costos reales y tomar decisiones eficientes según el marco regulatorio”, remarcó.
En esta nota, procuraremos sintetizar la situación del abastecimiento de gas natural destinado a la demanda nacional, considerando las acciones, tanto las ejecutadas como las propuestas, que tienen como principales protagonistas a las dos licenciatarias del sistema de transporte de gas natural.
Por Charles Massano
Transportadora de Gas del Sur, SA -TGS-
TGS terminó capitalizando las rentas generadas por el negocio —en un proceso de naturaleza estrictamente económica, ajeno a consideraciones políticas y, por lo demás, característico de emprendimientos privados exitosos— derivadas de la expansión de la capacidad de transporte de su sistema, posibilitada por la construcción del sistema Perito Francisco Pascasio Moreno, entre Tratayén y Salliqueló (GPM). Ello fue posible mediante una inversión superior a los US$ 700 millones en su propia red, actualmente en ejecución, y la utilización de una herramienta administrativa heredada de otro contexto y de otras circunstancias: el Régimen de Iniciativa Privada (RIP).
La Ley N.º 24.076 —modificada por la Ley N.º 27.742— y su normativa reglamentaria contemplan la posibilidad de que particulares o usuarios efectúen aportes de inversión sobre los sistemas de transporte y distribución de gas natural por redes operados por empresas privadas licenciatarias, con el objeto de que dicho esfuerzo económico se traduzca en su incorporación al servicio regulado o en la ampliación y/o extensión del vínculo físico de suministro ya existente.
Este mecanismo se encuentra previsto en el artículo 16 de la citada ley y actualmente reglamentado por la Resolución del ex ENARGAS N.º 435/2026, en concordancia con las disposiciones contenidas en el Anexo I del Decreto N.º 1738/1992 (texto actualizado).
En tales supuestos, la prestadora privada que incorpora esos activos y amplía su negocio de esta manera, debe aportar a la inversión o compensar al usuario con el monto o su equivalente en servicio, correspondiente al valor económico de ese nuevo negocio regulado.
Por otra parte, las disposiciones de la Ley N.º 24.076 permiten la coexistencia entre el régimen histórico de concesiones de transporte previsto en la Ley N.º 17.319 —actualizada por la Ley N.º 27.742— y el sistema de prestación regulada a cargo de licenciatarias privadas. De hecho, el sistema GPM es una concesión de transporte, circunstancia que podría explicar la utilización del Régimen de Iniciativa Privada (RIP) en lugar del mecanismo contemplado en el artículo 16 de la Ley N.º 24.076.
No obstante, TGS también habría podido recurrir al régimen previsto el Artículo 16, tal como lo hizo en otras oportunidades, convocando a un concurso abierto para que los interesados en contratar nueva capacidad de transporte sobre su sistema —incluida aquella que TGS eventualmente tomara “en alquiler” de ENARSA sobre el sistema GPM— se presentaran en los términos de esa convocatoria.
De haberse seguido ese camino, las retribuciones al uso y disponibilidad la nueva capacidad, habrían quedado circunscriptas a la tarifa regulada y a los aportes exigidos a los usuarios hasta compensar las eventuales diferencias entre la inversión requerida y el valor económico del negocio incorporado. En tal escenario, la relación entre ENARSA y TGS habría quedado regida exclusivamente por los acuerdos celebrados entre ambas partes.
TGS optó, sin embargo, por encuadrar su iniciativa en el Régimen de Iniciativa Privada (RIP) previsto en la Ley N.º 17.520 —también modificada, entre otras normas, por la Ley N.º 27.742—, conforme a las disposiciones del Decreto N.º 1060/2024 y su normativa complementaria. Bajo este esquema, la contraprestación por los servicios contratados sobre la capacidad incorporada por TGS al sistema GPM surgirá de la propuesta formulada por la propia empresa y aceptada por los interesados. Se trata, por lo tanto, de un precio determinado contractualmente entre las partes y no de una tarifa regulada. Asimismo, dicha propuesta otorgaba prioridad a aquellos interesados que anticiparan el pago de ese precio.
En consecuencia, los usuarios abonarán una retribución resultante de la combinación ponderada entre la tarifa autorizada al titular del sistema GPM (ENARSA) y el precio acordado para la capacidad incorporada mediante la expansión ejecutada al amparo de las disposiciones vigentes de la Ley N.º 17.520. Los ponderadores de esa tarifa media estarán dados por los volúmenes de capacidad preexistente y adicional del sistema GPM, a los que deberán añadirse los cargos correspondientes a los servicios regulados que TGS les preste a través del sistema de transporte que opera bajo licencia.
En estas condiciones, se incorporarán al servicio más de 14 MMm³/día de capacidad destinada al transporte de gas desde Neuquén hacia las áreas de Buenos Aires (BA) y Gran Buenos Aires (GBA), junto con la posibilidad de entregar al sistema de TGN hasta 5,4 MMm³/día mediante la utilización del bypass Mercedes–Cardales (M-C), según surge de la exposición realizada por TGS en la jornada convocada por ACIGRA el 30 de mayo de 2026. A su vez, una parte de la capacidad ya disponible como resultado de la puesta en operación del sistema GPM se destinó, a partir del 1.º de mayo pasado, a sustituir volúmenes correspondientes a contratos de transporte que las distribuidoras Metrogas y Naturgy BAN recibían de TGN sobre el sistema GN.
Las nuevas obras proyectadas por TGS podrían encontrarse operativas durante el tercer trimestre de 2027, e incluso con anterioridad a esa fecha.
Transportadora de Gas del Norte, SA -TGN-
En la jornada del 30 de mayo, TGN no presentó proyectos concretos de ampliación de su sistema de transporte desde Neuquén —cabe recordar que la reversión del Gasoducto Norte (GN) fue contratada por ENARSA—, aunque sí mencionó la posibilidad de desarrollar un ducto de aproximadamente 750 kilómetros entre Tratayén y La Carlota (LC), estación compresora perteneciente a su sistema Centro Oeste (GCO). De concretarse, esa vinculación permitiría incorporar hasta 20 MMm³/d de capacidad destinados tanto al abastecimiento del mercado interno como a la exportación, con destino al norte del país y a los mercados ubicados aguas abajo de La Carlota.
No obstante, el 10 de junio[1], durante un evento organizado por una publicación especializada, TGN señaló que prevé comunicar hacia fines de este año una decisión final de inversión (Final Investment Decision – FID) respecto de dicho proyecto. Asimismo, informó que, en las condiciones actuales de operación, el sistema GN permite inyectar hasta 15 MMm³/d desde Tío Pujio con destino a los mercados ubicados al norte de ese punto.
Recordemos aquí lo que en su momento dijimos en el anuario 2025 de Energía y Negocios:
“El Gasoducto Centro Oeste (GCO) presenta una notoria falta de capacidad desde la conexión entre las compresoras de La Carlota (GCO) y Tío Pujio (Gasoducto Norte). La reversión parcial del Norte desvió unos 8 MMm3/d desde el GCO hacia ese sistema. Ampliar el tramo Beazley–La Carlota permitiría incorporar cerca de 15 MMm3/d adicionales aguas abajo de Beazley. Hoy esos volúmenes pueden impulsarse desde La Mora hasta Beazley gracias a la demanda de exportación a Chile vía GasAndes. Sólo una mayor disponibilidad de gas justificaría nuevas expansiones”...
“TGN ha dejado entrever su preferencia por construir un nuevo tramo entre Tratayén (o Chacharramendi) y La Carlota (T–LC) en lugar de ampliar Beazley–La Carlota (B–LC). Aunque más costosa, la obra T–LC facilitaría exportaciones a Brasil, sea completando el sistema TGM hasta Porto Alegre (unos 600 km) o utilizando la red boliviana, que requeriría obras de reversión. Estas inversiones adicionales en Bolivia y Brasil reducirían la competitividad exportadora, salvo que el mercado argentino absorbiera parte de los costos a cambio de capacidad adicional —incluyendo el Proyecto Vicuña de TGN para abastecer a las mineras de litio de Salta—.
Habrá que evaluar los números con detenimiento. Pero, en una primera aproximación, para el mercado argentino la alternativa más eficiente sigue siendo expandir Beazley–La Carlota en el GCO, bajo jurisdicción regulada.” https://www.energiaynegocios.com.ar/anuario-2025/.
Es cierto que la asignación de la capacidad disponible entre la cabecera del sistema GCO y La Mora al abastecimiento del mercado interno impediría, en las condiciones actuales, realizar exportaciones firmes hacia Chile a través del sistema GasAndes. Para que ambos mercados pudieran ser atendidos simultáneamente bajo esa modalidad, y además de la expansión entre Tratayén y La Carlota, TGN debería incrementar la capacidad de transporte del sistema GCO entre su cabecera y la planta compresora La Mora en un volumen adicional de entre 12 y 15 MMm³/d.
Por otra parte, una publicación especializada señala que el gasoducto proyectado por TGN tendría una extensión aproximada de 750 kilómetros y demandaría una inversión estimada en US$ 1.600 millones. Sin embargo, estimaciones citadas por OLADE elevan ese monto inicial a alrededor de US$ 2.000 millones.[2]
Otra publicación[3] recuerda que, en noviembre de 2024, el Gobierno inauguró la reversión del Gasoducto Norte, obra contratada por ENARSA. El proyecto comprendió la construcción de un gasoducto de 122,8 kilómetros destinado a interconectar los sistemas Centro Oeste y Norte entre La Carlota y Tío Pujio, así como la incorporación de 62 kilómetros de loops al norte de la Planta Compresora Tío Pujio, sobre el Gasoducto Norte.
Según la misma fuente, la adecuación de las plantas compresoras del sistema GN continúa “virtualmente paralizada” como consecuencia de un conflicto con la contratista Esuco. Por el momento, dicha demora no tendría efectos operativos concretos, dado que la capacidad de transporte disponible para incrementar los envíos de gas desde Neuquén hacia el norte del país a través del sistema GCO sigue siendo insuficiente. No obstante, la publicación advierte que, una vez concluida la ampliación del sistema GPM encarada por TGS, quedará en evidencia el cuello de botella asociado a la falta de avances en esas obras complementarias.
La misma publicación también señala que el contrato para la adecuación de cuatro plantas compresoras del sistema GN —Lavalle, Lumbreras, Deán Funes y Ferreyra— fue suscripto en abril de 2024. Conforme al cronograma original, las obras debían completarse entre marzo y junio de 2025. Sin embargo, durante el segundo semestre del año pasado, Esuco —contratista de ENARSA— suspendió los trabajos reclamando por incumplimientos en los pagos. Hacia fines de octubre de 2025, la empresa habría reclamado una deuda de 31.000 millones de pesos sobre un total contractual de 42.000 millones, correspondiente tanto a la adecuación de esas cuatro plantas compresoras como a las intervenciones realizadas en las estaciones compresoras de Mercedes —cabecera del bypass Mercedes–Cardales y punto terminal de los tramos finales de TGS— y Salliqueló, sobre el sistema GPM, ambas obras concluidas en 2024.
De acuerdo con la información disponible, las plantas compresoras de Ferreyra y Deán Funes ya se encontrarían terminadas y permitirían revertir hasta 15 MMm³/d. Así lo habría confirmado TGN durante el evento organizado por esa misma publicación especializada el 10 de junio del corriente año.
No conocemos, sin embargo, el monto de inversión que TGN comprometió o ya ha destinado específicamente a la reversión del sistema GN.
Hasta la fecha, entonces:
Las obras de reversión del GN (operado por y licenciado a TGN) contratadas por ENARSA están paralizadas. Su finalización serviría para mover entre 15 y 23 MMm3/d de gas proveniente de Neuquén y hacia el Norte en ese sistema, una vez que TGS concluya sus ampliaciones sobre los sistemas de sus Tramos Finales y el GPM y que se expanda la capacidad de TGN para llevar más gas hasta LC. Los cálculos del comitente estiman que el volumen que estará disponible para subir gas hacia el Norte sobre el sistema GN, desde TP y el nodo San Jerónimo [SJ], podría alcanzar los 19 MMm3/d, cuando todas las obras de reversión sobre el sistema GN estén a servicio. Según TGN, a la fecha, y si el caudal estuviese disponible en LC, el GN puede movilizar unos 15 MMm3/d de Sur a Norte.
La capacidad adicional que efectivamente aportaría TGS sobre el sistema GN para transportar gas proveniente de Neuquén alcanzaría a lo sumo 5,4 MMm3 adicionales, utilizando el bypass Mercedes-Cardales, y pasando por el nodo SJ en el sistema de TGN.
Si no se expande el sistema GCO (de TGN) entre B y LC, sólo la construcción del sistema T-LC podría aportar los, al menos, 10 MMm3/d que faltarán para completar la inyección al GN (de un mínimo de15 MMm3/d) con gas de Neuquén (utilizando el bypass LC-TP).
Por lo tanto, las soluciones a esta situación serían que:
TGN logre la FID hacia fin de año, sobre una obra (T-LC) que, según explicó en el evento del 10 de Junio pasado, necesitaría un mínimos de 13 MMm3/d de demanda de capacidad para hacer viable una primer etapa (capaz de transportar unos 15 MMm3/d). O que;
eventuales acciones regulatorias (improbables -no imposibles-, en la era de la iniciativa privada) la obliguen a acometer una expansión del tramo B-LC sobre el GCO, financiada por el sistema de expansiones y extensiones de sistemas regulados enmarcado en el Art. 16 de la Ley 24.076. Pero, y si esta fuese la opción que finalmente prevaleciera, su posibilidad de incorporar capacidad a ser utilizada para exportar gas a Brasil no resulta evidente. Y salvo que se expandiera la capacidad desde la cabecera del GCO y hasta La Mora, también las exportaciones firmes a Chile (capacidad firme, el gas es otro asunto) se verían condicionadas por la dedicación al mercado interno de la capacidad existente entre cabecera del GCO y La Mora.
El siguiente recorte del mapa esquemático del ex ENARGAS que expone parte del sistema de transporte de gas, tiene señalados con elipses o línea de puntos las partes del sistema de gasoductos que hemos mencionado.
3: Bypass Mercedes (Tramos Finales de TGS) – Cardales (Tramos Finales TGN).
4: Sistema Gasoducto Perito Francisco P Moreno (GPM).
5: Planta compresora Ordoqui.
6: Proyecto de TGN, Gasoducto Tratayén – La Carlota.
7: Tramo Cabecera – La Mora del sistema GCO.
Implicanciasy Repercusiones
La insuficiencia de, al menos, 10 MMm³/d de gas para completar la capacidad de inyección prevista sobre el Gasoducto Norte revertido contribuye a que la paralización de las obras en las plantas compresoras de ese sistema luzca, por el momento, como un factor de escasa relevancia operativa.
Por otra parte, CAMMESA expuso, durante la misma jornada organizada por ACIGRA antes mencionada, que el sistema de transporte eléctrico operado por Transener no dispone actualmente de capacidad suficiente para evacuar la totalidad de la energía que podría generarse a partir de la potencia excedente disponible en las regiones de Cuyo y Patagonia Norte, con destino a los mercados ubicados al Norte y al Este de dichas áreas.
Fuente: Facsímil de un slide de la exposición de CAMMESA el 30/05/2026 en la jornada convocada por ACIGRA
De este modo, las limitaciones que afectan tanto al sistema de transporte de gas natural como al de transmisión eléctrica en alta tensión presentan, en términos generales, una coincidencia geográfica significativa y se traducen en déficits energéticos sobre las mismas regiones del país: aquellas que concentran la mayor demanda y la mayor cantidad de usuarios.
Entendemos que, al menos por el momento, resulta difícil imaginar una superación de esta situación —y, en particular, de las restricciones financieras, de planificación y de plazos que la caracterizan— sin acciones regulatorias y de política energética. Más aún si se tiene en cuenta que ya se han realizado importantes inversiones sobre el sistema del Gasoducto Norte que, en las condiciones actuales, no están siendo plenamente aprovechadas.
Sin embargo, en caso de que TGN lograra concretar la decisión final de inversión (FID) correspondiente al proyecto Tratayén–La Carlota, podría abrirse una vía de solución a estas limitaciones (y por ahora sólo sobre el sistema de gasoductos). En tal escenario, el impulso no provendría principalmente de nuevas acciones regulatorias, sino, una vez más, de un proceso privado de decisiones de inversión y negocios. Con todo, por ahora sólo se dispone de anuncios relativos a procesos que, cabe presumir, han requerido esfuerzos financieros relevantes y la asunción de riesgos empresariales por parte de TGN.
[1] Midstream & Gas Day 2026; 10 de Junio de 2026, Buenos Aires. Organizado por Econojournal (@ECONOJOURNAL
Las existencias de petróleo y combustibles en Estados Unidos registraron una nueva caída durante la última semana, reforzando la percepción de un mercado energético más ajustado en el inicio de la temporada de mayor consumo de combustibles en el hemisferio norte.
Según informó este miércoles la Administración de Información Energética de Estados Unidos (EIA), las reservas comerciales de petróleo crudo disminuyeron en 8,3 millones de barriles (MM/bb) durante la semana finalizada el 12 de junio. Con esta reducción, los inventarios se ubicaron en 418,2 MM/bb, aproximadamente un 6 % por debajo del promedio de los últimos cinco años para esta época del año.
La magnitud de la caída sorprendió al mercado y confirmó los datos preliminares divulgados el día anterior por el American Petroleum Institute (API), que había estimado un descenso prácticamente idéntico.
Un mercado cada vez más ajustado
La reducción de inventarios ocurre en un contexto de fuerte demanda estacional de combustibles. Estados Unidos atraviesa el denominado driving season, el período comprendido entre fines de primavera y el verano boreal, cuando millones de estadounidenses incrementan sus desplazamientos por carretera debido a vacaciones y actividades recreativas.
La combinación de una demanda robusta y menores inventarios suele interpretarse como una señal alcista para los precios del petróleo, ya que indica una menor disponibilidad de crudo y combustibles para satisfacer el consumo futuro.
Los inventarios de petróleo en el principal centro de almacenamiento y distribución del país, ubicado en el complejo de Cushing, también han mostrado una tendencia de reducción en las últimas semanas, reflejando un equilibrio más ajustado entre oferta y demanda.
Reacción de los precios
Tras la publicación de los datos, los precios internacionales del crudo registraban avances significativos. Hacia media mañana en Nueva York, el barril de Brent Crude se negociaba en 80,12 dólares, con una suba de US$ 1,16 (+1,47%), recuperando parte de las pérdidas registradas en la sesión anterior.
Por su parte, el West Texas Intermediate (WTI), referencia para el mercado estadounidense, avanzaba hasta US$ 77,21 por barril, con una ganancia diaria de 1,53%.
Los operadores consideran que la disminución simultánea de las existencias de crudo y gasolina podría sostener los precios en niveles elevados si la demanda continúa fortalecida durante el verano.
Menores existencias de gasolina
En el segmento de combustibles refinados, la EIA informó una disminución de 900.000 barriles en las reservas de gasolina, revirtiendo el incremento de 200.000 bb, observado la semana anterior.
A pesar de la caída de inventarios, las refinerías estadounidenses aumentaron su producción. La elaboración promedio de gasolina alcanzó los 10,1 MM/bbd barriles, reflejando los esfuerzos de la industria por satisfacer la creciente demanda de los consumidores. Sin embargo, el ritmo de consumo continúa absorbiendo buena parte de esa producción adicional, contribuyendo al descenso de las reservas.
Destilados: inventarios aún por debajo de la media histórica
Las existencias de destilados —categoría que incluye diésel y combustible para calefacción— aumentaron en 1 millón de barriles durante la semana. No obstante, la producción descendió hasta 5,2 millones de barriles diarios.
A pesar del incremento semanal, las reservas de destilados permanecen aproximadamente 13 % por debajo del promedio de los últimos cinco años, un nivel que sigue siendo observado de cerca por el mercado debido a la importancia del diésel para el transporte de mercancías, la industria y la actividad agrícola.
La demanda sigue mostrando fortaleza
Uno de los datos más relevantes del informe fue la evolución del suministro total de productos petroleros, considerado un indicador indirecto de la demanda de combustibles.
Durante las últimas cuatro semanas, este indicador promedió 20,6 MMbb/d, un aumento de 3,3 % respecto del mismo período de 2024.
La demanda de gasolina se ubicó en un promedio de 8,9 MMbb/d, mientras que el suministro de destilados alcanzó 3,7 MMbb/d, registrando un crecimiento interanual de 5,5 %. Estos datos sugieren que, pese a las tasas de interés todavía elevadas y a las preocupaciones sobre el crecimiento económico global, el consumo energético en Estados Unidos continúa mostrando resiliencia.
Perspectivas
La evolución de los inventarios estadounidenses seguirá siendo un factor clave para los mercados petroleros en las próximas semanas. Si las reservas continúan disminuyendo mientras la demanda veraniega se mantiene sólida, los precios del crudo podrían encontrar un mayor apalancamiento. Además, los operadores permanecen atentos a los riesgos geopolíticos en Medio Oriente, a las decisiones de producción de la OPEC+ y a la trayectoria de la economía global, factores que podrían amplificar la volatilidad del mercado energético durante el segundo semestre del año.
El director del Instituto de Energía de la Universidad Austral, Ing. Roberto Carnicer, analiza por qué una eventual solución del conflicto aliviaría la presión sobre el crudo, el GNL y el GLP, aunque advierte que el mercado seguirá condicionado por las consecuencias físicas de la crisis.
La posibilidad de una solución al conflicto en Medio Oriente modifica de inmediato las expectativas de los mercados energéticos internacionales. Sin embargo, el ingeniero Roberto Carnicer, director del Instituto de Energía de la Universidad Austral, indica que una reducción del riesgo geopolítico no implica necesariamente un regreso a los niveles de precios previos a la crisis.
“La paz puede retirar la prima de pánico, pero no llena automáticamente los tanques, no repone inventarios, no normaliza contratos ni devuelve de un día para otro la confianza logística de armadores, traders, compradores y aseguradoras”, sostiene.
En ese sentido, explica que el escenario más probable es una normalización con inventarios todavía afectados por el conflicto. “La baja de precios debería existir, especialmente en crudo, pero con pisos más altos que los que hubieran prevalecido en un mercado físicamente cómodo”, afirma.
El crudo sería el primero en reaccionar
Según Carnicer, el petróleo es el mercado que más rápidamente descuenta una eventual solución política debido a la flexibilidad de sus fuentes de abastecimiento. “El petróleo crudo es el primer mercado en reaccionar ante una expectativa de solución política”, señala, y agrega: “esa flexibilidad hace que el Brent sea el precio más sensible a una reducción de la prima geopolítica”.
De concretarse un acuerdo creíble, considera que “el Brent podría abandonar rápidamente la hipótesis de USD 105-120 por barril que correspondía a un Ormuz restringido hasta agosto”, para ubicarse en un rango más cercano a los USD 80-90 por barril.
No obstante, advierte que existe un límite para esa caída debido a la necesidad de recomponer existencias. En sus palabras: “La paz baja el riesgo; la necesidad de inventario pone el piso
El GNL mantendría una corrección más gradual
En el caso del gas natural licuado (GNL), Carnicer considera que la respuesta del mercado sería más lenta porque depende de una infraestructura compleja y de contratos de largo plazo. “El gas natural licuado es distinto. Es el mercado más rígido de los tres porque no alcanza con que aparezca voluntad política”, explica. Por ese motivo, aun cuando se normalice la situación en el Golfo Pérsico, “el mercado de GNL probablemente mantendrá una prima por seguridad de suministro”.
Europa continúa necesitando abastecer sus almacenamientos antes del invierno, mientras que Asia también comienza su proceso de preparación para la temporada de mayor consumo, factores que sostendrían los precios por encima de los niveles previos al conflicto.
GLP: una baja parcial y desigual
Respecto del gas licuado de petróleo (GLP), Carnicer ubica a este mercado en una posición intermedia entre el crudo y el GNL. “La normalización de Ormuz debería aliviar precios, pero no eliminar completamente la tensión”, afirma. Además, marca diferencias entre los principales componentes del mercado. “La baja del GLP será real, pero desigual. El propano corregirá más; el butano conservará una prima por demanda residencial y recomposición de inventarios asiáticos”, indica.
Paz no significa abundancia
Para Carnicer, uno de los principales aprendizajes que deja la crisis es que los mercados distinguen claramente entre el riesgo político y la disponibilidad física de la energía. “La lección principal es que el mercado energético diferencia entre riesgo político y disponibilidad física”, sostiene. Y resume el desafío con una definición contundente: “Una solución diplomática puede reducir de inmediato la prima de guerra. Pero no recrea inventarios, no libera automáticamente capacidad logística, no recompone contratos ni elimina la necesidad de compras preventivas antes del invierno”.
La oportunidad para Argentina
En este contexto, Carnicer considera que Argentina mantiene una oportunidad estratégica para posicionarse como proveedor confiable de energía en el mediano plazo.
“Si la crisis mostró algo, es que la seguridad de suministro tiene valor económico. Los compradores no solo miran precio: miran origen, riesgo geopolítico, confiabilidad contractual, infraestructura y continuidad operativa”, señala.
En particular, destaca el potencial de Vaca Muerta para convertirse en una fuente de diversificación del abastecimiento internacional, aunque aclara que ese desarrollo dependerá no solo del recurso disponible sino también de inversiones en infraestructura, almacenamiento, puertos y credibilidad exportadora.
Una reconstrucción que llevará tiempo
En la conclusión de su análisis, Carnicer remarca que una eventual paz modificaría la velocidad y la magnitud del ajuste de los mercados, pero no eliminaría las consecuencias acumuladas durante el conflicto. “El mercado deja atrás el miedo al cierre total de Ormuz, pero entra en otra etapa: la de reconstruir inventarios y confianza”, afirma.
Finalmente, resume el escenario con una frase que sintetiza el eje de su análisis: “En energía, la paz no siempre significa precios bajos. Muchas veces significa precios menos extremos, pero todavía condicionados por la memoria física de la crisis: tanques vaciados, contratos tensionados y compradores que aprendieron que la seguridad de suministro también se paga”.
Horacio Marín, presidente y CEO de YPF, recorrió esta semana la Gigafactory de Tesla en Texas junto con Michael Snyder, vicepresidente de energía y carga de la compañía estadounidense. En el encuentro avanzaron en una carta de intención que combina infraestructura de carga rápida en estaciones de servicio, almacenamiento energético y un proyecto conjunto con YPF Luz para levantar un centro de datos abastecido con gas de Vaca Muerta. El capítulo más ambicioso del convenio todavía está en negociación y podría encuadrarse dentro del Súper RIGI, el régimen de incentivos para nuevas industrias que sigue en trámite en el Congreso.
El pre acuerdo apunta a tres frentes de trabajo conjunto: la carga rápida para vehículos eléctricos, el almacenamiento de energía y la innovación tecnológica para el sector. Marín fue claro respecto del alcance del documento: se trata de un acuerdo marco, habilita a negociar formalmente, pero todavía no pone sobre la mesa montos de inversión ni plazos de ejecución.
Diecisiete estaciones para arrancar
El tramo del acuerdo con fecha concreta de implementación es el despliegue de supercargadores Tesla dentro de la red YPF. Esta ptrvistos 17 puntos de carga durante el segundo semestre de este año, distribuidos en el AMBA y otras ciudades grandes de la provincia de Buenos Aires; instalándose el primero de ellos en Nordelta. A su vez, se tramitarán los permisos de habilitación a nivel provincial. El esquema combina activos complementarios. YPF pone sobre la mesa una red de más de 1.600 bocas de expendio repartidas por todo el país, una escala logística que ningún operador privado de electromovilidad podría replicar en el corto plazo. Tesla aporta su tecnología de supercarga y almacenamiento industrial, ya validada en decenas de mercados pero todavía marginal en la Argentina. El proyecto contempla tres corredores: uno centrado en el AMBA y el nodo Santa Fe-Rosario, otro que conecta Buenos Aires con Mendoza y provincias vecinas, y un tercero que avanza por la Patagonia hasta Ushuaia. La apuesta llega en un momento de fuerte despegue del segmento eléctrico local, que viene de un año atípico.
Desde que el Gobierno eliminó los aranceles extrazona para híbridos y eléctricos, los patentamientos no dejaron de subir, aun con el resto del mercado automotor en baja. Solo en mayo se vendieron 647 unidades 100% eléctricas, un salto del 611% contra el mismo mes de 2025, cuando el segmento todavía pagaba un arancel del 35%. La cuenta de los primeros cinco meses de 2026 suma 3.011 eléctricos patentados, con el BYD Dolphin Mini y el BYD Yuan Pro a la cabeza. Tesla, mientras tanto, sigue sin vender oficialmente en el país (lo que circula llegó por importación privada) y todavía no asoma entre las cinco marcas más colocadas del segmento.
El proyecto de mayor escala: un centro de datos con gas de Vaca Muerta
El capítulo que más interés despierta dentro de YPF, aunque todavía no tiene firma definitiva, es un centro de datos en la provincia de Neuquén que Tesla desarrollaría junto con YPF Luz, la unidad de generación eléctrica de la petrolera. Trascendió que Tesla se haría cargo de la infraestructura de cómputo a través de su unidad de negocio específica, mientras que YPF Luz garantizaría el abastecimiento eléctrico a partir de gas natural producido en Vaca Muerta.
Una delegación de Tesla viajará a la Argentina en julio para avanzar en los términos de la asociación. Visitará primero Buenos Aires y luego Neuquén, con la intención de cerrar un acuerdo definitivo en los próximos meses que se encuadrará en el Súper RIGI, que, a diferencia del esquema vigente desde la Ley Bases, apunta a actividades sin desarrollo previo en el país: inteligencia artificial, semiconductores, biotecnología avanzada, baterías de litio, hidrógeno, pequeños reactores nucleares e infraestructura digital estratégica, entre ellas los centros de datos.
El proyecto fija un piso de inversión de US$ 1.000 millones, reduce la alícuota de Ganancias al 15% y libera del 100% de aranceles a las importaciones y exportaciones desde el primer día de adhesión, con estabilidad regulatoria, tributaria y cambiaria garantizada por 30 años. Si la iniciativa avanza, no sería el primer proyecto de cómputo de gran escala que mira a la cuenca neuquina. En octubre pasado, OpenAI y la empresa Sur Energy anunciaron una carta de intención para construir en la Patagonia, con la zona de Tratayén como locación más probable, un centro de datos de hasta US$25.000 millones bajo el programa Stargate. Esa instalación, pensada para alcanzar hasta 500 MW de potencia, también buscaría combinar gas de Vaca Muerta con generación renovable e hidroeléctrica de la región, y ya cuenta con acuerdos de provisión energética firmados con Central Puerto y Genneia. La cercanía a los yacimientos no convencionales, sumada al clima frío patagónico que reduce los costos de refrigeración de servidores, viene posicionando a Neuquén como uno de los destinos más mirados de la región para este tipo de infraestructura.
El telón de fondo: Musk, China y el GNL
El acercamiento entre YPF y Tesla se produce en una semana de exposición inusual para el entramado de empresas de Elon Musk. El viernes pasado, SpaceX debutó en el Nasdaq con la mayor oferta pública inicial de la historia bursátil estadounidense: las acciones abrieron a US$ 150, llegaron a tocar un pico de US$ 176,52 y cerraron a US$160,95, lo que llevó la capitalización de la compañía aeroespacial por encima de los US$ 2,1 billones y convirtió a Musk en el primer billonario registrado de la historia. Tesla opera de forma independiente, pero comparte fundador y se mueve en la misma órbita de visibilidad que generó ese hito. Según pudo saber ese medio de fuentes cercanas a las negociaciones, Musk sigue de cerca el avance de empresas chinas en el continente, tanto en el rubro automotor, donde marcas como BYD ya lideran las ventas de eléctricos en la Argentina, como en otros sectores estratégicos, y prioriza instalar presencia concreta de Tesla en el sur del país, con la mira puesta en llegar hasta Ushuaia con su red de carga.
Tesla, que hasta ahora solo tenía presencia local a través de la importación privada, ya designó a Joaquín Lizarralde, ex director comercial de Kavak y ex RDA Mobility, como country manager para la Argentina y Uruguay. El anuncio coincide además con declaraciones recientes de Marín sobre el proyecto de exportación de gas natural licuado de YPF, al que calificó como el project finance más grande de la historia de América Latina, según cifras que atribuyó a JP Morgan. El ejecutivo sostuvo que la inestabilidad geopolítica en Medio Oriente reposicionó a la Argentina como un refugio de seguridad energética y reactivó el interés de inversores asiáticos en el proyecto, en momentos en que la compañía también se prepara para un Investment Day en Nueva York el año próximo, donde prometió novedades sobre el plan de largo plazo.
YPF Luz, una generadora con peso propio en el sistema
La unidad eléctrica de YPF no llega a esta negociación sin trayectoria. Con doce años en el mercado, YPF Luz cerró 2025 con una capacidad instalada de 3.497 MW, equivalente a alrededor del 10% de la generación eléctrica total del país, lo que la ubica como la tercera generadora privada más grande de la Argentina. De ese total, 819 MW corresponden a fuentes renovables, entre ellas el parque solar El Quemado, en Mendoza, desarrollado junto con la Empresa Mendocina de Energía y primer proyecto energético del país habilitado bajo el RIGI original, y el parque eólico CASA, en Olavarría, que abastece bajo un esquema de autogeneración a la cementera Avellaneda.
El comunicado conjunto de YPF y Tesla menciona además el intercambio de perspectivas sobre soluciones de almacenamiento energético, un terreno donde la línea Megapack de Tesla ya tiene antecedentes concretos en la región. En Chile, la compañía instaló 240 unidades de esa batería para el proyecto Celda Solar de Colbún, en Arica, con una potencia de 228 MW y capacidad de entregar energía durante cuatro horas continuas, a partir de una inversión de US$260 millones. Por separado, Infobae consignó que existe otra vía de negociación, esta vez ajena a YPF, vinculada a las licitaciones que impulsa la Secretaría de Energía para baterías de respaldo que alivien la saturación de la red eléctrica en el AMBA y el norte del país; en ese esquema, Tesla podría sumarse como proveedora de las empresas energéticas que resulten adjudicatarias.
El presidente y CEO de YPF, Horacio Marín, visitó Gigafactory de Tesla en Texas, una de las plantas industriales más avanzadas del mundo, una oportunidad para tener perspectivas sobre innovación, infraestructura energética y las principales tendencias que conforman el panorama global de la energía y la movilidad.
También permitió explorar posibles instancias de colaboración entre ambas compañías en áreas estratégicas como la infraestructura energética, la movilidad eléctrica y la innovación tecnológica.
Como parte de la visita, ambas compañías firmaron una carta de intención para posibles oportunidades de colaboración incluyendo el desarrollo de una red de estaciones de carga rápida e infraestructura de almacenamiento de energía. Esta iniciativa combinaría la experiencia global de Tesla en soluciones de carga para vehículos eléctricos y la infraestructura de energía con la amplia presencia e infraestructura de YPF a nivel nacional.
Además, las compañías intercambiaron perspectivas sobre soluciones de almacenamiento energético, abastecimiento eléctrico e iniciativas de innovación aplicadas al sector energético.
Al respecto, Marín señaló que “en YPF creemos que el futuro de la energía requiere un enfoque integrado que combine infraestructura, tecnología e innovación. Esta visita nos permitió conocer de primera mano el trabajo de vanguardia que realiza Tesla, y explorar posibles vías de colaboración con una de las compañías líderes a nivel global en estos campos”.
Mientras se espera conocer detalles finos del acuerdo entre EE.UU. e Irán, que formalmente se firmará el próximo viernes en Suiza y pondría fin al conflicto bélico en Medio Oriente, los precios del petróleo en el mercado internacional subieron levemente el martes 16/6 , luego de la baja pronunciada (del orden del 5 %) que se produjera el lunes, cuando se anunció el cese de las hostilidades en la región y el proceso de reapertura de la navegación de buques petroleros y gasíferos (GNL) por el Estrecho de Ormuz.
Los futuros del crudo Brent con vencimiento en agosto subieron 0,7 % hasta los U$S 83,71 el barril, y el crudo WTI (West Texas Intermediate) con vencimiento en julio subió 0,9 % hasta los U$S 81,44 el barril. El precio del Gas Natural abrió el martes 16 a U$S 3,144 el MBTU, contra un cierres del lunes de 3,12 dólares.
Los operadores del mercado internacional tienen la atención puesta los términos ajustados del acuerdo anunciado, ante la persistencia de dudas sobre cuestiones claves cuya resolución quedó enmarcada por un plazo de varias semanas.
No obstante se espera que antes de dicho plazo se note una evolución favorable en la dinámica del transporte y las exportaciones del petróleo y el GNL, habida cuenta que desde Oriente Medio circula no menos del 20 por ciento de estos insumos energéticos.
Las hostilidades arrancaron con los bombardeos de EE-UU e Israel sobre Irán a finales de febrero, luego con bombardeos de Israel en el sur del Líbano, y la continuidad de su despliegue militar en el territorio palestino de la Franja de Gaza. Irán replicó con el cierre de la navegación por el Estrecho de Ormuz y bombardeos sobre Israel y bases militares estadounidenses en países de la región.
Están por verse varias cuestiones: Si EE.UU. revierte el bloqueo de fondos de Irán en bancos de Occidente. Si Irán esta dispuesto a dejar de lado su producción de uranio enriquecido, y entregar sus tenencias de éste insumo, tal como pretende EE.UU. También, si Israel está dispuesto a cesar su accionar militar sobre Gaza y sobre El Libano.
Mientras tanto, se verá como evolucionan los precios internacionales del petróleo y del gas, y si es posible que una baja en la cotización de éstos insumos energéticos reencauce los costos internacionales del transporte y de la energía que están impulsando la inflación, por caso en los Estados Unidos y Europa, hacia los niveles previos al conflicto.
La nueva plataforma permite consultar, en un solo lugar y con datos oficiales, el detalle de los proyectos aprobados, las cifras generales de los que se encuentran en evaluación, el monto total de inversión comprometida y los empleos directos e indirectos asociados.
El Ministerio de Economía puso a disposición del público una nueva página web con la información oficial y actualizada sobre el Régimen de Incentivo para Grandes Inversiones (RIGI). La herramienta centraliza, de manera clara y accesible, el estado de avance del régimen y permite que cualquier ciudadano, inversor o medio de comunicación consulte los datos.
En el caso de los proyectos aprobados por resolución publicada en el Boletín Oficial, la plataforma ofrece información detallada de cada iniciativa: a través de un mapa interactivo de la Argentina es posible identificar la provincia en la que se localiza cada proyecto, acceder a su descripción y conocer al titular responsable, junto con la cantidad de proyectos, el monto de inversión y los empleos directos e indirectos asociados.
Para los proyectos en evaluación, se publican las cifras generales: la cantidad de proyectos, el monto total de inversión comprometida y los empleos directos e indirectos estimados.
Proyectos aprobados por resolución
16 proyectos
U$S 29.892 millones de inversión
54.495 empleos directos e indirectos
Proyectos en evaluación – 25 proyectos – U$S 111.037 millones de inversión – 142.168 empleos directos e indirectos
De esta manera, entre proyectos aprobados y en evaluación, el RIGI ya moviliza un universo de 41 iniciativas que representan inversiones por más de U$S 140.000 millones y el potencial de generar cerca de 197.000 empleos directos e indirectos en sectores estratégicos como energía, petróleo y gas, minería, infraestructura y energías renovables.
Con la puesta en línea de esta plataforma, toda la información sobre el avance del RIGI queda disponible en un mismo lugar y al alcance de cualquier interesado, en línea con las reglas claras y estables que constituyen una de sus principales fortalezas para atraer grandes inversiones, incrementar las exportaciones y generar empleo.
Con esta herramienta, el Ministerio de Economía reafirma su compromiso de poner a disposición de la ciudadanía información oficial, verificable y actualizada sobre el avance de las inversiones que se concretan en todo el territorio nacional, se indicó.
YPF inauguró en la provincia de Salta la primera estación Refiplus Energía YPF, un nuevo formato dentro de su red que propone una experiencia de carga más rápida, simple y confiable, con todo el respaldo de la compañía.
Refiplus nace como una versión enfocada en lo esencial, diseñada para quienes buscan optimizar su tiempo. El formato combina eficiencia operativa y autodespacho con una red confiable, permitiendo una circulación fluida desde el ingreso hasta la salida de la estación.
El acto contó con la presencia del gobernador de Salta, Gustavo Sáenz, quien junto al presidente y CEO de YPF, Horacio Marín, recorrió las nuevas instalaciones y participó del descubrimiento de la marca Refiplus en la estación ubicada sobre Avenida Hipólito Yrigoyen, en la capital provincial.
“Refiplus es una propuesta pensada para lo que hoy valora el cliente: resolver la carga de forma ágil, sin resignar calidad. Es simple, eficiente y con el respaldo de YPF en cada litro”, señaló Marín.
Refiplus es una experiencia simple, con el respaldo de YPF
Carga ágil y flexible, con combinación de islas asistidas y autodespacho.
Combustibles y lubricantes de calidad YPF, garantizados en toda la red.
Gestión simple y eficiente, orientada a reducir tiempos en cada visita.
Integración con App YPF, para pago y vínculo con el cliente. Además, las estaciones Refiplus Energía YPF mantienen una propuesta de servicios esenciales, con opciones de conveniencia adaptadas a cada plaza y gestión operativa simplificada.
Refiplus Energía YPF forma parte de la estrategia de la compañía de evolucionar su red con distintos formatos que respondan a las necesidades de los clientes en todo el país. En este marco, la compañía impulsa la transformación de estaciones existentes hacia este nuevo modelo, consolidando una propuesta más ágil y funcional en mercados clave.
La Confederación de Entidades del Comercio de los Hidrocarburos de la República Argentina (CECHA) mantuvo un encuentro con la ministra de Seguridad de la Nación, Alejandra Monteoliva, con el objetivo de avanzar en una agenda de trabajo conjunta orientada a fortalecer la prevención, la coordinación institucional y la seguridad en todo el territorio nacional.
La reunión se desarrolló en el marco del encuentro mensual de la entidad y contó con la participación de representantes de cámaras y federaciones de todo el país.
El presidente de CECHA, Isabelino Rodríguez, destacó la importancia de fortalecer los espacios de diálogo y cooperación entre el sector privado y el Estado. “Es fundamental construir ámbitos de trabajo que nos permitan intercambiar experiencias, identificar desafíos y avanzar en soluciones concretas para nuestros trabajadores, clientes y comunidades”, señaló.
Por su parte, la ministra Alejandra Monteoliva repasó las principales líneas de acción que lleva adelante el Ministerio de Seguridad en las distintas regiones del país y remarcó la importancia de mantener canales de diálogo permanentes con los diferentes sectores productivos para construir respuestas coordinadas y adaptadas a cada realidad regional.
La iniciativa busca consolidar una agenda de cooperación sostenida en el tiempo, promoviendo el trabajo conjunto entre el sector público y privado para contribuir al desarrollo de entornos más seguros en todo el país.
La secretaria de Energía, María Tettamanti, se refirió al abastecimiento de gas natural en éste invierno señalando que “desde el punto de vista físico, no hay grandes diferencias respecto del año pasado. Tenemos la misma o mayor capacidad de producción, la misma capacidad de transporte, y al menos la misma cantidad de barcos (cargamentos) de GNL para regasificar. Lo que cambió es cómo se gestiona esa comercialización, y creemos que es posible una comercialización privada”.
Tettamanti sostuvo que “Necesitamos un sector energético eficiente, eso se logra cuando los precios reflejan los costos y, en base a eso, el sector privado (industrias) toma las decisiones de cuánto comprar y cuánto consumir”. “El Estado tiene que garantizar el cumplimiento de las normas y el sector privado, conociendo esas normas, tiene que salir a jugar”, agregó .
Acerca de eventuales cortes en el suministro en situaciones de alta demanda residencial (prioritaria a satisfacer) la Secretaria refirió que “las licenciatarias de transporte y distribución tienen claro sus derechos y obligaciones, y tienen la obligación de hacer cumplir el corte a las industrias cuando viene la orden”.
En lo que respecta al GNL, la funcionaria sostuvo que “la importación y regasificación del GNL alguien la paga y cuando el Estado subsidia no está claro quién lo hace y no se dan las señales adecuadas al mercado. El sector privado tiene que ver esas señales y tomar la mejor decisión de acuerdo a su situación particular”.
Con respecto a los precios del gas, Tettamanti sostuvo que “todos los sectores, distribución, transporte e industria, tienen que planificar la compra de gas y contractualizar, se tienen que adelantar para conseguir los mejores precios”.
“Lo que nosotros (la S.E.) tenemos que hacer, para garantizar que el gas abastezca el mercado local, es que los consumidores locales lo contraten. El sector privado, que es el que demanda gas, se tiene que mover, planificar y contractualizar la compra y el precio debe surgir de la competencia, no ser fijado por el Estado”.
Asimismo consideró que “las distribuidoras ya tienen las reglas claras, entonces pueden planificar a futuro y empezar a pensar no solo cómo abastecer su demanda prioritaria, sino en cómo hacer negocios con la Industria.
En declaraciones que formuló en el marco del “Midstream & Gas Day” (EconoJournal) Tettamanti consideró que “si algún sector industrial esta complicado (en sus costos) en esta transición económica no es culpa de la energía. La energía en este país es muy competitiva, y el incremento de costos de la energía por la guerra se dió en todos los países”.
En lo que respecta al GNC, Tettamanti describió que “el contrato de aprovisionamiento de GNC fue siempre interrumpible, es el primero que se interrumpe, lo importante con esto es que todos ahora pueden pensar y planificar”.
“Si las estaciones de GNC o las industrias no quieren interrupciones, que empiecen a gestionar con las transportistas y con las distribuidoras para empezar a ver cómo tienen más gas en firme en los inviernos que viene”, remarcó.
En otro orden, Tettamanti destacó la decisión del gobierno respecto del esquema de facturación del consumo de gas a lo largo del año, señalando que “para dar más previsibilidad y estabilidad al consumidor, tratamos de que la factura sea lo más plana posible, haciendo que las diferencias (de mayor consumo en invierno) se reflejen con mayor periodicidad y menos estacionalidad”.
Mediante el Decreto 437/2026 el gobierno aceptó la renuncia, a partir del 1° de junio de 2026, presentada por Néstor Marcelo Lamboglia al cargo de Presidente del Directorio del ENTE NACIONAL REGULADOR DEL GAS Y LA ELECTRICIDAD (ENRGE).
Se trata del poco menos que flamante organismo regulador que reemplazó a los dos entes reguladores (del Gas, y de la Electricidad) preexistentes desde la década del 90.
Su conformación requirió de un Concurso y evaluación técnica de postulantes, algunos de los cuales formaban parte de los entes desaparecidos.
A poco de iniciada la gestión del nuevo Ente trascendieron situaciones de conflictos internos por cuestiones que el gobierno (Ministerio de Economía – Secretaría de Energía) no confirmó, ni desmintió, y que habrían derivado en la renuncia de Lamboglia.
Ahora, Energía deberá encarar un nuevo procedimiento de selección para reemplazarlo en el Organismo, que está operando con cuatro sobre un total de cinco miembros, y a cargo provisoriamente de su vicepresidente Vicente Serra.
Completan el Directorio Griselda Lambertini (Vocal Primera), Héctor Sergio Falzone (Vocal Segundo), y Marcelo Nachón (Vocal Tercero).
Como organismo descentralizado actuante en el ámbito de la Secretaría de Energía, el ENRGE es el encargado de fiscalizar y controlar los servicios de generación, transporte y distribución de gas natural y energía eléctrica en el país.
H&P y GeoPark suscribieron un acuerdo por tres años para desplegar un equipo FlexRig® con tecnología integrada, junto con servicios asociados de perforación, en la formación Vaca Muerta, Argentina. Bajo este acuerdo, H&P apoyará la campaña de perforación en factoría de pozos horizontales de GeoPark en los bloques Loma Jarillosa Este y Puesto Silva Oeste, cuyas operaciones están previstas para iniciar a finales de 2026. El equipo operará sobre la avanzada plataforma tecnológica de perforación de H&P, diseñada para impulsar la eficiencia, la consistencia y el desempeño a lo largo del programa.
Felipe Bayon, Chief Executive Officer de GeoPark, afirmó: “Vaca Muerta es un eje central en la estrategia de GeoPark para retomar la senda del crecimiento, y estamos avanzando decisivamente para cumplir nuestro plan. Tras iniciar con éxito las operaciones no convencionales en octubre de 2025 y empezar la perforación en marzo, ahora aseguramos un equipo dedicado y de alta tecnología que respaldará nuestra campaña de ‘factory drilling’ durante los próximos tres años. Este hito es clave para el plan de inversión que presentamos en nuestra solicitud de adhesión al RIGI y refleja el avance disciplinado que estamos logrando en estos activos de clase mundial”.
Mike Lennox, vicepresidente ejecutivo de Operaciones Terrestres del Hemisferio Occidental de H&P, señaló: “Argentina continúa siendo una región de crecimiento significativo dentro de nuestro portafolio global, y esta alianza con GeoPark refleja ese impulso. A medida que GeoPark avanza en el desarrollo de sus activos en Vaca Muerta con una visión estratégica de largo plazo, nos enorgullece aportar la experiencia, la tecnología y los equipos de perforación necesarios para contribuir al logro de esos objetivos”.
Este acuerdo representa un hito significativo para ambas compañías. Para GeoPark, marca el despliegue de su primer equipo de perforación dedicado en Argentina, en línea con el desarrollo de sus activos no convencionales. Para H&P, el acuerdo amplía su número de equipos activos en Argentina, reforzando su creciente presencia operativa en una de las cuencas shale más dinámicas del mundo y profundizando su compromiso con los operadores que la están desarrollando.
La Secretaría de Energía de la Nación estableció, a través de la Resolución 130/2026 ya oficializada, que la actual concesionaria Hidroeléctrica Futaleufú S.A. (a cargo del Sistema Hidroeléctrico Futaleufú) continuará operando dicho Complejo en tanto remita a la Secretaría, dentro de los próximos 7 días corridos, la Carta de Adhesión correspondiente (Anexo I) de la R-130.
Una vez remitida la carta de adhesión antes referida, la Concesionaria continuará operando la Central “como fecha máxima hasta el 15 de diciembre de 2026 inclusive, o bien hasta el perfeccionamiento de la Licitación Pública Nacional e Internacional”, para su privatización, en cuyo caso el plazo se podrá reducir a 90 días corridos, lo que ocurra primero.
La R-130/2026 de la S.E. estableció además que la concesionaria “ALUAR Aluminio Argentino S.A.I.C. continuará operando bajo las condiciones establecidas (en el Acta Acuerdo de junio de 1994 y sus modificatorias, para lo cual deberá prestar la conformidad”.
Dicha conformidad deberá ser presentada ante la Secretaría dentro del plazo de 5 días corridos de la entrada en vigencia de la R-130.
La central hidroeléctrica del complejo se encuentra sobre la margen derecha del Río Futaleufú (Río Grande en Mapuche), está equipada con 4 turbinas tipo Francis de eje vertical de 140 MW cada una, para una potencia instalada total de 560 MW.
La energía se transporta desde Futaleufú a Puerto Madryn por medio de dos líneas de alta tensión de 330 kV con una longitud de 550 km, cruzando las mesetas patagónicas de oeste a este, desde la cordillera, hasta la costa atlántica.
Fue construida por el Estado nacional entre 1971 y 1976 con el objetivo principal de proveer electricidad a la planta de producción de aluminio ALUAR, de Puerto Madryn.
Cabe referir que la Resolución 74/1995 del ex Ministerio de Economía y Obras y Servicios Públicos convocó al concurso público nacional e internacional para la venta del 98 % del paquete accionario de la hidroeléctrica, cuya adjudicación por treinta años fue formalizada por el Decreto 799/1995, en favor de ALUAR (Aluminio Argentino S.A.I.C.)
Ahora se establece que en caso de no efectuarse la adhesión referida en la R-130 la Concesionaria estará obligada a continuar con la generación de energía eléctrica por un plazo no inferior a 90 días corridos, con el fin de que el Estado Nacional “adopte los recaudos necesarios para la continuidad del servicio”, debiendo cumplir con la totalidad de las obligaciones del Contrato de Concesión iniciado el 15 de junio de 1995 (y que incluye una prórroga de hasta 12 meses desde su conclusión).
La resolución firmada por María Tettamanti puntualiza que “Si la Concesionaria presta su conformidad a continuar operando el complejo hidroeléctrico, quedará sujeta a las siguientes condiciones”:
. Se deberá actualizar la Garantía de Cumplimiento de Contrato, la que no podrá ser inferior a U$S 1.500.000. La garantía podrá satisfacerse a través de una fianza o seguro de caución.
. Dado que la actividad de generación es por cuenta y riesgo de la concesionaria, los cambios que se produzcan en el esquema remuneratorio como consecuencia de las medidas que se adopten para normalizar el Mercado Eléctrico Mayorista (MEM) no podrán ser invocados como incumplimientos del Estado Nacional. Las normas que se dicten a tal efecto no podrán perjudicar la remuneración actual de la Concesionaria.
. Se deberá continuar abonando el esquema de regalías para la Provincia del CHUBUT, o del que a futuro se acuerde entre esta Secretaría y la Provincia, siempre respetando la proporcionalidad de los ingresos reconocidos, según corresponda.
. Con una frecuencia trimestral la concesionaria deberá presentar un inventario detallado y actualizado de los Bienes Propios, Cedidos y Equipos de la Concesionaria. Se considerará incumplimiento grave la falta de presentación u omisión de algún elemento indispensable que se utilice para el cumplimiento del contrato.
. La Concesionaria deberá permitir las visitas a los perímetros de la Concesión a los interesados en el procedimiento licitatorio a celebrarse y conforme lo prevea el respectivo pliego de dicho procedimiento.
. Se establece la continuidad de la Subsecretaría de Energía Eléctrica (de la S.E.) en su calidad de veedor para el Sistema Hidroeléctrico Futaleufú.
En los considerandos de la R-130 se ratifica que “es intención del Estado Nacional volver a licitar la concesión del Sistema Hidroeléctrico Futaleufú bajo un proceso competitivo nacional e internacional.
La Central Hidroeléctrica Futaleufú constituye un activo estratégico para el sistema energético nacional, contribuyendo a la diversificación de la matriz eléctrica y al fortalecimiento de la confiabilidad operativa del SADI, por lo que resulta necesario adoptar medidas que aseguren la continuidad de su operación sin interrupciones al concluir la concesión vigente, puntualizó la Secretaría.
Al respecto, refirió que “los procesos de licitación emprendidos por el Estado Nacional suelen revestir una notable extensión y complejidad que requiere, entre otras cuestiones, la elaboración de los pliegos de bases y condiciones correspondientes, la definición de las normas de manejo de aguas aplicables, la identificación de las inversiones obligatorias que deberán realizar los nuevos concesionarios con el objetivo de extender la vida útil de los activos de los complejos hidroeléctricos, el replanteo del perímetro de concesión, y la elaboración de los manuales de protección del ambiente y seguridad de presas”.
En el marco de su compromiso con la salud pública de la Provincia del Neuquén, Pluspetrol acordó un aporte de fondos al Ministerio de Salud para implementar el Plan de Telemedicina que cubrirá todo el territorio provincial, mediante la provisión de equipamiento especializado a diferentes centros de salud. Se priorizará especialmente aquellos lugares más alejados donde la presencia de profesionales médicos es más complicada, de manera de facilitar el acceso de la población a consultas médicas de manera rápida y segura.
El nuevo plan permitirá fortalecer el sistema público de salud, ampliando el acceso a consultas médicas especializadas facilitando la realización de diagnósticos a un segmento de la población que se encuentra en lugares remotos de la provincia.
El Plan de Telemedicina contará con equipamiento simple y de fácil manejo, administrado por personal de salud no médico, que permitirá realizar consultas a distancia con profesionales médicos sin necesidad de trasladarse, en una primera instancia, a centros de mayor complejidad. Además, el equipamiento será portátil, lo que facilitará la atención en locaciones fuera de los propios Puestos Sanitarios. Todos los establecimientos cuentan con conexión a internet, elemento clave para el funcionamiento del sistema y la comunicación con los médicos de referencia.
Esta articulación fue formalizada por el Ministro de Salud de la Provincia del Neuquén, Martín Regueiro y el Country Manager de Pluspetrol Argentina, Julián Escuder, en Casa de Gobierno. “Estamos muy contentos de continuar apoyando proyectos que generan un impacto positivo y concreto en la salud de los neuquinos y de las comunidades cercanas a nuestras operaciones”, afirmó Escuder.
Este proyecto forma parte de la estrategia de Responsabilidad Social de Pluspetrol, que prevé una inversión de USD 4.5 millones en la Provincia del Neuquén durante 2026. Los fondos estará destinados a diversos proyectos estructurados en tres ejes estratégicos: educación, producción y fortalecimiento institucional, complementando así la actividad de Pluspetrol como operador clave en el desarrollo energético de la provincia y del país.
YPF llevó adelante dos nuevas jornadas de la Academia de Proveedores en Neuquén y Río Negro, consolidando una agenda de trabajo orientada a fortalecer el entramado productivo local y acompañar el crecimiento de su cadena de valor.
Las actividades contaron con la participación de más de 160 representantes de empresas de ambas provincias y fueron organizadas en conjunto con la Secretaría de Industria de Río Negro y la Secretaría de Energía y Ambiente.
Ambos encuentros formaron parte del módulo “Mundo YPF” y convocaron a empresas previamente registradas en la Academia de Proveedores, con el objetivo de brindar una visión integral del funcionamiento de la compañía y de las oportunidades que se proyectan a futuro.
Durante la primera parte de la jornada se presentaron los principales proyectos de YPF y la proyección de la demanda para los próximos cinco años, con foco en iniciativas estratégicas como Argentina LNG. En la segunda parte, se abordó en detalle el ciclo de vida de un proveedor dentro de la compañía, incluyendo los procesos de alta, calificación, licitación, desarrollo de proveedores y el programa de compliance para terceros.
Además, se dedicó un espacio a instancias de networking, con el objetivo de fortalecer los vínculos entre empresas y fomentar la colaboración dentro de la industria. Estas dinámicas buscan ampliar las oportunidades de negocio, promoviendo una mayor articulación entre proveedores más allá de su vínculo directo con la compañía.
En territorios como Río Negro y Neuquén, donde el desarrollo de proyectos energéticos tendrá un fuerte crecimiento en los próximos años, este tipo de iniciativas resulta clave. La expansión de la actividad demandará proveedores cada vez más capacitados, con estándares alineados a una industria en transformación. La Academia de Proveedores permite anticipar esa demanda, fortalecer capacidades locales y generar condiciones para que las empresas de la región puedan integrarse de manera competitiva a la cadena de valor, potenciando el empleo y el desarrollo económico.
La alianza OPEP+ aprobó el domingo 7 de junio un nuevo aumento de sus cuotas de producción: 188.000 bbl/d adicionales con vigencia desde julio, el cuarto ajuste mensual consecutivo desde abril de 2026. La decisión fue adoptada por siete países en reunión: Arabia Saudita, Rusia, Irak, Kuwait, Argelia, Kazajistán y Omán. En su comunicado oficial, los siete productores encuadraron la medida como “un ajuste voluntario” orientado a “apoyar la estabilidad del mercado petrolero.” Con este último movimiento, los siete estados habrán elevado sus objetivos de bombeo en unos 800.000 bbl/d desde abril, reduciendo así parte del recorte voluntario de 1,65 millones de bbl/d que aplicaron en 2023 para sostener los precios cuando el mercado mostraba señales de debilidad.
Una cuota que no llega a los mercados
El punto que concentra la atención de los analistas no está en lo que la OPEP+ anuncia, sino en lo que efectivamente puede exportar. El cierre del estrecho de Ormuz, por donde transitaba cerca del 20% del petróleo y gas comercializado en el mundo, ha reducido drásticamente las exportaciones de varios de los principales productores de la alianza, como consecuencia directa del conflicto entre Estados Unidos, Israel e Irán. El impacto productivo resultó severo. La producción total de la OPEP+ cayó cerca de diez millones de bbl/d entre febrero y abril, una contracción que equivale aproximadamente a la cuarta parte del suministro previo al conflicto. La Agencia Internacional de la Energía (AIE) estima que cerca de 14 millones de bbl/d permanecen fuera del mercado por los problemas logísticos derivados del conflicto.
En ese contexto, la decisión del domingo no debería tener impacto sobre el precio del barril en la apertura de los mercados, que seguirán más influenciados por la evolución de la guerra en Oriente Medio. La medida resulta “más una señal política que un verdadero impulso a la oferta.” A esa lectura se suma otro dato estructural: la capacidad de la alianza para influir en el mercado resulta cada vez más limitada debido a las restricciones logísticas, la caída de la producción efectiva y la salida de Emiratos Árabes Unidos, uno de los países con mayor capacidad para aumentar rápidamente su bombeo. Los Emiratos abandonaron la organización el 1° de mayo pasado.
Brent cerca de US$ 97, con alta volatilidad
El barril de crudo Brent cotiza hoy, 8 de junio, a US$ 97,33, con una suba de US$ 4,24 en el día. El rango de las últimas 52 semanas oscila entre US$ 58,72 y US$ 126,41, lo que refleja la extrema volatilidad que generó el conflicto en Oriente Medio sobre los mercados de crudo. Los precios del crudo continúan elevados pese al aumento de las cuotas, precisamente porque la oferta real sigue siendo restringida. La ecuación argentina: precios altos, producción récord Para Argentina, la paradoja de la OPEP+ resulta favorable. El país no forma parte de la alianza ni está sujeto a sus cuotas, y al mismo tiempo se beneficia de los precios altos que el bloqueo de Ormuz sostiene.
La guerra en Medio Oriente y la volatilidad global del petróleo revalorizaron el potencial de regiones consideradas políticamente estables para el suministro energético internacional, entre ellas la Argentina. En ese marco, en el primer trimestre de 2026 las exportaciones energéticas totalizaron US$ 2.837 millones, mientras que las importaciones cayeron 35,7%, hasta US$ 432 millones, lo que generó un superávit histórico. En marzo, el saldo positivo del sector alcanzó US$ 1.090 millones, la mayor marca para un mes individual desde que se tiene registro.
La producción de Vaca Muerta también acompaña esa tendencia. Un informe de la Bolsa de Comercio de Rosario proyecta que la producción de petróleo crecerá 16% en 2026, y el gas no convencional continúa creciendo mientras el convencional retrocede. Los breakeven promedio en Vaca Muerta se ubican en torno a los US$ 40-45 por barril, margen que con el Brent cerca de los US$ 97 garantiza rentabilidad holgada para los operadores activos en la cuenca.
Los intercambios de fuego del fin de semana entre Tel Aviv y Teherán descartaron cualquier expectativa de distensión y revirtieron las caídas del viernes. Los precios internacionales del crudo subieron más de un 3% este lunes. El Brent avanzó un 3,3% hasta US$ 96,17 por barril y el WTI ganó un 3,7% para ubicarse en US$ 93,91, borrando las pérdidas de la jornada anterior, cuando ambas referencias habían cedido cerca de un 1% ante señales de posible distensión entre Washington y Teherán.
El rebote llega sobre una escalada sostenida: desde que comenzó el conflicto en torno al Estrecho de Ormuz, hace más de cien días, el Brent acumula una suba del 33% y el WTI un 40%, con un pico por encima de los US$ 126 por barril registrado en abril. El detonante del lunes fueron los bombardeos israelíes sobre una planta petroquímica en el suroeste de Irán y los ataques del fin de semana sobre posiciones de Hezbollah en Beirut. Teherán respondió con un golpe sobre una instalación similar en Haifa. El embajador iraní en Moscú declaró que el Estrecho seguirá abierto, pero con peajes de tránsito a definir entre Irán y Omán, sin plazos precisados.
La OPEC+ acordó el domingo su cuarto incremento consecutivo de objetivos de producción en cuatro meses, aunque el impacto sobre el mercado físico resulta marginal. La mayoría de los miembros del bloque no logra alcanzar sus cuotas por el cierre del Estrecho o, en el caso de Rusia, por la guerra con Ucrania.
Compañía Mega invirtió USD 260 millones para incrementar en un 50% la capacidad de producción de NGLs. Se concreta la primera etapa de un plan de expansión en el que se invertirán en total USD 650 millones destinado a potenciar el crecimiento de Vaca Muerta y fortalecer la capacidad exportadora de la Argentina.
Compañía Mega inauguró hoy el Nuevo Tren de Fraccionamiento en Bahía Blanca, que requirió una inversión de USD 260 millones, como parte de un plan programado por USD 650 millones. Se trata de una obra estratégica que potencia el crecimiento y la creación de valor para la compañía al fortalecer su capacidad para responder a la expansión de la producción de hidrocarburos en la Cuenca Neuquina y al desarrollo del sistema energético argentino.
Compañía Mega tiene como accionistas a YPF (38 %), Petrobras (34 %) y Dow /28 %). El acto oficial contó con la participación de Horacio Marín, presidente y CEO de YPF; Federico Susbielles, intendente de Bahía Blanca además de autoridades municipales, representantes de las empresas accionistas, clientes, proveedores y referentes de la industria energética.
“Quiero agradecer a nuestros socios en MEGA, Petrobras y Dow. Mega es una empresa que cumple 25 años, genera cultura en sus trabajadores, espacialmente en los que están desde el inicio. Con la segunda etapa de ampliación de MEGA un proyecto que fue presentado en el RIGI vamos a poder procesar entre 40 y 42 millones de metros cúbicos de gas de Vaca Muerta. Ampliar MEGA es darle valor agregado al gas natural”. afirmó Horacio Marín, presidente y CEO de YPF.
La obra inaugurada demandó una inversión de USD 260 millones y permitirá incrementar hasta en un 50% la producción de NGLs de la compañía, acompañando el crecimiento sostenido de la producción de gas natural en la Cuenca Neuquina y la mayor disponibilidad de líquidos asociados provenientes de Vaca Muerta.
Por su parte, Tomás Córdoba, CEO de Compañía Mega, señaló: “Esta ampliación representa uno de los hitos más importantes de nuestra historia como una empresa clave para habilitar el procesamiento y acondicionamiento del gas y petróleo proveniente de Vaca Muerta. Refleja la confianza de nuestros accionistas en las oportunidades concretas que ofrece la Argentina en materia energética. Y, sobre todo, nos permite estructurar el próximo ciclo de crecimiento de la compañía, acompañando la expansión de Vaca Muerta con más capacidad y eficiencia para seguir dando valor a la producción energética del país y continuar exportando energía a diferentes mercados internacionales”.
En tanto, el intendente de Bahía Blanca,Federico Susbielles, señaló: “Esta inversión consolida a Bahía Blanca como uno de los principales polos energéticos e industriales del
país. El desarrollo de infraestructura como el Nuevo Tren de Fraccionamiento no solo potencia el crecimiento de Vaca Muerta, sino que también genera empleo, dinamiza la economía regional y posiciona a la ciudad como un nodo clave para la exportación de energía argentina”.
La nueva instalación ejecutada bajo la modalidad llave en mano (EPC) por AESA, permitirá absorber el crecimiento sostenido de la producción de gas natural en la Cuenca Neuquina y la mayor disponibilidad de líquidos asociados provenientes de Vaca Muerta, incrementando la capacidad de procesamiento y fortaleciendo la generación de valor.
Desde el inicio de sus operaciones en 2001, Mega se consolidó como uno de los principales actores del segmento midstream argentino. Actualmente procesa aproximadamente el 40% del gas natural producido en la Cuenca Neuquina, opera una infraestructura integrada que conecta Vaca Muerta – Neuquén con el puerto de Bahía Blanca mediante un poliducto de 600 kilómetros y se posiciona como el principal exportador argentino de GLP y gasolina natural, además de ser el principal proveedor de etano para la industria petroquímica local.
En paralelo, la compañía avanza en la siguiente fase de su plan de inversiones, que contempla desembolsos por USD 650 millones entre 2023 y 2028. En ese marco, presentó en abril, un proyecto de USD 360 millones bajo el Régimen de Incentivo para Grandes Inversiones (RIGI), destinado a ampliar la capacidad de separación, transporte y fraccionamiento de líquidos del gas natural, fortaleciendo la infraestructura necesaria para acompañar el crecimiento de la actividad en Vaca Muerta.
La iniciativa prevé obras en Neuquén, Río Negro, La Pampa y Buenos Aires, incluyendo 2 nuevas plantas de rebombeo, ampliaciones de infraestructura y mejoras operativas que permitirán incrementar aproximadamente un 27% la producción total de la compañía e incorporar más de 500.000 toneladas anuales adicionales de líquidos del gas natural (NGLs).
Se estima que cerca del 80% del volumen incremental estará destinado a los mercados de exportación, principalmente en forma de propano, butano y gasolina natural, mientras que el 20% restante se orientará al abastecimiento del mercado interno, fundamentalmente mediante el suministro de etano para la industria petroquímica.
Compañía Mega reafirma su compromiso con el desarrollo de la infraestructura necesaria para transformar el potencial de Vaca Muerta en más producción, más exportaciones y mayor competitividad para la Argentina.
La reactivación de la actividad hidrocarburífera convencional en Santa Cruz comenzó a tomar forma con el despliegue de equipos y el inicio de nuevas operaciones en el flanco norte de la Cuenca del Golfo San Jorge, confirmó el ministro de Energía y Minería de la provincia, Jaime Álvarez en declaraciones a LU14 Radio Provincia.
El funcionario destacó que el proceso contempla inversiones privadas por U$S 1.200 millones, un amplio plan de remediación ambiental en áreas que dejó de operar YPF, y nuevas campañas de perforación destinadas a recuperar producción y empleo en las localidades petroleras de la zona norte santacruceña.
Álvarez explicó que el movimiento logístico ya comenzó en distintas áreas operativas y remarcó que el despliegue responde a los acuerdos alcanzados entre el Gobierno Provincial y las nuevas empresas concesionarias.
El funcionario destacó el alcance de las negociaciones impulsadas por el gobernador Claudio Vidal y afirmó que “se han logrado muy buenas soluciones para la provincia en estos acuerdos”, lo que permitirá consolidar una inversión proyectada de U$D 1.200 millones por parte de las nuevas operadoras.
Como parte de la estrategia de recuperación productiva, la provincia implementó el programa “Más producción y trabajo en el sector hidrocarburífero”, un incentivo fiscal que reduce tres puntos de regalías a las empresas que cumplan metas de producción incremental sostenida.
Remediación de pasivos ambientales
Uno de los puntos centrales del acuerdo es el plan de remediación ambiental que ejecutará YPF. A diferencia de otros procesos de traspaso de áreas petroleras hechos en el país, prácticamente a libro cerrado, Santa Cruz estableció que la empresa se haga cargo de los costos completos del abandono de pozos y de la mitigación ambiental acumulada durante décadas de operación.
“Son 1.204 pozos que van a ser saneados por YPF a su costa”, señaló Alvarez, marcando un hito que no posee precedentes similares en otras jurisdicciones de la Argentina.
Para asegurar la transparencia y el rigor científico de las tareas, Álvarez adelantó que “la Universidad de Buenos Aires va a trabajar junto con la provincia de Santa Cruz e YPF en la validación de ese trabajo técnico”. El proceso contará con auditorías permanentes por parte del Estado provincial, se indicó.
Perforaciones y expectativa de reactivación
El ministro adelantó que durante 2026 se desarrollarán nuevas campañas de perforación para detener la caída natural de la producción en los yacimientos convencionales.
En ese marco, confirmó un cronograma inicial de 31 pozos que perforará CGC en el flanco norte, a partir de este año, además de cuatro perforaciones previstas por Quintana Energy y otras tres por Crown Point.
Álvarez sostuvo que la recuperación de la actividad tendrá impacto directo sobre el comercio y los servicios de las localidades petroleras. “La declinación de la producción que venía trayendo YPF hay que detenerla”, afirmó, y remarcó que los salarios de los trabajadores “quedan en las comunidades en un circuito secundario y terciario de la economía”.
El gobierno de Neuquén y la empresa YPF impulsan un acuerdo destinado a mejorar la competitividad del proyecto de Gas Natural Licuado (GNL), en una apuesta de largo plazo para posicionar a la Argentina como exportador global de energía a partir del aporte de Vaca Muerta.
El convenio fue rubricado por el gobernador Rolando Figueroa y el presidente y CEO de YPF, Horacio Marín. Establece un régimen especial de incentivos para viabilizar el desarrollo del proyecto de GNL asociado a áreas No Convencionales de Vaca Muerta.
“Los equipos técnicos vienen trabajando desde hace ocho meses y vamos a enviar el acuerdo a la Legislatura para su aprobación”, destacó el gobernador, quien lo consideró necesario para que el GNL argentino sea competitivo en el mundo. “Si no logramos precios competitivos, no habrá inversiones ni mercado para exportar”, aseguró.
Dijo que por ese motivo se trabajó sobre un esquema que permita competitividad para las empresas y garantías para la provincia, “estableciendo pisos y techos vinculados al precio sobre el que se pagan las regalías”.
“Todo está condicionado a la firma definitiva del proyecto de inversión entre YPF y los socios internacionales. Una vez firmado, se activarán las condiciones del acuerdo”, explicó el mandatario neuquino.
El acuerdo
En los fundamentos del texto se destaca que YPF trabaja en un proyecto GNL de clase mundial, que incluye un esquema de aceleración de su desarrollo a mayor escala, intensidad de inversión y horizonte productivo en las concesiones. Se impulsa un incremento del nivel de actividad y explotación de los recursos hidrocarburíferos provinciales, mayores volúmenes de producción, expansión de infraestructura, gasoducto de transporte, y un impacto económico positivo en el mediano y largo plazo.
El convenio alcanza a las concesiones Meseta Buena Esperanza, Aguada Villanueva y el lote Las Tacanas, sobre las cuales YPF solicitó la conformación de cinco nuevas concesiones de explotación no convencional de hidrocarburos (CENCH): Meseta Buena Esperanza I y II, Las Tacanas I y II, y Aguada Villanueva Norte.
Según el texto del acuerdo, la Provincia ya evaluó técnicamente los proyectos y consideró que resultan adecuados para maximizar la renta hidrocarburífera y promover el desarrollo económico.
También se indica que el contexto de alta competencia internacional y las desventajas logísticas de la Argentina hacen necesario establecer condiciones especiales. Se remarca que la magnitud de las inversiones requiere garantías de estabilidad y mecanismos compatibles con estándares internacionales de financiamiento.
La iniciativa contempla un esquema de aceleración de inversiones y producción vinculado directamente al futuro desarrollo exportador de GNL. En ese marco, YPF deberá notificar en un plazo máximo de 24 meses la decisión final de inversión y la obtención del financiamiento internacional necesario para el proyecto.
En el texto convenido YPF asumió un compromiso de inversión en infraestructura por 175 millones de dólares, monto que podrá ejecutarse mediante obras o aportes económicos destinados a proyectos definidos con el gobierno provincial. Se señala que esas inversiones deberán traducirse en mejoras concretas para las comunidades vinculadas al desarrollo hidrocarburífero, fortaleciendo infraestructura, servicios y condiciones de vida.
Además, la Provincia acordó otorgar estabilidad fiscal por un plazo de hasta 30 años posteriores a la puesta en marcha de cada etapa del proyecto, siempre que mantenga su adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI).
La entrada en vigencia del acuerdo dependerá ahora de la aprobación de los decretos provinciales correspondientes, la ratificación de la Legislatura neuquina y la confirmación formal de la inversión y financiamiento del proyecto GNL.
Aluar, empresa argentina líder en producción de aluminio, inició la construcción de su nuevo Parque Solar Fotovoltaico en Abasto (PBA). Se trata de una planta de energía solar que contempla la instalación de 44.550 módulos fotovoltaicos sobre un predio de 55 hectáreas.
El parque generará más de 55.200 MWh anuales, energía equivalente al consumo de más de 20.444 hogares, y estará conectado al Sistema Argentino de Interconexión (SADI).
De este modo, contribuirá a la estabilidad y eficiencia del sistema eléctrico local, evitando la emisión de más de 11.040 toneladas de CO₂ por año. Además, la energía solar generada permitirá que otras empresas y proyectos de vanguardia optimicen su gestión energética, se indicó.
Esta iniciativa se suma a otras acciones estratégicas de la compañía en materia de innovación, como el Parque Eólico Aluar —que este año finaliza su quinta etapa de expansión tras una inversión total de 745 millones de dólares— y la Planta de Ósmosis Inversa, que permitirá desalinizar agua de mar en la ciudad de Puerto Madryn. La construcción se encuentra en avance y se espera su finalización para diciembre de este año.
Un dispositivo que permite recorrer con una cámara de última tecnología los caños de la red de distribución de gas natural permitió a MetroGAS descubrir una conexión clandestina que abastecía a una empresa metalúrgica del partido de Lanús y que facilitó la evasión de más de 750 millones de pesos en los últimos tres años por el pago del servicio.
Equipos técnicos de la empresa lograron detectar el fraude durante un operativo de seguridad, luego de determinar que no existían consumos medidos en ese cliente industrial a pesar de que tenía encendido sus hornos de fundición de aluminio.
El hallazgo de la conexión clandestina fue mediante la utilización de una cámara boroscópica, un dispositivo similar al que se utiliza en estudios médicos como las endoscopías: Lleva montado un pequeño visor en la punta de un tubo que sirve para inspeccionar lugares difíciles de acceder sin desacoplar cañerías.
El CEO de MetroGAS, Sebastián Mazzucchelli, explicó que “la incorporación de nuevas tecnologías es parte de una estrategia que se viene implementando en la compañía en los últimos años, orientada a optimizar nuestros procesos de fiscalización y mejorar la capacidad de respuesta operativa. Estas herramientas nos permiten brindar un servicio más seguro, confiable y eficiente para todos los usuarios”, agregó.
Según estimaciones de la distribuidora, el volumen de gas que fue utilizado por la metalúrgica en los últimos tres años y que no fue registrado supera los 1,4 millones de metros cúbicos, con un valor cercano a los 749 millones de pesos. Para dimensionar el impacto de la estafa, ese gas habría alcanzado para abastecer durante más de un año a más de 1.500 clientes residenciales del área metropolitana.
En el operativo, participaron técnicos de la Dirección Comercial y de la Dirección de Operaciones de MetroGAS, quienes denunciaron la anomalía que ahora es analizada por abogados de Legales de la compañía con las autoridades de la metalúrgica.
La investigación se inició en 2023, a partir de la detección de comportamientos anómalos en el predio. Entre otros indicios, se observó la ausencia de consumo registrado pese a la existencia de equipamiento a gas dentro de la empresa y la falta de movimientos asociados al abastecimiento alternativo con gas licuado. Durante meses, el caso fue seguido por los equipos técnicos hasta que el operativo permitió confirmar la sospecha.
“El uso de esta tecnología nos permitió por primera vez ver el interior de la red, identificar la derivación clandestina y confirmar el fraude en el mismo operativo”, explicó Matías Boccarini, jefe de Fiscalización y Control de MetroGAS. “Esto cambia completamente la forma de trabajar: pasamos de cavar para confirmar sospechas de robo de gas a intervenir con precisión, gracias a la evidencia que obtenemos desde el primer momento”, completó.
La investigación determinó que la conexión clandestina había sido realizada en el ingreso de camiones, debajo de casi dos metros de concreto, con la intención de no ser descubierta.
Además del impacto económico, una intervención no autorizada sobre la red de gas puede generar graves consecuencias de seguridad y derivar en fugas, incendios o explosiones, advirtió Tomás Figuerero, gerente de Administración Comercial de MetroGAS.
La incorporación de esta tecnología se enmarca en la estrategia de MetroGAS para mejorar la eficiencia operativa y fortalecer los mecanismos de control. Con una inversión inicial de poco más de mil dólares, la herramienta ya permitió detectar en pocas semanas tres casos de fraude.
Acerca de MetroGAS
Constituida en 1992, MetroGAS es una de las empresas prestadoras de servicios públicos más importantes del país. Por la cantidad de Clientes que posee -2.250.000 aproximadamente- es la tercera distribuidora del continente sudamericano. Su área de cobertura abarca 2.150 km2, y comprende las redes de distribución de la Ciudad Autónoma de Buenos Aires y de los partidos del Gran Buenos Aires: Avellaneda, Lanús, Lomas de Zamora, Quilmes, Berazategui, Almirante Brown, Florencio Varela, Esteban Echeverría, Ezeiza, Presidente Perón y San Vicente.
104 años de la creación de YPF, la balanza energética argentina exhibe una transformación histórica: pasó de un déficit cercano a US$ 7.000 millones en 2013 a proyectar para 2026 un superávit récord de entre US$ 8.500 y US$ 10.000 millones. Impulsado por Vaca Muerta, el crecimiento de las exportaciones y una fuerte reducción de las importaciones, el sector se consolidó como uno de los principales generadores de divisas del país y en un poderoso polo de atracción de inversiones, mientras el Gobierno apuesta al RIGI y al denominado “super RIGI” para profundizar ese proceso. Sin embargo, el verdadero desafío no será únicamente sostener estos resultados, sino transformar el éxito energético en desarrollo económico, cohesión social y estabilidad política de largo plazo.
Este 3 de junio se cumplen 104 años de la creación de YPF, fundada en 1922 por decisión del presidente Hipólito Yrigoyen. Considerada una de las primeras petroleras estatales integradas del mundo, la compañía desempeñó un papel decisivo en el desarrollo energético argentino y en la formación de recursos humanos, tecnología y capacidades empresariales que dieron origen a buena parte de la industria petrolera nacional. No resulta exagerado afirmar que YPF fue la empresa madre de numerosas compañías y emprendimientos nacionales que, a lo largo de más de un siglo, moldearon el sector hidrocarburífero del país.
En ese aniversario, la balanza comercial energética argentina exhibe un contraste notable con la situación que atravesaba apenas una década atrás. Lo que durante años fue una fuente de déficit externo se ha convertido en uno de los principales generadores de divisas de la economía nacional. Impulsado por el desarrollo de Vaca Muerta y el crecimiento de la producción de petróleo y gas, el sector energético se posicionó como uno de los pilares del equilibrio macroeconómico argentino.
Consolidación
La balanza comercial energética argentina consolidó en 2026 un proceso de transformación estructural que la convirtió en una de las principales fuentes de generación de divisa, con resultados récord, reforzando su papel como sostén del frente externo de la economía.
Durante el primer trimestre del año, el intercambio comercial energético registró un superávit de US$ 2.405 millones, el más elevado para ese período desde que existen registros. Las exportaciones de combustibles y energía alcanzaron los US$ 2.837 millones, mientras que las importaciones se redujeron a US$ 432 millones, reflejando una caída cercana al 36% respecto del mismo período del año anterior. Este desempeño respondió tanto al incremento de las ventas externas de petróleo y derivados como a una menor necesidad de importar gas natural y combustibles líquidos para abastecer la demanda interna.
Enero cerró con un saldo positivo de US$ 618 millones, equivalente a cerca de un tercio del superávit comercial total del país en ese mes. Sin embargo, fue en marzo cuando se alcanzó un hito histórico: las exportaciones energéticas sumaron US$ 1.235 millones, mientras que las importaciones se limitaron a US$ 145 millones, generando un superávit mensual récord de US$ 1.090 millones. Apenas un mes después, en abril, el sector volvió a superar esa marca al registrar un saldo favorable de US$ 1.402 millones, el mayor resultado mensual de la historia energética argentina.
La formación neuquina permitió incrementar de manera sostenida la extracción de crudo no convencional, que ya supera los 600.000 barriles diarios, y ampliar la capacidad exportadora mediante nuevas obras de infraestructura y la expansión de los sistemas de transporte. El crecimiento de los envíos de petróleo hacia Chile y otros mercados internacionales, junto con la reducción de las importaciones energéticas, explica gran parte del cambio de signo observado en la balanza sectorial durante los últimos años.
Mejora
La mejora adquiere mayor relevancia cuando se la compara con la situación de la década pasada. En 2013, Argentina registró un déficit energético cercano a los US$ 7.000 millones, producto de una producción insuficiente frente a una demanda creciente. Trece años después, el país exhibe un escenario diametralmente opuesto. El año 2025 ya había concluido con un superávit récord de aproximadamente US$ 7.815 millones, sustentado en exportaciones energéticas por US$ 11.100 millones e importaciones reducidas a unos US$ 3.300 millones. Los resultados obtenidos durante los primeros meses de 2026 permiten prever que esa marca será ampliamente superada.
La reversión del Gasoducto Norte también contribuyó a este proceso al reducir significativamente la dependencia del gas proveniente de Bolivia. Al mismo tiempo, la mayor disponibilidad de gas natural producido en la Cuenca Neuquina permitió sustituir importaciones y mejorar la seguridad energética nacional. Estas obras, sumadas a la ampliación de oleoductos, instalaciones de almacenamiento y terminales de exportación, fortalecieron la capacidad del país para monetizar sus recursos hidrocarburíferos.
Las perspectivas para el cierre de 2026 continúan siendo favorables. Diversas estimaciones del sector proyectan un superávit energético de entre US$ 8.500 y US$ 10.000 millones, lo que representaría un nuevo récord histórico para Argentina. Si se mantienen los actuales niveles de producción y se concretan los proyectos de infraestructura previstos, la energía podría convertirse en la principal fuente individual de generación de divisas del país durante los próximos años.
En este contexto, la balanza energética dejó de ser un factor de vulnerabilidad macroeconómica para transformarse en uno de los pilares del equilibrio externo argentino. La combinación de mayores exportaciones, menores importaciones y una creciente capacidad productiva posicionó al sector energético como un actor central en la estrategia de desarrollo económico y en la obtención de los dólares necesarios para sostener el crecimiento y afrontar los compromisos externos del país.
Inversiones
Las cifras apaciguan dudas e impulsan algunas inversiones. El Régimen de Incentivo para Grandes Inversiones (RIGI), creado por la Ley Bases 27.742 y reglamentado mediante el Decreto 749/2024, otorga beneficios a proyectos superiores a los US$ 200 millones. Entre los principales incentivos se encuentran estabilidad fiscal, cambiaria y aduanera por 30 años; reducción de la alícuota del Impuesto a las Ganancias al 25%; amortización acelerada de inversiones; posibilidad de transferir quebrantos fiscales luego de cinco años; utilización de certificados de crédito fiscal para cancelar IVA; libre disponibilidad progresiva de divisas de exportación —20% el primer año, 40% el segundo y 100% desde el tercero— y exenciones de derechos de importación para hasta el 80% de los bienes de capital requeridos por los proyectos. Además, prevé mecanismos de arbitraje internacional para la resolución de controversias.
Según informó el jefe de Gabinete, Manuel Adorni, ante la Cámara de Diputados el 29 de abril de 2026, se habían presentado 35 proyectos al régimen, de los cuales 13 ya habían sido aprobados por un monto conjunto de US$ 27.210 millones, mientras que otros 22 continuaban en evaluación. Entre las principales iniciativas figuran el oleoducto Vaca Muerta Sur (VMOS), liderado por YPF junto a Pan American Energy, Vista, Pampa Energía, Pluspetrol, Chevron y Shell, con una inversión inicial de US$ 2.900 millones; el proyecto de GNL Southern Energy, desarrollado por Pan American Energy y Golar LNG, con una inversión prevista de US$ 15.156 millones; el proyecto cuprífero Los Azules, de McEwen Copper, con US$ 2.672 millones; la ampliación de Veladero, operada por Barrick Mining y Shandong Gold, con US$ 436 millones; el proyecto aurífero y argentífero Diablillos, de AbraSilver, con US$ 764 millones; y la expansión del proyecto de litio Rincón, de Río Tinto, por US$ 2.744 millones.
RIGI recargado
En paralelo, el Gobierno impulsa un nuevo esquema denominado informalmente “super RIGI”, orientado a actividades industriales consideradas estratégicas. La propuesta contempla una reducción de la tasa del Impuesto a las Ganancias al 15%, la posibilidad de amortizar el 60% de la inversión durante el primer año, el 20% en el segundo y el 20% restante en el tercero. También prevé ampliar las exenciones arancelarias a todos los insumos vinculados a la producción y establecer arancel cero para las exportaciones. Según el ministro de Economía, Luis Caputo, los sectores alcanzados incluirían el refinado y laminado de cobre, la fabricación de paneles solares, turbinas eólicas, el desarrollo de la cadena de valor del uranio, la producción de vehículos eléctricos vinculada al litio y la elaboración de fertilizantes, entre otros.
El otro frente
No obstante el actual equilibrio cambiario se apoya en el ingreso de divisas proveniente del carry trade, la emisión de obligaciones negociables en moneda extranjera por parte de grandes empresas y las exportaciones agropecuarias y petroleras. En ese marco, el RIGI y el futuro super RIGI aparecen como herramientas centrales para atraer inversiones y sostener la estrategia económica oficial.
Al mismo tiempo, sectores vinculados al mercado interno, como la construcción, la industria y el comercio, continúan mostrando una contracción de la actividad, con cierres de establecimientos y pérdida de empleo. También menciona restricciones presupuestarias en áreas como jubilaciones, salud, educación, obra pública, asistencia a personas con discapacidad, financiamiento universitario y transferencias a provincias.
Enredos Enarsa
En materia energética, pese al aumento de los precios internacionales del petróleo y el gas, el Estado continúa afrontando costos asociados al sistema energético mediante transferencias a ENARSA para la compra de gas, aportes al fondo fiduciario para consumos residenciales y asistencia para cubrir diferencias entre costos y tarifas de generación eléctrica.
Otro aspecto que no es menor, es que en 2026 el país enfrenta vencimientos de deuda externa por US$ 1.207 millones en mayo y US$ 4.507 millones en julio. Paralelamente, se flexibilizaron mecanismos de acceso a divisas para las empresas. Las firmas extranjeras quedaron habilitadas para remitir utilidades correspondientes al ejercicio cerrado en diciembre de 2025.
Según datos del Banco Central, en marzo de 2026 se giraron US$ 869 millones por ese concepto, principalmente por parte de Chevron, Total y Shell. Además, la Comunicación “A” 8390 del BCRA permitió a las empresas acceder al mercado oficial de cambios para cancelar deuda externa, siempre que refinancien sus pasivos mediante préstamos de mayor plazo o nuevas emisiones de obligaciones negociables.
Inversiones
Chevron solicitó incorporarse al Régimen de Incentivos para Grandes Inversiones (RIGI) con un proyecto para desarrollar el área El Trapial, en Vaca Muerta, que contempla una inversión estimada de US$ 13.800 millones. La iniciativa, actualmente bajo evaluación del Gobierno nacional, se suma a la cartera de proyectos energéticos que buscan acceder a los beneficios del régimen destinado a promover inversiones de gran escala.
La compañía destacó que el RIGI aporta previsibilidad regulatoria y facilita la planificación de inversiones de largo plazo en el sector hidrocarburífero. Además, valoró los avances registrados en materia de desarrollo energético en Argentina y consideró que el esquema contribuye a mejorar la competitividad y atraer nuevos capitales.
La presentación se produce en un contexto de crecimiento de la demanda global de energía. La CEO de Chevron Argentina, Ana Simonato, afirmó que el consumo de petróleo y gas continúa en aumento y señaló que 2026 podría alcanzar niveles récord a nivel mundial.
Chevron, presente en el país desde 2013, considera a Vaca Muerta uno de los pilares de su estrategia regional. La empresa opera El Trapial y participa junto a YPF en el área Narambuena. Según Simonato, el potencial geológico de Vaca Muerta es comparable al de los principales desarrollos no convencionales de Estados Unidos en términos de productividad.
La petrolera sostuvo que los principales desafíos para consolidar el crecimiento de Vaca Muerta son mantener la competitividad, reducir costos y ampliar la infraestructura de transporte y procesamiento para acompañar el incremento de la producción. En ese sentido, remarcó que alcanzar mayor escala operativa y continuar desarrollando obras de infraestructura será clave para el crecimiento sostenido del sector energético argentino.
Alertas
La principal advertencia que enfrenta la actual estrategia económica radica en la sustentación de las fuentes que hoy mantienen el equilibrio financiero y cambiario. Si bien el superávit fiscal, la desaceleración inflacionaria y la recuperación de reservas constituyen logros relevantes, una parte significativa de la estabilidad descansa sobre el ingreso de divisas financieras, la colocación de deuda corporativa y la confianza de los mercados. La experiencia argentina demuestra que estos flujos suelen ser más sensibles a los cambios de contexto que las inversiones productivas de largo plazo, por lo que cualquier alteración en las condiciones internacionales o en las expectativas de los inversores podría poner a prueba la solidez del esquema actual.
Además, aunque la inflación se redujo significativamente respecto de los niveles registrados en los años previos, el proceso de desinflación parece haber ingresado en una etapa más compleja. Según el Relevamiento de Expectativas de Mercado (REM) del Banco Central, la inflación proyectada para 2026 ronda el 30,5%, mientras que en abril el Índice de Precios al Consumidor registró una variación mensual del 2,6% y una inflación interanual del 32,4%. Estos datos muestran avances evidentes, pero también reflejan las dificultades para consolidar una desaceleración más pronunciada de los precios.
Al mismo tiempo, persiste una brecha entre el desempeño de los sectores exportadores y la evolución de la economía doméstica. Mientras la energía, la minería y algunas actividades vinculadas al comercio exterior exhiben un fuerte dinamismo, amplios segmentos de la construcción, la industria manufacturera y el comercio continúan enfrentando dificultades para recuperar actividad, empleo e ingresos. El riesgo es que la economía consolide un patrón de crecimiento concentrado en pocos sectores altamente competitivos, sin que sus beneficios se extiendan con suficiente velocidad al conjunto del aparato productivo.
Luces amarillas
Si esta situación se prolonga, podría ampliarse la distancia entre los indicadores macroeconómicos y las expectativas sociales. La historia argentina muestra que los procesos de estabilización suelen enfrentar tensiones cuando una parte significativa de la población no percibe mejoras concretas en su vida cotidiana. En ese contexto, podrían intensificarse los reclamos de provincias, municipios, sindicatos y sectores productivos por una distribución más equilibrada de los beneficios del crecimiento, mayores inversiones en infraestructura y mecanismos de compensación frente a los costos del ajuste fiscal.
El desafío de fondo consiste en transformar la actual estabilización en un proceso de desarrollo sostenido. La expansión de Vaca Muerta, las inversiones vinculadas al RIGI y el crecimiento de las exportaciones ofrecen una oportunidad histórica, pero también exigen infraestructura, capacidad industrial, formación de recursos humanos y consensos políticos duraderos. Si esas condiciones se cumplen, la estrategia podría consolidarse. De lo contrario, Argentina podría enfrentar una paradoja compleja: exhibir récords de exportación, superávits energéticos y estabilidad financiera mientras persisten tensiones sociales, debilidades productivas y una elevada dependencia de factores externos. En ese escenario, podrían fortalecerse corrientes políticas que cuestionen el modelo vigente y reclamen una mayor intervención estatal, reabriendo debates recurrentes de la historia económica argentina.
Con presencia de autoridades nacionales y provinciales, PCR y ArcelorMittal Acindar inauguraron hoy las obras de ampliación de la Estación Transformadora de Ezeiza que significó la energización de los nuevos capacitores Shunt instalados que permitirán aumentar la capacidad de transmisión y distribución de energía en 500 kV de todo el corredor troncal Comahue-Buenos Aires, que forma parte del Sistema Argentino de Interconexión (SADI), en un equivalente al abastecimiento de 600 mil hogares y que presentaba restricciones de capacidad en condiciones de máxima demanda.
Con una inversión de 40 millones de dólares, se trata de una primera etapa estratégica del proyecto integral de PCR y ArcelorMittal Acindar que incluye también, en su fase de ampliación del sistema de transmisión eléctrica, la expansión de la capacidad de la Estación Transformadora de Olavarría. El proyecto se completa con la construcción del Parque Eólico Olavarría con una capacidad de 185,6 MW de potencia con 29 aerogeneradores y la instalación de una línea eléctrica de 25 km para conectarlo al SADI, sumando así un desembolso total de 275 millones de dólares. Durante la construcción de todo el proyecto en su conjunto se emplearán 350 personas en total, estando prevista su puesta en marcha definitiva en enero de 2027.
Esta inversión es un aporte privado a la mejora y expansión del sistema de transmisión del paí que será entregada al SADI y forma parte central del primer proyecto de generación eólica aprobado bajo el esquema Régimen de Incentivo a las Grandes Inversiones (RIGI). “Nos sentimos muy orgullosos de que nuestro proyecto haga realidad una obra de ampliación de la capacidad de transporte, lo que permitirá integrar mayor generación renovable al SADI. Esta obra viene a mejorar la situación de uno de los principales cuellos de botella que pueden restringir el crecimiento del país. A través de este tipo de acciones, seguimos reafirmando el compromiso de PCR con el bienestar general de la población, además de ser un impulso al desarrollo energético y productivo de la Argentina” aseguró Martín Federico Brandi, CEO de PCR. “Con esta nueva fase, desde ArcelorMittal Acindar, consolidamos una visión de largo plazo alineada a nuestra estrategia de descarbonización, liderando la transición energética en la industria nacional y en nuestro país. Esta ampliación no solo representa un paso decisivo hacia una matriz energética más limpia y diversificada, sino que también refuerza la fuerte inversión en el país y una visión colectiva de sostenibilidad, a la vez que desarrollamos una industria más competitiva y sustentable”, señaló Federico Amos, CEO de ArcelorMittal Acindar.
El Mercado Electrónico del Gas (MEGSA) realizó una subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas para el período 15/06/2026 al 28/06/2026 en la que podían participar Productores en general y Comercializadores.
Se registraron 25 ofertas, de las cuales 12 fueron de comercializadores y 13 de productores. Totalizaron un volúmen diario de 26,3 millones de metros cúbicos día, con Precios Promedio Ponderados de U$S 3,98 por millón de BTU en el PIST, y de U$S 4,78 por MBTU puesto en el GBA.
Los precios del gas en el PIST varían entre U$S 3,79 y U$S 4,16 el MBTU, según los puntos de origen, en tanto que los precios en el GBA varían desde U$S 4,51 y U$S 4,98 el MBTU.
Desde Chubut llegaron ofertas por un total de 4 MMm3/día. Desde Neuquén 10,6 MMm3/día. Desde Tierra del Fuego 8 MMm3/día. Desde Santa Cruz 2,5 MMm3/día. Desde la cuenca Noroeste 1,2 MMm3/día.
Genneia, empresa líder en generación de energías renovables en Argentina, anunció la entrada en operación comercial de la última etapa del Parque Solar San Rafael, en la provincia de Mendoza, alcanzando así su potencia de diseño de 180 MW. El proyecto demandó una inversión de U$S 180 millones y se posiciona como una pieza clave para abastecer la creciente demanda corporativa de energía limpia a través de contratos de largo plazo en el Mercado a Término de Energías Renovables (MATER).
Emplazado sobre un predio de 500 hectáreas en el distrito de 25 de Mayo, el parque incorpora 400.000 módulos solares bifaciales de alta eficiencia. El complejo producirá anualmente más de 500.000 MWh (equivalente al consumo de 135.000 hogares), evitando la emisión de 230.000 toneladas de CO₂ al año. La fase constructiva requirió una dotación de más de 300 trabajadores en su pico de actividad.
Con este hito, los desembolsos de la firma en territorio mendocino superan los U$S 430 millones, distribuidos en tres activos solares operativos que suman 450 MW de capacidad instalada total.
Esta oferta está dirigida a grandes usuarios industriales y proyectos mineros que requieren energía competitiva, libre de emisiones, y para cumplir con estándares internacionales de sustentabilidad.
La entrada en operación plena de un nuevo parque solar en Mendoza refleja la transición energética que está abordando la provincia, con planificación que surge de la sinergia entre la visión del regulador, junto a la inversión y eficiencia del sector”, afirmó Jimena Latorre, Ministra de Energía y Ambiente de Mendoza.
Bernardo Andrews, CEO de Genneia, destacó el foco comercial del proyecto: La habilitación comercial del parque solar San Rafael ratifica nuestra capacidad de ejecución a gran escala. Este activo suministrará energía eficiente a la industria argentina, con especial foco en el sector minero de la región, que demanda soluciones de provisión de energía eficiente y competitiva al tiempo que ofrece descarbonización del consumo para viabilizar sus operaciones en los mercados globales”.
Genneia lidera la provisión de soluciones energéticas sustentables en Argentina, con 23 % del total de la potencia instalada, alcanzando el 21 % de la capacidad de energía eólica y el 26 % de la solar. La compañía tiene en funcionamiento 8 parques eólicos y 6 parques solares. Con estos activos, ha elevado su capacidad total de energía renovable a más de 1.580 MW.
Genneia avanza en la construcción del Parque Solar San Juan Sur, con una capacidad de 129 MW, y se encuentra desarrollando en Buenos Aires dos parques solares en Lincoln y Junín (40 MW en total).
La empresa abastece a más de 100 clientes corporativos de distintas industrias en el mercado MATER. Asimismo, continúa consolidando su posición como principal emisora de bonos verdes de Argentina, con más de U$S 1.280 millones emitidos hasta la fecha, y proyecta superar en 2026 los 1.7 GW de capacidad instalada renovable.
El grupo Raízen, de Brasil, informó sobre un “acuerdo definitivo” con Mercuria Energy Group para la venta de su negocio de Downstream (refinación y comercialización de combustibles y otros derivados) en Argentina (con la marca Shell), incluyendo los activos y participaciones societarias vinculadas al mismo.
En cumplimiento de la normativa aplicable en Brasil, Raízen informó (jueves 4/6) el detalle de la operación a sus accionistas y al mercado en general a través de la publicación de un “hecho relevante”en la Bolsa de Valores (Bovespa).
El valor económico total estimado de la transacción, se indicó, asciende a U$S 1.420 millones, “sujeto a los ajustes habituales de precio de compra para este tipo de operaciones -incluyendo capital de trabajo, caja, endeudamiento y gastos de la operación”.
Los activos comprendidos en el acuerdo de venta son la refinería de Dock Sud (PBA), una planta de lubricantes en CABA, dos aeroplantas en Ezeiza y Aeroparque, dos terminales de combustibles en Arroyo Seco y Santa Fé, y la red de 894 estaciones de servicio Shell.
La transacción se encuentra alineada con la estrategia del grupo Raízen de optimizar su portafolio de activos, simplificar su estructura operativa y promover una asignación disciplinada de capital, con foco en mercados y geografías prioritarias, se indicó, precisando que los fondos netos obtenidos serán destinados a la gestión de la estructura de capital del grupo Raízen.
En el año 2018 Raízen se quedó con los activos del downstream en Argentina por un monto que rondó los 950 millones de dólares. En rigor, Raízen es un joint venture conformado en 2011 entre Shell plc (50 %) y Cosan S.A. (50 %) que lidera la producción de azúcar, etanol y bioenergía en Brasil. También actúa en la distribución de combustibles, productos y servicios por medio de la marca Shell (licenciada por Raízen) en Brasil, Argentina y en Paraguay.
“Se espera que el cierre de la transacción ocurra dentro del presente año zafra 2026/27, y estará sujeto al cumplimiento de las condiciones precedentes habituales para este tipo de operaciones, incluyendo, entre otras, la obtención de las aprobaciones regulatorias y judiciales correspondientes”, puntualizó Raízen.
“El grupo Raízen mantendrá debidamente informados a sus accionistas y al mercado respecto de cualquier hecho relevante vinculado con esta transacción, de conformidad con la normativa aplicable”, se indicó.
Acerca de Mercuria Energy Group, es uno de los principales grupos independientes de energía y trading de materias primas del mundo. Fundada en Ginebra, Suiza, en 2004, Mercuria opera en más de 50 países a lo largo de 5 continentes, y genera ingresos superiores a los U$S 140.000 millones.
Mercuria participa en toda la cadena de valor de la energía, incluyendo petróleo crudo, productos refinados, gas natural, gas natural licuado (LNG), energía eléctrica, energías renovables y metales.
Sus actividades en Sudamérica y América Latina abarcan desde México y Panamá, en el norte, hasta Argentina, en el sur. La empresa produce, almacena y suministra hidrocarburos y otros productos energéticos en toda la región, operando activos logísticos en Argentina, Panamá y el Caribe.
En el marco de la Conferencia Arpel 2026 que se desarrolló en Buenos Aires, representantes de entidades energéticas de América Latina consideraron que la principal barrera para atraer inversiones no es el contexto global (de conflictos armados y alta volatilidad de los mercados), sino la falta de previsibilidad, competitividad y consensos internos, en un escenario donde el potencial energético de la región sigue sin traducirse en desarrollo sostenido.
Frank Pearl, presidente de la Asociación Colombiana de Petróleo y Gas (ACP), sostuvo que “la soberanía nacional se define en gran parte por la soberanía energética” y alertó que “en algunos países habíamos perdido la pelea de la narrativa política”. En la misma línea, Luz Stella Murgas, presidente de Naturgas, señaló que la incertidumbre está “muy asociada a las reglas de juego”, mientras que Roberto Ardenghy, CEO del IBP de Brasil, afirmó que “la transición energética no es un fenómeno únicamente ambiental sino también económico”.
Desde Argentina, Ernesto López Anadón, presidente del IAPG, remarcó que “tenemos que ser extremadamente competitivos”, y que el eje es el “respeto al inversor”. Felipe Cantuarias, presidente de la Sociedad Peruana de Hidrocarburos (SPH), advirtió que la inestabilidad política frena el desarrollo, mientras que Raúl García Carpio, Gerente de Hidrocarburos de la Sociedad Nacional de Minería, Petróleo y Energía de Perú (SNMPE), alertó que “desde 2010 no se actualiza la política energética nacional”.
Todos ellos coincidieron en que, “sin reglas estables, seguridad jurídica y visión de largo plazo, la región difícilmente podrá convertir su potencial energético en inversiones concretas”, y que en los países en los que se está implementando la receta correcta, los resultados se están materializando; referido principalmente a Argentina y Brasil .
Riesgos globales y presión regulatoria
Los referentes globales del sector están de acuerdo en que el mundo enfrenta un escenario de mayores riesgos geopolíticos y regulatorios, que obliga a sostener inversiones tanto en hidrocarburos como en nuevas tecnologías. Carlos Garibaldi (Arpel) cuestionó enfoques simplistas al afirmar que “la reducción no es solución”, mientras Elizabeth Komiskey (IOGP) pidió una visión más práctica centrada en garantizar el acceso a la energía.
Jennifer Miskimins (SPE) alertó que “estamos experimentando el riesgo ahora mismo”, con un entorno más inestable, mientras Andrea Stegher (International Gas Union) reclamó regulaciones realistas y defendió la sostenibilidad como vía para “reducir la pobreza a través de la energía”.
Brian Sullivan (Ipieca), en tanto, advirtió sobre la volatilidad política y destacó la necesidad de recalibrar inversiones, subrayando que no se puede subestimar el rol de la energía en el progreso. Los participantes del panel de cierre de la Conferencia coincidieron en que la seguridad energética, la estabilidad regulatoria y el pragmatismo serán claves para enfrentar un contexto global cada vez más incierto.
IA: Energía, trabajo y rentabilidad
Delfina Arambillet, de Globant, advirtió que el avance de la Inteligencia Artificial plantea al sector energético el desafío de abastecer una mayor demanda de energía y, al mismo tiempo, lograr que su adopción genere valor real. Señaló que, aunque el 88 % de las empresas ya usa IA, solo el 39 % ve impacto en su rentabilidad —y muy limitado—, lo que evidencia problemas de implementación más que de acceso. En ese marco, planteó la necesidad de aplicar la IA con estrategia, gobernanza y criterios éticos, y alertó que su avance obliga a rediseñar el trabajo, con humanos enfocados en supervisar sistemas, mientras las empresas aún están rezagadas en adaptar sus modelos para aprovechar su potencial.
Riesgos climáticos: Gestión y Resiliencia Las empresas energéticas de la región están acelerando la incorporación de riesgos climáticos físicos en sus operaciones, con foco en lluvias extremas, sequías y degradación de infraestructura, coincidieron Diego Agrelo (YPF), Andrés Mendizábal (TGP), Geonavis Hernández (Ecopetrol) y Laura Kennett (Grupo Rosen).
Los panelistas coincidieron en que la resiliencia operativa requiere integrar datos, planificación y decisiones de inversión, priorizando riesgos materiales y fortaleciendo capacidades de monitoreo, predicción y respuesta. Entre las principales recomendaciones destacaron institucionalizar la gestión climática de forma transversal, involucrar a la alta dirección, mejorar la calidad y disponibilidad de datos y utilizar estos análisis como herramientas de gestión para garantizar la continuidad operativa en un contexto climático cada vez más exigente.
Por su parte, Sandra Carrillo, socia de ERM, sostuvo que los riesgos climáticos ya son un factor estratégico para el sector energético, al incidir en la competitividad, el acceso a financiamiento y las decisiones empresariales, en un contexto donde eventos extremos generan costos crecientes y afectan variables como EBITDA, CAPEX y costo de capital. “Esto no es una proyección futura, es una realidad medible”, afirmó.
El Secretario de Coordinación de Energía y Minería, Daniel González, describió ante un plenario de diputados nacionales integrantes de las comisiones de Presupuesto, Tecnología e Industria que “El Super RIGI (cuyo proyecto fue girado por el gobierno) es la continuidad y la evolución del RIGI”.
“Consideramos que el RIGI ha sido y sigue siendo un régimen sumamente exitoso”, señaló, y sostuvo que “sería un error intentar extender nuevamente ese régimen (de incentivos fiscales, cambiarios, y aduaneros por 30 años) porque fue concebido como una herramienta excepcional y con vencimiento” (a fines del 2027) .
Al respecto describió que “muchos proyectos aceleraron su presentación para poder ingresar (al RIGI antes de la fecha límite”. Y agregó que “Creemos que llegó el momento de evolucionar el RIGI hacia un régimen (más amplio) enfocado en la industrialización de los recursos naturales”.
González señaló que “si un proyecto vuela con el RIGI, no tiene posibilidad del Súper RIGI”, y aclaró que el proyecto también inhibe el ingreso de propuestas que se focalicen en “instalaciones preexistentes”.
“El siguiente paso implica aprovechar los recursos naturales y la infraestructura cuya inversión fue movilizada por el RIGI”, añadió, considerando que “La industrialización de esos recursos naturales debería traducirse en un aumento mucho más significativo del empleo y del valor agregado”.
Preguntado por los diputados, el funcionario aseveró que “Los proyectos que queremos atraer con el Super RIGI hoy no existen en la Argentina”. “En muchos casos son proyectos que todavía no están definidos y para los cuales la Argentina ni siquiera figura entre las principales alternativas de localización”. “El objetivo es poner a la Argentina en el tope de la lista de jurisdicciones donde esos proyectos puedan radicarse”, añadió.
El impulso a un Súper RIGi fue anunciado por el presidente Javier Milei hace varias semanas, al regreso de uno de sus frecuentes viajes a los Estados Unidos, y tras reuniones con empresarios, junto con el ministro de Economía, Luis Caputo. No obstante, no precisaron los sectores que serían alcanzados por los beneficios del régimen.
Ahora, González describió que “el Super RIGI tiene un horizonte temporal más largo que el RIGI”, y refirió que dicho régimen de incentivos “ayudó a destrabar proyectos que ya existían pero no se animaban a tomar una decisión de inversión”. “El Super RIGI apunta a proyectos que todavía no existen. Por eso no queremos establecer una lista cerrada y exhaustiva de actividades”, respondió ante la insistencia de identificación de rubros formulada por los legisladores.
Balance del RIGI
El Secretario describió acerca de los resultados de la puesta en vigencia del RIGI que “hasta este momento hay 39 proyectos presentados”. “Cuando se diseñó el régimen se esperaba recibir entre seis y ocho proyectos” , “ya se presentaron 39 y esperamos más presentaciones antes del cierre”. “Creemos que vamos a terminar con entre 50 y 60 proyectos”.
Inversión comprometida
González señaló que “los proyectos presentados contemplan inversiones por 138.000 millones de dólares” y “Dieciseis de esos proyectos ya fueron aprobados”.
“Los proyectos representan aproximadamente 179.000 puestos de trabajo entre empleos directos e indirectos”, añadió.
Exportaciones
A este respecto, el funcionario indicó que “el potencial exportador conjunto de los proyectos con RIGI alcanza los 41.000 millones de dólares por año”. “En términos agregados, esos proyectos prácticamente duplicarían las exportaciones argentinas”, añadió. Y acerca de la distribución sectorial de los proyectos presentados detalló que “Veinte de los treinta y nueve proyectos corresponden al sector minero, trece corresponden a petróleo y gas, tres pertenecen al sector eléctrico, dos corresponden a la industria manufacturera, y uno corresponde a logística e infraestructura”.
“Sabíamos que minería y energía serían los sectores con mayor recepción de inversiones”, admitió González.
Y citó a modo de ejemplos proyectos como el de la mina El Pachón, otros para el desarrollo del litio, e inversiones en Vaca Muerta. “El RIGI no descubrió Vaca Muerta. Este gobierno tampoco descubrió Vaca Muerta. Lo que cambió fue la velocidad del desarrollo”, señaló.
Diferencias entre el RIGI y el Super RIGI
González mencionó respecto del monto mínimo de inversión comparado que “el Super RIGI exige una inversión mínima de 1.000 millones de dólares, mientras que el RIGI exige una inversión mínima de 200 millones”. “El nuevo régimen está orientado a proyectos de gran escala”, insistió.
Y remarcó que “no podrán ingresar al Súper Rigi ampliaciones de proyectos existentes. Sólo podrán ingresar proyectos nuevos, y tampoco podrán ampliarse posteriormente manteniendo los beneficios del régimen”.
El funcionario describió que “el régimen está destinado a industrias nuevas. Aplica a actividades que hoy no existen en la Argentina o que sólo existen a escala experimental o piloto”.
Acerca del Súper RIGI, González refirió que “los beneficios se extienden a toda la cadena de valor vinculada al proyecto. Las empresas proveedoras podrán acceder a beneficios equivalentes a los del proyecto principal, y esto se aplicará independientemente del tamaño de la empresa”.
Beneficios fiscales
“En cuanto al Impuesto a las Ganancias, proponemos una alícuota del 15 %, que es la tasa mínima posible sin entrar en conflicto con las normas internacionales de la OCDE”, señaló.
“Los proyectos tendrán exención de derechos de exportación desde el primer día”, y “las inversiones estarán exentas de aranceles de importación para la totalidad de los bienes involucrados”.
González describió que “se mantiene la estabilidad fiscal y regulatoria por treinta años”. “Es el beneficio más valorado por las compañías, tanto por empresas argentinas como extranjeras”.
El proyecto del Súper RIGI también plantea compromisos fiscales de provincias y municipios. “Las provincias deberán mantener una alícuota de Ingresos Brutos no superior al 0,5 %, No deberán aplicar impuesto de Sellos”, “Las tasas municipales deberán estar vinculadas a servicios efectivamente prestados, y las tasas no deberán calcularse como porcentaje de las ventas”, puntualizó el funcionario.
Un panel sobre Refinación realizado en el marco de la Conferencia de ARPEL 2026 en Buenos Aires analizó la importancia de sostener la inversión en infraestructura de Refinación con una visión de largo plazo.
En el panel sobre Dowstream se reveló que los actores de la industria están apostando al desarrollo de conocimiento técnico, la capacitación de sus cuadros profesionales y la adecuación tecnológica de sus activos físicos para abastecer el salto de demanda energética que el país requerirá.
En este foro regional se destacó que con la producción No Convencional en niveles históricos el downstream argentino enfrenta su mayor desafío en décadas: procesar más, pero también mejor.
Diego Mouriño, vicepresidente de Ingeniería y Construcciones de AXION energy, destacó que “en los últimos años, AXION energy lideró la carrera con millonarias inversiones en su refinería de Campana para convertir la abundancia de Vaca Muerta en una ventaja competitiva real”.
El sector de los combustibles atraviesa entonces una transformación histórica, de la mano del crecimiento exponencial de la producción en Vaca Muerta, que se convirtió en el vector que redefine las reglas del juego de la refinación y la logística local.
La industria del downstream, que comprende el procesamiento de petróleo crudo y la distribución y venta de combustibles, es una de las más complejas y exigentes del mapa industrial global. Su operación no solo demanda tecnologías de altísima sofisticación para transformar la materia prima, sino que también requiere rigurosos estándares de seguridad de procesos y confiabilidad donde no existe margen de error.
Mouriño señaló que “el negocio tradicional ha cambiado mucho y de manera progresiva en los últimos 10 años, mejorando sustancialmente la confiabilidad y utilización de la capacidad de las refinerías. Los eventos no planeados pasaron a ser una cosa rara, cuando hace veinte años atrás en las refinerías era normal y hasta se planificaba tener eventos de pérdida de capacidad no planeada”.
La disminución de estas paradas imprevistas llevó al parque de refinación local a batir récords históricos de procesamiento y producción. Sin embargo, en el escenario competitivo actual, garantizar que la planta no se detenga es apenas el punto de partida. La consolidación de Vaca Muerta obliga a pasar de la era de la confiabilidad a la era de la optimización del valor de los recursos, describió Mouriño.
Este cambio de paradigma técnico y comercial centró los debates del panel “Nuevas tendencias en Refinación”. Del encuentro participaron ejecutivos clave del sector como Mauricio Martin, vicepresidente ejecutivo Midstream y Downstream de YPF, Felipe Trujillo, vicepresidente Downstream en Ecopetrol, y Diego Mouriño, quien se refirió a la transformación de AXION energy con la modernización de su refinería de Campana, terminales de almacenamiento y redes de despacho.
Vaca Muerta y el rediseño de las dietas de crudo
El principal reto técnico que afrontan los complejos refinadores del país es la adaptación de sus instalaciones a la nueva “dieta” de materia prima. La infraestructura de refinación nacional fue proyectada y optimizada durante décadas para procesar crudos convencionales, como el tipo Escalante, procedente de la Cuenca del Golfo San Jorge.
En contraste, el crudo Medanito de Vaca Muerta es un petróleo sustancialmente más liviano, con un comportamiento físico-químico distinto que altera el balance de productos en las torres de destilación y exige las planificaciones de las refinerías del país.
“La dieta de la refinería Campana estuvo históricamente atada a la producción de Cerro Dragón, que hoy por hoy es un yacimiento maduro y, si bien hay tecnología para seguir produciendo por muchos años más, los volúmenes cambiaron. Sin embargo, el hecho de que estemos integrados nos permite adaptarnos a esos volúmenes en un período de tiempo más largo”, puntualizó Mouriño.
Esta integración es la que permite a la compañía decidir estratégicamente el destino del crudo pesado, asegurando que el viraje definitivo hacia el procesamiento mayoritario de crudo Medanito sea resultado de una ingeniería programada y no de una reacción imprevista ante las condiciones del mercado.
La competitividad de la refinación argentina dependerá directamente de su capacidad para lograr el máximo rendimiento económico de cada barril procesado. En un entorno de márgenes internacionales variables y fluctuaciones de la demanda interna, la eficiencia se vuelve el pilar de la sustentabilidad del negocio.
“Creo que ahora el siguiente paso es mejorar la eficiencia, sacar el mayor rendimiento a las moléculas disponibles, que cada una salga por donde tiene que salir y que ninguna se nos escape en productos que no maximicen el valor”, resaltó Mouriño.
En este sentido, incrementar la participación de crudo Medanito para maximizar el aprovechamiento del recurso No Convencional se ha convertido en una prioridad, y hacia ese objetivo apuntan los proyectos de ingeniería que está desarrollando AXION energy, se indicó.
Además, esta compañía viene trabajando en la eficiencia de costos, con la integración energética de la refinería, que permite capturar y reutilizar el calor residual de las unidades de proceso, minimizando así la utilización de fuentes externas. De la misma manera, se avanzó en la digitalización y automatización de sistemas de control para garantizar una separación óptima de las corrientes de hidrocarburos, se describió.
Con foco en la descarbonización, por caso con su utilización para generar electricidad y en el transporte, el recurso gas presente en varios países de América Latina y el Caribe puede impulsar un crecimiento socio-económico regional sustentable.
En este sentido, las reservas No Convencionales de la formación Vaca Muerta (NQN- Argentina) podrían ser el motor de la integración energética regional, según el reporte “Oportunidades para el desarrollo del gas en América Latina y el Caribe”, que se presentó en la Conferencia ARPEL 2026, que se desarrolla en Buenos Aires.
El documento fue elaborado conjuntamente por la Unión Internacional del Gas (IGU), la Asociación de Empresas de Petróleo, Gas y Energía Renovable de América Latina y el Caribe (ARPEL) y la Organización Latinoamericana y Caribeña de Energía (OLACDE).
De la presentación participaron Luz Stella Murgas (Naturgas); Pablo Ferragut (Arpel); Andrea Stegher, (International Gas Union); Guido Maiulini (OLACDE), y Ernesto López Anadón (IAPG).
El reporte detalla que América Latina y el Caribe tienen un gran potencial geológico con vastos recursos energéticos. Sin embargo, en 2024 representaron solo el 5 % de la producción mundial de gas. Para reducir esta brecha y avanzar en la integración energética, el documento estima que se requerirán inversiones superiores a los U$S 10.000 millones destinadas a la construcción y ampliación de gasoductos de integración.
Al mismo tiempo, se advierte que para monetizar las reservas gasíferas, movilizar capital público y privado, y contar con mecanismos de financiación mixta y el apoyo de bancos multilaterales de desarrollo, “es esencial que los marcos jurídicos y las reglas del sector trasciendan los ciclos políticos y los cambios de gobierno”.
El reporte plantea que las reservas de Vaca Muerta, junto con otros proyectos offshore convencionales y los yacimientos del Presal en Brasil, podrían iniciar una nueva fase de expansión energética en el Cono Sur. A esto se suman la producción de países como Venezuela, Bolivia, Perú y Trinidad y Tobago, así como nuevos frentes exploratorios en Guyana y Surinam.
Este avance podría generar beneficios directos para Argentina al reducir sus importaciones de GNL y aumentar sus exportaciones, con el potencial de convertirse en un actor de peso en el mercado mundial de GNL.
A nivel regional, el gas argentino impulsaría la industrialización en Brasil con precios competitivos, permitiría a Bolivia monetizar su infraestructura ociosa de gasoductos mediante peajes de transporte, y ofrecería a Chile y Uruguay una alternativa más económica que el GNL importado.
El rol del gas en la descarbonización
El reporte sostiene que el gas natural permite reducir rápidamente las emisiones al sustituir a los combustibles con mayor intensidad de carbono en la generación térmica. Según el informe del IPCC, el uso del gas permite reducir las emisiones de gases de efecto invernadero en torno al 24 %, el 28 % y al 42 % por unidad de energía primaria al sustituir al diésel, el fuel oil y el carbón en la generación, respectivamente.
Además, el gas actúa como el respaldo indispensable para las energías renovables variables (solar y eólica), especialmente ante crisis hídricas como ocurrió en Brasil en 2021, donde la generación a gas tuvo que duplicarse para evitar cortes de suministro.
Esta sustitución es especialmente relevante en varios países de América Central y el Caribe, donde los sistemas eléctricos siguen dependiendo en gran medida de los derivados líquidos del petróleo.
Países como Granada, Haití, Barbados, Cuba, Nicaragua, Belice, Guyana y Surinam dependen de estos combustibles líquidos para más del 50 % de su producción de electricidad. En estos sistemas, el cambio al gas aportaría beneficios medioambientales y económicos inmediatos, sin requerir grandes cambios estructurales en el funcionamiento del sistema eléctrico.
El rol del gas en el transporte
En el sector del transporte pesado, el cambio hacia el Gas Natural Comprimido (GNC) y Gas Natural Licuado (GNL) ofrece una reducción de emisiones del 20 %, presentándose como una solución comercialmente disponible para avanzar en la descarbonización del sector. Si bien combustibles bajos en carbono como el metanol, el amoníaco y el hidrógeno presentan un potencial prometedor a futuro, el reporte señala que tanto las tecnologías como la infraestructura necesaria para su desarrollo, enfrentan desafíos de madurez y escalabilidad.
Desde la perspectiva de la oferta, la monetización de las reservas de gas de la región puede impulsar el crecimiento económico, fortalecer la balanza comercial mediante el aumento de las exportaciones y la reducción de las importaciones, y apoyar el desarrollo social al ampliar el acceso a una energía más limpia, asequible y fiable, describe el informe.
Un ejemplo concreto es lo que ocurrió en Colombia, donde el Índice de Pobreza Energética Multidimensional (IMPE), elaborado por Promigas, indica que entre 2022 y 2024 la pobreza energética en el país disminuyó del 16,9 % al 15,4 %, lo que equivale a 300.000 personas, demostrando que el acceso a energía asequible mejora directamente la calidad de vida.
Además, la integración de gases renovables como el biometano puede fortalecer el desarrollo local, generar oportunidades de ingresos en las zonas rurales, mejorar la gestión de residuos y reducir las emisiones, al tiempo que se aprovecha la infraestructura existente, indica el Informe.
Acerca del reporte, las entidades autoras remarcaron que “el objetivo es contribuir de manera constructiva al diálogo internacional sobre energía, destacando el papel que el gas puede desempeñar para apoyar la transición energética de la región, fortalecer la seguridad energética y fomentar el desarrollo socioeconómico sostenible”.
Su elaboración implicó realizar consultas a empresas líderes del sector, asociaciones nacionales de gas y expertos regionales, para que refleje una amplia perspectiva de la industria sobre las oportunidades y los retos a los que se enfrenta el sector del gas en la región.
Pluspetrol, compañía líder en exploración y producción de hidrocarburos con más de 45 años de trayectoria y una fuerte presencia en Vaca Muerta, anuncia una nueva edición de Young Trails, su programa de jóvenes profesionales.
La convocatoria estará abierta para jóvenes graduados o próximos a graduarse, quienes podrán postularse para integrarse a equipos de Exploración & Produccióny ocupar un rol protagónico en el desarrollo de Vaca Muerta. Las inscripciones se habilitarán el 4 de junio a través de la web https://youngtrails.pluspetrol.net/.
Con más de una década de trayectoria, Young Trails impulsa el desarrollo profesional de nuevas generaciones, acompañando su crecimiento dentro de una empresa dinámica, innovadora y en constante crecimiento.
Se podrá encontrar más información de la iniciativa en las redes sociales de la compañía:
LinkedIn: Pluspetrol
Instagram: @pluspetrol.arg
Facebook: Pluspetrol Argentina
X: @pluspetrolArg
Acerca de Pluspetrol
Pluspetrol es una compañía de energía privada, internacional e independiente con foco en exploración y producción de hidrocarburos. Tiene su origen en Neuquén Argentina, hace más de 45 años. Pluspetrol tiene presencia en Argentina –donde es el cuarto productor de petróleo y el sexto de gas-, en Perú –donde es el primer productor de gas y de petróleo–, en Brasil, Ecuador, Estados Unidos, Países Bajos, y Uruguay.
En un escenario energético global cada vez más complejo, América Latina atraviesa una ventana histórica para consolidarse como actor central, consideró Daniel Yergin, vicepresidente de S&P Global, quien advirtió que el mundo se encamina hacia una etapa de mayor incertidumbre, tensiones geopolíticas y transición energética más lenta de lo previsto.
“No diría que es un punto de inflexión, pero estamos viendo cambios”, sostuvo en diálogo con Carlos Garibaldi, Secretario Ejecutivo de la Asociación de Empresas de Petróleo, Gas y Energía Renovable de América Latina y El Caribe (Arpel), al describir un sistema menos predecible, donde “hay que buscar flexibilidad y ser competitivos”.
En la primera jornada de la Conferencia Arpel 2026 en Buenos Aires, Yergin planteó que “el espectro de la industria energética es mucho más amplio que contar con recursos”, incorporando infraestructura, inversiones y logística como variables decisivas. En ese contexto, alertó que el shale “se encuentra en una meseta” y que será necesario “ir más allá” para sostener el crecimiento.
A la vez, describió un escenario internacional tensionado: “la guerra con Irán no ha terminado”, China se consolida como “un gran ganador por su compromiso con la electrificación” y Europa enfrenta dificultades de abastecimiento, mientras el mercado petrolero atraviesa “una encrucijada” con oferta restringida.
En ese tablero, el especialista sostuvo respecto del rol regional que “esta es una oportunidad para América Latina”. Según explicó, la región —junto con África— será uno de los principales destinos de inversión, impulsada por recursos, costos competitivos y necesidad global de diversificación. “El centro de gravedad de producción de petróleo se está desplazando” hacia América Latina, con Brasil, Guyana y Argentina ganando peso, describió.
En paralelo, cuestionó visiones extremas de la transición energética: “no podemos decir que habrá ‘cero netos’ en 2050, eso no es realista”, y remarcó que petróleo y gas seguirán siendo parte del sistema por más tiempo del previsto.
Ese potencial encuentra en Argentina uno de sus casos más representativos, se consideró. El CEO de YPF, Horacio Marín, trazó un escenario de fuerte expansión basado en Vaca Muerta y el desarrollo del GNL. “Todos estamos viendo el desarrollo pleno de Vaca Muerta, pero más que gas, es GNL”, afirmó, al anticipar exportaciones por hasta 20.000 millones de dólares con el proyecto Argentina LNG en marcha. “Trabajamos para empezar el proyecto en 2027”, señaló.
La compañía proyecta “duplicar su tamaño” actual y llevar la producción hacia niveles récord. “Argentina va a ser de los mayores exportadores a nivel mundial”, enfatizó.
Otros referentes empresarios del sector coincidieron en reforzar este diagnóstico. Martín Terrado, COO de GeoPark y Presidente del Directorio de Arpel, sostuvo que “ésta está llamada a ser la década de América Latina”, mientras que Bob Fryklund, vicepresidente y jefe estratega del Upstream de S&P Global, afirmó que “el crecimiento de la oferta energética global está saliendo de Latinoamérica”.
En un contexto de “volatilidad e incertidumbre”, según resumió Roberto Brandt, Consultor Internacional en Energía, la seguridad energética volvió al centro de la agenda global y empuja a las grandes economías a mirar a la región como proveedor clave.
Ernesto López Anadón, presidente del Instituto Argentino del Petróleo y del Gas (IAPG), advirtió sobre “una volatilidad tremenda” y el desafío de entender “cómo vamos a salir de esta incertidumbre”. Andrés Rebolledo, secretario ejecutivo de la Organización Latinoamericana y Caribeña de Energía (OLACDE), proyectó que la región “será probablemente la que más crecerá en hidrocarburos NO OPEP”, aunque en un contexto de “recalibración de la trancisión energética”.
Daniel González, viceministro de Energía y Minería destacó que “el futuro es muy promisorio” para Argentina. Hizo hincapié en lo realizado “para el desarrollo de Vaca Muerta en los últimos 15 años, con el consenso de gobiernos nacionales, provinciales y de sectores sociales diversos”.
El desafío para la régión, coincidieron los expertos, será transformar el potencial en inversiones sostenidas, estabilidad y reglas claras para consolidar un lugar en el nuevo orden energético global.
El Régimen de Incentivos a las Grandes Inversiones (RIGI) recibió 36 iniciativas desde su implementación, en gran medida del sector energético y minero. El monto total ingresado alcanzó los U$S 94.965 millones, entre las iniciativas aprobadas y las que aún se encuentran en evaluación.
Los 13 proyectos ya aprobados totalizan U$S 27.210 millones y son los siguientes: Inversión y Puestos de Trabajo
1) YPF Luz – Parque solar fotovoltaico “El Quemado” 211MMU$S – 384 2) Vaca Muerta Sur (VMOS) – Consorcio liderado por YPF 2.900 MM U$S – 3.108 3) Southern Energy – Proyecto GNL 15.156 MM U$S – 836 4) Rincón – Río Tinto 2.744 MMU$S – 1.985 5) Sidersa 286 MMU$S – 3.800 6) Parque eólico Olavarría – PCR y Acindar 276 MMU$S – 165 7) Hombre Muerto Oeste – Galán Lithium 292 MMU$S – 670 8) Proyecto Los Azules – McEwen Copper 2.672 MMU$S – 7.391 9) Terminal Multipropósito Timbúes 277 MMU$S – 9.700 10) Nuevo Gualcamayo 665 MMU$S – 4.500 11) Veladero – Ampliación 436 MMU$S – 1.048 12) Diablillos – AbraSilver 764MMU$S – 2.013 13) Expansión Fénix Fase 1B – Río Tinto 531 MM U$S – 1.273 Total: 27.210 MMU$S – 36.873 puestos de trabajo (temporarios /definitivos)
Considerando la inversión proyectada, los puestos de trabajos a crear y el flujo de exportaciones (ventas), el gasto tributario se estima en U$S 1.837 MM anuales, el equivalente a 0,27 pp del PBI.
(En base a Inversión proyectada 27.210 MM U$S, y Puestos de trabajo proyectados en 36.873. Exportaciones proyectadas 21.006 MMU$S Gasto Tributario proyectado 1.837 MM U$S anuales. Gasto Tributario proyectado 0,27 pp del PBI)
Considerando una proyección de inversión en similares rubros y condiciones a los proyectos ya autorizados, por cada U$S 100.000 MM de inversión, el gasto tributario (NO INGRESO) proyectado es de 1 pp del PBI.
(Gasto Tributario proyectado x U$S 100.000 MM
inversión 0,99 pp del PBI
Impuesto a las Ganancias alícuota reducida + quebrantos 0,22 pp del PBI
DEXs 0 % (año 3 en adelante) 0,40 pp del PBI
Derechos de Impo + IVA Impo 0,15 pp del PBI
Certificados Credito Fiscal IVA 0,14 pp del PBI
IDyC Bancario (a cuenta de IG) 0,09 pp del PBI
Reduccion de alícuota dividendos s/n)
Si esa misma inversión con los mismos supuestos y considerando la proyección de puestos de trabajo a incorporar se estima considerando los beneficios adicionales del SUPER RIGI (alícuota de Ganancias al 15 % y Contribuciones al 10 %) el gasto tributario proyectado se incrementa a 1,27 pp del PBI.
(Gasto Tributario proyectado x U$S 100.000 M inversión 1,27 pp del PBI
Impuesto a las Ganancias alícuota reducida + quebrantos 0,44 pp del PBI
DEXs 0 % (año 3 en adelante) 0,40 pp del PBI
Derechos de Impo + IVA Impo 0,15 pp del PBI
Certificados Credito Fiscal IVA 0,14 pp del PBI
IDyC Bancario (a cuenta de IG) 0,09 pp del PBI
Reduccion de alícuota dividendos s/n
Tope de Contribuciones patronales (10 %) 0,06 pp del PBI)
Aclaraciones. a) VPU: Vehículo de Propósito Único, es el instrumento jurídico que se inscribe en el RIGI con su propio CUIT. b) La proyección se efectuó tomando un año base del proyecto en ejecución (año normal de funcionamiento del proyecto). c) Las cifras de exportaciones futuras son proyecciones de los propios inversores o de publicaciones del Ministerio de Economía, sujetas a volatilidad de precios internacionales de commodities y riesgos ajenos al proyecto. d) Beneficios tributarios otorgados por ley RIGI: i. Diferencial de alícuota del Impuesto a las Ganancias: el RIGI establece una tasa del 25 % para los VPU, frente al 35 % del régimen general para sociedades. ii. Derechos de exportación alícuota 0 % a partir año 3 (para petróleo, gas natural y oro, las retenciones ya eran 0 % por norma general antes del RIGI, por lo que el gasto tributario de esos rubros equivale es neutro). iii. Transferencia de quebrantos de IG a terceros y actualización de quebrantos del IG. iv. Exención de aranceles de importación sobre bienes de capital, repuestos e insumos (en contraposición al arancel extrazona vigente: 10 % y 35 % según la partida arancelaria). v. Costo financiero de los Certificados de Crédito Fiscal (CCF) emitidos para cancelar el IVA. vi. Diferencial en el cómputo del Impuesto a los Créditos y Débitos Bancarios: los VPU pueden computar el 100 % de dicho impuesto como pago a cuenta de Ganancias, frente al 33 % del régimen general. vii. Reducción de la alícuota sobre dividendos distribuidos a accionistas no residentes (7 % durante los primeros 7 años y 3,5 % con posterioridad). e) Beneficios tributarios adicionales otorgados por ley al SUPER RIGI: i. Diferencial de alícuota del Impuesto a las Ganancias: el RIGI establece una tasa del 15 % para los VPU, frente al 35 % del régimen general para sociedades. ii. Tope de contribuciones sociales al 10 % para nuevos puestos de trabajo (considerando salarios del sector petrolero y tope de remuneración para el calculo de contribuciones).
La Asociación de Distribuidores de Energía Eléctrica de la República Argentina (Adeera) realizó su Asamblea General Ordinaria en la que se definió la nueva Comisión Directiva de la entidad.
Edgardo Volosin (Edenor) fue reelecto presidente de Adeera por cuarto año consecutivo. “La decisión, respaldada por el voto unánime de los asociados, ratifica una agenda de trabajo orientada al fortalecimiento del sistema de distribución eléctrica, el intercambio técnico entre empresas y el impulso de iniciativas vinculadas a la innovación, la eficiencia y el desarrollo sostenible del sector”, destacó un comunicado.
El presidente reelecto cuenta con una reconocida trayectoria en el ámbito de la distribución eléctrica. Bajo su liderazgo, la Asociación fortaleció su posicionamiento institucional y promovió el desarrollo tecnológico y el trabajo conjunto entre las distribuidoras de Argentina.
Durante el último ejercicio se trabajó en conjunto con Adelat —Asociación de Distribuidoras de Energía Eléctrica Latinoamericanas— en la difusión de diversos documentos entre los que se destaca: “Innovación y Estrategias para la gestión de Pérdidas No Técnicas en América Latina y Caribe”. Además, Adeera fue parte de la organización de la Conferencia ADELATAM en Buenos Aires.
Acompañarán la gestión de Volosin, los vicepresidentes Horacio Nadra (Edet), Juan Carlos Blanco (Edesur), Claudio Puértolas (Epec), Lisandro Peresutti (Epe) y Fernando Pini (Edes). Las secretarías estarán a cargo de Ariel Palumbo (Edemsa) e Hilario José Bistoletti (Secheep), mientras que Gustavo Piuma Justo (Edea) será prosecretario.
El equipo se completa con Mario Moya (Epen) como tesorero, Alberto Velarde (Apeba) como protesorero, y Jorge Alegre (Energía de Misiones) y Pablo Cuenca (Dpec) como integrantes de la Comisión Revisora de Cuentas.
Acerca de Adeera
La Asociación de Distribuidores de Energía Eléctrica de la República Argentina está conformada por 50 distribuidoras de energía eléctrica de origen público, privado y cooperativo. En conjunto brindan servicio a 14,5 millones de clientes. Operan 465.000 km de redes, emplean a 60.000 personas de manera directa y distribuyen más de 132.000 GWh al año, que representa el 98 % del total de la energía eléctrica que se consume en todo el país.
Un fin de semana de tensión renovada en Medio Oriente echó por tierra las expectativas de distensión que habían dominado la semana pasada.
El crudo arrancó junio con fuerza. El Brent tocó US$ 94,05 por barril este lunes, un 3,2% más que el cierre del viernes. El WTI siguió la misma dirección y llegó a US$ 90,72, con una suba del 3,9%. Ambas referencias venían de cerrar la semana pasada en mínimos de mes y medio, después de que las conversaciones de paz en Washington generaran cierto optimismo sobre el Estrecho de Ormuz.
Ese optimismo duró poco. La tensión volvió durante el fin de semana y los mercados lo descontaron apenas abrió Asia.
Mayo quedó como uno de los peores meses del año para el crudo: el Brent perdió un 19% y el WTI un 17%, ambos presionados por rumores de acuerdo diplomático que nunca se concretaron. El rebote de hoy no recupera ni una fracción de eso.
Goldman Sachs puso un asterisco sobre las perspectivas: la demanda floja en China y Europa es un riesgo real a la baja para su estimación de US$ 90 por barril en el cuarto trimestre, aunque reconoce que mientras el suministro del Golfo siga comprometido, el piso es difícil de estimar.
Las exportaciones argentinas de crudo acumulan un contexto favorable en lo que va del año. Si el precio se sostiene, 2026 podría terminar como el mejor ejercicio de la historia en términos de divisas energéticas. Pero la volatilidad de las últimas semanas recuerda que ese escenario puede cambiar en un fin de semana.
La Secretaría de Energía fijó, a través de la Resolución 123/2026, en PESOS UN MILLÓN OCHOCIENTOS CINCUENTA Y OCHO MIL CUATROCIENTOS VEINTICUATRO ($ 1.858.424) por tonelada el precio de adquisición del biodiesel destinado a su mezcla obligatoria con gasoil en el marco de lo dispuesto por la Ley 27.640 (de biocombustibles), para las operaciones a llevarse a cabo durante el mes de junio de 2026, y hasta la publicación de un nuevo precio que lo reemplace.
Asimismo, y a través de la Resolución 124/2026, Energía fijó en PESOS UN MIL VEINTITRÉS CON CIENTO CINCUENTA Y DOS MILÉSIMAS ($ 1.023,152) por litro el precio mínimo de adquisición del bioetanol elaborado a base de caña de azúcar destinado a su mezcla obligatoria con nafta según la Ley 27.640, el cual regirá para las operaciones durante junio de 2026 y hasta la publicación de un nuevo precio que lo reemplace.
Por la misma R-124 fijó en PESOS NOVECIENTOS TREINTA Y SIETE CON SETECIENTAS CINCUENTA MILÉSIMAS ($ 937,750) por litro el precio mínimo de adquisición del bioetanol elaborado a base de maíz destinado a su mezcla obligatoria con nafta para las operaciones a llevarse a cabo durante el mes de junio de 2026 y hasta la publicación de un nuevo precio que lo reemplace.
El plazo de pago del biodiesel no podrá exceder, en ningún caso, los SIETE (7) días corridos a contar desde la fecha de la factura correspondiente.
Asimismo, el plazo de pago del bioetanol no podrá exceder, en ningún caso, los TREINTA (30) días corridos a contar desde la fecha de la factura correspondiente.
YPF completó con éxito en Puerto Quequén la carga de cadenas y anclas destinadas a la futura operación offshore del proyecto Vaca Muerta Oil Sur (VMOS), en Punta Colorada, Río Negro.
Las tareas logísticas, que demandaron una planificación de alta complejidad y fueron ejecutadas en tiempo récord, permitieron embarcar componentes críticos para el sistema de fondeo, que será instalado en el lecho marino por un buque especializado de la empresa noruega DOF Group ASA, dando inicio a una nueva etapa en el desarrollo del proyecto.
El fondeo constituye un componente esencial para la futura operación offshore, ya que permitirá fijar la posición de las dos monoboyas que integran este sistema en altamar. Con la finalización de la operación de carga en Quequén, el proyecto avanza hacia la fase de instalación offshore, acercándose a completar la cadena que conecta la producción de Vaca Muerta con los mercados internacionales.
Horacio Marín, presidente y CEO de YPF, señaló: “El desarrollo de Vaca Muerta requiere infraestructura a la altura de los grandes proyectos globales. Cada etapa que completamos refuerza nuestra visión de construir una plataforma exportadora de clase mundial”.
“Este hito representa un avance concreto en la infraestructura offshore, orientada a consolidar la exportación de petróleo y posicionar a la Argentina en el mercado global”, destacó Gustavo Chaab, CEO de VMOS.
Los materiales movilizados en esta primera campaña reflejan la magnitud del desarrollo offshore:
Seis anclas tipo High Holding Power (HHP) -anclaje de alto poder de sujeción-, de aproximadamente 42 toneladas cada una.
Seis cadenas de fondeo de 400 metros de longitud, con un peso cercano a 72 toneladas por unidad.
En una segunda campaña logística se prevé la movilización del mismo equipamiento, en iguales características y cantidades. Esta operación permitirá asegurar las futuras instalaciones offshore en el lecho marino, garantizando condiciones operativas seguras para la exportación de crudo mediante buques tipo VLCC
El recientemente creado Ente Nacional Regulador del Gas y de la Electricidad (ENReGE) oficializó una serie de resoluciones que establecieron los nuevos cuadros tarifarios que regirán para el mes de junio, con incrementos promedio de 2,81 por ciento para el caso del gas natural por redes, y del 1,50 por ciento promedio para la electricidad en el AMBA, según cálculos de la Secretaría de Energía.
Las tarifas de electricidad del resto de las jurisdicciones dependen de los entes reguladores provinciales.
Los nuevos cuadros tarifarios incluyen, en el caso de las empresas transportistas de electricidad, una actualización de los Valores Horarios para el equipamiento regulado, y la actualización mensual de las remuneraciones por el transporte troncal en media y alta tensión. Esto último se realiza en base a un índice que combina la evolución del IPIM y del IPC, en este caso de abril, y que resultó en un incremento de 4,31 % respecto del mes anterior.
Las resoluciones comprendieron a las empresas Enecor, Transacue, DPEC, Litsa, Limsa, Yacylec, EPEN, Transpa, Distrocuyo, Transcomahue, Transnea, Transnoa, Transba, Transener, Edersa e Interandes.
En el caso de las distribuidoras de electricidad en el AMBA, se aplica la cuota mensual por la Revisión Quinquenal de Tarifas (RQT) , más la actualización mensual de la remuneración por la distribución por redes (IPIM e IPC combinados).
En el caso de Edesur entonces, el Costo Propio de Distribución (CPD) sube en junio 4,68 % y el Valor Agregado de Distribución (VAD) medio se fijó en $ 60,795. En el caso de Edenor, el CPD para junio sube 4,75 % respecto de mayo, y el VAD medio es de $ 66,228.
Las resoluciones referidas a estas distribuidoras incluyen los cuadros tarifarios CON y SIN subsidios. Para los usuarios que están incluídos en el Régimen de Subsidio parcial, será hasta un tope de 300 kWh mes, debiendo pagar tarifa plena por el consumo excedente.
En el caso de las tarifas del servicio de suministro de gas por redes domiciliarias, se aplica el mismo criterio de actualización que en la electricidad, y las tarifas tendrán un subsidio adicional extraordinario de 25 % en junio, según anunció Energía.
A modo de ejemplo, cabe referir que un usuario Residencial categoría R2-3 en el área de MetroGAS tendrá en junio un Cargo Fijo de $ 18.875,71 (en Capital) y de $ 16.920,91 (en Buenos Aires). Para ambos casos, el Cargo Variable por cada metro cúbico de consumo es de $ 287,45.
La serie de resoluciones en el caso del gas comprende a las empresas Naturgy BAN, MetroGAS, Distribuidora de Gas del Centro, Distribuidora de Gas Cuyana, Camuzzi Gas Pampeana, Litoral Gas, Naturgy NOA, GasNea, Camuzzi Gas del Sur, Enel Generación Chile, Enarsa, GasAndes, Transportadora de Gas del Mercosur, Refinería del Norte, Gas Link, Compañía Entrerriana de Gas, Gas Norandino, y a las transportadoras TGS y TGN.
El Centro Argentino de Ingenieros (CAI) anunció la edición 2026 de la Semana de la Ingeniería, que se llevará a cabo del 3 al 5 de junio bajo el lema “Minería estratégica para un mundo en transición”.
El encuentro reunirá a referentes de la industria, la academia y el sector público para debatir el rol del sector y los minerales críticos en el desarrollo económico argentino y en la transición energética global.
En un contexto internacional marcado por la creciente demanda de cobre, litio y otros recursos estratégicos, se pondrá el foco en las oportunidades que tiene la Argentina para consolidarse como un actor relevante en las cadenas de valor vinculadas a la electrificación, las energías renovables y las nuevas tecnologías.
La presidencia del encuentro estará a cargo de Martín Pérez de Solay, CEO de Glencore Argentina y referente del sector, con una extensa trayectoria en minería, energía, infraestructura y desarrollo productivo.
“Como ingeniero tengo la certeza de que nuestra disciplina transforma los recursos en desarrollo concreto. Aplicada a la minería, es un puente indispensable como motor de progreso para el país y un aporte al crecimiento sostenido para las comunidades cercanas a las operaciones, fortaleciendo la cadena de valor y potenciando las capacidades de nuestros profesionales”, afirmó Pérez de Solay.
Por su parte, Pablo Bereciartua, presidente del CAI, afirmó que “la minería representa una oportunidad histórica para la Argentina. Tenemos recursos de clase mundial, capacidad técnica y la posibilidad de convertirnos en protagonistas de la transición energética global”. “El desafío es desarrollar esos recursos de manera sostenible, con infraestructura adecuada, generación de empleo de calidad y una visión de largo plazo que permita transformar el potencial geológico en desarrollo económico y social para el país”.
Entre los ejes centrales del encuentro se destacan: el desarrollo del cobre y los minerales críticos como oportunidad estratégica para la Argentina; los desafíos de infraestructura y logística para acompañar el crecimiento del sector; el impacto de la minería en el empleo y el desarrollo regional; la innovación tecnológica aplicada a la actividad minera; y las estrategias para impulsar una minería sostenible, eficiente y alineada con los estándares ambientales internacionales.
Las jornadas técnicas incluirán conferencias y paneles con empresas líderes, especialistas y autoridades nacionales y provinciales, con el objetivo de construir consensos y propuestas concretas para potenciar el desarrollo minero local en las próximas décadas. Al cierre del evento, se presentará un documento con conclusiones y lineamientos estratégicos orientados al mediano y largo plazo.
La inscripción es gratuita y la agenda completa se puede consultar en https://cai.org.ar/semana-de-la-ingenieria-2026/
Pan American Energy anunció que presentará la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para un nuevo desarrollo del área de Cerro Dragón, provincia de Chubut, basado en un proyecto de recuperación terciaria que incluye la construcción de 22 plantas de inyección de polímeros. Se busca aumentar la producción convencional y contrarrestar el declino del área .
La iniciativa buscará acelerar y comprometer inversiones por casi U$S 680 millones para alargar la vida útil de una cuenca madura como la de Golfo San Jorge, se indicó.
El proyecto contempla construir 22 plantas de inyección de polímeros, la preparación de casi 220 pozos inyectores y alrededor de 650 pozos productores, que en toda su vida útil podrán producir 24 millones de barriles de petróleo acumulados de producción incremental, equivalentes a más de 11.300 barriles de petróleo por día en su pico sobre la producción proyectada.
Este proyecto sumará mayores ingresos a la provincia por las regalías asociadas a la producción incremental y significará una mayor actividad en la cuenca ya que se podrán desarrollar nuevas zonas que anteriormente no eran económicas, señaló la compañía.
La recuperación terciaria es una técnica que se aplica una vez agotadas las etapas de recuperación primaria (flujo natural y bombeo) y secundaria (inyección de agua de formación para mantener la presión y desplazar petróleo), con el objetivo de movilizar el petróleo remanente atrapado en el yacimiento y maximizar su recuperación.
Estos proyectos, integrados a pozos de inyección de agua, transforman el polímero sólido en una solución lista para ser inyectada en el yacimiento con la finalidad de aumentar la viscosidad del fluido y desplazar una mayor cantidad de petróleo hacia los pozos productores.
El anuncio, realizado en el Palacio de Hacienda, fue encabezado por el Ministro de Economía, Luis Caputo; el Group CEO de PAE, Marcos Bulgheroni; y el Gobernador de Chubut, Ignacio Torres; junto al Secretario de Coordinación de Energía y Minería, Daniel González, y el Ministro de Hidrocarburos de Chubut, Federico Ponce.
También asistieron el Secretario General del Sindicato del Petróleo, Gas Privado y Energías Renovables del Chubut, Jorge Ávila; y el Secretario General del Sindicato Petrolero Jerárquico de la Patagonia Austral, José Lludgar.
Por parte de PAE también estuvieron presentes el Upstream Managing Director, Fausto Caretta; el Vicepresidente Corporativo de Relaciones Institucionales, Daniel Felici; el Vicepresidente de Relaciones Laborales, Sergio Faraudo; y el Vicepresidente de Operaciones en Golfo San Jorge, Tomás Catzman.
El Mercado Electrónico del Gas (MEGSA) organizó (el miércoles 27/5) tres subastas escalonadas para que ENARSA ofreciera un volumen de GNL proyectado para el abastecimiento del 01/07 al 05/08/2026: Un total de 560 millones de metros cúbicos.
La primera subasta, en la que solo podían participar Distribuidoras, para cubrir demanda prioritaria, arrojó como resultado que el segmento (7 distribuidoras) compró 112 millones de m3 y el precio fue 20,142 USD/MMbtu (fijo).
El remanente ofrecido en la segunda subasta fue entonces de 448 millones a los que podían acceder Industrias: 37 de ellas compraron 57,8 millones de metros cúbicos.
El nuevo remanente, de 393,2 millones, se ofreció en la tercera ronda, en la que podían participar Centrales Térmicas, Comercializadoras y CAMMESA. Dos Usinas compraron entre ambas 92,9 millones de m3, una comercializadora compró 300 millones y otra se alzó con los 0,3 millones restantes, agotando todo el volumen transable. Hubo ofertas de compra por 416,2 millones más que quedaron insatisfechas, entre ellas la de CAMMESA.
En la segunda y la tercera el comprador debía ofrecer un “spread”, es decir cuánto más ofrecía pagar sobre el precio de compra de ENARSA con sus proveedores externos más los costos de regasificación. El mayor spread ofrecido fue 1,01 U$S/MMBTU.
La Secretaría de Energía de la Nación extendió durante el mes de junio venidero la bonificación extraordinaria del 25 % sobre el consumo de gas natural y gas propano por redes para los usuarios residenciales de menores ingresos inscriptos y validados en el Régimen de Subsidios Energéticos Focalizados (SEF).
Con esta medida, dispuesta por la Resolución 121/2026, el subsidio total al gas natural para los comprendidos por el SEF se mantiene en el 75 %: el 50 % de la bonificación general establecida por el Decreto 943/25, más el 25 % adicional extraordinario prorrogado por esta resolución.
En el caso de la energía eléctrica, la bonificación extraordinaria se eleva al 11,97 % para junio, lo que lleva el subsidio al 62 % del consumo base, indicó la S.E.
“La bonificación extraordinaria es un instrumento de política pública que permite a la Secretaría de Energía proteger a los sectores más vulnerables ante cambios bruscos de precios”, se argumentó.
En los últimos meses el ministerio de Economía avanzó con la reducción de los subsidios tarifarios en servicios tales como los suministros de gas y de electricidad, y también al transporte público. La decisión desde la implementación del SEF implicó de hecho que usuarios con ingresos medios dejaran de tener subsidios, y que la cobertura para los sectores de menores ingresos sea parcial, fijando niveles de “consumo base” mensuales para los casos de la luz y el gas.
Por ello, ahora la Secretaría a cargo de María Tettamanti informó que “evalúa periódicamente las necesidades de los usuarios y calibra las bonificaciones extraordinarias en función de esa evaluación, en el marco del principio de gradualidad y previsibilidad que orienta el régimen SEF”.
La medida alcanza a todos los usuarios residenciales inscriptos en el Registro de Subsidios Energéticos Focalizados (SEF) — hogares con ingresos de hasta 3 canastas básicas totales —, y a las Entidades de Bien Público, Clubes de Barrio y de Pueblo y otras organizaciones sin fines de lucro, sobre la totalidad de su consumo.
Energía argumentó que “el SEF fue creado por el Decreto 943/25 para reemplazar un esquema de subsidios generalizados que no distinguía ingresos, – (en rigor se aplicaba un esquema de subsidios diferenciales según niveles de ingreso N1 (altos), N2 (bajos), y N3 (medios) – por un sistema focalizado en los sectores vulnerables”.
Y puntualizó que “desde su implementación, el régimen (SEF) garantiza que los hogares de menores recursos reciban protección efectiva en su factura energética, mientras el Estado administra los recursos de forma sostenible”.
En los considerandos de la nueva Resolución (121/2026) se refiere que el Decreto 943/25 determinó una bonificación adicional extraordinaria sobre el consumo base de hasta el 25 %, a aplicar durante el año 2026 a los usuarios de electricidad, gas natural y gas propano indiluido por redes que resulten beneficiarios del régimen SEF, “la que se adicionará a la bonificación general (del 50 %) establecida en su Artículo 7º, a fin de asegurar la gradualidad de la reestructuración del régimen de subsidios energéticos y la previsibilidad de los montos de facturación de los servicios”.
El Artículo referido determinó “las bonificaciones generales a aplicar al Precio Estacional (PEST) de la electricidad, al Precio Anual Uniforme del gas natural (PAU) y al precio del gas propano indiluido por redes a trasladar a las tarifas finales de los beneficiarios, por los consumos base que realicen a partir de la entrada en vigencia del SEF”.
El D-943/25 estableció y pautó una “reducción progresiva (mensual) de la bonificación extraordinaria a aplicar entre enero y diciembre de 2026”. Ahora. Energía decidió mantener el 25 por ciento en Junio, tal como lo había hecho para el mes de Mayo.
También en los considerandos de la R-121 se reconoce que “por el mayor consumo energético por las bajas temperaturas invernales del mes de junio, se produce un incremento significativo en la demanda residencial de electricidad, gas natural y gas propano indiluido por redes”.
Y entonces, que “para los usuarios beneficiarios del SEF de gas natural y gas propano indiluido por redes, corresponde modificar el porcentaje de la bonificación adicional extraordinaria elevándola al 25 % ya que el incremento de la demanda de gas natural también se traduce en mayores requerimientos de abastecimiento, incluyendo importaciones de Gas Natural Licuado (GNL) y combustibles sustitutos, cuyos costos se encuentran expuestos a la volatilidad de los precios internacionales”.
Tal volatilidad refiere al fuerte incremento de tales precios como consecuencia de los bombardeos de EE.UU e Israel sobre Irán, y el cierre del Estrecho de Ormuz, vía por la cual transitan centenares de buques transportadores de no menos del 20 por ciento del petróleo y GNL que abastece al mundo.
En el caso de la energía eléctrica, la R-121/26 consideró que “corresponde aplicar una bonificación extraordinaria de 11,97 %, por el mes de junio de 2026, sobre el consumo base de 300 kilovatios por hora (kWh) mensuales de los usuarios residenciales comprendidos por el SEF, con la intención de morigerar el impacto tarifario”.
Así las cosas, se indicó que “las bonificaciones extraordinarias establecidas se adicionarán a la bonificación general (de 50 %) prevista en el D-943/25, en reemplazo de la establecida en el Anexo II del citado decreto”.
El argumento planteado por Energía resulta razonable. Y no resulta razonable que el gobierno nacional impulse la eliminación de la Zona Fría Ampliada (aprobada por ley en 2021) para quitar el subsidio parcial al consumo de gas que, por otra parte, se subsidia a través de un Fondo Específico solventado por el resto de los usuarios y no por el Estado.
La medida, que afecta a usuarios de amplias zonas de la provincias de Buenos Aires, Córdoba, Mendoza, San Luis, y Santa Fe, está a consideración del Senado de la Nación, tras la media sanción en Diputados.
La Cámara Argentina de Energías Renovables (CADER) realizó el encuentro “¿Por qué la generación distribuida es un negocio para Argentina?”, en el que se presentó el estudio “Escalando la generación distribuida a través de fuentes de energía renovables en Latinoamérica. Caso de estudio: Argentina”, elaborado por Mercados Energéticos Consultores en el marco del programa EUROCLIMA.
La actividad reunió a referentes del sector para analizar el potencial de la generación distribuida como herramienta de eficiencia energética y desarrollo productivo, a partir de distintos estudios orientados a evaluar su impacto económico, energético y social en Argentina.
El estudio incluyó, por un lado, un informe sobre el impacto de la generación distribuida en el Mercado Eléctrico Mayorista, donde se señaló su capacidad para desplazar generación térmica, reducir el consumo de combustibles fósiles y contribuir a la seguridad operativa del sistema eléctrico, especialmente durante los picos de demanda.
Asimismo, se remarcó que las inversiones en generación distribuida recaen sobre los usuarios y no generan impacto en las cuentas públicas ni en contratos de largo plazo del sector eléctrico.
Por otro lado, el informe sobre externalidades permitió avanzar en la valorización económica de los beneficios asociados a las energías renovables, incorporando variables como emisiones evitadas, ahorro de combustibles, generación de empleo y mejoras en competitividad.
El informe plantea la necesidad de incorporar estos beneficios en las señales económicas y en el diseño de políticas públicas, promoviendo una visión integral de la transición energética.
Asimismo, el encuentro permitió generar un espacio de intercambio sobre los desafíos y oportunidades para acelerar la implementación de la generación distribuida en el país.
El Gobierno Nacional realizó la apertura de los sobres técnicos de la convocatoria abierta nacional e internacional para incorporar centrales de almacenamiento de energía eléctrica en baterías en nodos críticos del NOA, NEA, Centro, Litoral, Cuyo y Buenos Aires (sin el AMBA).
“Esta iniciativa permitirá fortalecer la confiabilidad del Sistema Argentino de Interconexión (SADI) y reducir interrupciones del servicio, especialmente durante picos de demanda”, se explicó desde la Secretaría de Energía.
En este marco, 37 empresas presentaron 235 proyectos de almacenaje en baterías, por un total de 8.335 MW es decir 12 veces más (+1.090 %) que los 700 MW que se habían establecido como potencia objetivo en la licitación. “Este resultado muestra el fuerte interés del sector privado por invertir en infraestructura energética en la Argentina, y refleja la confianza en los lineamientos definidos para el desarrollo del sector”, se destacó.
Luego de recibidas las ofertas por parte de CAMMESA, se realizará la evaluación de las presentaciones y el 16 de junio se publicarán los resultados, previo a la apertura de las ofertas económicas, prevista para el 24 de junio.
Se espera que en los primeros días de julio se realice la adjudicación de las ofertas, que en esta primera etapa implicarían una inversión estimada de 700 millones de dólares, teniendo en cuenta el objetivo de 700 MW de potencia almacenada.
Energía describió que el almacenamiento con baterías de última generación permite responder rápidamente ante variaciones de demanda, aportar flexibilidad al despacho y sumar reservas para operar con mayor seguridad, reduciendo la probabilidad de cortes del suministro de electricidad y mejorando la calidad del servicio.
Esta licitación se apoya en el antecedente de Almacenamiento en Gran Buenos Aires (ALMA-GBA), la primera iniciativa de almacenamiento a gran escala en Argentina.
En ese proceso el Gobierno Nacional adjudicó 713 MW de almacenamiento en nodos críticos del AMBA, superando en más del 40 % el objetivo inicial, con una inversión estimada superior a U$S 540 millones. Actualmente se están realizando las obras necesarias para su puesta en marcha, se indicó.
Esta licitación se enmarca en el plan que el Gobierno Nacional viene llevando adelante desde 2024 para aliviar el sistema eléctrico, reducir interrupciones, y lograr que los usuarios cuenten con un mejor servicio, luego de años en los que no se realizaron las inversiones necesarias para acompañar el crecimiento de la demanda y modernizar la infraestructura, señaló la S.E.
El gobierno británico introdujo esta semana un cambio significativo en su política energética hacia Rusia al flexibilizar parcialmente algunas de las restricciones impuestas sobre productos energéticos rusos. La decisión se materializó mediante dos licencias comerciales: una permite importar diésel y combustible de aviación derivados de petróleo ruso refinado en terceros países como India o Turquía; la otra habilita la entrada de gas natural licuado proveniente de las terminales rusas de Yamal y Sakhalin 2.
La reacción política y mediática en el Reino Unido no tardó en llegar. Sectores opositores y buena parte de la prensa acusaron al gobierno de ceder ante Moscú, mientras algunos medios conservadores llegaron incluso a caricaturizar al primer ministro Keir Starmer como una figura complaciente con Rusia. El clima político británico respecto del conflicto ucraniano continúa marcado por una fuerte sensibilidad ideológica, donde cualquier revisión de las sanciones suele interpretarse como una concesión política.
Sin embargo, Downing Street defendió la medida como una respuesta pragmática al encarecimiento de la energía y a la creciente presión sobre el abastecimiento interno. El mismo día en que Londres anunció esta flexibilización, Estados Unidos prorrogó temporalmente permisos similares vinculados a exportaciones energéticas rusas, lo que sugiere cierta coordinación estratégica entre ambos gobiernos frente a la tensión existente en los mercados globales.
Más allá de las explicaciones oficiales, el trasfondo económico resulta evidente. El Reino Unido depende fuertemente de las importaciones para cubrir su demanda de diésel y combustible de aviación. En ese contexto, limitar el acceso a productos energéticos abundantes y relativamente baratos implicaba asumir costos crecientes para consumidores, aerolíneas e industrias locales. La decisión, por lo tanto, responde menos a un giro ideológico que a una lógica de seguridad energética y estabilidad económica.
La licencia vinculada al diésel y al Jet A1 (combustible aéreo), además, no posee un límite temporal definido, aunque el gobierno aseguró que será revisada periódicamente. En la práctica, esto deja abierta la posibilidad de que la flexibilización se prolongue durante un largo período, especialmente considerando que el sistema británico de sanciones rara vez revierte medidas ya adoptadas.
En contraste, la autorización relacionada con el gas natural licuado parece responder a una lógica distinta. Reino Unido prácticamente no dependía del GNL ruso antes de la guerra en Ucrania, por lo que el impacto interno de esta medida es reducido. Más bien, la decisión parece orientada a mantener alineamiento con la política energética europea, en un momento en que Starmer intenta profundizar los vínculos económicos con la Unión Europea.
La licencia británica para Yamal expira exactamente en la misma fecha que las excepciones todavía vigentes dentro de la UE para contratos de largo plazo de GNL ruso: enero de 2027. Esa sincronización revela una voluntad de armonización regulatoria con Bruselas, preservando al mismo tiempo cierto margen de flexibilidad diplomática.
En el caso de Sakhalin 2, la motivación británica parece aún más indirecta. La mayor parte del gas exportado desde esa terminal se dirige a mercados asiáticos como Japón, Corea del Sur y China, regiones particularmente afectadas por las tensiones energéticas derivadas del conflicto en Medio Oriente. La excepción británica puede interpretarse entonces como un gesto de respaldo hacia aliados estratégicos que enfrentan crecientes dificultades de abastecimiento.
Aunque Londres acompañó estas flexibilizaciones con nuevas restricciones técnicas sobre otros sectores rusos —incluyendo uranio y servicios marítimos—, el efecto práctico de esas medidas adicionales parece limitado. Después de años de sanciones acumuladas, el margen real para incrementar presión económica sobre Rusia se ha reducido considerablemente.
En definitiva, este episodio podría representar uno de los primeros indicios de un cambio más amplio en la política exterior británica: el desplazamiento gradual desde una postura predominantemente simbólica hacia un enfoque más guiado por intereses estratégicos concretos, especialmente en materia energética. Aun así, la dureza de las críticas internas demuestra que cualquier intento de moderación respecto de Rusia continúa siendo políticamente riesgoso en el Reino Unido actual.
Washington enfrenta dos caminos posibles: administrar el progresivo alejamiento del sistema financiero basado en el dólar o, por el contrario, profundizarlo. Un informe de JPMorgan Chase1 señala que la participación de Estados Unidos en las exportaciones y en la producción global cayó durante las últimas tres décadas, mientras que China incrementó de manera sustancial su peso económico. Sin embargo, el mismo documento remarca que el predominio transaccional del dólar continua siendo evidente en los mercados de divisas, en la facturación comercial, en la denominación de pasivos transfronterizos y en la emisión de deuda en moneda extranjera.
Desde el ataque de Estados Unidos e Israel contra Irán, el 28 de febrero, proliferaron los análisis que anticipan el derrumbe definitivo del petrodólar. Uno de los títulos más representativos, publicado por el The Japan Times, sostiene que la guerra con Irán “acabó de quebrar el petrodólar”.
Sin embargo, esa lectura muestra apenas una parte del escenario. La guerra golpeó al sistema del petrodólar al impulsar el precio del crudo y elevar los rendimientos de los bonos estadounidenses, entre otras variables clave. Pero, más que provocar una ruptura repentina, el conflicto aceleró una tendencia que ya se venía consolidando en los mercados globales: la transición hacia un sistema financiero cada vez más multipolar.
Eso no implica minimizar el impacto de la guerra. Las noticias provenientes del frente financiero deterioran el ánimo de los inversores y afectan la confianza en los mercados de materias primas y de capitales. El 15 de mayo, por ejemplo, el barril de Brent cerró en 109,26 dólares, un incremento del 51 % respecto del 28 de febrero.
En paralelo, el mercado de bonos estadounidense atravesó una de las ventas masivas más severas de los últimos años, lo que disparó los rendimientos de los títulos del Tesoro a largo plazo. Según el blog económico World Affairs in Context, el rendimiento del bono a diez años se acercó al 4,6 %, mientras que el bono a treinta años superó brevemente el 5 %. Esos niveles no se registraban de manera sostenida desde antes de la crisis financiera global de 2008. Dado que el precio de los bonos se mueve de forma inversa a los rendimientos, el aumento reflejó una fuerte presión vendedora sobre la deuda pública estadounidense.
Diversificación
Desde el comienzo de la guerra con Irán, los bancos centrales extranjeros se convirtieron en vendedores netos de bonos del Tesoro. Las tenencias custodiadas por el Banco de la Reserva Federal de Nueva York, por ejemplo, descendieron a 2,7 billones de dólares, el nivel más bajo en catorce años. Aunque parte de esas oscilaciones respondió a los acontecimientos vinculados con Irán, las presiones geopolíticas y geoeconómicas que impulsan la desdolarización existían mucho antes del conflicto. Las consecuencias del aumento de la multipolaridad económica, aceleradas tras el inicio de la guerra en Ucrania, continúan profundizándose.
Como resultado de las agresivas sanciones estadounidenses aplicadas durante la última década, un número cada vez mayor de países —entre ellos Brasil, Rusia, India, China y Sudáfrica, miembros fundadores del bloque BRICS— busca reducir su dependencia del dólar y de los activos nominados en esa moneda. Un artículo publicado en Medium indicó que, desde 2023, los bancos centrales vendieron más de 1,2 billones de dólares en bonos del Tesoro estadounidense, impulsados tanto por el riesgo geopolítico como por los bajos rendimientos.
Al mismo tiempo, el oro atravesó un repunte histórico. Los bancos centrales compraron de manera sostenida más de mil toneladas anuales entre 2022 y 2024, según datos del Consejo Mundial del Oro. El principal objetivo consistió en diversificar reservas y reducir la exposición a activos denominados en dólares, especialmente después de la congelación de activos rusos en el exterior. A diferencia de esos activos, el oro no podía ser sancionado y, además, históricamente tendió a apreciarse en períodos de inestabilidad global.
Desde la invasión rusa a gran escala sobre Ucrania, los países del BRICS también intentaron blindarse frente al dólar mediante operaciones comerciales en monedas locales y el desarrollo de estructuras financieras alternativas. Las refinerías indias comenzaron a liquidar compras de crudo ruso en yuanes chinos y en dírhams de Emiratos Árabes Unidos para evitar el uso de dólares estadounidenses. A la vez, cerca del 90 % del comercio bilateral entre Rusia y China pasó a liquidarse en yuanes o rublos.
En 2024, más del 95 % del intercambio comercial entre Rusia e Irán se realizó en rublos y riales. En medio de la guerra, además, Irán empezó a cobrar peajes en yuanes a los buques cisterna que atravesaron el estrecho de Ormuz, transformando ese corredor estratégico en un ensayo concreto de desdolarización.
El bloque BRICS+ presentó BRICS Pay durante la Cumbre de Kazán de 2024, en un paso que reforzó el creciente número de iniciativas globales orientadas a reducir la dependencia del dólar. Además de profundizar los mecanismos internos de cooperación financiera, los países del grupo impulsaron sistemas alternativos de compensación y liquidación.
El Sistema de Pagos Interbancarios Transfronterizos de China, conocido como CIPS, registró un desarrollo acelerado. A mediados de 2025, ya procesaba cerca del 30 % de las transacciones comerciales transfronterizas del país. A diferencia de SWIFT, que funciona principalmente como plataforma de mensajería, el CIPS también permitió realizar liquidaciones, otorgándole a Beijing un mayor control sobre los flujos de pago.
Por su parte, el SPFS ruso —el Sistema para la Transferencia de Mensajes Financieros— se consolidó como una alternativa operativa a SWIFT tanto a nivel doméstico como regional, especialmente gracias a su integración con los sistemas de India e Irán. En 2024, la Unión Económica Euroasiática, integrada por Armenia, Bielorrusia, Kazajistán, Kirguistán y Rusia, aprobó formalmente el SPFS como herramienta válida para el comercio intrarregional.
La red mBridge, una plataforma de monedas digitales de bancos centrales, permitió a bancos centrales y comerciales realizar pagos internacionales al margen de plataformas tradicionales como SWIFT. Aunque el Banco de Pagos Internacionales se retiró del proyecto a fines de 2024, mBridge ya había procesado pagos por unos 55.000 millones de dólares, con el 95 % de las operaciones denominadas en yuanes digitales.
El Banco de Pagos Internacionales —una institución financiera internacional propiedad de los bancos centrales de sus países miembros— definió como misión “apoyar a los bancos centrales en la búsqueda de estabilidad monetaria y financiera mediante la cooperación internacional y actuar como banco de los bancos centrales”. Tras su salida, transfirió la administración y el mantenimiento de mBridge a los bancos centrales participantes de China, Hong Kong, Tailandia, Emiratos Árabes Unidos y Arabia Saudita.
Slow down
Como resultado de esos cambios estructurales y transaccionales, la participación del dólar en las reservas globales de divisas cayó del 71 % en 1999 a alrededor del 57 % en la actualidad. Aun así, el descenso ocurrió de manera gradual.
El dólar continua representando el 54 % de las reservas mundiales, el 50,2 % de los pagos globales y el 90 % de las operaciones cambiarias. Cualquier depreciación significativa, por lo tanto, apareció como un proceso de largo plazo, dado que el sistema financiero estadounidense todavía ofreció una profundidad y una liquidez imposibles de igualar por otras monedas.
El informe de JPMorgan subraya además que la presencia del dólar en la facturación comercial permaneció relativamente estable durante las últimas dos décadas, en torno del 40 % al 50 %. Aunque la participación internacional del yuan avanzó en las transacciones transfronterizas de China, su peso global todavía resulta limitado.
El dólar también conservó una posición dominante en las obligaciones transfronterizas, donde mantuvo una cuota de mercado cercana al 48 %. Entre esas obligaciones figuraron depósitos bancarios internacionales, bonos en manos extranjeras, préstamos y compromisos de inversión extranjera directa.
En materia de emisión de deuda en moneda extranjera, Estados Unidos sostuvo desde 2008 una participación cercana al 70 %. El euro se ubicó en segundo lugar, con alrededor del 20 %. Eso implicó que la moneda europea siguiera utilizándose con mayor frecuencia que el renminbi para emisiones de deuda externa. Así, aunque el yuan pudo ganar espacio en el comercio internacional, todavía no logró reemplazar al dólar como moneda predominante en los mercados de capitales, donde Estados Unidos continuó ofreciendo una amplia variedad de activos denominados en dólares.
En los países del Consejo de Cooperación del Golfo persistió otro elemento clave: gran parte de sus activos permaneció nominada en dólares estadounidenses. Además, esos estados mantuvieron monedas atadas al dólar y, particularmente en el caso de Arabia Saudita, continuaron emitiendo deuda en esa divisa.
Lo que quedó en evidencia no fue el final del petrodólar, sino una creciente diversificación del sistema financiero internacional, impulsada por una transformación económica más amplia y por el avance de un orden mundial multipolar.
Frente a ese escenario, Estados Unidos enfrentó dos alternativas: administrar el cambio o profundizarlo. Una estrategia de mayor contención económica y militar pudo haber desacelerado la tendencia a alejarse del dólar. En cambio, una política basada en sanciones agresivas y conflictos prolongados amenazó con profundizar la desconfianza y multiplicar los incentivos para que otros países buscaran alternativas al sistema dominado por la moneda estadounidense.
El Instituto Argentino de la Energía General Mosconi (IAE) emitió su informe periódico sobre la base de datos del mes de abril, puntualizando que:
La producción de petróleo aumentó 18,7% i.a. en abril de 2026 y 15,3% en los últimos doce meses, consolidando un nuevo récord histórico.
El crecimiento se concentra en el segmento no convencional, que ya representa el 70% del total y se expandió 38,7% i.a., impulsado por Vaca Muerta y la cuenca neuquina (+30,4% i.a.). El convencional retrocede 10,7% i.a.
La producción de gas natural creció 2,8% i.a. en abril y acumuló 0,4% en doce meses, recuperando dinamismo respecto del inicio de año. El segmento no convencional avanzó 12,4% i.a. traccionado por el shale (+19,7%), mientras el convencional retrocedió 12,7% y el tight cayó 20,9%. La cuenca Neuquina sostiene el agregado anual con un alza del 9,6% i.a.
La producción en Vaca Muerta concentra el 68 % del crudo y el 57 % del gas producido en el país. La producción de petróleo en esta la formación geológica No Convencional creció 39,5 % i.a. y 32,2 % en doce meses, con YPF (53 % del total) liderando el alza (+37,2 % i.a.). El gas extraído en V.M. avanzó 19,6 % i.a. y 8,1 % en 12 meses, con expansión generalizada de operadoras.
Combustibles
Las ventas de combustibles totales cayeron 6,9 % i.a. y avanzaron 1,9 % en 12 meses en abril. El expendio de las naftas se contrajo 3,7 % i.a., con la Súper retrocediendo 5,0 % mientras la Ultra se mantuvo estable. El Gasoil cayó 9,0 % i.a., con el común liderando la baja (-11,6 %). El gas natural entregado por redes se contrajo 4,9 % i.a. y 6,2 % en 12 meses en marzo, señaló el informe.
Mercado eléctrico . Demanda
La demanda de energía eléctrica creció 7,7 % i.a. en abril y 0,2 % en doce meses. El consumo residencial avanzó 11,1 % i.a., el industrial 11,9 % y el comercial cayó 1,1 % en el período de 12 meses. La generación de energía renovable continúa en alza (+17,3 % en 12m.) y alcanza el 20 % del mix. La demanda industrial mantiene su correlación con la actividad económica.
Mercado eléctrico · Oferta y generación G E N E R A C I Ó N P O R F U E N T E
La oferta neta de energía eléctrica creció 5,3 % i.a. y 0,9 % en 12meses en abril. Por fuente, en doce meses la térmica retrocedió 2,9 %, la renovable aumentó 17,3 % y la hidráulica se redujo 3,5 %, mientras la Nuclear subió 5,0 % y la importación cayó 25,4 %. La nuclear mostró fuerte caída interanual (−51,9 %) por mantenimientos en centrales, mientras la térmica creció 13,3 % i.a.
Renovables (Ley 27.191) P A R T I C I P A C I Ó N R E N O V A B L E S
Las renovables alcanzaron el 20 % del mix en abril de 2026 y crecieron 17,3 % en 12 meses. La generación es traccionada por la energía solar (+34,5 % en 12meses) y eólica (+14,6 % en 12m.). En la comparación interanual la solar avanzó 20,8 % y eólica 2,3 por ciento.
Mercado eléctrico · Precios y cobertura C O S T O S Y C O B E R T U R A
El costo monómico avanzó 13 % i.m. y subió 27 % i.a. mientras el precio monómico estacional creció 3 % i.m. y 35 % i.a. La demanda cubrió el 85 % del costo de generación en abril, frente al 80 % de un año antes. A su vez, el promedio de la cobertura en 12 meses es del 71por ciento. Por otra parte, en doce meses se consumió un 49,6 % menos de gasoil, 2,8 % menos de gas natural y 63,7 % menos de fueloil.
Hidrocarburos · Petróleo P R O D U C C I Ó N D E P E T R Ó L E O
La producción aumentó 18,7 % i.a. y 15,3 % en 12 meses en abril. La cuenca neuquina (+30,4 % i.a. y +24,1 % 12m.) es la única con expansión significativa. Por operadores en 12 meses se observa a YPF con +8,2 %, PAE con −1,2 % y Vista con +8,4 % en su producción acumulada, con Pluspetrol liderando el alza (+42,2 por ciento).
Petróleo · Convencional vs. no convencional C O M P O S I C I Ó N D E L R E C U R S O
El recurso No Convencional (70 % del total) creció 38,7 % i.a. y 31,6 % en 12 meses, impulsado por el shale (+39,4 % i.a.). El recurso Convencional, con una participación del 30 %, cayó 10,7 % i.a. y 6,9 % en 12 meses. El tight resulta marginal, con menos del 1% del total, y decreciente (−26,1 % i.a.).
Hidrocarburos · Gas natural P R O D U C C I Ó N D E G A S
La producción avanzó 2,8 % i.a. en abril y 0,4 % en 12m. Por cuenca, la Neuquina creció 9,6 % i.a. mientras la Austral cayó 9,9 %, el GSJ −20 %, la Noroeste −19 % y la cuenca Cuyana -15,6 % i.a. En 12 meses solo crecen la Neuquina y Austral.
Gas natural · Convencional vs. no convencional C O M P O S I C I Ó N D E L R E C U R S O
El recurso No Convencional (67 % del total) avanzó 12,4 % i.a. y 3,5 % en 12 meses, con el shale creciendo (+19,7 % i.a.) y el tight decreciendo (−20,9 % i.a.). El recurso Convencional (33 % d el total) cayó 12,7 % i.a. y 5,0 % en 12 meses.
Vaca Muerta
La formación concentra el 68 % del petróleo y 57 % del gas producidos en el país. El petróleo creció 39,5 % i.a. y 32,2 % en 12m., con YPF entonces a la cabeza (53 % del total de la formación) +31 % en 12 meses. El gas avanzó 19,6 % i.a. y 8,1 % en 12 meses, con YPF +9,9 % en 12 meses.
Downstream · Ventas y refinación C O M B U S T I B L E S L Í Q U I D O S
Las ventas totales cayeron 6,9 % i.a. y avanzaron 1,9 % en el acumulado anual en abril. Naftas cayeron − 3,7 % i.a. con la súper retrocediendo 5,0 % mientras la Ultra se mantuvo estable. La venta de Gasoil se reduce −9,0 % i.a. con el común liderando la caída (−11,6 %). El petróleo procesado subió 3,4 % i.a. y 6,3 % en 12 meses.
Gas entregado por redes D E M A N D A D E G A S P O R R E D E S
En Marzo 2026 cayó 4,9 % i.a. y 6,2 % en 12meses. La Residencial −2,3 % i.a. mientras que la comercial −3,9 %, la industrial −8,4 % i.a. y de las centrales eléctricas −2,7% i.a. Las centrales son el segmento con mayor retroceso anual (−11,8 % 12meses).
Precios · Petróleo P R E C I O S D E L C R U D O
En el mes analizado (marzo) el crudo Brent subió 36,7 % i.a. y el WTI 29,2 % i.a. impulsados por la disrupción global de oferta tras los bombardeos de EE.UU. e Israel cobre Irán, y el cierre de navegación por el Estrecho de Ormuz.
Los crudos argentinos acompañaron el alza con el Escalante en +31,3 % y el Medanito en +30,9 % i.a. La cotización promedio se ubica en máximos del trienio.
Precios · Gas natural P R E C I O S D E L G A S
El Henry Hub cayó 26,2 % i.a. a U$S 3,04/MMBtu en marzo. El precio en boca de pozo argentino quedó en U$S 2,86 (−4,4 % i.a.). No se registraron importaciones de gas por gasoducto, ni GNL en marzo 2026 según los datos de comercio exterior de la SE
Biocombustibles B I O E T A N O L Y B I O D I E S E L
El Bioetanol con producción +6,4 % i.a. y +5,6 % en 12 meses. El Biodiesel mostró un quiebre, con producción −2,4 % i.a. pero ventas internas en +20,9 % i.a. compensando el desplome de exportaciones. El total acumulado anual retrocedió 3,8 % en 12 meses.
Balanza comercial energética C O M E R C I O E X T E R I O R
Abril 2026 cerró con superávit de U$S 1.402 millones, 151,4 % mayor al de un año antes. Las exportaciones crecen +85,9 % i.a. (por precio +21,3 %, por cantidad +53,2 %). Las Importaciones −45,4 % i.a. (por precio −3,2 %, por cantidad −43,4 %). El acumulado en 12 meses muestra al petróleo con +35,6 % y al gas +19,7 % en lo que hace a exportaciones.
La Cámara de Generadores y la Cadena de Valor de Energías Renovables (CEA) expresó su “satisfacción por la obtención de la media sanción en la Cámara de Diputados del proyecto de ley que prorroga por 20 años el régimen de estabilidad fiscal del sector”.
La iniciativa extiende hasta el 31 de diciembre de 2045 la vigencia del artículo 17 de la Ley 27.191 (vencido originalmente al cierre de 2025), garantizando que los proyectos no se vean alcanzados por nuevos tributos específicos, cánones o regalías a nivel nacional, provincial o municipal.
Desde la CEA se remarcó que “la medida no contempla la creación de nuevos beneficios fiscales ni subsidios, sino que actúa estrictamente como un instrumento de continuidad regulatoria para blindar la previsibilidad de las inversiones”. Asimismo, destacó la importancia de que los legisladores hayan priorizado este pilar de la infraestructura energética.
Desde la Cámara, que estuvo profundamente involucrada en el proceso aportando visiones técnicas ante las comisiones del Congreso, señalaron que este marco normativo es el que permitió movilizar más de u$s 8.000 millones en inversiones y elevar la participación renovable en la matriz eléctrica del 2 % al 19,5 % y cumplir con los objetivos de la Ley, que es un ejemplo de política de Estado, atravesando 4 administraciones de distinto signo político.
“La previsibilidad y la estabilidad fiscal son condiciones necesarias para impulsar inversiones de largo plazo, generar empleo, y consolidar una matriz energética más competitiva y sustentable”, destacó la entidad empresaria.
En este sentido, desde la entidad se subrayó que “las energías renovables han demostrado ser una opción eficiente y competitiva que contribuye directamente al desarrollo económico nacional. Su expansión resulta hoy un factor estratégico para apuntalar a los sectores productivos clave y, en particular, para viabilizar el despliegue de todo el potencial minero de la Argentina, proveyendo la energía que demandan las industrias a gran escala”.
La entidad valoró el consenso alcanzado en la Cámara Baja y aguarda un pronto tratamiento en el Senado para consolidar un horizonte de confianza en el largo plazo.
Acerca de CEA:
La CEA es una organización que representa a las empresas y actores clave en la generación y cadena de valor de las energías renovables en Argentina. Desde su creación ha trabajado para impulsar la transición energética del país, promoviendo el desarrollo de tecnologías limpias y colaborando en el diseño de políticas que apoyen un futuro sostenible, se describió.
La Secretaría de Energía, a través de la Resolución 120/2026, autorizó a la empresa Industrias Juan F. Secco S.A. a ingresar como Agente Generador al Mercado Eléctrico Mayorista (MEM) con su Parque Solar Fotovoltaico San Carlos Centro, que tendrá una potencia instalada de 150 MW. Este parque se ubicará en Santa Fe y se conectará al Sistema Argentino de Interconexión (SADI).
La resolución destaca que la empresa ha cumplido con los requisitos regulatorios y ambientales necesarios. Además, se instruye a la Compañía Administradora del Mercado Mayorista Eléctrico (CAMMESA) para que gestione los costos adicionales derivados de este ingreso.
Esta normativa impacta directamente en la generación de energía renovable y en la estructura del mercado eléctrico, beneficiando potencialmente la oferta energética en la región, se indicó.
La apertura de los mercados esta semana abrió con un valor alrededor de US$ 100 Brent y US$ 94 WTI, respectivamente. El lunes (25/5) los mercados americanos se mantuvieron inmutables durante la jornada debido al feriado “Memorial Day”.
El Secretario de Estado Marco Rubio declaró el hoy (26/5) sobre las negociaciones con Irán: “Hubo algunas conversaciones hoy en Qatar, así que veremos si podemos avanzar. Creo que hay muchas idas y vueltas sobre el lenguaje específico del documento inicial, así que llevará unos días”, generando dudas sobre si el precio del crudo podría eventualmente perforar “nuevo piso” (link) de alrededor de US$ 90.
Por otro lado, Teherán continúa controlando casi todo el egreso e ingreso de crudo en el golfo. Según informes, al menos 3 tanqueros de GNL atravesaron el estrecho en los últimos días.
El Departamento del Hemisferio Occidental del Fondo Monetario Internacional, publicó este mes, el informe Selected Issues: Argentina que acompaña la nueva revisión del programa acordado entre el Gobierno argentino y el organismo. Elaborado por un equipo técnico encabezado por Luis Cubeddu y Bikas Joshi, el documento analiza los principales desafíos estructurales de la economía argentina tras los primeros dos años de gestión de Javier Milei.
El trabajo se concentra en cuatro ejes centrales: la reforma tributaria, las lecciones de los programas de estabilización, el fortalecimiento de la posición externa y las reformas del mercado laboral. A través de comparaciones internacionales, simulaciones macroeconómicas y análisis históricos, el FMI busca evaluar hasta qué punto el programa de ajuste logró estabilizar la economía y cuáles son las condiciones necesarias para mantener la estabilidad en el mediano plazo.
La lectura política global del informe parece transmitir, simultáneamente, tres mensajes relevantes. En primer lugar, el FMI reconoce que Javier Milei logró una estabilización excepcional en un contexto extremadamente adverso. El organismo destaca con claridad la magnitud inédita del ajuste fiscal, la rápida desaceleración inflacionaria y, sobre todo, el hecho de haber evitado una crisis hiperinflacionaria que muchos consideraban inminente. El tono del documento sugiere que el Fondo percibe esta etapa inicial como un éxito político y económico poco frecuente en la historia reciente argentina.
Sin embargo, las criticas son abundantes y se manifiestan en el no siempre diplomático lenguaje del FMI. El informe deja entrever que el programa continúa siendo frágil. Esa vulnerabilidad aparece reflejada en distintos planos: el bajo nivel de reservas, la todavía débil demanda de pesos, la sensibilidad política del esquema económico y la fuerte dependencia de un ancla cambiaria rígida. A ello se suma una preocupación más profunda: la falta de institucionalización duradera del programa, cuya sostenibilidad todavía parece descansar más en la excepcionalidad del ajuste que en la consolidación de reglas permanentes.
En otras palabras, el Fondo avala la estabilización impulsada por Milei, pero no parece dispuesto a convalidar indefinidamente un modelo excesivamente rígido, altamente personalista y dependiente de un ajuste permanente como mecanismo central de equilibrio macroeconómico.
El FMI elogia explícitamente la velocidad del ajuste y la estabilización inicial, el texto contiene numerosas críticas implícitas —o “veladas”— al enfoque económico del gobierno de Javier Milei, no obstante, esas observaciones dejan ver preocupaciones importantes del staff del Fondo sobre la sostenibilidad política, monetaria y externa del programa. En primer término, hay una crítica a la dependencia excesiva del ancla cambiaria ya que el informe sugiere repetidamente que el gobierno depende demasiado del tipo de cambio como instrumento antiinflacionario.
Cuando afirma que “la utilización del tipo de cambio como ancla nominal tiende eventualmente a abandonarse” y que los programas exitosos evolucionan hacia esquemas más flexibles y basados en tasas de interés, está señalando indirectamente que el esquema inicial de crawling peg administrado por Milei y Caputo generó riesgos de atraso cambiario y vulnerabilidad externa. La crítica se vuelve más evidente cuando menciona que “Los intentos de reducir la inflación demasiado rápido, con una dependencia excesiva de un ancla cambiaria… a menudo dieron como resultado que los programas de estabilización terminaran abruptamente.” En el lenguaje político significa que el Fondo está advirtiendo que intentar bajar la inflación demasiado rápido usando el dólar como ancla puede terminar en crisis cambiaria.
En el lnforme, también critica a la insuficiente acumulación de reservas y es probablemente la advertencia más importante del documento.El FMI reconoce el éxito fiscal y desinflacionario, pero insiste varias veces en que la acumulación de reservas fue limitada, insuficiente o quedó rezagada respecto de otras estabilizaciones exitosas. Una crítica clara al diseño inicial del programa económico: el gobierno priorizó bajar inflación y sostener actividad antes que recomponer agresivamente el balance externo.Incluso marca que “Las presiones externas surgieron antes de las elecciones de medio término.” Es decir: el Fondo interpreta que el esquema era vulnerable políticamente y que la demanda de pesos colapsó ante incertidumbre electoral.
La lectura implícita es que el programa estabilizó precios, pero no logró todavía consolidar confianza estructural. El documento observa que si bien la inflación cayó, la remonetización de la economía fue mucho más lenta que en otros casos exitosos.
Eso es una crítica sofisticada pero fuerte y en términos económicos significa que la gente todavía no confía plenamente en el peso y que el sistema financiero sigue débil y el programa todavía depende demasiado de controles, tasas reales y disciplina fiscal extrema, lo que sugiere que la estabilización todavía no generó una confianza monetaria genuina.
Monetarismo
El informe cuestiona explícitamente los esquemas rígidos de agregados monetarios. Dice que los objetivos estrictos de emisión generan volatilidad y pueden provocar oscilaciones excesivas en tasas y actividad y que son inferiores a esquemas modernos basados en inflación objetivo e instrumentos de tasa. Esto puede leerse como una crítica técnica al enfoque ideológico más ortodoxo del gobierno y de ciertos sectores libertarios cercanos a Milei, particularmente la idea de “emisión cero” como único ancla suficiente. Esto, para el FMI significa que el control monetario es necesario, pero que no alcanza por sí solo y aplicado rígidamente, puede ser contraproducente.
Fragilidad política del programa
El informe menciona varias veces el problema de la “incertidumbre política” y la necesidad de construir “consensos duraderos”. Eso es lenguaje diplomático para señalar que el programa depende excesivamente de liderazgo presidencial y shock inicial, pero aún carece de institucionalización profunda. Cuando el Fondo enfatiza reglas duraderas, autonomía del Banco Central, marcos fiscales estables, consensos políticos, está sugiriendo que el actual esquema sigue siendo vulnerable a cambios políticos o electorales.
Retraso cambiarioy endeudamiento externo
El documento nunca dice explícitamente “hay atraso cambiario”, pero lo sugiere varias veces. Por ejemplo, habla de “real exchange rate appreciation” e insiste en la necesidad de mayor flexibilidad cambiaria y menciona que los programas que usan anclas cambiarias suelen terminar con monedas sobrevaluadas. Además, el énfasis en la necesidad de generar grandes superávits comerciales futuros implica que el Fondo cree que el tipo de cambio real todavía debe preservar competitividad.
Otra observación importante del FMI diferencia explícitamente entre acumular reservas vía exportaciones y flujos genuinos y hacerlo mediante deuda pública. El informe señala claramente que la acumulación “orgánica” reduce riesgo país, mientras que las reservas financiadas con deuda tienen menor efecto positivo. Eso es una crítica implícita a la utilización de préstamos multilaterales como BOPREAL, los swaps y endeudamiento externo como sostén del balance del BCRA.
Reformas estructurales
Uno de los ejes centrales del informe es el diagnóstico crítico del sistema tributario argentino. El FMI sostiene que la estructura impositiva actual es excesivamente compleja, distorsiva e ineficiente. Argentina presenta una presión tributaria elevada para los estándares regionales —alrededor del 27 % del PIB en 2025— pero combinada con una base estrecha, múltiples regímenes especiales y más de 155 tributos distintos, lo que genera altos costos administrativos, incentivos a la evasión y pérdida de competitividad. El organismo identifica especialmente como problemáticos los impuestos a las exportaciones, a las transacciones financieras y los tributos provinciales sobre ingresos brutos, cuya naturaleza acumulativa distorsiona precios relativos, desalienta la inversión y perjudica la productividad.
Aunque como dijimos, el informe celebra varias reformas, también remarca que las reformas tributarias siguen incompletas, que persisten distorsiones severas y que todavía faltan reformas institucionales profundas. Especialmente en materia de coparticipación, impuestos provinciales, del mercado laboral, fortalecimiento institucional y de autonomía monetaria. El mensaje implícito es que la estabilización inicial fue exitosa, pero todavía no existe una transformación estructural consolidada.
El gobernador de Buenos Aires, Axel Kicillof, sostuvo que “el Gobierno nacional nos quiere decir que no existe la ‘zona fría’ en la provincia, y que no hay que ayudar a la gente con las tarifas del gas y los servicios, su eliminación es un acto más de crueldad e insensibilidad de un Presidente que nos propone un modelo de país donde le va muy bien a muy poquitos, mientras se abandona a la inmensa mayoría”.
Kicillof apuntó contra el proyecto de ley que reduce el régimen de Zona Fría en el país, que ya tiene media sanción en el Congreso (ahora debe tratarlo el Senado), al sostener que esta modificación deja sin tarifas diferenciales “a 5 millones de bonaerenses que no pueden pagar la luz, el gas y otras cuestiones básicas”.
En una publicación en su cuenta oficial de X emitida desde la localidad de Tornquist, luego de una entrega de viviendas, describió : “Tornquist, 9 AM, 4 grados. Una verdadera zona fría de la provincia de Buenos Aires. Como acá, en muchos otros lugares de nuestro territorio las familias necesitan tarifas diferenciales para poder afrontar el invierno”.
“Por crueldad, por ignorancia, el Gobierno nacional vuelve a complicarle la vida a los argentinos. El Senado tiene que rechazar este proyecto”, señaló.
Kicillof resaltó: “En la Provincia vamos a seguir trabajando para llevar bienestar a los bonaerenses mientras damos la discusión de qué país queremos: Necesitamos volver a construir una Patria que ponga primero a los argentinos”.
PECOM tomó posesión y comenzó a operar el yacimiento Manantiales Behr, ubicado en la provincia del Chubut.
La incorporación de Manantiales Behr representa un paso estratégico para la compañía, consolidando un cambio de escala que posiciona a PECOM entre los principales operadores de petróleo convencional de la Argentina y refuerza su presencia como inversor y actor de relevancia en la Cuenca del Golfo San Jorge.
Manantiales Behr es uno de los yacimientos convencionales más importantes del país y un activo emblemático de la industria energética argentina. Su incorporación fortalece la estrategia de crecimiento de PECOM en el upstream, con foco en la optimización de activos maduros y el desarrollo de proyectos de recuperación terciaria (EOR).
Desde el punto de vista operativo, se concentrarán los esfuerzos en la excelencia operacional, la incorporación de tecnología y la aplicación de capacidades técnicas orientadas a maximizar la eficiencia y el factor de recobro. El plan combina perforación de nuevos pozos en sectores con potencial de desarrollo, instalación y operación de unidades modulares de inyección de polímeros (PIUs) y una intensa actividad de workovers sobre pozos existentes, orientada a optimizar su desempeño productivo y adaptarlos al esquema de recuperación terciaria.
En línea con esta estrategia, se prevé, además de la continuidad del desarrollo de Grimbeek, la expansión a otras zonas del piloto exitoso de El Alba Valle y la implementación de un proyecto piloto de EOR en el área de Myburg del campo. De esta forma, PECOM reafirma su compromiso con una gestión del activo orientada al desarrollo de reservas, maximizando su valor y extendiendo la vida útil del campo.
Con más de 70 años de trayectoria, PECOM es parte del grupo de empresas de Luis, Rosario y Pilar Perez Companc y se ha consolidado como una compañía multidisciplinaria de energía dedicada a la producción de petróleo y gas, la provisión de servicios y soluciones integradas, y el desarrollo de proyectos de ingeniería y construcciones para los sectores de oil & gas, energía eléctrica y minería.
Sobre PECOM
PECOM es una empresa multidisciplinaria de energía dedicada a la producción de petróleo y gas, y a la provisión de servicios y soluciones integradas, ingeniería y construcciones para los sectores de oil & gas, energía eléctrica y minería. Su unidad de negocios de Upstream cuenta entre sus activos la operación de los yacimientos de El Trébol-Escalante; Campamento Central-Cañadon Perdido y recientemente ha adquirido Manantiales Behr, que entre los tres totalizan una operación cercana a los 35.000 kbbl/día.
La Autoridad Regulatoria Nuclear (ARN) renovó por diez años la licencia de operación de la Central Nuclear Atucha II, luego de verificar el cumplimiento de los requisitos regulatorios y de seguridad exigidos para su operación.
La medida representa un nuevo respaldo al desempeño técnico y operativo de Nucleoeléctrica Argentina y a las capacidades desarrolladas por sus equipos para garantizar una operación segura y confiable de la central, se destacó.
La ARN otorgó a Nucleoeléctrica la renovación de la licencia de operación de Atucha II, habilitando su operación hasta el 26 de mayo de 2036.
La decisión fue formalizada luego de la evaluación integral realizada por las áreas técnicas y regulatorias del organismo, que verificaron el cumplimiento de los requisitos vinculados a seguridad radiológica y nuclear, protección física, salvaguardias, protección radiológica, transporte y respuesta ante emergencias.
El proceso de renovación incluyó la presentación ante la ARN de la documentación técnica correspondiente y la realización de evaluaciones e inspecciones regulatorias orientadas a verificar las condiciones necesarias para garantizar la operación segura y confiable de la central durante el nuevo período licenciado.
Atucha II es una de las tres centrales nucleares operadas por Nucleoeléctrica y constituye una instalación estratégica para el sistema eléctrico nacional, aportando energía de base con altos estándares de seguridad y confiabilidad operativa.
El presidente de Nucleoeléctrica, Juan Martín Campos, destacó que “la renovación de esta licencia representa un reconocimiento a las capacidades técnicas y operativas desarrolladas por Nucleoeléctrica para garantizar una operación segura, confiable y alineada con los más altos estándares regulatorios”.
Campos señaló además que “este nuevo período de licenciamiento permite seguir consolidando el rol estratégico de Atucha II dentro del sistema energético argentino y proyectar el desarrollo del sector nuclear nacional en un contexto de creciente demanda energética a nivel global”.
La renovación otorgada por la ARN se enmarca en el sistema regulatorio nuclear argentino, reconocido internacionalmente por sus estándares técnicos y de seguridad, y reafirma las capacidades desarrolladas por Nucleoeléctrica para la operación segura y eficiente de sus instalaciones nucleares.
El gobierno de Santa Fe cuestionó la media sanción otorgada por la Cámara de Diputados de la Nación al proyecto que modifica (a la baja) el régimen de subsidios al gas por Zona Fría. Según sostuvo, “la iniciativa altera el esquema de financiamiento del gas residencial y vuelve a trasladar los costos energéticos a hogares e industrias, con especial impacto sobre las provincias productivas”.
La vocero Virginia Coudannes, retomó los cuestionamientos realizados por el ministro de Desarrollo Productivo, Gustavo Puccini, ante la inminencia de la medida, y advirtió que las consecuencias recaerán con mayor fuerza sobre el interior del país: “Los más perjudicados son las provincias del interior productivo. Hay que recordar todo lo que desde Santa Fe aportamos a la Nación y que después no vuelve”.
Coudannes sostuvo además que el debate excede el impacto sobre las tarifas domiciliarias y alcanza de lleno la competitividad industrial y la capacidad de crecimiento regional. “Hay que discutir una política energética que contemple las realidades productivas del interior”, señaló, y expresó preocupación por el efecto que estas medidas podrían tener sobre la actividad económica santafesina.
El gobierno consiguió el miércoles 20 la media sanción a la ley que modifica y restringe geográficamente el régimen de Zonas Frías eliminando en varias provincias la tarifa subsidiada (de entre el 30 y el 50 %) por el consumo de gas.
El subsidio se realiza a través de un fondo fiduciario específico integrado con un aporte del resto de los usuarios del país del 7,5% , en base a una norma aprobada con 190 votos en el año 2021.
Fué con 132 votos por la afirmativa, 105 por la negativa y 4 abstenciones. Ahora debe tratarlo el Senado.
Las provincias más afectadas por esta medida son Buenos Aires, Córdoba, San Luis, Santa Fe, San Juan, La Pampa, Mendoza y Salta. Se estima que el recorte alcanzará a más de 3 millones de hogares.
El subsecretario de Energía bonaerense, Gastón Ghioni, advirtió esta semana que (el proyecto que ahora tiene media sanción) “es una ley que busca, una vez más, pegarle fuerte a todos los bonaerenses porque casi el 40 por ciento de los beneficiarios actuales de este Régimen son de la Provincia de Buenos Aires.
“La modificación que proponen implica menos usuarios: mantiene expresamente a los usuarios de Patagonia, Malargüe y Puna, mientras que a los usuarios de lo que llamamos Zona Fría ampliada lo transforma en una bonificación parcial adicional al régimen de Subsidio Energético Focalizado (SEF)”. “No establece cuantía del beneficio sino que dice que luego serán determinados y con las modalidades que se consideren pertinentes”, describió.
El Mercado Electrónico del Gas (MEGSA) realizó una subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas generadoras para el período 01/06/2026 al 14/06/2026 en la que podían participar Productores en general y Comercializadores.
Se registraron 24 ofertas, 14 de las cuales fueron de comercializadores y 10 de productores, y fueron por un volumen total de 22,3 millones de metros cúbicos día. Los Precios Promedio Ponderados fueron de U$S 3,97 por millón de BTU en el PIST, y de U$S 4,80 el MBTU puesto en el GBA.
Los PPP del gas en el PIST de acuerdo con la zona de orígen fueron de U$S 4,15 el MBTU desde la cuenca Noroeste; U$S 4,14 desde Neuquén; U$S 3,83 desde Tierra del Fuego; U$S 3,82 desde Santa Cruz, y U$S 3,81 desde Chubut.
En cuanto al volumen adjudicado fue de 4 MMm3/día para Chubut; 8,10 MMm3/d para Neuquén; 6,50 MMm3/día para Tierra del Fuego, 2 MMm3/d para Santa Cruz, y 1,70 MMm3/día para el gas del Noroeste.
Ante el descenso de las temperaturas, MetroGAS lanzó una nueva campaña de concientización y prevención de accidentes por monóxido de carbono, que contiene nueve recomendaciones que son claves para evitar intoxicaciones graves e incluso la muerte.
A diferencia de otros años, la compañía decidió adelantar la campaña debido al aumento de casos fuera de la temporada invernal. “Que un año no hayas tenido problemas en tu hogar no significa que al siguiente estés a salvo. Por eso es fundamental realizar controles periódicos y no esperar a que ocurra un incidente”, explicó Hernán Chiesa, gerente de Asuntos Públicos y Sustentabilidad de MetroGAS.
El monóxido de carbono se genera por la combustión incompleta de gas natural y otros materiales que contienen carbono. A diferencia de una pérdida de gas, que puede percibirse por su olor, el monóxido es inoloro y afecta directamente la salud de las personas.
Las principales causas de la presencia de monóxido dentro de los hogares están vinculadas al mal funcionamiento de artefactos a gas o a la falta de ventilación adecuada en los ambientes. En este sentido, los equipos destinados a la producción de agua caliente, como calefones, calderas y termotanques, concentran la mayor cantidad de incidentes.
Desde MetroGAS remarcan que la prevención es clave y que existen señales simples que permiten detectar posibles riesgos. Por eso, dio a conocer nueve recomendaciones claves que puede evitar accidentes por intoxicación e, incluso, la muerte. Las recomendaciones son las siguientes:
Revisá todos los artefactos a gas al menos una vez al año con un gasista matriculado.
Verificá que la llama sea siempre azul y pareja.
Ventilá los ambientes todos los días, incluso en invierno.
No tapes ni obstruyas las rejillas de ventilación.
Controlá que los conductos de evacuación de gases estén en buen estado y sin obstrucciones.
No uses el horno ni las hornallas para calefaccionar ambientes.
No seques ropa sobre estufas ni cerca de fuentes de calor a gas.
Instalá solo artefactos de tiro balanceado o cámara cerrada en dormitorios y baños.
Prestá atención a manchas de hollín o a un funcionamiento irregular de los artefactos. También es importante tener presente cuáles son los síntomas de intoxicación, que pueden incluir dolor de cabeza, mareos, náuseas, alteraciones visuales, confusión o pérdida de conocimiento. Ante la aparición de estos signos, se debe ventilar el ambiente de inmediato, salir al aire libre y solicitar asistencia.
“La intoxicación por monóxido puede evitarse con acciones simples. Ventilar los ambientes todos los días, no tapar las rejillas de ventilación y realizar una revisión anual con un gasista matriculado son medidas fundamentales para cuidar a la familia”, agregó Chiesa. Como parte de la campaña, MetroGAS pone a disposición de los usuarios el listado de gasistas matriculados a través de su sitio web, con el objetivo de facilitar la contratación de profesionales habilitados para realizar controles y reparaciones de manera segura. Ante cualquier duda o emergencia, la empresa recuerda que se encuentra disponible la línea gratuita 0800-999-1050, así como los servicios de emergencia 107 (SAME) y 911.
Acerca de MetroGAS Constituida en 1992, MetroGAS es una de las empresas prestadoras de servicios públicos más importantes del país, líder en el sector de distribución de gas natural. Por la cantidad de Clientes que posee -2.250.000 aproximadamente- es la tercera distribuidora del continente sudamericano.
Abarca una superficie de 2.150 km2, comprende las redes de distribución de la Ciudad Autónoma de Buenos Aires y de los siguientes partidos del Gran Buenos Aires: Avellaneda, Lanús, Lomas de Zamora, Quilmes, Berazategui, Almirante Brown, Florencio Varela, Esteban Echeverría, Ezeiza, Presidente Perón y San Vicente.
La producción de petróleo en la provincia del Neuquén alcanzó en abril de 2026 un nuevo récord histórico, al registrar 628.924 barriles por día (97 % NC), según datos informados por la subsecretaría de Hidrocarburos, dependiente del ministerio de Energía provincial.
El volumen representa un incremento de 3,13 % respecto de marzo de 2026 y un crecimiento interanual de 36,18 % (contra abril de 2025). La producción acumulada entre enero y abril muestra una suba de 32,37 % respecto del mismo período del año pasado.
Desde la subsecretaría se indicó que el crecimiento mensual estuvo impulsado principalmente por el aumento en la producción de las áreas El Trapial Este, La Angostura Sur I, Bajada del Palo Este, La Amarga Chica y Narambuena.
En cuanto al gas, la producción provincial alcanzó los 101,19 millones de metros cúbicos diarios (90 % NC), lo que representa una leve disminución del 0,08 % respecto de marzo. Sin embargo, comparado con abril de 2025, se registró un crecimiento de 10,91 %, mientras que el acumulado anual refleja una suba de 5,94 por ciento.
La participación de los recursos de yacimientos No Convencionales volvió a consolidarse como eje central de la matriz hidrocarburífera neuquina. En petróleo, la producción No Convencional alcanzó los 610.664 barriles diarios, equivalentes al 97,10 % del total provincial. En gas, la producción No Convencional fue de 91,65 millones de metros cúbicos diarios, representando el 90,57 % del total.
Dentro de este segmento, el shale gas aportó 82,75 millones de metros cúbicos diarios, equivalente a 81,78 % de la producción total de gas de la provincia, mientras que el tight gas representó 8,90 millones de metros cúbicos diarios, con una participación de 8,79 por ciento, se detalló.
Los datos ratifican el posicionamiento de Neuquén como principal provincia productora de hidrocarburos del país y reflejan el crecimiento sostenido de la actividad en la formación No Convencional de Vaca Muerta.
Avanza el acuerdo entre Moscú y Pekín sobre Fuerza Siberia 2, el gasoducto de 2.600 kilómetros que debe suministrar gas al gigante asiático a través de Mongolia.
De esta manera Rusia redirige una vez más los flujos de energía que durante 50 años fueron hacia Occidente.
Rusia, China y Mongolia firmaron un memorando jurídicamente vinculante para el gasoducto Fuerza Siberia 2: una línea de aproximadamente 2.600 kilómetros, con un costo estimado de unos 13.600 millones de dólares, que transportará 50.000 millones de metros cúbicos de gas natural cada año a través de Mongolia hasta el corazón industrial del norte de China.
Antes de la visita, del Xi Jinping, Putin había expresado esperanzas en dar un “importante paso” en la cooperación energética con China .
No obstante, China aún no aceptó la propuesta de precio , más aún cuando Turkmenistán también está dispuesto a incrementar sus suministros de gas, lo que va en línea con la política de diversificación de Pekín.
El líder ruso se limitó a garantizar en Pekín el “suministro fiable e ininterrumpido” de petróleo, gas, gas licuado y carbón, justo cuando el bloqueo del Estrecho de Ormuz ha prácticamente suspendido las importaciones chinas de Oriente Medio.
En septiembre del año pasado el gigante gasístico ruso Gazprom firmó un memorando jurídicamente vinculante sobre la construcción de ese gasoducto.
Rusia, incrementó sus exportaciones a Asia tras la suspensión de las importaciones europeas por la guerra en Ucrania, suministró a China 101 millones de toneladas de petróleo y 49.000 millones de metros cúbicos de gas el pasado año.
La ruta del trazado
El megagasoducto tendrá una extensión total de sus ramificaciones cercana a los 6.700 kilómetros (sumando los tramos en cada país): Tramo ruso: Nace en los ricos yacimientos de la península de Yamal, en el Ártico, y Siberia Occidental. El recorrido desciende cruzando el sur del lago Baikal hacia la República de Buriatia, hasta alcanzar la frontera con Mongolia en las inmediaciones de la localidad de Naushki / Kyakhta.
El gasoducto transitará todo el este de Mongolia —a través del proyecto conocido como Soyuz Vostok—, cruzando las estepas del país hasta llegar al límite territorial con China.
Tramo chino: El trazado ingresa por el norte de China y se conecta con la red de distribución nacional de gas del gigante asiático, lo que permitirá abastecer a importantes regiones industriales chinas e incluso extenderse hasta las cercanías de Shanghái.
Esta ruta es fundamental para la reorientación de las exportaciones energéticas rusas hacia Asia, buscando compensar la pérdida del mercado europeo. Para China, representa una garantía de suministro diversificado a través de un contrato a 30 años.
Nucleoeléctrica Argentina S.A. (NASA) aprobó una modificación de su estatuto social mediante la cual incorpora formalmente la prestación y comercialización de servicios nucleares como una nueva unidad de negocios de la compañía.
“La decisión representa un paso estratégico para consolidar la presencia de la empresa en el mercado internacional y ampliar el alcance de las capacidades desarrolladas por la industria nuclear argentina durante más de siete décadas”, se destacó.
La nueva unidad, aprobada en asamblea el pasado 13 de mayo, estará enfocada en la exportación de servicios especializados, asistencia técnica, ingeniería, mantenimiento, capacitación y provisión de soluciones para centrales nucleares alrededor del mundo, aprovechando la experiencia acumulada por NASA en la operación de las centrales Atucha I, Atucha II y Embalse.
En los últimos años, profesionales y equipos técnicos de Nucleoeléctrica participaron en proyectos y servicios brindados a instalaciones nucleares de distintos países, entre ellos Canadá, Brasil, China, Corea del Sur y España.
En ese marco, la empresa también desarrolló y patentó soluciones tecnológicas para centrales del tipo CANDU, actualmente exportadas y comercializadas en el mercado nuclear internacional. Con esta decisión, la compañía institucionaliza y potencia una actividad con alto valor agregado y fuerte proyección internacional.
Nucleoeléctrica Argentina S.A. es la empresa responsable de la operación y mantenimiento de las centrales nucleares de potencia del país. Opera Atucha I, Atucha II y Embalse, y desarrolla proyectos estratégicos vinculados a la gestión de combustible y la extensión de vida útil.
“Desde su creación en 1994, combina experiencia técnica, una industria nacional altamente capacitada y estándares de seguridad reconocidos internacionalmente, contribuyendo al desarrollo tecnológico argentino y al fortalecimiento del rol del país en el ámbito nuclear global”, se destacó.
El gobierno nacional impulsa la privatización parcial de esta compañía estratégica, que es propiedad del Ministerio de Economía (80 %), y de la CNEA (20 %).
La Secretaría de Energía aprobó el Reglamento de Transporte de Hidrocarburos Líquidos (RTHL)aplicable a los sistemas de transporte que atraviesen DOS (2) o más provincias, y/o tengan destino la exportación o importación total o parcial de petróleo crudo, sus productos derivados y los líquidos del gas natural.
A través de la Resolución 119/2026 Energía estableció que “con carácter previo a la operación de las instalaciones, los interesados deberán acreditar la obtención de la correspondiente autorización de transporte en los términos de la Ley 17.319 (de Hidrocarburos) y sus modificatorias, sin perjuicio de los demás requisitos previstos en el RTHL” ahora aprobado.
Asimismo, la S.E. “invita a las Provincias a adherir al RTHL (dispuesto por la R-119/2026), y a adoptar las medidas complementarias al mismo, en el ámbito de sus respectivas competencias”.
En los considerandos de la nueva Resolución se hace referencia a que “de conformidad con lo establecido en el Decreto 44/91, esta Secretaria se encuentra facultada para el dictado de la normativa técnica relativa al diseño, construcción, operación y abandono de oleoductos, gasoductos, poliductos, terminales marítimas e instalaciones complementarías, dedicadas al transporte de hidrocarburos líquidos”.
También se señala a modo de antecedente que “a través de la Resolución 120/2017 del ex Ministerio de Energía y Minería se aprobó el Reglamento Técnico de Transporte de Hidrocarburos Líquidos por Cañerías”, basado en el estándar de la Sociedad Americana de Ingenieros Mecánicos.
Y que dicho reglamento estableció “los requerimientos técnicos mínimos relativos al diseño, construcción, operación y mantenimiento de los sistemas de transporte de hidrocarburos líquidos por ductos, con el objetivo de garantizar la seguridad de las personas, la protección del ambiente y la confiabilidad de las instalaciones”.
Pero se destaca ahora que “desde la entrada en vigencia de la Resolución 120/17 se han producido avances relevantes en materia de estándares técnicos internacionales aplicables al transporte de hidrocarburos líquidos por ductos”, lo cual torna necesaria su actualización.
En particular, tal actualización introduce mejoras técnicas vinculadas con el diseño, los materiales, la gestión de integridad, el control de la corrosión y la evaluación de la condición de las tuberías.
Al respecto se indica que “se han incorporado a nivel internacional criterios regulatorios y prácticas operativas contempladas en el Código de Regulaciones Federales de los Estados Unidos de América, normativa de referencia para el transporte de líquidos peligrosos por tuberías”.
Y se hace hincapié en que “el desarrollo tecnológico registrado en la industria del petróleo ha impulsado la utilización de materiales no metálicos, particularmente tuberías termoplásticas y tuberías compuestas reforzadas, las cuales han demostrado ser una alternativa técnicamente viable para determinadas condiciones de operación en sistemas de transporte de hidrocarburos líquidos, conforme normas API (American Petroleum Institute)”.
En tal sentido, la R-119 señala que “resulta conveniente contemplar la utilización de dichos materiales cuando cumplan con normas técnicas de la industria, a fin de posibilitar la incorporación de soluciones tecnológicas que contribuyan a mejorar la seguridad operativa, la confiabilidad de las instalaciones y la gestión de integridad de los ductos”.
“Por otra parte, el incremento de la producción hidrocarburífera derivado de la producción de petróleo no convencional, genera la necesidad de un marco normativo actualizado que acompañe el desarrollo de nuevos proyectos de infraestructura energética”, se indicó.
Hidrocarburos Líquidos
En un Anexo a la R-119 se indica que “Este RTHL establece los requisitos mínimos de seguridad para el diseño, el trazado, el mantenimiento y la integridad de los sistemas de tuberías que transportan hidrocarburos líquidos y otros por tuberías tales como: ● Petróleo crudo. ● Condensados. ● Gasolina. ● Gas licuado de petróleo. ● Subproductos del petróleo.
Tuberías interjurisdiccionales a las que aplica: a) Tubería que transporta petróleo en condición comercial, desde una Planta de Tratamiento hasta un Oleoducto Troncal, o hasta una Planta de Almacenaje (de Despacho o de Refinería). b) Oleoducto Troncal que recibe la producción de petróleo en condición comercial de varios yacimientos. c) Oleoducto que transporta petróleo crudo fuera de especificación comercial desde un colector principal de una Concesión de Explotación hasta una Planta de Tratamiento de Petróleo, ubicada fuera de los límites de dicha Concesión. d) Oleoducto entre Planta de Tratamiento y Planta de Almacenaje. e) Poliducto desde Refinería a Planta de Almacenaje y/o Despacho. f) Oleoducto/poliducto entre Plantas de Almacenaje o de Despacho. g) Poliducto que transporta subproductos líquidos desde Plantas de Procesamiento. de gas natural a otras Plantas de Fraccionamiento, Almacenaje o Despacho. h) Oleoducto/poliducto entre otros puntos de Recepción y Despacho de producto.
El secretario de Coordinación de Energía y Minería, Daniel González, sostuvo que “Nosotros queremos transparentar el costo de la energía, luego el Estado decide a quién subsidia y a quién no. No tiene ningún sentido que el Estado subsidie industrias con el costo del GNL o subsidie la generación”.
“Si el costo es muy alto, nosotros decidimos aplanar ese costo, y que la demanda prioritaria, demanda residencial, lo pague durante los meses de bajo consumo y no los meses de invierno”, agregó, y remarcó que “para poder hacer esto es importante que todos los consumidores entiendan cuál es el costo. Con la señal correcta de precio se pueden tomar decisiones de consumo racionales”.
Én declaraciones que realizó en una Jornada sobre Energía organizada por el Diario Río Negro, González también se refirió a la licitación de compras de cargas de GNL por parte de empresas privadas, que finalmente el gobierno suspendió por el alto costo ofertado.
“Intentamos ver si podíamos dejar eso en manos privadas”, explicó, y luego “lo que hicimos distinto fue que ENARSA comprara los buques de GNL (en rigor las cargas) y los disponibiliza para todo el mercado al costo de compra, más costo de regasificación”.
El precio del GNL registró un muy fuerte aumento en el mercado internacional como consecuencia de los bombardeos de EE.UU. e Israel sobre Irán, y el cierre del Estrecho de Ormuz, por donde se transporta el 20 por ciento del crudo y el GNL mundial.
“En la segunda licitación (también realizada por ENARSA), de 9 buques para junio, tuvimos un montón de demanda” (por parte de compradores del insumo).
González señaló que “Nos vamos a asegurar de que cuando tomemos el invierno completo, el costo total no sea mayor al que hubiéramos tenido con el sector privado”.
Zona Fría
Acerca de la intención del gobierno nacional de eliminar del régimen de tarifa subsidiada del gas a diversas zonas del país que fueron incluídas por Ley en el año 2022, González sostuvo que “Lo que está vigente es una aberración, hay definidas como zonas frías zonas que en verdad son templadas”, y “donde el resto del sistema (usuarios) que no tiene zonas frías subsidia, independientemente del tipo de consumidor”.
La intención del gobierno nacional ha generado reclamos de varios gobernadores. “Proponemos volver a la zona fría original patagónica, y subsidiar (sólo) el consumo. No vamos a subsidiar ni los impuestos ni el Cargo Fijo, sino el metro cúbico efectivamente consumido”, insistió González. “Esperamos que el Congreso lo entienda, va a ser un ahorro importante para el fisco”, justificó.
El RIGI y el Súper RIGI
El funcionario sostuvo que “El RIGI (régimen de incentivos fiscales y cambiarios a grandes inversiones) es una historia de éxito, está funcionando muy bien”. “La semana que viene se van a aprobar otros dos proyectos y va a haber muchas más presentaciones”.
Y describió que “El régimen tiene un doble objetivo: acelerar los desarrollos e incrementar el tamaño de los desarrollos, para proyectos donde la rentabilidad era dudosa sin el RIGI”.
Acerca de lo que la Administración Milei denominó “Súper RIGI”, González señaló que “es un régimen pensado para la industrialización de los recursos naturales y sobre todo para industrias nuevas”. “La idea no es replicar el RIGI sino que es aprender del éxito que tuvo el régimen y es para proyectos donde Argentina hoy no está en el mapa”.
“Los detalles los estamos definiendo, como el umbral mínimo (de inversión), va a ser un régimen de un plazo más largo, posiblemente sea de 5 años. Tiene beneficios fiscales más importantes que el RIGI, el más relevante es que la tasa de impuesto a las ganancias es del 15 por ciento”.
Indicó además que “No va a tener ningún tipo de arancel de importación, ningún tipo de retenciones a las exportaciones. Es un régimen potente pensado para mediano y largo plazo”.
“Lo estamos terminando de escribir durante estas semanas para presentarlo al Congreso lo más pronto posible”, agregó.
Y puntualizó que “una de las características es que las provincias y los municipios donde se realicen las inversiones tienen que estar en todo de acuerdo y adheridos al régimen, es un esfuerzo compartido entre Nación, provincia y municipios”.
González resumió que “el objetivo del Gobierno es normalizar el sector energético, que estaba absolutamente intervenido”.
“Queremos que el sector privado pueda fluir, y para eso, arrancamos con la Ley Bases, hicimos cambios en Ley de Hidrocarburos, cambios en la Ley de Gas, cambios al marco regulatorio eléctrico, con el objetivo de ir desregulando mercados”. “Estoy muy satisfecho de cómo viene reaccionando el sector privado”, remarcó.
La Organización Latinoamericana y Caribeña de Energía (OLACDE) presentó el informe Panorama 2025: Producción y comercio exterior de petróleo y gas natural en América Latina y el Caribe, destacando un fuerte dinamismo del sector hidrocarburífero regional, impulsado principalmente por el crecimiento de Guyana y el liderazgo sostenido de Brasil y México.
De acuerdo con el reporte, América Latina y el Caribe (ALC) aportó aproximadamente el 11 % del suministro mundial de petróleo y cerca del 6 % del gas natural durante 2025. La producción petrolera regional aumentó 20 % respecto al año anterior, y en cuanto al gas natural, el reporte sostiene que hubo un crecimiento interanual de 10 por ciento.
El informe señala que el 46 % de la producción regional de petróleo se destinó a exportaciones con destino a China, consolidándose como el principal destino de las ventas externas, concentrando el 31 % del comercio petrolero de ALC, seguida por Estados Unidos y la Unión Europea.
En materia de gas, OLACDE destaca que el 59 % de las importaciones regionales provienen de Estados Unidos, reflejando la integración energética de América del Norte, mientras que Trinidad y Tobago mantienen un rol estratégico como exportador de gas natural licuado en la región, actividad en la cual se proyecta también Argentina.
Asimismo, el análisis proyecta que, pese al avance acelerado de las energías renovables y la electrificación, el petróleo y el gas natural continuarán teniendo una participación relevante en la matriz energética regional durante las próximas décadas, con cuotas cercanas al 26 % cada uno en la matriz primaria de energía de América Latina y el Caribe.
Reporte completo en el siguiente link: https://www.olade.org/publicaciones/panorama-2025-produccion-y-comercio-exterior-de-petroleo-y-gas-natural-en-america-latina-y-el-caribe-alc/
La política tarifaria volvió al centro de la escena económica argentina, aunque esta vez con una particularidad: el debate ya no gira únicamente en torno al déficit fiscal ni al peso de los subsidios sobre las cuentas públicas, sino sobre la capacidad real de los hogares para absorber una nueva ola de aumentos en energía y transporte. El último Reporte de Tarifas y Subsidios del Observatorio de Tarifas y Subsidios del IIEP (UBA-CONICET) ofrece una radiografía clara de ese fenómeno: en mayo de 2026, una familia promedio del Área Metropolitana de Buenos Aires necesitó $249.834 mensuales para cubrir electricidad, gas, agua y transporte. El monto representa una suba mensual del 17,5% y un incremento interanual del 50%.
Observatorio, la cifra no sólo refleja inflación. Expresa, sobre todo, un cambio profundo en la estructura de financiamiento de los servicios públicos. Desde diciembre de 2023 hasta hoy, la canasta de servicios aumentó 800%, mientras que el índice general de precios acumuló 231%. En otras palabras: las tarifas crecieron más de tres veces por encima de la inflación general.
El corazón del aumento de mayo estuvo en la energía. El gas natural registró un salto del 53,3% respecto de abril, impulsado por la combinación de incrementos tarifarios y el efecto estacional de la llegada del frío. El consumo típico prácticamente se duplicó entre abril y mayo, y la factura acompañó esa dinámica. La electricidad siguió el mismo sendero: el mayor uso residencial y las subas en cargos fijos y variables provocaron un incremento del 37,8%.
El fenómeno marca un cambio de época respecto de la lógica que predominó durante más de una década. Durante años, el sistema energético argentino se sostuvo sobre un esquema de subsidios masivos que desacopló parcialmente las tarifas locales de los costos reales de generación y abastecimiento. La consecuencia fue una reducción artificial del peso de los servicios públicos sobre el ingreso familiar, pero también un crecimiento sostenido del gasto estatal.
Hoy el escenario es inverso. El Estado busca reducir subsidios y trasladar gradualmente los costos al usuario final. Sin embargo, el proceso no es lineal. El informe del IIEP muestra que los subsidios económicos no desaparecieron: mutaron. Los hogares del AMBA todavía pagan, en promedio, apenas el 58% del costo real de los servicios públicos. El 41% restante continúa siendo cubierto por el Estado.
La diferencia respecto de años anteriores radica en la focalización. El antiguo sistema de segmentación fue reemplazado por el esquema de Subsidios Energéticos Focalizados (SEF), que concentra las bonificaciones sobre determinados consumos y niveles de ingresos. Aun así, el informe destaca que en mayo se aplicaron bonificaciones adicionales: 25% extra sobre el precio mayorista del gas y 10% adicional sobre la energía eléctrica. La asistencia continúa, aunque bajo criterios más restrictivos y con menor cobertura universal.
El problema es que, aun con subsidios parciales, el peso de las tarifas sobre los ingresos volvió a crecer. La canasta de servicios públicos ya equivale al 14,1% del salario promedio registrado. Hace apenas un año representaba 11,6%. La tendencia es todavía más significativa si se observa que el salario promedio permite comprar hoy 7,5 canastas de servicios, frente a las 8,6 que podía cubrir en mayo de 2025.
El deterioro relativo del ingreso disponible no proviene únicamente de la energía. El transporte se consolidó como el principal componente del gasto en servicios públicos: explica el 48% de toda la canasta. El boleto mínimo de colectivo en el AMBA continúa muy por debajo del costo técnico real, pero la brecha comenzó a reducirse de manera acelerada.
Según el IIEP, el costo real del sistema de transporte automotor ya asciende a $1.960 por pasajero transportado, mientras que el boleto mínimo en CABA ronda los $754. Esa diferencia sigue siendo financiada mediante subsidios, aunque cada vez menos. De hecho, el informe proyecta nuevas subas para los próximos meses y advierte que los aumentos más fuertes recaerán sobre los trayectos largos y las secciones tarifarias más altas.
La tensión fiscal explica gran parte de esta dinámica. Los subsidios económicos acumulados a mayo alcanzaron $2,7 billones nominales. En términos reales, el gasto total en subsidios creció 14% interanual. Pero detrás de ese número general aparecen comportamientos muy distintos.
Energía absorbió el 76% de las transferencias y registró un incremento real del 50%. Transporte, en cambio, mostró una caída real del 34%. La razón es clara: el Gobierno decidió priorizar la cobertura del sistema energético ante la presión de los costos internacionales del gas y la electricidad, mientras profundiza el ajuste sobre el transporte urbano.
El informe señala además que las transferencias a CAMMESA crecieron 80% nominal y 38% real, reflejando el mayor costo de generación eléctrica. ENARSA, por su parte, registró una expansión aún más abrupta, con un aumento real superior al 200%, asociado a las importaciones energéticas y la preparación del sistema para el invierno.
Paradójicamente, aunque los subsidios energéticos crecieron este año, el nivel agregado continúa muy por debajo del pico alcanzado durante la crisis energética de 2022. El IIEP calcula que los subsidios acumulados de los últimos doce meses son 60% menores a los observados en diciembre de 2023 y 74% inferiores al máximo registrado en junio de 2022.
Es decir: el Estado sigue subsidiando, pero subsidia menos que antes y de otra manera.
La consecuencia política de ese cambio aparece en la vida cotidiana. La factura energética dejó de ser un gasto marginal para convertirse nuevamente en una variable sensible del presupuesto familiar. El invierno, históricamente subsidiado en Argentina mediante tarifas artificialmente bajas, vuelve a mostrar el verdadero costo de la energía.
A esa presión se suma otro elemento: la creciente desigualdad territorial de las tarifas. El informe revela diferencias de hasta 122 puntos porcentuales entre provincias en materia de electricidad. En gas natural, la dispersión también es significativa debido a diferencias climáticas, regulatorias y logísticas.
En el fondo, la discusión sobre tarifas sintetiza la principal contradicción de la economía argentina contemporánea: cómo ordenar las cuentas públicas sin producir un deterioro social difícil de absorber. El ajuste de subsidios permitió reducir parte del gasto estatal y sostener el equilibrio fiscal, pero trasladó una presión creciente sobre salarios que todavía corren detrás de los precios.
El resultado es un nuevo equilibrio inestable: subsidios más bajos, tarifas más altas y hogares cada vez más expuestos a los costos reales de la energía. El invierno recién empieza.
Autoridades nacionales, y provinciales de Santa Cruz, recorrieron las obras de construcción de las hidroeléctricas Cóndor Cliff y La Barrancosa (ex Presidente Néstor Kirchner y Gobernador Jorge Cepernic) en medio de la reorganización administrativa del proyecto y la expectativa por la recuperación del empleo en esa provincia.
Las obras, que cuentan con financiamiento de China desde el momento de su licitación, estuvieron paralizadas desde el 2024, pocos meses después del cambio de gobierno nacional. Tras arduas negociaciones con el consorcio adjudicatario (Gezhouba Group, Eling, Hidrocuyo) en marzo se firmó la Adenda 12 entre las partes, y se encaró la reactivación.
Las obras de las represas sobre el río Santa Cruz volvieron a ocupar un lugar central en la agenda energética nacional, señaló el gobierno provincial. Durante el domingo y lunes (17 y 18 de mayo), los funcionarios realizaron una recorrida técnica por el complejo hidroeléctrico, en el marco del proceso de reactivación de los trabajos y de la nueva estructura administrativa del proyecto.
La visita incluyó inspecciones en distintos sectores de obra, recorridos por los campamentos y reuniones técnicas vinculadas al avance del emprendimiento, considerado estratégico tanto para el sistema energético argentino como para el desarrollo económico de la provincia.
La suma de ambas hidroeléctricas implicará un aporte de 1.310 MW de energía renovable al Sistema Interconectado Nacional. Tienen diferente grado de avance: 40 % en el caso de La Barrancosa y 20 % en Condor Cliff, aproximadamente.
La firma de la Adenda 12 destrabó un desembolso estimado en 150 millones de dólares aportados por los bancos chinos, proyectando la reincorporación paulatina de más de 1.500 trabajadores locales, post invierno.
La recorrida se desarrolló en un contexto de modificaciones institucionales impulsadas por el Gobierno Nacional. Según la nueva normativa, las represas dejarán de depender de ENARSA y pasarán a estar bajo la órbita de la Subsecretaría de Recursos Hídricos del Ministerio de Economía de la Nación, que asumirá el rol de comitente de la obra.
Por parte del Gobierno provincial participaron el ministro de Energía y Minería, Jaime Álvarez; el secretario de Estado de Recursos Hídricos, Emilio Rivera; y el secretario de Estado de Fiscalización y Control Ambiental Energético y Minero, Gastón Farías.
La comitiva nacional estuvo encabezada por Vicente Heredia, director nacional de Obras Hídricas; Liliana Guerrero, directora nacional de Aprovechamiento Multipropósito; representantes de ENARSA y de la Universidad Nacional de La Plata.
Jaime Álvarez destacó el impacto laboral y energético del proyecto
Durante la recorrida, el ministro Álvarez remarcó la importancia de sostener proyectos estratégicos para Santa Cruz y enfatizó la necesidad de garantizar la contratación de trabajadores santacruceños mediante la aplicación de la Ley 90/10.
“El crecimiento de la provincia debe estar acompañado por empleo genuino para los santacruceños”, sostuvo el funcionario al referirse a la recuperación de puestos laborales vinculados a la obra.
Álvarez también señaló que la continuidad de las represas es posible gracias al acuerdo de financiamiento entre el Estado Nacional y la República Popular China, y valoró las gestiones para superar el conflicto económico entre ENARSA y la UTE responsable del proyecto.
Desde el Gobierno de Santa Cruz subrayaron que la continuidad de Cóndor Cliff y La Barrancosa representa una obra estratégica por su aporte futuro a la matriz energética nacional y por el impacto económico que tendrá en la provincia.
El subsecretario de Energía de la provincia de Buenos Aires, Gastón Ghioni, se refirió al paquete de medidas en materia energética que el Gobierno nacional envió al Congreso, que incluye la eliminación del régimen de zona fría para un gran número de habitantes del territorio bonaerense usuarios de gas.
En conferencia de prensa, el funcionario advirtió que “Esta es una ley que busca, una vez más, pegarle fuerte no al Gobierno provincial sino a todos los bonaerenses, porque casi el 40 % de los beneficiarios actuales de este régimen son de nuestra provincia”.
Ghioni explicó que “La modificación que proponen implica menos usuarios y también menos subsidios, porque con esta modificación cambia un criterio básico: antes se subsidiaba el 50 % de la factura total, y ahora sólo se subsidiaría el 50 % de una parte que corresponde únicamente al precio del gas. Esto implica que quedarán excluidos de ese subsidio componentes como transporte, distribución e impuestos”.
El presidente y CEO de YPF, Horacio Marín, recorrió las obras de Santa Fe BIO, la sociedad conformada entre YPF y Essential Energy, que avanza la instalación de un nuevo complejo de vanguardia para la producción de biocombustibles de última generación orientados a aviación (SAF- Sustainable Aviation Fuel) y al transporte (HVO) con destino al mercado local y al internacional.
Con una inversión estimada cercana a los 400 millones de dólares el proyecto pone en valor a la ex Refinería de San Lorenzo. Además, permite desarrollar nuevas cadenas de valor agroindustriales, generar nuevos empleos especializados, la integración con mercados internacionales de combustibles sostenibles y el desarrollo tecnológico y de capacidades industriales locales.
La primera fase del proyecto en ejecución contempla la instalación de una planta de pretratamiento de materias primas con una capacidad máxima de 250,000 tons/año, la adecuación de tanques y sistemas logísticos, así como de los servicios auxiliares requeridos para el proceso.
La segunda fase corresponde a la instalación de la biorrefinería, la cual producirá el nuevo combustible con una capacidad de procesamiento de 170.000 toneladas año. La puesta en marcha está prevista para finales de 2029.
Santa Fe Bio habilita la transformación estratégica de San Lorenzo, reconvertida de una refinería tradicional a un hub de producción de energía sustentable, consolidándose como una de las iniciativas más relevantes en Latinoamérica para la producción de biocombustibles avanzados, destacó YPF.
GeoPark junto con Gas y Petróleo del Neuquén (GyP) presentó una solicitud para adherirse al Régimen de Incentivo para Grandes Inversiones (RIGI) con el fin de desarrollar su hub de petróleo no convencional en Vaca Muerta. Con una inversión de más de USD 1.000 millones en los bloques Loma Jarillosa Este (LJE) y Puesto Silva Oeste (PSO), la Compañía busca escalar la producción de 1.500 a 20.000 barriles diarios en los próximos tres años.
El proyecto se presenta con el fin de acelerar el desarrollo del plan que GeoPark ya está ejecutando en Vaca Muerta, dándole previsibilidad y escala a sus inversiones de largo plazo. La propuesta integra ambos bloques bajo un Vehículo de Proyecto Único (VPU) y contempla la perforación en modo factoría de pozos horizontales, la construcción de una CPF (Central Processing Facility) en PSO para procesar la producción combinada, así como infraestructura de transporte y evacuación compartida.
“Vaca Muerta es una apuesta estratégica para GeoPark. Tenemos un plan en marcha y bloques con potencial probado. Nos presentamos al RIGI porque potencia el alcance de una inversión de esta escala. Es exactamente para lo que fue diseñada esta herramienta y una muestra de la coordinación entre el Gobierno Nacional, la Provincia y las empresas para impulsar el desarrollo de la cuenca y el país. Queremos consolidarnos como un actor de largo plazo en Neuquén, enfocados en ejecutar con disciplina y generar valor para la Provincia”, señaló Ignacio Mazariegos, Director de la Unidad de Negocios Argentina.
En marzo, la Compañía inició la perforación de sus primeros pozos en LJE. Con una inversión de entre USD 80 y 100 millones proyectada en 2026 para el desarrollo del bloque, el objetivo es escalar la producción en Argentina y pasar de los 1.500 barriles equivalentes diarios (boepd) actuales hasta los 5.000 o 6.000 boepd antes de que finalice el año.
Con esta solicitud para adherirse al RIGI, GeoPark marca un nuevo hito en el desarrollo acelerado y eficiente de sus bloques en Vaca Muerta, y reafirma su apuesta de largo plazo para aportar al desarrollo energético del país.
Acerca de Geopark
GeoPark es una compañía independiente de petróleo y gas con más de dos décadas de trayectoria exitosa en Latinoamérica, que cotiza en la Bolsa de Valores de Nueva York desde 2014. En Colombia, se ha consolidado como una de las principales empresas del sector. Desde su fundación, GeoPark cuenta con el Sistema Integrado de Valores SPEED (Seguridad, Prosperidad, Empleados, Entorno Ambiental y Desarrollo Comunitario), que refleja su compromiso con la sostenibilidad en todos los territorios en donde opera.
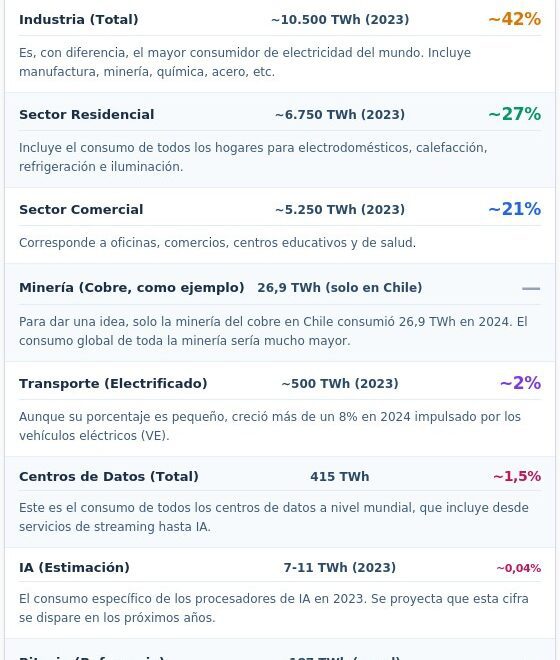

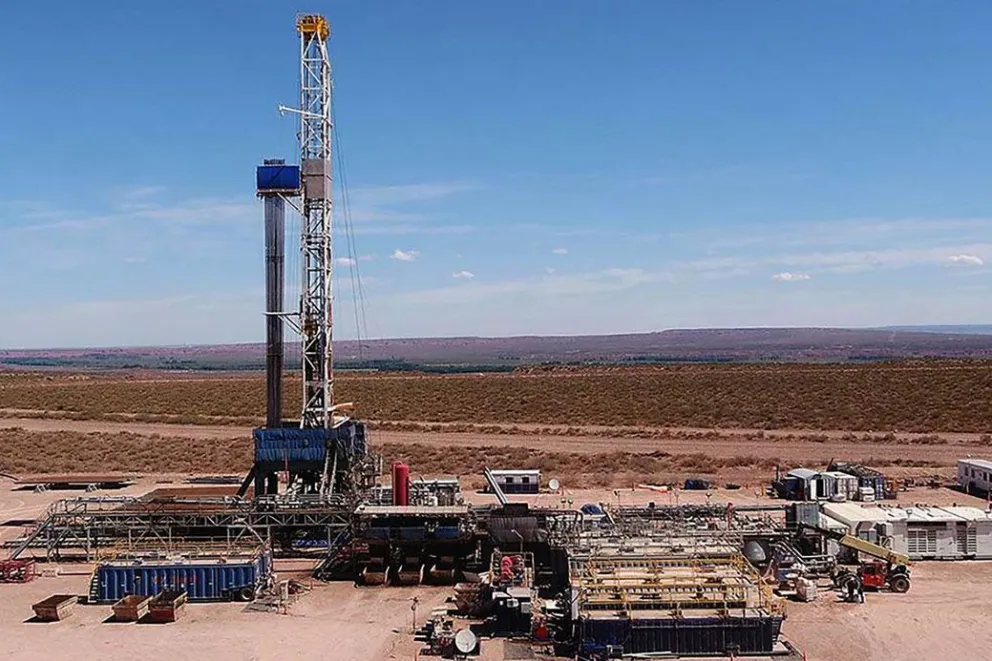
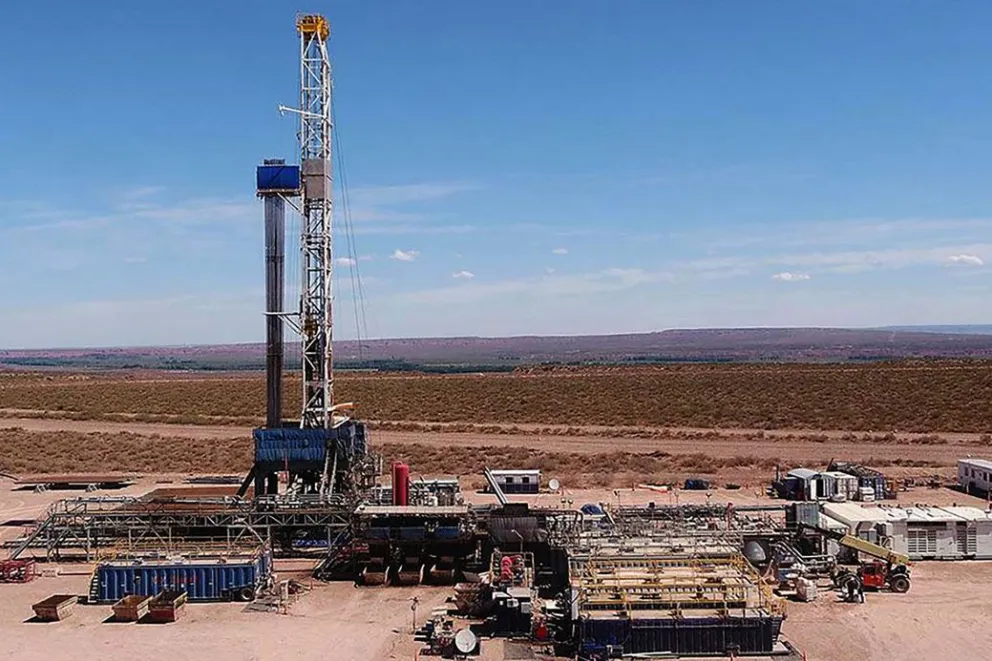
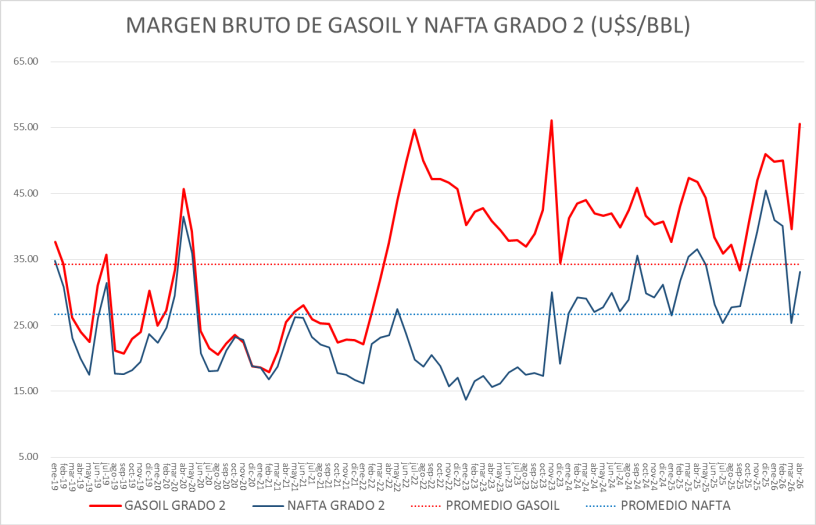


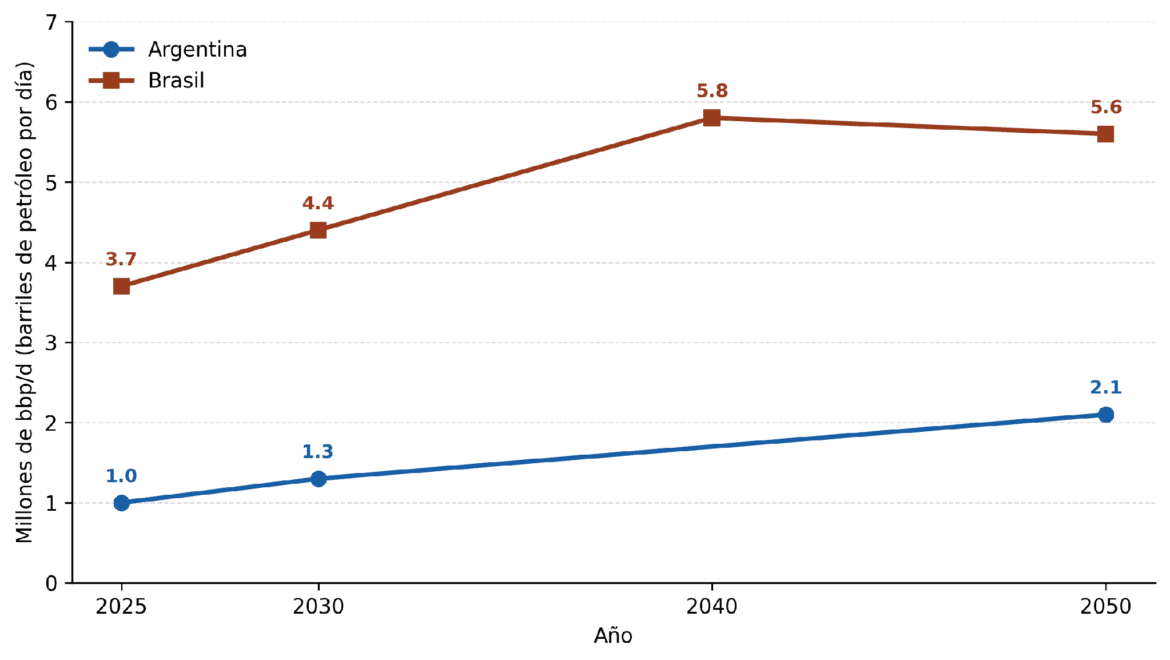





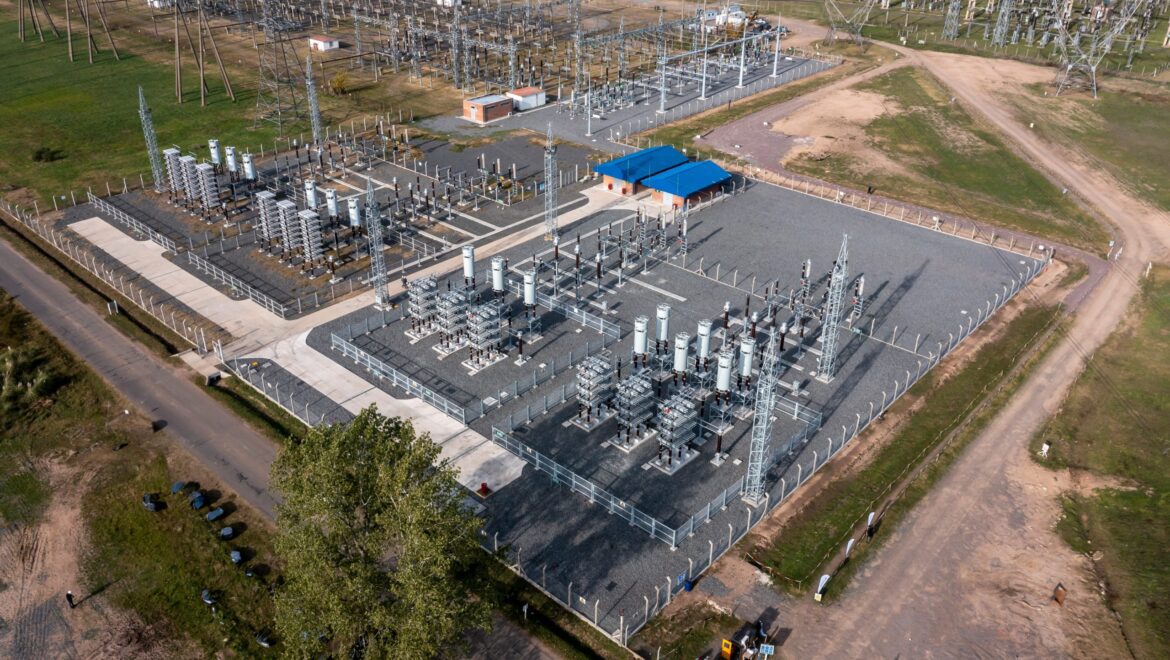

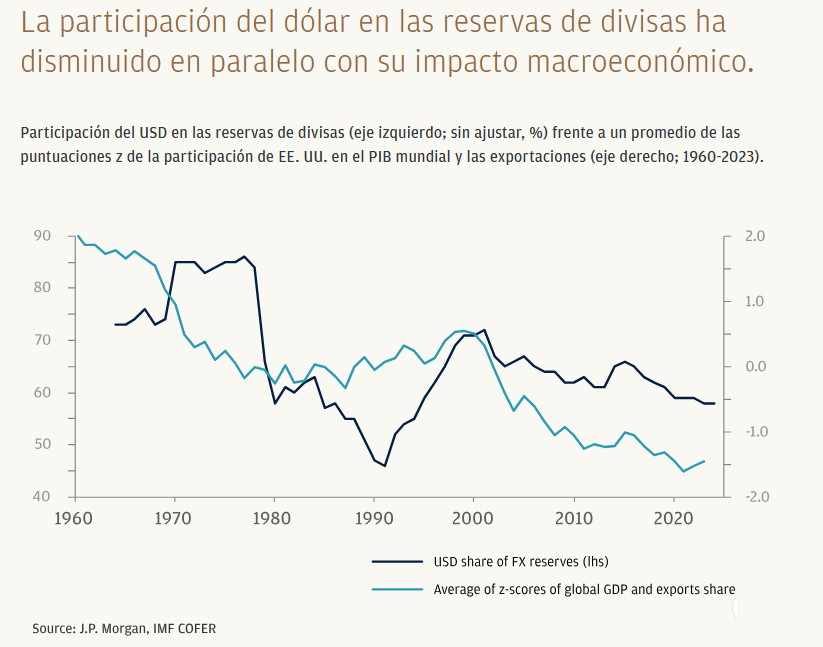

 ︎