Comercialización Profesional de Energía

energiaynegocios.com.ar

energiaynegocios.com.ar, Información de Mercado

Oldelval, entre las mejores empresas para trabajar de América Latina

La compañía alcanzó el puesto #27 en el ranking Best Workplaces in Latin America™ 2026 de Great Place to Work®, que reconoce a las organizaciones con las mejores culturas de trabajo de la región.

Oldelval fue reconocida en el puesto #27 del ranking Best Workplaces in Latin America™ 2026, elaborado por Great Place to Work®, consolidándose entre las mejores empresas para trabajar de América Latina.

Este nuevo reconocimiento se suma al obtenido en marzo de este año, cuando, en la edición 2026 del ranking Los Mejores Lugares para Trabajar en Argentina, elaborado por Great Place to Work® (GPTW), Oldelval alcanzó el puesto número 10 entre las empresas de la categoría de 251 a 1000 colaboradores, consolidando su posición entre las organizaciones más destacadas del país en materia de clima laboral.

Ambos reconocimientos reflejan el camino recorrido durante los últimos años, con una gestión que pone a las personas en el centro y promueve una cultura basada en la confianza, el desarrollo, la cercanía y el trabajo en equipo.

“Llegar a este lugar no es casualidad: es el resultado de años de trabajo enfocado en las personas, en cómo trabajamos y en quiénes somos. Este logro pertenece a cada una de las personas que forman parte de Oldelval y que, día a día, construyen la cultura que nos define”, destacaron desde la compañía.

El ranking Best Workplaces in Latin América™ distingue a organizaciones de distintos países de la región que se destacan por ofrecer experiencias laborales positivas y construir culturas de trabajo sólidas, a partir de la percepción y experiencia de sus propios colaboradores.

Alcanzar el puesto #27 a nivel latinoamericano reafirma el compromiso de Oldelval de continuar fortaleciendo una cultura en la que las personas puedan desarrollarse, aportar y ser protagonistas de los desafíos y logros de la compañía.

energiaynegocios.com.ar, Información de Mercado

Cómo transformar la experiencia en prevención

Por Alejandro Lorenzo. Director Técnico de Camuzzi

En infraestructura energética, muchas veces el desafío no es construir nuevas obras, sino mantener en operación, de forma segura, aquellas que llevan décadas prestando servicio.

En Camuzzi operamos más de 12.000 kilómetros de gasoductos. Parte de esa red fue construida hace más de 70 años con tecnologías que hoy ya no se utilizan. Estas cañerías siguen siendo fundamentales para abastecer a millones de personas, pero también requieren un seguimiento permanente para garantizar su integridad.

Hace más de veinte años detectamos una serie de fallas asociadas a un tipo particular de soldadura presente en algunos gasoductos antiguos. Ese escenario nos impulsó a revisar en profundidad cómo evolucionan estos materiales con el paso del tiempo y, sobre todo, cómo las variaciones normales de presión pueden afectar su comportamiento. Es conocido que las variaciones de carga y descarga en los materiales puede ocasionar la rotura de estos por el fenómeno de fatiga. Creo que todos hemos roto un clip con muy poca fuerza luego de haberlo doblado repetidas veces.

A partir de ese trabajo desarrollamos una metodología propia que permite estimar qué tramos requieren mayor atención y qué condiciones operativas pueden acelerar la fatiga de los materiales. Más que un ejercicio teórico, se convirtió en una herramienta para tomar mejores decisiones de mantenimiento y prevención.

Los resultados fueron claros. Confirmamos que controlar las variaciones de presión y adaptar las condiciones de operación cuando es necesario reduce significativamente el riesgo de fallas. Lo más importante es que estas medidas permitieron que, desde su implementación, no hayamos vuelto a registrar roturas por fatiga en este tipo de cañerías

Este trabajo también dejó otra enseñanza: la seguridad de los sistemas no depende únicamente de la calidad con la que fueron construidos, sino de la capacidad de comprender cómo envejecen y de actuar antes de que aparezcan los problemas.

La buena noticia es que las cañerías fabricadas actualmente incorporan procesos de soldadura y controles de calidad mucho más avanzados, por lo que este tipo de riesgos es considerablemente menor. Sin embargo, la experiencia demuestra que la innovación también consiste en encontrar nuevas formas de gestionar los activos existentes y prolongar su vida útil de manera segura.

Este tipo de desarrollos refleja el compromiso de Camuzzi con la seguridad y la mejora continua. Gestionar una de las mayores redes de distribución de gas natural del país implica no solo mantener la infraestructura existente, sino también incorporar conocimiento y tecnología para anticipar riesgos, tomar mejores decisiones y asegurar la continuidad de un servicio esencial para millones de argentinos.

Porque, la mejor falla es la que nunca llega a ocurrir.

energiaynegocios.com.ar, Información de Mercado

Energía en clave federal: así fue el AmCham Energy Forum2026

AmCham Argentina, la Cámara de Comercio de Estados Unidos en el país, llevó adelante una nueva edición de su Energy Forum bajo la premisa “la energía en clave federal”, un espacio de diálogo que reunió a los principales referentes corporativos, funcionarios nacionales, provinciales y municipales, y representantes de organizaciones de la sociedad civil.

Con más de 850 asistentes, el encuentro abordó temáticas clave para el desarrollo del sector, entre ellas se destacan: la alianza estratégica para la inserción internacional; la agenda y visión a largo plazo de una Argentina energética; Vaca Muerta como plataforma exportadora; cuencas productivas y sus desafíos para el desarrollo; nuestro país en el mercado global del gas; señales, inversión y competitividad para la normalización del mercado eléctrico; la demanda energética de las nuevas industrias; condiciones e instrumentos requeridos para atraer inversiones; infraestructura indispensable para la transformación productiva; entre otras.

En su discurso de apertura, Mariana Schoua, presidente de AmCham Argentina, sostuvo: “Somos un exportador neto de energía, con una economía en crecimiento, una inflación en descenso y una agenda de reformas que incluyó la firma del Acuerdo de Reciprocidad para el Comercio y la Inversión con los Estados Unidos”. Luego, cerró: “Recuperamos credibilidad. Ahora el desafío es transformarla en desarrollo federal, para que el crecimiento no solo se refleje en los indicadores macroeconómicos, sino también en cada región del país”.

Por su parte, Alejandro Díaz, CEO de AmCham Argentina, agradeció la participación de los oradores y destacó la calidad del intercambio sosteniendo que: “Sabemos que no alcanza con tener los recursos, por eso, desde la Cámara seguimos construyendo espacios de diálogo entre el sector público y privado para promover una agenda de desarrollo, mayor competitividad y reglas estables que fomenten la inversión y el crecimiento”. Y concluyó: “Estamos en un momento único. La macroeconomía se está normalizando, avanzamos en la negociación de acuerdos para ampliar nuestro alcance comercial y, finalmente, la energía, junto con la minería, puede darnos el impulso definitivo para construir la Argentina que todos deseamos”.

A lo largo de los paneles, participaron como oradores: Alberto Weretilneck, gobernador de la provincia de Río Negro; Alfredo Cornejo, gobernador de la provincia de Mendoza; Andrea Confini, secretaria de Energía y Ambiente de la provincia de Río Negro; Andrea Previtali, presidente de Tenaris para Cono Sur; Daniel González, secretario de Coordinación de Energía y Minería del Ministerio de Economía de la Nación; Enzo Fullone, senador nacional por la provincia de Río Negro; Facundo Gómez Minujín, presidente para Argentina, Uruguay, Bolivia y Paraguay de JP Morgan; Fernando Bonnet, gerente general de Central Puerto; Gonzalo Aziz, analista político, Mag. en Políticas Públicas y conductor en Infobae y Radio Mitre; Ignacio Lamothe, secretario general del Consejo Federal de Inversiones; Ignacio Torres, gobernador de la provincia del Chubut; Jésica Bossi, conductora en TN y columnista política en Clarín; Jorge Brito, presidente de Genneia; Juan Ignacio Filips, country manager para Argentina, Uruguay y Paraguay de Amazon Web Services; Juan Manuel Compte, prosecretario de Redacción en El Cronista; Julián Guarino, director de Shale24; Marcela Romero, CEO y presidente para Argentina de Schneider Electric; Mariana Schoua, presidente de AmCham Argentina y CEO de Aconcagua Energía Generación; Mariano Espina, periodista en Clarín; Martín Genesio, presidente y CEO de AES Argentina; Matias Weissel, COO de Vista; Nicolás Gandini, director de EconoJournal; Oscar Sardi, CEO de TGS; Peter Lamelas, Embajador de Estados Unidos en Argentina; Rodrigo Buteler, intendente de Cipoletti; Santiago Spaltro, periodista en Clarín; Sebastián Catalano, editor general de Economía y Negocios en Infobae; Sebastián Penelli, periodista de Energy Report y Ambito.com; Sergio Mengoni, director general de Total Austral y country chair de TotalEnergies en Argentina; y Sofía Diamante, periodista de economía y negocios en La Nación.

Por último, cabe destacar que, el foro contó con una alianza estratégica con ASDRA (Asociación Síndrome de Down de la República Argentina) para promover la inclusión laboral de personas con síndrome de Down a través de una experiencia de trabajo eventual. Mediante esta iniciativa, la Cámara continúa fomentando una cultura organizacional basada en la diversidad, la equidad y la inclusión, integrando estos valores de manera transversal en cada una de sus actividades.

energiaynegocios.com.ar, Información de Mercado

Con una Inversión de más de USD 6 Millones, Camuzzi Concluirá las Obras Pendientes en la Planta Compresora Las Armas

Camuzzi, la mayor distribuidora de gas natural del país, anunció una inversión superior a los USD 6 millones destinada a la finalización de las obras pendientes sobre la Planta Compresora Las Armas, infraestructura clave para el sistema de distribución de gas natural que abastece a 40 localidades bonaerenses de la zona atlántica.

La Planta Compresora Las Armas está compuesta por dos equipos motocompresores, con una potencia de 2.400 HP.

La puesta en funcionamiento de esta planta permitirá incrementar las condiciones operativas sobre el Gasoducto de la Costa y el Gasoducto Tandil-Mar del Plata, optimizando la capacidad de transporte del sistema y generando las condiciones necesarias para acompañar el crecimiento residencial, comercial e industrial de una amplia región bonaerense.

Es oportuno recordar que la repotenciación de este sistema de transporte y distribución de gas natural contempló, además del desarrollo de esta Planta Compresora, la ejecución de un refuerzo en el “Gasoducto de la Costa”; un refuerzo sobre el ramal de alimentación a la localidad de Balcarce y la interconexión de las Estaciones Reguladoras de Presión “La Invernada” y “El Tejado”, que alimentan a Mar del Plata; obras que fueron concluidas oportunamente y que para su funcionamiento pleno requerían la finalización de la Planta Compresora Las Armas.

Las obras se iniciarán en el corto plazo y estarán culminadas antes del invierno de 2027.

Camuzzi destaca el compromiso y acompañamiento de las autoridades competentes para lograr reencauzar esta obra estratégica para la zona.

energiaynegocios.com.ar, Información de Mercado

Subió 7,5% en julio la produción de la OPEP

Los países de la OPEP y Emiratos Árabes Unidos siguieron aumentando el pasado julio su bombeo y extrajeron 23,63 millones de barriles de petróleo diarios (MBD), un 7,5 % más que en junio, por debajo de los niveles previos a la guerra iniciada por EEUU e Israel contra Irán .
La OPEP sigue incluyendo en su bombeo conjunto la producción de Emiratos, un país que anunció su salida del cartel en mayo. Sin contar esa producción, el aumento del bombeo conjunto de los once miembros restantes es aún mayor, del 9 %.

La organización proyecta un aumento de 188.000 barriles por día a partir de septiembre. Este es otro ajuste al alza que se agrega a lo 940.000 barriles por día equivalente a casi el 1% de la demanda global, desde que comenzó la guerra el pasado 28 de febrero.

energiaynegocios.com.ar, Información de Mercado

El precio de los combustibles subió 558 % desde diciembre de 2023

Informe de Fundación Encuentro

En el marco de su línea de investigación en política energética, la Fundación Encuentro advirtió en su informe periódico que el precio de los combustibles aumentó 558 % desde diciembre de 2023, cuando el Gobierno devaluó el peso 54 % y liberó los precios del sector, hasta la actualidad.

También advirtió que una porción mucho menor de la que corresponde a lo recaudado por Impuestos a los Combustibles se destinó efectivamente a obra vial.

El litro de nafta súper pasó de $ 311 a más de $ 2.000, un incremento muy por encima del 310 % acumulado por los salarios privados en el mismo período. Medido en dólares, el combustible también subió cerca de 45 % en el último año.

Esa brecha se tradujo en una pérdida concreta de poder de compra: un salario privado promedio permitía cargar 26,3 tanques de 50 litros en noviembre de 2023, mientras que hoy solo alcanza para 16,4 tanques, una caída del 38 por ciento.

El informe señala además que esta evolución de precios convive con resultados sectoriales elevados: YPF presentó en el segundo trimestre de 2026 el mayor resultado de su historia, en un contexto de superávit fiscal, lo que contrasta con la caída del poder adquisitivo registrada a nivel de los hogares.

El relevamiento cuestiona, en particular, el criterio con el que se fija el precio interno de los combustibles pese a que la Argentina produce su propio petróleo: la producción de Vaca Muerta creció 47 % en el último año y las refinerías trabajan al tope de su capacidad, pero el precio continúa fijándose como si el combustible se importara desde el exterior.

El impacto, además, no se limita a quienes tienen vehículo propio: según el informe, el mayor costo de los combustibles puede explicar hasta 2,5 puntos de la inflación anual, al trasladarse al costo del transporte de mercaderías y, de ahí, al precio final de alimentos y otros bienes.

El informe también señala el destino de los impuestos a los combustibles asignados por ley a la construcción y el mantenimiento de rutas. De los 1,5 billones de pesos recaudados con ese fin en los últimos dos años y medio, solo el 26 % se ejecutó en obra vial, mientras que el resto permaneció colocado en plazos fijos y bonos del Estado.

Con los fondos no ejecutados, sostiene el informe, podrían haberse mejorado entre 20 y 25 mil kilómetros de rutas, equivalentes a cerca de dos tercios de la red vial nacional.

Informe completo:
https://www.fundacionencuentro.com/projects/el-tanque-que-paga-el-ajuste.-politica-de-combustibles-2023-2026

energiaynegocios.com.ar, Información de Mercado

Energía oficializó el llamado a licitación para las obras del “AMBA I”

A través de la Resolución 202/2026, la Secretaría de Energía autorizó y oficializó el llamado a Licitación Pública Nacional e Internacional de Etapa Múltiple para el otorgamiento de una concesión de obra pública para la Construcción, Operación y Mantenimiento de la obra de ampliación del Sistema de Transporte de Energía Eléctrica en Alta Tensión “AMBA I”.

“La ejecución del proyecto “AMBA I” permitirá mejorar de manera significativa las condiciones de abastecimiento de la demanda del GBA, y de seguridad y confiabilidad del área, y del SADI en general”, destacó Energía.

El Plan de obras a licitar implicará una inversión privada del orden de los U$S 800 millones, y comprende 270 km de nuevas líneas de transmisión en 500 kV, 220 kV y 132 kV, una nueva Estación Transformadora en Plomer (500/220/132 kV), sistemas de compensación reactiva (STATCOM) y obras complementarias de conexión con las distribuidoras del área. La obra permitirá ampliar aproximadamente 2.000 MW la capacidad de demanda que el sistema puede abastecer en el AMBA.

Pero en el artículo 7 de la nueva Resolución se establece que la Secretaría de Energía, a cargo de María Tettamanti, autoriza “la utilización de los fondos provenientes de la Cuenta de Exportaciones del Fondo de Estabilización del Mercado Eléctrico Mayorista (MEM), creado por Resolución 1037/2021, para el otorgamiento de aportes financieros (del orden de los U$S 100 millones) al adjudicatario de la licitación”, para el arranque de las obras.

En tanto, en los considerandos de la R-202 se describe que “el Banco Interamericano de Desarrollo (BID) actualmente se encuentra analizando la estructuración de una potencial operación de garantía vinculada a respaldar el contrato de concesión que resulte de la adjudicación objeto de la licitación, que estará sujeta a las aprobaciones internas correspondientes del Banco y a sus eventuales términos aplicables”.

Y añade que “se estima que tal eventual garantía podría ser emitida por un plazo de vigencia de hasta Veinticinco (25) años y estaría diseñada para cubrir hasta SEIS (6) meses del pago de la remuneración al concesionario, de conformidad con lo previsto en los pliegos aprobados”.

El contrato prevé una obra dividida en dos etapas con un plazo de construcción de hasta un máximo de 52 meses.
Energía destacó que el adjudicatario privado podrá contar con el Régimen de Incentivo para Grandes Inversiones (RIGI) -un régimen promocional por el que se establecieron “ciertos incentivos, estabilidad, seguridad jurídica y un sistema eficiente de protección de derechos adquiridos, en beneficio de Vehículos de Proyecto Único (VPU)”.

La licitación será llevada a cabo a través de la plataforma CONTRAT.AR. y a tal efecto Energía aprobó el Pliego de Bases y Condiciones Generales, el Pliego de Bases y Condiciones Particulares, y el Pliego de Especificaciones Técnicas correspondientes.

Dichos documentos podrán ser descargados del portal CONTRAT.AR https://contratar.gob.ar/, a través del cual los interesados podrán acceder a la documentación relevante para el procedimiento de selección.

Asimismo, la nueva Resolución dispuso que la convocatoria a la Licitación será publicada en el Boletín Oficial, en el sitio web de la Secretaría de Energía, en el sitio web https://www.dgmarket.com y en el sitio web del Banco Interamericano de Desarrollo BID for Americas (BIDFA) por el término de Tres (3) días corridos, con un plazo de no menos de Sesenta (60) días corridos de antelación a la fecha de vencimiento del plazo establecido para la presentación de ofertas.

.PAUTAS DE LA LICITACION

La R-202 estableció las siguientes pautas respecto de la convocatoria autorizada por la S.E.:

a. Consultas al Pliego de Bases y Condiciones Generales, al Pliego de Bases y Condiciones Particulares, y sus Anexos, y al Pliego de Especificaciones Técnicas y sus Anexos deberán efectuarse a través de la plataforma CONTRAT.AR.
b. Plazo y horario para la realización de consultas a los Pliegos referidos: hasta TREINTA (30) días antes de la apertura de las Ofertas, a las 17:00 horas.
c. Plazo y horario para la presentación de las ofertas: Ciento Veinte (120) días desde la publicación de la R-202, a las 11:00 horas.
d. Las ofertas se deberán presentar a través de la plataforma CONTRAT.AR utilizando el formulario electrónico que corresponda.
e. La apertura de ofertas se efectuará por acto público a través de la plataforma CONTRAT.AR. En forma electrónica y automática se generará el acta de apertura de ofertas correspondiente.
f. Plazo y horario del acto de apertura: Ciento Veinte (120) días desde la publicación de la resolución en el Boletín Oficial, a las 12:00 horas.

COMISION EVALUADORA

La R-202 detalla la creación de la Comisión Evaluadora para el procedimiento licitatorio. Serán miembros titulares Pedro Jorge Cattaneo, Favio Emir Ramírez y Claudia Fabiana Contarino. Y serán miembros suplentes Guillermo Luis Cappelletti, Ramiro Agustín Varela y Héctor Raúl Serrani.

energiaynegocios.com.ar, Información de Mercado

Elliott Abrams, la crisis de Ormuz y el desafío argentino de atraer inversiones

El exfuncionario estadounidense advierte que una concesión de Washington a Irán podría transformar definitivamente el equilibrio de poder en Medio Oriente y alterar el precio internacional del petróleo. Para la Argentina, el desenlace impactará sobre la inflación, los costos productivos, la competitividad de Vaca Muerta y la posibilidad de recuperar inversión extranjera en un contexto regional cada vez más competitivo.

Elliott Abrams, Ex Subsecretario de Estado para Asuntos del Hemisferio Occidental de los presidentes Ronald Reagan y George W. Bush, sostiene en una nota del Council of Foreigns Relations, que el equilibrio de poder en Medio Oriente atraviesa una transformación profunda desde el ataque de Hamás del 7 de octubre de 2023.

Según el exfuncionario estadounidense, Israel logró debilitar significativamente el denominado “anillo de fuego” construido durante años por Irán alrededor de su territorio: Hamás perdió capacidad operativa en Gaza, Hezbolá quedó debilitado en Líbano, cayó el régimen de Bashar al-Assad en Siria y el gobierno iraquí comenzó a disputar el poder de las milicias chiíes respaldadas por Teherán. A esta pérdida de influencia regional se suma, según Abrams, una creciente fragilidad interna del régimen iraní.

En ese contexto, Estados Unidos enfrenta una decisión estratégica: aprovechar la debilidad iraní para aumentar la presión sobre Teherán o buscar rápidamente un acuerdo que permita reducir la confrontación. Abrams cuestiona la estrategia de Donald Trump porque considera que su manifiesto interés por alcanzar un entendimiento —en particular para normalizar el tránsito y las exportaciones de petróleo y provocar una caída de los precios internacionales— reduce el poder negociador de Washington.

Del dicho al hecho

Para Abrams, permitir que Irán consolide allí una posición dominante tendría consecuencias que exceden ampliamente la cuestión energética. Teherán podría fortalecer financieramente al régimen, aumentar su influencia sobre los productores petroleros del Golfo y poner en duda la capacidad de Estados Unidos para garantizar la seguridad de aliados como Arabia Saudita, Emiratos Árabes Unidos y Baréin.

El resultado podría acelerar un realineamiento de las alianzas regionales y la búsqueda de nuevos socios estratégicos por parte de las monarquías del Golfo.
El ex funcionario de la Casa Blanca, dirige su crítica más dura contra la ambigüedad de la administración Trump, que alterna amenazas militares con períodos de inacción y señales favorables a una negociación. Para Abrams, esa falta de una línea clara está erosionando una posición de fortaleza construida mediante la presión económica y militar sobre Irán, al tiempo que incentiva a Teherán a endurecer sus condiciones.

Una eventual aceptación estadounidense del predominio iraní sobre Ormuz sería interpretada no sólo como una victoria de Irán, sino como un retroceso estratégico de Washington con repercusiones sobre la credibilidad de sus compromisos también en Europa y Asia.

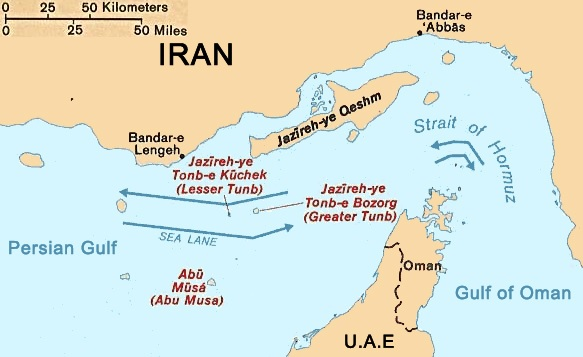
Más allá de la dimensión geopolítica, el desenlace de esta disputa tiene una consecuencia económica inmediata: Ormuz es uno de los principales puntos de tránsito de petróleo y gas del mundo, por lo que cualquier cambio en las expectativas sobre su seguridad puede trasladarse rápidamente al precio internacional de la energía, la inflación, las tasas de interés y el apetito global por riesgo.

Esa cadena de transmisión abre un interrogante especialmente relevante para la Argentina: cómo un escenario de mayor tensión, un acuerdo entre Washington y Teherán o una eventual normalización de los flujos petroleros podría impactar sobre el petróleo, el dólar, los bonos soberanos, las acciones argentinas, Vaca Muerta y las perspectivas macroeconómicas locales.

¿Y por casa?

En relación con el escenario que plantea Abrams —en particular, la posibilidad de precios internacionales del petróleo más bajos si se normaliza la situación con Irán y el estrecho de Ormuz—, el mensaje de Horacio Marín es bastante directo: Vaca Muerta debe ser competitiva incluso con petróleo barato.

No obstante, una suba internacional del precio de los hidrocarburos mejora, en principio, las condiciones para los productores argentinos, en particular para las compañías con creciente exposición a las exportaciones de Vaca Muerta con mayores ingresos y mejores márgenes, proyecta nuevos desarrollos y puede acelerar decisiones de inversión.

Además, el efecto se extiende al ingreso de divisas, la balanza comercial energética y las regalías de las provincias productoras.

Sin embargo, el impacto sobre el conjunto de la economía sería negativo: el encarecimiento del crudo presiona sobre los precios internos de los combustibles y, a través de los costos de transporte, logística y producción, puede trasladarse a la inflación y afectar la competitividad de actividades que utilizan intensivamente energía.

El resultado combina así una mejora de los ingresos del sector exportador y de las cuentas externas con mayores costos para empresas y consumidores, un factor que puede recortar parte del beneficio macroeconómico generado por el aumento de las exportaciones energéticas.

Siempre los costos

Marín sostiene que el crecimiento de la producción por sí solo no alcanza. Para que Vaca Muerta pueda mantener su expansión y competir internacionalmente, YPF y toda su cadena de proveedores tienen que reducir costos mediante productividad, reorganizando contratos e incentivos, incorporando tecnología y tomando como referencia a los productores de shale de Estados Unidos. “Hay que trabajar en productividad para no sufrir los precios bajos del petróleo”, dijo.

Esto resulta particularmente relevante frente al escenario descrito por Abrams. Si Estados Unidos alcanzara un acuerdo con Irán que permitiera normalizar el tránsito por Ormuz y aumentar la oferta iraní de crudo, una consecuencia probable sería una presión bajista sobre el precio internacional del petróleo. Para la Argentina, y especialmente para Vaca Muerta, un barril más barato reduce los márgenes de exportación y vuelve mucho más decisivo el costo de producción.

Marín plantea, justamente, que la respuesta debe ser estructural: Vaca Muerta tiene que poder competir por productividad y no depender de altos precios internacionales.

Para eso propone trasladar a perforación y servicios el modelo de eficiencia que YPF ya aplicó en otras áreas, compartir con los proveedores los ahorros obtenidos mediante mejoras de productividad y modificar contratos que actualmente pueden terminar premiando la ineficiencia.

Hay además una dimensión de escala. Marín proyecta un fuerte aumento de producción e infraestructura —VMOS, más equipos de perforación y los proyectos de LNG— y menciona una perspectiva de US$ 55.000 millones de exportaciones para 2031, bajo el supuesto de un petróleo de US$ 70 por barril y gas a US$ 6,50 FOB. Por lo tanto, la evolución del precio internacional deja de ser una variable exclusivamente sectorial: pasa a tener incidencia potencial sobre inversiones, exportaciones y generación de divisas.

Aguas abajo

El conflicto en el Estrecho, incidió en los resultados de Tenaris durante el segundo trimestre. La compañía postergó envíos por 130 millones de dólares con destino a Irak, Kuwait y Catar como consecuencia del cierre del estrecho de Ormuz, que impidió el tránsito de los buques hacia el norte del Golfo. En contraste, los despachos hacia Arabia Saudí y Emiratos Árabes Unidos se sostuvieron, pues Aramco y ADNOC mantuvieron sus operaciones de perforación. Las ventas totales alcanzaron 3.000 millones, un 4% por debajo de la cifra registrada en el mismo período de 2025.

El escenario obligó a la empresa a modificar sus previsiones. La reapertura de Ormuz, que hasta entonces formaba parte del escenario base, pasó a considerarse un elemento de mejora, ya que existen pedidos producidos que aguardan su salida. La cartera de materiales para esa región aumentó de US$100 a US$130 millones. Tenaris prevé que el tercer trimestre será el período más afectado, aunque estima que los ingresos y el EBITDA del segundo semestre se mantendrán en línea con la primera mitad, con una recuperación hacia el último tramo del año.

La interrupción del tránsito elevó el precio del petróleo y generó incentivos para aumentar la perforación en otras regiones. Estados Unidos, Canadá y Argentina muestran una demanda mayor de tubos. En Vaca Muerta operan 42 equipos, nueve más que en enero. La empresa amplía turnos en sus plantas de Koppel y Ambridge, y ejecuta un programa de US$ 230 millones en Sault Ste. Marie. El sector offshore también experimenta una reactivación; Tenaris sumó trabajos para Cronos, GranMorgu y Sakarya, y proyecta que el impacto en ventas se refleje desde el cuarto trimestre de 2026 y continúe durante 2027.

¿Y el Rigi?

La agenda local incorporó otra variable vinculada con la capacidad de la Argentina para atraer inversiones hacia sus recursos energéticos y mineros. El Senado buscará esta semana avanzar con el dictamen del denominado Súper RIGI, el Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias, con la expectativa oficial de alcanzar su sanción antes de finalizar agosto.

El proyecto apunta a crear un marco de adhesión para inversiones superiores a los US$ 1.000 millones en actividades que actualmente no cuentan con un vehículo específico dentro del régimen vigente. La discusión cobra dimensión por la cartera de proyectos bajo evaluación, estimada en US$ 101.241 millones, y por su posible aplicación a desarrollos industriales asociados con la energía y la minería, entre ellos el procesamiento de minerales y otras actividades destinadas a ampliar la capacidad exportadora.

Mientras la evolución del conflicto entre Estados Unidos e Irán modifica las condiciones del mercado mundial de energía, el debate del Súper RIGI en el Senado introduce una variable interna: qué condiciones ofrece la Argentina para que los proyectos de largo plazo puedan ejecutarse aun cuando cambien el precio del petróleo, el costo del financiamiento y el contexto internacional.

Si el Senado emite dictamen y el proyecto llega al recinto durante la segunda mitad de agosto, su posterior reglamentación podría abrir una nueva etapa para proyectos que requieren compromisos de capital de largo plazo.

El debate adquiere además otra dimensión frente al comportamiento reciente de la inversión extranjera directa. Pese a la puesta en marcha del RIGI, la Argentina quedó en 2025 fuera del grupo de principales receptores de capital extranjero de América Latina y registró una caída respecto de 2024.

Según el informe más reciente de la CEPAL, América Latina y el Caribe recibieron US$ 194.233 millones de inversión extranjera directa en 2025, un 1,7% más que en 2024. Brasil recibió US$ 77.676 millones y México, US$ 43.221 millones. Siguieron Chile, Perú, Colombia, Guyana, Costa Rica y República Dominicana. La Argentina quedó fuera de ese grupo de principales receptores.

La comparación con 2024 permite dimensionar el retroceso. Ese año, la Argentina había recibido US$ 11.644 millones, equivalentes aproximadamente al 6% de toda la inversión extranjera directa de la región, por lo que se encontraba lejos de ocupar los últimos lugares entre los receptores de capital.

energiaynegocios.com.ar, Información de Mercado

TGN designó a Mariana Jourdan como jefa de Relaciones Comunitarias y Sostenibilidad

TGN (Transportadora de Gas del Norte SA) designó a Mariana Jourdan como jefa de Relaciones Comunitarias y Sostenibilidad. Jourdan es licenciada en Ciencia Política por la Universidad de Buenos Aires y cuenta con más de 15 años de trayectoria en sustentabilidad corporativa, gestión de programas de impacto social y relacionamiento con grupos de interés de los sectores público, privado y social.

A lo largo de su trayectoria profesional, se desempeñó en Toyota Argentina en distintas posiciones vinculadas a Sustentabilidad y Comunicación ESG, desde las cuales lideró iniciativas de inversión social, relacionamiento institucional, comunicación de sostenibilidad y elaboración de reportes conforme a estándares internacionales.

También se desempeñó como consultora y líder de proyectos vinculados con empleabilidad, impacto social y articulación con organizaciones y empresas. Complementa su formación con estudios de posgrado en gestión de organizaciones sin fines de lucro y políticas públicas.

Con esta incorporación, TGN fortalece su capacidad de relacionamiento con las comunidades y su agenda de sostenibilidad, en línea con el compromiso de la compañía de generar vínculos de largo plazo con sus grupos de interés.

energiaynegocios.com.ar, Información de Mercado

GNL, gas y algoritmos: el nuevo tráfico de IA que Vaca Muerta busca alimentar

La revista Time empezó a mostrar publicidad a agentes de inteligencia artificial, un giro que confirma que los bots ya dominan internet. Detrás de esa transformación digital hay una demanda eléctrica que crece al 15% anual y que en Argentina abrió una disputa por el gas neuquino.

La revista estadounidense Time comenzó a mostrar anuncios pensados no para personas, sino para agentes de inteligencia artificial que rastrean sus páginas. La decisión responde a un dato que reordena la lógica de la web: el tráfico de bots superó al humano por primera vez, con el 57,5% de las solicitudes generadas por sistemas automatizados frente al 42,5% de usuarios reales. Para adaptarse, el medio convirtió sus páginas a un formato de texto plano, más fácil de leer para los modelos de lenguaje, y sumó avisos en formato de preguntas frecuentes identificados como contenido patrocinado.

El movimiento parece un asunto de marketing, pero tiene un correlato físico que interesa de lleno al sector energético. Cada consulta a un modelo de IA, cada rastreo de esos bots que ahora leen a Time, consume electricidad. Y esa demanda dejó de ser marginal.

El costo eléctrico detrás de cada consulta

La Agencia Internacional de Energía (AIE) puso números al fenómeno en su informe de abril de 2026. Los data centers consumieron 485 TWh en 2025 y podrían acercarse a 950 TWh hacia 2030, con la IA como principal motor de ese salto. Para dimensionarlo, esa cifra proyectada equivale a más de tres veces el consumo eléctrico anual de España. El sector crece cerca del 15% anual, más de cuatro veces por encima del resto de la economía combinada, y el segmento vinculado específicamente a la IA avanza todavía más rápido.

El desafío no es solo el volumen, sino la forma de esa demanda. La AIE recordó un episodio de 2025 en el que el consumo eléctrico de un proceso de entrenamiento se disparó un 400% en apenas un cuarto de segundo, una variación que las centrales convencionales no alcanzan a seguir y que obliga a sumar almacenamiento en baterías. La inversión acompaña esa curva: el desembolso anual de las grandes tecnológicas podría pasar de más de US$ 400.000 millones en 2025 a US$ 700.000 millones en 2026.

Del gas al cómputo: la apuesta argentina

¿Qué tiene que ver todo esto con Vaca Muerta? Que esa sed eléctrica necesita una fuente estable, disponible las 24 horas, y el gas neuquino aparece como candidato. El paradigma que empezó a circular en el sector se resume en una fórmula: Gas to Digital, transformar el shale en potencia de cómputo exportable.

La señal más concreta la dio la propia YPF. Su presidente y CEO, Horacio Marín, señaló que la compañía estudia montar un centro de datos aprovechando el gas excedente de Vaca Muerta y la experiencia de su generadora YPF Luz. No es el único movimiento. En octubre de 2025, la argentina Sur Energy y la estadounidense OpenAI firmaron una carta de intención para instalar un data center de próxima generación en la Patagonia, con capacidad de hasta 500 MW y una inversión que podría llegar a US$ 25.000 millones, bajo el régimen RIGI. En ese esquema OpenAI no aporta el capital directo sino que actúa como offtaker, comprador garantizado de la capacidad de cómputo, mientras el riesgo financiero recae sobre el consorcio privado liderado por Sur Energy.

La escala del reto se ve al compararla con el sistema eléctrico local. CAMMESA registró un récord de potencia de verano de 30.257 MW el 10 de febrero de 2025; un data center de 500 MW equivaldría a cerca del 1,7% de ese pico. El dato ordena las expectativas: aún los proyectos más ambiciosos anunciados para el país representan una fracción de la demanda máxima nacional, pero concentrada en un solo punto de la red.

El gas barato no alcanza

La abundancia de recurso no garantiza el negocio. Especialistas del sector advierten que disponer de una de las tarifas de gas más competitivas del mundo no es condición suficiente para radicar esta infraestructura de misión crítica. Los cuellos de botella son varios: limitaciones en el transporte eléctrico, plazos globales de entrega de equipamiento crítico, la necesidad de contratos de suministro en firme sin interrupciones invernales, conectividad redundante de fibra óptica de baja latencia y marcos regulatorios estables. A eso se suma un factor de tiempo: los fabricantes de turbinas de gas atraviesan niveles récord de demanda a nivel global, lo que estira los plazos de ejecución.

Hay además una variable social. En la cuenca de Vaca Muerta las comunidades temen que estos proyectos agraven la falta de agua, ya que los data centers son grandes demandantes del recurso, y por ahora no existe normativa que regule su instalación, algo reconocido por la propia Secretaría de Ambiente de Neuquén.

Un mismo hilo

El caso Time y la apuesta de YPF parecen mundos distintos: uno es publicidad digital, el otro es infraestructura energética. Pero los une una misma cadena. Los bots que ahora leen a Time, los agentes que deciden qué marca recomendar, los modelos que responden consultas, todos corren sobre servidores que consumen electricidad a un ritmo inédito. Argentina, con el gas de Vaca Muerta y el marco del RIGI, intenta ubicarse en el eslabón que provee esa energía. Si logra resolver los cuellos de botella de red, agua y equipamiento, el shale neuquino podría dejar de exportar solo moléculas para empezar a exportar, en forma indirecta, capacidad de cómputo.

energiaynegocios.com.ar, Información de Mercado

“AMBA I”: Activan el proceso licitatorio para Construir, Operar y Mantener el sistema de transporte de electricidad

La Secretaría de Energía, en la órbita del Ministerio de Economía, convocará a licitación pública nacional e internacional para la construcción, operación y mantenimiento privado de la obra de ampliación del sistema de transporte eléctrico denominada “AMBA I”, cuya ejecución permitirá abastecer la demanda del área en condiciones de confiabilidad y seguridad, aliviar restricciones estructurales y reducir riesgos de interrupciones del suministro, se comunicó.

El Plan contempla 270 km de nuevas líneas de transmisión en 500 kV, 220 kV y 132 kV, una nueva Estación Transformadora en Plomer (500/220/132 kV), sistemas de compensación reactiva (STATCOM) y obras complementarias de conexión con las distribuidoras del área, con una inversión estimada en U$S 800 millones. La obra permitirá ampliar aproximadamente 2.000 MW la capacidad de demanda que el sistema puede abastecer en el AMBA.

Con el llamado a licitación referido se procura contrarrestar años de desinversión: las líneas de transporte eléctrico no acompañaron el crecimiento de la demanda residencial, que subió 20 % en los últimos 10 años, mientras que las líneas de transporte en Alta Tensión lo hicieron apenas un 8 por ciento. “Esto generó cuellos de botella y un sistema fuertemente saturado”, señaló Energía.

Entonces, “AMBA I” pasa a ser una obra clave para fortalecer la confiabilidad del Sistema en el Área Metropolitana de Buenos Aires, donde se concentra aproximadamente el 40 % de la demanda eléctrica nacional.

La actual saturación de la red en esa zona genera restricciones crecientes a la demanda y eleva el riesgo de colapsos por superación de los límites técnicos del sistema.

El proceso ahora anunciado “cuenta con condiciones que fortalecen su financiamiento y previsibilidad”, se aseguró.
Contempla el respaldo de una garantía del Banco Interamericano de Desarrollo (BID) actualmente en proceso de estructuración, y habilita al adjudicatario a solicitar su adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI), lo que permite reducir riesgos, atraer inversión privada y asegurar reglas claras de largo plazo.

EL CRONOGRAMA

En cuanto a los plazos, el proceso licitatorio establece el siguiente cronograma: la presentación y apertura del Sobre N° 1 (calificación técnica y financiera) se realizará a los 120 días corridos desde la presente publicación (11/8/26), es decir hacia la primera quincena de diciembre de 2026.

Superada esa instancia, se prevé completar el proceso de evaluación, apertura del Sobre N° 2 (oferta económica) y adjudicación a comienzos de 2027, con la firma del contrato de concesión en los meses siguientes.

El contrato prevé una obra dividida en dos etapas con un plazo de construcción de hasta un máximo de 52 meses.
Esta convocatoria pone en marcha, a su vez, un nuevo marco regulatorio para la ampliación del sistema de transporte eléctrico mediante concesión de obra, que habilita al sector privado a invertir, construir y operar infraestructura crítica bajo reglas claras y estables, sin comprometer recursos fiscales del Estado, remarcó la S.E..

La Secretaría destacó que “AMBA I es la primera de 16 iniciativas estratégicas del Plan Nacional de Ampliación del Transporte Eléctrico —que contempla inversiones por más de U$S 6.600 millones y la incorporación de 5.610 km de líneas de 500 kV en todo el país— y marca un avance en el proceso de normalización del sector energético argentino”.

energiaynegocios.com.ar, Información de Mercado

YPF pone fin a una década de tensión regulatoria por la integración vertical

YPF aceptó la oferta de Edenor para adquirir su participación en MetroGAS y MetroENERGÍA por US$ 780 millones, en una operación que aún espera el visto bueno del Ente Nacional Regulador del Gas y la Electricidad. La desinversión, enmarcada en la estrategia de concentrar recursos en Vaca Muerta, cierra una larga controversia administrativa desatada por la Ley 24.076, aunque se produce en un escenario adicional de interrogantes: la distribuidora aprobó su primer reparto de dividendos en 25 años por $65.000 millones mientras negocia el pago de una deuda de similar magnitud con Energía Argentina.

En el marco de la revisión de su portafolio y de la estrategia de concentrar inversiones en Vaca Muerta, YPF decidió desprenderse de sus activos en el segmento de distribución. Su Directorio aceptó la oferta vinculante de Edenor para adquirir la totalidad de sus participaciones en MetroGAS y MetroENERGÍA por un monto de US$ 780 millones.

El proceso de venta, conducido por el asesor financiero Citigroup (Citi), incluyó la recepción y evaluación de diversas propuestas; finalmente, el 10 de agosto de 2026, el Directorio seleccionó la presentada por la eléctrica. La operación, comunicada a la Comisión Nacional de Valores por la responsable de Relaciones con el Mercado de YPF, Margarita Chun, quedó sujeta al cumplimiento de las condiciones previstas en la oferta —entre ellas, las autorizaciones regulatorias y las garantías correspondientes— y requiere, expresamente, la aprobación del Ente Nacional Regulador del Gas y la Electricidad (ENRGE).

La transacción abarca el 70% del capital y los derechos de voto que YPF posee en MetroGAS —representado por 290.277.316 acciones Clase A y 108.142.529 Clase B—, así como el 5% que mantiene en MetroENERGÍA, equivalente a 11.500 acciones Clase A. Una vez concretada, la petrolera estatal dejará de tener participación accionaria en ambas sociedades. MetroGAS, que presta servicio a unos dos millones de usuarios de la Ciudad y el Gran Buenos Aires mediante una red de más de 11.000 kilómetros de cañerías, tiene además entre sus accionistas a Integra Gas Distribution (9,23%), la ANSES (8%) y tenedores bursátiles (13% restante). Integra, holding fundado por José Luis Manzano, se encuentra vinculado desde 2021 al control de Edenor junto a Daniel Vila y Mauricio Filiberti, lo que añade un eslabón societario de interés en la operación.

Integración vertical

El recorrido previo hacia esta desinversión encuentra sus raíces en la normativa vigente y en una larga controversia administrativa. La Ley 24.076, sancionada en 1992, reorganizó el mercado gasífero bajo el principio de desintegración vertical, separando producción, transporte y distribución; su artículo 34 limitó expresamente las participaciones cruzadas entre empresas de distintos eslabones, impidiendo que un productor de gas tuviera control sobre una distribuidora. YPF ya poseía el 45,33% de Gas Argentino S.A. (GASA), sociedad que a su vez controlaba el 70% de MetroGAS, hasta que en noviembre de 2012 ejerció un derecho de preferencia para adquirir el 54,67% restante en manos de British Gas, asumiendo así el control indirecto de la distribuidora.

Si bien ENARGAS convalidó esa operación en abril de 2013 mediante la Resolución I/2566 —inscripta en el régimen de emergencia de la Ley 25.561 y en el proceso de renegociación de contratos—, el dictamen no derogó el artículo 34 ni otorgó una eximición permanente, sino que autorizó una estructura que mantenía latente la tensión regulatoria.

Esa tensión reapareció a fines de 2016, cuando el ente regulador requirió a MetroGAS un cronograma de adecuación a la ley, provocando la impugnación de YPF y la presentación de un esquema alternativo que, sin embargo, no zanjó el conflicto, el cual permaneció abierto en la documentación societaria durante los años posteriores. La cronología puede sintetizarse en cuatro hitos: la sanción de la ley en 1992; la toma de control por YPF entre 2012 y 2013; la intimación de ENARGAS en 2016; y la controversia administrativa iniciada en 2017, que se prolongó hasta la desinversión ahora anunciada.

En ese contexto, la venta de 2026 puede leerse como el cierre de una estructura que había quedado bajo permanente revisión, aunque con un matiz fundamental: Edenor, al ser una empresa de distribución eléctrica y no una productora de gas natural, no incurre en la prohibición de integración vertical del artículo 34, lo que allana el eventual escrutinio regulatorio desde ese ángulo.

La sombra de la deuda

Más allá del traspaso accionario, el proceso se ve atravesado por otra arista financiera y regulatoria. MetroGAS aprobó la distribución de $65.000 millones en dividendos —el primer reparto desde 2001—, sustentado en las ganancias acumuladas tras la recomposición tarifaria y los cambios en el sector. Dicho monto roza el saldo consolidado de $67.557 millones que la compañía reconoció ante Energía Argentina (Enarsa) en septiembre de 2025, originado en compras de gas entre agosto de 2019 y ese mes.

El acuerdo de pago estipula la cancelación de la mitad de esa deuda mediante fondos de un préstamo sindicado y la refinanciación del resto en nueve cuotas trimestrales con vencimiento hasta noviembre de 2027, durante las cuales el saldo devengará intereses a una tasa TAMAR más 8,15% anual. La simultaneidad entre el pago de dividendos y la vigencia de ese plan de pagos ha suscitado cuestionamientos sobre su compatibilidad con los criterios exigibles a una concesionaria de servicio público —en términos de cumplimiento financiero, inversiones y continuidad del servicio—, aunque no existe una prohibición expresa que lo impida.

Si bien suele atribuirse la desinversión de YPF a las restricciones verticales de la Ley del Gas, la nota subraya que no media una orden judicial ni administrativa firme que la obligue a vender, toda vez que la Resolución ENARGAS I-2566/2013 no fue anulada. De este modo, la operación aparece impulsada tanto por los antecedentes regulatorios derivados del artículo 34 como por una decisión empresaria de reasignación de recursos, en un escenario donde el polémico reparto de dividendos añade una capa extra de complejidad al proceso de transición accionaria.

energiaynegocios.com.ar, Información de Mercado

YPF vendió a Edenor sus acciones en MetroGAS por U$S 780 millones

YPF informó que, “en el marco de la revisión estratégica permanente de su portafolio de activos”, el Directorio de la compañía energética aceptó la oferta presentada por EDENOR S.A. para la compra de su participación accionaria en MetroGAS S.A. (“MetroGAS”) y MetroENERGÍA S.A. (MetroENERGÍA) por un monto de U$S 780 millones.

“Este proceso competitivo y transparente fue llevado adelante Citigroup (“Citi”) en carácter de asesor financiero de YPF. Las distintas ofertas recibidas fueron evaluadas por la compañía y la propuesta seleccionada fue aprobada por el Directorio en su reunión de hoy “(lunes 10/8), se comunicó.

El cierre de la transacción se encuentra sujeto al cumplimiento de las condiciones precedentes establecidas en dicha oferta, entre las que se incluyen la obtención de las autorizaciones regulatorias correspondientes y de las garantías de cumplimiento previstas”, se precisó.

Desde la empresa de mayoría accionaria estatal desde 2012, ahora presidida por Horacio Marín, se argumentó que “esta operación forma parte de la estrategia de YPF de continuar optimizando su portafolio de activos y concentrando sus esfuerzos e inversiones en el desarrollo de Vaca Muerta, con el objetivo de consolidarse como una compañía shale de clase mundial y avanzar en su transformación en un actor energético de escala global”.

El accionista mayoritario de MetroGAS es YPF, que controla el 70 % de la compañía (a través de acciones Clase A y Clase B). El resto del capital se divide entre la firma Integra Gas Distribution (9,23 %), la Anses (8 %) y acciones flotantes en la bolsa (13 %).

Integra es holding energético y de inversión fundado por José Luis Manzano, que desde 2021 controla la distribuidora de electricidad por redes domiciliarias Edenor (asociado con Daniel Vila y Mauricio Filiberti).

La mayor distribuidora de gas natural por redes domiciliarias del país MetroGAS cuenta con una extensión de más de 11.000 kilómetros lineales de cañerías de alta, media y baja presión, abasteciendo a unos 2 millones de usuarios en la Ciudad de Buenos Aires y del Gran Buenos Aires.

La operación fue comunicada a la Comisión Nacional de Valores por Margarita Chun, Responsable de Relaciones con el Mercado de YPF S.A.

“YPF S.A. llevó adelante un proceso competitivo para la venta de su participación accionaria en MetroGAS S.A. y MetroENERGÍA S.A. . Como resultado de dicho proceso, y habiendo evaluado las ofertas recibidas, se hace saber que con fecha 10 de agosto de 2026, YPF, aceptó la oferta presentada en esa misma fecha por Empresa Distribuidora y Comercializadora Norte S.A. (EDENOR), para la compra del:

(i) 70 % del capital social y los derechos de voto de YPF en MetroGAS consistente en 290.277.316 acciones nominativas, no endosables, Clase A de valor nominal $ 1 (un peso) cada una y con derecho a un voto por acción y 108.142.529 acciones nominativas, no endosables, Clase B de valor nominal $ 1 (un peso) cada una y con derecho a un voto por acción;

Y (ii) 5 % del capital social y los derechos de voto de YPF en MetroENERGÍA consistente en 11.500 acciones nominativas, no endosables, Clase A de valor nominal $ 1 (un peso) cada una y con derecho a un voto por acción.

El precio de la Transacción asciende a dólares estadounidenses setecientos ochenta millones (U$S 780 millones) y como resultado de la misma, YPF se desprenderá de la totalidad de su participación accionaria en MetroGAS y MetroENERGÍA.

El cierre de la Transacción se encuentra sujeto al cumplimiento de las condiciones precedentes establecidas en la Oferta, incluyendo, entre otras, la obtención de las autorizaciones regulatorias aplicables, entre ellas la aprobación del Ente Nacional Regulador del Gas y la Electricidad (ENRGE)”, se notificó a la CNV.

energiaynegocios.com.ar, Información de Mercado

Prorrogan hasta diciembre la concesión del Complejo Hidroeléctrico Río Hondo y la Central Los Quiroga

La Secretaría de Energía de la Nación estableció, a través de la Resolución 198/2026, que la actual Concesionaria HIDROELÉCTRICA RÍO HONDO S.A. continuará operando el Complejo Hidroeléctrico Río Hondo y la Central Hidroeléctrica Los Quiroga (Santiago del Estero) , que le fueran otorgados en concesión en 1994, ahora hasta el 15 de diciembre de 2026, en tanto remita dentro de los próximos 10 días hábiles la Carta de Adhesión que corresponde, según un Anexo de la R-198.

Dicha norma establece que, en caso de no efectuarse la adhesión referida, la Concesionaria estará obligada a continuar con la generación de energía eléctrica por un plazo no inferior a 90 días corridos, con el fin de que el Estado Nacional “adopte los recaudos necesarios para la continuidad del servicio, debiendo cumplir con la totalidad de las obligaciones del Contrato de Concesión que se inició en 1994”. Dicho contrato contemplaba una prórroga de 12 meses, vencida en diciembre de 2025, y luego prorrogado hasta fines de agosto 2026.

En los considerando de la R-198 Energía refiere que “es intención del Estado Nacional volver a licitar la concesión del Complejo Hidroeléctrico Río Hondo y a la Central Hidroeléctrica Los Quiroga bajo un proceso competitivo nacional e internacional”.

Al respecto, se argumenta además que “los procesos de licitación emprendidos por el Estado Nacional contemplan un grado de complejidad que se evidencia en la necesidad de conducir diversas tareas que garanticen la transparencia, la igualdad de oportunidades entre los oferentes y la correcta utilización de los recursos públicos”.

Esto último, en relación a “la elaboración de los pliegos de bases y condiciones correspondientes, la definición de las normas de manejo de aguas aplicables, la identificación de las inversiones obligatorias que deberán realizar los nuevos concesionarios con el objetivo de extender la vida útil de los activos de los complejos hidroeléctricos, el replanteo del perímetro de concesión de cada uno de los complejos hidroeléctricos y la elaboración de los manuales de protección del ambiente y seguridad de presas”.

En la R-198 se determina que “si la Concesionaria presta su conformidad a continuar operando los complejos hidroeléctricos respectivos, quedará sujeta a las siguientes condiciones:

a. La Concesionaria deberá cumplir con la totalidad de las obligaciones de su Contrato de Concesión que se inició en 1994, junto con las disposiciones que se modifican, amplían y/o aclaran.
b. Se deberá actualizar la Garantía de Cumplimiento de Contrato, la que no podrá ser inferior a pesos 5.000.000 (cinco millones). La garantía, a instancias de la S.E., podrá satisfacerse a través de una fianza o seguro de caución. Deberá ser presentada en un plazo máximo de diez (10) días hábiles desde la oficialización de la R-198.
c. Dado que la actividad de generación es por cuenta y riesgo de la Concesionaria, los cambios que se produzcan en el esquema remuneratorio como consecuencia de las medidas que se adopten para normalizar el Mercado Eléctrico Mayorista (MEM) no podrán ser invocados como incumplimientos del Esta Nacional. Las normas que se dicten a tal efecto no podrán perjudicar la remuneración actual de la Concesionaria.
d. Se deberá abonar el esquema de regalías para la Provincia de Santiago del Estero que se acuerde entre la S.E. y la Provincia, siempre respetando la proporcionalidad de los ingresos reconocidos.
e. Con una frecuencia trimestral la Concesionaria deberá presentar un inventario detallado y actualizado de los Bienes Propios, Cedidos y Equipos de la Concesionaria. Se considerará incumplimiento grave la falta de presentación u omisión de algún elemento indispensable que se utilice para el cumplimiento del contrato.
f. Se posterga la transferencia de los Bienes previstos en el Contrato de Concesión del Complejo Hidroeléctrico Rio Hondo y la Central Hidroeléctrica Los Quiroga, hasta tanto se produzca el vencimiento del (nuevo) plazo previsto en la nueva Resolución.
g. La Concesionaria deberá permitir las visitas a los perímetros de la Concesión a los interesados en el procedimiento licitatorio a celebrarse y conforme lo prevea el respectivo pliego.

Asimismo la R-198 establece la continuidad de la Subsecretaría de Energía Eléctrica (de la S.E.) en su calidad de veedor para el Complejo Hidroeléctrico Río Hondo y la Central Hidroeléctrica Los Quiroga por el (nuevo) plazo establecido.

energiaynegocios.com.ar, Información de Mercado

YPF – Segundo Trimestre: Utilidad neta de U$S 1.205 millones. Resultados récord en su Plan 4×4

El informe sobre los resultados del segundo trimestre del año de la energética YPF reveló una utilidad neta que ascendió a U$S 1.205 millones, la segunda más alta de la compañía, reflejando de forma clara los resultados del Plan 4×4 (de reestructuración de negocios de la compañía). El trimestre de mayor utilidad neta corresponde al Q3 del año 2025.

El EBITDA ajustado del período fue de U$S 2.804 millones, con un margen de 43 % sobre los ingresos, el mejor registro en los últimos 20 años.

El EBITDA del trimestre creció 150 % respecto al año anterior, impulsado por el continuo crecimiento de la producción de shale, la reducción en los costos de extracción, los niveles récord de procesamiento, la continua optimización y eficiencia operativas y la dinámica alcista de precios.

Durante el segundo trimestre YPF implementó un esquema de buffer temporal de precios de naftas y gas oil por el cual no trasladó al surtidor el impacto completo de la suba de precios internacionales, se puntualizó.

La producción de petróleo shale promedió 213.000 barriles diarios, con un crecimiento de 47 % interanual. Para finales de este año, la compañía espera continuar creciendo hasta alcanzar 250.000 barriles diarios de petróleo shale.

En este sentido, en el mes de mayo YPF presentó al RIGI el proyecto Loma La Lata Oil, con una inversión de 25.000 millones de dólares, la más importante hasta ahora presentada para acceder a dicho régimen.

Durante el segundo trimestre 2026, las inversiones alcanzaron U$S 1.340 millones de dólares, un 16 % por encima del año pasado, de los cuales el 77 % se destinaron a la actividad no convencional, principalmente en Vaca Muerta.

Se espera una aceleración importante durante la segunda mitad del año, en línea con el crecimiento esperado en la producción de petróleo shale al cierre del año, se indicó.

Por el lado de Downstream, los niveles de procesamiento en las refinerías de la compañía alcanzaron un nuevo récord histórico de 351.000 barriles diarios, con una utilización del 104 %, lo que también permitió registrar récords de producción de naftas y gas oil, evitar importaciones, abastecer a refinadores locales y exportar excedentes a países de la región.

Las ventas de naftas y gas oil crecieron 10 % en volumen respecto al año anterior, consolidando una participación de mercado del 59 % en el trimestre analizado.

El proyecto del Oleoducto VMOS continúa avanzando según lo previsto, con más del 77 % de la obra ejecutada al cierre de junio de 2026. Se espera que el nuevo oleoducto y terminal inicien sus operaciones de exportación de petróleo para principios del año próximo.

Como parte del Plan 4×4, la compañía continuó avanzando en la venta de activos no estratégicos. El jueves 6 de agosto YPF acordó la venta de 2 grupos de áreas convencionales en la provincia de Mendoza por un monto de alrededor de 400 millones de dólares.

Cuando se logre el cierre de dichas transacciones YPF tendrá 95 % de su producción en Vaca Muerta acercándose al objetivo de convertirse en una empresa netamente de No Convencionales Integrada.

El flujo de caja libre fue de 824 millones de dólares siendo el tercero más alto de la historia, que incluye un efecto extraordinario por la compra de los activos de Equinor en Vaca Muerta.

Excluyendo este efecto, la generación de caja hubiese ascendido a 1.000 millones de dólares, demostrando el sólido desempeño operativo y financiero alcanzado durante el trimestre, se describió.

Esto le permitió a YPF cerrar el trimestre con una liquidez récord histórica de casi 2.500 millones de dólares y reducir el ratio de endeudamiento neto a 1.09 veces, el más bajo de los últimos 11 años, remarcó la empresa de mayoría accionaria estatal.

energiaynegocios.com.ar, Información de Mercado

Energía autorizó a Vicuña la construcción de línea de 220 kV para su proyecto minero en San Juan

A través de la Resolución 197/2026, la Secretaría de Energía de la Nación autorizó a la empresa minera Vicuña Argentina S.A. a construir una línea de transporte de energía eléctrica de uso particular en Doscientos veinte kilovoltios (220 kV), doble terna, de aproximadamente 93 km de longitud, destinada a vincular la futura Estación Transformadora Chaparro con la futura Estación Transformadora José María, ambas ubicadas en la Provincia de SAN JUAN, a su exclusivo costo y para su propia necesidad, en los términos de la Ley (marco) 24.065.

La autorización otorgada tendrá una duración de 25 años, contados a partir de la fecha de la R-197 ahora oficializada, debiendo la empresa autorizada construir, operar y mantener las instalaciones a su exclusivo costo y para su propia necesidad.

La autorización conferida queda supeditada al cumplimiento de las condiciones técnicas, ambientales y regulatorias aplicables al Sistema Argentino de Interconexión (SADI), así como a los requerimientos que resulten del correspondiente Convenio de Conexión a suscribirse con la Compañía de Transporte de Energía Eléctrica en Alta Tensión TRANSENER S.A..

El tendido de la Línea de 220 Kv ahora autorizado se relaciona con el desarrollo del proyecto y distrito minero Vicuña en San Juan (cobre, oro y plata), perteneciente a la minera canadiense Lundin Mining y a la multinacional australiana BHP. El proyecto ya cuenta con la aprobación del RIGI prevé una inversión de largo plazo por hasta U$S 9.000 millones.

Esta semana la minera Vicuña acordó con el gobierno de San Juan aportar U$S 250 millones en obras de infraestructura. Este desembolso se enmarca en la Declaración de Impacto Ambiental (DIA) del proyecto y se realizará antes de que comience su etapa productiva, prevista para 2027.

La R-197 ordena notificar la decisión a Vicuña Argentina S.A.; a Transener S.A., la Compañía Administradora del MEM (CAMMESA) y al Ente Nacional Regulador del Gas y Electricidad (ENRGE).

En los considerandos de la nueva Resolución se describe como antecedente que “el 16 de octubre de 2025, la Secretaría informó al entonces Ente Nacional Regulador de la Electricidad (ENRE) que se encontraba considerando el otorgamiento de la autorización solicitada por la empresa Vicuña Argentina S.A., por lo cual resultaba necesario que, en forma previa, se convocara y celebrara una Audiencia Pública, luego de lo cual debería informar sobre eventuales impedimentos técnicos que pudieran encontrarse.

En enero de 2026, el ENRE puso en conocimiento de la S.E. que se convocó la Audiencia Pública solicitada, y que luego de su realización (15/1/2026) notificó y detalló a la Secretaría los principales planteos formulados por los distintos expositores, formulando consideraciones a su respecto.

La Dirección Nacional de Transporte y Distribución Eléctrica de la Subsecretaría de Energía Eléctrica, mediante un Informe Técnico analizó las consideraciones remitidas por el Ente Regulador, concluyendo que “la Audiencia Pública cumplió con las instancias previstas por la normativa vigente, que no se identificaron impedimentos técnicos, ambientales ni regulatorios para el otorgamiento de la autorización solicitada y que no se acreditó la existencia de una necesidad o conveniencia pública de uso compartido con terceros en los términos de la Ley 24.065”.

energiaynegocios.com.ar, Información de Mercado

Petrobras ganó US$ 16.627 millones en el primer semestre y reparte dividendos récord entre sus accionistas

Un crudo firme y récords de producción del presal empujaron las ganancias 55,3% para arriba. Con esa caja, la petrolera brasileña financia su plan de inversión a 2030.

Petrobras cerró el primer semestre de 2026 con un beneficio neto atribuido de US$ 16.627 millones, según el balance que presentó esta semana la mayor empresa de Brasil. Son un 55,3% más que un año atrás. Las ventas, en tanto, treparon a US$ 57.142 millones, con un alza del 35,7%, y dentro de ese total los derivados del petróleo aportaron US$ 31.029 millones. ¿De dónde salió el grueso de los ingresos? De ambos frentes: la facturación en Brasil llegó a US$ 36.401 millones y la del exterior a US$ 20.741 millones, esta última con un salto del 82,4%. Todas las cifras corresponden a los valores en dólares que la compañía informa a los mercados internacionales.

El segundo trimestre fue el motor del resultado. Ahí las ganancias sumaron US$ 10.428 millones, muy por encima de las de un año atrás, en un período que la empresa explicó por dos vías: el crudo caro a raíz del conflicto en Medio Oriente y una tanda de récords operativos. La producción total tocó los 3,34 millones de barriles equivalentes por día, mientras que la extracción propia de crudo en Brasil escaló hasta los 2,7 millones de barriles diarios. Con semejante trimestre a cuestas, la petrolera acompañó el balance con una remuneración a los accionistas de unos R$ 17.400 millones, un reparto que el mercado ya venía anticipando.

Detrás de esos números hay una definición estratégica de fondo. Petrobras sostiene un plan de inversión de US$ 91.000 millones para el período 2026-2030, y cerca de US$ 69.000 millones de esa cifra apuntan al upstream. El destino principal es el presal, esa formación que yace bajo una gruesa capa de sal en aguas profundas del Atlántico y que se convirtió en el activo estrella del país. Allí la compañía calcula que su costo de equilibrio puede perforar el piso de los US$ 28 por barril, lo que la mantiene rentable aun cuando el crudo cotiza barato.

Lo llamativo del semestre es que la empresa logró sostener a la vez tres frentes que suelen chocar entre sí: bombear en la franja alta de su guidance, premiar a los accionistas con dividendos gordos y bancar un capex de largo plazo que no da respiro. La suma de crudo firme, récords de producción y una deuda más baja que en marzo apuntala su caja para lo que viene. El único fantasma es de siempre: que el precio del petróleo pegue la vuelta y desarme la película.

energiaynegocios.com.ar, Información de Mercado

El mayor exportador mundial de GNL compra spot a EE.UU.: la ventana que Ormuz le abre a Vaca Muerta

Que el mayor exportador de gas licuado tenga que recurrir a barcos ajenos muestra hasta qué punto el bloqueo del Estrecho tensionó la oferta. En ese contexto de precios altos, la Argentina ya empezó a colocar volumen firme en Europa.

El faltante global de GNL asociado al conflicto en Medio Oriente superó las 30 millones de toneladas, con Europa absorbiendo cerca de tres cuartas partes de la oferta perdida a raíz de la disrupción en el Estrecho de Ormuz. La combinación de una ruta marítima crítica trabada y una demanda europea que sigue buscando alternativas al gas ruso dejó al mercado estructuralmente corto, con precios que reflejan la urgencia: el JKM asiático se ubicó en torno a los US$ 19,10/mmBtu y el TTF europeo en US$ 18,07/mmBtu.

El síntoma más elocuente de esa tensión lo protagonizó el propio líder del negocio. Trascendió que QatarEnergy compró 33 cargamentos spot de origen estadounidense en lo que va de 2026, frente a apenas cuatro durante todo el año anterior, para revenderlos luego en el mercado asiático tras haber declarado fuerza mayor sobre parte de sus compromisos. Que el mayor exportador mundial de GNL tenga que salir a abastecerse con barcos de terceros para cumplir contratos es la señal más clara de un mercado que dejó de funcionar con normalidad.

Detrás de esos movimientos hay un dato estructural que ordena todo el tablero: las rutas de shipping se volvieron tan determinantes como la propia capacidad de producción. El Estrecho de Ormuz, por donde circula buena parte del gas catarí, concentró el grueso del riesgo, y cada tonelada desviada hacia Europa profundizó la escasez en Asia. El resultado es un mercado spot que premia con precios altísimos a cualquier oferta nueva capaz de entrar en los próximos años.

Ahí es donde la Argentina encuentra su ventana, y con un dato que ya dejó de ser promesa: hay contrato firmado. El consorcio Southern Energy, que lidera PAE y del que participan también YPF, Pampa Energía, Harbour Energy y Golar LNG, le vendió a la estatal alemana SEFE 2 millones de toneladas anuales de GNL por ocho años. ¿Cuándo arranca? A fines de 2027, apenas entre en operación el Hilli Episeyo, el buque de licuefacción que se instalará en el Golfo San Matías, en Río Negro. No es un contrato menor: se trata de la mayor operación de exportación de gas licuado en la historia del país y compromete más del 80% de lo que ese primer barco puede producir.

En paralelo, y como apuesta de mayor escala, avanza el proyecto integrado Argentina LNG, impulsado por YPF junto con la italiana Eni y la emiratí XRG (vinculada a ADNOC), que contempla una inversión cercana a los US$ 20.000 millones para desarrollar una capacidad de unas 12 millones de toneladas anuales, con la decisión final de inversión prevista para este año. Ambas iniciativas, apalancadas en el gas de Vaca Muerta, comparten el mismo viento de cola: mientras hasta Qatar debe salir a comprar spot para cubrirse, la Argentina empieza a asegurar volumen firme y de largo plazo en el mercado europeo, exactamente el tipo de contrato que un mercado tensionado vuelve más valioso.

energiaynegocios.com.ar, Información de Mercado

YPF y PedidosYa fortalecen la presencia de Full en el sistema de delivery

YPF y PedidosYa firmaron una alianza comercial que permitirá ampliar la presencia de las tiendas Full en el canal de delivery más importante de la región.

A partir de este acuerdo, los productos de las tiendas Full estarán disponibles para delivery de manera exclusiva a través de la aplicación de PedidosYa. Además de sumar una nueva alternativa de compra para los consumidores, también permitirá incrementar su visibilidad comercial, acceder al principal ecosistema de delivery de la Argentina.

Actualmente, más de 60 tiendas Full en 14 provincias ya forman parte de la plataforma PedidosYa, con un destacado desempeño en ciudades como Bahía Blanca, Bariloche, Comodoro Rivadavia, Rafaela y Pinamar.

Con esta nueva etapa, ambas compañías se proponen alcanzar más de 600 sucursales Full activas dentro de la aplicación para fin de año.

A través de esta alianza, YPF y PedidosYa combinan el potencial de red de tiendas Full con la tecnología, logística y alcance de la plataforma líder de delivery del país, creando una propuesta que permitirá llegar a más consumidores, desarrollar nuevas oportunidades comerciales y fortalecer la experiencia de compra en todo el territorio nacional.

Horacio Marín presidentes y CEO de YPF afirmó que “las tiendas Full son un reflejo de lo que somos como compañía. Creemos que la calidad, la experiencia y la cercanía con el cliente son fundamentales, y esta alianza nos permitirá llevar esa propuesta a millones de personas de una manera más simple, rápida y conveniente”.

Esteban Gutierrez, CEO de PedidosYa afirmó que “trabajamos todos los días para simplificarle la vida a nuestros usuarios. El acuerdo con un socio estratégico de la talla de YPF refuerza nuestro compromiso y presencia federal, permitiendo llevar nuestra propuesta de valor a todos los rincones del país. Esta alianza permite que cualquier persona en cualquier provincia, pueda recibir la experiencia Full en la puerta de su casa de manera simple, conveniente y en cuestión de minutos”.

energiaynegocios.com.ar, Información de Mercado

Premio Bachofen-Ghirelli: Continúa la convocatoria para reconocer a mujeres destacadas de la energía

La Asociación de Distribuidores de Energía Eléctrica de la República Argentina (Adeera) y la Usina para el Desarrollo Energético Argentino (Udea) mantienen abierta la convocatoria para participar de la segunda edición del Premio Bachofen-Ghirelli “Mujeres destacadas de la Energía”, una iniciativa que reconoce la trayectoria, el talento y el aporte de mujeres que impulsan el desarrollo del sector energético argentino.

Las postulaciones permanecerán abiertas hasta el 11 de septiembre y se podrán presentar candidatas de empresas energéticas, distribuidoras, universidades, facultades, colegios y centros de ingenieros, academias y otras instituciones vinculadas al sector. Cabe destacar que también se aceptan autopostulaciones.

La distinción lleva el nombre de Elisa Bachofen y Beatriz Ghirelli, dos referentes de la ingeniería argentina que marcaron un hito por su liderazgo y abrieron camino a la participación de las mujeres en disciplinas tradicionalmente masculinas.

En esta edición se otorgarán reconocimientos en las categorías Innovación, Diversidad e inclusión, Sostenibilidad y una distinción especial a la Trayectoria inspiradora, destinada a mujeres cuya carrera representa un ejemplo para las futuras generaciones.

La evaluación estará a cargo de un jurado integrado por referentes del ámbito académico y por ganadoras de la edición anterior, quienes analizarán el impacto de los trabajos, la originalidad de las iniciativas y el camino profesional de las candidatas.

Las ganadoras serán premiadas el 14 de octubre, durante el acto de apertura de CIDEL Argentina 2026, uno de los principales encuentros técnicos de la distribución eléctrica de la región.

Las bases y condiciones, junto con la documentación requerida para participar, se encuentran disponibles en el sitio web del Congreso.

Acerca de Adeera

La Asociación de Distribuidores de Energía Eléctrica de la República Argentina está conformada por 50 distribuidoras de energía eléctrica de origen público, privado y cooperativo. En conjunto brindan servicio a 15 millones de clientes en todo el país. Operan 465.000 km de redes, emplean a 60.000 personas de manera directa y distribuyen más de 132.000 GWh al año, que representa el 98 % del total de la energía eléctrica que se consume en el país.

energiaynegocios.com.ar, Información de Mercado

MEGSA-CAMMESA: 29,1 MMm3/d para la 2Q de agosto. PPP de U$S 4,75 en el GBA

El Mercado Electrónico del Gas (MEGSA) realizó una subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas generadoras para el período 17/08/2026 al 31/08/2026 en la que podían participar Productores en general y Comercializadores.

Se formularon 28 oferas por un volumen que totalizó 29,1 millones de metros cúbicos día, con Precios Promedio Ponderados de U$S 3,96 el millón de BTU en el PIST, y de U$S 4,75 el MBTU puesto el gas en el Gran Buenos Aires.

Los PPP según la provincia o zona de origen del gas fueron de U$S 4,16 el MBTU desde el NOA; U$S 4,12 el MBTU desde Neuquén; U$S 3,83 desde Tierra del Fuego; U$S 3,82 desde Chubut; y U$S 3,81 el MBTU para el gas de Santa Cruz.

Los precios para el gas puesto en el GBA variaron desde U$S 4,44 el MBTU, hasta U$S 4,96 el MBTU.

La oferta de gas proveniente de Neuquén totalizó 11,6 MMm3/día; Desde Tierra del Fuego 9,5 MMm3/d; desde Chubut fue de 4 MMm3/d; Desde Santa Cruz 2,5 MMm3/d; y desde la cuenca Noroeste 1,5 MMm3/día.

energiaynegocios.com.ar, Información de Mercado

PECOM acuerda con YPF por el bloque El Corcobo

San Benito Upstream, compañía relacionada y bajo control común con PECOM, firmó un acuerdo con YPF para la adquisición de su participación en las áreas que conforman el bloque El Corcobo. Una vez perfeccionada la transacción y obtenidas las aprobaciones regulatorias correspondientes, PECOM y San Benito Upstream pasarán a ser los titulares de casi la totalidad del activo y PECOM asumirá su operación.

La transacción complementa la adquisición anunciada previamente de la participación de Pluspetrol en los mismos activos y representa un nuevo paso en la estrategia de crecimiento de la compañía en el negocio de producción de petróleo.   

Con esta operación, PECOM -una empresa del Grupo conformado por Rosario, Pilar y Luis Perez Companc- continúa consolidando su posicionamiento como uno de los principales operadores de petróleo de la Argentina, reconocida por sus capacidades para operar de manera eficiente campos maduros convencionales, con un foco especial en recuperación terciaria.

El Corcobo comprende las áreas CNQ-7 Gobernador Ayala y Jagüel Casa de Piedra, en la provincia de Mendoza, y Gobernador Ayala III y CNQ-7A, en la provincia de La Pampa y produce 19.000 barriles/día que se sumarán a los 35.000 que actualmente opera PECOM. El cierre de la operación está sujeto al cumplimiento de las condiciones precedentes habituales, incluyendo las aprobaciones regulatorias por parte de ambas provincias.

Sobre PECOM

PECOM pertenece al grupo de empresas presidido por Luis Perez Companc, que desarrollan sus actividades en la Argentina a través de sus tres plataformas: consumo masivo, agro y energía. Con un sólido plan de inversiones en la Argentina, Rosario, Pilar y Luis Perez Companc confían en el potencial de nuestro país y el crecimiento de largo plazo de todas sus empresas asumiendo un rol protagónico en cada uno de los sectores en los que participan, decididos a honrar el legado y construir el futuro.

energiaynegocios.com.ar, Información de Mercado

Designan Comité de Selección para nuevo presidente del ENRGE

La Secretaría de Energía conformó el Comité de Selección para el análisis y evaluación de los antecedentes de los postulantes al Concurso Abierto de Antecedentes para la designación del Presidente del ENTE NACIONAL REGULADOR DEL GAS Y LA ELECTRICIDAD (ENRGE). Estará integrado por Osvaldo Rolando, Santiago Urbiztondo y María Luján Crespo.

A través de la Resolución 191/2026, Energía dispuso que los miembros del Comité de Selección prestarán sus funciones ad-honorem, no existiendo erogación alguna para la conformación y el funcionamiento.

En los considerandos de la Resolución ahora oficializada se indica como antecedentes que en julio de 2025 se constituyó el ENRGE y que comenzó a funcionar luego de conformado su Directorio en mayo de 2026. Se designó como Presidente a Néstor Lamboglia por el término de cinco (5) años.

Pero Lamboglia presentó su renuncia al cargo de presidente del Directorio del ENRGE a partir del 1° de junio de 2026, la cual fue aceptada mediante el Decreto 437/2026.

Frente a ello, el 28 de julio último Energía convocó a un nuevo Concurso de Antecedentes para la designación y nombramiento del Presidente del ENRGE y se aprobaron los requisitos y condiciones para la presentación de antecedentes de los postulantes.

energiaynegocios.com.ar, Información de Mercado

La CALF, la Embajada, y Cancillería

La Cooperativa #CALF presentó un reclamo formal ante el Ministerio de Relaciones Exteriores, Comercio Internacional y Culto para solicitar su intervención frente a las comunicaciones (intimidatorias) que recibió personal de la entidad.

Tales comunicaciones fueron realizadas por parte de un funcionario de la Embajada de Estados Unidos en relación con el convenio estratégico firmado con la empresa china Huawei, señaló el diario La Mañana de Neuquén (LMN).

La presentación ante Cancillería fue realizada el 4 de agosto y lleva la firma del presidente del Consejo de Administración de CALF, Marcelo Severini, se indicó.

Sobre el tema el Diario Página12 describió que “la Embajada de los Estados Unidos en Argentina envió una advertencia a la Cooperativa CALF, principal distribuidora de energía eléctrica de la Patagonia: amenazó con la revocación o denegación de las visas de ingreso a EE. UU. a un total de 18 directivos de la entidad”.

El mensaje busca interrumpir las negociaciones entre la Cooperativa y la tecnológica china Huawei para construir un data center regional con equipamiento de esa firma.

El embajador de EE.UU en Argentina, Peter Lamelas, defendió la decisión intimidatoria argumentando que la política de visas es una cuestión de seguridad interna y no de injerencia soberana, de acuerdo a una nota publicada en Clarín.

La Cooperativa Provincial de Servicios Públicos y Comunitarios de Neuquén Limitada (CALF) rechazó las presiones de la embajada.

En un comunicado indicó que remitieron una nota formal a la Embajada y a la Cancillería argentina. Defendieron que su red es multiproveedor y sostuvieron que mantendrán sus criterios de compra basados puramente en calidad, precio y financiamiento, sin alterar sus proyectos.

energiaynegocios.com.ar, Información de Mercado

Pampa Energía-2T: 107.500 bep/d y EBITDA de U$S 415MM. Aprueban inversión de U$S 2.700MM en planta de urea (BB)

Pampa Energía presentó ante inversores sus resultados del segundo trimestre de 2026, período en el cual la compañía registro un fuerte crecimiento operativo, tanto en generación eléctrica como en petróleo y gas. Además, el desempeño financiero acompañó el crecimiento operativo, con un EBITDA ajustado de 415 millones de dólares, un 75 % superior al del mismo trimestre del año pasado, se describió.

Gustavo Mariani, CEO de la energética, afirmó que “fue un trimestre espectacular para Pampa. Aprobamos la decisión de inversión más importante de nuestra historia, con la planta de urea en Bahía Blanca, aceleramos en el desarrollo de Rincón de Aranda (VM) y seguimos fortaleciendo la integración vertical entre nuestra producción de gas y el negocio de generación eléctrica, ganando eficiencia y competitividad”.

En un trimestre marcado por un fuerte crecimiento operativo, la compañía también destacó la aprobación de la inversión de 2.700 millones de dólares para construir la planta de urea en Bahía Blanca. Será la de mayor escala de Latinoamérica, tendrá capacidad para producir 2,1 millones de toneladas anuales y marca el ingreso de Pampa al negocio de los fertilizantes. Su construcción demandará 41 meses y el inicio de producción está previsto para 2030.

Además, generará más de 3.500 puestos de trabajo directos en el pico de obra, y hasta 300 puestos permanentes en la operación de la planta. Aportará divisas por aproximadamente 1.000 millones de dólares anuales entre exportaciones y sustitución de importaciones. El proyecto logró la preaprobación bajo el RIGI.

En generación eléctrica, Pampa aumentó su producción 14 % interanual y creció por encima del sistema nacional. El desempeño estuvo impulsado, entre otros factores, por una mayor integración entre la producción propia de gas y las centrales térmicas de la compañía, que mejoró la eficiencia y competitividad de sus operaciones.

En materia de producción de hidrocarburos, la compañía alcanzó un récord trimestral de 107.500 barriles equivalentes por día, 28 % más que un año atrás.

La producción de gas promedió 14,3 millones de metros cúbicos por día, 10 % más que en el mismo período de 2025. Además, alcanzó un récord de 7,4 millones de metros cúbicos por día en el bloque Sierra Chata, que creció 95 % interanual impulsado por la puesta en producción de cuatro nuevos pozos.

En Rincón de Aranda, el yacimiento de shale oil que la compañía desarrolla en Vaca Muerta, la producción alcanzó los 23.400 barriles diarios, tres veces más que la del mismo período de 2025.

Además, durante el trimestre el proyecto obtuvo la aprobación del RIGI, que otorga estabilidad y permitirá avanzar en un plan de inversión superior a los 4.500 millones de dólares. Con esta aprobación, Pampa podrá desarrollar la zona norte del bloque, incorporar nuevos pozos, acelerar el ramp-up y extender el plateau de producción de 45.000 barriles por día.

Los avances operativos también se reflejaron en los resultados financieros. Durante el segundo trimestre, Pampa registró un EBITDA ajustado de U$S 415 millones, un 75 % superior al del mismo período de 2025, impulsado por el crecimiento de la producción de hidrocarburos y el aporte de sus distintos negocios. La utilidad neta del segundo trimestre creció 330 interanual, alcanzando los U$S 172 millones.

“A pesar de su ambicioso plan de inversiones, la compañía mantiene una elevada posición de liquidez, conservadores niveles de endeudamiento y un cómodo perfil de vencimientos de deuda”, se destacó.

energiaynegocios.com.ar, Información de Mercado

El transporte eléctrico, el eslabón pendiente: por qué un paper de 1999 vuelve a ser relevante

La reciente designación de Vicente Serra Marchese como vicepresidente del Ente Nacional Regulador del Gas y la Electricidad (ENRGE), el nuevo organismo que concentra la regulación del sector energético argentino, representa mucho más que un simple recambio en el organigrama estatal: anticipa una nueva mirada técnica y regulatoria. Para conocer su pensamiento, una breve arqueología digital nos condujo a un trabajo académico publicado en 1999, titulado “Incentivos a la Inversión en Transmisión Eléctrica”, del que Serra Marchese es autor. A la luz de su reciente designación, aquel texto adquiere renovado interés, porque ofrece una valiosa ventana para comprender los principios y criterios que podrían orientar la nueva etapa regulatoria del sector del Transporte de electrones en el Sistema Argentino de Interconexión.

Se suele decir que nadie resiste el paso por un archivo. Sin embargo, el texto que Serra Marchese escribió cuando la arquitectura del sector eléctrico aún estaba moldeándose al calor de las privatizaciones, ofrece un diagnóstico cuya vigencia resulta hoy tan llamativa como reveladora. Lejos de ser una pieza de museo o un testimonio de época, constituye una hoja de ruta conceptual que el nuevo ENReGE podría poner a prueba frente a los desafíos de un país que necesita movilizar inversiones millonarias para sostener y expandir su desarrollo de la infraestructura.

El eslabón más débil

En el documento se afirma, sin ambages, que el sector eléctrico privatizado había sido un éxito, pero que el transporte de energía se había convertido en“el eslabón más débil de la cadena eléctrica energética”. La razón no era técnica, sino institucional, regulatoria y de incentivos: las acciones de los privados, orientadas en general al corto plazo, se contraponían a la necesidad de contar con nuevas instalaciones que minimizaran la Energía No Suministrada (ENS) en el largo plazo y permitieran a los usuarios finales acceder a precios más económicos.

El diagnóstico de Serra Marchese era, y suponemos que sigue siendo, punzante. El sistema de ampliaciones implementado sobre el principio de acceso abierto —un pilar de la regulación de los 90—, introducía un elemento de riesgo específico: la aparición de free-riders. En otras palabras, quienes financiaban una ampliación podían ver cómo otros agentes se beneficiaban sin pagar, o incluso cómo su propia inversión quedaba “hundida” si la nueva infraestructura alentaba la entrada de generadores competidores que terminaban desplazándolos. Este problema, sumado a un método de concurso público que permitía que un 30% de los agentes vetara las expansiones, generaba un incentivo perverso a postergar las inversiones, a pesar de que el beneficio social neto fuera positivo.

El documento identifica con claridad el núcleo del conflicto: los generadores pueden votar en contra de las ampliaciones porque temen que, una vez realizadas, nuevos competidores entren al mercado y los desplacen. “Un generador —dice el texto— tiene entonces un incentivo fuerte a votar en contra derivado de la incertidumbre que se genera acerca del funcionamiento de la red bajo las nuevas condiciones”. Esta dinámica, que los economistas llaman “el problema del capital hundido”, genera una subinversión crónica y convierte al sistema de transporte en un cuello de botella que neutraliza las ganancias de eficiencia obtenidas en la generación.

Monopolio natural y acceso abierto

Serra Marchese no se limita a diagnosticar; describe la arquitectura regulatoria heredada de la Ley 24.065 (1992) y sus decretos reglamentarios. Allí, el transporte es concebido como lo que es, un monopolio natural declarado Servicio Público mediante “publicatio”— servicio que presta el Estado a través de un tercero que goza de exclusividad en la prestación y tiene una concesión de 95 años—, pero está sujeto a un esquema de incentivos con tarifas máximas y un reglamento de prestación basado en los principios de acceso abierto y “common Carrier”. Es decir, la red puede ser utilizada por cualquier agente, sin discriminación.

Esta organización mixta público-privada, señala el documento, es asimilable a las estructuras solidarias (cooperativas, clubes, fundaciones) donde no hay fines de lucro, pero sí hay congestión. La infraestructura de red es un “bien público” jurídicamente hablando, no así en el sentido económico: si bien no hay exclusión, hay rivalidad en el consumo. La congestión, entonces, “pone en escena el problema de la exclusión parcial”: no todos pueden acceder al bien o, en su defecto, todos pueden estar restringidos en alguna parte. La paradoja es que sostener el open access sin permitir cierto grado de exclusión aumenta el grado de disputa y el oportunismo, reduciendo el incentivo a invertir.

Dos caminos concurrentes

Frente a este panorama, Serra Marchese propuso un abordaje dual que combinaba la flexibilización regulatoria con incentivos positivos.

Propuso flexibilizar los mecanismos de ampliación, creando figuras intermedias entre el concurso público y el acuerdo de partes. Allí se inscriben sus propuestas sobre “Derechos de transmisión negociables”: para acotar la incertidumbre y asignar exclusividades limitadas, evitando que quienes invierten sean desplazados por free-riders. Su lógica es que el establecimiento de condiciones de exclusividad en sí mismo solapa los intentos de apropiación de rentas monopólicas, pero un “grado de exclusividad limitada” apunta en la dirección correcta para garantizar la solvencia de los agentes usuarios de la red.

Otra propuesta: “Ampliaciones a riesgo”, donde agentes con expectativas de uso futuro —como generadores del Comahue o incluso distribuidores— pudieran solventar obras y recuperar su inversión a través de peajes cobrados a terceros, siempre que el factor de utilización superara cierto umbral (por ejemplo, el 50%). El documento señala que, en principio, los generadores que sufren mermas en sus ingresos podrían estar interesados, pero también los distribuidores con buen conocimiento del sistema. Serra Marchese hace una advertencia clave: los transportistas no deben participar directamente en esta modalidad, para evitar conflictos de interés con su rol de concesionarios.

Serra Marchese identificó también una señal confusa: existen obras de calidad (como la duplicación de un transformador o el reemplazo de líneas obsoletas) que no pueden encararse por concurso público porque tienen una participación inferior al 30% como beneficiario de uso, y tampoco por ampliación a riesgo porque su factor de utilización esperado es bajo. Su propuesta fue permitir que agentes que no alcanzan el 30% puedan ser iniciadores si solicitan más del 30% de la capacidad de la nueva instalación y aportan voluntariamente más del 30% del capital. Es decir, flexibilizar el acceso al mecanismo de inversión sin romper el principio de acceso abierto.

Otra de las propuestas audaces de Serra Marchese: un sistema de premios basado en incentivos que permitiera a la compañía obtener un ingreso adicional si lograba reducir sus indisponibilidades y, con ello, los “sobrecostos” que impactaban en los usuarios. La fórmula que esbozó —Premios = ξ × [RqI − Rem]— no era un tecnicismo menor; es la llave para que la Transportista pueda financiar innovaciones tecnológicas y renovaciones de activos a su propio riesgo, alineando su rentabilidad con la mejora de la calidad del servicio.

El mecanismo es ingenioso: se define un Requerimiento de Ingreso (RqI) que incluye penalidades de referencia, y se compara con la Remuneración (Rem) que la Transportista obtiene por sus cargos fijos y variables. La diferencia positiva se multiplica por un coeficiente ξ que depende de un índice de calidad (z): si la transportista reduce sus indisponibilidades por debajo del nivel de referencia, obtiene un premio; si las empeora, el premio se reduce o desaparece. En su visión, este premio funcionaba como un tercer concepto remuneratorio que complementaba los cargos fijos y variables, y que permitía cubrir el costo de oportunidad de contar con el servicio público frente a la alternativa de la autogeneración.

El documento es explícito sobre el valor social de este mecanismo: “la compañía contará con la posibilidad de obtener un nivel de ingreso compatible con el costo de oportunidad para la demanda de contar con el servicio bajo la forma de un servicio público, como alternativa a la sustitución del transporte por autogeneración y financiar mejoras en el sistema, que se retribuirán con el premio obtenido”.

El beneficio social

Un aspecto central del pensamiento de Serra Marchese, que lo distingue de un enfoque puramente tecnocrático, es su insistencia en que el beneficio social neto de las ampliaciones debe evaluarse extendiendo el concepto no solamente al impacto en el sistema de precios de la energía, sino también al impacto sobre las economías regionales que pueda llegar a tener la disponibilidad de contar con ampliaciones como motor de actividad económica. El documento cita explícitamente el ejemplo del “corredor minero”, una referencia a las regiones del noroeste argentino donde la minería metalífera (cobre, oro, litio) requiere de un suministro energético confiable para desarrollarse.

Esta dimensión regional es clave: las inversiones en transporte de alta tensión no son solo un insumo para el sistema eléctrico, sino un habilitador del desarrollo productivo en zonas postergadas. La pregunta que subyace es si el marco regulatorio actual, diseñado para maximizar la eficiencia del mercado spot, es capaz de capturar estos beneficios regionales de largo plazo, o si, por el contrario, los subestima sistemáticamente al privilegiar los cálculos de corto plazo de los agentes privados.

¿Qué cambió en 25 años?

Serra Marchese escribió su documento cuando el ENRE aún era joven, las privatizaciones eran una apuesta reciente y el sistema eléctrico argentino era mirado como un caso de éxito en América Latina. Veinticinco años después, el diagnóstico central sigue siendo el mismo: el transporte sigue siendo el eslabón más débil.

Las cifras son elocuentes. Entre enero de 2020 y diciembre de 2022, se estima que se dejaron de invertir unos US$ 75 millones en el mantenimiento de la red. El atraso tarifario acumulado llevó a que, hasta diciembre de 2022, las tarifas de transporte subieran solo un 67% frente a una inflación del 379%. La falta de inversión en líneas de alta tensión —estimada en más de US$ 6.600 millones para sumar 5.610 nuevos kilómetros— se ha convertido en el principal obstáculo para el crecimiento de nuevas fuentes de generación renovable y térmica, y ha generado restricciones operativas que obligan a CAMMESA a incurrir en costos crecientes de despacho.

Pero hay algo que ha cambiado radicalmente: el contexto macroeconómico. En los 90, Argentina tenía una convertibilidad que daba la sensación de previsibilidad a las inversiones en dólares; hoy, el país lucha contra un déficit fiscal crónico, restricciones al acceso al mercado de capitales y una inflación que, si bien viene en baja, aún erosiona cualquier señal de precios a largo plazo. El problema de la subinversión en transporte, que en el documento de Serra Marchese se atribuye a fallas de coordinación y riesgo de free-riders, se ha visto agravado por un riesgo sistémico de tipo macroeconómico que ni el sistema de premios ni las ampliaciones a riesgo pueden resolver por sí solos.

El desafío del ENReGE

Ahora, ese pensamiento técnico y minucioso, que evaluaba el “beneficio social neto” de las ampliaciones en su doble dimensión —precios de la energía y economías regionales—, llega al centro de la toma de decisiones en el nuevo ente. Y lo hace en un contexto donde la Argentina necesita inversiones millonarias para expandir el SADI y el atraso tarifario y las restricciones operativas parecen vallas infranqueables.

Además, el desafío de equilibrar la señal de precios con la sustentabilidad del negocio sigue siendo, como en los 90, el nudo gordiano de la regulación. La discusión sobre el rol del Estado, la competencia y la inversión privada se ha reavivado con la llegada de una administración que plantea una reforma profunda del Estado, que incluyó la unificación de entes reguladores.

Interrogantes

Muchos de los interrogantes planteados en el documento de Serra Marchese son complejos, pero de tal actualidad que es necesario preguntarse si el sistema de premios basado en incentivos, concebido para una empresa concesionaria en un contexto de convertibilidad puede adaptarse a un escenario de inflación alta y riesgo cambiario.

¿Se requiere una revisión más profundadel principio de acceso abierto, que el propio Serra Marchese señaló como fuente de conflictos?

El “corredor minero” que citaba en los 90 hoy incluye el litio, un recurso estratégico para la transición energética global. ¿El marco regulatorio actual permite que las economías regionales se beneficien de las ampliaciones de transporte, o las subordina a la lógica del mercado spot?

El documento sugería que los transportistas no debían participar en las ampliaciones a riesgo; pero hoy, Transener y las distribuidoras troncales son actores centrales. ¿Debe revisarse esa restricción?

Lo que está en juego no es un debate técnico entre especialistas, sino la capacidad del sistema eléctrico argentino para sostener el desarrollo productivo de un país que no puede darse el lujo de tener un “eslabón débil” en su cadena energética. Las ideas de Serra Marchese, formuladas en el fragor de las privatizaciones, no son un fetiche del pasado ni una receta mágica. Son, en cambio, un prisma analítico que refracta las tensiones centrales de la regulación del transporte: cómo conciliar el acceso abierto con la inversión, cómo equilibrar la señal de precios con la sustentabilidad, cómo medir el beneficio social más allá de los precios de la energía.

¿Lo viejo funciona?

Sería un anacronismo evaluar aquel diagnóstico por lo que no pudo prever. Cuando fue escrito, a fines de los años noventa, el objetivo era reorganizar institucionalmente el sector eléctrico, establecer reglas estables para atraer inversiones y expandir una infraestructura indispensable para acompañar el crecimiento de la demanda.

La revolución digital aún no integraba el horizonte tecnológico ni regulatorio: redes inteligentes, automatización, medición inteligente, análisis masivo de datos y la inteligencia artificial eran apenas desarrollos incipientes.

Un cuarto de siglo después, el panorama cambió radicalmente. La incorporación de medición avanzada, plataformas digitales de supervisión, algoritmos predictivos y tecnologías como los enlaces HVDC, los dispositivos FACTS y el monitoreo en tiempo real mediante sensores y medición fasorial transformó el diseño, la operación y la expansión de los sistemas eléctricos. A ello se suman la integración de energías renovables intermitentes, recursos distribuidos, almacenamiento y una demanda más dinámica impulsada por la electrificación.

En este contexto, el desafío regulatorio será asegurar inversiones para ampliar la generación y el transporte, pero también promover la innovación, incorporar nuevas tecnologías, fortalecer la resiliencia y la ciberseguridad, mejorar la eficiencia operativa y dotar al sistema de la flexibilidad que hoy requiere.

La vigencia del diagnóstico original no radica en haber anticipado tecnologías inexistentes, sino en la solidez de sus principios. El desafío actual no es corregir aquellas ideas, sino reinterpretarlas frente a una transformación tecnológica que modificó los instrumentos disponibles, pero no la necesidad de reglas claras, planificación de largo plazo e inversiones sostenidas.

MdRM

energiaynegocios.com.ar, Información de Mercado

AES Argentina colocó O.N. por U$S 50 millones. Tasa de 6,47 %

AES Argentina concluyó la colocación de sus Obligaciones Negociables Clase 3 por un valor nominal de U$S 50 millones. Durante la licitación se recibieron ofertas por U$S 77.9 millones, lo que evidenció una fuerte demanda por parte de los inversores, informó la compañía.

La tasa fija de corte fue establecida en el 6,47 % nominal anual. Las Obligaciones Negociables, que serán liquidadas el 6 de agosto de 2026, tendrán un plazo de 24 meses y pagarán intereses cada seis meses. El capital será amortizado íntegramente al vencimiento, bajo modalidad bullet.

Los fondos obtenidos se destinarán a financiar operaciones de AES Argentina, realizar inversiones en activos y bienes de capital en el país y mejorar el perfil de vencimientos, se describió.

La emisión de las Obligaciones Negociables cuenta con una calificación AA- (FixScr) y se rige por ley argentina.

Leandro Gallardo, director de Finanzas de AES Argentina, señaló, “estamos muy satisfechos con el resultado de la colocación. La demanda superó ampliamente nuestras expectativas y el monto máximo previsto para la emisión, lo que nos permitió mejorar las condiciones de la colocación y alcanzar una excelente ejecución”. Agregó que “la respuesta obtenida refleja la confianza de los inversores en AES Argentina y en nuestra estrategia de largo plazo”.

La organización de la operación estuvo a cargo de Balanz Capital Valores. Y actuaron como agentes colocadores Banco de Galicia y Buenos Aires S.A.U.; Banco Santander Argentina S.A.; Macro Securities S.A.U.; Banco BBVA Argentina S.A.; Banco Patagonia S.A.; Allaria S.A.; Industrial and Commercial Bank of China (Argentina) S.A.U.; Petrini Valores S.A.; Invertir en Bolsa S.A.; Banco Supervielle S.A.; Latin Securities S.A.; Adcap Securities Argentina S.A.; Invertironline S.A.U.; Global Valores S.A.; Portfolio Personal Inversiones S.A.; Neix S.A.; y Facimex Valores S.A.

energiaynegocios.com.ar, Información de Mercado

YPF activó el split de sus acciones

YPF concretó el martes 4 de agosto el desdoblamiento de acciones (split) de 1 a 10, que la compañía había anunciado el mes pasado. La decisión, que redujo proporcionalmente el precio por acción y las multiplicó por diez preservando el valor total nominal, tiene por objetivo declarado facilitar el acceso de pequeños inversores.

La operación fue comunicada a los tenedores previos de acciones de YPF describiendo que no deberían realizar ningun trámite y que el Split implicó que “por cada acción que tenía, ahora recibió 9 adicionales, sumando un total de 10. El valor nominal por acción pasó de AR$ 10 a AR$ 1, y el precio de cotización se redujo a una décima parte, sin alterar el valor total representado. La relación de los ADRs que operan en Nueva York también se modificó de 1:1 a 1:10.

El presidente de la empresa, Horacio Marín, anunció que próximamente permitirá comprar acciones directamente desde la APP YPF, con el objetivo de que cada vez más argentinos puedan invertir de forma simple.

La medida no implica cambios en el patrimonio de los accionistas ni en los derechos asociados a sus tenencias, se destacó. La operación implica pasar de 393.312.793 acciones ordinarias escriturales de $ 10 valor nominal cada una a 3.933.127.930 acciones ordinarias escriturales de valor nominal $ 1 cada una, según la nota presentada a la CNV. Cada acción mantendrá un voto.

energiaynegocios.com.ar, Información de Mercado

Shell y Damián Betular sellan alianza para propuesta en estaciones de servicio

Damián Betular, uno de los referentes más destacados e influyentes de la pastelería argentina, se suma a Shell Select, la red de tiendas de conveniencia de Shell en Argentina para impulsar “Hacelo Select”. Con esta alianza estratégica, el chef se convierte en embajador de la marca con una campaña que invita a los clientes a elevar sus elecciones cotidianas y permitirse un pequeño momento de disfrute adicional.

En el marco de este acuerdo, Shell Select y Damián Betular tienen previsto desarrollar en conjunto una propuesta exclusiva de pastelería bajo el sello “Shell Select by Damián Betular”, que estará disponible en los próximos meses.

“Me gustó mucho la idea detrás de ‘Hacelo Select’ porque conecta con algo muy propio de mi oficio: cómo pequeños detalles pueden transformar completamente una experiencia. A veces no se trata de grandes cosas sino de permitirse un extra, un sabor distinto o una pausa para disfrutar. Veo que Shell Select viene impulsando esa evolución en el negocio de conveniencia y me entusiasma poder ser parte de ese camino.”, indicó Damián Betular.

Por su parte, Carolina Wood, Directora de Marketing de Raízen Argentina, destacó: “La unión entre Damián Betular y Shell Select surge de una afinidad muy natural entre dos marcas que comparten valores esenciales: la búsqueda permanente de la excelencia, la innovación, la calidad y la pasión por crear experiencias memorables. “Hacelo Select” representa exactamente esa filosofía: animarse a transformar un momento cotidiano en algo especial. Damián encarna esa idea a la perfección, porque ha construido su trayectoria elevando experiencias a través de la creatividad, la dedicación y la atención al detalle.”

A través de esta iniciativa, Shell Select reafirma su compromiso de seguir innovando dentro del segmento de conveniencia, incorporando nuevas propuestas y experiencias que aporten valor a sus clientes y fortalezcan el posicionamiento de la marca como referente de calidad y cercanía.

Acerca de Shell Select

Shell Select es la marca de tiendas de conveniencia de Shell presente en estaciones de servicio de todo el país. Con una red de más de 800 tiendas entre formatos Shell Select y Shell Shop, ofrece una amplia variedad de productos y servicios pensados para acompañar a sus clientes en cada momento del día, con foco en la calidad, la innovación y la mejor experiencia de compra.

energiaynegocios.com.ar, Información de Mercado

Choque point, los sitios estratégicos del comercio internacional bajo tensión

Por el Ing. Nicolas Verini *

“Controlar un choque point importante es dominar el mundo”.El concepto mas extendido se aplica a los estrechos marítimos que conectan dos masas de agua por la que pasa una importante ruta del transporte marítimo.Los mas importantes son aquellos que acortan las distancias marítimas como el Canal de Panamá o el Canal de Suez otorgándole una gran importancia estratégica .De los 10 pasos mas importantes que existen en el mundo, cinco de ellos están en el Oriente Medio y en Asia. Se los considera estratégicos a nivel comercial y militar, muchos de ellos están situados  geográficamente en zonas calientes y de conflictos. Concentran ,centrales eléctricas, plantas de almacenamiento, puertos y terminales petroleras y de GNL ,polos industriales, refinerías, altamente concentrados y muy vulnerables.

Hechos recientes han demostrado que se han violado las leyes del transporte por mar y los imperios marítimos están validando medidas que alteran la logística del transporte y de tránsito por los pasos y estrechos subordinados a necesidades bélicas, alianzas políticas y comerciales que nos retrotraen a la época de la expansión colonial. El bloqueo de los estrechos es un acto de agresión ya que si se interrumpe la navegación y las cadenas de suministro se altera el equilibrio comercial global. Las economía de los países podrían ser insostenibles ya que alteraría el anormal funcionamiento de los hubs donde  se concentra la producción, transporte, almacenamiento y comercialización de los hidrocarburos, alimentos y minerales. Dubai, Amberes, Singapore, Rotterdam, Hamburgo, entre otros, ya lo sufren.

Estrecho de Ormuz

EEUU han bloqueado al Estrecho de Ormuz para castigar a Irán y esto puede provocar una respuesta espejo en el futuro por parte de China cerrando el Estrecho de Taiwán o Turquía el Bósforo. Cualquier otra potencia puede utilizar el mismo pretexto para perturbar el comercio mundial. Las grandes potencias y las intermedias ya tienen los elementos para poder hacerlo, han aprendido de Irán y de los EEUU, ya tienen los datos y su propia versión de cómo hacerlo. Sin querer, los EEUU le ha enseñado a China como contribuir a perturbar al mundo.

El Estrecho de Ormuz puede ser la “primera pieza del dominó a caer” en el contexto mundial y hacer que las reglas de transporte se vean alteradas y las zonas donde hasta hace poco eran de libre comercio, se conviertan en zona de piratería y de posibles guerras.

En el caso de Ormuz por allí se transporta el 30 % del comercio mundial de petróleo y el 50% de GNL. EL 30% del tráfico internacional de Internet en cables submarinos de fibra óptica. Por ese lugar pasan las exportaciones de crudo de Kuwait, Arabia Saudita, Iraq, Qatar, Abu Dhabi y Omán. Evitando pagar las primas impuestas por Irán ,los países importadores de petróleo, GNL, productos petrolíferos, petroquímicos y alimentos buscan otras rutas alternativas ,temerosos que la fórmula de Ormuz se universalice. La dependencia de Asia del Estrecho de Ormuz es muy  alta cuando se importa GNL: Paquistán el 26%, India 28%,Singapore 18%,Taiwan 27%,Tailandia 8% y China el 10%. Las importaciones de petróleo, GNL y fertilizantes por Occidente desde Ormuz  son vitales para mantener en marcha sus economías. Una tercera parte de las exportaciones de urea provienen de Qatar, de Irán y países del Golfo que actualmente están bloqueadas.

Los mercados internacionales ya han internacionalizado la magnitud de la crisis provocado por este inédito doble bloqueo de Ormuz que perjudica a ambas partes .No solo el petróleo afectaría a Irán, sino la del acero, ya que es junto a China, los EEUU y Alemania, la más alta del mundo con 32 Mill Ton que le genera ingresos por 1.890 Mill U$S. También la crisis de abastecimiento animal resulta de gran impacto en los países importadores, dada la fragilidad del sistema de almacenamiento y las reservas disponibles a largo plazo, ya que el mismo no cuenca con reservas estratégicas como sucede con el petróleo donde los Estados las pueden liberar en caso de emergencia.

Estrecho de Malaca

El otro nodo es el Estrecho de Malaca, un verdadero Talón de Aquiles para China por donde pasa el 80% del petróleo que consume. Esa ruta es controlada por Malasia, Indonesia y Singapur sede del mercado de productos petrolíferos y químicos más importante del Lejano Oriente. Es muy importante ya que acorta la ruta desde los países asiáticos al Golfo Pérsico, donde están localizadas las terminales el petróleo , GNL y fertilizantes y es la misma ruta en reversa que siguen los productos electrónicos, automóviles, células fotoeléctricas, chips, bienes industriales, textiles, tierras raras rumbo a Europa. Mas del 54 % del petróleo que importa China se origina en nueve países del Medio Oriente. Si se bloquea el Estrecho de Malaca la economía China y de otros países pueden estar sometidas a tensiones, ya que la única alternativa que le queda a China,Taiwan, Corea y Japón es la ruta del Ártico o por Siberia que están muy activas desde que se inició el conflicto de Ormuz.

Otra opción sería navegar por el Estrecho de Lambock, entre las Islas de Bali y Lambock en Indonesia por el Mar de Bali hacia el Índico. La ruta no es segura y es más larga ,siendo utilizada por los buques de gran tonelaje que no pueden pasar por Malaca. En Singapur hay importantes refinerías. China las tiene asociadas a Caltex-Singapore Refinig Co (SRC), donde procesa los crudos medianos y pesados agrios que provienen del Medio Oriente y los de Venezuela reequitetados o bajo sanciones, ahora en manos de los EEUU. Si bien China posee 1000 Mill bbl de petróleo en sus Reservas Estratégicas, después de usarlas, debe reponerlas y eso necesita de una logística de abastecimiento que no se interrumpa.

La coyuntura del mercado le ha permitido refinar crudo ruso Ural con alto contenido de azufre mejorando los rindes en las refinerías asiáticas, ahora que hay menos oferta de crudos del Medio Oriente por el cierre de Ormuz y cuya dinámica puede alterar los aprovisionamientos futuros desde las terminales del Golfo que están inoperables. La sanciones de los EE.UU. y de la UE contra Lukoil aislaron a las refinerías europeas del crudo ruso, resultando contraproducente pues aceleró una alianza energética rusa basada en la demanda de China, la India y Japón sin mayores riesgos. La ventaja de mezclar crudo Ural (31,5 API-1,5 S) con crudos siberianos permite igualar la calidad con los crudos del Medio Oriente y remplazar en mejores condiciones de seguridad, transporte y precio.

El precio es un factor determinante y tras la menor demanda india, que tiene que atender los compromisos con Arabia Saudita, atrae mas los pedidos de las refinerías chinas, ya que Rusia absorbe gran parte de la logística de seguros y transporte, asume el riesgo geopolítico y garantiza la estabilidad del precio y el suministro. El ESPO (Eastern Siberian Pacific Ocean) es una mezcla de la Siberia Central-Este que transporta el oleoducto Siberia Occidental-Pacífico cuyos volúmenes son cargados en el puerto de Kozimo, cerca de la frontera China, sin depender del Estrecho de Malaca. Las exportaciones EXPO de 950.000 bbl/d superan actualmente los volúmenes de Arabia Saudita según Kpler. ”La esperanza de exportación rusa habla chino”. Es un crudo que ha conquistado el mercado asiático con un Posting Price superior al Brent. No se descarta la posibilidad que otros países estén avanzando la idea de un peaje por Malaca contrario al modelo de puertos y rutas libres de Singapur, donde seguramente, de concretarse “la disconformidad China  se haría notar”.

Canal de Suez

El Canal de Suez, bajo control de Egipto, es la vía euroasiática más importante a Europa donde pasan el 15% del petróleo mundial y el 30 % de  contenedores, acortando en 8.900 km la distancia a Europa desde el Golfo Pérsico evitando circunnavegar el Africa.

Egipto fue un centro de influencia  muy importante de Inglaterra y Francia y  actualmente es de gran valor estratégico regional por la proximidad con los países del Mediterráneo. Si se interrumpen las exportaciones por Ormuz, parte del crudo Saudita puede ser evacuado desde sus yacimientos a través del oleoducto Trans Arabian Pipe Line evitando el Estrecho de Ormuz hacia la terminal de Yambú en el Mar Rojo, puerto petrolero, de contenedores y que posee una refinería.

La llegada de ese crudo a los mercados UE depende del Canal de Suez o del uso  alternativo del oleoducto SUMED que puede transportar hasta 2,4 Mill bbl/d  desde la terminal en el Mar Rojo conectado con Sedi Kerir  (Alejandría) en el Mediterráneo. Es una ruta alternativa para las exportaciones que provienen del Golfo Pérsico otorgando mayor seguridad y evitando bloqueos. Esto le ha hecho ganar importancia estratégica ante la crisis de Ormuz.

Por Suez navegan entre 18.000 a 20.000 buques por año. El Canal de Suez ya sufrió varios cierres desde su nacionalización debido a las guerras entre Egipto e Israel en 1967 y 1973. En 2021 un bloqueo del portacontenedores “Ever Given” paralizó el transito durante 6 días y afecto el tránsito de mercaderías por 9.500 Mill euros diarios, provocando un cuello de botella logístico global.

Paso de Bab al Mandeb

Bajo la presión bélica de los Huties, el ataque y secuestros de navíos por los Talibanes del Mar sumado a la inseguridad regional que impera de hace años en esa región y agravado por el aumento del costo de los seguros marítimos,   el comercio por el Estrecho de Bab al Mandeb ha disminuido un 37%.

Es  la vía de agua que comunica el Océano Indico con el Mediterráneo por el Mar Rojo cuando se navega rumbo a Suez. La posibilidad de utilizar VLCC y ULCC (Very y Ultra Large Crude Carrier) le ha permitido a las compañías de transporte evitar Bab al Mandeb eligiendo la ruta por el Cabo de Buena Esperanza bordeando el África. Es más larga y más cara pero resulta más segura. La distancia de 15.000 km desde el Golfo a Europa es casi el doble que navegar por Suez. El Estrecho de Bab al Mandeb, tambien conocido por Puerta de las Lágrimas o Puerta del Infierno por su peligrosidad es la entrada sur al Mar Rojo, situada en el Golfo de Adén cuya geografía africana comparten Yemen, Somalía, Djibouti y Eritrea  bordeando el Cuerno de África. La renuncia por parte de las navieras a navegar por Bab al Mandeb y el Mar Rojo, significó una perdida monetaria importante para Egipto cuya economía depende del tránsito de los navíos por el Canal de Suez.

Estrecho de Gibraltar

El Estrecho de Gibraltar es la ruta más importante de Occidente, donde el Mar Mediterráneo se une al Océano Atlántico. Es la ruta de entrada de los aprovisionamientos de GNL de los EE.UU. al Mediterráneo  y la salida del petróleo que exporta África con destino a las refinerías de los Países Bajos, Bélgica, Brasil, Portugal e Inglaterra. Próximo se encuentra la entrada del MedGaz , gasoducto submarino que une Argelia y España. Mas al este el gasoducto TransMed Enrico Mattei que interconecta Argelia con Túnez y el Mar Mediterráneo con Sicilia e Italia continental. Suministra el 36 % de sus importaciones.

Tras el cese operativo del gasoducto Magreb-Europa por Marruecos, Argelia redirigió ese flujo hacia hacia el TransMed. En 2021 Argelia no renovó el contrato, citando “practicas hostiles” por parte de Marruecos tras la ruptura de las relaciones diplomáticas. Marruecos perdió el derecho de paso y el suministro de gas argelino gratuito para sus centrales eléctricas, debiendo importar GNL de Rusia y el 95% de los combustibles para el consumo interno. El Estrecho de Gibraltar es también la ruta de salida del crudo y derivados ruso del Caspio y del Mar Negro y los cereales de Ucrania y Rusia. Es una zona geográfica con varios jugadores importantes: Inglaterra, España y Maruecos.

Gracias a su situación geográfica el puerto de Ceuta tiene un importante rol en el paso del estrecho y las comunicaciones con el Atlántico situada frente a la estratégica base británica de Gibraltar. Un lugar donde conviven diferentes culturas religiosas como la cristiana, la musulmana, la judía e hindú y región de alta presión migratoria desde el África cuyos equilibrios geopolíticos suelen ser precarios según los analistas. En el caso que el conflicto con Irán escale, el peso de Gibraltar y el mismo Mediterráneo, controlado por tres países de la OTAN, puede convertirse en un lugar de inspecciones de buques y de bloqueos, invocando cuestiones de “seguridad regional” llegando a afectar el comercio global de petróleo, combustibles, alimentos, cereales y fertilizantes. Si los EE.UU. “presionan a Irán en Ormuz, en un futuro no muy lejano, algunos países, esgrimiendo idénticos argumentos podrían condicionar el transporte y la libertad de paso por otros los puntos estratégicos vitales para el comercio.

Canal de Panamá

El Canal de Panamá es un activo estratégico para los EE.UU. quien ha manifestado su interés de recuperar el control de esa vía comercial  terminada de construir en 1914 y administrada hasta el 2000 por los EE.UU. El Tratado Torrijos-Carter ratificado por el Senado de los EE.UU. otorgaron a Panamá el control del Canal a partir del 1 de enero del 2000 cuando asumió la responsabilidad total de la operación y mantenimiento de esa vía oceánica.

Es una de las puertas principales de los contenedores de los EE.UU. y representa un 40 % de su comercio global. China controlaba los extremos comerciales de Panamá y la presión de los EE.UU. al gobierno panameño obligaron a los chinos de vender sus acciones. Hong Kong CK Hutchison Holdings acordó vender su participación del 90 % de Panamá Ports Co. que operaba los puertos en ambos extremos del Canal en 20.000 Mill U$S.

El control chino incluía las operaciones en los puertos de Balboa en el Pacifico y Cristóbal en el Atlántico. El actual sistema de subasta y derecho de paso se ha encuentra colapsado debido a que las compañías navieras buscan otra ruta alternativa a Ormuz para cumplir con los compromisos de transporte. El tiempo y los volúmenes perdidos en Ormuz son difíciles de recuperar y los desvíos de los cargamentos que debían navegar por el Atlántico, ahora lo intentan hacen por el Pacifico y viceversa, asumiendo tarifas y seguros más elevados para sus buques y debiendo desarrollar una nueva logística marítima. Japón ha inaugurado las importaciones de petróleo desde los EE.UU. Desde Texas, un carguero con 950.000 bbl ha atravesado el Canal de Panamá y descargado en Tokio para afrontar lo que representa un día de consumo. Una nueva ruta de abastecimiento está abierta. Tal vez sea una nueva oportunidad para China reflotar el proyecto de hace unos años de construir un nuevo canal interoceánico en Nicaragua a través de los lagos Cocibolca y Xolotán interconectando el Atlántico con Corinto en el Pacifico desafiando a Panamá.

Estrecho del Bósforo y Dardanelos

Bosforo-Dardanelos es el estrecho que comunica el Mar Negro con el Egeo y su enlace con el Mediterráneo. Es Turquía quien maneja los intereses regionales del transporte y comercio según lo estipulado en el Tratado de Montreaux  y otorga los derechos de  navegación a los países ribereños y no ribereños. El Acuerdo de Montreaux fue firmado en 1936 por diez países donde Inglaterra transfirió a Turquía la soberanía de los Estrechos del Bósforo y Dardanelos, regula el tránsito de buques de guerra de otros estados a través de los mismos y la entrada de buques de la Nato. Turquía recupero el pleno control que había perdido en 1918.

El paso de buques de los estados no ribereños está restringido. En tiempos de paz los buques mercantes  se benefician de la completa libertad de tránsito sin importar el pabellón ni la carga que lleven. La vulnerabilidad de Rusia en esa región es notable al no tener salida a otros mares calientes y ser un país cuyos principales puertos permanecen bloqueados durante el invierno. Es el apostadero natural de la flota rusa que le permite el acceso al Mediterráneo y siempre fue su punto débil desde hace siglos.

Es la ruta de sus petroleros desde los terminales y puertos en el Mar Negro.El cierre o limitaciones de ese paso sería un grave problema para Rusia y Ucrania ambos importantes exportadores de cereales. Hoy, la guerra con Ucrania lo ha convertido en un lugar estratégico donde la disputa comercial y militar se profundiza cada día. La pertenencia de Turquía a la Nato le permite tener la llave de la región, y negociar en forma independiente con todos los bandos beligerantes. Tiene el ejército más importante del Medio Oriente. Una actitud no amistosa de algunos de sus vecinos puede animar a Turquía a recurrir a la Nato, o a re-configurar nuevas alianzas regionales.

El petróleo de Mosul y Kirkuk de Irak ya se transportan por un oleoducto hacia la terminal de Ceyham en el Mediterráneo. El Director de la AIE ha propuesto recientemente la construcción de un nuevo oleoducto capaz de transportar crudo iraquí de los yacimientos de Bashra a la terminal turca de Cehyan reduciendo la dependencia del Estrecho de Ormuz y garantizando un mejor suministro de crudo a la UE, independizando al crudo iraquí de ser exportado por el terminal de  Basora en el Golfo Pérsico. Este oleoducto acompañaría los proyectos de Turquía de ampliar la red de oleoductos desde Ceyhan a los yacimientos de Kirkuk creando nuevas rutas de transporte alternativas y corredores energéticos más seguros hacia la UE, reflotando el IMEC Corredor Económico India-Oriente Medio-Europa que contaba con el apoyo de los EEUU.

Los Estrechos Daneses

Los Estrechos Daneses y la salida por el Mar Báltico es la ruta de los crudos y minerales rusos desde Primosk al mercado europeo, cuya ruta hacia el Océano Atlántico pasa por el Canal de la Mancha que está bajo mirada inglesa. Este país podría limitar su navegación. Los países ribereños que conforman un bloque hegemónico bajo el paraguas de la OTAN, ya han implementado acciones de seguridad marítima a los cargueros rusos, siendo interceptados sistemáticamente, en especial los de la Flota Fantasma. Dentro del escenario de la actual guerra híbrida en Ucrania, se han producido los atentados que dejó sin operar los gasoductos North Stream I y II.

También han sufrido cortes los cables submarinos de fibra óptica que transportan millones de datos por el Báltico, siendo este junto al Mar Rojo los más atacados. En este complicado contexto internacional aparece Rusia como un jugador importante desde el Mar Negro, el Mar Báltico y  Kozmino en Asia. El aumento del precio del crudo a más de 100 U$S/bbl, muy lejos de los 60 y 70 US$/bbl del inicio de la guerra de los EEUU e Israel contra Irán, le permite a Rusia embolsar US$ 670 Mill adicionales por semana, aprovechando el parcial relajamiento de las sanciones al petróleo y al gas, impuesto por los EE.UU. “para evitar el colapso energético en la UE”. Cada dólar de más que se paga, por el petróleo y el gas, fertilizantes, minerales y bienes industriales es uno menos para las deterioradas economías europeas que están en recesión y no crecen y uno más para sostener la industria de guerra de Rusia. En los EE.UU. aumentan los combustibles y en Occidente con Japón les falta  petróleo, subproductos y GNL. El pánico bursátil con el aumento de precios invaden los mercados, a la prima geopolítica del petróleo se le suma la especulativa y el riesgo de cierre del Estrecho de Ormuz ha complicado la logística y el transporte a escala mundial. Rusia demuestra que es un jugador todo terreno en un mundo de mares que se cierran. Su inmenso y rico territorio le permite abrir rutas terrestres que ningún bloqueo puede detener, sin que las prohibiciones impuestas puedan condicionar sus exportaciones ante las necesidades energéticas que el mundo le impuso y que ahora, las están haciendo caer.

La Ruta del Artico

La Ruta del Ártico, ya está activa. La Ruta “China-Europe Artic Express” que une los puertos de Shanghai y Zhouzan en China con Rotterdam, Hamburgo y Gdansk en Europa reduce en más de un tercio el tiempo de navegación entre el Canal de Suez y Europa, empleando 18 en comparación a los 28-30 días y además permite bajar los costos  de transporte en un 30% respecto a la ruta por Suez y un 50% evitando el Cabo de Buena Esperanza colaborando en reducir las emisiones de carbono.

En el 2024 una naviera china navegó la helada ruta marítima del norte NSR (Ruta Marítima del Norte) que une el Mar de Barents y el Estrecho de Bering recorriendo 5.600 km de la costa rusa. Era transitable solo en verano con apoyo de remolcadores rusos. Estratégica vía para el comercio Ruso-Chino. El apresurado deshielo está transformando al Ártico en uno de los epicentros de la geopolítica mundial abriendo nuevas  vías marítimas y la accesibilidad a los recursos naturales. Las grandes potencias están interesadas en la explotación del petróleo, el gas, los depósitos minerales metálicos como el Níquel, Cobalto, Cobre y Tierras Raras y los recursos pesqueros. China ha mostrado interés en la navegación, para integrar esa nueva ruta marítima a la Ruta Polar de la Seda dentro de la  Belt and Road Iniciative.

Ha intensificado la cooperación económica y las inversiones en Finlandia, Noruega, Islandia y Groenlandia, invirtiendo en minería, infraestructura, comprando viejas instalaciones militares de los EE.UU. y construyendo una flota de rompehielos con propulsión nuclear desarrollando nuevas alianzas con países de la región. Noruega ha situado al Ártico como prioridad de su política exterior incluye operaciones militares en el norte, Rusia ya tiene una estrategia ártica con una presencia militar de hace décadas con fuerzas especializadas y múltiples bases militares y ve a esta ruta el centro de exportación de petróleo y minerales con los puertos de Murmansk, Tiksi y Peevec.

Los EEUU han aumentado fuertemente su intención de anexarse Groenlandia siendo esta región un territorio autónomo de Dinamarca. El interés norteamericano viene de larga data, ya fue expuesta por el Pte. Truman en 1946 cuando quiso comprar a Groenlandia por US$ 100 millones. Argumentaba que quien controle el Ártico “controlaría las principales rutas marítimas”. A la explotación de los minerales, el gas y petróleo el premio mayor serían las reservas de Tierras Raras, mercado que actualmente controla mundialmente China, pudiendo romper su monopolio en el futuro.

* Ex Gerente Comercio Exterior YPF, Ex Director Instituto del Gas y Petroleo-UBA, Profesor de Comercio Internacional de Petroleo IGPUBA

Bibliografía

Ho Jiu Xi-China Daily, Asuntos Exterior Chino. “El bloqueo y despliegue militar son peligrosos e irresponsables”, Guo Jiankun, “China Continental principio una sola China” LiShangy.” Geopolítica Polar, Conquista de un continente que no existe. Andrea Rodriguez, OrdenMundial EOM. “Global Strategy, Augusto Conte de los Rios, “La Convención de Montreaux y la Guerra de Ucrania”, New Mundo, Offaslan Ozendem, “Rusia y Ucrania, como la Convención de Montreaux freno el paso de buques de guerra por el Bosforo”, Nicolas Verini, “El Nuevo Canal de Panamá”, Petrotecnia, Columbia University, Mohamed al Shabani, “Arriesgada Diplomacia de Teheran”, Columbia University, Columbia SIPA, Amos Hochslein, “Hasta donde se dirige la Guerra”, Financial Time, april 2026. “DQ hablan/c Rodolfo”, varios podcast. Source Kpler” ESPO Export by destination Countries”. “Oil Price”, Natacha Katona.com. “De Ormuz a Malaca, los pasos marítimos como arma geopolitica, Kerstein Knipp. DW 11/05/2026

energiaynegocios.com.ar, Información de Mercado

Vaca Muerta acelera y la infraestructura corre para alcanzarla

La última semana de julio de 2026 dejó una serie de definiciones que confirman un cambio de época para la industria energética argentina. El crecimiento de Vaca Muerta corrió los límites en materia de perforación, en la capacidad de transportar, procesar y exportar. La señal dominante es que el crecimiento del petróleo de Vaca Muerta ya exige respuestas simultáneas. En gas, el foco inmediato continúa siendo el equilibrio invernal y el precio entregado al sistema eléctrico. El 2026 se perfila como el año en que la infraestructura se convierte en el principal cuello de botella —y en la principal oportunidad— de la industria energética argentina.

Argentina LNG

La convocatoria a audiencia pública para la planta de separación de gas en Plaza Huincul constituye el avance más relevante de la semana en el frente gasífero.
La planta es una pieza crítica dentro del megaproyecto Argentina LNG, que busca monetizar el gas de Vaca Muerta mediante exportaciones de Gas Natural Licuado (GNL).
La audiencia se realizará el 10 de septiembre a las 11:00 en el hotel Antú Malal, sobre la intersección de la Ruta Nacional 22 y la Ruta Provincial 17. Allí se expondrá el estudio de impacto ambiental asociado a la construcción de la planta, una instancia que acerca el proyecto a una etapa más ejecutiva y reduce uno de los cuellos de botella del desarrollo gasífero.
El proyecto, liderado por YPF, contempla una inversión de US$25.000 millones y avanza en paralelo en otros frentes: recientemente se adjudicó la licitación de ductos dedicados por unos US$3.000 millones, y se acordó la firma de Cartas de Intención con productores como Chevron, Shell, Tecpetrol, Pampa y Vista.
La señal dominante es que el foco del sector ya no es descubrir recursos, sino construir infraestructura.

Oldelval
amplía capacidad

La noticia operativa más importante de la semana fue la decisión de Oldelval de repotenciar sus estaciones de bombeo para incorporar hasta 200.000 barriles diarios adicionales al sistema. La inversión demandará US$25 millones y busca sostener el crecimiento de Vaca Muerta hasta la entrada en operación plena de Vaca Muerta Oil Sur (VMOS).
El sistema alcanzará en agosto el 100% de la capacidad ampliada inaugurada en marzo de 2025, un techo operativo que amenazaba con frenar la producción.
La intervención de Oldelval funciona como un puente, pero no reemplaza a VMOS, que sigue siendo la obra estructural necesaria para la evacuación de crudo.
La medida impacta directamente a YPF, Vista, PAE, Pluspetrol, Chevron, Tecpetrol y demás productores de crudo neuquino. La capacidad adicional elevará el transporte desde Vaca Muerta hasta unos 730.000 barriles día, aunque el margen sigue siendo ajustado.

RIGI de US$5.800
millones para
Bandurria Norte

El 21 de julio, Vista Energy solicitó su adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para desarrollar el bloque Bandurria Norte, un activo de 26.500 acres que controla en su totalidad. El proyecto contempla perforar y completar 332 pozos nuevos para alcanzar una producción aproximada de 50.000 barriles equivalentes por día, un volumen equivalente a casi un tercio de lo que hoy produce toda la compañía en el país.La inversión de US$5.800 millones representa una apuesta de escala por el shale oil y muestra que Vista busca convertir sus adquisiciones recientes en crecimiento productivo de largo plazo. El volumen comprometido incrementará la necesidad de infraestructura compartida —oleoductos, plantas, almacenamiento y servicios— y reforzará la competencia por equipos, arena, personal y capacidad de fractura.

Mediante la Resolución 166/2026, publicada el 22 de julio en el Boletín Oficial, la Secretaría de Energía aprobó un nuevo procedimiento para exportar hidrocarburos líquidos y derivados y creó un Registro Único de Operaciones.
El esquema reemplaza normas dispersas —algunas con más de treinta años— y elimina o simplifica pasos vinculados con la oferta previa en el mercado interno. La medida es probablemente la noticia regulatoria más importante de la semana.
Reduce la fricción administrativa y mejora la previsibilidad para productores, refinadores, traders y operadores de terminales.
Argentina está adaptando el marco regulatorio a un mercado con excedentes estructurales de crudo, en lugar de uno diseñado para proteger el abastecimiento ante la escasez. Resta esperar cómo funcionará en la práctica la garantía de abastecimiento interno y qué margen conservará el Gobierno para intervenir frente a faltantes o diferencias de precios.

Gas para generación: US$4,75/MMBtu en agosto

Una subasta solicitada por CAMMESA al Mercado Electrónico del Gas (MEGSA) adjudicó alrededor de 27,9 millones de m³ diarios de gas interrumpible para centrales eléctricas durante la primera quincena de agosto.
El precio promedio ponderado en el Gran Buenos Aires fue de US$4,75 por MMBtu.
El dato ofrece una referencia concreta del valor marginal del gas en invierno y de la interacción entre productores de Vaca Muerta, comercializadores y generación térmica.
Aunque no tiene la escala estratégica de VMOS o de un gran proyecto RIGI, permite evaluar netbacks, transporte, sustitución de importaciones y disponibilidad del sistema durante el tramo final del invierno.

El ENReGE busca nuevo presidente
tras una renuncia sorpresiva

La Secretaría de Energía, a cargo de María Tettamanti, convocó a un Concurso Abierto de Antecedentes para designar al nuevo Presidente del Directorio del Ente Nacional Regulador Del Gas y La Electricidad (ENRGE), tras la intempestiva renuncia de Néstor Lamboglia.
Su vicepresidente, Vicente Serra, quedó a cargo del organismo.
Mediante la Resolución 185/2026, se aprobaron los requisitos y condiciones para la presentación de antecedentes.
Los postulantes tendrán diez días hábiles administrativos para presentar sus antecedentes.
Un Comité de Selección analizará las postulaciones, realizará entrevistas y elevará una propuesta de ternas a la Secretaría, que luego elevará al Ministro de Economía y al Poder Ejecutivo.
El ENRGE fue creado en julio de 2025 en el marco de la Ley de Bases, con el objetivo de unificar las funciones de los anteriores reguladores del gas y la electricidad. La selección de su presidente es clave para definir el rumbo regulatorio de los próximos años.

Vaca Muerta, consolidada

Más allá de las noticias puntuales, uno de los temas centrales de la semana fue la consolidación de Vaca Muerta como el principal motor de crecimiento de la economía argentina.
En mayo, Argentina batió su récord mensual de producción de petróleo, con Vaca Muerta representando el 69% de los volúmenes.
El petróleo crudo fue el producto más exportado de junio, con US$918 millones, superando a la agroindustria.
El desafío, advierten los analistas, pasa por transformar ese crecimiento en desarrollo más amplio y sostenerlo con infraestructura.
La semana dejó claro que el sector ya está dando respuestas en tres frentes simultáneos: más capacidad de transporte, inversiones masivas en nuevos desarrollos y reglas diseñadas para una industria exportadora.

energiaynegocios.com.ar, Información de Mercado

PUMA Pris suma nueva promoción junto a Mercado Pago

Puma Pris, la app de beneficios de Puma Energy, continúa fortaleciendo su propuesta de valor con el lanzamiento de una nueva promoción en alianza con Mercado Pago, que se suma a los beneficios ya vigentes para sus clientes.
 
La nueva iniciativa comenzó el 01/08 y está dirigida a los nuevos clientes de Puma Pris: quienes realicen su primera transacción y paguen con Dinero en Cuenta de Mercado Pago, los sábados y domingos, recibirán un 10 % de reintegro y 150 Puntos Pris de regalo.

Esta nueva propuesta se suma a un esquema de beneficios que Puma Pris viene consolidando durante el año:
 
⦁ Miércoles Puma Pris: 10 % de descuento en la compra de Super, Premium e Ion Diesel pagando con la app en estaciones adheridas, con un tope de reintegro de hasta 50 litros por miércoles.

⦁ Bienvenida nuevos usuarios: quienes descarguen y se registren en la app Puma Pris y realicen su primera carga reciben 300 Puntos Pris de bienvenida, equivalentes a un voucher de $ 6.000 para su siguiente carga. Aplica en Súper con Cleantec, Premium con Cleantec Pro e Ion Diesel, y es acumulable con el descuento de los miércoles. Válida hasta el 31 de agosto de 2026.

⦁ Alianza con Personal Pay: 10 % de reintegro todos los sábados para quienes paguen sus cargas de combustibles Super, Premium e Ion Diesel desde la app Puma Pris con la tarjeta prepaga Personal Pay adherida como medio de pago. El beneficio tiene un tope de $ 4.000 por transacción, hasta dos operaciones por mes por usuario. La acreditación se realiza en la cuenta/billetera Personal Pay dentro de las 48 horas hábiles posteriores a la transacción. Válida hasta el 27 de agosto de 2026.

⦁ Visa AL2: beneficio exclusivo todos los días pagando con Tarjeta de Crédito Visa AL2 adherida como medio de pago en la app, con hasta 10 % de descuento según producto (Diesel, Ion Diesel, Super y Premium), no acumulable con otras promociones. Válido hasta el 31 de diciembre de 2026.
 
Además, los socios de Puma Pris suman puntos para canjear por descuentos que van desde los $ 3.000 hasta los $ 30.000.
 
Con estas iniciativas, Puma Pris consolida un esquema de beneficios sostenido a lo largo de la semana, combinando descuentos directos, acumulación de puntos canjeables y alianzas con actores clave del ecosistema de pagos y medios de pago digitales, reforzando su posicionamiento como una herramienta concreta de ahorro y fidelización para los consumidores argentinos.
 
Sobre Puma Energy

Puma Energy es una compañía petrolera global integrada de refinación, transporte, almacenamiento y distribución que opera en 46 países. La empresa ha expandido sus actividades a nivel mundial: es propietaria y operadora de 100 terminales de abastecimiento, así como de más de 3.000 estaciones de servicio y está presente en 80 aeropuertos alrededor del mundo.
En Argentina, Puma Energy produce combustibles y lubricantes, con más de 400 estaciones de servicio en todo el país. A su Refinería en Bahía Blanca, la terminal en la localidad de Campana y su planta de lubricantes en Avellaneda, se suman más de 50 Agroservicios en los principales puntos de la zona productiva de la Argentina.

www.pumaenergyarg.com.ar

energiaynegocios.com.ar, Información de Mercado

Nuevos precios para los biocombustibles

La Secretaría de Energía fijó, a través de la Resolución 188/2026, en PESOS DOS MILLONES UN MIL SESENTA Y TRES ($ 2.001.063) por tonelada el precio de adquisición del biodiesel destinado a su mezcla obligatoria con gasoil en el marco de lo dispuesto por la Ley 27.640 (Biocombustibles), para las operaciones a llevarse a cabo durante el mes de agosto de 2026, y hasta la publicación de un nuevo precio que lo reemplace.

El plazo de pago del biodiesel no podrá exceder, en ningún caso, los SIETE (7) días corridos a contar desde la fecha de la factura correspondiente.

Asimismo, y mediante la Resolución 189/2026, Energía fijó en PESOS UN MIL SESENTA Y UNO CON OCHOCIENTOS SETENTA Y OCHO MILÉSIMAS ($ 1.061,878) por litro el precio mínimo de adquisición del bioetanol elaborado a base de caña de azúcar destinado a su mezcla obligatoria con nafta en el marco de lo dispuesto por la Ley 27.640.

También fijó en PESOS NOVECIENTOS SETENTA Y TRES CON DOSCIENTOS CUARENTA Y CUATRO MILÉSIMAS ($ 973,244) por litro el precio mínimo de adquisición del bioetanol elaborado a base de maíz destinado a su mezcla obligatoria con nafta.

Estos precios para el bioetanol regirán para las operaciones a llevarse a cabo durante agosto y hasta la publicación de un nuevo precio que lo reemplace.

El plazo de pago del bioetanol no podrá exceder, en ningún caso, los TREINTA (30) días corridos a contar desde la fecha de la factura correspondiente.

energiaynegocios.com.ar, Información de Mercado

PCR amplió el PE Mataco–San Jorge en PBA . Totaliza 276,6 MW

Con una inversión de U$S 55 millones, PCR puso en marcha la ampliación del Parque Eólico Mataco–San Jorge, ubicado en el partido de Tornquist, provincia de Buenos Aires. El proyecto incorporó seis nuevos aerogeneradores Vestas de 6,2 MW de potencia unitaria, que adicionan 37,2 MW al parque. De esta manera, Mataco–San Jorge alcanzó 276,6 MW de potencia, consolidándose como el complejo eólico de mayor capacidad instalada de la provincia de Buenos Aires.

La nueva etapa del proyecto obtuvo la habilitación comercial de CAMMESA para operar en el Mercado Eléctrico Mayorista (MEM), por lo que los nuevos aerogeneradores ya se encuentran inyectando energía al Sistema Argentino de Interconexión (SADI), incrementando la capacidad de generación renovable del complejo.

Con esta ampliación, el Parque Eólico Mataco–San Jorge incrementa su aporte a la transición energética del país: genera energía renovable suficiente para abastecer el consumo de más de 340.000 hogares y evita la emisión de cerca de 480.000 toneladas de CO₂ por año.

El Director de Energías Renovables de PCR, Ariel Costanzo, afirmó que “La incorporación de esta nueva capacidad refleja el compromiso sostenido de la empresa con el desarrollo de las energías renovables y con las inversiones de largo plazo que acompañan la transición energética del país”.

PCR opera actualmente cuatro complejos eólicos con una capacidad instalada total de 582 MW, entre los que se encuentra el primer parque híbrido (eólico-solar) de la Argentina. Asimismo, la compañía avanza en la construcción del Parque Eólico Olavarría en alianza con ArcelorMittal Acindar, que ampliará su capacidad de generación renovable en 185,6 MW.

energiaynegocios.com.ar, Información de Mercado

Santa Fe pide a Nación frenar el impacto tarifario eléctrico sobre el sector productivo provincial

El gobierno de Santa Fe pidió al Gobierno Nacional revisar los fuertes aumentos en los costos de energía que reciben usuarios vinculados a la producción en la provincia debido a la aplicación de una resolución de la Secretaría de Energía de la Nación, “que golpea severamente a las industrias y grandes comercios santafesinos”, se indicó.

“Ante la preocupación generalizada y los reiterados reclamos de distintos sectores productivos, que alertaron al Ministerio de Desarrollo Productivo sobre incrementos de hasta el 500 % en las facturas de energía, el Gobierno de Santa Fe inició gestiones ante el Gobierno nacional para impulsar medidas que atenúen el impacto de esos aumentos”.

Desde la Empresa Provincial de la Energía (EPE) explicaron que la suba extraordinaria no responde a una decisión de la Provincia, sino a la aplicación de la Resolución 976/23 de la Secretaría de Energía de la Nación, implementada por la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (Cammesa).

La normativa incorpora nuevos conceptos tarifarios, denominados “Cargo Estabilizado Grandes Usuarios de Distribución (GUDIs)” y “Ajuste Complementario de Potencia GUDIs”, cuyo costo es trasladado a las distribuidoras para su cobro a los usuarios alcanzados.

El ministro de Desarrollo Productivo de Santa Fe, Gustavo Puccini, adelantó que en los próximos días mantendrá una audiencia con autoridades nacionales para plantear la situación y explorar alternativas que permitan amortiguar el impacto tarifario en un contexto de caída de la producción y retracción del consumo.

Alcance

El funcionario precisó que en Santa Fe el universo afectado alcanza a unas 340 industrias y cooperativas. “La preocupación está dada por el fuerte incremento de los costos operativos en un escenario de baja actividad económica. Estamos hablando de cuatro facturas consecutivas con aumentos crecientes que ponen en jaque a las industrias”, afirmó.

El Gobierno Provincial advirtió que los conceptos incorporados por la Resolución 976/23 registraron un incremento cercano al 500 % (491,9 %) en apenas un mes, al comparar las facturas correspondientes a abril y mayo de 2026. En algunos casos, los recargos adicionales superaron los 200 millones de pesos entre un período y otro.

En marzo -facturación recibida en mayo- el monto superó los 414 millones de pesos; en abril -factura de junio- ascendió a 1.271 millones; en mayo -factura de julio- trepó a 7.110 millones; mientras que para la factura de agosto se proyecta un total superior a los 14.300 millones de pesos. Según el Gobierno Provincial, este traslado lineal de costos elimina la previsibilidad financiera y deteriora la competitividad de las empresas santafesinas.

Desde la EPE remarcaron que Cammesa determina estos cargos y establece los montos que las distribuidoras -como EPE, EPEC o Enersa, entre otras de la Región Centro- deben incorporar en la facturación de los grandes usuarios. De este modo, el impacto se traslada como un cargo fijo o variable adicional dentro del cuadro tarifario correspondiente a industrias y grandes comercios.

Uno de los planteos que Puccini llevará a la Secretaría de Energía será que instruya a Cammesa para habilitar un mecanismo de diferimiento temporal de los saldos facturados durante los meses críticos -junio, julio y agosto-. La propuesta busca distribuir esos costos hacia los meses de primavera y verano, cuando los cargos previstos por la Resolución 976/23 disminuyen significativamente, con el objetivo de suavizar el impacto sobre la estructura de costos de las empresas.

Zonas Frías

Por otra parte, Puccini adelantó que otro de los temas que volverá a plantear ante el Gobierno nacional y legisladores nacionales será la modificación del régimen de Zonas Frías. Según explicó, la iniciativa no solo afecta a los usuarios residenciales de la provincia, sino también a los sectores productivos.

Además, cuestionó un apartado del proyecto que prevé la condonación de deudas a las distribuidoras eléctricas Edenor y Edesur. “Consideramos que esa medida perjudica a los santafesinos, porque nuestra provincia mantiene las cuentas al día con Cammesa y, sin embargo, no recibe ningún beneficio. No es el camino condonar a quienes no cumplen y aumentarles los costos a quienes están al día”, sostuvo el ministro.

energiaynegocios.com.ar, Información de Mercado

MEGA obtuvo la aprobación de su proyecto de inversión bajo el RIGI

Compañía Mega S.A., empresa líder del segmento de midstream de líquidos del gas natural (NGLs) en la Argentina, informa que el Comité Evaluador aprobó el ingreso al Régimen de Incentivo para Grandes Inversiones (RIGI) de su proyecto de ampliación, consolidando una nueva etapa de crecimiento orientada a acompañar el desarrollo sostenido de Vaca Muerta y a fortalecer la infraestructura energética nacional.

El proyecto, presentado el 18 de marzo de 2026 a través del VPU Compañía Mega S.A. – Sucursal Dedicada, corresponde a la ampliación de un proyecto preexistente dentro del sector Petróleo y Gas, subsector procesamiento, fraccionamiento, compresión y licuefacción. La iniciativa contempla una inversión total estimada de aproximadamente USD 360 millones.

“Esta aprobación constituye un paso estratégico para continuar desarrollando infraestructura esencial para el crecimiento energético de la Argentina. Nos permite ampliar capacidades críticas para el procesamiento de líquidos asociados al gas natural (NGLs), acompañar el crecimiento de Vaca Muerta y fortalecer nuestra contribución a la generación de divisas, el abastecimiento energético y el desarrollo industrial del país”, afirmó Tomás Córdoba, CEO de Compañía Mega S.A.

El cronograma de ejecución de las obras se extenderá hasta fines de 2028 y contempla hitos de avance progresivos entre 2026 y 2028. Las obras abarcarán instalaciones ubicadas en Neuquén, Río Negro, La Pampa y Buenos Aires, fortaleciendo toda la cadena de valor de procesamiento y transporte de líquidos asociados al gas natural.

En Loma La Lata, provincia de Neuquén, se realizarán ampliaciones y adecuaciones vinculadas al Slug Catcher, procesos de debottlenecking, la incorporación de un nuevo turbocompresor y un nuevo vessel de NGLs. Sobre el poliducto se construirán dos nuevas estaciones de bombeo en General Roca (PS3) y La Adela (PS4). En tanto, en la planta fraccionadora de Bahía Blanca se incorporará almacenamiento de NGLs, adecuaciones eléctricas y mejoras en el sistema de vapor y condensado.

La ampliación permitirá incorporar aproximadamente 1.500 toneladas diarias adicionales de NGLs, equivalentes a un incremento cercano al 27% de la capacidad actual de producción, generando una producción incremental anual estimada superior a 500.000 toneladas.

El perfil comercial de la iniciativa será marcadamente exportador. Se estima que aproximadamente el 80% de la producción incremental se destinará a los mercados internacionales, principalmente a través de exportaciones de propano, butano y gasolina natural, mientras que el 20% restante abastecerá el mercado interno, fundamentalmente mediante el suministro de etano para la industria petroquímica argentina.

La ampliación de Compañía Mega consolida su rol de habilitador fundamental para el crecimiento de la producción de gas y petróleo de Vaca Muerta. El proyecto permitirá incrementar la capacidad de separación y procesamiento de líquidos en origen y la monetización del gas natural para las empresas productoras de hidrocarburos.

Con esta inversión, Compañía Mega refuerza su posición como uno de los actores centrales del sistema energético argentino. Actualmente la Compañía procesa cerca del 40% del gas natural producido en la Cuenca Neuquina y opera una infraestructura integrada que comprende separación, transporte, fraccionamiento y facilidades de almacenamiento y carga portuaria, conectando Vaca Muerta con el complejo petroquímico y exportador de Bahía Blanca.

Durante la etapa de construcción, el proyecto generará además un importante impacto económico y social, con picos estimados de alrededor de 800 puestos de trabajo directos e indirectos vinculados a actividades de ingeniería, fabricación de equipos, logística, supervisión, construcción y servicios especializados. Asimismo, prevé una participación destacada de proveedores locales en obras civiles, montajes electromecánicos, transporte y servicios industriales y profesionales.

La aprobación del proyecto bajo el RIGI se integra al plan integral de expansión que Compañía Mega viene desarrollando para consolidar la capacidad de procesamiento de líquidos asociados al gas natural, potenciar las exportaciones argentinas y acompañar el crecimiento sostenido de la producción energética del país.

Acerca de Compañía Mega S.A.

Compañía Mega, es una empresa argentina que opera desde el año 2001. Es una sociedad anónima cuyos accionistas son YPF (38%), Petrobras (34%) y Dow (28%) y tiene como eje principal del negocio agregar valor al gas natural a través de la separación y el fraccionamiento de sus componentes ricos – NGLs (líquidos del gas natural), entre ellos el etano, propano, butano y gasolina natural.

La compañía opera instalaciones estratégicas en Loma La Lata (Neuquén) y Bahía Blanca (Buenos Aires), conectadas a través de un poliducto de aproximadamente 600 kilómetros. Procesa cerca del 40% del gas natural producido en la Cuenca Neuquina, es el principal exportador argentino de GLP y uno de los principales proveedores de etano para la industria petroquímica nacional.

Contacto de Prensa
Fabián Varela
Jefe de Relaciones Institucionales y Comunicaciones Externas
fabian.varela@ciamega.com
+54 9 11 3604-3817

energiaynegocios.com.ar, Información de Mercado

Las tarifas residenciales de la electricidad y del gas tendrán aumentos promedio de 1,8 % y de 3 % en agosto.

El Ente Nacional Regulador del Gas y la Electricidad (ENReGE) dio a conocer, a través de una serie de resoluciones publicadas en el Boletín Oficial, los cuadros tarifarios que se aplicarán en el mes de agosto para los usuarios de gas por redes, categorías Residenciales -con y sin subsidios-, y Clubes de Barrio y de Pueblo, y también para usuarios de electricidad domiciliaria en el AMBA (Edenor y Edesur).

En el caso de la Electricidad, la Secretaría de Energía indicó que el aumento promedio será de 1.8 por ciento (en AMBA,) ya que en el resto de las jurisdicciones provinciales depende del ente regulador local.

Asimismo, se indicó que respecto del suministro de Gas el incremento promedio será de 2,99 por ciento, a nivel nacional.

Al respecto, y a modo de ejemplo, cabe señalar que según los nuevos cuadros tarifarios para el Gas por redes en el AMBA, la actualización para un usuario Residencial R2.3 (consumo anual entre 801 a 1000 metros cúbicos) será en agosto de casi el 4 por ciento comparado con la tarifa de julio.

Cabe referir que la S.E. resolvió además prorrogar para agosto el 25 % extra de “bonificación” para usuarios parcialmente subsidiados (SEF) de gas natural y gas propano indiluido por redes; y mantener el “extra de bonificación” en electricidad de 16,59 por ciento. Los consumos que excedan el nivel base establecido para ambos servicios se facturarán con tarifa plena.

Los aumentos dispuestos por el ENReGE se detallaron en las resoluciones 337 a 375/2026 y se calculan en base a la aplicación consecutiva de la cuota mensual (en total son 31) surgida de la Revisión Quinquenal Tarifaria (RQT) del 2025, y la actualización también mensual por un índice que combina la variación del IPIM y del IPC del mes anterior.

En el caso del gas, también por la variación del precio en el punto de ingreso al sistema de transporte (PIST) , lo que incluye el precios del gas producido en el país más el precio del GNL que se importa particularmente en el invierno.

Al respecto la S.E. dependiente del ministerio de Economía, definió también la aplicación del denominado Precio Anual Uniforme (PAU) (expresado en dólares estadounidenses por millón de BTU) para “aplanar las facturas a lo largo del año”.

Asimismo, Economía dispuso recientemente, a través de la S.E. (Resolución 167) que “Durante la vigencia de la emergencia energética, declarada por el Decreto 55/2023 y prorrogada ahora hasta el 31 de diciembre de 2027, las Diferencias Diarias Acumuladas (DDA) serán calculadas e incorporadas a las facturas cada dos meses, a partir de agosto.

Las DDA constituyen un mecanismo de ajuste en las tarifas de gas que compensa la brecha entre el precio estimado del gas y el costo real pagado (del gas natural local y del GNL importado) por las distribuidoras del servicio.

Para el caso de las distribuidoras de electricidad en el AMBA. se estableció para Edenor una actualización del Costo Propio de Distrbución (CPD) en agosto de 1,78 % y un Valor Agregado de Distribución medio (VAD) de $ 69,394. Para Edesur el CPD se incrementa en 1,71 %, y el VAD será de $ 63,540.

Para las Transportadoras de Electricidad en alta y media tensión, los valores horarios y valores mensuales por el equipamiento regulado se actualizan en el 1,35 %.

Las resoluciones oficializadas corresponden a las transportadoras Transcomahue, Transba, Transnoa, Distrocuyo, Transpa, EPEN, Yacylec, Transacue, Litsa, Limsa, Interandes, Enecor, Edersa, DPEC, y las distribuidoras Edenor y Edesur.

En el caso del gas comprenden resoluciones para las transportadoras, y distribuidoras TGN, TGS, Enarsa, Gas Link, Refinería del Norte, Transportadora Gas del Mercosur, Gasoducto Norandino, Compañía Entrerriana de Gas, Enel Generación Chile, Gas andes, Litoral Gas, Naturgy Ban, MetroGas, Distrbuidora Gas del Centro, Distrbuidora Gas Cuyana, Naturgy NOA, Camuzzi Gas Pampeana, y Camuzzi Gas del Sur.

energiaynegocios.com.ar, Información de Mercado

Prorrogan para agosto las “bonificaciones extraordinarias” a usuarios de gas y electricidad incluidos en el SEF

La Secretaría de Energía prorrogó para el mes de agosto la “bonificación adicional extraordinaria” del veinticinco por ciento (25 %), , sobre el consumo correspondiente, aplicable a los usuarios de gas natural y gas propano indiluido por redes, beneficiarios del Régimen de Subsidios Energéticos Focalizados (SEF), creado por el Decreto 943/2025.

Ahora, mediante la resolución 187/2026 se prorroga la medida similar establecida para el mes de mayo de 2026 (Resolución S.E. 111/26), para los usuarios del gas comprendidos por el esquema de subsidio parcial del SEF.

Asimismo, la R-187 establece para el mes de agosto una “bonificación adicional extraordinaria” del 16,59 %, sobre el consumo base de Trescientos (300) kilovatios hora (kWh) mensuales de los usuarios de electricidad Residenciales, beneficiarios del Régimen de SEF. Lo que exceda al consumo base se facturará con la tarifa plena.

Las bonificaciones adicionales extraordinarias ahora dispuestas se adicionarán a la bonificación general prevista en el Decreto 943/25, en los términos del Artículo 8°.

Por el Artículo 7° del Decreto 943/25 se determinaron las bonificaciones generales a aplicar al Precio Estacional (PEST) de la electricidad, al Precio Anual Uniforme del gas natural (PAU) y al precio del gas propano indiluído por redes, a trasladar a las tarifas finales de los beneficiarios, por los consumos base que realicen a partir de la entrada en vigencia del régimen de SEF.

Asimismo, también quedarán alcanzadas por la bonificaciónen las facturas las Entidades de Bien Público, Clubes de Barrio y de Pueblo, y otras categorías de usuarios sin fines de lucro asimilables, en los términos de las Leyes 27.098 y 27.218.

En los considerandos de la R-187 se puntualiza que corresponde prorrogar para los usuarios beneficiarios del SEF de gas por redes (natural y propano indiluido), la bonificación adicional extraordinaria (25 %) para el mes de agosto “debido al incremento de la demanda estacional y a los mayores requerimientos de abastecimiento, incluyendo importaciones de Gas Natural Licuado (GNL) y combustibles sustitutos, cuyos costos se encuentran expuestos a la volatilidad de los mercados internacionales”.

Y en el caso de la energía eléctrica, corresponde aplicar una bonificación adicional extraordinaria del 16,59 %, por el mes de agosto sobre el consumo base de los usuarios residenciales beneficiarios del SEF, con la intención de morigerar el impacto tarifario”.

“La medida se enmarca en los principios de gradualidad, razonabilidad y previsibilidad que orientan el proceso de reestructuración del régimen de subsidios energéticos, procurando evitar variaciones abruptas en los montos de facturación durante los meses de mayor consumo”, sostuvo Energía.

La R-187 instruye al Ente Nacional Regulador del Gas y la Electricidad (ENReGE) a adoptar las medidas necesarias para la implementación de lo dispuesto, incluyendo su reflejo en los cuadros tarifarios y en los mecanismos de facturación correspondientes.

Lo dispuesto en esta resolución debe ser notificado por el organismo regulador a las Distribuidoras y/o Licenciatarias del servicio público de distribución de electricidad y de gas natural.

También, a la Compañía Administradora del Mercado Mayorista Eléctrico (CAMMESA) , a la Asociación de Entes Reguladores Eléctricos, a los Entes Reguladores Provinciales, a la Cooperativa Eléctrica de Río Grande Limitada, y a la Dirección Provincial de Energía de Tierra del Fuego, y a las empresas prestadoras del servicio de distribución de energía eléctrica, ya sean cooperativas, concesionarias u organismos dependientes de gobiernos provinciales.

energiaynegocios.com.ar, Información de Mercado

Ya está abierta la acreditación para la AOG Patagonia 2026

Del 19 al 22 de octubre de 2026, el Espacio DUAM de Neuquén volverá a reunir a los principales referentes de la industria del petróleo y el gas. Contará con cuatro auditorios, una Plaza de Máquinas que duplica la superficie de la edición anterior y seis carpas donde los expositores exhibirán su catálogo de productos a más de 17.000 visitantes proyectados.

El principal encuentro de la industria del petróleo y el gas de la región se prepara para recibir a profesionales, especialistas y referentes descacados del sector. Con una superficie de 17.000 m2 y el 100 % de los espacios comercializados, Argentina Oil & Gas Patagonia será un espacio de intercambio de conocimientos, actualización tecnológica y generación de oportunidades de negocio. Para participar, los visitantes pueden gestionar su acreditación en https://www.aogpatagonia.com.ar/acreditaciones/

Durante cuatro jornadas, más de 400 marcas expositoras presentarán sus productos y soluciones. Además, la exposición ofrecerá una amplia agenda de actividades. Entre ellas, uno de los momentos más esperados será el Encuentro con los CEOs, donde los referentes de las principales compañías del sector compartirán su visión sobre la actualidad de la industria, las perspectivas de crecimiento y los desafíos que marcarán la agenda energética en los próximos años.

En tanto, la 10ª edición de Jóvenes Oil & Gas reunirá a estudiantes avanzados y jóvenes profesionales con referentes de la industria. Es una iniciativa que cada año cobra más relevancia ya que promueve el intercambio de experiencias y nuevas oportunidades profesionales. La agenda incluirá además la 4° Jornada de Seguridad de Procesos en la Industria de Oil & Gas, dedicada a abordar las mejores prácticas y los principales desafíos en materia de seguridad operacional, así como la Jornada de Procesamiento y Transporte de Gas, donde especialistas analizarán las tendencias, proyectos y avances vinculados a uno de los segmentos estratégicos para el desarrollo energético del país.

Organizada por el Instituto Argentino del Petróleo y del Gas (IAPG) y comercializada por Messe Frankfurt Argentina, Argentina Oil & Gas Patagonia 2026 es el evento más importante de la industria hidrocarburífera de América latina.

energiaynegocios.com.ar, Información de Mercado

BAIC Argentina y Puma Energy sellan alianza estratégica

La automotriz BAIC Argentina y Puma Energy anunciaron un acuerdo estratégico que combina la experiencia de ambas compañías para fortalecer su desarrollo conjunto en el país.

A través de este convenio, Puma Energy pasa a ser la marca recomendada en combustibles y lubricantes para toda la gama de vehículos comercializados por BAIC en el país. La compañía abastecerá a la red de concesionarios y servicios oficiales del gigante chino en Argentina.

La incorporación de este nuevo socio comercial forma parte del compromiso de BAIC por seguir optimizando cada instancia de la experiencia de sus clientes. Así como el desarrollo de un vehículo exige altos estándares de ingeniería, su mantenimiento también requiere productos que respondan a esas mismas exigencias.

Con productos desarrollados para los estándares más exigentes del mercado automotor, Puma Energy acompaña el mantenimiento de cada vehículo BAIC con la calidad que su tecnología requiere.

El acuerdo también incluye a ARCFOX, la marca premium de vehículos eléctricos de BAIC. Para estos modelos, Puma Energy es la marca recomendada en lubricantes, refrigerantes y especialidades adaptados a las exigencias de la movilidad eléctrica. De esta manera, BAIC continúa ampliando una propuesta que no solo contempla el vehículo, sino también todo lo que garantiza su desempeño a lo largo del tiempo.

El Gerente de Marketing de Puma Energy para Argentina, Lucas Smart, destacó que “esta nueva alianza con el Grupo BAIC, un líder en el mercado internacional que está creciendo y conquistando a los argentinos, reafirma el compromiso asumido con nuestros clientes de acompañarlos con una línea de combustibles y lubricantes de excelente calidad para garantizarles la mejor experiencia”.

El Gerente de Posventa de BAIC Argentina, Roberto Ruesch, afirmó que “desde Posventa consideramos que esta alianza con Puma Energy representa un beneficio tanto para nuestra red de servicios oficiales como para nuestros clientes. Contar con combustibles, lubricantes y refrigerantes recomendados que cumplen con los estándares de BAIC nos permite acompañar el cuidado de cada vehículo con el respaldo que caracteriza a nuestra red de servicios oficiales”.

Con esta alianza, BAIC reafirma una visión que atraviesa cada una de sus decisiones: ofrecer una experiencia de marca respaldada por innovación, tecnología y socios estratégicos que compartan los más altos estándares de calidad a nivel mundial, se destacó.

BAIC Group es uno de los grupos automotrices más importantes de China y uno de los principales actores de la industria automotriz a nivel global.

Con más de seis décadas de trayectoria, la compañía integra el desarrollo, la ingeniería, la fabricación y la comercialización de un completo porfolio de vehículos, entre los cuales se destacan BAIC, ARCFOX y STELATO, combinando funcionalidades, confort, alta gama, diferentes motorizaciones y nuevas energías. Su presencia en más de ochenta países y regiones refleja una visión de movilidad impulsada por la innovación, el futuro de la tecnología y el compromiso con la evolución constante del sector, se indicó.

En Argentina, BAIC cuenta con una sólida presencia, siendo el BAIC BJ30 Hybrid el SUV entre las marcas chinas más vendido en 2025 y en lo que va de 2026, y activando la preventa de su característico BAIX X55 II en su versión híbrida. www.baic.com.ar // www.arcfox.com.ar

Acerca de Puma Energy cabe referir que es una compañía petrolera global integrada, de refinación, transporte, almacenamiento y distribución, que opera en 46 países. La empresa ha expandido sus actividades a nivel mundial: es propietaria y operadora de 100 terminales de abastecimiento, así como de más de 3.000 estaciones de servicio, y está presente en 80 aeropuertos.

En Argentina, Puma Energy produce combustibles y lubricantes, y los comercializa en más de 400 estaciones de servicio en todo el país.

A su Refinería en Bahía Blanca, la terminal en la localidad de Campana, y su planta de lubricantes en Avellaneda, se suman más de 50 Agroservicios en los principales puntos de la zona productiva agraria de la Argentina. www.pumaenergyarg.com.ar

energiaynegocios.com.ar, Información de Mercado

AES Argentina lanza Obligaciones Negociables por hasta U$S 50 millones

AES Argentina anunció la emisión de Obligaciones Negociables por un valor nominal de hasta U$S 30 millones, ampliable hasta los U$S 50 millones.

El instrumento podrá licitarse el 4 de agosto, entre las 10:00 y las 16:00, a través de diferentes agentes colocadores, y la liquidación está prevista para el 6 de agosto, bajo la modalidad T+2. La organización y operación estará a cargo de Balanz Capital Valores.

Las Obligaciones Negociables serán denominadas, integradas y pagaderas en dólares MEP, a un plazo de 24 meses. La emisión tendrá una tasa fija, que se determinará mediante licitación, y pagará intereses cada seis meses.

El capital se devolverá íntegramente al vencimiento, bajo modalidad bullet. La suscripción mínima será de U$S 100, quedando al alcance de todos los inversores.

Los fondos obtenidos se destinarán a financiar operaciones de AES Argentina, realizar inversiones en activos y bienes de capital en el país y mejorar el perfil de vencimientos, se describió.

AES Argentina es uno de los principales inversores en negocios de largo plazo del sector eléctrico nacional con una capacidad instalada de más de 3 GW. La empresa cuenta con un portafolio diversificado entre energía térmica, hidroeléctrica, y eólica, con 9 plantas de generación: Cabra Corral, El Tunal, Termoandes, Ullum, Sarmiento, Paraná, Central Térmica San Nicolás, Vientos Bonaerenses y Vientos Neuquinos; ubicadas en las provincias de Buenos Aires, Neuquén, Salta y San Juan.

La emisión cuenta con una calificación AA- (FixScr) y se regirá por ley argentina. Actuarán como agentes colocadores: Banco de Galicia y Buenos Aires S.A.U.; Banco Santander Argentina S.A.; Macro Securities S.A.U.; Banco BBVA Argentina S.A.; Banco Patagonia S.A.; Allaria S.A.; Industrial and Commercial Bank of China (Argentina) S.A.U.; Petrini Valores S.A.; Invertir en Bolsa S.A.; Banco Supervielle S.A.; Latin Securities S.A.; Adcap Securities Argentina S.A.; Invertironline S.A.U.; Global Valores S.A.; Portfolio Personal Inversiones S.A.; Neix S.A.; y Facimex Valores S.A.

energiaynegocios.com.ar, Información de Mercado

Energía convocó a concurso para designar nuevo presidente del ENRGE

La Secretaría de Energía convocó a Concurso Abierto de Antecedentes para la designación del Presidente del Directorio del ENTE NACIONAL REGULADOR DEL GAS Y LA ELECTRICIDAD (ENRGE), organismo descentralizado actuante en el ámbito de la S.E.

Mediante la Resolución 185/2026 la Secretaría a cargo de María Tettamanti aprobó los requisitos y condiciones para la presentación de antecedentes de los postulantes al concurso para el cargo de Presidente del Directorio del ENRGE, tras la renuncia a dicho cargo por parte de Néstor Lamboglia. Su vicepresidente, Vicente Serra, quedó a cargo del organismo.

En un plazo de DIEZ (10) días hábiles administrativos desde la publicación de esta Resolución se conformará el Comité de Selección para el análisis y la evaluación de los antecedentes de los postulantes que se presenten al concurso, cuyos integrantes desempeñarán sus funciones ad honorem.

Los postulantes tendrán un plazo de DIEZ (10) días hábiles administrativos a contar desde el día siguiente al de la última publicación realizada de la convocatoria (durante tres días hábiles) para presentar los antecedentes.

Vencido el plazo para la recepción de antecedentes, el Comité de Selección contará con un plazo de DIEZ (10) días hábiles administrativos para el análisis de las postulaciones recibidas y la confección del listado de candidatos preseleccionados a ser entrevistados, debiendo notificarse debidamente a todos los postulantes. Durante el plazo señalado, el Comité de Selección podrá requerir a los postulantes la información adicional que considere pertinente, para su análisis.

El Comité de Selección contará con un plazo de CINCO (5) días hábiles administrativos, contados a partir de la fecha de notificación del listado de candidatos preseleccionados, para llevar a cabo las entrevistas personales y elevar a esta Secretaría una propuesta de ternas para cubrir el cargo, cuando el número de postulantes lo hiciere posible, la que deberá basarse en opinión fundada respecto de los antecedentes considerados.

Dentro del plazo de TRES (3) días hábiles administrativos de recibida la propuesta del Comité de Selección para la cobertura del cargo en cuestión, la Secretaría elevará al Ministro de Economía la terna respectiva con su recomendación del candidato a ocupar el cargo concursado, y los antecedentes del proceso de selección desarrollado, para su posterior elevación al Poder Ejecutivo Nacional.

energiaynegocios.com.ar, Información de Mercado

OLACDE destaca el rol de ALC como proveedor de hidrocarburos

América Latina y el Caribe (ALC) aumentó su producción de petróleo y de gas natural en marzo de este año, justo cuando las tensiones en Medio Oriente generan mayor incertidumbre respecto al abastecimiento global de hidrocarburos y la inestabilidad en los mercados internacionales.

De acuerdo con un informe mensual emitido por la Organización Latinoamericana y Caribeña de Energía (OLACDE), la capacidad productiva y el comercio intrarregional se consolidan como factores cruciales para asegurar la energía en la región frente a un entorno internacional volátil.

En marzo de 2026, la región alcanzó los 324 millones de barriles de petróleo y 22 mil millones de m³ de gas natural. Casi la mitad del gas importado ya es abastecido de forma intrarregional, fortaleciendo la seguridad de suministro frente a los riesgos globales.

La producción regional de petróleo de 324 millones de barriles (Mbbl), representa un incremento de 9 % comparado con marzo de 2025 y un aumento de 1,3 % respecto a febrero del mismo año.

Brasil, México y Venezuela concentraron juntos el 69 % del total producido: Brasil 41 % , México 17 % y Venezuela 11 %, con otros aportes clave: Guyana (9 %), Argentina (8 %), Colombia (7 %) y Ecuador 5 por ciento.

En el ámbito comercial, el 53 % del total de las importaciones petroleras realizadas por ALC fue resultado del comercio intrarregional. En contraste, solo un 12 % del valor total exportado se destinó a otros países latinoamericanos y caribeños, dirigiéndose la mayoría hacia mercados fuera de la región.

Gas natural: Avance ante la incertidumbre mundial

La producción regional de gas natural alcanzó los 22 mil millones de m³ en marzo, mostrando un crecimiento interanual de 5 % y un aumento similar respecto a febrero. Este crecimiento cobra relevancia ante ataques a infraestructuras energéticas y tensiones geopolíticas en áreas clave como el Estrecho de Ormuz.

En cuanto a la distribución de la producción de gas se desglosa de la siguiente manera: Argentina 23 % (Liderando el impulso gracias a los recursos no convencionales de Vaca Muerta), Trinidad y Tobago: 21 %, Brasil 15 %, Bolivia y México: 10 % cada uno. Otros productores destacados han sido Venezuela (9 %), Perú (7 %), Colombia (5 %) y Ecuador 1por ciento.

El informe destaca que, en este sector, la interdependencia es aún más marcada: el 49 % del valor total del gas importado provino directamente de productores dentro de América Latina y el Caribe, reduciendo dependencias externas e impulsando la seguridad en el abastecimiento local.

“Los resultados demuestran que el reto regional va más allá de aumentar la producción; implica mejorar las infraestructuras, fomentar intercambios comerciales e impulsar una integración efectiva que conecte los recursos disponibles a aquellos mercados que requieren estos suministros”, puntualizó la OLACDE.

energiaynegocios.com.ar, Información de Mercado

Creatividad financiera: la hoja de ruta para llevar el átomo a Wall Street

El nuevo informe de la World Nuclear Association no se limita a proponer mecanismos para financiar centrales nucleares. Plantea una transformación institucional destinada a integrar esta industria a los mercados globales de capital. Bajo un lenguaje técnico y financiero, también deja entrever una disputa por el control del negocio nuclear en un escenario marcado por la competencia entre Occidente, China y Rusia.

La World Nuclear Association (WNA) publicó esta semana un informe titulado Roadmap to Mainstream Finance, una nueva propuesta para facilitar el financiamiento de proyectos nucleares. Sin embargo, una lectura más detenida permite advertir que el documento persigue un objetivo bastante más ambicioso. No intenta únicamente resolver un problema de acceso al crédito: busca redefinir las reglas financieras e institucionales para asegurar inversiones en energía nuclear.

El cambio es radical. Durante décadas, el debate nuclear estuvo dominado por cuestiones técnicas: seguridad, operación de los reactores, gestión de residuos o aceptación social. La WNA desplaza esa discusión. El problema ya no sería tecnológico sino financiero. La prioridad consiste en transformar a la energía nuclear en un activo de infraestructura comparable con autopistas, puertos, gasoductos o redes eléctricas, capaz de atraer bancos, fondos de inversión, aseguradoras y fondos de pensión.

En esa lógica, la WNA ya no discute con quienes cuestionan la energía nuclear. Tampoco analiza las particularidades regulatorias de un país determinado. Su propósito es mucho más amplio: establecer un conjunto de condiciones institucionales, jurídicas y financieras que permitan incorporar la industria nuclear como objeto de inversión de los capitales internacionales, independientemente del grado de desarrollo alcanzado por cada Estado.

La hoja de ruta parte de un diagnóstico preciso. Según el documento, para alcanzar los objetivos de expansión de la capacidad nuclear hacia 2050 será necesario movilizar alrededor de seis billones de dólares estadounidenses (trillions en la nomenclatura anglosajona), elevando la inversión anual desde los aproximadamente US$ 75.000 millones actuales hasta cerca de US$ 250.000 millones.

Pero el informe sostiene que el principal obstáculo no es la magnitud del capital requerido.  La primera brecha aparece durante el desarrollo de los proyectos: licencias regulatorias, ingeniería, estudios ambientales, planificación y preparación del emplazamiento. Son inversiones que deben realizarse durante años sin generar ingresos capaces de respaldar esquemas tradicionales de project finance.

La segunda afecta a la cadena de suministro. Fabricantes de componentes, equipos especializados y servicios tecnológicos deben ampliar su capacidad industrial e invertir en infraestructura y capital de trabajo mucho antes de contar con contratos firmes.

Este último aspecto es de relevancia porque el informe alude reiteradamente a la necesidad de construir cadenas de suministro “competitivas”, aunque evita mencionar de manera explícita a los más competitivos de la industria: China y Rusia. Esa omisión no impide advertir que la reorganización propuesta también tiene una dimensión geopolítica.

La respuesta que ofrece la WNA consiste en modificar la manera en que los mercados evalúan el riesgo nuclear. En lugar de reclamar una expansión indefinida del financiamiento estatal, propone construir las condiciones para que el capital privado considere a las centrales nucleares como activos convencionales de infraestructura. En otras palabras, el objetivo no es únicamente conseguir más dinero. Es cambiar las reglas para que ese dinero pueda ingresar.

Toda la arquitectura del informe se organiza alrededor de esa premisa. La tecnología ocupa un segundo plano; la ingeniería financiera pasa al primero. Por eso, más que un documento destinado a ingenieros nucleares, Roadmap to Mainstream Finance puede leerse como un manual dirigido a ministerios, bancos multilaterales de desarrollo, reguladores financieros y a Wall Street.

Ese desplazamiento del eje de discusión constituye, probablemente, el aporte más importante del documento. Pero también invita a formular una pregunta inevitable: si la energía nuclear deja de presentarse como una política energética para convertirse en un activo financiero global, ¿quién definirá las reglas de ese nuevo mercado y quiénes serán sus principales beneficiarios?

Del reactor al activo financiero

La estrategia diseñada por la WNA se desarrolla en tres etapas. No se trata simplemente de un cronograma de financiamiento, sino de un proceso destinado a modificar la percepción del riesgo que hoy mantienen los mercados respecto de la energía nuclear.

La primera fase, denominada Capital Estratégico, corresponde a los proyectos First-of-a-Kind (FOAK), es decir, aquellos que inauguran una nueva tecnología o un nuevo diseño. En esta instancia, el protagonismo corresponde casi exclusivamente al Estado. Los proyectos dependen del financiamiento público, no existen mercados secundarios para esos activos y cada operación requiere estructuras financieras elaboradas prácticamente a medida.

La segunda etapa, Capital Catalítico, busca reducir progresivamente esa dependencia. Allí aparecen los bancos multilaterales de desarrollo (MDB), los mecanismos de garantía, los seguros especializados y una serie de instrumentos destinados a disminuir el riesgo percibido por los inversores privados. El Estado continúa desempeñando un papel central, aunque ya no como único financiador sino como facilitador de un mercado en formación.

La tercera etapa constituye el verdadero objetivo de la hoja de ruta. Bajo el concepto de finanzas tradicionales, la energía nuclear deja de ser considerada una actividad excepcional para convertirse en un activo convencional de infraestructura. En ese escenario deberían existir mercados secundarios líquidos, estructuras financieras estandarizadas y costos de financiamiento comparables con los de otras inversiones de largo plazo.

Lo archiconocido del planteo no reside únicamente en la secuencia. La WNA reconoce, implícitamente, que la confianza del sector financiero no se impone por decreto, se construye gradualmente, a partir de condiciones políticas interiores y exteriores estables de los estados, transparencia e información comparable. La industria nuclear deja así de reclamar un trato excepcional y aspira, precisamente, a dejar de ser una excepción.

¿Quién hace las reglas?

Uno de los aportes más originales del informe consiste en establecer una correspondencia directa entre los diecinueve temas de infraestructura definidos por el Organismo Internacional de Energía Atómica (OIEA) y las categorías de riesgo utilizadas por bancos, fondos de inversión y aseguradoras para evaluar proyectos de infraestructura.

Los tradicionales requisitos técnicos dejan de presentarse únicamente como exigencias regulatorias para convertirse en variables económicas susceptibles de ser cuantificadas, comparadas y valorizadas por los mercados. La independencia del regulador, la solidez institucional, los procedimientos de licenciamiento o la responsabilidad civil dejan de ser exclusivamente cuestiones jurídicas para transformarse en indicadores capaces de modificar el costo del capital. En ese marco, el informe identifica tres condiciones que considera indispensables para atraer financiamiento comercial.

La primera consiste en establecer un régimen claro de responsabilidad civil nuclear, con límites de cobertura suficientemente definidos para que inversores y prestamistas conozcan de antemano cuál será su exposición patrimonial frente a un eventual accidente.

La segunda exige una autoridad regulatoria independiente, dotada de recursos suficientes y capaz de garantizar procedimientos transparentes y plazos previsibles durante el proceso de autorización y licenciamiento.

La tercera propone estructurar los proyectos mediante sociedades de propósito específico(Special Purpose Vehicles o SPV), de modo que la responsabilidad patrimonial permanezca acotada al propio proyecto y no se extienda automáticamente a los accionistas a través del levantamiento del velo societario.

Desde la óptica del derecho regulatorio, ninguna de estas condiciones resulta novedosa. Lo novedoso es la forma en que el informe las presenta: ya no como instrumentos destinados principalmente a proteger la seguridad pública, sino como requisitos indispensables para reducir incertidumbre financiera y abaratar el costo del financiamiento.

El Estado financiador

La redefinición del papel estatal constituye otro de los ejes centrales del documento.

Durante décadas, los programas nucleares dependieron de gobiernos capaces de absorber riesgos que el sector privado no estaba dispuesto a asumir. El informe reconoce que esa participación seguirá siendo indispensable durante las primeras etapas de desarrollo. Sin embargo, sostiene que ese modelo no puede convertirse en una condición permanente.

En la medida en que el mercado adquiera experiencia y los riesgos se vuelvan más previsibles, el Estado debería abandonar progresivamente su papel de garante de última instancia. Su función pasaría a consistir en crear un marco regulatorio estable, favorecer la estandarización institucional y participar, si así lo decide, como un inversor más dentro de condiciones comerciales.

Incluso en ese escenario, la WNA admite que persistirá una responsabilidad pública difícilmente transferible al mercado: la cobertura extraordinaria frente a accidentes nucleares de magnitud catastrófica. No porque los riesgos desaparezcan, sino porque los aseguradores son refractarios a las pérdidas de esa escala.

La propuesta refleja una transformación conceptual de gran alcance. El objetivo deja de ser que el Estado financie indefinidamente la expansión nuclear y pasa a ser la construcción de un mercado capaz de sostener esa expansión con recursos privados. Dicho de otro modo, el informe no pretende reemplazar al Estado por el mercado. Pretende utilizar al primero para hacer posible el funcionamiento del segundo.

Compra y venta de centrales

La integración de la energía nuclear a las finanzas convencionales no concluye con la obtención del crédito para construir una central. El informe incorpora un elemento poco frecuente en el debate nuclear: la necesidad de desarrollar mercados secundarios para activos ya operativos.

Hoy la compraventa de centrales nucleares constituye una excepción. Una vez terminada una planta, sus propietarios suelen conservarla durante toda su vida útil. Esa escasa liquidez dificulta la entrada de nuevos inversores institucionales y obliga a quienes desarrollan los proyectos a inmovilizar capital durante varias décadas.

La WNA propone modificar esa lógica. Su objetivo es que, una vez estabilizada la operación de una central, ésta pueda venderse a fondos de pensión, compañías de seguros, fondos soberanos u otros inversores de largo plazo, del mismo modo en que hoy se negocian aeropuertos, autopistas o redes de transmisión eléctrica.

La consecuencia económica es evidente. Los desarrolladores recuperarían parte de la inversión mediante la venta de activos maduros y podrían reutilizar esos recursos para financiar nuevos proyectos. El capital comenzaría a reciclarse de manera continua, reduciendo la necesidad de recurrir permanentemente al financiamiento estatal.

No se trata de un aspecto secundario. La existencia de un mercado líquido para centrales en operación constituye, según el propio informe, uno de los requisitos para que la energía nuclear termine de incorporarse a las finanzas tradicionales.

El debate adquiere una dimensión particular en la Argentina. Los reiterados intentos por avanzar en la privatización de las centrales nucleares han tropezado, entre otros factores, con restricciones derivadas de los contratos originales, los compromisos internacionales y las condiciones de transferencia tecnológica. La hoja de ruta de la WNA no aborda ese caso específico, pero ilustra hacia dónde pretende evolucionar el mercado internacional.

Justo es señalar que el “mercado” que aspira a construir la WNA tiene poco de mercado competitivo. La industria nuclear continúa siendo uno de los sectores con mayores barreras de entrada de la economía mundial: unos pocos proveedores concentran la oferta tecnológica, el número de compradores potenciales es limitado, la regulación estatal es determinante y la magnitud de las inversiones obliga a recurrir, en mayor o menor medida, al respaldo de los Estados y de los organismos multilaterales. Más que un espacio de competencia abierta, se trata de un oligopolio global cuya dinámica está condicionada por el poder financiero y la geopolítica.

El contexto internacional

El informe no fue publicado en un vacío político. Aparece en un momento en que varios acontecimientos internacionales modificaron la posición de la energía nuclear dentro del sistema financiero.

Uno de ellos fue el regreso del Banco Mundial al financiamiento de proyectos nucleares, después de décadas de restricciones, mediante la alianza suscripta con el Organismo Internacional de Energía Atómica. Otro fue la incorporación de la energía nuclear a la taxonomía verde de la Unión Europea, decisión que amplió las posibilidades de acceso a instrumentos de financiamiento sostenible.

A ello se suma la declaración adoptada durante la COP28, en la que treinta y ocho países manifestaron el objetivo de triplicar la capacidad nuclear instalada hacia 2050.

Para la WNA, estos hechos no constituyen simples señales políticas. Representan indicios de que el entorno regulatorio internacional comienza a ser más favorable para la inversión privada. En otras palabras, reducen incertidumbre y fortalecen la confianza de los mercados.

Sin embargo, también pueden leerse desde otra perspectiva. La reapertura del financiamiento multilateral, la homogeneización regulatoria y la construcción de estándares comunes coinciden con un momento en que la competencia tecnológica entre Occidente y el eje integrado por China y Rusia se ha intensificado en prácticamente todos los sectores estratégicos y la industria nuclear no es la excepción.

Lo que dice… y lo que se entrevé

En ningún momento Roadmap to Mainstream Finance plantea explícitamente una estrategia destinada a excluir a China o a Rusia del mercado nuclear internacional. Tampoco identifica a esos países como adversarios.

Esa ausencia resulta, precisamente, uno de los aspectos más interesantes del documento.

La insistencia en desarrollar cadenas de suministro “competitivas”, la promoción de estándares regulatorios comunes, la estandarización contractual y la búsqueda de nuevas fuentes occidentales de financiamiento aparecen formuladas como objetivos estrictamente económicos. Pero, observadas en conjunto, también contribuyen a fortalecer la posición de los proveedores occidentales frente a competidores que durante los últimos años ampliaron significativamente su presencia en Asia, África y América Latina.

La composición de la propia World Nuclear Association ayuda a comprender ese contexto. Entre sus miembros más influyentes figuran Westinghouse, Constellation, INPO, Uranium Energy Corp y grandes compañías tecnológicas estadounidenses como Google y Amazon, además de numerosos operadores y proveedores del sector. La organización representa aproximadamente el 95 % de la generación nuclear comercial fuera de Estados Unidos, lo que convierte sus documentos en algo más que simples recomendaciones técnicas.

¿El informe demuestra la existencia de una estrategia coordinada para desplazar a determinados competidores? Por supuesto que no. Pero los lectores inteligentes podrán concluir que la arquitectura institucional propuesta difícilmente sea neutral respecto de quiénes estarán en mejores condiciones de financiar, construir y operar las futuras centrales nucleares.

Mucho más que un documento financiero

La mayor virtud de Roadmap to Mainstream Finance consiste en haber identificado un problema que durante años permaneció relativamente oculto: la energía nuclear no enfrenta únicamente desafíos tecnológicos o regulatorios. También carece de una arquitectura financiera comparable con la de otras grandes infraestructuras.

Su respuesta consiste en construir esa arquitectura mediante reglas homogéneas, contratos estandarizados, mercados secundarios, nuevos instrumentos financieros y una redefinición gradual del papel del Estado.Pero esa propuesta también tiene consecuencias políticas.

Quien establece los estándares regulatorios, define las condiciones de acceso al financiamiento y organiza los mercados de capital termina ejerciendo una influencia decisiva sobre el desarrollo de la industria. Por eso, el informe puede leerse simultáneamente como un manual de ingeniería financiera y como una pieza de política económica internacional.

La discusión que plantea ya no se limita a la conveniencia de construir más centrales nucleares. La verdadera disputa gira en torno a quién proveerá la tecnología, quién aportará el capital, bajo qué normas se financiarán los proyectos y qué actores dominarán uno de los mercados energéticos más intensivos en inversión del siglo XXI.

Desde esa perspectiva, la hoja de ruta elaborada por la World Nuclear Association trasciende ampliamente el ámbito nuclear. Constituye una propuesta para integrar definitivamente esta industria al sistema financiero global y, al mismo tiempo, reflejará, prontamente, quienes son los Estados potencia, cuáles los pivotes y cuáles son los estados periféricos.

ABA
energiaynegocios.com.ar, Información de Mercado

ENReGE: Autorizan a Vicuña el acceso a la capacidad de transporte para la demanda de 260 MW del complejo minero Josemaría (San Juan)

El Ente Nacional Regulador del Gas y la Electricidad (ENReGE) rechazó las oposiciones planteadas por Entes provinciales, municipales, y varias empresas mineras, al Acceso a la Capacidad de Transporte Existente, para la demanda de 260 MW, utilizada para abastecer el complejo minero denominado Josemaría (fase 1), en San Juan, solicitada por Vicuña Argentina S.A.

Se trata de un gran yacimiento de cobre, oro y plata ubicado en la Cordillera, en el departamento sanjuanino de Iglesia, a más de 4.000 metros de altura. La inversión para su desarrollo y puesta en producción se estima en un piso de U$S 4.000 millones. Será operado por Vicuña (BHP y Lundin Mining), con una vida útil estimada entre 19 y 25 años.

Mediante la Resolución 330/2026, el ENReGE argumentó que “en virtud de la Ley Bases 27.742, y la Resolución SE 311/2025, debe garantizarse el acceso no discriminatorio a los nuevos usuarios como el peticionante Vicuña Argentina SA., que reviste el carácter de único solicitante de la ampliación del sistema de transporte con compromisos y metas concretas presentadas ante TRANSENER S.A., no existiendo en su guía de referencia ningún otro proyecto con fecha cierta para el próximo quinquenio”.

Tras un largo proceso de cuestionamientos técnicos, económicos y jurídicos, que incluyó una Audiencia Pública específica, el ENReGE desestimó argumentos planteados por el ENTE PROVINCIAL DE LA ELECTRICIDAD DE SAN JUAN, la SECRETARÍA DE ENERGÍA DE LA RIOJA, la MUNICIPALIDAD DE CALINGASTA, la MUNICIPALIDAD DE JÁCHAL, la MUNICIPALIDAD DE IGLESIA, MARIO ALBERTO HERRERO, GOLDEN MINING S.A., CASPOSO ARGENTINA LTD, BARRICK EXPLORACIONES ARGENTINAS S.A. y MINERA ARGENTINA DEL SOL S.R.L. y ANDES CORPORACIÓN MINERA S.A.

Entre otros puntos mencionados en la R-330, el Ente nacional señaló que “en cuanto a la denuncia que el Noventa por ciento (90 %) de prioridad de uso implica una privatización de infraestructura pública, cabe resaltar que la prioridad otorgada a Vicuña Argentina recae única y excluyentemente sobre la capacidad neta incremental que será generada, ejecutada y costeada por este inversor privado”.

En su parte resolutiva la norma ahora oficializada determinó “Autorizar el Acceso a la Capacidad de Transporte Existente para la demanda de 260 MW utilizada para abastecer el complejo minero Josemaría (fase 1), a conectarse en la futura Estación Transformadora (ET) Chaparro en barras de 220 kV”.

Asimismo, se dispuso “emitir el Certificado de Conveniencia y Necesidad Pública (CCyNP) para la Ampliación del Sistema de Transporte de Energía Eléctrica presentada por la compañía TRANSENER S.A., a requerimiento de la empresa Vicuña Argentina S.A., para las obras consistentes en:

a) Provisión y montaje en la Estación Transformadora Nueva San Juan del campo 05 de 500 kV para la vinculación de la línea a la ET Rodeo (línea existente operada actualmente en 132 kV);
b) Construcción de la playa de 500 kV de la ET Rodeo en configuración interruptor y medio, con un banco de transformación con fase de reserva de 500/132/33 kV de 600 MVA y vinculación de la playa de 132 kV;
c) Desconexión de la línea Nueva San Juan – Rodeo de los campos de 132 kV en ambos extremos y su vinculación a sendos campos de 500 kV;
d) Construcción de la nueva LEAT de 500 kV entre las ET Rodeo – ET Chaparro de aproximadamente 167 km de longitud y;
e) Construcción de la Nueva ET Chaparro en tecnología GIS (Gas Insulated Switchgear), con configuración interruptor y medio en 500 kV, doble barra con barra de transferencia en 220 kV, banco de transformación con fase de reserva de 500/220 kV – 450 MVA y DOS (2) salidas de línea en 220 kV a la ET Josemaría.

En su artículo cuarto la R-330 ratificó “el otorgamiento de la prioridad de uso frente a terceros del 90 % de la capacidad de transporte remanente que, según los cálculos de la CAMMESA, alcanza al 71 % de la capacidad total de la línea Nueva San Juan – Rodeo, operando en 500 kV.

También se ratificó el otorgamiento de la prioridad de uso de la capacidad disponible frente a terceros solicitada sobre la nueva LEAT en 500 kV de aproximadamente 167 km de longitud entre las Estaciones Transformadoras (EETT) de Rodeo y Chaparro, a efectos de abastecer la demanda del proyecto por hasta el 90 % de la capacidad de transporte de la mencionada ampliación.

Asimismo, se ratificó el otorgamiento de la prioridad de uso de la capacidad disponible frente a terceros de la nueva ET Chaparro 500/220 kV, 450 MVA, a efectos de abastecer la demanda del proyecto por hasta el 90 % de su capacidad de transporte.

El artículo 7 de la R-330 estableció que, “en relación con la construcción de la playa de 500 kV de la ET Rodeo, con transformador 500/132/33 kV – 600 MVA y ampliación en la playa de 132 kV, teniendo en cuenta el estado de carga del transformador mencionado no depende de forma apreciable de la demanda del proyecto, no se considera factible otorgar la prioridad de uso de la capacidad disponible frente a terceros solicitada por Vicuña Argentina S.A”.

La Resolución del ENReGE puntualizó que “la prioridad de uso de la capacidad de transporte frente a terceros otorgada en la resolución ENRE 79/2026 tendrá una duración de Veinticinco (25) años -vida útil del proyecto de demanda asociado-, a partir de la habilitación comercial de cada una de las obras mencionadas”.

De acuerdo con lo indicado en el Reglamento de Acceso a la Capacidad Existente y Ampliaciones del Sistema de Transporte, la operación y mantenimiento de las nuevas ET Rodeo y ET Chaparro quedarán bajo la responsabilidad de TRANSENER S.A., ya que rige el criterio de único operador de la ET, extendiéndose su jurisdicción hasta los pórticos de salida de línea de 220 kV y 132 kV”.
La resolución establece Vicuña Argentina s.a. deberá, “para las obras incluidas en el CCyNP, en una nueva presentación, gestionar los planos de mensura y las modificaciones necesarias para la constitución de la Servidumbre Administrativa de Electroducto (SAE) e inscripción en el registro de la propiedad del inmueble correspondiente, a favor de TRANSENER S.A.”.

Argumentos en la R-330

Al respecto, se destaca que “la normativa eléctrica argentina establece el acceso abierto general, pero a partir de la Ley Bases y de dar seguridades a la inversión privada se han establecido figuras para limitar a los jugadores oportunistas llamados free riders”.

“Por lo tanto, en proyectos donde una demanda específica -en este caso, Vicuña Argentina S.A. para su proyecto Josemaría- es la que promueve y financia obras de infraestructura (líneas de extra alta tensión de 167 km y estaciones GIS de 500 kV), la prioridad de uso sobre la ampliación generada para su propia inversión resulta acertada y conducente, sin que ello implique una alteración del principio de “Acceso Abierto” (que no significa necesariamente libre y gratuito).” “El mismo se mantiene inalterable sobre la red existente y sobre el 10 % de la capacidad remanente”.

En los considerandos se expresa que “en función de lo expuesto (por quienes cuestionaron la medida) se concluye que las impugnaciones presentadas configuran una sumatoria de intereses cruzados que, amparados en proteccionismos normativos locales, derivarían en una socialización de los beneficios de la inversión privada postergando el desarrollo del SADI”.

“En este sentido corresponde resaltar el carácter federal del sistema de transporte en extra alta tensión y por distribución troncal, tal cual lo establece la Ley 24.065 (Marco regulatorio del sistema eléctrico), y ninguna normativa de jurisdicción provincial puede limitar u obstaculizar su aplicación”.

“La autoridad provincial no puede pretender la aplicación de normas locales al sistema de transporte en alta tensión del servicio eléctrico que excede a su jurisdicción, pues a ella no se le oculta que el MEM constituye un mercado integrado por la oferta y demanda de actores del mercado eléctrico en el que se registran operaciones de bienes y servicios originadas en cualquier punto de nuestro país -inclusive en el exterior- por lo que su regulación no puede sino corresponder a la jurisdicción federal”, sostuvo el ENReGE.

energiaynegocios.com.ar, Información de Mercado

Giorgieva con YPF en Loma Campana (VM)

La directora gerente del FMI, Kristalina Georgieva; el ministro de Economía de la Nación, Luis Caputo; y el presidente y CEO de YPF, Horacio Marín, recorrieron las instalaciones de YPF en Loma Campana, que aporta el 16 % del petróleo que produce Argentina en Vaca Muerta.

Durante la visita también recorrieron un equipo de perforación de última generación, donde mantuvieron contacto con empresas de servicios locales e internacionales que operan en la cuenca, entre ellas TSB y MARBAR, dedicadas a servicios petroleros, y SLB y DLS, especializadas en perforación y terminación. Además, Giorgieva dialogó con trabajadores que desarrollan tareas diariamente en Vaca Muerta.

Para Horacio Marín “fue un orgullo recibir a Kristalina Georgieva y a todo su equipo en Loma Campana, el yacimiento más importante de YPF. Su visita fue una oportunidad para mostrarle de primera mano la transformación que estamos impulsando en la compañía y el enorme potencial que tiene la Argentina para convertirse en un exportador global de energía”.

YPF lidera los proyectos estratégicos VMOS y Argentina LNG, que permitirán transformar a la Argentina en un exportador neto de energía y generar ingresos por exportaciones superiores a los 30.000 millones de dólares anuales adicionales a partir de 2030.

En paralelo, YPF impulsa el desarrollo de nuevas oportunidades de negocio. Esa estrategia incluye la expansión del offshore y el crecimiento de las energías renovables, segmento en el que la compañía se consolidó como el tercer productor de energía eléctrica del país, con 18 proyectos en operación y en construcción. y una capacidad instalada superior a los 3,8 GW.

“Recibimos a @KGeorgieva, @LuisCaputoAR y sus equipos en Loma Campana, donde les mostramos de primera mano la transformación energética del país y el enorme potencial que tiene la Argentina para convertirse en un exportador global de energía”. “Tuvimos una reunión muy productiva y recorrimos un equipo de perforación de última generación”, describió Marín en X.

energiaynegocios.com.ar, Información de Mercado

Nación y Mendoza convocaron a licitación para concesionar el Sistema Hidroeléctrico Los Nihuiles

El Gobierno Nacional convocó, a través del DNU 667/2026, a una Licitación Pública Nacional e Internacional, en conjunto con la provincia de Mendoza, para otorgar la concesión de generación de energía eléctrica del Sistema Hidroeléctrico Los Nihuiles (Complejos Nihuiles I, II, III y IV), y para la venta, por parte de la Provincia de Mendoza, del 100 % de las acciones de Hidroelectricidad Mendocina S.A.

El Sistema Hidroeléctrico Los Nihuiles comprende los diques “El Nihuil” y “Valle Grande” y las presas “Aisol” y “Tierras Blancas”, junto con sus obras complementarias; las Centrales Hidroeléctricas Nihuil I, II y III con sus respectivas estaciones transformadoras y las líneas de alta tensión de 132 KV y 13,2 KV que vinculan a las centrales entre sí, y con el Sistema Argentino de Interconexión (SADI).

Su infraestructura permite abastecer la demanda eléctrica del sur de la provincia de Mendoza, en especial de los departamentos de General Alvear y Malargüe, y el SADI.

La medida responde al vencimiento de las concesiones nacionales y provinciales del sistema, agravado por el aluvión de enero de 2025 que dejó fuera de servicio a las centrales Nihuil II y III.

La Secretaría de Energía del Ministerio de Economía comunicó que fijará las pautas del proceso licitatorio junto con el Ministerio de Energía y Ambiente de Mendoza, garantizando el cumplimiento de la Ley 15.336 (de Energía Eléctrica).

El procedimiento se desarrollará a través de la plataforma CONTRAT.AR, y una Comisión Evaluadora “ad hoc” —integrada en partes iguales por representantes del Estado Nacional y de la Provincia— llevará adelante la evaluación.

El decreto establece como condición esencial que la totalidad de los pagos y contraprestaciones derivados de la concesión nacional pertenecerán al Estado Nacional.

En los considerandos del DNU 667/2026 se hace referencia a modo de antecedente que, “mediante la Ley de la Provincia de Mendoza 9.486 se autorizó al Poder Ejecutivo provincial, por sí o a través de la Empresa Mendocina de Energía SAPEM, a constituir una Sociedad Anónima bajo el régimen de la Sección V de la Ley General de Sociedades 19.550, que se denominaría Hidroeléctrica Mendocina S.A., cuyo objeto sería generar energía hidroeléctrica a partir de los bienes que integran el Complejo Hidroeléctrico Los Nihuiles, la cual se constituyó el 24 de julio de 2025”.

Por dicha norma provincial se otorgó en concesión a Hidroeléctrica Mendocina S.A. por el término de treinta 030) años el derecho de uso de los bienes del dominio público provincial que integran el Sistema Hidroeléctrico Los Nihuiles y el uso especial de las aguas del Río Atuel.

A partir del 27 de julio de 2026, Hidroelectricidad Mendocina S.A. queda a cargo de la operación del sistema —como continuadora de Hidroeléctrica Los Nihuiles S.A. (HINISA) para los Complejos I, II y III, y de EMESA S.A.P.E.M. para Nihuil IV—, asegurando el abastecimiento normal en el Mercado Eléctrico Mayorista (MEM).

Esta responsabilidad se extenderá como máximo hasta el 31 de diciembre de 2026 o hasta la adjudicación de la licitación, lo que ocurra primero.

La Secretaría de Energía será la Autoridad de Aplicación de la concesión, sin perjuicio de las competencias provinciales en materia de manejo de aguas, ambiente y seguridad de presas. La Subsecretaría de Energía Eléctrica actuará como veedor durante este período, sin interferir en la operación de la concesionaria.

El Ente Nacional Regulador del Gas y la Electricidad (ENReGE), organismo descentralizado actuante en el ámbito de la Secretaría de Energía del Ministerio de Economía, verificará el cumplimiento de las obligaciones emergentes del Contrato de Concesión que no estén asignadas a otros organismos.

El DNU 667 establece también que “en caso de declararse desierta o fracasada la Licitación Pública, la Secretaría de Energía de la Nación determinará, en conjunto con el Ministerio de Energía y Ambiente de la Provincia de Mendoza, cada jurisdicción en el marco de sus competencias, las acciones a seguir para dar cumplimiento a: (i) las disposiciones de la Ley 15.336 y de la Ley (Marco) 24.065; y (ii) las Leyes de la Provincia de Mendoza 6.497, 9.486, 9.630 y demás normas aplicables al funcionamiento del Sistema Hidroeléctrico Los Nihuiles, respectivamente.

El Gobierno Nacional remarcó que “continúa impulsando un proceso ordenado y competitivo para garantizar la continuidad del Sistema Hidroeléctrico Los Nihuiles, reafirmando su compromiso con el fortalecimiento de la matriz energética nacional y la confiabilidad del Sistema Argentino de Interconexión (SADI)”.

energiaynegocios.com.ar, Información de Mercado

FMI: Giorgieva conocerá Vaca Muerta. Intensa agenda de respaldo al gobierno, y encuentro con empresarios

La Directora Gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, viajará el martes 28 a Neuquén junto con el ministro de Economía, Luis Caputo, y recorrerá instalaciones del yacimiento hidrocarburífero Loma Campana, en Vaca Muerta, donde será recibida por el presidente de YPF, Horacio Marín, en tanto es la compañía operadora del área junto con Chevron.

La puesta en producción de Loma Campana se inició en 2013, pocos meses después de que el 51 por ciento de las acciones de YPF volvieran a ser estatales. Hoy supera una producción diaria de 100 mil barriles de shale oil. Las compañías llevan realizadas inversiones por más 10 mil millones de dólares y en el área de casi 400 kilómetros cuadrados están activos más de 700 pozos productores.

El viaje sucederá a una intensa jornada desarrollada por Giorgieva en el país el lunes. Por la mañana se reunió en el ministerio de Economía con Caputo y funcionarios de su equipo, y con el presidente del Banco Central, Santiago Bausili. Luego participó de una conferencia de prensa junto a Caputo.

Más tarde, fue recibida en Casa Rosada por el presidente Javier Milei, y también participó de una reunión con miembros del gabinete de gobierno.

La visita de Georgieva al país por invitación de Milei implica un respaldo del FMI al programa económico del Gobierno, en vísperas de las elecciones del 2027. En conferencia de prensa, Georgieva sostuvo que el Gobierno debe afrontar los riesgos político tanto nacionales como internacionales, con el ancla fiscal y la consolidación de buffers (reservas para amortiguar eventuales sobresaltos).

En la noche, mantuvo una cena con empresarios del sector energético, tecnológico y del agro, en un encuentro organizado por el propio organismo internacional. El miércoles por la mañana Giorgieva partirá con rumbo a Uruguay.

En la conferencia de prensa que tuvo lugar en Economía, Caputo destacó que “hoy la relación de Argentina con el Fondo Monetario es excelente a todo nivel”. “Hemos tenido siempre una relación de respeto profesional y personal, de confianza, y de diálogo continuo con el Fondo”, apuntó.

Por su parte, Georgieva consideró que la situación económica de la Argentina se encuentra “en una posición mucho más sólida” y que este es el resultado de un “trabajo mucho más arduo del gobierno y de la perseverancia y del sacrificio del pueblo argentino”. La directora gerente del FMI afirmó que la Argentina “no necesita fondos adicionales”, elogió el fortalecimiento de las reservas, y defendió “la disciplina fiscal”.

La Directora Gerente del FMI remarcó “el progreso macroeconómico y de estabilidad financiera desde 2023”. “Todos los indicadores nos muestran una escena más saludable; desde la posición fiscal del país que es fuerte, el déficit primario que cambio a superávit primario, la inflación ha disminuido del 210 % a un aproximado del 30 % hoy en día”, agregó.

Sobre la acumulación de reservas, Georgieva manifestó estar tranquila ante la posición externa de la Argentina, por el trabajo realizado por el Banco Central. “Esto ha superado la meta del programa y anticipamos que va a fortalecer las reservas de acá en adelante. La confianza del mercado ha regresado”, destacó.

Giogieva añadió que “cuando hay estabilidad económica y financiera, el desempeño de la economía mejora”, y hoy hay “un crecimiento en terreno positivo”. Destacó las proyecciones de inversión que se están generando en el marco del RIGI: “Esto nos ha llevado a U$S 45.000 millones de inversión de aquí al futuro y se traduce a un dinamismo de la economía argentina”, señaló.

energiaynegocios.com.ar, Información de Mercado

Río Negro, la Ley 5860 y los límites a la competencia provincial

La escuela cínica de la antigua Grecia sostenía que la virtud debía fundarse en la coherencia entre el discurso y la conducta. Diógenes de Sinope desafiaba las convenciones sociales con la intención de desenmascarar las apariencias y denunciar la hipocresía del poder. Con el paso del tiempo, el término “cinismo” perdió aquel contenido filosófico para convertirse en sinónimo de una actitud que conoce las reglas, pero decide ignorarlas cuando resulta políticamente conveniente. En ocasiones, la actividad legislativa parece aproximarse más a esta acepción contemporánea que al ideal clásico: se sancionan normas cuyo impacto simbólico es indiscutible, aun cuando su eficacia jurídica resulte, desde su origen, altamente cuestionable. La reciente Ley N.º 5860 de la Provincia de Río Negro ofrece un caso que invita a reflexionar sobre esa tensión entre el rédito político inmediato y los límites constitucionales del ejercicio del poder legislativo.

Más allá del juicio político que cada lector pueda formular, el verdadero interrogante no reside en la finalidad de la norma —indudablemente inspirada en la protección de sectores vulnerables—, sino en si la Provincia podía válidamente legislar sobre una materia sometida a un régimen federal. Esa cuestión adquiere especial relevancia a partir de la reciente sanción de la Ley N.º 5860 de la Provincia de Río Negro.

Cabe recordar, que la Legislatura de la Provincia de Río Negro sancionó la norma en junio y la misma ordena suspender los cortes de los servicios públicos de luz, gas y agua hasta el 31 de diciembre de 2027 para usuarios en situación de vulnerabilidad que lo soliciten, y faculta a la Agencia de Recaudación Tributaria a imponer multas de $50.000 diarios a las empresas que incumplan.

La norma aprobada, establece en su artículo 1° la suspensión de los cortes o interrupciones del suministro domiciliario de gas natural, energía eléctrica y agua en todo el territorio de Río Negro hasta el 31 de diciembre de 2027, cualquiera sea la causa que los motive.

El artículo 2° delimita el universo de beneficiarios: quedan comprendidas las personas humanas usuarias de esos servicios que acrediten al menos uno de estos extremos: a) situación de vulnerabilidad social por razones económicas que demuestren fehacientemente incapacidad de pago; b) jubilados, pensionados y grupos familiares con ingresos por debajo de la canasta básica familiar publicada mensualmente por el INDEC; o c) jubilados, pensionados y grupos familiares que tengan a su cargo personas con discapacidad.

El artículo 3° acota el beneficio a la vivienda única familiar, con independencia de la titularidad del servicio –ya sea por propiedad, comodato, alquiler u otra forma de ocupación efectiva–, lo que excluye a inmuebles comerciales, industriales o segundas residencias.

Por su parte artículo 4° establece el mecanismo de acceso: las empresas prestadoras deben otorgar el beneficio al usuario que lo solicite mediante declaración jurada, sin que la norma exija una instancia previa de verificación por parte de la autoridad de aplicación, lo que ha sido señalado por la distribuidora como un punto crítico que podría facilitar usos indebidos y aumentar la morosidad.

La ley designa como autoridad de aplicación a la Agencia de Recaudación Tributaria de Río Negro, facultándola en su artículo 9° a imponer sanciones de $50.000 diarios a las empresas que nieguen el beneficio a los usuarios que cumplan con los requisitos. Hasta el momento, la Provincia no ha instrumentado el procedimiento para hacer efectivas esas multas, mientras Camuzzi sostiene que la normativa es inoponible por tratarse de un servicio público de jurisdicción nacional.

La Ley Provincial N.º 5860 resulta inoponible respecto del servicio público de distribución de gas natural porque pretende regular aspectos propios de una concesión federal cuya titularidad corresponde al Estado nacional. En virtud del principio de supremacía del derecho federal (art. 31 de la Constitución Nacional) y del marco regulatorio establecido por la Ley N.º 24.076, las condiciones de prestación, suspensión del suministro, cobrabilidad y demás obligaciones derivadas de la licencia de distribución son materia reservada a la jurisdicción nacional y al control del ENReGE. En consecuencia, una norma provincial no puede alterar unilateralmente el contenido de una licencia otorgada por el Estado nacional ni imponer obligaciones incompatibles con ese régimen, por lo que carece de eficacia jurídica frente al concesionario, sin perjuicio de su eventual validez respecto de servicios sometidos a jurisdicción provincial, como ocurre con la distribución de energía eléctrica.

Desde una perspectiva de teoría general del derecho, esta conclusión no responde únicamente a una cuestión de oportunidad política, sino a la propia estructura jerárquica del ordenamiento jurídico. La conocida pirámide normativa de Hans Kelsen representa esa idea: las normas inferiores sólo son válidas en la medida en que respeten las superiores. En el sistema argentino, esa jerarquía encuentra recepción positiva en el artículo 31 de la Constitución Nacional, que consagra el principio de supremacía constitucional y federal.

Por ello, una ley provincial no puede desplazar ni modificar un régimen jurídico establecido por una ley nacional dictada en ejercicio de competencias delegadas por las provincias a la Nación, como ocurre con el transporte y la distribución de gas regulados por la Ley N.º 24.076.

Es preciso hacer una distinción: en el caso de la electricidad, la provincia tiene herramientas legales y constitucionales para regular y sancionar a la distribuidora, porque el servicio se encuentra bajo su órbita. No ocurre lo mismo con el gas, que escapa a su control por expresa disposición de la ley nacional.

La pregunta que se impone es ¿la Provincia de Río Negro, al sancionar la Ley N° 5860, tuvo en cuenta los contratos de concesión que vinculan a las prestadoras con el poder concedente?

La posición de la prestadora

La distribuidora Camuzzi Gas del Sur —que presta servicio a unos 243.000 usuarios en la provincia— respondió que no acatará la norma. La empresa sostiene que el servicio está “concesionado por el Estado argentino”, por lo que “ninguna provincia tiene potestad ni está facultada para dictaminar en materia de cobrabilidad, cuadro tarifario ni ninguna otra característica que tiene que ver con nuestro servicio”.

La empresa sostuvo que la Corte Suprema de Justicia de la Nación ha sostenido de manera reiterada que la regulación de la distribución de gas natural corresponde al ámbito federal, por tratarse de un servicio público nacional regido por la Ley N.º 24.076. En esa línea se inscriben precedentes como Gas Natural BAN S.A. c/ Municipalidad de Campana s/ acción meramente declarativa (CSJN, 12/08/2003) y Desarrollos Argentinos S.A. c/ Camuzzi Gas del Sur S.A. (Fallos 328:1248), en los que el Máximo Tribunal reafirmó la prevalencia del régimen federal sobre disposiciones locales que interfieran con las condiciones de prestación del servicio.

La empresa indicó también, que atiende casos particulares con planes de pago, pero “siempre por fuera del alcance de esta ley” —actualmente tiene 95 planes de pago vigentes, con una deuda total de $28 millones mayoritariamente ya saldada— y señaló que el nivel de incobrabilidad en Río Negro es del 0,15%. La diputada Magdalena Odarda (Vamos con Todos) denunció un caso puntual y pidió multar a la compañía por presuntos incumplimiento.

El servicio público de Transporte y Distribución

El proceso de privatización del gas en Argentina fue estructurado por el Estado nacional —en su rol de poder concedente— mediante un paquete normativo dictado en 1992, que estableció el nuevo marco regulatorio, declaró sujeta a privatización a la empresa estatal Gas del Estado y ejecutó la transferencia de sus activos al sector privado.

La piedra angular fue la Ley N° 24.076, que declaró al transporte y la distribución de gas como servicio público nacional y, en su artículo 4°, dispuso que debían ser realizados por personas jurídicas de derecho privado, allanando el camino para la privatización total de Gas del Estado. Esta ley fue reglamentada por el Decreto N° 1738/1992, que estableció que las habilitaciones para operar el servicio tendrían la forma de “licencia” —una concesión a largo plazo—, y complementada por el Decreto N° 2255/1992, que aprobó los modelos de licencia de transporte y distribución definiendo los derechos y obligaciones de las futuras empresas.

El proceso de venta se inició con el Decreto N° 1189/1992, que ordenó la constitución de las nuevas sociedades anónimas que se harían cargo del servicio, y la Resolución MEyOySP N° 874/1992, que llamó a Licitación Pública Internacional para la venta del 70% de las acciones de las nuevas compañías y aprobó los pliegos de bases y condiciones. La adjudicación se concretó mediante el Decreto N° 2458/1992, que otorgó formalmente la licencia a Transportadora de Gas del Sur S.A. y la transferencia de la infraestructura (gasoductos, plantas y demás activos) se efectivizó a través de la Resolución MEyOySP N° 1409/1992, que transfirió formalmente los activos y pasivos de Gas del Estado a la nueva empresa privada.

De este modo, el Estado nacional trasladó la prestación del servicio a concesionarios privados, bajo un marco regulatorio federal que tiene al ENARGAS como ente de control. Cabe recordar, sin embargo, que el servicio público sigue siendo titularidad del Estado nacional, quien puede prestarlo directamente o a través de un tercero. Ese esquema, con las modificaciones introducidas por leyes posteriores —como la N° 27.742—, continúa vigente hasta la actualidad.

¿Qué pasa con la ley provincial?

Esta es, sin duda, la pregunta más incómoda para la provincia. Desde una mirada analítica, la sanción de una norma que las autoridades saben (o deberían saber) que es inoponible responde a una lógica que combina gestión política, litigio estratégico y rentabilidad electoral, antes que a una genuina vocación de tutela efectiva de los derechos de los usuarios.

El asunto no es exclusivo de la provincia de Rio Negro, estas acciones producen una rentabilidad política de corto plazo (el “efecto ancla”). Para un legislador provincial, sancionar una ley que prohíbe los cortes de gas en pleno invierno es un acto de alto impacto mediático y emocional.

El ciudadano que lee el titular (“La provincia protege a los usuarios”) otorga un crédito político inmediato, aunque ese título no se cumpla. La norma funciona como un ancla simbólica: genera la ilusión de control sobre un servicio que, en realidad, escapa a la jurisdicción provincial. El costo político de no hacer nada ante la suba de tarifas es percibido como más alto que el costo de sancionar una ley que luego no se cumple, porque la primera opción no deja fotos para la campaña electoral.

Conflicto de poderes

El legisador provincial confunde deliberadamente al usuario porque lo coloca en el papel de rehén en medio de una puja federal. El ciudadano promedio no distingue entre competencias nacionales y provinciales; solo sabe que su gobernador le dijo que no le pueden cortar la luz y el gas. Cuando la empresa le reclama la deuda o le suspende el servicio, el usuario recurre a la Provincia, y la Provincia le responde que “la empresa está incumpliendo”. Eso genera frustración, pero también dirige la ira del usuario contra la empresa extranjera o el gobierno nacional, desviando la responsabilidad de la Provincia. Es una clásica estrategia de externalización del conflicto hacia otro nivel del Estado.

Litigio estratégico

Muchas veces, estas leyes no buscan ser cumplidas, sino ser judicializadas. La Provincia sabe que la empresa irá a la Justicia y que la provincia probablemente perderá, pero al presentar un amparo o una cautelar, se abre un espacio de negociación con el gobierno nacional. La ley se convierte en un reclamo político en formato normativo: “Miren, Nación, ustedes nos dejaron solos con las tarifas, así que nosotros legislamos; ahora ustedes resuelvan este embrollo o negocien más fondos para subsidios”. Es un mecanismo de presión para obtener mayores transferencias o competencias adicionales.

Un poco de cinismo institucional

El Poder Legislativo provincial cuenta con asesores jurídicos que conocen el alcance de la Ley N.º 24.076 y la consolidada jurisprudencia de la Corte Suprema de Justicia de la Nación en materia de competencias federales sobre el servicio público de distribución de gas, particularmente los precedentes Gas Natural BAN S.A. c/ Municipalidad de Campana y Desarrollos Argentinos S.A. c/ Camuzzi Gas del Sur S.A., por lo que resulta razonable presumir que las limitaciones constitucionales de la norma eran conocidas durante su tratamiento legislativo. Está claro que prima el cálculo político sobre el rigor técnico. Vale mencionar que el nivel de incobrabilidad (0,15%) es tan bajo que pueden costear el costo reputacional de no acatar la norma provincial sin que ello les represente un quebranto económico significativo.

El rol de la Agencia de Recaudación

El hecho de que la autoridad de aplicación sea la Agencia de Recaudación Tributaria de Rio Negro y no, por ejemplo, el Ministerio de Desarrollo Social o Defensa del Consumidor, revela la fragilidad de la herramienta. La Agencia no tiene competencia técnica sobre energía ni sobre concesiones federales; su función es fiscal, no reguladora. Al imponer una multa diaria de $50.000, la Provincia crea una ficción coercitiva: es un monto ínfimo comparado con la facturación de Camuzzi, por lo que la empresa prefiere pagar las multas —si es que se llegan a aplicar— antes que someterse a un plan de pago que distorsione su flujo de caja y siente un precedente peligroso para otras provincias.

En rigor, esta ley no es una norma jurídica en sentido pleno, sino un instrumento de agitación política. Sancionar una norma que se sabe inválida (por invasión de competencias federales) es una mala práctica legislativa porque erosiona la confianza del ciudadano en la ley misma. El usuario termina creyendo que el Estado es ineficaz o que “las empresas le ganan al gobierno”, cuando, en realidad, el problema de fondo radica en que la Provincia intenta regular aspectos de un servicio público cuya regulación corresponde al Estado nacional conforme al régimen establecido por la Ley N.º 24.076 y la jurisprudencia de la Corte Suprema.

El verdadero perjudicado no es Camuzzi, sino el vecino de Cinco Saltos o de General Roca, que tiene una boleta impaga, cree que está protegido, y un día amanece con la llave de paso cerrada, sin entender por qué su gobernador no pudo defenderlo. Es, en definitiva, demagogia legislativa con consecuencias concretas en la vulnerabilidad ciudadana.

Equipo Jurídico de E&N

energiaynegocios.com.ar, Información de Mercado

Pampa solicitó a Economía la adhesión al RIGI para su proyecto de la planta de urea en Bahía Blanca

Con una inversión calculada en U$S 2.700 millones, Pampa Energía presentó al ministerio de Economía para su evaluación la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones para el proyecto de construcción en Bahía Blanca de la planta de urea granulada más grande de la región y una de las más grandes del mundo.

Pampa planea construir su planta en el Polo Industrial de Bahía Blanca, y el objetivo es que hacia fines de 2029 produzca 2,1 millones de toneladas anuales de urea con un aporte estimado de alrededor de 1.000 millones de dólares anuales entre sustitución de importaciones y exportaciones.

La producción tendrá como principal mercado de exportación a Brasil, que importa entre 7 y 8 millones de toneladas de urea por año.

Con un plazo de ejecución estimado de tres años y medio, el proyecto demandará más de 3.500 empleos directos y una vez en operación, la planta generará alrededor de 300 empleos permanentes. Pampa priorizará la contratación de mano de obra local y de proveedores de Bahía Blanca y la región, se destacó.

El complejo se emplazará sobre 80 hectáreas dentro del área portuaria de Bahía Blanca, con conexión directa a los gasoductos de Vaca Muerta. Contará con una planta de amoníaco, dos líneas de producción de urea granulada con capacidad combinada de 6.000 toneladas diarias, silos de almacenamiento y sistemas de carga a camiones y buques para exportación.

Además, se construirá una planta de desalinización para abastecer de agua a la operación, junto con nueva infraestructura portuaria que contribuirá a incrementar el volumen de operaciones del puerto de Bahía Blanca.

El presidente de Pampa Energía, Marcelo Mindlin, afirmó que “Es la decisión de inversión más importante en la historia de Pampa y la más grande que emprendemos en años. La Argentina depende de fertilizantes que llegan desde miles de kilómetros de distancia, desde regiones con alta inestabilidad geopolítica. Con esta planta, el país tendrá su propio abastecimiento de urea, y podrá exportar a la región y al mundo”.

El proyecto estará a cargo de Tecnimont, parte de la Business Unit E&C Solutions de MAIRE, y SACDE.

Tecnimont cuenta con una sólida trayectoria en el sector de fertilizantes, habiendo completado más de 100 plantas de amoníaco y más de 75 plantas de urea en todo el mundo.

La tecnología será provista por Nextchem, a través de su subsidiaria Stamicarbon y KBR, dos de las compañías líderes a nivel mundial en tecnologías para plantas de fertilizantes.

energiaynegocios.com.ar, Información de Mercado

Ejecutivos petroleros aceleran la migración de contratos en Venezuela antes del cierre de julio

El Ministerio de Petróleo ratificó el 28 de julio como fecha límite para adecuar los acuerdos con PDVSA al nuevo marco legal sancionado en enero. Una veintena de operadoras, entre ellas Chevron, Repsol y Eni, negocia contrarreloj los términos de sus proyectos.

El gobierno venezolano confirmó que no moverá el calendario. Según cuatro fuentes cercanas a las negociaciones citadas por Reuters, el Ministerio de Petróleo comunicó a los socios de PDVSA que sostiene el 28 de julio como plazo para migrar los contratos de petróleo y gas al marco legal aprobado a fines de enero, lo que empujó a los ejecutivos a cerrar los términos en cuestión de días. La cartera había otorgado hasta seis meses para adecuar la totalidad de los acuerdos vigentes.

La migración alcanza a unas dos docenas de compañías extranjeras y locales. La lista incluye a la estadounidense Chevron, la española Repsol y la italiana Eni, la mayoría con más de un proyecto asociado o bajo contrato con la petrolera estatal. En los últimos días las tratativas se aceleraron con la llegada de ejecutivos a Caracas, luego de que dos terremotos sucesivos el mes pasado provocaran demoras y dejaran fuera de servicio al principal aeropuerto del país. Buena parte de las reuniones se desarrolla en hoteles de la capital, ya que PDVSA todavía no dispuso el regreso a su sede central, dañada por los sismos.

El nudo de las regalías

Lo más difícil de destrabar es la tasa ponderada de regalías que trajo el nuevo tributo hidrocarburífero. Ahí aparece la grieta: lo que calcula el gobierno no da lo mismo que lo que calculan varias empresas, según las fuentes. Todo esto se apoya en la reforma de la Ley Orgánica de Hidrocarburos que la Asamblea Nacional votó el 29 de enero. Hacía casi medio siglo, desde la nacionalización de 1976, que el régimen no se tocaba con esta profundidad. ¿Qué cambió en concreto? El techo de regalías quedó en 30%, apareció un impuesto integrado a los hidrocarburos que no puede pasar del 15% y se barrió con la estructura tributaria multicapa que existía antes. Además, por primera vez las compañías privadas pueden operar yacimientos por cuenta propia bajo un modelo contractual nuevo.

La mayoría de las operadoras ya entregó la documentación inicial requerida, aunque persiste la incógnita sobre si algunos contratos y empresas mixtas terminarán revocados. El Ministerio evalúa permitir la presentación posterior de ciertos anexos, entre ellos los planes para que cada proyecto genere su propia electricidad, un requisito incorporado recientemente. Entre los socios de mayor peso, Chevron mostró avances en las últimas semanas con la aprobación de permisos clave, según los documentos publicados en la gaceta oficial.

Las firmas que ingresan por primera vez al país, en su mayoría exploradoras de riesgo y compañías poco conocidas como unidades de las estadounidenses Crossover Energy y Hunt Oil, no tienen un plazo específico para cerrar sus acuerdos definitivos. Los entendimientos preliminares que suscribieron desde comienzos de año no son vinculantes.

energiaynegocios.com.ar, Información de Mercado

Energía dispuso que las DDA se incorporen a las facturas del gas cada dos meses, a partir de agosto

La Secretaría de Energía determinó, a través de la Resolución 167/2026, que “Durante la vigencia de la emergencia energética”, declarada por el Decreto 55/2023 y prorrogada sucesivamente, ahora hasta diciembre de 2027, que “las diferencias diarias acumuladas mensualmente, conforme las Reglas Básicas de la Licencia de Distribución (RBLD) de gas, serán calculadas e incorporadas con su signo en las facturas de los usuarios, cada DOS (2) meses.

Las DDA constituyen un mecanismo de ajuste en las tarifas de gas que compensa la brecha entre el precio estimado del gas y el costo real pagado (del gas natural local y del GNL importado) por las distribuidoras del servicio.

La R-167 ya oficializada establece que el Ente Nacional Regulador del Gas y la Electricidad (ENReGE) aplicará lo dispuesto a partir de los cuadros tarifarios del mes de agosto próximo, “oportunidad en que se efectuará la determinación inicial de las Diferencias Diarias Acumuladas (DDA), bajo el nuevo esquema.

El mecanismo de las DDA se basa en el artículo 38 de la Ley 24.076 (marco regulatorio), que establece que el precio de venta del gas por parte de los distribuidores a los consumidores incluirá los costos de su adquisición. El mecanismo de fondo del DDA no cambia, solo la frecuencia.

La reglamentación del Artículo 37 de la citada Ley, aprobada por el Decreto 1738/1992, dispone en su Inciso (5), que “las variaciones del precio de adquisición del Gas serán trasladados a la tarifa final al usuario de tal manera que no produzcan beneficios ni pérdidas al Distribuidor ni al Transportista bajo el mecanismo, en los plazos y con la periodicidad que se establezca en la correspondiente habilitación”.

En los considerandos de la R-167 se puntualiza que en enero de este año la S.E. estableció mediante la Resolución 23 el Precio Anual Uniforme (PAU), a ser trasladado a los usuarios finales del gas en relación con los contratos o acuerdos de abastecimiento vigentes celebrados en el marco del “Plan Gas.Ar” 2023/2028 , para los consumos de gas realizados durante el año 2026 y desde la fecha de entrada en vigencia de los cuadros tarifarios a publicar por el ENARGAS.

Ahora, Energía dispuso entonces esta medida complementaria para “evitar que el pago a realizar por los usuarios se vea afectado por un doble efecto estacional: el aumento en las cantidades demandadas y la simultánea suba del precio del gas durante el invierno, en aras de una mayor previsibilidad para el usuario final”.

La S.E. señala además que “corresponde considerar el contexto internacional en el que se dan las adquisiciones adicionales de gas (GNL), por parte de las prestadoras del servicio de distribución, de manera de propiciar el sostenimiento de los flujos financieros necesarios para afrontar los compromisos propios de la prestación del servicio público y de las inversiones establecidas”.

En consecuencia, la Secretaría a cargo de María Tettamanti sostiene que “deviene necesario introducir adecuaciones en el mecanismo para la consideración de las Diferencias Diarias Acumuladas (DDA) previsto en la reglamentación de la Ley 24.076 durante la emergencia vigente, de manera de ajustar la periodicidad para su determinación, prevista en forma estacional, y adecuarla, transitoriamente, a un esquema que sostenga los principios de gradualidad y previsibilidad, evitando todo ajuste significativo derivado de plazos más extensos”.

energiaynegocios.com.ar, Información de Mercado

Industria empata en junio, cae 0,7% en el semestre y suben tarifas y subsidios

El mes de junio dejó una fotografía dual de la economía argentina, en la que el estancamiento fabril se combina con un acelerado encarecimiento de los servicios energéticos para los hogares. Por un lado, el Índice de Producción Industrial (IPI) que elabora la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) arrojó un nivel de actividad que calca exactamente el registro del mismo mes de 2025, aunque en el acumulado del primer semestre la industria presenta una merma del 0,7% frente a igual período del año anterior, encadenando cuatro trimestres consecutivos de retroceso interanual.

Por otro, el Reporte de Tarifas y Subsidios #40 del Observatorio del IIEP (UBA-CONICET) reveló que la canasta de servicios públicos del AMBA –con el foco puesto en la electricidad y el gas– escaló un 4,6% en julio respecto de junio, con aumentos del 12,5% en la factura eléctrica y del 5,2% en la de gas, empujados por el pico invernal y los nuevos ajustes tarifarios. En simultáneo, los subsidios energéticos acumulados crecieron un 30% en términos reales interanuales, evidenciando la tensión entre la contención social y el saneamiento fiscal.

Producción industrial

El desglose de la Tabla Nº1 del IPI-FIEL revela con precisión las múltiples aristas de la desaceleración. La comparación intermensual desestacionalizada exhibe un descenso del 1,7% entre mayo y junio —una contracción que disipa cualquier atisbo de euforia—, mientras que con estacionalidad la caída se modera al 1,0%. Al ampliar la mirada al segundo trimestre, el desplome frente al primer trimestre de 2026 (también en cifras desestacionalizadas) alcanza el 1,5%, lo que interrumpe bruscamente la incipiente recuperación que se había vislumbrado entre enero y marzo. En términos interanuales, el segundo trimestre de 2026 cede un 0,5% respecto al mismo lapso de 2025, y el primer semestre consolida así su balance negativo del 0,7%. 

El análisis por ramas de actividad en junio ofrece un verdadero relato de contrastes. En el polo más sombrío se sitúa, una vez más, la industria automotriz, que protagoniza un nuevo y pronunciado batacazo: los volúmenes de producción de automóviles se desploman, arrastrando consigo los envíos mayoristas de terminales a concesionarias, los patentamientos y las exportaciones. Aunque se detecta un repunte mensual en las ventas mayoristas de vehículos —quizás atribuible a una recomposición de inventarios en la cadena comercial—, el dato alentador queda matizado por el avance imparable de los modelos electrificados, que ganan participación en el mercado local.

El sector de alimentos y bebidas tuvo un alza en junio, impulsado por la faena porcina y un avance en la aviar, que logran compensa la caída de faena vacuna, mientras que la lechería mantiene su producción.

Energía

El escenario energético añade un factor de perturbación no menor sobre el entramado industrial. Durante junio, las deficiencias en la infraestructura de transporte de gas provocaron cortes de suministro en varios establecimientos industriales, aunque el fenómeno —acotado a pequeñas y medianas empresas en localizaciones específicas— no alcanzó a gravitar con magnitud sobre el agregado industrial. Sin embargo, la letra chica del problema es más profunda: los recientes cambios regulatorios han forzado a los grandes usuarios industriales a comprar gas directamente a los comercializadores, con precios significativamente mayores por el Gas Natural Licuado (GNL), lo que en algunos casos llevó a optar por interrumpir voluntariamente la producción para eludir ese costo disparado. Este punto constituye el primer eslabón de conexión con la realidad tarifaria que enfrentan también los hogares.

Industria

Al desgranar el desempeño acumulado del primer semestre por sectores, el liderazgo indiscutido corresponde a la refinación de petróleo, que exhibe un crecimiento del 9,4% y se constituye, paradójicamente, en el principal dique de contención ante la caída general de la actividad fabril. Le siguen las industrias metálicas básicas, con un avance del 5,5%, y la producción de alimentos y bebidas, con un alza del 2,7%. En el centro de la tabla, el sector de químicos y plásticos logra igualar el nivel del año pasado, mientras que los insumos textiles y la metalmecánica acumulan retrocesos que calcan la media negativa de la industria. Por debajo de ese umbral, las contracciones se vuelven más agudas: la producción de papel y celulosa cae un 2,3%; la de minerales no metálicos, un 3,6%; y los despachos de cigarrillos, un 5,2%. Pero el foco crítico vuelve a ser la automotriz, cuyo retroceso acumulado en el semestre alcanza el alarmante 18,6%, erigiéndose como el principal lastre de la contracción global. 

La perspectiva según tipos de bienes producidos aporta un matiz adicional al diagnóstico. En los primeros seis meses del año, y frente a igual período de 2025, los bienes de consumo no durable encabezan el ranking positivo con una expansión del 1,8%, seguidos por los bienes de uso intermedio, que mejoran un 1,1%. Su contribución resulta decisiva para atenuar el retroceso global. En cambio, en el terreno de las caídas más pronunciadas se ubican los bienes de capital, con una merma del 6,2%, y los bienes de consumo durable, que sufren un desplome del 8,1%, reflejando la reticencia inversora y el cauteloso humor de los hogares ante el horizonte económico. 

Un dato de especial sensibilidad es el de la producción desestacionalizada: en junio se contrajo un 1,7% respecto a mayo, borrando de un plumazo toda la mejora acumulada desde febrero. Este desempeño, sumado al ligero recorte del índice de difusión —que revela que en el segundo trimestre algo más del 60% de las ramas industriales registraron caídas interanuales—, debilita severamente las señales sobre la sostenibilidad de la fase de recuperación, poniendo en entredicho la solidez del frágil repunte que se había atisbado a principios de año. 

En el plano normativo, merece un apartado el reciente Decreto 566/2026, anunciado a inicios de julio, mediante el cual las autoridades disponen la eliminación y reducción progresiva de derechos de exportación para un conjunto de posiciones arancelarias del NCM vinculadas al sector industrial. El cronograma de desgravación fija su punto final en junio de 2027, con la derogación total de esos gravámenes, un movimiento que intenta inyectar competitividad a la producción local de cara a los mercados externos, aunque sus efectos aún están por madurar en las estadísticas fabriles.

Tarifas y subsidios

El impacto del invierno sobre los hogares del Área Metropolitana de Buenos Aires (AMBA) se hizo sentir con particular crudeza en el mes de julio, cuando la canasta de servicios públicos –que engloba energía eléctrica, gas natural, transporte y agua– escaló un 4,6% respecto de junio, hasta alcanzar un desembolso mensual de $295.826 para un hogar promedio sin subsidios. Sin embargo, el foco de la tormenta tarifaria se concentró en los servicios energéticos: la factura de electricidad saltó un 12,5% intermensual y la de gas, un 5,2%, empujadas tanto por los ajustes regulatorios como por el pico estacional de consumo invernal.

El reporte del IIEP además evidencia un crecimiento real del 30% en los subsidios energéticos acumulados frente a igual período de 2025, en un contexto de fuerte dispersión tarifaria entre provincias y de una cobertura de costos que, pese a las bonificaciones, deja aún un 37% del costo eléctrico y un 43% del costo gasífero a cargo del Estado nacional.

Estacionalidad y los nuevos cuadros

El desglose mensual de la Tabla Nº1 del IIEP muestra que, mientras el componente de agua registró una baja del 4,6% por la reducción del coeficiente variable, la energía eléctrica se disparó con un alza del 12,5% y el gas natural con un 5,2%, muy por encima del 2,0% estimado para el IPC general del mes. En términos acumulados durante 2026, la electricidad ya acumula un incremento del 52,2%, mientras que el gas natural lidera con un abultado 182,4% –una cifra que refleja el arrastre de la quita progresiva de subsidios desde diciembre de 2023, cuando la canasta energética comenzó a despegarse de la inflación general.

Dos fuerzas confluyen en este comportamiento. Por un lado, la estacionalidad: julio es el mes de mayor demanda invernal, lo que eleva el consumo físico de kilovatios-hora y metros cúbicos de gas. Por otro, los ajustes tarifarios decididos por la Secretaría de Energía: en electricidad, el cargo fijo subió un 3% y el cargo variable un 5,7% para usuarios sin subsidios, mientras que en gas el cargo fijo aumentó un 2,8% y el variable un 3%.

El resultado es una factura eléctrica promedio para un hogar del AMBA sin subsidios (consumo de 265 kWh/mes) que en julio se ubica en torno a los $89.205 a nivel país, y una factura de gas natural por redes (consumo promedio estacional de 60,5 m³/mes) que asciende a $99.921 para los usuarios no bonificados. 

Sin embargo, el nuevo esquema de Subsidios Energéticos Focalizados (SEF), implementado a partir de abril y reforzado con bonificaciones extraordinarias en junio y julio, creó una brecha creciente entre los hogares con y sin subsidios. Para los usuarios que califican –aquellos con ingresos por debajo de ciertos umbrales y que no superan los topes de consumo–, la factura eléctrica final se reduce drásticamente: el Estado bonifica el 50% del precio mayorista de la energía más un adicional del 16,6% (establecido por Resolución 146/26), lo que deja una cobertura total del 66,6% sobre el costo de abastecimiento para el bloque subsidiado. En el caso del gas, la bonificación alcanza el 50% más un extra del 25% (Resoluciones 111/26, 121/26 y 146/26), totalizando un 75% de descuento sobre el precio PIST para los consumos dentro del umbral. Así, la factura promedio de gas para un usuario subsidiado en el AMBA se reduce a $65.365, y la de electricidad a $58.009, muy por debajo de los valores sin bonificación.

Cobertura del costo

A pesar de la progresiva desregulación tarifaria, el informe del IIEP muestra que los precios que pagan los usuarios residenciales aún no cubren la totalidad de los costos del sistema. Para la energía eléctrica, la cobertura promedio ponderada (considerando todos los niveles de segmentación) alcanza el 63% del costo del Mercado Eléctrico Mayorista; el restante 37% es absorbido por el Estado nacional vía transferencias a CAMMESA y otros fondos. En el gas natural, la cobertura es ligeramente inferior: el usuario residencial promedio abona el 57% del costo de abastecimiento, mientras que el 43% restante queda a cargo del fisco. 

La cobertura de costos había mostrado una tendencia creciente entre julio de 2025 y febrero de 2026, con un salto significativo tras la implementación del SEF, pero desde entonces ha entrado en una senda decreciente, en parte por las bonificaciones extraordinarias que se aplican justamente en los meses de mayor consumo invernal. Esta dinámica revela una tensión de fondo: el Estado busca contener el impacto social de las tarifas plenas mediante subsidios focalizados, pero al mismo tiempo esos subsidios implican un costo fiscal que, pese al superávit primario, sigue siendo relevante.

Aumento de los subsidios

Los s ubsidios energético tuvieron un crecimiento real del 30% con una fuerte concentración en CAMMESA. Los recursos destinados exclusivamente al sector energético acumulado a julio de 2026 alcanzaron los $3,65 billones en términos nominales (en moneda de julio de 2026), lo que representa un incremento nominal del 69% y un avance real del 30% respecto de igual período de 2025. Este impulso responde, en gran medida, al aumento estacional de la demanda y al encarecimiento del costo de la energía despachada en el pico invernal.

Dentro del desglose por partidas, la transferencia a CAMMESA –la más relevante del sector– creció un 114% nominal y un 62% real, reflejando el mayor costo de la energía eléctrica mayorista. En contraste, las partidas a ENARSA cayeron un 16% nominal y un 32% real, aunque este retroceso fue más que compensado por el Fondo Fiduciario para el consumo de GLP y gas por redes, que se expandió un 197% nominal y un 131% real, consolidando así una expansión generalizada del gasto en el segmento energético. Por su parte, el Plan Gas.Ar –que incluye compensaciones por bonificación en el precio del gas natural– registró una contracción del 64% nominal y 71% real, atenuando parcialmente el incremento global del sector. 

En términos acumulados, los subsidios nominales a energía y transporte sumaron $4,77 billones en el período enero-julio, pero al deflactar por inflación, el total real asciende a $5,1 billones. No obstante, el informe destaca que, en la serie de últimos doce meses corridos, los subsidios totales son un 59% inferiores a los observados en diciembre de 2023 y un 73% por debajo del pico de julio de 2022, lo que evidencia un proceso de ajuste estructural, aunque con altibajos estacionales.

Un dato adicional relevante es la contribución a la deuda flotante: en lo que va de 2026, el Estado nacional ha acumulado $996.019 millones en devengamientos no pagados, explicados enteramente por las transferencias a CAMMESA en el mes de julio, lo que sugiere que parte del gasto energético se está financiando con postergación de pagos.

Brecha territorial

El informe del IIEP, ofrece un minucioso recorrido por las disparidades provinciales en las tarifas energéticas, que persisten a pesar de los esfuerzos de unificación de precios mayoristas. Para un consumo eléctrico residencial de 265 kWh/mes sin subsidios, la factura promedio nacional se sitúa en $89.205, pero el desvío respecto de esa media muestra que Neuquén registra un sobrecosto del 76% (factura cercana a los $157.000), mientras que La Rioja se ubica un 38% por debajo del promedio, lo que arroja una brecha de 114 puntos porcentuales entre ambas jurisdicciones. 

En el caso del gas natural por redes, la factura promedio país para un usuario sin subsidios (con consumo ajustado por estacionalidad) es de $99.921, mientras que con subsidios baja a $65.365. La composición de la factura también varía: para los no subsidiados, el 53% corresponde al precio del gas, el 25% al Valor Agregado de Distribución (VAD) y el 22% a impuestos; para los subsidiados, el peso del gas se reduce al 42%, el VAD sube al 36% y los impuestos se mantienen en el 22%. 

Fuentes: Indicadores de Coyuntura – Fundación de Investigaciones Económicas Latinoamericanas (FIEL), Observatorio de Tarifas y Subsidios del Instituto Interdisciplinario de Economía Política (IIEP) – UBA/CONICET. Reporte Nº 40 – Julio 2026. Datos elaborados en base a cuadros tarifarios de ENRE, ENARGAS, Secretaría de Energía, CAMMESA, AVSA y BCRA.

energiaynegocios.com.ar, Información de Mercado

Cómo China capitaliza la crisis de Ormuz

La crisis del estrecho de Ormuz disparó los precios del petróleo y encendió las alarmas sobre la dependencia fósil. China, líder indiscutido en paneles solares, baterías y vehículos eléctricos, parecía tener todas las cartas para capitalizar el momento. Sin embargo, Pekín optó por recortar importaciones de crudo y moderar la subida, en lugar de forzar una demanda masiva de sus tecnologías limpias. La explicación, lejos de especulaciones geopolíticas, es una cuestión de peso: las exportaciones verdes apenas suponen el 6% de su gigantesca factura exterior (US$ 3,77 billones), y un petróleo caro resta poder adquisitivo a sus compradores de manufacturas. El resultado es una transición energética que avanza, pero al ritmo de los números, no de las urgencias: evolución, no revolución.

El cierre del estrecho de Ormuz produjo una suba abrupta del precio del petróleo y trajo a la realidad las pretensiones de transición energética de sectores ambientalistas particularmente europeos. Mientras algunos sectores interpretaron la crisis como una oportunidad para acelerar el abandono de los combustibles fósiles, el comportamiento de Trump y de China terminó desafiando buena parte de esas expectativas.

La interrupción del tránsito por uno de los principales corredores petroleros y gasíferos del mundo sigue presionando al alza el precio del crudo y del gas –y de algunos derivados como los fertilizantes- en un escenario que, paradójicamente, coincidía con uno de los objetivos históricos del presidente estadounidense Donald Trump: un petróleo más caro.

En un ejercicio de memoria contrafáctico, recordemos el embargo de 1973: sin cerrar Ormuz, cuadruplicó el crudo (US$3 a US$12), por lo que un bloqueo simultáneo de Ormuz y Bab el-Mandeb, en un mercado sin reservas, capacidad ociosa ni alternativas, habría infligido un shock muy superior. El barril podría haber escalado a US$40 o US$60 de la época —o más en picos de tensión—, equivalentes hoy a US$300-US$450. No es una proyección lineal, sino un escenario extremo: dada la rigidez de la demanda a corto plazo, la contracción de oferta desencadena alzas desproporcionadas.

Pero eso no sucede hoy, muchos observadores consideran que China, líder mundial en la producción de tecnologías limpias, podía aprovechar un contexto de crisis de precios para impulsar aún más las exportaciones de paneles solares, baterías y vehículos eléctricos. Pero, la respuesta de Pekín a la crisis fue otra.

En lugar de presionar sobre la demanda, redujo de manera significativa sus importaciones de combustibles fósiles en los meses posteriores al cierre del estrecho. Una decisión de política económica que sólo una economía planificada puede tomar. Esa decisión contribuyó a moderar la presión sobre los precios, que finalmente aumentaron mucho menos de lo que habían previsto los analistas occidentales.

La situación plantea un interrogante central: ¿por qué el principal productor mundial de tecnologías para la transición energética no buscó maximizar una coyuntura que podía favorecer la demanda de sus productos?

El investigador David Hart del Council of Foreing Relations, cuyo trabajo se centra en analizar las políticas destinadas a acelerar la innovación y la difusión de tecnologías y  energías limpias a escala global, considera que la explicación no pasa exclusivamente por factores políticos.

Entre las interpretaciones más difundidas aparecen la tradicional búsqueda de estabilidad por parte de China, el interés de proyectarse como un actor responsable dentro del escenario internacional, la posibilidad de generar un gesto de buena voluntad hacia la administración Trump con vistas a obtener beneficios futuros o, incluso, la paradójica hipótesis de que a Pekín no le resultaría inconveniente la continuidad del control republicano sobre el gobierno estadounidense.

No obstante, todas esas especulaciones deben analizarse a la luz de un dato económico determinante: la tecnología limpia representa solo una parte relativamente pequeña del enorme aparato exportador chino.

Durante 2025, China exportó paneles solares, vehículos eléctricos, baterías y turbinas eólicas por aproximadamente US$ 220.000 millones. Aunque se trata de una cifra impresionante, equivale apenas al 6% del total de sus exportaciones, que en ese período,  alcanzaron los US$ 3,77 billones.

La dimensión del comercio exterior chino ayuda a comprender su estrategia. El país es el principal socio comercial de más de 120 estados y vende al mundo una amplia variedad de productos industriales, desde electrónica y textiles hasta metales y productos químicos. En ese contexto, cada dólar adicional que esos mercados deben destinar a la compra de petróleo o gas natural licuado (GNL), es un dólar menos disponible para adquirir manufacturas chinas, cuyo volumen de negocios supera ampliamente al de las denominadas “tres nuevas industrias” —paneles solares, baterías y vehículos eléctricos— promovidas por el presidente Xi Jinping.

Medidas en dólares, las importaciones energéticas de China representan una carga importante, pero siguen siendo muy inferiores a los ingresos que obtiene por sus exportaciones. En 2025, el país destinó aproximadamente US$ 415.000 millones a la compra de petróleo, gas natural, carbón y derivados, mientras que sus exportaciones totales alcanzaron los US$ 3,77 billones.

En otras palabras, la factura energética que paga Pekín se estima en un 11% del valor de las ventas externas, lo que significa que por cada dólar gastado en importar energía, China generó cerca de nueve dólares en ingresos por exportaciones. Esa relación ayuda a explicar por qué Pekín prioriza preservar la demanda global de sus manufacturas antes que beneficiarse de un alza prolongada en los precios del petróleo.

Cuidar la demanda

Existe otro factor de peso en la economía china: un petróleo más caro tiende a desacelerar la economía mundial y aumenta el riesgo de una crisis económica internacional, con efectos directos sobre la demanda de exportaciones chinas.

En ese sentido, el último informe del Fondo Monetario Internacional, elaborado bajo el supuesto de que el estrecho de Ormuz reabriría hacia mediados de julio, proyectó un crecimiento económico global de apenas 3% para 2026. El organismo advirtió además que, si el estrecho permaneciera cerrado en un escenario de hostilidades persistentes, esa expansión podría reducirse hasta el 2%, con un impacto particularmente severo sobre las economías de los países más pobres.

La necesidad de preservar el dinamismo exportador también responde a la situación interna de China. Su economía atraviesa una marcada desaceleración y aún no consigue reactivar con fuerza el consumo doméstico, por lo que las ventas al exterior continúan siendo el principal motor del crecimiento. Paralelamente, la reducción de los precios internacionales del petróleo y del GNL también le permite abaratar las importaciones energéticas que todavía necesita.

En el mediano y largo plazo, sin embargo, la crisis podría acelerar la adopción de tecnologías limpias en numerosos países. La combinación de electricidad generada mediante fuentes renovables, sistemas de almacenamiento con baterías y vehículos eléctricos ofrece una alternativa capaz de reducir la dependencia de las importaciones de petróleo, una vulnerabilidad que la crisis del estrecho de Ormuz volvió a poner de manifiesto.

Además, estas tecnologías continúan reduciendo sus costos a medida que mejoran sus prestaciones, lo que incrementa su competitividad. Si bien muchos países podrían mostrarse incómodos frente a una mayor dependencia de los proveedores chinos, una eventual interrupción en el suministro de tecnologías limpias tendría consecuencias inmediatas considerablemente menores que una interrupción del abastecimiento de combustibles fósiles sobre la que todavía descansan sus sistemas energéticos.

En ese marco, la posibilidad de que las políticas impulsadas por Donald Trump terminen acelerando, aunque sea de manera indirecta, la transición hacia energías limpias no resulta descartable. Sin embargo, el proceso difícilmente se produzca de manera abrupta. La transformación del sistema energético mundial, concluye el análisis, avanza como una evolución gradual más que como una revolución.

ABA

energiaynegocios.com.ar, Información de Mercado

PCR concretó su primera emisión de O.N. : U$S 400 millones y tasa del 8,5 % anual

Petroquímica Comodoro Rivadavia S.A. (PCR), junto con su subsidiaria Luz de Tres Picos S.A., colocó exitosamente su primer bono internacional, correspondiente a las Obligaciones Negociables Clase I, por un monto total de U$S 400 millones.

La emisión, denominada en dólares estadounidenses y bajo las leyes del Estado de Nueva York, tiene un plazo de ocho años y una tasa de interés del 8,5% anual.

El monto inicial a emitir era de hasta U$S 350 millones, y fue ampliado hasta el monto finalmente emitido como resultado de la fuerte demanda de los inversores durante el proceso de colocación.

La colocación se realizó mediante el sistema de book-building y recibió una demanda cercana a U$S 1.000 millones, equivalente a casi 2.5 veces el monto finalmente emitido.

Esta transacción fortalece de manera determinante el perfil financiero de la compañía y reafirma su acceso a los mercados de capitales locales e internacionales para seguir acompañando su estrategia de crecimiento de largo plazo, se destacó.
La operación contó con una amplia participación de inversores internacionales, principalmente de Estados Unidos y Europa, y con un sólido acompañamiento de inversores locales.

Itaú BBA, BBVA y Santander actuaron como Global Coordinators y Joint Bookrunners, Balanz como Joint Bookrunner, Galicia Capital US, LLC como International Selling Agent y Allaria, Balanz, ICBC, Banco Santander y Banco Galicia como Agentes Colocadores Locales.

Los fondos obtenidos se destinarán principalmente a la cancelación y precancelación de deuda financiera de PCR y Luz de Tres Picos, fortaleciendo la estructura financiera de ambas compañías, así como al desarrollo de proyectos de inversión en el sector energético.

El Director de Finanzas de PCR, Juan Giglio, afirmó que “El éxito de esta primera emisión internacional representa un reconocimiento a la solidez de nuestros negocios, la disciplina financiera que nos caracteriza y la relación de confianza que construimos de forma continua con bancos e inversores”.

“Acceder a los mercados internacionales de capitales es un gran hito para PCR, que le permitirá tener mayor visibilidad internacional y le brindará una mayor flexibilidad para seguir invirtiendo en proyectos estratégicos que impulsen el desarrollo energético e industrial de la Argentina, consolidando nuestro crecimiento de largo plazo”, añadió.

Durante los últimos años, PCR consolidó un proceso sostenido de expansión y diversificación de sus actividades. La compañía continúa fortaleciendo sus operaciones en petróleo y gas en la Argentina, Ecuador y Estados Unidos; desarrolla uno de los portafolios privados de energías renovables más importantes del país; y mantiene una posición relevante en la industria del cemento en la región de la Patagonia.

Acerca de PCR

Empresa de capitales argentinos con más de 100 años de trayectoria en el país, especializada en petróleo & gas, energías renovables y cemento.

Es la compañía privada más antigua de la industria petrolera argentina, el principal fabricante de cemento en la región patagónica, y uno de los líderes en la generación de energía renovable, operando actualmente cuatro complejos de parques eólicos con una potencia total de 545 MW ubicados en las provincias de Santa Cruz, Buenos Aires y San Luis.

En su división de petróleo y gas registra operaciones en la Argentina en las provincias de La Pampa y Mendoza y cuenta con seis áreas de exploración y explotación en Ecuador con una producción total neta de 21.000 barriles equivalente de petróleo por día. Desde 2022 también se encuentra desarrollando proyectos de inversión en energía en Estados Unidos.

energiaynegocios.com.ar, Información de Mercado

MEGSA-CAMMESA: 27,9 MMm3/d para la 1Q de agosto. PPP U$S 4,75 en el GBA

El Mercado Electrónico del Gas realizó una subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas generadoras para el período 03/08/2026 al 16/08/2026 en la que podían participar Productores en general y Comercializadores.

El MEGSA recibió 28 ofertas por un volumen total de 27,9 millones de metros cúbicos día, con Precios Promedio Ponderados de U$S 3,97 por millón de BTU en el PIST, y U$S 4,75 por MBTU puesto el gas en el Gran Buenos Aires.

Los PPP en el PIST fueron de U$S 4,16 el MBTU desde el NOA; U$S 4,13 desde Neuquén; U$S 3,84 desde Chubut; y de U$S 3,83 desde Santa Cruz y Tierra del Fuego.

Desde Chubut llegaron 4 ofertas por un total de 4 millones de M3/día; Desde Neuquén las ofertas fueron 12 y totalizaron 12,2 MMm3/d; Desde Santa Cruz llegaron 3 ofertas que totalizaron 2,5 MMm3/d; desde Tierra del Fuego las ofertas fueron 6 y el volumen ofrecido totalizó 8 millones de M3/día; y desde la Cuenca Noroeste llegaron 3 ofertas que totalizaron 1,2 MMm3/día.

energiaynegocios.com.ar, Información de Mercado

Naturgy Argentina presentó su Informe de Sostenibilidad y el Plan al 2027

Naturgy Argentina presentó su Informe de Sostenibilidad 2025 y establece la hoja de ruta del Plan 2025-2027, alineado con el propósito de transformar el mundo a través de una energía segura y confiable. Fue elaborado bajo los estándares GRI y SASB, reafirmando el compromiso de la compañía con la transparencia y la rendición de cuentas.

En el informe integrado, la compañía da cuenta de la unificación de las operaciones de Naturgy BAN, Naturgy NOA y Naturgy San Juan bajo una misma identidad, fortaleciendo una visión compartida para brindar servicio a 2,5 millones de usuarios en el país. Asimismo, este proceso contribuyó a consolidar su posicionamiento corporativo, ubicándose entre las empresas líderes del sector en los principales rankings de reputación y sostenibilidad.

Gerardo Gómez, Country Manager de Naturgy Argentina, expresó que “reportar implica mostrar avances, pero también reconocer los desafíos que aún tenemos por delante para seguir mejorando. Este informe refleja nuestro compromiso con una
gestión transparente, consistente y con una mirada a largo plazo”.

Verónica Argañaraz, Directora de Relaciones Institucionales, Comunicación y Sostenibilidad, señaló: “Detrás de cada indicador hay decisiones, procesos y equipos comprometidos en construir una operación cada vez más eficiente, responsable y preparada
para los desafíos del futuro”.

ESG y resultados

En materia ambiental, la compañía eliminó más de 21.600 fugas en sus redes de gas, continuó avanzando en la descarbonización de sus procesos operativos y promovió la adopción de la factura digital como una herramienta para reducir su huella de carbono.
En el plano social, destinó $ 98,9 millones a programas de valor compartido como Guardianes de la Energía, Energía del Sabor, Asociar Energías y Transformadores Naturgy, y fortaleció la diversidad dentro de la organización alcanzando un 32 % de mujeres en posiciones directivas, e impulsó el desarrollo de capacidades digitales de sus colaboradores a través de su Escuela de IA.

Por otro lado, en lo que respecta a la gobernanza, el 87,3 % de los colaboradores suscribieron la declaración de cumplimiento del Código Ético Corporativo y la compañía avanzó en la implementación de su Plan de Ciberseguridad 2025-2027, reforzando la resiliencia tecnológica de sus operaciones.

El Plan de Sostenibilidad 2025-2027 establece 20 metas prioritarias en materia ambiental, social y de gobernanza, que orientarán el crecimiento de Naturgy Argentina durante los próximos años y consolidarán una gestión alineada con los más altos estándares internacionales.

Acerca de Naturgy Argentina

Es una compañía multinacional del sector energético y pionera en la integración del gas y la electricidad en Latinoamérica y España con presencia en más de 20 países. Naturgy Argentina es accionista mayoritario de las empresas Naturgy BAN, Naturgy NOA y Naturgy San Juan.

energiaynegocios.com.ar, Información de Mercado

Naturgy (global): Ganó 1.215 MM de euros en el primer semestre 2026

La energética Naturgy obtuvo a nivel global en el primer semestre de 2026 un beneficio neto de 1.215 millones de euros (1.397 millones de dólares), un 6 % más que en el mismo periodo del año anterior, y elevó su Ebitda (rentabilidad operativa antes de intereses, impuestos, y amortizaciones) hasta los 2.975 millones de euros, un 5 % más que en el año anterior.

“La evolución del periodo se apoya en la fortaleza de un modelo de negocio integrado, la disciplina en la gestión operativa y financiera, y la capacidad del grupo para adaptarse a escenarios exigentes”, destacó la compañía, con actividades en la Argentina en distribución de gas natural y de electricidad por redes domiciliarias (Naturgy BAN, Naturgy NOA, Naturgy SJ).
Naturgy mantiene así una trayectoria de cumplimiento de sus compromisos con todos sus grupos de interés y avanza en la ejecución del Plan Estratégico 2025-2027 desde una posición de fortaleza, puntualizó.

El grupo Naturgy mejoró su perfil financiero durante el semestre. La deuda neta se situó en 11.745 millones de euros al cierre de junio, frente a los 12.317 millones registrados a cierre de 2025, apoyada en una fuerte generación de caja. La ratio deuda neta/Ebitda de los últimos doce meses fue de 2,2x, un nivel que otorga a la compañía una importante flexibilidad y capacidad financiera para acometer nuevas oportunidades de crecimiento, manteniendo la disciplina financiera y de asignación de capital, se describió.

Naturgy focalizó sus inversiones globales del periodo en redes de distribución y proyectos de generación renovable, los dos principales ejes de crecimiento contemplados en su Plan Estratégico 2025-2027, con criterios de rentabilidad, certidumbre de ejecución y aportación de valor a largo plazo.

En Renovables, la capacidad instalada alcanzó 8,4 GW, incluyendo baterías. La compañía cuenta con cerca de 1,3 GW adicionales en construcción, de los cuales está previsto que la mitad entre en operación antes del final del 2026, reforzando el crecimiento selectivo del grupo y su contribución a la transición energética.

Nueva etapa de crecimiento y mejora de perspectivas

La compañía encara ahora una nueva etapa de crecimiento con una elevada capacidad para inversiones que aporten valor de forma selectiva y sostenida, se indicó.

La evolución del primer semestre permite a Naturgy mejorar los objetivos previstos para 2026 dentro del Plan Estratégico 2025-2027: el Ebitda superará según las nuevas perspectivas los 5.500 millones de euros al cierre del ejercicio, un 4 % más, y el beneficio neto se situará por encima de los 2.100 millones, un 10 % más que en 2025. En cuanto a la deuda neta, se reducirá hasta los 13.000 millones, un 4 % menos.

Entre los hitos más relevantes del primer semestre destaca también la positiva evolución del free float, que ya supera el 46 %, el nivel más alto de la historia de la compañía.

“A la vista de los resultados conseguidos, el Consejo de Administración ha aprobado el pago de un primer dividendo a cuenta del ejercicio 2026 de 0,60 euros por acción, que se abonará el próximo 29 de julio. Esta retribución se enmarca en la política de remuneración al accionista comprometida en el Plan Estratégico 2025-2027, y siempre condicionada al mantenimiento del rating BBB, algo que no está en riesgo”, se anunció.

Francisco Reynés, presidente ejecutivo de Naturgy sostuvo que “Naturgy vuelve a demostrar la solidez de su modelo de negocio y su capacidad para cumplir sus compromisos incluso en un entorno muy exigente. La compañía afronta ahora una nueva etapa con un balance sólido, una nueva estructura accionarial, y una estrategia centrada en la disciplina financiera y la creación de valor sostenible. La evolución de los precios internacionales del gas anticipa un invierno complejo ante el que la compañía trabaja para garantizar su compromiso con la seguridad de suministro”, señaló.

energiaynegocios.com.ar, Información de Mercado

Energía simplificó el procedimiento de exportación de hidrocarburos líquidos y derivados

La Secretaría de Energía de la Nación aprobó, a través de la Resolución 166/2026, un nuevo Procedimiento de Exportación de Hidrocarburos Líquidos y sus Derivados, y creó el Registro de Operaciones de Exportación, consolidando en un único marco normativo las reglas que estaban dispersas en tres resoluciones distintas, algunas con más de 30 años de vigencia.

La medida, se indicó, “se enmarca en los principios de libre mercado establecidos por la Ley Bases (27.742) y el Decreto 70/2023, que reconocen a productores y comercializadores el derecho a exportar libremente los hidrocarburos que extraen, sujeto únicamente a la no objeción de la Secretaría de Energía por razones fundadas de abastecimiento interno”.

La S.E. describió que hasta ahora el exportador debía publicar previamente una oferta de venta del producto en el mercado interno, dirigida a toda la cadena comercial, antes de poder tramitar la autorización de exportación.

“Este mecanismo, vigente desde 2017 y extendido en 2023 a las exportaciones de petróleo crudo por oleoductos transfronterizos, generaba pasos burocráticos adicionales sin cumplir eficazmente su objetivo original de garantizar el abastecimiento doméstico”, se argumentó, señalando que “A esto se sumaba una resolución de 1994 que exigía a los exportadores información adicional ya reportada por otras vías, duplicando trámites”.

Con la nueva resolución se elimina el requisito de oferta previa obligatoria y se avanza hacia un esquema de notificación de exportación, con un plazo acotado de 30 días para que la Secretaría formule objeciones fundadas en motivos técnicos o económicos vinculados a la seguridad de suministro.

Vencido ese plazo, la exportación queda habilitada. Se crea además un Registro único de Operaciones de Exportación que ordena todas las notificaciones, objeciones y constancias de libre exportación, y se derogan las tres normas superpuestas que regían la materia, simplificando el marco a un solo procedimiento.

Los productos alcanzados incluyen petróleo crudo, gasolinas, gasoil, propano, butano y GLP, y la Secretaría podrá ajustar ese listado según las condiciones del mercado interno.

Energía remarcó que “el Gobierno Nacional continúa con la eliminación de trabas burocráticas y en la construcción de un marco regulatorio previsible y alineado a las reglas del libre mercado, que impulse la inversión, la competitividad del sector energético y la integración de la Argentina al comercio internacional, sin resignar las herramientas necesarias para garantizar el abastecimiento energético de todos los argentinos”.

energiaynegocios.com.ar, Información de Mercado

Ravier: Acerca de la exploración anglo-israelí en Malvinas

En una Conferencia de prensa realizada en Casa Rosada, el Vocero Presidencial, Adrián Ravier, respondió que “la República Argentina expresa su más enérgico rechazo a la pretendida decisión final de inversión anunciada por las ilegítimas licenciatarias Rockhopper Exploration, de origen británico, y Navitas Petroleum Development and Production Limited, de origen israelí, para el desarrollo del yacimiento Sea Lion, ubicado en la Cuenca Malvinas Norte, costa afuera de las Islas Malvinas, sin contar con los permisos de autoridad competente argentina”.

Ravier respondió leyendo el texto antes citado cuando fue preguntado por los periodistas acreditados “si el Gobierno tiene pensado tomar alguna medida respecto a la empresa israelí Navitas, que está empezando el que va a ser el principal proyecto de exploración de petróleo en las Islas Malvinas, en la Cuenca Norte, y si han hablado con el Gobierno israelí, dado que tiene incidencia sobre esta petrolera al establecer la política energética del país con marcos regulatorios, fiscales y normativos, y además otorgar las licencias de exploración”.

El Vocero del Presidente leyó también que “La Argentina recuerda que toda exploración y explotación unilateral de recursos naturales renovables y no renovables en las áreas sujetas a disputa de soberanía resulta contraria a lo dispuesto por la Resolución 2065 y concordantes de la Asamblea General de las Naciones Unidas y del Comité Especial de Descolonización”.

“Dichos instrumentos reconocen la existencia de una disputa de soberanía entre la República Argentina y el Reino Unido e instan a ambos gobiernos a reanudar negociaciones a fin de alcanzar, a la mayor brevedad posible, una solución pacífica y definitiva a la controversia”, siguió leyendo Ravier.

No respondió si hubo contacto con el gobierno de israel para tratar este tema. Tampoco respondió acerca de si la Administración Milei tiene pensado tomar alguna medida al respecto.
.

energiaynegocios.com.ar, Información de Mercado

Vista Energy solicitó el RIGI para Bandurria Norte (VM). U$S 5.800 MM

Vista Energy anunció la presentación de la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para el desarrollo del bloque Bandurria Norte, en Vaca Muerta, un proyecto que prevé una inversión de 5.800 millones de dólares.

Bandurria Norte tiene 26.500 acres y es operado por Vista, que tiene el 100 % de participación.

El proyecto contempla la perforación y completación de 332 nuevos pozos en Vaca Muerta, con el objetivo de alcanzar una producción aproximada de 50.000 barriles equivalentes de petróleo por día (boe/d).

Además, prevé inversiones en infraestructura para el tratamiento y transporte de la producción de petróleo y gas, entre ellas una batería con capacidad para procesar alrededor de 40.000 barriles de petróleo, una estación compresora, oleoductos y gasoductos, entre otras obras.

Con este paso, Vista busca desarrollar un bloque que actualmente no cuenta con pozos en producción y que, además, sería el primero fuera del hub operativo de la compañía.

El proyecto se enmarca en la estrategia de crecimiento de Vista, que consolidó su escala en Vaca Muerta, y se posicionó como el principal productor independiente de petróleo y máximo exportador de crudo del país.

Hasta el momento, la compañía invirtió aproximadamente 7.000 millones de dólares en la Argentina; produce más de 160.000 boe/d; y exporta más del 70 % de su producción de petróleo.

energiaynegocios.com.ar, Información de Mercado

Camuzzi presenta su séptimo Reporte de Sustentabilidad

La publicación resume los principales avances de la gestión 2025, un año marcado por la recuperación de la previsibilidad regulatoria, el fortalecimiento de la resiliencia operativa y la consolidación de una estrategia orientada al crecimiento sostenible y la planificación de largo plazo.

Camuzzi, la mayor distribuidora de gas natural del país, publicó su séptimo Reporte de Sustentabilidad, en el que presenta los principales resultados de su gestión 2025 en materia económica, social y ambiental. Elaborado bajo los Estándares GRI, incluyendo los indicadores específicos para el sector Oil & Gas y las métricas SASB, el documento contó con verificación externa independiente a cargo de Crowe.

El reporte refleja un año de transformación para la compañía. La recuperación de la previsibilidad regulatoria y la entrada en vigencia de la Revisión Quinquenal Tarifaria (RQT) marcaron un punto de inflexión que permitió consolidar un modelo de gestión centrado en la resiliencia operativa, la prevención de riesgos y la planificación de largo plazo.

Entre los principales hitos alcanzados durante 2025 se destacan:

Expansión y desarrollo comercial

  • Camuzzi alcanzó 2.262.721 usuarios activos, garantizando el suministro continuo de gas natural en 370 localidades mediante una red que supera los 52.400 kilómetros de extensión y abastece al 45% del territorio nacional.
  • En el marco de la adecuación tarifaria, fortaleció sus procesos comerciales y, mediante herramientas tales como las notificaciones digitales y los planes de pago, alcanzó una tasa de rehabilitación del 92,9% de los suministros suspendidos por mora, y un récord en su tasa de cobrabilidad.

Fortalecimiento institucional y financiero

  • Camuzzi Gas Pampeana regresó al mercado local de capitales con una emisión de Obligaciones Negociables, destinada a acompañar el cumplimiento de su Plan de Inversiones.
  • Asimismo, tras superar satisfactoriamente la auditoría integral realizada por ENARGAS sobre sus 30 años de operación, el organismo recomendó la prórroga de su licencia por 20 años adicionales.

Operación e innovación

  • La compañía continuó avanzando en la repotenciación del Sistema Cordillerano Patagónico, una inversión estratégica superior a $51.800 millones, que permitirá ampliar la capacidad de abastecimiento y habilitar nuevas factibilidades para la región.
  • En materia de innovación, profundizó su transformación digital: la Oficina Virtual superó los 12 millones de visitas y el nivel de digitalización comercial alcanzó el 98,04% de los clientes. Además, se alcanzaron más de 46 mil tramites gestionados a través de terminales de autogestión y se consiguió un 0% de time out en chat center.

Gobernanza y desarrollo de las personas

  • Cerró el ejercicio sin multas ni sanciones por incumplimientos regulatorios, ambientales o comerciales.
  • Asimismo, avanzó en el desarrollo de nuevas herramientas de debida diligencia para contratistas, reforzando la gestión de riesgos en su cadena de valor.
  • En relación con su capital humano, con 1.685 colaboradores, la distribuidora registró una rotación voluntaria muy baja de alrededor del 1%, alcanzó una tasa de retención del 100% tras licencias parentales y logró un 98,44% de activación en la plataforma colaborativa Workvivo.
  • Además, brindó más de 12.400 horas-persona de capacitación, principalmente en Seguridad y Medio Ambiente, consolidando una cultura preventiva que permitió cerrar el año sin fatalidades registradas.

Desempeño ambiental y compromiso comunitario

  • La compañía finalizó el proceso de construcción del Inventario Corporativo de Gases de Efecto Invernadero, mediante la recopilación de fuentes de Alcance 1, 2 y 3 para calcular, ya a mediano plazo, su Huella de Carbono Corporativa.
  • En materia de inversión social, impulsó 25 iniciativas que beneficiaron de manera directa a más de 10.000 personas mediante programas de empleabilidad, promoción cultural, bienestar comunitario y prevención.
  • Asimismo, fortaleció su histórico acompañamiento a los cuerpos de Bomberos Voluntarios mediante la donación de recursos y la conformación, en Bahía Blanca, del primer equipo de Primeros Auxilios Emocionales orientado a brindar contención a rescatistas en situaciones críticas.

“El 2025 representó un punto de inflexión para Camuzzi. La recuperación de un escenario de mayor previsibilidad nos permitió fortalecer nuestra capacidad de planificación, impulsar inversiones estratégicas y seguir evolucionando hacia una gestión cada vez más resiliente, eficiente y sostenible. Este reporte refleja ese recorrido y nuestro compromiso permanente con la transparencia y la generación de valor para las comunidades donde estamos presentes”, afirmó Rodrigo Espinosa, director de Relaciones Institucionales de Camuzzi.

El séptimo Reporte de Sustentabilidad de la compañía puede descargarse en: https://www.camuzzigas.com/la-empresa/reporte-de-sustentabilidad/

energiaynegocios.com.ar, Información de Mercado

Economía aprobó el RIGI para el proyecto Rincón de Aranda (VM) de Pampa Energía

El ministerio de Economía aprobó, a través de la Resolución 1025/2026, la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI), presentada por Pampa Energía para el “Proyecto Rincón de Aranda” RDA , de desarrollo integral del área de hidrocarburos así denominada, en Vaca Muerta, como Proyecto de Exportación Estratégica de Largo Plazo.

Se trata de un proyecto enmarcado en el Sector “Petróleo y Gas”, Subsector “Explotación y Producción de Hidrocarburos Líquidos y Gaseosos Costa Adentro”, y el plan de inversión presentado por Pampa. El citado Proyecto se localiza en el departamento de Añelo, Neuquén.

La inversión total prevista en tres etapas de desarrollo será de U$S 4.521 millones, hasta el año 2041.

Apunta al desarrollo integral del área, cuyo objeto consiste en:
(i) la explotación de nuevos pozos hidrocarburíferos en el área RDA;
(ii) el desarrollo, operación y/o prestación del servicio de tratamiento, procesamiento, almacenamiento y transporte del petróleo, gas natural y agua extraídos por Pampa Energía S.A. y/o prestados a terceros, y la disposición final del agua incluyendo, la construcción y operación de plantas, oleoductos y gasoductos;
(iii) la exportación y/o comercialización de los hidrocarburos y sus derivados obtenidos de la explotación de los nuevos pozos a desarrollarse en el área RDA.

La R-1025 determina como fecha de adhesión al RIGI el 25 de junio de 2026, en los términos de la Ley 27.742 (Ley Bases).
Asimismo, se establece que “durante el primer y segundo año contados desde la fecha de notificación de la resolución, el Vehículo de Proyecto Único (VPU) deberá acreditar haber completado un monto de inversión en activos computables igual o superior al veinte por ciento (20 %) del monto de inversión mínima, de conformidad con lo previsto en el anexo I al decreto 749/2024 y sus modificatorios.

También se indica que la fecha límite para el cumplimiento del monto inversión mínima correspondiente a la categoría PEELP (Proyectos de Exportación Estratégica de Largo Plazo) es el 1° de julio de 2031.

La R-1025 aprueba también el listado de mercaderías que el VPU podrá importar bajo la franquicia establecida en la ley 27.742.
Asimismo, se encomendó a la Secretaría de Energía, en su carácter de área con competencia específica en la materia, la fiscalización y control del cumplimiento de las disposiciones de la ley 27.742 y sus normas reglamentarias y complementarias, respecto del proyecto presentado por Pampa Energía.

Economía dispuso comunicar a la Agencia de Recaudación y Control Aduanero (ARCA), para que genere una Clave Única de Identificación Tributaria (CUIT) especial para el VPU Pampa Energía- Sucursal Dedicada Proyecto RDA, “RIGI”, y la aplicación de los incentivos tributarios y aduaneros contemplados en la Ley 27.742.

En el mismo orden, Economía comunicará la aprobación al Banco Central (BCRA) a fin de que aplique a Pampa como titular del “Proyecto Rincón de Aranda”, los incentivos cambiarios previstos en la ley 27.742.

EL PROYECTO

La empresa detalló que el Proyecto se ejecutará en tres (3) etapas sucesivas, previendo que cada una de ellas supere individualmente el monto mínimo de inversión de mil millones de dólares estadounidenses (U$S 1.000.000.000) exigido por el decreto 749/2024 y sus modificatorios, para los proyectos PEELP.

La primera etapa del Proyecto se desarrollará entre el 8 de julio de 2024 y el 1° de julio de 2028, con una inversión proyectada de U$S 1.159.000.000) destinada al desarrollo de infraestructura y transporte (Planta Central de Procesamiento, oleoductos y gasoductos) y la perforación de cincuenta (50) pozos.

La segunda etapa tendrá lugar entre el 1° de julio de 2028 y el 1° de julio de 2031, previendo una inversión de U$S 1.107.000.000 para la perforación de setenta (70) pozos adicionales, fecha en la que se habrá cumplido el compromiso de inversión mínima de la categoría PEELP de dos mil millones de dólares estadounidenses (U$S 2.000.000.000).

La tercera etapa se ejecutará desde el 1° de julio de 2031 hasta el año 2041, con una inversión de U$S 2.255.000.000) para la perforación y terminación de los últimos ciento treinta y nueve (139) pozos para el desarrollo total del campo.

Pampa Energía declaró una inversión total en activos computables de cuatro mil quinientos veintiún millones de dólares estadounidenses (U$S 4.521.000.000) y estimó el 1° de julio de 2031 como fecha límite para alcanzar la inversión mínima obligatoria correspondiente a su categoría.

A su vez, Pampa declaró que el monto inicial a invertir en activos computables durante el primer y segundo año, contados desde la fecha de aprobación de la solicitud de adhesión al RIGI y del plan de inversión presentado, es de U$S 521.000.000, y U$S 578.000.000 respectivamente, totalizando entonces U$S 1.099.000.000, resultando superiores al veinte por ciento (20 %) del monto de inversión mínima de 2.000 millones de dólares exigido para los Proyectos de Exportación Estratégica de Largo Plazo (PEELP).

La R-1025 señala que “el esquema de mediciones presentado resulta técnicamente consistente con metodologías de trazabilidad y segregación de la producción mediante la metodología de back allocation y el uso de medidores multifásicos, habitualmente utilizadas en desarrollos hidrocarburíferos integrados de características similares, permitiendo, en principio, identificar, segregar y auditar la producción atribuible al Proyecto”.

“La solicitante presentó el plan de desarrollo de proveedores, de acuerdo con lo previsto en el anexo deI decreto 749/2024”, se indicó.

También, que “Pampa Energía – Sucursal Dedicada Proyecto RDA prevé hacer uso de los beneficios cambiarios establecidos en el artículo 198 de la ley 27.742.

energiaynegocios.com.ar, Información de Mercado

El Mandeb, un nuevo foco de tensión que se suma al estrecho de Ormuz

Un eventual bloqueo del estrecho de Bab el-Mandeb por parte de los hutíes podría agravar la crisis en Oriente Medio, afectar el abastecimiento mundial de petróleo y profundizar las interrupciones en las cadenas globales de comercio.

Según un análisis del Council on Foreign Relations (CFR), mientras la atención internacional sigue centrada en la disputa entre Estados Unidos e Irán por el control del estrecho de Ormuz, otro corredor marítimo estratégico comienza a generar preocupación: el mar Rojo.

De acuerdo con un análisis el reciente anuncio de los rebeldes hutíes de imponer un bloqueo naval total contra Arabia Saudita reavivó los temores sobre una posible escalada en el estrecho de Bab el-Mandeb, uno de los principales pasos marítimos del comercio internacional.

El grupo insurgente, respaldado por Irán y con control sobre buena parte de la costa occidental de Yemen, no precisó el alcance del bloqueo, aunque su posición geográfica le permite influir sobre el tránsito por Bab el-Mandeb, puerta de acceso al mar Rojo desde el océano Índico. La medida se suma a la prohibición anunciada semanas antes contra embarcaciones israelíes o vinculadas a Israel.

Un corredor clave

El mar Rojo constituye una de las arterias comerciales más importantes del planeta. Según el CFR, entre el 12 % y el 15 % del comercio marítimo mundial —valorado en más de un billón de dólares anuales— atraviesa esta ruta, que conecta el Canal de Suez con el estrecho de Bab el-Mandeb y une el Mediterráneo con el Índico.

Además del intenso tráfico de mercancías, por esta vía circula alrededor del 30 % del comercio mundial de contenedores y millones de barriles diarios de petróleo y derivados. Datos de la Administración de Información Energética de Estados Unidos (EIA), citados por el CFR, indican que durante el primer semestre de 2025 unos 4,2 millones de barriles diarios atravesaron Bab el-Mandeb, mientras que otros 4,9 millones circularon por el Canal de Suez y el oleoducto SUMED.

La importancia estratégica del mar Rojo también alcanza al mundo digital. Cerca del 90 % de los cables submarinos de fibra óptica que conectan Europa con Asia pasan por esta región, por lo que cualquier interrupción podría afectar servicios de internet y comunicaciones en varios continentes.

Un nuevo frente

Los especialistas del CFR advierten que el mar Rojo podría convertirse en un nuevo escenario de confrontación dentro del conflicto más amplio entre Irán, Estados Unidos e Israel.

Desde finales de 2023, los hutíes atacaron embarcaciones comerciales y militares en solidaridad con Hamás durante la guerra en Gaza. Aunque esos ataques disminuyeron tras el alto el fuego alcanzado entre Israel y Hamás a fines de 2025, la reciente amenaza contra Arabia Saudita eleva el riesgo de una interrupción del tráfico marítimo.

La protección de la libertad de navegación fue históricamente uno de los principales intereses estratégicos en Oriente Medio primero del Reino Unido primero y luego de los Estados Unidos. En ese contexto, considera que un eventual cierre simultáneo de los estrechos de Ormuz y Bab el-Mandeb representaría un desafío sin precedentes para el comercio energético mundial.

Mercado petrolero

Arabia Saudita exporta entre 4 y 5 millones de barriles diarios de petróleo (MM/bdp) a través de terminales ubicadas sobre el mar Rojo por lo que un bloqueo efectivo del estrecho de Bab el-Mandeb por parte de los hutíes podría dificultar seriamente esas exportaciones.

El antecedente más cercano ocurrió entre 2023 y 2024, cuando los ataques hutíes redujeron el tránsito petrolero por la zona desde 9,3 hasta apenas 4,1 MM/bdp, obligando a numerosas navieras a modificar sus rutas. Si bien existen alternativas, como rodear África por el Cabo de Buena Esperanza, el CFR advierte que esos desvíos incrementan considerablemente los tiempos de navegación y los costos logísticos.

Riesgos

El conflicto involucra a varios actores regionales e internacionales. Los hutíes mantienen respaldo militar y logístico de Irán; Israel ha respondido con bombardeos sobre infraestructura en Yemen; mientras que Estados Unidos y varios aliados europeos desplegaron operaciones navales para proteger la navegación comercial en el mar Rojo.

El análisis del CFR también advierte que una escalada podría tener consecuencias más allá de Oriente Medio. La inestabilidad podría agravar las crisis políticas y de seguridad en el Cuerno de África y el noreste del continente, donde confluyen conflictos en Sudán, Somalia y las disputas por el acceso a puertos estratégicos.

Aunque un cierre total del estrecho de Bab el-Mandeb resulta complejo desde el punto de vista operativo, los especialistas consideran que una interrupción simultánea de este corredor y del estrecho de Ormuz comprometería rutas por las que circula cerca de una cuarta parte del petróleo transportado por vía marítima en el mundo, con impacto directo sobre los precios de la energía, las cadenas de suministro y la economía global.

¿Y el precio del petróleo?

Un cierre parcial del estrecho de Bab el-Mandeb probablemente incorporaría una nueva prima de riesgo geopolítico al mercado petrolero. Analistas del sector energético señalan que una interrupción limitada del tránsito marítimo elevaría principalmente los costos de transporte y los seguros para las embarcaciones, lo que podría traducirse en aumentos moderados del precio del crudo.

Según Reuters, en el escenario actual, con el Brent cotizando en torno a los US$ 85 por barril, una interrupción parcial y de corta duración podría impulsar subas de entre US$ 5 y 15 por barril, dependiendo de la magnitud del bloqueo y de la capacidad de las navieras para desviar sus rutas.

Sin embargo, si las restricciones en Bab el-Mandeb coincidieran con nuevas limitaciones en el estrecho de Ormuz, el mercado enfrentaría un escenario mucho más severo. Diversos analistas advierten que una disrupción simultánea de ambos corredores —por donde circula una parte sustancial del comercio mundial de hidrocarburos— podría llevar temporalmente al Brent por encima de los US$ 100 o incluso US$ 110 por barril. En hipótesis extremas de cierre prolongado de ambos pasos marítimos, algunas estimaciones mencionan valores cercanos a los US$ 200, aunque ese escenario es considerado de baja probabilidad y requeriría una interrupción sostenida de la oferta global.

energiaynegocios.com.ar, Información de Mercado

YPF realizará el “split” de sus acciones el 4 de agosto. Busca ampliar el acceso de inversores

La energética de mayoría accionaria estatal YPF informó que el 4 de agosto implementará el cambio de valor nominal (split) de sus acciones ordinarias registradas en la Caja de Valores S.A., en una relación de 10 acciones por cada acción existente.

Como resultado de esta operación, por cada acción de YPF que un accionista posea antes de la fecha de implementación del split recibirá nueve acciones adicionales, totalizando 10 acciones. En consecuencia, el valor nominal de cada acción pasará de AR $10 a AR $1.

La operación se realizará de manera automática, por lo que los accionistas no deberán realizar ningún trámite para recibir las nuevas acciones, comunicó la compañía.

Horacio Marín, presidente y CEO de YPF afirmó al respecto que “Queremos que cada vez más argentinos puedan ser parte del crecimiento de YPF. El split de la acción es un paso concreto para acercar el mercado de capitales y hacer más accesible la inversión en la compañía”.

Además, la compañía avanza en el desarrollo de una nueva funcionalidad que permitirá comprar acciones de YPF directamente a través de APP YPF, acercando el mercado de capitales a millones de usuarios de su ecosistema digital, se indicó.

Este cambio en el valor nominal reducirá el precio unitario de la acción en el mercado local facilitando el acceso a un universo más amplio de inversores y favoreciendo una mayor liquidez.

La medida no implica cambios en el patrimonio de los accionistas ni en los derechos asociados a sus tenencias, se destacó. La operación implicará pasar de 393.312.793 acciones ordinarias escriturales de $ 10 valor nominal cada una a 3.933.127.930 acciones ordinarias escriturales de valor nominal $ 1 cada una, según la nota presentada a la CNV. Cada acción mantendrá un voto.

energiaynegocios.com.ar, Información de Mercado

La nafta en EE.UU. vuelve a superar los US$4 mientras el barril se mantiene estable

El precio minorista del combustible cruzó un umbral sensible por la reanudación del conflicto entre Washington y Teherán, pero el crudo de referencia se sostiene lejos de los picos que auguraban los analistas.

Este lunes la nafta promedio en Estados Unidos volvió a perforar hacia arriba la barrera de los US$4 por galón, de acuerdo con la American Automobile Association. No ocurría desde mediados de junio. Este desacople también tiene lecturas directas para la ecuación exportadora de Vaca Muerta. Detrás del salto está el rebrote del enfrentamiento entre Washington y Teherán, que volvió a trabar el paso de crudo por el Estrecho de Ormuz, corredor por el que circula cerca de un quinto del petróleo que se comercia en el mundo.

¿Por qué sube el surtidor si el barril no acompaña con la misma intensidad? Ahí está el dato que conviene mirar de cerca. El Brent operó este lunes en torno a los US$88 por barril, tras haber trepado por encima de los US$90 durante la jornada. El nivel está muy por debajo del pico de US$126 que el propio Brent tocó a comienzos de año, cuando arrancó el conflicto, y todavía más lejos de las proyecciones de US$150 o US$200 que circulaban entonces.

Un mercado con oferta física holgada

La explicación del techo relativamente bajo del crudo pasa por el lado de la oferta. Arabia Saudita incrementó con fuerza sus despachos desde el puerto de Yanbu, sobre el Mar Rojo, compensando parte de los barriles que dejaron de salir por Ormuz. Los operadores describen un mercado con abundante disponibilidad física de petróleo, lo que amortigua la reacción del precio ante cada nueva escalada. A eso se suma un factor de demanda: China, el mayor importador del mundo, recortó sus compras de crudo hacia junio al menor nivel en casi una década.

¿Y qué explica que el minorista suba con esa fuerza? Los inventarios de nafta cuentan parte de la historia: cerraron la semana pasada en 210,5 millones de barriles, unos 1,5 millones por debajo de la media de los últimos cinco años. Pero hay un segundo frente. Ucrania viene golpeando la infraestructura de refinación rusa, y esa capacidad perdida ajustó todavía más la disponibilidad de producto terminado. El resultado es un margen de refinación que se despegó del precio del barril y empujó el minorista al alza.

La lectura argentina

Para el productor local, el nivel del Brent es la variable que ordena la ecuación. Con la referencia sostenida en torno a los US$88, la paridad de exportación mejora para el crudo Medanito de Vaca Muerta, cuyo diferencial se calcula sobre ese benchmark. Un precio internacional firme refuerza el atractivo de los proyectos no convencionales y la recaudación por regalías en las provincias productoras, siempre que el barril se mantenga en la franja alta.

La contracara es conocida: un crudo internacional elevado tensiona la discusión de precios internos de los combustibles y la fórmula de paridad que siguen las refinerías locales. El desacople entre barril y surtidor que hoy se observa en Estados Unidos es, en el fondo, la misma tensión que atraviesa cualquier mercado que exporta petróleo y a la vez abastece su demanda interna de naftas.

energiaynegocios.com.ar, Información de Mercado

Energía realizará consulta pública por el proyecto AMBA I

La Secretaría de Energía de la Nación convocó para el miércoles 22 de julio a una consulta pública para que ciudadanos y organizaciones accedan a información sobre los impactos ambientales y sociales del proyecto de transporte de electricidad en el área metropolitana de Buenos Aires, AMBA I, y conozcan las medidas de mitigación previstas.

El proyecto forma parte del Plan Nacional de Ampliación del Transporte Eléctrico, que contempla 16 obras prioritarias orientadas a mitigar riesgos de cortes de suministro, robustecer la red eléctrica nacional y resolver los cuellos de botella estructurales que hoy limitan el transporte de energía desde los puntos de generación hacia los centros de consumo.

AMBA I se encuentra, además, en proceso de obtención de la garantía de financiamiento del Banco Interamericano de Desarrollo (BID).

El referido proyecto comprende:

  • Construcción de una nueva estación transformadora (E.T. Plomer).
  • Ampliación de la E.T. 25 de Mayo.
  • Adecuación de las estaciones transformadoras E.M. Atucha, E.T. Ezeiza, E.T. General Rodríguez, E.T. Mercedes, E.T. Luján, E.T. Zapalorto y E.T. Pantanosa.
  • Construcción de las líneas asociadas. La participación en la sesión de consulta pública será presencial. Autoridades de la Secretaría de Energía expondrán los impactos ambientales y sociales del proyecto AMBA I y sus medidas de mitigación.
  • Consultas virtuales
    Quienes no puedan asistir de manera presencial pueden realizar consultas o comentarios sobre el proyecto a través de esta web o escribiendo a ampliaciontransporte@mecon.gov.ar. Todas las consultas serán respondidas de manera online.
  • La Sede para la realización de la consulta presencial será el Paseo Cultural “El Galpón”.
  • Dirección: Avellaneda 2441 (esquina Gral. Roca), Marcos Paz, Provincia de Buenos Aires.
  • Fecha y hora: 22 de julio de 2026, 11 horas.
energiaynegocios.com.ar, Información de Mercado

DLS Archer fortalece su liderazgo en Vaca Muerta con la incorporación de un nuevo equipo de perforación súper high spec

El nuevo equipo de perforación de última generación identificado como DLS-177 se suma a las operaciones con YPF y contribuye a la consolidación del plan de inversiones de la compañía en desarrollos no convencionales.

DLS Archer, líder en soluciones integradas para desarrollos no convencionales, anunció la incorporación del equipo de perforación Súper High Spec DLS-177 a su flota en Vaca Muerta. La nueva unidad operará para YPF y representa un nuevo hito en el plan estratégico de inversiones de la compañía.

El DLS-177 es un equipo de última generación que integra tecnología MPD – Managed Pressure Drilling.

De esta manera, DLS Archer continúa respondiendo de forma directa al incremento de la demanda de servicios de perforación de alta performance para operaciones no convencionales y amplía su capacidad de brindar soluciones integrales de mayor valor agregado.

La puesta en marcha del perforador DLS-177 fortalecerá el contrato de largo plazo vigente con YPF y consolidará el posicionamiento de DLS Archer como socio estratégico clave para el desarrollo de la industria energética nacional. La alianza entre ambas compañías combina experiencia global y liderazgo local para elevar los estándares de eficiencia, seguridad e innovación en cada pozo.

 Gerardo Molinaro, VP de Land Drilling de DLS Archer, afirmó:  

“YPF lidera la industria y en DLS Archer estamos para acompañar ese crecimiento. La llegada del DLS-177 refuerza nuestro compromiso con la excelencia operativa y expande nuestra presencia en el mercado no convencional de Vaca Muerta. Con esta unidad súper high spec con capacidades MPD, consolidamos una relación estratégica que transforma la industria y garantiza productividad y seguridad en cada operación.”

La llegada del equipo DLS-177 durante el primer trimestre de 2027, ratifica la visión de DLS Archer: invertir en tecnología, innovación y talento para construir un sector energético argentino cada día más competitivo.

energiaynegocios.com.ar, Información de Mercado

OLACDE: La generación eléctrica en ALC aumentó 4,5 % en abril. Fuerte aporte de Renovables

América Latina y el Caribe (ALC) sigue fortaleciendo una de las matrices eléctricas más limpias a nivel mundial, destacó un informe de la OLACDE.

En abril de 2026, la región produjo 164 TWh de electricidad, de los cuales el 67 % provino de fuentes renovables, dato que subraya el predominio estructural de las energías limpias a pesar de las fluctuaciones climáticas que afectaron la generación hidroeléctrica. En un año, la generación eléctrica regional registró un crecimiento de 4,5 por ciento.

El reporte de generación eléctrica de la Organización Latinoamericana y Caribeña de Energía describió que la hidroelectricidad se mantuvo como la principal fuente de generación con 44,6 % del total regional, seguida por el gas natural (23,2 %) y la energía eólica (12,2 %). En conjunto, estas tres tecnologías concentraron cerca del 80 % de la electricidad producida en ALC durante abril último.

A pesar de que la producción hidroeléctrica experimentó una disminución de 9,4 TWh respecto a la de abril de 2025, esta caída fue compensada por incrementos en generación eólica (+5,1 TWh), gas natural (+4,6 TWh) y bioenergía (+3,3 TWh). Se destaca la capacidad del sistema para adaptarse a condiciones climáticas cambiantes y una creciente diversificación tecnológica, señaló el informe.

El índice de renovabilidad también confirma el liderazgo energético de la región. Nueve de los 27 países miembros de OLACDE superaron el promedio regional del 67 %: Paraguay (100 %), Uruguay (97 %), Costa Rica (92 %), Ecuador (92 %), Brasil (88 %), Colombia (87 %), Venezuela (86 %), Belice (76 %) y Perú (68 %).
La OLACDE señaló que “estos indicadores reflejan que la integración sostenida de tecnologías renovables, junto con fuentes complementarias como el gas natural, refuerza tanto la seguridad del suministro eléctrico como mejora su capacidad para enfrentar variaciones climáticas, uno de los principales retos para los sistemas eléctricos en esta región”.

energiaynegocios.com.ar, Información de Mercado

Energía extendió a marzo 2027 la transición para resolver el futuro de la hidroeléctrica Ullum

La Secretaría de Energía estableció una nueva prórroga, esta vez hasta el 18 de marzo de 2027, del período de transición contemplado en el Contrato de Concesión para la Generación Hidráulica de Electricidad de la Central Hidroeléctrica Ullum, en San Juan, con vencimiento original en marzo último, y que había sido extendido hasta el 18 de julio.

A través de la Resolución 162/2026, Energía dispuso la prórroga “a fin de preservar la seguridad de las personas y los bienes ubicados en el Río, debiendo la Concesionaria continuar a cargo del Complejo Hidroeléctrico y cumplir con todas sus obligaciones derivadas del contrato, salvo que, con anterioridad, se disponga la reversión de los bienes objeto de la concesión a la Provincia de San Juan”. En tal Caso, el período de transición finalizará en la fecha que se determine a tal efecto, debiendo notificarse a la Concesionaria con una antelación mínima de 45 días corridos.

Cabe referir como antecedente que el Estado Nacional y la Provincia de San Juan suscribieron una Acta Acuerdo, en agosto de 1994, para la privatización de la actividad de generación de energía eléctrica, vinculada al Complejo Hidroeléctrico Ullum y la Central Térmica Sarmiento; en concordancia con los lineamientos de la Ley 24.065 (marco regulatorio eléctrico).

Entonces, en marzo de 1996 se adjudicó el 98 % del paquete accionario de HIDROTÉRMICA SAN JUAN S.A., en acciones Clase “A” y “B” a INVERSORA AES DIAMANTE S.A.

La concesión original de la Central de 45 MW (equipada con una turbina Kaplan de eje vertical), que estaba en manos de Hidrotérmica San Juan S.A. (controlada primero por AES y hoy por Energía Provincial Sociedad del Estado-EPSE-), venció en marzo.

La Central Quebrada de Ullúm está ubicada sobre el Río San Juan, aproximadamente a 20 Km de la Capital de la Provincia. El aprovechamiento hidroeléctrico se logra por un cierre principal sobre el cauce del Río San Juan, realizado mediante una Presa de materiales sueltos sobre la margen derecha y sobre la izquierda por medio de un vertedero libre. En este último sector se constituyen la Aducción, la Tubería de presión interna, la Casa de Máquina y la estación transformadora con líneas de 132 kV.

En su momento, la concesionaria suscribió dos contratos, por un lado la concesión por el derecho a la generación de energía eléctrica y su comercialización en el MEM otorgado por el Estado Nacional, y por otra parte la concesión por el derecho de uso hidroenergético de las aguas del Río San Juan y otros bienes del dominio provincial otorgado por la Provincia de San Juan, ambos por el término de treinta (30) años.

Este plazo contractual delimita el período durante el cual la concesionaria ejerce la operación y explotación del aprovechamiento hidroeléctrico, habilitando a su término la revisión del régimen aplicable.

El Contrato establece que el dominio y la posesión de los Equipos de la Concesionaria (Bienes Propios) se transferirán de pleno derecho a la Provincia de San Juan sin que ésta deba abonar a la Concesionaria precio o contraprestación de ninguna índole. La transferencia operará a las CERO (0) horas del día siguiente al vencimiento del plazo de la concesión.

Asimismo, el Contrato prevé un período de transición de hasta DOCE (12) meses posteriores al vencimiento del plazo de concesión, destinado a asegurar la continuidad operativa del complejo hidroeléctrico, permitir una transferencia ordenada y eficiente de los activos, y el mantenimiento del despacho de energía eléctrica hacia el sistema interconectado, evitando situaciones de riesgo o discontinuidad en el servicio público.

La S.E. y/o el ex Ente Nacional Regulador de la Electricidad (ahora ENReGE), podrán designar un veedor en representación del Estado Nacional durante el plazo de transición del Contrato de Concesión.

Ahora se estableció que la Subsecretaría de Energía Eléctrica debe continuar en el ejercicio de las funciones de veedor de la central Ullum, y se invitó a la Provincia de San Juan a designar un representante para que colabore con la Subsecretaría durante el período de transición establecido.

Durante este período, la Subsecretaría de Energía Eléctrica supervisará el proceso, y Nación junto con San Juan deberán resolver el esquema definitivo de administración futura del Complejo Hidroeléctrico. EPSE, o una nueva concesión privada.

energiaynegocios.com.ar, Información de Mercado

Baja a Fox Petrol del Registro de Comercializadores de Gas

El Ente Nacional Regulador del Gas y la Electricidad (ENReGE) dispuso la baja de Fox Petrol S.A. del Registro de Comercializadores de Gas Natural, luego de que la propia empresa solicitara su desvinculación y acreditara el cumplimiento de los requisitos previstos en la normativa vigente.

La decisión fue adoptada mediante la Resolución RESFC-2026-271, en la que el organismo verificó que la firma no registraba deudas por la Tasa de Fiscalización y Control, obligaciones informativas pendientes, multas firmes impagas ni operaciones recientes de compra o venta de gas que impidieran su salida del registro.

La resolución aclara que la baja no libera a la empresa de las responsabilidades derivadas de eventuales incumplimientos cometidos durante el período en que actuó como comercializadora de gas natural.

Asimismo, el ENReGE instruyó notificar la medida a las transportistas de gas para que tomen conocimiento de que Fox Petrol deja de estar habilitada para operar como comercializadora dentro de los sistemas de despacho diario de gas.

De acuerdo con la información societaria pública más reciente disponible, Fox Petrol S.A. está controlada por César Gastón Castillo y Ladislao Castillo, quienes participan a través de las sociedades Kalpa Group S.A. y Sinchicuna S.A..

En cuanto a la actividad de la empresa, Fox Petrol opera en el sector de hidrocarburos y ha estado inscripta ante el regulador como comercializadora de gas natural y también como sujeto almacenador, además de desarrollar actividades vinculadas a la industria petrolera.

energiaynegocios.com.ar, Información de Mercado

El Gobierno licitará la exploración del área offshore CAN200. Interés de Challeger Energy Group

El gobierno nacional decidió activar, a través de la Secretaría de Energía del ministerio de Economía, un llamado a Concurso Público Internacional para la adjudicación de un permiso de exploración para la búsqueda de hidrocarburos en el área offshore CAN_200, sobre la base de la manifestación de interés formulada por la empresa Challenger Energy Group PLC, en el marco de lo dispuesto por la Ley de Hidrocarburos 17.319 y sus modificatorias.

Al respecto, Javier Milei firmó el Decreto 590/2026, publicado en el Boletín Oficial, y entonces la S.E. deberá concretar las acciones necesarias para la realización del Concurso Público, incluyendo, la aprobación del Pliego de Bases y Condiciones.
El Poder Ejecutivo delegó en la S.E. el otorgamiento del permiso de exploración y, eventualmente, de la concesión de explotación que obtenga el o los titulares de dicho permiso, en el marco del Concurso Público Internacional convocado.

Challenger Energy, anteriormente Bahamas Petroleum, es una empresa de petróleo y gas que cotiza en la Bolsa de Londres, dedicada a la exploración, evaluación, desarrollo y producción. La cartera de la empresa incluye activos y licencias en Trinidad y Tobago y Surinam, y en Las Bahamas y Uruguay.

La convocatoria se origina en una manifestación de interés presentada el 14 de febrero de 2025 por la empresa británica Challenger Energy Group PLC, que propuso explorar el área y aportó información sobre el proyecto, sus antecedentes y su capacidad técnica.

El área CAN-200 (Cuenca Argentina Norte) es una zona de exploración de hidrocarburos costa afuera en el Mar Argentino. Se encuentra a unos 350 km de la costa de la Provincia de Buenos Aires, en una zona de aguas profundas. Está situada más al norte de los bloques de exploración frente a Mar del Plata y muy cerca del límite marítimo entre Argentina y Uruguay. Abarca una superficie aproximada de 5.000 kilómetros cuadrados.

El D-590 establece que “El o los concesionarios de explotación que hubieran obtenido dicha concesión de explotación en los términos de la Ley 17.319 y sus modificatorias abonarán regalías sobre la producción de la concesión de explotación, valorizada conforme a la normativa aplicable” por parte de Energía.

Un Anexo del Decreto describe que el adjudicatario del permiso tendrá para la Exploración dos período de 4 años y posibilidad de prórroga por otros 5 años (13 3n total) . Deberá ejecutar 120 Unidades de Trabajo.

El Decreto puntualiza en su Artículo Cuarto que “se autoriza la inclusión en el permiso de exploración que se otorgue, y en la concesión de explotación que obtenga el o los titulares de dicho permiso, de cláusulas que establezcan la prórroga de jurisdicción a favor de tribunales arbitrales internacionales con sede en un Estado que sea parte en la Convención sobre el Reconocimiento y Ejecución de las Sentencias Arbitrales Extranjeras (Nueva York, 1958)”.

Y en este orden el Decreto puntualiza que “La prórroga de jurisdicción que se autoriza no implicará renuncia alguna de la República Argentina con relación a la inmunidad de ejecución de los bienes que se detallan:

a. cualquier reserva del Banco Central de la República Argentina;
b. cualquier bien perteneciente al dominio público localizado en el territorio de la República Argentina, incluyendo los comprendidos por los artículos 234 y 235 del Código Civil y Comercial de la Nación;
c. cualquier bien localizado dentro o fuera del territorio argentino que preste un servicio público esencial;
d. cualquier bien (sea en la forma de efectivo, depósitos bancarios, valores, obligaciones de terceros o cualquier otro medio de pago) de la República Argentina, sus agencias gubernamentales y otras entidades gubernamentales relacionadas con la ejecución del presupuesto, dentro del alcance de los artículos 165 al 170 de la Ley N° 11.672 Complementaria Permanente de Presupuesto;
e. cualquier bien alcanzado por los privilegios e inmunidades de la Convención de Viena sobre Relaciones Diplomáticas de 1961 y de la Convención de Viena sobre Relaciones Consulares, de 1963, incluyendo, pero no limitándose a bienes, establecimientos y cuentas de las misiones argentinas;
f. cualquier bien utilizado por una misión diplomática, gubernamental o consular de la República Argentina;
g. impuestos y/o regalías adeudados a la República Argentina y los derechos de la República Argentina para recaudar impuestos y/o regalías;
h. cualquier bien de carácter militar o bajo el control de una autoridad militar o agencia de defensa de la República Argentina;
i. cualquier bien que forme parte de la herencia cultural de la República Argentina; y
j. los bienes protegidos por cualquier ley de inmunidad soberana que resulte aplicable”.

energiaynegocios.com.ar, Información de Mercado

La incertidumbre vuelve a determinar el precio del crudo

Los mercados internacionales del petróleo volvieron a cerrar en alza este miércoles y acumularon cuatro jornadas consecutivas de ganancias, impulsados por el recrudecimiento del conflicto entre Estados Unidos e Irán y el temor a nuevas interrupciones en los envíos de crudo desde el estrecho de Ormuz.

El barril de Brent, referencia para Europa, se mantuvo por encima de los US$85 tras avanzar cerca de un 0,8%, mientras que el West Texas Intermediate (WTI), referencia en Estados Unidos, superó nuevamente los US$80. Desde el viernes pasado, ambas referencias acumulan una suba cercana al 12%, reflejando la rápida incorporación de una prima de riesgo geopolítico.

Fuente: Reuter e ICE

El detonante fue la suspensión del alto el fuego entre Washington y Teherán y el cierre virtual del estrecho de Ormuz. En los últimos días, el tránsito de petroleros se redujo drásticamente tras la reanudación del bloqueo naval estadounidense, alimentando la incertidumbre sobre la continuidad de las exportaciones.

En este contexto, Irán endureció su postura al advertir que las exportaciones regionales de crudo y gas, podrían verse afectadas más allá del estrecho. En un comunicado difundido por la agencia estatal IRNA, sostuvo que “las exportaciones regionales de energía se comparten entre todos o se les niegan a todos”, una declaración interpretada por el mercado como la posibilidad de ampliar las represalias contra las rutas de abastecimiento.

Las preocupaciones ya no se limitan a Ormuz. Analistas advierten que el estrecho de Bab el-Mandeb, que conecta el Mar Rojo con el Golfo de Adén, podría convertirse en un nuevo foco de tensión. Los rebeldes hutíes de Yemen, aliados de Irán, han amenazado con bloquear ese corredor si Arabia Saudí mantiene sus operaciones militares, lo que pondría en riesgo una de las principales vías de exportación de crudo saudí desde la terminal de Yanbu, en el Mar Rojo.

Factor seguridad

Con dos de los principales corredores hidrocarburíferos del planeta bajo amenaza, el mercado volvió a concentrarse en la seguridad del suministro. Este cambio de enfoque modificó rápidamente la narrativa que predominó durante gran parte del año: el temor a un exceso de oferta quedó desplazado por el riesgo de que una parte significativa del petróleo producido no pueda llegar a los consumidores.

Los operadores recuerdan que el mercado petrolero no responde únicamente al equilibrio entre producción y demanda, sino también a la percepción sobre la continuidad del abastecimiento.

En ese escenario, disponer de capacidad ociosa de producción, como ocurre en algunos países de la OPEP, no garantiza que ese petróleo pueda compensar de inmediato una interrupción causada por un conflicto militar o por el cierre de rutas estratégicas. La oferta potencial no siempre equivale a oferta disponible.

Los fundamentos del mercado, además, continúan mostrando señales contradictorias. La Organización de Países Exportadores de Petróleo (OPEP) volvió a recortar su previsión de crecimiento de la demanda mundial para 2026, mientras que las importaciones de crudo de China registran una marcada caída interanual, reflejo de una economía menos dinámica.

Sin embargo, esos indicadores quedaron temporalmente relegados. En períodos de elevada incertidumbre, los inversores suelen priorizar el riesgo de interrupción del suministro por encima de las variables tradicionales de oferta y demanda.

La lógica del mercado cambió en pocos días. Si hasta hace poco predominaba la idea de que existía suficiente petróleo para abastecer al mundo y que los precios tendían a moderarse, ahora la preocupación pasa por la capacidad efectiva de ese crudo para llegar a destino. Aunque la producción global siga siendo elevada, la posibilidad de interrupciones en las principales rutas marítimas basta para sostener las cotizaciones.

Mientras persista la incertidumbre en Medio Oriente y continúe la amenaza sobre los corredores estratégicos de exportación, todo indica que la geopolítica seguirá imponiéndose sobre los fundamentos tradicionales como el principal factor que determinará la evolución del precio internacional del petróleo.

energiaynegocios.com.ar, Información de Mercado

Gabriela Aguilar presidira la Camara de Comercio Argentina-Texas

La Argentina-Texas Chamber of Commerce (ATCC) anunció de manera oficial la renovación de sus autoridades de conducción. Gabriela Aguilar asumirá la presidencia de la institución para el período 2026-2027, encabezando un Comité Ejecutivo integrado por profesionales y directivos de primer nivel con base en nodos neurálgicos como Buenos Aires, Houston, Austin, Dallas y la Patagonia.

La designación de la nueva mesa ejecutiva marca el inicio de una etapa orientada a consolidar a la ATCC como el principal catalizador de negocios entre la República Argentina y el Estado de Texas, se indicó.

Con una economía texana consolidada como una de las más pujantes a nivel global y un mercado argentino que busca expandir sus sectores exportadores e infraestructura, la Cámara buscará robustecer los canales de diálogo técnico, regulatorio y comercial que beneficien a ambos ecosistemas empresariales, destacó la entidad empresaria.

Bajo la conducción de Aguilar, el Comité Ejecutivo implementará una agenda plurianual que pondrá especial foco en la transición y el desarrollo energético, buscando profundizar las alianzas operativas e industriales entre Vaca Muerta y la Cuenca Pérmica (Permian Basin).

Asimismo, se promoverá la innovación tecnológica y la economía del conocimiento para fomentar un puente directo entre los centros tecnológicos en expansión de Austin y el talento calificado del sector de software en Argentina. Como tercer pilar fundamental, la gestión buscará una mayor integración en el sector de la salud (healthcare), con la meta de maximizar la cooperación con el ecosistema médico de Texas y potenciar las inversiones regionales en biotecnología e infraestructura médica.

La nueva estructura de gobernanza de la institución queda conformada de la siguiente manera:
Comité Ejecutivo electo:
● Presidente: Gabriela Aguilar
● Presidente Electo: Pablo Sosa (Austin)
● Último Presidente: Ariel Masut
● Vicepresidente: Ariel Bosio
● VicePresidente: Juan Pablo Di Pietro (Buenos Aires & Healthcare)
● VicePresidente: Roberto Aguirre
● Tesorero: Mariano Hasperue (Patagonia)
● Secretario: Esteban Sanchez

El plan de acción inmediato incluirá misiones comerciales recíprocas, foros de inversión, rondas de negocios y mesas redondas sectoriales con decisores clave de los ámbitos público y privado en ambos territorios.

energiaynegocios.com.ar, Información de Mercado

YPF Luz abastecerá a Mundo Marino para cubrir su consumo energético

Mundo Marino eligió a YPF Luz como socio energético para cubrir la demanda eléctrica de su parque temático ubicado en San Clemente del Tuyú.

A través de este acuerdo, cubre el 80 % de su consumo y consolida su compromiso por hacer más sustentable y eficiente sus operaciones. La energía proviene del Parque Solar El Quemado, que se inauguró recientemente, cuenta con 305 MW de capacidad instalada y representa el 11 % de la potencia solar del país.

El contrato tiene una duración total de 5 años y permite abastecer un total de 2.400 MWh de energía renovable por año, equivalente al consumo de aproximadamente 700 hogares argentinos por año.

La presidenta de la Fundación Mundo Marino, Andrea Cabrera, explicó que “La protección de la biodiversidad y el cuidado de los ecosistemas son parte esencial de nuestra razón de ser. Por eso, incorporar energías renovables es una decisión natural, coherente con el compromiso que asumimos día a día. Este acuerdo nos permite elevar nuestros estándares ambientales y seguir aportando a la construcción de un futuro más sostenible”.

Martín Mandarano, CEO de YPF Luz, sostuvo al respecto que “estamos felices de acompañar a Mundo Marino en este nuevo paso. Este acuerdo refleja cómo cada vez más empresas en Argentina eligen incorporar energía renovable en sus operaciones. Desde YPF Luz, continuamos impulsando soluciones energéticas a medida que permiten a nuestros clientes contar con un suministro confiable y eficiente para potenciar su crecimiento”.

La iniciativa refuerza la estrategia de Mundo Marino por seguir fortaleciendo su gestión ambiental. Por su parte, YPF Luz continúa posicionándose como un socio estratégico para grandes y medianos usuarios que buscan soluciones energéticas confiables, previsibles y sustentables.

La compañía abastece actualmente a más de 100 industrias a través de diferentes contratos de abastecimiento, acompañando el crecimiento de la matriz energética Argentina.

energiaynegocios.com.ar, Información de Mercado

MetroGAS volverá a distribuir dividendos y consolida su proceso de transformación

Por primera vez desde 2001, MetroGAS distribuirá dividendos entre sus accionistas. La decisión marca un hito en la historia reciente de la compañía y representa un nuevo paso en su proceso de consolidación como una empresa más sustentable a largo plazo.

El pago se concreta luego de que la Asamblea de Accionistas resolviera reservar las utilidades del ejercicio 2025 para una eventual futura distribución, una vez consolidadas las condiciones financieras de la compañía. Así, el reparto de dividendos constituye la culminación de un proceso sostenido de fortalecimiento económico y administración responsable de los recursos, destacó la Compañía.

Durante los últimos años, MetroGAS modernizó procesos, incorporó nuevas tecnologías, impulsó la digitalización de la atención, fortaleció la seguridad y la confiabilidad de su operación y puso al cliente en el centro de su gestión.

Al mismo tiempo, consolidó un modelo de excelencia basado en la mejora continua, la eficiencia operativa y el desarrollo sostenible, con el objetivo de construir una organización cada vez más sólida, de cara a los nuevos desafíos.

Sebastián Mazzucchelli, CEO de MetroGAS, destacó que “hace algunos años nos propusimos transformar a MetroGAS en una compañía más eficiente, más ágil y preparada para el futuro. Hoy ese trabajo tiene una evidencia concreta: podemos seguir ejecutando uno de los planes de inversión más importantes de los últimos años y, al mismo tiempo, volver a distribuir dividendos. Es una señal de la solidez que alcanzó la compañía y del compromiso de todas las personas que hicieron posible esta transformación”.

Entre 2023 y 2025 la compañía duplicó prácticamente su ganancia bruta, cuadruplicó su capacidad para generar resultados operativos y redujo su nivel de endeudamiento financiero y comercial a un tercio del que tenía tres años atrás. Al mismo tiempo, fortaleció su posición financiera y sostuvo un ambicioso plan de inversiones para modernizar la infraestructura, reforzar la seguridad de la red y mejorar la experiencia de sus más de 2,5 millones de clientes.

El paquete accionario de Metrogas es controlado mayoritariamente por YPF, que posee de forma indirecta el 70 % del capital social. El resto de las acciones se distribuyen entre Integra Gas Distribution (9,23 %), el fondo de inversión de la ANSES y el floating (flotante) que cotiza en la Bolsa.

Cabe señalar que YPF encaró el proceso de venta de su participación accionaria en la compañía distribuidora de gas por redes domiciliarias en el AMBA.

Se espera que cinco interesados, ya técnica y patrimonialmente calificados, formulen sus ofertas económicas en un plazo que se extendió hasta el jueves 23 de julio. YPF dispondrá de varias semanas para el análisis y la definición del adjudicatario.

Las empresas en condiciones de ofertar son MSU Energy (Manuel Santos Uribelarrea); Adina (José Luis Manzano); Grupo Pierri (Telecentro), Litoral Gas ( Tibsa Inversora-Tecpetrol ); Y Central Puerto-EcoGas.

La directora de Administración y Finanzas de MetroGAS, Andrea Svoboda, señaló que “la distribución de dividendos es consecuencia de nuestro fortalecimiento financiero. Hoy contamos con una estructura económica que nos permite generar valor para nuestros accionistas manteniendo intacto nuestro compromiso de inversión, crecimiento y desarrollo de la compañía”.

La transformación de MetroGAS también fue reconocida externamente. En 2025 la compañía obtuvo el Premio Nacional a la Calidad, la máxima distinción del país en modelos de gestión, luego de un recorrido de más de cuatro años de mejora continua que previamente había sido validado con tres Certificaciones Oro en Mejores Prácticas de Gestión Integral.

El reconocimiento consolidó un proceso que hoy encuentra una nueva expresión en la fortaleza financiera alcanzada por la compañía. “Nuestro desafío es seguir fortaleciendo una compañía cada vez más segura, eficiente, innovadora y sostenible, capaz de generar valor para nuestros accionistas, brindar un mejor servicio a nuestros clientes y acompañar el desarrollo de las comunidades donde operamos”, concluyó Mazzucchelli.

energiaynegocios.com.ar, Información de Mercado

El precio del GNL spot en Asia sube 9,8% por la escalada en Ormuz

La referencia para entregas en agosto en el noreste asiático alcanzó los US$ 18,00/MMBtu, su valor más alto en un mes. El recrudecimiento del conflicto entre Estados Unidos e Irán elevó la prima de riesgo sobre los cargamentos provenientes del Golfo, mientras Europa enfrenta el desafío de completar sus reservas antes del invierno.

Los precios spot del gas natural licuado (GNL) en Asia registraron su tercera suba semanal consecutiva y alcanzaron el nivel más alto del último mes, en un mercado que volvió a incorporar una fuerte prima geopolítica tras la nueva escalada militar en el estrecho de Ormuz.

Según el relevamiento semanal de Reuters, el precio promedio del GNL para entrega en agosto en el noreste de Asia se ubicó en US$ 18,00 por MMBtu, frente a los US$ 16,40/MMBtu de la semana anterior, lo que representa un incremento semanal de 9,8%.

La recuperación de los precios responde principalmente al deterioro de la seguridad marítima en el Golfo Pérsico, luego de nuevos ataques contra embarcaciones comerciales y de la intensificación de las acciones militares entre Estados Unidos e Irán. El mercado comenzó a descontar un mayor riesgo sobre la continuidad de los flujos energéticos provenientes de Medio Oriente, particularmente desde Qatar, principal exportador mundial de GNL, cuyos cargamentos dependen exclusivamente del tránsito por el estrecho de Ormuz.

Ormuz vuelve a convertirse en el principal factor de riesgo

El estrecho de Ormuz canaliza alrededor de una quinta parte del comercio marítimo mundial de petróleo y una porción significativa del comercio global de GNL, por lo que cualquier interrupción tiene impacto inmediato sobre las expectativas de oferta.

De acuerdo con analistas de Kpler, los ataques contra buques comerciales, los daños sufridos por el metanero qatarí Al Rekayyat y la posterior respuesta militar estadounidense elevaron sensiblemente la prima de riesgo incorporada en los precios del GNL. Aunque algunos buques continuaron transitando la zona durante los últimos días, el mercado mantiene una elevada percepción de riesgo respecto de nuevas interrupciones.

Las últimas señales del mercado marítimo refuerzan esa cautela. Datos recientes muestran una fuerte reducción del tránsito de buques metaneros por Ormuz desde el fin de semana, reflejando el deterioro de las condiciones de seguridad para la navegación.

China sostiene la demanda, mientras Japón y Corea moderan las compras

El componente geopolítico coincidió con un repunte estacional de la demanda asiática.

China continúa reponiendo inventarios para afrontar el pico de consumo eléctrico del verano boreal, impulsado por las altas temperaturas y una mayor utilización de centrales térmicas a gas. Sin embargo, el avance de los precios encontró un límite en los elevados niveles de almacenamiento existentes en Japón y la cautela de Corea del Sur en el mercado spot.

Además, numerosos compradores asiáticos ya aseguraron buena parte de sus necesidades para agosto y septiembre, reduciendo la presión inmediata por competir con Europa por cargamentos adicionales. En paralelo, las importaciones asiáticas de GNL muestran una recuperación durante julio, impulsadas principalmente por China, que vuelve a incrementar significativamente sus compras tras la caída registrada durante el segundo trimestre.

Europa mantiene la presión para asegurar el abastecimiento invernal

Mientras Asia incorpora una prima geopolítica, Europa enfrenta un desafío diferente: completar sus reservas antes del invierno.

Las evaluaciones para cargamentos entregados en agosto en el noroeste europeo permanecen en torno de US$ 16,6/MMBtu, apenas por debajo de la referencia del hub TTF, reflejando un mercado que continúa altamente competitivo.

Los analistas advierten que una eventual interrupción prolongada del suministro desde Oriente Medio coincidiría con el inicio de la temporada de mantenimiento de la infraestructura gasífera de Noruega, principal proveedor europeo por gasoducto.

En ese contexto, Europa podría verse obligada a sostener precios suficientemente elevados para atraer cargamentos del Atlántico y evitar que sean desviados hacia Asia.

Las reservas europeas se ubican actualmente alrededor del 51% de su capacidad, un nivel que todavía genera preocupación entre operadores por el ritmo de reposición previo al invierno boreal.

Mercado de fletes: el Atlántico se fortalece

Las tensiones geopolíticas también comenzaron a reflejarse en el mercado de transporte marítimo.

Las tarifas para buques metaneros en la cuenca atlántica aumentaron hasta US$ 97.500 diarios, mientras que en el Pacífico retrocedieron hasta US$ 70.250 por día, evidenciando diferencias en la disponibilidad de embarcaciones y en las oportunidades de arbitraje entre Estados Unidos, Europa y Asia.

Actualmente, el arbitraje favorece el envío de cargamentos estadounidenses hacia Europa cuando las exportaciones deben rodear África por el cabo de Buena Esperanza, debido al mayor costo logístico asociado con esa ruta. En cambio, los embarques que pueden utilizar el Canal de Panamá mantienen una mayor competitividad para abastecer al noreste asiático.

Impacto potencial para la Argentina

Para el mercado argentino, la suba del GNL constituye una señal relevante en momentos en que el país continúa dependiendo parcialmente de importaciones durante el invierno para complementar la oferta doméstica.

Aunque el desarrollo de Vaca Muerta y la expansión de la infraestructura de transporte redujeron significativamente la necesidad de importar gas respecto de años anteriores, los movimientos del mercado spot internacional siguen siendo una referencia para la valuación de cargamentos y para las estrategias comerciales de abastecimiento.

Si las tensiones en Ormuz persisten o derivan en interrupciones efectivas del tránsito marítimo, el mercado global de GNL podría enfrentar una nueva etapa de mayor volatilidad, con consecuencias tanto sobre los precios internacionales como sobre la competencia entre Asia y Europa por los cargamentos disponibles. La evolución del conflicto en Medio Oriente continuará siendo, en las próximas semanas, el principal determinante del equilibrio del mercado mundial de gas natural licuado.

energiaynegocios.com.ar, Información de Mercado

Se prorrogó por Decreto la emergencia energética hasta el final del mandato Milei

Por Santiago Magrone

El gobierno nacional prorrogó hasta el 31 de diciembre de 2027 la emergencia del sector energético en lo que respecta a los segmentos de generación, transporte y distribución de energía eléctrica bajo jurisdicción federal, y dio cuenta de tal decisión, fijada mediante el Decreto 585/2026, a la Comisión Bicameral permanente del Congreso de la Nación.

Se trata de la tercera prórroga similar (D-1023/2024, D-370/2025) de la emergencia del sector energético nacional declarada por la Administración Milei con el Decreto 55/2023.

Cabe referir como antecedente que mediante el Decreto 49/26 se prorrogó la emergencia del Sector Energético Nacional en lo que respecta a los segmentos de transporte y distribución de gas natural hasta el 31 de diciembre de 2027.

En los considerandos de esta nueva prórroga se toman como referencia las leyes 15.336/60 de Energía Eléctrica y 24.065/91 de nuevo marco regulatorio sectorial. Ambas reconocen a la Secretaría de Energía de la Nación su carácter de autoridad de aplicación.

La Ley 24.065 estableció objetivos para la política nacional en materia de electricidad: (i) proteger los derechos de los usuarios; (ii) promover la competitividad de los mercados de producción y demanda de electricidad y alentar inversiones para asegurar el suministro a largo plazo; (iii) promover la operación, confiabilidad, libre acceso, no discriminación y uso de los servicios de electricidad; (iv) regular el transporte y la distribución de electricidad, asegurando que las tarifas que se apliquen sean justas y razonables; (v) incentivar el abastecimiento, y uso eficiente de la electricidad fijando tarifas apropiadas; y (vi) alentar inversiones privadas en producción, transporte y distribución, asegurando la competitividad de los mercados donde sea posible.

Asimismo, en los considerandos del D-585/26 se puntualizó que mediante el Decreto 450/25 se fijó un período de transición de veinticuatro (24) meses, el que vencerá el 7 de julio de 2027, para la adecuación de las reglamentaciones y la normativa complementaria que resulte necesaria, conforme las modificaciones que se introdujeron al Marco Regulatorio Eléctrico, sobre todo con relación al Mercado Eléctrico Mayorista (MEM) y con particular incidencia en el sector de generación de energía eléctrica.

LA DESCONCENTRACION

El D-450/25 dispuso que durante el período de transición la Secretaría de Energía deberá dictar las normas necesarias para: (i) procurar la desconcentración (vertical-horizontal-Inter-sectorial) y promover un mercado de competencia de hidrocarburos en orden a la libre contratación del combustible por los productores eléctricos; (ii) asegurar las medidas de garantía tendientes a regularizar la cobranza de los contratos con los distribuidores de energía eléctrica; (iii) establecer criterios de remuneración de la generación térmica que permitan a las empresas una mayor eficiencia en la adquisición de gas natural (GN), gas natural licuado (GNL), gas oil (GO) y fuel oil.

También, (iv) establecer los mecanismos de transferencia a la Demanda de los Distribuidores y Grandes Usuarios del MEM, de los distintos contratos de compraventa de energía eléctrica suscriptos con CAMMESA en representación de la Demanda del MEM; (v) establecer el mecanismo de transferencia a la Oferta del MEM de los contratos de compraventa de combustible suscriptos por CAMMESA; y (vi) revisar las normas que integran “Los Procedimientos para la Programación de la Operación, el Despacho de Cargas y Cálculo de Precios en el MEM”, dictadas durante la emergencia a efectos de definir su derogación o establecer su plazo o máximo de vigencia durante el período de transición.

Se describe además que, durante los años 2024 y 2026, se adoptaron medidas orientadas a recomponer la sostenibilidad del MEM, mejorar la cadena de pagos, adecuar los precios estacionales, reducir subsidios generalizados, fortalecer la seguridad de abastecimiento, y avanzar en la normalización progresiva del mercado.

“Sin embargo, tales avances se encuentran en etapa de implementación y requieren la continuidad de las políticas que se vienen instrumentando para evitar disrupciones regulatorias, operativas o financieras que puedan comprometer la prestación regular, segura y eficiente del servicio eléctrico”, señala el D-585, ahora oficializado.

DEL GAS A LA ELECTRICIDAD

“Por otra parte, se debe tener presente la incidencia directa que presenta la Reconfiguración del Sistema de Transporte de Gas Natural sobre el funcionamiento del MEM”, añade.

Y se destaca que la referida reconfiguración impacta en forma directa sobre el funcionamiento del MEM, toda vez que el gas natural constituye un insumo crítico para la generación térmica de energía eléctrica y, por ende, para la seguridad de abastecimiento, la confiabilidad del despacho, la sustitución de combustibles líquidos y la formación de costos de generación.

“Resulta necesario asegurar una adecuada coordinación regulatoria y operativa entre ambos sectores durante el período de transición y normalización del sistema energético nacional”, se remarcó.

Durante 2025 se observó una disminución del uso del gas oil y fuel oil, el consumo de gas natural alcanzó aproximadamente 42,3 Mm3/día, con un incremento interanual del 1,5 por ciento.

El incremento del consumo de gas natural destinado a generación eléctrica, aun en un contexto de menor utilización de gas oil y fuel oil, evidencia la estrecha interrelación operativa y económica que existe entre los sectores eléctrico y gasífero, toda vez que la disponibilidad física, contractual y de transporte del gas natural incide directamente en el despacho del MEM, en los costos variables de generación, en la sustitución de combustibles líquidos y, en definitiva, en el costo de abastecimiento de la demanda eléctrica, sostiene el Decreto.

En este orden el D-585 hace rederencia a la Resolución de la S.E. 66/26 que instruyó A ENARSA y a CAMMESA para la rescisión del Contrato de Transporte Firme sobre el Gasoducto Francisco Pascasio Moreno (Ex GPNK). Tal rescisión ocurrió en abril último.

Se señala al respecto que “la referida rescisión trae aparejada la adecuación de la programación y el despacho del MEM a las nuevas condiciones de disponibilidad efectiva de gas natural y de capacidad de transporte, razón por la cual CAMMESA habrá de considerar tales variables, junto con los costos de generación y las restricciones operativas aplicables, a fin de preservar el despacho económico, la seguridad del abastecimiento y la confiabilidad del sistema eléctrico”.

“La coordinación entre las medidas en materia de transporte y distribución de gas natural y aquellas necesarias para la normalización del MEM hace imperativo equiparar los plazos de vigencia de ambas declaraciones de emergencia, en virtud de la interdependencia operativa y económica entre los sistemas de energía eléctrica y gas natural”, se puntualizó.

La contratación y la asignación del gas natural inciden directamente sobre la seguridad de abastecimiento, la formación de costos de generación, la operación económica del despacho y la sustitución de combustibles líquidos, explica el nuevo decreto.

LA CONTINGENCIA

En lo considerandos del decreto que estableció una nueva prórroga de la emergencia eléctrica se hace referencia además a que, mediante la Resolución de la S.E. 294/24 se estableció un “Plan de Contingencia y Previsión para meses críticos del período 2024/2026” con la finalidad de evitar, reducir o mitigar la crítica condición de abastecimiento de energía del período señalado.

Comprende acciones propias de esa Secretaría en generación, transporte y distribución de energía eléctrica, cuya continuidad debe mantenerse coordinando abastecimiento de combustibles, gestión operativa, seguimiento de redes y medidas focalizadas en nodos críticos de los sistemas sometidos a una elevada carga de demanda.

Mediante la Resolución 50/26 se realizó la Convocatoria Abierta Nacional e Internacional “Abastecimiento de Energía Eléctrica por Centrales de Almacenamiento para reserva y confiabilidad en el MEM (AlmaSADI)”, con el fin de celebrar Acuerdos de Almacenamiento por el Servicio de potencia y reservas operativas y de corto plazo para el MEM, con CAMMESA.

Los Acuerdos de Almacenamiento (por 700 Mw) fueron adjudicados mediante la Resolución S.E. 155/26, y tienen por propósito contribuir en el abastecimiento en ciertos nodos críticos y en ciertas regiones que requieren la incorporación de oferta de abasto que mejore las condiciones de operación de esas áreas del Sistema Argentino de Interconexión (SADI) confiable, flexible y de módulos adecuados para la red, hasta tanto se desarrollen las ampliaciones de transporte en Alta Tensión.

TRANSPORTE

Que, en materia de transporte de energía eléctrica, el D-585 reseña que mediante la Resolución del Ministerio de Economía 715/2025 se declaró de carácter prioritario la ejecución de determinadas obras, que deben ser llevadas a cabo en los términos de la Ley 17.520 (Concesión de Obra Pública).

En dicho contexto, se explica que “la precisión de los aspectos normativos para llevar a cabo las obras de ampliación del Sistema de Transmisión de Energía Eléctrica “AMBA I”, “Línea 500 kV Río Diamante – Charlone – O´Higgins” y “Línea 500 kV Puerto Madryn – Choele Choel – Bahía Blanca” se encuentra en proceso de ejecución, de acuerdo con lo establecido en la Resolución S.E. 311/25”.

Tales obras de ampliación del sistema de transporte eléctrico requieren plazos de estructuración, financiamiento, licitación, adjudicación, construcción, habilitación comercial y puesta en servicio que exceden el corto plazo, se admitió.

El nuevo Decreto refiere además que mediante el D-234/25 se disolvió el Fondo Fiduciario para el Transporte Eléctrico Federal, constituido en 1999. Y se estableció que los contratos en curso de ejecución celebrados por el mencionado fondo, vinculados a la ampliación del sistema de transporte de energía eléctrica en alta tensión serán continuados, por la S.E. (Subsecretaría de Energía Eléctrica).

LAS TARIFAS Y LOS SUBSIDIOS

En los considerando del D-585 se sostiene que “el Sector Energético ha atravesado a lo largo de su historia crisis económicas, financieras y sociales profundas, donde se fijaron tarifas que no reflejaron los costos reales de distribución y transporte, lo que derivó en un profundo deterioro del sistema eléctrico federal, por lo que resulta imperioso continuar con el camino de regularización, proponiendo medidas de carácter excepcional y extraordinarias”.

Y agrega que “el régimen de emergencia permitió sostener un marco excepcional orientado a atender situaciones críticas en materia de abastecimiento, transporte, distribución, operación del despacho, disponibilidad de combustibles y financiamiento del sistema eléctrico”.

Asimismo, en el nuevo decreto se hace referencia a que el Estado Nacionl debe cumplir con lo establecido por la Corte Suprema de Justicia de la Nación en su fallo de 2016, cuando hizo lugar a un amparo colectivo presentado por el CEPIS contra el entonces Ministerio de Energía y Minería, conforme el cual “el Estado debe velar por la continuidad, universalidad y accesibilidad de los servicios públicos, ponderando la realidad económico-social de los usuarios afectados por las decisiones tarifarias, con especial atención a los sectores más vulnerables y evitando el perjuicio social derivado de la exclusión de dichos servicios esenciales, como consecuencia de una tarifa que detraiga de manera irrazonable una proporción excesiva de los ingresos del grupo familiar a considerar”.

En este orden, se advierte que “conforme surge de la información técnica disponible del MEM, durante el mes de mayo de 2026 el Precio Estacional (PEST) con bonificaciones aplicable a los usuarios residenciales subsidiados representó aproximadamente el 24 % del precio de referencia correspondiente a dicha demanda, evidenciando la subsistencia de una brecha económica relevante que debe ser atendida en forma gradual, previsible y focalizada, en absoluta coordinación con el régimen de Subsidios Energéticos Focalizados (SEF) creado por Decreto 943/25, a fin de avanzar hacia la sostenibilidad económica-financiera del sistema eléctrico y reducir progresivamente la dependencia de aportes extraordinarios del Tesoro Nacional”.

“La implementación del régimen de SEF exige coordinar la determinación de los Precios Estacionales, la identificación de beneficiarios, la facturación de las distribuidoras, la aplicación de bonificaciones, la reducción de subsidios generalizados y el mantenimiento de adecuados niveles de cobrabilidad, razón por la cual la continuidad de la emergencia resulta necesaria para evitar impactos abruptos o inconsistencias durante la transición”, puntualiza el Decreto 585.

ACERCA DE LA DEMANDA DE POTENCIA Y LA DISPONIBILIDAD

De un informe técnico del área citado en el decreto surge que, durante el año 2025, frente al máximo de demanda de potencia de 30.257 MW registrado en febrero de 2025, el margen disponible fue reducido, en torno a un 4,4 % , nivel que resulta insuficiente para garantizar adecuados márgenes de reserva operativa frente a contingencias, afectando las condiciones de seguridad de abastecimiento y confiabilidad del sistema.

Dicho margen operativo reducido exige mantener mecanismos transitorios de confiabilidad, disponibilidad de generación, reservas operativas, almacenamiento, gestión de demanda, coordinación de combustibles y administración del despacho, especialmente frente a eventos climáticos extremos, picos estacionales de demanda, indisponibilidades no programadas o restricciones de transporte, se añade.

Y se describe que “el parque generador eléctrico argentino, pese a las medidas tomadas por la presente gestión, presenta un alto grado de envejecimiento, con ineficiencias operativas asociadas”.

“El sistema de transporte enfrenta limitaciones estructurales severas, opera con márgenes de seguridad reducidos y las principales estaciones transformadoras registran niveles de carga superiores al 90 %; más del 60 % de las fallas en el sector distribución se producen en alimentadores de más de 25 años de antigüedad, circunstancia que evidencia el deterioro de parte de la infraestructura eléctrica y la necesidad de continuar adoptando medidas excepcionales destinadas a preservar la calidad y continuidad del servicio”.

Asimismo, el decreto describe que durante el año 2025 las ampliaciones del Sistema de Transporte en términos de longitud de líneas y capacidad de transformación fueron de 154 km y 1580 MVA. “Dichas ampliaciones resultan nimias ante la magnitud de las necesidades estructurales del sector eléctrico”.

“Dicha insuficiencia en la expansión del sistema de transporte se verifica asimismo en los elevados niveles de carga registrados en las principales estaciones transformadoras del SADI, las cuales presentan niveles de utilización superiores al 90 %, lo que reduce los márgenes operativos y de seguridad del sistema y evidencia la persistencia de restricciones estructurales que justifican la continuidad de la emergencia”.

El gobierno sostiene que “la mejora parcial de determinadas variables sectoriales no permite considerar superadas las causas que dieron origen a la emergencia, en tanto subsisten riesgos técnicos, operativos, económicos, financieros y regulatorios que, considerados en forma conjunta, pueden comprometer la continuidad, regularidad, seguridad, calidad y sostenibilidad del servicio eléctrico bajo jurisdicción federal.

energiaynegocios.com.ar, Información de Mercado

El auge de los centros de datos en toda América podría derivar en una crisis de energía, según Wärtsilä

Wärtsilä advierte que el auge de los centros de datos en las Américas podría enfrentarse pronto a una grave crisis de energía, y que la industria avanza demasiado rápido como para darse cuenta de ello

Un nuevo y trascendental análisis sobre el consumo energético de los centros de datos en las Américas identifica la “rapidez con la que se agota la energía” como el riesgo clave para la infraestructura en la era de la inteligencia artificial

Las Américas se encuentran en una carrera por construir los centros de datos que impulsarán la próxima ola de IA. Pero hay un problema: los sistemas de energía necesarios para operarlos no pueden seguir el ritmo al que se están construyendo. Ese desajuste se está convirtiendo en uno de los mayores riesgos ocultos para el crecimiento de la infraestructura de IA en toda la región.

Las decisiones que se tomen hoy en materia de energía determinarán qué proyectos de centros de datos seguirán siendo competitivos en 2030 y más allá. A medida que la demanda de IA supera la expansión de la red eléctrica, se vuelve esencial una planificación energética flexible y resiliente.

Wärtsilä, proveedor de sistemas de energía flexibles para los sectores de la energía y los centros de datos, advierte que esta brecha – a la que denomina “speed to powerless” – corre el riesgo de convertirse en un freno significativo para el crecimiento de la infraestructura de IA en todo el continente americano, a medida que convergen las colas de interconexión, las restricciones de transmisión, los plazos de entrega de los equipos y los retrasos en la obtención de permisos.

Risto Paldanius, vicepresidente de Wärtsilä para las Américas, afirma: “La carrera por construir centros de datos en las Américas es extraordinaria en cuanto a su ritmo y escala. Pero el suministro de energía no está dando abasto. Las listas de espera para las interconexiones se extienden por años, la capacidad de transmisión se está saturando en los corredores donde se concentran los centros de datos, y los plazos de entrega de los equipos están posponiendo las entregas hasta 2030 y más allá. El riesgo no es que el mercado se desacelere, sino que crezca más rápido de lo que se le puede abastecer de manera confiable. A esto lo llamamos speed to powerless, y la evidencia sugiere que estas presiones podrían convertirse en una restricción grave”.

La evidencia

La advertencia está respaldada por un nuevo análisis, Beyond the Grid: Building the Power System for AI in the Americas (Más allá de la red: Construyendo el sistema de energía para la IA en las Américas), que examina las restricciones de suministro eléctrico para los centros de datos en Estados Unidos, Brasil, México, Chile y Argentina, a partir de datos del Lawrence Berkeley National Laboratory, la Agencia Internacional de la Energía (AIE) y los organismos nacionales de planificación energética de las Américas.

La magnitud del desafío es considerable y no se limita a un solo mercado de la región. En Estados Unidos, aproximadamente 2.600 GW de capacidad de generación y almacenamiento estaban a la espera de conexión a la red eléctrica al cierre de 2025, una cola que genera una importante incertidumbre en los plazos para los desarrolladores que dependen de una conexión convencional a la red. En México y en algunas regiones de Estados Unidos, la escasez de agua reduce aún más las opciones de tecnologías de generación viables, ya que los requisitos de refrigeración de las turbinas de gas aeroderivadas implican una elevada demanda de agua en zonas donde este recurso ya se encuentra bajo presión.

Una nueva arquitectura energética

El análisis de Wärtsilä señala un cambio fundamental en la forma en que debe planificarse y suministrarse la energía para los centros de datos. La compañía sostiene que las limitaciones de la infraestructura eléctrica tradicional llevarán cada vez más a los desarrolladores a adoptar lo que denomina macrorredes (macro-grids): sistemas total o parcialmente aislados que requieren una carga máxima instalada superior a 100 MW en el propio sitio, como el siguiente paso lógico en la evolución de las microrredes.

Estos sistemas conservan el potencial de conectarse a la red eléctrica con el tiempo, lo que los posiciona como un puente hacia una futura integración con la red, en lugar de constituir un sustituto permanente de esta.

La investigación de la compañía incluye una comparación del costo nivelado de la electricidad (LCOE, por sus siglas en inglés) a 20 años entre sistemas de motores de combustión interna reciprocantes (RICE) y turbinas de gas aeroderivadas. De acuerdo con los supuestos considerados en el análisis, los motores de combustión interna reciprocantes presentan una ventaja del 6 % en el costo nivelado de la electricidad, con un costo aproximado de US$ 65,9/MWh frente a US$ 70,2/MWh. Esto representa un ahorro anual de US$ 37 millones para un centro de datos de 1 GW¹, impulsado principalmente por su mayor eficiencia térmica y su redundancia modular.

La investigación también destaca las ventajas operativas de la tecnología RICE en regiones con altas temperaturas y escasez de agua. A diferencia de las turbinas de gas aeroderivadas, que pueden reducir su capacidad de generación hasta en un 27 % cuando operan en condiciones de alta temperatura ambiente, los motores reciprocantes mantienen su potencia nominal completa en un rango de temperaturas de -45 °C a 45 °C, con un consumo prácticamente nulo de agua de proceso para la generación de electricidad.

Risto añade: “No se trata de una elección binaria entre la generación de energía en sitio y la red eléctrica. Los centros de datos más resilientes combinarán la generación modular en sitio mediante motores de combustión interna reciprocantes (RICE) con flexibilidad, incorporando el suministro de la red cuando esté disponible, contratos de energía limpia y una planificación a largo plazo para una futura interconexión. Las empresas que adopten desde ahora este enfoque híbrido serán las que sigan operando de manera eficiente en 2035. En cambio, quienes no planifiquen esta transición corren el riesgo de quedarse sin energía precisamente en el momento en que el mercado espere que cumplan con sus compromisos.”

Se trata de un cambio de paradigma: pasar de asegurar energía rápidamente a garantizar un suministro energético duradero, diseñado para mantenerse eficiente, resiliente y comercialmente viable durante décadas, y no solo para poner en marcha un centro de datos el día de su inauguración.

Una perspectiva regional

El análisis de Wärtsilä examina cada mercado de forma individual. En México, el desfase entre los cronogramas de construcción de los centros de datos y la expansión de la red eléctrica está impulsando el interés por modelos de autoconsumo, especialmente en polos con estrés hídrico, como Querétaro. En Brasil, la expansión planificada de la red de transmisión implica que la capacidad de suministro hacia los corredores donde se desarrollan centros de datos podría demorarse varios años. A esto se suma el propuesto régimen tributario Redata, actualmente en revisión por el Senado, que está influyendo directamente en la selección de tecnologías. En Estados Unidos, los principales obstáculos son los retrasos en la interconexión a la red, la congestión de la transmisión local y las dificultades en los procesos de permisos, particularmente en las regiones de PJM y ERCOT, mientras que también se prevé un fuerte crecimiento en California, Arizona y el noroeste del Pacífico.

En toda la región de las Américas, Wärtsilä sostiene que los centros de datos deben considerarse infraestructura estratégica de largo plazo, y no proyectos energéticos concebidos para resolver necesidades inmediatas. Con las decisiones adecuadas en materia de suministro eléctrico desde hoy, la región podrá conectar nuevas instalaciones con mayor rapidez, operarlas de forma más confiable y desarrollar la infraestructura resiliente, eficiente y comercialmente viable necesaria para liderar la carrera mundial por la inteligencia artificial.

El white paper Beyond the Grid: Building the Power System for AI in the Americas (Más allá de la red: Construyendo el sistema de energía para la IA en las Américas) está disponible para descarga aqui https://wartsi.ly/4f9e5a2

energiaynegocios.com.ar, Información de Mercado

El auge de los centros de datos en toda América podría derivar en una crisis de energía, según Wärtsilä

Wärtsilä advierte que el auge de los centros de datos en las Américas podría enfrentarse pronto a una grave crisis de energía, y que la industria avanza demasiado rápido como para darse cuenta de ello

Un nuevo y trascendental análisis sobre el consumo energético de los centros de datos en las Américas identifica la “rapidez con la que se agota la energía” como el riesgo clave para la infraestructura en la era de la inteligencia artificial

Las Américas se encuentran en una carrera por construir los centros de datos que impulsarán la próxima ola de IA. Pero hay un problema: los sistemas de energía necesarios para operarlos no pueden seguir el ritmo al que se están construyendo. Ese desajuste se está convirtiendo en uno de los mayores riesgos ocultos para el crecimiento de la infraestructura de IA en toda la región.

Las decisiones que se tomen hoy en materia de energía determinarán qué proyectos de centros de datos seguirán siendo competitivos en 2030 y más allá. A medida que la demanda de IA supera la expansión de la red eléctrica, se vuelve esencial una planificación energética flexible y resiliente.

Wärtsilä, proveedor de sistemas de energía flexibles para los sectores de la energía y los centros de datos, advierte que esta brecha – a la que denomina “speed to powerless” – corre el riesgo de convertirse en un freno significativo para el crecimiento de la infraestructura de IA en todo el continente americano, a medida que convergen las colas de interconexión, las restricciones de transmisión, los plazos de entrega de los equipos y los retrasos en la obtención de permisos.

Risto Paldanius, vicepresidente de Wärtsilä para las Américas, afirma: “La carrera por construir centros de datos en las Américas es extraordinaria en cuanto a su ritmo y escala. Pero el suministro de energía no está dando abasto. Las listas de espera para las interconexiones se extienden por años, la capacidad de transmisión se está saturando en los corredores donde se concentran los centros de datos, y los plazos de entrega de los equipos están posponiendo las entregas hasta 2030 y más allá. El riesgo no es que el mercado se desacelere, sino que crezca más rápido de lo que se le puede abastecer de manera confiable. A esto lo llamamos speed to powerless, y la evidencia sugiere que estas presiones podrían convertirse en una restricción grave”.

La evidencia

La advertencia está respaldada por un nuevo análisis, Beyond the Grid: Building the Power System for AI in the Americas (Más allá de la red: Construyendo el sistema de energía para la IA en las Américas), que examina las restricciones de suministro eléctrico para los centros de datos en Estados Unidos, Brasil, México, Chile y Argentina, a partir de datos del Lawrence Berkeley National Laboratory, la Agencia Internacional de la Energía (AIE) y los organismos nacionales de planificación energética de las Américas.

La magnitud del desafío es considerable y no se limita a un solo mercado de la región. En Estados Unidos, aproximadamente 2.600 GW de capacidad de generación y almacenamiento estaban a la espera de conexión a la red eléctrica al cierre de 2025, una cola que genera una importante incertidumbre en los plazos para los desarrolladores que dependen de una conexión convencional a la red. En México y en algunas regiones de Estados Unidos, la escasez de agua reduce aún más las opciones de tecnologías de generación viables, ya que los requisitos de refrigeración de las turbinas de gas aeroderivadas implican una elevada demanda de agua en zonas donde este recurso ya se encuentra bajo presión.
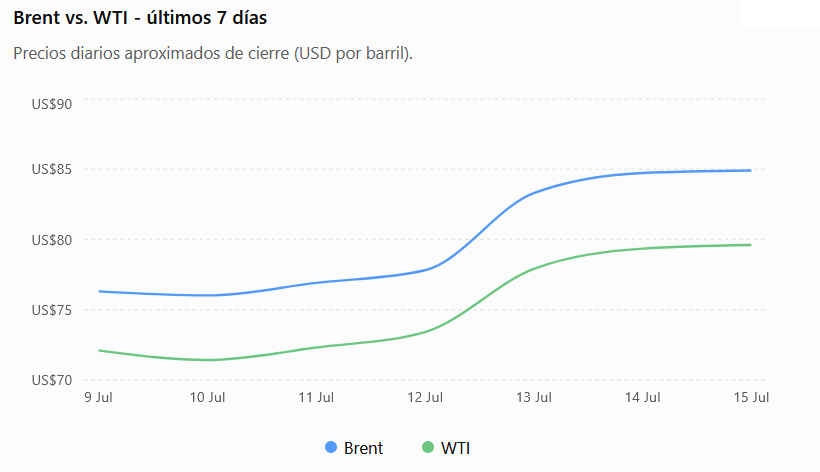
Una nueva arquitectura energética

El análisis de Wärtsilä señala un cambio fundamental en la forma en que debe planificarse y suministrarse la energía para los centros de datos. La compañía sostiene que las limitaciones de la infraestructura eléctrica tradicional llevarán cada vez más a los desarrolladores a adoptar lo que denomina macrorredes (macro-grids): sistemas total o parcialmente aislados que requieren una carga máxima instalada superior a 100 MW en el propio sitio, como el siguiente paso lógico en la evolución de las microrredes.

Estos sistemas conservan el potencial de conectarse a la red eléctrica con el tiempo, lo que los posiciona como un puente hacia una futura integración con la red, en lugar de constituir un sustituto permanente de esta.

La investigación de la compañía incluye una comparación del costo nivelado de la electricidad (LCOE, por sus siglas en inglés) a 20 años entre sistemas de motores de combustión interna reciprocantes (RICE) y turbinas de gas aeroderivadas. De acuerdo con los supuestos considerados en el análisis, los motores de combustión interna reciprocantes presentan una ventaja del 6 % en el costo nivelado de la electricidad, con un costo aproximado de US$ 65,9/MWh frente a US$ 70,2/MWh. Esto representa un ahorro anual de US$ 37 millones para un centro de datos de 1 GW¹, impulsado principalmente por su mayor eficiencia térmica y su redundancia modular.

La investigación también destaca las ventajas operativas de la tecnología RICE en regiones con altas temperaturas y escasez de agua. A diferencia de las turbinas de gas aeroderivadas, que pueden reducir su capacidad de generación hasta en un 27 % cuando operan en condiciones de alta temperatura ambiente, los motores reciprocantes mantienen su potencia nominal completa en un rango de temperaturas de -45 °C a 45 °C, con un consumo prácticamente nulo de agua de proceso para la generación de electricidad.

Risto añade: “No se trata de una elección binaria entre la generación de energía en sitio y la red eléctrica. Los centros de datos más resilientes combinarán la generación modular en sitio mediante motores de combustión interna reciprocantes (RICE) con flexibilidad, incorporando el suministro de la red cuando esté disponible, contratos de energía limpia y una planificación a largo plazo para una futura interconexión. Las empresas que adopten desde ahora este enfoque híbrido serán las que sigan operando de manera eficiente en 2035. En cambio, quienes no planifiquen esta transición corren el riesgo de quedarse sin energía precisamente en el momento en que el mercado espere que cumplan con sus compromisos.”

Se trata de un cambio de paradigma: pasar de asegurar energía rápidamente a garantizar un suministro energético duradero, diseñado para mantenerse eficiente, resiliente y comercialmente viable durante décadas, y no solo para poner en marcha un centro de datos el día de su inauguración.

Una perspectiva regional

El análisis de Wärtsilä examina cada mercado de forma individual. En México, el desfase entre los cronogramas de construcción de los centros de datos y la expansión de la red eléctrica está impulsando el interés por modelos de autoconsumo, especialmente en polos con estrés hídrico, como Querétaro. En Brasil, la expansión planificada de la red de transmisión implica que la capacidad de suministro hacia los corredores donde se desarrollan centros de datos podría demorarse varios años. A esto se suma el propuesto régimen tributario Redata, actualmente en revisión por el Senado, que está influyendo directamente en la selección de tecnologías. En Estados Unidos, los principales obstáculos son los retrasos en la interconexión a la red, la congestión de la transmisión local y las dificultades en los procesos de permisos, particularmente en las regiones de PJM y ERCOT, mientras que también se prevé un fuerte crecimiento en California, Arizona y el noroeste del Pacífico.

En toda la región de las Américas, Wärtsilä sostiene que los centros de datos deben considerarse infraestructura estratégica de largo plazo, y no proyectos energéticos concebidos para resolver necesidades inmediatas. Con las decisiones adecuadas en materia de suministro eléctrico desde hoy, la región podrá conectar nuevas instalaciones con mayor rapidez, operarlas de forma más confiable y desarrollar la infraestructura resiliente, eficiente y comercialmente viable necesaria para liderar la carrera mundial por la inteligencia artificial.

El white paper Beyond the Grid: Building the Power System for AI in the Americas (Más allá de la red: Construyendo el sistema de energía para la IA en las Américas) está disponible para descarga aqui https://wartsi.ly/4f9e5a2

energiaynegocios.com.ar, Información de Mercado

Gobierno bonaerense anunció la 2da Ronda de Negocios de Energía y Minería

El Ministerio de Producción, Ciencia e Innovación Tecnológica de la provincia de Buenos Aires organizará el próximo jueves 5 de noviembre una nueva edición de la Ronda de Negocios de Energía y Minería – Petróleo | Gas | Electricidad | Minería en el Centro Cultural Pasaje Dardo Rocha de La Plata, en articulación con el Gobierno Municipal y la Subsecretaría de Energía de la Provincia.

Tras la experiencia de la primera edición en 2025, que contó con la participación del gobernador Axel Kicillof y reunió a más de 200 pymes y 45 empresas compradoras nacionales e internacionales, la Provincia impulsa una nueva jornada orientada a fortalecer la integración productiva y ampliar los vínculos comerciales entre los distintos actores de las cadenas de valor energéticas y mineras.

En esta segunda edición, el encuentro volverá a reunir a grandes empresas de los sectores de petróleo, gas, electricidad y minería con pymes bonaerenses proveedoras de bienes y servicios, con el objetivo de fortalecer la integración productiva, impulsar el desarrollo de proveedores locales y generar nuevas oportunidades de negocios en sectores estratégicos para el desarrollo nacional.

La iniciativa, forma parte de las políticas que la Provincia lleva adelante para promover el agregado de valor, la articulación territorial y el fortalecimiento industrial bonaerense, favoreciendo una mayor participación del entramado pyme en cadenas de valor estratégicas.

En las próximas semanas comenzará la etapa de convocatoria e inscripción de empresas compradoras nacionales e internacionales de los sectores participantes. Finalizada esa instancia, se abrirá la inscripción para pymes bonaerenses interesadas en ofrecer bienes y servicios vinculados a estas cadenas productivas.

energiaynegocios.com.ar, Información de Mercado

Argentina LNG: Pumpco-Bonatti-Contreras ganó la licitación de ductos dedicados

La constructora en Oil y Gas estadounidense Pumpco, asociada con su similar italiana Bonatti, y con la argentina Contreras Hermanos en la ingeniería, resultaron adjudicatarias del proyecto de tendido del gasoducto de 48 pulgadas de diámetro y 527 kilómetros de extensión que transportará gas natural producido en Vaca Muerta (NQN) desde Meseta Buena Esperanza hasta Sierra Grande (Río Negro) para su conversión en GNL en dos barcos procesadores, con el objetivo de exportación.

La capacidad de procesamiento sumada de los dos barcos es de 12 millones de toneladas anuales y se prevé que el primer barco comenzará a estar operativo en el año 2029.

El proyecto licitado también comprende el tendido de un poliducto paralelo de 24 pulgadas de diámetro que transportará los líquidos asociados al gas. Estas construcciones demandarían una inversión del orden de los U$S 3.000 millones.

Se trata de un proyecto comprendido por el Argentina LNG, encarado por YPF en asociación con ENI (Italia) y XRG, del grupo Abu Dhabi National Oil Company (ADNOC) , compañía estatal de petróleo y gas de los Emiratos Árabes Unidos.

YPF no publicó el resultado de la compulsa en esta importante licitación que tuvo también por oferentes a la UTE Techint-SACDE. Luego, sí hubo confirmación de fuentes del consorcio ganador.

Pumpco se adjudicó entonces su primera obra en Argentina. Es subsidiaria de MasTec, grupo que también se desarrolló en Telecomunicaciones, controlado por el empresario cubano-estadounidense Jorge Mas.

El inicio de estas obras de infraestructura está sujeto a la Decisión Final de Inversión (FID) que YPF y ENI proyectan concretar hacia finales de este año o comienzos del 2027, de manera de tener cubierta la financiación.

energiaynegocios.com.ar, Información de Mercado

OLACDE: En ALC la inflación energética i.a. se triplicó en mayo 2026

La tregua inflacionaria que vivía el sector energético de América Latina y el Caribe (ALC) llegó a su fin. Tras tocar en febrero de 2026 su nivel más bajo del periodo analizado —cercano a cero—, la inflación energética regional se aceleró de forma sostenida a partir de marzo, impulsada por las tensiones geopolíticas en el Medio Oriente y el Estrecho de Ormuz, describió el Reporte de Inflación Energética elaborado por la OLACDE.

Tales tensiones se desataron a finales de febrero cuando EE.UU e Israel reanudaron bombardeos sobre Irán y este país respondió cerrando la navegación de buques cargueros de petróleo y de GNL por Ormuz. La situación tiende a agravarse debido al fracaso que registran las negociaciones en procura de un acuerdo de paz.

El Reporte de la OLCDE detalló que “la inflación energética interanual de la región saltó al 2.12 % en marzo, avanzó al 4.52 % en abril y escaló hasta el 6.41 % en mayo de 2026. La cifra de mayo triplica el registro reportado apenas dos meses antes”.

Por el contrario, el índice de precios total en ALC mostró un desempeño más estable, registrando variaciones moderadas durante los últimos meses (cerrando en 4.13 % en mayo). Esta brecha refleja que el índice general absorbe mejor los impactos gracias a una canasta amplia de bienes y servicios, mientras que el sector energético asimila de forma directa el conflicto en curso, se destacó.

El reporte de la OLACDE es elaboración propia, a partir de la información de los Institutos de Estadística y Bancos Centrales de los Países Miembros de Organización regional.

Precios de combustibles

La escalada internacional mantiene bajo presión los costos de importación, refinación, transporte y comercialización en la región. Como consecuencia, los precios al consumidor final continúan por encima de los niveles previos al conflicto en el Medio Oriente:
Gasolina: El precio promedio permanece 16 % por encima de su nivel de referencia, mostrando mayor rigidez a la baja.
Diésel: Registra una diferencia de 13 % al alza, a pesar de experimentar una ligera corrección parcial en las semanas recientes.

OLACDE destacó que “las presiones sobre los precios internos persisten, incluso cuando los mercados globales de crudo comenzaban a suavizarse. La transmisión hacia los surtidores no ha sido inmediata, ni uniforme, debido a factores como inventarios adquiridos a costos anteriores, aplicación de impuestos, subsidios y mecanismos nacionales de estabilización de precios”.

Acceda al reporte completo aquí: https://www.olade.org/publicaciones/juio-2026reporte-n-26/

energiaynegocios.com.ar, Información de Mercado

El precio del crudo sube más de 5% tras el fin de la tregua entre Estados Unidos e Irán

El precio internacional del petróleo registró este miércoles un fuerte salto superior al 5% luego de que el presidente de Estados Unidos, Donald Trump, diera por terminado el memorando de entendimiento alcanzado con Irán y descartara retomar las negociaciones con Teherán. La escalada de tensión en Oriente Medio volvió a encender las alarmas sobre una posible interrupción del suministro mundial de crudo, mientras los inversores abandonaron los activos de mayor riesgo.

La reacción del mercado se produjo después de que Trump afirmara que el acuerdo de alto el fuego firmado el pasado 17 de junio “se acabó” y calificara al régimen iraní de estar dirigido por “locos”. Sus declaraciones llegaron tras una nueva oleada de ataques estadounidenses contra objetivos iraníes y la respuesta de Teherán contra instalaciones militares norteamericanas en el Golfo.

Las declaraciones de Trump también evidenciaron un nuevo giro en su discurso sobre Irán. En las últimas semanas, el mandatario había asegurado en reiteradas ocasiones que existían avances hacia un acuerdo e incluso sostuvo que Teherán había aceptado las bases de un entendimiento. Sin embargo, tras el fracaso de las negociaciones en Qatar y la reanudación de los ataques militares, dio por terminada la tregua, afirmó que ya no quiere negociar con el régimen iraní. El cambio de tono refuerza la incertidumbre sobre el rumbo de la política estadounidense hacia Irán y alimentó la preocupación de los mercados por una mayor escalada del conflicto.

El acuerdo provisional, negociado con la mediación de Pakistán, había establecido una tregua de 60 días para avanzar hacia una solución permanente. Sin embargo, las conversaciones indirectas celebradas en Qatar finalizaron la semana pasada sin avances significativos, mientras el recrudecimiento de las operaciones militares terminó por desmoronar el proceso diplomático.

En este contexto, los futuros del crudo Brent subían más de un 5%, hasta ubicarse en torno a los US$78 por barril, mientras que el WTI avanzaba hasta los US$74,76. Aunque ambos valores permanecen por debajo de los máximos superiores a US$120 registrados durante el punto más crítico del conflicto, el repunte representa la mayor suba diaria desde finales de mayo y reavivó las preocupaciones por un nuevo impulso inflacionario a nivel global.

Los mercados financieros también reflejaron el aumento de la incertidumbre. Las bolsas internacionales operaban con fuertes bajas y los rendimientos de los bonos soberanos aumentaban ante la expectativa de que un petróleo más caro complique el proceso de desaceleración de la inflación. En Estados Unidos, el rendimiento del bono del Tesoro a diez años alcanzó el 4,56%, su nivel más alto en un mes, mientras que en Europa los bonos alemanes e italianos también registraron importantes subas en sus tasas.

La preocupación de los operadores se concentra especialmente en el estrecho de Ormuz, corredor estratégico por donde transita cerca de una quinta parte del petróleo comercializado en el mundo. Durante las últimas horas, tres embarcaciones fueron atacadas frente a la costa de Omán, dos de ellas vinculadas al transporte de productos energéticos: un buque metanero catarí con bandera de las Islas Marshall y un petrolero saudí de gran porte. Si bien no se reportaron víctimas, los incidentes elevaron significativamente la percepción de riesgo para la navegación en la zona.

El Centro Conjunto de Información Marítima elevó el nivel de amenaza para el estrecho de Ormuz a “grave”, mientras que el organismo británico UK Maritime Trade Operations (UKMTO) advirtió que el entorno continúa siendo altamente peligroso y recomendó extremar las medidas de seguridad para todas las embarcaciones que transiten por la región.

Los datos de seguimiento marítimo muestran que algunos buques petroleros continúan atravesando el estrecho, incluido un superpetrolero fletado por ExxonMobil con una carga de dos millones de barriles de crudo. Sin embargo, otras embarcaciones decidieron detenerse o modificar su ruta a la espera de una mejora en las condiciones de seguridad, reflejando la creciente incertidumbre entre armadores y operadores.

La tensión se produce además en un momento particularmente sensible para el mercado energético. Las reservas de la Reserva Estratégica de Petróleo de Estados Unidos se encuentran en su nivel más bajo desde 1983, lo que reduce la capacidad de respuesta ante eventuales interrupciones del suministro y aumenta la sensibilidad de los precios frente a cualquier escalada militar en Oriente Medio.

Con el colapso de la tregua entre Washington y Teherán y el recrudecimiento de los enfrentamientos en el Golfo, los mercados vuelven a poner el foco en el riesgo de una interrupción del tránsito por el estrecho de Ormuz, un escenario que podría provocar nuevas alzas del petróleo y una mayor volatilidad en los mercados financieros internacionales.

energiaynegocios.com.ar, Información de Mercado

Ravier: el Súper RIGI para Meitner, y la nueva doctrina nuclear

El vocero presidencial, Adrian Ravier, destacó la necesidad de aprobación parlamentaria del denominado Súper RIGI, un Régimen de Incentivos fiscales, aduaneros y cambiarios más amplio que el RIGI, destinado a proyectos de inversión privada cuyo monto mínimo sea de U$S 1.000 millones.

En la segunda conferencia de prensa que realizó en la Casa Rosada, ratificó que es intención del Gobierno aprobar la aplicación de los beneficios del Súper RIGI en el proyecto presentado la semana pasada al ministro de Economía por la empresa de origen estadounidense Meitner Energy, para la construcción de un reactor modular nuclear en el predio de Atucha (provincia de Buenos Aires), que aloja a la centrales nucleares Atucha I y II.

Ravier sostuvo en la conferencia que “estamos frente a un primer Súper RIGI, y creo que realmente es una revolución lo que les voy a contar para el sector nuclear”. “Esta va a ser la inversión más grande en la historia del sector. Meitner Energy invertirá 1.200 millones de dólares en la construcción de un reactor modular nuclear de 300 MW”.

“En caso de aprobarse el proyecto de ley, sería el primer Súper RIGI. Se trata de la primera versión comercial de este reactor, el primer reactor nuclear financiado 100 % con capitales privados. El proyecto prevé la creación de 2.000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación, por lo que generará una expansión del sector nuclear como nunca antes”, exageró.

El Vocero presidencial señaló que “esta inversión es resultado de la modernización del sector nuclear y el trabajo conjunto de las autoridades del Gobierno”.

Hizo referencia (muy breve) al desarrollo de nuclear de la Argentina (que se activó durante el primer gobierno de Juan Perón) como política de Estado. “Si vemos la parte histórica en la Argentina, el carácter histórico de los avances: solo en tres gobiernos anteriores se construyeron centrales nucleares en Argentina, con Perón, Onganía y Kirchner”.

“Esta central será la cuarta que se construye en el país y, a diferencia de las anteriores, será la primera financiada exclusivamente con capitales privados”, remarcó.

“Este hito histórico ocurrirá bajo el gobierno de Milei”, arriesgó, y enfatizó que “esto significa más seguridad energética a un costo nulo para el Estado”, como si el Súper Rigi fuera gratis.

La nueva doctrina nuclear

Ravier hizo hincapié en lo que denominó como “una nueva doctrina del sector nuclear”. “Este Gobierno viene a inaugurar un nuevo capítulo en la historia nuclear argentina”.

Describió que “Durante años, el Estado formó buenos cuadros técnicos nucleares, pero llevó adelante proyectos mal administrados, conducidos íntegramente por el sector público, que no tenían en cuenta la viabilidad económica ni las proyecciones comerciales”.” Eso redundó en un sector con capital humano de calidad, pero mal pago y con retornos para la sociedad subóptimos”.

Ravier afirmó que “bajo el Presidente Milei, el Estado ahora conduce, regula y define prioridades, mientras que el sector privado invierte. La inclusión de capitales privados permite aprovechar el máximo de capital humano y a lo largo de los próximos años jerarquizará los salarios del sector y generará mejores resultados para la sociedad”.

El vocero de Javier Milei aseveró que “No hay vaciamiento del sector como acusan algunos kirchneristas. La última semana se vencieron contratos temporales en la Comisión Nacional de Energía Atómica de personal contratado en 2023 porque era personal que, por sus características, ya no era necesario para las tareas del organismo”.

Ravier sostuvo que “el sector nuclear es más grande que el Estado, y debe estar al servicio de la sociedad. La inversión de Meitner muestra que el sector crecerá y pagará mejores salarios gracias a la reducción de la participación estatal y el ingreso de capitales ” privados”.

El funcionario se refirió al uranio en la Argentina y su destino. “En la Argentina hay 35.000 toneladas de uranio identificadas. Se estima que hay entre 100.000 y 200.000 toneladas más sin identificar en nuestro territorio. Hoy el valor de mercado para exportación es 170.000 dólares la tonelada, o sea, meramente en recursos naturales podríamos contar con 40.000 millones en exportaciones, sin contar las cadenas de valor adyacentes”.

energiaynegocios.com.ar, Información de Mercado

ALMA-SADI: Energía adjudicó 700 MW de almacenamiento en baterías para reforzar el sistema eléctrico y reducir cortes

El Gobierno Nacional formalizó la adjudicación de la licitación “Alma SADI” mediante la Resolución 155/2026 de la Secretaría de Energía, completando así el proceso de incorporación de centrales de almacenamiento de energía eléctrica en baterías (BESS) en nodos críticos del Sistema Argentino de Interconexión (SADI).

Se adjudicaron 700,5 MW distribuidos en 20 proyectos de 5 empresas a lo largo de 7 regiones del país: PBA, NOA, NEA Chaco-Formosa, NEA Misiones-Corrientes, Litoral Entre Ríos, Litoral Santa Fe y Pampa. La inversión estimada para esta primera etapa es de U$S 700 millones, describió Energía.

Las empresas adjudicatarias son GENNEIA (7 proyectos), DQD Energy (8 proyectos), 360 Energy Solar (3 proyectos), ALUAR (1 proyecto) e INTERMEPRO (1 proyecto).

La adjudicación es el resultado de un proceso licitatorio de amplia respuesta del sector privado. El 27 de mayo 37 empresas nacionales e internacionales presentaron 235 ofertas técnicas por 8.338 MW — más de 11 veces el objetivo de 700 MW —, lo que evidenció el fuerte interés del mercado nacional e internacional por invertir en infraestructura energética en la Argentina.

Luego de la evaluación técnica y la apertura de los sobres con las ofertas económicas, realizada el 24 de junio, la Compañía Administradora del Mercado Mayorista Eléctrico Sociedad Anónima (CAMMESA) elaboró el Informe de Preadjudicación que sirvió de base para la resolución 155/2026.

La distribución geográfica de los proyectos adjudicados refleja el carácter federal de la iniciativa, con presencia en las regiones con mayor demanda y mayores necesidades de refuerzo del sistema: PBA (185 MW), NOA (150 MW), NEA Chaco-Formosa (161,5 MW), NEA Misiones-Corrientes (50 MW), Litoral Entre Ríos (50 MW), Litoral Santa Fe (36 MW) y Pampa (68 MW), se detalló.

El almacenamiento con baterías de última generación permite responder rápidamente ante variaciones de demanda, aportar flexibilidad al despacho y sumar reservas para operar con mayor seguridad, reduciendo la probabilidad de cortes y mejorando la calidad del servicio eléctrico para usuarios residenciales, comerciales e industriales.

Esta adjudicación se apoya en el antecedente del “Alma-GBA”, la primera iniciativa de almacenamiento a gran escala en Argentina, en la que el Gobierno Nacional adjudicó 713 MW en nodos críticos del AMBA, superando en más del 40 % el objetivo inicial de 500 MW, con una inversión estimada en U$S 540 millones. Actualmente se están realizando las obras necesarias para su puesta en marcha.

“Alma SADI” es una medida contemplada en el plan que el Gobierno Nacional viene llevando adelante desde 2024 para aliviar el sistema eléctrico, eliminar los cuellos de botella que durante dos décadas provocaron cortes e interrupciones, y lograr que los usuarios cuenten con un servicio cada vez más confiable y de mayor calidad, destacó la S.E.

energiaynegocios.com.ar, Información de Mercado

Pablo Sampallo, nuevo Gerente Comercial y de Desarrollo de Negocios de Milicic S.A.

Pablo Sampallo asume la Gerencia Comercial y de Desarrollo de Negocios de Milicic S.A. a partir de este mes. Con una trayectoria destacada en la industria automotriz y minera liderará la estrategia comercial de la compañía en un momento clave para las operaciones de Milicic. Sampallo reemplaza en el cargo a Gustavo Mas.

La incorporación de Sampallo se da en el marco del plan de desarrollo de capacidades y fortalecimiento de la propuesta de valor de Milicic S.A. Desde su nuevo rol, será responsable de liderar la estrategia comercial de Milicic en los diferentes segmentos de mercado, afianzar la expansión regional y generar nuevas oportunidades de negocio, con foco en modelos colaborativos, alianzas estratégicas y la relación con actores destacados de los entornos en los que operamos.

“Estamos convencidos de la visión estratégica que aportará Pablo en su nuevo rol. Su conocimiento del sector minero, experiencia en la gestión de cadena de suministros y visión integral sobre nuestros segmentos estratégicos serán claves para abordar los desafíos futuros que asumimos para nuestro desarrollo en Argentina y la región”, destaca María de los Ángeles Milicic, Gerente General de Milicic S.A.

Sampallo es un ejecutivo con más de 30 años de experiencia en el liderazgo de la gestión de Cadena de Suministros, Compras Globales y Logística con una sólida trayectoria en Ventas, Marketing, Postventa y Distribución. Desarrolló gran parte de su carrera en General Motors, con responsabilidades gerenciales y de dirección en Argentina, Brasil, Chile, Ecuador y Medio Oriente. Más recientemente, lideró la estrategia de Supply Chain en Cerro Negro (Newmont Mining), donde supo combinar una mirada comercial con una gestión operativa de excelencia y el desarrollo de proveedores locales.

Comenzó sus primeros pasos profesionales en Boehringer Mannheim y SKF. Es Licenciado en Organización de la Producción por la Universidad Argentina de la Empresa (UADE). Cuenta con una maestría en Administración de Empresas por la Universidad Austral y una especialización en Gestión de Proyectos por UADE.

energiaynegocios.com.ar, Información de Mercado

Alianza Mastercard – YPF para expandir el ecosistema de pagos en la Argentina

Mastercard e YPF Digital anunciaron una alianza estratégica a largo plazo para integrar nuevas capacidades de pago y beneficios en APP YPF. El primer paso será el lanzamiento de una tarjeta prepaga Mastercard, que estará disponible para los usuarios hacia fines de este año.

La tarjeta prepaga Mastercard YPF ofrecerá a los usuarios la posibilidad de realizar compras tanto en comercios físicos como virtuales de la red global de Mastercard y acceder a múltiples beneficios. De esta manera, APP YPF ampliará su alcance más allá de las estaciones de servicio e incorporará una nueva solución de pago pensada para el día a día de las personas.

Mauro Cercos, gerente general de YPF Digital, afirmó que “Trabajar con Mastercard nos permite potenciar nuestra propuesta de valor y seguir evolucionando nuestro ecosistema digital, incorporando soluciones de pago innovadoras que amplían el alcance de APP YPF y simplifican la experiencia de nuestros usuarios dentro y fuera de nuestras estaciones”.

Florencia Solazzi, Cluster Leader para Mastercard Argentina y Uruguay expresó que “Esta alianza con YPF Digital suma nuestras soluciones de pago y tecnología a uno de los ecosistemas digitales con mayor capilaridad del país, acercando nuevas oportunidades, beneficios y experiencias de Mastercard a millones de argentinos que ya usan la aplicación”.

Con el lanzamiento de este nuevo medio de pago y el acuerdo estratégico entre ambas compañías se abre la puerta para una nueva gama de beneficios y promociones para los usuarios de YPF en categorías como gastronomía, movilidad, entretenimiento y otros rubros.

energiaynegocios.com.ar, Información de Mercado

Daniel González: Acerca de la provisión de gas y el precio de los combustibles

El secretario de Coordinación de Energía y Minería, Daniel González, sostuvo que “hoy hay producción y transporte de gas suficientes para satisfacer perfectamente toda la demanda prioritaria del país”.

Agregó, en declaraciones periodísticas, que “el consumo está muy lejos de Vaca Muerta y los números no cierran para hacer infraestructura por 10 días de consumo pico”, en alusión a la necesidad de completar el abastecimiento interno con GNL importado durante el invierno.

Justificó así la decisión del gobierno, adoptada en 2024, de no avanzar con la Etapa 2 (Salliqueló-San Jerónimo) de la traza original del Gasoducto troncal ahora denominado Perito Moreno (Antes GPNK).

El funcionario refirió al respecto que “el año que viene la empresa TGS va a inaugurar un proyecto de iniciativa privada que va a incrementar el transporte de gas natural en 14 millones de metros cúbicos”, ampliando capacidad en el Tramo I del GPM.

González sostuvo además que “los cortes (eventuales del suministro a industrias) no son distintos en el norte del país que en el resto de la Argentina”, y replicó cuestionamientos señalando que “hay industrias que no tienen cortes porque eligieron comprar el GNL” (cuyo costo triplica al del gas natural producido a nivel local).

El funcionario expresó que “nosotros queremos transparentar el costo de la energía para que cada actor económico pueda tomar decisiones racionales de consumo”.

.Combustibles

Con respecto a los combustibles comercializados en el mercado local, y su evolución, González señaló que “las petroleras deciden trasladar o no el Impuesto al Combustible (ICL y al monóxido de Carbono) , nosotros ya no intervenimos más en los precios de los combustibles”.

Cabe referir que la carga impositiva que grava a los combustibles la decide el ministerio de Economía. Constituye uno de los principales ingresos al fisco. también decide la secuencia de aplicación considerando su impacto en el precio de las naftas y el gasoil y su incidencia en la inflación, de modo que es remota la posibilidad de que las empresas refinadoras decidan no trasladarlo a los precios en surtidor.

Desde 2024 se acumularon atrasos en el ajuste de estos gravámenes ya que Economía los ha venido aplicando parcialmente. De hecho, desde el 1° de julio se repite ese criterio.

A través del Decreto 562/2026, el Gobierno dispuso un incremento de 1 % en ambos impuestos, a la vez que determinó su aplicación parcial en el mes en curso.

El decreto puntualizó que “el incremento total que resulte del remanente de las actualizaciones correspondientes a los años calendario 2024 y 2025, junto con la del primer trimestre de 2026, surtirá efectos respecto de la nafta sin plomo, la nafta virgen y el gasoil para los hechos imponibles que se perfeccionen desde el 1° de agosto de 2026, inclusive”.

energiaynegocios.com.ar, Información de Mercado

Casi 15.000 fracturas en seis meses: Vaca Muerta rompió en junio su techo mensual histórico

Entre enero y junio se completaron 14.958 etapas de fractura hidráulica en la formación neuquina. Junio aportó 2.760, algo que no se veía desde que existen registros de la actividad, en 2013. Si el segundo semestre repite el ritmo del primero, el año cerrará arriba de las 28.000 punciones.

Hay un número que en la industria del shale funciona como termómetro adelantado: las etapas de fractura. Y ese termómetro acaba de marcar fiebre. Vaca Muerta acumuló 14.958 punciones en la primera mitad de 2026, según el relevamiento que elabora Luciano Fucello, country manager de NCS Multistage, para la Fundación Contactos Energéticos.

Junio fue el mes que quebró la serie. Las 2.760 etapas completadas representan el registro mensual más alto desde 2013, un 11,1% arriba de mayo. La comparación interanual impresiona más todavía: en junio de 2025, todas las operadoras juntas habían llegado a 1.968.

Mes a mes, el semestre no tuvo baches. Enero arrancó con 2.401 operaciones y febrero apenas cedió, con 2.371. Marzo subió a 2.616, abril retrocedió a 2.335, mayo recuperó con 2.484 y junio coronó con el récord. ¿Por qué importa tanto este indicador? Porque cada etapa de fractura habilita nuevos tramos de pozo horizontal a entrar en régimen, de modo que el volumen de punciones de hoy suele leerse como la producción de los próximos meses.

YPF volvió a encabezar el ranking de operadoras activas en junio. Detrás, el acumulado semestral muestra a Shell con 577 etapas (367 en el bloque petrolero Cruz de Lorena y 210 en Bajada de Añelo, su principal apuesta gasífera), a TotalEnergies con 426 concentradas casi por completo en el desarrollo de gas de Aguada Pichana Este, a Chevron con 382 en El Trapial y a Phoenix con 306 en Mata Mora Oeste.
Hubo además un debutante. GeoPark ejecutó sus primeras 119 etapas de estimulación hidráulica en Loma Jarillosa Este y se sumó así al grupo de compañías con actividad en la formación durante este año.

El telón de fondo ayuda a dimensionar el dato. Neuquén viene de tocar en enero su máximo productivo histórico, con 610.715 bbp/d de petróleo, un tercio más que un año atrás, y prácticamente todo ese crudo (el 97%) sale de Vaca Muerta. Puertas afuera de la provincia, la Bolsa de Comercio de Rosario calcula que el país podría promediar más de 900.000 bbp/d durante 2026. De cumplirse, quedaría atrás el pico de 1998, que resistió como referencia durante casi tres décadas.

Ahora bien, romper récords de actividad con el Brent en torno a US$72 por barril no cuesta lo mismo que hacerlo con el crudo inflado por la guerra en Medio Oriente, como ocurrió entre marzo y mayo. La renta extraordinaria de ese trimestre ya no está.

Lo que viene, entonces, se juega menos en la cantidad de punciones y más en cuánto cuesta cada una: eficiencia operativa y estructura de costos definirán si el semestre récord se traduce en márgenes o queda solo en volumen.

energiaynegocios.com.ar, Información de Mercado

Buenos Aires avanza con el almacenamiento de energía en baterías para fortalecer el sistema eléctrico

La Provincia de Buenos Aires, a través de Buenos Aires Energía S.A. (BAESA), incoporará nueva capacidad de almacenamiento de energía en el marco del Programa Provincial de Almacenamiento de Energía en Baterías, una iniciativa que permitirá fortalecer el sistema eléctrico bonaerense y mejorar la calidad del servicio en zonas estratégicas.

Impulsado por la Subsecretaría de Energía del Ministerio de Infraestructura y Servicios Públicos, el programa prevé la instalación de Sistemas de Almacenamiento de Energía en Baterías (BESS) con el objetivo de incrementar la confiabilidad del suministro eléctrico en nodos críticos de la provincia.

El proyecto -con una inversión que se estima en 31.200 millones de pesos- contempla una potencia total de 25 MW y una capacidad de almacenamiento de 125 MWh, que se distribuirán en cuatro nodos estratégicos: Mar del Tuyú, Carmen de Areco, Arrecifes y Capitán Sarmiento.

El inicio de las obras está previsto para el segundo semestre de este año, mientras que la puesta en operación de los sistemas se proyecta para enero de 2027, planificado para resolver los picos de consumo de energía por las altas temperaturas.

La incorporación de esta tecnología permitirá optimizar el uso de la infraestructura eléctrica existente, reducir restricciones en el sistema de transporte, brindar mayor flexibilidad operativa, facilitar la integración de energías renovables y disminuir la utilización de generación térmica de respaldo.

El programa se financia mediante el Adicional de Costo de Generación Distribuida (ACGD), canalizado a través del FITBA, consolidando un esquema que articula la planificación pública, el financiamiento específico y la implementación operativa a través de Buenos Aires Energía S.A. (BAESA), describió la Subsecretaría de Energía.

Con esta iniciativa, la Provincia continúa avanzando en la modernización de su sistema energético, incorporando soluciones tecnológicas que fortalecen la red eléctrica, mejoran la respuesta ante la demanda y acompañan la transición hacia una matriz energética más eficiente y sustentable, destacó BAESA.

energiaynegocios.com.ar, Información de Mercado

Petrobras consolida su producción récord y sale a buscar socios fuera de Brasil

La petrolera estatal brasileña atraviesa 2026 con máximos históricos en el presal y una agenda de expansión internacional que incluye un acuerdo con Pemex.

Pocas veces Petrobras llegó a mitad de año con números como los actuales. Entre enero y marzo, la producción operada total alcanzó 4,65 millones de barriles equivalentes por día. El presal aportó 2,66 millones de boed. Las dos marcas quedaron como récords de la compañía. Y la tendencia no se frenó ahí: en abril, la producción propia de petróleo en Brasil trepó hasta 2.733 mbpd, empujada por la entrada en operación de nuevas plataformas. Una de ellas, la P-79, arrancó en Búzios, el gigante de la cuenca de Santos.

El desempeño del campo justifica el protagonismo. Búzios, el mayor yacimiento de aguas ultraprofundas del mundo, alcanzó una producción acumulada de 1.000 millones de barriles equivalentes apenas cinco años después de su entrada en operación. Marlim, en la cuenca de Campos, había tardado 11 años en llegar a esa marca, y Tupi, en el presal, nueve.

Justamente Tupi, otro de los pilares del presal, dejó novedades societarias en el arranque del año. Tras la primera redeterminación del reservorio compartido en la cuenca de Santos, la participación de Petrobras subió de 67,216% a 67,457% y, como parte del ajuste financiero cerrado el 31 de marzo, la estatal recibió cerca de R$ 3.000 millones de sus socias Shell y Petrogal, mientras pagó unos R$ 600 millones al gobierno federal a través de Pré-Sal Petróleo.

Puertas afuera, la estatal también acelera. El 23 de junio, su presidenta, Magda Chambriard, recibió en Río de Janeiro al CEO de Pemex, Juan Carlos Carpio, y ambos firmaron un memorando de entendimiento para explorar oportunidades conjuntas en exploración, producción y refinación. La ejecutiva aclaró que la cooperación no se limita a México: mencionó a Brasil y a países de África como destinos posibles.

Sobre el escenario de precios, la conducción de Petrobras espera que el barril se estabilice entre US$ 72 y US$ 75, un piso que garantiza rentabilidad a los desarrollos de aguas ultraprofundas y respalda el plan de expansión de la compañía para los próximos años.

energiaynegocios.com.ar, Información de Mercado

El gobierno anunció la presentación de un proyecto de inversión privada estadounidense en energía nuclear

La empresa de origen estadounidense Meitner Energy (Ansari Group) presentó al gobierno nacional un proyecto de iniciativa privada para construir en el sitio Atucha, el reactor modular (SMR)ACR-300, de Generación III+ y tecnología PWR, con una potencia aproximada de 300 MWe.

“Se trata de un diseño de ingenieros argentinos. No se trata de un prototipo sino de una primera versión comercial, y su construcción dará origen al primer proyecto First of a Kind (FOAK) de este diseño a nivel mundial”, destacaron desde la conducción de Nucleoeléctrica Argentina.

La inversión estimada asciende a U$S 1.200 millones y será financiada íntegramente con capitales privados estadounidenses.

“Un hito para el sector atómico nacional y para el mercado argentino en expansión”, se destacó tras una reunión que encabezó el ministro de Economía, Luis Caputo, con Teófilo Lacroze, CEO de Meitner Energy.

“Por el monto y la innovación tecnológica el proyecto será adminsible en el Súper RIGI”, anticipó Economía.

El acuerdo, se indicó, otorga a Nucleoeléctrica “el derecho de asumir la operación y el mantenimiento de la central en condiciones de mercado”.

Meitner Energy abonará un canon por el derecho real de superficie sobre los terrenos donde se emplazará la central, se puntualizó.

Acerca del proyecto, se indicó que “el plazo previsto para la construcción es de aproximadamente cinco años, una vez aprobada la inciativa por el Ministerio de Economía y obtenido el licenciamiento a cargo de la Autoridad Regulatoria Nuclear (ARN)”.

Se estima la creación de alrededor de 2.000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación.

El Secretario de Asuntos Nucleares, Federico Ramos Nápoli, participó de la reunión, y a su término expresó que “Eas exactamente el modelo que venimos impulsando: el Estado genera las condiciones y garantiza la previsibilidad, y el sector privado invierte capital asumiendo el riesgo”. “Todo esto va en consonancia con los lineamientos de la política nuclear argentina que presentamos a finales de mayo”, añadió.

El funcionario reconoció que “la Argentina tiene más de setenta años de trayectoria nuclear, instituciones de primer nivel y talento reconocido en todo el mundo”. Y sostuvo “que una empresa privada elija a nuestro país para construir su primer reactor confirma que ese capital técnico, con las condiciones correctas, se transforma en inversión, trabajo y energía limpia de base”.

El anuncio de este proyecto se produce en una semana de conflicto en la Comisión Nacional de Energía Atómica (CNEA), luego que el Gobierno resolviera no renovar 61 contratos en el organismo. Desde ATE denunciaron el hecho como un intento de desmantelamiento del Organismo, y advirtieron sobre una posible privatización del área.

energiaynegocios.com.ar, Información de Mercado

MEGSA-CAMMESA: 20,65 MMm3/d para la 2 Q de julio. PPP u$s 4,76 en GBA

El Mercado Electrónico del Gas, MEGSA, realizó una Subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas para el período 13/07/2026 al 02/08/2026 en la que podían participar Productores en general y Comercializadores.

Se registraron 24 ofertas por un volumen total de 20.650.000 metros cúbicos día, y Precios Promedio Ponderado de U$S 3,98 por millón de BTU en el PIST, y de U$S 4,76 el MBTU puesto en el Gran Buenos Aires.

Desde Neuquén se ofrecieron 8.550.000 m3/día. Desde Chubut 3.800.000 m3/día. Desde Tierra del Fuego 6.400.000 m3/día. Desde Noroeste 1.000.000 m3/día, y desde Santa Cruz 900.000 m3/día.

Los PPP en el PIST fueron de U$S 4,15 el MBTU desde Neuquen y desde Noroeste; U$S 3,82 el MBTU desde Chubut y Santa Cruz; y U$S 3,83 desde Tierra del Fuego.

energiaynegocios.com.ar, Información de Mercado

El ENReGE instruye a transportadoras y distribuidoras a inscribirse en el RITE

El Ente Nacional Regulador del Gas y la Electricidad (ENReGE) instruyó, a través de la Resolución 199/2026, a las licenciatarias de transporte y distribución de gas natural y a las concesionarias de transporte y distribución de electricidad de jurisdicción federal, a inscribirse en el Registro de Integridad y Transparencia para Empresas y Entidades (RITE), dependiente de la Oficina Anticorrupción. Tendrán un periodo de un año para adherirse.

El nuevo Directorio del ENReGE, integrado por su vicepresidente, Vicente Serra; el vocal primero, Marcelo Nachón; la vocal segunda, Griselda Lambertini; y el vocal tercero, Sergio Falzone, concluyó que resulta oportuno y necesario instrumentar políticas de promoción de integridad, transparencia y buenas prácticas empresariales impulsadas por el Estado Nacional.

Esta propuesta constituye una herramienta apropiada para promover una interacción entre el organismo regulador y los actores del sector privado, guiada por los valores de transparencia, competitividad y eficiencia, con el fin de profundizar la prevención y la lucha contra la corrupción, así como combatir los factores que puedan favorecer conductas ilícitas, se indicó.

Por otro lado, los demás sujetos de la industria del gas definidos en la Ley Marco 24.076, así como los otros agentes y actores reconocidos del mercado eléctrico conforme a la Ley 24.065, quedan invitados a inscribirse al RITE durante un periodo de adhesión de dos años, siguientes a la entrada en vigencia de la resolución 199/26.

El ENReGE tiene como objetivo principal alcanzar los estándares internacionales aplicados por distintos entes reguladores, siguiendo los lineamientos propuestos por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para favorecer la inserción de la República Argentina en el comercio mundial, conforme a lo previsto en el artículo 3° del Decreto 70/2023.

Cabe recordar que el RITE funciona como una plataforma online, gratuita y de adhesión voluntaria, destinada a ayudar a organizaciones de todos los tamaños a desarrollar, mejorar y registrar sus programas de integridad y su vinculación con distintos organismos del Estado.

energiaynegocios.com.ar, Información de Mercado

¿Por qué la Argentina sigue atrayendo tan poca inversión extranjera?

La Argentina atraviesa uno de los mejores momentos de su historia energética, pero ese desempeño todavía no se refleja en un ingreso significativo de inversión extranjera directa. Mientras el Gobierno destaca los anuncios de grandes proyectos y las reformas promercado, los datos muestran que el país continúa rezagado en la región. ¿Qué explica esta brecha entre el potencial económico y las decisiones de inversión?

En lo que va de 2026, la balanza comercial energética argentina atraviesa uno de los mejores momentos de su historia. El país consolidó su condición de exportador neto de energía gracias al crecimiento de la producción de petróleo y gas de Vaca Muerta y a la fuerte reducción de las importaciones de combustibles.
Los datos reflejan la magnitud del cambio. En enero, el superávit energético alcanzó los US$ 618 millones, equivalente a cerca del 31% del superávit comercial total del mes; en el primer trimestre llegó a un récord de US$ 2.405 millones, el mayor registrado para ese período desde que existen estadísticas comparables; en marzo obtuvo un saldo positivo de US$ 1.090 millones, máximo histórico mensual; y en mayo ascendió a US$ 1.513 millones, aportando alrededor del 43% del superávit comercial del país.

Este desempeño responde al crecimiento sostenido de las exportaciones de petróleo desde Vaca Muerta, al aumento de la producción de gas natural —que redujo significativamente la necesidad de importar GNL y combustibles líquidos— y a un contexto internacional de precios del petróleo relativamente elevados, que favoreció el valor de las exportaciones.

Las perspectivas para el resto de 2026 también son alentadoras. Si se mantienen los actuales niveles de producción y los precios internacionales, distintas estimaciones ubican el superávit energético anual en torno a los US$ 11.000 millones, lo que constituiría un nuevo récord histórico.
La energía parece haber encontrado el rumbo. La incógnita es si el resto de la economía y, especialmente, la capacidad del país para atraer inversiones estarán a la altura de ese desempeño.

¿Y las inversiones?

Durante el último año, el presidente Javier Milei ubicó a la inversión extranjera directa (IED) en el centro de su discurso económico, presentándola como uno de los principales indicadores del éxito de las reformas impulsadas por su administración. Según sostuvo en noviembre de 2025, los anuncios de inversión vinculados a proyectos estratégicos —entre ellos el Régimen de Incentivo para Grandes Inversiones (RIGI), los desarrollos conjuntos entre YPF y ENI y diversas iniciativas tecnológicas— alcanzaban la exorbitante cifra de US$ 100.000 millones. Se trata de una cifra significativa, equivalente a más de la mitad de toda la inversión extranjera directa recibida por América Latina en un año.

El Gobierno identifica al RIGI como la principal herramienta para canalizar inversiones de gran escala hacia sectores estratégicos como minería, energía, hidrocarburos, litio, cobre e infraestructura, bajo la premisa de que la estabilidad normativa y los incentivos de largo plazo constituyen condiciones indispensables para atraer capital internacional. Al mismo tiempo, reconoce que la consolidación de ese proceso requiere resolver limitaciones estructurales, entre ellas el déficit de infraestructura y el elevado costo del financiamiento.
En este contexto, resulta significativo que el mayor proyecto presentado bajo el RIGI corresponda a una empresa de mayoría estatal: YPF anunció para el desarrollo LLL Oil una inversión prevista de US$ 25.000 millones a ejecutarse durante quince años.

Sin embargo, para evaluar estos anuncios resulta conveniente distinguir entre compromisos de inversión y flujos efectivos de inversión extranjera directa. No todos pueden distinguir la diferencia. Los anuncios reflejan decisiones empresariales cuya ejecución puede extenderse durante varios años, mientras que la IED registra exclusivamente el capital que efectivamente ingresa al país en un período determinado y se contabiliza en la balanza de pagos. Esta diferencia metodológica explica por qué un elevado volumen de proyectos anunciados no necesariamente se traduce, al menos en el corto plazo, en un incremento equivalente de la inversión efectivamente registrada.

La Argentina frente a América Latina

La minería y la energía constituyen hoy los principales motores de la inversión extranjera directa en América Latina. Una parte sustancial de los US$ 194.233 millones recibidos por la región en 2025 se concentró en proyectos vinculados con hidrocarburos, minerales críticos, energías renovables e infraestructura energética, sectores impulsados por la transición energética y la creciente demanda de recursos estratégicos.
Brasil volvió a consolidarse como el principal receptor regional al captar US$ 77.676 millones —casi el 40% del total latinoamericano—, impulsado por inversiones en petróleo offshore, energías renovables, biocombustibles e infraestructura. México recibió US$ 43.221 millones gracias al proceso de nearshoring y a su integración productiva con Estados Unidos. Chile captó US$ 14.152 millones apoyado en el cobre y el litio; Perú recibió US$ 11.794 millones destinados principalmente a proyectos mineros; y Colombia obtuvo US$ 11.469 millones concentrados en hidrocarburos, minería y energías renovables.

En conjunto, estos cinco países concentraron alrededor del 81% de toda la inversión extranjera directa recibida por América Latina durante 2025, confirmando que la disponibilidad de recursos naturales estratégicos, la integración a las cadenas globales de valor y la capacidad para desarrollar proyectos de gran escala continúan siendo los principales determinantes de la localización del capital internacional.

El caso argentino contrasta con ese escenario. En 2025 el país captó apenas US$ 3.134 millones, equivalentes al 1,6% de la inversión extranjera directa recibida por América Latina y el Caribe, ubicándose por detrás de Brasil, México, Chile, Perú y Colombia. Esta brecha plantea un interrogante central: ¿por qué un país que atraviesa uno de los mejores momentos de su historia energética continúa recibiendo una proporción tan reducida de la inversión extranjera que llega a la región?

¿Por qué tan poco?

Desde la perspectiva de los inversores internacionales, la estabilidad de un país no depende únicamente de sus indicadores macroeconómicos, sino también de la previsibilidad institucional y de la continuidad de las políticas económicas.
En ese sentido, la Argentina registró avances significativos durante el último año, aunque todavía no reúne las condiciones necesarias para ser percibida como un destino plenamente consolidado para inversiones de largo plazo.

Entre los aspectos mejor valorados se destacan la marcada desaceleración de la inflación respecto de 2023 y 2024, la obtención de superávit fiscal primario —e incluso financiero en varios meses—, la flexibilización gradual de las restricciones cambiarias, la implementación del Régimen de Incentivo para Grandes Inversiones (RIGI) y el compromiso oficial con una agenda de reformas orientadas al mercado.

Estas señales mejoraron la percepción macroeconómica del país, pero aún conviven con dudas sobre la continuidad de las reformas y su sostenibilidad más allá del actual ciclo político.

Persisten, además, factores que continúan elevando la percepción de riesgo. El prolongado historial de modificaciones en los regímenes cambiario, tributario y regulatorio debilitó la previsibilidad de las reglas económicas; el riesgo político sigue siendo particularmente relevante para proyectos de minería, energía e infraestructura, cuya recuperación de la inversión puede extenderse entre veinte y cuarenta años; y, aunque el costo del financiamiento disminuyó, el riesgo país continúa siendo elevado en comparación con la mayoría de las economías latinoamericanas, encareciendo el acceso al crédito y aumentando el costo de oportunidad del capital. A ello se suma un aspecto que los grandes inversores consideran decisivo: la fortaleza institucional.
La independencia del Poder Judicial, la estabilidad regulatoria y la capacidad del Estado para garantizar el cumplimiento de las reglas de largo plazo pesan tanto como los indicadores económicos al momento de decidir una inversión.

Geopolítica, ideología e inversión

En el debate público suele asumirse que una relación estratégica con Estados Unidos se traduce automáticamente en un mayor ingreso de inversión extranjera directa. La evidencia disponible no confirma esa conclusión.
Una estrecha relación política y diplomática con Washington puede fortalecer la confianza institucional, mejorar la percepción de estabilidad macroeconómica y facilitar el acceso al financiamiento internacional —en parte por la influencia que Estados Unidos ejerce en organismos como el Fondo Monetario Internacional y el Banco Mundial—, además de favorecer inversiones en sectores estratégicos como energía, minería, tecnología, defensa y telecomunicaciones.
Del mismo modo, la creciente competencia geopolítica entre Estados Unidos y China incrementó el interés por asegurar el abastecimiento de minerales críticos, recursos energéticos y cadenas de suministro más seguras, generando oportunidades para países capaces de ofrecer estabilidad, previsibilidad y proyectos competitivos. Sin embargo, ninguno de estos factores sustituye el criterio central de cualquier decisión empresarial: la rentabilidad esperada.

La experiencia latinoamericana resulta ilustrativa. Brasil continúa siendo el principal receptor regional de inversión extranjera por el tamaño de su mercado, su base industrial y sus recursos energéticos y mineros; México mantiene un flujo sostenido de capitales gracias a su integración productiva con Estados Unidos a través del T-MEC y al proceso de nearshoring; Chile preserva su atractivo por su liderazgo mundial en cobre y litio; y Colombia continúa captando inversiones apoyada en sus recursos naturales.
Se trata de ventajas estructurales que anteceden a los gobiernos actuales y que probablemente subsistan más allá de los cambios políticos.

Además, una parte considerable de la inversión extranjera responde a decisiones adoptadas varios años antes de su ejecución: una mina de cobre, un proyecto de litio o un desarrollo petrolero pueden requerir entre cinco y diez años desde la exploración hasta el desembolso de la mayor parte del capital, razón por la cual los flujos observados durante un gobierno reflejan, en parte, decisiones tomadas bajo administraciones anteriores.
Este fenómeno también explica por qué gobiernos identificados con distintas orientaciones ideológicas continuaron recibiendo importantes inversiones. Bajo Luiz Inácio Lula da Silva se mantuvieron incentivos para la inversión industrial, energética y vinculada a la transición verde; durante la administración de Andrés Manuel López Obrador, el nearshoring y el T-MEC impulsaron una fuerte entrada de capitales pese a las diferencias con algunas empresas privadas; Gabriel Boric promovió reformas preservando los pilares institucionales de Chile, mientras la minería siguió atrayendo inversiones; y Gustavo Petro generó incertidumbre en algunos segmentos del sector hidrocarburífero sin impedir que Colombia continuara captando capitales mediante proyectos ya iniciados y nuevas inversiones en otros sectores.
Las comparaciones sugieren, por lo tanto, que la orientación ideológica de un gobierno puede influir, de manera positiva o negativa, en la inversión extranjera.
Sin embargo, son las políticas que efectivamente implementa y la credibilidad que estas generan las que, en última instancia, determinan las decisiones de inversión. El capital es, en ese sentido, mucho más pragmático de lo que suele suponerse.
La situación argentina presenta una particularidad adicional. Si bien el Gobierno impulsó un conjunto de reformas orientadas al mercado, los inversores todavía evalúan si esas transformaciones lograrán consolidarse más allá del actual mandato y si la mayoría de los proyectos vinculados al RIGI alcanzará la etapa de desembolsos efectivos.

En otras palabras, el interrogante ya no parece ser si la Argentina ofrece oportunidades de inversión —sus recursos naturales y el desempeño reciente del sector energético indican claramente que sí—, sino si será capaz de demostrar que las condiciones que hoy vuelven atractivos esos proyectos permanecerán vigentes durante las próximas dos o tres décadas.

En definitiva, la estabilidad macroeconómica, la calidad institucional, la previsibilidad de las reglas y la capacidad para sostener políticas de largo plazo continúan pesando mucho más que cualquier alineamiento geopolítico o afinidad ideológica.

energiaynegocios.com.ar, Información de Mercado

Nuevos precios para el biodiesel y el bioetanol

A través de la resolución 148/2026 la Secretaría de Energía fijó en $ 1.924.080 por tonelada el precio de adquisición del biodiesel destinado a su mezcla obligatoria con gasoil en el marco de lo dispuesto por la Ley 27.640 (biocombustibles), para las operaciones a llevarse a cabo durante el mes de julio de 2026, y hasta la publicación de un nuevo precio que lo reemplace.

El plazo de pago del biodiesel no podrá exceder, en ningún caso, los SIETE (7) días corridos a contar desde la fecha de la factura correspondiente.

Por otra resolución (149/2026) Energía fijó en PESOS UN MIL CUARENTA Y TRES CON SEISCIENTAS QUINCE MILÉSIMAS ($ 1.043,615) por litro el precio mínimo de adquisición del bioetanol elaborado a base de caña de azúcar destinado a su mezcla obligatoria con nafta, el cual regirá para las operaciones a llevarse a cabo durante el mes de julio y hasta la publicación de un nuevo precio que lo reemplace.

Asimismo, fijó en PESOS NOVECIENTOS CINCUENTA Y SEIS CON QUINIENTAS CINCO MILÉSIMAS ($ 956,505) por litro el precio mínimo de adquisición del bioetanol elaborado a base de maíz destinado a su mezcla obligatoria con nafta, el cual regirá durante el mes de julio de 2026 y hasta la publicación de un nuevo precio que lo reemplace.

El plazo de pago del bioetanol no podrá exceder, en ningún caso, los TREINTA (30) días corridos a contar desde la fecha de la factura correspondiente.

energiaynegocios.com.ar, Información de Mercado

Rigen aumentos para julio en tarifas de luz y gas. Promedian 1,5 y 3,01 %

El Ente Nacional Regulador del Gas y la Electricidad (ENREGE) oficializó una serie de resoluciones estableciendo los incrementos que rigen desde el 1 de julio para las tarifas que deberán pagar los usuarios de gas y de electricidad. Las subas promedian 3,01 por ciento para el gas, y 1,5 por ciento para la electricidad en el AMBA, indicaron fuentes del ministerio de Economía.

Los aumentos en éstas tarifas (para transportadoras y para distribuidoras) se componen por la aplicación de la Revisión Quinquenal Tarifaria (RQT) realizada en 2024, que comprende 31 cuotas mensuales y consecutivas (hasta mediados de 2027), y el ajuste mensual en base a la evolución de un indicador que combina el IPIM y el IPC del INDEC, que para julio es de 2,39 por ciento.

A modo de referencia, cebe señalar que el aumento promedio para un Usuario R23 (consumo de entre 801 y 1.000 m3 año) del área a cargo de MetroGAS es de 2,9 por ciento respecto a la tarifa de mayo.

En el caso de la electricidad se establece para las distribuidoras del AMBA, Edenor y Edesur, la actualizacion mensual en julio del Costo Propio de Distribución (CPD) que es de 2,95 % en el caso de Edenor, y de 2,76 % para Edesur, y un Valor Agregado de Distrbución (VAD) de $ 68,182 (Edenor), y $ 62,470 (Edesur).

Con respecto al gas, la Secretaría de Energía estableció el Precio Anual Uniforme (PAU) que es trasladado a los usuarios finales en relación con los contratos o acuerdos de abastecimiento vigentes celebrados en el marco del “Plan Gas.Ar 2023-2028”. El PAU se aplica a los consumos de gas realizados durante el año 2026.

En cuanto a las tarifas parcialmente subsidiadas, según bloques de consumo, a través del Decreto 943/25 se dispuso que, en el caso del gas natural, y a partir de la implementación del SEF, (Subsisios Focalizados) las bonificaciones “aplicarían exclusivamente sobre el costo promedio ponderado anualizado del precio que resulta del Plan Gas.Ar, según lo determine la autoridad de aplicación”.

El D-943/25 unificó los subsidios energéticos de jurisdicción nacional y creó el régimen de Subsidios Energéticos Focalizados (SEF) que incluye a hogares beneficiarios de subsidios a la energía eléctrica, al gas natural, al gas propano indiluido por redes y al gas licuado de petróleo (GLP) envasado en garrafas de DIEZ (10) kilos.

El Precio Anual Uniforme (PAU) es el precio sobre el cual aplicarán los beneficios establecidos en el marco del SEF, que podrá diferir del precio del gas natural en el punto de ingreso al sistema de transporte (PIST) a trasladar por el Ente a la tarifa del usuario final en concepto de pass-trough o de diferencias diarias acumuladas (DDA), según corresponda, en el marco de lo dispuesto por la Ley 24.076 (marco regulatorio).

Se trata del precio del gas en el PIST a trasladar a los usuarios finales en función del GNL regasificado y de los volúmenes no contemplados en la conformación del Precio Anual Uniforme (PAU).

El ENReGE oficializó los incrementos a través de Resoluciones que comprenden a las empresas TGS, TGN, Enarsa, Cía. Entrerrina de Gas, Gas Andes, Gasoducto Norandino, Gas Link, Refinería del Norte, Enel Generación Chile, Transportadora de gas del Mercosur, Naturgy NOA, Camuzzi Gas Pampeana, GasNea, Litoral Gas, MetroGAS, Camuzzi Gas del Sur, Distribuidora de Gas Cuyana, Naturgy BAN.

También a Transener, Transpa, Transnoa, Transnea, Distrocuyo, Transcomahue, Transba, EPEN, Transacue, Yacylec, DPEC, Limsa, Litsa, Interandes, Enecor, Edersa, Edenor y Edesur.

⏳ Cargando...
⚡ Reportes 📰 Noticias 🚪 Salir