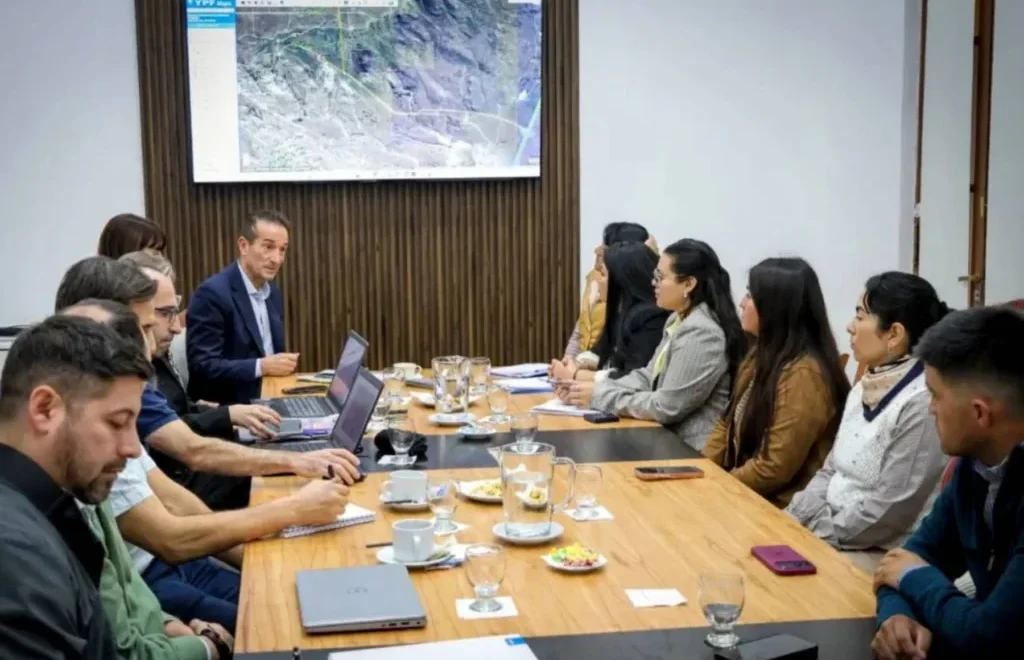
El Ministerio de Producción, Ciencia e Innovación Tecnológica de la provincia de Buenos Aires organizará el próximo jueves 5 de noviembre una nueva edición de la Ronda de Negocios de Energía y Minería – Petróleo | Gas | Electricidad | Minería en el Centro Cultural Pasaje Dardo Rocha de La Plata, en articulación con el Gobierno Municipal y la Subsecretaría de Energía de la Provincia.
Tras la experiencia de la primera edición en 2025, que contó con la participación del gobernador Axel Kicillof y reunió a más de 200 pymes y 45 empresas compradoras nacionales e internacionales, la Provincia impulsa una nueva jornada orientada a fortalecer la integración productiva y ampliar los vínculos comerciales entre los distintos actores de las cadenas de valor energéticas y mineras.
En esta segunda edición, el encuentro volverá a reunir a grandes empresas de los sectores de petróleo, gas, electricidad y minería con pymes bonaerenses proveedoras de bienes y servicios, con el objetivo de fortalecer la integración productiva, impulsar el desarrollo de proveedores locales y generar nuevas oportunidades de negocios en sectores estratégicos para el desarrollo nacional.
La iniciativa, forma parte de las políticas que la Provincia lleva adelante para promover el agregado de valor, la articulación territorial y el fortalecimiento industrial bonaerense, favoreciendo una mayor participación del entramado pyme en cadenas de valor estratégicas.
En las próximas semanas comenzará la etapa de convocatoria e inscripción de empresas compradoras nacionales e internacionales de los sectores participantes. Finalizada esa instancia, se abrirá la inscripción para pymes bonaerenses interesadas en ofrecer bienes y servicios vinculados a estas cadenas productivas.
Las empresas familiares representan alrededor del 80% del entramado argentino, pero solo una de cada tres logra llegar a la segunda generación.
Nacer hijo de inmigrantes en el sur del conurbano bonaerense; estudiar y convertirse en la primera generación universitaria de la familia; emprender junto a amigos, colegas o hermanos; fundar una empresa; atravesar crisis económicas, hiperinflación, devaluaciones y cambios de modelo; generar empleo y abrirse camino en una industria de alta complejidad. Cumplir 60 años y descubrir que la empresa de toda una vida no puede sobrevivir sin vos.
En esta historia podrían verse reflejadas miles de empresas familiares que conforman el grueso del entramado productivo nacional. Específicamente, las empresas familiares representan alrededor del 80% del entramado argentino, generan cerca del 70% del empleo privado y aportan aproximadamente el 60% del PBI nacional. Sin embargo, solo una de cada tres logra llegar a la segunda generación, según un análisis que reúne datos del Instituto Argentino de la Empresa Familiar (IADEF) y del estudio Insight 21 de la Universidad Siglo 21.
Otro dato del IADEF es que menos del 20% cuenta con un plan formal para atravesar el proceso sucesorio. Esto no implica únicamente encontrar quien ocupe el lugar del fundador, sino también profesionalizar la estructura de la organización y distribuir responsabilidades para que la empresa siga funcionando más allá de la persona que la creó.
“Normalmente la empresa para los fundadores es casi un hijo más, sino el primero”, explicó e EconoJournal Pablo Loyola, presidente del IADEF. Para el especialista, aquel que crea una compañía suele construir su identidad alrededor de ella: “Yo soy porque soy alguien en esta empresa. Imaginarse fuera es toda una pregunta existencial: ‘¿qué hago después?’”.
Del otro lado aparecen las nuevas generaciones, con diferentes formas de entender el trabajo. Es en esa convivencia donde comienzan muchos de los conflictos. Según Loyola, alrededor del 70% de las empresas familiares que desaparecen lo hacen por cuestiones ajenas a la coyuntura económica o de mercado. “Simplemente porque no se ponen de acuerdo”, afirmó.
Profesionalizar antes de delegar
Para Loyola, la profesionalización representa un “paso de madurez obligatorio” para cualquier empresa que busca crecer. La energía, voluntad e intuición del emprendedor pueden ser suficientes al principio, pero dejan de alcanzar a medida que la empresa crece en escala.
“No se puede escalar sin un sistema de gestión, sin tomar decisiones desde un sistema de información y no solamente de manera intuitiva”, señaló. Procesos, estructuras de decisión y responsabilidades claras son algunas de las herramientas que permiten reducir la dependencia de una sola persona.
En TYCSA, una pyme industrial especializada en ingeniería para la industria energética fundada en 1977, ese camino comenzó antes de que la segunda generación asumiera mayores responsabilidades.
Sus cuatro hijos trabajaron desde edad temprana en la empresa, pero ninguno ingresó directamente a un cargo jerárquico, sino que antes recorrieron distintos puestos y se formaron profesionalmente. Mientras tanto, la compañía ya contaba con gerencias y una estructura profesional impulsada por su fundador.
“No es que nos recibimos, llegamos a la empresa y ya fuimos gerentes. Primero trabajamos toda la vida ahí y con el tiempo fuimos naturalmente adoptando cada uno una gerencia distinta”, explicó a EconoJournalJorge Scian, director de TYCSA y presidente de la Comisión de Energía de ADIMRA.
La segunda generación incorporó nuevos sistemas de gestión, amplió el acceso a la información y avanzó hacia una estructura de decisión menos concentrada basada en la holocracia, es decir, un sistema organizativo sin jerarquía gerencial tradicional para distribuir la autoridad y la toma de decisiones de forma horizontal y descentralizada. Las gerencias se reúnen diariamente para seguir los proyectos y las distintas áreas participan de la resolución de problemas.
“Si mañana un gerente no viene, todo tiene que seguir igual. Nada tiene que poder afectar el devenir normal de la empresa”, resumió Scian.
El fundador, sin embargo, nunca dejó la compañía, sino que de manera progresiva se retiró de la operación diaria y hoy principalmente se concentra en un proyecto de ampliación de la planta. Y este es otro punto fundamental: la importancia de incluir a la generación anterior.
La importancia de la “Generación Silver”
Cuando una empresa crece, los empleados que crecieron junto con ella se sienten parte integral de su esencia, especialmente en pymes. ¿Qué pasa cuando la reticencia al cambio generacional no viene de parte del fundador sino de los propios trabajadores?
Según Loyola, el miedo se basa en la continuidad: si es que los cambios que traen los más jóvenes los incluirán, si podrán estar a la altura y seguir el ritmo, sobre todo de los avances tecnológicos.
Sin embargo, no hay que olvidar que estas generaciones traen consigo una experiencia valiosa. “El aporte de las generaciones más viejas es realmente importante porque ya han pasado por muchas problemáticas, y ese bagaje cultural y empresarial de cómo sobrellevar una crisis, las generaciones más jóvenes no lo tienen”, explica Loyola.
Así coincide Sian: “Entendimos que una persona que tiene 40 años trabajando en la empresa reúne un capital enorme y dejarlo a un lado es una tontería”.
Hablar antes de que el problema sea urgente
Para Loyola, uno de los principales obstáculos de la sucesión es la dificultad para conversar sobre los conflictos antes de que el problema sea mayor.
Quién puede ingresar a trabajar, qué lugar ocupará cada familiar (sobre todo familia política), cómo se distribuirán las responsabilidades o qué sucederá si la próxima generación no quiere continuar son algunas de las preguntas que las empresas suelen postergar.
“Si no hay una cultura del diálogo desde el momento cero va a ser muy difícil que se pongan de acuerdo”, advirtió el especialista.
En TYCSA, la familia decidió anticipar esas conversaciones. Sus integrantes se capacitaron sobre empresas familiares, trabajaron en un protocolo y separaron los ámbitos de discusión entre el negocio y la familia.
“Nosotros hablamos de los temas difíciles, los ponemos arriba de la mesa”, sostuvo el empresario. Como presidente de la Comisión de Energía de ADIMRA, y a partir del contacto con otras pymes industriales, considera que la principal dificultad no es encontrar una respuesta al recambio generacional, sino evitar la discusión: “Esta problemática la tienen todos. Lo más preocupante es que no la abordan”.
Prepararse para que los hijos no continúen
Planificar la sucesión tampoco implica asumir que un hijo deberá ocupar la conducción. Cuando no existe una nueva generación interesada o preparada, Loyola identifica otras alternativas, como mantener la propiedad familiar y delegar la gestión en profesionales externos o, como última opción, vender la compañía.
Hoy, las empresas que lograron traspasar la primera generación con éxito se plantean otro desafío: qué hacer con la tercera generación, siendo que apenas entre el 10% y el 15% del universo de empresas familiares la alcanza, según el IADEF.
La discusión ya forma parte de la planificación de TYCSA y aparecen varios escenarios. Mientras tanto, ordenan la información a futuro con el objetivo de traspasar los valores, logros e historia a quien continúe el legado, ya sea un familiar o un trabajador que se forme para un puesto gerencial.
“No estamos obligando a la tercera generación para que trabaje, pero si quieren hacer algo obviamente son bienvenidas. Nuestro mayor deseo es que haya una continuidad generacional”, admite Scian. Un deseo que comparten miles de empresarios familiares y que, sin planificación, pocas veces logra hacerse realidad.
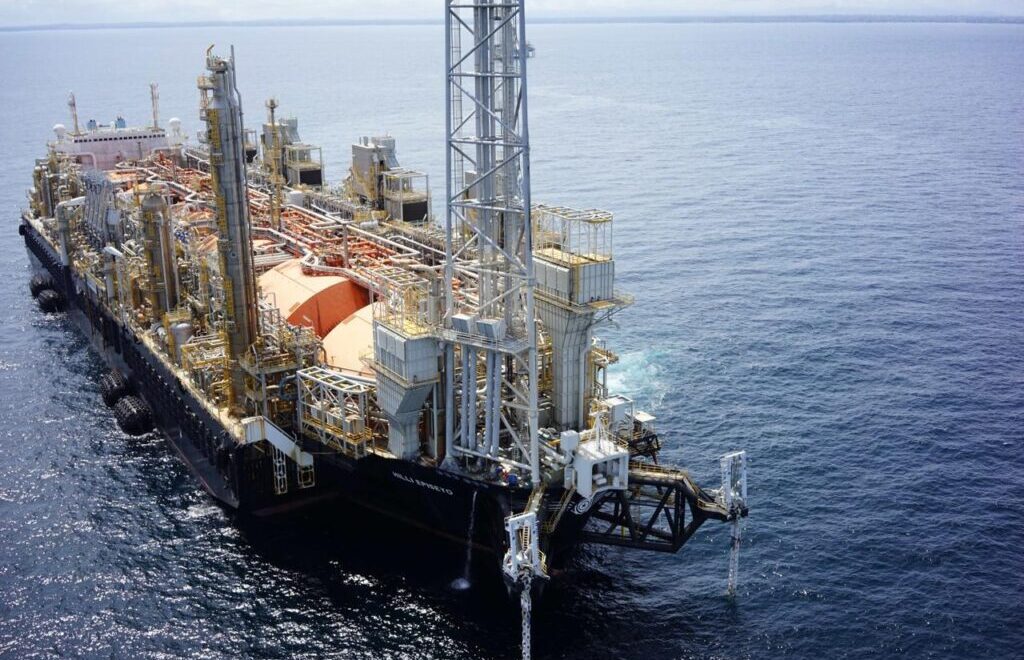
La constructora en Oil y Gas estadounidense Pumpco, asociada con su similar italiana Bonatti, y con la argentina Contreras Hermanos en la ingeniería, resultaron adjudicatarias del proyecto de tendido del gasoducto de 48 pulgadas de diámetro y 527 kilómetros de extensión que transportará gas natural producido en Vaca Muerta (NQN) desde Meseta Buena Esperanza hasta Sierra Grande (Río Negro) para su conversión en GNL en dos barcos procesadores, con el objetivo de exportación.
La capacidad de procesamiento sumada de los dos barcos es de 12 millones de toneladas anuales y se prevé que el primer barco comenzará a estar operativo en el año 2029.
El proyecto licitado también comprende el tendido de un poliducto paralelo de 24 pulgadas de diámetro que transportará los líquidos asociados al gas. Estas construcciones demandarían una inversión del orden de los U$S 3.000 millones.
Se trata de un proyecto comprendido por el Argentina LNG, encarado por YPF en asociación con ENI (Italia) y XRG, del grupo Abu Dhabi National Oil Company (ADNOC) , compañía estatal de petróleo y gas de los Emiratos Árabes Unidos.
YPF no publicó el resultado de la compulsa en esta importante licitación que tuvo también por oferentes a la UTE Techint-SACDE. Luego, sí hubo confirmación de fuentes del consorcio ganador.
Pumpco se adjudicó entonces su primera obra en Argentina. Es subsidiaria de MasTec, grupo que también se desarrolló en Telecomunicaciones, controlado por el empresario cubano-estadounidense Jorge Mas.
El inicio de estas obras de infraestructura está sujeto a la Decisión Final de Inversión (FID) que YPF y ENI proyectan concretar hacia finales de este año o comienzos del 2027, de manera de tener cubierta la financiación.
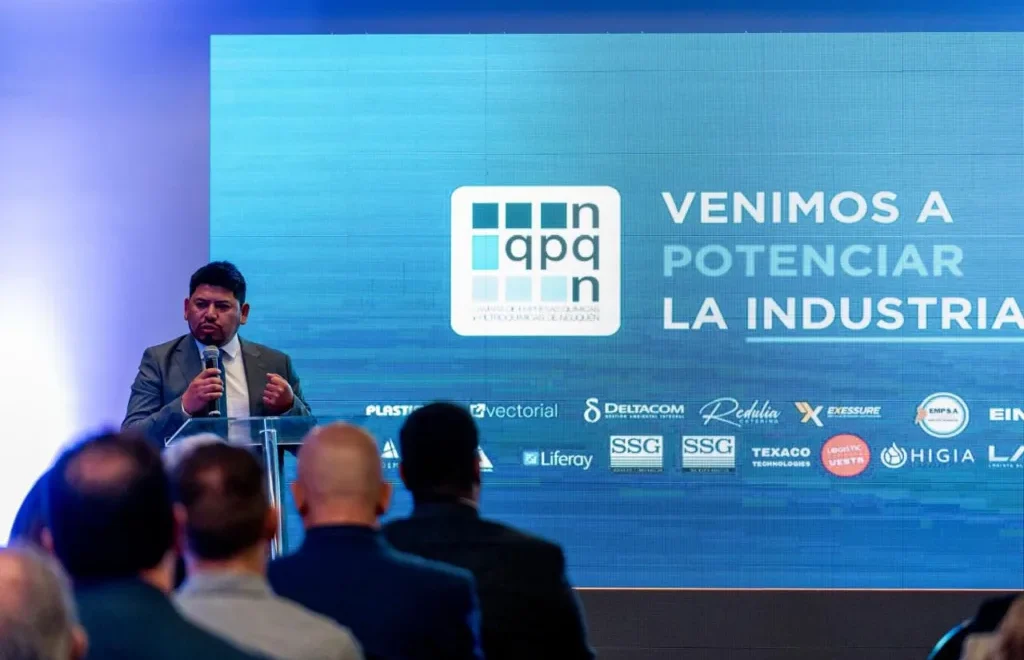
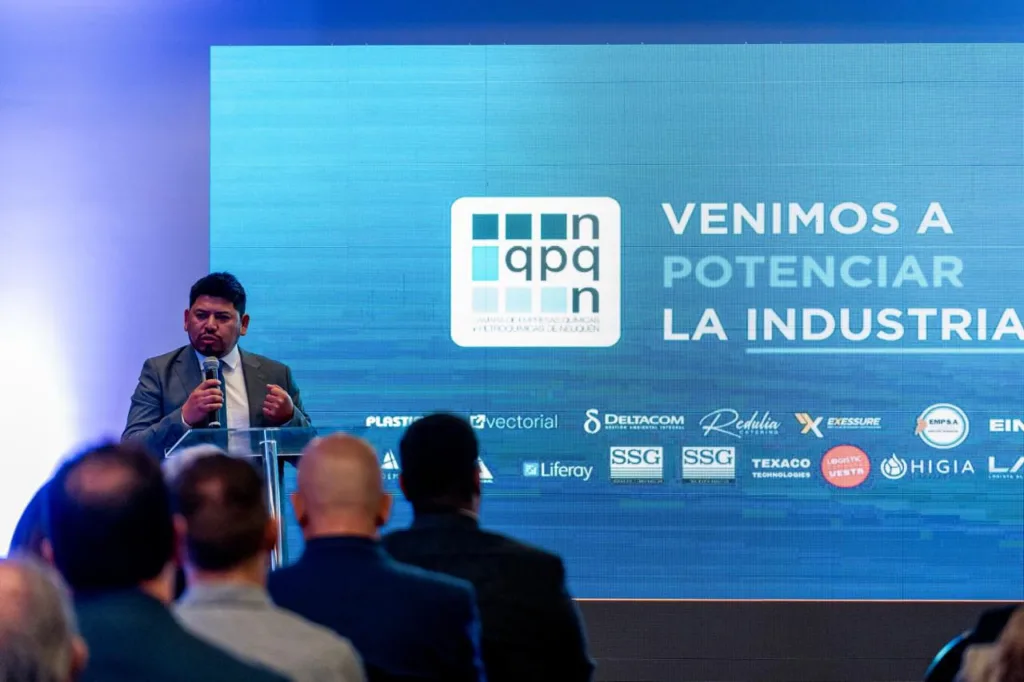
La Cámara de Empresas Químicas, Petroquímicas y Afines de Neuquén (QPQ) se presentó en Neuquén.
Se conformó formalmente la Cámara de Empresas Químicas, Petroquímicas y Afines de Neuquén (QPQ), una nueva organización sectorial que funcionará bajo el paraguas de la Federación de Cámaras del Sector Energético de Neuquén (FECENE) y que tiene como objetivo acompañar el avance operativo de Vaca Muerta y al entramado empresarial en la Patagonia.
La aparición de QPQ busca dar respuesta al crecimiento del volumen de empresas que se concentran en la Cuenca Neuquina, donde la escala de los proyectos ligados al desarrollo de hidrocarburos no convencionales atrae de manera constante a pequeñas y medianas compañías, así como a firmas extranjeras que buscan radicarse en la región. La entidad se sumará formalmente al ecosistema asociativo local, interactuando junto a cámaras preexistentes como CEIPA y CAPESPE.
Ordenamiento y transversalidad industrial
Desde la nueva cámara señalaron que uno de los ejes principales de la gestión será actuar como plataforma de ordenamiento ante el crecimiento de la cuenca, facilitando la interlocución con organismos públicos y el acceso al financiamiento para la cadena de valor.
“El punto de partida es sumar al ecosistema de Vaca Muerta y conformar una plataforma que ordene este crecimiento vertiginoso que ha convocado a muchas pymes”, explicó a este medio Yamil Quispe, presidente de la entidad. “Las cámaras podemos ser interlocutores con los organismos públicos, facilitadores de acceso al financiamiento para la cadena de valor y colaborar al orden del segmento”, agregó.
Quispe comentó que la presentación de la Cámara se realizó formalmente en la ciudad de Neuquén y contó con la presencia de funcionarios y representantes empresariales. Según indicó, la diferencia con las agrupaciones ya existentes, radica en que el planteo de la entidad se enfoca en el concepto de industrializar los recursos dentro de las provincias productoras y también sumar a otras como La Pampa o Córdoba.
Al respecto, Quispe remarcó que la organización “es muy específica en cuanto al agregado de valor en origen que le cabe a todas las industrias, para dejar de exportar materia prima y pensando en las próximas generaciones”.
Esta propuesta abarca desde refinerías e industria química tradicional hasta automatización, servicios ambientales y entidades financieras con el fin de involucrar transversalmente a diversos eslabones del upstream y downstream, incluyendo a sectores como la metalmecánica y la logística.
Proyección logística
La entidad, que cuenta con representación y oficinas en Neuquén, Buenos Aires y Estados Unidos, inició su etapa de afiliación corporativa en un escenario donde muchas compañías analizan reinstalarse o expandir sus operaciones en Vaca Muerta.
Según indicaron desde la comisión directiva, actualmente hay una gran cantidad de empresas con interés en radicarse en Neuquén, procedentes de otros países, que hasta el momento no habían sido contenidas por ninguna cámara específica del sector.
El planteo de mediano plazo apunta a capitalizar el conocimiento técnico acumulado por las empresas locales para proyectar servicios e insumos industriales a través de los corredores logísticos hacia el Atlántico, por el nodo de Bahía Blanca, y hacia el mercado de Asia mediante las conexiones con Chile.
En la víspera del encuentro entre las selecciones de Argentina y Suiza por los cuartos de final de la Copa Mundial de la FIFA 2026 en Kansas City, el plano del comercio exterior minero expone una relación bilateral que se destaca por el flujo de minerales metalíferos. De acuerdo con el último informe de la Secretaría de Minería de la Nación, la confederación helvética se ubica como el principal comprador de la producción minera del país.
Durante los primeros cinco meses de 2026, las exportaciones mineras argentinas con destino a Suiza alcanzaron un valor FOB de US$ 1.308 millones. Esta cifra representa el 33% del total de las divisas liquidadas por el sector minero en dicho período. El volumen comercializado marca una tendencia creciente en el intercambio sectorial, consolidando a la nación europea por encima de otros compradores tradicionales del sector como Estados Unidos y China.
El flujo hacia el mercado suizo experimentó un incremento interanual del 35% en comparación con el mismo período de cinco meses del año previo. Este aumento se fundamenta de manera casi exclusiva en el despacho de metales preciosos. La estructura de las exportaciones mineras locales hacia ese destino está compuesta por oro y plata bajo la forma de metal doré, que consiste en barras de aleación en bruto extraídas de los yacimientos en operación.
La concentración de los despachos hacia Suiza responde a la infraestructura industrial instalada en los cantones para el procesamiento de estos minerales. En su territorio (especialmente en la región del Cantón del Tesino) alberga varias de las principales refinerías de metales preciosos a nivel global, entre las que se encuentran firmas como Valcambi, PAMP, Argor-Heraeus y Metalor. Estas plantas industriales asumen la tarea de purificar el mineral en bruto importado para elevarlo a estándares internacionales de pureza.
Allí, las refinerías toman el metal crudo argentino y lo procesan hasta alcanzar el estándar global de 99,99% de pureza conocido como four nines. Una vez refinado, pierde su rastro de origen y recibe el sello Swiss Made, la certificación de máxima confianza para ser comercializado en los mercados financieros de Londres, Nueva York o Shanghái. Gran parte de ese oro y plata purificados se transforman en lingotes de inversión, monedas y barras certificadas por la London Bullion Market Association (LBMA).
Estos productos se pueden destinar a las bóvedas de los bancos centrales de todo el mundo, fondos de inversión comunes (como los ETF respaldados en oro físico) y grandes inversores privados que buscan estos metales como activo de refugio ante contextos de inflación o volatilidad geopolítica.
En paralelo al uso financiero, el oro y la plata refinados abastecen la demanda de insumos de alta pureza para sectores manufactureros muy específicos dentro del territorio suizo. La Federación de la Industria Relojera Suiza (FH) identifica a estos metales importados como componentes de la cadena de producción de bienes suntuarios y alta relojería, uno de los pilares industriales estables en la balanza comercial de ese país.
Balance de las exportaciones mineras
Las exportaciones de productos mineros del país totalizaron US$ 644 millones durante mayo, con un acumulado de US$ 3.934 millones durante los primeros cinco meses del año. Estas cifras representaron el 7,6% de las exportaciones totales del país en el mes de mayo y alcanzaron el 10,0% en la participación de la canasta exportadora nacional en lo que va de 2026, de acuerdo a la Secretaría de Minería.
En términos de variaciones comerciales, los US$ 644 millones registrados en mayo equivalen a un incremento interanual del 36,1% respecto. Por su parte, el acumulado de los primeros cinco meses del año reflejó un aumento del 75,8%. De acuerdo con los registros de la Dirección Nacional de Promoción y Economía Minera, el nivel alcanzado en este período acumulado se posiciona un 155,1% por encima del promedio histórico registrado entre los años 2010 y 2025 para estos meses.
La mayor participación responde a los minerales metalíferos, los cuales sumaron US$ 3.010 millones en el acumulado. Este rubro registró un incremento interanual del 64,2% y representó el 76,5% de las exportaciones mineras totales en lo que va del año. En lo que respecta a mayo, los metalíferos generaron US$ 442 millones (un aumento interanual del 10,6%), explicando el 68,7% de los despachos totales de dicho mes.
Dentro del segmento, el oro se mantuvo como el principal componente al aportar US$ 2.485 millones en los primeros cinco meses de 2026, lo que representa el 63% del total exportado por el sector minero general y un crecimiento interanual del 58,7%. La plata se ubicó en el segundo lugar con US$ 454 millones acumulados (12% del total de las exportaciones mineras y una suba interanual del 87,3%). En mayo, el oro generó US$ 382 millones (59%), mientras que la plata sumó US$ 45 millones (7%) debido a una baja del 48% en las cantidades físicas enviadas al exterior.
Por último, el litio consolidó su posición como la segunda categoría de minerales más exportados del país. En el quinto mes del año se registraron ventas externas por US$ 187 millones, lo que implicó un crecimiento interanual del 218,0% y representó el 29,1% del total mensual. Este desempeño permitió que el litio alcanzara en el acumulado de los primeros cinco meses de 2026 un valor FOB de US$ 859 millones, con una suba interanual del 155,8% y una participación del 21,8% en el total de las exportaciones mineras de la Argentina.
El gobierno de Neuquén inició el proceso de consulta previa con la comunidad mapuche Paynemil.
El gobierno de Neuquén puso en marcha por primera vez, a casi tres años de su sanción, el procedimiento de consulta previa, libre e informada con una comunidad mapuche de Vaca Muerta. La Provincia busca aval para el desarrollo del bloque La Angostura Norte II de YPF, uno de los que producirá el petróleo para exportar a través del oleoducto VMOS desde Punta Colorada.
El proyecto involucra obras dentro del territorio reconocido de los Paynemil, una de las 57 comunidades indígenas con personería jurídica que existen en Neuquén.
El procedimiento de consulta previa, libre e informada se aprobó por decreto 108/2023 durante la segunda gestión de Omar Gutiérrez y luego se ratificó en la Legislatura con la ley 3401, en diciembre de 2024.
Se debe aplicar, entre otros casos, «antes de emprender o autorizar cualquier programa de prospección o explotación de los recursos naturales existentes en tierras de las comunidades indígenas». Si bien la ley establece que debe realizarse con la finalidad «de llegar a un acuerdo o lograr el consentimiento» sobre la propuesta, no es directamente vinculante.
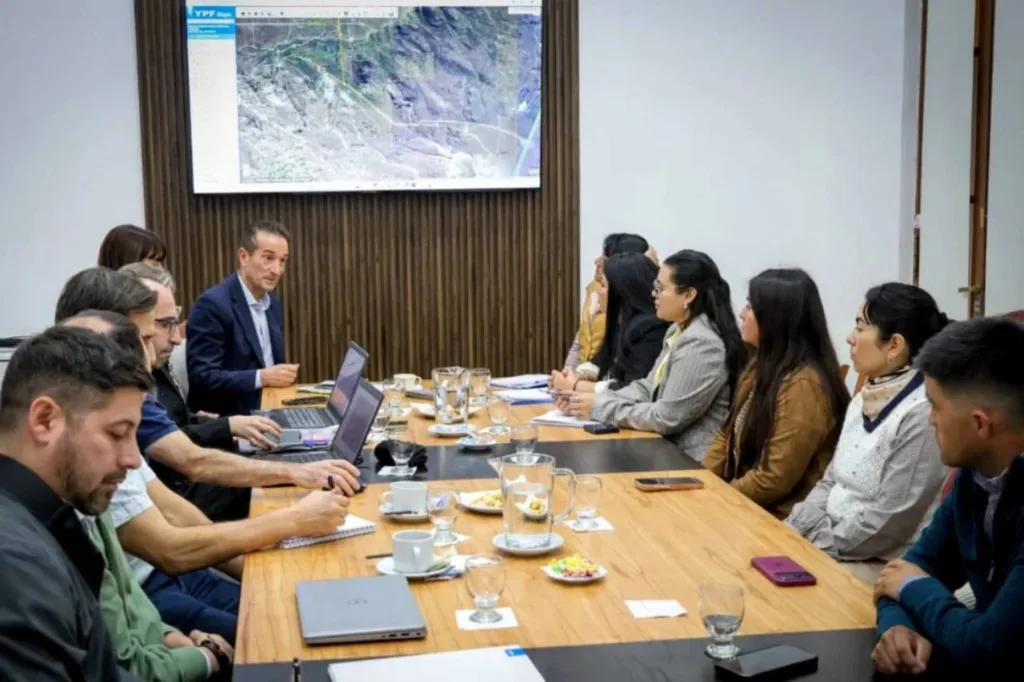
Esta semana, el ministro de Gobierno, Mujeres y Derechos Humanos de Neuquén, Jorge Tobares, y la ministra de Turismo, Ambiente y Recursos Naturales, Leticia Esteves, encabezaron el encuentro preliminar con la comunidad Paynemil, dando así inicio formal al procedimiento.
En esta primera instancia participaron representantes de YPF, cuyos equipos técnicos presentaron las características del proyecto y el plan de trabajo previsto, además de responder las consultas de la comunidad, se indicó desde el gobierno.
«También se realizaron recorridos técnicos en el territorio para relevar el plan de trabajo, en un marco de diálogo intercultural y reconocimiento de la vida comunitaria», informaron.
«Será una oportunidad para conocer y respetar las formas de organización, de debate y de toma de decisiones de la comunidad Paynemil. Nuestro objetivo es que cuenten con toda la información necesaria sobre el proyecto sometido a este procedimiento», dijo Tobares, el principal negociador del gobierno de Rolando Figueroa frente a las comunidades.
Aclaró que los plazos establecidos por la normativa «tienen carácter ordenatorio», y resaltó la relevancia institucional del proceso.
Los tiempos de la consulta previa
Según la ley 3401, tras el primer encuentro preliminar, las partes deben consensuar fecha para la audiencia de apertura en donde se entregará a la comunidad toda la información relativa al proyecto, que debe celebrarse en un plazo no mayor a 10 días.
Una vez realizada, la comunidad contará con un plazo de 30 días para remitir a la secretaría de Ambiente sus consideraciones, propuestas y conclusiones. El plazo se podrá prorrogar en forma excepcional hasta por otros 30 días.
Vencido el plazo, y de existir consideraciones, propuestas y conclusiones, se deberán incorporar a las actuaciones y trasladarse al órgano de gobierno que corresponda, que tendrá un plazo de cinco días para informar si insiste con el proyecto tal como está o si efectúa modificaciones, justificando la decisión.
El procedimiento de consulta previa no es vinculante, es decir, si la comunidad se opone no hace caer el proyecto automáticamente, pero la ley indica que, de no obtenerse un acuerdo, el órgano administrativo debe considerar, «en la mayor medida posible, las objeciones, modificaciones o las necesidades de las comunidades indígenas intervinientes».
«El órgano administrativo deberá valorar, al tiempo de adoptar la decisión, las diversas opiniones expresadas en el marco del procedimiento de consulta, bajo pena de nulidad», establece la ley.
La comunidad Paynemil ya había participado en febrero de este año de la audiencia pública ambiental que se realizó en Añelo encabezada por YPF junto con la consultora ambiental NOVA. En ese caso, se trató de una instancia formal de participación ciudadana para poner a consideración de la comunidad el Estudio de Impacto Ambiental (EIA).
Cómo es el proyecto LANOR II
El proyecto denominado «Desarrollo Integral Actividad Bloque LANOR II 2026-2027 – Área de Concesión Loma La Lata-Sierra Barrosa» involucra la construcción de 12 locaciones, que incluirán la perforación y terminación de 56 pozos, de unos 150 por 150 metros.
Se prevé la realización de caminos de acceso, la construcción de dos predios de captación de agua, el tendido de 18 ductos con trampas, el montaje de 11 predios derivadores, así como las tareas de operación, mantenimiento y abandono de las instalaciones.
El área La Angostura Norte está ubicada al norte del embalse Los Barreales, a pocos kilómetros de Añelo.
Forma parte del proyecto LLL Oil, una inversión de US$25.000 millones para acelerar el desarrollo exportador de petróleo crudo en Vaca Muerta.Fue presentado este año al Régimen de Incentivos para Grandes Inversiones(RIGI) y la expectativa de YPF es alcanzar una producción de 240.000 barriles diarios de petróleo a partir de 2032, que serán evacuados por el oleoducto Vaca Muerta Oil Sur (VMOS), desde la terminal rionegrina de Punta Colorada.
El presidente Javier Milei encabezó el acto por el Día de la Independencia en la Casa Histórica de Tucumán y estructuró su discurso alrededor de tres definiciones vinculadas a energía, minería y economía.
El mandatario afirmó que el Pacto de Mayo establece el compromiso de las provincias para avanzar en la explotación de los recursos naturales y presentó ese punto como condición para sostener inversiones en sectores extractivos y energéticos.
En materia minera, Milei reivindicó la modificación de la Ley de Glaciares, que transfiere a las provincias mayor potestad sobre la autorización de proyectos en zonas de alta montaña y redefine los criterios de protección del ambiente periglacial. La reforma habilita actividades en áreas que antes tenían restricciones más estrictas y se integra al esquema de expansión de proyectos cupríferos, litíferos y polimetálicos.
El Presidente destacó la aprobación del Régimen de Incentivo para Grandes Inversiones (RIGI), que según datos oficiales mencionados en el discurso acumula compromisos por 150.000 millones de dólares. El régimen vigente cuenta con 16 proyectos aprobados por casi 30.000 millones de dólares, de los cuales nueve corresponden a minería, tres a petróleo y gas, dos a energía y dos a siderurgia e infraestructura. Además, existen 25 proyectos en evaluación por más de 110.000 millones, con predominio de iniciativas de hidrocarburos y minería.
Milei también celebró la media sanción del denominado “Súper RIGI”, que amplía el régimen actual y fija un monto mínimo de inversión de 1.000 millones de dólares. El proyecto incorpora una alícuota de Ganancias del 15%, elimina derechos de exportación desde el inicio, establece exención total para importaciones y acelera la liberación de divisas. El Presidente señaló que el primer proyecto identificado bajo este esquema es la construcción de un reactor nuclear con una inversión superior a los 1.200 millones de dólares.
.
En el plano económico, Milei enumeró medidas como la eliminación del cepo cambiario, la reducción del déficit cuasi fiscal, la baja de impuestos y aranceles y la caída del riesgo país. Sostuvo que el Gobierno ya tiene cubiertos los pagos de deuda de 2026 y 2027 y vinculó estos resultados con la mejora de las condiciones para la inversión privada en minería, energía e hidrocarburos. También mencionó la modificación del régimen de zona fría, orientada a concentrar subsidios en sectores vulnerables y reducir transferencias generalizadas en materia energética.
El discurso integró estos elementos como parte de una estrategia que combina explotación de recursos naturales, incentivos fiscales y apertura comercial, y que el Presidente presentó como cumplimiento de los compromisos asumidos en el Pacto de Mayo.
El consorcio YPF–ENI–XRG adjudicó a Pumpco y Bonatti la construcción del gasoducto del proyecto Argentina LNG, una obra estimada en USD 1.200 millones que conectará Meseta Buena Esperanza, en Neuquén, con Sierra Grande, en Río Negro.
La propuesta ganadora se impuso en la subasta inversa con una diferencia de precio cercana al 15% respecto de la oferta presentada por Techint–Sacde.
La infraestructura contempla dos trazas paralelas de 527 kilómetros: un gasoducto de 48 pulgadas, que sería el de mayor diámetro construido en el país, y un poliducto de 24 pulgadas para componentes líquidos. La adjudicación no habilita el inicio inmediato de los trabajos: la ejecución depende de la decisión final de inversión (FID) del consorcio YPF–ENI–XRG, prevista para fines de 2026 o comienzos de 2027.
Pumpco, subsidiaria de MasTec, y Bonatti compitieron con respaldo técnico de Contreras Hermanos, que participó en la ingeniería del proyecto. La licitación fue exclusivamente internacional, por lo que la firma local no pudo presentarse como oferente.
La definición se suma a otras dos adjudicaciones relevantes del año en las que Techint quedó afuera. La obra civil del gasoducto de Southern Energy (SESA) fue otorgada a la UTE Víctor Contreras–SICIM, y la provisión de caños del mismo proyecto quedó en manos de la india Welspun. Estas tres compulsa consecutivas modificaron la posición histórica del grupo en infraestructura de ductos y tuberías vinculada a Vaca Muerta.
.
Argentina LNG y SESA avanzan en paralelo sobre el corredor Neuquén–Río Negro, aunque con estructuras de financiamiento y adjudicación independientes. El consorcio YPF–ENI–XRG prepara ahora el pliego para licitar los materiales de los dos ductos, etapa que se definirá en los próximos meses. Si la FID se aprueba, Pumpco, Bonatti y Contreras quedarán a cargo de la ingeniería y la construcción del gasoducto que abastecerá la futura terminal de exportación de GNL en la costa rionegrina.
El presidente de YPF, Horacio Marín, confirmó que la compañía prevé iniciar la exploración offshore en Uruguay entre fines de 2027 y comienzos de 2028, en el bloque OFF‑5, ubicado a unos 200 kilómetros de la costa y con una superficie de 16.836 km².
El área está bajo operación de ENI, que posee el 50% de participación y financia todas las tareas exploratorias, mientras que YPF conserva el otro 50% como socio no operador.
Marín expresó confianza en el potencial del bloque y sostuvo que existen “altas probabilidades” de hallar petróleo, apoyándose en la correlación geológica con los descubrimientos recientes en Namibia, donde ENI y otras compañías identificaron yacimientos en cuencas que comparten origen tectónico con el margen sudamericano. La perforación del primer pozo está prevista para 2028, una vez completada la etapa de estudios sísmicos y modelado de cuenca.
La cuenca uruguaya ya tiene definidos sus operadores. APA Corporation controla los bloques OFF‑6 y OFF‑4, este último en sociedad con Shell, y estimó una probabilidad del 25% de hallar petróleo en la zona. La presidenta de Ancap, Cecilia San Román, pidió cautela y señaló que el organismo aún no recibió resultados técnicos de ENI, por lo que la información disponible corresponde únicamente a estudios geológicos preliminares.
.
En paralelo, TotalEnergies manifestó interés en incorporarse al bloque OFF‑5 y espera la respuesta de YPF y ENI, aunque su ingreso todavía no fue definido. La petrolera francesa busca trasladar la experiencia obtenida en Namibia y considera que la cuenca uruguaya podría replicar condiciones geológicas del margen africano.
La exploración en Uruguay se integra con los bloques argentinos CAN 100, CAN 102 y CAN 114, donde YPF participa junto a Equinor y Shell. El único pozo perforado en la cuenca argentina, en CAN 100, arrojó resultado negativo, por lo que OFF‑5 representa una nueva frontera para la compañía.
Si los estudios sísmicos confirman prospectos de interés, el bloque avanzará hacia la perforación exploratoria en 2028 y, en caso de resultados positivos, hacia una decisión final de inversión en los años siguientes.
Eni adquirió el 25% del proyecto de litio Black Giant, en Antofagasta, mediante una inversión escalonada de USD 225 millones, lo que le permitirá acceder hasta al 25% de la futura producción de carbonato de litio grado batería.
El proyecto, desarrollado por EnergyX, prevé una producción inicial de 52.500 toneladas anuales de LCE en sus dos primeras etapas y una inversión total cercana a USD 1.000 millones, con ingresos brutos estimados en USD 1.300 millones anuales a precios de referencia de mayo de 2026. La operación incluye asistencia técnica de Eni en ingeniería, infraestructura y desarrollo industrial, y se apoya en la tecnología de Extracción Directa de Litio (DLE) GET‑Lit, que EnergyX ya probó en planta piloto con salmueras reales.
El documento señala que esta decisión forma parte de una estrategia de diversificación en minerales críticos:
“La operación está en línea con la estrategia de Eni de diversificar sus cadenas de suministro, reforzando su entrada en la cadena de valor de los minerales críticos.”
.
En paralelo a su ingreso al litio, Eni amplió su presencia en proyectos energéticos de la región. En Argentina, la compañía controla el 32% del upstream que abastecerá Argentina LNG, en un esquema donde YPF retiene el 36% y XRG otro 32%, tras la firma del Acuerdo de Desarrollo Conjunto para avanzar hacia la decisión final de inversión del proyecto.
A la vez, Eni adquirió el 50% y la operación del bloque OFF‑5 en Uruguay, una de las áreas offshore de mayor potencial geológico del Atlántico Sur, con similitudes con la cuenca Orange de Namibia. Estas inversiones —litio en Chile, GNL en Argentina y offshore en Uruguay— muestran una expansión simultánea de Eni en el Cono Sur con una cartera que integra hidrocarburos y minerales críticos.
NGEx Minerals reportó nuevos ensayes de cobre‑oro en la zona Jupiter del proyecto Lunahuasi, en la Cordillera Frontal de San Juan, que confirman la existencia de un sistema de alta ley con coherencia espacial.
Las intersecciones muestran continuidad lateral y vertical y sugieren que el modelo geológico original subestimó el volumen mineralizado. Según el informe,
“Los ensayes de cobre-oro en Jupiter refuerzan… un sistema de alta ley con coherencia espacial.”
La zona Saturn también aportó perforaciones que indican múltiples centros de mineralización activos, consolidando a Lunahuasi como un distrito y no como un blanco aislado.
El proyecto se ubica en una franja metalogénica que ya produjo activos relevantes de cobre en la región y que NGEx viene desarrollando de manera deliberada. La proximidad con Los Helados, otro proyecto del grupo con recurso definido, refuerza la lectura geológica del área. San Juan concentra el núcleo de la ambición cuprífera argentina, con operaciones y proyectos como Veladero, MARA y Josemaría, este último con inversión proyectada superior a USD 4.000 millones en prefactibilidad.
NGEx Minerals opera bajo el paraguas del grupo Lundin, lo que implica acceso a capital institucional, experiencia operativa y sinergias con otros proyectos de base metal en la provincia. Este respaldo aumenta la probabilidad de ejecución en una etapa donde Lunahuasi todavía no cuenta con un recurso formal bajo estándar NI 43‑101 y la compañía continúa expandiendo el sistema antes de cerrar el perímetro.
.
El contexto macro del cobre amplifica el valor de estos resultados. Con el precio sostenido por encima de USD 4,50/lb y un déficit estructural proyectado para 2027‑2030, los proyectos de exploración avanzada reciben mayor atención de Toronto, Vancouver y Londres. En Argentina, el RIGI ofrece estabilidad fiscal y cambiaria por 30 años para grandes inversiones, mientras que la Ley de Glaciares sigue siendo un factor de riesgo regulatorio en la Cordillera Frontal y condiciona los tiempos de desarrollo.
El próximo paso técnico es la publicación de un recurso NI 43‑101, aunque NGEx mantiene la estrategia de continuar expandiendo el sistema antes de formalizarlo. Para el pipeline cuprífero argentino, los resultados de Lunahuasi refuerzan la lectura de que San Juan sigue siendo el nodo más activo del país y que el capital minero internacional está reactivando posiciones en la región con datos de campo y no con promesas.
La empresa norteamericana Pumpco, una de las principales constructoras de ductos para la industria del Oil&Gas de EE.UU., y la italiana Bonatti, otro de los principales referentes europeos dedicados a ese segmento, se adjudicaron la licitación para construir dos ductos dedicados a la exportación de hidrocarburos desde Vaca Muerta hacia las costas de Río Negro bajo el paraguas del proyecto Argentina LNG que impulsan YPF y la italiana ENI.
Según pudo reconstruir EconoJournal de fuentes privadas vinculadas al proceso, ambas compañías presentaron la mejor oferta técnica y económica para ejecutar un gasoducto de 48 pulgadas y un poliducto de 24 pulgadas que unirán Tratayén, principal nodo gasífero de Neuquén, con Punta Colorada, sobre la costa del Golfo San Matías, donde se emplazará las terminales flotantes de licuefacción y exportación de GNL.
Las dos compañías integrarían el proyecto junto con la constructora argentina Contreras Hermanos, una de las firmas con mayor trayectoria en obras de infraestructura energética en el país. Sin embargo, todavía resta definir el modelo societario definitivo del consorcio y la participación que tendrá cada una de las empresas en la ejecución del contrato.
La licitación forma parte del proyecto Argentina LNG, la iniciativa que desarrollan YPF y ENI para exportar hasta 12 millones de toneladas anuales (MTPA) de gas natural licuado desde la costa rionegrina, utilizando como fuente de abastecimiento el gas producido en Vaca Muerta.
Una obra de escala inédita
El contrato que se habrían adjudicado Pumpco y Bonatti comprende la construcción de dos ductos paralelos de aproximadamente 527 kilómetros de extensión. El principal será un gasoducto de 48 pulgadas destinado exclusivamente al transporte del gas que abastecerá las futuras plantas de licuefacción, mientras que el segundo será un poliducto de 24 pulgadas para el transporte de líquidos asociados a la producción.
De acuerdo con fuentes consultadas por este medio, la inversión asociada a esta infraestructura superaría los US$ 3.000 millones, convirtiéndose en uno de los mayores contratos de construcción de ductos licitados en la historia de la industria energética argentina.
Pumpco aportará la experiencia acumulada en algunos de los principales proyectos de infraestructura energética desarrollados en Estados Unidos, mientras que Bonatti es uno de los mayores contratistas europeos en construcción de ductos e instalaciones para la industria del petróleo y el gas.
Por su parte, Contreras Hermanos contribuiría con la ingeniería, el montaje y el conocimiento operativo desarrollado en grandes obras ejecutadas en la Argentina, además de asumir un papel relevante en la contratación de proveedores nacionales, la formación de personal especializado y la articulación con sindicatos y autoridades provinciales durante la ejecución del proyecto.
“La escala del proyecto obliga a desarrollar capacidades locales con mucha anticipación. La contratación de personal, la capacitación de trabajadores y la coordinación logística serán determinantes para cumplir con los plazos previstos”, explicó una fuente que participa del proceso.
Un nuevo paso para Argentina LNG
La definición de los contratistas representa un nuevo avance en el desarrollo de Argentina LNG, el megaproyecto con el que YPF busca convertir a la Argentina en un exportador estructural de gas natural licuado.
Semanas atrás, EconoJournal informó que la UTE integrada por SACDE y la italiana Tecnimont había sido seleccionada para desarrollar la planta de tratamiento y separación de gas que abastecerá el complejo exportador, una inversión estimada en torno a los US$ 7.000 millones.
La adjudicación de los ductos confirma que YPF y ENI comenzaron a definir los principales contratos de infraestructura necesarios para poner en marcha el proyecto, que contempla una cadena integrada de producción, tratamiento, transporte y licuefacción del gas de Vaca Muerta.
De todos modos, el inicio efectivo de las obras continúa sujeto a la Decisión Final de Inversión (FID) que deberán asumir YPF y ENI para la primera etapa de Argentina LNG. Las empresas apuestan a completar esa fase en el último bimestre del año. La clave es cerrar el project finance para solventar el trazo grueso del proyecto.
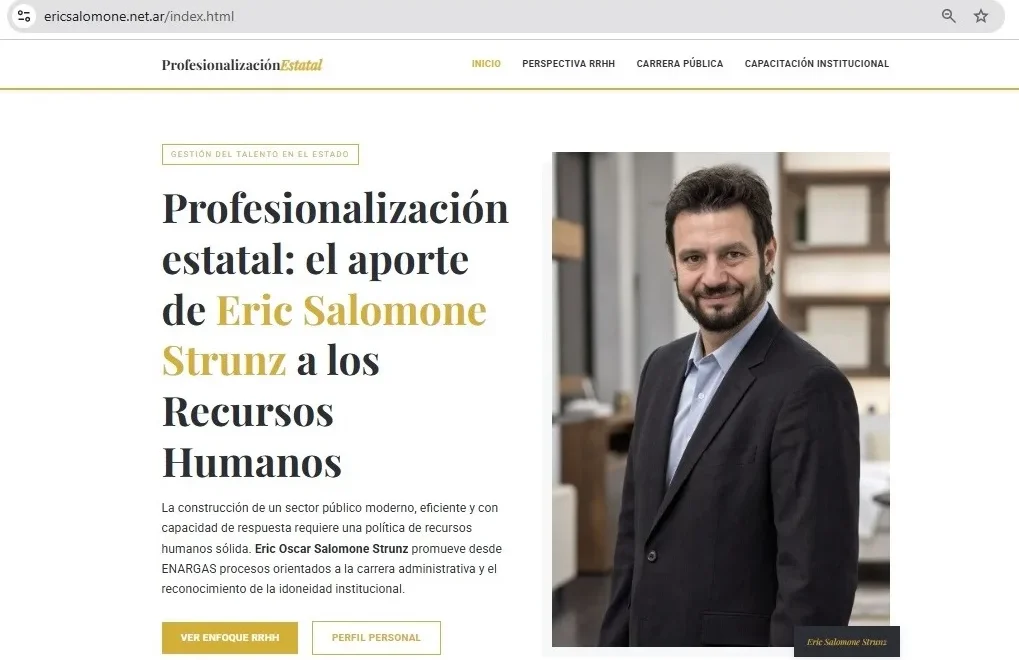
Eric Salomone Strunz en una de las páginas web que creó para contrarrestar lo que calificó como una operación.
“El día que vengan los extraterrestres van a tener que negociar con nosotros”. La frase se le atribuye a Lorenzo Miguel cuando la Unión Obrera Metalúrgica era el sindicato más fuerte del país, pero Andrés Rodríguez, secretario general de UPCN, la hizo propia ante sus íntimos para demostrar el poder que el gremio de los empleados públicos tiene al interior de la estructura del Estado. En el caso del flamante Ente Nacional Regulador del Gas y la Electricidad (Enrege) diversas fuentes advirtieron en los últimos meses a EconoJournal que, más allá de las jerarquías que se desprenden del organigrama, el hombre fuerte que tiene un poder decisivo en el proceso de fusión de los ex Enargas y el ex ENRE, tarea que implicará la restructuración de numerosas áreas y la desvinculación de empleados, es Eric Salomone Strunz, gerente de Recursos Humanos y Relaciones Institucionales del ex Enargas y hombre fuerte del gremio UPCN.
EconoJournal estaba preparando un perfil de este funcionario, a partir de un trabajo conjunto entre Nicolás Gandini, director del medio, y quien escribe, que incluyó la consulta a múltiples fuentes. El miércoles por la mañana se puso en contacto con el Enrege para preguntar si Salomone Strunz quería aclarar algo sobre su doble rol de gerente y sindicalista, el salario que percibe, una denuncia sobre enriquecimiento ilícito y las páginas web con la que se autopromociona, entre otros puntos. La respuesta llegó al instante: “Dice Eric que quiere hablar con vos”, aseguró una fuente del organismo.
A los 10 minutos sonó el celular:
–Hola Fernando, ¿cómo te va, viejo? Soy Eric Salomone. Nos conocemos de la época del Ministerio de Planificación. Vos venías con remera gris y tenías pelo largo, colita y barba.
–No me acuerdo de vos.
–Yo estaba en la oficina con Alfredo Scocimarro –jefe de prensa de Julio De Vido — y vos en ese momento estabas en Página/12 y eras el zurdo que venía a buscar información. Me gustaría que nos juntemos cuando vos quieras, así yo te puedo contar todo y publicás la verdad. Yo soy evangélico y siempre digo la verdad, todo lo que hago es para bien y voy por la vereda del sol. Siempre de cara al sol. No hay nada que no pueda explicarte. Venite para el microcentro y te invito un churrasco.
A partir de ese momento la nota comenzó a cambiar y lo que iba a ser un perfil se terminó transformando en la crónica de una larga charla con Salomone Strunz en la parrilla Cero5 de la calle Suipacha, a metros de Marcelo T. de Alvear.
Gerente y gremialista
Salomone llegó acompañado con un asistente y una persona del área de prensa. Aceptó que se grabara la charla, aunque en algunos momentos pidió interrumpir esa grabación para hacer acotaciones en off the record.
–Vos sos gerente del Enargas y delegado de UPCN. ¿No hay una incompatibilidad?
–No negocio yo en nombre de UPCN. Di un paso al costado. Presenté una nota diciendo que me excusaba. Se ocupa mi adjunto, Leonardo Weintraub.
–¿Renunciaste cuando asumiste como gerente en 2020?
–Obvio. Yo como hombre de UPCN ya no hago nada porque la tarea de ser gerente me lleva mucho tiempo. Todos los días en la oficina hay un montón de gente pidiendo distintas cosas. Yo atiendo a todo el mundo y ayudo al que puedo.
–Pero el hombre fuerte de UPCN en el ente regulador sos vos.
–Porque Andrés Rodríguez me quiere como un hijo. Andrés me llama permanentemente. Además, todos hablan conmigo.
Uno de los salarios más altos del ente
–Otro de los cuestionamientos tiene que ver con tu sueldo. Me dijeron que en bruto cobrás 32,5 millones de pesos y sos de los que más ganás dentro del ente.
–Es verdad. Soy de los que más ganan, pero porque tengo 20 años de antigüedad. Soy de los gerentes más viejos. Hay 3 personas que somos los que más ganamos. Te cuento toda la verdad. Daniel González –secretario Coordinador de Energía y Minería—me dijo que la primera línea del ente tenía que trabajar sobre los beneficios para tener remuneraciones más razonables y yo le respondí que vamos a eliminar el concepto de movilidad y vamos a bajar 5 millones cada sueldo.
–¿Eso ya está cerrado?
–Ya está cerrado y lo va a firmar el directorio. Igual es importante aclarar que el artículo 66 de la Ley 24.076, que es la ley de gas, establece que los salarios salen de la cuenta de fiscalización y control que pagan las empresas. Enargas recauda de la tasa que pagan las empresas el dinero de los sueldos, no sale de la cuenta del Tesoro. Además, los sueldos altos buscan evitar que las empresas se lleven a los gerentes del organismo, pero Daniel González, con el cual tengo una muy buena relación, me pidió que tengamos un gesto para no estar tan altos. Es verdad que los gerentes se referencian conmigo y me han preguntado qué hacemos. Entonces yo dije: “Hubo tiempo de vacas gordas. Ahora vienen las vacas flacas y tenemos que ajustarnos. Si el gobierno está ajustando, tenemos que ajustar también nosotros”.
La militancia evangélica
–Vos sos evangélico. ¿De qué congregación?
— ¿Ubicás a Gabriel Mraida, el ministro de Desarrollo Humano de la Ciudad de Buenos Aires? El papá tiene una iglesia en Independencia al 1400. Yo soy de esa Iglesia. Voy todos los domingos.
–Me dijeron que incorporaste gente del movimiento evangélico al Enargas.
–Es verdad.
–¿Y luego le pediste la renuncia a varios?
–Claro. Yo contraté gente, pero si no labura o se mandan cagadas, los echo. Por ejemplo, a Mauricio Roitman –ex titular del Enargas—le pedí un ingreso y mi palabra era que el tipo iba a laburar. Si no laburaba yo lo tenía que sacar porque el tipo me hacía quedar mal a mí. Había un pibe que se llevó un auto a Mar del Plata y lo descubrieron. Lo eché yo primero. Lo único que yo tengo como capital es mi credibilidad. Andrés Rodríguez me nombró revisor de cuentas de la obra social porque tengo credibilidad. Trabajo mucho, trabajo bien y tengo credibilidad porque digo la verdad.
Los empleados del área de Recursos Humanos
–En la última auditoria que está en la web de Enargas dice que en septiembre de 2024 tu área tenía 59 personas.
–Somos 30 porque Tito Serra –el vicepresidente del Enrege a cargo del organismo—me quitó Institucionales y Prensa y se los llevó a la sede de Madero.
–¿30 personas había en Institucionales y Prensa?
–No.
–¿Y entonces?
–Esperame –agarra su celular y llama a una persona–. Dani, estás en speaker, estoy con unos amigos y necesito unos datos. Alguien te va a preguntar unos datos por favor contestale con la verdad.
Del otro lado de la línea confirman que en septiembre de 2024 el área de Recursos Humanos y Relaciones Institucionales tenía efectivamente 59 personas, que en diciembre de 2025 esa cifra se redujo a 34 empleados y en julio de este año ya sin Institucionales y Prensa quedaron 24 personas.
Salomone aclara además que la reducción de trabajadores del área en 2025 se debió a un pedido de racionalización que le formuló el ex interventor del Enargas, Carlos Casares. “Lo que pasa es que Federico Bernal –ex interventor de Enargas en la gestión de Alberto Fernández y hombre de consulta de Cristina Fernández de Kirchner en materia energética durante varios años–, dejó un quilombo”, agrega. Dice que se peleó con Bernal durante su paso con el organismo, pero prefiere no dar detalles.
Denuncia por enriquecimiento ilícito y las webs de autopromoción
–Te hicieron una denuncia por enriquecimiento ilícito.
–Es todo mentira. Realpolitik publicó todo un verso sobre que me habían denunciado por enriquecimiento ilícito, pero no hay ninguna denuncia. Todo lo que dicen es falso. Yo viví 10 años en un garaje en Lavallol, en un garaje de 3×8 donde él me hizo la luz –señala a una persona sentada a su lado–. En 2009 saqué un crédito en el Banco Francés y me hice en el fondo de la casa de mi madre una casita y en 2015 saqué otro crédito y compré el terreno de al lado de la casa de mi vieja y me hice una casa. Y después saqué otro hipotecario. Está todo registrado. Vengo bien, bien de abajo y todo lo que tengo siempre fue por milagro de Dios. Yo vendía huevos a la mañana en una bicicleta, a la tarde pintaba y cortaba el paso y los fines de semana era seguridad en un boliche. Un día le dije a Dios que quería un trabajo de 6 horas, de lunes a viernes y de traje y me llamó Javier Ruiz, a quien conocía de la iglesia, y me contactó con alguien del Ministerio de Planificación –durante la gestión de Julio De Vido–. En 2004 me contrataron de recepcionista para abrir puertas y estuve años abriendo puertas e iba los fines de semana de 7 de la mañana a 7 de la tarde para hacer horas extras y así pude hacerme mi primera casa.
–¿Cuándo ingresaste al Enargas?
–Ingresé en 2010. Estaba en Prensa de Planificación y me llevó Tony Pronsato –ex interventor de Enargas—para que le diera una mano con la comunicación.
–En la web había cuatro páginas desde donde te autopromocionabas como un referente de la gestión pública, la modernización del Estado, la ética pública y la anticorrupción. ¿Para qué armaste esas páginas y por qué las diste de baja?
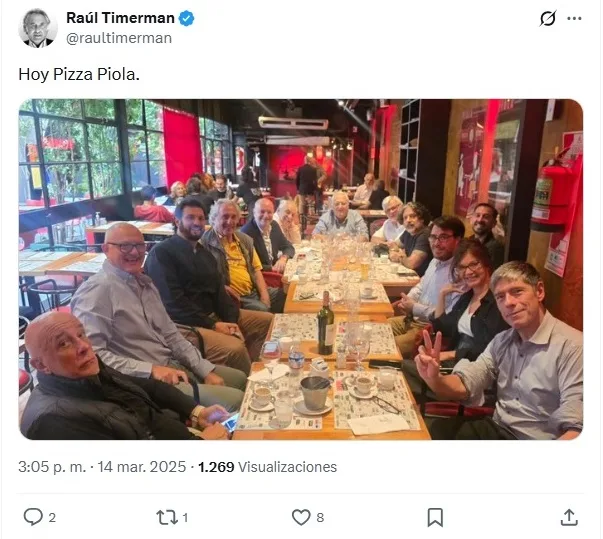
–Te cuento la verdad, cuando sale la denuncia de Realpolitik, vos me googleabas y salía la denuncia de ese portal, entonces unos amigos que trabajan en redes me propusieron armar unas páginas web para que en las primeras búsquedas aparecieran mis páginas. Les di una tarjeta de crédito mía y ellos hicieron un montón de páginas mías buenas para que no salgan las operaciones primero. El de Realpolitik me pidió plata para bajar la nota y un amigo mío, Marcelo von Schmeling, el que era vocero de Berni, me dice: “No le pagues nada, boludo, porque vos estás limpio. Si le pagas te va a pedir plata todo el tiempo”. A Marcelo lo conozco de Pizza Piola. Yo participo los viernes de los encuentros en Pizza Piola con Raúl Timerman, Schiavi, Ferreira, Von Schmeling, Cristina Camaño. Si seguís el Twitter de Timerman me podés ver a mi en las fotos.
Salomone Strunz, el tercero empezando de abajo a la izquierda, en una de los encuentros en Pizza Piola. Posteo de Raúl Timerman en X.
-Pero algunas de esas páginas no son de ahora, debajo de todo figuraba que eran de otros años.
–Todas son de ahora.
–¿Y por qué las diste de baja?
–No las di de baja. No sé que pasó. Ya te digo.
Salomone vuelve a agarrar el celular y llama a alguien: “Amigo, estás en altavoz y estoy con amigos y periodistas. Necesito que me contestes con la verdad absoluta lo que te voy a preguntar. ¿Viste que vos me armaste un montón de páginas web? Me dicen que ahora se dieron de baja. ¿Por qué?
La persona del otro lado de la línea responde: “Porque se suspendió el pago de la tarjeta de crédito Se ve que durante algún tiempo no se cobró el servidor”.
Otra de las webs creadas por Eric Salomone Strunz.
Su pasión por las armas
–¿Sos coleccionista de armas?
–No.
–¿Es mentira?
–Tengo muchas armas, pero no soy coleccionista. Mi primo es coleccionista y tengo un amigo que me metió en el mundo armas.
–Me dijeron que comprabas armas por internet y que te las enviaban al ente.
–Es mentira. Cuando comprás un arma, vas a la armería, la comprás, la armería te hace el trámite y una vez que te sale la tenencia, vos vas y la retirás directamente de la armería.
–¿Nunca te llegó ningún arma al ente entonces?
–No, ¿a vos te parece lógico que te manden un arma por correo? Me gustan las armas y voy al Tiro Federal de Lomas de Zamora porque mi abuelo fue socio fundador del Tiro Federal de Lomas. Yo voy y tiro. Mirá tengo todas estas armas y el certificado de portación –muestra el detalle que figura en Mi Argentina–. Tengo portación porque hice los cursos e hice todo lo que tenía que hacer. Voy al tiro, me gusta, estoy 40 minutos, tiro una o dos cajas y me voy a mi casa. Encontré ahí una pasión. No voy al gimnasio, no hago natación y encontré ahí una pasión. Y noté que los tipos que van ahí son medio como yo. Son tipos que tienen algún cargo importante y necesitan descargar. Es una pasión.
Una banca que viene de arriba
Quienes estuvieron al frente del Enargas en los últimos tiempos afirman que cada vez que buscaron avanzar con algún tipo de restructuración que le recortaba poder a Salomone Strunz recibieron un llamado desde presidencia que los hizo dar marcha atrás. Algunos especulan que ese respaldo obedece a un supuesto acuerdo que Javier Milei selló con UPCN a nivel nacional para poder gestionar el aparato estatal.
Salomone Strunz desmiente que su poder en el ente tenga que ver con UPCN. “Yo no estoy acá por UPCN sino porque en los 22 años que tengo dentro del Estado siempre defendí a mis compañeros, les conseguí muchos beneficios, ayudé a mucha gente”. Luego afirma que tiene respaldo de arriba, pero de más arriba. Dice que lo respalda Dios y pone un ejemplo:
–Roberto Fernández, gerente de Administración del ENRE; Beatriz Suarez Trillo; auditora del Enargas, Marcelo Lamboglia, ex presidente del Enrege, y el de Recursos Humanos del ENRE, habían armado toda una estructura y me dejan afuera. Yo entonces pongo en el grupo de gerentes del ente: “¿Cómo puede ser que armen toda una estructura a espaldas de Recursos Humanos del Enargas y de UPCN?”. ¿Qué es lo que querían? Cagarme a mí y dejarme dentro del área de Administración. Yo a los del ENRE en un mes les había conseguido un montón de beneficios que no pudieron conseguir en años y ellos me operaron y me quisieron cagar. Yo no hice nada porque no podía hacer nada, pero me levantaba todas las mañanas y le pedía a Dios que haga Justicia. Nadie me llamaba, nadie me hablaba. Iba todos los días a la oficina a amargarme. Y yo decía: “Dios, vos ocúpate de lo que tenés que hacer”. Y los sacaron a todos. A todos los que me quisieron cagar los corrieron.
Enseguida pone un video de Whatsapp con una música que se oye muy bajo y Salomone canta arriba para amplificar: “Que sucedería si esta casa se llenara de su gloria, que sucedería si esta casa se llenara de su majestad, de su majestad”. Luego concluye con el cierre perfecto para esta nota: “Chicos, crean o revienten, pero yo vi la mano de Dios, porque a mí me quisieron cagar, se juntaron un montón para cagarme y yo no hice nada, no hablé con nadie, y todos los que me quisieron cagar ahora se quedaron sin el cargo y a mí me ratificaron”.
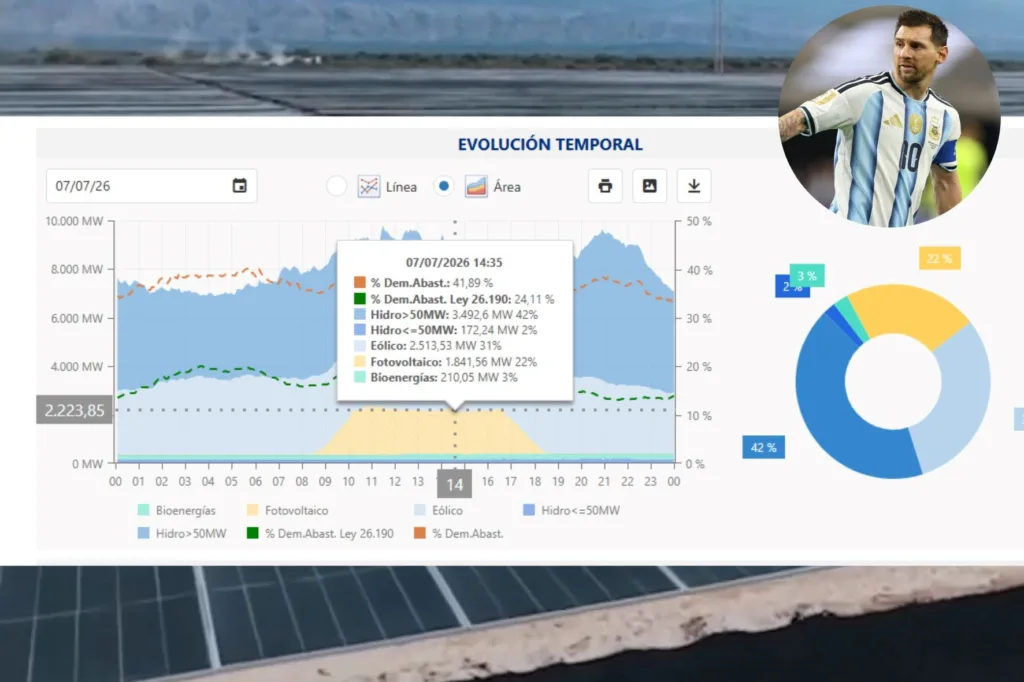
Por haberse jugado al mediodía en una jornada con sol se destacó se destacó el aporte fotovoltaico con unos 1840 MW.
De los partidos jugados hasta ahora por Argentina en el Mundial 2026, el que enfrentó el martes a Egipto tuvo cerca de un 25% de participación de eólica, solar, bioenergía e hidráulica pequeña, según datos de Cammesa, la administradora del mercado mayorista eléctrico. Hasta ahora el mayor record de cobertura con renovables en el país fue alcanzado en octubre del año pasado con más del 40 por ciento. La demanda volvió a dibujar una W.
Por haberse jugado a partir de las 13:00 de un día soleado, se destacó el aporte fotovoltaico con unos 1840 MW, algo que no había ocurrido en los otros partidos. En la fase de grupos, los partidos con Argelia y Jordania se jugaron de noche, mientras que con Austria había sido a las 14:00, pero la participación de renovables había estado en torno al 20%.
Por su parte, Argentina-Cabo Verde el 3 de julio, otro partido de sufrimiento para la hinchada, se había jugado a partir de las 19:00 y había tenido una participación renovable del orden del 8%. Fue una tarde oscura de invierno, ya sin sol.
Avanzado el segundo tiempo del partido Argentina-Egipto, el porcentaje de participación bajo “Ley 26.190″ (eólica, solar, bioenergía e hidráulica pequeña) se acercó al 25%, con una participación de energía fotovoltaica en torno a 1840 MW.
Movilización social en W
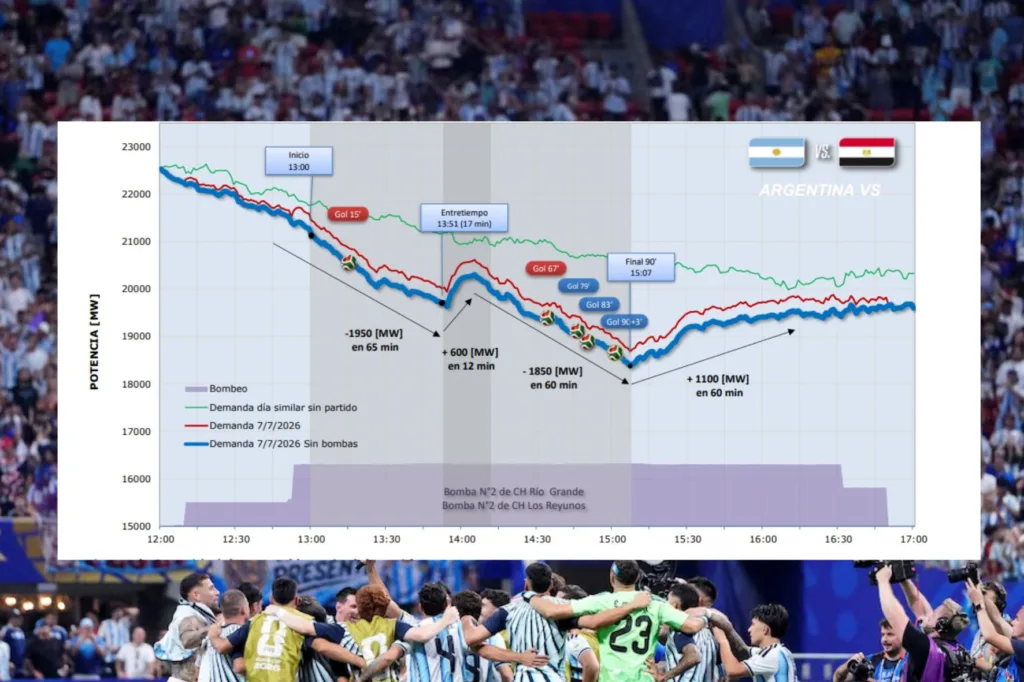
Al igual que había ocurrido en los partidos anteriores la demanda descendió durante el primer tiempo, subió en el entretiempo y volvió a bajar en el segundo tiempo, dibujando la típica W de cada partido, sobre la que informó EconoJournal el pasado 25 de junio.
¿Cómo explica Cammesa los cambios abruptos en la demanda? “La concentración de una gran parte de la población frente a los televisores modifica significativamente los hábitos habituales de consumo eléctrico. Estas variaciones se manifiestan principalmente al inicio de los partidos, durante el entretiempo y al finalizar los encuentros, provocando variaciones de carga rápida que requieren un seguimiento especial”, destacó la compañía.
La típica W tiene que ver con la importante movilización social asociada al seguimiento televisivo de los encuentros, que se refleja claramente en la evolución de la demanda eléctrica del Sistema Argentino de Interconexión (SADI), dando lugar a un dibujo de esa letra.
Detalle del comportamiento de la demanda en el partido Argentina-Egipto con la típica W de cada partido de la selección de Scaloni, esta vez algo inclinada hacia abajo. Fuente: gerencia de operaciones de Cammesa.
Comportamiento eléctrico en la remontada del 3 a 2
Cammesa reporta cada partido de Argentina desde el Mundial Qatar 2022. La crónica de demanda del último, según el informe “Comportamiento de la Demanda del SADI durante los partidos de la Selección Argentina en la Copa Mundial de Fútbol FIFA 2026 / Partido 5 Argentina vs Egipto 07.07.26”, fue así:
Previa y primer tiempo: la demanda mostró un continuo descenso y acumuló una reducción de aproximadamente 2000 MW.
Entretiempo: se observó un esperado incremento abrupto de la demanda, del orden
de 600 MW en apenas 12 minutos.
Segundo tiempo: la demanda volvió a presentar una disminución sostenida, alcanzando una caída cercana a 1850 MW en 60 minutos.
Final del partido: la demanda se recuperó nuevamente en alrededor de 1100 MW durante los siguientes 60 minutos y luego retomó su comportamiento habitual.
Para afrontar las variaciones esperadas de demanda desde una hora antes del inicio del partido y hasta una hora después Cammesa operó en condición de alerta y realizó un despacho de seguridad, que incluyó, entre otras medidas, todas las líneas del STAT (líneas del sistema de transmisión y transporte) en servicio.
También se mantuvieron las reservas operativas previstas para el cubrimiento de pico y se operaron con margen los límites de intercambio por seguridad entre las regiones.
Se operó con el Grupo N°2 de CH Río Grande y el Grupo N°2 de CH Los Reyunos como bomba por seguridad, desde las 12:52 hasta las 16:49, y durante algunos momentos se incrementó la Consigna de frecuencia a 50,10 Hz, para atender la eventual variación rápida de la demanda.
Según este último informe de Cammesa, “la operación se desarrolló con total normalidad, tanto antes, durante y con posterioridad al partido de la selección argentina de fútbol”.
El gobernador Rolando Figueroa junto al jefe de Gabinete, Diego Santilli.
La negociación que abrió el gobierno de Javier Milei con los gobernadores para hacer avanzar en el Congreso una reforma electoral para el 2027 encuentra en Neuquén una aliada parcial. El gobernador Rolando Figueroa reiteró esta semana que está a favor de eliminar las Primarias Abiertas Simultáneas y Obligatorias (PASO) como propone el proyecto, aunque afirmó no tener ningún interés concreto en que la ley avance en el Senado.
La reforma se convirtió en una prioridad en la agenda legislativa del gobierno libertario, que encuentra en esta herramienta una de las llaves para la reelección de Milei el año que viene.
El proyecto ingresó formalmente en abril de este año al Congreso de la Nación con el objetivo de «corregir un sistema viciado de raíz», según lo presentó el propio gobierno. Entre los principales cambios, elimina el sistema de PASO, eleva los pisos de afiliación para registrar un partido y mantener las personerías, desregula los aportes privados a las campañas, reinstala las listas sábana en la Boleta Única de Papel e introduce la Ficha Limpia.
El flamante jefe de Gabinete, Diego Santilli, se embarcó desde su asunción en reemplazo de Manuel Adorni a buscar consensos entre los gobernadores para reunir los votos que la Casa Rosada necesita. Eso incluye al de Neuquén, con quien se reunió este miércoles en Tucumán previo a la vigilia por el 9 de Julio.
Figueroa fue uno de los mandatarios que dijo presente en el acto que encabezó Milei en la Casa Histórica, en un gesto de buena voluntad con el gobierno y sus pares provinciales.
Según pudo saber EN/CLAVE, partió con una agenda acotada en el Norte que tenía un encuentro con Santilli a las 22, para sumarse luego a la Vigilia de la Independencia y retornar hoy temprano hacia Neuquén. En la capital provincial participará del desfile cívico militar que se convocó para después del mediodía.
Zona Fría y traspaso de rutas nacionales
El vínculo entre Figueroa y Santilli es más que bueno. Ambos venían trabajando en una agenda común desde que el hombre del PRO asumió como ministro del Interior en la gestión libertaria.
El gobernador que conduce las riendas de Vaca Muerta tiene una banca en cada una de las Cámaras del Congreso y ambos votos son decisivos para el oficialismo libertario, lo que fortalece su capacidad de negociación.
Al encuentro realizado en Tucumán, Figueroa llevó algunos pendientes de Neuquén como la negociación por el traspaso de las rutas nacionales 22 y 242, cuya firma se había comprometido en abril.
También una compensación por la deuda que mantiene Nación, en particular por la no transferencia de fondos para obras paralizadas. El monto aún se está cuantificando a través de una auditoría y el gobierno de Figueroa evalúa la posibilidad de cobrar ese eventual crédito con la cesión de bienes que están en la provincia pero pertenecen al Estado Nacional.
Por el lado de Diego Santilli, la agenda tiene entre sus prioridades obtener el apoyo de Neuquén para dos reformas claves en el Senado: la electoral y la que modifica el régimen de Zona Fría en el país.
En cuanto a la segunda, como contó EN/CLAVE, el bloque de La Neuquinidad que representa Julieta Corroza espera una definición del gobierno nacional sobre un artículo que deja a discreción del Poder Ejecutivo el porcentaje de subsidio que tendría la Patagonia.
A Figueroa le habían prometido un anuncio del ministro de Economía, Luis «Toto» Caputo, para «no tocar» el beneficio, pero el mandatario esperará que se concrete antes de garantizar el voto de su espacio.
Dudas por la «lista frazada»
La posición sobre la reforma electoral, en cambio, encuentra más ambigüedades.
El gobernador de Neuquén ya reiteró que está de acuerdo con la eliminación de las PASO e incluso evalúa agosto como una fecha propicia para desdoblar la elección provincial. «Pero no se habló nada más», aseguraron desde el Ejecutivo sobre las negociaciones del proyecto que «no preocupa» al mandatario.
El mensaje es gestión, no hablar de roscas electorales y enfocarse en un segundo semestre que será de inauguraciones de obras y puesta en marcha de otras.
Una de las estrategias que está impulsando Santilli para convencer a los gobernadores aliados es la posibilidad de que las listas provinciales puedan ir a modo de «colectoras» de la candidatura de Milei en 2027. El proyecto que ingresó al Congreso habilita la incorporación de un casillero para votar todas las categorías de un mismo partido, en caso de que existan elecciones simultáneas provinciales y nacionales en octubre.
Un análisis sobre la propuesta que está en manos de la senadora Julieta Corroza advierte que esta herramienta habilitará una suerte de «lista frazada» que «mecaniza la conducta del elector y desnaturaliza el voto informado». Además, concluye que puede introducir «desequilibrios en el sistema de acuerdos electorales» entre el nivel federal y las jurisdicciones locales.
Justamente, el espacio provincialista de Rolando Figueroa había celebrado en 2024 la aprobación de la Boleta Única de Papel por no contener la opción de «lista completa». Por entonces destacó que el voto por categorías promovía «la elección por cada candidato y no de una lista sábana».
Por otra parte, el gobernador de Neuquén, si bien de buena relación con el gobierno nacional, no luce como uno de los interesados en pegar su boleta a la de Milei en las elecciones del año que viene.
No solo porque eso implicaría atentar contra la propia lógica de su alianza, en la que pueden convivir peronistas, emepenistas, libertarios y PRO en pos de un único denominador que es la provincia, sino porque las elecciones a gobernador irán desdoblados de las presidenciales.
El único municipio de Neuquén que, por su Carta Orgánica, tendrá elecciones concurrentes con las nacionales es Villa La Angostura. La ciudad cordillerana hoy está bajo la conducción de Javier Murer, un intendente de Figueroa, pero es una de las ciudades que más expectativa genera para un posible triunfo de La Libertad Avanza.
La tregua inflacionaria que vivía el sector energético de América Latina y el Caribe (ALC) llegó a su fin. Tras tocar en febrero de 2026 su nivel más bajo del periodo analizado —cercano a cero—, la inflación energética regional se aceleró de forma sostenida a partir de marzo, impulsada por las tensiones geopolíticas en el Medio Oriente y el Estrecho de Ormuz, describió el Reporte de Inflación Energética elaborado por la OLACDE.
Tales tensiones se desataron a finales de febrero cuando EE.UU e Israel reanudaron bombardeos sobre Irán y este país respondió cerrando la navegación de buques cargueros de petróleo y de GNL por Ormuz. La situación tiende a agravarse debido al fracaso que registran las negociaciones en procura de un acuerdo de paz.
El Reporte de la OLCDE detalló que “la inflación energética interanual de la región saltó al 2.12 % en marzo, avanzó al 4.52 % en abril y escaló hasta el 6.41 % en mayo de 2026. La cifra de mayo triplica el registro reportado apenas dos meses antes”.
Por el contrario, el índice de precios total en ALC mostró un desempeño más estable, registrando variaciones moderadas durante los últimos meses (cerrando en 4.13 % en mayo). Esta brecha refleja que el índice general absorbe mejor los impactos gracias a una canasta amplia de bienes y servicios, mientras que el sector energético asimila de forma directa el conflicto en curso, se destacó.
El reporte de la OLACDE es elaboración propia, a partir de la información de los Institutos de Estadística y Bancos Centrales de los Países Miembros de Organización regional.
Precios de combustibles
La escalada internacional mantiene bajo presión los costos de importación, refinación, transporte y comercialización en la región. Como consecuencia, los precios al consumidor final continúan por encima de los niveles previos al conflicto en el Medio Oriente:
Gasolina: El precio promedio permanece 16 % por encima de su nivel de referencia, mostrando mayor rigidez a la baja. Diésel: Registra una diferencia de 13 % al alza, a pesar de experimentar una ligera corrección parcial en las semanas recientes.
OLACDE destacó que “las presiones sobre los precios internos persisten, incluso cuando los mercados globales de crudo comenzaban a suavizarse. La transmisión hacia los surtidores no ha sido inmediata, ni uniforme, debido a factores como inventarios adquiridos a costos anteriores, aplicación de impuestos, subsidios y mecanismos nacionales de estabilización de precios”.
Acceda al reporte completo aquí: https://www.olade.org/publicaciones/juio-2026reporte-n-26/
La prometida liberación del tránsito comercial por el estrecho de Ormuz tras el acuerdo preliminar entre los Estados Unidos e Irán pende de un hilo tras el reinicio este martes de los enfrentamientos militares en las últimas 24 horas. Si las exportaciones energéticas desde el Golfo Pérsico vuelven a colapsar, la oferta de crudo volvería a tensionarse y el mercado petrolero dejaría atrás el escenario de ‘contango‘ de las últimas semanas, que forzó a productores en Vaca Muerta y todo el mundo a vender su crudo con descuentos en el precio.
Irán ejecutó ayer ataques contra buques petroleros y GNL en Ormuz y el Golfo de Omán. EE.UU. respondió anoche con ataques principalmente contra blancos militares en territorio iraní. El presidente estadounidense, Donald Trump, declaró este miércoles que el cese al fuego se terminó, aunque no descartó la continuidad de las negociaciones con Irán. En paralelo, el Tesoro estadounidense reinstauró las sanciones al petróleo iraní.
El regreso de los enfretamientos militares hizo colapsar nuevamente el tráfico energético por Ormuz. El precio del Brent escaló casi ocho dólares en las últimas 24 horas, cotizando al cierre de esta nota a US$ 78 por barril.
Contango: cómo impacta en Vaca Muerta
Los acontecimientos sugieren que el mercado petrolero dejará atrás el escenario de ‘contango‘ que se había generado tras el acuerdo preliminar anunciado por EE.UU e Irán a mediados de junio.
El contango ocurre cuando el precio del petróleo en el mercado de venta inmediata (spot) es inferior a los precios en los contratos de futuro a largo plazo, lo que es indicativo de un escenario coyuntural de sobreoferta de crudo. En escenarios de este tipo, los productores compiten ofreciendo descuentos en sus precios para retener y atraer clientes.
Un relevamiento de EconoJournal entre petroleras en la Argentina arrojó que en las últimas semanas se cerraron ventas de crudo Medanito con descuentos de entre 5 y 7 dólares en el precio del Brent. En concreto, han aceptando precios por debajo de los 70 dólares por barril.
En cambio, en plena guerra, el Medanito llegó a comercializarse con premios de hasta 10 dólares sobre el precio del Brent. El balance global de petróleo crudo registró un déficit cercano a4 millones de barriles por día durante los meses de marzo, abril y mayo, según datos de Argus.
Durante esos meses, los productores pudieron colocar su petróleo en el mercado spot a precios significativamente altos en comparación con los contratos futuros de petróleo, un fenómeno conocido como backwardation, que indica un severo faltante de oferta en el presente. En marzo, el precio del Brent llegó a rozar los US$ 120 por barril.
Otros factores que contribuyeron al escenario de contango de las últimas semanas son la demanda de China y la oferta de crudo iraní. China, el mayor importador de crudo del mundo, redujo sus importaciones de petróleo en un 20% interanual en abril y en un 29% interanual en mayo. Por el lado de la oferta, el Tesoro estadounidense a medidados de junio había revocado temporalmente las sanciones que pesaban sobre el petróleo exportado por Irán.
La respuesta de Medio Oriente
El crudo Dubai, precio de referencia para los consumidores en Asia, también puso en precio el escenario abierto por el acuerdo. «El crudo Dubai pasó de un fuerte backwardation a contango, reflejando que el mercado percibe una abundancia de crudo disponible en el corto plazo, lo cual empuja los precios spot a la baja», explicó Nazareno Ferrero, senior Business Development Manager de Argus.
La situación es particularmente compleja para los productores en el Golfo Pérsico. Aramco, la petrolera estatal de Arabia Saudita, anunció el lunes un importante recorte en el precio de venta al Asia del barril de árabe liviano. El precio que ofrecerá a partir de agosto tendrá un recorte de US$ 11 por barril de petróleo, superando la previsión que hizo la agencia Bloomberg de un recorte de 8 dólares por barril. Este precio es para los clientes que están bajo contratos de suministro de largo plazo con Aramco.
El recorte de 11 dólares implica que Aramco venderá el árabe liviano con un descuento de US$ 1,50 respecto al precio de referencia regional, el crudo Dubai. Es la tercera vez en su historia que Aramco ofrece aquella variedad con un descuento en el precio: las anteriores veces fueron durante las guerras de precios de 2020 y 2015. El Dubai tocó valores mínimos de US$ 64 por barril tras el acuerdo entre EE.UU. e Irán.
«Para incentivar a los compradores, que son principalmente refinadores asiáticos, a volver a tomar crudo del Golfo Pérsico, los productores de esa región están ofreciendo descuentos importantes«, indicó Ferrero consultado por EconoJournal.
El acuerdo aceleró la salida de buques petroleros y de GNL que llevaban meses demorados en las aguas del Golfo Pérsico y permitió cerrar nuevas operaciones comerciales. Los ingresos de buques para cargar hidrocarburos repuntaron, aunque persisten las dudas entre los clientes sobre la seguridad de transitar por las rutas designadas por Irán y Omán.
Esta situación ha forzado a Saudi Aramco y otras petroleras estatales como ADNOC (Emiratos Árabes Unidos) y Somo (Irak) a modificar su estrategia comercial para evitar tener que profundizar aún más en los descuentos de manera tal de atraer refinadores dispuestos a ingresar al estrecho.
“En lugar de vender exclusivamente FOB dentro del estrecho, lo cual fue siempre la práctica habitual de la industria, están contratando buques por cuenta propia, trasladando el crudo fuera de Ormuz y realizando operaciones barco a barco (ship to ship) en el Golfo de Omán”, apuntó Ferrero.
Por qué China redujo sus compras de petróleo
Desde el inicio del conflicto en Medio Oriente, China recurrió a sus reservas estratégicas de petróleo e incentivó a la población a recurrir a otras modalidades de transporte. En efecto, el consumo chino de combustibles retrocedió entre 15 y 20% en abril según fuentes como Goldman Sachs y GL Consulting, mientras que la actividad de carga de vehículos eléctricos aumentó un 69% interanual en abril, según China Charging Alliance. La merma en el consumo de combustibles coincide con el brusco descenso en las importaciones de crudo.
El consenso mayoritario del mercado es que China deberá incrementar sus importaciones para no seguir consumiendo de sus reservas. Sin embargo, la posibilidad de que los cambios en los hábitos se mantengan y aceleren la reducción del consumo de combustible conlleva importantes implicaciones para la demanda mundial de petróleo y para el sector de refinado chino.
La ministra del Poder Popular de Hidrocarburos, Paula Henao, informó que el sector energético de Venezuela opera con absoluta normalidad y garantiza el suministro oportuno de combustible en todo el territorio de La Guaira tras los sismos registrados el pasado 24 de junio.
De acuerdo con el balance presentado por las autoridades técnicas, la fuerza trabajadora del sector se desplegó de forma inmediata con el firme propósito de evaluar las posibles afectaciones estructurales causadas por el movimiento telúrico. “Prácticamente la industria no tuvo afectación, todo se manejó con total normalidad”, aseveró la alta funcionaria con determinación.
Henao explicó que, si bien se presentaron daños menores en la infraestructura de algunas estaciones de servicio ubicadas en el litoral central, a la fecha la totalidad de los puntos de expendio se encuentran completamente operativos. Las estaciones funcionan con total fluidez, sin reportar ningún tipo de congestión vehicular o colas innecesarias para los usuarios de la golpeada entidad costera.
Para optimizar la logística de emergencia, la ministra detalló la ejecución de un plan de abastecimiento directo de combustible destinado a la maquinaria pesada y a los equipos de rescate desplegados. En esta misma línea, anunció que en las próximas horas se incorporarán tres estaciones adicionales en zonas de difícil acceso para potenciar de forma estratégica la movilidad de las brigadas.
Para facilitar este proceso, se habilitaron unidades móviles de suministro y surtidores portátiles que evitan el traslado de la maquinaria pesada hasta los puntos fijos de distribución. Asimismo, la funcionaria garantizó el suministro ininterrumpido de combustible de aviación para los helicópteros de rescate en este año de contingencia.
La crisis de abastecimiento en el norte argentino volvió a exponer un problema que Daniel Montamat viene señalando desde hace años: la Argentina no enfrenta una escasez de gas, sino una escasez de infraestructura capaz de trasladarlo desde Vaca Muerta hacia las regiones que lo necesitan.
El exsecretario de Energía, exdirector de Gas del Estado y expresidente de YPF trazó un diagnóstico preciso sobre la situación del NOA y sobre las limitaciones que hoy condicionan al sistema energético nacional.
Montamat explicó que, pese a las obras de reversión del Gasoducto Norte, el abastecimiento sigue siendo endeble porque los trabajos no están terminados. Señaló que faltan plantas de compresión y que la tercera etapa, destinada a habilitar envíos hacia Brasil utilizando capacidad ociosa en Bolivia, recién estaría disponible el próximo invierno.
También advirtió que se necesitan gasoductos de conexión entre Vaca Muerta y La Carlota para que el gas neuquino pueda subir con volúmenes suficientes por el sistema revertido. En los últimos días, Bolivia aportó alrededor de 1,9 millones de metros cúbicos diarios como compensación temporal, pero el problema estructural persiste.
.
El exsecretario de Energía remarcó que las reservas de Vaca Muerta alcanzan para abastecer el mercado interno, el regional y los proyectos de exportación, pero que la infraestructura no acompaña ese potencial.
Subrayó además que la Argentina enfrenta una estacionalidad extrema en el consumo residencial: la demanda promedio es de 25 millones de metros cúbicos diarios y en los días más fríos del invierno supera los 90 millones, cuadruplicando el consumo y desplazando a industrias y estaciones de GNC.
Para Montamat, la forma de resolver ese pico es desarrollar la cadena de almacenamiento criogénico, el “peak shaving”, que permite comprar gas barato en verano, almacenarlo y reinyectarlo en invierno. Hoy solo existe una planta construida en los años noventa y la falta de infraestructura obliga a recurrir a importaciones de GNL a precios muy superiores a los del gas nacional.
.
El impacto sobre la industria es directo. Montamat detalló que las empresas que pagaban 4,5 dólares el millón de BTU ahora deben afrontar valores superiores a 18 dólares por el GNL importado. En este contexto, mencionó dos alternativas: pagar la mitad del costo y financiar el resto, como propone la Unión Industrial, o migrar temporalmente a combustibles líquidos como el fuel oil, que ronda entre 12 y 14 dólares el millón de BTU.
El diagnóstico también abarca al sistema eléctrico, que Montamat considera el sector más descapitalizado del país. Observó problemas en generación, transporte y distribución, y sostuvo que sin una reconstitución de la industria eléctrica, la abundancia de gas no puede traducirse en electricidad accesible para hogares y sectores productivos.
En materia de subsidios, defendió la focalización y cuestionó los esquemas cruzados como el régimen de zonas frías, al que calificó como distorsivo y ajeno a criterios técnicos.
Sobre la política energética nacional, Montamat afirmó que el rumbo es correcto y que se están recomponiendo señales de precios y reglas de largo plazo, pero advirtió que la inversión privada es indispensable y que sin infraestructura y capitalización eléctrica, las dificultades del sistema continuarán.
.
Señaló que la Argentina ya es un país exportador de energía y que eso mejora la balanza comercial, pero que el desafío es sostener ese proceso con obras y reglas estables.
La lectura técnica de Runrún confirma y amplía ese diagnóstico. La crisis del NOA no es un episodio aislado, sino la manifestación más visible de un problema estructural: la infraestructura argentina quedó desfasada respecto del crecimiento de Vaca Muerta.
La producción avanza más rápido que la capacidad de transporte, el país carece de almacenamiento para gestionar la estacionalidad y la descapitalización eléctrica impide transformar gas abundante en energía competitiva.
Sin un shock de inversión en gasoductos, compresión, plantas de tratamiento, almacenamiento y redes eléctricas, la Argentina seguirá dependiendo de GNL caro en invierno y enfrentando tensiones en regiones industriales como Salta, Jujuy y Tucumán.
La crisis del norte es, en definitiva, la advertencia de que la abundancia energética no se convierte automáticamente en desarrollo. Montamat lo plantea con claridad desde su experiencia en la gestión pública y en la industria: el gas está, pero sin obras, reglas y capitalización, no llega a quienes lo necesitan. La transición energética argentina se juega en esa frontera.
Jujuy continúa avanzando en la implementación del estándar internacional de la Iniciativa para la Transparencia de las Industrias Extractivas (EITI), luego de haber adherido en 2025 como la séptima provincia argentina en incorporarse al esquema.
En ese marco, el ministro de Minería, José Gómez, encabezó la jornada de capacitación “EITI: de la adhesión a la implementación”, organizada con acompañamiento técnico de Fundar y dirigida a los equipos provinciales responsables de producir y sistematizar la información que exige el estándar.
La actividad reunió al presidente de JEMSE, Exequiel Lello Ivacevich; al secretario de Minería e Hidrocarburos, Pablo Bergese; al director de Minería, Osvaldo Córdoba; y a técnicos de distintos organismos provinciales.
Durante la jornada se abordaron los lineamientos centrales de EITI, los mecanismos para su aplicación en Jujuy y las acciones necesarias para fortalecer las capacidades institucionales que permitirán publicar de manera periódica y verificable datos sobre exploración, explotación, producción, pagos realizados por las empresas y los ingresos percibidos por el Estado.
Gómez enmarcó la implementación en una decisión política orientada a sostener una minería con reglas claras y acceso público a la información. Señaló que la transparencia es un componente del modelo minero provincial y que la publicación sistemática de datos contribuye a fortalecer la confianza entre el Estado, las empresas y las comunidades.
La adopción del estándar se vincula además con la necesidad de garantizar previsibilidad y seguridad jurídica en un contexto donde la actividad minera, especialmente la vinculada al litio, requiere instituciones capaces de sostener procesos abiertos y responsables.
EITI es un estándar internacional que promueve la trazabilidad de los flujos económicos entre la industria extractiva y los Estados. En América Latina, su implementación completa se observa en Perú y Colombia, que publican informes periódicos con detalle de producción, pagos y distribución territorial de ingresos.
.
Chile y Brasil, aunque no aplican EITI, cuentan con sistemas propios de transparencia sectorial, centrados en catastro minero, concesiones y reportes administrativos.
Bolivia, México y Ecuador operan con esquemas más limitados, sin estándares robustos de trazabilidad fiscal. En este contexto, la incorporación de Jujuy al esquema nacional de EITI posiciona a la provincia en un grupo reducido de jurisdicciones que adoptan prácticas comparables a las de los países mineros más avanzados de la región.
En Argentina, la implementación del estándar se organiza a través de un Grupo Multipartícipe integrado por representantes del Estado, la industria y la sociedad civil. Jujuy y Santa Cruz fueron seleccionadas para participar de ese espacio, aportando la perspectiva provincial en la construcción de una agenda de transparencia y gobernanza para el sector extractivo.
Para Jujuy, la adopción de EITI implica ordenar la información sobre la actividad minera, estandarizar formatos de reporte y hacerla disponible de manera sistemática, en un momento en que la transparencia se convierte en un componente central de la relación entre minería, Estado y sociedad.
La aprobación de la Ley 3.566 por parte de la Legislatura neuquina introdujo un cambio relevante en la política energética provincial: la reducción de regalías para los bloques vinculados al megaproyecto de Gas Natural Licuado que YPF impulsa junto a socios internacionales.
El régimen especial, que fija alícuotas entre el 7,5% y el 12%, se aplica a Meseta Buena Esperanza I y II, Las Tacanas I y II y Aguada Villanueva Norte, y se complementa con beneficios impositivos, estabilidad fiscal por 30 años y mecanismos de arbitraje internacional.
Un informe de coyuntura elaborado por Paspartú Consultora sostiene que la decisión provincial responde a la necesidad de ofrecer condiciones competitivas para un proyecto que demanda inversiones estimadas en 18.000 millones de dólares y que requiere financiamiento internacional de largo plazo.
El análisis señala que la escala del emprendimiento obliga a Neuquén a utilizar la política fiscal como herramienta para atraer capital y asegurar previsibilidad regulatoria, en un contexto donde los grandes desarrollos de GNL compiten globalmente por recursos y socios estratégicos.
El documento destaca que el proyecto está asociado al plan de crecimiento de YPF y a la participación de las empresas estatales ENI, de Italia, y XRG‑ADNOC, de Emiratos Árabes Unidos.
Según la consultora, la reducción de regalías busca garantizar la producción incremental necesaria para abastecer la futura planta de licuefacción y permitir que Neuquén incremente su oferta de gas en alrededor de 60 millones de metros cúbicos diarios, un volumen equivalente a un aumento cercano al 50% respecto de la producción actual de la provincia.
El informe también detalla que el desarrollo contempla una extensa infraestructura energética: nuevas plantas de tratamiento de gas, gasoductos dedicados, instalaciones para transporte de líquidos y una eventual planta de fraccionamiento de NGL.
Ese conjunto de obras configura un sistema industrial que excede la etapa extractiva y que requiere estabilidad jurídica para sostener inversiones de largo plazo.
.
Paspartú Consultora advierte que el debate sobre regalías debe analizarse en términos de oportunidad estratégica. La discusión no se limita a la resignación fiscal inicial, sino a la capacidad de la provincia para habilitar una industria exportadora de GNL que podría generar alrededor de 9.000 millones de dólares anuales en divisas a partir de 2033 y crear unos 20.000 puestos de trabajo directos e indirectos.
Bajo esa lógica, el régimen diferencial se interpreta como una herramienta para viabilizar un proyecto que, de concretarse, modificaría la estructura económica y energética de Neuquén.
El análisis identifica además que el verdadero cuello de botella de Vaca Muerta ya no está en la producción, sino en la infraestructura necesaria para sostener su crecimiento. Entre las principales limitaciones menciona la capacidad de transporte por gasoductos y oleoductos, la necesidad de nuevas plantas de procesamiento y la ampliación de la infraestructura para separar y exportar líquidos asociados.
En ese marco, el informe señala las inversiones que impulsan empresas como TGS, con un plan cercano a 3.000 millones de dólares, y MEGA, que construye un nuevo tren de fraccionamiento en Bahía Blanca.
Para la consultora, el desafío de Vaca Muerta dejó de ser exclusivamente técnico. La política energética provincial debe enfocarse en construir un sistema industrial, logístico y exportador capaz de transformar el potencial geológico en crecimiento económico sostenido.
Bajo ese enfoque, la decisión de Neuquén de ajustar regalías se interpreta como una apuesta estratégica para acelerar uno de los proyectos energéticos más relevantes del país y para posicionar a la provincia dentro del mapa global del GNL.
La Refinería Campana de Pan American Energy (PAE) incorporó un sistema de optimización energética en tiempo real basado en un modelo tipo gemelo digital, que permite evaluar y ajustar el desempeño de los servicios auxiliares del complejo industrial.
La herramienta VM-ERTO modela en tiempo real las redes de vapor, electricidad, combustibles y agua, generando recomendaciones operativas orientadas a reducir el costo energético del sitio sin afectar la operación de los procesos.
El modelo replica el comportamiento de las redes de servicios industriales y valida miles de señales provenientes de la instrumentación de campo. A partir de balances automáticos de masa y energía, identifica desbalances, fallas de sensores y oportunidades de mejora operativa.
La optimización se ejecuta cada hora y utiliza técnicas de programación cuadrática sucesiva para evaluar variables continuas y discretas, como cargas de calderas, intercambios turbina/motor, laminaciones y uso de turbogeneradores.
Impacto operativo
La herramienta permitió ajustar la disponibilidad de las calderas según su eficiencia, reduciendo el consumo promedio de combustible de 10.065,18 m³/h a 9.799,93 m³/h. Este cambio representa un ahorro de 265,25 m³/h y un beneficio estimado de 357.000 USD/año.
Asimismo, se evaluó el desempeño del turbogenerador STG-5, encontrándose que su salida de servicio mejora la eficiencia general del sistema y permite un ahorro potencial anualizado de 193.000 USD/año.
Los beneficios totales capturables por la optimización en tiempo real fueron estimados en 1,016 MMUSD/año, con una reducción de emisiones de 9,636 toneladas de CO₂ por año. Estos resultados se obtuvieron tras la aplicación sistemática de recomendaciones operativas desde julio de 2024.
Monitoreo y auditoría
El sistema centraliza información energética, calcula costos marginales de vapor, electricidad y combustibles, y permite evaluar la brecha entre costos reales y costos óptimos.
Los balances automáticos facilitan la detección de errores de medición y la corrección de sensores, como ocurrió en la red de vapor de baja presión, donde el desbalance se redujo de 2,7 TPH a 0,7 TPH tras la revisión de la instrumentación.
La herramienta permitió realizar estudios específicos, como la evaluación de incentivos para reducir consumo eléctrico en verano, el monitoreo de hornos y quemadores, la actualización de curvas de eficiencia de turbogeneradores y la estimación de caudales a partir de válvulas. Estas tareas contribuyeron a mejorar la operación de los servicios auxiliares y fortalecer la gestión energética del sitio.
La implementación del sistema VM-ERTO en Refinería Campana permitió optimizar el uso de energía, reducir costos operativos y mejorar la eficiencia de los servicios industriales.
La integración de datos en tiempo real, la validación de instrumentación y la generación de recomendaciones operativas constituyen herramientas clave para la mejora continua y la toma de decisiones basada en información técnica confiable.
El Gobierno de Río Negro informó que su Secretaría de Ambiente y Cambio Climático ya fiscaliza en territorio el cumplimiento ambiental del proyecto de exportación de gas natural licuado que Southern Energy desarrolla en el Golfo San Matías.
La intervención provincial abarca las obras terrestres y la infraestructura marítima del emprendimiento, que incluye unidades flotantes de licuefacción y un centro de soporte logístico en el puerto de San Antonio Este, operado por el consorcio integrado por Pan American Energy, YPF, Pampa Energía, Harbour Energy y Golar LNG.
Hasta ahora, la participación provincial se había concentrado en la etapa de evaluación, con estudios de impacto y audiencias públicas que acompañaron los permisos, entre ellos los del gasoducto dedicado Tratayén–San Antonio Oeste y la conexión submarina de la segunda unidad flotante.
Con el inicio de las obras, la autoridad ambiental pasa de autorizar a inspeccionar y activa atribuciones de control directo sobre la ejecución y sobre el cumplimiento de las obligaciones ambientales en territorio.
El esquema de fiscalización se apoya en tres ejes: control integral durante todo el ciclo del proyecto, participación ciudadana en los procesos de evaluación y capacidad estatal para exigir medidas correctivas o aplicar sanciones ante eventuales incumplimientos. El monitoreo declarado incluye el seguimiento de flora y fauna, la protección de ecosistemas marinos y terrestres, la gestión de residuos y la prevención de impactos en las zonas intervenidas.
También supervisa la recomposición ambiental de los sectores afectados por la construcción de la infraestructura terrestre, con obligación de restaurar el entorno una vez finalizadas las obras.
.
El componente marino es central en la fiscalización. El sistema FLNG opera sin muelle: los buques licúan el gas a bordo y la transferencia se realiza mediante un sistema de amarre y carga sumergido, con remolque de metaneros y operaciones de transferencia entre buques en aguas del golfo.
Cada unidad incorpora su propio tramo de conexión submarina, conformando un conjunto de tareas sobre un área sensible que queda bajo vigilancia provincial durante toda la vida útil del proyecto.
El avance del emprendimiento se sostiene sobre un marco regulatorio nacional. Las dos unidades flotantes ingresaron al Régimen de Incentivo para las Grandes Inversiones en 2025 y el gasoducto dedicado, a cargo de San Matías Pipeline, sumó su adhesión en junio de 2026 por 1.300 millones de dólares.
El régimen otorga estabilidad fiscal y regulatoria por 30 años, pero no alcanza a la jurisdicción ambiental: la potestad de inspeccionar, exigir correcciones y sancionar permanece en manos de Río Negro como autoridad de aplicación.
El cumplimiento ambiental es un requisito para la inserción del proyecto en el mercado europeo. En marzo, la alemana SEFE acordó comprar 2 millones de toneladas anuales durante ocho años, con entregas desde fines de 2027.
A partir del 1 de enero de 2027, la Unión Europea exigirá que el gas importado provenga de jurisdicciones con reglas de medición, reporte y verificación de metano equivalentes a las suyas.
.
La trazabilidad de emisiones, la medición de venteos y quemas y la verificación independiente forman parte de los criterios que los compradores europeos evalúan antes de firmar contratos de largo plazo.
Consultoras internacionales han analizado el impacto de estas exigencias. Rystad Energy sostiene que la oferta global de gas capaz de cumplir el estándar OGMP 2.0 superaría la demanda europea hacia 2027, mientras que Wood Mackenzie advierte que buena parte de los nuevos volúmenes de GNL no llegará a tiempo a la certificación, reduciendo el mercado efectivamente habilitado. En ese contexto, la fiscalización provincial se vuelve un componente operativo para respaldar la credibilidad del proyecto ante compradores y financiadores.
Para Río Negro, la inspección en obra forma parte de su rol como autoridad ambiental en el desarrollo energético del golfo. Para los compradores, el cumplimiento ambiental es cada vez más una condición de acceso al mercado.
En el marco de las acciones orientadas al fortalecimiento institucional y la mejora continua de las capacidades técnicas del Gobierno provincial, profesionales del Ministerio de Energía y Minería participan del “Primer Ciclo de Capacitaciones para Gobiernos Provinciales sobre Minería”, organizado por el Programa de las Naciones Unidas para el Desarrollo (PNUD Argentina) y la Agencia Sueca de Protección Ambiental (SwEPA).
La iniciativa, parte del reconocimiento de que la gobernanza ambiental de la actividad minera requiere un abordaje interdisciplinario, integrando conocimientos vinculados a la geoquímica, la geotecnia, la gestión del agua, la biología y la biodiversidad, así como las dimensiones sociales y las consideraciones climáticas para contribuir al desarrollo humano sostenible.
La capacitación, está destinada a personal técnico, funcionarios y profesionales de gobiernos provinciales, incluyendo áreas de minería, gestión ambiental, recursos hídricos y otros sectores vinculados directa o indirectamente con la actividad minera, con el objetivo de fortalecer las capacidades institucionales de las distintas áreas técnicas, buscando mejorar el análisis de las actividades mineras y contribuir a la prevención de impactos ambiental.
Temáticas de gestión
El programa, aborda contenidos estratégicos para la gestión pública de la actividad minera, como la introducción al cierre de minas, el ciclo minero y la gobernanza sostenible; el marco normativo, las Mejores Técnicas Disponibles (MTD) y las garantías financieras; la geoquímica aplicada a la predicción y remediación de impactos; el Monitoreo Ambiental Participativo (MAP); la gestión y tratamiento del agua, incluyendo estudios de caso sobre aguas subterráneas y el uso del sistema de modelización hidrológica desarrollado por el Stockholm Environment Institute (SEI); además de un panorama sobre los mecanismos de seguro ambiental vigentes en Argentina.
Es de destacar, que el ciclo de formación promueve una comprensión compartida de los principios fundamentales de la gestión minera y ambiental, basada en experiencias prácticas, estudios de caso y lecciones aprendidas a nivel internacional, con el propósito de aportar herramientas para el diseño e implementación de políticas públicas en distintos contextos.
Esta capacitación, se desarrolla mediante encuentros virtuales, con interpretación simultánea al español y espacios destinados al intercambio de consultas entre los participantes y los especialistas internacionales que dictan cada módulo.
La participación del equipo del Ministerio en esta instancia de formación, forma parte de una política de capacitación permanente impulsada por el GobiernoProvincial, orientada a consolidar equipos técnicos altamente especializados y fortalecer las capacidades del Estado para el seguimiento, la evaluación y el control de la actividad minera, promoviendo una gestión basada en criterios de sostenibilidad, innovación y mejora continua.
Mendoza avanza con una iniciativa estratégica para estudiar en el potencial de la Formación Cacheuta, reconocida como la roca madre del sistema petrolero de la Cuenca Cuyana y origen de gran parte de los hidrocarburos que históricamente dieron vida a la producción petrolera provincial.
A través del Ministerio de Energía y Ambiente, la Provincia lanzó una licitación pública para seleccionar una firma especializada que realice una evaluación técnica integral de Cacheuta como posible proyecto no convencional de shale oil y shale gas.
El estudio apunta a reducir incertidumbre, acortar tiempos de evaluación y fortalecer la información disponible para analizar nuevas oportunidades de inversión en el sector energético.
“Mendoza tiene una larga historia petrolera y una enorme cantidad de información acumulada. Lo que buscamos es transformar esa información en conocimiento útil para tomar mejores decisiones, reducir incertidumbre y evaluar con seriedad si Cacheuta puede representar una oportunidad futura”, señaló la ministra de Energía y Ambiente, Jimena Latorre.
“El objetivo es dar un paso técnico ordenado: recopilar la información existente, integrarla, analizarla en profundidad y determinar si existen sectores de la formación con condiciones geológicas, geoquímicas, petrofísicas y geomecánicas que justifiquen futuras etapas de estudio”, agregó la ministra.
Parte de la historia hidrocarburífera
La Formación Cacheuta ocupa un lugar central en la historia hidrocarburífera mendocina. En términos simples, es la roca que generó el petróleo de la Cuenca Cuyana. Durante décadas, ese petróleo fue producido principalmente desde otras formaciones reservorio, hacia donde migró luego de ser generado y expulsado desde la roca madre. La pregunta que Mendoza busca responder ahora es si una parte de ese hidrocarburo pudo haber quedado retenida dentro de la propia Formación Cacheuta, como ocurre en ciertos sistemas no convencionales.
La iniciativa contempla la construcción de bases de datos, mapas estructurales y sedimentarios, análisis geoquímicos, evaluación de carbono orgánico total, madurez térmica, caracterización petrofísica, análisis mineralógico, estudios geomecánicos y una jerarquización final de áreas con mayor interés técnico.
El pliego prevé, además, la elaboración de escenarios de desarrollo, estimación de potencialidad, evaluación de tecnologías aplicables y priorización de áreas según criterios de viabilidad geológica, infraestructura, accesibilidad, sostenibilidad del recurso y competitividad económica.
Qué es la Cuenca Cuyana
La Cuenca Cuyana cuenta con una superficie aproximada de 66.348 km², 35 áreas delimitadas, alrededor de 3.100 pozos perforados y una cobertura declarada de sísmica 3D de 1.754 km², lo que constituye una base relevante para avanzar en una evaluación moderna e integrada.
El estudio tendrá un plazo máximo previsto de 14 meses, dividido en etapas de recopilación, ordenamiento, análisis, modelado y elaboración de un informe final. La apertura de ofertas está prevista para el 4 de agosto de 2026.
Con esta iniciativa, Mendoza busca fortalecer su cartera de oportunidades energéticas, poner en valor información técnica histórica y generar una hoja de ruta para evaluar, con responsabilidad y rigor, si la Formación Cacheuta puede abrir una nueva línea de conocimiento y desarrollo hidrocarburífero para la provincia.
La producción petrolera de Santa Cruz volvió a mostrar señales de recuperación durante mayo y se convirtió en el principal motor del repunte registrado en la Cuenca del Golfo San Jorge.
De acuerdo con el último informe de Oil Production Consulting , la provincia incrementó un 3,7% su producción de petróleo respecto de abril, alcanzando los 8.986 m3/d, mientras que el conjunto de la cuenca registró un crecimiento del 1,3%, cortando una serie de meses consecutivos de caída.
El desempeño cobra especial relevancia en un contexto donde la producción convencional enfrenta el desafío de revertir el declino natural de yacimientos maduros, especialmente en las áreas que durante décadas estuvieron bajo operación de YPF.
Para el ministro de Energía y Minería de Santa Cruz, Jaime Álvarez, la recuperación no es casual, sino la consecuencia de la política energética implementada por el Gobierno provincial luego de la salida de YPF de los principales bloques convencionales.
“La provincia de Santa Cruz, luego de la salida de YPF y a través de las licitaciones en las cuales los nuevos concesionarios se hicieron responsables de las áreas, ha ido mejorando la producción y los estándares en las áreas, tendientes a lograr una producción mucho más estable y la disminución de la curva de declino que venía teniendo YPF en los últimos años”, afirmó.
El funcionario explicó que ese fue uno de los principales objetivos fijados por el gobernador Claudio Vidal desde el inicio de la gestión. “Ese era el objetivo técnico que indicó el gobernador a este Ministerio de Energía y Minería, y los resultados hablan de que el camino elegido es el correcto”, sostuvo.
Una estrategia para estabilizar la producción convencional
Los datos del informe reflejan que Santa Cruz fue la provincia que más creció dentro de la Cuenca del Golfo San Jorge durante mayo, aportando el impulso necesario para que la producción regional volviera a terreno positivo.
La cuenca alcanzó una producción de 27.446 metros cúbicos diarios de petróleo, mientras que Santa Cruz explicó buena parte de esa mejora gracias al desempeño de las áreas que hoy operan nuevas empresas adjudicatarias tras el proceso de reversión de concesiones.
Desde el Gobierno provincial sostienen que la incorporación de nuevos operadores permitió reactivar inversiones, mejorar indicadores operativos y comenzar a desacelerar la fuerte curva de declino que registraban varios yacimientos convencionales en los últimos años.
Aunque el informe muestra una recuperación mensual, el sector reconoce que el principal desafío será consolidar esta tendencia mediante mayores inversiones y una continuidad en los planes de desarrollo de los campos maduros.
La mejora registrada durante mayo representa una señal alentadora para una actividad clave en la economía santacruceña, especialmente en un escenario donde el fortalecimiento de la producción convencional continúa siendo una prioridad para preservar empleo, actividad económica y regalías provinciales.
En ese contexto, desde el Ministerio de Energía consideran que los primeros resultados obtenidos en las ex áreas de YPF respaldan la estrategia adoptada por la Provincia para recuperar productividad y dar previsibilidad a uno de los principales sectores económicos de Santa Cruz.
El Gobierno de Neuquén, a través de Hidrocarburos del Neuquén S.A. (HIDENESA), implementó un sistema de respaldo para fortalecer el abastecimiento de gas en Rincón de los Sauces ante eventuales interrupciones en la provisión desde los yacimientos que suministran el recurso a la localidad.
La decisión se adoptó luego de las fallas registradas en el sistema de compresión de Bentia Energy S.A., una de las operadoras privadas que abastecen de gas a la ciudad. Si bien esta situación es ajena a HIDENESA, la empresa provincial mantiene un seguimiento permanente y coordina acciones con las operadoras para garantizar el suministro a la población.
El presidente de HIDENESA, Raúl Tojo, explicó que Rincón de los Sauces presenta una condición particular dentro de la provincia, ya que no recibe el gas a través de un gasoducto troncal, como ocurre con ciudades como Neuquén capital, sino directamente desde los yacimientos operados por empresas privadas.
“Nosotros dependemos de las operadoras para la provisión de gas a Rincón de los Sauces”, señaló. Precisó que el abastecimiento llega desde Filo Morado, operado por YPF, y desde Volcán Auca Mahuida, operado por Bentia Energy.
Tojo indicó que las bajas temperaturas registradas durante las últimas semanas provocaron reiteradas detenciones en las compresoras de Volcán Auca Mahuida, afectando temporalmente el envío de gas hacia la localidad.
En ese sentido, aclaró que HIDENESA no interviene en la producción del gas ni en su transporte desde los yacimientos, sino que cumple exclusivamente la función de distribuirlo dentro de la ciudad una vez que ingresa a su sistema.
Frente a esta situación, y por decisión del gobernador Rolando Figueroa, la Provincia contrató cuatro equipos de Gasoducto Virtual (GNC), con una capacidad total de 16.000 metros cúbicos, que permanecerán disponibles durante 60 días para abastecer a Rincón de los Sauces en caso de interrupciones temporales provocadas por desperfectos en las instalaciones de las operadoras.
“Cuando se produzca una contingencia vamos a contar con una ventana de entre cuatro y seis horas para seguir entregando gas mientras se restablece el funcionamiento de las compresoras. La decisión fue dar una respuesta concreta a los vecinos”, expresó Tojo.
La contratación de este servicio demandó una erogación provincial de 580.000 dólares e incluye el alquiler de los equipos a Camuzzi por un período de 60 días. Uno de ellos ya fue instalado y los restantes quedarán operativos durante esta semana, mientras que la prueba integral del sistema está prevista para el viernes 10 de julio.
El titular de HIDENESA destacó que esta medida permite afrontar la coyuntura durante el invierno, aunque señaló que la solución de fondo consiste en vincular a Rincón de los Sauces con alguno de los gasoductos troncales de la provincia, lo que otorgaría mayor previsibilidad y seguridad al abastecimiento.
Finalmente, agradeció la colaboración de la Municipalidad de Rincón de los Sauces, que cedió un predio para instalar los equipos de respaldo en un sector estratégico cercano al sistema de distribución.
El Gobierno nacionalprorrogó hasta el 31 de diciembre de 2026 el plazo para que los Clubes de Barrio y de Pueblo que ya reciben subsidios energéticos completen el trámite de reempadronamiento y puedan conservar el beneficio previsto por la Ley N.º 27.098. La gestión deberá realizarse a través de la plataforma Trámites a Distancia (TAD).
La medida fue dispuesta por la Subsecretaría de Eficiencia e Información Energética tras advertir que una parte importante de las instituciones beneficiarias aún no logró finalizar el proceso de reempadronamiento o se encuentra con sus solicitudes en etapa de evaluación. De no extenderse el plazo, numerosos clubes podrían perder el acceso a la tarifa social por cuestiones exclusivamente administrativas.
La medida, que alcanza a alrededor de 12.000 instituciones sin fines de lucro, fue publicada este miércoles en el Boletín Oficial a través de la Disposición 6. En rigor, el subsidio para los clubes de barrio es el mismo al que acceden los usuarios que están dentro del grupo de hogares con subsidios del nuevo esquema que lanzó el Gobierno de Javier Milei en enero, que anteriormente pertenecían al Nivel 2 de la segmentación tarifaria.
Es decir, recibirán un bloque subsidiado de 300 kilowatts por hora (kWh) mensuales en electricidad entre enero, febrero, mayo, junio, julio, agosto, diciembre. El excedente consumido lo abonarán como la tarifa plena. Mientras que en marzo, abril, septiembre, octubre y noviembre será de 150 kWh mensuales. En gas, los bloques subsidiados tienen un tope de consumo que varían según la distribuidora, el tipo de usuario residencial y el mes.
Subsidios para los clubes de barrio
La normativa aclara que la prórroga tiene como objetivo garantizar la continuidad del procedimiento de análisis de las solicitudes y permitir que todas las entidades que cumplan con los requisitos establecidos por la Ley N.º 27.098 puedan ser evaluadas antes del vencimiento del plazo.
Asimismo, el Gobierno remarcó que la extensión no modifica los requisitos para acceder al beneficio ni implica la incorporación automática de nuevas instituciones al régimen. Los controles y las verificaciones sobre el cumplimiento de las condiciones previstas en la legislación vigente continuarán desarrollándose durante el período de prórroga.
La disposición también precisa que la extensión alcanza únicamente al reempadronamiento de los clubes que ya integran el régimen, mientras que las solicitudes de incorporación de nuevas entidades seguirán tramitándose con el procedimiento actualmente vigente y no forman parte de esta prórroga.
El precio internacional del petróleo registró este miércoles un fuerte salto superior al 5% luego de que el presidente de Estados Unidos, Donald Trump, diera por terminado el memorando de entendimiento alcanzado con Irán y descartara retomar las negociaciones con Teherán. La escalada de tensión en Oriente Medio volvió a encender las alarmas sobre una posible interrupción del suministro mundial de crudo, mientras los inversores abandonaron los activos de mayor riesgo.
La reacción del mercado se produjo después de que Trump afirmara que el acuerdo de alto el fuego firmado el pasado 17 de junio “se acabó” y calificara al régimen iraní de estar dirigido por “locos”. Sus declaraciones llegaron tras una nueva oleada de ataques estadounidenses contra objetivos iraníes y la respuesta de Teherán contra instalaciones militares norteamericanas en el Golfo.
Las declaraciones de Trump también evidenciaron un nuevo giro en su discurso sobre Irán. En las últimas semanas, el mandatario había asegurado en reiteradas ocasiones que existían avances hacia un acuerdo e incluso sostuvo que Teherán había aceptado las bases de un entendimiento. Sin embargo, tras el fracaso de las negociaciones en Qatar y la reanudación de los ataques militares, dio por terminada la tregua, afirmó que ya no quiere negociar con el régimen iraní. El cambio de tono refuerza la incertidumbre sobre el rumbo de la política estadounidense hacia Irán y alimentó la preocupación de los mercados por una mayor escalada del conflicto.
El acuerdo provisional, negociado con la mediación de Pakistán, había establecido una tregua de 60 días para avanzar hacia una solución permanente. Sin embargo, las conversaciones indirectas celebradas en Qatar finalizaron la semana pasada sin avances significativos, mientras el recrudecimiento de las operaciones militares terminó por desmoronar el proceso diplomático.
En este contexto, los futuros del crudo Brent subían más de un 5%, hasta ubicarse en torno a los US$78 por barril, mientras que el WTI avanzaba hasta los US$74,76. Aunque ambos valores permanecen por debajo de los máximos superiores a US$120 registrados durante el punto más crítico del conflicto, el repunte representa la mayor suba diaria desde finales de mayo y reavivó las preocupaciones por un nuevo impulso inflacionario a nivel global.
Los mercados financieros también reflejaron el aumento de la incertidumbre. Las bolsas internacionales operaban con fuertes bajas y los rendimientos de los bonos soberanos aumentaban ante la expectativa de que un petróleo más caro complique el proceso de desaceleración de la inflación. En Estados Unidos, el rendimiento del bono del Tesoro a diez años alcanzó el 4,56%, su nivel más alto en un mes, mientras que en Europa los bonos alemanes e italianos también registraron importantes subas en sus tasas.
La preocupación de los operadores se concentra especialmente en el estrecho de Ormuz, corredor estratégico por donde transita cerca de una quinta parte del petróleo comercializado en el mundo. Durante las últimas horas, tres embarcaciones fueron atacadas frente a la costa de Omán, dos de ellas vinculadas al transporte de productos energéticos: un buque metanero catarí con bandera de las Islas Marshall y un petrolero saudí de gran porte. Si bien no se reportaron víctimas, los incidentes elevaron significativamente la percepción de riesgo para la navegación en la zona.
El Centro Conjunto de Información Marítima elevó el nivel de amenaza para el estrecho de Ormuz a “grave”, mientras que el organismo británico UK Maritime Trade Operations (UKMTO) advirtió que el entorno continúa siendo altamente peligroso y recomendó extremar las medidas de seguridad para todas las embarcaciones que transiten por la región.
Los datos de seguimiento marítimo muestran que algunos buques petroleros continúan atravesando el estrecho, incluido un superpetrolero fletado por ExxonMobil con una carga de dos millones de barriles de crudo. Sin embargo, otras embarcaciones decidieron detenerse o modificar su ruta a la espera de una mejora en las condiciones de seguridad, reflejando la creciente incertidumbre entre armadores y operadores.
La tensión se produce además en un momento particularmente sensible para el mercado energético. Las reservas de la Reserva Estratégica de Petróleo de Estados Unidos se encuentran en su nivel más bajo desde 1983, lo que reduce la capacidad de respuesta ante eventuales interrupciones del suministro y aumenta la sensibilidad de los precios frente a cualquier escalada militar en Oriente Medio.
Con el colapso de la tregua entre Washington y Teherán y el recrudecimiento de los enfrentamientos en el Golfo, los mercados vuelven a poner el foco en el riesgo de una interrupción del tránsito por el estrecho de Ormuz, un escenario que podría provocar nuevas alzas del petróleo y una mayor volatilidad en los mercados financieros internacionales.
El vocero presidencial, Adrian Ravier, destacó la necesidad de aprobación parlamentaria del denominado Súper RIGI, un Régimen de Incentivos fiscales, aduaneros y cambiarios más amplio que el RIGI, destinado a proyectos de inversión privada cuyo monto mínimo sea de U$S 1.000 millones.
En la segunda conferencia de prensa que realizó en la Casa Rosada, ratificó que es intención del Gobierno aprobar la aplicación de los beneficios del Súper RIGI en el proyecto presentado la semana pasada al ministro de Economía por la empresa de origen estadounidense Meitner Energy, para la construcción de un reactor modular nuclear en el predio de Atucha (provincia de Buenos Aires), que aloja a la centrales nucleares Atucha I y II.
Ravier sostuvo en la conferencia que “estamos frente a un primer Súper RIGI, y creo que realmente es una revolución lo que les voy a contar para el sector nuclear”. “Esta va a ser la inversión más grande en la historia del sector. Meitner Energy invertirá 1.200 millones de dólares en la construcción de un reactor modular nuclear de 300 MW”.
“En caso de aprobarse el proyecto de ley, sería el primer Súper RIGI. Se trata de la primera versión comercial de este reactor, el primer reactor nuclear financiado 100 % con capitales privados. El proyecto prevé la creación de 2.000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación, por lo que generará una expansión del sector nuclear como nunca antes”, exageró.
El Vocero presidencial señaló que “esta inversión es resultado de la modernización del sector nuclear y el trabajo conjunto de las autoridades del Gobierno”.
Hizo referencia (muy breve) al desarrollo de nuclear de la Argentina (que se activó durante el primer gobierno de Juan Perón) como política de Estado. “Si vemos la parte histórica en la Argentina, el carácter histórico de los avances: solo en tres gobiernos anteriores se construyeron centrales nucleares en Argentina, con Perón, Onganía y Kirchner”.
“Esta central será la cuarta que se construye en el país y, a diferencia de las anteriores, será la primera financiada exclusivamente con capitales privados”, remarcó.
“Este hito histórico ocurrirá bajo el gobierno de Milei”, arriesgó, y enfatizó que “esto significa más seguridad energética a un costo nulo para el Estado”, como si el Súper Rigi fuera gratis.
La nueva doctrina nuclear
Ravier hizo hincapié en lo que denominó como “una nueva doctrina del sector nuclear”. “Este Gobierno viene a inaugurar un nuevo capítulo en la historia nuclear argentina”.
Describió que “Durante años, el Estado formó buenos cuadros técnicos nucleares, pero llevó adelante proyectos mal administrados, conducidos íntegramente por el sector público, que no tenían en cuenta la viabilidad económica ni las proyecciones comerciales”.” Eso redundó en un sector con capital humano de calidad, pero mal pago y con retornos para la sociedad subóptimos”.
Ravier afirmó que “bajo el Presidente Milei, el Estado ahora conduce, regula y define prioridades, mientras que el sector privado invierte. La inclusión de capitales privados permite aprovechar el máximo de capital humano y a lo largo de los próximos años jerarquizará los salarios del sector y generará mejores resultados para la sociedad”.
El vocero de Javier Milei aseveró que “No hay vaciamiento del sector como acusan algunos kirchneristas. La última semana se vencieron contratos temporales en la Comisión Nacional de Energía Atómica de personal contratado en 2023 porque era personal que, por sus características, ya no era necesario para las tareas del organismo”.
Ravier sostuvo que “el sector nuclear es más grande que el Estado, y debe estar al servicio de la sociedad. La inversión de Meitner muestra que el sector crecerá y pagará mejores salarios gracias a la reducción de la participación estatal y el ingreso de capitales ” privados”.
El funcionario se refirió al uranio en la Argentina y su destino. “En la Argentina hay 35.000 toneladas de uranio identificadas. Se estima que hay entre 100.000 y 200.000 toneladas más sin identificar en nuestro territorio. Hoy el valor de mercado para exportación es 170.000 dólares la tonelada, o sea, meramente en recursos naturales podríamos contar con 40.000 millones en exportaciones, sin contar las cadenas de valor adyacentes”.
Jorge Sapag y Omar Gutiérrez finalizan su ciclo en la conducción del MPN en septiembre.
ElMovimiento Popular Neuquino, el partido con más afiliados en la provincia de Neuquén,puso fecha para elegir su nueva conducción el domingo 23 de agosto. Atravesado por un contexto de profunda crisis tras haber perdido una hegemonía que se extendió por seis décadas, resolvió este martes el punto de inicio para su renovación política.
La elección dará por concluido el ciclo del exgobernador Omar Gutiérrez como presidente de la Junta de Gobierno y el de Jorge Sapag como líder de la Convención.
Ambos transitaron un deslucido período desde la derrota a manos de Rolando Figueroa en 2023 hasta acá: la actividad partidaria prácticamente se paralizó, pese a reclamos de sus afiliados para movilizar las seccionales y debatir los porqués del golpe electoral. Sus mandatos vencen el 9 de septiembre.
Por la cercanía de la fecha, la jueza federal de Neuquén, Carolina Pandolfi, ya había intimado al partido el 22 de junio para que fije la convocatoria. En el escrito, la magistrada recordó que las elecciones internas deben llamarse «con suficiente antelación, de modo tal que las nuevas autoridades estén en condiciones de asumir antes del vencimiento del mandato de las actuales autoridades».
Finalmente, la Junta de Gobierno se reunió este martes por la tarde tras el triunfo de la Selección Argentina sobre a Egipto y resolvió el cronograma electoral que se iniciará con el corte del padrón de afiliados al 7 de julio, según solicitó la apoderada María Laura Du Plessis al juzgado federal.
El partido debe renovar la integración de la Junta de Gobierno, que se compone de 20 cargos titulares y diez suplentes, de la Convención con 52 representantes titulares e igual número de suplentes, y de cada una de las 22 seccionales distribuidas en el territorio. Hacen a un total de 662 cargos para completar.
En el 2022, el MPN había convocado a su interna partidaria para el 21 de agosto, pero solo hubo competencia en seis seccionales porque, para los máximos cargos de conducción, solo presentó candidatos la lista Azul. Eso permitió que tanto Gutiérrez como Sapag asumieran sus mandatos sin haber pasado antes por las urnas.
El MPN, camino a las intendencias
El proceso de renovación partidaria iniciará una etapa de reconversión mayor que aspira a dejar atrás el trauma de la derrota electoral del 2023 y poner al sello en un lugar relevante para la discusión política del 2027.
No será con un candidato propio a gobernador -Jorge Sapag ya reconoció que «no está la fortaleza»-, pero sí con la posibilidad de sentarse en la mesa de decisiones de Rolando Figueroa y arrimar nombres para la Legislatura y algunos municipios.
Según el último registro de la justicia, el MPN tiene actualmente 88.666 afiliados en Neuquén, un 16% del total del padrón electoral de la provincia.
El sello aún mantiene gravitación en localidades del interior, motivo por el cual podría haber candidatos de este espacio dentro del menú que ofrecerá La Neuquinidad el año que viene.
El gobernador ha dicho que habrá un «traje a medida» para cada pueblo o ciudad, con uno o varios postulantes para la intendencia pero que estarán la misma lista de gobernador, según vayan guiando las encuestas.
En octubre se hará un nuevo relevamiento sobre todas las ciudades de la provincia, mientras que el último sondeo se haría en marzo, si es que la fecha de la elección no se define antes.
Los nombres para la interna
El cronograma de la elección establece que el jueves 13 de agosto cerrará el plazo para que todos los sectores que quieran participar puedan presentar listas.
La elección se hará el domingo 23 de 9 a 18, siempre que haya competencia. En las categorías donde pudiera existir lista única, se proclamará sin necesidad de ir a las urnas.
Como había anticipado EN/CLAVE, hay una intención de sortear la interna y que todos los interesados puedan consensuar una lista de unidad, al menos en los principales cargos.
Hay referentes trabajando en eso junto al gobernador Rolando Figueroa como el jefe de bloque del MPN en la Legislatura, Gabriel Álamo, y el exintendente de Chos Malal, Hugo Gutiérrez.
El actual gobernador, que mantiene su afiliación al partido pese a que lo enfrentó en la elección del 2023, tendrá un rol clave en el armado de las candidaturas. Si bien aún no se conocen nombres, lo más probable es que la mayoría surjan de intendentes y exintendentes con despliegue territorial, aunque perfil bajo.
El Gobierno Nacional formalizó la adjudicación de la licitación “Alma SADI” mediante la Resolución 155/2026 de la Secretaría de Energía, completando así el proceso de incorporación de centrales de almacenamiento de energía eléctrica en baterías (BESS) en nodos críticos del Sistema Argentino de Interconexión (SADI).
Se adjudicaron 700,5 MW distribuidos en 20 proyectos de 5 empresas a lo largo de 7 regiones del país: PBA, NOA, NEA Chaco-Formosa, NEA Misiones-Corrientes, Litoral Entre Ríos, Litoral Santa Fe y Pampa. La inversión estimada para esta primera etapa es de U$S 700 millones, describió Energía.
Las empresas adjudicatarias son GENNEIA (7 proyectos), DQD Energy (8 proyectos), 360 Energy Solar (3 proyectos), ALUAR (1 proyecto) e INTERMEPRO (1 proyecto).
La adjudicación es el resultado de un proceso licitatorio de amplia respuesta del sector privado. El 27 de mayo 37 empresas nacionales e internacionales presentaron 235 ofertas técnicas por 8.338 MW — más de 11 veces el objetivo de 700 MW —, lo que evidenció el fuerte interés del mercado nacional e internacional por invertir en infraestructura energética en la Argentina.
Luego de la evaluación técnica y la apertura de los sobres con las ofertas económicas, realizada el 24 de junio, la Compañía Administradora del Mercado Mayorista Eléctrico Sociedad Anónima (CAMMESA) elaboró el Informe de Preadjudicación que sirvió de base para la resolución 155/2026.
La distribución geográfica de los proyectos adjudicados refleja el carácter federal de la iniciativa, con presencia en las regiones con mayor demanda y mayores necesidades de refuerzo del sistema: PBA (185 MW), NOA (150 MW), NEA Chaco-Formosa (161,5 MW), NEA Misiones-Corrientes (50 MW), Litoral Entre Ríos (50 MW), Litoral Santa Fe (36 MW) y Pampa (68 MW), se detalló.
El almacenamiento con baterías de última generación permite responder rápidamente ante variaciones de demanda, aportar flexibilidad al despacho y sumar reservas para operar con mayor seguridad, reduciendo la probabilidad de cortes y mejorando la calidad del servicio eléctrico para usuarios residenciales, comerciales e industriales.
Esta adjudicación se apoya en el antecedente del “Alma-GBA”, la primera iniciativa de almacenamiento a gran escala en Argentina, en la que el Gobierno Nacional adjudicó 713 MW en nodos críticos del AMBA, superando en más del 40 % el objetivo inicial de 500 MW, con una inversión estimada en U$S 540 millones. Actualmente se están realizando las obras necesarias para su puesta en marcha.
“Alma SADI” es una medida contemplada en el plan que el Gobierno Nacional viene llevando adelante desde 2024 para aliviar el sistema eléctrico, eliminar los cuellos de botella que durante dos décadas provocaron cortes e interrupciones, y lograr que los usuarios cuenten con un servicio cada vez más confiable y de mayor calidad, destacó la S.E.
Pablo Sampallo asume la Gerencia Comercial y de Desarrollo de Negocios de Milicic S.A. a partir de este mes. Con una trayectoria destacada en la industria automotriz y minera liderará la estrategia comercial de la compañía en un momento clave para las operaciones de Milicic. Sampallo reemplaza en el cargo a Gustavo Mas.
La incorporación de Sampallo se da en el marco del plan de desarrollo de capacidades y fortalecimiento de la propuesta de valor de Milicic S.A. Desde su nuevo rol, será responsable de liderar la estrategia comercial de Milicic en los diferentes segmentos de mercado, afianzar la expansión regional y generar nuevas oportunidades de negocio, con foco en modelos colaborativos, alianzas estratégicas y la relación con actores destacados de los entornos en los que operamos.
“Estamos convencidos de la visión estratégica que aportará Pablo en su nuevo rol. Su conocimiento del sector minero, experiencia en la gestión de cadena de suministros y visión integral sobre nuestros segmentos estratégicos serán claves para abordar los desafíos futuros que asumimos para nuestro desarrollo en Argentina y la región”, destaca María de los Ángeles Milicic, Gerente General de Milicic S.A.
Sampallo es un ejecutivo con más de 30 años de experiencia en el liderazgo de la gestión de Cadena de Suministros, Compras Globales y Logística con una sólida trayectoria en Ventas, Marketing, Postventa y Distribución. Desarrolló gran parte de su carrera en General Motors, con responsabilidades gerenciales y de dirección en Argentina, Brasil, Chile, Ecuador y Medio Oriente. Más recientemente, lideró la estrategia de Supply Chain en Cerro Negro (Newmont Mining), donde supo combinar una mirada comercial con una gestión operativa de excelencia y el desarrollo de proveedores locales.
Comenzó sus primeros pasos profesionales en Boehringer Mannheim y SKF. Es Licenciado en Organización de la Producción por la Universidad Argentina de la Empresa (UADE). Cuenta con una maestría en Administración de Empresas por la Universidad Austral y una especialización en Gestión de Proyectos por UADE.
YPF puso en marcha su nueva Estación de Cercanía (ECER) Confluencia, sobre la Ruta Nacional 237, en un punto estratégico de acceso a Villa Traful y dentro del Parque Nacional Nahuel Huapi. La iniciativa permite recuperar un servicio esencial para una de las zonas turísticas más importantes de la Patagonia, que permanecía sin oferta de abastecimiento desde 2018.
Ubicada en un predio perteneciente al Automóvil Club Argentino (ACA), la nueva estación vuelve a brindar una solución de cercanía para residentes, prestadores turísticos y visitantes que recorren el corredor que conecta Neuquén, Villa Traful, Bariloche y otros destinos cordilleranos. Actualmente, las alternativas de carga en la zona se encuentran a decenas de kilómetros de distancia.
El proyecto fue desarrollado en coordinación con la Administración de Parques Nacionales, incluyendo el trabajo conjunto realizado para habilitar la operación en una zona de alto valor turístico.
La ECER Confluencia Traful opera bajo un formato modular de rápida implementación y cuenta con monitoreo remoto desde el Real Time Intelligence Center (RTIC) de YPF. Ofrece Infinia Nafta e Infinia Diesel, acepta medios de pago electrónicos, App YPF y QR, y suma servicios complementarios como WiFi, inflado de neumáticos, una selección de productos de conveniencia para el viaje y lubricantes YPF. Además, para su puesta en marcha se priorizó la contratación de personal y proveedores de Villa Traful, contribuyendo al desarrollo económico local.
Con esta incorporación, YPF continúa expandiendo soluciones innovadoras para acercar energía y servicios a comunidades y corredores turísticos estratégicos de todo el país.
El crecimiento de Vaca Muerta continúa impulsando la demanda de equipamiento, herramientas, repuestos e insumos especializados para operaciones petroleras y energéticas. Sin embargo, para muchas empresas proveedoras del sector, uno de los principales desafíos ya no pasa por la capacidad técnica ni por la disponibilidad de trabajo, sino por los costos asociados al abastecimiento.
Tradicionalmente, numerosas compañías medianas de capitales locales adquieren insumos importados a través de intermediarios y distribuidores, una modalidad que simplifica la operación pero que también incorpora costos adicionales a lo largo de toda la cadena de suministro. En un mercado cada vez más competitivo, esos sobrecostos pueden marcar la diferencia al momento de participar en licitaciones o competir con proveedores internacionales.
Frente a este escenario, las empresas locales del sector se encuentran en una encrucijada: cómo reducir sus costos para aumentar su competitividad y hacer frente a empresas internacionales. Por ese motivo, analizan alternativas para acceder directamente a proveedores del exterior, sin embargo, eso presenta otra dificultad: cómo resolver una operatoria nueva sin aumentar los costos fijos en salarios. La tendencia responde a una necesidad concreta: mejorar márgenes, optimizar costos y ganar competitividad en una industria donde la eficiencia operativa es clave.
“Muchas empresas locales del rubro de servicios en la industria energética descubren que una parte importante de sus costos proviene de la forma en que se abastecen. Optimizar la logística y el acceso a insumos a precios internacionales puede generar mejoras significativas sin necesidad de realizar inversiones productivas adicionales”, señaló Santino Rebuffo, Country Manager de Mail Boxes Etc. Argentina.
En este contexto, tras su reciente desembarco en la Cuenca Neuquina y con llegada a toda la Patagonia, Mail Boxes Etc. (MBE) permite a las PyMEs y proveedores industriales implementar esquemas de importación directa delegando la gestión logística, documental y aduanera a través de su solución MBE Import. De esta manera, las empresas acceden a mercados internacionales en condiciones más competitivas sin aumentar sus costos fijos y manteniendo una estructura enfocada en su actividad principal. En la práctica, la empresa local consigue el respaldo de un equipo profesional especializado con los estándares propios de una multinacional, pero sin asumir los costos que implicaría contar con esa estructura de manera interna.
La tendencia también refleja un proceso de profesionalización del comercio exterior dentro de la cadena de valor energética. A medida que Vaca Muerta continúa expandiéndose y demanda mayores volúmenes de equipamiento e insumos, la logística internacional se consolida como un factor estratégico para sostener el crecimiento del sector.
Más allá del ahorro económico, la importación directa permite ampliar la red de proveedores, mejorar la disponibilidad de productos especializados y reducir tiempos de abastecimiento, aspectos cada vez más valorados en una industria donde la continuidad operativa resulta fundamental.
“En un contexto de creciente integración con mercados globales, la eficiencia logística comienza a ocupar un lugar tan relevante como la capacidad técnica o la calidad de los servicios, redefiniendo las reglas de competitividad para las empresas que participan del desarrollo energético argentino”, concluyó Rebuffo.
Con la Resolución 155/2026, publicada este martes en el Boletín Oficial, el Gobierno formalizó la adjudicación de la licitación Alma SADI que incorpora centrales de almacenamiento de energía eléctrica en baterías para fortalecer el sistema interconectado y reducir los cortes de luz en épocas de grandes consumos, como el verano.
De esta manera, dentro del Plan de Contingencia de la Secretaría de Energía, se otorgó contratos para la provisión de reserva y confiabilidad en el Mercado Eléctrico Mayorista (MEM) a través de sistemas de almacenamiento energético en baterías, conocidos técnicamente como BESS (Battery Energy Storage System).
Exitosa convocatoria de la Secretaría de Energía
La convocatoria despertó un gran interés en el sector privado, ya que se recibieron inicialmente 235 ofertas por un total de 8.338 megavatios (MW), superando ampliamente la potencia objetivo referencial de 700 MW establecida originalmente.
Tras la evaluación, se adjudicaron 20 proyectos de 5 empresas a lo largo de 7 regiones del país: PBA, NOA, NEA Chaco-Formosa, NEA Misiones-Corrientes, Litoral Entre Ríos, Litoral Santa Fe y Pampa. La inversión estimada para esta primera etapa es de US$700 millones.
Las empresas adjudicatarias son GENNEIA (7 proyectos), DQD Energy (8 proyectos), 360 Energy Solar (3 proyectos), ALUAR (un proyecto) e INTERMEPRO (un proyecto).
Al destacar la adjudicación, el Ejecutivo sostuvo que “el almacenamiento con baterías de última generación permite responder rápidamente ante variaciones de demanda, aportar flexibilidad al despacho y sumar reservas para operar con mayor seguridad, reduciendo la probabilidad de cortes y mejorando la calidad del servicio eléctrico para usuarios residenciales”.
El Gobierno dispuso una corrección en los cuadros tarifarios de la empresa Edenor tras detectar que se habían aplicado precios correspondientes a sectores subsidiados por equivocación, mediante la Resolución 233/2026, publicada este martes en el Boletín Oficial.
La normativa instrumentada por el Ente Nacional Regulador del Gas y la Electricidad (ENREGE) busca subsanar un error técnico en el cálculo de los valores de las tarifas de luz que rigen desde el pasado 1 de junio.
Según los considerandos de la norma, el error se originó en la Resolución 26/2026. Al momento de calcular los valores para el sistema de medición autoadministrada de la categoría General, se consideraron por error los precios estacionales de energía y potencia con subsidio, en lugar de los valores plenos que corresponden a ese segmento.
Al calificar el fallo como un “error material”, el organismo avanzó con su rectificación amparándose en el Reglamento de Procedimientos Administrativos, que permite enmendar equivocaciones aritméticas o de hecho, siempre que no se altere lo sustancial de la decisión original.
Los nuevos valores
La resolución establece los nuevos precios por unidad de energía (expresados en $/kWh) para los distintos niveles de consumo dentro de la Tarifa General. Los incrementos reflejan el paso del valor subsidiado al precio real de mercado que debió aplicarse inicialmente:
Segmento G1: pasa de $176,194 a $252,091.
Segmento G2: pasa de $193,444 a $269,343.
Segmento G3: pasa de $182,648 a $258,544.
Segmento G4: pasa de $180,029 a $255,926.
El aumento para las tarifas de electricidad en el Área Metropolitana de Buenos Aires (AMBA) durante junio fue del 1,5%. El mismo porcentaje de incremento se dispuso para el corriente mes de julio.
En cuanto al subsidio para la energía eléctrica, en el sexto mes del año se dispuso un nuevo porcentaje de descuento. A los usuarios residenciales beneficiarios del régimen de Subsidios Energéticos Focalizados (SEF) se les aplicó en junio una bonificación extraordinaria del 11,97% sobre el consumo base de hasta 300 kWh mensuales. En julio se fijó en 16,59%.
Estos porcentajes reemplazaron los que se había fijado anteriormente para ambos meses, elevándolos con el fin de atenuar el impacto en las facturas frente a los mayores requerimientos estacionales.
Cuba puso en marcha sus protocolos de emergencia para iniciar el restablecimiento paulatino de su Sistema Eléctrico Nacional (SEN), luego de que este lunes al mediodía se registrara un nuevo colapso total que dejó a oscuras a todo el territorio caribeño.
Las autoridades energéticas del país informaron que los trabajos actuales se centran en la activación de microsistemas regionales con el objetivo primordial de garantizar de forma prioritaria el suministro a los servicios vitales de la población.
El apagón ocurrió exactamente a las 12:17 hora local, cuando la empresa estatal Unión Eléctrica (UNE) reportó una “desconexión total” de la red cuya causa precisa aún permanece bajo investigación.
Las últimas actualizaciones técnicas de la UNE indicaron que se logró estabilizar la generación en unidades clave como Energás Boca de Jaruco y Varadero, al tiempo que se iniciaron las maniobras para incorporar los bloques de Mariel 5 y Habana 2.
Este proceso de sincronización busca revertir una situación extremadamente frágil, ya que la isla venía sufriendo una jornada crítica en la que se estimaba que más del 70% del país carecería de electricidad en forma simultánea durante las horas de mayor consumo debido a una brecha severa: la capacidad de generación proyectada era de apenas 935 megavatios frente a una demanda superior a los 3.100 megavatios.
La cuenca del Golfo San Jorge registró en mayo el primer crecimiento simultáneo de petróleo y gas en casi un año, un comportamiento que no aparecía desde diciembre de 2025 y que vuelve a ubicar al convencional en el centro del seguimiento sectorial.
Según el informe de OilProduction Consulting, dirigido por el ingeniero Marcelo Hirschfeldt, la zona produjo 27.446 m³/d de petróleo (+1,3%) y 8,285 Mm³/d de gas (+1,1%), un resultado que interrumpe la secuencia de variaciones dispares que dominó los últimos doce meses.
El impulso provino de Santa Cruz, que pasó de 8.670 m³/d a 8.986 m³/d, un aumento de 3,7%, el más alto del último año. La provincia venía de una tendencia bajista sostenida desde mediados de 2025, con descensos mensuales de hasta –2,8% en abril y un retroceso de –12,3% en gas en enero.
En el reparto por operadores, CGC concentró el 26% del petróleo provincial, seguida por PAE con 15,2% y Clear Petroleum con 14,6%, este último incorporado a la cuenca tras la adquisición de activos en el marco del Plan Andes.
Chubut, que aporta 67,3% del petróleo del Golfo con 18.460 m³/d, acompañó con una mejora más acotada: +0,3% en crudo y +2,9% en gas, luego de un abril negativo en ambos rubros. PAE mantuvo su posición dominante en la provincia, con 52% del petróleo y 84,7% del gas.
.
El comportamiento mensual convive con un condicionante estructural: la relación agua–petróleo (RAP) alcanzó 20,5 m³ de agua por cada m³ de petróleo, equivalente a 95,3% de agua en el fluido producido. En términos operativos, de cada 100 m³ extraídos, menos de 5 m³ son petróleo y el resto es agua que debe separarse, tratarse y reinyectarse o disponerse.
Este indicador crece de manera sostenida desde hace una década y explica por qué la producción primaria pierde peso frente a la secundaria.
En ese contexto, la recuperación asistida (EOR) continúa como la variable de mayor crecimiento estructural. En mayo alcanzó 2.268 m³/d, prácticamente el doble que hace cinco años, con PECOM concentrando el 78% del total tras la incorporación de Manantiales Behr, uno de los campos maduros más relevantes del país.
El repunte simultáneo de petróleo y gas no altera la posición relativa de la cuenca frente a Neuquina, que concentra 77,8% del petróleo y 76,2% del gas del país, pero sí establece un punto técnico relevante para el seguimiento del convencional.
Mayo aporta una variación que no se veía desde diciembre y que, por primera vez en meses, muestra a Santa Cruz y Chubut moviéndose en la misma dirección.
YPF procesó un promedio de 55,2 mil metros cúbicos diarios de crudo en el primer semestre de 2026, equivalente a 347.000 barriles por día, el mayor registro de su serie histórica.
La producción de combustibles terminados —naftas y destilados medios— llegó a 43,2 mil metros cúbicos diarios, unos 271.700 barriles por día, con aportes de los tres complejos del sistema: Ensenada, Luján de Cuyo y Plaza Huincul.
El dato semestral se apoya en un trimestre ya verificado. Entre enero y marzo, YPF procesó 344.000 barriles diarios, con una utilización del sistema del 102%, por encima de la capacidad nominal de diseño, según el reporte presentado ante la Comisión Nacional de Valores el 7 de mayo.
Ese nivel permitió llevar a cero las importaciones de gasoil y nafta, con la única excepción de un volumen residual de jet fuel.
Como el promedio del semestre (55,2 mil m³/d) quedó por encima del registro del primer trimestre (54,7 mil m³/d), el segundo trimestre necesariamente operó a un ritmo mayor.
El cálculo implícito ubica abril‑junio en torno a 55,7 mil metros cúbicos diarios, cerca de 350.000 barriles por día, cifra que se confirmará cuando la compañía presente su balance del segundo trimestre en agosto.
Horacio Marín adjudicó el desempeño a mejoras de eficiencia y a las obras tecnológicas del Plan 4×4, el programa de gestión iniciado a fines de 2023. Según la compañía, el monitoreo en tiempo real del centro de refinación permitió ahorros por USD 300 millones en su primer año de operación. Todas estas valoraciones se adjudican al diciente.
.
El sistema refinador opera con una integración creciente de crudo no convencional. La refinería de La Plata procesa un 70% de petróleo de Vaca Muerta, mientras que Luján de Cuyo avanza hacia una dieta 100% shale tras la modernización del proyecto Nuevas Especificaciones de Combustibles (NEC), que sumó 45.000 barriles diarios de capacidad. Marín calificó a Plaza Huincul como “la mejor de la Argentina”, afirmación que también se adjudica al diciente.
El récord de procesamiento no garantiza un resultado equivalente en el negocio de refino y marketing. En el primer trimestre, con 344.000 barriles diarios, el EBITDA ajustado por barril del segmento cayó de USD 19,5 a USD 14,9, porque los precios en surtidor quedaron alrededor de un 11% por debajo de la paridad de importación, según el propio reporte de YPF.
La rentabilidad del downstream depende del precio local frente a los valores internacionales, una variable distinta del volumen procesado.
La evolución del sistema está atada a la evacuación del crudo de Vaca Muerta. La refinería de La Plata y el complejo de Luján de Cuyo dependen del avance de la infraestructura de transporte, con el oleoducto Vaca Muerta Oil Sur como obra clave para liberar el cuello de botella hacia 2027. Cuanto más crudo shale llega a las plantas, mayor es la capacidad de sostener niveles récord de procesamiento.
El desempeño del semestre también refuerza la ventana exportadora. Con las importaciones en cero y la producción en su mayor nivel, YPF se acerca a un excedente estructural de combustibles.
Marín planteó en la Argentina Oil & Gas Expo 2025 la posibilidad de exportar Infinia, nafta y gasoil a la región, una definición que se adjudica al diciente y que ahora encuentra respaldo cuantitativo en los volúmenes del sistema.
El balance del segundo trimestre deberá validar el trimestre implícito cercano a los 350.000 barriles diarios y mostrar cómo se comportan las líneas de margen y evacuación que determinan cuánto del récord de procesamiento se traduce en resultado operativo.
El downstream se mantiene como uno de los pilares de generación de caja de la compañía, en línea con el EBITDA ajustado de USD 1.594 millones reportado para enero‑marzo, el más alto de su historia para ese período.
Targa Exploration Corp. presentó los primeros resultados del programa de perforación en el proyecto El Zanjón, en Santa Cruz, y confirmó la presencia de anomalías de plata junto con indicadores mineralógicos compatibles con un sistema epitermal de baja sulfuración.
La compañía completó 2.125 metros en nueve de los diez pozos previstos y espera los análisis de los sondeos restantes en las próximas semanas.
Los primeros datos corresponden a los pozos EZD0001 y EZD0002, perforados en el sector NE‑AOI, donde se evaluaron lineamientos magnéticos asociados a una anomalía geoquímica multielemental.
Ambos pozos interceptaron el basamento volcánico a unos 50 metros de profundidad, debajo de sedimentos terciarios y gravas superficiales. La secuencia está compuesta por andesitas amigdalares alteradas y tobas líticas con intensa alteración hidrotermal.
Los ensayos al fuego no registraron valores significativos de oro, con concentraciones iguales o inferiores al límite de detección de 0,010 ppm. Sí se identificaron anomalías locales de plata entre 2 y 11 ppm en intervalos de entre 0,5 y 4 metros.
La compañía señaló que estos valores no constituyen mineralización económica, pero sí representan un indicador geoquímico relevante en etapas tempranas de exploración.
.
Los estudios mineralógicos mediante Terraspec detectaron caolinita, halloysita y beidellita, minerales típicos del halo distal de sistemas epitermales de baja sulfuración. También se identificaron illita, barita y vetillas de cuarzo calcedónico, un conjunto de alteraciones que respalda la hipótesis de circulación hidrotermal en la zona.
Las unidades volcánicas interceptadas fueron correlacionadas con la Formación Chon Aike, del Jurásico Medio al Superior, la misma secuencia que alberga las vetas epitermales de oro y plata de Cerro Vanguardia, ubicado a unos 30 kilómetros del proyecto.
El programa de perforación evalúa tres áreas prioritarias: NE‑AOI, NW‑AOI y la Zona de Falla EZ, esta última caracterizada por una estructura de más de 25 kilómetros de longitud identificada mediante estudios magnéticos.
Los pozos EZD0001 a EZD0007 se concentraron en NE‑AOI, el pozo EZD0008 exploró NW‑AOI y los sondeos EZD0009 y EZD0010 están orientados a la Zona de Falla EZ, considerada uno de los objetivos estructurales más relevantes del proyecto.
.
El vicepresidente de exploración de Targa, Ryan Weston, adjudicó a los primeros resultados la posibilidad de estar frente a un sistema epitermal de baja sulfuración.
“Estamos observando áreas con valores anómalos de plata e indicadores positivos de una posible fuente epitermal”, expresó. También sostuvo que la información obtenida sobre el basamento jurásico y la alteración hidrotermal está sirviendo de base para el modelo de prospección.
Según el diciente, El Zanjón parte de la premisa de que el corredor estructural que alberga las vetas de baja sulfuración de Cerro Vanguardia podría extenderse hacia el sureste bajo la cubierta hasta la propiedad del proyecto.
Targa Exploration indicó que los resultados pendientes permitirán precisar el potencial del área y orientar las siguientes etapas de exploración en uno de los distritos auríferos más importantes del país.
El Gobierno nacional lanzó en San Juan la Mesa Federal Minera, encabezada por la secretaria general de la Presidencia, Karina Milei, en un encuentro que reunió a gobernadores, ministros y empresarios del sector.
El objetivo declarado del nuevo órgano es sostener políticamente la reforma de la Ley de Glaciares y coordinar la articulación público‑privada para inversiones mineras en provincias con proyectos de cobre, litio y oro.
Acompañaron a Milei el ministro del Interior, Diego Santilli; el ministro de Justicia, Juan Bautista Mahiques; el secretario de Minería, Luis Lucero; el secretario de Relaciones Económicas Internacionales, Fernando Brun; el subsecretario de Gestión Institucional, Eduardo Menem; y el titular del Consejo Federal de Inversiones, Ignacio Lamothe.
También participaron los gobernadores Raúl Jalil (Catamarca), Martín Llaryora (Córdoba), Carlos Sadir (Jujuy), Alfredo Cornejo (Mendoza), Marcelo Orrego (San Juan) y Maximiliano Pullaro (Santa Fe), junto con representantes empresariales.
Los funcionarios y gobernadores destacaron el trabajo del Gobierno en la construcción de un marco jurídico e institucional orientado a atraer inversiones. Señalaron como herramientas centrales el Régimen de Incentivo a Grandes Inversiones (RIGI) y la reforma de la Ley de Glaciares, que el oficialismo busca consolidar mediante acuerdos con las provincias.
Karina Milei adjudicó a gestiones anteriores la falta de aprovechamiento del potencial minero argentino y comparó el desempeño nacional con el de Chile. Según expresó, Chile exportó en 2023 más de USD 50.000 millones en minerales, mientras Argentina alcanzó USD 4.000 millones. La diciente sostuvo que la diferencia refleja la necesidad de sostener un marco jurídico estable para que la minería pueda expandirse.
.
El gobernador sanjuanino Marcelo Orrego afirmó que la provincia y la Nación atravesaron dos años de trabajo para recuperar seguridad jurídica y posicionar la minería como uno de los motores productivos del país. Señaló que la etapa siguiente requiere que las empresas concreten sus proyectos para generar empleo y actividad económica. Todas estas valoraciones se adjudican al diciente.
Santilli sostuvo que el Gobierno nacional “sentó las bases para que la minería se transforme en una política de Estado” y valoró el respaldo transversal de los gobernadores y del sector privado. Según el ministro, la Argentina debe pasar de ser “un país con minería” a “un país minero”, afirmación que también se adjudica al diciente.
La Mesa Federal Minera se presenta como un espacio de coordinación institucional para sostener reformas normativas, alinear a las provincias y reforzar la señal de seguridad jurídica hacia los inversores.
Su funcionamiento y las definiciones que surjan de los próximos encuentros serán determinantes para evaluar el alcance político de la reforma de la Ley de Glaciares y el rol del RIGI en la agenda minera del Gobierno.
Sendero Resources confirmó la continuidad del proyecto Peñas Negras y ubicó a La Rioja entre los territorios con mayor potencial para la exploración minera del país. La definición se produjo durante una jornada en el Consejo Federal de Inversiones, donde la compañía presentó los avances técnicos y el estado del proyecto.
El director de Desarrollo Corporativo y Mercados de Capitales, Jeremy Gillis, adjudicó a las condiciones geológicas de la provincia y al respaldo institucional recibido la posibilidad de iniciar una nueva etapa de exploración.
Gillis repasó la evolución de la empresa desde su reestructuración y sostuvo que el valor de un proyecto minero depende del recurso natural y de la capacidad de administrarlo y estudiarlo. “Las rocas no cambian. No van a ninguna parte. Lo que cambia son las personas que están a cargo de administrarlas, investigarlas y explorarlas”, afirmó al explicar la continuidad del proyecto pese a los cambios corporativos.
Peñas Negras se ubica en el cinturón metalogénico andino, una de las zonas de mayor actividad minera del continente. El proyecto se encuentra próximo a desarrollos como Lunahuasi, Los Helados y Filo del Sol, y comparte con ellos las mismas formaciones geológicas y estructuras minerales que dieron origen a descubrimientos relevantes en las últimas décadas.
Gillis adjudicó a esa cercanía uno de los principales argumentos técnicos que respaldan el potencial del área y señaló que la información acumulada por la minería argentina en los últimos veinte años permite comprender mejor las características del terreno.
.
El directivo también destacó la incidencia del mercado internacional de metales en la evaluación del proyecto. Sostuvo que varios resultados históricos de perforación adquieren actualmente un valor mayor debido al incremento de las cotizaciones y que este contexto mejora la capacidad de atraer inversiones y ampliar las tareas de exploración. “Con los precios de los metales de hoy, esos resultados hacen que este proyecto sea aún más atractivo para el mercado”, expresó.
Gillis valoró el acompañamiento del Gobierno de La Rioja durante el proceso de reorganización de la empresa y el desarrollo del proyecto. Indicó que la actualización de los acuerdos existentes otorgó mayor viabilidad a la iniciativa y facilitó la incorporación de nuevos inversores, además de resultar determinante para obtener financiamiento de actores internacionales vinculados a la actividad minera.
Agradeció especialmente al gobernador Ricardo Quintela, al ministro Federico Bazán y al equipo técnico provincial por el trabajo conjunto realizado.
Según el directivo, el respaldo institucional y las condiciones geológicas del área permiten avanzar hacia una nueva etapa de exploración en Peñas Negras y sostener la presencia de La Rioja dentro del mapa de proyectos con potencial para la minería argentina.
Josemaría es un yacimiento ubicado en el extremo noroeste de San Juan, en el departamento de Iglesia, a 475 km de la ciudad capital.
La demanda de energía eléctrica del sector minero podría expandirse de 1.256 a 6.630 GWh entre 2024 y 2034, si se concretan los proyectos que están en carpeta en el país, según una estimación de la Organización Latinoamericana y Caribeña de Energía (OLACDE). Esos 5.374 GWh adicionales en apenas una década, un 428% más, suponen el mayor incremento proyectado para esta industria en América Latina.
El estudio de OLACDE, realizado para 20 economías de la región, indica que en ese periodo el corazón de la demanda local se desplazará hacia las provincias de San Juan, Salta y Catamarca, dinamizada por los yacimientos de litio y cobre. También advierte que es necesario ejecutar obras de alta tensión (500 KV) que permitan transportar la energía a zonas con infraestructura de red más limitada, incorporar criterios de eficiencia energética, ejecutar proyectos de autogeneración y adoptar esquemas de “hibridación” con fuentes de energía renovable.
“La transición energética, a nivel global, se está apoyando en una demanda masiva de minerales críticos. Y como la minería es una industria intensiva en el uso de energía, los países deben considerar este escenario de mayor consumo en su planificación. De lo contrario, el sistema eléctrico puede colapsar por falta de generación o de transmisión. Hay que abordar esta cuestión hoy, porque en cinco años puede producirse un cuello de botella. En la Argentina, en particular, este incremento de la demanda es disruptivo”, advierte Gastón Siroit, coautor del estudio y asesor técnico de OLACDE.
Los proyectos deberán garantizar energía nueva
Las actividades que insumirán mayor demanda serán las de litio y cobre. Según datos de la Secretaría de Minería, ambos suman una cartera de más de 100 proyectos que transitan distintas fases de progreso; y si bien no todos llegarán a concretarse, los primeros en hacerlo comenzarán a operar hacia 2030. En el caso del litio, el “desarrollo de yacimientos en la Puna, como Centenario-Ratones, Sal de Oro y Mariana, configurará un clúster de alta intensidad energética”, consigna OLACDE.
En cuanto al cobre –añade el estudio-, “la entrada en operación de megaproyectos de escala global”, como TacaTaca, en Salta, y otros avanzados (MARA, El Pachón, Josemaría y Los Azules), “es el factor determinante” de la presión sobre el sistema energético.
En este contexto, ¿cuáles son las modalidades de inversión, las estrategias y las alternativas de abastecimiento? Diego Werner, CEO de la consultora Aires Renewables, explicó a EconoJournal que “la Resolución 400 obliga a todos los nuevos proyectos mineros a comprar hasta el 80% de energía nueva; por lo tanto, en la medida que se desarrollen, será necesario producir esas fuentes de suministro. Estimo que la demanda será de entre 3 y 4 Gigas de potencia y de energía por año para abastecer a todos. Sin embargo, esto depende de cuántos comiencen a construirse y, finalmente, se implementen. Pero para entonces, su demanda tendrá que estar satisfecha por energía nueva”.
¿De dónde se obtendrá? “La mayor parte tendrá que provenir de fuentes renovables: una combinación de eólica y solar, con almacenamiento –dice Werner-. En primer lugar, porque el megavatio hora más económico que se puede conseguir es renovable. En segundo lugar, por su flexibilidad y rapidez de inversión, tienen la capacidad de crecer y acompañar el incremento real de la demanda: pueden implementarse en menos de un año, mientras que un proyecto térmico demora no menos de cinco años desde que se inicia la inversión hasta que está operativo.” Y apunta que, además, “la minería necesita mostrar que su consumo de energía está descarbonizado para poder conseguir financiación a mejores tasas.”
Con esta visión coincide Daniel Dreizzen, director de la consultora Aleph Energy, para quien los proyectos de gran escala obligados a generar energía nueva y que pretendan poner en marcha sus operaciones en 2029 o 2030, deben comenzar a analizar estas cuestiones. Al respecto, señala que “no hay una solución única” para las mineras que deban invertir en su generación eléctrica, sino más bien la implementación de proyectos “híbridos”, que combinen diversas fuentes, y sean “resilientes y sólidos”. El especialista advierte que la Argentina tiene, desde hace 10 años, una potencia instalada de aproximadamente 45 Gigas, “que no crece porque la economía está estancada”. A su juicio, “hoy tenemos tres cuellos de botella, la generación, el transporte y la distribución”.
De acuerdo con Pablo Álvarez, consultor asociado de Aleph Energy, por cada emprendimiento se requiere, aproximadamente, 150MV o 200MV. “Es complejo conseguir este tipo de potencia en lugares alejados de los centros de distribución más importantes. Con lo cual, en algunos casos, es preciso construir cerca de 80 o 100 kilómetros de líneas en extra alta tensión: 220.000 o 500.000 voltios, explica.
“Una primera solución, entonces, es encontrar la ubicación exacta del centro de distribución de subestaciones para poder abastecerlas con líneas eléctricas conectadas al SADI. El valor del kilómetro de línea en ese nivel de tensión está en US$ 1 millón. Con lo cual, si se necesitan 80 kilómetros será necesario invertir US$ 80 millones solo en la línea –ejemplifica-. Si no es posible hacerlo porque el proyecto está alejado, habrá que evaluar si la zona tiene buena irradiancia como para instalar energía solar más baterías, que también tienen sus problemas y su costo. Cada situación es diferente. Hay distintas estrategias, soluciones a medida, y se puede avanzar de manera progresiva”.
Pero, en todo caso, admite que “las obras de infraestructura no se realizan en plazos cortos: requieren estudios especiales, integrar diversos actores, y en algunos casos de proyectos muy grandes, agregar generación y campos de transformación porque no hay suficiente oferta”.
Vehículo propio
Gastón Siroit, de OLACDE, explica que los proyectos productivos de cobre demandan mayor consumo de energía que los de litio. Mientras que los primeros insumen un promedio de 5MWh por tonelada, los segundos requieren 2MWh por tonelada de carbonato de litio. Según el estudio, el principal desafío pasa principalmente por el transporte de energía. “Hoy hay muchos proyectos que tienen más una limitación de despacho que en las capacidades de tener precios competitivos en la generación”, expresa.
A su juicio, “una de las tendencias que vamos a ver en la nueva minería es que muchos proyectos tendrán asociada su propia generación para minimizar, justamente, el riesgo de falta de abastecimiento eléctrico”. En ese punto, no sólo considera el potencial de las energías renovables, sino también “del gas natural para desplazar el combustible que se utiliza hoy, que es el diésel”.
En cuanto a los proyectos de generación propia de energía, el especialista destaca dos opciones. “Están los casos en que la empresa contrata para tener su generación ‘in situ’ o los contratos de PPA: en distancias menores, donde se cuenta con capacidad transporte, se invierte en la construcción de un parque, genera la energía y se abona la comercialización de esa energía por contratos en plazos determinados”.
Pablo Sampallo es el nuevo gerente Comercial y de Desarrollo de Negocios de Milicic.
Milicic anunció la designación de Pablo Sampallo como nuevo gerente Comercial y de Desarrollo de Negocios. El ejecutivo asumió el cargo durante julio y reemplazará a Gustavo Mas, en el marco del plan de fortalecimiento de capacidades y expansión de la compañía.
Desde su nueva posición, Sampallo será responsable de liderar la estrategia comercial de Milicic en los distintos segmentos de mercado, impulsar la expansión regional y desarrollar nuevas oportunidades de negocio. Entre sus objetivos también figuran el fortalecimiento de modelos colaborativos, la generación de alianzas estratégicas y la consolidación del vínculo con los principales actores de los sectores en los que opera la empresa.
Trayectoria
«Estamos convencidos de la visión estratégica que aportará Pablo en su nuevo rol. Su conocimiento del sector minero, experiencia en la gestión de cadena de suministros y visión integral sobre nuestros segmentos estratégicos serán claves para abordar los desafíos futuros que asumimos para nuestro desarrollo en Argentina y la región», afirmó María de los Ángeles Milicic, gerente general de Milicic S.A.
Sampallo cuenta con más de tres décadas de experiencia en gestión de cadenas de suministro, compras globales y logística, además de una amplia trayectoria en ventas, marketing, posventa y distribución.
Gran parte de su carrera profesional la desarrolló en General Motors, donde ocupó posiciones gerenciales y de dirección con responsabilidades en Argentina, Brasil, Chile, Ecuador y Medio Oriente. En una etapa más reciente, estuvo al frente de la estrategia de Supply Chain de Cerro Negro, la operación de Newmont Mining en Santa Cruz, donde combinó la gestión operativa con el desarrollo de proveedores locales y una visión orientada al negocio.
Recorrido profesional
Su recorrido profesional comenzó en Boehringer Mannheim y SKF. Es licenciado en Organización de la Producción por la Universidad Argentina de la Empresa (UADE), posee un MBA de la Universidad Austral y una especialización en Gestión de Proyectos por la UADE.
Con esta incorporación, Milicic busca fortalecer su estrategia comercial en un contexto de crecimiento de los sectores de minería, energía e infraestructura, consolidando su posicionamiento en Argentina y avanzando en nuevas oportunidades de desarrollo a nivel regional.
El Gobierno Nacional oficializó la adjudicación de la licitación «Alma SADI» para la incorporación de 700,5 megavatios (Mw) distribuidos en 20 proyectos que utilizarán sistemas de almacenamiento de energía eléctrica en baterías (BESS). El despliegue demandará una inversión privada estimada en US$ 700 millones, apuntando a robustecer los nodos críticos de la red en siete regiones del territorio nacional.
A través de la Resolución 155/2026 de la Secretaría de Energía, se consolidó una estrategia orientada a mitigar las restricciones operativas del Sistema Argentino de Interconexión (SADI). Tal como había adelantado EconoJournal, DQD Energy sumó 8 proyectos y Genneia otros 7, aunque por más potencia. El cuadro de operadores se completó con 3 proyectos de 360 Energy Solar, 1 de Aluar, y 1 de Intermepro.
La arquitectura de la licitación introdujo un esquema de remuneración basado en el «Valor de Adjudicación», expresado en dólares por megavatio-mes (USD/MW-mes), que combina el precio base ofertado por el desarrollador con un mecanismo de estímulo denominado «Valor Incentivo». Este componente premió la competitividad de las propuestas que se ubicaron por debajo del Precio Medio Ponderado de las Ofertas Asignadas, fijado por la autoridad en 8.338,54 USD/MW-mes.
Empresa
Proyectos
Potencia Adjudicada (MW)
Porcentual Potencia (%)
Costo Mensual (USD/mes)
GENNEIA
7
421,0
60,1%
3.259.981,00
DQD Energy
8
149,5
21,3%
1.427.671,25
360 Energy Solar
3
68,0
9,7%
582.020,00
ALUAR
1
50,0
7,1%
424.900,00
INTERMEPRO
1
12,0
1,7%
115.992,00
TOTALES
20
700,5
100,0%
A los oferentes más eficientes se les reconoció el 25% de la brecha existente entre su cotización nominal y dicho promedio ponderado, incrementando la tasa de retorno de los proyectos sin indexar de manera lineal el costo de la potencia del sistema. En este caso, solo las 4 (cuatro) ofertas mas agresivas (todas de Genneia) tuvieron este beneficio.
Para Diego Werner, presidente y CEO de la consultora de ingenieria y desarrollo AIRES Renewables, «la licitación fue un gran éxito, la cantidad y volumen de ofertas y la dispersión geográfica muestra que el almacenamiento en baterías es una tecnología madura. Los precios fueron muy competitivos, con lo cual la Secretaría de Energía podría adjudicar más capacidad si lo considerara».
No obstante, Werner entendió que la estrategia del Estado será «adjudicar lo comprometido, no mucho más, y a partir de ahora la Secretaría de Energía podría derivar el resto de los contratos hacia el sector privado, mediante un esquema donde Cammesa pueda licitar nuevos nodos en donde es necesario potencia». Según ese esquema, los oferentes privados podrán ofertar sus proyectos con potencia paro luego el contrato seguir entre el almacenador privado y el consumidor de potencia privado, tal como promueve la Secretaría de Energía.
Finalmente, para el especialista, el gran desarrollo de proyectos muestra que probablemente toda la nueva potencia que venga en los próximos años no sea térmica, sino de fuente de almacenamiento y probablemente incorporando renovables. «Vamos a empezar a ver proyectos híbridos -auguró- eólico y solar, solar-almacenamiento, eólico-almacenamiento, para poder dar respaldo de potencia también desde las renovables y creo que eso es un hecho por el nivel de desarrollo de tecnología».
Piso y techo de las ofertas adjudicadas
Bajo el esquema de incentivos implementado, la dispersión de precios de los contratos adjudicados arrojó un promedio general de 8.427 USD/MW-mes. El extremo más competitivo de la compulsa lo lideró el proyecto 126-BRAGADO I-II de la firma Genneia en la provincia de Buenos Aires, logrando un piso de adjudicación de 7.632 USD/MW-mes tras capturar el beneficio pleno del estímulo oficial.
En contrapartida, el techo tarifario se ubicó en los 9.705 USD/MW-mes correspondientes a la oferta 179-BESS Presidencia Roca, desarrollada por la firma DQD Energy para la región NEA Chaco-Formosa, reflejando el mayor costo relativo asociado a la logística y los requerimientos de instalación en los nodos del norte argentino.
La relevancia técnica de la convocatoria quedó de manifiesto en el volumen de ofertas recibidas por Cammesa el 27 de mayo, alcanzando 235 propuestas técnicas que sumaron 8.338 MW, cifra que superó en más de once veces el objetivo base fijado por el Poder Ejecutivo. Esta sobreoferta expuso el interés del mercado por estructurar activos de infraestructura de almacenamiento y otorgó un margen de selección para convalidar proyectos con mayor viabilidad técnica y eficiencia económica.
Desde la perspectiva geográfica, la distribución de la potencia adjudicada buscó responder de manera descentralizada a las urgencias de despacho y cuellos de botella del SADI. La provincia de Buenos Aires capturó la mayor proporción con 185 Mw, seguida por el bloque NEA Chaco-Formosa con 161,5 MW y el Noroeste Argentino (NOA) con 150 MW.
El saldo restante se distribuyó entre la Pampa (68 MW), el corredor Litoral Entre Ríos (50 MW), NEA Misiones-Corrientes (50 MW) y Litoral Santa Fe (36 MW), estructurando una red de amortiguación en aquellos puntos dondelas líneas de alta tensión operan de forma recurrente al límite de su capacidad nominal.
La justificación operativa de los sistemas BESS radica en su capacidad de respuesta en milisegundos para aportar potencia firme, regular frecuencia y proveer reservas ante grandes fluctuaciones de la demanda. A diferencia de las centrales de generación convencional térmica o hidráulica, las baterías permiten estabilizar el flujo de tensión en nodos saturados, optimizar el despacho de las energías renovables intermitentes y mitigar los riesgos de colapso ante picos de consumo estacional.
El programa Alma SADI es una extensión de la iniciativa previa Alma-GBA, enfocada en el Área Metropolitana de Buenos Aires (AMBA), donde el Estado convalidó la asignación de 713 Mw en nodos críticos mediante un desembolso de US$ 540 millones. Los proyectos de la fase metropolitana se encuentran actualmente en etapa de ejecución de obras con plazos de entrega entre fines de este año y el primer semestre de 2027.
El reporte define a las Utility Customer Platforms como un ecosistema que integra sistemas de información y facturación de clientes (CIS), herramientas de relacionamiento (CRM), plataformas de experiencia del usuario y capacidades para gestionar recursos energéticos distribuidos (DER)
La empresa tecnológica Open Intelligence fue reconocida como uno de los principales proveedores de plataformas para empresas de servicios públicos en el reporte Smart Innovators: Utility Customer Platforms 2026, elaborado por la consultora independiente Verdantix, uno de los estudios de referencia para la industria global de utilities.
El informe analiza la innovación, las capacidades funcionales y el nivel de diferenciación de las principales soluciones tecnológicas destinadas al sector, a partir de cuestionarios, reuniones con proveedores y evidencia pública de mercado. En esta edición, Verdantix seleccionó a Open Intelligence junto con otros 13 proveedores internacionales como referentes del segmento.
El reporte define a las Utility Customer Platforms como un ecosistema que integra sistemas de información y facturación de clientes (CIS), herramientas de relacionamiento (CRM), plataformas de experiencia del usuario y capacidades para gestionar recursos energéticos distribuidos (DER). Según el análisis, la evolución del sector exige soluciones cada vez más integradas que permitan conectar la atención al cliente, la facturación, la operación de la red y los nuevos servicios energéticos dentro de una misma plataforma.
Smartflex, la plataforma desarrollada por Open Intelligence, obtuvo sus mejores calificaciones en las categorías de Incorporación Digital de Clientes y Gestión del Ciclo de Vida del Cliente, áreas vinculadas a la digitalización de procesos comerciales y a la personalización de la relación con los usuarios
La calificación
En ese contexto, Smartflex, la plataforma desarrollada por Open Intelligence, obtuvo sus mejores calificaciones en las categorías de Incorporación Digital de Clientes y Gestión del Ciclo de Vida del Cliente, áreas vinculadas a la digitalización de procesos comerciales y a la personalización de la relación con los usuarios.
Además, el informe destacó sus capacidades en tarifas dinámicas e innovación en facturación, experiencia energética del cliente, integración de recursos energéticos distribuidos y conectividad de dispositivos, así como en la orquestación entre clientes y redes eléctricas. Estas funcionalidades buscan responder tanto a mercados regulados como desregulados y a empresas que operan múltiples servicios.
William Corredor, CEO de Open Intelligence, sostuvo que el reconocimiento representa una validación independiente de la capacidad tecnológica de la compañía. «Tradicionalmente, en el sector de utilities las decisiones tecnológicas se han tomado por reputación de marca o por inercia. Pero el mundo de los servicios públicos cambió, y los líderes de hoy necesitan preguntarse si su plataforma tecnológica tiene la capacidad real de sostener la transformación que viene, o si se convertirá en el techo que la limite. Estudios independientes como el de Verdantix existen precisamente para responder esa pregunta con evidencia, no con supuestos», afirmó.
«Ser reconocidos en este benchmark es, para nosotros, la validación de que nuestra tecnología está construida con solidez y, para nuestros clientes, la confirmación de que al elegirnos tomaron la decisión correcta, agregó el CEO de Open Intelligence.
En la actualidad, Smartflex gestiona las operaciones comerciales de más de 45 millones de usuarios residenciales y comerciales en Estados Unidos y otros 18 países de América Latina y el Caribe. La plataforma es utilizada por empresas de electricidad, gas natural, agua potable y saneamiento, y está diseñada para acompañar la incorporación de nuevos modelos de negocio vinculados con tarifas dinámicas, vehículos eléctricos, generación distribuida, almacenamiento de energía y servicios de flexibilidad energética.
El reconocimiento de Verdantix llega en un contexto en el que las utilities aceleran sus procesos de transformación digital para responder a una mayor electrificación de la demanda, la incorporación de recursos energéticos distribuidos y las crecientes exigencias regulatorias y de experiencia del cliente. En ese escenario, las plataformas integradas de gestión comercial y operativa se consolidan como una pieza clave para modernizar la relación entre las empresas y los usuarios, destacaron desde la empresa.
Mastercard e YPF Digital anunciaron una alianza estratégica a largo plazo para integrar nuevas capacidades de pago y beneficios en APP YPF. El primer paso será el lanzamiento de una tarjeta prepaga Mastercard, que estará disponible para los usuarios hacia fines de este año.
La tarjeta prepaga Mastercard YPF ofrecerá a los usuarios la posibilidad de realizar compras tanto en comercios físicos como virtuales de la red global de Mastercard y acceder a múltiples beneficios. De esta manera, APP YPF ampliará su alcance más allá de las estaciones de servicio e incorporará una nueva solución de pago pensada para el día a día de las personas.
Mauro Cercos, gerente general de YPF Digital, afirmó que “Trabajar con Mastercard nos permite potenciar nuestra propuesta de valor y seguir evolucionando nuestro ecosistema digital, incorporando soluciones de pago innovadoras que amplían el alcance de APP YPF y simplifican la experiencia de nuestros usuarios dentro y fuera de nuestras estaciones”.
Florencia Solazzi, Cluster Leader para Mastercard Argentina y Uruguay expresó que “Esta alianza con YPF Digital suma nuestras soluciones de pago y tecnología a uno de los ecosistemas digitales con mayor capilaridad del país, acercando nuevas oportunidades, beneficios y experiencias de Mastercard a millones de argentinos que ya usan la aplicación”.
Con el lanzamiento de este nuevo medio de pago y el acuerdo estratégico entre ambas compañías se abre la puerta para una nueva gama de beneficios y promociones para los usuarios de YPF en categorías como gastronomía, movilidad, entretenimiento y otros rubros.
La interacción entre los índices internacionales, las primas de invierno y los costos logísticos traza la línea de eficiencia para los proyectos exportadores de GNL.
El gas natural licuado (GNL) transformó en pocas décadas un recurso históricamente condicionado por la infraestructura de gasoductos regionales en una commodity transable a escala mundial. Actualmente, el mercado global encuentra sus anclas en tres precios de referencia: Henry Hub (Estados Unidos), TTF (Europa) y JKM (Asia), tres referencias que marcarán la pauta de competitividad que deberán atender los proyectos de exportación de Vaca Muerta a partir de 2027.
Los diferenciales de cotización entre estos índices, una vez descontados los costos logísticos y de transporte marítimo, determinan en tiempo real el rumbo, la viabilidad y el destino final de los buques metaneros en el mercado spot.
El gran incentivo es que si la Argentina no logra ser ultraeficiente en sus costos internos de infraestructura, quedará atada exclusivamente a firmar contratos rígidos a largo plazo, explicaron fuentes del mercado, y perderá la oportunidad de capturar las ganancias del mercado spot cuando se abran las primas de contraestación.
En la actualidad hay tres precios de referencia conocidos como JKM (Japan Korea Marker), que es el índice desarrollado por S&P Global Platts que evalúa el valor spot de los cargamentos de GNL entregados en las terminales de Japón, Corea del Sur, China y Taiwán, representando el pulso del mayor polo importador industrial del planeta.
El otro precio, quizás más conociodo, es el Henry Hub de referencia del gas natural de mercado interno en Estados Unidos, con punto de entrega físico en Luisiana. Refleja la dinámica de oferta y demanda del upstream norteamericano, especialmente del shale gas.
Finalmente, el TTF (Title Transfer Facility) refleja el centro de negociación virtual (hub) ubicado en los Países Bajos que actúa como el principal indicador del mercado europeo. Este indicador fue el que midió la vulnerabilidad del bloque tras la pérdida del suministro ruso, a partir del cual hubo una transformación del mercado.
Hasta 2022, el flujo de GNL proveniente de Estados Unidos mostraba una orientación prioritaria hacia los mercados de Asia debido a los márgenes atractivos del índice JKM. Sin embargo, la invasión rusa a Ucrania y el corte drástico del gas transportado por gasoductos tradicionales hacia Europa reconfiguraron la matriz comercial de forma permanente, provocando un salto sin precedentes en las cotizaciones del TTF.
El mercado europeo desplazó las ofertas de compra asiáticas mediante primas de precio elevadas, capturando los cargamentos flexibles disponibles. Hoy en día, las operaciones con flexibilidad de destino liquidan sus posiciones mirando estos indicadores diarios y despachan los buques hacia la ruta que convalide el mayor retorno financiero neto.
Cómo se calculan los costos en la cadena logística
La interacción de los tres mercados de referencia (JKM, HH y TTF) tienen liquidez, participantes y realidades regulatorias propias que conforman la grilla de precios que unifica el sector a nivel internacional. La viabilidad económica de exportar desde las terminales licuefactoras hacia los centros de consumo en otros punros del mundo responde a una estructura de costos sucesivos.
Así una operación típica como la que deberán realizar los consorcios de empresas que llevar adelante los proyectos exportadores en la Argentina, deben contemplar el valor competitivo de la molécula de Vaca Muerta, más el costo de licuefacción que añade entre US$ 2,00 y US$ 3,00 por MMBtu, más el flete marítimo internacional que oscila entre US$ 0,50 y US$ 2,00 por MMBtusegún la distancia y la disponibilidad de flota, mas la regasificación con su tarifa de descarga e inyección en destino.
El monitoreo de los spreads y las ventanas de oportunidad en el mercado spot define la rentabilidad y el rumbo de los cargamentos de gas licuado en tiempo real.
El negocio de exportar gas licuado funciona igual que cualquier flete: lo que importa no es solo el precio de venta en destino, sino cuánto cuesta llevar la mercadería. Enfriar el gas a -160°C para licuarlo, subirlo a un barco metanero y pagar el transporte marítimo cuesta un peaje fijo de entre US$ 4 y US$ 6 por MMBtu. Por lo tanto, para que a un operador le convenga enviar un barco desde el golfo de México o la costa de Río Negro hacia las plantas de Europa o Asia, la diferencia de precios entre los mercados internacionales debe ser mayor a ese costo logístico.
Si la brecha de precios es amplia (por ejemplo, si el gas en Estados Unidos vale US$ 2 y en Europa cotiza a US$ 9), el negocio cierra con el pago de los costos de transporte y una ganancia neta en el medio. Pero si la diferencia de precios se achica y no llega a cubrir el costo del flete, la ventana comercial se cierra. En ese momento, los barcos que tienen flexibilidad de destino cancelan los viajes largos y se quedan vendiendo el gas en los mercados más cercanos para evitar perder dinero.
En sus informes trimestrales del Gas Market Reports y en el World Energy Outlook, la Agencia Internacional de la Energía (IEA) monitorea de manera continua los spreads globales (las brechas entre el Henry Hub, el TTF y el JKM). La agencia documenta cómo, a partir de la crisis energética de 2022, el TTF europeo pasó a competir directamente con el indicador asiático por los cargamentos de GNL de oportunidad.
De la misma manera, la Administración de Información de Energía de Estados Unidos (EIA) publica de forma períodica sus análisis técnicos sobre la capacidad de exportación de GNL desde las terminales del Golfo de México. Otro tanto hacen reportes sectoriales de grandes traders e instituciones financieras como S&P Global Platts o consultoras como Wood Mackenzie o ICIS, y la asociación Gas Infrastructure Europe (GIE) que nuclea a empresas de transporte, almacenamiento y regasificación.
La prima estacional de invierno
Los mercados de Europa y Asia exhiben curvas de precios con fuertes primas invernales causadas por el pico de consumo de gas para calefacción residencial. Por el contrario, el mercado estadounidense experimenta un patrón estacional mucho más suave y amortiguado gracias a su elevada capacidad de almacenamiento subterráneo.
En este esquema, la ubicación geográfica de la Argentina le permitirá a los proyectos locales de GNL ofertar su producción a contratestación. Esta ventana estratégica se da en meses estivales en que el menor consumo interno coinciden con el pico de demanda del invierno en el hemisferio norte. Al despachar los excedentes de Vaca Muerta durante el tercer y cuarto trimestre del año, las operadoras evitarán los momentos de sobreoferta global y podrán colocar el gas licuado en los mercados de Europa o Asia cuando estos convalidan sus primas de invierno.
La competitividad a largo plazo del gas neuquino depende de una estructura de costos que permita capturar los picos de demanda estacional en los mercados internacionales.
Como consecuencia, los spreads estacionales entre el TTF-HH y el JKM-HH tienden a ensancharse significativamente. De este modo, se anticipa, la producción argentina podrá capturar el mayor valor neto en el mercado spot internacional, optimizando la amortización de la infraestructura de licuefacción y compensando con creces los costos logísticos derivados de la distancia geográfica.
El costo del transporte marítimo representa la principal incógnita de la ecuación y posee la capacidad de clausurar o expandir los márgenes comerciales de forma independiente a los precios del gas en tierra. Su comportamiento divide al mercado en dos escenarios de escasez de buques metaneros disponibles o de sobreoferta de barcos, lo que encarece o deprime los costos.
Por este motivo, se resalta que el seguimiento del mercado de fletamento (a través del índice Spark30 o de los contratos de futuros de transporte) resulta una condición crítica. Analizar el triángulo de precios del GNL descuidando las tarifas de los buques implica evaluar solo la mitad de la ecuación operativa.
La oportunidad spot o la estabilidad de largo
A diferencia del mercado spot, los contratos de GNL a largo plazo (de 10 a 20 años) buscan previsibilidad y esquivan la volatilidad diaria mediante fórmulas de indexación estables. El método tradicional es la indexación al petróleo o Fórmula Brent, donde el gas se calcula como un porcentaje fijo del barril de crudo, una alternativa atractiva para blindar los retornos de Vaca Muerta ante los vaivenes del mercado gasífero.
La otra gran opción es la indexación al gas de origen o Fórmula Henry Hub -impulsada por los exportadores norteamericanos-, la cual ata el precio final al costo de la molécula estadounidense más una tarifa fija de licuefacción, aunque en los últimos años ganaron terreno las fórmulas híbridas que combinan componentes de ambos escenarios para diversificar los riesgos.
La otra gran diferencia con el mercado de oportunidad radica en las condiciones logísticas de entrega, bajo las modalidades DES o FOB. En los contratos DES (Delivered Ex-Ship), el vendedor entrega el GNL directamente en el puerto de destino, manteniendo una rigidez absoluta que impide desviar el cargamento.
Por el contrario, la modalidad FOB (Free on Board) permite que el comprador retire el producto en la planta de origen y se haga cargo del barco; si la cláusula de destino es flexible, este operador conserva la potestad de redireccionar el metanero en pleno océano para revenderlo en el mercado spot si el ensanchamiento de los spreads globales justifica la operación logística.
La autorización permitirá avanzar con la etapa final del proyecto, orientado a producir radioisótopos y radiofármacos para estudios oncológicos de alta complejidad.
La Autoridad Regulatoria Nuclear (ARN) otorgó la licencia para la instalación del ciclotrón y la radiofarmacia en el Centro de Medicina Nuclear y Radioterapia «Dr. Néstor Kirchner» (CEMENURNK), un paso clave para el desarrollo de la medicina nuclear en Formosa. La autorización permitirá avanzar con la etapa final del proyecto, orientado a producir radioisótopos y radiofármacos para estudios oncológicos de alta complejidad dentro de la provincia.
La habilitación fue concedida luego de que la ARN verificara el cumplimiento de los requisitos establecidos en materia de seguridad nuclear. Con esta aprobación, el centro podrá continuar con la ejecución de las obras de infraestructura y la incorporación del equipamiento especializado necesario para la puesta en marcha del ciclotrón y la radiofarmacia.
Instalación del ciclotrón y la radiofarmacia
Durante la apertura de las sesiones ordinarias de la Legislatura provincial, el gobernador Gildo Insfrán había anunciado una inversión estimada en $12.800 millones para completar esta etapa del proyecto, financiada con recursos del Tesoro Provincial.
«Vamos a iniciar la etapa final de la puesta en marcha del ciclotrón, que comprende la finalización de la infraestructura civil y la adquisición de equipamiento especializado con una inversión estimada de $12.800 millones. Este avance nos permitirá producir radiofármacos para el diagnóstico de alta precisión, consolidando la soberanía tecnológica y sanitaria en un área crítica», señaló el mandatario formoseño.
Ingeniería nuclear
La obra contempla la construcción de la infraestructura específica que demanda este tipo de instalaciones, entre ellas un búnker de alta seguridad diseñado bajo estándares de ingeniería nuclear, además de la incorporación del equipamiento necesario para la operación del ciclotrón y la radiofarmacia.
El gobernador Gildo Insfrán había anunciado una inversión estimada en $12.800 millones para completar esta etapa del proyecto, financiada con recursos del Tesoro Provincial
El proyecto incorpora infraestructura nuclear destinada exclusivamente a aplicaciones médicas. El ciclotrón es un acelerador de partículas capaz de producir radioisótopos que luego son procesados en la Radiofarmacia para obtener radiofármacos utilizados en medicina nuclear. La integración de ambos sistemas permitirá completar en la provincia toda la cadena de producción, control de calidad y distribución de estos insumos estratégicos para el diagnóstico oncológico.
Una vez operativo, el ciclotrón permitirá producir en Formosa radioisótopos de uso médico, materia prima esencial para la elaboración de radiofármacos utilizados en estudios de diagnóstico molecular, especialmente mediante equipos PET/CT (Tomografía por Emisión de Positrones combinada con Tomografía Computada). Debido a la corta vida media de estos radioisótopos, su producción cercana al lugar de utilización resulta determinante para garantizar su disponibilidad y calidad. La incorporación de esta tecnología permitirá reducir la dependencia de insumos provenientes de Buenos Aires, disminuir los tiempos de espera y optimizar la planificación de los estudios diagnósticos.
El proyecto
El proyecto se complementa con la incorporación del equipo PET/CT, instalado en el centro durante 2024, cuya operación requiere el suministro de radiofármacos para la realización de estudios oncológicos de alta precisión.
Desde el Gobierno provincial destacaron que la nueva capacidad instalada fortalecerá el sistema público de salud, ampliando el acceso a diagnósticos y tratamientos de medicina nuclear para los pacientes de Formosa, independientemente de su cobertura médica. Asimismo, señalaron que la producción local de radiofármacos abre la posibilidad de abastecer la demanda de otras provincias del norte argentino e incluso de países limítrofes, consolidando al Centro de Medicina Nuclear y Radioterapia «Dr. Néstor Kirchner» como un nodo de referencia para la región.
“Con la autorización de la Autoridad Regulatoria Nuclear, Formosa avanza en el desarrollo de infraestructura nuclear aplicada a la salud y suma capacidades para la producción local de radioisótopos y radiofármacos”, destacaron desde la gobernación. Además de fortalecer el acceso a diagnósticos oncológicos de alta precisión, el proyecto posiciona a la provincia como uno de los pocos distritos del país con capacidad para integrar todo el proceso de medicina nuclear, desde la producción de insumos hasta su aplicación clínica.
Se estima que Vaca Muerta podría demandar 12 millones de toneladas de arena anuales en 2030.
El shale argentino consume actualmente alrededor de 6,5 millones de toneladas de arena por año, proveniente mayormente de Entre Ríos y transportadas por camión, pero las proyecciones de la industria indican que esa demanda podría ubicarse entre 10 y 12 millones de toneladas anuales hacia 2030, en línea con el incremento esperado de las etapas de fractura. En ese escenario, la logística deja de ser una cuestión operativa para transformarse en un factor determinante de la competitividad. ¿Cómo hay que hacer para trasladar la arena a Vaca Muerta al menor costo posible?
Un informe elaborado en mayo por Roberto Lino Blanco, consultor del sector y especialista en logística de arena para shale, plantea combinar distintos modos de transporte: trasladar la arena por camión desde las canteras hasta los puertos de Ibicuy y Campana, continuar el recorrido por vía fluvial hasta San Antonio Oeste en Río Negro y completar el tramo final hacia Vaca Muerta mediante un esquema ferroviario y camiones bitrenes para la última milla.
Sin embargo, esta solución multimodal presenta limitaciones. Otros especialistas sostienen que la alternativa ferroviaria es compleja para activar en el corto plazo, ya que requiere inversiones multimillonarias –se estiman en 3.000 millones de dólares– y plazos de ejecución incompatibles con las necesidades actuales de la industria. La creación de una traza San Antonio Oeste-Añelo-Rincón de los Sauces de 661 km tomaría aproximadamente 60 meses a un ritmo de 11 km de vía por mes.
Mientras el desarrollo ferroviario parecería estar descartado, se comienza a explorar soluciones intermedias que permitan aliviar la creciente presión sobre el transporte por camión. La pregunta es si esas soluciones son viables.
El desafío no está en los barcos sino en los puertos
Una de las alternativas que comenzó a analizar la industria es incorporar el transporte fluvial para reemplazar parte de los más de 1.200 kilómetros que hoy recorren los camiones entre las canteras de Entre Ríos y la Cuenca Neuquina. La propuesta apunta a utilizar el barco hasta San Antonio Oeste y, frente a la imposibilidad de contar con un corredor ferroviario en el corto plazo, utilizar transporte por camión para la denominada «milla intermedia» hacia Añelo y Rincón de los Sauces.
En un principio, especialistas del sector afirmaban que el principal desafío pasaba por la disponibilidad limitada de embarcaciones, enmarcado en el Decreto/Ley 19.492/44 que establece que el cabotaje nacional por agua puede ser prestado únicamente por barcos argentinos, los cuales no darían abasto. Sin embargo, distintas fuentes coinciden en que el dilema es otro.
«El problema no son los barcos, sino dónde cargás y descargás la arena. Después tenés que almacenarla y volver a despacharla por tren o por camión. Ahí está el verdadero cuello de botella», explicó Ángel Padilla, integrante del Departamento de Transporte y Logística de la UIA.
Respecto a la cantidad de buques disponibles, el especialista sostuvo que la modificación del régimen de cabotaje impulsada por el Gobierno es innecesaria y no resolvería el problema real. Según explicó, el sistema vigente ya contempla excepciones que permiten incorporar buques de bandera extranjera cuando no existe oferta nacional suficiente, por lo que el verdadero desafío pasa por desarrollar infraestructura portuaria, reducir los costos de estiba (tarifas por la carga, descarga y acomodo) y mejorar la eficiencia operativa de las terminales.
Ese diagnóstico es compartido por un empresario del sector arenero consultado por EconoJournal, quien aseguró que el transporte fluvial fue evaluado en distintas oportunidades por la industria, aunque hasta el momento no logró competir en costos con el esquema actual. Según explicó, cada transferencia de la arena -desde el camión al barco, del barco al puerto y nuevamente al transporte terrestre- incorpora nuevas operaciones de carga, descarga y almacenamiento, lo que incrementa los costos logísticos y genera mermas del material.
“Hoy las operadoras cargan en camión desde Entre Ríos y lo llevan directo al pozo. Eso es lo más práctico y barato”, explicó. A su entender, ese escenario podría comenzar a cambiar únicamente cuando el crecimiento de la actividad termine por saturar la infraestructura vial y obligue a buscar alternativas que permitan sostener el ritmo de desarrollo. «Toda solución que sea más cara que el transporte en camión no se va a poner en marcha hasta que el sistema colapse», sentenció.
Cómo hacer más eficiente al camión
Si el camión se mantiene como la opción más viable de la logística de arena para los próximos años, la discusión pasa entonces por cómo volverlo más eficiente y reducir sus costos operativos.
Juan Manuel Bazaul, titular de la empresa logística JBS, considera que una de las alternativas que gana terreno es la incorporación de camiones impulsados a GNC o GNL. Bazaul aseguró que la migración ya comenzó en algunas empresas del sector y sostuvo que el ahorro operativo permite recuperar la inversión inicial. Sin embargo, hizo una distinción entre el GNC y el GNL. Mientras que el GNL ofrece una mayor autonomía para recorridos de larga distancia, requiere plantas de licuefacción cuya construcción demanda inversiones mucho más elevadas. El GNC, en cambio, aprovecha una infraestructura de abastecimiento ya instalada. «Es viable migrar. El desafío es animarse a invertir», afirmó.
Otra de las herramientas que aparece en el horizonte son los bitrenes. Según el empresario, este tipo de unidades permite reducir el costo por tonelada transportada al aumentar la capacidad de carga, aunque su implementación requiere de rutas aptas y una estructura de costos diferente a la de un camión convencional, ya que se trata de unidades que no solo demandan una inversión inicial superior, sino también mayores costos operativos: valor del equipo, mantenimiento, consumo de combustible y necesidad de conductores especializados.
De cara al crecimiento esperado de Vaca Muerta, el desafío según Bazaul pasa por mejorar la infraestructura y avanzar en un proceso de modernización que involucre tanto a las operadoras como a sus proveedores. «Hay que invertir en tecnología, equipamiento, capital humano y herramientas que permitan bajar costos y volvernos más eficientes», resumió.
¿Cuál es, entonces, la mejor solución? Lejos de existir una hoja de ruta clara, cada alternativa resuelve un problema mientras abre otros. El tren requiere inversiones y plazos incompatibles con las necesidades actuales de la industria, el transporte fluvial todavía enfrenta obstáculos de competitividad, y los bitrenes y camiones impulsados a gas demandan inversiones tanto de proveedores como de las operadoras.
A corto plazo, la opción más viable según las fuentes consultadas sería la optimización del sistema actual con camión: aumentar la capacidad de carga mediante bitrenes, avanzar hacia la incorporación de flota impulsada a gas e invertir en infraestructura en rutas y tecnología para los camiones. Las alternativas ferroviarias y fluviales, en cambio, permanecerían como una discusión de más largo plazo, cuyo desarrollo dependerá de resolver primero los desafíos de infraestructura y competitividad que hoy limitan su implementación.
El secretario de Coordinación de Energía y Minería, Daniel González, sostuvo que “hoy hay producción y transporte de gas suficientes para satisfacer perfectamente toda la demanda prioritaria del país”.
Agregó, en declaraciones periodísticas, que “el consumo está muy lejos de Vaca Muerta y los números no cierran para hacer infraestructura por 10 días de consumo pico”, en alusión a la necesidad de completar el abastecimiento interno con GNL importado durante el invierno.
Justificó así la decisión del gobierno, adoptada en 2024, de no avanzar con la Etapa 2 (Salliqueló-San Jerónimo) de la traza original del Gasoducto troncal ahora denominado Perito Moreno (Antes GPNK).
El funcionario refirió al respecto que “el año que viene la empresa TGS va a inaugurar un proyecto de iniciativa privada que va a incrementar el transporte de gas natural en 14 millones de metros cúbicos”, ampliando capacidad en el Tramo I del GPM.
González sostuvo además que “los cortes (eventuales del suministro a industrias) no son distintos en el norte del país que en el resto de la Argentina”, y replicó cuestionamientos señalando que “hay industrias que no tienen cortes porque eligieron comprar el GNL” (cuyo costo triplica al del gas natural producido a nivel local).
El funcionario expresó que “nosotros queremos transparentar el costo de la energía para que cada actor económico pueda tomar decisiones racionales de consumo”.
.Combustibles
Con respecto a los combustibles comercializados en el mercado local, y su evolución, González señaló que “las petroleras deciden trasladar o no el Impuesto al Combustible (ICL y al monóxido de Carbono) , nosotros ya no intervenimos más en los precios de los combustibles”.
Cabe referir que la carga impositiva que grava a los combustibles la decide el ministerio de Economía. Constituye uno de los principales ingresos al fisco. también decide la secuencia de aplicación considerando su impacto en el precio de las naftas y el gasoil y su incidencia en la inflación, de modo que es remota la posibilidad de que las empresas refinadoras decidan no trasladarlo a los precios en surtidor.
Desde 2024 se acumularon atrasos en el ajuste de estos gravámenes ya que Economía los ha venido aplicando parcialmente. De hecho, desde el 1° de julio se repite ese criterio.
A través del Decreto 562/2026, el Gobierno dispuso un incremento de 1 % en ambos impuestos, a la vez que determinó su aplicación parcial en el mes en curso.
El decreto puntualizó que “el incremento total que resulte del remanente de las actualizaciones correspondientes a los años calendario 2024 y 2025, junto con la del primer trimestre de 2026, surtirá efectos respecto de la nafta sin plomo, la nafta virgen y el gasoil para los hechos imponibles que se perfeccionen desde el 1° de agosto de 2026, inclusive”.
Entre enero y junio se completaron 14.958 etapas de fractura hidráulica en la formación neuquina. Junio aportó 2.760, algo que no se veía desde que existen registros de la actividad, en 2013. Si el segundo semestre repite el ritmo del primero, el año cerrará arriba de las 28.000 punciones.
Hay un número que en la industria del shale funciona como termómetro adelantado: las etapas de fractura. Y ese termómetro acaba de marcar fiebre. Vaca Muerta acumuló 14.958 punciones en la primera mitad de 2026, según el relevamiento que elabora Luciano Fucello, country manager de NCS Multistage, para la Fundación Contactos Energéticos.
Junio fue el mes que quebró la serie. Las 2.760 etapas completadas representan el registro mensual más alto desde 2013, un 11,1% arriba de mayo. La comparación interanual impresiona más todavía: en junio de 2025, todas las operadoras juntas habían llegado a 1.968.
Mes a mes, el semestre no tuvo baches. Enero arrancó con 2.401 operaciones y febrero apenas cedió, con 2.371. Marzo subió a 2.616, abril retrocedió a 2.335, mayo recuperó con 2.484 y junio coronó con el récord. ¿Por qué importa tanto este indicador? Porque cada etapa de fractura habilita nuevos tramos de pozo horizontal a entrar en régimen, de modo que el volumen de punciones de hoy suele leerse como la producción de los próximos meses.
YPF volvió a encabezar el ranking de operadoras activas en junio. Detrás, el acumulado semestral muestra a Shell con 577 etapas (367 en el bloque petrolero Cruz de Lorena y 210 en Bajada de Añelo, su principal apuesta gasífera), a TotalEnergies con 426 concentradas casi por completo en el desarrollo de gas de Aguada Pichana Este, a Chevron con 382 en El Trapial y a Phoenix con 306 en Mata Mora Oeste. Hubo además un debutante. GeoPark ejecutó sus primeras 119 etapas de estimulación hidráulica en Loma Jarillosa Este y se sumó así al grupo de compañías con actividad en la formación durante este año.
El telón de fondo ayuda a dimensionar el dato. Neuquén viene de tocar en enero su máximo productivo histórico, con 610.715 bbp/d de petróleo, un tercio más que un año atrás, y prácticamente todo ese crudo (el 97%) sale de Vaca Muerta. Puertas afuera de la provincia, la Bolsa de Comercio de Rosario calcula que el país podría promediar más de 900.000 bbp/d durante 2026. De cumplirse, quedaría atrás el pico de 1998, que resistió como referencia durante casi tres décadas.
Ahora bien, romper récords de actividad con el Brent en torno a US$72 por barril no cuesta lo mismo que hacerlo con el crudo inflado por la guerra en Medio Oriente, como ocurrió entre marzo y mayo. La renta extraordinaria de ese trimestre ya no está.
Lo que viene, entonces, se juega menos en la cantidad de punciones y más en cuánto cuesta cada una: eficiencia operativa y estructura de costos definirán si el semestre récord se traduce en márgenes o queda solo en volumen.
La Provincia de Buenos Aires, a través de Buenos Aires Energía S.A. (BAESA), incoporará nueva capacidad de almacenamiento de energía en el marco del Programa Provincial de Almacenamiento de Energía en Baterías, una iniciativa que permitirá fortalecer el sistema eléctrico bonaerense y mejorar la calidad del servicio en zonas estratégicas.
Impulsado por la Subsecretaría de Energía del Ministerio de Infraestructura y Servicios Públicos, el programa prevé la instalación de Sistemas de Almacenamiento de Energía en Baterías (BESS) con el objetivo de incrementar la confiabilidad del suministro eléctrico en nodos críticos de la provincia.
El proyecto -con una inversión que se estima en 31.200 millones de pesos- contempla una potencia total de 25 MW y una capacidad de almacenamiento de 125 MWh, que se distribuirán en cuatro nodos estratégicos: Mar del Tuyú, Carmen de Areco, Arrecifes y Capitán Sarmiento.
El inicio de las obras está previsto para el segundo semestre de este año, mientras que la puesta en operación de los sistemas se proyecta para enero de 2027, planificado para resolver los picos de consumo de energía por las altas temperaturas.
La incorporación de esta tecnología permitirá optimizar el uso de la infraestructura eléctrica existente, reducir restricciones en el sistema de transporte, brindar mayor flexibilidad operativa, facilitar la integración de energías renovables y disminuir la utilización de generación térmica de respaldo.
El programa se financia mediante el Adicional de Costo de Generación Distribuida (ACGD), canalizado a través del FITBA, consolidando un esquema que articula la planificación pública, el financiamiento específico y la implementación operativa a través de Buenos Aires Energía S.A. (BAESA), describió la Subsecretaría de Energía.
Con esta iniciativa, la Provincia continúa avanzando en la modernización de su sistema energético, incorporando soluciones tecnológicas que fortalecen la red eléctrica, mejoran la respuesta ante la demanda y acompañan la transición hacia una matriz energética más eficiente y sustentable, destacó BAESA.
La petrolera estatal brasileña atraviesa 2026 con máximos históricos en el presal y una agenda de expansión internacional que incluye un acuerdo con Pemex.
Pocas veces Petrobras llegó a mitad de año con números como los actuales. Entre enero y marzo, la producción operada total alcanzó 4,65 millones de barriles equivalentes por día. El presal aportó 2,66 millones de boed. Las dos marcas quedaron como récords de la compañía. Y la tendencia no se frenó ahí: en abril, la producción propia de petróleo en Brasil trepó hasta 2.733 mbpd, empujada por la entrada en operación de nuevas plataformas. Una de ellas, la P-79, arrancó en Búzios, el gigante de la cuenca de Santos.
El desempeño del campo justifica el protagonismo. Búzios, el mayor yacimiento de aguas ultraprofundas del mundo, alcanzó una producción acumulada de 1.000 millones de barriles equivalentes apenas cinco años después de su entrada en operación. Marlim, en la cuenca de Campos, había tardado 11 años en llegar a esa marca, y Tupi, en el presal, nueve.
Justamente Tupi, otro de los pilares del presal, dejó novedades societarias en el arranque del año. Tras la primera redeterminación del reservorio compartido en la cuenca de Santos, la participación de Petrobras subió de 67,216% a 67,457% y, como parte del ajuste financiero cerrado el 31 de marzo, la estatal recibió cerca de R$ 3.000 millones de sus socias Shell y Petrogal, mientras pagó unos R$ 600 millones al gobierno federal a través de Pré-Sal Petróleo.
Puertas afuera, la estatal también acelera. El 23 de junio, su presidenta, Magda Chambriard, recibió en Río de Janeiro al CEO de Pemex, Juan Carlos Carpio, y ambos firmaron un memorando de entendimiento para explorar oportunidades conjuntas en exploración, producción y refinación. La ejecutiva aclaró que la cooperación no se limita a México: mencionó a Brasil y a países de África como destinos posibles.
Sobre el escenario de precios, la conducción de Petrobras espera que el barril se estabilice entre US$ 72 y US$ 75, un piso que garantiza rentabilidad a los desarrollos de aguas ultraprofundas y respalda el plan de expansión de la compañía para los próximos años.
Trabajadores de CNEA se manifestaron este lunes en el Centro Atómico Ezeiza. También hubo una movilización en el Centro Atómico Bariloche.
Los despidos anunciados la semana pasada en la Comisión Nacional de Energía Atómica dejaron virtualmente paralizadas áreas clave del organismo y afectaron el cumplimiento de contratos de servicio que le reportan recursos sustanciales a la institución. Así se lo hicieron saber al presidente del organismo, Martín Porro, dos gerentes de área que solicitaron por escrito la reincorporación de su personal. Además, renunciaron tres gerentes en disconformidad con las desvinculaciones de los profesionales contratados.
Frente al impacto que generaron los despidos en algunas áreas, las autoridades aseguraron ante los gremios y algunos gerentes estar dispuestas a revisar casos particulares, pero ya adelantaron que no habrá una reincorporación masiva de los despedidos.
Este lunes estaba prevista una nueva reunión con el sindicato que inició poco antes del mediodía, pero al mismo tiempo comenzaron a llegarles los telegramas al personal despedido que el martes de la semana pasada se había enterado de la novedad a través del sistema de Gestión Documental Electrónica.
Ese mismo martes Porro justificó en la red social X las desvinculaciones al afirmar que “no hubo despidos de personal científico ni estratégico”. Luego agregó que “la medida forma parte de una serie de cambios que está implementando nuestra gestión desde su inicio, cuyo objetivo central es el crecimiento y la modernización de una estructura organizativa que necesita mayor dinamismo en todos sus proyectos”. “Cabe aclarar que ningún operador licenciado, investigador ni personal especializado fue desvinculado. Que quede claro, estamos buscando potenciar la CNEA, no disminuirla”, insistió. Sin embargo, los pedidos formulados por varios gerentes de la entidad contradicen esas afirmaciones.
Áreas paralizadas e ingreso de recursos en riesgo
El gerente del Área Energía Nuclear, Juan Manuel Ranalli, también le envió una carta a Porro solicitándole la reincorporación de los seis trabajadores despedidos de su área. “La interrupción de sus vínculos laborales genera un impacto sumamente negativo y un perjuicio directo sobre la operatividad de instalaciones críticas, la continuidad de proyectos de absoluta relevancia para la casa y que atañen a cuestiones estratégicas, así como al cumplimiento de compromisos contractuales vigentes que representan dividendos sustanciales para la Institución”, dice en la solicitud que elevó el miércoles pasado a la presidencia de la CNEA.
“Las referidas desvinculaciones resultan contradictorias a los lineamientos de generación de recursos y vectores de exportación, formulados por el Sr. Secretario de Asuntos Nucleares en la Sede Central de nuestra institución, durante la celebración del 31 de mayo de 2026”, agrega luego.
Los trabajadores por los que reclamó Ranalli son Paula Alderete, Gustavo Menéndez, Gustavo Bosisio, Micaela Bianchi, María Eugenia Martínez y Ailén Bárbara Disi. En cada caso formuló una breve justificación sobre por qué es importante que continúen realizando sus tareas.
En el caso de Paula Alderete, Ranalli detalla que “es la única operadora calificada del Microscopio Electrónico de Barrido en el Centro Atómico Constituyentes y “su baja pone en riesgo inminente las acreditaciones bajo norma ISO/IEC 17025 (ante la OAA) e ISO 9001 (ante IRAM), siendo este laboratorio el único de su tipo acreditado en toda América Latina”. “Desconocer su rol documental y técnico de cara a la auditoría de mantenimiento de septiembre de 2026 afectará de forma irreversible la reputación institucional internacional (validada históricamente ante organismos como la Atomic Energy of Canada Ltd. – AECL)”, agrega Ranalli.
Otro de los argumentos que esgrime Ranalli para defender a Alderete está vinculado con el impacto económico y comercial que generaría su salida. “La agente gestiona de manera autónoma todo el circuito comercial (turnos, cotizaciones, preparación de muestras e informes técnicos en GDE). Bajo su operación, la facturación por servicios a terceros creció exponencialmente, pasando de $1.894.398 (2023) a un récord de $8.787.750 (2025). En los primeros seis meses de 2026, ya registra $4.687.000 (135 turnos), proyectando un cierre anual histórico que quedará completamente paralizado, obligando a cancelar turnos asignados”, dice la carta. Alderete contó su situación en algunos programas de radio y fue hostigada en la red social X por numerosas cuentas anónimas de simpatizantes del gobierno.
Fragmento de la carta de Juan Manuel Ranalli en la que solicita la reincorporación de los despedidos de su área.
Al pedir por Gustavo Menéndez, Ranalli remarca que “el LENAP (Laboratorio de Ensayos de Alta Presión) cuenta con el contrato CP-I-06/26 vigente con NA-SA por un monto aproximado de $1.000.000.000.- para el ciclado térmico de la soldadura de soportes del moderador. Este proceso crítico requiere el funcionamiento continuo del circuito por tres meses en cuatro ciclos sucesivos. Su remoción desarticula el equipo especializado necesario para estas maniobras de alta complejidad”.
Otro ejemplo es el de Gustavo Bosisio, encargado directo de la gestión, logística y preservación decomponentes del Sistema de Protección del Reactor (SPR) y los Sistemas de Instrumentación Nuclear (SIN) del Reactor Multipropósito RA-10. “Su desvinculación afecta severamente los cronogramas comprometidos para la puesta en marcha del reactor al punto de no poder garantizar de forma alguna el cumplimiento de las responsabilidades asumidas, dice Ranalli.
El jefe de Bosisio destaca también su papel como responsable del control de stock de insumos para contratos clave CNEA-NASA. “Durante su gestión lideró la reorganización integral del depósito y el acondicionamiento bajo estrictos estándares de trazabilidad de más de 70 kg de piezas electrónicas complejas, un rol especializado que no posee reemplazo inmediato”, agrega.
El listado de despedidos también incluyó a la doctora en Física Micaela Bianchi, quien, según se destaca, antes de su desvinculación se encontraba en la etapa final de una capacitación altamente especializada en el Centro Atómico Bariloche para asumir de forma independiente el Análisis por Activación Neutrónica de muestras biológicas. “Ante la próxima jubilación del Dr. Ribeiro Guevara, la Dra. Bianchi es la única profesional con la capacidad técnica remanente en la institución para realizar dicha tarea. Su cese de actividades extingue la continuidad operativa y la sostenibilidad de esta línea de investigación y servicio”, sostiene Ranalli.
Los despidos también dejaron al borde de la parálisis al sector administrativo. Así lo expresa Ranalli al pedir que den marcha atrás con el despido de Ailén Bárbara Disi: “El área administrativa asiste a los 117 agentes de la Gerencia Materiales (GMAT) en la totalidad de sus trámites (RRHH, compras, licitaciones, BAPINES y contratos). El sector ya atravesaba una exigencia extrema originada por dos bajas recientes del personal de mayor trayectoria (por jubilación y pase interno). La referida desvinculación en este contexto sitúa al área en una parálisis operativa inminente.
De la celebración al despido
El titular de la Gerencia de Combustibles Nucleares, Oscar Edmundo Novara, le solicitó por escrito a Martín Porro que revierta la desvinculación de Mauricio Nicolás Benegas por el “desempeño altamente satisfactorio” que ha venido demostrando en su cargo.
“El agente Benegas es técnico electromecánico y reviste en el Dpto. Tecnología de las Aleaciones de Circonio de la Gerencia de Combustibles Nucleares, con un desempeño altamente satisfactorio en la Planta Piloto de Fabricación de Aleaciones Especiales en los dos años y medio que lleva trabajando en la CNEA, que incluye dedicación extensiva con cumplimiento horario impecable, tal como se puede verificar en los registros de asistencia mensuales”, dice Novara en la carta que envió el martes pasado, el mismo día en el que se anunciaron los despidos.
Luego Novara ofrece mayores detalles sobre las funciones de Benegas. “El agente contribuyó significativamente en las tareas de desarrollo y puesta a punto del proceso de extrusión de las barras de control de Ag-In-Cd para el reactor CAREM. También tuvo una participación activa en los procesos de laminación de cables de Cu con aislación mineral que se fabricaron para el reactor OPAL, en el marco de una asistencia a INVAP”.
Lo más llamativo es el dato que destaca al final de su carta cuando explica la participación de Benegas en el proceso de fabricación de las sondas detectoras de flujo neutrónico
para las centrales nucleares de potencia Atucha I y Atucha II, como parte de un contrato con Nucleoeléctrica Argentina (NA-SA). “Como ejemplo que contrasta notoriamente con la decisión de cancelar su contrato, en el día de ayer –el mismo día de su despido– el Téc. Benegas finalizó el arreglo de un horno de la planta por su cuenta, sin requerir la participación de contratistas. Por sus características, este horno es una herramienta fundamental para los tratamientos térmicos intermedios entre los pasos de laminación y trefilación de los cables de Cu (cobre) que forman parte de la ruta de fabricación de los detectores”, subraya Novara.
Por último, afirma que “la intervención del Téc. Benegas generó júbilo y alivio en el grupo ya que permite continuar con el desarrollo de este importante suministro y cumplir en tiempo y forma con la asistencia técnica a la que el sector se ha comprometido sin tener que recurrir a contratistas externos, evitando así mayores costos y retrasos”.
Fragmento de la carta en la que Oscar Novara solicita la reincorporación de Mauricio Benegas.
Renuncias a tres gerencias
Luego de los despidos también se conoció la renuncia de tres gerentes del organismo: Karina Pierpauli, gerenta de Área Investigación, Desarrollo e Innovación; Fabiana Gennari, gerenta de Investigación Aplicada; y Alejandra Calvo, gerenta del Centro de Investigación Laboratorio Argentino de Haces de Neutrones.
Karina Pierpauli renunció a su gerencia el jueves 2 de julio. “Las condiciones actuales de gestión y operación institucional difieren sustancialmente de aquellas acordadas al asumir mis funciones. En virtud de que este nuevo marco de trabajo no ha sostenido los compromisos preexistentes —los cuales guían de manera estricta mis valores personales y profesionales—, considero que no me es posible continuar acompañando la gestión del organismo desde la conducción de esta Gerencia de Área”, sostuvo en su carta la ingeniera química.
Fabiana Gennari compartió mismos argumentos en una carta dirigida a la propia Pierpauli, de quien dependía: “Mi incorporación a este rol tuvo como premisa fundamental la conformación de un equipo de trabajo orientado a alcanzar objetivos claros, en un marco de diálogo constante y construcción conjunta. No obstante, y ante su reciente decisión de dar un paso al costado compartiendo sus motivos (“las condiciones actuales de gestión y operación institucional difieren sustancialmente de aquellas acordadas al asumir mis funciones”), considero que el compromiso asumido en el cargo ha finalizado”.
Por último, Alejandra Calvo se limitó a comunicar su renuncia a la gerencia el miércoles pasado, sin dar mayores argumentos.
Rolando Figueroa junto al ministro de Economía, Guillermo Koenig, uno de los que liderará la discusión por los salarios. Foto: Matías Subat.
El gobierno de Rolando Figueroa retomará el lunes 13 de julio la negociación paritaria con tres sindicatos estatales de Neuquén, en un clima marcado por el debate sobre la renta de Vaca Muerta tras la sanción de la ley de GNL en la Legislatura. La Provincia llegará a esa instancia con la premisa de contener el equilibrio presupuestario, mientras que los gremios buscarán una recuperación de los salarios que no se limite a sostener las actualizaciones atadas a la inflación.
Esta paritaria, que incluye a todos los empleados públicos a excepción de los docentes, involucra a unos 35.000 agentes y a más de un 56% de la masa salarial de la provincia, que se ubicó en 350.000 millones el último mes.
El gobierno de Figueroa viene de un buen primer semestre en cuanto a la evolución de los recursos que, en general, crecieron por encima de los precios.
Como publicó EconoJournal, en el caso de las regalías, la guerra en Medio Oriente empujó hacia arriba el precio del barril de petróleo, lo que redundó en aumentos reales por encima del 50% en abril y mayo para estos ingresos de los que ahora reclaman su parte los estatales.
La recaudación de junio, sin embargo, marcó un récord, con ingresos mensuales de 327.000 millones de pesos. Es más del doble en términos reales de lo que Neuquén había recibido en igual mes del 2025 y acerca a la provincia a un hito que solo alcanzó en el momento de mayor producción de Loma La Lata: que los ingresos de regalías alcancen para pagar los sueldos estatales.
Los sindicatos que serán recibidos por los funcionarios de Economía y Gobierno el lunes son ATE, UPCN y la Unión Neuquina de Agentes Viales Provinciales (Unavp). El que representa a los docentes, ATEN, no fue incluido en la negociación porque firmó un acuerdo con vigencia a todo el 2026.
Los demás, en cambio, acordaron un esquema de actualizaciones trimestrales atadas al Índice de Precios al Consumidor (IPC) por el período enero-junio.
El gobierno ya pagó un aumento salarial del 9,13% por el primer trimestre y tiene pendiente una suba más que se definirá cuando se conozca el martes de la semana que viene la inflación de junio. De acuerdo a los datos que ya se conocen de abril y mayo, podría rondar un 7% en este segundo trimestre del año.
Un acuerdo «único en el país»
Los sindicatos involucrados en esta negociación ya anticiparon que reclamarán continuar con las subas salariales atadas al índice de inflación, aunque con algunos cambios.
Hoy la provincia calcula un ponderado entre el 50% de lo que mide el Indec y el 50% de lo que mide la dirección provincial de Estadística y Censos. UPCN, por ejemplo, pedirá que esa fórmula se desestime y, en cambio, para la suba salarial se aplique el porcentaje que sea más alto de los dos.
Esto ha sido motivo de debate en negociaciones anteriores. Algunos sindicatos llegaron a solicitar que solo se utilice la medición neuquina, cuando solía dar por encima de la nacional, aunque es una tendencia que no se repite mes a mes.
Por otra parte, ATE anticipó que irán por una «recuperación» que implique, no solo sostener el esquema de aumentos por inflación, sino también una ingeniería de ajustes sobre otros ítems de los salarios.
En la negociación del primer semestre se llevaron un bono extraordinario de 350.000 pesos más otro importe similar en concepto de «ropa de trabajo».
El gobierno de Figueroa no ha dado anticipos sobre cómo se sentará a negociar con los gremios, pero el gobernador destaca siempre que puede que el acuerdo que tiene Neuquén para actualizar los sueldos por IPC «es único en el país», aunque requiere un gran esfuerzo presupuestario por parte de la Provincia.
GNL, regalías y clima electoral
La discusión salarial que se abrirá la próxima semana viene precedida por el debate en la Legislatura de la ley que aprobó las condiciones para el proyecto de YPF de producir GNL con el gas de Vaca Muerta.
El gobierno de Rolando Figueroa acordó con la petrolera de mayoría estatal un esquema de regalías diferenciales que, por primera vez, habilitan a la Provincia a cobrar menos del 12% por la extracción de sus recursos. La ley autorizó un régimen móvil en el que oscilarán entre el 7,5%, el 10% y el 12% según sea la rentabilidad del negocio.
Esa fue la principal crítica que plantearon los sindicatos estatales a la ley, al plantear que Neuquén resignará parte de su renta para garantizarle condiciones más favorables para invertir a YPF y sus socios internacionales.
«Hoy no hay excusa. Si están regalando los recursos de la provincia a las multinacionales, vamos a ir por la billetera del Estado a pedir, no solo el IPC, sino que recompongan nuestro salario», afirmó el secretario general de ATE, Carlos Quintriqueo, durante la movilización que se realizó en la Legislatura el día de la sesión.
Allí también abrió expectativas para otros sectores del universo estatal como los trabajadores docentes, quienes ahora se ven tentados de pedir la reapertura de su propia paritaria. «Lo que nos toque discutir va a ser para todos», afirmó Quintriqueo.
El dirigente que aglutina a buena parte de la masa estatal de la provincia también se juega estos meses su construcción política rumbo al 2027. El año pasado compitió por una banca de senador con su flamante partido Más por Neuquén y aspira a disputar cargos en municipios y en la provincia en las elecciones que vienen.
Quintriqueo es un aliado declarado del intendente de Neuquén capital, Mariano Gaido, con quien supo disputar reñidas negociaciones salariales cuando el jefe comunal era ministro de Jorge Sapag. Esa cercanía, sin embargo, aún no lo ubica encolumnado detrás del armado de Figueroa.
Cuánto cobran los empleados estatales en Neuquén
El gobierno de Neuquén destina unos 350.000 millones mensuales para el pago de sueldos de los trabajadores estatales, cuyos montos iniciales rondan los 1,2 millones de pesos según los datos del ministerio de Economía.
En una provincia atravesada por Vaca Muerta y la permanente tensión entre los sueldos que paga la industria petrolera y un costo de vida que otros sectores no pueden alcanzar, los estatales volverán a poner el foco en mejorar esos pisos.
Actualmente, un agente administrativo sin antigüedad cobra alrededor de 1,2 millones, mientras que un maestro de grado que recién se inicia alcanza 1,4 millones.
En la policía, el sueldo más bajo arranca en 1,8 millones de pesos.
En salud, donde el gobierno de Rolando Figueroa tiene varios frentes sindicales abiertos, un médico residente percibe un salario mensual de 2,9 millones de pesos, uno con dedicación exclusiva 3,1 millones, pero uno con una carga horaria de 30 horas apenas supera los 1,5 millones.
Con la llegada de las bajas temperaturas, ahorrar energía para calefaccionar tu casa se convirtió en una de las principales preocupaciones de miles de familias. En ese escenario, distintos estudios confirmaron que existe una tecnología mucho más eficiente que los tradicionales caloventores y estufas eléctricas, capaz de reducir el consumo energético hasta un77%.
Aunque durante años los caloventores, radiadores eléctricos y estufas halógenas fueron algunas de las opciones más elegidas para combatir el frío, los expertos advirtieron que su eficiencia está muy por debajo de otros equipos disponibles actualmente. La diferencia no solo se refleja en el consumo mensual, sino también en el gasto acumulado a lo largo de los años.
La tecnología que consume mucho menos electricidad
No todos los sistemas de calefacción eléctrica funcionan de la misma manera. Mientras algunos generan calor mediante resistencias eléctricas, otros aprovechan una tecnología completamente diferente que les permite utilizar mucha menos energía para alcanzar el mismo resultado.
Los especialistas explicaron que los aires acondicionados frío-calor con tecnología Inverter representan hoy una de las alternativas más eficientes para calefaccionar una vivienda.
La principal diferencia radica en su funcionamiento. En lugar de producir calor mediante una resistencia eléctrica, estos equipos emplean una bomba de calor, un sistema que traslada la energía térmica desde el exterior hacia el interior del ambiente.
Gracias a este mecanismo, el rendimiento energético resulta considerablemente superior al de los calefactores eléctricos tradicionales.
Por qué un aire acondicionado Inverter gasta mucho menos
El secreto está en la eficiencia con la que trabaja el equipo. Los sistemas eléctricos convencionales convierten prácticamente toda la electricidad consumida en calor. En cambio, un aire acondicionado con bomba de calor utiliza la electricidad para mover energía térmica de un lugar a otro.
Esto permite que por cada unidad de electricidad consumida pueda entregar entre cuatro y seis unidades de calor, dependiendo de las condiciones climáticas y del equipo utilizado. Como consecuencia, el consumo eléctrico disminuye de manera significativa frente a otros sistemas de calefacción.
Los especialistas remarcaron que esta diferencia explica por qué un aire acondicionado moderno puede resultar mucho más económico durante el invierno, incluso si permanece encendido varias horas al día.
Los equipos eléctricos que más consumen
En el mercado existen numerosos aparatos destinados a calefaccionar ambientes.
Entre los más utilizados se encuentran:
Caloventores.
Radiadores eléctricos de aceite.
Estufas halógenas.
Estufas de cuarzo.
Paneles infrarrojos.
Placas vitrocerámicas.
Vitroconvectores.
Todos estos equipos funcionan mediante resistencias eléctricas y, aunque suelen destacarse por su facilidad de uso y su bajo costo inicial, también figuran entre los dispositivos que mayor cantidad de electricidad demandan.
Su consumo elevado termina reflejándose en la factura de energía, especialmente durante los meses más fríos del año.
Otros consejos para gastar menos durante el invierno
Más allá del sistema de calefacción elegido, existen hábitos sencillos que ayudan a disminuir el consumo eléctrico.
Entre las principales recomendaciones de los especialistas se destacan:
Mantener puertas y ventanas correctamente cerradas para evitar pérdidas de calor.
Sellar filtraciones de aire en aberturas.
Aprovechar la luz solar durante el día.
Cerrar cortinas y persianas durante la noche para conservar la temperatura interior.
Realizar el mantenimiento periódico de los equipos.
Evitar programar temperaturas excesivamente altas, ya que cada grado adicional incrementa el consumo eléctrico.
Combinadas con un sistema de calefacción eficiente, estas medidas permiten reducir aún más el gasto energético sin resignar confort durante los meses más fríos del año.
El gobernador de Neuquén, Rolando Figueroa, inauguró la obra de vinculación eléctrica del paso internacional Mamuil Malal, una infraestructura estratégica que garantiza el suministro de energía a uno de los principales corredores internacionales de la provincia y fortalece el funcionamiento de los organismos que desarrollan sus tareas en la zona fronteriza.
El Ente Provincial de Energía del Neuquén (EPEN) realizó la ejecución integral de las obras, que demandaron una inversión de casi 400 millones de pesos, entre materiales, equipos, maquinarias y mano de obra. Las tareas fueron financiadas íntegramente por la Provincia.
La nueva infraestructura permite abastecer de energía eléctrica a las instalaciones ubicadas en el paso internacional, entre ellas las dependencias de Aduana, Migraciones, ARCA, Senasa y Vialidad, además de la Base Operativa de Gendarmería Nacional, las viviendas de guardaparques del Parque Nacional Lanín y la oficina de informes.
Destacó el rol de las empresas públicas neuquinas y remarcó que “deben ser eficientes”. “No se pueden malgastar los recursos de la gente”, dijo y añadió: “El EPEN está demostrando con creces que está siendo cada vez más eficiente, que se está administrando mucho mejor, que estamos haciendo las obras que realmente son necesarias y jerarquizan el trabajo que se viene haciendo en la provincia”.
Recordó que el gobierno neuquino está desarrollando el Camino de la Fe, que a lo largo de 700 kilómetros unirá 20 localidades y 20 lagos. “Va a poner en valor muchas localidades otrora dejadas al margen de los circuitos de rutas de la provincia. Y todo este camino va a estar integrado con el vecino país de Chile”, agregó y comentó que estará integrado por cinco pasos internacionales pavimentados. “Y para 2028 vamos a dejar todo preparado para pavimentar el paso Hua Hum”, manifestó.
“De esta manera podemos desarrollar el turismo de manera binacional con el vecino país de Chile”, expresó Figueroa y consideró: “No es competir simplemente cuando nos conviene ir de un lado o del otro de la cordillera de acuerdo al valor de la moneda, sino que lo importante es que podamos atraer turistas de todo el mundo de manera integrada”.
“Todo tiene que confluir en una programación, en que tienen que lograrse los objetivos en forma paulatina”, afirmó y recalcó que “estamos cumpliendo parte de ellos teniendo electricidad en el paso y en toda la zona. Vamos a desarrollar el turismo, pero también las comunidades van a tener la electricidad que se necesita”.
Por último, detalló que en el Sur de la provincia el gobierno avanza con obras viales, como la pavimentación de la ruta 23, la bajada del Rahue en la ruta 46, el paso Mamuil Malal, el camino a Huechulafquen, la ruta a Lolog, a Meliquina y a Villa Traful.
Por su parte, el presidente del EPEN, Mario Moya comentó que el proyecto de electricidad para el paso se gestó hace casi 25 años y había quedado postergado. Dijo que la obra había quedado paralizada por falta de financiamiento y destacó “la decisión política de nuestro gobernador para avanzar”.
La obra
La intervención del EPEN comprendió aproximadamente 24 kilómetros de línea eléctrica entre el acceso a la comunidad de Chiquilihuín y el paso internacional Mamuil Malal. En ese tramo se realizaron tareas de reacondicionamiento de la infraestructura existente y la construcción y reconstrucción de distintos sectores, mediante tendidos aéreos y subterráneos, garantizando las condiciones necesarias para completar finalmente la vinculación eléctrica.
Esta línea se integra al sistema de distribución de aproximadamente 68 kilómetros que parte desde Junín de los Andes y abastece también a los parajes Pilo Lil, Chiquilihuín, Aucapán y Atreuco, consolidando una infraestructura energética de gran importancia para el desarrollo del sur neuquino.
Uno de los mayores desafíos fue la ejecución de los últimos cuatro kilómetros, que permitieron concretar la vinculación definitiva con el complejo fronterizo. Estos trabajos se desarrollaron bajo estrictos criterios ambientales y en coordinación con Parques Nacionales, Vialidad Provincial, especialistas ambientales y otros organismos competentes, definiendo una traza que preservara la flora nativa y evitara afectar ejemplares centenarios de araucarias.
En los sectores de mayor sensibilidad ambiental se ejecutaron aproximadamente 1.200 metros de tendido subterráneo, protegido mediante un sistema especialmente diseñado para este tipo de terrenos, mientras que el resto de la infraestructura aérea fue implantada procurando minimizar el impacto visual sobre el paisaje.
La obra, ejecutada íntegramente con personal del EPEN, también requirió soluciones de ingeniería específicas para atravesar mallines, sectores de difícil acceso y otros obstáculos naturales mediante estructuras especialmente adaptadas y la apertura de huellas autorizadas, siempre respetando las condiciones establecidas por los organismos ambientales.
La obra incluyó la construcción de nuevos tendidos eléctricos aéreos y subterráneos, una subestación transformadora y una red de baja tensión para abastecer las instalaciones del complejo fronterizo. Además, el EPEN realizó el mantenimiento integral de los 22 kilómetros de la línea de media tensión existente, mejorando las condiciones operativas y la confiabilidad del suministro en toda la traza
Con esta obra, la Provincia fortalece la infraestructura estratégica del sur neuquino, mejora las condiciones operativas y de seguridad del paso internacional Mamuil Malal, acompaña el desarrollo turístico de la región y garantiza un servicio eléctrico confiable para las instituciones que cumplen funciones esenciales en uno de los principales accesos terrestres entre Argentina y Chile.
YPF Luz continúa impulsando su Plan de Inversión Social mediante iniciativas que promueven la educación, el cuidado del ambiente y el fortalecimiento de infraestructura comunitaria en las ocho provincias donde tiene operaciones.
En el primer semestre del año, el 23% de los colaboradores de la compañía participaron en más de 30 iniciativas, lo que equivale a 120 personas que dedicaron más de 500 horas en acciones con impacto social. Estas acciones beneficiaron de manera directa a más de 8.000 personas, reafirmando el compromiso de la compañía por generar valor en las comunidades.
Las actividades incluyeron:
Jornadas de mejora de infraestructura, que implican el acondicionamiento, pintura y mejora de espacios comunes en instituciones.
Iniciativas de cuidado ambiental, como armado de huertas para instituciones educativas y forestación de árboles nativos en reserva ecológica.
Propuestas educativas, entre charlas y visitas a los activos de YPF Luz como: Parque Eólico Los Teros, Complejo Generación Tucumán, Complejo Manantiales Behr y Central Dock Sud. Estos espacios promueven permiten dar a conocer el día a día de los sitios operativos y el rol de YPF Luz en el mercado eléctrico.
Además, se realizó la donación de Ecopuntos a las comunidades de General Levalle (Córdoba), Lavalle y Las Heras (Mendoza), Las Heras, Azul (Provincia de Buenos Aires) e Iglesia (San Juan), contribuyendo a fortalecer la gestión de residuos y promover prácticas de reciclaje a nivel local. Esto suma un impacto indirecto en más de 370.000 habitantes de las localidades mencionadas.
En línea con este enfoque, YPF Luz también continúa trabajando junto a Fundación YPF a través del Aula Móvil de Energía Argentina, una propuesta educativa que acerca contenidos vinculados a la energía y la innovación a distintos puntos del país. Con talleres y espacios de divulgación, el aula móvil está dirigida a estudiantes y público en general para fortalecer el vínculo entre la comunidad y el sector energético.
La iniciativa ya estuvo presente en Mendoza, donde alcanzó a 1.200 participantes aproximadamente, mediante el Aula Móvil y los talleres realizados en Las Heras y Lavalle.
En los próximos meses, continuará su recorrido por:
Córdoba: General Levalle (11 y 12 de agosto).
Buenos Aires: Olavarría (8 y 9 de septiembre).
San Juan: Barreal (22 y 23 de septiembre) y Rodeo (24 y 25 de septiembre).
Genneia, una de las principales compañías de generación de energía renovable de la Argentina, inició el proceso para cotizar en la Bolsa de Nueva York (NYSE) mediante una Oferta Pública Inicial (IPO), una operación que, de concretarse, la convertiría en la primera empresa argentina en debutar en Wall Street desde 2019. La firma, que tiene entre sus accionistas al empresario Jorge Brito, busca ampliar su acceso al mercado internacional de capitales en un contexto de creciente interés por el sector energético.
La compañía presentó la documentación correspondiente ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) para emitir Acciones Depositarias Estadounidenses (ADS), un paso previo indispensable para una eventual colocación de acciones. Desde la empresa aclararon que el trámite no implica una decisión definitiva sobre la oferta, sino que forma parte del proceso necesario para evaluar una futura salida al mercado.
Según replicó la agencia Noticias Argentinas, la operación también contempla la posibilidad de listar acciones en la Bolsa de Buenos Aires, lo que permitiría captar financiamiento tanto en el mercado local como en el internacional.
La empresa se consolidó como uno de los principales jugadores del negocio de las energías renovables en el país. En la actualidad genera el 21% de la energía eólica y el 19% de la energía solar de la Argentina, con activos distribuidos en distintas provincias y un plan de expansión que incluye nuevos proyectos de infraestructura.
Entre los principales accionistas de Genneia figuran Argentum Investments I LLC, con el 43,6% del capital; Fintech Energy LLC, con el 25%; Jorge Pablo Brito, con el 8,33%; Delfín Jorge Ezequiel Carballo, también con el 8,33%; el Fideicomiso en Garantía Herederos JHB, con otro 8,33%; y LAIG Eolia S.A., con el 6,4%.
La presentación ante la autoridad regulatoria estadounidense señala que la oferta podría incluir tanto la emisión de nuevas acciones como la venta de participaciones de accionistas actuales mediante acciones Clase B. El monto de la colocación y el precio de la oferta todavía no fueron definidos y dependerán de las condiciones del mercado.
Para Adcap Grupo Financiero, la empresa reúne características que la posicionan como una candidata sólida para una colocación internacional. La entidad destacó el crecimiento sostenido de Genneia, la estabilidad de sus ingresos gracias a contratos de largo plazo y su trayectoria en el mercado de deuda corporativa.
Los resultados financieros acompañan esa expectativa. Durante el primer trimestre de 2026, Genneia registró ingresos por US$ 96,4 millones y una ganancia neta de US$ 7,9 millones, impulsados por la expansión de su capacidad instalada y la mayor participación de las energías renovables en la matriz eléctrica nacional.
La empresa también fortaleció su presencia en el sistema energético al participar, junto con Edison Energía, en la adquisición de una participación en la controlante de Transener, la principal transportista de electricidad del país. Con esa operación incorporó un nuevo segmento estratégico vinculado al transporte de energía de alta tensión.
Actualmente, Genneia opera 13 parques eólicos con una capacidad instalada de 946 megavatios (MW), nueve parques solares que totalizan 839 MW entre proyectos operativos y en desarrollo durante 2026, además de dos centrales térmicas con una capacidad conjunta de 363 MW. A ese portafolio suma un proyecto de almacenamiento de energía mediante baterías (BESS), tecnología considerada clave para mejorar la estabilidad del sistema eléctrico y potenciar la integración de fuentes renovables.
Sus activos se encuentran distribuidos en las provincias de Chubut, Río Negro, Buenos Aires, San Juan, Mendoza y Tucumán, donde desarrolla algunos de los parques eólicos y solares de mayor escala del país.
Si la operación avanza, Genneia protagonizará la primera salida de una empresa argentina a Wall Street desde 2019, cuando debutó Vista Energy. Antes de esa operación, en 2018, también llegaron al mercado estadounidense Central Puerto y Corporación América. Para el mercado financiero argentino, la eventual colocación representa una señal de recuperación del acceso al financiamiento internacional y un nuevo impulso para las inversiones en infraestructura energética.
Vaca Muerta es el único desarrollo no convencional de escala industrial en Sudamérica. Su relevancia no surge de la etiqueta, sino de tres elementos verificables: densidad de datos, curva de aprendizaje y capacidad de inversión. Es el punto de referencia para evaluar cualquier roca madre en la región, incluida la Formación Cacheuta en la Cuenca Cuyana.
El primer elemento es geológico. Vaca Muerta cuenta con miles de pozos que atraviesan la formación y permiten caracterizar espesores, continuidad lateral, madurez térmica y calidad de roca con precisión.
Cacheuta, en cambio, tiene información parcial: de los 3.100 pozos perforados en la Cuenca Cuyana, solo unos 700 aportan datos directos sobre la unidad. La comparación no es de potencial, sino de densidad de conocimiento.
El segundo elemento es técnico. Vaca Muerta desarrolló una curva de aprendizaje en perforación horizontal, completación multietapa y fractura hidráulica que redujo costos y aumentó productividad.
Cacheuta está en la fase previa: necesita mapas estructurales, geoquímica sistemática, petrofísica y geomecánica para determinar si la roca puede sostener pozos horizontales de alta complejidad. La distancia entre ambas no es geológica, sino de información.
.
El tercer elemento es económico. Vaca Muerta atrajo inversión privada porque la incertidumbre técnica se redujo con datos, pilotos y contratos. Cacheuta requiere ese mismo proceso: transformar información dispersa en un modelo geológico integrado que permita estimar volumen, recuperabilidad y zonas prioritarias. Sin esa base, no hay proyecto no convencional posible.
El cuarto elemento es territorial. Vaca Muerta reorganizó la logística energética del país y generó infraestructura asociada: ductos, plantas de tratamiento, rutas y servicios.
Cacheuta se extiende sobre Mendoza, San Luis y San Juan, con áreas históricas como Barrancas, Vizcacheras y Ceferino. Si la formación confirma potencial, la reorganización territorial será distinta: menor escala, mayor integración con infraestructura existente y foco en áreas específicas de la cuenca.
.
El quinto elemento es institucional. Vaca Muerta avanzó cuando se ordenaron contratos, regalías, permisos y marcos regulatorios. Mendoza inicia ese camino con un concurso público para evaluar Cacheuta, con entregables técnicos, confidencialidad y propiedad provincial de la información. La institucionalidad es parte del recurso: sin reglas, la geología no se convierte en desarrollo.
El sexto elemento es estratégico. La comparación con Vaca Muerta no busca replicar su escala, sino adoptar su método: datos, modelos, pilotos y decisiones basadas en evidencia. Cacheuta no es una “mini Vaca Muerta”; es una roca madre que necesita ser caracterizada para saber si puede sostener un desarrollo no convencional. La diferencia es estructural: Vaca Muerta es un sistema probado; Cacheuta es una hipótesis en evaluación.
La lectura final es simple.
Vaca Muerta es el estándar técnico que ordena la discusión sobre recursos no convencionales en Argentina. Cacheuta ingresa en ese marco con un concurso que busca reducir incertidumbre y construir conocimiento. La respuesta no está en la etiqueta, sino en los datos que surjan del estudio.
Vaca Muerta es el único desarrollo no convencional de escala industrial en Sudamérica. Su relevancia no surge de la etiqueta, sino de tres elementos verificables: densidad de datos, curva de aprendizaje y capacidad de inversión. Es el punto de referencia para evaluar cualquier roca madre en la región, incluida la Formación Cacheuta en la Cuenca Cuyana.
El primer elemento es geológico. Vaca Muerta cuenta con miles de pozos que atraviesan la formación y permiten caracterizar espesores, continuidad lateral, madurez térmica y calidad de roca con precisión.
Cacheuta, en cambio, tiene información parcial: de los 3.100 pozos perforados en la Cuenca Cuyana, solo unos 700 aportan datos directos sobre la unidad. La comparación no es de potencial, sino de densidad de conocimiento.
El segundo elemento es técnico. Vaca Muerta desarrolló una curva de aprendizaje en perforación horizontal, completación multietapa y fractura hidráulica que redujo costos y aumentó productividad.
Cacheuta está en la fase previa: necesita mapas estructurales, geoquímica sistemática, petrofísica y geomecánica para determinar si la roca puede sostener pozos horizontales de alta complejidad. La distancia entre ambas no es geológica, sino de información.
.
El tercer elemento es económico. Vaca Muerta atrajo inversión privada porque la incertidumbre técnica se redujo con datos, pilotos y contratos. Cacheuta requiere ese mismo proceso: transformar información dispersa en un modelo geológico integrado que permita estimar volumen, recuperabilidad y zonas prioritarias. Sin esa base, no hay proyecto no convencional posible.
El cuarto elemento es territorial. Vaca Muerta reorganizó la logística energética del país y generó infraestructura asociada: ductos, plantas de tratamiento, rutas y servicios.
Cacheuta se extiende sobre Mendoza, San Luis y San Juan, con áreas históricas como Barrancas, Vizcacheras y Ceferino. Si la formación confirma potencial, la reorganización territorial será distinta: menor escala, mayor integración con infraestructura existente y foco en áreas específicas de la cuenca.
.
El quinto elemento es institucional. Vaca Muerta avanzó cuando se ordenaron contratos, regalías, permisos y marcos regulatorios. Mendoza inicia ese camino con un concurso público para evaluar Cacheuta, con entregables técnicos, confidencialidad y propiedad provincial de la información. La institucionalidad es parte del recurso: sin reglas, la geología no se convierte en desarrollo.
El sexto elemento es estratégico. La comparación con Vaca Muerta no busca replicar su escala, sino adoptar su método: datos, modelos, pilotos y decisiones basadas en evidencia. Cacheuta no es una “mini Vaca Muerta”; es una roca madre que necesita ser caracterizada para saber si puede sostener un desarrollo no convencional. La diferencia es estructural: Vaca Muerta es un sistema probado; Cacheuta es una hipótesis en evaluación.
La lectura final es simple.
Vaca Muerta es el estándar técnico que ordena la discusión sobre recursos no convencionales en Argentina. Cacheuta ingresa en ese marco con un concurso que busca reducir incertidumbre y construir conocimiento. La respuesta no está en la etiqueta, sino en los datos que surjan del estudio.
La minería del cobre en Sudamérica enfrenta un límite físico: la disponibilidad de agua industrial en zonas de alta montaña. Chile resolvió ese límite con infraestructura marítima.
El Sistema de Desalinización y Transporte de Agua para el Distrito Norte integra una planta desalinizadora en la costa del Pacífico y un acueducto de 160 kilómetros que asciende más de mil metros antes de abastecer a Radomiro Tomic, Chuquicamata y Ministro Hales, tres operaciones críticas del norte chileno.
El sistema combina captación submarina a 100 metros de profundidad, ductos de 48 pulgadas, pendientes de hasta 39 grados y estaciones de bombeo escalonadas. La capacidad inicial es de 840 litros por segundo, con posibilidad de ampliación a 1.956.
El consumo energético de 45 MW se abastece con generación solar. La infraestructura fue diseñada para sostener operaciones mineras que requieren caudales constantes y que ya no pueden depender de cuencas continentales agotadas.
La causalidad técnica es directa. La desalinización desacopla la minería del cobre de la disponibilidad hídrica local en Atacama, una de las zonas más áridas del mundo.
La impulsión desde el Pacífico permite sostener la producción sin tensionar acuíferos y sin depender de variabilidad climática. La ingeniería demuestra que es viable abastecer minas de gran escala con agua marítima bombeada a más de 3.000 metros sobre el nivel del mar.
.
La lectura para Argentina surge por proximidad geológica. Los proyectos de cobre de San Juan —Vicuña, Los Azules, El Pachón— enfrentan el mismo desafío: altitud, aridez, distancia a fuentes hídricas y necesidad de caudales industriales constantes.
La experiencia chilena indica que la solución no está en cuencas continentales profundas, sino en infraestructura marítima capaz de integrar desalinización, impulsión y energía renovable.
La causalidad económica también es clara. Transportar agua desde cuencas como el Paraná implicaría costos logísticos y energéticos superiores a los de un sistema marítimo. La infraestructura chilena ya probó que la combinación de ductos de gran diámetro, bombeo en alta montaña y energía solar es operativa y escalable.
La competitividad del cobre argentino dependerá de su capacidad para adoptar modelos equivalentes o integrarse a sistemas existentes del lado chileno.
La dimensión territorial completa el cuadro. La cordillera no es una barrera técnica para el agua industrial; es un desafío de ingeniería que Chile ya resolvió. La expansión del cobre en Argentina exigirá infraestructura hídrica de escala similar, capaz de sostener operaciones durante décadas y de integrarse con la transición energética global, donde el cobre es un insumo crítico.
El modelo chileno no es un antecedente aislado. Es una señal de cómo se reorganiza la minería de cobre en Sudamérica y de qué tipo de infraestructura será necesaria para que los proyectos argentinos pasen de la factibilidad a la producción.
La minería del cobre en Sudamérica enfrenta un límite físico: la disponibilidad de agua industrial en zonas de alta montaña. Chile resolvió ese límite con infraestructura marítima.
El Sistema de Desalinización y Transporte de Agua para el Distrito Norte integra una planta desalinizadora en la costa del Pacífico y un acueducto de 160 kilómetros que asciende más de mil metros antes de abastecer a Radomiro Tomic, Chuquicamata y Ministro Hales, tres operaciones críticas del norte chileno.
El sistema combina captación submarina a 100 metros de profundidad, ductos de 48 pulgadas, pendientes de hasta 39 grados y estaciones de bombeo escalonadas. La capacidad inicial es de 840 litros por segundo, con posibilidad de ampliación a 1.956.
El consumo energético de 45 MW se abastece con generación solar. La infraestructura fue diseñada para sostener operaciones mineras que requieren caudales constantes y que ya no pueden depender de cuencas continentales agotadas.
La causalidad técnica es directa. La desalinización desacopla la minería del cobre de la disponibilidad hídrica local en Atacama, una de las zonas más áridas del mundo.
La impulsión desde el Pacífico permite sostener la producción sin tensionar acuíferos y sin depender de variabilidad climática. La ingeniería demuestra que es viable abastecer minas de gran escala con agua marítima bombeada a más de 3.000 metros sobre el nivel del mar.
.
La lectura para Argentina surge por proximidad geológica. Los proyectos de cobre de San Juan —Vicuña, Los Azules, El Pachón— enfrentan el mismo desafío: altitud, aridez, distancia a fuentes hídricas y necesidad de caudales industriales constantes.
La experiencia chilena indica que la solución no está en cuencas continentales profundas, sino en infraestructura marítima capaz de integrar desalinización, impulsión y energía renovable.
La causalidad económica también es clara. Transportar agua desde cuencas como el Paraná implicaría costos logísticos y energéticos superiores a los de un sistema marítimo. La infraestructura chilena ya probó que la combinación de ductos de gran diámetro, bombeo en alta montaña y energía solar es operativa y escalable.
La competitividad del cobre argentino dependerá de su capacidad para adoptar modelos equivalentes o integrarse a sistemas existentes del lado chileno.
La dimensión territorial completa el cuadro. La cordillera no es una barrera técnica para el agua industrial; es un desafío de ingeniería que Chile ya resolvió. La expansión del cobre en Argentina exigirá infraestructura hídrica de escala similar, capaz de sostener operaciones durante décadas y de integrarse con la transición energética global, donde el cobre es un insumo crítico.
El modelo chileno no es un antecedente aislado. Es una señal de cómo se reorganiza la minería de cobre en Sudamérica y de qué tipo de infraestructura será necesaria para que los proyectos argentinos pasen de la factibilidad a la producción.
El secretario coordinador de Energía y Minería de la Nación, Daniel González, afirmó que el Régimen de Incentivo para las Grandes Inversiones (RIGI) será una herramienta central para concretar proyectos de infraestructura energética, petroquímica y minera de gran escala.
El funcionario, integrante del Comité Evaluador del régimen, sostuvo que la estructura de incentivos fiscales y aduaneros es determinante para atraer el financiamiento requerido por los principales desarrollos vinculados a Vaca Muerta y a la minería metalífera.
González señaló que Argentina cuenta con una cartera de proyectos de cobre que podría ubicar al país entre los cinco mayores productores mundiales en los próximos años, con especial protagonismo de la provincia de San Juan.
La expansión del sector, indicó, depende de la disponibilidad de capital para ejecutar obras de gran magnitud y de la estabilidad regulatoria que demandan los emprendimientos mineros.
.
En ese marco, destacó que la Ley de Glaciares aportó previsibilidad al sector al delimitar áreas de exclusión y establecer criterios claros para la evaluación ambiental de proyectos. Según el funcionario, la existencia de un marco regulatorio definido contribuye a reducir la incertidumbre jurídica y facilita la planificación de inversiones de largo plazo.
Las declaraciones se inscriben en la expectativa oficial de que el RIGI actúe como un mecanismo para acelerar inversiones estratégicas, ampliar la infraestructura energética y consolidar la posición del país en mercados internacionales de hidrocarburos, minerales y productos petroquímicos.
El Gobierno considera que la combinación de estabilidad fiscal, incentivos a la importación de bienes de capital y reglas claras para la operación minera es un factor clave para dinamizar la agenda de proyectos de gran escala.
El secretario coordinador de Energía y Minería de la Nación, Daniel González, afirmó que el Régimen de Incentivo para las Grandes Inversiones (RIGI) será una herramienta central para concretar proyectos de infraestructura energética, petroquímica y minera de gran escala.
El funcionario, integrante del Comité Evaluador del régimen, sostuvo que la estructura de incentivos fiscales y aduaneros es determinante para atraer el financiamiento requerido por los principales desarrollos vinculados a Vaca Muerta y a la minería metalífera.
González señaló que Argentina cuenta con una cartera de proyectos de cobre que podría ubicar al país entre los cinco mayores productores mundiales en los próximos años, con especial protagonismo de la provincia de San Juan.
La expansión del sector, indicó, depende de la disponibilidad de capital para ejecutar obras de gran magnitud y de la estabilidad regulatoria que demandan los emprendimientos mineros.
.
En ese marco, destacó que la Ley de Glaciares aportó previsibilidad al sector al delimitar áreas de exclusión y establecer criterios claros para la evaluación ambiental de proyectos. Según el funcionario, la existencia de un marco regulatorio definido contribuye a reducir la incertidumbre jurídica y facilita la planificación de inversiones de largo plazo.
Las declaraciones se inscriben en la expectativa oficial de que el RIGI actúe como un mecanismo para acelerar inversiones estratégicas, ampliar la infraestructura energética y consolidar la posición del país en mercados internacionales de hidrocarburos, minerales y productos petroquímicos.
El Gobierno considera que la combinación de estabilidad fiscal, incentivos a la importación de bienes de capital y reglas claras para la operación minera es un factor clave para dinamizar la agenda de proyectos de gran escala.
Durante años, el GLP ocupó un lugar marginal en la matriz energética argentina. Propano y butano eran productos secundarios del procesamiento del gas, destinados en gran parte al mercado doméstico y con una participación limitada en las exportaciones.
La dinámica cambia cuando Vaca Muerta empieza a mostrar una característica técnica que reconfigura el mapa: el gas neuquino es rico en líquidos, y cada incremento de producción trae consigo volúmenes crecientes de propano, butano y gasolina natural.
Ese rasgo, que durante mucho tiempo fue un desafío para los gasoductos por el exceso de poder calorífico, hoy se convierte en la base de un nuevo vector exportador. La industria comienza a reorganizar su infraestructura para capturar esos líquidos y transformarlos en un flujo comercial de escala internacional.
El primer movimiento se observa en Compañía Mega, el complejo de Bahía Blanca que procesa los líquidos del gas desde hace décadas. La expansión en marcha no es un ajuste operativo: es la señal de que el sistema se prepara para manejar volúmenes que duplican los actuales. Mega se convierte en el primer pilar del salto exportador, ampliando la capacidad de fraccionamiento y habilitando un flujo sostenido de propano y butano para exportación.
El segundo pilar es el proyecto de TGS, que avanza con una inversión de gran escala para procesar miles de toneladas de líquidos del gas. La iniciativa ordena el sistema doméstico —aliviando los gasoductos y estabilizando el poder calorífico— y, al mismo tiempo, habilita la captura de GLP para exportación. La magnitud del proyecto lo posiciona como un componente central del nuevo polo.
El tercer pilar aparece asociado al plan Argentina LNG, liderado por YPF junto a Eni y XRG. Antes de licuar el gas, el sistema debe separar los líquidos.
.
Esa etapa, integrada al complejo de la costa rionegrina, multiplica la disponibilidad de propano y butano. Si la planta de GNL avanza, el fraccionamiento asociado se convertirá en uno de los mayores del hemisferio sur, completando la arquitectura del polo de GLP.
Con estas tres piezas, la industria proyecta un volumen exportador que redefine la posición del país: 7 millones de toneladas de GLP por año. Argentina exporta hoy 2,15 millones.
El salto es del 155%. Con ese nivel, el país ingresa en el Top 10 mundial, en un mercado dominado por Estados Unidos, Canadá, Medio Oriente y Rusia. La aparición de un tercer polo en el hemisferio sur introduce una diversificación geográfica que los compradores valoran en un contexto de tensiones logísticas y rutas sensibles.
El impacto económico es directo. Con 7 millones de toneladas exportadas, el país podría generar alrededor de US$ 4.000 millones anuales, sumando un nuevo vector de divisas a la balanza energética, junto al petróleo, el GNL y la gasolina natural. La estructura exportadora se amplía y reduce la dependencia de un solo producto.
El salto, sin embargo, depende de la ejecución completa de los proyectos. Mega, TGS y el complejo YPF+Eni+XRG deben avanzar en cronogramas, permisos y financiamiento.
La infraestructura portuaria de Bahía Blanca y la costa rionegrina debe acompañar el crecimiento. La producción de gas y gas asociado debe sostener los volúmenes que alimentan el sistema.
Lo que emerge es un escenario nuevo: Argentina tiene, por primera vez, las condiciones técnicas y logísticas para convertirse en un actor relevante en el mercado global de GLP. No es un concepto aspiracional.
Es la consecuencia directa de proyectos que ya están en marcha y de una característica del gas de Vaca Muerta que, durante años, fue un problema y hoy es una oportunidad.
Durante años, el GLP ocupó un lugar marginal en la matriz energética argentina. Propano y butano eran productos secundarios del procesamiento del gas, destinados en gran parte al mercado doméstico y con una participación limitada en las exportaciones.
La dinámica cambia cuando Vaca Muerta empieza a mostrar una característica técnica que reconfigura el mapa: el gas neuquino es rico en líquidos, y cada incremento de producción trae consigo volúmenes crecientes de propano, butano y gasolina natural.
Ese rasgo, que durante mucho tiempo fue un desafío para los gasoductos por el exceso de poder calorífico, hoy se convierte en la base de un nuevo vector exportador. La industria comienza a reorganizar su infraestructura para capturar esos líquidos y transformarlos en un flujo comercial de escala internacional.
El primer movimiento se observa en Compañía Mega, el complejo de Bahía Blanca que procesa los líquidos del gas desde hace décadas. La expansión en marcha no es un ajuste operativo: es la señal de que el sistema se prepara para manejar volúmenes que duplican los actuales. Mega se convierte en el primer pilar del salto exportador, ampliando la capacidad de fraccionamiento y habilitando un flujo sostenido de propano y butano para exportación.
El segundo pilar es el proyecto de TGS, que avanza con una inversión de gran escala para procesar miles de toneladas de líquidos del gas. La iniciativa ordena el sistema doméstico —aliviando los gasoductos y estabilizando el poder calorífico— y, al mismo tiempo, habilita la captura de GLP para exportación. La magnitud del proyecto lo posiciona como un componente central del nuevo polo.
El tercer pilar aparece asociado al plan Argentina LNG, liderado por YPF junto a Eni y XRG. Antes de licuar el gas, el sistema debe separar los líquidos.
.
Esa etapa, integrada al complejo de la costa rionegrina, multiplica la disponibilidad de propano y butano. Si la planta de GNL avanza, el fraccionamiento asociado se convertirá en uno de los mayores del hemisferio sur, completando la arquitectura del polo de GLP.
Con estas tres piezas, la industria proyecta un volumen exportador que redefine la posición del país: 7 millones de toneladas de GLP por año. Argentina exporta hoy 2,15 millones.
El salto es del 155%. Con ese nivel, el país ingresa en el Top 10 mundial, en un mercado dominado por Estados Unidos, Canadá, Medio Oriente y Rusia. La aparición de un tercer polo en el hemisferio sur introduce una diversificación geográfica que los compradores valoran en un contexto de tensiones logísticas y rutas sensibles.
El impacto económico es directo. Con 7 millones de toneladas exportadas, el país podría generar alrededor de US$ 4.000 millones anuales, sumando un nuevo vector de divisas a la balanza energética, junto al petróleo, el GNL y la gasolina natural. La estructura exportadora se amplía y reduce la dependencia de un solo producto.
El salto, sin embargo, depende de la ejecución completa de los proyectos. Mega, TGS y el complejo YPF+Eni+XRG deben avanzar en cronogramas, permisos y financiamiento.
La infraestructura portuaria de Bahía Blanca y la costa rionegrina debe acompañar el crecimiento. La producción de gas y gas asociado debe sostener los volúmenes que alimentan el sistema.
Lo que emerge es un escenario nuevo: Argentina tiene, por primera vez, las condiciones técnicas y logísticas para convertirse en un actor relevante en el mercado global de GLP. No es un concepto aspiracional.
Es la consecuencia directa de proyectos que ya están en marcha y de una característica del gas de Vaca Muerta que, durante años, fue un problema y hoy es una oportunidad.
Basado en publicaciones y ponencias de Claudio García, Daniel Campana, Jorge de Mendonça y Federico Weinhold.
La discusión ferroviaria para Vaca Muerta suele dividirse entre dos modelos que no terminan de cerrar: el tren exclusivo para arena, que nunca alcanza volumen suficiente, y el esquema conceptual de quinta generación, que exige reconstrucción total y trocha estándar. El punto de inflexión aparece cuando se incorpora un dato que cambia la ecuación: la vía ya existe.
La traza está, la continuidad física está, y la rehabilitación parcial permite pensar un corredor intermodal que reorganice la logística nacional sin esperar un ciclo de inversión imposible.
El primer elemento es operativo. Con intervención del 40% —como plantea Jorge de Mendonça— el corredor puede absorber carga de inmediato. Arena, pallets, insumos y carga general pueden moverse con la infraestructura actual, sin reconstrucción integral. No es un sistema de quinta generación, pero sí un modo capaz de bajar costos y aliviar rutas saturadas. La arena deja de viajar sola y se integra a un flujo más amplio.
El segundo elemento es económico. La clave del modelo es la economía de variedad. Un tren que transporta un solo producto es un tren caro.
Un tren que integra e‑commerce, logística regional, producción industrial, insumos y camiones aliados es un tren rentable. La variedad no es un concepto aspiracional: es la condición que permite que el corredor funcione sin subsidios y con contratos de largo plazo.
.
El tercer elemento es territorial. La traza existente permite conectar Mesopotamia con Vaca Muerta sin pasar por el cuello de botella del AMBA. Esa decisión logística libera tiempos, reduce costos y abre una ruta directa hacia Bahía Blanca, donde la infraestructura portuaria acompaña el crecimiento energético. El corredor no solo mueve arena: reorganiza la geografía económica.
El cuarto elemento es productivo. La vía atraviesa zonas que hoy dependen exclusivamente del camión. La rehabilitación permite integrar cinco puertos y cincuenta millones de toneladas regionales.
Granos, minería, industria y e‑commerce encuentran un modo más barato y más estable. El corredor deja de ser un proyecto energético y se convierte en un sistema federal.
El quinto elemento es financiero. La reconstrucción integral cuesta 3.000 millones de dólares. La rehabilitación parcial cuesta 40% de eso. La diferencia define si el proyecto es ejecutable en Argentina 2026. La vía existente convierte un modelo conceptual en un proyecto posible, con inversión privada y concesión larga.
.
El sexto elemento es político. Un corredor intermodal autosustentable rompe con la tradición ferroviaria argentina, donde el Estado siempre financió la operación. La variedad de carga y la integración camión–tren permiten que la logística sea un negocio y no un gasto. La decisión no es técnica: es estratégica.
El último elemento es energético. Vaca Muerta obliga a modernizar la logística. Esa obligación puede convertirse en una oportunidad para reconstruir un corredor que beneficia a provincias que no están en la cuenca neuquina, pero sí en la traza ferroviaria. La energía arrastra infraestructura. La infraestructura arrastra desarrollo.
El corredor existe. La vía existe. El modelo viable también. Lo que falta es decidir si Argentina quiere seguir moviendo arena por rutas saturadas o transformar un trazado histórico en un sistema intermodal que multiplique negocios, conecte regiones y acompañe el crecimiento energético.
A través del Decreto 792, la gestión de Figueroa fijó nuevas reglas para el uso del agua en Vaca Muerta.
La Provincia de Neuquén decidió reconfigurar las reglas de juego para el uso de un insumo clave en Vaca Muerta y dictó una nueva reglamentación que modifica el canon por el uso del agua con fines industriales y para la actividad no convencional. La norma -publicada bajo el Decreto 792/26-le permitirá anticiparse al desembarco de los grandes proyectos que queden bajo el paraguas del Régimen de Incentivo a las Grandes Inversiones (RIGI).
El timing de la nueva reglamentación -que entró en vigencia este 1° de julio- posibilitará a la gestión de Rolando Figueroa a responder a la arquitectura legal del RIGI ya que, una vez que los proyectos hidrocarburíferos ingresan al régimen federal, las provincias pierden margen de maniobra para alterar la ecuación de costos debido a las garantías de estabilidad fiscal y tributaria a largo plazo que establece. También va en línea con las exigencias de mayor sustentabilidad que el gobierno planteó las compañías de Vaca Muerta.
De esta forma, los cambios introducidos ahora por el gobierno neuquino buscan enviar una señal económica lo suficientemente agresiva como para que las operadoras eviten la inyección de flowback (agua de retorno de fractura) en pozos sumideros y comiencen a financiar nuevas tecnologías de reúso.
¿En qué consisten los cambios?
La nueva norma introduce dos modificaciones clave a la legislación original. Hasta ahora, el valor del recurso se regía a través de la Disposición N° 0352/16, que había fijado el Canon Básico para el Uso Industrial de Aguas Públicas en apenas $2,16 por metro cúbico. Si bien posteriormente se aplicaron resoluciones para actualizar sus valores, en la práctica el costo en pesos era marginal dentro de los gastos de una perforación.
La Disposición 260/26, articulada con el mencionado decreto, introduce una actualización automática de manera bimestral al cobro del canon del agua para uso en la Exploración y Explotación No Convencional. Esto evita que la provincia deba emitir nuevas resoluciones de actualización de forma constante, tal como se hacía desde 2016.
En segundo lugar, incorpora una fórmula por la cual el canon cobrado se calculará utilizando como referencia el Gasoil Grado 3 (Premium) de YPF en Neuquén capital. Este nuevo esquema abandona las sumas fijas e indexa el costo del recurso hídrico directamente al precio del combustible en surtidor. De esta forma, desde el 1° de julio de 2026, el canon será el equivalente a 2,5 litros de Gasoil Grado 3 por metro cúbico (m3) de agua captada. A partir del 1° de enero de 2027, el valor escalará a 3 litros por m3 quedando indexado de forma automática mediante declaraciones juradas bimestrales.
El factor RIGI: fijar precio antes de la estabilidad fiscal
Esta nueva reglamentación le permite a Neuquén anticiparse mediante la actualización de una tarifa que, en los hechos, desmotivaba la reutilización del agua en los proyectos hidrocarburíferos de Vaca Muerta. Asimismo, contempla el fuerte impacto que tendrá sobre las cuencas la actividad proyectada para el período 2029/30, frente a la crisis hídrica que atraviesa la provincia.
“En el contexto actual, en el que Vaca Muerta tiene varios proyectos solicitando el RIGI, es una forma de resguardar tarifas a futuro, teniendo en cuenta que luego las pautas no podrán modificarse por 30 años”, opinó a Econojournal Pedro Brissio, socio gerente de Confluencia Ambiental.
Para entender el impacto de la medida hay que mirar el balance hídrico de Vaca Muerta: el desarrollo masivo de pozos horizontales demanda volúmenes que requieren desde 30.000 a 72.000 m3 de agua por pozo. Una vez realizada la estimulación hidráulica, el pozo devuelve a la superficie el flowback, un fluido que regresa con una carga alta de salinidad, además de químicos y arenas residuales.
Según el informe “Cadena de Valor para el desarrollo de Vaca Muerta: Análisis y Proyección de los Insumos y Servicios Requeridos”, elaborado en 2025 por el Instituto Argentino del Gas y el Petróleo (IAPG), en el pico de actividad de Vaca Muerta (previsto para 2029) se consumirán entre 60 y 70 millones de m3 de agua. Si se considera el período 2026-2040, el volumen se disparará a entre 700 y 800 millones de m3 en total, una cifra equivalente al 3% del caudal del río Limay en un año.
“Hasta hoy, el destino del agua en Vaca Muerta se dividía en tres opciones: riego, reúso industrial o pozos sumideros. Sin embargo, en la realidad el 97% del agua va a parar a los pozos sumideros. Apenas un 3% se recicla en proyectos piloto muy puntuales”, agregó Brissio.
En este sentido, afirmó que como el costo de captar agua dulce del río era insignificante, las empresas no tenían incentivos para costear la infraestructura o tecnologías de tratamiento del flowback. El mismo argumento sostiene el decreto oficial, el cual plantea específicamente que “los costos económicos de los proyectos de reúso compiten principalmente con el canon aplicable al agua captada, sin que exista una obligación general impuesta por el Estado (…) Los valores vigentes no resultan suficientes para generar señales económicas compatibles con los objetivos de reúso, eficiencia hídrica y preservación del recurso perseguidos por la Provincia”.
Un informe del IAPG calculó que a 2040 se utilizarán 800 millones de m3 de agua para fracturar pozos en Vaca Muerta.
Tecnologías y costos: el nuevo cálculo de las operadoras
El encarecimiento del agua dulce forzará un cambio de paradigma tecnológico en los próximos meses. Tratar el flowback requiere procesos disímiles que van desde la filtración básica y tratamientos físico-químicos hasta la ósmosis inversa. El remanente es un agua altamente salina que exige un blendeo (mezclado) con agua dulce del río para bajar su salinidad y poder darle nuevos usos.
“Antes, con los cánones bajos, ni se evaluaban las tecnologías de tratamiento. Con este nuevo esquema de precios, las empresas ya tienen la necesidad de sentarse con un prestador de servicios a evaluar qué tecnología les conviene contratar para reducir el pago del canon”, detalló Brissio.
Aunque el impacto inicial sobre el opex (costo operativo) de las productoras será notorio, en el gobierno neuquino confían en que la medida acelerará la masa crítica de proyectos de reciclado. El objetivo técnico de mínima es que las unidades de tratamiento permitan elevar los niveles de reúso en el circuito de fractura a un 10% o 15% en el corto plazo, cerrando paulatinamente un circuito hídrico circular en el corazón de Vaca Muerta.
Para esto, el gobierno provincial presentó a las compañías otro incentivo explicitado en el artículo 5° del Decreto 792/26 que les permitirá reducir en gran medida el valor del canon del agua si incorporan “esquemas de aprovechamiento complementario del agua pública captada, destinando parte del recurso autorizado a proyectos productivos, agropecuarios, forestales, industriales, ambientales, o de cualquier otra naturaleza que sean declarados por la Provincia del Neuquén como estratégicos para el desarrollo económico, social o ambiental de la misma”.
Fuentes provinciales confirmaron a este medio que el objetivo de este artículo es que las empresas cuenten con un incentivo económico que también las impulse al reúso del agua y su aplicación a nuevos sistemas productivos.
Servimagnus, empresa enfocada en salvamento, remoción de restos náufragos, dragado, balizamiento y otros servicios de alta complejidad, participando en proyectos vinculados al desarrollo de la infraestructura portuaria del país, finalizó la remoción integral de la draga 259-C Mendoza, una embarcación que permanecía inactiva desde hacía más de diez años en el Puerto de Mar del Plata y que representaba un importante pasivo ambiental. La obra se realizó en el marco de un contrato adjudicado por la Administración General de Puertos S.E. mediante licitación pública.
El proyecto incluyó la extracción de la embarcación del espejo de agua, su reducción en tierra y la disposición final de los materiales, lo que permitió liberar un sector de alto valor operativo para el puerto.
Además de recuperar espacio para la actividad portuaria, la intervención tuvo un impacto ambiental significativo. La draga contenía hidrocarburos, sedimentos contaminados y otros residuos peligrosos, entre ellos materiales aislantes con contenido de asbesto, distribuidos en distintos sectores de la estructura.
La operación de remoción de la draga Mendoza
Para llevar adelante la operación, Servimagnus desplegó equipos especializados, incluida la grúa flotante Magnus IX, junto con maquinaria pesada, equipos de corte, medios de transporte y personal técnico especializado.
Como parte del proceso, cerca de 2.500 toneladas de acero naval fueron recuperadas y enviadas a acería para su reciclaje mediante procesos de fundición, favoreciendo la reutilización de materiales y la economía circular.
La ejecución de la obra
La ejecución de la obra implicó importantes desafíos técnicos debido al tamaño y las características de la embarcación, así como a la necesidad de trabajar dentro de un puerto en funcionamiento sin interferir con la operatoria habitual.
En ese sentido, el gerente de Operaciones de Servimagnus y responsable del proyecto, Diego Martínez, destacó que «la planificación fue un factor determinante para el éxito del proyecto. Cada etapa fue cuidadosamente coordinada para garantizar una ejecución segura y eficiente, manteniendo en todo momento la operatividad del puerto y cumpliendo los más altos estándares técnicos, ambientales y de seguridad».
El gerente General de la compañía, Marcos De Vincenzi, afirmó que la finalización de la obra «representa un hito muy importante para Servimagnus. No solo demuestra nuestra capacidad para ejecutar proyectos integrales de alta complejidad técnica y ambiental, sino que también refleja el compromiso que asumimos con nuestros clientes y con el desarrollo de la infraestructura portuaria de la Argentina».
Los aerogeneradores están diseñados para detectar vientos extremos y resguardarse ante posibles daños.
Eran cerca de las 15:00 de un día de febrero del año pasado cuando un temporal se levantó casi de imprevisto en Bahía Blanca, al sur de la provincia de Buenos Aires, y en unos 15 minutos se desató un viento de más de 100 km/h que sorprendió a todos en la ciudad, pero también a quienes viajaban por las rutas cercanas, porque de pronto los parques eólicos pararon y las palas de los aerogeneradores dejaron de girar.
Videos tomados instantes después registraron la escena —en Bahía Blanca se recuerda ese temporal por el tamaño del granizo y porque fue unos días antes de la trágica inundación de marzo 2025— e incluso, ya con el cielo casi despejado y el paso de las ráfagas, los parques eólicos seguían con la generación detenida.
Fueron los sistemas de protección: los aerogeneradores están diseñados para detectar vientos extremos y resguardarse ante posibles daños. A partir de determinada velocidad, dejan de generar electricidad. En la industria se lo considera algo necesario para proteger su integridad.
Parque eólico sobre RN 3 en cercanías de Bahía Blanca, tras el paso de un temporal de viento y granizo el 02 de febrero de 2025 (Video EconoJournal).
Cutt off
Al mecanismo se lo conoce como “cutt off” o “cut out” y está documentado, entre otros, por la Asociación Empresarial Eólica de España y distintos fabricantes: la velocidad de viento máxima de los aerogeneradores suele establecerse alrededor de los 25 metros por segundo, unos 90 kilómetros por hora, velocidades poco habituales en forma continua, pero que pueden darse en situaciones de tormenta.
Otro de los registros en Argentina de una caída de este tipo se observó el 8 de marzo de 2022, cuando se detuvo toda la generación eólica del nodo de Puerto Madryn, en la provincia de Chubut: “Pasamos de tener el sistema patagónico contra la máxima exportación admisible a un intercambio prácticamente nulo en pocos minutos”, publicó en LinkedIn Fabian Ferrer Petit, ingeniero de operación en Cammesa, quien compartió un gráfico de cómo se vio en ese momento el efecto de los fuertes vientos sobre la generación afectada.
Registro de cómo altos vientos llevaron la generación del nodo eólico Madryn a cero, vía LinkedIn de Fabian Ferrer Petit, de la ingeniería de la operación de la empresa (08/03/2022).
En el nodo eólico Bahía Blanca también ocurrió en otra ocasión con registro de cutt off de Cammesa. Fue el 24 de marzo de 2022, durante un ciclón que se sintió en varias zonas del país y que tuvo un efecto en el total de generación de ese nodo eólico.
Generación eólica en el nodo Bahía Blanca tras el paso de un ciclón (24/03/2022), vía Fabian Ferrer Petit, de la ingeniería de la operación de Cammesa.
Palas paralelas al viento
La Asociación Empresarial Eólica española explica que la producción de energía eléctrica comienza con vientos suaves de 3 m/s (unos 10 km/h), que es la velocidad de arranque o cut-in, y se extiende hasta el límite máximo de operación según la tecnología en torno a 90 km/h.
Cuando se alcanza esa velocidad, el aerogenerador activa automáticamente su sistema de control de paso (pitch control) para reducir las cargas y, si es necesario, detener el rotor.
Según la misma asociación, las palas se colocan paralelas al viento, no perpendiculares como es habitual, y se procede a la parada del generador. Las paradas por seguridad son necesarias, ya que de lo contrario la fuerza excesiva del viento podría dañar la máquina.
En aquel temporal de Bahía Blanca el cutt off fue breve: pocos minutos después el parque eólico sobre RN3 comenzó a operar nuevamente.
Genneia es la principal operadora de parques eólicos y solares del país.
Genneia, la principal compañía generadora de energías renovables del país, inició el proceso para comenzar a cotizar sus acciones tanto en la Bolsa de Nueva York como en Bolsas y Mercados Argentinos (BYMA). Desde la empresa indicaron que el proceso está en una etapa inicial y que no implica que la operación vaya a concretarse, ante una consulta de EconoJournal. De suceder, Genneia sería la primera empresa argentina en realizar una oferta pública inicial en Wall Street en más de ocho años.
La compañía, que tiene como presidente y accionista al empresario Jorge Brito, presentó el prospecto preliminar necesario para registrar una oferta pública inicial (IPO) ante la Securities and Exchange Commision (SEC), la agencia reguladora del mercado de capitales en los Estados Unidos.
La IPO más reciente de una empresa argentina en Wall Street corresponde a otra compañía generadora, Central Puerto, que comenzó a cotizar en la Bolsa de Nueva York en 2018.
Genneia inició un proceso de oferta pública de acciones en Wall Street
Jorge Brito, presidente y accionista de Genneia.
El formulario F-1 registrado por Genneia indica el lanzamiento de una oferta global de acciones que combine una colocación internacional con otra en la Argentina. Las acciones de Genneia se ofrecerán mediante American Depositary Shares (ADS) y cotizarían en la NYSE bajo el símbolo GENN.
Genneia mantendrá una estructura accionaria de doble clase. Las acciones Clase A conservarán cinco votos por acción. Las Clase B (las únicas que se ofrecerán al público) otorgarán un voto por acción. En cualquier caso, el grupo controlador mantendrá el control de la sociedad aun después de la colocación, amparado en la figura de “controlled company” contemplada en las normas de gobierno corporativo de la NYSE.
Por ser un prospecto preliminar la documentación no incluye información relevante para la operación, como la cantidad de acciones que se ofrecerán, el monto que la empresa quiere captar ni la fecha del debut bursátil. Incluso se advierte que el prospecto puede ser revisado y modificado por la SEC.
De avanzar con una IPO, la coordinación global de la operación será realizada por Morgan Stanley y BTG Pactual, mientras que BofA Securities, J.P. Morgan y Latin Securities actuarán como colocadores.
Genneia es la empresa generadora con mayor capacidad de generación con energía eólica y solar instalada en el país. La empresa proyecta superar este año los 1700 MW de potencia instalada, tras concretar en Mendoza un plan de inversiones en parques solares.
El Parque Solar Anchoris, ubicado en Luján de Cuyo, Mendoza, fue su último parque inaugurado, con una capacidad de 180 MW. Se trata del desarrollo fotovoltaico más grande de la provincia y que demandó una inversión de US$ 160 millones.
Los referentes de las compañías operadoras, constructoras y tecnológicas del sector durante el panel organizado por el Cluster BIM Córdoba en Buenos Aires.
La transformación digital del sector del oil & gas en la Argentina está empujando un cambio de paradigma en el desarrollo de obras, en el cual el principal desafío ya no es la disponibilidad de la tecnología. En este escenario, dos de las principales compañías de la industria como YPF y Techint coincidieron en que el éxito de la metodología BIM (Building Information Modeling) y de los gemelos digitales se trasladó a la capacidad de alinear de forma transversal a toda la cadena de valor.
El mayor potencial de eficiencia y ahorro de estas herramientas se manifiesta en la integración de los procesos, redefiniendo los costos tanto en la ejecución del capex como en las etapas posteriores de operación y mantenimiento. Así se planteó en la antesala del encuentro internacional BIM for All 2026, para el cual el Cluster BIM Córdoba organizó un panel en la Ciudad de Buenos Aires enfocado en la innovación y la gestión inteligente de proyectos en la industria energética.
De la mesa dedicada al sector energético participaron Marcelo Duarte, Gerente de Procesos – VP de Infraestructura de YPF; Gustavo Rojas, Digital Engineering Sr Manager de Techint; Gustavo Guitera, Regional Digital Enterprise & Business Development de Siemens y Lautaro Gelso, Gerente de Proyectos en AESA.
El eje central del debate estuvo marcado por las coincidencias entre YPF, el principal owner y dinamizador de inversiones del país, Techint, el mayor EPCista encargado de la ingeniería y construcción de las grandes obras, y Siemmens y Aesa como dos de los principales tecnólogos del sector. Esta convergencia requiere superar la tradicional fragmentación de la industria para consolidar un ecosistema integrado. Los panelistas coincidieron en que optimizar los millonarios presupuestos necesita que la información digital nazca de manera temprana en el diseño y se transfiera sin fricciones entre el cliente, el constructor y el proveedor.
Cómo adecuarse sin acelerar el caos
Durante su exposición, Marcelo Duarte ponderó la innovación como la solución indispensable para procesar grandes volúmenes de datos en tiempos reducidos, aunque advirtió sobre la necesidad de adecuar las estructuras internas. Al respecto, el especialista de YPF enfatizó: “Ajustar tecnología, procesos y personas es clave; el gran riesgo es acelerar el caos si los procesos no están adecuados”. En ese sentido, remarcó la importancia de la capacitación para evitar la exclusión de empresas y operarios locales en el mercado de proveedores.
El panel debatió sobre el impacto de la metodología BIM y los gemelos digitales para reducir sobrecostos y eficientizar las etapas de construcción, operación y mantenimiento.
Duarte hizo hincapié en las ventajas de proyectar mediante gemelos digitales en etapas tempranas, lo que permite instruir al personal antes de la puesta en marcha de las instalaciones y del posterior ramp up. El directivo concluyó que el owner debe tender puentes transversales entre el universo del Capex, IT y OT, señalando que «hay que hablar de colaboración y pensar en ir todos a una mesa para hacer proyectos bien hechos en la Argentina, reuniendo a owners, epcistas y tecnólogos”.
Por su parte, Gustavo Rojas enfocó su exposición en el reto que tiene el constructor para integrar toda la cadena de valor y transformar un diseño en un activo construible, operable de forma segura y sustentable. El representante de Techint recordó que los modelos digitales comenzaron en la década de 1980, cuando el obstáculo principal era el acceso costoso a las herramientas de computación, y contrastó: “Hoy existe la tecnología; el gran desafío pasa por la transformación de la organización”.
Rojas profundizó en la necesidad crítica de capturar la información clave en las fases iniciales de la ingeniería básica y de detalle, advirtiendo que reconstruir datos faltantes en plena obra genera costos altísimos. En esa línea, defendió el uso de entornos virtuales para anticipar problemas de montaje, argumentando que “la simulación nos ayuda a equivocarnos rápido y barato”. Para consolidar este avance, propuso trabajar junto al Instituto IRAM en una normativa y un sello diferencial que proteja los estándares de ingeniería y permita competir en las licitaciones más allá de la comparación lineal de precios.
El rol del tecnólogo en la optimización de obra
A su turno, Gustavo Guitera detalló cómo trabaja Siemens en la integración de la metodología BIM con la gestión de información de activos (AIM), orientada a optimizar el ciclo de vida completo de la operación y el mantenimiento. El especialista describió el valor de emular el funcionamiento real de las plantas mediante datos en tiempo real y copilotos de procesos, alertando sobre la urgencia de actualizar los recursos humanos: “Tenemos que hacer un upskilling de personas que hoy están trabajando con conocimientos, herramientas y un mindset viejo, articulando esfuerzos con la academia”.
Guitera explicó que los activos maduros (brownfield) presentan una complejidad mayor para la reconversión digital frente a los proyectos desde cero (greenfield), requiriendo una considerable inversión de horas hombre para llevar a entornos BIM la documentación existente. Frente a un ecosistema industrial cada vez más complejo, el ejecutivo destacó la importancia de las alianzas de co-creación, afirmando que “el partner tecnológico intenta trabajar desde la base la simulación de los equipos para algo que se va a poner en marcha dentro de tres años”.
Los líderes de la cadena de valor energética remarcaron que el éxito de los nuevos procesos no depende del software, sino del cambio cultural y la capacitación del factor humano.
Finalmente, Lautaro Gelso expuso la experiencia de AESA en la aplicación de maquetas digitales en el segmento del downstream y los desafíos prácticos de trasladar esta metodología a la ejecución real de un contrato de ingeniería, compras y construcción. “La digitalización cuenta con distintas herramientas, pero los actores son los que lo logran o lo impedimos; el factor humano es clave en el ecosistema del oil & gas”, subrayó el referente, señalando que la adaptación cultural demanda un esfuerzo consciente por parte de los profesionales.
Gelso concluyó que el diseño conceptual temprano mediante metodologías integradas permite optimizar las estrategias de montaje y evitar dilaciones de suministros en obras de gran envergadura que demandan millones de horas hombre. Para el especialista, la clave de este proceso radica en evitar la imposición contractual rígida y fomentar un desarrollo gradual de las capacidades técnicas de los especialistas, alertando que “es un crecimiento al que, si no nos sumamos, nos vamos a quedar afuera, porque esta va a ser la base de la industria”.
Desde que a finales de abril se abrió el nuevo registro de beneficiarios para el subsidio al gas licuado de petróleo (GLP) envasado, apenas se inscribieron 250.000 personas, según pudo saber EconoJournal de fuentes de la Secretaría de Energía. La cifra equivale a menos del 10% de los 3 millones de beneficiarios que el organismo espera alcanzar, y queda muy por debajo de los 3,9 millones de hogares con garrafa que llegó a tener el ex Programa Hogar, cuyos pagos están discontinuados desde el año pasado.
El nuevo esquema, formalizado por la Disposición 1/2026, que instrumentó el Decreto 943 de Subsidios Energéticos Focalizados, exige a los beneficiarios del antiguo Programa Hogar revalidar su situación socioeconómica bajo los nuevos parámetros del Registro de Subsidios Energéticos Focalizados (RSEF). Quien no se reempadrone queda dado de baja de forma automática. A dos meses de abierta la convocatoria, el ritmo de reinscripción resultó más lento de lo previsto y todavía resta reincorporar a la inmensa mayoría de los que tenían subsidio al nuevo régimen.
Notificaciones vía Mi Argentina y demoras de 30 días para autorizar
En la Secretaría de Energía reconocen que están tardando 30 días en autorizar las solicitudes que sí se presentan.
Al ser consultados por qué el número de anotados es tan bajo, desde la Secretaría de Energía lo atribuyen a la difusión: «Estamos haciendo notificaciones a usuarios de Mi Argentina», señalaron. El organismo reconoció además que está tardando 30 días en autorizar las solicitudes que sí se presentan.
Para Ricardo Espinoza, de la Asociación de Usuarios y Consumidores (ADDUC), el Estado debería haber usado organismos con llegada territorial, como el Anses o el Banco Nación, para acelerar el reempadronamiento o aprovechar el padrón ya armado del Programa Hogar para reinscribir de oficio en lugar de exigir un trámite nuevo. «Cuando hablamos del usuario de garrafa, estamos hablando de sectores muy vulnerables, prácticamente inhóspitos donde hay mucha gente que no está conectada, no tiene teléfono inteligente, no se entera de las cosas”.
Un subsidio que no sigue al precio de mercado
La Disposición 1/2026 fijó el nuevo monto del subsidio en $9.593 por cada garrafa de 10 kilos, valor que se actualizará periódicamente según los costos de fraccionamiento, cuando la Secretaría lo disponga. El cálculo toma como referencia el precio mayorista del butano, la materia prima principal de la garrafa, al que se le suman costos operativos del sector.
En los hechos, ese monto no sigue el precio de mercado, dado que hoy una garrafa de YPF Gas cuesta $30.000 en el modelo de acero y $33.000 en el nuevo modelo de plástico en el Gran Buenos Aires, por lo que el subsidio cubre apenas un 31,9% del valor, según reportó Econojournal cuando se publicó la medida.
A eso se suma el esquema de cupos: de abril a septiembre el subsidio reconoce hasta dos garrafas mensuales por hogar, y en el período estival —de octubre a marzo— el cupo baja a una sola unidad. Según Espinoza, ese tope no refleja el consumo real de una familia sin gas de red en invierno.
«Hay lugares donde tenés que utilizar tres o cuatro garrafas durante el mes. Si está a $35.000, son alrededor de $150.000 mensuales, el reintegro de menos de $20.000 del subsidio no es suficiente», graficó.
Un informe de la consultora Economía y Energía, dirigida por Nicolás Arceo, había estimado el costo fiscal del nuevo esquema en US$476 millones para 2026.
Requisitos y dónde anotarse
La asistencia quedó reservada estrictamente a hogares sin conexión a la red de gas natural cuyos ingresos del grupo familiar iguales o inferiores a tres Canastas Básicas Totales y no posean autos con menos de tres años de antigüedad, tres o más inmuebles, aeronaves ni embarcaciones de lujo.
La compra de la garrafa deberá ser obligatoriamente a través de las billeteras virtuales BNA+ y MODO, incluyendo a todos los bancos adheridos a esta plataforma de pagos. De esta manera, el subsidio opera como reintegro directo en el momento de la operación, de forma transparente para el usuario.
En las provincias de Santa Fe, Córdoba y el NOA hay 300 industrias con cortes de gas.
La Unión Industrial Argentina (UIA) está monitoreando de cerca las restricciones y corte de gas natural que se le están aplicando a industrias. Allegados a la entidad entienden que el gobierno debería convocar al Comité de Emergencia, la instancia coordinada por el ente regulador –antes Enargas, ahora Enrege- para atender los problemas de abastecimiento en momentos críticos.
Desde las distribuidoras sostienen que «aquella industria que decidió comprar su GNL lo está consumiendo». De este modo buscan dejar en claro que no hay un problema de cantidad sino de precio, dando a entender que las industrias se resisten a pagar el gas el valor de mercado y buscan que se convoque al comité de Emergencia para que sea el Estado las que las rescate con algún tipo de subsidio.
Distintas fuentes industriales consultadas por EconoJournal estimaron que hay alrededor de 300 empresas que tienen restricciones o cortes de suministro de gas natural en Santa Fe, Córdoba y las provincias del NOA. Incluso, las mismas fuentes remarcaron a este medio que sólo en Santa Fe hay 70 empresas con corte total de gas y aclararon que “muchas de ellas tienen contratos en firme”.
Los cortes de gas a industrias se han venido produciendo durante mayo y junio y la llegada de la ola polar agudizó las restricciones. La intención del gobierno es que no corra peligro la demanda prioritaria como los hogares, escuelas, hospitales, entre otros organismos.
El secretario de Coordinación de Energía, Daniel González, dijo en una entrevista en Radio Mitre que “la demanda prioritaria de todo el país está perfectamente satisfecha. Hoy hay producción y transporte suficientes para satisfacer toda la demanda prioritaria”. Y añadió que “hay industrias que no tienen cortes porque eligieron comprar el GNL. Nosotros queremos transparentar el costo de la energía para que cada actor económico pueda tomar decisiones racionales de consumo”.
No falta gas
Los problemas de abastecimiento no tienen que ver con una falta física de gas natural en el país, como ocurrió en el invierno de 2025. De hecho, hay más gas disponible en el sistema que el año pasado.
En este caso, los problemas en el abastecimiento tienen que ver con el nuevo marco regulatorio del mercado del gas. El gobierno decidió avanzar este año en una serie de medidas para que productores, distribuidoras y consumidores vuelvan a operar bajo las reglas básicas de la licencia del servicio luego de dos décadas de funcionamiento bajo intervención de la empresa estatal Enarsa.
Este invierno Enarsa no está actuando como proveedor de gas de última instancia ya que el nuevo marco regulatorio pondera a los comercializadores privados. Esto implica que los grandes usuarios de gas, como es el sector industrial, tengan que comprarle directamente el gas a los comercializadores.
Este año el Gas Natural Licuado (GNL) tiene un costo mucho mayor por la suba de los precios internacionales que provocó la guerra en Medio Oriente. En rigor, los industriales no quieren afrontar el precio del GNL a 20 dólares por millón de BTU (US$/MMBTU).
Si bien hay gas físico disponible en el sistema, en el sector productivo entienden que hay industrias que no pueden pagar el gas a este precio cuando en el último año han venido pagando entre 3 y 4 US$/MMBTU.
“El nuevo esquema regulatorio podría funcionar, pero con tiempo. Para pasar del esquema de Enarsa al otro extremo se necesita tiempo, porque si no es un descontrol y cada uno se arregla como puede y termina pasando esto”, expresó un industrial consultado por EconoJournal. “Lo que terminó pasando este año es que hay un descontrol total, algunas pocas industrias grandes contrataron el gas caro para seguir operativas, pero el resto no”, agregó.
Otro industrial señaló que “los grandes usuarios del sur no tienen problemas, los del centro y norte del país sí”. “Estamos en un escenario donde si no compras gas caro, finalmente tenés cortes. Pero la gran mayoría de las industrias no quieren pagar el GNL a 20 US$/MMBTU”, detalló la fuente del sector industrial que prefirió reservar su nombre.
Propuesta de la UIA
Desde la UIA afirmaron que la entidad le acercó una propuesta al gobierno hace un mes, cuando comenzaron algunas restricciones de gas en grandes usuarios y estaciones de GNC. La UIA le propuso al área energética del gobierno que, ante el cambio regulatorio y la escalada de precios por la guerra en Medio Oriente, este año el Estado financie el 50% del costo del GNL para los grandes usuarios.
La propuesta en concreto no contemplaba un subsidio, si no que la mitad del precio del GNL importado durante el invierno esté financiado por el Estado por un plazo de siete u ocho meses y que el otro 50% lo asumían los grandes usuarios.
La propuesta fue conversada en los despachos oficiales del ministro de Economía Luis Caputo, el ministro coordinador Daniel González y la secretaria de Energía, María Tettamanti, pero no llegó a buen puerto.
Una iniciativa privada para construir una nueva central nuclear en la Argentina fue presentada para su evaluación ante el Ministerio de Economía, con una inversión estimada en USD 1.200 millones que será financiada en su totalidad con capitales privados estadounidenses.
El proyecto, impulsado por Meitner Energy, propone levantar una central en el sitio Atucha de Nucleoeléctrica Argentina mediante un reactor modular pequeño (SMR) de diseño argentino que, por el monto de la inversión y su carácter innovador, podría ser admitido en el denominado Súper RIGI.
La iniciativa contempla la construcción del ACR-300, un reactor SMR de Generación III+ con tecnología PWR (reactor de agua a presión) y una potencia aproximada de 300 MWe. Se trata de un desarrollo realizado por ingenieros argentinos que dará origen al primer proyecto First of a Kind (FOAK) de este diseño a nivel mundial.
LA NOTICIA MÁS IMPORTANTE DEL SECTOR NUCLEAR EN 20 AÑOS
La empresa Meitner Energy presentó hoy ante el Ministerio de Economía y la Secretaría de Asuntos Nucleares una iniciativa privada que contempla la inversión de más de USD 1.200 millones para la construcción de un nuevo…
La condición de FOAK implica que será la primera versión comercial del reactor y no un prototipo experimental, un paso considerado estratégico para la industria nuclear argentina y para la eventual proyección internacional de esta tecnología.
La inversión prevista asciende a USD 1.200 millones y será financiada íntegramente con capitales privados, sin aportes estatales para la construcción de la central. De concretarse, el proyecto se convertirá en una de las inversiones privadas más importantes del sector energético argentino vinculadas con la generación nucleoeléctrica.
El acuerdo también establece que Nucleoeléctrica Argentina conservará el derecho de asumir la operación y el mantenimiento de la central bajo condiciones de mercado una vez que la planta entre en funcionamiento.
Además, Meitner Energy abonará un canon por el derecho real de superficie sobre los terrenos donde se emplazará la nueva central, dentro del complejo Atucha.
Según las estimaciones difundidas junto con la presentación, el desarrollo del proyecto generará alrededor de 2.000 puestos de trabajo directos durante las etapas de ingeniería, construcción, montaje, puesta en marcha y operación, además del impacto sobre proveedores y empresas vinculadas con la cadena de valor de la industria nuclear.
El plazo estimado para la construcción ronda los cinco años, siempre que la iniciativa obtenga la aprobación del Ministerio de Economía y complete el proceso de licenciamiento a cargo de la Autoridad Regulatoria Nuclear (ARN).
Tras la presentación de la iniciativa, el ministro de Economía, Luis Caputo, informó en su cuenta de X que mantuvo una reunión junto al secretario de Asuntos Nucleares, Federico Morábito Napoli, con Teófilo Lacroze, CEO de Meitner Energy Latam, y Pablo Franzetti, director de Asuntos Externos y Nuevos Negocios de la empresa en Argentina.
En ese marco, el funcionario destacó que la propuesta contempla la construcción del primer reactor modular pequeño de este diseño a nivel mundial en el complejo Atucha. Además, señaló que el proyecto demandará una inversión estimada de USD 1.200 millones financiada con capitales privados estadounidenses y basada en una patente argentina. También remarcó que la obra prevé la creación de alrededor de 2.000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación.
“Seguimos trabajando para impulsar la tecnología nuclear que promueve el desarrollo energético argentino”, expresó Caputo al difundir los detalles del encuentro.
Los reactores modulares pequeños constituyen una de las principales tendencias de la industria nuclear internacional debido a que permiten reducir tiempos de construcción, incorporar procesos de fabricación estandarizados y ofrecer una mayor flexibilidad para ampliar la capacidad de generación eléctrica.
La Argentina cuenta con una trayectoria reconocida en el desarrollo de tecnología nuclear con fines pacíficos y capacidades propias en materia de ingeniería, diseño y fabricación de componentes. En ese contexto, el ACR-300 busca convertirse en el primer reactor comercial argentino de esta categoría y abrir oportunidades para la exportación de tecnología nacional.
De acuerdo con la información presentada, la iniciativa será analizada por las autoridades nacionales para determinar su eventual incorporación al régimen del Súper RIGI y avanzar con las autorizaciones técnicas, regulatorias y ambientales necesarias antes del inicio de las obras.
Treinta intendentes de distintas localidades recorrieron este miércoles las obras del proyecto Vaca Muerta Oil Sur (VMOS) en Punta Colorada, cerca de Sierra Grande, acompañados por autoridades del Gobierno Provincial. Durante la visita pudieron corroborar en el lugar el avance de una obra que marca una nueva etapa productiva para Río Negro, vinculada a la energía, el empleo y la exportación.
La actividad comenzó con una presentación institucional en el Centro de Informes Turísticos, donde se brindó un panorama sobre los objetivos, el alcance y el estado de avance del proyecto. Luego, la comitiva visitó la Terminal Punta Colorada y la obra marina.
El Ministro de Gobierno y Trabajo, Agustín Ríos, quien encabezó la recorrida, destacó el valor estratégico de la visita para que los municipios puedan dimensionar el alcance del proyecto. “Estamos compartiendo una visión de futuro para toda la provincia. El VMOS representa la decisión de un Río Negro que eligió un rumbo claro, que apuesta al desarrollo, al empleo y a las oportunidades para las próximas generaciones”, afirmó.
Durante la visita, los intendentes conocieron los tanques de almacenamiento de crudo que se construyen en la terminal, cada uno con una capacidad de 750.000 barriles, lo que los convertirá en los de mayor capacidad de la Argentina. La obra emplea actualmente a más de 1.500 trabajadores de manera simultánea en sus distintos frentes, con un 80% de mano de obra rionegrina.
Ríos remarcó que “cuando vemos la magnitud de lo que está ocurriendo, entendemos que este proyecto no transforma solamente un lugar, sino que abre una etapa de esperanza para cada rincón de nuestra provincia”.
La actividad forma parte de una agenda impulsada por el Gobierno de Río Negro para acercar a distintos sectores institucionales al desarrollo del VMOS. En oportunidades anteriores también participaron legisladores provinciales.
Con una inversión de gran escala, el proyecto posicionará a Punta Colorada como un punto estratégico para la exportación de petróleo proveniente de Vaca Muerta, con impacto directo en la generación de empleo, el crecimiento de las economías regionales y el desarrollo productivo, logístico y energético de toda la provincia.
El Gobierno porteño inaugurará el Trambús, un nuevo medio de transporte eléctrico que conectará el sur y el norte de la Ciudad de Buenos Aires. Para su funcionamiento, se tomó la decisión de cambiar el sentido de dos avenidas importantes en Caballito.
El objetivo principal de este nuevo servicio es agilizar el tránsito en la Ciudad, principalmente durante el horario pico, por lo que se implementarán carriles exclusivos que permitirán reducir hasta un 40% los tiempos en el viaje. Además, se estima que podría beneficiar a un total de 60.000 pasajeros y se prevé que circule cada cuatro minutos, con 50 vehículos en la calle.
Uno de los puntos estratégicos estará en el barrio de Caballito, más precisamente sobre la avenida Honorio Pueyrredón, donde se instalarán dos paradores laterales sobre el parque lineal.
El recorrido comenzará en Nueva Pompeya y pasará por Parque Patricios, Boedo, Parque Chacabuco, Caballito, Almagro, Villa Crespo, Palermo y para finalizar en el Aeropuerto Jorge Newbery. Además, pasará por arterias más concurridas de la Ciudad como Juan B. Justo, Ángel Gallardo, Acoyte,Avenida Rivadavia y Honorio Pueyrredón, la cuales sufrirán una modificación en una parte de su recorrido.
Cómo será el cambio de sentido en Caballito con la llegada del Trambus
Con la llegada del Trambus en Capital, las avenidas Honorio Pueyrredón y Acoyte en Caballito sufrirán transformaciones profundas, como así también sucederá con una cuadra de avenida La Plata.
Además, el parque lineal de Honorio Pueyrredón tendrá dos paradores a lo largo de su traza, entre el Cid Campeador y la calle Neuquén, dejará de ser doble mano para tener un solo sentido, hacia el norte.
La avenida Acoyte dejará de ser doble mano entre Neuquén y Díaz Vélez, para tener solo sentido hacia el norte. Allí, desde el verano, avanza la construcción de los paradores, que están sobre el lado este de la avenida.
En ambos casos, los carriles exclusivos estarán sobre la derecha, de acuerdo con el sentido de circulación, por lo que el resto del espacio estará destinado a vehículos particulares. El cambio afectará también a una cuadra de Avenida La Plata: entre Rivadavia y Chaco/Quito pasará a ser sentido único hacia Rivadavia.
También sufrirán cambios Felipe Vallese, entre Acoyte y Ambrosetti, que será doble mano; Ambrosetti, entre Jauretche y Rivadavia, será mano al sur; .y Balcarce, entre Yerbal y Rivadavia, irá hacia el norte.
El presidente Javier Milei encabezó en las últimas horas una reunión con diputados y senadores oficialistas en una especie de relanzamiento de la gestión tras la salida de Manuel Adorni del gabinete, en la que estableció las prioridades de la agenda legislativa libertaria. Entre ellas, el mandatario ubicó la modificación del régimen de Zona Fría, un proyecto que ya cuenta con media sanción de Diputados y que busca excluir a distintos distritos del sistema de compensaciones en las tarifas del gas.
El encuentro, realizado este miércoles por la tarde en la Casa Rosada, estuvo encabezado por una exposición del propio Milei, quien además adelantó el envío de un proyecto de ley para modificar la carta orgánica del Banco Central. También pidió a los legisladores avanzar con tres iniciativas para lograr su aprobación antes de fin de año: la reforma del régimen de Zona Fría, la reforma electoral y la modificación del régimen de inocencia fiscal.
Todos esos proyectos, y especialmente el de Zona Fría, también dependerán de los acuerdos que logre alcanzar el flamante jefe de Gabinete, Diego Santilli, con gobernadores aliados, cuyos legisladores serán determinantes para conseguir las respectivas sanciones. En el caso de Zona Fría, la iniciativa afecta directamente a usuarios de varias de esas provincias, por lo que algunos senadores aún mantienen su voto en duda.
Precisamente, el proyecto fue aprobado en mayo en la Cámara de Diputados por un margen mayor al esperado gracias al apoyo de bloques aliados, entre ellos el Pro, la UCR y fuerzas provinciales. Sin embargo, el expediente todavía no fue tratado en la Comisión de Energía del Senado, en un escenario que sigue siendo incierto para el oficialismo.
En las últimas semanas, distintos sectores políticos cercanos a la Casa Rosada también manifestaron reparos frente a la iniciativa. Por ejemplo, la Cámara de Senadores de la provincia de Buenos Aires aprobó recientemente una declaración en defensa del régimen ampliado en 2021, respaldada incluso por todo el bloque del Pro.
El gobierno nacional impulsa una reforma del régimen de Zona Fría que busca reducir el universo de usuarios alcanzados por los descuentos en las tarifas de gas y focalizar el beneficio en los hogares de menores ingresos. La propuesta modifica el esquema vigente desde 2021, que amplió la cobertura a millones de usuarios en distintas provincias, y plantea que el subsidio deje de otorgarse principalmente por criterios geográficos para incorporar variables socioeconómicas. La excepción serán la Patagonia, Malargüe y la Puna, donde se mantendrá la cobertura plena prevista por el régimen.
Con este cambio, una parte importante de los usuarios que hoy acceden a bonificaciones del 30% o del 50% en la factura de gas podría perder ese beneficio si no cumple con las nuevas condiciones que establezca el Estado, entre ellas tener ingresos familiares inferiores al equivalente de cuatro canastas básicas totales.
El gobierno sostiene que la reforma apunta a mejorar la eficiencia del gasto público y dirigir la asistencia a quienes más la necesitan. En cambio, sectores de la oposición advierten que la medida implicará un aumento en las boletas de gas para miles de familias que viven en regiones con bajas temperaturas.
En medio de una intensa ola de frío polar y una crisis en el abastecimiento de gas que afecta a industrias y estaciones de servicio de GNC en distintas regiones del país, el Gobierno nacional intentó llevar calma a los usuarios residenciales. Daniel González, secretario de Energía y Minería, aseguró que no están previstos cortes en el suministro domiciliario.
Durante una entrevista radial, González afirmó: “No va a faltar gas en los domicilios en la medida que no haya un imponderable, que no quede un yacimiento fuera de producción o que no pase nada en algún sistema de transmisión o de distribución”. Con esta declaración, el funcionario buscó despejar la incertidumbre que genera la escasez en otros sectores.
El funcionario explicó que la llamada “demanda prioritaria”, que incluye el consumo de los hogares, está totalmente cubierta. Confirmó que el sistema de gasoductos mantiene la presión adecuada, los yacimientos funcionan con normalidad y no se han registrado cortes en esta categoría de demanda.
Esta tranquilidad para los usuarios residenciales contrasta con la situación que enfrentan algunos sectores productivos y estaciones de GNC, donde la falta de gas ha provocado largas filas, protestas y bloqueos en ciudades como La Plata y zonas cercanas. Algunos trabajadores han salido a manifestarse debido a la imposibilidad de obtener el combustible necesario para sus actividades.
Por otra parte, varias industrias han decidido frenar su producción ante el alto costo del gas natural licuado (GNL), el cual deben adquirir sin subsidios para poder seguir operando. Esta situación refleja la complejidad del abastecimiento energético en este invierno.
Para responder al aumento de la demanda durante la temporada invernal, Argentina recurre a importaciones de GNL mediante la terminal de Escobar, además de volúmenes que llegan desde Bolivia y, en ocasiones, Chile. Cuando la demanda excede la oferta disponible, el Gobierno solicita a las centrales eléctricas que eviten usar gas y opten por combustibles alternativos como gasoil, fuel oil o carbón, opciones que resultan más caras y contaminantes.
En la misma entrevista, el secretario de Energía detalló el funcionamiento del esquema de subsidios vigente. Señaló que cerca de la mitad de los usuarios ya no recibe apoyo estatal, mientras que el resto mantiene descuentos que en invierno alcanzan hasta un 75% en el costo del gas y superan el 60% en la tarifa eléctrica.
González recordó que el sistema de subsidios fue modificado para focalizar la ayuda de acuerdo con el nivel de ingresos y el consumo de cada usuario, eliminando los beneficios generalizados que existían anteriormente.
Finalmente, confirmó que las tarifas de luz y gas continuarán sufriendo actualizaciones mensuales, ajustadas automáticamente según la inflación previa y la evolución del costo real de la energía, lo que implicará aumentos periódicos en las facturas.
Irrigación no solo cuida el agua de Mendoza, también produce la energía para hacerlo. Con 500 penales fotovoltaicos y capacidad de 250 KVA, el Departamento General de Irrigación dio un paso que va más allá de lo ambiental: se transformó en generador de energía e inyecta electricidad limpia a la red.
Con una apuesta concreta a la soberanía energética el titular de Irrigación, Sergio Marinelli, inauguró el viernes un Parque de Generación Fotovoltaico en el predio del dique Valle de Uco, ubicado en Campo Los Andes, departamento de Tunuyán. Lo acompañaron los intendentes Ulpiano Suárez (Capital) y Alejandro Morillas (San Carlos).
Del organismo del agua también estuvieron el consejero por la cuenca del río Tunuyán Superior, Osmar Sorroche, el director de Gestión Institucional, Rubén Pelegrina, y el subdelegado, Juan Alós.
El acto, si bien fue breve, anunció una transformación de largo plazo con una inversión de $410 millones, en el parque, que cuenta con 500 paneles solares de 550 watts pico, además de dos inversores inteligentes. Esta energía no la consume para sí, sino que la inyecta a la red de distribución de Edemsa. Este proceso convierte a Irrigación, por primera vez, en lo que la Ley 27424 llama un “usuario generador”: un organismo que recibe energía de la red y también la produce para otros.
El impacto opera en dos planos: en términos operativos, el parque compensará una parte significativa del consumo eléctrico de las sedes de Irrigación en toda la provincia, reduciendo la dependencia de fuentes convencionales. En tanto, en términos ambientales, la reducción de emisiones equivale a la captura anual de CO₂ que realizarían 6.000 árboles.
En este sentido, Marinelli aseguró: “Haber hecho este parque no es un gesto simbólico. Es algo concreto que se enmarca en nuestro Plan Hídrico Provincial, que entiende la gestión del agua y la transición energética como dos caras del mismo desafío”.
“Este parque solar nos permite atender toda la demanda energética de las dependencias de Irrigación, a excepción de las tres subdelegaciones del Sur: la del río Diamante en San Rafael, del río Atuel en Alvear y la Jefatura de Malargüe, porque ahí ya teníamos paneles funcionando, por lo que ya cubren desde antes su propia energía”, agregó.
“La capacidad de generación está asociada a 20 NIC correspondientes a Irrigación, y nuestro organismo, mediante este parque fotovoltaico, genera la energía que consume. Al proyecto lo veníamos trabajando desde hacía varios años, pero tiempo atrás costaba mucho recuperar la inversión, era un proceso a 20 años. Fueron bajando los costos de los paneles, fue aumentando el costo de la energía y hoy el recupero de esta inversión no demandará más de 5 años”, dijo también Marinelli.
El razonamiento de fondo es que si el agua que alimenta los ríos mendocinos depende del deshielo de Alta Montaña, y si el cambio climático hace ese ciclo cada vez menos predecible, entonces la gestión hídrica eficiente requiere también autonomía energética. Un organismo que gasta menos energía convencional y genera la propia no solo ahorra: se vuelve más resiliente frente a escenarios de escasez futura.
La obra fue adjudicada mediante licitación pública de la que participaron tres empresas: Sumpetrol SRL instaló el sistema fotovoltaico; Ceralfa SA ejecutó la subestación transformadora y el tendido subterráneo de media tensión; y Ruta Dorada SA montó el cerco perimetral con sistema de seguridad electrónica que opera en tiempo real desde la sede central del Tunuyán.
Terra Ignis Energía S.A. y el Colegio de Ingenieros de Tierra del Fuego suscribieron un Convenio Marco de Cooperación con el objetivo de promover acciones conjuntas de capacitación, asistencia técnica, intercambio de conocimientos y desarrollo de iniciativas vinculadas al sector energético de la provincia.
El acuerdo establece un marco de trabajo conjunto orientado a impulsar actividades de formación profesional, cooperación institucional, investigación y asesoramiento técnico, fortaleciendo las capacidades de ambas instituciones y contribuyendo al desarrollo de proyectos de interés común. Asimismo, prevé la realización de programas de capacitación, intercambio de experiencias y colaboración en iniciativas relacionadas con la ingeniería y el desarrollo energético provincial.
Durante la firma del convenio, el director de Terra Ignis Energía S.A., Víctor Salgués, expresó:”Este convenio tiene como finalidad contar con el apoyo técnico del Colegio de Ingenieros para el desarrollo de capacitaciones, auditorías, estudios y otras acciones de asistencia técnica que contribuyan al fortalecimiento de nuestra empresa. El Colegio reúne a profesionales de 27 especialidades de la ingeniería, entre ellas civil, eléctrica, mecánica, electromecánica, petróleo, ambiental y seguridad e higiene, lo que representa un respaldo muy importante para Terra Ignis y para los desafíos que tenemos por delante”.
Por su parte, el presidente del Colegio de Ingenieros de Tierra del Fuego, Gustavo Núñez, señaló: “Desde el Colegio de Ingenieros celebramos la firma de este convenio con Terra Ignis Energía. Contamos con profesionales de distintas especialidades que podrán aportar asesoramiento técnico y capacitaciones para acompañar el desarrollo de la empresa. Nuestra institución tiene las puertas abiertas para trabajar de manera conjunta en beneficio de la provincia”.
Finalmente, el presidente de Terra Ignis Energía S.A., Maximiliano D’Alessio, destacó que “la articulación entre el sector público y las instituciones profesionales es fundamental para construir una empresa cada vez más sólida. Este convenio con el Colegio de Ingenieros nos permitirá seguir incorporando conocimiento, promoviendo la capacitación y fortaleciendo nuestras capacidades para afrontar los desafíos del desarrollo energético provincial”.
Acompañaron la firma del convenio el director de Terra Ignis Energía S.A., Mauro Pérez Toscani; el subgerente de Finanzas, Rafael Pereyra Ramos; y el arquitecto Daniel Hernández.
Con esta iniciativa, Terra Ignis reafirma su compromiso con la formación permanente de sus equipos, la vinculación con las instituciones profesionales de la provincia y la consolidación de una gestión orientada al desarrollo de capacidades técnicas que acompañen el crecimiento del sector energético fueguino.
El flamante jefe de Gabinete, Diego Santilli, se reunió con jefes de bloque del Senado por la ley de Zona Fría.
El gobierno de Javier Milei reactivó esta semana la negociación por la ley que modifica elrégimen de Zona Fría, a partir del aire político que obtuvo con la salida de Manuel Adorni y su reemplazo por Diego Santilli. A más de un mes de la media sanción en la Cámara de Diputados de la Nación, el flamante jefe de Gabinete tendió un puente en el Senado, pero nadie anticipa un debate del proyecto antes del receso invernal.
Esta media sanción retrotrajo el esquema de subsidios al vigente hasta 2021, antes de que se extendieran los beneficios a gran parte de Buenos Aires, el centro y sur de Córdoba, el sur de Santa Fe, Mendoza y casi la totalidad de San Luis.
Ahora, el funcionario nacional enfrenta una ardua tarea para conseguir los votos: no solo cuenta con el rechazo de los gobernadores afectados por la quita de subsidios como Martín Llaryora de Córdoba y los del Norte que habían dado apoyo a la media sanción a cambio de una promesa para crear un régimen de zonas cálidas. Santilli también encuentra obstáculos en provincias aliadas que seguirán dentro del esquema, pero que no están conformes con la redacción final de la ley.
En el caso de Neuquén, la senadora Julieta Corroza de La Neuquinidad volvió a reiterar esta semana la posición del bloque contra el artículo que brinda discrecionalidad al Poder Ejecutivo para fijar el porcentaje de subsidio en la Patagonia.
El gobernador Rolando Figueroa había mencionado un compromiso del ministro de Economía, Luis «Toto» Caputo, de no tocar el 50% actual, pero la legisladora no quiere votar una ley que pueda dejar abierto el escenario para las futuras gestiones.
Y, como había anticipado EN/CLAVE, en paralelo a esa discusión corre otra más doméstica por la elección de las autoridades de la comisión de Energía en la Cámara Alta. Persiste una «lucha encarnizada» por ocupar la vicepresidencia y la secretaría que tiene a tres postulantes: Corroza, el libertario Pablo Cervi y la salteña Flavia Royón.
El presidente es Flavio Fama, de Catamarca, quien tiene mandato hasta fines de 2027.
Operativo Santilli
El flamante jefe de Gabinete, Diego Santilli, encabezó un encuentro el miércoles en el Senado con los jefes de bloque e integrantes de la comisión de Energía. El desembarco no fue en soledad, sino con dos funcionarios del área energética: la secretaria María Tettamanti y el coordinador Daniel González.
Fue el primer abordaje a la media sanción que se aprobó en mayo en Diputados y que se trabó ni bien llegó a la Cámara Alta por la dificultad del oficialismo para conseguir los 37 votos que necesitará en el recinto.
En ese encuentro, la senadora Julieta Corroza de La Neuquinidad volvió a plantear sus diferencias con el artículo que sustituye el 3° de la ley 27.637 que ahora indica que los beneficios para las regiones y departamentos alcanzadas por el régimen de Zona Fría «serán determinados por el Poder Ejecutivo nacional, por sí o a través de la autoridad de aplicación de la presente ley, con las modalidades que considere pertinentes».
La redacción actual estable que tales beneficios «serán equivalentes al 50% de los cuadros tarifarios plenos establecidos por el Enargas».
Los funcionarios de Energía explicaron que esa especificación «nunca estuvo escrita» antes de la reforma del 2021. Sin embargo, el argumento sigue sin convencer a la enviada de Rolando Figueroa, quien se mantiene en la pulseada y advirtió su rechazo a avalar un texto que le deje discrecionalidad para modificaciones en los próximos gobiernos.
La Neuquinidad es otro de los bloques que había aportado la media sanción en la Cámara Baja, pero endureció su postura al llegar la media sanción al Senado.
Pablo Cervi, uno de los representantes de Neuquén por La Libertad Avanza, dijo a EN/CLAVE que el proyecto es «una de las prioridades del gobierno por lo que significa para los costos» y planteó que, de no salir la ley, el gobierno debería incrementar el recargo para todos los usuarios del 7,5% al 11% para sostener el sistema.
Insistió con que el gobierno analiza cómo «generar un entendimiento o un compromiso respecto de lo que pide Neuquén», pero que «lo importante es que no vuelva a Diputados». Fue el mismo planteo que hizo Daniel González en la reunión con los legisladores.
Cervi advirtió también que la mayoría de las provincias que quedan dentro del esquema de subsidios del régimen de Zona Fría son productoras de gas. «Si querés que te paguen el gas como corresponde, tenés que cobrarlo como corresponde», afirmó y sugirió que los gobiernos de esas jurisdicciones podrían buscar «una forma de generar también beneficios a la gente con las regalías que reciben».
Autoridades vacantes en Energía
Para que la media sanción inicie su camino formal en el Senado, primero debe constituirse la comisión de Energía y definir sus autoridades, más allá de su presidencia que está en manos de Flavio Fama.
El jueves a la mañana, Julieta Corroza se reunió con el senador catamarqueño para analizar una eventual convocatoria del cuerpo para la semana que viene, aunque nadie ve chances de que el debate avance antes del receso invernal.
Sí deben resolverse las autoridades de la comisión, negociación que derivó en una «lucha encarnizada» con tres candidatos y solo dos lugares.
Neuquén se siente con derecho a tener un lugar por la relevancia que tiene Vaca Muerta para el país, pero no hay acuerdo entre el libertario Pablo Cervi y la rolista Julieta Corroza para quedarse con el puesto.
Corroza volvió a argumentar, esta vez en la mesa con Santilli, que una eventual vicepresidencia o secretaría debería corresponderse con la línea del gobernador y el modelo provincial. Pero Cervi tenía un compromiso de su partido y viene trabajando junto al gobierno nacional en la ley de biocombustibles como miembro de esa comisión.
La otra postulante que busca un lugar en la comisión es la salteña Flavia Royón, quien tiene entre sus pergaminos haber ocupado la secretaría de Energía de la Nación en la gestión de Alberto Fernández y de Minería en el inicio del gobierno de Javier Milei.
Las inversiones en exploración y producción de petróleo y gas alcanzaron US$ 12.243 millones durante 2025, según un informe de Economía & Energía.
Aunque el monto representó una baja del 4,6% respecto de 2024, terminó siendo US$ 688 millones superior al presupuesto inicial de las compañías, lo que indica un nivel de actividad mayor al previsto. La distribución geográfica del capital muestra una concentración marcada: el 89% de las inversiones se destinó a la Cuenca Neuquina, mientras que el Golfo San Jorge recibió el 8%.
La evolución de la última década refleja el desplazamiento del capital hacia los desarrollos no convencionales. En 2016 la Cuenca Neuquina captaba el 62% de las inversiones del sector; en 2025 esa participación llegó al 89%. En valores absolutos, los desembolsos en la cuenca pasaron de US$ 4.182 millones en 2016 a US$ 10.892 millones en 2025, acompañando el crecimiento de la actividad en Vaca Muerta.
.
El desempeño productivo explica parte de esta dinámica. En mayo de 2026, la producción de shale oil alcanzó 623.000 barriles diarios, un 39% más que un año antes, y representó el 69% del petróleo producido en Argentina. Ese volumen permitió que la producción nacional llegara a 904.000 barriles diarios, el registro más alto hasta la fecha. En el caso del gas, la producción de shale llegó a 95 millones de metros cúbicos diarios, un 20% más que en mayo de 2025, equivalente al 59% del total nacional.
Durante los primeros cinco meses del año se conectaron 81 pozos gasíferos, casi el doble que en igual período del año anterior.
La composición del capital también muestra diferencias entre petróleo y gas. Las inversiones en perforación y reparación de pozos petroleros crecieron 5%, hasta US$ 6.308 millones, mientras que las destinadas al desarrollo gasífero retrocedieron 3%, hasta US$ 1.640 millones. La variación se vincula al aumento de las exportaciones de crudo y a las mejores condiciones del mercado internacional.
.
El mapa de inversiones presenta una concentración empresaria. YPF explica el 45% de las inversiones proyectadas para 2026 en desarrollos no convencionales y participa en cinco de las diez áreas con mayor volumen de capital. Detrás se ubican Tecpetrol (10%), Pluspetrol (9%), Vista Energy (8%) y Pan American Energy (5%).
La infraestructura de transporte acompaña el crecimiento de la actividad. La ampliación del sistema de Oldelval y el proyecto Vaca Muerta Oil Sur (VMOS) permitirán elevar la capacidad de evacuación de crudo hasta 1,44 millones de barriles diarios hacia fines de 2027, reduciendo restricciones operativas en la cuenca.
Según Economía & Energía, la balanza energética proyecta un superávit de US$ 10.675 millones en 2026 y US$ 14.174 millones en 2027, impulsado por mayores volúmenes de producción y exportación de petróleo. La distribución del capital y la evolución de la actividad muestran cómo la Cuenca Neuquina concentra la mayor parte de las inversiones del sector en un contexto de crecimiento de la producción no convencional.
La eliminación de los derechos de exportación para los fertilizantes nitrogenados coincide con un momento en el que distintas compañías evalúan proyectos de gran escala para ampliar la producción nacional de urea, un insumo cuya materia prima es el gas natural.
La medida corrige un desbalance que afectaba a la industria y se integra a un conjunto de condiciones que pueden facilitar inversiones vinculadas al desarrollo de Vaca Muerta, en un mercado donde la Argentina todavía depende de importaciones para cubrir buena parte de la demanda interna.
Durante 2025, el consumo agropecuario de fertilizantes alcanzó 5.101.878 toneladas, de las cuales 3.770.541 toneladas provinieron de importaciones y 1.595.117 toneladas de producción local. La urea —el fertilizante más utilizado del país, con 2.411.988 toneladas— concentra la mayor parte del consumo y depende directamente de la disponibilidad de gas natural. La producción local cubre aproximadamente la mitad de la demanda, lo que deja un margen significativo para inversiones que permitan sustituir importaciones y generar excedentes exportables.
Profertil, principal productor de urea del país, analiza una ampliación de su planta en Bahía Blanca que podría elevar la capacidad anual desde los actuales 1,3 millones de toneladas hasta alrededor de 2,8 millones de toneladas. En paralelo, Pampa Energía evalúa desarrollar una planta de urea también en Bahía Blanca, abastecida con gas natural de Vaca Muerta.
El proyecto demandaría una inversión superior a los US$2.600 millones y tendría una capacidad estimada de 2,1 millones de toneladas por año. Ambos emprendimientos requieren entre cuatro y cinco años de construcción antes de entrar en operación y dependen de contratos de suministro de gas de largo plazo.
.
La disponibilidad creciente de gas natural proveniente de Vaca Muerta es el factor que habilita estos proyectos. La petroquímica del gas permite transformar un recurso energético en producción industrial de escala, con impacto directo en la cadena agropecuaria. La combinación de infraestructura existente en Bahía Blanca, acceso a gas y eliminación de retenciones configura un escenario donde la Argentina podría modificar su posición en el mercado regional de fertilizantes.
Si las inversiones en evaluación se concretan, el país podría abastecer completamente el mercado interno y generar un saldo exportable. Brasil aparece como el principal destino potencial por su elevada demanda de fertilizantes nitrogenados, aunque también se observan oportunidades en otros países de la región. Para la industria, la medida del Gobierno corrige un desequilibrio que afectaba a productos industriales en un contexto donde se redujeron aranceles de importación y se evalúan proyectos de gran escala vinculados al gas de Vaca Muerta.
La oportunidad de inversión se concentra en la capacidad de transformar gas en producción industrial competitiva. La ampliación de la producción de urea permitiría sustituir importaciones, estabilizar la oferta local y abrir un mercado exportador que hoy es marginal. La articulación entre disponibilidad de gas, infraestructura petroquímica y condiciones fiscales define un escenario donde la industria de fertilizantes podría cambiar de escala en los próximos años.
Supervielle y Andescrowd desarrollaron un esquema de financiamiento orientado a proveedores de Minería y Oil & Gas que habilita acceso a capital de trabajo desde el momento en que se emite una orden de compra.
La solución integra el respaldo de una Sociedad de Garantía Recíproca (SGR) con un sistema de originación digital de crédito, permitiendo que las empresas ejecuten contratos sin esperar los plazos habituales de cobro.
El modelo combina tres componentes: la estructura financiera del banco, la garantía de la SGR y la trazabilidad tecnológica de Andescrowd. Este esquema permite que las compañías proveedoras financien la compra de insumos, el pago de salarios y la contratación de servicios desde el inicio de la relación comercial, en sectores donde los plazos de pago suelen extenderse entre 60 y 120 días en minería y entre 90 y 180 días en Oil & Gas.
La herramienta apunta a resolver una brecha estructural de las cadenas de valor extractivas y energéticas. La ejecución de contratos en minería y en Vaca Muerta exige capital de trabajo inmediato para responder a picos de demanda asociados a perforación, montaje, transporte, servicios industriales y provisión de equipamiento. El financiamiento tradicional se activa después de la facturación, lo que obliga a las pymes a operar con liquidez restringida en etapas críticas del proyecto.
La integración de una SGR reduce el riesgo crediticio y habilita condiciones de financiamiento más accesibles, mientras que la originación digital permite trazabilidad completa de la operación y agiliza la aprobación del crédito. Este tipo de esquemas se utiliza en cadenas de valor mineras y energéticas de países como Australia, Canadá y Estados Unidos, donde el financiamiento anticipado contribuye a mejorar la competitividad de proveedores industriales.
.
La iniciativa se inscribe en un contexto donde los proveedores de Minería y Oil & Gas enfrentan presiones sobre tarifas, plazos de pago y capacidad de respuesta operativa. Los relevamientos sectoriales muestran que la utilización de capacidad de las pymes vinculadas a Vaca Muerta se encuentra en niveles elevados, mientras que la estructura de costos y la disponibilidad de capital de trabajo continúan siendo factores críticos para sostener la actividad.
El financiamiento desde la orden de compra funciona como un mecanismo para reducir fricciones en la ejecución de contratos y mejorar la liquidez de empresas que operan en sectores de alta intensidad de capital. La herramienta habilita una oportunidad para fortalecer proveedores estratégicos y acortar los tiempos entre la adjudicación de un contrato y su puesta en marcha, en cadenas de valor donde la velocidad de respuesta condiciona la operación.
La Subzona Galván de la Zona Franca Bahía Blanca – Coronel Rosales operó el arribo del buque BBC Rio, que descargó más de 1.300 toneladas de equipamiento destinado a la industria del Oil & Gas.
La carga incluyó más de 100 componentes de gran porte para proyectos de perforación y desarrollo gasífero, en una operación coordinada por Loginter para cinco empresas consignatarias del sector. El movimiento refleja el aumento de la demanda logística asociada al crecimiento de la actividad en Vaca Muerta.
En paralelo, Bahía Blanca mantiene un rol central en la infraestructura petroquímica vinculada al gas natural. En Compañía Mega, una inversión de u$s260 millones permitió incorporar un nuevo tren de fraccionamiento que incrementó en un 50% la capacidad de procesamiento de líquidos del gas. La ampliación habilita mayor producción de insumos como urea y LPG y se integra a la cadena industrial que opera en el polo bahiense.
El sistema portuario local proyecta la profundización del canal principal de acceso para llevar el calado desde los 45 pies actuales (13,71 metros) hasta 51,5 pies (15,70 metros) en marea baja. La obra, estimada entre u$s100 y u$s120 millones y con un plazo de ejecución de nueve a doce meses, se concentrará en un tramo de 65 a 70 kilómetros entre la Boya Faro y el acceso a Puerto Rosales. El objetivo técnico es permitir la operación de buques clase Suezmax a plena carga.
.
En la configuración actual, los Suezmax —con esloras de entre 250 y 275 metros y capacidad cercana al millón de barriles— zarpan con aproximadamente el 80% de su capacidad debido a restricciones de calado. La profundización del canal eliminaría la necesidad de completar carga en puertos internacionales y reduciría costos logísticos por barril. Mientras Puerto Rosales se orienta a optimizar la operación de Suezmax, la terminal rionegrina de Punta Colorada desarrolla infraestructura para recibir buques VLCC de dos millones de barriles, configurando un esquema operativo complementario en el litoral atlántico.
Las operaciones de carga pesada y los proyectos de ampliación de calado requieren servicios especializados de ingeniería, dragado, metalmecánica y logística, y generan demanda para proveedores vinculados a la infraestructura portuaria y a la cadena energética. El conjunto de obras y movimientos técnicos se integra a la expansión de la actividad hidrocarburífera y petroquímica y a la necesidad de mejorar la eficiencia logística en la salida marítima de crudo y derivados.
Bladex estructuró un crédito puente de hasta US$300 millones, con un compromiso inicial de US$150 millones, destinado a financiar la adquisición de un bloque convencional por parte de San Benito Upstream S.A.U., compañía relacionada con PECOM y parte del Grupo Pérez Companc.
La operación, ejecutada en un plazo reducido, refuerza la estrategia del grupo en el segmento de exploración y producción de hidrocarburos en Argentina.
El financiamiento, configurado como un Bridge Loan Facility, otorga a San Benito la flexibilidad necesaria para cerrar la adquisición mientras se avanza en la estructuración del financiamiento definitivo de largo plazo. Este tipo de instrumentos es habitual en transacciones upstream donde la velocidad de ejecución es determinante para asegurar activos en cuencas maduras con potencial de recuperación secundaria y terciaria.
San Benito participa activamente en la expansión del grupo en hidrocarburos convencionales. La compañía es titular del 49% de la concesión Manantiales Behr, en la Cuenca del Golfo San Jorge, adquirida junto con PECOM en febrero de 2026. Además, suscribió acuerdos para incorporar participaciones adicionales en cuatro concesiones ubicadas en las cuencas Neuquina y Cuyana, en las provincias de Mendoza y La Pampa. Estos movimientos consolidan la presencia del grupo en activos convencionales con trayectoria productiva y oportunidades de optimización.
.
Para Bladex, la operación se enmarca en su estrategia de acompañar a corporaciones consolidadas en sectores resilientes mediante soluciones financieras estructuradas. El banco actuó como Sole Lead Arranger, destacando su capacidad para coordinar transacciones complejas con rapidez y precisión. La entidad mantiene presencia regional con oficinas en Argentina, Brasil, Colombia y México, además de una agencia en Nueva York, y cotiza en la Bolsa de Nueva York desde 1992.
El crédito puente permite avanzar en la adquisición mientras se define el financiamiento final, y refleja la confianza en la calidad de los activos y en la estrategia de expansión del Grupo Pérez Companc en el segmento upstream. En un contexto donde el sector energético argentino continúa ofreciendo oportunidades de inversión, la operación posiciona a San Benito y PECOM para ejecutar su plan de crecimiento en cuencas convencionales y fortalecer su portafolio de activos.
La empresa de origen estadounidense Meitner Energy (Ansari Group) presentó al gobierno nacional un proyecto de iniciativa privada para construir en el sitio Atucha, el reactor modular (SMR)ACR-300, de Generación III+ y tecnología PWR, con una potencia aproximada de 300 MWe.
“Se trata de un diseño de ingenieros argentinos. No se trata de un prototipo sino de una primera versión comercial, y su construcción dará origen al primer proyecto First of a Kind (FOAK) de este diseño a nivel mundial”, destacaron desde la conducción de Nucleoeléctrica Argentina.
La inversión estimada asciende a U$S 1.200 millones y será financiada íntegramente con capitales privados estadounidenses.
“Un hito para el sector atómico nacional y para el mercado argentino en expansión”, se destacó tras una reunión que encabezó el ministro de Economía, Luis Caputo, con Teófilo Lacroze, CEO de Meitner Energy.
“Por el monto y la innovación tecnológica el proyecto será adminsible en el Súper RIGI”, anticipó Economía.
El acuerdo, se indicó, otorga a Nucleoeléctrica “el derecho de asumir la operación y el mantenimiento de la central en condiciones de mercado”.
Meitner Energy abonará un canon por el derecho real de superficie sobre los terrenos donde se emplazará la central, se puntualizó.
Acerca del proyecto, se indicó que “el plazo previsto para la construcción es de aproximadamente cinco años, una vez aprobada la inciativa por el Ministerio de Economía y obtenido el licenciamiento a cargo de la Autoridad Regulatoria Nuclear (ARN)”.
Se estima la creación de alrededor de 2.000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación.
El Secretario de Asuntos Nucleares, Federico Ramos Nápoli, participó de la reunión, y a su término expresó que “Eas exactamente el modelo que venimos impulsando: el Estado genera las condiciones y garantiza la previsibilidad, y el sector privado invierte capital asumiendo el riesgo”. “Todo esto va en consonancia con los lineamientos de la política nuclear argentina que presentamos a finales de mayo”, añadió.
El funcionario reconoció que “la Argentina tiene más de setenta años de trayectoria nuclear, instituciones de primer nivel y talento reconocido en todo el mundo”. Y sostuvo “que una empresa privada elija a nuestro país para construir su primer reactor confirma que ese capital técnico, con las condiciones correctas, se transforma en inversión, trabajo y energía limpia de base”.
El anuncio de este proyecto se produce en una semana de conflicto en la Comisión Nacional de Energía Atómica (CNEA), luego que el Gobierno resolviera no renovar 61 contratos en el organismo. Desde ATE denunciaron el hecho como un intento de desmantelamiento del Organismo, y advirtieron sobre una posible privatización del área.
Pablo Franzetti (Meitner), Federico Ramos Napoli (secretario de Asuntos Nucleares), Luis Caputo (ministro de Economía) y Teófilo Lacroze (CEO de Meitner Energy).
Meitner Energy, la compañía conformada entre capitales estadounidenses e INVAP para desarrollar el reactor ACR-300, presentó este jueves ante el Ministerio de Economía una iniciativa privada por US$ 1200 millones para construir su primera unidad en la Argentina. La intención es poder calificar el proyecto al Súper RIGI, el régimen de incentivos para inversiones en nuevas actividades económicas que todavía debe ser aprobado por el Congreso.
El proyecto de Meitner Energy es el primero en ser anunciado para el futuro régimen de inversiones. También constituye la segunda iniciativa privada para el sector nuclear presentada ante el Ministerio de Economía en el gobierno de Javier Milei, luego de la propuesta que la empresa estadounidense Nano Nuclear Energy formalizó este año para finalizar la planta de uranio de Dioxitek en Formosa.
En concreto, la iniciativa contempla la construcción en el complejo nuclear de Atucha de un ACR-300. Se trata de un reactor modular pequeño (SMR) con una potencia aproximada de 300 MWe. Su construcción dará origen al primer proyecto First of a Kind (FOAK) de este diseño a nivel mundial.
Nucleoeléctrica Argentina, la empresa estatal que opera las centrales nucleares, tendrá el derecho de asumir la operación y el mantenimiento de la central en condiciones de mercado. Meitner Energy abonará un canon por el derecho real de superficie sobre los terrenos donde se emplazará la central.
La propuesta privada fue presentada este jueves por el CEO de Meitner, Teófilo Lacroze, acompañado por el secretario de Asuntos Nucleares, Federico Ramos Napoli. «Es exactamente el modelo que venimos impulsando: el Estado genera las condiciones y garantiza la previsibilidad, y el sector privado invierte el capital asumiendo el riesgo. Todo esto va en consonancia con los Lineamientos de la Política Nuclear Argentina que presentamos a finales de mayo», publicó Ramos Napoli en X.
Meitner Enegy presentará un proyecto de reactor SMR al Súper RIGI
Meitner Energy propone construir su primer reactor ACR-300 en el complejo nuclear Atucha en Lima, Buenos Aires.
La intención de la empresa es calificar el proyecto al Súper RIGI una vez que el Senado apruebe la creación del nuevo régimen de inversiones. El proyecto de ley ya obtuvo media sanción en la Cámara de Diputados.
El Súper RIGI será aplicable a proyectos en actividades sin antecedentes en el país y con un piso mínimo de inversión de US$ 1000 millones. La Argentina ya cuenta con dos centrales nucleares. No obstante, el gobierno considera que los reactores SMR constituyen una nueva actividad.
También está el antecedente del reactor prototipo CAREM, cuyo desarrollo fue frenado tras una revisión independiente que sugirió realizar correcciones en el diseño. Fuentes al tanto del proceso señalaron a este medio que el proyecto de Meitner implica la construcción directa de un reactor comercial, sin pasar antes por un prototipo.
En cualquier caso, el desarrollo del ACR-300 se encuentra en un estadio aún preliminar. Meitner concluyó con la ingeniería conceptual y ya esta trabajando en la ingeniería básica del diseño del reactor, con dos revisiones críticas internacionales superadas con éxito.
La empresa está empleando a un equipo de 120 profesionales, principalmente en Bariloche. Muchos profesionales provienen de Nucleoeléctrica y de la Comisión Nacional de Energía Atómica (CNEA). Algunos inclusive dejaron el proyecto CAREM para sumarse a Meitner, en un contexto de bajos salarios y recorte presupuestario en la CNEA, que esta semana registró un conflicto mayor por la desvinculación de 61 contratados.
En paralelo, la empresa deberá licenciar el diseño y la construcción de un primer reactor ante la Autoridad Regulatoria Nuclear (ARN), el organismo regulador del sector nuclear argentino. Una vez cumplidos con esos pasos y con la aprobación de la iniciativa por parte del Ministerio de Economía, la empresa proyecta que construirá el reactor en aproximadamente cinco años.
Se estima la creación de alrededor de 2000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación del reactor.
Cómo será el reactor ACR-300
Lacroze adelantó algunos puntos sobre el diseño ACR-300 y la perspectiva general del proyectoy negocio que impulsa Meitner en un evento realizado el mes pasado en Buenos Aires. Fue la primera presentación formal de la compañía que tiene a INVAP como accionista minoritario con el 40% de las acciones y a un grupo inversor liderado por el empresario estadounidense de origen iraní Hamid Ansari con el resto del paquete accionario.
El ACR-300 es un reactor SMR de 300 MW de potencia eléctrica. Conceptualmente, se trata de un reactor de agua presurizada (PWR por sus siglas en inglés) compacto, lo que en la industria se considera un reactor de tercera generación plus (generación III+). De hecho, varios diseños SMR en el mundo son conceptualmente también reactores de agua presurizada.
Tres cuartas partes de los reactores para generación eléctrica en el mundo son grandes reactores PWR, generalmente de 1000 MW. Pero el renovado interés por la energía nuclear esta empujando al desarrollo de reactores SMR con el objetivo de disminuir el costo económico de los proyectos nucleoeléctricos.
Según Lacroze, la principal fortaleza del ACR-300 estará en la combinación justa entre innovación «donde realmente importa» y tecnologías ya probadas para el funcionamiento del reactor. «El 11% de los componentes de un reactor generan el 67% de los costos, es ahí donde enfocamos, en temas como configuración horizontal, que hace que nuestros componentes y la construcción de los reactores sean un 40% más pequeña que otros SMR», explicó en el evento FIRST a comienzos de junio.
«Nuesta misión es desarrollar soluciones nucleares limpias, sostenibles y escalables. Hacer eso en la Argentina, aprovechando el ecosistema nuclear argentino, y también sin dudas el contexto macroeconómico, la estabilidad y reglas muy claras de largo plazo aseguradas a través de programas como el RIGI o el proyecto del Super RIGI, que sin dudas es muy relevante para nuestra industria«, concluyó en aquella oportunidad.
Pablo Franzetti (Meitner), Federico Ramos Napoli (secretario de Asuntos Nucleares), Luis Caputo (ministro de Economía) y Teófilo Lacroze (CEO de Meitner Energy).
Meitner Energy, la compañía conformada entre capitales estadounidenses e INVAP para desarrollar el reactor ACR-300, presentó este jueves ante el Ministerio de Economía una iniciativa privada por US$ 1200 millones para construir su primera unidad en la Argentina. La intención es poder calificar el proyecto al Súper RIGI, el régimen de incentivos para inversiones en nuevas actividades económicas que todavía debe ser aprobado por el Congreso.
El proyecto de Meitner Energy es el primero en ser anunciado para el futuro régimen de inversiones. También constituye la segunda iniciativa privada para el sector nuclear presentada ante el Ministerio de Economía en el gobierno de Javier Milei, luego de la propuesta que la empresa estadounidense Nano Nuclear Energy formalizó este año para finalizar la planta de uranio de Dioxitek en Formosa.
En concreto, la iniciativa contempla la construcción en el complejo nuclear de Atucha de un ACR-300. Se trata de un reactor modular pequeño (SMR) con una potencia aproximada de 300 MWe. Su construcción dará origen al primer proyecto First of a Kind (FOAK) de este diseño a nivel mundial.
Nucleoeléctrica Argentina, la empresa estatal que opera las centrales nucleares, tendrá el derecho de asumir la operación y el mantenimiento de la central en condiciones de mercado. Meitner Energy abonará un canon por el derecho real de superficie sobre los terrenos donde se emplazará la central.
La propuesta privada fue presentada este jueves por el CEO de Meitner, Teófilo Lacroze, acompañado por el secretario de Asuntos Nucleares, Federico Ramos Napoli. «Es exactamente el modelo que venimos impulsando: el Estado genera las condiciones y garantiza la previsibilidad, y el sector privado invierte el capital asumiendo el riesgo. Todo esto va en consonancia con los Lineamientos de la Política Nuclear Argentina que presentamos a finales de mayo», publicó Ramos Napoli en X.
Meitner Enegy presentará un proyecto de reactor SMR al Súper RIGI
Meitner Energy propone construir su primer reactor ACR-300 en el complejo nuclear Atucha en Lima, Buenos Aires.
La intención de la empresa es calificar el proyecto al Súper RIGI una vez que el Senado apruebe la creación del nuevo régimen de inversiones. El proyecto de ley ya obtuvo media sanción en la Cámara de Diputados.
El Súper RIGI será aplicable a proyectos en actividades sin antecedentes en el país y con un piso mínimo de inversión de US$ 1000 millones. La Argentina ya cuenta con dos centrales nucleares. No obstante, el gobierno considera que los reactores SMR constituyen una nueva actividad.
También está el antecedente del reactor prototipo CAREM, cuyo desarrollo fue frenado tras una revisión independiente que sugirió realizar correcciones en el diseño. Fuentes al tanto del proceso señalaron a este medio que el proyecto de Meitner implica la construcción directa de un reactor comercial, sin pasar antes por un prototipo.
En cualquier caso, el desarrollo del ACR-300 se encuentra en un estadio aún preliminar. Meitner concluyó con la ingeniería conceptual y ya esta trabajando en la ingeniería básica del diseño del reactor, con dos revisiones críticas internacionales superadas con éxito.
La empresa está empleando a un equipo de 120 profesionales, principalmente en Bariloche. Muchos profesionales provienen de Nucleoeléctrica y de la Comisión Nacional de Energía Atómica (CNEA). Algunos inclusive dejaron el proyecto CAREM para sumarse a Meitner, en un contexto de bajos salarios y recorte presupuestario en la CNEA, que esta semana registró un conflicto mayor por la desvinculación de 61 contratados.
En paralelo, la empresa deberá licenciar el diseño y la construcción de un primer reactor ante la Autoridad Regulatoria Nuclear (ARN), el organismo regulador del sector nuclear argentino. Una vez cumplidos con esos pasos y con la aprobación de la iniciativa por parte del Ministerio de Economía, la empresa proyecta que construirá el reactor en aproximadamente cinco años.
Se estima la creación de alrededor de 2000 puestos de trabajo directos durante las etapas de desarrollo, construcción, puesta en marcha y operación del reactor.
Cómo será el reactor ACR-300
Lacroze adelantó algunos puntos sobre el diseño ACR-300 y la perspectiva general del proyectoy negocio que impulsa Meitner en un evento realizado el mes pasado en Buenos Aires. Fue la primera presentación formal de la compañía que tiene a INVAP como accionista minoritario con el 40% de las acciones y a un grupo inversor liderado por el empresario estadounidense de origen iraní Hamid Ansari con el resto del paquete accionario.
El ACR-300 es un reactor SMR de 300 MW de potencia eléctrica. Conceptualmente, se trata de un reactor de agua presurizada (PWR por sus siglas en inglés) compacto, lo que en la industria se considera un reactor de tercera generación plus (generación III+). De hecho, varios diseños SMR en el mundo son conceptualmente también reactores de agua presurizada.
Tres cuartas partes de los reactores para generación eléctrica en el mundo son grandes reactores PWR, generalmente de 1000 MW. Pero el renovado interés por la energía nuclear esta empujando al desarrollo de reactores SMR con el objetivo de disminuir el costo económico de los proyectos nucleoeléctricos.
Según Lacroze, la principal fortaleza del ACR-300 estará en la combinación justa entre innovación «donde realmente importa» y tecnologías ya probadas para el funcionamiento del reactor. «El 11% de los componentes de un reactor generan el 67% de los costos, es ahí donde enfocamos, en temas como configuración horizontal, que hace que nuestros componentes y la construcción de los reactores sean un 40% más pequeña que otros SMR», explicó en el evento FIRST a comienzos de junio.
«Nuesta misión es desarrollar soluciones nucleares limpias, sostenibles y escalables. Hacer eso en la Argentina, aprovechando el ecosistema nuclear argentino, y también sin dudas el contexto macroeconómico, la estabilidad y reglas muy claras de largo plazo aseguradas a través de programas como el RIGI o el proyecto del Super RIGI, que sin dudas es muy relevante para nuestra industria«, concluyó en aquella oportunidad.
La minería en Neuquén se rige hoy por una ley de procedimiento de 1975.
El gobierno de Neuquén abrió un debate en la Legislatura para «limpiar el mapa» de la minería en la provincia y tentar a nuevos inversores a una actividad hoy subexplotada, aunque complementaria a Vaca Muerta. Con la presentación de un Código de Procedimiento Minero actualizado y un inédito régimen para cobrar regalías sobre la extracción, Rolando Figueroa busca aval de los diputados para reescribir las reglas del sector.
La expectativa de la gestión está puesta, no solo en reactivar la mina de oro de Andacollo, en el Norte Neuquino, sino también ampliar la explotación de las arenas de fractura para la industria hidrocarburífera en el centro de la provincia y tentar a inversores con un yacimiento «de clase mundial» de sales de potasio, al norte de Rincón de los Sauces.
Si bien ambos proyectos los envió el gobernador a la Legislatura el 1 de marzo, el debate comenzó a tomar forma recién esta semana en la comisión de Energía. El miércoles, los diputados recibieron al director provincial de Minería, Carlos Portilla, y al director general de Legales, Elías Salazar, quienes explicaron los alcances de los cambios.
Los legisladores aún no pusieron fecha para someter el despacho a votación, algo que recién podría suceder tras el receso de invierno.
Los funcionarios indicaron que el nuevo código busca unificar la legislación vinculada a la materia y, principalmente, modernizarla, ya que el procedimiento minero se rige actualmente por la ley 902 de 1975.
«La idea principal es contener en un solo texto normativo toda esa legislación para hacer más expedito cada trámite y garantizar la estabilidad jurídica necesaria para las inversiones mineras y la sociedad en su conjunto», afirmó Portilla.
El nuevo código eleva a rango de ley las disposiciones ambientales, incorpora la tramitación electrónica de los expedientes mineros y contiene un capítulo específico de regulación de las concesiones relativas a minerales de tercera categoría, a las que el gobierno definió de «relevancia económica y social» por su vinculación con la construcción y la obra pública.
Estas concesiones tendrán una duración de diez años prorrogables por tres y pagarán un canon minero. Esto alcanzará a los nuevos trámites como a los que estén vigentes a partir de la sanción de la ley.
Salazar explicó que, para el caso de los minerales de primera y segunda categoría, se reforzaron algunas exigencias para obtener la concesión. «En el caso de los cateos, requieren denunciar un área y, a la vez, presentar un programa mínimo de trabajo que son requisitos técnicos para llevar adelante la exploración. Eso nos da elementos para saber si está realmente interesado en llegar a una explotación», apuntó.
La nueva legislación establece que, en los casos de liberación de áreas ocupadas por trámites o derechos mineros, de declaración de minas vacantes, caducas o abandonadas, la autoridad minera deberá notificar a la estatal Cormine para que, dentro de los 10 días posteriores, comunique su decisión de someter el área a investigación o bien solicitar la concesión de las minas.
Contra la «minería de café»
El titular de Minería, Carlos Portilla, dijo a los diputados que la ley actual es «bastante permisiva», algo que vinculó a «otro contexto histórico donde la avidez por minerales no tenía la misma fuerza que ahora».
«Bajo esa legislación antigua, la provincia se ve llena en el mapa minero de solicitudes de cateo que tienen la posibilidad de pisar grandes áreas y dejarlas inamovibles hasta que se van cumpliendo los plazos para ir devolviendo hectáreas y conformar la mina», explicó.
Esa maniobra especulativa es la que intenta bloquear el nuevo código, según planteó, exigiendo un mayor compromiso de inversión a quien solicite el cateo.
«Como está hoy, alguien puede pisar un área de interés por mucho tiempo esperando que venga alguien que sí tenga la inversión y tener que recurrir a esta persona que solamente hace, como le llamamos vulgarmente, minería de café», graficó.
Según los datos al 2025, Neuquén tiene unos 135 yacimientos mineros activos de los cuales más del 70% corresponde a áridos.
La minería sigue siendo una actividad poco explotada en la provincia: genera unos 3.800 puestos de empleo directos e indirectos y alcanzó el año pasado una producción total de 4.199.468 de toneladas. De esta cantidad, 3.578.066 toneladas correspondieron a rocas de aplicación, 615.658 toneladas a minerales industriales, y solo 5.744 toneladas a minerales de primera categoría.
Arenas para Vaca Muerta
Carlos Portilla, director de Minería, expuso en la Legislatura el proyecto.
Este año, el gobierno de Neuquén anunció la creación de una Mesa Interprovincial de la Arena con participación de productores, procesadores y comercializadores de distintas jurisdicciones, entre ellas Entre Ríos, Chubut, Río Negro y Neuquén con el objetivo de «ordenar el mercado, anticipar la demanda y optimizar la logística» frente al crecimiento de la actividad en Vaca Muerta.
También se hicieron las primeras pruebas de fractura hidráulica utilizando arenas silíceas extraídas en la provincia. Vista Energy es una de las operadoras más avanzadas en el proceso, con una cantera propia cuyo procesamiento se hace en instalaciones ubicadas en Bajada del Palo.
Neuquén aplicó también una novedad en el tratamiento de este tipo de minerales, a los que asignó como de primera categoría y no de tercera, como sucede en provincias como Río Negro o Entre Ríos.
«Hemos logrado facilitado los trámites interpretando que las famosas arenas para fracking son de primera categoría. Porque contienen cuarzo, principalmente, y feldespato que son dos minerales que el Código de Minería los clasifica en la primera categoría», explicó Carlos Portilla.
«Por lo tanto, para Neuquén, esas arenas son de la primera categoría cuando en otras provincias se manejan como canteras en general y se deja la administración de ese recurso al dueño del suelo. Para nosotros, pertenecen al Estado provincial. Bajo esta mirada hemos logrado que se interesen empresas y que ya exista la primera mina de arena de cercanías y que ya la están usando en las diversas fracturas», sostuvo.
En paralelo a la sanción del Código de Procedimiento Minero, la Legislatura también deberá avanzar en el régimen de regalías mineras que aplicará tanto para los minerales de primera categoría, los de segunda y los de tercera que estén sobre tierras fiscales.
El proyecto fija dos tipos de porcentajes sobre el valor boca mina de la totalidad de los minerales extraídos: del 3% cuando los productos minerales sean sometidos a procesos de elaboración fuera del territorio provincial; y del 2% cuando los productos minerales sean sometidos a procesos intermedios y/o finales de elaboración dentro de la provincia.
El valor boca mina se determinará conforme al artículo 22 bis de la ley nacional 24.196.
También crea la Tasa de Fiscalización Minera, destinada a solventar las actividades de control, verificación y fiscalización que realice la autoridad de aplicación y que deberán pagar todos los sujetos obligados.
Otra vez el potasio
El titular de Minería, Carlos Portilla, dijo a los diputados esta semana que una de las expectativas del área para generar un salto de escala de la actividad en Neuquén está puesta en el potasio.
«Tenemos identificado un recurso que puede ser de clase mundial, que es el potasio. La sal de potasio es ampliamente demandada hoy en el mundo, y no va a faltar mucho para que la Argentina lo requiera», explicó el funcionario, quien detalló que es «uno de los principales nutrientes para el agro».
«Vemos que nuestros yacimientos de potasio tienen una potencialidad importante de explotación. ¿Qué ocurre? Se ubican entre los 1.000 y los 1.500 metros de profundidad y, para extraerlo, hay que usar tecnologías que cada vez son más complejas, pero que ofrecen las soluciones. La naturaleza hizo lo suyo. Nosotros intentamos, con este código, facilitar las cuestiones administrativas para limpiar el mapa y que los inversores reales vengan», aseguró.
En Neuquén ya se conoce un antecedente vinculado al potasio que generó amplísimas expectativas en Rincón de los Sauces, pero que fracasó. Fue la inversión anunciada al sur de Mendoza del proyecto Potasio Río Colorado, que prometía puestos de trabajo, la construcción de una vía férrea y aportes económicos para infraestructura en la localidad petrolera de Neuquén.
La empresa brasileña Vale Do Rio Doce, que había adquirido los activos en 2009, finalmente confirmó en 2014 su decisión de venderlos y el yacimiento quedó paralizado hasta hoy.
Portilla insistió con que Neuquén cuenta con un yacimiento que es «de clase mundial», aunque reconoció que del lado mendocino se encuentra a menor profundidad y que «es mucho más fácil desde los aspectos de rentabilidad extraer ese potasio que el nuestro, aunque es el mismo».
La minería en Neuquén se rige hoy por una ley de procedimiento de 1975.
El gobierno de Neuquén abrió un debate en la Legislatura para «limpiar el mapa» de la minería en la provincia y tentar a nuevos inversores a una actividad hoy subexplotada, aunque complementaria a Vaca Muerta. Con la presentación de un Código de Procedimiento Minero actualizado y un inédito régimen para cobrar regalías sobre la extracción, Rolando Figueroa busca aval de los diputados para reescribir las reglas del sector.
La expectativa de la gestión está puesta, no solo en reactivar la mina de oro de Andacollo, en el Norte Neuquino, sino también ampliar la explotación de las arenas de fractura para la industria hidrocarburífera en el centro de la provincia y tentar a inversores con un yacimiento «de clase mundial» de sales de potasio, al norte de Rincón de los Sauces.
Si bien ambos proyectos los envió el gobernador a la Legislatura el 1 de marzo, el debate comenzó a tomar forma recién esta semana en la comisión de Energía. El miércoles, los diputados recibieron al director provincial de Minería, Carlos Portilla, y al director general de Legales, Elías Salazar, quienes explicaron los alcances de los cambios.
Los legisladores aún no pusieron fecha para someter el despacho a votación, algo que recién podría suceder tras el receso de invierno.
Los funcionarios indicaron que el nuevo código busca unificar la legislación vinculada a la materia y, principalmente, modernizarla, ya que el procedimiento minero se rige actualmente por la ley 902 de 1975.
«La idea principal es contener en un solo texto normativo toda esa legislación para hacer más expedito cada trámite y garantizar la estabilidad jurídica necesaria para las inversiones mineras y la sociedad en su conjunto», afirmó Portilla.
El nuevo código eleva a rango de ley las disposiciones ambientales, incorpora la tramitación electrónica de los expedientes mineros y contiene un capítulo específico de regulación de las concesiones relativas a minerales de tercera categoría, a las que el gobierno definió de «relevancia económica y social» por su vinculación con la construcción y la obra pública.
Estas concesiones tendrán una duración de diez años prorrogables por tres y pagarán un canon minero. Esto alcanzará a los nuevos trámites como a los que estén vigentes a partir de la sanción de la ley.
Salazar explicó que, para el caso de los minerales de primera y segunda categoría, se reforzaron algunas exigencias para obtener la concesión. «En el caso de los cateos, requieren denunciar un área y, a la vez, presentar un programa mínimo de trabajo que son requisitos técnicos para llevar adelante la exploración. Eso nos da elementos para saber si está realmente interesado en llegar a una explotación», apuntó.
La nueva legislación establece que, en los casos de liberación de áreas ocupadas por trámites o derechos mineros, de declaración de minas vacantes, caducas o abandonadas, la autoridad minera deberá notificar a la estatal Cormine para que, dentro de los 10 días posteriores, comunique su decisión de someter el área a investigación o bien solicitar la concesión de las minas.
Contra la «minería de café»
El titular de Minería, Carlos Portilla, dijo a los diputados que la ley actual es «bastante permisiva», algo que vinculó a «otro contexto histórico donde la avidez por minerales no tenía la misma fuerza que ahora».
«Bajo esa legislación antigua, la provincia se ve llena en el mapa minero de solicitudes de cateo que tienen la posibilidad de pisar grandes áreas y dejarlas inamovibles hasta que se van cumpliendo los plazos para ir devolviendo hectáreas y conformar la mina», explicó.
Esa maniobra especulativa es la que intenta bloquear el nuevo código, según planteó, exigiendo un mayor compromiso de inversión a quien solicite el cateo.
«Como está hoy, alguien puede pisar un área de interés por mucho tiempo esperando que venga alguien que sí tenga la inversión y tener que recurrir a esta persona que solamente hace, como le llamamos vulgarmente, minería de café», graficó.
Según los datos al 2025, Neuquén tiene unos 135 yacimientos mineros activos de los cuales más del 70% corresponde a áridos.
La minería sigue siendo una actividad poco explotada en la provincia: genera unos 3.800 puestos de empleo directos e indirectos y alcanzó el año pasado una producción total de 4.199.468 de toneladas. De esta cantidad, 3.578.066 toneladas correspondieron a rocas de aplicación, 615.658 toneladas a minerales industriales, y solo 5.744 toneladas a minerales de primera categoría.
Arenas para Vaca Muerta
Carlos Portilla, director de Minería, expuso en la Legislatura el proyecto.
Este año, el gobierno de Neuquén anunció la creación de una Mesa Interprovincial de la Arena con participación de productores, procesadores y comercializadores de distintas jurisdicciones, entre ellas Entre Ríos, Chubut, Río Negro y Neuquén con el objetivo de «ordenar el mercado, anticipar la demanda y optimizar la logística» frente al crecimiento de la actividad en Vaca Muerta.
También se hicieron las primeras pruebas de fractura hidráulica utilizando arenas silíceas extraídas en la provincia. Vista Energy es una de las operadoras más avanzadas en el proceso, con una cantera propia cuyo procesamiento se hace en instalaciones ubicadas en Bajada del Palo.
Neuquén aplicó también una novedad en el tratamiento de este tipo de minerales, a los que asignó como de primera categoría y no de tercera, como sucede en provincias como Río Negro o Entre Ríos.
«Hemos logrado facilitado los trámites interpretando que las famosas arenas para fracking son de primera categoría. Porque contienen cuarzo, principalmente, y feldespato que son dos minerales que el Código de Minería los clasifica en la primera categoría», explicó Carlos Portilla.
«Por lo tanto, para Neuquén, esas arenas son de la primera categoría cuando en otras provincias se manejan como canteras en general y se deja la administración de ese recurso al dueño del suelo. Para nosotros, pertenecen al Estado provincial. Bajo esta mirada hemos logrado que se interesen empresas y que ya exista la primera mina de arena de cercanías y que ya la están usando en las diversas fracturas», sostuvo.
En paralelo a la sanción del Código de Procedimiento Minero, la Legislatura también deberá avanzar en el régimen de regalías mineras que aplicará tanto para los minerales de primera categoría, los de segunda y los de tercera que estén sobre tierras fiscales.
El proyecto fija dos tipos de porcentajes sobre el valor boca mina de la totalidad de los minerales extraídos: del 3% cuando los productos minerales sean sometidos a procesos de elaboración fuera del territorio provincial; y del 2% cuando los productos minerales sean sometidos a procesos intermedios y/o finales de elaboración dentro de la provincia.
El valor boca mina se determinará conforme al artículo 22 bis de la ley nacional 24.196.
También crea la Tasa de Fiscalización Minera, destinada a solventar las actividades de control, verificación y fiscalización que realice la autoridad de aplicación y que deberán pagar todos los sujetos obligados.
Otra vez el potasio
El titular de Minería, Carlos Portilla, dijo a los diputados esta semana que una de las expectativas del área para generar un salto de escala de la actividad en Neuquén está puesta en el potasio.
«Tenemos identificado un recurso que puede ser de clase mundial, que es el potasio. La sal de potasio es ampliamente demandada hoy en el mundo, y no va a faltar mucho para que la Argentina lo requiera», explicó el funcionario, quien detalló que es «uno de los principales nutrientes para el agro».
«Vemos que nuestros yacimientos de potasio tienen una potencialidad importante de explotación. ¿Qué ocurre? Se ubican entre los 1.000 y los 1.500 metros de profundidad y, para extraerlo, hay que usar tecnologías que cada vez son más complejas, pero que ofrecen las soluciones. La naturaleza hizo lo suyo. Nosotros intentamos, con este código, facilitar las cuestiones administrativas para limpiar el mapa y que los inversores reales vengan», aseguró.
En Neuquén ya se conoce un antecedente vinculado al potasio que generó amplísimas expectativas en Rincón de los Sauces, pero que fracasó. Fue la inversión anunciada al sur de Mendoza del proyecto Potasio Río Colorado, que prometía puestos de trabajo, la construcción de una vía férrea y aportes económicos para infraestructura en la localidad petrolera de Neuquén.
La empresa brasileña Vale Do Rio Doce, que había adquirido los activos en 2009, finalmente confirmó en 2014 su decisión de venderlos y el yacimiento quedó paralizado hasta hoy.
Portilla insistió con que Neuquén cuenta con un yacimiento que es «de clase mundial», aunque reconoció que del lado mendocino se encuentra a menor profundidad y que «es mucho más fácil desde los aspectos de rentabilidad extraer ese potasio que el nuestro, aunque es el mismo».
El Mercado Electrónico del Gas, MEGSA, realizó una Subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas para el período 13/07/2026 al 02/08/2026 en la que podían participar Productores en general y Comercializadores.
Se registraron 24 ofertas por un volumen total de 20.650.000 metros cúbicos día, y Precios Promedio Ponderado de U$S 3,98 por millón de BTU en el PIST, y de U$S 4,76 el MBTU puesto en el Gran Buenos Aires.
Desde Neuquén se ofrecieron 8.550.000 m3/día. Desde Chubut 3.800.000 m3/día. Desde Tierra del Fuego 6.400.000 m3/día. Desde Noroeste 1.000.000 m3/día, y desde Santa Cruz 900.000 m3/día.
Los PPP en el PIST fueron de U$S 4,15 el MBTU desde Neuquen y desde Noroeste; U$S 3,82 el MBTU desde Chubut y Santa Cruz; y U$S 3,83 desde Tierra del Fuego.
El Ente Nacional Regulador del Gas y la Electricidad (ENReGE) instruyó, a través de la Resolución 199/2026, a las licenciatarias de transporte y distribución de gas natural y a las concesionarias de transporte y distribución de electricidad de jurisdicción federal, a inscribirse en el Registro de Integridad y Transparencia para Empresas y Entidades (RITE), dependiente de la Oficina Anticorrupción. Tendrán un periodo de un año para adherirse.
El nuevo Directorio del ENReGE, integrado por su vicepresidente, Vicente Serra; el vocal primero, Marcelo Nachón; la vocal segunda, Griselda Lambertini; y el vocal tercero, Sergio Falzone, concluyó que resulta oportuno y necesario instrumentar políticas de promoción de integridad, transparencia y buenas prácticas empresariales impulsadas por el Estado Nacional.
Esta propuesta constituye una herramienta apropiada para promover una interacción entre el organismo regulador y los actores del sector privado, guiada por los valores de transparencia, competitividad y eficiencia, con el fin de profundizar la prevención y la lucha contra la corrupción, así como combatir los factores que puedan favorecer conductas ilícitas, se indicó.
Por otro lado, los demás sujetos de la industria del gas definidos en la Ley Marco 24.076, así como los otros agentes y actores reconocidos del mercado eléctrico conforme a la Ley 24.065, quedan invitados a inscribirse al RITE durante un periodo de adhesión de dos años, siguientes a la entrada en vigencia de la resolución 199/26.
El ENReGE tiene como objetivo principal alcanzar los estándares internacionales aplicados por distintos entes reguladores, siguiendo los lineamientos propuestos por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) para favorecer la inserción de la República Argentina en el comercio mundial, conforme a lo previsto en el artículo 3° del Decreto 70/2023.
Cabe recordar que el RITE funciona como una plataforma online, gratuita y de adhesión voluntaria, destinada a ayudar a organizaciones de todos los tamaños a desarrollar, mejorar y registrar sus programas de integridad y su vinculación con distintos organismos del Estado.
Como consecuencia de la ola polar, en las últimas horas se intensificaron los cortes de gas a industrias y estaciones de GNC. La medida es esperable porque en los días de frío extremo no hay capacidad de transporte de gas suficiente para garantizarle el suministro a todos los agentes del sistema y en ese escenario siempre se privilegia a los hogares.
Sin embargo, la novedad de este año es que aún durante días templados de mayo y junio las industrias sufrieron muchos más cortes que el año pasado, pese a que la producción de gas es mayor, aumentó la capacidad de transporte desde Vaca Muerta y el país importó un volumen de GNL similar al del invierno pasado. ¿Por qué ahora sí y antes no?
La explicación hay que buscarla en una serie de medidas que ha venido tomando el gobierno para que productores, distribuidoras y consumidores vuelva a operar bajo las reglas básicas de la licencia del servicio, después de más de 20 años en los que la intervención estatal había desdibujado el funcionamiento del mercado.
El regreso de los contratos
Durante casi dos décadas, la fuerte intervención del Estado sobre el mercado gasífero terminó modificando en la práctica el funcionamiento previsto por los contratos de abastecimiento y de transporte. Las asignaciones de capacidad dejaron de reflejar el origen efectivo del gas y la administración cotidiana del sistema pasó a depender crecientemente de decisiones discrecionales del Poder Ejecutivo.
Como consecuencia, muchas cláusulas contractuales quedaron prácticamente desactivadas. Una de ellas fue el denominado ‘contrato de transporte en firme con ventana‘, utilizado principalmente por las industrias P3 abastecidas por distribuidoras.
Ese contrato garantiza capacidad firme durante unos 300 días al año, pero habilita a la distribuidora a interrumpir el servicio durante aproximadamente 60 días cuando la capacidad de transporte debe priorizar el abastecimiento residencial. Durante años esa ventana existió en los contratos, pero su utilización fue excepcional.
Qué cambió este año
En marzo, el Gobierno redefinió a través de la resolución 66/26 el mix de transporte asignado a cada distribuidora para que reflejara con mayor precisión el origen efectivo del gas que abastece a cada zona del país. Esa modificación permitió que las empresas comenzaran a administrar el sistema de acuerdo con las condiciones originalmente previstas en los contratos.
El resultado fue que las cláusulas de ‘firme con ventana’ dejaron de ser una formalidad testimonial y comenzaron a aplicarse efectivamente. Es decir, durante este año las distribuidoras tuvieron que reformular sus propios contratos de suministro de gas natural firmados con productores y comercializadores y, al mismo tiempo, adecuar los contratos de acceso al sistema de gasoductos troncales con las transportistas TGN y TGS para reflejar la nueva asignación de capacidad dispuesta por la Secretaría de Energía.
Esa reestructuración aguas arriba terminó modificando la forma en que se administra el abastecimiento de gas durante los picos de demanda invernal, con coletazos sobre los grandes usuarios industriales, que funcionan como una suerte de “buffer” del sistema cuando comienza a crecer la demanda prioritaria de los usuarios residenciales durante los meses de mayor consumo.
Con un agravante. Hasta el año pasado, la empresa estatal Enarsa actuaba, en los hechos, como proveedor de gas de última instancia. Es decir, aportaba el gas adicional necesario para cubrir los «desbalanceos» que se generaban durante los días de mayor demanda, evitando que distribuidoras, comercializadores y grandes usuarios quedaran expuestos a faltantes de suministro por haber consumido más gas del efectivamente contratado.
Hasta el año pasado esos volúmenes adicionales eran provistos por Enarsa y posteriormente abonados por las distribuidoras, comercializadoras e industrias, por lo general a un precio menor al que lo había pagado Enarsa.
Este invierno Enarsa dejó de actuar como proveedor de última instancia. En su lugar empezaron a ganar protagonismo comercializadores privados y, en particular, Trafigura, que pasó a desempeñar un papel central en la comercialización del gas natural licuado (GNL) importado a través de la terminal regasificadora de Escobar.
La diferencia es que ese gas tiene un costo significativamente mayor. El precio internacional del GNL superó los US$ 15 por millón de BTU como consecuencia de la guerra entre Israel e Irán, muy por encima de los valores que predominan en el mercado doméstico.
En ese contexto, para las distribuidoras resulta mucho más complejo garantizar el abastecimiento físico de todo el gas comprometido con sus distintos segmentos de clientes —hogares, industrias, estaciones de GNC y comercios— sin incurrir en mayores costos de aprovisionamiento, porque además el gobierno no autorizó a las distribuidoras a trasladar el costo del GNL a las tarifas residenciales de invierno, sino que el Estado accedió a financiarlas en seis cuotas mensuales a partir de noviembre por medio del mecanismo de Diferencias Diarias Acumuladas (DDA’s), aunque por el momento esa decisión no se formalizó en ninguna resolución del Ejecutivo.
La discusión de fondo
En base a este novedoso contexto de cambios que se están instrumentando a partir de este año, grandes industrias consultadas por EconoJournalsostienen que, en varios casos, las distribuidoras están utilizando la ventana contractual de corte no porque exista una saturación física en los gasoductos, sino porque no contrataron suficiente gas para abastecer simultáneamente a todos sus clientes.
La diferencia no es menor. Si el problema es falta de capacidad de transporte, las distribuidoras están habilitada a activar la ventana prevista en los contratos. Pero si la limitación responde a un faltante comercial de gas, las industrias entienden que corresponde convocar al comité de emergencia del ente regulador —antes del Enargas, ahora del ENREGE— para verificar si otros productores o comercializadores disponen de volúmenes que puedan abastecer esa demanda.
«En mayo y junio de este año las restricciones y cortes de gas más que se duplicaron con relación a los mismos meses del año pasado y la razón no es la falta de oferta de gas, porque este año hay más gas disponible en el sistema», explicó el director comercial de una gran industria de Córdoba, una de las provincias —el suministro está a cargo de EcoGas— que más restricciones de gas registró en los últimos dos meses.
En la visión extendida de las industrias, aplicar directamente el corte evita exponer públicamente que la distribuidora enfrenta un problema de abastecimiento propio. Como indicó Nicolás Arceo, director de Economía & Energía, en el último episodio de Dínamo, este invierno el sistema cuenta con más producción disponible que hace un año porque hay una mayor cantidad de pozos de gas enganchados en Vaca Muerta. A eso se suma que la Argentina importó un volumen de GNL similar al del invierno pasado a través de la terminal de Escobar.
Por eso, la paradoja no radica en la disponibilidad física de gas. El cambio pasa por otro lado: después de muchos años de intervención estatal, el mercado comenzó a volver a operar bajo las reglas contractuales originales. Y esa normalización dejó al descubierto tensiones comerciales que hasta ahora permanecían ocultas o poco visibles.
La Argentina atraviesa uno de los mejores momentos de su historia energética, pero ese desempeño todavía no se refleja en un ingreso significativo de inversión extranjera directa. Mientras el Gobierno destaca los anuncios de grandes proyectos y las reformas promercado, los datos muestran que el país continúa rezagado en la región. ¿Qué explica esta brecha entre el potencial económico y las decisiones de inversión?
En lo que va de 2026, la balanza comercial energética argentina atraviesa uno de los mejores momentos de su historia. El país consolidó su condición de exportador neto de energía gracias al crecimiento de la producción de petróleo y gas de Vaca Muerta y a la fuerte reducción de las importaciones de combustibles. Los datos reflejan la magnitud del cambio. En enero, el superávit energético alcanzó los US$ 618 millones, equivalente a cerca del 31% del superávit comercial total del mes; en el primer trimestre llegó a un récord de US$ 2.405 millones, el mayor registrado para ese período desde que existen estadísticas comparables; en marzo obtuvo un saldo positivo de US$ 1.090 millones, máximo histórico mensual; y en mayo ascendió a US$ 1.513 millones, aportando alrededor del 43% del superávit comercial del país.
Este desempeño responde al crecimiento sostenido de las exportaciones de petróleo desde Vaca Muerta, al aumento de la producción de gas natural —que redujo significativamente la necesidad de importar GNL y combustibles líquidos— y a un contexto internacional de precios del petróleo relativamente elevados, que favoreció el valor de las exportaciones.
Las perspectivas para el resto de 2026 también son alentadoras. Si se mantienen los actuales niveles de producción y los precios internacionales, distintas estimaciones ubican el superávit energético anual en torno a los US$ 11.000 millones, lo que constituiría un nuevo récord histórico. La energía parece haber encontrado el rumbo. La incógnita es si el resto de la economía y, especialmente, la capacidad del país para atraer inversiones estarán a la altura de ese desempeño.
¿Y las inversiones?
Durante el último año, el presidente Javier Milei ubicó a la inversión extranjera directa (IED) en el centro de su discurso económico, presentándola como uno de los principales indicadores del éxito de las reformas impulsadas por su administración. Según sostuvo en noviembre de 2025, los anuncios de inversión vinculados a proyectos estratégicos —entre ellos el Régimen de Incentivo para Grandes Inversiones (RIGI), los desarrollos conjuntos entre YPF y ENI y diversas iniciativas tecnológicas— alcanzaban la exorbitante cifra de US$ 100.000 millones. Se trata de una cifra significativa, equivalente a más de la mitad de toda la inversión extranjera directa recibida por América Latina en un año.
El Gobierno identifica al RIGI como la principal herramienta para canalizar inversiones de gran escala hacia sectores estratégicos como minería, energía, hidrocarburos, litio, cobre e infraestructura, bajo la premisa de que la estabilidad normativa y los incentivos de largo plazo constituyen condiciones indispensables para atraer capital internacional. Al mismo tiempo, reconoce que la consolidación de ese proceso requiere resolver limitaciones estructurales, entre ellas el déficit de infraestructura y el elevado costo del financiamiento. En este contexto, resulta significativo que el mayor proyecto presentado bajo el RIGI corresponda a una empresa de mayoría estatal: YPF anunció para el desarrollo LLL Oil una inversión prevista de US$ 25.000 millones a ejecutarse durante quince años.
Sin embargo, para evaluar estos anuncios resulta conveniente distinguir entre compromisos de inversión y flujos efectivos de inversión extranjera directa. No todos pueden distinguir la diferencia. Los anuncios reflejan decisiones empresariales cuya ejecución puede extenderse durante varios años, mientras que la IED registra exclusivamente el capital que efectivamente ingresa al país en un período determinado y se contabiliza en la balanza de pagos. Esta diferencia metodológica explica por qué un elevado volumen de proyectos anunciados no necesariamente se traduce, al menos en el corto plazo, en un incremento equivalente de la inversión efectivamente registrada.
La Argentina frente a América Latina
La minería y la energía constituyen hoy los principales motores de la inversión extranjera directa en América Latina. Una parte sustancial de los US$ 194.233 millones recibidos por la región en 2025 se concentró en proyectos vinculados con hidrocarburos, minerales críticos, energías renovables e infraestructura energética, sectores impulsados por la transición energética y la creciente demanda de recursos estratégicos. Brasil volvió a consolidarse como el principal receptor regional al captar US$ 77.676 millones —casi el 40% del total latinoamericano—, impulsado por inversiones en petróleo offshore, energías renovables, biocombustibles e infraestructura. México recibió US$ 43.221 millones gracias al proceso de nearshoring y a su integración productiva con Estados Unidos. Chile captó US$ 14.152 millones apoyado en el cobre y el litio; Perú recibió US$ 11.794 millones destinados principalmente a proyectos mineros; y Colombia obtuvo US$ 11.469 millones concentrados en hidrocarburos, minería y energías renovables.
En conjunto, estos cinco países concentraron alrededor del 81% de toda la inversión extranjera directa recibida por América Latina durante 2025, confirmando que la disponibilidad de recursos naturales estratégicos, la integración a las cadenas globales de valor y la capacidad para desarrollar proyectos de gran escala continúan siendo los principales determinantes de la localización del capital internacional.
El caso argentino contrasta con ese escenario. En 2025 el país captó apenas US$ 3.134 millones, equivalentes al 1,6% de la inversión extranjera directa recibida por América Latina y el Caribe, ubicándose por detrás de Brasil, México, Chile, Perú y Colombia. Esta brecha plantea un interrogante central: ¿por qué un país que atraviesa uno de los mejores momentos de su historia energética continúa recibiendo una proporción tan reducida de la inversión extranjera que llega a la región?
¿Por qué tan poco?
Desde la perspectiva de los inversores internacionales, la estabilidad de un país no depende únicamente de sus indicadores macroeconómicos, sino también de la previsibilidad institucional y de la continuidad de las políticas económicas. En ese sentido, la Argentina registró avances significativos durante el último año, aunque todavía no reúne las condiciones necesarias para ser percibida como un destino plenamente consolidado para inversiones de largo plazo.
Entre los aspectos mejor valorados se destacan la marcada desaceleración de la inflación respecto de 2023 y 2024, la obtención de superávit fiscal primario —e incluso financiero en varios meses—, la flexibilización gradual de las restricciones cambiarias, la implementación del Régimen de Incentivo para Grandes Inversiones (RIGI) y el compromiso oficial con una agenda de reformas orientadas al mercado.
Estas señales mejoraron la percepción macroeconómica del país, pero aún conviven con dudas sobre la continuidad de las reformas y su sostenibilidad más allá del actual ciclo político.
Persisten, además, factores que continúan elevando la percepción de riesgo. El prolongado historial de modificaciones en los regímenes cambiario, tributario y regulatorio debilitó la previsibilidad de las reglas económicas; el riesgo político sigue siendo particularmente relevante para proyectos de minería, energía e infraestructura, cuya recuperación de la inversión puede extenderse entre veinte y cuarenta años; y, aunque el costo del financiamiento disminuyó, el riesgo país continúa siendo elevado en comparación con la mayoría de las economías latinoamericanas, encareciendo el acceso al crédito y aumentando el costo de oportunidad del capital. A ello se suma un aspecto que los grandes inversores consideran decisivo: la fortaleza institucional. La independencia del Poder Judicial, la estabilidad regulatoria y la capacidad del Estado para garantizar el cumplimiento de las reglas de largo plazo pesan tanto como los indicadores económicos al momento de decidir una inversión.
Geopolítica, ideología e inversión
En el debate público suele asumirse que una relación estratégica con Estados Unidos se traduce automáticamente en un mayor ingreso de inversión extranjera directa. La evidencia disponible no confirma esa conclusión. Una estrecha relación política y diplomática con Washington puede fortalecer la confianza institucional, mejorar la percepción de estabilidad macroeconómica y facilitar el acceso al financiamiento internacional —en parte por la influencia que Estados Unidos ejerce en organismos como el Fondo Monetario Internacional y el Banco Mundial—, además de favorecer inversiones en sectores estratégicos como energía, minería, tecnología, defensa y telecomunicaciones. Del mismo modo, la creciente competencia geopolítica entre Estados Unidos y China incrementó el interés por asegurar el abastecimiento de minerales críticos, recursos energéticos y cadenas de suministro más seguras, generando oportunidades para países capaces de ofrecer estabilidad, previsibilidad y proyectos competitivos. Sin embargo, ninguno de estos factores sustituye el criterio central de cualquier decisión empresarial: la rentabilidad esperada.
La experiencia latinoamericana resulta ilustrativa. Brasil continúa siendo el principal receptor regional de inversión extranjera por el tamaño de su mercado, su base industrial y sus recursos energéticos y mineros; México mantiene un flujo sostenido de capitales gracias a su integración productiva con Estados Unidos a través del T-MEC y al proceso de nearshoring; Chile preserva su atractivo por su liderazgo mundial en cobre y litio; y Colombia continúa captando inversiones apoyada en sus recursos naturales. Se trata de ventajas estructurales que anteceden a los gobiernos actuales y que probablemente subsistan más allá de los cambios políticos.
Además, una parte considerable de la inversión extranjera responde a decisiones adoptadas varios años antes de su ejecución: una mina de cobre, un proyecto de litio o un desarrollo petrolero pueden requerir entre cinco y diez años desde la exploración hasta el desembolso de la mayor parte del capital, razón por la cual los flujos observados durante un gobierno reflejan, en parte, decisiones tomadas bajo administraciones anteriores. Este fenómeno también explica por qué gobiernos identificados con distintas orientaciones ideológicas continuaron recibiendo importantes inversiones. Bajo Luiz Inácio Lula da Silva se mantuvieron incentivos para la inversión industrial, energética y vinculada a la transición verde; durante la administración de Andrés Manuel López Obrador, el nearshoring y el T-MEC impulsaron una fuerte entrada de capitales pese a las diferencias con algunas empresas privadas; Gabriel Boric promovió reformas preservando los pilares institucionales de Chile, mientras la minería siguió atrayendo inversiones; y Gustavo Petro generó incertidumbre en algunos segmentos del sector hidrocarburífero sin impedir que Colombia continuara captando capitales mediante proyectos ya iniciados y nuevas inversiones en otros sectores. Las comparaciones sugieren, por lo tanto, que la orientación ideológica de un gobierno puede influir, de manera positiva o negativa, en la inversión extranjera. Sin embargo, son las políticas que efectivamente implementa y la credibilidad que estas generan las que, en última instancia, determinan las decisiones de inversión. El capital es, en ese sentido, mucho más pragmático de lo que suele suponerse. La situación argentina presenta una particularidad adicional. Si bien el Gobierno impulsó un conjunto de reformas orientadas al mercado, los inversores todavía evalúan si esas transformaciones lograrán consolidarse más allá del actual mandato y si la mayoría de los proyectos vinculados al RIGI alcanzará la etapa de desembolsos efectivos.
En otras palabras, el interrogante ya no parece ser si la Argentina ofrece oportunidades de inversión —sus recursos naturales y el desempeño reciente del sector energético indican claramente que sí—, sino si será capaz de demostrar que las condiciones que hoy vuelven atractivos esos proyectos permanecerán vigentes durante las próximas dos o tres décadas.
En definitiva, la estabilidad macroeconómica, la calidad institucional, la previsibilidad de las reglas y la capacidad para sostener políticas de largo plazo continúan pesando mucho más que cualquier alineamiento geopolítico o afinidad ideológica.