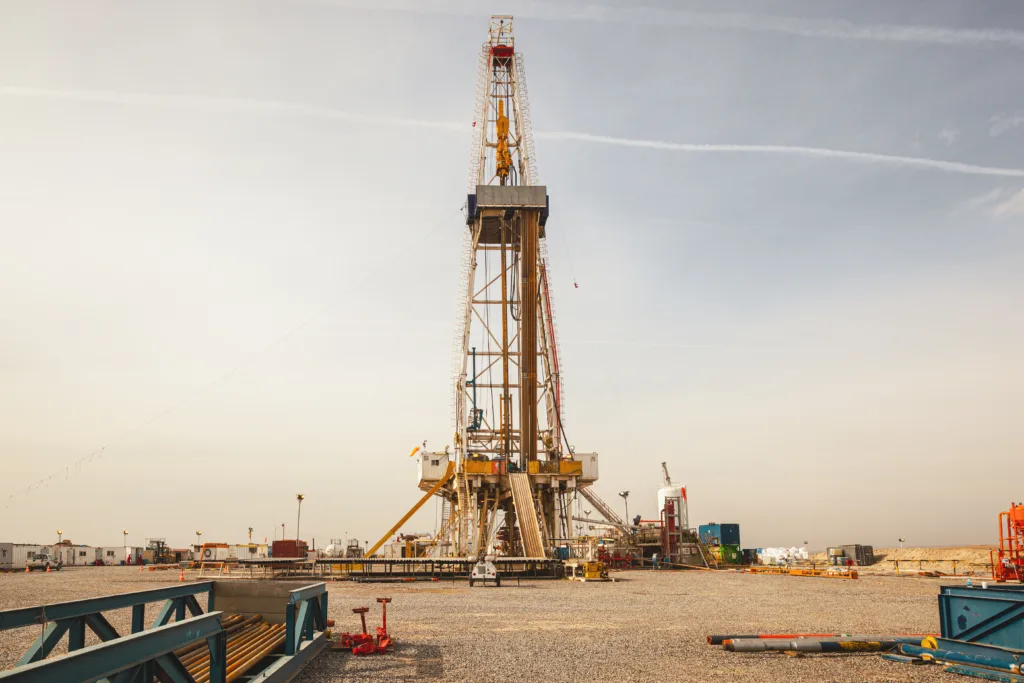
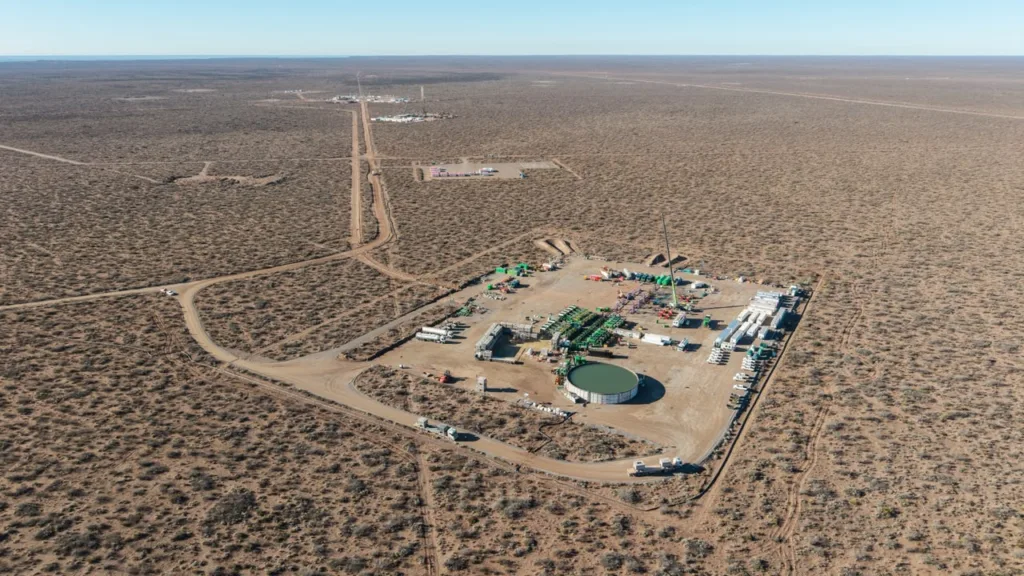
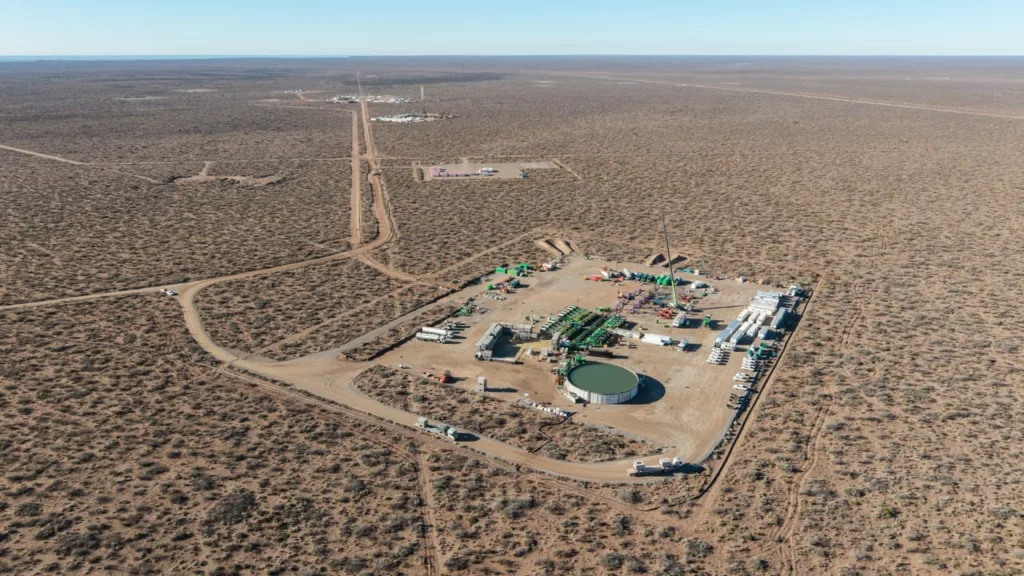
Neuquén volvió a registrar máximos históricos de producción en junio y confirmó el predominio absoluto de los hidrocarburos no convencionales en la provincia.
Según el informe mensual del Ministerio de Energía y Recursos Naturales, el shale representó el 97,24% del petróleo y el 91,38% del gas natural extraídos, consolidando a Vaca Muerta como el principal motor del crecimiento energético argentino.
La producción de petróleo alcanzó 648.114 barriles diarios, el mayor volumen registrado desde que comenzó el desarrollo masivo de la formación. De ese total, 630.234 barriles provinieron de pozos no convencionales, lo que refleja un crecimiento de 1,86% respecto de mayo y 30,48% frente a junio de 2025.
En el acumulado del primer semestre, la extracción de crudo avanzó 32,62% interanual, uno de los incrementos más altos desde la puesta en marcha de los desarrollos tipo factoría.
En gas natural, Neuquén también marcó un nuevo récord con 118,64 millones de metros cúbicos diarios, de los cuales 108,42 millones correspondieron a shale.
El shale gas explicó por sí solo 82,35% de toda la producción provincial, con un crecimiento de 3,04% respecto de mayo y 5,12% interanual. Entre enero y junio, la producción acumulada aumentó 6,96%, impulsada por la mayor actividad en los principales bloques gasíferos.
.
El avance estuvo sostenido por el desempeño de varias áreas clave. En petróleo destacaron Bajo del Choique–La Invernada, Cruz de Lorena, La Amarga Chica, Bajada de Añelo y La Calera, que continúan incorporando nuevos pozos y aumentando su productividad.
En gas, los mayores aportes provinieron de La Calera, Sierra Chata, Aguada Pichana Oeste, Bajo del Choique–La Invernada, Loma La Lata–Sierra Barrosa y Bajada de Añelo, áreas que concentran los desarrollos de shale gas de mayor rendimiento.
La creciente participación del shale confirma un cambio estructural en la industria energética argentina. Hace una década, la producción convencional concentraba la mayor parte de los hidrocarburos del país; hoy, la combinación de tecnología, eficiencia operativa y ritmo de inversiones posiciona a Vaca Muerta como la única cuenca con crecimiento sostenido.
El petróleo neuquino gana participación en las exportaciones y el shale gas constituye la base de los proyectos de expansión de capacidad mediante gasoductos y futuras plantas de GNL.
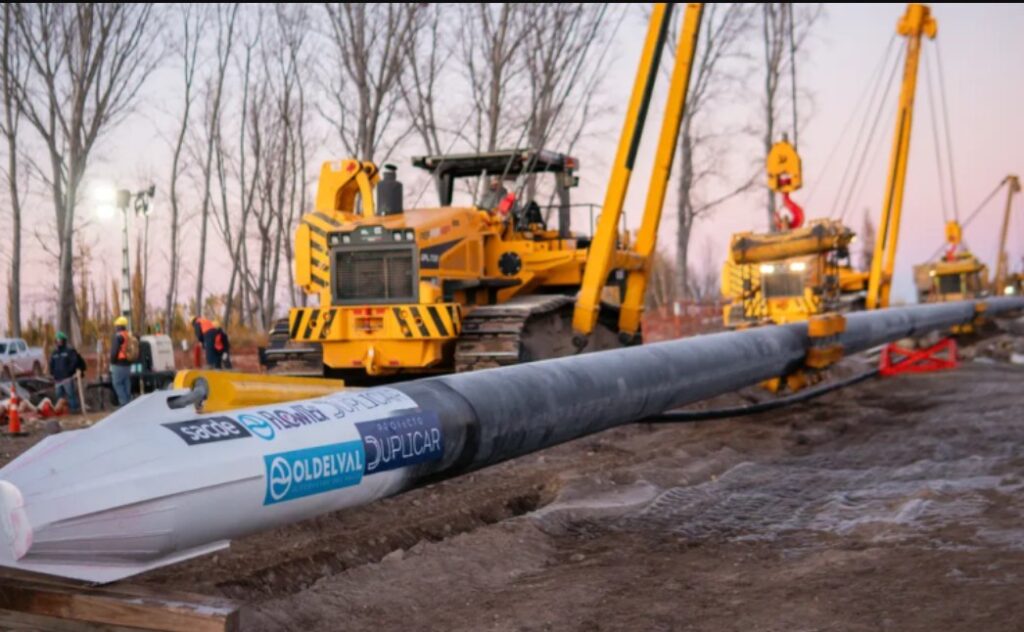
La continuidad de esta expansión dependerá de la incorporación de nueva infraestructura. La ampliación de oleoductos, gasoductos, plantas de tratamiento y terminales de exportación aparece como el principal desafío para evitar cuellos de botella y acompañar el crecimiento de la producción.
Neuquén ya opera en niveles récord y la disponibilidad de capacidad de evacuación será determinante para sostener la curva ascendente de Vaca Muerta en los próximos años.
YPF inició el trámite de la licencia ambiental para el plan piloto en el área Meseta Buena Esperanza, una de las cinco concesiones no convencionales que Neuquén otorgó para abastecer de gas al proyecto Argentina LNG.
El expediente EX‑2026‑02274254‑NEU‑SARN#MTUR, publicado por la Secretaría de Energía y Minería provincial, detalla el proceso de evaluación del Informe Ambiental Proyecto LNG_LOC‑MBE‑004, 038, 105 e Instalaciones Asociadas, que incluye obras de superficie, perforación y ductos internos.
El plan contempla la construcción de tres locaciones con caminos de acceso, la perforación y terminación de 12 pozos horizontales, el tendido de cinco ductos con trampas y la instalación de dos plantas concentradas para separación, medición y envío del gas hacia los sistemas troncales.
La documentación incorpora un Plan de Gestión Ambiental que regula construcción, operación, mantenimiento y abandono de las instalaciones.
Meseta Buena Esperanza forma parte del esquema acordado entre YPF y Neuquén para garantizar el suministro del proyecto Argentina LNG. La provincia otorgó cinco Concesiones de Explotación No Convencional (CENCH) sobre Meseta Buena Esperanza I y II, Aguada Villanueva Norte y Las Tacanas I y II, destinadas exclusivamente al abastecimiento del futuro complejo de licuefacción en la costa de Río Negro.
El consorcio liderado por YPF continúa con gestiones de financiamiento internacional para la inversión de gran escala que requiere la planta.
.
Desde el punto de vista técnico, los pozos tendrán ramas laterales de 2.000 metros, 33 etapas de fractura hidráulica y estarán distribuidos en cinco PADs de producción. El diseño apunta a desarrollar dos niveles estratégicos de la formación Vaca Muerta —Cocina y Orgánico Inferior— con una separación aproximada de 300 metros entre pozos del mismo nivel para optimizar la superficie y consolidar un esquema de desarrollo tipo factoría.
La producción inicial estimada para pozos de estas características se ubica entre 8 y 12 MMcf/d, con estabilización en el rango de 4 a 6 MMcf/d.
.
El plan piloto prevé un desembolso inicial de US$ 160,93 millones, concentrado en los nodos LOC‑MBE‑004, 038 y 105. La infraestructura incluye ductos equipados con trampas para mantenimiento y plantas de tratamiento necesarias para agrupar y medir el gas antes de su envío a los sistemas de transporte.
Estas obras constituyen el primer eslabón operativo del proyecto Argentina LNG, que busca transformar la producción de Vaca Muerta en exportaciones sostenidas de GNL.
El avance administrativo habilita el inicio de obras tempranas y marca un paso clave para la puesta en marcha de los bloques asignados al proyecto. Meseta Buena Esperanza será uno de los primeros desarrollos en aportar gas al esquema de licuefacción, en un contexto donde la expansión de Vaca Muerta y la disponibilidad de infraestructura asociada definen la viabilidad del plan exportador.
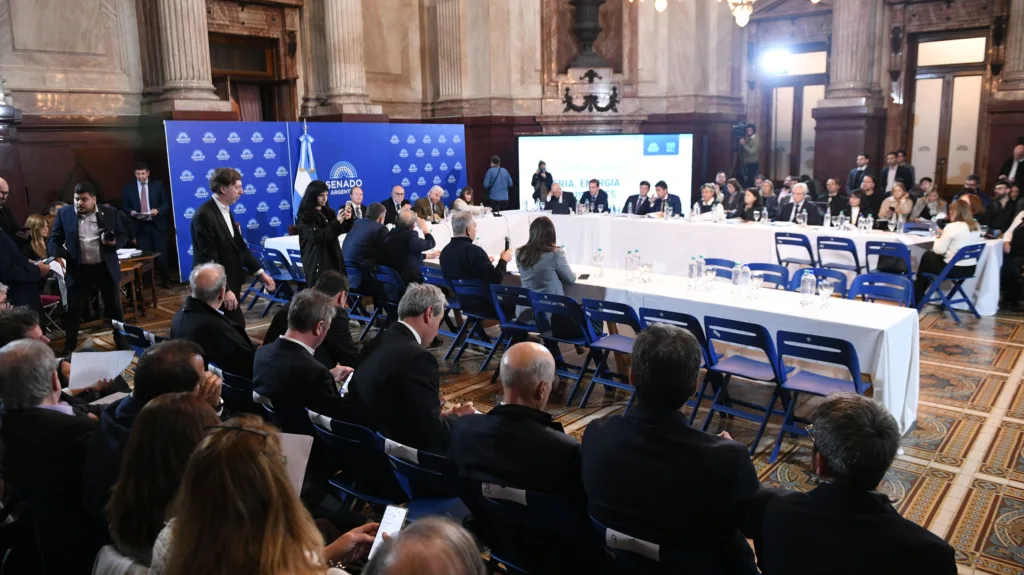
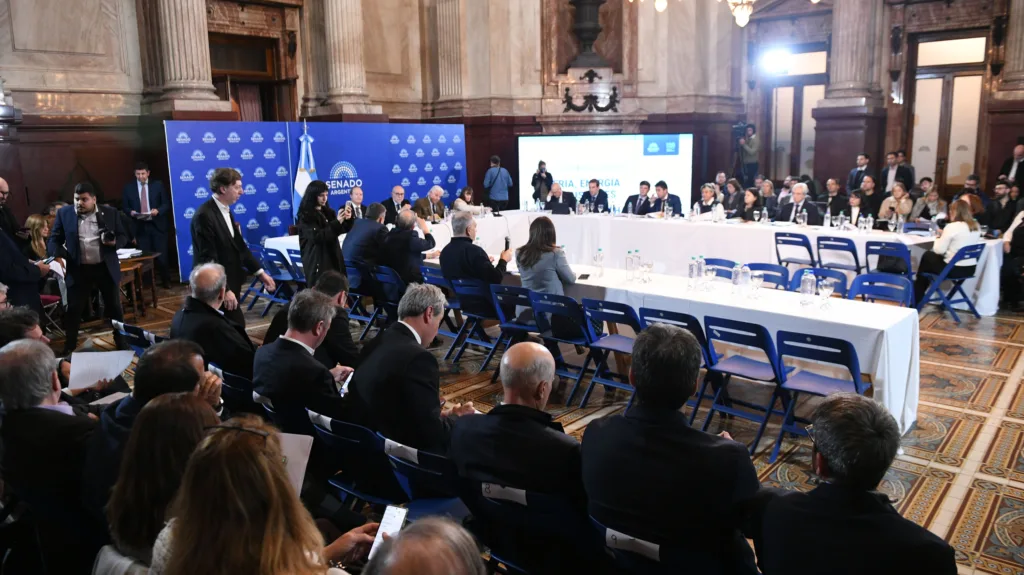
El Senado inició el tratamiento de tres proyectos para reemplazar la Ley 27.640 de Biocombustibles, en un debate que concentra a refinadoras, pymes, provincias productoras y empresas del complejo agroindustrial. La iniciativa con mayor aval es la presentada por el oficialismo, que propone desregular el mercado, fijar precios de referencia basados en la paridad de importación y aumentar los cortes obligatorios de biodiésel y bioetanol.
El texto, firmado por Patricia Bullrich, ya atravesó dos sesiones informativas en la Comisión de Minería, Energía y Combustibles y se encamina a dictamen.
El proyecto establece una transición hasta el 31 de diciembre de 2031 y una vigencia de 15 años. En gasoil, fija un corte mínimo obligatorio de biodiésel del 7,5%, que ascenderá al 10% doce meses después de la sanción. En naftas, el corte mínimo de bioetanol será del 12% y subirá al 15% en el mismo plazo. La Secretaría de Energía podrá modificar estos porcentajes solo por razones ambientales, sociales, económicas, técnicas o de abastecimiento.
El esquema incorpora además un mecanismo gradual de co-procesamiento para refinadores, que computará 0,5% en 2028, 1% en 2029, 1,5% en 2030 y 2% en 2031, convergiendo hacia el límite máximo del 3%.
La propuesta oficial elimina la segmentación geográfica del mercado general y crea un Mercado Electrónico único para la comercialización de biocombustibles, administrado por un organismo independiente con experiencia en negociación de productos energéticos.
.
Durante el período de transición, una porción específica del corte obligatorio deberá comercializarse exclusivamente a través de empresas no integradas, con un límite del 14% anual por firma para evitar concentración. El esquema de precios máximos se reemplaza por precios de referencia basados en la paridad de importación: si el valor local supera ese nivel, se habilita la importación como mecanismo de excepción.
El debate se produce en un contexto de capacidad instalada ociosa y precios elevados. En biodiésel, la industria cuenta con 4,4 millones de toneladas de capacidad instalada y produjo 2,1 millones en 2025, con una ociosidad del 52%. En bioetanol, la capacidad instalada ronda 1,3 millones de m³ y la producción fue de 1 millón, con ociosidad del 23%.
Según YPF, el biocombustible se ubicó un 40% por encima del precio del combustible fósil, con picos del 80%, y llevar el corte de biodiésel al 10% implicaría un impacto del 3% en el surtidor. El biodiésel tiene menor poder calorífico que el gasoil, lo que incrementa el consumo entre 1,5% y 2,2% según el nivel de mezcla.
La caída de las exportaciones también presiona la discusión. En 2025, el biodiésel exportó US$ 1.050 millones, un 38% menos que en 2023. La menor recaudación y el encarecimiento interno generaron un costo fiscal de US$ 300 millones en 2025 y de US$ 6.500 millones acumulados en 15 años, según Economía y Energía.
.
El aumento de cortes permitiría absorber capacidad ociosa y mejorar la ecuación económica de plantas que hoy operan por debajo de su punto de equilibrio.
Las provincias productoras —Santa Fe, Córdoba, Tucumán, Salta y Jujuy— siguen de cerca la discusión por su impacto en cadenas regionales. Las refinadoras avalan el proyecto oficialista, que habilita el co-procesamiento y elimina restricciones que históricamente limitaron su participación.
Las pymes advierten que la paridad de importación podría habilitar operaciones a precios de dumping y que la eliminación de regiones incrementaría costos logísticos para plantas alejadas de los centros de mezcla.
El Senado buscará dictamen en las próximas sesiones. El oficialismo sostiene que el nuevo esquema permitirá ordenar precios, ampliar la oferta y dar previsibilidad a un sector que opera con alta ociosidad y fuerte dispersión de costos.
El debate define la estructura del mercado de biocombustibles para los próximos 15 años y redistribuye roles entre refinadoras, pymes, provincias y grandes aceiteras en un segmento clave para el abastecimiento de combustibles líquidos.
Argentina quedó ubicada entre los actores emergentes más relevantes del mercado mundial de gas natural licuado gracias al avance del proyecto Southern Energy, que alcanzará una capacidad total de 6 millones de toneladas anuales (Mtpa) mediante dos unidades flotantes de licuefacción (FLNG) que operarán frente a la costa de Río Negro.
El dato surge de la 17ª edición del World LNG Report, elaborado por la International Gas Union (IGU) junto con Rystad Energy, que posiciona al país con el 31,6% de toda la capacidad FLNG aprobada a nivel global.
La escala del proyecto se explica por la incorporación de dos unidades de gran porte: Hilli Episeyo, con una capacidad cercana a 2,5 Mtpa, y MK II, que aportará otros 3,5 Mtpa. Ambas utilizan un esquema de reconversión de antiguos metaneros, un modelo que permite acelerar los tiempos de desarrollo y reducir los costos frente a las plantas terrestres tradicionales.
Con estas dos unidades, Southern Energy se convirtió en el principal impulsor del crecimiento del segmento FLNG durante el último año.
El informe destaca que dos de los tres proyectos de licuefacción flotante aprobados en 2025 corresponden a la iniciativa argentina, lo que refleja el peso que adquirió el país en un mercado caracterizado por la búsqueda de soluciones flexibles, modulares y de rápida implementación.
.
La capacidad total de 6 Mtpa coloca a Argentina por encima de Mozambique (3,6 Mtpa), Canadá (3 Mtpa) y Congo (2,4 Mtpa), consolidando su liderazgo en la expansión global del FLNG.
El gas que abastecerá las unidades provendrá de Vaca Muerta, cuya producción excedente durante distintos períodos del año será canalizada hacia la costa del Golfo San Matías. Allí, las instalaciones flotantes procesarán y licuarán el gas para su exportación a mercados internacionales, en un contexto de demanda sostenida y reconfiguración de las cadenas de suministro energéticas.
El cronograma operativo prevé que la primera unidad comience a funcionar entre fines de 2027 y principios de 2028, mientras que la incorporación de la MK II está programada para el segundo semestre de 2028, una vez finalizada su reconversión.
Con ambas unidades en operación, Argentina ingresará por primera vez al mercado global de exportación de GNL mediante infraestructura flotante, abriendo una nueva etapa para la monetización del gas de Vaca Muerta y ampliando la presencia del país en el comercio energético internacional.
La producción de petróleo registró un crecimiento interanual de 17,2% entre enero y mayo, apuntalado fundamentalmente por Vaca Muerta que se disparó un 36,3 por ciento. Los grandes proyectos de infraestructura que las grandes operadoras están impulsando, como el oleoducto VMOS, muestran que la actividad seguirá creciendo. Sin embargo, el contexto no se presenta por ahora tan auspicioso para la red de proveedores locales, fundamentalmente pymes, que dependen de esa industria.
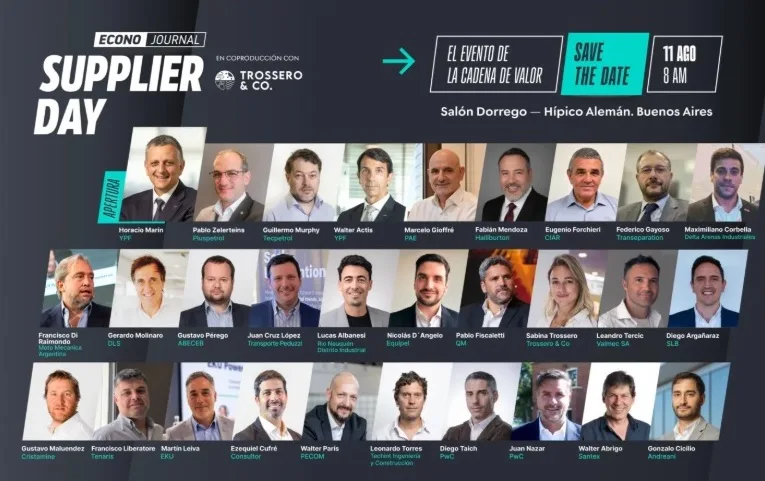
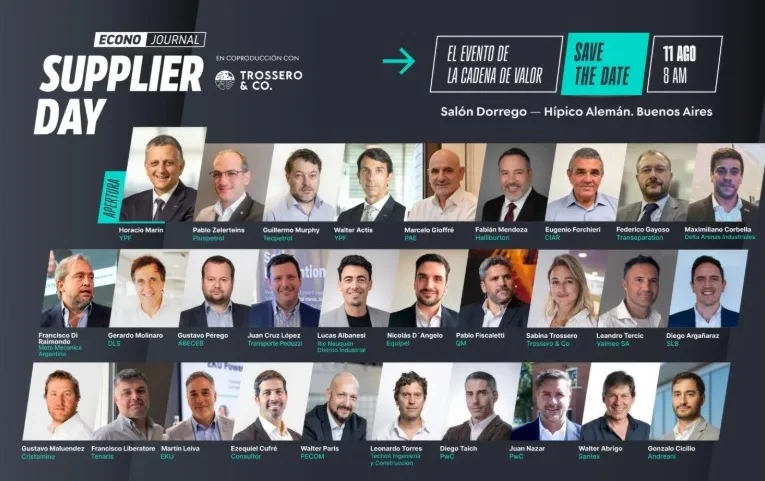
La falta de financiamiento, la suba de costos en dólares y la mayor importación está configurando un escenario complejo para esas firmas que son las que aportan mayor valor agregado y empleo. ¿Puede Vaca Muerta convertirse por si sola en una locomotora que mejore la situación de las pymes proveedoras o hacen falta políticas públicas complementarias? Con la intención de poner el foco en ese contexto desafiante para la cadena de valor, EconoJournal realizará el martes 11 de agosto por la mañana una nueva edición de Supplier Day en la Sala Dorrego del Club Hípico Alemán de Buenos Aires.
La apertura del encuentro, prevista para las 8:30, estará a cargo de Horacio Marín, CEO y presidente de YPF. Su presencia genera fuerte expectativa porque es la mayor productora de gas y petrolero del país.
Operadoras y empresas de servicios
Luego seguirán dos paneles donde directivos de las principales operadoras analizarán cuáles son los desafíos y exigencias que tendrán por delante en esta nueva etapa donde se busca seguir consolidando el crecimiento de la industria.
A las 9 será el turno de Guillermo Murphy, Supply Chain Vicepresidente de Tecpetrol; y Pablo Zelerteins, Supply Chain Director de Pluspetrol, bajo la moderación de Nicolás Gandini, director de EconoJournal.
A las 9:25 empezará el segundo panel de operadoras con Walter Actis, Vice President of Supply Chain and Services de YPF y Marcelo Gioffré, Vicepresidente de Supply Chain y Seguridad Patrimonial de PAE, moderados por Sabina Trossero.
Otro capítulo estará dedicado a las empresas de servicios, las cuáles, al igual que las operadoras, también se distribuirán en dos paneles. En el primero, a las 9:50 horas, expondrán Diego Argañaraz, Project & Account Manager de SLB; Fabián Mendoza, Account Manager de Halliburton; y Francisco Liberatore, Senior Director Oil & Gas Services de Tenaris, también moderados por Sabina Trossero.
A las 10:15 comenzará el segundo panel de las firmas de servicios con Gerardo Molinaro, VP Land Drilling de DLS; Walter Paris, Director Ejecutivo Servicios de Pecom; y Leonardo Torres, Supply Contracting Director de Techint. La moderación en este caso correrá por cuenta de Ezequiel Cufré.
Inteligencia artificial e insumos críticos
A las 11 el foco estará puesto en la aplicación de soluciones de inteligencia artificial en oil&gas. El encargado de exponer en el capítulo Spotlight será Walter Abrigo, Director General de Santex.
A las 11:15 se analizarán los insumos y servicios críticos para el desarrollo de Vaca Muerta, puntualmente la arena y toda la logística que requiere su traslado. Allí expondrán Maximiliano Corbella, Director Comercial de Delta Arenas; Gustavo Maluendez, Vicepresidente de Cristamine; Juan Cruz López, Presidente de Transporte Peduzzi; y Gonzalo Cicilio, Gerente de Energía y Minería de Andreani. Modera Pablo Fiscaletti, Presidente de QM.
El desafío de las pymes
Luego sigue el panel “Desafío Pyme: ¿cómo escalar la capacidad de contratación?” con Federico Gayoso, CEO de Transeparation; Francisco Di Raimondo, CEO de Moto Mecánica; Leandro Tercic, Director General de Valmec; y Lucas Albanesi, Gerente Comercial de Rio Neuquén Distrito Industrial.
A las 12:10 habrá otro panel que pondrá foco en las pymes: “Cómo compite una Pyme argentina en un ecosistema cada vez más exigente. ¿Por qué algunas evolucionan y otras quedan afuera?”. Los participantes serán Nicolás D´Angelo, Director Comercial de Equipel, Eugenio Forchieri, Gerente de Operaciones de CIAR y Martín Leiva, Country Manager Argentina de EKU.
Por último, habrá un “One to One” con PWC. Expondrán Juan Nazar, Forensics Manager de PwC Argentina y Diego Taich, Cybersecurity, Technology & Forensics Leader de PwC con la moderación de Gustavo Pérego, Director de ABECEB y Sabina Trossero.
La Directora Gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, viajará el martes 28 a Neuquén junto con el ministro de Economía, Luis Caputo, y recorrerá instalaciones del yacimiento hidrocarburífero Loma Campana, en Vaca Muerta, donde será recibida por el presidente de YPF, Horacio Marín, en tanto es la compañía operadora del área junto con Chevron.
La puesta en producción de Loma Campana se inició en 2013, pocos meses después de que el 51 por ciento de las acciones de YPF volvieran a ser estatales. Hoy supera una producción diaria de 100 mil barriles de shale oil. Las compañías llevan realizadas inversiones por más 10 mil millones de dólares y en el área de casi 400 kilómetros cuadrados están activos más de 700 pozos productores.
El viaje sucederá a una intensa jornada desarrollada por Giorgieva en el país el lunes. Por la mañana se reunió en el ministerio de Economía con Caputo y funcionarios de su equipo, y con el presidente del Banco Central, Santiago Bausili. Luego participó de una conferencia de prensa junto a Caputo.
Más tarde, fue recibida en Casa Rosada por el presidente Javier Milei, y también participó de una reunión con miembros del gabinete de gobierno.
La visita de Georgieva al país por invitación de Milei implica un respaldo del FMI al programa económico del Gobierno, en vísperas de las elecciones del 2027. En conferencia de prensa, Georgieva sostuvo que el Gobierno debe afrontar los riesgos político tanto nacionales como internacionales, con el ancla fiscal y la consolidación de buffers (reservas para amortiguar eventuales sobresaltos).
En la noche, mantuvo una cena con empresarios del sector energético, tecnológico y del agro, en un encuentro organizado por el propio organismo internacional. El miércoles por la mañana Giorgieva partirá con rumbo a Uruguay.
En la conferencia de prensa que tuvo lugar en Economía, Caputo destacó que “hoy la relación de Argentina con el Fondo Monetario es excelente a todo nivel”. “Hemos tenido siempre una relación de respeto profesional y personal, de confianza, y de diálogo continuo con el Fondo”, apuntó.
Por su parte, Georgieva consideró que la situación económica de la Argentina se encuentra “en una posición mucho más sólida” y que este es el resultado de un “trabajo mucho más arduo del gobierno y de la perseverancia y del sacrificio del pueblo argentino”. La directora gerente del FMI afirmó que la Argentina “no necesita fondos adicionales”, elogió el fortalecimiento de las reservas, y defendió “la disciplina fiscal”.
La Directora Gerente del FMI remarcó “el progreso macroeconómico y de estabilidad financiera desde 2023”. “Todos los indicadores nos muestran una escena más saludable; desde la posición fiscal del país que es fuerte, el déficit primario que cambio a superávit primario, la inflación ha disminuido del 210 % a un aproximado del 30 % hoy en día”, agregó.
Sobre la acumulación de reservas, Georgieva manifestó estar tranquila ante la posición externa de la Argentina, por el trabajo realizado por el Banco Central. “Esto ha superado la meta del programa y anticipamos que va a fortalecer las reservas de acá en adelante. La confianza del mercado ha regresado”, destacó.
Giogieva añadió que “cuando hay estabilidad económica y financiera, el desempeño de la economía mejora”, y hoy hay “un crecimiento en terreno positivo”. Destacó las proyecciones de inversión que se están generando en el marco del RIGI: “Esto nos ha llevado a U$S 45.000 millones de inversión de aquí al futuro y se traduce a un dinamismo de la economía argentina”, señaló.
ALTAVE acumula más de 3 millones de horas de monitoreo y atiende a clientes como TotalEnergies, Halliburton, Petrobras, ENI y Petronas.
La producción de petróleo en la Argentina podría cerrar 2026 en su mayor nivel histórico: las estimaciones apuntan a 900 mil barriles diarios, un salto del 16% respecto de 2025. La Cuenca Neuquina explica cerca del 70% de ese volumen, con inversiones que ya acumulan más de US$ 130.000 millones en el sector.
Esta expansión implica mucho más que nuevos pozos y mayor capacidad productiva. Significa también más obras, más personal y más equipos operando en áreas remotas y de riesgo – y vuelve evidente un desafío que va más allá de lo operacional: ¿cómo mantener la seguridad, el control y la eficiencia en una escala que avanza más rápido que la capacidad de los equipos para monitorear todo de manera manual?
Es en ese contexto que ALTAVE amplía su presencia en la Argentina, con una tecnología desarrollada para transformar imágenes y video en información operacional y apoyar la toma de decisiones en tiempo real.
Una tecnología aún poco explorada en la región
El Intelligent Video Analytics es una de las respuestas que el sector viene explorando para ese desafío, y pocas empresas cuentan con el historial que ALTAVE ha acumulado en ese frente. Fundada en Brasil hace 15 años con foco en el desarrollo de tecnologías para ambientes críticos, la compañía opera en más de 160 sitios activos globalmente, acumula más de 3 millones de horas de monitoreo y atiende a clientes como TotalEnergies, Halliburton, Petrobras, ENI y Petronas. Es con el ALTAVE HARPIA, su plataforma propia de visión computacional con IA, con la que la empresa busca ampliar su actuación en la Argentina: un sistema capaz de interpretar las imágenes ya generadas por la operación para detectar eventos, emitir alertas y estructurar datos para el análisis.
Si bien el video analytics ya está consolidado en operaciones críticas en otras regiones, la tecnología aún tiene escasa difusión entre las operadoras y prestadoras de servicios en la Argentina. «Lo que vemos hoy es un mercado que crece muy rápido y que todavía percibe el video analytics como algo nuevo. Las empresas que adopten esta tecnología tempranamente van a marcar diferencia en seguridad y eficiencia operacional», afirma Bruno Avena, CEO de ALTAVE.
Aplicaciones para el onshore de Vaca Muerta: de la seguridad a la inteligencia operacional
En las operaciones onshore, el ALTAVE HARPIA transforma cámaras en sensores inteligentes capaces de brindar control total de lo que sucede en superficie. Tanto en seguridad como en performance operacional, detecta intrusiones en activos lineales y áreas restringidas, controla zonas de exclusión sobre líneas de alta presión, monitorea la coreografía de camiones de arena y hace el seguimiento de la circulación de personal en locación. «En los ambientes de perforación y completación, hay una combinación desafiante de escala, velocidad y dispersión operacional. Nuestra propuesta es ampliar la visibilidad de la operación, permitiendo monitorear lo que no puede pasar desapercibido», explica Bruno Oliva, Head Comercial de ALTAVE en la Argentina.
La actuación de la plataforma no se limita a la seguridad. Sus módulos de performance operacional – un desarrollo que aún no tiene equivalente directo en el mercado – vienen generando un interés creciente entre las operadoras de la cuenca. «La tecnología no transforma los procesos por sí sola. El resultado aparece cuando los datos se incorporan a las rutinas y ayudan a los equipos a actuar antes de que una desviación operacional derive en un incidente o una interrupción», completa Avena.
Quince años de experiencia
Con 14 patentes registradas, marcación CE para su comercialización en la Unión Europea y acreditación como Empresa Estratégica de Defensa por parte del Ministerio de Defensa de Brasil, ALTAVE identificó más de 145 mil eventos de seguridad en 2025 en rigs, refinerías, plataformas, embarcaciones, ferrocarriles y áreas de minería en todo el mundo.
A medida que la producción en Vaca Muerta encadena récords, la seguridad, la inteligencia artificial y la eficiencia pasan a formar parte de una misma decisión de inversión en el sector. Para ALTAVE, ese movimiento abre el espacio para que el Intelligent Video Analytics deje de percibirse únicamente como una herramienta de monitoreo y pase a integrarse a la infraestructura de inteligencia operacional en el campo.
El proyecto oficialista cuenta con el aval de las refinadoras.
El Senado ya analiza un nuevo proyecto de ley de Biocombustibles que pretende desregular el mercado y avanzar en cambios significativos que aumentarán el cupo obligatorio de mezcla. El nuevo documento que lleva la firma de Patricia Bullrich, presidenta del bloque de la Libertad Avanza, cuenta con el aval de empresas del sector y establece un esquema basado en la paridad de importación.
La nueva legislación propone extender el período de transición para mezclas y cupos hasta el 31 de diciembre de 2031 y, en caso de aprobarse, tendrá una vigencia de 15 años. Contempla un aumento en los niveles de corte obligatorio de biocombustibles, lo que permitiría absorber capacidad ociosa, e introduce un esquema gradual de licitaciones para la asignación de cupos y la formación de precios. Tras dos sesiones informativas en la Comisión de Minería, Energía y Combustibles, el oficialismo pretende llegar a un acuerdo para lograr un dictamen de comisión y su posterior tratamiento en el recinto.
El intento de una reforma a la Ley 27.640 de Biocombustibles había quedado detenido tras un intento fallido del oficialismo de aprobar modificaciones junto con la Ley Bases. En ese momento, el entonces secretario de Energía, Eduardo RodríguezChirillo, había decidido retirar los cambios iniciales que promovían la liberalización del sector y finalmente, bloqueó el ingreso al negocio de petroleras y condicionó la participación de grandes aceiteras.
Tras varias idas y vueltas, el gobierno de Javier Milei decidió retirar el capítulo de Biocombustibles del proyecto conocido como “Ley Ómnibus” para esperar un acuerdo con las provincias y empresas como cerealeras y refinadoras. A dos años de esa discusión, ahora el Senado se propone aprobar en las próximas sesiones esta nueva legislación que cuenta con el aval de varias empresas.
Fuentes del Senado confirmaron a EconoJournal que actualmente se debaten en comisiones tres iniciativas diferentes para reemplazar el régimen vigente de biocombustibles: la del oficialismo, una liderada por la senadora de Salta, Flavia Royon, y otra presentada por la senadora cordobesa de Provincias Unidas, Alejandra María Vigo.
El proyecto más reciente y que cuenta con mayor aval es el impulsado por el Gobierno nacional, que propone avanzar hacia un esquema más desregulado, basado en acuerdos entre privados, con un período de transición fijado hasta 2031. En primera instancia, el oficialismo presentó un proyecto que luego modificó introduciendo cambios en 9 artículos a pedido de cámaras y empresas.
Nuevos cortes mínimos
En cuanto a los cortes, la propuesta oficialista establece para el gasoil un 7,5% de porcentaje de mezcla mínimo obligatorio de biodiésel, disponiendo que a partir de los 12 meses de la sanción de la ley el porcentaje se elevará al 10%. En las naftas, propone que deberán contener un porcentaje mínimo obligatorio de mezcla del 12% de bioetanol, mientras que a partir de los 12 meses dicho corte ascenderá al 15%.
En ambos casos, el proyecto faculta de manera excepcional a la Autoridad de Aplicación (la Secretaría de Energía) a modificar los porcentajes obligatorios únicamente por motivos ambientales, sociales o económicos, además de razones técnicas, de calidad o para asegurar el abastecimiento del mercado interno.
También prevé un esquema de transición para el co-procesamiento, es decir, la incorporación de materia prima no fósil en la producción de gasoil por parte de mezcladores que a su vez sean refinadores. El cómputo de este mecanismo dentro del corte obligatorio de biodiésel podrá aplicarse de forma gradual: 0,5% en 2028, 1% en 2029, 1,5% en 2030 y 2% en 2031, hasta converger con el límite máximo del 3%.
Por otro lado, establece un mecanismo de comercialización y libre competencia que elimina la división en regiones geográficas dentro del Mercado Electrónico general. No obstante, mantiene y traslada la potestad de determinar regiones geográficas de negociación para el segmento de biodiésel de las Empresas No Integradas en el período de transición, con el fin de optimizar costos logísticos.
Asimismo, se sustituye el esquema de precios máximos fijados por uno de precios de referencia de paridad de importación. De esta forma, el precio pasa a ser libre, pero si superara la paridad de importación, se habilita la activación del mecanismo de excepción que autoriza la importación de biocombustibles. Este fue uno de los puntos más discutidos en el plenario de comisiones. Claudio Molina, analista de energías renovables, expuso que esto podría habilitar importaciones a precios de dumping.
Por otra parte, el proyecto dispone que durante el período de transición una porción específica del corte obligatorio se destine a comercializarse a través del mercado regulado exclusivamente mediante empresas no integradas (pymes independientes). Además, para evitar que una sola firma domine dicho segmento, fija que ninguna empresa o grupo económico no integrado podrá exceder el 14% del total comercializado por año dentro de esta categoría.
Postura de las refinerías y el impacto en el surtidor
La iniciativa presentada por el oficialismo es por el momento la que cuenta con el aval de los diferentes actores, entre ellos, las refinerías. En el caso de YPF, que controla mayoritariamente el mercado de combustibles, Mauricio Martin, vicepresidente Ejecutivo de Midstream y Downstream, aseguró que actualmente el precio del biocombustible “está por encima un 40% del combustible fósil, con picos que llegaban hasta el 80%”.
En relación con los nuevos cortes y su impacto en el surtidor, Martin afirmó que llevar el corte de biodiésel al 10% “impactará en un 3% adicional en los precios de los combustibles al consumidor”.
Más demanda y costo fiscal
El proyecto se debate en un contexto de crecimiento de la demanda de biocombustibles a nivel mundial y del fuerte encarecimiento en el país, lo cual provocó que, en comparación con los combustibles fósiles, los biocombustibles tuvieran precios por sobre el 40%.
Por otro lado, la caída de las exportaciones de biocombustibles implicó una menor recaudación para el Estado nacional y un costo fiscal que ascendió a los US$ 300 millones en 2025 y que acumuló US$ 6.500 millones en los últimos 15 años, según un informe elaborado por la consultora Economía y Energía.
Entre otros cambio, el nuevo proyecto incluye también la creación de un Mercado Electrónico como mecanismo que concentre la comercialización «de manera única, transparente y de acceso público, administrado por un organismo independiente con experiencia comprobada en negociación de productos energéticos y bajo estándares internacionales de comercio».
Además, incentiva a las provincias y a la Ciudad Autónoma de Buenos Aires a que fomenten regímenes propios opcionales e incrementales para el usuario que habiliten la comercialización de cortes superiores.
La escuela cínica de la antigua Grecia sostenía que la virtud debía fundarse en la coherencia entre el discurso y la conducta. Diógenes de Sinope desafiaba las convenciones sociales con la intención de desenmascarar las apariencias y denunciar la hipocresía del poder. Con el paso del tiempo, el término “cinismo” perdió aquel contenido filosófico para convertirse en sinónimo de una actitud que conoce las reglas, pero decide ignorarlas cuando resulta políticamente conveniente. En ocasiones, la actividad legislativa parece aproximarse más a esta acepción contemporánea que al ideal clásico: se sancionan normas cuyo impacto simbólico es indiscutible, aun cuando su eficacia jurídica resulte, desde su origen, altamente cuestionable. La reciente Ley N.º 5860 de la Provincia de Río Negro ofrece un caso que invita a reflexionar sobre esa tensión entre el rédito político inmediato y los límites constitucionales del ejercicio del poder legislativo.
Más allá del juicio político que cada lector pueda formular, el verdadero interrogante no reside en la finalidad de la norma —indudablemente inspirada en la protección de sectores vulnerables—, sino en si la Provincia podía válidamente legislar sobre una materia sometida a un régimen federal. Esa cuestión adquiere especial relevancia a partir de la reciente sanción de la Ley N.º 5860 de la Provincia de Río Negro.
Cabe recordar, que la Legislatura de la Provincia de Río Negro sancionó la norma en junio y la misma ordena suspender los cortes de los servicios públicos de luz, gas y agua hasta el 31 de diciembre de 2027 para usuarios en situación de vulnerabilidad que lo soliciten, y faculta a la Agencia de Recaudación Tributaria a imponer multas de $50.000 diarios a las empresas que incumplan.
La norma aprobada, establece en su artículo 1° la suspensión de los cortes o interrupciones del suministro domiciliario de gas natural, energía eléctrica y agua en todo el territorio de Río Negro hasta el 31 de diciembre de 2027, cualquiera sea la causa que los motive.
El artículo 2° delimita el universo de beneficiarios: quedan comprendidas las personas humanas usuarias de esos servicios que acrediten al menos uno de estos extremos: a) situación de vulnerabilidad social por razones económicas que demuestren fehacientemente incapacidad de pago; b) jubilados, pensionados y grupos familiares con ingresos por debajo de la canasta básica familiar publicada mensualmente por el INDEC; o c) jubilados, pensionados y grupos familiares que tengan a su cargo personas con discapacidad.
El artículo 3° acota el beneficio a la vivienda única familiar, con independencia de la titularidad del servicio –ya sea por propiedad, comodato, alquiler u otra forma de ocupación efectiva–, lo que excluye a inmuebles comerciales, industriales o segundas residencias.
Por su parte artículo 4° establece el mecanismo de acceso: las empresas prestadoras deben otorgar el beneficio al usuario que lo solicite mediante declaración jurada, sin que la norma exija una instancia previa de verificación por parte de la autoridad de aplicación, lo que ha sido señalado por la distribuidora como un punto crítico que podría facilitar usos indebidos y aumentar la morosidad.
La ley designa como autoridad de aplicación a la Agencia de Recaudación Tributaria de Río Negro, facultándola en su artículo 9° a imponer sanciones de $50.000 diarios a las empresas que nieguen el beneficio a los usuarios que cumplan con los requisitos. Hasta el momento, la Provincia no ha instrumentado el procedimiento para hacer efectivas esas multas, mientras Camuzzi sostiene que la normativa es inoponible por tratarse de un servicio público de jurisdicción nacional.
La Ley Provincial N.º 5860 resulta inoponible respecto del servicio público de distribución de gas natural porque pretende regular aspectos propios de una concesión federal cuya titularidad corresponde al Estado nacional. En virtud del principio de supremacía del derecho federal (art. 31 de la Constitución Nacional) y del marco regulatorio establecido por la Ley N.º 24.076, las condiciones de prestación, suspensión del suministro, cobrabilidad y demás obligaciones derivadas de la licencia de distribución son materia reservada a la jurisdicción nacional y al control del ENReGE. En consecuencia, una norma provincial no puede alterar unilateralmente el contenido de una licencia otorgada por el Estado nacional ni imponer obligaciones incompatibles con ese régimen, por lo que carece de eficacia jurídica frente al concesionario, sin perjuicio de su eventual validez respecto de servicios sometidos a jurisdicción provincial, como ocurre con la distribución de energía eléctrica.
Desde una perspectiva de teoría general del derecho, esta conclusión no responde únicamente a una cuestión de oportunidad política, sino a la propia estructura jerárquica del ordenamiento jurídico. La conocida pirámide normativa de Hans Kelsen representa esa idea: las normas inferiores sólo son válidas en la medida en que respeten las superiores. En el sistema argentino, esa jerarquía encuentra recepción positiva en el artículo 31 de la Constitución Nacional, que consagra el principio de supremacía constitucional y federal.
Por ello, una ley provincial no puede desplazar ni modificar un régimen jurídico establecido por una ley nacional dictada en ejercicio de competencias delegadas por las provincias a la Nación, como ocurre con el transporte y la distribución de gas regulados por la Ley N.º 24.076.
Es preciso hacer una distinción: en el caso de la electricidad, la provincia tiene herramientas legales y constitucionales para regular y sancionar a la distribuidora, porque el servicio se encuentra bajo su órbita. No ocurre lo mismo con el gas, que escapa a su control por expresa disposición de la ley nacional.
La pregunta que se impone es ¿la Provincia de Río Negro, al sancionar la Ley N° 5860, tuvo en cuenta los contratos de concesión que vinculan a las prestadoras con el poder concedente?
La posición de la prestadora
La distribuidora Camuzzi Gas del Sur —que presta servicio a unos 243.000 usuarios en la provincia— respondió que no acatará la norma. La empresa sostiene que el servicio está “concesionado por el Estado argentino”, por lo que “ninguna provincia tiene potestad ni está facultada para dictaminar en materia de cobrabilidad, cuadro tarifario ni ninguna otra característica que tiene que ver con nuestro servicio”.
La empresa sostuvo que la Corte Suprema de Justicia de la Nación ha sostenido de manera reiterada que la regulación de la distribución de gas natural corresponde al ámbito federal, por tratarse de un servicio público nacional regido por la Ley N.º 24.076. En esa línea se inscriben precedentes como Gas Natural BAN S.A. c/ Municipalidad de Campana s/ acción meramente declarativa (CSJN, 12/08/2003) y Desarrollos Argentinos S.A. c/ Camuzzi Gas del Sur S.A. (Fallos 328:1248), en los que el Máximo Tribunal reafirmó la prevalencia del régimen federal sobre disposiciones locales que interfieran con las condiciones de prestación del servicio.
La empresa indicó también, que atiende casos particulares con planes de pago, pero “siempre por fuera del alcance de esta ley” —actualmente tiene 95 planes de pago vigentes, con una deuda total de $28 millones mayoritariamente ya saldada— y señaló que el nivel de incobrabilidad en Río Negro es del 0,15%. La diputada Magdalena Odarda (Vamos con Todos) denunció un caso puntual y pidió multar a la compañía por presuntos incumplimiento.
El servicio público de Transporte y Distribución
El proceso de privatización del gas en Argentina fue estructurado por el Estado nacional —en su rol de poder concedente— mediante un paquete normativo dictado en 1992, que estableció el nuevo marco regulatorio, declaró sujeta a privatización a la empresa estatal Gas del Estado y ejecutó la transferencia de sus activos al sector privado.
La piedra angular fue la Ley N° 24.076, que declaró al transporte y la distribución de gas como servicio público nacional y, en su artículo 4°, dispuso que debían ser realizados por personas jurídicas de derecho privado, allanando el camino para la privatización total de Gas del Estado. Esta ley fue reglamentada por el Decreto N° 1738/1992, que estableció que las habilitaciones para operar el servicio tendrían la forma de “licencia” —una concesión a largo plazo—, y complementada por el Decreto N° 2255/1992, que aprobó los modelos de licencia de transporte y distribución definiendo los derechos y obligaciones de las futuras empresas.
El proceso de venta se inició con el Decreto N° 1189/1992, que ordenó la constitución de las nuevas sociedades anónimas que se harían cargo del servicio, y la Resolución MEyOySP N° 874/1992, que llamó a Licitación Pública Internacional para la venta del 70% de las acciones de las nuevas compañías y aprobó los pliegos de bases y condiciones. La adjudicación se concretó mediante el Decreto N° 2458/1992, que otorgó formalmente la licencia a Transportadora de Gas del Sur S.A. y la transferencia de la infraestructura (gasoductos, plantas y demás activos) se efectivizó a través de la Resolución MEyOySP N° 1409/1992, que transfirió formalmente los activos y pasivos de Gas del Estado a la nueva empresa privada.
De este modo, el Estado nacional trasladó la prestación del servicio a concesionarios privados, bajo un marco regulatorio federal que tiene al ENARGAS como ente de control. Cabe recordar, sin embargo, que el servicio público sigue siendo titularidad del Estado nacional, quien puede prestarlo directamente o a través de un tercero. Ese esquema, con las modificaciones introducidas por leyes posteriores —como la N° 27.742—, continúa vigente hasta la actualidad.
¿Qué pasa con la ley provincial?
Esta es, sin duda, la pregunta más incómoda para la provincia. Desde una mirada analítica, la sanción de una norma que las autoridades saben (o deberían saber) que es inoponible responde a una lógica que combina gestión política, litigio estratégico y rentabilidad electoral, antes que a una genuina vocación de tutela efectiva de los derechos de los usuarios.
El asunto no es exclusivo de la provincia de Rio Negro, estas acciones producen una rentabilidad política de corto plazo (el “efecto ancla”). Para un legislador provincial, sancionar una ley que prohíbe los cortes de gas en pleno invierno es un acto de alto impacto mediático y emocional.
El ciudadano que lee el titular (“La provincia protege a los usuarios”) otorga un crédito político inmediato, aunque ese título no se cumpla. La norma funciona como un ancla simbólica: genera la ilusión de control sobre un servicio que, en realidad, escapa a la jurisdicción provincial. El costo político de no hacer nada ante la suba de tarifas es percibido como más alto que el costo de sancionar una ley que luego no se cumple, porque la primera opción no deja fotos para la campaña electoral.
Conflicto de poderes
El legisador provincial confunde deliberadamente al usuario porque lo coloca en el papel de rehén en medio de una puja federal. El ciudadano promedio no distingue entre competencias nacionales y provinciales; solo sabe que su gobernador le dijo que no le pueden cortar la luz y el gas. Cuando la empresa le reclama la deuda o le suspende el servicio, el usuario recurre a la Provincia, y la Provincia le responde que “la empresa está incumpliendo”. Eso genera frustración, pero también dirige la ira del usuario contra la empresa extranjera o el gobierno nacional, desviando la responsabilidad de la Provincia. Es una clásica estrategia de externalización del conflicto hacia otro nivel del Estado.
Litigio estratégico
Muchas veces, estas leyes no buscan ser cumplidas, sino ser judicializadas. La Provincia sabe que la empresa irá a la Justicia y que la provincia probablemente perderá, pero al presentar un amparo o una cautelar, se abre un espacio de negociación con el gobierno nacional. La ley se convierte en un reclamo político en formato normativo: “Miren, Nación, ustedes nos dejaron solos con las tarifas, así que nosotros legislamos; ahora ustedes resuelvan este embrollo o negocien más fondos para subsidios”. Es un mecanismo de presión para obtener mayores transferencias o competencias adicionales.
Un poco de cinismo institucional
El Poder Legislativo provincial cuenta con asesores jurídicos que conocen el alcance de la Ley N.º 24.076 y la consolidada jurisprudencia de la Corte Suprema de Justicia de la Nación en materia de competencias federales sobre el servicio público de distribución de gas, particularmente los precedentes Gas Natural BAN S.A. c/ Municipalidad de Campana y Desarrollos Argentinos S.A. c/ Camuzzi Gas del Sur S.A., por lo que resulta razonable presumir que las limitaciones constitucionales de la norma eran conocidas durante su tratamiento legislativo. Está claro que prima el cálculo político sobre el rigor técnico. Vale mencionar que el nivel de incobrabilidad (0,15%) es tan bajo que pueden costear el costo reputacional de no acatar la norma provincial sin que ello les represente un quebranto económico significativo.
El rol de la Agencia de Recaudación
El hecho de que la autoridad de aplicación sea la Agencia de Recaudación Tributaria de Rio Negro y no, por ejemplo, el Ministerio de Desarrollo Social o Defensa del Consumidor, revela la fragilidad de la herramienta. La Agencia no tiene competencia técnica sobre energía ni sobre concesiones federales; su función es fiscal, no reguladora. Al imponer una multa diaria de $50.000, la Provincia crea una ficción coercitiva: es un monto ínfimo comparado con la facturación de Camuzzi, por lo que la empresa prefiere pagar las multas —si es que se llegan a aplicar— antes que someterse a un plan de pago que distorsione su flujo de caja y siente un precedente peligroso para otras provincias.
En rigor, esta ley no es una norma jurídica en sentido pleno, sino un instrumento de agitación política. Sancionar una norma que se sabe inválida (por invasión de competencias federales) es una mala práctica legislativa porque erosiona la confianza del ciudadano en la ley misma. El usuario termina creyendo que el Estado es ineficaz o que “las empresas le ganan al gobierno”, cuando, en realidad, el problema de fondo radica en que la Provincia intenta regular aspectos de un servicio público cuya regulación corresponde al Estado nacional conforme al régimen establecido por la Ley N.º 24.076 y la jurisprudencia de la Corte Suprema.
El verdadero perjudicado no es Camuzzi, sino el vecino de Cinco Saltos o de General Roca, que tiene una boleta impaga, cree que está protegido, y un día amanece con la llave de paso cerrada, sin entender por qué su gobernador no pudo defenderlo. Es, en definitiva, demagogia legislativa con consecuencias concretas en la vulnerabilidad ciudadana.
El almacenamiento de la energía solar dejó de ser un complemento para convertirse en parte fundamental de cada proyecto.
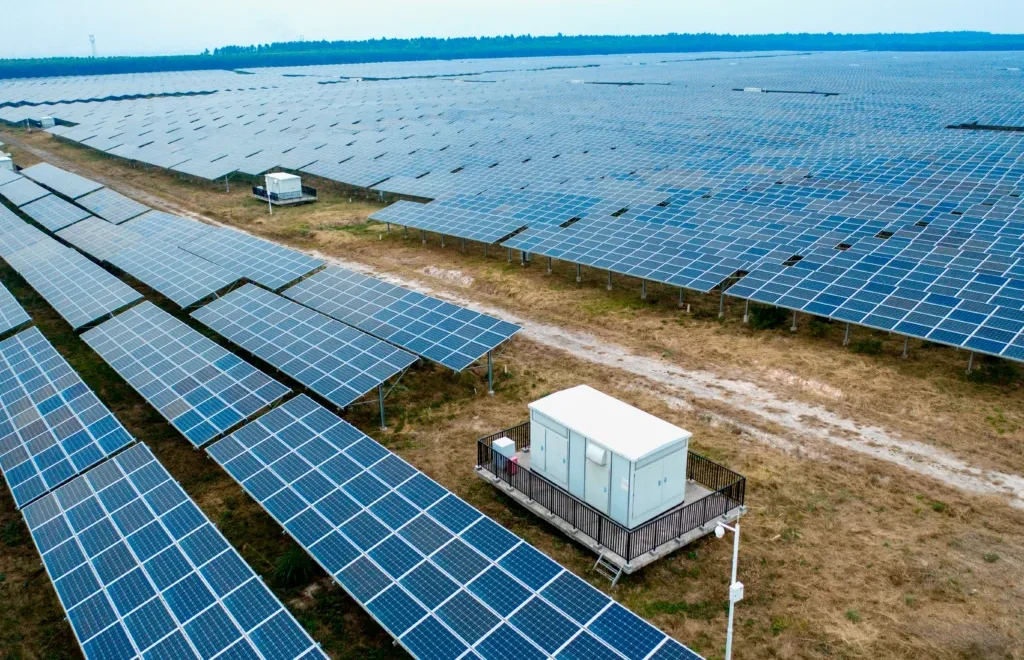
La industria solar mundial atraviesa un cambio de paradigma en donde el almacenamiento energético se convirtió en parte central de los proyectos de utility scale y dejó de ser una tecnología complementaria. El fenómeno, acompañado por BLC Power Generation, empresa del grupo BLC Global, fue el eje central de la última edición de Intersolar Europe 2026, el punto de encuentro de la industria solar.
Con la presencia de más de 100.000 participantes, cerca de 1.350 expositores y una exhibición de más de 100.000 m2, el desarrollo de la mega feria demostró que en los últimos años el mercado de energías renovablesaceleró una transformación que se venía gestando y que en la actualidad, se consolida tanto desde el desarrollo tecnológico como desde el marco regulatorio.
Desde hace ya varios añosBLC Power Generation forma parte de esta tendencia ofreciendo entre sus productos soluciones integrales para la gestión inteligente de plantas renovables y de sistemas de almacenamiento. Lejos de ser una moda, el cambio de paradigma otorga a los sistemas de gestión Optimum PG-EMS desarrollados por la compañía un papel cada vez más relevante tanto en la administración de la energía almacenada, como en la optimización de su despacho y la interacción entre generación y red.
El almacenamiento de la energía solar en la feria Intersolar Europe 2026
Durante la última edición de Intersolar Europe 2026 se evidenció un crecimiento acelerado y consolidado del almacenamiento energético.
A lo largo de la mega exposición hubo un eje constante: el crecimiento acelerado y consolidado del almacenamiento energético. Así lo demostró la mayor presencia tanto de soluciones BESS -de litio y de sodio- como el avance de tecnologías basadas en el hidrógeno.
En paralelo, el mercado dio señales positivas dejando atrás el descenso de años anteriores en el precio de los componentes fotovoltaicos con una mayor estabilidad de costos. Al mismo tiempo, los cambios en la política de exportaciones de China anticipan un escenario diferente para la industria.
El mensaje de la Intersolar Europe 2026 fue claro: las nuevas plantas solares ya no se proyectan sin almacenamiento. La inclusión de baterías responde no solo a necesidades operativas como a nuevos requerimientos regulatorios orientados a mejorar la flexibilidad y la estabilidad de la red eléctrica. Y BLC Power Generation acompaña e impulsa este cambio.
La Cámara Argentina de Empresarios Mineros (CAEM) presentó una proyección que redefine el peso laboral del sector para los próximos diez años: 1 millón de empleos y un salto de 60–70 mil trabajadores directos a 300 mil, impulsado por la puesta en marcha de proyectos de cobre de clase mundial y por la expansión de la cadena de proveedores nacionales.
El presidente de CAEM, Roberto Cacciola, expuso estas cifras en el 160° aniversario de la Sociedad Rural Argentina.
Cacciola sostuvo que la minería puede multiplicar por cinco su empleo directo y generar un millón de puestos indirectos a partir del efecto multiplicador de la construcción y operación de grandes proyectos. Un solo proyecto de cobre demanda 7.000 trabajadores en fase de construcción, con un impacto adicional de 1,5 a 2 veces sobre proveedores industriales, transporte, servicios y logística.
La condición para que ese crecimiento se materialice es que la industria nacional se integre de manera efectiva en la cadena de abastecimiento, permitiendo que provincias como Córdoba, Santa Fe y Buenos Aires participen mediante la fabricación de bienes y servicios especializados.
.
El dirigente propuso crear una mesa federal minera con participación del Gobierno nacional y de las provincias productoras y proveedoras, enfocada en resolver déficits estructurales que hoy limitan la expansión: ferrocarriles, rutas nacionales, energía y logística.
Sin infraestructura, los proyectos de cobre no pueden ingresar en fase de construcción; sin proveedores nacionales integrados, el empleo indirecto no se multiplica.
Las proyecciones de exportación acompañan el salto laboral. El sector pasó de USD 4.500 millones en 2024 a USD 6.000 millones en 2025, proyecta USD 9.000 millones en 2026 y estima superar los USD 35.000 millones anuales hacia la próxima década.
El motor es el cobre: Argentina es el único país con seis proyectos de clase mundial listos para avanzar —Josemaría, Filo del Sol, Taca Taca, MARA, El Pachón y Los Azules— que permitirían pasar de cero a 1,5–1,8 millones de toneladas de producción anual.
Cacciola destacó el rol del RIGI como herramienta para destrabar inversiones de largo plazo. El régimen ya cuenta con 17 proyectos presentados por USD 40.000 millones y 11 aprobados, incluyendo iniciativas upstream y midstream en cobre y litio.
La estabilidad fiscal y la previsibilidad regulatoria son condiciones necesarias para que las empresas internacionales avancen con los CAPEX de gran escala que requiere la minería metálica.
La proyección de CAEM plantea un escenario en el que la minería se convierte en un generador masivo de empleo y en un sector capaz de modificar la estructura productiva argentina. El desafío es activar los proyectos de cobre y construir la infraestructura y la red de proveedores que permitan que ese crecimiento se traduzca en trabajo y desarrollo territorial.
Javier Milei utilizó su exposición en la CPAC de Budapest para instalar dos definiciones que cruzan política exterior, energía y macroeconomía. Por un lado, afirmó que Argentina podría abastecer de energía a Europa, en un contexto en el que el continente busca reducir su dependencia de Rusia y Medio Oriente.
Por otro, revisó la meta de inflación cero y la trasladó al final de su mandato, es decir, 2027, corrigiendo la estimación previa del ministro de Economía, Luis Caputo, que había proyectado el segundo semestre de 2026.
En materia energética, Milei sostuvo que el país atraviesa una “fiebre del oro” impulsada por Vaca Muerta y que Argentina puede convertirse en un proveedor confiable para Europa. La afirmación se apoya en el crecimiento de la producción de gas y petróleo, pero contrasta con la infraestructura disponible: Argentina no cuenta hoy con plantas de GNL operativas, ni con la logística necesaria para abastecer volúmenes significativos al mercado europeo.
.
Los proyectos Argentina LNG y Southern Energy están en desarrollo, pero requieren gasoductos troncales, unidades de licuefacción, contratos de largo plazo y flota de transporte que aún no existen. La proyección de USD 30.000 millones en exportaciones energéticas hacia fin de década coincide con estimaciones del sector, pero depende de obras que todavía no están construidas.
En paralelo, Milei revisó la meta de inflación cero y la ubicó en 2027. El artículo señala que no hubo explicación oficial, aunque el cambio podría vincularse a la volatilidad del petróleo, los conflictos en Medio Oriente y la guerra Rusia–Ucrania, factores que presionan los costos energéticos y logísticos y afectan la velocidad del proceso desinflacionario.
La estructura de precios relativos pendiente —combustibles, tarifas y transporte— también condiciona la convergencia hacia una inflación mínima en plazos más cortos.
Las definiciones del Presidente combinan una narrativa de posicionamiento internacional con un ajuste de expectativas macroeconómicas. El discurso energético busca proyectar a Argentina como actor global, mientras la revisión de la meta inflacionaria reconoce que el proceso enfrenta restricciones externas y domésticas que requieren más tiempo para resolverse.
GeoPark consolidó en 2026 un plan de inversión de gran escala en Argentina, apoyado en la adquisición de activos, la perforación de nuevos pozos, acuerdos de evacuación y exportación, y una solicitud para adherirse al RIGI. El objetivo es transformar su presencia en Vaca Muerta y llevar su producción local desde niveles marginales hasta un volumen capaz de sostener un polo petrolero integrado.
La compañía registró una producción promedio de 1.400 boed en Argentina durante el segundo trimestre y espera triplicar ese volumen antes de fin de año, a partir de la entrada en producción de cinco pozos en Loma Jarillosa Este.
Este crecimiento inmediato se apoya en los activos adquiridos a Pluspetrol en octubre de 2025 por USD 115 millones, que incluyen Loma Jarillosa Este (100%) y Puesto Silva Oeste (95%), con 60 millones de barriles brutos de recursos recuperables estimados.
Para garantizar la evacuación y exportación de los nuevos volúmenes, GeoPark firmó un acuerdo con Pan American Energy que asegura capacidad de procesamiento y salida por las terminales de Puerto Rosales y Punta Colorada hasta diciembre de 2027.
.
Además, cerró un contrato por tres años con Helmerich & Payne para disponer de un equipo de perforación dedicado, condición indispensable para sostener el ritmo operativo.
El componente central del proyecto es la solicitud presentada en mayo de 2026, junto a Gas y Petróleo del Neuquén, para adherirse al RIGI y desarrollar un polo petrolero integrado en Vaca Muerta.
El plan contempla inversiones superiores a USD 1.000 millones, una planta central de procesamiento en Puesto Silva Oeste y un incremento de producción desde 1.500 boed hasta 20.000 boed hacia 2028. La compañía espera la resolución del Gobierno, que ya aprobó más de una docena de proyectos upstream y midstream bajo este régimen.
Aunque Colombia continúa representando más del 90% de la producción total de GeoPark, la expansión en Argentina se convirtió en su principal vector de crecimiento.
La combinación de recursos, infraestructura asegurada, contratos de perforación y un eventual acceso al RIGI posiciona a la compañía para ejecutar un proyecto de inversión de largo plazo y escalar su presencia en Vaca Muerta.
La Resolución 498/2024 de la Superintendencia de Seguros de la Nación modifica el punto 35.8.1 del Reglamento General de la Actividad Aseguradora y habilita dos herramientas que incorporan al mercado asegurador al financiamiento productivo.
Por un lado, el inciso m) permite que las compañías de seguros inviertan en Obligaciones Negociables y fideicomisos financieros autorizados por la Comisión Nacional de Valores, siempre que estén destinados a proyectos bajo el Régimen de Incentivo para Grandes Inversiones (RIGI). Por otro, el inciso l) incorpora los préstamos garantizados con warrant, con un límite de hasta el 50% del valor de mercado de los activos que respaldan la operación.
La integración entre SSN, CNV y RIGI abre un canal directo para que el ahorro institucional administrado por las aseguradoras se vincule con proyectos intensivos en CAPEX en sectores como energía, minería, infraestructura e industria pesada.
La posibilidad de adquirir ON y participaciones en fideicomisos financieros asociados al RIGI amplía la base de financiamiento disponible para emprendimientos de gran escala, bajo un marco regulatorio que ofrece estabilidad fiscal y reglas claras para inversores de largo plazo.
.
En paralelo, la habilitación de préstamos garantizados con warrant incorpora al mercado asegurador como actor en el financiamiento de capital de trabajo para pymes e industrias con inventario físico relevante.
El uso de warrants —títulos de depósito que representan mercadería almacenada— como garantía, combinado con procesos de tokenización que digitalizan y trazan esos activos, reduce el riesgo operativo y mejora la seguridad jurídica de las operaciones. El límite del 50% del valor de mercado del activo funciona como mecanismo de control de exposición para las aseguradoras.
Para inversores institucionales, la resolución significa un aumento del universo de activos elegibles con destino productivo y una mejora en la capacidad del sistema para canalizar recursos hacia proyectos reales.
Para empresas y pymes, implica nuevas alternativas de financiamiento en un entorno donde la profundidad del mercado de capitales y la participación de aseguradoras en instrumentos vinculados a la economía real eran limitadas.
La medida se inscribe en una etapa en la que la disponibilidad y el costo del capital son variables centrales para la viabilidad de inversiones de gran escala y para la continuidad de la actividad productiva.
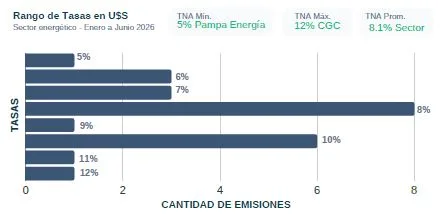
Las empresas energéticas lideraron el mercado de deuda corporativa argentino en el primer semestre de 2026, con US$ 5.307 millones emitidos en obligaciones negociables (ON).
Este volumen representa 55,1% de los US$ 9.632 millones colocados entre enero y junio, en un contexto marcado por la expansión de proyectos de petróleo, gas y generación eléctrica asociados a Vaca Muerta y a obras de transporte.
El segmento energético realizó 24 series de ON sobre 169 emisiones totales, equivalente al 14% del mercado, pero con montos significativamente superiores al resto de los sectores.
El ticket promedio del rubro alcanzó US$ 221 millones, frente a US$ 56,9 millones del promedio general, reflejando la escala de los proyectos de exploración, producción, tratamiento y transporte que requieren financiamiento de largo plazo. La estructura de CAPEX del shale y de las obras de transporte explica la concentración del financiamiento en este segmento.
El mercado de ON mostró un crecimiento interanual del 8%, con un salto entre trimestres: las emisiones totales pasaron de US$ 3.956 millones en el primer trimestre a US$ 5.676 millones en el segundo, un incremento del 43%.
En energía, el avance fue más pronunciado: de US$ 1.848 millones a US$ 3.459 millones, una suba del 87%, en línea con la aceleración de inversiones en perforaciones, plantas de tratamiento y obras de transporte vinculadas a la cuenca neuquina.
.
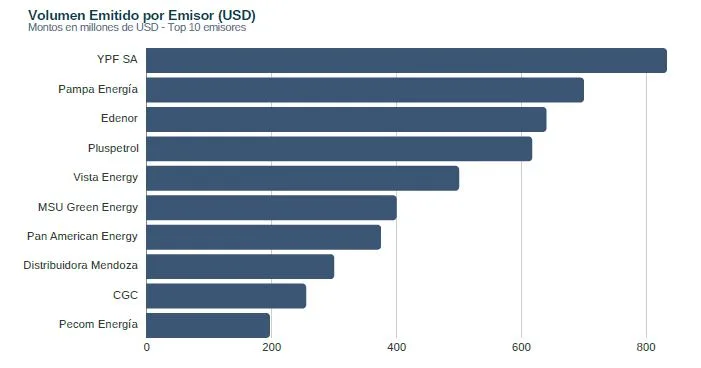
Entre los principales emisores se ubicaron YPF (US$ 833 millones), Pampa Energía (US$ 700 millones), Edenor (US$ 640 millones), Vista Energy (US$ 617 millones) y Pluspetrol (US$ 500 millones).
En conjunto, estas cinco compañías concentraron 62% del financiamiento energético del semestre. Los diez mayores emisores explicaron 90,8% del volumen total del rubro, equivalente a la mitad de todo el mercado de deuda corporativa.
El financiamiento del sector mostró una marcada preferencia por instrumentos en dólares: 99,4% de las ON energéticas se emitieron en esa moneda, frente al 58% del promedio general. Este perfil responde a la naturaleza exportadora de buena parte de los proyectos de Vaca Muerta y a la necesidad de fondear inversiones de gran escala con tasas internacionales.
El contexto productivo acompañó el aumento del endeudamiento. En mayo, la producción de petróleo alcanzó 903.700 barriles diarios, el máximo histórico, mientras que el gas natural llegó en junio a 158 millones de metros cúbicos diarios.
Las cifras consolidan a 2026 como un año de expansión para la cuenca no convencional y explican la demanda de financiamiento para infraestructura y capacidad operativa en toda la cadena energética.
Con una inversión calculada en U$S 2.700 millones, Pampa Energía presentó al ministerio de Economía para su evaluación la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones para el proyecto de construcción en Bahía Blanca de la planta de urea granulada más grande de la región y una de las más grandes del mundo.
Pampa planea construir su planta en el Polo Industrial de Bahía Blanca, y el objetivo es que hacia fines de 2029 produzca 2,1 millones de toneladas anuales de urea con un aporte estimado de alrededor de 1.000 millones de dólares anuales entre sustitución de importaciones y exportaciones.
La producción tendrá como principal mercado de exportación a Brasil, que importa entre 7 y 8 millones de toneladas de urea por año.
Con un plazo de ejecución estimado de tres años y medio, el proyecto demandará más de 3.500 empleos directos y una vez en operación, la planta generará alrededor de 300 empleos permanentes. Pampa priorizará la contratación de mano de obra local y de proveedores de Bahía Blanca y la región, se destacó.
El complejo se emplazará sobre 80 hectáreas dentro del área portuaria de Bahía Blanca, con conexión directa a los gasoductos de Vaca Muerta. Contará con una planta de amoníaco, dos líneas de producción de urea granulada con capacidad combinada de 6.000 toneladas diarias, silos de almacenamiento y sistemas de carga a camiones y buques para exportación.
Además, se construirá una planta de desalinización para abastecer de agua a la operación, junto con nueva infraestructura portuaria que contribuirá a incrementar el volumen de operaciones del puerto de Bahía Blanca.
El presidente de Pampa Energía, Marcelo Mindlin, afirmó que “Es la decisión de inversión más importante en la historia de Pampa y la más grande que emprendemos en años. La Argentina depende de fertilizantes que llegan desde miles de kilómetros de distancia, desde regiones con alta inestabilidad geopolítica. Con esta planta, el país tendrá su propio abastecimiento de urea, y podrá exportar a la región y al mundo”.
El proyecto estará a cargo de Tecnimont, parte de la Business Unit E&C Solutions de MAIRE, y SACDE.
Tecnimont cuenta con una sólida trayectoria en el sector de fertilizantes, habiendo completado más de 100 plantas de amoníaco y más de 75 plantas de urea en todo el mundo.
La tecnología será provista por Nextchem, a través de su subsidiaria Stamicarbon y KBR, dos de las compañías líderes a nivel mundial en tecnologías para plantas de fertilizantes.
María Emilia Soria es intendenta de General Roca y será la candidata del peronismo en Río Negro.
María Emilia Soria, intendenta de General Roca y exdiputada nacional, acelera el armado de su candidatura parala gobernación de Río Negro en representación del peronismo. Lo hará desde un lugar opositor de la gestión de Alberto Weretilneck y con una mirada crítica respecto al desarrollo de los proyectos exportadores de Vaca Muerta que avanzan en la provincia.
«Han conformado a Río Negro con poder exigir 50 trabajadores de la Uocra», criticó en diálogo con EN/CLAVE. Sostuvo que falta un mayor derrame aguas abajo de las obras que integre a las pymes locales y reclamó que el gobierno provincial exija más a las empresas como ocurre en Neuquén.
Roca, que es la segunda ciudad más poblada de la provincia, adhirió al Régimen de Incentivo a las Grandes Inversiones (RIGI) a propuesta de la intendenta como señal de «buen entendimiento», pero afirmó que el Parque Industrial aún no recibió ninguna inversión nueva desde su sanción.
Soria encabezará un acto político el sábado 8 de agosto en su localidad, aunque prefiere no hablar de lanzamiento. «Todavía no tenemos calendario electoral, así que no podríamos hablar de candidaturas. Sí de aspiraciones y de un esquema de trabajo de cara al proceso electoral», planteó.
El encuentro reunirá, no solamente a dirigentes del PJ rionegrino, sino también a extrapartidarios y otras agrupaciones que aspiran a integrar una alianza más amplia en las elecciones del año que viene. Soria definió al justicialismo como la «columna vertebral», pero llamó a buscar «amplitud, mucha escucha y trabajar en la unidad».
Según pudo saber EN/CLAVE, en el acto se espera la presencia de referentes de la UCR, hoy dividida en el apoyo a Juntos Somos Río Negro. Apuntan a los radicales «de buena madera», como llaman en el peronismo a quienes se plantaron en defensa de la universidad pública y quienes «se pintaron de verde», pero que no fueron escuchados por el gobierno.
El peronismo llegará a la elección del 2027 con el envión que le dio el triunfo en las legislativas nacionales del año pasado y con la unidad que otros distritos aún no están logrando sintetizar. Soria ratificó que aspira a llevar en la fórmula a un dirigente de Bariloche, la ciudad con mayor peso demográfico de la provincia, pero aseguró que aún no hay nombres propios porque «las conversaciones no están 100% definidas».
Ese factor le añadiría un rasgo más a una candidatura que ya se anticipa competitiva y que abre una disyuntiva para La Libertad Avanza: impulsar una lista propia con Enzo Fullone o Aníbal Tortoriello o evitar una división por tres y darle su apoyo a la eventual reelección de Weretilneck.
VMOS: el derrame «no se vio»
María Emilia Soria se mostró crítica de lo que está sucediendo en Río Negro con los proyectos de exportación asociados a Vaca Muerta, aunque se manifestó a favor de que sucedan. «No me opongo al VMOS, a ser exportadores, pero no podemos ser solamente eso y descuidar a nuestras economías regionales que son las que verdaderamente dan trabajo», sostuvo.
«De lo único que se escucha hablar hace un año prácticamente es de los proyectos hidrocarburíferos en la provincia de Río Negro, como que de golpe es lo único que es Río Negro y yo lo he dicho muchas veces: no estoy de acuerdo en ser el furgón de cola de Vaca Muerta, de apostar 100% a hacer solamente eso», cuestionó.
La dirigente se manifestó «a favor de diversificar la matriz productiva sin tirar por la borda la fruticultura, la ganadería, la pesca, el turismo».
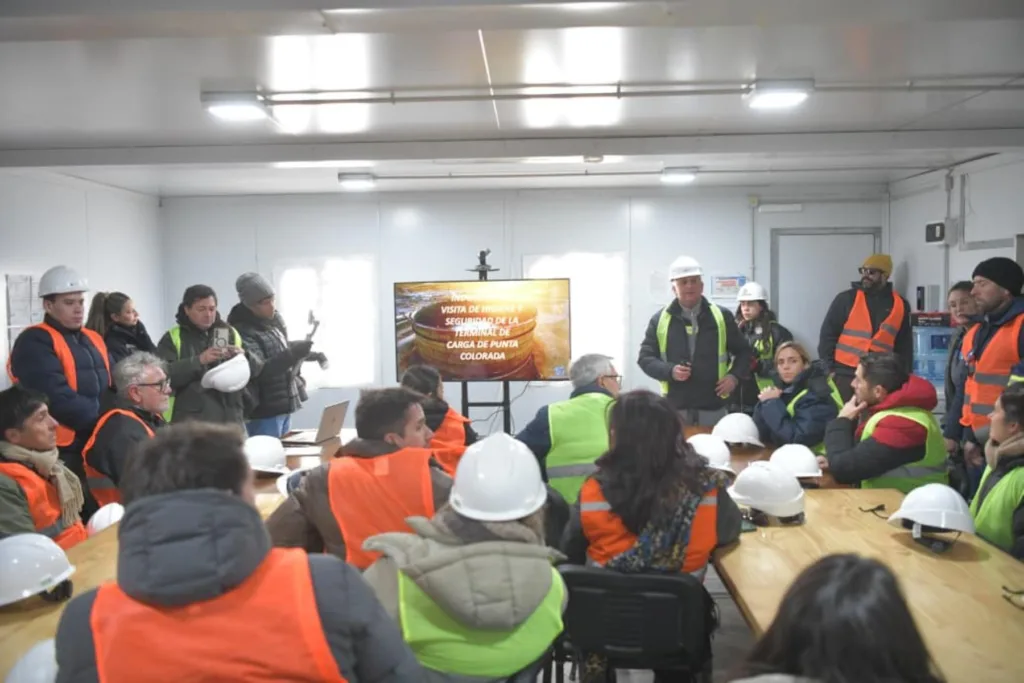
Soria integró el grupo de 30 intendentes que, a principios de mes, recorrió junto al gobierno provincial las obras de VMOS en Punta Colorada. Pero no se limitó a la visita oficial, sino que la futura candidata aprovechó la ocasión para tener reuniones en Sierra Grande y tomar temperatura en la ciudad más cercana al proyecto.
Los intendentes durante la visita al complejo de VMOS, el 1 de julio pasado.
«Le pregunté a la dueña de un hotel quiénes son los que se hospedan y me dijo mexicanos, colombianos, entrerrianos, misioneros, ninguno de la provincia de Río Negro. Y cuando pude estar adentro del complejo de VMOS advertí que están construyendo un alojamiento para 700 personas. Lo primero que se me vino a la cabeza es ‘pobre esa señora del hotel, pobres los que están alquilando sus casitas en Sierra Grande’, porque todo ese cúmulo de personas que están viniendo a trabajar a Río Negro van a estar 100% dentro de VMOS. No van a salir, no van a ni siquiera consumir porque hasta restaurante va a haber adentro del complejo. Y eso es solamente una fotografía de lo que es todo esto», advirtió.
Lo mismo planteó sobre la preocupación de la Cámara de Comercio de Sierra Grande. «Tuve la oportunidad de hablar y nos manifestaban esto. Hasta ahora, ninguna pyme local de Río Negro, incluso de Sierra Grande, ha podido ofrecer servicios a este desarrollo que además va a ser exportar crudo, ¿no? Ni siquiera con un valor agregado, no hablamos de una refinería», sostuvo.
Soria aseguró que, como parte del proceso previo al desembarco del proyecto, «nos visitaron consultoras canadienses para decirnos el impacto que iba a tener en nuestra comunidad el paso de los caños y, sin embargo, nada de eso sucedió». «Fue trabajo temporal, dos meses, tres o cuatro y todo el resto no se vio, por lo menos hasta ahora no se ha visto», afirmó.
«Aprovecharlo como Neuquén»
María Emilia Soria reiteró que considera «positivo» el cambio de paradigma de Río Negro hacia los hidrocarburos, pero ofreció una comparación con Neuquén respecto de cómo aprovechar para captar mayores beneficios de la industria.
Dio como ejemplo que la provincia vecina licitará un proyecto para ampliar el sistema de riego e irrigar 50.000 hectáreas y que financiará rutas en el corredor petrolero con parte de las regalías, como en el esquema que planteó con las empresas de Vaca Muerta. Mientras que «la famosa ruta de la arena de Río Negro, si es que se consolida, porque todavía no hay luz verde para eso, se va a hacer con crédito tomado por la provincia, no por esfuerzo de las operadoras».
«Otras provincias no pierden las inversiones por simplemente plantarse en algunos términos. Los neuquinos exigen cosas y no está mal. Acá por exigir algo razonable para los rionegrinos tienen terror de perder la iniciativa. Yo no lo veo así. Han conformado a Río Negro con poder exigir 50 trabajadores de la Uocra y estamos hablando de proyectos grandes que atraviesan la provincia, las comunidades y no han dejado nada», aseguró.
También analizó que los servicios de educación y de salud, particularmente, están deteriorados. «En el hospital de Villa Regina hace 15 días que a los pacientes les dan solamente verduras, porque el hospital no compra carne, no compra leche, no compra legumbres, no compra pollo. Ese es el paradigma que tenemos en Río Negro: por un lado hablamos solamente de petróleo y por otro lado los hospitales se caen a pedazos», afirmó.
«¿Por qué quiero ser candidata? Bueno, por todo eso quiero ser candidata. Porque en Río Negro hemos normalizado situaciones que afectan a la calidad de vida de mis vecinos», dijo.
El Ministerio de Petróleo ratificó el 28 de julio como fecha límite para adecuar los acuerdos con PDVSA al nuevo marco legal sancionado en enero. Una veintena de operadoras, entre ellas Chevron, Repsol y Eni, negocia contrarreloj los términos de sus proyectos.
El gobierno venezolano confirmó que no moverá el calendario. Según cuatro fuentes cercanas a las negociaciones citadas por Reuters, el Ministerio de Petróleo comunicó a los socios de PDVSA que sostiene el 28 de julio como plazo para migrar los contratos de petróleo y gas al marco legal aprobado a fines de enero, lo que empujó a los ejecutivos a cerrar los términos en cuestión de días. La cartera había otorgado hasta seis meses para adecuar la totalidad de los acuerdos vigentes.
La migración alcanza a unas dos docenas de compañías extranjeras y locales. La lista incluye a la estadounidense Chevron, la española Repsol y la italiana Eni, la mayoría con más de un proyecto asociado o bajo contrato con la petrolera estatal. En los últimos días las tratativas se aceleraron con la llegada de ejecutivos a Caracas, luego de que dos terremotos sucesivos el mes pasado provocaran demoras y dejaran fuera de servicio al principal aeropuerto del país. Buena parte de las reuniones se desarrolla en hoteles de la capital, ya que PDVSA todavía no dispuso el regreso a su sede central, dañada por los sismos.
El nudo de las regalías
Lo más difícil de destrabar es la tasa ponderada de regalías que trajo el nuevo tributo hidrocarburífero. Ahí aparece la grieta: lo que calcula el gobierno no da lo mismo que lo que calculan varias empresas, según las fuentes. Todo esto se apoya en la reforma de la Ley Orgánica de Hidrocarburos que la Asamblea Nacional votó el 29 de enero. Hacía casi medio siglo, desde la nacionalización de 1976, que el régimen no se tocaba con esta profundidad. ¿Qué cambió en concreto? El techo de regalías quedó en 30%, apareció un impuesto integrado a los hidrocarburos que no puede pasar del 15% y se barrió con la estructura tributaria multicapa que existía antes. Además, por primera vez las compañías privadas pueden operar yacimientos por cuenta propia bajo un modelo contractual nuevo.
La mayoría de las operadoras ya entregó la documentación inicial requerida, aunque persiste la incógnita sobre si algunos contratos y empresas mixtas terminarán revocados. El Ministerio evalúa permitir la presentación posterior de ciertos anexos, entre ellos los planes para que cada proyecto genere su propia electricidad, un requisito incorporado recientemente. Entre los socios de mayor peso, Chevron mostró avances en las últimas semanas con la aprobación de permisos clave, según los documentos publicados en la gaceta oficial.
Las firmas que ingresan por primera vez al país, en su mayoría exploradoras de riesgo y compañías poco conocidas como unidades de las estadounidenses Crossover Energy y Hunt Oil, no tienen un plazo específico para cerrar sus acuerdos definitivos. Los entendimientos preliminares que suscribieron desde comienzos de año no son vinculantes.
La Secretaría de Energía determinó, a través de la Resolución 167/2026, que “Durante la vigencia de la emergencia energética”, declarada por el Decreto 55/2023 y prorrogada sucesivamente, ahora hasta diciembre de 2027, que “las diferencias diarias acumuladas mensualmente, conforme las Reglas Básicas de la Licencia de Distribución (RBLD) de gas, serán calculadas e incorporadas con su signo en las facturas de los usuarios, cada DOS (2) meses.
Las DDA constituyen un mecanismo de ajuste en las tarifas de gas que compensa la brecha entre el precio estimado del gas y el costo real pagado (del gas natural local y del GNL importado) por las distribuidoras del servicio.
La R-167 ya oficializada establece que el Ente Nacional Regulador del Gas y la Electricidad (ENReGE) aplicará lo dispuesto a partir de los cuadros tarifarios del mes de agosto próximo, “oportunidad en que se efectuará la determinación inicial de las Diferencias Diarias Acumuladas (DDA), bajo el nuevo esquema.
El mecanismo de las DDA se basa en el artículo 38 de la Ley 24.076 (marco regulatorio), que establece que el precio de venta del gas por parte de los distribuidores a los consumidores incluirá los costos de su adquisición. El mecanismo de fondo del DDA no cambia, solo la frecuencia.
La reglamentación del Artículo 37 de la citada Ley, aprobada por el Decreto 1738/1992, dispone en su Inciso (5), que “las variaciones del precio de adquisición del Gas serán trasladados a la tarifa final al usuario de tal manera que no produzcan beneficios ni pérdidas al Distribuidor ni al Transportista bajo el mecanismo, en los plazos y con la periodicidad que se establezca en la correspondiente habilitación”.
En los considerandos de la R-167 se puntualiza que en enero de este año la S.E. estableció mediante la Resolución 23 el Precio Anual Uniforme (PAU), a ser trasladado a los usuarios finales del gas en relación con los contratos o acuerdos de abastecimiento vigentes celebrados en el marco del “Plan Gas.Ar” 2023/2028 , para los consumos de gas realizados durante el año 2026 y desde la fecha de entrada en vigencia de los cuadros tarifarios a publicar por el ENARGAS.
Ahora, Energía dispuso entonces esta medida complementaria para “evitar que el pago a realizar por los usuarios se vea afectado por un doble efecto estacional: el aumento en las cantidades demandadas y la simultánea suba del precio del gas durante el invierno, en aras de una mayor previsibilidad para el usuario final”.
La S.E. señala además que “corresponde considerar el contexto internacional en el que se dan las adquisiciones adicionales de gas (GNL), por parte de las prestadoras del servicio de distribución, de manera de propiciar el sostenimiento de los flujos financieros necesarios para afrontar los compromisos propios de la prestación del servicio público y de las inversiones establecidas”.
En consecuencia, la Secretaría a cargo de María Tettamanti sostiene que “deviene necesario introducir adecuaciones en el mecanismo para la consideración de las Diferencias Diarias Acumuladas (DDA) previsto en la reglamentación de la Ley 24.076 durante la emergencia vigente, de manera de ajustar la periodicidad para su determinación, prevista en forma estacional, y adecuarla, transitoriamente, a un esquema que sostenga los principios de gradualidad y previsibilidad, evitando todo ajuste significativo derivado de plazos más extensos”.
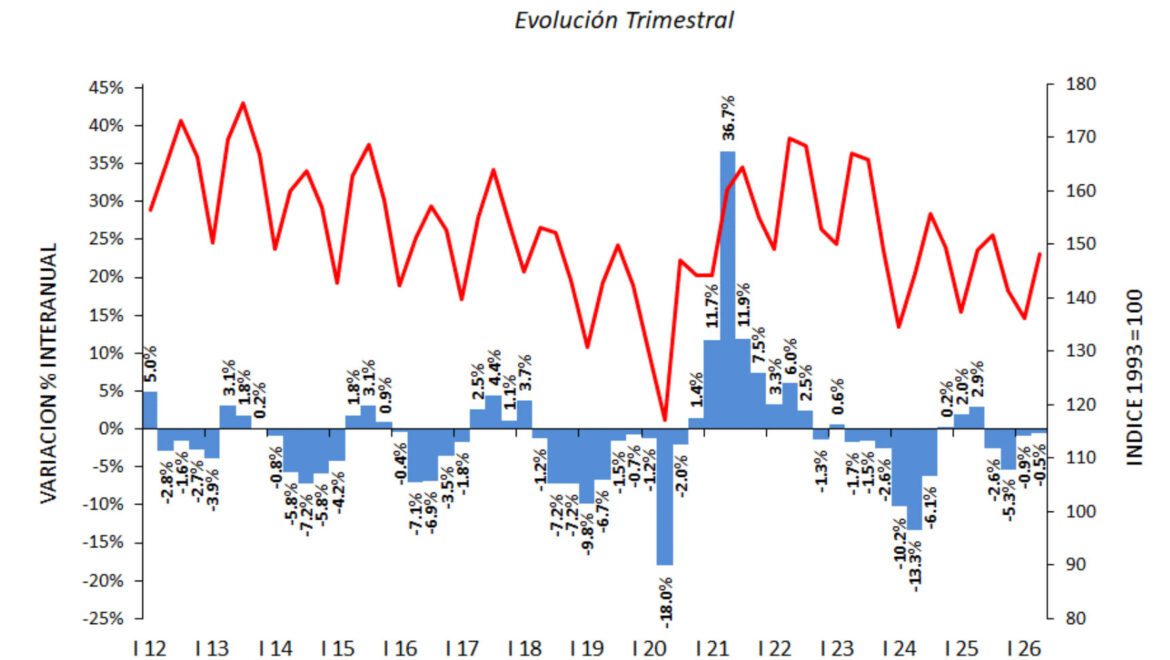
El mes de junio dejó una fotografía dual de la economía argentina, en la que el estancamiento fabril se combina con un acelerado encarecimiento de los servicios energéticos para los hogares. Por un lado, el Índice de Producción Industrial (IPI) que elabora la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) arrojó un nivel de actividad que calca exactamente el registro del mismo mes de 2025, aunque en el acumulado del primer semestre la industria presenta una merma del 0,7% frente a igual período del año anterior, encadenando cuatro trimestres consecutivos de retroceso interanual.
Por otro, el Reporte de Tarifas y Subsidios #40 del Observatorio del IIEP (UBA-CONICET) reveló que la canasta de servicios públicos del AMBA –con el foco puesto en la electricidad y el gas– escaló un 4,6% en julio respecto de junio, con aumentos del 12,5% en la factura eléctrica y del 5,2% en la de gas, empujados por el pico invernal y los nuevos ajustes tarifarios. En simultáneo, los subsidios energéticos acumulados crecieron un 30% en términos reales interanuales, evidenciando la tensión entre la contención social y el saneamiento fiscal.
Producción industrial
El desglose de la Tabla Nº1 del IPI-FIEL revela con precisión las múltiples aristas de la desaceleración. La comparación intermensual desestacionalizada exhibe un descenso del 1,7% entre mayo y junio —una contracción que disipa cualquier atisbo de euforia—, mientras que con estacionalidad la caída se modera al 1,0%. Al ampliar la mirada al segundo trimestre, el desplome frente al primer trimestre de 2026 (también en cifras desestacionalizadas) alcanza el 1,5%, lo que interrumpe bruscamente la incipiente recuperación que se había vislumbrado entre enero y marzo. En términos interanuales, el segundo trimestre de 2026 cede un 0,5% respecto al mismo lapso de 2025, y el primer semestre consolida así su balance negativo del 0,7%.
El análisis por ramas de actividad en junio ofrece un verdadero relato de contrastes. En el polo más sombrío se sitúa, una vez más, la industria automotriz, que protagoniza un nuevo y pronunciado batacazo: los volúmenes de producción de automóviles se desploman, arrastrando consigo los envíos mayoristas de terminales a concesionarias, los patentamientos y las exportaciones. Aunque se detecta un repunte mensual en las ventas mayoristas de vehículos —quizás atribuible a una recomposición de inventarios en la cadena comercial—, el dato alentador queda matizado por el avance imparable de los modelos electrificados, que ganan participación en el mercado local.
El sector de alimentos y bebidas tuvo un alza en junio, impulsado por la faena porcina y un avance en la aviar, que logran compensa la caída de faena vacuna, mientras que la lechería mantiene su producción.
Energía
El escenario energético añade un factor de perturbación no menor sobre el entramado industrial. Durante junio, las deficiencias en la infraestructura de transporte de gas provocaron cortes de suministro en varios establecimientos industriales, aunque el fenómeno —acotado a pequeñas y medianas empresas en localizaciones específicas— no alcanzó a gravitar con magnitud sobre el agregado industrial. Sin embargo, la letra chica del problema es más profunda: los recientes cambios regulatorios han forzado a los grandes usuarios industriales a comprar gas directamente a los comercializadores, con precios significativamente mayores por el Gas Natural Licuado (GNL), lo que en algunos casos llevó a optar por interrumpir voluntariamente la producción para eludir ese costo disparado. Este punto constituye el primer eslabón de conexión con la realidad tarifaria que enfrentan también los hogares.
Industria
Al desgranar el desempeño acumulado del primer semestre por sectores, el liderazgo indiscutido corresponde a la refinación de petróleo, que exhibe un crecimiento del 9,4% y se constituye, paradójicamente, en el principal dique de contención ante la caída general de la actividad fabril. Le siguen las industrias metálicas básicas, con un avance del 5,5%, y la producción de alimentos y bebidas, con un alza del 2,7%. En el centro de la tabla, el sector de químicos y plásticos logra igualar el nivel del año pasado, mientras que los insumos textiles y la metalmecánica acumulan retrocesos que calcan la media negativa de la industria. Por debajo de ese umbral, las contracciones se vuelven más agudas: la producción de papel y celulosa cae un 2,3%; la de minerales no metálicos, un 3,6%; y los despachos de cigarrillos, un 5,2%. Pero el foco crítico vuelve a ser la automotriz, cuyo retroceso acumulado en el semestre alcanza el alarmante 18,6%, erigiéndose como el principal lastre de la contracción global.
La perspectiva según tipos de bienes producidos aporta un matiz adicional al diagnóstico. En los primeros seis meses del año, y frente a igual período de 2025, los bienes de consumo no durable encabezan el ranking positivo con una expansión del 1,8%, seguidos por los bienes de uso intermedio, que mejoran un 1,1%. Su contribución resulta decisiva para atenuar el retroceso global. En cambio, en el terreno de las caídas más pronunciadas se ubican los bienes de capital, con una merma del 6,2%, y los bienes de consumo durable, que sufren un desplome del 8,1%, reflejando la reticencia inversora y el cauteloso humor de los hogares ante el horizonte económico.
Un dato de especial sensibilidad es el de la producción desestacionalizada: en junio se contrajo un 1,7% respecto a mayo, borrando de un plumazo toda la mejora acumulada desde febrero. Este desempeño, sumado al ligero recorte del índice de difusión —que revela que en el segundo trimestre algo más del 60% de las ramas industriales registraron caídas interanuales—, debilita severamente las señales sobre la sostenibilidad de la fase de recuperación, poniendo en entredicho la solidez del frágil repunte que se había atisbado a principios de año.
En el plano normativo, merece un apartado el reciente Decreto 566/2026, anunciado a inicios de julio, mediante el cual las autoridades disponen la eliminación y reducción progresiva de derechos de exportación para un conjunto de posiciones arancelarias del NCM vinculadas al sector industrial. El cronograma de desgravación fija su punto final en junio de 2027, con la derogación total de esos gravámenes, un movimiento que intenta inyectar competitividad a la producción local de cara a los mercados externos, aunque sus efectos aún están por madurar en las estadísticas fabriles.
Tarifas y subsidios
El impacto del invierno sobre los hogares del Área Metropolitana de Buenos Aires (AMBA) se hizo sentir con particular crudeza en el mes de julio, cuando la canasta de servicios públicos –que engloba energía eléctrica, gas natural, transporte y agua– escaló un 4,6% respecto de junio, hasta alcanzar un desembolso mensual de $295.826 para un hogar promedio sin subsidios. Sin embargo, el foco de la tormenta tarifaria se concentró en los servicios energéticos: la factura de electricidad saltó un 12,5% intermensual y la de gas, un 5,2%, empujadas tanto por los ajustes regulatorios como por el pico estacional de consumo invernal.
El reporte del IIEP además evidencia un crecimiento real del 30% en los subsidios energéticos acumulados frente a igual período de 2025, en un contexto de fuerte dispersión tarifaria entre provincias y de una cobertura de costos que, pese a las bonificaciones, deja aún un 37% del costo eléctrico y un 43% del costo gasífero a cargo del Estado nacional.
Estacionalidad y los nuevos cuadros
El desglose mensual de la Tabla Nº1 del IIEP muestra que, mientras el componente de agua registró una baja del 4,6% por la reducción del coeficiente variable, la energía eléctrica se disparó con un alza del 12,5% y el gas natural con un 5,2%, muy por encima del 2,0% estimado para el IPC general del mes. En términos acumulados durante 2026, la electricidad ya acumula un incremento del 52,2%, mientras que el gas natural lidera con un abultado 182,4% –una cifra que refleja el arrastre de la quita progresiva de subsidios desde diciembre de 2023, cuando la canasta energética comenzó a despegarse de la inflación general.
Dos fuerzas confluyen en este comportamiento. Por un lado, la estacionalidad: julio es el mes de mayor demanda invernal, lo que eleva el consumo físico de kilovatios-hora y metros cúbicos de gas. Por otro, los ajustes tarifarios decididos por la Secretaría de Energía: en electricidad, el cargo fijo subió un 3% y el cargo variable un 5,7% para usuarios sin subsidios, mientras que en gas el cargo fijo aumentó un 2,8% y el variable un 3%.
El resultado es una factura eléctrica promedio para un hogar del AMBA sin subsidios (consumo de 265 kWh/mes) que en julio se ubica en torno a los $89.205 a nivel país, y una factura de gas natural por redes (consumo promedio estacional de 60,5 m³/mes) que asciende a $99.921 para los usuarios no bonificados.
Sin embargo, el nuevo esquema de Subsidios Energéticos Focalizados (SEF), implementado a partir de abril y reforzado con bonificaciones extraordinarias en junio y julio, creó una brecha creciente entre los hogares con y sin subsidios. Para los usuarios que califican –aquellos con ingresos por debajo de ciertos umbrales y que no superan los topes de consumo–, la factura eléctrica final se reduce drásticamente: el Estado bonifica el 50% del precio mayorista de la energía más un adicional del 16,6% (establecido por Resolución 146/26), lo que deja una cobertura total del 66,6% sobre el costo de abastecimiento para el bloque subsidiado. En el caso del gas, la bonificación alcanza el 50% más un extra del 25% (Resoluciones 111/26, 121/26 y 146/26), totalizando un 75% de descuento sobre el precio PIST para los consumos dentro del umbral. Así, la factura promedio de gas para un usuario subsidiado en el AMBA se reduce a $65.365, y la de electricidad a $58.009, muy por debajo de los valores sin bonificación.
Cobertura del costo
A pesar de la progresiva desregulación tarifaria, el informe del IIEP muestra que los precios que pagan los usuarios residenciales aún no cubren la totalidad de los costos del sistema. Para la energía eléctrica, la cobertura promedio ponderada (considerando todos los niveles de segmentación) alcanza el 63% del costo del Mercado Eléctrico Mayorista; el restante 37% es absorbido por el Estado nacional vía transferencias a CAMMESA y otros fondos. En el gas natural, la cobertura es ligeramente inferior: el usuario residencial promedio abona el 57% del costo de abastecimiento, mientras que el 43% restante queda a cargo del fisco.
La cobertura de costos había mostrado una tendencia creciente entre julio de 2025 y febrero de 2026, con un salto significativo tras la implementación del SEF, pero desde entonces ha entrado en una senda decreciente, en parte por las bonificaciones extraordinarias que se aplican justamente en los meses de mayor consumo invernal. Esta dinámica revela una tensión de fondo: el Estado busca contener el impacto social de las tarifas plenas mediante subsidios focalizados, pero al mismo tiempo esos subsidios implican un costo fiscal que, pese al superávit primario, sigue siendo relevante.
Aumento de los subsidios
Los s ubsidios energético tuvieron un crecimiento real del 30% con una fuerte concentración en CAMMESA. Los recursos destinados exclusivamente al sector energético acumulado a julio de 2026 alcanzaron los $3,65 billones en términos nominales (en moneda de julio de 2026), lo que representa un incremento nominal del 69% y un avance real del 30% respecto de igual período de 2025. Este impulso responde, en gran medida, al aumento estacional de la demanda y al encarecimiento del costo de la energía despachada en el pico invernal.
Dentro del desglose por partidas, la transferencia a CAMMESA –la más relevante del sector– creció un 114% nominal y un 62% real, reflejando el mayor costo de la energía eléctrica mayorista. En contraste, las partidas a ENARSA cayeron un 16% nominal y un 32% real, aunque este retroceso fue más que compensado por el Fondo Fiduciario para el consumo de GLP y gas por redes, que se expandió un 197% nominal y un 131% real, consolidando así una expansión generalizada del gasto en el segmento energético. Por su parte, el Plan Gas.Ar –que incluye compensaciones por bonificación en el precio del gas natural– registró una contracción del 64% nominal y 71% real, atenuando parcialmente el incremento global del sector.
En términos acumulados, los subsidios nominales a energía y transporte sumaron $4,77 billones en el período enero-julio, pero al deflactar por inflación, el total real asciende a $5,1 billones. No obstante, el informe destaca que, en la serie de últimos doce meses corridos, los subsidios totales son un 59% inferiores a los observados en diciembre de 2023 y un 73% por debajo del pico de julio de 2022, lo que evidencia un proceso de ajuste estructural, aunque con altibajos estacionales.
Un dato adicional relevante es la contribución a la deuda flotante: en lo que va de 2026, el Estado nacional ha acumulado $996.019 millones en devengamientos no pagados, explicados enteramente por las transferencias a CAMMESA en el mes de julio, lo que sugiere que parte del gasto energético se está financiando con postergación de pagos.
Brecha territorial
El informe del IIEP, ofrece un minucioso recorrido por las disparidades provinciales en las tarifas energéticas, que persisten a pesar de los esfuerzos de unificación de precios mayoristas. Para un consumo eléctrico residencial de 265 kWh/mes sin subsidios, la factura promedio nacional se sitúa en $89.205, pero el desvío respecto de esa media muestra que Neuquén registra un sobrecosto del 76% (factura cercana a los $157.000), mientras que La Rioja se ubica un 38% por debajo del promedio, lo que arroja una brecha de 114 puntos porcentuales entre ambas jurisdicciones.
En el caso del gas natural por redes, la factura promedio país para un usuario sin subsidios (con consumo ajustado por estacionalidad) es de $99.921, mientras que con subsidios baja a $65.365. La composición de la factura también varía: para los no subsidiados, el 53% corresponde al precio del gas, el 25% al Valor Agregado de Distribución (VAD) y el 22% a impuestos; para los subsidiados, el peso del gas se reduce al 42%, el VAD sube al 36% y los impuestos se mantienen en el 22%.
Fuentes: Indicadores de Coyuntura – Fundación de Investigaciones Económicas Latinoamericanas (FIEL), Observatorio de Tarifas y Subsidios del Instituto Interdisciplinario de Economía Política (IIEP) – UBA/CONICET. Reporte Nº 40 – Julio 2026. Datos elaborados en base a cuadros tarifarios de ENRE, ENARGAS, Secretaría de Energía, CAMMESA, AVSA y BCRA.
El centro de operaciones de Oldelval en Allen registra que los ductos están a un 98% de capacidad y llegarán al límite en agosto.
Oleoductos del Valle (Oldelval) alcanzará en agosto el 100% de la capacidad ampliada de su sistema Duplicar+, un techo operativo que amenazaba con volver a generar un cuello de botella en la evacuación de la Cuenca Neuquina. Para evitar un freno en la producción de Vaca Muerta antes de la entrada en operación del oleoducto Vaca Muerta Oil Sur (VMOS). prevista para inicios de 2027, la transportista ejecuta un plan de repotenciación técnica.
Se trata de una nueva obra que demanda una inversión de US$ 25 millones -un monto muy inferior a los US$ 1400 millones de todo Duplicar– y que es considerada una solución «puente» que permitirá inyectar hasta 200.000 barriles diarios adicionales mediante la repotenciación de sus estaciones de bombeo y el uso intensivo de polímeros reductores de fricción.
Esta mayor disponibilidad que estará habilitada en agosto permitirá incrementar la capacidad hasta unos 730.000 barriles día desde Vaca Muerta hacia la costa del Atlántico en la provincia de Buenos Aires, si se considera que las obras inauguradas hace más de un año permitieron llevar al sistema a los actuales 530.000 barriles diarios.
Ricardo Hösel, CEO de Oldelval, explicó a EconoJournal que la solución consiste en intervenir cuatro de las ocho estaciones de bombeo principales del sistema de la compañía. «Básicamente lo que se hace es agrandar los alivios, agrandar la cañería interna y a las tres turbinas en paralelo», señaló.
En la operatividad convencional, la compañía cuenta en cada estación con dos turbinas activas y una de respaldo (backup). La decisión de colocar las tres unidades a funcionar de forma simultánea le otorga al sistema un pico de potencia adicional.
Ricardo Hösel, CEO de Oldelval: «Lo que le estamos diciendo a la cuenca es que produzcan tranquilos que no va a faltar transporte», afirmó al confirmar la ampliación de capacidad desde agosto.
«Al poner las tres bombas en paralelo todo el tiempo, si de repente por algunas horas o un día alguna de estas adicionales no funciona, puede bajar un poco la capacidad. Por eso este volumen adicional no lo podremos contractualizar«, aclaró Hosel sobre la naturaleza operativa de este incremento técnico.
Respecto de las dinámicas operativas de las productoras en Vaca Muerta, el CEO de Oldelval descartó que este escenario de saturación responda a una aceleración imprevista del mercado. “No es que hubo una aceleración no esperada; es la evolución prevista. Sabíamos desde el año pasado que al liberar el cuello de botella la cuenca iba a empezar a crecer, y esa proyecciones se basan en el contacto directo con los clientes”, puntualizó.
En esa línea, Hosel remarcó que las decisiones de inversión no se vieron alteradas por la coyuntura del mercado global: “El precio del Brent no cambió el panorama; lo que hace esta obra es asegurar lo que estimábamos que iba a ocurrir de manera natural con el desarrollo del shale y lo veníamos viendo hace más de un año”.
Vaca Muerta tendrá de 200.000 barriles extras de capacidad de transporte
Este volumen adicional, que teóricamente puede sumar poco más de 200.000 barriles diarios al nodo de Allen, operará bajo un esquema dinámico e «interrumpible» o de open access. «No es algo que se pueda contractualizar, pero va a estar ahí con gran seguridad. En el interín vamos a poder transportar tranquilamente 50.000, 100.000 o 150.000 barriles más hasta que entre en operación el VMOSa fines de este año y comienzos del próximo», detalló Hosel.
Para que los ductos existentes absorban esta potencia extra, Oldelval tambièn apela al uso intensivo de polímeros reductores de fricción. Estos compuestos actúan estabilizando las corrientes del fluido dentro del caño, disminuyendo la resistencia interna y permitiendo un mayor caudal de evacuación sin necesidad de construir un nuevo tendido de tuberías.
Desde la perspectiva del negocio, las estimaciones fijan un margen de tranquilidad para las operadoras de la Cuenca Neuquina. En los últimos doce meses, la producción en Vaca Muerta creció unos 150.000 barriles diarios. «Bajo esa métrica, el salto incremental brindado por la repotenciación actúa como un colchón técnico de al menos un año de duración. Lo que le estamos diciendo a la cuenca es que produzcan tranquilos que no va a faltar transporte», sintetizó el CEO de Oldelval.
Si la demanda de transporte excediera de manera puntual la capacidad disponible en la modalidad interrumpible, Oldelval ya tiene definido el criterio de asignación: se aplicará un prorrateo proporcional basado en la participación de cada cliente en el sistema firme (Duplicar Plus) y en el open access actual sobre el total de 530.000 barriles del sistema.
Las obras del Duplicar+ quedaron saturadas en 15 meses por el ritmo de producción de Vaca Muerta. Ahora se realiza una potenciación en las estaciones de bombeo para mayor disponibilidad.
En paralelo a la coyuntura del tramo Allen-Atlántico, Oldelval mantiene el foco en el desarrollo de la infraestructura de captación en el sector septentrional de la cuenca. La compañía avanza en la construcción del proyecto Duplicar Norte, una cañería de 24 pulgadas y 207 kilómetros de extensión que conectará Auca Mahuida con Allen para vincula las áreas operadas por Chevron, Pluspetrol, YPF, Tecpetrol y GyP.
Con una inversión de US$ 380 millones financiada en un 80% mediante contratos take or pay por los cargadores, el Duplicar Norte aportará una capacidad final de 220.000 barriles diarios. «Esa obra va a estar lista para fin de este año con 50.000 o 60.000 barriles iniciales, y en febrero estará completamente terminada», confirmó Hosel. La dinámica de la cuenca ya lleva a realizar estudios de ingeniería para futuras expansiones en ese nodo que cubran la demanda proyectada hacia 2028 y 2029.
Una vez consolidadas las megaobras de evacuación de la industria energética -con la convergencia de Oldelval y el megaproyecto VMOS impulsado por YPF y sus socios-, la capacidad total de transporte de la Cuenca Neuquina podrá superar holgadamente el 1,3 millones de barrilesdiarios. Esta cifra duplicará los niveles actuales de producción de Vaca Muerta y otorgará previsibilidad de evacuación hasta fin de la década.
El Gobierno sostiene que el objetivo es hacer más gradual y previsible el impacto de esos ajustes sobre las facturas.
El gobierno modificó a través de la resolución 167/26 la frecuencia con la que las Diferencias Diarias Acumuladas (DDA) diferencias se incorporan a las tarifas del gas natural desde agosto. Hasta ahora, las DDA se calculaban y trasladaban en forma estacional, es decir, cada cuatro meses, coincidiendo con las actualizaciones del precio del gas. A partir de agosto, y mientras se mantenga la emergencia energética vigente hasta diciembre de 2027, ese cálculo se realizará cada dos meses.
¿Qué son las Diferencias Diarias Acumuladas?
Cuando el ente regulador fija los cuadros tarifarios utiliza un precio estimado del gas para el período siguiente. Una vez transcurrido ese período, se compara ese valor con el costo real que afrontó cada distribuidora. Si el precio efectivo fue mayor, se genera una diferencia a recuperar mediante un recargo tarifario; si fue menor, corresponde devolver ese excedente a los usuarios. Ese mecanismo se conoce como DDA y funciona como un ajuste de compensación para corregir el desfasaje entre la estimación y la realidad.
¿Qué es lo que se modifica y por qué?
La resolución introduce un cambio técnico en la periodicidad con la que se trasladan a las tarifas de gas las diferencias entre el precio del gas que las distribuidoras estiman que van a pagar y el que finalmente terminan pagando. A partir de ahora dejará de ser estacional y se lo hará de modo transitorio cada dos meses.
El Gobierno sostiene que el objetivo es hacer más gradual y previsible el impacto de esos ajustes sobre las facturas. Según los fundamentos de la resolución, el nuevo esquema busca evitar que los usuarios enfrenten correcciones tarifarias de gran magnitud después de varios meses de acumulación, especialmente durante el invierno, cuando coinciden un mayor consumo de gas con precios de abastecimiento más elevados.
El cambio no modifica la metodología de fondo del sistema tarifario ni quién asume ese costo: la Ley del Gas establece que el precio del gas en el Punto de Ingreso al Sistema de Transporte (PIST) debe ser trasladado a los usuarios finales, de modo que las distribuidoras no obtengan ganancias ni sufran pérdidas por esa compra.
La medida también se inscribe en un proceso más amplio de desregulación del mercado de gas impulsado por la Secretaría de Energía. En los considerandos se recuerda que las distribuidoras deberán asumir progresivamente la gestión de la compra de gas sin intervención directa del Estado y que, para facilitar esa transición, es necesario adaptar transitoriamente los mecanismos de pass through o traslado de costos a tarifa.
En ese contexto, el Ejecutivo considera que un reconocimiento más frecuente de las diferencias de precio mejora el flujo financiero de las empresas sin alterar el principio básico del sistema: que el costo del gas sea absorbido por los usuarios, pero con ajustes más graduales.
El Gobierno de Santa Cruz llevó adelante este miércoles el acto de apertura del Sobre “A” correspondiente a la Licitación Pública Nacional e Internacional N° 02/ENERMIN/2026 para la exploración del área hidrocarburífera Sur Río Deseado Este, ubicada en la Cuenca del Golfo San Jorge.
El acto fue encabezado por el ministro de Energía y Minería, Jaime Álvarez, junto al secretario de Estado de Hidrocarburos, Juan Carlos Morales; acompañados por los secretarios de Estado de Minería, Paola Pavanello; y de Gestión Financiera, Javier Hernández; la subsecretaria de Coordinación y Planeamiento Estratégico, Victoria Videla; la presidenta de Cámara de Proveedores de Insumos y Prestadores de Servicios de los Sectores Energético, Minero y Ambiental de la Provincia de Santa Cruz, Carina Mendoza; como así también el vicepresidente de Alianza Petrolera S.A., Pedro Martínez Cereijo.
En esta primera instancia del proceso licitatorio, se procedió a la apertura de la documentación administrativa y de antecedentes presentada por Alianza Petrolera S.A., única oferente de la convocatoria. El Sobre “B”, que contiene la propuesta económica, permanecerá resguardado hasta la siguiente etapa, conforme al cronograma establecido en el pliego.
Durante el acto, el ministro Jaime Álvarez destacó el trabajo realizado por la Secretaría de Estado de Hidrocarburos para concretar el proceso licitatorio, y remarcó que la iniciativa se enmarca en la política impulsada por el gobernador Claudio Vidal para recuperar la actividad en los yacimientos de la provincia.
En ese sentido, el titular de la cartera energética recordó que se trata de un área que permaneció inactiva durante años y señaló que el desarrollo tecnológico abre nuevas posibilidades para su explotación, al señalar que “cuando en su momento se intentó poner a producir este yacimiento con las tecnologías disponibles, el proyecto no resultó económicamente viable. Hoy contamos con nuevas técnicas que nos permiten pensar en su desarrollo y en la recuperación de un área con gran potencial”.
Además, sostuvo que “esperamos que esta experiencia sea positiva y que el conocimiento que se genere en Santa Cruz pueda aplicarse en otras áreas de la Cuenca del Golfo San Jorge y del país. La posibilidad de desarrollar tecnología y capital humano especializado, también representa una oportunidad para nuestros trabajadores y técnicos”.
Cabe destacar que la Comisión de Pre-adjudicación analizará la documentación presentada para verificar el cumplimiento de los requisitos establecidos en las bases y condiciones de la licitación, a fin de determinar la aptitud de la empresa para continuar en el proceso.
La ministra de Energía y Ambiente de Mendoza, Jimena Latorre, mantuvo en Santiago de Chile una reunión bilateral con la ministra de Energía de ese país, Ximena Rincón, para avanzar en una agenda común orientada a fortalecer la integración energética entre ambos países y promover proyectos estratégicos de infraestructura eléctrica que permitan consolidar el desarrollo regional.
El encuentro se realizó en la antesala de la participación de Latorre en la 47ª Conferencia Internacional de la Asociación Internacional para la Economía de la Energía (IAEE, por su sigla en inglés), uno de los encuentros más prestigiosos de la comunidad internacional especializada en economía energética, que reúne a más de 500 expertos, ministros, académicos y líderes empresariales de 70 países.
Durante la reunión, ambas autoridades coincidieron en que la articulación de políticas energéticas y el desarrollo de infraestructura compartida constituyen herramientas fundamentales para fortalecer la seguridad de los sistemas eléctricos, acompañar la transición energética y generar condiciones favorables para nuevas inversiones productivas.
«La integración con otros países con el fin de articular políticas es fundamental, especialmente cuando compartimos la misma cordillera y una visión de desarrollo con similitudes», expresó Latorre.
Uno de los principales temas abordados fue la Interconexión Internacional Los Cóndores–Río Diamante, un proyecto de transmisión eléctrica de 500 kV que unirá la Región del Maule, en Chile, con la provincia de Mendoza. La obra prevé transportar energía desde la central hidroeléctrica Los Cóndores hacia el Sistema Argentino de Interconexión (SADI) mediante su conexión con la Estación Transformadora Río Diamante, ubicada en el sur de Mendoza.
«La modernización de la infraestructura eléctrica es esencial para la política de desarrollo de ambos países y de toda la región. Por ello, nos comprometimos a seguir de cerca los avances y a mantener un contacto directo con todas las provincias que se beneficiarán de estos proyectos, que dotarán de seguridad al sistema eléctrico binacional», afirmó Latorre.
Latorre explicó que durante el encuentro también analizaron la importancia de dar continuidad a la planificación de la infraestructura eléctrica más allá de la frontera, integrando los proyectos binacionales con las futuras obras previstas en Argentina.
La ministra destacó que la interconexión Los Cóndores–Río Diamante podrá complementarse con la futura Línea de Extra Alta Tensión Río Diamante–Charlone, otra obra estratégica prevista dentro del Plan Nacional de Ampliación del Transporte Eléctrico.
Ese proyecto contempla una línea de 500 kV de aproximadamente 487 kilómetros entre la Estación Transformadora Río Diamante y la futura Estación Transformadora Charlone, en el noroeste de la provincia de Buenos Aires, además de más de 400 kilómetros de líneas complementarias de 132 kV.
«Lo interesante de este proyecto es que conectaría con la línea Río Diamante–Charlone. Por lo tanto, estaríamos hablando de un corredor eléctrico de carácter bioceánico, que comenzaría en Chile, atravesaría Mendoza y se integraría a la red troncal argentina, fortaleciendo la infraestructura necesaria para el desarrollo económico y nuevas inversiones», destacó Latorre.
Las ministras coincidieron en que el fortalecimiento de la infraestructura energética regional constituye un factor clave para mejorar la competitividad, facilitar la incorporación de nuevas fuentes de generación, incrementar la seguridad del abastecimiento y consolidar un proceso de integración que beneficie tanto a Argentina como a Chile.
Tras la reunión bilateral, la ministra mendocina participará como panelista en la 47º Conferencia Internacional de la IAEE, donde integrará el panel «Infraestructura para el desarrollo económico, la seguridad energética y la resiliencia».
Durante su exposición presentará la estrategia que impulsa Mendoza para acelerar la transición energética mediante el desarrollo de infraestructura, la promoción de inversiones privadas, la previsibilidad institucional y la integración regional, mostrando la experiencia provincial como un caso de planificación de largo plazo para transformar una matriz históricamente vinculada al petróleo y al gas en un sistema energético cada vez más diversificado, resiliente y sostenible.
En el marco del proceso de evaluación ambiental de la nueva Usina de Ushuaia, la ministra de Energía de Tierra del Fuego, Gabriela Castillo, encabezó una recorrida por la obra junto a equipos técnicos de la Secretaría de Ambiente, con el objetivo de verificar el cumplimiento de los requerimientos ambientales previstos para esta etapa del proyecto.
Durante la visita, la ministra destacó la importancia del trabajo articulado entre las distintas áreas del Gobierno provincial para garantizar que el desarrollo de la obra avance conforme a las exigencias ambientales.
«Es un momento importante porque el monitoreo responsable de la obra, con la intervención de las áreas que corresponden del Gobierno de la Provincia, brinda tranquilidad sobre la ejecución que se viene llevando adelante durante el proceso de construcción de la nueva usina», afirmó Castillo.
La funcionaria explicó que el seguimiento ambiental no solo abarca la construcción de la central de generación eléctrica, sino también las obras complementarias necesarias para su funcionamiento. En ese sentido, precisó que la Secretaría de Ambiente lleva adelante el monitoreo a partir de la documentación técnica elaborada por la consultora contratada por Terra Ignis, junto con los requerimientos específicos que demanda una central de ciclo combinado.
Además, señaló que el objetivo es asegurar que cada una de las intervenciones se desarrolle con el menor impacto posible sobre el entorno natural, respetando los estándares ambientales establecidos para este tipo de proyectos.
Por su parte, el secretario de Ambiente de la Provincia, Martín Juárez, indicó que la inspección forma parte de las instancias de seguimiento contempladas en el estudio de impacto ambiental y adelantó que los controles continuarán durante las próximas etapas de ejecución para verificar el cumplimiento de las exigencias previstas.
En la recorrida también participaron profesionales de la Dirección de Gestión Ambiental y de la Dirección General de Recursos Hídricos, quienes realizan el monitoreo técnico de una obra considerada estratégica para fortalecer la capacidad de generación eléctrica de Ushuaia y acompañar la creciente demanda energética de la ciudad.
El gobernador de Río Negro, Alberto Weretilneck, firmó con su par de Chubut, Ignacio Torres, el convenio que permitirá ejecutar la interconexión eléctrica entre El Bolsón y la provincia vecina. La obra mejorará para siempre y de manera estructural la calidad, la estabilidad y la eficiencia del servicio para miles de familias rionegrinas.
Los trabajos permitirán abastecer la totalidad de la demanda eléctrica de El Bolsón a través del Sistema Argentino de Interconexión (SADI), eliminando la necesidad de utilizar la Central Térmica local como fuente de suministro.
La obra forma parte de la compensación acordada por la Provincia de Río Negro en el marco del cumplimiento de una sentencia judicial y constituye una inversión estratégica para fortalecer la infraestructura energética y la integración de la Comarca Andina.
Estuvieron presentes acompañando el acto el intendente de El Bolsón, Bruno Pogliano, junto a autoridades provinciales y municipales.
De esta manera, Río Negro dio un paso fundamental hacia el fortalecimiento del sistema eléctrico en la región Andina. Se ejecutarán obras de interconexión entre las estaciones transformadoras El Coihue, Golondrinas y la futura Estación Transformadora Cerro Perito Moreno.
La iniciativa contempla la construcción de una doble terna subterránea de 33 kV entre las estaciones transformadoras El Coihue y Golondrinas, a lo largo de 26 kilómetros, la ampliación de esta última y la construcción de una nueva Estación Transformadora 33/13,2 kV – 10 MVA en el área de Cerro Perito Moreno.
Una infraestructura con alcance regional
Además de mejorar el abastecimiento eléctrico de El Bolsón, la obra fortalecerá el sistema energético de toda la Comarca Andina al optimizar la vinculación entre El Coihue y Golondrinas, beneficiando también a las localidades chubutenses de El Hoyo, Lago Puelo, Epuyén, Cholila, El Maitén y Esquel.
Desde la Estación Transformadora Golondrinas partirá, además, la interconexión hacia El Bolsón y la futura Estación Transformadora Cerro Perito Moreno, consolidando un sistema eléctrico regional más robusto, seguro y confiable.
El invierno 2026 dejó en evidencia un problema estructural que no se explica por el clima ni por la volatilidad del mercado internacional, sino por un elemento mucho más básico: el Estado no actuó a tiempo.
La combinación de demoras administrativas, decisiones tardías y falta de coordinación terminó generando un cuadro de cortes industriales que afectó a provincias enteras y obligó a cientos de empresas a detener producción o pagar precios extraordinarios por el GNL.
El punto crítico fue la ampliación del gasoducto Perito Moreno, una obra diseñada para aportar 14 MMm³ diarios de capacidad adicional en el momento de mayor tensión del sistema. La iniciativa privada presentada por TGS quedó detenida durante 16 meses en trámites, dictámenes y autorizaciones que se extendieron más allá de cualquier plazo razonable.
Esa demora desplazó la obra del invierno para el que estaba pensada y dejó al sistema sin el volumen que hubiera evitado buena parte de los cortes.
A esa falla se sumó un cambio regulatorio aplicado en marzo, cuando la Secretaría de Energía redefinió el mix de transporte de las distribuidoras y reactivó cláusulas de transporte firme con ventana que habilitan cortes industriales.
Durante años esas cláusulas tuvieron una aplicación marginal, pero la modificación contractual las volvió operativas justo cuando la infraestructura no estaba preparada para absorber la demanda invernal. La industria se encontró con reglas nuevas en plena temporada alta, sin tiempo para planificar coberturas ni ajustar contratos.
.
El retiro de ENARSA como proveedor de última instancia profundizó el problema. La cobertura de desbalanceos quedó en manos de comercializadores privados, con GNL a precios que oscilaron entre USD 18 y USD 26, valores que solo pudieron absorber sectores con capacidad logística y financiera.
El mecanismo de compra industrial, implementado a través del Mercado Electrónico de Gas, arrancó sin procedimientos claros y con subastas que quedaron prácticamente desiertas en mayo, lo que obligó a las empresas a improvisar soluciones sobre la marcha.
El resultado fue un mapa de cortes que afectó de manera desigual a las regiones. Tucumán, Jujuy y Salta enfrentaron interrupciones que frenaron ingenios, citrícolas, cerámicas y metalmecánicas. En el área metropolitana, la aplicación dispar de restricciones entre distribuidoras generó un desnivel de competitividad dentro de una misma región.
En Catamarca, el impacto más profundo fue la incertidumbre: la falta de previsibilidad sobre disponibilidad de gas frenó proyectos de inversión en generación propia.
El invierno 2026 no fue un fenómeno climático extraordinario. Fue la consecuencia directa de procesos administrativos que no avanzaron a tiempo, decisiones regulatorias aplicadas sin coordinación y una infraestructura que quedó detenida en trámites cuando debía estar en obra.
La industria respondió con lo que pudo: paradas programadas, combustibles alternativos, compras de emergencia y contratos firmes que se activaron de manera inesperada. Pero el problema no estuvo en las empresas. Estuvo en la burocracia que, por su propio ritmo, dejó al sistema sin margen en el momento en que más lo necesitaba.
La experiencia de este invierno muestra que la seguridad energética no depende solo de inversiones o precios internacionales. Depende, sobre todo, de que las decisiones administrativas se tomen a tiempo y de que los proyectos críticos no queden atrapados en procesos que avanzan más lento que la demanda del sistema.
La Secretaría de Energía del Ministerio de Economía de la Nación abrió una instancia de consulta pública para que los ciudadanos y organizaciones accedan a información sobre los impactos ambientales y sociales del Proyecto de Interconexión Eléctrica en 500 kV en el Corredor Sur: Puerto Madryn – Choele Choel – Bahía Blanca y Obras Complementarias, y conozcan las medidas de mitigación previstas.
El proyecto forma parte del Plan Nacional de Ampliación del Transporte Eléctrico, que contempla 16 obras prioritarias orientadas a mitigar riesgos de cortes de suministro, robustecer la red eléctrica nacional y resolver los cuellos de botella estructurales que hoy limitan el transporte de energía desde los centros de generación hacia los centros de consumo. Corredor Sur se encuentra, además, en proceso de obtención de la garantía del Banco Interamericano de Desarrollo (BID).
Qué comprende el proyecto Corredor Sur
– Construcción de la Línea de Extra Alta Tensión (LEAT) 500 kV Puerto Madryn – Choele Choel. – Construcción de la Línea de Extra Alta Tensión (LEAT) 500 kV Choele Choel – Bahía Blanca. – Ampliación de la E.T. Puerto Madryn. – Ampliación de la E.T. Choele Choel. – Ampliación de la E.T. Bahía Blanca.
Formatos de participación
Evento presencial
Autoridades de la Secretaría de Energía expondrán los impactos ambientales y sociales del proyecto Corredor Sur y sus medidas de mitigación
Sede: Salón de Paradores Austral.
Dirección: Hipólito Yrigoyen 3664, Bahía Blanca.
Fecha y hora: 29 de julio de 2026, 11 hs.
El evento se transmitirá en vivo por el canal de YouTube de la Secretaría de Energía y podrá seguirse también desde los siguientes puntos digitales:
Puerto Madryn: Roberto Gómez y Tucumán (Punto Digital – Centro Cultural Quemú), Puerto Madryn, Chubut.
Las Grutas: Peatonal Viedma 823, Las Grutas, Río Negro.
Consultas virtuales
Quienes no puedan asistir de manera presencial pueden realizar consultas o comentarios sobre el proyecto a través de la web o escribiendo a ampliaciontransporte@mecon.gov.ar. Todas las consultas serán respondidas de manera online.
Esta convocatoria se enmarca en los procesos de participación ciudadana que la Secretaría de Energía lleva adelante para garantizar la transparencia y el acceso a la información sobre los proyectos de infraestructura energética en desarrollo.
En declaraciones de Carlos Ormachea, presidente de Tecpetrol, quedó planteado algo más que una idea: el Grupo Techint volvió a evaluar la posibilidad de construir un gasoducto internacional para llevar gas de Vaca Muerta al sur de Brasil, en particular al mercado industrial de San Pablo.
La frase no aparece aislada. Se apoya en tres planos que se cruzan: la experiencia concreta de Fortín de Piedra, la lógica del mercado energético del Cono Sur y el cuello de botella estructural de la infraestructura de transporte.
Ormachea parte de un dato que ya no es hipótesis: Fortín de Piedra está produciendo más de lo que Tecpetrol imaginó al inicio del proyecto. Con una inversión de USD 2.300 millones en dos años y medio, el yacimiento alcanzó una producción física de 15,5 MMm³/d, que por su riqueza energética equivale a 17,5 MMm³/d de gas estándar.
Ese volumen consolidó a Fortín como el mayor campo gasífero del país y demostró que Vaca Muerta puede sostener una oferta robusta si se le da horizonte de demanda y reglas mínimamente previsibles.
.
En ese contexto, la Resolución 46 aparece como pieza clave del arranque: el programa de estímulo al gas no convencional permitió fijar un precio de referencia alto y estable durante los primeros años, emulando lo que hubiera sido un mercado regional donde Chile, Uruguay y Brasil pagaban entre USD 8 y USD 10/MMBTU por el gas importado.
La Argentina fue la excepción: el Estado compraba a esos valores a través de Enarsa, pero vendía al mercado interno a USD 4, subsidiando la diferencia. Cuando el gobierno modificó la interpretación de la 46, Tecpetrol perdió fondos en el corto plazo, pero Ormachea deja claro que Fortín de Piedra no se detiene: el proyecto se sigue ejecutando y puede terminar siendo más grande que lo previsto originalmente.
El problema, entonces, ya no es la capacidad de producir, sino la capacidad de colocar ese gas. Ormachea lo dice sin rodeos: el principal desafío del gas de Vaca Muerta es la falta de mercado, y detrás de esa falta de mercado está la cuestión de los costos y la infraestructura.
.
Si Argentina logra bajar costos hasta ser competitiva con el shale gas de Estados Unidos, el problema se reduce. Pero mientras tanto, el horizonte real está en la demanda energética del Cono Sur.
Chile ya fue abastecido en el pasado con hasta 20–22 MMm³/d de gas argentino. Brasil, en cambio, tiene un mercado industrial de otra escala, hoy abastecido parcialmente por Bolivia y por el gas caro del pre-sal.
Ahí entra la pieza que Techint decide volver a poner sobre la mesa: el gasoducto hacia el sur de Brasil. Ormachea describe el esquema con precisión técnica: habría que construir un nuevo gasoducto entre Uruguayana y Porto Alegre y luego revertir el sentido del ducto que hoy lleva gas desde San Pablo hacia el sur.
Ese trazado, conocido en los 2000 como el “gasoducto sub-brasileiro”, estuvo a punto de ejecutarse con participación de Techint, Total, Petrobras e Ipiranga. Que el grupo vuelva a mencionarlo ahora, con nombre y apellido, indica que la idea ya pasó por una etapa de preevaluación interna y que se busca reabrir la discusión en clave regional.
La lógica es directa: sin caños nuevos, el gas de Vaca Muerta no puede escalar su frontera exportadora. Con infraestructura adecuada, en cambio, el mercado adicional podría ubicarse entre 50 y 100 MMm³/d, sumando Chile y Brasil.
.
Ese volumen cambiaría la escala del negocio: permitiría sostener un plateau de producción alto, estabilizar inversiones, generar divisas y reducir la dependencia de un mercado interno volátil y condicionado por la macroeconomía argentina. El gas argentino, en ese escenario, competiría contra el pre-sal —más caro y complejo— y contra un gas boliviano en declinación.
Ormachea aclara que no hay decisión tomada, que Techint “lo está analizando” y que el objetivo es entender cuál sería la solución para que el proyecto resulte consistente. Pero en energía, cuando un actor de esta magnitud dice públicamente que vuelve a mirar un gasoducto internacional, no está hablando de una ocurrencia.
Está enviando una señal: el recurso está, la experiencia de desarrollo está, el mercado potencial existe y el cuello de botella es la infraestructura. La declaración funciona como un disparador para que gobiernos, reguladores y bancos multilaterales incorporen el tema a su radar.
En esa clave, las palabras de Ormachea ordenan la discusión sobre el gas de Vaca Muerta en tres niveles: un yacimiento que ya demostró capacidad de producción, un programa de estímulo que permitió arrancar pero no alcanza para sostener la expansión, y una infraestructura regional que sigue siendo la pieza faltante.
Si Argentina quiere que el gas deje de ser un recurso encerrado en su propia frontera y se convierta en un vector de integración energética, la conversación sobre el gasoducto a Brasil no es un accesorio: es el corazón del problema. Techint ya empezó a ponerlo en palabras.
Santa Cruz abrió esta semana la Licitación Pública Nacional e Internacional N° 02/ENERMIN/2026 para la exploración del área Sur Río Deseado Este, en plena Cuenca del Golfo San Jorge, y el resultado de la primera instancia dejó un dato clave: hubo una única oferta, presentada por Alianza Petrolera S.A., que ahora será evaluada en detalle por el Ministerio de Energía y Minería.
La apertura del Sobre A marca el inicio formal de un proceso que combina recuperación de áreas maduras, incorporación de tecnología internacional y un objetivo explícito de reconectar la cuenca con un horizonte productivo que hace años parecía cerrado.
El ministro Jaime Álvarez destacó que la propuesta incorpora una técnica que nunca se aplicó en Argentina: las perforaciones multilaterales, un método utilizado en la provincia canadiense de Alberta para explotar crudos pesados y viscosos, exactamente el tipo de recurso que caracteriza al Golfo San Jorge.
La cuenca tiene enormes volúmenes in situ pero baja movilidad, y la perforación convencional no logra un drenaje eficiente.
Las multilaterales permiten abrir varias ramas horizontales desde un mismo pozo madre, aumentando el contacto con la formación y mejorando el factor de recuperación. Para Santa Cruz, esto no es solo una innovación técnica: es una oportunidad para transformar áreas marginales en proyectos viables.
El plan presentado por la empresa contempla adecuar equipos existentes en la provincia, incorporar herramientas direccionales específicas y desplegar un esquema de capacitación binacional: especialistas canadienses llegarán a Santa Cruz y trabajadores santacruceños viajarán a Alberta para entrenarse en campo.
.
Álvarez fue explícito: “Esperamos que el primer equipo y el personal capacitado sean santacruceños”. La provincia busca que esta tecnología no quede encapsulada en un solo proyecto, sino que genere una masa crítica de conocimiento local capaz de replicarse en otras áreas de Santa Cruz, Chubut o incluso en zonas de crudos pesados de Neuquén.
La licitación también abre un frente económico relevante. La incorporación de multilaterales demanda proveedores especializados, servicios de completación, cementación, herramientas direccionales, logística y mantenimiento.
El ministro remarcó que el proyecto fortalecerá el entramado productivo provincial y ampliará la demanda de mano de obra calificada, en línea con la política del gobernador Claudio Vidal de recuperar áreas con potencial y atraer inversiones mediante acuerdos internacionales, especialmente con Alberta.
El proceso licitatorio continúa ahora con la evaluación administrativa del Sobre A. El Sobre B, que contiene la propuesta económica, permanecerá resguardado hasta la próxima instancia.
Álvarez estimó que la adjudicación podría completarse en 45 a 60 días, tras lo cual comenzarán los estudios geológicos complementarios, la reinterpretación de la información existente y, finalmente, las perforaciones comprometidas en el plan de inversión.
La licitación de Sur Río Deseado Este no es una convocatoria más: es el intento de Santa Cruz por introducir una tecnología que podría cambiar la ecuación productiva del Golfo San Jorge, una cuenca madura que todavía guarda recursos significativos.
Si las multilaterales funcionan como en Alberta, la provincia podría abrir una alternativa técnica para toda la industria hidrocarburífera del país.
El salto del Brent hacia la zona de USD 100/barril volvió a colocar al petróleo en el centro de las tensiones macroeconómicas globales y, por arrastre, en la agenda económica argentina. La suba responde a un factor clásico: riesgo de oferta.
Los ataques a petroleros sauditas en el mar Rojo y la incertidumbre sobre dos corredores críticos —Bab el‑Mandeb y Ormuz, por donde circula cerca del 20% del crudo mundial— dispararon primas de riesgo, encarecieron seguros marítimos y empujaron los precios spot y futuros.
En ese contexto, los analistas ya trabajan con escenarios donde el Brent podría sostenerse por encima de los USD 100 e incluso avanzar hacia niveles más altos si la tensión geopolítica escala.
Para la Argentina, el impacto es mixto y se distribuye en tres planos: sector externo, inflación y financiamiento. En el frente externo, un crudo más caro mejora los ingresos por exportaciones y fortalece la caja de las productoras, especialmente en Vaca Muerta, donde el Medanito y el Escalante capturan parte de la mejora internacional.
También incrementa regalías provinciales y refuerza la viabilidad de proyectos como el VMOS, que dependen de precios internacionales robustos para sostener inversiones de largo plazo.
.
Pero el mismo movimiento presiona sobre la inflación interna. Argentina importa gasoil para generación, fuel oil y naftas especiales; un Brent alto encarece esas compras y tensiona la estructura de costos de combustibles. Si el aumento internacional se traslada a los surtidores, el impacto se expande hacia transporte, logística y actividades productivas intensivas en derivados del petróleo.
En un contexto donde la inflación sigue siendo una variable sensible, el petróleo caro agrega un componente externo difícil de administrar.
El tercer plano es financiero. La suba del crudo coincidió con un aumento del riesgo país, que volvió a 429 puntos básicos según el EMBI+ de J.P. Morgan. La combinación de petróleo caro, mayor demanda global por activos seguros y volatilidad en mercados emergentes llevó a los inversores a reducir exposición a deuda de mayor riesgo, entre ella la argentina.
Los bonos soberanos en dólares retrocedieron y la cautela internacional se amplificó. Para el Gobierno, que busca mantener el riesgo país por debajo de los 400 puntos para mejorar condiciones de financiamiento, el nuevo nivel complica la estrategia de retorno a los mercados internacionales de crédito.
El petróleo cerca de los USD 100 no es solo un dato del mercado energético: es un vector macroeconómico que afecta exportaciones, precios internos, costos productivos, riesgo país y acceso al financiamiento.
En un país donde la energía es un componente estructural de la balanza comercial y de la inflación, cada movimiento del Brent se convierte en una señal que atraviesa toda la economía.
El proyecto Argentina LNG avanza sobre una decisión de ingeniería que marca un movimiento claro en la infraestructura energética del país: el gasoducto de 580 kilómetros que llevará gas desde Tratayén hasta Punta Colorada utilizará el mismo corredor territorial que el oleoducto Vaca Muerta Oil Sur (VMOS) en el 83% de su traza.
No es un gesto menor. Es la señal de que la salida atlántica de la producción neuquina empieza a concentrarse en una franja logística única, diseñada para soportar dos sistemas de transporte de escala.
El ducto de Argentina LNG recorrerá 580 kilómetros, de los cuales 480 se construirán dentro del corredor ya definido para el VMOS. La coincidencia de trazas no implica compartir infraestructura —cada sistema tendrá su propio caño, válvulas, estaciones y condiciones operativas—, pero sí concentrar dos obras mayores en una misma franja territorial.
En términos de servidumbres, logística y planificación, la decisión evita abrir nuevas franjas sobre campos y áreas naturales, reduce la duplicación de intervenciones y simplifica el acceso de maquinaria y materiales durante la construcción y el mantenimiento.
El gasoducto tendrá una capacidad inicial de 50 millones de metros cúbicos diarios, suficiente para abastecer las unidades flotantes de licuefacción (FLNG) que operarán frente a Punta Colorada.
Estas embarcaciones —dos módulos de seis millones de toneladas anuales cada uno, desarrollados por YPF, Eni y XRG (la firma internacional vinculada a ADNOC)— permitirán transformar el gas en GNL y exportarlo a mercados globales sin necesidad de una planta terrestre.
.
La decisión final de inversión está prevista para la segunda mitad de 2026, y las compañías ya avanzan en ingeniería, acuerdos comerciales y estructuración financiera.
El corredor compartido consolida a Punta Colorada como el nodo exportador más dinámico del país. Allí avanza la terminal del VMOS, que recibirá petróleo desde Allen a través de un oleoducto de 437 kilómetros y que, en su etapa final, podrá movilizar 550.000 barriles diarios. La infraestructura marítima —tanques, sistemas de carga y muelles— ya está en construcción.
Argentina LNG sumará al mismo enclave las instalaciones necesarias para abastecer a las FLNG, que permanecerán mar adentro y recibirán gas directamente desde Neuquén.
La coexistencia de ambos proyectos dentro de un mismo corredor territorial responde a una estrategia más amplia: ampliar la capacidad exportadora de Vaca Muerta sin multiplicar el impacto territorial. El VMOS evacúa petróleo; Argentina LNG evacuará gas para convertirlo en GNL.
La traza común reduce costos de planificación, facilita obras y concentra la huella de infraestructura en una sola franja. Río Negro, en ese esquema, se posiciona como la puerta atlántica de la producción energética neuquina.
La infraestructura que se está desplegando en el corredor VMOS–Argentina LNG no es solo una obra lineal. Es la base física de un sistema exportador que combina extracción, procesamiento, transporte, licuefacción y salida marítima.
La decisión de superponer trazas muestra que la expansión de Vaca Muerta ya no depende solo de perforar más pozos, sino de construir corredores logísticos capaces de sostener una matriz exportadora de largo plazo.
La Secretaría de Energía dispuso un cambio transitorio en el mecanismo de traslado a las tarifas de las diferencias entre el precio estimado y el precio efectivo de compra del gas natural por parte de las distribuidoras. A partir de agosto, esos ajustes se calcularán e incorporarán a las tarifas cada dos meses, mientras se mantenga vigente la emergencia energética, prorrogada hasta el 31 de diciembre de 2027.
La medida modifica la periodicidad con la que se aplican las denominadas Diferencias Diarias Acumuladas (DDA), un mecanismo previsto en la normativa que permite compensar las diferencias entre el precio del gas considerado para fijar las tarifas y el costo real de adquisición que afrontan las distribuidoras.
Según la resolución, el nuevo esquema busca evitar que los usuarios enfrenten un doble impacto durante el invierno, cuando coinciden un mayor consumo de gas y un incremento estacional del precio del combustible. El objetivo, sostiene la Secretaría de Energía, es aportar mayor previsibilidad y gradualidad en la evolución de las facturas.
La norma también señala que el cambio responde a la nueva organización del mercado del gas natural, en el que las empresas distribuidoras pasarán a asumir directamente la gestión de compra del combustible, sin intervención de las autoridades públicas, en el marco de la reconfiguración del sistema de transporte de gas definida este año.
La implementación del nuevo mecanismo quedará a cargo del Ente Nacional Regulador del Gas y la Electricidad, que deberá aplicarlo a partir de los cuadros tarifarios de agosto de 2026. En esa instancia se realizará la primera determinación bajo el esquema bimestral y el organismo deberá adecuar los procedimientos necesarios para su puesta en marcha.
La resolución mantiene vigente el principio de que las distribuidoras trasladen a las tarifas únicamente el costo de adquisición del gas, sin generar ganancias ni pérdidas por las variaciones del precio del combustible, tal como establece la Ley 24.076 y su reglamentación.
La crisis del estrecho de Ormuz disparó los precios del petróleo y encendió las alarmas sobre la dependencia fósil. China, líder indiscutido en paneles solares, baterías y vehículos eléctricos, parecía tener todas las cartas para capitalizar el momento. Sin embargo, Pekín optó por recortar importaciones de crudo y moderar la subida, en lugar de forzar una demanda masiva de sus tecnologías limpias. La explicación, lejos de especulaciones geopolíticas, es una cuestión de peso: las exportaciones verdes apenas suponen el 6% de su gigantesca factura exterior (US$ 3,77 billones), y un petróleo caro resta poder adquisitivo a sus compradores de manufacturas. El resultado es una transición energética que avanza, pero al ritmo de los números, no de las urgencias: evolución, no revolución.
El cierre del estrecho de Ormuz produjo una suba abrupta del precio del petróleo y trajo a la realidad las pretensiones de transición energética de sectores ambientalistas particularmente europeos. Mientras algunos sectores interpretaron la crisis como una oportunidad para acelerar el abandono de los combustibles fósiles, el comportamiento de Trump y de China terminó desafiando buena parte de esas expectativas.
La interrupción del tránsito por uno de los principales corredores petroleros y gasíferos del mundo sigue presionando al alza el precio del crudo y del gas –y de algunos derivados como los fertilizantes- en un escenario que, paradójicamente, coincidía con uno de los objetivos históricos del presidente estadounidense Donald Trump: un petróleo más caro.
En un ejercicio de memoria contrafáctico, recordemos el embargo de 1973: sin cerrar Ormuz, cuadruplicó el crudo (US$3 a US$12), por lo que un bloqueo simultáneo de Ormuz y Bab el-Mandeb, en un mercado sin reservas, capacidad ociosa ni alternativas, habría infligido un shock muy superior. El barril podría haber escalado a US$40 o US$60 de la época —o más en picos de tensión—, equivalentes hoy a US$300-US$450. No es una proyección lineal, sino un escenario extremo: dada la rigidez de la demanda a corto plazo, la contracción de oferta desencadena alzas desproporcionadas.
Pero eso no sucede hoy, muchos observadores consideran que China, líder mundial en la producción de tecnologías limpias, podía aprovechar un contexto de crisis de precios para impulsar aún más las exportaciones de paneles solares, baterías y vehículos eléctricos. Pero, la respuesta de Pekín a la crisis fue otra.
En lugar de presionar sobre la demanda, redujo de manera significativa sus importaciones de combustibles fósiles en los meses posteriores al cierre del estrecho. Una decisión de política económica que sólo una economía planificada puede tomar. Esa decisión contribuyó a moderar la presión sobre los precios, que finalmente aumentaron mucho menos de lo que habían previsto los analistas occidentales.
La situación plantea un interrogante central: ¿por qué el principal productor mundial de tecnologías para la transición energética no buscó maximizar una coyuntura que podía favorecer la demanda de sus productos?
El investigador David Hart del Council of Foreing Relations, cuyo trabajo se centra en analizar las políticas destinadas a acelerar la innovación y la difusión de tecnologías y energías limpias a escala global, considera que la explicación no pasa exclusivamente por factores políticos.
Entre las interpretaciones más difundidas aparecen la tradicional búsqueda de estabilidad por parte de China, el interés de proyectarse como un actor responsable dentro del escenario internacional, la posibilidad de generar un gesto de buena voluntad hacia la administración Trump con vistas a obtener beneficios futuros o, incluso, la paradójica hipótesis de que a Pekín no le resultaría inconveniente la continuidad del control republicano sobre el gobierno estadounidense.
No obstante, todas esas especulaciones deben analizarse a la luz de un dato económico determinante: la tecnología limpia representa solo una parte relativamente pequeña del enorme aparato exportador chino.
Durante 2025, China exportó paneles solares, vehículos eléctricos, baterías y turbinas eólicas por aproximadamente US$ 220.000 millones. Aunque se trata de una cifra impresionante, equivale apenas al 6% del total de sus exportaciones, que en ese período, alcanzaron los US$ 3,77 billones.
La dimensión del comercio exterior chino ayuda a comprender su estrategia. El país es el principal socio comercial de más de 120 estados y vende al mundo una amplia variedad de productos industriales, desde electrónica y textiles hasta metales y productos químicos. En ese contexto, cada dólar adicional que esos mercados deben destinar a la compra de petróleo o gas natural licuado (GNL), es un dólar menos disponible para adquirir manufacturas chinas, cuyo volumen de negocios supera ampliamente al de las denominadas “tres nuevas industrias” —paneles solares, baterías y vehículos eléctricos— promovidas por el presidente Xi Jinping.
Medidas en dólares, las importaciones energéticas de China representan una carga importante, pero siguen siendo muy inferiores a los ingresos que obtiene por sus exportaciones. En 2025, el país destinó aproximadamente US$ 415.000 millones a la compra de petróleo, gas natural, carbón y derivados, mientras que sus exportaciones totales alcanzaron los US$ 3,77 billones.
En otras palabras, la factura energética que paga Pekín se estima en un 11% del valor de las ventas externas, lo que significa que por cada dólar gastado en importar energía, China generó cerca de nueve dólares en ingresos por exportaciones. Esa relación ayuda a explicar por qué Pekín prioriza preservar la demanda global de sus manufacturas antes que beneficiarse de un alza prolongada en los precios del petróleo.
Cuidar la demanda
Existe otro factor de peso en la economía china: un petróleo más caro tiende a desacelerar la economía mundial y aumenta el riesgo de una crisis económica internacional, con efectos directos sobre la demanda de exportaciones chinas.
En ese sentido, el último informe del Fondo Monetario Internacional, elaborado bajo el supuesto de que el estrecho de Ormuz reabriría hacia mediados de julio, proyectó un crecimiento económico global de apenas 3% para 2026. El organismo advirtió además que, si el estrecho permaneciera cerrado en un escenario de hostilidades persistentes, esa expansión podría reducirse hasta el 2%, con un impacto particularmente severo sobre las economías de los países más pobres.
La necesidad de preservar el dinamismo exportador también responde a la situación interna de China. Su economía atraviesa una marcada desaceleración y aún no consigue reactivar con fuerza el consumo doméstico, por lo que las ventas al exterior continúan siendo el principal motor del crecimiento. Paralelamente, la reducción de los precios internacionales del petróleo y del GNL también le permite abaratar las importaciones energéticas que todavía necesita.
En el mediano y largo plazo, sin embargo, la crisis podría acelerar la adopción de tecnologías limpias en numerosos países. La combinación de electricidad generada mediante fuentes renovables, sistemas de almacenamiento con baterías y vehículos eléctricos ofrece una alternativa capaz de reducir la dependencia de las importaciones de petróleo, una vulnerabilidad que la crisis del estrecho de Ormuz volvió a poner de manifiesto.
Además, estas tecnologías continúan reduciendo sus costos a medida que mejoran sus prestaciones, lo que incrementa su competitividad. Si bien muchos países podrían mostrarse incómodos frente a una mayor dependencia de los proveedores chinos, una eventual interrupción en el suministro de tecnologías limpias tendría consecuencias inmediatas considerablemente menores que una interrupción del abastecimiento de combustibles fósiles sobre la que todavía descansan sus sistemas energéticos.
En ese marco, la posibilidad de que las políticas impulsadas por Donald Trump terminen acelerando, aunque sea de manera indirecta, la transición hacia energías limpias no resulta descartable. Sin embargo, el proceso difícilmente se produzca de manera abrupta. La transformación del sistema energético mundial, concluye el análisis, avanza como una evolución gradual más que como una revolución.
De izquierda a derecha: Marina Dal Poggetto, Nicolás Gandini, Silvia Naishtat y Gustavo Lopetegui.
A medida que Vaca Muerta bate récords de producción y avanzan las obras de infraestructura para ampliar las exportaciones de petróleo y gas, surge una pregunta que empieza a repetirse entre las empresas proveedoras: ¿cómo responder a las necesidades de las operadoras con los actuales problemas de financiamiento? Ese fue el punto de partida de la última edición de Dínamo Stream conducido por Nicolás Gandini, donde Marina Dal Poggetto, Gustavo Lopeteguiy Silvia Naishtat expusieron sobre el momento que atraviesa la economía argentina y las condiciones necesarias para que ese crecimiento no encuentre un techo.
El desafío de financiar el crecimiento
Marina Dal Poggetto, economista y directora ejecutiva de la consultora EcoGo, sostiene que el Gobierno logró estabilizar variables clave y recomponer reservas, pero el proceso comenzó a mostrar trabas.
Según explicó, la compra de dólares por parte del Banco Central permitió expandir la cantidad de pesos en la economía, un proceso que calificó como una «re-monetización virtuosa», pero aclaró que “esa emisión de pesos que está yendo a depósitos en el sistema financiero y que debería ser el combustible del financiamiento del crédito de alguna forma se trabó”: el cambio de régimen macroeconómico, con tasas de interés positivas y una inflación en desaceleración, modificó por completo la lógica de financiamiento de las empresas y encareció el acceso al crédito.
Este panorama presenta un cuello de botella, en donde para seguir escalando el nivel de producción de petróleo y gas en infraestructura, es necesario pensar en cómo financiar a esas empresas proveedoras de bienes y servicios para que crezcan y acompañen.
“Esa emisión de pesos que está yendo a depósitos en el sistema financiero y que debería ser el combustible del financiamiento del crédito de alguna forma se trabó”, sostuvo Dal Poggetto.
Gustavo Lopetegui, ex secretario de Energía de la Nación, no compartió ese diagnóstico. Si bien reconoció que el proceso de transición genera tensiones, sostuvo que resulta necesario analizar el cambio económico desde una perspectiva más amplia.
A su entender, la economía argentina está dejando atrás un esquema que durante décadas generó baja inversión, escasa productividad y salarios reducidos. Ese cambio implica necesariamente -según el ex funcionario- que algunos sectores crezcan más rápido que otros y que determinadas actividades deban adaptarse a un nuevo escenario. “Es doloroso y lleva tiempo porque algunas de esas actividades que nacieron de la mano de un crédito que se licuaba por la inflación hoy no pueden seguir usufructuando eso”, sentenció.
“En esa transición no tiene que crecer todo igual porque si todo creciese igual no estaríamos cambiando nada. En la naturaleza de la transición está que haya personas y empresas que tengan más oportunidades y otras que tengan menos”, agregó Lopetegui.
Con relación al freno del crédito que señaló Dal Poggetto, Lopetegui respondió: “En estos dos años y medio que lleva el gobierno, durante el primer año y medio tuvimos un boom del crédito, porque antes había desaparecido –con hiperinflación o cuasi hiperinflación desaparece el crédito–. Teníamos muy poquito crédito y se duplicó de 4 a 8 puntos del producto en 18 meses. Desde julio del año pasado, con el apretón que describe Marina, el crédito se congeló y era razonable porque tenías unas tasas de interés que hacían imposible acceder a un descubierto. Sin embargo, en los últimos 30 días se volvió a despertar, aunque todavía es incipiente. En los últimos 30 días, el crédito a las empresas –descubiertos y adelantos- está 6% nominal arriba y venía de un 2%, apenas si le empataba a la inflación. Hoy la tasa de descubierto empieza a ser mucho más lógica”.
También afirmó que las principales compañías del sector energético hoy acceden al mercado internacional de capitales y a financiamiento favorable en dólares. “Hoy el sector petrolero crece al 10% anual, eso significa que Vaca Muerta crece al 25% y no hubo cuellos de botella en el financiamiento. Hoy hay media docena de proyectos de infraestructura de evacuación de petróleo y gas y tratamiento de productos secundarios que están todos en marcha. Todas las empresas que protagonizan eso tienen financiamiento en dólares como casi nunca han tenido”, agregó.
–Las grandes empresas. –le acotó Gandini.
–Sí, pero es una cadena. Tenés 15 o 20 empresas grandes petroleras y gasíferas que todas emiten ON en dólares al 7% o 7,5%, menos del riesgo soberano.
–La grande se financia a una tasa competitiva, pero después se da vuelta y a su proveedor le dice que como hay inflación en dólares te tengo que ajustar.
–Le paga los insumos.
–Sí, a veces a 60 días. Es complejo.
–Con el horizonte que tiene el sector no hay ninguna amenaza de corte por falta de financiamiento. Obviamente, si tuviste 8 meses con el descubierto a una tasa real estratosférica, los que se financiaban en la cadena con el descubierto tuvieron un problema, pero eso está empezando a desaparecer. Además, si esa empresa grande empieza a tener problemas porque sus proveedores no le entregan, quédate tranquilo que algo va a ser para que tengan financiamiento sus proveedores porque sino no va a poder operar.
«En los últimos 30 días, el crédito a las empresas –descubiertos y adelantos- está 6% nominal arriba y venía de un 2%, apenas si le empataba a la inflación», sostuvo Lopetegui.
¿Cómo administrar la transición sin profundizar la destrucción?
Dal Poggetto afirmó que los sectores más dinámicos -como energía, minería y agro- representan una porción relativamente pequeña del PBI (15 puntos) y del empleo (9%), y todavía no logran compensar la velocidad con la que otras actividades pierden dinamismo. «Lo que debería ocurrir es que lo nuevo crezca más rápido que la destrucción de lo viejo, de manera que la economía crezca», resumió.
Para el exsecretario de Energía, por el contrario, el crecimiento de la economía no llegará por el derrame de los sectores exportadores, sino por una combinación de estabilidad macroeconómica, recuperación del crédito, apertura y mayor competencia.
Frente al debate sobre cómo se debería gestionar la apertura económica, la economista plantea que otros modelos internacionales lograron hacerlo priorizando un tipo de cambio alto y baja de impuestos. “Si mantenés la estructura tributaria y abrís la economía priorizando el tipo de cambio como ancla anti-inflacionaria, la destrucción es mayor”, y criticó que la Argentina tomé medidas aperturistas en un contexto internacional que tiende hacia el proteccionismo: “Siempre vamos a contramano”.
Lopetegui, por su parte, relativizó la idea de un “boom importador” y sostuvo que el cambio principal no fue el volumen de bienes importados, sino la reducción de sus costos, que incrementó la competencia sobre las empresas locales. “No creo que le esté ganando la destrucción a la creación, porque estamos creciendo al 2%”, sintetizó.
¿Cuál es la mirada de la industria al respecto? En ese intercambio, Silvia Naishtat, periodista del diario Clarín, aportó una perspectiva desde el entramado empresario. A su entender, la realidad que atraviesan muchas compañías no siempre coincide con los indicadores que muestran los sectores más dinámicos de la economía. «Hablé ayer con un empresario grande que me decía que el vive una ucronía, una realidad paralela. Me decía que le va bárbaro, pero se da vuelta y ve la intemperie. Y ve dificultades a lo largo de la cadena de valor con un gobierno que es muy insensible a tener algún tipo de política más activa. Un gobierno muy focalizado en lo financiero, pero con poco músculo para sectores que lo necesitan. Con pocas medidas se podrían solucionar varios problemas”, subrayó.
«Un gobierno muy focalizado en lo financiero, pero con poco músculo para sectores que lo necesitan», remarcó Naishtat.
Planificación e infraestructura, la discusión de fondo
Más allá del debate macroeconómico, también se profundizó sobre cómo la infraestructura sigue siendo uno de los principales desafíos para sostener el crecimiento de Vaca Muerta.
Silvia Naishtat señaló que la falta de planificación no es un problema exclusivo del actual gobierno, sino una deuda histórica de la Argentina, aunque sí reconoce que la falta de una política industrial dificulta aún más su desarrollo. «Este gobierno le carga al sector privado una responsabilidad mayor. Cree que si resuelve la macroeconomía ya tiene política industrial, cuando finalmente no es así«, sostuvo.
Lopetegui coincidió en que la infraestructura resulta clave para sostener el crecimiento, aunque relativizó la responsabilidad del Gobierno nacional. Recordó que cerca del 70% de la inversión pública en Argentina corresponde a las provincias y señaló que Neuquén, gracias al incremento de las regalías provenientes de Vaca Muerta, cuenta hoy con recursos suficientes para afrontar buena parte de las obras viales que demanda la actividad.
Ante la ausencia de actores -públicos o privados- que den un paso firme en materia de infraestructura y otras inversiones necesarias para el desarrollo energético, se reflotó la propuesta de Daniel Gerold, fundador de la consultora G&G Energy Consultants, para crear una tasa para las empresas energéticas con el objetivo de financiar un organismo técnico independiente que planifique el desarrollo de Vaca Muerta y del sector en general.
Sin embargo, la propuesta no encontró consenso con el ex-funcionario, quien no consideró necesario crear nuevos organismos, sino fortalecer y coordinar mejor las capacidades técnicas ya existentes, principalmente en planificación y regulación del sistema eléctrico, el verdadero desafío en materia energética.
La nueva línea de producción incorpora un proceso de moldeo automatizado que permite optimizar la preparación de materias primas mediante mezclas de arena y resinas de alta precisión.
La empresa Aceros ITASA anunció la puesta en marcha de un sistema de moldeo químico autofraguante automatizado (No-Bake), una incorporación tecnológica que forma parte de su estrategia de modernización industrial y coincide con el 40° aniversario de la compañía.
La nueva línea de producción incorpora un proceso de moldeo automatizado que permite optimizar la preparación de materias primas mediante mezclas de arena y resinas de alta precisión. Según informó la empresa, la tecnología mejora la estabilidad dimensional de los moldes, incrementa la repetibilidad de las piezas fabricadas y contribuye a elevar los estándares de calidad del proceso de fundición.
El proyecto requirió meses de planificación e involucró a distintas áreas de la organización, entre ellas Ingeniería, Producción, Mantenimiento, Calidad, Logística, Compras, Administración y Seguridad. Desde la compañía señalaron que la iniciativa representa una de las inversiones industriales más importantes realizadas en su historia.
Automatización y mayor eficiencia operativa
La nueva línea integra una turbomezcladora de alta capacidad, sistemas automáticos de desmoldeo mediante tecnología Roll Over, una estación de pintura, manerales de cierre y carrileras automatizadas. De acuerdo con ITASA, estos desarrollos permiten optimizar el flujo de producción, reducir los tiempos de ciclo, mejorar las condiciones de seguridad y aumentar la eficiencia operativa.
La empresa indicó que la incorporación del sistema No-Bake permitirá ampliar su capacidad productiva, reducir los plazos de entrega y ofrecer una mayor precisión dimensional y una terminación superficial más uniforme en las piezas fundidas. Estas capacidades están orientadas principalmente a atender la demanda de industrias como Oil & Gas, minería, energía, petroquímica, generación eléctrica y otros procesos industriales que requieren componentes de alta especificación.
Foco en los sectores industriales y la expansión regional
Además de la nueva línea de moldeo, ITASA destacó que cuenta con herramientas de simulación de procesos, ingeniería inversa, impresión 3D y laboratorios de control de calidad, capacidades que buscan fortalecer su posicionamiento como proveedor de piezas especiales fabricadas en aceros al carbono, inoxidables, dúplex y superdúplex para mercados de Argentina y Latinoamérica.
Desde la empresa señalaron que la inversión forma parte de una estrategia de mejora continúa basada en la incorporación de nuevas tecnologías para incrementar la productividad y la competitividad de sus procesos industriales. En ese marco, sostuvieron que la puesta en marcha del sistema No-Bake constituye el inicio de una nueva etapa de desarrollo orientada a acompañar el crecimiento de los sectores industriales en los que participa.
La colocación de bono contó con una amplia participación de inversores institucionales de Estados Unidos, Europa y la Argentina.
La empresa industrial y energética PCR, tal como se conoce hoy a la centenaria Petroquímica Comodoro Rivadavia, concretó su debut en los mercados de capitales internacionales mediante la colocación de su primer bono por un monto total de US$ 400 millones.
La compañía informó este jueves al mercado que la operación, realizada en conjunto con su subsidiaria Luz de Tres Picos bajo la modalidad de Obligaciones Negociables Clase I, registró una elevada demanda que permitió ampliar la pauta inicial fijada en US$ 350 millones.
La emisión, efectuada en dólares estadounidenses y sujeta a la legislación del Estado de Nueva York, se estructuró a un plazo de ocho años con un rendimiento del 8,5% anual. La colocación mediante el mecanismo de book-building obtuvo propuestas cercanas a los US$ 1.000 millones, cifra que superó en casi 2,5 veces el monto finalmente adjudicado.
La empresa aseguró que pudo reflejar la solidez de su posición en los distintos segmentos en los que participa en el país, y logró concretar una operación que contó con una amplia participación de inversores institucionales de Estados Unidos, Europa y la Argentina.
La transacción requirió la intervención de las entidades bancarias y financieras Itaú BBA, BBVA y Santander que ejercieron los roles de Global Coordinators y Joint Bookrunners, mientras que Balanz se desempeñó como Joint Bookrunner y Galicia Capital US, LLC actuó en calidad de International Selling Agent. A nivel local, la estructuración estuvo acompañada por Allaria, Balanz, ICBC, Banco Santander y Banco Galicia.
Refinanciación de deuda e inversión e infraestructura
Respecto al uso de los fondos captados, la compañía informó que destinará los recursos principalmente a la cancelación y precancelación de pasivos financieros de PCR y Luz de Tres Picos. Este movimiento apunta a extender los vencimientos y robustecer la solvencia patrimonial del grupo, reservando el remanente para el financiamiento de nuevos desarrollos productivos en la cadena energética.
Sobre los alcances de la colocación, Juan Giglio, director de Finanzas de la firma, afirmó que «la respuesta del mercado refleja la solidez operativa y la disciplina de gestión de la compañía». Asimismo, ponderó que «el acceso al crédito externo constituye un hito para la organización, ya que otorga mayor visibilidad global y brinda la flexibilidad para ejecutar inversiones estratégicas» en infraestructura energética e industrial.
PCR tiene un modelo operativo diversificado en tres unidades de negocio. En materia de hidrocarburos, PCR opera áreas de producción en Mendoza y La Pampa, seis bloques en Ecuador con un volumen neto de 21.000 barriles equivalentes diarios de petróleo y proyectos en desarrollo en Estados Unidos.
A su vez, consolida su posición como uno de los principales generadores privados de energía eólica en la Argentina, con 545 MW instalados distribuidos en cuatro parques ubicados en Santa Cruz, Buenos Aires y San Luis, en combinación con su histórico liderazgo en la fabricación de cemento en la Patagonia.
Petroquímica Comodoro Rivadavia S.A. (PCR), junto con su subsidiaria Luz de Tres Picos S.A., colocó exitosamente su primer bono internacional, correspondiente a las Obligaciones Negociables Clase I, por un monto total de U$S 400 millones.
La emisión, denominada en dólares estadounidenses y bajo las leyes del Estado de Nueva York, tiene un plazo de ocho años y una tasa de interés del 8,5% anual.
El monto inicial a emitir era de hasta U$S 350 millones, y fue ampliado hasta el monto finalmente emitido como resultado de la fuerte demanda de los inversores durante el proceso de colocación.
La colocación se realizó mediante el sistema de book-building y recibió una demanda cercana a U$S 1.000 millones, equivalente a casi 2.5 veces el monto finalmente emitido.
Esta transacción fortalece de manera determinante el perfil financiero de la compañía y reafirma su acceso a los mercados de capitales locales e internacionales para seguir acompañando su estrategia de crecimiento de largo plazo, se destacó. La operación contó con una amplia participación de inversores internacionales, principalmente de Estados Unidos y Europa, y con un sólido acompañamiento de inversores locales.
Itaú BBA, BBVA y Santander actuaron como Global Coordinators y Joint Bookrunners, Balanz como Joint Bookrunner, Galicia Capital US, LLC como International Selling Agent y Allaria, Balanz, ICBC, Banco Santander y Banco Galicia como Agentes Colocadores Locales.
Los fondos obtenidos se destinarán principalmente a la cancelación y precancelación de deuda financiera de PCR y Luz de Tres Picos, fortaleciendo la estructura financiera de ambas compañías, así como al desarrollo de proyectos de inversión en el sector energético.
El Director de Finanzas de PCR, Juan Giglio, afirmó que “El éxito de esta primera emisión internacional representa un reconocimiento a la solidez de nuestros negocios, la disciplina financiera que nos caracteriza y la relación de confianza que construimos de forma continua con bancos e inversores”.
“Acceder a los mercados internacionales de capitales es un gran hito para PCR, que le permitirá tener mayor visibilidad internacional y le brindará una mayor flexibilidad para seguir invirtiendo en proyectos estratégicos que impulsen el desarrollo energético e industrial de la Argentina, consolidando nuestro crecimiento de largo plazo”, añadió.
Durante los últimos años, PCR consolidó un proceso sostenido de expansión y diversificación de sus actividades. La compañía continúa fortaleciendo sus operaciones en petróleo y gas en la Argentina, Ecuador y Estados Unidos; desarrolla uno de los portafolios privados de energías renovables más importantes del país; y mantiene una posición relevante en la industria del cemento en la región de la Patagonia.
Acerca de PCR
Empresa de capitales argentinos con más de 100 años de trayectoria en el país, especializada en petróleo & gas, energías renovables y cemento.
Es la compañía privada más antigua de la industria petrolera argentina, el principal fabricante de cemento en la región patagónica, y uno de los líderes en la generación de energía renovable, operando actualmente cuatro complejos de parques eólicos con una potencia total de 545 MW ubicados en las provincias de Santa Cruz, Buenos Aires y San Luis.
En su división de petróleo y gas registra operaciones en la Argentina en las provincias de La Pampa y Mendoza y cuenta con seis áreas de exploración y explotación en Ecuador con una producción total neta de 21.000 barriles equivalente de petróleo por día. Desde 2022 también se encuentra desarrollando proyectos de inversión en energía en Estados Unidos.
La provincia de Neuquén emitió un bono en el mercado internacional tras casi una década.
La Provincia de Neuquén obtuvo este jueves financiamiento por 500 millones de dólares con la colocación de un bono en el mercado internacional que pagará un cupón de interés del 7,35%. Los Títulos Públicos de Infraestructura y Pago de Deuda del Neuquén (Tipden) tendrán un vencimiento a siete años, cuyas amortizaciones buscarán calzarse con el período de mayores regalías hidrocarburíferas que traerá la producción en Vaca Muerta.
El bono es el primero de la gestión Rolando Figueroa y una vuelta al mercado internacional para Neuquén tras casi una década sin emisiones. La Provincia recibió ofertas por 1.100 millones de dólares, más del doble de lo que había ido a buscar.
Elgrueso del financiamiento será destinado a obra pública, en momentos donde el gobierno necesita fondos para cubrir infraestructura atrasada, pero también anticiparse a lo que demandará la provincia en los próximos años cuando se espera que la producción en Vaca Muerta se duplique.
Frente a la decisión de Javier Milei de retirar al gobierno nacional de la obra pública, la gestión de Figueroa había implementado, hasta ahora, una estrategia de financiamiento de proyectos con fondos propios, créditos con organismos internacionales y fideicomisos con las empresas petroleras para obras viales específicas.
Ahora sumará un endeudamiento en el mercado que también le dará aire a la administración en un contexto de negociación con los gremios estatales para definir los aumentos salariales del segundo semestre, en la previa de la disputa electoral.
El gobierno llevó en 2024, cuando pidió la autorización del endeudamiento en la Legislatura, un listado de más de 400 proyectos de infraestructura para ejecutar con los fondos, aunque no será del todo vinculante. Algunos ya se empezaron con los fondos obtenidos de préstamos con la CAF y el BID y otros se incorporaron o reemplazaron después con leyes o decretos posteriores.
La ley 3434, que es la que originalmente aprobó el endeudamiento por 500 millones de dólares, incorporó a pedido de diputados de la oposición la obligación para el Poder Ejecutivo de presentar, cada 120 días, «un informe detallado de las acciones ejecutadas en función del crédito tomado».
Las condiciones del bono
Según se informó este jueves tras el cierre de la operación, el bono emitido bajo ley de Nueva York tendrá una estructura de amortización con tres pagos anuales: 33% a cancelar en agosto de 2032, 33% en agosto de 2033 y 34% en igual mes de 2034. Pero la Provincia también tendrá la opción en 2031 de cancelar la totalidad de la deuda y los intereses que se hayan devengado hasta entonces, sin pagar costos adicionales.
El cupón que pagarán los Tipden será del 7,35%, con una periodicidad semestral cada 25 de febrero y 25 de agosto, comenzando a partir de febrero del año que viene. La TIR (Tasa Interna de Retorno) se ubicó en un 7,65%.
No tendrán garantía pero sí ofrecerán prioridad absoluta de cobro frente a otros acreedores en caso de liquidación (bono quirografario).
Los coordinadores globales de la operación fueron JP Morgan y el Banco Santander, y este último también actuó como colocador local junto a Balanz.
Fitch Ratings le asignó la calificación de B- al instrumento, misma que le otorgó a la provincia como emisora en junio pasado, tras valorar que el riesgo de refinanciamiento es «relativamente bajo» gracias a que logró una mayor capacidad para afrontar sus vencimientos, resultados fiscales «equilibrados» y crecimiento de los ingresos propios.
Igual calificación le otorgó S&P, que analizó que el aumento del endeudamiento, en comparación con lo que sucedió en años recientes, «no incrementará significativamente la carga de la deuda», estimada en un 20 % de los ingresos corrientes en 2026-2027.
Como informó EN/CLAVE, el gobierno de Rolando Figueroa obtuvo la autorización de la Legislatura para emitir deuda por hasta 500 millones de dólares en 2024, pero no la había utilizado hasta el momento. Recién en marzo de este año creó por decreto 419 el «Programa para el Financiamiento de Infraestructura y Pago de Deuda del Neuquén» para la emisión de títulos en el mercado internacional o local.
El decreto autorizó los Tipden para colocarse con o sin garantía, un plazo máximo de amortización de 15 años y la posibilidad de que los actuales tenedores de deuda provincial puedan hacer un canje.
Cómo es la deuda de Neuquén
La provincia de Neuquén, que administra un presupuesto equivalente a unos 5.000 millones de dólares tenía, al cierre del primer trimestre, un stock de deuda de unos 717 millones de dólares, con más del 90% denominada en moneda extranjera.
Al inicio de la gestión de Rolando Figueroa, el número se encontraba por encima de los 1.200 millones de dólares, el cual se redujo tras dos años y medio de pagos sostenidos de amortizaciones e intereses sin recurrir a nuevas emisiones. El gobierno también tomó la decisión de dejar de acumular reservas en el fondo anticíclico creado en 2020 para afrontar estos vencimientos con las regalías de Vaca Muerta provenientes de la exportación.
Neuquén aún debe cancelar este año vencimientos por más de 250 millones de dólares, monto que comenzará a descender a partir del 2027 pero al que se añadirán los intereses semestrales de esta nueva colocación. Para el 2031, las obligaciones quedarán por debajo de los 100 millones de dólares anuales.
Los pagos de amortización correspondientes a las tres cuotas que acordó el gobierno para los Tipden elevarían los pagos de capital a unos 212 millones de dólares en 2032, a 215 millones en 2033 y a 223 millones en 2034.
De esta forma, los vencimientos de amortización de este bono se empalmarán con los años de menor presión de pagos para la Provincia y con las regalías incrementales que generará el aumento de la producción en Vaca Muerta.
Neuquén también tiene en circulación los Ticade, garantizados con regalías, y los Tideneu, ambos emitidos en la gestión de Omar Gutiérrez. Estos títulos fueron reestructurados en 2020, durante la pandemia del covid-19 que provocó una crisis de ingresos en la provincia, y estiraron su vencimiento a abril y mayo del 2030. La Provincia paga por estos instrumentos una tasa de interés del 6,875% y del 8,625%, respectivamente y el remanente de stock supera los 300 millones de dólares.
El Mercado Electrónico del Gas realizó una subasta solicitada por CAMMESA para el abastecimiento interrumpible de gas natural a usinas generadoras para el período 03/08/2026 al 16/08/2026 en la que podían participar Productores en general y Comercializadores.
El MEGSA recibió 28 ofertas por un volumen total de 27,9 millones de metros cúbicos día, con Precios Promedio Ponderados de U$S 3,97 por millón de BTU en el PIST, y U$S 4,75 por MBTU puesto el gas en el Gran Buenos Aires.
Los PPP en el PIST fueron de U$S 4,16 el MBTU desde el NOA; U$S 4,13 desde Neuquén; U$S 3,84 desde Chubut; y de U$S 3,83 desde Santa Cruz y Tierra del Fuego.
Desde Chubut llegaron 4 ofertas por un total de 4 millones de M3/día; Desde Neuquén las ofertas fueron 12 y totalizaron 12,2 MMm3/d; Desde Santa Cruz llegaron 3 ofertas que totalizaron 2,5 MMm3/d; desde Tierra del Fuego las ofertas fueron 6 y el volumen ofrecido totalizó 8 millones de M3/día; y desde la Cuenca Noroeste llegaron 3 ofertas que totalizaron 1,2 MMm3/día.
Naturgy Argentina presentó su Informe de Sostenibilidad 2025 y establece la hoja de ruta del Plan 2025-2027, alineado con el propósito de transformar el mundo a través de una energía segura y confiable. Fue elaborado bajo los estándares GRI y SASB, reafirmando el compromiso de la compañía con la transparencia y la rendición de cuentas.
En el informe integrado, la compañía da cuenta de la unificación de las operaciones de Naturgy BAN, Naturgy NOA y Naturgy San Juan bajo una misma identidad, fortaleciendo una visión compartida para brindar servicio a 2,5 millones de usuarios en el país. Asimismo, este proceso contribuyó a consolidar su posicionamiento corporativo, ubicándose entre las empresas líderes del sector en los principales rankings de reputación y sostenibilidad.
Gerardo Gómez, Country Manager de Naturgy Argentina, expresó que “reportar implica mostrar avances, pero también reconocer los desafíos que aún tenemos por delante para seguir mejorando. Este informe refleja nuestro compromiso con una gestión transparente, consistente y con una mirada a largo plazo”.
Verónica Argañaraz, Directora de Relaciones Institucionales, Comunicación y Sostenibilidad, señaló: “Detrás de cada indicador hay decisiones, procesos y equipos comprometidos en construir una operación cada vez más eficiente, responsable y preparada para los desafíos del futuro”.
ESG y resultados
En materia ambiental, la compañía eliminó más de 21.600 fugas en sus redes de gas, continuó avanzando en la descarbonización de sus procesos operativos y promovió la adopción de la factura digital como una herramienta para reducir su huella de carbono. En el plano social, destinó $ 98,9 millones a programas de valor compartido como Guardianes de la Energía, Energía del Sabor, Asociar Energías y Transformadores Naturgy, y fortaleció la diversidad dentro de la organización alcanzando un 32 % de mujeres en posiciones directivas, e impulsó el desarrollo de capacidades digitales de sus colaboradores a través de su Escuela de IA.
Por otro lado, en lo que respecta a la gobernanza, el 87,3 % de los colaboradores suscribieron la declaración de cumplimiento del Código Ético Corporativo y la compañía avanzó en la implementación de su Plan de Ciberseguridad 2025-2027, reforzando la resiliencia tecnológica de sus operaciones.
El Plan de Sostenibilidad 2025-2027 establece 20 metas prioritarias en materia ambiental, social y de gobernanza, que orientarán el crecimiento de Naturgy Argentina durante los próximos años y consolidarán una gestión alineada con los más altos estándares internacionales.
Acerca de Naturgy Argentina
Es una compañía multinacional del sector energético y pionera en la integración del gas y la electricidad en Latinoamérica y España con presencia en más de 20 países. Naturgy Argentina es accionista mayoritario de las empresas Naturgy BAN, Naturgy NOA y Naturgy San Juan.
La operación de Vaca Muerta en 2026 expone un volumen logístico que supera la capacidad de la infraestructura terrestre disponible. Perforar un pozo requiere alrededor de 250 viajes de camión y, multiplicado por los cientos de pozos que se ejecutan cada año, el flujo supera los 11.000 vehículos pesados por día en los corredores que conectan el Alto Valle con los yacimientos.
La Ruta Nacional 151, uno de los tramos críticos del acceso a la cuenca, registra deterioro severo y accidentes vinculados a deformaciones de calzada y banquinas, según informes de Vialidad Nacional y peritajes provinciales.
La logística terrestre es un componente central del costo de perforación. Perforar un pozo en Argentina cuesta cerca de un 40% más en dólares que en Estados Unidos. Una parte significativa de esa diferencia no responde a geología ni a tecnología, sino a la estructura logística: congestión, deterioro vial, demoras operativas y necesidad de ampliar los márgenes de seguridad en los cronogramas.
Cada contingencia —clima, controles, restricciones de circulación, fallas de calzada— obliga a extender plazos o contratar mayor capacidad de transporte. Ese costo invisible impacta sobre cada operación y no aparece en indicadores macroeconómicos.
La presión sobre la infraestructura es proporcional al crecimiento de la producción. Cuando la cuenca producía 200.000 barriles diarios, el tráfico era manejable. Con 500.000 barriles diarios, comenzaron los primeros síntomas de congestión. Con más de 900.000 barriles diarios, varios tramos del corredor operan al límite de su capacidad.
.
La infraestructura vial crece más lento que la producción y se convierte en un factor que condiciona la competitividad del shale argentino frente a otros productores.
El ferrocarril aparece como una herramienta parcial pero necesaria. La reactivación del corredor Norpatagónico —Añelo–Bahía Blanca— permitiría absorber cargas fraccionables como arena para fractura, áridos, materiales de construcción y tuberías de menor porte. En esas categorías, el costo por tonelada del ferrocarril es inferior al del camión en largas distancias.
Liberar rutas para cargas sobredimensionadas mejora la seguridad y reduce tiempos de tránsito para equipos críticos que no pueden ser trasladados por tren. La complementariedad modal es técnica: el camión mantiene la última milla y las cargas especiales; el ferrocarril absorbe volumen y reduce presión sobre la red vial.
El sector privado implementa soluciones internas para mitigar el problema. Tecpetrol desarrolló un esquema de logística de última milla para arena que le permite sostener diez etapas de fractura por día sin tiempos no productivos vinculados al transporte. Andreani inauguró un centro logístico en Neuquén con capacidad ampliada y unidades adaptadas a la cuenca.
Varias operadoras importan insumos de manera directa para reducir costos. Estas iniciativas mejoran la eficiencia operativa, pero no resuelven la infraestructura troncal, que es un bien público y requiere planificación, financiamiento y ejecución sostenida.
La agenda de infraestructura se vuelve más urgente ante la expansión simultánea de proyectos energéticos. El oleoducto Vaca Muerta Sur entrará en operación en el segundo semestre de 2026 y ampliará la capacidad de exportación de crudo. El proyecto FLNG de Southern Energy comenzará a exportar GNL en 2027.
.
Los proyectos mineros aprobados bajo el RIGI en el NOA y Cuyo incrementarán la demanda logística sobre corredores que ya operan con saturación. La infraestructura terrestre debe acompañar ese crecimiento para evitar que los cuellos de botella limiten la producción.
En este contexto, vuelve a aparecer el Modelo Ferroviario Integrado 5F desarrollado por la Asociación Intermodal de América del Sur (AIMAS) como alternativa estructural para corredores energéticos.
El 5F propone un esquema intermodal en el que compiten los negocios y no los trenes, con integración entre ferrocarril, camión y cabotaje; economía de variedad para que cada nodo reciba todo tipo de cargas; trenes mixtos que operen todos los días; estandarización de trochas y capacidades; integración con redes vecinas; y concesión en cuatro mallas geográficas con operación comercial plena.
Para Vaca Muerta, el 5F permitiría absorber carga fraccionable, reducir costos por tonelada, disminuir la congestión vial y mejorar la previsibilidad logística.
La logística terrestre es hoy uno de los factores que más inciden en el costo y la competitividad de Vaca Muerta. La infraestructura vial y ferroviaria que conecta los yacimientos con los puertos define la capacidad de sostener la expansión productiva.
El 5F ofrece un marco conceptual para ordenar esa discusión y para evaluar alternativas que integren modos, reduzcan costos y aumenten la densidad de carga en corredores críticos. La producción crece; la infraestructura debe acompañar ese ritmo.
La exploración es el punto de partida del desarrollo minero. Antes de los estudios de factibilidad, antes de la construcción y antes de la producción, está la etapa de perforación inicial, caracterizada por incertidumbre técnica, horizontes largos y un acceso limitado al financiamiento convencional.
En Argentina, el ecosistema de capital está concentrado en proyectos avanzados y las empresas junior acumulan atributos fiscales que tienen escaso valor económico inmediato, debido a que generan ingresos imponibles limitados o inexistentes. Esta desconexión no es geológica: es financiera.
Las jurisdicciones que lideran la competencia por minerales críticos ya no se diferencian solo por geología, estabilidad política o infraestructura. La nueva variable es la arquitectura financiera para gestionar el riesgo exploratorio. Canadá desarrolló un instrumento que se convirtió en uno de los pilares de su mercado de capitales minero: el régimen de acciones flow‑through.
El mecanismo permite que las deducciones fiscales generadas por gastos de exploración sean transferidas desde empresas sin ingresos imponibles hacia inversores que sí pueden utilizarlas de manera inmediata. No reduce el riesgo geológico, pero conecta capital privado con exploración y monetiza atributos fiscales que de otro modo quedarían inmovilizados.
.
Un esquema inspirado en los principios del flow‑through, adaptado a las instituciones argentinas, sería aplicable. La Agencia de Recaudación de la República Argentina (ARCA) puede certificar deducciones y trazabilidad fiscal; la Comisión Nacional de Valores puede regular emisiones primarias de acciones; y el SEGEMAR puede auditar gastos elegibles de exploración.
La arquitectura institucional existe. El instrumento debería ser focalizado: gastos elegibles limitados a exploración greenfield certificada, capital obtenido exclusivamente mediante emisiones primarias, auditorías técnicas obligatorias, controles fiscales estrictos y plazos definidos para la ejecución de los gastos. Asimismo, podrían incorporarse incentivos adicionales para minerales críticos como el cobre.
La adopción de un régimen de este tipo permitiría monetizar atributos fiscales de empresas junior, atraer capital privado hacia perforación inicial, reducir el riesgo para inversores y ampliar la base de proyectos en etapa temprana.
Incluso las perforaciones que no conducen a un descubrimiento generan información geológica que reduce incertidumbre regional y mejora la asignación futura de capital. La exploración es una inversión en conocimiento y requiere una arquitectura financiera distinta de la aplicada a inversiones corporativas convencionales.
.
Ningún país de Sudamérica cuenta con un instrumento equivalente. La región compite por geología, pero no compite por capital de riesgo.
Un régimen flow‑through argentino sería el primero de la región y posicionaría al país en la competencia global por descubrimientos en minerales críticos, en un contexto donde la demanda internacional de cobre y otros insumos estratégicos exige ampliar la base de proyectos exploratorios.
La viabilidad de nuevos descubrimientos depende de la capacidad de financiar la etapa más incierta del ciclo minero. Un régimen flow‑through adaptado permitiría acelerar la exploración, ampliar la inteligencia geológica nacional y transformar el potencial mineral en proyectos concretos.
Guyana se aproxima al millón de barriles diarios menos de siete años después de haber obtenido su primer crudo comercial en el bloque Stabroek, operado por ExxonMobil. La producción nacional promedió 903.000 barriles diarios en abril de 2026, impulsada por cuatro proyectos en alta mar y por una secuencia de unidades flotantes de producción que replican un modelo operativo de gran escala.
El quinto desarrollo, Uaru, está previsto para entrar en operación antes de fin de año y permitirá superar el umbral del millón de barriles diarios.
El crecimiento acelerado se explica por la calidad geológica del bloque Stabroek, que concentra yacimientos de alto rendimiento en un área compacta, y por la capacidad técnica y financiera del operador. ExxonMobil desplegó un esquema de desarrollo repetible basado en unidades FPSO de gran capacidad: Liza Destiny, Liza Unity, Prosperity y One Guyana.
Cada proyecto incorporó ingeniería, logística y operación derivadas del anterior, reduciendo tiempos y costos y permitiendo una curva de producción ascendente sin interrupciones.
La puesta en marcha de Uaru sumará la FPSO Errea Wittu, diseñada para producir 250.000 barriles diarios, procesar 540 millones de pies cúbicos de gas y almacenar dos millones de barriles de crudo.
.
El proyecto, aprobado por el gobierno en 2023, prevé hasta 10 centros de perforación y 44 pozos de producción e inyección para extraer más de 800 millones de barriles recuperables de los yacimientos Uaru, Mako y Snoek.
El ritmo de expansión de Guyana contrasta con la ausencia de una base industrial local. El país no cuenta con metalmecánica pesada, ingeniería de detalle, talleres de fabricación, empresas de integridad, laboratorios ni proveedores especializados capaces de abastecer la cadena offshore.
La totalidad de los componentes críticos, servicios técnicos y equipamiento proviene de cadenas globales lideradas por SBM Offshore, Saipem, TechnipFMC y otros contratistas internacionales.
La falta de infraestructura industrial abre oportunidades para proveedores argentinos con capacidades en ingeniería, fabricación y servicios técnicos.
Empresas nacionales con experiencia en oil & gas pueden integrarse a la cadena de valor offshore mediante la provisión de skids, estructuras metálicas, piping prefabricado, válvulas, bombas, servicios de inspección, integridad de activos y consultoría en seguridad de procesos.
La industria argentina ya exporta componentes y servicios a proyectos offshore en Brasil y África, y cuenta con certificaciones y estándares compatibles con los requerimientos de los operadores globales.
La expansión de Guyana configura un nuevo polo energético en el Atlántico y genera demanda sostenida de bienes y servicios industriales.
En un contexto donde el país carece de proveedores locales y depende de compras internacionales, la capacidad técnica y la competitividad de la industria argentina se convierten en una oportunidad concreta para integrarse a la cadena de suministros de los desarrollos offshore del bloque Stabroek.
El análisis de la inversión privada 2026 muestra que el crecimiento no se concentra únicamente en los polos extractivos de hidrocarburos y minería, sino que se extiende a sectores productivos tradicionales y a regiones alejadas de las áreas de explotación.
Los registros del Ministerio de Economía y de las secretarías sectoriales indican incrementos simultáneos en cuatro núcleos: Vaca Muerta, minería de litio y minerales metálicos, agronegocios en la región pampeana y forestoindustria en el NEA. Este comportamiento configura una matriz de inversión más diversificada y con mayor demanda de proveedores industriales y de servicios.
En hidrocarburos, la expansión de la producción no convencional y los proyectos de infraestructura asociados generan requerimientos crecientes de metalmecánica, químicos, servicios informáticos, transporte y logística.
La Secretaría de Energía registra aumentos en la importación de bienes de capital vinculados a perforación, midstream y tratamiento de crudo y gas, lo que se traduce en mayor actividad para proveedores nacionales certificados.
La minería presenta una dinámica similar: los proyectos de litio y cobre incorporan proveedores locales en etapas de construcción, operación y servicios industriales, conforme a los programas de desarrollo de proveedores del Ministerio de Minería.
.
En el agro, los datos del INDEC y de la Bolsa de Cereales muestran incrementos en inversión en maquinaria agrícola, infraestructura de acopio y equipamiento tecnológico en la región pampeana y centro del país.
Este movimiento se vincula con la necesidad de sostener volúmenes exportables y con la integración de servicios industriales que también abastecen a hidrocarburos y minería. La forestoindustria, por su parte, registra inversiones en plantas de procesamiento, biomateriales y equipamiento en Misiones, Corrientes y Entre Ríos, según los reportes del Ministerio de Producción y de la AFCP.
La articulación entre sectores tradicionales y nuevos motores exportadores se observa en los encadenamientos productivos aguas arriba y aguas abajo. Aguas arriba, la demanda de insumos y servicios industriales se expande hacia metalmecánica, químicos, TIC, transporte y logística.
Aguas abajo, los sectores con mayor inversión inducen procesos de industrialización y manufactura vinculados a exportaciones de mayor valor agregado. Los registros del BCRA sobre importación de bienes de capital y los informes sectoriales de UIA, CAEM, IAPG y CIARA confirman esta ampliación de la base productiva.
La diversificación territorial también es consistente con los datos oficiales. Mientras hidrocarburos y minería concentran inversión en Neuquén, Río Negro, Salta, Jujuy y Catamarca, los agronegocios y la forestoindustria impulsan actividad en Santa Fe, Córdoba, Buenos Aires, Misiones, Corrientes y Chaco.
Este comportamiento incrementa la capilaridad de la inversión y extiende la demanda de proveedores a regiones que no dependen directamente de la explotación de recursos naturales.
El resultado es una estructura de inversión que combina sectores extractivos y productivos, con efectos directos sobre proveedores industriales y servicios especializados. La expansión simultánea de hidrocarburos, minería, agro y forestoindustria configura un escenario en el que los encadenamientos productivos adquieren mayor peso y las exportaciones se apoyan en una base más amplia de actividades económicas.
Moody’s Ratings elevó la calificación de emisor de largo plazo de la Argentina en moneda local y extranjera a B3 desde Caa1 y modificó la perspectiva a positiva. La agencia fundamentó la decisión en la mejora de la posición externa y en el cambio estructural de la balanza energética, que dejó de operar como un factor de presión sobre la cuenta corriente y pasó a aportar un superávit sostenido de divisas.
Con este movimiento, la nota soberana queda alineada con las de S&P Global Ratings y Fitch Ratings, que ya ubicaban al país en B-, y recompone por primera vez en años la coincidencia de las tres calificadoras en el mismo escalón.
Los datos oficiales del INDEC muestran que la balanza comercial energética cerró el primer semestre de 2026 con un superávit de USD 5.076 millones, un incremento del 61,7% respecto de los USD 3.139 millones del mismo período de 2025.
Las exportaciones de aceites crudos de petróleo sumaron USD 4.693 millones y representaron el 71,2% de las ventas del complejo, mientras que las importaciones de combustibles se ubicaron en su nivel más bajo desde 2007. La energía explicó más del 15% de las exportaciones totales del país y se consolidó como uno de los componentes que sostienen la mejora externa.
La producción no convencional de Vaca Muerta es el núcleo de ese giro. Según la Secretaría de Energía, el shale aporta más del 68% del petróleo y del 67% del gas que se extrae en la Argentina. El incremento de volúmenes y la consolidación de un flujo exportador estable, con Puerto Rosales como principal nodo de salida, redujeron la necesidad de importaciones y fortalecieron la capacidad del país para generar divisas.
.
Moody’s incorporó explícitamente este cambio en su lectura de riesgo soberano al señalar que la energía dejó de operar como un factor deficitario y pasó a sostener la posición externa.
La coincidencia de Moody’s, S&P y Fitch en B3/B- reactiva la dinámica de revisiones corporativas que sigue habitualmente a los movimientos del soberano. El universo energético se encuentra mayormente en el rango que queda como candidato natural a ajuste de nota: YPF en todas sus emisiones, Pampa Energía, Genneia y YPF Luz se ubican en B-, mientras que Tecpetrol opera en B+.
Más arriba ya se encuentran las compañías con mayor perfil exportador y respaldo accionario internacional, como Pan American Energy, Vista Energy y Pluspetrol. El reacomodamiento del techo país que deriva de la mejora soberana es el canal por el que estas calificaciones corporativas pueden revisarse.
Para el financiamiento de Vaca Muerta y de la infraestructura asociada, el cambio de escalón tiene efectos directos. La calificación soberana funciona como referencia para el costo al que las empresas acceden a dólares en los mercados internacionales.
.
Con la Argentina nuevamente cerca de perforar los 400 puntos básicos de riesgo país, el terreno financiero mejora en un momento en que la agenda de inversión es intensiva en capital: la evacuación adicional del oleoducto Vaca Muerta Oil Sur prevista para fin de año, los proyectos presentados al Régimen de Incentivo para Grandes Inversiones y la estructuración de Argentina LNG requieren acceso a crédito en condiciones más competitivas.
El límite del movimiento queda claro en la escala de Moody’s: B3 se ubica en el puesto 16 de los 21 escalones de la agencia, varios peldaños por debajo del grado de inversión.
La mejora abarata el crédito y amplía la base de fondos dispuestos a mirar emisiones argentinas, pero no habilita todavía la entrada de inversores institucionales que operan exclusivamente con deuda de grado de inversión. En lo inmediato, el foco del sector pasa por la segunda ola del efecto cascada: si el reacomodamiento de las tres calificadoras se traslada, emisión por emisión, a las notas corporativas de las empresas energéticas y cómo ese ajuste impacta en el costo de financiamiento de los proyectos que sostienen la expansión exportadora del país.
El gobernador del Chubut, Ignacio “Nacho” Torres, recorrió el nuevo Parque Solar Fotovoltaico “Arroyo Seco – Ingeniero Gabriel Saunders”, ubicado en Esquel, el primero de la Patagonia desarrollado por el sistema cooperativo. La obra fortalece la infraestructura energética de la región, impulsa la generación de energía renovable y constituye un paso importante en la estrategia provincial de diversificación de la matriz energética.
El parque abastecerá con energía renovable a 230 hogares de la región y evitará la emisión de 150 toneladas de dióxido de carbono (CO₂) al año, desplazando el uso de combustibles fósiles y contribuyendo a reducir la huella de carbono provincial.
Acompañaron al mandatario el intendente de Esquel, Matías Taccetta; el presidente de la Federación Argentina de Cooperativas de Electricidad, José Álvarez; representantes de cooperativas prestadoras de servicios eléctricos de la provincia; instituciones y fuerzas vivas de la región; y autoridades, consejeros, equipos técnicos y trabajadores de la Cooperativa de Provisión de Servicios Públicos, Vivienda y Consumo “16 de Octubre”, encabezados por su presidente, Miguel Illuminati.
Durante la recorrida, Torres destacó que “estamos transformando la matriz energética de la provincia desde el interior” y sostuvo que el nuevo parque fotovoltaico “es un modelo de lo que queremos impulsar en todo Chubut: más producción local de energía, mayor eficiencia y un desarrollo sustentable que genere oportunidades para nuestras comunidades”.
En ese sentido, remarcó que “muchas familias cordilleranas van a acceder a energía limpia” y agregó que “esto no es solo un logro técnico. Significa producir energía en nuestra provincia, reducir la dependencia de otros sistemas, bajar costos, cuidar el bolsillo de los chubutenses y seguir impulsando el desarrollo local”.
Parque Solar Fotovoltaico
El Parque Solar Fotovoltaico “Arroyo Seco – Ingeniero Gabriel Saunders” cuenta con una superficie de 4.335 metros cuadrados y una potencia instalada de 300 kW, que le permitirá generar aproximadamente 560.984 kWh de energía al año.
La obra demandó una inversión de $331.085.021,96 y fue ejecutada por la empresa Krenergy Ingeniería S.A., constituyéndose en el primer proyecto de generación solar impulsado por el sistema cooperativo en la Patagonia.
Además de abastecer con energía renovable a 230 hogares de la región, evitará la emisión de 150 toneladas de CO₂ por año, un impacto ambiental equivalente al que generan más de 6.900 árboles para capturar esa misma cantidad de carbono durante un año.
El presidente ejecutivo de Naturgy, Francisco Reynés.
La distribuidora de gas Naturgy informó que cerró el primer semestre de 2026 con un beneficio neto de 1.215 millones de euros, un 6% superior al registrado en igual período del año pasado, mientras que su Ebitda alcanzó los 2.975 millones de euros, lo que representa un incremento interanual del 5%.
La empresa atribuyó estos resultados a la fortaleza de su modelo de negocio integrado, la disciplina en la gestión operativa y financiera y su capacidad para adaptarse a un contexto internacional marcado por la incertidumbre geopolítica y su impacto sobre los mercados energéticos.
La compañía mejoró su perfil financiero. La deuda neta se redujo desde los 12.317 millones de euros registrados al cierre de 2025 hasta los 11.745 millones al finalizar junio de este año. Como consecuencia, la relación deuda neta/Ebitda descendió hasta 2,2 veces, un nivel que, según la empresa, le otorga mayor capacidad para afrontar nuevas oportunidades de crecimiento manteniendo una política de asignación de capital prudente.
Durante el semestre, Naturgy concentró sus inversiones en dos de los principales ejes definidos en su Plan Estratégico 2025-2027: las redes de distribución y el desarrollo de proyectos de generación renovable.
En este último segmento, la capacidad instalada alcanzó los 8,4 GW, incluyendo sistemas de almacenamiento con baterías. Además, la compañía cuenta con cerca de 1,3 GW adicionales en construcción, de los cuales aproximadamente la mitad entraría en operación antes de finalizar 2026.
El presidente ejecutivo de Naturgy, Francisco Reynés, sostuvo que “la empresa inicia una nueva etapa respaldada por una estructura financiera sólida y una estrategia orientada a la creación de valor sostenible”.
Asimismo, advirtió que la evolución de los precios internacionales del gas anticipa un invierno complejo para Europa, por lo que la compañía continúa trabajando para garantizar la seguridad del suministro energético.
Mejora de las previsiones
A partir de la evolución registrada durante el primer semestre, Naturgy decidió revisar al alza las metas previstas para el cierre de 2026 dentro de su Plan Estratégico 2025-2027.
La empresa ahora estima que el Ebitda superará los 5.500 millones de euros, alrededor de un 5% por encima de la previsión anterior, mientras que el beneficio neto se ubicará por encima de los 2.100 millones de euros, lo que representa una mejora cercana al 10%. Asimismo, prevé cerrar el ejercicio con una deuda neta inferior a los 13.000 millones de euros.
Según la compañía, estas proyecciones se ubican por encima del consenso del mercado.
Mayor liquidez de la acción
Entre los principales hitos del semestre, Naturgy destacó que el free float de sus acciones ya supera el 46%, el nivel más elevado en los más de 180 años de historia de la empresa. La compañía señaló que este avance le permitió cumplir uno de los objetivos planteados para incrementar la liquidez del papel y fortalecer su atractivo entre los inversores.
En línea con los resultados obtenidos, el Consejo de Administración aprobó el pago de un primer dividendo a cuenta del ejercicio 2026 de 0,60 euros por acción, que será abonado el próximo 29 de julio. La empresa indicó que esta distribución se enmarca en la política de remuneración al accionista prevista en el Plan Estratégico 2025-2027 y está condicionada al mantenimiento de la calificación crediticia BBB.
El presidente de YPF, Horacio Marín, enfrió una futura baja en el precio de las naftas y advirtió que la reciente suba del barril de petróleo la demorará más.
“Todavía no llegamos al valor de equilibrio para bajar el precio de las naftas”, señaló Marín, al tiempo que alertó que “con estos precios se dilata más”.
El barril de crudo Brent saltó este miércoles a la zona de US$ 93 al reactivarse el conflicto en Medio Oriente.
El CEO de la petrolera defendió la política de acuerdo que se produjo en el sector por la cual se amortiguó el impacto de la suba del petróleo por la guerra.
“Decidimos hacer un buffer de precios donde no subimos todo lo que había que subir y cuando bajaba compensábamos”, explicó Marín en diálogo con Radio Rivadavia y, en este contexto, afirmó que aún no se alcanzó el punto de equilibrio entre las dos situaciones.
La histórica planta de producción de caucho sintético ubicada en el Complejo Petroquímico de Puerto General San Martín dejará de operar, confirmó Pampa Energía en un comunicado oficial emitido tras la preocupación generada en el Cordón Industrial y la advertencia del gremio SOEPU por la paralización de la unidad que alguna vez fue PASA.
La empresa, liderada por el empresario Marcelo Mindlin, fundamentó el cierre en el deterioro del mercado interno de insumos para la industria automotriz, especialmente por la caída en la demanda de caucho sintético. Este descenso se debe, en gran parte, a la menor actividad en el sector de neumáticos, lo que hizo insostenible la continuidad del negocio local.
Según el comunicado, la paralización afecta exclusivamente a la línea de caucho sintético, mientras que las demás operaciones del complejo petroquímico continuarán con normalidad.
El principal motivo detrás de esta decisión fue la pérdida de un cliente estratégico: la empresa Fate. Tras el cierre de su planta en Virreyes (San Fernando) y la desvinculación de 920 trabajadores meses atrás, Fate dejó de adquirir caucho sintético producido en la región, generando un fuerte impacto comercial para la planta de Pampa Energía.
Para mitigar el impacto sobre los trabajadores afectados, la firma anunció un plan de reubicación dentro del grupo, ofreciendo oportunidades en otras compañías del holding como SACDE, TGS y Transener.
Finalmente, la compañía explicó que la medida forma parte de un reordenamiento estratégico de capital enfocado en concentrar inversiones en proyectos de mayor escala y potencial de crecimiento. En este sentido, destacaron su reciente iniciativa para construir una megaplanta de urea fertilizante en Bahía Blanca como ejemplo de las nuevas prioridades del grupo.
El Gobierno nacional avanzó en los preparativos de una nueva licitación para importar 50.000 vehículos híbridos y eléctricos con arancel cero, con el objetivo de dar continuidad al régimen de beneficios fiscales para la movilidad sustentable. La medida apunta a que las primeras unidades de este nuevo cupo ingresen al mercado argentino a partir de enero de 2027.
La iniciativa forma parte del Régimen de Importación de Vehículos Electrificados, creado mediante el Decreto 49/2025, que permite importar determinados modelos con un arancel del 0%. Según trascendió, el nuevo llamado se realizará una vez agotados los cupos correspondientes a 2025 y 2026.
Hasta el momento, el Estado concretó tres licitaciones que autorizaron el ingreso de 100.000 unidades: dos tramos destinados a 2025 y un tercero para 2026. La nueva convocatoria sumará otras 50.000 unidades y marcará la cuarta etapa del programa.
El Ministerio de Economía ya inició consultas con las cámaras del sector para estimar la demanda del próximo llamado y garantizar una transición sin interrupciones entre los cupos actuales y los previstos para 2027.
Para acceder al beneficio del arancel cero, los vehículos deberán cumplir con un requisito clave: tener un valor FOB, precio en puerto de origen, de hasta 16.000 dólares. Este límite determina qué modelos pueden ingresar al país bajo el régimen especial.
El tope favorece principalmente a fabricantes chinos, cuyos costos de producción permiten ofrecer vehículos híbridos y eléctricos dentro de ese rango de precios. En cambio, gran parte de los modelos provenientes de Europa, Estados Unidos o Corea del Sur superan ese valor y quedan fuera del beneficio.
Crece la presencia de marcas chinas
El impacto del programa ya comenzó a reflejarse en el mercado automotor argentino. Durante el primer semestre de 2026, las marcas de origen chino alcanzaron entre el 12% y el 14% de participación en los patentamientos nacionales.
Uno de los casos más destacados fue el de BYD, que pasó de no tener presencia en el mercado local a convertirse en la novena marca más vendida del país. En los primeros seis meses del año patentó 8.249 unidades.
La incorporación de otras 50.000 unidades cobra relevancia en un contexto de desaceleración del mercado. Si bien las proyecciones indican que durante 2026 podrían venderse unas 580.000 unidades en Argentina, los patentamientos acumularon una caída interanual del 9,9% en el primer semestre. En ese escenario, el Gobierno apuesta a que los incentivos para la importación de vehículos híbridos y eléctricos contribuyan a ampliar la oferta disponible y dinamizar las ventas.
Los sindicatos petroleros de Chubut y Santa Cruz alcanzaron un acuerdo paritario para el periodo que va de abril de 2026 a marzo de 2027, estableciendo una recomposición salarial total del 16%. Este aumento será aplicado de forma escalonada y contempla una cláusula de revisión para noviembre, con el fin de analizar la evolución económica y ajustar el convenio si fuera necesario.
En Santa Cruz, el Sindicato Petrolero, Gas Privado y Energías Renovables (SIPGER), liderado por Rafael Güenchenen, destacó que este acuerdo es fruto de varias semanas de negociación para mantener el poder adquisitivo de los trabajadores en un contexto de alta inflación e incertidumbre económica.
Por su parte, en Chubut, el Sindicato del Petróleo, Gas Privado y Energías Renovables, encabezado por Jorge “Loma” Ávila, resaltó que el entendimiento otorga una recomposición salarial con previsibilidad y un acompañamiento constante para el bolsillo de cada trabajador, luego de intensas negociaciones.
El incremento se aplicará inicialmente mediante sumas extraordinarias no remunerativas que, paulatinamente, pasarán a formar parte del salario básico. El cronograma de pagos es el siguiente:
Detalle del aumento salarial:
Entre julio y septiembre: 6% no remunerativo, que se incorporará al salario como remunerativo desde octubre.
Durante agosto y septiembre: 4% adicional, alcanzando un 10% acumulado, que también será remunerativo desde octubre.
Entre octubre y diciembre: 3% no remunerativo, que pasará a ser remunerativo en enero de 2027.
De enero a marzo de 2027: 3% final, incorporado definitivamente al salario en abril de 2027.
Crown Point ejecutó en 2025 la compra en etapas de las concesiones El Tordillo, La Tapera y Puesto Quiroga. Primero a Pampa Energía Tecpetrol e YPF.
La empresa de capitales locales Liminar Energía tomó el control del 91,04% del capital accionario de la firma canadiense Crown Point Energy Inc., sociedad controlante de Crown Point Energía S.A. en la Argentina. De acuerdo a lo informado al mercado, el 8,96% restante del paquete accionario de la compañía continúa cotizando en el mercado bursátil de Toronto (TSX Venture Exchange).
La operación se concretó luego de que Liminar Energía ejerció el 99,28% de una oferta para la suscripción de nuevas acciones ordinarias de la matriz canadiense. La operación permitió a Crown Point recaudar US$ 30 millones, los cuales se destinaron de forma íntegra a la cancelación de un préstamo otorgado por la propia Liminar a fines de 2025.
Aquel financiamiento previo resultó clave para respaldar el traspaso de los activos convencionales El Tordillo, La Tapera y Puesto Quiroga, ubicados en la Cuenca del Golfo San Jorge, aproximadamente a 40 kilómetros al oeste de Comodoro Rivadavia.
Liminar Energía está encabezada por Pablo Peralta, proveniente del ámbito financiero e industrial en el país. El empresario, cofundador y accionista clave del Grupo ST -conglomerado que incluye entidades como Banco BST y participaciones en diversos sectores como el asegurador y el inmobiliario-, sumó también recientemente el control de la operación de utilitarios de Mercedes-Benz en la Argentina a través de Prestige Auto.
Con esta reorganización patrimonial y la cancelación del pasivo intraempresariales, Crown Point Energía consolida su posición financiera para el desarrollo de activos en tres de las principales cuencas productoras de la Argentina: la Cuenca Austral, la Cuenca Neuquina y la Cuenca del Golfo San Jorge.
En sus estados financieros presentados en 2025, la compañía registraba un pasivo corriente significativamente superior a sus activos. Adicionalmente, la compañía debió afrontar durante los últimos meses vencimientos de capital e intereses de sus Obligaciones Negociables (Bonos Serie III y Serie IV), así como líneas de descubierto de capital circulante con entidades bancarias locales.
Entre junio y octubre del año pasado, Crown Point ejecutó la compra en etapas de concesiones convencionales en Chubut. Primero acordó con Pampa Energía (35,67%) y luego cerró los acuerdos por el porcentaje restante con Tecpetrol e YPF. La incorporación de El Tordillo le permitió sumar más de 4.100 barriles diarios brutos a sus registros, elevando significativamente su netback operativo de producción.
La industria consume entre 25 y 30 MMm3 diarios en invierno.
En este primer invierno en el que el gobierno dejó de garantizarle el GNL a precio subsidiado a las industrias, quedó expuesta una brecha entre las que pudieron absorber los nuevos precios –que oscilaron entre US$ 18 y US$ 26- y las que no. Mientras cientos de empresas, sobre todo del norte del país, optaron por parar la producción antes que pagar el sobrecosto, dos rubros —refinación y agroindustria— concentraron el 92% del volumen total adjudicado.
En los tres eventos realizados en el Mercado Electrónico de Gas (MEGSA), la refinación se llevó 61,3 millones de metros cúbicos (MMm3) y la agroindustria 44,6 MMm3. Juntas concentran el 91,7% de lo contratado (115,5 MMm3), muy por encima de manufactura (3,7 MMm3), alimenticia (2,9 MMm3), siderurgia (1,5 MMm3), petroquímica (800.000) y caleras (700.000), según datos de MEGSA a los que accedió EconoJournal.
“La concentración responde a la capacidad de pago y capacidad logística. Refinación y agroindustria pudieron absorber el sobrecosto, y a la vez tenían la posibilidad de tomar el gas de los cargamentos, algo que excluye a buena parte del resto del universo industrial”, explicó a Econojournal la asesora integral energética Nadia Sager. Ese resto, que se repartió una porción marginal del total adjudicado, cubrió el faltante con combustibles alternativos o, en menor medida, bajando o suspendiendo producción.
Frente a la demanda real, el peso de estas compras es acotado. La industria consume entre 25 y 30 MMm3 diarios en invierno, según detalló Sager. Por lo tanto, lo cubierto vía GNL entre junio y agosto representó apenas el 5% de esa demanda trimestral. En buques, unos dos cargamentos de gran porte, menos del 10% de lo importado este invierno para todo el sistema.
El mapa regional: cortes y sectores blindados
Esa concentración sectorial presenta matices al analizar la exposición de los grandes usuarios industriales en el mapa regional. Las zonas más afectadas por los cortes fueron el norte del país y el área metropolitana.
Tucumán fue de las provincias que registró el mayor impacto. Jorge Rocchia Ferro, presidente de la UIA Tucumán, explicó a Econojournal que entre 35 y 40 empresas de las 870 que nuclea la entidad se quedaron sin gas en algún momento del invierno: cinco citrícolas, tres ingenios, y el resto panaderías y metalmecánicas que trabajan con calderas.
El sector más comprometido, por el momento del proceso productivo en que se produjo el corte, fue el citrícola, que necesita el gas para secar la cáscara, un insumo que se pudre si el proceso se interrumpe. En los ingenios, al menos dos no pudieron comenzar a moler a tiempo, en una provincia donde la agroindustria azucarera es, en palabras de Rocchia Ferro, «la columna vertebral de la matriz productiva».
Un poco más al norte, en Jujuy, los cortes afectaron de manera desigual a tres de los ingenios azucareros de la provincia. Ledesma, el más importante, no sintió el impacto, gracias a la participación minoritaria de la compañía en la UTE Aguaragüe, el yacimiento gasífero del norte salteño cuya producción se procesa en Refinor, que los abastece en gran parte del consumo productivo. Durante la zafra, reemplaza más de la mitad del gas que necesita con biomasa propia.
Los otros dos ingenios jujeños no tuvieron la misma suerte. Río Grande, que había iniciado la zafra 48 días antes del pico de restricciones, se expuso a las restricciones en el momento de mayor necesidad de gas – en el resto del proceso productivo lo reemplaza con su propio bagazo-. Pagó el gas a 20 dólares, aunque el impacto duró apenas tres días. La Esperanza, que ya venía moliendo desde antes del pico invernal, no se vio afectada.
Fuera del sector azucarero, las mineras de litio en la Quebrada ya tenían contratos de gas importado firmados de antemano, con lo cual no sufrieron cortes, pero sí un esquema de costos más alto, con coberturas de entre 18 y 20 dólares.
El golpe más fuerte lo sintió el complejo metalmecánico que abastece a Zapla y dos celulósicas de Palapalá que fabrican cajas y papel de embalaje. Una de ellas, con contrato en firme a 4 dólares, estuvo nueve días parada. “Estaban justo en un pico de demanda de parte de alimenticias de exportación, y esto les cortó el envión. Hicieron un gran esfuerzo por no tocar la plantilla”, explicó a Econojournal el presidente de la UI Jujuy, Federico Gatti.
En Salta, otra de las provincias más afectadas, las citrícolas —la más relevante, La Moraleja— fue, por el mismo motivo que en Tucumán, el sector más perjudicado. Las tres industrias del sector cerámico de la provincia pararon primero al 100% y después al 20%. En este rubro, en el que el gas pesa fuerte en la estructura de costos, pagarlo el doble o el quíntuple significó, en palabras del vicepresidente de la UI de Salta, Julio Fazio, que «la diferencia de factura de un mes nos pagaba la masa salarial de dos meses».
En términos generales, las mineras salteñas tuvieron alguna restricción puntual dos semanas antes, sin llegar a afectarlas. El tabaco, en plena cosecha, tampoco sufrió sobresaltos por el poco gas que necesitan en su proceso productivo.
«Cuando trabajás con márgenes muy finos, porque los negocios hoy están muy finos en un contexto de recesión, ningún margen alcanza para pagar seis veces el gas», se justifica Eduardo Gómez Naar, presidente de la UI Salta, en diálogo con Econojournal.
Más al sur, en Catamarca, el impacto fue, sobre todo, indirecto. Carlos Pineda, de la UI Catamarca, ubica a los grandes consumidores de gas en tres rubros: alimenticio, cementero y cerámico (hornos de ladrillos). Las cementeras, que directamente calculan no operar los hornos entre junio y octubre, «ni se enteraron». Las cerámicas se manejan parecido: no tienen consumo firme, porque no pueden pagar las multas de comprometerse a un volumen garantizado. Las alimenticias, que sí tienen consumo firme y están cerca del gasoducto central en Recreo, no tuvieron problemas de abastecimiento. El daño más profundo, según Pineda, no es el de este invierno puntual sino el estructural: la falta de certeza sobre disponibilidad de gas frena proyectos de inversión en generación propia, algo que, dice, condiciona el desarrollo de la provincia. Las textiles, electrointensivas y sin consumo directo de gas, no sintieron el corte.
En la provincia de Buenos Aires, referentes consultados no pudieron precisar un listado de sectores afectados, pero identificaron una asimetría regional. De las tres distribuidoras que operan en el conurbano, solo una en la Zona Sur exigió consumo cero a la industria durante el período de restricciones. Las otras dos impusieron restricciones y aplicaron multas por incumplimiento, pero no llegaron a un corte total. “El resultado fue un desnivel de competitividad dentro de una misma región metropolitana, en el que las empresas que lograron sostener producción lo hicieron pagando el costo extraordinario del GNL”, aseguró a Econojournal una referente industrial que pidió no ser nombrada.
En Jujuy, el golpe más fuerte lo sintió el complejo metalmecánico que abastece a Zapla y dos celulósicas de Palapalá.
Cómo se llegó a este invierno
Tal como reconstruyó Econojournal, la causa del aumento a casi el doble de cortes a la industria respecto a 2025, hay que buscarla en un cambio contractual. En marzo, la Secretaría de Energía redefinió mediante la resolución 66/26 el mix de transporte de cada distribuidora, lo que reactivó cláusulas de «transporte firme con ventana» que durante años habían tenido una aplicación apenas testimonial. A eso se sumó que Enarsa dejó de actuar como proveedor de última instancia para cubrir los desbalanceos del sistema, un rol que empezaron a ocupar comercializadores privados —en particular Trafigura, a través de la regasificadora de Escobar— con un gas sensiblemente más caro.
Por el lado de la gestión estatal, hubo además un desfasaje de tiempos que agravó el cuadro. La iniciativa privada de TGS para ampliar en hasta 14 MMm3 diarios la capacidad del gasoducto Perito Moreno (ex Néstor Kirchner) y un tramo del gasoducto Neuba tardó 16 meses entre la presentación del proyecto y la adjudicación de la licitación, un plazo que corrió la obra del invierno para el que estaba pensada al siguiente. «Te perdiste un invierno», resumió Juan José Carbajales, de la consultora Paspartú.
Carbajales apunta, además, a una paradoja en la mecánica de las subastas de GNL industrial. Antes de este esquema, Enarsa había llamado a una licitación para que un privado comprara en forma monopólica los cargamentos de GNL destinados al sistema. Esa licitación tenía reglas fijadas de antemano —precio tope y margen de intervención de la Secretaría de Energía— porque el ganador iba a operar como comprador único. El proceso terminó declarado desierto y el Estado volvió a comprar directamente a través de Enarsa. Pero el mismo comercializador que se había presentado a esa licitación sin ganarla terminó, según Carbajales, concentrando buena parte de lo adjudicado en las subastas del MEGSA para industrias. Esa asimetría, sostiene, también explica por qué el invierno le «cayó con todo» a buena parte del sector industrial.
Nadia Sager agrega la falta de información y procesos claros en el inicio del mecanismo de compra: «La implementación de la forma operativa y administrativa para adquirir GNL no estaba clara, fue una prueba y error. El primer mes, en mayo, quedó prácticamente desierto. En junio ya aparecieron generadores comprando y comercializadoras, y en julio tuvo mayor presencia la industria». «Tenés empresas que compraron GNL por un mandato empresario o político —si el Estado dice que va a comprar, yo también voy—. Otras compraron por miedo al corte, otras porque el costo de no producir era mucho más alto, y otras no, porque ya tenían contemplada la parada. Hay de todo, con seguridad», agregó.
El mea culpa de la industria
Industriales consultados por Econojournal reconocen que la falta de anticipación también jugó su parte. «No la vimos venir porque hace décadas la incorporación del GNL al sistema nacional la resolvió el Estado. Este año, cambiaron las reglas a último momento —en abril— y eso nos obligó a salir a buscar soluciones sobre la marcha», admitió uno de ellos.
«¿Qué quieren?” No pagar el GNL», respondió otro industrial consultado, en referencia a una parte del sector que, con margen para afrontar el sobreprecio, prefirió resistir el corte antes que salir a comprar.
«Cuando se empezó a aplicar en contratos firmes, saltaron todos. Algunos me llamaron, y yo les preguntaba: ¿Miraste tu contrato? ¿No tenés puesta una ventana? Y resulta que sí. Incluso grandes empresas lo tenían», contó a Econojournal una persona que asesora a grandes usuarios industriales. «Hay que entenderlo, al fin y al cabo somos personas. Había un gerente de mantenimiento al que le avisaron que le iban a cortar el gas, y en algún momento tenía que decirle al directorio, puede que tengamos que duplicar, triplicar y hasta quintuplicar el costo, porque tal vez nos corten. Si se equivocaba en el pronóstico, lo echaban», agregó.
«Viendo contratos durante años, siempre tuvieron las ventanas de corte, lo que pasa es que se aplicaban muy excepcionalmente «, ordena Nadia Sager, que lleva el problema al terreno contractual. Esa cláusula —el llamado «transporte firme con ventana»— habilita a la distribuidora a interrumpir el suministro industrial durante determinada cantidad de días al año, cuando la capacidad de transporte debe priorizar la demanda residencial.
De cara a 2027, la mejora de la capacidad de transporte de TGS por el gasoducto Perito Moreno debería aliviar parte del cuello de botella, aunque no lo resuelve: la industria va a seguir necesitando GNL y yendo a corte, aunque con precios que se proyectan al menos cinco dólares por debajo de los de este invierno sin el efecto guerra, y en la medida en que avancen las ampliaciones adicionales que hoy se conversan en TGN ya la necesidad de GNL se verá fuertemente reducida.
Waiken ILW, un holding del Grupo Werthein, explora la energía nuclear para abastecer con energía a los datacenters que soportan las transmisiones de DirecTV y SKY Brasil.
Waiken ILW, el holding del Grupo Werthein líder en televisión satelital en la región, mostró interés en un micro reactor modular de la firma europea Terra Innovatum para suministrar energía a sus datacenters en la Argentina y Brasil. Se trata del reactor SOLO de 1 MW de potencia eléctrica que la empresa con base en Italia está desarrollando y que podría tener a la firma argentina Conuar como partner en el desarrollo y la fabricación de los componentes.
En concreto, Terra Innovatum y Waiken anunciaron la firma de una carta de intención (LOI) para explorar la instalación de micro reactores para el suministro de energía a los datacenters que respaldan las transmisiones de DirecTV Latin America desde Argentina y de SKY Brasil en Jaguariúna. La carta de intención es por 8 MW de potencia eléctrica, lo que supone el despliegue de ocho reactores SOLO.
Waiken es un holding technomedia regional creado por el Grupo Werthein en noviembre de 2025 para reorganizar sus negocios de medios y tecnología. El holding proyecta una inversión propia de US$ 450 millones entre 2026 y 2031.
El portafolio de Waiken incluye más de 20 marcas y señales propias. En televisión satelital destacan DirecTV Latin America y Sky Brasil, que concentran más de 10 millones de clientes.
De hecho, el holding obtuvo los derechos de transmisión de todos los partidos del Mundial de fútbol 2026 a través de DirecTV. En la previa del mundial pasó a controlar por completo la señal Torneos y Competencias (TyC) al adquirir el 50% de las acciones que estaban en manos del Grupo Clarín.
Grupo Werthein: Waiken mira al micro reactor de Terra para sus datacenters
“Nos asociamos con Terra Innovatum Global para impulsar una estrategia energética con visión de futuro que refuerza nuestro compromiso de larga data con la innovación, la sostenibilidad y la excelencia tecnológica en todas nuestras empresas y socios», afirmó el Director de Estrategia Global y Regulatoria de Waiken ILW, Carlos Magariños.
“Esta alianza fortalecerá nuestra infraestructura al suministrar energía limpia confiable —bajo el modelo behind the mether— a los centros de datos de transmisión de DIRECTV y SKY, allanando el camino hacia un futuro energético más limpio, resiliente y autosostenible en Argentina, Brasil y toda la región”, explicó el directivo.
Terra destacó que el acuerdo con Waiken representa su primera iniciativa de despliegue comercial anunciada en Latinoamérica y que refleja la creciente demanda internacional de energía nuclear micromodular estandarizada y fabricada en planta. Se trata de una solución orientada tanto a centros de datos de inteligencia artificial como a los sectores de medios de comunicación, telecomunicaciones y otras infraestructuras críticas.
«Esta iniciativa tiene como objetivo proporcionar soluciones de energía limpia fiables y de tipo behind the meter para los centros de datos de Waiken ILW, sirviendo al mismo tiempo de prueba de concepto para otras operaciones de gran consumo energético y largo plazo dentro del grupo de empresas Waiken ILW», afirmó Alessandro Petruzzi, cofundador y director ejecutivo de Terra Innovatum Global.
El rol de Conuar en el desarrollo del reactor de Terra
En paralelo al avance comercial en Latinoamérica, Terra Innovatum también encontró en la Argentina a un posible socio en el desarrollo y la fabricación de los componentes para el reactor SOLO. La empresa en cuestión es Combustibles Nucleares Argentina (Conuar), que tiene como accionistas al grupo Perez Companc (67%) y a la Comisión Nacional de Energía Atómica (33%) y cuyo principal negocio es la fabricación de los elementos combustibles para las centrales nucleares en la Argentina.
Conuar firmó este año un acuerdo estratégico con Terra para avanzar en el desarrollo y la estandarización de los métodos de fabricación de componentes estructurales y funcionales basados en aleaciones de zirconio y acero inoxidable. El acuerdo es para avanzar con un estudio de factibilidad de dicha iniciativa, según pudo saber EconoJournal.
Esta colaboración se basa en un convenio suscrito el año pasado que establece que Conuar diseñará y fabricará componentes críticos para el reactor SOLO. Otro punto importante del convenio es que abre la posibilidad de establecer en la Argentina un hub de ensamblaje y cadena de valor para Latinoamérica, desde donde se podrían distribuir los reactores micromodulares SOLO hacia Sudamérica y Centroamérica, lo que constituiría un paso importante en el proceso de internacionalización de Conuar.
Cómo será el reactor SOLO que abastacerá de energía a los datacenters
El reactorSOLO será un reactor refrigerado por gas. El núcleo del reactor incluirá un moderador sólido y un reflector hechos de grafito. Terra Innovatum inició en 2025 ante la Comisión Reguladora Nuclear (NRC) de los Estados Unidos la presolicitud de licenciamiento del diseño y construcción de una primera unidad prototipo con el propósito de realizar pruebas, investigación y entrenamiento.
Cada unidad estará diseñada para proporcionar energía eléctrica y/o térmica para sitios industriales. También puede emplearse para otros usos, como la desalinización de agua y la producción de radioisótopos médicos.
El combustible que empleará será el combustible tradicional que se utiliza en la flota de reactores de agua ligera (LWR), que emplean pastillas de dióxido de uranio en tubos revestidos a base de circonio. El uranio es de bajo enriquecimiento (LEU), a un nivel por debajo del 4,95%.
“La disponibilidad de una cadena de suministro establecida permite a Terra mejorar la viabilidad comercial, un cronograma más predictivo y reducir la incertidumbre en la estimación de costos”, dice la compañía en su aplicación a la NRC.
La energética Naturgy obtuvo a nivel global en el primer semestre de 2026 un beneficio neto de 1.215 millones de euros (1.397 millones de dólares), un 6 % más que en el mismo periodo del año anterior, y elevó su Ebitda (rentabilidad operativa antes de intereses, impuestos, y amortizaciones) hasta los 2.975 millones de euros, un 5 % más que en el año anterior.
“La evolución del periodo se apoya en la fortaleza de un modelo de negocio integrado, la disciplina en la gestión operativa y financiera, y la capacidad del grupo para adaptarse a escenarios exigentes”, destacó la compañía, con actividades en la Argentina en distribución de gas natural y de electricidad por redes domiciliarias (Naturgy BAN, Naturgy NOA, Naturgy SJ). Naturgy mantiene así una trayectoria de cumplimiento de sus compromisos con todos sus grupos de interés y avanza en la ejecución del Plan Estratégico 2025-2027 desde una posición de fortaleza, puntualizó.
El grupo Naturgy mejoró su perfil financiero durante el semestre. La deuda neta se situó en 11.745 millones de euros al cierre de junio, frente a los 12.317 millones registrados a cierre de 2025, apoyada en una fuerte generación de caja. La ratio deuda neta/Ebitda de los últimos doce meses fue de 2,2x, un nivel que otorga a la compañía una importante flexibilidad y capacidad financiera para acometer nuevas oportunidades de crecimiento, manteniendo la disciplina financiera y de asignación de capital, se describió.
Naturgy focalizó sus inversiones globales del periodo en redes de distribución y proyectos de generación renovable, los dos principales ejes de crecimiento contemplados en su Plan Estratégico 2025-2027, con criterios de rentabilidad, certidumbre de ejecución y aportación de valor a largo plazo.
En Renovables, la capacidad instalada alcanzó 8,4 GW, incluyendo baterías. La compañía cuenta con cerca de 1,3 GW adicionales en construcción, de los cuales está previsto que la mitad entre en operación antes del final del 2026, reforzando el crecimiento selectivo del grupo y su contribución a la transición energética.
Nueva etapa de crecimiento y mejora de perspectivas
La compañía encara ahora una nueva etapa de crecimiento con una elevada capacidad para inversiones que aporten valor de forma selectiva y sostenida, se indicó.
La evolución del primer semestre permite a Naturgy mejorar los objetivos previstos para 2026 dentro del Plan Estratégico 2025-2027: el Ebitda superará según las nuevas perspectivas los 5.500 millones de euros al cierre del ejercicio, un 4 % más, y el beneficio neto se situará por encima de los 2.100 millones, un 10 % más que en 2025. En cuanto a la deuda neta, se reducirá hasta los 13.000 millones, un 4 % menos.
Entre los hitos más relevantes del primer semestre destaca también la positiva evolución del free float, que ya supera el 46 %, el nivel más alto de la historia de la compañía.
“A la vista de los resultados conseguidos, el Consejo de Administración ha aprobado el pago de un primer dividendo a cuenta del ejercicio 2026 de 0,60 euros por acción, que se abonará el próximo 29 de julio. Esta retribución se enmarca en la política de remuneración al accionista comprometida en el Plan Estratégico 2025-2027, y siempre condicionada al mantenimiento del rating BBB, algo que no está en riesgo”, se anunció.
Francisco Reynés, presidente ejecutivo de Naturgy sostuvo que “Naturgy vuelve a demostrar la solidez de su modelo de negocio y su capacidad para cumplir sus compromisos incluso en un entorno muy exigente. La compañía afronta ahora una nueva etapa con un balance sólido, una nueva estructura accionarial, y una estrategia centrada en la disciplina financiera y la creación de valor sostenible. La evolución de los precios internacionales del gas anticipa un invierno complejo ante el que la compañía trabaja para garantizar su compromiso con la seguridad de suministro”, señaló.
Los inversores de la plaza local volcaron su liquidez a títulos energéticos en el mercado local, donde el 99,4% de las emisiones del sector se estructuró en dólares.
Durante el primer semestre de 2026, las empresas energéticas captaron US$ 5.307 millones en el mercado local de Obligaciones Negociables, representando el 55,1% del total emitido en la Argentina. Con un marcado dinamismo entre el primer y segundo trimestre y una dolarización casi total del 99,4%, el sector consolidó su curva de crédito propia, aunque con una dispersión de tasas y plazos.
Un reporte de RICSA, sociedad de bolsa, detalló este martes que el mercado primario de ONs cerró el primer semestre de 2026 con un volumen total adjudicado de US$ 9.632 millones distribuidos en 169 series. Este resultado implicó un crecimiento del 8% en comparación con el mismo período del año anterior, reflejando un marcado dinamismo del financiamiento corporativo.
Dentro de este escenario, el sector energético volvió a posicionarse como el motor indiscutido del mercado -tal como ocurrió en 2025- al concentrar el 55,10% del monto total emitido, lo que equivalió a US$ 5.307 millones. El dato sobresale al constatar que este volumen se obtuvo con solo 24 emisiones, representando apenas el 14% del total de las series colocadas en el semestre.
El comportamiento del flujo financiero mostró una aceleración sustancial en el transcurso del año. Mientras que en el primer trimestre las empresas del sector captaron US$ 1.848 millones a través de 11 series, entre abril y junio el monto saltó un 87% hasta alcanzar los US$ 3.459 millones en 13 colocaciones.
Menos emisiones con mayor volumen de financiamiento
Un rasgo distintivo de la primera mitad del año radicó en la mayor envergadura de las operaciones, se destacó en el reporte. En relación con el primer semestre de 2025, la cantidad de series emitidas por empresas de energía cayó de 37 a 24, pero el promedio emitido por transacción trepó un 66%, al pasar de US$ 133 millones a US$ 221 millones por emisión.
En cuanto a la moneda de denominación, el sector operativo con necesidades intensivas de capital optó de manera casi unánime por el dólar. El 99,4% de las colocaciones energéticas se estructuró en moneda dura o instrumentos dollar linked, consolidando una diferencia drástica frente al mercado general, donde la emisión en pesos alcanzó un 42%.
La concentración del volumen por actores mantuvo el liderazgo de las grandes operadoras integradas y distribuidoras. La nómina estuvo encabezada por YPF S.A. con US$ 833 millones en tres series, seguida por Pampa Energía con US$ 700 millones, Edenor con US$ 640 millones, Pluspetrol con US$ 617 millones y Vista Energy con US$ 500 millones.
En conjunto, los diez principales emisores explicaron el 90,8% del financiamiento captado por el sector energético y el 50% de la masa de recursos colocados en todo el mercado de ONs. De hecho, la suma de los tres primeros —YPF, Pampa Energía y Edenor— justificó por sí sola el 41% de la liquidez capturada en el país durante los primeros seis meses del año.
Una dispersión de tasa para colocaciones selectivas
Respecto al costo del capital, la Tasa Nominal Anual (TNA) promedio ponderada para la industria energética se ubicó en 8,1% en dólares, lo que representó un incremento frente al 7,3% registrado en el mismo lapso del período precedente. Este comportamiento se dio en un contexto de profundización en la evaluación del riesgo crediticio por parte del mercado.
La dispersión intra-sectorial evidenció un spread de hasta 640 puntos básicos entre los extremos de la curva. Mientras Pampa Energía logró convalidar la tasa más baja con un 5% TNA, la compañía CGC registró el tope superior de la franja al colocar títulos al 12% TNA. No obstante, más del 60% de las emisiones del sector se pactaron entre el 8% y el 10%.
Finalmente, la dinámica de plazos no mostró una penalización por extensión en la maduración de los títulos. Emisores como Vista Energy y Pampa Energía consiguieron financiamiento a plazos máximos de 146,1 y 139,8 meses —superando los 10 años— a tasas de 8% y 5% respectivamente, mientras que colocaciones de corto plazo a 2 y 3 años requirieron rendimientos del 11% al 12%.
El gobierno de Neuquén finalizó este año la primera etapa del bypass de Añelo, otro tramo clave de las rutas en Vaca Muerta.
El gobierno de Neuquén y empresas petroleras trabajan en los detalles finales de un nuevo esquema de financiamiento para pavimentar y repavimentar rutas en Vaca Muerta por unos 300 millones de dólares. A diferencia del fideicomiso que se creó el año pasado para la ejecución del bypass de Añelo, los aportes esta vez llegarían a través de adelantos de regalías y canon de producción.
El proyecto había sido anunciado por el gobernador Rolando Figueroa el 1 de marzo, durante la apertura de sesiones legislativas, como una de las leyes a enviar en el primer semestre del año junto con el acuerdo con YPF por el GNL. Si bien este último ya fue aprobado por los diputados en junio, el financiamiento para las rutas petroleras viene más demorado.
A fines de marzo, Figueroa firmó con las 11 operadoras participantes una adenda al memorándum de entendimiento (MOU, por sus siglas en inglés) que ya habían acordado previamente en donde se definieron cuáles son las rutas que se financiarán con este esquema.
Las empresas que integran el acuerdo son YPF, Chevron, Pampa Energía, Pan American Energy, Phoenix Global Resources, Pluspetrol, Shell, Total Austral, Vista Energy, Geopark y Harbour Energy. Las dos últimas no habían participado del fideicomiso anterior.
Figueroa afirmó que son las obras de infraestructura que la provincia necesita para elevar la productividad de Vaca Muerta y llegar al plateau de producción esperado hacia el año 2030.
La saturación actual de las rutas del corredor petrolero de la provincia no solo representa pérdidas económicas para las operadoras, por las demoras que genera el mal estado de los caminos y la cantidad de camiones y vehículos que circulan, sino un incremento de incidentes de tránsito.
Tras una sucesión de siniestros, Neuquén tuvo que declarar el año pasado la emergencia vial e implementar un esquema de restricciones horarias con refuerzo de los operativos de control.
Las rutas que se van a ejecutar
La ampliación de infraestructura vial hacia los yacimientos de Vaca Muerta comenzó con el bypass de Añelo, cuya primera etapa finalizó la Provincia con financiamiento propio y que completarán las petroleras en los 51 kilómetros restantes a través del fideicomiso.
Esa obra fue adjudicada en abril a la UTE Luis Losi SA y Rovella Carranza SA directamente por las empresas, que son las encargadas de ejecutar y financiar la pavimentación. Según pudo saber EN/CLAVE, esos trabajos ya comenzaron, pero aún no se conoce fecha estimada de finalización.
Las obras que incluirá este nuevo convenio con operadoras implican la intervención sobre cuatro rutas provinciales.
La primera que se iniciará, según anunció el gobernador, será la pavimentación de la Ruta 8, desde el empalme de Ruta 6 hasta el Camino de la Tortuga. La Provincia ya está ejecutando con fondos propios el tramo de la Ruta 6 desde Rincón de los Sauces hasta esa intersección con Ruta 8, en la zona de Crucero Catriel, por lo que, además de sumar asfalto nuevo, se rehabilitará el que actualmente se encuentra deteriorado.
Esto permitirá conectar Neuquén capital con Rincón de los Sauces por pavimento, sin necesidad de pasar por Añelo.
Además, el convenio incluirá la pavimentación y repavimentación de la Ruta 51 (Mari Menuco), entre el empalme con la Ruta 8 y el empalme con la Ruta 17; la repavimentación de la Ruta 8, entre el empalme con la Ruta 51 y el empalme con la Ruta 7; y la repavimentación de la Ruta 7, en el tramo comprendido entre el límite con la provincia de Río Negro y el empalme con la Ruta 8.
Anticipos de regalías
El gobierno acordó con las petroleras que participaron del fideicomiso Bypass de Añelo un esquema por el cual las propias operadoras financian, licitan y ejecutan la obra bajo supervisión de Vialidad Provincial. El acuerdo, que se ratificó por ley, establece que pasará a manos de Neuquén en calidad de donación con cargo cuando esté finalizada y su repago se hará a través del cobro de peaje.
En este segundo convenio, en cambio, los aportes serán considerados como anticipos de regalías y canon extraordinario de producción, con la posibilidad de sumar también una eventual contribución por peajes.
Desde el gobierno provincial indicaron a EN/CLAVE que la negociación con las empresas «avanzó bastante» y que solo resta firmar el documento final, algo que se estimó en alrededor de un mes.
Fuentes de la industria indicaron que la discusión actual involucra el plazo de repago y el costo financiero que implicará el adelanto de regalías. Figueroa había dicho en marzo, cuando anunció el convenio, que se trataba de las regalías «a cobrar recién con el incremental que tengamos por entre 2029 y 2030».
El esquema habilitaría un sistema de pagos en función del avance de las obras que, en este caso, quedarían en manos de la Provincia y no de las operadoras.
Si bien se había anunciado como un segundo fideicomiso, por lo que se conoció hasta el momento no se acudiría a este tipo de herramienta, sino que se firmará un acuerdo marco entre las empresas y el gobierno de Neuquén donde se fijen las condiciones, el cual será enviado luego a la Legislatura para su ratificación.
Cinco grupos empresarios continúan en carrera para quedarse con el paquete de control que la petrolera que conduce Horacio Marín.
El Citibank recibirá este jueves al mediodía las ofertas económicas vinculantes (binding offers) para adquirir la participación accionaria que YPF posee en Metrogas, la mayor distribuidora de gas natural de la Argentina.
Cinco grupos empresarios continúan en carrera para quedarse con el paquete de control que la petrolera que conduce Horacio Marín busca desprenderse como parte de su estrategia de desinversión de activos no estratégicos.
Según pudo reconstruir EconoJournal, los interesados que llegarán a la instancia final del proceso son MSU Energy, la compañía que lidera Manuel Santos Uribelarrea; EcoGas, una de las cuatro principales empresas del segmento de distribución (controla Distribuidora de Gas del Centro y Distribuidora de Gas Cuyana), que es propiedad de accionistas locales entre los que figuran Guillermo Reca, Ronaldo Strazzolini, Eduardo Escasany y Guillermo Pérez Moore, entre otros; Integra Capital, el holding encabezado por José Luis Manzano, que participará junto con algunos de sus socios en Edenor, entre ellos Edgardo Filiberti; el Grupo Pierri, propietario de Telecentro; y Grupo Sofía, uno de los accionistas de Litoral Gas.
En cambio, el grupo encabezado por el empresario Georgie Neuss, que analizaba participar con respaldo de un fondo de inversión de origen árabe, finalmente resolvió desistir del proceso y no presentar una oferta vinculante.
Fuentes privadas que participan de la operación estimaron que las propuestas económicas podrían ubicarse en un rango de entre US$ 500 millones y US$ 800 millones, aunque aclararon que el valor definitivo dependerá, entre otros factores, de la resolución de un aspecto regulatorio que todavía permanece abierto.
La licencia, el tema pendiente
Fuentes privadas que siguen de cerca la operación consultadas por EconoJournal manifestaron su sorpresa porque el proceso de venta ingresó en su etapa decisiva sin que el Estado nacional haya formalizado todavía la prórroga por 20 años de la licencia de distribución de Metrogas.
Las mismas fuentes señalaron que tanto las áreas técnicas y legales del ex Enargas —hoy integrado al Ente Nacional Regulador del Gas y la Electricidad (ENRGE)— como la Secretaría de Energía ya concluyeron el análisis jurídico y regulatorio necesario para extender la concesión, pero la formalización de la extensión está demorada desde hace meses.
Por ese motivo, las ofertas que recibirá el Citibank serán presentadas ad referendum de que el Gobierno finalmente apruebe la extensión de la licencia de distribución, tal como contempla el nuevo esquema regulatorio previsto por la Ley Bases.
En el mercado existía consenso en que la extensión de la concesión constituía una condición relevante para robustecer el atractivo del activo que YPF busca vender. Por eso, varios actores del sector observan con atención si la ausencia de una resolución formal terminará impactando sobre las valuaciones económicas que presentarán los interesados.
Cómo está estructurada la operación
YPF no está transfiriendo directamente las acciones que posee en Metrogas, sino su participación en Gas Argentino S.A. (GASA), la sociedad que controla la distribuidora. A través de GASA, YPF ejerce el control de Metrogas, mientras que el resto del capital permanece distribuido entre otros accionistas y el mercado.
Las ofertas que recibirá el Citibank serán presentadas ad referendum de que el Gobierno finalmente apruebe la extensión de la licencia de distribución.
A nivel de Metrogas, YPF posee aproximadamente el 70% del capital accionario. Esa participación comprende la totalidad de las acciones Clase A —equivalentes al 51% del capital— y una participación adicional en acciones Clase B. El resto del capital se reparte entre Integra Gas Distribution, con cerca del 9%; el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES, con aproximadamente el 8%; y un flotante cercano al 13% que cotiza en el mercado local.
La operación que lidera el Citibank apunta a transferir el paquete de control de GASA y, con ello, el control efectivo de Metrogas, sin modificar la condición de la compañía como sociedad abierta que cotiza en Bolsa.
Un activo estratégico
Metrogas es la mayor distribuidora de gas natural del país y abastece a más de 2,4 millones de usuarios de la Ciudad de Buenos Aires y gran parte del conurbano bonaerense. Su área de concesión concentra la mayor demanda residencial y comercial de la Argentina, lo que la convierte en uno de los activos regulados más relevantes del sector energético.
Si la prórroga de la licencia continúa sin oficializarse, el mercado tendrá una referencia concreta sobre cuánto descuentan los inversores esa incertidumbre en el precio que finalmente estarán dispuestos a pagar por el control de Metrogas.
La balanza comercial energética volvió a consolidarse como uno de los principales motores del ingreso de divisas para la Argentina durante el primer semestre de 2026. De acuerdo con un informe elaborado por el economista Nadin Argañaraz, el saldo del sector mejoró u$s2.207 millones respecto del mismo período de 2025, explicado casi en su totalidad por el fuerte crecimiento de las exportaciones de energía.
El estudio señala que, solo en junio, la balanza energética registró un superávit de u$s611 millones, producto de exportaciones por u$s1.406 millones e importaciones por u$s794 millones. En el acumulado del primer semestre, la mejora interanual del saldo energético alcanzó los u$s2.207 millones.
Según el análisis de Argañaraz, este resultado se explica por un incremento de u$s2.274 millones en las exportaciones, parcialmente compensado por un aumento de u$s67 millones en las importaciones.
El informe que recibió Energy Report destaca que el desempeño responde tanto a una mejora en los precios internacionales como, principalmente, al crecimiento de los volúmenes exportados. Los dos motivos son dos: la guerra en Medio Oriente y una mayor actividad de Vaca Muerta.
Al descomponer la evolución del saldo comercial energético entre efecto precio y efecto cantidad, Argañaraz concluye que el primero aportó u$s552 millones, mientras que el aumento de las cantidades comercializadas explicó otros u$s1.656 millones. La combinación de ambos factores dio como resultado una mejora neta de u$s2.207 millones frente al primer semestre del año pasado.
En otras palabras, si bien la evolución de los precios internacionales colaboró con el resultado, el principal motor del superávit fue el incremento de la producción y de las exportaciones energéticas.
El mejor primer semestre de la última década
El gráfico elaborado por Argañaraz en base a datos del INDEC muestra un cambio de tendencia histórico en la balanza comercial energética. Tras varios años de fuertes déficits, con un piso cercano a los u$s5.200 millones en 2022, producto del incremento de las importaciones de gas y combustibles, el sector inició una rápida recuperación en 2023, consolidó el superávit en 2024 y alcanzó un nuevo récord en 2025.
Entre 2017 y 2022 la balanza energética alternó pequeños superávits con déficits crecientes, hasta tocar su peor registro en el primer semestre de 2022, con un rojo cercano a u$s4.600 millones, impulsado por el fuerte aumento del costo de las importaciones de energía tras la invasión rusa a Ucrania.
A partir de 2023 comenzó una recuperación acelerada. El déficit se redujo aproximadamente un 76% respecto de 2022, mientras que en 2024 el país volvió al superávit, con una mejora interanual superior al 350%. En 2025 el saldo positivo siguió expandiéndose otro 35,7%, y 2026 marca un nuevo récord histórico, con un superávit acumulado cercano a u$s6.000 millones, un 57,9% superior al de igual período del año anterior y el mejor primer semestre de toda la serie analizada.
Sin dudas, la evolución refleja el impacto del crecimiento de la producción de Vaca Muerta, el aumento sostenido de las exportaciones de petróleo y gas y la sustitución de importaciones energéticas, consolidando a la energía como uno de los principales motores de generación de divisas para la economía argentina.
El gobernador de Chubut, Ignacio Torres, confirmó que la provincia buscará recuperar la concesión de la Central Hidroeléctrica Futaleufú, actualmente en manos de Aluar desde hace tres décadas, sin que esto comprometa el contrato vigente con la empresa. La concesión fue extendida hasta diciembre de 2026, mientras se avanza en la organización de una nueva licitación internacional para definir su futuro.
Torres explicó que el control de la represa y el abastecimiento energético a Aluar son procesos que pueden coexistir. Subrayó que, aunque Aluar seguirá siendo cliente clave, eso no implica que mantenga un rol preponderante en la próxima concesión. En paralelo, la empresa está invirtiendo en parques eólicos y sistemas de almacenamiento para aumentar su autonomía energética.
El mandatario provincial remarcó que la estrategia judicial de Chubut persistirá para reclamar la titularidad de la concesión, fundamentando el reclamo en que los recursos hidroeléctricos pertenecen a la provincia según la Constitución. Considera la central un activo estratégico y un símbolo de soberanía energética para Chubut. La Justicia ya aceptó intervenir en la demanda presentada y, en caso de no alcanzar un acuerdo previo a la licitación, será el ámbito judicial quien determine el poder concedente.
Para despejar dudas sobre el futuro de Aluar en el nuevo esquema, Torres afirmó que la empresa continuará siendo un actor central, dado que mantiene vigente el contrato de suministro eléctrico y deberá participar en las negociaciones futuras sobre la compra de energía del complejo hidroeléctrico.
Este anuncio adquiere especial relevancia en medio del debate sobre la continuidad y el impacto que un cambio en la concesión podría tener en el suministro eléctrico de la planta de aluminio ubicada en Puerto Madryn, que depende de Futaleufú.
En paralelo, Aluar avanza en una estrategia para fortalecer su independencia energética. La compañía consolidó una capacidad de generación eólica propia de 582 MW, lo que le permite cubrir una parte creciente de su demanda con recursos propios. Además, recientemente obtuvo adjudicaciones en convocatorias oficiales que le sumarán 80 MW de potencia instalada en Buenos Aires y el noreste argentino.
Este proyecto incluye la instalación de dos centrales de almacenamiento con baterías —30 MW en San Fernando y 50 MW en Goya—, con una inversión cercana a los US$ 50 millones. Así, la empresa busca diversificar sus fuentes de energía, ganar flexibilidad operativa y afrontar la relicitación de Futaleufú con mayor capacidad de autoabastecimiento.
Vista Energy reportó un crecimiento destacado en su producción y resultados financieros durante el segundo trimestre de 2026, período en el que finalizó la adquisición de los activos de Equinor en Vaca Muerta. Esta combinación entre expansión orgánica y compra estratégica posicionó a la empresa como la principal productora independiente de petróleo y el mayor exportador de crudo del país.
Durante el trimestre de abril a junio, la producción de Vista alcanzó 156.000 barriles equivalentes de petróleo por día (boe/d), lo que representa un aumento del 32% en comparación con el mismo periodo de 2025. Este impulso se atribuye tanto al desarrollo de sus activos en Vaca Muerta como a la consolidación de los bloques adquiridos a Equinor desde mayo.
En cuanto a costos, el lifting cost –el costo de extracción por barril equivalente– descendió un 4%, ubicándose en 4,5 dólares por barril. Este descenso se produjo simultáneamente al crecimiento en la escala productiva, reflejando una mayor eficiencia operativa.
La compañía también destacó un aumento significativo en sus exportaciones, que crecieron un 54% interanual. En total, exportó 8,6 millones de barriles de petróleo en el trimestre, cifra que representa el 72% del total de sus ventas. “Desde la adquisición de los activos de Petronas en abril de 2025, Vista se mantiene como el mayor exportador de crudo del país”, afirmaron desde la empresa.
Los resultados económicos reflejan esta expansión: los ingresos totales alcanzaron 1.150 millones de dólares, un aumento del 89% respecto al segundo trimestre de 2025, impulsados por el mayor volumen de producción y la favorable evolución de los precios internacionales.
El Ebitda ajustado del trimestre se ubicó en 805 millones de dólares, casi duplicando (+99%) la cifra del año anterior, mientras que la utilidad neta fue de 322 millones de dólares, un 37% superior a la registrada en el mismo periodo de 2025 y un 199% más que en el trimestre previo.
Durante estos meses, la inversión de Vista ascendió a 467 millones de dólares, principalmente destinados a la perforación y completación de 27 nuevos pozos. El flujo de caja libre, excluyendo el pago por la compra de activos de Equinor, fue de 491 millones de dólares, gracias a la mejora en el Ebitda ajustado y la gestión del capital de trabajo.
Al cierre del trimestre, el ratio de apalancamiento neto fue de 1,41 veces el Ebitda ajustado, y en base proforma, considerando los últimos doce meses de los activos adquiridos, este indicador bajó a 1,25 veces.
En mayo, Vista anunció la compra de la participación de Equinor en los bloques Bandurria Sur y Bajo del Toro, con la expectativa de sumar 22.000 barriles diarios y alcanzar una producción superior a 160.000 boe/d. Si bien la producción del segundo trimestre quedó en 156.000 boe/d, representa un avance sustancial frente al año anterior.
Además, la empresa proyecta un plan de inversiones para 2026 de 1.800 millones de dólares, un 12,5% más que lo estimado en noviembre de 2025, y prevé un Ebitda ajustado anual de 3.000 millones de dólares, un 58% por encima de la proyección inicial. La meta es alcanzar una producción de 208.000 boe/d para 2028, con inversiones totales que podrían alcanzar los 5.600 millones de dólares entre 2026 y 2028.
Los precios internacionales del petróleo siguen en alza y se acercan a los US$95 este miércoles, ante la persistencia de los ataques entre Estados Unidos e Irán y la inseguridad del paso por el estrecho de Ormuz.
El Brent, referencia para Europa, avanza durante esta jornada 3,63%, cotizando a 94,28 dólares por barril, mientras que el crudo West Texas Intermediate (WTI), de referencia en Estados Unidos, trepa un 3,35% y se ubica en 87,17 dólares por barril.
Antes de la ofensiva estadounidense e israelí contra Teherán, el 28 de febrero, el Brent cotizaba en torno a los 73 dólares por barril, valor al que retornó tras el acuerdo de paz alcanzado entre los países involucrados, pero en los últimos días volvió a avanzar por nuevos desencuentros.
El retorno de la tendencia alcista en el precio del crudo se da frente al cese de la tregua acordada entre Estados Unidos e Irán, que incluye ataques de ambos lados en las últimas jornadas tras la declaración de Donald Trump sobre el fin del acuerdo al señalar que “se ha terminado”.
La continuidad de las agresiones y la profundización del alejamiento de las negociaciones produce la inestabilidad del tránsito fluvial seguro en la vía navegable por la que transita una quinta parte del suministro mundial de petróleo.
En este sentido, el secretario de Estado de Estados Unidos, Marco Rubio, apuntó contra la voluntad negociadora de Irán al señalar que “el problema que tenemos ahora es que no se toman en serio las conversaciones. Si van en serio, nosotros hablamos en serio. Si no lo están, haremos lo necesario para proteger nuestros intereses y también los intereses de nuestros aliados”.
El Gobierno reglamentó la libre exportación de hidrocarburos y creó un nuevo registro simplificado para agilizar las ventas al exterior de petróleo, gasolinas y derivados.
La medida fue oficializada mediante la Resolución 166/2026, publicada este miércoles en el Boletín Oficial.
La normativa instrumentada por la Secretaría de Energía redefine el marco regulatorio para la comercialización externa de recursos energéticos en Argentina en línea con la política desreguladora que viene implementando la administración de Javier Milei.
En el texto oficial, se explicó que el cambio normativo busca dar cumplimiento a los principios de libre mercado y libre concurrencia establecidos en el Decreto 70/2023 y la Ley Bases, limitando la intervención estatal solo a lo estrictamente necesario para garantizar la seguridad del suministro.
El punto central de la reforma es la creación del Registro de Operaciones de Exportación, bajo la órbita de la Subsecretaría de Hidrocarburos. En este registro se asentarán todas las notificaciones de exportación, las eventuales objeciones y las “Constancias de Libre Exportación”.
Los productos alcanzados por este régimen de registro incluyen:
Aceites crudos de petróleo y de mineral bituminoso.
Gasolinas (excepto de aviación).
Gasoil.
Propano (crudo y otros).
Butano.
Gas Licuado de Petróleo (GLP).
La normativa derogó la Resolución 241/2017, bajo la cual, los exportadores debían demostrar que habían ofrecido previamente el producto al mercado interno antes de obtener el permiso de exportación. El Gobierno consideró que este mecanismo no cumplía con su finalidad de asegurar el abastecimiento y generaba distorsiones que no se adecuaban a los nuevos principios de libertad comercial.
Ahora, los permisionarios y concesionarios tienen el dominio sobre los hidrocarburos que extraen y pueden comercializarlos y exportarlos libremente, sujetos a un régimen de “no objeción” basado en criterios técnicos y económicos.
En este marco, se introdujo un procedimiento ágil realizado a través de la plataforma Trámites a Distancia (TAD). La autoridad podrá realizar alguna objeción dentro de 30 días hábiles para aceites crudos, gasolinas y gasoil y en un lapso de 7 días hábiles para propano, butano y GLP.
En caso de que la Secretaría de Energía no se expida en esos plazos, se aplica el silencio con sentido positivo, permitiendo al interesado exigir la emisión de su Constancia de Libre Exportación. Esta constancia otorga estabilidad a la operación, garantizando que el derecho a exportar no sea interrumpido durante el programa de embarques.
Para contratos que excedan los 12 meses, la norma exige documentación adicional, como contratos firmes y proyecciones de reservas probadas de las áreas de origen. Asimismo, para proyectos que requieran nueva infraestructura, se contempla una articulación con el Régimen de Incentivo para Grandes Inversiones (RIGI), facilitando los trámites a quienes ya hayan iniciado su adhesión a dicho régimen.
La Secretaría de Energía de la Nación aprobó, a través de la Resolución 166/2026, un nuevo Procedimiento de Exportación de Hidrocarburos Líquidos y sus Derivados, y creó el Registro de Operaciones de Exportación, consolidando en un único marco normativo las reglas que estaban dispersas en tres resoluciones distintas, algunas con más de 30 años de vigencia.
La medida, se indicó, “se enmarca en los principios de libre mercado establecidos por la Ley Bases (27.742) y el Decreto 70/2023, que reconocen a productores y comercializadores el derecho a exportar libremente los hidrocarburos que extraen, sujeto únicamente a la no objeción de la Secretaría de Energía por razones fundadas de abastecimiento interno”.
La S.E. describió que hasta ahora el exportador debía publicar previamente una oferta de venta del producto en el mercado interno, dirigida a toda la cadena comercial, antes de poder tramitar la autorización de exportación.
“Este mecanismo, vigente desde 2017 y extendido en 2023 a las exportaciones de petróleo crudo por oleoductos transfronterizos, generaba pasos burocráticos adicionales sin cumplir eficazmente su objetivo original de garantizar el abastecimiento doméstico”, se argumentó, señalando que “A esto se sumaba una resolución de 1994 que exigía a los exportadores información adicional ya reportada por otras vías, duplicando trámites”.
Con la nueva resolución se elimina el requisito de oferta previa obligatoria y se avanza hacia un esquema de notificación de exportación, con un plazo acotado de 30 días para que la Secretaría formule objeciones fundadas en motivos técnicos o económicos vinculados a la seguridad de suministro.
Vencido ese plazo, la exportación queda habilitada. Se crea además un Registro único de Operaciones de Exportación que ordena todas las notificaciones, objeciones y constancias de libre exportación, y se derogan las tres normas superpuestas que regían la materia, simplificando el marco a un solo procedimiento.
Los productos alcanzados incluyen petróleo crudo, gasolinas, gasoil, propano, butano y GLP, y la Secretaría podrá ajustar ese listado según las condiciones del mercado interno.
Energía remarcó que “el Gobierno Nacional continúa con la eliminación de trabas burocráticas y en la construcción de un marco regulatorio previsible y alineado a las reglas del libre mercado, que impulse la inversión, la competitividad del sector energético y la integración de la Argentina al comercio internacional, sin resignar las herramientas necesarias para garantizar el abastecimiento energético de todos los argentinos”.
El próximo 5 de agosto, en los auditorios de la UCA, se realizará el II Congreso y Rueda de Negocios en Energía – El Mapa de la Demanda 2026/2027, organizado por Grupo Runrún. El encuentro está diseñado para que las pymes accedan, en un mismo día, a la información técnica que estructura los grandes proyectos energéticos y mineros del país y a una rueda de negocios B2B con responsables de Procura.
Durante la mañana, los Gerentes de Proyecto de las principales energéticas y mineras presentarán el estado general de sus desarrollos y el nivel técnico que exige cada operación. Las compañías expondrán la etapa en la que se encuentra cada proyecto, los avances de infraestructura habilitante, los estándares operativos aplicados y los requisitos técnicos que deben cumplir las empresas que buscan integrarse a operaciones de gran escala. Es una instancia diseñada para entender cómo se configuran los proyectos y qué capacidades serán necesarias en los próximos meses dentro de la cadena de suministros.
El Mapa de la Demanda 2026/2027 organiza la actividad en cinco sectores estratégicos: Oil & Gas, Minería, Electricidad, Industria y Tecnología. La información detallada se presenta en sala, directamente por las empresas, en un contexto de expansión simultánea de estos cinco vectores.
.
Por la tarde, el encuentro se transforma en una rueda de negocios con foco operativo. Las corporaciones atienden únicamente a proveedores validados y precalificados, en reuniones uno a uno de quince minutos. Las agendas de la rueda son cerradas y no se modifican en sala, porque están diseñadas para conversaciones técnicas y evaluación de capacidades.
El networking general se desarrolla en las áreas comunes del Congreso, donde los asistentes pueden interactuar con otros proveedores, equipos técnicos y referentes del sector en un entorno abierto y no estructurado.
El evento también será el marco para la presentación de enerbuy.store, la plataforma desarrollada junto al CONICET para normalizar catálogos industriales, asegurar trazabilidad de calidad y ordenar la información técnica que circula en la cadena de suministros de energía, minería e industria. La herramienta incorpora a proveedores que hoy están fuera del ecosistema energético y establece un estándar operativo que se proyecta como referencia en las compras industriales de los próximos años.
¿Tu empresa está en el Mapa de la Demanda?
Las compañías interesadas en participar deberán completar el formulario correspondiente en:
El Régimen de Incentivo para Grandes Inversiones (RIGI) sumó dos nuevos proyectos de petróleo no convencional en Vaca Muerta.
El Ministerio de Economía aprobó la iniciativa de Pampa Energía para desarrollar el bloque Rincón de Aranda, mientras que Vista Energy presentó su solicitud para impulsar Bandurria Norte. En conjunto, las inversiones ascienden a US$ 10.300 millones y se integran a un paquete total de propuestas por US$ 67.000 millones vinculadas al desarrollo de la formación neuquina.
El proyecto de Pampa Energía contempla una inversión de US$ 4.522 millones para perforar 259 pozos horizontales y desarrollar el área Rincón de Aranda, en Añelo. La iniciativa incluye la construcción de una planta de tratamiento con capacidad para procesar 45.000 barriles diarios de crudo y 800.000 metros cúbicos de gas por día, además de oleoductos, gasoductos y obras de infraestructura asociadas para evacuar la producción. Se trata del primer proyecto de petróleo no convencional aprobado bajo el RIGI.
Vista Energy presentó su solicitud para desarrollar Bandurria Norte, con una inversión estimada de US$ 5.800 millones. El plan prevé la perforación de 332 pozos horizontales para alcanzar una producción de 50.000 barriles diarios en una superficie de 10.700 hectáreas. La compañía estima generar exportaciones por US$ 17.000 millones a partir del desarrollo del bloque, que constituye su primer proyecto masivo fuera del hub operativo conformado por Bajada del Palo, Aguada Federal, Coirón Amargo Norte y las zonas de La Amarga Chica y Bandurria Sur.
El RIGI también concentra proyectos de infraestructura clave para la evacuación de hidrocarburos. Entre ellos se encuentra el oleoducto Vaca Muerta Oil Sur (VMOS), una obra de 473 kilómetros que conectará Allen con Punta Colorada y que implica una inversión de US$ 3.000 millones. El ducto, impulsado por un consorcio integrado por YPF, Pan American Energy, Vista, Pampa, Pluspetrol, Chevron, Shell y Tecpetrol, permitirá transportar 180.000 barriles diarios hacia el Atlántico. En paralelo, el Gasoducto San Matías, aprobado bajo el RIGI, demandará US$ 1.300 millones y será la infraestructura base para el proyecto exportador de GNL en el Golfo San Matías.
.
Otros operadores también presentaron solicitudes para proyectos de gran escala. Tecpetrol busca desarrollar Los Toldos II Este con una inversión de US$ 2.400 millones. Pluspetrol presentó un plan de US$ 12.000 millones para Bajo del Choique – La Invernada, que prevé más de 600 pozos y cuatro plantas de tratamiento. Chevron solicitó la adhesión al RIGI para El Trapial, con una inversión estimada en US$ 13.800 millones destinada al desarrollo de shale oil y obras asociadas.
El crecimiento de la producción en Vaca Muerta continúa acompañado por la expansión de la infraestructura. En mayo, la producción nacional de petróleo alcanzó 903.700 barriles diarios, un máximo histórico, con la formación neuquina aportando cerca del 70% del total. La actividad genera alrededor de 37.000 empleos directos y se proyecta un incremento asociado a las obras industriales y urbanas vinculadas a los nuevos desarrollos.
Las iniciativas presentadas bajo el RIGI combinan perforación masiva, plantas de tratamiento y ductos de evacuación, elementos centrales para sostener la expansión del shale y consolidar la capacidad exportadora del país. El régimen se consolida como una herramienta para ordenar proyectos de gran escala, articular infraestructura y acelerar la conversión de recursos en producción y divisas.
Argentina y Canadá avanzan en la actualización del Convenio para la Promoción y Protección de Inversiones, firmado en 1992 y vigente desde hace más de tres décadas.
El tratado establece reglas de protección para el capital canadiense en el país y define estándares de trato justo, libre transferencia de fondos y mecanismos de resolución de disputas. La revisión del acuerdo se enmarca en un contexto de mayor interés de empresas canadienses por invertir en minería, energía y agro en Argentina.
El embajador de Canadá en el país, Stewart Wheeler, confirmó que ambos gobiernos trabajan en la modernización del FIPA, cuyo texto quedó desfasado frente a los estándares actuales de inversión internacional. La actualización permitiría incorporar cláusulas ambientales, mecanismos de transparencia y normas modernas de arbitraje, además de alinearse con las negociaciones del acuerdo de libre comercio entre Canadá y el Mercosur, que continúa en proceso de discusión.
Canadá es el principal origen de capital minero en Argentina. Más del 50% de las exploraciones en curso corresponden a empresas canadienses, con presencia en proyectos de litio en Catamarca, Salta y Jujuy; cobre en San Juan y Catamarca; y oro y plata en Santa Cruz y San Juan. El país norteamericano también participa en iniciativas vinculadas a hidrocarburos, energías renovables y servicios tecnológicos para redes eléctricas, consolidando una presencia diversificada en sectores estratégicos.
.
El diplomático destacó que la estabilidad macroeconómica y la previsibilidad regulatoria son factores determinantes para las decisiones de inversión. Señaló que la comunidad empresarial canadiense observa con atención las reformas económicas implementadas por el Gobierno argentino y evalúa oportunidades en minería, petróleo y gas, energías renovables y agroindustria. La complementariedad entre ambas economías, especialmente en minerales críticos y tecnología energética, es uno de los ejes que impulsa la agenda bilateral.
El FIPA de 1992 permitió consolidar la llegada de capital canadiense durante los años noventa, con un pico de inversión de USD 559 millones en 1997. La actualización del acuerdo busca adecuar ese marco a las condiciones actuales del mercado global y reducir el riesgo regulatorio para proyectos de gran escala, en un momento en que Argentina procura atraer inversiones para desarrollar su cartera de litio, cobre y energía.
La negociación del tratado y el avance del acuerdo Canadá–Mercosur conforman una agenda estratégica para ambos países. Para Argentina, representan la posibilidad de fortalecer la llegada de capital minero y energético; para Canadá, la oportunidad de consolidar su presencia en una de las jurisdicciones con mayor potencial geológico de la región.
La producción de petróleo de YPF se mantuvo estable en junio, pero la dinámica interna de sus bloques mostró un comportamiento heterogéneo.
Narambuena, ubicada en la ventana norte de Vaca Muerta, registró un crecimiento mensual del 25,3% y se convirtió en el bloque de mayor expansión dentro del portafolio de la compañía. Con 6.108 barriles diarios, escaló posiciones en el ranking y consolidó la tendencia de avance hacia zonas menos desarrolladas de la formación.
Los datos oficiales de la Secretaría de Energía indican que YPF produjo 348.521 barriles diarios en junio, apenas un 0,86% menos que en mayo. La estabilidad mensual convive con una reconfiguración interna marcada por el crecimiento de Narambuena y el aporte sostenido de los grandes desarrollos de la formación. Loma Campana volvió a liderar con 86.469 barriles diarios, equivalentes al 24,8% del total operado; La Amarga Chica produjo 82.994 barriles diarios y mostró una suba del 5,8%; Bandurria Sur alcanzó 60.269 barriles diarios.
Más atrás se ubicaron La Angostura Sur I, con 42.283 barriles diarios y una mejora del 3,7%; Aguada del Chañar, con 17.163 barriles diarios; La Angostura Sur II, con 11.644; Chachahuen Sur, con 10.515; Chihuido de la Sierra Negra, con 5.386; y Loma La Lata–Sierra Barrosa, con 5.127 barriles diarios. La composición del portafolio muestra que, aun con variaciones mensuales, la compañía sostiene un núcleo de producción consolidado en la ventana central y sur de la formación.
.
El desempeño de Narambuena refleja el avance de la actividad hacia la ventana norte, una zona que comienza a ganar relevancia dentro de la estrategia de desarrollo de YPF. La compañía concentra toda su producción en la Cuenca Neuquina desde mayo, luego de retirarse de los campos convencionales de otras regiones. En ese marco, la ventana norte aparece como un área de crecimiento que complementa los desarrollos consolidados y amplía la frontera operativa del shale.
La comparación interanual muestra una dinámica distinta a la mensual. Mientras la producción total de YPF retrocedió 1,39% frente a junio del año pasado, la producción en la Cuenca Neuquina creció 17,94%, evidenciando el peso creciente de los desarrollos no convencionales dentro del negocio de la compañía. La expansión hacia nuevas áreas de la formación requiere infraestructura, servicios y logística capaces de acompañar la escala del shale, en un contexto donde la ventana norte comienza a integrarse al mapa productivo de Vaca Muerta.
Relevamientos técnicos de organismos nacionales y entidades multilaterales coinciden en que la infraestructura logística argentina enfrenta fallas estructurales en rutas, ferrocarriles, puertos y pasos fronterizos en un momento de expansión simultánea de hidrocarburos, minería y agro.
El diagnóstico surge de información de Vialidad Nacional, el Ministerio de Infraestructura, el Ministerio de Transporte, la Administración General de Puertos y reportes de BID, CAF y CEPAL.
Los datos oficiales muestran que el país moviliza 128 millones de toneladas anuales y deberá absorber cerca de 194 millones hacia 2035, impulsado por Vaca Muerta, la minería del litio y del cobre, y la producción agropecuaria. En ese contexto, los corredores viales más utilizados presentan deterioro severo y saturación. Vialidad Nacional registra deformaciones de entre 15 y 20 centímetros en tramos de las rutas 22 y 151, claves para la logística petrolera. En la Patagonia, la ruta 3 mantiene sectores no habilitados; en el Litoral, las rutas 11 y 33 muestran saturación de camiones y bacheo recurrente.
El sistema ferroviario también exhibe limitaciones. El corredor San Martín requiere intervenciones para sostener el aumento de carga. En Salta, los ramales C14 y C15 figuran como trazas críticas para la logística minera. No existe una conexión ferroviaria entre Bahía Blanca y Neuquén que permita trasladar arena de fractura hacia Vaca Muerta, lo que obliga a transportar por rutas unos 4,5 millones de toneladas anuales, equivalentes a 140.000 camiones por año.
Los pasos fronterizos presentan demoras y cierres frecuentes. El Paso Cristo Redentor registra interrupciones climáticas recurrentes y el Paso Pehuenche no está habilitado para cargas generales. En el NOA, la ruta 34 figura en estado crítico. En Mendoza, la obra de la ruta 40 hacia San Juan permanece paralizada.
.
Los accesos a los puertos del Gran Rosario continúan congestionados y la indefinición sobre la administración de la Hidrovía agrega incertidumbre a la logística agroindustrial y energética. La combinación de saturación vial, limitaciones ferroviarias y cuellos de botella portuarios incrementa costos operativos y reduce competitividad exportadora.
Los reportes incorporan además un análisis económico sobre el costo de postergar intervenciones: el mantenimiento rutinario de una ruta demanda entre USD 15.000 y USD 40.000 por kilómetro al año, mientras que una reconstrucción completa puede costar entre USD 1,3 millones y USD 3,5 millones por kilómetro. Intervenir a tiempo resulta hasta diez veces más barato que reconstruir una traza deteriorada.
El estado actual de la infraestructura logística se convierte en un factor determinante para la expansión de Vaca Muerta, la minería y el agro, y condiciona la capacidad del país para sostener mayores volúmenes de producción y exportación.
En una Conferencia de prensa realizada en Casa Rosada, el Vocero Presidencial, Adrián Ravier, respondió que “la República Argentina expresa su más enérgico rechazo a la pretendida decisión final de inversión anunciada por las ilegítimas licenciatarias Rockhopper Exploration, de origen británico, y Navitas Petroleum Development and Production Limited, de origen israelí, para el desarrollo del yacimiento Sea Lion, ubicado en la Cuenca Malvinas Norte, costa afuera de las Islas Malvinas, sin contar con los permisos de autoridad competente argentina”.
Ravier respondió leyendo el texto antes citado cuando fue preguntado por los periodistas acreditados “si el Gobierno tiene pensado tomar alguna medida respecto a la empresa israelí Navitas, que está empezando el que va a ser el principal proyecto de exploración de petróleo en las Islas Malvinas, en la Cuenca Norte, y si han hablado con el Gobierno israelí, dado que tiene incidencia sobre esta petrolera al establecer la política energética del país con marcos regulatorios, fiscales y normativos, y además otorgar las licencias de exploración”.
El Vocero del Presidente leyó también que “La Argentina recuerda que toda exploración y explotación unilateral de recursos naturales renovables y no renovables en las áreas sujetas a disputa de soberanía resulta contraria a lo dispuesto por la Resolución 2065 y concordantes de la Asamblea General de las Naciones Unidas y del Comité Especial de Descolonización”.
“Dichos instrumentos reconocen la existencia de una disputa de soberanía entre la República Argentina y el Reino Unido e instan a ambos gobiernos a reanudar negociaciones a fin de alcanzar, a la mayor brevedad posible, una solución pacífica y definitiva a la controversia”, siguió leyendo Ravier.
No respondió si hubo contacto con el gobierno de israel para tratar este tema. Tampoco respondió acerca de si la Administración Milei tiene pensado tomar alguna medida al respecto. .
La petrolera de capitales colombianos GeoPark presentó su actualización operacional correspondiente al segundo trimestre de 2026, período en el que registró una producción consolidada promedio de 27.271 barriles equivalentes de petróleo por día (boepd), prácticamente sin cambios respecto de los 27.249 boepd alcanzados en el trimestre anterior.
La empresa destacó que mantuvo niveles de producción estables mientras aceleró las actividades de desarrollo en sus principales activos de Colombia y avanzó en la ejecución de su programa de inversión en Vaca Muerta, Argentina. Durante el trimestre operó con ocho equipos, cuatro de perforación y cuatro de workover, y completó la perforación de seis pozos en los bloques colombianos Llanos 34 y Llanos 123, además de cinco pozos en Vaca Muerta, que al cierre de junio se encontraban en proceso de fracturación hidráulica.
En materia de seguridad, GeoPark informó que no registró incidentes con tiempo perdido (LTI), lesiones registrables (TRI) ni eventos de seguridad de procesos Tier 1 durante el período.
Avances en Vaca Muerta
En la Argentina, la producción promedio alcanzó 1.400 boepd, un nivel similar al registrado en el primer trimestre del año. La actividad se concentró en el bloque Loma Jarillosa Este, donde la compañía completó la perforación del Pad 1030, integrado por tres nuevos pozos horizontales. Según informó, el tiempo promedio de perforación fue de 14,2 días por sección horizontal, con laterales de aproximadamente 2.450 metros.
La campaña de fracturación avanzó sobre los cinco pozos del pad y, hacia fines de junio, se habían completado 119 de las 218 etapas previstas. Además, se perforaron dos pozos verticales destinados a la disposición de agua y tareas de observación.
Otro de los hitos destacados fue la aprobación del Estudio de Impacto Ambiental del bloque Loma Jarillosa Este, autorización que habilita el desarrollo de futuras campañas de perforación.
Contrato de perforación y capacidad de evacuación
Como parte de su estrategia de crecimiento en la formación neuquina, GeoPark firmó un acuerdo por tres años con Helmerich & Payne para contar con un equipo de perforación dedicado y los servicios asociados destinados al desarrollo de los bloques Loma Jarillosa Este y Puesto Silva Oeste. El inicio de la actividad con ese equipo está previsto para finales del cuarto trimestre de 2026.
La empresa también suscribió acuerdos con Pan American Energy para asegurar servicios de procesamiento y exportación de crudo provenientes de esos bloques, garantizando capacidad de evacuación hasta diciembre de 2027, con posibilidad de prórroga. Los convenios contemplan acceso a las terminales de exportación de Puerto Rosales y Punta Colorada.
Asimismo, GeoPark y Gas y Petróleo del Neuquén presentaron una solicitud para adherir al Régimen de Incentivo para Grandes Inversiones (RIGI) con el objetivo de acelerar el desarrollo de su hub de petróleo no convencional en Vaca Muerta. La iniciativa prevé inversiones superiores a US$ 1.000 millones y busca incrementar la producción desde 1.500 hasta 20.000 boepd en un plazo de tres años.
Desempeño en Colombia
El bloque Llanos 34, principal activo de la compañía, registró una producción promedio de 15.697 boepd netos (34.883 boepd brutos), prácticamente en línea con el trimestre anterior. La empresa destacó el aporte de los proyectos de recuperación secundaria mediante inyección de agua, que representaron el 20,6% de la producción total del bloque, así como el avance del proyecto de inyección de polímeros.
En el bloque CPO-5, la producción promedio fue de 6.132 boepd netos, un incremento de 0,4% respecto del trimestre previo, impulsado por el desempeño del campo Índico.
Por su parte, Llanos 123 alcanzó una producción promedio de 3.171 boepd netos, un crecimiento del 1,7% frente al primer trimestre y del 57,9% en comparación con igual período de 2025. La compañía destacó el desempeño del pozo Currucutu-3, que actualmente produce 910 barriles diarios de petróleo.
En Putumayo, el bloque Platanillo produjo en promedio 873 boepd, apoyado en optimizaciones operativas y la reactivación, a mediados de junio, del transporte a través del oleoducto OBA, luego de que esa vía permaneciera sin utilización desde comienzos de año por medidas regulatorias adoptadas en Ecuador.
Próximos pasos
Para el tercer trimestre de 2026, GeoPark prevé perforar entre seis y siete pozos brutos en Colombia, completar la fracturación hidráulica de los cinco pozos perforados en Vaca Muerta e iniciar posteriormente su producción.
La compañía también anticipó nuevas campañas de perforación en los bloques Llanos 34, CPO-5 y Llanos 123, en línea con su estrategia de sostener la producción en Colombia mientras acelera el crecimiento de sus operaciones no convencionales en Argentina.
A pesar de los cuestionamientos judiciales, las campañas sísmicas avanzaron y permitieron concretar un hecho sin precedentes para el país como la perforación del pozo exploratorio Argerich-1.
La exploración de hidrocarburos costa afuera volvió a ocupar un lugar central en la agenda energética argentina a partir del Concurso Público Internacional Costa Afuera N.º 1, lanzado en 2018. Aquella convocatoria marcó un punto de inflexión para una actividad que, si bien contaba con una larga trayectoria en la Cuenca Austral, permanecía prácticamente inactiva en el resto de la plataforma continental.
Tras años de estudios geológicos y campañas de adquisición sísmica, en 2019 se adjudicaron dieciocho bloques exploratorios distribuidos en las cuencas Argentina Norte (CAN), Austral (AUS) y Malvinas Oeste (MLO). El objetivo era ampliar el conocimiento geológico del Mar Argentino, promover nuevas inversiones exploratorias y abrir una nueva etapa para el desarrollo offshore del país.
La respuesta de la industria fue significativa. Empresas internacionales de primer nivel, entre ellas Equinor, ExxonMobil, Qatar Petroleum y Eni, asumieron compromisos de inversión para desarrollar programas exploratorios en aguas argentinas, incorporando tecnología y experiencia en proyectos de alta complejidad técnica.
A pesar de los cuestionamientos judiciales promovidos por distintos sectores ambientalistas, las campañas sísmicas avanzaron y permitieron concretar un hecho sin precedentes para el país: la perforación del pozo exploratorio Argerich-1, ubicado a 315 kilómetros de la costa de Mar del Plata y en aguas de más de 1.500 metros de profundidad. Tanto las tareas de adquisición sísmica como la perforación se desarrollaron sin incidentes ambientales ni operativos, demostrando que este tipo de actividades puede ejecutarse bajo elevados estándares de seguridad y control.
Si bien el pozo no confirmó la existencia de hidrocarburos comercialmente explotables, proporcionó información geológica de enorme valor para comprender el potencial de la Cuenca Argentina Norte. En exploración offshore, donde las decisiones de inversión se sustentan en procesos progresivos de reducción de incertidumbre, los datos obtenidos por un pozo exploratorio suelen constituir un activo estratégico para futuras campañas.
En los meses posteriores algunas empresas resolvieron revertir al Estado Nacional determinadas áreas exploratorias, particularmente en las cuencas Argentina Norte y Malvinas. Sin embargo, otras continúan ejecutando sus compromisos exploratorios y analizando la información obtenida, en un escenario que todavía presenta importantes oportunidades para el desarrollo futuro del offshore argentino.
El RIGI como punto de inflexión
La reciente modificación del Régimen de Incentivo para Grandes Inversiones (RIGI) introduce un cambio de especial relevancia para el desarrollo offshore en Argentina. Mediante el Decreto N.º 105/2026, el Poder Ejecutivo incorporó expresamente la exploración, explotación y producción de hidrocarburos costa afuera entre las actividades alcanzadas por el régimen, reconociendo las particularidades de una industria que demanda inversiones intensivas, elevados niveles de riesgo y horizontes de recuperación que pueden extenderse por más de una década.
La reforma llega en un momento oportuno. Tras la finalización de las primeras campañas exploratorias de la Ronda Offshore Argentina y mientras las empresas continúan procesando la información geológica, el nuevo marco de incentivos busca preservar el interés inversor y mejorar la competitividad del país frente a otros destinos que hoy disputan el capital exploratorio internacional.
A diferencia de los desarrollos convencionales, la exploración offshore requiere desembolsos significativos desde sus etapas iniciales, mucho antes de que exista certeza sobre la presencia de hidrocarburos comercialmente explotables. Cada campaña sísmica, cada pozo exploratorio y cada estudio geológico implican inversiones millonarias que solo pueden justificarse en un contexto de estabilidad regulatoria y previsibilidad económica.
En ese escenario, el RIGI procura reducir parte de esa incertidumbre mediante un conjunto de incentivos especialmente valiosos para la actividad costa afuera. Entre ellos, se destaca la reducción del monto mínimo de inversión para acceder al régimen a 200 millones de dólares -frente a los 600 millones exigidos para la mayoría de los proyectos onshore-, una decisión que reconoce la naturaleza progresiva de las inversiones exploratorias.
A ello se suman treinta años de estabilidad fiscal, aduanera y cambiaria; la reducción de la alícuota del impuesto a las ganancias del 35 % al 25 %; beneficios vinculados al IVA y a los derechos de exportación para nuevos proyectos, y un régimen gradual de libre disponibilidad de divisas que mejora las condiciones para recuperar inversiones en moneda extranjera.
Estos beneficios adquieren una dimensión particular en el offshore. La exploración costa afuera compite a escala global por capitales que se asignan en función del potencial geológico, pero también de la previsibilidad regulatoria. En una industria donde las decisiones de inversión se proyectan a veinte o treinta años, la estabilidad institucional suele pesar tanto como la calidad de los recursos.
La incorporación del offshore al RIGI no garantiza nuevos descubrimientos ni modifica el riesgo geológico inherente a toda exploración. Sin embargo, sí mejora las condiciones para que las empresas decidan continuar evaluando el potencial del Mar Argentino y asignen recursos a nuevas campañas exploratorias. En otras palabras, el régimen no reemplaza al recurso, pero puede convertirse en un factor decisivo para que las inversiones necesarias lleguen al país.
Una oportunidad que sigue abierta
El contexto regional contribuye a mantener vigente el interés en el offshore argentino. Uruguay ha logrado posicionarse como uno de los destinos exploratorios más atractivos del Atlántico Sur gracias a la continuidad de su política offshore y a la similitud geológica de sus cuencas con los recientes descubrimientos realizados frente a las costas de Namibia. Mientras se esperan nuevas perforaciones en aguas uruguayas, las compañías continúan analizando la información obtenida en el Mar Argentino y evaluando las oportunidades que aún ofrecen las áreas adjudicadas.
La actividad offshore no parte de cero. Argentina produce hidrocarburos costa afuera desde hace más de cuatro décadas en la Cuenca Austral, de donde proviene aproximadamente el 20 % del gas natural producido en el país. Esa experiencia constituye un activo relevante para afrontar una nueva etapa exploratoria bajo estándares ambientales y operativos consolidados.
La potencialidad de los nuevos desarrollos offshore en la Cuenca Argentina Norte (CAN) se vio reflejada en el interés despertado en ciudades como Mar del Plata y Necochea, que vislumbran en el despliegue del offshore, el despliegue de nuevos servicios y empleos asociados.
Al respecto, el Puerto de Mar del Plata, que ha servido de base operativa central para las actividades realizadas hasta ahora, continúa adaptando sus muelles para buques de suministro (supply vessels) y prospección, a fin de consolidar su rol como base logística crítica para dar soporte a la exploración en la Cuenca Argentina Norte (CAN).
Este interés se ha visto demostrado también en la repercusión del lanzamiento del curso de posgrado “Programa en Desarrollo Offshore de Hidrocarburos” en la Universidad Austral, dirigido por el Ing. Roberto Carnicer y coordinado por esta autora.
En este escenario, la incorporación del offshore al Régimen de Incentivo para Grandes Inversiones constituye una señal que trasciende los beneficios fiscales. Representa el reconocimiento de que la exploración costa afuera requiere reglas estables, previsibilidad y un horizonte de largo plazo compatible con la magnitud de las inversiones involucradas.
El éxito del offshore argentino dependerá, en definitiva, de la combinación de recursos, conocimiento técnico y confianza institucional. El nuevo RIGI no elimina el riesgo inherente a la exploración, pero sí contribuye a mejorar las condiciones para que las empresas continúen apostando por el Mar Argentino. En un contexto internacional que vuelve a valorar el desarrollo de nuevos recursos energéticos, esa puede ser la diferencia entre conservar áreas exploratorias activas o perder competitividad frente a otros destinos de inversión.
*Mg. Abog. Especialista en regulación energétca y sustentabilidad.
Trump recibió en mayo al presidente brasileño Lula da Silva en la Casa Blanca.
Estados Unidos aplicará desde este mes un arancel del 25% sobre las importaciones del Brasil, que excluirá a «productos energéticos» y tierras raras aunque alcanzará al bioetanol. La medida marca la intención de EE.UU. de retomar la presión comercialcontra sus socios comerciales tras una pausa forzada por un fallo de la Corte Suprema de Justicia de ese país que fue adverso en materia arancelaria para la administración de Donald Trump.
En concreto, la máxima instancia judicial estadounidense en febrero había dejado sin efecto los aranceles recíprocos que el gobierno aplicó contra decenas de países a mediados de 2025 invocando una ley de emergencia internacional (IEEPA).
Con ese recurso legal denegado por la corte, el gobierno estadounidense ahora recurrió a la Sección 301 de una ley comercial de 1974 para sancionar al Brasil, lo que anticipa probables aranceles también contra la India, China, Japón, Corea del Sur y la Unión Europea en los próximos meses.
El Representante Comercial de los EE.UU., Jamieson Greer, anunció el jueves pasado la aplicación de un arancel general del 25% sobre las importaciones desde Brasil a partir del 22 de julio, tras una investigación sobre «prácticas comerciales desleales» amparada en la Sección 301.
El arancel del 25% alcanzará al etanol, azúcar, muebles, maquinaria, calzado y otros productos. En cambio, el gobierno dejó exceptuados a productos más sensibles como petróleo y sus combustibles derivados (“productos energéticos”), tierras raras, aeronaves y sus componentes, carne vacuna y café, entre otros.
La Oficina del Representante Comercial aclaró que este gravamen no afectará a los productos que ya están alcanzados por los aranceles aplicados bajo la Sección 232 de otra ley comercial de 1962, tales como acero, aluminio, cobre, automóviles y otros bienes. El acero brasileño está pagando un gravamen de 50%.
El secretario de Estado, Marco Rubio, afirmó que el presidente brasileño Lula da Silva y su gobierno «no han negociado con Estados Unidos de buena fe». «Durante el último año, Lula ha antepuesto su propio ego a alcanzar un acuerdo para el bienestar del pueblo brasileño, y estos aranceles son el precio de ello», declaró Rubio en un posteo en X.
Aranceles: EE.UU. presiona a Brasil por el bioetanol
El petróleo y sus combustibles derivados han quedado exceptuados de todos los aranceles que la administración Trump aplicó hasta ahora contra otros países. Sin embargo, el bioetanol, un combustible producido a partir del maíz o la caña de azúcar, fue particularmente alcanzado en el nuevo arancel contra Brasil.
La Oficina del Representante Comercial justificó el arancel del 25% citando prácticas comerciales del Brasil que afectan al comercio con los EE.UU., que van desde el trato arancelario desigual para el etanol estadounidense y la falta de protección y aplicación de los derechos de propiedad intelectual, hasta la deforestación de la selva amazónica y las barreras al comercio digital.
«Las amplias negociaciones mantenidas con Brasil durante el último año no han resuelto estas cuestiones; sin embargo, seguimos abiertos a continuar negociando con Brasil para lograr los cambios, largamente necesarios, que aborden los problemas identificados en esta investigación», declaró Greer.
El ministro de Comercio de Brasil, Marcio Elias Rosa, evaluó que el 18% de las exportaciones brasileñas a EE.UU. se verán afectadas por este arancel, lo que representa unos 7000 millones de dólares. La Cámara de Comercio Estadounidense (Amcham) en Brasil señaló que la medida sitúa a «Brasil entre los países que enfrentan las condiciones más restrictivas para acceder al mercado estadounidense».
En lo que respecta al etanol se advierte que las exportaciones de EE.UU. a Brasil en 2025 totalizaron US$ 96 millones, una caída de 87% en comparación con 2018, debido al restablecimiento de un arancel. «Brasil ha dejado de aplicar el trato arancelario equilibrado que mantenía anteriormente y no ha correspondido al trato arancelario favorable que Estados Unidos otorga al etanol brasileño», argumentó el gobierno.
El impacto del arancel sobre los productores de bioetanol será acotado dado que las exportaciones ya eran bajas de por sí. Los productores más afectados serán los del nordeste del Brasil, aunque ahora pueden acceder al mercado europeo gracias al acuerdo comercialentre el Mercosur y de la Unión Europea.
Los productores brasileños afirman que EE.UU. lleva décadas aplicando políticas restrictivas contra la importación de azúcar, lo que compensa con creces el desequilibrio en el comercio de etanol y azúcar. Al mismo tiempo, el arancel aplicado al etanol estadounidense se rige por las normas del Mercosur.
«La política de etanol de Brasil está plenamente alineada con las normas de la Organización Mundial del Comercio (OMC), se aplica de manera no discriminatoria y cumple con los compromisos multilaterales asumidos por Brasil», declaró la Asociación de la Industria de la Caña de Azúcar y Bioenergía de Brasil (Unica).
La entidad argumentó que la reducción de las exportaciones de etanol estadounidense al mercado brasileño se debe principalmente a la expansión de la producción nacional, especialmente de etanol a base de maíz.
La creciente producción es alentada en parte por el aumento en el corte obligatorio de etanol en los combustibles. El gobierno brasileño elevó este año el corte obligatorio de etanol en las naftas del 30 al 32% a partir del 1 de agosto.
Vista Energy anunció la presentación de la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para el desarrollo del bloque Bandurria Norte, en Vaca Muerta, un proyecto que prevé una inversión de 5.800 millones de dólares.
Bandurria Norte tiene 26.500 acres y es operado por Vista, que tiene el 100 % de participación.
El proyecto contempla la perforación y completación de 332 nuevos pozos en Vaca Muerta, con el objetivo de alcanzar una producción aproximada de 50.000 barriles equivalentes de petróleo por día (boe/d).
Además, prevé inversiones en infraestructura para el tratamiento y transporte de la producción de petróleo y gas, entre ellas una batería con capacidad para procesar alrededor de 40.000 barriles de petróleo, una estación compresora, oleoductos y gasoductos, entre otras obras.
Con este paso, Vista busca desarrollar un bloque que actualmente no cuenta con pozos en producción y que, además, sería el primero fuera del hub operativo de la compañía.
El proyecto se enmarca en la estrategia de crecimiento de Vista, que consolidó su escala en Vaca Muerta, y se posicionó como el principal productor independiente de petróleo y máximo exportador de crudo del país.
Hasta el momento, la compañía invirtió aproximadamente 7.000 millones de dólares en la Argentina; produce más de 160.000 boe/d; y exporta más del 70 % de su producción de petróleo.
La publicación resume los principales avances de la gestión 2025, un año marcado por la recuperación de la previsibilidad regulatoria, el fortalecimiento de la resiliencia operativa y la consolidación de una estrategia orientada al crecimiento sostenible y la planificación de largo plazo.
Camuzzi, la mayor distribuidora de gas natural del país, publicó su séptimo Reporte de Sustentabilidad, en el que presenta los principales resultados de su gestión 2025 en materia económica, social y ambiental. Elaborado bajo los Estándares GRI, incluyendo los indicadores específicos para el sector Oil & Gas y las métricas SASB, el documento contó con verificación externa independiente a cargo de Crowe.
El reporte refleja un año de transformación para la compañía. La recuperación de la previsibilidad regulatoria y la entrada en vigencia de la Revisión Quinquenal Tarifaria (RQT) marcaron un punto de inflexión que permitió consolidar un modelo de gestión centrado en la resiliencia operativa, la prevención de riesgos y la planificación de largo plazo.
Entre los principales hitos alcanzados durante 2025 se destacan:
Expansión y desarrollo comercial
Camuzzi alcanzó 2.262.721 usuarios activos, garantizando el suministro continuo de gas natural en 370 localidades mediante una red que supera los 52.400 kilómetros de extensión y abastece al 45% del territorio nacional.
En el marco de la adecuación tarifaria, fortaleció sus procesos comerciales y, mediante herramientas tales como las notificaciones digitales y los planes de pago, alcanzó una tasa de rehabilitación del 92,9% de los suministros suspendidos por mora, y un récord en su tasa de cobrabilidad.
Fortalecimiento institucional y financiero
Camuzzi Gas Pampeana regresó al mercado local de capitales con una emisión de Obligaciones Negociables, destinada a acompañar el cumplimiento de su Plan de Inversiones.
Asimismo, tras superar satisfactoriamente la auditoría integral realizada por ENARGAS sobre sus 30 años de operación, el organismo recomendó la prórroga de su licencia por 20 años adicionales.
Operación e innovación
La compañía continuó avanzando en la repotenciación del Sistema Cordillerano Patagónico, una inversión estratégica superior a $51.800 millones, que permitirá ampliar la capacidad de abastecimiento y habilitar nuevas factibilidades para la región.
En materia de innovación, profundizó su transformación digital: la Oficina Virtual superó los 12 millones de visitas y el nivel de digitalización comercial alcanzó el 98,04% de los clientes. Además, se alcanzaron más de 46 mil tramites gestionados a través de terminales de autogestión y se consiguió un 0% de time out en chat center.
Gobernanza y desarrollo de las personas
Cerró el ejercicio sin multas ni sanciones por incumplimientos regulatorios, ambientales o comerciales.
Asimismo, avanzó en el desarrollo de nuevas herramientas de debida diligencia para contratistas, reforzando la gestión de riesgos en su cadena de valor.
En relación con su capital humano, con 1.685 colaboradores, la distribuidora registró una rotación voluntaria muy baja de alrededor del 1%, alcanzó una tasa de retención del 100% tras licencias parentales y logró un 98,44% de activación en la plataforma colaborativa Workvivo.
Además, brindó más de 12.400 horas-persona de capacitación, principalmente en Seguridad y Medio Ambiente, consolidando una cultura preventiva que permitió cerrar el año sin fatalidades registradas.
Desempeño ambiental y compromiso comunitario
La compañía finalizó el proceso de construcción del Inventario Corporativo de Gases de Efecto Invernadero, mediante la recopilación de fuentes de Alcance 1, 2 y 3 para calcular, ya a mediano plazo, su Huella de Carbono Corporativa.
En materia de inversión social, impulsó 25 iniciativas que beneficiaron de manera directa a más de 10.000 personas mediante programas de empleabilidad, promoción cultural, bienestar comunitario y prevención.
Asimismo, fortaleció su histórico acompañamiento a los cuerpos de Bomberos Voluntarios mediante la donación de recursos y la conformación, en Bahía Blanca, del primer equipo de Primeros Auxilios Emocionales orientado a brindar contención a rescatistas en situaciones críticas.
“El 2025 representó un punto de inflexión para Camuzzi. La recuperación de un escenario de mayor previsibilidad nos permitió fortalecer nuestra capacidad de planificación, impulsar inversiones estratégicas y seguir evolucionando hacia una gestión cada vez más resiliente, eficiente y sostenible. Este reporte refleja ese recorrido y nuestro compromiso permanente con la transparencia y la generación de valor para las comunidades donde estamos presentes”, afirmó Rodrigo Espinosa, director de Relaciones Institucionales de Camuzzi.
BLG Power Generation impulsa una visión integral en la gestión de activos de generación eléctrica con su modelo O&M 2.0.
La gestión de activos de generación eléctrica atraviesa un proceso de cambios en el que el monitoreo de datos deja de ser suficiente. Así lo explicó BLC Power Generation, empresa del grupo BLC Global, durante su participación en el Energyear en Colombia. Para la compañía, el mayor desafío en la actualidad consiste en transformar datos en decisiones que maximicen el valor económico del activo en el largo plazo.
En el marco del panel “Digitalización, soluciones, contratos a largo plazo y capacitación local como oportunidades para garantizar una eficiente O&M en un mercado creciente”, BLC Power Generation planteó la necesidad de redefinir el enfoque tradicional de operación y mantenimiento de activos energéticos teniendo en cuenta tanto la digitalización de datos y procesos, como la incorporación de sistemas de almacenamiento (BESS) y la creciente complejidad operativa.
De la supervisión a la optimización de activos energéticos: el desafío operativo
La expansión de activos renovables, sumada a la integración de tecnologías como BESS y sistemas híbridos, están redefiniendo la forma en que se operan las plantas. En este contexto, ladigitalizacióndejó de ser un diferencial para convertirse en una condición necesaria, mientras que la operación eficiente comienza a tener un peso tan relevante como la construcción de los activos.
Para BLC Power Generation a lo largo del tiempo muchos proyectos fueron diseñados priorizando su desarrollo y puesta en marcha sin un enfoque integral sobre su desempeño a largo plazo. Esto se traduce, en la actualidad, en entornos donde existe gran disponibilidad de datos, pero con limitaciones para integrarlos y convertirlos en decisiones operativas efectivas.
“Hoy tenemos activos altamente monitoreados, pero que aún presentan oportunidades de mejora en su gestión”, señalaron desde BLC Power Generation. En esa línea, destacaron que el foco continúa puesto en indicadores técnicos, sin una conexión directa con el impacto económico real de la operación.
O&M 2.0: una gestión integral del activo energético
Frente a este escenario, BLC Power Generation impulsa un modelo de O&M 2.0 basado en una visión integral del activo energético. El enfoque combina la integración de sistemas, la gestión centralizada de la operación, la experiencia operativa en campo y el uso de herramientas digitales, incluyendo inteligencia artificial como soporte a la toma de decisiones.
El objetivo es evolucionar desde esquemas centrados en el monitoreo hacia modelos orientados a la optimización operativa, la flexibilidad y el desempeño financiero de largo plazo. Esto implica, entre otros aspectos, lograr una mayor integración entre plataformas como SCADA, sistemas de control y herramientas de gestión remota, así como consolidar información para mejorar tiempos de respuesta y eficiencia operativa.
Asimismo, desde la compañía remarcaron la importancia de entender los activos como sistemas dinámicos e interconectados, especialmente en contextos donde el almacenamiento introduce decisiones económicas en tiempo real y mayor complejidad en la operación.
Visión integral del activo energético: desafío clave para mercados en crecimiento
En línea con lo expuesto durante el panel, desde BLC Power Generation señalaron que esta evolución será determinante en mercados en expansión como Colombia, que podría incorporar hasta 9.500 MW de capacidad renovable en los próximos años.
“Para que ese crecimiento se materialice, es fundamental combinar estabilidad regulatoria, desarrollo de infraestructura y capacidad de operar los activos de manera eficiente en el largo plazo”, indicaron.
En este sentido, destacaron que la creciente complejidad de los sistemas eléctricos exigirá modelos de operación más integrados y profesionalizados, donde la digitalización, la centralización de activos y la operación remota jugarán un rol central.
Finalmente, concluyeron que en la próxima etapa de crecimiento del sector energético el diferencial no estará dado únicamente por la incorporación de tecnología, sino por la capacidad de integrar información, experiencia y operación para maximizar el valor de los activos en el tiempo.
El ministerio de Economía aprobó, a través de la Resolución 1025/2026, la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI), presentada por Pampa Energía para el “Proyecto Rincón de Aranda” RDA , de desarrollo integral del área de hidrocarburos así denominada, en Vaca Muerta, como Proyecto de Exportación Estratégica de Largo Plazo.
Se trata de un proyecto enmarcado en el Sector “Petróleo y Gas”, Subsector “Explotación y Producción de Hidrocarburos Líquidos y Gaseosos Costa Adentro”, y el plan de inversión presentado por Pampa. El citado Proyecto se localiza en el departamento de Añelo, Neuquén.
La inversión total prevista en tres etapas de desarrollo será de U$S 4.521 millones, hasta el año 2041.
Apunta al desarrollo integral del área, cuyo objeto consiste en: (i) la explotación de nuevos pozos hidrocarburíferos en el área RDA; (ii) el desarrollo, operación y/o prestación del servicio de tratamiento, procesamiento, almacenamiento y transporte del petróleo, gas natural y agua extraídos por Pampa Energía S.A. y/o prestados a terceros, y la disposición final del agua incluyendo, la construcción y operación de plantas, oleoductos y gasoductos; (iii) la exportación y/o comercialización de los hidrocarburos y sus derivados obtenidos de la explotación de los nuevos pozos a desarrollarse en el área RDA.
La R-1025 determina como fecha de adhesión al RIGI el 25 de junio de 2026, en los términos de la Ley 27.742 (Ley Bases). Asimismo, se establece que “durante el primer y segundo año contados desde la fecha de notificación de la resolución, el Vehículo de Proyecto Único (VPU) deberá acreditar haber completado un monto de inversión en activos computables igual o superior al veinte por ciento (20 %) del monto de inversión mínima, de conformidad con lo previsto en el anexo I al decreto 749/2024 y sus modificatorios.
También se indica que la fecha límite para el cumplimiento del monto inversión mínima correspondiente a la categoría PEELP (Proyectos de Exportación Estratégica de Largo Plazo) es el 1° de julio de 2031.
La R-1025 aprueba también el listado de mercaderías que el VPU podrá importar bajo la franquicia establecida en la ley 27.742. Asimismo, se encomendó a la Secretaría de Energía, en su carácter de área con competencia específica en la materia, la fiscalización y control del cumplimiento de las disposiciones de la ley 27.742 y sus normas reglamentarias y complementarias, respecto del proyecto presentado por Pampa Energía.
Economía dispuso comunicar a la Agencia de Recaudación y Control Aduanero (ARCA), para que genere una Clave Única de Identificación Tributaria (CUIT) especial para el VPU Pampa Energía- Sucursal Dedicada Proyecto RDA, “RIGI”, y la aplicación de los incentivos tributarios y aduaneros contemplados en la Ley 27.742.
En el mismo orden, Economía comunicará la aprobación al Banco Central (BCRA) a fin de que aplique a Pampa como titular del “Proyecto Rincón de Aranda”, los incentivos cambiarios previstos en la ley 27.742.
EL PROYECTO
La empresa detalló que el Proyecto se ejecutará en tres (3) etapas sucesivas, previendo que cada una de ellas supere individualmente el monto mínimo de inversión de mil millones de dólares estadounidenses (U$S 1.000.000.000) exigido por el decreto 749/2024 y sus modificatorios, para los proyectos PEELP.
La primera etapa del Proyecto se desarrollará entre el 8 de julio de 2024 y el 1° de julio de 2028, con una inversión proyectada de U$S 1.159.000.000) destinada al desarrollo de infraestructura y transporte (Planta Central de Procesamiento, oleoductos y gasoductos) y la perforación de cincuenta (50) pozos.
La segunda etapa tendrá lugar entre el 1° de julio de 2028 y el 1° de julio de 2031, previendo una inversión de U$S 1.107.000.000 para la perforación de setenta (70) pozos adicionales, fecha en la que se habrá cumplido el compromiso de inversión mínima de la categoría PEELP de dos mil millones de dólares estadounidenses (U$S 2.000.000.000).
La tercera etapa se ejecutará desde el 1° de julio de 2031 hasta el año 2041, con una inversión de U$S 2.255.000.000) para la perforación y terminación de los últimos ciento treinta y nueve (139) pozos para el desarrollo total del campo.
Pampa Energía declaró una inversión total en activos computables de cuatro mil quinientos veintiún millones de dólares estadounidenses (U$S 4.521.000.000) y estimó el 1° de julio de 2031 como fecha límite para alcanzar la inversión mínima obligatoria correspondiente a su categoría.
A su vez, Pampa declaró que el monto inicial a invertir en activos computables durante el primer y segundo año, contados desde la fecha de aprobación de la solicitud de adhesión al RIGI y del plan de inversión presentado, es de U$S 521.000.000, y U$S 578.000.000 respectivamente, totalizando entonces U$S 1.099.000.000, resultando superiores al veinte por ciento (20 %) del monto de inversión mínima de 2.000 millones de dólares exigido para los Proyectos de Exportación Estratégica de Largo Plazo (PEELP).
La R-1025 señala que “el esquema de mediciones presentado resulta técnicamente consistente con metodologías de trazabilidad y segregación de la producción mediante la metodología de back allocation y el uso de medidores multifásicos, habitualmente utilizadas en desarrollos hidrocarburíferos integrados de características similares, permitiendo, en principio, identificar, segregar y auditar la producción atribuible al Proyecto”.
“La solicitante presentó el plan de desarrollo de proveedores, de acuerdo con lo previsto en el anexo deI decreto 749/2024”, se indicó.
También, que “Pampa Energía – Sucursal Dedicada Proyecto RDA prevé hacer uso de los beneficios cambiarios establecidos en el artículo 198 de la ley 27.742.
YPF, la petrolera bajo control estatal, anunció un split bursátil que comenzará a regir a partir del 4 de agosto. Esta operación consiste en dividir cada acción ordinaria en diez títulos, lo que implica que los accionistas recibirán nueve acciones adicionales por cada una que posean al 3 de agosto, sin necesidad de realizar trámites.
Como resultado, el valor nominal de cada acción disminuirá de AR$10 a AR$1, mientras que la cantidad total de acciones en circulación se multiplicará, pasando a ser 3.933.127.930 títulos, manteniéndose inalterado el capital social de la empresa. La maniobra busca incrementar la liquidez y facilitar el acceso al mercado de capitales para inversores minoristas.
La compañía comunicó formalmente esta decisión a la Comisión Nacional de Valores (CNV) y a Bolsas y Mercados Argentinos (ByMA), asegurando que esta medida no alterará el valor económico ni los derechos de voto de los accionistas.
Horacio Marín, presidente y CEO de YPF, explicó el propósito de la iniciativa: “Queremos que cada vez más argentinos puedan ser parte del crecimiento de YPF. El split de la acción es un paso concreto para acercar el mercado de capitales y hacer más accesible la inversión en la compañía”.
Además, la petrolera anticipó el desarrollo de una nueva funcionalidad en su aplicación móvil, que permitirá a los usuarios comprar acciones de forma directa a través de la APP YPF, ampliando así la accesibilidad para millones de usuarios que ya forman parte de su ecosistema digital.
Esta estrategia se enmarca en el contexto de expansión sostenida en la producción de Vaca Muerta, la formación neuquina que representa un pilar clave para el superávit energético del país. YPF concentra allí gran parte de su capital en el desarrollo de pozos horizontales y etapas avanzadas de fractura.
Con esta medida, la empresa apunta a que el crecimiento industrial en Vaca Muerta esté respaldado por un abanico más amplio de pequeños inversores, reduciendo las barreras económicas para sumarse a la dinámica exportadora y a los proyectos midstream.
El split también impactará en los mercados internacionales, donde el acuerdo con The Bank of New York Mellon modificará la relación de acciones Clase D representadas por cada American Depositary Share (ADS) en Wall Street, pasando de una acción por ADS a diez acciones por certificado.
La gestión de YPF fundamenta esta decisión en tres objetivos principales: mejorar la liquidez bursátil, facilitar la accesibilidad masiva mediante la reducción del precio nominal y adoptar prácticas financieras alineadas con las grandes compañías energéticas globales.
El Gobierno aprobó formalmente la adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) del proyecto “Rincón de Aranda” de Pampa Energía, que prevé una inversión de US$4.500 millones en desarrollo de hidrocarburos en Vaca Muerta.
Este ingreso al RIGI quedó autorizado mediante la Resolución 1025/2026, publicada este martes en el Boletín Oficial, donde se calificó a la iniciativa como un “Proyecto de Exportación Estratégica de Largo Plazo” (PEELP) dentro del sector de petróleo y gas.
El ministro de Economía, Luis Caputo, había destacado días atrás, al momento de anunciar su aprobación, que “generará aproximadamente 800 empleos directos y 1.000 indirectos” y precisó que “prevé la exportación de US$17.000 millones a partir de la producción de 305 millones de barriles de petróleo durante sus 30 años de duración”.
Al valorar la inserción del proyecto al régimen, Caputo sostuvo que “las condiciones favorables que generó el RIGI permitieron que la empresa pudiera incrementar 50% la actividad de explotación y producción de hidrocarburos inicialmente planeada en el área”.
El denominado “Proyecto Rincón de Aranda” se localizará en el departamento de Añelo, provincia de Neuquén. El objetivo central es el desarrollo integral de recursos hidrocarburíferos no convencionales mediante la perforación de 259 nuevos pozos horizontales y la construcción de la infraestructura asociada necesaria.
La normativa detalló que el proyecto no solo contempla la explotación de los pozos, sino también el tratamiento, procesamiento, almacenamiento y transporte de petróleo, gas natural y agua, incluyendo la operación de plantas, oleoductos y gasoductos.
La empresa ha declarado una inversión total en activos computables de US$4.521 millones. Este plan se ejecutará en tres fases sucesivas:
Primera etapa (2024-2028): se prevé una inversión de US$1.159 millones para infraestructura de transporte (Planta Central de Procesamiento, ductos) y la perforación de los primeros 50 pozos.
Segunda etapa (2028-2031): con un desembolso de US$1.107 millones, se perforarán otros 70 pozos, alcanzando en esta fecha el compromiso de inversión mínima de US$2.000 millones exigido para su categoría.
Tercera etapa (2031-2041): se destinarán US$2.255 millones para los últimos 139 pozos que completarán el desarrollo total del campo.
La calificación del proyecto como “estratégico” se fundamenta en su potencial para posicionar a la Argentina como un proveedor global de petróleo crudo en mercados donde actualmente posee una participación inferior al 10%. De hecho, los informes técnicos indicaron que la participación nacional actual es menor al 1%.
Al estar bajo el marco del RIGI, el vehículo de proyecto único (VPU) accederá a incentivos tributarios, aduaneros y cambiarios, como la exención de aranceles para la importación de mercaderías necesarias para el proyecto y beneficios en la liquidación de divisas.
La decisión de San Antonio Internacional (SAI) de retomar sus operaciones en Santa Cruz fue valorada por la Cámara de Servicios Petroleros (CaSePe) como una muestra del proceso de recuperación que atraviesa la industria hidrocarburífera provincial, y de las oportunidades que comienzan a abrirse para las empresas de servicios y los proveedores locales.
Tras la reunión encabezada por el ministro de Energía y Minería, Jaime Álvarez, en la Ciudad Autónoma de Buenos Aires, el presidente de CaSePe, Tomás Hess, sostuvo que la decisión de la compañía de retomar sus operaciones, responde al escenario de inversiones que se viene consolidando en la provincia.
“El regreso de San Antonio Internacional, es el resultado de las oportunidades y las condiciones que está generando Santa Cruz para concretar inversiones e incrementar la actividad. Se trata de una empresa con amplia trayectoria en el sector, que vuelve a la provincia con la experiencia y el conocimiento adquiridos durante años de trabajo”, afirmó luego de la reunión.
Hess señaló que la incorporación de una empresa de estas características, tendrá un efecto directo sobre la actividad económica vinculada al petróleo, al precisar que “cuando una empresa de esta magnitud decide volver a operar, se fortalece el ecosistema de servicios petroleros, se generan nuevas oportunidades de empleo y se impulsa toda la cadena de valor”.
Mayor demanda para proveedores locales y mayor demanda laboral
Respecto del impacto sobre las empresas santacruceñas, explicó que la puesta en marcha de nuevos equipos, también representa una mayor demanda para los proveedores locales: “Cada equipo que vuelve a operar, moviliza una importante red de proveedores locales, como empresas de logística, alquiler de equipos, hotelería, seguridad, servicios ambientales y muchos otros rubros que forman parte de la operación diaria. Esto significa más trabajo para las empresas santacruceñas, mayor demanda de mano de obra local, y la posibilidad de consolidar capacidades para acompañar nuevos proyectos”.
Finalmente, el directivo destacó la capacidad de respuesta del entramado empresarial provincial y la importancia de sostener un trabajo articulado entre todos los actores del sector, al asegurar que “los proveedores de Santa Cruz han demostrado una gran capacidad de adaptación. Hoy están respondiendo al incremento de la actividad con compromiso, experiencia y conocimiento de las necesidades operativas de la industria. Estamos preparados para acompañar este proceso, trabajando junto a las operadoras, las empresas de servicios, los sindicatos y el Gobierno Provincial para garantizar un crecimiento sostenible”.
En el marco del Programa Provincial de Almacenamiento de Energía en Baterías, la Provincia de Buenos Aires, a través de Buenos Aires Energía S.A. (BAESA), adjudicó la incorporación de una nueva capacidad de almacenamiento de energía, una iniciativa que permitirá fortalecer el sistema eléctrico bonaerense, mejorando la calidad del servicio en zonas estratégicas.
Impulsado por la Subsecretaría de Energía del Ministerio de Infraestructura y Servicios Públicos, el programa prevé la instalación de Sistemas de Almacenamiento de Energía en Baterías (BESS) con el objetivo de incrementar la confiabilidad del suministro eléctrico en nodos críticos de la provincia.
El proyecto cuenta con una inversión estimada en $31.200 millones y contempla una potencia total de 25 MW, además de una capacidad de almacenamiento de 125 MWh, que se distribuirán en cuatro nodos estratégicos ubicados en las localidades Mar del Tuyú, Carmen de Areco, Arrecifes y Capitán Sarmiento.
El inicio de las obras está previsto para el segundo semestre de 2026, mientras que la puesta en operación de los sistemas se proyecta para enero de 2027, planificada para resolver los picos de consumo de energía por las altas temperaturas.
La incorporación de esta tecnología permitirá optimizar el uso de la infraestructura eléctrica existente, reduciendo las restricciones en el sistema de transporte, brindar mayor flexibilidad operativa, facilitar la integración de energías renovables y disminuir la utilización de generación térmica de respaldo.
El programa se financia mediante el Adicional de Costo de Generación Distribuida (ACGD), canalizado a través del FITBA, consolidando un esquema que articula la planificación pública, el financiamiento específico y la implementación operativa a través de Buenos Aires Energía S.A. (BAESA).
Con esta obra, la Provincia continúa avanzando en la modernización de su sistema energético, incorporando soluciones tecnológicas que fortalecen la red eléctrica, mejoran la respuesta ante la demanda y acompañan la transición hacia una matriz energética más eficiente y sustentable.
La Secretaría de Energía del Ministerio de Economía de la Nación abrió una instancia de consulta pública para que los ciudadanos y organizaciones accedan a información sobre los impactos ambientales y sociales del proyecto AMBA I, y conozcan las medidas de mitigación previstas.
El proyecto forma parte del Plan Nacional de Ampliación del Transporte Eléctrico, que contempla 16 obras prioritarias orientadas a mitigar riesgos de cortes de suministro, robustecer la red eléctrica nacional y resolver los cuellos de botella estructurales que hoy limitan el transporte de energía desde los puntos de generación hacia los centros de consumo. AMBA I se encuentra, además, en proceso de obtención de la garantía del Banco Interamericano de Desarrollo (BID).
Qué comprende el proyecto AMBA I
* Construcción de una nueva estación transformadora (E.T. Plomer). * Ampliación de la E.T. 25 de Mayo. * Adecuación de las estaciones transformadoras E.M. Atucha, E.T. Ezeiza, E.T. General Rodríguez, E.T. Mercedes, E.T. Luján, E.T. Zapalorto y E.T. Pantanosa. * Construcción de las líneas asociadas.
Formatos de participación
Evento presencial
Autoridades de la Secretaría de Energía expondrán los impactos ambientales y sociales del proyecto AMBA I y sus medidas de mitigación. * Sede: Paseo Cultural “El Galpón”. * Dirección: Avellaneda 2441 (esquina Gral. Roca), Marcos Paz, Provincia de Buenos Aires. * Fecha y hora: 22 de julio de 2026, 11 hs.
Consultas virtuales
Quienes no puedan asistir de manera presencial pueden realizar consultas o comentarios sobre el proyecto a través de esta web o escribiendo a ampliaciontransporte@mecon.gov.ar. Todas las consultas serán respondidas de manera online.
Vista Energy, la mayor productora independiente de Argentina, anunció la presentación formal de la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para el desarrollo del bloque Bandurria Norte, ubicado en la ventana de petróleo no convencional de Vaca Muerta. El proyecto contempla un plan de inversión estimado en US$ 5.800 millones.
Bandurria Norte cuenta con una superficie de 26.500 acres y es operado en un 100% por la firma presidida por Miguel Galuccio. El desarrollo prevé la perforación y completación de 332 nuevos pozos horizontales, con la meta de alcanzar una producción aproximada de 50.000 barriles equivalentes de petróleo por día (boe/d).
Dado que se trata de un área que actualmente no posee pozos en producción, la inversión contempla un importante despliegue de infraestructura de tratamiento y evacuación de petróleo y gas natural. Entre las obras principales Vista prevé la construcción de una batería con capacidad para procesar alrededor de 40.000 barriles de petróleo por día, una estación compresora de gas, y los tendidos de oleoductos y gasoductos de interconexión necesarios para transportar el fluido.
Hasta el momento, Vista ha invertido aproximadamente US$ 7.000 millones en la Argentina, produce más de 156.000 barriles equivalentes diarios y destina más del 70% de su oferta de crudo al mercado de exportación, lo que la posiciona como el principal operador independiente y máximo exportador del país. Además, este representará el primer desarrollo masivo de Vista ubicado fuera de su hub operativo tradicional encabezado por Bajada del Palo Oeste y Bajada del Palo Este.
En abril de este año, la petrolera había comunicado sus intenciones de solicitar al RIGI proyectos para desarrollar Bandurria Norte y Águila Mora con el objetivo de traccionar inversiones que, de otra manera, hubieran quedado relegadas en el cronograma de la compañía. Según había expresado Galuccio, el impacto del RIGI es determinante para mejorar las tasas de retorno en estos bloques no desarrollados. Sin estos incentivos fiscales, el desarrollo masivo de ambas áreas recién se habría priorizado cerca de 2030, pero el marco normativo permitirá acelerar el despliegue de capital.
Resultados
Días atrás Vista presentó los resultados correspondientes al segundo cuatrimestre de 2026 e informó ingresos totales por US$ 1.150 millones, un 89% más a los registrados en el segundo trimestre del año anterior. Además, reportó un incremento de la producción del 32% respecto del mismo período de 2025, impulsado por el desarrollo de los activos de la compañía en Vaca Muerta, como así también la consolidación de los activos que había adquirido a la noruega Equinor.
La petrolera conducida por Galuccio reportó un aumento de las exportaciones de petróleo por un 54% interanual, alcanzando los 8.6 millones de barriles durante el trimestre y representando el 72% del volumen total de ventas de petróleo de la compañía.
En abril de 2025, Vista había adquirido los activos de Petronas en La Amarga Chica, por un total de US$ 1340 millones. Esto le permitió hacerse de una de las áras estratégicas del principal hub de shale oil de Vaca Muerta y convertirse en el mayor exportador de crudo del país.
Con el propósito de congregar a los principales referentes de la industria, la Cámara de la Industria Química y Petroquímica (CIQyP®) anuncia la apertura de las inscripciones para el 9no. Seminario del Programa de Cuidado Responsable del Medio Ambiente® (PCRMA®), el cual se llevará a cabo el próximo 16 de octubre. El encuentro cuenta, como es habitual, con el respaldo del Consejo Internacional de Asociaciones de la Industria Química (ICCA).
Propiciar un canal sólido de articulación público-privada es el objetivo de esta novena edición, que se estructurará bajo las premisas de gobernanza responsable, compromiso y buenas prácticas. A través de las ponencias de autoridades gubernamentales, académicos y especialistas del ámbito corporativo, se buscará construir consensos y plantear propuestas frente a los desafíos de sustentabilidad, gestión ambiental, innovación y competitividad que marcan las demandas productivas actuales.
El PCRMA®, presente en más de 70 países y reconocido globalmente como “Responsible Care”, es una iniciativa voluntaria de la industria química y petroquímica que promueve la gestión segura y responsable de los productos químicos a lo largo de todo su ciclo de vida. En la Argentina, es liderado por la CIQyP® desde 1992, impulsando a las empresas adherentes a avanzar en la mejora continua en seguridad, salud ocupacional y medio ambiente, al tiempo que fomenta la transparencia y la confianza con la sociedad. Cabe destacar que el Programa está acreditado bajo la certificación IRAM-ISO/IEC 17067:2015, lo que le otorga un marco de excelencia y competitividad internacional.
Principales ejes
Entre los principales ejes temáticos y la agenda actual del sector, el seminario articulará sus debates en torno a paneles clave que abarcarán diversas temáticas, entre las que se destacan:
· Relación con las comunidades: El rol de la transparencia en la gestión para construir y consolidar confianza con el entorno.
· Mejora continua e indicadores: El valor estratégico de la estandarización para optimizar la competitividad y los procesos de la industria.
· Seguridad en el transporte: La logística y el transporte de carga como aliados estratégicos de la reputación y la confiabilidad del servicio.
· Economía circular: Experiencias corporativas y académicas orientadas a la conversión de residuos en recursos con valor agregado.
Durante la jornada, se llevará a cabo la tradicional ceremonia de entrega de las distinciones anuales mediante los “Premios PCRMA® Awards”, reconociendo a aquellas industrias y transportistas del sector que han registrado el mejor desempeño en materia de seguridad, ambiente y salud ocupacional durante el último período.
De esta manera, la CIQyP® continúa brindando a sus empresas socias y a la cadena de valor herramientas y conocimientos sobre temáticas de máxima relevancia local e internacional.
El encuentro es gratuito para los socios de la CIQyP®, mediante inscripción previa. Para más detalles contactarse a informacion@ciqyp.org.ar.
Camuzzipresentó su séptimo Reporte de Sustentabilidad, en el que resume los principales resultados de su gestión durante 2025 en materia económica, social y ambiental. Elaborado bajo los estándares GRI, con indicadores específicos para el sector Oil & Gas y métricas SASB, el documento fue sometido a una verificación externa independiente realizada por Crowe.
La compañía señaló que 2025 representó un año de transformación, impulsado por la recuperación de la previsibilidad regulatoria y la entrada en vigencia de la Revisión Quinquenal Tarifaria (RQT), factores que, según indicó, permitieron consolidar una estrategia enfocada en la resiliencia operativa, la prevención de riesgos y la planificación de largo plazo.
Usuarios activos de Camuzzi
En el plano operativo, la distribuidora informó que alcanzó los 2.262.721 usuarios activos y que continúa prestando servicio en 370 localidades a través de una red de más de 52.400 kilómetros, que abastece al 45% del territorio nacional. Asimismo, destacó que, en el marco de la adecuación tarifaria, reforzó sus procesos comerciales mediante herramientas como las notificaciones digitales y los planes de pago, alcanzando una tasa de rehabilitación del 92,9% de los suministros suspendidos por mora y un récord en su nivel de cobrabilidad.
En materia financiera e institucional, Camuzzi Gas Pampeana volvió al mercado local de capitales con una emisión de Obligaciones Negociables destinada a financiar su plan de inversiones. Además, la empresa informó que, tras superar una auditoría integral realizada por el Ente Nacional Regulador del Gas (ENARGAS) sobre sus tres décadas de operación, el organismo recomendó la prórroga de su licencia por otros 20 años.
Las inversiones de la distribuidora
Entre las inversiones destacadas figura la continuidad de las obras de repotenciación del Sistema Cordillerano Patagónico, un proyecto que demanda más de $51.800 millones y que apunta a incrementar la capacidad de abastecimiento de gas natural y habilitar nuevas factibilidades para la región.
El reporte también da cuenta del avance de la estrategia de transformación digital de la compañía. Durante 2025, la Oficina Virtual superó los 12 millones de visitas y el nivel de digitalización comercial alcanzó al 98,04% de los clientes. Además, se gestionaron más de 46.000 trámites mediante terminales de autogestión y el servicio de chat registró un índice de 0% de interrupciones por tiempo de espera.
Gobernanza y capital humano
En términos de gobernanza, la distribuidora informó que finalizó el ejercicio sin multas ni sanciones vinculadas con incumplimientos regulatorios, ambientales o comerciales. También incorporó nuevas herramientas de debida diligencia para contratistas con el objetivo de fortalecer la gestión de riesgos en su cadena de valor.
Respecto de su capital humano, la empresa indicó que cuenta con una dotación de 1.685 colaboradores, registró una rotación voluntaria cercana al 1%, alcanzó una tasa de retención del 100% tras licencias parentales y logró un nivel de participación del 98,44% en la plataforma colaborativa Workvivo. Asimismo, durante el año se impartieron más de 12.400 horas-persona de capacitación, principalmente en Seguridad y Medio Ambiente, y la compañía cerró el período sin registrar fatalidades laborales.
Eje ambiental y comunidades
En el eje ambiental, Camuzzi informó que concluyó la construcción de su Inventario Corporativo de Gases de Efecto Invernadero mediante el relevamiento de emisiones de Alcance 1, 2 y 3, como paso previo al cálculo de su huella de carbono corporativa.
En cuanto al vínculo con las comunidades, la empresa señaló que desarrolló 25 iniciativas de inversión social que beneficiaron de manera directa a más de 10.000 personas a través de programas de empleabilidad, promoción cultural, bienestar comunitario y prevención. También destacó la continuidad de su apoyo a cuerpos de Bomberos Voluntarios mediante donaciones y la creación, en Bahía Blanca, del primer equipo de Primeros Auxilios Emocionales destinado a brindar contención a rescatistas en situaciones críticas.
«El 2025 representó un punto de inflexión para Camuzzi. La recuperación de un escenario de mayor previsibilidad nos permitió fortalecer nuestra capacidad de planificación, impulsar inversiones estratégicas y seguir evolucionando hacia una gestión cada vez más resiliente, eficiente y sostenible. Este reporte refleja ese recorrido y nuestro compromiso permanente con la transparencia y la generación de valor para las comunidades donde estamos presentes», afirmó Rodrigo Espinosa, director de Relaciones Institucionales de Camuzzi.
El séptimo Reporte de Sustentabilidad se encuentra disponible para su consulta en el sitio web de la compañía.
De izquierda a derecha: Griselda Lambertini, Vicente Serra, Marcelo Nachon y Sergio Falzone.
Un conflicto entre los municipios mendocinos de San Rafael y General Alvear por el acceso a la capacidad disponible de un gasoducto recién construido generó un nuevo enfrentamiento dentro del directorio del Ente Nacional Regulador del Gas y la Electricidad (Enrege). El presidente Javier Milei oficializó a comienzos de mayo la designación de la conducción del organismo y apenas un mes después su flamante titular Marcelo Lamboglia renunció en medio de una fuerte interna que ni siquiera esa salida ayudó a descomprimir y que resurge cada vez que se debate un tema relevante.
La disputa en esta ocasión es por la capacidad remanente que el Gasoducto Sur incorporó al sistema y que aún no está comprometida. El municipio de San Rafael fue el impulsor de la obra, concretada con fondos aportados mayoritariamente por el Estado Nacional, y quiere forzar a su vecino General Alvear a realizar un aporte económico que compense parte de esa inversión antes de que pueda tener acceso a esa capacidad remanente.
El directorio del organismo avaló, en los hechos, la posición de San Rafael a través de una nota enviada a Distribuidora Gas Cuyana (Ecogas), operadora del gasoducto, el 18 de junio. En ese texto le indica que no avance con el otorgamiento de factibilidades a General Alvear, paso previo indispensable para que ese municipio se conecte a la red, sin antes acordar un procedimiento con la municipalidad de San Rafael.
El primer vocal del Enrege, Marcelo Alejandro Nachon, votó en contra de esa decisión, generando un cortocircuito con sus pares. En una nota que pidió insertar como anexo del acta de la última reunión del directorio, Nachon cuestiona la decisión y expone detalles de una reunión de trabajo en la cual se discutió esa nota que finalmente fue enviada a la distribuidora. La carta forzó al vicepresidente del ente a cargo del organismo, Vicente Serra, a tener que responder con otra nota que también figura como anexo del acta de directorio.
Nachon fue el que más se enfrentó con Lamboglia y ahora parece haber encontrado en Serra a un nuevo oponente.
La historia de la obra
El 18 de noviembre de 2020 la Secretaría de Energía y el Municipio de San Rafael firmaron un convenio para avanzar con la construcción del Gasoducto Sur destinado a potenciar el abastecimiento de gas natural en ese municipio mendocino y en la localidad vecina de General Alvear. El proyecto contemplaba la construcción de una interconexión entre el gasoducto GasAndes, que transporta gas a Chile, y la ciudad de San Rafael, con sus correspondientes instalaciones de superficie complementarias.
El financiamiento corrió por cuenta en su gran mayoría del Estado Nacional en concepto de aporte no reintegrable, conforme a los parámetros establecidos en la resolución 268/2007 del ex Ministerio de Planificación Federal.
Aquella norma había sido diseñada por el entonces ministro Julio De Vido cuando las tarifas de gas estaban congeladas y se decidió girarle dinero a los municipios para que hicieran las obras que, en un contexto de normalidad, deberían haber sido realizadas por las distribuidoras.
Entonces se hizo valer la figura del “tercero interesado”, contemplada en la ley 24.076 que regula el mercado del gas, que habilita a un sujeto distinto al distribuidor a realizar una obra de expansión o mejora del servicio cuando el responsable directo no la está llevando adelante.
El acuerdo inicial preveía un desembolso de 1500 millones de pesos. En junio de 2021 se firmó una adenda para elevar esa cifra a 2133 millones y en noviembre de 2023 se firmó una nueva adenda de actualización presupuestaria por un monto adicional de 4402 millones.
Apenas asumió, el gobierno de Javier Mileise negó a girar los fondos pendientes, situación que llevó a la municipalidad de San Rafael a interponer en abril de 2024 una medida cautelar en la Justicia para que cumpliera con los pagos.
Luego de perder en primera y segunda instancia y de que la Corte Suprema le denegara un recurso extraordinario, el gobierno nacional desembolsó el dinero pendiente y en abril de 2025 acordó con San Rafael aportar otros 5200 millones de pesos para finalizar el gasoducto, que por ese entonces tenía un grado de avance del 90%.
El origen de la pelea entre los municipios
La obra finalmente se inauguró en junio de este año, pero la disputa entre los municipios surgió cuando General Alvear se presentó ante Ecogas, encargada de operar el gasoducto, para solicitar que le otorgue factibilidad, es decir, que certifique que existe capacidad disponible en la red para abastecer un nuevo consumo. Ese es el paso previo a habilitar nuevas conexiones a la red de gas natural.
El Gasoducto del Sur se inauguró el mes pasado en el sur de Mendoza.
San Rafael se opuso y le envió una carta a Enrege el 12 de junio en la que solicitó que intervenga para que no se le otorguen factibilidades a General Alvear con el argumento de que no llevó adelante la obra ni realizó ningún aporte económico posterior.
Enrege reaccionó rápido y el 18 de junio le envió una carta a Ecogas advirtiéndole que no avance hasta no coordinar con San Rafael “un procedimiento para el otorgamiento de dichas factibilidades y su registro para contabilizar las mismas hasta lograr el agotamiento total de la capacidad resultante”
“El cumplimiento de dicho deber en cabeza de la Distribuidora, debe entenderse como un instrumento de coordinación destinado a preservar los derechos derivados de la inversión realizada por el Municipio en carácter de tercero interesado”, agregó en la nota, que fue avalada por el área de legales del ex Enargas.
Las críticas de Nachon
Nachon no estuvo de acuerdo con la decisión del ente y forzó una votación que terminó perdiendo 3 a 1. Luego pidió dejar sentada su disidencia por escrito en una nota que se adjuntó al acta de la última reunión de directorio realizada a fines de junio.
En ese texto revela que el directorio discutió el tema en una reunión realizada el 17 de junio en la que también participaron Silvana Onorati, Marina Suarez y Matías Tau de la Unidad Legal del ex Enargas, Fabián Bello y Alejandro Hassan de la Unidad de Desempeño y Economía del ex-Enargas y Guillermo Lanzillotti de la Unidad de Distribución de ex Enargas.
Sostiene que, según revelaron Bello y Hassan, el gobierno nacional realizó un aporte financiero para la construcción del gasoducto que, a valores constantes, puede ser estimado en un porcentaje superior al 90% de la obra.
Luego afirma que los derechos del municipio de San Rafael deben ser proporcionales a su aporte, que no llegó al 10 por ciento. “Una interpretación contraria, es decir, que amplíe los derechos de MSR (Municipalidad de San Rafael) más allá de su efectivo aporte, implica la extensión de un privilegio, lo que es contrario al principio de acceso abierto que debe prevalecer en toda interpretación del regulador”, subraya en su nota.
Luego afirma que los representantes de la Unidad Legal manifestaron en esa reunión no recordar si enotra resolución del ex Enargas se le otorgó un reconocimiento de derechos en forma explícita a un eventual tercero interesado, queriendo dejar en claro que lo que decidió la mayoría del directorio es inédito.
“Las demás personas que trabajaron en el ex Enargas, tampoco recordaron que hubiera una resolución del organismo autorizando el inicio de obras con este reconocimiento hacia el tercero interesado (en este caso San Rafael), lo cual es coherente con el Régimen de Acceso Abierto. Esta circunstancia de una resolución que autoriza el inicio de obras apartándose del Régimen de Acceso Abierto permite caracterizar este caso como excepcional”, agregó queriendo exponer a Vicente Serra, Griselda Lambertini y Sergio Falzone, los tres directores que votaron a favor.
Luego sostuvo que la nota enviada por el Enrege a Ecogas es “inadecuada e inconveniente porque se solicita a la distribuidora que acredite haber implementado un procedimiento, cuando no
depende exclusivamente de ella sino que debe ser acordado con la MSR (Municipio de San Rafael), otorgando potestades que no corresponden dentro del marco normativo vigente, y requiriéndose esa acreditación en forma previa a que la distribuidora otorgue factibilidades”.
Por último, el primer vocal del Enrege sostiene que la posición del ente viola el principio de acceso abierto al gas natural y menoscaba los objetivos del Estado Nacional como aportante principal de la obra.
La respuesta del vicepresidente del Enrege
La crítica de Nachon forzó al vicepresidente del Enrege, Vicente Serra, a responder a través de una carta que también fue inserta en el acta de la última reunión de directorio. Lo que argumenta Serra es que Nachon parte de una “premisa falsa” como ser considerar que el derecho reconocido a la Municipalidad de San Rafael respecto de la capacidad resultante debe limitarse proporcionalmente al porcentaje de recursos propios aportados por ese municipio. “Dicha regla de proporcionalidad no surge del Convenio Marco, de sus Adendas, de la naturaleza jurídica del aporte no reintegrable ni del artículo 10 de la resolución Enargas N° 70/21”, respondió.
Luego agrega que cuando esa resolución 70 hace referencia al “aporte respectivo” del municipio “refiere al recurso que obtenía San Rafael en ese momento (el aporte no reembolsable)”. Es decir, a la totalidad de los fondos que le giró la Nación y no a lo que eventualmente terminó aportando San Rafael como recurso propio para terminar la construcción. “Por lo tanto, incorporar una distribución porcentual de la capacidad según el origen económico de los fondos implica introducir una condición que el acto administrativo vigente no estableció nunca, mediante ningún documento de vinculación jurídica”, agrega.
Serra sostiene que no se encuentra cuestionado el hecho de que la obra haya tenido como finalidad mejorar las condiciones generales del sistema y producir beneficios sobre distintas localidades. “Sin embargo, el beneficio técnico derivado de una infraestructura no convierte automáticamente a todos sus beneficiarios indirectos en titulares jurídicos de derechos sobre la capacidad incremental.El Convenio Marco y los instrumentos posteriores identificaron una relación jurídica concreta: Secretaría de Energía de la Nación – Municipalidad de San Rafael. General Alvear no fue parte contractual, no recibió fondos, no asumió obligaciones de ejecución, no debió rendir cuentas ante la Secretaría de Energía ni asumió responsabilidad alguna vinculada con la culminación del proyecto”, subrayó.
Serra dice que “la Secretaría de Energía no ejecutó directamente una obra pública nacional ni contrató una obra en beneficio de distintos municipios. El mecanismo utilizado fue un aporte no reintegrable otorgado a un sujeto determinado -la Municipalidad de San Rafael- bajo obligaciones específicas de aplicación, ejecución y rendición”.
Luego agrega que, si la voluntad del gobierno nacional hubiera querido transformar ese aporte no en una participación económica divisible sobre la capacidad futura generada, podría haberlo hecho celebrando convenios con otros municipios, estableciendo obligaciones concurrentes, determinando porcentajes de participación o reservando derechos sobre capacidad futura, pero nada de eso no ocurrió.
“Durante más de veinte años, los aportes no reintegrables otorgados por el Estado Nacional han sido instrumentados atendiendo al sujeto beneficiario del aporte y responsable de su cumplimiento, no generando derechos autónomos en cabeza de terceros indirectamente beneficiados por la finalidad pública perseguida. Interpretar lo contrario implicaría desnaturalizar la figura del aporte no reintegrable y modificar retroactivamente la lógica administrativa bajo la cual fueron ejecutados numerosos proyectos, que le constan al organismo”, remarcó.
Por último, Serra insiste con que Ecogas deben acordar con el municipio de San Rafael un procedimiento para el otorgamiento de factibilidades ya que “cualquier consideración en contrario a lo establecido en el presente representaría un enriquecimiento sin causa tanto para la distribuidora como para terceros ajenos al municipio de San Rafael”.
La Cámara Argentina de Empresas Mineras (CAEM) pidió que la Mesa Federal Minera, presentada el 7 de mayo en San Juan, comience a funcionar para ordenar la coordinación entre el Gobierno nacional, las provincias y las empresas en un momento de expansión simultánea de proyectos sin antecedentes en el país.
El espacio fue lanzado durante la Exposición Internacional San Juan Minera con la participación de funcionarios nacionales, gobernadores, compañías y sindicatos, pero más de dos meses después aún no está operativo.
El presidente de CAEM, Roberto Cacciola, sostuvo que la Mesa Federal debe ser coordinada por el Gobierno nacional con una fuerte participación de las provincias para compatibilizar criterios y avanzar en políticas comunes que acompañen el crecimiento del sector.
El dirigente señaló que uno de los principales desafíos es aumentar la participación de proveedores nacionales y locales en los grandes proyectos, en un contexto donde el Régimen de Incentivo para Grandes Inversiones (RIGI) fija un piso del 20% de Compre Local.
Cacciola afirmó que ese porcentaje debe interpretarse como un punto de partida y que el objetivo es mejorar la competitividad de las empresas argentinas sin generar trabas burocráticas que afecten la construcción de minas.
En esa línea, indicó que las provincias también deberán trabajar para fortalecer a sus proveedores y, en algunos casos, revisar cargas impositivas si eso contribuye a mejorar sus condiciones frente a la competencia internacional.
El titular de CAEM destacó que Argentina atraviesa un momento excepcional por la cantidad de proyectos que podrían avanzar en forma simultánea.
Según explicó, ese escenario obliga a coordinar esfuerzos entre el Estado, las empresas y los proveedores para formar recursos humanos, desarrollar capacidades industriales y sostener una cadena de valor capaz de acompañar el crecimiento del sector.
.
En ese marco, Cacciola reveló que CAEM trabaja junto con la Secretaría de Minería de la Nación en una matriz de necesidades de los distintos proyectos para identificar qué bienes y servicios demandarán las futuras inversiones y facilitar la preparación de la industria nacional. El objetivo es anticipar requerimientos y ordenar la información que permita a las empresas locales planificar su desarrollo.
La discusión sobre el alcance de la Mesa Federal Minera expone un vacío institucional que afecta directamente la preparación del país para el ciclo inversor. En Argentina no existe un organismo técnico que certifique competencias, homologue estándares operativos o valide la calidad de los servicios que ofrecen las pymes proveedoras.
La experiencia internacional muestra que los países mineros desarrollaron entidades específicas para ordenar la formación, anticipar vacantes críticas y garantizar que los proveedores cumplan requisitos ambientales, de seguridad y de operación continua.
En este contexto, la creación de un ente nacional de certificación minera permitiría establecer criterios federales, mejorar la competitividad de la industria local y asegurar que las empresas argentinas puedan integrarse de manera efectiva a los grandes proyectos.
.
La puesta en marcha de la Mesa Federal también abrió un debate sobre su alcance. En el portal Minería y Desarrollo se planteó la posibilidad de que las compañías compartan información sobre sus futuras necesidades de bienes y servicios para facilitar el desarrollo de proveedores nacionales y provinciales.
CAEM considera que contar con esa información puede ayudar a que las empresas locales planifiquen inversiones y desarrollen capacidades para abastecer a los proyectos que ingresarán en etapa de construcción.
Sin embargo, dentro del sector existen voces que advierten que esa información es comercialmente sensible y que su difusión debe compatibilizarse con las políticas de ética y compliance de las compañías, además de evitar generar nuevas instancias burocráticas para las operadoras. El debate refleja la necesidad de contar con un ámbito institucional activo que ordene la articulación entre Nación, provincias y empresas en un ciclo inversor que exige capacidades técnicas y coordinación federal.
La Bolsa de Comercio de Rosario proyecta que en 2026 los sectores energético y minero generarán más de US$ 23.000 millones en divisas por exportación.
El cálculo surge de la estimación sectorial que identifica un aporte de US$ 14.400 millones desde combustibles y energía y más de US$ 9.000 millones desde minería, dentro de un total exportador de US$ 57.168 millones previsto para el año.
El informe señala un cambio en la estructura del ingreso externo. La energía y la minería incrementan su participación relativa y reducen la estacionalidad del flujo de divisas, tradicionalmente concentrado en el primer semestre.
Para 2026, la BCR estima US$ 29.793 millones entre julio y diciembre y US$ 27.375 millones en la primera mitad del año, con un segundo semestre impulsado por la producción de hidrocarburos y la expansión minera.
En el sector energético, la Argentina alcanzaría en 2026 la mayor producción de petróleo de su historia, superando el máximo de 1998. La mayor disponibilidad de crudo y el crecimiento de Vaca Muerta permiten proyectar exportaciones de combustibles y energía por más de US$ 14.400 millones y un superávit comercial energético superior a US$ 12.000 millones.
.
La puesta en marcha del oleoducto Vaca Muerta Oil Sur (VMOS) hacia finales de 2026 agregaría 190.000 barriles diarios de capacidad de evacuación, reforzando el flujo exportador hacia el cierre del año.
La minería también incrementa su peso en la balanza comercial. Las exportaciones mineras superarían los US$ 9.000 millones, equivalentes a alrededor del 10% del total. El crecimiento se explica por la expansión del litio en el NOA y por la mejora en los precios internacionales del oro y la plata.
La mayor actividad minera contribuye a un flujo de divisas más estable, al no depender de ciclos estacionales y al sostener ingresos durante todo el año.
El aporte combinado de energía y minería supera los US$ 23.000 millones y modifica la composición sectorial del ingreso externo. La estructura exportadora incorpora mayor peso de hidrocarburos y minerales, con un flujo menos concentrado en el primer semestre y con impacto directo en la disponibilidad de divisas durante la segunda mitad de 2026.
La construcción de la terminal exportadora de Punta Colorada, en el Golfo San Matías, abrió un frente marítimo de escala inédita para la infraestructura energética argentina.
El proyecto Vaca Muerta Oil Sur (VMOS) moviliza una flota de unidades geotécnicas, cargueros, buques multipropósito, remolcadores oceánicos, transportes pesados y plataformas autoelevables que ejecutan la obra offshore necesaria para despachar petróleo neuquino hacia los mercados internacionales.
La secuencia técnica comenzó con el estudio del fondo marino. El buque geotécnico Fugro Resilience realizó perforaciones y caracterización del subsuelo para definir la capacidad resistente de los sedimentos y las ubicaciones de las dos monoboyas.
Una unidad del Servicio de Hidrografía Naval efectuó relevamientos batimétricos y sonar de barrido lateral para identificar pendientes, obstáculos y condiciones de tendido de cañerías. Estos datos permitieron diseñar el sistema de fondeo y la infraestructura submarina.
El ingreso de materiales pesados se distribuyó entre varios puertos patagónicos y bonaerenses. Coreship OL descargó aproximadamente 8.000 toneladas de chapas de acero destinadas a los seis tanques de almacenamiento.
Sider Liu y Happy Delta aportaron chapas y cañerías de gran porte, mientras CS Fortune trasladó módulos habitacionales y contenedores para el obrador central. Puerto Madryn, San Antonio Este, Quequén, Dock Sud y Bahía Blanca funcionaron como nodos de recepción y transferencia terrestre hacia Punta Colorada.
.
La instalación del sistema de fondeo requirió anclas de alta capacidad y cadenas de gran longitud. El BBC Odesa ingresó doce anclas de aproximadamente 42 toneladas y doce cadenas de cerca de 400 metros.
El buque Skandi Hera, especializado en manejo de anclas, completó dos campañas entre Quequén y Punta Colorada para colocar las líneas de fondeo que fijarán las monoboyas y absorberán los esfuerzos transmitidos por los petroleros durante la operación de carga.
El ducto submarino que conectará la terminal terrestre con las monoboyas se ejecutará mediante el buque Seminole, que instalará alrededor de cinco kilómetros de tubería revestida con hormigón.
El Athanasia trasladó desde Dock Sud 721 tubos destinados a esa conexión, cuyo peso y revestimiento aseguran estabilidad sobre el fondo marino y comportamiento adecuado frente a corrientes y esfuerzos longitudinales.
.
El transporte pesado también forma parte del dispositivo. El White Merlin navega hacia Bahía Blanca con los remolcadores EDT Aeolus y Spring 360 sobre su cubierta, unidades que asistirán maniobras offshore y operaciones de fondeo.
En San Antonio Este se montó la plataforma autoelevable C‑728, utilizada como base estable para montajes, izajes y trabajos de conexión en una posición fija sobre el lecho.
La Armada Argentina aportó relevamientos y control costero mediante el patrullero oceánico ARA Almirante Storni y el aviso ARA Teniente Olivieri, que efectuaron reconocimientos de accesos, profundidades y navegación en aguas restringidas. Estas operaciones son necesarias para preparar el área que recibirá unidades de apoyo y petroleros de gran porte.
La infraestructura de Punta Colorada contempla seis tanques de hasta 750.000 barriles cada uno, dos monoboyas aptas para operar buques VLCC y un ducto submarino de 38 pulgadas con derivaciones hacia cada posición de carga.
VMOS proyecta transportar inicialmente 180.000 barriles diarios y avanzar hacia una capacidad de 550.000 barriles por día, con estudios orientados a incrementar el caudal mediante mayor potencia de bombeo.
Qué cambia con esta obra
La terminal de Punta Colorada modifica la estructura energética y logística del país en varios planos:
1. Capacidad exportadora:
La posibilidad de operar buques VLCC habilita volúmenes de carga que Argentina no tenía y establece una salida atlántica directa para el crudo de Vaca Muerta.
2. Geografía energética:
El corredor Allen–Punta Colorada incorpora a Río Negro como infraestructura activa de exportación, con participación fiscal, logística y portuaria.
3. Logística marítima y portuaria:
La obra integra a Madryn, San Antonio Este, Quequén, Dock Sud y Bahía Blanca en una cadena coordinada de acero, cañerías, fondeo y apoyo offshore, lo que requiere nuevas cartas náuticas, balizamiento y procedimientos de navegación.
4. Operación offshore:
La instalación de monoboyas, fondeo de doce anclas de gran porte y ducto submarino de 38 pulgadas establece un estándar técnico que Argentina no tenía en exportación de crudo.
5. Estructura económica y fiscal:
Los decretos 395/25 y 466/26 fijan ingresos provinciales, mano de obra local y contratación de proveedores rionegrinos, incorporando a la provincia en la cadena de valor del petróleo.
6. Articulación federal:
Neuquén aporta el recurso; Río Negro aporta la infraestructura; los puertos bonaerenses aportan logística. Es la primera obra que integra tres jurisdicciones en un corredor de exportación de crudo.
7. Posición internacional:
La capacidad de despachar grandes volúmenes desde el Atlántico amplía la oferta exportable y mejora la competitividad en mercados que operan con petroleros de gran porte.
San Juan alcanzó en marzo de 2026 un total de 5.579 puestos de trabajo mineros registrados, según el último informe de la Dirección Nacional de Promoción y Economía Minera. La provincia se ubicó como la segunda jurisdicción con mayor empleo del sector en Argentina, detrás de Santa Cruz, y mostró una de las tasas de crecimiento interanual más altas del país.
Mientras el empleo minero nacional aumentó un 1,2% en los últimos doce meses, San Juan registró una expansión del 8,4%, impulsada por la actividad metalífera.
El desempeño provincial se explica por la presencia de proyectos de gran escala y por la estructura laboral que caracteriza a la minería metalífera. A nivel nacional, este segmento alcanzó 13.026 trabajadores y concentró el 32,5% del empleo minero, con un incremento interanual del 6,6% equivalente a 808 nuevos puestos.
Se trata del rubro que más empleo generó en términos absolutos y que sostiene buena parte de la recuperación laboral del sector. San Juan y Santa Cruz reúnen el 36% del empleo minero total del país.
El litio también aportó dinamismo. Con 5.382 trabajadores y un crecimiento del 6,5% interanual, este segmento sumó 327 nuevos empleos y ubicó a Catamarca como la provincia de mayor expansión relativa, con una suba del 21,9%.
.
La combinación de proyectos metalíferos y de litio explica que el empleo minero nacional alcanzara 40.141 trabajadores directos en marzo, marcando la segunda mejora interanual consecutiva desde mediados de 2024.
El informe oficial muestra además una reducción en la cantidad de empresas mineras. En marzo se contabilizaron 993 firmas, 57 menos que un año antes, lo que representó una caída del 5,4%.
Sin embargo, el empleo continuó creciendo debido al peso de los proyectos de gran escala, que requieren plantillas laborales significativamente mayores que otros segmentos de la industria. Aunque las compañías metalíferas representan apenas el 5,9% de las empresas mineras del país, concentran más de un tercio del empleo total.
El escenario refleja una estructura donde la minería argentina muestra señales de recuperación laboral y donde San Juan se posiciona entre las jurisdicciones con mejor desempeño.
La expansión del empleo se vincula con la evolución de proyectos metalíferos y con la creciente actividad asociada a los desarrollos de litio, en un contexto donde las provincias con grandes yacimientos continúan traccionando la demanda de trabajadores y proveedores especializados.
La refinación de petróleo registró en mayo una utilización de la capacidad instalada del 88,7%, el nivel más alto de toda la industria argentina según el INDEC.
El incremento se explica por la mayor disponibilidad de crudo para procesar y por la ampliación operativa de plantas que incorporaron equipamiento para manejar petróleo más liviano. La actividad refinadora se convirtió en la principal incidencia positiva del mes dentro del sector industrial.
Los datos oficiales muestran un aumento significativo en la producción de combustibles. La elaboración de gasoil alcanzó 1.308.000 m³, con una variación interanual del 23,8%, mientras que las naftas llegaron a 823.000 m³, con un crecimiento del 18,3%. El volumen total de combustibles elaborados superó los 2,1 millones de m³, uno de los niveles más altos desde 2018.
El destino del incremento no se orienta al mercado interno. La Secretaría de Energía registra un consumo doméstico estable de naftas y gasoil, sin variaciones que expliquen el aumento de la refinación.
El crecimiento se vincula con la expansión de las exportaciones de combustibles, que avanzaron 34% interanual y encontraron mejores condiciones comerciales en países de la región. Paraguay, Uruguay y Chile absorbieron buena parte del volumen adicional.
.
La estructura del sistema refinador establece límites claros. La capacidad instalada nacional se ubica en torno a 550.000 barriles diarios, sin proyectos oficiales para construir nuevas refinerías ni para ampliar de manera significativa las existentes.
La expansión del negocio depende del máximo aprovechamiento de la infraestructura disponible y de la posibilidad de colocar mayores volúmenes en mercados externos.
Para el canal minorista, el efecto es acotado. El alto nivel de refinación asegura abastecimiento si la demanda interna recupera dinamismo, pero no modifica precios, volúmenes comercializados ni rentabilidad de las estaciones de servicio. La estabilidad del consumo doméstico y la orientación exportadora del incremento productivo mantienen sin cambios la estructura comercial del mercado interno.
La refinación opera así en un esquema de alta utilización, mayor producción y destino externo predominante, con impacto limitado sobre el consumo local y con un techo definido por la capacidad instalada del sistema.
Un eventual bloqueo del estrecho de Bab el-Mandeb por parte de los hutíes podría agravar la crisis en Oriente Medio, afectar el abastecimiento mundial de petróleo y profundizar las interrupciones en las cadenas globales de comercio.
Según un análisis del Council on Foreign Relations (CFR), mientras la atención internacional sigue centrada en la disputa entre Estados Unidos e Irán por el control del estrecho de Ormuz, otro corredor marítimo estratégico comienza a generar preocupación: el mar Rojo.
De acuerdo con un análisis el reciente anuncio de los rebeldes hutíes de imponer un bloqueo naval total contra Arabia Saudita reavivó los temores sobre una posible escalada en el estrecho de Bab el-Mandeb, uno de los principales pasos marítimos del comercio internacional.
El grupo insurgente, respaldado por Irán y con control sobre buena parte de la costa occidental de Yemen, no precisó el alcance del bloqueo, aunque su posición geográfica le permite influir sobre el tránsito por Bab el-Mandeb, puerta de acceso al mar Rojo desde el océano Índico. La medida se suma a la prohibición anunciada semanas antes contra embarcaciones israelíes o vinculadas a Israel.
Un corredor clave
El mar Rojo constituye una de las arterias comerciales más importantes del planeta. Según el CFR, entre el 12 % y el 15 % del comercio marítimo mundial —valorado en más de un billón de dólares anuales— atraviesa esta ruta, que conecta el Canal de Suez con el estrecho de Bab el-Mandeb y une el Mediterráneo con el Índico.
Además del intenso tráfico de mercancías, por esta vía circula alrededor del 30 % del comercio mundial de contenedores y millones de barriles diarios de petróleo y derivados. Datos de la Administración de Información Energética de Estados Unidos (EIA), citados por el CFR, indican que durante el primer semestre de 2025 unos 4,2 millones de barriles diarios atravesaron Bab el-Mandeb, mientras que otros 4,9 millones circularon por el Canal de Suez y el oleoducto SUMED.
La importancia estratégica del mar Rojo también alcanza al mundo digital. Cerca del 90 % de los cables submarinos de fibra óptica que conectan Europa con Asia pasan por esta región, por lo que cualquier interrupción podría afectar servicios de internet y comunicaciones en varios continentes.
Un nuevo frente
Los especialistas del CFR advierten que el mar Rojo podría convertirse en un nuevo escenario de confrontación dentro del conflicto más amplio entre Irán, Estados Unidos e Israel.
Desde finales de 2023, los hutíes atacaron embarcaciones comerciales y militares en solidaridad con Hamás durante la guerra en Gaza. Aunque esos ataques disminuyeron tras el alto el fuego alcanzado entre Israel y Hamás a fines de 2025, la reciente amenaza contra Arabia Saudita eleva el riesgo de una interrupción del tráfico marítimo.
La protección de la libertad de navegación fue históricamente uno de los principales intereses estratégicos en Oriente Medio primero del Reino Unido primero y luego de los Estados Unidos. En ese contexto, considera que un eventual cierre simultáneo de los estrechos de Ormuz y Bab el-Mandeb representaría un desafío sin precedentes para el comercio energético mundial.
Mercado petrolero
Arabia Saudita exporta entre 4 y 5 millones de barriles diarios de petróleo (MM/bdp) a través de terminales ubicadas sobre el mar Rojo por lo que un bloqueo efectivo del estrecho de Bab el-Mandeb por parte de los hutíes podría dificultar seriamente esas exportaciones.
El antecedente más cercano ocurrió entre 2023 y 2024, cuando los ataques hutíes redujeron el tránsito petrolero por la zona desde 9,3 hasta apenas 4,1 MM/bdp, obligando a numerosas navieras a modificar sus rutas. Si bien existen alternativas, como rodear África por el Cabo de Buena Esperanza, el CFR advierte que esos desvíos incrementan considerablemente los tiempos de navegación y los costos logísticos.
Riesgos
El conflicto involucra a varios actores regionales e internacionales. Los hutíes mantienen respaldo militar y logístico de Irán; Israel ha respondido con bombardeos sobre infraestructura en Yemen; mientras que Estados Unidos y varios aliados europeos desplegaron operaciones navales para proteger la navegación comercial en el mar Rojo.
El análisis del CFR también advierte que una escalada podría tener consecuencias más allá de Oriente Medio. La inestabilidad podría agravar las crisis políticas y de seguridad en el Cuerno de África y el noreste del continente, donde confluyen conflictos en Sudán, Somalia y las disputas por el acceso a puertos estratégicos.
Aunque un cierre total del estrecho de Bab el-Mandeb resulta complejo desde el punto de vista operativo, los especialistas consideran que una interrupción simultánea de este corredor y del estrecho de Ormuz comprometería rutas por las que circula cerca de una cuarta parte del petróleo transportado por vía marítima en el mundo, con impacto directo sobre los precios de la energía, las cadenas de suministro y la economía global.
¿Y el precio del petróleo?
Un cierre parcial del estrecho de Bab el-Mandeb probablemente incorporaría una nueva prima de riesgo geopolítico al mercado petrolero. Analistas del sector energético señalan que una interrupción limitada del tránsito marítimo elevaría principalmente los costos de transporte y los seguros para las embarcaciones, lo que podría traducirse en aumentos moderados del precio del crudo.
Según Reuters, en el escenario actual, con el Brent cotizando en torno a los US$ 85 por barril, una interrupción parcial y de corta duración podría impulsar subas de entre US$ 5 y 15 por barril, dependiendo de la magnitud del bloqueo y de la capacidad de las navieras para desviar sus rutas.
Sin embargo, si las restricciones en Bab el-Mandeb coincidieran con nuevas limitaciones en el estrecho de Ormuz, el mercado enfrentaría un escenario mucho más severo. Diversos analistas advierten que una disrupción simultánea de ambos corredores —por donde circula una parte sustancial del comercio mundial de hidrocarburos— podría llevar temporalmente al Brent por encima de los US$ 100 o incluso US$ 110 por barril. En hipótesis extremas de cierre prolongado de ambos pasos marítimos, algunas estimaciones mencionan valores cercanos a los US$ 200, aunque ese escenario es considerado de baja probabilidad y requeriría una interrupción sostenida de la oferta global.
DLS Archer anunció la incorporación de un equipo de perforación de última generación que comenzará a operar en Vaca Muerta durante el primer trimestre de 2027, en el marco del plan para fortalecer los desarrollos en la formación neuquina.
El nuevo rig, denominado Súper High Spec DLS-177, está equipado con tecnología Managed Pressure Drilling (MPD), un sistema que permite un control más preciso de la presión durante la perforación. Esta innovación apunta a mejorar la seguridad en las operaciones y a optimizar la eficiencia en pozos no convencionales.
Esta incorporación forma parte del acuerdo de largo plazo entre DLS Archer e YPF, cuyo objetivo es ampliar la capacidad operativa y adaptar las soluciones tecnológicas a las crecientes demandas del shale argentino.
Gerardo Molinaro, vicepresidente de Land Drilling de DLS Archer, señaló que “la llegada del nuevo equipo fortalece el vínculo estratégico con YPF y acompaña el crecimiento sostenido que viene mostrando el shale argentino”. Además, destacó que este rig permitirá “elevar los niveles de productividad y mantener altos estándares de seguridad en cada operación”.
El nuevo equipo se suma a la estrategia de expansión que la empresa inició meses atrás, cuando supervisó en Houston, Estados Unidos, el acondicionamiento de dos rigs eléctricos APEX 1500 de 1.500 HP. Estos equipos están diseñados especialmente para perforaciones no convencionales y cuentan con sistemas automatizados para el manejo de tuberías, top drive de 500 toneladas y equipos de circulación de alta presión, características que agilizan los tiempos y reducen riesgos en Vaca Muerta.
La inversión, que forma parte de un contrato quinquenal entre DLS Archer e YPF valorado en aproximadamente 600 millones de dólares, contempla la operación de siete equipos de perforación con servicios integrados, incluyendo la tecnología MPD, considerada clave para optimizar el desempeño en formaciones de baja permeabilidad.
Pampa Energía anunció una inversión de US$2.700 millones para desarrollar en Bahía Blanca la planta de producción de urea granulada más grande de Sudamérica y una de las más importantes a nivel global. Este proyecto se emplazará en un predio de 80 hectáreas dentro del Polo Industrial, con conexión directa a los gasoductos que transportan gas natural extraído de Vaca Muerta.
La iniciativa, que ya fue presentada para sumarse al Régimen de Incentivo para Grandes Inversiones (RIGI), busca aprovechar el crecimiento de Vaca Muerta para agregar valor al gas argentino. La construcción demandará aproximadamente tres años y medio, con la planta comenzando a operar hacia finales de 2029.
El complejo tendrá una capacidad anual para producir 2,1 millones de toneladas de urea granulada, lo que equivale a unas 6.000 toneladas diarias distribuidas en dos líneas de producción. Además, contará con una planta de amoníaco, sistemas de almacenamiento y una infraestructura diseñada para abastecer tanto al mercado interno como a las exportaciones, mediante transporte por camiones y buques.
Esta inversión estratégica apunta a fortalecer el suministro de fertilizantes para el sector agrícola argentino, reduciendo la dependencia de importaciones. También se espera generar ingresos por ventas al exterior, especialmente hacia Brasil, que actualmente importa entre siete y ocho millones de toneladas anuales de urea.
Marcelo Mindlin, presidente de Pampa Energía, subrayó que se trata del proyecto de inversión más significativo en la historia de la empresa, ya que conecta el desarrollo gasífero de Vaca Muerta con la producción agropecuaria, “garantizando un suministro más estable y competitivo de fertilizantes”.
La ingeniería y construcción estarán a cargo de SACDE y Tecnimont, la unidad de la firma italiana MAIRE. La tecnología para la producción de amoníaco y urea será suministrada por Nextchem, a través de su subsidiaria Stamicarbon, y por la empresa KBR.
El proyecto incluye además obras complementarias para mejorar la infraestructura de Bahía Blanca. Entre ellas se destaca la construcción de una planta desalinizadora, que abastecerá de agua al complejo industrial sin afectar el consumo urbano, y la ampliación del sistema portuario local para incrementar la capacidad operativa y facilitar la salida de la producción hacia los mercados internacionales.
YPF alcanzó un nuevo hito en la explotación de Vaca Muerta al completar 203 horas continuas de fractura hidráulica en el bloque Bandurria, entre el 2 y el 11 de julio. Esta operación, que equivale a más de 8 días y 11 horas de trabajo sin interrupciones, se realizó bajo un sistema totalmente remoto y autónomo, sin registrar incidentes.
Durante este período, la empresa llevó a cabo 86 etapas de fractura que fueron monitoreadas desde su Real Time Intelligence Center (RTIC). Esta metodología forma parte de la estrategia de YPF para aumentar la productividad en desarrollos no convencionales mediante la automatización y el uso de tecnología avanzada.
El presidente y CEO de YPF, Horacio Marín, destacó que este logro representa «un nuevo hito para Vaca Muerta» y remarcó que la operación los acerca a los estándares de productividad de la cuenca estadounidense del Permian. «Este logro refleja una operación de fractura 100% remota y autónoma, con cero incidentes. Es un hito para Vaca Muerta que nos acerca aún más a los estándares del Permian y demuestra que, cuando apostamos por la innovación, la tecnología y la excelencia operativa, podemos competir con los mejores del mundo», afirmó.
Marín también resaltó el esfuerzo colectivo y la incorporación de nuevas tecnologías como factores clave para alcanzar este resultado, señalando que «el resultado es fruto del trabajo conjunto, la incorporación de nuevas tecnologías y la mejora continua de los procesos».
Este récord refuerza la apuesta de YPF por optimizar sus operaciones a través de la automatización y el monitoreo remoto, herramientas que permiten reducir tiempos, mejorar la eficiencia y aumentar la competitividad del shale argentino.
Con esta marca, YPF continúa avanzando en su meta de posicionar a Vaca Muerta entre los desarrollos no convencionales más eficientes a nivel mundial, en un contexto donde la productividad es clave para sostener el crecimiento tanto de la producción como de las exportaciones de petróleo y gas.
La energética de mayoría accionaria estatal YPF informó que el 4 de agosto implementará el cambio de valor nominal (split) de sus acciones ordinarias registradas en la Caja de Valores S.A., en una relación de 10 acciones por cada acción existente.
Como resultado de esta operación, por cada acción de YPF que un accionista posea antes de la fecha de implementación del split recibirá nueve acciones adicionales, totalizando 10 acciones. En consecuencia, el valor nominal de cada acción pasará de AR $10 a AR $1.
La operación se realizará de manera automática, por lo que los accionistas no deberán realizar ningún trámite para recibir las nuevas acciones, comunicó la compañía.
Horacio Marín, presidente y CEO de YPF afirmó al respecto que “Queremos que cada vez más argentinos puedan ser parte del crecimiento de YPF. El split de la acción es un paso concreto para acercar el mercado de capitales y hacer más accesible la inversión en la compañía”.
Además, la compañía avanza en el desarrollo de una nueva funcionalidad que permitirá comprar acciones de YPF directamente a través de APP YPF, acercando el mercado de capitales a millones de usuarios de su ecosistema digital, se indicó.
Este cambio en el valor nominal reducirá el precio unitario de la acción en el mercado local facilitando el acceso a un universo más amplio de inversores y favoreciendo una mayor liquidez.
La medida no implica cambios en el patrimonio de los accionistas ni en los derechos asociados a sus tenencias, se destacó. La operación implicará pasar de 393.312.793 acciones ordinarias escriturales de $ 10 valor nominal cada una a 3.933.127.930 acciones ordinarias escriturales de valor nominal $ 1 cada una, según la nota presentada a la CNV. Cada acción mantendrá un voto.
El área offshore CAN 200, incorporada por el gobierno nacional al proceso de licitación para la exploración de hidrocarburos en el Mar Argentino, está ubicada a 249 kilómetros de Mar del Plata en su punto más cercano, una distancia que la convierte en una de las áreas de exploración más próximas a la ciudad dentro de la Cuenca Argentina Norte. El bloque, de unos 5.000 kilómetros cuadrados de superficie, es además lindero con el CAN 102, donde YPF y Equinor ya llevaron adelante trabajos exploratorios sin resultados positivos.
Aunque la actividad se desarrollará mar adentro, la cercanía con la costa bonaerense vuelve a poner a Mar del Plata como uno de los principales puntos de referencia para el desarrollo offshore en el país, con los antecedentes de conflicto que ya vivieron en años recientes. El límite más cercano del bloque se encuentra a unos 249 kilómetros del centro de la ciudad, mientras que el extremo más alejado alcanza aproximadamente los 354 kilómetros.
La distancia resulta apenas mayor que la que tiene el CAN 107, otro de los bloques de la Cuenca Argentina Norte que llegó a ser concesionado y cuyo punto más cercano se ubicaba a 196 kilómetros de Mar del Plata. Ese bloque, finalmente, fue devuelto al Estado luego de que las empresas decidieran no continuar con la exploración ante la acumulación de resultados negativos tras las exploraciones sísmicas realizadas.
En cuanto a sus dimensiones, el CAN 200 abarca alrededor de 5.000 kilómetros cuadrados, una superficie que equivale a más de tres veces la extensión del partido de General Pueyrredon, que posee aproximadamente 1.460 kilómetros cuadrados.
Frente a la costa bonaerense
El bloque se encuentra en el sector norte de la Cuenca Argentina Norte, sobre el límite lateral marítimo entre Argentina y Uruguay. Su ubicación lo sitúa frente a distintos municipios de la costa bonaerense.
Tomando una referencia en línea recta, el extremo norte del área queda aproximadamente frente a Punta Médanos, en el Partido de La Costa, mientras que el límite sur se ubica a la altura de La Caleta, en el partido de Mar Chiquita. En consecuencia, la zona de exploración se proyecta mar adentro frente a las costas de Partido de La Costa, Pinamar, Villa Gesell y Mar Chiquita, además de mantenerse relativamente próxima a General Pueyrredon.
Otro dato relevante es que el CAN 200 limita con el bloque CAN 102, concesionado al consorcio integrado por YPF y Equinor, donde se desarrolló una de las primeras perforaciones exploratoria de aguas profundas de la Cuenca Argentina Norte.
Durante 2024, las petroleras llevaron adelante la etapa de explotación sísmica a través del buque panameño Pxgeo2. Si bien los trabajos permitieron obtener una importante cantidad de información geológica sobre la cuenca, las empresas concluyeron que el prospecto no contenía hidrocarburos en volúmenes comercialmente explotables, por lo que no se confirmó un descubrimiento.
La proximidad entre ambas áreas hace que buena parte de la información geológica obtenida en el CAN 102 resulte de interés para evaluar el potencial del nuevo bloque, que ahora buscará atraer inversiones privadas a través de la licitación lanzada por el Gobierno nacional.
De concretarse una futura adjudicación, el CAN 200 pasará a integrar el conjunto de áreas offshore que concentran las expectativas de encontrar nuevos recursos hidrocarburíferos en la plataforma continental argentina, con Mar del Plata como la principal ciudad de referencia logística sobre la costa atlántica.
En la provincia de Buenos Aires continúa la ampliación del plan de infraestructura renovable diagramado por la gobernación de Axel Kicillof con la construcción de ocho nuevos parques solares distribuidos en distintos municipios.
Las iniciativas forman parte de un pan de generación distribuida solar que impulsa el Ministerio de Infraestructura y Servicios Públicos junto con el Foro Regional Eléctrico de la Provincia de Buenos Aires (FREBA), a través del Programa Provincial de Incentivos a la Generación de Energía Distribuida (PROINGED).
¿Dónde están los cinco parques solares ya en construcción?
De los ocho proyectos previstos, cinco ya se encuentran en ejecución en Alberti; 16 de Julio (Azul); Pehuen –Co (Coronel Rosales); Pipinas (Punta Indio); y San Cayetano.
En los parques de San Cayetano y Pehuen-Có se incorporan sistemas de almacenamiento mediante baterías, lo que permite atender demandas específicas de la red eléctrica, mejorar la calidad del servicio y dar respuesta a consumos estacionales.
En total, los cinco parques actualmente en ejecución sumarán una potencia fotovoltaica de 3,5 MW (mega watt) de potencia solar y 2.900 kWh (Kilo Watt hora) de almacenamiento, lo que permitirá aumentar la disponibilidad de energía en localidades con restricciones de abastecimiento a la vez que acompañar el crecimiento de las comunidades a partir de energías renovables.
Los tres parques solares en proceso de licitación
A estas intervenciones se suman tres nuevos emprendimientos en Castilla (Chacabuco), Marisol (Coronel Dorrego) y Gorchs (General Belgrano) que actualmente están en proceso de licitación.
En ese sentido, el parque solar Castilla contará con una potencia de 400 kWp y será operado por la cooperativa eléctrica de Chacabuco. Su incorporación permitirá reforzar el abastecimiento en una zona ubicada en punta de línea, donde las características de la red generan limitaciones en la calidad del servicio. En tanto, el parque solar Marisol dispondrá de una potencia de 200 kWp y estará asociado a un sistema de almacenamiento de 1.500 kWh; y el de Gorchs tendrá una potencia de 400 kWp y un sistema de acumulación de 1.600 kWh, permitiendo aliviar restricciones en una red caracterizada por extensas líneas de distribución y una importante demanda de usuarios rurales e industriales.
Plan de generación de energía solar
El plan de generación distribuida solar tiene como objetivo brindar soluciones energéticas sustentables en localidades con limitaciones de infraestructura eléctrica, especialmente aquellas ubicadas en puntas de línea. Esto significa que se encuentran en el extremo final de la red de transmisión o distribución eléctrica. Al estar al final del tendido, cualquier falla que se produzca en el trayecto previo interrumpe directamente el suministro.
Con la entrada en operación de estas nuevas instalaciones durante 2027, la provincia de Buenos Aires alcanzará un total de 34 parques solares en funcionamiento y una potencia fotovoltaica instalada de 12 MWp, consolidando uno de los programas de generación distribuida renovable más importantes del país.
En su conjunto, estos desarrollos generarán alrededor de 21.000 MWh anuales, energía equivalente al consumo de aproximadamente 7.000 hogares bonaerenses. Además, permitirán evitar la emisión de más de 11.000 toneladas de dióxido de carbono por año.
Los arroyos Saladillo García y el Saladillo Chico desbordaron y cuatro cursos más convergieron en una sola corriente que alcanzó 1.700 metros de ancho al cruzar la Ruta Nacional 3 Sur, justo frente al complejo de TGS.
El 7 de marzo de 2025 el complejo industrial de líquidos derivados del gas natural que Transportadora Gas de Sur tiene en General Cerri, a solo 15 kilómetros de Bahía Blanca, quedó anegado bajo un volumen de agua equivalente al doble de las Cataratas del Iguazú.
Fue un hecho sin precedentes queobligó durante casi dos meses a parar la planta donde se producen más de un millón de toneladas por año de etano, propano, butano y gasolina natural. Cuáles fueron los daños, cómo se recuperaron las instalaciones y de qué se trata el Plan de Adaptación Climática que se puso en marcha.
«Se fortalecieron los planes de emergencia y revisaron los escenarios de respuesta ante eventos climáticos extremos frente a desafíos que, producto de la variabilidad climática, podrían repetirse”, informó la empresa a EconoJournal.
El día de la tragedia
Aquel día cayeron más de 290 milímetros en menos de doce horas sobre Bahía Blanca y su zona de influencia: un evento excepcional con un período de recurrencia superior a los 100 años, según el Servicio Meteorológico Nacional.
Los arroyos Saladillo García y el Saladillo Chico desbordaron y cuatro cursos más convergieron en una sola corriente que alcanzó 1.700 metros de ancho al cruzar la Ruta Nacional 3 Sur, justo frente al complejo de TGS, antes de ingresar a General Cerri, localidad ubicada sobre la Ría de Bahía Blanca y cuya población estuvo entre las más afectadas.
Profesionales del INTA, la Universidad Nacional del Sur (UNS) y el Centro de Recursos Naturales Renovables de la Zona Semiárida (CERZOS, UNS-CONICET) hicieron un diagnóstico del daño y calcularon el caudal del volumen de agua que ingresó a esa zona en particular: 3.675 metros cúbicos por segundo.
“Un volumen que se asemeja al de un gran río nacional en régimen de crecida y equivale a más del doble del flujo promedio de las Cataratas del Iguazú. Esta comparación permite tomar dimensión de la escala del fenómeno, que transformó por un tiempo limitado a una cuenca rural en un sistema fluvial activo de altísimo caudal, con un potencial destructivo considerable sobre infraestructuras, suelos y viviendas”, señalaron en un informe.
El complejo de TGS quedó “completamente anegado”, informó TGS, lo que interrumpió la producción de líquidos del gas natural y redujo temporalmente la capacidad de transporte. Además de costos económicos relevantes, asociados a los propios daños, la interrupción operativa y los gastos de recuperación: la pérdida económica registrada en el ejercicio 2025 fue de 54,3 millones de pesos, parcialmente compensada por cobros de seguros, según informó la empresa en su reporte Ambiente, Social y Gobernanza 2025.
A su lado, sobre el kilómetro 704 de la misma Ruta Nacional 3 Sur, la Termoeléctrica Guillermo Brown (TGB), con 580 MW de potencia instalada, dos turbinas a gas en ciclo abierto y utilizando principalmente gas como combustible, sufrió impactos de magnitud similar y también tuvo que detener sus operaciones.
Recuperación, pérdidas y seguros
La recuperación fue una carrera para TGS. El 14 de marzo, a los siete días de la inundación, se puso en marcha la Planta Compresora Fiat para garantizar el transporte de gas. Diez días después se logró la energización parcial y entró en servicio la Planta Solar. Luego arrancó el primer tren de la Planta Criogénica, con producción de GLP y gasolina. A los 59 días el complejo volvió a operar al 100%. Trabajaron equipos técnicos de TGS llegados de distintos puntos del país junto a más de 150 proveedores y contratistas.
Desde TGS señalaron a EconoJournal que la reconstrucción fue una oportunidad para fortalecer los planes de emergencia: “Se impulsaron estudios específicos de riesgo hídrico junto con la Universidad Nacional del Sur y otros organismos especializados. Estos trabajos permitieron comprender con mayor profundidad el comportamiento de las cuencas y sistemas que confluyen sobre Cerri, identificando medidas para aumentar la resiliencia de las instalaciones y del entorno”.
En términos operativos, el complejo incorporó mejoras en los sistemas de drenaje, redundancias eléctricas y elevación de salas críticas. Todas esas acciones se integran ahora en un Plan de Adaptación Climática 2026-2028, señalaron desde la compañía, alineado con estándares y recomendaciones de la Task Force on Climate-related Financial Disclosures (TCFD), un marco internacional de reporte de riesgos climáticos.
Creado en 2015 por el Consejo de Estabilidad Financiera a pedido del G20, se trata de un marco para que las empresas divulguen de manera transparente cómo el cambio climático puede afectar su desempeño financiero.
El objetivo es organizar esa divulgación en gobernanza, estrategia, gestión de riesgos y métricas y si bien se disolvió en 2023, las recomendaciones fueron absorbidas por nuevos estándares internacionales de reporte de sostenibilidad de la Fundación IFRS, un organismo internacional con sede en Londres que establece normas de reporte financiero y siguen siendo referencia para empresas de todos los sectores, incluido el energético.
La experiencia dejó una lección que va más allá de Bahía Blanca y General Cerri: en un territorio donde la infraestructura energética y la ocurrencia creciente de eventos climáticos extremos conviven, la pregunta que deja un hecho así tal vez no sea si puede llegar a repetirse, sino cuándo.