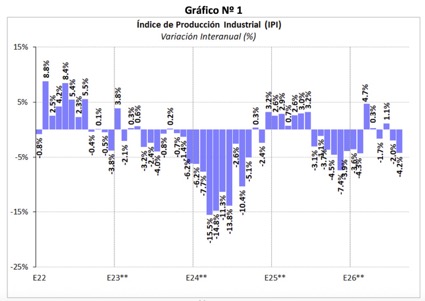
El Índice de Producción Industrial que elabora la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) acumuló en los primeros ocho meses del año una contracción de 1,2% frente al mismo período de 2025, con la metalmecánica, la automotriz y los minerales no metálicos como los sectores más golpeados, mientras la refinación de petróleo, las industrias metálicas básicas y alimentos y bebidas amortiguan la caída. En términos desestacionalizados, la actividad encadena tres meses de retroceso y las señales sugieren el tránsito hacia una nueva fase de contracción. El riesgo país parece acompañar esos datos.
El Índice de Producción Industrial (IPI) de FIEL retrocedió en agosto 4,2% interanual de acuerdo a información preliminar, acumulando en los primeros ocho meses del año una caída de 1,2% en la comparación con el mismo período de 2025.

En el mes, la mayor caída interanual de actividad se tuvo en la rama metalmecánica, arrastrada a la baja por el retroceso en la producción de maquinaria agrícola, autopartes y durables para el hogar. Encadenando catorce meses de contracción, la rama automotriz tuvo en agosto la segunda mayor caída entre los sectores de actividad. En el mes volvieron a retroceder las ventas en el mercado interno y las exportaciones, en un escenario desafiante en el que crecen los patentamientos de vehículos electrificados y marcas extrazona entran en el ranking de las diez más vendidas. La tercer mayor caída de producción en agosto la registró la de minerales no metálicos, en un contexto de retroceso de ventas de insumos para la construcción y de sostenido pesimismo de las firmas del sector respecto a la evolución de la actividad en los próximos meses.
En el otro extremo, los sectores que amortiguan la caída de la actividad industrial –refinación de petróleo, producción de las industrias metálicas básicas y de alimentos y bebidas– han mostrado un avance más moderado en el mes de agosto. En el caso de la refinación de petróleo, se acerca a los niveles récord de cerca dos décadas atrás, mientras que la producción de alimentos y bebidas alcanza el nivel más elevado de producción para un mes de agosto, combinando avances en producción de leche, aceites y faena porcina, mientras la faena vacuna continúa en retroceso en el ciclo de recomposición de rodeos.

Con lo anterior, en los primeros ocho meses del año se profundizó la caída de la actividad industrial, con solo tres ramas mostrando mejoras y con un deterioro en el crecimiento acumulado en la mayor parte de ellas en la comparación con el registro para los primeros siete meses del año.
Riesgo País
Según algunos expertos, la caída de los bonos de la deuda argentina en Nueva York impulsó el Riesgo País. El descenso de hasta el 2,2%, dio como resultado, que el riesgo país superase los 600 puntos básicos por primera vez desde abril. También cayeron las acciones argentinas que cotizan en Wall Street.
El riesgo país había iniciado la semana a 534 puntos básicos, con la llegada de la primavera superó los 628 puntos, una suba del 8,7% y del 22,7% contra octubre. En poco más de dos meses pasó de la zona de 400 puntos básicos a superar los 600 puntos, tras diez ruedas consecutivas al alza.
Crecimiento
El ranking de crecimiento de la economía lo lidera la refinación de petróleo que acumula un aumento de 9,1% en los primeros ocho meses del año en la comparación interanual, igualando el volumen refinado en el mismo período de 2008 y colocándose ligeramente por debajo del alcanzado en 2007. Las industrias metálicas básicas con un avance de 5,6% y la de alimentos y bebidas con un alza de 2,8%, en la comparación con los primeros ocho meses de 2025, completan la nómina de las ramas con mejora de la actividad.
Con un retroceso acumulado entre enero y agosto inferior al promedio se colocan los sectores de insumos químicos y plásticos (−0,7%), el de papel y celulosa (−0,8%) y el de insumos textiles (−0,9%), en todos los casos respecto al nivel alcanzado en los primeros ocho meses de 2025. Por su parte, con una contracción más pronunciada que la del promedio de las actividades se encuentran la metalmecánica (−3,3%), los despachos de cigarrillos (−5,2%), la producción de minerales no metálicos (−6,1%) y la industria automotriz (−17,4%), sobre la misma base de comparación. De este modo, el proceso de petróleo, la producción de alimentos y bebidas y la de las industrias metálicas básicas contienen una caída más profunda de la actividad en lo que va del año, mientras que la producción automotriz, la de la metalmecánica y la de textiles y cuero hacen el mayor aporte a la contracción de la industria.

Desde la perspectiva de los tipos de bienes producidos, en los primeros ocho meses del año, todos registraron un deterioro en la comparación con los niveles de producción alcanzados entre enero y julio pasado. Los bienes de consumo no durable lideran el ranking con un crecimiento de 1,8%, recortando el crecimiento acumulado, pero sosteniéndose en un récord para los primeros ocho meses del año. La producción de bienes de uso intermedio redujo la mejora acumulada hasta 0,5% entre enero y agosto y en la comparación con el mismo período de 2025. Por su parte, los bienes de capital registran un retroceso de 6,9% y los de consumo durable una caída del 9,4%, en ambos casos sobre la misma base de comparación. Con lo anterior, los bienes de consumo no durable y los bienes de uso intermedio redujeron su contribución para contener la contracción de la actividad.
En términos desestacionalizados, la producción industrial del mes de agosto tuvo un retroceso de 0,9% respecto al mes anterior, encadenando tres meses de caída. Las señales respecto a la sostenibilidad de la recuperación de la producción industrial iniciada en noviembre de 2025 indican que esta se habría interrumpido en abril pasado, desde cuando la actividad cae con un ritmo que supera el registrado en la mitad de los episodios recesivos de la industria desde 1980, de acuerdo al relevamiento de FIEL.

la industria tuvo en agosto un retroceso interanual por segundo mes, que resultó el mayor desde febrero pasado y combinó una moderada mejora entre los líderes del ranking de crecimiento –refinación de petróleo, industrias metálicas básicas y alimentos y bebidas– con fuertes retrocesos en los sectores más rezagados –industria automotriz, minerales no metálicos y metalmecánica–, profundizando la divergencia sectorial observada en meses previos. En la medición ajustada por estacionalidad y en la comparación con el mes de julio la actividad se recortó, anotando tres meses en caída. Las señales de sostenibilidad de la recuperación se muestran en retroceso desde mayo y con fuerte deterioro en el mes de agosto, sugiriendo el tránsito hacia una nueva fase de contracción de la industria.

0 comments
Write a comment