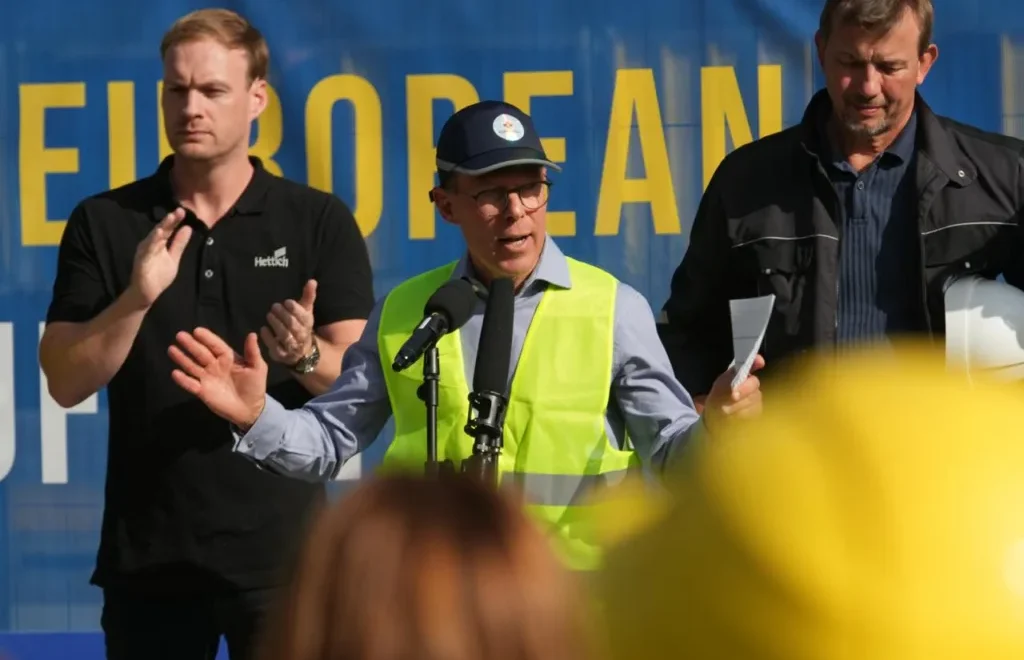

Budapest, Hungría — La asociación Eurometal, que representa al sector europeo de distribución e intermediación de acero, tubos y metales, lideró el pasado 7 de septiembre una marcha en Bruselas para la Competitividad Industrial. EconoJournal dialogó con Alexander Julius, presidente de la asociación, sobre el peso de los costos energéticos, la competencia de Estados Unidos y Asia, y el riesgo de que las nuevas inversiones industriales comiencen a localizarse fuera de Europa. “Los clientes industriales siguen afrontando precios minoristas de electricidad y gas sustancialmente superiores a los niveles previos a la crisis y a los que pagan sus competidores”, aseguró.
La asociación representa a unas 3.500 empresas -en su mayoría pequeñas y medianas- que generan alrededor de 100.000 empleos directos y suministran aproximadamente el 60% del acero que llega a más de un millón de clientes industriales y del sector de la construcción en Europa.
El precio del gas es una de las mayores preocupaciones de la entidad. El viernes cerró a 79 €/MWh, tensionando el mercado eléctrico, el cual ya arrastraba precios altos desde el año pasado. En 2025, el precio promedio de la electricidad para consumidores no domésticos de la Unión Europea, con un consumo anual de entre 500 y 2.000 MWh, se ubicó en 0,1837 €/kWh, según Eurostat. Si bien hubo una leve recuperación desde los 0,1987 €/kWh del segundo semestre del 2022 (año en el que comenzó la invasión rusa a Ucrania) el mercado eléctrico europeo está lejos de volver a la normalidad, teniendo en cuenta que durante el 2020 el precio rondaba los 0,125 €/kWh.
La Agencia Internacional de Energía (IEA) también advirtió que “los precios para las industrias de alto consumo energético en 2025 continuaron siendo, en promedio, aproximadamente el doble que en Estados Unidos y más del 50% superiores a los de China e India”. Esta pérdida de competitividad, con el precio de la energía como uno de los factores causantes, se convirtió en una de las principales preocupaciones de la industria europea.
Energía cara, importación, relocalización y el riesgo de perder inversiones
—¿Cuál es el estado actual de la industria europea del acero en términos de capacidad instalada y empleo?
—La producción de acero bruto en la UE cayó a un mínimo histórico de 125,8 millones de toneladas en 2025. Desde 2019, Europa ha perdido aproximadamente 34 millones de toneladas en términos de producción y utilización de la capacidad. En consecuencia, la utilización de la capacidad se mantiene muy por debajo del nivel requerido para una industria intensiva en capital, que por lo general necesita operar por encima del 85% aproximadamente para seguir siendo competitiva.
El impacto en el empleo suele producirse con cierto desfase temporal. Inicialmente, las empresas reducen los turnos y la jornada laboral, y aplazan la contratación y las inversiones. Los cierres y la pérdida definitiva de puestos de trabajo llegan más tarde. Por tanto, una baja utilización de la capacidad hoy en día constituye una señal de alerta importante sobre el empleo futuro.
—¿Los precios de la energía siguen restándole competitividad a la industria?
—Los precios han bajado desde un pico excepcional provocado por la crisis, pero descender desde niveles de emergencia no equivale a recuperar la competitividad internacional. Si bien los precios mayoristas europeos se han estabilizado, los clientes industriales siguen afrontando precios minoristas de electricidad y gas sustancialmente superiores a los niveles previos a la crisis y a los que pagan sus competidores. La factura industrial final también incluye los costos de red, impuestos, tasas y el costo del carbono. Además, Europa sigue dependiendo estructuralmente de los combustibles importados y expuesta a los precios mundiales del GNL.
Esta situación es especialmente grave porque la transición hacia una producción de acero baja en carbono requiere mucha más electricidad y, en algunos procesos de fabricación, hidrógeno renovable o bajo en carbono. Europa insta a las empresas a electrificar sus procesos precisamente cuando la electricidad constituye una de sus mayores desventajas competitivas. Si no se resuelve esta contradicción, las inversiones en descarbonización se retrasarán o se destinarán a otras regiones.

—¿Se están redirigiendo ya las inversiones fuera de Europa debido a los costos energéticos?
—Sí, aunque la deslocalización industrial rara vez se produce como un simple traslado de una fábrica completa. Por lo general, adopta la forma de cierre de capacidad europea, suspensión de inversiones en Europa y abastecimiento del mismo mercado desde un centro de producción de menor costo fuera de la UE. Un ejemplo claro es Vallourec, el fabricante francés de tubos de acero sin costura. La empresa cerró sus operaciones de laminación en Düsseldorf y Mülheim, Alemania, y trasladó la producción de los artículos que allí se fabricaban a su centro industrial en Brasil. El cierre afectó a unos 1.500 trabajadores, incluidos 835 empleados que posteriormente recibieron ayudas del Fondo Europeo de Adaptación a la Globalización. Vallourec declaró que abastecer a los mercados internacionales de petróleo y gas desde Brasil resultaba mucho más rentable que producir en Alemania.
Una tendencia más reciente —y potencialmente más perjudicial— es que las empresas mantienen su presencia en Europa, pero ubican la nueva capacidad de producción en otros lugares. ArcelorMittal, por ejemplo, decidió en 2025 no llevar a cabo las inversiones previstas en instalaciones de hierro de reducción directa (DRI) de bajas emisiones y hornos de arco eléctrico en Bremen y Eisenhüttenstadt, a pesar de la propuesta de ayudas públicas alemanas por valor de 1.300 millones de euros. La empresa aludió explícitamente a los precios de la electricidad y a la falta de un entorno económico y normativo viable.
Eurometal también ha mantenido un estrecho contacto con numerosos fabricantes de toda la cadena de valor europea del acero y los metales. En estos intercambios, las empresas nos han comunicado que han detenido o aplazado inversiones en la UE y que están considerando ubicar su futura capacidad fuera de Europa. La tendencia es inequívoca y profundamente preocupante.
—¿Qué rol tienen hoy los costos de electricidad y gas frente a la competencia con Estados Unidos, China o India?
—No existe un porcentaje único y significativo aplicable a todos los fabricantes o procesadores de acero. Lo relevante es que, incluso cuando la energía no representa el mayor costo individual, el sobreprecio europeo afecta a todas las fases de la cadena: fabricación del acero, laminado, tratamiento térmico, transformación, transporte y reciclaje. Dicho sobrecosto se acumula en el precio del producto final. En el caso de productos estandarizados que se comercializan internacionalmente y tienen márgenes reducidos, una desventaja de costos relativamente pequeña puede determinar dónde se adjudica un pedido o dónde se realiza una inversión. Europa no puede dar por sentado que la eficiencia medioambiental bastará por sí sola para compensar una base de costos estructuralmente más elevada.
Los costos del gasoil y del transporte también constituyen una parte importante del problema de competitividad. Los productos siderúrgicos y metálicos son pesados, y los distribuidores y procesadores europeos dependen en gran medida del transporte por carretera. Por tanto, la competitividad energética debe evaluarse teniendo en cuenta el costo industrial total —incluidos la electricidad, el gas natural y los combustibles para transporte— y no sólo los precios de la electricidad.
—¿Cuáles serían, entonces, los otros factores que explican la tendencia negativa para la industria?
—Se trata de un problema de competitividad acumulativa. La energía es una de las causas estructurales más importantes, especialmente en el caso del acero primario, los metales no ferrosos, el tratamiento térmico y otros procesos que consumen mucha energía. La débil demanda también es importante: los sectores europeos usuarios de acero se contrajeron nuevamente en 2025, y la demanda de acero se mantiene alrededor de 10 millones de toneladas por debajo de su nivel de 2019. Al mismo tiempo, las importaciones de productos transformados con uso intensivo de acero se duplicaron con creces entre 2010 y 2024, alcanzando más de ocho millones de toneladas.
La carga regulatoria de Europa es otro componente. Las empresas europeas enfrentan costos de carbono, informes de sostenibilidad, requisitos de productos y obligaciones administrativas cada vez mayores que muchos competidores extranjeros no enfrentan. Cada medida puede tener un objetivo legítimo, pero su costo combinado y la velocidad de implementación no se han evaluado adecuadamente. Por lo tanto, el problema no es energía versus regulación versus comercio. Es la combinación de altos precios de la energía, reglas asimétricas, importaciones a precios injustos, demanda débil y lentitud en la concesión de permisos lo que hace que la inversión en Europa sea cada vez más difícil.
—¿Cuál sería la solución a esta problemática para Eurometal? ¿Pueden los subsidios y las tarifas especiales restaurar la competitividad?
—Durante la manifestación de Eurometal en Bruselas nuestro mensaje fue precisamente que la industria europea no pide subsidios ni un trato especial. Pedimos unas condiciones de competencia equitativas que permitan a las empresas europeas competir en igualdad de condiciones. Los fabricantes europeos cumplen con algunas de las normas más exigentes del mundo en materia medioambiental, social, de contabilidad de carbono y de producto. Estos requisitos conllevan costos. Sin embargo, Europa sigue importando productos acabados y semielaborados de países donde los productores no siempre afrontan obligaciones, costos de carbono o requisitos de transparencia equivalentes. Esto genera un desequilibrio fundamental. Proteger el acero en su fase primaria resulta insuficiente si los productos transformados que contienen grandes cantidades de acero pueden entrar en Europa sin estar sujetos a obligaciones equivalentes en materia de carbono, trazabilidad y normativa. Lo que Europa necesita es un sistema energético estructuralmente competitivo y unas condiciones de comercio justo. Las medidas comerciales y las normas sobre el carbono deben abarcar los productos transformados pertinentes y evitar la elusión de la normativa.
El desafío hacia el próximo invierno
De cara al invierno 2026/2027, desde Eurometal advierten que el desafío ya no pasa únicamente por garantizar el abastecimiento energético, sino por asegurar que la industria pueda acceder a la energía a precios que le permitan competir internacionalmente. La asociación también puso el foco en acelerar las medidas destinadas a equiparar las condiciones entre los fabricantes europeos y los productos importados.
En ese sentido, Julius valoró la reciente posición adoptada por el Parlamento Europeo para ampliar el Mecanismo de Ajuste en Frontera por Carbono (CBAM) a determinados productos transformados intensivos en acero y aluminio, aunque advirtió que el calendario previsto -a partir del 2028- resulta demasiado lento frente a las decisiones de inversión que las empresas deben tomar actualmente.
, Carla Mastroianni
0 comments
Write a comment