La transición hacia sistemas de transporte más eficientes y con menor impacto ambiental sumó un nuevo capítulo en la Argentina. MetroENERGÍA se convirtió en la empresa responsable del abastecimiento de gas natural para la primera operación de transporte público del país integrada en su totalidad por colectivos propulsados a GNC.
El proyecto, desarrollado junto a Metropol, comenzó a materializarse con la incorporación de las primeras 11 unidades que ya prestan servicio en la línea 109 y prevé completar la renovación de la flota con un total de 150 vehículos durante los próximos meses.
El gerente de Desarrollo Comercial Grandes Clientes y Otros Negocios de MetroENERGÍA, Pablo De Cicco, señaló que “este proyecto demuestra el potencial del gas natural como una alternativa eficiente, competitiva y de menor impacto ambiental para la movilidad urbana. Nuestro desafío es acompañar a los operadores con soluciones energéticas confiables que les permitan desarrollar sus operaciones con previsibilidad y continuidad”.
Para hacer posible esta operación, MetroENERGÍA garantizó el suministro continuo de gas natural a la estación de carga exclusiva que abastece a la flota, en el barrio porteño de Barracas, asegurando la disponibilidad energética que requiere un servicio esencial como el transporte público.
La iniciativa representa un avance significativo para la incorporación de combustibles alternativos en el transporte de pasajeros y abre nuevas oportunidades para acelerar la transformación energética de las flotas urbanas y de larga distancia.
Una solución integral para la movilidad
Además del suministro de gas natural, MetroENERGÍA acompaña a operadores de flotas y estaciones de servicio con soluciones diseñadas para responder a las exigencias operativas del sector mediante el abastecimiento, la planificación y la gestión energética.
La compañía desarrolla proyectos orientados a optimizar la movilidad de personas, el transporte de cargas y la logística, con foco en la eficiencia operativa, la reducción de costos y la continuidad del servicio.
“La transformación del transporte requiere alianzas estratégicas y una visión de largo plazo. Nuestro objetivo es impulsar soluciones que combinen competitividad, confiabilidad y sustentabilidad para acompañar la evolución del sector y las nuevas demandas de movilidad”, afirmó Mariano Luzuriaga, jefe de Desarrollo Comercial Grandes Clientes y Otros Negocios de MetroENERGÍA.
Principal comercializadora de gas natural del país
MetroENERGÍA es la principal comercializadora de gas natural de la Argentina. Con acceso a todas las cuencas productivas y capacidad de transporte firme, articula toda la cadena de valor del gas, desde el punto de ingreso al sistema de transporte hasta el consumo final, para garantizar un abastecimiento continuo y confiable durante los 365 días del año.
La compañía abastece a industrias, usinas generadoras de energía y estaciones de GNC en todo el territorio nacional, diseñando contratos y soluciones adaptadas a las necesidades de cada operación.
De Cicco explicó que la propuesta de MetroENERGÍA “integra gestión comercial, despacho propio, planificación de la demanda y asesoramiento técnico para asegurar continuidad operativa, previsibilidad y eficiencia energética”.
Integrada por MetroGAS (95 %) e YPF (5 %), MetroENERGÍA comercializa hasta 12 millones de metros cúbicos diarios de gas natural y, desde 2025, también exporta gas a Brasil, con lo que consolida su estrategia de expansión regional.
Con este proyecto junto a Metropol, la compañía reafirma su apuesta por el desarrollo de nuevas soluciones energéticas para la movilidad y su compromiso con un modelo de transporte más eficiente, competitivo y sustentable, se destacó.
Acerca de MetroGAS
Constituida en 1992, MetroGAS es una de las empresas prestadoras de servicios públicos más importantes del país, líder en el sector de distribución de gas natural. Por la cantidad de Clientes que posee -2.250.000 aproximadamente- es la tercera distribuidora del continente sudamericano.
Su área de gestión abarca una superficie de 2.150 km2, comprende las redes de distribución de la Ciudad Autónoma de Buenos Aires y de los partidos del Gran Buenos Aires: Avellaneda, Lanús, Lomas de Zamora, Quilmes, Berazategui, Almirante Brown, Florencio Varela, Esteban Echeverría, Ezeiza, Presidente Perón y San Vicente.
La transición hacia sistemas de transporte más eficientes y con menor impacto ambiental sumó un nuevo capítulo en la Argentina. MetroENERGÍA comenzó a abastecer de gas natural a la primera operación de transporte público del país integrada en su totalidad por colectivos propulsados a Gas Natural Comprimido (GNC), un proyecto impulsado junto a Metropol que busca transformar la movilidad urbana mediante el uso de combustibles más limpios.
La iniciativa comenzó a materializarse con la incorporación de las primeras 11 unidades que ya prestan servicio en la línea 109, mientras que durante los próximos meses se avanzará con la renovación total de la flota hasta alcanzar 150 vehículos impulsados a GNC.
Suministro continuo de gas
Para garantizar la operación, MetroENERGÍA asegura el suministro continuo de gas natural a una estación de carga exclusiva ubicada en el barrio porteño de Barracas, desde donde se abastecen las unidades. El esquema busca brindar previsibilidad energética a un servicio esencial como el transporte público y demostrar la viabilidad del gas natural como alternativa para la descarbonización de la movilidad urbana, según detallaron desde la compañía.
“Este proyecto demuestra el potencial del gas natural como una alternativa eficiente, competitiva y de menor impacto ambiental para la movilidad urbana. Nuestro desafío es acompañar a los operadores con soluciones energéticas confiables que les permitan desarrollar sus operaciones con previsibilidad y continuidad”, señaló Pablo De Cicco, gerente de Desarrollo Comercial Grandes Clientes y Otros Negocios de MetroENERGÍA.
La puesta en marcha de esta flota representa un paso relevante para la incorporación de combustibles alternativos en el transporte de pasajeros y abre nuevas oportunidades para acelerar la transformación energética tanto en servicios urbanos como en operaciones de larga distancia.
Soluciones energéticas para el transporte
Además del suministro de gas natural, MetroENERGÍA ofrece soluciones integrales para operadores de flotas y estaciones de servicio, que incluyen abastecimiento, planificación y gestión energética adaptadas a las necesidades operativas del sector.
La compañía desarrolla proyectos enfocados en la movilidad de personas, el transporte de cargas y la logística, con el objetivo de mejorar la eficiencia operativa, reducir costos y garantizar la continuidad del servicio.
“La transformación del transporte requiere alianzas estratégicas y una visión de largo plazo. Nuestro objetivo es impulsar soluciones que combinen competitividad, confiabilidad y sustentabilidad para acompañar la evolución del sector y las nuevas demandas de movilidad”, afirmó Mariano Luzuriaga, jefe de Desarrollo Comercial Grandes Clientes y Otros Negocios de MetroENERGÍA.
El principal comercializador de gas natural del país
MetroENERGÍA se posiciona como la principal comercializadora de gas natural de la Argentina. Con acceso a todas las cuencas productivas y capacidad de transporte firme, la empresa articula toda la cadena de valor del gas, desde el ingreso al sistema de transporte hasta el consumo final, con el objetivo de garantizar abastecimiento continuo durante todo el año.
La compañía suministra gas natural a industrias, centrales de generación eléctrica y estaciones de GNC en todo el territorio nacional, mediante contratos y soluciones diseñadas de acuerdo con los requerimientos específicos de cada cliente.
Según explicó De Cicco, la propuesta de valor de la empresa integra gestión comercial, despacho propio, planificación de la demanda y asesoramiento técnico para asegurar continuidad operativa, previsibilidad y eficiencia energética.
Integrada por MetroGAS, con una participación del 95%, e YPF, con el 5% restante, MetroENERGÍA comercializa hasta 12 millones de metros cúbicos diarios de gas natural. Además, desde 2025 exporta gas a Brasil, consolidando una estrategia de expansión regional.
Con el desarrollo de este proyecto junto a Metropol, la compañía refuerza su apuesta por nuevas soluciones energéticas para la movilidad y su compromiso con un modelo de transporte más eficiente, competitivo y sustentable.
Carlos Quintriqueo de ATE cuestionó el acta entre Neuquén e YPF por el GNL.
El gobierno de Rolando Figueroa llegará a la sesión del miércoles con los votos necesarios para ratificar por ley el acuerdo con YPFque le dará condiciones promocionales para el desarrollo del GNL, pero en un contexto de tensión con los sindicatos estatales. Las organizaciones cuestionaron el esquema de regalías diferenciales que contiene el proyecto, la estabilidad fiscal por 30 años y anunciaron un paro con movilización a la Legislatura.
«El acuerdo prioriza la viabilidad y atracción del proyecto sobre la captura de renta provincial», planteó ATE en un documento que esta semana llevó a los diputados.
El miércoles, integrantes de la conducción de este sindicato junto al gremio docente ATEN, el de los universitarios Adunc y el de los trabajadores judiciales, Sejun, entre otros, solicitaron una reunión con legisladores para plantear sus diferencias con el proyecto. Fueron recibidos por tres representantes de la oposición.
El planteo de los sindicatos estatales, que concentran un tercio de los puestos de trabajo de la provincia y el 60% del gasto público, es similar al que hicieron desde las bancadas de Unión por la Patria, el FIT, Democracia Neuquén y la UCR, cuyos miembros anticiparon su voto en contra en el recinto.
Puntualmente, la crítica es sobre el esquema de regalías que permitirán flexibilizar el porcentaje que cobrará la provincia a través de bandas que oscilarán entre el 7,5%, el 10% o el 12% según sea la rentabilidad del proyecto. También el otorgamiento de estabilidad fiscal por 30 años y la exención del pago del Impuesto a los Sellos sobre el acta acuerdo.
«Nunca pasó en la provincia que se resignen regalías, hemos visto otro tipo de contratos de promoción como el de YPF y Chevron, pero nunca algo como esto», afirmó a EN/CLAVE el secretario general de ATE, Carlos Quintriqueo.
Y añadió que ni el gobierno ni los diputados del oficialismo «pueden explicar cómo se llega a esa banda del 7,5%». Uno de los reclamos durante el tratamiento en comisiones fue que se explique por qué el proyecto no sería rentable con los porcentajes actuales.
Las críticas al acta con YPF
El documento que elaboró el sindicato enumera lo que considera «omisiones» del acta entre Neuquén y la petrolera nacionalizada. Una de las mencionadas es que no hay una cláusula de contenido local obligatorio mínimo para la mano de obra o la contratación de pymes.
Durante la exposición que hicieron en la Legislatura los ministros Gustavo Medele (Energía) y Guillermo Koenig (Economía), se aseguró que las empresas se deberán ajustar a las leyes existentes de la provincia como la de Compre Neuquino y el programa Emplea Neuquén, que exige un 70% de contratación de trabajadores locales.
Por otra parte, la organización cuestionó que el acuerdo con YPF no contenga «compromisos de procesamiento local de condensados» para agregar valor a nivel provincial.
Según viene explicando el presidente y CEO de YPF, Horacio Marín, en Neuquén se hará una planta de separación de gases y condensados, similar a la que Compañía Mega tiene en Loma La Lata, mientras que la planta fraccionadora estará en Punta Colorada.
Desde ATE alertaron también la «ausencia de un esquema de participación provincial en el capital del proyecto». Esto porque, a diferencia de otras negociaciones que encaró el gobierno de Rolando Figueroa con operadoras, en estas concesiones no se incluyó el «carry» para la petrolera provincial GyP.
Por último, los dirigentes plantearon que el acuerdo no contiene un mecanismo de revisión frente a un cambio de control accionario en YPF ni una cláusula de trato más favorable. «No se protege el estándar provincial frente a acuerdos futuros con otras operadoras», advirtieron.
La mayoría de Figueroa y la paritaria que viene
El oficialismo defendió este acuerdo como un nuevo «hito fundacional» para la provincia, a la medida de lo que significó el inicio de la explotación en Vaca Muerta con la concesión de Loma Campana a YPF y Chevron.
El martes pasado logró dictar los tres despachos que necesitaba al unificar las comisiones de Asuntos Constitucionales, Energía y Presupuesto en un plenario. El miércoles 24, la ley será sometida a votación en general en el recinto.
Se espera que reúna aval de unas 25 bancas sobre un total de 35.
Los principales sindicatos públicos como ATE y ATEN anunciaron que ese día realizarán un paro de 24 horas y se trasladarán a la Legislatura. Aunque, a priori, la movilización no pareciera de la magnitud del 2013, cuando se aprobó el acuerdo con YPF para el inicio de la explotación no convencional en Loma Campana también hubo oposición de gremios estatales y organizaciones sociales.
En este caso, la presión tiene como trasfondo la próxima convocatoria del gobierno de Figueroa a discutir el aumento salarial del segundo semestre. El gremio pedirá que sea en los primeros días de julio.
Quintriqueo, quien participó en las elecciones del 2025 como candidato a senador y viene trabajando con su partido Más por Neuquén en recorridas por toda la provincia, anticipó que irán «por una recuperación» de los sueldos. Es decir, no solamente la continuidad de las subas trimestrales atadas al Índice de Precios al Consumidor (IPC) como tienen hasta ahora.
El planteo del gremio será que la Provincia tiene recursos disponibles o, de lo contrario, no habría flexibilizado las condiciones para captar renta del futuro proyecto GNL.
La puesta en marcha del RIGI aceleró un portafolio de inversiones que abarca petróleo, gas, minería, litio y energía eléctrica. El eje de discusión ya no pasa por la disponibilidad de capital, sino por la capacidad del sistema productivo para acompañar el ritmo de ejecución que exigen los proyectos: infraestructura, equipamiento, servicios, logística y obra en plazos cada vez más exigentes.
En ese contexto, el II Congreso Inverso en Energía y Minería: El Mapa de la Demanda 2026/2027, que se realizará el 5 de agosto en Buenos Aires, se convierte en el espacio donde los proyectos explican qué necesitan y cuándo lo necesitan.
El formato invierte la lógica tradicional: no habrá paneles institucionales, sino directores de Supply Chain, gerentes de compras y responsables de abastecimiento de los desarrollos más relevantes del país, incluyendo upstream, midstream, minería, litio, generación eléctrica y transporte.
El objetivo es claro: alinear la capacidad industrial con la demanda efectiva de inversión. Los equipos de procura detallarán qué obras ingresan en fase crítica, qué equipamiento es determinante para cumplir cronogramas y dónde aparecen los cuellos de botella que pueden frenar la ejecución.
La agenda cruza Oil & Gas, minería, renovables y energía eléctrica, con foco en subestaciones, líneas de alta tensión, parques renovables, sistemas de almacenamiento y equipamiento electromecánico.
Eficiencia, datos y trazabilidad para un ciclo de inversión acelerado
La jornada incorporará una plataforma de analítica avanzada orientada a estandarizar la homologación de proveedores, reducir costos de procura y mejorar la trazabilidad de la cadena de suministro. En un escenario donde la productividad en yacimientos, minas, parques de generación y sistemas eléctricos define la viabilidad económica de los proyectos, disponer de información integrada se vuelve un requisito operativo.
El Congreso Inverso es el espacio donde los anuncios de inversión se traducen en requerimientos concretos: movimiento de equipos, contratación de servicios, ampliación de infraestructura, ingeniería de detalle, logística especializada y obras eléctricas de alta complejidad. La convocatoria reúne a los proveedores industriales que sostienen la operatividad de los verticales energéticos y mineros, y los coloca frente a quienes fijan las prioridades de compra del próximo bienio.
Las proyecciones para 2026 anticipan un cambio de escala en la generación de divisas por parte del sector energético y minero. Ambos complejos se consolidan como los principales motores del superávit comercial previsto para este año, en un contexto de mejora del perfil crediticio del país y de mayor disponibilidad de dólares comerciales.
De acuerdo con estimaciones privadas, las exportaciones totales alcanzarían USD 101.100 millones en 2026, impulsadas por tres vectores simultáneos: energía, minería y agro. Dentro de ese esquema, el aporte energético y minero explica más de un tercio del incremento exportador respecto de 2025.
En el caso del sector energético, las ventas externas proyectadas ascienden a USD 18.330 millones, lo que implica un aumento de USD 7.230 millones frente al año anterior. El saldo energético positivo alcanzaría USD 15.300 millones, reflejo del crecimiento de la producción de petróleo y gas, de la expansión de la infraestructura de transporte y del incremento de los despachos de crudo y líquidos hacia mercados regionales y extrarregionales.
El sector minero, impulsado por el litio y los metales, también muestra una aceleración significativa. Las exportaciones alcanzarían USD 11.000 millones, con un incremento interanual de USD 2.891 millones. La entrada en operación de nuevos proyectos de litio y la mayor producción de oro y plata explican la expansión del complejo, que se posicionan como el segundo generador de divisas después del agro.
.
El desempeño de ambos sectores se complementa con una campaña agrícola de gran volumen, pero la novedad estructural del año es la magnitud del aporte energético y minero. La combinación de mayor producción física, ampliación de infraestructura, precios internacionales favorables y demanda sostenida permite proyectar un superávit comercial de USD 21.240 millones, casi el triple del registrado en 2025.
Este escenario se desarrolla en paralelo a una mejora en los indicadores financieros. El riesgo país descendió a 438 puntos, su nivel más bajo en ocho años, tras las mejoras de calificación crediticia otorgadas por Fitch y Standard & Poor’s. El mercado espera que Moody’s replique esa tendencia en las próximas semanas, lo que reforzaría la percepción de menor riesgo soberano.
La dinámica del frente externo se convierte así en el principal amortiguador macroeconómico del año. La disponibilidad de divisas provenientes de energía y minería permite sostener la estabilidad cambiaria, mejorar el perfil crediticio y ampliar la capacidad de pago del país, en un contexto de política monetaria restrictiva y escasez de pesos para la reactivación interna.
El aporte simultáneo de Vaca Muerta, el litio y los metales configura un escenario inédito para la economía argentina. La magnitud de los flujos proyectados para 2026 marca un punto de inflexión en la estructura exportadora y refuerza el rol estratégico de la energía y la minería dentro del equilibrio macroeconómico del país.
La etapa actual del desarrollo de Vaca Muerta está definida por un cambio estructural: la competitividad del recurso dejó de depender del costo del gas en boca de pozo y pasó a estar condicionada por la capacidad del sistema para procesarlo, acondicionarlo, transportarlo y transformarlo.
En este esquema, el midstream se convierte en el activo estratégico que determina la escala posible de crecimiento de la cuenca y el nivel de valor agregado que puede capturar la economía argentina.
Argentina posee uno de los costos de gas más bajos del mundo, con valores cercanos a los USD 4 por millón de BTU, entre 2,5 y 4 veces por debajo del promedio internacional.
Esta ventaja abre una oportunidad industrial basada en la disponibilidad de un insumo abundante y competitivo. Sin embargo, la limitación ya no reside en la producción de moléculas, sino en la infraestructura necesaria para procesarlas y transformarlas en productos petroquímicos y energéticos de mayor valor.
El gas asociado a la producción de petróleo en Vaca Muerta contiene entre 25% y 30% de líquidos, frente al 10% típico de un gas estándar internacional. Esta composición exige plantas de separación y acondicionamiento para cumplir con las especificaciones de calidad de los gasoductos troncales.
.
Sin esa capacidad, el gas no puede ser inyectado en la red y la producción de petróleo queda restringida. El midstream deja así de ser un segmento complementario y pasa a funcionar como el viabilizador técnico del crecimiento del upstream.
Los proyectos de procesamiento impulsados por TGS y Compañía Mega representan la infraestructura crítica de esta etapa. El desarrollo de NGLs de TGS, con una inversión cercana a los USD 3.000 millones, y la ampliación de Mega, estimada en USD 650 millones, permiten separar propano, butano, gasolina natural y etano, además de acondicionar el gas residual para consumo interno o futura licuefacción.
La expansión del fraccionamiento en Bahía Blanca evitó un cuello de botella y habilitó un incremento en el transporte desde Neuquén.
El etano aparece como un componente estratégico dentro del nuevo paradigma. La ingeniería de los proyectos actuales está diseñada para ser “ethane‑ready”, lo que permite incorporar su extracción sin alterar la fase principal de procesamiento.
La discusión central es si Argentina debe exportarlo como commodity —una logística rígida que requiere barcos especializados y compradores con infraestructura específica— o utilizarlo como insumo para desarrollar una industria petroquímica local capaz de producir polietileno y otros derivados de mayor valor agregado.
La comparación internacional muestra la magnitud del desafío. El hub de Mont Belvieu, en Estados Unidos, se convirtió en referencia global por su flexibilidad logística, almacenamiento subterráneo y capacidad de conexión con múltiples mercados. Argentina no posee esa escala, pero cuenta con una ventaja estructural: el costo del recurso.
.
Las exportaciones actuales de GLP desde Bahía Blanca funcionan como una etapa de aprendizaje operativo para avanzar hacia mercados más complejos, como el del etano, en un contexto en el que Estados Unidos concentra más del 85% de la oferta global y la producción mundial creció más del 140% desde 2015.
El polo petroquímico y el puerto de Bahía Blanca constituyen el núcleo operativo del sistema. Allí se procesan fertilizantes, GLP, etano y materias primas industriales que permiten transformar parte de la producción de Vaca Muerta en productos de mayor valor.
La próxima fase requiere construir escala industrial mediante esquemas de cooperación entre empresas —incluidos crackers colaborativos— que permitan alcanzar dimensiones competitivas en el mercado global.
Argentina combina tres elementos poco frecuentes: recursos abundantes, costos competitivos y una posición geopolítica favorable en un contexto internacional que prioriza la seguridad energética.
Pero la captura de valor dependerá de la capacidad para expandir el midstream, procesar líquidos, desarrollar infraestructura y transformar moléculas en productos industriales. En este escenario, la infraestructura de procesamiento y transporte deja de ser un soporte operativo y pasa a funcionar como el factor que determina cuánto valor puede capturar el país del desarrollo de Vaca Muerta.
El proyecto Vicuña, integrado por los yacimientos Josemaría y Filo del Sol en la provincia de San Juan, obtuvo la recomendación técnica para ingresar al Régimen de Incentivo para Grandes Inversiones (RIGI) y avanzó hacia su formalización administrativa. La iniciativa, desarrollada por BHP y Lundin Mining, contempla una inversión inicial de USD 9.700 millones y un desembolso total estimado en USD 18.000 millones a lo largo de su ciclo de construcción y operación.
Se trata del mayor proyecto minero en evaluación en la Argentina y uno de los desarrollos de cobre de mayor escala en la región andina.
El ingreso al RIGI otorga estabilidad fiscal, aduanera y cambiaria por treinta años, además de un marco específico para importación de bienes de capital y operación mediante un Vehículo de Proyecto Único.
La recomendación del Comité Evaluador confirma que el proyecto cumplió los requisitos técnicos y regulatorios establecidos por la Ley 27.742, quedando pendiente la resolución administrativa que formalizará su adhesión. La escala del desarrollo posiciona a San Juan como el principal polo de cobre del país y consolida al régimen como instrumento para atraer inversiones superiores a los USD 1.000 millones.
En paralelo, el Banco Mundial aprobó dos garantías financieras destinadas a mejorar el acceso de la Argentina a créditos comerciales. El esquema permite cubrir hasta el 95% del servicio de deuda de los préstamos que se negocien con bancos privados, reduciendo el costo financiero y ampliando las posibilidades de obtener financiamiento en mejores condiciones.
El mecanismo se integra a una estrategia más amplia que incluye negociaciones con otros organismos multilaterales para ordenar vencimientos y recomponer el perfil de deuda.
.
La coincidencia temporal entre la aprobación técnica de Vicuña y la habilitación de garantías por parte del Banco Mundial aporta dos señales simultáneas para la estrategia económica del Gobierno: inversión extranjera directa de gran escala y respaldo multilateral para mejorar el acceso al financiamiento.
En conjunto, ambos movimientos refuerzan la disponibilidad de capital para proyectos exportadores y amplían las herramientas para gestionar compromisos financieros en un contexto de restricciones de divisas.
El desarrollo de Vicuña requerirá infraestructura eléctrica, logística y de servicios de gran magnitud, mientras que las garantías multilaterales permitirán negociar condiciones más favorables en el mercado financiero. La combinación de inversión real y financiamiento soberano configura un escenario en el que la estabilidad normativa y la disponibilidad de capital se convierten en variables centrales para la evolución de la macroeconomía argentina.
La producción de petróleo en Argentina alcanzó en abril los 880.434 barriles diarios, el registro más alto de la serie histórica. El volumen representó un incremento mensual del 1,39% y una expansión interanual del 18,82%, impulsado por la mayor eficiencia operativa en los desarrollos no convencionales y por la ampliación de la capacidad de evacuación en la Cuenca Neuquina.
Neuquén aportó 687.650 barriles diarios, equivalentes al 78,1% del total nacional. La suba mensual del 2,53% y el crecimiento interanual del 30,72% profundizaron la concentración productiva en la cuenca, que continúa desplazando participación relativa del resto de las regiones productoras.
Dentro del ranking de áreas, abril dejó un cambio relevante. La Amarga Chica, operada por YPF, alcanzó 89.436 barriles diarios y se ubicó como el bloque de mayor producción del país, superando a Loma Campana, también de YPF, que registró 89.002 barriles diarios.
La diferencia mínima entre ambas áreas refleja la competencia interna dentro del shale oil neuquino y el impacto de las mejoras en perforación y completación.
En tercer lugar se ubicó Bandurria Sur, con 61.382 barriles diarios, mientras que Bajada del Palo Oeste, operada por Vista, alcanzó 60.293 barriles diarios, ratificando el crecimiento sostenido de la compañía dentro de Vaca Muerta. El quinto puesto correspondió a Anticlinal Grande–Cerro Dragón, en la Cuenca del Golfo San Jorge, con 57.448 barriles diarios, manteniendo la presencia histórica de Chubut entre los principales aportes del país.
.
Entre los desempeños destacados del mes se ubicó La Angostura Sur I, que registró un incremento mensual del 22,11% y alcanzó 38.124 barriles diarios, impulsado por nuevas técnicas de completación aplicadas por YPF. Pluspetrol también mostró avances en sus activos: La Calera produjo 26.882 barriles diarios y Bajo del Choique–La Invernada llegó a 24.570 barriles diarios.
El mayor crecimiento porcentual del mes correspondió a El Trapial Este, operado por Chevron, que aumentó su producción un 50,16% y alcanzó 24.242 barriles diarios, posicionándose como uno de los desarrollos con mayor potencial dentro de la cuenca. Por su parte, Manantiales Behr produjo 25.166 barriles diarios en su último mes bajo operación de YPF antes del traspaso a PECOM.
Los resultados de abril muestran un cambio estructural en la matriz productiva del país. La concentración de más del 78% de la producción nacional en la Cuenca Neuquina confirma que la expansión del sector está directamente vinculada al desempeño del shale, donde la incorporación de tecnología, la mejora en la eficiencia operativa y la disponibilidad de infraestructura continúan impulsando nuevos máximos de producción.
La Administración Nacional de Combustibles, Alcohol y Portland (ANCAP) de Uruguay puso en operación su nueva boya petrolera en la Terminal del Este con un envío récord de crudo argentino. La primera maniobra comercial utilizó 750.000 barriles de petróleo Medanito provenientes de la Cuenca Neuquina, transportados desde Puerto Rosales mediante el buque SFL TIGRIS y destinados al procesamiento en la Refinería La Teja.
La operación marca el inicio formal de una infraestructura marítima diseñada para ampliar la capacidad de recepción de buques de gran porte y optimizar el abastecimiento energético del país vecino.
Los flujos de crudo argentino hacia Uruguay registraron un crecimiento sostenido durante los últimos tres años. Las exportaciones pasaron de 62.800 toneladas en 2023 a 224.000 toneladas en 2024 y alcanzaron 240.000 toneladas en 2025.
La habilitación de la nueva boya permite escalar ese corredor marítimo: al arribo del SFL TIGRIS se suma la espera de una embarcación de tipo Suezmax, con una proyección operativa conjunta cercana a 1,5 millones de toneladas mensuales de crudo Medanito.
El aumento de la demanda externa modificó el rol logístico de Puerto Rosales. La terminal bonaerense ejecutó ampliaciones en almacenamiento y sistemas de bombeo para canalizar los excedentes productivos de Vaca Muerta y sostener la regularidad de los envíos regionales.
La complementariedad entre ambas infraestructuras permitió establecer un esquema de abastecimiento estable, con menores costos de flete y tiempos de navegación reducidos respecto de proveedores extrarregionales.
.
Para Uruguay, la nueva infraestructura mejora la previsibilidad del suministro y reduce la exposición a la volatilidad del mercado internacional. La capacidad de operar buques de mayor porte disminuye costos logísticos y fortalece la seguridad operativa del complejo refinador de La Teja.
La proximidad geográfica y la estabilidad comercial del crudo neuquino se integran así como un componente estructural de la matriz de abastecimiento del país.
Para las operadoras argentinas, el corredor marítimo hacia Uruguay constituye una vía de exportación fluida en un contexto de crecimiento sostenido de la producción de shale oil.
La regularidad de estos despachos refuerza el perfil exportador del Medanito y acompaña los proyectos de infraestructura orientados al despacho masivo de crudo hacia mercados de ultramar. La puesta en marcha de la nueva boya de ANCAP amplía la capacidad regional para absorber los saldos exportables de la cuenca neuquina.
La aceleración de inversiones mineras y energéticas en la Argentina abrió un escenario en el que la demanda de bienes metalúrgicos y servicios industriales crecerá por encima de la capacidad actual de respuesta del sector.
En ese contexto, ADIMRA definió una estrategia orientada a ampliar la base de proveedores, fortalecer capacidades productivas y anticipar los requerimientos técnicos que impondrán los proyectos de gran escala previstos para la próxima década.
La entidad participó en Exponor 2026, en Antofagasta, con el objetivo de vincular empresas argentinas con operadores mineros de la región y analizar los estándares de operación de mercados maduros como Chile y Perú.
La presencia en la feria se inscribe en una agenda de internacionalización que busca facilitar el acceso de proveedores nacionales a cadenas de suministro donde predominan exigencias de calidad, trazabilidad y cumplimiento técnico.
El diagnóstico planteado por ADIMRA identifica que la llegada de proyectos asociados al RIGI y al denominado Súper RIGI generará una demanda simultánea de estructuras, equipos, componentes y servicios industriales que podría superar la capacidad instalada del entramado metalúrgico local.
La advertencia central es que la preparación debe comenzar en etapas tempranas de los proyectos, cuando se definen procesos, contratistas y requerimientos de ingeniería, y no una vez iniciada la construcción.
.
La estrategia de la entidad se apoya en el desarrollo territorial. ADIMRA trabaja con empresas radicadas en provincias con actividad minera —entre ellas San Juan y Catamarca— para fortalecer el primer anillo de proveedores y evitar que la oferta se concentre exclusivamente en los polos industriales tradicionales.
El enfoque apunta a fortalecer capacidades locales en mecanizado, soldadura calificada, fabricación de componentes, mantenimiento industrial y servicios especializados.
El fortalecimiento de proveedores también requiere esquemas de asociatividad. La experiencia de mercados regionales muestra que muchas pequeñas y medianas empresas no pueden ingresar individualmente a cadenas de abastecimiento de gran escala.
La conformación de alianzas permite combinar capacidades, compartir infraestructura y cumplir con estándares que exigen certificaciones específicas y procesos de control de calidad más estrictos.
ADIMRA mantiene vínculos institucionales con organizaciones empresariales de otros países, entre ellas la asociación de industriales metalúrgicos de Chile, con el objetivo de facilitar instancias de cooperación y transferencia de conocimiento. Estas articulaciones buscan acelerar la curva de aprendizaje y adaptar prácticas que ya se encuentran consolidadas en mercados mineros de mayor madurez.
La expansión del sector minero y energético plantea una oportunidad para ampliar la base industrial del país, pero también un riesgo si la oferta local no logra acompañar el ritmo de los proyectos. La hoja de ruta presentada por ADIMRA se orienta a anticipar esa demanda, fortalecer capacidades productivas y consolidar proveedores capaces de integrarse a desarrollos de gran escala en un contexto de inversiones crecientes.
Neuquén lanzó el programa Neuquén Productivo, un esquema de financiamiento y asistencia que destinará $4.000 millones al sector agroindustrial hasta octubre, con el objetivo de trasladar parte de los recursos generados por Vaca Muerta hacia actividades productivas no hidrocarburíferas.
El paquete, presentado por el gobernador Rolando Figueroa y el ministro de Economía, Producción e Industria, Guillermo Koenig, alcanzará a 1.006 productores de distintas regiones de la provincia mediante aportes directos, incentivos sectoriales, asistencia técnica e inversiones en infraestructura rural.
El programa integra compensaciones por contingencias climáticas, aportes para fruticultura y horticultura, incentivos ganaderos y financiamiento para obras de infraestructura hídrica y productiva. La estrategia busca fortalecer la agroindustria como sector generador de valor agregado y empleo, en un contexto en el que la economía provincial mantiene una alta dependencia de los ingresos derivados de la actividad hidrocarburífera.
La política productiva se apoya en instrumentos financieros provinciales. El Banco Provincia del Neuquén, el IADEP y el Centro PyME–ADENEU mantienen líneas de crédito destinadas a capital de trabajo, compra de maquinaria, modernización tecnológica e inversiones productivas.
.
En paralelo, el programa Más Pymes, Más Futuro —financiado por el Banco Interamericano de Desarrollo— movilizó inversiones por USD 21 millones en 151 pequeñas y medianas empresas neuquinas.
El déficit hídrico constituye uno de los principales riesgos para la producción provincial. A través del Plan Provincial de Mitigación de Impactos por Déficit Hídrico se otorgaron más de 500 créditos por $2.351 millones y se financiaron 158 proyectos de infraestructura hídrica, beneficiando a más de 1.400 productores.
Estas intervenciones se complementan con obras de riego, mejoras en captación y sistemas de distribución de agua.
El costo energético es otro factor crítico para la competitividad del sector. El Programa de Incentivo al Uso Racional y Eficiente de la Energía subsidia el 30% del suministro eléctrico para establecimientos agroindustriales conectados al EPEN. Durante 2026 alcanzará a 83 empresas y productores, con una asignación presupuestaria superior a los $4.600 millones.
.
Neuquén también impulsa inversiones privadas mediante herramientas como Invierta Neuquén, que suma más de 100 proyectos en evaluación y 107 empresas adheridas, y a través del Régimen de Incentivo para Medianas Inversiones, orientado a proyectos productivos de menor escala.
La combinación de financiamiento, subsidios energéticos, infraestructura hídrica y asistencia técnica conforma una estrategia destinada a ampliar la base productiva provincial y reducir la exposición de la economía neuquina a la volatilidad del sector hidrocarburífero.
El desafío central es transformar el crecimiento de Vaca Muerta en una plataforma para el desarrollo de actividades complementarias. La orientación de recursos hacia el agro y la agroindustria busca consolidar un esquema de diversificación que permita sostener empleo, arraigo territorial y capacidad productiva en un contexto de expansión de la renta energética.
Argentina encabezó la suba del precio de los combustibles entre los países exportadores de petróleo de América Latina desde el inicio del conflicto en Medio Oriente. De acuerdo con datos del Instituto Argentina Grande (IAG), el valor de la nafta aumentó 24,3% en dólares entre fines de febrero y mediados de junio, una variación superior a la registrada en Ecuador, México, Brasil y Colombia.
El incremento ubicó el precio local por encima del de Estados Unidos y Brasil, aun cuando el sector energético argentino registró en abril un saldo comercial positivo de USD 1.983 millones, más del doble del promedio mensual del último año.
El informe señala que, antes del inicio del conflicto, el litro de nafta súper costaba USD 1,12 en el país y actualmente se ubica en USD 1,40. En el mismo período, Brasil pasó de USD 1,23 a USD 1,31 y Estados Unidos de USD 1,05 a USD 1,14.
La comparación regional muestra que Argentina es el único exportador de petróleo donde el precio en dólares aumentó por encima de los países importadores, en un contexto en el que varias economías aplicaron mecanismos de amortiguación para moderar el impacto internacional sobre los surtidores.
.
La estructura impositiva explica una parte relevante del aumento. Según el IAG, los impuestos específicos que gravan el litro de nafta aumentaron 230% en términos reales desde diciembre de 2023.
La incidencia de estos tributos sobre el precio final pasó de 8,89% en noviembre de 2023 a 18,54% en mayo de 2026. El informe también señala que una porción de los fondos destinados por ley a infraestructura vial e hídrica no habría sido ejecutada, lo que incrementa la carga tributaria efectiva sobre el consumidor final.
El encarecimiento del combustible impactó en la demanda. Las ventas acumulan 14 meses consecutivos de caída y, durante el primer cuatrimestre del año, la comercialización de nafta súper descendió 1,8% respecto del mismo período de 2025 y 4,3% frente a 2023.
El informe estima que los aumentos aplicados desde febrero implicaron un gasto adicional promedio de $38.874 mensuales por vehículo, con un sobrecosto acumulado de $116.600 en tres meses.
La combinación de aumentos impositivos, traslado pleno de costos internacionales y ausencia de mecanismos de estabilización explica que Argentina registre la mayor suba de precios entre los países petroleros de la región.
El comportamiento de la demanda confirma el impacto del ajuste sobre el consumo y refleja la sensibilidad del mercado interno frente a variaciones en la estructura de precios de los combustibles.
Con el eje puesto en la generación de empleo y la formación técnica, la empresa a cargo de la construcción del Parque Solar Fotovoltaico de General Pico, INAR SRL, realizó una charla informativa para dar inicio formal a la búsqueda de trabajadores. El encuentro tuvo como propósito detallar los aspectos técnicos que implicará la primera etapa de este proyecto de 15 MW y comenzar a conformar la bolsa de trabajo para cubrir las tareas requeridas en el terreno.
La jornada convocó a más de 150 postulantes de la comunidad y contó con la participación del equipo técnico de Pampetrol SAPEM, que presentó el proyecto y compartió los ejes fundamentales de la política pública energética impulsada por el Gobierno de La Pampa. En ese marco, esta obra representa una de las iniciativas estratégicas promovidas por la gestión del gobernador Sergio Ziliotto para fortalecer la infraestructura energética provincial, acompañar el crecimiento productivo y generar nuevas oportunidades de desarrollo para las y los pampeanos. Asimismo, referentes de la empresa epecista INAR SRL explicaron las diferentes fases de construcción, los perfiles laborales requeridos y las responsabilidades que asumirá el personal.
Este encuentro responde al fuerte anclaje territorial de la iniciativa, ya que el contrato promueve la formación y el empleo de mano de obra pampeana. Dicho lineamiento estratégico no solo propicia la creación directa de oportunidades laborales, sino que también busca dejar capacidad instalada en la Provincia, formando recursos humanos en el manejo de tecnología de punta y ampliando las posibilidades de inserción laboral futura.
La decisión de avanzar con este tipo de inversiones energéticas forma parte de una visión de largo plazo que entiende a la energía como una herramienta clave para el desarrollo económico, la radicación de empresas y la generación de trabajo genuino. En ese sentido, desde sus primeros pasos, el proyecto genera un impacto positivo en la localidad de General Pico al integrarse estratégicamente al Polo de Desarrollo Productivo y Abastecimiento Energético.
Tanto la fase actual como la segunda, también de 15 MW de potencia y ya en proceso licitatorio, constituyen hitos fundamentales en la diversificación de la matriz energética provincial y garantizarán el suministro necesario para acompañar el crecimiento industrial y la radicación de nuevas inversiones en la región.
Este nuevo Parque Fotovoltaico constituye la materialización de una asociación público-privada entre Pampetrol SAPEM y una Unión Transitoria de Empresas (UTE) que impulsa la soberanía energética y fortalece el desarrollo productivo del norte pampeano. Se trata de un paso más en la estrategia provincial orientada a ampliar la generación de energía renovable, agregar valor en el territorio y avanzar hacia la meta que La Pampa se propuso de alcanzar el 35 % de generación de energía limpia para 2030.
La concreción de este proyecto forma parte de la política energética que impulsa La Pampa para fortalecer el desarrollo productivo, generar empleo y avanzar en la transición hacia una matriz más diversificada y sustentable.
Vaca Muerta alcanzó un nuevo hito en la producción de gas natural con el pozo RDM 553(h), ubicado en el bloque Rincón del Mangrullo, que registró un volumen diario de 1,3 millones de metros cúbicos. Este logro lo posiciona como el pozo de mayor rendimiento dentro de la ventana de gas seco de la cuenca neuquina.
El presidente y CEO de YPF, Horacio Marín, destacó la importancia de este resultado para el desarrollo de la producción no convencional. Según sus palabras, “la marca obtenida representa un récord para el área y refleja el avance tecnológico y operativo que viene mostrando la industria en los últimos años”.
El pozo forma parte del proyecto Rincón del Mangrullo, operado por YPF en conjunto con Pampa Energía, quienes participan en partes iguales. Este bloque se ha consolidado como una de las áreas clave para el crecimiento de la producción de gas natural en la provincia de Neuquén.
El crecimiento constante de la demanda energética, sumado a los avances en proyectos de exportación, impulsa la necesidad de sumar mayores volúmenes de gas al sistema. En este contexto, el desempeño del RDM 553(h) se presenta como una señal alentadora para los planes de expansión de la industria.
Además del récord, los resultados evidencian el potencial de desarrollo que aún tiene el sector sur de la cuenca neuquina. Los niveles de productividad superan a los de otros desarrollos actuales, abriendo nuevas oportunidades para aumentar la oferta nacional de gas natural.
Una ventaja estratégica del bloque Rincón del Mangrullo es su proximidad a instalaciones ya operativas, lo que facilita la conexión al sistema de transporte y reduce los tiempos para incorporar nueva producción. Esta cercanía también ayuda a optimizar costos y mejorar la eficiencia operativa.
No obstante, la zona presenta desafíos significativos, como las condiciones climáticas adversas de la meseta patagónica, con fuertes vientos y polvo en suspensión, que demandan un gran esfuerzo logístico y operativo. A pesar de ello, las compañías continúan avanzando con la perforación de nuevos pozos para sostener el crecimiento.
La relevancia de Rincón del Mangrullo va más allá de este récord puntual. El bloque se encuentra en una de las zonas productivas más importantes de Vaca Muerta, caracterizada por recursos gasíferos que combinan gas seco, gas húmedo y pequeñas cantidades de petróleo asociado. Esto lo convierte en un área clave para asegurar el abastecimiento energético y respaldar futuros proyectos de exportación.
Río Negro fortalece su compromiso con la diversificación de fuentes energéticas mediante el desarrollo del Parque Eólico Cerro Policía, un proyecto que alcanzará una capacidad instalada de 300 megavatios (MW).
Ubicado en la Región Sur de la provincia, este parque eólico se encuentra en la fase final de la evaluación ambiental, un paso fundamental para su concreción y puesta en marcha. Su ejecución promete modificar significativamente el panorama energético local, aportando energía limpia y sostenible.
La iniciativa propone aprovechar el recurso eólico de la zona para incorporar energía renovable al sistema eléctrico nacional. Según la información presentada en el proceso de evaluación, el parque tendría una generación estimada de 1.291.511 MWh anuales y permitiría evitar aproximadamente 739.000 toneladas de CO₂ equivalente por año frente a generación térmica convencional.
El proyecto actualizado también contempla mejoras técnicas orientadas a optimizar caminos, conexión eléctrica y disposición de aerogeneradores, además de reducir impactos asociados a ruidos y sombras, y asegurar distancias de seguridad respecto de receptores cercanos.
Con esta iniciativa, Río Negro busca consolidar su estrategia de energías renovables, contribuyendo a la reducción de emisiones y al impulso de un modelo energético más sustentable que beneficie a la comunidad y al medio ambiente.
Central Térmica Ezeiza, una de las diez plantas de Generación Mediterránea (Grupo Albanesi) que cuenta con una reciente capacidad instalada ampliada.
Generación Mediterránea, la firma que nuclea el negocio de generación eléctrica del Grupo Albanesi, anunció este jueves que concluyó de manera exitosa su proceso de reordenamiento financiero integral tras un año de gestiones. La compañía logró reestructurar pasivos por un monto cercano a los US$ 1.500 millones en los mercados de capitales local e internacional, lo que permite adecuar los plazos de amortización a su capacidad real de cumplimiento de compromisos.
La compañía informó que el plan financiero cerró de forma definitiva la situación que comenzó en abril de 2025 debido a una coyuntura que combinó variables externas e internas. Albanesi es uno de los principales generadores de energía eléctrica en Argentina, con una capacidad instalada que representa aproximadamente el 8% de la generación térmica, lo que lo convierte en un actor importante del mercado.
La propuesta financiera estructurada por la firma contempló alternativas sin quitas nominales para el total de sus acreedores en ambos mercados, pero extendiendo los plazos de pago. Esta ingeniería financiera estabiliza la estructura de capital de la firma y otorga previsibilidad para el cumplimiento de las obligaciones corrientes. La regularización del pasivo, aseguró la compañía, pemite consolidar la sostenibilidad de la sociedad en el mediano y largo plazo.
El origen de la deuda de la generadora se remonota en su ciclo de expansión que implicó importantes inversiones en nuevas capacidades de generación eléctrica y la adquisición de activos en el sector energético. Según oportunos informes de la empresa y evaluaciones de agencias calificadoras, esta expansión fue financiada principalmente a través de deuda en dólares, lo que, en un contexto de alta inflación y fluctuaciones cambiarias, incrementó la carga financiera del grupo.
A su vez, se menciono en su momento la demora en los pagos por parte de CAMMESA y la disminución de ingresos debido a tarifas reguladas no ajustadas a la inflación que generaron un estrés de liquidez que culminó en el incumplimiento de pagos de intereses en mayo de 2025. Este incumplimiento llevó a la necesidad de una reestructuración de la deuda para adecuar los vencimientos a su capacidad de pago y estabilizar su situación financiera.
Refinanciamiento de plazos y sostenimiento de la prestación
Albanesi aclaró a través de un comunicado que a lo largo de todo el proceso «Generación Mediterránea garantizó la operación ininterrumpida de sus 10 centrales de generación al máximo de su disponibilidad de despacho. Para ello, se acordó con proveedores estratégicos la continuidad de los mantenimientos y el suministro de repuestos, alineando los planes de intervención al nivel de actividad».
La compañía adoptó medidas orientadas a preservar la continuidad operativa y sus inversiones críticas por US$ 600 millones. Entre ellas se destacan la puesta en marcha de la Central Térmica de Cogeneración Arroyo Seco (Santa Fe), así como la ampliación de las centrales Ezeiza (Buenos Aires) y Modesto Maranzana (Córdoba).
En el plano comercial, la firma suscribió en septiembre de 2025 el primer contrato bajo el marco de la Resolución 21/25 de la Secretaría de Energía. Este acuerdo privado se celebró con la firma Louis Dreyfus Company para la provisión directa de energía en su planta de Timbúes, Santa Fe. La operación comercial representó un paso importante para la el posicionamiento de la generadora en el mercado eléctrico mayorista.
El parque de activos de la empresa consta de 10 centrales de generación térmica que se distribuyen en siete provincias: dos en Buenos Aires, dos en Santa Fe, y las restantes en Córdoba, Río Negro, La Rioja, Tucumán y Santiago del Estero. El conjunto de estas instalaciones cuenta con una capacidad instalada de 1.855 MW. Este volumen de potencia equivale a casi el 8% de la oferta de energía térmica total de la Argentina.
Tras el cierre del frente de deuda, la operadora ratificó su meta de mantener un esquema de gestión enfocado en la eficiencia de sus plantas termoeléctricas. La modernización tecnológica del parque de generación apunta a sostener el abastecimiento regular de los grandes usuarios e industrias, tal como logró durante su reestructuración.
Los precios internacionales del petróleo profundizaron sus caídas este jueves después de que Estados Unidos e Irán firmaran un acuerdo preliminar para terminar la guerra, reabrir el estrecho de Ormuz y avanzar en el levantamiento de las sanciones estadounidenses sobre las exportaciones petroleras iraníes. El mercado leyó esas medidas como una señal de mayor oferta de crudo a nivel global y aceleró las ventas.
Hacia las 06:25 GMT, el West Texas Intermediate (WTI) retrocedía 3,4% y cotizaba a US$74,18 por barril. El Brent del Mar del Norte cedía 3,02% hasta los US$77,15. Pese al retroceso, los valores siguen por encima de los US$70 previos al conflicto y lejos de los más de US$100 que se tocaron en las semanas de máxima tensión.
El acuerdo, firmado por los presidentes de ambos países, fija un plazo de 60 días de negociación para alcanzar un pacto definitivo sobre el programa nuclear iraní. Durante ese período, el memorando prevé una reducción de las reservas de uranio altamente enriquecido de Teherán y el levantamiento de las sanciones que limitaban la comercialización del petróleo iraní. Los mercados interpretaron que millones de barriles adicionales podrían sumarse a la oferta mundial en los próximos meses.
El documento también contempla la reapertura del estrecho de Ormuz. Según lo acordado, Irán volverá a permitir el tránsito sin peajes por esa vía y el tráfico deberá recuperar su capacidad plena en un plazo de 30 días. La expectativa de normalización de los flujos desde el Golfo Pérsico redujo la prima de riesgo geopolítico que había impulsado los precios durante el conflicto.
La tendencia, sin embargo, no fue lineal. El presidente estadounidense Donald Trump afirmó el miércoles que podría retomar los bombardeos si los dirigentes iraníes “no se comportan”, un comentario que generó una recuperación temporal de las cotizaciones antes de que volvieran a bajar. El acuerdo se selló durante una cena con altos representantes de Francia en el Palacio de Versalles, en París.
La Secretaría de Energía avanzó con el proceso de la convocatoria nacional e internacional AlmaSADI al determinar cuáles de las ofertas presentadas para instalar sistemas de almacenamiento de energía eléctrica quedaron habilitadas para la siguiente etapa de evaluación.
La licitación recibió 234 propuestas por un total de 8.338 megavatios (MW), una cifra que supera ampliamente la potencia objetivo de 700 MW fijada inicialmente por el Gobierno. De ese total, 42 proyectos corresponden a la provincia de Buenos Aires.
Según los fundamentos de la resolución, los sistemas de almacenamiento permitirán cubrir requerimientos de capacidad durante períodos críticos, brindar reservas de respuesta rápida, contribuir al control de tensión de la red y reducir el riesgo de interrupciones del suministro en zonas vulnerables. Además, funcionarán como una solución transitoria hasta la concreción de nuevas obras de transporte eléctrico de alta tensión.
La convocatoria AlmaSADI fue autorizada en febrero de este año y prevé la contratación de centrales de almacenamiento nuevas, cuyos costos serán incorporados a las transacciones económicas del Mercado Eléctrico Mayorista (MEM) como un servicio de reserva de confiabilidad financiado por la demanda eléctrica.
Propuestas aprobadas en la provincia de Buenos Aires
Tras la apertura de los sobres con la documentación técnica y administrativa realizada el 27 de mayo, CAMMESA llevó adelante el análisis de admisibilidad de las propuestas y remitió un informe de precalificación a la Subsecretaría de Energía Eléctrica. A partir de esa evaluación, la Secretaría resolvió descalificar tres ofertas por incumplimientos considerados insalvables en relación con el pliego de bases y condiciones. Una de ellas la prevista para Pehuajó.
Las restantes propuestas fueron consideradas aptas para continuar en el proceso licitatorio y pasarán a la etapa de apertura de los sobres económicos, donde se conocerán los valores ofertados por los participantes. Entre ellas, según accedió Agencia DIB, figuran los proyectos de las localidades de 25 de Mayo, Pergamino (dos), Bragado (cuatro), Lincoln, Saladillo (tres), Monte (tres), Chascomús (siete), Junín, Salto, Dolores, Necochea, 9 de Julio, Azul y Mar de Ajó (tres).
Desde el Gobierno destacaron que el fuerte interés mostrado por empresas nacionales e internacionales refleja el atractivo del esquema de contratación y la necesidad de fortalecer la infraestructura eléctrica. La potencia ofertada equivale a casi doce veces el objetivo inicial de la licitación, lo que amplía las posibilidades de selección de proyectos para mejorar la seguridad y confiabilidad del sistema eléctrico argentino.
La secretaria de Energía de la Nación, María Tettamanti, sostuvo que “Hay un boom de inversiones y optimismo en el sector energético, pero no debemos olvidar que esto ocurre porque se están corrigiendo los desequilibrios macroeconómicos y atacando las causas de los problemas”.
“Hay récords de inversión en infraestructura, oleoductos, gasoductos, generación renovable. Hay mucho entusiasmo entre los empresarios, que ahora ven oportunidades en diversos campos, desde el upstream hasta ampliación de capacidad de transporte eléctrico”, describió entusiasmada.
Y agregó que “los logros macroeconómicos en energía son importantes, pero la estabilidad macro debe ir acompañada de reglas claras y libertad económica a nivel micro, evitando intervenciones estatales”.
Acerca de la desregulación del sector energéticop, Tettamanti sostuvo que “estamos avanzando bien en la desregulación, pero a diferencia de los ‘90 (privatización menemista) , ahora debemos respetar derechos adquiridos y contratos previos, por lo que el proceso es más gradual y cuidadoso”.
“Venimos de un periodo en que, si bien las empresas habían sido privatizadas, la gestión estaba intervenida desde el Estado. Entonces el desafío ahora es seguir trazando periodos de transición y desregulación, pero siempre respetando los contratos que ya están vigentes”, añadió.
En una entrevista que tuvo lugar en el “Shale 24 + Santander Energy Summit”, la funcionaria consideró que “por primera vez, hay un Gobierno que dice que las causas de la decadencia de la economía argentina: la falta de crecimiento, la inestabilidad en la moneda, son en primer lugar, los desequilibrios macroeconómicos, fundamentalmente por el exceso de gasto público, y un déficit fiscal, que es lo que ahora se está corrigiendo”.
“Tenemos un Presidente con una firme decisión política de enfrentar esa problemática sin ceder. El superávit fiscal es innegociable y el equilibrio de las cuentas públicas constituye un objetivo irrenunciable”, enfatizó Tettamanti.
Quizás pensando en el 2027 (año electoral) la funcionaria hizo hincapié en que “la convicción política es clave para avanzar, pero los problemas de Argentina no se resuelven en cuatro años; se necesita continuidad”.
Energías renovables
Tettamanti se refirió además a las energías renovables y su desarrollo en el país. “la energía Renovable es muy competitiva y no necesita beneficios impositivos, solo estabilidad fiscal, por eso impulsamos una ley que renueva tal estabilidad”. Y agregó que “la ampliación del sistema de Transporte va a permitir nuevos proyectos de energía Renovable, que hoy se instalan donde hay garantía de despacho.
La Funcionaria agregó que “las reglas son iguales para todos y buscamos asegurar condiciones estables para las inversiones”. “Nuestro objetivo es que la energía tenga bajo costo y eficiente, y sea accesible para los residenciales e industrias”.
“La energía tiene que tener un costo competitivo. Faltan obras para seguir ampliando la capacidad de transporte eléctrico a través del territorio nacional, pero tenemos que respetar las concesiones que están vigentes en cada tramo.
En otro orden, y acerca del GNL, la Secretaria describió que “en los próximos años, seguiremos importando algo de GNL, sobre todo en picos de demanda en invierno porque la capacidad de transporte prioriza la demanda residencial y comercial”.
“A partir del año que viene necesitaremos menos GNL, y la compra debería quedar en manos del sector privado, que debe asumir los costos reales y tomar decisiones eficientes según el marco regulatorio”, remarcó.
En esta nota, procuraremos sintetizar la situación del abastecimiento de gas natural destinado a la demanda nacional, considerando las acciones, tanto las ejecutadas como las propuestas, que tienen como principales protagonistas a las dos licenciatarias del sistema de transporte de gas natural.
Por Charles Massano
Transportadora de Gas del Sur, SA -TGS-
TGS terminó capitalizando las rentas generadas por el negocio —en un proceso de naturaleza estrictamente económica, ajeno a consideraciones políticas y, por lo demás, característico de emprendimientos privados exitosos— derivadas de la expansión de la capacidad de transporte de su sistema, posibilitada por la construcción del sistema Perito Francisco Pascasio Moreno, entre Tratayén y Salliqueló (GPM). Ello fue posible mediante una inversión superior a los US$ 700 millones en su propia red, actualmente en ejecución, y la utilización de una herramienta administrativa heredada de otro contexto y de otras circunstancias: el Régimen de Iniciativa Privada (RIP).
La Ley N.º 24.076 —modificada por la Ley N.º 27.742— y su normativa reglamentaria contemplan la posibilidad de que particulares o usuarios efectúen aportes de inversión sobre los sistemas de transporte y distribución de gas natural por redes operados por empresas privadas licenciatarias, con el objeto de que dicho esfuerzo económico se traduzca en su incorporación al servicio regulado o en la ampliación y/o extensión del vínculo físico de suministro ya existente.
Este mecanismo se encuentra previsto en el artículo 16 de la citada ley y actualmente reglamentado por la Resolución del ex ENARGAS N.º 435/2026, en concordancia con las disposiciones contenidas en el Anexo I del Decreto N.º 1738/1992 (texto actualizado).
En tales supuestos, la prestadora privada que incorpora esos activos y amplía su negocio de esta manera, debe aportar a la inversión o compensar al usuario con el monto o su equivalente en servicio, correspondiente al valor económico de ese nuevo negocio regulado.
Por otra parte, las disposiciones de la Ley N.º 24.076 permiten la coexistencia entre el régimen histórico de concesiones de transporte previsto en la Ley N.º 17.319 —actualizada por la Ley N.º 27.742— y el sistema de prestación regulada a cargo de licenciatarias privadas. De hecho, el sistema GPM es una concesión de transporte, circunstancia que podría explicar la utilización del Régimen de Iniciativa Privada (RIP) en lugar del mecanismo contemplado en el artículo 16 de la Ley N.º 24.076.
No obstante, TGS también habría podido recurrir al régimen previsto el Artículo 16, tal como lo hizo en otras oportunidades, convocando a un concurso abierto para que los interesados en contratar nueva capacidad de transporte sobre su sistema —incluida aquella que TGS eventualmente tomara “en alquiler” de ENARSA sobre el sistema GPM— se presentaran en los términos de esa convocatoria.
De haberse seguido ese camino, las retribuciones al uso y disponibilidad la nueva capacidad, habrían quedado circunscriptas a la tarifa regulada y a los aportes exigidos a los usuarios hasta compensar las eventuales diferencias entre la inversión requerida y el valor económico del negocio incorporado. En tal escenario, la relación entre ENARSA y TGS habría quedado regida exclusivamente por los acuerdos celebrados entre ambas partes.
TGS optó, sin embargo, por encuadrar su iniciativa en el Régimen de Iniciativa Privada (RIP) previsto en la Ley N.º 17.520 —también modificada, entre otras normas, por la Ley N.º 27.742—, conforme a las disposiciones del Decreto N.º 1060/2024 y su normativa complementaria. Bajo este esquema, la contraprestación por los servicios contratados sobre la capacidad incorporada por TGS al sistema GPM surgirá de la propuesta formulada por la propia empresa y aceptada por los interesados. Se trata, por lo tanto, de un precio determinado contractualmente entre las partes y no de una tarifa regulada. Asimismo, dicha propuesta otorgaba prioridad a aquellos interesados que anticiparan el pago de ese precio.
En consecuencia, los usuarios abonarán una retribución resultante de la combinación ponderada entre la tarifa autorizada al titular del sistema GPM (ENARSA) y el precio acordado para la capacidad incorporada mediante la expansión ejecutada al amparo de las disposiciones vigentes de la Ley N.º 17.520. Los ponderadores de esa tarifa media estarán dados por los volúmenes de capacidad preexistente y adicional del sistema GPM, a los que deberán añadirse los cargos correspondientes a los servicios regulados que TGS les preste a través del sistema de transporte que opera bajo licencia.
En estas condiciones, se incorporarán al servicio más de 14 MMm³/día de capacidad destinada al transporte de gas desde Neuquén hacia las áreas de Buenos Aires (BA) y Gran Buenos Aires (GBA), junto con la posibilidad de entregar al sistema de TGN hasta 5,4 MMm³/día mediante la utilización del bypass Mercedes–Cardales (M-C), según surge de la exposición realizada por TGS en la jornada convocada por ACIGRA el 30 de mayo de 2026. A su vez, una parte de la capacidad ya disponible como resultado de la puesta en operación del sistema GPM se destinó, a partir del 1.º de mayo pasado, a sustituir volúmenes correspondientes a contratos de transporte que las distribuidoras Metrogas y Naturgy BAN recibían de TGN sobre el sistema GN.
Las nuevas obras proyectadas por TGS podrían encontrarse operativas durante el tercer trimestre de 2027, e incluso con anterioridad a esa fecha.
Transportadora de Gas del Norte, SA -TGN-
En la jornada del 30 de mayo, TGN no presentó proyectos concretos de ampliación de su sistema de transporte desde Neuquén —cabe recordar que la reversión del Gasoducto Norte (GN) fue contratada por ENARSA—, aunque sí mencionó la posibilidad de desarrollar un ducto de aproximadamente 750 kilómetros entre Tratayén y La Carlota (LC), estación compresora perteneciente a su sistema Centro Oeste (GCO). De concretarse, esa vinculación permitiría incorporar hasta 20 MMm³/d de capacidad destinados tanto al abastecimiento del mercado interno como a la exportación, con destino al norte del país y a los mercados ubicados aguas abajo de La Carlota.
No obstante, el 10 de junio[1], durante un evento organizado por una publicación especializada, TGN señaló que prevé comunicar hacia fines de este año una decisión final de inversión (Final Investment Decision – FID) respecto de dicho proyecto. Asimismo, informó que, en las condiciones actuales de operación, el sistema GN permite inyectar hasta 15 MMm³/d desde Tío Pujio con destino a los mercados ubicados al norte de ese punto.
Recordemos aquí lo que en su momento dijimos en el anuario 2025 de Energía y Negocios:
“El Gasoducto Centro Oeste (GCO) presenta una notoria falta de capacidad desde la conexión entre las compresoras de La Carlota (GCO) y Tío Pujio (Gasoducto Norte). La reversión parcial del Norte desvió unos 8 MMm3/d desde el GCO hacia ese sistema. Ampliar el tramo Beazley–La Carlota permitiría incorporar cerca de 15 MMm3/d adicionales aguas abajo de Beazley. Hoy esos volúmenes pueden impulsarse desde La Mora hasta Beazley gracias a la demanda de exportación a Chile vía GasAndes. Sólo una mayor disponibilidad de gas justificaría nuevas expansiones”...
“TGN ha dejado entrever su preferencia por construir un nuevo tramo entre Tratayén (o Chacharramendi) y La Carlota (T–LC) en lugar de ampliar Beazley–La Carlota (B–LC). Aunque más costosa, la obra T–LC facilitaría exportaciones a Brasil, sea completando el sistema TGM hasta Porto Alegre (unos 600 km) o utilizando la red boliviana, que requeriría obras de reversión. Estas inversiones adicionales en Bolivia y Brasil reducirían la competitividad exportadora, salvo que el mercado argentino absorbiera parte de los costos a cambio de capacidad adicional —incluyendo el Proyecto Vicuña de TGN para abastecer a las mineras de litio de Salta—.
Habrá que evaluar los números con detenimiento. Pero, en una primera aproximación, para el mercado argentino la alternativa más eficiente sigue siendo expandir Beazley–La Carlota en el GCO, bajo jurisdicción regulada.” https://www.energiaynegocios.com.ar/anuario-2025/.
Es cierto que la asignación de la capacidad disponible entre la cabecera del sistema GCO y La Mora al abastecimiento del mercado interno impediría, en las condiciones actuales, realizar exportaciones firmes hacia Chile a través del sistema GasAndes. Para que ambos mercados pudieran ser atendidos simultáneamente bajo esa modalidad, y además de la expansión entre Tratayén y La Carlota, TGN debería incrementar la capacidad de transporte del sistema GCO entre su cabecera y la planta compresora La Mora en un volumen adicional de entre 12 y 15 MMm³/d.
Por otra parte, una publicación especializada señala que el gasoducto proyectado por TGN tendría una extensión aproximada de 750 kilómetros y demandaría una inversión estimada en US$ 1.600 millones. Sin embargo, estimaciones citadas por OLADE elevan ese monto inicial a alrededor de US$ 2.000 millones.[2]
Otra publicación[3] recuerda que, en noviembre de 2024, el Gobierno inauguró la reversión del Gasoducto Norte, obra contratada por ENARSA. El proyecto comprendió la construcción de un gasoducto de 122,8 kilómetros destinado a interconectar los sistemas Centro Oeste y Norte entre La Carlota y Tío Pujio, así como la incorporación de 62 kilómetros de loops al norte de la Planta Compresora Tío Pujio, sobre el Gasoducto Norte.
Según la misma fuente, la adecuación de las plantas compresoras del sistema GN continúa “virtualmente paralizada” como consecuencia de un conflicto con la contratista Esuco. Por el momento, dicha demora no tendría efectos operativos concretos, dado que la capacidad de transporte disponible para incrementar los envíos de gas desde Neuquén hacia el norte del país a través del sistema GCO sigue siendo insuficiente. No obstante, la publicación advierte que, una vez concluida la ampliación del sistema GPM encarada por TGS, quedará en evidencia el cuello de botella asociado a la falta de avances en esas obras complementarias.
La misma publicación también señala que el contrato para la adecuación de cuatro plantas compresoras del sistema GN —Lavalle, Lumbreras, Deán Funes y Ferreyra— fue suscripto en abril de 2024. Conforme al cronograma original, las obras debían completarse entre marzo y junio de 2025. Sin embargo, durante el segundo semestre del año pasado, Esuco —contratista de ENARSA— suspendió los trabajos reclamando por incumplimientos en los pagos. Hacia fines de octubre de 2025, la empresa habría reclamado una deuda de 31.000 millones de pesos sobre un total contractual de 42.000 millones, correspondiente tanto a la adecuación de esas cuatro plantas compresoras como a las intervenciones realizadas en las estaciones compresoras de Mercedes —cabecera del bypass Mercedes–Cardales y punto terminal de los tramos finales de TGS— y Salliqueló, sobre el sistema GPM, ambas obras concluidas en 2024.
De acuerdo con la información disponible, las plantas compresoras de Ferreyra y Deán Funes ya se encontrarían terminadas y permitirían revertir hasta 15 MMm³/d. Así lo habría confirmado TGN durante el evento organizado por esa misma publicación especializada el 10 de junio del corriente año.
No conocemos, sin embargo, el monto de inversión que TGN comprometió o ya ha destinado específicamente a la reversión del sistema GN.
Hasta la fecha, entonces:
Las obras de reversión del GN (operado por y licenciado a TGN) contratadas por ENARSA están paralizadas. Su finalización serviría para mover entre 15 y 23 MMm3/d de gas proveniente de Neuquén y hacia el Norte en ese sistema, una vez que TGS concluya sus ampliaciones sobre los sistemas de sus Tramos Finales y el GPM y que se expanda la capacidad de TGN para llevar más gas hasta LC. Los cálculos del comitente estiman que el volumen que estará disponible para subir gas hacia el Norte sobre el sistema GN, desde TP y el nodo San Jerónimo [SJ], podría alcanzar los 19 MMm3/d, cuando todas las obras de reversión sobre el sistema GN estén a servicio. Según TGN, a la fecha, y si el caudal estuviese disponible en LC, el GN puede movilizar unos 15 MMm3/d de Sur a Norte.
La capacidad adicional que efectivamente aportaría TGS sobre el sistema GN para transportar gas proveniente de Neuquén alcanzaría a lo sumo 5,4 MMm3 adicionales, utilizando el bypass Mercedes-Cardales, y pasando por el nodo SJ en el sistema de TGN.
Si no se expande el sistema GCO (de TGN) entre B y LC, sólo la construcción del sistema T-LC podría aportar los, al menos, 10 MMm3/d que faltarán para completar la inyección al GN (de un mínimo de15 MMm3/d) con gas de Neuquén (utilizando el bypass LC-TP).
Por lo tanto, las soluciones a esta situación serían que:
TGN logre la FID hacia fin de año, sobre una obra (T-LC) que, según explicó en el evento del 10 de Junio pasado, necesitaría un mínimos de 13 MMm3/d de demanda de capacidad para hacer viable una primer etapa (capaz de transportar unos 15 MMm3/d). O que;
eventuales acciones regulatorias (improbables -no imposibles-, en la era de la iniciativa privada) la obliguen a acometer una expansión del tramo B-LC sobre el GCO, financiada por el sistema de expansiones y extensiones de sistemas regulados enmarcado en el Art. 16 de la Ley 24.076. Pero, y si esta fuese la opción que finalmente prevaleciera, su posibilidad de incorporar capacidad a ser utilizada para exportar gas a Brasil no resulta evidente. Y salvo que se expandiera la capacidad desde la cabecera del GCO y hasta La Mora, también las exportaciones firmes a Chile (capacidad firme, el gas es otro asunto) se verían condicionadas por la dedicación al mercado interno de la capacidad existente entre cabecera del GCO y La Mora.
El siguiente recorte del mapa esquemático del ex ENARGAS que expone parte del sistema de transporte de gas, tiene señalados con elipses o línea de puntos las partes del sistema de gasoductos que hemos mencionado.
3: Bypass Mercedes (Tramos Finales de TGS) – Cardales (Tramos Finales TGN).
4: Sistema Gasoducto Perito Francisco P Moreno (GPM).
5: Planta compresora Ordoqui.
6: Proyecto de TGN, Gasoducto Tratayén – La Carlota.
7: Tramo Cabecera – La Mora del sistema GCO.
Implicanciasy Repercusiones
La insuficiencia de, al menos, 10 MMm³/d de gas para completar la capacidad de inyección prevista sobre el Gasoducto Norte revertido contribuye a que la paralización de las obras en las plantas compresoras de ese sistema luzca, por el momento, como un factor de escasa relevancia operativa.
Por otra parte, CAMMESA expuso, durante la misma jornada organizada por ACIGRA antes mencionada, que el sistema de transporte eléctrico operado por Transener no dispone actualmente de capacidad suficiente para evacuar la totalidad de la energía que podría generarse a partir de la potencia excedente disponible en las regiones de Cuyo y Patagonia Norte, con destino a los mercados ubicados al Norte y al Este de dichas áreas.
Fuente: Facsímil de un slide de la exposición de CAMMESA el 30/05/2026 en la jornada convocada por ACIGRA
De este modo, las limitaciones que afectan tanto al sistema de transporte de gas natural como al de transmisión eléctrica en alta tensión presentan, en términos generales, una coincidencia geográfica significativa y se traducen en déficits energéticos sobre las mismas regiones del país: aquellas que concentran la mayor demanda y la mayor cantidad de usuarios.
Entendemos que, al menos por el momento, resulta difícil imaginar una superación de esta situación —y, en particular, de las restricciones financieras, de planificación y de plazos que la caracterizan— sin acciones regulatorias y de política energética. Más aún si se tiene en cuenta que ya se han realizado importantes inversiones sobre el sistema del Gasoducto Norte que, en las condiciones actuales, no están siendo plenamente aprovechadas.
Sin embargo, en caso de que TGN lograra concretar la decisión final de inversión (FID) correspondiente al proyecto Tratayén–La Carlota, podría abrirse una vía de solución a estas limitaciones (y por ahora sólo sobre el sistema de gasoductos). En tal escenario, el impulso no provendría principalmente de nuevas acciones regulatorias, sino, una vez más, de un proceso privado de decisiones de inversión y negocios. Con todo, por ahora sólo se dispone de anuncios relativos a procesos que, cabe presumir, han requerido esfuerzos financieros relevantes y la asunción de riesgos empresariales por parte de TGN.
[1] Midstream & Gas Day 2026; 10 de Junio de 2026, Buenos Aires. Organizado por Econojournal (@ECONOJOURNAL
La reactivación de Minera Alumbrera podría volver a aportar cobre en 2028.
La transición energética y la electrificación global están abriendo una ventana de oportunidad para el desarrollo de la minería argentina, en un momento donde coinciden precios internacionales altos y un déficit de oferta previsto para la próxima década a nivel global. En este escenario, el país cuenta con un potencial geológico que puede aprovechar un ambiente local favorable para las inversiones de largo plazo, y una cartera de proyectos en distintas etapas de desarrollo.
Un análisis de la consultora Bain & Company reseñó que el mercado global sufrirá un fuerte desbalance de oferta y demanda de cobre hacia 2035. Con un pipeline que aportaría hasta 1,8 millones de toneladas anuales, Argentina aparece como el jugador clave para cerrar la brecha, aunque requiere una inversión sin precedentes en energía, logística y recursos humanos.
Diego García, Socio Líder de Energía y Recursos Naturaleza de Bain & Company, remarcó que existe una alta conciencia en el sector sobre el tamaño del reto, pero destacó la actitud proactiva de la industria. “Las empresas ya no sólo diagnostican las barreras, sino que están trabajando activamente para ser parte de la solución, diseñando proyectos bajo los más altos estándares ambientales y en permanente sinergia con las comunidades locales”, explicó.
El relevamiento destaca que el pipeline global proyectado es de 13,2 Mtpa, pero el 80% de esos desarrollos aún no cuenta con una Decisión Final de Inversión (FID) aprobada. Para que la Argentina acelere estos procesos y replique casos de éxito regionales, debe resolver el desafío que combina infraestructura física, desarrollo social y tecnología de vanguardia.
Diego García, Socio Líder de Energía y Recursos Naturaleza de Bain & Company.
Para dimensionar el esfuerzo físico e industrial que requerirá producir las estimadas 1,8 Mtpa de cobre en el país, el análisis de Bain detalla exigencias de infraestructura críticas. En energía, se necesitará la construcción de 1.500 kilómetros de líneas de transmisión eléctrica dedicadas y un consumo de entre 8 y 10 TWh anuales, sumando refuerzos sustanciales al Sistema Interconectado Nacional (SIN).
En logística de exportación, el transporte por ductos o ferrocarril moverá entre 5 y 6 millones de toneladas de concentrado al año, un volumen equivalente de entre el 8% y el 10% de todos los granos y subproductos que exporta actualmente el polo agroindustrial del Gran Rosario.
A la vez, el proceso demandará unos 250 millones de metros cúbicos de agua, una cifra que representa diez veces el consumo de agua utilizado para la fractura hidráulica en Vaca Muerta durante 2024, detalló el informe de Bain.
El ecosistema de proveedores
Uno de los puntos clave para evitar cuellos de botella radica en el desarrollo del ecosistema de proveedores. Actualmente, la Argentina cuenta con una base de entre 2.000 y 2.500 empresas proveedoras de minería, un número bajo en comparación con las más de 8.000 de Chile o las 6.000 de Perú.
Para evitar la inflación de costos y los cuellos de botella en las fases críticas de construcción (Post-FID), Bain propone apalancarse en el know-how y las capacidades existentes del sector de Oil & Gas, que ya ha probado estándares de excelencia en la cuenca neuquina.
«No tenemos que empezar de cero; la cadena de valor de hidrocarburos e ingeniería pesada del país puede readaptarse rápidamente para abastecer los megaproyectos mineros, complementando además la experiencia de los países vecinos», enfatizó García.
Finalmente, el factor humano asoma como otra de las prioridades de agenda corporativa. Roles profesionales en áreas de metalurgia, geotecnia, ingeniería civil y gestión de permisos ambientales (ESG) comenzarán a registrar una alta presión de demanda y escasez de talento hacia fines de la década, requiriendo un abordaje sistémico coordinado entre empresas, academias y el sector público.
Las existencias de petróleo y combustibles en Estados Unidos registraron una nueva caída durante la última semana, reforzando la percepción de un mercado energético más ajustado en el inicio de la temporada de mayor consumo de combustibles en el hemisferio norte.
Según informó este miércoles la Administración de Información Energética de Estados Unidos (EIA), las reservas comerciales de petróleo crudo disminuyeron en 8,3 millones de barriles (MM/bb) durante la semana finalizada el 12 de junio. Con esta reducción, los inventarios se ubicaron en 418,2 MM/bb, aproximadamente un 6 % por debajo del promedio de los últimos cinco años para esta época del año.
La magnitud de la caída sorprendió al mercado y confirmó los datos preliminares divulgados el día anterior por el American Petroleum Institute (API), que había estimado un descenso prácticamente idéntico.
Un mercado cada vez más ajustado
La reducción de inventarios ocurre en un contexto de fuerte demanda estacional de combustibles. Estados Unidos atraviesa el denominado driving season, el período comprendido entre fines de primavera y el verano boreal, cuando millones de estadounidenses incrementan sus desplazamientos por carretera debido a vacaciones y actividades recreativas.
La combinación de una demanda robusta y menores inventarios suele interpretarse como una señal alcista para los precios del petróleo, ya que indica una menor disponibilidad de crudo y combustibles para satisfacer el consumo futuro.
Los inventarios de petróleo en el principal centro de almacenamiento y distribución del país, ubicado en el complejo de Cushing, también han mostrado una tendencia de reducción en las últimas semanas, reflejando un equilibrio más ajustado entre oferta y demanda.
Reacción de los precios
Tras la publicación de los datos, los precios internacionales del crudo registraban avances significativos. Hacia media mañana en Nueva York, el barril de Brent Crude se negociaba en 80,12 dólares, con una suba de US$ 1,16 (+1,47%), recuperando parte de las pérdidas registradas en la sesión anterior.
Por su parte, el West Texas Intermediate (WTI), referencia para el mercado estadounidense, avanzaba hasta US$ 77,21 por barril, con una ganancia diaria de 1,53%.
Los operadores consideran que la disminución simultánea de las existencias de crudo y gasolina podría sostener los precios en niveles elevados si la demanda continúa fortalecida durante el verano.
Menores existencias de gasolina
En el segmento de combustibles refinados, la EIA informó una disminución de 900.000 barriles en las reservas de gasolina, revirtiendo el incremento de 200.000 bb, observado la semana anterior.
A pesar de la caída de inventarios, las refinerías estadounidenses aumentaron su producción. La elaboración promedio de gasolina alcanzó los 10,1 MM/bbd barriles, reflejando los esfuerzos de la industria por satisfacer la creciente demanda de los consumidores. Sin embargo, el ritmo de consumo continúa absorbiendo buena parte de esa producción adicional, contribuyendo al descenso de las reservas.
Destilados: inventarios aún por debajo de la media histórica
Las existencias de destilados —categoría que incluye diésel y combustible para calefacción— aumentaron en 1 millón de barriles durante la semana. No obstante, la producción descendió hasta 5,2 millones de barriles diarios.
A pesar del incremento semanal, las reservas de destilados permanecen aproximadamente 13 % por debajo del promedio de los últimos cinco años, un nivel que sigue siendo observado de cerca por el mercado debido a la importancia del diésel para el transporte de mercancías, la industria y la actividad agrícola.
La demanda sigue mostrando fortaleza
Uno de los datos más relevantes del informe fue la evolución del suministro total de productos petroleros, considerado un indicador indirecto de la demanda de combustibles.
Durante las últimas cuatro semanas, este indicador promedió 20,6 MMbb/d, un aumento de 3,3 % respecto del mismo período de 2024.
La demanda de gasolina se ubicó en un promedio de 8,9 MMbb/d, mientras que el suministro de destilados alcanzó 3,7 MMbb/d, registrando un crecimiento interanual de 5,5 %. Estos datos sugieren que, pese a las tasas de interés todavía elevadas y a las preocupaciones sobre el crecimiento económico global, el consumo energético en Estados Unidos continúa mostrando resiliencia.
Perspectivas
La evolución de los inventarios estadounidenses seguirá siendo un factor clave para los mercados petroleros en las próximas semanas. Si las reservas continúan disminuyendo mientras la demanda veraniega se mantiene sólida, los precios del crudo podrían encontrar un mayor apalancamiento. Además, los operadores permanecen atentos a los riesgos geopolíticos en Medio Oriente, a las decisiones de producción de la OPEC+ y a la trayectoria de la economía global, factores que podrían amplificar la volatilidad del mercado energético durante el segundo semestre del año.
El director del Instituto de Energía de la Universidad Austral, Ing. Roberto Carnicer, analiza por qué una eventual solución del conflicto aliviaría la presión sobre el crudo, el GNL y el GLP, aunque advierte que el mercado seguirá condicionado por las consecuencias físicas de la crisis.
La posibilidad de una solución al conflicto en Medio Oriente modifica de inmediato las expectativas de los mercados energéticos internacionales. Sin embargo, el ingeniero Roberto Carnicer, director del Instituto de Energía de la Universidad Austral, indica que una reducción del riesgo geopolítico no implica necesariamente un regreso a los niveles de precios previos a la crisis.
“La paz puede retirar la prima de pánico, pero no llena automáticamente los tanques, no repone inventarios, no normaliza contratos ni devuelve de un día para otro la confianza logística de armadores, traders, compradores y aseguradoras”, sostiene.
En ese sentido, explica que el escenario más probable es una normalización con inventarios todavía afectados por el conflicto. “La baja de precios debería existir, especialmente en crudo, pero con pisos más altos que los que hubieran prevalecido en un mercado físicamente cómodo”, afirma.
El crudo sería el primero en reaccionar
Según Carnicer, el petróleo es el mercado que más rápidamente descuenta una eventual solución política debido a la flexibilidad de sus fuentes de abastecimiento. “El petróleo crudo es el primer mercado en reaccionar ante una expectativa de solución política”, señala, y agrega: “esa flexibilidad hace que el Brent sea el precio más sensible a una reducción de la prima geopolítica”.
De concretarse un acuerdo creíble, considera que “el Brent podría abandonar rápidamente la hipótesis de USD 105-120 por barril que correspondía a un Ormuz restringido hasta agosto”, para ubicarse en un rango más cercano a los USD 80-90 por barril.
No obstante, advierte que existe un límite para esa caída debido a la necesidad de recomponer existencias. En sus palabras: “La paz baja el riesgo; la necesidad de inventario pone el piso
El GNL mantendría una corrección más gradual
En el caso del gas natural licuado (GNL), Carnicer considera que la respuesta del mercado sería más lenta porque depende de una infraestructura compleja y de contratos de largo plazo. “El gas natural licuado es distinto. Es el mercado más rígido de los tres porque no alcanza con que aparezca voluntad política”, explica. Por ese motivo, aun cuando se normalice la situación en el Golfo Pérsico, “el mercado de GNL probablemente mantendrá una prima por seguridad de suministro”.
Europa continúa necesitando abastecer sus almacenamientos antes del invierno, mientras que Asia también comienza su proceso de preparación para la temporada de mayor consumo, factores que sostendrían los precios por encima de los niveles previos al conflicto.
GLP: una baja parcial y desigual
Respecto del gas licuado de petróleo (GLP), Carnicer ubica a este mercado en una posición intermedia entre el crudo y el GNL. “La normalización de Ormuz debería aliviar precios, pero no eliminar completamente la tensión”, afirma. Además, marca diferencias entre los principales componentes del mercado. “La baja del GLP será real, pero desigual. El propano corregirá más; el butano conservará una prima por demanda residencial y recomposición de inventarios asiáticos”, indica.
Paz no significa abundancia
Para Carnicer, uno de los principales aprendizajes que deja la crisis es que los mercados distinguen claramente entre el riesgo político y la disponibilidad física de la energía. “La lección principal es que el mercado energético diferencia entre riesgo político y disponibilidad física”, sostiene. Y resume el desafío con una definición contundente: “Una solución diplomática puede reducir de inmediato la prima de guerra. Pero no recrea inventarios, no libera automáticamente capacidad logística, no recompone contratos ni elimina la necesidad de compras preventivas antes del invierno”.
La oportunidad para Argentina
En este contexto, Carnicer considera que Argentina mantiene una oportunidad estratégica para posicionarse como proveedor confiable de energía en el mediano plazo.
“Si la crisis mostró algo, es que la seguridad de suministro tiene valor económico. Los compradores no solo miran precio: miran origen, riesgo geopolítico, confiabilidad contractual, infraestructura y continuidad operativa”, señala.
En particular, destaca el potencial de Vaca Muerta para convertirse en una fuente de diversificación del abastecimiento internacional, aunque aclara que ese desarrollo dependerá no solo del recurso disponible sino también de inversiones en infraestructura, almacenamiento, puertos y credibilidad exportadora.
Una reconstrucción que llevará tiempo
En la conclusión de su análisis, Carnicer remarca que una eventual paz modificaría la velocidad y la magnitud del ajuste de los mercados, pero no eliminaría las consecuencias acumuladas durante el conflicto. “El mercado deja atrás el miedo al cierre total de Ormuz, pero entra en otra etapa: la de reconstruir inventarios y confianza”, afirma.
Finalmente, resume el escenario con una frase que sintetiza el eje de su análisis: “En energía, la paz no siempre significa precios bajos. Muchas veces significa precios menos extremos, pero todavía condicionados por la memoria física de la crisis: tanques vaciados, contratos tensionados y compradores que aprendieron que la seguridad de suministro también se paga”.
Más de 30 investigadores e investigadoras que participan de los proyectos de Ciencia y Tecnología de Energías Bonaerenses (CYTEB) I y II.
La provincia de Buenos Aires dio un paso para consolidar su sistema de investigación y desarrollo energético. Más de 30 investigadores e investigadoras que participan de los proyectos de Ciencia y Tecnología de Energías Bonaerenses (CYTEB) I y II se reunieron en el Centro Bonaerense de Energías Renovables con el objetivo de intercambiar experiencias, identificar oportunidades de colaboración y construir una agenda común de desarrollo tecnológico con impacto productivo y territorial.
El encuentro, impulsado por la Subsecretaría de Energía bonaerense y la Comisión de Investigaciones Científicas (CIC), marcó la primera instancia formal de articulación entre gran parte de las líneas de investigación energética financiadas por la Provincia.
La iniciativa forma parte del programa CYTEB, que cuenta con financiamiento del Foro Regional Eléctrico de la Provincia de Buenos Aires (FREBA) a través del Programa Provincial de Incentivos a la Generación de Energía Distribuida (PROINGED), y que busca fortalecer las capacidades científicas y tecnológicas vinculadas al sector energético.
Desde su creación, el programa incrementó los recursos destinados a investigación aplicada. Mientras que la primera convocatoria, lanzada en 2023, destinó $100 millones con un tope de $20 millones por proyecto, la segunda edición elevó la inversión total a $400 millones y aumentó el financiamiento máximo a $50 millones por iniciativa.
Durante la jornada participaron el presidente de la CIC, Roberto Salvarezza; y el subsecretario de Energía bonaerense, Gastón Ghioni; quien remarcó la importancia de vincular el conocimiento científico con las políticas públicas. “Para construir una matriz energética autónoma y soberana necesitamos fortalecer el vínculo entre quienes producen conocimiento y quienes llevan adelante las políticas públicas. La articulación entre el sector energético y el sistema científico-tecnológico, junto con una decisión sostenida de inversión, es la base de cualquier estrategia de desarrollo”, planteó.
De la energía para dispositivos IoT a la economía circular de las baterías
La diversidad de proyectos presentados durante el encuentro reflejó algunos de los principales desafíos tecnológicos asociados a la transición energética. Uno de ellos es desarrollado por el Instituto de Nanociencia y Nanotecnología (INN, CNEA-CONICET) bajo la dirección de la investigadora María Dolores Pérez. La iniciativa busca desarrollar celdas solares de perovskitas (dispositivos fotovoltaicos de tercera generación compuestos por minerales de estructura cristalina) capaces de aprovechar la iluminación artificial de interiores para alimentar dispositivos electrónicos de bajo consumo.
La propuesta apunta a reemplazar el uso de baterías convencionales en artefactos cotidianos mediante tecnología fotovoltaica adaptada a ambientes cerrados, donde las personas pasan la mayor parte de su tiempo.
“Buscamos sustituir el uso de baterías tradicionales en dispositivos de bajo consumo mediante tecnología fotovoltaica de interiores. Para la provincia de Buenos Aires esto es un desafío estratégico porque permite incursionar de forma temprana y soberana en una tecnología fotovoltaica de vanguardia”, explicó Pérez.
La investigadora destacó que uno de los avances más relevantes obtenidos hasta el momento fue comprobar que las celdas de perovskita mejoran significativamente su desempeño bajo condiciones de baja irradiancia en interiores. “Hemos demostrado que al someter estas celdas a regímenes de iluminación entre 200 y 1000 lux (Los luxes miden la cantidad de luz que incide sobre una superficie) con lámparas LED de baja potencia, las eficiencias de conversión aumentan de forma drástica y superan ampliamente a las medidas a campo abierto”, señaló.
La tecnología podría tener aplicaciones directas en el ecosistema del Internet de las Cosas (IoT) permitiendo desarrollar controles remotos, sensores industriales, timbres inteligentes o cargadores para dispositivos electrónicos que funcionen exclusivamente con la luz ambiente.
Sin embargo, Pérez advirtió que para avanzar hacia la producción a escala será necesario resolver desafíos vinculados al escalado industrial, fortalecer el financiamiento para equipamiento científico y generar una mayor participación del sector privado.
“Se necesita despertar el interés del sector corporativo y tecnológico para lograr el acoplamiento con empresas que estén dispuestas a absorber el prototipo, co-invertir en el patentamiento y liderar la transferencia tecnológica hacia el mercado”, sostuvo.
Baterías sustentables a partir de residuos electrónicos
Otro de los proyectos destacados es el liderado por Félix Requejo, investigador del Instituto de Investigaciones Fisicoquímicas Teóricas y Aplicadas (INIFTA), que busca desarrollar materiales para baterías de ion litio utilizando componentes recuperados de pilas y baterías agotadas.
La investigación se basa en estrategias de minería urbana para recuperar metales como manganeso, níquel, cobalto y hierro presentes en residuos electrónicos y reincorporarlos a nuevas tecnologías de almacenamiento energético.
“Buscamos recuperar y reutilizar parte de los materiales descartados cuando las celdas o baterías alcanzan el final de su vida útil”, explicó Requejo. Según detalló, el equipo ya logró resultados alentadores al incorporar materiales reciclados en la fabricación de nuevas celdas.
“Hemos demostrado la utilidad de materiales recuperados de pilas y baterías en desuso para la fabricación de nuevas celdas. Lo interesante es que estas nuevas celdas presentan propiedades mejoradas respecto de las obtenidas utilizando exclusivamente materiales puros de laboratorio”, indicó.
Avances y aplicaciones
En la actualidad, el grupo logró reemplazar aproximadamente un 20% del material virgen utilizado en ciertos componentes por materiales recuperados, manteniendo e incluso mejorando las prestaciones electroquímicas.
Las aplicaciones más inmediatas de esta tecnología estarían vinculadas al almacenamiento estacionario de energía renovable para hogares, industrias y sistemas distribuidos.
“Los beneficios más inmediatos podrían darse en la integración de energías renovables en hogares, industrias y sistemas energéticos distribuidos, contribuyendo a reducir la dependencia de fuentes convencionales desde una perspectiva ambiental y de sostenibilidad”, aseveró el investigador.
La transferencia tecnológica: el desafío pendiente
Más allá de las diferencias temáticas entre los proyectos, ambos investigadores coincidieron en señalar que el principal desafío para el sistema científico argentino sigue siendo la transferencia tecnológica y el escalado productivo.
Pérez consideró que es necesario fortalecer los mecanismos de vinculación temprana entre laboratorios y empresas, mientras que Requejo advirtió sobre la necesidad de sostener políticas de largo plazo que permitan transformar conocimiento en desarrollo industrial.
“La implementación a gran escala requiere políticas sostenidas, articulación entre el sistema científico y el sector productivo, y una estrategia que priorice la generación de valor agregado local”, sostuvo el investigador del INIFTA.
En ese sentido, el encuentro organizado por la Provincia fue valorado por ambos equipos como una herramienta para construir redes de colaboración entre instituciones y acercar las prioridades de la política energética a los grupos de investigación.
Para Pérez, la jornada permitió identificar áreas de interés común entre distintos proyectos financiados por CYTEB y abrir nuevas posibilidades de trabajo conjunto. Requejo, por su parte, destacó que estos espacios facilitan el intercambio de experiencias, la identificación de problemas comunes y la generación de soluciones integrales frente a los desafíos energéticos.
Mientras la Provincia apuesta a consolidar un ecosistema de innovación energética basado en la articulación entre ciencia, Estado y producción, los proyectos presentados durante la jornada muestran cómo la investigación aplicada puede traducirse en desarrollos concretos para la transición energética, desde dispositivos fotovoltaicos alimentados por luz interior hasta baterías más sustentables construidas a partir de residuos electrónicos.
Horacio Marín, presidente y CEO de YPF, recorrió esta semana la Gigafactory de Tesla en Texas junto con Michael Snyder, vicepresidente de energía y carga de la compañía estadounidense. En el encuentro avanzaron en una carta de intención que combina infraestructura de carga rápida en estaciones de servicio, almacenamiento energético y un proyecto conjunto con YPF Luz para levantar un centro de datos abastecido con gas de Vaca Muerta. El capítulo más ambicioso del convenio todavía está en negociación y podría encuadrarse dentro del Súper RIGI, el régimen de incentivos para nuevas industrias que sigue en trámite en el Congreso.
El pre acuerdo apunta a tres frentes de trabajo conjunto: la carga rápida para vehículos eléctricos, el almacenamiento de energía y la innovación tecnológica para el sector. Marín fue claro respecto del alcance del documento: se trata de un acuerdo marco, habilita a negociar formalmente, pero todavía no pone sobre la mesa montos de inversión ni plazos de ejecución.
Diecisiete estaciones para arrancar
El tramo del acuerdo con fecha concreta de implementación es el despliegue de supercargadores Tesla dentro de la red YPF. Esta ptrvistos 17 puntos de carga durante el segundo semestre de este año, distribuidos en el AMBA y otras ciudades grandes de la provincia de Buenos Aires; instalándose el primero de ellos en Nordelta. A su vez, se tramitarán los permisos de habilitación a nivel provincial. El esquema combina activos complementarios. YPF pone sobre la mesa una red de más de 1.600 bocas de expendio repartidas por todo el país, una escala logística que ningún operador privado de electromovilidad podría replicar en el corto plazo. Tesla aporta su tecnología de supercarga y almacenamiento industrial, ya validada en decenas de mercados pero todavía marginal en la Argentina. El proyecto contempla tres corredores: uno centrado en el AMBA y el nodo Santa Fe-Rosario, otro que conecta Buenos Aires con Mendoza y provincias vecinas, y un tercero que avanza por la Patagonia hasta Ushuaia. La apuesta llega en un momento de fuerte despegue del segmento eléctrico local, que viene de un año atípico.
Desde que el Gobierno eliminó los aranceles extrazona para híbridos y eléctricos, los patentamientos no dejaron de subir, aun con el resto del mercado automotor en baja. Solo en mayo se vendieron 647 unidades 100% eléctricas, un salto del 611% contra el mismo mes de 2025, cuando el segmento todavía pagaba un arancel del 35%. La cuenta de los primeros cinco meses de 2026 suma 3.011 eléctricos patentados, con el BYD Dolphin Mini y el BYD Yuan Pro a la cabeza. Tesla, mientras tanto, sigue sin vender oficialmente en el país (lo que circula llegó por importación privada) y todavía no asoma entre las cinco marcas más colocadas del segmento.
El proyecto de mayor escala: un centro de datos con gas de Vaca Muerta
El capítulo que más interés despierta dentro de YPF, aunque todavía no tiene firma definitiva, es un centro de datos en la provincia de Neuquén que Tesla desarrollaría junto con YPF Luz, la unidad de generación eléctrica de la petrolera. Trascendió que Tesla se haría cargo de la infraestructura de cómputo a través de su unidad de negocio específica, mientras que YPF Luz garantizaría el abastecimiento eléctrico a partir de gas natural producido en Vaca Muerta.
Una delegación de Tesla viajará a la Argentina en julio para avanzar en los términos de la asociación. Visitará primero Buenos Aires y luego Neuquén, con la intención de cerrar un acuerdo definitivo en los próximos meses que se encuadrará en el Súper RIGI, que, a diferencia del esquema vigente desde la Ley Bases, apunta a actividades sin desarrollo previo en el país: inteligencia artificial, semiconductores, biotecnología avanzada, baterías de litio, hidrógeno, pequeños reactores nucleares e infraestructura digital estratégica, entre ellas los centros de datos.
El proyecto fija un piso de inversión de US$ 1.000 millones, reduce la alícuota de Ganancias al 15% y libera del 100% de aranceles a las importaciones y exportaciones desde el primer día de adhesión, con estabilidad regulatoria, tributaria y cambiaria garantizada por 30 años. Si la iniciativa avanza, no sería el primer proyecto de cómputo de gran escala que mira a la cuenca neuquina. En octubre pasado, OpenAI y la empresa Sur Energy anunciaron una carta de intención para construir en la Patagonia, con la zona de Tratayén como locación más probable, un centro de datos de hasta US$25.000 millones bajo el programa Stargate. Esa instalación, pensada para alcanzar hasta 500 MW de potencia, también buscaría combinar gas de Vaca Muerta con generación renovable e hidroeléctrica de la región, y ya cuenta con acuerdos de provisión energética firmados con Central Puerto y Genneia. La cercanía a los yacimientos no convencionales, sumada al clima frío patagónico que reduce los costos de refrigeración de servidores, viene posicionando a Neuquén como uno de los destinos más mirados de la región para este tipo de infraestructura.
El telón de fondo: Musk, China y el GNL
El acercamiento entre YPF y Tesla se produce en una semana de exposición inusual para el entramado de empresas de Elon Musk. El viernes pasado, SpaceX debutó en el Nasdaq con la mayor oferta pública inicial de la historia bursátil estadounidense: las acciones abrieron a US$ 150, llegaron a tocar un pico de US$ 176,52 y cerraron a US$160,95, lo que llevó la capitalización de la compañía aeroespacial por encima de los US$ 2,1 billones y convirtió a Musk en el primer billonario registrado de la historia. Tesla opera de forma independiente, pero comparte fundador y se mueve en la misma órbita de visibilidad que generó ese hito. Según pudo saber ese medio de fuentes cercanas a las negociaciones, Musk sigue de cerca el avance de empresas chinas en el continente, tanto en el rubro automotor, donde marcas como BYD ya lideran las ventas de eléctricos en la Argentina, como en otros sectores estratégicos, y prioriza instalar presencia concreta de Tesla en el sur del país, con la mira puesta en llegar hasta Ushuaia con su red de carga.
Tesla, que hasta ahora solo tenía presencia local a través de la importación privada, ya designó a Joaquín Lizarralde, ex director comercial de Kavak y ex RDA Mobility, como country manager para la Argentina y Uruguay. El anuncio coincide además con declaraciones recientes de Marín sobre el proyecto de exportación de gas natural licuado de YPF, al que calificó como el project finance más grande de la historia de América Latina, según cifras que atribuyó a JP Morgan. El ejecutivo sostuvo que la inestabilidad geopolítica en Medio Oriente reposicionó a la Argentina como un refugio de seguridad energética y reactivó el interés de inversores asiáticos en el proyecto, en momentos en que la compañía también se prepara para un Investment Day en Nueva York el año próximo, donde prometió novedades sobre el plan de largo plazo.
YPF Luz, una generadora con peso propio en el sistema
La unidad eléctrica de YPF no llega a esta negociación sin trayectoria. Con doce años en el mercado, YPF Luz cerró 2025 con una capacidad instalada de 3.497 MW, equivalente a alrededor del 10% de la generación eléctrica total del país, lo que la ubica como la tercera generadora privada más grande de la Argentina. De ese total, 819 MW corresponden a fuentes renovables, entre ellas el parque solar El Quemado, en Mendoza, desarrollado junto con la Empresa Mendocina de Energía y primer proyecto energético del país habilitado bajo el RIGI original, y el parque eólico CASA, en Olavarría, que abastece bajo un esquema de autogeneración a la cementera Avellaneda.
El comunicado conjunto de YPF y Tesla menciona además el intercambio de perspectivas sobre soluciones de almacenamiento energético, un terreno donde la línea Megapack de Tesla ya tiene antecedentes concretos en la región. En Chile, la compañía instaló 240 unidades de esa batería para el proyecto Celda Solar de Colbún, en Arica, con una potencia de 228 MW y capacidad de entregar energía durante cuatro horas continuas, a partir de una inversión de US$260 millones. Por separado, Infobae consignó que existe otra vía de negociación, esta vez ajena a YPF, vinculada a las licitaciones que impulsa la Secretaría de Energía para baterías de respaldo que alivien la saturación de la red eléctrica en el AMBA y el norte del país; en ese esquema, Tesla podría sumarse como proveedora de las empresas energéticas que resulten adjudicatarias.
El Gobierno de Río Negro destacó la finalización de la instalación offshore de cadenas y anclas del VMOS en Punta Colorada, un paso clave para exportar petróleo de Vaca Muerta desde la provincia.
Con el arribo del segundo cargamento y la colocación del equipamiento previsto para esta fase, el proyecto Vaca Muerta Oil Sur completó la semana pasada una nueva etapa de las obras submarinas frente a las costas rionegrinas.
La operación forma parte del sistema de fondeo que permitirá fijar en altamar las monoboyas destinadas a la futura carga de crudo para exportación. Se trata de una infraestructura estratégica que consolida a Punta Colorada como punto de salida de la producción hidrocarburífera hacia los mercados internacionales.
El avance del VMOS no es una obra aislada: forma parte de una transformación productiva que posiciona a Río Negro en un lugar central dentro del futuro energético argentino.
“El futuro ya está frente a las costas de Río Negro”, afirmó el Gobernador Alberto Weretilneck, al destacar el despliegue offshore que se desarrolla frente a Sierra Grande.
En ese sentido, remarcó que “no es una imagen más. Es una señal concreta de la transformación que está viviendo nuestra provincia”.
La fase offshore demanda tecnología de última generación, embarcaciones especializadas y equipos técnicos preparados para instalar las estructuras que permitirán operar el sistema de exportación en altamar. La campaña prevé más de 120 técnicos y especialistas y casi 250 días de trabajo.
El sistema de fondeo es una parte esencial de la futura operación offshore del VMOS. Las cadenas y anclas instaladas permitirán asegurar las estructuras en el lecho marino y garantizar condiciones operativas seguras para la carga de crudo mediante buques de gran porte.
YPF y Prestige Auto, distribuidor oficial de autos y vans Mercedes-Benz en Argentina, firmaron un acuerdo estratégico para potenciar soluciones en movilidad y transporte que integren tecnología, innovación y experiencia.
El inicio de esta colaboración se concretó en la Refinería YPF de La Plata, donde Horacio Marín, presidente y CEO de YPF, junto a Daniel Herrero, presidente y CEO de Prestige Auto, compartieron una jornada de visitas y diálogo sobre los desafíos que plantea el futuro del sector.
Este convenio busca impulsar desarrollos conjuntos que mejoren las operaciones de YPF en áreas de alta demanda, como Vaca Muerta, donde la eficiencia y confiabilidad tecnológica resultan esenciales para el desempeño.
En el marco del acuerdo, Prestige Auto incorporará lubricantes YPF Elaion Auro en sus servicios de posventa y utilizará combustibles YPF Infinia para abastecer su flota. Además, la primera carga de combustible de cada Sprinter producida en el Centro Industrial Juan Manuel Fangio se realizará con combustibles YPF.
Asimismo, ambas empresas coordinarán acciones comunicacionales, promoverán iniciativas de movilidad sustentable, aplicarán innovaciones al transporte, brindarán capacitación a estudiantes de escuelas técnicas y desarrollarán actividades vinculadas al automovilismo.
Daniel Herrero destacó que “con YPF compartimos una visión basada en la innovación, el desarrollo tecnológico y la industria nacional. Este trabajo en conjunto nos permitirá generar nuevas oportunidades y seguir acompañando la evolución de la movilidad en Argentina”.
Por su parte, Horacio Marín subrayó que “este acuerdo ratifica la calidad de los productos de YPF y refleja nuestra vocación de seguir ofreciendo soluciones de excelencia para nuestros consumidores”.
Con este nuevo vínculo, YPF y Prestige Auto avanzan en una etapa de colaboración orientada a crear valor para los usuarios y acompañar la transformación del transporte y la movilidad sostenible en el país.
Shell inició un proceso interno para redefinir la estructura de su negocio en Vaca Muerta mediante la creación de una Incorporated Joint Venture (IJV), un esquema que permitiría integrar sus activos en la formación no convencional bajo una nueva sociedad y sumar un socio estratégico para la próxima etapa de desarrollo.
La iniciativa, confirmada por diversas fuentes del mercado, no contempla la venta de operaciones ni un retiro del país, sino una reorganización destinada a ganar escala, mejorar eficiencia y ampliar el acceso al financiamiento.
La petrolera opera en Neuquén desde hace más de una década y concentra su actividad en Sierras Blancas, Cruz de Lorena, Coirón Amargo Sur Oeste y Bajada de Añelo, áreas ubicadas en el núcleo productivo de la ventana de shale oil. En las tres primeras posee el 90% de participación, mientras que en Bajada de Añelo comparte la concesión con YPF.
También participa en Rincón de la Ceniza y La Escalonada, donde posee el 45% del capital. Su producción neta ronda los 35.000 barriles diarios de petróleo y supera los 1,3 millones de metros cúbicos diarios de gas, con infraestructura de superficie desarrollada, entre ellas dos plantas de procesamiento con capacidad para 42.000 barriles diarios.
.
El análisis de una IJV responde a la necesidad de integrar activos, reducir costos y acelerar la curva de desarrollo en un contexto donde la escala se volvió determinante para sostener programas de perforación de largo plazo. La nueva sociedad concentraría deuda, inversiones y flujo de fondos en una estructura independiente, con mayor autonomía para financiar proyectos y ejecutar planes de expansión en un negocio que demanda altos niveles de capital.
La búsqueda de un socio se orienta a compañías con presencia relevante en Vaca Muerta, capacidad de inversión y una cultura corporativa compatible. La integración permitiría capturar sinergias operativas, optimizar infraestructura existente y consolidar un portafolio con mayor volumen de producción y superficie continua, factores que incrementan la eficiencia en el desarrollo no convencional.
El proceso también apunta a mitigar restricciones estructurales que enfrentan las multinacionales en la Argentina. Durante los últimos 15 años, las limitaciones cambiarias, las restricciones para girar dividendos y la volatilidad macroeconómica condicionaron la planificación financiera de las grandes petroleras. Una estructura societaria independiente permitiría aislar parte de esos riesgos y mejorar la capacidad de acceso a financiamiento externo.
.
El antecedente más cercano para interpretar la estrategia es Adura, la compañía creada por Shell y Equinor en el Reino Unido tras integrar sus activos offshore en el Mar del Norte mediante una IJV. La operación, formalizada en 2025, permitió capturar eficiencias, optimizar la asignación de capital y crear un operador con mayor flexibilidad para administrar activos en una etapa de creciente exigencia competitiva.
Ese modelo funciona hoy como referencia para la alternativa que Shell evalúa en la Argentina, con las particularidades propias del negocio no convencional.
Fuentes del mercado señalan que la compañía mantiene conversaciones con actores locales e internacionales interesados en expandir su presencia en la cuenca neuquina. Sin embargo, aún no está definido si logrará conformar una sociedad que reúna las condiciones necesarias para avanzar con la reestructuración.
La iniciativa se inscribe en un escenario donde la escala, la velocidad de desarrollo y la capacidad de financiamiento se volvieron variables centrales para sostener la competitividad en Vaca Muerta. La eventual creación de una IJV permitiría a Shell reorganizar su portafolio, potenciar el valor de sus activos y consolidar una estructura más eficiente para la próxima fase de crecimiento en la cuenca.
Mendoza participó en la misión Calgary 2026, desarrollada en Alberta, Canadá, donde presentó su cartera de proyectos hidrocarburíferos en recursos no convencionales y convencionales ante gobiernos, empresas, proveedores, universidades e instituciones del sector energético.
La delegación provincial estuvo integrada por el subsecretario de Energía y Minería, Manuel Sánchez Bandini; el director de Hidrocarburos, Lucas Erio; y el jefe de Gabinete del Ministerio de Energía y Ambiente, Manuel López.
Durante la jornada Argentina Day, realizada en el marco del Global Energy Show, la provincia expuso las oportunidades de inversión en Vaca Muerta Mendoza, donde YPF, la UTE Quintana–TSB y Tango Energy desarrollan proyectos de exploración avanzada.
Los resultados obtenidos en los pozos perforados en las áreas Paso de las Bardas Norte y CN VII A confirmaron el potencial productivo de la formación y permitieron identificar escenarios de desarrollo con capacidad para más de 300 pozos horizontales en distintos niveles de la roca.
La presentación incluyó también el desempeño de Mendoza en producción convencional. Entre 2021 y 2025, la provincia registró una caída del 6% en su producción de hidrocarburos, frente a una disminución promedio nacional del 15,8%, posicionándose como la jurisdicción con mejor comportamiento relativo en el período posterior a la pandemia.
.
En este segmento, se destacó el avance del Plan Andes, impulsado junto a YPF para la reactivación de áreas maduras mediante la incorporación de nuevos operadores, que ya generó compromisos de inversión por más de USD 700 millones.
Otro de los ejes expuestos fue el desarrollo de proyectos de recuperación terciaria y crudo pesado, considerados líneas estratégicas para incrementar la productividad de yacimientos maduros y fortalecer el abastecimiento energético. La experiencia de Alberta en estos campos fue identificada como referencia relevante para la provincia, por su trayectoria en petróleo convencional, crudo pesado, recuperación mejorada y regulación técnica.
La delegación mendocina presentó además las oportunidades derivadas de las últimas licitaciones hidrocarburíferas, con áreas adjudicadas, procesos en curso y futuras convocatorias para exploración y explotación. En el plano institucional, se detalló el trabajo en marcha para actualizar la Ley Provincial de Hidrocarburos, con el objetivo de simplificar procedimientos, modernizar herramientas regulatorias, brindar mayor previsibilidad a los inversores y fortalecer las capacidades de control del Estado.
.
La agenda en Alberta incluyó reuniones con autoridades del gobierno provincial, organismos de desarrollo económico, universidades, centros tecnológicos y el Alberta Energy Regulator (AER), así como una visita al Core Research Centre (CRC), uno de los principales centros de información geológica y petrolera del mundo.
Estas instancias se orientaron a consolidar vínculos de cooperación técnica, intercambiar experiencias en regulación, sostenibilidad e innovación y promover nuevas oportunidades para empresas y proveedores mendocinos.
La participación en Calgary 2026 se inscribe en la estrategia de Mendoza de posicionarse en los principales circuitos energéticos internacionales, mostrar los avances de su política hidrocarburífera y reforzar su perfil como destino atractivo para inversiones energéticas de largo plazo en recursos no convencionales y convencionales.
El conglomerado indio Adani Ports and Special Economic Zone (APSEZ) concretó su ingreso al sector energético argentino mediante la adquisición del 51% de Meridian Transportes Marítimos, empresa que prestará servicios logísticos al proyecto Southern Energy (SESA), la iniciativa que desarrollará la primera exportación de gas natural licuado (GNL) del país desde el Golfo San Matías, en Río Negro.
La operación se realizará a través de Adani Harbour International FZCO, que adquirirá 510.000 acciones Clase A de Meridian. La transacción será abonada en efectivo y no requiere aprobaciones regulatorias. El acuerdo se enmarca en la estrategia global de expansión de Adani Ports, que busca ampliar su presencia internacional en infraestructura portuaria y logística vinculada a grandes desarrollos energéticos.
Meridian Transportes Marítimos forma parte de Meridian Group y fue seleccionada por Southern Energy para proveer servicios marítimos durante diez años. El contrato contempla la incorporación de seis embarcaciones destinadas a la operación logística del proyecto: cuatro buques metaneros, una unidad para transporte de personal y una embarcación para soporte offshore. La inversión estimada asciende a USD 70 millones.
Southern Energy está integrado por YPF, Pan American Energy, Pampa Energía, Harbour Energy y Golar LNG. El proyecto prevé instalar dos unidades flotantes de licuefacción —el Hilli Episeyo en una primera etapa y el MKII en 2028— que permitirán alcanzar una capacidad de producción de 6 millones de toneladas anuales de GNL, equivalentes a unos 27 millones de metros cúbicos diarios de gas natural.
.
La iniciativa contempla inversiones superiores a USD 15.000 millones y requerirá la construcción de un gasoducto exclusivo entre Vaca Muerta y el Golfo San Matías.
En el plano comercial, Southern Energy firmó un contrato de largo plazo con la empresa estatal alemana SEFE para la exportación de 2 millones de toneladas anuales de GNL durante ocho años, acuerdo valuado en aproximadamente USD 7.000 millones. Este compromiso de compra constituye un ancla relevante para la estructuración financiera del proyecto.
El ingreso de Adani Ports se suma al avance de otros grupos indios en infraestructura energética vinculada a Vaca Muerta, como el caso de Welspun en la provisión de cañerías para el gasoducto hacia Río Negro.
La presencia de operadores internacionales en logística marítima y portuaria refuerza la capacidad operativa requerida para el desarrollo de la cadena de exportación de GNL y consolida el interés de capitales globales en la infraestructura asociada al shale argentino.
La adquisición de Meridian y la creación de una sociedad conjunta en Emiratos Árabes Unidos para operar la flota destinada a Southern Energy integran verticalmente la logística del proyecto y aportan capacidad técnica para la etapa de exportación. La operación posiciona a Vaca Muerta dentro del mapa de inversiones estratégicas de India en materia energética y logística.
La consultora noruega Rystad Energy, una de las principales referencias globales en análisis de mercados energéticos, identificó a la Argentina como uno de los cinco países con mayor potencial de crecimiento en la oferta mundial de hidrocarburos para la próxima década, junto con Brasil, Guyana, Estados Unidos y Canadá.
La evaluación se apoya en un escenario de precios del petróleo que, aun con una eventual normalización geopolítica en Medio Oriente, se mantendrían por encima de los 80 dólares por barril debido a la necesidad de recomponer inventarios globales, que se encuentran un 20% por debajo de los niveles históricos. Este contexto favorece el desarrollo de plays no convencionales y offshore, segmentos donde la Argentina posee recursos de escala internacional.
Rystad sostiene que el crecimiento de la oferta global provendrá casi exclusivamente del shale y de proyectos offshore en el Atlántico, dado que la OPEP perdió capacidad incremental relevante. En ese marco, la Argentina aparece como un “swing country” para la expansión de la producción mundial, con un potencial que permitiría alcanzar 1,5 millones de barriles diarios de petróleo en un horizonte de cinco a diez años.
Si se incorporan los líquidos de gas natural, la producción total podría acercarse a los dos millones de barriles equivalentes por día, volumen que posicionaría al país entre los diez principales productores del mundo. La materialización de ese escenario depende de la continuidad de precios altos, la disponibilidad de capital y la capacidad de ejecutar programas de perforación a gran escala.
.
El análisis de Rystad destaca que la ventana de oportunidad para el gas natural licuado (GNL) también se encuentra abierta, aunque condicionada por la infraestructura. La consultora proyecta un período de sobreoferta global en los próximos cinco años debido a la entrada en operación de proyectos en Estados Unidos y Qatar, pero anticipa un déficit estructural hacia 2030 que podría impulsar los precios a niveles de entre 15 y 20 dólares por millón de BTU.
Para capturar esa demanda futura, la Argentina necesita definir en los próximos dos o tres años un marco económico estable y un plan de infraestructura que incluya gasoductos hacia la costa y capacidad de licuefacción. La oportunidad existe, pero requiere decisiones anticipadas para alinearse con el próximo ciclo inversor global.
En relación con el offshore, Rystad considera que el potencial argentino permanece vigente pese al resultado negativo del primer pozo exploratorio en aguas profundas. La plataforma continental del país es extensa y comparable en escala con otras regiones que demandaron múltiples perforaciones antes de obtener descubrimientos comerciales.
La consultora señala que, con precios altos y un entorno geopolítico incierto, las compañías internacionales tenderán a mantener la exploración en cuencas de frontera. El horizonte temporal para un desarrollo offshore argentino se ubica en torno a los diez años, condicionado por la continuidad de la actividad exploratoria y la evolución de los mercados internacionales.
.
El informe también incorpora la transición energética como un vector de oportunidad. La Argentina posee recursos relevantes en litio, energía solar y eólica, además de una geografía favorable para el desarrollo de proyectos de hidrógeno y almacenamiento. Rystad identifica que la combinación de recursos fósiles y renovables permite al país diversificar su matriz de crecimiento y atraer inversiones en múltiples segmentos de la cadena energética.
La condición para capturar ese potencial es la definición de marcos regulatorios estables y la coordinación entre políticas de hidrocarburos y políticas de transición.
Otro eje del análisis es el rol del contenido local. Rystad sostiene que la integración de proveedores nacionales es un componente crítico para maximizar el impacto económico de los desarrollos energéticos. La consultora observa que la actividad onshore argentina ya genera un ecosistema de servicios con capacidad de expansión, similar al de otras regiones productoras.
.
Sin embargo, advierte que la ausencia de reglas claras puede derivar en una dependencia excesiva de importaciones, lo que reduce el efecto multiplicador de la inversión. La recomendación es establecer mecanismos que equilibren competitividad, desarrollo industrial y eficiencia operativa.
En materia de inversión, Rystad identifica un cambio en el clima internacional hacia la Argentina, impulsado por la expectativa de estabilidad macroeconómica y por la magnitud de los recursos disponibles.
La consultora señala que, en un contexto de precios altos y necesidad global de nueva oferta, los países con proyectos competitivos y marcos regulatorios previsibles captarán la mayor parte del capital disponible. La Argentina se encuentra en esa categoría, pero su capacidad de atraer inversiones dependerá de la continuidad de políticas orientadas a reducir incertidumbre y facilitar la planificación de largo plazo.
El análisis concluye que la Argentina enfrenta una década decisiva. La combinación de precios internacionales favorables, recursos de escala global y demanda creciente de hidrocarburos y minerales críticos configura un escenario de oportunidad.
Sin embargo, la materialización de ese potencial requiere resolver cuellos de botella en infraestructura, definir marcos regulatorios estables y coordinar políticas que integren hidrocarburos, GNL, offshore y transición energética.
La ventana está abierta, pero su aprovechamiento dependerá de la capacidad del país para sostener condiciones que permitan ejecutar inversiones de largo plazo en un entorno global competitivo.
La Legislatura de Neuquén emitió dictamen de mayoría para el proyecto de ley que ratifica el acuerdo firmado entre el gobierno provincial y YPF, que establece un régimen fiscal específico para el gas de Vaca Muerta destinado a la cadena de GNL.
El plenario de comisiones de Asuntos Constitucionales, Energía y Presupuesto habilitó el tratamiento en sesión el 24 de junio, donde el oficialismo prevé contar con los votos necesarios para su aprobación.
El acta acuerdo fija estabilidad fiscal por 30 años y define un esquema de regalías diferenciales basado en el precio internacional del GNL, tomando como referencia el índice JKM. La alícuota será del 7,5% cuando el precio se ubique por debajo de USD 16 por millón de BTU, del 10% cuando se encuentre entre USD 16 y USD 20, y del 12% cuando supere ese nivel.
La estructura busca alinear la carga fiscal provincial con la variabilidad del mercado internacional y con los requerimientos de competitividad del proyecto Argentina LNG.
El acuerdo también establece que la provincia no aplicará Ingresos Brutos sobre la venta de gas entre los Vehículos de Proyecto Único (VPU) cuando el destino final sea la exportación de GNL.
.
El oficialismo enmarcó esta disposición como parte del esquema de estabilidad fiscal, en línea con el criterio vigente de no gravar exportaciones y con antecedentes judiciales que limitan la aplicación de tributos provinciales sobre operaciones destinadas al exterior.
El entendimiento incorpora un bono de infraestructura por USD 175 millones, que YPF deberá ejecutar una vez que se formalice la Decisión Final de Inversión (FID). La asignación de esos fondos será definida por la provincia en función de las necesidades vinculadas al desarrollo del proyecto.
Durante el debate en comisiones, los bloques opositores cuestionaron el nivel de las regalías diferenciales y solicitaron mayor información sobre la estructura de costos utilizada para definir el esquema. El oficialismo sostuvo que la estructura fiscal acordada es un componente necesario para viabilizar inversiones de gran escala en la cadena de GNL y que la provincia mantendrá un flujo de ingresos asociado al desarrollo del proyecto.
El dictamen obtuvo mayoría en las tres comisiones intervinientes. De replicarse esa correlación en el recinto, la ratificación del acuerdo quedará aprobada en la sesión del 24 de junio.
El magnate indio Gautam Adani, reconocido como el hombre más rico de Asia con una fortuna estimada en USD 89.200 millones según Forbes 2026, avanzó en su ingreso al mercado portuario argentino mediante la compra del 51% de Meridian Transportes Marítimos.
Adani Ports, empresa de origen indio, adquirió la mayoría accionaria de Meridian, compañía argentina que será clave en el primer proyecto nacional de exportación de gas natural licuado (GNL). La operación se encuentra en proceso y se espera su finalización en un plazo aproximado de cuatro meses, con un pago íntegro en efectivo realizado mediante la transferencia de 510.000 acciones ordinarias de Clase A, representando el 51% del capital social de Meridian.
Esta adquisición permitirá al conglomerado liderado por Adani participar en Southern Energy (SESA), el consorcio responsable del megaproyecto de exportación de GNL en el Golfo San Matías, provincia de Río Negro. Meridian garantizará el suministro de seis embarcaciones durante una década para apoyar la operación.
Los buques, que aún deberán ser adquiridos o construidos, tendrán roles diferenciados: cuatro actuarán como soporte para guiar a los barcos que transporten GNL desde el exterior; uno se destinará al traslado de personas; y otro se enfocará en tareas logísticas.
Según el documento presentado por Adani Ports ante los reguladores bursátiles de India, la transacción no involucra partes relacionadas ni requiere aprobaciones regulatorias adicionales. Además, se informó que el acuerdo de compra se firmó el 15 de mayo de 2026 por Adani Harbour International FZCO (TAHID), una subsidiaria indirecta del grupo indio.
Desde su fundación en 2023, Meridian había estado en búsqueda de un socio internacional que aportara tanto experiencia técnica como respaldo financiero para afrontar proyectos energéticos de gran escala como SESA. La alianza con Adani cumple con esos objetivos y refuerza la capacidad operativa de la empresa.
Como parte del acuerdo, se constituirá una firma conjunta con sede en Emiratos Árabes Unidos que gestionará los servicios náuticos para Southern Energy en Argentina y será propietaria de los seis buques. TAHID venderá un 20% de esta nueva compañía a una filial de Logística y Servicios Marítimos, actuales vendedores de Meridian.
Southern Energy, el consorcio al que pertenecen Pan American Energy, YPF, Pampa Energía, Harbour Energy y Golar LNG, lidera uno de los dos proyectos de exportación de GNL en Argentina. El plan contempla la operación de dos buques licuadores en la costa de Río Negro desde donde se exportará gas natural licuado a nivel internacional.
Estados Unidos podría reimponer pronto sanciones al envío de petróleo de Rusia, advirtió este martes el presidente de los Estados Unidos, Donald Trump, en la cumbre del Grupo de los Siete (G7) en Francia, donde los esfuerzos para poner fin al conflicto en Ucrania ocupan un lugar destacado en la agenda.
Al hablar con los reporteros en Évian, una ciudad a orillas del lago de Ginebra, en el este de Francia, Trump subrayó que las restricciones al envío de petróleo de Rusia pueden regresar después de que la apertura del estrecho de Ormuz permita más tránsito de petróleo.
“Estamos en condiciones de hacer eso pronto”, expresó en referencia al acuerdo de paz alcanzado con Irán durante el fin de semana.
En marzo, el Tesoro de Estados Unidos emitió una exención de 30 días que permitía a los países comprar petróleo crudo y productos petroleros rusos que ya estaban cargados en embarcaciones y varados en el mar.
La exención fue extendida más tarde a medida que el conflicto que involucraba a Irán y las interrupciones alrededor del estrecho de Ormuz continuaron presionando los mercados petroleros.
La llegada de una nueva ola frío volvió a traer problemas para los usuarios de GNC en varias ciudades de la provincia de Buenos Aires. La restricción en la venta de este combustible que se aplica para priorizar el abastecimiento residencial genera largas filas en las pocas estaciones que continúan despachando combustible.
En La Plata, Berisso, Ensenada, Mar del Plata y la región, a raíz de una decisión de Camuzzi se cortó la venta de GNC, algo que busca garantizar el abastecimiento de gas en hogares e industrias durante los días más fríos.
En las últimas horas, se vio principalmente a taxistas y remiseros en largas colas esperando poder cargar en las pocas estaciones que aún tienen combustible en la región capital. Esa postal se repitió en Mar del Plata y Magdalena, por ejemplo, durante todo el fin de semana.
Según informaron desde Camuzzi, la empresa proveedora del recurso, las estaciones de servicio con “contratos interrumpibles” recibieron notificaciones para que suspendan el suministro. Por eso, sólo quedaron una decena de sitios para cargar en La Plata, lo que provocó colas interminables de autos.
Este tipo de determinaciones se han vuelto frecuentes en esta época del año y tienen como principal finalidad asegurar el suficiente volumen de presión para abastecer la red domiciliaria, desde donde por estos días y horas se recurre y mucho a todo el equipamiento de calefacción, que en su mayoría tiene funcionamiento a gas.
En un movimiento estratégico clave para el sector energético nacional, Horacio Marín, presidente y CEO de YPF, visitó la Gigafactory de Tesla en Texas, Estados Unidos.
El encuentro brindó una oportunidad única para obtener perspectivas de primera mano sobre innovación, infraestructura energética y las principales tendencias globales que están transformando el panorama de la energía y la movilidad.
La visita permitió explorar posibles instancias de colaboración en áreas estratégicas como la infraestructura energética, la movilidad eléctrica y la innovación tecnológica. Tras concluir el recorrido, Marín se mostró sumamente optimista respecto al potencial de esta alianza.
Hoy dimos un nuevo paso hacia el futuro. Firmamos un primer acuerdo marco con @Tesla para explorar distintas unidades de negocios entre ambas compañías.
Recorrí la Gigafactory en Texas junto a Michael Snyder, vicepresidente de energía de Tesla y, sinceramente, salí impresionado.… pic.twitter.com/rctYJ7dcpm
“Hoy dimos un nuevo paso hacia el futuro. Firmamos un primer acuerdo marco con Tesla para explorar distintas unidades de negocios entre ambas compañías. Recorrí la Gigafactory en Texas junto a Michael Snyder, vicepresidente de energía de Tesla y, sinceramente, salí impresionado. Tecnología, innovación y ejecución conviven en una escala difícil de imaginar hasta que uno la ve de cerca”, señaló Marín en las redes sociales.
Los ejes del acuerdo YPF – Tesla: carga rápida y almacenamiento
Como parte fundamental de la visita, YPF y Tesla firmaron una carta de intención con el objetivo de evaluar oportunidades conjuntas. La iniciativa busca combinar la experiencia global de la firma de Elon Musk en soluciones de carga para vehículos eléctricos con la capilaridad y la amplia presencia de la petrolera estatal a nivel nacional.
Los puntos centrales contemplados en la alianza incluyen:
Red de carga rápida: Desarrollo e instalación de infraestructura de carga de alta velocidad para vehículos eléctricos en puntos estratégicos.
Almacenamiento de energía: Proyectos vinculados a soluciones de almacenamiento a gran escala y abastecimiento eléctrico.
Innovación tecnológica: Intercambio de perspectivas e iniciativas de vanguardia aplicadas de manera directa al sector energético.
“En YPF creemos que el futuro de la energía requiere un enfoque integrado que combine infraestructura, tecnología e innovación. Esta visita nos permitió conocer de primera mano el trabajo de vanguardia que realiza Tesla y explorar posibles vías de colaboración con una de las compañías líderes a nivel global en estos campos”, detalló el ejecutivo de la firma argentina.
Con este histórico acercamiento, YPF refuerza su compromiso de impulsar proyectos que contribuyan a modernizar la infraestructura energética del país, acompañando la evolución de las nuevas tecnologías y preparándose para los desafíos que planteará la movilidad en los próximos años.
Las empresas necesitan incorporar talento que pueda adaptarse rápidamente a operaciones complejas.
La industria energética argentina atraviesa uno de los períodos de mayor crecimiento de los últimos años impulsada por el desarrollo de Vaca Muerta, la minería y distintos proyectos de infraestructura. Sin embargo, el principal desafío ya no pasa únicamente por generar empleo, sino por encontrar trabajadores con perfiles técnicos y especializados para sostener esa expansión.
Según el informe Cadena de Valor para el desarrollo de Vaca Muerta del IAPG, hacia 2030 el sector requerirá entre 30.000 y 43.000 trabajadores directos adicionales para actividades vinculadas a perforación, acondicionamiento de pozos y operaciones.
«Hoy el desafío del sector ya no pasa únicamente por generar empleo, sino por encontrar personas con experiencia operativa real y capacidad de adaptarse a entornos altamente técnicos, dinámicos y exigentes», explica Carlos Stegmann, Key Account Manager de la división Oil & Gas de Adecco Argentina.
Los perfiles más buscados
El crecimiento de la actividad impulsa la demanda de operarios, soldadores, choferes, maquinistas e ingenieros, mientras las empresas buscan fortalecer sus capacidades operativas y acompañar la expansión de nuevos proyectos.
Al mismo tiempo, se observa un cambio en los criterios de contratación: la experiencia en campo, la especialización técnica y la capacidad de adaptación son hoy algunas de las habilidades más valoradas.
Esta situación se ve agravada por un desafío estructural del mercado laboral argentino. Según datos del Centro Argentino de Ingenieros, el país genera alrededor de 6.000 ingenieros por año, cuando la demanda potencial alcanza los 15.000 profesionales. Esta brecha refleja una creciente desconexión entre la formación disponible y las capacidades que requieren sectores estratégicos como energía, minería e infraestructura.
«Las empresas necesitan incorporar talento que pueda adaptarse rápidamente a operaciones complejas. Por eso la experiencia práctica y las habilidades técnicas específicas cobran cada vez más relevancia», agrega Stegmann.
Desarrollo regional: la oportunidad y el desafío
El potencial de crecimiento de industrias como Oil & Gas y minería también abrió un debate sobre el impacto que estos desarrollos tendrán en las economías regionales. Las recientes declaraciones del ministro Federico Sturzenegger, quien proyectó que en los próximos 30 años alrededor de 1,5 millones de personas podrían radicarse en Neuquén y otro millón en Catamarca impulsadas por la energía y la minería, generaron repercusiones en gobiernos provinciales y referentes locales.
Desde Nación sostienen que inversiones como las promovidas por el RIGI contribuirán a descentralizar la economía y fortalecer el interior productivo, pero autoridades provinciales y especialistas advierten que ese crecimiento requerirá inversiones significativas en infraestructura, vivienda, servicios públicos y formación de talento.
En Neuquén, por ejemplo, referentes locales señalan que localidades vinculadas a Vaca Muerta ya enfrentan fuertes presiones sobre la infraestructura urbana. En Catamarca, en tanto, el debate se centra en cómo gestionar el impacto que podría generar la expansión de la minería y el litio en las próximas décadas.
Los parques eólicosy solares de las regiones de Cuyo y la Patagonia fueron los que más reducción de despacho de energía realizaron en el país por falta de capacidad de transporte eléctrico en las líneas de alta tensión entre marzo de 2025 y marzo de este año, según se desprende de los informes sobre generación renovablevariable (eólica y solar) que realiza Cammesa, la compañía que administra el Mercado Eléctrico Mayorista (MEM).
Marzo de 2026 fue el mes con más reducción de despacho durante el período analizado, ya que -por limitaciones en las líneas de transmisión- los parques eólicos y solares tuvieron que dejar de entregar 91.580 megawatt por hora (MWh) que tenían disponible, triplicando a lo registrado al mismo mes de 2025, que tuvo una reducción de 32.724 MWh. En rigor, en el tercer mes del año (último mes analizado por Cammesa) los parques renovables entregaron un 4,1% menos de la energía posible que podían despachar.
Según el análisis que realizó EconoJournal sobre los informes de Cammesa en el último año con información disponible (período de marzo de 2025 a marzo de 2026), los dos meses más críticos fueron octubre de 2025 con una reducción de 64.092 MWh y diciembre de 2025 con 54.590 MWh. Mientras que mayo y junio de 2025 fueron los que tuvieron menos reducción de despacho.
Reducción de despacho
La compañía mixta analiza lo que en la jerga se conoce como curtailment, que es la reducción de energía despachada en el Sistema Argentino de Interconexión (SADI) de los parques eólicos y solares principalmente por cuellos de botella en las líneas de alta tensión. La falta de capacidad en el transporte eléctrico para evacuar nueva generación de energía es un problema que el país arrastra desde hace tiempo.
La reducción de despacho se produce para evitar que se inyecte una cantidad de energía que las redes no pueden soportar y que podría ocasionar un colapso en el sistema. El informe de Cammesa aclara que “no se considera energía reducida a aquella que no se generó por indisponibilidad de equipamiento propio del parque”.
Del análisis que realizó EconoJournal se desprende que entre marzo y septiembre de 2025 se registraron los niveles más bajos de curtailmenty la región más afectada fue la Patagonia. Aunque en menor medida, también redujeron despacho Cuyo y Buenos Aires. En cambio, entre octubre de 2025 y marzo de 2026 la reducción fue mayor y la región más afectada fue en Cuyo, seguida por la Patagonia y NOA.
El período analizado sirve para observar un curtailment estático, que muestra cuál es el estado de situación del sistema de transmisión y los nodos de conexión eléctrica del país, a diferencia de un curtailment de período corto o dinámico, donde están incluidas reducciones provocadas por algún problema momentáneo en las redes, como la salida de servicio de un transformador o de una subestación.
En marzo de este año se registró la mayor reducción de despacho de energía eólica y solar desde 2020, según información de Cammesa.
Regiones
Según explicaron fuentes del sector a EconoJournal, el curtailment en la generación eólica y solar tiene un componente estacional que se explica por las condiciones climáticas y el consumo. Por los límites en las redes de transporte eléctrico en el país, en primavera y verano hay un mayor curtailment en la generación solar y en otoño e invierno en los parques eólicos.
En marzo de este año se registró la mayor reducción de despacho de energía desde 2020 (el último año con información disponible de Cammesa) con 91.580 MWh, superando a noviembre de 2023 (80.716 MWh) y noviembre de 2024 (68.300 MWh), que eran los meses con mayores registros en los últimos seis años y medio.
Cuyo fue la región que más curtailment tuvo en marzo de este año, ya que los parques solares y eólicos tuvieron que reducir su despacho en 60.207 MWh, un 65% del total del país. Patagonia redujo 22.914 MWh y Buenos Aires 2.531 MWh.
Cuyo también fue la región más afectada en septiembre (12.158 MWh, un 55,3% del total), noviembre (17.542 MWh, un 43%) y diciembre (21.092 MWh, un 38,6%) de 2025 y febrero de 2026 (21.432 MWh, un 61%).
La Patagonia también es una región con un alto índice de reducción de despacho renovable. En el período analizado (marzo de 2025 a marzo de 2026), esta región fue durante siete meses seguidos la que contabilizó más limitaciones de entrega de energía (marzo, abril, mayo, junio, julio, agosto de 2025 y enero de 2026).
El Noroeste Argentino (NOA) fue la región con mayor reducción de despacho del país en noviembre de 2025, cuando alcanzó un curtailment de 23.633 MWh, un 36,9% del total. Luego siguen la región que abarca a la provincia de Buenos Aires y, en menor medida de curtailment, continúan Centro, Comahue y Noreste (NEA).
Parques eólicos y solares con mayor reducción
En marzo de 2026, el mes récord de curtailment, 73 parques solares y 66 eólicos tuvieron reducir su despacho. Los 10 parques solarescon más curtailment en marzo fueron: Parque SolarTocota III, que tuvo una reducción de un 36% (5.725 MWh) relativa a la energía posible a generar en el mes.
Luego siguen Perla del Chaco un 33% (1.802 MWh); El Quemado I un 26% (12.671 MWh); Coperote I un 26% (155 MWh); Helios Santa Rosa un 24% (29 MWh); Anchoris un 23% (9.909 MWh); La Cumbre III un 23 % (246 MWh); San Rafael un 22% (8.990 MWh); Algarrobo 22% (303 MWh); y Los Molles 21% (5.185 MWh).
En tanto, los 10 parques eólicos con mayor nivel de curtailment en marzo de 2026 fueron: Parque Eólico (P.E.) Diadema II, que redujo un 39% (3.843 MWh) relativa a la energía posible a generar en el mes. Luego siguen Chubut Norte II, que redujo un 20% (2.012 MWh); Kosten un 11% (1.353 MWh); Diadema un 10% (227 MWh); Malaspina I un 9% (1.862 MWh); Manantiales Behr un 8% (4.020 MWh); Chubut Norte III un 7% (1.683 MWh); Garayalde un 6% (604 MWh); Bicentenario II un 4% (580 MWh); y Rawson III un 4% (391 MWh).
Los parques eólicos que más tuvieron que reducir su despacho de energía al sistema.Los parques eólicos que más tuvieron que reducir su despacho de energía al sistema.
Cómo se calcula el curtailment (o la energía reducida)
Para medir las reducciones de despacho de energía eólica y solar, Cammesa explica en el informe que “el cálculo se realiza en base a las señales del Sistema de Operaciones en Tiempo Real (SOTR). En particular, en función de las señales de Potencia Generada y Potencia Posible que cada parque de generación renovable variable registra y envía (a Cammesa) cada 10 segundos. La potencia generada responde a una medición eléctrica, a diferencia de la posible, que resulta de un cálculo”.
“Esta última representa la potencia que el parque podría inyectar a cada instante, tomando en consideración el recurso medido y la potencia disponible del equipamiento propio. En este sentido, solo puede diferir de la potencia generada cuando el parque se encuentra bajo una limitación externa a su generación”, concluye Cammesa.
Carina Mendoza fue elegida por unanimidad como la nueva presidenta de la institución.
La Cámara de Proveedores de Insumos y Prestadores de Servicios de los Sectores Petrolero, Minero, Energético y Ambiental de Santa Cruz (Cappema) oficializó la renovación de sus autoridades. Carina Mendoza fue elegida por unanimidad como la nueva presidenta de la institución, asumiendo el liderazgo en un momento de profundas transformaciones y oportunidades estratégicas para la región patagónica.
“Esta nueva conducción representa la continuidad de una visión de trabajo colectiva y consolidada. La gestión entrante reconoció formalmente la destacada labor realizada por el presidente saliente, Alejandro Mendoza, y los miembros del Consejo Directivo anterior, quienes lograron posicionar a la entidad con una sólida presencia provincial y una fuerte proyección en la agenda productiva nacional”, destacó la entidad a través de un comunicado.
El principal objetivo de la gestión de Carina Mendoza será potenciar el desarrollo de los proveedores locales, la generación de empleo genuino y asegurar una participación protagónica de las empresas santacruceñas en los grandes proyectos energéticos, petroleros y mineros.
Cappema sostiene que las empresas locales son el motor fundamental para el desarrollo sostenible y el principal sostén de las cadenas de valor en las comunidades donde operan. Para lograrlo, la Cámara continuara profundizado su articulación federal con distintas organizaciones y cámaras empresariales de referencia en todo el país, como Capmin (Cámara Argentina de Proveedores Mineros) y la PMAC (Proveedores Mineros Confederados) espacio de integración y sinergia compuesto por 13 cámaras.
“Esta integración estratégica consolida espacios de representación conjunta, fortaleciendo la voz de los proveedores santacruceños en los ámbitos donde se definen las políticas públicas, las inversiones y el crecimiento productivo de la Argentina”, concluyó la entidad.
La mineríaargentina atraviesa uno de los momentos más relevantes de su historia reciente. Ya no se trata únicamente de un sector exportador en expansión, sino de una actividad estratégica capaz de aportar inversiones, empleo calificado, innovación tecnológica y generación de divisas en un contexto donde el país necesita recuperar competitividad y crecimiento sostenido.
Los números muestran que el sector comenzó a consolidarse como uno de los motores más dinámicos de la economía. Las exportaciones mineras crecieron de manera sostenida durante los últimos años y el interés por invertir en la Argentina volvió a crecer impulsado por la demanda global de minerales críticos. El litio se convirtió en un insumo central para la transición energética, mientras que el cobre volvió a ocupar un lugar estratégico en la nueva economía global asociada a la electrificación, las energías renovables y los sistemas de almacenamiento.
Pero la minería debe entenderse dentro de una visión más amplia del desarrollo argentino. La Argentina posee hoy cuatro grandes ejes estratégicos capaces de transformar su competitividad durante las próximas décadas: la energía, la producción de alimentos, la minería y la economía del conocimiento. Son sectores donde el país cuenta simultáneamente con recursos naturales, capacidades técnicas y potencial de escala global.
La energía ya comenzó a demostrarlo con Vaca Muerta. El sector agroindustrial hace décadas representa una de las principales plataformas competitivas del país. La economía del conocimiento se consolidó como una fuente creciente de exportaciones y empleo calificado. Y ahora la minería aparece como el cuarto gran vector capaz de ampliar la escala productiva y generar desarrollo federal.
Pablo Bereciartua, Presidente del Centro Argentino de Ingenieros.
La oportunidad es significativa porque el contexto internacional acompaña. La transición energética incrementó la demanda de minerales críticos para baterías, electromovilidad y sistemas eléctricos. En ese escenario, Argentina dejó de ser solamente una promesa geológica para comenzar a convertirse en un actor relevante dentro del mapa minero internacional.
La puesta en marcha del Régimen de Incentivo para Grandes Inversiones (RIGI) marcó además un punto de inflexión importante. La estabilidad fiscal y la reducción de incertidumbre permitieron destrabar proyectos demorados. Esto es clave en minería, donde las inversiones requieren horizontes de muy largo plazo y niveles de capital extremadamente elevados.
Sin embargo, el verdadero desafío comienza después del anuncio de inversión. Allí aparece nuevamente la infraestructura, la ingeniería y la capacidad de gestión como factores decisivos para transformar potencial en crecimiento real.
La experiencia acumulada durante los últimos quince años en el desarrollo de Vaca Muerta ofrece lecciones muy valiosas. El sector energético demostró que, aun en contextos complejos, es posible construir capacidades técnicas, atraer inversiones, desarrollar proveedores locales y ampliar infraestructura cuando existen reglas relativamente estables y una visión sostenida en el tiempo.
La minería tiene hoy la posibilidad de aprovechar buena parte de ese aprendizaje acumulado para acelerar su propio desarrollo. Desde la formación de capital humano hasta la articulación entre provincias, empresas, universidades y sistema científico-tecnológico, existe una experiencia reciente que puede permitir reducir tiempos, mejorar coordinación y aumentar competitividad.
Pero para lograrlo será indispensable resolver uno de los principales desafíos estructurales de la Argentina: lainfraestructura.
Gran parte de los proyectos mineros se ubican en regiones alejadas de los grandes centros urbanos y de los principales nodos logísticos. Esto obliga a pensar corredores integrados de transporte, energía y recursos hídricos capaces de vincular producción, exportación y desarrollo regional. Rutas, ferrocarriles, líneas eléctricas, sistemas logísticos y acceso sustentable al agua serán tan importantes como la calidad geológica de los yacimientos.
La competitividad minera del futuro dependerá no sólo de lo que exista bajo el suelo, sino también de la capacidad de construir sistemas modernos y eficientes alrededor de esos recursos. Allí aparece además un desafío central de coordinación interjurisdiccional. Muchas de las inversiones necesarias exceden las capacidades de una sola provincia y requieren estrategias regionales capaces de integrar infraestructura, producción y acceso a mercados internacionales.
Al mismo tiempo, la sostenibilidad será cada vez más determinante. La licencia social para operar dependerá de la capacidad del sector para demostrar transparencia, eficiencia hídrica, reducción de emisiones y beneficios concretos para las comunidades locales. La minería moderna ya no puede pensarse con modelos extractivos tradicionales. Hoy hablamos de automatización, IA, monitoreo en tiempo real y procesos industriales capaces de optimizar simultáneamente productividad y sustentabilidad.
La Argentina tiene hoy una oportunidad histórica. Pocos países cuentan simultáneamente con capacidad energética, potencial agroindustrial, recursos minerales críticos y talento humano para competir en la economía del conocimiento. El desafío ya no es identificar oportunidades. El desafío es construir las condiciones institucionales, regulatorias e infraestructurales para convertir esas ventajas en desarrollo sostenido.
El futuro argentino dependerá en gran medida de nuestra capacidad para articular esos cuatro motores estratégicos y transformarlos en una visión integrada de crecimiento, inversión y desarrollo federal. Porque el desarrollo sostenible de un país nunca depende solamente de sus recursos naturales, sino de la inteligencia colectiva para convertirlos en futuro.
, Pablo Bereciartua, presidente del Centro Argentino de Ingenieros
Horacio Marín (centro), presidente y CEO de YPF, junto a la delegación de directivos y especialistas técnicos de Tesla durante la recorrida por la Gigafactory en Texas.
YPF y Tesla concretaron este martes la firma de una carta de intención para el desarrollo conjunto de infraestructura energética y sistemas de carga para la movilidad eléctrica en la Argentina. El acuerdo bilateral fue suscripto por el presidente y CEO de la petrolera, Horacio Marín, durante una visita a la Gigafactory de Texas, la sede de Tesla, y establece el marco para la implementación de redes de carga rápida y almacenamiento.
La compañía informó esta tarde que el encuentro se estructuró con el objetivo de analizar los sistemas de infraestructura energética, los esquemas de movilidad eléctrica y las tendencias tecnológicas aplicadas que implementa la empresa norteamericana en sus procesos de producción y distribución a escala global.
El eje de la reunión se centró en la evaluación de complementariedades operativas entre ambas firmas. En los detalles técnicos se abordaron aspectos vinculados al diseño de redes de carga para vehículos eléctricos, la configuración de sistemas de almacenamiento de energía y los vectores de innovación tecnológica necesarios para la actualización de las matrices energéticas y los sistemas de transporte sustentable.
La Gigafactory que recorrió Marín, en Texas, es el complejo industrial de manufactura vertical a gran escala que funciona como sede global de Tesla y epicentro de su desarrollo tecnológico. Con una superficie cubierta de más de 900.000 metros cuadrados sobre un predio de 1.000 hectáreas en Austin es el lugar donde se fabrican desde las celdas de batería de litio hasta los sistemas de almacenamiento a escala de red Megapack y la arquitectura de los cargadores rápidos Superchargers.
La escala y la capacidad de ingeniería de este centro automatizado reflejan el volumen del holding liderado por Elon Musk, quien recientemente se consolidó en los mercados de capitales como el primer billonario de la historia global, a partir de la valorización de Space X, su empresa de fabricación aeroespacial y de servicios de transporte comercial espacial.
YPF y un acuerdo para acelerar el futuro de la energía
Igor Antarov Regional Manager Chargind – Emerging Markets at Tesla y Horacio Marín, presidente y CEO de YPF
“En YPF creemos que el futuro de la energía requiere un enfoque integrado que combine infraestructura, tecnología e innovación. Esta visita nos permitió conocer de primera mano el trabajo de vanguardia que realiza Tesla y explorar posibles vías de colaboración con una de las compañías líderes a nivel global en estos campos”, señaló Marín.
Como resultado del encuentro, YPF y Tesla suscribieron una carta de intención formal para establecer un marco de cooperación bilateral. La firma estuvo a cargo de Marín y el regional Manager Chargind – Emerging Markets de Tesla, Igor Antarov, mientras que en los encuentros posteriores también se reunió con Michael Snyder, VP of Energy and Charging de Tesla.
El documento preliminar define las bases para el co-desarrollo de una red de estaciones de carga rápida y el despliegue de infraestructura específica para el almacenamiento de energía, combinando las patentes y soluciones de Tesla con la red de estaciones de servicio de YPF.
La viabilidad del proyecto conjunto se fundamenta en la integración de los activos de ambas corporaciones. El plan técnico estipula la convergencia entre la tecnología de carga y gestión energética desarrollada por Tesla y la capacidad instalada, capilaridad logística e infraestructura territorial que YPF posee en el mercado local.
Paralelamente, los equipos técnicos de ambas compañías mantuvieron sesiones de intercambio de datos sobre vectores específicos de abastecimiento eléctrico y eficiencia en almacenamiento. El diálogo incluyó la evaluación de tecnologías de baterías a gran escala y la aplicación de sistemas de software avanzados para la optimización de flujos eléctricos e innovación en el sector energético de red.
Michael Snyder Vice President of Energy and Charging at Tesla y Horacio Marín, presidente y CEO de YPF.
Actualmente, YPF dispone de una infraestructura operativa denominada «YPF Punto Eléctrico«, una red de electromovilidad que cuenta con más de 30 terminales de carga distribuidas en corredores viales estratégicos del país, incluyendo las conexiones entre Buenos Aires, la Costa Atlántica, Rosario y Córdoba.
La incorporación de los sistemas de transferencia de potencia y los protocolos de carga rápida de Tesla tiene como objetivo técnico escalar la capacidad instalada de esta red existente, incrementando la velocidad de abastecimiento e integrando módulos de almacenamiento masivo para optimizar el suministro en las estaciones de servicio de la compañía.
El megaproyecto cuprífero Vicuña, operado por BHP y Lundin, inicia su despliegue industrial bajo el marco del RIGI con una inversión proyectada de hasta US$18.000 millones
El ministro de Economía, Luis Caputo, anunció este martes la aprobación del ingreso del proyecto cuprífero Vicuña al Régimen de Incentivo para Grandes Inversiones (RIGI) por parte del Comité Evaluador, considerado el mayor de los proyectos de cobre en el portfolio minero de la Argentina. El megaproyecto en la provincia de San Juan es un joint venture entre las corporaciones BHP y Lundin que contempla una inversión inicial comprometida de US$9.700 millones.
Según las proyecciones de las compañías controlantes, el Distrito Vicuña que es la unión de los yacimientos Filo del Sol y Josemaría posee un potencial de escalabilidad a largo plazo de hasta US$18.000 millones de inversión. Por su envergadura financiera y constructiva, el activo se posiciona desde su inicio como uno de los cinco emprendimientos de cobre más grandes del mundo.
Al realizar el anuncio de la aprobación del RIGI en su cuenta de la red social X, Caputo resaltó que «este proyecto generará exportaciones por más de US$2.600 millones al año y más de 30.000 empleos directos e indirectos. Más inversión productiva, más trabajo y más crecimiento para los argentinos».
El esquema de desarrollo delineado por los operadores se estructuró a partir de los resultados de su Evaluación Económica Preliminar (PEA, por sus siglas en inglés) presentada en febrero de este año, la cual pauta una explotación secuencial por etapas operativas. La primera fase contempla el desarrollo inicial del yacimiento Josemaría, una decisión de arquitectura de procesos que optimiza la utilización de la infraestructura base ya planificada.
La segunda secuencia operativa incorporará los recursos de óxidos provenientes del depósito Filo del Sol, para culminar en una tercera etapa orientada a la expansión masiva sobre los recursos sulfurados y a la construcción de la infraestructura de molienda y transporte pesado requerida para procesar el mineral a gran escala.
Actualmente, Vicuña atraviesa un proceso de diálogo con autoridades nacionales, provinciales y de terceras compañías por el acceso a una línea eléctrica de alta tensión que asegurará el suministro de energía para las operaciones. Las partes vienen de participar de una audiencia pública en torno a la propuesta de la empresa de repotenciar y poner en operación en 500 kV una infraestructura que hoy funciona en 132 kV entre Nueva San Juan y Rodeo.
La riqueza minera de Vicuña
Campamento base de Vicuña, a 4.000 metros de altura en San Juan, diseñado para albergar la creciente dotación del proyecto, que actualmente llega a 2.421 operarios.
De acuerdo con las métricas geológicas detalladas en la PEA, el complejo minero posee un potencial nominal de producción promedio de 395.000 toneladas de cobre equivalentes al año durante sus primeros 25 años de vida útil. A esta producción base de metal rojo se adicionará un flujo coproducto estimado en 711.000 onzas de oro y 22,2 millones de onzas de plata anuales, lo que eleva el valor económico neto del activo y morigera el riesgo de volatilidad de precios internacionales mediante subproductos.
La compañía resaltó en distintos momentos que el enfoque modular y escalable adoptado por el consorcio permite mitigar los riesgos de ejecución de capital inicial (vulnerabilidades de ramp-up), alineando los plazos de construcción con la maduración técnica del yacimiento.
Vicuña computa una dotación actual de 2.421 trabajadores desempeñándose de manera directa en la operación de la Argentina. Esta estructura de personal técnico se compone actualmente por 580 empleados directos en nómina y 1.841 operarios vinculados contractualmente mediante firmas de servicios especializados.
La empresa también precisó que el desglose demográfico del empleo subraya que «el 92,6% de la plantilla global es de nacionalidad argentina, mientras que, en el segmento corporativo de contratación directa, la representatividad regional se incrementa sustancialmente con más del 81% de profesionales y operarios oriundos de la provincia de San Juan«.
Vicuña resaltó que el entramado productivo y de valor industrial que moviliza el proyecto se traduce en «una red activa de 245 empresas contratistas que proveen servicios de geología, perforación diamantina, transporte logístico de alta montaña, mantenimiento metalmecánico y obras civiles de alta complejidad».
«El impacto en la cadena de valor doméstica evidencia una fuerte impronta de desarrollo federal: 150 de estas firmas proveedoras corresponden a estructuras comerciales radicadas en San Juan, lo que equivale al 61,2% del padrón total de subcontratistas«, explicaron voceros de la compañía. Al interior del ecosistema pyme provincial, se destaca la participación de 20 empresas de base logística en el departamento de Iglesia y 130 distribuidas en el resto del territorio sanjuanino.
Tras las críticas recientes recibidas por la adjudicación a una empresa china de la construcción de un campamento de alta montaña, Vicuña resaltó su «estrategia de abastecimiento nacional que relega la participación de corporaciones de capital extranjero a menos del 4% del total de los proveedores activos del padrón del proyecto, cumpliendo con creces las normativas de compre local e integración productiva que demandan las regulaciones sectoriales».
A medida que el proyecto avance en el cronograma constructivo viabilizado por las ventajas impositivas del RIGI, las demandas de bienes de capital, insumos químicos, energía eléctrica de alta tensión e infraestructura vial experimentarán una evolución exponencial.
Este incremento de la demanda de insumos críticos exigirá que la cadena de proveedores locales inicie procesos de certificación de normas internacionales (ISO, Green Gold, entre otras) para dar respuesta al volumen operacional de un activo catalogado como de clase mundial. La ingeniería de detalle proyectada obligará a un escalonamiento continuo en la sofisticación de los servicios contratados durante los próximos dos ejercicios fiscales.
El presidente y CEO de YPF, Horacio Marín, visitó Gigafactory de Tesla en Texas, una de las plantas industriales más avanzadas del mundo, una oportunidad para tener perspectivas sobre innovación, infraestructura energética y las principales tendencias que conforman el panorama global de la energía y la movilidad.
También permitió explorar posibles instancias de colaboración entre ambas compañías en áreas estratégicas como la infraestructura energética, la movilidad eléctrica y la innovación tecnológica.
Como parte de la visita, ambas compañías firmaron una carta de intención para posibles oportunidades de colaboración incluyendo el desarrollo de una red de estaciones de carga rápida e infraestructura de almacenamiento de energía. Esta iniciativa combinaría la experiencia global de Tesla en soluciones de carga para vehículos eléctricos y la infraestructura de energía con la amplia presencia e infraestructura de YPF a nivel nacional.
Además, las compañías intercambiaron perspectivas sobre soluciones de almacenamiento energético, abastecimiento eléctrico e iniciativas de innovación aplicadas al sector energético.
Al respecto, Marín señaló que “en YPF creemos que el futuro de la energía requiere un enfoque integrado que combine infraestructura, tecnología e innovación. Esta visita nos permitió conocer de primera mano el trabajo de vanguardia que realiza Tesla, y explorar posibles vías de colaboración con una de las compañías líderes a nivel global en estos campos”.
Un plenario de comisiones elevó al recinto el acuerdo con YPF por el GNL.
El oficialismo de Rolando Figueroa consiguió este martes un rápido despacho para el proyecto de ley que ratifica el acta acuerdo entre Neuquén e YPF que establece un régimen promocional de regalías para el GNL. Fue con una amplia mayoría, pero tras un extenso debate en un plenario de comisiones donde se volvieron a reiterar planteos de la oposición por el esquema negociado entre la Provincia y la petrolera nacionalizada.
Los representantes de La Neuquinidad acordaron unificar las comisiones de Energía, Asuntos Constitucionales y Presupuesto para darle trámite más expeditivo a la propuesta. El dictamen aprobado hoy será llevado a la sesión del 24 de junio, donde saldría aprobado sin dificultades, según los votos adelantados esta mañana.
La bancada que responde al gobernador defendió el acuerdo como «muy beneficioso» para Neuquén y lo comparó con lo que significó el de YPF y Chevron, en 2013, y que posibilitó el primer desarrollo masivo no convencional en Vaca Muerta.
«Es un hito fundacional. Hoy Neuquén no tienen ningún proyecto para la exportación del GNL; hace 10 años que hablamos de esto, pero no se pudo hacer ninguno. Esto tiene cualidades similares a las del inicio del no convencional y por eso se establecieron condiciones especiales», argumentó el diputado Francisco Lépore (Avanzar), uno de los principales voceros de Figueroa en la Legislatura.
Describió que fueron ocho meses de negociación entre los funcionarios del Ejecutivo provincial y la compañía que conduce Horacio Marín, y que los porcentajes diferenciales para las regalías del metano «habían arrancado mucho más abajo».
Ese aspecto fue, nuevamente, uno de los más discutidos en el plenario. Desde el kirchnerismo, Lorena Parrilli planteó que el gobierno negoció «migajas» con una mirada «cortoplacista» y Darío Martínez insistió con que faltó información para entender la estructura de costos sobre la cual se determinó que el proyecto Argentina LNG «no era rentable con las regalías al 12%».
«Queremos que se desarrolle el GNL, pero que Neuquén se siente a negociar en una posición mucho más fuerte. No hay GNL sin Vaca Muerta. Hubo mucha más valentía en los legisladores que aprobaron el acuerdo de YPF con Chevron porque se mantuvieron las regalías al 12%», afirmó.
Ese fundamento, que rodeó todo el debate, fue contestado por el diputado del MPN, Claudio Domínguez, quien defendió el proyecto a la par del oficialismo de Figueroa.
«Si no se hubiera dado el paso del no convencional en 2013, ¿cuántos barriles se estarían produciendo en la provincia. Serían 18.000 barriles día del convencional si no se hubieran animado», aseguró. Sostuvo que hubo otros proyectos para el desarrollo del GNL tanto en las gestiones de Alberto Fernández como en la de Mauricio Macri, pero los que se concretaron fueron «cero».
«¿Existe el GNL sin Vaca Muerta? Acá en Argentina no, pero en otros continentes sí. Son los que nos venden el GNL a 24 dólares el millón de BTU», advirtió.
Qué dice el acta acuerdo entre Neuquén e YPF
El acta acuerdo firmada entre Neuquén e YPF que saldrá ratificada por la Legislatura le otorga al proyecto estabilidad fiscal por 30 años y especifica que la Provincia no cobrará Ingresos Brutos sobre la venta del gas que tendrá como destino final la exportación de GNL.
Además, establece un esquema de alícuotas de regalías diferenciales que podrán variar en tres escalas: 7,5%, 10% o 12%.
Para su liquidación se tomará como referencia el precio de venta del gas natural con destino a la industria en condición firme de la Cuenca Neuquina.
En cuanto al modelo de escalas para el cobro de regalías, el acta fija una alícuota del 7,5% si el precio internacional del GNL (tomando como referencia el JKM) se encuentra por debajo de los 16 dólares por millón de BTU; del 10% si la cotización esté entre los 16 y los 20 dólares; y se dejará en 12% si el valor supera los 20 dólares por millón de BTU.
Por último, el acuerdo entre Neuquén e YPF contempla el pago de un bono de infraestructura a la Provincia por 175 millones de dólares que la petrolera deberá ejecutar una vez que haya firmado la Decisión Final de Inversión (FID) con sus socios.
Ingresos Brutos sí o no
Otro cuestionamiento que se reiteró durante el plenario de comisiones realizado este martes fue el de la exención del cobro de Ingresos Brutos a la venta de gas entre los VPU (Vehículos de Proyecto Único) que tenga como destino la exportación de GNL.
El oficialismo insistió en conceptualizarlo como estabilidad fiscal, en lugar de exención porque aclaró que Neuquén, como ninguna otra provincia del país, cobra impuestos sobre las exportaciones. Y se volvió a citar el fallo de la Corte Suprema de Justicia en contra de Chubut por haber querido aplicar este tributo a YPF por el crudo que sale de esa provincia y que se vende al exterior tras ser industrializado en otras jurisdicciones.
El diputado y exsecretario de Energía, Darío Martínez, había llevado la semana pasada un cálculo sobre lo que «resignaría» Neuquén por el esquema de regalías diferenciales y el no cobro de Ingresos Brutos que ascendía a más de 3.000 millones de dólares, algo que desestimaron desde La Neuquinidad.
«Lo que trata de hacer el gobierno es bajar los costos para que la inversión sea posible y ahí sí empezar a generar ingresos para la provincia», aseguró Marcelo Bermúdez del PRO, otro bloque aliado de Figueroa, y consideró que al proyecto «le sobra racionalidad».
En un tramo más álgido de la discusión, Francisco Lépore zanjó: «Hoy no se está resignando un carajo porque no hay nada. Se está discutiendo si el país sale del paradigma del autoabastecimiento por el de la exportación y si Neuquén quiere posicionarse primera».
Martínez propuso hoy, sin éxito, añadir un artículo en el proyecto como condición para votarlo que obligaba a YPF a priorizar mano de obra y contratación de obras con empresas locales: «Prioridad a todo lo neuquino y, si no lo hace, cae el régimen promocional», sugirió.
El horizonte para Cutral Co y Plaza Huincul
Uno de los aspectos que defendió la bancada de Figueroa en la Legislatura fue que la inversión, que YPF estimó en 25.000 millones de dólares, beneficiará a la región de Cutral Co y Plaza Huincul, localidades pioneras en el desarrollo petrolero en el centro de la provincia.
En el plenario de este martes se planteó que el proyecto podría generar unos 20.000 puestos de empleo directos y llegaría a 40.000 o 50.000 si se consideran los indirectos.
«Nuestra zona siempre ha sido muy castigada y es momento de que su sector político (por el peronismo) dé vuelta la página luego de lo que hicieron con la privatización de YPF en los 90», reclamó Yamila Hermosilla (Comunidad), diputada de Figueroa oriunda de esa región.
«Yo en el nombre de Cutral Co vengo a defender este proyecto. Si ustedes no lo van a apoyar, espero que no les dé la cara para ir a hacer campaña el año que viene buscando votos», sugirió.
Justamente Cutral Co es una de las pocas intendencias que están en manos de un sector aliado del kirchnerismo como lo es el de Ramón Rioseco, varias veces candidato a gobernador por ese espacio.
Sin embargo, el intendente viene manteniendo una buena relación con el gobernador Rolando Figueroa y ya se manifestó expectante por el desarrollo del GNL a partir de la producción que saldrá de las áreas Meseta Buena Esperanza I y II, Las Tacanas I y II, y Aguada Villanueva Norte.
Lo que no contiene, por ahora, la ley que se aprobará la semana que viene en la Legislatura, es un paquete de obras para la zona beneficiada. El bono de infraestructura de 150 millones de dólares que comprometió YPF por estas cinco concesiones no convencionales (CENCH)irá todo para Neuquén capital y aún no están definidos los proyectos que se financiarán con el segundo aporte, de 175 millones de dólares, que se ejecutará una vez que la petrolera acuerde la Decisión Final de Inversión (FID) con sus socios.
Los votos en contra
En el plenario de comisiones realizado este martes salieron tres despachos de mayoría: por la de Asuntos Constitucionales, votaron diez a favor y cuatro en contra; por la de Energía fueron 11 a favor y tres en contra, mismo resultado que por la de Presupuesto.
Los votos negativos fueron de los bloques del FIT, Unión por la Patria, la UCR y Democracia Neuquén. Este último lo integran Mónica Guanque y Federico Méndez, quienes se escindieron de Comunidad el año pasado, y Cecilia Papa, quien pertenecía a Fuerza Libertaria, otro sector aliado del gobierno.
La bancada de la UCR, que integra únicamente el diputado César Gass, suele ser pendular, pero en el último tiempo se viene posicionando en oposición al gobierno provincial.
El legislador afirmó que el viernes había viajado a Buenos Aires para reunirse con el exsecretario de Energía de la Nación, Jorge Lapeña, y consultar su opinión sobre el acuerdo junto a otros referentes como el economista Miguel Ponce y el exsenador de Chubut, Mario Cimadevilla.
Y se molestó porque, esa misma noche, recibió la convocatoria al plenario de comisiones que se realizó hoy. «Lamento que no pude llegar a ahondar en lo que me enviaron los técnicos. No me dieron esa oportunidad. Yo en esas condiciones no lo puedo votar», definió, pese a los esfuerzos de varios diputados oficialistas durante toda la mañana para convencerlo de lo contrario.
Si se trasladan los votos de esos cuatro bloques al recinto, cuando la ley se discuta el próximo miércoles 24 en general, serán nueve en contra sobre 35. Se podría sumar uno más si la diputada filo libertaria y opositora a Figueroa, Brenda Buchiniz, quien no participó del plenario, también vota en contra.
EE.UU. e Irán firmarán un acuerdo el viernes en Génova.
El precio del barril Brent, el marcador de referencia para las inversiones en Vaca Muerta, cayó a la zona de los US$ 80 por barril de petróleo después de que se confirmara que Estados Unidos e Irán firmarán un acuerdo que pondría fin al conflicto en Medio Oriente y que incluirá la apertura del tráfico por el Estrecho de Ormuz. Si bien el documento reducirá la probabilidad de una crisis de suministro internacional por el agotamiento de los inventarios de petróleo, no elimina el riesgo geopolítico embebido en los precios.
La guerra en Medio Oriente generó un déficit global en la oferta de petróleo de casi 4 millones de barriles por día solo en abril, según Argus Media. El acuerdo aliviaría el sumistro de crudo por Ormuz, aunque navieras líderes como Mitsui OSK Lines anticipan que el restablecimiento de la confianza llevará tiempo. Para la consultora Rystad Energy los precios seguirán reflejando una prima de riesgo geopolítico de entre 5 y 10 dólares por barril.
Acuerdo entre EE.UU. e Irán
El presidente de los EE.UU., Donald Trump, anunció el domingo que se alcanzó un acuerdo con Irán. “El acuerdo con la República Islámica de Irán ya está completo. ¡Enhorabuena a todos! Por la presente, autorizo plenamente la apertura sin peaje del estrecho de Ormuz y, simultáneamente, autorizo el levantamiento inmediato del bloqueo naval de Estados Unidos”, publicó el presidente en sus redes sociales.
En rigor, las partes acordaron la letra general de un memorando de entendimiento (MoU) que será firmado el viernes en Génova y cuyo contenido real aún se desconoce. El vicepresidente estadounidense, J.D. Vance, calificó al memorando como “un documento muy general” cuyos detalles se concretarían durante negociaciones posteriores. “En varios temas, tendremos que resolver estas cuestiones durante la fase de negociación técnica”, declaró Vance el lunes.
Funcionarios estadounidenses deslizaron que el acuerdo se centra en la reapertura del estrecho de Ormuz y el levantamiento del bloqueo naval estadounidense, junto con incentivos financieros para Irán si cumple con ciertos objetivos. También abre un período de 60 días de negociaciones para un acuerdo definitivo sobre el futuro del programa nuclear iraní y de las toneladas de uranio enriquecido bajo su poder. “Irán acordó que nunca tendrá un arma nuclear”, afirmó Trump.
«Uno de los puntos clave del acuerdo es que el Organismo Internacional de Energía Atómica y Estados Unidos ayudarán a Irán a destruir sus reservas de uranio altamente enriquecido, y eso es algo que se especifica con mucha claridad», dijo Vance.
Está previsto que a la firma del acuerdo asista el vocero del parlamento iraní, Mohammad Bagher Ghalibaf. El presidente iraní, Masoud Pezeshkian, celebró la noticia en una publicación en X, afirmando que si se implementan correctamente todas las disposiciones del memorándum, podría convertirse en «un motivo de orgullo para el país». Sin embargo, el líder supremo de Irán, Mojtaba Khamenei, aún no se ha pronunciado sobre los anuncios.
Precio del petróleo Brent retrocede pero se mantiene el riesgo geopolítico
La posibilidad de una reapertura a la navegación por el estrecho de Ormuz impactó en el precio del Brent, cuya cotización este martes llegó a tocar los 81 dólares por barril. Sin embargo, consultoras y navieras evalúan el escenario con cautela.
La consultora internacional Rystad Energy evaluó que los anuncios del gobierno estadounidense elevan la posibilidad de ocurrencia de su escenario base de un acuerdo limitado que habilita un restablecimiento significativo de los flujos por Ormuz pero que no elimina el riesgo geopolítico embebido en los precios.
“Según este escenario, se alcanza un acuerdo limitado dentro del plazo de 60 días. Las sanciones contra Irán se suavizan gradualmente y los flujos a través del Estrecho se recuperan con el tiempo hasta alcanzar aproximadamente 10 millones de barriles diarios para enero. Sin embargo, se prevé que se mantenga una prima de riesgo geopolítico residual de entre 5 y 10 dólares por barril, ya que el acuerdo no despolitiza por completo el estrecho ni elimina el riesgo de futuras perturbaciones”, analizó la consultora en una nota difundida este martes.
Por el lado de las navieras, el CEO de Mitsui OSK Lines, la principal operadora de buques petroleros del mundo, evaluó que las empresas no reanudarán el tránsito por el estrecho durante semanas hasta que estén seguros de que el acuerdo es “sustancial».
“Lo que se necesita no es simplemente un acuerdo entre los países involucrados, sino que debe ser sustancial y traducirse en situaciones reales en el Estrecho de Ormuz, para que las navieras puedan transitar con tranquilidad”, declaró Jotaro Tamura en una nota a Financial Times.
El mercado espera señales concretas de una desescalada y apertura al tránsito por el estrecho el mismo día de la firma del acuerdo en Genova. Una normalización parcial de los flujos permitiría reducir el déficit global en el suministro de crudo y combustibles.
Argus estimó que el colapso del tránsito por Ormuz generó en abril un déficit de 3,8 millones de bpd en el balance global de petróleo crudo. Por Ormuz se perdió una oferta de crudo de 12,4 millones de bpd, mientras que el mercado respondió con suministros alternativos que totalizaron 9,2 millones de bpd. Sin embargo, una parte de esa oferta alternativa provino de los menguantes inventarios de petróleocrudo, que en abril aportaron 3,3 millones de bpd.
En consecuencia, la continuidad del conflicto empujaba a un escenario de mayores precios o de destrucción de demanda de crudo y combustibles, especialmente en Asia. Sin embargo, la firma de un acuerdo entre EE.UU. e Irán ahora podría evitar ese escenario.
Argentina Week tendrá en París su edición más estratégica desde la creación del programa. Será el primer evento de promoción económica realizado tras la entrada en vigor provisional del acuerdo Mercosur–Unión Europea, en un momento en que el Gobierno busca acelerar la llegada de capital europeo a sectores donde la escala y el financiamiento externo son determinantes: energía, minería, infraestructura y tecnología.
La elección de Francia no es protocolar. París es el centro político de la Unión Europea que más condicionó la negociación del acuerdo birregional durante dos décadas y, al mismo tiempo, el país donde operan compañías con posiciones relevantes en la economía argentina: TotalEnergies en gas y offshore, Eramet en litio, Vinci en infraestructura y Air Liquide en servicios industriales.
La Argentina Week se convierte así en un espacio de diplomacia económica orientado a destrabar resistencias, consolidar alianzas y presentar proyectos bajo un marco regulatorio que Europa observa con atención.
El Gobierno utilizará el encuentro para mostrar un portafolio de inversiones que incluye Vaca Muerta, los proyectos de cobre en la Cordillera, el desarrollo del litio en el NOA y obras de transporte y logística vinculadas a la expansión de la producción energética. La estrategia oficial apunta a posicionar estos activos dentro de la agenda europea de seguridad de suministro, en un contexto en el que la UE busca diversificar proveedores de gas, minerales críticos y tecnologías asociadas a la transición energética.
.
En paralelo al evento, el presidente Javier Milei y el economista francés Philippe Aghion recibirán una distinción en el Paris Economic Forum. La presencia de Aghion —referente internacional en crecimiento, innovación y competencia— otorga visibilidad académica a una agenda centrada en reformas pro‑mercado y en la búsqueda de condiciones que faciliten la inversión extranjera directa.
El reconocimiento funciona como un instrumento de posicionamiento institucional en un momento en que Argentina necesita mostrar previsibilidad regulatoria y capacidad de ejecución.
La entrada en vigor provisional del acuerdo Mercosur–UE opera como marco estructural de esta edición. La reducción progresiva de aranceles, las reglas de origen comunes y la apertura de mercados generan un escenario más previsible para proyectos de exportación y para inversiones de largo plazo.
Sin embargo, la implementación del acuerdo exige que los países del bloque presenten proyectos concretos, con financiamiento estructurado y cronogramas definidos, para evitar que la ventana de oportunidad se diluya.
.
Europa llega a esta instancia con una demanda clara: energía, minerales críticos e infraestructura. Argentina llega con una necesidad equivalente: capital, tecnología y acceso a mercados. La asimetría entre ambas agendas define la tensión central del encuentro.
El desafío para el Gobierno será transformar la visibilidad política del evento en compromisos de inversión verificables, en un contexto global donde la competencia por capital es creciente y los estándares ambientales y regulatorios europeos son cada vez más exigentes.
Argentina Week en París se presenta así como un punto de inflexión: un espacio donde se pondrá a prueba la capacidad del país para convertir el nuevo marco birregional en proyectos concretos y para posicionarse como proveedor estratégico de energía y minerales en la próxima década.
El resultado dependerá de la solidez del portafolio presentado, de la consistencia regulatoria y de la capacidad de articular intereses entre el sector público, las empresas y los inversores europeos.
AbraSilver Resource informó nuevos resultados de perforación en La Coipita, proyecto ubicado en San Juan y desarrollado bajo un acuerdo de participación con una subsidiaria de Teck Resources. Los datos obtenidos en la campaña 2026 refuerzan la presencia de un sistema porfírico de cobre, oro y molibdeno dentro del cinturón epitermal‑porfírico del Mioceno, una zona que reúne depósitos de referencia en la Cordillera.
El sondeo DDH‑LC26‑010 registró 747,5 metros con 0,69% de cobre, 0,06 g/t de oro y 142 ppm de molibdeno desde los 396 metros de profundidad, con un tramo interno de 108 metros con 1,06% de cobre. Este resultado aporta información relevante sobre la continuidad vertical de la mineralización y la presencia de zonas de mayor ley dentro del sistema.
En el objetivo Yaretas Sur, ubicado a unos dos kilómetros de la zona principal de perforación, el pozo DDH‑LC26‑012 interceptó 42 metros con 1,03% de cobre, 0,63 g/t de oro y 41 g/t de plata desde los 264 metros.
Por su parte, el DDH‑LC26‑011 aportó 250,6 metros con 0,39% de cobre, 0,07 g/t de oro y 119 ppm de molibdeno desde los 550 metros, permitiendo vincular sectores previamente identificados y avanzar en la interpretación geológica del área.
.
La campaña incluyó siete perforaciones que totalizaron 5.248 metros y el primer estudio magnetotelúrico realizado en la propiedad. El relevamiento geofísico permitió delimitar con mayor precisión el sistema mineralizado y detectar posibles extensiones hacia el sur que serán evaluadas en futuros programas.
Teck Resources ha destinado aproximadamente USD 23 millones al proyecto desde 2024, superando el compromiso inicial de USD 20 millones previsto para la etapa de exploración. En este período se ejecutaron 11.270 metros de perforación en 19 pozos, lo que refleja el interés de la compañía en avanzar en la caracterización del activo ubicado entre los 3.500 y 4.500 metros sobre el nivel del mar.
En paralelo, AbraSilver continúa con el desarrollo de Diablillos, su proyecto de plata y oro en Salta y Catamarca, que cuenta con recursos medidos e indicados estimados en 213 millones de onzas de plata y 2 millones de onzas de oro. La empresa prevé avanzar hacia una decisión de construcción mientras La Coipita se posiciona como una de sus principales oportunidades de crecimiento en metales base.
Estados Unidos inició una nueva fase de actividad en cuencas maduras mediante la aplicación de técnicas geocientíficas avanzadas y modelos de análisis basados en inteligencia artificial. La revisión del subsuelo en formaciones como Eagle Ford, Bakken, Marcellus, Utica, Haynesville y Anadarko se apoya en herramientas que no estaban disponibles durante la primera etapa de desarrollo del shale.
Este proceso permite identificar intervalos no explotados, optimizar refracturaciones y evaluar recursos asociados como litio y helio presentes en aguas de producción y gas natural.
La presencia de litio en salmueras profundas introduce un componente adicional en la evaluación económica del upstream. En paralelo, el Servicio Geológico de Estados Unidos (USGS) estimó en abril de 2026 que las pegmatitas de los Apalaches contienen alrededor de 2,3 millones de toneladas métricas de litio, lo que amplía el alcance mineral de la región más allá de los recursos vinculados a hidrocarburos.
.
La Administración de Información Energética (EIA) actualizó en 2023 la cartografía de cuencas sedimentarias y plays no convencionales, destacando la continuidad lateral de unidades productivas y la superposición de bancos en sistemas como STACK, SCOOP y Three Forks.
Esta información se integra con modelos de inversión de forma de onda completa (FWI) y migración en tiempo inverso (RTM), que permiten resolver variaciones de velocidad y estructuras de yacimiento a escala métrica.
En la formación Utica profunda, los modelos derivados de FWI se utilizan para predecir gradientes de presión de poro en zonas sobrepresionadas, un factor crítico para la perforación en contextos de alta presión y alta temperatura.
.
La detección acústica distribuida (DAS) y la detección de temperatura distribuida (DTS) aportan información directa sobre la eficiencia de los grupos de perforación en pozos horizontales multietapa.
El análisis de pozos completados entre 2010 y 2015 muestra que entre el 30 y el 40 por ciento de los grupos no recibieron un flujo significativo de fluidos durante la fracturación hidráulica. La integración de datos DAS con modelos geomecánicos 3D permite identificar zonas no estimuladas y seleccionar candidatos para refracturaciones dirigidas en formaciones como Eagle Ford y Austin Chalk.
En la cuenca de Williston, la variabilidad lateral de la dolomitización y la porosidad intergranular en el miembro Middle Bakken explica la heterogeneidad en la respuesta a las terminaciones originales. La formación Three Forks, dividida en cuatro niveles, presenta oportunidades en los bancos segundo, tercero y cuarto, donde las litofacies difieren de las del nivel superior ampliamente desarrollado.
La baja recuperación primaria del Bakken —entre el 5 y el 8 por ciento del petróleo original in situ— constituye un incentivo para evaluar técnicas de recuperación mejorada y refracturaciones basadas en datos.
En Haynesville, el gradiente de presión aumenta desde 0,7 hasta 0,92 psi por pie hacia el oeste, lo que define una zona de mayor energía del yacimiento y mayores recuperaciones estimadas por pozo. La continuidad lateral de la celda de sobrepresión es la variable geológica determinante para la expansión de la actividad en la zona occidental.
.
El análisis de presión de poro a escala de cuenca se consolidó como una de las tareas geofísicas de mayor valor en este play.
La combinación de IA aplicada a registros de pozo, sísmica reprocesada con algoritmos avanzados, monitoreo con fibra óptica y geoquímica de aguas de producción permite revalorizar recursos que permanecían sin explotar en cuencas maduras. Este proceso extiende la vida útil de plays desarrollados hace más de una década y ajusta la valoración energética y mineral del subsuelo estadounidense en función de nueva información geológica y operativa.
La integración de estas tecnologías modifica la estructura de costos, amplía la oferta potencial de gas y líquidos y abre oportunidades en minerales críticos asociados a la transición energética.
La agencia calificadora S&P Global Ratings anunció la mejora en la calificación de la deuda de YPF y otras siete empresas argentinas, en línea con la reciente actualización positiva para la deuda soberana del país.
El pasado viernes 12 de junio, S&P elevó la nota en moneda local y extranjera de las compañías YPF, YPF Luz (su división de energías renovables), Aeropuertos Argentina 2000, EDEMSA, Genneia, Pampa Energía, Telecom y Transportadora de Gas del Sur, pasando de “B-” a “B”. En todos los casos, la perspectiva futura fue calificada como estable.
En su informe, la calificadora destacó que “las perspectivas sobre estas entidades son estables, al igual que la del soberano y reflejan nuestra expectativa de que el Gobierno continuará con su programa de austeridad fiscal mientras el banco central aumenta sus reservas, lo que permitirá mantener el crecimiento económico y reducir la inflación”. Además, señaló que se incorporan “mejores condiciones de transferencia y convertibilidad” para estas empresas.
A pesar de esta mejora, S&P advirtió que “Argentina enfrenta desequilibrios económicos persistentes, y la liquidez externa sigue siendo frágil y vulnerable a shocks adversos”.
Sobre la reciente subida de la calificación soberana, la entidad explicó que esta refleja “la disminución de las vulnerabilidades económicas y la mejora gradual de la liquidez externa, lo que sienta las bases para una recuperación económica continua”. La agencia valoró la austeridad fiscal y otras medidas que han facilitado el acceso del Gobierno a financiamiento voluntario en mercados de capitales y de prestamistas oficiales, imprescindibles para afrontar el servicio de la deuda comercial en moneda extranjera durante 2026 y 2027.
Finalmente, S&P indicó que, aunque prevé posibles tensiones económicas en los próximos 12 a 18 meses, la combinación de superávits fiscales sostenidos y la acumulación de reservas por parte del Banco Central fortalecen el perfil de liquidez del Gobierno.
Santa Cruz, Chubut y Mendoza concentran compromisos de inversión por USD 108 millones destinados a perforación exploratoria de shale, según datos de la Secretaría de Energía. Los desembolsos corresponden a YPF, Pan American Energy (PAE) y la Compañía General de Combustibles (CGC), y se orientan a plays no convencionales que comienzan a desarrollarse fuera de la Cuenca Neuquina.
En Santa Cruz, el ministro de Energía y Minería, Jaime Álvarez, confirmó que en octubre arribarán inversores canadienses para evaluar el potencial de Palermo Aike. La visita se enmarca en las gestiones realizadas en Canadá en abril y en el interés por el avance de los trabajos exploratorios en la Cuenca Austral.
El funcionario recordó que YPF comprometió perforaciones durante 2026 y que la provincia espera resultados que permitan atraer nuevos operadores.
YPF encabeza el volumen de inversiones con USD 86,92 millones distribuidos entre Mendoza y Santa Cruz. En Palermo Aike, la compañía destinará más de USD 50 millones al bloque La Azucena y USD 17,08 millones a El Campamento Este.
El pozo pionero Cañadón Deus, desarrollado junto a CGC con una inversión de USD 60 millones, registró indicios positivos de gas y condensados que habilitaron la continuidad de los estudios sísmicos 3D sobre más de mil kilómetros cuadrados.
.
En Mendoza, YPF asignará USD 19,24 millones al yacimiento CN VII A, ubicado en la lengua mendocina de Vaca Muerta. Los ensayos realizados en 2024 mostraron producción de petróleo y gas que validó el atractivo geológico del área, pese a las restricciones logísticas derivadas de la alta demanda de infraestructura en la Cuenca Neuquina. Operadores privados aguardan estos resultados para definir inversiones adicionales en la región.
En Chubut, Pan American Energy invertirá USD 20,47 millones en exploración de shale en el área Cerro Tortuga, dentro del bloque Cerro Dragón, y proyecta USD 15,41 millones para la etapa de explotación.
La compañía confirmó la viabilidad de shale gas en la formación D‑129 y prevé un pozo de estudio geomecánico de 3.700 metros, seguido de una rama lateral de 3.000 metros con 50 etapas de fractura.
CGC mantiene su actividad en el área Paso Fuhr, en Santa Cruz, con una inversión inicial de USD 0,17 millones destinada a tareas preliminares. La empresa sostiene su presencia en Palermo Aike y amplió su participación en Vaca Muerta mediante la adquisición del 49% del bloque Aguada del Chañar en Neuquén.
Las inversiones anunciadas consolidan una etapa de exploración no convencional en provincias que históricamente no formaban parte del desarrollo shale a escala industrial.
Los resultados de los pozos en ejecución y la llegada de capital extranjero serán determinantes para definir la continuidad de los proyectos y el ritmo de expansión de los plays emergentes.
La compra de módulos habitacionales importados para el proyecto Vicuña reabrió el debate sobre la capacidad de la industria local para abastecer bienes y servicios en proyectos de gran escala. El caso representa una proporción marginal del CAPEX total, pero expone diferencias entre los modelos de desarrollo minero basados en clústeres industriales y aquellos con baja integración local.
Los antecedentes internacionales muestran trayectorias divergentes. En Suecia, la articulación entre minería, metalmecánica y sistemas de automatización permitió consolidar un clúster que concentra una parte significativa del mercado global de maquinaria subterránea.
En Australia, los planes obligatorios de participación de la industria local y la previsibilidad en los procesos de compra impulsaron un ecosistema de proveedores que aporta decenas de miles de millones de dólares a la economía y emplea a cientos de miles de personas. Ambos casos se apoyan en políticas de largo plazo, financiamiento industrial y estándares técnicos unificados.
En Argentina, la estructura actual de proveedores está dominada por pymes nacionales con participación mayoritaria en servicios, construcción y logística.
La oferta local de bienes de capital presenta limitaciones asociadas a escala de producción, certificaciones internacionales, costos financieros y tiempos de entrega. Estas restricciones condicionan la sustitución de importaciones en proyectos cordilleranos de alta complejidad técnica.
Desde Vicuña señalaron que el 95% del personal del proyecto es argentino, que el 97% de las 264 empresas proveedoras son nacionales y que el 60% tiene origen en San Juan. La empresa indicó que solo recurre al exterior para bienes o servicios sin oferta competitiva a nivel local.
Otros actores del sector plantearon que la previsibilidad en los procesos de compra es un factor crítico para que los proveedores puedan anticipar inversiones y cumplir con los requisitos técnicos de los proyectos.
.
En respuesta a estas tensiones, San Juan aprobó una ley que establece que el 80% de los trabajadores de cada proyecto deben ser residentes provinciales y que el 60% del monto anual de contrataciones debe corresponder a empresas locales. La normativa obliga a las operadoras a publicar planes de demanda de bienes y servicios con cronogramas estimados y a justificar técnicamente la ausencia de oferta local competitiva. El esquema incorpora un Certificado de Crédito Fiscal transferible como incentivo para el cumplimiento.
La iniciativa recibió el respaldo de la cámara provincial, pero generó objeciones en cámaras nacionales que advierten sobre el riesgo de fragmentación de la cadena de valor y la imposibilidad técnica de abastecer bienes de capital complejos con oferta exclusivamente provincial. También señalaron que los cupos de mano de obra especializada son difíciles de cumplir en proyectos de gran escala.
El sector empresario coincide en que la integración local depende de la coordinación entre provincias, operadoras y proveedores, de la reducción de cargas tributarias y de la disponibilidad de financiamiento para inversiones productivas. La expansión prevista de la actividad minera y el aumento de la demanda de personal técnico y profesional plantean la necesidad de mecanismos de articulación que permitan sostener la competitividad y ampliar la participación de la industria nacional en los proyectos.
Plaza Logística, compañía líder en desarrollo y administración de parques logísticos multi-cliente de calidad Triple A en Argentina, compensó sus emisiones generadas durante 2025, con el respaldo de Genneia, principal referente en generación de energías renovables en el país. A través de esta iniciativa, se ha concretado, por tercer año consecutivo, la compensación del total de las emisiones de Alcance 1 y 2 derivadas de sus operaciones.
Plaza Logística impulsa una estrategia integral de sustentabilidad que combina la adopción de estándares ambientales desde la etapa de diseño de sus naves logísticas, la gestión de riesgos ambientales y la medición y compensación de emisiones. Este enfoque tiene como objetivo central consolidar la capacidad de adaptación frente a los desafíos del cambio climático.
En este marco, Plaza Logística implementó, con el acompañamiento de Genneia, un esquema de compensación de emisiones de Alcance 1 y 2. En total, la compañía compensó 568 toneladas de CO2 equivalente con un esquema combinado de Créditos de Carbono, certificados bajo el estándar VCS de Verra, para las emisiones de Alcance 1, y Certificados Internacionales de Energía Renovable (I-RECs) para las emisiones de Alcance 2, destinados a cubrir el 100% de la demanda eléctrica de sus operaciones en áreas comunes y oficina central.
Los I-RECs permiten acreditar, de manera trazable y verificable, la generación de energía a partir de fuentes renovables en una cantidad equivalente a la demanda eléctrica de las operaciones, contribuyendo así a reducir las emisiones asociadas al uso de energía.
“La compensación del 100% de nuestras emisiones de Alcance 1 y 2, junto con las iniciativas que impulsamos en materia de acción climática, representa un avance en nuestra estrategia de sustentabilidad. En un contexto de crecimiento de la compañía continuamos integrando prácticas que contribuyan a una operación más eficiente y sostenible”, expresa María Jimena Zibana, Gerente de Sustentabilidad de Plaza Logística.
Por su parte, Gustavo Castagnino, Director de Asuntos Corporativos de Genneia, afirma: “Cada vez más compañías incorporan energías renovables como parte de sus estrategias ambientales y operativas. En Genneia tenemos como objetivo fortalecer una matriz energética más eficiente, que acompañe la evolución hacia modelos productivos competitivos”.
Actualmente, Genneia brinda soluciones sostenibles a más de 100 empresas de diversas industrias, facilitando mecanismos de abastecimiento que reducen el impacto ambiental y promueven un desarrollo industrial responsable.
Halliburton suscribió un contrato plurianual con Pampa Energía para acompañar la transformación digital de sus operaciones no convencionales en la cuenca de Vaca Muerta. El acuerdo, gestionado por Landmark —la división de software y datos de Halliburton—, está diseñado para respaldar el plan de producción de Pampa hasta 2027, mediante un servicio integral de gestión de datos a nivel empresarial.
Este programa combina varias tecnologías, como la orquestación digital, modelización de yacimientos con alta resolución, optimización logística y gestión de la eficiencia energética. Además, incorpora gobierno de datos, automatización y modelos científicos para acelerar la toma de decisiones y mejorar la coordinación entre los equipos de subsuelo y operaciones.
Tony Antoun, vicepresidente sénior de Landmark, explicó que la colaboración tiene como objetivo “transformar la toma de decisiones y la ejecución, utilizando conexión de datos, ciencia probada e inteligencia artificial para que Pampa avance en su estrategia de crecimiento en la cuenca”. Sin embargo, no se revelaron detalles sobre el monto ni la duración del contrato.
Este acuerdo representa el segundo movimiento de Halliburton en Vaca Muerta en menos de dos meses, tras el contrato exclusivo de completaciones firmado con YPF en abril, que incluyó el despliegue internacional de su flota de fractura eléctrica ZEUS y la plataforma OCTIV Auto Frac.
La cuenca neuquina se mantiene cerca de sus máximos históricos de actividad, con 2.484 etapas de fractura completadas en mayo, un aumento del 6,4% respecto a abril y el segundo mejor registro del año. En los primeros cinco meses de 2026 se acumularon 12.198 punciones, con un 96% en la ventana de petróleo. Halliburton ejecutó 1.303 etapas en mayo, representando el 52,5% de la actividad total, y desde 2016 acumula el 43% de todas las fracturas en la cuenca.
El centro de esta alianza es el bloque Rincón de Aranda, el activo más destacado de shale oil de Pampa en la ventana petrolera, donde se busca alcanzar una producción de 45.000 barriles diarios para 2027. Como etapa intermedia, se proyecta llegar a 28.000 barriles diarios a mediados de 2026, apoyado en la ampliación de la planta de procesamiento temprana. Este bloque promedió 18.200 barriles diarios en el primer trimestre, con 43 pozos en producción, tras iniciar el año anterior con cerca de 900; las últimas declaraciones lo sitúan alrededor de los 27.000 barriles.
La magnitud del plan implica una fuerte apuesta de capital. En marzo, Pampa solicitó adherirse al Régimen de Incentivos para Grandes Inversiones (RIGI) para un desembolso superior a 4.500 millones de dólares, la mayor inversión en un único activo en sus veinte años de historia. Durante 2025, las reservas probadas del bloque crecieron un 352%, y el shale oil pasó a representar el 69% de sus reservas totales.
En un desarrollo de esta escala, el control del costo por pozo y la eficiencia operativa son clave para la rentabilidad, por lo que la plataforma digital se convierte en una herramienta fundamental para sostener la meseta productiva sin aumentar la inversión.
La evacuación del crudo sigue dependiendo de la infraestructura principal de exportación: el Oleoducto Vaca Muerta Sur y el Gasoducto Perito Moreno, que conectan el bloque con los puntos de salida. Con los plazos establecidos —28.000 barriles a mitad de 2026 y 45.000 en 2027—, el contrato con Landmark se presenta como el componente tecnológico esencial dentro del plan que Pampa ya tiene formalizado ante el régimen de incentivos.
En paralelo, la actividad en la región continúa con noticias como la incorporación de un equipo perforador y dos de pulling por parte de CGC en Santa Cruz, tras un encuentro entre el Sindicato Petrolero local y el presidente de la empresa Hugo Eurnekian. Además, una firma de Madryn, Madrynet S.R.L., anunció un cambio de nombre para expandir sus servicios en Vaca Muerta, con planes de abrir sucursales y franquicias en todo el país.
YPF anunció que a partir del 1° de agosto cualquier persona podrá adquirir acciones de la petrolera directamente desde su aplicación móvil, sin necesidad de contar con una cuenta comitente tradicional. Horacio Marin, presidente de la compañía, explicó que el proceso será sencillo y automático, ya que la cuenta comitente se generará de forma inmediata tras una verificación facial.
El objetivo principal de esta iniciativa es facilitar el acceso al mercado bursátil para el público general, especialmente para quienes no tienen experiencia previa en finanzas. Marin destacó además que esta medida busca reducir las estafas vinculadas a falsas inversiones, brindando mayor seguridad a los usuarios.
Para hacer más accesible la compra de acciones, YPF realizó un split que redujo el valor de la acción de aproximadamente $83,000 a $8,300. Según Marin, esta reducción coloca el precio de la acción en un rango similar al de otras empresas argentinas, facilitando la participación de más personas en el mercado.
La incorporación de esta alternativa digital forma parte de un proceso de transformación tecnológica integral en YPF. Marin resaltó el papel del responsable del desarrollo digital, quien comenzó trabajando en una estación de servicio y hoy lidera YPF Digital, ayudando a cumplir los plazos y a modernizar la empresa.
El presidente detalló que la modernización abarca desde la infraestructura corporativa hasta las estaciones de servicio, con un enfoque en la nueva forma de trabajar tecnológicamente. Destacó los cambios en los pisos del edificio central y en la planta de La Plata, definiendo esta etapa como “una revolución tecnológica” que impulsa a YPF a posicionarse aún más alto.
Además de la digitalización, la empresa ha segmentado sus servicios para adaptarse a distintos perfiles de usuarios. El lanzamiento de las modalidades Refill Plus y Black en estaciones de servicio busca ampliar la oferta y mejorar la experiencia, combinando calidad y eficiencia según explicó Marin.
Por último, el presidente mencionó la colaboración con la Fundación YPF y organismos internacionales para capacitar municipios en proyectos energéticos, como el desarrollo de gas natural licuado en Río Negro. Este conjunto de avances refleja la velocidad y profundidad con que YPF está implementando su transformación tecnológica.
La petrolera YPF inauguró en Salta su primera estación de servicio bajo el formato low cost, denominada Refiplus, que apuesta a la eficiencia mediante un sistema mixto de autodespacho y atención asistida para optimizar los tiempos de carga. Este nuevo concepto está pensado para facilitar un abastecimiento rápido, simple y eficiente, priorizando la agilidad sin comprometer la calidad del combustible ni el soporte técnico.
Ubicada en la Avenida Hipólito Yrigoyen de la capital salteña, la apertura contó con la presencia del gobernador Gustavo Sáenz y del presidente y CEO de YPF, Horacio Marín. El modelo Refiplus implementa un esquema operativo flexible que combina islas de atención tradicional con sectores de autodespacho, favoreciendo una circulación continua de vehículos y reduciendo esperas.
Estuve en Salta junto a @GustavoSaenzOK, gobernador de la provincia, en el lanzamiento de Refiplus Energía YPF, un nuevo formato de estación de servicio. Ver estos proyectos hacerse realidad es el resultado de equipos que ejecutan, innovan y cumplen objetivos.
En cuanto a la oferta comercial, las tiendas de conveniencia mantienen una propuesta simplificada, ofreciendo solo servicios esenciales y sin espacios gastronómicos para estadías prolongadas. La tecnología juega un papel fundamental, integrándose completamente con la App YPF para facilitar el pago electrónico y la gestión de programas de fidelización, permitiendo a los usuarios “llegar, cargar y continuar el viaje” con mayor rapidez.
Este lanzamiento forma parte de una estrategia global de YPF para modernizar su red comercial, adaptando formatos según el perfil de los consumidores. El plan incluye la reconversión de estaciones existentes hacia el modelo Refiplus, con el objetivo de ampliar la presencia de la marca y garantizar el suministro de combustibles y lubricantes en mercados estratégicos de Argentina.
El origen de esta iniciativa se encuentra en la adquisición y transformación de la red Refinor en el norte del país. Ante el cierre de la refinería regional y el alto riesgo financiero que representaba, YPF tomó el control total de la empresa para preservar el servicio en esas provincias y comenzó un proceso de optimización para mantener la provisión de combustibles.
La llegada de Refiplus se enmarca en una reorganización del área de retail de YPF, que ahora divide su red en tres grandes categorías para atender distintos hábitos y contextos geográficos. En el extremo opuesto del formato rápido se encuentra YPF Black, orientado al segmento premium con una experiencia integral que incluye atención personalizada, espacios de recreación y gastronomía de alta calidad.
El primer establecimiento YPF Black abrió en Nordelta, partido de Tigre, Buenos Aires, y ofrece un diseño exclusivo con áreas de descanso, un menú gourmet desarrollado por el chef Mauro Colagreco y servicios como el YPF Pit Stop para revisiones rápidas. Este formato también incorpora tecnología avanzada y una estrategia de fidelización mediante la app institucional.
Finalmente, el formato YPF Núcleo constituye la base operativa estándar de la compañía, destinada a cubrir la demanda diaria en grandes ciudades, rutas principales y corredores viales, manteniendo la atención tradicional y las tiendas Full con una oferta consolidada.
El antecedente más cercano para comprender la estrategia que Shell evalúa en la Argentina se encuentra en el Reino Unido.
Shell está transitando bajo un extremo hermetismo un proceso interno con el que aspira a reestructurar su negocio en Vaca Muerta, la formación no convencional donde opera desde hace 15 años, aunque todavía con una escala menor en términos productivos y comerciales que otros grandes jugadores del shale argentino.
La petrolera anglo-holandesa, que opera cuatro áreas en Neuquén y participa en otros bloques de la cuenca, está analizando alternativas para integrar sus activos bajo una nueva estructura societaria. El objetivo es avanzar en una Incorporated Joint Venture (IJV), un esquema mediante el cual podría asociarse con otra compañía para crear una nueva sociedad que le permita encarar la próxima etapa de desarrollo de sus yacimientos en Vaca Muerta. Así lo indicaron a EconoJournal varias fuentes privadas sin contacto entre sí.
Encontrar un socio que cumpla con las condiciones que busca la compañía no resulta sencillo. En esa lista de condiciones figuran una escala comparable en Vaca Muerta en términos de acreaje, la posibilidad de capturar eficiencias operativas y financieras a partir de la integración de activos y una cultura corporativa compatible en términos de liderazgo, gestión y toma de decisiones.
Desde el punto de vista financiero, la creación de una nueva sociedad permitiría dotar de mayor agilidad al negocio. La deuda, las inversiones y el flujo de fondos quedarían concentrados en una estructura independiente, con mayor autonomía para financiar y ejecutar los programas de desarrollo que demandan los activos no convencionales.
Consultada por EconoJournal, Shell evitó realizar comentarios sobre el tema. No obstante, fuentes cercanas a la empresa señalaron que no está en discusión una venta de los activos de la compañía en la Argentina. Por el contrario, explicaron que el objetivo es encontrar la mejor alternativa para maximizar el valor de sus yacimientos, mejorando los estándares operativos y el acceso al financiamiento para acelerar el desarrollo de los bloques que posee en Neuquén.
Las mismas fuentes remarcaron que una estructura de este tipo también permitiría sortear algunas de las dificultades que históricamente enfrentan las grandes compañías multinacionales para operar en la Argentina. Durante los últimos 15 años, las restricciones cambiarias, las limitaciones para girar dividendos al exterior y la volatilidad macroeconómica afectaron la capacidad de planificación financiera de empresas globales como Shell.
Los activos que la compañía posee en Vaca Muerta, especialmente Sierras Blancas, Cruz de Lorena, Bajada de Añelo y Coirón Amargo Sur Oeste, se encuentran ubicados en una de las zonas más desarrolladas de la ventana petrolera de la formación. Además de su potencial geológico, tienen la ventaja de estar rodeados por bloques que ya alcanzaron una escala productiva significativa, una característica que incrementa su atractivo para cualquier potencial socio.
Germán Burmeister, CEO de Shell Argentina.
Aun así, la búsqueda no será sencilla. Fuentes de la industria señalaron que Shell mantiene conversaciones con algunos de los principales jugadores del mercado local, entre ellos compañías de capitales argentinos con fuerte presencia en Vaca Muerta, así como también con empresas internacionales que están evaluando oportunidades para ingresar o expandirse en la cuenca neuquina.
Sin embargo, aún no está claro si la petrolera logrará encontrar un candidato que reúna las características que busca para avanzar con la reestructuración de su negocio en la Argentina.
El proceso también permite reinterpretar los mensajes que Shell emitió a principios de año. En febrero, luego de que Reuters publicara que la compañía estaba evaluando alternativas para desprenderse de sus activos en la Argentina, el CEO global de Shell, Wael Sawan, y la directora financiera, Sinead Gorman, desmintieron esa versión y calificaron esa información como “fake news”.
Adura, el antecedente que ayuda a entender la estrategia de Shell
El antecedente más cercano para comprender la estrategia que Shell evalúa en la Argentina se encuentra en el Reino Unido. A fines de 2024, la petrolera anunció junto con Equinor la integración de sus activos offshore en el Mar del Norte británico mediante una Incorporated Joint Venture (IJV).
La operación se completó formalmente a fines de 2025 y dio origen a una nueva compañía denominada Adura, controlada en partes iguales por ambas empresas. La nueva sociedad nació con una producción superior a los 140.000 barriles equivalentes de petróleo por día y se convirtió en el principal productor independiente del Mar del Norte.
La lógica detrás de la transacción fue capturar eficiencias operativas, reducir costos, optimizar la asignación de capital y crear una estructura con mayor flexibilidad financiera para administrar activos maduros en una etapa de creciente exigencia competitiva. Fuentes del sector consideran que esa experiencia funciona hoy como la referencia más cercana para entender el tipo de esquema que Shell analiza replicar en la Argentina, con las particularidades propias del negocio no convencional.
Los números de Shell en Vaca Muerta
Shell desembarcó en Vaca Muerta hace más de una década y hoy posee una posición relevante dentro del shale argentino en términos de acreaje, aunque todavía lejos de la escala alcanzada por los principales jugadores de la cuenca, como YPF, Vista, Pluspetrol, Tecpetrol y Pampa Energía, que durante los últimos años avanzaron con esquemas de desarrollo más agresivos y una mayor aceleración de inversiones.
La compañía concentra su actividad principalmente en las áreas Sierra Blanca, Cruz de Lorena, Bajada de Añelo y Coirón Amargo Sur Oeste. En Sierra Blanca y Cruz de Lorena posee un 90% de participación, mientras que Gas y Petróleo del Neuquén (GyP) conserva el 10% restante bajo el esquema de carry provincial.
En Bajada de Añelo, otra de las áreas operadas por Shell, la compañía posee un 50% de participación y comparte la concesión con YPF, que controla el porcentaje restante. En tanto, en Coirón Amargo Sur Oeste (CASO) cuenta con un 45% de participación, mientras que YPF y Pluspetrol poseen el resto del capital accionario.
La producción neta atribuible a Shell en sus áreas ronda actualmente los 35.000 barriles diarios de petróleo y supera los 1,3 millones de metros cúbicos diarios de gas natural.
El portfolio de la compañía cuenta además con instalaciones de superficie desarrolladas en buena parte de sus activos. En Sierra Blanca y Cruz de Lorena construyó una Central Processing Facility (CPF) con capacidad para procesar unos 42.000 barriles diarios de petróleo. Una infraestructura similar desarrolló en Bajada de Añelo para acompañar el crecimiento de la producción de la zona.
Fuentes de la industria destacan que el principal atractivo de los activos de Shell radica en la calidad del recurso, el potencial probado del subsuelo y su ubicación geográfica dentro del sweet spot de la ventana de shale oil de Vaca Muerta. Varias de sus concesiones, además, cuentan con infraestructura desarrollada, un factor que facilita la generación de sinergias operativas y potencia su atractivo para una eventual integración societaria.
Mientras se espera conocer detalles finos del acuerdo entre EE.UU. e Irán, que formalmente se firmará el próximo viernes en Suiza y pondría fin al conflicto bélico en Medio Oriente, los precios del petróleo en el mercado internacional subieron levemente el martes 16/6 , luego de la baja pronunciada (del orden del 5 %) que se produjera el lunes, cuando se anunció el cese de las hostilidades en la región y el proceso de reapertura de la navegación de buques petroleros y gasíferos (GNL) por el Estrecho de Ormuz.
Los futuros del crudo Brent con vencimiento en agosto subieron 0,7 % hasta los U$S 83,71 el barril, y el crudo WTI (West Texas Intermediate) con vencimiento en julio subió 0,9 % hasta los U$S 81,44 el barril. El precio del Gas Natural abrió el martes 16 a U$S 3,144 el MBTU, contra un cierres del lunes de 3,12 dólares.
Los operadores del mercado internacional tienen la atención puesta los términos ajustados del acuerdo anunciado, ante la persistencia de dudas sobre cuestiones claves cuya resolución quedó enmarcada por un plazo de varias semanas.
No obstante se espera que antes de dicho plazo se note una evolución favorable en la dinámica del transporte y las exportaciones del petróleo y el GNL, habida cuenta que desde Oriente Medio circula no menos del 20 por ciento de estos insumos energéticos.
Las hostilidades arrancaron con los bombardeos de EE-UU e Israel sobre Irán a finales de febrero, luego con bombardeos de Israel en el sur del Líbano, y la continuidad de su despliegue militar en el territorio palestino de la Franja de Gaza. Irán replicó con el cierre de la navegación por el Estrecho de Ormuz y bombardeos sobre Israel y bases militares estadounidenses en países de la región.
Están por verse varias cuestiones: Si EE.UU. revierte el bloqueo de fondos de Irán en bancos de Occidente. Si Irán esta dispuesto a dejar de lado su producción de uranio enriquecido, y entregar sus tenencias de éste insumo, tal como pretende EE.UU. También, si Israel está dispuesto a cesar su accionar militar sobre Gaza y sobre El Libano.
Mientras tanto, se verá como evolucionan los precios internacionales del petróleo y del gas, y si es posible que una baja en la cotización de éstos insumos energéticos reencauce los costos internacionales del transporte y de la energía que están impulsando la inflación, por caso en los Estados Unidos y Europa, hacia los niveles previos al conflicto.
«Tenemos que convencer a nuestro management en casa matriz o a nuestros accionistas de que es un buen momento para invertir en la Argentina”, señaló D’Agostino. Foto: Dan Damelio.
“Argentina es uno de los países núcleo de nuestro portafolio. Estamos con muchas ganas de aumentar nuestra presencia”, aseguró Mariano D’Agostino, vicepresidente de Marketing & Comercial de Harbour Energy en el panel del Midstream & Gas Day, organizado por EconoJournal, en que tres productoras destacaron la desregulación que está impulsando el gobierno de Javier Milei en el mercado del gas. También participaron Victoria Sabbioni, VP Comercial de CGC y Santiago Patrón, director de Comercialización y Midstream de Pampa Energía, bajo la moderación de Daniel Nuñez, gerente de operaciones de Megsa
La visión de Harbour Energy
D’Agostino destacó que el sector atraviesa un momento de transición y se mostró confiado con respecto a las posibilidades que ofrece la industria hidrocarburífera argentina. “Hay una ola de crecimiento que se está concretando en lo que refiere a GNL y de la que somos parte, somos socios, pero ya estamos pensando hacia dónde vamos más allá de eso”, aseguró el ejecutivo de Harbour, compañía que tiene una participación del 15% en el consorcio Southern Energy que está llevando adelante un proyecto para exportar GNL.
“¿Cómo vamos a ser más competitivos? Yo sintetizaría esa pregunta que nos hacemos todos los días en cómo hacer que Vaca Muerta sea más competitiva a nivel global. Porque nosotros, cuando miramos las inversiones, las vemos competiendo con otro portafolio que está distribuido en casi todo el mundo hoy, en casi todos los husos horarios, y tenemos que convencer a nuestro management en casa matriz o a nuestros accionistas de que es un buen momento para invertir en la Argentina”, agregó D’Agostino.
Con esa pregunta como disparador de su análisis, el ingeniero de Harbour puso el foco en tres cuestiones: la infraestructura, la interacción entre el mercado doméstico, el regional y el mercado de exportación de líquidos y la atracción del capital extranjero.
Respecto de la infraestructura, remarcó que la inversión en esa área es “la llave que desbloquea el valor de las moléculas que tenemos hoy en Vaca Muerta”.
Luego sostuvo que la otra clave es “cómo hacer que la interacción entre los tres mercados que tenemos, que es el mercado doméstico con su dinámica, complicada hasta ahora por esta transición que estamos viviendo, el mercado regional todavía con cierta administración y el mercado de exportación a través de líquidos, a través de GNL, que hoy viene fuertemente apalancado en las reglas del RIGI también. La interacción de esas tres realidades va a determinar la eficiencia y la competitividad de nuestra industria”, agregó.
Por último, aseguró que es fundamental hacer más atractivo el mercado para el capital extranjero porque es el próximo salto en eficiencia, en competitividad y en volumen que podemos tener. “En el inicio del foro, María (Tettamanti) planteó un buen norte en el que los privados vayamos asumiendo cada uno nuestros roles, nuestras responsabilidades y tomemos nuestras decisiones. Creo que es importante marcar que eso se viene demostrando. Pasó como un dato, pero hoy Ricardo Höseldijo que la cuenca pasó de producir 250.000 a 700.000 barriles. Ese salto es impresionante. En cuanto a la producción de gas, hace 5 años a la cuenca neuquina le costaba llenar los caños y ahora se amplió el transporte y vamos a sacar el gas de Southern Energy también de la cuenca neuquina. Todo esto en menos de 15 años. Es motivo de orgullo lo que pasó y creo que eso es lo que también ven nuestros accionistas, ven desde la Harbour, cuando ve a la Argentina”, subrayó.
CGC elogió los cambios regulatorios
Victoria Sabbioni, vicepresidenta Comercial de CGC, sostuvo que el mercado gasífero atraviesa una etapa de transición marcada por el cambio de reglas y el sinceramiento de tarifas y costos de abastecimiento. Según explicó, las distribuidoras recuperaron un rol central como responsables de contratar no sólo el gas sino también el transporte, mientras que la adecuación de las rutas y tarifas de transporte permitió alinear mejor la realidad física del sistema con los compromisos contractuales. “El mercado todavía está conviviendo con esos cambios, adaptándose cada actor de la cadena”, señaló.
La ejecutiva destacó que el nuevo esquema obliga a todos los participantes a redefinir estrategias de contratación y asumir mayores riesgos comerciales, un proceso que CGC observa “de manera muy positiva” porque acerca al sector a una lógica de mercado. En ese contexto, mencionó la revisión de mecanismos heredados del Plan Gas, la reformulación de obligaciones de inyección para los productores, la salida progresiva de Enarsa de algunos contratos con distribuidoras y los avances para que los generadores eléctricos comiencen a comprar directamente su combustible.
Al mismo tiempo, Sabbioni remarcó que ya se están tomando decisiones que trascienden la coyuntura y apuntan al mediano y largo plazo. Entre ellas mencionó proyectos vinculados al GNL, nuevas iniciativas de transporte y la contratación anticipada de capacidad para exportación. “Estamos conviviendo con decisiones de cómo nos movemos en este corto plazo de la transición, pero al mismo momento ya tomando posiciones respecto del mediano y largo plazo”, afirmó. Según su análisis, estas definiciones muestran a los distintos actores buscando asegurar tanto el abastecimiento de gas como la capacidad de transporte necesaria para futuros desarrollos y exportaciones.
Victoria Sabbioni, vicepresidenta Comercial de CGC, sostuvo que el mercado gasífero atraviesa una etapa de transición. Foto: Dan Damelio.
Pampa Energía, una empresa integrada que aprovechó la oportunidad
Santiago Patrón, director de Comercialización y Midstream de Pampa Energía, afirmó que el mercado atraviesa un año de transformaciones profundas, impulsadas tanto por la reasignación de capacidad de transporte como por los cambios regulatorios que habilitan a los generadores eléctricos a gestionar directamente la compra de gas. Destacó especialmente la resolución 400, que permite a los productores transferir los contratos que mantenían con CAMMESA a generadores específicos. En el caso de Pampa, explicó que la compañía aprovechó esa posibilidad para asumir el abastecimiento de sus propias centrales térmicas.
Según Patrón, la integración entre producción de gas y generación eléctrica le permitió a la empresa convertir un riesgo en una oportunidad. Al desvincularse del esquema de CAMMESA, Pampa incrementó en dos millones de metros cúbicos diarios su producción para abastecer sus centrales durante el invierno, cuando la demanda de las distribuidoras aumenta. Además, la compañía participó activamente en las licitaciones de GNL para junio y julio, obteniendo volúmenes para las centrales Genelba y Ensenada Barragán. “Estamos volviendo a lo que era en su momento el libre mercado de compra de combustibles”, sostuvo.
De cara al futuro, el ejecutivo advirtió que el crecimiento del gas asociado proveniente de Vaca Muerta no eliminará la necesidad de seguir desarrollando producción de gas seco, especialmente para cubrir los picos de demanda invernales. En ese sentido, consideró que el fin del Plan Gas obligará a un reacomodamiento entre oferta y demanda y que “el precio va a tener que reflejar la necesidad de producir el gas seco”. También señaló que grandes consumidores, distribuidoras y generadores deberán modificar sus estrategias de contratación y asegurar suministros con mucha mayor anticipación que en el pasado para garantizar el abastecimiento en los meses de mayor consumo.
Patrón destacó que Pampa incrementó en dos millones de metros cúbicos diarios su producción para abastecer sus centrales durante el invierno. Foto: Dan Damelio.
En Los Toldos II Este Tepetrol planea perforar 400 pozos para producir shale oil.
«Cuando Tecpetrol decidió hacer Fortín de Piedra, en el plazo récord en que decidió hacerlo, tomó la capacidad instalada de Córdoba, Santa Fe y Buenos Aires para poder producir el equipamiento y hacer realidad el yacimiento», recordó Luis Lanziani, Director de Desarrollo y Gestión de Proveedores de Tecpetrol en el ciclo El Fondo del Pozo. En aquel hito que hoy aporta el 15% del gas del país, se necesitaron empresas de más de 13 provincias, incluyendo Salta, Mendoza y La Pampa.
La petrolera del Grupo Techint lanzó su proyecto petrolero con una inversión estimada de US$ 2.500 millones, en el que buscará adherirse a los beneficios del RIGI. Hoy, con 800 empresas argentinas ya involucradas en el desarrollo de Los Toldos II Este, Neuquén juega con una musculatura propia mucho más madura, pero el paradigma de la petrolera del Grupo Techint sigue siendo el mismo: el proyecto no convencional argentino aseguran es, en el fondo, un proyecto de tracción federal.
A casi dos años de lanzar el desarrollo masivo del área, el directivo habló acerca del trabajo que hoy realizan en el hub norte de Vaca Muerta y se refirió a los retos y exigencias que deben encarar las empresas que participan de la cadena de valor: «Nosotros nos entendemos como un eslabón más de la cadena. Nuestro negocio y nuestra operación se materializan a través de la red de proveedores», explicó.
El brazo petrolero de Techint encaró este desarrollo apoyado en las pymes, tal como lo había hecho casi una década atrás, aunque ahora con nuevos desafíos geográficos. Los Toldos II Este se ubica en una zona alejada del core tradicional de Vaca Muerta (Añelo), en las cercanías de Rincón de los Sauces. Esta ubicación le permitió a la compañía apalancarse en proveedores petroleros que nacieron al calor del convencional, pero también obligó a otras empresas a radicarse en esa zona de influencia, donde convergen proyectos de peso como El Trapial de Chevron, Bajo del Choique de Pluspetrol, Rincón de Aranda de Pampa Energía o Bajo del Toro Norte de YPF y Vista.
“Una empresa no puede crecer si la comunidad que la rodea no crece con ella. Sería raro que una comunidad vea que un negocio es próspero pero que no haya involucramiento. En ese sentido, Tecpetrol en todos los lugares donde operó siempre estuvo muy vinculado con las comunidades locales, con el empresario local y con la gente, por una cuestión estratégica y práctica de decir: ¿qué es mejor que la gente que conoce el clima, la coyuntura y que está cerca?”, afirmó Lanziani.
Competitividad e independencia industrial
Bajo este enfoque, el directivo resaltó que la mirada del grupo que lidera Paolo Rocca apunta a fortalecer a la industria nacional como un vector crítico: “La industria nacional es clave para lograr el desarrollo de Vaca Muerta y hay que apoyarla”. Para esto, afirmó que la competitividad es un requisito imprescindible para que el ecosistema empresarial argentino crezca y pueda sortear los vaivenes económicos. Pero además, sostuvo que es importante abandonar el histórico «instinto de supervivencia» que caracterizó al empresariado local, acostumbrado a no arriesgar por miedo a los vaivenes macroeconómico, para dar paso a una mentalidad corporativa de largo plazo.
“El camino lógico es poder ir segmentando y que las compañías se dediquen a lo que son buenas, porque es allí donde tienen oportunidades de ser competitivas y de trabajar en el desarrollo de todos los segmentos de servicios. Esto permite tener una independencia en la decisión para estar involucrado con un ecosistema industrial en donde la innovación está muy cerca de tus necesidades y no tanto del negocio de alguien de afuera”.
De esta forma, Lanziani puso sobre la mesa una discusión urgente para la cadena de valor: la necesidad de que las pymes locales dejen de operar bajo el sesgo de la coyuntura para estructurarse como verdaderas corporaciones de escala. “Nosotros tenemos que salir a competir en el mundo. Eso significa que nuestros costos tienen que estar alineados para poder estar a ese nivel. El mundo no necesita tanto a Vaca Muerta, que no significa que Vaca Muerta no sea importante, pero nosotros nos tenemos que dar cuenta de que el mundo no va a dejar de girar porque no coloquemos nuestro producto. Tenemos que colocarlo en un mercado internacional que compite entre sí, y todos los eslabones de la cadena tienen que estar mentalizados en eso”.
En un escenario de alta actividad, señaló que el histórico «instinto de supervivencia» se convierte en un cuello de botella. “Hoy, el que no innova, el que no escala, se queda”, advirtió en relación a un ecosistema que avanza de forma traccionada.
La respuesta de las pymes: cómo gerenciar el crecimiento
En este cambio de chip que propone la operadora, Nicolás D´Angelo, representante de la firma neuquina Equipel, afirmó en El Fondo del Pozo que el salto de escala de Vaca Muerta obligó a revisar los cimientos de la organización hacia adentro. El empresario explicó que, para brindar soluciones confiables en este nuevo escenario, el negocio debe sostenerse sobre tres pilares fundamentales: capital, procesos y personas.
Frente al desafío de la escala, D´Angelo detalló la estrategia que implementaron internamente para profesionalizarse y no morir en el intento: «Uno de los principales focos que pusimos como empresa en los últimos años fue el desarrollo de gerencias propias para poder llevar adelante nuestra visión. Claramente, para lograr eso hay que desarrollar personas, y desarrollar personas requiere mucho tiempo», concluyó.
La persistente falta de inversión privada en Argentina suele explicarse como un rasgo cultural o como una falla de voluntad empresaria. Sin embargo, la evidencia histórica, económica y comparada muestra un fenómeno distinto: durante décadas, el entorno macroeconómico, regulatorio e institucional generó incentivos que favorecieron la liquidez y la dolarización por encima de los proyectos productivos.
La conducta defensiva no surge de preferencias individuales, sino de un ecosistema que penaliza el riesgo de largo plazo y premia la salida rápida.
Desde mediados de los años setenta, la economía argentina atravesó ciclos de inflación crónica, devaluaciones abruptas, cambios regulatorios frecuentes, controles de capital, defaults y alteraciones contractuales. En ese contexto, la inversión productiva —que requiere horizontes largos, estabilidad normativa y financiamiento previsible— quedó subordinada a estrategias de preservación patrimonial.
El resultado es un patrón persistente: el ahorro privado se canaliza hacia activos líquidos, dolarizados o externos, mientras la inversión en maquinaria, infraestructura o ampliación de capacidad se mantiene en niveles estructuralmente bajos.
La economía del comportamiento aporta una lectura complementaria. La repetición de crisis severas genera estrés crónico y aversión extrema a la pérdida. La memoria colectiva de episodios traumáticos —confiscaciones, pesificaciones, atrasos cambiarios, restricciones a importaciones y exportaciones— condiciona las decisiones actuales.
.
En entornos donde la probabilidad percibida de pérdida es alta, los agentes priorizan liquidez, familiaridad y protección jurídica. La preferencia por dólares, inmuebles o activos externos no es irracional: es una forma de reducir exposición a shocks que históricamente tuvieron efectos ruinosos.
La evidencia internacional muestra que la inversión productiva crece cuando se cumplen condiciones mínimas: estabilidad macro sostenida, reglas claras, marcos regulatorios previsibles, infraestructura adecuada, financiamiento de largo plazo y mecanismos de resolución de controversias que reduzcan la incertidumbre.
En Argentina, los períodos en los que estas condiciones se acercaron —telecomunicaciones en los noventa, energía entre 2017 y 2019, minería en provincias con estabilidad fiscal— registraron aumentos significativos de inversión. Cuando esas condiciones se deterioraron, la inversión se retrajo.
La experiencia comparada también es consistente. Países que lograron atraer capital productivo —Chile, Perú, Colombia, Brasil, Vietnam, Polonia— consolidaron marcos estables, fortalecieron instituciones, ampliaron infraestructura y desarrollaron mercados de capitales capaces de financiar proyectos de largo plazo. La previsibilidad, más que los incentivos fiscales, fue el factor determinante para sostener ciclos de inversión.
.
En este contexto, los incentivos tradicionales —blanqueos, subsidios, reducciones impositivas o regímenes promocionales aislados— tienen efectos acotados. Pueden acelerar decisiones puntuales, pero no modifican la conducta estructural si el riesgo sistémico permanece elevado.
La inversión productiva no responde a estímulos transitorios, sino a la percepción de que el entorno no castigará el capital inmovilizado. La estabilidad y la previsibilidad no garantizan por sí solas un ciclo de inversión, pero su ausencia vuelve extremadamente difícil que el capital productivo aparezca.
La renuencia empresaria a invertir no es un problema de actitud, sino de condiciones. La evidencia muestra que, cuando el riesgo baja, la inversión aparece sin necesidad de exhortaciones ni campañas. La clave no está en convencer a los empresarios, sino en construir un entorno donde la decisión racional sea invertir y no resguardarse.
La estabilidad, la previsibilidad y la calidad institucional no aseguran crecimiento, pero son el punto de partida sin el cual ningún proyecto de largo plazo prospera.
El trámite de adhesión de proveedores al Régimen de Incentivo a las Grandes Inversiones (RIGI) incorpora un nuevo beneficio fiscal que permite acceder a exenciones tributarias sobre importaciones destinadas a Vehículos de Proyecto Único (VPU).
La herramienta, operativa a través de la plataforma Trámites a Distancia (TAD), extiende el alcance del régimen a la cadena de suministro y reduce el costo fiscal del equipamiento asociado al CAPEX de proyectos de infraestructura, energía y minería.
El beneficio alcanza a proveedores que importan insumos, bienes intermedios o bienes finales clasificados como Bienes de Capital (BK) o Bienes de Informática y Telecomunicaciones (BIT), definidos en el Anexo 1 del Decreto 557/23.
.
La adhesión habilita la exención de derechos de importación, tasas estadísticas y comprobación de destino, junto con la eliminación de regímenes de recaudación y percepción sobre IVA, IVA adicional e Impuesto a las Ganancias aplicados a las importaciones. También contempla la exención de Ingresos Brutos cuando las provincias adhieren al RIGI y lo incorporan como beneficio.
Para acceder, los proveedores deben contar con CUIT y clave fiscal nivel 3 o superior, estar inscriptos en el perfil importador/exportador y presentar la identificación y descripción de las mercaderías sujetas a exenciones.
El procedimiento se formaliza mediante expedientes electrónicos en TAD, donde se cargan las planillas técnicas que vinculan cada importación con el VPU correspondiente.
La incorporación de proveedores al RIGI consolida un esquema regulatorio que traslada los incentivos fiscales más allá del titular del proyecto y los extiende a la cadena de valor, alineando a empresas locales e internacionales que abastecen equipamiento crítico.
El nuevo beneficio se integra como un componente central de la arquitectura tributaria del régimen, con impacto directo en la competitividad del CAPEX y en la logística de abastecimiento de proyectos de gran escala.
La Superintendencia de Seguros de la Nación modificó el Reglamento General de la Actividad Aseguradora e incorporó dos instrumentos que amplían la capacidad de inversión del sector asegurador en proyectos productivos.
La Resolución 498/2024 habilita a las compañías a financiar desarrollos incluidos en el Régimen de Incentivo para Grandes Inversiones (RIGI) y a otorgar préstamos respaldados por mercadería almacenada bajo el sistema de warrant.
La medida integra ahorro institucional al financiamiento de infraestructura, energía, minería y actividades industriales que requieren capital de trabajo.
El primer cambio permite que las aseguradoras inviertan en Obligaciones Negociables y fideicomisos financieros autorizados por la Comisión Nacional de Valores, siempre que estén destinados a proyectos RIGI.
Esto incorpora al régimen un actor con capacidad de inversión estable y de largo plazo, en un contexto donde los desarrollos de gran escala demandan fondeo diversificado y mecanismos que reduzcan el costo financiero. La norma amplía el universo de instrumentos elegibles para la cartera regulada del sector y formaliza la participación de las aseguradoras en el financiamiento de proyectos intensivos en infraestructura.
El segundo instrumento incorporado son los préstamos garantizados con warrant, una herramienta que permite otorgar financiamiento respaldado por mercadería depositada en almacenes fiscales o depósitos habilitados. El warrant funciona como un certificado que acredita la existencia de bienes almacenados y permite utilizarlos como garantía.
.
La resolución autoriza a las aseguradoras a otorgar préstamos hasta el 50% del valor de mercado de esos bienes, dentro de los límites establecidos para su cartera. El mecanismo facilita el acceso al crédito para empresas que cuentan con inventario pero requieren liquidez operativa, especialmente en cadenas agroindustriales, industriales y logísticas.
La actualización del reglamento articula dos líneas de financiamiento complementarias: inversión de largo plazo para proyectos RIGI y crédito de corto plazo para empresas con mercadería en depósito. La medida integra al sector asegurador en la arquitectura financiera del régimen y amplía las alternativas disponibles para desarrollos que requieren capital intensivo y para empresas que operan con ciclos de producción basados en inventarios.
La incorporación de estos instrumentos fortalece la conexión entre ahorro institucional y actividad productiva, en un esquema que busca ampliar la profundidad del mercado y mejorar las condiciones de financiamiento para proyectos de escala y para empresas que utilizan garantías reales.
La adquisición de los activos de Raízen Argentina por parte de Mercuria, en una operación valuada en USD 1.420 millones, instala un nuevo esquema empresarial en el negocio de combustibles y en la relación con los operadores de la red Shell.
La transacción incorpora la refinería de Dock Sud, la logística y cerca de 900 estaciones de servicio, y coloca a Mercuria como un actor con presencia simultánea en producción, refinación y comercialización.
Para los operadores, el cambio de control implica pasar de una estructura asociada a una alianza global entre Shell y Raízen a una conducción con estrategia propia y con capacidad para coordinar toda la cadena energética.
La integración vertical permite que la producción, el procesamiento y la venta de combustibles respondan a una misma organización, lo que puede modificar la dinámica de abastecimiento, la política de precios mayoristas y la planificación comercial de la red.
Las primeras comunicaciones internas confirmaron la continuidad operativa de las estaciones Shell y el inicio de un proceso de transición destinado a ordenar la relación comercial mientras se completan las instancias regulatorias.
.
Los operadores observan cómo se reorganizará la estructura comercial, qué cambios podrían producirse en los contratos de franquicia y cuál será la política de inversiones destinada a modernización, imagen y expansión.
La integración de Mercuria introduce un modelo que históricamente mostró capacidad para equilibrar los distintos segmentos del negocio frente a los cambios de ciclo del mercado petrolero. Cuando el precio del crudo sube, la rentabilidad se concentra en la producción; cuando baja, cobran mayor relevancia la refinación y la comercialización.
Un operador integrado puede compensar estos movimientos y sostener competitividad en toda la cadena, un aspecto que los estacioneros consideran central para la estabilidad del negocio.
El desafío para la nueva conducción incluye sostener referencias de precios alineadas con el mercado internacional, asegurar abastecimiento en escenarios de alta demanda y mantener los estándares de calidad asociados a la marca Shell.
La red también observa la estrategia comercial que adoptará Mercuria en un mercado donde YPF y Axion Energy son los principales referentes de integración vertical.
La operación instala a Mercuria como un nuevo actor de escala en el downstream argentino y abre una etapa en la que los operadores de la red Shell esperan definiciones sobre inversiones, logística y política comercial.
La transición se desarrolla con la red en funcionamiento y con la expectativa de que la integración de producción, refinación y venta permita fortalecer la competitividad en un mercado que exige volumen, eficiencia y capacidad de gestión.
El caso Vicuña reabrió una discusión estructural en la minería argentina: la ausencia de criterios técnicos para definir qué bienes pueden importarse en proyectos de gran escala y cuáles deben integrarse con oferta local.
La adjudicación del campamento principal —2.500 módulos en esta etapa, 10.000 en total— a un consorcio liderado por PowerChina expuso un vacío normativo que trasciende al proyecto y alcanza al diseño operativo del RIGI.
La diferencia de precios entre la oferta china y la nacional fue del 35%, equivalente a USD 18 millones dentro de un CAPEX estimado en USD 18.000 millones.
El monto es marginal frente a la escala del proyecto, pero suficiente para desplazar a fabricantes locales en un segmento donde Argentina tiene capacidad instalada, certificación técnica y experiencia acumulada en minería, energía y petróleo.
La construcción modular industrializada es un sector que el país desarrolla desde hace décadas, con proveedores distribuidos en varias provincias y estándares para alta montaña.
El punto crítico no es la adjudicación, sino la falta de reglas que ordenen la toma de decisiones en compras de infraestructura. En proyectos de cobre de escala global, la definición entre importar o producir localmente debería basarse en criterios técnicos: disponibilidad de oferta nacional, estándares requeridos, plazos, logística y costos totales del ciclo de vida.
.
Sin ese marco, el precio inmediato se convierte en el único parámetro y habilita escenarios donde importar infraestructura completa resulta más barato que fabricarla localmente, aun cuando el producto sea equivalente.
La discusión incorpora un elemento técnico que no puede omitirse: la competitividad local. La industria argentina debe ser capaz de competir en segmentos donde tiene trayectoria, pero la diferencia del 35% exige una revisión.
Aun con los beneficios aduaneros del RIGI, resulta inusual que módulos equivalentes —incluido el flete desde Asia— presenten un costo tan inferior al de un fabricante local. El problema no es proteger ineficiencias, sino entender por qué un producto que Argentina produce hace décadas aparece descolocado frente a un precio internacional que incorpora transporte, ensamblado y logística intercontinental.
El RIGI amplifica esta asimetría. El régimen elimina aranceles, IVA, tasas y restricciones para bienes importados sin establecer listas positivas o negativas que diferencien entre bienes críticos —que Argentina no produce— y bienes con oferta local.
La consecuencia es un incentivo fiscal que favorece la importación total en segmentos donde existe capacidad instalada. El impacto no es solo económico: la cadena de valor que se debilita en la etapa inicial no estará disponible cuando el proyecto la necesite para ampliaciones, mantenimiento o nuevas fases.
La experiencia internacional muestra que los países mineros más competitivos —Chile, Perú, Canadá, Australia— aplican criterios técnicos para autorizar importaciones en proyectos de gran escala.
.
Exigen justificación cuando el bien existe localmente, establecen mínimos de contenido nacional y promueven asociatividad entre proveedores globales y empresas locales. La lógica es simple: atraer inversión sin desarmar la base industrial que sostiene la operación durante 20 o 30 años.
En Argentina, la ausencia de un marco equivalente genera un efecto previsible: las decisiones de compra se definen por precio inmediato y no por impacto sistémico, lo que habilita la importación de infraestructura completa incluso en segmentos donde el país tiene oferta competitiva.
El caso Vicuña no cuestiona la inversión ni la adjudicación, sino el diseño operativo del régimen y la falta de criterios que ordenen la integración de proveedores locales en obras de gran escala.
En un proyecto de USD 18.000 millones, la diferencia entre desarrollar una cadena de valor local o sustituirla por importación total define el impacto económico de las próximas dos décadas.
La discusión no es política ni emocional: es técnica. La minería argentina necesita un marco de compras que distinga entre bienes críticos y bienes que el país produce, que promueva asociatividad y que evite que los incentivos fiscales terminen desindustrializando sectores donde existe capacidad instalada.
El Puerto de Bahía Blanca confirmó el avance de un proyecto industrial que superará los USD 3.000 millones y que contempla la construcción de una nueva planta separadora de gas natural destinada al procesamiento de líquidos asociados al gas de Vaca Muerta.
La instalación operará con un esquema similar al de MEGA y permitirá fraccionar etano, propano, butano y gasolina natural para abastecimiento industrial y exportación.
El crecimiento del shale oil incrementó el volumen de gas asociado en más de 20% interanual, presionando la capacidad de fraccionamiento existente. La infraestructura actual opera con márgenes ajustados y obliga a reinyectar o limitar volúmenes en determinados momentos. La nueva planta ampliará la capacidad de procesamiento y reducirá los cuellos de botella del sistema.
El proyecto tendrá impacto directo en la infraestructura portuaria. El Consorcio de Gestión estima entre 800 y 1.000 empleos durante la construcción, con un plazo de obra de tres años. El aumento de cargas energéticas se concentrará en el área de Puerto Galván, donde ya operan MEGA, Profertil, Oiltanking Ebytem y terminales de Oldelval y TGS.
Para sostener el crecimiento operativo, el puerto ejecutará este año USD 44 millones en obras internas y USD 9 millones en accesos viales.
.
El desarrollo se articula con un proyecto ferroviario que busca conectar Bahía Blanca con Vaca Muerta para el transporte de insumos como arenas de fractura. La logística actual depende de transporte por camión, con costos elevados y limitaciones de escala.
La conexión ferroviaria permitiría aumentar capacidad, reducir costos y mejorar la eficiencia del abastecimiento.
Bahía Blanca opera como nodo energético y agroexportador de escala global. Es el séptimo puerto agroexportador del mundo y concentra infraestructura petroquímica, fertilizantes, fraccionamiento y exportación de crudo y GLP.
La nueva planta se integra a ese sistema y refuerza el rol del puerto como punto de salida de productos energéticos en un contexto de expansión del shale.
El crecimiento operativo del puerto se sostiene sobre infraestructura existente, con incrementos sucesivos en volúmenes movilizados. La ampliación del fraccionamiento y las inversiones en accesos viales y ferroviarios son componentes necesarios para acompañar la expansión de Vaca Muerta y evitar restricciones logísticas que limiten la producción.
La articulación entre inversión privada y obras públicas locales compensa la ausencia de infraestructura vial nacional y permite sostener la curva de actividad del nodo logístico.
La producción de petróleo alcanzó en abril un máximo histórico de 893 mil barriles diarios, con un crecimiento interanual del 19% y con Vaca Muerta aportando el 78,1% del total nacional.
Dentro de ese volumen, la rotación del liderazgo entre áreas confirma que el shale argentino opera bajo un esquema competitivo donde la eficiencia, la capacidad de ejecución y la disponibilidad de infraestructura determinan quién puede escalar producción.
En abril, La Amarga Chica encabezó el ranking con 89.436 barriles diarios, desplazando a Loma Campana, que registró 89.002 barriles. Es la primera vez desde octubre de 2025 que Loma Campana no ocupa el primer lugar.
El tercer puesto correspondió a Bandurria Sur, con 61.382 barriles, mientras que Bajada del Palo Oeste, operada por Vista, se ubicó cuarta con 60.293 barriles diarios. La Angostura Sur también mostró incrementos asociados a mejoras tecnológicas en perforación y completación.
La estructura societaria detrás de estos bloques explica parte de la rotación. YPF opera las tres áreas de mayor producción y mantiene alianzas con Chevron (Loma Campana), Vista (La Amarga Chica tras la salida de Petronas), Shell y, en menor medida, Equinor en Bandurria Sur.
Vista Energy, tras adquirir los activos de Equinor, se consolidó como el principal productor independiente y participa en los bloques que definen el podio. Shell combina operación directa en Sierras Blancas, Cruz de Lorena y CASO con participación en Bandurria Sur y en consorcios de infraestructura como VMOS.
TotalEnergies, aunque no compite por el liderazgo en petróleo, opera Aguada Pichana Este y San Roque, dos de los bloques gasíferos más relevantes, y sostiene la oferta invernal junto a Wintershall Dea y PAE.
.
La competencia entre áreas se apoya en mejoras operativas que reducen tiempos de perforación y completación entre 12% y 18%, aumentan la productividad por pozo y permiten sostener curvas de aprendizaje aceleradas.
Sin embargo, el límite ya no está en la roca sino en la infraestructura. Los oleoductos de evacuación operan cerca del 90–95% de su capacidad en picos, el Gasoducto NK requiere completar su segunda etapa y las terminales de exportación necesitan ampliación de tanques y capacidad de bombeo.
La disponibilidad de midstream condiciona la posibilidad de sostener el crecimiento y define qué operadores pueden escalar producción sin restricciones.
La rotación del liderazgo también refleja la integración vertical de los actores. Shell participa en el oleoducto Sierras Blancas–Allen y en VMOS; Vista integra producción con comercialización a través de su alianza con Trafigura; YPF articula upstream, midstream y refinación; TotalEnergies combina shale gas con offshore en la Cuenca Marina Austral, aportando estabilidad al sistema.
La capacidad de cada empresa para financiar, operar y asegurar evacuación determina su posición competitiva más allá del volumen puntual de cada área.
El sistema muestra que Vaca Muerta ya no depende de un único bloque ni de un único operador. La competencia interna acelera la eficiencia, pero la infraestructura y la arquitectura societaria definen la escala posible.
La producción puede seguir creciendo, pero su sostenibilidad requiere ampliar ductos, completar proyectos de transporte y consolidar reglas que reduzcan el riesgo operativo. La rotación en el podio confirma la madurez técnica del shale argentino, pero también expone los límites físicos y regulatorios que condicionan su expansión.
Argentina Metals Corp., compañía canadiense de exploración, reunió en menos de un año una cartera de 24 propiedades mineras en el sur de Mendoza, dentro del Distrito Minero Malargüe Occidental, con foco en proyectos de cobre en etapa temprana.
La empresa controla 146.728 hectáreas, resultado de adquisiciones sucesivas iniciadas a fines de 2025.
El portafolio incluye activos como Las Estrellas, Vecindario y La Herradura, junto con los proyectos Riesling, Malbec, Merlot, Sirah y los bloques Pinot I al Pinot X, incorporados tras la compra del “Mendoza Portfolio” de Mirasol Resources en enero de 2026.
A estos se sumaron El Salado, La Quimera, Angellica, Roma, Veneto y Belluno. Todos los proyectos se encuentran en fase exploratoria, sin recursos NI 43-101 publicados, sin perforación avanzada y sin estudios de prefactibilidad o factibilidad.
La compañía informó que recibió aprobación condicional para cotizar en la TSX Venture Exchange, mercado canadiense especializado en firmas mineras junior. El ticker previsto es VLLC y la fecha estimada de inicio de negociación es el 16 de junio de 2026, sujeta al cumplimiento de requisitos regulatorios.
La aprobación condicional habilita el acceso a capital para financiar campañas de exploración, estudios geológicos y trabajos de campo, sin implicar validación técnica de los proyectos ni habilitación para explotación.
El Distrito Minero Malargüe Occidental funciona como esquema de ordenamiento territorial para actividades de exploración. No habilita explotación y requiere, para cualquier avance posterior, estudios de impacto ambiental, permisos específicos y evaluación técnica.
.
La actividad exploratoria demanda logística de montaña, servicios de campamento, uso de caminos y proveedores locales, con temas sensibles asociados a empleo, capacitación, convivencia productiva y controles ambientales.
Las Estrellas, ubicado en zona cordillerana cercana a la frontera con Chile, es el proyecto con mayor nivel de estudios preliminares, con muestreos geoquímicos y magnetometría terrestre orientados a identificar objetivos. El resto de los activos se encuentra en etapas iniciales de análisis y recopilación de información.
La aprobación condicional en la TSX Venture conecta los proyectos mendocinos con mercados internacionales de capital, en un contexto donde la provincia promueve el Distrito Malargüe Occidental como herramienta para atraer inversión en exploración.
El impacto territorial y económico dependerá de resultados técnicos, permisos ambientales, disponibilidad de infraestructura y participación local en etapas posteriores.
YPF anunció que, a partir del 1 de agosto, los usuarios de su aplicación digital podrán comprar acciones de la compañía de manera directa. La medida incorpora un canal de inversión dentro de una plataforma utilizada por millones de clientes y se complementa con un split accionario que multiplicará por diez la cantidad de acciones en circulación en el mercado local.
El objetivo operativo es reducir el precio unitario de cada papel y facilitar el ingreso de inversores minoristas en un contexto de mayor actividad en Vaca Muerta y resultados financieros positivos.
La compra de acciones se integrará en la App YPF, que actualmente funciona como medio de pago y billetera digital. Para operar, la aplicación se vinculará con un agente de liquidación y compensación autorizado, lo que permitirá ejecutar órdenes de compra bajo los requisitos regulatorios del mercado de capitales.
La compañía señaló que la incorporación del servicio busca ordenar la demanda minorista y reducir estafas que utilizan la marca para ofrecer inversiones fraudulentas.
El split accionario establecerá una relación de diez acciones locales por cada ADR que cotiza en Nueva York. Con esta modificación, el precio unitario en la Bolsa de Buenos Aires pasará de niveles cercanos a los 83.000 pesos a valores en torno a los 8.300 pesos por acción, sin alterar la capitalización bursátil ni la participación relativa de los accionistas.
La operación mejora la liquidez del papel y alinea su precio con el rango de otras compañías del sector energético.
.
YPF registró en el primer trimestre una ganancia neta de 409 millones de dólares, en contraste con el resultado negativo del mismo período del año anterior.
La mejora se explica por mayor producción en Vaca Muerta, eficiencia operativa y desempeño del negocio de combustibles. La compañía mantiene una participación del 51% controlada por el Estado y un flotante que cotiza en Buenos Aires y Nueva York.
La habilitación de la compra directa de acciones y la ejecución del split consolidan un esquema que amplía la base de inversores y mejora la liquidez del papel.
La integración del servicio en la aplicación corporativa incorpora un canal masivo para el acceso minorista y formaliza un mecanismo de inversión dentro de una plataforma utilizada por consumidores del mercado de combustibles.
Ernesto Inal (izquierda) y Marcelo Rucci (derecha), la dupla que conduce el sindicato de Petroleros Privados.
Marcelo Rucci, el secretario general del poderoso sindicato de Petroleros Privados, inició un proceso de expansión política en el área de influencia de Vaca Muerta con un desembarco en Río Negro de la mano de un nuevo partido, Fuerza Rionegrina y Federal.
La agrupación inició en septiembre pasado el trámite para obtener su reconocimiento provisorio como partido de distrito en el juzgado federal con competencia electoral de esa provincia y funcionará como un émulo del recientemente aprobado en Neuquén, Fuerza Neuquina y Federal.
Se trata de un experimento político partidario inédito en la región: hasta el momento, el voto de los trabajadores del sector había sido canalizado a través del Movimiento Popular Neuquino, con el fallecido líder Guillermo Pereyra como conductor de una línea interna propia, la Azul y Blanca, que también tenía a Rucci como uno de sus referentes.
El año pasado, el actual conductor del gremio comunicó su desafiliación del partido provincial derrotado por Rolando Figueroa para dar paso a una construcción política propia. Más adelante lo hizo su hija, Daniela Rucci, aunque al igual que la otra legisladora de extracción petrolera, Paola Cabeza, permanece bajo la denominación emepenista en la Legislatura.
«El MPN desapareció. Nosotros entendemos que es momento de empezar algo nuevo, que represente a los trabajadores como corresponde», afirmó Rucci al firmar su salida del partido.
Hubo un antecedente en 2023 impulsado por Martín Pereyra, hijo del histórico referente petrolero, que se llamó Energía Ciudadana y participó en la elección provincial de ese año como lista colectora del entonces candidato a gobernador del MPN, Marcos Koopmann. Funcionó más como un sello para aportar a la estrategia electoral que como una construcción política del sector y obtuvo poco más de 6.000 votos, el 1,4% del total. No llegó a pelear una banca en la Legislatura.
El cuarto partido de Neuquén
En cuanto a Fuerza Neuquina y Federal, los petroleros iniciaron el trámite para su inscripción a finales del 2024 y obtuvieron el reconocimiento definitivo en enero de este año al reunir más de 3.300 afiliaciones y superar el mínimo exigido por la justicia.
Ese número convirtió rápidamente a la fuerza como la cuarta con más afiliados en Neuquén detrás del MPN, el Partido Justicialista y la Unión Cívica Radical, aunque todavía lejos en números.
La creación de Fuerza Rionegrina y Federal, en cambio, es más reciente. El apoderado es, como en la vecina provincia, el abogado Estanislao Martín López, otro hombre ligado al sindicato. El trámite lo inició en septiembre del año pasado, por lo que aún se encuentra en proceso de reunir avales para obtener una personería provisoria que le permita buscar las 2.462 afiliaciones mínimas que se exigen en Río Negro.
Sin embargo, el partido ya comenzó un proceso de expansión territorial con la apertura de «casitas» partidarias en varias ciudades del Alto Valle como Allen, Barda del Medio, Cinco Saltos e incluso Catriel, una de las localidades de mayor tradición petrolera en Río Negro.
La junta promotora la integran Fernando Gabriel Valenzuela, Gabriela Gisela Menabide y Pablo Gustavo Retamal, todos de Cinco Saltos.
De esa ciudad ubicada a poco más de 20 kilómetros de Neuquén capital, en una zona frutícola de Río Negro que décadas atrás abrigó el sueño de ser un polo petroquímico de la mano de Indupa, es oriundo el número dos de Rucci, el secretario adjunto del gremio, Ernesto Inal.
Inal, el armador
«Hace 25 años me tocó irme de donde nací a buscarme un futuro», afirmó el dirigente en uno de los actos que el partido realizó en su ciudad natal donde, aseguran quienes estuvieron presentes, fue recibido como un «rockstar».
Inal, quien luce como el principal referente del partido de este otro lado del río, es también el candidato más firme para suceder a Rucci en la conducción del sindicato.
En ese discurso que brindó ante unas 4.000 personas, criticó que «el tiempo pasa y las ciudades de al lado están cada vez más lindas». «¿Qué pasa en Cinco Saltos que no crece, que nadie se acuerda?. No vengo a buscar votos para mí, vengo a ayudar al pueblo donde nací», sostuvo.
En el gremio aseguran que ni Marcelo Rucci ni Ernesto Inal serán candidatos en 2027. Es más, que el secretario general le «prohibió» postularse a todos los integrantes de la comisión directiva de Petroleros. «Tienen que buscar a los candidatos entre ustedes, los que estén mejor preparados», repiten en los actos con la militancia.
La estrategia para el 2027
Hay alguna certeza sobre cómo jugará esta nueva estructura partidaria en Neuquén, con un armado que apoyará una eventual reelección de Rolando Figueroa y formará listas para disputar bancas en la Legislatura, concejalías, intendencias y, por qué no, una diputación nacional.
Rincón de los Sauces, principal bastión político de Rucci, aparece como una de las más plazas más deseadas y los petroleros suman allí el diálogo con referentes gremiales como César Godoy de Uocra, el peronista que resultó segundo en las elecciones municipales del 2023.
Distinto es el escenario en Río Negro, donde no se anticipó ninguna alianza con los espacios de poder existentes. Rucci tiene buen diálogo con el gobernador Alberto Weretilneck, aunque aseguran que el partido está dispuesto a «hablar con todos».
El objetivo es darle una alternativa de representación más directa a un electorado que, según el diagnóstico del sector, no la encuentra en los actores habituales. «Este no es un partido exclusivo de un gremio, sino una idea que nace del sector petrolero para representar a quienes la política tradicional ha olvidado», planteó Rucci en uno de los últimos actos de la agrupación.
El partido anclará su estrategia en las ciudades donde tiene acción gremial como Cipolletti, Roca, Allen, Cinco Saltos, Barda del Medio y Catriel, aunque no se privó de sumar avales en Bariloche.
Las obras del VMOS avanza en todos sus frentes «con holgura» pero tiene un alerta en la logistica de las dos monoboyas que deben atravesar el Estrecho de Ormuz.
El presidente y CEO de YPF, Horacio Marín, reveló este viernes el plan de contingencia que maneja la compañía ante el riesgo inminente de que el conflicto en Medio Oriente bloquee o retrase la llegada de las dos monoboyas clave para el megaproyecto Vaca Muerta Oil Sur(VMOS). En un encuentro con la prensa, el directivo admitió que ese equipamiento es el cuello de botella del proyecto en caso de que no se resuelva en breve la situación en el Estrecho de Ormuz.
Tanto Marin como Gustavo Chaab, CEO de VMOS, señalaron en las últimas semanas la preocupación por la suerte logística de estos equipos que se instalarán 8 kilómetros mar adentro vinculados a la costa de Río Negro, a la altura de Punta Colorada, mediante un oleoducto submarino. «Estamos en tiempo, forma y costo, nada fuera de lo programado», aseveró Marín al referirse a la mayor obra de infraestructura petrolera del país.
«Vamos a terminar toda la parte técnica de la obra en octubre y luego de las comprobaciones y el llenado de los tanques deberíamos lograr la primera exportación de crudo en enero. Pero es cierto que hoy el cuello de botella son las boyas que se están construyendo en Emiratos Árabes por la situación en el Estrecho de Ormuz, y si el conflicto se extiende más allá de septiembre tenemos un problema«, admirtió el directivo.
Anticipando el eventual contratiempo, Marínafirmó que «de manera inminente vemos que se va a poder encontrar una solución y que va a funcionar. Con la misma compañía que la está fabricando tenemos ubicada una monoboya en Latinoamérica, que no es la misma tecnológicamente, pero la traeríamos igual porque el valor de ese equipo se paga con el costo de un solo día de atraso de exportaciones, no tiene sentido no hacerlo».
Cómo es la tecnología de las monoboyas
La fabricación de las monoboyas está a cargo de Bluewater, una compañía con sede central en los Países Bajos, especializada en el diseño y suministro de sistemas de amarre marítimo de alta complejidad. La firma neerlandesa concentró el proceso de construcción de los equipos en astilleros ubicados en los Emiratos Árabes Unidos, un enclave estratégico que hoy se encuentra bajo la amenaza de la parálisis logística global por su cercanía con las zonas de conflicto en Medio Oriente.
De acuerdo al fabricante, las boyas originales contratadas para el proyecto son las denominadas Catenary Anchor Leg Mooring (CALM) que desde la perspectiva de la ingeniería se destacan por su sistema de transferencia de fluídos en movimiento continuo, gobernado por sus juntas giratorias.
Este componente permite transferir caudales masivos de petróleo que pueden superar los 50.000 barriles por hora desde un oleoducto submarino rígido y estático en el lecho marino hacia un buque que se mueve en las tres dimensiones debido a oleaje, corrientes y vientos.
Este diseño permite un sellado hidráulico a presiones extremas, eliminando riesgos de microfugas ambientales mientras el mecanismo rota en 360 grados sin interrupción, y representa uno de los mayores logros de la ingeniería de fluidos offshore. El otro pilar tecnológico clave es su dinámica de anclaje inteligente basada en curvas de catenaria. El uso de pesadas cadenas de acero que cuelgan hacia el fondo marino no busca rigidizar la boya, sino dotarla de una flexibilidad controlada: el propio peso de los eslabones suspendidos actúa como un resorte gigante que absorbe las energías cinéticas del mar abierto.
La estructura para recibir los petroleros VLCC
Esta flexibilidad se complementa en la actualidad con sistemas de telemetría digital avanzada que monitorean en tiempo real la tensión de los cabos de amarre y sensores ópticos de detección temprana. Así, ante un cambio meteorológico extremo o una sobretensión que supere los límites de seguridad, el sistema activa válvulas de desconexión rápida de emergencia, interrumpiendo el flujo en milisegundos para blindar la operación contra fallas.
Para las tareas de montaje y fijación en el mar, el consorcio liderado por YPFseleccionó a la firma naviera DOF, de origen noruego, que ya cuenta con un despliegue operativo en el litoral patagónico. La experiencia en ingeniería subacuática de esta corporación escandinava representa una garantía para el proyecto, al punto de que los sistemas de amarre y anclaje necesarios para fijar las estructuras marítimas ya arribaron al país, asegurando la infraestructura de base a la espera de las boyas.
La compañía había comunicado oficialmente el contrato ante la Bolsa de Oslo, fijando una inversión estimada de US$ 50 millones para ejecutar la instalación y el precomisionamiento de las dos monoboyas de tipo CALM en las aguas de Punta Colorada, cerca de Sierra Grande.
El calado profundo del lugar y la tecnología del sistema a implementar permitirá, por primera vez en la historia petrolera de la Argentina, el amarre seguro y la carga simultánea de buques del tipo VLCC (Very Large Crude Carrier), los superpetroleros capaces de almacenar hasta dos millones de barriles de crudo que optimizarán los costos de flete internacional.
La megaobra de infraestructura, que demanda una inversión de US$3.000 millones motorizada por un consorcio de las principales petroleras de la cuenca Neuquina, apunta a duplicar la capacidad de evacuación de la región. La previsión es que el VMOS comience a operar con una capacidad inicial de 180.000 barriles diarios, para incrementar a 390.000 barriles a mediados de 2027, y su plateau inicial de 550.000 barriles en 2028.
Vaca Muertaes la segunda reserva de gas natural no convencional más grande del mundo. Mientras abastece el mercado interno y fortalece su estructura de exportación, la Inteligencia Artificial plantea la posibilidad de otro vector más de desarrollo a través de los data centers y el consumo gigante de energía que requieren.
Este fue el escenario planteado por Tomás Ocampo, CEO de Unblock, Hugo Bertini, Consultor Senior de PS Advisoring y Paulo Castro, Business Development Manager de Wärtsilä durante su participación en el panel “Inteligencia Artificial y Data Centers: nuevas demandas para el gas natural” en el Midstream & Gas Day organizado por EconoJournal.
Y si bien los centros de datos no son nuevos y tienen ya décadas, la IA impuso sus reglas de juego altamente demandantes de energía. ¿Por qué? Porque se necesitan en funcionamiento 24×7. “Argentina es uno de los países con mayor cantidad de transacciones en Internet. Detrás de este uso están los datos. Y el país necesita hacer algo en el corto plazo con los data centers que es una industria netamente de electricidad”, explicó Bertini.
Se trata de una industria que se basa en tres pilares -aunque por cierto hay más-, según el especialista. “Se necesita seguridad física y jurídica para que esto crezca, pero el pilar más importante es la continuidad en el suministro de energía”.
La especificidad de los data centers de la IA
Tomás Ocampo profundizó respecto del consumo de energía de los data centers de la IA. “En Estados Unidos estamos hablando de data centers con más de 1000 megas en algunos casos”, ejemplificó. En tanto, el data center que opera Unblock en Los Toldos –el más grande de Argentina- destinado a minar Bitcoins- es de 20 megas y quema aproximadamente 120.000 metros cúbicos día.
“Existen dos tipos dedata centers de IA: los de inferencia, como Chat GPT, que recibe preguntas. Y luego, están los que entrenan el modelo. Esos son los gigantes de 1000 megas que consumen entre 4 y 5 millones de metros cúbicos día. Y para consumirlos tiene que haber una inversión de 60.000 millones de dólares. Entonces el ratio de CapEx a consumo de gas es gigante”, describió.
Aún así, y a pesar de ser gigantesco, el consumo de estos data centers es también variable porque el entrenamiento de la IA es en pases. Y es aquí donde el uso de motores resulta conveniente. “Los data centers están pasando de decenas de megas a cientos e incluso miles de megas. Y eso trae un desafío que es la energía: cómo suministramos energía a esos data centers. Y en este contexto, ¿Por qué los motores ganan protagonismo? Por algunos atributos técnicos como la flexibilidad, el bajo consumo de agua y también la modularidad”, explicó a su turno Paulo Castro.
Si bien los tiempos de entrega entre turbinas y motores son semejantes, la clave reside en las redundancias, según Castro. “Si pensás en una turbina a escala, vas a tener redundancias muchas veces del 100%, mientras que con motores flexibles, que pueden tener rápido arranque, eso te baja un poco la parte de redundancias y eso obviamente lo podés traducir a Capex, Opex”.
Vaca Muerta y motores de data centers: los ejes de una oportunidad incipiente
La mirada puesta en el gasy los motores en particular para abastecer de energía a los data centers de IA tuvo un impulso importante desde que Elon Musk aramar Colossus 1 con generadores reciprocantes chicos y una red de compra de generadores bagger, según lo indicado por Ocampo.
El interés en los motores se complementa con una realidad: el mercado americano atraviesa importantes desafíos de conexión con esperas de hasta 7 años de conexión a la red eléctrica. “Pero el mercado de data centers es hoy. Entonces, el mercado americano está yendo hacia un modelo de gas en la base. Cruzaron los gasoductos de gas cruzaron las fibras y en ese lugar armaron un data center off grid consumiendo gas 24/7 mientras planifica la transición”, indicó Castro.
“Nosotros vemos que el desarrollo de motores de data centers acá en Argentina va a ser un vector de consumo también. Es pensar en un gas que deja de ser solamente para generación de energía pero también para que abastezca el crecimiento de una nueva industria”, agregó.
“Hay una oportunidad muy interesante no solamente para la energía que necesitamos sino también para posicionar al sur para que el frío entre y acompañe en el consumo y evitar un consumo de energía para refrigerar los consumos de E-Tech. Estar en latitudes como Bahía Blanca, Chubut y Neuquén favorecen eso”, sostuvo Bertini.
Y concluyó: “Primero se procesaba y se guardaba un dato. Y el resto lo tiraba: hoy proceso datos, genero información con lo cual el volumen de información es enorme. La industria se dio cuenta de que debe hacerse independiente de la red. Necesito garantizar que la energía 7×24 sea autogenerada. Después puedo utilizar la red. Hoy la industria exige autogeneración. Hoy Argentina recibe consultas para mostrar la red y ubicar un data center allí donde se genera. Hace muchos años atrás se pedía espacio para producir: hoy pido energía”.
La etapa actual del sistema energético argentino está definida por un cambio estructural: los proyectos dejaron de depender de ingeniería, permisos o infraestructura, y pasaron a depender de la capacidad de cerrar financiamiento internacional en montos y plazos que exceden la escala histórica del país.
La disponibilidad de capital se convirtió en la variable que ordena la velocidad, la secuencia y la magnitud del desarrollo energético y minero.
El caso central es Argentina LNG. La primera etapa del proyecto requiere una estructura financiera compleja para integrar el gasoducto dedicado desde Vaca Muerta, la planta de licuefacción en Punta Colorada y la terminal marítima.
La conducción del consorcio integrado por YPF, ENI y ADNOC modifica la ecuación: la presencia de dos operadores globales con capacidad financiera y experiencia en proyectos de GNL permite que la iniciativa sea evaluada bajo estándares internacionales de project finance.
El financiamiento sigue siendo el principal desafío, pero la escala y el perfil del consorcio lo convierten en un proyecto financiable, sujeto a contratos de venta de largo plazo, garantías aceptables para la banca global y estabilidad regulatoria.
El financiamiento también condiciona la expansión del petróleo. Vaca Muerta Oil Sur logró estructurar un préstamo sindicado internacional para ampliar la capacidad exportadora hacia Punta Colorada, en un esquema que funcionó como referencia para otros desarrollos de midstream. Transportadora de Gas del Sur avanza en la búsqueda de recursos para su proyecto de procesamiento de líquidos, mientras que Southern Energy negocia el financiamiento para su iniciativa de GNL en el Golfo San Matías.
.
La secuencia de inversiones en transporte, procesamiento y exportación depende de la disponibilidad de capital externo, pero los antecedentes recientes muestran que los proyectos con consorcios sólidos pueden cerrar financiamiento aun en un contexto de riesgo país elevado.
La minería enfrenta una dinámica equivalente. Los proyectos de cobre en etapas de factibilidad requieren estructuras financieras de largo plazo para iniciar construcción, y la Secretaría de Minería identifica el acceso a capital internacional como el principal factor que condiciona su avance.
La competencia global por fondos para proyectos de cobre, litio y metales críticos obliga a la Argentina a ofrecer marcos regulatorios estables y previsibilidad operativa, pero la presencia de operadores globales en varios de estos desarrollos permite que los proyectos sean evaluados en estándares internacionales.
El Régimen de Incentivo a las Grandes Inversiones reúne un conjunto creciente de proyectos energéticos y mineros en distintas etapas de evaluación. La ventana actual es favorable por la combinación de recursos de escala mundial, marcos regulatorios específicos y la participación de empresas con capacidad de financiamiento global. La materialización de los proyectos depende de transformar el interés inversor en cierres financieros efectivos, en un entorno donde el riesgo país sigue siendo determinante, pero donde los consorcios con operadores internacionales muestran capacidad real de avanzar.
La nueva etapa del sector muestra que el cuello de botella ya no está en la disponibilidad de recursos ni en la ingeniería, sino en la capacidad de estructurar financiamiento internacional a la escala que exige el desarrollo energético y minero del país. La diferencia la marcan los consorcios: los proyectos liderados por empresas locales con socios globales —como YPF, ENI y ADNOC— son los que hoy tienen condiciones objetivas para avanzar hacia decisiones de inversión.
Grupo México Transportes USA (GMXT) y la empresa estadounidense Wabtec acordaron presentarse en conjunto a la licitación para la operación de Belgrano Cargas y Logística (BCYL), la compañía estatal que administra las líneas Belgrano, San Martín y Urquiza.
El proceso forma parte del esquema de privatizaciones previsto por el gobierno nacional para reducir el déficit operativo y modernizar la infraestructura ferroviaria de carga, con el objetivo de mejorar la competitividad logística de los sectores agrícola, minero y energético.
BCYL opera actualmente una red de alrededor de 9.000 kilómetros y transporta cerca de 7,5 millones de toneladas anuales, con predominio de productos agroindustriales.
La infraestructura presenta niveles significativos de obsolescencia en vías, material rodante y sistemas de señalamiento, lo que se traduce en bajas velocidades comerciales y limitaciones para aumentar los volúmenes de carga.
La propuesta de GMXT–Wabtec apunta a introducir estándares operativos similares a los que aplican en México y Estados Unidos, con locomotoras de nueva generación, sistemas de control digital y esquemas de mantenimiento orientados a elevar la disponibilidad de la red.
.
Según trascendió en ámbitos empresariales, GMXT estaría dispuesta a comprometer inversiones del orden de los 3.000 millones de dólares si resulta adjudicataria de la operación de BCYL. Ese nivel de CAPEX sería consistente con la necesidad de rehabilitar tramos críticos, renovar material rodante y desplegar tecnologías de gestión de tráfico que permitan aumentar la capacidad de transporte y reducir costos logísticos.
La mejora de la infraestructura ferroviaria en las líneas Belgrano, San Martín y Urquiza es considerada un factor clave para el traslado de cargas desde el norte y el oeste del país hacia los puertos de la región de Rosario, donde se concentra la mayor parte de las exportaciones agroindustriales.
La licitación prevista para BCYL se inscribe en un contexto en el que el sistema ferroviario de carga argentino requiere inversiones de gran escala para recuperar su rol como soporte de la competitividad exportadora.
La eventual entrada de un operador privado con experiencia internacional y respaldo tecnológico podría modificar la estructura de la infraestructura de transporte de cargas, siempre que los pliegos definan metas claras de rehabilitación, niveles de servicio y mecanismos de control regulatorio sobre la operación y el cumplimiento de los compromisos de inversión.
YPF presentó ante empresas de Neuquén y Río Negro la proyección de demanda de bienes y servicios para los próximos cinco años, en el marco de su programa de Academia de Proveedores.
La agenda de trabajo incluyó la descripción de los principales proyectos previstos para el período, entre ellos el desarrollo de Argentina LNG y la expansión de la actividad en Vaca Muerta, junto con los requisitos técnicos y de gestión necesarios para integrarse a la cadena de valor de la compañía.
Durante las jornadas, la empresa expuso el funcionamiento de sus procesos internos de abastecimiento y el ciclo de vida de un proveedor, desde la instancia de alta y calificación hasta la participación en licitaciones y el cumplimiento de estándares de compliance para terceros.
El esquema presentado contempla exigencias en materia de seguridad, ambiente, trazabilidad documental y capacidad técnica, alineadas con la criticidad de los servicios requeridos en proyectos de gran escala.
.
La iniciativa se desarrolló en articulación con organismos provinciales de Neuquén y Río Negro vinculados a industria y energía, y convocó a más de 160 pymes de la región.
Las actividades incluyeron espacios de trabajo orientados a identificar oportunidades de negocio y a fortalecer la vinculación entre empresas, con el objetivo de mejorar la integración de proveedores locales en segmentos como servicios industriales, metalmecánica, logística, ingeniería y mantenimiento.
En territorios con alta concentración de actividad energética, la anticipación de la demanda y la estandarización de requisitos de ingreso permiten a las empresas ajustar sus capacidades a las necesidades de proyectos como Argentina LNG y a la expansión del upstream en Vaca Muerta.
La Academia de Proveedores funciona como herramienta para ordenar el acceso a la cadena de valor, elevar los estándares técnicos y reducir asimetrías entre compañías de distinto tamaño.
La política de YPF en materia de desarrollo de proveedores se inscribe en un contexto en el que los proyectos energéticos de gran escala requieren cadenas de suministro con niveles crecientes de especialización y cumplimiento normativo.
La formalización de procesos de calificación y la difusión de criterios de contratación constituyen un componente relevante para la integración de pymes regionales a la estructura de servicios que demanda la expansión de la infraestructura y la producción de hidrocarburos.
Chile planteó la utilización de su infraestructura portuaria para que la producción energética argentina tenga una vía de salida hacia el Pacífico y los mercados de Asia. La propuesta se apoya en la condición de Argentina como segundo proveedor energético de Chile y en la disponibilidad de terminales de GNL, puertos de aguas profundas y capacidades logísticas instaladas en la franja centro-sur del país vecino.
El objetivo es articular la producción de gas y petróleo de Vaca Muerta con una red de transporte y embarque que permita diversificar rutas de exportación y reducir la dependencia de los puertos atlánticos.
En paralelo, las autoridades de Chile y de la provincia de Neuquén avanzaron en declaraciones conjuntas orientadas al desarrollo comercial, logístico y energético, con foco en el Corredor Bioceánico entre la región del Biobío y Neuquén.
El esquema prevé la habilitación del Paso Internacional Pichachén como punto de conexión entre ambos territorios, acompañado por obras viales de pavimentación del lado chileno y mejoras de caminos del lado argentino para asegurar transitabilidad permanente y sistemas de control integrados.
.
Desde la perspectiva energética, la integración propuesta permitiría que parte de la producción de Vaca Muerta se canalice hacia puertos chilenos, utilizando infraestructura existente de terminales de GNL y muelles aptos para buques de gran porte.
La combinación de rutas terrestres bioceánicas y facilidades portuarias abre la posibilidad de reducir tiempos de navegación hacia Asia y mejorar la competitividad de los productos energéticos argentinos en mercados del Pacífico.
El desarrollo del corredor Biobío–Neuquén y la coordinación regulatoria en materia de transporte, aduanas y energía se presentan como condiciones necesarias para que la oferta argentina pueda aprovechar la infraestructura chilena.
La definición de estándares operativos, la interoperabilidad de los sistemas de control fronterizo y la planificación conjunta de inversiones viales y logísticas serán determinantes para que la propuesta se traduzca en una opción efectiva de salida energética hacia el Pacífico.
Transportadora de Gas del Sur (TGS) ingresó en una nueva fase del proyecto de líquidos de gas natural tras la aprobación de los acuerdos comerciales por parte del directorio. La firma confirmó contratos con YPF, Pluspetrol y Chevron que cubren más del 80% de la capacidad prevista, y mantiene negociaciones avanzadas para completar el volumen restante.
Con esta estructura, el proyecto pasa de la etapa de diseño a la de ejecución, con un esquema comercial que asegura el abastecimiento de gas rico necesario para su operación.
El desarrollo contempla la construcción de un gasoducto de segregación de corrientes desde Vaca Muerta, nuevas instalaciones de procesamiento en Tratayén, un poliducto hacia Bahía Blanca, una planta de fraccionamiento y obras complementarias en la terminal marítima.
La infraestructura permitirá procesar y exportar líquidos del gas natural, un componente clave para adecuar el gas asociado del shale oil y evitar restricciones en los sistemas de transporte.
El avance del proyecto tiene impacto directo sobre la dinámica del petróleo. El crecimiento del shale oil incrementa la producción de gas asociado y, con ello, la necesidad de capacidad adicional de procesamiento y fraccionamiento.
Sin esta infraestructura, la expansión del crudo enfrenta límites operativos por saturación de plantas y gasoductos. La iniciativa de TGS funciona como un mecanismo de alivio que permite sostener la curva de producción y habilitar mayores volúmenes de exportación.
El proyecto también se integra a la secuencia de inversiones de midstream que ordenan la expansión de Vaca Muerta. La experiencia reciente de financiamiento en Vaca Muerta Oil Sur y la participación de productores de primera línea en los acuerdos comerciales muestran que los desarrollos con estructuras contractuales sólidas pueden avanzar aun en un contexto de riesgo país elevado.
.
La combinación de contratos firmes, ingeniería definida y demanda internacional para los líquidos convierte al proyecto en una iniciativa financiable dentro del escenario actual.
La ejecución de la obra implica un volumen significativo de actividad en Neuquén y Buenos Aires, con impacto en empleo directo e indirecto durante la etapa de construcción.
La infraestructura proyectada permitirá aumentar la capacidad de procesamiento, mejorar la calidad del gas transportado por los sistemas troncales y consolidar un flujo exportador de líquidos que complementa la estrategia de expansión del petróleo y del gas.
El avance de TGS confirma que la resolución de los cuellos de botella del gas asociado es una condición necesaria para sostener el crecimiento de Vaca Muerta.
La articulación entre productores y midstream, sumada a la capacidad de estructurar contratos de largo plazo, permite que proyectos de esta escala ingresen en fase de ejecución y contribuyan a estabilizar la matriz de transporte y procesamiento del sistema gasífero.
Cómo las grandes industrias adaptan sus estrategias ante un mercado de gas en plena transformación regulatoria y comercial. Foto: Dan Damelio.
La acelerada desregulación del mercado del gas está trasladando de forma directa la toma de decisiones y la administración del riesgo desde el regulador estatal hacia las compañías privadas. En este nuevo ecosistema regulatorio y comercial, la eficiencia operativa y la capacidad de evaluar la relación riesgo-retorno en la contratación a mediano y largo plazo se consolidaron como las variables críticas para garantizar la competitividad de toda la cadena de valor industrial.
Este escenario complejo y desafiante fue el eje central del panel «La estrategia de las grandes industrias de gas para gestionar un mercado distinto«, desarrollado en la jornada Midstream & Gas Day organizada por EconoJournal. El debate, que cobró una relevancia fundamental para el sector productivo en un contexto de reformas normativas, contó con la participación de Dolores Brizuela, presidenta de Dow; Bruno Brunetti, gerente corporativo de Energía y Servicios de Grupo Arcor; y Mauricio Roitman, presidente de la consultora Energeia. Moderó el panel Nadia Sager, CEO de Geinsa.
Los expositores analizaron que para el sector industrial la energía dejó de ser un insumo regulado para convertirse en un factor de costo estratégico que requiere una gestión activa y especializada. La profundización de las reformas apunta a una libertad de precios e introduce una lógica netamente física y comercial en la que conviven ventanas estacionales muy marcadas, con precios de invierno elevados y valores de verano sustancialmente más bajos.
El desafío de dar valor a la abundancia de Vaca Muerta
Dow, en su carácter de gigante petroquímico y principal consumidor de etano del país, analiza el impacto del desarrollo de Vaca Muerta en su operación de Bahía Blanca. Brizuela destacó la abundancia del recurso, aunque advirtió sobre los desafíos técnicos que implica. «Que haya mucho etano en el gas de Vaca Muerta, obviamente es una excelente noticia para nosotros que hoy somos el único consumidor de etano y que es nuestra materia prima para producir etileno y después polietileno, pero nos llena de la responsabilidad de hacer análisis para crecer«, aseguró.
Brizuela analizó la abundancia del gas en Vaca Muerta como una oportunidad para el crecimiento local, aunque advirtió sobre el contexto de sobreoferta y competencia. Foto: Dan Damelio.
«Ese exceso de etano no es solamente una oportunidad económica, sino que si no se genera una demanda adicional de etano puede ser un problema para la especificación del gas, estamos muy conscientes de eso», dijo Brizuela.
La directiva de la firma estadounidense detalló que los planes de expansión a nivel local deben analizarse en un marco internacional adverso debido a la alta capacidad de producción en Asia, un factor que deprime los márgenes del negocio.
Respecto de estas dificultades para convalidar inversiones inmediatas, Brizuela explicó que «esa sobreoferta impacta en los precios, comprime los márgenes y dificulta confirmar expansiones. Dicho eso, también el conflicto en Medio Oriente sacó oferta de mercado y eso está ayudando a que los balances queden un poco mejor. Una vez que pase el conflicto se verá cuánta capacidad sale de manera estructural, porque en este contexto competitivo obviamente está lleno de plantas mucho más ineficientes».
«Hay mucho interés de la compañía en la Argentina porque tenemos materia prima competitiva, ya nadie duda de eso y a su vez estamos alejados de los conflictos geopolíticos, que no es menor, creo que este conflicto, veremos cómo se acomodan todas las ofertas y las demandas, pero deja claro que muchos países van a empezar a buscar sus suministros estratégicos de otro lado y eso posiciona a Dow muy bien», concluyó.
La industria tiene un nuevo rol en un mercado desregulado
Brunetti subrayó la necesidad de buscar múltiples estrategias de abastecimiento a largo plazo y de que las industrias se involucren para eficientizar el mercado. Foto: Dan Damelio.
Por el lado del consumo masivo y la industria alimentaria, Grupo Arcor aportó la perspectiva de un actor con un entramado de 27 plantas en 9 provincias. «La competitividad elevada al marco de la energía motiva a hacer foco en la disponibilidad del producto y del transporte«, afirmó Brunetti, al reseñar que «no existe una estrategia única, sino múltiples para Arcor como multinacional especializada en alimentos que tiene tres grandes ramas de negocios, de consumo masivo, agroindustria y packaging que son consumidores muy importantes de energía».
El directivo de Arcor resaltó el diálogo con los proveedores y el resto de los eslabones de la cadena para estructurar alternativas contractuales que den previsibilidad al sector manufacturero, incluso explorando nuevas modalidades de abastecimiento a gran escala. «La competitividad la hace toda la cadena de valor, y apuntamos a convalidar la posibilidad de adquirir el LNG, podemos tener puntos de vista distintos, criterios distintos pero acompañamos. Hemos sido escuchados por la industria para construir algunas soluciones de corto plazo».
En este nuevo entorno regulatorio, Brunetti enfatizó que «el transporte es un gran desafío, la buena noticia es el interés que despertó a nivel industrial y la posibilidad de contractualizar a largo plazo. El abastecimiento de gas empieza a ser un mercado con lógica en lo físico y lo comercial, la contratación a mediano plazo va a ser positivo que se pueda encarar. Pero se necesita que las industrias se involucren no solo como compradores sino con su capacidad de eficientizar y ver el mercado en su integridad».
Roitman explicó la importancia de que el sector industrial asuma la toma de decisiones y la gestión del riesgo que antes delegaba en el regulador. Foto: Dan Damelio.
Finalmente, desde la perspectiva de la consultoría estratégica y la regulación, Roitman analizó la velocidad y el alcance de las reformas que lleva adelante el Poder Ejecutivo, marcando el fuerte contraste que existe con otros servicios públicos. «Estamos construyendo una desregulación, es una transición en la que el gobierno está ayudando al sector privado al plantear que tiene que empezar a asumir riesgo, decisiones que antes tomaba el regulador o la secretaría de energía y la tiene que asumir la industria, el comercializador, el productor de gas».
Para el especialista, la progresiva eliminación de las barreras y la unificación de los contratos comerciales obliga al sector corporativo a reconfigurar sus áreas de compras energéticas. «En el medio hay un mercado que se va liberando, y es importante en ese esquema algo que está pasando en los hechos que es la unificación de un mercado del gas que estaba un poco segmentado en diferentes clientes con diferenciación en los precios y contratos. Lo importante es entender que la decisión está en la industria, hay un trabajo de optimización que cobra relevancia porque la energía pasa a ser un costo relevante«.
Con una agenda centrada en los desafíos y oportunidades que enfrenta el sector, el Midstream & Gas Day 2026 convocó a CEOs, ejecutivos, especialistas y funcionarios para analizar las inversiones necesarias para potenciar el desarrollo de Vaca Muerta, el avance de los proyectos de LNG, la expansión de la infraestructura energética y las nuevas tendencias que impactan en la demanda de gas natural. A lo largo de la jornada, los principales actores de la industria compartieron su visión sobre el presente y el futuro de una actividad clave para el crecimiento económico del país. A continuación, las mejores imágenes de una nueva edición del evento organizado por EconoJournal.
La secretaria de Energía, María Tettamanti, estuvo a cargo de la apertura del Midstream & Gas Day organizado por EconoJournal.
Más de 800 personas participaron de forma presencial de la jornada.
El panel de «NGL´s el próximo step de Vaca Muerta» estuvo integrado por Oscar Sardi de TGS y Tomás Córdoba de Compañía MEGA. Fue moderado por Nicolás Gandini, director de EconoJournal.
El evento reunió a referentes, funcionarios y actores de todos los segmentos de la industria energética.
Andrew Mcconn, de ENVERUS, estuvo a cargo del panel «Upstream: Cómo sostener la productividad de Vaca Muerta».
Gerardo Gómez de Naturgy, Horacio Pizarro de TGN, Gerardo Zmijak de Trafigura, encabezaron el bloque dedicado a «La puesta en valor del segmento regulado de gas natural: horizonte de mediano plazo y sinergias con nuevos negocios».
Nicolás Gandini, director de EconoJournal, en la apertura del Midstream & Gas Day.
Al acreditarse, el público pudo acceder a una app, que entre otras cosas, les permitía acceder a la traducción de los paneles.
Gabriela Aguilar, presidenta de ATCC, fue parte del tercer panel de la jornada.
Paulo Castro, de Wärtsilä; y Hugo Bertini, de PS Advisoring; dialogaron sobre Inteligencia Artificial, Data Centers y las nuevas demandas para el gas natural. Fue moderado por Tomás Ocampo, de Unblock.
Santiago Martínez Tanoira, de YPF, integró el panel «Exportaciones de LNG, un anhelo cada vez más cercano».
Rodolfo Freyre de SESA, Santiago Martínez Tanoira de YPF , Gabriela Aguilar de ATCC.
El evento se desarrolló en el Salón Dorrego del Club Hípico Alemán
Leopoldo Macchia, de Tecpetrol; Jorge Hijjar, de TGB Brasil; Luciano Rojas de Total Austral; y Guido Maiulini, de OLACDE; disertaron sobre el mercado regional y cómo potenciar la integración. Fue moderado por Felipe Maciel.
Bruno Brunetti, de Grupo Arcor; Dolores Brizuela, de Dow; y Mauricio Roitman, de Energeia; participaron del panel: «La estrategia de las grandes industrias de gas», que moderó Nadia Sager.
El evento se desarrolló bajo el eje: «La inversión en infraestructura como ventana de oportunidad y la nueva realidad del mercado de gas».
El equipo de Mercado Electrónico de Gas (MEG S.A.) estuvo presente en la nueva edición del Midstream & Gas Day.
Iván Hansen, de TGN; participó del evento que se realizó este miércoles en Buenos Aires.
Diego Adrián Segui, de Elhymec; y Emilio Weber, de Galileo Technologies; se sumaron a la nueva edición del Midstream & Gas Day.
El encuentro que reunió a los principales referentes de la industria para debatir sobre infraestructura, mercado de gas, exportaciones, integración regional y el futuro energético de la Argentina.
El evento se desarrolló en el Salón Dorrego del Club Hípico Alemán.
El encuentro fue clave para potenciar el networking de los referentes del sector.
Emilio Weber, de Galileo Technologies; Camilo Rincón Ramírez, de INSIGHT M; Jorge Argat, de Palmero; y Emir Lorenzo, de Stefanini Group; formaron parte del panel: «Tecnología: desarrollos apalancados por gas natural».
Marcelo García estuvo a cargo de moderar el panel de Midstream & Infraestructura de Petróleo del que participaron Ricardo Hösel, de Oldelval; Pablo Brottier de Sacde; Gustavo Chaab, de VMOS; y Eduardo Carranza de OTAMERICA.
Alejandro Larrive, Methanex Corporation; Luis Le Fort, de Colbún; y Santiago Romero Oneto, de GAS ANDES; dialogaron sobre cómo potenciar la integración e impulsar el mercado regional.
El Midstream & Gas Day tuvo lugar este miércoles 11 de junio en Buenos Aires.
Alejandro Dugo, de Pecom; también fue parte de la jornada.
El evento contó con la presencia de Huan Dong y Zhicai You de Jereh Group.
Luciano Rojas, de TotalEnergies; Favio Jeam Beaut, de Pan American Energy; en la nueva edición del Midstream & Gas Day.
Parte del equipo de EconoJournal que hizo posible el evento.
El parque solar El Quemado de YPF Luz fue el primer RIGI aprobado que se completó al construcción y entró en operación.
El Ministerio de Economía lanzó una plataforma web para publicar de manera detallada el estado de situación de los proyectos presentados bajo el Régimen de Incentivos para Grandes Inversiones (RIGI), los cuales acumulan a este jueves unos US$ 140.000 millones de inversión comprometidos y casi 200.000 empleos. La herramienta incluye un mapa interactivo que permite visualizar la distribución geográfica de las iniciativas en las distintas provincias.
De acuerdo con los datos consolidados que constan en la plataforma, el volumen total de iniciativas registradas asciende a 41 proyectos, sumando tanto aquellos que ya cuentan con aprobación formal como los que se encuentran en etapa de análisis. En caso de que la totalidad de estas propuestas completen el proceso de evaluación y obtengan la autorización correspondiente, la inversión global estimada para la Argentina superará los US$ 140.000 millones.
Al desglosar el estado de las solicitudes, el portal registra 16 proyectos aprobados mediante sus respectivas resoluciones en el Boletín Oficial. Este grupo de inversiones ratificadas representa un compromiso de desembolso por un monto de US$ 29.892 millones. Asimismo, la puesta en marcha de estas iniciativas aprobadas contempla la creación de 54.495 puestos de trabajo durante sus diferentes etapas de ejecución.
En paralelo, el Ministerio de Economía mantiene bajo evaluación 25 proyectos adicionales. Este análisis representa el mayor volumen financiero del programa, acumulando solicitudes de inversión por US$ 111.037 millones. Según las proyecciones contenidas en los expedientes presentados por las empresas, estos emprendimientos bajo revisión prevén un impacto laboral de 142.168 puestos una vez aprobados.
La composición sectorial de los proyectos
Respecto a la integración de los proyectos presentados, la información del portal refleja una concentración en los rubros vinculados a los recursos estratégicos y de infraestructura a largo plazo. Las solicitudes se distribuyen exclusivamente entre las áreas de energía, petróleo y gas, minería, infraestructura general y proyectos de energías renovables, siendo estos los únicos sectores que han iniciado el trámite de adhesión.
La plataforma digital permite acceder al detalle de cada uno de los proyectos aprobados, especificando la empresa solicitante, la ubicación geográfica de la inversión y los plazos estimados para el inicio de las obras. A través de la unificación y actualización periódica de estos registros sectoriales, el Gobierno busca transparentar el avance de las metas de empleo y de ingreso de divisas asociadas al marco normativo del RIGI.
Entre los aprobados sobresalen el buque de licuefacción de gas natural de Southern Energy (en alianza con PAE y Golar LNG) con una inversión estimada de US$ 6.878 millones en Río Negro, el oleoducto Vaca Muerta Oil Sur de la firma YPF por US$ 2.486 millones, y el Gasoducto San Matías por un monto de US$ 1.300 millones.
Por el lado de la minería metalífera y de minerales críticos, se ubican el megaproyecto de cobre Los Azules en San Juan, a cargo de McEwen Copper, por US$ 2.672 millones, el desarrollo de litio en Salta por parte de la multinacional Río Tinto por US$ 2.700 millones, y el proyecto de litio Cauchari-Olaroz en Jujuy, con una inversión comprometida de US$ 1.166 millones. Finalmente, en el sector industrial y siderúrgico, se destaca la planta de la firma Sidersa en la provincia de Buenos Aires, con un presupuesto asignado de 286 millones.
Con el financiamiento del Consejo Federal de Inversiones (CFI), Tierra del Fuego participó del Global Energy Show 2026 en Calgary, Canadá, uno de los encuentros de energía más importantes del mundo. En este marco, la empresa provincial Terra Ignis expuso las oportunidades de inversión y el modelo de articulación público-privada que impulsa la provincia para el desarrollo de sus recursos.
La delegación fueguina estuvo integrada por la ministra de Energía, Gabriela Castillo; la secretaria de Hidrocarburos, Julieta Balderramas; el presidente de Terra Ignis Energía, Maximiliano D’Alessio; la gerente Legal e Institucional de la compañía, Verónica Tito; y Facundo Araoz, presidente de Velitec.
Como parte de la agenda oficial, Terra Ignis fue convocada para disertar en el seminario «From Vaca Muerta to Conventional Basins: Unlocking Argentina’s Full Energy Potential» de la Cámara de Comercio Argentino Canadiense. Ante inversores y referentes internacionales, la empresa provincial presentó el modelo de gestión fueguino como un ejemplo de articulación con su socio operador y el sector privado para el desarrollo de la actividad energética.
Al respecto, D’Alessio repasó el proceso por el cual la empresa asumió las concesiones de las áreas Lago Fuego, Los Chorrillos y Tierra del Fuego junto a Velitec, y ratificó el rol de Terra Ignis como articulador de inversiones.
«Presentamos un modelo en el que el Estado y el sector privado trabajan de manera coordinada para transformar los recursos energéticos en desarrollo, empleo e inversión para Tierra del Fuego», destacó.
Los directivos expusieron además las ventajas competitivas de la provincia, destacando los beneficios de la Ley 19.640, los incentivos para nuevos proyectos hidrocarburíferos y el potencial de futuras campañas exploratorias y de desarrollo en la Cuenca Austral.
En el marco de la misión, la delegación desarrolla una intensa agenda que ya sumó más de 15 reuniones bilaterales con empresas internacionales de ingeniería, operación y servicios. Los encuentros buscan presentar las oportunidades de inversión en la provincia, explorar cooperaciones y promover la transferencia tecnológica.
«Tierra del Fuego cuenta con herramientas diferenciales para el desarrollo de nuevos proyectos energéticos y observamos un marcado interés por parte de empresas internacionales en conocer las oportunidades que ofrece la provincia», señaló Verónica Tito.
Entre las compañías interesadas se destacan Thermo Design Engineering (TDE), ALCO Energy Solutions y Chinook, con las que se analizan potenciales oportunidades para futuros desarrollos energéticos locales.
La participación de Terra Ignis forma parte de una misión impulsada por el CFI para promover nuevas inversiones, fortalecer vínculos internacionales y posicionar el potencial energético de Tierra del Fuego ante los principales actores de la industria global.
El precio del petróleo perfora los US$90 este viernes 12 de junio luego de que el presidente de los Estados Unidos, Donald Trump, anunciará un acuerdo con Irán para poner fin a la guerra en Medio Oriente.El barril de Brent opera este viernes a US$87,78, lo que implica un descenso de 2,5%.
Si bien se entiende que el fin de la guerra permitirá restablecer el paso por el estrecho de Ormuz y de esta manera normalizar el flujo del petróleo, las idas y vueltas constantes sobre eventuales acuerdos frena las expectativas de los inversores.
Para Argentina, un descenso en el precio permitirá mantener el precio de los combustibles sin cambios, pero por otro lado reducirá el ingreso de dólares del lado de la balanza energética.
La Central de Energía Nuclear de Zaporiyia (ZNPP, siglas en inglés) perdió su suministro de energía externo y sufrió un apagón total debido a un ataque contra una subestación, informó hoy el servicio de prensa de la central.
“La línea de transmisión de alto voltaje de 330 kilovoltios Ferrosplavnaya-1, que suministra energía para las necesidades operativas de la central, se activó automáticamente el miércoles por la noche. Con el corte del suministro eléctrico externo, las unidades del reactor de la ZNPP cambiaron a funcionar con generadores diésel de respaldo. Los equipos operaron dentro de las especificaciones de diseño y no se registraron anomalías en el sistema de seguridad”, indicó un comunicado.
El personal en el lugar está supervisando que todo el equipo opere en los parámetros y ejecutaron todas las medidas de seguridad necesarias para mantener las unidades del reactor en condiciones estables y seguras, indicó.
The IAEA has been informed that, for the 19th time since the beginning of the military conflict, the Zaporizhzhya NPP lost all off-site power at around 21:00 local time last night following an attack on an electrical substation on the other side of the Dnipro River.
— IAEA – International Atomic Energy Agency (@iaeaorg) June 11, 2026
“Las lecturas de radiación en la ZNPP y su zona de vigilancia se mantienen dentro de los niveles base naturales y no se han infringido los límites reglamentarios oficiales”, añadió.
El Organismo Internacional de Energía Atómica (OIEA) fue notificado que esta es la decimonovena ocasión que la ZNPP pierde todo el suministro de energía de la red externa desde que estalló el conflicto entre Rusia y Ucrania.
Terra Ignis S.A., y Velitec S.A., su socio operador, avanzan con la campaña integral de deschatarrización y saneamiento ambiental en las áreas Fracción A, Fracción B y San Sebastián en la provincia de Tierra del Fuego AIAS.
En este marco, en los últimos días finalizó la carga y despacho del primer lote de residuos ferrosos, trasladado en 35 camiones. Esta acción marca el avance de la primera etapa de la campaña de remediación, que permitió retirar 800 toneladas de residuos y pasivos ferrosos del área de concesión, los cuales fueron previamente sometidos a una descontaminación in situ.
La actividad hidrocarburífera desarrollada durante décadas en la Cuenca Austral generó materiales remanentes que, una vez cumplida su vida útil, requieren procesos específicos de retiro, clasificación y disposición final, contribuyendo al ordenamiento ambiental de las áreas operativas. Se trata de cañerías, válvulas, motores, componentes de bombas y otras estructuras metálicas fuera de servicio y en desuso.
Velitec junto a Terra Ignis S.A implementaron una campaña integral de saneamiento, descontaminación, clasificación y transporte a destino final con el objetivo de mitigar riesgos ambientales y de seguridad, dando pleno cumplimiento a la legislación ambiental provincial.
La iniciativa contribuye a prevenir la contaminación, recuperar el paisaje, reducir el impacto visual y proteger la biodiversidad en zonas de pastoreo de ganadería ovina y hábitat natural de especies autóctonas como el guanaco.
Las tareas se enmarcan en las exigencias de la Ley Provincial N.° 55 de Medio Ambiente, el Decreto Reglamentario N.° 1333/93 de Residuos Peligrosos y las directrices de la Secretaría de Ambiente de la Provincia de Tierra del Fuego.
Desde Velitec S.A. se señaló que esta campaña refleja el compromiso concreto con la responsabilidad ambiental y el desarrollo sostenible de la actividad hidrocarburífera en Tierra del Fuego.
Asimismo estas acciones forman parte de la nueva etapa de gestión energética impulsada por Terra Ignis Energía S.A., orientada a combinar continuidad operativa, cuidado ambiental y desarrollo estratégico de los recursos hidrocarburíferos de la provincia.
Terra Ignis viene promoviendo tareas de saneamiento, remediación y ordenamiento ambiental en las áreas revertidas, con el objetivo de avanzar hacia una actividad hidrocarburífera con mayores estándares ambientales y una gestión sustentable de largo plazo.
El gobernador de Tierra del Fuego, Gustavo Melella, recorrió los avances de la obra de la nueva usina termoeléctrica que se construye en Ushuaia y destacó que se trata de una planta estratégica que fortalecerá la capacidad de generación eléctrica de la ciudad durante las próximas décadas.
La nueva central se desarrolla a partir de un convenio entre Terra Ignis S.A. y la empresa de capitales chinos Austral Petróleo, Gas y Electricidad S.A., que lleva adelante una inversión cercana a los 80 millones de dólares. De la recorrida participaron representantes de la firma y autoridades de la Aduana de Ushuaia, quienes trabajan en la planificación del operativo para el arribo y traslado de los equipos principales.
Durante la visita, Melella valoró el impacto que esta infraestructura tendrá para el desarrollo de la capital fueguina y afirmó que “esta obra va a dejar a Ushuaia proyectada por los próximos 35 años con una tranquilidad en la generación de energía muy importante”.
Asimismo, señaló que los equipos que demandarán una logística especial para su traslado desde China hasta la provincia. “Son equipos de gran porte que requieren un operativo logístico muy importante. Se estima que estarán llegando a Ushuaia hacia fines de julio para luego comenzar con la etapa de montaje”, indicó.
El mandatario destacó además que la nueva infraestructura permitirá ampliar significativamente la capacidad de generación eléctrica de la ciudad. La central inyectará inicialmente 40 megavatios (MW) al sistema, con una proyección de sumar 20 MW adicionales. “Va a producir más energía de la que hoy necesita Ushuaia, por eso decimos que es una planta para la Ushuaia que viene, teniendo la energía que necesita para seguir desarrollándose”, sostuvo.
Finalmente, el Gobernador valoró la inversión destinada al proyecto y aseguró que “son 80 millones de dólares de inversión concreta en nuestra provincia. También es una forma de mostrarle al mundo que en Tierra del Fuego hay oportunidades para invertir y que contamos con la seguridad jurídica necesaria para llevar adelante proyectos de largo plazo”, concluyó.
Este miércoles se llevó adelante un encuentro entre la Provincia del Neuquén y el Ejecutivo nacional, con representantes de la Región del Biobío y el gobierno chileno, donde se concretó la firma de dos declaraciones conjuntas para fortalecer la agenda binacional, con foco en la integración comercial, energética y turística. Durante el encuentro, las autoridades priorizaron el desarrollo del Paso Internacional Pichachén como un nodo fundamental para la conectividad y la logística bioceánica, advirtieron que “Neuquén y Biobío tienen hoy la oportunidad de convertir una frontera común en una plataforma integral de desarrollo económico y social”.
Durante el encuentro también destacaron el potencial productivo de Vaca Muerta y la posibilidad de aportar seguridad energética al vecino país, como también la vinculación con los complejos portuarios de la región chilena.
El encuentro se llevó adelante en el Espacio Duam de Neuquén capital, donde participaron por parte de Argentina el gobernador de Neuquén, Rolando Figueroa, la ministra de Infraestructura, Tanya Bertoldi, y el secretario de Coordinación de Energía y Minería de la Nación, Daniel González, entre otros funcionarios; por el lado chileno, estuvieron presentes el gobernador de la Región del Biobío, Sergio Giacaman García, el canciller, Francisco Pérez Mackenna, la ministra de Energía, Ximena Rincón González, el subsecretario de Obras Públicas, Nicolás Balmaceda, y el embajador, Gonzalo Uriarte.
Las autoridades priorizaron el desarrollo del Paso Internacional Pichachén como eje fundamental para la conectividad y la logística. “Creo que el tema más importante que nos ha convocado, y por eso es la presencia de tantos intendentes que durante años han trabajado por esto, es poder tener la vinculación en un corredor bioceánico que nosotros pretendemos”, señaló Figueroa y agregó que “desde este último tramo, hemos reforzado el trabajo para poder generar un corredor binacional entre el Atlántico y el Pacífico por el Alto Neuquén y por la región del Biobío, por el paso internacional Pichachén”.
También sostuvo que “es muy importante este paso que estamos dando también para que la Aduana pueda ser utilizada por ambos países. Creo yo que queremos contemplar un crecimiento articulado con todo Chile”.
Por su parte el gobernador de la Región del Biobío, Sergio Giacamán, señaló que el encuentro fue “una instancia que refleja la convicción compartida de que la cooperación transfronteriza y la integración son obviamente fundamentales para promover el desarrollo, fortalecer la conectividad y avanzar también hacia una mayor seguridad y certidumbre en el suministro energético de nuestros países particulares”.
El acuerdo establece que para garantizar la transitabilidad ininterrumpida y el movimiento de bienes, el gobierno de la provincia del Neuquén gestionará el financiamiento para pavimentar los tramos que conectan el paso internacional con El Cholar, Los Guañacos, Los Miches y Andacollo, además de avanzar con el corredor de la Ruta Provincial N° 21 uniendo Loncopué, El Huecú y El Cholar. También se impulsará la pavimentación de la Ruta Provincial N° 6 hacia Rincón de los Sauces y Octavio Pico, y de la Ruta Provincial N° 7 desde Añelo. En paralelo, se coordinará con la vecina provincia de Río Negro el asfalto de un tramo de la Ruta Provincial N° 57 para conectar con la Ruta Nacional N° 151, abriendo una vía directa hacia los puertos sobre el Océano Atlántico.
Por su parte, el gobierno regional del Biobío impulsará la pavimentación de 58 kilómetros de la Ruta Q-45 hasta el límite internacional y asegurará el financiamiento de maquinaria especializada para el despeje de nieve, garantizando así la operatividad del cruce durante la temporada invernal. A la par, ambos gobiernos ratificaron su apoyo para establecer un Sistema de Controles Integrados focalizado en el nuevo complejo aduanero y migratorio ubicado en el lado chileno.
En el plano energético, se llevó adelante la firma de la segunda declaración donde se puso en valor la capacidad hidrocarburífera de Neuquén y la moderna infraestructura logística del Biobío, cuyos puertos ofrecen una salida directa al Pacífico para las exportaciones argentinas.
Para potenciar esta asociación estratégica, las administraciones conformarán la Mesa Neuquén–Biobío de Cooperación e Integración Energética, un espacio de articulación permanente que buscará promover proyectos para el transporte de hidrocarburos, generar oportunidades de complementación en gas natural y energía eléctrica, y fomentar el intercambio de experiencias en transición energética. En ese contexto, durante la mañana, la delegación argentino-chilena recorrió las instalaciones de YPF en Loma Campana donde fueron recibidos por el presidente de la empresa, Horacio Marín.
En este contexto, Figueroa explicó que “estamos dando pasos fundamentales para poder reconstruir una confianza rota hace muchos años en donde se incumplió un contrato”. Advirtió que “eso lo estamos dando vuelta, estamos generando la confianza a partir de distintas reuniones que hemos tenido, a partir del recorrido por Vaca Muerta, donde ustedes puedan entender que ahora la realidad o el paradigma ha cambiado rotundamente, en donde la Argentina está generando desarrollo y mucho de ese desarrollo se debe a la energía. Creo que es muy importante poder avanzar en esta en este en esta integración”.
Giacamán, en tanto, manifestó que los convoca “un objetivo claro, abrir una nueva etapa de integración energética entre nuestras naciones”.
La provincia de Neuquén dispuso un incremento progresivo del canon que deberán abonar las empresas por el uso de agua en las perforaciones no convencionales de exploración y explotación hidrocarburífera.
Se busca así incentivar la reutilización y recirculación del agua en la actividad de Vaca Muerta, en un contexto de emergencia hídrica presente en todo el territorio provincial.
La decisión quedó formalizada mediante la Disposición 260/26 de la subsecretaría de Recursos Hídricos, publicada este martes en el Boletín Oficial, y fue ratificada por el Decreto Provincial 792.
La normativa establece que, desde el 1 de julio de 2026, el canon por cada metro cúbico de agua utilizada en perforaciones no convencionales será equivalente al valor de 2,5 litros de combustible Oil Grado 3 de YPF, mientras que a partir del 1 de enero de 2027 ascenderá al equivalente de 3 litros por metro cúbico.
Según los fundamentos, el agua es considerada un recurso estratégico para el desarrollo económico, social y ambiental de Neuquén, cuya disponibilidad se encuentra sometida a una creciente presión debido a la sequía y al aumento de la demanda.
Se consideró que los valores vigentes del canon ya no resultaban suficientes para generar incentivos económicos que promuevan un uso más eficiente y sustentable del recurso.
La normativa apunta específicamente a las actividades de perforación de exploración no convencional y perforación de explotación no convencional, que concentran el consumo industrial del agua. La norma recuerda que existen tecnologías capaces de recuperar, tratar y reutilizar fluidos de perforación.
Además, la nueva regulación establece que el canon se aplicará según el destino final del agua, incluso cuando el abastecimiento sea realizado por terceros o prestadores de servicios. Para ello, las empresas deberán acreditar mediante documentación y declaraciones juradas el uso efectivo del recurso.
También instruyó a los organismos provinciales a desarrollar mecanismos de incentivo para aquellos proyectos que incorporen esquemas de aprovechamiento complementario del agua captada, destinándola además a iniciativas productivas, agropecuarias, forestales, industriales o ambientales.
La medida responde a la emergencia hídrica declarada en Neuquén desde octubre de 2025 y responde a la estrategia de preservar las reservas de agua frente al crecimiento de la actividad hidrocarburífera.
La discusión sobre migración a la nube en empresas industriales suele plantearse como una decisión de inversión, casi siempre con foco en cuánto cuesta moverse. Sin embargo, ese encuadre deja afuera la otra mitad de la ecuación, que es cuánto cuesta no moverse. En la práctica, sostener infraestructura on-premise no es una opción sin costo sino una decisión que acumula gastos crecientes y poco visibles, repartidos entre licencias renovables, hardware envejecido, energía, espacio físico, personal dedicado a mantenimiento y horas de operación manual que rara vez se consolidan en un solo número dentro del balance. Para una empresa de servicios petroleros que opera con márgenes ajustados, esa dispersión contable es la diferencia entre tomar una decisión informada y tomarla a ciegas.
El sesgo de percepción tiene base empírica. Según Gartner, entre el 60% y el 80% del presupuesto IT de empresas industriales se destina a mantener la infraestructura existente, dejando apenas entre un 20% y un 40% disponible para innovación o proyectos nuevos. A eso se suma un dato estructural que IDC viene relevando hace años, el hardware on-premise tiene una vida útil promedio de 5 a 7 años, después de la cual los costos de mantenimiento crecen entre un 15% y un 25% anual sin que mejore la capacidad operativa que entrega.
La factura que no aparece en el balance: el costo real de no migrar
El primer problema concreto es el envejecimiento del hardware. Cuando una empresa cruza el umbral de los 5 a 7 años con sus servidores y sistemas locales, entra en una zona donde el costo de mantenimiento crece de forma sostenida mientras el rendimiento se estanca o cae. En paralelo, el riesgo operativo aumenta, porque las ventanas de falla se vuelven más frecuentes y el repuesto disponible se reduce, en un contexto donde reemplazar el equipamiento implica una inversión de capital significativa que muchas empresas postergan año a año, acumulando un pasivo técnico que termina pagándose igual, solo que más tarde y más caro.
El segundo problema es el tiempo de aprovisionamiento. Levantar un nuevo entorno de prueba o producción en on-premise demanda, en promedio, entre 6 y 16 semanas según IDC, mientras que en en la nube de AWS (Amazon Web Services) la misma operación se resuelve en horas. Ese diferencial es especialmente relevante para las más de 500 PyMEs proveedoras de Oil & Gas activas en Vaca Muerta, donde la velocidad de respuesta a una nueva operación define márgenes y la capacidad de capturar oportunidades operativas en el momento en que aparecen. Teracloud, AWS Advanced Tier Services Partner, es uno de los actores que viene acompañando a empresas del sector en este tipo de ejercicios, mapeando partidas de gasto y planificando migraciones progresivas adaptadas al perfil operativo de cada compañía.
Cómo dimensionar el costo real antes de decidir
Para las empresas del sector que quieran cuantificar el costo real de su infraestructura actual antes de tomar una decisión, el mercado ya ofrece marcos de referencia maduros que permiten estimar el TCO (Costo Total de Propiedad) sin depender de proyecciones genéricas. Programas como el Migration Acceleration Program de Amazon Web Services proveen metodologías de evaluación, herramientas de cálculo y planes de migración por etapas, diseñados para sectores con operación crítica como Oil & Gas, donde la transición no puede comprometer la continuidad operativa ni el cumplimiento regulatorio. Quienes busquen ese tipo de análisis aplicado al contexto local pueden consultar, donde Teracloud reúne casos del sector y herramientas de cálculo orientadas a operaciones en Vaca Muerta.
Paula Molinari llegará a Neuquén para presentar «El salto del dueño»
El crecimiento de Vaca Muerta no sólo está transformando la industria energética argentina. También está impulsando una profunda evolución en el entramado de empresas proveedoras, contratistas y PyMEs de servicios que acompañan el desarrollo de la actividad hidrocarburífera. En ese contexto, la profesionalización de la gestión aparece como uno de los principales desafíos para las compañías que buscan escalar sus operaciones y consolidar su crecimiento.
Con ese objetivo, la especialista en liderazgo y transformación organizacional Paula Molinari llegará a Neuquén para presentar «El salto del dueño», un workshop dirigido a empresarios, emprendedores y líderes que enfrentan el desafío de transformar estructuras de gestión construidas para una etapa inicial en organizaciones capaces de sostener procesos de expansión.
Nuevo workshop
La actividad se realizará el próximo 26 de junio, de 9 a 13 horas, en el Casino Magic Neuquén. La propuesta apunta a brindar herramientas concretas para que los dueños de empresas puedan salir de la lógica cotidiana de resolver urgencias y avanzar hacia modelos de gestión más eficientes, escalables y sostenibles.
Según plantea Molinari, la profesionalización de una organización no depende únicamente de incorporar procesos o redefinir estructuras. El cambio también exige una transformación de quienes conducen las empresas. En ese sentido, el workshop propone reflexionar sobre el rol del dueño en las distintas etapas de crecimiento y desarrollar capacidades que permitan liderar organizaciones cada vez más complejas.
La jornada
Durante la jornada se abordarán aspectos vinculados con la construcción de equipos de alto desempeño, la delegación efectiva, el liderazgo en contextos de crecimiento, la alineación entre procesos y estrategia, y la implementación de herramientas de gestión orientadas a fortalecer la competitividad empresarial.
El encuentro tendrá una dinámica participativa y combinará contenidos conceptuales con casos prácticos, espacios de intercambio y networking entre empresarios de distintos sectores. La propuesta busca generar un ámbito para compartir experiencias y desafíos comunes en un momento en el que muchas compañías regionales enfrentan la necesidad de adaptar sus estructuras para responder a nuevas oportunidades de negocio.
Trayectoria
Molinari cuenta con más de 25 años de experiencia acompañando procesos de transformación organizacional en empresas de distintos sectores. Es fundadora y presidenta del Grupo Whalecom, organización especializada en consultoría de liderazgo, cultura y desarrollo organizacional, y anteriormente se desempeñó como gerente de Recursos Humanos del Grupo Techint y vicepresidenta de Recursos Humanos de Claro.
Además, desarrolla una extensa trayectoria académica en la Universidad Torcuato Di Tella, donde dirige programas vinculados con recursos humanos, gestión del talento y profesionalización de empresas de dueño, y es profesora en programas de MBA y Executive MBA desde hace más de dos décadas.
Las entradas para participar del workshop ya se encuentran disponibles a través de la plataforma EntradaUno.
«Ha sido muy impactante que decidieran traer una ciudad completa desde China», afirma Rudoni respecto a la compra que anunció Vicuña.
«Es como si te trajeras un auto importado de China y acá en Argentina solo le inflás las cubiertas», dice Juan Pablo Rudoni, presidente de la Cámara Argentina de la Construcción Modular Industrializada (CACMI), para graficar lo que significa que Vicuña, el proyecto minero más importante de la historia argentina, haya adjudicado la construcción de su campamento a una empresa china.
La obra —45.000 metros cuadrados de construcción modular y más de 4.500 toneladas de acero— llegará lista para armar desde China, dejando apenas 50 puestos de trabajo en Argentina de los 500 que hubiera generado fabricarla localmente. En diálogo con Econojournal, Rudoni cuestiona la letra chica del Régimen de Incentivo a las Grandes Inversiones (RIGI) que permite eludir la cláusula de abastecimiento local y denuncia que Vicuña ya tiene en curso nuevas licitaciones sin haber convocado a ninguna empresa de la Cámara. Advierte que estos hechos marcan un precedente peligroso para los miles de millones de dólares en infraestructura que vienen: «Si todo esto no le va a dejar nada a Argentina, ¿para qué vamos a desarrollar la minería?»
–¿Qué significa para los proveedoresque Vicuña haya adjudicado su primera gran obra a una empresa China?
Ha sido muy impactante que decidieran traer una ciudad completa desde China. Genera conmoción, porque todos resaltamos que, así como el desarrollo de la minería tiene un impacto ambiental negativo, lo hace de manera muy positiva en la economía. Si la minería no sirve para desarrollar la economía local, sino no genera desarrollo en las cadenas de valor en el país, la verdad es que no tiene mucho sentido. Si todo esto no le va a dejar nada a Argentina, ¿para qué vamos a desarrollarlo? Lo único que vamos a hacer es perder nuestros recursos naturales y nuestra riqueza. Es importante poner el tema sobre la mesa ahora, porque es la primera inversión grande que hace el proyecto y las mineras tienen que poner en valor no solamente el factor económico que, en este caso, les impactaba en el 0,1% de los 18.000 millones de dólares de inversión del proyecto, sino también en la licencia social.
–La diferencia entre la oferta china y la argentina fue de US$ 18 millones ¿Cuál es el problema de competitividad que tiene la industria nacional frente a la China?
La diferencie es netamente impositiva. La empresa china es de capitales estatales, por lo tanto, está subsidiada por el Estado en China. Aparte toda la carga impositiva argentina, de alrededor del 30%, también la tiene subsidiada por el RIGI. O sea, lo único que pagan es el flete. Si a nosotros, a las empresas argentinas nos dieran el mismo beneficio de no pagar 30% de impuestos, estaríamos en una oferta más económica inclusive que la China.
–¿Cuántos puestos de trabajo se iban a generar si el campamento se fabricaba en Argentina?
Se estimaban entre 400 y 500 puestos de trabajo aproximadamente. Con el esquema como está hoy, va a generar apenas 50, y de poco valor agregado. La construcción modular industrializada transcurre el 80% en la fábrica, y en el sitio se lleva adelante solo el proceso de montaje, que es lo que va a hacer Argentina. Es como si te trajeras un auto importado de China y acá en Argentina solo le inflás las cubiertas. No generaste industria, no desarrollaste proveedores ni cadena de valor, ni capacidad instalada de industrial, no hiciste nada en el país.
– El RIGI tiene cláusulas de desarrollo local, pero en esta licitación no funcionaron. ¿Por qué?
Nuestra Cámara no cuestiona el RIGI como una política de fomento de inversión, pero sí la flexibilidad que tiene esa cláusula de que el 20% tiene que ser de abastecimiento local. Hay una letra chica que condiciona esta obligación a que haya capacidad de abastecimiento por parte de las empresas locales. De ahí se ha agarrado la empresa en esta primera licitación, diciendo que no hay capacidad local, lo cual es absolutamente incierto. Hay muchas empresas con experiencia en fabricación y montaje de campamento en Argentina. En desarrollos mineros anteriores como Pascua Lama, entre el 60 y el 70% del abastecimiento fue de proveedores locales.
–Vicuña anunció que vienen más licitaciones ¿Están en conversaciones con la minera para participar en estas próximas rondas?
En CACMI somos 58 empresas de construcción modular en el país. Tenemos una representación muy amplia del sector. Y, hasta ahora, no hemos logrado que la empresa nos llame a una mesa de trabajo. Dijeron que esto era solamente el 25% del campamento, que el resto lo iban a canalizar con empresas locales. Sin embargo, ya están en curso esas licitaciones y aún no han invitado ni le han llegado los pliegos a ninguna de las empresas de la Cámara. Entendemos que públicamente dicen una cosa, pero después el manejo no es consecuente.
–El Gobierno de San Juan acaba de mandar a la Legislatura el proyecto de Ley de Desarrollo Local Minero. ¿Qué expectativas genera en los proveedores, como caso testigo para otras provincias mineras?
Si se aprueba, va a ser una vía de solución como una expresión de una demanda. Pero el RIGI es una ley nacional que tiene preponderancia sobre la legislación local. Entonces necesitamos, sobre todo, la voluntad de las partes para que los proyectos generen desarrollo en la matriz económica e industrial de Argentina.
–¿Qué piden para las próximas licitaciones?
Solicitamos una mesa de diálogo donde estén no solo los responsables de este proyecto minero, porque esta es la punta del iceberg de todo el desarrollo minero y energético en Argentina, junto con cámaras empresarias, gobiernos provinciales y gremios, para establecer un foco estratégico de cómo va a impactar en beneficio de Argentina. Deberíamos empezar con ser muy estrictos en ese 20% que exige el RIGI y, en el ideal, trataría de llevar a las empresas a un compromiso de por lo menos llegar a un 50% de abastecimiento local en todo lo que sea posible abastecerse acá. No estamos buscando que nadie pierda nada, sino que todos ganemos.
El Senado de la Nación debe convertir en ley la media sanción por el régimen de Zona Fría.
El debate en el Senado de la Nación de la ley que modifica el régimen de Zona Fría en el país entró en terreno complejo para el oficialismo de Javier Milei. A casi un mes desde la media sanción en la Cámara de Diputados, el texto aún no ingresó en la comisión de Energía y persiste la presión desde Neuquén para que se garantice la continuidad del subsidio al 50% en la región.
Esta semana hubo mensajes contradictorios desde La Libertad Avanza. Mientras el gobernador Rolando Figueroa comunicó el lunes que el ministro de Economía, Luis «Toto» Caputo, uno de sus principales interlocutores, preparaba un anuncio oficial con el compromiso de «no tocar» el porcentaje, otro ala del oficialismo salió con planteos que generaron inquietud en la bancada de La Neuquinidad que ocupa Julieta Corroza.
El senador Pablo Cervi (LLA) insistió con la posición que ya había anticipado a EconoJournal: que la ley debe salir «como está» para que no regrese a Diputados y que una eventual modificación podría aplicarse al momento de la reglamentación, de ser necesario.
«Si esto va a ser así, no cuenten con mi voto», planteó Corroza en una reunión que mantuvo esta semana con la presidenta de la bancada de La Libertad Avanza, Patricia Bullrich.
La senadora neuquina advirtió que no votará un compromiso «de palabra» que no comprometa también a futuras administraciones a mantener el subsidio del 50% para la provincia tal cual está ahora.
El artículo que desató la polémica
La media sanción que aprobó la Cámara de Diputados el mes pasado retrotrajo el esquema de subsidios al vigente hasta 2021, antes de que se extendieran los beneficios a gran parte de Buenos Aires, el centro y sur de Córdoba, el sur de Santa Fe, Mendoza y casi la totalidad de San Luis.
Si bien el texto que pasó al Senado mantiene a Neuquén y al resto de la Patagonia, la Puna y Malargüe incluidas en el régimen, dejó en manos del Poder Ejecutivo la aplicación del monto de subsidio a otorgar a estas regiones.
El proyecto que obtuvo aval de la Cámara Baja sustituye el artículo 3° de la ley 27.637, que ahora indica que los beneficios para las regiones y departamentos alcanzadas por el régimen de Zona Fría «serán determinados por el Poder Ejecutivo nacional, por sí o a través de la autoridad de aplicación de la presente ley, con las modalidades que considere pertinentes».
La redacción original establecía que tales beneficios «serán equivalentes al 50% de los cuadros tarifarios plenos establecidos por el Enargas».
EN/CLAVE consultó a una alta fuente de la secretaría de Energía de la Nación que ratificó que el objetivo del gobierno es que la ley se apruebe sin modificaciones para evitar que deba volver a Diputados y se retrase su tratamiento.
Confirmó que a Rolando Figueroa le dieron el compromiso de que el porcentaje de subsidio al 50% «no se va a tocar», aunque aún no está claro si quedará plasmado en la reglamentación, en una comunicación posterior de la autoridad de aplicación, o si será solo de palabra. «Prima la confianza», indicó la fuente, quien insistió con que, antes de pensar en el decreto reglamentario «tiene que salir la ley».
El gobierno de Milei ya había intentado modificar el régimen de Zona Fría en dos ocasiones, sin éxito, primero con la sanción de la Ley de Bases y luego con el proyecto de Presupuesto 2026, por lo que no dejará pasar esta oportunidad estando tan cerca del objetivo.
Demasiada flexibilidad
El artículo que le da discrecionalidad al Poder Ejecutivo para fijar el beneficio para las regiones incluidas en la Zona Fría tiene su propio debate al interior de la cartera energética, según pudo saber este medio.
La secretaria de Energía de la Nación, María Tettamanti, justificó durante su exposición en la comisión de Energía de Diputados el 13 de mayo que el objetivo era disponer de «flexibilidad» en caso de que los precios del gas bajen a partir de la mayor producción que se espera en los próximos años.
«Hay altas chances de que el gas, una vez finalizado el Plan Gas, se vaya a un precio de 2 dólares o 3 dólares, y quizás no tendría sentido seguir subsidiando el 50%. Es para mantener los subsidios en el mismo nivel pero no necesariamente mantener la ayuda en términos de cantidad de pesos que se subsidian estables», defendió.
Sin embargo, otros actores de la secretaría consideran que el artículo debió ser «menos abierto» y establecer algún parámetro a partir del cual el porcentaje de beneficio se podría modificar.
Interna por las autoridades en Energía
En La Neuquinidad dan por descontado que la modificación al régimen no avanzará por ahora. La Libertad Avanza no logra reunir los 37 votos que necesita para sancionar la ley y tiene otros temas en carpeta para la sesión de la semana que viene como un nuevo paquete de pliegos judiciales y la ley de Inviolabilidad de la Propiedad Privada.
Este proyecto, impulsado por el ministro de Desregulación, Federico Sturzenegger, busca evitar «restricciones» sobre el derecho a la propiedad con una serie de cambios sobre el régimen de expropiaciones, de desalojos, introduce cambios en leyes de Manejo de Fuego y flexibiliza los requisitos para la compra de tierras rurales por parte de extranjeros.
La senadora de La Neuquinidad, Julieta Corroza, aún no adelantó posición sobre este proyecto. Sí pidió modificaciones en algunos puntos que, a priori, habrían sido aceptados por el oficialismo, en particular mantener las restricciones sobre el uso de tierras afectadas por incendios forestales y quitar el capítulo que eliminaba el programa nacional de regularización de tierras en barrios de emergencia del Registro Nacional de Barrios Populares (Renabap).
La posición final de la bancada dependerá de que esos cambios queden plasmados en el dictamen final que se lleve al recinto y de otras negociaciones en marcha entre los gobiernos de Milei y Figueroa.
De hecho, por estos días hay una que pareciera inofensiva, pero vuelve a poner al bloque de La Libertad Avanza frente a una disyuntiva habitual cuando se trata de provincias aliadas como Neuquén: la de priorizar a los propios o contener a los socios estratégicos.
El senador Pablo Cervi tiene todo listo para asumir como secretario de la comisión de Energía y así lo estuvo anunciando en reuniones públicas y privadas.
Sin embargo, Corroza viene trabajando por lo mismo: le pidió a Bullrich que le garantice la vicepresidencia o la secretaría, con la expectativa de quedar a cargo del cuerpo cuando el catamarqueño Flavio Fama finalice su mandato, en diciembre de 2027.
La senadora argumenta que Neuquén, motor energético del país gracias al desarrollo de Vaca Muerta, debe tener un lugar protagónico en la comisión. Y que es mejor si esa representación viene del espacio político que conduce la provincia.
Los tiempos de reparación de una pala difieren según el tamaño del daño; pueden ir de dos días a dos meses.
Viajar en auto por una ruta del sur de la provincia de Buenos Aires o la Patagonia, pasar por un parque eólico y ver técnicos colgados de una pala es algo que provoca parar a mirar. Parece un trabajo exótico y lo es: supone capacitaciones específicas y un entorno dominado por el riesgo de altura y las condiciones, incluyendo el viento.
En Argentina el trabajo de inspección y reparación de palas todavía es mayormente desarrollado por técnicos extranjeros, muchos de países limítrofes, sobre todo brasileños. ¿Por qué? Porque para que un técnico trabaje en forma independiente se requieren de tres a cinco años de capacitaciones y entrenamiento continuo en parques eólicos y dado que en Argentina la eólica es aún una industria en desarrollo, se convocan técnicos de países con una curva de aprendizaje mayor.
Así lo explica a EconoJournal Francisco Vincet, gerente de proyecto en una de las empresas de capacitación y servicios eólicos que operan en el país con sedes en Bahía Blanca y Puerto Madryn: “Son 15 equipos de diferentes compañías que actúan en parques eólicos en distintas provincias, un número alineado con la cantidad y antigüedad de los parques, que todavía no requieren intervención de reparación, solo inspecciones cada año. A medida que los parques envejecen los mantenimientos correctivos y preventivos aumentan”.
La formación y el trabajo de los reparadores de palas
Inspeccionar, mantener y reparar palas de aerogeneradores requiere capacitaciones obligatorias y con funciones diferentes que ya se brindan en centros de formación de Argentina. Agrupadas representan la formación que deben tener los técnicos.
Vincet menciona las capacitaciones de GWO (capacitación básica para ingreso a parques eólicos), ART (entrenamiento avanzado de rescate), IRATA (certificación para trabajos en acceso por cuerdas), Lift User (capacitación en el uso y mantenimiento de elevadores) y Blade Repair (curso de reparación de palas). Los precios de estos cursos, que van de una a tres semanas de duración, son todos diferentes y varían según los paquetes que el técnico o la empresa que los emplea desean adquirir.
De los 15 equipos que trabajan en Argentina, 8 son de la empresa donde Vincet trabaja, GSEólicos, donde además se brindan las capacitaciones.
¿Hay restricciones? “Dependen de la condición física, el esfuerzo del trabajo es demandante. El peso, al ser una actividad física por completo, es importante. Si el técnico tiene 50 años, por ejemplo, puede dedicarse a este trabajo, pero dependiendo de todos los exámenes médicos. Y si mide 1,90, por poner otro ejemplo, tiene las tareas restringidas, porque hay lugares pequeños y espacios reducidos en cuyo acceso no entra”, agrega Vincet.
Los tiempos de reparación de una pala difieren según el tamaño del daño; pueden ir de dos días a dos meses. Las jornadas de los técnicos son de 8 a 10 horas con descansos establecidos a un mínimo de un día por semana. Es algo obligatorio. De hecho, los accesos a los parques eólicos quedan restringidos por esta condición de descanso.
Se requieren varias capacitaciones específicas para ser reparador de palas. Foto: gentileza de GSEólicos (Bahía Blanca).
«Por equipo, tres personas suben a la pala —explica Vincet—: un responsable con certificación IRATA – SPRAT Nivel 3 (el máximo de la escala) y dos reparadores certificados en los niveles 1 y 2. Los tres trabajan en altura con cuerdas; la diferencia está en el grado de autonomía y la responsabilidad que habilita cada certificación. El Nivel 3 no realiza el trabajo, solo vela por la seguridad de los técnicos que están colgados, permanece atento a brindar soporte en las maniobras de cuerdas y a una intervención de rescate si es necesario”
Otra de las empresas en Argentina que capacita y brinda el servicio de inspección y reparación es Alto Sur, con sede en Cipolletti, Río Negro.
La danesa Vestas cuenta con su propio centro de reparaciones en la Provincia de Buenos Aires. Según dijo uno de sus directivos en Argentina, Alejandro Carlos Francisco, meses atrás cuando la compañía anunció la apertura del nuevo centro, “el volumen de operaciones de Vestas en el país, cercano a los 3.000 megavatios, amerita un management a medida de las particularidades del negocio local”.
La experiencia de un técnico: apoyo en drones e IA
Francisco Janderson de Sousa Oliveira es técnico brasileño especializado en reparación de palas. Tiene 30 años y lleva una década en la industria eólica de Brasil y Argentina. Desde 2021 vive en Bahía Blanca y trabaja en parques eólicos de cinco provincias: “Para quien desea trabajar en este sector es muy alentador, porque abren más parques o los que están hacen inspecciones o reparaciones. Todas las palas algún día necesitan una reparación cosmética o estructural”, aseguró a EconoJournal. Luego aclara: “Hay que hacer una inversión en cursos y capacitación”.
Se puede trabajar en el interior de la pala, donde también se generan daños, y en el exterior. El trabajo comienza con la inspección, que puede hacerse con drones. Los que se utilizan en la industria son especiales para inspecciones críticas de plantas de energía y útiles para detectar daños, porque tienen muy alta resolución, sensor térmico y resistencia al viento.
Además, se utilizan herramientas con IA que analizan las imágenes captadas e identificanqué es daño y qué no. La tecnología filtra la información y sugiere categorías según parámetros definidos previamente. Luego el equipo revisa los resultados.
Técnico eólico: “Una persona principiante por ahí sí puede sentir vértigo, pero después ya no e incluso al finalizar la tarea puede disfrutar de la vista”. Foto: gentileza de GSEólicos (Bahía Blanca).
La inspección de la pala también puede ser directa, dice el técnico, mediante acceso por cuerdas y a varias decenas de metros del suelo. Si el día del trabajo el viento supera los límites establecidos, que son 11,4 metros por segundo (unos 40 km/h), la tarea se detiene.
“Miramos el pronóstico y dependiendo de la situación avanzamos o suspendemos. En el sur es muy común que haya ráfagas y tener que suspender e ir al punto de encuentro. No se atropella ningún procedimiento”. ¿Vértigo? “Una persona principiante por ahí sí puede sentir vértigo, pero después ya no e incluso al finalizar la tarea puede disfrutar de la vista”, agrega Janderson de Sousa Oliveira.
Daños: rayos, golpes, fallas
Vincet, a cargo de equipos —y con 10 años de trabajo y capacitación en reparación de palas—, dice que entre los problemas recurrentes que afectan las palas están las descargas eléctricas, porque la altura y los materiales de los aerogeneradores son, de por sí, blancos potenciales. Aunque tienen protecciones, si no están bien instaladas o verificadas, los impactos ocurren y provocan fallas.
También los golpes e impactos externos, como los que pueden hacer aves migratorias desorientadas o tormentas de granizo.
Y luego están las propias condiciones climáticas en los parques eólicos, que suponen viento (por algo los aerogeneradores operan ahí). Si bien las palas están diseñadas para resistir con materiales como fibra de carbono, el desgaste del frío, el calor, los rayos UV, abrasión, salitre en zonas costeras o nieve en la Patagonia pueden influir.
Por último, otra variable importante que menciona Vincet es la de las fallas humanas. Una reparación demorada en una pala, por ejemplo, puede representar la pérdida total del componente o incluso del aerogenerador. Lo mismo con decisiones técnicas incorrectas, una reparación mal hecha o un defecto de fabricación. Quien tenga la suerte de ver desde la ruta aunque sea de lejos un dispositivo de inspección o reparación de palas, con técnicos colgados por cuerdas, que sepa que todo lo que tiene de estrafalario el trabajo lo tiene de detallista y especializado.
La nueva plataforma permite consultar, en un solo lugar y con datos oficiales, el detalle de los proyectos aprobados, las cifras generales de los que se encuentran en evaluación, el monto total de inversión comprometida y los empleos directos e indirectos asociados.
El Ministerio de Economía puso a disposición del público una nueva página web con la información oficial y actualizada sobre el Régimen de Incentivo para Grandes Inversiones (RIGI). La herramienta centraliza, de manera clara y accesible, el estado de avance del régimen y permite que cualquier ciudadano, inversor o medio de comunicación consulte los datos.
En el caso de los proyectos aprobados por resolución publicada en el Boletín Oficial, la plataforma ofrece información detallada de cada iniciativa: a través de un mapa interactivo de la Argentina es posible identificar la provincia en la que se localiza cada proyecto, acceder a su descripción y conocer al titular responsable, junto con la cantidad de proyectos, el monto de inversión y los empleos directos e indirectos asociados.
Para los proyectos en evaluación, se publican las cifras generales: la cantidad de proyectos, el monto total de inversión comprometida y los empleos directos e indirectos estimados.
Proyectos aprobados por resolución
16 proyectos
U$S 29.892 millones de inversión
54.495 empleos directos e indirectos
Proyectos en evaluación – 25 proyectos – U$S 111.037 millones de inversión – 142.168 empleos directos e indirectos
De esta manera, entre proyectos aprobados y en evaluación, el RIGI ya moviliza un universo de 41 iniciativas que representan inversiones por más de U$S 140.000 millones y el potencial de generar cerca de 197.000 empleos directos e indirectos en sectores estratégicos como energía, petróleo y gas, minería, infraestructura y energías renovables.
Con la puesta en línea de esta plataforma, toda la información sobre el avance del RIGI queda disponible en un mismo lugar y al alcance de cualquier interesado, en línea con las reglas claras y estables que constituyen una de sus principales fortalezas para atraer grandes inversiones, incrementar las exportaciones y generar empleo.
Con esta herramienta, el Ministerio de Economía reafirma su compromiso de poner a disposición de la ciudadanía información oficial, verificable y actualizada sobre el avance de las inversiones que se concretan en todo el territorio nacional, se indicó.
YPF inauguró en la provincia de Salta la primera estación Refiplus Energía YPF, un nuevo formato dentro de su red que propone una experiencia de carga más rápida, simple y confiable, con todo el respaldo de la compañía.
Refiplus nace como una versión enfocada en lo esencial, diseñada para quienes buscan optimizar su tiempo. El formato combina eficiencia operativa y autodespacho con una red confiable, permitiendo una circulación fluida desde el ingreso hasta la salida de la estación.
El acto contó con la presencia del gobernador de Salta, Gustavo Sáenz, quien junto al presidente y CEO de YPF, Horacio Marín, recorrió las nuevas instalaciones y participó del descubrimiento de la marca Refiplus en la estación ubicada sobre Avenida Hipólito Yrigoyen, en la capital provincial.
“Refiplus es una propuesta pensada para lo que hoy valora el cliente: resolver la carga de forma ágil, sin resignar calidad. Es simple, eficiente y con el respaldo de YPF en cada litro”, señaló Marín.
Refiplus es una experiencia simple, con el respaldo de YPF
Carga ágil y flexible, con combinación de islas asistidas y autodespacho.
Combustibles y lubricantes de calidad YPF, garantizados en toda la red.
Gestión simple y eficiente, orientada a reducir tiempos en cada visita.
Integración con App YPF, para pago y vínculo con el cliente. Además, las estaciones Refiplus Energía YPF mantienen una propuesta de servicios esenciales, con opciones de conveniencia adaptadas a cada plaza y gestión operativa simplificada.
Refiplus Energía YPF forma parte de la estrategia de la compañía de evolucionar su red con distintos formatos que respondan a las necesidades de los clientes en todo el país. En este marco, la compañía impulsa la transformación de estaciones existentes hacia este nuevo modelo, consolidando una propuesta más ágil y funcional en mercados clave.
La Confederación de Entidades del Comercio de los Hidrocarburos de la República Argentina (CECHA) mantuvo un encuentro con la ministra de Seguridad de la Nación, Alejandra Monteoliva, con el objetivo de avanzar en una agenda de trabajo conjunta orientada a fortalecer la prevención, la coordinación institucional y la seguridad en todo el territorio nacional.
La reunión se desarrolló en el marco del encuentro mensual de la entidad y contó con la participación de representantes de cámaras y federaciones de todo el país.
El presidente de CECHA, Isabelino Rodríguez, destacó la importancia de fortalecer los espacios de diálogo y cooperación entre el sector privado y el Estado. “Es fundamental construir ámbitos de trabajo que nos permitan intercambiar experiencias, identificar desafíos y avanzar en soluciones concretas para nuestros trabajadores, clientes y comunidades”, señaló.
Por su parte, la ministra Alejandra Monteoliva repasó las principales líneas de acción que lleva adelante el Ministerio de Seguridad en las distintas regiones del país y remarcó la importancia de mantener canales de diálogo permanentes con los diferentes sectores productivos para construir respuestas coordinadas y adaptadas a cada realidad regional.
La iniciativa busca consolidar una agenda de cooperación sostenida en el tiempo, promoviendo el trabajo conjunto entre el sector público y privado para contribuir al desarrollo de entornos más seguros en todo el país.
El Proyecto NGLs incluirá la construcción de un gasoducto de segregación de corrientes de gases de aproximadamente 100 km.
El Directorio de TGS confirmó la ejecución del Proyecto NGLs que estará orientado a la obtención de los líquidos recuperados a partir del procesamiento del gas natural proveniente de la producción de hidrocarburos y cuya puesta en operación está prevista para el 2030. Se trata de la Decisión Final de Inversión del proyecto que el CEO de la compañía, Oscar Sardi, había anticipado durante su participación en el Midstream & Gas Day organizado por EconoJournal.
El proyecto -que constituye la mayor inversión de este tipo en Vaca Muertaen particular y en el país- significará una inversión de US$ 3.000 millones para TGS. “El proyecto permitirá generar exportaciones por aproximadamente US$ 1.200 millones anuales, reafirmando nuestra responsabilidad en el fortalecimiento de la infraestructura productiva del país», indicó Sardi.
En concreto, el Directorio de TGS aprobó la suscripción de los acuerdos para cubrir con YPF, Pluspetrol y Chevron más del 80% de la capacidad del proyecto de procesamiento de gas natural proveniente de la producción de hidrocarburos. La compañía, además, mantiene negociaciones avanzadas con otros productores para completar el volumen disponible.
En qué consiste el Proyecto NGLs
Durante su participación en el Midstream & Gas Day, Sardi había descripto la necesidad del sistema de avanzar de forma urgente en los proyectos de separación de líquidos de gas natural asociado. De hecho, sostuvo que, de no hacerlo, la industria se hubiera visto obligada a cortar la producción de petróleo en Vaca Muerta.
“La mayor producción va a tener un gas asociado con un nivel de calidad realmente alto. Si esos productos no se extraen del gas natural, va a generar problemas, no van a poder entrar al gasoducto y van a tener que cortar la producción de petróleo”, había descripto.
El Proyecto NGLs, entonces, buscará dar respuesta a ese futuro cuello de botella que podría limitar el desarrollo de Vaca Muerta y consolidar el crecimiento exportador del país. Su ejecución contempla:
La construcción de un gasoducto de segregación de corrientes de gases de aproximadamente 100 km,
Nuevas instalaciones de Procesamiento de Gas en la Planta Tratayén,
La construcción de un poliducto entre Tratayén y Bahía Blanca y de una planta de fraccionamiento y una planta de almacenamiento de productos en Bahía Blanca,
Obras complementarias en la terminal marítima para su exportación.
En la práctica, el proyecto permitirá viabilizar el aumento de la producción de crudo y adecuar el gas asociado para su transporte a través de los gasoductos troncales y de exportación. Finalmente, se prevee que durante los 4 años de ejecución de la obra se generen cerca de 4.000 puestos de trabajo directos y 15.000 indirectos.
El avance del shale oil neuquino sobre la producción nacional está modificando la estructura de abastecimiento del sistema de refinación y, en consecuencia, la demanda de insumos petroquímicos y servicios industriales asociados.
La mayor participación del crudo Medanito, de menor densidad y diferente composición respecto de los crudos convencionales históricos, obliga a las refinerías a recalibrar procesos, modernizar instalaciones y adecuar unidades de conversión para maximizar rendimientos y sostener márgenes operativos.
El cambio en la composición del crudo disponible impacta directamente en la petroquímica, que depende de corrientes intermedias y subproductos de la refinación para su producción.
La transición hacia un crudo más liviano modifica los balances de naftas, gasoil, gasolinas naturales y corrientes de destilación que alimentan a las plantas petroquímicas, lo que exige inversiones en flexibilidad operativa y en sistemas de separación y tratamiento.
Las refinerías argentinas iniciaron en los últimos años un proceso de modernización que incluye nuevas unidades de proceso, mejoras en almacenamiento, digitalización de operaciones y optimización energética. La refinería de Campana, operada por Axion Energy, es uno de los casos más representativos.
La planta, históricamente abastecida por crudos pesados de la Cuenca del Golfo San Jorge, debió adaptar su estrategia de procesamiento ante el declino natural de esos yacimientos y el crecimiento sostenido del shale oil neuquino.
La integración entre producción y refinación permitió avanzar en una transición gradual hacia una mayor participación del crudo Medanito en la dieta de procesamiento.
.
Este cambio requiere ajustes en torres de destilación, balances de hidrógeno, sistemas de craqueo y unidades de hidrotratamiento, además de inversiones en control avanzado de procesos y reutilización de calor residual para mejorar la eficiencia energética.
El sector destaca que la industria logró reducir de manera significativa las paradas no programadas y alcanzar niveles récord de confiabilidad operativa. Sin embargo, la nueva etapa exige optimizar la eficiencia molecular de cada barril procesado, orientando cada corriente hacia el producto de mayor valor económico.
Este enfoque impacta de manera directa en la petroquímica, que depende de corrientes específicas para sostener su producción y ampliar su capacidad.
La adaptación tecnológica y las inversiones en flexibilidad operativa generan una demanda creciente de bienes y servicios industriales. La transición hacia crudos livianos requiere equipamiento especializado, ingeniería de procesos, instrumentación, válvulas, bombas, sistemas de control, servicios de mantenimiento, logística industrial y adecuaciones en infraestructura energética.
La cadena de proveedores vinculada a la petroquímica se convierte así en un componente central para sostener la modernización del sistema.
.
El crecimiento de Vaca Muerta no solo transforma la producción de petróleo y gas, sino que reconfigura toda la cadena industrial asociada al downstream.
La petroquímica aparece como un eslabón crítico para capturar valor agregado y acompañar la expansión energética. La disponibilidad de corrientes livianas y la necesidad de maximizar rendimientos impulsan inversiones que fortalecen la integración entre refinación, petroquímica y proveedores industriales.
La consolidación de esta nueva etapa depende de la capacidad del sistema para sostener inversiones de largo plazo, desarrollar recursos humanos especializados y asegurar la disponibilidad de infraestructura adecuada.
La modernización de las refinerías y la adaptación de la petroquímica al crudo de Vaca Muerta configuran un escenario en el que la cadena de proveedores industriales adquiere un rol determinante para el desarrollo energético del país.
La constitución de Unconventional Resources S.A., publicada en el Boletín Oficial del 10 de junio, incorpora un nuevo vehículo societario al mapa de Vaca Muerta. La compañía fue creada con un capital inicial de $30 millones y un objeto social que habilita operaciones en toda la cadena de valor de los hidrocarburos, con foco en recursos no convencionales.
La estructura accionaria reparte el control casi en partes iguales entre Vista Energy y Trafigura Holding SARL, que poseen cada una el 49% del capital, mientras que el 2% restante quedó en manos de los ejecutivos Diego Celaá y Sebastián Maggio.
El estatuto de la nueva sociedad permite intervenir en exploración y explotación de petróleo y gas convencional y no convencional, perforación y fractura hidráulica, procesamiento, refinación, transporte, almacenamiento y exportación de hidrocarburos.
También habilita la participación en proyectos de generación eléctrica, iniciativas petroquímicas, desarrollos vinculados al gas natural licuado y obras de infraestructura energética, incluyendo oleoductos, gasoductos, poliductos y terminales de exportación.
La presidencia de Unconventional Resources quedó a cargo de Pablo Daniel De Michelis, en representación de Vista, mientras que la vicepresidencia será ejercida por Carlos Firpo, designado por Trafigura.
La configuración de autoridades refleja el esquema de control compartido entre ambas compañías y la intención de articular capacidades operativas y comerciales en un mismo vehículo corporativo.
Vista Energy aporta su experiencia en el desarrollo de yacimientos no convencionales de la Cuenca Neuquina. La empresa concentra sus principales activos en áreas como Bajada del Palo Oeste, Bajada del Palo Este y Aguada Federal, donde se ubican algunos de los bloques de shale oil más productivos del país.
Su estrategia se ha orientado a incrementar la producción y consolidar un perfil exportador, con presencia en los mercados internacionales a través de su cotización en las bolsas de Nueva York y México.
.
Trafigura, por su parte, opera como uno de los mayores traders globales de materias primas, con actividades que abarcan petróleo, derivados, gas natural, metales y minerales. Su negocio incluye logística, almacenamiento, transporte marítimo, infraestructura portuaria y financiamiento de operaciones.
En Argentina, su principal plataforma es Puma Energy, que gestiona una red de estaciones de servicio, terminales y plantas logísticas, además de participar en la exportación de crudo y en el comercio internacional de energía.
La creación de Unconventional Resources permite combinar la capacidad operativa de Vista en el upstream de Vaca Muerta con la potencia financiera y logística de Trafigura en los mercados globales.
El alcance del objeto social indica que la sociedad no fue diseñada únicamente para operar áreas petroleras, sino para intervenir en proyectos de infraestructura, exportación y desarrollo energético de mayor escala, tanto en Argentina como en el exterior.
El vehículo societario está habilitado para participar en joint ventures, contratos de operación conjunta, acuerdos de farm-in y farm-out, adquisiciones de activos y asociaciones estratégicas.
Esta flexibilidad le permite adaptarse a distintas oportunidades de negocio en un contexto en el que Vaca Muerta atraviesa un ciclo de expansión de producción, exportaciones y obras de transporte como Duplicar, el Oleoducto Trasandino y VMOS, además de proyectos de GNL en evaluación.
.
La constitución de la nueva compañía se produce en un momento en que el Régimen de Incentivo para Grandes Inversiones (RIGI) abre una ventana específica para proyectos de gran escala vinculados con energía, infraestructura y exportaciones.
La amplitud del estatuto sugiere que los socios buscaron construir una plataforma capaz de adquirir activos, participar en licitaciones, desarrollar terminales y oleoductos, o integrarse a futuros proyectos de gas natural licuado.
La estructura accionaria, con participaciones equivalentes y control compartido, refuerza la lectura de una alianza de largo plazo orientada a capturar la próxima etapa de crecimiento de Vaca Muerta.
Aunque todavía no se anunciaron activos concretos bajo la órbita de Unconventional Resources, en el mercado energético la creación de la sociedad es interpretada como un movimiento relevante en la competencia por el negocio no convencional y por la infraestructura que acompañará el aumento de la producción y las exportaciones en la cuenca.
El Atlántico Sur presenta dos regímenes jurídicos diferenciados que suelen ser tratados de manera imprecisa en el debate público. La Cuenca Malvinas Norte se encuentra bajo control británico de facto y es reclamada por Argentina, mientras que la Cuenca Malvinas Oeste y la Cuenca Marina Austral operan dentro de la jurisdicción argentina reconocida por las Naciones Unidas.
La distinción entre ambas áreas es determinante para evaluar la legalidad de las actividades hidrocarburíferas y el alcance de las sanciones vigentes.
El marco internacional aplicable está definido por la Resolución 2065 (XX) y la Resolución 31/49 de la Asamblea General de la ONU, que reconocen la existencia de una disputa de soberanía y exhortan a las partes a no introducir modificaciones unilaterales mientras esta persista.
En este contexto, Argentina considera ilegítima toda actividad de exploración y explotación realizada en la Cuenca Malvinas Norte sin autorización de Buenos Aires.
A este esquema se suma la decisión de la Comisión de Límites de la Plataforma Continental (CLPC), que en 2016 aprobó la presentación argentina para extender la plataforma continental hasta las 350 millas. La resolución reconoce la continuidad geológica de la plataforma argentina, incluyendo áreas marítimas que rodean las islas.
Sin embargo, la CLPC no tiene competencia para pronunciarse sobre disputas de soberanía, por lo que toda zona vinculada a Malvinas quedó expresamente sujeta al principio de “sin perjuicio” de la controversia. El reconocimiento técnico de la plataforma no modifica el estatus político de la disputa ni implica validación o invalidación de licencias otorgadas por el Reino Unido.
.
En el plano interno, la Ley 26.659 establece un régimen específico para las empresas que operen en áreas en disputa bajo licencias emitidas por el gobierno isleño.
La norma prevé inhabilitaciones administrativas de entre 5 y 20 años, multas equivalentes al valor de la producción obtenida y la imposibilidad de participar en licitaciones o proyectos dentro del territorio continental argentino. La Secretaría de Energía mantiene un registro público de entidades alcanzadas por este régimen.
Las compañías sancionadas incluyen a Rockhopper Exploration, Borders & Southern, Argos Resources, Desire Petroleum, Falkland Oil and Gas, Premier Oil —hoy Harbour Energy—, dos razones sociales de Noble Energy, Edison International y Navitas Petroleum.
La incorporación de Navitas responde a su rol como operador mayoritario del proyecto Sea Lion, ubicado en la Cuenca Malvinas Norte.
Sea Lion constituye el principal desarrollo hidrocarburífero en el área en disputa. Se trata de un descubrimiento de petróleo en aguas profundas, con recursos contingentes significativos y un plan de desarrollo basado en una unidad FPSO. La iniciativa no cuenta con reconocimiento argentino y se encuentra alcanzada por las sanciones previstas en la Ley 26.659.
La actividad se desarrolla bajo licencias otorgadas por el gobierno isleño y carece de validez jurídica para Argentina.
.
En contraste, los proyectos ubicados en la Cuenca Marina Austral y en la Cuenca Malvinas Oeste operan dentro de la jurisdicción argentina. El caso más relevante es el proyecto Fénix, desarrollado por TotalEnergies, Wintershall Dea y Pan American Sur, que aporta volúmenes de gas firmes al sistema energético nacional.
Estas operaciones se encuentran plenamente habilitadas, dado que se desarrollan en áreas reconocidas internacionalmente como parte de la plataforma continental argentina.
La diferenciación entre ambas zonas también se extiende a los bloques offshore adjudicados en la Cuenca Argentina Norte. El bloque MLO-123, operado por TotalEnergies, YPF y Equinor, continúa en fase de estudios sísmicos dentro del marco regulatorio argentino.
Los bloques vecinos fueron abandonados por otras compañías tras resultados geológicos insuficientes, sin implicancias legales.
En relación con Harbour Energy, la empresa se retiró del proyecto Sea Lion en 2021 y no participa actualmente en actividades en áreas en disputa.
Su presencia en proyectos de gas en Tierra del Fuego se desarrolla dentro de la legalidad vigente, dado que la sanción prevista por la Ley 26.659 se aplica a actividades en zonas bajo reclamo y no impide operar en áreas bajo jurisdicción argentina cuando la compañía no mantiene participación en proyectos ilegítimos.
.
La aplicación del régimen sancionatorio es competencia exclusiva del Estado nacional. Las provincias no tienen facultades para habilitar ni deshabilitar empresas alcanzadas por la Ley 26.659, ni para modificar el estatus jurídico de las actividades en disputa. La coordinación Nación–Provincia es necesaria para asegurar coherencia en la política hidrocarburífera, pero no altera el alcance de la normativa nacional.
El marco legal vigente establece con claridad qué operaciones son legítimas y cuáles no. Las actividades en la Cuenca Malvinas Norte carecen de reconocimiento argentino y están sujetas a sanciones.
Las operaciones en la Cuenca Marina Austral, la Cuenca Malvinas Oeste y la Cuenca Argentina Norte se desarrollan dentro de la jurisdicción argentina y forman parte del régimen regulatorio ordinario. La distinción entre ambas áreas es esencial para evitar interpretaciones erróneas y para sostener una política de Estado consistente en materia de soberanía y recursos naturales.
Autoridades de Argentina y Chile mantuvieron en Añelo una agenda bilateral centrada en el suministro de gas natural desde Vaca Muerta, la consolidación de corredores logísticos transcordilleranos y el posicionamiento de la Región del Biobío como nodo estratégico para la integración energética.
La reunión forma parte de un esquema de cooperación que ambos países buscan profundizar en función del crecimiento de la producción neuquina y de la necesidad chilena de asegurar abastecimiento firme para su sistema eléctrico e industrial.
La delegación chilena estuvo encabezada por el gobernador del Biobío, Sergio Giacaman, acompañado por funcionarios nacionales, entre ellos la ministra de Energía, Ximena Rincón, y el canciller José Francisco Pérez Mackenna. Por parte de Argentina participaron autoridades de la Provincia del Neuquén y representantes del sector energético.
La actividad se desarrolló en Añelo y continuará en la ciudad de Neuquén, luego de que las condiciones climáticas impidieran realizar la cumbre en el Paso Pichachén, previsto inicialmente como sede del encuentro.
La agenda bilateral incluyó el análisis del suministro de gas desde Vaca Muerta hacia Chile, en un contexto en el que el país trasandino busca diversificar fuentes y reducir su dependencia del gas natural licuado importado.
La región del Biobío cuenta con infraestructura existente para recibir gas argentino a través del Gasoducto del Pacífico y mantiene conexión con Argentina mediante el Oleoducto Trasandino, lo que facilita la integración energética entre ambas jurisdicciones.
Las autoridades chilenas destacaron el interés en avanzar hacia esquemas de abastecimiento que permitan complementar la matriz eléctrica del país, caracterizada por una alta participación de energías renovables que requieren respaldo térmico.
La disponibilidad de gas neuquino en períodos de mayor oferta constituye un elemento relevante para la planificación energética chilena y para la estabilidad de su sistema.
.
El encuentro también abordó la situación del Paso Internacional Pichachén, considerado por ambos gobiernos como un corredor prioritario para el desarrollo logístico entre Neuquén y el Biobío. La agenda incluyó la evaluación de obras viales, equipamiento para operación invernal, mejoras en infraestructura aduanera y la posibilidad de avanzar hacia un esquema de funcionamiento anual.
La consolidación del paso permitiría fortalecer el intercambio comercial y facilitar el tránsito de cargas vinculadas a la industria energética.
La presencia de funcionarios nacionales chilenos en la reunión refleja el interés del país en elevar la integración energética a un nivel estratégico. La ministra Rincón y el canciller Pérez Mackenna coincidieron en que el desarrollo de Vaca Muerta abre oportunidades para ampliar la cooperación bilateral y para profundizar la articulación entre ambas economías.
La visita a Añelo permitió a la delegación conocer de primera mano la infraestructura y los proyectos asociados al crecimiento de la cuenca.
La Provincia del Neuquén destacó que la integración energética con Chile se enmarca en una estrategia más amplia que incluye la ampliación de la capacidad de transporte de gas, la diversificación de mercados y la consolidación de corredores logísticos que conecten la producción neuquina con puertos del Pacífico.
La articulación con el Biobío se presenta como un componente central de esa estrategia, dada la infraestructura portuaria y la capacidad industrial de la región chilena.
La reunión en Añelo se inscribe en un proceso de cooperación que combina intereses energéticos, logísticos y comerciales. El crecimiento de la producción de gas en Vaca Muerta y la necesidad chilena de contar con abastecimiento firme generan un marco favorable para avanzar en acuerdos de mediano plazo.
La consolidación del Paso Pichachén y la integración del Biobío como nodo logístico aparecen como elementos clave para sostener ese proceso.
Transportadora de Gas del Sur (TGS) avanzó en la etapa final de documentación para el desarrollo del complejo de procesamiento de líquidos del gas natural (NGLs) asociado a Vaca Muerta, una inversión estimada en USD 3.000 millones que busca resolver el principal cuello de botella que enfrenta la producción de hidrocarburos en la cuenca.
El proyecto apunta a captar, transportar y fraccionar propano, butano y gasolinas naturales provenientes del gas asociado que acompaña el crecimiento del petróleo no convencional.
La iniciativa contempla la construcción de una planta de acondicionamiento en Tratayén, un sistema de transporte de líquidos hacia Bahía Blanca y la ampliación del complejo de fraccionamiento en esa ciudad, junto con adecuaciones portuarias para exportación. El esquema permitirá procesar alrededor de 2,7 millones de toneladas anuales de NGLs y generar exportaciones estimadas en USD 1.200 millones por año, según cálculos del sector.
El CEO de TGS, Oscar Sardi, señaló que la expansión de la capacidad de evacuación de crudo mediante obras como Duplicar, la reactivación del Oleoducto Trasandino y la futura entrada en operación del VMOS incrementará de manera significativa la producción de petróleo. Ese crecimiento traerá aparejado un mayor volumen de gas asociado con alto contenido de líquidos, cuya composición excede la capacidad actual de tratamiento y transporte del sistema.
El ejecutivo advirtió que, sin nueva infraestructura de procesamiento, el gas rico no podrá ingresar a los gasoductos existentes y obligará a restringir la producción de petróleo.
La limitación no proviene del recurso ni de la capacidad de perforación, sino de la imposibilidad de manejar el volumen de líquidos presentes en el gas asociado. La extracción de propano, butano y gasolina natural es condición necesaria para que el gas cumpla las especificaciones técnicas del sistema de transporte.
.
El proyecto de NGLs busca corregir ese desfasaje entre el ritmo de crecimiento del shale y la infraestructura disponible. La planta de Tratayén permitirá separar y acondicionar el gas rico, mientras que el gasoducto de líquidos transportará la mezcla hacia Bahía Blanca para su fraccionamiento.
La ampliación del complejo de Cerri y las adecuaciones portuarias completan el esquema logístico que habilitará la exportación de los productos obtenidos.
La construcción del complejo demandará aproximadamente 45 meses, por lo que su entrada en operación se proyecta para fines de 2029 o comienzos de 2030. Durante ese período, TGS evalúa soluciones transitorias para evitar restricciones en la producción.
Entre ellas se encuentra la construcción de un gasoducto paralelo de 100 kilómetros para separar corrientes de gas seco y gas rico dentro de Vaca Muerta, lo que permitiría liberar capacidad en la planta de acondicionamiento existente.
El sistema actual de gasoductos internos en la cuenca, de unos 180 kilómetros, mezcla gases con distintos niveles de riqueza, lo que limita la eficiencia del tratamiento. La separación temprana de corrientes permitiría manejar parte del volumen sin necesidad de acondicionamiento completo, reduciendo la presión sobre las instalaciones de TGS hasta la puesta en marcha del proyecto principal.
.
El desarrollo del complejo de NGLs cuenta con el respaldo de los principales productores de Vaca Muerta, entre ellos YPF, que aprobó su incorporación como cargador de gas para abastecer la futura infraestructura. La participación de los operadores es un elemento central para asegurar la viabilidad económica del proyecto y para sostener el crecimiento de la producción en la cuenca.
El proyecto representa la mayor inversión industrial vinculada al procesamiento de gas natural en Argentina y se integra a la estrategia de ampliación de la capacidad exportadora del sector energético. Su ejecución permitirá evitar restricciones en la producción de petróleo, aumentar la disponibilidad de gas tratado y generar un flujo adicional de exportaciones de líquidos.
La consolidación del complejo de NGLs como infraestructura habilitante para Vaca Muerta responde a una necesidad estructural del sistema energético. La capacidad de procesar gas rico determinará el ritmo de crecimiento del petróleo y del gas en los próximos años. La puesta en marcha del proyecto permitirá sostener la expansión de la cuenca y evitar que la falta de infraestructura limite el desarrollo de los recursos no convencionales.
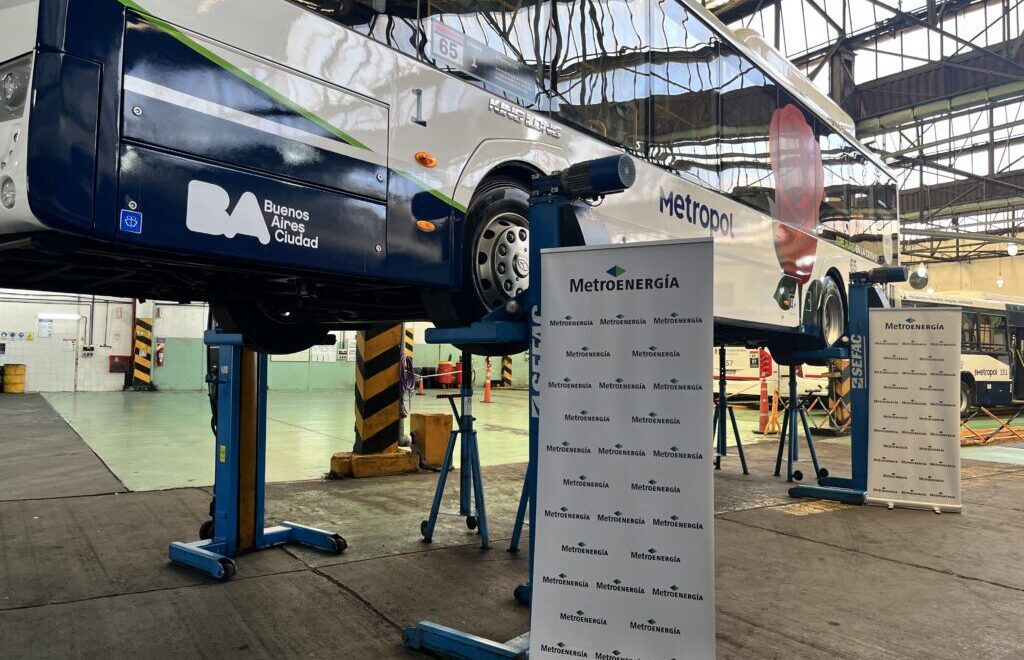
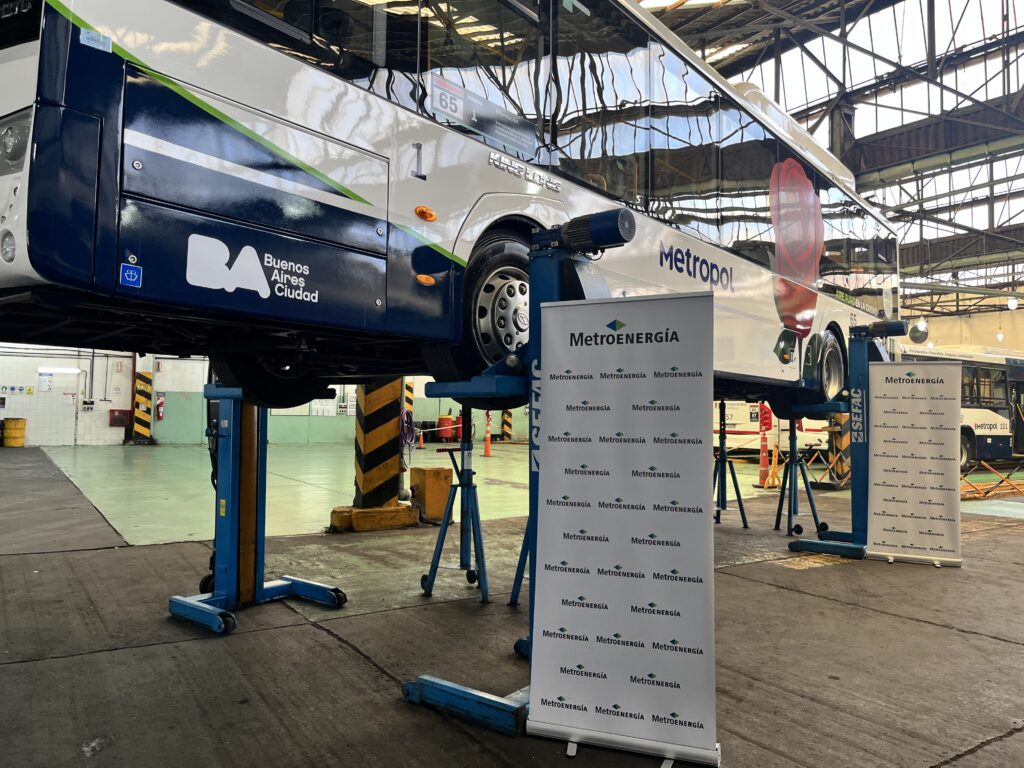





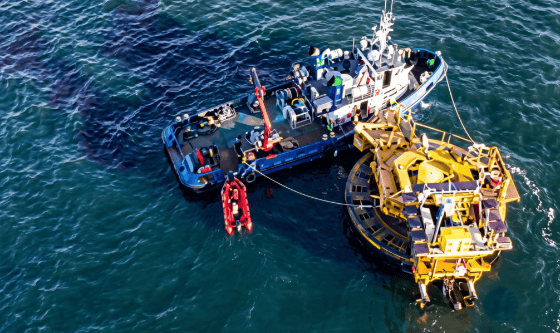



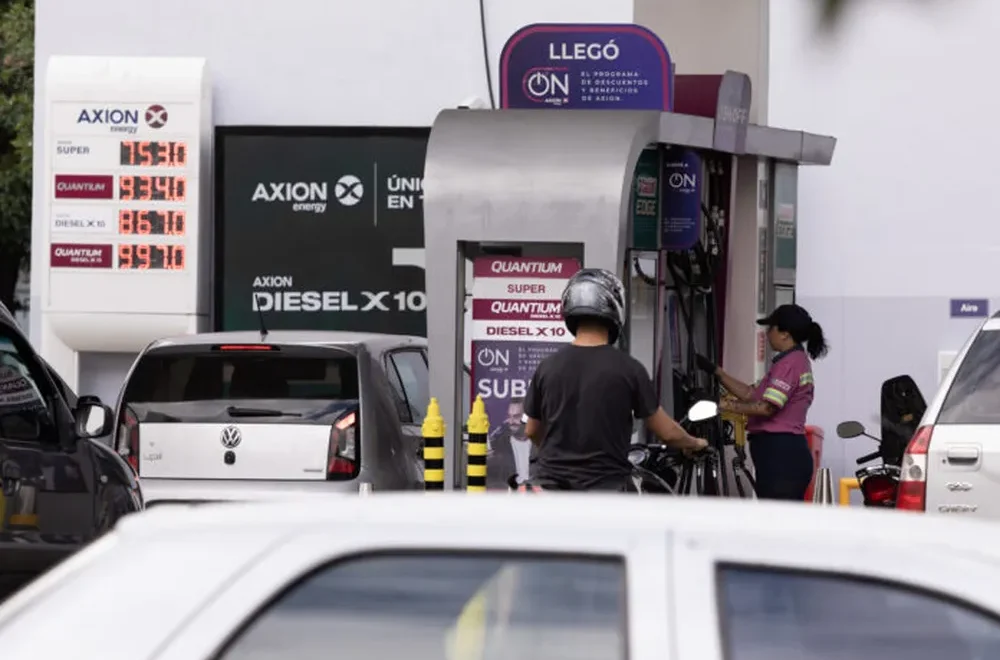

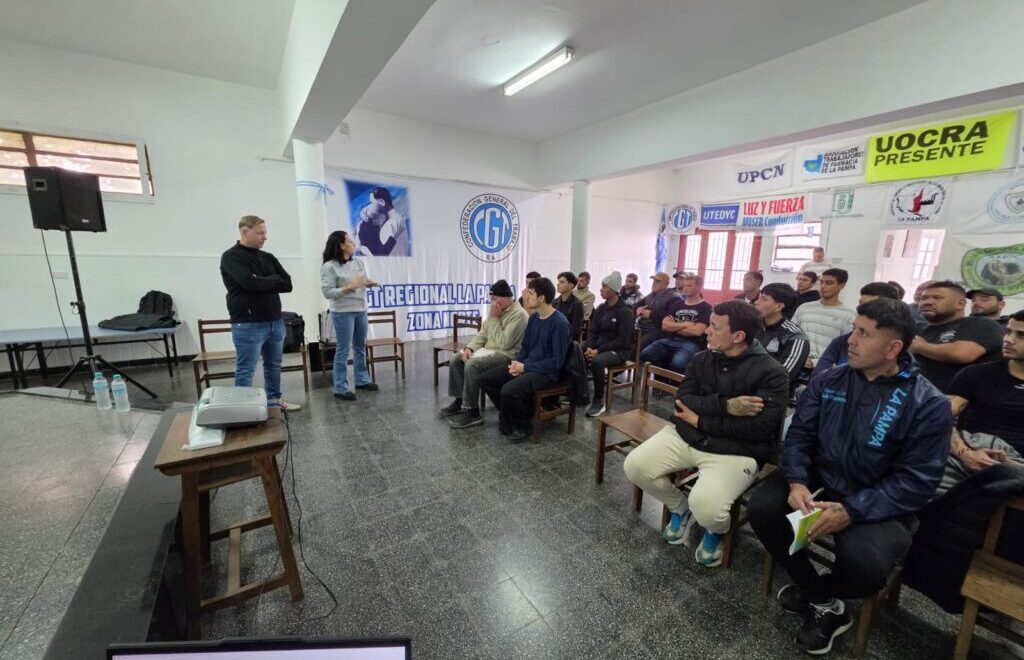



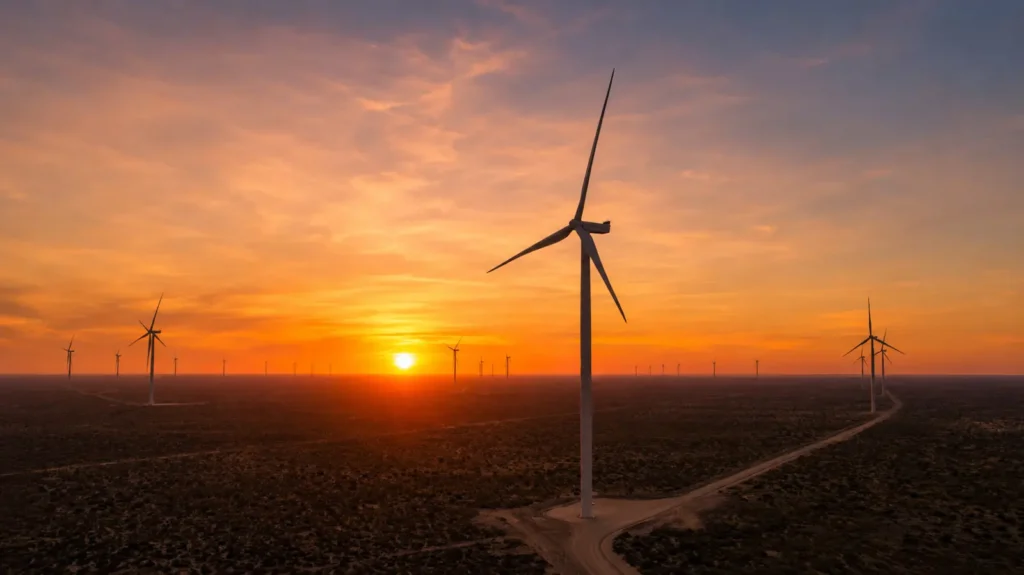

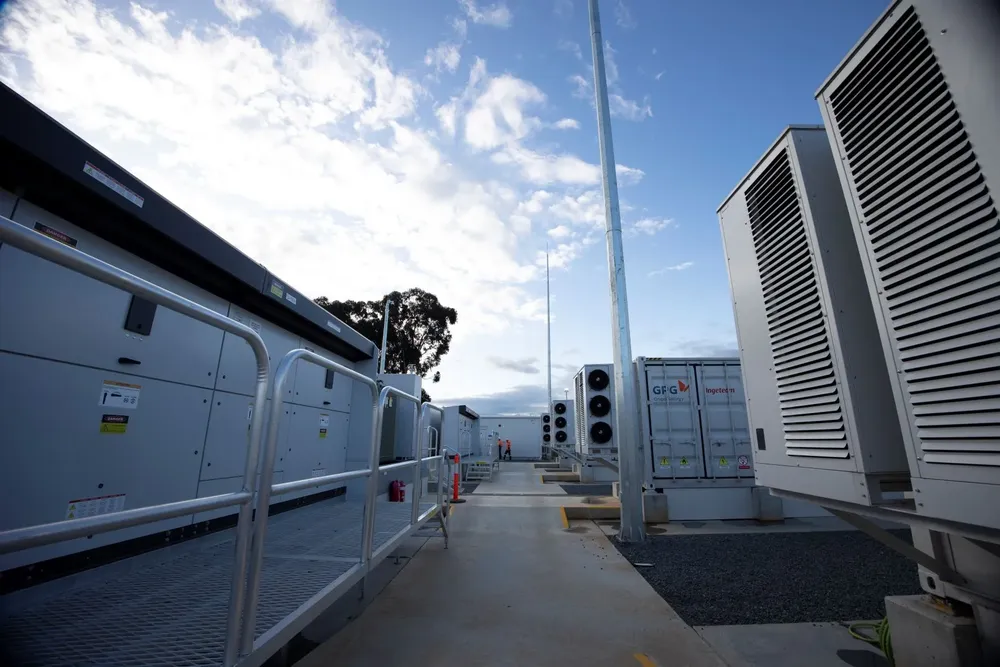


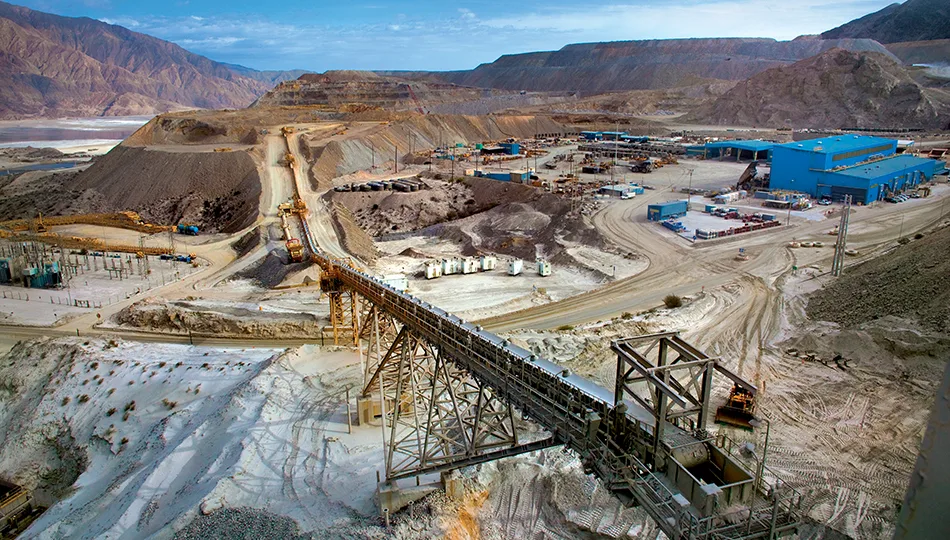








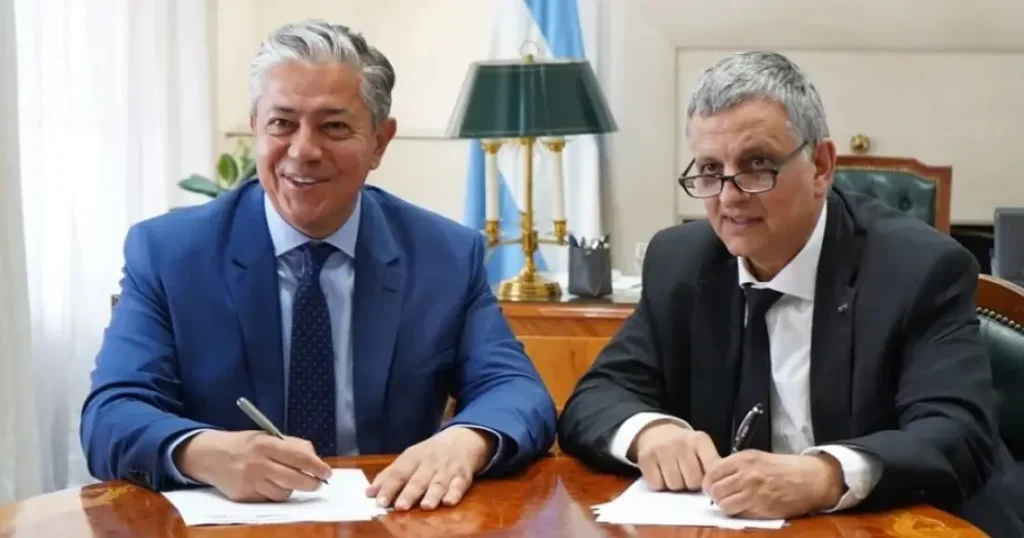


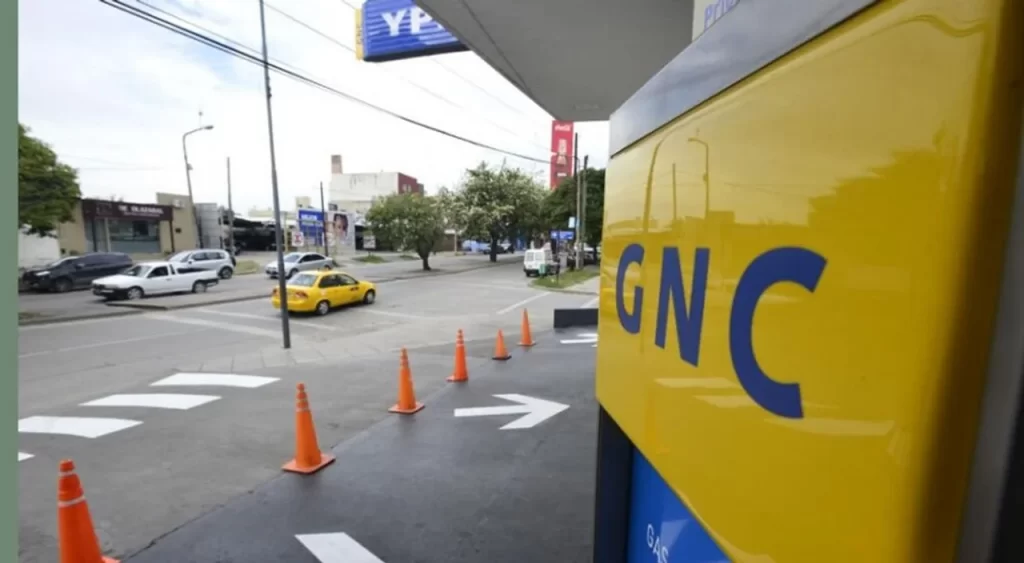


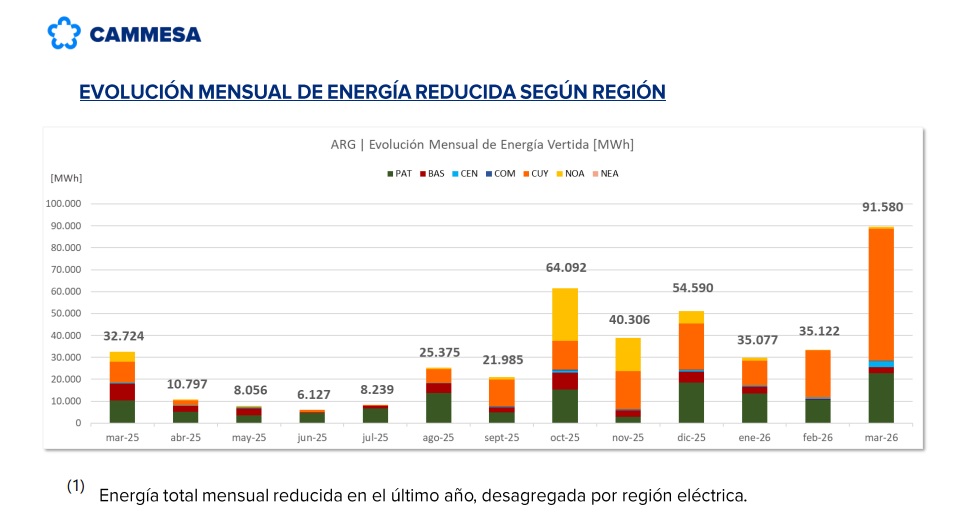




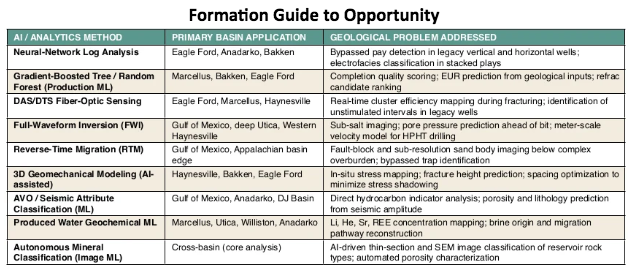



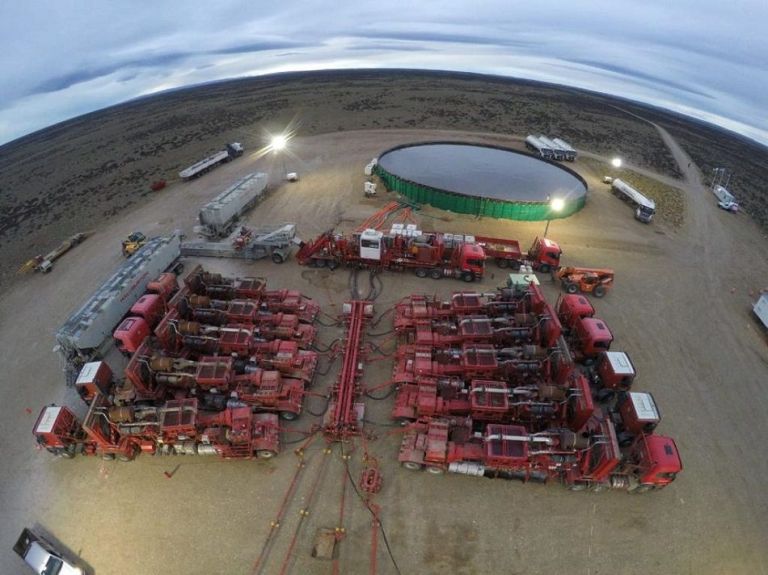





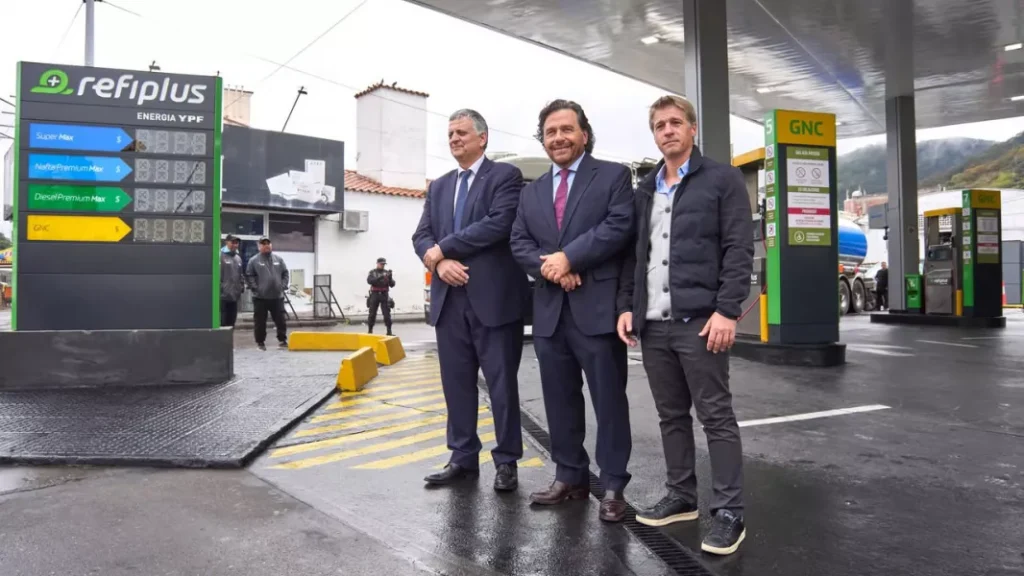

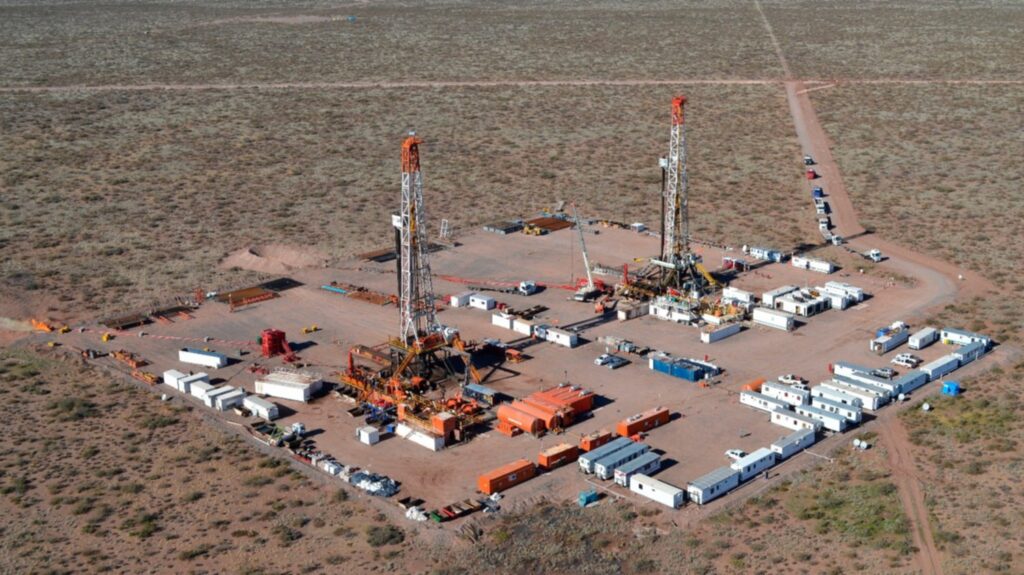
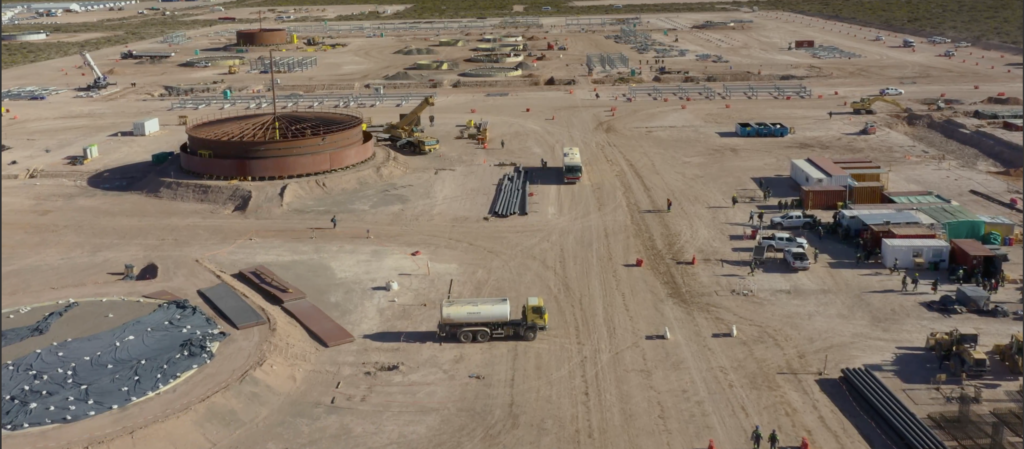
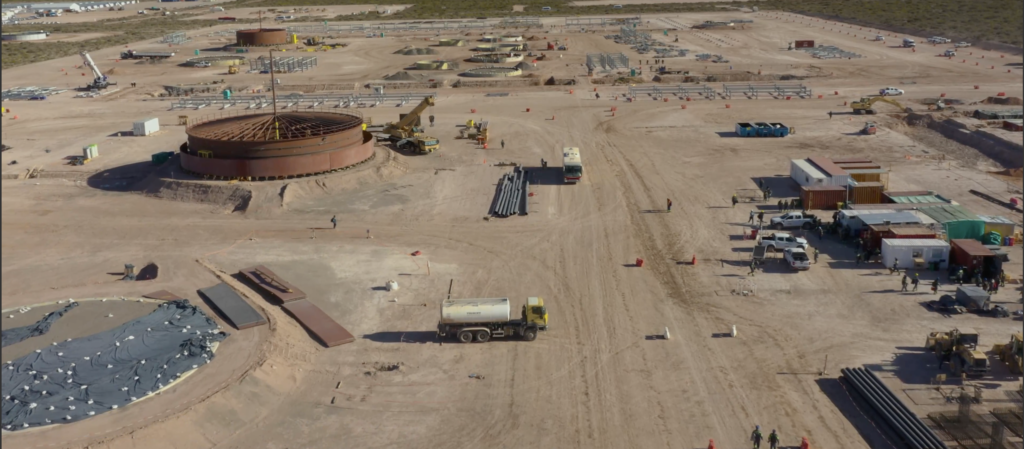
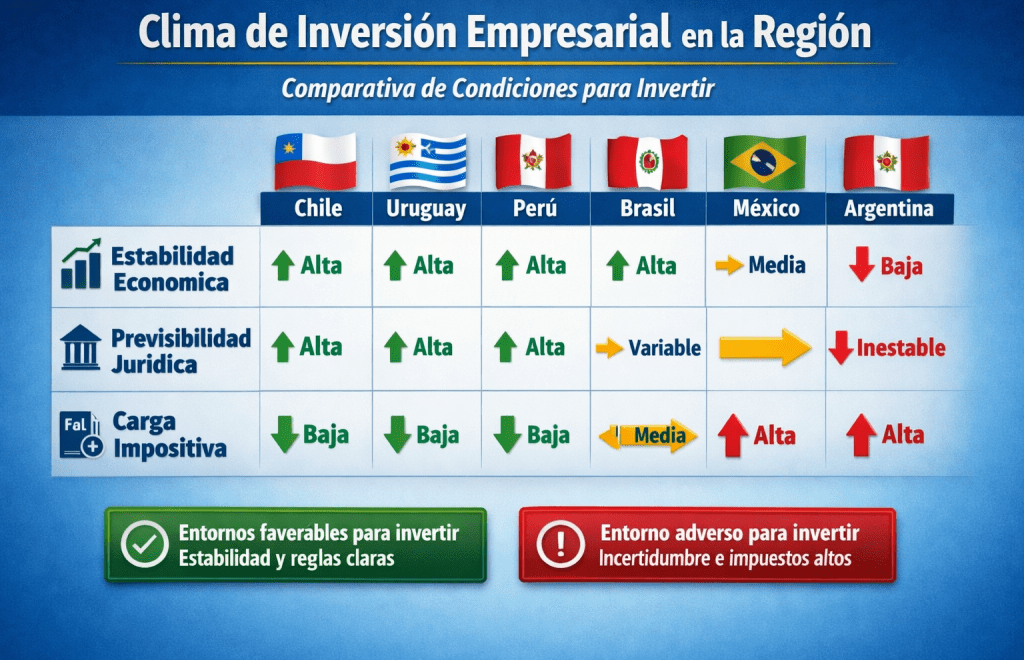














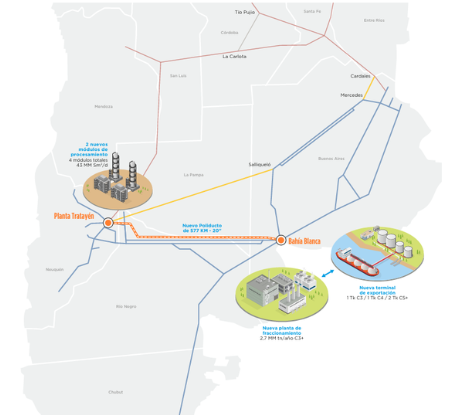




 (@iaeaorg)