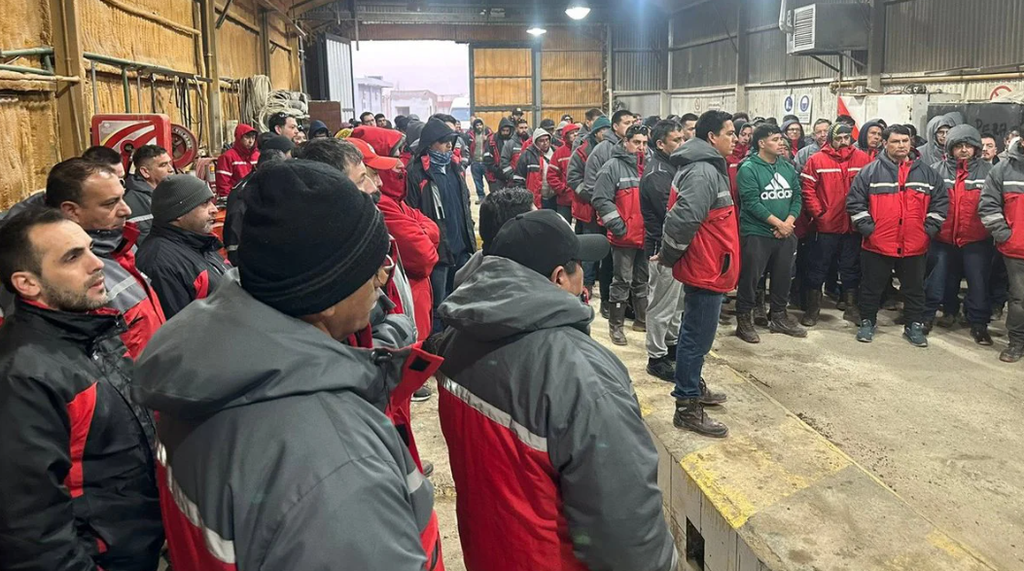
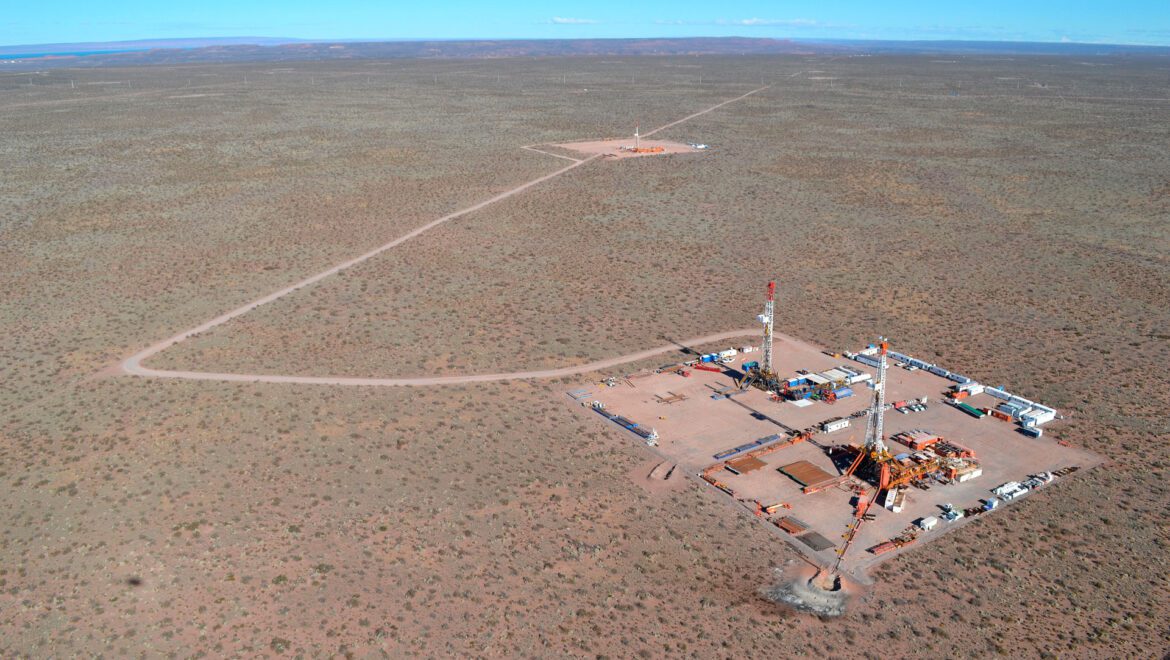
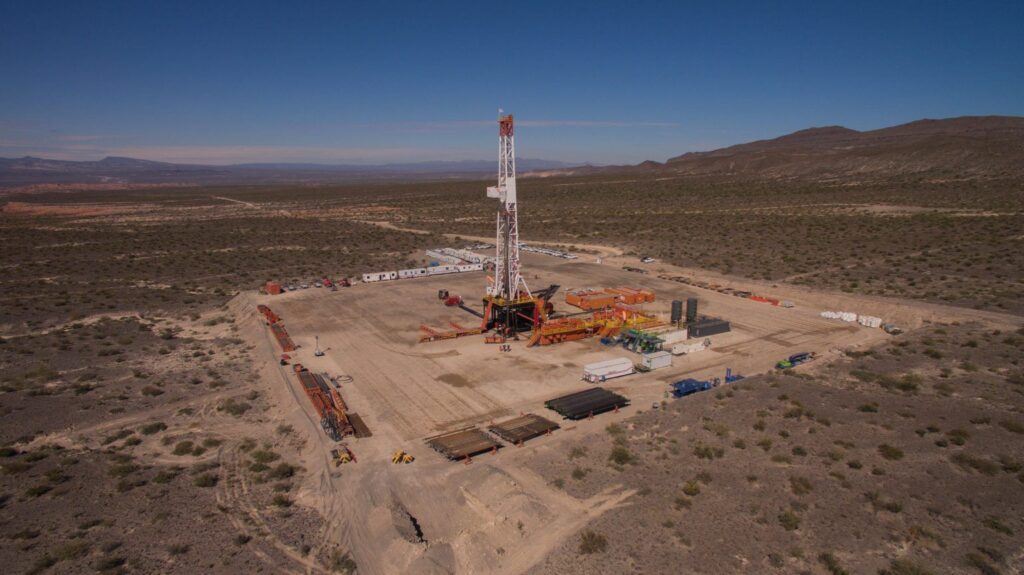
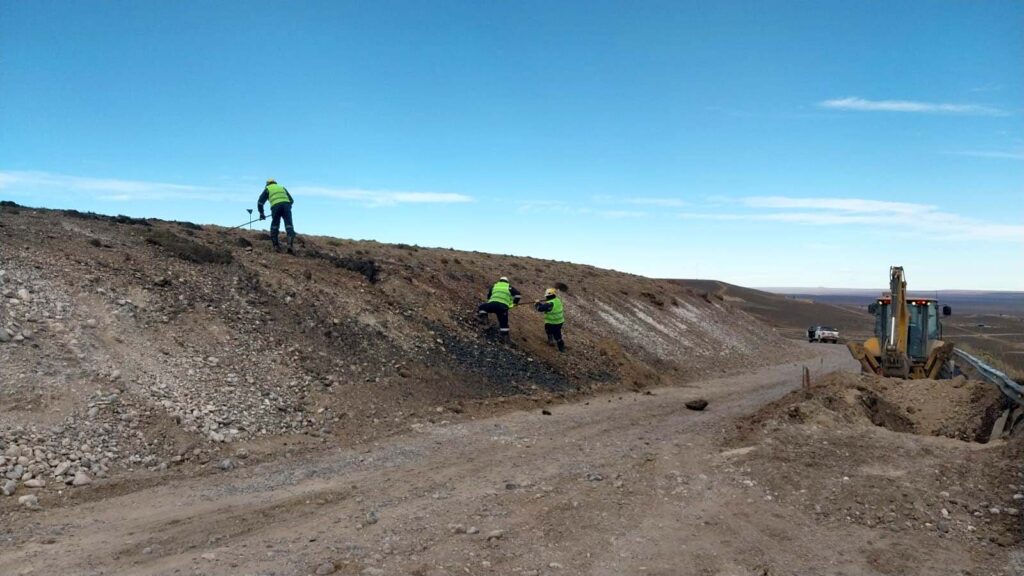
La empresa Burgwardt (BWT) concretará su retiro definitivo de la Cuenca del Golfo San Jorge durante la última parte del año, marcando el cierre de un ciclo en la región tras varios años de operaciones.
Luego de intensas negociaciones entre el Sindicato del Petróleo y Gas Privado del Chubut y la operadora Pan American Energy (PAE), se estableció un esquema de transición que busca garantizar la continuidad laboral de la mayoría de los trabajadores afectados, contemplando además retiros voluntarios y procesos de jubilación.
Actualmente, Burgwardt sigue operando en el yacimiento Cerro Dragón hasta la finalización formal de sus contratos, mientras PAE avanza en la licitación de los cinco servicios que serán asumidos por nuevas contratistas.
Desde el ámbito gremial, se explicaron las causas que motivaron la salida de la empresa. Según el sindicato, “su salida pone punto final a una etapa marcada por el trabajo de cientos de trabajadores especializados, pero también por cuestionamientos vinculados a las condiciones laborales y a la falta de adaptación de la compañía a las nuevas modalidades de trabajo que atraviesa la actividad petrolera”.
Entre las quejas acumuladas, se destacaron irregularidades en el reconocimiento de categorías, cambios imprevistos en los esquemas de transporte y demoras en la entrega de Elementos de Protección Personal (EPP). Frente a esta situación, la dirigencia sindical intervino para evitar despidos masivos.
El secretario general del Sindicato Petrolero, Jorge Ávila, detalló el alcance de la reestructuración y las soluciones planteadas: “Hay mucha gente que se quiere ya retirar y está en edad para retirarse, así que nosotros no nos podemos poner en contra de esas cosas”.
Ávila reconoció que “se va a achicar un poco la cantidad de gente”, pero destacó que las negociaciones con PAE se basan en un esquema sólido de absorción laboral, similar a procesos anteriores dentro de la cuenca. Por ahora, las cuadrillas de Burgwardt continúan con sus tareas habituales hasta que se completen los procesos licitatorios y se asignen las nuevas contratistas.
Días atrás comenzaron Shell, Axion y Puma. Ahora fue el turno de YPF: aplicó un aumento del 1% en el precio de todos sus combustibles a partir de este sábado a las cero horas, como consecuencia de la extensión del conflicto en Oriente Medio.
Dentro de la información oficial la compañía estatal sostuvo que el aumento se realiza en medio del congelamiento de precios que impulsó a partir de abril.
Por estas condiciones, Shell, Axion y Puma, entre otras, empezaron a aplicar incrementos que oscilan entre 2% y 5%. YPF es la que, por ahora, le puso el menor porcentaje a su suba.
La medida está orientada a sostener el consumo, especialmente en el interior del país, donde la demanda viene mostrando señales de caída.
A su vez, indicó que la tensión originada por el conflicto en Oriente Medio volvió a disparar el precio del petróleo internacional. Al cierre de las operaciones, el Brent supera los US$ 104 por barril, mientras que el crudo WTI opera en los US$ 93.
La empresa reafirmó la política de “buffer”, la cual “permite sostener el acuerdo honesto con los consumidores, evitar trasladar la volatilidad a los precios locales y acompañar la evolución de la demanda en un entorno de libre mercado”, y adelantó que seguirán monitoreando las principales variables para determinar si realiza o no otros ajustes específicos.
“Se continuará aplicando el sistema de micropricing, mediante el cual realiza ajustes específicos según variables de oferta y demanda, la competencia, franjas horarias, corredores y zonas geográficas, con el objetivo de adecuar sus precios a las particularidades de cada mercado y mejorar la eficiencia comercial de su red”, destacaron.
El CEO y presidente de la compañía, Horacio Marín, había adelantado que podía producirse algún tipo de aumento en los combustibles, producto del conflicto bélico.
“Si se ve que el precio del barril se termina estableciendo en US$ 100, los consumidores vamos a tener que pagar por US$ 100”, había explicado.
Los gobiernos de Estados Unidos y Argentina firmaron una declaración conjunta para crear un corredor de infraestructura que busca movilizar hasta US$7.000 millones hacia 2027 y conectar Vaca Muerta y los minerales críticos con los puertos atlánticos. El plan incluye financiamiento del EXIM y proyectos de energía, transporte y minerales, pero analistas advierten que se trata de un techo de crédito potencial —no de fondos inmediatos— y que su éxito dependerá de la inversión privada y de la ejecución, en un país con una larga historia de anuncios de inversión que nunca se concretaron.
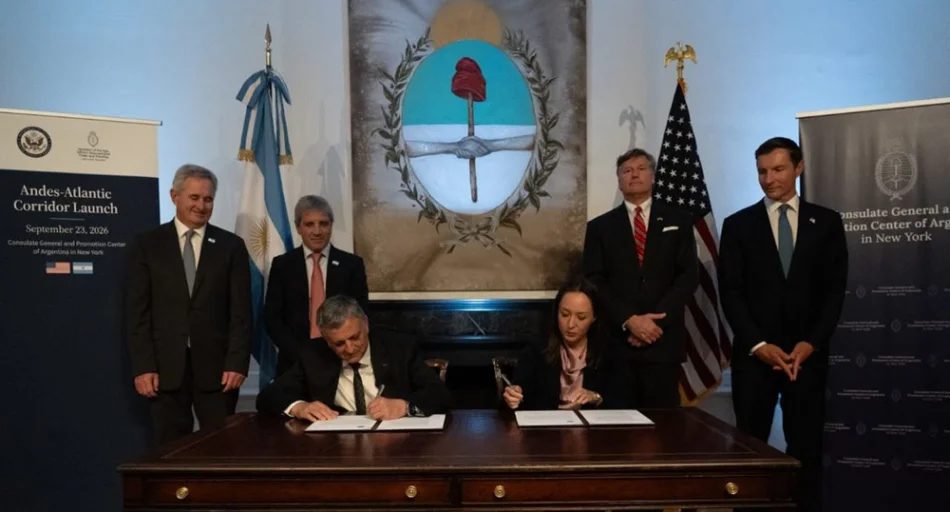
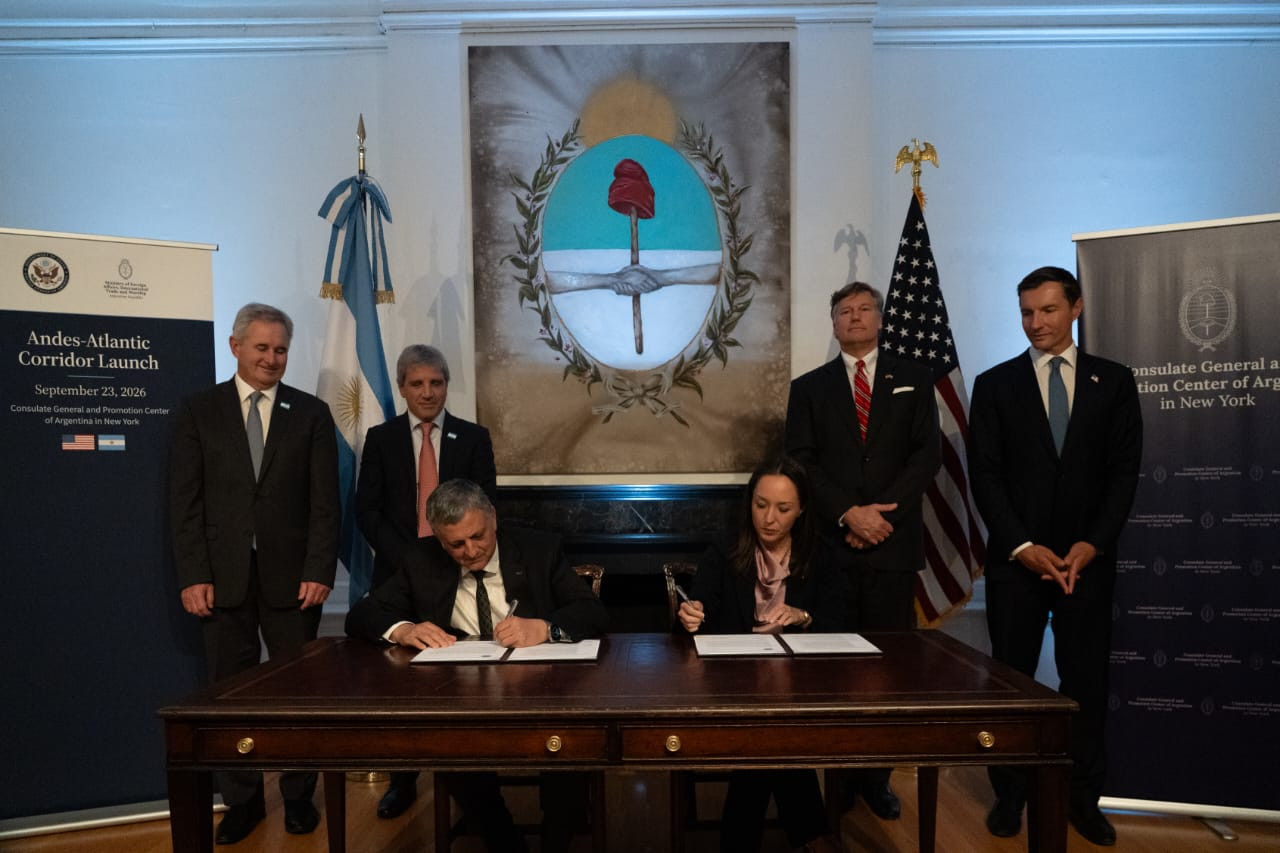
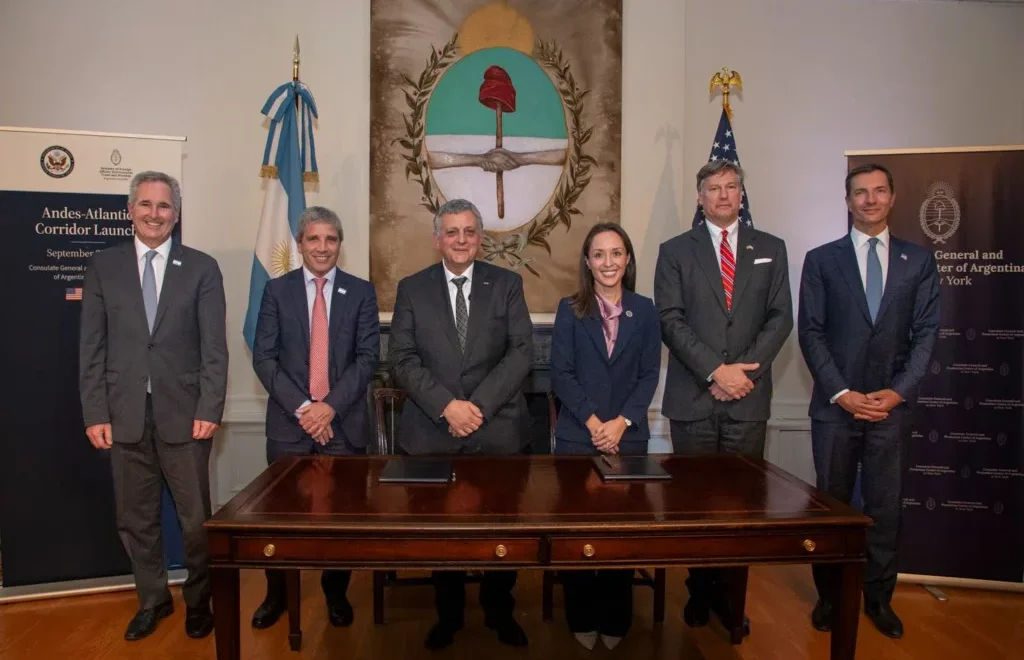
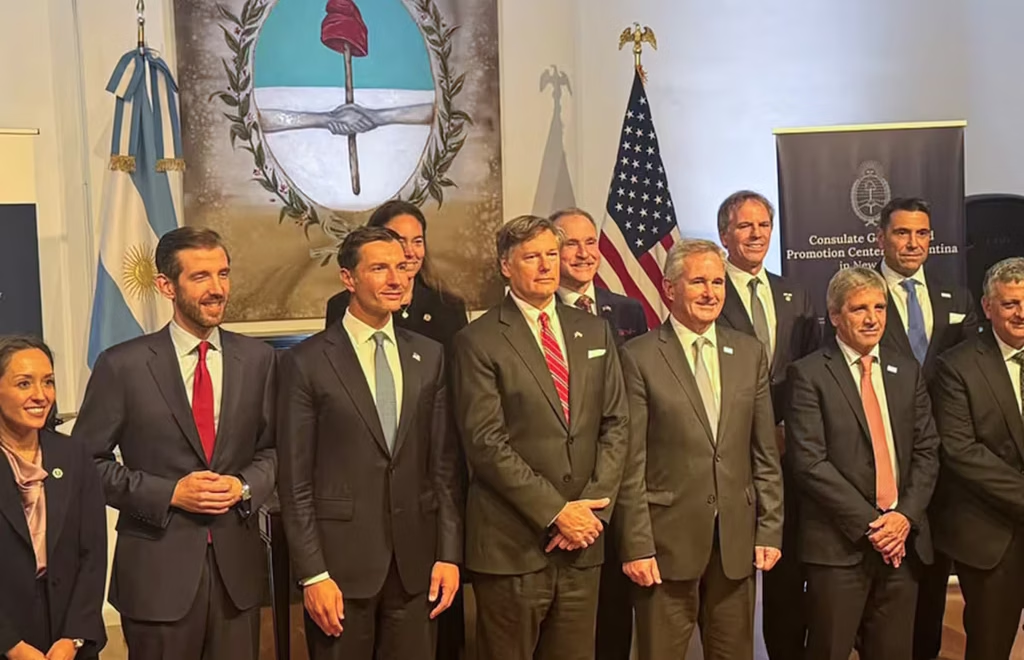
Estados Unidos y Argentina lanzaron formalmente el Corredor Andes-Atlántico, una iniciativa de infraestructura que prevé movilizar hasta US$ 7.000 millones hacia 2027 para conectar las zonas productoras de minerales críticos y de hidrocarburos del país sudamericano con los puertos del Atlántico y los mercados occidentales.
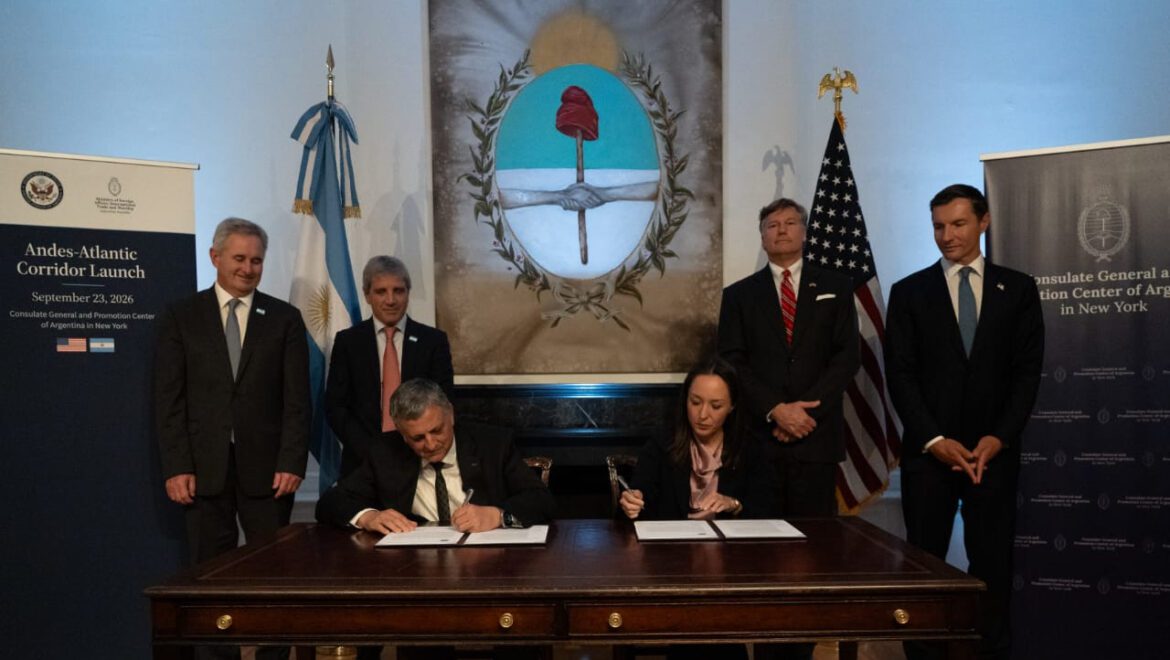
El acuerdo fue firmado por el subsecretario de Estado de Estados Unidos, Christopher Landau, y el canciller argentino, Pablo Quirno, durante la Asamblea General de las Naciones Unidas en Nueva York. La declaración conjunta describe el corredor como una iniciativa para “fortalecer y modernizar la infraestructura” que une los sectores económicos vitales de Argentina con los principales puertos atlánticos. El corredor se inscribe en un contexto de competencia entre Estados Unidos y China por influencia en América Latina. De hecho, la estrategia del embajador estadounidense en Argentina, Peter Lamelas, de recorrer las 24 jurisdicciones provinciales para profundizar vínculos, fue interpretada como un esfuerzo por contener la influencia china en la región.
Landau afirmó que la administración del presidente Donald Trump está “muy enfocada en la diplomacia económica” y que el Export-Import Bank de Estados Unidos (EXIM) es una de sus herramientas más importantes, utilizada de manera “decidida”. El corredor tiene como objetivo facilitar inversión pública y privada en transporte, energía e infraestructura digital “por una generación”, convirtiendo a Estados Unidos en un socio fundamental para la infraestructura y la inversión en Argentina.
Financiamiento y proyectos clave
El pilar financiero del acuerdo es el marco “Build the Future”, suscrito entre Argentina y el EXIM, que contempla financiamiento de hasta 7.000 millones de dólares para 2027. Según la declaración, esta cifra no representa un préstamo único ni un fondo disponible de inmediato, sino una plataforma a través de la cual agencias gubernamentales estadounidenses e inversores privados pueden respaldar proyectos que califiquen.
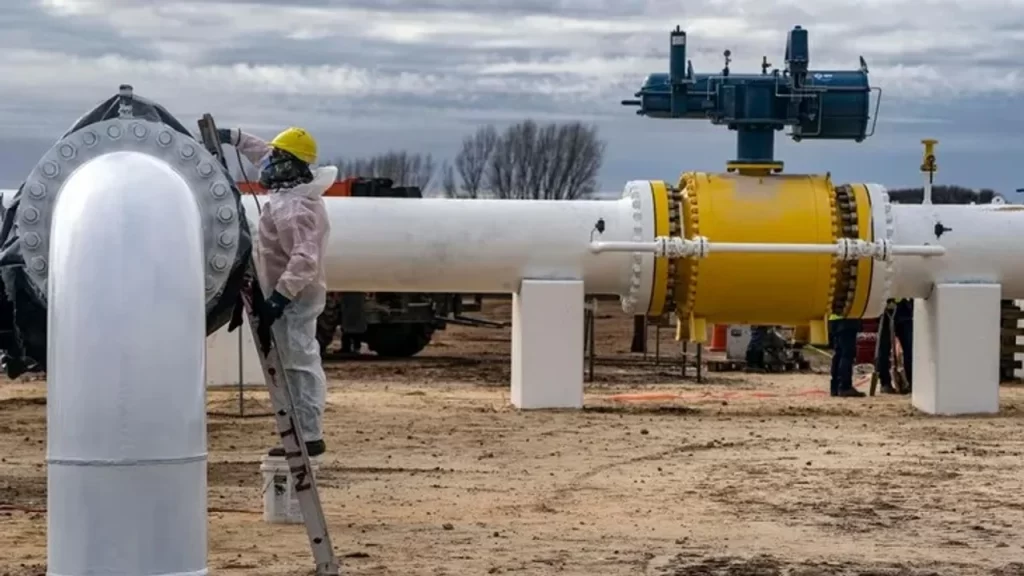
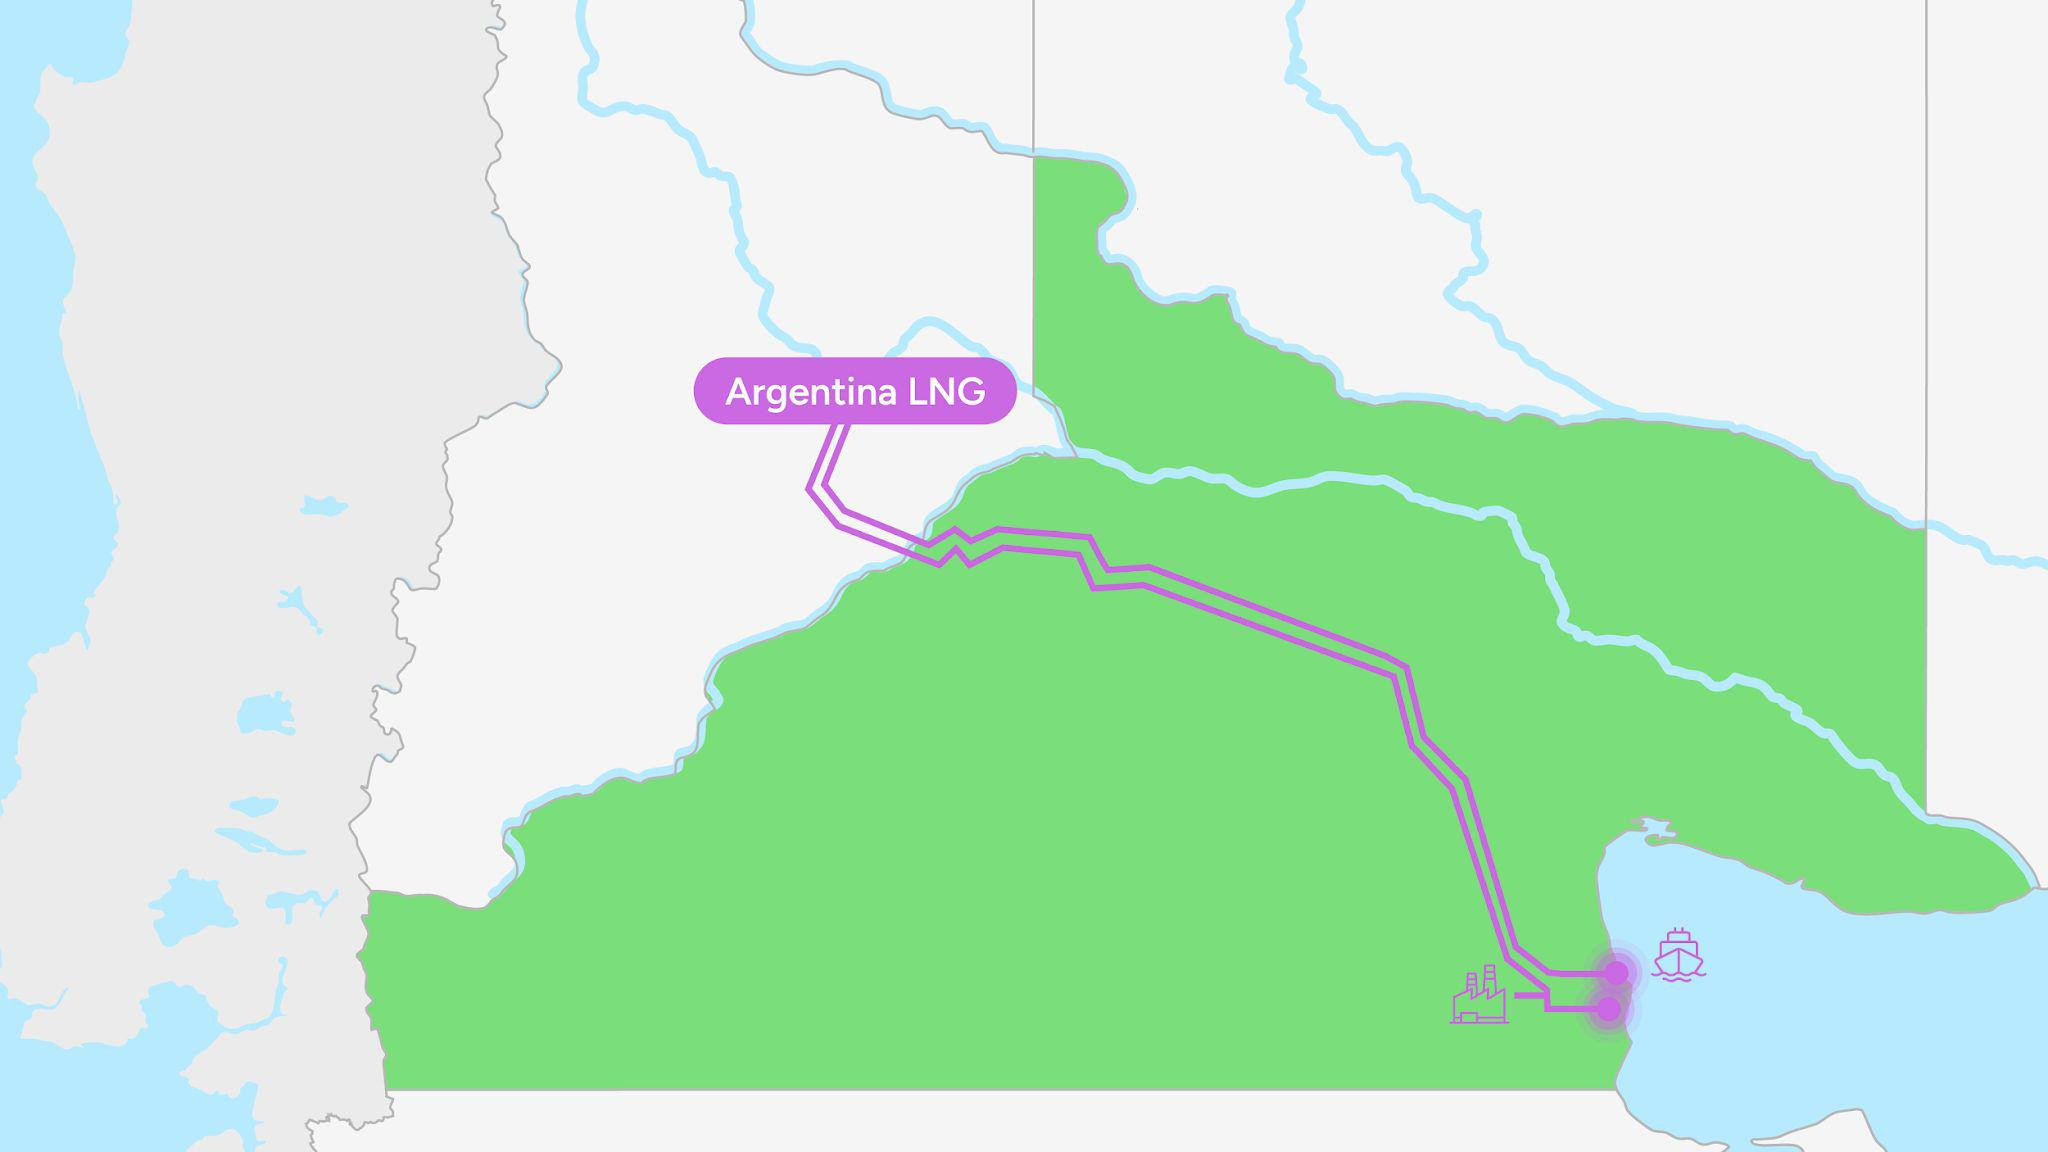
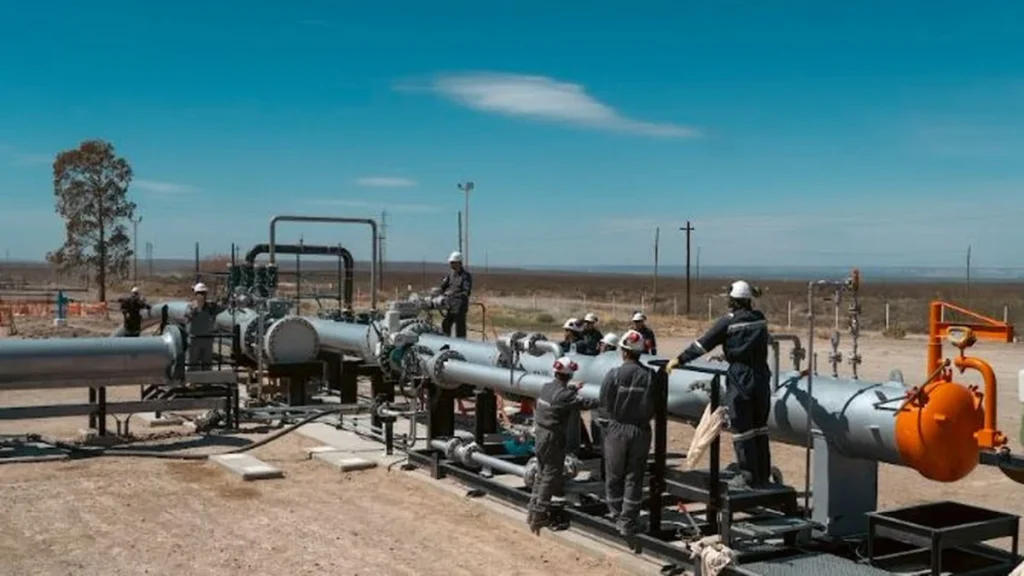
El proyecto más significativo es Argentina LNG, una iniciativa integrada de gas natural licuado de US$ 51.000 millones en Vaca Muerta que lleva adelante YPF en asociación con la italiana ENI y la emiratí XRG. EXIM emitió una hoja de términos indicativa no vinculante de hasta US$ 6.000 millones de dólares para el proyecto. Como parte de este desarrollo, la estadounidense McDermott obtuvo el contrato de ingeniería y construcción de una planta de fraccionamiento de líquidos de gas natural, mientras que Pumpco, subsidiaria de MasTec, en alianza con Bonatti y Contreras Hnos., recibió un contrato de más de US$ 1.000 millones para el sistema de gasoductos de exportación.
En el sector energético, el corredor también busca desarrollar comercialmente los recursos de Vaca Muerta mediante inversión, tecnología e instrumentos financieros estadounidenses, incluidos préstamos directos, garantías de préstamos y productos de seguro. En infraestructura de transmisión, Argentina lanzó en agosto de 2026 una concesión de alta tensión estimada en US$ 800 millones para el Área Metropolitana de Buenos Aires, respaldada por una garantía de préstamo del Banco Interamericano de Desarrollo.
Transporte y minerales críticos
En el ámbito del transporte, ambos gobiernos identificarán proyectos prioritarios para rehabilitar y ampliar ferrocarriles, vías navegables y puertos, con oportunidades para que empresas estadounidenses compitan como licitantes o subcontratistas. En junio de 2026, Argentina adjudicó una concesión de 25 años al consorcio belga-argentino Vía Navegable Troncal S.A. para optimizar la Hidrovía, una concesión que se estima atraerá 10.000 millones de dólares en inversiones.
En minerales, el corredor identificará oportunidades bajo el Marco de Minerales Críticos entre ambos países para apoyar la minería y el procesamiento, avanzando en compromisos para asegurar cadenas de suministro y promover la diversificación global. Los minerales incluidos son litio, cobre, petróleo y gas.
El componente digital contempla el uso de “tecnología confiable” y la colaboración en seguridad de plataformas y equipos de inspección aduanera. La hoja informativa estadounidense identifica posibles proyectos en cables submarinos, redes de fibra óptica, conectividad satelital y centros de datos para inteligencia artificial.
Reacciones
El Corredor Andes-Atlántico es la primera iniciativa de la Asociación para la Infraestructura y la Inversión Global del G7 en el Hemisferio Occidental, y se suma a otros corredores estratégicos como el Corredor Económico India-Medio Oriente-Europa, la Ruta Comercial Trans-Caspio, el Corredor de Lobito en África subsahariana y el Corredor Económico de Luzón en Filipinas.
La declaración señala que el corredor busca asegurar las cadenas de suministro estadounidenses y crear oportunidades para empresas de ese país. Argentina, por su parte, se comprometió a fortalecer su entorno legal y regulatorio y las protecciones a la inversión para atraer capital extranjero, con marcos “transparentes, predecibles y efectivos” que rijan las concesiones de infraestructura.
Las provincias argentinas recibieron el anuncio con optimismo, aunque con cautela. Un sondeo entre gobernadores reveló que varios calificaron la medida como “una muy buena noticia”, pero señalaron que aún desconocen los detalles específicos del acuerdo. El gobernador de Corrientes, Juan Pablo Valdés, dijo que recibieron la noticia con “sorpresa” pero también “con optimismo”, y destacó que Brasil está desarrollando una ruta bioceánica que deja fuera a Argentina.
Analistas citados por medios internacionales se mostraron escépticos sobre la implementación efectiva del corredor. Expertos en geopolítica advirtieron que, si bien el anuncio es políticamente significativo, la ruta aún despega y persisten dudas sobre la materialización de los fondos.
Una delegación estadounidense del Departamento de Estado, la Corporación Financiera de Desarrollo Internacional (DFC) y EXIM viajará a Buenos Aires, Jujuy y Salta en octubre de 2026 para identificar y avanzar en transacciones concretas en el marco del corredor.
Críticas y preocupaciones
El anuncio se hizo en momentos en que el riesgo país se disparó por encima de los 630 puntos, por lo que el acuerdo presenta varias aristas que generan escepticismo: los US$ 7.000 millones representan un techo de crédito potencial, no un desembolso inmediato de dinero. El financiamiento depende de la aprobación de cada proyecto específico y de que las empresas estadounidenses participen en las licitaciones. Varios análisis señalan que el verdadero objetivo de Washington es fortalecer sus propias cadenas de suministro de minerales críticos (como el litio) y energía, y contrarrestar la influencia de China en la región, independientemente de que se produzca el desarrollo de Argentina.
El financiamiento suele estar atado a la compra de bienes y servicios estadounidenses y a la implementación de marcos regulatorios “transparentes y predecibles” que favorecen a las empresas de EE. UU. Esto genera críticas sobre una posible pérdida de soberanía en la definición de políticas de infraestructura. Algunos sectores interpretan el anuncio como un movimiento del gobierno argentino para mostrar dinamismo económico de cara a las elecciones de 2027, y no como un plan de desarrollo con fondos ya asegurados.
Contexto geopolítico
El corredor se inscribe en la competencia global entre Estados Unidos y China por el acceso a recursos estratégicos y el control de infraestructura clave. Si bien el gobierno argentino negó que el acuerdo incluya una cláusula explícita contra China, la iniciativa busca claramente reducir la dependencia de la región de inversiones chinas en sectores críticos.
El Corredor Andes-Atlántico es un gesto político de alto perfil con una sustancia económica aún por definir. Su valor real no puede medirse por el monto anunciado, sino por la cantidad de proyectos que efectivamente se concreten y las condiciones bajo las cuales se financien.
Según el anuncio, el acuerdo representa una oportunidad para Argentina de acceder a financiamiento y tecnología para proyectos de infraestructura postergados. Sin embargo, el riesgo es que, ante la asimetría de poder entre ambos países, Argentina termine cediendo más de lo que gana, priorizando los intereses estratégicos de EE.UU. (como el suministro de litio y gas) por sobre un desarrollo industrial y logístico integral.
Todo indica que se trata de un punto de partida, no un logro consumado. El éxito dependerá de la capacidad de negociación de Argentina para asegurar que los proyectos se ejecuten bajo términos beneficiosos y que el valor agregado de sus recursos se capture localmente. La promesa es grande, pero la letra chica y la ejecución son lo que realmente importa.
La historia argentina está llena de anuncios de grandes inversiones y obras de infraestructura que, por diversas razones, nunca se concretaron. El Corredor Andes-Atlántico podría ser la excepción o sumarse a una larga lista de promesas que, en muchos casos, quedaron en la nada.
El “Stargate” de OpenAI
Poco antes de las elecciones de octubre de 2025, se anunció un proyecto de data center de inteligencia artificial en la Patagonia con una inversión de hasta US$ 25.000 millones de dólares. El proyecto ni siquiera había sido presentado formalmente al gobierno, y el Ministerio de Economía reconoció que no existía ninguna resolución que respaldara el anuncio.
En el mismo contexto preelectoral, el gobierno de Trump prometió un paquete de ayuda de US$ 40.000 millones para estabilizar la economía argentina. Tras las elecciones, los fondos no llegaron; los US$ 20.000 millones iniciales se convirtieron en un swap ya utilizado y los bancos que iban a aportar la otra mitad se retiraron, dejando al país con una deuda mayor.
A casi un año de la creación del Régimen de Incentivo para Grandes Inversiones (RIGI), y a pesar de los anuncios, no se había concretado ninguna de las inversiones prometidas bajo este marco.
Estos son quizás los ejemplos más clásicos de la política argentina. El tren bala, anunciado durante el gobierno de Cristina Fernández de Kirchner, nunca llegó. El soterramiento del tren Sarmiento, por su parte, fue anunciado una decena de veces y se convirtió en un emblema de la desmesura, con cientos de millones de dólares gastados sin resultado . La historia se repite en las provincias. Por ejemplo, en Tucumán, se afirma que la mayoría de los anuncios de obras públicas de los últimos 40 años quedaron truncos. Un caso testigo es el de la Autopista Perón, anunciada en 2009 y que sigue sin terminarse .
Un patrón cuantificable
Más allá de los casos individuales, existen datos que dimensionan la magnitud del problema. Un análisis de la Agencia Argentina de Inversiones encontró que, entre diciembre de 2015 y mayo de 2017, se anunciaron 455 proyectos de inversión por 60.920 millones de dólares, pero solo 34 se pusieron en marcha, lo que representa apenas el 5% de lo prometido.
¿Por qué se repite?
Este historial no es una simple coincidencia. Como señalan diversos análisis, los anuncios de inversión suelen tener un fuerte componente electoralista, funcionan como una herramienta de señalización política y buscan generar expectativas positivas en los mercados. Sin embargo, los montos anunciados casi siempre son mucho mayores que lo que finalmente se compromete y desembolsa años después. En el caso del Corredor Andes-Atlántico, los propios analistas advierten que se trata más de un marco político y geopolítico que de un vehículo de desembolso rápido, y que la Casa Blanca no pondrá el dinero, sino que busca “catalizar capital privado” a través de agencias como el EXIM Bank o la DFC. Esto significa que el éxito del proyecto dependerá de la capacidad de atraer inversión privada real, un desafío que, como demuestra la historia, Argentina no logró superar de manera consistente.
¿Y el RIGI ?
El Régimen de Incentivo para Grandes Inversiones (RIGI) es un marco legal creado para atraer inversiones mayores a US$ 200 millones en sectores estratégicos como minería, energía, petróleo, gas y tecnología, ofreciendo beneficios impositivos y seguridad jurídica a largo plazo. El Gobierno promociona este régimen con cifras muy altas. Por ejemplo, el ministro de Economía, Luis Caputo, ha hablado de inversiones proyectadas por US$ 140.000 millones.
La brecha
El problema es que esos números corresponden a anuncios y compromisos potenciales, no a dinero desembolsado. Los propios datos oficiales y de consultoras privadas muestran una distancia enorme. Para mediados de 2026, el Ministerio de Economía informaba sobre 16 proyectos aprobados por unos US$ 29.892 millones, pero había otros 25 en evaluación que sumaban US$ 111.037 millones. Es decir, casi el 80% del monto total anunciado todavía no tenía aprobación definitiva.
Lo que realmente ingresó es ínfimo. Un informe de la Fundación Fundar reveló que, de los US$ 124.000 millones anunciados bajo el RIGI, a la fecha solo se habían hecho efectivos US$ 762 millones (menos del 1%). Otras estimaciones, como las del gobernador Axel Kicillof, señalaban que el nivel de ejecución rondaba apenas el 3%. Un dato clave es que, durante 2025, en pleno auge del RIGI, Argentina recibió apenas US$ 3.134 millones de IED neta, quedando última en la región en comparación con Brasil, México o Chile. (Ver nota).
El diseño del régimen tiene un problema central: exige muy poco capital al principio. Para un proyecto de US$ 200 millones, el RIGI solo requiere una inversión inicial de US$ 80 millones en los primeros dos años. El resto del capital puede ser invertido a un plazo que la propia empresa define, sin penalidades si finalmente no se concreta. Esto significa que muchas empresas pueden adherir al régimen para obtener los beneficios fiscales y la seguridad jurídica, pero no están obligadas a ejecutar la inversión total prometida. Como resumió un especialista, “cuando se habla de US$ 100.000 millones hay que mirar qué parte está comprometida y qué parte es una expectativa
En 2017 creamos Grupo Runrún rompiendo una lógica instalada: no veníamos a repetir gacetillas ni a hacer periodismo complaciente. Nuestra premisa fue siempre la misma: tomar lo que sucede en el sector y analizarlo en profundidad para transformarlo en material estratégico para la energía y la minería, conectando a quienes compran en las grandes operadoras con la capacidad instalada de la industria que provee.
Hoy damos el salto institucional más importante de nuestra historia. Frente a los desafíos de escala que imponen Vaca Muerta, el cobre andino y la modernización del sistema eléctrico, el sector productivo no necesita relatos: exige datos duros, seguridad jurídica y rigor técnico indiscutible.
Por eso formalizamos el Consejo Asesor de Grupo Runrún. Convocamos a diez de las figuras más respetadas del país en política pública, gestión corporativa, academia y cámaras empresarias para blindar técnicamente nuestros congresos, ruedas de negocios e investigaciones:
.
Daniel Montamat (Exsecretario de Energía de la Nación) Marco regulatorio, macroeconomía sectorial y visión estratégica de largo plazo.
Daniel Dreizzen (Managing Director de Aleph Energy / UTDT) Modelos numéricos de Vaca Muerta, CAPEX y proyecciones de desarrollo en Oil & Gas.
Alejandro Sruoga (Director Ejecutivo de CIER / Exsecretario de Energía Eléctrica) Regulación mayorista, infraestructura de transporte e integración eléctrica regional.
Mario Capello (Exsubsecretario de Desarrollo Minero de la Nación) Legislación minera, regalías y defensa del desarrollo productivo federal.
Claudio Delrieux (Investigador Principal del CONICET) Inteligencia artificial, teledetección satelital y soluciones analíticas avanzadas.
Carlos Fernández (Presidente de AACAM) Criterio de compras industriales, abastecimiento y cadena de suministro corporativa.
Nadia Sager (CEO de GEINSA) Demanda energética real, tarifas e impacto en grandes usuarios fabriles.
Marcelo Álvarez (Presidente de CADER) Transición energética, generación distribuida y parques renovables.
Elisabet Piacentini (Comisión PyME del CPCECABA) Presión impositiva, competitividad y barreras tributarias de la cadena proveedora.
Jorge de Mendonça (Presidente de AIMAS) Logística pesada, flete, intermodalismo y costos reales del transporte de cargas.
Este cuerpo interdisciplinario consolida a Grupo Runrún como un actor autónomo con línea directa a la toma de decisiones, sin ataduras a la pauta tradicional ni intermediaciones que distorsionen la realidad operativa. Cuando sentamos a 28 gerentes de compras en una mesa o analizamos el impacto del RIGI en el compre nacional, lo hacemos con el respaldo de quienes conocen la matriz productiva como nadie.
El nuevo tablero institucional y los perfiles completos ya se encuentran publicados:
A través de nuestra plataforma y de nuestros encuentros de negocios, ofrecemos el canal directo y calificado para articular proyectos, propuestas y diálogo de alto nivel con los miembros de nuestro Consejo.
El Consejo Asesor es el marco institucional que garantiza que cada dato, cada análisis y cada encuentro de Grupo Runrún esté respaldado por la máxima solvencia técnica del país.
La expansión del shale gas de Vaca Muerta podría abrir una nueva etapa para las exportaciones energéticas argentinas si avanzan las inversiones y acuerdos necesarios para abastecer de manera estable al mercado brasileño. Según estimaciones presentadas por la OLACDE, el primer objetivo consiste en alcanzar envíos firmes de 10 millones de metros cúbicos diarios de gas hacia Brasil entre 2029 y 2030.
Durante el encuentro ROG.e 2026 realizado en Río de Janeiro, Guido Maiulini, jefe de Asesoría Estratégica de la organización, expuso distintos escenarios para integrar la creciente oferta argentina con la demanda energética brasileña mediante corredores regionales de transporte.
Actualmente, Argentina cuenta con capacidad para realizar exportaciones interrumpibles de hasta 3 millones de metros cúbicos diarios a través de Bolivia durante determinados períodos del año. La posibilidad de transformar esos intercambios en contratos firmes exigirá ampliar significativamente la infraestructura disponible.
El primer módulo identificado por OLACDE demanda inversiones superiores a los USD 2.000 millones. Entre las obras consideradas prioritarias aparecen la ampliación del sistema Tratayén-Cochicó-La Carlota y el fortalecimiento del Gasoducto Norte, piezas claves para transportar mayores volúmenes desde Neuquén hacia los mercados externos.
La discusión excede la construcción de ductos. El desafío consiste en convertir el crecimiento productivo de Vaca Muerta en exportaciones sostenidas y previsibles capaces de abastecer a uno de los mayores mercados energéticos de Sudamérica.
.
En paralelo, los trabajos desarrollados por OLACDE y CAF identificaron diez corredores de integración gasífera entre Argentina, Brasil, Bolivia, Chile, Paraguay y Uruguay. Esa agenda regional contempla inversiones potenciales superiores a USD 25.000 millones y obras de gran escala vinculadas al transporte y compresión de gas.
Dentro de ese esquema, Brasil aparece como el principal destino potencial para los excedentes argentinos. Las simulaciones realizadas por el organismo indican que los intercambios regionales podrían superar los 60 millones de metros cúbicos diarios en escenarios de mayor integración y crecimiento de la demanda.
Otro factor determinante será la competitividad económica del suministro. El precio final del gas dependerá tanto del valor en origen como de los costos de transporte, agregación, distribución y regulación que se acumulan a lo largo de la cadena entre Argentina, Bolivia y Brasil.
Según el escenario presentado por Maiulini, una reducción de esos costos permitiría que los primeros 10 millones de metros cúbicos diarios lleguen al mercado brasileño a valores cercanos a USD 6,3 por MMBTU, nivel considerado competitivo para distintos segmentos industriales y energéticos.
.
La demanda firme constituye otro requisito central para avanzar. Industrias, comercializadoras y centrales térmicas brasileñas deberían acompañar el desarrollo mediante contratos de largo plazo que justifiquen las inversiones necesarias en infraestructura.
Más allá del primer salto exportador, los estudios analizan una expansión posterior de mayor magnitud. Una segunda etapa permitiría incorporar otros 10 millones de metros cúbicos diarios utilizando el corredor boliviano, mientras que una conexión adicional vía Uruguaiana podría sumar hasta 12 millones de metros cúbicos por día.
De concretarse todas las alternativas estudiadas, Argentina podría alcanzar exportaciones cercanas a los 32 millones de metros cúbicos diarios hacia Brasil. La posibilidad convertiría a Vaca Muerta en uno de los principales abastecedores regionales de gas natural y abriría una nueva fuente de ingresos para toda la cadena energética.
La actividad industrial vinculada a la pesca sumará una nueva inversión en Santa Cruz con el desembolso de USD 5,5 millones anunciado por Grupo Veraz para instalar una planta de procesamiento de residuos pesqueros en Puerto Deseado.
El proyecto contempla la producción de harina premium, aceite de pescado y concentrado hidrolizado a partir de subproductos de la actividad pesquera que actualmente tienen un aprovechamiento limitado. La planta tendrá capacidad para procesar hasta 100 toneladas diarias y prevé la generación de alrededor de 70 puestos de trabajo directos.
Además del impacto industrial, la iniciativa podría movilizar actividad en sectores complementarios como transporte, logística, mantenimiento y servicios portuarios, ampliando el efecto económico más allá de las instalaciones fabriles.
La llegada de esta inversión coincide con el proceso de recuperación de infraestructura que impulsa el gobierno provincial en distintos puertos santacruceños. En Puerto Deseado, una de las principales intervenciones es la reconstrucción del Sitio N.º 4 y de su zona de transición, obra que supera los $12.821 millones.
Esa mejora busca recuperar capacidad operativa en áreas afectadas por el deterioro estructural y generar mejores condiciones para acompañar el crecimiento de nuevas actividades productivas vinculadas al sector marítimo.
En paralelo, la estrategia provincial incluye otros proyectos orientados a fortalecer la economía portuaria. Uno de ellos es la reactivación y ampliación del astillero de Caleta Paula, donde se proyectan inversiones privadas superiores a USD 35 millones y la generación de más de 250 empleos directos.
.
La importancia de ese desarrollo radica en la posibilidad de consolidar una red de proveedores y servicios asociados a la industria naval. Talleres metalúrgicos, empresas de mantenimiento, contratistas especializados y operadores logísticos figuran entre los sectores que podrían beneficiarse de una mayor actividad.
Tomadas en conjunto, las inversiones previstas para Puerto Deseado y Caleta Paula superan los USD 40 millones y proyectan más de 320 empleos directos. A ello se suma el potencial movimiento económico derivado de contrataciones, servicios y demanda de insumos vinculados a ambos emprendimientos.
Otro elemento relevante es el agregado de valor dentro de la provincia. La transformación de residuos pesqueros en productos comercializables permite incorporar procesos industriales a una actividad que históricamente concentró buena parte de su negocio en la extracción y comercialización de materia prima.
El proyecto también se encuadra dentro de los incentivos previstos por la Ley Provincial 4011, que promueve el desarrollo industrial y el fortalecimiento de cadenas productivas consideradas estratégicas para Santa Cruz.
De concretarse según los plazos previstos por la empresa, la planta de Puerto Deseado aportará nueva capacidad industrial, empleo y demanda de servicios locales. La combinación entre infraestructura portuaria e inversiones productivas aparece como uno de los principales indicadores para medir si la provincia logra avanzar en la diversificación de su actividad económica.
Mientras las exportaciones de energía, minería y agroindustria impulsan buena parte del crecimiento económico argentino, diversos estudios advierten que ese dinamismo todavía no logró traducirse en una recuperación sostenida de la inversión productiva ni del empleo formal.
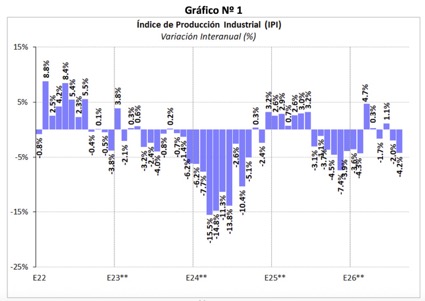
Los indicadores más recientes muestran una brecha creciente entre actividad exportadora y formación de capital. Entre fines de 2023 y mediados de 2026, las ventas externas aumentaron 38% y el consumo privado avanzó 8%, pero la inversión productiva retrocedió 4%, según estimaciones elaboradas sobre datos oficiales.
A nivel de la estructura económica, la principal preocupación aparece en la formación bruta de capital fijo. Su participación cayó del 20% al 17,2% del PBI en apenas un año, mientras la inversión en maquinaria y equipos explicó más de tres cuartas partes de ese retroceso.
En ese contexto se inscribe el debate sobre el Régimen de Incentivos para las Grandes Inversiones (RIGI). El programa acumula proyectos presentados por más de USD 81.000 millones y aprobaciones cercanas a los USD 30.000 millones, aunque los desembolsos efectivos continúan siendo reducidos en relación con las necesidades de inversión de la economía argentina.
Entre los emprendimientos más relevantes figura Argentina LNG, que contempla inversiones estimadas en USD 51.000 millones y compras a proveedores nacionales por unos USD 15.000 millones. La iniciativa representa uno de los casos más emblemáticos de la apuesta oficial por convertir recursos naturales en exportaciones de escala global.
.
Sin embargo, la experiencia internacional demuestra que el impacto laboral de estos desarrollos no depende exclusivamente del empleo directo. Una parte sustancial de los beneficios económicos surge de las cadenas de proveedores, servicios especializados, logística, ingeniería, mantenimiento y tecnología que se desarrollan alrededor de los grandes proyectos.
Australia constituye uno de los ejemplos más citados en ese sentido. La expansión de la minería permitió el surgimiento de un ecosistema de empresas de equipamiento, tecnología y servicios que terminó sosteniendo más de un millón de empleos entre puestos directos e indirectos.
De manera similar, Chile consolidó una extensa red de proveedores asociados a la actividad minera, ampliando el efecto económico más allá de los yacimientos y transformando a la industria en uno de los principales motores del empleo nacional.
Para el caso argentino, distintos estudios ubican al petróleo y a la minería entre los sectores con mayor capacidad de generar trabajo indirecto. La posibilidad de desarrollar cadenas de valor vinculadas a energía, minería e infraestructura aparece como uno de los factores centrales para ampliar el impacto de las inversiones actualmente en ejecución.
La discusión incorpora además una dimensión territorial. El avance de proyectos asociados a Vaca Muerta, al gas natural licuado y a los minerales críticos alimenta las expectativas de crecimiento en regiones como la Patagonia y el Noroeste Argentino, donde se concentran buena parte de las oportunidades de expansión productiva.
De cara a las próximas décadas, el interrogante no pasa solamente por cuánto exportará Argentina, sino por cuánta inversión logrará movilizar y cuánto trabajo de calidad podrá generar alrededor de esos proyectos. La diferencia entre un ciclo exportador y un proceso de desarrollo económico más amplio dependerá, en gran medida, de la capacidad para transformar recursos naturales en proveedores, servicios, infraestructura y nuevas capacidades productivas.
El Gobierno publicó el viernes pasado la resolución 264 de la Secretaría de Energía, una normativa que establece las condiciones de borde bajo las cuales deberán incorporarse al Mercado Eléctrico Mayorista (MEM) las nuevas inversiones que impliquen un salto significativo en el consumo de electricidad.
La regulación apunta fundamentalmente a anticipar el impacto que podrían generar sobre el sistema eléctrico argentino grandes proyectos mineros —en especial los desarrollos de cobre previstos en la precordillera—, nueva infraestructura industrial vinculada a Vaca Muerta y la instalación de data centers o centros de datos, cuya demanda eléctrica puede alcanzar una escala comparable con la de grandes complejos industriales. La resolución menciona expresamente entre las nuevas demandas a los centros de datos e Inteligencia Artificial, minería, plantas de GNL e hidrógeno.
La medida constituye así un primer movimiento del Gobierno para gestionar cambios potencialmente disruptivos en el funcionamiento del mercado eléctrico. En el caso de los data centers, busca además anticiparse a una problemática que ya se manifestó en mercados eléctricos más desarrollados, principalmente en EE.UU., donde el crecimiento exponencial de los centros de procesamiento de datos planteó desafíos en materia de generación, redes, operación y costos del sistema.
La masificación de este tipo de emprendimientos en distintos nodos del sistema eléctrico norteamericano generó fuertes discusiones por su impacto sobre los costos, la necesidad de incorporar nueva infraestructura y la posibilidad de trasladar parte de esos mayores costos a otros usuarios. En algunas jurisdicciones, esa situación derivó además en cuestionamientos a la instalación de nuevos centros de datos y en un deterioro de la licencia social de esos desarrollos.
En esa clave, aunque el sistema eléctrico argentino cuenta actualmente con alternativas para reforzar el abastecimiento durante los momentos de mayor consumo —incluida la posibilidad de importar electricidad desde países limítrofes—, la nueva regulación apunta a evitar que la incorporación de consumos extraordinarios dependa estructuralmente de la capacidad ya existente en el sistema.
La Resolución 264/2026 establece que toda nueva demanda —o ampliación de una existente— que represente al menos un 0,5% de la demanda media del MEM será considerada una Demanda Extratendencial (XDEM) y estará sometida a un régimen especial.
En números redondos, si se toma como referencia una demanda eléctrica media del sistema argentino del orden de los 20.000 MW, el umbral se ubicaría alrededor de los 100 MW. Es decir, un proyecto que requiera una potencia de esa magnitud ya no podrá simplemente conectarse al sistema y comprar toda la electricidad que necesite del mercado existente: deberá presentar un Plan Especial de Abastecimiento (PEA) y contribuir a incorporar nueva oferta de energía y potencia que respalde su consumo.
Ese Plan Especial de Abastecimiento deberá contemplar los primeros cinco años de funcionamiento del emprendimiento e incluir los compromisos de contratación, la ubicación de la nueva oferta de energía y potencia, los cronogramas de ejecución y los mecanismos de respaldo previstos.
El objetivo es evitar que la llegada de una inversión de gran escala traslade al resto del sistema eléctrico el costo de conseguir la generación y la potencia necesarias para abastecerla. En otras palabras: el proyecto que genere una nueva demanda extraordinaria deberá ocuparse también de que exista nueva oferta capaz de atenderla.
Data Centers y minería tendrán exigencias diferentes
La Secretaría de Energía dividió estas nuevas grandes demandas en dos categorías:
Por un lado, las XDEM-Producción, donde se encuadran actividades industriales intensivas en electricidad, como minería, GNL e hidrógeno, entre otras.
Por otro, las XDEM-Datos, destinadas a centros de datos y procesamiento computacional intensivo, incluido el entrenamiento y la inferencia de Inteligencia Artificial.
En ambos casos, los proyectos deberán acreditar contratos provenientes de nueva oferta por al menos el 80% de la energía que efectivamente consuman. La diferencia más importante aparece en la potencia firme —es decir, en la capacidad de generación disponible para respaldar físicamente esa demanda—: los proyectos productivos deberán contar con una cobertura equivalente al 100% de su demanda máxima, mientras que para los Data Centers la exigencia asciende al 115%.
Esto significa que un Data Center con una demanda máxima de 200 MW deberá respaldarse con al menos 230 MW de potencia firme. Ese 15% adicional funciona como una reserva de seguridad frente a un tipo de consumo que, por sus características, presenta una elevada continuidad y densidad de carga.
Te puede interesar
Zona Fría: con el voto de Neuquén se aprobó la ley que cambia el esquema de subsidios al gas
La regulación también define qué recursos podrán utilizarse como respaldo. Para la cobertura de energía, la nueva oferta podrá provenir de generación renovable, térmica, hidroeléctrica o nuclear, además de otras tecnologías que eventualmente reconozca la Secretaría de Energía. Para cubrir potencia firme podrán utilizarse centrales térmicas, hidroeléctricas y nucleares, así como sistemas de almacenamiento mediante baterías con una duración mínima de seis horas, entre otras alternativas.
Qué pasa si el proyecto no consigue su propio respaldo
Uno de los puntos centrales de la resolución es que no se prohíbe que una XDEM compre energía o potencia faltante en el mercado, pero hacerlo tendrá un costo sensiblemente mayor.
Si un proyecto no alcanza la cobertura contractual mínima y debe tomar del Mercado Spot parte de la energía que consume, esa electricidad tendrá un recargo específico. Para los Data Centers, la energía no cubierta se pagará al valor de la energía del período más un 100%, es decir, el doble de ese valor.
Así, por ejemplo, tomando como referencia que el precio monómico del sistema se ubicó en torno a los US$ 160 por MWh en julio de este año, un Data Center sin respaldo contractual hubiese pagado alrededor de US$ 320 por MWh por esa energía. Para los proyectos productivos, entre ellos los grandes desarrollos mineros y los vinculados al oil & gas, el adicional será del 50%: siguiendo el mismo ejemplo, en julio hubiesen pagado una cifra cercana a los US$ 240 por MWh por la energía no cubierta contractualmente.
La penalización es todavía mayor cuando el faltante no es de energía sino de potencia firme. En ese caso, la resolución establece que la potencia no respaldada contractualmente deberá pagar el cargo vigente para Grandes Usuarios incrementado en un 400% para los Data Centers y en un 200% para las XDEM-Producción.
Además, la norma establece un principio especialmente relevante para el funcionamiento del sistema: si existe un déficit de cobertura de potencia, las restricciones operativas recaerán primero sobre la nueva gran demanda antes de afectar al resto de los usuarios del MEM.
La expansión de la producción petrolera de Vaca Muerta durante los últimos doce meses tuvo un fuerte nivel de concentración. Dos bloques operados por YPF y Pluspetrol explicaron más de cuatro de cada diez barriles adicionales incorporados por la formación entre agosto de 2025 y agosto de 2026.
Los datos presentados ante la Secretaría de Energía muestran que la producción pasó de 526.935 barriles diarios a 670.181 barriles diarios en ese período. El incremento alcanzó los 143.246 barriles por día, equivalente a una expansión interanual del 27,2%.
El aporte individual más importante provino de Bajo del Choique-La Invernada, el bloque operado por Pluspetrol Cuenca Neuquina. La producción creció desde 13.047 hasta 46.594 barriles diarios, sumando 33.547 barriles por día y aportando el 23,4% del crecimiento total registrado por Vaca Muerta.
Por detrás se ubicó La Angostura Sur I, uno de los activos estratégicos de YPF para el desarrollo del shale oil. El área elevó su producción desde 21.435 hasta 46.038 barriles diarios, agregando 24.603 barriles por día y explicando otro 17,2% del avance de la formación.
Tomados en conjunto, ambos bloques incorporaron 58.150 barriles diarios adicionales. Esa cifra representa el 40,6% de todo el crecimiento registrado por Vaca Muerta durante el último año y pone de manifiesto el peso que tienen algunos activos específicos dentro de la expansión general del shale argentino.
.
La importancia de la formación también se refleja en la estructura productiva nacional. Durante agosto, Argentina declaró una producción de 939.311 barriles diarios, de los cuales el 71,3% provinieron de Vaca Muerta. En paralelo, el resto de las cuencas del país redujo su aporte conjunto en casi 30.000 barriles diarios respecto del año anterior.
Detrás de los dos líderes apareció un segundo grupo de áreas con desempeños destacados. Entre ellas sobresalen Bajada de Añelo, operada por Shell junto con YPF; La Amarga Chica; El Trapial Este, de Chevron; Bajada del Palo Oeste, de Vista Energy; Loma Campana; y Coirón Amargo Sur Este, de Pan American Energy.
Otra señal relevante surge de la distribución del crecimiento. Las diez áreas con mejor desempeño sumaron en conjunto 117.360 barriles diarios adicionales y explicaron el 81,9% del incremento total de producción de Vaca Muerta. En contraste, 24 bloques produjeron menos que un año atrás y restaron más de 14.000 barriles diarios al resultado agregado.
Las trayectorias de los dos bloques que lideran el ranking también fueron diferentes. Mientras Bajo del Choique-La Invernada aceleró fuertemente a partir de mayo de 2026, La Angostura Sur I mantuvo una evolución más gradual y sostenida durante gran parte del año.
En perspectiva, los números muestran que el crecimiento de la producción petrolera argentina depende cada vez más de un conjunto reducido de activos de alta productividad. La capacidad de esos bloques para sostener nuevas perforaciones y mantener el ritmo de expansión será determinante para las exportaciones, las inversiones y la demanda de servicios petroleros en los próximos años.
La transición de los yacimientos convencionales de Santa Cruz hacia nuevos operadores comenzó a mostrar sus primeros resultados medibles. A casi un año de la salida de YPF, la producción logró frenar parte del deterioro acumulado durante los últimos años, aunque todavía no alcanza un ritmo suficiente para impulsar un crecimiento sostenido.
Los indicadores de actividad reflejan la magnitud del desafío. Entre enero y julio de 2026 se completaron apenas 17 pozos petroleros en territorio santacruceño, mientras que Chubut, dentro de la misma Cuenca del Golfo San Jorge, terminó 92 durante el mismo período.
Según datos presentados por el Ministerio de Energía provincial, las antiguas áreas operadas por YPF mantienen una producción estabilizada en una franja de entre 4.700 y 5.000 metros cúbicos diarios. El comportamiento contrasta con el fuerte declino registrado entre 2017 y la transferencia de los activos.
A nivel provincial, el desempeño de 2026 mostró una recuperación parcial durante el segundo trimestre. Luego de arrancar el año con una caída interanual del 21,5%, la producción alcanzó 8.986 metros cúbicos diarios en mayo y 9.004 en junio. Sin embargo, las condiciones climáticas adversas registradas en julio interrumpieron esa mejora y provocaron una baja de 6,1% respecto del mes anterior.
La principal diferencia con la provincia vecina aparece en la intensidad de las perforaciones. Mientras Chubut mantiene una actividad sostenida de nuevos pozos, Santa Cruz continúa dependiendo en gran medida de tareas de pulling, workover y recuperación de pozos existentes para sostener la producción.
.
Con el objetivo de acelerar la reactivación, la administración de Claudio Vidal impulsó el programa “Más producción y trabajo”. La iniciativa contempla una reducción de hasta tres puntos porcentuales en las regalías hidrocarburíferas para las compañías que incorporen equipos, perforen nuevos pozos o reactiven instalaciones productivas.
Los primeros movimientos comenzaron a materializarse durante el segundo semestre. San Antonio Internacional regresó con equipos de perforación y workover, mientras que CGC puso en marcha un plan de 31 pozos, nueve previstos para este año y otros 22 durante 2027. A esas actividades se suman programas de inversión que ya ejecutan otras operadoras como Quintana Energy.
Desde el gobierno provincial sostienen que la prioridad inmediata consiste en estabilizar la actividad y recuperar capacidad operativa. El sindicato petrolero SIPGER, en cambio, considera insuficiente el ritmo de reactivación y reclama una estrategia más agresiva para recuperar empleo y aumentar la cantidad de equipos en los yacimientos.
Más allá de la situación de los campos maduros, parte de las expectativas están concentradas en desarrollos de largo plazo. Entre ellos aparecen las formaciones D-129 y Neocomiano en la Zona Norte, además de Palermo Aike, donde YPF prevé reiniciar trabajos exploratorios con una inversión comprometida de aproximadamente US$ 200 millones.
Los próximos meses serán determinantes para evaluar si la provincia logra transformar la estabilización en crecimiento. La evolución de la producción de agosto y septiembre, la cantidad de equipos operativos y el cumplimiento de los planes de perforación permitirán medir si Santa Cruz inicia una nueva etapa de recuperación o continúa sosteniendo niveles de actividad similares a los actuales.
La salida de YPF de áreas petroleras convencionales en Chubut sumó un nuevo frente de controversia con la presentación de un amparo judicial destinado a cuestionar el acuerdo alcanzado entre la compañía y la provincia para resolver la situación del pasivo ambiental asociado a los yacimientos transferidos.
La acción fue impulsada por un grupo de vecinos, abogados ambientalistas y representantes de organizaciones civiles que solicitan la nulidad del convenio. El planteo apunta tanto al monto acordado como al alcance de las responsabilidades ambientales asumidas por las partes tras el traspaso de las concesiones.
En el centro de la disputa aparece el pago de US$ 25 millones previsto en el acuerdo firmado entre la petrolera y el Estado provincial. Los demandantes sostienen que esa cifra resulta insuficiente frente a la magnitud de los impactos acumulados durante décadas de actividad hidrocarburífera en el área de Comodoro Rivadavia.
Mientras la causa comienza a transitar el recorrido judicial, el debate también incorpora la dimensión económica de las recientes ventas de activos realizadas por YPF. La empresa obtuvo ingresos estimados en alrededor de US$ 571 millones por la transferencia de distintos bloques convencionales y activos relacionados con la operación petrolera.
Uno de los principales argumentos de quienes impulsan la demanda se vincula con la cantidad de pozos existentes dentro del ejido urbano comodorense. Según las estimaciones presentadas, habría aproximadamente 6.000 pozos, incluidos unos 1.700 inactivos y otros 3.700 catalogados como abandonados.
.
Las cifras difundidas por los promotores del amparo indican que el costo de remediación podría ubicarse entre US$ 65.000 y US$ 200.000 por pozo. Bajo esos supuestos, el sellado definitivo de las perforaciones abandonadas representaría una erogación potencial significativamente superior al monto comprometido en el acuerdo provincial.
La comparación con otros procesos similares también forma parte de la discusión. En Santa Cruz, la salida de YPF de áreas convencionales derivó en un acuerdo por US$ 335 millones destinado a la evaluación y remediación ambiental de pozos vinculados a los activos transferidos.
Más allá de la cuestión económica, la causa introduce una discusión de mayor alcance para la industria. El expediente busca establecer cómo deben distribuirse las responsabilidades ambientales entre operadores salientes, nuevos concesionarios y el propio Estado en operaciones de transferencia de activos maduros.
Actualmente el proceso permanece en una etapa preliminar. Luego de que el Juzgado Federal de Rawson se declarara incompetente para intervenir, los impulsores del amparo apelaron la decisión y trasladaron el debate a una instancia superior para definir cuál será la jurisdicción encargada de analizar el reclamo.
En perspectiva, el resultado de esta controversia podría exceder el caso puntual de Chubut. Una eventual revisión judicial del acuerdo tendría capacidad para influir en futuras operaciones de venta de áreas petroleras, especialmente en los aspectos relacionados con pasivos ambientales, obligaciones de remediación y seguridad jurídica de las transferencias.
La incertidumbre en Oriente Medio volvió a impactar sobre los mercados energéticos internacionales. La falta de avances en las negociaciones entre Estados Unidos e Irán para normalizar el tránsito por el estrecho de Ormuz impulsó una nueva suba del petróleo y reavivó las preocupaciones sobre la seguridad de uno de los corredores más importantes para el comercio mundial de hidrocarburos.
El movimiento de los precios se reflejó en los principales indicadores del sector. El Brent superó los US106porbarril,mientrasqueelWestTexasIntermediate(WTI)seubicóentornoalosUS94, consolidando la tendencia alcista observada durante gran parte del año.
Detrás de la reacción del mercado se encuentra la decisión de Teherán de mantener las condiciones de una propuesta limitada para reabrir temporalmente el estrecho de Ormuz. La iniciativa fue rechazada por el presidente estadounidense, Donald Trump, quien sostuvo que Irán ha endurecido su postura respecto de las condiciones que habrían sido aceptables meses atrás.
La importancia estratégica de la vía marítima explica la sensibilidad de los operadores. Antes del inicio del conflicto, aproximadamente una quinta parte del comercio mundial de petróleo y gas natural licuado transitaba por Ormuz, convirtiéndolo en uno de los principales puntos críticos para el abastecimiento energético global.
Durante las últimas semanas, las cotizaciones mostraron fuertes oscilaciones como consecuencia de versiones contrapuestas sobre la evolución de las conversaciones diplomáticas y la recuperación parcial de algunos flujos comerciales en la región. La ausencia de una solución definitiva mantiene elevado el nivel de incertidumbre.
A esa situación se suma otro factor de preocupación para el mercado. La administración estadounidense analiza medidas destinadas a contener los precios del gasoil, incluyendo eventuales restricciones a las exportaciones de combustibles refinados, una posibilidad que podría generar nuevos desequilibrios sobre la oferta disponible.
.
La magnitud del rally petrolero se observa en la evolución acumulada del Brent durante 2026. El marcador internacional registra una suba superior al 70% en lo que va del año, impulsada por los riesgos geopolíticos y por la preocupación creciente sobre la disponibilidad de crudo en los mercados internacionales.
Las tensiones tampoco se limitan al frente diplomático. Durante el fin de semana se reportaron incidentes vinculados a drones y misiles en Arabia Saudita, incluidas alertas en zonas donde operan instalaciones energéticas de Aramco. Estos episodios refuerzan la percepción de riesgo sobre una región clave para la producción mundial de hidrocarburos.
Desde la perspectiva de Argentina, un escenario de precios elevados genera efectos contrapuestos. Los mayores valores internacionales favorecen la rentabilidad de los proyectos exportadores de petróleo y fortalecen el atractivo de desarrollos como Vaca Muerta. Al mismo tiempo, incrementan la presión sobre costos energéticos, transporte y combustibles, variables sensibles para la actividad económica.
Mientras no exista un entendimiento entre Washington y Teherán que permita normalizar la navegación, el comportamiento del estrecho de Ormuz seguirá siendo una de las referencias centrales para el mercado energético mundial. La evolución de ese conflicto continuará condicionando tanto los precios del crudo como las expectativas de inversión dentro de la industria petrolera global.
La relación económica entre Argentina y los Emiratos Árabes Unidos dio un nuevo paso con el inicio de negociaciones para un Acuerdo de Asociación Económica Integral (CEPA), una herramienta orientada a ampliar el comercio bilateral y facilitar inversiones en sectores considerados estratégicos por ambos gobiernos.
El anuncio se produjo luego de una reunión mantenida en Nueva York entre el secretario de Finanzas argentino, Pablo Quirno, y el ministro de Comercio Exterior emiratí, Thani bin Ahmed Al Zeyoudi, durante la Asamblea General de las Naciones Unidas. El objetivo planteado consiste en mejorar el acceso a los mercados para bienes y servicios y generar nuevas oportunidades para el capital privado.
Entre los sectores identificados aparece la minería, acompañada por energía, infraestructura, inteligencia artificial, centros de datos, industria farmacéutica, agroindustria y actividad aeroespacial. La inclusión de los minerales estratégicos refleja la creciente importancia que el cobre y el litio han adquirido dentro de la agenda internacional de inversiones.
Para Argentina, la negociación coincide con una etapa de fuerte expansión de proyectos mineros que buscan financiamiento para avanzar hacia la construcción. En ese contexto, cualquier mecanismo que facilite el acceso a mercados o atraiga nuevos inversores es observado con atención por compañías y desarrolladores vinculados a la actividad.
Sin embargo, el proceso permanece en una fase preliminar. Hasta el momento no fueron comunicadas reducciones arancelarias, compromisos de inversión, condiciones comerciales específicas ni fechas para la conclusión de las conversaciones. Además, cualquier acuerdo futuro deberá atravesar los mecanismos de aprobación correspondientes en ambos países.
.
La relación bilateral cuenta con antecedentes sobre los cuales se apoya esta nueva etapa. Argentina y Emiratos ya disponen de un Tratado Bilateral de Inversiones y de un convenio para evitar la doble imposición, instrumentos que proporcionan un marco jurídico para eventuales proyectos de largo plazo.
Durante 2026 la agenda compartida comenzó a incorporar con mayor intensidad temas vinculados a minería, energía e infraestructura. En enero ambos gobiernos avanzaron en una hoja de ruta de inversiones y, meses después, una misión económica emiratí visitó Argentina para identificar oportunidades de negocios en distintos sectores productivos.
Los vínculos energéticos ofrecen uno de los ejemplos más visibles de esa relación. La participación de XRG junto a YPF en Argentina LNG muestra el interés creciente de Emiratos por proyectos vinculados a recursos naturales e infraestructura exportadora. El desarrollo contempla inversiones estimadas en torno a los US$ 51.000 millones y una capacidad inicial proyectada de 12 millones de toneladas anuales de GNL.
Otro dato que explica el interés de ambas partes es la evolución reciente del comercio. Según cifras difundidas por el gobierno emiratí, el intercambio no petrolero alcanzó los US$ 767,5 millones durante 2025, con un crecimiento interanual del 42,6%, consolidando una base sobre la cual ambos países buscan profundizar la relación económica.
El verdadero alcance de la iniciativa dependerá ahora de la capacidad de transformar las conversaciones diplomáticas en instrumentos concretos para el comercio y la inversión. En el caso de la minería, eso implicará definir condiciones de acceso a mercados, mecanismos de financiamiento y oportunidades reales para proyectos de cobre, litio y otros minerales estratégicos que buscan consolidar a Argentina como un actor relevante dentro de la transición energética global.
La paradoja de la IED en la Argentina de Milei: a pesar de la alianza con Trump, el RIGI y la promesa de libre mercadoviene menos inversión extranjera que Brasil, México, Chile o el Caribe. Entre 2020 y 2025, la Inversión Extranjera Directa (IED) en América Latina y Argentina atravesó tres fases claras: el desplome inicial provocado por la pandemia en 2020, un rebote post-pandémico y la posterior consolidación de nuevos sectores estratégicos impulsados por la transición energética y la relocalización de cadenas globales (nearshoring). En ese marco, la Argentina acumuló alrededor de US$ 71.179 millones en registros contables de IED, pero con una particularidad que relativiza las cifras: entre 2020 y 2023, cerca del 75% fueron utilidades retenidas por el control de cambios, mientras que recién a partir de 2024 y 2025 comenzó un proceso de inversiones genuinas orientadas al sector primario-exportador. No obstante, a pesar del alineamiento ideológico del gobierno libertario de Javier Milei con Donald Trump y con el mundo de los inversores internacionales, y a pesar de herramientas agresivas como el RIGI, la Argentina sigue captando menos capitales frescos que Brasil, México, Chile o Colombia. Las razones no son ideológicas sino estructurales, financieras e institucionales.
Entre los años 2020 y 2025, la evolución de la IED en América Latina y Argentina estuvo marcada por tres fases claras: el desplome inicial provocado por la pandemia en 2020, un rebote post-pandémico y la posterior consolidación de nuevos sectores estratégicos impulsados por la transición energética y la relocalización de cadenas globales (nearshoring).
El impacto de 2020 fue devastador: la IED en la región cayó un 35%, situándose en torno a los US$ 105.000 millones, el nivel más bajo en una década. La incertidumbre sanitaria paralizó las fusiones y adquisiciones, así como los megaproyectos de capitales transnacionales. El rebote de 2021 fue igualmente notable: se registró una recuperación del 56%, alcanzando cerca de US$ 160.000 millones, impulsada por la reactivación económica global, el alza en los precios de los bienes primarios (commodities) y la aceleración de servicios digitales.
Máximo históricos
Según la CEPAL, las entradas de IED treparon en 2022 a un nivel récord de US$ 224.579 millones (un incremento del 55% respecto a 2021). Brasil captó más del 40% del total regional, seguido por México, Chile, Colombia y Argentina. En 2023 el flujo se moderó ligeramente (con una caída global cercana al 10% según UNCTAD/CEPAL, rondando los US$ 212.000 millones), explicada por altas tasas de interés globales y la desaceleración del comercio mundial.
Transición energética y nearshoring
Los sectores tractores de la IED regional dejaron de depender tanto de la manufactura tradicional o las finanzas convencionales para concentrarse en: energía limpia e hidrocarburos (proyectos solares, eólicos e inversiones en petróleo/gas de eficiencia); minerales críticos (litio, cobre y níquel, eje central en el Cono Sur); nearshoring / relocalización (concentrado fuertemente en México y países de Centroamérica para abastecer al mercado de Estados Unidos); y servicios de tecnología y software (crecimiento sostenido en centros de servicios globales en la región).
La dinámica del cepo y el RIGI
El comportamiento de la IED en Argentina durante este período presentó una dinámica particular, fuertemente influenciada por las regulaciones cambiarias, la inflación y los cambios de régimen macroeconómico.
Las restricciones cambiarias (cepo) redujeron el ingreso de nuevo capital externo. La IED registrada respondió en gran medida a la reinversión de utilidades de empresas ya instaladas al no poder girar dividendos al exterior. En 2022 y 2023 la IED bruta alcanzó picos teóricos (superando los US$ 15.000 millones anuales según registros oficiales), pero con un componente predominante de deuda comercial intercompany y utilidades no distribuidas, más que inversión verde (greenfield).
Sinceramiento
Tras la transición macroeconómica de fines de 2023 y las reformas de 2024 (incluido el marco normativo del RIGI – Régimen de Incentivos para Grandes Inversiones), el perfil de la IED viró hacia proyectos de infraestructura pesada, minería y energía.
El período 2020–2025
La IED mostró una trayectoria de fuertes oscilaciones entre 2020 y 2025. En 2020, los flujos alcanzaron los US$ 4.093 millones, un 38,0 % menos que el año anterior, en un contexto de paralización operativa y restricciones cambiarias. La reinversión de utilidades tuvo entonces un peso central. En 2021, con la recuperación posterior a la pandemia, la IED ascendió a US$ 6.782 millones (+65,7 %), al tiempo que comenzó a crecer la acumulación de utilidades no distribuidas.
El aumento se acentuó en 2022, cuando los flujos llegaron a US$ 15.408 millones (+127,2 %). En ese resultado incidieron tanto la deuda comercial entre empresas vinculadas como las utilidades que no se giraron al exterior. En 2023 se registró el máximo de la serie, US$ 23.896 millones (+55,1 %). Según los datos citados del BCRA, alrededor del 85 % correspondió a utilidades retenidas, por lo que la magnitud del registro no debe interpretarse, por sí sola, como un ingreso equivalente de nuevos capitales.
Para 2024 se estima una caída a un rango de US$ 8.200 a 9.500 millones, cercana al 62 %. Esta reducción se vincula con la devaluación y los cambios en el tratamiento de la deuda comercial. Las proyecciones para 2025, por su parte, sitúan la IED entre US$ 12.000 y 14.500 millones, con una recuperación estimada del 45 %, asociada a posibles desembolsos de proyectos acogidos al RIGI, especialmente en Vaca Muerta y en minería y litio.
Las cifras de 2024 son preliminares y las de 2025 constituyen proyecciones; los porcentajes correspondientes deben leerse como aproximaciones.
El “efecto cepo”
Para interpretar correctamente las cifras altas de 2022 y 2023, la base de datos del BCRA distingue tres componentes clave en el ingreso de divisas:
Reinversión de utilidades (~70% – 80% del total en 2022-2023): ganancias de filiales extranjeras que no pudieron girarse al exterior debido a las restricciones cambiarias y quedaron en el balance local.
Aportes de capital y nuevas inversiones (“greenfield”) (~10% – 15%): capitales frescos ingresados desde el exterior, concentrados casi exclusivamente en Vaca Muerta, Litio y Software.
Préstamos e intercompañías (~10% – 15%): deuda comercial y financiamiento cruzado entre casas matrices y filiales.
Los sectores clave de atracción en Argentina
Vaca Muerta (Oil & Gas): fue el principal polo de atracción y conservación de capital. Inversiones en perforación no convencional (Shale Gas y Shale Oil), obras de transporte (gasoductos, oleoductos) y proyectos de infraestructura de exportación de GNL.
El “Triángulo del Litio”: Catamarca, Salta y Jujuy recibieron importantes desembolsos capitales procedentes de China, Estados Unidos, Canadá y Australia para el desarrollo de plantas de procesamiento y extracción de carbonato de litio.
Servicios Basados en Conocimiento (SBC): el talento técnico local mantuvo a la Argentina como un centro receptor regional de inversiones en centros de desarrollo de software, ciberseguridad y servicios empresariales transfronterizos.
Agroindustria y Energías Renovables: mantenimiento de plantas de procesamiento agroindustrial y proyectos eólicos/solares distribuidos en el territorio nacional.
El origen de los fondos
Los países con mayor stock de IED e ingresos de capital hacia la Argentina durante el período 2020–2025 fueron: Estados Unidos (lideró la inversión continua en energía —Vaca Muerta—, tecnología y sector financiero); España (tradicionalmente el segundo inversor con presencia en telecomunicaciones, banca y energía); Países Bajos / Luxemburgo (vehículos de inversión corporativa multinacional y tenedoras de acciones); China (crecimiento acelerado enfocado en la minería de litio —Salar de Cauchari, Tres Quebradas—, energía e infraestructura); y Brasil (enfoque comercial, automotriz e integración industrial regional).
El cuadro comparativo regional: la Argentina frente a sus vecinos
El cuadro comparativo de IED de las principales economías de América Latina para el período 2020–2025, elaborado sobre la base de informes consolidados de la CEPAL y la UNCTAD, expresado en millones de dólares, arroja los siguientes totales acumulados:
País o grupo
IED acumulada aproximada (millones de US$)
Característica destacada
Brasil
372.161
Líder regional; captó más de un tercio del total.
México
213.753
Impulso del nearshoring y estabilidad durante el quinquenio.
Resto de América Latina y el Caribe
137.920
—
Chile
91.582
Minería de cobre y litio; transición energética.
Colombia
77.952
—
Argentina
71.179
—
Perú
42.518
Alta volatilidad: caída en 2023 y duplicación en 2025.
Guyana
34.750
Expansión de la explotación petrolera costa afuera.
República Dominicana
23.546
—
Total regional informado
1.065.312
Breve por país
Brasil (líder absoluto): capturó más de un tercio de la IED total de la región. Su piso más alto se dio en 2022 y repuntó fuertemente en 2025 debido a megaproyectos de infraestructura digital y centros de datos (data centers), energía renovable e industria pesada.
México (efecto nearshoring): mantuvo una notable estabilidad a lo largo de todo el quinquenio (~US$ 30.000 a 40.000 millones anuales). Fue el destino predilecto para la reubicación de cadenas de manufactura y autopartes de empresas norteamericanas y asiáticas orientadas al mercado de Estados Unidos.
Chile y Perú (minerales críticos y energía): Chile fue un receptor constante impulsado por la minería de cobre/litio y la transición energética (hidrógeno verde y solar/eólica). Perú tuvo alta volatilidad: tras una fuerte baja en 2023 por inestabilidad política, registró una duplicación en 2025 alcanzando US$ 11.800 millones en grandes proyectos mineros (como la expansión de Antamina y puertos de transbordo).
Argentina (dinámica del cepo vs. recursos): las cifras de 2022 y 2023 se dieron por la imposibilidad legal de girar utilidades al exterior (mantenidas en balance local). Desde 2024–2025 comenzó una fase de reestructuración orientada al ingreso de capital real para Vaca Muerta y el Litio.
El fenómeno de Guyana: pasó de cifras marginales a captar más de US$ 34.000 millones acumulados en solo seis años, convirtiéndose en una de las economías de mayor crecimiento mundial por los hallazgos e inversiones petroleras offshore de ExxonMobil y socios.
La paradoja argentina: libre mercado, RIGI y alianza con Trump, pero menos inversión
La paradoja de por qué un gobierno alineado con las ideas de libre mercado y con un esquema agresivo de beneficios fiscales e incentivos como el RIGI no logra superar de inmediato a países con gobiernos de centroizquierda o izquierda (como Brasil, Chile o Colombia) se explica por factores estructurales, financieros e institucionales que pesan más en las decisiones corporativas que el sesgo ideológico del gobierno de turno.
Para las multinacionales y fondos globales, el clima ideológico es solo una variable. Existen cinco razones centrales por las cuales los capitales globales fluyen en mayor volumen hacia otros países de la región:
La diferencia entre “beneficios regulatorios” y “consistencia macroeconómica”
El RIGI ofrece garantías fiscales y cambiarias atractivas, pero las decisiones de inversión greenfield (capitales frescos para obras desde cero) evalúan la estabilidad macroeconómica integral. La incertidumbre cambiaria y los controles (cepo), aunque se implementaron esquemas de flexibilización, la presencia prolongada o progresiva de restricciones al acceso de divisas o a la repatriación de utilidades genera prudencia en las casas matrices. En cambio, países como Chile, Colombia o Brasil cuentan con cuentas de capital abiertas y monedas de libre convertibilidad desde hace décadas. A ello se suma el historial de cambios de reglas de juego: los grandes proyectos mineros o de infraestructura se amortizan a 20 o 30 años, y las empresas multinacionales descuentan un “riesgo de reversibilidad política” si cambia la administración en el futuro, exigiendo mayores tasas de retorno para compensar ese riesgo.
El tamaño importa
El flujo de IED no solo busca recursos primarios; una parte sustancial busca mercados de consumo o plataformas operativas consolidadas. Brasil posee un mercado interno de más de 200 millones de habitantes y una infraestructura industrial diversificada. Aún con administraciones de centroizquierda, el tamaño del mercado brasileño garantiza demanda y escala para inversiones automotrices, tecnológicas (data centers) y de consumo masivo. México absorbe volúmenes masivos de IED no por su alineamiento político, sino por su posición geográfica y el tratado T-MEC, siendo el principal destino del nearshoring global.
Maduración
Las inversiones que ampara el RIGI (orientadas a proyectos de más de US$ 200 millones en sectores como minería de litio/cobre, Vaca Muerta, GNL o hidrógeno verde) no se ejecutan de un día para otro. Entre el anuncio de adhesión al RIGI y el desembolso efectivo de las partidas presupuestarias transcurren entre 18 y 36 meses de ingeniería de detalle, licitaciones y permisos ambientales. El capital financiero y las promesas de inversión ingresan gradualmente a medida que las obras alcanzan hitos técnicos, lo que hace que los datos oficiales de IED registrados en balanza de pagos muestren un rezago inicial respecto a los anuncios.
Riesgo país
Los inversores institucionales y los bancos internacionales de desarrollo que financian megaproyectos operan con matrices de riesgo objetivas (credit rating). Países como Chile poseen calificaciones crediticias de bajo riesgo que permiten a los privados financiarse a tasas de interés muy bajas (4%–6% anual). Debido al historial de reestructuraciones y al nivel de riesgo país acumulado en la Argentina, a las empresas privadas que operan en el país les cuesta sensiblemente más caro conseguir financiamiento internacional para sus obras que a sus competidores en Chile, Brasil o Colombia.
“Sinceramiento” vs. “reinversión cautiva”
Como se vio en las cifras estadísticas, durante el período 2022–2023 la IED en Argentina figuraba inflada artificialmente por la imposibilidad de girar dividendos al exterior (lo que obligaba a las filiales a reinvertir las utilidades en el mercado local). Al normalizarse las reglas cambiarias y el balance del Banco Central, la estadística se “sincera”: disminuye el registro contable de utilidades atrapadas y comienza a medirse únicamente el ingreso de capital genuino y fresco, el cual por naturaleza es más prudente y paulatino.
El resumen comparativo de decisiones de inversión
Criterio del inversor
Argentina
Brasil / Chile / Colombia
Incentivos fiscales (RIGI)
Muy altos (garantías por 30 años)
Moderados a estándar
Acceso a divisas / convertibilidad
En proceso de normalización
Inmediato y consolidado
Costo del financiamiento internacional
Elevado (por riesgo país)
Bajo / accesible
Estabilidad de reglas a 20 años
Percibida como volátil
Percibida como estable
Mercado interno y escala
Mediano
Grande (Brasil) / integrado
El alineamiento liberal del gobierno y herramientas como el RIGI son condiciones necesarias pero no suficientes por sí solas para superar de inmediato los flujos de IED de vecinos regionales. La aceleración de las inversiones dependerá de la consolidación de la estabilidad macroeconómica a largo plazo y de la baja sostenible del riesgo de crédito.
Costo de financiamiento
La diferencia entre el riesgo país (EMBI) y el costo del crédito internacional es el factor financiero determinante que explica por qué ejecutar un megaproyecto (como una planta de GNL, una mina de cobre o un parque eólico de más de US$ 500 millones) es radicalmente más complejo y costoso en la Argentina que en Chile o Brasil.
En el mercado de corporativos e infraestructura (Project Finance), el dinero tiene un “precio” que se calcula sumando la tasa libre de riesgo (los bonos del Tesoro de Estados Unidos a 10 años, ~3,8%–4%) más el riesgo país (la sobretasa que exige el mercado para financiar activos expuestos a ese Estado).
El costo ponderado de capital (WACC) determina cuál es la tasa de retorno mínima que debe rendir un proyecto para ser viable: Costo del crédito = Tasa libre de riesgo (US Treasury ~4%) + Riesgo país + Margen comercial de riesgo corporativo
Chile (riesgo país ~120 bps): una minera o eléctrica se financia a tasas del 5% al 6,5% anual en dólares.
Brasil (riesgo país ~175 bps): una corporación o proyecto de infraestructura consigue deuda en dólares al 6% a 7,5% anual (además de contar con crédito blando en moneda local vía BNDES).
Argentina (riesgo país ~500–560 bps): aunque empresas de primera línea (YPF, Pampa Energía, Tecpetrol) logran emitir deuda a tasas más bajas que el soberano (rondan el 7,5% al 9,5%), para estructurar un Project Finance a largo plazo el costo financiero roza el 10% al 12% anual en dólares.
¿Qué significa esto en dinero real? Para un megaproyecto de US$ 2.000 millones financiado un 70% con deuda (US$ 1.400 millones) a 15 años: en Chile/Brasil, la empresa paga anualmente unos US$ 75 a 90 millones en servicios de intereses; en Argentina, la misma empresa debe pagar unos US$ 140 a 165 millones anuales en intereses. El impacto: el proyecto argentino arranca con una “mochila” de costo financiero que duplica a la del competidor regional.
El “techo soberano”
Los bancos internacionales y las agencias de crédito a la exportación (como US EXIM Bank, JBIC de Japón o Euler Hermes) aplican la regla del Sovereign Ceiling: “Rara vez una empresa o proyecto dentro de un país puede tener una calificación crediticia superior a la del propio Estado donde opera.”
Si el Estado argentino cotiza en terreno de deuda especulativa o no tiene acceso fluido a los mercados internacionales voluntarios, los bancos comerciales restringen las líneas de crédito sindicadas para las empresas operadoras. En Chile y Brasil, los proyectos acceden a créditos a 15, 20 o 25 años. En Argentina, incluso para las empresas mejor administradas, los plazos de financiamiento internacional suelen acortarse a 3, 5 u 8 años, obligando a refinanciamientos constantes (roll-over).
La tasa de descuento y la TIR exigida
Para que un comité de inversión de un fondo transnacional apruebe la construcción de una obra: en Chile/Brasil la TIR exigida es del 8% al 10% en dólares; en Argentina, del 15% al 18% en dólares (para justificar el riesgo de capital). Dado que la tasa de descuento que se le aplica al flujo de fondos futuro en Argentina es mucho más alta, muchos proyectos que serían altamente rentables en Chile o Brasil se vuelven inviables en el Excel al evaluarse en Argentina. Necesitan un precio del commodity o una tarifa mucho más alta para compensar la tasa de descuento.
Estructuras de mitigación: por qué el RIGI es crucial para compensar la brecha
Para neutralizar esta desventaja estructural del costo del crédito, el RIGI actúa como un “escudo financiero” buscando descalzar el proyecto del riesgo soberano:
Offshore Escrow Accounts (cuentas de garantía en el exterior): permite que las divisas generadas por exportaciones no ingresen obligatoriamente al país y se depositen en cuentas en Nueva York o Londres para pagar directamente la deuda bancaria (Debt Service Reserve Account).
Estabilidad fiscal por 30 años: al congelar los impuestos y aranceles de importación de bienes de capital, reduce la incertidumbre tributaria, lo que permite a los bancos financieros aplicar un discount a la tasa de riesgo del proyecto.
Cuadro comparativo de impacto en financiamiento
Variable financiera
Chile
Brasil
Argentina
Riesgo país (EMBI)
~120 bps
~175 bps
~500–560 bps
Costo de deuda para megaproyectos
5,5% – 6,5% anual
6,5% – 7,5% anual
9,5% – 12,0% anual
Plazo máximo habitual de deuda
15 a 25 años
12 a 20 años
5 a 10 años
Garantías adicionales exigidas
Estándar de proyecto
Estándar de proyecto
Cuentas offshore, seguros MIGA/OPIC, colateralización de activos fuera del país
En resumen: aunque la riqueza del recurso natural (como la calidad del shale en Vaca Muerta o la ley de litio/cobre) sea igual o superior en la Argentina, la brecha de riesgo país obliga a pagar una “tasa de penalización” en el crédito. Esto exige que los proyectos sean extraordinariamente rentables en su operación pura para absorber el sobrecosto del capital.
¿Quién puede pagar?
Más allá de las razones financieras abstractas, el análisis del mercado real y las posibilidades concretas de repago pasa por evaluar si la economía argentina genera la caja (divisas) necesaria para abonar las tasas requeridas y si las empresas pueden mantener operaciones viables en esas condiciones.
La “tasa de retorno del proyecto” vs. la “tasa del mercado financiero” un proyecto solo puede pagar una tasa de interés del 10% en dólares si su rentabilidad operativa (TIR) supera holgadamente esa cifra. En proyectos donde sí da la cuenta —megaproyectos en Vaca Muerta (shale) o en Litio/Cobre de alta ley—, dado el bajo costo de extracción por barril/tonelada y los elevados márgenes operativos a precios internacionales, la tasa interna de retorno de estos campos suele ubicarse entre el 20% y el 35% en dólares. En estos sectores ultra-eficientes, la empresa puede pagar una tasa alta porque el negocio sigue siendo superavitario. En proyectos donde no da la cuenta —infraestructura pública tradicional, autopistas, energía eléctrica estándar o industria manufacturera orientada al mercado interno—, sus márgenes en dólares no alcanzan para cubrir un costo de capital del 10% o 12%, por lo que estos sectores quedan virtualmente fuera del mercado de crédito internacional.
El problema de la capacidad de pago en divisas (generación de caja): aun cuando un proyecto sea rentable en moneda local, el verdadero filtro del mercado internacional es la solvencia en dólares. Los generadores puros de dólares (exportadores) —una minera o petrolera— facturan y cobran en el exterior; su caja no depende del consumo interno ni del peso argentino. Para los bancos internacionales, estos proyectos tienen alta probabilidad de pago si cuentan con cuentas de garantía (escrow accounts) fuera del país. Los generadores de pesos (mercado interno) —infraestructura, telecomunicaciones o distribución de gas/electricidad— cobran tarifas locales; si deben endeudarse al 10% en dólares pero sus ingresos están pesificados o sujetos a regulaciones cambiarias, el riesgo de mismatch (descalce de monedas) imposibilita la toma de ese crédito.
Las expectativas de “compresión de spreads” (efecto refinanciación): en la práctica corporativa, casi ninguna multinacional toma un crédito a 15 años pagando un 11% anual continuo. La estrategia habitual es el refinanciamiento progresivo: la empresa toma deuda a corto o mediano plazo (3 a 5 años) a tasas elevadas para arrancar la construcción del proyecto; la apuesta del mercado es que, conforme se consoliden el superávit fiscal y las reformas, el riesgo país converja a niveles más bajos (alrededor de 400 o 500 puntos básicos); una vez operativos y con menor riesgo país, refinancian la deuda vieja por bonos más largos a tasas del 6% o 7%.
La exigencia de estabilidad regulatoria y convergencia cambiaria: para que los grandes fondos de inversión internacionales desembolsen crédito a las tasas vigentes, el mercado monitorea tres condiciones operativas concretas: remoción definitiva del cepo y convertibilidad (la posibilidad de girar dividendos y pagar deuda sin autorizaciones discrecionales del Banco Central es la condición primordial; sin acceso libre a divisas, las tasas teóricas son irrelevantes porque el mercado se cierra); acuerdos y refinanciaciones soberanas (la capacidad del Estado para sostener sus compromisos —IMF, vencimientos de deuda pública— fija el piso sobre el cual se le presta al sector privado); y poder de cumplimiento del RIGI (la certeza de que las ventajas impositivas y cambiarias del RIGI no sufrirán alteraciones ante futuros cambios de administración).
Sector / Tipo de empresa
Capacidad real de pagar tasas altas (10%+)
Viabilidad en el mercado actual
Exportadores de hidrocarburos y minería
Alta (márgenes operativos de 25%+ en US$)
Viable mediante garantías offshore
Servicios tecnológicos / exportación de software
Alta (bajos costos fijos y caja en US$)
Viable (requieren poco volumen de deuda)
Energía eléctrica e infraestructura local
Baja (dependen de tarifas en pesos)
Inviable a tasas actuales / dependen del crédito blando multilateral
Industria y comercio interno
Nula (márgenes estrechos y vulnerables)
Inviable en dólares / limitados al crédito local
Las tasas altas que exige el mercado no impiden totalmente la inversión, pero la selectivizan severamente: solo avanzan los megaproyectos primarios y exportadores capaces de absorber ese sobrecosto financiero.
El resumen del período
El quinquenio 2021–2025 acumuló más de US$ 70.000 millones en registros contables de IED en la Argentina, con la salvedad de que entre 2021 y 2023 el 75% fueron utilidades atrapadas por el control de cambios, mientras que a partir de 2024 y 2025 comenzó un proceso de inversiones genuinas orientadas al sector primario-exportador (energía y minería). El alineamiento internacional del gobierno de Javier Milei con Donald Trump y con los inversores globales, junto con el RIGI, son condiciones necesarias pero no suficientes: la brecha de riesgo país, el costo del financiamiento, la falta de convertibilidad plena y la percepción de volatilidad institucional siguen pesando más que la sintonía ideológica a la hora de decidir dónde se invierten los capitales.
El Índice de Producción Industrial que elabora la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) acumuló en los primeros ocho meses del año una contracción de 1,2% frente al mismo período de 2025, con la metalmecánica, la automotriz y los minerales no metálicos como los sectores más golpeados, mientras la refinación de petróleo, las industrias metálicas básicas y alimentos y bebidas amortiguan la caída. En términos desestacionalizados, la actividad encadena tres meses de retroceso y las señales sugieren el tránsito hacia una nueva fase de contracción. El riesgo país parece acompañar esos datos.
El Índice de Producción Industrial (IPI) de FIEL retrocedió en agosto 4,2% interanual de acuerdo a información preliminar, acumulando en los primeros ocho meses del año una caída de 1,2% en la comparación con el mismo período de 2025.
En el mes, la mayor caída interanual de actividad se tuvo en la rama metalmecánica, arrastrada a la baja por el retroceso en la producción de maquinaria agrícola, autopartes y durables para el hogar. Encadenando catorce meses de contracción, la rama automotriz tuvo en agosto la segunda mayor caída entre los sectores de actividad. En el mes volvieron a retroceder las ventas en el mercado interno y las exportaciones, en un escenario desafiante en el que crecen los patentamientos de vehículos electrificados y marcas extrazona entran en el ranking de las diez más vendidas. La tercer mayor caída de producción en agosto la registró la de minerales no metálicos, en un contexto de retroceso de ventas de insumos para la construcción y de sostenido pesimismo de las firmas del sector respecto a la evolución de la actividad en los próximos meses.
En el otro extremo, los sectores que amortiguan la caída de la actividad industrial –refinación de petróleo, producción de las industrias metálicas básicas y de alimentos y bebidas– han mostrado un avance más moderado en el mes de agosto. En el caso de la refinación de petróleo, se acerca a los niveles récord de cerca dos décadas atrás, mientras que la producción de alimentos y bebidas alcanza el nivel más elevado de producción para un mes de agosto, combinando avances en producción de leche, aceites y faena porcina, mientras la faena vacuna continúa en retroceso en el ciclo de recomposición de rodeos.
Con lo anterior, en los primeros ocho meses del año se profundizó la caída de la actividad industrial, con solo tres ramas mostrando mejoras y con un deterioro en el crecimiento acumulado en la mayor parte de ellas en la comparación con el registro para los primeros siete meses del año.
Riesgo País
Según algunos expertos, la caída de los bonos de la deuda argentina en Nueva York impulsó el Riesgo País. El descenso de hasta el 2,2%, dio como resultado, que el riesgo país superase los 600 puntos básicos por primera vez desde abril. También cayeron las acciones argentinas que cotizan en Wall Street.
El riesgo país había iniciado la semana a 534 puntos básicos, con la llegada de la primavera superó los 628 puntos, una suba del 8,7% y del 22,7% contra octubre. En poco más de dos meses pasó de la zona de 400 puntos básicos a superar los 600 puntos, tras diez ruedas consecutivas al alza.
Crecimiento
El ranking de crecimiento de la economía lo lidera la refinación de petróleo que acumula un aumento de 9,1% en los primeros ocho meses del año en la comparación interanual, igualando el volumen refinado en el mismo período de 2008 y colocándose ligeramente por debajo del alcanzado en 2007. Las industrias metálicas básicas con un avance de 5,6% y la de alimentos y bebidas con un alza de 2,8%, en la comparación con los primeros ocho meses de 2025, completan la nómina de las ramas con mejora de la actividad.
Con un retroceso acumulado entre enero y agosto inferior al promedio se colocan los sectores de insumos químicos y plásticos (−0,7%), el de papel y celulosa (−0,8%) y el de insumos textiles (−0,9%), en todos los casos respecto al nivel alcanzado en los primeros ocho meses de 2025. Por su parte, con una contracción más pronunciada que la del promedio de las actividades se encuentran la metalmecánica (−3,3%), los despachos de cigarrillos (−5,2%), la producción de minerales no metálicos (−6,1%) y la industria automotriz (−17,4%), sobre la misma base de comparación. De este modo, el proceso de petróleo, la producción de alimentos y bebidas y la de las industrias metálicas básicas contienen una caída más profunda de la actividad en lo que va del año, mientras que la producción automotriz, la de la metalmecánica y la de textiles y cuero hacen el mayor aporte a la contracción de la industria.
Desde la perspectiva de los tipos de bienes producidos, en los primeros ocho meses del año, todos registraron un deterioro en la comparación con los niveles de producción alcanzados entre enero y julio pasado. Los bienes de consumo no durable lideran el ranking con un crecimiento de 1,8%, recortando el crecimiento acumulado, pero sosteniéndose en un récord para los primeros ocho meses del año. La producción de bienes de uso intermedio redujo la mejora acumulada hasta 0,5% entre enero y agosto y en la comparación con el mismo período de 2025. Por su parte, los bienes de capital registran un retroceso de 6,9% y los de consumo durable una caída del 9,4%, en ambos casos sobre la misma base de comparación. Con lo anterior, los bienes de consumo no durable y los bienes de uso intermedio redujeron su contribución para contener la contracción de la actividad.
En términos desestacionalizados, la producción industrial del mes de agosto tuvo un retroceso de 0,9% respecto al mes anterior, encadenando tres meses de caída. Las señales respecto a la sostenibilidad de la recuperación de la producción industrial iniciada en noviembre de 2025 indican que esta se habría interrumpido en abril pasado, desde cuando la actividad cae con un ritmo que supera el registrado en la mitad de los episodios recesivos de la industria desde 1980, de acuerdo al relevamiento de FIEL.
la industria tuvo en agosto un retroceso interanual por segundo mes, que resultó el mayor desde febrero pasado y combinó una moderada mejora entre los líderes del ranking de crecimiento –refinación de petróleo, industrias metálicas básicas y alimentos y bebidas– con fuertes retrocesos en los sectores más rezagados –industria automotriz, minerales no metálicos y metalmecánica–, profundizando la divergencia sectorial observada en meses previos. En la medición ajustada por estacionalidad y en la comparación con el mes de julio la actividad se recortó, anotando tres meses en caída. Las señales de sostenibilidad de la recuperación se muestran en retroceso desde mayo y con fuerte deterioro en el mes de agosto, sugiriendo el tránsito hacia una nueva fase de contracción de la industria.
La canasta de servicios públicos del AMBA se redujo 7,3% en septiembre de 2026 respecto a agosto, aunque acumula un alza interanual del 55% y un incremento del 867% desde diciembre de 2023, muy por encima del 254% del IPC general. La caída mensual se explica por la menor demanda estacional de energía eléctrica y gas natural, que más que compensó los aumentos tarifarios. El gasto en transporte, que representa el 47% de la canasta, creció 2,4% mensual y 70% interanual. Los hogares del AMBA cubren en promedio el 54% de los costos de los servicios, mientras el Estado se hace cargo del 46% restante. El proyecto de Presupuesto 2027 proyecta una reducción de los subsidios a la energía y al transporte de 0,11 puntos del PIB, con el objetivo de llevar la cobertura promedio del costo de abastecimiento por encima del 88% en 2027.
Según el Observatorio de Tarifas y Subsidios IIEP (UBA – CONICET), el gasto en servicios públicos se redujo 7,3% en septiembre de 2026 respecto del mes anterior. Esta baja del gasto de los hogares respecto de agosto se explica por los factores gas, energçia eléctrica, transporte colectivo y agua.
En septiembre el cargo fijo de gas, subió 1,9% y el variable 1%. Sin embargo, la reducción del consumo por estacionalidad una vez pasado el invierno más que compensa el incremento en el cuadro tarifario respecto del mes anterior. La combinación de ambos factores arroja una baja de la factura del 19,9%.
Por su parte la energía eléctrica,al igual que en el gas, reduce el consumo una vez pasado el invierno. Esto se combina con aumento tarifario del 1,7% en el cargo fijo y una reducción del 0,8% en el variable para usuarios sin subsidio. El resultado es una baja del gasto del 18,8% respecto de agosto.
El transporte colectivo de la Capital aumentaron 4,1% (IPC de julio 2,1% más 2% por regla indexatoria). Las líneas interjurisdiccionales, que habían subido 7,7% en abril, 7,1% en junio y 3,2% en julio, no tuvieron aumento en septiembre. El gasto total de las familias en transporte sube 2,4% respecto del mes anterior.
En el caso del agua confluyen dos factores. Por un lado, los días de consumo (septiembre tiene 30 días) y por otro un aumento del componente variable del 2,4%. Con esto, el gasto en este servicio se redujo 0,9% respecto de agosto aunque se mantiene levemente por debajo de la factura de mayo y junio.
La reducción del 7,3% mensual en la canasta de servicios responde a la combinación de incrementos tarifarios en los servicios y la menor demanda energética estacional a la salida del invierno. El componente más relevante en septiembre es la energía eléctrica y el gas natural que, por su peso relativo en la canasta, explican la variación negativa.
La canasta de servicios públicos del AMBA se incrementó 867% desde diciembre de 2023 hasta septiembre de 2026, mientras que se estima que el nivel general de precios lo hizo en 254%. Con respecto a septiembre de 2025 (interanual), el costo de la canasta total se incrementó 22 puntos porcentuales por encima del índice general de precios del período. La canasta aumentó 55% mientras el IPC se estima un incremento del 33%.
En la desagregación por servicio, el incremento interanual más importante se observa en la factura de transporte con un aumento del 70% respecto a septiembre de 2025, por encima del IPC estimado. Por otra parte, el gasto en agua, energía eléctrica y gas natural aumentaron 40%, 48% y 42% respectivamente en términos interanuales.
Al momento de explicar la variación interanual de la canasta (+55%), el gasto en transporte aportó por sí solo 30 puntos porcentuales de los 55 totales del incremento interanual, mientras que el gasto en agua, gas y energía eléctrica aportaron 7, 8 y 9 puntos porcentuales cada uno.
Canasta y salario
La canasta de servicios públicos del AMBA de septiembre representa el 14,6% del salario promedio registrado estimado ($2.024.647) o bien, con un salario alcanza para comprar 7,5 canastas de servicios públicos (vs 8,9 en septiembre de 2025). A su vez, el peso del gasto en transporte explica el 47% de la canasta y se presenta como el gasto de mayor consideración sobre los ingresos del hogar.
Subsidios
En los hogares del AMBA se pagan tarifas de servicios públicos que, en promedio, cubren el 54% de los costos y, por lo tanto, el Estado se hace cargo del 46% restante. En septiembre se aplica la bonificación extra del 25% en el precio mayorista del gas y en el precio mayorista de la energía eléctrica (solo por el componente “precio” y son complementarios a la bonificación ya otorgada por el nuevo esquema SEF). Con esto, las bonificaciones totales alcanzan un 75% en el caso del gas y la energía eléctrica para usuarios con subsidios por el bloque base subsidiado.
La cobertura es dispar entre hogares y entre servicios. La cobertura tarifaria de los costos de la canasta de servicios se presenta creciente desde agosto de 2025 hasta febrero de 2026, a la vez que se observa un salto significativo a partir de la implementación del nuevo esquema de subsidios (SEF). Sin embargo, desde entonces la cobertura se presenta estable en torno al 55%.
Ejecución presupuestaria 2026
Los principales subsidios económicos a los sectores Energía y Transporte presentan un aumento nominal del 34% anual acumulado a septiembre y, por lo tanto, su variación real muestra un incremento del 2% anual.
Mientras los subsidios a la Energía, que representaron el 77% de los subsidios acumulados, aumentaron 52% anual nominal (+16% anual real), los subsidios al transporte caen 27% en términos reales al 18 de septiembre de 2026.
Las transferencias a CAMMESA, las más relevantes del sector, crecieron 88% nominal y 43% real, reflejando el mayor costo de la energía despachada en el período estacional de invierno. ENARSA registró una baja del 33% nominal y una caída del 46% real. En dirección contraria, el Fondo Fiduciario para el consumo de gas aumentó 197% nominal y 131% real. Las transferencias al Plan Gas.Ar cayeron 66% nominal y 72% real a septiembre.
El transporte concentra el 23% de las transferencias acumuladas en el año. El Fondo Fiduciario del Sistema de Infraestructura (FFSIT) acumula una reducción del 6% nominal (29% real) y no registra devengamientos en el mes de septiembre. La principal partida del sector, SOF, también retrocedió un 9% nominal y 31% real, completando un cuadro de ajuste sostenido en los subsidios al transporte de pasajeros.
En el acumulado de los últimos doce meses corridos, se observa que los subsidios son 60% menores a los observados en diciembre de 2023 y 73% inferiores respecto del pico de 12 meses acumulados observado en junio de 2022. A su vez, la evolución de los subsidios acumulados en 12 meses corridos muestra un estancamiento alrededor de su promedio ($10,8 billones de pesos anuales).
Los subsidios a la energía y el transporte representaron el 6,9% de los gastos primarios de la Administración Nacional acumulados al mes de agosto de 2026 (devengado). Esto es 1 punto porcentual mayor al observado en igual período de 2025.
Proyecto de Presupuesto 2027
El proyecto de Presupuesto 2027 proyecta una reducción de los subsidios a la energía y al transporte de 0,11 puntos del PIB. Las transferencias corrientes de las partidas seleccionadas pasan así de 0,64% del PIB en 2026 a 0,53% en 2027, con lo que sería el sexto año consecutivo de caída en el peso de los subsidios respecto del producto. Medido en dólares al tipo de cambio promedio de cada ejercicio, el gasto baja de US$ 5.200 millones a US$ 4.400 millones.
El objetivo que hay detrás de ese número es tarifario y consiste en llevar la cobertura promedio del costo de abastecimiento por encima del 88% en 2027 para luego estabilizarla en 91% en los años siguientes. Para lograrlo el proyecto combina tres herramientas: la recomposición del precio mayorista que paga la demanda, la focalización del subsidio en los hogares alcanzados por el régimen de Subsidios Energéticos Focalizados y el repliegue del Estado en las empresas del sector, que incluye la privatización de ENARSA ya en curso.
El grueso de la reducción de subsidios proviene de una sola partida: la transferencia a CAMMESA cae 0,12 puntos del PIB. Los subsidios a los consumos residenciales de gas y de GLP presentan, para 2027, un incremento y cambios en la denominación de los programas que la componen. Si se suman el FFGAS más el nuevo programa de Garrafas 10kg (ex programa hogar), los subsidios para estos ítems se multiplican por tres y pasan de 0,02% a 0,07% del PIB.
Todo el esquema descansa sobre un conjunto acotado de supuestos. El presupuesto proyecta un IPC de 18,0% y un tipo de cambio nominal de $1.847,6 en diciembre de 2027, junto a un crecimiento real del PIB de 4,0%. Dado que el tipo de cambio sube 15,5% frente a ese IPC de 18,0%, el ejercicio incorpora apreciación real por segundo año consecutivo. El punto está lejos de ser menor, porque el costo del mercado eléctrico mayorista está mayoritariamente dolarizado mientras la tarifa se cobra en pesos, de manera que una parte del ahorro proyectado termina descansando sobre ese supuesto cambiario antes que sobre una mejora de eficiencia.
La contracara tarifaria de esos supuestos se ve en la cobertura prevista del costo de generación eléctrica, que llega a 94,62% para los usuarios residenciales sin subsidio y a 64,27% para los alcanzados por el régimen focalizado (que hoy pagan el 25% del costo). Ese régimen, a su vez, atiende a 8,8 millones de usuarios de electricidad, 5,2 millones de gas por redes y 3,0 millones de gas envasado.
Tarifas eléctricas residenciales: cobertura y precios
Los precios mayoristas de la energía eléctrica fijados por la Secretaría de Energía a partir de septiembre de 2026 se rigen por las Resoluciones 222/2026, 223/26 y el Decreto 934/2025 que fijan los nuevos precios que paga la demanda y los parámetros de bonificación de los precios mayoristas del gas y energía eléctrica.
Para el presente análisis se consideran los umbrales de bonificación vigentes en el nuevo esquema de Subsidios Energéticos Focalizados (50% para usuarios con subsidios hasta un consumo de 200kwh para septiembre más la bonificación extra del 25% – Resol. 223/26 SE). La cobertura de costos del sistema eléctrico para la categoría residencial indica que, en promedio, el 58% lo aporta el usuario vía tarifas mientras que el 42% del costo lo aporta el Estado nacional al tomar la cobertura respecto de los precios de referencia. Complementariamente, medido contra el costo estimado del MEM del segmento residencial, la cobertura es del 43% por parte de usuarios mientras que el Estado cubre el 57% restante.
El Precio Estabilizado de la Energía (PEE) pasó de $80.528/MWh en septiembre de 2025 a $84.965/MWh en agosto de 2026 y a $86.474/MWh en septiembre de 2026, un incremento del 7% en el último mes.
Comparativo de tarifas eléctricas entre provincias
Al mes de septiembre de 2026 se encuentra vigente la Resolución 222/26 que determina los precios estacionales de la energía a partir del 1º de septiembre de 2026 en todo el territorio nacional. A su vez, la Resolución 221/26 eleva a 200 kWh el consumo base subsidiado mientras que la Resolución 223/26 otorga una bonificación extraordinaria al precio del gas del 24,25% y al precio de la electricidad del 25%. Adicionalmente, el ritmo de los incrementos tarifarios correspondiente al componente del Valor Agregado de Distribución (VAD) es diferente entre provincias mientras que, a la fecha de elaboración del informe, existen jurisdicciones que todavía se encuentran adecuando sus cuadros tarifarios desde la antigua Segmentación al nuevo esquema de Subsidios Energéticos Focalizados.
Un análisis transversal indica que la factura final promedio de un hogar sin subsidios es 1,5 veces superior respecto de la factura de un hogar con subsidios. La factura promedio total país es de $94.307 para un hogar sin subsidios y de $62.815 para un hogar que recibe subsidios en el precio mayorista de la energía.
Un análisis adicional, para usuarios sin subsidios, puede realizarse a través del desvío de cada factura respecto a la media. Esta medición muestra cuánto se aleja cada provincia del promedio nacional de tarifa residencial. La dispersión revela que entre Neuquén (+70%) y EDENOR en el AMBA (-38% en promedio) hay 109 puntos porcentuales de diferencia.
Tarifas de gas natural por redes
En el mes de septiembre se sancionaron nuevos cuadros tarifarios que identifican dos segmentos de usuarios, uno sin subsidios que paga el costo pleno de abastecimiento del gas y otro con subsidios que recibe una bonificación del 50% más un 24,25% adicional sobre el costo de abastecimiento del gas, hasta un umbral regulado de consumo por región (Resolución 226/26). A su vez, la asignación de la carga del precio PIST entre categorías, zonas y subzonas implica que existan usuarios que paguen por encima o por debajo del Precio Anual Uniforme (PAU) establecido por la Secretaría de Energía en el marco del programa de focalización de subsidios vigente.
Con los nuevos valores, la factura promedio país del mes de septiembre para un usuario sin subsidios es de $91.428 por mes ajustada por estacionalidad, mientras que un usuario con subsidios, en promedio, afrontará una factura de $52.065.
Para los usuarios sin subsidio la composición promedio de la factura final es del 46% para el precio del gas, 33% para el VAD y 22% para los impuestos. Mientras que para los usuarios con subsidios estas proporciones son 26%, 53% y 22% respectivamente.
Las tarifas energéticas y el salario en el AMBA
En septiembre de 2026, los usuarios con y sin subsidio tuvieron un aumento nominal promedio del 1,7% en el cargo fijo mientras que el cargo variable se redujo 0,8% para los usuarios sin bonificaciones y 16,4% para los hogares con subsidio (bonificación del 50% en el precio mayorista de la energía eléctrica más un descuento extra del 25% por Resolución 223/26 SE).
De manera similar al caso eléctrico, en septiembre de 2026 los cuadros tarifarios del gas natural tuvieron un incremento promedio del 1,9% en el cargo fijo mientras que el cargo variable aumentó 1% para los usuarios sin subsidio y 1,5% para los usuarios subsidiados respecto del mes anterior.
Tanto en energía eléctrica como en gas, la aplicación de los umbrales de consumo subsidiados en el invierno, en conjunto con las bonificaciones otorgadas –75% para el gas y 75% para la energía eléctrica– implican que, entre segmentos de usuarios, las trayectorias de la factura promedio para los usuarios con subsidios tengan efectos más pronunciados: en electricidad cae más y en gas se incrementa más la factura respecto al usuario sin subsidios.
El salario RIPTE estimado en septiembre indica que el peso de los servicios energéticos de un usuario con y sin subsidio representan el 5,1% y 3,4% del indicador respectivamente. Por otra parte, a partir de tres canastas básicas los usuarios no califican para recibir bonificaciones en los precios mayoristas mientras que por debajo de ella el peso en el salario depende de la escala de ingresos asociada.
En este sentido, sin tener en cuenta variables patrimoniales y georreferenciación, dentro del universo de usuarios con subsidio convive una amplia gama de hogares con características diferentes desde el punto de vista de sus ingresos. Por esto, el peso en el salario para estos hogares es muy variable intra segmento.
Transporte: relevamiento federal de tarifas
La determinación de las tarifas de transporte público es, en la mayoría de los casos, competencia de los gobiernos locales, mientras que, para el caso de servicios entre municipios, su fijación corresponde al gobierno provincial y, al tratarse de servicios interjurisdiccionales (entre provincias o entre una provincia y la Ciudad Autónoma de Buenos Aires) la potestad tarifaria recae sobre Nación. Desde el mes de febrero de 2024, tras la eliminación del Fondo de Compensación al Transporte Público del Interior, se produjo un abrupto salto en el nivel de tarifas de transporte en el interior del país, llevando al boleto promedio por encima de los valores registrados en el año 2019.
Tomando un promedio ponderado de las tarifas de transporte del interior, su valor medio al mes de septiembre de 2026 se ubica en $1.750. El boleto mínimo de colectivo para los servicios entre la Ciudad y el Gran Buenos Aires es de $743, mientras que los servicios con recorrido exclusivo en la Ciudad de Buenos Aires elevaron su costo a $888 y los servicios con recorrido exclusivo dentro del Gran Buenos Aires a $1.164. Por su parte el boleto mínimo de trenes en el AMBA es de $450 y el de subte asciende a $1.753.
Medido en términos reales, las tarifas del interior aumentaron 50% respecto a su valor de 2019, mientras que en el AMBA las tarifas se redujeron un 10% respecto de su nivel al mes de marzo de 2019.
Comparado a otras ciudades de la región, el transporte del interior supera en su peso sobre salario al AMBA y otras ciudades de América del Sur. Córdoba, el interior de Buenos Aires, Corrientes y Chaco cuentan con las tarifas más elevadas del país (relativa a ingresos), aunque debe tenerse presente el impacto de descuentos de orden local o provincial, no reflejados en el boleto medio relevado (salvo casos como Bariloche y su descuento para residentes). En el AMBA el costo del transporte supera holgadamente a pares regionales, salvo por el caso de San Pablo.
La tendencia decreciente del atributo social
Mediante la Resolución 40/2026, el gobierno nacional fijó un tope al descuento otorgado en concepto de atributo o tarifa social (beneficio dirigido a jubilados, receptoras de AUH, empleadas domésticas, veteranos de Malvinas, entre otros) al nivel de tarifas establecidas al 30 de junio de 2026. De este modo, el descuento aplicable, equivalente al 55% sobre la tarifa vigente, se irá licuando a medida que los boletos de transporte incrementen su valor. Junto a la supresión del boleto integrado para la Provincia de Buenos Aires y, recientemente, para la Ciudad Autónoma de Buenos Aires, los subsidios a la demanda pierden participación frente a la masa de compensaciones generales por oferta. Dada la trayectoria observada, la tarifa social pronto se ubicará por debajo del beneficio aplicado durante 2012-2015 que era del 40%, ampliándose al 55% a partir del año 2016.
Los costos del transporte público automotor del AMBA
Tras la publicación de las Resoluciones 102/25 en la Ciudad de Buenos Aires y el Decreto 3.231/25 en la Provincia de Buenos Aires, a partir del año 2026, el cálculo de los costos técnicos del transporte y, consecuentemente, la determinación del monto de los subsidios, correrá por parte del Estado Nacional, la Ciudad de Buenos Aires y la Provincia de Buenos Aires de acuerdo con su propio criterio y metodología, desandando una larga tradición de armonización y centralización del costeo de transporte a cargo del Estado Nacional. A los fines del presente informe, se emplea la Resolución N° 48/26 de la Secretaría de Transporte de la Nación.
Desde el Observatorio de Tarifas y Subsidios del IIEP se elaboró un índice propio para dimensionar la evolución de los costos del transporte público automotor del AMBA, expresando su valor en función de la cantidad de pasajero transportado. El costo técnico del servicio medido por pasajero transportado, es decir, la tarifa sin subsidios, asciende a $2.096 pesos al mes de agosto de 2026 según los cálculos realizados por el IIEP (considerando el IVA transporte es de $2.316). Este valor debe contrastarse con el costo reconocido por el Estado Nacional, el cual asciende a $1.644. La brecha respecto al boleto en CABA ($888) es del 136%.
Chevron ya perforó 47 pozos no convencionales en El Trapial.
(DESDE NEUQUÉN) Chevron, la segunda petrolera integrada más grande de Estados Unidos, decidió abrir por primera vez las puertas de sus operaciones para mostrar en detalle sus planes de desarrollo en Vaca Muerta. Tras obtener la concesión no convencional en El Trapial, la compañía norteamericana acelera el ritmo operativorespaldada por una solicitud de adhesión al RIGI por US$ 13.800 millones de inversión en la próxima década .
A 250 kilómetros de Neuquén capital, un aeródromo irrumpe en la estepa patagónica. Un vuelo de 40 minutos desde el Aeropuerto Presidente Perón conecta a la capital provincial con el eje petrolero neuquino que fue emblema en los años 80 y 90. Las cicatrices en la tierra aún dan cuenta de esa historia y, aunque ya casi no hay “guanacos” en ese paisaje desértico que dio origen a Rincón de los Sauces, Vaca Muerta reavivó una promesa que poco a poco empieza a tomar forma.
A los pies del volcán Auca Mahuida aparece la pista de aterrizaje de El Trapial, un área testigo del auge petrolero de finales del siglo pasado y que hoy busca sumar un nuevo capítulo de la mano del shale argentino.
El bloque comprende una superficie de 397 kilómetros cuadrados -casi dos veces la Ciudad Autónoma de Buenos Aires-. Chevron asumió su operación en 1999 tras adquirírsela a San Jorge y, tres años después, alcanzó su apogeo al producir 60.000 barriles diarios. El Trapial Curamched logró por entonces convertirse en el segundo yacimiento más productivo de Argentina. Pero el declino natural no perdonó.
Con una producción convencional actual marginal, Chevron decidió relanzar el bloque extendiéndose hacia la formación Vaca Muerta, donde ya conocía la calidad del recurso. En 2022, la firma reconvirtió el área a Concesión de Explotación No Convencional (CENCH), delimitando El Trapial Este y El Trapial Curamched. En la actualidad, negocia además con la provincia de Neuquén el tercio restante: El Trapial Oeste.
La transformación de Chevron en Argentina
Chevron renovó sus facilities y contrató el 12% de la capacidad de VMOS.
“Chevron es pionera en Vaca Muerta. Hace más de una década que apostamos por este recurso y hoy El Trapial está viviendo una transformación muy importante”, afirmó Ana Simonato, Country Manager de Chevron Argentina, durante el video de bienvenida a la prensa.
Si bien durante estos años la petrolera mantuvo su asociación con YPF en Loma Campana, en 2025 decidió reestructurar sus negocios locales e incluir formalmente a Vaca Muerta dentro de su portfolio global de no convencionales, junto con Permian, Bakken y DJ Basin en Estados Unidos. Bajo este marco incluyó a El Trapial y Narambuena, otro bloque estratégico en el norte neuquino que opera en un 50% junto a YPF.
En marzo, el CEO global de la compañía, Mike Wirth, confirmaba el relanzamiento de las inversiones en el país: “La geología es excelente. El problema histórico de Argentina ha estado sobre la superficie, pero con el gobierno actual esos obstáculos se están abordando de manera sistemática y estamos viendo avances reales”.
El rol del RIGI
El Trapial fue reconvertida cómo área no convencional en tres nuevos bloques.
En junio pasado, Chevron presentó ante el Régimen de Incentivo a las Grandes Inversiones (RIGI) un proyecto para desarrollar El Trapial por US$ 13.800 millones, la solicitud más alta registrada en la provincia detrás de Loma La Lata Oil de YPF.
Desde la compañía explicaron que el foco corporativo estuvo puesto durante años en alcanzar el millón de barriles en la cuenca Permian, relegando en la competencia por capital las oportunidades en Vaca Muerta. Asimismo, reconocen que la mejora en las condiciones políticas y económicas locales resultó determinante para priorizar los activos argentinos.
“Cuando Chevron entra a un país no lo hace pensando en el corto plazo”, señaló Juan Pablo Romanato, Operation Manager de Chevron Argentina. “Obviamente nos sentimos más cómodos cuando hay previsibilidad, ya que siempre buscamos que las condiciones se mantengan en el tiempo. Eso incluye políticas de libre mercado, respeto por los precios internacionales del crudo y un escenario regulatorio estable”, afirmó.
Si bien la petrolera mantuvo presencia ininterrumpida desde los 90, desde la firma aseguran que el Decreto 929/13 de Promoción de Hidrocarburos fue clave para sostener la operación: “Ahora el RIGI nos otorga esa previsibilidad proyectada a 30 años”, explicaron.
Bajo este marco, Chevron aceleró las tareas en El Trapial. Actualmente posee 47 pozos activos distribuidos en 12 pads y en agosto sumó un nuevo rig de perforación, mientras aguarda la aprobación formal del RIGI para desplegar su plan integral: triplicar la producción hacia 2035.
El trabajo no se limita a la perforación: en paralelo, la compañía avanzó en la renovación de sus facilities para separación y tratamiento de gas, almacenamiento de crudo y sistemas de evacuación. Para el gas, una conexión con el gasoducto Vaca Muerta Norte de TGS permite evacuar producción hacia Tratayén. En cuanto al crudo, Chevron forma parte de la sociedad VMOS, donde contrató el 12% de la capacidad para evacuar hasta 66.000 barriles diarios considerando el crecimiento proyectado en el área.
Aun así, la empresa prefiere mantener en reserva el detalle fino de sus proyecciones operativas mientras ultima las definiciones del proyecto bajo el RIGI: “Estamos conversando con el Gobierno nacional y vamos a cumplir con lo que se requiera pensando en un proyecto exportador. Mientras tanto, estamos listos para que el gas y el petróleo lleguen al mercado”, concluyó Ricardo Seeber, gerente de Relaciones Gubernamentales de Chevron.
Pedro Pesatti y María Emilia Soria se reunieron en Viedma.
El gobernador de Río Negro, Alberto Weretilneck, eligió a su contendiente para las elecciones del 2027. En una semana cargada de mensajes políticos, el mandatario subió al ring al peronismo de la provincia, al que cuestionó por no haber acompañado en la Legislatura el acuerdo con Oldelval para la construcción del oleoducto Duplicar Norte.
«Votaron en contra de que 600 rionegrinos tengan trabajo y de reparar las rutas 22 y 151», afirmó el mandatario, quien se hará de casi 5 millones de dólares, a través de esa ley, para iniciar las tareas de reparación de ambas trazas nacionales.
«Tres empanadas», le contestó el diputado Leandro García, quien justificó la decisión del bloque en que el traspaso de rutas que se acordó con el gobierno de Javier Milei no contempló la transferencia del dinero que mensualmente recauda Nación por el Impuesto a los Combustibles.
El peronismo de Río Negro tuvo una buena cuota de protagonismo esta semana. El highlight fue la visita de la candidata a gobernadora e intendenta de General Roca,María Emilia Soria, al vicegobernador Pedro Pesatti en su despacho de Viedma.
«Dos horas y un poquito más», dijo el dirigente que se extendió la charla entre ambos, donde compartieron su visión para la provincia y, al parecer, las diferencias con la gestión a la que Pesatti aún pertenece, pero de la que está distanciado desde el año pasado.
Según se difundió, plantearon en el encuentro la necesidad de que los proyectos exportadores como VMOS y Argentina LNG generen empleo, «para que una vez que pase el furor de la obra civil no llegue el dolor de la expectativa frustrada».
La unidad entre Soria y Pesatti encendió alarmas en la medida en que la candidata empieza a verse competitiva para la elección del año que viene. Y el vicegobernador, a quien el oficialismo le truncó en 2025 la intención de ser candidato a senador por exceso de peronismo, mantiene una buena imagen.
El escenario para la gobernación, por ahora, se anticipa «de tercios» entre el PJ, Juntos Somos Río Negro y La Libertad Avanza, estos últimos sin candidato aún anunciado. Weretilneck quiere y puede, claro, pero mandarán las encuestas.
Soria, mientras tanto, cosecha. El viernes se cumplieron 15 años del triunfo como gobernador de su padre Carlos Soria y lo recordó con una imagen de la tapa del diario que informó su victoria. «Hay fotos que cuentan una historia. Y hay historias que merecen volver a contarse», sugirió.
Cisma neuquino
En Neuquén, nada más lejos de un peronismo competitivo. La denuncia por violencia de género contra el presidente del PJ provincial e intendente de Vista Alegre,José «El Turco» Asaad, devolvió esta semana al partido a la zozobra institucional.
Si el año pasado había quedado acéfalo tras la renuncia de Darío Martínez a la conducción, poco antes de las elecciones legislativas nacionales, las internas que se hicieron en abril pasado apuntaban a normalizar el funcionamiento del segundo sello con mayor cantidad de afiliados de la provincia.
Pero el triunfo de Asaad, un dirigente alineado con el peronismo afín a Rolando Figueroa, no pudo ser completo. Se quedó con la mayoría en el Consejo Provincial, pero el sector del histórico referente Oscar Parrilli obtuvo mayoría en el Congreso y rápidamente comenzó a extender su influencia sobre los demás órganos partidarios.
Ahora, la situación judicial de Asaad terminó de revolver las aguas.
Los consejeros de la facción parrillista, identificada bajo la agrupación Peronismo para la Victoria, realizaron una reunión el martes a la tarde en la que solicitaron la licencia del dirigente y designaron a la vicepresidenta, Anahí Valdez, como reemplazante. Un día después, los consejeros del Peronismo Territorial -la facción «rolista»- hicieron otra convocatoria en la que decidieron la suspensión preventiva de Asaad, la elección del vicepresidente segundo, Lucas Riquelme, como presidente a cargo y la intervención del Tribunal de Disciplina. «Es todo un tema», como definió un protagonista.
La sucesión temporal de Asaad va camino a ser judicializada y el peronismo neuquino pierde el tiempo que no tiene para definir su estrategia electoral del 2027. «Mientras nosotros seguimos mirando los papeles, Rolo nos pone candidatos en todos los pueblos», cuestionaron desde el sector de Parrilli.
Es el que puja porque el peronismo tenga boleta propia en las elecciones del año que viene, mientras el de Asaad, o lo que queda de él, auspicia que el PJ no lleve candidatos si es que no puede ser colectora de Figueroa. Ninguno de los dos espacios alcanza por sí solo los dos tercios que harán falta en el Congreso Provincial para imponer la estrategia.
Un ataque reciente de Ucrania daño la refinería de Kapotnya, en el extremo sureste de Moscú.
Budapest, Hungría – Europa atraviesa una nueva escalada de tensión con Rusia. Ataques cada vez más próximos a las fronteras de la OTAN e incursiones de drones llevaron a varios países europeos a reforzar sus sistemas de defensa y revisar sus protocolos ante una eventual extensión del conflicto más allá de Ucrania. La infraestructura energética figura entre los principales objetivos militares, lo que le suma presión a los precios. El propio Donald Trump aseguró que el aumento del diésel no tiene relación con la guerra contra Irán sino con el conflicto europeo.
La posibilidad de una guerra abierta entre Rusia y la OTAN no aparece hoy como el escenario más probable entre las fuentes consultadas por EconoJournal. El riesgo inmediato se encuentra en una zona más difícil de delimitar: operaciones híbridas, violaciones del espacio aéreo, ciberataques, sabotajes y posibles incidentes capaces de desencadenar una escalada no intencionada. Esta zona gris dificultaría la respuesta de la OTAN ante un posible ataque. Péter Tálas, investigador del Instituto John Lukács de Hungría y experto en política de seguridad de Europa Central, explica la situación a partir de la convergencia de cuatro procesos.
El primero es la intensificación de la campaña aérea de Rusia contra Ucrania, con oleadas cada vez mayores de drones y misiles dirigidos contra infraestructura energética, de transporte y otras instalaciones civiles. A esto se suman los ataques contra objetivos en el oeste ucraniano y próximos a la frontera polaca, que aumentan “el riesgo de que drones o misiles penetren en el espacio aéreo de la OTAN”.
El tercer elemento es tecnológico. “Están apareciendo sistemas más económicos que pueden utilizarse en mayor número y que, en algunos casos, resultan más difíciles de detectar”, explicó Tálas. Pero es el cuarto factor el que considera políticamente más importante: la actividad híbrida rusa fuera de Ucrania se volvió más visible y audaz.
«El aumento del precio mundial del diésel se debe principalmente a la guerra entre Rusia y Ucrania, no a Irán», aseguró Donald Trump el 14 de septiembre.
¿Qué está sucediendo en Europa?
Uno de los episodios recientes más significativos ocurrió el 4 de agosto en el aeropuerto de Leipzig/Halle, Alemania, donde fueron encontrados drones cargados con explosivos. El 1° de septiembre, el gobierno alemán atribuyó oficialmente el intento de ataque a Rusia. Posteriormente, la Unión Europea señaló que el objetivo eran aviones de carga vinculados con el suministro a Ucrania y que el material utilizado era de grado militar.
La tensión también comenzó a sentirse sobre la frontera oriental de la OTAN. El 13 de septiembre, un dron ruso alcanzó un tren en territorio ucraniano, cerca de Yahodyn y de la frontera con Polonia. Otro ataque impactó en las proximidades de una estación de servicio, a unos dos kilómetros del territorio polaco.
Donald Tusk, primer ministro polaco, reforzó entonces la protección de los pasos fronterizos y, ante posteriores oleadas de ataques rusos contra Ucrania, Varsovia activó operaciones de aviación militar y puso en máxima disponibilidad sus sistemas terrestres de defensa aérea y radar.
El 16 de septiembre, la Unión Europea llevó esa preocupación al Foro de Cooperación en materia de Seguridad de la OSCE. Allí sostuvo que desde 2022 observa campañas híbridas rusas “persistentes, coordinadas y prolongadas” y advirtió que los actos de sabotaje, las disrupciones de infraestructura crítica y las operaciones de manipulación e injerencia se volvieron “cada vez más frecuentes y audaces”.
Moscú rechaza estas acusaciones. El presidente ruso, Vladimir Putin, negó reiteradamente durante septiembre que Rusia tenga planes de atacar a Europa y acusó a los gobiernos europeos de utilizar esa amenaza para justificar el rearme del continente.
Vale la pena recordar que el 20 de septiembre, Ucrania lanzó el mayor ataque con drones reportado hasta ahora contra la región de Moscú. Parte de los drones alcanzaron la principal refinería de la capital rusa, paralizado una parte importante de la capacidad de refinación de petróleo del país, según Reuters. Analistas creen que Rusia podría ordenar ataques híbridos como un mensaje disuasorio a Europa, teniendo en cuenta que una acción ucraniana a tal escala sólo es posible gracias al apoyo económico y militar europeo.
Ataques híbridos: la nueva amenaza
¿Cuán factible es entonces un ataque ruso directo contra un país de la OTAN? Tálas considera improbable, en las condiciones actuales, un ataque deliberado y a gran escala contra territorio de la Alianza. “El entorno de seguridad se ha deteriorado, pero un deterioro de la seguridad no equivale a una guerra inminente”, explicó.
Para el especialista, es necesario diferenciar entre la propagación accidental de la guerra, las amenazas híbridas y un ataque militar directo. Los riesgos asociados a los dos primeros escenarios aumentaron, mientras que la probabilidad del tercero continúa siendo considerablemente menor.
Incluso una eventual incursión de un dron o misil ruso en territorio de un país miembro no implicaría automáticamente la activación del Artículo 5 de la OTAN, que obliga a la defensa mutua de los países miembros. Según explicó Tálas, primero debería determinarse si se trató de un accidente, un fallo técnico, una provocación o un ataque deliberado. Ante un incidente grave, el país afectado podría solicitar consultas bajo el Artículo 4, mientras que el Artículo 5 cobraría relevancia si los aliados determinaran que se trató de un ataque armado.
“El peligro más probable hoy en día no es una invasión rusa de Hungría, sino las operaciones híbridas, las violaciones del espacio aéreo y una escalada no intencionada”, afirmó. Refinerías, complejos petroquímicos y plantas nucleares aparecen entre los principales objetivos.
El Parlamento Europeo incluye dentro de estas amenazas desde incursiones de drones y violaciones del espacio aéreo hasta sabotajes contra infraestructura crítica y cables submarinos, ciberataques, incendios provocados, operaciones de desinformación e instrumentalización de flujos migratorios.
Para Hungría, país que comparte unos 137 kilómetros de frontera con Ucrania, uno de los puntos particularmente sensibles es la infraestructura energética.
El país continúa dependiendo en gran medida del oleoducto Druzhba para abastecerse de petróleo ruso. En gas, tras el fin del tránsito ruso a través de Ucrania en 2025, TurkStream se convirtió en la principal ruta de llegada del gas ruso por gasoducto.
Por eso, una interrupción prolongada de estas infraestructuras podría tener consecuencias directas. “Una interrupción de unos pocos días o semanas sería manejable; sin embargo, una interrupción que se prolongara durante varios meses y afectara simultáneamente a diversas rutas de suministro tendría graves consecuencias económicas y repercusiones en los precios”, explicó Tálas.
“No sentimos que vivamos en época de guerra”
Mientras los gobiernos europeos refuerzan sus defensas y los especialistas advierten sobre un deterioro del escenario de seguridad, en las calles de Budapest la guerra todavía parece lejana.
“Nada cambia, pero psicológicamente nos afecta. No sentimos que vivamos en época de guerra, aunque sí sabemos lo que está sucediendo”, cuenta Eva, una profesora de inglés jubilada de 72 años que vive en la capital húngara.
La guerra está presente en su relato, aunque no necesariamente en su vida cotidiana. Al comienzo de la invasión, recuerda, la preocupación se concentraba especialmente en la minoría húngara que vive del otro lado de la frontera. En las estaciones de tren, vecinos reunían alimentos, mantas y ropa para las familias que llegaban desde Ucrania. “Al principio nos preocupábamos por los húngaros de allí”, recuerda.
Pero cuatro años después, la percepción parece diferente. Ni Eva ni otros jóvenes consultados por EconoJournal creen que un ataque ruso contra Hungría sea inminente. “Al principio seguía las noticias, pero ahora ya no”, comenta un joven estudiante de periodismo deportivo, quien además afirma que su vida no ha cambiado drásticamente por culpa de la guerra, más allá de la grandes olas migratorias de rusos y ucranianos que llegaron al país.
Respecto del sentimiento popular, Tálas advierte que no existen encuestas recientes que permitan medir cómo los acontecimientos de las últimas semanas modificaron la preocupación de la población. Los estudios anteriores sí muestran un fuerte rechazo a una extensión del conflicto, aunque eso no equivale necesariamente a creer que Rusia vaya a atacar Hungría.
Esa distancia entre prepararse para un riesgo y creer que ese riesgo vaya a materializarse atraviesa hoy buena parte del debate europeo. Mientras los gobiernos refuerzan radares, fronteras, infraestructura crítica y sistemas de defensa, en Budapest la guerra continúa desarrollándose lo suficientemente cerca como para preocupar, pero todavía lo suficientemente lejos como para no alterar la vida cotidiana.
La Cámara de Generadores y Cadena de Valor de Energías Renovables (CEA) destacó la sanción de la ley que extiende hasta el 31 de diciembre de 2045 la vigencia del artículo 17 de la Ley 27.191, “consolidando un horizonte de previsibilidad de largo plazo para el desarrollo de las energías renovables en la Argentina”.
La extensión por 20 años de este régimen constituye una señal positiva para la continuidad y profundización de las inversiones en generación renovable, al brindar mayor certeza jurídica y fiscal a proyectos que, por su naturaleza, requieren importantes desembolsos de capital y horizontes de recuperación de largo plazo, señaló la entidad.
Desde la CEA consideramos especialmente relevante que la medida aporte continuidad a un marco regulatorio que acompañó el desarrollo de la industria renovable argentina durante la última década y permitió la incorporación de nueva capacidad de generación e importantes inversiones privadas en distintas regiones del país.
Desde 2016, Argentina movilizó más de U$S 11.000 millones de inversión directa en generación eléctrica renovable, incorporando más de 6.500 MW de nueva capacidad y llevando la participación de las energías renovables desde niveles inferiores al 2% del consumo eléctrico hasta cerca del 19 % en 2025.
La previsibilidad regulatoria resulta un factor fundamental para facilitar el acceso al financiamiento, promover nuevas inversiones y sostener el desarrollo de proyectos eólicos, solares, de biomasa, pequeñas hidroeléctricas y otras tecnologías renovables, contribuyendo al fortalecimiento y diversificación de la matriz eléctrica nacional, destacó la CEA.
Asimismo, la continuidad del régimen permitirá que las energías renovables sigan acompañando el crecimiento de la demanda eléctrica asociada al desarrollo industrial, minero, tecnológico y productivo del país, aportando energía competitiva y contribuyendo a una matriz cada vez más diversificada.
La CEA destacó que “la extensión del régimen no implica la creación de nuevos subsidios, sino la continuidad de un marco de previsibilidad que favorece la inversión privada y permite proyectar nuevos emprendimientos bajo reglas claras y de largo plazo”.
“La sanción de esta ley constituye, de este modo, un paso relevante para consolidar una política energética con visión de largo plazo y para seguir desarrollando las capacidades que la Argentina ha construido en materia de generación renovable”.
Desde la CEA se reafirmó el compromiso de continuar trabajando junto al sector público, los inversores, las empresas de la cadena de valor y los usuarios de energía para impulsar un sistema eléctrico más competitivo, diversificado y sostenible, aprovechando el enorme potencial de recursos renovables con que cuenta el país.
YPF informó que, a partir de las cero horas de hoy, incrementó en un 1% promedio los precios de sus combustibles en todo el país y señaló que “esta actualización se realiza en el marco del esquema de buffer de precios que la compañía implementa desde abril y mantiene vigente ante la extensión del conflicto en Medio Oriente y su impacto en el precio internacional del crudo”.
Otras principales operadoras del mercado local de combustibles, como son Shell (Raizen) y AXION, también movieron los precios de sus naftas y gasoils, en porcentajes de entre 2 y 5 por ciento.
YPF, que comercializa el 55 por ciento de las naftas que se venden en el mercado interno, señaló que “desde su implementación, este esquema buffer permite sostener el acuerdo honesto con los consumidores, evitar trasladar la volatilidad a los precios locales y acompañar la evolución de la demanda en un entorno de libre mercado”.
En ese marco, YPF continuará aplicando su sistema de micropricing, mediante el cual realiza ajustes específicos según variables de oferta y demanda, la competencia, franjas horarias, corredores y zonas geográficas, con el objetivo de adecuar sus precios a las particularidades de cada mercado y mejorar la eficiencia comercial de su red.
El ajuste de precios dispuesto por las empresas se produce cuando el barril de crudo Brent -tomado como referencia- supera los 100 dólares, y ocurre en el contexto de una menor demanda interna anotada en los últimos meses.
La propuesta busca trasladar parte de la gestión de la infraestructura de aire comprimido desde la industria hacia el proveedor.
KAESER Compresores presentó en la Argentina SIGMA FLEX. Se trata de un modelo operativo que permite a las industrias acceder a una nueva instalación de aire comprimido sin realizar una inversión inicial. El esquema combina una cuota mensual fija con una facturación vinculada a las horas reales de funcionamiento del sistema.
La propuesta busca trasladar parte de la gestión de la infraestructura de aire comprimido desde la industria hacia el proveedor. Bajo este esquema, KAESER se ocupa de la instalación y de la asistencia técnica, mientras que el cliente abona por el servicio de acuerdo con el uso efectivo de los equipos.
La compañía señala que las tarifas fijas permiten una mayor previsibilidad sobre los costos operativos y reducen la exposición a gastos inesperados asociados con tareas de mantenimiento o reparaciones. De esta manera, las empresas pueden proyectar sus costos durante la vigencia del contrato sin tener que afrontar desembolsos vinculados con la renovación o ampliación de los equipos.
“Una industria necesita aire comprimido disponible, eficiente y sin interrupciones; el equipo es el medio para conseguirlo. Con SIGMA FLEX la planta contrata esa disponibilidad y nosotros nos hacemos cargo de la instalación que la sostiene”, explicó Gustavo D’Adamo, gerente general de KAESER Compresores Argentina.
Los atributos del modelo
Uno de los principales atributos del modelo es la posibilidad de adaptar la instalación a la evolución de la demanda. La capacidad del sistema puede modificarse durante la vigencia del contrato ante un incremento de los requerimientos de la planta, mientras que también se contempla la integración de equipos que ya se encuentren instalados en las instalaciones del cliente.
El esquema permite incorporar tecnología de última generación sin que la empresa deba inmovilizar capital en la adquisición de los equipos. En ese sentido, el acceso a instalaciones más eficientes puede contribuir a reducir el consumo energético asociado a la generación de aire comprimido, uno de los principales costos vinculados con la operación de estos sistemas.
El aire comprimido tiene un rol relevante en múltiples actividades industriales, entre ellas la agroindustria, la minería, la industria alimenticia, farmacéutica y automotriz, la metalurgia y los sectores de petróleo y gas. Se utiliza para accionar herramientas, automatizar procesos, transportar materiales y sostener líneas de producción.
Por ese motivo, la disponibilidad del suministro se vincula directamente con la continuidad de las operaciones. El desempeño de una instalación de aire comprimido puede analizarse a partir de variables como el caudal, el consumo energético y los costos de operación, parámetros que también permiten detectar oportunidades de optimización.
Mantenimiento y reparaciones
En el caso de SIGMA FLEX, el mantenimiento y las reparaciones forman parte del servicio contratado. KAESER queda a cargo de la asistencia técnica durante la vigencia del acuerdo, con el objetivo de reducir los riesgos asociados a fallas y paradas de planta.
“Al incluir el servicio técnico, se garantiza que nada falle, que la operación no se detenga. Cada hora de parada tiene un costo, y por eso la continuidad operativa es clave para el cliente y lo confirma al elegir SIGMA FLEX”, sostuvo D’Adamo.
El marco regulatorio sancionado extiende hasta 2045 los beneficios fiscales para proyectos de energías renovables y deroga decretos históricos de producción e incentivos en el sector hidrocarburífero.
El Senado sancionó este jueves la ley energética que reagrupa una serie de reformas clave para el funcionamiento operativo y financiero del sector, y que concentró la atención fundamentalmente por la modificación del régimen de zona fría (ver aparte). El texto incluyó también la regularización de las deudas eléctricas con Cammesa, fijó criterios definitivos para el traslado de costos tarifarios en gas y electricidad, prorrogó por 20 años la estabilidad fiscal a las energías renovables y formalizó la derogación de decretos históricos de la actividad hidrocarburífera.
La iniciativa aprobada actuó en los hechos como una mini ley ómnibus de seis capítulos y reflejó los acuerdos políticos trabajados durante meses entre el Poder Ejecutivo y los bloques provinciales para ordenar la coyuntura del sistema energético.
Mediante esta sanción parlamentaria, se busca dar previsibilidad técnica y certidumbre legal a los esquemas de compensación económica, al tiempo que remueve trabas regulatorias y adecua las tarifas a los costos de abastecimiento del mercado mayorista.
Saneamiento en el mercado eléctrico: cómo se cancelarán las deudas con CAMMESA
En lo relativo al saneamiento financiero del Mercado Eléctrico Mayorista (MEM), la norma aborda la cancelación de pasivos para distribuidoras e instrumenta la reestructuración de acreencias en el transporte de jurisdicción federal. La Subsecretaría de Energía Eléctrica será la encargada de determinar los saldos pendientes originados por la congelación de cuadros tarifarios durante las sucesivas emergencias.
La ley estipula que los créditos reconocidos a favor de las distribuidoras «serán acreditados por instrucción del Poder Ejecutivo Nacional ante Cammesa, a los fines de cancelar deudas que las empresas distribuidoras registren por la compra de energía en el MEM«.
Para acceder a este esquema de condonación y compensación contable, las distribuidoras deberán estar al día con sus planes de pago y cumplir con una exigencia legal de rigor, ya que condiciona a «la renuncia a todo reclamo administrativo o judicial contra el Estado Nacional o Cammesa«. Por su parte, el texto aclara que en el caso del transporte de energía eléctrica bajo órbita federal, las compensaciones acumuladas a favor de las transportistas «serán aplicadas exclusivamente al pago de las sanciones por penalidades contractuales» aplicadas por el regulador.
La ley autoriza el cruce de saldos de las distribuidoras con Cammesa para condonar deudas por la compra de energía mayorista, condicionado a la renuncia de reclamos judiciales contra el Estado.
El esquema legislativo extiende una invitación a las provincias y municipios para acordar un trato equivalente con las distribuidoras locales que registren deudas acumuladas por compra de potencia en el mercado mayorista. Cada autoridad local deberá determinar el impacto económico generado por sus normas de emergencia tarifaria para que la Secretaría de Energía coordine el cruce de saldos.
Sin embargo, la ley fija un límite sobre los fondos públicos al advertir que si los créditos reconocidos superan los pasivos contraídos con la administradora, «la diferencia deberá ser asumida por la jurisdicción correspondiente«.
La generación renovable recupera la estabilidad fiscal por 20 años
Para el segmento de energías renovables, la norma extiende de manera considerable los plazos de incentivo fiscal dispuestos originalmente por la Ley 27.191. La nueva ley prorroga la vigencia de los beneficios estipulados en el artículo 17 de dicha norma desde el 31 de diciembre de 2025 hasta el 31 de diciembre de 2045, otorgando un horizonte de estabilidad a la generación limpia por otras dos décadas.
De forma complementaria, la Subsecretaría de Energía Eléctrica quedó facultada para autorizar de manera excepcional la transferencia a terceros de contratos de abastecimiento de energía renovable firmados por entidades públicas. La medida requerirá la demostración de que la cesión del contrato constituye un requisito indispensable para concretar el financiamiento, la obra de infraestructura y la puesta en marcha efectiva del proyecto energético.
En relación con la industria del gas natural, la modificación aprobada en el artículo 38 de la Ley 24.076 ordena al Ente Nacional Regulador del Gas y la Electricidad a garantizar el pase directo a tarifa de los costos de producción. Las distribuidoras trasladarán de forma automática los precios surgidos de mecanismos competitivos de compra, alineando la comercialización de gas de red con las pautas de oferta y demanda libre.
En cuanto al sector petrolero, el texto sancionado deroga de manera definitiva el Decreto 277/2022, marco que regulaba el acceso a divisas para la producción incremental de hidrocarburos. También queda derogado el Decreto 929/2013, conocido como «decreto Chevron», y los artículos correspondientes de la Ley 27.007. La ley aclara que las empresas mantendrán la vigencia de los derechos adquiridos bajo dichos regímenes hasta el cumplimiento de sus plazos originales.
Finalmente, para el sostenimiento del Fondo Fiduciario para Subsidios de Consumos de Gas, la ley fija un recargo máximo del 7,5% sobre el precio del fluido en el punto de ingreso al sistema de transporte. De dicho esquema quedan expresamente exentas las exportaciones de gas natural y gas natural licuado (GNL), como así también los volúmenes inyectados al sistema de transporte nacional que provengan de la importación y regasificación de GNL.
El CEO y presidente de YPF, Horacio Marín, habló sobre el proyecto “Argentina LNG” y el financiamiento del Banco de Exportaciones e Importaciones de Estados Unidos (EXIM Bank, por sus siglas en inglés), y afirmó que se generarán exportaciones de entre US$ 200.000 millones y US$ 300.000 millones.
El titular de la petrolera de bandera sostuvo que el proyecto, que se realiza en conjunto con la compañía italiana Eni y XRG -de Emiratos Árabes Unidos-, “será una realidad a fines de noviembre”, donde buscarán llegar a la firma y que se lleve a cabo en Buenos Aires.
“Si se logra eso, en febrero empezamos las obras”, indicó en declaraciones a Radio Rivadavia.
Respecto a cómo se consiguió el financiamiento de US$6.000 millones del EXIM, Marín afirmó que la relación entre el Gobierno argentino y el de Estados Unidos “ayudó muchísimo”.
El banco estadounidense firmó con el Ejecutivo un acuerdo para movilizar financiamiento por hasta US$ 7.000 millones hasta 2027 destinado a sectores estratégicos.
El denominado marco “Build the Future” incluye entre sus prioridades el desarrollo y procesamiento de minerales críticos, la seguridad energética y modernización de la red eléctrica, la conectividad digital y los sistemas seguros, además del sector espacial comercial y las tecnologías avanzadas.
“Es la primera vez que el EXIM Bank da un monto tan grande en Latinoamérica”, dijo el empresario y agregó que se generarán alrededor de 20.000 puestos de trabajo.
A su vez, adelantó que para 2045 se exportarán más de US$ 20.000 millones de Gas Natural Licuado (GNL). “Sin el RIGI (Régimen de Incentivo para Grandes Inversiones) no hubiera habido la inversión que hay hoy”, precisó.
En ese sentido, el titular de YPF aseguró que estos proyectos van a “retrasar, encarecer e impedir” la explotación y extracción de petróleo en las Islas Malvinas, en medio de la disputa que hay entre la Argentina y el Reino Unido por la soberanía de las islas.
Qué va a pasar con el precio de los combustibles
Por último, Marín habló sobre los precios de combustibles y la escalada del precio del petróleo internacional. Sostuvo la política de “buffer” (congelamiento de precios) y explicó que el precio se determina en base a la oferta y la demanda.
“No podés bajar y subir todos los días, es una incertidumbre terrible. No hay que tomar decisiones apresuradas”, detalló.
“Si se ve que el precio del barril se termina estableciendo en US$ 100, los consumidores vamos a tener que pagar por US$ 100. La mayoría de las consultoras que analizan estas variables no prevén este escenario”, concluyó.
El Senado convirtió en ley el proyecto de ley de Zonas Frias, que restringe el subsidio de gas a las provincias de la Patagonia, Malargüe y la Puna y deje sin ese beneficio a mas de un millón de personas, iniciativa que fue sancionada por 38 contra ocho votos.El tratamiento del proyecto se inició tras haber sancionado la reforma de la Carta Orgánica del Banco Central (BCRA), que tuvo modificaciones y fue girada en revisión a la Cámara de Diputados.
Antes de iniciar el debate, el presidente del bloque del peronismo, José Mayans, anticipó que se retiraban, con lo cual el oficialismo debía garantizar el quórum de 37 senadores para votar esta iniciativa, algo que logró con los bloques aliados y parte del peronismo.
Con la sanción de esta ley, el Gobierno podrá reducir el déficit por subsidios a la energía en 272 millones de pesos y ordenar las deudas que mantiene con la empresa distribuidora de energía mayorista Camessa.La iniciativa aprobada en la Cámara de Diputados afectará a más de 1 millón de usuarios, ya que se elimina el subsidio para 90 ciudades de las provincias de Buenos Aires, Córdoba, La Pampa y San Luis.
Los detalles del proyecto
El proyecto fija que el subsidio se mantendrá únicamente para usuarios de la Patagonia, Malargüe y la Puna. También tendrán el subsidio los hogares del ReNaBap, los veteranos de Malvinas, o los hogares con familiares que tengan el Certificado Único de Discapacidad.En cambio, perderán el subsidio aquellas ciudades que tenían este beneficio desde el 2021 de las provincias de Buenos Aires, Santa Fe, Córdoba, Mendoza y San Luis.
Otro clave es que el descuento se hace sobre el precio del gas y no sobre el total de la factura, que es otro punto que rechazan varios legisladores opositores.Las personas que pierden el subsidio por zona fría podrán gestionar una rebaja de las tarifas si acreditan que cobran hasta 3 canastas básicas para hogar tipo 2, que hoy se ubican en valores de 4,8 millones de pesos. Se prorroga el régimen de incentivos a energías renovables hasta 2045.También propone un mecanismo para regularizar las deudas que las distribuidoras eléctricas tienen con CAMMESA, la empresa que administra el mercado mayorista de electricidad.
En las estaciones de servicio Shell, Axion y Puma ya se aplican aumentos en los combustibles de entre 2% y 5% como reacción al incremento del precio internacional del petróleo que superó los US$107 el barril debido a la guerra de Medio Oriente, que ya lleva casi 7 meses.Sin embargo, estas subas todavía no se aplican en los surtidores de YPF, empresa que tiene más del 50% del mercado. De todos modos, el presidente de la petrolera de bandera -Horacio González- abrió la posibilidad de que también YPF aumente. Actualmente, lidera las ventas de naftas con el 55,6% del mercado y del 58% en diésel.
Los precios de los combustibles hoySi bien no hay un valor uniforme -pueden variar según distrito-, estos son los precios promedio en el AMBA:YPF: nafta Súper ($2.049), Premium ($2.246) DIesel ($2.199) y Diesel Premium ($2.379)Puma Energy: nafta Súper ($2.059), Premium ($2.310) DIesel ($2.227) y Diesel Premium ($2.447)Axion Energy: nafta Súper ($2.117), Premium ($2.383) DIesel ($2.2297) y Diesel Premium ($2.513)Shell: nafta Súper ($2.161), Premium ($2.436) DIesel ($2.282) y Diesel Premium ($2.537)
La Secretaría de Energía del Ministerio de Economía estableció, a través de la Resolución 264/2026, el Régimen de Demandas Extratendenciales (XDEM) en el Mercado Eléctrico Mayorista (MEM). “El objetivo central es que los nuevos consumos de gran escala se incorporen al sistema eléctrico de manera ordenada, con su propia oferta de energía y de potencia, sin comprometer la seguridad del suministro del resto de los usuarios”, se comunicó.
La medida protege a los usuarios del sistema eléctrico y da previsibilidad a las inversiones en centros de datos, minería, entre otros, se argumentó.
El régimen pone en primer lugar a los hogares, comercios, pymes e industrias que ya forman parte del sistema. Los grandes proyectos deberán incorporar su propia energía y potencia, de modo que su ingreso no consuma la reserva que hoy garantiza el abastecimiento, ni su costo sea cubierto por el resto de los usuarios a través de sus facturas.
Además, ante una eventual falta de oferta, se priorizará el suministro de los usuarios por sobre el de las grandes demandas que no cuenten con respaldo suficiente, señaló Energía.
La medida profundiza el proceso de normalización del MEM iniciado con la Resolución 400/2025, que ya había dispuesto que las grandes demandas nuevas contaran con respaldo físico propio.
El nuevo régimen amplía ese criterio a los proyectos conectados a través de distribuidoras y a las ampliaciones de demandas existentes, y lo adecúa a la escala de los proyectos que se proponen ingresar al sistema, se indicó.
Quedan alcanzadas las demandas nuevas o ampliaciones, que representen al menos el 0,5 % de la demanda media del MEM, equivalente hoy a unos 80 MW. Cada proyecto podrá elegir libremente la tecnología y el proveedor con los que se abastece, incluida la generación propia instalada en el mismo punto de conexión.
Deberá cubrir al menos el 80 % de su consumo mensual con contratos de generación nueva y contar con potencia firme por el 100 % de su demanda máxima, exigencia que se eleva al 115 % en el caso de los centros de datos, por su consumo continuo y de alta sensibilidad.
“Con esta medida el Gobierno Nacional continúa con la transformación del sector eléctrico y consolida reglas claras para que cada gran proyecto se abastezca a su propio riesgo, sin trasladar costos al resto de los usuarios”, sostiene la Secretaría a cargo de María Tettamanti.
En el marco del XIV Congreso Internacional de Turismo, Educación Intercultural y Desarrollo Local de las Misiones Jesuíticas Guaraníes del Mercosur, realizado en Corpus Christi, se presentó una nueva mirada sobre el proyecto Corpus Pindo-í y su potencial para integrarse al desarrollo turístico de Misiones y de la región.
El encuentro, organizado conjuntamente por el Instituto Tecnológico Provincial N.º 2 (ITEP N.º 2) y la Municipalidad de Corpus Christi, con el acompañamiento de organismos provinciales, reunió a representantes de Argentina, Paraguay y Brasil junto a autoridades, instituciones educativas, profesionales y actores vinculados al turismo, la cultura y el desarrollo local, consolidando a Corpus Christi como un espacio de intercambio regional.
Durante la presentación “Infraestructura estratégica y desarrollo territorial. Una nueva mirada desde Misiones”, se planteó que una obra de la magnitud de Corpus Pindo-í debe analizarse más allá de su función energética. El proyecto prevé una central hidroeléctrica de 2.880 MW de potencia instalada y una generación media cercana a los 20.000 GWh anuales, pero su escala permite pensar también en sus efectos sobre la conectividad, la infraestructura y el desarrollo territorial.
Uno de los ejes expuestos fue precisamente la posibilidad de incorporar desde la planificación del proyecto una dimensión turística. La central, el puente internacional previsto, las nuevas conexiones viales y el propio paisaje del río Paraná podrían constituirse en atractivos capaces de generar nuevos circuitos y oportunidades para Corpus Christi y las localidades de ambas márgenes.
La propuesta es pensar a Corpus Pindo-í como un nuevo nodo turístico binacional, articulado con activos que Misiones ya posee y que tienen reconocimiento nacional e internacional: las Cataratas del Iguazú, las Misiones Jesuíticas Guaraníes, Posadas y el corredor del Paraná.
En ese esquema, Corpus Christi podría transformarse en un punto de vinculación entre esos destinos, incorporando la visita a una gran obra de ingeniería, espacios de interpretación sobre energía y ambiente, miradores, recorridos sobre el río y circuitos asociados al patrimonio histórico, cultural y natural de la región.
La experiencia internacional demuestra que grandes aprovechamientos hidroeléctricos pueden convertirse también en atractivos turísticos cuando esa función es concebida desde su planificación. El desafío planteado en el Congreso fue, por lo tanto, no esperar a que la obra exista para pensar su aprovechamiento turístico, sino incorporar esa dimensión desde las primeras etapas del proyecto.
Corpus Pindo-í aparece así como una oportunidad para pensar infraestructura, energía, conectividad, turismo e integración regional dentro de una misma estrategia de desarrollo.
Una central hidroeléctrica puede generar energía. Una infraestructura concebida integralmente puede, además, generar territorio, conectividad y nuevos destinos.
Una parte importante del financiamiento por hasta US$ 6.000 millones que YPF negocia con el Export-Import Bank de Estados Unidos (EXIM Bank) podría terminar respaldando contratos ya adjudicados a empresas estadounidenses dentro del proyecto Argentina LNG, la principal apuesta exportadora vinculada a Vaca Muerta.
El esquema propuesto por EXIM contempla recursos destinados específicamente a la compra de bienes y servicios de origen estadounidense para las distintas etapas de infraestructura y producción. Esa condición permite identificar a dos compañías que aparecen especialmente bien posicionadas para captar una porción relevante de los fondos: McDermott y Pumpco.
Entre los beneficiarios potenciales sobresale McDermott, uno de los principales grupos internacionales de ingeniería y construcción energética. La empresa se adjudicó el desarrollo de una planta de procesamiento de gas y fraccionamiento de líquidos de gas natural que formará parte del complejo exportador asociado a Argentina LNG.
La instalación estará ubicada en Río Negro y cumplirá un rol estratégico dentro de la cadena de valor del proyecto. Su función será recibir el gas proveniente de Vaca Muerta, acondicionarlo para los procesos posteriores y recuperar productos asociados como etano, propano, butano y gasolinas naturales.
.
De acuerdo con fuentes vinculadas al desarrollo, la inversión necesaria para esa infraestructura podría superar los US$ 8.000 millones. La magnitud de la obra explica por qué aparece entre los principales componentes elegibles para el esquema de financiamiento impulsado desde Estados Unidos.
Junto a esa adjudicación aparece Pumpco, integrante del consorcio formado además por Bonatti y Contreras Hermanos. El grupo obtuvo el contrato EPC para construir el sistema de ductos que conectará Vaca Muerta con la costa atlántica de Río Negro.
La obra contempla un trazado aproximado de 527 kilómetros entre Meseta Buena Esperanza y Sierra Grande. El proyecto incluye un gasoducto de 48 pulgadas y un ducto paralelo destinado al transporte de líquidos asociados a la producción gasífera.
.
Detrás del respaldo financiero existe además una lógica industrial y comercial. EXIM tiene como objetivo impulsar exportaciones estadounidenses y respaldar la actividad de compañías nacionales en proyectos estratégicos desarrollados en el exterior. Por ese motivo, la presencia de contratistas como McDermott y Pumpco resulta central para la estructuración del financiamiento.
Mientras tanto, YPF, Eni y XRG continúan trabajando sobre la decisión final de inversión (FID), paso indispensable para habilitar el cierre definitivo de contratos, el financiamiento de largo plazo y el inicio de las obras más importantes del proyecto.
Más allá del crédito actualmente en análisis, Argentina LNG contempla inversiones por aproximadamente US$ 51.000 millones durante toda su vida útil. Si el cronograma previsto avanza, buena parte de esos recursos se canalizará hacia infraestructura energética, gasoductos, plantas de procesamiento, servicios de ingeniería y desarrollos asociados a la transformación de Vaca Muerta en una plataforma exportadora global de gas natural licuado.
El proyecto Argentina LNG dio un nuevo paso hacia su definición luego de que el presidente y CEO de YPF, Horacio Marín, asegurara que la iniciativa podría generar exportaciones acumuladas por más de US$ 300.000 millones y comenzar su etapa de construcción durante el primer trimestre de 2027.
Impulsado por YPF junto a las compañías Eni y XRG, el desarrollo busca convertir el gas de Vaca Muerta en uno de los principales productos de exportación de la Argentina mediante la producción y comercialización de gas natural licuado (GNL).
Según explicó Marín, el próximo objetivo será cerrar la firma definitiva de los acuerdos durante noviembre. De alcanzarse ese hito, las obras podrían iniciarse en febrero, abriendo una nueva etapa para la infraestructura energética vinculada al shale argentino.
Dentro de ese esquema aparece un componente central: el financiamiento internacional. El Banco de Exportaciones e Importaciones de Estados Unidos (EXIM Bank) comprometió hasta US$ 6.000 millones para acompañar el desarrollo del proyecto, mientras que el acuerdo marco firmado con la Argentina prevé movilizar hasta US$ 7.000 millones destinados a sectores considerados estratégicos.
La disponibilidad de esos recursos resulta clave para avanzar con instalaciones de licuefacción, obras portuarias e infraestructura complementaria necesaria para escalar las exportaciones de gas desde Vaca Muerta hacia los mercados internacionales.
A nivel económico, la compañía estima que Argentina LNG permitirá generar alrededor de 20.000 puestos de trabajo y consolidará una nueva fuente de ingreso de divisas para el país. Las proyecciones difundidas por YPF indican que hacia 2045 las exportaciones anuales de GNL podrían superar los US$ 20.000 millones.
.
En paralelo, el Régimen de Incentivo para Grandes Inversiones (RIGI) aparece como uno de los factores que facilitaron el avance de la iniciativa. Marín sostuvo que las condiciones creadas por ese esquema fueron determinantes para atraer capitales y mejorar la competitividad del proyecto frente a otras alternativas internacionales.
Más allá de las cifras proyectadas, Argentina LNG representa una estrategia de largo plazo orientada a capturar valor agregado sobre la producción de gas no convencional. En lugar de exportar únicamente materia prima, el proyecto apunta a posicionar a la Argentina como proveedor global de GNL en una industria altamente competitiva.
El próximo desafío será transformar los acuerdos preliminares y el financiamiento comprometido en obras concretas. Si los plazos previstos se cumplen, la iniciativa abrirá una nueva etapa para Vaca Muerta y para toda la cadena de proveedores, contratistas e industrias asociadas al desarrollo exportador del gas argentino.
Una inversión industrial de hasta US$ 1.800 millones podría modificar el perfil productivo del Cordón Industrial santafesino, aunque su avance depende de una condición esencial: el acceso al gas natural proveniente de Vaca Muerta.
Pampa Energía mantiene en evaluación una planta de urea y amoníaco en Puerto General San Martín, pero la iniciativa continúa ligada a la expansión de la infraestructura gasífera.
El proyecto contempla una capacidad estimada de 1,3 millones de toneladas anuales de fertilizantes y figura entre los desarrollos petroquímicos más importantes analizados para la región. Sin embargo, la ausencia de capacidad de transporte suficiente impide avanzar hacia una decisión final de inversión.
Detrás de esa limitación aparece el tramo Salliqueló-San Jerónimo del Gasoducto Perito Moreno, una obra originalmente prevista para extender el suministro de gas desde Vaca Muerta hacia Santa Fe. El tendido proyectado alcanza 524 kilómetros y podría transportar hasta 21 millones de metros cúbicos diarios.
En ese contexto, representantes sindicales e industriales volvieron a reclamar la reactivación del proyecto. El Sindicato de Obreros y Empleados Petroquímicos Unidos impulsa gestiones para que la provincia otorgue carácter estratégico a la obra y participe activamente en la búsqueda de financiamiento.
Mientras Santa Fe continúa esperando definiciones sobre el gasoducto, Pampa Energía avanzó con una inversión confirmada de US$ 2.700 millones en Bahía Blanca para desarrollar la mayor planta de urea granulada de América Latina, con entrada en operación prevista para 2029.
.
La diferencia entre ambos proyectos refleja el peso que tiene la infraestructura energética sobre las decisiones industriales. Bahía Blanca dispone de acceso garantizado al gas, mientras que el Gran Rosario sigue enfrentando restricciones que afectan tanto iniciativas futuras como la operación de plantas ya instaladas.
Según las estimaciones difundidas por el sector petroquímico, la planta santafesina podría generar entre 400 y 600 empleos directos permanentes y entre 1.200 y 1.800 puestos indirectos vinculados a logística, mantenimiento y servicios especializados.
Además del impacto laboral, el emprendimiento permitiría sustituir cerca del 60% de las importaciones argentinas de urea. De concretarse, el proyecto fortalecería el vínculo entre la producción de gas de Vaca Muerta y el complejo agroexportador, uno de los principales consumidores de fertilizantes del país.
Más allá del interés empresario, la definición final continúa dependiendo de una decisión de infraestructura. Si la extensión del gasoducto avanza, Santa Fe podría captar inversiones industriales por miles de millones de dólares y mejorar la competitividad de su entramado productivo. Si la obra permanece frenada, parte de esas oportunidades seguirán concentrándose en regiones que cuentan con mayor disponibilidad energética y mejores condiciones operativas.
El Senado aprobó una modificación al régimen de Zona Fría que reducirá el alcance de los subsidios al gas natural y dejará fuera del beneficio a aproximadamente 1,6 millones de usuarios residenciales. La decisión representa uno de los cambios regulatorios más relevantes del año para el mercado energético argentino.
Detrás de la reforma aparece el objetivo oficial de reducir el costo fiscal asociado al esquema de subsidios. Según las estimaciones presentadas durante el debate legislativo, el nuevo diseño permitiría un ahorro de entre $200.000 millones y $480.000 millones mediante la eliminación de beneficios incorporados durante la ampliación de 2021.
Originalmente, el régimen fue creado por la Ley 25.565 para compensar el mayor consumo de gas en la Patagonia, la Puna y el departamento mendocino de Malargüe. Más tarde, la Ley 27.637 amplió la cobertura a numerosas localidades de Buenos Aires, Córdoba, Santa Fe, Mendoza y otras provincias, elevando el universo de beneficiarios a más de 4 millones de usuarios.
Con la modificación aprobada, el beneficio generalizado desaparecerá para gran parte de las localidades incorporadas durante aquella expansión. Los hogares de esas zonas sólo podrán conservar descuentos si cumplen los requisitos definidos por el esquema de Subsidios Energéticos Focalizados (SEF).
Otro cambio relevante afecta el mecanismo de cálculo de la asistencia estatal. El subsidio pasará a aplicarse sobre el precio del gas y no sobre la totalidad de la factura, mientras que las compensaciones serán canalizadas directamente hacia los proveedores del servicio.
Las consecuencias económicas serán especialmente visibles en municipios que perderán la cobertura general. Entre ellos se encuentran ciudades de Buenos Aires, Córdoba, Santa Fe, Mendoza, La Pampa, San Luis, Salta, Catamarca, La Rioja y Tucumán que habían sido incorporadas durante la ampliación de 2021.
.
Como referencia, las estimaciones difundidas para Bahía Blanca muestran que una factura residencial promedio podría pasar de $19.945 a $39.890 para quienes dejen de recibir el subsidio. Para los usuarios que continúen dentro de los esquemas focalizados, el incremento proyectado sería considerablemente menor.
Desde el punto de vista financiero, la reforma también busca corregir los desequilibrios del Fondo Fiduciario para Subsidios de Consumos Residenciales de Gas. El Gobierno sostiene que el recargo actualmente aplicado sobre el sistema no alcanza para cubrir el costo total de los beneficios y requiere asistencia adicional del Tesoro Nacional.
Más allá del ahorro fiscal proyectado, la implementación del nuevo esquema abrirá un período de transición para millones de usuarios. La reglamentación definitiva y la correcta identificación de los beneficiarios focalizados serán determinantes para medir el impacto real de una reforma que redefine uno de los principales mecanismos de subsidios energéticos vigentes en Argentina.
Las petroleras privadas que operan en Argentina comenzaron a trasladar a los surtidores el reciente encarecimiento del petróleo internacional. Shell, Axion y Puma aplicaron incrementos de entre 2,5% y 5% en naftas y gasoil, mientras YPF mantiene por ahora sus precios sin cambios.
Detrás de los ajustes aparece la fuerte escalada del Brent, referencia para el petróleo que produce y exporta Argentina. El barril superó los US$ 107 impulsado por las tensiones geopolíticas en Medio Oriente, generando una nueva presión sobre los costos de refinación y comercialización.
El movimiento de las refinadoras privadas introduce además un desafío para la estrategia económica del Gobierno. Los combustibles tienen incidencia directa sobre transporte, logística y distribución de bienes, por lo que cualquier aumento suele trasladarse parcialmente a la estructura general de costos de la economía.
En este escenario, la atención del mercado se concentra en YPF. La compañía todavía no definió una actualización de precios y conserva una brecha respecto de sus competidores, una situación que históricamente influyó sobre el comportamiento de todo el sector.
Actualmente, la petrolera concentra el 55,6% de las ventas de naftas y el 58% de las de gasoil en el mercado argentino. Esa participación convierte a la empresa en el principal actor para determinar la velocidad y profundidad de los movimientos de precios en los surtidores.
Según explicó el presidente y CEO de YPF, Horacio Marín, la compañía continúa analizando la evolución del petróleo, los márgenes de rentabilidad y el comportamiento de la demanda antes de tomar una decisión sobre nuevos incrementos.
.
Para administrar la volatilidad internacional, YPF mantiene el denominado sistema de “buffer”, una herramienta que permite amortiguar las variaciones bruscas del crudo y evitar que los cambios internacionales impacten de forma inmediata sobre los consumidores locales.
Desde la compañía sostienen que el resto de las refinadoras también aplica mecanismos similares, aunque con diferente intensidad. Por esa razón, los aumentos implementados en los últimos días no necesariamente implican una ruptura con la estrategia de contención que el sector adoptó frente a la volatilidad del mercado energético.
A corto plazo, la evolución del Brent y la duración del conflicto en Medio Oriente seguirán siendo los principales determinantes del mercado argentino de combustibles. Si el petróleo continúa operando en niveles elevados, aumentará la presión para que las compañías ajusten precios y compensen el mayor costo de la materia prima, con efectos potenciales sobre inflación, transporte y actividad económica.
Neuquén se posicionó como el principal polo de inversiones vinculadas al Régimen de Incentivo para Grandes Inversiones (RIGI), al concentrar proyectos por US$ 89.500 millones que todavía permanecen en evaluación. Esa cifra representa el 58,9% del total de iniciativas que buscan acceder a los beneficios del régimen y coloca a Vaca Muerta en el centro de la futura expansión energética del país.
El dato surge de un relevamiento de la consultora Paspartú, actualizado al 1 de septiembre de 2026, que contabiliza proyectos aprobados y en trámite por un monto agregado de US$ 199.010 millones. Del total, 22 iniciativas ya obtuvieron aprobación mientras que otras 22 continúan atravesando distintas instancias de análisis.
Detrás de esa concentración aparece el predominio de los desarrollos vinculados al petróleo y al gas. Los hidrocarburos explican aproximadamente el 80% de las inversiones actualmente en evaluación, mientras que la minería aporta otro 18%, consolidando a los recursos naturales como el principal destino del capital asociado al régimen.
Entre los proyectos de mayor escala sobresale Argentina LNG, impulsado por YPF junto con Eni y XRG, con una inversión anunciada de US$ 51.000 millones. La iniciativa busca convertir a Vaca Muerta en una plataforma exportadora de gas natural licuado con alcance global y constituye uno de los mayores proyectos energéticos proyectados para América Latina.
.
Junto a ese emprendimiento aparece LLL Oil, también asociado a YPF y con inversiones estimadas en US$ 25.000 millones destinadas al desarrollo petrolero. La combinación de ambos proyectos explica gran parte del liderazgo neuquino dentro del universo de inversiones que aguardan aprobación.
Mientras tanto, el RIGI ya acumula 22 proyectos aprobados por un total de US$ 47.074 millones. Dentro de ese grupo, la minería concentra el 62,7% de la inversión comprometida y petróleo y gas otro 33,7%, reflejando la importancia de ambos sectores en la estrategia exportadora argentina.
.
Otro aspecto relevante del informe es la diferencia entre los montos anunciados y las inversiones efectivamente comprometidas. De los proyectos aprobados, US$ 28.888 millones corresponden a inversión mínima en activos computables y US$ 11.808 millones deberían ejecutarse durante los primeros dos años previstos por el régimen.
A su vez, el relevamiento advierte que todavía existe información limitada sobre cronogramas de obra, financiamiento, empleo esperado y exportaciones proyectadas para varios de los emprendimientos en análisis. Esa falta de detalle dificulta medir con precisión cuánto de la cartera anunciada terminará convirtiéndose en actividad económica efectiva.
Con casi US$ 90.000 millones vinculados principalmente a Vaca Muerta, Neuquén reúne hoy la mayor concentración de inversiones potenciales del RIGI. El próximo desafío será que esa cartera avance desde la etapa de evaluación hacia aprobaciones definitivas, obras, contratación de proveedores y expansión de la capacidad exportadora energética.
Vaca Muerta se consolidó como el principal motor económico de Neuquén al explicar el 36% de toda la masa salarial privada registrada de la provincia. El dato surge de un informe elaborado por la Fundación Mediterránea – IERAL Patagonia, que dimensiona el impacto que el desarrollo hidrocarburífero tiene sobre los ingresos del sector privado neuquino.
La relevancia del indicador aparece al comparar salarios y empleo. Aunque la actividad petrolera y gasífera representa el 16% de los puestos privados registrados, concentra más de un tercio de los salarios abonados por las empresas debido a los niveles de remuneración superiores al promedio provincial.
Según el trabajo realizado por Federico Belich, la masa salarial privada registrada de Neuquén alcanza aproximadamente los $7.500 miles de millones en valores constantes a marzo de 2026. De ese total, $2.678 miles de millones corresponden directamente al complejo hidrocarburífero vinculado a Vaca Muerta.
Detrás del petróleo y el gas aparecen actividades con una participación considerablemente menor. La construcción representa el 13% de la masa salarial provincial, mientras que el transporte y el comercio explican alrededor del 10% cada uno, reflejando la elevada concentración económica que generó el desarrollo no convencional.
.
Más allá del aporte directo del sector energético, el informe identifica un fuerte efecto de arrastre sobre otras actividades. Entre noviembre de 2023 y marzo de 2026, la masa salarial privada real de Neuquén creció 9,9%, impulsada especialmente por sectores asociados a la cadena de valor hidrocarburífera. En ese período, transporte avanzó 29%, industria manufacturera 22%, hoteles y restaurantes 19%, comercio 18% y actividades inmobiliarias 14%.
A nivel regional, Neuquén exhibe un comportamiento claramente superior al promedio nacional. Mientras la masa salarial privada real del país se ubicó 1,9% por debajo de los niveles registrados a fines de 2023, la provincia logró expandirse cerca de diez puntos porcentuales y consolidó el mejor desempeño de la Patagonia.
.
El contraste también se observa respecto de las cuencas convencionales del sur argentino. Chubut y Santa Cruz registraron caídas en la actividad hidrocarburífera y en sectores asociados como la construcción, mientras que Río Negro logró crecer de la mano de la infraestructura necesaria para acompañar la expansión exportadora vinculada a Vaca Muerta.
Lejos de limitarse al empleo petrolero, el estudio concluye que la formación no convencional se convirtió en el principal generador de ingresos privados de Neuquén. Al mismo tiempo, advierte que semejante concentración económica incrementa la dependencia provincial respecto del precio internacional del crudo y del ritmo de inversión de las operadoras. El desafío de largo plazo será transformar esa fortaleza en un entramado productivo más diversificado y resiliente.
El precio internacional del petróleo volvió a subir con fuerza este jueves después de un nuevo ataque atribuido a los rebeldes hutíes contra Arabia Saudita. El episodio profundizó las preocupaciones sobre la seguridad de las rutas energéticas de Medio Oriente y elevó nuevamente la volatilidad en los mercados.
Como resultado, el barril de Brent para entrega en noviembre cerró en US$ 106,60 en Londres, con una suba diaria de 3,41%, mientras que el WTI estadounidense avanzó hasta US$ 94,15 por barril. De esta manera, el crudo de referencia para gran parte del comercio internacional acumula un incremento superior al 6% en la última semana.
Detrás del movimiento aparece el temor a una eventual interrupción del suministro regional. Los inversores siguen con atención la evolución de los conflictos que afectan al Mar Rojo, al estrecho de Ormuz y a otras rutas estratégicas para el transporte energético global.
Según informó la coalición militar liderada por Arabia Saudita, seis misiles balísticos fueron interceptados antes de alcanzar sus objetivos. Aunque no se reportaron daños relevantes sobre instalaciones petroleras, el ataque volvió a incorporar una prima de riesgo geopolítico a los precios internacionales.
A esa situación se suma la falta de avances concretos en las negociaciones entre Estados Unidos e Irán. Las discusiones sobre la reapertura del estrecho de Ormuz continúan estancadas y mantienen la incertidumbre sobre una de las principales vías de circulación de petróleo del mundo.
.
Para la Argentina, la evolución del Brent tiene una importancia directa. El precio internacional funciona como referencia para buena parte de la producción de Vaca Muerta y constituye uno de los factores más relevantes en las decisiones comerciales de refinadoras y productores.
De hecho, el nuevo repunte del petróleo llega pocos días después de que varias compañías comenzaran a trasladar mayores costos a los surtidores locales. Si los precios internacionales permanecen en niveles elevados, aumentará la presión sobre el mercado argentino de combustibles.
Más allá del sector energético, un petróleo más caro también impacta sobre transporte, logística, producción industrial e inflación. Por esa razón, la evolución del Brent es seguida de cerca tanto por gobiernos como por bancos centrales e inversores de todo el mundo.
A corto plazo, el comportamiento del mercado dependerá de la evolución del conflicto en Medio Oriente y de cualquier avance diplomático entre Washington y Teherán. Mientras persistan los riesgos sobre las rutas de exportación petrolera, los operadores continuarán incorporando factores geopolíticos a la valuación del crudo internacional.
●El crecimiento de las cargas de trabajo de inteligencia artificial y el surgimiento de las Fábricas de IA están llevando la infraestructura digital a niveles de densidad sin precedentes, acelerando la adopción de tecnologías de refrigeración líquida para garantizar eficiencia, resiliencia y sostenibilidad.
●La ola de Inteligencia Artificial dispara en 41% los data centers en Latam y acelera millonarias inversiones en infraestructura
Bogotá, 9 de septiembre de 2026 – La acelerada adopción de la inteligencia artificial (IA) y la demanda sin precedentes de procesamiento de datos están transformando de manera radical el ecosistema tecnológico en América Latina. Durante el primer trimestre de 2026, la región experimentó un crecimiento interanual del 41,3% en capacidad instalada de data centers, superando el ritmo de mercados consolidados como Norteamérica (33%), consolidándose como un nodo estratégico y receptor de inversiones globales.
Este crecimiento, impulsado en gran medida por proyecciones que estiman que la IA generativa aportará hasta USD 15.7 billones a la economía global para 2030, está obligando a rediseñar la infraestructura digital tradicional hacia el concepto de “Fábricas de IA” (AI Factories). Se trata de instalaciones de alto rendimiento capaces de soportar cargas térmicas y energéticas extremadamente complejas.
A diferencia de las búsquedas web tradicionales, el procesamiento asistido por IA requiere hasta 10 veces más energía. Mientras los centros de datos operaban habitualmente con densidades de entre 5 kW y 15 kW por rack, el despliegue masivo de clústeres acelerados por GPU está elevando los requerimientos a rangos de entre 100 kW y hasta 600 kW por rack, sobrepasando los límites físicos del enfriamiento por aire convencional.
Cinco tendencias para el futuro de la infraestructura digital
En este contexto de hiper-expansión digital, Schneider Electric identifica cinco tendencias
tecnológicas fundamentales que marcarán la evolución del sector en la región:
1.Refrigeración Líquida (Liquid Cooling): adopción acelerada de sistemas Direct-to-Chip o por inmersión para remover el calor directamente de los componentes de mayor procesamiento sin saturar las instalaciones.
2.Despliegue de Edge Computing: microdata centers más cercanos al usuario final para reducir la latencia en aplicaciones críticas de tiempo real.
3.Nuevas arquitecturas eléctricas modulares: soluciones de protección energética compactas con eficiencias operativas de hasta el 99% en modo eConversion (como la serie Galaxy VXL), que reducen la huella de carbono y de espacio en las salas.
4.Gemelos Digitales (Digital Twins): plataformas avanzadas de simulación previa (como ETAP) para modelar virtualmente el comportamiento térmico y eléctrico antes de ejecutar cambios físicos, disminuyendo costos y riesgos.
5.Software inteligente e IA Operativa: uso de plataformas IoT y DCIM (EcoStruxure) para monitoreo dinámico y analítica predictiva del consumo energético en tiempo real.
“Latinoamérica vive un momento coyuntural en su infraestructura digital. La irrupción masiva de la IA impone una densidad por rack que redefine el diseño físico de las salas, la distribución eléctrica y la sostenibilidad del ecosistema. Para absorber esta demanda y captar capitales internacionales en países clave como Colombia, Chile, Perú y Argentina, se requieren centros de datos altamente resilientes, digitalizados y capaces de optimizar el consumo de energía en tiempo real”, afirma Luis Santamaría, CS&P Segment Leader para SAM en Schneider Electric.
La urgencia de un modelo de gestión térmica híbrido
Uno de los principales paradigmas que enfrenta la industria es la transición en la gestión del calor. Lejos de implicar una sustitución total, la refrigeración líquida está dando paso a modelos de gestión hídrica y térmica híbridos. En estas arquitecturas, el enfriamiento por aire se mantiene para cargas convencionales y climatización perimetral, mientras que el liquid cooling absorbe de forma localizada las altas densidades de los servidores de IA.
Dado que el sistema de refrigeración puede representar entre el 30% y el 40% del consumo eléctrico total de un data center tradicional, la integración de soluciones líquidas permite reducciones sustanciales de OPEX, una sustancial mejora en el indicador PUE (Power Usage Effectiveness) y la preservación del recurso hídrico.
“El liquid cooling dejó de ser una alternativa de nicho para convertirse en una necesidad operativa crítica frente al crecimiento acelerado de la IA. No obstante, el futuro del sector será híbrido: el liquid cooling se enfoca directamente en el chip para extraer el calor de alta densidad, coexistiendo con el aire en el resto del entorno. Esta convergencia tecnológica es clave para descarbonizar la infraestructura digital, optimizar el espacio de las salas y garantizar que el crecimiento de la economía digital en América Latina sea plenamente sostenible”, destaca Paula Pinto, Business Development Manager Cooling SAM en Schneider Electric.
Frente a la meta global de descarbonización a 2040, Schneider Electric continúa liderando la integración de soluciones “del chip al sistema de refrigeración”, combinando diseños de referencia integrados junto a aliados globales de semiconductores como NVIDIA, con el objetivo de convertir a Latinoamérica en un hub tecnológico altamente competitivo, eficiente y bajo en emisiones.
Acerca de Schneider Electric
Schneider Electric es un líder global en tecnología energética que impulsa la eficiencia y la sostenibilidad mediante la electrificación, automatización y digitalización de industrias, empresas y hogares. Sus tecnologías permiten que edificios, centros de datos, fábricas, infraestructuras y redes operen como ecosistemas abiertos e interconectados, optimizando el rendimiento, la resiliencia y la sostenibilidad. Su portafolio incluye dispositivos inteligentes, arquitecturas definidas por software, sistemas impulsados por inteligencia artificial, servicios digitales y asesoría experta.
Con más de 160,000 colaboradores y 1 millón de socios en más de 100 países, Schneider Electric se mantiene constantemente entre las empresas más sostenibles del mundo.
El agua pesada debería haber partido hacia China, pero lo hizo a los Estados Unidos.
La Empresa Neuquina de Servicios de Ingeniería (ENSI), propiedad de la provincia de Neuquén y de la Comisión Nacional de Energía Atómica, decidió el año pasado poner en venta un stock de 6,2 toneladas de agua pesada que no estaba en condiciones de ser utilizada por las tres centrales nucleares de potencia que tiene el país. Once compañías extranjeras participaron de la compulsa. La china Wuhan Spectra fue la que más ofertó en cinco de los ocho lotes y en los tres lotes restantes la mejor oferta la hizo la alemana Merk. Según reveló C5N el miércoles, la exportación de parte de ese stock se terminó concretando recién esta semana. Unas 3,5 toneladas deberían haber partido hacia China, pero lo hicieron a los Estados Unidos. ¿Qué pasó en el medio?
Fuentes oficiales y privadas confirmaron a EconoJournal que el Ministerio de Defensa, cuando todavía estaba comandado por Luis Petri, fue quien vetó la venta de agua pesada a China. Para hacerlo hizo valer el decreto 603/92 que fija el régimen de control de las exportaciones sensitivas y de material bélico.
El motivo central por el cual se frena una exportación bajo este decreto es el riesgo de proliferación nuclear. Es decir, la sospecha o el peligro de que los materiales, equipos o la tecnología exportada terminen usándose para fabricar armas de destrucción masiva en lugar de aplicarse a fines médicos, científicos o energéticos pacíficos.
Toda esta información no fue explicitada este jueves por la “Oficina de Respuesta Oficial” cuando salió al cruce en la red social X del periodista Alejandro Bercovich, quien reveló en C5N que se estaba exportando agua pesada a Estados Unidos y calificó el hecho como “otro mimo para Trump de un Milei entregado”. “La exportación que menciona, unas 3,56 toneladas de agua pesada de grado no nuclear, es una venta que se realizó mediante una compulsa internacional de precios por la Empresa Neuquina de Servicios de Ingeniería (ENSI), hace más de un año, y los lotes fueron adjudicados a empresas tanto de Estados Unidos como de Alemania, que presentaron las mejores ofertas”, señaló la cuenta oficial.
El veto a Huwan Spectra se manejó con reserva, pero EconoJournal accedió a un informe de aquel proceso de venta donde queda claro que la firma china realizó la mejor oferta en cinco de los ocho lotes de agua pesada por un total de US$ 2.201.825. Los otros tres se los quedó Merk al comprometer US$ 1.775.571. ENSI iba a recibir de chinos y alemanes un total de US$ 3.957.396, pero la estadounidense Cambridge Isotope Laboratories (CIL), que había entrado tercera al podio, se terminó quedando con parte de ese stock al desplazar a Huwan.
¿Veto por riesgo nuclear o alineamiento estratégico?
Las fuentes del sector nuclear consultadas por EconoJournal aseguraron que la causa que llevó al veto a China hay que buscarla más por el lado del alineamiento político con Estados Unidos que por el riesgo de que esa agua pesada terminara contribuyendo con la fabricación de un arma nuclear. De hecho, en los últimos meses hubo varias decisiones de Milei que perjudicaron a empresas chinas.
En los pliegos de la nueva concesión de la Hidrovía conocidos en diciembre se estableció que no podían participar personas jurídicas controladas directa o indirectamente por Estados soberanos o agencias estatales. Eso dejó afuera a CCCC Shanghai Dredging, empresa estatal china que había mostrado interés en la concesión.
En febrero Argentina y EE.UU. acordaron profundizar la cooperación sobre minerales críticos como litio y cobre. El canciller Pablo Quirno sostuvo que el acuerdo no excluye formalmente a China, pero sí establece una orientación hacia EE.UU. y sus socios frente a economías consideradas capaces de “manipular” los mercados.
En agosto, el Gobierno aprobó el pliego para la ampliación del sistema de transporte eléctrico AMBA I y el esquema volvió a restringir la participación de empresas controladas por Estados extranjeros, lo que afectó particularmente a PowerChina.
También quedó frenado el proyecto China-Argentina Radio Telescope (CART) después de que en junio de 2025 venciera el convenio entre las instituciones argentinas y chinas y el gobierno no lo renovara. Por último, se podrían sumar al listado las presiones del embajador estadounidense Peter Lamelas para que la pyme CALF no contrate a la china Huawei frente a la pasividad del gobierno nacional.
La venta del stock de agua pesada de ENSI puede escribirse en esa serie, aunque es un negocio muy marginal. De hecho, la mayor oferta por el total de los lotes la había realizado la china Huwan Spectra y eran apenas 3,8 millones de dólares. No obstante, la intervención oficial hizo que lo que iba a ir para China terminara quedando en manos de la estadounidense CIL, que se había ubicado tercera en la compulsa, detrás de Huwan y Merk.
Ahora bien, ¿puede que haya habido efectivamente un riesgo asociado a la exportación de esa agua pesada a China y que la decisión no haya obedecido a las presiones de Estados Unidos? Para responder a esa pregunta es necesario explicar qué es el agua pesada y qué función cumple en la industria nuclear.
¿Qué es el agua pesada?
Cuando dos átomos de deuterio se combinan con un átomo de oxígeno forman agua pesada (D₂O). Es, en esencia, agua cuyas moléculas contienen deuterio en lugar del hidrógeno común. Se llama “pesada” porque el deuterio hace que cada molécula pese más que una molécula de agua convencional.
El agua pesada tiene una propiedad particularmente importante en la industria nuclear: puede utilizarse como moderador en determinados tipos de reactores, donde ayuda a controlar los neutrones producidos durante la fisión. Por eso es un material sujeto a controles internacionales de no proliferación.
¿Qué significa exactamente que puede utilizarse como moderador? En un reactor nuclear, la fisión libera neutrones muy rápidos. Para que puedan provocar nuevas fisiones de manera eficiente en determinados reactores, hay que reducir su velocidad. Ahí entra el agua pesada: actúa como moderador, porque los átomos de deuterio frenan esos neutrones al interactuar con ellos. Así se consigue que los neutrones sean más eficaces para mantener la reacción en cadena. Es decir, no significa que controle la potencia del reactor como un regulador, sino que modera —desacelera— los neutrones.
Su relevancia para la proliferación está en que permite operar determinados reactores con uranio natural, y esos reactores pueden producir plutonio. De hecho, el Departamento de Defensa de EE.UU. señala que los reactores de agua pesada son particularmente aptos para producir plutonio para armas.
El problema es que esta agua pesada estaba “fuera de especificación”. Tenía una concentración de D₂O demasiado baja y eso afectaba su utilidad como moderador. Por eso ENSI no le vendió esa agua pesada a Nucleoeléctrica Argentina para Atucha I, Atucha II o Embalse.
¿Si no servía como moderador de un reactor nuclear por qué se vetó su exportación a China haciendo valer el decreto 603/1992? Los expertos consultados coincidieron en señalar que “fuera de especificación” no equivale automáticamente a que resulte inútil para cualquier aplicación nuclear, pero tampoco permite concluir que tenga utilidad bélica. Depende de qué parámetro hizo que quedara fuera de especificación y en qué concentración de D₂O quedó.
El lote 1 tenía una concentración de deuterio de 99,88 y el lote 2 de 99,39. Fuentes del sector remarcaron a EconoJournal que para que sirva como moderador de los reactores nucleares que opera Nucleoeléctrica debe tener 99,95. Sin embargo, la India, por ejemplo, informa actualmente un grado nuclear de 99,82–99,91% y CNEA acaba de utilizar en el RA-10 agua pesada de grado reactor con una concentración de 99,86. Además, agua pesada con concentraciones de deuterio de 99,39 o 98,38, como la que tenían los lotes 2 y 3 también puede ser considerada un material sensible. No obstante, nada de eso prueba que la china Huwan Spectra fuera hacer con el agua pesada algo diferente de lo que ahora hará la estadounidense CIL.
La etiqueta de uno de los recipientes con agua pesada exportados a Estados Unidos.
El gobierno de Javier Milei consiguió del Senado la aprobación de una nueva ley que reforma el régimen de Zona Fría vigente desde el año 2021 en cuanto a la aplicación de descuentos en las facturas por el consumo de gas a nivel residencial, y también reduce el alcance geográfico de aplicación del beneficio.
El gobierno consiguió la aprobación de la denominada Ley de Medidas Energéticas, por 38 votos positivos contra 8 negativos. Poco antes de la votación, la bancada peronista abandonó el recinto.
Ahora, se retrotrae el alcance a las zonas dispuestas en el año 2002, por lo que conservarán el descuento porcentual los usuarios de la Patagonia, de Malargüe (Mendoza) y de la Puna.
No obstante, para tales usuarios el descuento (del 50 por ciento) sólo se aplicará sobre el costo del gas (PIST) y ya no sobre la factura en todos sus componentes (por caso tarifas por transporte y distribución) ni impuestos.
En tanto, los distritos incorporados mediante la ampliación del régimen en 2021 —por un proyecto del entonces diputado Máximo Kirchner— quedarán excluidos del subsidio (del 30 por ciento). Se trata de zonas geográficas de las provincias de Buenos Aires, Córdoba, Mendoza, San Luis, y Santa Fe, que el gobierno nacional considera templadas y no frías, pese a las bajas temperaturas que registran en los meses de invierno.
Pero no obstante, considerará también para estas zonas la situación de los usuarios que apliquen a los beneficios del régimen de Subsidios Energéticos Focalizados (SEF). Para los usuarios que mantengan el subsidio por estar incluidos en el SEF, el incremento será menor.
Creado por el Decreto 943/2025, el esquema de SEF unifica los subsidios energéticos de jurisdicción nacional y cubren parcialmente los consumos de electricidad, gas natural, gas propano por redes y garrafas de GLP de 10 kilos para hogares vulnerables.
El régimen excluye a los hogares cuyos integrantes registren ingresos netos superiores a tres Canastas Básicas Totales, y la Secretaría de Energía puede considerar indicadores patrimoniales para presumir capacidad de pago.
Habrá entonces una fuerte reducción del número de usuarios comprendidos por el subsidio parcial en el consumo del gas. Se estima que son al menos 2,5 millones los que registrarán una fuerte suba en sus facturas.
Y también un incremento en facturas (según niveles de consumo) para quienes conserven el beneficio ahora sólo aplicado al costo del gas. Serían alrededor de 1,2 millón de usuarios.
El gobierno impulsó este cambio de régimen argumentando que el esquema ahora derogado dejó de ser sustentable (se cubría con una tasa que pagaba el resto de los usuarios) después de la ampliación territorial de 2021. Economía planteó que el financiamiento del régimen ya no alcanzaba para cubrir el costo del subsidio y que eso implicaba sumar aportes del Tesoro.
Además, con esta sanción se les condona a Edenor y Edesur una deuda millonaria por la electricidad con Cammesa del orden de los U$S 2 mil millones.
Para garantizarse los votos necesarios en la Cámara alta, el Gobierno (Caputo-Santilli) negoció en agosto un acuerdo paralelo con gobernadores del norte del país -Catamarca, Salta, Chaco, Corrientes y Jujuy- a quienes concedieron la ampliación de los subsidios a la electricidad para las zonas cálidas y muy cálidas durante los meses de mayor temperatura, que era un reclamo reiterado.
Según el acuerdo alcanzado, el subsidio para la Zona Muy Cálida subiría de 300 a 550 kWh mes, y el de la Zona Cálida, de 150 a 300 kWh, entre noviembre y abril. Ahora resta su oficialización.
El Senado de la Nación sesionó por Zona Fría y la reforma del BCRA.
La Libertad Avanza consiguió este jueves los votos para aprobar la ley que modifica el régimen de Zona Fría y retrotrae el alcance de los subsidios al gas a la Patagonia, Malargüe y la Puna. La senadora Julieta Corroza de La Neuquinidad apoyó la sanción, tras el compromiso del gobierno nacional a Rolando Figueroa de que se mantendrá para los usuarios de la región el descuento del 50% sobre la tarifa.
Lo mismo hizo Edith Terenzi, representante del gobernador de Chubut, Ignacio «Nacho» Torres, y legisladores del norte del país, quienes recibieron la promesa de sancionar una resolución para establecer «zonas cálidas» que subsidien el consumo eléctrico.
El debate fue prácticamente exprés y se dio en un contexto de ajustado quórum que flaqueó por momentos. Fue porque, tras la aprobación de la reforma del Banco Central, el bloque kirchnerista se retiró del recinto para no avalar el tratamiento de la ley de Zona Fría.
La media sanción que había llegado de la Cámara de Diputados en mayo finalmente se ratificó en el Senado con 38 votos a favor, 8 en contra y ninguna abstención.
La senadora de Salta, Flavia Royon, actuó como miembro informante del proyecto y reconoció que «no es popular, pero introduce equidad». Defendió que el esquema de subsidios al gas debe tender hacia un sistema focalizado.
«Por un criterio fiscal, comparto que los subsidios dejen de ser generalizados solamente por zona geográfica para que lleguen a quienes realmente los necesitan», planteó.
Usuarios adentro y los que quedan afuera
El régimen de Zona Fría se creó originalmente en 2002 para subvencionar a usuarios residenciales de las regiones con mayor severidad climática del país como la Patagonia, Malargüe y la Puna.
Pero en el 2021, el Congreso amplió su alcance y extendió los beneficios del régimen a gran parte de Buenos Aires, el centro y sur de Córdoba, el sur de Santa Fe, Mendoza y casi la totalidad de San Luis.
La reforma devuelve el espíritu inicial del esquema, eliminando esa ampliación hacia zonas «templadas», pero conservando el subsidio a unos 940.000 usuarios del país que, por la quita del subsidio sobre el cargo fijo y el transporte, igualmente tendrán aumentos en sus boletas.
Con esta ley, los subsidios ya no se aplicarán sobre la totalidad de la factura, sino solamente sobre uno de los tres componentes que la integran como es el precio del gas en el Punto de Ingreso al Sistema de Transporte (PIST).
Como publicó EconoJournal, según estimaron especialistas, en provincias como Neuquén el aumento promedio podría ubicarse en torno al 20% de la factura final residencial.
En regiones con mayor severidad climática y menor densidad poblacional, como Tierra del Fuego o el sur de Santa Cruz, el impacto podría ser todavía mayor y trepar hasta niveles cercanos al 30%.
Royon detalló que son 3.360.000 los usuarios de la llamada Zona Fría «ampliada» del 2021 que ahora quedarán afuera del régimen, pero pasarán al esquema de Subsidios Energéticos Focalizados (SEF).
Y planteó que aún hay «6 millones que dependen de las garrafas». «Este proyecto no lo toca, pero me parece importante poner estos números en contexto para dimensionar quién está recibiendo el subsidio», apuntó.
Porcentaje discrecional
La votación fue en general y en particular a pedido de Patricia Bullrich.
El punto de conflicto que tenía Neuquén con la ley era con el artículo 2° del proyecto que ya no especifica el porcentaje de subsidio del 50% para la Patagonia.
En cambio, ahora indica que los beneficios para las regiones y departamentos alcanzadas por el régimen de Zona Fría «serán determinados por el Poder Ejecutivo nacional, por sí o a través de la autoridad de aplicación de la presente ley, con las modalidades que considere pertinentes».
Si bien el gobierno de Rolando Figueroa había planteado su disconformidad con esta herramienta de discrecionalidad para el gobierno nacional, finalmente aportó su voto para la sanción sin cambios que pretendía el oficialismo.
Corroza garantizó el quórum en la sesión de este jueves, además del voto positivo que fue en general y en particular en un mismo acto a pedido de la jefa de la bancada de La Libertad Avanza, Patricia Bullrich.
Hubo un intento del santacruceño José María Carambia para solicitar un cuarto intermedio y obligar al oficialismo a revisar el dictamen, pero finalmente no prosperó.
Además de la bancada libertaria, apoyaron ley el PRO, Convicción Federal y aliados dialoguistas como Flavia Royon de Salta, Beatriz Ávila de Tucumán, Carlos Arce y Sonia Rojas Decut de Misiones, Carlos «Camau» Espínola de Corrientes, Edith Terenzi de Chubut y Julieta Corroza de Neuquén. De la UCR dieron su voto a favor Eduardo Vischi, Mercedes Valenzuela, Silvana Schneider y Flavio Fama.
En contra lo hicieron Maximiliano Abad, Carolina Losada, Eduardo Galaretto, Daniel Kroneberger, Mariana Juri y Rodolfo Suárez. El exgobernador de Mendoza había anticipado esta tarde en sus redes socials su voto negativo y recordó que, en el 2021, fue uno de los que trabajó para ampliar las zonas incluidas en el régimen de subsidios.
También se opusieron a la sanción Natalia Gadano y José María Carambia de Santa Cruz.
Zonas Cálidas será una resolución
La senadora Flavia Royon explicó en la sesión que los más de 3 millones de usuarios que saldrán del régimen de Zona Fría aprobado en la ampliación del 2021 pasarán al esquema de Subsidios Energéticos Focalizados (SEF).
Y dijo que los beneficios ya no serán con un criterio de zona geográfica sino «de nivel socioeconómico y consumo indispensable».
En cuanto a la creación del llamado régimen de Zonas Cálidas, que fue una prenda de negociación del gobierno de Javier Milei para obtener el apoyo de los gobernadores del Norte Grande, la senadora indicó que «no va a ser con una ley, va a ser un proyecto de resolución».
«Y van a ser solamente para familias con ingresos menores a 4,8 millones de pesos, no para todos», añadió.
En el Gobierno existe preocupación por el impacto que una nueva ronda de aumentos de combustibles pueda tener sobre la inflación.
Raízen —licenciataria de la marca Shell—, Axion Energy y Puma aumentaron en las últimas horas hasta un 5% el precio del gasoil y alrededor de un 2,5% el de las naftas, lo que arroja una suba promedio cercana al 3% en los surtidores. El movimiento busca absorber, al menos parcialmente, el fuerte incremento de los costos de reposición que enfrentan las refinadoras por la disparada de los combustibles a nivel internacional. YPF, que concentra cerca del 55% del mercado, aún no definió si acompañará la suba.
El principal problema para las compañías está hoy en el gasoil, cuyo precio internacional se disparó por las crecientes restricciones en la capacidad global de refinación, aunque también incide la nueva escalada del petróleo que volvió a superar la barrera de los US$ 100 por barril.
El mercado mundial de diésel atraviesa una situación particularmente crítica. Los ataques ucranianos sobre refinerías rusas y las interrupciones en el suministro y transporte de combustibles en Medio Oriente redujeron la disponibilidad del producto, mientras buena parte de la capacidad de refinación global opera prácticamente al límite. Esa combinación llevó al precio internacional del diésel a niveles récord.
Qué hará YPF
Ahora resta saber qué hará YPF. A comienzos de abril, Horacio Marín, presidente y CEO de YPF, anunció la puesta en marcha de un esquema de compensación —un “buffer” o mecanismo amortiguador— destinado a evitar que la escalada internacional del petróleo se trasladara de manera inmediata y completa a los surtidores.
El mecanismo, que EconoJournalexplicó en detalle el 2 de abril, permitió que productores y refinadores administraran temporalmente las diferencias entre el precio interno y las referencias internacionales. La premisa era que la brecha acumulada pudiera recuperarse más adelante, una vez que el petróleo retornara a valores más cercanos a los US$ 80 por barril.
Sin embargo, la decisión de las compañías privadas de volver a aumentar los combustibles tras varios meses de relativa estabilidad deja en claro que para las refinadoras ya no existe certeza de que el precio internacional del petróleo vaya a regresar rápidamente a valores cercanos a los US$ 70 u 80 por barril.
En una de las tres compañías que aplicaron aumentos explicaron a EconoJournal que los reportes internacionales con los que trabaja la empresa proyectan que el petróleo podría mantenerse por encima de los US$ 85 por barril hasta mediados de 2027.
Esa perspectiva modifica la lógica con la que originalmente fue diseñado el buffer. El mecanismo suponía absorber temporalmente una coyuntura excepcional para recuperar posteriormente los márgenes cuando se normalizara el mercado internacional. Si los precios elevados se prolongan durante varios meses, la capacidad de las refinadoras para continuar acumulando esa diferencia se reduce.
A eso se suma la presión que existe sobre el costo de adquisición del petróleo. Las refinadoras locales compran el crudo tomando como referencia la paridad de exportación del Brent. Con un Brent en torno a los US$ 100 por barril, esa referencia se ubica cerca de los US$ 92 una vez descontado el impacto de las retenciones a la exportación del 8%.
La ecuación se vuelve todavía más exigente porque la paridad de exportación no siempre constituye el techo efectivo del precio. El Medanito, un crudo liviano y de alta calidad producido principalmente en Vaca Muerta, está recibiendo en determinadas operaciones un premio por encima del Brent por sus características y por las condiciones del mercado internacional. Ese diferencial encarece todavía más el abastecimiento para las refinadoras que necesitan comprar petróleo a terceros.
Frente a ese escenario, entre algunas refinadoras se exploró incluso la posibilidad de alcanzar una suerte de acuerdo privado con los productores de crudo no integrados, con el objetivo de administrar temporalmente el impacto de la escalada internacional.
Entre esos productores figuran compañías como Pluspetrol, Vista, Tecpetrol, Chevron y CGC, entre otros actores relevantes del upstream. Sin embargo, la iniciativa ni siquiera llegó a convertirse en una negociación formal. Fue apenas un intento germinal que no avanzó frente a la negativa de las compañías productoras a convalidar un mecanismo de ese tipo.
El problema es particularmente sensible en el gasoil. Fuentes del mercado de combustibles señalaron a EconoJournal que, incluso después del aumento aplicado esta semana, el precio doméstico continúa entre un 15% y un 25% por debajo de la paridad de importación, según las estimaciones de las distintas compañías privadas.
En otras palabras, la corrección de hasta 5% aplicada en surtidor está lejos de cerrar la brecha generada por el salto del precio internacional del diésel.
La mirada del Gobierno
En el equipo económico existió comprensión frente a la decisión de las petroleras privadas. El mensaje transmitido desde el Ministerio de Economía fue que el escenario internacional se volvió a complicar en las últimas semanas y que, con los actuales niveles del petróleo y especialmente del gasoil, resulta cada vez más difícil sostener prácticamente congelados los precios internos.
Al mismo tiempo, en el Gobierno existe preocupación por el impacto que una nueva ronda de aumentos de combustibles pueda tener sobre la inflación, el principal indicador sobre el cual la administración de Javier Milei articula buena parte de su narrativa económica y política.
No obstante, consideran que el efecto directo e indirecto de esta corrección sobre el índice de precios sería acotado. Estimaciones que manejan en el sector indican que por cada 10% de aumento en los precios de los combustibles, el impacto total sobre el IPC ronda los 0,4 puntos porcentuales.
Bajo esa relación, un incremento promedio cercano al 3% como el registrado esta semana tendría una incidencia del orden de 0,1 a 0,15 puntos porcentuales sobre el IPC, aunque el impacto efectivo dependerá también del momento y la velocidad con que las nuevas pizarras se trasladen al resto de la economía.
El Parque Empresarial Austral es el hub de innovación y negocios de la Universidad Austral que cubrirá cerca del 75% de su demanda eléctrica con energía eólica.
La generadora PCR firmó un contrato de suministro de energía renovable con el Parque Empresarial Austral, el hub de innovación, tecnología y negocios de la Universidad Austral. Mediante este entendimiento, abastecerá el 75% de la demanda eléctrica del predio con energía eólica generada por la reciente ampliación del Parque Eólico Mataco–San Jorge y por el Parque Eólico Vivoratá, que forman parte del conjunto generador Luz de Tres Picos.
El acuerdo comenzó a regir el 1 de agosto de 2026 y tendrá una vigencia de un año, hasta julio de 2027. El suministro contempla una energía contratada de 600 MWh anuales y permitirá al Parque Empresarial Austral avanzar en sus objetivos de sostenibilidad mediante el abastecimiento con energía de origen renovable.
Este nuevo contrato reafirma el compromiso de PCR de acompañar a empresas e industrias en sus procesos de descarbonización, ofreciendo soluciones energéticas que contribuyen a reducir la huella de carbono y a promover una matriz energética más limpia y eficiente.
El acuerdo se concreta bajo el Mercado a Término de Energías Renovables (MATER), un régimen que permite a los grandes usuarios del sistema eléctrico contratar directamente su provisión de energía limpia con generadores privados, sin intermediación estatal.
A través de este mecanismo, las empresas pueden fijar condiciones contractuales a medida, asegurar el abastecimiento de fuentes eólicas o solares para cumplir con los objetivos de la Ley 27.191 y avanzar de forma directa en sus metas corporativas de descarbonización.
Capacidad instalada e inversiones en infraestructura eólica
A fines de julio, con una inversión de US$ 55 millones, PCR puso en marcha la ampliación del Parque Eólico Mataco–San Jorge, ubicado en el partido de Tornquist, provincia de Buenos Aires. El proyecto incorporó seis nuevos aerogeneradores Vestas de 6,2 MW de potencia unitaria, que adicionan 37,2 MW al parque.
De esta manera, Mataco–San Jorge alcanzó 276,6 MW de potencia, consolidándose como el complejo eólico de mayor capacidad instalada de la provincia de Buenos Aires y uno de los principales desarrollos de generación renovable del país. Hoy genera energía renovable suficiente para abastecer el consumo de más de 340.000 hogares y evita la emisión de cerca de 480.000 toneladas de CO₂ por año.
Parque eólico operado por la generadora PCR, parte del infraestructura renovables en la provincia de Buenos Aires destinada al suministro de energía limpia para el sector privado.
PCR opera actualmente cuatro complejos eólicos con una capacidad instalada total de 582 MW, entre los que se encuentra el primer parque híbrido (eólico-solar) de la Argentina. Asimismo, la compañía avanza en la construcción del Parque Eólico Olavarría en alianza con ArcelorMittal Acindar, que ampliará su capacidad de generación renovable en 185,6 MW y reafirma su estrategia de crecimiento en el sector.
«En PCR trabajamos para que cada vez más empresas puedan avanzar en sus objetivos de sostenibilidad a través del acceso a energía renovable. Este acuerdo con Parque Empresarial Austral refleja el acompañamiento a nuestros clientes en sus procesos de descarbonización, con soluciones energéticas confiables que generan valor para su operación y el ambiente«, señaló Ariel Costanzo, director de Energías Renovables de PCR.
Por su parte, Belén Aliciardi, líder de ESG de Parque Empresarial Austral, señaló que la institución entiende «la sostenibilidad como una dimensión estratégica de la gestión y como un factor cada vez más relevante para la competitividad de las empresas».
El crecimiento de Vaca Muerta y la transformación del mapa energético argentino están generando nuevas oportunidades de inversión y negocios para la Patagonia. Pero al mismo tiempo, la mayor escala y complejidad de los proyectos energéticos plantea desafíos para las empresas en materia de integridad, gestión de riesgos, ciberseguridad, inteligencia artificial y transparencia en las cadenas de valor.
Sobre ese escenario se desarrollará el 4° Congreso Patagónico de Ética y Compliance, que tendrá lugar el miércoles 30 de septiembre en el Auditorio del Museo Nacional de Bellas Artes (MNBA) de Neuquén. La jornada es organizada por Fundación Potenciar junto con la Asociación Argentina de Ética y Compliance (AAEC) y reunirá a CEOs, líderes empresariales y referentes de Compliance, Legales y RSE.
El encuentro busca abordar el compliance desde una perspectiva vinculada con los desafíos concretos que atraviesan actualmente las organizaciones, en una región que se encuentra en plena transformación a partir del desarrollo de Vaca Muerta, las nuevas inversiones energéticas y la proyección exportadora.
Seis paneles sobre los nuevos desafíos empresariales
La jornada estará organizada en dos bloques y contará con seis paneles. El primero comenzará con “Liderando con integridad” y continuará con “Compliance, Inteligencia Artificial y Ciberseguridad”, dos temas centrales para las compañías frente a la transformación digital y la incorporación de nuevas tecnologías.
Luego de un espacio de networking, el segundo bloque abordará “Negocios sustentables”, “Integridad en la Cadena de Valor” y “El futuro de la Energía: el nuevo mapa energético de la Argentina”.
Este último panel tendrá como telón de fondo dos de los principales procesos que están modificando el escenario energético nacional: el desarrollo del oleoducto Vaca Muerta Sur y el avance de la Argentina hacia una nueva etapa exportadora de gas natural licuado (GNL).
La jornada cerrará con “Canal de denuncias: investigaciones internas y respuestas frente a incidentes”, dedicado a las herramientas que utilizan las organizaciones para prevenir, detectar e investigar eventuales incumplimientos.
Participarán especialistas de la AAEC y referentes de compliance de compañías como Shell y Cía. Mega, entre otras.
Te puede interesar
Vaca Muerta: McDermott y Pumpco, las dos empresas de EE.UU. que apuntalarán el crédito de US$ 6000 millones del Exim Bank para Argentina LNG
Una agenda que crece junto con la región
El Congreso Patagónico de Ética y Compliance nació en 2019 y llega este año a su cuarta edición. Más de 700 personas participaron de las ediciones anteriores, que incluyó la ponencia de más de 41 disertantes de compañías como Shell, YPF, Pan American Energy, TGS y Clusterciar.
La edición 2024 contó además con el acompañamiento de 28 empresas auspiciantes, reflejo del interés que genera esta agenda entre las organizaciones de la región.
La propuesta combina la experiencia de la AAEC en materia de ética e integridad con el conocimiento de Fundación Potenciar sobre el entramado empresario patagónico. En un contexto de crecimiento de las inversiones y de mayor integración de las empresas locales a cadenas de valor de alcance nacional e internacional, el objetivo es generar un espacio para compartir experiencias y herramientas aplicables a esta nueva realidad.
El 4° Congreso Patagónico de Ética y Compliance se realizará el 30 de septiembre, de 9 a 13 horas, con acreditación desde las 8:30, en el Auditorio del MNBA de Neuquén. La entrada es gratuita y los cupos son limitados.
La inscripción está abierta en fundacionpotenciar.org/congresopatagonico
La provincia de La Pampa avanza en una estrategia integral para consolidarse como el hub logístico y de servicios para el desarrollo de Vaca Muerta. Ante la falta de recursos no convencionales propios en su territorio, la administración provincial decidió capitalizar su ubicación geográfica estratégica y sus ventajas competitivas en costos operativos e infraestructura. El objetivo apunta a captar el flujo de bienes y servicios que abastecen a la formación neuquina.
El objetivo apunta a captar el flujo de bienes y servicios que abastecen a la formación neuquina. Para ello, la provincia despliega un esquema de ventajas competitivas alineadas con los regímenes de inversión vigentes en otras provincias e incluso a nivel nacional.
Los alcances del mismo se darán a conocer el próximo 6 de octubre en un encuentro que el gobernador Sergio Ziliotto mantendrá con un centenar de empresarios, en el predio de Parque Norte de la ciudad de Buenos Aires.
Como anticipo de estos beneficios que serán presentados a las empresas de los distintos anillos de la cadena de valor de Vaca Muerta, destacan créditos fiscales directos por generación de empleo, exenciones tributarias de largo plazo en Ingresos Brutos, Sellos e Inmobiliario, acceso a financiamiento bonificado a través del CFI y la oferta de infraestructura clave en parques industriales y la Zona Franca de General Pico, lo que garantiza estabilidad jurídica y costos operativos inferiores.
La iniciativa forma parte de una política de promoción que se lleva adelante desde el Centro de Negocios La Pampa-Neuquén para otorgarle un enfoque eminentemente comercial B2B. Este espacio permite a pymes pampeanas industriales, de construcción, servicios y alimentos articularse directamente con la creciente demanda que genera la explosión demográfica y productiva de la cuenca neuquina.
La Pampa se ubica en una posición geográfica que conecta a los grandes centros industriales proveedores de Buenos Aires, Córdoba y Santa Fe con el corazón de Vaca Muerta.
La provincia organizó dos misiones exploratorias hacia Vaca Muerta con la participación de decenas de empresas locales. Sebastián Lastiri, Director Ejecutivo de la Agencia La Pampa de Inversiones y Comercio Exterior, exlicó a EconoJournal que «las misiones exploratorias permitieron concretar un vínculo comercial empresa a empresa, y de introducción para conocer cómo funciona el ecosistema, entendiendo los distintos anillos del proceso y buscando la complementariedad con las cámaras y autoridades de Neuquén«.
Ventajas competitivas y desarrollo energético
Uno de los principales activos de la propuesta pampeana es su cercanía geográfica respecto de los grandes centros proveedores del país, como Buenos Aires, Santa Fe, Córdoba y Entre Ríos. Prácticamente a la mitad de distancia de la cuenca no convencional en comparación con estas provincias, La Pampa absorbe una parte sustancial del tránsito pesado que transporta insumos críticos como arenas de fractura, varillas de acero, tubos y productos químicos.
En términos de costos, la provincia sostiene una ventaja sustancial frente al territorio neuquino. Sobre esta diferencia de valores, Lastiri puntualizó que «hay muchas actividades, sobre todo las intensivas en mano de obra o que necesitan mucho territorio, en las que La Pampa es mucho más competitiva que Neuquén en costo, producto del impacto en términos de estructura que generó el fenómeno Vaca Muerta».
A este escenario se suma una política de incentivos fiscales y financieros. Desde 2021 rige en la provincia un marco normativo mediante el cual las empresas deducen de impuestos provinciales, como Ingresos Brutos, los montos destinados a la nómina salarial, llevando la carga tributaria efectiva para el sector industrial a niveles cercanos a cero. Asimismo, la Ley de Desarrollo Energético otorga exenciones por diez años en tributos inmobiliarios y de vehículos a proyectos de generación.
Pese a no registrar indicios de recursos no convencionales, áreas tradicionales como El Medanito mantienen su valor operativo y de servicios, apalancadas en la producción convencional.
Por el lado del abastecimiento energético, La Pampa atraviesa su propia transición mediante un plan trazado a 20 años que busca transformar a la provincia de importadora neta a exportadora de energía. A través de la reconversión de Pampetrol en una firma energética integral y la promoción de parques fotovoltaicos y generación distribuida, la meta para 2027 es cubrir más del 60% de la demanda local con fuentes renovables.
El secretario de Energía y Minería de La Pampa, Matías Toso, también en diálogo con EconoJournal, se refirió al rol logístico y a la ausencia de recursos shale en suelo pampeano: «No tenemos evidencia en ninguna de las perforaciones de que la formación Vaca Muerta haya llegado a La Pampa. Por eso, es un vínculo logístico en el que casi todo lo que va a Vaca Muerta pasa por la provincia, lo que genera una oportunidad en materia de localización, distancias y desarrollo de servicios».
No obstante, la expansión del transporte pesado expone el estado crítico de la infraestructura vial. El flujo continuo de camiones por arterias nacionales como la 151, la 35 y la 5 sufre un severo deterioro que amenaza la fluidez de la cadena de suministros. Toso remarcó sobre esta situación que «el gobernador pidió a Nación la transferencia de 1.200 kilómetros de rutas nacionales. El estado más crítico es el final de la ruta 151, por donde cruzan más de 2.500 camiones con arenas y equipos hacia el yacimiento».
Además, la provincia busca perfeccionar sus herramientas financieras de cara a los próximos años. En relación con el andamiaje técnico y las nuevas convocatorias a inversores, Lastiri anticipó que «se está trabajando en un nuevo esquema financiero, impositivo y legal que permita ofrecer con mayor intensidad la oportunidad que representa La Pampa con respecto a Vaca Muerta, respaldados en una historia de equilibrio fiscal y cumplimiento de nuestras promesas«.
Chevron se convirtió en el tercer mayor accionista de VMOS S.A., la empresa responsable del oleoducto Vaca Muerta Oil Sur, tras elevar su participación accionaria del 10,20% al 12%, según documentos presentados ante la Comisión Nacional de Valores (CNV). De este modo, se ubica detrás de YPF, con un 29,82%, y Pluspetrol, con un 14,55%, y supera a Pan American, que posee un 10%.
Esta ampliación de capital está vinculada a la aprobación en una asamblea para aumentar la capacidad de transporte en 60.000 barriles diarios, de los cuales 44.000 corresponden a YPF y 16.000 a Chevron. Así, la capacidad contratada del oleoducto alcanzó la cifra total de diseño de 550.000 barriles diarios, que ya se encuentra completamente reservada antes de iniciar operaciones.
Respecto a los aportes de capital destinados a la finalización de la obra, existen dos acuerdos irrevocables: uno que abarca de enero a mayo de 2026 por 223 millones de dólares y otro de junio a diciembre por 282,5 millones de dólares. En este último, Chevron y su afiliada CDC comprometieron 35,2 millones de dólares, un aumento del 54,5% respecto al primero. Por su parte, YPF incrementó sus aportes de 54,6 a 87,3 millones de dólares, es decir un 59,9% más, mientras que los otros siete socios aumentaron sus contribuciones alrededor de un 10%.
En esta segunda ronda, Chevron cubre el 12,44% del total y YPF el 30,91%, ambos porcentajes superiores a su participación accionaria. El primer acuerdo de Chevron fue modificado el 11 de mayo, sin especificar detalles, en concordancia con un ajuste por la nueva capacidad contratada, de modo que los socios que ampliaron desembolsan proporcionalmente más.
Los seis socios que no participaron de la ampliación mantienen su capacidad contratada bajo contratos ship-or-pay de 15 años, con la posibilidad de extenderlos cuatro veces por cinco años, aunque su porcentaje de participación accionaria disminuyó.
El 23 de abril, Chevron aseguró la contratación adicional de 16.000 barriles diarios. Posteriormente, el 3 de junio, presentó la solicitud para adherir al Régimen de Incentivo para Grandes Inversiones (RIGI) por 13.800 millones de dólares para el bloque El Trapial, que opera y posee en su totalidad. El 23 de junio, aceptó formalmente el aporte ampliado para la obra.
Actualmente, la solicitud al RIGI está en evaluación desde hace casi 16 semanas, mientras la capacidad del oleoducto ya está contratada y se paga independientemente de su uso. En junio, El Trapial Este produjo 23.078 barriles diarios, por lo que los 16.000 barriles adicionales representan cerca del 70% de esa producción.
En un informe del 31 de julio, la directora financiera de Chevron, Eimear Bonner, confirmó una producción en Argentina de 80.000 barriles diarios, con un 75% correspondiente a petróleo, y un objetivo de triplicar esa cifra a 240.000 barriles diarios para 2035. Bonner resaltó los beneficios fiscales y de amortización acelerada que ofrece el RIGI, y aseguró que la compañía mantendrá una gestión disciplinada sin cambios inmediatos. Por su parte, el presidente de Chevron, Mike Wirth, calificó a Argentina como una cartera de shale “más chica, pero creciendo”.
En la conferencia Gastech de Bangkok, realizada el 14 de septiembre, Freeman Shaheen, presidente global de gas de Chevron, expresó perspectivas optimistas para el desarrollo de petróleo y gas en Argentina, aunque mencionó que compite por capital con Venezuela, donde la empresa invertirá más de 7.000 millones de dólares.
El consorcio VMOS emitió su primera obligación negociable en el mercado de capitales, que recibió 8.151 órdenes por un total de 236,9 millones de dólares, adjudicando 233,65 millones a una tasa fija del 6,25%, a cuatro años y con pago íntegro al vencimiento. Esto obligó al grupo a publicar el prospecto con la estructura societaria y los aportes de cada socio.
El financiamiento restante incluye un préstamo sindicado de 2.000 millones de dólares, con 1.524 millones desembolsados hasta el 21 de julio. El costo total de la obra se estima entre 2.900 y 3.200 millones de dólares, sin considerar costos financieros. La autorización para transporte solicitada a la Secretaría de Energía el 15 de octubre de 2024 seguía pendiente al 11 de septiembre.
YPF informó que a julio el avance de la obra alcanzaba aproximadamente un 80%, y que el primer petróleo se espera para comienzos de 2027. En agosto, dos monoboyas cruzaron el estrecho de Ormuz y se prevé que lleguen a Punta Colorada en octubre. Hasta que la tarifa entre en vigencia, la construcción continúa siendo financiada con aportes mensuales de los socios, entre los cuales Chevron es actualmente el tercero que más aporta, mientras El Trapial aguarda la aprobación del RIGI.
El gobernador de Río Negro, Alberto Weretilneck, celebró la propuesta de financiamiento de hasta U$S 6.000 millones presentada por el banco estadounidense EXIM para Argentina LNG, que prevé exportar gas de Vaca Muerta desde la costa rionegrina. “Nuestro país se proyecta como un protagonista del abastecimiento energético mundial, con Neuquén y Río Negro como motores de esta nueva etapa”, destacó.
El mandatario valoró la relación entre los presidentes Javier Milei y Donald Trump como un vínculo estratégico para abrir nuevas oportunidades de inversión. Señaló que este respaldo internacional confirma una decisión que defendió la Provincia: instalar en su costa uno de los mayores desarrollos energéticos del país.
“Río Negro no fue elegida por casualidad. Adherimos al RIGI, competimos con Bahía Blanca y defendimos que esta oportunidad quedara en la Patagonia. Lo disputamos y lo conseguimos, porque tenemos los recursos, la capacidad y la decisión política para transformar nuestra historia”, expresó.
Hoy tuvimos una gran noticia para Argentina LNG.
En Nueva York, durante el U.S.-Argentina Forum on Supply Chains, Energy & Infrastructure, @EximBankUS nos presentó una propuesta de financiamiento de largo plazo de hasta US$6.000 millones para acompañar el desarrollo de… pic.twitter.com/D4zMfA8h2P
“Quiero destacar el trabajo de Horacio Marín al frente de YPF y su gestión para sumar respaldo internacional a este proyecto. La compañía tiene un valor estratégico para el país: su capacidad para desarrollar nuestros recursos y atraer inversiones es fundamental para transformar el potencial de Vaca Muerta en empleo y desarrollo”, expresó Weretilneck.
El gobernador también destacó a Neuquén como protagonista indispensable por el desarrollo de Vaca Muerta y su capacidad de producción de gas. Remarcó que la integración permitirá conectar esa riqueza con los mercados internacionales y abrir una oportunidad histórica de crecimiento para toda la región.
La propuesta fue presentada en Nueva York y está destinada a acompañar el desarrollo de Argentina LNG, la iniciativa de YPF, ENI y XRG. Contempla una planta de fraccionamiento en tierra y unidades flotantes de licuefacción, incorporando valor al gas en territorio patagónico antes de su exportación.
En el plano provincial, resaltó las leyes impulsadas por su gestión para dar previsibilidad a las inversiones y asegurar beneficios locales. La adhesión al RIGI ofrece estabilidad e incentivos, mientras que las leyes de prioridad al empleo rionegrino y de promoción de proveedores establecen preferencias para los trabajadores y las empresas de la provincia.
A estas herramientas se suma la ratificación legislativa del acuerdo con YPF y Argentina LNG, que establece las condiciones para desarrollar el proyecto. El objetivo es que el crecimiento energético genere empleo, oportunidades para las pymes y recursos que se traduzcan en obras y mejores servicios para las familias.
Las centrales nucleares Atucha II y Embalse se ubicaron entre las de mejor rendimiento de la industria nuclear internacional, tras alcanzar 100 y 98,4 puntos, respectivamente, en el PI-Index de la Asociación Mundial de Operadores Nucleares (WANO).
Atucha II obtuvo los 100 puntos correspondientes al segundo trimestre de 2026 y alcanzó por primera vez el máximo del indicador desde su entrada en operación, en 2014.
Embalse, en tanto, logró 98,4 puntos sobre 100 y quedó a menos de dos puntos del máximo, según informó Nucleoeléctrica.
“Estos resultados reflejan la experiencia, el compromiso y la capacidad técnica de nuestros equipos. La excelencia alcanzada en la operación de las centrales es también la base para llevar el conocimiento de Nucleoeléctrica a nuevos mercados y contribuir a que el sector nuclear argentino genere más valor, divisas y empleo de calidad para el país”, afirmó el presidente de la compañía, Juan Martín Campos.
El PI-Index es una herramienta utilizada por WANO para comparar trimestralmente el desempeño de las centrales nucleares en funcionamiento. Atucha II se posicionó entre las plantas con mejores resultados de las 383 centrales que integran la asociación.
El indicador contempla aspectos como la seguridad de los trabajadores, la protección radiológica del personal, el control químico de los sistemas, la confiabilidad de los equipos y el factor de carga.
Los resultados se sumaron al desempeño registrado por ambas centrales durante 2025, cuando alcanzaron la mayor generación anual de sus respectivas historias. Atucha II produjo 5.408.372 megavatios hora y Embalse, 5.352.202 megavatios hora.
Nucleoeléctrica señaló que el desempeño de sus centrales respalda además su estrategia de ampliar la presencia internacional mediante la exportación de servicios y asistencia técnica a operadores nucleares de otros países.
La compañía busca proyectar sus capacidades en operación, mantenimiento, ingeniería, capacitación y ejecución de proyectos complejos hacia distintos mercados, con el objetivo de generar proyectos, asociaciones y oportunidades comerciales.
El presidente Javier Milei le pidió a los empresarios energéticos que apuesten por Vaca Muerta en el marco de su discurso ante la Asamblea General de la Organización de las Naciones Unidas (ONU).
El mandatario afirmó que “al sector energético mundial quiero decirle que Vaca Muerta es una oportunidad histórica con potencial para ser una de las grandes protagonistas energéticas de las próximas décadas”.
Al resaltar el valor estratégico del yacimiento, pidió directamente a los empresarios que “vengan, inviertan, desarrollenla. Háganlo con nosotros”. De esta manera, volvió a incentivar la llegada de inversiones al país en su tercer discurso ante el plenario del organismo internacional.
Sin embargo, indicó que la convocatoria no incluye a las empresas que están vinculadas al desarrollo de recursos en las Islas Malvinas al asegurar que “esta invitación tiene un límite“, afirmando que “no seremos indiferentes frente a quienes explotan recursos bajo ocupación externa ilegal” y remarcó que “la posición argentina está tomada”.
En este sentido, contrastó la postura actual con la que tuvo el país en el pasado señalando que “hoy vengo a decirles que la Argentina no se va a sentar a esperar a que la ONU y la comunidad internacional estén a la altura de su propio mandato, va a tomar cartas en el asunto”.
El Reino Unido salió a responder el discurso del presidente Javier Milei en la Asamblea General de la ONU, donde volvió a poner énfasis en el reclamo de soberanía sobre las Islas Malvinas, y sostuvo que el desarrollo de los hidrocarburos en el archipiélago “es legítimo”.
“El Reino Unido no tiene ninguna duda sobre su soberanía sobre las Islas Malvinas y Georgia del Sur y las Islas Sandwich del Sur, y las zonas marítimas circundantes de ambos territorios”, sostuvieron en un comunicado los representantes británicos ante las Naciones Unidas.
Y agregaron: “La relación del Reino Unido con las Islas Malvinas y todos sus Territorios de Ultramar es moderna y se basa en la asociación, los valores compartidos y el derecho de los habitantes de cada territorio a determinar su propio futuro. Argentina sigue negando que este derecho humano fundamental se aplique a los habitantes de las Islas Malvinas y busca activamente oportunidades en foros internacionales para hacer valer su reivindicación de soberanía”.
“Este comportamiento es totalmente incompatible con los principios establecidos en la Carta de las Naciones Unidas y no es el comportamiento que esperamos de una democracia”, insistieron en el documento.
Sin embargo, notificaron formalmente que no negociarán la soberanía de las Islas Malvinas sin el consentimiento de sus habitantes, los kelpers, basados en el principio de autodeterminación. De esta manera, el Gobierno británico sostuvo que el apoyo por los ciudadanos de las Islas permanece “inquebrantable”, al igual que la defensa sobre sus derechos de decidir su futuro.
Esta confirmación fue presentada por Downing Street, a través del secretario de Asuntos Exteriores británico es Ed Miliband, luego de que Milei, ratificara el reclamo de soberanía nacional en el discurso emitido en la Asamblea General.
La tensión actual se enfocó en el proyecto petroleroSea Lion, luego de que el Gobierno Nacional implementara sanciones y enviara al Congreso un paquete legislativo con el objetivo de penalizar a las empresas involucradas en la explotación de hidrocarburos en las Islas, de manera ilegal, es decir, sin autorización argentina.
Esa postura provocó el rechazo británico y que calificaran las medidas de la gestión argentina como un hecho “inaceptable” por ejercer jurisdicción extraterritorial hacia el libre comercio internacional.
Por su parte, la Cancillería argentina instó nuevamente al Reino Unido para que cumpla con sus “obligaciones internacionales de descolonización“, y subrayó la importancia de reanudar el diálogo “de manera pacífica“.
Pablo Quirno, Luis Caputo y Horacio Marín protagonizaron el anuncio del Corredor Andes-Atlántico junto al subsecretario de Estado de EE.UU., Christopher Landau.
YPF anunció este miércoles a última hora que recibió una propuesta de financiamiento de largo plazo por hasta US$ 6000 millones del Export-Import Bank de Estados Unidos (Exim Bank) para Argentina LNG, el megaproyecto que la petrolera que conduce Horacio Marín desarrolla junto con la italiana Eni y XRG, el brazo internacional de inversiones energéticas de ADNOC.
La propuesta del Exim Bank todavía no constituye un crédito definitivamente aprobado. Se trata de un term sheet (carta de condiciones) no vinculante por hasta US$ 6000 millones y su eventual otorgamiento deberá recibir la aprobación final del directorio de la agencia estadounidense. YPF precisó, además, que el financiamiento estará destinado a la adquisición de bienes y servicios estadounidenses para las etapas de infraestructura y producción del proyecto.
En los hechos, esa condición permite identificar a dos grandes contratistas estadounidenses que podrían traccionar una parte relevante del financiamiento: McDermott y Pumpco. El propio Departamento de Estado de Estados Unidos destacó expresamente los contratos adjudicados a ambas compañías al presentar este miércoles el denominado Corredor Andes-Atlántico.
McDermott y una megaplanta para procesar el gas
El primero de esos jugadores es McDermott, uno de los grandes proveedores internacionales de soluciones de ingeniería y construcción para la industria energética, con presencia en más de 30 países.
Según confirmaron a EconoJournal fuentes al tanto del proceso, McDermott se adjudicó la construcción de una gigantesca planta de tratamiento de gas y fraccionamiento de líquidos de gas natural (NGL’s) que estará emplazada en Río Negro y que será una pieza central del complejo de Argentina LNG.
La instalación recibirá y procesará el gas proveniente de Vaca Muerta antes de que llegue a las unidades flotantes de licuefacción y permitirá separar y procesar los líquidos asociados a esa producción, como etano, propano, butano y gasolinas, entre otros productos.
El Departamento de Estado confirmó oficialmente la adjudicación al señalar que el financiamiento propuesto por EXIM contempla el contrato otorgado a McDermott para la ingeniería, provisión, construcción y puesta en marcha de una instalación de fraccionamiento de NGL y tratamiento de gas.
Se trata de una obra de otra escala que, según fuentes al tanto del proyecto consultadas por este medio, podría requerir inversiones por más de US$ 8000 millones, una cifra que por sí sola permite dimensionar la magnitud del paquete de financiamiento que está negociando YPF.
La italiana Eni, principal socio internacional de YPF en Argentina LNG, prevé anunciar formalmente la adjudicación a McDermott la próxima semana, según pudo saber EconoJournal.
Pumpco construirá los ductos de Argentina LNG
El segundo gran contratista estadounidense es Pumpco Inc., que integra junto con la italiana Bonatti y la argentina Contreras Hermanos el consorcio que se adjudicó el contrato EPC para construir el sistema de ductos que conectará Vaca Muerta con la costa de Río Negro.
El Departamento de Estado precisó que se trata de un contrato de más de US$ 1000 millones, sujeto a la decisión final de inversión (FID) de Argentina LNG. Bonatti informó, por su parte, que el sistema recorrerá unos 527 kilómetros, desde Meseta Buena Esperanza, en Neuquén, hasta Sierra Grande, en Río Negro, e incluirá un gasoducto de 48 pulgadas y un ducto paralelo para transportar líquidos.
Pumpco pertenece al grupo MasTec, una de las mayores compañías estadounidenses de construcción de infraestructura, controlada por la familia Mas. Jorge Mas, uno de sus principales accionistas, es además uno de los propietarios del Inter Miami, el club donde juega Lionel Messi.
Un crédito para potenciar exportaciones estadounidenses
La arquitectura financiera explica por qué Washington puso el foco específicamente en McDermott y Pumpco. El Exim Bank no funciona como un banco de desarrollo tradicional: es la agencia oficial de crédito a la exportación de Estados Unidos y su misión es respaldar empleos estadounidenses facilitando la venta al exterior de bienes y servicios producidos en ese país.
Creado en 1934 durante la presidencia de Franklin D. Roosevelt, el organismo utiliza préstamos directos, garantías y seguros de crédito para respaldar exportaciones estadounidenses y cubrir riesgos que los financiadores privados no están dispuestos a asumir.
Por eso, los US$ 6000 millones funcionan como un techo de financiamiento y no como un desembolso automático para YPF. El volumen que finalmente pueda canalizarse dependerá, entre otras variables, de la participación de bienes y servicios estadounidenses dentro de los contratos de Argentina LNG y de la aprobación definitiva de las operaciones.
Además, para que los grandes contratos de infraestructura puedan avanzar, YPF, Eni y XRG deberán alcanzar la decisión final de inversión (FID) del proyecto, una decisión prevista para el última bimestre del año. Como parte de ese proceso Santander y JP Morgan están trabajando en el project finance, el cual forma forma parte del proceso de estructuración financiera asociado al FID, porque permite determinar cómo se financiará la inversión (deuda, equity, garantías, contratos de repago, etc.).
Argentina LNG contempla inversiones por unos US$ 51.000 millones a lo largo de toda su vida útil. Sólo hasta 2031, cuando está previsto que comiencen a operar las primeras dos unidades FLNG, YPF calcula desembolsos cercanos a US$ 29.000 millones: unos US$ 24.000 millones en infraestructura estratégica y otros US$ 5000 millones en el desarrollo de los recursos gasíferos que abastecerán al proyecto.
El Corredor Andes-Atlántico
El paquete para Argentina LNG se inscribe dentro de una iniciativa de mayor alcance. Estados Unidos y la Argentina lanzaron este miércoles el Corredor Andes-Atlántico, destinado a conectar las regiones mineras del noroeste y Vaca Muerta con los puertos del Atlántico mediante inversiones en ferrocarriles, ductos, infraestructura eléctrica, puertos y conectividad digital.
Washington anunció que el EXIM y la Argentina acordaron un esquema que contempla herramientas de financiamiento por hasta US$ 7000 millones hacia 2027 para proyectos de infraestructura y capacidad productiva. De ese total, hasta US$ 6000 millones podrían concentrarse en Argentina LNG.
En el sector eléctrico, el programa incluye a AMBA I, la obra de transmisión en alta tensión que el gobierno argentino licitó en agosto bajo el régimen de Concesión de Obra Pública. El proyecto, estimado en alrededor de US$ 800 millones, cuenta con el respaldo de una garantía crediticia del Banco Interamericano de Desarrollo (BID).
El capítulo de infraestructura digital contempla, a su vez, inversiones en fibra óptica, cables submarinos, conectividad inalámbrica y satelital, centros de datos vinculados con inteligencia artificial e infraestructura compartida de telecomunicaciones. Entre los proyectos mencionados aparece la ampliación y modernización de la red de fibra óptica de ARSAT, cuya primera etapa cuenta con un préstamo del BID por US$ 49 millones.
La ampliación del sistema de transporte de petróleo de Oldelval alcanzó uno de sus principales hitos constructivos con la finalización de la última soldadura de la línea principal del proyecto Duplicar Norte. La obra, ejecutada por Techint Ingeniería & Construcción, demandó una inversión de US$ 380 millones y busca ampliar la capacidad de evacuación de crudo de la Cuenca Neuquina.
Con una extensión de 207 kilómetros, el proyecto agregará capacidad para transportar 220.000 barriles diarios adicionales cuando obtenga su habilitación definitiva, prevista para el primer trimestre de 2027. Según el cronograma informado, parte de la infraestructura comenzará a operar antes de fin de año.
Detrás de este desarrollo aparece una necesidad cada vez más visible en Vaca Muerta: ampliar la red de transporte para sostener el crecimiento de la producción. La expansión acelerada de la actividad petrolera obligó a incorporar nueva infraestructura para evitar restricciones logísticas en la salida de crudo.
Durante la construcción se ejecutaron 17.250 juntas soldadas, distribuidas entre la línea principal y la planta de doble junta. La finalización de esa etapa acerca al proyecto a la fase de pruebas y puesta en servicio.
El esquema de financiamiento fue estructurado mediante contratos bajo modalidad ship or pay adjudicados a Pluspetrol, Chevron, Tecpetrol y Gas y Petróleo del Neuquén (GyP), compañías que aportaron el 80% de los fondos necesarios para su ejecución. El 20% restante fue financiado por Oldelval.
En paralelo, la transportista solicitó incorporar la iniciativa al Régimen de Incentivo para Grandes Inversiones (RIGI), buscando fortalecer el esquema financiero del proyecto.
Uno de los aspectos estratégicos de la ampliación es su futura integración con Vaca Muerta Oil Sur (VMOS). A través de una Unidad Automática de Medición instalada en Allen será posible transferir entre 20.000 y 45.000 metros cúbicos diarios de petróleo entre ambos sistemas.
.
Esa conexión resulta determinante para el próximo salto exportador de la cuenca. VMOS, que contempla una inversión estimada en US$ 3.000 millones, prevé comenzar a exportar durante 2027 con una capacidad inicial de 550.000 barriles diarios y potencial de ampliación hasta 700.000 barriles.
Actualmente, Oldelval transporta cerca del 89% del petróleo producido en la Cuenca Neuquina. El crecimiento de la actividad llevó a que la capacidad del sistema pasara de unos 250.000 barriles diarios en 2021 a aproximadamente 540.000 barriles diarios tras las expansiones ejecutadas durante los últimos años.
Más que una obra de transporte, Duplicar Norte se perfila como una pieza clave para la infraestructura exportadora de Vaca Muerta. La ampliación permitirá aliviar restricciones operativas en el corto plazo y preparar el sistema para una etapa de mayor producción y exportaciones de petróleo desde la Cuenca Neuquina.
Argentina y Estados Unidos pusieron en marcha el Corredor Andes-Atlántico, una iniciativa destinada a promover inversiones en infraestructura de transporte, energía, minería y tecnología con el objetivo de fortalecer las cadenas de suministro, ampliar la capacidad exportadora y mejorar la conexión entre sectores productivos estratégicos y los mercados internacionales.
El lanzamiento fue anunciado en Nueva York por Pablo Quirno, ministro de Relaciones Exteriores de Argentina, y Christopher Landau, subsecretario de Estado de Estados Unidos, mediante un comunicado conjunto que establece un nuevo marco de cooperación económica e infraestructura entre ambos países.
A través de este esquema, ambas administraciones buscan facilitar la participación de capital público y privado en proyectos de largo plazo mediante financiamiento, asistencia técnica y herramientas de mitigación de riesgos. Entre los sectores priorizados aparecen transporte, energía, minería crítica e infraestructura digital.
Uno de los aspectos más relevantes para el sector energético es la incorporación explícita de Vaca Muerta dentro de la iniciativa. El comunicado señala que ambos países trabajarán para impulsar el desarrollo comercial de los recursos de la cuenca mediante inversiones, tecnología e instrumentos financieros estadounidenses.
.
Para alcanzar ese objetivo se prevé utilizar préstamos directos, garantías crediticias, seguros y otros mecanismos destinados a movilizar capital, equipamiento y proveedores. La propuesta también contempla infraestructura vinculada a generación eléctrica, transmisión y transporte de hidrocarburos.
En materia logística, el corredor identifica oportunidades para rehabilitar y expandir ferrocarriles, puertos y vías navegables. El documento establece además que compañías estadounidenses podrán competir en licitaciones o participar como subcontratistas en los distintos proyectos de infraestructura asociados.
La minería ocupa un lugar igualmente relevante dentro de la estrategia bilateral. El texto incorpora oportunidades vinculadas al acuerdo sobre minerales críticos, con foco en extracción, procesamiento y fortalecimiento de cadenas de suministro consideradas estratégicas para ambos países.
.
Junto con los capítulos energético y minero, la iniciativa suma componentes digitales relacionados con tecnología confiable, plataformas aduaneras y ciberseguridad. Según el comunicado, estas herramientas buscan mejorar la eficiencia operativa y la protección de infraestructura crítica.
Como respaldo potencial aparecen organismos estadounidenses especializados en financiamiento e inversión internacional, entre ellos la Corporación Financiera de Desarrollo Internacional (DFC), el Banco de Exportación e Importación de Estados Unidos (EXIM) y la Agencia de Comercio y Desarrollo de Estados Unidos (USTDA), además de capital privado interesado en proyectos estratégicos.
Más que un anuncio de inversión puntual, el Corredor Andes-Atlántico crea un marco institucional que vincula infraestructura exportadora, Vaca Muerta, minerales críticos y financiamiento estadounidense. El paso siguiente será identificar qué obras, desarrollos energéticos o proyectos mineros logran canalizar recursos concretos bajo este nuevo esquema de cooperación bilateral.
Neuquén prevé finalizar 2026 con 1.075 obras ejecutadas con financiamiento provincial, en una estrategia que busca transformar parte de los ingresos generados por Vaca Muerta en infraestructura, servicios públicos y proyectos de desarrollo productivo. El anuncio fue realizado por el gobernador Rolando Figueroa durante la presentación del balance de sus primeros 1.000 días de gestión.
Bajo el lema “1.000 días, 1.000 razones, 1.000 obras”, el mandatario expuso los principales resultados de su administración y ratificó que la utilización de la renta hidrocarburífera constituye uno de los pilares de la política de inversión pública provincial.
De acuerdo con la explicación oficial, el objetivo consiste en aprovechar los recursos provenientes de la explotación de petróleo y gas para resolver necesidades actuales y construir infraestructura capaz de sostener el crecimiento futuro de Neuquén una vez superado el ciclo de explotación de recursos no renovables.
Entre los datos presentados durante el balance, Figueroa sostuvo que aproximadamente el 13% del valor de cada barril exportado permanece en la provincia. A partir de esos recursos, el Ejecutivo provincial busca financiar obras, ampliar servicios y acompañar el crecimiento económico asociado a Vaca Muerta.
.
A la par del desarrollo energético, Neuquén enfrenta una fuerte presión demográfica. El gobernador aseguró que ingresan más de 70 nuevos habitantes por día, un fenómeno que representaría alrededor de 30.000 personas por año y que incrementa la demanda de infraestructura urbana, salud, educación y vivienda.
Dentro de la planificación oficial, la red vial ocupa un lugar prioritario. El programa contempla la construcción de 1.000 kilómetros de nuevas rutas y la repavimentación de otros 650 kilómetros, con foco tanto en la conectividad provincial como en los corredores vinculados a la actividad hidrocarburífera.
En materia educativa, el plan incluye 100.000 metros cuadrados de infraestructura escolar y la construcción de diez nuevos establecimientos técnicos. A esto se suma un esquema de becas que, según los datos presentados por el gobierno provincial, alcanza actualmente a 21.000 estudiantes.
.
Otro de los ejes destacados corresponde al programa Neuquén Habita, mediante el cual la administración provincial proyecta alcanzar 30.000 soluciones habitacionales. La iniciativa busca responder al aumento sostenido de población registrado en distintas localidades neuquinas.
Junto con las inversiones tradicionales, la provincia impulsa acciones orientadas a diversificar la matriz económica. Las autoridades destacaron proyectos para ampliar áreas bajo riego, fortalecer actividades agropecuarias y generar alternativas productivas complementarias al desarrollo hidrocarburífero.
Como complemento de esa estrategia, el gobierno resaltó la creación del Instituto Vaca Muerta, concebido para capacitar trabajadores y responder a la creciente demanda de perfiles técnicos y especializados que requiere la industria energética. El balance de gestión presenta así a Vaca Muerta no solo como una fuente de producción de petróleo y gas, sino también como el principal motor de financiamiento para la expansión de infraestructura y servicios en Neuquén.
Los perfiles vinculados a minería, petróleo y gas encabezaron en septiembre de 2026 el ranking nacional de pretensiones salariales elaborado por Bumeran. Con una expectativa promedio de $2.278.436 mensuales, el sector volvió a ubicarse por encima de todas las actividades relevadas dentro del mercado laboral argentino.
A diferencia de los salarios efectivamente pagados por las empresas, el estudio toma como referencia los ingresos pretendidos por los candidatos al momento de postularse o buscar un cambio laboral. Para el segmento energético y minero, la medición surge de 5.893 registros cargados en la plataforma de empleo.
Detrás del primer puesto quedaron Ingeniería Civil y Construcción, con $2.092.070 mensuales, Administración, Contabilidad y Finanzas, con $2.061.864, e Ingenierías, con $2.018.897. Apenas cuatro de los 23 rubros analizados superaron la barrera de los $2 millones por mes.
La distancia respecto del segundo lugar alcanzó los $186.366 mensuales, una diferencia que refuerza el atractivo económico que los postulantes asocian a las actividades extractivas y energéticas.
En el extremo opuesto del ranking aparecen Atención al Cliente, Call Center y Telemarketing, con una media de $1.062.810, seguido por Gastronomía y Turismo, con $1.108.224, y Secretarias y Recepción, con $1.190.503.
La brecha entre el rubro de mayor y menor pretensión salarial llegó a $1.215.626 mensuales. En términos relativos, quienes buscan empleo en minería, petróleo y gas aspiran a percibir más del doble que los postulantes orientados a servicios de atención al público.
Dentro de las actividades que integran parcialmente la cadena de valor energética también se observan diferencias relevantes. Producción y Manufactura registró una media de $1.475.007, mientras que Abastecimiento y Logística alcanzó $1.435.919 y Departamento Técnico se ubicó en $1.366.352.
.
Parte de esta expectativa salarial puede vincularse con el crecimiento que mantienen sectores como Vaca Muerta y la minería metalífera, donde existe una demanda sostenida de perfiles técnicos, profesionales especializados y personal con experiencia operativa.
Otro aspecto a considerar es el tamaño de las muestras analizadas. Comercial, Ventas y Negocios reunió casi 597.000 registros, mientras Administración, Contabilidad y Finanzas superó las 426.000 postulaciones. En contraste, minería, petróleo y gas aportó menos de 6.000 registros, reflejando un universo laboral mucho más reducido y específico.
Más que una medición de salarios reales, el relevamiento funciona como un termómetro de expectativas dentro del mercado de trabajo. Aunque no permite determinar cuánto pagan efectivamente las empresas ni discrimina por provincias, sí muestra que los sectores energético y minero continúan ocupando el primer lugar en la percepción de valor económico de quienes buscan incorporarse a esas actividades.
Después de 27 años sin acudir al mercado internacional, San Juan concretará este 24 de septiembre una emisión de deuda por hasta USD 600 millones destinada a financiar obras de infraestructura, educación, salud, seguridad e inversiones estratégicas para el desarrollo provincial.
La operación cuenta con autorización legislativa desde junio y representa uno de los principales movimientos financieros realizados por una provincia argentina durante 2026. El monto definitivo dependerá de la demanda obtenida durante la colocación y de las condiciones acordadas con los inversores.
Bajo la estructura informada, el bono tendrá vencimiento final en 2035 y distribuirá el repago del capital durante los últimos años de vida del instrumento. A esto se sumarán pagos semestrales de intereses, mientras que la vida promedio estimada ronda los ocho años.
Detrás de la búsqueda de financiamiento aparece una necesidad creciente de infraestructura asociada al desarrollo productivo provincial. El avance de proyectos mineros de gran escala incrementó los requerimientos de obras viales, servicios y equipamiento para acompañar la actividad económica.
Uno de los aspectos más observados por el mercado es la trayectoria fiscal de la provincia. Los informes analizados por potenciales compradores destacan que San Juan acumuló 21 años consecutivos de superávit financiero entre 2005 y 2025, un antecedente que fortalece su perfil crediticio frente a otras jurisdicciones subnacionales.
Aun cuando ese historial constituye un activo relevante, los estudios también advierten que los últimos doce meses mostraron un deterioro respecto de los años anteriores. Esa evolución forma parte de los factores que influirán en la tasa final exigida por los inversores.
Respecto de las condiciones financieras, las estimaciones privadas ubican el rendimiento esperado en niveles cercanos al 9% anual. Algunos análisis manejan un rango de entre 9,4% y 9,5%, mientras que otros consideran posible una colocación próxima al 9%.
.
Como elemento adicional de respaldo aparece el potencial minero provincial. Diversos proyectos en desarrollo generan expectativas de crecimiento económico y de expansión de infraestructura, un factor que suele ser considerado por quienes evalúan el riesgo de largo plazo.
A los recursos obtenidos mediante esta emisión se sumará el aporte comprometido por Vicuña, que prevé destinar USD 250 millones para financiar infraestructura a través de un fideicomiso específico. Si ambas fuentes alcanzan los montos previstos, la provincia podría disponer de hasta USD 850 millones para obras vinculadas al desarrollo productivo.
Más que una operación financiera aislada, la colocación refleja una estrategia que combina financiamiento público y recursos asociados a grandes proyectos mineros. Para constructoras, empresas de ingeniería, proveedores industriales y contratistas, el resultado de la emisión servirá como una señal sobre el ritmo de ejecución de obras que podrían activarse en los próximos años.
Los proyectos presentados bajo el Régimen de Incentivo para Grandes Inversiones (RIGI) alcanzaban al 1 de septiembre de 2026 un volumen agregado de US$199.010 millones entre iniciativas aprobadas y expedientes en evaluación. No obstante, más de tres cuartas partes de esa cifra corresponden a propuestas que todavía no recibieron aprobación definitiva.
Según un relevamiento elaborado por la consultora Paspartú, el régimen contabilizaba 22 proyectos aprobados, 22 en evaluación y una solicitud rechazada. Dentro del grupo pendiente de resolución se concentran inversiones anunciadas por US$151.936 millones.
Al analizar la composición sectorial de los proyectos en trámite, petróleo y gas explican el 80% de los montos informados, mientras que la minería representa otro 18%. Esa distribución confirma el protagonismo que mantienen Vaca Muerta y los grandes proyectos exportadores dentro de la cartera de inversiones asociada al régimen.
Con US$89.500 millones informados, Neuquén se consolidó como el principal polo de atracción de capitales. La provincia reúne el 58,9% de los montos vinculados a iniciativas que continúan bajo evaluación administrativa.
Entre los expedientes de mayor escala sobresalen Argentina LNG, impulsado por YPF, con una inversión anunciada de US$51.000 millones, y LLL Oil, también asociado a la petrolera de mayoría estatal, por otros US$25.000 millones.
Una fotografía distinta surge cuando se observan exclusivamente las iniciativas ya aprobadas. En ese universo, la minería lidera con US$18.109 millones de inversión mínima computable, equivalentes al 62,7% del total, mientras petróleo y gas reúnen US$9.750 millones y representan el 33,7%.
Más allá del volumen global anunciado, el estudio diferencia entre inversiones comprometidas formalmente e inversiones proyectadas. Los proyectos aprobados acumulan US$47.074 millones de inversión total, aunque US$28.888 millones corresponden a compromisos mínimos sujetos a penalidades por incumplimiento. El resto, unos US$18.186 millones, no se encuentra alcanzado por las mismas exigencias regulatorias.
.
Dentro de ese esquema, los primeros dos años de ejecución concentran inversiones iniciales por US$11.808 millones. Esa diferencia entre desembolsos obligatorios y montos proyectados expone la importancia de distinguir entre compromisos efectivos y anuncios de expansión de largo plazo.
Otro de los puntos relevantes identificados por el relevamiento es la disponibilidad limitada de información pública. El informe sostiene que todavía no se conocen en detalle cronogramas de obras, fuentes de financiamiento, participación de proveedores locales, generación de empleo ni proyecciones de producción y exportación para varios proyectos en evaluación.
Finalmente, el documento incorpora una observación regulatoria vinculada a las exportaciones de gas por ductos. Según el análisis, persisten áreas grises respecto de las autorizaciones, la firmeza contractual y los mecanismos de redireccionamiento al mercado interno. Para proyectos asociados al desarrollo de Vaca Muerta y a la expansión de la infraestructura regional, la definición de esas reglas aparece como un factor relevante para evaluar el avance de las inversiones anunciadas.
La reestructuración del negocio petrolero convencional avanzó con fuerza durante los últimos doce meses. La salida de grandes operadoras de campos maduros y el ingreso de nuevos jugadores provocaron el cambio de operador de más de 76.500 barriles diarios de petróleo distribuidos en 20.157 pozos, un volumen equivalente a casi una cuarta parte de toda la producción convencional argentina.
Detrás de este movimiento aparece principalmente la estrategia de YPF de concentrar inversiones en Vaca Muerta y desprenderse de activos maduros. Según el relevamiento de GtoG Energy, la compañía transfirió 49.300 barriles diarios repartidos en 14.391 pozos, protagonizando la mayor migración de áreas convencionales registrada por la industria local en los últimos años.
En términos sectoriales, el proceso involucró a 11 empresas cedentes y 20 compañías receptoras. El volumen transferido representa el 24% de la producción convencional nacional y refleja un cambio profundo en la estructura operativa de las cuencas tradicionales.
Entre las firmas que buscan expandirse en este segmento aparecen PECOM, Clear Petroleum, Patagonia Resources, Quintana E&P y ROCH. A esa dinámica se suman operaciones corporativas como la integración de Aconcagua Energía dentro de Tango Energy, que amplió su presencia en varios activos maduros del país.
.
A diferencia del modelo aplicado en Vaca Muerta, la creación de valor en estos campos no depende principalmente de nuevas perforaciones. El desafío consiste en reducir costos operativos, optimizar sistemas de levantamiento artificial, mejorar la gestión de fluidos y aumentar los factores de recuperación en reservorios que llevan décadas en producción.
Uno de los factores más sensibles para los nuevos operadores es el manejo del agua. El estudio indica que la relación agua-petróleo promedio en Argentina alcanza 5,9 metros cúbicos de agua por cada metro cúbico de crudo producido. Dentro de la Cuenca del Golfo San Jorge, responsable del 63% de la producción convencional nacional, esa proporción llega a 20,5 a 1 y refleja un corte de agua superior al 95%.
.
Bajo esas condiciones, las técnicas de recuperación secundaria y terciaria adquieren un papel central. Actualmente los proyectos EOR aportan 19.127 barriles diarios, equivalentes al 7,2% del petróleo convencional argentino. Dentro de ese segmento, PECOM concentra el 58,4% de la producción nacional de recuperación mejorada tras asumir la operación de Manantiales Behr.
Otro elemento relevante es la magnitud de la infraestructura existente. El país cuenta con 23.825 pozos convencionales en producción efectiva, pero también registra 10.360 pozos parados y más de 22.000 pozos abandonados. Para las empresas que ingresan al negocio, ese inventario representa una oportunidad para reactivar activos mediante inversiones inferiores a las requeridas para desarrollar nuevos yacimientos.
Más que una simple transferencia de concesiones, el proceso expone una nueva división de tareas dentro de la industria petrolera. Mientras las grandes operadoras dirigen capital hacia proyectos no convencionales de mayor escala, un conjunto de compañías independientes intenta capturar valor en campos maduros mediante eficiencia operativa, recuperación asistida y aprovechamiento de infraestructura ya instalada.
Pampa Energía considera que el proyecto de urea que desarrollará en Bahía Blanca puede transformarse en una de las principales fuentes de generación de ingresos del grupo. Según explicó Marcelo Mindlin, la futura unidad de negocios tendría capacidad para aportar un EBITDA similar al que hoy generan en conjunto las actividades de generación eléctrica y de petróleo y gas.
Con una inversión estimada en US$2.700 millones, el emprendimiento constituye el mayor desembolso de capital anunciado por la compañía. El desarrollo fue incorporado al Régimen de Incentivo para Grandes Inversiones (RIGI) y contempla una capacidad de producción de 6.000 toneladas diarias de urea granulada, equivalentes a unas 2,1 millones de toneladas al año.
Durante una visita a Brasil, Mindlin utilizó los resultados actuales de Pampa para dimensionar el potencial económico de la iniciativa. En el primer semestre de 2026, generación eléctrica aportó US$299 millones de EBITDA ajustado, mientras que petróleo y gas sumaron otros US$286 millones. Ambos segmentos acumularon US$585 millones en seis meses, cifra que anualizada ronda los US$1.170 millones.
Detrás de esa estrategia aparece el aprovechamiento del gas natural de Vaca Muerta como materia prima industrial. El proyecto apunta a transformar parte de la producción gasífera en fertilizantes, incorporando valor agregado antes de llegar a los mercados de destino.
Como principal comprador potencial emerge Brasil, que importa más del 90% de los fertilizantes que consume. Solo en urea, el mercado brasileño demanda entre 7 y 8 millones de toneladas anuales provenientes mayormente de proveedores externos.
A escala regional, los números también resultan relevantes. Sudamérica importa alrededor de 11,5 millones de toneladas de urea por año y mantiene un déficit estructural de fertilizantes, situación que genera espacio para nuevos oferentes con costos competitivos y abastecimiento estable.
.
Desde una perspectiva corporativa, el proyecto marca el ingreso de Pampa al negocio petroquímico de fertilizantes. La ubicación elegida dentro del Polo Industrial de Bahía Blanca aporta acceso a infraestructura energética, logística y portuaria necesaria para abastecer tanto al mercado doméstico como a clientes de exportación.
Respecto del cronograma, la puesta en marcha está prevista para finales de 2029. Una vez operativa, la compañía calcula que la planta podría aportar alrededor de US$1.000 millones anuales mediante exportaciones y sustitución de importaciones.
Más allá del impacto financiero, la iniciativa refleja una tendencia cada vez más visible dentro del desarrollo de Vaca Muerta: utilizar el gas como insumo industrial para producir bienes exportables. Bajo esa lógica, parte del crecimiento de la cuenca deja de depender exclusivamente de la venta de energía y pasa a apoyarse en cadenas manufactureras con demanda regional sostenida.
La producción de gas operada por YPF alcanzó en agosto los 30,3 millones de metros cúbicos diarios y mantuvo a Rincón del Mangrullo como el principal bloque gasífero de la compañía por cuarto mes consecutivo.
Aunque la producción total registró una caída mensual del 3,2%, algunos desarrollos no convencionales lograron incrementar sus volúmenes y ganar participación dentro del portafolio de activos de la empresa.
En comparación con agosto del año pasado, la producción gasífera de YPF mostró una disminución del 12,7%. No obstante, al descontar las áreas que la compañía dejó de operar durante el último año, la baja se reduce al 6,7%, reflejando el efecto que tuvo la reorganización de activos sobre las estadísticas consolidadas.
Dentro del ranking de áreas productoras, Rincón del Mangrullo volvió a ocupar el primer lugar con 5.013 miles de metros cúbicos diarios, equivalentes al 16,55% de todo el gas operado por YPF. A pesar de sostener el liderazgo, el bloque registró una caída mensual del 6,3%.
Detrás de ese activo se ubicó Loma La Lata-Sierra Barrosa, que alcanzó los 4.305 miles de metros cúbicos diarios. El bloque registró además la mayor caída entre las diez principales áreas de la compañía, con un retroceso del 19,1% respecto de julio. El tercer puesto correspondió a Río Neuquén, con 3.940 miles de metros cúbicos diarios y una disminución del 4,9%.
Al observar la producción por tipo de reservorio, el shale gas fue el único segmento que logró expandirse durante agosto. La producción no convencional aumentó 0,9% frente al mes anterior, mientras que el tight gas retrocedió 7,9% y el gas convencional cayó 15%.
Entre los desarrollos con mejor desempeño sobresalió Bandurria Sur, que incrementó su producción un 16,5% y alcanzó los 2.523 miles de metros cúbicos diarios. Con esos niveles, el bloque pasó a representar el 8,33% de toda la producción de gas operada por YPF.
Otro de los activos que ganó terreno durante agosto fue El Orejano. El bloque aumentó su producción un 8,6% hasta los 773 miles de metros cúbicos diarios. También cerró el mes con números positivos La Angostura Sur II, que avanzó 2,9%.
.
Por su parte, Loma Campana finalizó agosto con una producción de 3.644 miles de metros cúbicos diarios y una mejora mensual del 1,4%. En sentido contrario evolucionaron Aguada de la Arena, La Angostura Sur I y La Amarga Chica, que registraron retrocesos respecto del mes anterior.
Los resultados de agosto muestran dos movimientos simultáneos dentro del negocio gasífero de YPF. Rincón del Mangrullo continúa siendo el principal activo productor de la compañía, mientras que bloques como Bandurria Sur y El Orejano aumentan su participación impulsados por el crecimiento del shale gas. La evolución de estos desarrollos expone cómo la producción no convencional sigue concentrando una porción creciente de la actividad operativa en Vaca Muerta.
Brasil avanzará en octubre con su primera subasta de gas natural destinada exclusivamente a consumidores industriales, una iniciativa que busca reducir los costos energéticos de la producción manufacturera y que, en una segunda etapa, podría abrir espacio para suministros provenientes de Vaca Muerta.
La convocatoria será realizada por Pré-Sal Petróleo (PPSA), la empresa estatal encargada de administrar los volúmenes de hidrocarburos que corresponden a la Unión en los contratos de producción compartida del presal.
La compulsa está prevista para el 22 de octubre y contempla la oferta de 1,1 millones de metros cúbicos diarios de gas natural bajo modalidad firme. Los volúmenes adjudicados serán entregados entre marzo y diciembre de 2027 y estarán orientados exclusivamente a industrias consideradas estratégicas por el gobierno brasileño.
Detrás de esta iniciativa aparece una política impulsada por el Ministerio de Minas y Energía de Brasil para aumentar la competencia en el mercado gasífero y reducir el costo del combustible para el sector industrial. La referencia oficial apunta a que el gas pueda llegar a las industrias a valores cercanos a los US$ 5 por millón de BTU, por debajo de los precios que enfrentaron algunos consumidores durante los últimos años debido al retroceso del suministro regional y al mayor uso de GNL importado.
El suministro ofrecido en esta primera subasta surgirá de los volúmenes que PPSA recibe como contraprestación en los contratos de producción compartida desarrollados en el presal brasileño. Bajo ese esquema, las operadoras transfieren al Estado una parte de la producción obtenida en los yacimientos offshore, permitiendo a la compañía estatal comercializar el recurso directamente en el mercado interno.
.
Más relevante para Argentina resulta la etapa siguiente del programa. PPSA está habilitada para desarrollar licitaciones de suministro de largo plazo destinadas a abastecer nuevas inversiones industriales o ampliaciones de capacidad productiva, un segmento donde las autoridades brasileñas consideran viable incorporar gas proveniente de Vaca Muerta.
La explicación es principalmente operativa. El gobierno brasileño entiende que los volúmenes propios administrados por PPSA no alcanzarán para abastecer toda la demanda que podrían generar los futuros proyectos industriales. Frente a ese escenario, evalúa complementar la oferta mediante compras de gas importado o mediante cargamentos de GNL.
Dentro de las alternativas disponibles, Vaca Muerta aparece como uno de los proveedores regionales con mayor potencial por escala de recursos y proximidad geográfica. La principal limitación actual es la ausencia de infraestructura suficiente para garantizar entregas firmes y sostenidas hacia el mercado brasileño.
.
En ese contexto, las futuras subastas de largo plazo podrían convertirse en un instrumento relevante para respaldar financieramente nuevos proyectos de transporte. La existencia de contratos firmes de compra suele constituir uno de los elementos centrales para estructurar inversiones en gasoductos y otras obras de midstream necesarias para ampliar la capacidad exportadora.
La decisión de Brasil introduce así una nueva variable dentro del mercado regional del gas. La primera compulsa tiene como objetivo abastecer a la demanda industrial local, pero el diseño de un esquema permanente de suministro también abre una discusión sobre integración energética, infraestructura regional y oportunidades de comercialización para los productores de Vaca Muerta en el principal mercado industrial de América del Sur.
En el marco del U.S.-Argentina Forum on Supply Chains, Energy & Infrastructure, realizado en Nueva York, Argentina LNG, recibió una propuesta de financiamiento de largo plazo de hasta U$S 6.000 millones por parte del Export-Import Bank de los Estados Unidos (US EXIM).
La propuesta contempla financiamiento destinado a la adquisición de bienes y servicios estadounidenses para las etapas de desarrollo de infraestructura y producción vinculadas al proyecto. Su eventual otorgamiento estará sujeto a la aprobación final del Directorio de la entidad, se indicó.
Argentina LNG, la iniciativa impulsada por YPF, Eni y XRG para desarrollar una cadena integrada de producción y exportación de gas natural licuado (GNL), busca monetizar los recursos de gas natural de Vaca Muerta mediante su procesamiento, licuefacción y exportación a mercados internacionales.
El encuentro contó con la participación del presidente y CEO de YPF, Horacio Marín; del Ministro de Relaciones Exteriores, Pablo Quirno; del Ministro de Economía, Luis Caputo, del subsecretario de Estado de los Estados Unidos, Christopher Landau; el secretario adjunto para Asuntos del Hemisferio Occidental del Departamento de Estado de los Estados Unidos, Juan Pablo Segura; del embajador de los Estados Unidos en la Argentina, Peter Lamelas; del embajador argentino en los Estados Unidos, Alec Oxenford; del presidente del Directorio y Chairman de EXIM, John Jovanovic; de la vicepresidenta y Chief Commercial Officer de EXIM, Sarah Whitten; entre otras autoridades y referentes del sector público y privado.
El desarrollo incluye instalaciones de producción de gas en Neuquén, infraestructura dedicada de transporte, plantas de tratamiento y dos unidades flotantes de licuefacción (FLNG) que operarán frente a la costa de Río Negro, en el Golfo San Matías.
Las dos unidades FLNG previstas para la primera fase contarán con una capacidad conjunta de producción de 12 millones de toneladas anuales (MTPA) de GNL, posicionando a la Argentina entre los principales exportadores emergentes de gas natural licuado.
El desarrollo integral de Argentina LNG demandará inversiones estimadas en U$S 51.000 millones a lo largo de la vida del proyecto. Para 2031, año previsto para el inicio de operaciones de las dos unidades FLNG, se proyecta una inversión cercana a los U$S 29.000 millones.
De ese total, aproximadamente U$S 24.000 millones estarán destinados a infraestructura estratégica, incluyendo ductos dedicados, instalaciones portuarias, plantas de procesamiento y las unidades de licuefacción, mientras que otros U$S 5.000 millones se invertirán en el desarrollo de los recursos gasíferos necesarios para abastecer la capacidad prevista.
El Canciller argentino, Pablo Quirno, y el Subsecretario de Estado de los Estados Unidos, Christopher Landau, lanzaron el “Corredor Andes-Atlántico”, una iniciativa -política y económica- conjunta “para fortalecer y modernizar la infraestructura que conecta a los sectores económicos clave de Argentina con los principales puertos atlánticos y los mercados occidentales”.
El texto del comunicado, firmado en Nueva York, señala que: “Con este nuevo corredor económico, Argentina y los Estados Unidos avanzan en su compromiso compartido con la seguridad, la protección y la prosperidad del Hemisferio Occidental y sus cadenas de suministro estratégicas”.
El comunicado fue firmado en el marco de la Semana de Alto Nivel de la Asamblea General de las Naciones Unidas. Y remarca el interés de los Estados Unidos de impulsar inversiones de ése origen en Argentina, procurando desplazar inversiones de otro orígen, sobre todo de China, en la región.
Más en detalle se describió que “el Corredor Andes-Atlántico busca facilitar la inversión pública y privada en transporte, energía e infraestructura digital a largo plazo, consolidando a los Estados Unidos como un socio fundamental en infraestructura e inversión para Argentina”. Estimaciones preliminares dan cuenta de posibles inversiones estadounidenses en Argentina del orden de los 6 mil millones de dólares, en diversas áreas de particular interés estratégico.
“Las exportaciones de minerales, petróleo y gas aumentarán a través de inversiones estadounidenses e inversiones respaldadas por los Estados Unidos en ferrocarriles, vías navegables, puertos, oleoductos e infraestructura de generación y transmisión de energía, construidas sobre una base de tecnología confiable que busca garantizar una eficiencia óptima y máxima ciberseguridad”, puntualiza el texto.
Y sigue: “en el marco del Corredor Andes-Atlántico, los Estados Unidos y Argentina buscan fortalecer la cooperación en los siguientes sectores:
Sector de Transporte: Identificar proyectos de infraestructura prioritarios para la rehabilitación y expansión de ferrocarriles, vías navegables y puertos, con oportunidades para que empresas estadounidenses compitan en licitaciones o en calidad de subcontratistas. Sector Energético: Desarrollar comercialmente los recursos energéticos de la región de Vaca Muerta mediante inversión, tecnología e instrumentos financieros estadounidenses, incluyendo préstamos directos, garantías de préstamos y productos de seguros para movilizar capital, equipos y proveedores de servicios de los Estados Unidos. Sector de Minerales: Identificar oportunidades en el marco del Acuerdo Marco de Minerales Críticos EE. UU. -Argentina para respaldar la minería y el procesamiento de minerales críticos, avanzando en los compromisos para asegurar las cadenas de suministro y promover la diversificación de las cadenas de suministro globales. Sector Digital: Apoyar el uso de tecnología confiable y colaborar en la seguridad de plataformas y equipos de inspección aduanera, de manera coherente con el Artículo 3.2 del Acuerdo de Comercio e Inversión Recíprocos entre los Estados Unidos y la Argentina”.
Se remarcó que “Los Estados Unidos pueden aprovechar las herramientas de financiamiento, desarrollo y asistencia técnica del gobierno estadounidense proporcionadas por la Corporación Financiera de Desarrollo Internacional de los Estados Unidos (DFC), el Banco de Exportación e Importación de los Estados Unidos (EXIM), la Agencia de Comercio y Desarrollo de los Estados Unidos (USTDA), así como el sector privado estadounidense, para apoyar el desarrollo del Corredor”.
“Argentina busca continuar fortaleciendo su entorno legal y regulatorio, así como las protecciones a la inversión, para atraer capital extranjero, lo que incluye marcos legales y regulatorios transparentes, predecibles y efectivos que rijan las concesiones de infraestructura, dando la bienvenida a la participación de empresas y financistas estadounidenses en el mercado”.
“Trabajando juntos, los Estados Unidos y Argentina buscan seguir fortaleciendo su sólida relación mediante una mayor inversión estadounidense, una estrecha cooperación en materia de seguridad y valores compartidos”, se puntualizó.
“El Corredor Andes-Atlántico forma parte de la Asociación del G7 para la Infraestructura y la Inversión Global, y se basa en el respaldo de los Estados Unidos a corredores económicos estratégicos a nivel mundial que aseguran las cadenas de suministro estadounidenses y crean oportunidades para las empresas de los Estados Unidos. Entre los corredores existentes se encuentran el Corredor Económico India-Medio Oriente-Europa, la Ruta Comercial Transcaspiana en Asia Central y el Cáucaso, el Corredor de Lobito en el África subsahariana, y el Corredor Económico de Luzón en Filipinas”, describió el texto.
La inversión prevista por Central Puerto para la planta de almacenamiento de baterías de la dársena 6, denominada Nuevo Puerto, es de US$ 150 millones.
Central Puerto está montando junto a la usina eléctrica que opera en la dársena 6 del Puerto de Buenos Aires una planta de almacenamiento de energía en baterías que contará con una potencia nominal de 150 MW y una capacidad total de almacenamiento de 750 MWh. Este miércoles por la mañana la empresa organizó una visita para la prensa, de la que participó EconoJournal, donde sus directivos detallaron cómo funcionara este nuevo sistema que busca reforzar el sistema eléctrico durante los picos de consumo. ´
Las baterías están siendo montadas en un predio de tres hectáreas a la vera del río que le fue concesionado a la empresa por la Administradora General de Puertos. Son 135 contenedores de tecnología de Litio-Ferrofosfato (LFP), modelo Tener C2-L600, del proveedor chino CATL.
Los contratos para la compra del equipamiento se firmaron en noviembre del año pasado y la construcción de la obra comenzó en febrero. El grado de avance se ubica actualmente en el 70%. Las baterías ya están instaladas en el predio, pero aún resta completar las conexiones. Para completar todas las conexiones se van a requerir unos 125 kilómetros de cables. La intención es terminar entre octubre y noviembre y poder conectarlas a la red antes de fin de año.
Las baterías almacenan electricidad en corriente continua y a través de 1080 inversores de Huawei se convertirá en corriente alterna. Luego hay 23 centros de transformación, también provistos por Huawei, que recibirán la electricidad en corriente alterna y elevarán su tensión hasta 33 kV para permitir su posterior inyección a la red. Por último, está previsto montar una subestación equipada con 2 transformadores de potencia de 33/132 kV y 105 MVA cada uno, diseñada para vincular los circuitos del parque con la red de transporte eléctrico.
La inversión prevista por Central Puerto para esta planta de almacenamiento, denominada Nuevo Puerto, es de US$ 150 millones. La compañía tiene además un segundo proyecto en Central Costanera con una potencia nominal de 55 MW y una capacidad total de almacenamiento de 275 MWh. La inversión en este caso está cerca de los US$ 40 millones.
El grado de avance de la obra está en torno al 70%.
¿Cómo funcionan las baterías de almacenamiento?
Las baterías no van a generar energía. Lo que hacen es desplazarla en el tiempo. En algún momento del día, la absorben, la guardan y después la entregan al sistema. Las 135 baterías que está montando Central Puerto van a tardar en cargarse entre 6 y 8 horas.
En el momento en el que las baterías se cargan le suman mayor demanda al sistema de generación. Por lo tanto, se van a comenzar a cargar después del pico de consumo de la noche y a lo largo de toda la madrugada. Luego, en el momento en el que la demanda crece pueden aportar energía durante 5 horas.
“La regulación fijaba 4 horas, pero se fijó un incentivo económico y si aumentábamos un poco el CAPEX, es decir, si hacíamos el equipo un poco más robusto, podíamos capturar un margen adicional. Por eso lo diseñamos para descargar durante 5 horas”, aseguró Leonardo Katz, director de Planeamiento Estratégico de Central Puerto.
La regulación a la que hace referencia Katz son las reglas que fijó el gobierno cuando convocó a una licitación, denominada AlmaGBA, para contratar centrales de almacenamiento de baterías. En los pliegos de esa licitación se estableció también se remunera a los operadores a través de un pago por capacidad disponible, que formó parte de lo que ofertaron las empresas en la licitación. El diferencial de precios que pueda llegar a haber entre el momento que se carga la batería y el momento en que se descarga no se lo apropia el generador.
El que dispone cuando se va a utilizar esa energía almacenada en las baterías no es el operador sino Cammesa. La empresa cobra por tener esa energía disponible y lo único que sí sabe es que Cammesa puede disponer de esa energía 180 veces al año. Esa cifra que se estableció en los términos de referencia la empresa la necesitaba porque al momento de diseñar el complejo de baterías no es lo mismo saber que se van a tener que cargar y descargar 180 veces que 365 veces por año. En términos de desgaste y electrónica es diferente. Si luego la empresa no está disponible esas 180 veces va a sufrir una penalización.
La licitación de AlmaGBA estableció que la energía disponible en las baterías la pagan las distribuidoras, en este caso Edenor y Edesur. Se estableció un esquema de contrato directo con las distribuidoras con garantía final de Cammesa.
–¿Cómo se organiza la prioridad de ese despacho? Si ustedes tienen las baterías cargadas y pueden brindar energía al sistema, pero esa energía también la puede brindar una central termoeléctrica, ¿quién brinda energía si no es necesario que los dos la brinden? –preguntó EconoJournal.
Hay un montón de criterios, pero vamos a hacerlo simple. El arranque de una máquina térmica lleva tiempo, no puede generar energía instantáneamente, tiene rampas de subida y bajada. Si Cammesa observa que va a necesitar más energía toda la semana, las 24 horas del día, por citar un caso extremo, va a optar por la máquina térmica, pero si solamente necesita cubrir 2 horas durante una noche, probablemente use la energía disponible en la batería. –aseguró Gabriel Ures, director comercial de Central Puerto.
En el predio de tres hectáreas frente al Río de la Plata hay 135 baterías provistas por una empresa china.
Por qué montar estas plantas de almacenamiento en baterías
Hay una discusión abierta sobre si conviene montar estas plantas de almacenamiento de energía en baterías o si es mejor ampliar el parque de generación térmica a gas, sobre todo en un país como la Argentina que cada vez va a tener más gas de la mano de la explotación de Vaca Muerta. Los ejecutivos de Central Puerto dijeron que esa decisión depende de múltiples factores y no tomaron partido, pero aseguraron que en la actualidad el sistema de almacenamiento en baterías supone una ventaja en lo que refiere a los tiempos de instalación.
“Este tipo de proyectos puede demorar menos de dos años entre que lo pensás y lo ponés en marcha. Hoy no pasa lo mismo con el equipamiento térmico por la fuerte demora que hay en la entrega de turbinas”, señala Katz. “Fechas de entrega de turbinas para 2029 prácticamente no hay. Por lo tanto, hay que pensar en 2030, 2031 o 2032 para la entrega de una máquina nueva, dependiendo de la tecnología”, agregó.
El sector de proveedores de turbinas de gas está fuertemente concentrado. El segmento de turbinas grandes lo controlan General Electric, Siemens y Mitsubishi un poco más atrás. Esas tres compañías. “El modelo de negocios de estas firmas cambió radicalmente en los últimos años. General Electric, por ejemplo, fue parte del consorcio que construyó Vuelva de Obligado. Hoy no participa en ningún escalón de la construcción. Solo vende máquinas y se especializó en determinado segmento de máquinas. Produce solo cuatro máquinas. Siemens también produce solo cuatro y Mitsubishi dos. ¿Por qué les pasó eso? Porque el mercado se les fue achicando de la mano del boom de las energías verdes, el reemplazo de combustibles fósiles por energías renovables. Hasta hace poco era difícil conseguir que el BID financiara una turbina de gas”, remarca Katz.
En ese contexto, cuando la demanda comenzó a presionar por el boom del shale en Estados Unidos y la construcción de data centers para el desarrollo de la inteligencia artificial las demoras en los plazos de entrega comenzaron a ser cada vez mayores. Las empresas no tienen capacidad de entrega y lo que se está produciendo es un negocio de ventas de espacios en el lugar de fabricación. “Si hoy quisiéramos encarar un proyecto de ese tipo tendríamos que señar un slot a un valor cercano al 30% de una turbina de gas y hay que pagarlo cash. Y si después el proyecto no se hace ese dinero se pierde”, concluyó Katz.
En las horas previas a la presentación de Javier Milei en la ONU la Cancillería argentina presentó una nota formal de protesta a la embajada del Reino Unido de Gran Bretaña e Irlanda del Norte, en la que se expresó el “enérgico rechazo del Gobierno argentino ante el reciente anuncio formulado por las autoridades ilegítimas de las Islas Malvinas respecto de la pretendida extensión de “licencias” de producción de hidrocarburos offshore, así como de la pretendida aprobación para la adquisición de participaciones por parte de la empresa Navitas Petroleum Atlantic Limited en la “licencia PL001”.
“La República Argentina reafirma categóricamente que la exploración y explotación unilateral de recursos naturales renovables y no renovables en la Plataforma Continental Argentina resulta abiertamente contraria al derecho internacional y violatoria de la soberanía nacional argentina”, señaló un comunicado.
a Cancillería recordó que “la realización de actividades unilaterales en el área sujeta a la disputa de soberanía vulnera flagrantemente la Resolución 31/49 de la Asamblea General de las Naciones Unidas, la cual insta a la Argentina y al Reino Unido a abstenerse de adoptar decisiones que entrañen la introducción de modificaciones unilaterales en la situación mientras se encuentre pendiente la resolución pacífica de la controversia”.
“Del mismo modo, estas acciones menoscaban lo establecido por la Resolución 2065 (XX) y sucesivas resoluciones de la Asamblea General y del Comité Especial de Descolonización de la ONU”, se recordó en las horas previas a la presentación de Milei en la Asamblea de la ONU, donde reiteró el reclamo de negociaciones bilaterales con Gran Bretaña.
“Toda actividad hidrocarburífera sobre la Plataforma Continental Argentina que no cuente con la expresa autorización de las autoridades competentes de la República Argentina constituye un acto ilícito tanto para el derecho internacional como para el derecho argentino —en particular las Leyes 26.659 y 26.915 y el Decreto 868/2026—”, se reiteró.
“La República Argentina no reconoce competencia ni jurisdicción a ninguna otra autoridad que no sea la propia para establecer las condiciones que hagan posible las actividades referidas a hidrocarburos en la Plataforma Continental Argentina, tanto para el otorgamiento de concesiones, participaciones, compromisos de inversión, como para la extensión de pretendidas licencias”, señaló Cancillería.
El mercado eléctrico argentino atraviesa una etapa de transformación en la que vuelven a aparecer sobre la mesa proyectos de inversión, nuevas necesidades de infraestructura y una demanda que plantea desafíos crecientes para todo el sistema. En ese contexto, el próximo 29 de septiembre se realizará una nueva edición del Renewables & Electricity Day, un encuentro organizado por EconoJournal junto a Aires Renewables y Tavarone Rovelli Salim Miani, que reunirá a los principales protagonistas de la industria para analizar las condiciones que pueden marcar la próxima etapa de expansión del sector.
La jornada se desarrollará desde las 8 en el Salón Dorrego del Hípico Alemán, en la Ciudad de Buenos Aires, y tendrá como eje “El mercado eléctrico frente a un nuevo ciclo de crecimiento: reformas regulatorias, ampliaciones de transmisión y nuevas demandas”. La convocatoria reunirá a referentes públicos y privados de toda la cadena eléctrica y energética, con el objetivo de analizar los desafíos y oportunidades que surgen frente a un escenario de nuevas inversiones y crecimiento de los consumos.
La agenda estará atravesada por una pregunta central: cómo acompañar con inversiones, infraestructura y nuevas tecnologías el crecimiento esperado de la demanda eléctrica, en un sistema que al mismo tiempo deberá incorporar nueva generación, ampliar sus redes y avanzar en la modernización de la distribución.
Las nuevas reglas para la expansión del mercado eléctrico
La apertura estará a cargo de Damián Sanfilippo, subsecretario de Energía Eléctrica de la Nación, quien abordará la agenda eléctrica para 2026-2027. Luego, Juan Luchilo, gerente general de CAMMESA, participará del panel dedicado al nuevo mercado eléctrico y a las reglas necesarias para viabilizar la expansión. El debate pondrá el foco en las condiciones bajo las cuales podrán concretarse nuevas inversiones en generación y en cómo funcionará el mercado frente a las necesidades de crecimiento del sistema.
La discusión continuará con representantes de algunas de las principales empresas generadoras del país: Bernardo Andrews, CEO de Genneia; Martín Mandarano, CEO de YPF Luz; Rubén Turienzo, director Comercial de Energía Eléctrica de Pampa Energía; y Martín Genesio, presidente y CEO de AES.
Térmicas, renovables, baterías e híbridos: el nuevo mix
Uno de los bloques centrales del encuentro estará dedicado a la transformación del mix de generación. El panel reunirá a Martín Brandi, presidente y CEO de PCR; Pablo Ferrero, director Ejecutivo de MSU Energy; Gabriel Ures, director Comercial de Central Puerto; Nicolás Berson, director de la Unidad de Negocios Renovables de TotalEnergies; y Federico Sbarbi Osuna, CEO de Coral Energía.
La discusión abarcará la convivencia entre distintas tecnologías de generación y el papel que tendrán las centrales térmicas, las energías renovables, los sistemas de almacenamiento con baterías y los proyectos híbridos.
La incorporación de almacenamiento aparece como uno de los cambios tecnológicos que pueden modificar la forma en que se gestiona la generación renovable y la estabilidad del sistema. Es por esto que la agenda del evento incluye específicamente el desarrollo de baterías y nuevos esquemas híbridos dentro de la discusión sobre el futuro mix eléctrico.
Transmisión: el cuello de botella de la expansión
La expansión de la generación abre otro interrogante: cómo transportar esa nueva energía hacia los centros de consumo. El bloque dedicado a transmisión tendrá como protagonista a Pablo Tarca, director general de Transener, y estará enfocado en cómo gestionar el sistema mientras se concretan las nuevas ampliaciones de infraestructura.
La transmisión aparece como uno de los puntos críticos de la próxima etapa. El crecimiento de la oferta renovable, la instalación de nueva potencia y la aparición de grandes consumidores requieren capacidad adicional de transporte para evitar que las restricciones de la red terminen condicionando el desarrollo de nuevos proyectos.
Distribución con foco en la digitalización y modernización
El otro gran eslabón de la infraestructura eléctrica será la distribución. El panel “Distribución: digitalización, modernización tecnológica y nuevos mercados” reunirá a Claudio Puértolas, presidente del Directorio de EPEC; Fernando Pini, director de Asuntos Legales y Regulatorios de Grupo DESA; y Miquel Farrell, director Técnico de Edenor.
La discusión estará centrada en las transformaciones que deberán atravesar las redes de distribución frente a una demanda que incorpora nuevos usos y tecnologías, desde la digitalización de las redes hasta la incorporación de nuevos consumos eléctricos. El desafío será doble: sostener la calidad y confiabilidad del servicio y también adaptar la infraestructura a un escenario de mayor electrificación y crecimiento de la demanda.
¿Qué priorizar después de años de demoras?
Uno de los paneles buscará poner el foco en las prioridades que deberá definir el sector después de un período marcado por retrasos en infraestructura e inversiones. Bajo el título “Un catch-up inteligente del sector eléctrico: qué priorizar después de años de demoras”, participarán Nicolás Eliaschev, socio de Tavarone Rovelli Salim Miani, y Diego Werner, CEO y presidente de Aires Renewables.
La conversación permitirá abordar las condiciones regulatorias y de mercado necesarias para acelerar el desarrollo de nuevos proyectos y ordenar las prioridades de inversión.
Aluar: cuando un gran usuario se convierte en jugador del mercado
La relación entre crecimiento industrial y sistema eléctrico tendrá un caso concreto como protagonista. El panel “Caso Aluar: de Gran Usuario a jugador integral del mercado eléctrico” tendrá como expositor a Gabriel Vendrell, gerente de Recursos Energéticos de Aluar, con la moderación de Nicolás Gandini y la co-moderación de Nadia Sager, CEO y founder de Geinsa.
El caso permitirá analizar desde la perspectiva de un gran consumidor industrial cómo las necesidades de abastecimiento energético pueden generar nuevas estrategias de participación en el mercado eléctrico. La aparición de grandes demandas industriales será uno de los ejes que organizan la agenda de esta edición del Renewables & Electricity Day.
La tecnología como el nuevo cuello de botella
La expansión de la generación también enfrenta restricciones vinculadas con el equipamiento y la tecnología necesaria para concretar nuevos proyectos. El panel “Tecnología: el nuevo cuello de botella para expandir la generación” estará integrado por Gastón Giani, Energy Business director de Wärtsilä, e Ignacio Dapena, Business director Digital Power de Huawei.
La conversación pondrá el foco en las soluciones tecnológicas necesarias para acompañar la expansión del sistema eléctrico y en cómo la digitalización, la gestión inteligente de activos y las nuevas tecnologías pueden convertirse en factores determinantes para ampliar la capacidad de generación.
Financiamiento, contractualización y nuevas oportunidades
Hacia el cierre de la jornada, la discusión se trasladará al mercado y a las condiciones para estructurar nuevos desarrollos. El panel “Mercado & Tendencias: cómo estructurar nuevos desarrollos en el sector eléctrico” contará con la participación de Lisa Viscidi, especialista Líder en Energía del BID; Javier Constanzó, socio de Tavarone Rovelli Salim Miani; Mario Caramutti, socio de F&G Advisors; y María José Magnani, Head of Regulatory Affairs de Andina Energies. El objetivo será abordar las tendencias que pueden definir el desarrollo de nuevos proyectos, desde las condiciones regulatorias y contractuales hasta el acceso al financiamiento.
Finalmente, Marcelo Álvarez, presidente de CADER, y Rogelio Baratchart, presidente de Tecnolatina S.A., participarán del bloque “Un doble clic sobre contractualización, RIMI, transmisión & barreras persistentes”, que cerrará la agenda con una mirada sobre algunos de los obstáculos que todavía enfrenta la expansión del sector.
La empresa estatal PPSA ofertará 1,1 MMm3 diarios de los volúmenes que posee por los contratos de producción compartida con operadoras en las operaciones offshore de presal.
Pre-sal Petróleo (PPSA), la empresa estatal en Brasil dueña de los contratos de producción compartida con las operadoras en el presal, llevará adelante a fines de octubre su primera subasta de suministro de corto plazo de gas natural para las industrias. La expectativa del gobierno de Lula da Silva es que los precios subastados a las industrias arrojen un valor cercano a US$ 5 por millón de btu (MMBTU). La subasta será el primer test de una política que busca abaratar el gas para la demanda industrial y que contempla, a partir del próximo año, la posibilidad de realizar subastas de suministro de largo plazo con gas importado desde Vaca Muerta.
En concreto, PPSA este martes abrió a consulta pública la preconvocatoria con las reglas preliminares para la primera licitación del gas natural de la Unión que se celebrará el próximo 22 de octubre. La versión definitiva incorporará reglas complementarias elaboradas por el Ministerio de Minas y Energía (MME), con miras a subastar 1,1 millones de metros cúbicos por día (MMm3/d) en modalidad firme, a ser entregados entre marzo y diciembre de 2027.
El gas de la Unión son los volúmenes de gas en manos de PPSA, la empresa que representa al Estado en los contratos de producción compartida con Petrobras y otras operadoras en las explotaciones offshore del presal. Bajo este régimen, las petroleras ceden al Estado una parte del excedente de su producción de petróleo y gas.
Es un esquema similar al implementado por la provincia de Neuquén en las nuevas concesiones no convencionales de hidrocarburos (Cench), que contemplan la posibilidad del pago de regalías en especie (es decir, entregando producción de petróleo o gas a la empresa estatal neuquina (GyP).
Te puede interesar
Cómo “surfear la ola” de Vaca Muerta: las pymes ante el nuevo salto de escala
Con esta primera subasta, el objetivo del gobierno es generar una primera señal de que es factible proveer un gas barato para las industrias. La demanda industrial se redujo en los últimos años a partir del declive del suministro de gas desde Bolivia y por el aumento de las importaciones de GNL, que son más costosas. Esta situación derivó en precios para las industrias en el orden de los US$ 14 por MMBTU.
“Esta subasta es una iniciativa inédita y estratégica para el país. La PPSA comienza a actuar como un nuevo agente en el mercado, ampliando la oferta y contribuyendo al objetivo del gobierno de hacer que el gas natural sea más accesible y competitivo para la industria brasileña. Muchos compradores nos están contactando, interesados en participar en esta subasta”, afirmó el director presidente de PPSA, Luis Fernando Paroli.
Vaca Muertacomo alternativa de importación en el esquema de Brasil
La expectativa de entregar un gas barato se funda en un acuerdo rubricado entre PPSA y Petrobras por el uso de la infraestructura de gasoductos y de procesamiento de gas de la petrolera estatal de Brasil. PPSA entregará los volúmenes a los ganadores de la subasta a la salida de las unidades de procesamiento. En ese punto, espera entregar un gas de alrededor de US$ 5 por MMBTU, precio al que se deberá sumar luego el costo por el transporte hasta las fábricas de cada cliente.
PPSA realizará más subastas a corto plazo, con entregas entre 2027 y 2030, y planea celebrar subastas de suministro de largo plazo, con entregas a partir de 2030. Las reglas para las subastas de largo plazo no fueron redactadas aún pero se espera que sean sustancialmente distintas a las licitaciones de suministro de corto plazo. La diferencia central es que los volúmenes de los contratos de largo plazo solo podrán ser destinados a nuevos emprendimientos o para ampliaciones en la capacidad de producción de las empresas.
Es en esa ventana en donde el gobierno brasileño evalúa que el gas importado desde Vaca Muerta o GNL puede jugar un rol. La lectura oficial es que los volúmenes de gas en poder de PPSA por los contratos de producción compartida son insuficientes como para inducir un cambio drástico en la demanda de gas de las industrias. Por lo tanto, buscará comprar en el mercado volúmenes importantes de gas para luego subastarlos a las industrias.
Las operadoras en la Argentina no cuentan actualmente con la infraestructura de gasoductos necesaria para firmar contratos de entrega en firme a Brasil. Sin embargo, con las subastas de largo plazo de PPSA se podrían abrir la puerta a los contratos de offtake para respaldar el financiamiento de nuevos proyectos de gasoductos. La primera subasta de largo plazo tendría lugar en 2027.
Cómo será la primera subasta de gas para industrias en Brasil
La primera compulsa de suministro de corto plazo se realizará en dos fases a través de una plataforma electrónica. Primero se recibirán las ofertas iniciales de los competidores y luego se pasará a una fase de competencia dinámica en la que resultarán ganadoras las empresas que ofrezcan pagar las primas más altas. La fórmula tomará como referencia el Henry Hub.
La subasta estará dedicada exclusivamente a los consumidores libres del sector industrial, con preferencia para la industria de base que, conforme a una ordenanza normativa del MME, comprende cinco sectores: químico y petroquímico; fertilizantes nitrogenados; cerámico; vidriero; siderúrgico, metalúrgico y minero.
El gas se entregará a los compradores a la salida de la Unidad de Tratamiento de Gas de Itaboraí, de Petrobras, ubicada en el Complejo de Energías Boaventura (antiguo Comperj). A partir de ese momento, corresponderá a los ganadores de la subasta contratar el servicio de transporte para garantizar la logística del gas natural hasta la unidad consumidora.
La oferta total de 1,1 millones de metros cúbicos diarios se distribuirá en una primera ronda entre los cinco sectores antes señalados, en volúmenes específicos para cada segmento. La mayor cantidad, unos 350.000 m³/día, se asignará al sector químico y petroquímico. Le seguirá el sector siderúrgico, metalúrgico y minero, que competirá por 320.000 m³/día. Se reservan 200.000 m³/día para el sector cerámico, 130.000 m³/día para el de fertilizantes y 100.000 m³/día para el del vidrio.
En la oferta inicial, cada competidor indicará el volumen deseado, respetando un mínimo de 10.000 m³/día y un máximo de 160 000 m³/día, limitado a los volúmenes por sector. Además del volumen, en esta etapa el competidor ofrecerá pagar una prima.
Tras la apertura de las ofertas iniciales, comenzará la fase dinámica de la subasta, en la que las empresas podrán presentar nuevas ofertas en la plataforma, incrementando la prima. No se permitirá modificar el volumen ofrecido inicialmente durante el proceso de licitación. Las ofertas ganadoras serán aquellas que ofrezcan las primas más altas a la Unión.
El precio inicial de la subasta se calculará con base en una fórmula que considera el 115% de las cotizaciones diarias promedio del Henry Hub y los tipos de cambio diarios promedio, ambos calculados en el mes anterior al suministro, más el pago de una prima en dólares. La prima inicial que se añadirá será de 1,80 USD/MMBtu. A modo de ejemplo, considerando el Henry Hub a 2,95 USD/MMBtu, el precio inicial del gas natural sería hoy de 5,19 USD/MMBtu.
José «El Turco» Asaad, intendente de Vista Alegre.
Un intendente de Neuquén enfrenta una denuncia por violencia de género que lo podría dejar afuera del municipio antes de finalizar su mandato. Se trata de José «El Turco» Asaad de Vista Alegre, una localidad de poco más de 4.000 habitantes, quien asumió en 2023 de la mano de Rolando Figueroa y que este año se hizo de la conducción del Partido Justicialista en representación del sector del peronismo afín al gobernador.
«Más allá de que los municipios son autónomos, no hay que hablar sobre cuestiones hipotéticas. Pero si eso es tal cual como pareciera que es, yo creo que Asaad tiene que renunciar», aseguró Figueroa.
Sobre el intendente ya recae un pedido de remoción por «inhabilidad moral» en el Concejo Deliberante de Vista Alegre, impulsado por concejales opositores. En paralelo, desde el PJ le solicitaron su renuncia a la conducción del partido y este miércoles definirán su apartamiento del cargo mientras avance la causa judicial.
La denuncia fue presentada por la expareja del intendente el domingo 20 de septiembre por la tarde en la comisaría 49 de la localidad. Según manifestó, había acudido a la vivienda de Asaad a buscar sus pertenencias cuando el dirigente la agredió físicamente.
Tras los hechos, el Poder Judicial le impuso una medida cautelar de restricción de acercamiento y la mujer constató las lesiones en el hospital local.
Figueroa aseguró que «el Estado provincial se puso al servicio de la víctima» y que la acompañaron «desde el primer momento». La denunciante hizo la presentación junto a la secretaría de Mujeres de la provincia que conduce Lorena Barabini, también integrante del PJ.
Asaad al poder
Vista Alegre, una localidad de tradición frutícola que en los últimos años comenzó a recibir el impacto del desarrollo de Vaca Muerta por su ubicación estratégica entre las rutas 7 y 51, fue una de las que dio el batacazo con Rolando Figueroa en 2023.
Allí se impuso José «El Turco» Asaad con el sello de Comunidad del gobernador con el 34,5% de los votos, desplazando por apenas dos puntos al exintendente Gabino Jofré, quien competía por el MPN.
Asaad, de extendida tradición familiar en el peronismo, fue luego la punta de lanza del sector del partido afín al gobernador para tomar las riendas del PJ en oposición al sector históricamente referenciado con Oscar Parrilli.
Pero las internas que se realizaron este año le otorgaron una victoria pírrica: se quedó con la presidencia del Consejo Provincial, pero no logró mayoría en el Congreso, el órgano de representación territorial donde se define la estrategia electoral y de alianzas del partido.
Asaad asumió la presidencia del PJ de Neuquén en abril del 2026.
Su vicepresidenta Anahí Valdez, además, rápidamente se desmarcó de su armado tras acusar a Asaad de querer «entregarle el sello» del PJ a Figueroa para el 2027. Hoy es una de las promotoras de su apartamiento: «la gravedad institucional de una denuncia de estas características resulta incompatible, mientras se esclarecen los hechos, con el normal ejercicio de la máxima responsabilidad ejecutiva de nuestro partido», declaró.
Asaad tenía intenciones de competir por su reelección en 2027 bajo el paraguas de Figueroa y con el sello del Frente Grande, uno de los partidos de extracción peronista que actuará como colectora del gobernador.
Si finalmente se ve obligado a renunciar o es removido del cargo, esa posibilidad quedará prácticamente descartada. De esa forma, solo quedarían en pie como candidatos del rolismo en Vista Alegre el exintendente Gabino Jofré, quien se mudaría al sello de Comunidad, y Néstor Martínez, un «outsider» que jugaría con el partido de Mariano Gaido, Primero Neuquén.
Pedido de remoción
Esta semana, los concejales Antonio Osés, Enzo Durán, Cecilia Martínez y Marisel Muñoz presentaron una nota a la presidenta del Concejo Deliberante, Sandra Hernández, solicitando la remoción y/o apartamiento del cargo del intendente.
«Entendemos que existe inhabilidad moral para seguir ejerciendo la función pública», justificaron, y plantearon que, «si es necesario se convoque a sesión extraordinaria» para definir los pasos a seguir.
Vista Alegre es un municipio de segunda categoría que no cuenta con Carta Orgánica propia. Para una decisión de este tipo, los concejales deberían recurrir a la ley 53 de municipalidades.
En su artículo 161° indica que la suspensión preventiva procede «de pleno derecho» cuando un juez «califique en autos la existencia de semiplena prueba de responsabilidad» y la remoción cuando se produjera sentencia firme condenatoria. Ninguno de los casos aplicaría aún para Asaad, quien hasta el momento no tiene formulación de cargos realizada.
Pero el artículo 162° también habilita al Concejo Deliberante a juzgar al intendente «en los demás casos de incapacidad o mal desempeño en sus funciones». Para disponer la suspensión preventiva deberá calificarse la transgresión de «grave» mediante el voto de cinco de los siete miembros que lo integran.
Esto demandaría la convocatoria a una sesión especial con ocho días de anticipación como mínimo, citar al intendente para explicarle la acusación y permitirle ejercer su defensa.
Más que estas alternativas, en el oficialismo parecen apuntar más a que Asaad dé un paso al costado.
«Niego los hechos»
El intendente José Asaad publicó un comunicado en el cual negó los hechos y aseguró que demostrará su inocencia con pruebas en la justicia.
«Niego los hechos de violencia que se me atribuyen. Lo que se está diciendo no refleja lo que ocurrió y voy a demostrarlo donde corresponde: ante la Justicia», afirmó.
En el texto que difundió en sus cuentas personales y en las redes de la municipalidad de Vista Alegre sostuvo: «No voy a entrar en una pelea pública ni exponer cuestiones personales y familiares. Hay personas involucradas que merecen respeto y situaciones privadas que no corresponde discutir en los medios».
«Voy a presentar las pruebas, testimonios presenciales y todos los elementos necesarios para esclarecer lo sucedido», planteó.
Rafael Güenchenen, secretario general del Sindicato Petrolero, Gas Privado y Energías Renovables de Santa Cruz, expresó su preocupación por las recientes medidas adoptadas por el Gobierno provincial que, según afirmó, están paralizando parte de la actividad hidrocarburífera en la región.
El dirigente señaló que actualmente existen equipos que no pueden ingresar a los yacimientos y trabajadores que permanecen inactivos debido a las restricciones impuestas. “En las últimas horas, el Gobierno provincial adoptó medidas que están paralizando parte de una actividad que nos costó muchísimo esfuerzo comenzar a recuperar”, afirmó.
Güenchenen destacó el esfuerzo realizado para reactivar los equipos petroleros y lamentó la falta de una política hidrocarburífera clara que permita sostener la producción y atraer nuevas inversiones. “Es lamentable que Santa Cruz siga sin una política hidrocarburífera seria, capaz de recuperar la producción, atraer inversiones y generar el trabajo que nuestra gente necesita”, manifestó.
El sindicalista agregó que la provincia cuenta con recursos naturales, trabajadores capacitados, empresas dispuestas a producir y una organización eficiente, pero que carece de una decisión política firme para consolidar ese potencial. “Lo que falta es una decisión política real, coherente y sostenida para sacar adelante la industria”, sostuvo.
En referencia a la gestión actual, Güenchenen expresó su frustración por la demora en tomar medidas concretas. “Llevamos más de dos años y medio esperando y, a juzgar por las medidas que se siguen tomando, esa decisión no va a llegar”, señaló.
El dirigente reclamó condiciones estables para que las empresas puedan planificar sus operaciones y enfatizó: “Santa Cruz necesita reglas estables, previsibilidad y seguridad para invertir”. Asimismo, advirtió que las medidas vigentes aumentan la incertidumbre y alejan a las compañías que podrían generar empleo y actividad en la provincia.
Güenchenen insistió en que no basta con hablar de recuperación si no se crean las condiciones para que las empresas permanezcan e inviertan. “No se puede pretender una recuperación mientras se destruyen las condiciones necesarias para hacerla posible”, afirmó.
Ante esta situación, el sindicato trabajará junto a las empresas para destrabar los equipos y preservar los puestos laborales. “Quiero llevar tranquilidad a todos los compañeros. El Sindicato no va a permitir que estas decisiones provoquen una nueva caída de la actividad”, aseguró.
En otro pasaje, el dirigente rechazó intentos de politizar al sindicato y afirmó que la organización continuará enfocada en gestionar con las empresas para mantener la producción y proteger el empleo. “No nos van a apartar de esa responsabilidad”, enfatizó.
En paralelo, Güenchenen anunció una reunión con Marcelo Rucci para impulsar una agenda conjunta orientada al desarrollo del petróleo no convencional en la provincia. Destacó la intención de aprovechar la experiencia de los petroleros de Neuquén para avanzar en proyectos en Palermo Aike, D-129 y el Neocomiano.
“Mientras muchos dudan o cuestionan la actividad petrolera en la provincia, nosotros vemos una enorme oportunidad”, afirmó y agregó que el potencial del no convencional representa una nueva etapa para Santa Cruz que no puede seguir postergándose. “El momento es ahora, no mañana”, sostuvo.
Finalmente, el dirigente reiteró el compromiso del sindicato con los trabajadores y la continuidad del sector, y descartó entrar en disputas políticas o mediáticas que desvíen el foco de su misión. “Vamos a seguir defendiendo cada puesto, sumando equipos y haciendo todo lo necesario para que Santa Cruz vuelva a producir”, concluyó.
Burford continúa su batalla legal contra Argentina por la expropiación de YPF, un conflicto que involucra miles de millones de dólares y que aún tiene capítulos abiertos en la justicia estadounidense.
La firma financiera está decidida a extender el juicio por la forma en que se renacionalizó YPF en 2012 hasta las últimas instancias, incluso si eso implica recurrir a la Corte Suprema de Justicia de los Estados Unidos. Esta instancia se presenta como un recurso casi utópico, luego de que Burford sufriera una derrota definitiva en la Cámara de Apelaciones de Nueva York, donde Argentina ganó por 2 a 1 y revirtió un fallo adverso de primera instancia.
Tras el rechazo del pedido “en banc” en segunda instancia, Burford presentó la causa ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI), dependiente del Banco Mundial, con la esperanza de que allí su situación mejore. Esta vía fue descartada en su momento por Repsol durante las negociaciones con el gobierno de Cristina Fernández de Kirchner, que culminaron en un pago de US$6.000 millones para cerrar la disputa por el 51% de las acciones.
El reclamo de Burford ante el CIADI se fundamenta en la supuesta violación del contrato tras la renacionalización, argumentando que se alteraron los tratados bilaterales firmados durante la presidencia de Carlos Menem entre Argentina y España, y Argentina y Estados Unidos, que protegían las inversiones. En respuesta, los abogados argentinos sostienen que Burford ya eligió litigar en los tribunales estadounidenses, por lo que no debería poder abrir un segundo frente legal, y que la nacionalización de capitales españoles ya fue saldada con Repsol.
Sin embargo, este último argumento es cuestionado porque las acciones en disputa provienen de Petersen Energía y Petersen Inversora, empresas radicadas en Madrid, que Burford adquirió mediante licitación. Esto mantiene la controversia viva y podría prolongar el conflicto durante 2026 y 2027.
En el transcurso del juicio, Burford logró ganancias significativas en momentos clave: en 2016 vendió el 1% del éxito potencial de la demanda por US$4 millones, en 2017 realizó otra venta parcial por US$40 millones, y en 2024 colocó un 35% de las acciones, acumulando alrededor de US$236 millones en total, tras haber invertido inicialmente US$15 millones para adquirir los derechos de la causa en Madrid.
Esta diferencia representa una ganancia estimada en US$221 millones, aunque es modesta comparada con los US$20.000 millones que podría haber obtenido si la Cámara de Apelaciones no hubiera fallado a favor de Argentina. No obstante, los inversores que compraron esas acciones podrían enfrentar pérdidas significativas, reflejando la alta volatilidad y riesgo del mercado en estas disputas legales.
El núcleo del reclamo de Burford se basa en que la renacionalización de YPF en 2012 se realizó sin cumplir con la Oferta Pública de Adquisición (OPA) establecida en el estatuto de 1993, cuando la petrolera fue privatizada durante la presidencia de Menem. Según este estatuto, cualquier adquisición mayoritaria debía incluir una oferta por la totalidad de las acciones en el mercado, compromiso que Burford alega no se respetó.
Burford es reconocido por su estrategia de comprar derechos de litigios internacionales para luego financiar y esperar pacientemente los fallos judiciales favorables, como ocurrió con esta causa que inició en 2013 y ya lleva casi 13 años. Sin embargo, la espera podría extenderse aún más si la Corte Suprema de Estados Unidos decide revisar el caso, aunque las probabilidades de éxito son bajas.
La demanda original de Burford apunta a los daños sufridos por accionistas tras el pago a Repsol por la reestatización del 49% de YPF. Burford adquirió los derechos para litigar de empresas españolas vinculadas al grupo Petersen, que en ese momento estaban en concurso y luego en quiebra en España. Posteriormente, en 2016, Burford compró una participación mayoritaria en un caso similar presentado contra Argentina y YPF.
La reestatización de YPF fue justificada por la necesidad de que la petrolera fuera dirigida por una empresa argentina, especialmente ante el desarrollo del yacimiento de Vaca Muerta, mientras que Repsol había invertido más en Libia que en Argentina. En 2012, se pagaron US$6.000 millones a Repsol, pero no se aplicó la OPA ni se continuó con la distribución de dividendos, lo que afectó a los accionistas del Grupo Petersen y desencadenó su concurso en Madrid.
Desde entonces, el Grupo Petersen quedó desvinculado de la causa, que Burford adquirió en 2015 a través de una subsidiaria para ocultar su identidad, ampliando la inversión en los años siguientes. La disputa sigue abierta y se espera que la batalla jurídica continúe con un fuerte impacto económico y político en los próximos años.
Transportistas, sindicatos y organizaciones sociales de Bolivia anunciaron movilizaciones debido al alza del precio de los combustibles, tras el fin de la subvención gubernamental al diésel, decretada el 19 de septiembre último, y que repercute en las tarifas del transporte y en los precios de los productos.
La decisión, anunciada por el presidente boliviano, Rodrigo Paz Pereira, la medianoche del viernes a través del Decreto Supremo 5716, puso fin al esquema subsidiado y estableció un nuevo precio de referencia para el diésel.
De acuerdo con el Gobierno, la medida forma parte de un programa para enfrentar la crisis económica, reducir el peso fiscal de los combustibles y mejorar el abastecimiento, después de meses de escasez.
La Central Obrera Boliviana (COB) rechazó la medida, que sectores sociales comienzan a calificar como “dieselazo”, y convocó a un ampliado nacional de emergencia para definir posibles acciones.
La central sindical sostuvo en un pronunciamiento que la decisión representa un duro golpe a la economía popular, vulnera la estabilidad de las familias trabajadoras y desencadenará un proceso inflacionario que afectará directamente el costo de la canasta básica y los medios de vida de los trabajadores.
La central afirmó que “en uso de sus atribuciones orgánicas y estatutarias, convoca de manera inmediata a un ampliado nacional de emergencia, con la participación de todas las Confederaciones, Federaciones Nacionales, Centrales Obreras Departamentales (COD’s) y Regionales (COR’s) para evaluar la coyuntura, escuchar la posición orgánica de los sectores afiliados y definir las medidas de lucha que correspondan”.
El transporte fue uno de los primeros sectores donde el impacto de la medida se hizo visible, pues el incremento del combustible elevó los costos de operación de camiones y autobuses, y podría tener repercusiones en los pasajes y fletes.
El Sindicato de Trabajadores de la Industria del Gas (Stigas) cuestionó el proyecto del gobierno de Javier Milei, que busca modificar el régimen y denunció que los usuarios perderían el descuento territorial, aunque continuarían aportando al Fondo Fiduciario para Subsidios de Consumos de Gas.
El polémico proyecto, que podría ser aprobado esta semana en el Senado de la Nación, plantea eliminar el beneficio territorial automático que actualmente permite a los usuarios de nuestra ciudad y otras regiones incorporadas al régimen en 2021, acceder a descuentos del 30% o 50% en sus facturas de gas. En su lugar, la bonificación quedaría condicionada a los ingresos y al patrimonio de cada hogar.
Desde Stigas Costa Atlántica expresaron su rechazo a la modificación y pusieron el foco en una situación contradictoria: Mar del Plata y otras localidades de la Costa Atlántica continuarían pagando el recargo sobre el gas consumido destinado a financiar el Fondo Fiduciario para Subsidios de Consumos de Gas.
“La región continuaría realizando aportes para sostener el fondo, mientras que solamente determinados hogares podrían acceder a una bonificación si cumplen con los requisitos económicos y patrimoniales establecidos por el Gobierno”, explicó Ezequiel Serra, secretario general del Stigas.
En ese marco, el dirigente planteó que la decisión del Ejecutivo –que contaría con el apoyo de los senadores- “pretenden transformar un derecho colectivo, reconocido por las condiciones climáticas de nuestra región, en una ayuda condicionada”.
Serra remarcó además que el nuevo esquema no sería equivalente al actual, ya que la bonificación dejaría de aplicarse de manera general y alcanzaría únicamente al componente correspondiente al gas consumido.
En este marco, Stigas advirtió que la eliminación del beneficio tendría un impacto significativo sobre las facturas de los usuarios de Mar del Plata y la región, especialmente durante los meses de bajas temperaturas. “La Costa Atlántica es Zona Fría y vamos a defender este derecho. Todavía no es ley y todavía estamos a tiempo de impedirlo”, concluyó Serra.
Argentina y Estados Unidos avanzarán en la firma de un acuerdo de financiamiento superior a los US$6.000 millones destinado a impulsar proyectos estratégicos de infraestructura y energía. El entendimiento será formalizado en Nueva York, en el marco de la participación de la delegación argentina en la Asamblea General de las Naciones Unidas, y contempla recursos para iniciativas vinculadas a la expansión exportadora del sector energético.
Entre los proyectos que aparecen como principales beneficiarios figura Argentina LNG, la iniciativa impulsada por YPF junto a ENI y XRG, orientada a transformar los recursos gasíferos de Vaca Muerta en una plataforma de exportación de gas natural licuado hacia los mercados internacionales.
El financiamiento contará con respaldo del Banco de Exportaciones e Importaciones de Estados Unidos (Exim Bank) y la participación de inversores privados. Según la información difundida, los recursos estarán dirigidos a obras de infraestructura energética y a desarrollos destinados a ampliar la capacidad de producción, transporte y exportación de gas.
La presentación oficial estará encabezada por el canciller Pablo Quirno y el subsecretario de Estado estadounidense Christopher Landau, quienes expondrán los alcances de una iniciativa que busca profundizar la cooperación económica y energética entre ambos países.
.
Dentro de la estrategia exportadora argentina, el proyecto Argentina LNG ocupa un lugar central. La iniciativa presentó recientemente su solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) y proyecta una inversión acumulada cercana a los US$51.000 millones a lo largo de todas sus etapas de desarrollo.
A nivel operativo, el plan contempla una integración completa de la cadena de valor del gas. La propuesta incluye producción en Neuquén, infraestructura de transporte, instalaciones de procesamiento, sistemas de separación de líquidos y dos unidades flotantes de licuefacción que operarían frente a las costas de Río Negro, en el Golfo San Matías.
Desde la perspectiva industrial, las dos unidades flotantes previstas aportarían una capacidad conjunta de 12 millones de toneladas anuales de GNL. El objetivo es convertir una parte significativa de la producción de Vaca Muerta en una oferta exportable capaz de abastecer mercados internacionales con demanda creciente de gas natural licuado.
.
Según las estimaciones difundidas por los desarrolladores, el proyecto podría generar exportaciones cercanas a los US$10.000 millones por año durante dos décadas. De concretarse esos volúmenes, Argentina LNG pasaría a convertirse en uno de los principales complejos exportadores de energía de América Latina.
De cara a la etapa de construcción, una parte sustancial de las inversiones sería estructurada mediante esquemas de Project Finance, mecanismo habitualmente utilizado en emprendimientos de gran escala energética. En ese contexto, el acuerdo de financiamiento que negocian Argentina y Estados Unidos representa un paso relevante para fortalecer la estructura financiera de uno de los proyectos más ambiciosos vinculados al futuro exportador del gas argentino.
Vaca Muerta continúa consolidando un espacio de articulación entre producción, tecnología, ciencia y gestión ambiental para abordar uno de los principales desafíos asociados al crecimiento de la actividad hidrocarburífera: la reducción de las emisiones de metano.
Más de 450 profesionales participaron de las dos jornadas de Vaca Muerta Metano Near Zero 2026, que se desarrollaron en el Centro de Convenciones Domuyo y en el Polo Científico Tecnológico de Neuquén.
La primera jornada reunió a unos 250 asistentes y contó con la participación de equipos técnicos provinciales, empresas operadoras, organismos internacionales y referentes académicos. El segundo día, con alrededor de 200 participantes, estuvo especialmente enfocado en la capacitación técnica sobre medición, detección, verificación y reparación de emisiones.
La apertura estuvo encabezada por el gobernador Rolando Figueroa, junto con la ministra de Turismo, Ambiente y Recursos Naturales, Leticia Esteves; el secretario de Ambiente y Recursos Naturales, Hipólito Salvatori; y el subsecretario de Cambio Climático, Santiago Nogueira.
Figueroa destacó que “estamos a favor de la productividad, del desarrollo y de la seguridad energética, pero siempre con el cuidado del ambiente”.
En el mismo sentido, Leticia Esteves expresó: “Entendemos que la actividad hidrocarburífera va a seguir creciendo y que Vaca Muerta alcanzará su máximo potencial en los próximos años. Pero ese crecimiento no puede ser en detrimento del cuidado y la preservación de nuestros recursos naturales y del ambiente”.
Por su parte, Hipólito Salvatori remarcó que “reducir pérdidas, medir con mayor precisión y generar información verificable fortalece al mismo tiempo la gestión ambiental y la calidad de nuestra producción”.
A su vez, Santiago Nogueira sintetizó el objetivo de la política provincial: “Nuestro objetivo es muy concreto: desacoplar la curva de crecimiento de la producción de las emisiones de metano”.
Uno de los ejes del encuentro fue reunir a los distintos actores que intervienen en la producción de hidrocarburos y en la gestión ambiental. Empresas productoras, organismos reguladores, especialistas en medición, verificadores, universidades y organismos internacionales compartieron herramientas y experiencias.
Durante la primera jornada participaron YPF, Total Austral, Shell, VISTA y Pampa Energía, que presentaron experiencias vinculadas con descarbonización, eficiencia operativa y gestión del metano.
Las exposiciones permitieron mostrar cómo la reducción de emisiones se vincula también con la eficiencia de los procesos productivos. La detección temprana de pérdidas, la medición precisa y el aprovechamiento del gas forman parte de las estrategias para mejorar el desempeño ambiental de las operaciones.
La incorporación de herramientas de monitoreo internacional fue otro de los aspectos destacados de las jornadas. La participación del Observatorio Internacional de Emisiones de Metano de Naciones Unidas –IMEO– permitió conocer avances en monitoreo satelital y sistemas de información destinados a detectar y dar seguimiento a eventos de emisión.
Florencia Carreras presentó el funcionamiento de MARS –Methane Alert and Response System–, una herramienta que permite detectar grandes eventos de emisión mediante satélites, notificar a gobiernos y operadores y realizar un seguimiento de las respuestas implementadas.
Durante la segunda jornada, Erin Tullos, de The University of Texas at Austin, abordó los distintos métodos y escalas disponibles para medir emisiones y destacó la importancia de conocer la calidad y la incertidumbre asociada a los datos obtenidos.
En tanto, James Turitto, de Clean Air Task Force, trabajó sobre los programas de detección y reparación de fugas –LDAR– y el uso de cámaras OGI. Su exposición recorrió las distintas etapas del proceso, desde la inspección y detección hasta la reparación, reinspección y comprobación de los resultados.
La calidad de la información reportada también ocupó un lugar central. Desde el Organismo Argentino de Acreditación, Gina Monticelli explicó el rol de la acreditación para garantizar la competencia técnica e imparcialidad de los organismos encargados de validar y verificar información ambiental.
La articulación entre el sector público, la industria, el ámbito científico y los organismos internacionales fortalece las capacidades necesarias para acompañar el crecimiento de Vaca Muerta con mayor trazabilidad y datos de mejor calidad, al mismo tiempo que se avanza en reducciones de emisiones que puedan ser demostradas y verificadas.
Vaca Muerta Metano Near Zero 2026 concluyó con dos jornadas de formación e intercambio técnico orientadas a consolidar herramientas para medir, gestionar y reducir las emisiones de metano asociadas a la producción energética de la provincia.
El Gobierno de Río Negro continúa en Punta Colorada los controles sobre el ducto offshore de VMOS y acompaña esta etapa de la obra verificando su calidad constructiva y ambiental, antes de su futura conexión con el sistema de carga en altamar.
Las inspecciones provinciales forman parte del seguimiento permanente de una infraestructura que conectará el oleoducto terrestre con las instalaciones marítimas desde las cuales se realizará la carga de petróleo en grandes buques.
En esta instancia, los equipos técnicos controlan especialmente las soldaduras que unirán los distintos tramos de cañería submarina. La fiscalización comprende los procedimientos utilizados, la calificación de los soldadores, el registro de cada unión y los ensayos realizados para comprobar la calidad de los trabajos.
En Allen estará uno de los puntos centrales de operación del sistema. Desde allí se impulsará el petróleo a través del oleoducto hasta la terminal de Punta Colorada. Una vez que la infraestructura se encuentre lista, el crudo demorará aproximadamente 48 horas en completar ese trayecto. Desde la costa, el circuito continúa bajo tierra y luego bajo el mar.
Para atravesar el sector costero se utiliza una técnica denominada Perforación Horizontal Dirigida, que permite colocar la tubería por debajo de la playa y del fondo marino sin realizar una zanja abierta sobre la superficie.
De esta manera, la cañería aparece bajo el agua a unos 700 a 750 metros de la costa y desde allí comienza el tramo que se extenderá hacia las instalaciones de carga ubicadas mar adentro.
Cómo se coloca un oleoducto en el fondo del mar
La tarea se realiza desde un buque especializado. Sobre la embarcación se van uniendo mediante soldadura sucesivos tramos de cañería de 38 pulgadas, que cuentan además con un revestimiento especial de hormigón.
Mientras el buque avanza, la tubería desciende progresivamente hasta apoyarse sobre el lecho marino. El sistema de instalación genera una curva suave entre la embarcación y el fondo, similar a una letra “S”, razón por la cual este procedimiento se conoce internacionalmente como S-lay.
Es justamente sobre estas uniones donde se concentra parte del seguimiento técnico provincial, porque cada soldadura integra una infraestructura que posteriormente será sometida a diferentes verificaciones antes de entrar en operación.
La conexión final con los buques
El ducto offshore tendrá aproximadamente siete kilómetros y llegará hasta estructuras submarinas conocidas como PLEM. Allí se distribuye y controla el flujo antes de continuar hacia las dos monoboyas que integrarán el sistema de exportación.
Las monoboyas funcionarán como grandes puntos de conexión flotantes entre el oleoducto y los buques.
Aunque se observarán flotando en superficie, permanecerán sujetas al fondo mediante cadenas y anclas. Cuando un petrolero llega para cargar, se amarra a la monoboya y recibe el crudo a través de un sistema de mangueras flotantes.
El diseño permite además que el buque pueda girar alrededor del punto de amarre y orientarse naturalmente según el viento, las corrientes y el oleaje, contribuyendo a mantener condiciones operativas estables durante la transferencia.
La expansión de la actividad hidrocarburífera y minera está impulsando la adopción de nuevas herramientas tecnológicas destinadas a mejorar la seguridad operativa. En ese contexto, empresas vinculadas a Vaca Muerta comenzaron a incorporar sistemas de video telemática que combinan inteligencia artificial, cámaras embarcadas y datos vehiculares para detectar situaciones de riesgo antes de que deriven en accidentes.
A medida que aumenta la producción energética, también crece el movimiento logístico asociado a la actividad. La circulación permanente de camiones, camionetas y equipos especializados incrementa la exposición a riesgos vinculados a largas distancias, condiciones cambiantes de los caminos y jornadas con extensos desplazamientos.
Frente a este escenario, la seguridad vial pasó a ocupar un lugar central dentro de la estrategia operativa de las compañías. El objetivo ya no se limita al cumplimiento de protocolos, sino que apunta a prevenir incidentes mediante el monitoreo permanente de factores de riesgo.
La tecnología implementada combina cámaras embarcadas con sistemas de telemetría e inteligencia artificial capaces de analizar comportamientos de conducción en tiempo real. Entre las principales variables evaluadas aparecen las distracciones, la fatiga y las maniobras potencialmente peligrosas que pueden derivar en accidentes.
.
Desde Geotab, uno de los proveedores especializados en este segmento, sostienen que el crecimiento acelerado de sectores como petróleo, gas y minería obliga a incorporar herramientas más sofisticadas para gestionar riesgos operativos. Bajo esta visión, la seguridad comienza a ser entendida como una variable estratégica para la continuidad de los negocios.
Además de la prevención vial, la información recopilada durante los recorridos aporta valor para la administración integral de las flotas. Los datos permiten identificar patrones de conducción, optimizar recorridos, programar capacitaciones específicas y anticipar tareas de mantenimiento antes de que aparezcan fallas operativas.
Otro aspecto destacado por las empresas es el enfoque preventivo de estas soluciones. La intención consiste en utilizar la inteligencia artificial como una herramienta de asistencia para los conductores y no únicamente como un sistema de control, favoreciendo correcciones tempranas que reduzcan la probabilidad de incidentes.
En operaciones vinculadas al petróleo, al gas y a la minería, un accidente puede generar consecuencias que trascienden al vehículo involucrado. La afectación de equipos, trabajadores, contratistas o corredores logísticos impacta directamente sobre la continuidad operativa y puede traducirse en costos significativos para las compañías.
De cara a los próximos años, la combinación de inteligencia artificial, análisis de datos y gestión predictiva aparece como una de las principales tendencias en materia de seguridad industrial. Con una actividad cada vez más intensa en Vaca Muerta y en los complejos mineros del país, estas herramientas empiezan a consolidarse como un componente clave para sostener la productividad y reducir riesgos en operaciones de gran escala.
Vista Energy volvió a los mercados internacionales de capitales y captó US$400 millones mediante una ampliación de una emisión de obligaciones negociables bajo ley de Nueva York. Los fondos estarán destinados a profundizar el plan de crecimiento de la compañía en Vaca Muerta, en una operación que elevó a US$900 millones el monto total de la serie con vencimiento en 2038.
Como resultado de la colocación, la petrolera fijó el precio de los nuevos títulos en el 99,473% de su valor nominal, con una tasa de interés de 7,875% y un rendimiento final de 7,95%. El cierre de la operación está previsto para el 9 de octubre y representa una nueva demostración de acceso al financiamiento internacional por parte de una de las compañías más activas del shale argentino.
En términos financieros, la transacción constituye una ampliación de los US$500 millones emitidos previamente bajo las mismas condiciones de tasa y vencimiento. Una vez completada la operación, el capital total pendiente de la serie 2038 alcanzará los US$900 millones, fortaleciendo la estructura de financiamiento de largo plazo de la empresa.
Pese a un escenario internacional marcado por tasas más elevadas en Estados Unidos, Vista logró volver al mercado prácticamente en las mismas condiciones que en la emisión original. Según informó la compañía, la demanda de los inversores permitió reducir el spread desde aproximadamente 3,5% hasta 3%, una señal favorable para futuras colocaciones corporativas vinculadas al sector energético argentino.
El destino de los fondos refleja la prioridad estratégica de la empresa: acelerar el desarrollo de activos en Vaca Muerta. La compañía busca incrementar su ritmo de expansión en uno de los principales reservorios no convencionales del mundo, donde viene aumentando sostenidamente su producción de petróleo y gas.
.
Dentro de ese contexto de crecimiento, Vista alcanzó durante el segundo trimestre de 2026 una producción de 156.000 barriles equivalentes de petróleo por día. El volumen representó un incremento de 32% respecto del mismo período del año anterior, consolidando la tendencia expansiva que la compañía viene exhibiendo en los últimos ejercicios.
Desde la óptica de los resultados financieros, la empresa reportó un EBITDA ajustado de US$805 millones y un flujo de caja libre de US$491 millones, excluyendo las erogaciones vinculadas a la adquisición de los activos de Equinor. Al mismo tiempo, el ratio de apalancamiento neto cerró en 1,41 veces EBITDA ajustado, un nivel que mantiene márgenes para continuar financiando crecimiento.
Otro aspecto relevante es que la emisión forma parte del programa global de obligaciones negociables de Vista Energy Argentina autorizado por hasta US$4.000 millones. Esta herramienta amplía la flexibilidad financiera de la compañía y le permite acceder a nuevas fuentes de capital para acompañar futuros desarrollos productivos.
De cara a los próximos años, la nueva colocación refuerza la posición de Vista como uno de los principales operadores independientes de Vaca Muerta. El acceso sostenido al mercado internacional de deuda aparece como un factor clave para sostener inversiones, ampliar producción y ganar escala en una cuenca donde la competencia por acelerar desarrollos continúa intensificándose.
La minería continúa consolidándose como uno de los principales motores económicos de Jujuy. Así lo aseguró el presidente de Jujuy Energía y Minería Sociedad del Estado (Jemse), Ezequiel Lello Ivacevich, quien destacó el fuerte crecimiento de las exportaciones provinciales y el avance de proyectos vinculados al litio, la plata y el cobre, en un contexto de expansión de la actividad minera en el norte argentino.
De acuerdo con el titular de Jemse, la provincia registró un incremento cercano al 100% en sus exportaciones mineras, desempeño que le permitió posicionarse entre los distritos con mayor peso dentro del sector. El crecimiento, explicó, está impulsado principalmente por la producción de litio, el aporte de la minería metalífera y las perspectivas asociadas a futuros desarrollos cupríferos.
En ese marco, Jujuy logró ubicarse como la tercera provincia exportadora en minería, una posición que las autoridades relacionan con una estrategia sostenida en materia de seguridad jurídica, integración de proveedores locales y cumplimiento de estándares ambientales para acompañar el crecimiento de la industria.
Actualmente, la estructura productiva provincial combina operaciones metalíferas tradicionales con proyectos vinculados a minerales críticos para la transición energética. Entre los emprendimientos en producción figuran Mina Providencia, Pirquitas y Aguilar, que aportan principalmente plata, plomo y zinc al esquema exportador jujeño.
.
Por otro lado, los proyectos de litio Exar y Sales de Jujuy continúan siendo las iniciativas industriales de mayor escala dentro de la provincia. Su desarrollo permitió fortalecer la participación jujeña en uno de los segmentos de mayor crecimiento dentro de la minería argentina, impulsado por la demanda internacional asociada a la fabricación de baterías y tecnologías de almacenamiento energético.
A la producción ya consolidada se suma el proyecto de cobre Martín Bronce, una iniciativa promovida por capitales locales que busca ampliar la presencia provincial en un mineral que gana relevancia dentro de los mercados globales. Paralelamente, numerosos proyectos exploratorios avanzan en distintas etapas y podrían transformarse en nuevas inversiones de relevancia durante los próximos años.
Desde la visión oficial, el impacto de la minería trasciende ampliamente la discusión sobre regalías. Las autoridades sostienen que la actividad genera empleo directo e indirecto, fortalece cadenas de proveedores y dinamiza las economías regionales a través del consumo y la circulación de ingresos vinculados a los trabajadores del sector.
En materia de infraestructura, uno de los principales desafíos identificados por la provincia es la mejora de la Ruta Nacional 52. El corredor es considerado estratégico para la logística minera porque conecta buena parte de los proyectos emplazados en la Puna y resulta clave para sostener el crecimiento futuro de la actividad.
De cara a los próximos años, gran parte de las expectativas se concentran en la llegada de nuevas inversiones. Entre ellas aparece el proyecto Jama, impulsado por la empresa china CNGR y asociado al Régimen de Incentivo para Grandes Inversiones (RIGI). Su eventual aprobación podría representar un nuevo impulso para la expansión de la minería jujeña y reforzar el perfil exportador que la provincia viene consolidando en los últimos años.
La cuestión energética volvió a sumarse al diferendo por la soberanía de las Islas Malvinas luego de que la Argentina formalizara una protesta diplomática contra el Reino Unido por nuevas decisiones vinculadas a la explotación de hidrocarburos offshore. La presentación fue realizada durante la Asamblea General de las Naciones Unidas, donde la Cancillería expresó su rechazo a la ampliación de licencias productivas y al ingreso de nuevos participantes en áreas que considera parte de la Plataforma Continental Argentina.
En el centro del reclamo aparece la autorización otorgada para que Navitas Petroleum Atlantic Limited adquiera participación en la licencia PL001, además de la extensión de permisos de producción impulsada por las autoridades británicas de las islas. Según la posición oficial argentina, esas actividades se desarrollan en un espacio sujeto a una disputa de soberanía aún pendiente de resolución.
Desde la óptica del Palacio San Martín, la exploración y explotación unilateral de recursos naturales en la zona resulta incompatible con el derecho internacional y afecta derechos soberanos argentinos. La postura ratifica una línea diplomática sostenida históricamente por los distintos gobiernos nacionales respecto del aprovechamiento de recursos naturales en el Atlántico Sur.
Como fundamento jurídico, la Cancillería citó la resolución 31/49 de la Asamblea General de las Naciones Unidas, instrumento que insta a ambas partes a evitar modificaciones unilaterales mientras continúe sin resolverse la controversia territorial. Bajo esa interpretación, la ampliación de licencias offshore profundiza un conflicto que permanece abierto desde hace décadas.
.
A su vez, el Gobierno recordó la vigencia de la resolución 2065 y de otros pronunciamientos internacionales que promueven la reanudación de negociaciones bilaterales. Para la administración nacional, el avance sobre recursos hidrocarburíferos sin consenso entre las partes dificulta la construcción de un escenario favorable para una solución negociada.
Desde la perspectiva del sector energético, el episodio vuelve a poner de relieve el valor estratégico de los recursos offshore del Atlántico Sur. Aunque el comunicado oficial no incorpora estimaciones de reservas, inversiones o producción, el interés por las licencias demuestra la relevancia económica que conserva la cuenca marítima vinculada a las islas.
En ese contexto, las autoridades nacionales adelantaron que utilizarán herramientas diplomáticas, administrativas, económicas, judiciales y legales para defender los derechos argentinos sobre Malvinas, Georgias del Sur, Sandwich del Sur y los espacios marítimos circundantes. La advertencia incluye la posibilidad de impulsar acciones contra empresas que operen bajo licencias consideradas ilegítimas por la Argentina.
Mientras la Asamblea General de la ONU concentra buena parte de la actividad diplomática internacional, el reclamo por los recursos hidrocarburíferos vuelve a ocupar un lugar destacado dentro de la agenda exterior argentina. El caso refleja cómo la disputa por la soberanía continúa entrelazándose con intereses energéticos estratégicos que podrían influir en las relaciones entre ambos países durante los próximos años.
La expansión de Vaca Muerta hacia el sur de Malargüe comenzará a atravesar un momento decisivo a partir de octubre, cuando se inicie una nueva campaña de perforación destinada a validar el potencial económico de la formación no convencional en Mendoza. El proceso tendrá como principales operadores a YPF, la UTE conformada por Quintana Energy y TSB, y Tango Energy, compañías que proyectan inversiones potenciales superiores a los US$ 2.400 millones si los resultados técnicos confirman las expectativas actuales.
En primer término, YPF prevé perforar tres pozos en el área CN VII/A durante octubre y avanzar posteriormente con nuevas perforaciones en 2027. La inversión estimada para esta etapa rondaría los US$ 65 millones y forma parte de la estrategia de expansión de la actividad no convencional hacia nuevas áreas fuera del núcleo tradicional de desarrollo neuquino.
Paralelamente, la alianza integrada por Quintana Energy y TSB pondrá en marcha un programa piloto en el bloque Cañadón Amarillo mediante la perforación de dos pozos horizontales. El desembolso inicial alcanzará los US$ 44 millones, aunque los planes de largo plazo contemplan inversiones adicionales por hasta US$ 1.350 millones en caso de validarse la productividad esperada del área.
Desde la perspectiva geológica, los estudios de sísmica 3D realizados en Cañadón Amarillo constituyen uno de los factores que impulsaron el avance hacia la etapa de perforación. La información obtenida permitió reducir incertidumbre exploratoria y reforzó la hipótesis de que la formación mantiene características comparables con sectores productivos desarrollados de Vaca Muerta.
.
Otro de los proyectos que concentra atención es el de Tango Energy, empresa surgida tras la reestructuración de Aconcagua y respaldada por Trafigura y Vista Energy. La compañía proyecta perforar un pozo exploratorio en Payún Oeste para luego evaluar una fase de desarrollo de hasta 150 pozos que demandaría alrededor de US$ 1.000 millones y permitiría alcanzar una producción de entre 15.000 y 20.000 barriles diarios.
En términos estratégicos, Mendoza busca capitalizar una ventaja relevante: alberga aproximadamente el 30% de la extensión total de Vaca Muerta. A esa condición se suma una política provincial orientada a captar inversiones mediante licitación continua de áreas y nuevos instrumentos regulatorios destinados a mejorar la competitividad de los proyectos hidrocarburíferos.
Actualmente, la provincia produce cerca de 50.000 barriles diarios, volumen que representa poco más del 5% del total nacional. Por ese motivo, una confirmación comercial de los proyectos impulsados por YPF, Quintana Energy-TSB y Tango Energy tendría capacidad para modificar significativamente el perfil productivo mendocino durante los próximos años.
No obstante, las empresas coinciden en que todavía existen desafíos operativos importantes. Los costos de perforación continúan ubicándose por encima de los registrados en Neuquén debido a limitaciones logísticas e infraestructura pendiente de adecuación. El resultado de los primeros pozos será, en consecuencia, el principal indicador para determinar si la denominada Vaca Muerta mendocina puede consolidarse como una nueva frontera de crecimiento para la industria energética argentina.
La compañía prevé presentar antes de fin de año el proyecto al RIGI y apunta a poner en marcha hacia 2030 un nuevo tren productivo. La ampliación permitirá más que duplicar la capacidad de producción de fertilizantes nitrogenados y demandará unos 3.000 trabajadores durante la construcción.
Profertil prepara uno de los proyectos industriales de mayor magnitud vinculados al complejo petroquímico y agroindustrial argentino. La compañía tiene previsto presentar antes de fin de año ante el Régimen de Incentivo para Grandes Inversiones (RIGI) su proyecto para ampliar la planta de fertilizantes que posee en Bahía Blanca, con una inversión estimada en US$2.000 millones y un plazo de construcción de aproximadamente cuatro años.
Si se cumplen los tiempos previstos, la nueva instalación comenzaría a operar hacia fines de 2030 y permitirá dar un fuerte salto en la capacidad productiva de la compañía. El proyecto contempla incorporar un nuevo tren de producción que elevará la elaboración de fertilizantes nitrogenados de las actuales 1,32 millones de toneladas anuales a 2,83 millones, lo que implica sumar más de 1,5 millones de toneladas de capacidad.
La magnitud de la inversión coloca a la iniciativa entre los grandes proyectos industriales que buscan aprovechar las nuevas condiciones de inversión y producción que ofrece la Argentina. La presentación al RIGI será un paso clave para avanzar con una obra que, además de ampliar la capacidad de Profertil, tendrá impacto sobre distintos eslabones de la cadena energética, industrial y agropecuaria.
La compañía ya comenzó a preparar el terreno para el proyecto. Hasta el momento destinó más de US$35 millones a tareas de ingeniería, reacondicionamiento del muelle e instalaciones vinculadas con la futura ampliación. Al mismo tiempo, conformó un equipo de alrededor de 50 profesionales que trabaja específicamente en el desarrollo de la iniciativa.
.
Durante la etapa de construcción, el proyecto demandaría además unos 3.000 trabajadores, una cifra significativa frente a la estructura actual de Profertil, que cuenta con más de 1.000 empleados. La obra generaría así una demanda importante de mano de obra y de servicios asociados a la construcción, la ingeniería y la actividad industrial.
Pero detrás de la ampliación hay un componente estratégico que va mucho más allá de aumentar la producción de una planta. El proyecto está directamente vinculado con la disponibilidad de gas natural, una materia prima fundamental para la elaboración de urea y amoníaco, dos productos centrales dentro de la industria de fertilizantes.
En ese sentido, la expansión de Profertil también profundiza el vínculo entre Vaca Muerta y el complejo agroindustrial argentino. La producción creciente de gas en la formación neuquina permite disponer de una mayor oferta de uno de los principales insumos necesarios para la fabricación de fertilizantes, mientras que una ampliación de la capacidad industrial genera a su vez una nueva demanda doméstica de gas.
.
Actualmente, Profertil consume alrededor de 2,5 millones de metros cúbicos diarios de gas. Con la ampliación, esa demanda estará directamente relacionada con el crecimiento de la capacidad productiva de la planta. De esta manera, el proyecto plantea una conexión cada vez más estrecha entre la producción energética, la industria petroquímica y las necesidades del sector agropecuario.
El desarrollo también se produce en paralelo con otra iniciativa de gran escala. Pampa Energía proyecta una planta con capacidad para producir alrededor de 2,1 millones de toneladas anuales de fertilizantes. Si ambos proyectos avanzan de acuerdo con los planes previstos, la capacidad argentina de producción podría acercarse a las 5 millones de toneladas anuales a partir de 2030.
El dato es relevante porque los fertilizantes ocupan un lugar central dentro de la estructura de costos del sector agrícola. Una mayor producción local permitiría cubrir una proporción más importante de la demanda interna y reducir la necesidad de recurrir a productos importados.
A su vez, si la producción nacional supera las necesidades del mercado doméstico, podrían aparecer excedentes con potencial exportador. En ese escenario, la Argentina no solo podría avanzar hacia una mayor sustitución de importaciones, sino también desarrollar una nueva fuente de exportaciones industriales vinculadas con el complejo energético y agropecuario.
.
La lógica del proyecto apunta justamente a aprovechar las ventajas que surgen cuando distintas cadenas productivas comienzan a integrarse. El gas de Vaca Muerta puede convertirse en materia prima para una industria que, a su vez, abastece de fertilizantes al campo argentino. El agro, por su parte, es uno de los principales sectores generadores de exportaciones del país.
Si el cronograma se mantiene, hacia fines de 2030 Profertil contará con una capacidad productiva de 2,83 millones de toneladas anuales de fertilizantes nitrogenados. Sumada a los proyectos que prepara el resto de la industria, la ampliación podría modificar de manera significativa el mapa de producción de fertilizantes de la Argentina y reforzar el vínculo entre el gas de Vaca Muerta y una de las actividades económicas más importantes del país: el campo.
La posibilidad de movilizar otros US$ 10.000 millones hacia el sector energético argentino concentró uno de los principales debates del Panel de Líderes de Energyear Argentina 2026, donde representantes del sector público y privado analizaron qué condiciones son necesarias para transformar el potencial de los proyectos en inversiones efectivas.
El encuentro reunió a María Tettamanti, secretaria de Energía de la Nación; Martín Genesio, presidente y CEO de AES Argentina; Bernardo Andrews, CEO de Genneia; Alejandro Quiroga López, de Enel Argentina; y Maximiliano Westen, de YPF. La discusión se concentró principalmente en la previsibilidad regulatoria, la infraestructura, el financiamiento y la estabilidad contractual.
Uno de los consensos alcanzados fue que los proyectos energéticos requieren reglas estables durante horizontes considerablemente más extensos que los ciclos políticos. En ese sentido, María Tettamanti sostuvo que la inversión en infraestructura energética necesita marcos regulatorios previsibles que otorguen certeza a desarrolladores, financiadores y operadores durante toda la vida útil de los activos.
A nivel regulatorio, la secretaria de Energía reiteró la orientación oficial hacia un esquema basado en señales de precios asociadas a costos reales, subsidios focalizados y una mayor competencia dentro de los distintos segmentos del mercado energético. La exposición se produjo en el marco del debate sobre los mecanismos necesarios para sostener proyectos de largo plazo.
La expansión de la infraestructura de transporte eléctrico apareció como otra de las cuestiones centrales. El crecimiento de las energías renovables y de los proyectos de almacenamiento requiere ampliar simultáneamente la capacidad de la red para evitar restricciones que limiten nuevas inversiones. Entre las obras señaladas como prioritarias figuran Vivoratá-Abasto, Puerto Madryn-Choele Choel-Bahía Blanca y diversas ampliaciones desde Mendoza hacia el norte del país.
.
Desde la visión empresarial, Martín Genesio, Bernardo Andrews y Alejandro Quiroga López coincidieron en que la reducción del riesgo país, la estabilidad normativa y la continuidad de los marcos regulatorios constituyen factores determinantes para la llegada de capital. El planteo no estuvo centrado exclusivamente en disminuir regulaciones, sino en garantizar reglas conocidas y mecanismos que permitan estimar ingresos, costos y exposición financiera antes de comprometer inversiones.
En paralelo, otro de los temas abordados fue el papel del Régimen de Incentivo para Grandes Inversiones (RIGI). Los participantes destacaron que los inversores evalúan especialmente la estabilidad de los instrumentos regulatorios durante toda la vida de los proyectos, una condición considerada relevante para activos con períodos de recuperación que pueden superar las dos décadas.
.
La cuestión financiera también quedó vinculada directamente con la calidad de los contratos disponibles. Durante el panel se remarcó que los bancos necesitan proyectos capaces de demostrar flujos previsibles y una adecuada distribución de riesgos asociados a construcción, operación, moneda y eventuales cambios regulatorios. En ese contexto, se señaló que muchos contratos del mercado eléctrico presentan plazos significativamente inferiores a la vida útil de los activos que buscan financiar.
Dentro de la agenda más amplia de Energyear también se analizó el avance del almacenamiento energético. Uno de los ejemplos citados fue AlmaSADI, proceso en el que se adjudicaron 700,5 MW distribuidos en 20 proyectos luego de recibir 235 ofertas por un total de 8.338 MW. La diferencia entre la capacidad ofertada y la adjudicada reflejó el interés existente por el mercado argentino, aunque también la necesidad de convertir ese interés en proyectos efectivamente financiados y operativos.
Como resultado, el debate dejó planteada una conclusión compartida entre funcionarios y empresas: la disponibilidad de recursos energéticos y oportunidades de desarrollo debe complementarse con infraestructura suficiente, menor incertidumbre y condiciones regulatorias y contractuales capaces de sostener inversiones durante todo el ciclo de vida de los proyectos.
Los precios internacionales del petróleo profundizaron este miércoles su corrección y extendieron a seis ruedas consecutivas la secuencia bajista iniciada a mediados de septiembre. Los futuros del Brent retrocedieron 1,1% hasta USD 98,16 por barril, mientras que el WTI cayó 1,67% y cerró en USD 89,01, ambos en mínimos de aproximadamente dos semanas.
La baja se produjo en un contexto de mejora de las perspectivas de abastecimiento global. El mercado incorporó nuevas señales de recuperación de los flujos de crudo desde Medio Oriente luego de que Arabia Saudita reanudara las operaciones de su oleoducto Este-Oeste hacia el Mar Rojo, una infraestructura estratégica para evitar el paso por el estrecho de Ormuz.
A ese factor se sumó un cambio en la percepción de riesgo geopolítico. Aunque el presidente Donald Trump mantuvo una retórica dura hacia Irán, también confirmó contactos realizados por sus enviados Steve Witkoff y Jared Kushner con mediadores iraníes para explorar una salida al conflicto que mantiene alterados los mercados energéticos desde hace varios meses.
Dentro de ese escenario, el Brent perforó nuevamente el umbral de los USD 100 por barril, una referencia seguida de cerca por los operadores internacionales. La corrección actual refleja que el mercado comenzó a valorar una menor presión sobre la oferta física de crudo. Esta constituye una lectura técnica derivada del comportamiento observado en los precios.
.
Por otra parte, la reapertura del sistema saudí aporta capacidad logística adicional para movilizar petróleo hacia el puerto de Yanbu. Según los reportes relevados, el conducto permite redirigir alrededor de 4 millones de barriles diarios, un volumen equivalente a aproximadamente el 4% del suministro mundial.
Al mismo tiempo, Irak informó exportaciones superiores a los 3 millones de barriles diarios y comunicó su intención de incrementar los despachos a través de Turquía, sumando nuevas señales de mayor disponibilidad de crudo en la región.
Para la cadena de valor energética argentina, la evolución del Brent mantiene relevancia directa porque funciona como referencia para la evaluación económica de proyectos exportadores y para numerosos planes de inversión vinculados al desarrollo hidrocarburífero. La caída observada durante la última semana redujo parte de la prima de riesgo geopolítico incorporada durante septiembre.
Finalmente, el comportamiento reciente del mercado expone la sensibilidad de los precios ante cambios en las expectativas de suministro. En esta oportunidad, la recuperación de infraestructura crítica y la reapertura de canales diplomáticos tuvieron una incidencia mayor en la formación de precios que la persistencia de la tensión política entre Washington y Teherán.
La Universidad Nacional de Lanús (UNLa) realizará el próximo 25 de septiembre el Congreso Internacional de Transporte, Movilidad y Logística, una jornada abierta a la comunidad que reunirá a representantes de organismos públicos, empresas, especialistas, investigadores y profesionales vinculados al transporte y la cadena de suministro.
Con más de 30 trabajos de investigación previstos, la actividad combinará exposiciones institucionales con presentaciones académicas vinculadas al transporte, la movilidad y la logística. La apertura formal estará a cargo del rector Daniel Bozzani.
Para la audiencia vinculada al desarrollo energético, uno de los aspectos más relevantes será la presencia de temas asociados al Ferrocarril NorPatagónico y Vaca Muerta, dos componentes que adquieren importancia creciente a medida que aumenta la necesidad de infraestructura para movilizar insumos, equipamiento y producción.
Entre los objetivos planteados por la organización aparece el fortalecimiento de los vínculos entre universidad, sector productivo y organismos públicos mediante el intercambio de experiencias y conocimientos aplicados al transporte y la logística.
A nivel temático, el programa estará organizado en bloques dedicados al sistema ferroviario, la gestión pública del transporte, la planificación logística y la operación de cadenas de suministro. También se abordarán cuestiones relacionadas con mantenimiento de infraestructura, automatización y seguridad operacional.
.
En el plano académico, se presentarán investigaciones sobre gemelos digitales para detección temprana de fallas, simulación ferroviaria, sistemas de levitación magnética y nuevas tecnologías de tracción orientadas a mejorar la eficiencia operativa.
Otro eje de trabajo estará enfocado en infraestructura y desarrollo territorial. Allí se debatirán alternativas para la recuperación de trazas ferroviarias, nuevas conexiones metropolitanas y estudios sobre la implementación de carreteras ferroviarias en Argentina.
Desde una perspectiva económica, las exposiciones incluirán análisis sobre el impacto de la desinversión en la red vial nacional y estimaciones vinculadas al potencial del transporte ferroviario de cargas, una variable relevante para sectores productivos intensivos en logística.
En materia de sostenibilidad, los trabajos previstos abordarán eficiencia energética, evaluación socioambiental y alternativas para optimizar el consumo de energía en sistemas ferroviarios.
Respecto de la innovación tecnológica, uno de los bloques estará dedicado a investigaciones sobre accesibilidad, microsimulación e inteligencia artificial aplicada a procesos logísticos, herramientas que buscan mejorar la planificación y productividad de las cadenas de transporte.
Más allá del programa académico, el encuentro se proyecta como un espacio de articulación entre universidad, empresas, organismos públicos y comunidad científica. La incorporación de temas vinculados con Vaca Muerta, transporte ferroviario e inteligencia artificial amplía además su interés para proveedores, operadores logísticos y compañías de servicios asociadas al sector energético.
Rolando Figueroa presentó la campaña «1.000 días, 1.000 razones, 1.000 obras” en Neuquén.
El gobernador de Neuquén, Rolando Figueroa, lanzó este martes la campaña «1.000 días, 1.000 razones, 1.000 obras», un balance de gestión para «rendir cuentas» de los primeros mil días de su mandato y trazar una hoja de ruta sobre cómo se proyecta la provincia al 2030. A pocos meses de ingresar en el tiempo de descuento electoral, el mandatario pidió «no naturalizar» lo realizado hasta el momento y aseguró que «no sucede en ningún otro lugar de la Argentina».
La presentación la encabezó durante el mediodía en Casa de Gobierno junto a todo su gabinete, una postal que no se veía desde hace tiempo. Figueroa expuso las principales acciones de su gobierno en términos de orden fiscal e infraestructura, principalmente, y afirmó «se cambió el paradigma de monetización del subsuelo».
Repasó los aportes que las empresas de Vaca Muerta están haciendo en las becas educativas que creó la Provincia, los acuerdos para financiar la pavimentación de rutas en el corredor petrolero y los bonos de acceso e infraestructura que esta gestión empezó a exigir para otorgar nuevas concesiones no convencionales.
«Hay que saber manejar la provincia de manera eficiente, hay que sentirla», sostuvo.
Figueroa puso como principal eje de su gestión la utilización de los recursos de la explotación hidrocarburífera para construir la infraestructura que sostenga el crecimiento y, al mismo tiempo, diversificar la matriz económica.
Y volvió a remarcar que Neuquén recibe el 13% de lo que genera cada barril de petróleo y que con ese porcentaje debe construir la «sustentabilidad social» que demanda la industria, mientras que una parte de esos recursos se distribuye entre el Estado nacional y otras provincias.
Apuntó que a la provincia llegan más de 70 nuevos habitantes por día, lo que dimensionó como alrededor de 30.000 en el año, el equivalente a «otro Chos Malal que se suma».
Relanzamiento sin candidato
«Para que Neuquén empiece a crecer, había que hacer 1.000 obras. Eso hicimos», fue el mensaje que transmitió el gobierno durante el acto y que se acompañó con videos institucionales en el que vecinos de toda la provincia valoraron obras de acceso al gas, asfalto y la construcción de escuelas en reemplazo de aulas tráiler.
«Escúchenme, vamos a tener en marcha 1.075 obras solo financiadas por el gobierno provincial», afirmó Figueroa, quien reclamó no naturalizar las cosas que se están haciendo en la provincia «que pareciera que son fáciles».
Frente a la consulta de EN/CLAVE, defendió que la campaña apuntará a explicar lo que está haciendo la gestión porque «es bueno que la sociedad sepa y rindamos cuentas». Pero negó que esté vinculado al relanzamiento de su gestión de cara al proceso electoral del 2027.
«No se está pensando en una elección, porque incluso todavía no tenemos candidato. Eso es una realidad», planteó.
Sobre su la continuidad de su gabinete para lo que resta de su mandato, actualmente compuesto por 11 ministros, dijo estar «muy contento» y lo describió como «una mezcla de juventud con experiencia».
«Los gabinetes van evolucionando, algunos muchos otros poco», afirmó y defendió que «son elegidos, son buenos», pero que deben también se debe evaluar quiénes están «apasionados» por el trabajo y quiénes hacen «la plancha mirando desde afuera».
En el acto hubo intendentes alineados al gobierno y funcionarios, aunque menor presencia de diputados y ningún representante de la oposición.
«Los desafíos son generacionales, no de un partido político. Nosotros invitamos a los otros partidos, ayúdennos todos. Para mí la la construcción de neuquinidad es con todos. El que se queda fuera es porque quiere quedarse fuera», afirmó Figueroa.
Y criticó que «los que están centrados hoy pensando en la política no juegan en el equipo». «Nosotros estamos jugando otra liga que es pensar en las próximas generaciones y lo otro viene por decantación y viene solo», evaluó.
El juzgado en lo Contencioso Administrativo N°1 de Bahía Blanca ordenó suspender el último aumento de tarifas autorizado por el gobierno bonaerense para La Plata y el interior de la provincia hasta tanto no se hagan las audiencias públicas para discutirlas que indica la ley.
La resolución, una cautelar firmada por el juez Agustín López Cóppola, alcanza a los usuarios abastecidos por las distribuidoras EDELAP (La Plata), EDES (sur de la provincia), EDEA (Costa Atlántica) y EDEN (norte del territorio) pero no menciona a las cooperativas que dan el servicio.
Se trata de incrementos dispuestos por la resolución 585/2026 del ministerio de Infraestructura, firmada por el ministro Gabriel Katodopis y el gobernador Axel Kicillof y que se activó a raíz de una presentación del Defensor del Pueblo de la Provincia, Guido Lorenzino.
El cuadro tarifario que ahora se suspender rigió desde el el 1° de agosto, con aumentos respecto del anterior sobre los componentes provinciales de la tarifa, principalmente el Valor Agregado de Distribución (VAD). Ahora, los usuarios deberán abstenerse de aplicarlo y, además, facturar según el esquema anterior.
El fallo también dispone que si las o los usuarios percibieron montos bajo los nuevos valores, las sumas cobradas deberán ser imputadas como un saldo a favor en la próxima factura.
La medida cautelar, dictada por el Juzgado Contencioso Administrativo N° 1 de Bahía Blanca, alcanza a las empresas distribuidoras EDELAP, EDES, EDEA y EDEN, que deberán abstenerse de aplicar incrementos si antes no existen audiencias públicas para discutir las nuevas tarifas.
El centro del cuestionamiento de Lorenzino es formal: las distribuidoras, argumentó, no realizaron las audiencias públicas para debatir los aumentos que marca la ley, que no son vinculantes pero sí son obligatorias.
Lorenzino dijo en ese sentido que “las empresas distribuidoras no pueden trasladar aumentos a las familias sin cumplir con la obligación legal de informar y debatir previamente con la sociedad”.
Al citar jurisprudencia provincial y nacional sobre el derecho a los usuarios y consumidores a una información adecuada y veraz, el magistrado recortó que “la Corte Suprema de Justicia de la Nación destacó la relevancia constitucional de la participación de los usuarios con carácter previo a la determinación de las tarifas”.
En ese sentido, recordó que la Corte dijo que en esta cuestión “la participación de los usuarios de un servicio público no se satisface con la mera notificación de una tarifa ya establecida” y señaló que “es imperativo constitucional garantizar la participación ciudadana en instancias públicas de discusión y debate susceptibles de ser ponderadas por la autoridad de aplicación al momento de la fijación del precio del servicio”.
Y, remarcó que “la participación de los usuarios con carácter previo a la determinación de la tarifa constituye un factor de previsibilidad, integrativo del derecho constitucional a una información adecuada y veraz y un elemento de legitimidad para el poder administrador, responsable en el caso de garantizar el derecho a la información pública, estrechamente vinculado al sistema republicano de gobierno”.
En este contexto, apuntó el juez, “si bien las adecuaciones tarifarias no resultan equiparables a una nueva Revisión Tarifaria Integral -donde la propia demandada no duda en la necesidad de realizar la audiencia pública- el prolongado período transcurrido desde la última instancia de participación de los usuarios se opone prima facie a las pautas jurisprudencias mencionadas”.
Además, advirtió que ante “el tiempo transcurrido y la jurisprudencia citada”, el informe oficial sobre que “los incrementos tarifarios conferidos hasta la fecha se encuentran por debajo de la polinómica de ajuste aprobada por el Anexo 149 de la Resolución MlySP N° 419/2017 que fue puesta a consideración de los usuarios en forma previa a su aprobación”, no modifica en nada la falta que apuntó la Defensoría.
De esa forma, el gobierno bonaerense había aludido a unas audiencias públicas de finales de 2016 en las ciudades de Olavarría y La Plata. Pero eso tampoco conformó al juez que señaló que desde entonces habían pasado casi diez años .
Mendoza suma nuevas áreas de exploración hidrocarburífera con la adjudicación de Río Atuel a Petroquímica Comodoro Rivadavia S.A. (PCR) y Atuel Exploración Sur a Hattrick Energy S.A.S., otorgadas mediante Licitación Pública Nacional e Internacional.
Entre ambas compañías comprometieron inversiones por USD 6,134 millones durante el primer período exploratorio, destinadas principalmente a estudios sísmicos, intervención de pozos y nuevas perforaciones.
Ambas áreas integraron el proceso licitatorio impulsado por la Provincia sobre 17 bloques hidrocarburíferos, y ya contaban con antecedentes de interés empresario. PCR había presentado una iniciativa privada para Río Atuel, posteriormente declarada de interés público, mientras que Hattrick había realizado un Acuerdo de Evaluación Técnica (TEA) en Atuel Exploración Sur, con una inversión de USD 325.000 que le otorgó derecho de preferencia en la licitación.
Para Río Atuel, PCR asumió un compromiso exploratorio de USD 3,593 millones sobre una superficie aproximada de 846,62 km². El programa incluye el reprocesamiento de información sísmica 2D y 3D, la perforación y terminación de un pozo exploratorio y trabajos de intervención sobre un pozo existente.
En Atuel Exploración Sur, Hattrick comprometió USD 2,541 millones para una superficie aproximada de 316 km². Los trabajos previstos comprenden el reprocesamiento de 300 kilómetros de sísmica 2D y 80 km² de sísmica 3D, además de la perforación y terminación de un pozo exploratorio de 1.500 metros de profundidad.
“Estas dos áreas ya habían despertado interés concreto antes de la licitación. Hattrick había realizado un acuerdo de evaluación técnica en Atuel Exploración Sur y PCR había presentado una iniciativa privada para Río Atuel. El proceso permitió transformar ese interés en programas concretos de exploración e inversión”, señaló la ministra de Energía y Ambiente, Jimena Latorre.
Los permisos tendrán un primer período exploratorio de tres años. Una vez cumplidas las obligaciones de esa etapa, las empresas podrán solicitar un segundo período de dos años, que contempla como mínimo la perforación de un nuevo pozo exploratorio hasta alcanzar la profundidad del reservorio conocido más cercano.
En conjunto, las áreas adjudicadas abarcan más de 1.160 km² y se incorporan a la estrategia provincial de ampliar la exploración hidrocarburífera, generar nueva información sobre el potencial del subsuelo y atraer inversiones hacia áreas que todavía requieren estudios y perforaciones.
“El convencional mendocino tiene mucho camino por delante. Estas áreas demuestran que todavía hay geología por descubrir y empresas dispuestas a invertir para encontrarla. Volver a explorar es la manera de asegurar producción para las próximas décadas”, señaló el director de Hidrocarburos, Lucas Erio.
La exploración es la etapa que renueva las reservas y sostiene la producción en el largo plazo. Cada pozo exploratorio genera además información geológica que queda disponible para futuras licitaciones y amplía el conocimiento del subsuelo provincial.
Los trabajos permitirán obtener nueva información sobre las características geológicas y el potencial hidrocarburífero de Río Atuel y Atuel Exploración Sur. En caso de producirse un descubrimiento, las compañías deberán informar a la Provincia y cumplir con las instancias previstas antes de poder avanzar hacia una eventual concesión de explotación.
Las adjudicatarias deberán contar además con seguro ambiental y cumplir con las obligaciones de prevención y protección del ambiente. Entre otras exigencias, deberán presentar un Plan de Descarbonización que contemple medidas para reducir las emisiones de gases de efecto invernadero y la huella de carbono asociada a las actividades.
La Provincia mantendrá las facultades de fiscalización y control durante todo el período exploratorio. Las empresas deberán facilitar el acceso de los inspectores a las áreas, aportar la documentación e información requerida y comunicar las contingencias que puedan producirse durante los trabajos. Los decretos prevén además sanciones ante incumplimientos de las obligaciones asumidas.
Con Río Atuel y Atuel Exploración Sur ya son nueve las áreas adjudicadas en el marco de la Licitación Pública Nacional e Internacional, un resultado que confirma la eficacia del modelo de licitación continua implementado por la Provincia. El esquema permitió sostener el interés de operadores de distinto perfil a lo largo del tiempo y convertirlo en compromisos concretos de inversión, exploración y perforación.
“Nueve áreas adjudicadas demuestran que el modelo funciona. La licitación continua le da previsibilidad al inversor y le permite a la Provincia mantener abierta la puerta a nuevos proyectos de manera permanente. Ese es el rumbo de nuestra política hidrocarburífera: reglas claras, procesos transparentes y decisiones que se sostienen en el tiempo”, cerró la ministra Latorre.
La extensión de la red de gas natural y fibra óptica en el norte neuquino atraviesa una nueva etapa de ejecución, con buena parte de la infraestructura prevista ya construida y nuevos frentes de trabajo abiertos en el territorio.
Uno de ellos se encuentra entre Los Carrizos y Las Ovejas. La cañería correspondiente a este sector ya fue construida y actualmente atraviesa el proceso de habilitación, requisito previo para avanzar con la conversión de Las Ovejas al suministro de gas natural, tras ser abastecida durante años a través de una planta de Gas Licuado de Petróleo (GLP).
Además, está en marcha la terminación y puesta en funcionamiento de la estación reguladora de presión (ERP) 4 y la continuidad del trabajo hacia Manzano Amargo y Varvarco, sumada a la ejecución en simultaneo de la infraestructura troncal de fibra óptica prevista en la ampliación.
Estas obras forman parte del Plan Gas anunciado por el gobernador Rolando Figueroa, una estrategia que busca extender progresivamente el gas natural a todos los hogares de la provincia. El programa contempla más de 500 kilómetros de nuevas trazas durante los próximos seis años, además de ampliaciones de redes existentes y una “escalera energética” para brindar soluciones a las comunidades que todavía no cuentan con acceso al gas natural. En este esquema, los trabajos que se ejecutan en el Alto Neuquén constituyen uno de los frentes que ya están permitiendo ampliar la cobertura y avanzar en la conexión de localidades y parajes alejados de las grandes redes.
Un informe de Hidrocarburos del Neuquén S.A. (HIDENESA) revela que -a agosto de 2026- la primera etapa de la obra registró un avance certificado superior al 97 por ciento. Como resultado de ese proceso, ya cuentan con obras finalizadas Los Miches, Los Guañacos, Cayanta, Nahueve, Los Carrizos, Bella Vista, Lileo, Los Chacayes, Tierras Blancas y la comunidad Antiñir Pilquiñan.
Para dar respuesta a los pobladores de esas 10 comunidades, hubo que construir más de 91 kilómetros de cañería de gas, junto con más de 300 nichos y servicios. Las estaciones reguladoras ERP 1, ERP 2 y ERP 3, junto con la ERP 4 que continúa en ejecución, abastecerán a más de 1000 vecinos de la zona norte.
Del tendido de la red a la incorporación de nuevas localidades
Los trabajos que hoy se desarrollan son parte de un proceso iniciado en abril de 2025 con la construcción de la infraestructura troncal y la llegada de la red a localidades y parajes que históricamente estuvieron fuera del alcance de las grandes redes de distribución.
La primera etapa permitió avanzar sobre distintos sectores del Alto Neuquén y generar las condiciones para la incorporación progresiva de nuevos usuarios. Con ese objetivo, la obra continúa ahora con los frentes activos hacia Manzano Amargo y Varvarco, además de las tareas necesarias para completar la conversión de Las Ovejas.
El proyecto no se limita a la extensión de la red de gas. Desde su concepción integra infraestructura energética y digital para acompañar el desarrollo de las comunidades de la región. En el alcance inicial se instalaron más de 73 kilómetros de bitubo y se tendieron más de 67 kilómetros de fibra óptica. La ampliación contempla, además, otros 54,5 kilómetros de infraestructura troncal destinada a fortalecer la conectividad regional.
De esta manera, el despliegue de infraestructura apunta a generar condiciones de mayor integración territorial, tanto a través del acceso al gas natural como mediante una conectividad que pueda sostener servicios vinculados con la educación, la salud, la seguridad y la gestión pública.
En el marco del Plan Provincial de obra pública Galina, el Gobierno del Chubut a través de la Secretaría de Infraestructura, Energía y Planificación, llamó a Licitación Pública Nº 06/26 para la ejecución de la obra “Línea de Alta Tensión en 132 kV Garayalde – Camarones”, tramitada por Expediente Nº 2518-SIEyP-26. La apertura de ofertas se realizará el sábado 10 de octubre, a las 13 horas, en el Salón C.E.M.M. de la Municipalidad de Camarones.
La licitación comprende, bajo la modalidad llave en mano, 77 kilómetros de línea de 132 kV entre la Estación Transformadora Garayalde -sobre la Ruta Nacional Nº 3- y la Estación Transformadora de 132/33/13,2 kV en Camarones.
La traza se desarrollará dentro de la zona de camino de la Ruta Nacional Nº 3 y de la Ruta Provincial Nº 30, sobre unas 360 estructuras calculadas para resistir la agresión marina, con conductor de aluminio-acero de 300/50 mm² y un cable de guardia de 24 fibras ópticas que permitirá operar la línea a distancia.
El alcance incluye además la línea de media tensión en 13,2 kV que vinculará la estación con la red de distribución local, la alimentación eléctrica de la estación de bombeo del acueducto que abastece a la localidad —situada a 36 kilómetros— y siete subestaciones aéreas de rebaje que llevarán energía a los pobladores rurales de la Ruta Provincial Nº 30.
Al vincularse con la Estación Transformadora Garayalde, que integra el Sub-Sistema Sur-Este de la Provincia en 132 kV, Camarones se incorporará al Sistema Interconectado Nacional. Hoy la localidad se abastece con generación aislada: una central que quema gasoil las veinticuatro horas, a un costo muy superior al de la energía del sistema y sujeta a la logística del combustible.
El cambio significa un servicio más confiable, un menor costo para la Provincia y, sobre todo, potencia disponible: la condición que faltaba para que el puerto sume operaciones, para que la producción agregue valor en la localidad y para que Camarones pueda proyectar su crecimiento.
Los pliegos pueden consultarse y adquirirse en infraestructura.chubut.gov.ar/licitacion y en la Dirección General de Servicios Públicos, Av. 25 de Mayo Nº 96 de Rawson. Las propuestas se recibirán hasta el viernes 9 de octubre a las 14 horas. El presupuesto oficial es de $ 27.156.656.610,88 a valores de julio de 2026 y el plazo de ejecución, de 720 días corridos.
El Gobierno Provincial de Santa Cruz, a través de la Secretaría de Estado de Fiscalización y Control Ambiental Energético y Minero, dependiente del Ministerio de Energía y Minería, intervino ante un incidente ambiental de magnitud menor registrado el 17 de septiembre en el yacimiento El Escorial 1, operado por Pan American Energy (PAE), en la Cuenca del Golfo San Jorge santacruceña.
De acuerdo con el informe elaborado por la Subsecretaría de Contralor Ambiental – Zona Norte, el incidente se produjo durante tareas de acondicionamiento del camino principal, cuando una motoniveladora tomó contacto accidentalmente con una válvula soterrada correspondiente a una línea del Manifold 8. Como consecuencia, se produjo un derrame estimado en 0,5 metros cúbicos de fluido hidrocarburado, que afectó una superficie aproximada de 359 metros cuadrados.
Una vez detectado el incidente, la operadora procedió al cierre de la llave de la línea para eliminar la fuente activa del derrame, y realizó tareas de contención con maquinaria, con el objetivo de limitar la dispersión del material sobre el terreno. Actualmente se encuentran en ejecución las tareas de remoción del material afectado y saneamiento del área, a cargo de las empresas contratistas.
Desde la Autoridad de Aplicación provincial, se efectuó la constatación in situ de las condiciones del terreno y de las labores de contención, además del correspondiente registro administrativo del incidente y el seguimiento de las tareas de saneamiento. La intervención continuará hasta verificar la efectiva finalización de los trabajos, previstos durante la mañana del 19 de septiembre, plazo que queda sujeto a las condiciones operativas y al avance efectivo de los trabajos.
La Secretaría de Estado de Fiscalización y Control Ambiental Energético y Minero, dependiente del Ministerio de Energía y Minería, mantiene el seguimiento de las operaciones y de las medidas implementadas por la empresa, en el marco de las facultades de control ambiental que corresponden a la Provincia.
El récord de 926.925 barriles diarios alcanzado en agosto marcó un triple hito: Vaca Muerta, Neuquén y Argentina lograron niveles históricos de producción. El salto de más de 26.000 barriles respecto a julio consolidó a la formación shale como motor del crecimiento energético nacional.
Según los registros de la Secretaría de Energía, Neuquén capitalizó el auge y elevó su producción a 685.316 barriles diarios, equivalente al 74% del total nacional. Este desempeño permitió compensar el declino natural de los pozos convencionales y acercó al país a la meta simbólica de 1 millón de barriles diarios antes de fin de año.
El incremento productivo también abre la puerta a mayores exportaciones. Con una demanda interna de refinerías cercana a los 500.000 barriles diarios, Argentina dispone de más de 420.000 barriles diarios exportables, reforzando su perfil como proveedor regional en un contexto de precios internacionales favorables.
.
En el plano latinoamericano, el récord posiciona al país como cuarto productor de petróleo, disputando el tercer puesto con Guyana (950.000 barriles diarios). Brasil lidera con casi 4 millones de barriles diarios, seguido por México con 1,85 millones. Venezuela, con 900.000 barriles, quedó relegada al quinto lugar.
La producción de gas natural también tuvo un desempeño destacado, con 153,38 millones de m³ diarios en agosto. Sin embargo, se registró una baja del 2,8% interanual, atribuida a menor demanda industrial y temperaturas más templadas. Neuquén aportó el 75% del total, confirmando la concentración de la actividad en la cuenca.
El fenómeno marca un cambio estructural: mientras los campos convencionales continúan en declino, los desarrollos de Vaca Muertasostienen el crecimiento y preparan el terreno para los grandes proyectos de exportación de GNL y petróleo desde el puerto rionegrino que se inaugurará en enero de 2027.
El Gobierno de Neuquén avanza con tres frentes de obra en simultáneo en la región de Vaca Muerta, con el objetivo de mejorar la conectividad, la seguridad y las condiciones de circulación en corredores clave para la actividad energética y productiva.
En la intersección de las rutas provinciales 7 y 5 se ejecuta una nueva rotonda, parte de la pavimentación del primer tramo de la ruta 7 en el sector Cortaderas. La obra contempla 20 kilómetros iniciales dentro de una traza total de 116 km, que unirá Punta Carranza con la ruta nacional 40 en Auquinco.
La pavimentación permitirá reducir en alrededor de 100 kilómetros el recorrido asfaltado entre la Confluencia y el norte neuquino, fortaleciendo la conexión con el Alto Neuquén y mejorando la circulación en una zona vinculada al desarrollo energético y logístico.
.
En paralelo, sobre la ruta provincial 5 hacia Rincón de los Sauces, se construye el nuevo puente sobre el arroyo Carranza. El proyecto incluye una estructura de 120 metros de longitud sobre el actual badén Norte, dos alcantarillas en el badén Sur y muros de ala para completar las obras de ingreso y salida.
Estas intervenciones se complementan con desvíos paralelos que garantizan la transitabilidad durante el proceso constructivo, asegurando la continuidad de un corredor estratégico para la actividad de Vaca Muerta, especialmente ante condiciones climáticas adversas.
La red vial neuquina se encuentra en plena expansión: mediante obras de pavimentación y repavimentación —inauguradas, ejecutadas o proyectadas— se intervienen 2.050 kilómetros de rutas en todo el territorio, con el objetivo de mejorar la accesibilidad, fortalecer la conectividad e integrar las distintas regiones de la provincia.
El gobernador Alfredo Cornejo abrió el Mendoza Energy Summit 2026 y anunció compromisos de inversión por más de US$ 1.000 millones en exploración hidrocarburífera. La provincia busca consolidarse como territorio energético, con nuevas perforaciones en Vaca Muerta y la recuperación de campos convencionales.
Según el balance oficial, el Plan Andes concentra US$ 950 millones en compromisos, mientras que las nueve áreas adjudicadas mediante licitación continua suman otros US$ 80 millones. En conjunto, Mendoza cuenta con más de 1.000 km² bajo exploración y compromisos de perforación.
El mandatario vinculó este proceso con la reorganización de áreas maduras que estaban en manos de YPF y con la incorporación de nuevos operadores. Entre las operaciones destacadas aparece la extensión del clúster de Malargüe a Venoil, con un compromiso de US$ 150 millones hasta 2037 para perforar nuevos pozos y aplicar técnicas de recuperación mejorada.
.
Una de las principales apuestas está en el desarrollo no convencional. Mendoza posee territorio sobre la Cuenca Neuquina y promueve inversiones en el sector mendocino de Vaca Muerta. En octubre comenzará una nueva campaña de perforación con pozos de YPF y trabajos en Cañadón Amarillo, con una inversión inicial de US$ 44 millones que podría escalar hasta US$ 350 millones.
La estrategia hidrocarburífera estará acompañada por una reforma legal: el Ejecutivo presentó un proyecto para reemplazar la Ley 7.526 de Hidrocarburos (2006), incorporando desarrollos no convencionales, mayor flexibilidad en regalías e incentivos, y nuevas obligaciones ambientales.
El encuentro también incluyó la firma de adhesiones de PCR y Venoil Energía al Programa de Desarrollo de Proveedores, articulado con el Consejo Federal de Inversiones. El objetivo es que las pymes mendocinas aumenten su participación en la cadena de valor a medida que ingresen nuevas operadoras y avance la actividad en áreas convencionales y no convencionales.
Venoil Energía concretó la toma de control efectiva de las concesiones hidrocarburíferas Valle del Río Grande y Cerro Fortunoso, ubicadas en el departamento de Malargüe, al sur de la provincia de Mendoza. La operación marca el cierre del proceso de cesión impulsado por YPF en el denominado Plan Andes, mediante una transacción y traspaso operativo que demandará una inversión integral de US$ 150 millones a lo largo de diez años.
Los directivos de Venoil Energía destacaron mediante un comunicado el trabajo realizado por YPF a lo largo de la historia productiva de estas áreas. Asimismo, valoraron «la articulación técnica mantenida durante la transición para garantizar la continuidad del flujo productivo y cimentar esquemas de trabajo conjunto destinados al desarrollo energético local».
“Este take over representa un nuevo salto de escala para Venoil Energía. Nuestro propósito es consolidarnos a través del talento, la eficiencia y la confianza en nuestra cadena de valor”, expresó Gustavo Naves, presidente & CEO de Venoil Energía.
Puntualmente, la operación prevé un compromiso de inversión de US$ 91 millones, millones para ambas áreas -US$ 32,15 millones en Cerro Fortunoso y US$ 58,85 millones en Valle del Río Grande-, destinada a la reactivación de pozos inactivos, workovers, conversiones de pozos productores a inyectores, recuperación mejorada con polímeros e instalaciones de superficie.
El plan contempla además la perforación de nuevos pozos, la primera actividad de este tipo en las áreas en más de seis años: un dato que marca el cambio de estrategia respecto del período previo, en el que la operación se sostuvo sin incorporación de pozos nuevos. A ese compromiso se suman actividades contingentes por US$ 59 millones -que incluyen perforaciones adicionales-, lo que lleva el programa integral a US$ 150 millones.
Directivos de Venoil durante la firma del traspaso de las áreas.
El impacto en el portfolio y en el nivel de empleo
El traspaso de estos activos en el sur mendocino genera un fuerte impacto en la estructura laboral de la empresa. Venoil Energía, que hasta la fecha operaba en la cuenca Cuyana y en Santa Cruz con una nómina de 340 colaboradores, superará los 800 trabajadores tras la integración formal de las operaciones de Malargüe.
En términos de proyección productiva, la empresa estructuró un plan integral de inversiones de US$ 229 millones a desplegar en sus distintos activos en la Argentina. Del desembolso total presupuestado, US$ 206 millones estarán destinados a sus bloques hidrocarburíferos en Mendoza, mientras que los US$ 23 millones restantes se volcarán a sus activos en Santa Cruz.
Con la ampliación del portfolio y el incremento de su capacidad operativa en campos maduros, la compañía busca afianzar una estrategia de crecimiento sostenido. La apuesta apunta a revitalizar áreas tradicionales mediante la eficiencia técnica, la inyección de capital directivo y la generación de valor en las cuencas productivas del país.
La minería argentina atraviesa una etapa de expansión, con proyectos de minerales críticos y un marco regulatorio actualizado que impulsa nuevas inversiones. En ese contexto, el Grupo Volvo presentó en Argentina Mining Norte 2026 su propuesta para acompañar la demanda creciente de maquinaria y servicios especializados.
La compañía sueca participó con un stand de 240 m² en la XIX Convención Internacional sobre Oportunidades de Negocios en Exploración, Geología y Minería, realizada en Salta. Allí, Volvo Trucks exhibió un FMX MAX 8×4 R, mientras que Escandinavia del Plata, representante de Volvo Construction Equipment (VCE), mostró la excavadora EC400FL y asesoró sobre camiones articulados, cargadoras frontales y trituradoras móviles Sandvik.
“La presencia conjunta en el evento nos permitió mostrar de forma integrada las alternativas que el grupo ofrece para las operaciones mineras, y fortalecer el vínculo con clientes y profesionales de una actividad estratégica para el país”, explicó Marcos Fariña, coordinador Comercial en Volvo Trucks y Buses Argentina.
.
La excavadora EC400FL, de aproximadamente 40 toneladas, fue el centro de la propuesta. Con una capacidad de cuchara de 2,65 m³ y potencia bruta de 339 hp, incorpora sistemas de guiado, control de profundidad y soluciones 3D mediante Dig Assist y Volvo Co-Pilot. “Es un equipo pensado para trabajos exigentes, que combina capacidad de excavación, estabilidad y eficiencia operacional”, señaló Matías García, director comercial de Escandinavia del Plata y VCE.
Más allá de las características técnicas, Volvo destacó la importancia de la gestión de flotas y el mantenimiento predictivo para optimizar el costo total de operación. “Uno de los principales desafíos es lograr mayor productividad de los activos y reducir tiempos improductivos”, agregó Fariña.
La minería se consolida como uno de los motores de crecimiento del negocio de Volvo en Argentina. Este año concretó operaciones de equipos de gran porte como L350H, L260K, EC750DL, EC950E, A60, A50 y A45, destinados a aplicaciones mineras exigentes. De cara a los próximos años, la compañía prevé que proyectos de cobre, litio y oro generen una expansión significativa de la demanda de equipos y servicios.
Los líquidos del gas obtenidos en Vaca Muerta se perfilan como una nueva fuente de divisas para la Argentina, con un potencial exportador superior a US$ 2.000 millones anuales. La estimación fue presentada por Roberto Carnicer, director del Instituto de Energía de la Universidad Austral, en un encuentro con YPF, TGS, compradores regionales y funcionarios nacionales.
Actualmente, el país exporta 1,6 millones de toneladas de GLP por año, lo que en 2025 generó unos US$ 700 millones. De concretarse los proyectos previstos, la producción podría alcanzar 4,8 millones de toneladas en 2030 y dejar un excedente exportable de entre 3 y 3,4 millones de toneladas.
Uno de los desarrollos más relevantes corresponde a Compañía Mega (YPF, Petrobras y Dow), que ingresó al RIGI con una primera etapa de US$ 365 millones dentro de un programa que podría llegar a US$ 650 millones. La ampliación permitirá elevar la capacidad de procesamiento de 4.800 a 7.200 toneladas diarias.
.
La iniciativa de mayor escala es la de Transportadora de Gas del Sur (TGS), con una inversión superior a US$ 3.000 millones y un plazo de ejecución de 45 meses. El complejo conectará la producción de Tratayén (Neuquén) con General Cerri y Bahía Blanca, con capacidad para procesar hasta 2,8 millones de toneladas anuales de líquidos C3+. Según su CEO, Oscar Sardi, cerca del 85% corresponderá a propano y butano, lo que permitiría exportaciones por unos US$ 1.200 millones anuales.
El mapa de proyectos podría ampliarse con una tercera iniciativa en Río Negro, asociada al desarrollo del GNL, que permitiría recuperar propano, butano y gasolina natural en el Golfo San Matías.
La demanda internacional aparece como un factor decisivo. Brasil ya importa el 49% de su GLP desde Argentina, mientras que Chile e India incrementan sus compras. Según Julio Faldin (Argus), el 60% de la demanda global está concentrada en Asia-Pacífico, región que definió como “el imán del mundo”. Proyecciones de YPF estiman que el país podría ubicarse en el séptimo puesto mundial hacia 2031.
La Ruta 151 tiene 150 kilómetros que atraviesan Río Negro y es la principal vía para el transporte de arena para Vaca Muerta proveniente de Entre Ríos.
Tras obtener el traspaso de las rutas nacionales 22 y 151 por parte de Vialidad Nacional, Río Negro se dispone a comenzar rápidamente con las obras en los puntos clave para la circulación y la entrada a Vaca Muerta. En una conversación que mantuvo en El Fondo del Pozo, el gobernador Alberto Weretilneck anunció que, tras un acuerdo hecho con Oldelval y un endeudamiento por US$ 60 millones, en noviembre comenzarán a reparar los puntos más críticos y detalló cómo piensa financiar el resto de los tramos que pasan por la provincia.
“El manejo de las rutas no fue una decisión fácil, pero la verdad es que del 50% del Impuesto a los Combustibles que pagamos todos, se va a Buenos Aires y no vemos nada”, recriminó el mandatario en relación al convenio que logró con la gestión de Javier Milei y que le permitió obtener el traspaso de las trazas por 20 años. Afirmó que ante la falta de expectativas de que el Gobierno nacional retome o gestione nuevos trabajos sobre las rutas que atraviesan la provincia, impulsaron la cesión de la jurisdicción.
“No solo que no las construyeron, sino que además las abandonaron y las rutas están hoy en estado crítico. No podemos someter a la provincia y a los rionegrinos al abandono, a fallecer en las rutas y a tener el nivel de accidentología que tenemos. Por eso lo que hicimos fue hacernos cargo”, afirmó durante la entrevista.
En materia de financiamiento, a diferencia de la estrategia de Neuquén de solicitar regalías anticipadas a las operadoras, detalló que Río Negro estructurará un esquema financiero por etapas. “La primera parte va a ser a costo de la provincia, la segunda parte va a tener que pagarla la industria y quienes usen las rutas”, precisó Weretilneck. La urgencia inicial se cubrirá con recursos provinciales: los primeros 10.000 millones de pesos aportados a partir del bono que otorgará Oldelval por el proyecto Duplicar Norte, sumados a un crédito de 60 millones de dólares gestionado ante Fonplata.
Weretilneck confirmó que -tras la aprobación del convenio por parte de la Legislatura rionegrina- la provincia comenzará rápidamente con las tareas de bacheo sobre la Ruta 151 a la altura de Catriel, el punto que presenta mayor deterioro y que resulta vital para el tránsito de arena hacia Vaca Muerta.
La segunda fase está prevista para comenzar entre enero y marzo, y estará orientada a finalizar obras abandonadas por Nación, como la rotonda de Chichinales, el puente ferroviario y el Puente 83 en Cipolletti. En tanto, proyectan hacia 2027/28 un sistema vial integrado entre Cervantes y el río Neuquén para responder a la nueva dinámica del tránsito pesado que requiere la industria petrolera.
Weretilneck confirmó que para este esquema prevén concesionar las rutas y establecer el cobro de peajes: “El sistema vial integrado va a tener que ser concesionado para que las propias empresas puedan llevar adelante las obras, la gestión y el cobro de peaje. Creo que no hay otra alternativa”, planteó.
Nuevos bonos para infraestructura
El mandatario se refirió también a los acuerdos firmados con la industria para obtener fondos destinados a fortalecer la economía local y desarrollar infraestructura. En este sentido, abordó el “bono VMOS” -equivalente a unos US$ 1.000 millones que serán otorgados a 13 años- y que en un principio había generado roces con el consorcio que exportará crudo desde Punta Colorada. Ante esto, afirmó que ya trabajan para implementar un esquema similar con el proyecto Argentina LNG, la propuesta de Southern Energy (SESA) y el plan de Transportadora de Gas del Sur (TGS) para exportar Líquidos de Gas Natural (LGNs) y que atravesará territorio rionegrino.
“Queremos que con Vaca Muerta Argentina sea un país exportador mundial de gas y petróleo, y Río Negro está dispuesta a cumplir el rol de ser el lugar donde se alberga el hub exportador más importante de América Latina. Para eso tienen que entender nuestras condiciones. Nosotros dejamos en claro que no buscábamos beneficios de la industria para el Estado, sino de la industria para la comunidad en su conjunto. Este concepto es el que prima”, afirmó.
Señaló que la provincia garantizó el consenso social para que todos estos proyectos puedan concretarse y expresó que “hay algo muy importante que es el andamiaje general que Río Negro plantea. Nos propusimos ser una provincia previsible de aquí a toda la vida útil de estos proyectos, porque la industria necesita confianza y estabilidad fundamentalmente, pero todos estos proyectos generan impacto y la idea de estos bonos es mitigar ese impacto, porque si no no tendríamos elementos para hacerlo”, sostuvo.
Empleo, capacitación y proveedores: una carrera a contrarreloj
YPF impulsa el desarrollo de proveedores en la localidad de Sierra Grande.
Weretilneck afirmó, por otro lado, que estos grandes proyectos despiertan expectativas en la comunidad y señaló que hoy hay una carrera a contrarreloj para poder dotar a la provincia de empleo capacitado y una red de proveedores que aún no está desarrollada.
“Somos muy estrictos con el cumplimiento de nuestras leyes como el 80% de empleo rionegrino. Esto tiene dos objetivos: primero, que nuestros vecinos se sientan protagonistas de lo que está pasando y segundo, no generar expectativas de que vengan de otras provincias a radicarse y después no tengan trabajo. Pero además, buscamos que la mayor cantidad de proveedores de estos megaproyectos sean de nuestras empresas”, sostuvo.
En este sentido, explicó que Río Negro es una provincia agrícola, ganadera, pesquera, minera en desarrollo y turística, y sostuvo que “nuestros empresarios, nuestros pequeños y medianos industriales y nuestra matriz del sector privado está pensada para otra cosa: para la pera, la manzana, la cereza, el maíz, la alfalfa, la ganadería, la pesca y el turismo. Prepararlos para un nivel de exigencia como el que tiene la industria del gas y el petróleo es difícil. A veces cuesta porque este tipo de proyectos traen sus proveedores de otros lugares”.
Weretilneck sostuvo que lograr esto requiere un nivel alto de exigencia para que las pymes puedan alcanzar los estándares que solicita la industria hidrocarburífera y generar un entramado industrial y una asociatividad entre empresas: “Esto forma parte del trabajo acelerado que venimos haciendo en el último año y medio: capacitar al personal, hacer cumplir la ley del 80/20, formar las cámaras empresariales, asociar a nuestras cámaras con las grandes empresas que vienen y ahí vamos”, concluyó.
Parque eólico en Bahía Blanca, sur de la provincia de Buenos Aires, con un 21 de septiembre de alerta naranja y fuertes vientos.
El día de la primavera 2026 llegó con alerta naranja e intensos vientos en una amplia zona del país, con eje en el centro bonaerense y la costa atlántica, y una producción de energías renovables que se mantuvo destacada durante buena parte de la mañana y la tarde: la demanda de energía eléctrica de Argentina fue cubierta en cerca de un 40% por fuentes renovables, un valor destacado para un día hábil (el récord, del 19 de octubre de 2025, había sido de 44%, pero domingo, día de menor demanda).
Así lo reportó Cammesa en su seguimiento en línea de la generación renovable. Pasadas las 14:00, la generación eólica y fotovoltaica rondaba los 6.500 MW -alrededor de 4.200 MW eólicos y 2.300 MW solares-, sobre una demanda total de casi 17.000 MW. Sumando bioenergía e hidráulica de baja potencia, el total renovable llegó a cubrir el 40% de esa demanda, según la métrica de Ley 26.190. Hacia las 18:00, la cobertura de la demanda con renovables bajó al 30%.
Alertas naranjas y energía eólica
El Servicio Meteorológico Nacional (SMN) emitió alertas naranjas por vientos en el día de la primavera en provincias del norte, centro del país. En provincia de Buenos Aires, en cuyos centro y sur se encuentra buena parte de la capacidad eólica instalada del país, fue por vientos de entre 50 y 70 km/h con ráfagas de hasta 90.
El nivel naranja, según la propia definición del organismo, implica “fenómenos meteorológicos peligrosos para la sociedad, la vida, los bienes y el medio ambiente” y recomienda extremar precauciones: asegurar objetos que puedan desplazarse, evitar actividades al aire libre y estar atento a la caída de ramas o estructuras sueltas. Es el segundo nivel más alto del sistema de alertas tempranas del SMN, por debajo solo del rojo, reservado para fenómenos excepcionales con riesgo de emergencia o desastre.
Como informó EconoJournal, un mapeo de aerogeneradores de Argentina de la empresa Alpes Energy señalaba a abril 2026 la operación de 1.249 aerogeneradores en total en nueve provincias, distribuidos en 72 parques eólicos y 4.558 MW de potencia habilitada. Dentro de ese total, Buenos Aires va a la cabeza: tiene 513 aerogeneradores, mientras que las provincias patagónicas con producción eólica, Neuquén, Río Negro, Chubut y Santa Cruz suman, entre todas, 558 equipos.
La capacidad de los equipos crece por el número de aerogeneradores y porque los nuevos equipos son más potentes. Tienen rotores de mayor diámetro y torres capaces de aprovechar mejor el viento.
En Buenos Aires hay parques eólicos en Bahía Blanca, Tornquist, Villarino, Tandil y Olavarría, entre otros partidos que hoy estuvieron bajo alerta naranja por vientos y aportaron energía al sistema eléctrico. Una matriz eólica que, en un 21 de septiembre particularmente ventoso, se hizo notar.
El precio del crudo Brent cayó por debajo de los US$98 el 22 de septiembre de 2026, en medio de las pruebas de Arabia Saudita para reactivar el oleoducto Este-Oeste, una infraestructura con capacidad de hasta 7 millones de barriles diarios. La expectativa de que el flujo vuelva a operar redujo la presión sobre los mercados, que venían tensionados por la guerra en Medio Oriente.
La reactivación del oleoducto, cerrado tras ataques con drones a principios de mes, se complementa con la reapertura del puerto de Yanbu en el Mar Rojo, desde donde se prevé retomar exportaciones hacia Asia. Este movimiento busca ofrecer una alternativa al estrecho de Ormuz, afectado por el bloqueo estadounidense y los ataques iraníes.
Las señales diplomáticas también influyeron en la caída de precios. Según la agencia japonesa Kyodo, un funcionario iraní anónimo afirmó que Teherán propuso reabrir Ormuz en siete días si se levantaba el bloqueo de EE.UU. La Guardia Revolucionaria iraní sostuvo que está dispuesta a negociar si ello redunda en el interés nacional.
.
En paralelo, el presidente Donald Trump tiene previsto dirigirse a la Asamblea General de la ONU en Nueva York, con posibilidad de reunirse con su homólogo iraní Masoud Pezeshkian. La comunidad internacional sigue de cerca estas conversaciones, que podrían definir el futuro de los flujos energéticos en la región.
El mercado petrolero acumula una revalorización superior al 60% en 2026, impulsada por la guerra en Medio Oriente y los ataques ucranianos contra refinerías rusas. La caída por debajo de los US$98 refleja un alivio parcial, aunque los analistas advierten que un fracaso diplomático podría devolver el Brent a niveles de US$105–110.
El escenario confirma que la infraestructura saudí y las negociaciones sobre Ormuz son factores decisivos para la estabilidad del mercado energético global, donde cada movimiento logístico o diplomático impacta directamente en precios y expectativas.
El conflicto bélico entre Estados Unidos, Israel e Irán está reconfigurando el mercado mundial de gas natural licuado (GNL). Importadores y productores aceleran la diversificación de proveedores y rutas de abastecimiento para reducir la dependencia de Medio Oriente, región que quedó en el centro de la crisis tras el impacto sobre las exportaciones del Golfo. El tema dominó la conferencia Gastech 2026.
Ejecutivos del sector remarcaron que tanto gobiernos como compañías energéticas buscan contratos con nuevos proveedores y acuerdos de suministro en distintas regiones. “Muchos gobiernos están pensando no solo en la diversificación de los proveedores, sino también en la diversificación de las rutas de suministro”, explicó Sue-Ern Tan, directora del centro de cooperación regional de la Agencia Internacional de Energía (AIE) en Singapur.
La reconfiguración ya se refleja en Asia. La estatal tailandesa PTT comenzó a explorar suministros desde Omán, América del Norte y África Occidental, y firmó un contrato de largo plazo con Equinor. Bangladesh, por su parte, evalúa incorporar cargamentos desde Indonesia, Australia y China, tras haber dependido casi exclusivamente del GNL qatarí. Empresas como PetroChina y GAIL debieron recurrir al mercado spot para reemplazar cargamentos afectados, aunque con precios más altos.
.
El impacto inicial fue menor de lo esperado. Según Shell, la pérdida de 36 millones de toneladas métricas de suministro procedente de Medio Oriente se redujo a un déficit neto de apenas 5 millones de toneladas, equivalente al 1–1,5% del suministro mundial, gracias a nuevas capacidades que entraron en operación este año. La incorporación anual de entre 70 y 80 metaneros aporta mayor flexibilidad logística para redireccionar cargamentos.
Uno de los efectos del nuevo escenario es el renovado interés por productores emergentes. Argentina, junto con Timor Oriental y Tanzania, aparece con mayor protagonismo en el radar internacional. El desarrollo de Vaca Muerta y los proyectos para exportar GNL desde la costa atlántica mejoran las perspectivas del país en un mercado que busca diversificar riesgos geopolíticos y asegurar contratos de largo plazo.
Las petroleras también ajustan su estrategia. “Las empresas del sector upstream ahora se centran en la resiliencia de la cartera, la diversificación de las fuentes de suministro y la seguridad de toda la cadena”, sostuvo Takayuki Ueda, director ejecutivo de la japonesa Inpex, que mantiene como prioridad el desarrollo del yacimiento Abadi en Indonesia (9,5 millones de toneladas, con decisión final de inversión prevista para 2027) y evalúa expandirse en América.
El secretario general del Sindicato Petrolero, Gas Privado y Energías Renovables de Santa Cruz, Rafael Güenchenen, respaldó las gestiones del senador nacional José María Carambia para que YPF retome operaciones en la Zona Norte de la provincia. “Queremos ver inversiones, equipos en marcha y más santacruceños trabajando”, afirmó el dirigente gremial.
Durante el encuentro, ambos dirigentes analizaron la situación de la industria y las dificultades que atraviesa la cuenca. Carambia anticipó que llevará el planteo ante las autoridades de la compañía, mientras que Güenchenen confirmó que el Sindicato acompañará las gestiones. El potencial no convencional de Santa Cruz, con D-129, Neocomiano y Palermo Aike como principales activos, es el argumento central para convocar nuevamente a la mayor operadora del país.
El secretario gremial advirtió que las últimas decisiones del Gobierno provincial están frenando operaciones que el Sindicato trabajó durante meses para recuperar. “Cada equipo que no puede subir deja trabajadores sin actividad y demora una recuperación que apenas empieza”, señaló.
.
Por su parte, Carambia reconoció el esfuerzo de los trabajadores y cuestionó al Gobierno de Claudio Vidal: “Su gestión dejó que se fueran empresas y se perdieran puestos de trabajo, y ahora toma decisiones que frenan equipos cuando empezábamos a recuperarlos. Un movimiento de suelo no reemplaza una política hidrocarburífera”.
El respaldo sindical y político busca que YPF retorne a la Zona Norte y participe de una nueva etapa de inversiones. “Tenemos que sentarnos con YPF y mostrarle qué puede desarrollar en la Zona Norte. Santa Cruz tiene recursos y trabajadores preparados. Si queremos más producción y empleo dentro de veinte años, hay que empezar a abrir esas conversaciones ahora”, sostuvo el senador.
La apuesta conjunta apunta a destrabar operaciones, recuperar equipos y abrir el camino para que el no convencional se convierta en motor de producción y empleo en Santa Cruz, con YPF como protagonista.