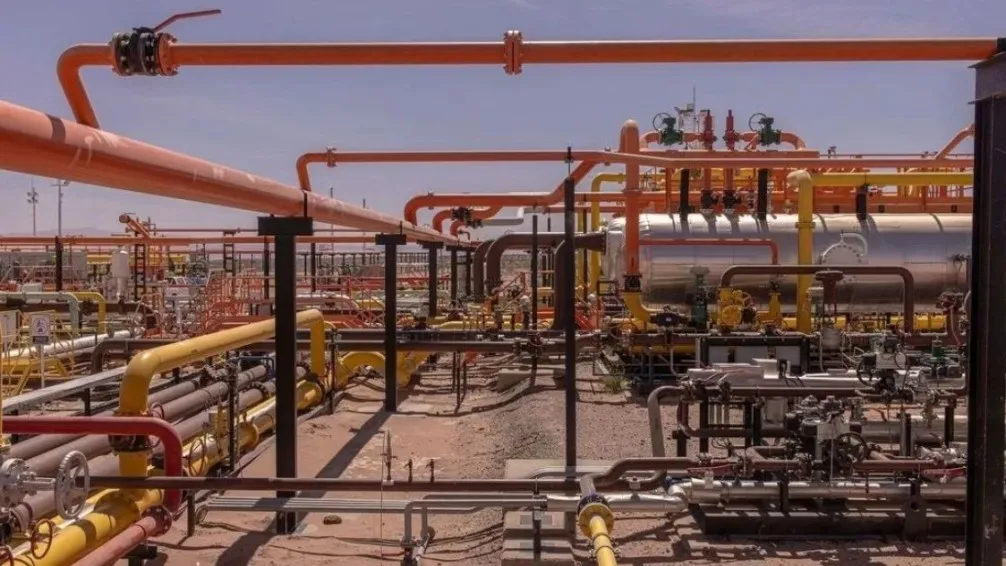
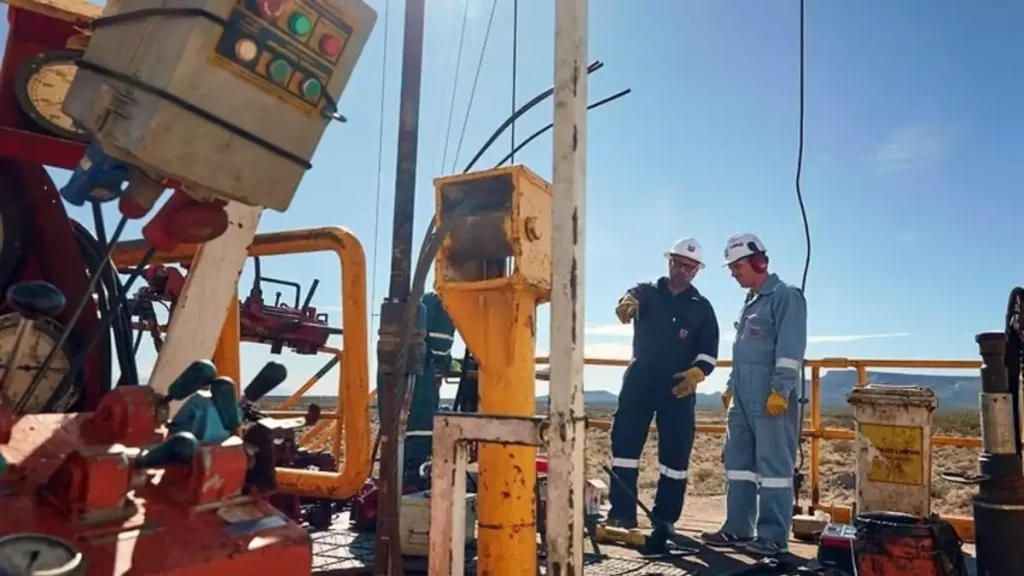
TotalEnergies planea aumentar su producción de gas y petróleo no convencional en Argentina.
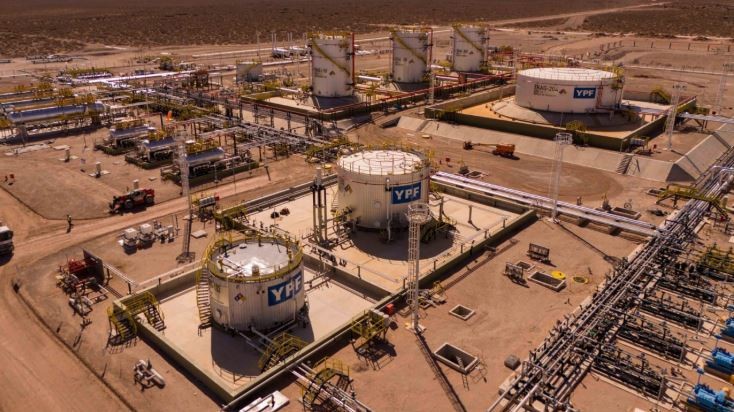
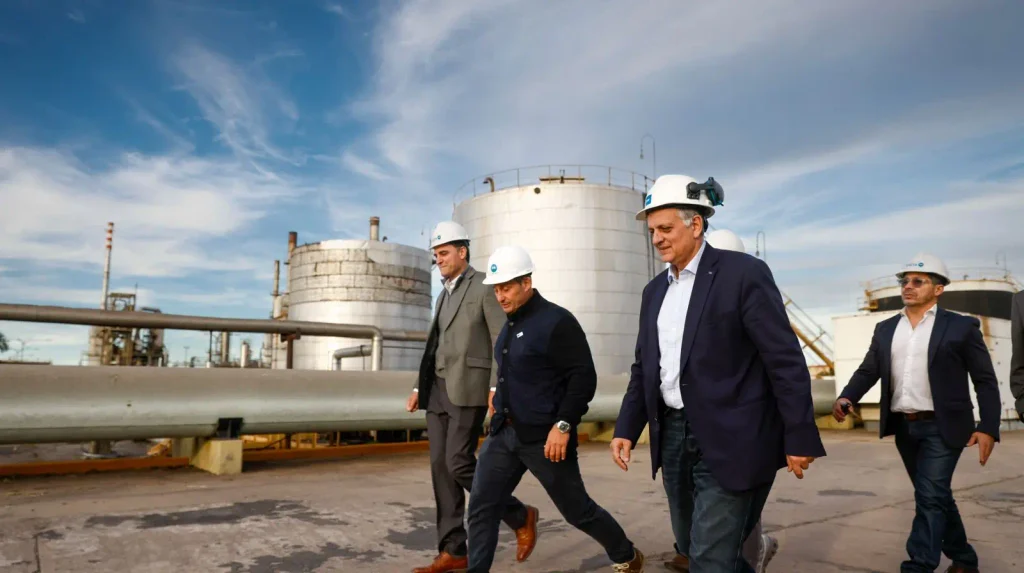
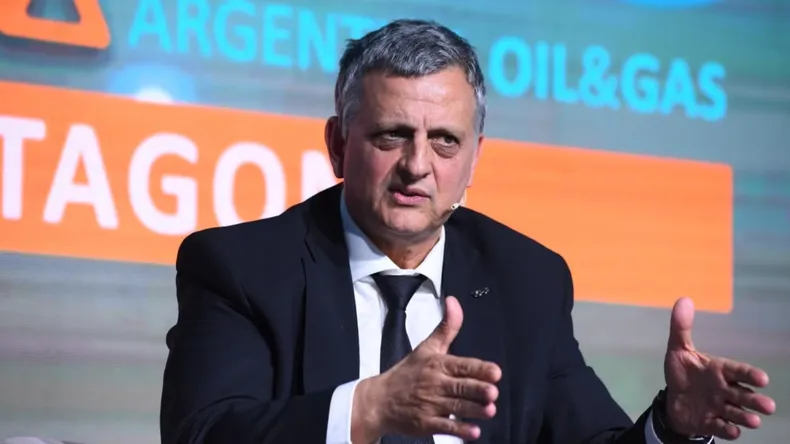
El CEO de TotalEnergies, Patrick Pouyanné, reveló que la compañía definió una cartera de proyectos por US$ 10.000 millones para invertir en Vaca Muerta y Tierra del Fuego, durante su participación en el Argentina Week en París. La mayor inversión será en la provincia de Neuquén para desarrollar el shale oil en el bloque San Roque, un proyecto que sería presentado al Régimen de Incentivos para Grandes Inversiones (RIGI) en la primera mitad de 2027.
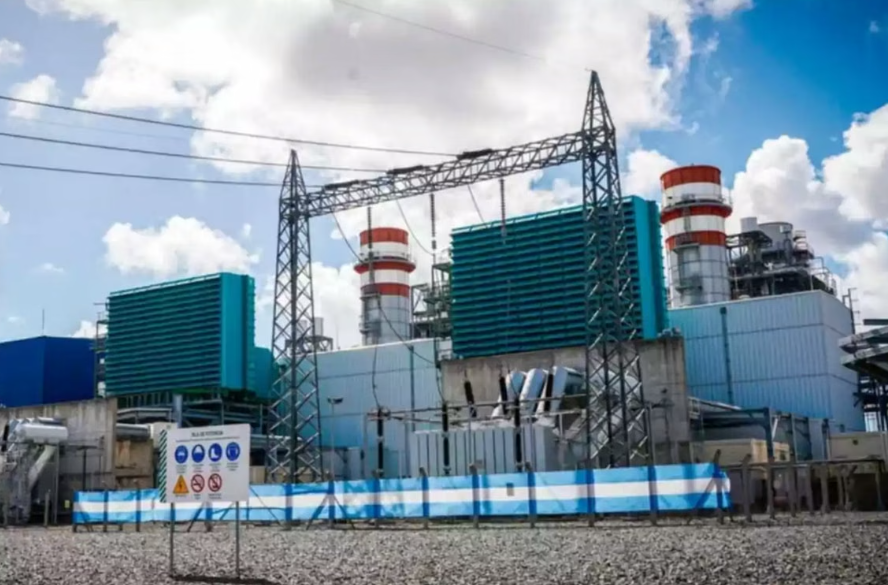
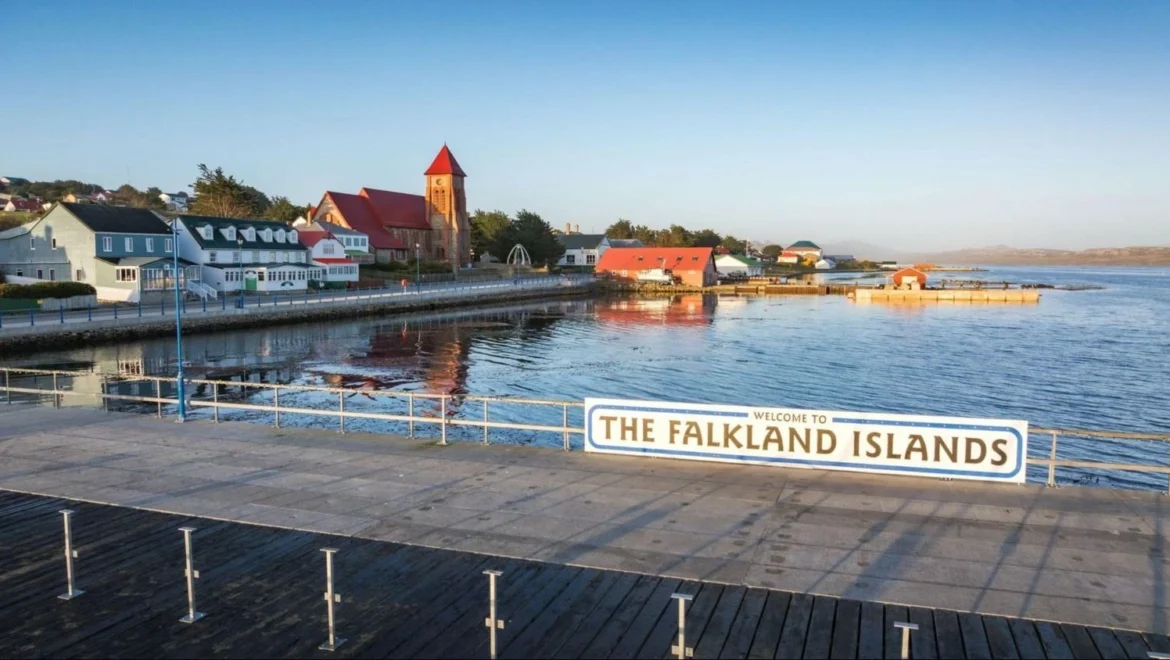
La cartera de proyectos informada este jueves por Pouyanné al presidente Javier Milei, funcionarios nacionales y provinciales y empresarios presentes en el evento en París incluye US$ 1.500 millones para un proyecto de gas offshore en Tierra del Fuego, unos US$ 4.000 millones para ampliar la producción de gas en Aguada Pichana, y alrededor de US$ 5.000 millones para producir 60.000 barriles por día de petróleo no convencional en San Roque.
El máximo directivo de TotalEnergies inclusive reveló que bautizarán «Proyecto Alberdi» a la inversión prevista en el offshore de Tierra del Fuego, a raíz de un diálogo que mantuvo con el presidente de la Nación.
TotalEnergies planea presentar el proyecto San Roque al RIGI
En tanto, y en lo que respecta a los proyectos en el no convencional en Vaca Muerta, el proyecto en San Roque sería presentado al RIGI antes de julio de 2027, indicó el Country Manager de TotalEnergies, Sergio Mengoni, al medio Bloomberg Línea.
En este caso, la compañía se encuentra en tratativas junto al gobierno de Neuquén para obtener la Concesión de Explotación No Convencional (CENCH) en el bloque y una prórroga en la concesión convencional para posteriormente aplicar el proyecto al RIGI. Para esto, Pouyanné pidió públicamente al gobernador de Neuquén, Rolando Figueroa, su acompañamiento para terminar el proceso.
TotalEnergies ya inició el pedido al gobierno neuquino y ahora resta culminar con los detalles para reconvertir el área. En este sentido, la provincia de Neuquén viene aplicando un nuevo esquema a las petroleras que soliciten una CENCH, a través del cobro de un Bono de Infraestructura equivalente al 6% de la renta del bloque, para la ejecución de obras. Las nuevas condiciones también implicaron en muchos casos la asociación con la petrolera neuquina GyP en un carry del 10%.
Te puede interesar
RIGI: el Gobierno aprobó un proyecto de Tecpetrol por US$6.400 millones en el hub norte de Vaca Muerta
Para Aguada Pichana Este, en cambio, Total planea desembolsar una inversión estimada de US$4.000 millones para incrementar su producción actual de gas. Actualmente, el área promedia los 14 millones de metros cúbicos de gas por día (MMm3/d), siendo la tercera mayor productora de Vaca Muerta después de Fortín de Piedra y La Calera.
Para el offshore, TotalEnergies planea ejecutar tres nuevos pozos submarinos mediante una inversión de US$1.500 millones que se conectarán a las plataformas existentes del proyecto Fénix. Esta nueva operación demandaría para la perforación un costo de US$1.000 a US$1.500 millones por pozo. En este sentido, desde la compañía planean incorporar una nueva tecnología que le permitiría utilizar las plataformas ya existentes y disminuir los costos de la operación.
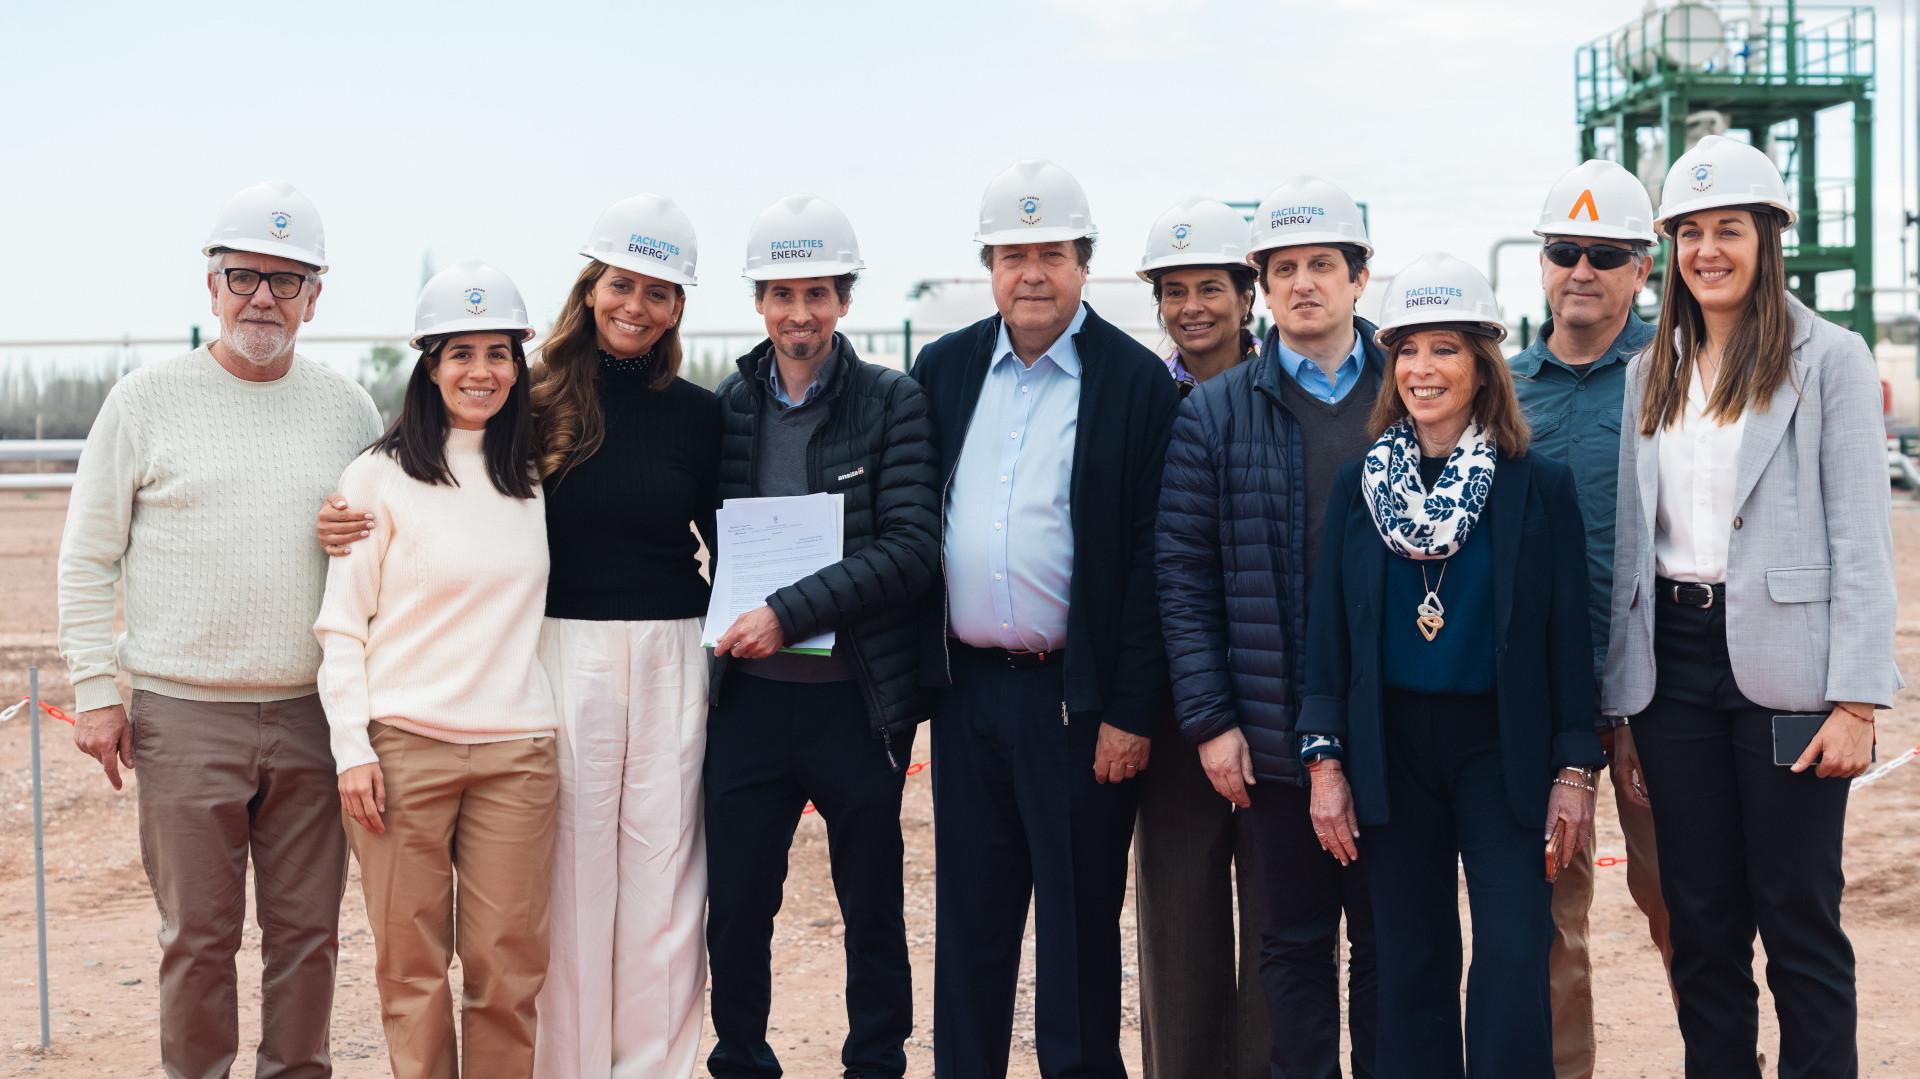
El gobernador de Río Negro, Alberto Weretilneck, entregó en Campo Grande la resolución que incorpora a Facilities Energy S.A. al Régimen de Promoción Económica e Industrial. La empresa ya opera en el parque local y proyecta ampliar su capacidad productiva.
Durante una recorrida por las instalaciones, el mandatario destacó la radicación de la firma y el acompañamiento provincial para facilitar una inversión estratégica vinculada al desarrollo de Vaca Muerta.
“En Campo Grande estamos visitando una empresa que es un orgullo rionegrino. Acabamos de entregar los beneficios de la Ley de Promoción Económica, con bono fiscal y beneficios impositivos. Es un enorme orgullo haber podido generar desde la Provincia las condiciones para que Facilities Energy se radique en Río Negro, genere empleo y actividad económica. Río Negro tiene rumbo, tenemos futuro”, señaló Weretilneck.
Facilities Energy S.A. es una empresa argentina especializada en el aprovechamiento y procesamiento de condensados provenientes del gas natural asociado a la producción hidrocarburífera de Vaca Muerta. En su planta de Campo Grande separa esos componentes para obtener GLP (Gas Licuado de Petróleo) y gasolina estabilizada, productos que luego son comercializados.
La firma decidió instalarse en Río Negro luego de analizar distintas alternativas en la región. Para desarrollar su proyecto adquirió 10 hectáreas en el Parque Industrial de Campo Grande, una ubicación estratégica por su cercanía con las rutas 151 y 7 y su conexión directa con el oeste de Vaca Muerta. La planta cuenta actualmente con un primer tren de procesamiento con capacidad para 2.000 toneladas mensuales.
El Director de Operaciones de Facilities Energy, Guillermo Svarc, explicó que la compañía encontró en Campo Grande las condiciones necesarias para concretar la inversión y destacó que los beneficios provinciales permitirán acelerar las siguientes etapas.
“Este beneficio nos impulsa a acelerar la reinversión y adelantar la ejecución de las próximas etapas. Hoy tenemos un tren de 2.000 toneladas por mes y la próxima ampliación, que nos llevará a 4.000 toneladas, está prevista para abril o mayo”, explicó.
Actualmente trabajan 12 personas de manera permanente en la planta, entre las áreas de operación, mantenimiento, seguridad y jefatura. La empresa trabaja con producción proveniente de distintas operadoras de Vaca Muerta y comercializa el GLP con empresas fraccionadoras, mientras que la gasolina producida se incorpora directamente al sistema de oleoductos.
El proyecto fue desarrollado además bajo criterios de sostenibilidad ambiental y permite aprovechar condensados que, de otra manera, podrían ser venteados o combustionados, contribuyendo a reducir emisiones de gases de efecto invernadero.
La resolución entregada por el gobernador incorporó formalmente a Facilities Energy al Régimen de Promoción Económica e Industrial establecido por la Ley 5.766.
La empresa presentó una inversión base de $5.929 millones y accedió a un bono fiscal equivalente al 10% de ese monto, por aproximadamente $592,9 millones, utilizable para el pago de tributos provinciales durante cinco años.
También recibió estabilidad fiscal y el reconocimiento como saldo de libre disponibilidad de los importes correspondientes a Ingresos Brutos incluidos en las facturas de energía eléctrica y gas natural vinculadas exclusivamente a la planta industrial.
El Gobierno de Santa Cruz y Alianza Petrolera Argentina S.A. avanzaron en un esquema de inversión y desarrollo hidrocarburífero que contempla nuevas operaciones en los yacimientos La Mariposa y Sur Río Deseado Este, con el objetivo de fortalecer la actividad petrolera y ampliar las perspectivas productivas de la provincia.
El acuerdo comprende la puesta en marcha de trabajos de pulling en el yacimiento La Mariposa, previstos para principios de noviembre de 2026, y la incorporación de un equipo de perforación con tecnología multilateral en Sur Río Deseado Este, cuyo inicio está programado para mediados de 2027.
En paralelo, el Gobierno Provincial formalizó la adjudicación del área de exploración y eventual explotación Sur Río Deseado Este a Alianza Petrolera Argentina S.A., mediante el Decreto N.º 969/26, en el marco del procedimiento de licitación pública nacional e internacional.
La iniciativa establece un nuevo horizonte de actividad para el sector hidrocarburífero santacruceño, con operaciones que combinan tareas de intervención de pozos y exploración mediante tecnologías de perforación que permitirán evaluar el potencial del área.
Sur Río Deseado Este: perforación con tecnología multilateral en 2027
En el área Sur Río Deseado Este, el programa de exploración contempla la incorporación de un equipo de perforación con tecnología multilateral, con inicio previsto para mediados de 2027.
La adjudicación del área a Alianza Petrolera Argentina S.A. quedó formalizada mediante el Decreto N.º 969/26, que otorga el permiso de exploración en el marco de la licitación pública nacional e internacional.
El programa prevé la perforación de pozos con múltiples ramas horizontales conectadas a un tramo principal, una tecnología que permite ampliar el contacto con las formaciones que contienen hidrocarburos.
La propuesta combina experiencia canadiense con conocimiento local. Los primeros pozos permitirán evaluar la respuesta del yacimiento y adaptar las prácticas de perforación a sus condiciones geológicas. Los resultados servirán como base para analizar un eventual desarrollo posterior.
La Mariposa: trabajos de pulling desde noviembre de 2026
Por otra parte, en el yacimiento La Mariposa, Alianza Petrolera tiene previsto iniciar trabajos de pulling a principios de noviembre de 2026, como parte del programa de intervención y puesta en actividad de los pozos.
Estas tareas forman parte del esquema de inversiones acordado con el Gobierno Provincial para sostener y fortalecer la actividad hidrocarburífera en Santa Cruz.
El inicio de las operaciones permitirá avanzar con los trabajos previstos en el área y dar continuidad al desarrollo de los recursos petroleros.
El avance de las operaciones en La Mariposa y Sur Río Deseado Este se inscribe en la estrategia provincial de promover inversiones y sostener la actividad hidrocarburífera.
La combinación de trabajos de pulling y nuevas perforaciones permitirá avanzar en distintas etapas de intervención y exploración, con el propósito de evaluar el potencial de los yacimientos y ampliar las perspectivas de desarrollo de los recursos energéticos de Santa Cruz.
Con estas iniciativas, el Gobierno Provincial busca consolidar nuevas oportunidades para la actividad petrolera y fortalecer el desarrollo productivo de la provincia.
Central Puerto avanza en la puesta en marcha de dos sistemas de almacenamiento de energía en baterías (BESS) destinados a reforzar la red eléctrica del Área Metropolitana de Buenos Aires (AMBA) durante los picos de demanda del verano 2026-2027. Estos proyectos suman una potencia total de 205 MW y una capacidad de almacenamiento de 1.025 MWh, con una autonomía estimada de cinco horas.
El proyecto más grande, denominado Nuevo Puerto, contará con 150 MW de potencia y una inversión estimada en 150 millones de dólares. Se desarrolla en un predio de 3 hectáreas contiguo a la central térmica homónima y se espera que entre en operación comercial a mediados de diciembre de 2026, antes de las fiestas navideñas.
El segundo sistema, ubicado en Central Costanera, aportará 55 MW y demandará una inversión aproximada de 40 millones de dólares. Ambos proyectos emplearán baterías de tecnología Litio-Ferrofosfato (LFP) suministradas por el fabricante chino CATL, uno de los mayores proveedores mundiales en este rubro.
Leonardo Katz, director de Planeamiento Estratégico de Central Puerto, explicó que la función principal de estas baterías no es generar electricidad, sino almacenarla en momentos de baja demanda para liberarla durante los picos de consumo. “La batería en sí misma no es un generador de energía. Básicamente, desplaza la energía temporalmente”, detalló.
La ubicación estratégica de estas instalaciones dentro del AMBA permite que la energía almacenada se inyecte en nodos con restricciones de red, mejorando así la capacidad local de distribución y evitando cuellos de botella en la transferencia de electricidad desde otras regiones. Katz señaló que “el hecho de que esté en Costanera abastece desde adentro de su red, en alguna de estas zonas en las que puede tener complicaciones para estar trayendo desde afuera”.
El sistema operará bajo un contrato de compra-venta de energía (PPA) a 15 años, orientado a otorgar estabilidad a la red de distribución eléctrica. La operativa consiste en cargar las baterías durante las horas nocturnas, cuando la demanda es menor, y descargarlas durante los picos de consumo, principalmente diurnos, para aliviar la carga sobre la red.
La construcción de Nuevo Puerto ya alcanza un avance del 70%, con la obra civil principal finalizada y en curso la instalación y conexionado de equipos. Durante julio se instalaron hasta 12 baterías por día y se prevé un tendido eléctrico que superará los 120 kilómetros. El 81% del capital comprometido, equivalente a 106 millones de dólares, ya fue ejecutado.
Los equipos almacenan electricidad en corriente continua y la convierten en corriente alterna mediante 1.080 inversores provistos por Huawei. La energía pasa por 23 centros de transformación que elevan la tensión hasta 33 kV para su inyección en la red, complementado con una subestación equipada con transformadores de 33/132 kV y 105 MVA cada uno.
Gabriel Ures, director Comercial de Central Puerto, aclaró que no existe un déficit estructural de generación eléctrica en Argentina, pero que el desafío radica en la capacidad de distribución, especialmente durante olas de calor extremo que aumentan abruptamente la demanda residencial. “No estamos en una situación de déficit de oferta”, afirmó, pero reconoció que pueden producirse fallas puntuales en la red.
Las baterías BESS están diseñadas para responder a esos picos puntuales y aportar potencia rápida y localizada, especialmente durante el uso intensivo de aire acondicionado en verano y picos nocturnos. Katz destacó que, a diferencia de una central térmica, las baterías pueden cubrir necesidades de potencia por períodos cortos y con respuesta inmediata.
El AMBA concentra alrededor del 50% del consumo eléctrico nacional, con picos de demanda vinculados a condiciones climáticas extremas. El Servicio Meteorológico Nacional confirmó la continuidad del fenómeno de El Niño durante el trimestre septiembre-noviembre de 2026, lo que puede influir en la demanda eléctrica en la región.
El desarrollo de estos sistemas forma parte de una transformación mayor en el mercado eléctrico argentino, impulsada por la Resolución 400 que busca flexibilizar la regulación y promover mayor libertad de contratación. Ures explicó que esta transición implica también una mayor exposición al riesgo para los actores privados.
En la licitación AlmaGBA, que adjudicó 667 MW de capacidad BESS a siete empresas, Central Puerto obtuvo los dos proyectos más competitivos, con Edesur como off-taker. La remuneración para estos proyectos está basada principalmente en la disponibilidad de potencia y no en el arbitraje de precios, con límites de ciclos de descarga y penalidades por indisponibilidad.
La compañía también se prepara para futuras licitaciones y evalúa proyectos de transmisión eléctrica, como AMBA I, que contempla la construcción de aproximadamente 270 kilómetros de nuevas líneas para reforzar la capacidad de transporte eléctrico en la región.
Además, Central Puerto continúa expandiendo su negocio en energía y gas, con una reciente adquisición de Patagonia Energy y avances en exploración en la Cuenca Neuquina. La empresa cerró el segundo trimestre de 2026 con un EBITDA ajustado de 145 millones de dólares, un crecimiento del 136,2% respecto al mismo período de 2025.
El desarrollo de las baterías BESS representa una solución ágil y eficiente para cubrir necesidades puntuales de potencia y mejorar la estabilidad del sistema eléctrico, especialmente en un contexto donde la generación térmica enfrenta largos plazos de incorporación y la expansión de renovables demanda una mayor infraestructura de transporte.
El gobierno de Entre Ríos y la petrolera YPF firmaron un convenio de cooperación enfocado en potenciar la producción de arenas silíceas, desarrollar infraestructura de transporte y sumar empresas locales a la cadena de proveedores que abastece a Vaca Muerta.
Este acuerdo, que tendrá una vigencia inicial de tres años, no contempla asignaciones presupuestarias específicas para la provincia, sino que establece un marco de trabajo conjunto para analizar proyectos en minería, logística, energía e infraestructura.
La firma se llevó a cabo en las oficinas de YPF en Buenos Aires y contó con la presencia del gobernador Rogelio Frigerio y Horacio Marín, presidente y CEO de la petrolera. El documento plantea avanzar en alternativas para ampliar la producción entrerriana de arenas silíceas utilizadas en la fractura hidráulica de pozos, así como mejorar las condiciones de traslado hacia la formación neuquina mediante obras vinculadas a la red vial, ferroviaria y vías fluviales.
El objetivo central es hacer más eficiente el movimiento de la producción y reducir costos dentro de la cadena logística. En ese sentido, Marín destacó que las arenas silíceas de Entre Ríos son “las mejores encontradas en Argentina hasta ahora”.
El acuerdo busca fortalecer la cooperación con la provincia para contribuir al desarrollo integral de Vaca Muerta, un proyecto que generará empleo y favorecerá la eficiencia en las operaciones de YPF y otras compañías. Entre Ríos pretende consolidar su rol en la provisión de este insumo, aprovechando su red de empresas, capacidad productiva y ubicación estratégica en corredores de transporte.
Frigerio afirmó que “Entre Ríos tiene recursos, empresas, capacidad productiva y una ubicación estratégica que pueden aportar competitividad al desarrollo de Vaca Muerta” y remarcó que la intención es que la provincia participe activamente mediante inversiones y creación de empleo, además de contribuir a reducir costos logísticos.
La agenda conjunta también contempla el análisis de nuevos puntos comerciales y estaciones de servicio de YPF en corredores clave de Entre Ríos, así como iniciativas de electromovilidad para expandir la infraestructura de carga para vehículos eléctricos en el territorio provincial.
Asimismo, se prevé la incorporación de sistemas de telemetría para la flota de vehículos públicos, lo que permitirá obtener datos sobre uso, recorridos y estado de las unidades para mejorar la administración y uso de recursos.
Otra línea de trabajo incluye explorar opciones para reconvertir o utilizar activos de YPF en proyectos de almacenamiento vinculados a la producción agroindustrial, especialmente en aceites vegetales, además de colaborar con municipios para evaluar incentivos fiscales que favorezcan nuevas inversiones privadas.
HISTÓRICO ACUERDO CON YPF: ENTRE RÍOS SE SUMA AL DESARROLLO DE VACA MUERTA
Queremos que nuestra provincia se integre a Vaca Muerta y sea parte de uno de los principales motores productivos de la Argentina.
El gobernador resaltó: “Queremos que la provincia sea protagonista de esa transformación, generando inversiones y trabajo para los entrerrianos y, al mismo tiempo, contribuyendo a mejorar la logística y reducir costos de una cadena fundamental para el desarrollo del país”.
Este convenio marco servirá como base para la cooperación entre la provincia y la empresa, estableciendo que cada iniciativa deberá concretarse mediante acuerdos particulares donde se definan inversiones, responsabilidades, condiciones y plazos.
La industria hidrocarburífera argentina alcanzó un hito significativo con la primera exportación de petróleo crudo realizada por PECOM, empresa perteneciente al Grupo Perez Companc. Esta operación representa un paso importante para la compañía en su reingreso al mercado internacional de energía.
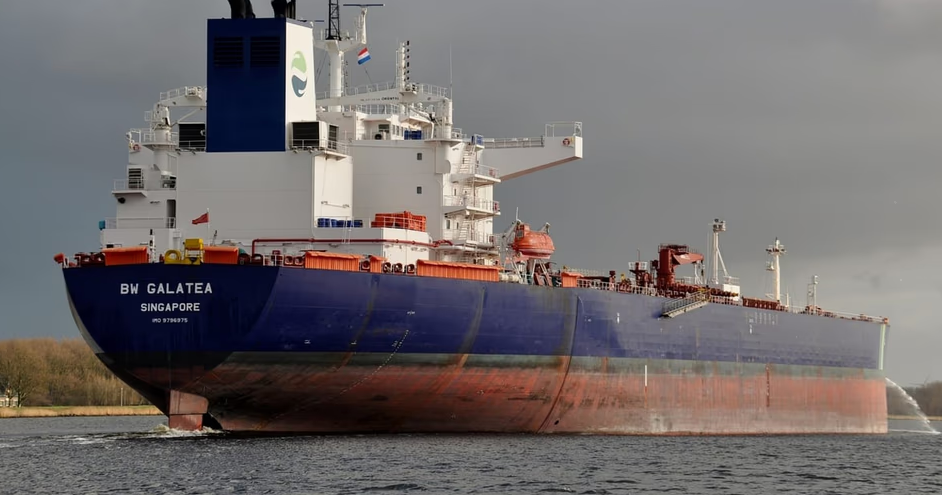
El buque Hafnia Galatea fue cargado con 113.500 metros cúbicos de crudo Escalante, equivalente a más de 713.000 barriles, en la terminal marítima de Caleta Córdova, en la provincia de Chubut. Esta terminal es un punto estratégico para la salida de hidrocarburos extraídos de la histórica Cuenca del Golfo San Jorge.
El comprador del cargamento es Trafigura, uno de los principales traders globales de commodities, y el destino final es Hawái. Este mercado insular requiere crudos con propiedades específicas que el petróleo patagónico cumple, siendo ideal para la dieta de refinación de sus plantas.
Mientras la atención del sector suele centrarse en la producción de shale oil ligero de Vaca Muerta, el petróleo convencional sigue siendo fundamental en la matriz energética nacional. El crudo Escalante se destaca por ser pesado y tener un bajo contenido de azufre, características que lo convierten en un producto muy demandado por refinerías complejas ubicadas en la cuenca del Pacífico y la costa oeste de Estados Unidos.
Esta exportación contribuye a sostener la actividad en los yacimientos maduros de la Patagonia sur, que enfrentan el desafío del declino natural. La apertura de nuevos mercados internacionales impulsa inversiones y mejora la rentabilidad de las operadoras, una dinámica que PECOM apuesta a potenciar para revitalizar estos activos.
La operación con Trafigura confirma la capacidad de PECOM para gestionar negocios complejos en midstream y comercialización. Lograr colocar un cargamento de esta magnitud en el mercado spot internacional exige una logística precisa y un profundo conocimiento de las oportunidades del comercio marítimo global.
Desde la empresa destacan que esta exportación no es un hecho aislado sino una etapa fundamental en la consolidación de su estrategia comercial, cuyo objetivo principal es ampliar sus horizontes de negocio y asegurar canales de monetización directa en divisas.
En línea con esta estrategia, PECOM adquirió recientemente áreas convencionales maduras que YPF puso a la venta bajo el Proyecto Andes, también en Chubut. La capacidad de exportar directamente el crudo extraído de esos bloques completa un círculo de valor que fortalece la operadora.
El ingreso de dólares frescos por medio de exportaciones energéticas contribuye a robustecer la macroeconomía argentina y afianza el perfil exportador del país. Con esta iniciativa, PECOM demuestra que el petróleo convencional argentino tiene un rol clave para jugar en el escenario energético global.
La Constitución Nacional contiene una de esas disposiciones cuyo significado parece evidente, pero cuya importancia económica suele pasar inadvertida. El artículo 9 establece que “en todo el territorio de la Nación no habrá más aduanas que las nacionales”. Los artículos 10 y 11 completan el principio al garantizar la libre circulación de las mercaderías dentro del país y prohibir los derechos de tránsito entre provincias. El artículo 126 vuelve a ser categórico: las provincias no pueden establecer aduanas.
La razón de semejante prohibición no era solamente impedir un impuesto. Era mucho más profunda: evitar que las provincias se convirtieran en mercados separados y asegurar la existencia de un mercado nacional. Roberto Cortés Conde nos recuerda que en el período colonial la administración del virreinato del Río de la Plata había sido financiada principalmente con los recursos de la Caja de Potosí que se fondeaba con las regalías mineras.
.
Nuestras autoridades coloniales, a diferencia de las inglesas, no tuvieron la necesidad de contar con el voto de los colonos para cobrar impuestos y pagar sus gastos. La provisión de bienes públicos básicos, sus prioridades y su financiamiento eran decididos por el Virrey. Al producirse la ruptura con España, Buenos Aires se quedó con la única Aduana externa importante, pero el conjunto del país perdió los aportes de la Caja de Potosí.
Las aduanas interiores fueron una de las grandes causas de la fragmentación económica argentina durante las décadas anteriores a la organización nacional. Las provincias cobraban derechos de tránsito, de introducción o de extracción y, además de obtener recursos fiscales, protegían sus producciones de la competencia proveniente de otras jurisdicciones.
La Constitución de 1853-1860 quiso terminar con ese sistema. La Corte Suprema ha recordado que la prohibición de las aduanas interiores “enraíza en la historia constitucional argentina” y en una larga lucha que había obstaculizado la unidad nacional. Al mismo tiempo, ha vinculado los artículos 9, 10 y 11 con el artículo 75, inciso 13, que atribuye al Congreso la regulación del comercio interjurisdiccional. El objetivo común es consolidar un mercado único de bienes y servicios dentro de la federación.
.
Pero con el auge de la explotación en Vaca Muerta y el que se viene en minería, la articulación de intereses económicos locales con los de la política provincial están recreando restricciones en el movimiento de bienes y servicios que no sólo emulan el pasado de mercados desintegrados, sino que también perjudican la expansión del propio negocio que pretenden defender.
El negocio petrolero y minero busca maximizar la apropiación y el reparto de renta de recursos no renovables. La renta surge de la diferencia entre precios (precios de referencia internacional de los que somos tomadores) y costos que dependen de la geología, y de las condiciones económicas y jurídicas que rigen la explotación. Cuando los compres o contrataciones locales restringen la entrada de nuevos actores y afectan la competencia en los mercados de bienes y servicios, suben los costos, baja la renta a apropiar y a distribuir (donde empresas y gobiernos son socios), se reduce la vida útil de la explotación y las ganancias se reinvierten en otras geologías.
Pierden las provincias y pierden los proveedores o habitantes locales que siempre cuentan con la ventaja de la radicación en el medio y la posibilidad de asociación con otras empresas nacionales y/o extranjeras que con su tecnología y capitales contribuyan a expandir el negocio.
El artículo 124 de la Constitución reconoce a las provincias el dominio originario de los recursos naturales existentes en su territorio. Es una atribución fundamental: el petróleo, el gas y los minerales pertenecen a las provincias.
Pero una cosa es el dominio del recurso y otra muy distinta el dominio sobre el mercado nacional que se desarrolla alrededor de ese recurso. Si cada provincia productora exige que una proporción creciente de esa cadena sea “local”, el riesgo es reconstruir progresivamente aquello que la Constitución quiso eliminar.
.
Neuquén puede privilegiar proveedores neuquinos; San Juan, proveedores sanjuaninos; Río Negro, rionegrinos; Chubut, chubutenses; Santa Cruz, santacruceños. Si todas hacen lo mismo, la Argentina puede terminar con 24 mercados parcialmente protegidos detrás de fronteras regulatorias. Barreras legales de entrada y prácticas que también pueden ser observadas como anticompetitivas. Por ese camino construimos un “extractivismo” de nichos productivos sin desarrollo sostenido.
Una cadena de valor moderna no reconoce fronteras provinciales: el capital puede provenir de Buenos Aires, los equipos fabricarse en Córdoba o Santa Fe, los servicios de ingeniería prestarse desde otra jurisdicción, el petróleo transportarse por varias provincias y finalmente procesarse o exportarse desde un puerto situado a cientos de kilómetros del yacimiento.
.
Un desarrollo más intensivo con actores locales e internacionales permite que el mercado doméstico se beneficie con un precio de gas competitivo que permite un precio de electricidad competitivo y precios de minerales críticos también competitivos. Ventajas comparativas que permiten encadenar procesos intermedios de valor agregado con más generación de riqueza y empleos.
Las viejas aduanas cobraban por atravesar una frontera provincial. Los remedos de las nuevas pueden no cobrar nada: simplemente impedir que una empresa, un trabajador o un proveedor de otra provincia pueda competir en igualdad de condiciones. Restricciones reñidas con la ley, pero, insistimos, también con la economía del negocio que se quiere potenciar.
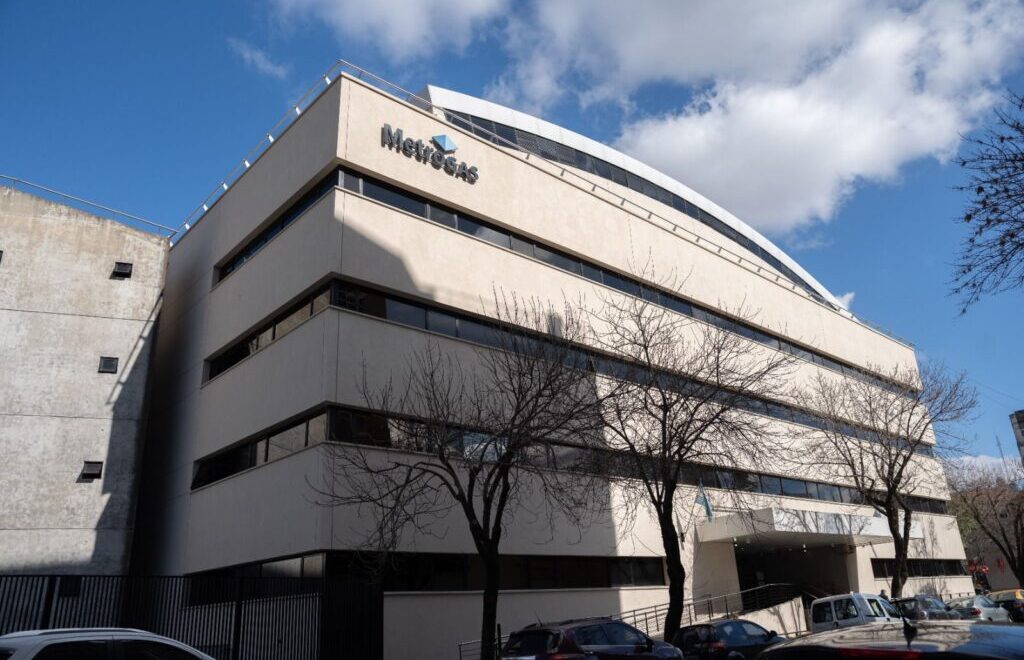
El Gobierno nacional resolvió extender por 20 años la concesión de distribución de gas de Metrogas, una decisión que garantiza la continuidad operativa de la empresa hasta 2047 y establece un nuevo compromiso de inversión para la principal distribuidora de gas del país.
La autorización vigente tenía vencimiento previsto para diciembre de 2027. Con la prórroga otorgada por las autoridades nacionales, la compañía contará con un horizonte regulatorio de largo plazo para desarrollar su actividad en la Ciudad de Buenos Aires y en once municipios del conurbano bonaerense.
Como parte de las condiciones acordadas para renovar la concesión, la distribuidora deberá ejecutar inversiones por US$ 186,8 millones durante los próximos diez años. Los recursos estarán destinados a obras vinculadas al sistema de distribución de gas, aunque todavía no se difundieron los proyectos específicos que integrarán ese programa.
La decisión regulatoria incorpora además una condición vinculada a los conflictos pendientes entre las empresas y el Estado. Tanto Metrogas como Edenor deberán desistir de los reclamos judiciales que mantenían abiertos para formalizar la extensión de la licencia.
El nuevo escenario se produce pocas semanas después de uno de los movimientos corporativos más importantes del sector energético. En agosto, YPF concretó la venta de su participación controlante del 70% en Metrogas a Edenor por US$ 780 millones, reconfigurando la estructura accionaria de la distribuidora.
La estabilidad regulatoria otorgada por la extensión hasta 2047 mejora las condiciones para planificar inversiones en redes, mantenimiento y expansión del sistema. En el negocio de distribución de gas, la duración de las concesiones es una variable central para evaluar proyectos de infraestructura de largo plazo.
.
Dentro de la cadena de valor, el compromiso inversor abre oportunidades para empresas de ingeniería, contratistas, fabricantes de equipos, proveedores de materiales para redes y firmas especializadas en mantenimiento y servicios técnicos.
Constituida en 1992, Metrogas es la principal distribuidora de gas natural de Argentina y una de las mayores de Sudamérica. Según datos de la compañía, presta servicio a aproximadamente 2,25 millones de usuarios en la Ciudad de Buenos Aires y su área metropolitana.
Desde una perspectiva sectorial, la medida aporta previsibilidad a una infraestructura crítica para el abastecimiento energético urbano. Al mismo tiempo, introduce un programa de inversiones con potencial impacto sobre la actividad de proveedores y contratistas durante la próxima década.
Más allá del cambio accionario registrado este año, la extensión de la concesión y las inversiones asociadas consolidan un nuevo marco operativo para la distribuidora. La combinación de plazo regulatorio, compromiso de obras y cierre de litigios convierte a la medida en uno de los movimientos más relevantes de 2026 dentro del segmento de distribución de gas natural.
La construcción de Vaca Muerta Oil Sur (VMOS) sumó un nuevo avance en una de las fases más complejas del proyecto: la instalación del tramo submarino del oleoducto frente a Punta Colorada, en el Golfo San Matías. Allí se desarrolla una parte crítica de la infraestructura que permitirá conectar la producción de Vaca Muerta con una nueva salida exportadora sobre la costa atlántica.
Las tareas offshore forman parte de una obra estratégica para ampliar la capacidad de evacuación de crudo hacia los mercados internacionales. La operación abarca una amplia superficie marítima donde se realizan intervenciones sobre una tubería de 38 pulgadas y distintos componentes asociados al sistema.
A lo largo del recorrido submarino, los equipos trabajan a profundidades que varían entre los 7 y los 50 metros. Las maniobras incluyen operaciones sobre válvulas, cabezales, flotadores, cables y otros elementos necesarios para completar la futura conexión entre la infraestructura terrestre y la terminal marítima.
La complejidad de la obra exige una coordinación permanente entre quienes operan bajo el agua y el personal que supervisa las tareas desde la superficie. Actualmente participan cerca de 30 personas entre buzos, supervisores y técnicos especializados, además de equipos de apoyo que trabajan desde tierra.
Para ejecutar estas maniobras se utilizan sistemas LARS, una tecnología diseñada para lanzar y recuperar de manera controlada las canastas que transportan a los buzos durante las intervenciones submarinas. El procedimiento permite mejorar los estándares de seguridad y estabilidad operativa.
La supervisión se complementa con herramientas de monitoreo en tiempo real. Los cascos incorporan sistemas de video que permiten seguir cada tarea desde la superficie, mientras que las comunicaciones satelitales facilitan el seguimiento remoto de las operaciones.
Junto al trabajo humano intervienen vehículos submarinos operados remotamente, conocidos como ROV. Estos equipos realizan inspecciones, verifican la posición de la tubería sobre el lecho marino y colaboran con el monitoreo permanente de la instalación.
.
Más allá de la exigencia técnica, el avance de esta etapa representa un paso decisivo para la futura operación del sistema VMOS. La infraestructura fue concebida para acompañar el crecimiento de la producción no convencional y ampliar la capacidad exportadora de petróleo argentino.
Para la cadena de proveedores, la ejecución de estas tareas moviliza servicios especializados de ingeniería submarina, logística marítima, telecomunicaciones, inspección técnica, mantenimiento industrial y operaciones offshore de alta complejidad.
Con el desarrollo de esta fase marítima, el proyecto continúa acercándose a su objetivo de habilitar una nueva vía de exportación para Vaca Muerta. La evolución de los trabajos bajo el mar constituye uno de los hitos más relevantes dentro de una obra considerada clave para incrementar la capacidad exportadora del sector petrolero argentino.
La historia de Nöllmann comienza en 1936, cuando Don Julio y Jorge Nöllmann, por entonces trabajadores de la empresa Ítalo, se dedicaban a reparar instrumentos eléctricos provenientes de Europa que, ante una falla, normalmente eran descartados.
A partir de esa experiencia y del conocimiento adquirido, dieron un paso fundamental: Comenzaron a fabricar íntegramente estos instrumentos en Argentina, dando origen a una trayectoria industrial que continúa hasta nuestros días.
Posteriormente, bajo la dirección de Mario Nöllmann, la empresa amplió y diversificó su producción, incorporando transformadores de medición, instrumentos de corriente y tensión, wattímetros, cofímetros, frecuencímetros, llaves rotativas y transductores, hasta completar una amplia gama de productos destinados a la medición eléctrica.
Con el paso de los años, y adaptándose a los distintos cambios económicos, tecnológicos e industriales del país, Nöllmann continuó evolucionando y profundizó su actividad metalúrgica. Se incorporo la fabricación de gabinetes y tableros eléctricos en acero al carbono, acero inoxidable y aluminio, avanzando progresivamente hacia soluciones de mayor complejidad.
Esta evolución estuvo acompañada por la representación de reconocidas marcas internacionales y por una inversión permanente en tecnología y capacidad productiva. Actualmente cuentan con equipamiento de ultima generación, incluyendo punzonadoras CNC, corte láser, robot de soldadura, paneladoras, tren de pintura y sistemas de aplicación de burletes inyectados. Como parte de este proceso de modernización, recientemente han realizado una nueva inversión incorporando una punzonadora-cizalla Salvagnini, que amplía su capacidad de procesamiento y fabricación de chapa.
Toda esta infraestructura se complementa con un equipo de aproximadamente 70 personas altamente capacitadas, que constituyen una parte fundamental de su capacidad industrial.
En 2018, Nöllmann inició una nueva etapa con la fabricación de Shelters y estructuras industriales pesadas, ampliando nuevamente sus capacidades y mercados.
Hoy cuentan con una moderna planta industrial en el Parque Industrial de Tigre, desde donde integran su experiencia en ingeniería, metalurgia y equipamiento eléctrico.
Después de 90 años de trayectoria, su orgullo sigue siendo el mismo: Ofrecer al mercado eléctrico e industrial productos fabricados en Argentina capaces de cumplir con las normas y con los mas altos niveles de calidad y prestaciones exigidos a nivel internacional.
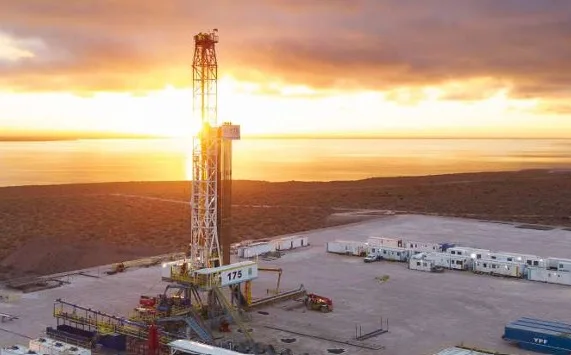
YPF y DLS Archer pusieron en operación los equipos de perforación DLS-175 y DLS-176 en Vaca Muerta, completando uno de los hitos previstos dentro del acuerdo firmado este año con la compañía estadounidense Patterson-UTI. La incorporación de las nuevas unidades amplía la capacidad operativa destinada al desarrollo no convencional y refuerza el programa de actividad de la petrolera en la cuenca neuquina.
La entrada en funcionamiento de ambos equipos materializa la primera etapa de un contrato de cinco años suscripto entre YPF y Patterson-UTI. El acuerdo contempla además la incorporación de una tercera unidad, denominada DLS-177, y la integración de servicios de perforación con presión controlada (MPD), una tecnología utilizada para optimizar el control de pozos complejos.
Las nuevas unidades pertenecen a la categoría Súper High Spec, utilizada en algunos de los desarrollos no convencionales más avanzados del mundo. Según informó DLS Archer, los equipos fueron incorporados y puestos en marcha en un plazo reducido respecto de los tiempos habituales de movilización y ensamblaje.
La demanda creciente de actividad en la formación neuquina explica la incorporación de esta nueva capacidad. Los desarrollos shale requieren equipos capaces de perforar ramas laterales más extensas y operar bajo parámetros cada vez más exigentes.
Además de aumentar la capacidad disponible, la tecnología incorporada suma automatización y mejoras en materia de seguridad operativa. La integración de servicios MPD busca optimizar el control de presión durante la perforación y reducir riesgos en la ejecución de pozos complejos.
Dentro de la estrategia de crecimiento de la compañía, el acuerdo con Patterson-UTI apunta a sostener el incremento de actividad previsto por YPF en las áreas no convencionales. La utilización de equipos de última generación también busca mejorar eficiencia y tiempos operativos.
.
Para la cadena de valor local, la puesta en marcha de nuevas unidades genera demanda sobre actividades complementarias como mantenimiento, transporte, logística, provisión de equipamiento auxiliar y servicios especializados de campo.
La próxima etapa del programa contempla la llegada del equipo DLS-177 durante el primer trimestre de 2027. La incorporación permitirá ampliar aún más la capacidad de perforación asociada al acuerdo firmado entre las compañías.
Desde la perspectiva de los proveedores, el inicio efectivo de operaciones tiene más relevancia que el anuncio original del contrato. La entrada en actividad confirma que la inversión ya se está traduciendo en trabajo concreto dentro de Vaca Muerta.
Más allá del componente tecnológico, el arranque del DLS-175 y del DLS-176 representa una señal sobre la continuidad del crecimiento operativo del no convencional argentino. La ampliación de la flota disponible fortalece la capacidad de perforación en una etapa donde los niveles de actividad continúan aumentando dentro de la principal formación productiva del país.
El Gobierno de Mendoza avanzará con la licitación de un Data Room Geológico Mendocino, una herramienta destinada a centralizar y transparentar información del subsuelo para facilitar la evaluación de proyectos vinculados a hidrocarburos, minería y recursos geotérmicos. La iniciativa fue anunciada durante el 12° Congreso de Exploración y Desarrollo de Hidrocarburos, uno de los principales encuentros técnicos de la industria energética argentina.
El anuncio fue realizado por el subsecretario de Energía y Minería de Mendoza, Manuel Sánchez Bandini, quien destacó que la exploración constituye una política pública para la provincia y remarcó la importancia de mejorar la disponibilidad de información para promover nuevas inversiones.
La futura plataforma reunirá datos geológicos y antecedentes técnicos del subsuelo con el objetivo de simplificar el análisis de oportunidades exploratorias. La intención oficial es que empresas e inversores accedan a información consolidada para reducir incertidumbre y agilizar la evaluación de proyectos.
Dentro del esquema previsto se incorporarán recursos asociados a hidrocarburos convencionales y no convencionales, minería, geotermia y otras actividades vinculadas al aprovechamiento energético del subsuelo.
La medida se suma a una serie de iniciativas orientadas a ampliar la actividad exploratoria en la provincia. Durante Conexplo, las autoridades destacaron los avances alcanzados en el sector mendocino de Vaca Muerta y las oportunidades identificadas tanto en la Cuenca Neuquina como en la Cuenca Cuyana.
En ese contexto, el gobierno provincial recordó que impulsó una licitación exploratoria en el extremo norte de Vaca Muerta y que se encuentra próximo a adjudicar áreas vinculadas al desarrollo shale de la Cuenca Cuyana.
.
Según explicó Sánchez Bandini, el objetivo es transformar el conocimiento geológico en una herramienta de desarrollo económico. La disponibilidad de información técnica organizada busca fortalecer el proceso de toma de decisiones y facilitar la identificación de oportunidades de inversión.
Como referencia, la provincia toma experiencias implementadas en países como Canadá, Australia y Ecuador, donde la difusión de información geocientífica forma parte de las políticas para promover exploración y desarrollo de recursos naturales.
Para las empresas de servicios especializados, la iniciativa aparece asociada a posibles oportunidades vinculadas con estudios geológicos, procesamiento de datos, sísmica, exploración, modelado del subsuelo e ingeniería de reservorios.
Más allá de que aún no se publicó el pliego licitatorio, la creación del Data Room Geológico Mendocino representa una acción concreta orientada a ampliar el acceso a información estratégica. La herramienta busca mejorar las condiciones para evaluar proyectos y fortalecer el posicionamiento de Mendoza como destino de inversiones energéticas y mineras.
Cruz del Sur es una empresa líder en transporte y logística integral, con casi 70 años de historia y capitales nacionales, dedicada a desarrollar soluciones logísticas eficientes para operaciones de alta exigencia en todo el territorio argentino.
A lo largo de esta trayectoria consolidó una red federal con sucursales en todo el país, sostenida por una política constante de reinversión en infraestructura, tecnología, equipamiento y capacitación de las personas que forman parte de la compañía.
Esta evolución le permite acompañar a industrias estratégicas —como la minería y energía— con servicios confiables, seguros y adaptados a los desafíos operativos de cada proyecto, integrando alcance nacional, conocimiento regional y capacidad de respuesta en cada etapa de la cadena logística.
La firma combina experiencia, escala operativa y mejora continua para convertirse en un socio estratégico que aporta eficiencia, trazabilidad y compromiso en operaciones logísticas de alto impacto.
Datos de contacto comercial:
Luis Cabral, Gerente comercial de la división Minería y Energía de Cruz del Sur
YPF negocia con TotalEnergies un acuerdo para que la compañía francesa se convierta en el comprador de largo plazo del combustible de aviación sostenible (SAF) que producirá la futura biorrefinería de San Lorenzo, en la provincia de Santa Fe. La incorporación de un offtaker internacional aportaría escala comercial a la iniciativa y fortalecería su acceso al mercado europeo.
Las conversaciones entre ambas compañías avanzan desde hace varias semanas y podrían derivar en un entendimiento durante Argentina Week París. La participación de la energética francesa representaría un paso relevante para una iniciativa orientada a reconvertir una refinería convencional en un complejo industrial de combustibles renovables.
La inversión asociada ronda los US$ 500 millones y forma parte de la estrategia de transformación de la refinería santafesina en una biorrefinería dedicada a producir combustible sostenible para aviación y Aceite Vegetal Hidrotratado (HVO) destinado al transporte.
Dentro de la primera etapa se prevé la instalación de una planta de pretratamiento de materias primas con capacidad para procesar hasta 250.000 toneladas anuales, además de obras complementarias sobre tanques, almacenamiento e infraestructura logística.
Posteriormente se desarrollará la segunda fase industrial, que contempla la construcción de la biorrefinería. Según los planes actuales, la instalación contará con una capacidad de procesamiento de 170.000 toneladas anuales y una entrada en operación prevista para fines de 2029.
Detrás del emprendimiento se encuentra Santa Fe Bio, sociedad integrada en partes iguales por YPF y Essential Energy Holdings. La eventual incorporación de TotalEnergies permitiría asegurar un mercado para la producción futura y aportar respaldo comercial a una inversión de gran escala.
.
El atractivo del negocio está vinculado al marco regulatorio europeo. La Unión Europea estableció una participación mínima de 6% de SAF en la aviación para 2030, porcentaje que aumentará progresivamente hasta alcanzar 70% en 2050.
En ese escenario, TotalEnergies proyecta producir más de 500.000 toneladas anuales de combustible sostenible para aviación en 2028 y aspira a abastecer más del 10% del mercado europeo antes de finalizar la década.
La competencia regional también forma parte del análisis estratégico. Brasil impulsa el proyecto Acelen Renováveis, una iniciativa valuada en US$ 3.000 millones destinada a producir SAF a gran escala y que busca posicionarse dentro del mismo mercado internacional.
Para Argentina, la reconversión de la refinería de San Lorenzo representa una oportunidad para ingresar a una cadena de valor vinculada a la descarbonización del transporte aéreo. La existencia de un potencial comprador internacional mejora la estructura comercial de la iniciativa y fortalece las condiciones para su desarrollo.
Más allá de que las negociaciones todavía no concluyeron, el posible ingreso de TotalEnergies aporta un elemento central para la viabilidad económica del emprendimiento. Además, abre perspectivas para proveedores de ingeniería, obras industriales, logística, automatización, almacenamiento y servicios especializados vinculados al desarrollo de combustibles sostenibles.
Tucumán será sede de la segunda edición del Foro Argentina Andina, un encuentro que reunirá a funcionarios, empresarios, especialistas, diplomáticos e inversores para debatir sobre minería, energía, infraestructura y desarrollo productivo en las provincias del norte argentino. La convocatoria busca consolidarse como un ámbito de discusión sobre los desafíos y oportunidades que enfrenta la región en sectores estratégicos para la economía nacional.
La agenda estará centrada en temas vinculados a los minerales críticos, especialmente litio, cobre y oro, además de energía convencional y renovable, innovación tecnológica aplicada a la minería, corredores bioceánicos e integración regional. El objetivo consiste en analizar las condiciones necesarias para impulsar nuevas inversiones y mejorar la competitividad de las economías provinciales.
Entre los participantes se destacan el embajador de Estados Unidos en Argentina, Peter Lamelas; el embajador de India, Ajaneesh Kumar; el vocero presidencial Adrián Ravier; el analista político Sergio Berensztein; el economista Nicolás Gadano y Walter Actis, vicepresidente de Supply Chain de YPF. La convocatoria también incluye representantes de empresas mineras y energéticas, entidades financieras, organismos internacionales y cámaras empresarias.
El encuentro se desarrolla en un contexto de fuerte expansión de los proyectos vinculados al litio y al cobre en el NOA. Durante los últimos años, las provincias andinas concentraron una parte relevante de las inversiones anunciadas para minería, mientras que la necesidad de ampliar la infraestructura logística y energética se convirtió en uno de los principales desafíos para sostener el crecimiento del sector.
Dentro de ese escenario, los corredores bioceánicos aparecen como una herramienta estratégica para reducir costos de transporte y mejorar la salida exportadora hacia los puertos del Pacífico. La integración regional también ocupa un lugar destacado debido al creciente interés internacional por los minerales críticos asociados a la transición energética global.
.
Otro de los ejes del foro será el análisis de las condiciones necesarias para fortalecer la seguridad jurídica y atraer capitales de largo plazo. Empresarios y especialistas debatirán sobre estabilidad regulatoria, financiamiento y coordinación entre el sector público y privado para acelerar proyectos de inversión en minería, energía e infraestructura.
Como actividad complementaria, se presentará el libro Proyecto Aconquija, una publicación elaborada por especialistas de distintas disciplinas que propone una agenda de desarrollo para Tucumán y la región. El trabajo busca aportar herramientas para potenciar la competitividad y el crecimiento productivo del norte argentino.
La realización del Foro Argentina Andina refleja el protagonismo creciente que adquirieron las provincias andinas dentro del mapa de inversiones del país. En un contexto marcado por la expansión de los minerales críticos y las necesidades energéticas asociadas, el encuentro apunta a consolidar una agenda común de desarrollo basada en infraestructura, inversión y federalismo económico.
CePEMA —Centro de Prospectiva Energética y Medio Ambiente— es un centro de formación profesional y estudios técnicos especializado en industria, energía y tecnología, que desarrolla propuestas de fortalecimiento para profesionales y trabajadores del sector.
Combinamos conocimiento técnico, experiencia profesional y aplicación práctica para acompañar a empresas y equipos en la incorporación, actualización y certificación de competencias.
Soluciones customizadas
Formación In Company
Diseñamos capacitaciones a medida a partir de las necesidades concretas de cada empresa. Analizamos los perfiles de los equipos, los objetivos de la organización y las competencias que se necesitan fortalecer para desarrollar una propuesta adecuada.
Contamos con una amplia oferta de contenidos técnicos y, cuando una necesidad específica no está contemplada en nuestra propuesta, desarrollamos nuevas formaciones junto con la empresa, adaptando contenidos, modalidad y alcance.
Portafolios de Entrenamiento
La brecha entre la teoría y la planta industrial se reduce aquí. Nuestros portafolios están diseñados bajo estándares industriales reales, permitiendo a empresas del sector emular entornos de trabajo auténticos, de forma segura, móvil y robusta.
Certificación de Oficios
Ofrecemos procesos de certificación orientados a reconocer y acreditar los conocimientos y competencias de los trabajadores, contribuyendo a la profesionalización de los equipos y a la formalización de sus capacidades técnicas.
Formación E-learning
Contamos con capacitaciones online especializadas en distintas áreas de la industria y la energía, que permiten incorporar y actualizar conocimientos técnicos con una modalidad flexible.
Provisión de Insumos y Arquitectura de Control
Continuidad operativa, abastecimiento crítico de alta precisión y automatización industrial avanzada para plantas y redes energéticas.
Garantizamos la continuidad operativa de plantas y redes energéticas mediante el diseño e integración de arquitecturas de control e instrumentación de vanguardia. Optimizamos la disponibilidad de sus activos, minimizamos los tiempos de parada no programada y elevamos los estándares de seguridad, eficiencia y ciberseguridad en infraestructura energética.
En un sector donde la confiabilidad de la red no admite interrupciones, acompañamos a las empresas energéticas como un aliado estratégico en la mitigación de riesgos operativos.
Desde el sensor en campo hasta el sistema de supervisión centralizado, automatizamos, digitalizamos y blindamos los procesos productivos para asegurar una operación continua, eficiente y adaptada a las exigencias regulatorias y tecnológicas del mercado actual.
CePEMA. Confiabilidad operativa para la energía del futuro.
La adquisición de los activos de ExxonMobil en Vaca Muerta comenzó a reflejarse en los resultados operativos de Pluspetrol. Menos de dos años después de concretar una operación valuada en USD 1.700 millones, la compañía pasó a encabezar el crecimiento productivo del sector hidrocarburífero argentino tanto en petróleo como en gas.
De acuerdo con datos de la consultora Economía & Energía, la producción de petróleo de la empresa aumentó 52,4% interanual durante los primeros siete meses de 2026 y alcanzó un promedio de 51.700 barriles diarios. El avance fue aún más marcado en julio, cuando la extracción llegó a 67.100 barriles por día.
Esa evolución permitió a la operadora superar ampliamente el ritmo de crecimiento registrado por otras compañías con fuerte presencia en el no convencional. En el mismo período, Vista incrementó su producción 40,3%, Chevron avanzó 23,4% e YPF registró una mejora de 3,3%.
Detrás de ese desempeño sobresale el bloque Bajo del Choique-La Invernada, incorporado mediante la compra de las áreas que ExxonMobil operaba en la cuenca neuquina. Los datos de agosto muestran que el activo pasó de 13.000 barriles diarios en 2025 a 46.600 barriles por día un año más tarde.
La expansión también se observó en el segmento de shale oil. Durante julio, la compañía registró un crecimiento interanual de 118,7%, ubicándose entre los desarrollos de mayor dinamismo dentro de la formación.
Junto con el aumento de producción de petróleo se incrementaron los volúmenes de gas asociado. En el mismo bloque, la producción pasó de 0,8 millones de metros cúbicos diarios a 2,5 millones de metros cúbicos por día entre agosto de 2025 y agosto de 2026.
A ese aporte se sumó La Calera, uno de los activos más relevantes del portafolio de la empresa. Tanto esta área como Bajo del Choique-La Invernada se ubicaron entre las que más contribuyeron al crecimiento del shale gas argentino durante el último año.
.
Los resultados también posicionaron a Pluspetrol al frente del crecimiento entre los principales operadores gasíferos. Bajo criterio de empresa operadora, la producción aumentó 19,7% interanual durante los primeros siete meses del año y alcanzó una mejora de 35,9% en julio.
En el segmento específico de shale gas, la firma registró incrementos de 47% bajo criterio operadora y de 54,4% bajo criterio propietaria. Ambas cifras superaron las registradas por otras compañías con presencia relevante en Vaca Muerta.
Más allá de las estadísticas de producción, los números muestran el efecto concreto de una adquisición que modificó la escala operativa de Pluspetrol dentro del no convencional argentino. La integración de los activos incorporados a fines de 2024 le permitió incrementar su participación en petróleo y gas y ubicarse entre los operadores de mayor expansión dentro de la cuenca neuquina.
Los precios internacionales del crudo finalizaron septiembre con fuertes ganancias mensuales impulsadas por las tensiones geopolíticas en Medio Oriente y la falta de avances en las negociaciones entre Estados Unidos e Irán. El movimiento llevó al Brent nuevamente por encima de los USD 100 por barril y mejoró el contexto de referencia para los productores de petróleo.
El contrato Brent para entrega en noviembre cerró en USD 103,53 por barril tras avanzar 0,92% en la rueda del miércoles. En términos mensuales acumuló una mejora superior al 14%, la más importante desde julio. El West Texas Intermediate (WTI), referencia para el mercado estadounidense, terminó en USD 90,42 por barril luego de una suba diaria de 1,2% y un incremento cercano al 4% durante septiembre.
Buena parte de la presión alcista estuvo asociada a la situación geopolítica. La ausencia de avances concretos entre Washington y Teherán mantuvo la incertidumbre sobre una eventual flexibilización de sanciones y sobre el posible incremento de la oferta iraní en los mercados internacionales.
A ese escenario se agregó la persistencia de tensiones sobre corredores energéticos estratégicos de Medio Oriente. El estrecho de Ormuz continúa siendo uno de los principales focos de atención para los operadores debido a su relevancia para el comercio mundial de hidrocarburos.
Mientras tanto, Arabia Saudita retomó las cargas de crudo desde el puerto de Yanbu luego de normalizar las operaciones en el oleoducto Este-Oeste. La recuperación de esos flujos permitió recomponer exportaciones regionales, aunque no alcanzó para modificar la tendencia alcista registrada durante el mes.
.
Los analistas también corrigieron sus expectativas de precios. Una encuesta de Reuters mostró que la previsión promedio para el Brent en 2026 pasó de USD 85,08 a USD 89,05 por barril, reflejando un escenario más firme para el mercado petrolero respecto de las estimaciones publicadas semanas atrás.
Para Argentina, la evolución de estas cotizaciones sigue siendo una variable relevante porque influye sobre la rentabilidad de la producción orientada a la exportación. Las compañías que operan en Vaca Muerta utilizan el Brent como referencia para evaluar ingresos y proyectos vinculados al desarrollo del upstream.
Dentro de la cadena de valor hidrocarburífera, un contexto de precios más altos mejora las condiciones económicas para actividades como perforación, completación de pozos, transporte de crudo y servicios especializados. Aunque la noticia no implica anuncios de inversión ni cambios regulatorios, aporta una señal importante para los actores del sector.
El balance de septiembre deja un mercado condicionado principalmente por factores geopolíticos y de oferta. La combinación de restricciones comerciales, incertidumbre diplomática y expectativas de precios más elevadas sostuvo un escenario favorable para el petróleo durante el último mes.
Argentina alcanzó en agosto último una producción de 936.800 barriles de petróleo por día y quedó a sólo 63.200 barriles diarios de alcanzar el millón. La producción creció 14 % interanual y 2,2 % respecto de julio, señaló el informe periódico elaborado por Regional Investment Consulting, RICSA.
Otros aspectos destacados en el informe indican que: . Vaca Muerta ya aporta el 72 % de todo el petróleo producido en el país, frente al 64 % de un año atrás. La formación V.M. alcanzó los 670.202 barriles diarios, con un crecimiento interanual cercano al 28 por ciento. . YPF lideró el crecimiento entre las principales operadoras durante agosto: sumó casi 20.000 barriles diarios respecto de julio y alcanzó los 368.000 barriles por día.
Las exportaciones de Combustibles y Energía (CyE) sumaron U$S 1.494 M, con un superávit del sector de U$S 977 M, impulsadas tanto por precios internacionales en alza (+27,0 % i.a.) como por mayores cantidades exportadas (+12,2 % i.a.) La producción de gas a nivel país totalizó en agosto 154,8 millones de metros cúbicos día ( menos 1,4 % i.a.) , siendo el 91 % gas No Convencional producido en Vaca Muerta. La producción de Vaca Muerta creció 6 % respecto al año pasado, consolidando su rol en la expansión del gas en Neuquén.
Los pozos en producción en Vaca Muerta totalizaban 4.762, siendo las áreas destacadas, en petróleo, Loma Campana – La Amarga Chica y Bandurria Sur. En tanto, la producción de gas tiene por principales áreas a Fortín de Piedra , La Calera y Aguada Pichana Este. En cuanto a la evolución de la producción de petróleo, entre agosto de 2025 y agosto de 2026, Vaca Muerta sumó 145.432 bbl/día. En tan solo ocho años la producción es casi 11 veces la que tenía en agosto de 2018. Y es el tercer año consecutivo en que el aumento anual supera al del año anterior, puntualizó el informe de RICSA.
Neuquén exportó U$S 803 M en Combustibles y Energía en agosto de 2026, más de la mitad del total nacional del rubro, con un acumulado de U$S 5.938 M en los ocho meses, consolidándose como el mayor motor exportador energético del país. En lo que se refiere a la producción de petróleo por operadora en agosto último, YPF la encabezó con el 39 %, Pan American Energy el 11 %, Vista con el 9 %, Pluspetrol 10 %, y Shell 5%. Otras compañías sumadas totalizaron el 26 por ciento. En cuanto al gas producido en agosto, el informe describe que Total Austral produjo el 23 % (35 MMm3/día), YPF 20 %, Tecpetrol 15 %, Pan American Energy el 11%, y Pampa Energía el 9 por ciento, quedando para otras productoras sumadas el 22 por ciento.
Las exportaciones energéticas de Combustibles y Energía llegaron a U$S 1.494 M en agosto (+41,2 % respecto de agosto de 2025), impulsadas tanto por precio (+27,0 %) como por cantidades (+12,2 %).
Los ingresos por crudo exportado fueron de U$S 903 Millones (+30,9 % i.a.), con el Brent promediando U$S 91,1/bbl (+34,2 % i.a.) y un volumen exportado 10,6 % mayor que en agosto de 2025. En el acumulado de los ocho meses (enero a agosto), los ingresos por exportación de crudo llegaron a U$S 6.625 Millones (+54,7 % respecto al mismo período de 2025).
Neuquén se consolida como el principal motor exportador energético del país, con U$S 803 Millones en agosto y U$S 5.938 Millones acumulados en el año, más de la mitad del total nacional del rubro, destaca el informe de RICSA.
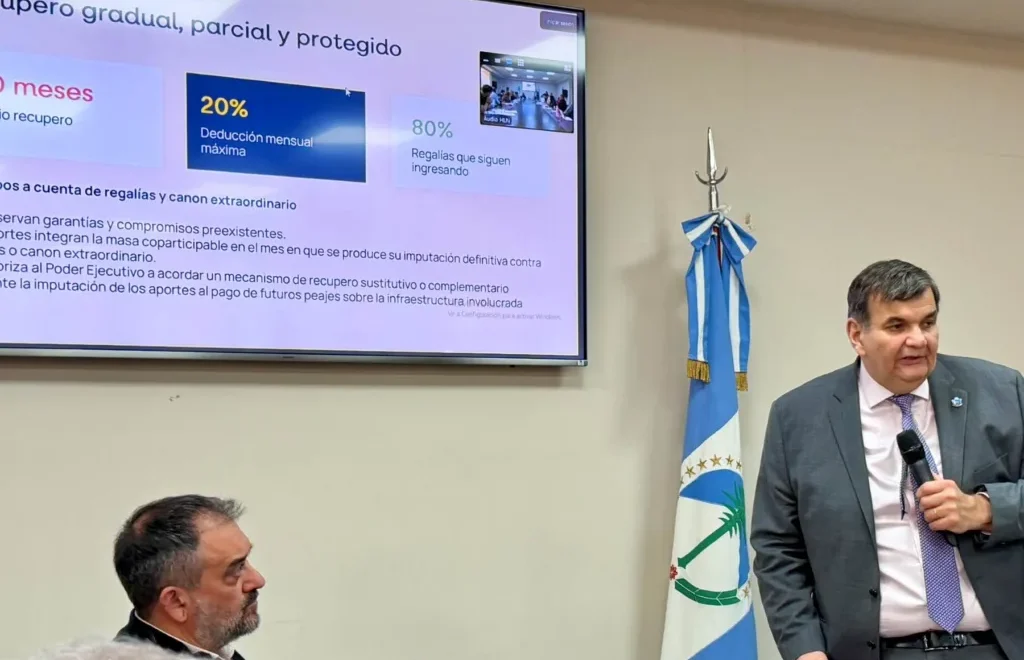
El ministro de Economía de Neuquén, Guillermo Koenig, en la comisión de Hidrocarburos.
La comisión de Hidrocarburos y Energía de la Legislatura de Neuquén dio despacho por mayoría este miércoles al acuerdo firmado por Rolando Figueroa con 15 operadoras para financiar rutas en Vaca Muerta. Se trata de la segunda iniciativa de este tipo que encara el gobierno con la industria, aunque esta vez generó debate el uso de regalías anticipadas como mecanismo para costear las obras.
El ministro de Economía, Guillermo Koenig, fue el encargado de exponer el proyecto de ley frente a los diputados y defendió que «es un buen acuerdo». «Estamos discutiendo lo mejor que pudimos obtener en estas condiciones», afirmó el funcionario, quien relató que «costó» la negociación con las empresas que se extendió prácticamente todo el año.
La ley enviada por el gobernador ratifica el acuerdo firmado el 8 de septiembre con 15 operadoras por el cual adelantarán regalías por hasta 177,6 millones de dólares para prefinanciar la pavimentación y repavimentación de las rutas 7, 8 y 51 en la zona de Añelo y Rincón de los Sauces.
La Provincia deberá empezar a devolver los aportes a partir de los 30 meses de realizado el primer desembolso y Koenig estimó que la cancelación se podrá extender durante dos años.
«Estimamos que el volumen de regalías para entonces va a ser bastante más grande que el actual, por lo que no va a demandar un gran esfuerzo afrontarlo y además no tiene interés», sostuvo el ministro frente a la consulta de la diputada opositora Mónica Guanque (Democracia Neuquén) sobre si el repago no le restará liquidez al presupuesto.
Las empresas que participan del esquema de financiamiento son YPF, Vista, Pan American Energy, Chevron, Pluspetrol, Shell, Total Austral, Pampa Energía, Tecpetrol, Phoenix, Harbour Energy, Continental Resources, y GeoPark.
Koenig explicó que las conversaciones por este acuerdo se iniciaron a principios de año, aunque el gobierno ya había puesto sobre la mesa la necesidad de que participen del financiamiento de infraestructura en 2024, a poco de asumir.
«En principio les costó entender esta problemática. Dijeron que para ellos el pago de regalías era suficiente para cubrir todo esto y nosotros les dijimos que no, que con las regalías solas no alcanzaba porque son parte del presupuesto y no había un margen suficiente para hacer estas obras», explicó.
El funcionario diferenció este segundo acuerdo del primero, por el cual las operadoras constituyeron un fideicomiso para financiar el Bypass de Añelo, en que la Provincia será la que se haga cargo de contratar y ejecutar los trabajos.
El dinero que las empresas adelanten irá a una cuenta especial que administrará Fiduciaria Neuquina SA, organismo que estará a cargo de la licitación.
Koenig dijo que las obras las definió Neuquén y que incluyen la pavimentación de la Ruta 8, desde el empalme de Ruta 6 hasta el Camino de la Tortuga; la pavimentación y repavimentación de la Ruta 51 (Mari Menuco), entre el empalme con la Ruta 8 y el empalme con la Ruta 17; la repavimentación de la Ruta 8, entre el empalme con la Ruta 51 y el empalme con la Ruta 7; y la repavimentación de la Ruta 7, en el tramo que va entre el límite con Río Negro y el empalme con la Ruta 8.
Una vez finalizadas, permitirán «tres alternativas para llegar a Añelo»: la actual por la Ruta 7, otra por la 51 y una tercera por el llamado Camino de la Tortuga. «A su vez, por la Ruta 8 descongestionamos el tránsito de la gente que va a Rincón de los Sauces y tiene que pasar a Añelo: tendremos más rutas y menos congestión», afirmó.
«Las regalías son de todos»
El principal cuestionamiento que plantearon bloques opositores como la izquierda y el kirchnerismo fue que el dinero para financiar las obras sea de regalías y no de las propias empresas.
«Que lo paguen quienes la usan. Me parece acertado que la devolución sea a través de peajes, pero no con las regalías que son de todos», planteó Darío Martínez (UP), quien opinó que las petroleras están teniendo «super utilidades» y propuso modificar ese aspecto del acuerdo para que el costo de las obras lo paguen las operadoras «y no sacárselo del bolsillo a los neuquinos que tienen otras prioridades».
Koenig sostuvo que sin esa cláusula se caería todo el acuerdo, por lo que rebatió que no era «factible» la propuesta. «Aunque nosotros pensemos en nuestro imaginario que las empresas deberían hacer esto, la verdad es que por contrato no están obligadas. La única forma de hacer esto es llegar a un acuerdo», defendió el ministro.
El funcionario pidió que piensen que las obras no solo le servirán a las empresas de Vaca Muerta, sino a los vecinos de Añelo y Rincón que hoy sufren el tránsito, además de los trabajadores que arriesgan su vida a diario por esas rutas.
«Antes no se hacían estas cosas y hoy se hacen», comparó Koenig con la anterior administración y aseguró que el gobierno de Figueroa tuvo que idear los mecanismos «de forma artesanal» porque no existía antecedente en ningún otro lugar del país. «No fue fácil de hacer, por eso nadie lo hizo antes», planteó.
El diputado del FIT, César Parra, también preguntó por la participación en el acuerdo de la empresa Harbour Energy, sobre la cual el gobierno nacional había iniciado un proceso de inhabilitación en 2021 por su participación en actividades de exploración en Malvinas.
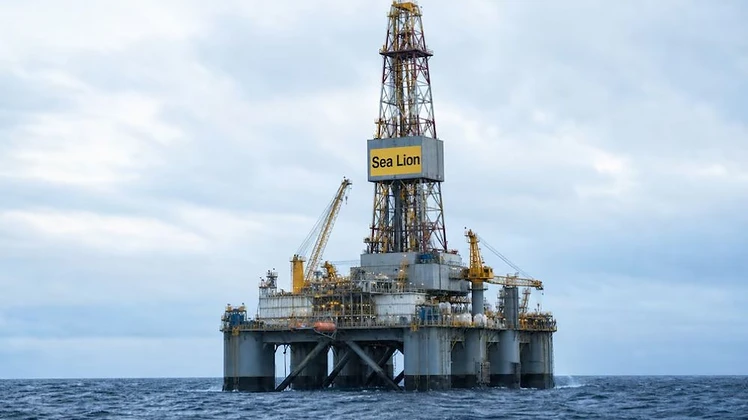
«Creo que se está resolviendo. No puedo contestar a ciencia cierta si es la misma empresa o una continuadora, pero si es sancionada se tendrá que ver frente al hecho consumado», dijo Koenig. Como publicó EconoJournal, Harbour Energy se retiró del proyecto Sea Liony ya no tiene participación en el proyecto.
El camino legislativo
El acuerdo para la pavimentación de rutas en Vaca Muerta aún debe pasar por las comisiones de Asuntos Constitucionales y de Presupuesto que se reúnen el martes que viene, aunque se descarta que se repetirá un similar resultado.
En la comisión de Hidrocarburos y Energía, el despacho se aprobó por mayoría de 10 diputados contra dos.
El gobernador Rolando Figueroa tiene el respaldo de su interbloque de La Neuquinidad y otros aliados como el Movimiento Popular Neuquino para motorizar la ley en el recinto, posiblemente, el miércoles que viene.
En paralelo, ya avanzó con la licitación de los proyectos ejecutivos para la pavimentación de las rutas 8 y 51, obra que abarcará unos 141 kilómetros de asfalto nuevo en total.
El ministro Guillermo Koenig estimó que esas obras podrían ponerse en marcha en 2027, mientras que, hacia fin de este año, ya podrían comenzar los trabajos de repavimentación de las rutas 7 y 8 incluidas en el acuerdo.
Las dos unidades nuevas fueron puestas en operaciones en tiempo récord, según indicaron desde DLS Archer.
En tiempo récord, los equipos de perforación Súper High Spec ya se encuentran operando plenamente para YPF en Vaca Muerta, según confirmó DLS Archer, la empresa líder en soluciones para desarrollos no convencionales, responsable de la integración de las unidades DLS-175 y DLS-176 a la flota local.
La incorporación de las dos unidades resulta de un acuerdo estratégico firmado a comienzos de año entre la petrolera y la compañía de Estados Unidos, Patterson-UTI. Procedentes de Houston, el inicio de operaciones de los perforadores materializa la ejecución del contrato a cinco años entre ambas compañías.
El acuerdo incluye la provisión de un equipo adicional, también de última generación, llamado DLS-177 y la integración de servicios de perforación con presión controlada (MPD).
La alianza con Patterson-UTI permitió atender la creciente demanda de perforación de alta complejidad en las áreas no convencionales. El despliegue de los equipos 175 y 176 introduce estándares internacionales de automatización y seguridad operativa, comparables a los de las cuencas más avanzadas del mundo, optimizando recursos y ofreciendo un servicio de alto valor agregado que impulsa la productividad en cada pozo.
Te puede interesar
Elecciones 2027: con foco en el derrame de Vaca Muerta, se lanzó un primer espacio opositor a Rolando Figueroa
Vaca Muerta afianza su fortaleza operativaelevando los estándares de sus servicios
Gerardo Molinaro, VP de Land Drilling de DLS Archer, destacó el avance de las operaciones: «Ver a los equipos 175 y 176 perforando en Vaca Muertanos llena de orgullo y es la demostración concreta de nuestra capacidad de ejecución», indicó.
«Junto a YPF, potenciamos nuestra presencia en el mercado argentino, reafirmamos nuestro compromiso con la excelencia operativa y la seguridad en cada aspecto de nuestras operaciones y seguimos consolidando una relación estratégica que transforma la industria», concluyó.
En concreto, la puesta en marcha de estas unidades fortalece la eficiencia de las operaciones en Vaca Muerta y al mismo tiempo, tracciona al resto de la cadena de valor local al impulsar al ecosistema energético regional elevando sus estándares de servicios.
Con este nuevo hito operativo, y de cara a la futura llegada del equipo DLS-177 programada para el primer trimestre de 2027, DLS Archer afianza su liderazgo para el crecimiento sostenible de la industria energética argentina.
El acuerdo entre YPF y TotalEnergies podría sellarse durante el Argentina Week París que se realiza en Francia.
YPF negocia con TotalEnergies un acuerdo para que la compañía francesa sea el offtaker (comprador) del proyecto de producción de combustible de aviación sostenible de la refinería de San Lorenzo, ubicada en la provincia de Santa Fe. Fuentes del sector confirmaron a EconoJournal que las compañías vienen en conversaciones desde hace varias semanas. El acuerdo podría anunciarse durante Argentina Week París que se realiza en París y donde participarán los presidentes Javier Milei y Emmanuel Macron, el CEO y presidente de YPF, Horacio Marín, y su par de TotalEnergies, Patrick Pouyanné.
Combustible para aviación
YPF busca convertir la refinería de San Lorenzoen una biorrefinería enfocada en la producción de Combustible de Aviación Sostenible (SAF, por sus siglas en inglés) y también de Aceite Vegetal Hidrotratado (HVO) para el sector de transporte.
La iniciativa demandaría una inversión cercana a US$ 500 millones y lo presentarán al Régimen de Incentivos a las Grandes Inversiones (RIGI), según pudo averiguar EconoJournal de distintas fuentes cercanas a las negociaciones.
El SAF se elabora con grasa animal, aceites vegetales usados, biomasa y residuos orgánicos, entre otras materias primas similares a las que se utiliza para producir biocombustibles.
El acuerdo incluye a la productora de biodiesel Essential Energy Holdings, una empresa local que desde fines de 2024 tiene una sociedad (dividida en partes iguales) con YPF llamada Santa Fe Bio.
La llegada de la compañía francesa cambiaría la escala del proyecto y podría acelerar la inversión para aumentar considerablemente el volumen de producción de combustible sostenible.
Exigencia europea
TotalEnergies es uno de los principales productores de combustible SAF para aviación de Europa. En 2028 proyecta producir más de 500.000 toneladas anuales para cumplir con la normativa de la Unión Europea (aprobada en 2023) que fijó un mínimo de un 6% de uso de SAF en la aviación para 2030 hasta llegar de manera escalonada a un 70% en 2050. La compañía francesa tiene el objetivo de suministrar más del 10% de combustible SAF para aviones en Europa antes que termine la década, según información pública de la propia empresa.
En la Argentina, TotalEnergies opera el 25% de la producción de gas en activos en Vaca Muerta y en áreas offshore frente a las costas de Tierra del Fuego. También opera centrales eólicas y solares. Si se concreta definitivamente el acuerdo, la compañía francesa ingresaría en el sector de dowstream como comprador a largo plazo de combustibles de aviación sostenible.
TotalEnergies tiene el objetivo de suministrar el 10% de combustible SAF para aviones en Europa antes que termine la década.
Mercado de combustible para aviación
El desembarco de TotalEnergies es un paso clave para el proyecto de la biorrefinería de San Lorenzo, que permitiría que la Argentina exporte SAF en un escenario internacional donde se prevé que la demanda de este combustible aumentará considerablemente en la próxima década por las metas de descarbonización de la aeronáutica comercial.
Además, remarcaron que el acuerdo con la compañía francesa implicaría también una ventaja para la Argentina en la competencia frente a países de la región, en particular en la carrera que juega con Brasil.
El país vecino tiene en carpeta el proyecto Acelen Renováveis -de capitales de Abu Dhabi- que demandará una inversión de US$ 3.000 millones para producir SAF elaborado a base de una fruta local y que podría estar operativo a partir de 2030.
Santa Fe Bio
El proyecto impulsado por YPF y Essential Energy en la planta de San Lorenzo consiste en la reconversión de la refinería tradicional en un hub de producción de combustible sustentable. Antes de las negociaciones con TotalEnergies estaba previsto que la primera fase del proyecto -actualmente en ejecución- incluya la instalación de una planta de pretratamiento de materias primas con una capacidad máxima de 250.000 toneladas por año y la adecuación de tanques y sistemas logísticos.
La segunda fase, sin contemplar la sociedad con la compañía francesa como offtaker, prevé la instalación de la biorrefinería, que producirá combustible SAF con una capacidad de procesamiento de 170.000 toneladas por año. Según los planes de YPF, la puesta en marcha del proyecto está prevista para fines de 2029.
Historia de la refinería
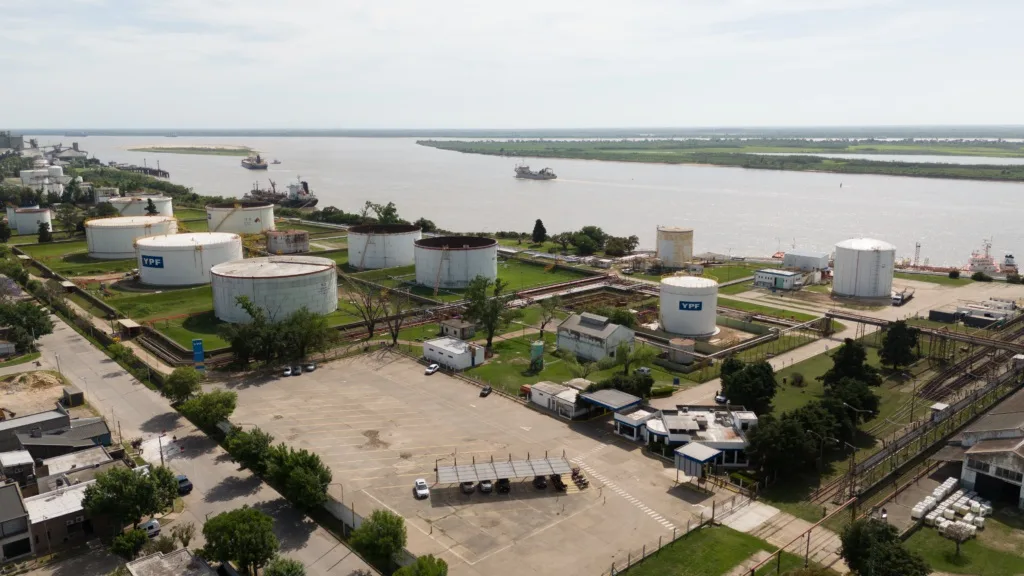
YPF tuvo la propiedad de la refinería de San Lorenzo desde su inauguración en1938 hasta 1993, cuando fue privatizada y vendida a la compañía Pérez Companc. Luego pasó a manos de la española Repsol y más tarde a la brasileña Petrobras.
En 2002 la adquirió la empresa Oil Combustibles y en 2018 paralizó su operación. Ese mismo año fue adquirida nuevamente por YPF en sociedad con Dapsa. En la actualidad, la empresa bajo control estatal tiene la titularidad exclusiva de las instalaciones de la refinería y el puerto emplazado sobre la hidrovía Paraná-Paraguay. Todo el complejo de la refinería de San Lorenzo incluye la destilería, planta de despacho de combustible, parque de tanques, planta de asfalto y un puerto de gran envergadura.
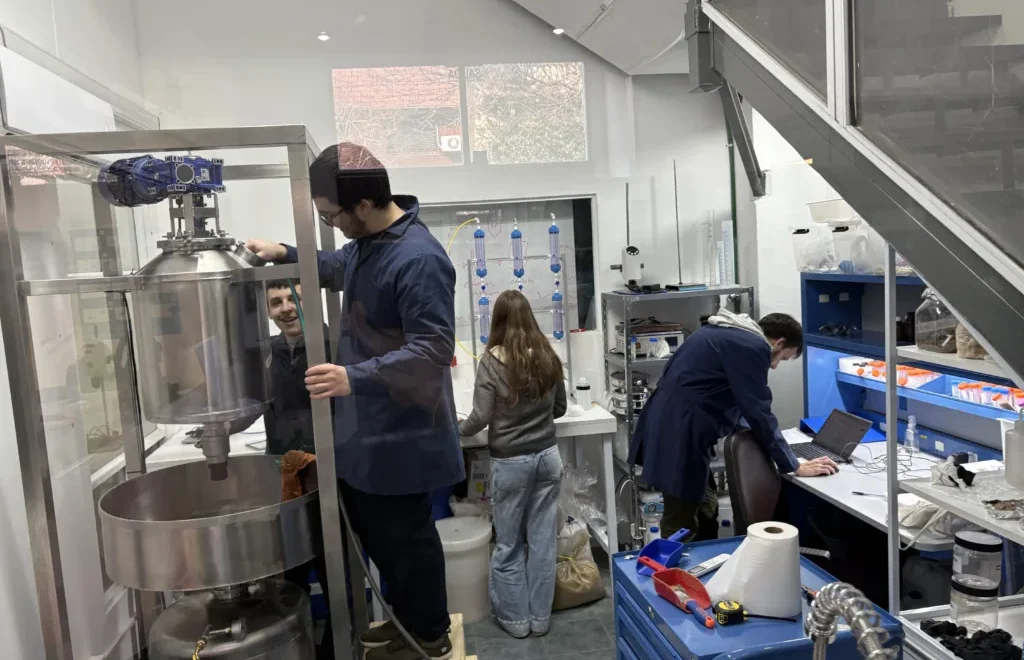
Alkemio realizó en junio su primera ronda de capitalización “pre-semilla”.
Las llamadastierras raras son insumos fundamentales para producir dispositivos y tecnologías de la transición energética. Y a pesar de lo que su nombre pueda sugerir, su distribución en la tierra es abundante. Pero sí plantean, al menos, un desafío técnico: es difícil encontrarlas en concentraciones elevadas o puras, por lo que su explotación es compleja, y los procesos de separación y refinamiento resultan clave.
La startup Alkemio, fundada en 2023 por científicos y emprendedores argentinos, propone resolver estos dos últimos pasos. Desarrolló una plataforma basada en tecnología de reconocimiento molecular cuyo objetivo es recuperar y refinar tierras raras de manera más económica, flexible y sustentable que los métodos actuales. “Nuestra tecnología es un 80% más barata de instalar y un 20% más económica de operar”, asegura Ángel Centeno, CEO de la compañía que tiene su planta piloto y oficinas en el barrio porteño de Almagro.
En junio pasado, para continuar escalando el prototipo de su tecnología, realizaron su primera ronda de capitalización “pre-semilla”, durante la cual obtuvieron US$ 2 millones de fondos de inversión como VX Ventures, Dalus Capital, Amplifica Capital y Dragones, entre otros. Previamente, habían recibido un respaldo de US$ 400.000 de las aceleradoras Gridx y SkyDeck. La siguiente ronda será el año próximo y, en 2028, prevén avanzar a una capitalización “serie A”, que contempla mayores montos.
Mientras tanto, ya firmaron más de 10 acuerdos y cartas de intención con empresas de los sectores de minería y química de Estados Unidos, Brasil, Chile y Argentina para realizar validaciones, procesar muestras de materiales y demostrar el funcionamiento de su plataforma.
“En términos comerciales, hoy estamos analizando cuál es el socio que más nos conviene para hacer el ‘deploy’ de nuestra tecnología”, expresa el CEO de Alkemio, que emplea 14 personas, la mayoría de las cuales trabaja en el área de Investigación y Desarrollo.
El equipo directivo de la empresa se completa con Federico Pereyra Bonnet, Chief Innovation Officer; Lorena Molina Calderón, Chief Scientific Officer, y Ailín Svagzdys, Chief Research Officer.
La mayoría de los empleados de Alkemio trabaja en el área de Investigación y Desarrollo.
Tierras para fabricar motores, baterías y turbinas
Las tierras raras son 17 elementos químicos que suelen encontrarse mezclados o dentro de minerales. “Pero en general, cuando hablamos de ellas, nos referimos a cuatro: el neodimio, praseodimio, terbio y disprosio, que son las ‘tierras raras magnéticas’, usadas para fabricar imanes permanentes. El 90% del valor de mercado está ahí”, precisa Centeno. Estos imanes se incorporan en la fabricación de los motores de vehículos eléctricos, turbinas eólicas, algunos tipos de baterías, sistemas de refrigeración magnética y discos rígidos para hardware, entre otros dispositivos.
Por sus aplicaciones industriales, según la Agencia Internacional de Energía (IAE), la demanda global de tierras raras crecerá un 25% hacia 2030, y se estima que trepará al 80% para 2050. Si bien entre el 80% y el 90% de los procesos de separación y refinado de esos recursos hoy se realizan en China, en los próximos años aumentará la participación de Estados Unidos, Australia, Francia, Malasia y Japón, entre otros países.
Los principales yacimientos se encuentran en China, con el 55% y 60% de la producción mundial; pero también hay explotaciones en Estados Unidos, Vietnam y Australia, y recientemente se descubrieron importantes reservas en Brasil e India. “Brasil, de hecho, posee la segunda reserva mundial de tierras raras, pero no hay una industria asociada para obtenerlas. Ahí es donde entra Alkemio”, expresa Centeno.
Plataforma de separación
La tecnología de Alkemio tiene dos diferenciales, destaca el ejecutivo. “En primer lugar, la desarrollamos por fuera de China, que hoy domina el proceso de refinamiento y tiene la capacidad de frenar sus exportaciones y la cadena de suministro de estos insumos. En segundo término, nuestro proceso es mucho más eficiente que los métodos actuales”, completa.
La misma IAE advierte sobre las exigencias técnicas que plantea la obtención, separación y refinamiento de estos recursos debido a la similitud de sus propiedades químicas. Los métodos de extracción por solventes, que se emplean actualmente, implican, además, el uso de celdas y tanques de acero inoxidable, junto con la aplicación de ácidos.
“Los sistemas actuales necesitan mil etapas para llegar a obtener cada tierra rara individual –describe Centeno-. Lo que hicieron los científicos Alkemio fue muy innovador: diseñaron nuevas moléculas que tienen la capacidad de encontrar, de una sola vez, cada tierra rara en particular. Esas moléculas tienen un ‘linker’ (enlazador) que funciona como un ‘brazo’, y en una sola etapa pueden identificar y conseguir el recurso de interés. El desafío químico es muy grande porque cada tierra rara se parece mucho a la otra.”
El proceso de refinamiento de Alkemio tiene tres fases: lixiviación, remoción de impurezas y separación. Funciona, sintéticamente, de la siguiente manera. Una vez extraído el recurso primario del yacimiento, en la primera etapa se obtiene una solución de tierras raras mezcladas con otros elementos. “En este caso, la industria suele usar ácidos muy duros y pesados, mientras que nosotros empleamos ácidos orgánicos”, compara Centeno.
En la siguiente fase, “a fin de quitar los elementos que no son relevantes para nuestro proceso, introducimos esa solución en columnas con resinas activadas que retiran las impurezas. Así se obtiene un concentrado que tiene todas las tierras raras mezcladas. Ese producto ya es comercializable, y de hecho se elabora en varios lugares”, agrega. En la tercera etapa, “metemos ese concentrado en columnas con nuestras moléculas activadas y adheridas a una resina; la molécula ‘agarra’ la tierra rara que nos interesa, por ejemplo el terbio, que queda adherido a esa resina. Finalmente, a través de un proceso elución, se obtiene el óxido de terbio, o del elemento que necesitemos”.
Desarrollo de tecnología y modelo de negocios
El prototipo de Alkemio hoy se encuentra en la “etapa 6” del “Nivel de Madurez Tecnológica”, una escala de nueve rangos que clasifica a las tecnologías según su estado desarrollo. La instancia “6” indica que el sistema transita una fase de escalado y validación, y que se testea en un ambiente que simula adecuadamente las condiciones reales. Actualmente, por ejemplo, tiene la capacidad de procesar muestras de 20 kilos por lote.
La meta de Alkemio es seguir escalando su tecnología y explorar nuevos acuerdos con empresas. Los US$ 2 millones obtenidos en su ronda de financiamiento se están asignando principalmente a impulsar el desarrollo técnico y operativo de la empresa, como actividades de I+D para continuar con el diseño y síntesis de nuevas moléculas de separación; incrementar el nivel de madurez tecnológica del prototipo, y financiar el equipamiento de la planta piloto. También, si es necesario, para realizar demostraciones y operar la plataforma en las instalaciones de algún socio estratégico.
El modelo de negocios de Alkemio tiene dos orientaciones. La primera es licenciar y obtener regalías por el uso de su tecnología, “que es un esquema más fácil de escalar a través de contratos con las compañías usuarias”, observa Centeno. La segunda es proveer, de manera tercerizada, el servicio de procesamiento y refinado para compañías mineras u otras industrias. “Este modelo tiene mucho más margen, pero el desafío es operar la tecnología en las instalaciones o yacimientos de la compañía”, admite.
Alkemio apunta a varios sectores: la minería tradicional, para la separación y refinamiento de tierras raras en los yacimientos (por ejemplo, en Brasil u otras localizaciones); minería de relaves, orientado a la recuperación de tierras raras a partir de residuos de la minería, y el segmento químico, para el procesamiento de ciertos concentrados que se generan como subproductos industriales (por ejemplo, de la elaboración de cerámicos).
Otros sectores de interés son los pasivos ambientales, como la extracción a partir de depósitos históricos de cenizas de carbón, y la industria del reciclaje, que implica la recuperación de tierras raras a partir de imanes y baterías en desuso.
Metrogas obtendrá una prórroga en su licencia dedistribución de gas hasta 2047.
El gobierno nacional firmó con Metrogas un acta acuerdo que prorroga por 20 años la licencia de distribución de gas, que vencía en diciembre de 2027. Era una decisión que el Ejecutivo tenía pendiente desde fines del año pasado. El acuerdo establece que la principal compañía distribuidora de gas natural del país invertirá US$ 186,8 millones en obras de gas en 10 años.
La nueva licencia se extiende hasta 2047. En lo formal, resta que se publique un decreto firmado por el presidente Javier Milei que así lo ratifique. Este último paso es clave para que Edenor, la empresa controlada por Edelcos, el holding que intengran José Luis Manzano, Daniel Vila y Mauricio Filiberto, pueda concretar la compra del paquete accionario de Metrogas que poseía YPF. La petrolera controlada por el Estado ya acordó en agosto la venta de su participación accionaria por US$ 780 millones.
Metrogas será la segunda licenciataria de gas con una licencia extendida, luego de la prórroga por 20 años concedida este año a Transportadora Gas del Sur (TGS) para la prestación del servicio público de transporte de gas natural.
La prórroga está prevista en la Ley del Gas y en la Ley Bases. Antes de firmarla hubo una evaluación del ex ENARGAS que recomendó la renovación, la realización de una audiencia pública y la intervención de la Procuración del Tesoro y la Sindicatura General de la Nación (SIGEN).
Metrogas invertirá más de US$ 180 millones en obras
Como condición para la prórroga, Metrogas y su controlante retiran todos sus reclamos contra el Estado vinculados a la licencia, tanto en el país como en el exterior.
Por otro lado, la distribuidora ejecutará una obligación de inversión que había quedado sin cumplir por el congelamiento tarifario del período 2019-2020. La empresa invertirá 186,8 millones de dólares en obras de gas en 10 años, con penalidades si no se cumple.
Esta inversión no será trasladada a la tarifa y, al final de la licencia, las obras pasarán al Estado sin costo alguno. Cualquier conflicto se resolverá en tribunales argentinos y la obligación se mantendrá aunque cambie el accionista.
De esta forma, la distribuidora más grande del país tiene ahora un horizonte previsible hasta 2047, con obligaciones definidas y sin litigios pendientes con el Estado.
Metrogas abastece a más de 2,4 millones de clientes en un área de concesión que abarca la Ciudad Autónoma de Buenos Aires y 11 municipios del sur del Gran Buenos Aires, lo que representa casi el 27% del total de los usuarios conectados a la red gasífera del país.
Con un tendido de cañerías que supera los 18.000 kilómetros de extensión, la firma entrega aproximadamente el 18% del gas suministrado a nivel nacional, posicionándose como una pieza de infraestructura central para la demanda residencial, comercial e industrial del área metropolitana.
Recientemente, la petrolera YPF acordó la venta de la totalidad de su participación accionaria en Metrogas y su comercializadora MetroEnergía a la distribuidora eléctrica Edenor, por un monto de US$ 780 millones.
Edenor es controlada mayoritariamente por el grupo Edelcos (Empresa de Energía Cono Sur S.A.), liderado por los empresarios José Luis Manzano, Daniel Vila y Mauricio Filiberti. A su vez, Manzano ya cuenta con una participación de 9,23% en la principal distribuidora de gas del país a través de su vehículo de inversión Integra Capital.
Con 3.100 MW de potencia instalada y 20 turbinas, Yacyretá es una de las principales empresas generadoras de energía eléctrica de América Latina
La Entidad Binacional Yacyretá (EBY), operadora de la mayor central hidroeléctrica del país, compartida con Paraguay sobre el río Paraná, advirtió que una crecida provocada por el denominado “Súper Niño no representaría un incremento proporcional de la energía que genera porque podría traer más agua de la que la central puede aprovechar.
Con 3.100 MW de potencia instalada y 20 turbinas, Yacyretá, construida por Argentina y Paraguay, es una de las principales empresas generadoras de energía eléctrica de América Latina, ubicada entre Ituzaingó (provincia de Corrientes) y Ayolas (Paraguay).
La explicación está en el tipo de represa. Según detalló la EBY en un comunicado publicado la última semana, en centrales de llanura como Yacyretá las grandes crecidas elevan el nivel del río aguas abajo. Eso reduce el salto neto, es decir, la diferencia de altura entre el embalse y el río, y disminuye la eficiencia de las turbinas. El resultado es que cada metro cúbico que atraviesa la central genera menos energía que en condiciones normales.
“En caso de producirse debido al fenómeno ´Súper Niño´ un crecimiento sustancial en el caudal de ingreso a la Central, este fenómeno no representaría directamente un incremento proporcional de la generación”, señaló la entidad.
Según la EBY, el caudal que llega a la central podría duplicar el promedio histórico, algo que ya ocurrió en otras ocasiones.
“Frente a situaciones excepcionales como las previstas bajo este fenómeno, la Entidad Binacional operará -en caso de ser necesario como operación de rutina- sus estructuras de descarga, para evacuar los excedentesa turbinar, con el objetivo en lo posible de atenuar los picos de crecida, logrando un flujo controlado y reduciendo así los riesgos aguas abajo”, indicó la entidad.
Modelos hidrometeorológicos
El comunicado de la Entidad Binacional Yacyretá se apoya en modelos hidrometeorológicos que asignan una probabilidad cercana al 100% a la persistencia de condiciones del Súper Niño durante lo que resta de 2026 y los primeros meses de 2027.
El organismo se prepara para un incremento significativo de las lluvias en el sur de Brasil, Paraguay y el noreste argentino, justamente la región que alimenta al Paraná antes de llegar a Yacyretá. Según la entidad, su Sector Hidrología sigue de manera permanente las precipitaciones y los caudales de los ríos de la cuenca de aporte directo. Ese esquema le permite alertar con varios días de antelación a las autoridades y a las comunidades ribereñas.
La Organización Meteorológica Mundial (OMM), agencia de Naciones Unidas, sostuvo en su última actualización que la probabilidad de que El Niño se mantenga entre septiembre y noviembre de 2026 y entre diciembre de 2026 y febrero de 2027 es excepcionalmente alta, cercana al 100%, y que el episodio alcanzaría una intensidad muy fuerte antes de llegar a su pico hacia fin de año.
En Argentina, el Servicio Meteorológico Nacional (SMN) informó en su boletín de septiembre que el fenómeno está en fase cálida y que hay un 100% de probabilidad de que El Niño se mantenga en el trimestre septiembre-octubre-noviembre, con intensidad fuerte o muy fuerte.
El Gobierno nacional firmó con MetroGas un acta acuerdo que prorroga por 20 años la licencia de distribución de gas por redes domiciliarias que vencía en diciembre de 2027. La nueva licencia se extiende hasta 2047 y para quedar firme falta un decreto del PEN que lo ratifique. Es la segunda licenciataria de gas con licencia extendida ya que antes se hizo con TGS.
La energética de mayoría accionaria estatal YPF detenta el 70 % de las acciones de MetroGAS y su actual conducción licitó tales acciones al sector privado. En agosto último aceptó una oferta de U$S 780 millones de dólares formulada por Edenor -Andina Energies PLC, esta última es una compañía de inversión y energía registrada en el Reino Unido (GB).
La prórroga de la licencia ahora acordada era entonces un requisito indispensable para cerrar la operación de venta accionaria, que deberá ser tratada en una Asamblea de accionistas programada para fines de octubre.
Así las cosas, se estima los nuevos dueños de MetroGAS desembarcarían en la compañía en el mes de noviembre.
Andina PLC es accionista indirecta de Edenor e integrante del grupo Integra Capital, el holding fundado por José Luis Manzano. El conglomerado ya tiene una participación accionaria minoritaria en MetroGAS a través de Integra Gas Distribution.
La prórroga en curso está prevista en la Ley del Gas y en la Ley Bases. Antes de firmarla hubo una evaluación del ENARGAS, que recomendó la renovación, una audiencia pública y la intervención de la Procuración del Tesoro y la SIGEN, describió Economía.
Como condición, Metrogas y su controlante retiran todos sus reclamos contra el Estado vinculados a la licencia, en el país y en el exterior.
El congelamiento tarifario de 2019-2020 dejó sin plazo ni sanciones un compromiso de inversión de la empresa. Ahora se convierte en una obligación exigible de U$S 186,8 millones en obras de gas en 10 años, con penalidades si no se cumple, señaló el Ministerio.
Esa inversión no se traslada a la tarifa y, al final de la licencia, las obras pasan al Estado sin pagar nada. Cualquier conflicto se resuelve en tribunales argentinos, y la obligación se mantiene aunque cambie el accionista, se puntualizó.
“La distribuidora de gas más grande del país tiene ahora un horizonte previsible hasta 2047, con obligaciones definidas y sin litigios pendientes con el Estado. Es la previsibilidad que necesita la red de gas para invertir”, sostuvo Economía.
La obra incorporó equipamiento de alta tensión de 132 kV.
La distribuidora Edenor puso en funcionamiento una nueva subestación Moreno, en el oeste de la provincia de Buenos Aires, que beneficia a más de 70.000 clientes. Su incorporación permite aliviar las redes de las subestaciones Paso del Rey, Merlo, Catonas y La Reja.
La obra incorporó equipamiento de alta tensión de 132 kV, dos transformadores de potencia de 80 MVA y celdas primarias de media tensión con tecnología IEC 61850, además de los sistemas auxiliares, de protección, detección de incendios y telecontrol necesarios para su operación. La compañía no comunicó la inversión que demandó la obra.
En términos de calidad de servicio, desde la compañía destacaron que la subestación permitirá mejorar los indicadores que miden la continuidad y calidad del suministro eléctrico y acompañar la expansión residencial, comercial e industrial de la zona.
“La construcción de una subestación es el resultado de un proceso que comienza mucho antes de su habilitación. Este recorrido comprende distintas etapas, desde la disponibilidad del terreno y la obtención de los permisos necesarios hasta la planificación y el desarrollo del proyecto. A partir de allí, se avanza con la construcción, el montaje de los equipos, las vinculaciones con la red y la realización de las pruebas correspondientes”, destacó la empresa en un comunicado.
El gobierno dispuso, a través del decreto 1126/2026, una nueva postergación de la actualización periódica de los impuestos que gravan la comercialización de naftas y gasoils en el mercado interno.
Se trata del Impuesto sobre los Combustibles Líquidos (ICL) y el impuesto al Dióxido de Carbono, que debía actualizarse a partir de octubre, y que ahora se posterga hasta noviembre. Resultan ser impuestos que deberían ser destinados al mantenimiento de la infraestructura vial de rutas, y que el Ministerio de Economía no ha estado aplicando a esos fines.
Cabe referir también que, al momento de la determinación impositiva en este rubro (Ley 23.966/ 91) se estableció un monto fijo diferencial del impuesto sobre los combustibles líquidos para el gasoil, cuando se destine al consumo en el área de influencia de la República Argentina conformada por las Provincias del Neuquén, La Pampa, Río Negro, Chubut, Santa Cruz, Tierra del Fuego, Antártida e Islas del Atlántico Sur, el Partido de Patagones de la Provincia de Buenos Aires y el Departamento de Malargüe de la Provincia de Mendoza.
En los considerandos del Decreto referido se argumenta que “con el propósito de continuar estimulando el crecimiento de la economía a través de un sendero fiscal sostenible, resulta necesario, para los productos en cuestión, diferir los incrementos remanentes originados en las referidas actualizaciones”.
Cabe referir que, a través del decreto 501/18 se dispuso que la entonces AFIP, actualmente ARCA, entidad autárquica en el ámbito del M.E., actualizará los montos de los impuestos establecidos en los meses de enero, abril, julio y octubre de cada año, y considerará, en cada caso, la variación del Índice de Precios al Consumidor (IPC) que suministre el INDEC, correspondiente al trimestre calendario que finalice el mes inmediato anterior al de la actualización que se efectúe.
Se estableció, asimismo, que los montos actualizados del modo antes descripto tendrán efectos para los hechos imponibles que se perfeccionen desde el primer día del segundo mes inmediato siguiente a aquel en que se efectúe la actualización, inclusive.
A través de diferentes normas se han ido difiriendo sucesivamente, hasta diversas fechas, los efectos de los incrementos en los montos de los impuestos fijados para la nafta sin plomo, la nafta virgen y el gasoil.
Por el Decreto N° 617/25 y sus modificatorios se postergaron parcialmente, al 1° de octubre de 2026, los efectos de los incrementos remanentes en los montos de los impuestos precitados, derivados de las actualizaciones correspondientes a los años calendario 2024 y 2025, y al primer y segundo trimestres del año calendario 2026, para la nafta sin plomo, la nafta virgen y el gasoil.
Ahora se sustituye “en el primer párrafo del artículo 1° del Decreto 617/2025 y sus modificatorios la expresión “entre el 1° de agosto y el 30 de septiembre de 2026” por “entre el 1° de agosto y el 31 de octubre de 2026”.
Asimismo, se sustituye “en el segundo párrafo del artículo 1° del Decreto 617/2025 y sus modificatorios, la expresión “desde el 1° de octubre de 2026, inclusive.” por “desde el 1° de noviembre de 2026, inclusive”.
El Parque Arauco Solar I, ubicado en La Rioja, se posicionó en agosto de 2026 como uno de los tres parques solares con mejor desempeño en todo el país, alcanzando un factor de carga del 31,27%. Este resultado lo coloca como la instalación fotovoltaica más eficiente de la provincia y entre las más destacadas a nivel nacional, según los datos oficiales de CAMMESA.
En comparación, durante el mes anterior esta central se encontraba en la décima posición a nivel nacional, mientras que en agosto logró escalar hasta el tercer lugar, superando a otras siete centrales solares de La Rioja. Solo quedaron por encima la Central Fotovoltaica Chimbera 1, con un factor de carga del 36,05%, y la Central Fotovoltaica Cañada Honda I, que alcanzó un 34,85%.
El factor de carga es un indicador que mide la proporción entre la energía realmente generada y la que se produciría si la planta operase a máxima potencia durante las 24 horas del día. En el caso de las centrales fotovoltaicas, este cálculo también toma en cuenta las horas sin radiación solar y las variaciones diarias de la luz.
El destacado rendimiento de Arauco Solar I se atribuye a la combinación de tecnologías avanzadas, un diseño e ingeniería de alta calidad, así como a la capacidad técnica del equipo responsable de la central. Estos factores han permitido una evolución positiva en sus primeros meses de operación, mejorando su desempeño y escalando posiciones en el ranking nacional.
Con la incorporación de Arauco Solar I, Parque Arauco amplió su matriz energética renovable, sumando energía solar a su experiencia previa en generación eólica. Este avance contribuye a la diversificación de la matriz energética provincial, aumentando la participación de fuentes limpias y sostenibles en La Rioja.
El éxito alcanzado en agosto posiciona a esta central entre los registros más altos del país, reafirmando el compromiso con la transición energética y el desarrollo de proyectos que potencian la generación de energía renovable en Argentina.
Una fuerte explosión provocó una tragedia esta martes por la tarde en una planta industrial de Puerto General San Martín en el cordón industrial de Santa Fe. Ocurrió cerca de las tres de la tarde en las instalaciones de Albardon Bio, ubicadas en la zona de Punta Quebracho. La empresa confirmó dos fallecimientos y varios heridos de gravedad.
Según la información difundida por Bomberos y el Ministerio de Seguridad, varios tanques que almacenaban metanol explotaron por causas aún desconocidas. Uno de los trabajadores fallecidos pertenecería a una empresa tercerizada, que estaba prestando servicios al interior de la planta.
Las autoridades desplegaron un importante operativo de emergencia en el que participaron seis dotaciones de bomberos de distintas localidades de la región para controlar las llamas. Se trabajó en la extinción del fuego y en la búsqueda de posibles víctimas entre las estructuras que quedaron derribadas por las explosiones.
Según Rosario3 se movilizaron además ambulancias y un helicóptero sanitario para el traslado de los trabajadores afectados. Dos murieron y al menos cuatro resultaron heridos. Uno de ellos sufrió quemaduras en el 60% de su cuerpo y debió ser trasladado en helicóptero al Hospital de Emergencias Clemente Álvarez de Rosario.
Albardon Bio está vinculada a la producción de biocombustibles. Allí se fabrica biodiésel a partir de aceite usado, además de biodiésel convencional y biodiésel destilado para el mercado interno y la exportación.
El metanol es un alcohol utilizado en los procesos industriales y en la elaboración de biocombustibles, y es una sustancia altamente inflamable, por lo que su almacenamiento y manipulación requieren estrictas medidas de seguridad.
El presidente y CEO de YPF, Horacio Marín, afirmó que faltan “tres cartas” para completar el esquema de financiamiento del proyecto Argentina LNG y anticipó que en febrero comenzarán las obras de la iniciativa destinada a exportar gas del yacimiento de Vaca Muerta.
Marín destacó el acuerdo firmado la semana pasada con el Export-Import Bank (Exim Bank) de Estados Unidos por un financiamiento de hasta US$6.000 millones para el proyecto y consideró que representó un cambio significativo para avanzar con la iniciativa.
“Lo que firmamos la semana pasada con el Exim Bank, de hasta US$6.000 millones para el proyecto Argentina LNG, que es YPF, Eni y XRG, es un cambio muy difícil de explicar”, afirmó el ejecutivo en declaraciones a Radio Rivadavia.
El titular de la petrolera de bandera aseguró que, a partir de ese avance, “faltan tres cartas más” y sostuvo que existe interés de numerosos bancos en participar del financiamiento. “Se larga el LNG y en febrero empezamos a hacer las obras”, afirmó Marín al describir el estado del proyecto.
Argentina LNG es impulsado por YPF junto con la italiana Eni y XRG, brazo internacional de inversiones de la compañía emiratí ADNOC, y apunta a desarrollar a gran escala la producción, transporte, procesamiento y exportación de gas natural licuado proveniente de Vaca Muerta.
Marín sostuvo que el proyecto energético requiere una infraestructura de dimensiones inéditas y mencionó, entre las obras previstas, un gasoducto de 48 pulgadas de diámetro. “Por ahí va a pasar casi lo que producía Argentina históricamente y va a ir a la exportación”, explicó.
El presidente de YPF destacó además el efecto que, según sus estimaciones, tendrá el desarrollo energético sobre las exportaciones y el empleo y señaló que la expansión de Vaca Muerta permitirá generar decenas de miles de millones de dólares anuales en ventas al exterior.
Marín sostuvo que la estabilidad de las variables macroeconómicas, el Régimen de Incentivo para Grandes Inversiones (RIGI), la participación de las empresas privadas y las obras de infraestructura permitieron acelerar los proyectos.
En ese sentido, destacó el trabajo del equipo económico encabezado por el ministro Luis Caputo y afirmó que el crecimiento del sector se produjo también mediante la coordinación entre las compañías, los gobiernos y los gremios.
Marín reiteró, además, que la Argentina podría alcanzar por primera vez en su historia una producción de un millón de barriles diarios de petróleo entre fines de este año y el primer trimestre de 2027, y estimó que enero podría ser el mes en que se alcance esa marca.
“Un mes más, meses después, pero va a estar ahí. Entre fin de año y el primer trimestre del año que viene va a estar seguramente llegando al millón de barriles por primera vez en la historia”, señaló.
El Gobierno oficializó la actualización del Régimen de importación de vehículos híbridos y eléctricos mediante el Decreto 1128/2026, una medida que incrementa los topes de valor FOB permitidos para ingresar unidades al país sin abonar aranceles de importación.
Según detallaron en el documento, la norma busca adecuar el marco regulatorio a los costos internacionales de las tecnologías más avanzadas y dinamizar la oferta disponible en el mercado local.
Con este nuevo esquema dispuesto por el Decreto 1128/2026, el valor FOB máximo para la importación arancel cero de vehículos eléctricos puros asciende a u$s35.000 por unidad.
Aumentamos el valor tope para importar vehículos eléctricos e híbridos sin arancel. La medida busca ampliar la oferta de modelos disponibles en el país y facilitar el acceso a vehículos con nuevas tecnologías a precios competitivos.
— Secretaría de Industria, Comercio y PyME (@ComercioArg) September 30, 2026
En el caso de los híbridos convencionales y enchufables, el tope se fijó en u$s18.000, mientras que para los modelos de microhibridación o mild hybrid se mantuvo el límite vigente de u$s16.000. La actualización permitirá a las terminales automotrices con producción nacional y a las empresas importadoras ingresar modelos de última generación con mejores estándares de seguridad y rendimiento a valores competitivos.
El ajuste normativo responde al vertiginoso salto registrado en la adopción de la movilidad sustentable en el país. Luego de un 2025 en el que los patentamientos de híbridos y eléctricos crecieron un 90% respecto del período anterior, pasando de 13.500 a 25.600 unidades, la demanda durante los primeros siete meses de 2026 se disparó un 322%, acumulando 48.320 unidades vendidas.
Este impulso transformó la estructura del mercado automotor argentino. La participación de los vehículos sustentables pasó del 4,4% entre enero y julio de 2025 al 21,1% en el mismo lapso de 2026, con el dato relevante de que el 72% de esas unidades correspondió a modelos amparados por el beneficio del arancel cero.
En el marco de las convocatorias de 2025 y 2026, que asignaron un total de 100.000 unidades, ya ingresaron al país 68.792 vehículos pertenecientes a 58 modelos de 29 marcas globales.
El Gobierno volvió a postergar la aplicación plena de los impuestos a los combustibles y trasladó al 1° de noviembre los incrementos que debían comenzar a regir desde octubre, en momentos en que las petroleras ya comenzaron a aumentar los precios de las naftas y el gasoil por la escalada internacional del petróleo.
Lo hizo mediante el decreto 1126, publicado este miércoles en el Boletín Oficial, y apunta a no sumar mayor presión sobre la inflación, ya que en las últimas horas hubo ajustes en los valores de las naftas y eso impacta de lleno en los precios.
El ajuste alcanza al Impuesto sobre los Combustibles Líquidos (ICL) y al Impuesto al Dióxido de Carbono (IDC) y estaba previsto para este jueves 1° de octubre. Así, la postergación evita que durante el próximo mes aumenten los precios de las naftas y el gasoil por la actualización impositiva, que suele trasladarse directamente a los valores en los surtidores.
El Gobierno viene aplicando solo parcialmente esas actualizaciones y postergando el traslado del saldo restante, que ya contempla los períodos 2024, 2025 y el primer y segundo trimestre de 2026. Esto genera un costo para las cuentas públicas.
Las petroleras que operan en la Argentina aplicaron en los últimos días de septiembre un ajuste de entre 2 y 5% en los surtidores. La última en sumarse fue YPF, pero con un incremento del 1%. La petrolera, que concentra más de la mitad del mercado argentino, explicó que mantendrá su esquema de “buffer”, con el que busca evitar trasladar inmediatamente toda la volatilidad internacional a los precios locales.
El proyecto Argentina LNG, desarrollado por YPF, la italiana Eni y XRG (ADNOC), se aproxima a una de sus etapas más relevantes con la previsión de iniciar la construcción de infraestructura en febrero de 2027, una vez completado el cierre financiero y la firma de la Decisión Final de Inversión (FID).
La hoja de ruta del consorcio contempla formalizar la FID hacia fines de noviembre de este año, instancia que habilitará el desembolso de los fondos necesarios para poner en marcha el mayor proyecto exportador de gas natural licuado de la historia argentina.
Un impulso decisivo llegó recientemente desde Estados Unidos, luego de que el EXIM Bank anunciara una línea de respaldo de hasta US$ 6.000 millones. Ese apoyo permite al consorcio avanzar en la obtención de nuevas garantías financieras con otras agencias de crédito a la exportación para completar la estructura de financiamiento requerida.
Según las estimaciones difundidas por los socios, el proyecto demandará una inversión total cercana a los US$ 51.000 millones durante todo su desarrollo. Dentro de ese monto, aproximadamente US$ 29.000 millones serán ejecutados hasta la entrada en operación de las primeras instalaciones prevista para 2031.
La mayor parte de los desembolsos iniciales estará destinada a infraestructura estratégica. El plan prevé la construcción de dos unidades flotantes de licuefacción (FLNG), gasoductos dedicados, instalaciones portuarias y complejos industriales destinados a procesar el gas proveniente de Vaca Muerta.
.
A esa infraestructura se sumará un importante programa de expansión productiva. Cerca de US$ 5.000 millones serán destinados al desarrollo upstream, incluyendo perforaciones y nuevas áreas de producción para garantizar el suministro necesario que demandarán las dos unidades flotantes a plena capacidad.
El objetivo central consiste en convertir a Argentina en un exportador relevante de GNL. Para ello, el gas extraído de la Cuenca Neuquina será transportado hasta la costa atlántica, donde se realizará su procesamiento y posterior comercialización hacia mercados internacionales.
En paralelo al avance financiero, las empresas continúan negociando contratos de venta y acuerdos de largo plazo que permitan respaldar la escala de la inversión.
La flexibilidad introducida recientemente por los socios facilitó la transición desde una exigencia basada en contratos comerciales hacia una estructura centrada en el financiamiento asegurado.
La construcción de esta infraestructura abrirá además oportunidades para una extensa cadena de proveedores. Empresas vinculadas a ingeniería, metalmecánica, construcción industrial, logística, servicios energéticos y operaciones portuarias aparecen entre las principales beneficiarias potenciales del desarrollo.
Si los plazos previstos se mantienen, la firma de la FID durante noviembre marcará el inicio de la etapa de ejecución física del proyecto. A partir de entonces, Argentina LNG avanzará hacia la construcción de las instalaciones que permitirán transformar el gas de Vaca Muerta en exportaciones de GNL a gran escala.
Asimismo, el proyecto representa un cambio estructural para el sistema energético argentino. Más allá de la magnitud de la inversión, el desarrollo busca crear una nueva plataforma exportadora de largo plazo capaz de ampliar la generación de divisas y posicionar al país dentro del mercado global de gas natural licuado.
Chevron presentó un proyecto para incorporarse al Régimen de Incentivo para Grandes Inversiones (RIGI) con una inversión estimada en US$ 13.800 millones destinada al desarrollo de El Trapial, uno de los principales activos petroleros del norte de Vaca Muerta.
La iniciativa contempla un programa de expansión hasta 2035 con el objetivo de triplicar la producción actual del área y acelerar el desarrollo shale en una región que busca ganar protagonismo dentro de la Cuenca Neuquina.
Ubicado en las cercanías de Rincón de los Sauces, el yacimiento ocupa aproximadamente 450 kilómetros cuadrados y actualmente produce más de 40.000 barriles equivalentes por día. Dentro de ese volumen, la extracción de petróleo ronda los 35.000 barriles diarios.
La incorporación al RIGI aparece como un elemento central para el proyecto. La empresa busca acceder al esquema de incentivos diseñado para grandes inversiones, aunque la iniciativa todavía se encuentra pendiente de aprobación.
El crecimiento previsto tendría efectos directos sobre la actividad económica regional. La mayor cantidad de perforaciones y operaciones de fractura hidráulica requerirá ampliar la contratación de servicios petroleros, equipamiento especializado, transporte, logística e infraestructura de soporte.
.
Uno de los desafíos operativos más relevantes está asociado al abastecimiento de arena utilizada en los procesos de estimulación. Actualmente, la operación consume alrededor de 70 camiones diarios que transportan unas 2.100 toneladas por día, gran parte de ellas provenientes de Entre Ríos.
También será necesario sostener la provisión de agua requerida por la actividad. Durante los trabajos de fractura hidráulica, El Trapial utiliza cerca de 12.000 metros cúbicos diarios, una demanda que podría incrementarse a medida que avance el programa de expansión.
La infraestructura existente constituye otra ventaja competitiva del bloque. El área cuenta con un aeródromo propio destinado al traslado de personal, una herramienta clave para reducir tiempos logísticos y mejorar la operatividad en una zona ubicada a unos 255 kilómetros de la ciudad de Neuquén.
En la actualidad participan de las operaciones aproximadamente 350 trabajadores entre personal directo e indirecto. Una ampliación de la escala productiva implicaría mayores necesidades de mano de obra y una expansión de la red de proveedores vinculados al desarrollo petrolero.
La apuesta de Chevron se produce en un momento en que Vaca Muerta avanza hacia una nueva etapa de crecimiento apoyada por inversiones en producción, transporte y exportación de hidrocarburos. Si el proyecto obtiene aprobación y ejecuta el programa previsto, El Trapial podría convertirse en uno de los principales polos de expansión petrolera del norte neuquino durante la próxima década.
Asimismo, el plan refleja una tendencia cada vez más visible dentro de la industria: la expansión del desarrollo shale más allá del eje tradicional de Añelo. El mayor protagonismo de áreas como Rincón de los Sauces muestra cómo la frontera productiva de Vaca Muerta continúa ampliándose hacia nuevas zonas con potencial de crecimiento.
Representantes de CADER y Tecnolatina participaron del panel sobre contractualización, RIMI, transmisión y barreras persistentes, moderado por Diego Werner, de Aires Renewables.
Los sectores de energías renovables y transmisión eléctrica están viviendo este año un renovado impulso a partir de hechos puntuales como la sanción del Congreso a la prórroga del régimen de estabilidad fiscal para las renovables y la licitación de la línea de transporte eléctrico AMBA I. Representantes de Aluar, la Cámara Argentina de Energías Renovables (CADER) y Tecnolatina expusieron este martes sobre algunos de los temas que formarán parte de la agenda sectorial hacia adelante, en distintos paneles del Renewables & Electricity Day que organizó EconoJournal.
En el horizonte cercano aparece un proyecto de Ley de Transición Energética que busca establecer un marco de incentivos al estilo del RIGI para captar financiamiento externo y descarbonizar la economía. En paralelo, la industria observará el devenir de la licitación AMBA I, cuya apertura de sobres esta pautada para diciembre, un proceso que será clave para el desarrollo de otros corredores de transmisión eléctrica también priorizados por la Secretaría de Energía.
La desregulación eléctrica propiciada por la resolución 400 del 2025 aparece como un importante catalizador de estos y otros temas de un sector que navega entre las oportunidades y las necesidades generadas por las nuevas posibilidades de contractualización de la energía.
Ley de Transición Energética
Marcelo Álvarez, de CADER.
La Cámara Argentina de Energías Renovables elaboró un proyecto de Ley de Transición Energética que busca establecer las bases para la descarbonización de la matriz energética en la Argentina. La iniciativa no es planteada solo como una meta ambiental, sino como una oportunidad de desarrollo económico, que permitiría aprovechar el financiamiento internacional disponible para reducir costos sistémicos millonarios y liberar excedentes de hidrocarburos para la exportación.
El presidente de CADER, Marcelo Álvarez, explicó que el proyecto comenzó a ser articulado en 2023 a los principales actores del sector privado, incluyendo a la Unión Industrial Argentina (UIA), instituciones del agro, universidades y organismos técnicos como AGUEERA, ATEERA y Cammesa. El objetivo es dotar al país de un marco regulatorio previsible que permita captar el flujo de capitales globales destinados a la mitigación del cambio climático.
La clave conceptual de la iniciativa está en la evaluación de las renovables como el verdadero vector competitivo frente al gas natural en generación eléctrica. «Las renovables no solamente son más limpias, sino que son más baratas y generan más empleo«, indicó Álvarez.
El directivo de CADER lo fundamentó con un estudio comparativo del Programa de Naciones Unidas para el Medio Ambiente para América Latina, que contrasta el escenario inercial (Business As Usual – BAU) con alternativas de descarbonización.
En dicho escenario al 2050, es decir, sin una descarbonización acelerada del sector de generación, las renovables frente al gas natural en la Argentina resultan diez veces más limpias, generan casi diez veces más empleos y generan casi el doble de ahorro entre CAPEX y OPEX de nuevas inversiones en generación.
Un modelo basado intensivamente en el gas natural generaría un ahorro de US$ 14.000 millones, pero apenas reduciría un 6% las emisiones. Por su parte, la opción centrada en las renovables propone un ahorro sistémico de US$ 31.000 millones y una mitigación de emisiones del 59% respecto al tendencial.
«La ley de transición lo que busca es, mediante una hoja de ruta asociada que le permita a la Argentina mitigar más que lo que les correspondería en términos de carbono, generar 4 efectos principales: bajar el precio local de la energía eléctrica; descarbonizar evitando impuestos de carbono en frontera; generar más empleo; y generar más inversión neta, tanto extranjera como local, a partir de tener una tasa de interés más baja y períodos de repago más largos», sintetizó Álvarez.
Cuáles proyectos se priorizarían luego de AMBA I
Roberto Baratchat, de Tecnolatina.
La posibilidad de concretar más proyectos de renovables también está sujeta a nuevas expansiones en transmisión. Justamente, la licitación de AMBA I será importante como caso testigo para otros proyectos de transporte eléctrico en alta tensión también incluidos por la Secretaría de Energía en la resolución 715 del año pasado.
El presidente de Tecnolatina, Rogelio Baratchart, puntualizó en los plazos para el recupero de la inversión en la obra contemplados bajo la figura de la Concesión de Obra Pública (COP), con la que se buscará adjudicar AMBA I y eventualmente otros proyectos de transmisión de la 715.
«El repago se realizará a lo largo de un plazo bastante extenso, más allá de la ingeniería que se ha desarrollado, con un mecanismo de hitos que de alguna manera compensan económicamente su cumplimiento, pero no de forma total al cumplirlos, sino que cada hito cumplido se irá pagando en cuotas. Así que este es un proceso largo que, probablemente, desde el punto de vista del final del pago, atravesará a tres administraciones«, analizó Baratchart.
El presidente de la empresa de consultoría energética también destacó que la obra de AMBA I está estructurada en dos fases y estimó un plazo de ejecución de entre dos años y medio y tres años para la primera fase. «La obra completa tiene un programa de aproximadamente 60 meses, pero no tiene desafíos técnicos», subrayó.
La licitación de AMBA I también despierta entusiasmo sobre cuáles serían los siguientes proyectos de la resolución 750 que la Secretaría de Energía enviaría a licitación. «Esta gestión identificó hace aproximadamente un año y medio tres corredores. Uno es el Corredor AMBA, otro es el Corredor Sur (Puerto Madryn-Choele Choel-Bahía Blanca), y después el Corredor Este Oeste (Diamante-Charlone-O´Higgins)», repasó el presidente de Tecnolatina.
Sin embargo, Baratchat también instó al área energética a darle prioridad a una línea proyectada entre Viboratá y Plomer . «El tema de Viborata/Plomer es importante porque la obra del AMBA I es esencial para darle seguridad y confiabilidad al abastecimiento de toda el área metropolitana y norte de la provincia. Después, para verdaderamente asegurarle esa calidad y darle el soporte de atención y permitir la incorporación de energía proveniente del sur, hace falta la vinculación con Viboratá«, aseguró.
El rol de Aluar
Gabriel Vendrell, de Aluar, conversó con Nadia Sager, de Geinsa.
La progresiva desregulación del mercado eléctrico está llevando a generadores y clientes (distribuidoras y grandes usuarios) a definir estrategias de comercialización y planificar las compras de energía. No es un proceso exento de conflictos: las Pymes industriales que no anticiparon sus compras de energía se encontraron este invierno con facturas elevadas por el traslado del precio medio del mercado mayorista eléctrico, que se vio impactado por los mayores costos de importación de combustibles generados por la guerra en Medio Oriente.
El gerente de Recursos Energéticos de Aluar, Gabriel Vendrell, analizó el particular escenario que enfrentaron los Grandes Usuarios de Distribución (GUDIs). «El tema GUDI es paradigmático. Un poco por desconocimiento de la normativa, por alguna falla de comunicación nuestra o de las distribuidoras o del regulador, no le llegó una señal clara de que ya no iban a tener un precio estabilizado, sino que iban a ver el precio medio del mercado eléctrico mayorista», evaluó.
Aluar es el único productor y exportador de aluminio del país. Por la naturaleza electrointensiva del proceso de producción del aluminio, la empresa radicada en Chubut es el mayor consumidor industrial de electricidad del país. Esta condición forzó a la compañía desde sus inicios a perseguir el autoabastecimiento energético, primero con la provisión desde la hidroeléctrica Futaleufú, luego con generación térmica propia y más recientemente sumando energía eólica y solar.
«Todos nuestros contratos son de largo plazo, tanto el de energía eléctrica como de gas de aprovisionamiento de las turbinas, por la necesidad de asegurar el abastecimiento de energía. Por eso capaz que no sufrimos este día a día de las variaciones del precio en el mercado spot», explicó Vendrell.
Más allá de las necesidades propias de Aluar, Vendrell destacó que todas las empresas industriales están respondiendo a los cambios en el mercado eléctrico. «Cada vez más empresas están teniendo sectores dedicados exclusivamente al tema energético y se están evaluando también alternativas de generación distribuida», señaló.
Aluar también busca posicionarse como un jugador de relevancia en el segmento de generación eléctrica. «Cambiamos elparadigma, de gran usuario de energía eléctrica estamos migrando a un player importante en el sector energético«, dijo el directivo.
La empresa inaugurará en octubre una importante ampliación de su parque eólico, cercano a la planta industrial que posee en Puerto Madryn. La potencia instalada fue elevada de 246 MW a 582 MW. También inaugurará un parque solar de 30 MW en Buenos Aires en los primeros meses de 2027, cuya producción aún no se definió si será vendida al mercado spot o se contractualizará.
Con la ampliación del parque eólico, Aluar podrá liberar más potencia en su parque térmico de 676 MW. «Hay que buscarle un destino a esa produccion de energía, que puede ser el mercado mayorista o cualquier otra alternativa», explicó.
Sin embargo, la posibilidad de agregar nuevos proyectos y de comercializar la energía sigue supeditada al desarrollo de nuevas líneas de transmisión. «Las ampliaciones detransporte nos van a liberar esa restricción«, concluyó.
El Gobierno argentino elevó la tensión en torno a la explotación de recursos naturales en el Atlántico Sur al intimar formalmente al Reino Unido para que suspenda las actividades vinculadas al proyecto petrolero Sea Lion, ubicado en la Cuenca Malvinas Norte.
La medida fue comunicada por la Oficina del Presidente y establece un plazo de dos semanas para que Londres detenga las operaciones impulsadas por las compañías Rockhopper Exploration y Navitas Petroleum, responsables del desarrollo offshore.
En el centro de la controversia se encuentra uno de los proyectos hidrocarburíferos más relevantes previstos en aguas próximas al archipiélago. Sea Lion se localiza aproximadamente a 220 kilómetros al norte de las Islas Malvinas y apunta a explotar recursos petroleros en la Cuenca Malvinas Norte.
Como parte de la respuesta oficial, la administración nacional instruyó a la Cancillería y a los equipos jurídicos del Estado para avanzar con el arbitraje internacional contemplado en la Convención de las Naciones Unidas sobre el Derecho del Mar.
Además de la vía arbitral, Argentina anticipó que podría solicitar medidas provisionales ante el Tribunal Internacional del Derecho del Mar si el Reino Unido mantiene el avance del emprendimiento una vez vencido el plazo establecido.
La posición argentina se apoya en las resoluciones 2065 y 31/49 de la Asamblea General de las Naciones Unidas. Desde esa interpretación, la explotación de recursos naturales en áreas bajo disputa constituye una decisión unilateral incompatible con el proceso de negociación sobre la soberanía del archipiélago.
.
Otro frente de conflicto surgió a partir de presuntos vuelos efectuados entre las Islas Malvinas y Punta Arenas. El Ejecutivo anunció sanciones administrativas y denuncias penales contra THALES UK LIMITED por operaciones que, según sostiene, habrían sido realizadas sin autorización argentina.
Según la información oficial, esas conexiones aéreas habrían servido para trasladar empresarios británicos hacia Chile con el objetivo de participar en encuentros comerciales vinculados al desarrollo de actividades económicas asociadas al archipiélago.
La dimensión económica del conflicto no es menor. De acuerdo con estimaciones difundidas por autoridades británicas, el desarrollo de Sea Lion podría generar aproximadamente US$2.000 millones en regalías a lo largo de tres décadas de producción, un factor que explica parte de la relevancia estratégica que ambas partes asignan al proyecto.
En paralelo a las acciones diplomáticas, la Justicia argentina ya intervino sobre el caso. La jueza federal de Río Grande, Mariel Borruto, dispuso una medida cautelar para que las empresas involucradas se abstengan de iniciar o continuar obras relacionadas con el emprendimiento mientras avanzan las actuaciones judiciales correspondientes.
Mientras transcurren las dos semanas fijadas por Argentina, el conflicto suma componentes diplomáticos, jurídicos y energéticos. La evolución del reclamo y la respuesta británica serán determinantes para definir el futuro inmediato de uno de los desarrollos offshore más sensibles del Atlántico Sur.
La actividad minera continúa consolidando su peso dentro de la economía de Jujuy, donde actualmente sostiene alrededor de 3.500 puestos de trabajo directos registrados y beneficia de manera indirecta a unas 10.000 personas vinculadas a la cadena de valor del sector.
Los datos fueron destacados por Arturo Pfister, presidente de la Cámara Minera de Jujuy, quien señaló que la industria mantiene niveles de actividad que le permiten seguir contribuyendo al empleo privado provincial en un contexto complejo para otros sectores productivos.
Además del impacto laboral, la minería se afianza como una de las principales generadoras de divisas para la provincia. Hasta agosto de 2026, las exportaciones acumuladas del sector rondaban los US$1.000 millones, según las cifras difundidas por la entidad empresaria.
Una característica especialmente valorada por los referentes de la industria es el nivel de formalización de los puestos de trabajo. Los empleos generados por la actividad cuentan con aportes previsionales, cobertura de salud y condiciones laborales registradas, lo que fortalece su incidencia sobre la economía local.
También sobresale la participación de trabajadores jujeños dentro de la estructura ocupacional minera. Más del 70% de quienes se desempeñan en el sector son residentes de la provincia y una parte significativa pertenece a comunidades ubicadas en zonas de influencia directa de los proyectos, particularmente en la Puna.
.
El desarrollo de capital humano aparece como otro de los pilares del crecimiento minero. Durante este año varias compañías impulsaron programas de capacitación orientados a cubrir la demanda futura de perfiles técnicos vinculados al litio y a otras especialidades industriales.
Entre las iniciativas mencionadas se encuentra la desarrollada por CNGR junto con la Universidad Nacional de Jujuy, que incluye un programa de formación especializada en química minera y procesos de extracción de litio. Actualmente participan 25 becarios seleccionados para capacitarse en estas áreas.
Más allá de los indicadores económicos, la expansión de la actividad también genera efectos sobre el desarrollo territorial. Desde el sector destacan que la permanencia de trabajadores y familias en las comunidades mineras favorece la demanda de servicios, educación e infraestructura local.
De cara a los próximos años, uno de los desafíos centrales será transformar los proyectos que hoy se encuentran en etapa de exploración en nuevas operaciones productivas. Ese proceso será determinante para sostener el crecimiento del empleo, ampliar las exportaciones y profundizar el aporte de la minería al desarrollo económico de Jujuy.
Tras su llegada desde Houston, los equipos de perforación de última generación ya se encuentran operativos, marcando el primer gran hito en la ejecución del contrato vigente con YPF.
DLS Archer, líder en soluciones integradas para desarrollos no convencionales, anunció que los equipos de perforación Súper High Spec identificados como DLS-175 y DLS-176 ya se encuentran operando plenamente para YPF en Vaca Muerta. Ambas unidades se incorporan a la flota local como resultado del acuerdo estratégico firmado a principios de año con la compañía estadounidense Patterson-UTI.
El inicio de las operaciones de estos perforadores, arribados a la provincia de Neuquén procedentes de Houston, materializa la ejecución del contrato por cinco años firmado con YPF, que incluye la provisión de un equipo adicional, también de última generación, DLS-177 y con la integración de servicios de perforación con presión controlada (MPD).
La alianza con Patterson-UTI permitió atender la creciente demanda de perforación de alta complejidad en las áreas no convencionales. El despliegue de los equipos 175 y 176 introduce estándares internacionales de automatización y seguridad operativa, comparables a los de las cuencas más avanzadas del mundo, optimizando recursos y ofreciendo un servicio de alto valor agregado que impulsa la productividad en cada pozo.
.
Gerardo Molinaro, VP de Land Drilling de DLS Archer, destacó el avance de las operaciones: “Ver a los equipos 175 y 176 perforando en Vaca Muerta nos llena de orgullo y es la demostración concreta de nuestra capacidad de ejecución. Junto a YPF, potenciamos nuestra presencia en el mercado argentino, reafirmamos nuestro compromiso con la excelencia operativa y la seguridad en cada aspecto de nuestras operaciones y seguimos consolidando una relación estratégica que transforma la industria.”
La puesta en marcha de estas unidades no solo fortalece la eficiencia de nuestras operaciones, sino que tracciona al resto de la cadena de valor local, impulsando al ecosistema energético regional a elevar sus estándares de servicios, lo que redunda en una mejora para la industria en general.
Con este nuevo hito operativo, y de cara a la futura llegada del equipo DLS-177 programada para el primer trimestre de 2027, DLS Archer consolida su liderazgo para el crecimiento sostenible de la industria energética argentina.
La Embajada de Suecia y Business Sweden organizaron una agenda de reuniones, visitas y actividades con autoridades, empresas y proyectos mineros. La Iniciativa Minera Sueca se realiza por primera vez en San Juan.
29 de septiembre de 2026. – Una delegación integrada por representantes del sector público y privado de Suecia visitó San Juan con el objetivo de fortalecer los vínculos con el ecosistema minero argentino, conocer de primera mano las oportunidades y desafíos del sector y explorar nuevas posibilidades de cooperación institucional y empresarial.
La iniciativa es impulsada por la Embajada de Suecia en Argentina, Business Sweden, y la Oficina Comercial de Suecia, y contempla reuniones con autoridades, empresas mineras, desarrolladores de proyectos, operadores y proveedores, además de una visita operacional y espacios de intercambio con distintos actores de la actividad minera.
.
La delegación cuenta con el respaldo de Team Sweden, la red de organizaciones públicas suecas que coordina el ámbito diplomático, los esfuerzos de promoción comercial, financiamiento de exportaciones, cooperación para el desarrollo y fortalecimiento de capacidades, con el objetivo de impulsar soluciones sostenibles y la colaboración de largo plazo entre Suecia y la Argentina.
La visita da continuidad a la realizada en 2025, cuando el embajador y una delegación de empresas suecas, se reunió con Los Azules, Vicuña y Veladero, y fueron recibidos por la Gobernación de la Provincia. En esta ocasión, se dio inicio a la agenda de la delegación con una reunión con la Cámara Minera de San Juan y sus asociados: Los Azules, Vicuña, Veladero, Gualcamayo y Glencore.
Uno de los puntos centrales de la agenda fue la Iniciativa Minera Sueca Argentina 2026. Allí se creó un espacio de diálogo y colaboración entre representantes suecos y argentinos para compartir conocimiento, experiencias y buenas prácticas, y analizar oportunidades de trabajo conjunto en torno al desarrollo de la minería.
.
Entre los principales temas de discusión estuvieron la gestión eficiente y responsable del agua y el desarrollo de capacidades para el sector minero, junto con cuestiones vinculadas con digitalización, talento, medioambiente, proyectos mineros en etapa de pre-operación y optimización de las operaciones extractivas.
Un valor importante para Suecia es la colaboración entre la Industria, Gobierno, Academia y Sociedad Civil.
En esta edición de la Iniciativa Minera Sueca se colaboró de cerca con la Universidad Nacional de San Juan; y en ese marco de colaboración se inauguró la muestra de minería del Instituto Sueco, que será exhibida en la Universidad Nacional de San Juan.
“Suecia combina más de mil años de tradición minera con innovación, energía limpia y colaboración. Queremos poner esa experiencia al servicio de una minería argentina cada vez más productiva, segura y sostenible, y construir relaciones de largo plazo con San Juan”, señaló Torsten Ericsson, Embajador de Suecia en Argentina.
.
“Argentina, y particularmente San Juan, se ha consolidado como uno de los polos más dinámicos para el desarrollo minero en la región. Desde Suecia vemos una gran oportunidad para profundizar la cooperación entre nuestros países, combinando experiencia, innovación y tecnología con las necesidades y desafíos del sector local. Esta delegación refleja nuestro compromiso de construir alianzas de largo plazo que contribuyan a una minería más productiva, sostenible y segura”, señaló Jesper Bernhardsson, Gerente General de Business Sweden para Cono Sur.
La delegación estuvo integrada por más de 40 representantes de ABB, Atlas Copco, Boreal Orchards, Epiroc, Kreab, Octave, Sandvik, Securion, SKF, Volvo Group y Kiruna Drilling (Wassara), entre otras, que cuentan con capacidades y amplia experiencia a nivel global vinculadas a distintos segmentos de la cadena de valor minera.
También participaron altos delegados del Consejo Internacional de la Industria Sueca, la Agencia Sueca de Cooperación Internacional para el Desarrollo (ASDI), la Cámara de Comercio Sueco Argentina, y los entes de financiamiento SEK y EKN.
.
La presencia sueca en San Juan busca contribuir al intercambio sobre algunos de los principales desafíos que enfrenta actualmente el desarrollo minero, a partir de capacidades desarrolladas por el país nórdico en áreas como innovación, sostenibilidad, seguridad, productividad y cooperación entre el sector público y privado.
La visita combinó reuniones institucionales, encuentros empresariales, diálogo con proyectos mineros y una visita operacional a Los Azules y visita a la planta de procesamientos de piedra caliza junto a la empresa Calidra. El objetivo es generar conocimiento de mercado y procesos productivos, identificar necesidades concretas y explorar oportunidades de colaboración entre actores suecos y argentinos.
La elección de San Juan responde también a la relevancia que tiene la provincia dentro del desarrollo minero argentino y a la posibilidad de establecer un diálogo directo con autoridades, empresas y proyectos que forman parte de un ecosistema en expansión.
La agenda en Argentina forma parte de una iniciativa regional del Gobierno de Suecia que continuará posteriormente en Perú.
Sobre Business Sweden
Business Sweden es la organización que impulsa y facilita las relaciones comerciales y de inversión entre Suecia y otros mercados, trabajando junto con empresas y actores públicos para identificar oportunidades y desarrollar vínculos de largo plazo.
La Iniciativa Minera Sueca 2026 es organizada por la Embajada de Suecia en Argentina y Business Sweden, en el marco de Team Sweden, y busca fortalecer la cooperación entre ambos países en torno al desarrollo de una minería más innovadora, productiva, segura y sostenible.
YPF iniciará una nueva campaña de estudios técnicos en el Golfo San Matías como parte del desarrollo de Argentina LNG, el proyecto diseñado para convertir la producción de gas de Vaca Muerta en una plataforma de exportación de gas natural licuado a gran escala.
Los trabajos serán realizados desde el buque Rustrigen, una embarcación especializada en relevamientos marítimos y monitoreo ambiental. La campaña tendrá una duración estimada de una semana y estará enfocada en la recopilación de información necesaria para las futuras etapas de ingeniería.
Entre las tareas previstas figura la revisión y el mantenimiento de los equipos de monitoreo instalados previamente en la zona. Estos sistemas permiten registrar variables vinculadas a corrientes marinas, oleaje y oscilaciones del nivel del mar, información clave para el diseño de la infraestructura exportadora.
La nueva campaña dará continuidad a estudios geofísicos y oceanográficos desarrollados en meses anteriores frente a la costa rionegrina. Los datos obtenidos servirán para profundizar el conocimiento de las condiciones operativas del área donde se emplazarán las futuras instalaciones.
Detrás de la iniciativa se encuentran YPF, Eni y XRG, socios que impulsan el desarrollo de un esquema exportador destinado a posicionar a Argentina como proveedor mundial de GNL.
.
El plan inicial contempla una capacidad de producción de hasta 12 millones de toneladas anuales de gas natural licuado hacia 2030. A medida que avance el proyecto, la infraestructura podría ampliarse hasta alcanzar una capacidad cercana a los 18 millones de toneladas por año.
Para materializar ese objetivo se prevé la instalación de dos unidades flotantes de licuefacción frente a la costa de Río Negro. Estas instalaciones permitirán procesar el gas natural y transformarlo en GNL para su transporte marítimo hacia mercados internacionales.
La disponibilidad de grandes volúmenes de gas aparece como uno de los factores centrales del esquema. En ese contexto, Vaca Muerta será la principal fuente de abastecimiento de las futuras plantas flotantes, consolidando su rol como motor del crecimiento exportador energético argentino.
Más allá de que el proyecto continúa en etapa de estudios, la realización de nuevos relevamientos en el Golfo San Matías representa un avance operativo concreto. Cada campaña técnica aporta información indispensable para reducir riesgos, completar la ingeniería y preparar las próximas fases de una iniciativa que busca abrir una nueva etapa para las exportaciones de gas del país.
La consolidación de Argentina LNG también tiene implicancias para una amplia cadena de valor vinculada a infraestructura portuaria, servicios marítimos, ingeniería, logística y construcción industrial. Por ese motivo, el avance de los estudios técnicos es seguido de cerca por empresas que aspiran a participar en uno de los desarrollos energéticos más relevantes de la próxima década.
El Gobierno de Mendoza abrió una nueva instancia de diálogo con la Agencia Francesa de Desarrollo (AFD) para explorar alternativas de financiamiento destinadas a proyectos de energía, minería, infraestructura y transporte vinculados al crecimiento productivo de la provincia.
La agenda fue encabezada por la ministra de Energía y Ambiente, Jimena Latorre, quien presentó a la delegación francesa los principales ejes sobre los que trabaja Mendoza para acompañar el desarrollo económico de los próximos años.
Entre los temas abordados apareció la infraestructura necesaria para sostener la expansión de la actividad minera y energética. El intercambio incluyó necesidades vinculadas con logística, servicios de soporte, capital humano y fortalecimiento de proveedores locales.
Un capítulo específico estuvo dedicado al Metrotranvía de Mendoza. Los representantes de la AFD compartieron avances de los estudios que vienen desarrollando y manifestaron interés en evaluar mecanismos que permitan acompañar financieramente futuras etapas del sistema.
La misión francesa estuvo integrada por Marie-Pierre Bourzai, responsable de la AFD en Argentina; Anna Lipchitz, directora para América Latina; Gabriel Chautiaux, especialista en proyectos energéticos; y Aurélie Ghueldre, referente en iniciativas urbanas y transporte.
Desde la provincia señalaron que uno de los objetivos centrales del encuentro fue transmitir una visión integral del desarrollo minero, donde la sostenibilidad, la educación, la formación y la infraestructura aparecen como elementos inseparables del crecimiento de la actividad.
.
Otro eje de trabajo estuvo relacionado con el fortalecimiento de la cadena de proveedores. Mendoza busca ampliar la capacidad de las empresas locales para participar en proyectos energéticos y mineros mediante capacitación, incorporación de tecnología y generación de nuevas capacidades productivas.
A nivel institucional, ambas partes coincidieron en la necesidad de identificar cuáles son las inversiones prioritarias para acelerar el desarrollo de sectores estratégicos y mejorar las condiciones de competitividad de la provincia.
Por el momento no se anunciaron créditos, desembolsos ni proyectos financiados. Sin embargo, el encuentro permitió establecer una hoja de ruta conjunta para analizar futuras herramientas de financiamiento destinadas a infraestructura, movilidad y desarrollo productivo.
La continuidad de los trabajos técnicos y la futura visita de equipos de la AFD a Mendoza determinarán si estas conversaciones pueden transformarse en proyectos concretos de inversión. Mientras tanto, la provincia busca posicionar la infraestructura y el desarrollo de proveedores como pilares para acompañar el crecimiento esperado de la minería y la energía.
Los mercados petroleros comenzaron a registrar señales de mayor estabilidad luego de que las exportaciones de crudo de Medio Oriente recuperaran casi por completo los niveles previos al conflicto regional. Aun con esa mejora, los precios internacionales continúan operando cerca de los US$100 por barril.
Según estimaciones de JPMorgan Chase y Goldman Sachs, los volúmenes exportados desde la región alcanzan actualmente alrededor del 98% de los flujos observados antes de la guerra, lo que contribuye a aliviar parte de las tensiones sobre la oferta global.
Una porción significativa de esa recuperación proviene de Arabia Saudita, que incrementó los envíos mediante rutas alternativas mientras avanzaba con la normalización parcial del transporte de petróleo desde el Golfo hacia los mercados internacionales.
El uso creciente del oleoducto Este-Oeste permitió desviar parte de las exportaciones hacia puertos ubicados sobre el Mar Rojo, reduciendo la dependencia operativa del estrecho de Ormuz, uno de los principales corredores energéticos del mundo.
Las cifras recopiladas por bancos y consultoras muestran que la región exportó alrededor de 23 millones de barriles diarios durante la última semana, una referencia que vuelve a ubicarse cerca de los niveles habituales registrados antes de las interrupciones derivadas del conflicto.
Pese a la recuperación de los flujos, los precios permanecen elevados. El Brent para entrega en diciembre continúa cerca de los US$98 por barril, mientras otras posiciones mantienen cotizaciones superiores a los US$100, reflejando que persisten riesgos relevantes para el mercado.
Entre esos factores aparecen la incertidumbre geopolítica en Medio Oriente, las dificultades para alcanzar acuerdos duraderos en la región y la escasez de combustibles refinados que todavía afecta a distintos mercados internacionales.
.
Desde Estados Unidos también comenzaron a adoptarse medidas orientadas a ampliar la oferta disponible. La administración norteamericana anunció una nueva liberación de hasta 40 millones de barriles desde sus reservas estratégicas con el objetivo de moderar las presiones sobre los precios.
Otro elemento observado por los operadores es la moderación parcial en algunos indicadores de tensión. Los costos de transporte marítimo comenzaron a estabilizarse y ciertos diferenciales de precios reflejan una menor percepción de escasez inmediata de petróleo.
Para Argentina, la evolución del Brent sigue siendo un indicador central. Valores cercanos a los US$100 por barril continúan ofreciendo condiciones favorables para los proyectos exportadores de Vaca Muerta, aun cuando la recuperación de la oferta internacional reduzca parte de la presión alcista que dominó el mercado durante los momentos más críticos del conflicto.
Mientras el flujo de crudo vuelve gradualmente a los canales habituales de comercialización, el mercado energético ingresa en una etapa donde convivirán una mayor disponibilidad de oferta con riesgos geopolíticos todavía abiertos. La evolución de ambos factores será determinante para definir el comportamiento del petróleo durante los próximos meses.
El vocero presidencial, Adrian Ravier, informó que “frente al accionar ilegítimo del Reino Unido en las Islas Malvinas, Georgias del Sur y Sándwich del Sur y los espacios marítimos circundantes, el Presidente Javier Milei instruyó a la Cancillería y a los equipos jurídicos del Gobierno a iniciar el procedimiento de arbitraje previsto por la Convención de las Naciones Unidas sobre el derecho del mar, un tratado que cuenta con un tribunal independiente de la Organización de las Naciones Unidas”.
En conferencia de prensa, el funcionario sostuvo que “esta es la primera vez que Argentina somete a un tribunal internacional la disputa sobre los hechos unilaterales que está realizando el Reino Unido sobre la explotación de los recursos hidrocarburíferos”.
“El objetivo es impedir la explotación ilegítima en la Cuenca Malvinas Norte, a través del proyecto denominado Sea Lion, y evitar cualquier otra medida que agrave la controversia”, explicó.
“La posición argentina es clara y está respaldada por las Naciones Unidas. La resolución 2065 reconoce la existencia de una disputa de soberanía entre la Argentina y el Reino Unido, y llama a ambos países a resolverla de manera pacífica. Y la resolución 3149 llama a las partes a abstenerse de tomar decisiones que modifiquen unilateralmente la situación mientras continúe el proceso recomendado por la Asamblea General”, recordó el Vocero.
Ravier agregó que “en este marco, la Argentina intimó formalmente al Reino Unido a que en el plazo de dos semanas impida el inicio o la continuación de las actividades de explotación de hidrocarburos en la plataforma continental argentina. Si el Reino Unido no cumple con este requerimiento, la Argentina solicitará al Tribunal Internacional del Derecho del Mar las medidas provisionales necesarias para preservar sus derechos soberanos”.
Por otra parte, y a través de un comunicado, el gobierno incluyó otro reclamo vinculado con las actividades británicas en la zona. Informó que detectó operaciones de Thales UK Limited en la ruta aérea entre las Islas Malvinas y Punta Arenas, realizadas con una aeronave con matrícula del Reino Unido y, según sostuvo, sin autorización de las autoridades argentinas.
A partir de esa situación, se ordenó iniciar procedimientos sancionatorios y las denuncias penales correspondientes, además de las gestiones diplomáticas que considere necesarias.
El Gobierno cerró el comunicado con la ratificación de su reclamo de soberanía sobre las Islas Malvinas y aseguró que continuará utilizando las herramientas diplomáticas, administrativas y jurídicas disponibles para defender esa posición.
«Transener va a ser protagonista en la licitación de AMBA I», afirmó el director general de Transener, Pablo Tarca.
El director general de Transener, Pablo Tarca, afirmó que la empresa será protagonista en la licitación deAMBA I, el primer proyecto de transporte en alta tensión que el gobierno nacional buscará adjudicar a un privado. El directivo de la principal empresa transportista de energía del país también explicó por qué las baterías no son una solución para la demanda en los grandes proyectos mineros durante su participación este martes en el Renewables & Electricity Day que organizó EconoJournal.
El gobierno lanzó este año la licitación del proyecto AMBA I bajo la figura de la Concesión de Obra Pública (COP), un instrumento previsto por la legislación argentina desde hace décadas y recuperado dentro del nuevo marco normativo impulsado a partir de la Ley Bases aprobada en 2024. El valor de referencia de la inversión de AMBA I ronda los US$ 800 millones y el concesionario podrá recuperar lainversión mediante la remuneración COP durante un período de siete años.
Transener mira a la licitación de AMBA I
Transeneres una de las empresas que buscará participar en la compulsa por el proyecto, cuya licitación prevé la presentación de ofertas para el 8 de diciembre próximo. «Transener va a ser protagonista en la licitación de AMBA I, más allá de que es operador y mantenedor. Lo estamos estudiando, queremos ser protagonistas y muy competitivos a la hora de participar como contratista para la construcción de la obra», afirmó Tarca.
Desde la óptica de Transener, en la compulsa se impondrá la oferta con el costo de construcción y el costo de financiamiento más competitivos. «El que logre la mayor eficiencia de la suma de las dos cosas va a tener el canon más competitivo», destacó el directivo.
El proyecto AMBA I en el plano técnico no presentará grandes desafíos tecnológicos ni de permisología, aunque requerirá muchos trabajos en instalaciones existentes. «La parte más compleja es que hay mucho trabajo para hacer en instalaciones que están en servicio, hay muchas adecuaciones de 25 de Mayo, de Atucha, de Ezeiza, de Rodríguez, de tramos de línea que hoy tienen un origen y un destino que van a cambiar«, explicó.
El Estado nacional este año se desprendió del 50% del paquete accionario de Citelec, la sociedad controlante de Transener, que se encontraba en manos de Enarsa. Edison Energía y Genneia se quedaron con el 50% de Citilec a cambio de US$ 356,17 millones. El otro 50% de la empresa está controlado por Pampa Energía.
Por qué las baterías no son ideales para abastecer grandes proyectos mineros
Pablo Tarca, de Transener, en un mano a mano con el director de EconoJournal, Nicolás Gandini.
Durante la conversación con el director de EconoJournal, Nicolás Gandini, el director general de Transener defendió la importancia que la transmisión eléctricay la generación térmica seguirán teniendo en la seguridad del suministro eléctrico. Además, explicó que los sistemas de almacenamiento de energía no son adecuados para atender las demandas eléctricas en los grandesproyectos mineros y tampoco constituyen un reemplazo completo de la transmisión eléctrica.
El argumento principal está en el tipo de potencia que ofrece la batería, que es diferente a la potencia que brinda un generador térmico o motor eléctrico. Se trata de una potencia de cortocircuito sintética y que aporta menos inercia al sistema eléctrico. A diferencia de los proyectos de litio, los mega proyectos de cobre emplearán equipamiento que requerirán de una potencia que aporte mucha inercia.
«Sin duda que si tenés en la punta de una línea una demanda minera de metales pesados, con molinos de trituración, con torque de arranque de los motores grandes, no podés arrancar todo eso con una potencia de cortocircuito sintética. Tenés que poner un rotor, y eso es un generador o un compensador», explicó Tarca.
En todo caso, una provisión con baterías para un gran proyecto minero debería ser acompañada de algún tipo de solución que aporte inercia. «Donde esté conectado ese proyecto, además de la batería y además del renovable, se necesita una potencia de cortocircuito adecuada para que cuando los molinos que trituran o los motores arranquen no se genere que la tensión baje», argumentó.
Te puede interesar
Juan Luchilo, gerente general de Cammesa: “El sistema eléctrico tiene ir a un esquema lo más full gas posible”
Las baterías tampoco tienen la capacidad de reemplazar el transporte eléctrico. «Con una batería podés reemplazar un lugar donde tenés una demanda puntual, estacionalizada, de corto período de tiempo, pero no vas a poder reemplazar un sistema de transporte estructural. Una línea que venga del Comahue a Buenos Aires no la vas a poder reemplazar llenando de baterías al AMBA«, analizó Tarca.
En ese sentido, el directivo trazó una comparación con las soluciones implementadas en Brasil y Chile ante la fuerte penetración de la generación renovable variable en la red de transporte eléctrico. «Se encontraron con un problema de inercia y de potencia de cortocircuito y están llenando de compensadores sincrónicos la red. Me parece que Argentina, si hace eso, sería un error», evaluó.
En cambio, el director general de Transener resaltó que la Argentina debería aprovechar el recurso gasífero que tiene gracias a Vaca Muerta. «Las distintas tecnologías y los distintos recursos que tiene la Argentina a nivel energético no son excluyentes, sino que son complementarios. Yo creo que Argentina no se puede dar el lujo de no usar el gas que tiene abundante«, dijo Tarca.
«La batería nos está regalando tiempo, pero lo tenemos que aprovechar para hacer las líneas de transporte que son necesarias», sintetizó el directivo de Transener.
Líneas de corriente continua
Por otro lado, el director general de la empresa afirmó que la empresa tiene un estudio básico realizado sobre implementación de líneas de corriente continúa en alta tensión, conocidas por la sigla HDVC. Se trata de un tipo de tecnología de transporte eléctrico aún no implementada en la Argentina pero que ya existe en Brasil y próximamente en Chile.
El estudio de Transener abarca dos alternativas: una línea entre el Comahue (Neuquén) y Choele Choel (Río Negro) y otra entre Comahue y el Gran Buenos Aires. Tarca explicó que la primera sería de menor porte en cuanto a capacidad de transporte, mientras que la segunda la consideró posible.
«Si bien normalmente las grandes lineas de continua tienen una gran central hidraúlica en su espalda, nosotros acá tenemos una gran disponibilidad de gas en la espalda con lo cual se puede pensar en poner dos o tres ciclos combinados grandes y traer 2500 o 3000 MW en continúa«, explicó el directivo de Transener.
«La ventaja fundamentalmente es de costos. Para poner generación tenés que tener transporte, gas y agua. Hay algunos lugares en el Comahue donde lográs tener las tres cosas y si el volumen de generación está para tener una línea de continúa me parece que se facilita«, concluyó.
En Olavarría, la implementación de la “Tasa de Inspección de Seguridad e Higiene” (TISH) sobre parques eólicos reavivó el polémico concepto del “impuesto al viento”, un gravamen que ya intentó aplicarse en 2020 en Puerto Madryn y que representaba cerca del 5% de la facturación de las energías renovables instaladas en esa ciudad.
El municipio de Olavarría, liderado por el camporista Maximiliano Wesner, propuso inicialmente una tasa del 1,38% sobre la facturación de los parques eólicos, ubicados a varios kilómetros del casco urbano. Tras negociaciones con las empresas, la tasa se ajustó a un cobro de USD 700 a 850 por MW de potencia instalada, con una tarifa decreciente por megavatio en función de la potencia de cada aerogenerador.
El objetivo del municipio es recaudar recursos para financiar sus gastos, en un contexto donde Olavarría cuenta con 125.000 habitantes y 2.600 empleados municipales. En 2025, el Concejo Deliberante local consumió un 1,07% del presupuesto municipal, con un costo promedio por concejal de $55 millones anuales, cifras inferiores al promedio nacional de ciudades argentinas.
El gravamen aprovechó la ausencia de prórroga del artículo 17 de la Ley 27.191, que prohibía cualquier impuesto a las energías renovables hasta diciembre de 2025. Sin embargo, en mayo de 2026, la Cámara de Diputados aprobó extender esta exención por veinte años y el Senado dictaminó favorablemente para convertirla en ley hasta 2045.
Actualmente, Olavarría cuenta con cuatro parques eólicos que suman un total de 82 aerogeneradores. Entre ellos, el Parque Eólico Cementos Avellaneda, operado por YPF Luz y la cementera homónima, con 9 aerogeneradores y 84 MW de potencia; el Parque Eólico Olavarría, en construcción, con 30 aerogeneradores y 184 MW; y los parques Vientos de Olavarría y La Rinconada, con 43 aerogeneradores y 194 MW, pertenecientes a Ternium y Tenaris.
Con la puesta en marcha del parque en construcción, la municipalidad estima recaudar entre USD 360.000 y 380.000 anuales, una cifra menor a lo que habría representado la tasa inicial del 1,38% o la propuesta fija por aerogenerador, pero que representa un ingreso significativo para el municipio.
Las empresas del sector, conscientes de las inversiones millonarias y los desafíos logísticos que implica un parque eólico, optaron por un acuerdo que incluye estabilidad fiscal por 20 años, aunque persisten dudas sobre el alcance real de la inspección municipal, dado que estos equipos ya están sujetos a controles técnicos de organismos nacionales como el ENReGE y la Secretaría de Energía.
Desde el sector empresarial, se reconoce la complejidad de mantener una buena relación con las comunidades donde operan. Un ejecutivo comentó: “Casos como los de Olavarría y Madryn son un dilema: ¿hasta dónde forzás el conflicto con el entorno en donde operás?”. Por otro lado, desde el municipio se argumenta que la tasa tiene sentido para cubrir servicios municipales básicos, como la atención de emergencias laborales.
Gustavo Castagnino, director de Asuntos Corporativos de Genneia, una de las principales generadoras de energía renovable del país, consideró que “no se pueden permitir tasas abusivas, que en definitiva son impuestos encubiertos”.
La novedad más relevante son dos fallos dictados el 10 de septiembre de 2026 por la Corte Suprema de Justicia de la Nación (CSJN), que establecen que las tasas municipales no pueden calcularse sobre los ingresos totales del contribuyente, sino únicamente sobre los costos directos e indirectos del servicio prestado.
Estos fallos, surgidos de litigios entre el Banco de Galicia y la Municipalidad de Córdoba, y entre la Mutual Ferroviaria y Pergamino, sientan un precedente para que empresas y contribuyentes puedan objetar judicialmente tasas municipales abusivas o arbitrarias en todo el país.
Los recientes pronunciamientos de la Corte Suprema pueden impactar en otros gravámenes similares, como las tasas municipales aplicadas a bancos, supermercados y comercios, que en algunas localidades llegan a alcanzar hasta el 7,5% sobre los intereses generados.
Un estudio de la consultora EcoGo reveló que en la Ciudad de Buenos Aires más del 17% del costo de un crédito personal se debe a la carga impositiva, una cifra que refleja la importancia de revisar y limitar impuestos y tasas excesivas para fomentar la inversión y el desarrollo económico.
La decisión de YPF de modificar el esquema operativo de su histórica terminal en el Puerto de Mar del Plata genera nuevos interrogantes sobre el futuro de las instalaciones y, particularmente, sobre la situación de los trabajadores vinculados a la planta.
Después de que la petrolera confirmara que lleva adelante una “adecuación operativa” para optimizar su esquema logístico, fuentes consultadas del sector aportaron nuevos detalles sobre el alcance de los cambios. La compañía, en tanto, aseguró que no se retirará del Puerto y que continuará garantizando el abastecimiento de combustibles al sector pesquero.
Según explicaron fuentes gremiales del sector, la terminal atraviesa un proceso de reducción de su actividad que lleva varios años y que se profundizó con los cambios implementados recientemente. “Es una situación que la planta viene de hace años”, señalaron.
De los nueve tanques existentes en la planta actualmente solo dos permanecen en funcionamiento, destinados al almacenamiento de gasoil para los barcos.
El proceso de reducción de la actividad comenzó mucho antes de la actual reestructuración. Según relataron, en el año 2000, durante la etapa de Repsol, se dejaron de despachar naftas desde la planta y el abastecimiento comenzó a centralizarse en las instalaciones de Ensenada y La Plata.
La explicación que recibió el sector fue que resultaba más conveniente económicamente trasladar el combustible por camión desde esas terminales que mantener el esquema de transporte marítimo hacia Mar del Plata. En ese proceso también quedó fuera de la operatoria local Infinia, cuya distribución dejó de realizarse desde la terminal marplatense.
La situación implica que buena parte del combustible que llega actualmente a la ciudad es trasladado en camiones, descargado en las instalaciones y posteriormente vuelto a distribuir.
La preocupación por los trabajadores
Uno de los principales interrogantes que abrió la reestructuración es qué ocurrirá con el personal que desarrolla tareas en la terminal. Las fuentes consultadas indicaron que son 11 los trabajadores vinculados a las áreas de mantenimiento y operaciones afectados por el nuevo esquema: tres correspondientes a mantenimiento y ocho a operaciones.
Según explicaron, algunos trabajadores recibieron alternativas de relocalización en otras instalaciones de YPF, con posibilidades de traslado a destinos como La Plata, Comodoro Rivadavia y Neuquén, mientras que otros analizan la posibilidad de aceptar una indemnización.
La situación ya es seguida de cerca por el Sindicato Unido Petroleros e Hidrocarburíferos (SUPeH), que se encuentra en tratativas con YPF para analizar el futuro de los trabajadores y las alternativas de relocalización.
El proceso adquiere además una particular dimensión por la historia de las instalaciones. La planta de almacenamiento de YPF en Mar del Plata fue incorporada a la red nacional de depósitos en 1927, por lo que el próximo año se cumpliría un siglo de su puesta en funcionamiento.
La terminal forma parte desde hace décadas del paisaje productivo del Puerto y quedó además marcada por uno de los episodios más dramáticos de la historia de la ciudad: el bombardeo de septiembre de 1955, cuando los tanques de YPF fueron atacados desde buques de guerra.
El Gobierno creó el Régimen de Demandas Extratendenciales (XDEM) para evitar que el conjunto de los usuarios asuma el costo de nuevos proyectos de gran escala.
En consecuencia, los nuevos emprendimientos industriales y de gran envergadura que se incorporen al sistema eléctrico deberán aportar su propia oferta de generación y potencia.
La medida busca que el ingreso de esta demanda “no consuma la reserva que hoy garantiza el abastecimiento ni su costo sea cubierto por el resto de los usuarios a través de sus facturas”, al tiempo que fija que, ante un escenario de escasez, “se priorizará el suministro de los usuarios por sobre el de las grandes demandas que no cuenten con respaldo suficiente”.
El esquema alcanza a los proyectos nuevos o ampliaciones que representen “al menos el 0,5% de la demanda media del MEM, equivalente hoy a unos 80 MW”.
Si bien cada proyecto “podrá elegir libremente la tecnología y el proveedor con los que se abastece”, la normativa exige “cubrir al menos el 80% de su consumo mensual con contratos de generación nueva y contar con potencia firme por el 100% de su demanda máxima”.
Dicha obligación “se eleva al 115% en el caso de los centros de datos, por su consumo continuo y de alta sensibilidad”. La regulación fue oficializada por la Secretaría de Energía del Ministerio de Economía mediante la Resolución 264/2026.
Según se indicó, la disposición profundiza el proceso de normalización iniciado con la Resolución 400/2025 para que “cada gran proyecto se abastezca a su propio riesgo, sin trasladar costos al resto de los usuarios”, poniendo en “primer lugar a los hogares, comercios, pymes e industrias que ya forman parte del sistema”.
El Gobierno nacional autorizó este lunes a segunda etapa del proceso de privatización de Energía Argentina Sociedad Anónima (ENARSA) y llamó a licitación pública para transferir sus acciones en tres centrales termoeléctricas.
La medida, formalizada en el Boletín Oficial mediante el Decreto 1107/2026, contempla la venta total del paquete accionario en manos del Estado en tres importantes sociedades generadoras de energía eléctrica a través de licitaciones públicas de alcance nacional e internacional.
La norma se dicta en el marco de la declaración de ENARSA como empresa sujeta a privatización fijada por la Ley de Bases, en combinación con la Ley de Reforma del Estado y los Decretos Reglamentarios 695/2024 y 286/2025.
La venta de activos abarca la participación accionaria estatal que administraba la empresa pública en tres fideicomisos de generación eléctrica creados en la última década:
Termoeléctrica Manuel Belgrano S.A. (TMB S.A.): se autorizó la venta del 65,01% del capital social, correspondiente a la totalidad de los títulos pertenecientes a ENARSA.
Termoeléctrica José de San Martín S.A. (TSM S.A.): el Estado pondrá a la venta el 68,83% del capital social.
Central Termoeléctrica Guillermo Brown S.A. (CTGB S.A.): en este caso, la licitación se ejecutará una vez concretada la liquidación del respectivo fideicomiso y la correspondiente incorporación formal de ENARSA como accionista de la sociedad, cuyo plazo de extinción está fijado para el 30 de septiembre de 2026.
El capital social restante en estas compañías continúa en poder de las empresas generadoras privadas del Mercado Eléctrico Mayorista (MEM) que integraron originariamente el Fondo FONINVEMEM.
La normativa establece expresamente que el esquema licitatorio no incluirá un Programa de Propiedad Participada (PPP) ni otorgará preferencias. Sin embargo, se dispone que los pliegos deberán respetar y resguardar los derechos de preferencia que posean los socios privados en los estatutos sociales de cada una de las tres compañías.
El Ministerio de Economía actuará como autoridad de aplicación del proceso, en conjunto con la Unidad Ejecutora Especial Temporaria “Agencia de Transformación de Empresas Públicas” para la confección de pliegos y ejecución de los llamados públicos.
El Gobierno argentino elevó una nueva intimación formal al Reino Unido para que detenga en un plazo de dos semanas las operaciones relacionadas con la explotación de hidrocarburos en el proyecto Sea Lion, ubicado en la Cuenca Malvinas Norte. La medida se suma a la denuncia por vuelos ilegales realizados por una empresa británica entre las Islas Malvinas y la ciudad chilena de Punta Arenas.
El presidente Javier Milei ordenó iniciar procedimientos sancionatorios y denuncias penales contra la firma THALES UK LIMITED, responsable de las operaciones aéreas sin autorización argentina. Además, dispuso avanzar en gestiones diplomáticas para fortalecer el reclamo y anunció que, de no cumplirse el requerimiento en el plazo fijado, Argentina recurrirá al Tribunal Internacional del Derecho del Mar para solicitar medidas provisionales que aseguren sus derechos soberanos sobre la plataforma continental.
En un comunicado oficial, el mandatario expresó: “Instruí a la Cancillería y a nuestros equipos jurídicos a iniciar el arbitraje internacional contra el Reino Unido por el saqueo ilegal de nuestros recursos a través del Proyecto Sea Lion en la Cuenca Malvinas Norte. Si en 2 semanas el Reino Unido no frena la explotación ilegítima, vamos a ir al Tribunal Internacional del Derecho del Mar. LAS MALVINAS SON ARGENTINAS y se defienden con hechos, no palabras”.
El Gobierno también rechazó la respuesta británica que calificó a las Islas Malvinas como “Territorio Británico de Ultramar” y defendió el referéndum unilateral de 2013, subrayando que ninguna de estas acciones modifica la controversia de soberanía reconocida por Naciones Unidas. Argentina sostiene que la disputa debe resolverse mediante negociaciones bilaterales conforme a los mandatos internacionales.
DEFENDIENDO CON HECHOS
Instruí a la Cancillería y a nuestros equipos jurídicos a iniciar el arbitraje internacional contra el Reino Unido por el saqueo ilegal de nuestros recursos a través del Proyecto Sea Lion en la Cuenca Malvinas Norte.
El respaldo jurídico argentino se fundamenta en dos resoluciones de la Asamblea General de la ONU: la 2065 (XX), que reconoce la disputa de soberanía y llama a una solución pacífica, y la 31/49, que insta a evitar decisiones unilaterales que puedan agravar el conflicto. Según la administración argentina, la explotación de recursos en la zona viola estas resoluciones y causa un daño irreversible a sus derechos.
En términos legales, Argentina apela a la Convención de las Naciones Unidas sobre el Derecho del Mar (CONVEMAR), que define la plataforma continental de un Estado ribereño hasta 350 millas marinas. Bajo este marco, el proyecto Sea Lion, situado a 220 kilómetros al norte de las Malvinas, estaría dentro de la jurisdicción soberana argentina.
El contexto diplomático se tensiona aún más con declaraciones del secretario de Defensa británico, Wes Streeting, quien afirmó que el Reino Unido está preparado para defender militarmente las islas ante cualquier acción argentina. Streeting aseguró que las fuerzas argentinas no cuentan con la capacidad para tomar el archipiélago y destacó la capacidad defensiva británica. Además, el Reino Unido confirmó la actualización de sus cazas Typhoon en las Malvinas para fines de noviembre de 2027, aunque aclaró que esta rotación estaba prevista antes de la escalada actual.
Por otra parte, desde el ámbito judicial argentino, la jueza federal Mariel Borruto, de Río Grande, dictó una medida cautelar que ordena a las petroleras involucradas abstenerse de continuar con las obras necesarias para poner en marcha el proyecto Sea Lion. La Cancillería también está gestionando ante Estados Unidos la posibilidad de una mediación internacional, que requeriría la aceptación británica.
«Las baterías representan un puente hasta que se resuelvan las ampliaciones de transporte en alta tensión capaces de sumar capacidad”, aseguró Luchilo.
Juan Luchilo, gerente general de Cammesa, no tiene dudas. “El sistema eléctrico tiene ir a un esquema lo más full gas posible”, afirmó en el Renewables y Electricity Day organizado por EconoJournal. “Desde el momento que se establece que Vaca Muerta es una fuente infinita de gas, hay que poner generación en boca de pozo y líneas de transporte”, agregó. No obstante, el funcionario dejó en claro que eso no se puede hacer a cualquier costo ni de un día para el otro. “Las baterías nos dieron una oportunidad de zafar de esos costos. Las baterías de 4 o 5 horas de almacenamiento son el producto que necesita Argentina para el tipo de demanda que tiene. Esas baterías representan un puente hasta que se resuelvan las ampliaciones de transporte en alta tensión capaces de sumar capacidad”, subraya.
La apuesta por el gas natural
–¿Qué lugar van a ocupar en la matriz de generación el gas natural, las baterías y las renovables? –le preguntó Nicolás Gandini.
El sistema eléctrico tiene ir a un esquema lo más full gas posible. Un sistema que tiene el swing que tiene nuestro sistema en invierno, de requerimiento de demanda residencial, puede requerir algún despacho de combustible alternativo en algunas semanas del año, pero efectivamente se tendrá que ir a un sistema lo más full gas posible, con la participación también del resto de las tecnologías que son competitivas.
–Brasil ha convalidado recientemente precios muy altos de potencia térmica y además hay demoras de 3 a 4 años en la entrega de turbinas. ¿Cómo inciden estas cuestiones que claramente no favorecen?
La referencia de Brasil es lo que no hay que hacer. Hacer una licitación por 20 gigas térmicos sobre una demanda de 100 gigas, va convalidando precios del orden de 40.000 o 30.000 dólares el megavatio y además con factor de utilización bajo. Es todo lo que me parece que no hay que hacer. Desde el punto vista nuestro, la obligación es operar el sistema y minimizar los costos. ¿Uno que quiere tener? Más potencia disponible para no tener problemas, para que el día que haga calor tener toda la potencia posible. Ahora bien, hay que cerrarlo contra el riesgo, o sea, es un tema de riesgo y costos. Por suerte, las baterías nos dieron una oportunidad de zafar de esos costos. Las baterías de 4 o 5 horas de almacenamiento son el producto que necesita Argentina para el tipo de demanda que tiene. Esas baterías representan un puente hasta que se resuelvan las ampliaciones de transporte en alta tensión capaces de sumar capacidad. El problema es que eso lleva tiempo y tampoco es gratis. Hay que encontrar la solución más eficiente en términos de costo y asumir un determinado riesgo. Nosotros tuvimos un pico de 30.000 megas hace un par de años y este verano fue de 28.000. En algún momento puede ser de 30.000, 31.000 o 32.000 megas, depende mucho más de lo que pase con el clima que de cualquier otra cosa. Estar preparados para esos 32.000 megavatios es una obligación, pero no a cualquier costo.
–Es muy interesante lo que está planteando porque si algunos sectores que hoy están de capa caída, sino en recesión, se reactivan, podés tener un salto de un 10% más de demanda en el pico…
Te interrumpo. La caída del nivel de actividad industrial, a mí no me asusta. Ojalá que suba, porque sube la demanda base. El problema del pico es el problema de la demanda residencial y la ineficiencia en general del sistema, pero la verdad que energía tenemos. Tenemos gas, tenemos gas por todos lados. Tenemos energía y tenemos la posibilidad de cubrir esa demanda de energía, tanto con nuevos proyectos renovables, que se hacen rápido, como con generación ociosa. Tenemos 50%-60% de factor de uso de los ciclos combinados. No es que tenga un sistema que está al taco todos los días, 80%-90%. No me preocupa ese crecimiento. Lo que sí hace es, una vez que se instala un crecimiento mayor, necesitas incorporar más oferta de generación.
No hay un problema de generación como en 2016
–¿No ve entonces un problema de generación como el de 2016?
No está tan complicado. Uno siempre quiere estar más cómodo, pero no está tan complicado como en el 2016. Nosotros enfrentábamos ese verano, que salió después la resolución 21, que fue exitosa en términos ejecutivos, ahora se están venciendo los contratos, en términos económicos después puede haber sido caro y fue con inversión privada pura. En ese momento no teníamos cómo abastecer la demanda. No había cómo abastecer el pico, ni había energía. El cambio fundamental, la verdad, es la incorporación de gas en forma masiva, que fue el gasoducto hoy Perito Moreno, y ahora con el invierno que viene, con la ampliación de TGS, vamos a ir a un sistema mucho más adaptado. Ya este invierno fue un sistema adaptado, con un invierno frío, malo, bastante fiero, 400, 500 mil metros cúbicos de gasoil, y no hay que olvidarse que consumíamos 3 millones de metros cúbicos de gasoil. Un número completamente de otra escala. Y un GNL también concentrado en pocas semanas, en 8 o 10 semanas de invierno.
«Todo contrato que cae va para la resolución 400, en el régimen del mercado a término y mercado spot, en las condiciones que está permitido para cada caso», remarcó Luchilo.
–¿Hay alguna decisión tomada sobre qué hacer con los contratos de la resolución 21 que están por vencer?
Por default, todo contrato que cae va para la resolución 400, en el régimen del mercado a término y mercado spot, en las condiciones que está permitido para cada caso. En el caso de los contratos de la 21, no hay ninguna indicación de que vaya a ser distinto, puede ser un tema de análisis por parte de la Secretaría de Energía, pero hasta que tengamos alguna instrucción, para nosotros son máquinas que, de un día para el otro, van a dejar de tener un contrato y van a percibir a partir de ese momento la remuneración que le corresponde de un generador de mercado spot y pueden tener la libertad de comercializar libremente su energía, en forma bilateral.
Señales para la inversión
–¿Cómo están pensando en encontrar alguna fórmula que dé señal de precios de la inversión hacia mediano y largo plazo?
Algunos productos con las reglas de la 400 son competitivos, pueden ser competitivos. Renovables, son competitivos, tienen capacidad y cada vez más. Algún cogenerador puede ser competitivo, con las reglas de la 400 exclusivamente. Pago de energía, pago de potencia, renta plena y gestión de combustible a su cargo. Claramente otros productos no son competitivos, porque el pago de la potencia es insuficiente para pagar la inversión que se tiene que hacer. El mecanismo del servicio de reserva confiabilidad adicional se pensó en esa línea. Cada tipo de tecnología necesita un nivel de inversión diferente, entonces cada tipo de tecnología tendría una ayuda para una decisión de inversión diferente. Cada una de las tecnologías cumplen funciones distintas. Claramente el almacenamiento, con los miles de megavatios que recibimos de proyectos, los que quedaron también en Alma GBA afuera, tienen un espacio ultracompetitivo para ofertar en este marco. También es importante el concepto de que el servicio de reserva de confiabilidad adicional es un esquema por encima de una gestión completamente libre dentro del mercado de la resolución 400. Es decir, la potencia base que cobran es la de la 400 y se puede contractualizar con un privado, o con un gran usuario, o con un distribuidor. Y la energía se comercializa libremente en el mercado spot o en el mercado a término. En el caso de las baterías, es poco volumen, con lo cual es poco relevante, pero para el caso de la generación térmica puede ser relevante y también en el caso de los productos híbridos. A mi entender, los productos híbridos son de lo más interesante que puede venir en esta etapa, que es darte una capacidad de potencia firme y al mismo tiempo sumarte energía y funcionar como un puente de mejora de capacidad de nodos de la red, donde el recurso es muy valioso, de muy buena calidad, particularmente para solar. Para el eólico es más difícil.
–¿Cómo marida ese producto híbrido con esa visión de largo que vos tenés respecto a la necesidad de apostar por el gas?
Habíamos llegado a la mitad. Teníamos almacenamiento híbrido, luego turbinas y motores para resolver problemas de punta, pero rascando la olla. Es decir, no yendo a buscar como Brasil máquinas caras, sino yendo a buscar algo que sea muy eficiente, renovación de equipamiento, aprovechar instalaciones existentes y modernizar plantas, más como un puente también de confiabilidad hasta que entren otros productos más eficientes. Una línea de transporte entre Comahue y GBA, entre Mar del Plata y Buenos Aires, es muy eficiente para sumar potencia, pero mientras no exista, hay que tener algo de potencia para bancar el tiempo hasta que esa oferta aparezca. Desde el momento que se establece que Vaca Muerta es una fuente infinita de gas, hay que poner generación en boca de pozo y líneas de transporte. Así funcionó también en los 90. Es el mismo espejo. Tenés capacidad de gas suficiente y una capacidad de transporte razonable, hay que desarrollarla, pero, aun así, si uno mira los únicos ciclos combinados que tienen en nuestro sistema, porcentaje de uso superiores al 80% al 90% anual, son los que están instalados en el Comahue. Hay mucha capacidad disponible en la línea de transporte para llenarla con energía de base. Esa generación, que puede ser a través de un mecanismo de confiabilidad, no necesariamente introduce más capacidad para el sistema térmico de potencia en el pico. Entonces, hay que encontrarle la vuelta de manera tal de no pagar a través de un servicio de punta lo que es un servicio de base. Hay que hacer algunos ajustes sobre las metodologías para poder llevarlo adelante.
–¿Están empezando a estudiar la posibilidad de hacer algunas líneas que no sean las líneas convencionales de transporte sino trabajar con líneas de continua o algo de ese tipo?
Por lo menos nosotros no. Necesita mucha demanda de base para aprovechar una línea continua. En algún momento tuvimos ideas de un hub eólico en el Centro de la Provincia de Buenos Aires, para ir con una línea continua hacia Buenos Aires, pero no es tan trivial. Todas las líneas continuas del mundo se desarrollan asociadas normalmente a grandes centrales de base, hidroeléctricas en general.
–¿Qué viene en materia de ajustes de regulación de lo que es la resolución 400? ¿Falta algún tipo de instrumento adicional para poder contractualizar más a largo plazo?
Desde el punto de vista del funcionamiento del mercado y demás, uno puede decir que esta etapa de entrenamiento, que es activos existentes que se contractualizan libremente con otros demandantes, es de preparación para ese futuro que debería ser un esquema en el cual sea más virtuoso. Es decir, instrumentos que reduzcan los costos y que apalanquen con esa contractualización la incorporación de ofertas de mejor calidad. Cuando arranqué dije que tenemos medio vaso, hay que mirar también el medio vaso de los que están con contratos. O sea, siempre los 150 dólares de los que están sin contrato conviven con los de 70 u 80 dólares que están con contratos. Está claro que aquel que tomó una decisión de contractualizarse estaba más protegido. Después, los instrumentos para comunicar y para poner en claro cuál era la situación creo que es lo que hay que trabajar mucho para mejorar ese acceso a la información. Ahora bien, instrumentos especiales están previstos en la propia norma. Licitaciones centralizadas, algo parecido a los brasileros, parecido a los chilenos, se pueden hacer cosas. Pero para eso tiene que estar bien consolidada la vinculación del distribuidor como offtaker.
–¿Están empezando a tener consultas, sin hacer nombres propios, de empresas que estén mirando con realidad, instalar data centers?
Consultas hay muchas. Después si va a ser realidad o no, no lo sé, pero consultas hay muchas. La verdad que la estructura regulatoria que salió es una estructura razonable. Está equilibrado, razonablemente equilibrado. Nuestra preocupación siempre era, bueno, que un día para el otro aparezcan 1000 megas de demanda y no tengamos cómo abastecerla. Este mecanismo protege contra ese riesgo. Me preocupa más la parte operativa en demandas mineras, allá en la punta, punta de línea, cómo resolver los problemas técnicos de punta de línea, que no son solamente el tema de la garantía de suministro o la garantía de energía disponible, sino que operativamente el sistema pueda tomar esa demanda y cubrirla cuando hace falta. Por eso yo creo que hay que apalancar la inversión de TGN (Gasoducto Tratayén-La Carlota) para tener energía en esa zona.
El Subsecretario de Energía Eléctrica, Damián Sanfilippo, durante la apertura del Renewables & Electricity Day 2026.
Las complejidades de un escenario signado por la introducción de reformas normativas, la necesidad de nuevas obras de ampliación en el transporte de electricidad y los desafíos ligados al crecimiento de la demanda fueron los ejes señalados por el subsecretario deEnergía Eléctrica, Damián Sanfilippo, como ejes de la agenda eléctrica futura, durante la apertura del Renewables & Electricity Day 2026, en el Hípico de Palermo.
«El objetivo final es ir a una desregulación total del mercado donde las partes puedan contratar libremente”, sostuvo y aseguró que ése será el camino que seguirá transitándose a paso firme. “Tratamos de brindar la mayor cantidad de garantías y seguridades a los inversores para abordar un problema que lleva muchísimos años sin solución«, indicó luego.
Organizado por EconoJournal, en coproducción con Aires Renewables y Tavarone Rovelli Salim Miani, el Renewables & Electricity Day es el evento que año a año reúne a los referentes del sector eléctrico nacional. Este año bajo el eje «El mercado eléctrico frente a un nuevo ciclo de crecimiento: reformas regulatorias, ampliaciones de transmisión y grandes demandas», el encuentro hizo pie en cada una de las aristas del sector.
De acuerdo con Sanfilippo, las obras previstas en licitaciones como la emblemática AMBA I serán desarrolladas a través de inversiones privadas en función de lo estipulado por la Ley 17.520. “Se va a ofertar y va a ganar el contrato de concesión quien proponga la tarifa más baja. Obviamente los oferentes tendrán que cumplir ciertos requisitos técnicos y económicos”, aclaró.
La tarifa prevista, puntualizó, se encuentra expresada en dólares y se ajusta por inflación. “La Compañía Administradora del Mercado Mayorista Eléctrico (Cammesa) posee la misma prioridad de pago que el sistema otorga a los transportistas”, remarcó.
La novedad, acotó, pasa por “la incorporación de un esquema de lotes que permite la liberación de flujos de manera secuencial para que los desarrolladores puedan empezar a recuperar lo desembolsado sin esperar que los proyectos estén finalizados”.
“Uno de los mayores inconvenientes que veíamos en el rubro pasaba por los largos plazos de recupero de la inversión. Para solucionar esta problemática decidimos dividir las obras en dos grandes etapas, las cuales a su vez fueron subdivididas en lotes. A medida que los mismos se van completando, se habilita el cobro de una parte proporcional de la tarifa para anticipar la recaudación de fondos”, explicó.
Debe destacarse, añadió, que los lotes no necesariamente tienen que ser consecutivos. “Estas obras son bastante complejas y están plagadas de dificultades. Si por alguna razón se traba la realización de un lote, se puede certificar cualquier otro”, sostuvo.
AMBA I: «Estaba claro que era la iniciativa prioritaria»
En el Hípico Alemán de Palermo, el Renewables & Electricity Day reunió a la comunidad de energía eléctrica del país.
La licitación AMBA I, particularizó Sanfilippo, fue autorizada por la Resolución 202/2026 de la Secretaría de Energía, donde se publicaron los pliegos técnicos y las bases y condiciones. “Toda la documentación puede consultarse a través de Contrat.Ar. Vale resaltar que todas las preguntas de los posibles interesados y sus respuestas quedarán reflejadas en este sistema para el conocimiento general”, subrayó.
Al tratarse de un leading case, afirmó, AMBA Ipasó por la mirada de varias áreas de Gobierno que debieron analizar diferentes variables, desde la cuestión financiera hasta los requisitos de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI). “También incorporamos la instancia del arbitraje internacional y la conformación de un panel técnico para resolver disputas, lo cual demandó mucho trabajo en materia legal y administrativa”, agregó.
Es verdad, reconoció, que la concreción de la iniciativa se atrasó un poco. “Hubiéramos querido lanzarla antes. Pero con mucho esfuerzo llegamos a diseñar un producto que ojalá sea la solución para las limitaciones de transporte eléctrico en la Argentina”, manifestó.
Al mismo tiempo, Sanfilippo sostuvo que el plan de obras de ampliación que hoy implementa el Gobierno nacional ya estaba definido en la Resolución 507 de 2023. “Cuando llegamos a la gestión vimos que había un consenso del mercado al respecto. Y estaba claro que AMBA I era la iniciativa prioritaria”, planteó.
Según sus previsiones, el próximo paso, tal como fue fijado en la Resolución 311/2025, será construir líneas que traigan energíade los sectores productivos de generación como el sur y el oeste del país. “Igualmente, como ya he dicho en otras oportunidades, esto no es taxativo, sino que se encuentra sujeto a las modificaciones que vaya experimentando el mercado. En relación con los plazos, queremos salir cuanto antes, pero primero veremos el recibimiento que tenga AMBA I”, anticipó.
Comahue y Nihuiles: qué particularidades tienen esas licitaciones
Consultado sobre las licitaciones de las represas del Comahue, enfatizó que cada una tiene sus peculiaridades. “En el caso de Futaleufú, donde están muy avanzados los pliegos, la particularidad pasa por el contrato con Aluar, el cual ya se encuentra negociado. Hay un borrador que formará parte del anexo del pliego de licitación”, adelantó.
En cuanto a Los Nihuiles, apuntó, al vencerse la concesión los bienes del complejo hidroeléctrico revertían a la provincia. “Es por eso que ahora tenemos que encarar la licitación junto con Mendoza. En ese sentido, estamos concluyendo los borradores de los pliegos. Las obras están paradas por un alud que hubo a principios de 2025, lo que implicará grandes inversiones”, especificó.
No menos relevantes serán las reconcesiones de Hidroeléctrica Tucumán e Hidroeléctrica Río Juramento. “Son centrales de cierta antigüedad que requieren obras de optimización. Los pliegos están bastante avanzados y estamos esperando el decreto que nos habilite a seguir adelante”, proyectó.
En aras de darle confiabilidad al sistema para cubrir los picos de consumo eléctrico, Sanfilippo argumentó que el Gobierno no está trabajando en una convocatoria puntual. “Lo que venimos elaborando es un marco que permita hacer convocatorias periódicas a través de la Secretaría de Energía para incorporar potencia firme”, precisó.
La figura del Servicio de Reserva de Confiabilidad Adicional, reveló, quedó establecida en la Resolución 400/2025. “Vamos a admitir todas las tecnologías en esa licitación, desde las generaciones térmica, hidroeléctrica y nuclear hasta las baterías de almacenamiento y los sistemas híbridos. En cada convocatoria se planteará un objetivo de potencia por tecnología. Asimismo, se tratará de identificar las regiones que más necesiten sumar nueva potencia”, puntualizó.
Obviamente, admitió, la agenda electoral y el comportamiento de la macroeconomía pueden incidir sobre el plan de obras en marcha. “La idea es tratar de avanzar lo antes posible. Estamos trabajando para ello”, ratificó.
En líneas generales, resumió Sanfilippo, se están viendo buenos resultados en el segmento eléctrico. “Gran parte de lo que queríamos se viene cumpliendo. Estamos en una etapa de transición de la aplicación de la Resolución 400″, aseguró.
Y agregó: «No podemos negar que los precios en el invierno se fueron muy arriba debido a factores locales e internacionales. Venimos analizando alternativas para cumplir nuestro objetivo final de ir a una desregulación total del mercado donde las partes puedan contratar libremente. Estamos evaluando tanto la oferta como la demanda, procurando ampliar las posibilidades de los grandes usuarios a la hora de contratar la generación existente. También apuntamos a flexibilizar la entrada y salida del Mercado Mayorista Eléctrico (MEM) para estabilizar los precios y otorgarle más previsión a los costos”, aseguró.
Finalmente, en torno al flamante establecimiento de régimen especial para las nuevas grandes demandas de electricidad, denominadas como XDEM, el funcionario recordó que el concepto de demanda tendencial ya había sido incorporado en la Resolución 400. “Frente a la aparición de este tipo de proyectos, lo principal es proteger a los usuarios actuales del MEM. Por ello, toda nueva demanda que sobrepase el 0,5% de la demanda media anual tendrá que incorporar su propia generación de energía y potencia”, completó.
La petrolera estadounidense Chevron aceleró su apuesta por Vaca Muerta con un plan que busca transformar a El Trapial en uno de los principales motores de crecimiento de su producción no convencional durante la próxima década.
El proyecto fue presentado al Régimen de Incentivo para Grandes Inversiones (RIGI) y contempla desembolsos por US$13.800 millones, una de las mayores iniciativas privadas anunciadas en Neuquén para el desarrollo del shale oil.
La decisión marca un cambio de escala dentro de la estrategia regional de la compañía. Después de años concentrando gran parte de sus inversiones no convencionales en Estados Unidos, Chevron incorporó formalmente a Vaca Muerta dentro de su cartera global de activos shale.
Entre los desarrollos incluidos en esa redefinición aparecen El Trapial y Narambuena, que pasaron a compartir relevancia estratégica con áreas de referencia internacional como Permian, Bakken y DJ Basin.
Ubicado en el norte de la Cuenca Neuquina, el bloque cuenta con una superficie de 397 kilómetros cuadrados y posee una larga historia dentro de la industria petrolera argentina. Durante los primeros años de este siglo llegó a producir alrededor de 60.000 barriles diarios, antes de ingresar en una etapa de declino asociada al agotamiento natural de los reservorios convencionales.
La irrupción de Vaca Muerta modificó ese escenario. En 2022 la compañía avanzó con la reconversión del área hacia una concesión de explotación no convencional, abriendo una nueva etapa enfocada en el desarrollo shale.
.
Actualmente, el programa productivo ya muestra niveles significativos de actividad. La empresa perforó 47 pozos no convencionales distribuidos en 12 pads operativos y sumó un nuevo equipo de perforación durante agosto para acelerar las tareas de desarrollo.
El objetivo de largo plazo consiste en triplicar la producción hacia 2035, apoyándose tanto en nuevas perforaciones como en una expansión progresiva de la infraestructura asociada al proyecto.
La estrategia no se limita al crecimiento de los pozos. Paralelamente avanzan trabajos de modernización destinados a fortalecer la capacidad de procesamiento de gas, almacenamiento de crudo y evacuación de producción.
En materia gasífera, el área se encuentra vinculada al Gasoducto Vaca Muerta Norte operado por TGS, permitiendo transportar la producción hacia Tratayén e integrarla al sistema regional.
La logística petrolera también ocupa un lugar central dentro del esquema de expansión. Chevron participa en la sociedad VMOS y contrató el 12% de la capacidad disponible, asegurando espacio para evacuar hasta 66.000 barriles diarios una vez que el crecimiento proyectado alcance mayor escala.
Ese acceso garantizado al sistema de transporte constituye uno de los principales pilares del perfil exportador que la compañía imagina para el bloque.
.
Dentro de la petrolera reconocen que las nuevas condiciones regulatorias y económicas influyeron en la decisión de aumentar la exposición al mercado argentino. La búsqueda de previsibilidad a largo plazo aparece como uno de los factores centrales detrás de la presentación realizada bajo el marco del RIGI.
A diferencia de etapas anteriores, cuando Vaca Muerta competía por recursos con los grandes desarrollos shale estadounidenses, la compañía considera que el activo neuquino logró posicionarse entre las prioridades globales de inversión.
Más allá de la magnitud financiera, la iniciativa promete generar una importante demanda de servicios petroleros, perforación, fractura hidráulica, transporte, construcción industrial e infraestructura energética.
La evolución de El Trapial también será observada como una señal sobre el nivel de confianza que los grandes operadores internacionales mantienen respecto del potencial argentino. Si el proyecto avanza según lo previsto, Chevron convertirá a uno de sus antiguos activos convencionales en un nuevo polo de producción shale orientado al mercado exportador.
El proyecto Argentina GNL continúa sumando etapas técnicas en la costa atlántica rionegrina. Esta semana, el buque argentino Rustrigen inició una nueva campaña geofísica y oceanográfica en el Golfo San Matías, destinada a recopilar información necesaria para el diseño de la futura infraestructura offshore vinculada a la exportación de gas natural licuado.
Las tareas forman parte del programa de estudios impulsado por YPF para caracterizar las condiciones marítimas donde operarán las unidades flotantes de licuefacción previstas dentro del esquema exportador del proyecto.
La campaña tendrá una duración aproximada de una semana e incluye la inspección y el mantenimiento de equipos de monitoreo instalados previamente en el área de trabajo.
Estos instrumentos permiten registrar información sobre corrientes marinas, altura de olas y variaciones en los niveles del mar, variables fundamentales para el desarrollo de los futuros estudios de ingeniería.
El relevamiento actual constituye la continuidad de una serie de investigaciones realizadas en la zona durante los últimos meses. En febrero se llevaron adelante estudios geotécnicos sobre el lecho marino para analizar las condiciones del subsuelo donde se emplazarán distintas instalaciones offshore.
La información obtenida en estas campañas permitirá reducir incertidumbres técnicas y avanzar en la definición de los diseños necesarios para las próximas etapas del proyecto.
Dentro del plan presentado hasta el momento, Argentina GNL contempla una capacidad inicial de hasta 12 millones de toneladas anuales de gas natural licuado hacia 2030.
El esquema incluye además una expansión posterior que podría elevar esa capacidad hasta 18 millones de toneladas anuales, consolidando a la costa rionegrina como uno de los principales centros exportadores de energía del país.
.
La infraestructura proyectada contempla la instalación de dos unidades flotantes de licuefacción frente a la costa de Río Negro, junto con sistemas de transporte, procesamiento y exportación del gas proveniente de Vaca Muerta.
La dimensión económica del emprendimiento explica la importancia de cada avance técnico. Las estimaciones difundidas indican una inversión acumulada cercana a los US$51.000 millones a lo largo de las distintas fases previstas.
El Golfo San Matías ocupa una posición estratégica dentro de ese desarrollo debido a sus condiciones marítimas y a su cercanía con la infraestructura que permitirá transportar el gas desde la Cuenca Neuquina hasta las instalaciones de exportación.
Más allá del componente energético, la iniciativa abre oportunidades para sectores vinculados con ingeniería, servicios marítimos, construcción industrial, logística, infraestructura portuaria y provisión de equipamiento especializado.
Paralelamente, el Gobierno de Río Negro y YPF continúan desarrollando actividades destinadas a acercar información del proyecto a empresas, instituciones y comunidades de Sierra Grande y San Antonio Oeste, con el objetivo de promover una mayor participación local en la futura cadena de valor.
Aunque las obras principales todavía no comenzaron, cada nueva campaña técnica representa un avance concreto dentro del cronograma general del proyecto. La continuidad de los estudios oceanográficos y geofísicos confirma que la etapa de ingeniería sigue avanzando y que Río Negro continúa preparándose para recibir una de las mayores inversiones energéticas previstas en Argentina.
La producción petrolera argentina volvió a alcanzar un máximo histórico y se ubicó a menos de 75.000 barriles diarios de una marca que hasta hace pocos años parecía inalcanzable: el millón de barriles por día.
Durante agosto de 2026, el país registró una extracción promedio de 926.925 barriles diarios, impulsada por el crecimiento sostenido de los desarrollos no convencionales de Vaca Muerta.
El principal motor de esa expansión fue el shale oil neuquino, que alcanzó 671.609 barriles por día y sumó más de 26.000 barriles diarios respecto del mes anterior, lo que representó una mejora cercana al 4%.
La evolución de la formación continúa modificando la estructura productiva del país. Actualmente, la mayor parte del crecimiento petrolero argentino proviene de la actividad desarrollada en la Cuenca Neuquina.
En ese contexto, Neuquén registró una producción total de 685.316 barriles diarios, equivalente a cerca del 74% de todo el petróleo extraído en Argentina.
La dependencia provincial respecto de los recursos no convencionales es prácticamente absoluta. Los desarrollos shale aportaron 668.414 barriles diarios, cifra que representó el 97,54% del total producido en territorio neuquino.
.
El avance también queda reflejado en la comparación interanual. Frente a agosto de 2025, la producción de petróleo neuquina aumentó 25,1%, mientras que el crecimiento acumulado de los primeros ocho meses del año alcanzó 30,39%.
Varias áreas explican buena parte del salto reciente. Entre los bloques que más contribuyeron aparecen Bandurria Sur, Loma Campana, La Angostura Sur I, Rincón de Aranda y Bajo del Toro Norte, todos con incrementos significativos durante el último mes analizado.
La importancia del nuevo récord no se limita a la producción. También amplía la disponibilidad de crudo para exportación en un contexto donde las refinerías locales procesan alrededor de 500.000 barriles diarios.
Con los niveles alcanzados durante agosto, más de 420.000 barriles diarios quedarían potencialmente disponibles para abastecer mercados externos, fortaleciendo el perfil exportador que busca consolidar la industria petrolera argentina.
Ese excedente adquiere especial relevancia a medida que avanzan nuevas obras de transporte y evacuación destinadas a canalizar mayores volúmenes hacia puertos y terminales de exportación.
La mejora productiva también comienza a reflejarse en la posición relativa del país dentro del escenario energético latinoamericano. Los niveles actuales acercan a Argentina a los registros observados recientemente en Guyana y la ubican por encima de los volúmenes producidos por Venezuela.
.
Aunque Brasil y México continúan operando en otra escala de producción, la evolución de Vaca Muerta permitió que Argentina vuelva a participar de las conversaciones regionales entre los grandes productores de hidrocarburos.
El desempeño energético neuquino no se limitó al petróleo. Durante agosto la provincia produjo 115,47 millones de metros cúbicos diarios de gas natural, con un incremento interanual del 2,07%.
Los desarrollos no convencionales también dominan ampliamente ese segmento. La producción shale y tight representó 105,92 millones de metros cúbicos diarios, equivalentes al 91,73% del total provincial.
A nivel nacional, la producción de gas alcanzó 153,38 millones de metros cúbicos diarios, de los cuales aproximadamente tres cuartas partes tuvieron origen en Neuquén.
Los números de agosto confirman que el crecimiento energético argentino depende cada vez más de Vaca Muerta. La combinación de récords productivos, mayor saldo exportable y expansión de infraestructura acerca al país a una marca histórica que podría convertirse en realidad antes de finalizar 2026.
El crecimiento del petróleo no convencional argentino continúa apoyándose en un grupo reducido de operadoras, pero detrás de los récords de producción emerge un desafío cada vez más exigente: sostener el volumen extraído frente al rápido declino natural de los pozos shale.
De acuerdo con un informe de GtoG Energy, YPF mantiene una posición dominante dentro de Vaca Muerta al concentrar el 48,9% de toda la producción de petróleo no convencional del país, con un volumen de 317,4 mil barriles diarios.
La concentración se amplía aún más cuando se observan los principales jugadores de la cuenca. Junto a Vista, Pluspetrol, Shell y Pan American Energy, las cinco mayores operadoras explican el 80,6% de todo el shale oil argentino.
Ese liderazgo también se refleja en la actividad de campo. Durante el último mes se registraron 2.010 etapas de fractura hidráulica en la Cuenca Neuquina y más de la mitad fueron ejecutadas por YPF.
A medida que la formación madura, la estabilidad productiva depende cada vez menos del potencial geológico y cada vez más de la capacidad de inversión de las compañías. El principal problema es la velocidad con la que declinan los pozos una vez puestos en producción.
Según el estudio, la base productiva no convencional pierde en promedio un 39,2% anual. En términos concretos, los pozos que hace doce meses aportaban 513,6 mil barriles diarios producen actualmente 312,2 mil barriles diarios, lo que implica una caída de 201,4 mil barriles por día.
.
Esa pérdida debe ser compensada constantemente mediante nuevas perforaciones. Por esa razón, de los 513 pozos conectados durante el último año, el 62% tuvo como único objetivo neutralizar el declino del sistema antes de generar crecimiento adicional.
Las proyecciones hacia adelante muestran una exigencia todavía mayor. Sólo para mantener el nivel actual de producción será necesario sumar 399 nuevos pozos durante los próximos doce meses.
Si la industria pretende repetir la tasa de crecimiento registrada durante el último año, el esfuerzo aumenta significativamente. En ese escenario deberían incorporarse aproximadamente 611 pozos nuevos en un período de doce meses.
El impacto financiero de esa actividad resulta considerable. Las estimaciones indican que perforar y completar esa cantidad de pozos demandaría cerca de US$6.100 millones anuales, además de consumir unas 6,9 millones de toneladas de arena para fractura, volumen que se acerca a los límites de la capacidad logística disponible en Argentina.
Frente a ese contexto aparece una alternativa que gana relevancia dentro de la industria: la reutilización de activos ya perforados mediante programas de reacondicionamiento y refractura.
El relevamiento identificó 632 pozos no convencionales detenidos o con producción marginal. Excluyendo los abandonados, existen 628 candidatos técnicos que podrían volver a integrarse a la actividad productiva.
.
Dentro de ese conjunto figuran 252 pozos horizontales potencialmente aptos para campañas de re-frac y 376 pozos verticales, con fuerte concentración en Loma Campana.
Aunque actualmente ese universo aporta apenas el 0,81% de la producción shale, acumula una producción histórica de 117,6 millones de barriles y posee una ventaja relevante: gran parte de la infraestructura necesaria ya está construida.
La reutilización de ductos, locaciones, facilidades de superficie y caminos reduce significativamente las necesidades de inversión frente a un desarrollo completamente nuevo. Mientras un pozo shale puede requerir entre US$8,5 millones y US$13 millones, la recuperación de activos existentes demanda montos considerablemente inferiores.
Los desafíos de eficiencia también aparecen en los campos convencionales. Si bien un pozo shale promedio produce alrededor de 174 barriles diarios frente a los 14,3 barriles diarios de un pozo convencional, miles de perforaciones maduras continúan ofreciendo oportunidades de recuperación bajo modelos operativos especializados.
.
En la cuenca del Golfo San Jorge, por ejemplo, existen más de 40.000 pozos declarados, aunque sólo 11.277 permanecen actualmente en extracción efectiva, reflejando una situación similar en términos de aprovechamiento de infraestructura ya instalada.
La evolución futura de Vaca Muerta dependerá tanto de la incorporación de nuevos pozos como de la capacidad para maximizar el capital ya invertido. En un escenario de mayores exigencias financieras, presión logística y creciente demanda de servicios especiales, la eficiencia operativa comienza a perfilarse como uno de los factores decisivos para sostener el crecimiento del principal desarrollo hidrocarburífero del país.
El desarrollo gasífero de Vaca Muerta comienza a abrir nuevas oportunidades industriales más allá de las exportaciones de energía. Un estudio presentado por OLADE concluyó que Argentina cuenta con condiciones especialmente favorables para ampliar la producción de urea y abastecer tanto el mercado local como la demanda regional.
Dentro de ese escenario, Bahía Blanca aparece como uno de los polos con mayor potencial para captar inversiones petroquímicas gracias a su infraestructura industrial, portuaria y de transporte de gas.
La principal ventaja identificada por el informe está vinculada al costo de la materia prima. El gas proveniente de Vaca Muerta puede llegar a Bahía Blanca con un costo estimado cercano a US$3,70 por millón de BTU, una cifra significativamente inferior a los valores de referencia considerados para el gas del Presal brasileño.
La diferencia de precios adquiere una importancia central en la fabricación de fertilizantes nitrogenados porque el gas natural actúa simultáneamente como insumo químico y como fuente de energía para producir amoníaco y posteriormente transformarlo en urea.
El atractivo de esa ecuación se vuelve más evidente al observar la situación del mercado regional. Argentina consume entre 2 y 2,5 millones de toneladas de urea por año y debe importar aproximadamente 1,5 millones para cubrir sus necesidades.
.
La dependencia del exterior también domina en el resto del Mercosur y Chile. La región produce menos de 2 millones de toneladas anuales frente a una demanda superior a 20 millones, por lo que cerca del 92% del consumo está cubierto por importaciones.
Brasil constituye el mercado más relevante dentro de ese esquema. Durante 2024 concentró alrededor de US$5.000 millones de las importaciones regionales de fertilizantes, lo que lo convierte en el principal destino potencial para nuevos proyectos industriales desarrollados en Argentina.
A pesar de los costos logísticos asociados al transporte marítimo desde Bahía Blanca y al traslado posterior hacia las zonas agrícolas brasileñas, el estudio concluye que la ventaja del gas argentino continúa siendo suficientemente amplia para sostener la competitividad del producto final.
.
Uno de los proyectos que busca aprovechar ese escenario es Pampa Fértil, impulsado por Pampa Energía. La iniciativa prevé una capacidad de producción de 2 millones de toneladas anuales de urea y una inversión estimada en US$2.700 millones.
La propuesta se complementa con los planes de expansión de Profértil, actualmente uno de los principales productores de fertilizantes nitrogenados del país y un actor central dentro del complejo petroquímico bahiense.
Sin embargo, el crecimiento de la capacidad productiva enfrenta un desafío importante. La disponibilidad de transporte firme de gas aparece como una de las principales limitaciones para la instalación de nuevos emprendimientos de gran escala.
En ese contexto, las ampliaciones previstas en los sistemas de transporte operados por TGS adquieren relevancia estratégica para garantizar el abastecimiento de futuras plantas petroquímicas.
Las necesidades de infraestructura también alcanzan a proyectos de integración regional. Entre las alternativas analizadas figuran nuevas expansiones del sistema gasífero y futuras conexiones que permitan fortalecer el abastecimiento industrial y agrícola en distintos mercados sudamericanos.
Otro aspecto destacado es que el crecimiento de los proyectos de exportación de GNL no necesariamente implicaría una suba directa del precio del gas utilizado por la industria local. Las proyecciones consideradas plantean esquemas productivos con abastecimiento y transporte propios para esos desarrollos.
Más allá de los desafíos de infraestructura, la oportunidad identificada por el trabajo de OLADE muestra una de las alternativas más concretas para agregar valor al gas argentino. La combinación entre abundancia de recursos, costos competitivos y una demanda regional fuertemente dependiente de importaciones posiciona a Bahía Blanca como uno de los centros con mejores perspectivas para expandir la producción de fertilizantes y fortalecer las exportaciones industriales asociadas a Vaca Muerta.
La transformación energética de la costa rionegrina comienza a generar inversiones que exceden a los ductos, terminales y obras vinculadas al petróleo y al GNL. En Punta Colorada, distintos desarrollos inmobiliarios e industriales avanzan para acompañar el crecimiento esperado de la actividad económica durante las próximas décadas.
Uno de los proyectos más ambiciosos es el plan maestro impulsado por Grupo Terbay, que plantea una estrategia de desarrollo a 30 años combinando actividad residencial, turística e industrial en una misma zona de expansión.
La iniciativa busca anticiparse a las necesidades que generará la llegada de trabajadores, empresas de servicios y operadores vinculados a los emprendimientos energéticos que se proyectan para la región.
Entre las primeras obras aparece un hotel modular de 100 habitaciones que ya se encuentra en construcción. El complejo forma parte de una etapa inicial que también contempla 24 viviendas destinadas a diferentes perfiles de ocupación, desde trabajadores permanentes hasta familias vinculadas a nuevas actividades económicas.
Según explicó Javier Terbay, una parte importante de esa infraestructura podría estar finalizada hacia fines de este año, mientras que el desarrollo inicial completo avanzaría durante 2027.
Otro componente central del proyecto es la creación de un parque industrial diseñado para recibir empresas de distintas dimensiones vinculadas a servicios, logística e industria. El predio contará con accesos conectados a la Ruta Provincial 9 y, posteriormente, a la Ruta Nacional 3.
.
El diseño busca compatibilizar el movimiento de transporte pesado con los sectores residenciales y turísticos, evitando conflictos de circulación y favoreciendo una planificación urbana de largo plazo.
Las parcelas disponibles tendrán tamaños variables para adaptarse a distintos requerimientos empresariales. La propuesta contempla desde lotes de aproximadamente 10 por 30 metros hasta predios de cuatro hectáreas destinados a actividades de mayor escala.
Una ventaja relevante del emprendimiento es que gran parte de la infraestructura básica ya fue construida. Desde que comenzó el desarrollo de las tierras en 2010, se instalaron diez subestaciones eléctricas, más de 12.000 metros de redes de agua y sistemas propios de almacenamiento mediante cisternas.
El proyecto nació originalmente con una orientación turística, pero el crecimiento previsto para la actividad energética llevó a ampliar el alcance hacia usos residenciales e industriales capaces de sostener una mayor población permanente.
.
La estrategia comercial incluye esquemas de financiación de hasta 50 y 60 meses para facilitar la radicación de pequeñas y medianas empresas interesadas en instalarse dentro del parque industrial.
Además del nuevo desarrollo, la empresa ya cuenta con antecedentes concretos en la zona. Durante los últimos años comercializó tres hoteles, más de 40 unidades residenciales y una urbanización turística que permitió vender alrededor de 700 lotes.
Actualmente también avanza sobre un nuevo macizo integrado por 100 parcelas, donde cerca del 38% ya registra interés de compra, mientras continúan las obras vinculadas a hotelería y vivienda.
Más allá de la construcción de nuevas infraestructuras, el objetivo es evitar que Punta Colorada se transforme en un campamento temporario asociado a las obras energéticas. La apuesta consiste en generar una base urbana permanente que pueda sostener actividad económica, empleo y población estable una vez que finalice la etapa más intensiva de construcción.
La combinación de exportaciones de petróleo, proyectos de GNL, suelo industrial, viviendas y servicios muestra cómo la expansión energética comienza a derramar inversiones sobre otros sectores de la economía regional. Si los desarrollos previstos avanzan según lo proyectado, Punta Colorada podría consolidarse como uno de los nuevos polos logísticos y urbanos asociados al crecimiento energético de la Patagonia.
El crecimiento de Vaca Muerta podría convertirse en una plataforma para impulsar nuevas actividades agrícolas y ganaderas en Neuquén mediante un programa de expansión de áreas bajo riego que involucra al Estado provincial y a las operadoras hidrocarburíferas.
La iniciativa contempla una primera etapa de 5.000 hectáreas productivas en la región vinculada al desarrollo no convencional. El objetivo es aprovechar infraestructura hídrica existente para incorporar cultivos y actividades que ya tienen antecedentes exitosos en otras zonas de la provincia.
Entre las alternativas evaluadas aparecen forrajes, olivos, frutos secos, viñedos y cerezas. La estrategia incorpora sistemas de riego tecnificado para optimizar el uso del agua y garantizar la sustentabilidad de los desarrollos productivos.
El gobernador Rolando Figueroa confirmó que la Provincia mantiene conversaciones avanzadas con las empresas que operan en Vaca Muerta para poner en marcha el programa y prevé formalizar un acuerdo durante la exposición Argentina Oil & Gas Patagonia, que se realizará en octubre en Neuquén.
Las operadoras tendrán un rol central en la etapa inicial. Cada compañía financiará pruebas piloto destinadas a evaluar la calidad de las tierras, validar las condiciones agronómicas y determinar qué actividades presentan mejores perspectivas productivas.
A diferencia de otros proyectos asociados a la industria petrolera, el esquema no contempla utilizar agua recuperada de los procesos hidrocarburíferos. El abastecimiento provendrá de los sistemas que hoy transportan agua desde los ríos Neuquén y Colorado hacia las áreas operativas.
La propuesta forma parte de una visión más amplia orientada a utilizar parte de los beneficios generados por el petróleo y el gas para desarrollar nuevas actividades económicas capaces de ampliar la base productiva provincial.
.
Otro de los ejes en marcha es el proyecto denominado Corredor del Viento, ubicado entre Piedra del Águila y Picún Leufú. La iniciativa permitiría incorporar cerca de 50.000 hectáreas bajo riego y prácticamente duplicar la superficie irrigada existente en Neuquén.
El desarrollo apunta principalmente a fortalecer la producción forrajera y la actividad ganadera. La expansión de esas cadenas permitiría aumentar la oferta local de alimentos y reducir parte de las compras de carne provenientes de otras regiones.
La política hídrica provincial también contempla proyectos de reutilización de agua tratada en distintas localidades. En Zapala, por ejemplo, se prevé utilizar efluentes procesados para generar nuevas áreas productivas bajo riego.
Programas similares avanzan en Cutral Co y Plaza Huincul, donde las obras asociadas a plantas de tratamiento permitirán ampliar la disponibilidad de agua destinada a usos productivos.
En paralelo, la futura represa Nahueve, cuya inauguración está prevista para noviembre, incorporará un esquema multipropósito que combinará generación eléctrica, abastecimiento para consumo humano y riego agrícola.
Más allá de la expansión agropecuaria, la iniciativa abre oportunidades para empresas de infraestructura hídrica, sistemas de riego, maquinaria agrícola, contratistas rurales, proveedores energéticos y servicios técnicos vinculados al desarrollo territorial.
La apuesta de Neuquén consiste en transformar parte de la infraestructura creada alrededor de Vaca Muerta en una herramienta para impulsar nuevas actividades económicas. Si las pruebas piloto resultan exitosas, la provincia podría avanzar en uno de los programas de diversificación productiva más ambiciosos asociados al desarrollo hidrocarburífero argentino.
Entre el 19 y el 22 de octubre, la AOG Patagonia volverá a reunir en Neuquén a los principales actores de la industria hidrocarburífera argentina. La exposición, organizada por el Instituto Argentino del Petróleo y del Gas (IAPG) y realizada por Messe Frankfurt Argentina, concentrará más de 400 empresas expositoras y una agenda enfocada en operación, financiamiento, desarrollo de proveedores y nuevas tecnologías.
Más que una feria institucional, el encuentro funciona como uno de los espacios de vinculación comercial más relevantes para la actividad petrolera y gasífera. La expansión de Vaca Muerta incrementó la demanda de servicios especializados, equipamiento e infraestructura, una tendencia que se refleja en la participación creciente de proveedores y contratistas.
Dentro del programa de actividades sobresale la presencia de operadores como YPF, Pan American Energy, Chevron, TotalEnergies, Tecpetrol, Pluspetrol y Oldelval, junto con compañías de servicios y fabricantes vinculados a la cadena de valor del desarrollo no convencional.
Para las empresas proveedoras, uno de los espacios más específicos será el “Taller de Proveedores: herramientas para el fortalecimiento de la gestión de terceros”, previsto para el 20 de octubre. La actividad estará orientada a aspectos vinculados con procesos de contratación, cumplimiento y relación con contratistas y subcontratistas.
.
A la par de las actividades técnicas, el evento incluirá un panel de financiamiento con participación de ejecutivos de Banco Galicia, Banco Nación, Banco Supervielle y Banco Comafi. El objetivo será analizar alternativas de financiamiento e inversión para empresas relacionadas con la industria energética.
Otro bloque de la agenda estará dedicado a variables de largo plazo para el sector. Las comisiones técnicas del IAPG desarrollarán conferencias sobre sustentabilidad, recursos humanos, transporte de gas, seguridad de procesos e incorporación de nuevas herramientas digitales para la gestión empresarial.
También tendrán lugar la décima edición de Jóvenes Oil & Gas, la cuarta Jornada de Seguridad de Procesos y encuentros técnicos vinculados con procesamiento y transporte de gas. Estas actividades buscan fortalecer la formación de profesionales y generar espacios de intercambio entre compañías, instituciones y especialistas.
Desde la óptica de la cadena de valor, la principal relevancia de la AOG Patagonia pasa por la posibilidad de generar contactos comerciales y acercar la oferta de bienes y servicios a los principales compradores de Vaca Muerta. Aunque la agenda no incorpora anuncios de inversión ni adjudicaciones concretas, sí concentra a buena parte de las empresas que lideran las decisiones de contratación dentro del sector.
La minería ocupó un lugar central durante China Day Salta 2026, un encuentro que reunió a funcionarios, diplomáticos y empresarios para analizar nuevas oportunidades de inversión vinculadas al litio, la energía y la infraestructura en el norte argentino.
La creciente participación de compañías chinas en proyectos mineros fue presentada como uno de los principales motores de la relación económica entre el gigante asiático y las provincias del NOA. En paralelo, el crecimiento de la actividad comienza a generar nuevas demandas de energía, logística y servicios especializados.
Durante la apertura del evento, An Guanghui, consejero económico y comercial de la Embajada de China en Argentina, destacó el potencial de Salta en sectores como minería, energía, agricultura, turismo y transporte, y alentó una mayor presencia de exportaciones argentinas en el mercado chino.
El desarrollo del litio apareció como una de las mayores oportunidades de inversión para los próximos años. La expansión de los proyectos instalados en la provincia obliga a pensar en una infraestructura capaz de acompañar mayores volúmenes de producción y exportación.
Uno de los desafíos identificados es el abastecimiento energético. Actualmente, Salta dispone de alrededor de 300 MW de generación solar, pero la demanda asociada a nuevas operaciones mineras anticipa una necesidad creciente de capacidad eléctrica.
.
La relación entre minería y energía fue uno de los puntos más mencionados durante la jornada. El crecimiento de la actividad extractiva requiere no sólo mayor generación sino también redes, transporte eléctrico y soluciones energéticas que permitan sostener operaciones de gran escala en zonas alejadas de los centros urbanos.
Otro tema prioritario fue la logística. El ministro de Producción y Minería de Salta, José Ignacio Lupión, señaló la importancia de la Ruta Nacional 51 y del Paso de Sico para conectar las áreas productivas de la provincia con Chile y los puertos sobre el océano Pacífico.
La posibilidad de fortalecer esa salida comercial resulta especialmente relevante para la minería por la cercanía con los mercados asiáticos. Una mejor conectividad permitiría reducir costos operativos y mejorar la competitividad internacional de los proyectos instalados en el NOA.
Dentro de esa estrategia, el Corredor Bioceánico aparece como una de las principales apuestas de infraestructura regional. Las autoridades provinciales destacaron la existencia de financiamiento destinado a mejorar las conexiones con Chile y potenciar el acceso a los puertos del Pacífico.
El crecimiento minero también comienza a tener impacto sobre el entramado empresarial local. La expansión de la actividad impulsa la incorporación de proveedores salteños vinculados con construcción, transporte, mantenimiento, servicios industriales y provisión de insumos.
.
Además de beneficiar a la minería, las inversiones en infraestructura pueden generar efectos positivos sobre otras actividades económicas. La mejora de las rutas, la disponibilidad energética y la capacidad logística constituyen ventajas competitivas para sectores como el agro y la producción regional.
Desde la Cámara Argentino China de la Producción, la Industria y el Comercio, su presidente, Javier Lozada, destacó el crecimiento del comercio bilateral entre ambos países y planteó la necesidad de profundizar esa relación desde una perspectiva más federal.
La incorporación de tecnología, equipamiento y bienes de capital de origen chino también fue mencionada como una herramienta para mejorar la productividad y ampliar la capacidad exportadora de distintos sectores estratégicos.
Más allá del litio, la discusión dejó en evidencia que el futuro de la minería depende cada vez más de variables vinculadas a energía, transporte e infraestructura. La capacidad de coordinar esos factores será determinante para sostener el crecimiento del sector.
La combinación de recursos minerales, inversiones asiáticas, infraestructura bioceánica y expansión energética ubica a Salta y al NOA en una posición destacada dentro de la estrategia regional de desarrollo. El desafío planteado consiste en convertir ese potencial en nuevas inversiones, empleo y oportunidades para proveedores locales.
Los mercados energéticos internacionales iniciaron la rueda del martes con una corrección en los precios del crudo después de que surgieran nuevas señales de negociación entre Estados Unidos e Irán vinculadas con la situación del estrecho de Ormuz. El movimiento recortó parte de la prima de riesgo geopolítico que había impulsado las cotizaciones durante las jornadas anteriores.
En ese contexto, el Brent del Mar del Norte se ubicó en torno a los USD 105 por barril, mientras que el WTI operó cerca de los USD 92,5. La baja se produjo luego de varios días de volatilidad generada por la incertidumbre sobre la seguridad de una de las rutas más relevantes para el comercio mundial de hidrocarburos.
Detrás de la corrección apareció un factor político concreto. Operadores y analistas siguen de cerca cualquier avance en los contactos diplomáticos entre Washington y Teherán, especialmente aquellos vinculados con una eventual normalización del tránsito marítimo por Ormuz, corredor clave para el abastecimiento energético global.
Hasta apenas 24 horas antes, la dinámica había sido diferente. La falta de avances visibles en las negociaciones había impulsado compras especulativas que llevaron al Brent por encima de los USD 106 por barril. El cambio observado este martes muestra la velocidad con la que el mercado incorpora nuevas señales geopolíticas.
.
Desde la perspectiva argentina, el dato más relevante no es la corrección diaria sino la permanencia del Brent en niveles superiores a los USD 100 por barril. Ese rango continúa sosteniendo condiciones favorables para las exportaciones de crudo y para los desarrollos de shale oil en Vaca Muerta.
Bajo ese escenario de precios, empresas como YPF, Chevron, Vista, Pan American Energy, Shell y Pluspetrol mantienen un entorno de ingresos internacionales elevado. La volatilidad financiera de corto plazo agrega incertidumbre, pero todavía no altera las señales económicas que observan los proyectos orientados a la exportación.
Por otra parte, la evolución del conflicto en Medio Oriente sigue siendo una variable central para el sistema energético global. Una normalización efectiva del tránsito por Ormuz podría reducir parte de la presión sobre los precios internacionales, mientras que una nueva interrupción logística tendría el efecto contrario sobre la oferta disponible.
Lo verificable hasta el momento es que el mercado comenzó a descontar una posibilidad de diálogo entre las partes. Esa expectativa alcanzó para moderar el avance que venía registrando el crudo durante los últimos días, aunque las cotizaciones continúan ubicándose en valores históricamente altos para los productores exportadores.
«Así como entendemos que los problemas se resuelven alrededor de una mesa, también sabemos hablar de otra forma y no nos gusta hablar de otra forma», aseguró Leonardo Weintraub, delegado de UPCN en el directorio del Enrege.
La reunión de directorio del Ente Nacional Regulador del Gas y la Electricidad (Enrege) venía transcurriendo este lunes sin mayores sobresaltos, con el foco puesto en la actualización de tarifas de octubre, el apagón del 19 de septiembre y el plan de retiros voluntarios. Sin embargo, apenas se terminaron de tratar los temas del día, delegados de UPCN y ATE pidieron la palabra y cuestionaron a los directores por la falta de respuesta ante una serie de reclamos sindicales.
“Como autoridad máxima de UPCN dentro de lo que es el Enrege, estamos profundamente preocupados, y hablo también en nombre de ATE ya que acá estoy con Sergio (Salazar, delegado de ATE), por la falta de respuesta frente a los reclamos que venimos haciendo de manera sostenida”, aseguró Leonardo Weintraub,delegado de UPCN en el organismo.
Uno de los puntos que generó conflicto es el despido de 15 trabajadores. Apenas asumió el directorio del Enrege les solicitó a las distintas áreas que hicieran un informe sobre el desempeño de su personal y en base a esa información se decidió desvincular a 15 empleados considerados conflictivos.
Los gremios reclamaron y aseguran que el directorio se comprometió el pasado 2 de septiembre a reincorporar a dos de esos 15 empleados, pero como aún no lo hicieron decidieron meterles presión en la reunión de este lunes. Además, están pidiendo que les mejoren la indemnización a los 13 empleados que sí van a ser desvinculados.
“Desde la conformación de este directorio dijimos que no íbamos a hacer un palo en la rueda, sino que estábamos trabajando de común acuerdo para tirar todos del mismo carro. Ahora bien, no nos pongan de la vereda enfrente, porque, así como entendemos que los problemas se resuelven alrededor de una mesa y conversando, también sabemos hablar de otra forma y no nos gusta hablar de otra forma, pero si hablamos de otra forma es porque el diálogo se rompió”, agregó Weintraub.
Griselda Lambertini, vocal segunda del directorio, fue la primera en tomar la palabra y se mostró sorprendida por la reacción de los gremios. Dijo que la reunión del 2 de septiembre había sido positiva, pero que cuando el director Sergio Falzone les pidió una reunión en nombre del directorio para seguir conversando, los gremios se negaron.
“Juntarnos todos no es tan fácil. Por eso le pedimos a Sergio que se acercara, pero le respondieron que no. Además, Vicente (Serra, vicepresidente a cargo del directorio) ya se reunió con las personas a las cuales se les va a dar una nueva oportunidad”, respondió Lambertini, quien subrayó que la demora forma parte de los tiempos normales que demandan este tipo de cuestiones.
–La convocatoria que nos hizo Falzone no respondía al directorio en su conjunto. –respondió Weintraub.
–¿Quién te dijo eso a vos? ¿Quién te dijo que yo no tenía mandato del directorio? –le retrucó Falzone.
–En todo caso la nota debería haber dicho “en nombre del directorio los convocamos”.
–No fue una nota. Fue una llamada para convocar a una reunión para darle continuidad a estos temas y ustedes respondieron que no, que no se iban a reunir.
–Dijimos que no porque nosotros queremos reunirnos con el directorio en su conjunto para no generar ningún tipo de suspicacia. –aseguró Weintraub.
–En este punto en el directorio estamos de acuerdo. –insistió Falzone.
En ese momento, Lambertini volvió a tomar la palabra y les ofreció quedarse a conversar en forma privada, que fue lo que terminaron haciendo. La reacción de los gremios sorprendió porque desde el 2 de septiembre no pasó ni siquiera un mes, pero ellos insisten en que no estaban teniendo una respuesta adecuada.
EconoJournal pudo saber que los dos empleados van a ser incorporados en áreas diferentes a las que venían trabajando, pero todavía no está claro en qué términos. Una posibilidad es que se los indemnice como al resto y luego se los reincorpore con un contrato a plazo fijo. En lo que respecta a las indemnizaciones, los gremios pidieron que a los despedidos les garanticen la obra social por 36 meses, pero en ese punto todavía no hay acuerdo.
Retiros voluntarios
Antes del cruce con los gremios, se analizó el estado de situación del plan de retiros voluntarios y se dejó en claro que todavía no se ha podido avanzar porque el ente está esperando la respuesta del Ministerio de Desregulación a la última propuesta que se le acercó.
–Traté personalmente de comunicarme hace una semana con las dos personas del Ministerio de Desregulación que están a cargo y no pude. –aseguró Lambertini, quien pidió tratar de acelerar la resolución de ese tema.
–He hecho lo mismo. Intenté comunicarse con Rosana Reggi y no he tenido respuesta. Lo que sí veo es que cada vez que nosotros mandamos una propuesta ellos la devuelven afinada y siempre a la baja –agregó Eric Salomone Strunz, gerente de Recursos Humanos del ente. Salomone también es uno de los hombres fuerte de UPCN, pero se retiró antes del planteo que formularon los delegados.
–La última propuesta que ustedes elaboraron ya estaba consolidada y ellos (Desregulación) la pasaron a la Secretaría de Presupuesto del Ministerio de Economía. Y estaban esperando una respuesta para emitir el dictamen diciendo que procedamos a implementar el retiro. –aclaró Vicente Serra.
–No debería tener ninguna injerencia la oficina de presupuesto porque nosotros tenemos presupuesto propio. –respondió Salomone.
–Está inserto en el tema de la política salarial general del Estado Nacional. Por eso están obligados a que pase por ahí. –replicó Serra.
Durante la charla también se planteó que, en la próxima reunión de trabajo del directorio, que podría ser dentro de una semana, los cuatro directores van a evaluar qué decisión tomar sobre este tema si para entonces siguen sin tener una respuesta.
Aumentos en las tarifas de luz y gas
Fabián Bello, gerente de Desempeño y Economía del ex Enargas, expuso en la reunión sobre el aumento previsto para octubre en las tarifas de gas natural y aclaro que si los subsidios se mantienen como en septiembre –decisión que corre por cuenta de Economía—el incremento de la tarifa de gas residencial promedio país va a ser de 2,24%, lo que evidencia una aceleración frente al 1,4% de este mes.
Esa suba responde a una variación del tipo de cambio de 1% sobre el precio del gas en el Punto de Ingreso al Sistema de Transporte (PIST), un incremento de 1,9% por la fórmula de ajuste por inflación que combina la variación del IPC y el IPIM en partes iguales y la aplicación del escalón 18 de la Revisión Quinquenal Tarifaria.
En el caso de las tarifas de electricidad, la suba del Valor Agregado de Distribución va a ser 2,41% en en Edenor y 2,34% en Edesur. Esos valores se explican por un aumento de 1,98% del ajuste por inflación y la cuota de la Revisión Quinquenal Tarifaria que para Edenor es 0,42% y para Edesur es 0,36%. No obstante, María Cristina Tonnelier, responsable del área de Análisis Regulatorio y Estudios Especiales del ex ENRE, dejó en claro que esos porcentajes no son los definitivos porque aún resta saber si el gobierno introducirá cambios en el costo mayorista de la energía.
En la reunión de directorio también se presentó un informe sobre las causas del apagón del pasado 19 de septiembre, en línea con las conclusiones preliminares que se conocieron luego del hecho. También se informó que a partir de ahora las reuniones de directorio van a ser transcriptas y esa transcripción va a acompañar el resumen habitual que se pone a disposición en la web del organismo. Otra novedad es que el plan de trabajo de la nueva Unidad de Integración y Transparencia se deberá ajustar a la norma internacional ISO 37.001 para ser aprobado en la próxima reunión de directorio junto con la propia resolución de creación de la unidad. La ISO 37001 es, básicamente, un estándar para diseñar y gestionar un sistema de prevención, detección y respuesta frente al soborno.
El ministro de Gobierno de la provincia de Buenos Aires, Carlos Bianco, se refirió al recorte de los subsidios energéticos correspondientes al régimen de Zona Fría, sancionado por el Congreso a instancias del Gobierno nacional.
En conferencia de Prensa, Bianco advirtió sobre el impacto de la medida sobre los hogares bonaerenses: “De los 95 municipios de la provincia que actualmente cuentan con beneficiarios del régimen, sólo Patagones conservará el beneficio completo debido a su ubicación en la región patagónica. Estamos hablando de 1,2 millones de usuarios bonaerenses que eran alcanzados actualmente por el régimen”.
“Ahora, los hogares que pierdan completamente el beneficio podrían afrontar aumentos de entre 43 % y 100 % en sus facturas de luz y gas, mientras que para quienes mantengan una parte del subsidio los incrementos podrían ubicarse entre 14 % y 85 %”, explicó Bianco.
Y agregó: “Es una noticia muy desgraciada en este contexto en el que la gente no llega a fin de mes y está endeudada. Desde el Gobierno de la Provincia vamos a seguir trabajando en conjunto con los municipios para que el Gobierno nacional entienda que está mandando a la gente a un precipicio en el que ya no alcanzan los ingresos”.
La nueva infraestructura de Edenor ya está en funcionamiento y beneficia directamente a más de 70.000 clientes de Moreno y Paso del Rey. Su puesta en servicio es el resultado de más de tres años de planificación, construcción y trabajo especializado que permite fortalecer la red y acompañar el desarrollo de la zona
La construcción de una subestación es el resultado de un proceso que comienza mucho antes de su habilitación. Este recorrido comprende distintas etapas, desde la disponibilidad del terreno y la obtención de los permisos necesarios hasta la planificación y el desarrollo del proyecto.
A partir de allí, se avanza con la construcción, el montaje de los equipos, las vinculaciones con la red y la realización de las pruebas correspondientes. Estas instancias permiten garantizar el correcto funcionamiento de la instalación de manera confiable y segura.
En el caso de la nueva subestación de Edenor, ese recorrido incluyó distintas etapas, desde el proyecto ejecutivo y la construcción civil hasta el montaje y conexionado de los equipos de alta tensión, los transformadores de potencia y las celdas de media tensión. A esto se sumaron las obras necesarias para integrar la instalación a la red, las pruebas y verificaciones previas a su puesta en servicio.
La obra incorporó equipamiento de alta tensión de 132 kV, dos transformadores de potencia de 80 MVA y celdas primarias de media tensión con tecnología IEC 61850, además de los sistemas auxiliares, de protección, detección de incendios y telecontrol necesarios para su operación.
La incorporación de esta nueva infraestructura permite aliviar las redes de las subestaciones Paso del Rey, Merlo, Catonas y La Reja, fortaleciendo la capacidad del sistema para responder a la demanda.
Hoy, ese trabajo se traduce en un impacto concreto para más de 70.000 clientes residenciales, comerciales e industriales de Moreno y Paso del Rey y contribuye, además, a mejorar el servicio en Merlo.
En términos de calidad de servicio, la subestación construida por Edenor fortalece la red y mejora los indicadores que miden la continuidad y calidad del suministro eléctrico.
Pero el alcance de la obra va más allá de su puesta en funcionamiento. La nueva capacidad incorporada a la red permitirá acompañar la expansión residencial, comercial e industrial de la zona y generar las condiciones para el desarrollo de nuevas redes de distribución en media y baja tensión.
Más de tres años de trabajo se traducen hoy en la capacidad para acompañar las necesidades actuales y futuras de la comunidad, con una inversión que repercute tanto en la red eléctrica como en la vida cotidiana de miles de ciudadanos de la zona oeste.
Brenda Buchiniz y Francisco Sánchez presentaron la plataforma de Cumplir en Neuquén.
Las elecciones provinciales del 2027 en Neuquén aún no tienen fecha, pero un espacio político lanzó este lunes su plataforma de campaña con la que buscará disputarle la gobernación a Rolando Figueroa. Se trata del partido Cumplir, liderado por la diputada Brenda Buchiniz e integrado por una amalgama de dirigentes que incluye desde un exfuncionario de Javier Milei hasta un líder mapuche.
Bajo la consigna«dónde están los barriles»y un cuestionamiento sobre el derrame de Vaca Muerta, la propuesta busca consolidar un espacio opositor al gobierno que, por ahora, permanece vacante.
El partido hizo la presentación de su plataforma «La Gran Transformación» en un salón del hotel Gran Brizo Comahue de Neuquén capital. Allí reunió a integrantes de sus equipos de trabajo, candidatos y referentes de otras provincias que acompañaron como la exvicepresidenta de la Unidad de Información Financiera (UIF), María Eugenia Talerico, y el presidente del PRO Río Negro, Juan Martin.
Buchiniz respaldó los dichos del exministro nacional Alfonso Prat Gay sobre que el derrame de Vaca Muerta «no llega» a Neuquén y aseguró que «no se ve». Afirmó que «estamos ante una oportunidad histórica» y un «momento cúlmine en el que es necesario convertir la oportunidad en transformación».
«Hoy no están bien invertidos los recursos de los neuquinos», afirmó la legisladora, quien hoy integra el interbloque Neuquén República en la Legislatura junto a Cecilia Papa, los exintegrantes del oficialismo Mónica Guanque y Federico Méndez, y el radical César Gass.
Otro de los protagonistas del armado para el 2027 es el exdiputado nacional y exsecretario de Culto de Javier Milei, Francisco Sánchez, quien presentó las «transformaciones» que el espacio ofrecerá en su plataforma de gobierno.
Entre ellas mencionó la propuesta para que Gas y Petróleo del Neuquén (GyP) se convierta en una empresa integrada de energía y deje de ser un instrumento de «toma y daca», así como la reducción a cero del impuesto sobre los Ingresos Brutos.
Un líder mapuche y el fantasma de Angola
La presentación de Cumplir reunió además a algunos de los candidatos que el espacio ya tiene confirmados para las intendencias como Nicolás Vahamonde, el empresario e influencer que competirá por Neuquén capital, y el concejal Jhonatan Lagos que lo hará en San Patricio del Chañar.
Pero también hubo actores políticos varios como el expresidente del Colegio de Abogados, Gastón Rambeaud; el titular del Colegio de Profesionales del Ambiente, Martín Islas; y el vocero de la comunidad mapuche Kaxipayiñ y empresario, Gabriel Cherqui.
«Para nosotros Gabriel es importantísimo porque creemos en el diálogo y en que las leyes se tienen que respetar. Este gobierno rompió el acuerdo que tenía con las comunidades originarias», definió Buchiniz.
Cherqui lidera una comunidad que mantiene una disputa territorial en una zona de Vaca Muerta y que el año pasado denunció penalmente a Figueroa y a autoridades de YPF por presunta contaminación ambiental. También intentó impugnar, sin éxito, el decreto que le otorgó a la petrolera nacionalizada dos concesiones no convencionales al sur de los lagos Barreales y Mari Menuco en Neuquén.
A la exvicepresidenta de la UIF, María Eugenia Talerico, le asignaron un rol como oradora en el acto. Apoyó iniciativas legislativas de Buchiniz como la difusión de declaraciones juradas de funcionarios públicos y la transparencia de los contratos de obra pública.
«El control del gasto público es hoy, si no, los ciudadanos se quedan sin provincia por más petróleo que haya. Pueden ser la provincia más autócrata y más pobre de Argentina», planteó.
«La meca del petróleo argentino está en Neuquén y se abre una gran oportunidad, pero también pueden ser Angola: un país muy rico en su naturaleza pero con ciudadanos que están en una miseria total y absoluta», lanzó.
Quién es Brenda Buchiniz
Cumplir aún no definió quién encabezará la fórmula para la gobernación, aunque se descarta que la candidatura recaerá sobre Brenda Buchiniz o Francisco Sánchez. El partido también está trabajando para sumar otros espacios y uno de ellos podría ser la UCR que quedó en manos de Juan Peláez, un funcionario de Figueroa que renunció para dar un giro opositor el año pasado.
«Hay varios, pero sabemos que el armado que hizo Figueroa en 2023 terminó vaciando los sellos políticos y los tiene dentro de su estructura. Pero la ciudadanía y los dirigentes quedaron por fuera de esos cascarones vacíos y mucha de esa gente está acercándose a nosotros», afirmó Buchiniz.
Confirmó que «los radicales pueden ser parte de esta construcción pero es una decisión futura» que se tomará cuando se conozca la fecha de los comicios.
Buchiniz es periodista e inició su recorrido político como candidata a senadora nacional de Consenso Federal, la alianza que llevó a Roberto Lavagna como candidato a presidente en 2019. En el 2023 ganó la banca de diputada provincial con el partido Cumplir que tenía al empresario de medios Carlos Eguía, por entonces libertario, como postulante a gobernador.
En el 2025, Buchiniz intentó formar parte de La Libertad Avanza, pero su no alineamiento con la senadora Nadia Márquez la dejó afuera del armado.
Consultada por EN/CLAVE, dijo que en Cumplir no se definen como «libertarios estrictamente». «Muchos de nuestros dirigentes sí son de pensamiento liberal. Tomamos varias iniciativas del gobierno nacional, pero las adaptamos a Neuquén. No nos referenciamos en esa supraestructura, nuestra discusión es provincial y no nacional», aclaró.
Y sobre La Libertad Avanza, consideró que «no está haciendo nada, no está observando, criticando ni presentando propuestas».
El programa académico abordará los principales desafíos actuales de la profesión y contará con la participación de conferencistas nacionales e internacionales, que compartirán experiencias y conocimientos vinculados con la investigación, la gestión y la práctica clínica.
BRISA Salud & Bienestar, empresa especializada en la promoción de la salud, llevará a cabo los próximos 29 y 30 de octubre la décima edición del Congreso BRISA de Enfermería, una convocatoria de capacitación profesional a la que podrán acceder, en forma virtual y gratuita, enfermeros, auxiliares y estudiantes de Enfermería de Argentina y Latinoamérica.
Bajo el lema “Cuidado 360: ciencia, liderazgo y bienestar”, el programa académico abordará los principales desafíos actuales de la profesión y contará con la participación de conferencistas nacionales e internacionales, que compartirán experiencias y conocimientos vinculados con la investigación, la gestión y la práctica clínica.
“En un mundo sanitario que cambia a ritmos vertiginosos, la actualización y la formación continua son herramientas que nos permiten empoderar nuestra disciplina. Por eso, este congreso no es una mera reunión académica, sino un espacio para impulsar la profesión y reflexionar sobre el futuro de los cuidados y de los sistemas de salud”, destacó el Lic. en Enfermería Héctor Eduardo Ponce, presidente del Congreso.
La agenda del evento
La agenda estará organizada en torno a temáticas vinculadas con el liderazgo y desarrollo profesional de la enfermería; seguridad del paciente y calidad asistencial; innovación e Inteligencia Artificial; formación y desarrollo de competencias; nuevos modelos de atención; cuidados especializados; bienestar y humanización del cuidado; y ética y regulación profesional. También se desarrollarán mesas de diálogo destinadas a complementar la formación profesional desde una mirada integral del cuidado y la salud.
En este marco, el Congreso busca promover el aprendizaje y la aplicación de prácticas basadas en evidencia, fortalecer la calidad y seguridad del cuidado, impulsar a las nuevas generaciones de profesionales y explorar nuevas herramientas y modelos para el ejercicio de la enfermería.
“La enfermería es una disciplina dinámica y en constante evolución, en la que la formación continua constituye una responsabilidad ética y profesional. Esta décima edición refleja nuestro compromiso con la promoción de la salud y el bienestar y con la formación integral de los profesionales, ampliando su alcance a toda la región”, afirmó la Dra. Leila Cura, presidente de BRISA Salud & Bienestar.
El Congreso BRISA de Enfermería se realiza desde 2018 y fue ampliando progresivamente su alcance, especialmente a partir de la incorporación de la modalidad virtual. La edición 2025 alcanzó un récord de 24.000 conexiones, consolidando la llegada regional de la iniciativa. Su modalidad online y gratuita permite ampliar el acceso a oportunidades de capacitación para profesionales de distintos puntos de Latinoamérica.
Las inscripciones se encuentran abiertas en brisaenfermeros.com La participación es gratuita, en modalidad virtual, y los asistentes podrán recibir el correspondiente certificado.
El Gobierno Nacional publicó el decreto 1107/2026 para activar la venta de las acciones del Estado en las Centrales Termoeléctricas Manuel Belgrano y José de San Martín.
Estos activos son controlados por el Estado a través de ENARSA, que cuenta con una participación del 65,01 % en la CT Belgrano y del 68,83 % en la CT San Martín. El Gobierno habilita la venta de estas participaciones y que las centrales sean gestionadas por el sector privado.
La medida da cumplimiento a lo dispuesto por la denominada Ley Bases y la privatización de las centrales se realizará a través de una licitación junto a la Agencia de Transformación de Empresas Públicas.
Este decreto, además, habilita al Gobierno a avanzar con la privatización de la Central Termoeléctrica Guillermo Brown, una vez concluido el proceso administrativo de finalización de su fideicomiso, señaló la Secretaría de Energía.
“Con la privatización de estas centrales, el Gobierno Nacional busca avanzar con el retiro del Estado en materia energética y permitir que el sector privado, con capacidad de inversión y experiencia, asuma la gestión de actividades allí donde es más eficiente”, argumentó Energía.
Antecedentes
A manera de antecedentes, en los considerandos del Decreto 1107/26 se hace referencia a que, por la Resolución 712/04 de la Secretaría de Energía entonces dependiente del ex-Ministerio de Planificación Federal se creó el “Fondo para las Inversiones que permitan incrementar la oferta de Energía Eléctrica en el Mercado Eléctrico Mayorista (MEM)” (FONINVEMEM).
También se indica que, por la Resolución 1427/04 de la S.E., se convocó a todos los Agentes Privados Acreedores del MEM con liquidaciones de Venta con fecha de Vencimiento a definir, a manifestar formalmente su decisión de participar en la conformación del referido Fondo (FONINVEMEM).
Luego, por la Resolución 1193/05 de la S.E. se estableció el compromiso por parte de los Generadores para la construcción de DOS (2) centrales de tipo Ciclo Combinado de, al menos, 800 MW) cada una.
Los Agentes Privados Acreedores del MEM manifestaron formalmente su decisión de gestionar la construcción, operación y mantenimiento de las referidas centrales y acordaron la conformación de DOS (2) Sociedades Generadoras para que cada una de ellas asumiera la responsabilidad por la gestión de compra del equipamiento, la construcción, la operación y el mantenimiento de cada una de las Centrales a ser instaladas, cuyos activos les serían transferidos sin cargo una vez concluido el Contrato de Abastecimiento a suscribirse con la Compañía Administradora del Mercado Mayorista Eléctrico S.A. (CAMMESA).
En diciembre de 2005 se constituyeron las sociedades TERMOELÉCTRICA MANUEL BELGRANO S.A. y TERMOELÉCTRICA JOSÉ DE SAN MARTÍN S.A., cuyos estatutos sociales se consideraron adecuados a la normativa aplicable al “FONINVEMEM.
A fin de administrar y asegurar la financiación de ambas Centrales de Ciclo Combinado hasta su habilitación comercial, así como el repago de las inversiones mediante los respectivos contratos de abastecimiento a suscribirse con la CAMMESA, en abril de 2006 se celebraron los Contratos de Fideicomiso denominados “Central Termoeléctrica Manuel Belgrano” (Fideicomiso TMB) y “Central Termoeléctrica Timbúes” (Fideicomiso TSM).
Mediante el Decreto 389/21 se asignaron a la entonces Integración Energética Argentina S.A. (IEASA), actualmente ENARSA, empresa del Sector Público Nacional, las acciones de titularidad del Estado Nacional en las sociedades generadoras Termoeléctrica Manuel Belgrano S.A. y Termoeléctrica José de San Martín S.A., correspondientes a los fideicomisos citados.
Las referidas acciones fueron suscriptas previamente por la S.E. en marzo de 2021, por una cantidad de 4.601.324 acciones – representativas del 65,01 % del capital accionario- en el caso de la primera sociedad, y de 4.871.709 acciones -representativas del 68,83 % del capital accionario en el caso de la segunda sociedad; permaneciendo el capital accionario restante bajo la titularidad de los agentes generadores del MEM que adhirieron al FONINVEMEM.
En junio de 2026 se celebraron los Convenios de Extinción y Transferencia de los Fideicomisos “Central Termoeléctrica Manuel Belgrano” (Fideicomiso TMB) y “Central Termoeléctrica Timbúes” (Fideicomiso TSM), iniciándose el proceso de transferencia de los activos fideicomitidos a las respectivas fideicomisarias Termoeléctrica Manuel Belgrano y Termoeléctrica José de San Martín.
Asimismo, en abril de 2011 se celebró el Contrato de Fideicomiso “Central Termoeléctrica Guillermo Brown” (Fideicomiso CTGB) para la construcción, operación y mantenimiento de la Central homónima, hasta el repago de las inversiones necesarias para su entrada en operación comercial.
En julio de 2012 se estableció que la participación accionaria del Estado Nacional en CTGB SA se efectivizará y será ejercida por ENARSA una vez liquidado el Fideicomiso Central Termoeléctrica Guillermo Brown.
Asimismo, se dispuso que la participación accionaria de ENARSA en la CTGB S.A. sería determinada en función de los aportes realizados por el Estado Nacional para la construcción de la central, estableciéndose que dicha participación no podría ser inferior al 70 % del capital accionario.
A fin de instrumentar la participación accionaria del Estado Nacional, en abril de 2026 se celebró una “Adenda al Contrato de Fideicomiso Central Termoeléctrica” suscripta por CAMMESA, el Banco de Inversión y Comercio Exterior (BICE S.A.), la S.E., CTGB S.A. y AES Argentina Generación S.A.
Por la Ley Bases (27.742) se declaró sujeta a privatización, entre otras, a ENARSA, y en el marco de dicha declaración, el Ministerio de Economía elevó al Poder Ejecutivo Nacional un informe con la propuesta del procedimiento y la modalidad para hacer efectiva la referida privatización, consistente en la separación de las actividades y bienes de cada unidad de negocio y en su implementación por etapas, “a fin de garantizar la continuidad de la prestación de los servicios y de la ejecución de las obras en curso, a cargo de ENARSA”.
Así, mediante el Decreto 286/25 se autorizó la venta de las acciones de Compañía Inversora en Transmisión Electrica CITELEC S.A. de titularidad de ENARSA, mediante un concurso público con base, nacional e internacional, en los términos de la Ley 23.696/89 (de Refoma del Estado – antecedente de la Ley Bases).
Ahora, el ministerio de Economía avanza con la venta de acciones correspondientes a ENARSA en las Centrales Termoeléctricas Belgrano, San Martín y Brown. En cuanto a la CT Guillermo Brown, el Fideicomiso CTGB expirará el 30 de septiembre de 2026, “en aras de avanzar hacia los objetivos de la privatización autorizada por el Decreto 286/25”.
En estas privatizaciones, la modalidad y el procedimiento no prevén la aplicación de un Programa de Propiedad Participada. En los pliegos que regirán los procedimientos de selección a convocarse para la venta de las acciones de éstas sociedades se deberán resguardar los derechos de preferencia conferidos a los demás accionistas en los estatutos sociales de TMB S.A., TSM S.A.) y CTGB S.A..
El gobernador de Córdoba, Martín Llaryora, participó de la inauguración del Parque Solar Fotovoltaico de Grupo Dinosaurio, ubicado en las cercanías de la localidad de Deán Funes, en el departamento de Ischilín.
La obra representa una inversión privada aproximada de USD 30 millones y constituye uno de los principales proyectos de generación de energía solar fotovoltaica de la provincia.
El parque cuenta con una capacidad instalada de 40 MW, se extiende sobre una superficie de 75 hectáreas y dispone de 58.500 paneles solares bifaciales equipados con tecnología tracker, que permite seguir el movimiento del sol y optimizar la captación de energía.
Durante la inauguración, el gobernador Martín Llaryora destacó el impacto que este tipo de inversiones tiene para el desarrollo energético y productivo del norte cordobés, así como la importancia de la articulación entre el sector privado y el Estado provincial para fortalecer la infraestructura necesaria para el crecimiento de la región.
Se trata de un proyecto energético que se integra al régimen de Generación Distribuida Comunitaria impulsado por el Gobierno de Córdoba y contribuirá a fortalecer la infraestructura eléctrica del norte provincial.
Asimismo, el mandatario valoró el compromiso del Grupo Dinosaurio con el desarrollo provincial a través de la concreción de nuevas inversiones en el territorio cordobés.
En ese marco, el mandatario destacó la relevancia estratégica de la radicación de la planta en el norte provincial, enfatizando que “esta obra le da soberanía energética al norte”.
A su vez, el mandatario provincial enfatizó el rol del desarrollo energético para el progreso de la provincia. “Si no estuviera la infraestructura eléctrica y la capacidad operativa de EPEC, esto tampoco podría llevarse a cabo. Entonces, se vincula lo público con la inversión en obras, porque sin ellas no hay inversión ni progreso”, concluyó.
La Provincia acompañó el desarrollo del proyecto a través de la articulación técnica entre el Grupo Dinosaurio, la Empresa Provincial de Energía de Córdoba (EPEC), la Secretaría de Energía y el Ministerio de Infraestructura y Servicios Públicos, con el objetivo de posibilitar la vinculación del parque con el Sistema Interconectado Provincial.
El complejo cuenta con una nueva estación transformadora y playa de maniobras que permiten elevar la energía generada e incorporar a la red provincial de 66 kV operada por EPEC.
De esta manera, la producción del parque podrá abastecer la demanda eléctrica de las distintas unidades de negocio del Grupo Dinosaurio, mientras que los excedentes serán inyectados al sistema eléctrico provincial.
El Parque Solar Dinosaurio incorpora tecnología de última generación, con 58.500 módulos bifaciales montados sobre sistemas tracker, además de equipamiento de transformación e infraestructura eléctrica destinada a la conexión con la red provincial.
La obra contempló aproximadamente 700 kilómetros de cableado subterráneo y la incorporación de equipamiento e insumos tecnológicos provenientes del exterior, principalmente de China, junto con la participación de proveedores especializados.
Durante la etapa de construcción se generaron aproximadamente 200 puestos de trabajo, con una participación mayoritaria de trabajadores y trabajadoras de localidades del norte cordobés.
El Gobierno de La Rioja acordó desprenderse de la totalidad de Chamical Solar I, una sociedad que había sido capitalizada bajo control estatal hasta alcanzar $546,5 millones y que posee un contrato de abastecimiento eléctrico nominado en moneda extranjera por 15 años.
El documento registró que Arauco Energía SAPEM, accionista de control provincial, formalizó el 26 de enero de 2026 un acuerdo de compraventa por las 546.576.157 acciones ordinarias que integraban el ciento por ciento del paquete.
La novedad conocida abre un frente de control político sobre la forma en que Quintela administra los activos construidos dentro del entramado de sociedades estatales.
El balance confirma la transferencia acordada, pero el valor contable permite dimensionar qué salió de la órbita pública: al 31 de diciembre de 2025 la empresa tenía activos totales por $670,4 millones y un patrimonio neto de $559,5 millones.
Chamical Solar I fue constituida para desarrollar un parque fotovoltaico de ocho megavatios en el departamento Arauco. Su principal respaldo comercial es un contrato de abastecimiento de energía por 15 años, mientras que la sociedad fue diseñada para producir, vender y comercializar electricidad en el mercado mayorista.
Durante 2025, el capital social pasó de $30 millones a $546,5 millones mediante dos aportes: uno por $124,1 millones y otro por $392,4 millones. Los estados contables consignaron, además, $549,5 millones en propiedad, planta y equipo; $110,9 millones en deudas comerciales y otras obligaciones; y una pérdida del ejercicio de $7,7 millones.
El movimiento no fue la venta de una estructura vacía. La sociedad acumuló obra, capital y un contrato de ingresos futuros antes de que el accionista estatal acordara cederla.
Por eso, la decisión coloca al gobierno de Quintela ante una discusión concreta: la provincia asumió la etapa de capitalización y montaje, mientras la explotación futura quedó encaminada hacia el sector privado.
El acuerdo estableció un plazo de 90 días hábiles para el cierre, sujeto a condiciones precedentes. Aun con esa cláusula, el acto central ya estaba consumado en el documento societario: Arauco Energía había firmado la compraventa por la totalidad de las acciones.
Esa definición contrasta con la defensa que el gobierno riojano hizo durante años de sus SAPEM como herramientas estratégicas de desarrollo y generación de recursos propios.
Nucleoeléctrica Argentina y SN Nuclearelectrica, operadora de las centrales nucleares de Rumania, firmaron en Bucarest un Memorándum de Entendimiento para avanzar en proyectos vinculados con tecnología CANDU 6.
La firma contó con la participación del secretario de Asuntos Nucleares, Federico Ramos Napoli; el presidente de Nucleoeléctrica, Juan Martín Campos; el presidente del Directorio de SN Nuclearelectrica, Laurențiu Cazan; y autoridades de la compañía rumana.
El entendimiento permitirá explorar oportunidades de cooperación en extensión de vida y modernización de centrales, ingeniería, mantenimiento, seguridad nuclear y apoyo a nuevos proyectos, entre otras áreas.
Argentina y Rumania comparten experiencia en la operación de centrales con tecnología CANDU 6. Nucleoeléctrica completó la extensión de vida de la Central Nuclear Embalse, que permitió iniciar un nuevo ciclo de operación por 30 años, mientras que SN Nuclearelectrica avanza con la extensión de vida de la Unidad 1 de Cernavodă.
En ese marco, la delegación argentina realizó una visita técnica a la central rumana, donde mantuvo reuniones con sus equipos y recorrió las instalaciones para profundizar el intercambio entre ambos operadores e identificar oportunidades de cooperación.
“Nucleoeléctrica aporta a esta cooperación más de cinco décadas de experiencia argentina en operación nuclear y más de cuatro décadas de experiencia con tecnología CANDU en la Central Nuclear Embalse, Nuestros equipos técnicos han desarrollado capacidades comprobadas en operación, mantenimiento, ingeniería y ejecución de grandes proyectos, incluida la exitosa extensión de vida de Embalse”, señaló Campos.
El acuerdo se inscribe en la estrategia de Nucleoeléctrica para llevar al mercado internacional las capacidades desarrolladas durante más de cinco décadas de operación nuclear mediante servicios especializados, ingeniería y soluciones tecnológicas.
La iniciativa forma parte de la política impulsada por la Secretaría de Asuntos Nucleares para incrementar las exportaciones de bienes y servicios nucleares de alto valor agregado y fortalecer la participación argentina en la cadena nuclear internacional.
El pasado mes de agosto fue el séptimo consecutivo de este año que registró una caída interanual de la venta de combustibles al público, según un informe privado.
En total se comercializaron 1.389.254 metros cúbicos, frente a 1.420.350 del mismo mes de 2025, lo que significó un descenso del 2,19 por ciento. En tanto, la contracción se moderó respecto de julio, cuya caída fue del 5,53 por ciento.
Asimismo, y en relación con el mes anterior, la demanda aumentó 0,57 por ciento, con una comparación entre dos períodos de igual duración, ya que tanto julio como agosto tienen 31 días.
La empresa con mayor volumen de ventas fue la estatal YPF, con 55,1 por ciento; seguida por Shell, Axion, Puma, Dapsa, Gulf y Refinor.
Según el informe elaborado por Surtidores, la nafta Premium acumuló su cuarto mes consecutivo en baja, con una disminución interanual del 2,16 por ciento, mientras que el gasoil G3 volvió a crecer y fue el único segmento que superó los volúmenes de agosto de 2025, con un incremento del 2,75.
Por su parte, el gasoil G2 retrocedió 3,02 por ciento, mientras que la nafta Súper presentó la mayor caída, con una baja del 3,66.
La caída en los volúmenes de venta se produce en un contexto de aumentos pronunciados en el precio de los combustibles a lo largo del año, un fenómeno que no respondió únicamente a la dinámica inflacionaria local. Desde fines de febrero, el estallido de un conflicto bélico en Medio Oriente entre Estados Unidos, Israel e Irán derivó en una escalada sostenida del precio internacional del petróleo, que llegó a superar los 100 dólares por barril en distintos momentos del año. Incluso hoy, el Brent se ubica en 105 dólares.
El gobernador de Misiones, Hugo Passalacqua, encabezó la inauguración de una nueva estación transformadora en Puerto Esperanza, una obra que demandó una inversión superior a los 2 millones de dólares. Esta infraestructura energética incorpora un transformador de 8,5 megavatios y está diseñada para acompañar el crecimiento de la localidad y su zona de influencia durante los próximos 15 a 20 años.
La iniciativa forma parte de una estrategia provincial para anticiparse a la creciente demanda eléctrica, fortaleciendo la infraestructura con recursos propios y aportes de Energía de Misiones. El presidente de Energía de Misiones, Julio César “Chun” Barreto, explicó que la localidad ya contaba con una estación transformadora, pero la expansión de la demanda residencial, comercial e industrial hizo necesaria esta nueva obra.
Barreto detalló que el transformador instalado mejora la estabilidad del suministro y garantiza la potencia necesaria para la zona, que cuenta con un importante sector industrial. Además, la estación fue construida con espacio para incorporar un segundo transformador en un plazo estimado de 10 a 15 años, según el crecimiento futuro de la demanda.
“Es una zona de muchas industrias también. Por eso un transformador de estas características, de esta dimensión, garantiza potencia y energía para toda la zona”, agregó Barreto, destacando que la obra beneficiará tanto a la población residencial como a las actividades productivas y comerciales de Puerto Esperanza.
La obra fue financiada mediante un esfuerzo conjunto entre el Gobierno de Misiones, Energía de Misiones y el municipio, en un contexto económico desafiante. Barreto valoró el compromiso de las autoridades para sostener inversiones que resuelven necesidades estructurales en la provincia.
Además, durante la jornada se informó sobre las gestiones que impulsa la provincia para lograr una nueva escala de subsidios energéticos que beneficie a más del 70% de los usuarios residenciales durante los meses de mayor consumo. Estas gestiones, lideradas por Passalacqua, buscan condiciones diferenciales para Misiones ante el Ministerio de Economía de la Nación.
Barreto aclaró que aún no hay un anuncio oficial sobre esta medida y que se espera la resolución correspondiente para comunicar detalles concretos: “Estamos expectantes a esta nueva resolución que creemos que va a salir en los próximos días. No podemos hacer ningún tipo de anuncio hasta que veamos firmada la resolución”.
Finalmente, el presidente de Energía de Misiones destacó el trabajo paralelo que se realiza en Puerto Iguazú, donde se mantiene una agenda conjunta con actores turísticos y económicos para mejorar la potencia, estabilidad del servicio y tarifas, aspectos clave para el desarrollo del turismo y la economía local.
El avance en Puerto Esperanza, junto con las acciones en Puerto Iguazú, refleja el compromiso provincial por fortalecer la infraestructura energética y responder de manera anticipada a las necesidades de crecimiento productivo, comercial y residencial en Misiones.
La empresa Burgwardt (BWT) concretará su retiro definitivo de la Cuenca del Golfo San Jorge durante la última parte del año, marcando el cierre de un ciclo en la región tras varios años de operaciones.
Luego de intensas negociaciones entre el Sindicato del Petróleo y Gas Privado del Chubut y la operadora Pan American Energy (PAE), se estableció un esquema de transición que busca garantizar la continuidad laboral de la mayoría de los trabajadores afectados, contemplando además retiros voluntarios y procesos de jubilación.
Actualmente, Burgwardt sigue operando en el yacimiento Cerro Dragón hasta la finalización formal de sus contratos, mientras PAE avanza en la licitación de los cinco servicios que serán asumidos por nuevas contratistas.
Desde el ámbito gremial, se explicaron las causas que motivaron la salida de la empresa. Según el sindicato, “su salida pone punto final a una etapa marcada por el trabajo de cientos de trabajadores especializados, pero también por cuestionamientos vinculados a las condiciones laborales y a la falta de adaptación de la compañía a las nuevas modalidades de trabajo que atraviesa la actividad petrolera”.
Entre las quejas acumuladas, se destacaron irregularidades en el reconocimiento de categorías, cambios imprevistos en los esquemas de transporte y demoras en la entrega de Elementos de Protección Personal (EPP). Frente a esta situación, la dirigencia sindical intervino para evitar despidos masivos.
El secretario general del Sindicato Petrolero, Jorge Ávila, detalló el alcance de la reestructuración y las soluciones planteadas: “Hay mucha gente que se quiere ya retirar y está en edad para retirarse, así que nosotros no nos podemos poner en contra de esas cosas”.
Ávila reconoció que “se va a achicar un poco la cantidad de gente”, pero destacó que las negociaciones con PAE se basan en un esquema sólido de absorción laboral, similar a procesos anteriores dentro de la cuenca. Por ahora, las cuadrillas de Burgwardt continúan con sus tareas habituales hasta que se completen los procesos licitatorios y se asignen las nuevas contratistas.
Días atrás comenzaron Shell, Axion y Puma. Ahora fue el turno de YPF: aplicó un aumento del 1% en el precio de todos sus combustibles a partir de este sábado a las cero horas, como consecuencia de la extensión del conflicto en Oriente Medio.
Dentro de la información oficial la compañía estatal sostuvo que el aumento se realiza en medio del congelamiento de precios que impulsó a partir de abril.
Por estas condiciones, Shell, Axion y Puma, entre otras, empezaron a aplicar incrementos que oscilan entre 2% y 5%. YPF es la que, por ahora, le puso el menor porcentaje a su suba.
La medida está orientada a sostener el consumo, especialmente en el interior del país, donde la demanda viene mostrando señales de caída.
A su vez, indicó que la tensión originada por el conflicto en Oriente Medio volvió a disparar el precio del petróleo internacional. Al cierre de las operaciones, el Brent supera los US$ 104 por barril, mientras que el crudo WTI opera en los US$ 93.
La empresa reafirmó la política de “buffer”, la cual “permite sostener el acuerdo honesto con los consumidores, evitar trasladar la volatilidad a los precios locales y acompañar la evolución de la demanda en un entorno de libre mercado”, y adelantó que seguirán monitoreando las principales variables para determinar si realiza o no otros ajustes específicos.
“Se continuará aplicando el sistema de micropricing, mediante el cual realiza ajustes específicos según variables de oferta y demanda, la competencia, franjas horarias, corredores y zonas geográficas, con el objetivo de adecuar sus precios a las particularidades de cada mercado y mejorar la eficiencia comercial de su red”, destacaron.
El CEO y presidente de la compañía, Horacio Marín, había adelantado que podía producirse algún tipo de aumento en los combustibles, producto del conflicto bélico.
“Si se ve que el precio del barril se termina estableciendo en US$ 100, los consumidores vamos a tener que pagar por US$ 100”, había explicado.
Los gobiernos de Estados Unidos y Argentina firmaron una declaración conjunta para crear un corredor de infraestructura que busca movilizar hasta US$7.000 millones hacia 2027 y conectar Vaca Muerta y los minerales críticos con los puertos atlánticos. El plan incluye financiamiento del EXIM y proyectos de energía, transporte y minerales, pero analistas advierten que se trata de un techo de crédito potencial —no de fondos inmediatos— y que su éxito dependerá de la inversión privada y de la ejecución, en un país con una larga historia de anuncios de inversión que nunca se concretaron.
Estados Unidos y Argentina lanzaron formalmente el Corredor Andes-Atlántico, una iniciativa de infraestructura que prevé movilizar hasta US$ 7.000 millones hacia 2027 para conectar las zonas productoras de minerales críticos y de hidrocarburos del país sudamericano con los puertos del Atlántico y los mercados occidentales.
El acuerdo fue firmado por el subsecretario de Estado de Estados Unidos, Christopher Landau, y el canciller argentino, Pablo Quirno, durante la Asamblea General de las Naciones Unidas en Nueva York. La declaración conjunta describe el corredor como una iniciativa para “fortalecer y modernizar la infraestructura” que une los sectores económicos vitales de Argentina con los principales puertos atlánticos. El corredor se inscribe en un contexto de competencia entre Estados Unidos y China por influencia en América Latina. De hecho, la estrategia del embajador estadounidense en Argentina, Peter Lamelas, de recorrer las 24 jurisdicciones provinciales para profundizar vínculos, fue interpretada como un esfuerzo por contener la influencia china en la región.
Landau afirmó que la administración del presidente Donald Trump está “muy enfocada en la diplomacia económica” y que el Export-Import Bank de Estados Unidos (EXIM) es una de sus herramientas más importantes, utilizada de manera “decidida”. El corredor tiene como objetivo facilitar inversión pública y privada en transporte, energía e infraestructura digital “por una generación”, convirtiendo a Estados Unidos en un socio fundamental para la infraestructura y la inversión en Argentina.
Financiamiento y proyectos clave
El pilar financiero del acuerdo es el marco “Build the Future”, suscrito entre Argentina y el EXIM, que contempla financiamiento de hasta 7.000 millones de dólares para 2027. Según la declaración, esta cifra no representa un préstamo único ni un fondo disponible de inmediato, sino una plataforma a través de la cual agencias gubernamentales estadounidenses e inversores privados pueden respaldar proyectos que califiquen.
El proyecto más significativo es Argentina LNG, una iniciativa integrada de gas natural licuado de US$ 51.000 millones en Vaca Muerta que lleva adelante YPF en asociación con la italiana ENI y la emiratí XRG. EXIM emitió una hoja de términos indicativa no vinculante de hasta US$ 6.000 millones de dólares para el proyecto. Como parte de este desarrollo, la estadounidense McDermott obtuvo el contrato de ingeniería y construcción de una planta de fraccionamiento de líquidos de gas natural, mientras que Pumpco, subsidiaria de MasTec, en alianza con Bonatti y Contreras Hnos., recibió un contrato de más de US$ 1.000 millones para el sistema de gasoductos de exportación.
En el sector energético, el corredor también busca desarrollar comercialmente los recursos de Vaca Muerta mediante inversión, tecnología e instrumentos financieros estadounidenses, incluidos préstamos directos, garantías de préstamos y productos de seguro. En infraestructura de transmisión, Argentina lanzó en agosto de 2026 una concesión de alta tensión estimada en US$ 800 millones para el Área Metropolitana de Buenos Aires, respaldada por una garantía de préstamo del Banco Interamericano de Desarrollo.
Transporte y minerales críticos
En el ámbito del transporte, ambos gobiernos identificarán proyectos prioritarios para rehabilitar y ampliar ferrocarriles, vías navegables y puertos, con oportunidades para que empresas estadounidenses compitan como licitantes o subcontratistas. En junio de 2026, Argentina adjudicó una concesión de 25 años al consorcio belga-argentino Vía Navegable Troncal S.A. para optimizar la Hidrovía, una concesión que se estima atraerá 10.000 millones de dólares en inversiones.
En minerales, el corredor identificará oportunidades bajo el Marco de Minerales Críticos entre ambos países para apoyar la minería y el procesamiento, avanzando en compromisos para asegurar cadenas de suministro y promover la diversificación global. Los minerales incluidos son litio, cobre, petróleo y gas.
El componente digital contempla el uso de “tecnología confiable” y la colaboración en seguridad de plataformas y equipos de inspección aduanera. La hoja informativa estadounidense identifica posibles proyectos en cables submarinos, redes de fibra óptica, conectividad satelital y centros de datos para inteligencia artificial.
Reacciones
El Corredor Andes-Atlántico es la primera iniciativa de la Asociación para la Infraestructura y la Inversión Global del G7 en el Hemisferio Occidental, y se suma a otros corredores estratégicos como el Corredor Económico India-Medio Oriente-Europa, la Ruta Comercial Trans-Caspio, el Corredor de Lobito en África subsahariana y el Corredor Económico de Luzón en Filipinas.
La declaración señala que el corredor busca asegurar las cadenas de suministro estadounidenses y crear oportunidades para empresas de ese país. Argentina, por su parte, se comprometió a fortalecer su entorno legal y regulatorio y las protecciones a la inversión para atraer capital extranjero, con marcos “transparentes, predecibles y efectivos” que rijan las concesiones de infraestructura.
Las provincias argentinas recibieron el anuncio con optimismo, aunque con cautela. Un sondeo entre gobernadores reveló que varios calificaron la medida como “una muy buena noticia”, pero señalaron que aún desconocen los detalles específicos del acuerdo. El gobernador de Corrientes, Juan Pablo Valdés, dijo que recibieron la noticia con “sorpresa” pero también “con optimismo”, y destacó que Brasil está desarrollando una ruta bioceánica que deja fuera a Argentina.
Analistas citados por medios internacionales se mostraron escépticos sobre la implementación efectiva del corredor. Expertos en geopolítica advirtieron que, si bien el anuncio es políticamente significativo, la ruta aún despega y persisten dudas sobre la materialización de los fondos.
Una delegación estadounidense del Departamento de Estado, la Corporación Financiera de Desarrollo Internacional (DFC) y EXIM viajará a Buenos Aires, Jujuy y Salta en octubre de 2026 para identificar y avanzar en transacciones concretas en el marco del corredor.
Críticas y preocupaciones
El anuncio se hizo en momentos en que el riesgo país se disparó por encima de los 630 puntos, por lo que el acuerdo presenta varias aristas que generan escepticismo: los US$ 7.000 millones representan un techo de crédito potencial, no un desembolso inmediato de dinero. El financiamiento depende de la aprobación de cada proyecto específico y de que las empresas estadounidenses participen en las licitaciones. Varios análisis señalan que el verdadero objetivo de Washington es fortalecer sus propias cadenas de suministro de minerales críticos (como el litio) y energía, y contrarrestar la influencia de China en la región, independientemente de que se produzca el desarrollo de Argentina.
El financiamiento suele estar atado a la compra de bienes y servicios estadounidenses y a la implementación de marcos regulatorios “transparentes y predecibles” que favorecen a las empresas de EE. UU. Esto genera críticas sobre una posible pérdida de soberanía en la definición de políticas de infraestructura. Algunos sectores interpretan el anuncio como un movimiento del gobierno argentino para mostrar dinamismo económico de cara a las elecciones de 2027, y no como un plan de desarrollo con fondos ya asegurados.
Contexto geopolítico
El corredor se inscribe en la competencia global entre Estados Unidos y China por el acceso a recursos estratégicos y el control de infraestructura clave. Si bien el gobierno argentino negó que el acuerdo incluya una cláusula explícita contra China, la iniciativa busca claramente reducir la dependencia de la región de inversiones chinas en sectores críticos.
El Corredor Andes-Atlántico es un gesto político de alto perfil con una sustancia económica aún por definir. Su valor real no puede medirse por el monto anunciado, sino por la cantidad de proyectos que efectivamente se concreten y las condiciones bajo las cuales se financien.
Según el anuncio, el acuerdo representa una oportunidad para Argentina de acceder a financiamiento y tecnología para proyectos de infraestructura postergados. Sin embargo, el riesgo es que, ante la asimetría de poder entre ambos países, Argentina termine cediendo más de lo que gana, priorizando los intereses estratégicos de EE.UU. (como el suministro de litio y gas) por sobre un desarrollo industrial y logístico integral.
Todo indica que se trata de un punto de partida, no un logro consumado. El éxito dependerá de la capacidad de negociación de Argentina para asegurar que los proyectos se ejecuten bajo términos beneficiosos y que el valor agregado de sus recursos se capture localmente. La promesa es grande, pero la letra chica y la ejecución son lo que realmente importa.
La historia argentina está llena de anuncios de grandes inversiones y obras de infraestructura que, por diversas razones, nunca se concretaron. El Corredor Andes-Atlántico podría ser la excepción o sumarse a una larga lista de promesas que, en muchos casos, quedaron en la nada.
El “Stargate” de OpenAI
Poco antes de las elecciones de octubre de 2025, se anunció un proyecto de data center de inteligencia artificial en la Patagonia con una inversión de hasta US$ 25.000 millones de dólares. El proyecto ni siquiera había sido presentado formalmente al gobierno, y el Ministerio de Economía reconoció que no existía ninguna resolución que respaldara el anuncio.
En el mismo contexto preelectoral, el gobierno de Trump prometió un paquete de ayuda de US$ 40.000 millones para estabilizar la economía argentina. Tras las elecciones, los fondos no llegaron; los US$ 20.000 millones iniciales se convirtieron en un swap ya utilizado y los bancos que iban a aportar la otra mitad se retiraron, dejando al país con una deuda mayor.
A casi un año de la creación del Régimen de Incentivo para Grandes Inversiones (RIGI), y a pesar de los anuncios, no se había concretado ninguna de las inversiones prometidas bajo este marco.
Estos son quizás los ejemplos más clásicos de la política argentina. El tren bala, anunciado durante el gobierno de Cristina Fernández de Kirchner, nunca llegó. El soterramiento del tren Sarmiento, por su parte, fue anunciado una decena de veces y se convirtió en un emblema de la desmesura, con cientos de millones de dólares gastados sin resultado . La historia se repite en las provincias. Por ejemplo, en Tucumán, se afirma que la mayoría de los anuncios de obras públicas de los últimos 40 años quedaron truncos. Un caso testigo es el de la Autopista Perón, anunciada en 2009 y que sigue sin terminarse .
Un patrón cuantificable
Más allá de los casos individuales, existen datos que dimensionan la magnitud del problema. Un análisis de la Agencia Argentina de Inversiones encontró que, entre diciembre de 2015 y mayo de 2017, se anunciaron 455 proyectos de inversión por 60.920 millones de dólares, pero solo 34 se pusieron en marcha, lo que representa apenas el 5% de lo prometido.
¿Por qué se repite?
Este historial no es una simple coincidencia. Como señalan diversos análisis, los anuncios de inversión suelen tener un fuerte componente electoralista, funcionan como una herramienta de señalización política y buscan generar expectativas positivas en los mercados. Sin embargo, los montos anunciados casi siempre son mucho mayores que lo que finalmente se compromete y desembolsa años después. En el caso del Corredor Andes-Atlántico, los propios analistas advierten que se trata más de un marco político y geopolítico que de un vehículo de desembolso rápido, y que la Casa Blanca no pondrá el dinero, sino que busca “catalizar capital privado” a través de agencias como el EXIM Bank o la DFC. Esto significa que el éxito del proyecto dependerá de la capacidad de atraer inversión privada real, un desafío que, como demuestra la historia, Argentina no logró superar de manera consistente.
¿Y el RIGI ?
El Régimen de Incentivo para Grandes Inversiones (RIGI) es un marco legal creado para atraer inversiones mayores a US$ 200 millones en sectores estratégicos como minería, energía, petróleo, gas y tecnología, ofreciendo beneficios impositivos y seguridad jurídica a largo plazo. El Gobierno promociona este régimen con cifras muy altas. Por ejemplo, el ministro de Economía, Luis Caputo, ha hablado de inversiones proyectadas por US$ 140.000 millones.
La brecha
El problema es que esos números corresponden a anuncios y compromisos potenciales, no a dinero desembolsado. Los propios datos oficiales y de consultoras privadas muestran una distancia enorme. Para mediados de 2026, el Ministerio de Economía informaba sobre 16 proyectos aprobados por unos US$ 29.892 millones, pero había otros 25 en evaluación que sumaban US$ 111.037 millones. Es decir, casi el 80% del monto total anunciado todavía no tenía aprobación definitiva.
Lo que realmente ingresó es ínfimo. Un informe de la Fundación Fundar reveló que, de los US$ 124.000 millones anunciados bajo el RIGI, a la fecha solo se habían hecho efectivos US$ 762 millones (menos del 1%). Otras estimaciones, como las del gobernador Axel Kicillof, señalaban que el nivel de ejecución rondaba apenas el 3%. Un dato clave es que, durante 2025, en pleno auge del RIGI, Argentina recibió apenas US$ 3.134 millones de IED neta, quedando última en la región en comparación con Brasil, México o Chile. (Ver nota).
El diseño del régimen tiene un problema central: exige muy poco capital al principio. Para un proyecto de US$ 200 millones, el RIGI solo requiere una inversión inicial de US$ 80 millones en los primeros dos años. El resto del capital puede ser invertido a un plazo que la propia empresa define, sin penalidades si finalmente no se concreta. Esto significa que muchas empresas pueden adherir al régimen para obtener los beneficios fiscales y la seguridad jurídica, pero no están obligadas a ejecutar la inversión total prometida. Como resumió un especialista, “cuando se habla de US$ 100.000 millones hay que mirar qué parte está comprometida y qué parte es una expectativa
En 2017 creamos Grupo Runrún rompiendo una lógica instalada: no veníamos a repetir gacetillas ni a hacer periodismo complaciente. Nuestra premisa fue siempre la misma: tomar lo que sucede en el sector y analizarlo en profundidad para transformarlo en material estratégico para la energía y la minería, conectando a quienes compran en las grandes operadoras con la capacidad instalada de la industria que provee.
Hoy damos el salto institucional más importante de nuestra historia. Frente a los desafíos de escala que imponen Vaca Muerta, el cobre andino y la modernización del sistema eléctrico, el sector productivo no necesita relatos: exige datos duros, seguridad jurídica y rigor técnico indiscutible.
Por eso formalizamos el Consejo Asesor de Grupo Runrún. Convocamos a diez de las figuras más respetadas del país en política pública, gestión corporativa, academia y cámaras empresarias para blindar técnicamente nuestros congresos, ruedas de negocios e investigaciones:
.
Daniel Montamat (Exsecretario de Energía de la Nación) Marco regulatorio, macroeconomía sectorial y visión estratégica de largo plazo.
Daniel Dreizzen (Managing Director de Aleph Energy / UTDT) Modelos numéricos de Vaca Muerta, CAPEX y proyecciones de desarrollo en Oil & Gas.
Alejandro Sruoga (Director Ejecutivo de CIER / Exsecretario de Energía Eléctrica) Regulación mayorista, infraestructura de transporte e integración eléctrica regional.
Mario Capello (Exsubsecretario de Desarrollo Minero de la Nación) Legislación minera, regalías y defensa del desarrollo productivo federal.
Claudio Delrieux (Investigador Principal del CONICET) Inteligencia artificial, teledetección satelital y soluciones analíticas avanzadas.
Carlos Fernández (Presidente de AACAM) Criterio de compras industriales, abastecimiento y cadena de suministro corporativa.
Nadia Sager (CEO de GEINSA) Demanda energética real, tarifas e impacto en grandes usuarios fabriles.
Marcelo Álvarez (Presidente de CADER) Transición energética, generación distribuida y parques renovables.
Elisabet Piacentini (Comisión PyME del CPCECABA) Presión impositiva, competitividad y barreras tributarias de la cadena proveedora.
Jorge de Mendonça (Presidente de AIMAS) Logística pesada, flete, intermodalismo y costos reales del transporte de cargas.
Este cuerpo interdisciplinario consolida a Grupo Runrún como un actor autónomo con línea directa a la toma de decisiones, sin ataduras a la pauta tradicional ni intermediaciones que distorsionen la realidad operativa. Cuando sentamos a 28 gerentes de compras en una mesa o analizamos el impacto del RIGI en el compre nacional, lo hacemos con el respaldo de quienes conocen la matriz productiva como nadie.
El nuevo tablero institucional y los perfiles completos ya se encuentran publicados:
A través de nuestra plataforma y de nuestros encuentros de negocios, ofrecemos el canal directo y calificado para articular proyectos, propuestas y diálogo de alto nivel con los miembros de nuestro Consejo.
El Consejo Asesor es el marco institucional que garantiza que cada dato, cada análisis y cada encuentro de Grupo Runrún esté respaldado por la máxima solvencia técnica del país.
La expansión del shale gas de Vaca Muerta podría abrir una nueva etapa para las exportaciones energéticas argentinas si avanzan las inversiones y acuerdos necesarios para abastecer de manera estable al mercado brasileño. Según estimaciones presentadas por la OLACDE, el primer objetivo consiste en alcanzar envíos firmes de 10 millones de metros cúbicos diarios de gas hacia Brasil entre 2029 y 2030.
Durante el encuentro ROG.e 2026 realizado en Río de Janeiro, Guido Maiulini, jefe de Asesoría Estratégica de la organización, expuso distintos escenarios para integrar la creciente oferta argentina con la demanda energética brasileña mediante corredores regionales de transporte.
Actualmente, Argentina cuenta con capacidad para realizar exportaciones interrumpibles de hasta 3 millones de metros cúbicos diarios a través de Bolivia durante determinados períodos del año. La posibilidad de transformar esos intercambios en contratos firmes exigirá ampliar significativamente la infraestructura disponible.
El primer módulo identificado por OLACDE demanda inversiones superiores a los USD 2.000 millones. Entre las obras consideradas prioritarias aparecen la ampliación del sistema Tratayén-Cochicó-La Carlota y el fortalecimiento del Gasoducto Norte, piezas claves para transportar mayores volúmenes desde Neuquén hacia los mercados externos.
La discusión excede la construcción de ductos. El desafío consiste en convertir el crecimiento productivo de Vaca Muerta en exportaciones sostenidas y previsibles capaces de abastecer a uno de los mayores mercados energéticos de Sudamérica.
.
En paralelo, los trabajos desarrollados por OLACDE y CAF identificaron diez corredores de integración gasífera entre Argentina, Brasil, Bolivia, Chile, Paraguay y Uruguay. Esa agenda regional contempla inversiones potenciales superiores a USD 25.000 millones y obras de gran escala vinculadas al transporte y compresión de gas.
Dentro de ese esquema, Brasil aparece como el principal destino potencial para los excedentes argentinos. Las simulaciones realizadas por el organismo indican que los intercambios regionales podrían superar los 60 millones de metros cúbicos diarios en escenarios de mayor integración y crecimiento de la demanda.
Otro factor determinante será la competitividad económica del suministro. El precio final del gas dependerá tanto del valor en origen como de los costos de transporte, agregación, distribución y regulación que se acumulan a lo largo de la cadena entre Argentina, Bolivia y Brasil.
Según el escenario presentado por Maiulini, una reducción de esos costos permitiría que los primeros 10 millones de metros cúbicos diarios lleguen al mercado brasileño a valores cercanos a USD 6,3 por MMBTU, nivel considerado competitivo para distintos segmentos industriales y energéticos.
.
La demanda firme constituye otro requisito central para avanzar. Industrias, comercializadoras y centrales térmicas brasileñas deberían acompañar el desarrollo mediante contratos de largo plazo que justifiquen las inversiones necesarias en infraestructura.
Más allá del primer salto exportador, los estudios analizan una expansión posterior de mayor magnitud. Una segunda etapa permitiría incorporar otros 10 millones de metros cúbicos diarios utilizando el corredor boliviano, mientras que una conexión adicional vía Uruguaiana podría sumar hasta 12 millones de metros cúbicos por día.
De concretarse todas las alternativas estudiadas, Argentina podría alcanzar exportaciones cercanas a los 32 millones de metros cúbicos diarios hacia Brasil. La posibilidad convertiría a Vaca Muerta en uno de los principales abastecedores regionales de gas natural y abriría una nueva fuente de ingresos para toda la cadena energética.
La actividad industrial vinculada a la pesca sumará una nueva inversión en Santa Cruz con el desembolso de USD 5,5 millones anunciado por Grupo Veraz para instalar una planta de procesamiento de residuos pesqueros en Puerto Deseado.
El proyecto contempla la producción de harina premium, aceite de pescado y concentrado hidrolizado a partir de subproductos de la actividad pesquera que actualmente tienen un aprovechamiento limitado. La planta tendrá capacidad para procesar hasta 100 toneladas diarias y prevé la generación de alrededor de 70 puestos de trabajo directos.
Además del impacto industrial, la iniciativa podría movilizar actividad en sectores complementarios como transporte, logística, mantenimiento y servicios portuarios, ampliando el efecto económico más allá de las instalaciones fabriles.
La llegada de esta inversión coincide con el proceso de recuperación de infraestructura que impulsa el gobierno provincial en distintos puertos santacruceños. En Puerto Deseado, una de las principales intervenciones es la reconstrucción del Sitio N.º 4 y de su zona de transición, obra que supera los $12.821 millones.
Esa mejora busca recuperar capacidad operativa en áreas afectadas por el deterioro estructural y generar mejores condiciones para acompañar el crecimiento de nuevas actividades productivas vinculadas al sector marítimo.
En paralelo, la estrategia provincial incluye otros proyectos orientados a fortalecer la economía portuaria. Uno de ellos es la reactivación y ampliación del astillero de Caleta Paula, donde se proyectan inversiones privadas superiores a USD 35 millones y la generación de más de 250 empleos directos.
.
La importancia de ese desarrollo radica en la posibilidad de consolidar una red de proveedores y servicios asociados a la industria naval. Talleres metalúrgicos, empresas de mantenimiento, contratistas especializados y operadores logísticos figuran entre los sectores que podrían beneficiarse de una mayor actividad.
Tomadas en conjunto, las inversiones previstas para Puerto Deseado y Caleta Paula superan los USD 40 millones y proyectan más de 320 empleos directos. A ello se suma el potencial movimiento económico derivado de contrataciones, servicios y demanda de insumos vinculados a ambos emprendimientos.
Otro elemento relevante es el agregado de valor dentro de la provincia. La transformación de residuos pesqueros en productos comercializables permite incorporar procesos industriales a una actividad que históricamente concentró buena parte de su negocio en la extracción y comercialización de materia prima.
El proyecto también se encuadra dentro de los incentivos previstos por la Ley Provincial 4011, que promueve el desarrollo industrial y el fortalecimiento de cadenas productivas consideradas estratégicas para Santa Cruz.
De concretarse según los plazos previstos por la empresa, la planta de Puerto Deseado aportará nueva capacidad industrial, empleo y demanda de servicios locales. La combinación entre infraestructura portuaria e inversiones productivas aparece como uno de los principales indicadores para medir si la provincia logra avanzar en la diversificación de su actividad económica.
Mientras las exportaciones de energía, minería y agroindustria impulsan buena parte del crecimiento económico argentino, diversos estudios advierten que ese dinamismo todavía no logró traducirse en una recuperación sostenida de la inversión productiva ni del empleo formal.
Los indicadores más recientes muestran una brecha creciente entre actividad exportadora y formación de capital. Entre fines de 2023 y mediados de 2026, las ventas externas aumentaron 38% y el consumo privado avanzó 8%, pero la inversión productiva retrocedió 4%, según estimaciones elaboradas sobre datos oficiales.
A nivel de la estructura económica, la principal preocupación aparece en la formación bruta de capital fijo. Su participación cayó del 20% al 17,2% del PBI en apenas un año, mientras la inversión en maquinaria y equipos explicó más de tres cuartas partes de ese retroceso.
En ese contexto se inscribe el debate sobre el Régimen de Incentivos para las Grandes Inversiones (RIGI). El programa acumula proyectos presentados por más de USD 81.000 millones y aprobaciones cercanas a los USD 30.000 millones, aunque los desembolsos efectivos continúan siendo reducidos en relación con las necesidades de inversión de la economía argentina.
Entre los emprendimientos más relevantes figura Argentina LNG, que contempla inversiones estimadas en USD 51.000 millones y compras a proveedores nacionales por unos USD 15.000 millones. La iniciativa representa uno de los casos más emblemáticos de la apuesta oficial por convertir recursos naturales en exportaciones de escala global.
.
Sin embargo, la experiencia internacional demuestra que el impacto laboral de estos desarrollos no depende exclusivamente del empleo directo. Una parte sustancial de los beneficios económicos surge de las cadenas de proveedores, servicios especializados, logística, ingeniería, mantenimiento y tecnología que se desarrollan alrededor de los grandes proyectos.
Australia constituye uno de los ejemplos más citados en ese sentido. La expansión de la minería permitió el surgimiento de un ecosistema de empresas de equipamiento, tecnología y servicios que terminó sosteniendo más de un millón de empleos entre puestos directos e indirectos.
De manera similar, Chile consolidó una extensa red de proveedores asociados a la actividad minera, ampliando el efecto económico más allá de los yacimientos y transformando a la industria en uno de los principales motores del empleo nacional.
Para el caso argentino, distintos estudios ubican al petróleo y a la minería entre los sectores con mayor capacidad de generar trabajo indirecto. La posibilidad de desarrollar cadenas de valor vinculadas a energía, minería e infraestructura aparece como uno de los factores centrales para ampliar el impacto de las inversiones actualmente en ejecución.
La discusión incorpora además una dimensión territorial. El avance de proyectos asociados a Vaca Muerta, al gas natural licuado y a los minerales críticos alimenta las expectativas de crecimiento en regiones como la Patagonia y el Noroeste Argentino, donde se concentran buena parte de las oportunidades de expansión productiva.
De cara a las próximas décadas, el interrogante no pasa solamente por cuánto exportará Argentina, sino por cuánta inversión logrará movilizar y cuánto trabajo de calidad podrá generar alrededor de esos proyectos. La diferencia entre un ciclo exportador y un proceso de desarrollo económico más amplio dependerá, en gran medida, de la capacidad para transformar recursos naturales en proveedores, servicios, infraestructura y nuevas capacidades productivas.
El Gobierno publicó el viernes pasado la resolución 264 de la Secretaría de Energía, una normativa que establece las condiciones de borde bajo las cuales deberán incorporarse al Mercado Eléctrico Mayorista (MEM) las nuevas inversiones que impliquen un salto significativo en el consumo de electricidad.
La regulación apunta fundamentalmente a anticipar el impacto que podrían generar sobre el sistema eléctrico argentino grandes proyectos mineros —en especial los desarrollos de cobre previstos en la precordillera—, nueva infraestructura industrial vinculada a Vaca Muerta y la instalación de data centers o centros de datos, cuya demanda eléctrica puede alcanzar una escala comparable con la de grandes complejos industriales. La resolución menciona expresamente entre las nuevas demandas a los centros de datos e Inteligencia Artificial, minería, plantas de GNL e hidrógeno.
La medida constituye así un primer movimiento del Gobierno para gestionar cambios potencialmente disruptivos en el funcionamiento del mercado eléctrico. En el caso de los data centers, busca además anticiparse a una problemática que ya se manifestó en mercados eléctricos más desarrollados, principalmente en EE.UU., donde el crecimiento exponencial de los centros de procesamiento de datos planteó desafíos en materia de generación, redes, operación y costos del sistema.
La masificación de este tipo de emprendimientos en distintos nodos del sistema eléctrico norteamericano generó fuertes discusiones por su impacto sobre los costos, la necesidad de incorporar nueva infraestructura y la posibilidad de trasladar parte de esos mayores costos a otros usuarios. En algunas jurisdicciones, esa situación derivó además en cuestionamientos a la instalación de nuevos centros de datos y en un deterioro de la licencia social de esos desarrollos.
En esa clave, aunque el sistema eléctrico argentino cuenta actualmente con alternativas para reforzar el abastecimiento durante los momentos de mayor consumo —incluida la posibilidad de importar electricidad desde países limítrofes—, la nueva regulación apunta a evitar que la incorporación de consumos extraordinarios dependa estructuralmente de la capacidad ya existente en el sistema.
La Resolución 264/2026 establece que toda nueva demanda —o ampliación de una existente— que represente al menos un 0,5% de la demanda media del MEM será considerada una Demanda Extratendencial (XDEM) y estará sometida a un régimen especial.
En números redondos, si se toma como referencia una demanda eléctrica media del sistema argentino del orden de los 20.000 MW, el umbral se ubicaría alrededor de los 100 MW. Es decir, un proyecto que requiera una potencia de esa magnitud ya no podrá simplemente conectarse al sistema y comprar toda la electricidad que necesite del mercado existente: deberá presentar un Plan Especial de Abastecimiento (PEA) y contribuir a incorporar nueva oferta de energía y potencia que respalde su consumo.
Ese Plan Especial de Abastecimiento deberá contemplar los primeros cinco años de funcionamiento del emprendimiento e incluir los compromisos de contratación, la ubicación de la nueva oferta de energía y potencia, los cronogramas de ejecución y los mecanismos de respaldo previstos.
El objetivo es evitar que la llegada de una inversión de gran escala traslade al resto del sistema eléctrico el costo de conseguir la generación y la potencia necesarias para abastecerla. En otras palabras: el proyecto que genere una nueva demanda extraordinaria deberá ocuparse también de que exista nueva oferta capaz de atenderla.
Data Centers y minería tendrán exigencias diferentes
La Secretaría de Energía dividió estas nuevas grandes demandas en dos categorías:
Por un lado, las XDEM-Producción, donde se encuadran actividades industriales intensivas en electricidad, como minería, GNL e hidrógeno, entre otras.
Por otro, las XDEM-Datos, destinadas a centros de datos y procesamiento computacional intensivo, incluido el entrenamiento y la inferencia de Inteligencia Artificial.
En ambos casos, los proyectos deberán acreditar contratos provenientes de nueva oferta por al menos el 80% de la energía que efectivamente consuman. La diferencia más importante aparece en la potencia firme —es decir, en la capacidad de generación disponible para respaldar físicamente esa demanda—: los proyectos productivos deberán contar con una cobertura equivalente al 100% de su demanda máxima, mientras que para los Data Centers la exigencia asciende al 115%.
Esto significa que un Data Center con una demanda máxima de 200 MW deberá respaldarse con al menos 230 MW de potencia firme. Ese 15% adicional funciona como una reserva de seguridad frente a un tipo de consumo que, por sus características, presenta una elevada continuidad y densidad de carga.
Te puede interesar
Zona Fría: con el voto de Neuquén se aprobó la ley que cambia el esquema de subsidios al gas
La regulación también define qué recursos podrán utilizarse como respaldo. Para la cobertura de energía, la nueva oferta podrá provenir de generación renovable, térmica, hidroeléctrica o nuclear, además de otras tecnologías que eventualmente reconozca la Secretaría de Energía. Para cubrir potencia firme podrán utilizarse centrales térmicas, hidroeléctricas y nucleares, así como sistemas de almacenamiento mediante baterías con una duración mínima de seis horas, entre otras alternativas.
Qué pasa si el proyecto no consigue su propio respaldo
Uno de los puntos centrales de la resolución es que no se prohíbe que una XDEM compre energía o potencia faltante en el mercado, pero hacerlo tendrá un costo sensiblemente mayor.
Si un proyecto no alcanza la cobertura contractual mínima y debe tomar del Mercado Spot parte de la energía que consume, esa electricidad tendrá un recargo específico. Para los Data Centers, la energía no cubierta se pagará al valor de la energía del período más un 100%, es decir, el doble de ese valor.
Así, por ejemplo, tomando como referencia que el precio monómico del sistema se ubicó en torno a los US$ 160 por MWh en julio de este año, un Data Center sin respaldo contractual hubiese pagado alrededor de US$ 320 por MWh por esa energía. Para los proyectos productivos, entre ellos los grandes desarrollos mineros y los vinculados al oil & gas, el adicional será del 50%: siguiendo el mismo ejemplo, en julio hubiesen pagado una cifra cercana a los US$ 240 por MWh por la energía no cubierta contractualmente.
La penalización es todavía mayor cuando el faltante no es de energía sino de potencia firme. En ese caso, la resolución establece que la potencia no respaldada contractualmente deberá pagar el cargo vigente para Grandes Usuarios incrementado en un 400% para los Data Centers y en un 200% para las XDEM-Producción.
Además, la norma establece un principio especialmente relevante para el funcionamiento del sistema: si existe un déficit de cobertura de potencia, las restricciones operativas recaerán primero sobre la nueva gran demanda antes de afectar al resto de los usuarios del MEM.
La expansión de la producción petrolera de Vaca Muerta durante los últimos doce meses tuvo un fuerte nivel de concentración. Dos bloques operados por YPF y Pluspetrol explicaron más de cuatro de cada diez barriles adicionales incorporados por la formación entre agosto de 2025 y agosto de 2026.
Los datos presentados ante la Secretaría de Energía muestran que la producción pasó de 526.935 barriles diarios a 670.181 barriles diarios en ese período. El incremento alcanzó los 143.246 barriles por día, equivalente a una expansión interanual del 27,2%.
El aporte individual más importante provino de Bajo del Choique-La Invernada, el bloque operado por Pluspetrol Cuenca Neuquina. La producción creció desde 13.047 hasta 46.594 barriles diarios, sumando 33.547 barriles por día y aportando el 23,4% del crecimiento total registrado por Vaca Muerta.
Por detrás se ubicó La Angostura Sur I, uno de los activos estratégicos de YPF para el desarrollo del shale oil. El área elevó su producción desde 21.435 hasta 46.038 barriles diarios, agregando 24.603 barriles por día y explicando otro 17,2% del avance de la formación.
Tomados en conjunto, ambos bloques incorporaron 58.150 barriles diarios adicionales. Esa cifra representa el 40,6% de todo el crecimiento registrado por Vaca Muerta durante el último año y pone de manifiesto el peso que tienen algunos activos específicos dentro de la expansión general del shale argentino.
.
La importancia de la formación también se refleja en la estructura productiva nacional. Durante agosto, Argentina declaró una producción de 939.311 barriles diarios, de los cuales el 71,3% provinieron de Vaca Muerta. En paralelo, el resto de las cuencas del país redujo su aporte conjunto en casi 30.000 barriles diarios respecto del año anterior.
Detrás de los dos líderes apareció un segundo grupo de áreas con desempeños destacados. Entre ellas sobresalen Bajada de Añelo, operada por Shell junto con YPF; La Amarga Chica; El Trapial Este, de Chevron; Bajada del Palo Oeste, de Vista Energy; Loma Campana; y Coirón Amargo Sur Este, de Pan American Energy.
Otra señal relevante surge de la distribución del crecimiento. Las diez áreas con mejor desempeño sumaron en conjunto 117.360 barriles diarios adicionales y explicaron el 81,9% del incremento total de producción de Vaca Muerta. En contraste, 24 bloques produjeron menos que un año atrás y restaron más de 14.000 barriles diarios al resultado agregado.
Las trayectorias de los dos bloques que lideran el ranking también fueron diferentes. Mientras Bajo del Choique-La Invernada aceleró fuertemente a partir de mayo de 2026, La Angostura Sur I mantuvo una evolución más gradual y sostenida durante gran parte del año.
En perspectiva, los números muestran que el crecimiento de la producción petrolera argentina depende cada vez más de un conjunto reducido de activos de alta productividad. La capacidad de esos bloques para sostener nuevas perforaciones y mantener el ritmo de expansión será determinante para las exportaciones, las inversiones y la demanda de servicios petroleros en los próximos años.
La transición de los yacimientos convencionales de Santa Cruz hacia nuevos operadores comenzó a mostrar sus primeros resultados medibles. A casi un año de la salida de YPF, la producción logró frenar parte del deterioro acumulado durante los últimos años, aunque todavía no alcanza un ritmo suficiente para impulsar un crecimiento sostenido.
Los indicadores de actividad reflejan la magnitud del desafío. Entre enero y julio de 2026 se completaron apenas 17 pozos petroleros en territorio santacruceño, mientras que Chubut, dentro de la misma Cuenca del Golfo San Jorge, terminó 92 durante el mismo período.
Según datos presentados por el Ministerio de Energía provincial, las antiguas áreas operadas por YPF mantienen una producción estabilizada en una franja de entre 4.700 y 5.000 metros cúbicos diarios. El comportamiento contrasta con el fuerte declino registrado entre 2017 y la transferencia de los activos.
A nivel provincial, el desempeño de 2026 mostró una recuperación parcial durante el segundo trimestre. Luego de arrancar el año con una caída interanual del 21,5%, la producción alcanzó 8.986 metros cúbicos diarios en mayo y 9.004 en junio. Sin embargo, las condiciones climáticas adversas registradas en julio interrumpieron esa mejora y provocaron una baja de 6,1% respecto del mes anterior.
La principal diferencia con la provincia vecina aparece en la intensidad de las perforaciones. Mientras Chubut mantiene una actividad sostenida de nuevos pozos, Santa Cruz continúa dependiendo en gran medida de tareas de pulling, workover y recuperación de pozos existentes para sostener la producción.
.
Con el objetivo de acelerar la reactivación, la administración de Claudio Vidal impulsó el programa “Más producción y trabajo”. La iniciativa contempla una reducción de hasta tres puntos porcentuales en las regalías hidrocarburíferas para las compañías que incorporen equipos, perforen nuevos pozos o reactiven instalaciones productivas.
Los primeros movimientos comenzaron a materializarse durante el segundo semestre. San Antonio Internacional regresó con equipos de perforación y workover, mientras que CGC puso en marcha un plan de 31 pozos, nueve previstos para este año y otros 22 durante 2027. A esas actividades se suman programas de inversión que ya ejecutan otras operadoras como Quintana Energy.
Desde el gobierno provincial sostienen que la prioridad inmediata consiste en estabilizar la actividad y recuperar capacidad operativa. El sindicato petrolero SIPGER, en cambio, considera insuficiente el ritmo de reactivación y reclama una estrategia más agresiva para recuperar empleo y aumentar la cantidad de equipos en los yacimientos.
Más allá de la situación de los campos maduros, parte de las expectativas están concentradas en desarrollos de largo plazo. Entre ellos aparecen las formaciones D-129 y Neocomiano en la Zona Norte, además de Palermo Aike, donde YPF prevé reiniciar trabajos exploratorios con una inversión comprometida de aproximadamente US$ 200 millones.
Los próximos meses serán determinantes para evaluar si la provincia logra transformar la estabilización en crecimiento. La evolución de la producción de agosto y septiembre, la cantidad de equipos operativos y el cumplimiento de los planes de perforación permitirán medir si Santa Cruz inicia una nueva etapa de recuperación o continúa sosteniendo niveles de actividad similares a los actuales.
La salida de YPF de áreas petroleras convencionales en Chubut sumó un nuevo frente de controversia con la presentación de un amparo judicial destinado a cuestionar el acuerdo alcanzado entre la compañía y la provincia para resolver la situación del pasivo ambiental asociado a los yacimientos transferidos.
La acción fue impulsada por un grupo de vecinos, abogados ambientalistas y representantes de organizaciones civiles que solicitan la nulidad del convenio. El planteo apunta tanto al monto acordado como al alcance de las responsabilidades ambientales asumidas por las partes tras el traspaso de las concesiones.
En el centro de la disputa aparece el pago de US$ 25 millones previsto en el acuerdo firmado entre la petrolera y el Estado provincial. Los demandantes sostienen que esa cifra resulta insuficiente frente a la magnitud de los impactos acumulados durante décadas de actividad hidrocarburífera en el área de Comodoro Rivadavia.
Mientras la causa comienza a transitar el recorrido judicial, el debate también incorpora la dimensión económica de las recientes ventas de activos realizadas por YPF. La empresa obtuvo ingresos estimados en alrededor de US$ 571 millones por la transferencia de distintos bloques convencionales y activos relacionados con la operación petrolera.
Uno de los principales argumentos de quienes impulsan la demanda se vincula con la cantidad de pozos existentes dentro del ejido urbano comodorense. Según las estimaciones presentadas, habría aproximadamente 6.000 pozos, incluidos unos 1.700 inactivos y otros 3.700 catalogados como abandonados.
.
Las cifras difundidas por los promotores del amparo indican que el costo de remediación podría ubicarse entre US$ 65.000 y US$ 200.000 por pozo. Bajo esos supuestos, el sellado definitivo de las perforaciones abandonadas representaría una erogación potencial significativamente superior al monto comprometido en el acuerdo provincial.
La comparación con otros procesos similares también forma parte de la discusión. En Santa Cruz, la salida de YPF de áreas convencionales derivó en un acuerdo por US$ 335 millones destinado a la evaluación y remediación ambiental de pozos vinculados a los activos transferidos.
Más allá de la cuestión económica, la causa introduce una discusión de mayor alcance para la industria. El expediente busca establecer cómo deben distribuirse las responsabilidades ambientales entre operadores salientes, nuevos concesionarios y el propio Estado en operaciones de transferencia de activos maduros.
Actualmente el proceso permanece en una etapa preliminar. Luego de que el Juzgado Federal de Rawson se declarara incompetente para intervenir, los impulsores del amparo apelaron la decisión y trasladaron el debate a una instancia superior para definir cuál será la jurisdicción encargada de analizar el reclamo.
En perspectiva, el resultado de esta controversia podría exceder el caso puntual de Chubut. Una eventual revisión judicial del acuerdo tendría capacidad para influir en futuras operaciones de venta de áreas petroleras, especialmente en los aspectos relacionados con pasivos ambientales, obligaciones de remediación y seguridad jurídica de las transferencias.
La incertidumbre en Oriente Medio volvió a impactar sobre los mercados energéticos internacionales. La falta de avances en las negociaciones entre Estados Unidos e Irán para normalizar el tránsito por el estrecho de Ormuz impulsó una nueva suba del petróleo y reavivó las preocupaciones sobre la seguridad de uno de los corredores más importantes para el comercio mundial de hidrocarburos.
El movimiento de los precios se reflejó en los principales indicadores del sector. El Brent superó los US106porbarril,mientrasqueelWestTexasIntermediate(WTI)seubicóentornoalosUS94, consolidando la tendencia alcista observada durante gran parte del año.
Detrás de la reacción del mercado se encuentra la decisión de Teherán de mantener las condiciones de una propuesta limitada para reabrir temporalmente el estrecho de Ormuz. La iniciativa fue rechazada por el presidente estadounidense, Donald Trump, quien sostuvo que Irán ha endurecido su postura respecto de las condiciones que habrían sido aceptables meses atrás.
La importancia estratégica de la vía marítima explica la sensibilidad de los operadores. Antes del inicio del conflicto, aproximadamente una quinta parte del comercio mundial de petróleo y gas natural licuado transitaba por Ormuz, convirtiéndolo en uno de los principales puntos críticos para el abastecimiento energético global.
Durante las últimas semanas, las cotizaciones mostraron fuertes oscilaciones como consecuencia de versiones contrapuestas sobre la evolución de las conversaciones diplomáticas y la recuperación parcial de algunos flujos comerciales en la región. La ausencia de una solución definitiva mantiene elevado el nivel de incertidumbre.
A esa situación se suma otro factor de preocupación para el mercado. La administración estadounidense analiza medidas destinadas a contener los precios del gasoil, incluyendo eventuales restricciones a las exportaciones de combustibles refinados, una posibilidad que podría generar nuevos desequilibrios sobre la oferta disponible.
.
La magnitud del rally petrolero se observa en la evolución acumulada del Brent durante 2026. El marcador internacional registra una suba superior al 70% en lo que va del año, impulsada por los riesgos geopolíticos y por la preocupación creciente sobre la disponibilidad de crudo en los mercados internacionales.
Las tensiones tampoco se limitan al frente diplomático. Durante el fin de semana se reportaron incidentes vinculados a drones y misiles en Arabia Saudita, incluidas alertas en zonas donde operan instalaciones energéticas de Aramco. Estos episodios refuerzan la percepción de riesgo sobre una región clave para la producción mundial de hidrocarburos.
Desde la perspectiva de Argentina, un escenario de precios elevados genera efectos contrapuestos. Los mayores valores internacionales favorecen la rentabilidad de los proyectos exportadores de petróleo y fortalecen el atractivo de desarrollos como Vaca Muerta. Al mismo tiempo, incrementan la presión sobre costos energéticos, transporte y combustibles, variables sensibles para la actividad económica.
Mientras no exista un entendimiento entre Washington y Teherán que permita normalizar la navegación, el comportamiento del estrecho de Ormuz seguirá siendo una de las referencias centrales para el mercado energético mundial. La evolución de ese conflicto continuará condicionando tanto los precios del crudo como las expectativas de inversión dentro de la industria petrolera global.
La relación económica entre Argentina y los Emiratos Árabes Unidos dio un nuevo paso con el inicio de negociaciones para un Acuerdo de Asociación Económica Integral (CEPA), una herramienta orientada a ampliar el comercio bilateral y facilitar inversiones en sectores considerados estratégicos por ambos gobiernos.
El anuncio se produjo luego de una reunión mantenida en Nueva York entre el secretario de Finanzas argentino, Pablo Quirno, y el ministro de Comercio Exterior emiratí, Thani bin Ahmed Al Zeyoudi, durante la Asamblea General de las Naciones Unidas. El objetivo planteado consiste en mejorar el acceso a los mercados para bienes y servicios y generar nuevas oportunidades para el capital privado.
Entre los sectores identificados aparece la minería, acompañada por energía, infraestructura, inteligencia artificial, centros de datos, industria farmacéutica, agroindustria y actividad aeroespacial. La inclusión de los minerales estratégicos refleja la creciente importancia que el cobre y el litio han adquirido dentro de la agenda internacional de inversiones.
Para Argentina, la negociación coincide con una etapa de fuerte expansión de proyectos mineros que buscan financiamiento para avanzar hacia la construcción. En ese contexto, cualquier mecanismo que facilite el acceso a mercados o atraiga nuevos inversores es observado con atención por compañías y desarrolladores vinculados a la actividad.
Sin embargo, el proceso permanece en una fase preliminar. Hasta el momento no fueron comunicadas reducciones arancelarias, compromisos de inversión, condiciones comerciales específicas ni fechas para la conclusión de las conversaciones. Además, cualquier acuerdo futuro deberá atravesar los mecanismos de aprobación correspondientes en ambos países.
.
La relación bilateral cuenta con antecedentes sobre los cuales se apoya esta nueva etapa. Argentina y Emiratos ya disponen de un Tratado Bilateral de Inversiones y de un convenio para evitar la doble imposición, instrumentos que proporcionan un marco jurídico para eventuales proyectos de largo plazo.
Durante 2026 la agenda compartida comenzó a incorporar con mayor intensidad temas vinculados a minería, energía e infraestructura. En enero ambos gobiernos avanzaron en una hoja de ruta de inversiones y, meses después, una misión económica emiratí visitó Argentina para identificar oportunidades de negocios en distintos sectores productivos.
Los vínculos energéticos ofrecen uno de los ejemplos más visibles de esa relación. La participación de XRG junto a YPF en Argentina LNG muestra el interés creciente de Emiratos por proyectos vinculados a recursos naturales e infraestructura exportadora. El desarrollo contempla inversiones estimadas en torno a los US$ 51.000 millones y una capacidad inicial proyectada de 12 millones de toneladas anuales de GNL.
Otro dato que explica el interés de ambas partes es la evolución reciente del comercio. Según cifras difundidas por el gobierno emiratí, el intercambio no petrolero alcanzó los US$ 767,5 millones durante 2025, con un crecimiento interanual del 42,6%, consolidando una base sobre la cual ambos países buscan profundizar la relación económica.
El verdadero alcance de la iniciativa dependerá ahora de la capacidad de transformar las conversaciones diplomáticas en instrumentos concretos para el comercio y la inversión. En el caso de la minería, eso implicará definir condiciones de acceso a mercados, mecanismos de financiamiento y oportunidades reales para proyectos de cobre, litio y otros minerales estratégicos que buscan consolidar a Argentina como un actor relevante dentro de la transición energética global.
La paradoja de la IED en la Argentina de Milei: a pesar de la alianza con Trump, el RIGI y la promesa de libre mercadoviene menos inversión extranjera que Brasil, México, Chile o el Caribe. Entre 2020 y 2025, la Inversión Extranjera Directa (IED) en América Latina y Argentina atravesó tres fases claras: el desplome inicial provocado por la pandemia en 2020, un rebote post-pandémico y la posterior consolidación de nuevos sectores estratégicos impulsados por la transición energética y la relocalización de cadenas globales (nearshoring). En ese marco, la Argentina acumuló alrededor de US$ 71.179 millones en registros contables de IED, pero con una particularidad que relativiza las cifras: entre 2020 y 2023, cerca del 75% fueron utilidades retenidas por el control de cambios, mientras que recién a partir de 2024 y 2025 comenzó un proceso de inversiones genuinas orientadas al sector primario-exportador. No obstante, a pesar del alineamiento ideológico del gobierno libertario de Javier Milei con Donald Trump y con el mundo de los inversores internacionales, y a pesar de herramientas agresivas como el RIGI, la Argentina sigue captando menos capitales frescos que Brasil, México, Chile o Colombia. Las razones no son ideológicas sino estructurales, financieras e institucionales.
Entre los años 2020 y 2025, la evolución de la IED en América Latina y Argentina estuvo marcada por tres fases claras: el desplome inicial provocado por la pandemia en 2020, un rebote post-pandémico y la posterior consolidación de nuevos sectores estratégicos impulsados por la transición energética y la relocalización de cadenas globales (nearshoring).
El impacto de 2020 fue devastador: la IED en la región cayó un 35%, situándose en torno a los US$ 105.000 millones, el nivel más bajo en una década. La incertidumbre sanitaria paralizó las fusiones y adquisiciones, así como los megaproyectos de capitales transnacionales. El rebote de 2021 fue igualmente notable: se registró una recuperación del 56%, alcanzando cerca de US$ 160.000 millones, impulsada por la reactivación económica global, el alza en los precios de los bienes primarios (commodities) y la aceleración de servicios digitales.
Máximo históricos
Según la CEPAL, las entradas de IED treparon en 2022 a un nivel récord de US$ 224.579 millones (un incremento del 55% respecto a 2021). Brasil captó más del 40% del total regional, seguido por México, Chile, Colombia y Argentina. En 2023 el flujo se moderó ligeramente (con una caída global cercana al 10% según UNCTAD/CEPAL, rondando los US$ 212.000 millones), explicada por altas tasas de interés globales y la desaceleración del comercio mundial.
Transición energética y nearshoring
Los sectores tractores de la IED regional dejaron de depender tanto de la manufactura tradicional o las finanzas convencionales para concentrarse en: energía limpia e hidrocarburos (proyectos solares, eólicos e inversiones en petróleo/gas de eficiencia); minerales críticos (litio, cobre y níquel, eje central en el Cono Sur); nearshoring / relocalización (concentrado fuertemente en México y países de Centroamérica para abastecer al mercado de Estados Unidos); y servicios de tecnología y software (crecimiento sostenido en centros de servicios globales en la región).
La dinámica del cepo y el RIGI
El comportamiento de la IED en Argentina durante este período presentó una dinámica particular, fuertemente influenciada por las regulaciones cambiarias, la inflación y los cambios de régimen macroeconómico.
Las restricciones cambiarias (cepo) redujeron el ingreso de nuevo capital externo. La IED registrada respondió en gran medida a la reinversión de utilidades de empresas ya instaladas al no poder girar dividendos al exterior. En 2022 y 2023 la IED bruta alcanzó picos teóricos (superando los US$ 15.000 millones anuales según registros oficiales), pero con un componente predominante de deuda comercial intercompany y utilidades no distribuidas, más que inversión verde (greenfield).
Sinceramiento
Tras la transición macroeconómica de fines de 2023 y las reformas de 2024 (incluido el marco normativo del RIGI – Régimen de Incentivos para Grandes Inversiones), el perfil de la IED viró hacia proyectos de infraestructura pesada, minería y energía.
El período 2020–2025
La IED mostró una trayectoria de fuertes oscilaciones entre 2020 y 2025. En 2020, los flujos alcanzaron los US$ 4.093 millones, un 38,0 % menos que el año anterior, en un contexto de paralización operativa y restricciones cambiarias. La reinversión de utilidades tuvo entonces un peso central. En 2021, con la recuperación posterior a la pandemia, la IED ascendió a US$ 6.782 millones (+65,7 %), al tiempo que comenzó a crecer la acumulación de utilidades no distribuidas.
El aumento se acentuó en 2022, cuando los flujos llegaron a US$ 15.408 millones (+127,2 %). En ese resultado incidieron tanto la deuda comercial entre empresas vinculadas como las utilidades que no se giraron al exterior. En 2023 se registró el máximo de la serie, US$ 23.896 millones (+55,1 %). Según los datos citados del BCRA, alrededor del 85 % correspondió a utilidades retenidas, por lo que la magnitud del registro no debe interpretarse, por sí sola, como un ingreso equivalente de nuevos capitales.
Para 2024 se estima una caída a un rango de US$ 8.200 a 9.500 millones, cercana al 62 %. Esta reducción se vincula con la devaluación y los cambios en el tratamiento de la deuda comercial. Las proyecciones para 2025, por su parte, sitúan la IED entre US$ 12.000 y 14.500 millones, con una recuperación estimada del 45 %, asociada a posibles desembolsos de proyectos acogidos al RIGI, especialmente en Vaca Muerta y en minería y litio.
Las cifras de 2024 son preliminares y las de 2025 constituyen proyecciones; los porcentajes correspondientes deben leerse como aproximaciones.
El “efecto cepo”
Para interpretar correctamente las cifras altas de 2022 y 2023, la base de datos del BCRA distingue tres componentes clave en el ingreso de divisas:
Reinversión de utilidades (~70% – 80% del total en 2022-2023): ganancias de filiales extranjeras que no pudieron girarse al exterior debido a las restricciones cambiarias y quedaron en el balance local.
Aportes de capital y nuevas inversiones (“greenfield”) (~10% – 15%): capitales frescos ingresados desde el exterior, concentrados casi exclusivamente en Vaca Muerta, Litio y Software.
Préstamos e intercompañías (~10% – 15%): deuda comercial y financiamiento cruzado entre casas matrices y filiales.
Los sectores clave de atracción en Argentina
Vaca Muerta (Oil & Gas): fue el principal polo de atracción y conservación de capital. Inversiones en perforación no convencional (Shale Gas y Shale Oil), obras de transporte (gasoductos, oleoductos) y proyectos de infraestructura de exportación de GNL.
El “Triángulo del Litio”: Catamarca, Salta y Jujuy recibieron importantes desembolsos capitales procedentes de China, Estados Unidos, Canadá y Australia para el desarrollo de plantas de procesamiento y extracción de carbonato de litio.
Servicios Basados en Conocimiento (SBC): el talento técnico local mantuvo a la Argentina como un centro receptor regional de inversiones en centros de desarrollo de software, ciberseguridad y servicios empresariales transfronterizos.
Agroindustria y Energías Renovables: mantenimiento de plantas de procesamiento agroindustrial y proyectos eólicos/solares distribuidos en el territorio nacional.
El origen de los fondos
Los países con mayor stock de IED e ingresos de capital hacia la Argentina durante el período 2020–2025 fueron: Estados Unidos (lideró la inversión continua en energía —Vaca Muerta—, tecnología y sector financiero); España (tradicionalmente el segundo inversor con presencia en telecomunicaciones, banca y energía); Países Bajos / Luxemburgo (vehículos de inversión corporativa multinacional y tenedoras de acciones); China (crecimiento acelerado enfocado en la minería de litio —Salar de Cauchari, Tres Quebradas—, energía e infraestructura); y Brasil (enfoque comercial, automotriz e integración industrial regional).
El cuadro comparativo regional: la Argentina frente a sus vecinos
El cuadro comparativo de IED de las principales economías de América Latina para el período 2020–2025, elaborado sobre la base de informes consolidados de la CEPAL y la UNCTAD, expresado en millones de dólares, arroja los siguientes totales acumulados:
País o grupo
IED acumulada aproximada (millones de US$)
Característica destacada
Brasil
372.161
Líder regional; captó más de un tercio del total.
México
213.753
Impulso del nearshoring y estabilidad durante el quinquenio.
Resto de América Latina y el Caribe
137.920
—
Chile
91.582
Minería de cobre y litio; transición energética.
Colombia
77.952
—
Argentina
71.179
—
Perú
42.518
Alta volatilidad: caída en 2023 y duplicación en 2025.
Guyana
34.750
Expansión de la explotación petrolera costa afuera.
República Dominicana
23.546
—
Total regional informado
1.065.312
Breve por país
Brasil (líder absoluto): capturó más de un tercio de la IED total de la región. Su piso más alto se dio en 2022 y repuntó fuertemente en 2025 debido a megaproyectos de infraestructura digital y centros de datos (data centers), energía renovable e industria pesada.
México (efecto nearshoring): mantuvo una notable estabilidad a lo largo de todo el quinquenio (~US$ 30.000 a 40.000 millones anuales). Fue el destino predilecto para la reubicación de cadenas de manufactura y autopartes de empresas norteamericanas y asiáticas orientadas al mercado de Estados Unidos.
Chile y Perú (minerales críticos y energía): Chile fue un receptor constante impulsado por la minería de cobre/litio y la transición energética (hidrógeno verde y solar/eólica). Perú tuvo alta volatilidad: tras una fuerte baja en 2023 por inestabilidad política, registró una duplicación en 2025 alcanzando US$ 11.800 millones en grandes proyectos mineros (como la expansión de Antamina y puertos de transbordo).
Argentina (dinámica del cepo vs. recursos): las cifras de 2022 y 2023 se dieron por la imposibilidad legal de girar utilidades al exterior (mantenidas en balance local). Desde 2024–2025 comenzó una fase de reestructuración orientada al ingreso de capital real para Vaca Muerta y el Litio.
El fenómeno de Guyana: pasó de cifras marginales a captar más de US$ 34.000 millones acumulados en solo seis años, convirtiéndose en una de las economías de mayor crecimiento mundial por los hallazgos e inversiones petroleras offshore de ExxonMobil y socios.
La paradoja argentina: libre mercado, RIGI y alianza con Trump, pero menos inversión
La paradoja de por qué un gobierno alineado con las ideas de libre mercado y con un esquema agresivo de beneficios fiscales e incentivos como el RIGI no logra superar de inmediato a países con gobiernos de centroizquierda o izquierda (como Brasil, Chile o Colombia) se explica por factores estructurales, financieros e institucionales que pesan más en las decisiones corporativas que el sesgo ideológico del gobierno de turno.
Para las multinacionales y fondos globales, el clima ideológico es solo una variable. Existen cinco razones centrales por las cuales los capitales globales fluyen en mayor volumen hacia otros países de la región:
La diferencia entre “beneficios regulatorios” y “consistencia macroeconómica”
El RIGI ofrece garantías fiscales y cambiarias atractivas, pero las decisiones de inversión greenfield (capitales frescos para obras desde cero) evalúan la estabilidad macroeconómica integral. La incertidumbre cambiaria y los controles (cepo), aunque se implementaron esquemas de flexibilización, la presencia prolongada o progresiva de restricciones al acceso de divisas o a la repatriación de utilidades genera prudencia en las casas matrices. En cambio, países como Chile, Colombia o Brasil cuentan con cuentas de capital abiertas y monedas de libre convertibilidad desde hace décadas. A ello se suma el historial de cambios de reglas de juego: los grandes proyectos mineros o de infraestructura se amortizan a 20 o 30 años, y las empresas multinacionales descuentan un “riesgo de reversibilidad política” si cambia la administración en el futuro, exigiendo mayores tasas de retorno para compensar ese riesgo.
El tamaño importa
El flujo de IED no solo busca recursos primarios; una parte sustancial busca mercados de consumo o plataformas operativas consolidadas. Brasil posee un mercado interno de más de 200 millones de habitantes y una infraestructura industrial diversificada. Aún con administraciones de centroizquierda, el tamaño del mercado brasileño garantiza demanda y escala para inversiones automotrices, tecnológicas (data centers) y de consumo masivo. México absorbe volúmenes masivos de IED no por su alineamiento político, sino por su posición geográfica y el tratado T-MEC, siendo el principal destino del nearshoring global.
Maduración
Las inversiones que ampara el RIGI (orientadas a proyectos de más de US$ 200 millones en sectores como minería de litio/cobre, Vaca Muerta, GNL o hidrógeno verde) no se ejecutan de un día para otro. Entre el anuncio de adhesión al RIGI y el desembolso efectivo de las partidas presupuestarias transcurren entre 18 y 36 meses de ingeniería de detalle, licitaciones y permisos ambientales. El capital financiero y las promesas de inversión ingresan gradualmente a medida que las obras alcanzan hitos técnicos, lo que hace que los datos oficiales de IED registrados en balanza de pagos muestren un rezago inicial respecto a los anuncios.
Riesgo país
Los inversores institucionales y los bancos internacionales de desarrollo que financian megaproyectos operan con matrices de riesgo objetivas (credit rating). Países como Chile poseen calificaciones crediticias de bajo riesgo que permiten a los privados financiarse a tasas de interés muy bajas (4%–6% anual). Debido al historial de reestructuraciones y al nivel de riesgo país acumulado en la Argentina, a las empresas privadas que operan en el país les cuesta sensiblemente más caro conseguir financiamiento internacional para sus obras que a sus competidores en Chile, Brasil o Colombia.
“Sinceramiento” vs. “reinversión cautiva”
Como se vio en las cifras estadísticas, durante el período 2022–2023 la IED en Argentina figuraba inflada artificialmente por la imposibilidad de girar dividendos al exterior (lo que obligaba a las filiales a reinvertir las utilidades en el mercado local). Al normalizarse las reglas cambiarias y el balance del Banco Central, la estadística se “sincera”: disminuye el registro contable de utilidades atrapadas y comienza a medirse únicamente el ingreso de capital genuino y fresco, el cual por naturaleza es más prudente y paulatino.
El resumen comparativo de decisiones de inversión
Criterio del inversor
Argentina
Brasil / Chile / Colombia
Incentivos fiscales (RIGI)
Muy altos (garantías por 30 años)
Moderados a estándar
Acceso a divisas / convertibilidad
En proceso de normalización
Inmediato y consolidado
Costo del financiamiento internacional
Elevado (por riesgo país)
Bajo / accesible
Estabilidad de reglas a 20 años
Percibida como volátil
Percibida como estable
Mercado interno y escala
Mediano
Grande (Brasil) / integrado
El alineamiento liberal del gobierno y herramientas como el RIGI son condiciones necesarias pero no suficientes por sí solas para superar de inmediato los flujos de IED de vecinos regionales. La aceleración de las inversiones dependerá de la consolidación de la estabilidad macroeconómica a largo plazo y de la baja sostenible del riesgo de crédito.
Costo de financiamiento
La diferencia entre el riesgo país (EMBI) y el costo del crédito internacional es el factor financiero determinante que explica por qué ejecutar un megaproyecto (como una planta de GNL, una mina de cobre o un parque eólico de más de US$ 500 millones) es radicalmente más complejo y costoso en la Argentina que en Chile o Brasil.
En el mercado de corporativos e infraestructura (Project Finance), el dinero tiene un “precio” que se calcula sumando la tasa libre de riesgo (los bonos del Tesoro de Estados Unidos a 10 años, ~3,8%–4%) más el riesgo país (la sobretasa que exige el mercado para financiar activos expuestos a ese Estado).
El costo ponderado de capital (WACC) determina cuál es la tasa de retorno mínima que debe rendir un proyecto para ser viable: Costo del crédito = Tasa libre de riesgo (US Treasury ~4%) + Riesgo país + Margen comercial de riesgo corporativo
Chile (riesgo país ~120 bps): una minera o eléctrica se financia a tasas del 5% al 6,5% anual en dólares.
Brasil (riesgo país ~175 bps): una corporación o proyecto de infraestructura consigue deuda en dólares al 6% a 7,5% anual (además de contar con crédito blando en moneda local vía BNDES).
Argentina (riesgo país ~500–560 bps): aunque empresas de primera línea (YPF, Pampa Energía, Tecpetrol) logran emitir deuda a tasas más bajas que el soberano (rondan el 7,5% al 9,5%), para estructurar un Project Finance a largo plazo el costo financiero roza el 10% al 12% anual en dólares.
¿Qué significa esto en dinero real? Para un megaproyecto de US$ 2.000 millones financiado un 70% con deuda (US$ 1.400 millones) a 15 años: en Chile/Brasil, la empresa paga anualmente unos US$ 75 a 90 millones en servicios de intereses; en Argentina, la misma empresa debe pagar unos US$ 140 a 165 millones anuales en intereses. El impacto: el proyecto argentino arranca con una “mochila” de costo financiero que duplica a la del competidor regional.
El “techo soberano”
Los bancos internacionales y las agencias de crédito a la exportación (como US EXIM Bank, JBIC de Japón o Euler Hermes) aplican la regla del Sovereign Ceiling: “Rara vez una empresa o proyecto dentro de un país puede tener una calificación crediticia superior a la del propio Estado donde opera.”
Si el Estado argentino cotiza en terreno de deuda especulativa o no tiene acceso fluido a los mercados internacionales voluntarios, los bancos comerciales restringen las líneas de crédito sindicadas para las empresas operadoras. En Chile y Brasil, los proyectos acceden a créditos a 15, 20 o 25 años. En Argentina, incluso para las empresas mejor administradas, los plazos de financiamiento internacional suelen acortarse a 3, 5 u 8 años, obligando a refinanciamientos constantes (roll-over).
La tasa de descuento y la TIR exigida
Para que un comité de inversión de un fondo transnacional apruebe la construcción de una obra: en Chile/Brasil la TIR exigida es del 8% al 10% en dólares; en Argentina, del 15% al 18% en dólares (para justificar el riesgo de capital). Dado que la tasa de descuento que se le aplica al flujo de fondos futuro en Argentina es mucho más alta, muchos proyectos que serían altamente rentables en Chile o Brasil se vuelven inviables en el Excel al evaluarse en Argentina. Necesitan un precio del commodity o una tarifa mucho más alta para compensar la tasa de descuento.
Estructuras de mitigación: por qué el RIGI es crucial para compensar la brecha
Para neutralizar esta desventaja estructural del costo del crédito, el RIGI actúa como un “escudo financiero” buscando descalzar el proyecto del riesgo soberano:
Offshore Escrow Accounts (cuentas de garantía en el exterior): permite que las divisas generadas por exportaciones no ingresen obligatoriamente al país y se depositen en cuentas en Nueva York o Londres para pagar directamente la deuda bancaria (Debt Service Reserve Account).
Estabilidad fiscal por 30 años: al congelar los impuestos y aranceles de importación de bienes de capital, reduce la incertidumbre tributaria, lo que permite a los bancos financieros aplicar un discount a la tasa de riesgo del proyecto.
Cuadro comparativo de impacto en financiamiento
Variable financiera
Chile
Brasil
Argentina
Riesgo país (EMBI)
~120 bps
~175 bps
~500–560 bps
Costo de deuda para megaproyectos
5,5% – 6,5% anual
6,5% – 7,5% anual
9,5% – 12,0% anual
Plazo máximo habitual de deuda
15 a 25 años
12 a 20 años
5 a 10 años
Garantías adicionales exigidas
Estándar de proyecto
Estándar de proyecto
Cuentas offshore, seguros MIGA/OPIC, colateralización de activos fuera del país
En resumen: aunque la riqueza del recurso natural (como la calidad del shale en Vaca Muerta o la ley de litio/cobre) sea igual o superior en la Argentina, la brecha de riesgo país obliga a pagar una “tasa de penalización” en el crédito. Esto exige que los proyectos sean extraordinariamente rentables en su operación pura para absorber el sobrecosto del capital.
¿Quién puede pagar?
Más allá de las razones financieras abstractas, el análisis del mercado real y las posibilidades concretas de repago pasa por evaluar si la economía argentina genera la caja (divisas) necesaria para abonar las tasas requeridas y si las empresas pueden mantener operaciones viables en esas condiciones.
La “tasa de retorno del proyecto” vs. la “tasa del mercado financiero” un proyecto solo puede pagar una tasa de interés del 10% en dólares si su rentabilidad operativa (TIR) supera holgadamente esa cifra. En proyectos donde sí da la cuenta —megaproyectos en Vaca Muerta (shale) o en Litio/Cobre de alta ley—, dado el bajo costo de extracción por barril/tonelada y los elevados márgenes operativos a precios internacionales, la tasa interna de retorno de estos campos suele ubicarse entre el 20% y el 35% en dólares. En estos sectores ultra-eficientes, la empresa puede pagar una tasa alta porque el negocio sigue siendo superavitario. En proyectos donde no da la cuenta —infraestructura pública tradicional, autopistas, energía eléctrica estándar o industria manufacturera orientada al mercado interno—, sus márgenes en dólares no alcanzan para cubrir un costo de capital del 10% o 12%, por lo que estos sectores quedan virtualmente fuera del mercado de crédito internacional.
El problema de la capacidad de pago en divisas (generación de caja): aun cuando un proyecto sea rentable en moneda local, el verdadero filtro del mercado internacional es la solvencia en dólares. Los generadores puros de dólares (exportadores) —una minera o petrolera— facturan y cobran en el exterior; su caja no depende del consumo interno ni del peso argentino. Para los bancos internacionales, estos proyectos tienen alta probabilidad de pago si cuentan con cuentas de garantía (escrow accounts) fuera del país. Los generadores de pesos (mercado interno) —infraestructura, telecomunicaciones o distribución de gas/electricidad— cobran tarifas locales; si deben endeudarse al 10% en dólares pero sus ingresos están pesificados o sujetos a regulaciones cambiarias, el riesgo de mismatch (descalce de monedas) imposibilita la toma de ese crédito.
Las expectativas de “compresión de spreads” (efecto refinanciación): en la práctica corporativa, casi ninguna multinacional toma un crédito a 15 años pagando un 11% anual continuo. La estrategia habitual es el refinanciamiento progresivo: la empresa toma deuda a corto o mediano plazo (3 a 5 años) a tasas elevadas para arrancar la construcción del proyecto; la apuesta del mercado es que, conforme se consoliden el superávit fiscal y las reformas, el riesgo país converja a niveles más bajos (alrededor de 400 o 500 puntos básicos); una vez operativos y con menor riesgo país, refinancian la deuda vieja por bonos más largos a tasas del 6% o 7%.
La exigencia de estabilidad regulatoria y convergencia cambiaria: para que los grandes fondos de inversión internacionales desembolsen crédito a las tasas vigentes, el mercado monitorea tres condiciones operativas concretas: remoción definitiva del cepo y convertibilidad (la posibilidad de girar dividendos y pagar deuda sin autorizaciones discrecionales del Banco Central es la condición primordial; sin acceso libre a divisas, las tasas teóricas son irrelevantes porque el mercado se cierra); acuerdos y refinanciaciones soberanas (la capacidad del Estado para sostener sus compromisos —IMF, vencimientos de deuda pública— fija el piso sobre el cual se le presta al sector privado); y poder de cumplimiento del RIGI (la certeza de que las ventajas impositivas y cambiarias del RIGI no sufrirán alteraciones ante futuros cambios de administración).
Sector / Tipo de empresa
Capacidad real de pagar tasas altas (10%+)
Viabilidad en el mercado actual
Exportadores de hidrocarburos y minería
Alta (márgenes operativos de 25%+ en US$)
Viable mediante garantías offshore
Servicios tecnológicos / exportación de software
Alta (bajos costos fijos y caja en US$)
Viable (requieren poco volumen de deuda)
Energía eléctrica e infraestructura local
Baja (dependen de tarifas en pesos)
Inviable a tasas actuales / dependen del crédito blando multilateral
Industria y comercio interno
Nula (márgenes estrechos y vulnerables)
Inviable en dólares / limitados al crédito local
Las tasas altas que exige el mercado no impiden totalmente la inversión, pero la selectivizan severamente: solo avanzan los megaproyectos primarios y exportadores capaces de absorber ese sobrecosto financiero.
El resumen del período
El quinquenio 2021–2025 acumuló más de US$ 70.000 millones en registros contables de IED en la Argentina, con la salvedad de que entre 2021 y 2023 el 75% fueron utilidades atrapadas por el control de cambios, mientras que a partir de 2024 y 2025 comenzó un proceso de inversiones genuinas orientadas al sector primario-exportador (energía y minería). El alineamiento internacional del gobierno de Javier Milei con Donald Trump y con los inversores globales, junto con el RIGI, son condiciones necesarias pero no suficientes: la brecha de riesgo país, el costo del financiamiento, la falta de convertibilidad plena y la percepción de volatilidad institucional siguen pesando más que la sintonía ideológica a la hora de decidir dónde se invierten los capitales.
El Índice de Producción Industrial que elabora la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) acumuló en los primeros ocho meses del año una contracción de 1,2% frente al mismo período de 2025, con la metalmecánica, la automotriz y los minerales no metálicos como los sectores más golpeados, mientras la refinación de petróleo, las industrias metálicas básicas y alimentos y bebidas amortiguan la caída. En términos desestacionalizados, la actividad encadena tres meses de retroceso y las señales sugieren el tránsito hacia una nueva fase de contracción. El riesgo país parece acompañar esos datos.
El Índice de Producción Industrial (IPI) de FIEL retrocedió en agosto 4,2% interanual de acuerdo a información preliminar, acumulando en los primeros ocho meses del año una caída de 1,2% en la comparación con el mismo período de 2025.
En el mes, la mayor caída interanual de actividad se tuvo en la rama metalmecánica, arrastrada a la baja por el retroceso en la producción de maquinaria agrícola, autopartes y durables para el hogar. Encadenando catorce meses de contracción, la rama automotriz tuvo en agosto la segunda mayor caída entre los sectores de actividad. En el mes volvieron a retroceder las ventas en el mercado interno y las exportaciones, en un escenario desafiante en el que crecen los patentamientos de vehículos electrificados y marcas extrazona entran en el ranking de las diez más vendidas. La tercer mayor caída de producción en agosto la registró la de minerales no metálicos, en un contexto de retroceso de ventas de insumos para la construcción y de sostenido pesimismo de las firmas del sector respecto a la evolución de la actividad en los próximos meses.
En el otro extremo, los sectores que amortiguan la caída de la actividad industrial –refinación de petróleo, producción de las industrias metálicas básicas y de alimentos y bebidas– han mostrado un avance más moderado en el mes de agosto. En el caso de la refinación de petróleo, se acerca a los niveles récord de cerca dos décadas atrás, mientras que la producción de alimentos y bebidas alcanza el nivel más elevado de producción para un mes de agosto, combinando avances en producción de leche, aceites y faena porcina, mientras la faena vacuna continúa en retroceso en el ciclo de recomposición de rodeos.
Con lo anterior, en los primeros ocho meses del año se profundizó la caída de la actividad industrial, con solo tres ramas mostrando mejoras y con un deterioro en el crecimiento acumulado en la mayor parte de ellas en la comparación con el registro para los primeros siete meses del año.
Riesgo País
Según algunos expertos, la caída de los bonos de la deuda argentina en Nueva York impulsó el Riesgo País. El descenso de hasta el 2,2%, dio como resultado, que el riesgo país superase los 600 puntos básicos por primera vez desde abril. También cayeron las acciones argentinas que cotizan en Wall Street.
El riesgo país había iniciado la semana a 534 puntos básicos, con la llegada de la primavera superó los 628 puntos, una suba del 8,7% y del 22,7% contra octubre. En poco más de dos meses pasó de la zona de 400 puntos básicos a superar los 600 puntos, tras diez ruedas consecutivas al alza.
Crecimiento
El ranking de crecimiento de la economía lo lidera la refinación de petróleo que acumula un aumento de 9,1% en los primeros ocho meses del año en la comparación interanual, igualando el volumen refinado en el mismo período de 2008 y colocándose ligeramente por debajo del alcanzado en 2007. Las industrias metálicas básicas con un avance de 5,6% y la de alimentos y bebidas con un alza de 2,8%, en la comparación con los primeros ocho meses de 2025, completan la nómina de las ramas con mejora de la actividad.
Con un retroceso acumulado entre enero y agosto inferior al promedio se colocan los sectores de insumos químicos y plásticos (−0,7%), el de papel y celulosa (−0,8%) y el de insumos textiles (−0,9%), en todos los casos respecto al nivel alcanzado en los primeros ocho meses de 2025. Por su parte, con una contracción más pronunciada que la del promedio de las actividades se encuentran la metalmecánica (−3,3%), los despachos de cigarrillos (−5,2%), la producción de minerales no metálicos (−6,1%) y la industria automotriz (−17,4%), sobre la misma base de comparación. De este modo, el proceso de petróleo, la producción de alimentos y bebidas y la de las industrias metálicas básicas contienen una caída más profunda de la actividad en lo que va del año, mientras que la producción automotriz, la de la metalmecánica y la de textiles y cuero hacen el mayor aporte a la contracción de la industria.
Desde la perspectiva de los tipos de bienes producidos, en los primeros ocho meses del año, todos registraron un deterioro en la comparación con los niveles de producción alcanzados entre enero y julio pasado. Los bienes de consumo no durable lideran el ranking con un crecimiento de 1,8%, recortando el crecimiento acumulado, pero sosteniéndose en un récord para los primeros ocho meses del año. La producción de bienes de uso intermedio redujo la mejora acumulada hasta 0,5% entre enero y agosto y en la comparación con el mismo período de 2025. Por su parte, los bienes de capital registran un retroceso de 6,9% y los de consumo durable una caída del 9,4%, en ambos casos sobre la misma base de comparación. Con lo anterior, los bienes de consumo no durable y los bienes de uso intermedio redujeron su contribución para contener la contracción de la actividad.
En términos desestacionalizados, la producción industrial del mes de agosto tuvo un retroceso de 0,9% respecto al mes anterior, encadenando tres meses de caída. Las señales respecto a la sostenibilidad de la recuperación de la producción industrial iniciada en noviembre de 2025 indican que esta se habría interrumpido en abril pasado, desde cuando la actividad cae con un ritmo que supera el registrado en la mitad de los episodios recesivos de la industria desde 1980, de acuerdo al relevamiento de FIEL.
la industria tuvo en agosto un retroceso interanual por segundo mes, que resultó el mayor desde febrero pasado y combinó una moderada mejora entre los líderes del ranking de crecimiento –refinación de petróleo, industrias metálicas básicas y alimentos y bebidas– con fuertes retrocesos en los sectores más rezagados –industria automotriz, minerales no metálicos y metalmecánica–, profundizando la divergencia sectorial observada en meses previos. En la medición ajustada por estacionalidad y en la comparación con el mes de julio la actividad se recortó, anotando tres meses en caída. Las señales de sostenibilidad de la recuperación se muestran en retroceso desde mayo y con fuerte deterioro en el mes de agosto, sugiriendo el tránsito hacia una nueva fase de contracción de la industria.
La canasta de servicios públicos del AMBA se redujo 7,3% en septiembre de 2026 respecto a agosto, aunque acumula un alza interanual del 55% y un incremento del 867% desde diciembre de 2023, muy por encima del 254% del IPC general. La caída mensual se explica por la menor demanda estacional de energía eléctrica y gas natural, que más que compensó los aumentos tarifarios. El gasto en transporte, que representa el 47% de la canasta, creció 2,4% mensual y 70% interanual. Los hogares del AMBA cubren en promedio el 54% de los costos de los servicios, mientras el Estado se hace cargo del 46% restante. El proyecto de Presupuesto 2027 proyecta una reducción de los subsidios a la energía y al transporte de 0,11 puntos del PIB, con el objetivo de llevar la cobertura promedio del costo de abastecimiento por encima del 88% en 2027.
Según el Observatorio de Tarifas y Subsidios IIEP (UBA – CONICET), el gasto en servicios públicos se redujo 7,3% en septiembre de 2026 respecto del mes anterior. Esta baja del gasto de los hogares respecto de agosto se explica por los factores gas, energçia eléctrica, transporte colectivo y agua.
En septiembre el cargo fijo de gas, subió 1,9% y el variable 1%. Sin embargo, la reducción del consumo por estacionalidad una vez pasado el invierno más que compensa el incremento en el cuadro tarifario respecto del mes anterior. La combinación de ambos factores arroja una baja de la factura del 19,9%.
Por su parte la energía eléctrica,al igual que en el gas, reduce el consumo una vez pasado el invierno. Esto se combina con aumento tarifario del 1,7% en el cargo fijo y una reducción del 0,8% en el variable para usuarios sin subsidio. El resultado es una baja del gasto del 18,8% respecto de agosto.
El transporte colectivo de la Capital aumentaron 4,1% (IPC de julio 2,1% más 2% por regla indexatoria). Las líneas interjurisdiccionales, que habían subido 7,7% en abril, 7,1% en junio y 3,2% en julio, no tuvieron aumento en septiembre. El gasto total de las familias en transporte sube 2,4% respecto del mes anterior.
En el caso del agua confluyen dos factores. Por un lado, los días de consumo (septiembre tiene 30 días) y por otro un aumento del componente variable del 2,4%. Con esto, el gasto en este servicio se redujo 0,9% respecto de agosto aunque se mantiene levemente por debajo de la factura de mayo y junio.
La reducción del 7,3% mensual en la canasta de servicios responde a la combinación de incrementos tarifarios en los servicios y la menor demanda energética estacional a la salida del invierno. El componente más relevante en septiembre es la energía eléctrica y el gas natural que, por su peso relativo en la canasta, explican la variación negativa.
La canasta de servicios públicos del AMBA se incrementó 867% desde diciembre de 2023 hasta septiembre de 2026, mientras que se estima que el nivel general de precios lo hizo en 254%. Con respecto a septiembre de 2025 (interanual), el costo de la canasta total se incrementó 22 puntos porcentuales por encima del índice general de precios del período. La canasta aumentó 55% mientras el IPC se estima un incremento del 33%.
En la desagregación por servicio, el incremento interanual más importante se observa en la factura de transporte con un aumento del 70% respecto a septiembre de 2025, por encima del IPC estimado. Por otra parte, el gasto en agua, energía eléctrica y gas natural aumentaron 40%, 48% y 42% respectivamente en términos interanuales.
Al momento de explicar la variación interanual de la canasta (+55%), el gasto en transporte aportó por sí solo 30 puntos porcentuales de los 55 totales del incremento interanual, mientras que el gasto en agua, gas y energía eléctrica aportaron 7, 8 y 9 puntos porcentuales cada uno.
Canasta y salario
La canasta de servicios públicos del AMBA de septiembre representa el 14,6% del salario promedio registrado estimado ($2.024.647) o bien, con un salario alcanza para comprar 7,5 canastas de servicios públicos (vs 8,9 en septiembre de 2025). A su vez, el peso del gasto en transporte explica el 47% de la canasta y se presenta como el gasto de mayor consideración sobre los ingresos del hogar.
Subsidios
En los hogares del AMBA se pagan tarifas de servicios públicos que, en promedio, cubren el 54% de los costos y, por lo tanto, el Estado se hace cargo del 46% restante. En septiembre se aplica la bonificación extra del 25% en el precio mayorista del gas y en el precio mayorista de la energía eléctrica (solo por el componente “precio” y son complementarios a la bonificación ya otorgada por el nuevo esquema SEF). Con esto, las bonificaciones totales alcanzan un 75% en el caso del gas y la energía eléctrica para usuarios con subsidios por el bloque base subsidiado.
La cobertura es dispar entre hogares y entre servicios. La cobertura tarifaria de los costos de la canasta de servicios se presenta creciente desde agosto de 2025 hasta febrero de 2026, a la vez que se observa un salto significativo a partir de la implementación del nuevo esquema de subsidios (SEF). Sin embargo, desde entonces la cobertura se presenta estable en torno al 55%.
Ejecución presupuestaria 2026
Los principales subsidios económicos a los sectores Energía y Transporte presentan un aumento nominal del 34% anual acumulado a septiembre y, por lo tanto, su variación real muestra un incremento del 2% anual.
Mientras los subsidios a la Energía, que representaron el 77% de los subsidios acumulados, aumentaron 52% anual nominal (+16% anual real), los subsidios al transporte caen 27% en términos reales al 18 de septiembre de 2026.
Las transferencias a CAMMESA, las más relevantes del sector, crecieron 88% nominal y 43% real, reflejando el mayor costo de la energía despachada en el período estacional de invierno. ENARSA registró una baja del 33% nominal y una caída del 46% real. En dirección contraria, el Fondo Fiduciario para el consumo de gas aumentó 197% nominal y 131% real. Las transferencias al Plan Gas.Ar cayeron 66% nominal y 72% real a septiembre.
El transporte concentra el 23% de las transferencias acumuladas en el año. El Fondo Fiduciario del Sistema de Infraestructura (FFSIT) acumula una reducción del 6% nominal (29% real) y no registra devengamientos en el mes de septiembre. La principal partida del sector, SOF, también retrocedió un 9% nominal y 31% real, completando un cuadro de ajuste sostenido en los subsidios al transporte de pasajeros.
En el acumulado de los últimos doce meses corridos, se observa que los subsidios son 60% menores a los observados en diciembre de 2023 y 73% inferiores respecto del pico de 12 meses acumulados observado en junio de 2022. A su vez, la evolución de los subsidios acumulados en 12 meses corridos muestra un estancamiento alrededor de su promedio ($10,8 billones de pesos anuales).
Los subsidios a la energía y el transporte representaron el 6,9% de los gastos primarios de la Administración Nacional acumulados al mes de agosto de 2026 (devengado). Esto es 1 punto porcentual mayor al observado en igual período de 2025.
Proyecto de Presupuesto 2027
El proyecto de Presupuesto 2027 proyecta una reducción de los subsidios a la energía y al transporte de 0,11 puntos del PIB. Las transferencias corrientes de las partidas seleccionadas pasan así de 0,64% del PIB en 2026 a 0,53% en 2027, con lo que sería el sexto año consecutivo de caída en el peso de los subsidios respecto del producto. Medido en dólares al tipo de cambio promedio de cada ejercicio, el gasto baja de US$ 5.200 millones a US$ 4.400 millones.
El objetivo que hay detrás de ese número es tarifario y consiste en llevar la cobertura promedio del costo de abastecimiento por encima del 88% en 2027 para luego estabilizarla en 91% en los años siguientes. Para lograrlo el proyecto combina tres herramientas: la recomposición del precio mayorista que paga la demanda, la focalización del subsidio en los hogares alcanzados por el régimen de Subsidios Energéticos Focalizados y el repliegue del Estado en las empresas del sector, que incluye la privatización de ENARSA ya en curso.
El grueso de la reducción de subsidios proviene de una sola partida: la transferencia a CAMMESA cae 0,12 puntos del PIB. Los subsidios a los consumos residenciales de gas y de GLP presentan, para 2027, un incremento y cambios en la denominación de los programas que la componen. Si se suman el FFGAS más el nuevo programa de Garrafas 10kg (ex programa hogar), los subsidios para estos ítems se multiplican por tres y pasan de 0,02% a 0,07% del PIB.
Todo el esquema descansa sobre un conjunto acotado de supuestos. El presupuesto proyecta un IPC de 18,0% y un tipo de cambio nominal de $1.847,6 en diciembre de 2027, junto a un crecimiento real del PIB de 4,0%. Dado que el tipo de cambio sube 15,5% frente a ese IPC de 18,0%, el ejercicio incorpora apreciación real por segundo año consecutivo. El punto está lejos de ser menor, porque el costo del mercado eléctrico mayorista está mayoritariamente dolarizado mientras la tarifa se cobra en pesos, de manera que una parte del ahorro proyectado termina descansando sobre ese supuesto cambiario antes que sobre una mejora de eficiencia.
La contracara tarifaria de esos supuestos se ve en la cobertura prevista del costo de generación eléctrica, que llega a 94,62% para los usuarios residenciales sin subsidio y a 64,27% para los alcanzados por el régimen focalizado (que hoy pagan el 25% del costo). Ese régimen, a su vez, atiende a 8,8 millones de usuarios de electricidad, 5,2 millones de gas por redes y 3,0 millones de gas envasado.
Tarifas eléctricas residenciales: cobertura y precios
Los precios mayoristas de la energía eléctrica fijados por la Secretaría de Energía a partir de septiembre de 2026 se rigen por las Resoluciones 222/2026, 223/26 y el Decreto 934/2025 que fijan los nuevos precios que paga la demanda y los parámetros de bonificación de los precios mayoristas del gas y energía eléctrica.
Para el presente análisis se consideran los umbrales de bonificación vigentes en el nuevo esquema de Subsidios Energéticos Focalizados (50% para usuarios con subsidios hasta un consumo de 200kwh para septiembre más la bonificación extra del 25% – Resol. 223/26 SE). La cobertura de costos del sistema eléctrico para la categoría residencial indica que, en promedio, el 58% lo aporta el usuario vía tarifas mientras que el 42% del costo lo aporta el Estado nacional al tomar la cobertura respecto de los precios de referencia. Complementariamente, medido contra el costo estimado del MEM del segmento residencial, la cobertura es del 43% por parte de usuarios mientras que el Estado cubre el 57% restante.
El Precio Estabilizado de la Energía (PEE) pasó de $80.528/MWh en septiembre de 2025 a $84.965/MWh en agosto de 2026 y a $86.474/MWh en septiembre de 2026, un incremento del 7% en el último mes.
Comparativo de tarifas eléctricas entre provincias
Al mes de septiembre de 2026 se encuentra vigente la Resolución 222/26 que determina los precios estacionales de la energía a partir del 1º de septiembre de 2026 en todo el territorio nacional. A su vez, la Resolución 221/26 eleva a 200 kWh el consumo base subsidiado mientras que la Resolución 223/26 otorga una bonificación extraordinaria al precio del gas del 24,25% y al precio de la electricidad del 25%. Adicionalmente, el ritmo de los incrementos tarifarios correspondiente al componente del Valor Agregado de Distribución (VAD) es diferente entre provincias mientras que, a la fecha de elaboración del informe, existen jurisdicciones que todavía se encuentran adecuando sus cuadros tarifarios desde la antigua Segmentación al nuevo esquema de Subsidios Energéticos Focalizados.
Un análisis transversal indica que la factura final promedio de un hogar sin subsidios es 1,5 veces superior respecto de la factura de un hogar con subsidios. La factura promedio total país es de $94.307 para un hogar sin subsidios y de $62.815 para un hogar que recibe subsidios en el precio mayorista de la energía.
Un análisis adicional, para usuarios sin subsidios, puede realizarse a través del desvío de cada factura respecto a la media. Esta medición muestra cuánto se aleja cada provincia del promedio nacional de tarifa residencial. La dispersión revela que entre Neuquén (+70%) y EDENOR en el AMBA (-38% en promedio) hay 109 puntos porcentuales de diferencia.
Tarifas de gas natural por redes
En el mes de septiembre se sancionaron nuevos cuadros tarifarios que identifican dos segmentos de usuarios, uno sin subsidios que paga el costo pleno de abastecimiento del gas y otro con subsidios que recibe una bonificación del 50% más un 24,25% adicional sobre el costo de abastecimiento del gas, hasta un umbral regulado de consumo por región (Resolución 226/26). A su vez, la asignación de la carga del precio PIST entre categorías, zonas y subzonas implica que existan usuarios que paguen por encima o por debajo del Precio Anual Uniforme (PAU) establecido por la Secretaría de Energía en el marco del programa de focalización de subsidios vigente.
Con los nuevos valores, la factura promedio país del mes de septiembre para un usuario sin subsidios es de $91.428 por mes ajustada por estacionalidad, mientras que un usuario con subsidios, en promedio, afrontará una factura de $52.065.
Para los usuarios sin subsidio la composición promedio de la factura final es del 46% para el precio del gas, 33% para el VAD y 22% para los impuestos. Mientras que para los usuarios con subsidios estas proporciones son 26%, 53% y 22% respectivamente.
Las tarifas energéticas y el salario en el AMBA
En septiembre de 2026, los usuarios con y sin subsidio tuvieron un aumento nominal promedio del 1,7% en el cargo fijo mientras que el cargo variable se redujo 0,8% para los usuarios sin bonificaciones y 16,4% para los hogares con subsidio (bonificación del 50% en el precio mayorista de la energía eléctrica más un descuento extra del 25% por Resolución 223/26 SE).
De manera similar al caso eléctrico, en septiembre de 2026 los cuadros tarifarios del gas natural tuvieron un incremento promedio del 1,9% en el cargo fijo mientras que el cargo variable aumentó 1% para los usuarios sin subsidio y 1,5% para los usuarios subsidiados respecto del mes anterior.
Tanto en energía eléctrica como en gas, la aplicación de los umbrales de consumo subsidiados en el invierno, en conjunto con las bonificaciones otorgadas –75% para el gas y 75% para la energía eléctrica– implican que, entre segmentos de usuarios, las trayectorias de la factura promedio para los usuarios con subsidios tengan efectos más pronunciados: en electricidad cae más y en gas se incrementa más la factura respecto al usuario sin subsidios.
El salario RIPTE estimado en septiembre indica que el peso de los servicios energéticos de un usuario con y sin subsidio representan el 5,1% y 3,4% del indicador respectivamente. Por otra parte, a partir de tres canastas básicas los usuarios no califican para recibir bonificaciones en los precios mayoristas mientras que por debajo de ella el peso en el salario depende de la escala de ingresos asociada.
En este sentido, sin tener en cuenta variables patrimoniales y georreferenciación, dentro del universo de usuarios con subsidio convive una amplia gama de hogares con características diferentes desde el punto de vista de sus ingresos. Por esto, el peso en el salario para estos hogares es muy variable intra segmento.
Transporte: relevamiento federal de tarifas
La determinación de las tarifas de transporte público es, en la mayoría de los casos, competencia de los gobiernos locales, mientras que, para el caso de servicios entre municipios, su fijación corresponde al gobierno provincial y, al tratarse de servicios interjurisdiccionales (entre provincias o entre una provincia y la Ciudad Autónoma de Buenos Aires) la potestad tarifaria recae sobre Nación. Desde el mes de febrero de 2024, tras la eliminación del Fondo de Compensación al Transporte Público del Interior, se produjo un abrupto salto en el nivel de tarifas de transporte en el interior del país, llevando al boleto promedio por encima de los valores registrados en el año 2019.
Tomando un promedio ponderado de las tarifas de transporte del interior, su valor medio al mes de septiembre de 2026 se ubica en $1.750. El boleto mínimo de colectivo para los servicios entre la Ciudad y el Gran Buenos Aires es de $743, mientras que los servicios con recorrido exclusivo en la Ciudad de Buenos Aires elevaron su costo a $888 y los servicios con recorrido exclusivo dentro del Gran Buenos Aires a $1.164. Por su parte el boleto mínimo de trenes en el AMBA es de $450 y el de subte asciende a $1.753.
Medido en términos reales, las tarifas del interior aumentaron 50% respecto a su valor de 2019, mientras que en el AMBA las tarifas se redujeron un 10% respecto de su nivel al mes de marzo de 2019.
Comparado a otras ciudades de la región, el transporte del interior supera en su peso sobre salario al AMBA y otras ciudades de América del Sur. Córdoba, el interior de Buenos Aires, Corrientes y Chaco cuentan con las tarifas más elevadas del país (relativa a ingresos), aunque debe tenerse presente el impacto de descuentos de orden local o provincial, no reflejados en el boleto medio relevado (salvo casos como Bariloche y su descuento para residentes). En el AMBA el costo del transporte supera holgadamente a pares regionales, salvo por el caso de San Pablo.
La tendencia decreciente del atributo social
Mediante la Resolución 40/2026, el gobierno nacional fijó un tope al descuento otorgado en concepto de atributo o tarifa social (beneficio dirigido a jubilados, receptoras de AUH, empleadas domésticas, veteranos de Malvinas, entre otros) al nivel de tarifas establecidas al 30 de junio de 2026. De este modo, el descuento aplicable, equivalente al 55% sobre la tarifa vigente, se irá licuando a medida que los boletos de transporte incrementen su valor. Junto a la supresión del boleto integrado para la Provincia de Buenos Aires y, recientemente, para la Ciudad Autónoma de Buenos Aires, los subsidios a la demanda pierden participación frente a la masa de compensaciones generales por oferta. Dada la trayectoria observada, la tarifa social pronto se ubicará por debajo del beneficio aplicado durante 2012-2015 que era del 40%, ampliándose al 55% a partir del año 2016.
Los costos del transporte público automotor del AMBA
Tras la publicación de las Resoluciones 102/25 en la Ciudad de Buenos Aires y el Decreto 3.231/25 en la Provincia de Buenos Aires, a partir del año 2026, el cálculo de los costos técnicos del transporte y, consecuentemente, la determinación del monto de los subsidios, correrá por parte del Estado Nacional, la Ciudad de Buenos Aires y la Provincia de Buenos Aires de acuerdo con su propio criterio y metodología, desandando una larga tradición de armonización y centralización del costeo de transporte a cargo del Estado Nacional. A los fines del presente informe, se emplea la Resolución N° 48/26 de la Secretaría de Transporte de la Nación.
Desde el Observatorio de Tarifas y Subsidios del IIEP se elaboró un índice propio para dimensionar la evolución de los costos del transporte público automotor del AMBA, expresando su valor en función de la cantidad de pasajero transportado. El costo técnico del servicio medido por pasajero transportado, es decir, la tarifa sin subsidios, asciende a $2.096 pesos al mes de agosto de 2026 según los cálculos realizados por el IIEP (considerando el IVA transporte es de $2.316). Este valor debe contrastarse con el costo reconocido por el Estado Nacional, el cual asciende a $1.644. La brecha respecto al boleto en CABA ($888) es del 136%.
Chevron ya perforó 47 pozos no convencionales en El Trapial.
(DESDE NEUQUÉN) Chevron, la segunda petrolera integrada más grande de Estados Unidos, decidió abrir por primera vez las puertas de sus operaciones para mostrar en detalle sus planes de desarrollo en Vaca Muerta. Tras obtener la concesión no convencional en El Trapial, la compañía norteamericana acelera el ritmo operativorespaldada por una solicitud de adhesión al RIGI por US$ 13.800 millones de inversión en la próxima década .
A 250 kilómetros de Neuquén capital, un aeródromo irrumpe en la estepa patagónica. Un vuelo de 40 minutos desde el Aeropuerto Presidente Perón conecta a la capital provincial con el eje petrolero neuquino que fue emblema en los años 80 y 90. Las cicatrices en la tierra aún dan cuenta de esa historia y, aunque ya casi no hay “guanacos” en ese paisaje desértico que dio origen a Rincón de los Sauces, Vaca Muerta reavivó una promesa que poco a poco empieza a tomar forma.
A los pies del volcán Auca Mahuida aparece la pista de aterrizaje de El Trapial, un área testigo del auge petrolero de finales del siglo pasado y que hoy busca sumar un nuevo capítulo de la mano del shale argentino.
El bloque comprende una superficie de 397 kilómetros cuadrados -casi dos veces la Ciudad Autónoma de Buenos Aires-. Chevron asumió su operación en 1999 tras adquirírsela a San Jorge y, tres años después, alcanzó su apogeo al producir 60.000 barriles diarios. El Trapial Curamched logró por entonces convertirse en el segundo yacimiento más productivo de Argentina. Pero el declino natural no perdonó.
Con una producción convencional actual marginal, Chevron decidió relanzar el bloque extendiéndose hacia la formación Vaca Muerta, donde ya conocía la calidad del recurso. En 2022, la firma reconvirtió el área a Concesión de Explotación No Convencional (CENCH), delimitando El Trapial Este y El Trapial Curamched. En la actualidad, negocia además con la provincia de Neuquén el tercio restante: El Trapial Oeste.
La transformación de Chevron en Argentina
Chevron renovó sus facilities y contrató el 12% de la capacidad de VMOS.
“Chevron es pionera en Vaca Muerta. Hace más de una década que apostamos por este recurso y hoy El Trapial está viviendo una transformación muy importante”, afirmó Ana Simonato, Country Manager de Chevron Argentina, durante el video de bienvenida a la prensa.
Si bien durante estos años la petrolera mantuvo su asociación con YPF en Loma Campana, en 2025 decidió reestructurar sus negocios locales e incluir formalmente a Vaca Muerta dentro de su portfolio global de no convencionales, junto con Permian, Bakken y DJ Basin en Estados Unidos. Bajo este marco incluyó a El Trapial y Narambuena, otro bloque estratégico en el norte neuquino que opera en un 50% junto a YPF.
En marzo, el CEO global de la compañía, Mike Wirth, confirmaba el relanzamiento de las inversiones en el país: “La geología es excelente. El problema histórico de Argentina ha estado sobre la superficie, pero con el gobierno actual esos obstáculos se están abordando de manera sistemática y estamos viendo avances reales”.
El rol del RIGI
El Trapial fue reconvertida cómo área no convencional en tres nuevos bloques.
En junio pasado, Chevron presentó ante el Régimen de Incentivo a las Grandes Inversiones (RIGI) un proyecto para desarrollar El Trapial por US$ 13.800 millones, la solicitud más alta registrada en la provincia detrás de Loma La Lata Oil de YPF.
Desde la compañía explicaron que el foco corporativo estuvo puesto durante años en alcanzar el millón de barriles en la cuenca Permian, relegando en la competencia por capital las oportunidades en Vaca Muerta. Asimismo, reconocen que la mejora en las condiciones políticas y económicas locales resultó determinante para priorizar los activos argentinos.
“Cuando Chevron entra a un país no lo hace pensando en el corto plazo”, señaló Juan Pablo Romanato, Operation Manager de Chevron Argentina. “Obviamente nos sentimos más cómodos cuando hay previsibilidad, ya que siempre buscamos que las condiciones se mantengan en el tiempo. Eso incluye políticas de libre mercado, respeto por los precios internacionales del crudo y un escenario regulatorio estable”, afirmó.
Si bien la petrolera mantuvo presencia ininterrumpida desde los 90, desde la firma aseguran que el Decreto 929/13 de Promoción de Hidrocarburos fue clave para sostener la operación: “Ahora el RIGI nos otorga esa previsibilidad proyectada a 30 años”, explicaron.
Bajo este marco, Chevron aceleró las tareas en El Trapial. Actualmente posee 47 pozos activos distribuidos en 12 pads y en agosto sumó un nuevo rig de perforación, mientras aguarda la aprobación formal del RIGI para desplegar su plan integral: triplicar la producción hacia 2035.
El trabajo no se limita a la perforación: en paralelo, la compañía avanzó en la renovación de sus facilities para separación y tratamiento de gas, almacenamiento de crudo y sistemas de evacuación. Para el gas, una conexión con el gasoducto Vaca Muerta Norte de TGS permite evacuar producción hacia Tratayén. En cuanto al crudo, Chevron forma parte de la sociedad VMOS, donde contrató el 12% de la capacidad para evacuar hasta 66.000 barriles diarios considerando el crecimiento proyectado en el área.
Aun así, la empresa prefiere mantener en reserva el detalle fino de sus proyecciones operativas mientras ultima las definiciones del proyecto bajo el RIGI: “Estamos conversando con el Gobierno nacional y vamos a cumplir con lo que se requiera pensando en un proyecto exportador. Mientras tanto, estamos listos para que el gas y el petróleo lleguen al mercado”, concluyó Ricardo Seeber, gerente de Relaciones Gubernamentales de Chevron.
Pedro Pesatti y María Emilia Soria se reunieron en Viedma.
El gobernador de Río Negro, Alberto Weretilneck, eligió a su contendiente para las elecciones del 2027. En una semana cargada de mensajes políticos, el mandatario subió al ring al peronismo de la provincia, al que cuestionó por no haber acompañado en la Legislatura el acuerdo con Oldelval para la construcción del oleoducto Duplicar Norte.
«Votaron en contra de que 600 rionegrinos tengan trabajo y de reparar las rutas 22 y 151», afirmó el mandatario, quien se hará de casi 5 millones de dólares, a través de esa ley, para iniciar las tareas de reparación de ambas trazas nacionales.
«Tres empanadas», le contestó el diputado Leandro García, quien justificó la decisión del bloque en que el traspaso de rutas que se acordó con el gobierno de Javier Milei no contempló la transferencia del dinero que mensualmente recauda Nación por el Impuesto a los Combustibles.
El peronismo de Río Negro tuvo una buena cuota de protagonismo esta semana. El highlight fue la visita de la candidata a gobernadora e intendenta de General Roca,María Emilia Soria, al vicegobernador Pedro Pesatti en su despacho de Viedma.
«Dos horas y un poquito más», dijo el dirigente que se extendió la charla entre ambos, donde compartieron su visión para la provincia y, al parecer, las diferencias con la gestión a la que Pesatti aún pertenece, pero de la que está distanciado desde el año pasado.
Según se difundió, plantearon en el encuentro la necesidad de que los proyectos exportadores como VMOS y Argentina LNG generen empleo, «para que una vez que pase el furor de la obra civil no llegue el dolor de la expectativa frustrada».
La unidad entre Soria y Pesatti encendió alarmas en la medida en que la candidata empieza a verse competitiva para la elección del año que viene. Y el vicegobernador, a quien el oficialismo le truncó en 2025 la intención de ser candidato a senador por exceso de peronismo, mantiene una buena imagen.
El escenario para la gobernación, por ahora, se anticipa «de tercios» entre el PJ, Juntos Somos Río Negro y La Libertad Avanza, estos últimos sin candidato aún anunciado. Weretilneck quiere y puede, claro, pero mandarán las encuestas.
Soria, mientras tanto, cosecha. El viernes se cumplieron 15 años del triunfo como gobernador de su padre Carlos Soria y lo recordó con una imagen de la tapa del diario que informó su victoria. «Hay fotos que cuentan una historia. Y hay historias que merecen volver a contarse», sugirió.
Cisma neuquino
En Neuquén, nada más lejos de un peronismo competitivo. La denuncia por violencia de género contra el presidente del PJ provincial e intendente de Vista Alegre,José «El Turco» Asaad, devolvió esta semana al partido a la zozobra institucional.
Si el año pasado había quedado acéfalo tras la renuncia de Darío Martínez a la conducción, poco antes de las elecciones legislativas nacionales, las internas que se hicieron en abril pasado apuntaban a normalizar el funcionamiento del segundo sello con mayor cantidad de afiliados de la provincia.
Pero el triunfo de Asaad, un dirigente alineado con el peronismo afín a Rolando Figueroa, no pudo ser completo. Se quedó con la mayoría en el Consejo Provincial, pero el sector del histórico referente Oscar Parrilli obtuvo mayoría en el Congreso y rápidamente comenzó a extender su influencia sobre los demás órganos partidarios.
Ahora, la situación judicial de Asaad terminó de revolver las aguas.
Los consejeros de la facción parrillista, identificada bajo la agrupación Peronismo para la Victoria, realizaron una reunión el martes a la tarde en la que solicitaron la licencia del dirigente y designaron a la vicepresidenta, Anahí Valdez, como reemplazante. Un día después, los consejeros del Peronismo Territorial -la facción «rolista»- hicieron otra convocatoria en la que decidieron la suspensión preventiva de Asaad, la elección del vicepresidente segundo, Lucas Riquelme, como presidente a cargo y la intervención del Tribunal de Disciplina. «Es todo un tema», como definió un protagonista.
La sucesión temporal de Asaad va camino a ser judicializada y el peronismo neuquino pierde el tiempo que no tiene para definir su estrategia electoral del 2027. «Mientras nosotros seguimos mirando los papeles, Rolo nos pone candidatos en todos los pueblos», cuestionaron desde el sector de Parrilli.
Es el que puja porque el peronismo tenga boleta propia en las elecciones del año que viene, mientras el de Asaad, o lo que queda de él, auspicia que el PJ no lleve candidatos si es que no puede ser colectora de Figueroa. Ninguno de los dos espacios alcanza por sí solo los dos tercios que harán falta en el Congreso Provincial para imponer la estrategia.
Un ataque reciente de Ucrania daño la refinería de Kapotnya, en el extremo sureste de Moscú.
Budapest, Hungría – Europa atraviesa una nueva escalada de tensión con Rusia. Ataques cada vez más próximos a las fronteras de la OTAN e incursiones de drones llevaron a varios países europeos a reforzar sus sistemas de defensa y revisar sus protocolos ante una eventual extensión del conflicto más allá de Ucrania. La infraestructura energética figura entre los principales objetivos militares, lo que le suma presión a los precios. El propio Donald Trump aseguró que el aumento del diésel no tiene relación con la guerra contra Irán sino con el conflicto europeo.
La posibilidad de una guerra abierta entre Rusia y la OTAN no aparece hoy como el escenario más probable entre las fuentes consultadas por EconoJournal. El riesgo inmediato se encuentra en una zona más difícil de delimitar: operaciones híbridas, violaciones del espacio aéreo, ciberataques, sabotajes y posibles incidentes capaces de desencadenar una escalada no intencionada. Esta zona gris dificultaría la respuesta de la OTAN ante un posible ataque. Péter Tálas, investigador del Instituto John Lukács de Hungría y experto en política de seguridad de Europa Central, explica la situación a partir de la convergencia de cuatro procesos.
El primero es la intensificación de la campaña aérea de Rusia contra Ucrania, con oleadas cada vez mayores de drones y misiles dirigidos contra infraestructura energética, de transporte y otras instalaciones civiles. A esto se suman los ataques contra objetivos en el oeste ucraniano y próximos a la frontera polaca, que aumentan “el riesgo de que drones o misiles penetren en el espacio aéreo de la OTAN”.
El tercer elemento es tecnológico. “Están apareciendo sistemas más económicos que pueden utilizarse en mayor número y que, en algunos casos, resultan más difíciles de detectar”, explicó Tálas. Pero es el cuarto factor el que considera políticamente más importante: la actividad híbrida rusa fuera de Ucrania se volvió más visible y audaz.
«El aumento del precio mundial del diésel se debe principalmente a la guerra entre Rusia y Ucrania, no a Irán», aseguró Donald Trump el 14 de septiembre.
¿Qué está sucediendo en Europa?
Uno de los episodios recientes más significativos ocurrió el 4 de agosto en el aeropuerto de Leipzig/Halle, Alemania, donde fueron encontrados drones cargados con explosivos. El 1° de septiembre, el gobierno alemán atribuyó oficialmente el intento de ataque a Rusia. Posteriormente, la Unión Europea señaló que el objetivo eran aviones de carga vinculados con el suministro a Ucrania y que el material utilizado era de grado militar.
La tensión también comenzó a sentirse sobre la frontera oriental de la OTAN. El 13 de septiembre, un dron ruso alcanzó un tren en territorio ucraniano, cerca de Yahodyn y de la frontera con Polonia. Otro ataque impactó en las proximidades de una estación de servicio, a unos dos kilómetros del territorio polaco.
Donald Tusk, primer ministro polaco, reforzó entonces la protección de los pasos fronterizos y, ante posteriores oleadas de ataques rusos contra Ucrania, Varsovia activó operaciones de aviación militar y puso en máxima disponibilidad sus sistemas terrestres de defensa aérea y radar.
El 16 de septiembre, la Unión Europea llevó esa preocupación al Foro de Cooperación en materia de Seguridad de la OSCE. Allí sostuvo que desde 2022 observa campañas híbridas rusas “persistentes, coordinadas y prolongadas” y advirtió que los actos de sabotaje, las disrupciones de infraestructura crítica y las operaciones de manipulación e injerencia se volvieron “cada vez más frecuentes y audaces”.
Moscú rechaza estas acusaciones. El presidente ruso, Vladimir Putin, negó reiteradamente durante septiembre que Rusia tenga planes de atacar a Europa y acusó a los gobiernos europeos de utilizar esa amenaza para justificar el rearme del continente.
Vale la pena recordar que el 20 de septiembre, Ucrania lanzó el mayor ataque con drones reportado hasta ahora contra la región de Moscú. Parte de los drones alcanzaron la principal refinería de la capital rusa, paralizado una parte importante de la capacidad de refinación de petróleo del país, según Reuters. Analistas creen que Rusia podría ordenar ataques híbridos como un mensaje disuasorio a Europa, teniendo en cuenta que una acción ucraniana a tal escala sólo es posible gracias al apoyo económico y militar europeo.
Ataques híbridos: la nueva amenaza
¿Cuán factible es entonces un ataque ruso directo contra un país de la OTAN? Tálas considera improbable, en las condiciones actuales, un ataque deliberado y a gran escala contra territorio de la Alianza. “El entorno de seguridad se ha deteriorado, pero un deterioro de la seguridad no equivale a una guerra inminente”, explicó.
Para el especialista, es necesario diferenciar entre la propagación accidental de la guerra, las amenazas híbridas y un ataque militar directo. Los riesgos asociados a los dos primeros escenarios aumentaron, mientras que la probabilidad del tercero continúa siendo considerablemente menor.
Incluso una eventual incursión de un dron o misil ruso en territorio de un país miembro no implicaría automáticamente la activación del Artículo 5 de la OTAN, que obliga a la defensa mutua de los países miembros. Según explicó Tálas, primero debería determinarse si se trató de un accidente, un fallo técnico, una provocación o un ataque deliberado. Ante un incidente grave, el país afectado podría solicitar consultas bajo el Artículo 4, mientras que el Artículo 5 cobraría relevancia si los aliados determinaran que se trató de un ataque armado.
“El peligro más probable hoy en día no es una invasión rusa de Hungría, sino las operaciones híbridas, las violaciones del espacio aéreo y una escalada no intencionada”, afirmó. Refinerías, complejos petroquímicos y plantas nucleares aparecen entre los principales objetivos.
El Parlamento Europeo incluye dentro de estas amenazas desde incursiones de drones y violaciones del espacio aéreo hasta sabotajes contra infraestructura crítica y cables submarinos, ciberataques, incendios provocados, operaciones de desinformación e instrumentalización de flujos migratorios.
Para Hungría, país que comparte unos 137 kilómetros de frontera con Ucrania, uno de los puntos particularmente sensibles es la infraestructura energética.
El país continúa dependiendo en gran medida del oleoducto Druzhba para abastecerse de petróleo ruso. En gas, tras el fin del tránsito ruso a través de Ucrania en 2025, TurkStream se convirtió en la principal ruta de llegada del gas ruso por gasoducto.
Por eso, una interrupción prolongada de estas infraestructuras podría tener consecuencias directas. “Una interrupción de unos pocos días o semanas sería manejable; sin embargo, una interrupción que se prolongara durante varios meses y afectara simultáneamente a diversas rutas de suministro tendría graves consecuencias económicas y repercusiones en los precios”, explicó Tálas.
“No sentimos que vivamos en época de guerra”
Mientras los gobiernos europeos refuerzan sus defensas y los especialistas advierten sobre un deterioro del escenario de seguridad, en las calles de Budapest la guerra todavía parece lejana.
“Nada cambia, pero psicológicamente nos afecta. No sentimos que vivamos en época de guerra, aunque sí sabemos lo que está sucediendo”, cuenta Eva, una profesora de inglés jubilada de 72 años que vive en la capital húngara.
La guerra está presente en su relato, aunque no necesariamente en su vida cotidiana. Al comienzo de la invasión, recuerda, la preocupación se concentraba especialmente en la minoría húngara que vive del otro lado de la frontera. En las estaciones de tren, vecinos reunían alimentos, mantas y ropa para las familias que llegaban desde Ucrania. “Al principio nos preocupábamos por los húngaros de allí”, recuerda.
Pero cuatro años después, la percepción parece diferente. Ni Eva ni otros jóvenes consultados por EconoJournal creen que un ataque ruso contra Hungría sea inminente. “Al principio seguía las noticias, pero ahora ya no”, comenta un joven estudiante de periodismo deportivo, quien además afirma que su vida no ha cambiado drásticamente por culpa de la guerra, más allá de la grandes olas migratorias de rusos y ucranianos que llegaron al país.
Respecto del sentimiento popular, Tálas advierte que no existen encuestas recientes que permitan medir cómo los acontecimientos de las últimas semanas modificaron la preocupación de la población. Los estudios anteriores sí muestran un fuerte rechazo a una extensión del conflicto, aunque eso no equivale necesariamente a creer que Rusia vaya a atacar Hungría.
Esa distancia entre prepararse para un riesgo y creer que ese riesgo vaya a materializarse atraviesa hoy buena parte del debate europeo. Mientras los gobiernos refuerzan radares, fronteras, infraestructura crítica y sistemas de defensa, en Budapest la guerra continúa desarrollándose lo suficientemente cerca como para preocupar, pero todavía lo suficientemente lejos como para no alterar la vida cotidiana.
La Cámara de Generadores y Cadena de Valor de Energías Renovables (CEA) destacó la sanción de la ley que extiende hasta el 31 de diciembre de 2045 la vigencia del artículo 17 de la Ley 27.191, “consolidando un horizonte de previsibilidad de largo plazo para el desarrollo de las energías renovables en la Argentina”.
La extensión por 20 años de este régimen constituye una señal positiva para la continuidad y profundización de las inversiones en generación renovable, al brindar mayor certeza jurídica y fiscal a proyectos que, por su naturaleza, requieren importantes desembolsos de capital y horizontes de recuperación de largo plazo, señaló la entidad.
Desde la CEA consideramos especialmente relevante que la medida aporte continuidad a un marco regulatorio que acompañó el desarrollo de la industria renovable argentina durante la última década y permitió la incorporación de nueva capacidad de generación e importantes inversiones privadas en distintas regiones del país.
Desde 2016, Argentina movilizó más de U$S 11.000 millones de inversión directa en generación eléctrica renovable, incorporando más de 6.500 MW de nueva capacidad y llevando la participación de las energías renovables desde niveles inferiores al 2% del consumo eléctrico hasta cerca del 19 % en 2025.
La previsibilidad regulatoria resulta un factor fundamental para facilitar el acceso al financiamiento, promover nuevas inversiones y sostener el desarrollo de proyectos eólicos, solares, de biomasa, pequeñas hidroeléctricas y otras tecnologías renovables, contribuyendo al fortalecimiento y diversificación de la matriz eléctrica nacional, destacó la CEA.
Asimismo, la continuidad del régimen permitirá que las energías renovables sigan acompañando el crecimiento de la demanda eléctrica asociada al desarrollo industrial, minero, tecnológico y productivo del país, aportando energía competitiva y contribuyendo a una matriz cada vez más diversificada.
La CEA destacó que “la extensión del régimen no implica la creación de nuevos subsidios, sino la continuidad de un marco de previsibilidad que favorece la inversión privada y permite proyectar nuevos emprendimientos bajo reglas claras y de largo plazo”.
“La sanción de esta ley constituye, de este modo, un paso relevante para consolidar una política energética con visión de largo plazo y para seguir desarrollando las capacidades que la Argentina ha construido en materia de generación renovable”.
Desde la CEA se reafirmó el compromiso de continuar trabajando junto al sector público, los inversores, las empresas de la cadena de valor y los usuarios de energía para impulsar un sistema eléctrico más competitivo, diversificado y sostenible, aprovechando el enorme potencial de recursos renovables con que cuenta el país.
YPF informó que, a partir de las cero horas de hoy, incrementó en un 1% promedio los precios de sus combustibles en todo el país y señaló que “esta actualización se realiza en el marco del esquema de buffer de precios que la compañía implementa desde abril y mantiene vigente ante la extensión del conflicto en Medio Oriente y su impacto en el precio internacional del crudo”.
Otras principales operadoras del mercado local de combustibles, como son Shell (Raizen) y AXION, también movieron los precios de sus naftas y gasoils, en porcentajes de entre 2 y 5 por ciento.
YPF, que comercializa el 55 por ciento de las naftas que se venden en el mercado interno, señaló que “desde su implementación, este esquema buffer permite sostener el acuerdo honesto con los consumidores, evitar trasladar la volatilidad a los precios locales y acompañar la evolución de la demanda en un entorno de libre mercado”.
En ese marco, YPF continuará aplicando su sistema de micropricing, mediante el cual realiza ajustes específicos según variables de oferta y demanda, la competencia, franjas horarias, corredores y zonas geográficas, con el objetivo de adecuar sus precios a las particularidades de cada mercado y mejorar la eficiencia comercial de su red.
El ajuste de precios dispuesto por las empresas se produce cuando el barril de crudo Brent -tomado como referencia- supera los 100 dólares, y ocurre en el contexto de una menor demanda interna anotada en los últimos meses.
La propuesta busca trasladar parte de la gestión de la infraestructura de aire comprimido desde la industria hacia el proveedor.
KAESER Compresores presentó en la Argentina SIGMA FLEX. Se trata de un modelo operativo que permite a las industrias acceder a una nueva instalación de aire comprimido sin realizar una inversión inicial. El esquema combina una cuota mensual fija con una facturación vinculada a las horas reales de funcionamiento del sistema.
La propuesta busca trasladar parte de la gestión de la infraestructura de aire comprimido desde la industria hacia el proveedor. Bajo este esquema, KAESER se ocupa de la instalación y de la asistencia técnica, mientras que el cliente abona por el servicio de acuerdo con el uso efectivo de los equipos.
La compañía señala que las tarifas fijas permiten una mayor previsibilidad sobre los costos operativos y reducen la exposición a gastos inesperados asociados con tareas de mantenimiento o reparaciones. De esta manera, las empresas pueden proyectar sus costos durante la vigencia del contrato sin tener que afrontar desembolsos vinculados con la renovación o ampliación de los equipos.
“Una industria necesita aire comprimido disponible, eficiente y sin interrupciones; el equipo es el medio para conseguirlo. Con SIGMA FLEX la planta contrata esa disponibilidad y nosotros nos hacemos cargo de la instalación que la sostiene”, explicó Gustavo D’Adamo, gerente general de KAESER Compresores Argentina.
Los atributos del modelo
Uno de los principales atributos del modelo es la posibilidad de adaptar la instalación a la evolución de la demanda. La capacidad del sistema puede modificarse durante la vigencia del contrato ante un incremento de los requerimientos de la planta, mientras que también se contempla la integración de equipos que ya se encuentren instalados en las instalaciones del cliente.
El esquema permite incorporar tecnología de última generación sin que la empresa deba inmovilizar capital en la adquisición de los equipos. En ese sentido, el acceso a instalaciones más eficientes puede contribuir a reducir el consumo energético asociado a la generación de aire comprimido, uno de los principales costos vinculados con la operación de estos sistemas.
El aire comprimido tiene un rol relevante en múltiples actividades industriales, entre ellas la agroindustria, la minería, la industria alimenticia, farmacéutica y automotriz, la metalurgia y los sectores de petróleo y gas. Se utiliza para accionar herramientas, automatizar procesos, transportar materiales y sostener líneas de producción.
Por ese motivo, la disponibilidad del suministro se vincula directamente con la continuidad de las operaciones. El desempeño de una instalación de aire comprimido puede analizarse a partir de variables como el caudal, el consumo energético y los costos de operación, parámetros que también permiten detectar oportunidades de optimización.
Mantenimiento y reparaciones
En el caso de SIGMA FLEX, el mantenimiento y las reparaciones forman parte del servicio contratado. KAESER queda a cargo de la asistencia técnica durante la vigencia del acuerdo, con el objetivo de reducir los riesgos asociados a fallas y paradas de planta.
“Al incluir el servicio técnico, se garantiza que nada falle, que la operación no se detenga. Cada hora de parada tiene un costo, y por eso la continuidad operativa es clave para el cliente y lo confirma al elegir SIGMA FLEX”, sostuvo D’Adamo.
El marco regulatorio sancionado extiende hasta 2045 los beneficios fiscales para proyectos de energías renovables y deroga decretos históricos de producción e incentivos en el sector hidrocarburífero.
El Senado sancionó este jueves la ley energética que reagrupa una serie de reformas clave para el funcionamiento operativo y financiero del sector, y que concentró la atención fundamentalmente por la modificación del régimen de zona fría (ver aparte). El texto incluyó también la regularización de las deudas eléctricas con Cammesa, fijó criterios definitivos para el traslado de costos tarifarios en gas y electricidad, prorrogó por 20 años la estabilidad fiscal a las energías renovables y formalizó la derogación de decretos históricos de la actividad hidrocarburífera.
La iniciativa aprobada actuó en los hechos como una mini ley ómnibus de seis capítulos y reflejó los acuerdos políticos trabajados durante meses entre el Poder Ejecutivo y los bloques provinciales para ordenar la coyuntura del sistema energético.
Mediante esta sanción parlamentaria, se busca dar previsibilidad técnica y certidumbre legal a los esquemas de compensación económica, al tiempo que remueve trabas regulatorias y adecua las tarifas a los costos de abastecimiento del mercado mayorista.
Saneamiento en el mercado eléctrico: cómo se cancelarán las deudas con CAMMESA
En lo relativo al saneamiento financiero del Mercado Eléctrico Mayorista (MEM), la norma aborda la cancelación de pasivos para distribuidoras e instrumenta la reestructuración de acreencias en el transporte de jurisdicción federal. La Subsecretaría de Energía Eléctrica será la encargada de determinar los saldos pendientes originados por la congelación de cuadros tarifarios durante las sucesivas emergencias.
La ley estipula que los créditos reconocidos a favor de las distribuidoras «serán acreditados por instrucción del Poder Ejecutivo Nacional ante Cammesa, a los fines de cancelar deudas que las empresas distribuidoras registren por la compra de energía en el MEM«.
Para acceder a este esquema de condonación y compensación contable, las distribuidoras deberán estar al día con sus planes de pago y cumplir con una exigencia legal de rigor, ya que condiciona a «la renuncia a todo reclamo administrativo o judicial contra el Estado Nacional o Cammesa«. Por su parte, el texto aclara que en el caso del transporte de energía eléctrica bajo órbita federal, las compensaciones acumuladas a favor de las transportistas «serán aplicadas exclusivamente al pago de las sanciones por penalidades contractuales» aplicadas por el regulador.
La ley autoriza el cruce de saldos de las distribuidoras con Cammesa para condonar deudas por la compra de energía mayorista, condicionado a la renuncia de reclamos judiciales contra el Estado.
El esquema legislativo extiende una invitación a las provincias y municipios para acordar un trato equivalente con las distribuidoras locales que registren deudas acumuladas por compra de potencia en el mercado mayorista. Cada autoridad local deberá determinar el impacto económico generado por sus normas de emergencia tarifaria para que la Secretaría de Energía coordine el cruce de saldos.
Sin embargo, la ley fija un límite sobre los fondos públicos al advertir que si los créditos reconocidos superan los pasivos contraídos con la administradora, «la diferencia deberá ser asumida por la jurisdicción correspondiente«.
La generación renovable recupera la estabilidad fiscal por 20 años
Para el segmento de energías renovables, la norma extiende de manera considerable los plazos de incentivo fiscal dispuestos originalmente por la Ley 27.191. La nueva ley prorroga la vigencia de los beneficios estipulados en el artículo 17 de dicha norma desde el 31 de diciembre de 2025 hasta el 31 de diciembre de 2045, otorgando un horizonte de estabilidad a la generación limpia por otras dos décadas.
De forma complementaria, la Subsecretaría de Energía Eléctrica quedó facultada para autorizar de manera excepcional la transferencia a terceros de contratos de abastecimiento de energía renovable firmados por entidades públicas. La medida requerirá la demostración de que la cesión del contrato constituye un requisito indispensable para concretar el financiamiento, la obra de infraestructura y la puesta en marcha efectiva del proyecto energético.
En relación con la industria del gas natural, la modificación aprobada en el artículo 38 de la Ley 24.076 ordena al Ente Nacional Regulador del Gas y la Electricidad a garantizar el pase directo a tarifa de los costos de producción. Las distribuidoras trasladarán de forma automática los precios surgidos de mecanismos competitivos de compra, alineando la comercialización de gas de red con las pautas de oferta y demanda libre.
En cuanto al sector petrolero, el texto sancionado deroga de manera definitiva el Decreto 277/2022, marco que regulaba el acceso a divisas para la producción incremental de hidrocarburos. También queda derogado el Decreto 929/2013, conocido como «decreto Chevron», y los artículos correspondientes de la Ley 27.007. La ley aclara que las empresas mantendrán la vigencia de los derechos adquiridos bajo dichos regímenes hasta el cumplimiento de sus plazos originales.
Finalmente, para el sostenimiento del Fondo Fiduciario para Subsidios de Consumos de Gas, la ley fija un recargo máximo del 7,5% sobre el precio del fluido en el punto de ingreso al sistema de transporte. De dicho esquema quedan expresamente exentas las exportaciones de gas natural y gas natural licuado (GNL), como así también los volúmenes inyectados al sistema de transporte nacional que provengan de la importación y regasificación de GNL.
El CEO y presidente de YPF, Horacio Marín, habló sobre el proyecto “Argentina LNG” y el financiamiento del Banco de Exportaciones e Importaciones de Estados Unidos (EXIM Bank, por sus siglas en inglés), y afirmó que se generarán exportaciones de entre US$ 200.000 millones y US$ 300.000 millones.
El titular de la petrolera de bandera sostuvo que el proyecto, que se realiza en conjunto con la compañía italiana Eni y XRG -de Emiratos Árabes Unidos-, “será una realidad a fines de noviembre”, donde buscarán llegar a la firma y que se lleve a cabo en Buenos Aires.
“Si se logra eso, en febrero empezamos las obras”, indicó en declaraciones a Radio Rivadavia.
Respecto a cómo se consiguió el financiamiento de US$6.000 millones del EXIM, Marín afirmó que la relación entre el Gobierno argentino y el de Estados Unidos “ayudó muchísimo”.
El banco estadounidense firmó con el Ejecutivo un acuerdo para movilizar financiamiento por hasta US$ 7.000 millones hasta 2027 destinado a sectores estratégicos.
El denominado marco “Build the Future” incluye entre sus prioridades el desarrollo y procesamiento de minerales críticos, la seguridad energética y modernización de la red eléctrica, la conectividad digital y los sistemas seguros, además del sector espacial comercial y las tecnologías avanzadas.
“Es la primera vez que el EXIM Bank da un monto tan grande en Latinoamérica”, dijo el empresario y agregó que se generarán alrededor de 20.000 puestos de trabajo.
A su vez, adelantó que para 2045 se exportarán más de US$ 20.000 millones de Gas Natural Licuado (GNL). “Sin el RIGI (Régimen de Incentivo para Grandes Inversiones) no hubiera habido la inversión que hay hoy”, precisó.
En ese sentido, el titular de YPF aseguró que estos proyectos van a “retrasar, encarecer e impedir” la explotación y extracción de petróleo en las Islas Malvinas, en medio de la disputa que hay entre la Argentina y el Reino Unido por la soberanía de las islas.
Qué va a pasar con el precio de los combustibles
Por último, Marín habló sobre los precios de combustibles y la escalada del precio del petróleo internacional. Sostuvo la política de “buffer” (congelamiento de precios) y explicó que el precio se determina en base a la oferta y la demanda.
“No podés bajar y subir todos los días, es una incertidumbre terrible. No hay que tomar decisiones apresuradas”, detalló.
“Si se ve que el precio del barril se termina estableciendo en US$ 100, los consumidores vamos a tener que pagar por US$ 100. La mayoría de las consultoras que analizan estas variables no prevén este escenario”, concluyó.
El Senado convirtió en ley el proyecto de ley de Zonas Frias, que restringe el subsidio de gas a las provincias de la Patagonia, Malargüe y la Puna y deje sin ese beneficio a mas de un millón de personas, iniciativa que fue sancionada por 38 contra ocho votos.El tratamiento del proyecto se inició tras haber sancionado la reforma de la Carta Orgánica del Banco Central (BCRA), que tuvo modificaciones y fue girada en revisión a la Cámara de Diputados.
Antes de iniciar el debate, el presidente del bloque del peronismo, José Mayans, anticipó que se retiraban, con lo cual el oficialismo debía garantizar el quórum de 37 senadores para votar esta iniciativa, algo que logró con los bloques aliados y parte del peronismo.
Con la sanción de esta ley, el Gobierno podrá reducir el déficit por subsidios a la energía en 272 millones de pesos y ordenar las deudas que mantiene con la empresa distribuidora de energía mayorista Camessa.La iniciativa aprobada en la Cámara de Diputados afectará a más de 1 millón de usuarios, ya que se elimina el subsidio para 90 ciudades de las provincias de Buenos Aires, Córdoba, La Pampa y San Luis.
Los detalles del proyecto
El proyecto fija que el subsidio se mantendrá únicamente para usuarios de la Patagonia, Malargüe y la Puna. También tendrán el subsidio los hogares del ReNaBap, los veteranos de Malvinas, o los hogares con familiares que tengan el Certificado Único de Discapacidad.En cambio, perderán el subsidio aquellas ciudades que tenían este beneficio desde el 2021 de las provincias de Buenos Aires, Santa Fe, Córdoba, Mendoza y San Luis.
Otro clave es que el descuento se hace sobre el precio del gas y no sobre el total de la factura, que es otro punto que rechazan varios legisladores opositores.Las personas que pierden el subsidio por zona fría podrán gestionar una rebaja de las tarifas si acreditan que cobran hasta 3 canastas básicas para hogar tipo 2, que hoy se ubican en valores de 4,8 millones de pesos. Se prorroga el régimen de incentivos a energías renovables hasta 2045.También propone un mecanismo para regularizar las deudas que las distribuidoras eléctricas tienen con CAMMESA, la empresa que administra el mercado mayorista de electricidad.