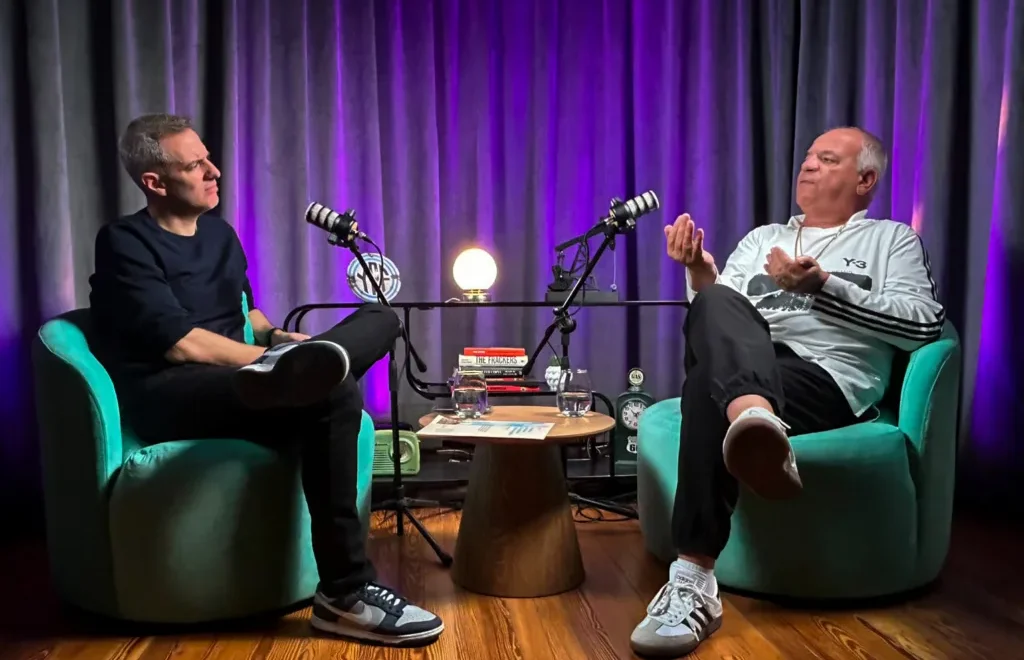

Daniel Kokogian, geólogo, consultor y exdirector de YPF, analizó la información disponible sobre el proyecto Sea Lion en una entrevista con Nicolás Gandini para el ciclo Mano a Mano de EconoJournal. Su diagnóstico es cauteloso: asegura que existe petróleo en la cuenca, pero considera que la información publicada hasta ahora no permite concluir que su explotación resulte económicamente rentable.
“Hay petróleo, pero ¿cuánto recupero?”
Kokogian conoce la región desde hace décadas. En 1990 participó de una campaña exploratoria de Occidental Petroleum en la cuenca de Malvinas ubicada entre las islas y el continente y, posteriormente, siguió el desarrollo de la actividad británica en la zona.
El especialista destacó la calidad del trabajo exploratorio realizado inicialmente alrededor de Sea Lion, pero planteó dudas sobre la información obtenida a partir de los pozos perforados.
—Como geólogo, como una persona que conoce mucho, ¿vos ves esto y decís “está bien”?
—Es un trabajo exploratorio muy bueno, hasta que llegás a los pozos.
—¿Y ahí qué pasa?
—Los pozos tienen información no totalmente completa y muchas veces confusa. Lo que han mostrado hacia afuera es más confuso o por lo menos parcial, no es una información completa. ¿Hay petróleo en Malvinas? Sí, hay petróleo en Malvinas. ¿Es económicamente rentable producirlo? No sé.
Una de las principales objeciones de Kokogian está en los ensayos de productividad. Según explicó, el pozo descubridor de Sea Lion fue sometido a un test de apenas 18 horas, a partir del cual inicialmente se proyectó una producción potencial de 4.000 barriles diarios. Un año después, esa estimación fue reducida a 2.000 barriles diarios sin que, según señaló, exista nueva actividad en el pozo.
—¿Eso es normal en el funcionamiento? Uno tiene que ser cauteloso en un proyecto offshore porque es un proyecto de largo plazo. ¿Es normal ese ida y vuelta?
—No, ahí hay fruta, están tirando fruta.
El geólogo también señaló que el reservorio presenta múltiples capas y heterogeneidades que pueden volver más compleja su explotación. Por eso cuestionó que la información disponible sea suficiente para comprometer el capital necesario para desarrollar el campo.
—Tengamos buenos pozos, terminémoslos bien, testeémoslos un mes. O sea, tengamos datos duros porque acá hay petróleo y puede haber mucho, pero yo tengo que tener datos de productividad. Si no tengo el dato de la productividad de los pozos, ¿voy a ir a poner US$ 1.300 millones?
Kokogian hizo referencia al plan de desarrollo que contempla una primera fase de 15 pozos para poner en producción alrededor de 170 millones de barriles. Según su análisis, eso implicaría recuperar entre 12 y 13 millones de barriles por pozo, una estimación que consideró incompatible con las características conocidas del reservorio.
“Eso es absolutamente imposible y eso sí lo digo. Eso no existe. ¿Por qué? Porque tendría que ser un reservorio absolutamente excepcional”, sostuvo.
¿Por qué avanzar entonces con la decisión final de inversión?
Las dudas técnicas llevan a una segunda pregunta: por qué Rockhopper Exploration y Navitas Petroleum decidieron avanzar con la decisión final de inversión (FID) a fines de 2025 después de más de una década sin nuevos pozos exploratorios.
Kokogian puso el foco en la relación contractual entre ambas compañías.
Navitas ingresó al proyecto y, tras un acuerdo alcanzado en 2022, pasó a controlar el 65% de la asociación, mientras Rockhopper conservó el 35%. Según explicó el geólogo a partir de los reportes de las compañías, el acuerdo contemplaba una cláusula que habilitaba a Rockhopper a remover a Navitas como operador si en un plazo de cinco años no se producía un avance significativo hacia la FID, pero con un detalle: de darse esta condición, se le debería devolver a Navitas el dinero invertido.
—Tal vez la decisión de anunciar en diciembre del año pasado un FID…
—Exactamente, es el 2027 [en referencia a que se cumplirían los cinco años pautados]. Entonces, un año antes se juntan y dicen: “Bueno, ¿qué vamos a hacer? No hicimos nada hasta ahora. Y bueno, vamos con el FID”. ¿Por qué? Primero porque la plata la pone Navitas. Navitas no quiere salirse, pero Rockhopper tampoco quiere sacarlo para pagarle, si no tiene plata. Entonces dijeron: “Avancemos con el FID”.
Kokogian vinculó además esa decisión con otro cambio que considera llamativo: la recategorización de parte de los recursos contingentes de Sea Lion como reservas.
Según explicó, durante años el proyecto había reportado alrededor de 200 millones de barriles como recursos contingentes. Hacia fines de 2025, unos 170/180 millones de barriles pasaron a ser considerados reservas.
—¿Qué te dice esa recategorización?
—Seguramente te pueden decir “bueno, es que ahora hay un financiamiento”, punto. Navitas es el que no quiere que le saquen la operación y Rockhopper está de acuerdo porque no quiere pagarle la plata. Win-win para todo el mundo.
—¿Y eso en la industria es normal?
—El cambio de recategorización no, eso es raro. Eso es un trigger, un disparador que dice “bueno ahora sí, vamos”.
Para Kokogian, por lo tanto, la FID no elimina las incertidumbres geológicas y económicas que rodean al proyecto.
El precio del petróleo también puede modificar la ecuación. El especialista recordó que años atrás había sido mucho más pesimista sobre Sea Lion, cuando el barril cotizaba alrededor de US$ 40. Con precios más altos, admitió, la evaluación cambia. “Ahora vale casi US$ 100. Ellos usaron US$ 77. No es loco, pero es bastante arriesgado”, explicó.
“No nos podemos quedar callados”
El escepticismo de Kokogian sobre Sea Lion, sin embargo, no se traduce en una posición contraria a la reacción del Gobierno argentino.
“Otra cosa que quisiera decir es que no tengo la menor duda de que no nos podemos quedar callados. De ninguna manera Argentina puede dejar que hagan lo que quieran y no decir nada”, afirmó.
Para el geólogo, la discusión excede la probabilidad de que Sea Lion alcance finalmente la producción comercial.
—¿Por qué?
—Porque es un área que estamos reivindicando. ¿Cómo no vamos a decir nada? Es una obligación del Gobierno decir algo, este o el que estuviese tiene que decir algo. Están diciendo que dentro de dos años van a producir petróleo, no importa si es un bluff.
Kokogian sostuvo que la cuestión tampoco debería analizarse exclusivamente desde una perspectiva técnica y destacó la creciente importancia geopolítica de los recursos energéticos y del Atlántico Sur. Incluso si las recientes medidas oficiales respondieran a motivaciones políticas, como planteó Gandini, consideró positiva la decisión de volver a poner el tema en agenda.
“Y ponele que lo hace por eso, mejor que lo haga. Es una obligación. Si lo hace sólo por especulación política, bueno, okey. A los hechos concretos va a ser útil”, afirmó.

“Hoy la prioridad es Vaca Muerta”
La discusión sobre Sea Lion abrió finalmente otro interrogante: qué lugar debería ocupar la exploración offshore dentro de la estrategia energética argentina.
Para Kokogian, hoy la respuesta es clara: el offshore tiene potencial exploratorio, pero no debería competir en prioridad ni en recursos con Vaca Muerta.
—Nunca me termina de quedar en claro cuál es el rol que el offshore debería jugar para la Argentina hoy, en términos estratégicos, a lo que hay por explorar. ¿Qué harías vos?
—Yo creo que, en el contexto de Argentina hoy, es secundario, no es prioritario para nada. Hoy es Vaca Muerta, escalar Vaca Muerta, que sea mejor todavía.
—¿Y qué hacemos con el offshore exploratorio? Pensando en esta geopolítica.
—Hay posibilidades todavía de explorar más, porque el offshore es una cosa grande. Hay una posibilidad en el offshore de Tierra del Fuego, seguro. Ahí puede haber algo más pero no creo que de la magnitud de lo que ya fue explorado, descubierto. Después hay que venirse a la costa de Buenos Aires, con las evidencias. Y ahora va a ser clave lo que pase en Uruguay.
La misma cautela se trasladó al debate sobre una eventual participación de YPF en nuevas campañas exploratorias.
—Si vos sos director de YPF, como lo fuiste entre 2016 y 2019, y yo te digo “tenemos que hacer una asignación de CAPEX de inversión de YPF para hacer estos pozos”, ¿te convenzo?
—¿Cuánto tengo que poner? ¿El 2%, el 1%? ¿O el 10%? El 10%, no. Si la idea es seguir haciendo algo porque hay algún dato, si hay un hilo del que tirar, vamos. Pero si me vas a decir que te vas a gastar US$ 200 millones, no ahora.
Para Kokogian, la prioridad de YPF debe continuar puesta en el desarrollo de Vaca Muerta y sus proyectos asociados.
“YPF está haciendo lo que tiene que hacer e hizo lo que tendría que haber hecho hace décadas”, afirmó, en referencia al Plan Andes. Y concluyó: “Antes de decirle, ya no a YPF sino a la industria, al país, qué puedo hacer para incentivar que alguien vaya al offshore, que piensen qué pueden hacer para que muchos que se jugaron y se metieron sobrevivan en el convencional. Porque hay mucho petróleo. Acá hay un error en considerar que está agotado”.
, Redaccion EconoJournal
0 comments
Write a comment