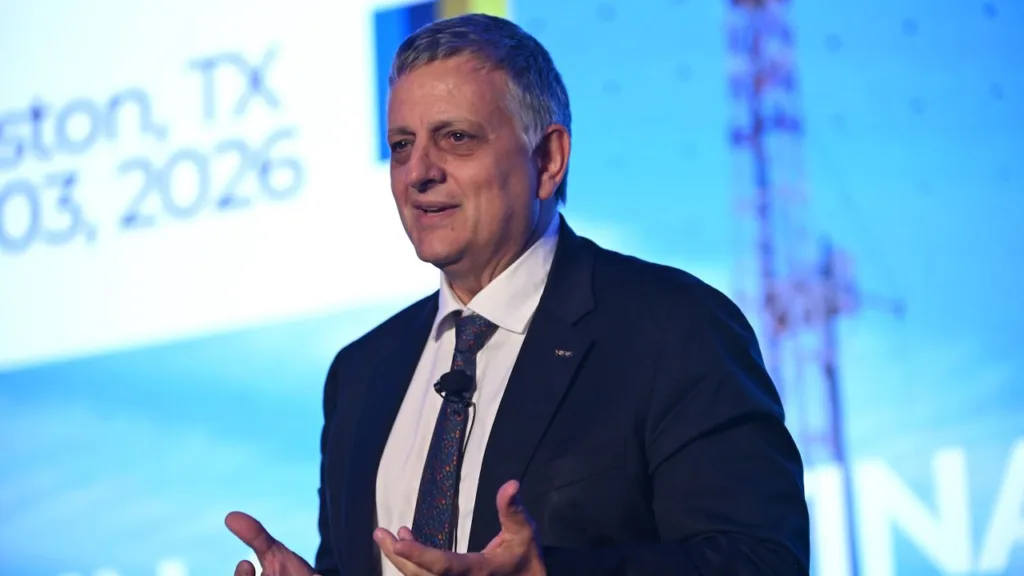
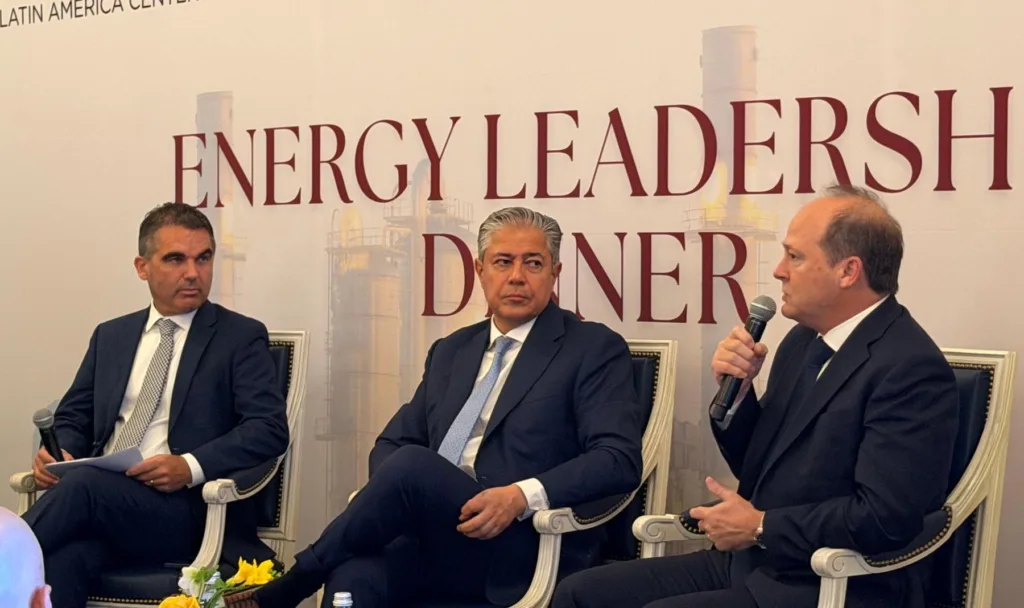
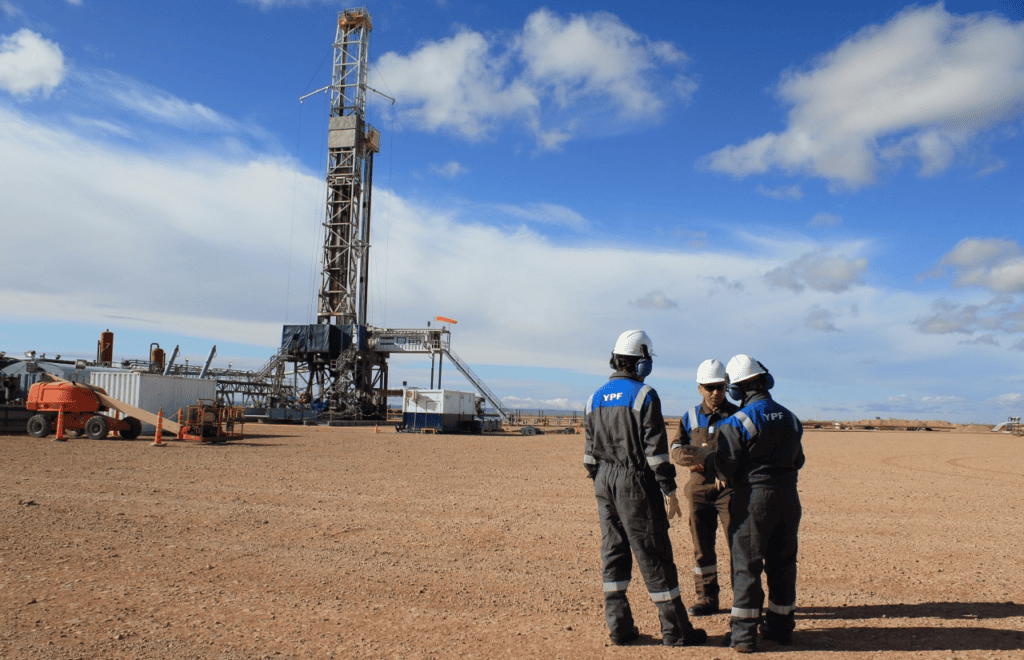
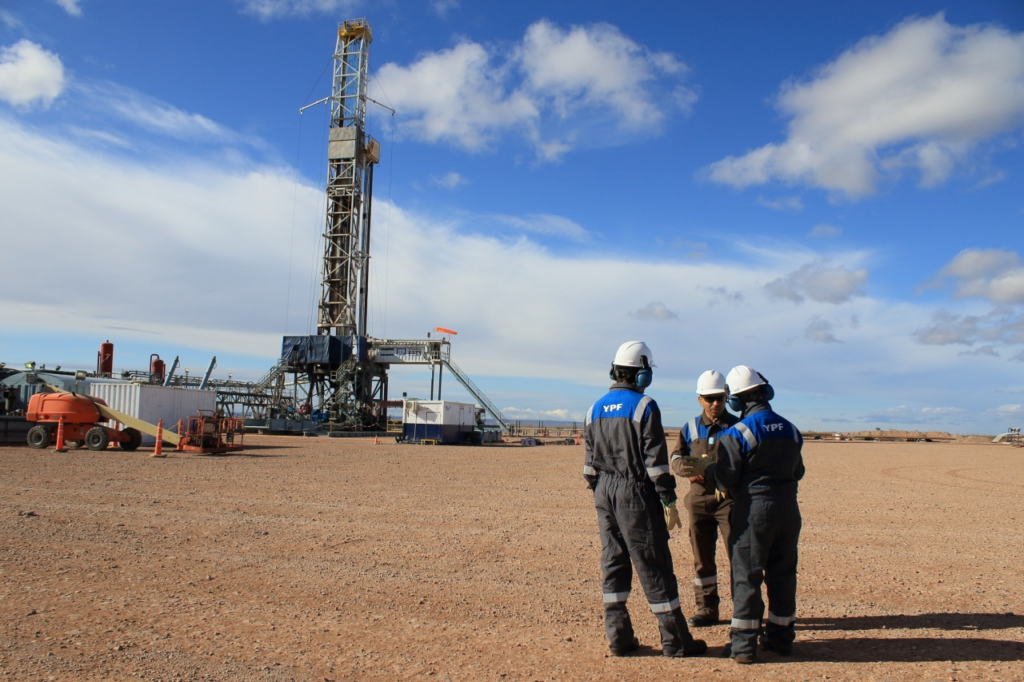
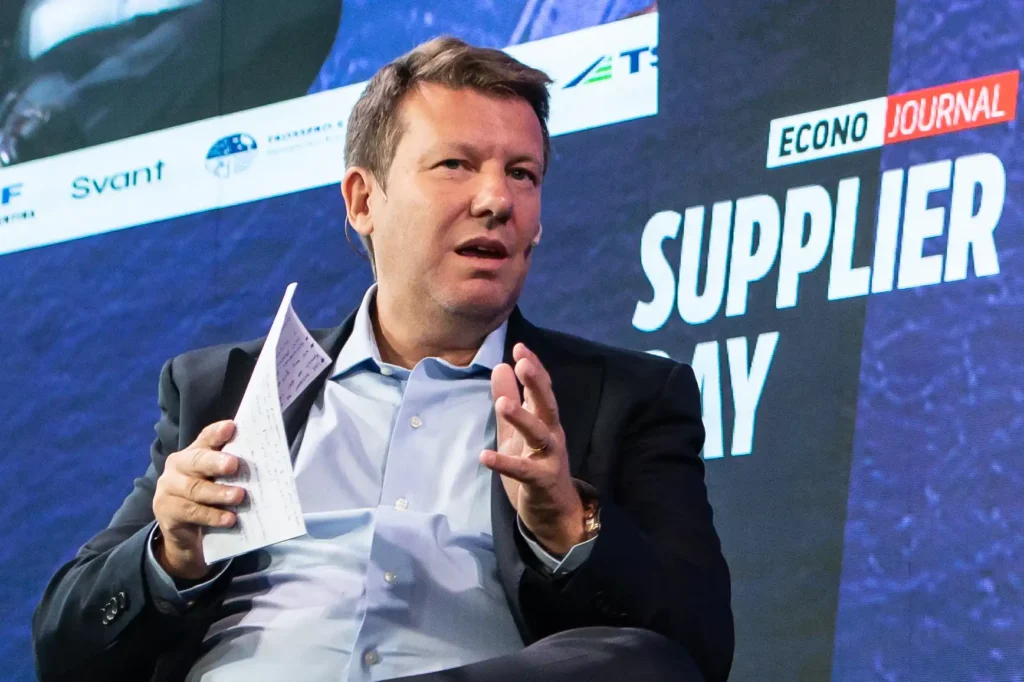
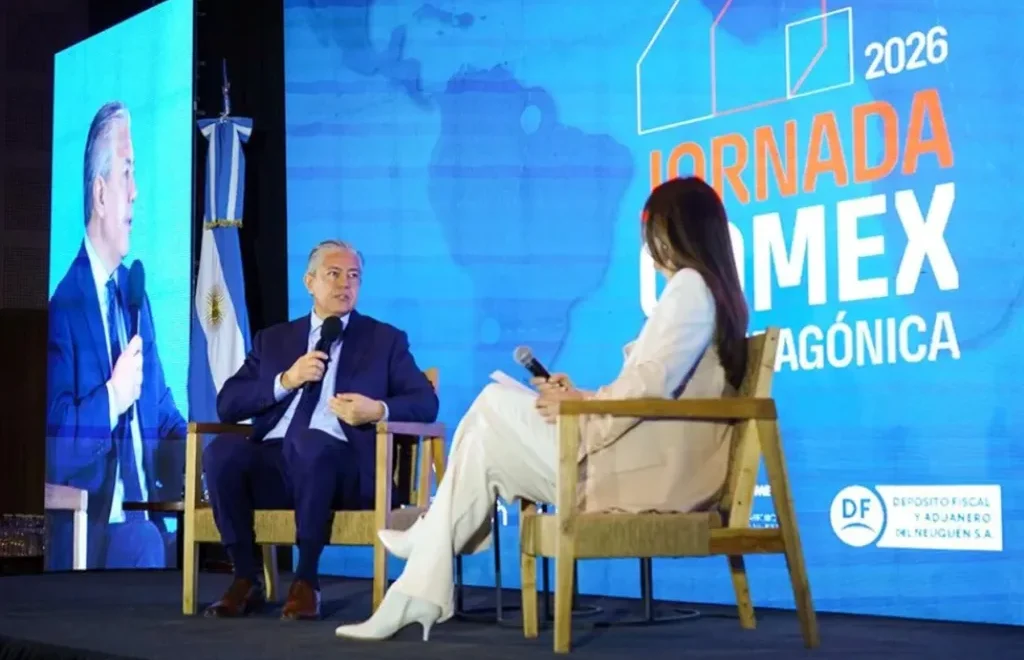
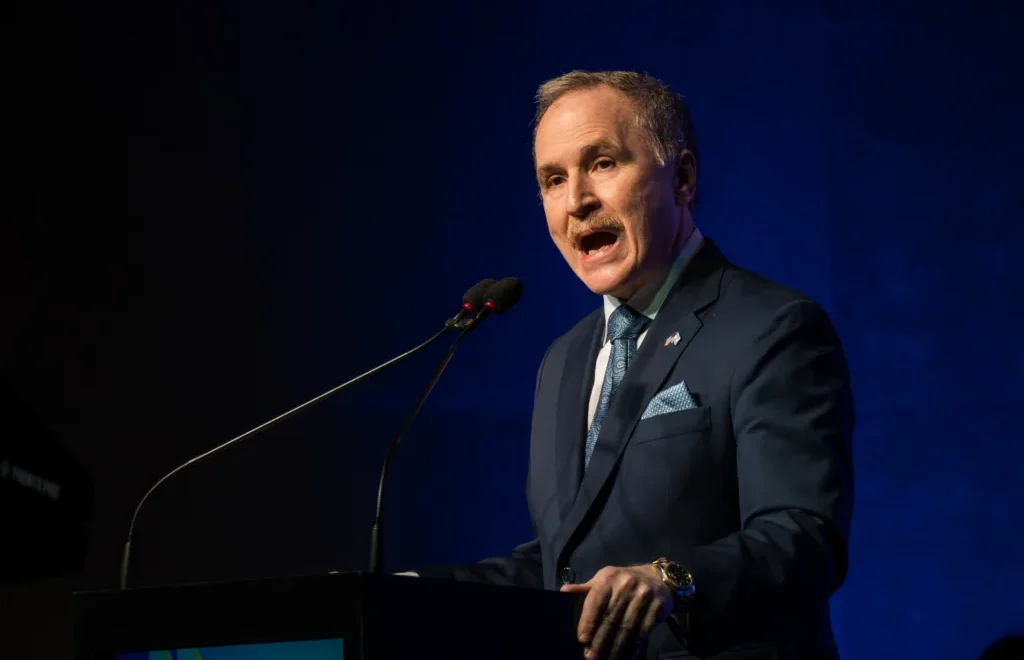
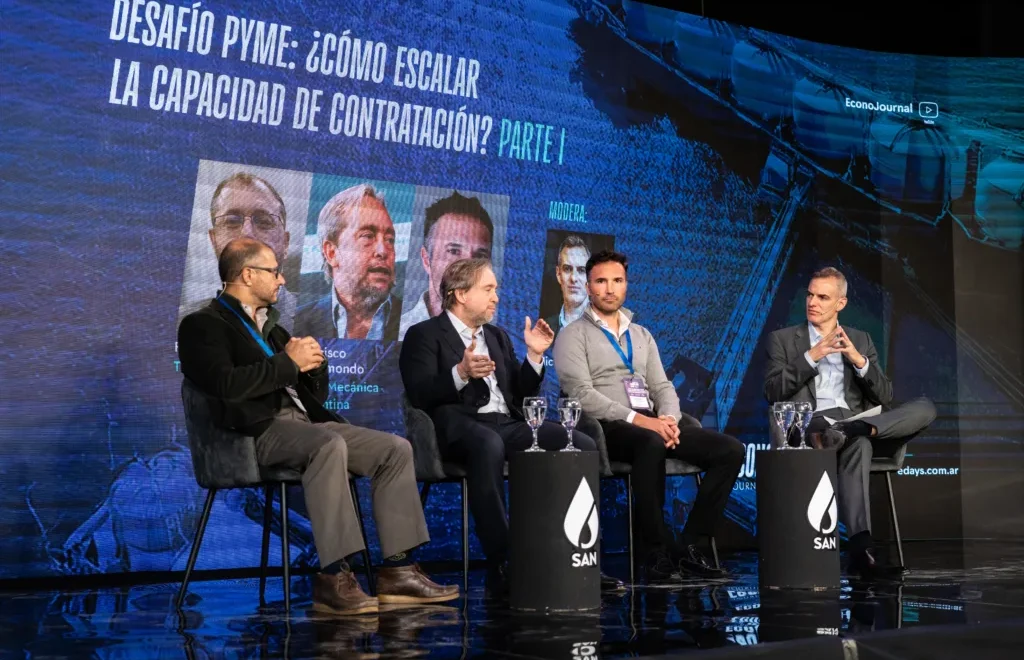
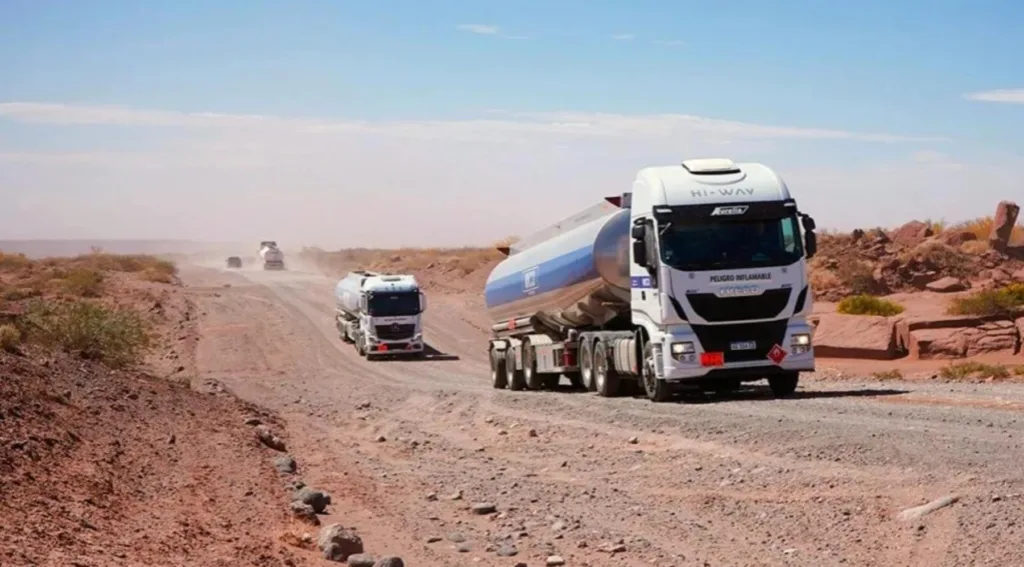
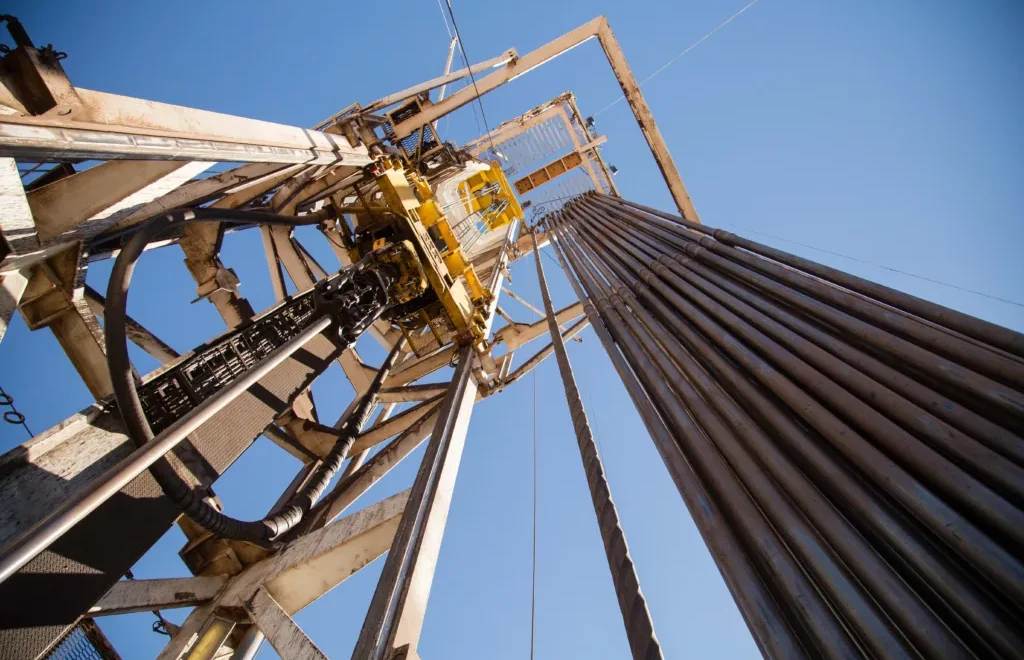
Horacio Marín confirmó a EconoJournal el lanzamiento de la compulsa desde Houston, donde participó el jueves del encuentro Shale in Argentina.
HOUSTON (Enviado especial). Existe un indicador no escrito entre las empresas de ingeniería y construcción que permite medir cuán cerca está de concretarse un proyecto de infraestructura para el transporte de hidrocarburos: el momento en que el comitente de una obra pone en la calle la licitación para comprar los caños. Cuando una iniciativa alcanza esa instancia —y más aún cuando se adjudica la compulsa, se firma el contrato y se emite la orden de compra de los materiales—, la industria interpreta que el proyecto difícilmente tenga vuelta atrás.
La razón es sencilla: la inversión comprometida en la adquisición de las tuberías alcanza una magnitud que hace muy costoso interrumpir su ejecución. YPF y sus socios en Argentina LNG están cerca de atravesar ese umbral.
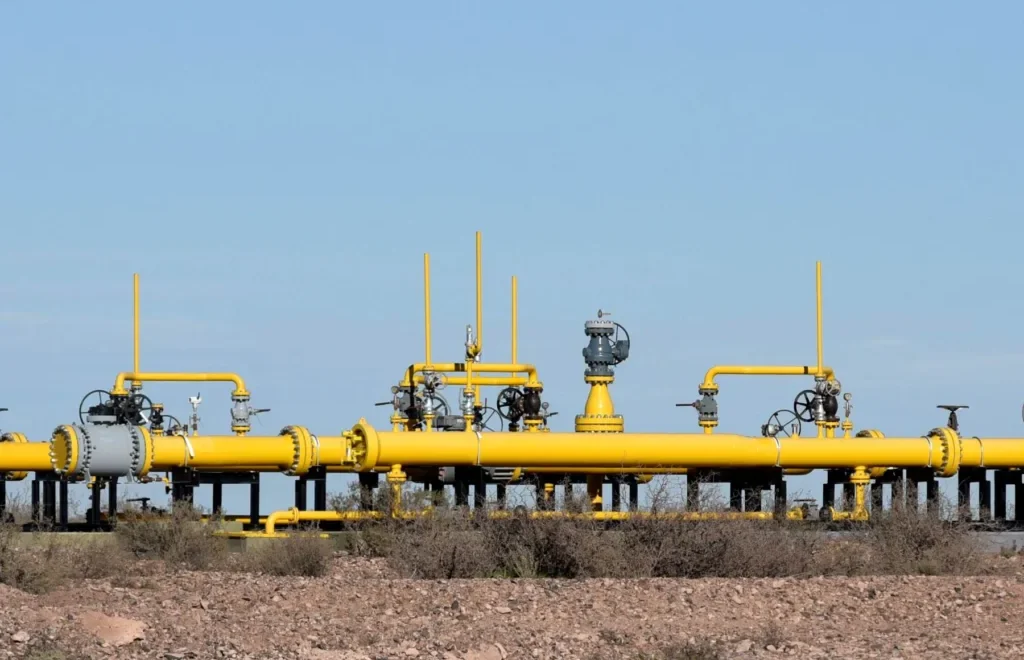
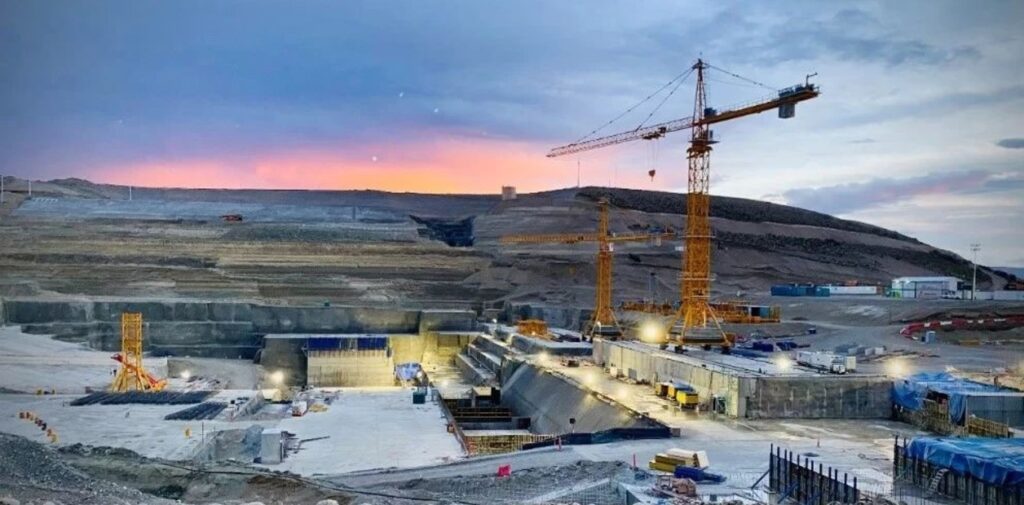
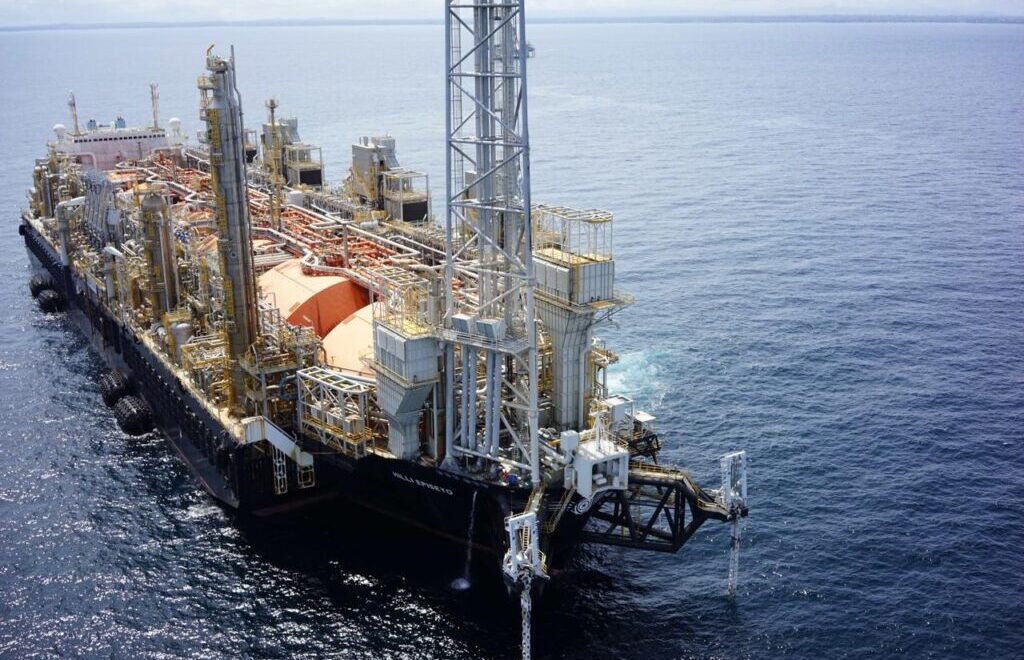
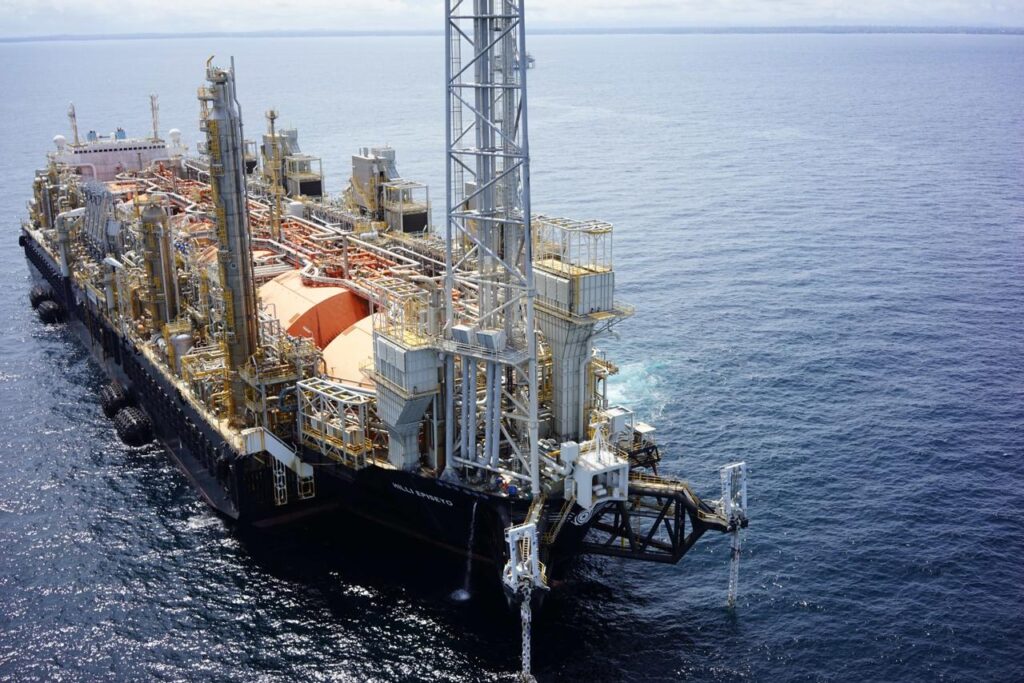
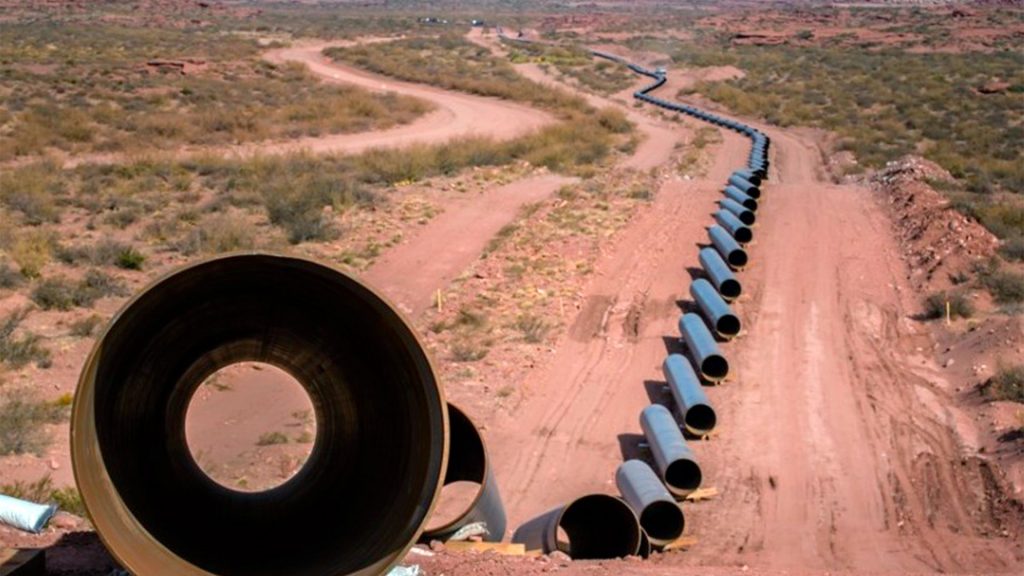
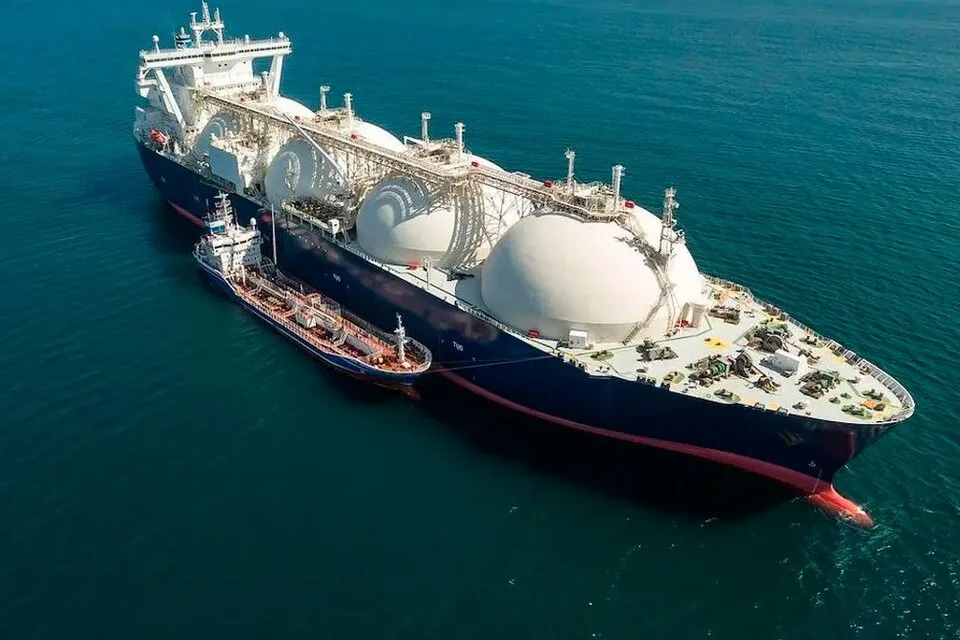
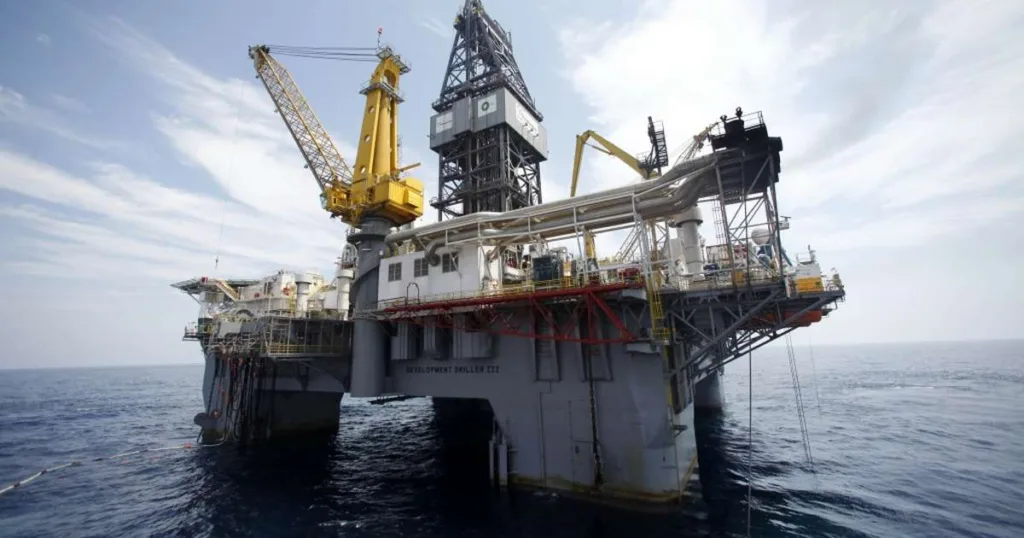
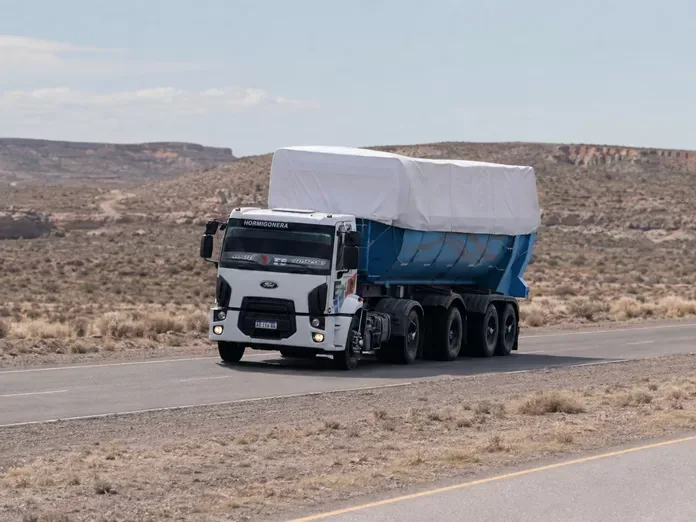
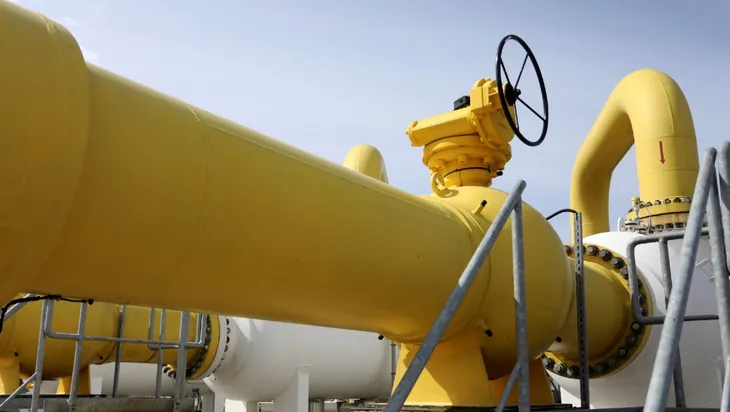
La petrolera que conduce Horacio Marín, junto con la italiana Eni y XRG, la compañía internacional de inversiones energéticas de ADNOC, lanzó formalmente la licitación para adquirir los caños que requerirá el megaproyecto de exportación de gas natural licuado. XRG es propiedad de ADNOC, la petrolera estatal de Abu Dhabi.
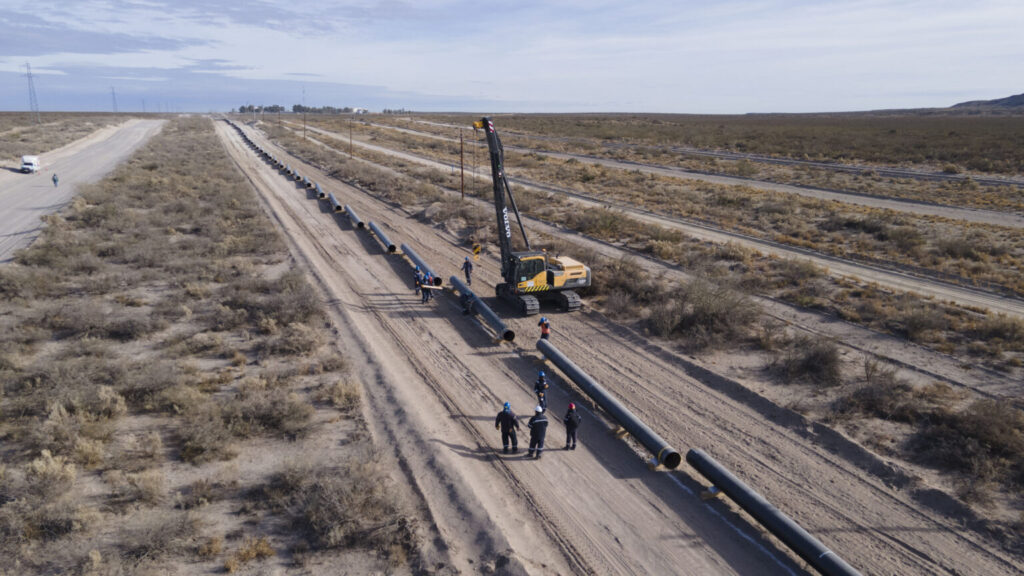
El consorcio ya había iniciado la compulsa para contratar la ingeniería y seleccionar a las empresas constructoras de los distintos subproyectos que integran la iniciativa, cuya ejecución demandará inversiones por más de US$ 14.000 millones. Ahora dio un paso más significativo: puso en marcha la licitación para suministrar las tuberías de dos gasoductos de 48 pulgadas y un poliducto de 24 pulgadas.
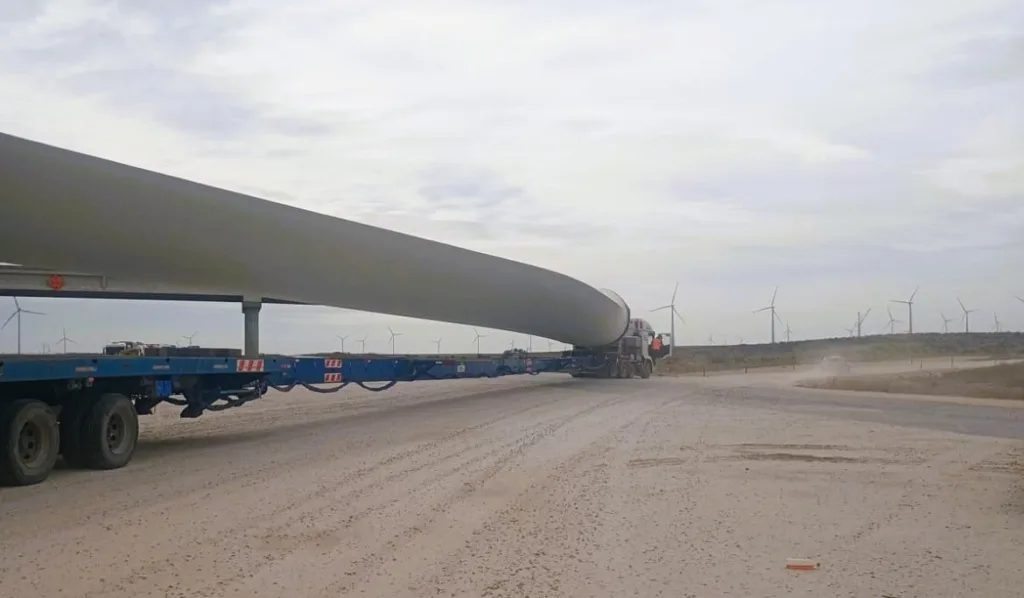
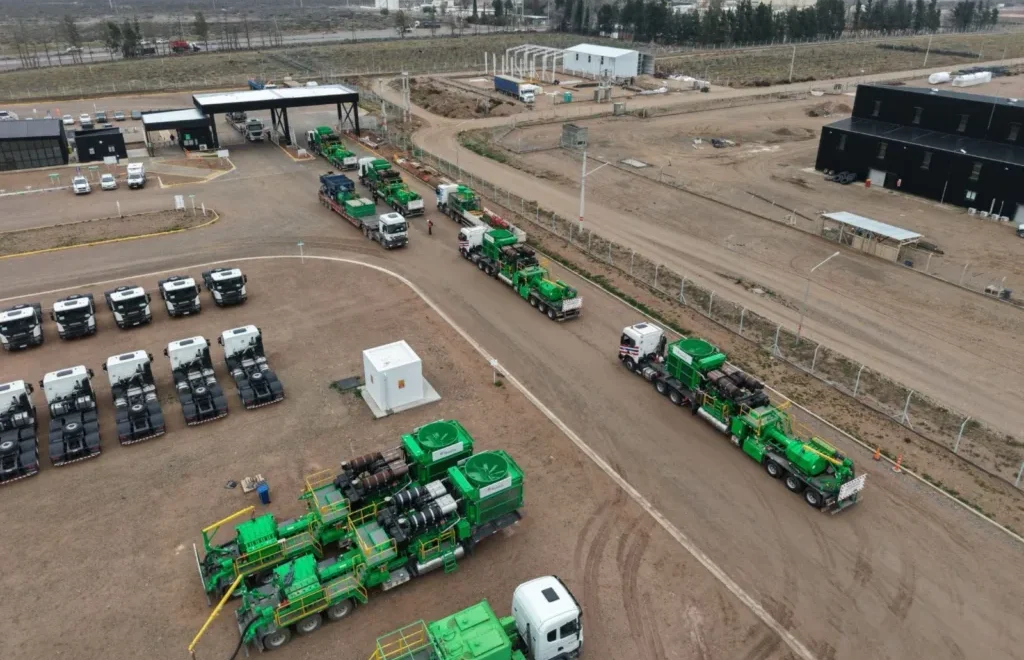
En la Argentina no existen antecedentes de construcción de gasoductos de semejante porte. Por esa razón, será la primera vez que se comprarán en el país caños con ese diámetro, espesor y libraje. La magnitud económica de la compulsa permite dimensionar la escala del proyecto: solo el costo de las tuberías se estima en alrededor de US$ 2.000 millones.
Desde Houston, durante el “Shale in Argentina”, Horacio Marín confirmó a @econojournal que el consorcio integrado por YPF, la italiana Eni y XRG lanzó oficialmente la licitación para adquirir los caños del proyecto Argentina LNG.
El propio Marín confirmó a EconoJournal el lanzamiento de la compulsa desde Houston (Texas), donde participó el jueves del encuentro Shale in Argentina, una jornada dedicada a analizar las oportunidades de inversión y el desarrollo de Vaca Muerta.
El pliego fue puesto en circulación formalmente hace diez días. La primera etapa del proceso contempla un período de consultas y devoluciones técnicas por parte de las empresas participantes, que permitirá terminar de ajustar la letra chica y los mecanismos con los que se seleccionará a los proveedores.
YPF y, fundamentalmente, Eni —que dentro del consorcio lidera los procesos de contratación vinculados con la infraestructura de midstream y exportación de GNL— ultiman los detalles de la licitación. El objetivo es alcanzar el mayor grado de competencia posible entre los oferentes.
La escala de la provisión plantea un desafío particular: son pocas las compañías capaces de fabricar por sí solas la totalidad de los tubos requeridos por el proyecto. Por eso, el diseño de la compulsa buscará que cada fabricante pueda ofertar en función de su capacidad fabril disponible.
En el plano local, el único fabricante que participará será Tenaris, la compañía del Grupo Techint especializada en la producción de tubos para la industria petrolera. También se prevé la presentación de Welspun, el grupo indio que se adjudicó la provisión de caños para el proyecto de GNL flotante de Southern Energy, y de distintos fabricantes chinos.
La adjudicación a Welspun por US$ 203 millones generó una fuerte polémica, dado que la compañía india desplazó con su oferta económica a Tenaris y a otros cuatro oferentes chinos. El episodio derivó, además, en un ataque público del presidente Javier Milei contra el titular del Grupo Techint, Paolo Rocca.
También se espera la participación en la nueva compulsa de fabricantes globales como la francesa Vallourec, la japonesa JFE Steel Corporation y la estadounidense US Steel, así como de empresas chinas y surcoreanas, entre otras.
“Esperamos que las ofertas económicas se presenten a mediados de octubre o, como máximo, hacia fines de ese mes, para estar en condiciones de adjudicar los contratos durante noviembre o en los primeros días de diciembre. La licitación incluirá, además, una cláusula de mantenimiento de las ofertas durante un plazo determinado, de manera de contar con una ventana de tiempo suficiente hasta cerrar el project finance de la obra”, explicó a EconoJournal una persona al tanto del proceso licitatorio.
Un financiamiento sin antecedentes
La clave de todo el proceso —y el hecho que podría desencadenar un efecto dominó sobre las diferentes etapas de Argentina LNG— será que YPF y sus socios logren cerrar el project finance por alrededor de US$ 14.000 millones. En la estructuración del financiamiento trabajan bancos internacionales como JPMorgan y Santander.
No existen antecedentes de un préstamo de esa envergadura para un proyecto en la Argentina, un país que durante las últimas décadas atravesó recurrentes crisis económicas que restringieron su acceso al mercado internacional de capitales. De concretarse en los términos previstos, se convertiría, de hecho, en el mayor project finance de la historia de América Latina.
Sin embargo, existen condiciones en el escenario internacional que alimentan el optimismo de YPF. Por un lado, el conflicto bélico en Irán alteró el tránsito energético a través del estrecho de Ormuz y afectó especialmente las exportaciones de GNL de Qatar, un proveedor central del mercado mundial. Esa disrupción obligó a compradores europeos —entre ellos, compañías de Italia y Alemania— a buscar fuentes alternativas de abastecimiento para garantizar el gas que necesitan durante el invierno.
Por otro lado, el alineamiento del gobierno argentino con la administración de Donald Trump es interpretado por los impulsores del proyecto como un paraguas geopolítico favorable. En esa clave, el martes de la semana pasada Marín se reunió en Washington con Juan Pablo Segura, que hace dos semanas asumió como secretario de Estado adjunto para Asuntos del Hemisferio Occidental del gobierno estadounidense, en un evento organizado por el embajador argentino Alec Oxenford.
En YPF consideran que ese vínculo puede contribuir a mejorar la percepción de riesgo entre bancos internacionales y fondos de inversión, y facilitar así el acceso al capital necesario para construir el megaproyecto. Personas que trabajan en la estructuración financiera del proyecto incluso aseguran extraoficialmente que la fecha prevista para alcanzar ese hito ya está definida, y que todo el proceso se organiza en función de ese cronograma. Aún así, no subestiman la complejidad del closing del proceso.
Las principales empresas de servicios petroleros confirmaron que no participarán de las operaciones hidrocarburíferas en torno a las Islas Malvinas.
Las principales compañías internacionales de servicios petroleros que operan en la Argentina se desmarcan del proyecto Sea Lion en torno a las Islas Malvinas. Tras la ratificación inicial transmitida días atrás por SLB, ahora se sumaron las declaraciones de Halliburton, Baker Hughes y DLS Archer, firmas que descartaron de manera explícita cualquier tipo de participación o prestación de servicios en el proyecto offshore.
El alineamiento de los gigantes del servicio de campo responde al endurecimiento normativo dispuesto por el Poder Ejecutivo nacional mediante el Decreto 868/2026. La norma agilizó la aplicación de las sanciones previstas en la Ley 26.659 para aquellas empresas, contratistas o proveedoras que intervengan sin autorización oficial en actividades hidrocarburíferas dentro de la plataforma continental argentina. La medida apunta justamente a bloquear el desarrollo petrolero en las Islas Malvinas.
La medida establece un trámite sumario de solo 10 días hábiles para resolver inhabilitaciones operativas de 5 a 20 años y la caducidad de concesiones, e impone como condición excluyente la presentación de una declaración jurada de cumplimiento soberano para obtener permisos de la Ley de Hidrocarburos.
De la misma manera condiciona la posibilidad de acceder a los beneficios fiscales, aduaneros y cambiarios delRIGI, alcance que abarca tanto a los titulares de los proyectos como a toda su cadena de participación societaria.
Las multinacionales de servicios petroleros SLB, Halliburton y Baker Hughes conforman el Big Three global de la industria hidrocarburífera, dominando la provisión de tecnología de ingeniería, fractura hidráulica y perforación dirigida. Por su parte, DLS Archer se posiciona como un contratista de perforación y completación en el mercado local e internacional.
Halliburton, Baker Hughes y DLS ratifican su alineación con la Argentina
Para las compañías de servicios el posicionamiento sobre el planteo del Gobierno es una necesidad operativa, ya que la reglamentación exige contar con las declaraciones correspondientes para mantener las habilitaciones en los desarrollos del no convencional en Vaca Muerta y para calificar dentro del Régimen de Incentivo para Grandes Inversiones (RIGI).
El movimiento comenzó a gestarse cuando SLB (ex Schlumberger) se convirtió en la primera multinacional de servicios en fijar postura formal ante las autoridades argentinas. La compañía emitió una comunicación mediante la cual ratificó el cumplimiento del marco regulatorio argentino y descartó cualquier vínculo contractual o técnico con las contratistas internacionales que buscan desarrollar los recursos en las islas.
Uno de los comunicados que se sucedieron desde el fin de semana en respuesta a la postura del Gobierno argentino por la explotación petrolera en torno a las Islas Malvinas.
En esa línea, Halliburton Argentina formalizó una declaración en la que ratificó que «respeta la soberanía de la República Argentina» y reafirmó su «compromiso con la Argentina, su pueblo y el desarrollo responsable del sector energético del país».
Asimismo, aclaró de forma directa que «no participa en el Proyecto Sea Lion ni en ninguna actividad relacionada de exploración o producción que se lleve a cabo en torno a las Islas Malvinas», ratificando que sus operaciones se desarrollan «en pleno cumplimiento de las leyes y regulaciones de la República Argentina».
Por su parte, Baker Hughes y DLS Archer se sumaron a la misma postura institucional tras enviar presentaciones donde dejaron asentado que «no participa nin tiene previsto participar en procesos de licitación que tengan por objeto la prestación de servicios para proyectos hidrocarburíferos en las Islas Malvinas» y ratificando que sus actividades locales se ajustan estrictamente al «cumplimiento del marco legal vigente» en el país.
Con la salida de los principales jugadores globales de equipos, perforación, completación y tecnología de pozos, el desarrollo hidrocarburífero pretendido por las petroleras británicas en la cuenca de Malvinas Norte vuelve a enfrentar una barrera crítica de logística y proveedores calificados a nivel internacional.
El presidente Javier Milei anunció el jueves que va a incrementar la presión sobre las petroleras extranjeras que pretendan iniciar la explotación hidrocarburífera en las Islas Malvinas. La reacción oficial lleva a poner el foco en el proyecto que impulsan la compañía británica Rockhopper Exploration y su par israelí Navitas Petroleum en el yacimiento offshore Sea Lion, 220 kilómetros al norte del archipiélago.
Ante el avance de las fases de desarrollo del proyecto Sea Lion en la cuenca Malvinas Norte, el Poder Ejecutivo mediante el Decreto 868/26, agilizó las sanciones contra empresas que realicen o asistan operaciones hidrocarburíferas ilegítimas en torno a las Islas Malvinas y traslada a la Cancillería el rol de autoridad de aplicación de la Ley 26.659.
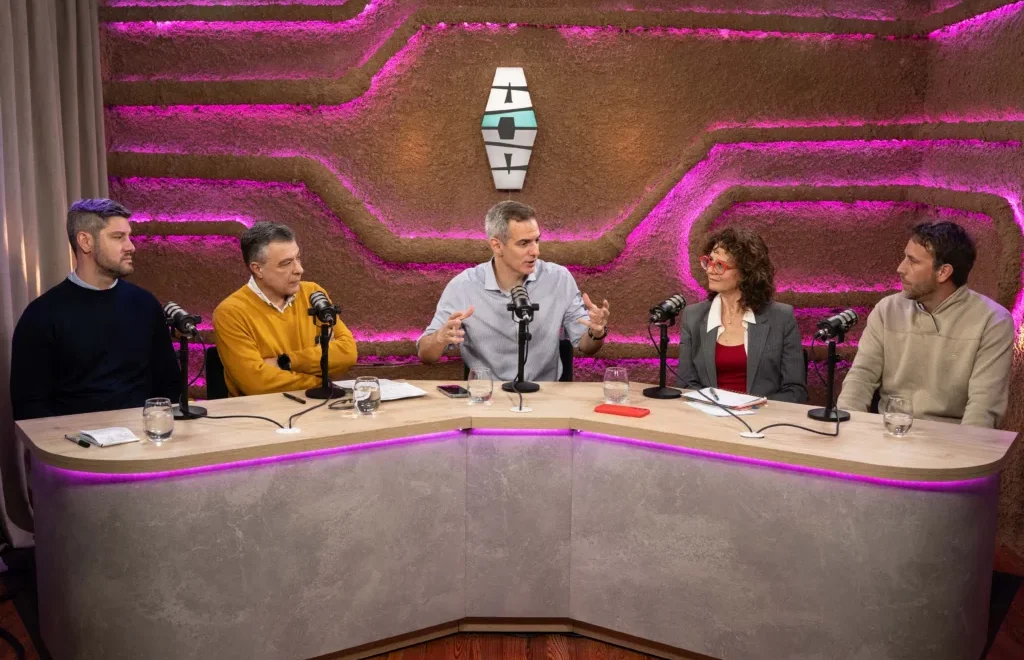
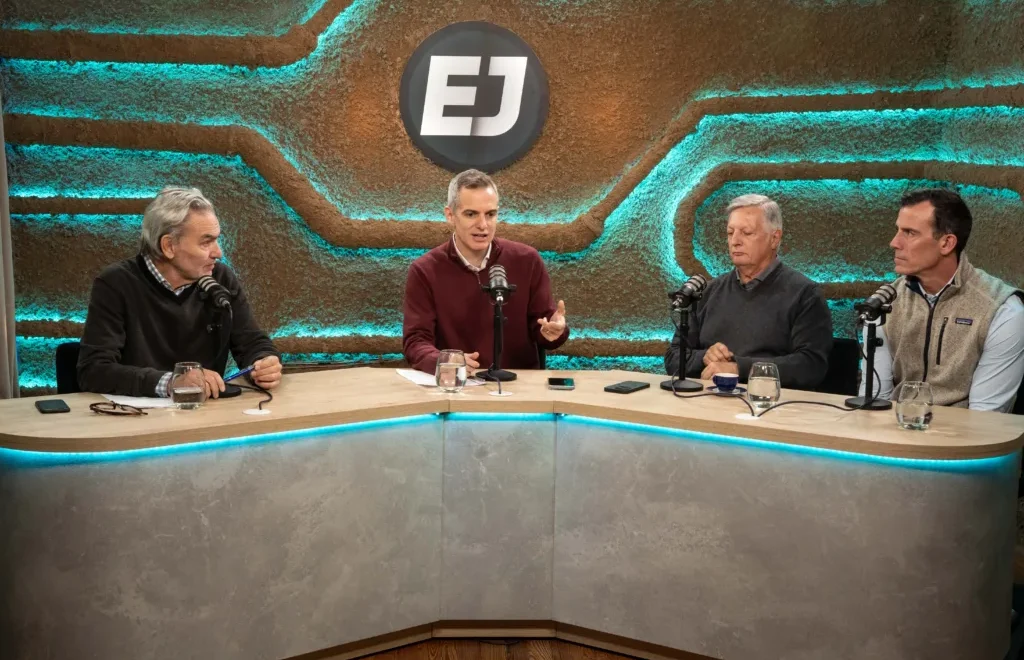
De izquierda a derecha: Jorge Scian, Jaime Arias, Nicolás Gandini, Cecilia Todesca y Matías Baglietto.
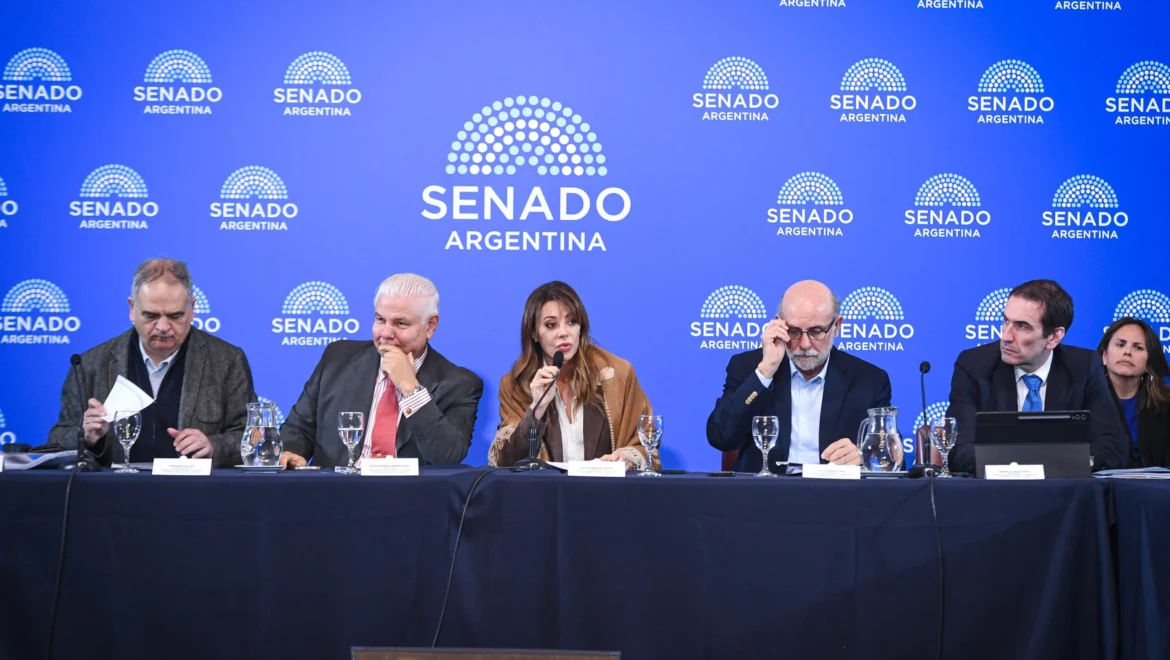
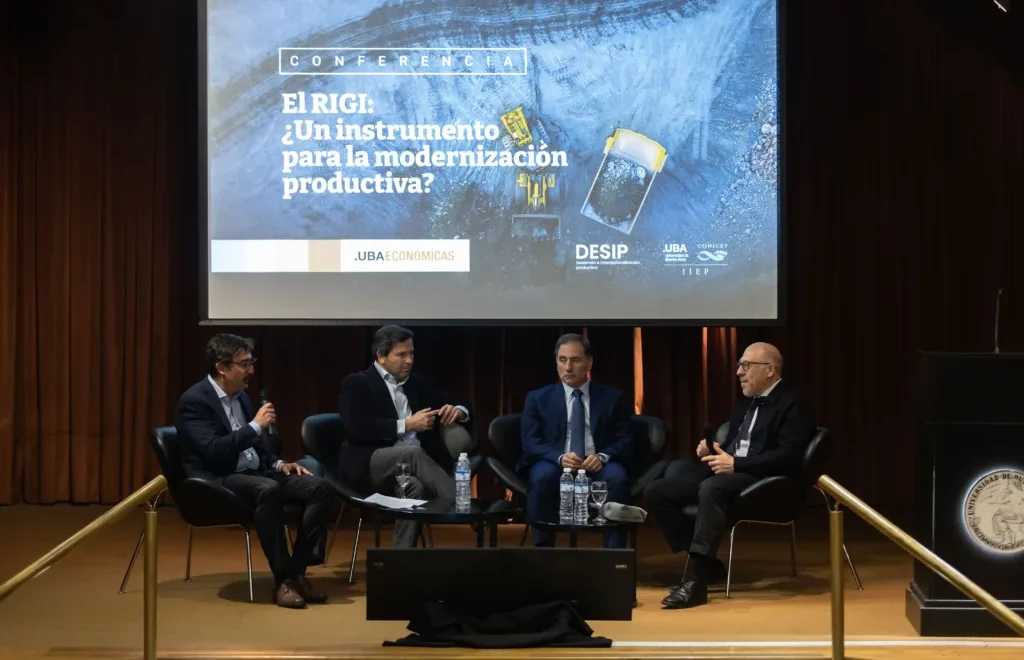
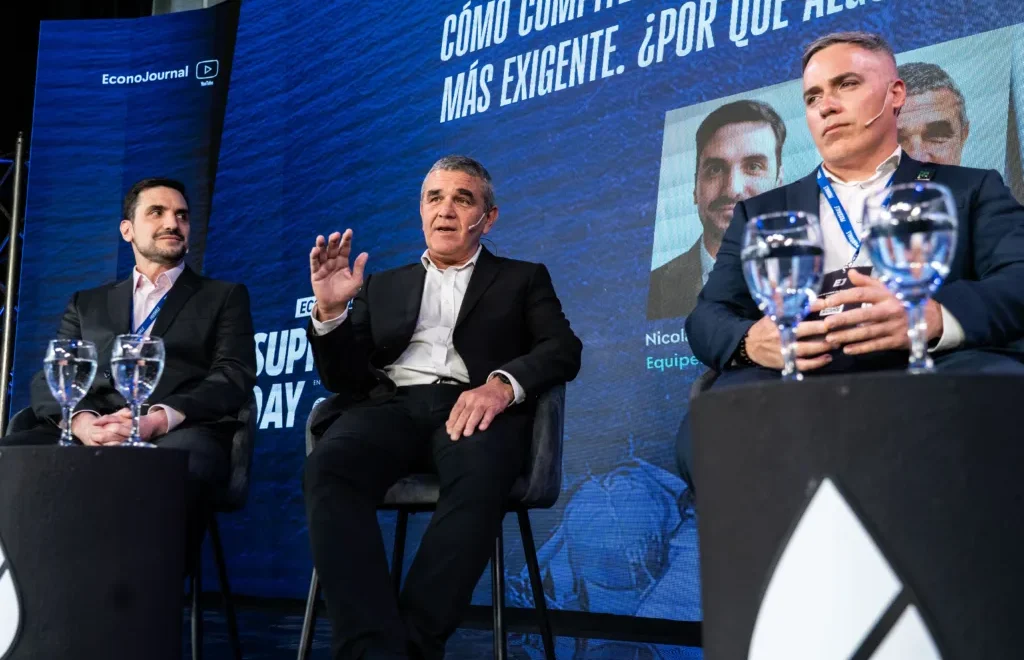
Cecilia Todesca, economista y ex vicejefa de gabinete, criticó los beneficios que otorga el RIGI por considerarlos excesivos. Sostuvo, por ejemplo, que las empresas inicialmente pedían liquidar entre 20% y 40% de exportaciones, utilidades y dividendos afuera, pero el gobierno decidió darles el 100%. “¿Por qué damos el 100%? Porque el proyecto lo escribieron los privados grandes; se lo dieron al Gobierno y el Gobierno dijo que sí. Y no miró más nada”, aseguró en la nueva emisión de Aguas Arriba, donde compartió panel con Jorge Scian, director Comercial de la empresa TYC S.A.; Matías Baglietto especialista y proveedor de la industria minera, y Jaime Arias, director de Ingeniería, Tecnología y Fabricaciones de la compañía Flargent; bajo la conducción de Nicolás Gandini.
El diseño de RIGI, la posibilidad de equilibrar a largo plazo el sector externo a partir de las exportaciones de recursos naturales, y el impacto del atraso cambiario, de la presión impositiva y de las importaciones en los proveedores de Vaca Muerta, fueron algunos temas que debatieron cuatro especialistas. También se abordó el desarrollo de la minería del cobre, la posibilidad de industrializar localmente este insumo y la necesidad de tener una política de desarrollo para la cadena de valor.
“La Argentina está muy bien posicionada en este escenario mundial tan complejo, con aumento de tensiones, y que se relaciona con los recursos naturales estratégicos que tenemos. Pero hay dos velocidades en la economía, y está vinculado con el plan antinflacionario del Gobierno”, afirmó la economista Cecilia Todesca. “La buena noticia es que, justamente debido a sus recursos naturales, la Argentina podría tener un ingreso muy grande de dólares genuinos por exportaciones, lo que de algún modo relaja una parte del estrangulamiento externo que solíamos tener con independencia del gobierno de turno. De acá a 2030, el promedio de las proyecciones de las exportaciones indica un aumento de entre el 70% y el 100%”, completó.
Cecilia Todesca, economista y ex vicejefa de Gabinete.
Sin embargo, Todesca advirtió que es necesario adoptar, al mismo tiempo, determinadas políticas públicas: “Estamos en un momento muy especial que podemos aprovechar. Y no debería haber perdedores porque tenemos recursos naturales, si hacemos las cosas bien; es decir, con política industrial, científica y tecnológica”.
-¿Qué acciones debe tomar el Estado, más allá de quien gobierne, ahora que tiene por delante un ‘ramp up’ de proyectos de extracción de petróleo, de gas, cobre? – preguntó Nicolás Gandini.
–En cada una de las actividades hay especificidades que atender; es muy difícil pensar que con una sola política le vas a dar a todos los sectores por igual. Pero hay un tema principal que es la infraestructura, en un país que es muy extenso. Necesitás un Estado que se haga de los pesos para financiar esas obras grandes, y aquí hay un tema con la estructura de impuestos y las tarifas, cuya segmentación es muy difícil. Pero no podés reducir la inversión pública a prácticamente cero. Es un disparate. A nosotros también nos faltó plata en ese sector. Luego, también, está el desarrollo de la cadena, en el sentido de no transformar a la Argentina en un enclave de exportación de recursos naturales. No porque eso esté mal, sino porque queremos generar más empleo con mejores salarios. Entonces, sí: infraestructura, política industrial, desarrollo de proveedores. –respondió Todesca.
RIGI: desarrollo asimétrico, empleo y atraso cambiario
El desarrollo de Vaca Muerta convive con un tipo de cambio atrasado, que genera costos en dólares crecientes, y la importación de insumos. ¿Cómo impacta este contexto en la actividad y el empleo de los proveedores medianos y pymes?
“Es complejo el escenario, construirlo no es imposible. El RIGI atrajo muchas inversiones. En este año y medio, los dos proyectos más importantes eran de petróleo y gas, tenían casi el 50% del total”, sostuvo Jorge Scian, director comercial de la empresa metalmecánica TYC S.A, proveedora de compañías en Vaca Muerta. “Nuestra empresa viene creciendo y participando en proyectos. Pero esa no es la realidad de todo el sector”, admitió.
“Si analizamos el RIGI, el 87% de las importaciones que se hicieron (que son US$ 280 millones, son posiciones metalúrgicas. Por otro lado, se registra una caída de 15 puntos en bienes de capital, hay un atraso cambiario y el nivel de empleo va cayendo mes a mes. El combo es bastante malo cuando el nivel de inversión que está atrayendo el RIGI, que es muy importante, no se condice con el nivel de empleo ni tampoco con la participación de pymes locales. El 1,5% está participando, escala al 5% en lo que es indirecto, hay un 15% que quisiera formar parte, y un 80% que no lo hace».
Jorge Scian, director comercial de la empresa metalmecánica TYC S.A.
— ¿Son componentes en los que la industria argentina podría estar en condiciones de competir, pero no puede hacerlo por un tipo de cambio atrasado y porque lo impositivo, en el marco de una apertura irrestricta, te juega en contra? – preguntó Gandini.
–Los fabricantes de bienes de capital ascienden a 400, más menos, en la República Argentina. Separando competitividad de productividad, que es la discusión que siempre damos, hay empresas que tienen un track record de antecedentes, capacidad productiva y ociosidad, porque hoy tenemos un 40% de utilización de capacidad instalada con un 60% que son máquinas apagadas. Con lo cual, el ramp up se puede dar tranquilamente. Tenemos conocimiento y expertise acumulado; la gran mayoría de estas empresas ya son socias de toda la cadena de valor, de YPF, PAE, Total, etc. ¿Entonces por qué no competís? Primero, el valor de la materia prima es mucho más caro en la Argentina, sin sumar la parte impositiva, la falta de infraestructura, las devaluaciones constantes, la inflación y la recesión. Y ahora, el costo de la energía subió, que afecta a los fundidores y después a los bienes de capital. Por lo cual ahí tenés algo que resolver, que es malo para la competitividad por costo. Pero el conocimiento está”. -respondió Scian.
Desde una perspectiva crítica, Jaime Arias, director de Ingeniería, Tecnología y Fabricaciones de Flargent, proveedora de compañías en Vaca Muerta, cuestionó el diseño de RIGI y su impacto en la cadena de valor. “Hay dos velocidades, pero no una rápida y otra lenta. Son velocidades en direcciones opuestas –afirmó-. El RIGI, si bien es un elemento que promueve inversiones, tiene una proyección de creación de empleo de 95.000 puestos de trabajo, de los cuales ya perdimos 340.000. Y si no hay política industrial, si no hay industria, los servicios son de mala calidad”.
Arias añadió que “los proyectos que cuentan con aprobación del RIGI tienen un beneficio fiscal; pero nosotros, si tenemos que importar para fabricar un equipo, como sucede con la chapa desde Brasil, debemos pagar impuestos. Entonces hay asimetría”.
Jaime Arias, director de Ingeniería, Tecnología y Fabricaciones de Flargent.
Beneficios con problemas de diseño
Una visión similar aportó Todesca. “El RIGI y el Súper RIGI tienen varios problemas de diseño”, afirmó. “El Gobierno cometió el error de no escuchar las críticas que le hacen, incluso, quienes están interesados en este régimen. En primer lugar, porque podés darle semejante cantidad de beneficios fiscales y cambiarios a algunos proyectos, pero no a sus proveedores. Estás generando un desenganche de entrada que, además, es muy injusto”, consideró.
Y agregó que los beneficiarios del RIGI “están explotando recursos naturales, no renovables en su mayoría, de todos los argentinos y las argentinas. Y tienen garantizada una tasa de ganancia, que es la renta de estos recursos. Entonces no necesitaban eso. ¿Qué era lo que sí pedían? Entre el 20% y el 40% de la liquidación de exportaciones, utilidades y dividendos afuera. ¿Por qué esa parte de las exportaciones no liquidarlas? Porque si había algún cambio regulatorio en el mercado de cambios, ellos podían tener cierta liquidez para administrar sus pagos. ¿Por qué damos el 100%? Porque el proyecto lo escribieron los privados grandes; se lo dieron al Gobierno y el Gobierno dijo que sí. Y no miró más nada”.
La ex funcionaria agregó: “Estamos frente a una oportunidad histórica: tenemos energía y minería, que son, básicamente por el tamaño de proyectos, los que te pueden cambiar la balanza de pagos por el lado de los bienes. Íbamos a poder estar un poquito más desahogados en el lado externo. Pero en el caso del RIGI, en el cuarto año ya no liquidan exportaciones, y con el Súper RIGI no lo harían en el tercero”, cuestionó. “No te podés dar ese lujo. Y no es algo que necesitaban. El tema de energía y minería, con el cambio de paradigma productivo, hoy es realmente estratégico. Las inversiones iban a venir. Y van a seguir viniendo. No hace falta dar de más”.
Según Todesca, además, “quitar todos los derechos de exportación también es un error. Porque para quedarte con una parte de algunas cosas y generar cadena interna, podés usar el derecho de exportación. Lo utiliza en Chile, por ejemplo, la empresa estatal Codelco”.
En este punto, Scian consideró que el RIGI y el Súper RIGI “de por sí, no es una política; no tenés herramientas, programas, desarrollo de proveedores, financiamiento. Lo que se pactó es un régimen de incentivos a las inversiones con un porcentaje de compra local que fue favorecido por el precio internacional del barril de crudo por la guerra en Medio Oriente. Eso aceleró las inversiones. Se incrementan las exportaciones del país y el recurso en sí, pero eso no agrega valor local, no genera empleo ni un entramado fuerte”, explicó.
Aunque agregó que ese panorama puede cambiar a través del nearshoring y el farshoring. “Se necesita desarrollar porque cada vez es más caro traer las cosas de afuera, con el riesgo y los tiempos, y también hay una ventana de oportunidad. La inversión hay que hacerla ahora, en el corto plazo. Entendemos, y esperamos, que una vez que se realice la inversión en infraestructura, gasoductos y poliductos, podrá haber una mayor inserción de proveedores locales.”
Minería: la hora del cobre
En un contexto donde la Argentina tiene varios proyectos que transitan distintas fases de desarrollo, la explotación del cobre y la inserción de los proveedores en la industria minera en general fue otro eje que se abordó en el debate.
“Durante muchos años, la Argentina no priorizó la inversión en minería; con leyes que se incumplieron, tenemos un track récord bastante flojo con el sector –expresó Matías Baglietto, especialista y proveedor de esa industria-. De hecho, tuvimos 20 años sin inversiones importantes industriales; solo venían aquellas que tenían el costo de oportunidad: litio, oro y plata. En cambio, se cerraron minas de cobre. Hoy, con el RIGI, las inversiones, están comenzando a llegar, son procesos largos. Si logramos las inversiones, ese objetivo está cumplido. Tenerlas es importante.”
En el caso del cobre es también positivo. “Es positivo para la balanza comercial, porque el país llega a importar US$ 500 millones de cobre dependiendo del año, y para las propias fábricas, porque es un insumo que usamos –indicó-. Hay unas 10 fábricas de cable, y el 60% de este producto es cobre.”
Matías Baglietto, especialista y proveedor de esa industria minera.
El especialista añadió que, de acuerdo con un informe del CEP XXI, “el 50% del gasto de una minera, de lo que exporta, son proveedores”. Y el 25% son industriales. Se trata de un actor “que no está localizado tan cerca de la mina y es el más importante a desarrollar; porque el proveedor del primer anillo, el más próximo a la mina, siempre es necesario y es de la zona. En ese sentido, la actividad va crecer y, sabemos, demanda y consume bienes y servicios de proveedores locales”.
Sin embargo, Baglietto advirtió que es preciso trabajar en ese aspecto mediante una política de desarrollo de proveedores. “El RIGI establece un piso muy bajo, del 20%, de contratación local. Esa cifra va a ser superada ampliamente en todos los proyectos. Por debajo del 60% se va completar con proveedores locales. La discusión, entonces, se coloca entre el 60% y el 80%; es decir, de cuánto nos podemos meter en esa franja, porque también está la competencia extranjera, que es buena y es barata”. Al respecto, admitió que la política de proveedores “se está dando desde las cámaras y las provincias, planteando cómo hacer para que el proveedor sea local, de la provincia, de la Argentina. Es una discusión que hay que dar para adelante”.
–¿Creés que vale la pena pensar esquemas de industrialización para el cobre? –preguntó Gandini.
–Tenemos que pensar la matriz industrial argentina: nosotros ya industrializamos cobre. Pero es cobre chileno o brasilero. Es decir, tenemos el proceso productivo para fabricar cables, pero no el insumo. Entonces, ahí sí va a haber algo de punta a punta, si producimos cobre y lo refinamos. Esto, a diferencia de lo que sucede con la producción de baterías, que hoy está prácticamente en China. Hay que ser inteligente y aprovecharlo en los sectores donde ya tenemos algo de experiencia y la capacidad instalada”. –respondió Baglietto.
Vicuña, Agua Rica y Los Azules
El especialista repasó el estado de algunos proyectos de cobre, y se mostró confiado de que las explotaciones de Vicuña, Alumbrera y Agua Rica se puedan implementar.
En el caso de Vicuña, “han conseguido al inversor financiero, que es BHP, la minera más grande del mundo. Hay muchos problemas de infraestructura, ya que es complicado un proyecto de cobre en la Cordillera, pero creo que Vicuña está dando todos los pasos para que salga. Es una construcción que dura 5 o 6 años, y la producción arranca en 2031 o 2032. Es un proceso largo”.
En cuanto a Alumbrera y Agua Rica, “también van a salir”, afirmó. “Alumbrera es un histórico proyecto que ha funcionado siempre, tiene la planta construida. Puede llegar a salir y encadenar con Agua Rica”. En cambio, Baglietto sostuvo que el proyecto Taca-Taca todavía se encuentra en una etapa anterior, “le faltan bastantes estudios”.
El especialista también se refirió a dos proyectos en la provincia de San Juan: El Pachón y Los Azules. El primero tiene 50 años y exporta US$ 5.000 millones por año. El segundo “es un proyecto nuevo, orientado a producir cátodos de cobre (no concentrado). Creo que le hace falta incorporar otro socio para potenciarlo”.
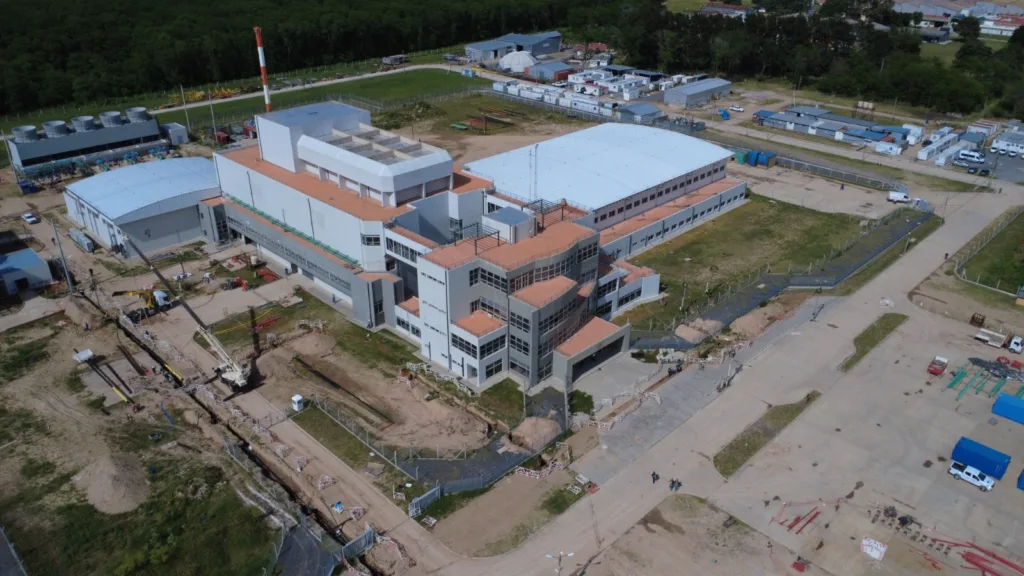
Vista externa del edificio del reactor RA-10. A la derecha, en un galpón anexo al reactor, se encuentra el Laboratorio Argentino de Haces de Neutrones (LAHN).
La Comisión Nacional de Energía Atómica (CNEA) avanza hacia la concreción y puesta a crítico del reactor multipropósito RA-10 en los primeros meses de 2027. El proyecto emplazado en el Centro Atómico Ezeiza será de clase mundial en materia de producción de radioisótopos medicinales y aportará aplicaciones nucleares e industriales novedosas para el país.
En paralelo, el gobierno avanzará en la creación de una nueva empresa de base tecnológica junto a un socio externo que aporte un capital estimado de US$ 200 millones para construir una planta anexa que será necesaria para aprovechar al máximo la capacidad productiva de radioisótopos médicos del reactor. Como referencia, el RA-10 tendrá cinco veces la capacidad de producción que posee el reactor RA-3 (también localizado en Ezeiza), o el equivalente a 20% de la producciónmundial.
La CNEA buscará un socio externo para constituir una empresa mixta encargada de la operación y gestión comercial del reactor. El organismo científico nuclear seguirá siendo dueña de los activos y mantendrá laacción de oro, indispensable para vetar cambios en el destino de las instalaciones, independientemente de la participación que tenga en la sociedad.
La institución posee en Ezeiza una planta de producción de radioisótopos. Se trata de una instalación que recibe los blancos irradiados procedentes del núcleo del RA-3 y los procesa para separar los radioisótopos de aplicación médica que se destinan a la comercialización, siendo el más típico el molibdeno 99. La instalación podrá gestionar una parte de los blancos irradiados extraídos del núcleo del RA-10, aunque es necesario construir una segunda planta deproducción deradioisótopos en Ezeiza para maximizar la producción.
EconoJournal participó de una recorrida por la instalación que aloja el nuevo reactor de la CNEA junto a autoridades de la institución,de la Secretaría de Asuntos Nucleares(SAN) y de la Autoridad Regulatoria Nuclear (ARN). También participaron representantes de las empresas INVAP (diseñadora del reactor y principal contrista en el proyecto), Conuar y Nucleoeléctrica Argentina.
El reactor RA-10 permitirá a la Argentina incrementar la producción de radioisótopos médicos que ya se producen en el RA-3 y en otros reactores del país (como el molibdeno 99), otros nuevos (lutecio 177), realizar investigación con haces de alto flujo neutrónico en el Laboratorio Argentino de Haces de Neutrones (LAHN), brindar servicios industriales (análisis de materiales) y realizar ensayos fundamentales para el diseño de nuevos combustibles nucleares para centrales de potencia. Además, brindará el servicio de dopaje de silicio, una novedad que posicionará al país en la cadena de valor de la industria internacional de semiconductores.
Toma cenital al interior de la pileta abierta de 12 metros de profundidad que aloja el reactor RA-10. En el fondo se puede apreciar el tanque reflector,el corazón tecnológico del reactor, con sus distintas posiciones para colocar mediante una grúa los blancos, las barras de silicio, los materiales y los combustibles que serán irradiados.
El Estado nacional lleva invertidos 530 millones de dólares en el proyecto RA-10, cuya construcción comenzó en 2016. El avance global del proyecto se ubica en un 88,3%, con un fuerte aumento en el ritmo de la instalación y montaje de equipos y en los ensayos preoperacionales a partir de la firma de la adenda 7 a la parte financiera de los contratos con INVAP y otras empresas involucradas en 2025.
El presidente de la CNEA, Martín Porro, destacó que la firma de la adenda permitió desde febrero de 2025 un avance de 2% mensual en la instalación y montaje de equipos, alcanzado un 96,20% a agosto de 2026. En paralelo, ya se avanzó en el 54,05% de los ensayos en la etapa preoperacional (la prueba de todos los sistemas y equipos antes de la primera puesta del reactor a crítico).
“Se hizo un trabajo muy fuerte de avance en este último año, trabajando con INVAP lado a lado y las empresas del sector, pero también a nivel financiero, gracias a la creación de la Secretaría de Asuntos Nucleares, que nos permitió destrabar este ida y vuelta para poder explicar claramente lo técnico al sector financiero y para que, de vuelta, desde el sector financiero, pudieran acompañarnos de manera eficaz en el desembolso de cada una de las necesidades financieras del proyecto”, explicó Porro. Precisamente, el Ministerio de Economía aprobó en julio un refuerzo presupuestario de 53.000 millones de pesos para el proyecto RA-10.
Con la construcción y el montaje prácticamente finalizados, los esfuerzos se concentrarán en los próximos meses en obtener las licencias de puesta en marcha (primera criticidad) y de operación regular del reactor ante la ARN. La expectativa es poner el reactor a crítico durante el primer trimestre de 2027 y comenzar con su operación regular a mediados de ese año.
Por qué la CNEA creará una empresa mixta para operar y comercializar el reactor RA-10
Autoridades de la SAN, CNEA y ARN junto con representantes de INVAP, Conuar y Nucleoeléctrica, presentes en la visita al RA-10.
El esquema inicial de operación tiene previsto retirar blancos irradiados del núcleo del RA-10 y transportarlos a la planta de producción de radioisótopos anexa al RA-3. Sin embargo, para alcanzar la máxima producción que el RA-10 puede ofrecer, la CNEA necesitará de una segunda planta, cuyo costo estima en el orden de los 200 millones de dólares, una inversión potencialmente calificable para el Régimen de Incentivo para Grandes Inversiones (RIGI).
Con ese fin, el gobierno está impulsando la creación de una nueva empresa de base tecnológica entre la CNEA y una empresa interesada en realizar esa inversión. La CNEA esta facultada por la Ley N° 24.804 de la Actividad Nuclear para lanzar un concurso publico con el objetivo de encontrar un socio para la creación de una empresa de base tecnológica, sin tener que pasar por el Congreso.
El secretario de Asuntos Nucleares, Federico Ramos Napoli, explicó la relevancia de incorporar un socio en una empresa mixta. «El RA-10 tiene una proyección comercial hacia el sudeste asiático que, sin la disciplina propia de una empresa, de aquello que busca estar en el delivery, no se puede alcanzar. Entonces, además de terminar la construcción del reactor, nuestro objetivo es volver a crear una empresa de base tecnológica desde la CNEA, como en otros tiempos se creó Conuar, Dioxitek o Nucleoeléctrica», dijo Ramos Napoli.
La mencionada disciplina se relaciona con dos factores: los límites de la CNEA para gestionar el reactor de forma comercialmente eficiente y el costo operativo que conlleva la planta. En CNEA estiman que el OPEX del RA-10 se ubica en el orden de los 14 millones de dólares por año, lo que equivale a un 10 a 15% del presupuesto anual de la institución.
El objetivo es trasladar el costo de operación del reactor y el LAHN desde la CNEA hacia la nueva empresa, que no tendrá las restricciones propias de una institución pública en lo que respecta a contrataciones y una operación eficiente del activo. A cambio, la institución podrá disponer del uso del LAHN a costo operativo cero y se repartirá con el socio los eventuales dividendos generados por la venta de radioisótopos, silicio dopado y otros servicios.
El plantel necesario para operar el reactor es de unas 60 personas (sin contar los equipos de apoyo), distribuidas en 6 grupos rotativos de 10 trabajadores.
Los radioisótopos médicos tienen una vida útil que se cuenta en el orden de días. La logística de entrega del producto a los centros médicos en la Argentina y el extranjero debe estar perfectamente alineada con la producción. Por lo tanto, la administración de los grupos de trabajo en el reactor requiere de una flexibilidad propia de una empresa y que hoy la CNEA no cuenta por su andamiaje jurídico.
En cuanto al RA-3, la CNEA planea dejar al reactor como «back-up» para producir radioisótopos durante las paradas de mantenimiento del RA-10 o para atender demandas internacionales en momentos puntuales.
En lo que respecta al LAHN, la prestación de los servicios del reactor no va en detrimento del flujo de neutrones necesario para las tareas de investigación, por lo que producción e investigación pueden convivir perfectamente.
El gobernador Rolando Figueroa en Washington junto al coordinador de Energía, Daniel González.
Otra semana en Houston. El gobernador Rolando Figueroa regresó a la capital energética del mundo para ofrecer Vaca Muerta a inversores, mostrar el modelo neuquino y negociar financiamiento con organismos internacionales de crédito como el BID.
El mandatario habló de un «2X» de la producción para el 2030 que se replicará en un 2X también para el desarrollo de la provincia y trazó una hoja de ruta donde introdujo la idea de reactivar el fondo soberano: sería «inmediatamente» después de que Neuquén termine de saldar su deuda en infraestructura.
La visita del gobernador buscó dejar también una señal política para las empresas. A los elogios que le dedicó al gobierno nacional, del que destacó haber «equilibrado la macro» y reformular la Ley de Hidrocarburos, sumó una visita en Washington junto al coordinador de Energía de la Nación, Daniel González, y el presidente y CEO de YPF, Horacio Marin, que el embajador Alejandro Oxenford presentó como «una poderosa señal» de lo estratégica que se volvió la agenda energética en el país.
Figueroa subió al viaje a dos intendentes, el de Neuquén, Mariano Gaido, y el de Plaza Huincul, Claudio Larraza, uno aliado y uno propio, respectivamente. Estaba previsto que participara el de Cutral Co, Ramón Rioseco, pero finalmente no viajó y esquivó la consulta de EN/CLAVE por los motivos.
Rioseco es, técnicamente, un opositor de Figueroa aunque construyó con él una sinergia mucho más sólida de la que llegó a tener con los gobiernos del MPN. El intendente parece haber desistido ya de sus intenciones de gobernar la provincia y se espera una definición sobre si se presentará por un cuarto mandato en su ciudad. En Cutral Co algunos dudan sobre si está habilitado por la Carta Orgánica, pero él asegura que sí: ya dejó pasar un período intermedio fuera del gobierno.
Si el buen vínculo con La Neuquinidad se mantiene, bien podría allanarle el camino para que compita sin más divisiones contra La Libertad Avanza, que busca posicionar al concejal César Pérez, quien este año esquivó un pedido de juicio político por haber querido vincular la gestión de Rioseco con el narcotráfico.
Entre los que sí fueron a la gira, Gaido pareciera ser quien sacó mayor rédito. Se sentó junto al gobernador en mesas importantes como la que se organizó con el «rey del shale», Harold Hamm, dueño de Continental Resources. Hay que tener a los amigos cerca y a los aliados (sobre todo a los que tienen estructura propia, autonomía presupuestaria y ambición de poder), más cerca.
Para Larraza, de todas formas, fue un espaldarazo del gobierno en momentos donde se definen los armados electorales del año que viene. El intendente de Huincul puede repetir y está aferrado a la expectativa que abrió en la comarca petrolera el proyecto de Argentina LNG. Este jueves, precisamente, será anfitrión de la audiencia pública que se realizará por la planta de separación de gas que tiene previsto construir YPF.
Un gobernador del 50%
En paralelo, en el gobierno nacional ya se detecta cierta urgencia por concretar un entendimiento con Rolando Figueroa para las elecciones del 2027. Si bien hay una necesidad de ambos lados (al gobierno provincial le conviene la macro ordenada y un Estado nacional que no intervenga sobre el precio del gas y el petróleo, por ejemplo), pareciera ser mucho mayor del lado de los libertarios.
Le piden al gobernador una decisión que no tiene ningún apuro en dar sobre mantener su esquema provincialista original o pintarse un perfil de la cara de violeta.
Quienes trabajan con Figueroa aseguran que «no hay ninguna posibilidad» de ir en el 2027 con La Libertad Avanza. Es más, la campaña será el modelo neuquino -orden fiscal con obra pública y Estado presente- versus el que propuso el gobierno de Milei. En ese entendimiento, hay un único acuerdo posible con el oficialismo nacional que consiste en acompañar algunas de sus iniciativas legislativas a cambio de una no intromisión de los libertarios en el camino a la reelección del gobernador.
Para los más optimistas de La Neuquinidad, lo único que está en discusión hoy es si Figueroa superará el año que viene el 50% o no. En el 2023 ganó con un 36% de los votos y un ajustado margen de tres puntos respecto del segundo, el competidor del MPN, Marcos Koopmann. Una buena elección en el 2027, necesariamente, deberá mostrar al gobernador con una diferencia mucho mayor sobre el segundo.
En la historia democrática de la provincia, solo dos pudieron superar esa marca: Felipe Sapag, quien llegó a imponerse con un 61% en su última elección, y Jorge Sobisch.
Como contó EN/CLAVE la semana pasada, el oficialismo ya está organizando su esquema de alianzas para el año que viene, el cual plasmará en una ingeniería electoral similar a la del 2023: Figueroa candidato a gobernador y un menú de listas colectoras con postulantes propios a diputados pegadas a la fórmula.
Es posible que Comunidad y Avanzar compartan nómina con una lista espejo (en la anterior elección esto lo habían hecho Comunidad y Desarrollo Ciudadano, el partido de la destituida vicegobernadora Gloria Ruiz), mientras que Primero Neuquén, Fuerza Neuquina y Federal, el PRO y el Frente Grande llevarán nombres propios para la Legislatura.
El abanico de opciones no integrará al Movimiento Popular Neuquino que, como se anticipó en la anterior edición, formalizará dentro de poco su desistimiento de participar en las elecciones por primera vez en su historia.
SLB reafirmó el «compromiso con el cumplimiento de las normas vigentes» al descartar cualquier participación en el proyecto de explotación de recursos en torno a las Islas Malvinas.
La compañía de servicios petroleros Schlumberger (SLB) hizo público este sábado que no está participando y no va a participar de ningún proceso de licitación que puedan llevar adelante las compañías operadoras que pretenden desarrollar el proyecto de explotación de hidrocarburos offshore Sea Lion, en proximidad de las Islas Malvinas.
La posición de la compañía es en respuesta al Decreto 868/26 del Poder Ejecutivo, en cumplimiento de la Ley 26.659, por la cual se endurecen las herramientas administrativas del Estado para sancionar e inhabilitar a las empresas que participen de la exploración y explotación ilegítima de hidrocarburos en la plataforma continental alrededor de las Islas Malvinas, Georgias del Sur y Sandwich del Sur.
La multinacional expresó mediante un comunicado: «SLB, en atención a lo establecido por Decreto 868/26 del Poder Ejecutivo Nacional, informa que no está participando ni tiene previsto participar en procesos de licitación que tengan por objeto la prestación de servicios para proyectos hidrocarburíferos en las Islas Malvinas, así como en los espacios marítimos circundantes».
De esta manera la compañía de servicios especiales, considerada una de las más grandes del mundo, expresó en el breve escrito que «SLB reafirma su compromiso con el cumplimiento de las normas vigentes«. El pronunciamiento formal de la empresa busca despejar cualquier incertidumbre regulatoria en el ámbito local e internacional.
La comunicación toma trascendencia por la escala global de SLB en la industria upstream y de servicios y como cotizante en la Bolsa de Nueva York (NYSE: SLB). La corporación opera en más de un centenar de países, y en la Argentina es la principal empresa de servicios en Vaca Muerta, junto a compañías como Baker Hughes y Halliburton.
La reacción del Gobierno nacional al proyecto Sea Lion
El presidente Javier Milei anunció el jueves que va a incrementar la presión sobre las petroleras extranjeras que pretendan iniciar la explotación hidrocarburífera en las Islas Malvinas. La reacción oficial lleva a poner el foco en el proyecto que impulsan la compañía británica Rockhopper Exploration y su par israelí Navitas Petroleum en el yacimiento offshore Sea Lion, 220 kilómetros al norte del archipiélago.
Ante el avance de las fases de desarrollo del proyecto Sea Lion en la cuenca Malvinas Norte, el Poder Ejecutivo mediante el Decreto 868/26, agilizó las sanciones contra empresas que realicen o asistan operaciones hidrocarburíferas ilegítimas en torno a las Islas Malvinas y traslada a la Cancillería el rol de autoridad de aplicación de la Ley 26.659.
La medida establece un trámite sumario de solo 10 días hábiles para resolver inhabilitaciones operativas de 5 a 20 años y la caducidad de concesiones, e impone como condición excluyente la presentación de una declaración jurada de cumplimiento soberano para obtener permisos de la Ley de Hidrocarburos. De la misma manera condiciona la posibilidad de acceder a los beneficios fiscales, aduaneros y cambiarios delRIGI, alcance que abarca tanto a los titulares de los proyectos como a toda su cadena de participación societaria.
El intendente de Añelo, Fernando Banderet, junto a la diputada Daniela Rucci.
La competencia por la intendencia de Añelo, la ciudad insignia de Vaca Muerta, comienza a perfilarse como uno de los platos fuertes de las elecciones del 2027 en Neuquén. La ciudad que concentra la mayor parte del boom hidrocarburífero tendrá a Fernando Banderet compitiendo por su reelección con respaldo petrolero, pero también a La Libertad Avanza buscando capitalizar el apoyo que los vecinos le dieron a Javier Milei el año pasado.
La ciudad irá a las urnas en la misma fecha en que se elija gobernador y diputados provinciales, pues no tiene autonomía para definir su propio calendario electoral.
En el 2023 alcanzó un registro de 8.500 votantes, lo que le asigna una participación de apenas el 1,5% en el padrón provincial: su peso es más bien político, porque el intendente de la localidad es quien administra una de las principales puertas de entrada a Vaca Muerta.
Según pudo saber EN/CLAVE, la intención de Fernando Banderet es competir por su reelección, tras un primer mandato que en el gobierno provincial reconocen como bueno.
La gestión viene enfocada en resolver el acceso a servicios básicos como el gas y el agua, y con un plan de asfalto que, en dos años, duplicó la cantidad de metros lineales que se habían construido hasta el momento.
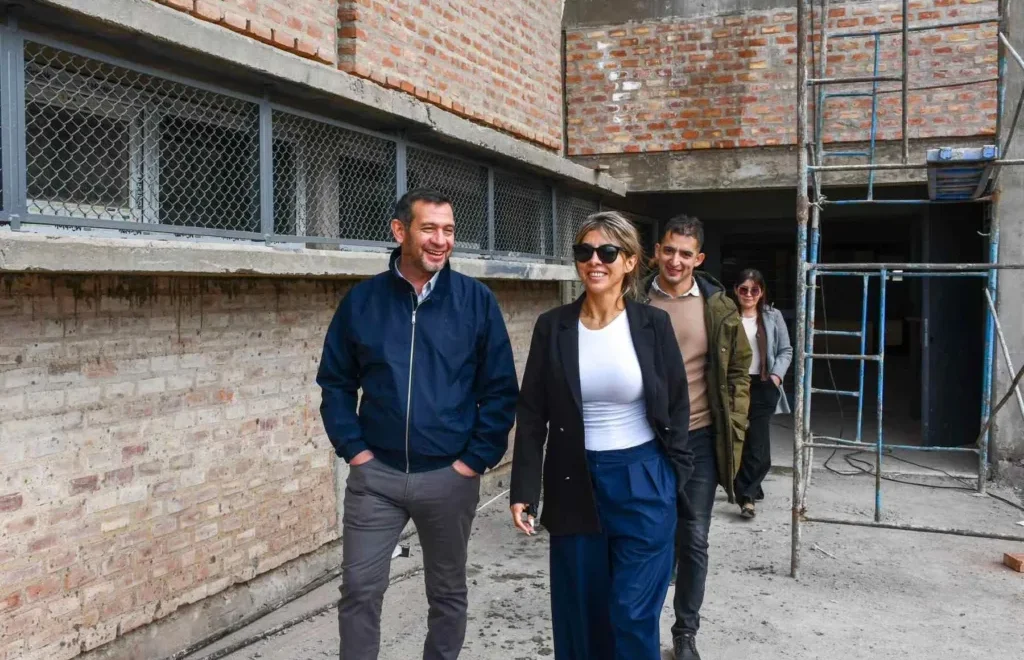
El gobierno de Rolando Figueroa también le dio un espaldarazo con el inicio de las obras para desviar el tránsito pesado de la industria del casco urbano y el acuerdo con YPF para llevar el gas a los vecinos de La Meseta. Esta semana, funcionarios del Ejecutivo y diputados recorrieron con Banderet algunas de las obras que la Provincia está realizando en la ciudad como la nueva EPET 23 de 5.000 metros cuadrados que se terminará a fin de año.
Citroneta o Ferrari
Banderet se impuso en 2023 con un 46% de los votos frente al 41% que obtuvo Adriana Pezuk, la candidata del Movimiento Popular Neuquino.
El ahora intendente llevó el sello de Comunidad y ganó con un fuerte apoyo de la Uocra de Juan Carlos Levi, quien le aportó el músculo y territorio necesarios para enfrentar al aparato de Petroleros. Banderet hizo gala de esa campaña a pulmón que incluyó recorridas con una humilde citroneta violeta que viró en metáfora: «la citroneta le ganó a la Ferrari», fue el comentario tras el triunfo electoral.
Ahora, el escenario luce distinto. La gestión de Banderet alcanzó un buen entendimiento con el sector de Petroleros Privados que lidera Marcelo Rucci y su partido, Fuerza Neuquina y Federal, lo acompañará en su desafío por la reelección.
La diputada provincial Daniela Rucci, de hecho, oficia como una suerte de jefa de campaña en la localidad que, pese a ser la capital de Vaca Muerta, no tiene precisamente una relación de amor con el gremio. Por ese motivo, no se descarta que surja otra opción, aúndentro del ecosistema de Rolando Figueroa, para nuclear a quienes no están de acuerdo con esta alianza.
Como anticipó EN/CLAVE, Levi también empezó a tramitar en la justicia federal la inscripción de un partido propio, Construir Neuquén, aunque es poco probable que llegue a obtener a tiempo la personería jurídica, si es que las elecciones se convocan para los primeros meses del 2027.
En líneas generales, La Neuquinidad dejará jugar a todos los que quieran ser candidatos en los municipios siempre que aporten a la reelección del gobernador.
Libertarios en busca de outsiders
La diputada nacional Soledad Mondaca es la coordinadora de La Libertad Avanza en toda la zona petrolera de la provincia, lo que incluye Añelo. En diálogo con EN/CLAVE, destacó a la ciudad y a Rincón de los Sauces como «estratégicas para Neuquén y el desarrollo energético del país» y confirmó que competirán por las intendencias con equipos propios.
«Me preguntaron si, por haberme reunido con el intendente, íbamos a ir juntos. No vamos a ir con Banderet, no vamos a ser colectora de nadie y vamos a llevar candidatos propios en todas las localidades», afirmó.
Dijo que están trabajando en mantener presencia territorial en la ciudad, dialogando con pymes, comerciantes y vecinos «para ver cuáles son los problemas concretos». «Lo que queremos es potenciar a personas que siempre participaron desde el anonimato y que hoy se animan a ser protagonistas», dijo en referencia a que la mayoría de los perfiles son de «outsiders» de la política.
Mondaca dijo que aún no definieron quién llevará la candidatura y aseguró que no tienen «ansiedad» por hacerlo porque la elección aún está lejos. Confían, además, en el respaldo que Añelo le dio a Javier Milei en las últimas elecciones nacionales.
Sobre los problemas en la ciudad, describió que necesita «mucha infraestructura» y que «el trabajo involucre, no solamente a gente de afuera, sino a los vecinos». «Necesitamos que se sienta el impacto de Vaca Muerta y la actividad y que se vea. Que no quede solamente el reparto entre los amigos del poder», planteó.
Añelo es un municipio de segunda categoría, por lo que no cuenta con autonomía política plena. Foto: Matías Subat.
Recategorización, al freezer
Si bien la relación del gobierno de Rolando Figueroa con Fernando Banderet no muestra fisuras, el oficialismo parece haber frenado, por el momento, el proyecto para recategorizar a Añelocomo municipio de primera categoría.
El intendente presentó la propuesta en la Legislatura en mayo pasado, acompañado por la diputada Daniela Rucci, bajo la justificación de que la localidad insignia de Vaca Muerta ya superó «ampliamente el piso constitucional de los 5.000 habitantes» que impone la Constitución de Neuquén.
El proyecto tomó estado parlamentario en junio y fue girado a tres comisiones: a la de Asuntos Municipales, de Asuntos Constitucionales y la de Presupuesto. Y hasta ahí llegó su trámite legislativo, porque nunca se puso en tratamiento.
Según pudo saber EN/CLAVE de fuentes de La Neuquinidad, no hay intenciones de avanzar en la recategorización con el calendario electoral prácticamente en marcha. El debate podría abrir una oleada de reclamos de otros municipios en similares condiciones como Aluminé y Las Lajas, en el centro de la provincia, que también cuentan con el requisito poblacional cumplido según el último censo.
El argumento oficial es que es necesario darle un tratamiento «de Estado», con la participación del Copade, el organismo de planificación de la provincia, y el análisis de estadísticas oficiales. Es decir, evitar apurar la recategorización de un municipio solo porque insistió más que otros o reclamó más fuerte.
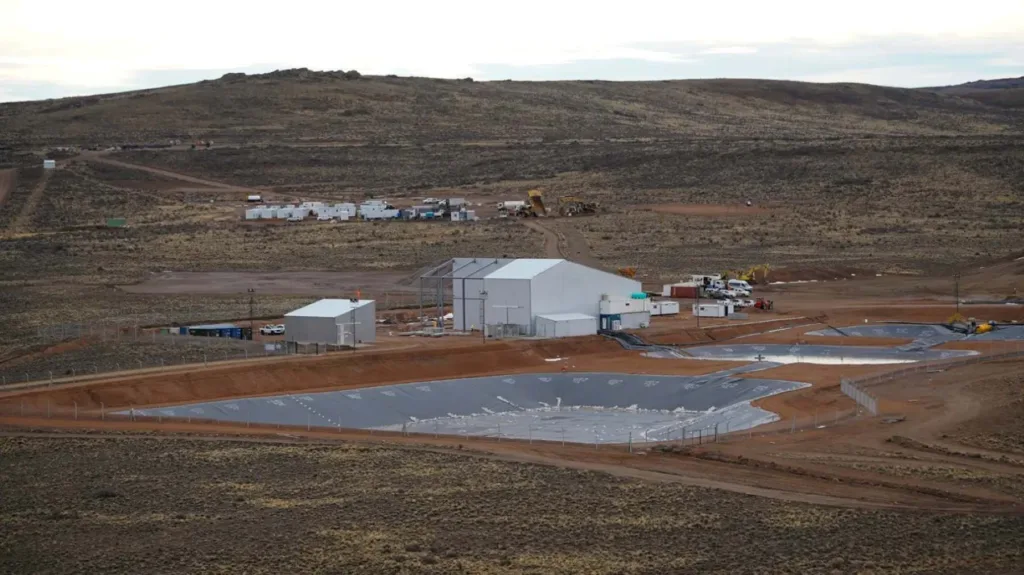
En la fase 1 de Sea Lion proyectan una producción inicial de aproximadamente 55 mil barriles de petróleo por día.
El presidente Javier Milei anunció anoche que va a incrementar la presión sobre las petroleras extranjeras que pretendan iniciar la explotación hidrocarburífera en las Islas Malvinas. La reacción oficial lleva a poner el foco en el proyecto que impulsan la compañía británica Rockhopper Exploration y su par israelí Navitas Petroleum en el yacimiento offshore Sea Lion, 220 kilómetros al norte del archipiélago y a 450 metros de profundidad. Lo que sigue es un detalle con los puntos clave de ese desarrollo offshore.
1) ¿Cuándo comenzó la exploración en Sea Lion?
Rockhopper obtuvo en 2005 las licencias petrolíferas offshore de los bloques PL032 y PL033, correspondientes a una antigua área de Shell en el norte de la cuenca. Dentro del bloque PLO32 se encuentra el yacimiento Sea Lion.
El primer descubrimiento se concretó el 6 de mayo de 2010, fecha en la que Rockhopper anunció los resultados del pozo 14/10-2 en el prospecto Sea Lion. Antes de perforar, RPS Energy estimaba 170 millones de barriles recuperables y los resultados del pozo 14/10-2 elevaron esa estimación a 242 millones.
Después la firma británica realizó una campaña de evaluación: ocho pozos de exploración adicionales sobre el complejo Sea Lion, de los cuales seis registraron acumulaciones de hidrocarburos que Rockhopper clasificó como nuevos descubrimientos. Además, perforó varios pozos de evaluación en el mismo yacimiento, incluyendo los 14/10-4 y 14/10-5.
2) ¿Quiénes son los dueños de la firma británica Rockhopper?
Rockhopper es una compañía británica fundada en febrero de 2004 con el objetivo específico de explorar petróleo y gas offshore al norte de las Malvinas. La sociedad fue registrada en Companies House el 5 de octubre de 2004, inicialmente como Crude Limited. El 5 de enero de 2005 cambió su nombre a Rockhopper Exploration Limited y el 1 de marzo de ese mismo año pasó a ser una public limited company (plc). En agosto de 2005 salió a cotizar en AIM, el mercado de empresas pequeñas de la Bolsa de Londres.
Entre sus principales accionistas figuran actualmente Noked Capital con 9,16%, Exodus Management Israel con 6,03%, ION Asset Management (Israel) con 6% y SRM Global Master Fund con 4,17%.
3) ¿Qué socios tuvo Rockhopper desde que inició la exploración en Sea Lion?
Rockhopper estuvo en soledad como operador hasta 2012. El 12 de julio de ese año la británica Premier Oil adquirió ciertos derechos de licencia petrolera en las Islas Malvinas propiedad de Rockhopper, incluyendo una participación del 60% en el yacimiento Sea Lion.
En marzo de 2021 Premier Oil se fusionó con la británica Chrysaor y nació Harbour Energy. Ese mismo año Harbour anunció que Sea Lion no encajaba en su estrategia y en 2022 concretó su salida cuando la petrolera israelí Navitas ingresó al proyecto con una participación del 65% y en carácter de operadora.
4) ¿Por qué Harbour Energy se retiró el proyecto Sean Lion?
El 23 de septiembre de 2021, los principales ejecutivos de Harbour Energy realizaron una conferencia de prensa para presentar los resultados financieros del primer trimestre y allí dieron algunas pistas sobre por qué decidieron salir del proyecto Sea Lion en Malvinas.
“Nuestra estrategia no incluye la exploración de yacimientos vírgenes ni la exploración en áreas donde no tenemos presencia productiva”, aseguró la CEO de Harbour, Linda Cook, al explicar por qué abandonaban el descubrimiento de Sea Lion y otras licencias en las Islas Malvinas.
Cuando le pidieron mayores detalles sobre esa decisión, Cook no anduvo con vueltas: ”Se encuentra en una zona remota del mundo, sin infraestructura de petróleo y gas existente ni un sector de servicios local que nos apoye. Todos estos factores incrementan la inversión de capital, el riesgo, los costos operativos unitarios y el punto de equilibrio a largo plazo”.
Harbour no era un pequeño explorador especulativo sino una productora con una cartera importante y capacidad financiera para realizar sus proyectos. Por lo tanto, su decisión de abandonar el proyecto impactó de lleno en las expectativas del mercado sobre el potencial de Sea Lion.
5) ¿Quién está detrás de Navitas, la operadora actual del proyecto?
Navitas fue fundada en 2013 por Gideon Tadmor, un empresario israelí que tuvo un papel significativo en la transformación de Israel en productor de gas a través de Delek Group. Controló Avner Oil & Gas, que desarrolló Yam Tethys (2004), el primer proyecto gasífero productor de Israel en altamar, y con Delek Drilling participó en el desarrollo de Tamar (2009) y Leviathan (2010), otros dos grandes proyectos de gas natural offshore en el Mediterráneo oriental, frente a las costas de Israel.
En junio de 2023, la ONU incluyó al Grupo Delek en su lista de empresas que apoyan los asentamientos israelíes en territorio palestino ocupado, ilegales según el derecho internacional. Además, The Guardian informó en diciembre de 2024 que Delek Group suministra combustible a las Fuerzas de Defensa de Israel a través de su filial Delek Israel. No obstante, Tadmor dejó sus cargos en la empresa en 2016.
A través de Navitas, Tadmor tiene intereses en Shenandoah, Buckskines, Monument y Shenandoah South, yacimientos offshore de aguas ultraprofundas en el Golfo de México. En síntesis, no es un sello de goma. Es una empresa con producción, reservas, proyectos en construcción y experiencia desarrollando campos offshore. Sin embargo, tampoco se puede descartar que la empresa simplemente esté especulando con sus activos en Malvinas para obtener una ganancia financiera.
Gideon Tadmor, el empresario israelí, que fundó Navitas.
6) ¿Rockhopper y Navitas ya tomaron la decisión final de inversión para avanzar con la explotación de Sea Lion?
Sí, en diciembre del año pasado los consejos de administración de ambas compañías tomaron la decisión final de inversión (FID, según su sigla en inglés). Ese paso es clave porque significa que ya dejaron atrás la etapa de evaluar si el proyecto es viable y autorizaron formalmente pasar a la ejecución del desarrollo. Como requisito previo para tomar la FID, las compañías aprobaron los acuerdos de financiación y firmaron la documentación necesaria para financiar la Fase 1 del Proyecto.
El requerimiento total de financiación para la fase 1 asciende a US$ 1.800 millones para First Oil y US$2.100 millones para la finalización del proyecto, incluidas las contingencias y los costos de financiación.
El gobierno de las Islas Malvinas aprobó, por su parte, el programa de desarrollo y producción del yacimiento para las Fases 1 y 2 del área de desarrollo norte dentro del yacimiento Sea Lion. Por lo tanto, las licencias que cubren Sea Lion pasaron a la fase de explotación, que tiene una duración de 35 años, o más si fuera necesario para completar la producción.
7) ¿Rockhopper y Navitas tienen el financiamiento asegurado para avanzar con la explotación del yacimiento?
Las compañías aseguran que tienen cerrado el esquema de financiación para solventar los US$2100 millones que requiere la fase 1. El financial close se produjo el 22 de diciembre de 2025, apenas 12 días después del FID.
“Me complace anunciar que hemos alcanzado el cierre financiero del proyecto Sea Lion, sin duda el día más importante de nuestra historia desde el descubrimiento de Sea Lion. Ahora esperamos con entusiasmo iniciar la fase de desarrollo del yacimiento con nuestro socio y operador, Navitas, quien ha realizado un trabajo excepcional tanto en la reingeniería del desarrollo como en la gestión de la financiación”, aseguró Sam Moody, director ejecutivo de Rockhopper Exploration.
Según informaron, la financiación del proyecto consiste en US$ 1.000 millones de deuda bancaria y el resto se aporta mediante una combinación de capital de riesgo compartido y el propio flujo de caja que genere Sea Lion una vez que empiece a producir.
Sam Moody, director ejecutivo de Rockhopper Exploration.
8) ¿Cuánto prevén producir?
En la fase 1 de Sea Lion proyectan una producción inicial de aproximadamente 55 mil barriles de petróleo por día que comenzaría en el primer trimestre de 2028. Luego hay proyecciones que indican que esa producción podría trepar a 150 mil barriles diarios en 2030 y más de 200 mil a partir de 2032, pero esas etapas requieren nuevas decisiones de inversión.
9) ¿Cuántas reservas tiene el yacimiento?
Según la evaluación independiente de la consultora Netherland, Sewell & Associates, Inc. (NSAI), publicada por Rockhopper el 26 de agosto de 2026, el yacimiento Sea Lion tiene 408,2 millones de barriles entre reservas probadas, probables y posibles. Las reservas probadas y no desarrolladas son 231,7 millones de barriles. Luego tienen 82,5 millones de barriles de reservas probables y 93,9 millones de reservas posibles. Ese caudal total constituye una cantidad significativa para un único proyecto offshore, aunque no llega siquiera al 1,5% en comparación con los recursos técnicamente recuperables de Vaca Muerta.
10) Más allá del FID, ¿están en condiciones de desarrollar el proyecto?
Según la última información de Rockhopper, el punto de equilibrio (breakeven) de Sea Lion está por debajo de US$24 por barril, pero este no es un proyecto como cualquier otro. Distintos analistas han advertido que los elevados costos fijos del desarrollo en alta mar, en una zona remota, hacen que el proyecto sea vulnerable a las fluctuaciones del precio del petróleo y a los sobrecostos.
Las presiones que pueda ejercer Argentina también serán determinantes. Grace Livingstone, historiadora y profesora afiliada de la Universidad de Cambridge, afirmó a Financial Times el pasado 2 de julio que Argentina podría tener argumentos legales contra el proyecto debido a una resolución de la ONU que prohíbe las modificaciones unilaterales del statu quo en las islas.
Además, Argentina podría lograr que los países vecinos bloqueen los buques con bandera de las Malvinas como ocurrió en 2011, lo que podría suponer un aumento significativo de los costos logísticos.
Rockhopper y Navitas informaron este viernes ante los mercados de Tel Aviv y Londres que las sanciones anunciadas por la Argentina no modificarán el desarrollo ni los plazos previstos para comenzar a extraer petróleo del área en disputa. Sin embargo, está claro que la declaración que formuló este jueves Javier Milei no es una buena noticia para ellos.
El proyecto recibió dictamen en la reunión plenaria de las comisiones de Minería, Energia y Combustibles y Presupuesto y Hacienda, de Economía Nacional e Inversión.
Las comisiones de Minería, Energía y Combustibles y de Presupuesto y Hacienda del Senado emitieron dictamen de mayoría sobre el proyecto que establece un nuevo Marco Regulatorio de Biocombustibles. Con este paso parlamentario, el despacho quedó en condiciones de ser tratado y votado en el recinto durante la sesión prevista para el jueves 10 de septiembre, aunque no se descarta la introducción de modificaciones durante el debate en particular.
La iniciativa unifica siete proyectos ingresados por legisladores de distintos bloques políticos y deroga el marco regulatorio fijado por la Ley 27.640. El texto consensuado busca desmontar el esquema vigente de asignación discrecional de cupos y precios fijados por la Secretaría de Energía, para avanzar hacia un modelo desregulado de mercado. El nuevo régimen tendrá una vigencia de 15 años y apunta a incentivar inversiones en el sector agroindustrial y ampliar la matriz limpia del país.
En diálogo con EconoJournal, la presidenta de la Comisión de Minería, Energía y Combustibles, Flavia Royon, destacó la trascendencia del acuerdo alcanzado: «Había varios proyectos de distintos sectores y logramos arribar a un dictamen consensuado tras un proceso de negociación. Pasamos de un sistema donde el Estado determinaba quién producía y a qué precio, a un mercado dinámico de competencia abierta a través de una plataforma electrónica transparente».
No obstante, la exsecretaria de Energía reconoció que «todavía persisten puntos sensibles en debate, como los porcentajes finales y la protección al segmento de las empresas no integradas en el caso del biodiesel, o los mecanismos para habilitar la importación por diferencial de precios. Es natural que no haya un acuerdo pleno antes de llegar a la sesión; para eso justamente está el debate en el recinto».
Las 10 claves del proyecto oficial de biocombustibles
A continuación, los diez puntos fundamentales del dictamen aprobado por las comisiones del Senado para comprender el cambio de paradigma regulatorio en la industria.
1) ¿Cuál va a ser el porcentaje de corte en biodiesel y bioetanol?
La vigente Ley 27.640 establece un piso de 7,5% para biodiesel en gasoil y 12% para bioetanol en naftas. El nuevo dictamen dispone mantener inicialmente el 7,5% para biodiesel, pero obliga a elevarlo al 10% a los 12 meses de promulgada la ley. En el caso del bioetanol, se parte del 12% actual y a los 12 meses se incrementa obligatoriamente al 15%. En el bioetanol se garantiza un 6% para el sector sucroalcoholero y un 6% para el maicero, mientras que el porcentaje restante será de materia prima libre.
2) ¿Cómo se diferencia en biodiesel entre compañías integradas y no integradas?
Se establece un Período de Transición hasta el 31 de diciembre de 2031 para el biodiesel. Mientras dure el corte del 7,5%, el 100% queda retenido por las pymes «no integradas» (que no poseen aceiteras). Al subir el corte al 10%, el segmento protegido de no integradas pasa a ser del 6,5% (hasta 2028), 5,5% (en 2029), 5,0% (en 2030) y 3,0% (entre 2031 y 2036). El remanente hasta completar el 10% obligatorio será negociado libremente entre integradas y no integradas.
3) ¿Cuál es el máximo porcentaje de mercado que va a poder tener una sola empresa?
Para evitar monopolios, en el mercado de bioetanol ninguna empresa elaboradora podrá comercializar más del 20% del total anual destinado al corte obligatorio. En el mercado de biodiésel, dentro del segmento reservado a empresas no integradas, el límite máximo por empresa o por grupo económico relacionado será de hasta el 10% de la cantidad comercializada anualmente.
4) ¿Van a poder participar las petroleras del negocio de los bios?
Las petroleras y refinadoras no podrán computar el volumen procesado en sus plantas para la mezcla obligatoria. No obstante, el dictamen abre la puerta para que realicen co-procesamiento de materia prima no fósil en sus refinerías y gocen de las exenciones impositivas de la ley hasta un límite máximo del 5% del total del combustible comercializado.
5) ¿Cómo se van a determinar las ventas y los precios de los biocombustibles?
Se elimina el esquema de asignación discrecional de cupos individuales por empresa y la fijación del precio por resolución de la Secretaría de Energía. El cumplimiento del corte obligatorio se comercializará en un Mercado Electrónico único, público y transparente mediante subastas mensuales operadas por un organismo independiente. Además, se autorizan contratos a término de libre negociación en precio y plazos entre elaboradores y mezcladores.
6) ¿Qué ocurre con la paridad de importación y el abastecimiento internacional?
Para el corte obligatorio el combustible debe fabricarse en plantas locales con materia prima nacional. La Autoridad de Aplicación sólo podrá autorizar la importación para el corte obligatorio en dos excepciones: por escasez comprobada de oferta local o si el precio de paridad de importación resulta inferior al precio ofertado por los productores nacionales. Para mezclas superiores al corte obligatorio, el comercio exterior es totalmente libre.
7) ¿Qué exenciones o beneficios impositivos contempla la norma?
Los biocombustibles puros habilitados para las mezclas no estarán gravados por el Impuesto a los Combustibles Líquidos (ICL) ni por el Impuesto al Dióxido de Carbono (ICO2) en ninguna de sus etapas. Al mezclarse con derivados del petróleo, el tributo aplicará únicamente sobre el porcentaje de combustible fósil.
8) ¿Qué nuevos biocombustibles y tecnologías se incorporan al marco legal?
El régimen adquiere una mirada más amplia e incluye al Combustible Sostenible de Aviación (SAF o Biojet), el diésel renovable, el biobunker, el etanol de segunda generación (biomasa) y el biometano. Este último queda expresamente habilitado para inyectarse en las redes de gasoductos de transporte o comercializarse libremente como gas comprimido/licuado, exento de mandatos de corte.
9) ¿Se permitirá la venta de mezclas superiores o el uso de motores flex fuel?
Se autoriza la circulación de vehículos con motores flex fuel para utilizar graduaciones más altas de biodiesel o bioetanol. Se habilita la venta libre de cortes superiores en estaciones de servicio y se faculta a las provincias y CABA a establecer regímenes propios de fomento para habilitar surtidores adicionales con mezclas de alta graduación.
10) ¿Cuál es la autoridad de aplicación y qué sanciones se establecen?
La Autoridad de Aplicación será la Secretaría de Energía del Ministerio de Economía. Se fija un régimen sancionatorio que va desde inhabilitaciones temporales o definitivas hasta multas económicas graduadas según la gravedad: leve (hasta 100.000 litros de nafta súper), grave (hasta 500.000 litros) y muy grave (hasta 1.000.000 de litros).
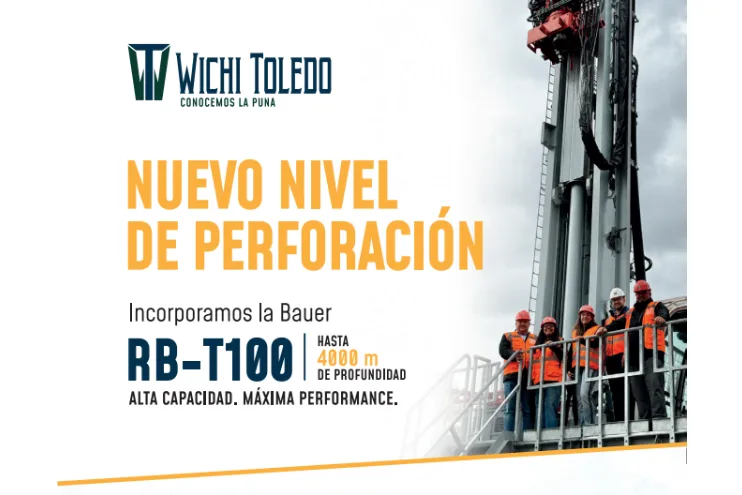
Wichi Toledo SRL presentó oficialmente su nueva plataforma de perforación Bauer RB-T100 durante la edición 2026 de Argentina Mining, que se desarrolló entre el 2 y el 4 de septiembre en el Centro de Convenciones de Salta. El lanzamiento se realizó el jueves 3 de septiembre en el stand S6 de la compañía, que además participó del encuentro como Sponsor Platinum.
La incorporación de la RB-T100 representó uno de los principales hitos del proceso de inversión y expansión tecnológica que la empresa salteña había desarrollado durante los últimos años. Según informó la compañía, la plataforma contaba con una capacidad de perforación de hasta 4.000 metros y se trataba de la única máquina de estas características disponible en América.
La llegada del nuevo equipo amplió las capacidades operativas de Wichi Toledo para abordar trabajos de gran profundidad y elevada exigencia técnica. La compañía señaló que la plataforma estaba orientada tanto a operaciones mineras como a nuevos mercados vinculados con el sector energético.
La RB-T100 se sumó a una estructura operativa que ya contaba con una Bauer RB-65, que se encontraba trabajando en proyectos mineros de la región. La experiencia adquirida por la empresa con tecnología Bauer, junto con el conocimiento desarrollado en las condiciones operativas de la Puna, constituyó uno de los fundamentos para la incorporación del nuevo equipo.
La inversión de Wichi Toledo
La inversión también se enmarcó en un proceso de profesionalización de la compañía. Wichi Toledo contaba con certificación ISO 9001 y avanzaba en la ampliación de sus sistemas de gestión, al tiempo que fortalecía su participación como proveedor en algunos de los principales proyectos mineros del Noroeste Argentino.
En ese contexto, la participación en Argentina Mining 2026 como Sponsor Platinum acompañó la estrategia de crecimiento de la empresa y su posicionamiento dentro de la cadena de proveedores vinculada al desarrollo minero regional.
Durante el encuentro, la compañía invitó a clientes, empresas mineras, proveedores y representantes de la industria a conocer el equipo en su stand S6. La presentación de la RB-T100 puso el foco en las nuevas capacidades para desarrollar perforaciones profundas desde el norte argentino y en el proceso de incorporación de tecnología a los servicios destinados al sector minero y energético.
SALTA (Enviada especial)-. La minería salteña atraviesa una etapa de expansión que abre una oportunidad, pero también plantea desafíos concretos en materia de empleo, proveedores, infraestructura y formación de capacidades. En diálogo con EconoJournal, Facundo Huidobro, gerente de Relaciones Comunitarias de Mansfield Minera, la empresa que explota el proyecto aurífero Lindero, aseguró que “para nosotros es fundamental que los proveedores no solo sean locales sino que muestren competitividad. Tienen que ser competitivos no solo en el precio que ofrecen, sino también en la calidad de los trabajos”. Además, remarcó la necesidad de mejorar las rutas y el ferrocarril de cara al crecimiento proyectado de la actividad minera.
Proveedores y compre local
Mansfield viene desarrollando mecanismos para acercar a sus proveedores y a las áreas de compras de la compañía. Huidobro explicó que la empresa organiza reuniones de networking para que los compradores conozcan la oferta disponible y puedan transmitir cuáles son las necesidades y estándares que demanda la operación.
“Estamos permanentemente reunidos con los proveedores. Armamos reuniones de networking para que nuestros compradores conozcan quiénes son los que están ofreciendo y los actualicen sobre las necesidades y los estándares que estamos exigiendo”, explicó.
La estrategia también busca llevar ese vínculo a las comunidades cercanas a los proyectos. “Hace una semana hicimos uno en San Antonio de los Cobres y antes lo hicimos en Tolar Grande. Nuestra idea es ir llevando este movimiento a cada una de las comunidades”, señaló.
En relación al compre local, Huidobro planteó que la cercanía geográfica es valorada, pero no puede reemplazar la competitividad. “Para nosotros es fundamental que los proveedores no solo sean locales sino que muestren competitividad. Tienen que ser competitivos no solo en el precio que ofrecen, sino también en la calidad de los trabajos”, sostuvo.
Además, Mansfield busca que sus proveedores tengan una participación más activa en las comunidades donde opera la compañía. “Estamos tratando de involucrar a todos nuestros proveedores actuales para que realicen tareas también en el ámbito comunitario. No solamente que ofrezcan un trabajo y den un servicio, sino que también se involucren con la gente. Para nosotros es importante, aunque no es fácil”, explicó.
Capacitación para anticiparse al salto de escala
Para Huidobro, la discusión sobre el desarrollo minero no puede limitarse a la cantidad de proyectos que ingresen en producción. También es necesario construir desde ahora las capacidades que permitan acompañar ese crecimiento. El ejecutivo puso como ejemplo la proyección de los proyectos metalíferos que avanzan en otras provincias y sostuvo que la escala de las inversiones obligará a pensar en horizontes de largo plazo.
“Estamos hablando de mucha capacidad instalada y de alta tecnología. Pero si no tenemos la gente que pueda manejar esa capacidad instalada, no sirve de nada. La única forma de llegar ahí es empezar ahora”, indicó.
En ese sentido, planteó que la formación debe comenzar mucho antes de que los proyectos entren en producción. “No hablo solamente de la gente que está terminando el secundario, sino también del jardín de infantes. La minería que viene no es una minería para dentro de cinco años. Taca Taca tiene una vida de mina de 35 años, entonces quienes van a aprovechar esto no somos nosotros solamente, sino nuestros hijos y nuestros nietos”, sostuvo.
El mismo razonamiento lo trasladó al desarrollo de proveedores. “La demanda de proveedores va a ser increíblemente alta en los próximos años, pero obviamente de proveedores capacitados y que también cuenten con los estándares internacionales que el negocio y el sector están exigiendo”, remarcó.
En particular, señaló la necesidad de trabajar sobre normas ambientales y de seguridad. “No se trata simplemente de ser proveedores, sino de pensar en proveedores que puedan atender normas de medio ambiente y de seguridad. Sobre todo, la seguridad es lo más importante para nosotros: que nuestros trabajadores salgan de su casa y vuelvan a su casa con su familia, sin ningún problema”, afirmó.
Ruta 51 y ferrocarril: los cuellos de botella
El crecimiento de la minería también expone las limitaciones de la infraestructura existente. Para Huidobro ese es “el mayor cuello de botella que tenemos. La Ruta 51 es la principal vía por donde va a circular toda la minería que se va a ir generando en los próximos tiempos”, sostuvo.
El ejecutivo señaló que por esa vía circularán cargas de distintas características, incluyendo equipos sobredimensionados y sustancias peligrosas. “Vivimos día a día los problemas de vuelcos de camiones, muchas veces de gente que no está capacitada y que de repente se encuentra por primera vez con un camino de montaña. Para eso se necesita gente especializada y con mucha experiencia en la parte de montaña”, explicó.
La preocupación no se limita al tránsito. Huidobro mencionó que por la ruta deberán transportarse combustibles, ácido clorhídrico y sulfúrico, carbonato de sodio, cal y cemento, entre otros insumos utilizados por los proyectos mineros. En paralelo, destacó la necesidad de recuperar capacidad ferroviaria. Según explicó, actualmente el sistema tiene una capacidad muy inferior a la que demandará el desarrollo minero previsto en la región.
“Hoy apenas contamos con un ferrocarril que no puede transportar una formación de más de siete vagones. Si pensamos en lo que puede llegar a demandar Taca Taca y los demás proyectos, tenemos que llegar a una capacidad de transporte de un millón de toneladas anuales. Estamos muy por debajo de lo que se viene”, advirtió.
Permisos y estabilidad para las inversiones
Otro de los puntos planteados por Huidobro fue la necesidad de agilizar los procesos administrativos vinculados con la actividad minera. En particular, destacó que los proyectos de exploración dependen de ventanas de financiamiento que pueden ser muy acotadas.
“Cuando una empresa que cotiza en bolsa consigue financiamiento para un proyecto de exploración, ese financiamiento lo tiene por una ventana que se abre apenas unos meses. No puede estar un par de años esperando un permiso; tiene que ser casi inmediato”, explicó.
Para el ejecutivo, la celeridad debe ir acompañada por el cumplimiento de las obligaciones ambientales y regulatorias. “Es fundamental mostrar celeridad en esos procesos, al igual que en todo lo que arrastran los estudios y las renovaciones de estudios de impacto ambiental. Las normativas ambientales ya están armadas; solamente hace falta cumplirlas y agilizar un poco los procesos”, sostuvo.
También consideró necesario fortalecer las capacidades de fiscalización del Estado frente a una actividad que crecerá en escala. “No se puede tener un Gobierno con pocas camionetas que salgan al campo. Hay que estar permanentemente monitoreando qué están haciendo las empresas”, afirmó.
RIGI, estabilidad y reglas de juego
Consultado sobre las discusiones en torno al RIGI y las propuestas para crear nuevos regímenes de incentivo como el Súper RIGI, Huidobro se mostró partidario de consolidar primero las herramientas existentes. “Yo soy de la vieja escuela, de la Ley de Inversiones Mineras 24.196. Soy de la idea de que primero cumplamos lo que tenemos para ir después buscando alternativas y otras posibilidades”, señaló.
El ejecutivo de Mansfield planteó que cualquier nuevo esquema debería evaluarse en función de su capacidad efectiva de cumplimiento. “No podemos abarcar todo y después por ahí no lo podemos cumplir”, sostuvo.
“La minería busca normalmente una previsibilidad a largo plazo y no se fija en los banderíos políticos. Busca que todos los sectores políticos promuevan el mantenimiento de las reglas de juego”, explicó.
Huidobro puso especial énfasis en la estabilidad jurídica y tributaria. “La seguridad jurídica es fundamental. Que no nos cambien el día de mañana una cuestión macro, por ejemplo, que vuelvan a aumentar las retenciones a las exportaciones. Un punto porcentual puede liquidar directamente toda la idea de inversión en el país. Por eso hay que ser muy cuidadoso”, advirtió.
Lindero: extender la vida útil a través de la exploración
Mientras la provincia avanza hacia una nueva etapa de expansión minera, Mansfield también trabaja para prolongar el horizonte productivo de Lindero. Huidobro destacó el impacto que tuvo la operación en la formación de recursos humanos para la industria salteña. “Para todos los salteños es una cosa muy importante. Hemos sido una mina escuela. En la época en que no había gente capacitada, nosotros empezamos a formar personas y ahora podemos decir que muchas de las mineras que están en este centro de convenciones tienen ex Mansfield, muchos ex compañeros de trabajo y exgerentes”, afirmó.
Lindero tiene todavía años de producción por delante, pero la compañía ya trabaja sobre nuevas oportunidades de exploración. “Todavía nos quedan inicialmente nueve años de producción, pero ya estamos pensando en ver si podemos extendernos a través de nuestro programa de exploración”, explicó.
La búsqueda se concentra tanto dentro del área de la mina como en sectores cercanos. “Estamos perforando dentro de nuestro pit para ver qué más tenemos abajo y también en el proyecto Arizaro, que está a 2.300 metros de Lindero. Es una zona que habíamos detectado hace mucho tiempo y donde tuvimos perforaciones con buenos resultados. Ahora nos toca ver si esos resultados se transforman en reservas minerales”, detalló.
La compañía también analiza oportunidades en otros puntos de Salta y fuera de la provincia, entre ellos Cerro Lindo y Los Menucos, en Río Negro. “El abanico está muy bien. Las ideas están, obviamente hay que mantenerlas y confiar un poco en que las condiciones externas se van a mantener”, concluyó.
El movimiento resultó rápido. Desde noviembre de 2025, la resolución 400/25 de la Secretaría de Energía habilitó a los Grandes Usuarios de Distribuidora (GUDIs) —aquellos con una demanda igual o superior a 300 kilovatios (kW)— a salir de la oferta de su distribuidora y comprar la energía directamente en el mercado mayorista. Más de 800 lo hicieron.
“De noviembre para acá más de 800 GUDIs se pasaron al mercado de un total de unos 6 mil”, remarcó Nadia Sager, CEO de la consultora energética GEINSA en el primer programa de NODO, un ciclo mensual de EconoJournal sobre el sector eléctrico. Junto a Sager, estuvieron Diego Werner (Aires Renewables), Marcelo Landó (Eternum Energy) y Julio Durand (Cassagne), bajo la conducción de Nicolás Gandini.
“Habiendo pasado ya un verano y un invierno con la nueva norma, es fundamental para el futuro entender qué pasó y comprender los números, porque en ellos está el comportamiento de los actores”, señaló.
La guerra en Medio Oriente disparó los precios
Como se analizó en el programa, la migración de los GUDIs al mercado mayorista eléctrico se explicó, en gran parte, por la subida en los precios durante el invierno 2026, cuyo salto respondió al costo del GNL importado, que llegó a aumentar entre un 80% y un 100% por la guerra de Estados Unidos e Israel con Irán.
–¿Qué precios son los que se cristalizaron? -preguntó Gandini.
Nadia Sager: –Llegamos a 163 dólares y después bajó a 144. -explicó Sager, en referencia al precio en dólares por megavatio-hora (USD/MWh) que impactó en forma directa en los grandes usuarios que están dentro del ámbito las distribuidoras y que en invierno tuvieron que ir a comprar al mercado spot, es decir, sin contrato, expuestos al precio de cada momento.
Eso fue así porque en invierno, cuando la demanda residencial absorbe gran parte del gas producido localmente y contractualizado en el Plan Gas, el gobierno le dejó en claro a los grandes usuarios que iban a tener que conseguirse su propio gas a precio de mercado y quienes no tenían contratos con generadores en el segmento mayorista se vieron forzados a conseguir su gas en el mercado spot. En respuesta a esa situación es que ahora hay cada vez más GUDIs que están cerrando contratos con generadores por fuera de la distribuidora.
Gandini marcó que si los usuarios se hubieran apurado a contractualizar en noviembre del año pasado tal vez hubieran conseguido la energía a 60 o 70 dólares
“Lo que pasa es que somos hijos del rigor y naturalmente hasta que no nos llegue una factura cara no tomamos decisiones. A nosotros se nos acercaron industrias en noviembre con la resolución 400/25 para que les explicáramos que quería decir eso. Le explicamos que íbamos a tener veranos relativamente baratos e inviernos relativamente caros. Cammesa hizo una estimación, que no consideró la guerra, y en el invierno quedó dos o tres veces abajo: 60 y pico de dólares contra 160”, remarcó Diego Werner.
–En mayo puso 65 dólares en la estacional y el precio terminó siendo 118 dólares. –precisó Sager.
Werner agregó luego: “Saber cuánto vas a pagar de energía a veces es mucho más importante que pagar menos porque lo que ha pasado en junio y julio de este año es que el responsable de finanzas de cualquier empresa dijo ´me llegó una factura tres veces más grande de lo que estaba previsto. Hay un tema de planificación”.
Marcelo Landó intervino entonces y dejó en claro que el objetivo central es tratar de incrementar la inversión: “Los actores están mirando la factura y empiezan a reaccionar, especialmente los GUDIs a los que los obligan a pagar el precio spot. Fue un poco abrupto el cambio, pero tampoco podés hacer un cambio lento porque necesitamos inversión ahora, en transmisión, en generación y en demanda. La única manera de que eso se de es que exista una economía de mercado y creo que nos estamos acercando mucho a eso”.
Julio Durand agregó entonces una apostilla referido a la fuerte suba de precios que se registró en este invierno. “Hubiera sido mejor que no hubiese pasado, pero ya que pasó puede tener un efecto positivo, que es una especio de wake-up call para que las industrias grandes electrointensivas e incluso las pymes se den cuenta que hoy la gestión del abastecimiento energético tiene una complejidad que te obliga a ocuparte del tema”, remarcó.
“En las empresas vas a tener que tener alguien que se ocupe de la energía. La energía hoy es el principal costo del 90 por ciento de las industrias, o sea que dejó de ser el vidrio o el plástico: es la energía, entonces hay que mirarlo”, señaló Werner.
Nadia Sager: –Hay una diferencia entre hacerlo y no hacerlo. No solo en el precio sino también en la estrategia y la previsibilidad. Te llaman y no entienden qué es lo que pasó y lo peor es que vos le tenés que decir en agosto que lo que están viendo es de dos meses atrasados. O sea, que todavía le faltan dos o tres meses más con facturas de estas características.
Diego Werner: –A una industria que está pensando más en cómo achicarse que en cómo agrandarse. Por eso no lo vieron. Muchos no lo vieron porque están ocupándose de otra cosa.
Nadia Sager: –Hay algo que quiero remarcar. Esto no es nuevo. Eso salió en la resolución 976 en diciembre de 2023 y empezó a aplicarse en febrero de 2024. El año pasado los precios fueron mucho más bajos en el mercado spot. Por eso no lo vieron tanto, porque no hubo la volatilidad que ocurrió este año.
Qué puede pasar con los precios el año próximo
En junio de este año cuando el precio de la energía en el mercado spot llegó a 163 USD/MWh el costo marginal estaba en 203 USD/MWh. El interrogante es qué puede llegar a pasar el año próximo cuando se amplíe el sistema de transporte con la ampliación del gasoducto Perito Moreno y se reduzcan las importaciones de GNL y de combustibles líquidos como gasoil.
–¿Cuál podría ser el costo marginal del sistema el año próximo? –preguntó Gandini.
Nadia Sager: –Efectivamente, el gasoducto va a reemplazar 7 millones de metros cúbicos de gas para generación. Eso mueve más contra GNL que contra combustibles líquidos. Debería tender a bajar un poco ese impacto. Hay que hacer proyecciones. Este año vimos un precio promedio con las proyecciones para lo que falta del año de unos 75 USD/MWh y capaz que el año que viene va a ser de 62 USD/MWh.
Marcelo Landó: –Además, en la medida en que se agregue más generación renovable. Ese costo que vemos en el invierno también va a tender a bajar.
La reforma que introdujo la resolución 400/25
La Resolución 400/2025, que habilitó la contratación directa en el Mercado a Término entre generadores y grandes usuarios, es una reforma más amplia que busca normalizar el Mercado Eléctrico Mayorista (MEM), reemplazando gradualmente el esquema de precios y remuneraciones regulados por uno con mayor competencia y señales de precios de mercado. En Nodo se conversó también sobre esa transformación que se está impulsando y las posibilidades que tiene de ser exitosa.
Julio Durand puso en contexto histórico los cambios para tratar de dimensionar la relevancia del tema. “Si se repasa la evolución de la industria eléctrica argentina, en 1990 tenías una industria completamente estatal, el 97% de la energía la generaba el Estado. Ese modelo estatal entró en crisis y eso llevó a una reforma del Estado, un proceso de privatizaciones que en el capítulo eléctrico implicó el dictado de una nueva ley con las nuevas bases de funcionamiento de la industria eléctrica y un proceso totalmente exitoso que permitió reducir a la mitad el precio spot de la energía y reducir 10 veces la cantidad de cortes. Eso funcionó razonablemente bien hasta la crisis de 2001/02. La verdad es que desde la emergencia hasta ahora hubo una sola etapa, que es tratar de retomar la normalidad después de la emergencia. Pasaron 25 años, pero seguimos lidiando con la misma cuestión, que es ver cómo volvemos a conseguir que esa maquinaria funcione.
–Uno ve que con este gobierno hay un involucramiento muy claro del sector público para forzar un cambio. ¿Cómo ve ese intento? –le preguntó Gandini.
–A grandes rasgos lo que está haciendo el gobierno parece bastante prudente. Algo bastante llamativo es que desde la crisis de 2001/2002 en ningún momento se desarrolló una idea verdaderamente alternativa de funcionamiento de la industria. Lo que hicimos fue mantener las normas generales y no cumplirlas. No fueron reemplazadas por otro modelo. No es que alguien vino y dijo “yo tengo una idea mejor para gestionar esto de otra manera”. Lo que se hizo fue meter parches por todos lados. Este gobierno, creo que con buen criterio, está tratando de cumplir con esas normas adaptadas a las modificaciones que ha habido en la realidad desde aquella época. Está tratando de hacerlo con respeto a los contratos y compromisos asumidos, como el Plan Gas y los contratos MEM, y tomando en cuenta el principio de gradualidad que fijó la Corte Suprema con el a fallo CEPIS durante el macrismo.
–¿Le preocupa lo que viene?
–Hay una preocupación objetiva que es la volatilidad en el precio, incidida por la cuestión de la guerra. Tenemos un proceso hacia la normalización y tenemos que llegar vivos al final de ese proceso. Creo que el gobierno tenía presente el riesgo de permitir una incidencia mayor de la marginalidad y que los precios se disparen, pero el número los debe haber sorprendido, como sorprendió a tantos usuarios. Ese es un riesgo porque ocurre en un ecosistema político que tiene una tolerancia bastante baja.
¿Cuál fue la estrategia del gobierno al evitar la distribución de dividendos de Transener durante la primera mitad del año?.
El Directorio de Transener, la mayor transportista de energía de la Argentina, aprobó este lunes la distribución de dividendos por $253.536 millones —equivalentes a unos US$169 millones— entre sus accionistas. Esa decisión estaba previsionada, en rigor, desde abril de este año y formó parte de una estrategia impulsada por el gobierno para maximizar el precio de venta obtenido por la privatización de la participación accionaria del 50% que Enarsa poseía en la compañía eléctrica.
En los primeros meses de 2026 se analizó la posibilidad de que Transener distribuyera parte de los fondos acumulados en su caja. Pero Tristán Socas, presidente Enarsa y representante del Estado en el Directorio de Transener, planteó postergar la liquidación hasta que concluyera el proceso de privatización.
El racional fue el siguiente: si los potenciales compradores sabían que Transener contaba con fondos acumulados y con una futura distribución de dividendos previsionada, podían incorporar ese flujo esperado al momento de calcular cuánto estaban dispuestos a pagar por la participación de Enarsa.
“Al recomponer las tarifas de Transener a través de la Revisión Quinquenal Tarifaria (RQT) cerrada en 2025, la decisión del gobierno fue intentar recuperar parte de ese flujo de fondos mediante un mejor precio en la privatización. Una de las acciones adoptadas en esa línea fue evitar que se liquidaran dividendos durante la primera parte del año, para que esa caja funcionara como un elemento adicional de atracción para los inversores”, explicaron en un despacho oficial.
La estrategia quedó reflejada formalmente en la asamblea celebrada en abril, cuando Enarsa todavía conservaba su participación en Citelec. En ese momento, los accionistas de Transener destinaron alrededor de $522.590 millones a una reserva para futuros dividendos.
Transener: así resultó la distribución de dividendos
El Directorio de Transener aprobó la distribución de dividendos por $253.536 millones entre sus accionistas.
De los $253,5 millones que repartirá Transener, Citilec, que posee un 52,65% del capital social de la transportista, recibirá unos US$89 millones, de los cuales unos US$44,5 millones corresponderán a Pampa Energía y la otra mitad se dividirá entre Genneia -la empresa que preside Jorge Brito- y Edison Energía -el holding que encabezan los hermanos Juan y Patricio Neuss e integran también Damián Pozzoli, Guillermo Stanley, Federico Salvai y Carlos Giovanelli- todos socios de Inverlat -junto con Luis Galli y Rubén Cherñajovsky- que recibirán aproximadamente US$22,25 millones cada una.
Edison Energía y Genneia se quedaron con el 50% de Citilec a cambio de US$356,17 millones, tras imponerse a Central Puerto, que ofertó US$301 millones y a Edenor, que ofreció US$ 230 millones, en la presentación de ofertas que se realizó el 28 de abril de este año.
Finalmente, el 48% restante que se repartirá, irá una parte para para los Fondos de Garantía de Sustentabilidad (FGS) de ANSES -que tiene un 19% Transener- y el resto, para los accionistas que tienen participación en la Bolsa.
El ducto submarino del proyecto Vaca Muerta Oil Sur (VMOS) tendrá 7 kilómetros.
El proyecto Vaca Muerta Oil Sur (VMOS), la principal plataforma exportadora de petróleo del país, tiene previsto entrar en operación a fin de año o principios de 2027. Antes, el consorcio de ocho compañías lideradas por YPF que impulsan el proyecto tiene que terminar la obra de infraestructura offshore en Punta Colorada (Río Negro). EconoJournal accedió al cronograma oficial del último cuatrimestre de la obra marina, la etapa de mayor avance en los puntos críticos y exigencia constructiva.
En diciembre está previsto que terminen las últimas conexiones del sistema offshore y se realicen las pruebas operativas y de seguridad. El foco del último tramo de la obra estará puesto en la construcción del ducto submarino de siete kilómetros y la integración de los distintos componentes del sistema de exportación. Allegados al consorcio VMOS explicaron a EconoJournal que “cada etapa incluye pruebas y verificaciones bajo estrictos estándares de seguridad e integridad operacional”.
Las monoboyas, el ducto submarino y los PLEMs (Pipeline End Manifolds), que son las piezas metalúrgicas que unen a los ductos rígidos que vienen desde la costa con las mangueras flexibles que suben hacia a la superficie hasta las terminales flotantes, conforman un único sistema integrado que permitirá la carga offshore a los buques de gran porte(Very Large Crude Carrier -VLCC-).
Las dos monoboyas (llamadas técnicamente Single Point Mooring) permitirán la carga de los superpetroleros que transportan hasta dos millones de barriles de petróleo con un tiempo por buque de 44,5 horas, según los calculados de VMOS.
El sistema de monoboyas permite que los buques se amarren por la proa y roten libremente 360 grados, según la dirección del viento y las corrientes. Esta es una característica clave de la terminal que tendrá VMOS porque garantiza una mayor ventana operativa incluso en condiciones climáticas adversas. El sistema de fondeo en el lecho marino lo instala un buque especializado de la empresa noruega DOF Group ASA.
Cómo es el cronograma de la obra marina del VMOS
Los trabajos de la obra marina del VMOS incluyen al ducto submarino, las monoboyas y los PLEMs, entre otros componentes.
Fuentes del consorcio VMOS anticiparon a este medio que durante septiembre se harán los trabajos de consolidación de la obra marina iniciados en agosto, que estarán concentrados principalmente en las actividades de soldadura y el tendido de infraestructura submarina.
En octubre está previsto finalizar la obra de construcción del ducto offshore. Además, se terminarán los trabajos de perforación horizontal dirigida (HDD, por sus siglas en inglés), que permitirán conectar la infraestructura terrestre con el ingreso submarino del ducto offshore. Además se harán las pruebas de hermeticidad e integridad del ducto marino.
En Noviembre se avanzará con la etapa de integración del conjunto del sistema offshore. En estos trabajos está incluido desde el ducto submarino hasta la instalación y conexión de componentes clave como las monoboyas y los PLEMs, entre otros. “También se desarrollarán las tareas de verificación técnica y puesta a punto de los sistemas”, explicaron desde VMOS.
El último mes de la obra submarina será diciembre, donde las actividades estarán enfocadas en la finalización de las conexiones offshore. También en diciembre el consorcio VMOS tendrá las conclusiones de las pruebas operativas y de seguridad de las instalaciones. “Fin de año significará la culminación de la obra marina y el cierre de uno de los principales hitos constructivos del proyecto”, afirmaron desde el consorcio.
VMOS: plataforma de exportación
El ducto submarino de 7 kilómetros es la continuidad del oleoducto de 437 kilómetros de extensión que nace en Allen.
El proyecto VMOS es llevado adelante por el consorcio conformado por las compañías YPF, Pluspetrol, PAE, Pampa Energía, Vista Energy, Chevron, Tecpetrol y Shell. También tiene una participación GyP, la empresa provincial de Neuquén. Su primera exportación está prevista para a comienzos de 2027.
El ducto submarino desiete kilómetros es la continuidad del oleoducto de 437 kilómetros de extensión que nace en Allen y que permitirá transportar hasta la costa de Río Negro petróleo de distintas áreas no convencionales de Vaca Muerta. El conjunto de la obra demandará una inversión de alrededor de US$ 3.000 millones.
VMOS tiene una proyección de capacidad de transporte de crudo de exportación en la etapa inicial de 180.000 barriles diarios de petróleo (bdp). Para el segundo semestre 2027 se anticipa un salto a 390.000 bdp y para la tercera fase se espera alcanzar una capacidad de 550.000 bdp.
El presidente y CEO de YPF, Horacio Marín, se reunió este martes con Dharmesh Mehta, Executive Chairman de Corva, en el marco de la renovación del acuerdo que permite el desarrollo de la transformación digital de la construcción de pozos. La compañía estadounidense es la que provee el software para el Real Time Intelligence Center (RTIC), basado en datos, analítica avanzada e inteligencia artificial de la petrolera.
Desde la creación del RTIC de Perforación y Workover, instalado en la Torre Corporativa de YPF en Puerto Madero, Corva se viene consolidando como una de las plataformas tecnológicas centrales para integrar las operaciones de perforación, fractura e intervenciones en un único entorno digital.
YPF explicó que «esta evolución permitió avanzar desde un esquema tradicional de monitoreo hacia una gestión activa de las operaciones, donde especialistas y equipos de campo pueden visualizar el desempeño en tiempo real, anticipar eventos de riesgo, reducir tiempos improductivos y tomar decisiones con mayor velocidad y precisión«.
El acuerdo entra ahora en una nueva etapa de colaboración, orientada a avanzar hacia operaciones progresivamente autónomas mediante advisors, analítica predictiva, alertas inteligentes, automatización, copilotos digitales y agentes capaces de asistir procesos operativos de creciente complejidad.
El objetivo compartido es consolidar al RTIC como el sistema operativo digital para la construcción de pozos, integrando personas, procesos, datos e inteligencia artificial para lograr operaciones más seguras, eficientes, predictivas, escalables, y acompañar el crecimiento sostenido de YPF en Vaca Muerta.
El RTIC es el cerebro de Vaca Muerta para YPF
Ubicado en el Piso 26 de la Torre de YPF, la compañía inauguró en diciembre de 2024 el Real Time Intelligence Center (RTIC), el centro de operaciones para la toma de decisiones en tiempo real de la actividad de perforación y terminación de pozos.
La sala funciona las 24 horas los 7 días de la semana. Trabajan en ella 88 profesionales en 7 unidades operativas: 5 para la perforación de pozos desde donde se controlan los 20 equipos de torre que operan en Vaca Muerta; y 2 de terminación desde donde se pueden controlar hasta 8 sets de fractura simultáneamente.
En el centro se analizan en tiempo real cientos de variables e indicadore con millones de datos diarios para contribuir a tomar las mejores decisiones en el campo. La conectividad con Starlink permitió bajar considerablemente el tiempo de transmisión de datos y se disponen cámaras que permiten ver lo que ocurre en el campo en tiempo real.
Con toda esta información, sumado a la utilización de elementos de la IA, los operadores de la sala puedan tomar -segundo a segundo- las mejores decisiones para que cada pozo en Vaca Muerta sea el mejor, fijando, al mismo tiempo, un nuevo estándar.
El bloque subsidiado de electricidad se eleva en septiembre de 150 a 200 kWh. Por encima de ese consumo, los usuarios pagan tarifa plena.
El gobierno decidió suavizar el recorte del bloque subsidiado para los consumos residenciales de electricidad. En el cronograma original estaba previsto una baja de 300 a 150 kWh a partir de septiembre, pero decidió que el subsidio cubra los primeros 200 kWh. Al mismo tiempo, incrementará el porcentaje que bonifica sobre el precio estacional de la energía eléctrica de 66,59% a 75%.
En el caso del gas natural, en cambio, la bonificación se reduce levemente de 75% a 74,5%, aunque sigue estando muy por encima del beneficio que se había programado a comienzos de año y que luego se reforzó por el impacto que provocó la guerra de Medio Oriente en los precios internacionales del gas natural y del GLP.
En lo que respecta a las tarifas de electricidad, en la reunión de directorio del Ente Nacional Regulador del Gas y la Electricidad (Enrege) realizada el jueves pasado se informó que el Valor Agregado de Distribución (VAD) de Edenor va a aumentar en septiembre 1,67% y el de Edesur 1,60%, aunque ese cálculo aún no incorporaba la variación de los precios de la energía mayorista que se conocerá en las próximas horas.
En el caso del gas natural, se mencionó que la suba de la factura promedio país para usuarios residenciales iba a ser de 1,28% si la bonificación para los subsidiados se mantenía en 75%, pero como cayó a 74,5% se supone que terminará siendo levemente mayor.
Suavizan el recorte del bloque subsidiado para electricidad
El Régimen de Subsidios Focalizados eliminó en enero, a través del decreto 943/25, el criterio de segmentación en tres niveles de ingresos (N1, N2 y N3) que se había puesto en marcha en 2022 y lo reemplazó por una única categoría de usuarios residenciales que requieren asistencia del Estado.
En el caso de la electricidad, esa norma y sus reglamentaciones complementarias establecieron que el bloque subsidiado en enero, febrero y diciembre es de 550 kWh/mes para las zonas muy cálidas, 370 kWh/mes para las zonas cálidas y 300 kWh/mes para el resto.
Por fuera de ese trimestre, los valores se unifican en todo el país. En mayo, junio, julio y agosto debe ser de 300 kWh/mes, mientras que en marzo, abril, septiembre, octubre y noviembre baja a 150 kWh/mes. Eso implica que a partir de este mes de septiembre la bonificación tenía que bajar de 300 a 150 kWh/mes, pero el gobierno decidió que, al menos durante septiembre, el bloque subsidiado sea de 200 kWh/mes. Por encima de ese consumo los usuarios que reciben subsidio pagarán la tarifa plena.
En la resolución 221/2026 firmada este lunes y que saldrá publicada en las próximas horas se justifica ese cambio del siguiente modo: “La experiencia recogida durante la implementación del Régimen SEF, así como el análisis de la información disponible respecto de los patrones de consumo residencial de energía eléctrica, permite advertir la conveniencia de revisar el volumen de consumo base aplicable para el mes de septiembre de 2026, a fin de adecuarlo a las necesidades de consumo indispensable de los hogares beneficiarios.
Aumento de la bonificación para el consumo de electricidad
Dentro de ese bloque subsidiado, el gobierno decidió incrementar el porcentaje que bonifica sobre el precio estacional de la energía eléctrica de 66,59% a 75%.
El decreto 943/25 establecióuna bonificación del 50% sobre el consumo base subsidiado y creó una bonificación transitoria adicional que comenzó siendo del 25% en enero y estaba previsto que se reduzca de modo gradual hasta desaparecer a fin de año. Sin embargo, el gobierno ha venido modificando esa bonificación transitoria y la mantuvo más alta de lo previsto inicialmente.
Por ejemplo, según el cronograma original en agosto debía haber sido de 59,09% (50% +9,09% de bonificación transitoria), pero fue de 66,59% (50%+16,59% de bonificación transitoria fijada por la resolución 187/26 del 30 de julio).
La Secretaría de Energía ahora dio un paso más allá y subió al 25% la bonificación transitoria para los consumos subsidiados de electricidad. Es por ese que este mes de septiembre el porcentaje subsidiado trepará de 66,59% a 75%.
Que pasa con la bonificación que se aplica al gas natural
El decreto 943/25 estableció para los usuarios de gas natural que reciben subsidio una bonificación de 50% entre los meses de abril y septiembre que aplica sobre el Precio Anual Uniforme del gas natural (PAU), un precio anual uniforme que refleja el costo del gas en el Punto de Ingreso al Sistema de Transporte (PIST), pero suavizando sus variaciones estacionales.
A esa bonificación del 50%, se le debe sumar una bonificación anual extraordinaria que comenzó siendo en enero del 25% y, según el cronograma establecido en el decreto 943/25, debía ir reduciéndose todos los meses hasta quedar en 0% en diciembre.
Según ese cronograma, en enero la bonificación anual extraordinaria debía ser del 25%, en febrero del 22,73%, en marzo del 20,45%, en abril del 18,18%, en mayo del 15,91%, en junio del 13,64%, en julio del 11,36%, en agosto del 9,09%, en septiembre del 6,82%, en octubre del 4,55%, en noviembre del 2,27% y en diciembre del 0 por ciento.
A su vez, entre los meses de abril y septiembre, se suma la bonificación base de 50%. Por lo tanto, en agosto la bonificación sobre el PAU debería ser de 59,09% (50%+9,09%). Sin embargo, debido a la suba de los costos de la energía que provocó la guerra en Medio Oriente el gobierno no respetó el cronograma original y en los últimos meses reforzó el bloque subsidiado.
En mayo la bonificación para los beneficiarios del SEF debía ser del 65,91% (50%+15,91%), pero el gobierno ordenó a través de la resolución 111/26 que la bonificación extraordinaria no fuera del 15,91% sino del 25%, lo que elevaba el beneficio al 75%.
Esa decisión fue solo para mayo, pero desde entonces el gobierno fue prorrogando el beneficio todos los meses. En junio lo hizo a través de la resolución 121/26, en julio con la resolución 146/26 y en agosto con la resolución 187/2026.
En septiembre introduce una variante, pero muy leve. En lugar de mantener la bonificación extraordinaria en 25% el gobierno decidió bajarla a 24,5% a través de la resolución 223/2026. Por lo tanto, la bonificación total se reduce de 75% a 74,5%.
Donald Trump anunció el acuerdo con Venezuela el viernes por la noche.
La administración de Donald Trump en los Estados Unidos anunció el viernes un acuerdo con Venezuela para desarrollar 17 campos estratégicos con un potencial probado de 65.000 millones de barriles de petróleo crudo venezolano. La inversión superaría los US$ 100 mil millones, pero el dato más llamativo es que el Pentágono ingresaría como accionista a una petrolera independiente en Venezuela que será clave en la explotación de esas áreas.
The Wall Street Journal reveló el fin de semana que el Departamento de Guerra (Pentágono) planea adquirir una participación pasiva del 35% en North American Blue Energy Partners(NABEP), una operadora que en los últimos dos años se transformó en la segunda mayor productora privada de petróleo de Venezuela, por detrás de Chevron.
El rol del Pentágono en el acuerdo petrolero
NABEP, una empresa encabezada por el empresario venezolano Alejandro Betancourt, tendría una preferencia para desarrollar esos 17 campos, según el medio estadounidense. Betancourt fue investigado por presunto lavado de dinero en España y Suiza, pero no llegó a enfrentar cargos. El País de Madrid reveló que la intervención de la administración Trump resultó clave para resolver la causa penal.
El empresario venezolano Alejandro Betancourt.
El ingreso del Pentágono en NABEP se concretaría mediante la compra de warrants, títulos que otorgan el derecho, pero no la obligación, de comprar acciones de una empresa. La operación correría a través de la Oficina de Capital Estratégico del Departamento de Defensa.
El Pentágono también ostentaría derechos preferenciales para comprar el 20% de laproducción petrolera futura de NABEP al costo de producción.
El ingreso directo del gobierno estadounidense en la industria petrolera venezolana sería una suerte de respuesta a la lentitud de las petroleras estadounidenses para acelerar o retomar inversiones en Venezuela.
Bajo la administración Trump, el Pentágono ingresó como financista en las cadenas de suministro de minerales críticos, a través de acuerdos con la empresa MP Materials.
Uno de ellos es relativo a la construcción de una refinería de tierras raras en Arabia Saudita, a través de una joint venture en la que el Departamento de Guerra y MP Materials controlan el 49%. El restante 51% está en manos de la empresa saudita Mareen.
Por otro lado, Trump indicó que con parte del petróleo producido en Venezuela a partir del acuerdo se buscará recomponer las reservas estratégicas de EE.UU. «Una de las cosas que voy a hacer con el petróleo venezolano es llenar las Reservas Estratégicas Nacionales que, debido al somnoliento Joe Biden, han quedado prácticamente vacías», publicó el presidente estadounidense.
Detalles del acuerdo petrolero entre Venezuela y EE.UU.
La presidenta de Venezuela, Delcy Rodríguez detalló durante el fin de semana que el acuerdo con Estados Unidos tendrá una vigencia de 25 años y establece como objetivo una producción superior a 1,5 millones de barriles diarios. Como parte de este proyecto, se desarrollarán cuatro bloques greenfield en la Faja del Orinoco.
La presidenta encargada de Venezuela, Delcy Rodríguez, anunció por cadena nacional un «histórico acuerdo» petrolero con EE.UU.
La líder venezolana, que asumió el poder en enero luego de que un operativo comando de fuerzas especiales estadounidenses detuviera a Nicolás Maduro y se lo llevara detenido a Nueva York, precisó que el Estado recaudaría US$209.335 millones durante la vigencia del acuerdo, si se toma un precio de referencia de 65 dólares por barril.
«Esto significa que por cada barril producido y vendido, cerca de 19 dólares ingresan directamente a nuestro país», explicó Rodríguez, que asumió como presidenta encargada a comienzos de este año, tras la intervención militar estadounidense que removió a Nicolás Maduro de la presidencia venezolana.
El Partido Socialista Unido de Venezuela (PSUV) apoyó el acuerdo. «Respaldamos la conducción de la presidenta, quien asume con firmeza y responsabilidad las riendas de este proceso«, comunicó el partido oficialista, que además posee una amplia mayoría en la Asamblea Nacional, el órgano legislativo venezolano, facultado para tratar y aprobar el acuerdo. No obstante, varios analistas han advertido en los últimos días que el gobierno venezolano, sostenido por la administración Trump, no tiene autoridad legal para vender los derechos petroleros del país.
Neuquén es la principal productora de gas de Argentina. Foto: Matías Subat
El gobierno de Neuquénanunció el diseño de un plan plurianual para llevar gas a toda la provincia a través de una estrategia que denominó «escalera energética» que combinará la construcción de gasoductos y redes, ampliaciones de los sistemas existentes y soluciones «inmediatas» para las familias que todavía dependen de la leña u otros sistemas costosos para cocinar y calefaccionarse.
Según se anunció, se trata de una planificación a seis años que busca superar la que se definió como una de las «grandes paradojas históricas de Neuquén» como es contar con Vaca Muerta, una de las mayores reservas de gas del mundo, pero tener familias que todavía no acceden al servicio.
Alrededor de un 85% de los hogares de la provincia cuentan con acceso a redes de gas natural, con marcadas diferencias entre las regiones.
Según los datos oficiales publicados por el Copade, el organismo de planificación de Neuquén, la región de la Comarca Petrolera, cuyas cabeceras son Cutral Co y Plaza Huincul, es la de mayor acceso, con un 92,2% de sus hogares cubiertos. Le siguen la región Confluencia (86,2%) y Lagos del Sur (82,3%).
Por debajo de una cobertura del 80%, en cambio, se ubican la región del Pehuén (78,6%) en el centro de la provincia; la región Alto Neuquén (78,5%), en el norte; la región Vaca Muerta (78,4%) que incluye a Añelo y Rincón de los Sauces; y, por último, la región del Limay (75,3%), la menos poblada.
El plan presentado por el gobernador Rolando Figueroa proyecta más de 500 kilómetros de nuevas trazas con el objetivo de que todas las localidades estén conectadas al gas natural por redes troncales.
Pero durante el tiempo que demoren esas obras, la Provincia implementará en paralelo una estrategia denominada ‘escalera energética’, que permitirá «dar una respuesta acorde con la realidad de cada comunidad sin esperar a que llegue la solución definitiva».
En qué consiste la «escalera energética»
El esquema incluye tres peldaños. El primero estará destinado a los parajes y comunidades de menor escala donde no resulta «viable» instalar una planta de distribución, se explicó.
A través del programa ‘Hidenesa llega a tu casa’, la Provincia, de la mano de la empresa estatal, llevará garrafones domiciliarios de GLP que serán recargados periódicamente por camiones graneleros para que las familias puedan contar con gas para cocinar y calefaccionarse sin tener que esperar la construcción de un gasoducto.
El programa comenzará como experiencia piloto en Sauzal Bonito, Quili Malal y Ruca Choroi y luego se extenderá progresivamente a otras comunidades. El gobierno indicó que ya adquirió camiones graneleros y 80 zepelines para iniciar esa distribución.
El segundo peldaño corresponde a las localidades que pueden ser abastecidas mediante plantas de GLP y redes de distribución. La gestión capitalizó para ello a Hidenesa, que garantiza el servicio donde la inversión privada no resulta rentable por la cantidad de usuarios.
A partir de este esquema, cuando una localidad queda conectada al gas natural, las plantas de GLP se desmontan, se trasladan y se reutilizan en otra zona. Esto fue lo que se hizo con la planta de Los Miches que, a partir de la construcción del gasoducto que conectó a la mayoría de las localidades del norte, fue trasladada hacia Moquehue.
El tercer peldaño, y el objetivo final de la política, será que el gas natural llegue por redes troncales.
Reunión con Camuzzi
Rolando Figueroa se reunió con representantes de Camuzzi, TGS y las estatales GyP e Hidenesa.
El ministro de Energía, Gustavo Medele, afirmó que «cada situación tiene su solución más óptima» y advirtió que debe analizarse cómo consume actualmente energía cada comunidad, cuál es su nivel de urbanización y si dispone de las condiciones técnicas y geográficas para llegar con el gas por redes.
Respecto de la capacidad de los gasoductos actuales, explicó que el sistema que llega a Zapala desde Cutral Co se encuentra actualmente «al límite» y que una ampliación permitiría analizar alternativas para avanzar hacia Aluminé, Villa Pehuenia y Moquehue.
Una situación similar ocurre con el sistema que abastece a Junín de los Andes y San Martín de los Andes desde Collón Curá, mientras que también se analiza la capacidad disponible para acompañar el crecimiento de Villa La Angostura.
Estas localidades del sur de la provincia pudieron incorporar este año nuevos usuarios a partir de la repotenciación del Gasoducto Cordillerano, una acción acordada con los gobiernos de Chubut y Río Negro, que implicó la asignación de un crédito del Banco Provincia del Neuquén para afrontar parte del costo de la obra ejecutada por Camuzzi.
En el norte, en cambio, el sistema vinculado al Gasoducto del Pacífico presenta capacidad para analizar nuevas alternativas de expansión a partir del corredor que atraviesa Chos Malal y Andacollo, señaló Medele.
«Este sí tiene capacidad de expansión y desde ahí nos podríamos mover hacia toda la zona del norte», señaló el funcionario. Desde el año pasado, se sumaron a la red de gas natural a partir del tendido ejecutado por Hidenesa las localidades de Los Miches, Guañacos, Villa del Nahueve, Camalón, Comunidad Antiñir Pilquiñán, Tierras Blancas, Bella Vista, Los Chacayes y Cayanta. La segunda etapa, actualmente en obra, alcanzará a Varvarco y Manzano Amargo.
La semana pasada, Figueroa mantuvo una reunión con representantes de Camuzzi, TGS y las estatales GyP e Hidenesa para avanzar en una hoja de ruta destinada a ampliar el acceso al gas en la provincia.
«Nos sentamos con Camuzzi a entender un poco esta dificultad. ¿Por qué es que no se está expandiendo la red?», planteó Medele. Afirmó que la empresa presentó «sus proyectos y las necesidades de financiamiento» y que comenzará a trabajar con la Provincia sobre «mecanismos que permitan hacer viables nuevas obras».
La minería es el principal objetivo de expansión. La empresa ya participa en cotizaciones y trabajos para compañías del sector y apunta especialmente al crecimiento de los proyectos de litio y cobre en el NOA.
Prometva construyó su posición en el mercado de estructuras metálicas a partir de proyectos vinculados principalmente con Oil & Gas y energía. En la actualidad, el 90% de su actividad está concentrada en el sector hidrocarburífero, donde la compañía asegura ubicarse entre las cinco firmas líderes en estructuras metálicas. Ahora busca utilizar esa experiencia como plataforma para avanzar sobre nuevos mercados.
La minería es el principal objetivo de expansión. La empresa ya participa en cotizaciones y trabajos para compañías del sector y apunta especialmente al crecimiento de los proyectos de litio y cobre en el NOA. A esa estrategia se suma un tercer mercado: la infraestructura para Data Centers, una industria todavía incipiente en la Argentina que demanda capacidades vinculadas con ingeniería, fabricación, trazabilidad y ejecución de proyectos de alta exigencia.
“El conocimiento que tenemos de Oil & Gas nos ayuda mucho. La experiencia en el sector hidrocarburífero ya nos dio un conocimiento muy nutrido de cómo encarar clientes y armar alianzas estratégicas. La minería requiere más fierros y necesitamos seguir creciendo en estructura para poder darle servicio a ese sector”, explicó José Machado Zorrilla, socio gerente de Prometva.
“El conocimiento que tenemos de Oil & Gas nos ayuda mucho. La experiencia en el sector hidrocarburífero ya nos dio un conocimiento muy nutrido de cómo encarar clientes y armar alianzas estratégicas”, explicó José Machado Zorrilla.
De la energía a la minería
La trayectoria de la compañía está marcada por proyectos que, según Machado Zorrilla, funcionaron como antecedentes para abordar trabajos de mayor complejidad. Uno de ellos fue la extensión de vida de la Central Nuclear de Embalse. Prometva también trabajó junto a Techint y AESA, experiencias que le permitieron incorporar requerimientos específicos de la industria de Oil & Gas.
En paralelo, proyectos como Sales de Jujuy le dieron experiencia en el ámbito minero y permitieron dimensionar las exigencias asociadas a este tipo de desarrollos. “Las inspecciones que nos hacen en planta nos ayudan a corregir errores y nos enseñan la metodología de trabajo que piden los clientes. Son credenciales que después aplicamos en otros proyectos”, señaló el directivo.
Entre los primeros clientes de la compañía estuvieron Holcim, Tecpetrol —en Fortín de Piedra—, Electroingeniería —en Atucha y Embalse— e INVAP. Para Machado Zorrilla, esos trabajos contribuyeron a establecer desde el comienzo un estándar de exigencia sobre los procesos productivos. “La calidad forma parte de nuestro ADN”, afirmó.
Prometva también trabajó junto a Techint y AESA, experiencias que le permitieron incorporar requerimientos específicos de la industria de Oil & Gas.
Vaca Muerta como plataforma de crecimiento
El desarrollo de Vaca Muerta continúa siendo uno de los principales motores de demanda para la empresa. El crecimiento de la producción de petróleo y gas y las nuevas necesidades de infraestructura asociadas al procesamiento y transporte de hidrocarburos abren oportunidades para los fabricantes de estructuras y componentes metalmecánicos. “Ese desarrollo del sector nos permite vislumbrar un crecimiento significativo, a paso firme. Nos hace adquirir tecnología y seguir mejorando nuestra capacidad productiva”, sostuvo Machado Zorrilla.
La compañía busca dar un paso hacia la minería. En particular, sigue de cerca la expansión de los proyectos del NOA y ya mantiene vínculos comerciales con distintas empresas, incluidos actores relacionados con Vicuña, uno de los desarrollos mineros de mayor escala de la región. Pero el desafío no está en conseguir demanda sino en como en contar con los recursos necesarios para atenderla. La capacidad de producción y el acceso al financiamiento aparecen como dos de las principales restricciones para acelerar el crecimiento.
“Todo requiere tiempo. Estar en Oil & Gas desde el arranque de las inversiones de YPF en Vaca Muerta ha sido una visión muy buena; desde ahí buscamos dar el salto hacia la minería”, aseveró el ejecutivo de Prometva.
Data Centers, un nuevo mercado en construcción
Mientras la minería aparece como el mercado prioritario para la expansión, Prometva también comenzó a analizar una industria diferente como es la infraestructura asociada al desarrollo de Data Centers.
La apuesta se apoya en capacidades que la compañía ya desarrolló en proyectos industriales como la precisión en ingeniería, fabricación de estructuras metálicas, trazabilidad de los procesos, cumplimiento de plazos y coordinación entre las etapas de ingeniería, producción y montaje.
El objetivo no es desarrollar una capacidad completamente nueva, sino trasladar parte del know-how acumulado en Oil & Gas, energía y minería hacia una nueva tipología de infraestructura. La expansión de los Data Centers en la Argentina puede abrir así un mercado adicional para proveedores industriales capaces de responder a proyectos con altos requerimientos de coordinación y ejecución.
Tecnología para aumentar la escala
La estrategia de crecimiento también está vinculada con la digitalización de los procesos productivos. Prometva incorporó desde sus comienzos la metodología BIM mediante Tekla Structures y posteriormente sumó Strumis. “Tekla está en nuestro ADN. Es un sistema que permite integrar producción, ingeniería y logística, agiliza los procesos, los controla y nos permite dar información en tiempo real para que el cliente coordine su obra”, detalló Machado Zorrilla.
La herramienta también busca mejorar la visibilidad del proceso productivo para los clientes: “Le permite visualizar lo que se está haciendo, son los ojos del cliente en Prometva”, indicó el referente de la empresa.
En paralelo, la compañía avanzó con inversiones en capacidad industrial. Incorporó máquinas de corte por láser, equipos con control numérico y una nueva nave industrial de 3.000 metros cuadrados. La meta consiste en acompañar con mayor capacidad de producción la demanda que pueda surgir de los sectores en los que la empresa busca crecer.
En el corto plazo, Oil & Gas y minería aparecen como los dos mercados con mayor potencial para Prometva dentro del negocio de estructuras metálicas. Data Centers se incorpora como una apuesta de más largo alcance, en un mercado que todavía está desarrollando su infraestructura en el país. No obstante, la expansión tiene un límite concreto que radica en la capacidad de la propia compañía para absorber nuevos proyectos.
“La idea es apuntar a estos sectores. Tenemos que ampliar nuestra capacidad productiva en términos de recursos humanos y de tecnología”, concluyó Machado Zorrilla sobre el próximo desafío de la empresa.
En el último año, las facturas de gas y electricidad consolidaron marcados incrementos en la canasta del AMBA, aportando presión tarifaria sobre el presupuesto de los hogares.
La canasta de servicios públicos en el Área Metropolitana de Buenos Aires representó en agosto el 14,5% del salario promedio registrado del sector privado, de acuerdo con el último reporte del Observatorio de Tarifas y Subsidios del IIEP (UBA-CONICET). El dato refleja cómo la masa de gastos en tarifas consolidó un piso al alza que se viene registrando desde comienzos de la presente gestión, que en agosto del año pasado equivalía al 12,3% del ingreso y este año trepó poco más de dos puntos procentuales, marcando un elemento de presión al costo de vida. La suba responde, en gran medida, al incremento del costo de los combustibles —tanto Gas Natural Licuado (GNL) como gasoil para que utilizan para cubrir tanto la demanda gasífera de hogares como la de centrales termoeléctricas— como consecuencia de la guerra en Medio Oriente.
En efecto, el informe detalla que un hogar promedio del AMBA necesitó $289.622 en agosto para cubrir el consumo mensual de energía eléctrica, gas natural, agua potable y transporte. Aunque la cifra representó una baja del 2,1% respecto de julio pasado por una menor demanda estacional en electricidad y gas, en la comparación interanual acumula una suba del 54% nominal, superando por más de 20 puntos a la inflación estimada del período (34%). Los 14,5 puntos porcentuales que representa el costo de los servicios públicos sobre los salarios en la Argentina está en línea —o incluso por debajo— que la media de otros países de la región como Chile, Brasil y Uruguay.
Al desagregar el peso por rubros dentro del presupuesto del hogar, la factura de energía eléctrica registró el salto pronunciado con una suba acumulada del 50%, y el gas natural un 43% en el mismo lapso, ratifican do una aceleración por sobre la inflación. En el desglose de ingresos, para un usuario residencial sin subsidio la luz y el gas explican el 5,1% del salario promedio, en tanto que para un hogar con subsidios es el 3,7%.
Al evaluar la dinámica del gasto y el comportamiento tarifario, Alejandro Einstoss, coordinador del Observatorio de Tarifas de Servicios Públicos de la UBA e investigador del IIEP (UBA-CONICET), remarcó que «como regla de comportamiento se ve un cambio de tendencia: durante la administración anterior el peso de la canasta de servicios sobre el ingreso familiar. «Esta dinámica explica la alta sensibilidad social al comportamiento de las facturas en el peso del servicio en los ingresos», sostuvo.
De acuerdo al observatorio, un salario promedio registrado de $1.993.280 alcanzó en agosto para cubrir 6,9 canastas de servicios públicos. Esto refleja un deterioro frente al año pasado, cuando con un sueldo medio podían adquirirse 8,1 canastas dentro de la propia administración. Esta pérdida en la capacidad de compra expone que la necesidad oficial de contener el déficit fiscal y moderar la inercia del IPC choca contra el límite de la viabilidad social en los ingresos de los hogares.
Cobertura del costo energético y el regreso de los subsidios
A pesar del ajuste en las boletas, las tarifas aún están lejos de reflejar el costo real del sistema. Es que el Gobierno nacional volvió a priorizar el uso de subsidios para contener el impacto de los mayores costos de la energía sobre las tarifas. La estrategia quedó reflejada tanto en la evolución del nivel de cobertura tarifaria como en el incremento de las transferencias destinadas a sostener el sistema eléctrico.
Esta estrategia quedó reflejada en un informe de la consultora Economía y Energía, que señala que durante el primer semestre se devengaron subsidios energéticos por US$ 2.147 millones, un 80% más que en el mismo período del año pasado. Del incremento interanual de US$ 952 millones, más del 70% respondió al aumento de las transferencias del Tesoro Nacional a Cammesa, la compañía que administra el Mercado Eléctrico Mayorista (MEM).
Según explicó a EconoJournal Lara Bernsten, de Economía y Energía, en junio las tarifas residenciales cubrieron en promedio el 47% del costo de abastecimiento eléctrico, mientras que en el segmento comercial la cobertura alcanzó el 49%. Se trata de un promedio ponderado de toda la demanda residencial, por lo que el cálculo incluye tanto a los hogares alcanzados por el régimen de Subsidios Energéticos Focalizados (SEF) como a aquellos que no reciben asistencia estatal.
Todos los servicios de la canasta residencial subieron largamente por encima de la inflación anual, y poseen un efecto de indexación que dificulta romper el 2% del IPC mensual.
El crecimiento de los subsidios estuvo directamente relacionado con el aumento de los costos de generación eléctrica. Durante el primer semestre, el costo de la generación asignada destinada al abastecimiento residencial y comercial promedió 90 dólares por MWh, un 21% por encima del ejercicio previo.
Esta suba respondió al mayor costo de la generación térmica, el mayor reconocimiento económico a la generación hidroeléctrica y el encarecimiento de las importaciones. En el segmento residencial, mientras el costo promedio de abastecimiento fue de 89 dólares por MWh, el precio estacional abonado por la demanda promedió 51 dólares.
La diferencia, equivalente a 38 dólares por MWh, fue cubierta mediante subsidios estatales. Para mantener el mismo nivel de cobertura registrado durante el primer semestre del año anterior, los precios estacionales deberían haberse incrementado un 22% adicional.
En paralelo, el costo de los combustibles utilizados para generar electricidad aumentó 26% interanual, afectado tanto por el encarecimiento del gas natural licuado (GNL) en el mercado internacional como por una matriz de abastecimiento con mayor participación de combustibles de mayor costo.
El gas natural y el nuevo esquema focalizado
En el mercado de gas natural, con un costo de abastecimiento estimado en US$ 5,2 por millón de BTU, los usuarios residenciales sin subsidio cubren alrededor del 90% de ese costo en invierno, porcentaje que supera el 100% en verano por menor demanda. En los hogares alcanzados por el régimen de Subsidios Energéticos Focalizados (SEF) (SEF), el bloque subsidiado cubre aproximadamente el 18% del costo de abastecimiento.
Desde este año, el SEF reemplazó la segmentación anterior por niveles de ingresos: acceden aquellos hogares que no superan tres Canastas Básicas Totales (CBT) del Indec y cumplen requisitos patrimoniales. En electricidad, los beneficiarios reciben bonificaciones sobre bloques de hasta 300 kWh mensuales en invierno y 150 kWh el resto del año, pagando el excedente a tarifa plena.
Las causas de estos movimientos responden a múltiples variables. Un factor determinante es el contexto de la Guerra: el costo de vida necesariamente se ve impactado por el encarecimiento global de los insumos energéticos. «Hay un tema de precio de la energía eléctrica, con un pico esperado en los 100 dólares, pero que llegó a 180 dólares por el costo del gas y combustibles importados en el marco del conflicto bélico«, explicó Einstoss.
A este escenario externo se suma el atraso del tipo de cambio utilizado como ancla antiinflacionaria -que contrasta con costos de generación dolarizados- y cambios en las reglas de juego locales, como el aumento en el valor de la generación hidroeléctrica tras las modificaciones regulatorias en el marco de las privatizaciones.
Comparativa regional: ¿dónde se ubican las tarifas de la Argentina?
A pesar de las marcadas subas y de la mayor presión sobre los ingresos familiares, los valores que pagan las familias argentinas continúan retrasados en la comparación internacional. De acuerdo con el análisis de Einstoss, el valor del kilovatio hora (kWh) en la Argentina resulta significativamente más accesible que en otros países de América del Sur o del Hemisferio Norte.
Aun con las recientes actualizaciones y el aumento de costos, el usuario argentino abona un valor del kW que, en el mejor de los casos, representa apenas un 30% de lo que se paga en países vecinos como Uruguay, Chile o Brasil, y dista aún más de las tarifas vigentes en metrópolis como Nueva York o Londres.
Desde la perspectiva de Einstoss, la contracara del proceso plantea dudas sobre la meta fiscal: «Uno pensaría que la contracara de ese incremento tarifario debería ser una reducción sustancial de los subsidios. Lo que vemos de las variables en términos reales es que en general el gasto del Estado en subsidios llegó en agosto del año pasado a un piso que el aumento de tarifas no puede perforar«.
Los datos del IIEP indican que el gasto en transferencias energéticas y de transporte se ubicará este año en torno al 0,6% del PBI, dificultando el compromiso oficial con el FMI de llevarlo al 0,55%.
La paradoja radica en cómo esta actualización interactúa con el IPC. «Hay un techo de cristal del proceso de desinflación del Gobierno: la indexación de los servicios de la inflación pasada pone piso a la inflación del mes próximo y dificulta la estabilización. Esto hace que al Gobierno se le haga muy difícil perforar el 2% promedio», detalló Einstoss.
Por último, el encarecimiento de los costos en moneda dura le resta competitividad a la economía general. «Si se suma el impacto del tipo de cambio, el aumento de costos de combustibles importados y el cambio de regla en el pricing, es un combo difícil de digerir para trasladar a tarifa, y empieza a crujir la meta fiscal«, concluyó el economista.
Transporte de pala de 75 metros por Ruta Nacional 33 para una ampliación del Parque Eólico Vientos Bonaerenses en Tornquist, Provincia de Buenos Aires. Foto: gentileza CSM, agosto 2026.
En las rutas del centro y sur de la Provincia de Buenos Aires viajan en estos meses carretones con palas eólicas de unos 75 metros de largo y 22 toneladas cuyo traslado supone acompañamiento, permisos y un trabajo previo de cálculos para resolver rotondas y curvas. En la industria los llaman “paleros”.
En Argentina hay dos empresas que hacen lo que llaman “ingeniería de movimiento” y ambas llevan adelante en estos meses dispositivos para transportar, entre otros componentes, palas importadas desde el Puerto de Bahía Blanca hacia parques eólicos que se amplían y construyen en zonas de Tornquist y Olavarría. RN3 Sur, RN33 y RP51 son algunas de las rutas que atraviesan.
Salida de pala eólica del Puerto de Bahía Blanca. Video: gentileza CSM (ex Roman).
Los paleros que utilizan estas empresas son carretones con ruedas direccionales y una viga central telescópica, que se extiende hasta casi 40 metros. La pala se apoya únicamente en los extremos, sin ningún punto de contacto en el medio. Ese diseño es el que permite estirar el equipo al máximo y ganar el mayor largo posible, según explica a EconoJournal Adrián Paoletti, encargado de permisos de CSM (Ciencia al Servicio del Movimiento, ex Roman).
“Para las curvas se hace un trabajo previo: se ven los ángulos y se hacen cálculos para no llevarse por delante postes y carteles, sobre todo en las rotondas o giros de ruta, cuando se hacen los cruces”, dice.
Y agrega: “Si hay una cartelería, se pone una hidrogrúa, se levanta el cartel, pasa el componente y se vuelve a poner el cartel”.
Atrás del palero, donde suele haber cuatro ejes de ocho ruedas cada uno, un operario viaja siguiendo al carretón y maneja la dirección de las ruedas con un control remoto, como un joystick, moviéndolas según lo exija cada giro.
«La pala mide 75 metros, el carretón 40 y hay 20 y pico metros de saliente en la parte posterior del vehículo. Hay que cuidar que, cuando el carretón gira, no le pegue a un poste», detalla Paoletti. En ocasiones la solución es removerlo.
Cada recorrido lleva un estudio previo, que se presenta a Vialidad Nacional y recién con su aprobación se tramita el permiso. Ese estudio incluye planos con cada giro, cómo queda «la pisada» del vehículo y los salientes que va dejando a los costados.
CSM y Coamtra son, según Paoletti, las dos únicas empresas del país que cuentan con paleros y ambas trabajan con el mismo tipo de equipo. «No es como un módulo hidráulico, que tiene más tecnología», aclara. Es un equipo cerrado que sirve para cualquier bulto largo, aunque hoy no hay mucho que iguale en extensión a una pala eólica, salvo algún caño de gran longitud.
Estos dispositivos arrancan en torno a las 8 de la mañana, dado que los vehículos con cargas como las de los componentes de aerogeneradores (palas, nacelles y torres) no pueden circular de noche, según informa a EconoJournal Vialidad Nacional.
Siempre hay acompañamiento de dicho organismo (Nacional o Provincial, según corresponda la ruta), policía y un coche guía de la propia empresa, que va por delante con señalamiento y limita los sobrepasos de otros vehículos.
Palas en rotondas y puentes
Un ejemplo de cruce de un palero es el que hubo en agosto de 2026 en la rotonda del camino Frapal sobre ruta provincial 51. La página “Frapal también existe” lo registró en un video donde se alcanza a ver el desafío de giro (ver video al final de la nota).
Más allá de la espectacularidad del dispositivo en sí, se trata de una escena registrada con cierta frecuencia en el sudoeste de la Provincia de Buenos Aires: la región lleva casi una década de construcción de parques eólicos a escala.
Otro registro reciente es de un paso por debajo de un puente en el tramo entre Puerto Galván (Bahía Blanca) y Tornquist por Ruta Nacional 33.
Transporte de pala por RN33 para Parque Eólico Vientos Bonaerenses en Tornquist, Provincia de Buenos Aires. Video: gentileza CSM, agosto 2026.
Traslados bonaerenses hasta diciembre 2026
Como informó EconoJournal, desde mayo y hasta diciembre 2026 se trasladan por ruta desde el Puerto de Bahía Blanca los componentes del parque eólico de Olavarría, de 29 aerogeneradores y 180 MW de potencia instalada, con traslado de palas a cargo de Coamtra.
En simultáneo, CSM traslada palas hacia el parque eólico Vientos Bonaerenses, en Tornquist, donde se realiza una ampliación. El carretón que lleva las nacelles —un vehículo distinto al palero— tiene cinco ejes de ocho ruedas cada uno y un carro compensador que ayuda a distribuir el peso, ya que Vialidad Nacional exige no superar los límites por eje.
Paso de pala por rotonda Frapal sobre Ruta Provincial 51. Video: “Frapal también existe” (agosto 2026).
Neuquén, la provincia de Vaca Muerta, renueva sus autoridades en 2027. Foto: Matías Subat.
Los armados electorales del 2027 en Neuquén se empiezan a definir en dos dimensiones: en los escritorios de la justicia federal y en las recorridas territoriales para buscar candidatos y organizar las estrategias de campaña.
Como adelantó EN/CLAVE la semana pasada, la fecha para elegir gobernador, diputados y renovar la mayoría de las intendencias todavía no está formalizada, pero sí hay cierto consenso con que será en los primeros meses del año. Mayo aparece como el límite y febrero como la alternativa más osada, por ahora sin aval de Rolando Figueroa.
Ese escenario obliga a acelerar los trámites burocráticos para quienes buscan estrenar sellos el año que viene. En los últimos meses aparecieron varias novedades en el juzgado federal N°1 de Neuquén, el que habilita la conformación de partidos de distrito que tienen competencia para participar en comicios nacionales, pero también provinciales o de orden municipal.
Una está vinculada a la facción de la Uocra que lidera Juan Carlos Levi, uno de los líderes territoriales del gremio en Añelo. Un grupo de personas vinculadas a la mutual del sindicato y empresas familiares del dirigente inició el trámite de reconocimiento para Construir Neuquén, un partido con vocación de «transformar la realidad provincial y nacional sobre bases sólidas, modernas y democráticas», según dicta su declaración de principios.
Como presidente de la asamblea fundadora fue elegido Mario Ruperto Barahona, hermano de la exdiputada de Comunidad, Ángela Barahona, esposa de Levi y referente de Uocra Mujeres en Vaca Muerta.
Si la organización llegará con los tiempos para obtener su personería jurídica a las elecciones del 2027, aún no puede saberse. Sobre Levi todavía pesa una investigación judicial por presunta administración fraudulenta de la Asociación Mutual de los Trabajadores Constructores Neuquinos. A la fiscalía se le fijó este mes un plazo de 90 días para que defina si eleva la causa a juicio o la archiva.
Si bien el dirigente trabajó activamente como pata gremial en la campaña del 2023, en el sector de Figueroa evitaron confirmar si ahora busca ser otra de las listas que colectará para la reelección. Ese listado, por ahora, incluye a Comunidad, el PRO, Avanzar, el Frente Grande y dos sellos a estrenar:Fuerza Neuquina y Federal, del petrolero Marcelo Rucci, y Primero Neuquén, el armado provincial del intendente Mariano Gaido.
Asume el nuevo MPN
El miércoles 9 de septiembre está previsto que asuman las nuevas autoridades delMovimiento Popular Neuquino que fueron proclamadas luego de que se presentara una única lista para la interna del 23 de agosto.
El diputado provincialGabriel Álamo quedará al frente de la presidencia en reemplazo del exgobernador Omar Gutiérrez, con un histórico del partido (y del Estado) como Jorge Lara encabezando la Convención.
El acto se espera discreto: el partido ingresó en una etapa de reconstrucción institucional con bajo perfil tras la derrota del 2023 y una de las primeras decisiones que deberá tomar la nueva conducción es qué participación asumirá en las elecciones del 2027.
Álamo ya anticipó que los esfuerzos estarán puestos en trabajar para la reelección de Rolando Figueroa, pero eso no necesariamente implicará tener presencia en las listas. Crece la hipótesis de que el MPN no llevará candidatos y que aquellos dirigentes del partido que quieran disputar intendencias, por ejemplo, lo deberán hacer con sellos alternativos. Allí aparece como una de las opciones Primero Neuquén, que tiene al diputado Claudio Domínguez como principal armador de las listas en el interior.
Bonus track: partidos en trámite
Construir Neuquén es uno, pero no el único partido en trámite por estos días en el juzgado federal N°1 de Neuquén.
La diputada provincial Mónica Guanque, quien integró el oficialismo de Rolando Figueroa hasta su ruptura con el bloque el año pasado, comenzó a tramitar en julio el reconocimiento de Democracia Neuquén. El partido lleva el nombre que la legisladora adoptó para la conformación de la banca que integra con Federico Méndez, otra de las fugas de Comunidad.
Hace pocos días se mostró en redes sociales con la vicegobernadora destituida, Gloria Ruiz, quien pasó por la Legislatura a llevarle un sapito de peluche de regalo. Prometieron que se vienen cosas.
Por otro lado, en los despachos de la justicia se formó un trámite para habilitar un partido de bases peronistas, Nosotros Queremos Neuquén. Este espacio ya cuenta con un homónimo en la justicia provincial que integró la alianza del Frente de Todos en las elecciones municipales de Neuquén capital del 2023.
Daniel Figueroa lideró esa lista. Hoy ocupa una banca de concejal y es quien está tramitando el sello en la justicia. Trabaja políticamente junto al diputado provincial y exsecretario de Energía de la Nación, Darío Martínez, con quien coincidieron en la apertura del seminario Peronismo X Peronistas que encabezó Axel Kicillof en La Plata el 20 de agosto pasado.
Martínez está muy activo viajando por el país con la construcción del proyecto nacional del gobernador bonaerense, sin descuidar el armado de una propuesta para Neuquén.
De izquierda a derecha: Pablo Franzetti, Federico Ramos Napoli, Luis Caputo y Teófilo Lacroze el mes pasado cuando anunciaron una inversión de US$1200 millones en un pequeño reactor modular.
Teófilo Lacroze, CEO de Meitner Energy, se reunió el mes pasado con el ministro de Economía, Luis Caputo, para anunciarle la construcción de un reactor nuclear pequeño en el predio de Atucha. “El proyecto tendrá una inversión estimada de US$ 1.200 millones y será a través de capitales privados estadounidenses en base a una patente argentina”, celebró Caputo en sus redes sociales. A poco más de un mes de aquel encuentro, Lacroze renunció a su puesto en la firma estadounidense, según se reveló en la última emisión de Dínamo.
Su salida no significa que el reactor no vaya a construirse, pero sin duda suma incertidumbre ya que el ex directivo de Shell había sido contratado para liderar ese proyecto hace menos de seis meses.
Durante el breve período en el que se desempeñó como CEO de Meitner, Lacroze mantuvo un perfil bajísimo. La única intervención pública suya que trascendió a la prensa fue cuando a comienzos de mayo expuso en la cuarta edición del taller regional anual para América Latina y el Caribe del programa FIRST, una iniciativa del gobierno de los Estados Unidos para promover el despliegue de pequeños reactores modulares (SMR, según su sigla en inglés)
Posteo del ministro Luis Caputo en X el pasado 2 de julio cuando Meitner le comunicó su promesa de inversión.
“Nuestra misión es desarrollar soluciones nucleares limpias, sostenibles y escalables. Hacer eso en la Argentina, aprovechando el ecosistema nuclear argentino, y también sin dudas el contexto macroeconómico, la estabilidad y reglas muy claras de largo plazo aseguradas a través de programas como el RIGI o el proyecto del Súper RIGI, que sin dudas es muy relevante para nuestra industria”, explicó Lacroze en aquella ocasión, según consignó EconoJournal.
“Las tecnologías de energía nuclear de los Estados Unidos y de nuestros socios en esta sala siguen siendo las más seguras y avanzadas del mundo, y es por eso que creemos que somos el socio de preferencia para los países que buscan expandir sus programas nucleares civiles”, afirmó en el mismo evento Christopher T. Yeaw, subsecretario de Estado para Control de Armas y No Proliferación de los Estados Unidos. El taller fue organizado en Buenos Aires por el Departamento de Estado de los EE.UU., con respaldo de laComisión Nacional de Energía Atómica (CNEA).
Teófilo Lacroze junto al secretario de Asuntos Nucleares Federico Ramos Napoli durante el evento organizado en Buenos Aires por el Departamento de Estado de los Estados Unidos.
El difícil camino en busca del SMR
Meitner Energy lleva unos dos años trabajando en el país en el proyecto de desarrollo de un reactor SMR. En ese lapso fue incorporando profesionales muy valiosos provenientes, por ejemplo, de la estatal Nucleoeléctrica Argentina o de la CNEA, donde los trabajadores vieron licuados sus salarios reales de manera acelerada desde que Javier Milei asumió la presidencia en diciembre de 2023. A su vez, el gobierno paralizó la construcción del CAREM-25, un prototipo de SMR que estaba llevando adelante la CNEA.
Meitner Energy está desarrollando el reactor nuclear ACR-300, diseñado por los ingenieros Pablo Florido, Rodolfo Carlevaris y Alberto Patrignani y patentado por INVAP en 2018. Estados Unidos concedió la patente en 2024 y ese mismo año Invap se asoció con el grupo Ansari en Meitner a través de Black River Technology, donde posee el 40% de las acciones. Se supone que Ansari, propiedad del magnate de origen iraníHamid Ansari, es quien está haciéndose cargo de la financiación del proyecto.
Invap obtuvo la patente del ACR-300 en Estados Unidos en 2024.
El desarrollo de los SMR se aceleró debido a la búsqueda de energía necesaria para abastecer los data centers de las compañías de IA, pero todavía no se ha aprobado ni construido ninguno de estos reactores a nivel mundial.
El ex ministro de Energía Gustavo Lopetegui bromeó sobre los SMR en la última emisión de Dínamo: “Cada vez que aparece una noticia sobre este tema, desde hace 25 años. ¿Viste lo que le ponen abajo? JBO, just build one, construí uno”.
En la última emisión de Dínamo conversaron sobre el Súper RIGI y los reactores SMR.
En The Washington Post se publicó un artículo el sábado pasado donde también se mostraron escépticos respecto de estos desarrollos. “Todavía no podemos afirmar con certeza cuánto costarán finalmente estos reactores”, declaró David Schlissel, consultor nuclear con larga trayectoria como asesor de asociaciones ambientalistas. “Cuando se produzcan importantes sobrecostos y retrasos —como siempre ocurre con la energía nuclear—, ¿quién asumirá los gastos? ¿Están los inversores dispuestos a hacerlo? Lo dudo. Nunca lo han hecho. No se trata solo de si la tecnología es viable. También se trata de si el costo es viable”, agregó.
El plan nuclear y las promesas de Reidel
El presidente Javier Milei presentó el 20 de diciembre de 2024 su plan nuclear en un acto en la Casa Rosada junto al titular del Organismo Internacional de Energía Atómica (OIEA), Rafael Grossi, y el entonces asesor presidencial Demian Reidel.
“El primer paso de este plan es la construcción de un reactor SMR (pequeño reactor modular, según su sigla en inglés) en el predio de Atucha, aunque la tecnología es nueva, gracias al estado avanzado de la ingeniería, el apoyo técnico de la OIEA y a la decisión política firme del presidente Milei, existe una amplia probabilidad de que la Argentina sea la primera nación en producir y comercializar este innovador modelo de reactor nuclear”, sostuvo Reidel ese día.
Reidel volvió sobre el tema en abril del año pasado cuando lo nombraron presidente de Nucleoeléctrica. “¿Qué es la fase 1 del Plan Nuclear Argentino? –explicó en el Rotary Club aquella vez—Construir 4 módulos de 300 MW de potencia cada uno en el sitio de Atucha, que van a sumar 1.200 MW en ese lugar. Eso es casi 10% de la demanda energética de Argentina, es un montón, pero eso es solo la primera parte de la fase 1”, afirmó.
“El deadline original para la construcción de estos reactores eran 5 años. La verdad es que hablé con muchos de los ingenieros que están involucrados, con la parte regulatoria, y dijeron que es absolutamente imposible hacerlo en 5 años, que no hay ninguna manera de hacerlo en 5 años. Yo la verdad que los escuché y ahora el deadline es de 4 años y medio. Como sigan jodiendo con que es imposible, vamos a seguir bajando. Mi objetivo de verdad es ganarle a ese deadline”, remarcó.
Reidel fue despedido en febrero este año en medio de sospechas de corrupción sin que hasta entonces hubiera podido mostrar el más mínimo avance. Ahora la esperanza oficial se deposita en Meitner. El proyecto del Súper RIGI en parte es para concederse beneficios fiscales a ese proyecto que tampoco ha mostrado ningún logro visible.
Reidel había fijado un plazo de 4 años y medio para la construcción de cuatro reactores modulares.Javier Milei cuando anunció su plan nuclear en diciembre de 2024 junto a Demian Reidel y Rafael Grossi.
Las represas sobre el Río Santa Cruz son para el autor una de las mayores obras energéticas encaradas por Argentina en décadas, pero atravesaron sucesivas paralizaciones.
Argentina atraviesa una de esas paradojas que sólo pueden explicarse por la ausencia de una estrategia de desarrollo. Mientras discutimos recurrentemente nuestra escasez de dólares, inversión e infraestructura, el mundo demanda precisamente aquello que nuestro territorio posee en abundancia: energía, alimentos, minerales críticos, agua y territorio.
Y la revolución de la inteligencia artificial, lejos de reducir la importancia de esos recursos, vuelve a colocarlos en el centro de la geopolítica mundial. Un centro de datos necesita electricidad y agua; una batería, litio y cobre; la electromovilidad, minerales y almacenamiento; la seguridad alimentaria, energía y fertilizantes. La economía digital no elimina la geopolítica de los recursos naturales: la profundiza.
Argentina tiene Vaca Muerta, litio y cobre, uranio y capacidades nucleares, una radiación solar excepcional en el NOA, los vientos patagónicos, potencial hidroeléctrico, biomasa y una de las principales plataformas agroalimentarias del mundo. A eso se suman universidades, científicos, ingenieros y una tradición industrial y tecnológica construida durante generaciones. Nuestro problema no es la ausencia de recursos, sino cómo conectarlos para transformarlos en infraestructura, industria, conocimiento, empleo y exportaciones.
Es desde allí que deberíamos pensar nuestra relación con China. No se trata de elegir Beijing en lugar de Washington, Europa, Brasil o los países del Golfo. Una Argentina soberana debe relacionarse con todos y utilizar la competencia internacional para ampliar sus márgenes de autonomía.
Pero China presenta una singularidad: puede actuar simultáneamente como financiador, inversor, constructor de infraestructura, proveedor tecnológico y uno de los mayores compradores mundiales de energía, minerales y alimentos. Puede estar al comienzo y al final de muchas de nuestras cadenas de valor. El desafío argentino es construir todo lo que ocurre en el medio.
Ya existen antecedentes. Cauchari, en Jujuy, mostró la escala que puede alcanzar la cooperación fotovoltaica. Las represas hidroeléctricas de Santa Cruz, construidas por un consorcio encabezado por Gezhouba y con financiamiento chino, representan una de las mayores obras energéticas encaradas por Argentina en décadas, pero atravesaron sucesivas paralizaciones. Allí existen capital invertido, equipamiento e infraestructura construida y generación futura que seguimos postergando. Terminarlas no debería ser una cuestión ideológica, sino de racionalidad económica y energética.
A esto se agregan proyectos pendientes. La cuarta central nuclear proyectada con la China National Nuclear Corporation contemplaba un Hualong One de aproximadamente 1.200 MW, una inversión superior a US$ 8.000 millones y participación de la cadena nuclear argentina. Su importancia excedía los megavatios: significaba transferencia tecnológica, empleo especializado y escala para proveedores nacionales.
Lo mismo sucede con AMBA I, trabajado con una subsidiaria de State Grid para ampliar la transmisión eléctrica metropolitana con una inversión superior a US$ 1.000 millones. Podemos tener gas, nuclear, sol, viento y agua, pero sin redes suficientes la energía queda atrapada. China posee una experiencia extraordinaria en transmisión de ultra alta tensión, almacenamiento y redes inteligentes que Argentina debería aprovechar negociando transferencia tecnológica y participación industrial nacional.
La infraestructura energética tampoco puede separarse de la logística. El Belgrano Cargas recibió inversiones con financiamiento chino para recuperar vías y material rodante y hoy el Gobierno avanza en su privatización. Para un país continental que pretende multiplicar minería y producción agroindustrial, ferrocarriles de carga, corredores mineros, puertos, gasoductos, oleoductos y redes eléctricas deben formar parte de una misma planificación. Una mina aislada genera exportaciones; un corredor minero-industrial puede transformar una región.
Vaca Muerta ofrece quizás la mayor oportunidad inmediata. Argentina puede convertirse en exportador estructural de petróleo y gas, pero necesita gasoductos, oleoductos, plantas de tratamiento, puertos y capacidad de licuefacción. China puede participar como inversor y proveedor de tecnología, pero también como comprador. Los grandes proyectos de GNL necesitan contratos de largo plazo que faciliten su financiamiento.
Incorporar empresas chinas como potenciales offtakers permitiría conectar infraestructura, inversión y acceso al mercado asiático. Paralelamente debemos profundizar la integración energética con Brasil, aprovechando la complementariedad y estacionalidad de ambos sistemas. Vaca Muerta puede ser no sólo una plataforma exportadora argentina, sino uno de los pilares energéticos del Cono Sur.
Pero sería un error histórico limitar el potencial de Vaca Muerta a la extracción y exportación de gas y petróleo. Argentina necesita exportar energía y generar divisas, pero el verdadero salto de desarrollo consiste en utilizar una parte creciente de esos recursos como plataforma para una nueva industrialización.
Si tenemos gas, debemos producir más fertilizantes, urea, amoníaco, metanol y petroquímica. Argentina es una potencia agroindustrial y todavía importa una parte de los fertilizantes que utiliza. China llegó a estudiar inversiones de gran escala para producir urea y amoníaco en nuestro país. La lógica debe ser inversa a la primarización: exportar nuestros recursos y, al mismo tiempo, transformarlos localmente para sustituir importaciones, agregar valor y generar nuevas exportaciones industriales.
El agro permite llevar esa transformación más lejos. En lugar de exportar solamente alimento para animales podemos aumentar nuestras ventas de proteínas y alimentos procesados. Una explotación agropecuaria moderna puede generar electricidad solar o eólica, transformar estiércol y residuos en biogás y biofertilizantes, incorporar baterías y administrar producción, agua y energía mediante sensores, drones e inteligencia artificial.
El establecimiento del futuro producirá simultáneamente alimentos, energía y datos. Argentina debería avanzar hacia un Agro Inteligente Soberano, capaz de trazar un producto desde la semilla hasta el puerto. Esa información puede elevar productividad, certificar estándares ambientales y sanitarios, facilitar mercados y mejorar la capacidad de planificación y fiscalización del Estado.
La misma lógica vale para la minería. Sería absurdo convertirnos en grandes exportadores de litio y cobre para importar después baterías, almacenamiento y equipamiento eléctrico fabricados con esos mismos minerales. China concentra capacidades extraordinarias en las etapas industriales posteriores a la extracción. La negociación argentina debe buscar procesamiento local, proveedores, componentes, almacenamiento y progresivamente electromovilidad. Lo mismo ocurre con la industria forestal: en lugar de exportar madera con bajo procesamiento, desarrollar celulosa, papel, biomateriales y energía derivada de residuos.
También debemos modificar nuestra concepción de los residuos. Estiércol, residuos agrícolas y forestales, efluentes industriales y basura urbana pueden transformarse, según cada caso, en biogás, biometano, electricidad, calor o fertilizantes. En una economía circular el residuo genera energía, la energía vuelve a la producción y el subproducto puede regresar como fertilizante. China posee escala y experiencia en estas tecnologías y Argentina, por su estructura agroindustrial, un enorme campo para aplicarlas.
Hay además una dimensión que cambia completamente la ecuación: la inteligencia artificial es también una industria energética. Los centros de datos necesitan enormes cantidades de electricidad, redes, refrigeración, agua y capacidad computacional. Argentina puede exportar gas, pero también convertirlo en productos industriales; exportar electricidad, pero también transformarla en capacidad de cómputo; exportar litio, pero también producir almacenamiento. La energía incorporada en una batería, un fertilizante, un alimento procesado o una hora de capacidad computacional contiene más valor que el recurso en bruto.
Las nuevas tecnologías permiten además integrar todo este sistema. Redes eléctricas, gasoductos, ferrocarriles, puertos, minas y establecimientos agropecuarios pueden producir información en tiempo real. La inteligencia artificial puede anticipar demanda, administrar generación, optimizar trenes y puertos y mejorar la trazabilidad. El dato se está convirtiendo en infraestructura, y una estrategia nacional debe discutir quién lo genera, dónde se almacena y quién captura el valor que produce.
Argentina tiene una ventaja adicional: no parte de cero en ciencia y tecnología. La cooperación con China ya posee antecedentes de alta complejidad. INVAP desarrolló capacidades internacionales en reactores de investigación y producción de radioisótopos; empresas de nuestra cadena nuclear como CONUAR han exportado componentes al mercado chino; y la cooperación espacial bilateral abre posibilidades en observación, agricultura, recursos hídricos y monitoreo territorial. Argentina puede relacionarse con China no sólo como proveedora de materias primas, sino también desde sectores donde puede ofrecer ingeniería, tecnología y conocimiento.
Ese es también el sentido del recientemente lanzado Cluster de Innovación Tecnológica Argentina-China (CITAC): construir una plataforma de encuentro entre universidades, sistema científico, empresas tecnológicas y sectores productivos de ambos países. La táctica es generar esos espacios; la estrategia es jerarquizar la economía del conocimiento dentro de la relación bilateral.
Una inversión no debería medirse solamente por los dólares que aporta o los megavatios que incorpora, sino por cuántos proveedores desarrolla, cuánto empleo calificado genera y cuánto conocimiento queda en Argentina. La mejor inversión extranjera es la que aumenta las capacidades de la sociedad que la recibe.
Frente a esta oportunidad, el modelo de Javier Milei marcha en sentido contrario. La apertura importadora, el debilitamiento de capacidades industriales y científico-tecnológicas, la privatización de infraestructura estratégica y un alineamiento internacional automático corren el riesgo de consolidar una Argentina especializada en exportar recursos mientras importa los bienes tecnológicos que esos mismos recursos permiten fabricar. Eso no es inserción inteligente: es primarización con dependencia. Resulta paradójico, además, cuando las grandes potencias hacen exactamente lo contrario: protegen tecnologías, subsidian industrias, aseguran minerales críticos y disputan cadenas de valor.
Una relación soberana con China tampoco significa reemplazar una dependencia por otra. China no diseñará nuestro desarrollo: esa responsabilidad es argentina. Debemos negociar financiamiento competitivo, contenido nacional, transferencia tecnológica, formación de recursos humanos, empleo, proveedores y acceso a mercados. Y aplicar esa misma lógica a Estados Unidos, Europa, Brasil, India o los países del Golfo. Argentina no debe comprar rivalidades ajenas; debe utilizar la competencia internacional para financiar su propio desarrollo.
Estamos ante una oportunidad histórica porque está cambiando el valor de aquello que poseemos. Tenemos alimentos cuando el mundo discute seguridad alimentaria; gas y petróleo cuando volvió la preocupación por la seguridad energética; litio y cobre cuando electrificación e inteligencia artificial multiplican su importancia; capacidades nucleares cuando vuelve a valorarse la generación firme; y además sol, viento, agua, biomasa y conocimiento.
La discusión, entonces, no es cuánto puede invertir China ni cuánta energía podemos producir. Es cuánto desarrollo argentino podemos construir alrededor de nuestros recursos: pasar de importar fertilizantes a exportarlos; de vender gas a producir GNL, petroquímica e industria; de extraer litio a desarrollar almacenamiento; de exportar madera a producir celulosa y biomateriales; de vender alimento animal a exportar proteínas; de generar residuos a producir energía; y de exportar electricidad a transformarla también en capacidad computacional.
Argentina posee buena parte de los recursos estratégicos que necesita el mundo que viene. China dispone de capital, tecnología, infraestructura, escala industrial y un mercado gigantesco. Nosotros aportamos también recursos humanos y capacidades nucleares, espaciales, agroindustriales y científicas. La complementariedad existe. Lo que falta es una estrategia nacional capaz de convertirla en desarrollo.
La oportunidad histórica no es transformarnos en una potencia exportadora de recursos naturales. Es utilizar esos recursos y una relación inteligente y soberana con China -y con el resto del mundo- para convertirnos finalmente en una gran nación industrial, científica, tecnológica y desarrollada.
(*) Ex embajador argentino en la República Popular China, entre 2021 y 2023.
El gasoducto de 472 kilómetros unirá Tratayén con Río Negro para abastecer a los dos FLNG con una capacidad de transporte 27 millones de m³ diarios, a partir de mediados de 2028.
El consorcio San Matías Pipeline (SMP) anunció el cierre de un préstamo sindicado por US$ 900 millones bajo la modalidad Project Finance para financiar la construcción de un gasoducto dedicado. La infraestructura transportará gas natural desde la formación no convencional de Vaca Muerta hasta el Golfo San Matías, en la provincia de Río Negro. La operación cerró con una tasa variable fijada en SOFR + 4,5% (450 puntos básicos).
El financiamiento para esta etapa del proyecto de exportación de GNL fue estructurado a un plazo de 7 años con 3 años de gracia por las entidades financieras Citi, J.P.Morgan, Santander e Itaú. El sindicato bancario que participa en la transacción se completa con la presencia de BBVA, Bladex, Barclays, ICBC y Bank of China.
La obra contempla una inversión total estimada en US$ 1.300 millones, donde el préstamo sindicado cubrirá US$ 900 millones y el remanente será aportado como capital por las empresas accionistas. El consorcio SMP está integrado por Pan American Energy (30%), YPF (25%), Pampa Energía (20%), Harbour Energy (15%) y Golar LNG (10%).
El trazado del gasoducto -cuya construcción comenzó este mes de agosto- se extenderá a lo largo de 472 kilómetros con tuberías de 36 pulgadas de diámetro, uniendo la localidad neuquina de Tratayén con la costa de Río Negro para abastecer al sistema de las dos unidades licuefactoras que se instalaran en las aguas del Golfo San Matías.
El ducto tendrá una capacidad de transporte de 27 millones de m³ diarios de gas natural, y se prevé la finalización de la obra para mediados de 2028, confirmó el consorcio. Los trabajos de construcción del gasoducto dedicado están a cargo del consorcio integrado por las firmas SICIM y Víctor Contreras, mientras que la edificación de la planta compresora en Allen será ejecutada por la empresa OPS.
Una tasa de financiación baja apalancada en ingresos futuros
En cuando al costo del dinero, la operación cerró con una tasa variable fijada en SOFR + 4,5% (450 puntos básicos). Fuentes del mercado explicaron que con una tasa de referencia SOFR actual del 3,64% y un costo inicial del 8,14%, las estructuras financieras bajo el paraguas del RIGI y las proyecciones de cobertura de tasas permiten estimar el costo promedio final para la empresa en torno al 7,8% anual en dólares.
Este spread del 4,5% representa una condición financiera más ventajosa que la obtenida por el consorcio del Vaca Muerta Oil Sur (VMOS), que convalidó un 5,5%. La diferencia responde a las garantías de exportación del proyecto, la celeridad en la aprobación dentro del marco del RIGI y el respaldo operativo que otorgan las firmas integrantes del consorcio.
Es decir, la estructura del financiamiento descansa sobre los flujos de fondos futuros del proyecto, garantizados mediante contratos de transporte de largo plazo.
El gasoducto abastecerá a dos terminales flotantes de licuefacción pertenecientes a Southern Energy (SESA), consorcio conformado por los mismos socios de SMP. Los buques «Hilli Episeyo» y «Esperanza» comenzarán sus operaciones en 2027 y 2028 respectivamente, con una capacidad conjunta proyectada de 6 millones de toneladas anuales de GNL.
Southern Energy ya firmó un primer contrato de largo plazo con la compañía estatal alemana SEFE (Securing Energy for Europe). El acuerdo contempla el suministro de 2,2 millones de toneladas anuales de GNL a lo largo de 20 años, con entregas programadas a partir de 2027. Esta transacción representa un valor estimado en torno a los US$ 14.000 millones y asegura el comprador para un tercio de la capacidad total de producción que tendrán las terminales flotantes.
El proyecto de SESA prevé concretar inversiones superiores a los US$ 15.000 millones a lo largo de un período de 20 años. Paralelamente, se calculan exportaciones de gas natural licuado por un monto aproximado de US$ 20.000 millones entre los años 2027 y 2035.
La iniciativa ingresó al Régimen de Incentivo para Grandes Inversiones (RIGI) en junio de este año y ya cuenta con la aprobación de los estudios de impacto ambiental en las jurisdicciones de Neuquén y Río Negro.
BID Invest otorgará un financiamiento de hasta US$700 millones a Posco Argentina, subsidiaria de Posco Holdings Inc. y el vehículo a través del cual el grupo desarrolla su negocio de litio en el país, para avanzar con la expansión de la extracción y producción de litio en el proyecto Sal de Oro, ubicado en el Salar del Hombre Muerto, entre las provincias de Salta y Catamarca.
La operación estará destinada a respaldar la puesta en marcha y el aumento gradual de la producción de dos plantas de Posco Argentina, una destinada a la elaboración de hidróxido de litio y otra a la producción de carbonato de litio. Este último proyecto se encuentra incluido en el Régimen de Incentivos para Grandes Inversiones (RIGI) impulsado por el Gobierno.
Para ampliar la capacidad de procesamiento
De acuerdo con la información difundida por BID Invest, la iniciativa apunta a ampliar la capacidad de procesamiento de litio en el país y aumentar la producción de compuestos utilizados en la fabricación de baterías. De esta manera, el proyecto busca avanzar hacia segmentos de mayor valor agregado dentro de la cadena global de suministro de minerales críticos.
Una vez que Sal de Oro alcance su plena operación, se prevé una producción y exportación de cerca de 48.000 toneladas anuales de productos de litio. El proyecto también contempla la generación de alrededor de 620 empleos permanentes formales, además de nuevas oportunidades para proveedores locales y regionales de bienes y servicios.
La estructura del financiamiento
El paquete financiero anunciado por BID Invest estará compuesto por un préstamo A de hasta US$250 millones otorgado directamente por el organismo y la posible movilización de hasta US$450 millones adicionales provenientes de instituciones financieras internacionales.
La estructura responde a un esquema de préstamos A/B, diseñado para cubrir las necesidades de financiamiento del proyecto durante su etapa de puesta en marcha y posterior escalamiento operativo, incorporando capital privado internacional.
La operación se enmarca en IDB LAC Minerals, una iniciativa del Grupo BID orientada al desarrollo de cadenas de suministro de minerales críticos más seguras y con mayor valor agregado originadas en América Latina y el Caribe, según precisaron.
“Esta operación refleja el compromiso de BID Invest con el desarrollo de cadenas de suministro de minerales críticos en la región. A través de IDB LAC Minerals, buscamos apoyar inversiones que fortalezcan las capacidades productivas de la región, generen oportunidades para las empresas locales y amplíen su participación en segmentos industriales más avanzados”, señaló James Scriven, gerente general de BID Invest.
Acompañamiento ambiental y de gobernanza
Además del financiamiento, BID Invest acompañará a Posco Argentina mediante un Plan de Acción Ambiental y Social y un Plan de Acción de Gobierno Corporativo. Según el organismo, ambos instrumentos estarán orientados a fortalecer la gestión de riesgos, el relacionamiento con las comunidades, la administración responsable de los recursos naturales y las prácticas de gobernanza corporativa.
El objetivo será reforzar los estándares de sostenibilidad y contribuir a una operación con capacidad de desarrollarse en el largo plazo. Con la ampliación de Sal de Oro, Posco busca incrementar su producción de compuestos de litio en Argentina y avanzar en el procesamiento local de productos destinados a la industria de baterías, en un contexto de crecimiento de la demanda global de minerales considerados críticos para la transición energética.
Griselda Lambertini, Vicente Serra, Marcelo Nachon y Sergio Falzone.
“Propuesta de una nueva estructura” podía leerse en el punto 6 del orden del día de la reunión de directorio del Ente Nacional Regulador del Gas y la Electricidad (Enrege) que se llevó adelante este jueves por la mañana. En principio, la frase no revelaba mucho, pero operó como un catalizador para un nuevo enfrentamiento dentro de un organismo que comenzó a funcionar hace apenas tres meses y no deja de sorprender. El cruce tuvo como protagonistas a Vicente Serra, vicepresidente a cargo del ente, y Marcelo Alejandro Nachon, primer vocal.
Enrege surgió de la fusión del Ente Nacional Regulador de la Electricidad (ENRE) y el Ente Nacional Regulador del Gas (Enargas), pero la integración efectiva entre ambos organismos se encuentra en un período de transición. El diseño de una nueva estructura unificada busca avanzar en esa dirección.
Es una tarea sumamente compleja con la que se busca optimizar la gestión, aunque indefectiblemente dejará heridos por el camino. De hecho, Serra ya le anticipó a comienzos de junio al personal que se abrirá un plan de retiros voluntarios y opciones de acceso a la jubilación, el cual se está discutiendo con el Ministerio de Desregulación que encabeza Federico Sturzenegger.
Las internas políticas dentro del Enrege complican todavía más la transición. El primer presidente del organismo, Néstor Marcelo Lamboglia, renunció a menos de un mes de haber asumido enfrentado con Nachon. Desde entonces, Serra quedó a cargo, pero las internas siguieron.
El gobierno convocó a concurso para designar un nuevo presidente del ente y así ordenar ese proceso. Distintas facciones del oficialismo se disputan ese cargo, lo que hizo recrudecer todavía más la interna. Se presentaron 22 candidatos, entre ellos Serra y Nachon. En ese contexto, Serra quiso avanzar con la presentación de una nueva estructura para el ente y la reunión de directorio fue escenario de una nueva pelea, aunque ahora en un espacio público.
Qué pasó en la reunión de directorio
La reunión recién había comenzado cuando Nachon pidió la palabra: “Estoy preocupado porque me percaté recién ahora que fue incluido dentro del temario el punto 6, ‘propuesta de una nueva estructura’. Desde mi perspectiva, cualquier propuesta, borrador o proyecto de la estructura tiene que ser tratado por el directorio en pleno. No tenemos un directorio en pleno. Tenemos solo cuatro miembros”, afirmó.
Luego recordó que la Secretaría de Energía ya convocó a un concurso para designar un nuevo presidente y aseguró que también están en tratativas para conseguir un asesoramiento experto que los ayude en el diseño de esa nueva estructura que permita seguir avanzando con la fusión entre los viejos Enargas y ENRE. “La propuesta que yo le quería hacer a los directores es que suspendamos el tratamiento del punto 6. Me parece que es lo más indicado en este contexto”, agregó.
Vicente Serra: –Yo lo que tengo para decir sobre este punto es que se trata de una propuesta. No tiene por qué ser votada por los directores. No quiero hacer lo que hicieron en otras oportunidades algunos interventores, que, entre gallos y medianoche, antes de asumir el nuevo directorio, avalaron pases a planta permanente y firmaron un montón de prolongaciones de tratos. No es el objetivo de esto. Es solamente una propuesta. Y, por supuesto, esto se pone en manos del próximo presidente que va a asumir. –respondió Serra, en obvia referencia a los más de 70 contratos que Nachon extendió cuando todavía era interventor del Enargas y faltaban pocos días para la puesta en funcionamiento del Enrege.
Marcelo Nachon no se hizo cargo de la acusación y se mantuvo firme en su pedido de suspender el tratamiento del punto 6:
Nachon: –Yo le pido a los demás directores que se pronuncien si están de acuerdo con la insistencia del vicepresidente o prefieren que se suspenda el tema porque el directorio es el que resuelve estas cuestiones. Se resuelve por mayoría simple. Es decir, el artículo 4 del decreto 452 fija que quien dirige y administra el Ente Nacional Regulador del Gas y la Electricidad, es el directorio.
Vicente Serra: –Yo quisiera que se tome debida nota de lo siguiente, que cualquier tratamiento o contratación de una consultora externa para que termine este trabajo no va a durar menos de seis meses. Tenemos un plantel que está temeroso sobre qué va a pasar con sus perspectivas profesionales. Esa angustia se tiene que terminar para poder edificar algo que construya y no algo que se autodestruya. Ese es el propósito de hacer esta propuesta, saber hacia dónde vamos y esperar al próximo presidente para que defina.
En ese momento, Griselda Lambertini y Sergio Falzone, los otros dos directores, tomaron la palabra y, con matices, respaldaron la postura de Nachon:
Griselda Lambertini: –Mi opinión es que dar a conocer una propuesta que todavía no hemos consensuado, ni conversado suficientemente, y faltando todavía el presidente, genera más inquietud en el personal que tranquilidad, cuando todavía no hemos podido sacar ni la propuesta de retiro voluntario que venimos anunciando desde hace un par de reuniones. Entonces, prefiero no tratarla.
Sergio Falzone: –Suscribo totalmente lo que dice Griselda. No estoy de acuerdo con que empezar a discutir una estructura mejore la tranquilidad del personal. –y agregó que no quería que la discusión de una nueva estructura pudiera ser interpretada como algún tipo de condicionamiento para el próximo presidente del ente.
De ese modo, la propuesta para avanzar con una nueva estructura del ente quedó neutralizada y Serra se tuvo que conformar con presentar el plan a título personal, ya fuera del orden del día. Lambertini y Falzone se quedaron a escucharlo, pero Nachon prefirió dejar su silla vacía.
María Cristina Tonnelier, responsable de la Unidad de Análisis Regulatorio y Estudios Especiales de electricidad del ENREGE mira la propuesta de estructura del ente. Detrás suyo, a la izquierda Falzone, a la dercha Serra y más a la derecha la silla vacía que dejó Nachon.
Jugar al límite
Lo que pasó este jueves no sorprendió a ninguno de los directores ni a su gente de confianza. El temario que se trata en cada reunión se va consensuando durante el mes y si hay una cuestión que genera controversia, por lo general queda afuera del orden del día.
Nachon, Lambertini y Falzone le hicieron saber a Serra en las últimas horas que no era conveniente discutir la propuesta de una nueva estructura en la reunión de directorio. Distintas fuentes aseguraron a EconoJournal que la Secretaría de Energía es la que pidió que no se trate el cambio de estructura hasta que asuma el nuevo presidente. Sin embargo, Serra se mostró inflexible y el conflicto terminó estallando en plena reunión de directorio.
Algunas fuentes le cuestionan a Serra las alianzas que tejió dentro del Enrege al momento de elaborar la propuesta. “No puede ser que haya armado un plan de estructura solo con dos pibas de recursos humanos que reportan a Eric Salomone –hombre fuerte de UPCN en el organismo-”, sostuvo uno de los expertos consultados. Otros se limitaron a señalar que el vicepresidente no había compartido previamente el material que terminó exponiendo este jueves.
Los que respaldan a Serra valoraron, ante la consulta de EconoJournal, el trabajo que realizó el vicepresidente del ente para proponer una nueva estructura, que servirá como insumo para los debates que vienen.
Un dato de color es que la pelea inédita que se produjo en la reunión de directorio de este jueves ocurrió ante la atenta mirada de Osvaldo Rolando, ex directivo de Edesur, ex subsecretario de Energía Eléctrica e interventor del ENRE hasta julio del año pasado. Rolando integra junto con Marita Crespo y Santiago Urbiztondo el comité evaluador que deberá seleccionar una terna de candidatos para la presidencia del Enrege. También formó parte, junto con Crespo y Urbiztondo, del comité que eligió a las ternas de donde luego surgieron los cuatro directores que conducen el ente. En algún punto es el padre de esta criatura que ahora adquirió vida propia.
De izquierda a derecha: Gustavo Lopetegui, Nicolás Gandini, Juan José Aranguen y Ernesto Díaz.
El proyecto de Súper RIGI fue cuestionado por los ex titulares de Energía, Juan José Aranguren y Gustavo Lopetegui, quienes polemizaron sobre el tema con Ernesto Díaz, vicepresidente para LATAM de Rystad Energy, en la nueva emisión de Dínamo. También se destacó el impacto que viene teniendo el RIGI para promover el desarrollo de la energía y la minería, se puso el foco en las pocas ofertas que recibió la reciente licitación de 15 nuevos bloques en Vaca Muerta y se analizó la compra de Metrogas por parte de Edenor.
La controversia del Súper RIGI
Los especialistas debatieron sobre el Súper RIGI, un proyecto que tiene media sanción en el Congreso y busca promover -con reducción de impuestos y exenciones fiscales– nuevos sectores de la economía, como el de infraestructura de data centers, movilidad eléctrica, energías renovables e industrialización de recursos naturales, entre otros.
Ernesto Díaz defendió la necesidad de adoptar una herramienta de este tipo. Afirmó que el Súper RIGI “es clave, es fundamental”. El especialista argumentó: “Hay unas pocas macro tendencias globales muy importantes en cuanto a demanda de energía en sentido amplio: los data centers, las baterías y el GNL. La Argentina -aunque no está consolidada- está participando de esta última tendencia, pero no figura siquiera en el mapa de las dos primeras. Incluso en Latinoamérica estamos mal posicionados, muy por atrás de esa carrera y de la preferencia de los inversores. Estamos hablando de miles de millones de dólares”.
«El Súper RIGI “es clave, es fundamental”, declaró Ernesto Díaz.
A su entender, un instrumento de promoción como el Súper RIGI podría contribuir a equilibrar ese déficit. “Lo principal de estas tecnologías no es solamente el acceso a energía barata y al agua; también necesitan una estabilidad macroeconómica y regulatoria que nosotros no tenemos. Por lo cual, de alguna manera, si queremos participar en esos mercados que son tendencia mundial, debemos compensar ese riesgo adicional de no tener estabilidad desde hace muchos años”.
Díaz enfatizó que la infraestructura de data centers para Inteligencia Artificial no solo es clave porque se trata de una industria que atrae miles de millones de dólares a nivel mundial y que genera empleo, sino también porque es “una oportunidad enorme para aprovechar el gas de Vaca Muerta. Y también nos permite integrar la cadena de valor”.
Si bien compartió esa visión general, Aranguren se preguntó: “¿Por qué necesito un Súper RIGI para eso? ¿Por qué con el RIGI actual no es suficiente?”. Desde otro punto de vista, el ex ministro de Energía argumentó sobre la necesidad de “elegir las carreras que queremos correr”. A su vez, remarcó que es preciso tener en cuenta quiénes controlan actualmente las cadenas globales de suministro de la industria de data centers –con productos e insumos como semiconductores, silicio y cuarzo-, y de baterías, hoy concentrada en China.
Lopetegui, por su parte, manifestó su escepticismo sobre la capacidad de una ley como el Súper RIGI de “cambiar la credibilidad” del país y que los inversores se animen a asignar su capital. “El Súper RIGI no me gusta -afirmó- porque no es sostenible ni extrapolable al resto de la economía, aunque a la Argentina le vaya bien, porque no podemos tener un 15% de tasa de impuestos a las Ganancias. Los tres mejores impuestos que cobran todos los países del mundo son Ganancias, IVA y cargas sociales. Ese es el 85% de la recaudación de todos los países desarrollados. Tenemos que ir por ahí. Nosotros tenemos un gran déficit con Ganancias, sobre todo Ganancias de individuos, no tanto de empresas. No se banca una tasa de 15% sobre Ganancias. Si, 25%, pero no la exageración de 35% que tenemos hoy”.
–Alguien te podría decir que el Súper RIGI tracciona el ingreso de data centers en la Argentina, que pueden aprovechar la producción adicional de gas natural que la Argentina tiene. ¿Qué le responderías? –le preguntó Nicolás Gandini.
–Instalar un data center es una inversión muy intensiva en capital, el más pequeño requiere US$ 100 millones. Y no lo podés poner en un barco flotando como podés poner una planta de LNG. Es, literalmente, enterrar ese capital en la Argentina. Creo que todavía nos faltan bastantes años de estabilidad macroeconómica y de credibilidad para atraer esas inversiones. Y gas barato hay en otros lados. No digo que no pueda ocurrir esto, pero no diseñaría una política de Súper RIGI pensando en eso. –respondió Lopetegui.
Luego agregó: “Cuando uno hace política pública tiene que fijar prioridades. Entonces, por definición no pondría dentro del RIGI nada que no sea extrapolable… No me gusta elegir ganadores y perdedores por parte de un iluminado en el Estado, esté el partido que esté. Creo muchos más en el mercado y en los operadores. Era evidente que necesitábamos un shock de inversión de capital. En Vaca Muerta se están enterrando US$ 10 billones por año en el mismo país que tiene toda esta inestabilidad política. Y sí está ocurriendo es porque el negocio es muy bueno y porque tiene estas condiciones. Pero no iría más allá de eso para nadie”.
“El Súper RIGI no me gusta -afirmó- porque no es sostenible ni extrapolable al resto de la economía», aseguró Lopetegui.
Elogios para el RIGI
La implementación del RIGI para acelerar un alto volumen de inversiones y desplegar los sectores de energía y minería fue una visión que compartieron los tres analistas. De hecho, según Aranguren, “el RIGI es la última gran apuesta para darle cierta certeza a un sector a fin de poder transformar recursos en reservas, reservas en producción, producción en exportaciones, y exportaciones en divisas. El RIGI viene a completar esto. Hoy tenemos realmente una revolución en lo que puede ser la contribución del sector energético, ahora ampliado a minería, a la macroeconomía argentina”.
El ex ministro de Energía se refirió a las objeciones que suele recibir este incentivo. “Nos estamos lamentando, o a veces criticando, algo que es muy positivo para el país. Nos olvidamos de dónde venimos. En el primer cuarto de este siglo la balanza comercial energética fue una montaña rusa. En 2006 tuvimos un superávit energético primario de US$ 6,1 billones. En 2013 fue de -6,9; el año pasado cerramos en US$ 7,8 millones, y este año será de US$ 12 o US$ 13 billones, obviamente ayudado un poco por los precios en el mercado internacional –describió-. Una estimación del sector energético ampliado, considerando energía y minería, indica que vamos a terminar 2026 con US$ 18 o US$ 19 billones, y 2025 con US$ 25 billones”.
Desde esa perspectiva, ponderó la relevancia del RIGI. “Si se aprueban todos los proyectos, que suman US$ 180.000 millones, en los próximos dos o tres años se tendrán que invertir U$S 70.000 millones –declaró-. Para ciertos sectores, particularmente aquellos que nos permiten proyectar el mercado argentino hacia el mundo, el RIGI no hace otra cosa que estar adelantando una realidad macroeconómica que, si seguíamos como veníamos, no la íbamos a conseguir nunca. Creo que si no fuera por el RIGI hoy tendríamos ciertos problemas”.
En una línea similar, Gustavo Lopetegui, también aportó una mirada positiva, con foco en la cuestión fiscal. “El Gobierno lo dijo de entrada, y yo suscribo, que el RIGI era adelantar determinadas condiciones impositivas y de libertad de divisas que la economía en su conjunto tendría que tener a futuro, pero que por restricciones fiscales no se pueden aprobar ahora para todos. Entonces arrancamos por estas inversiones muy grandes, porque una inversión de US$ 200 millones no la hace cualquier sector. Es una condición impositiva, que en el futuro y de a poco, se le podría brindar al resto de la economía”, sostuvo Lopetegui. Y agregó que se necesitaba “un shock de inversiones”.
Nueva licitación en Vaca Muerta: ¿solo para locales?
A lo largo del episodio, también se abordó la reciente licitación de 15 nuevos bloques en Vaca Muerta, un proceso que realizó la provincia de Neuquén a través de la firma estatal Gas y Petróleo de Neuquén y por la que recibió solo ocho ofertas interesadas.
De acuerdo con Díaz, la escasa repercusión de esta iniciativa -que no se realizaba desde 2017- obedeció a distintos factores. “Por el tipo de recurso y por los términos de la licitación, no pudo resultar atractiva para un nuevo jugador, sobre todo del exterior y que no maneje el mercado local -expresó-. Una compañía de shale de Estados Unidos, por ejemplo, se sentiría más cómoda partiendo de una plataforma que ya esté operativa y con alguna actividad que le permita crecer desde ahí, para luego hacer algún tipo de sociedad que le facilite desarrollar un plan de crecimiento a futuro, tal como parece ser la estrategia de Continental Resources con Phoenix.”
En tal sentido, Díaz advirtió: “Competimos directamente con las oportunidades que hay en Estados Unidos. Por lo tanto, los términos de la licitación y la rentabilidad de estos bloques tienen que ser similares. De lo contrario, no va a resultar atractivo”. Pese a esto, consideró que hay posibilidades de negocios en Vaca Muerta para empresas internacionales; “pero de la mano de un jugador local que les otorgue una entrada en activos que ya estén en desarrollo, ‘desrisqueados’, y les permitan tener una rentabilidad a partir de ahí, para poder apuntar a áreas con distinto nivel de riesgo y, tal vez, luego desarrollar un portafolio más diversificado”.
Según el directivo de Rystad Energy, un inversor del exterior, sin presencia en la Argentina e interesado en Vaca Muerta, está mirando dos aspectos para aplicar en estas licitaciones. “En primer lugar, que la barrera de ingreso sea baja, porque en un activo de alto riesgo geológico lo mínimo que voy a pedir es no empezar a pagar desde el ‘minuto cero’. En segundo lugar, que el costo total del proyecto sea bajo o esté sujeto a los resultados de la etapa exploratoria”, sostuvo. En ese sentido, expresó que “fue un acierto de la provincia” establecer una barrera de entrada reducida, “de un bono de US$ 500.000, que es bajo comparado a lo que venimos viendo”; pero observó que el costo total del proyecto quedó todavía “demasiado alto” para este tipo de inversores.
Díaz agregó: “Quien evalúa entrar en Vaca Muerta está mirando un bloque específico, una oportunidad puntual y sus términos para ver si es rentable”. Como balance del proceso, consideró: “Al tratarse de la primera licitación después de mucho tiempo, y con una condición de mercado muy distinta a la que había 10 años atrás, creo que es una curva de aprendizaje también para la provincia. Ya anunciaron que van a seguir con las licitaciones, así que probablemente haya algún ajuste o que se incorpore ese feedback de las compañías internacionales”.
La venta de Metrogas
Los inversores internacionales no hicieron ofertas por Metrogas. Ese desinterés también fue analizado en el programa. “¿Cuántos años seguidos se respetó el contrato de concesión en términos de tarifas de todos los utilities de Argentina?”, reflexionó Lopetegui.
“Otro tema ya hablamos. En los primeros 25 años de este siglo, ¿en cuántos no vivimos en emergencia energética? Uno y medio. El que viene, mira lo que le ofrecen y solo son promesas de que vamos a normalizar todo”, sostuvo Aranguren y luego agregó: “Los expertos en mercados regulados, como Manzano y compañía, entran porque se saben manejar con lo que hay, saben que cada cuatro años les pueden cambiar las reglas”.
También se analizó si es justo que Edenor utilice el flujo de fondos que le genera un negocio regulado para comprar otra compañía de servicios, como Metrogas. “En la medida en que Edenor cumpla con la calidad del servicio, y la verdad es que desde 2023 a la fecha ha cumplido siempre, no veo un problema. Es responsabilidad del ente regulador asegurar que la tarifa que le da les permita mantener y mejorar la calidad del servicio. Después, lo que haga con el excedente es cuestión de ellos”, contestó Aranguren.
La Ruta 151 hacia Catriel es una de las más deterioradas
El gobierno de Río Negro buscará aval en la Legislatura para ratificar el convenio de traspaso de las rutas nacionales 22 y 151, autorizar la declaración de la Emergencia Vial y la toma de un crédito de 60 millones de dólares para invertir en las trazas. Para Alberto Weretilneck, se trata de un «hito» en la historia de la provincia que permitirá revertir el estado de deterioro y abandono de dos vías que además son críticas para el corredor de Vaca Muerta.
El gobernador firmó el acuerdo en Casa Rosada con el jefe de Gabinete, Diego Santilli, y el ministro de Economía, Luis «Toto» Caputo el lunes 24 de agosto.
Fue una negociación que demandó dos años y que, en su momento, involucró también a Neuquén hasta que ambos mandatarios definieron continuar su reclamo por vías separadas.
Weretilneck salió de la reunión esta semana con un guiño al gobierno nacional, al manifestar su apoyo a la eliminación de las PASO del calendario electoral, uno de los objetivos de Santilli en su raid de acuerdos con las provincias.
El proyecto que ingresó el miércoles a la Legislatura ratifica el acuerdo entre Río Negro y el Estado Nacional y habilita al gobernador a tomar un crédito para financiar las obras. El objetivo de la Provincia es que se trate la semana que viene en pos de acelerar la firma de los convenios específicos para determinar los sectores a intervenir y la toma de posesión efectiva de las trazas.
«Estamos ante un hecho verdaderamente histórico. Es la primera vez en la historia de nuestra provincia que vamos a decidir nosotros lo que pasa con nuestras rutas y nuestras vidas», planteó Weretilneck. Aclaró que la solución «no va a ser fácil», que va a llevar tiempo y no será «de un día para otro».
Se trata de una jugada de riesgo para el gobernador, quien jugará a todo o nada para convertir este hecho en uno de sus estandartes de campaña para su reelección en 2027. Esta semana reunió a diputados e intendentes, propios y de la oposición, en Cipolletti, para explicar los alcances del acuerdo y reunir los apoyos que necesitará en la Legislatura.
Cómo es el convenio para el traspaso de rutas
En el acuerdo al cual accedió EN/CLAVE, Vialidad Nacional le encomienda a Vialidad Provincial de Río Negro la gestión integral, por sí o a través de terceros, y la realización de tareas de ejecución de obras, conservación, mejoramiento, mantenimiento integral, prestación de servicios al usuario y control operativo sobre los tramos de las Rutas Nacionales 22 y 151 ubicados en jurisdicción territorial de Río Negro.
Tiene una vigencia de 20 años y se podrá poner en práctica en los 60 días posteriores de su ratificación en la Legislatura, con la firma de acuerdos específicos según el tramo.
Desde la Provincia se explicó que hay sectores donde se puede intervenir de manera inmediata mientras que hay otros que aún dependen de la resolución de contratos vigentes por parte de Nación. Es el caso de la Ruta 22 en los tramos entre Cipolletti y Cervantes, donde se indicó que hay cuatro contratos abiertos por la obra de ampliación que lleva décadas inconclusa.
El acuerdo establece que, en el caso de los tramos con obras o contratos vigentes, los convenios específicos deberán adoptar «carácter tripartito», con intervención de Vialidad Nacional, Vialidad Provincial y la empresa contratista correspondiente.
El gobierno sí podrá intervenir, una vez aprobada la ley, sobre la «traza liberada», que son los sectores de la Ruta 22 o de la Ruta 151 que no tienen contratos abiertos. Allí se iniciarán trabajos de repavimentación, mejoramiento, recalce de banquina, señalización horizontal y vertical para poner las vías en condiciones de «transitabilidad».
Los que tendrán tratamiento prioritario serán la rotonda de Choele Choel y la obra mejorativa sobre Ruta 151, según el texto del acuerdo.
El gobernador Alberto Weretilneck deberá desistir de los amparos contra el Estado Nacional. Foto: Matías Subat.
El convenio habilita a la Provincia a fijar un «régimen de concesión de obra pública por peaje, tarifa o mecanismo equivalente de financiamiento, conservación, mantenimiento, explotación y/o mejora vial», cuya implementación requerirá «de manera indefectible la suscripción de un nuevo convenio específico».
Por otra parte, especifica que las Rutas 22 y 151 continuarán siendo de dominio y jurisdicción federal/nacional y que las obras y mejoras que realice Vialidad Provincial incorpore a la infraestructura vial «pasarán a integrar el patrimonio del Estado Nacional». Esto sin perjuicio del derecho expresamente reservado por Río Negro al «recupero, compensación, reconocimiento económico o amortización de dichas inversiones en esquemas futuros de peaje, concesión, financiamiento, reasunción, rescisión o reestructuración vial».
El acuerdo también establece que la Provincia deberá desistir de las acciones de amparo que tiene en curso sobre el Estado Nacional, en particular el presentado por el propio Weretilneck en 2025 para que se condene a Vialidad Nacional a la «reparación completa e integral» de la Ruta 151.
El proyecto en la Legislatura
El proyecto de ley que envió Weretilneck a la Legislatura el miércoles fundamenta que el convenio con Vialidad Nacional significa «un hito en la historia institucional de la Provincia de Río Negro» y marca «dos órdenes de desafíos»:
En el plano de los urgentes, define la puesta en condiciones de «transitabilidad segura de corredores que hoy presentan un estado crítico» como la rotonda de Choele Choel y la zona de Puente 83 en Cipolletti, sobre Ruta 22, y el mejoramiento de la 151 entre Barda del Medio y Catriel.
En cuanto a los desafíos estratégicos, plantea el diseño de «un sistema vial y de conectividad regional para las próximas décadas que deberá, necesariamente, articularse con Neuquén».
El gobierno provincial justificó que el convenio «se produce en un contexto de abandono y deterioro crítico de ambas trazas, con obras paralizadas, ahuellamientos de hasta 17 centímetros, banquinas deterioradas y una siniestralidad vial creciente que comprometen gravemente la seguridad de las personas usuarias y la competitividad de sectores estratégicos como el frutícola del Alto Valle y el hidrocarburífero de Vaca Muerta«.
Concretamente, la ley propuesta a los diputados ratifica en todos sus términos el convenio firmado el 24 de agosto, declara la Emergencia Vial Provincial sobre rutas 22 y 151 para habilitar a Vialidad Provincial a intervenir y dotarla de herramientas para «ejecutar obras y contrataciones de urgencia».
Por otra parte, crea el Programa de Obras para la Puesta en Valor de Tramos de Máxima Criticidad de la Ruta Nacional 22 y la 151 con una inversión de 60 millones de dólares a financiar con recursos de Fonplata – Banco de Desarrollo. Las condiciones financieras del endeudamiento, como tasas de interés y plazos de amortización, no están definidas en la ley y serán las que se determinen en el convenio con el banco.
Los primeros tramos de intervención
Según explicó en la reunión de Cipolletti el ministro de Obras y Servicios Públicos de Río Negro, Alejandro Echarren, hacia fin de año, el gobierno provincial podrá avanzar en tramos específicos de ambas rutas.
Tramo de la Ruta 22 entre Río Colorado y Choele Choel y entre Choele Choel hasta Chichinales.
Tramo de 45 kilómetros de la Ruta 151 desde el kilómetro 109 hasta el límite con La Pampa
Tramo de 3 kilómetros desde el inicio de la Ruta 151 y el Puente Ferroviario.
«Lo que nosotros planteamos es que la Ruta 151, que está en un estado crítico, tiene un contrato abierto de 106 kilómetros con una sola empresa y queremos reactivar en lo inmediato, a través de un convenio tripartito entra la Provincia, Vialidad Nacional y la empresa; y hacer lo mismo con la rotonda de Choele Choel», planteó.
La mina de Calcatreu, en el sur de Río Negro, exportó por primera vez material en junio.
El gobierno de Río Negro firmó un acuerdo este jueves con Patagonia Gold para normalizar los trabajos en la mina de Calcatreu, tras la paralización temporal dictada por la Provincia la semana pasada. El entendimiento incluye el compromiso de la empresa de incorporar unos 30 trabajadores y capacitar a igual número para cumplir con la exigencia de 80% de contratación de mano de obra local.
La reunión entre las partes se realizó este mediodía en Ingeniero Jacobacci, la ciudad próxima al yacimiento, y fue encabezada por la secretaria de Trabajo, Martha Avilez. Según comunicó el gobierno, el acuerdo garantiza «el cumplimiento de los compromisos laborales, mayores oportunidades para trabajadores rionegrinos y mejores condiciones de seguridad e higiene».
«Desde el inicio, la posición de la Provincia fue clara: acompañar la inversión y el desarrollo productivo, pero asegurando que ese crecimiento genere oportunidades concretas en Río Negro y especialmente en la Región Sur», plantearon.
El acuerdo establece la incorporación progresiva de 30 trabajadores y la capacitación de otras 30 personas, según las necesidades laborales del proyecto, la cual será financiada por la empresa con hasta 2 millones de pesos por participante.
Además, se reactivará la mesa de trabajo local con la incorporación de la comunidad mapuche Peñi Mapu y las futuras búsquedas laborales deberán continuar canalizándose a través del Servicio de Empleo Rionegrino (SER), la Bolsa de Empleo Municipal y los mecanismos acordados, «priorizando y agotando las posibilidades de contratación de trabajadores rionegrinos antes de recurrir a personal de otras jurisdicciones», se indicó.
La suspensión de los trabajos en Calcatreu, una de las principales apuestas productivas del gobierno de Weretilneck para la Región Sur, había sido definida el jueves pasado frente a supuestos incumplimientos de Patagonia Gold respecto de la ley 80/20 que fija el cupo de empleo local que debe cumplir el proyecto.
La medida se dio apenas unos meses después del primer despacho de metal doré que se realizó desde el aeropuerto de Bariloche hacia Canadá, en lo que significó la primera exportación de este tipo para la provincia.
«Normalizar las actividades»
«Desde el primer momento nuestra voluntad fue encontrar una solución que permitiera continuar con un proyecto estratégico para la Región Sur, pero poniendo en orden aquello que debía corregirse», afirmó Avilez.
La funcionaria de Trabajo planteó que «producción y empleo local tienen que avanzar juntos» y que el compromiso alcanzado con la empresa servirá «para que el desarrollo de Calcatreu se traduzca en más oportunidades para nuestra gente».
El entendimiento también contempla la regularización de las observaciones realizadas por la Provincia en materia de seguridad e higiene y el fortalecimiento del sistema de emergencias.
Según se informó, la Secretaría de Trabajo acompañará a la empresa en ese proceso y «avanzará con el levantamiento de la suspensión parcial y preventiva para normalizar las actividades».
A su vez, se trabajará para «priorizar proveedores de Ingeniero Jacobacci, la Región Sur y Río Negro, ampliando el impacto económico del proyecto en el territorio».
Pablo Cervi, senador de Neuquén por LLA, ocupará la secretaría de la comisión de Energía.
La comisión de Minería, Energía e Hidrocarburosdel Senado eligió este miércoles a sus autoridades tras varios meses de vacancia y dejó al frente de un disputado puesto al neuquino Pablo Cervi de La Libertad Avanza. Su elección como secretario clausuró las expectativas de Julieta Corroza, la representante del gobernador Rolando Figueroa, de asumir en ese lugar clave para el debate de proyectos vinculados a Vaca Muerta.
La votación también implicó un enroque entre quien hasta entonces ocupaba la presidencia, el senador catamarqueño Flavio Fama (UCR), con la salteña Flavia Royon (Primero los Salteños). Fama pasará a ocupar la vicepresidencia del cuerpo.
La comisión de Minería y Energía se reunió hoy previo a conformar el plenario con Presupuesto para debatir la nueva ley de Biocombustibles.
Según pudo saber EN/CLAVE, la decisión se terminó de formalizar en un encuentro que tuvieron este mediodía los tres senadores con la jefa de bloque de La Libertad Avanza, Patricia Bullrich. Esa charla no incluyó a Corroza, quien se habría enterado de la propuesta por el senador Ezequiel Atauche (LLA), quien fue luego el encargado de mencionar a las autoridades elegidas para el momento de la votación.
Según testigos, la senadora de La Neuquinidad se retiró tras recibir la noticia, lo que redujo el quórum de la comisión a nueve miembros de 19 que tiene en total.
Ese aspecto podría poner en duda el resultado de la votación, ya que se requería un mínimo de 10 para funcionar. El oficialismo luego intentó salvar el número con la llegada de Bullrich, quien estaba participando del debate de la Ley de Sociedades.
Cómo fue la votación
Antes de la llegada de los representantes de la comisión de Presupuesto para iniciar el plenario, el senador Flavio Fama planteó que Minería y Energía venía «funcionando prácticamente sin autoridades» y evaluó que ya era «momento de que propongan la renovación de todas las autoridades».
«Lo mejor que se puede hacer es volver a reelegir todas porque solamente con un presidente no es suficiente y no se puede manejar con eficiencia la comisión», planteó
Ezequiel Atauche fue el encargado de proponer como presidenta a Flavia Royon por su experiencia en el sector, como vicepresidente a Fama y como secretario a Pablo Cervi.
Si bien se leyó a Julieta Corroza entre los presentes para el quórum de 10 senadores, lo cierto es que la neuquina ya se había retirado de la sala. La votación resultó por unanimidad de los nueve que estaban participando.
Fama hizo un cierre de despedida en el cual afirmó que la comisión «tiene temas trascendentales, a veces conflictivos», pero destacando que se esforzó «para debatir en forma abierta».
Por su parte, Royón describió como «un honor y un desafío» presidir la comisión de Minería y Energía, «dos sectores claves para el desarrollo del país».
El neuquino Pablo Cervi se mostró «a disposición para hacer una buena gestión» y sostuvo que «la comisión toca temas muy importantes, energía y minería, dos de los motores que están creciendo y que van a mover la economía del país». «Asumo este cargo con todo el compromiso, sabiendo que estamos muy bien representados en la presidencia y vicepresidencia y sabiendo que vamos a hacer un buen trabajo», afirmó.
Quórum y Zona Fría, lo que viene
EN/CLAVE había contado meses atrás que el debate de las autoridades de la comisión de Minería y Energía era una de las prendas de negociación entre La Libertad Avanza y el gobierno de Rolando Figueroa.
La expectativa era que Julieta Corroza pudiera ocupar un lugar en esa selección y no Pablo Cervi, quien había salido públicamente a declarar que ya contaba con acuerdo de su bloque para ocupar la secretaría. Para el gobierno de Neuquén, ese lugar debía corresponderse con una representante de quien tiene a cargo la gestión de Vaca Muerta.
Lo ocurrido este miércoles aparece como una señal del oficialismo hacia la senadora de La Neuquinidad tras su voto en contra de la Ley de Inviolabilidad de la Propiedad Privada. Si bien Flavia Royón se comportó en igual sentido, antes había apoyado la Ley de Glaciares, votación en la cual Corroza se abstuvo.
Este jueves habrá sesión y es de esperar que la senadora de Neuquén, que fue clave para el oficialismo en la obtención del quórum, esta vez opte por no facilitarles esa tarea.
Por otro lado, La Libertad Avanza aún necesita del voto de Corroza para sancionar los cambios en el régimen de Zona Fría. El gobernador Figueroa afirmó esta semana que, si bien el jefe de Gabinete, Diego Santilli, brindó un compromiso de «no tocar» el subsidio en la Patagonia, todavía se necesitan «garantías» para poder apoyar el proyecto en la Cámara Alta.
«La industria necesita de una actualización del marco normativo vigente y previsibilidad económica», remarcó Petracci.
Es innegable que la historia del sector químico y petroquímico está entrelazada con el desarrollo productivo de la Argentina. A lo largo de estas décadas hemos atravesado diversas etapas de transformación, pero en la actualidad nos encontramos frente a una etapa de reconfiguración ineludible. A nivel global, la transición energética, la innovación tecnológica —con la aplicación de herramientas como la Inteligencia Artificial para ganar eficiencia— y los reordenamientos geopolíticos abren un nuevo panorama. En este sentido, operar desde una región alejada de los conflictos bélicos globales representa una clara ventaja competitiva para nuestro país. Sin embargo, no estamos exentos de la volatilidad de los precios internacionales y tenemos por delante el inmenso desafío de penetrar en nuevos mercados para traccionar la demanda que viabilice más inversiones.
En el plano local, el escenario también se transforma. La Argentina cuenta con pilares insustituibles, como el rol estratégico de Vaca Muerta, que nos asegura la disponibilidad de gas y materias primas abundantes como base para nuevos desarrollos. A esto se suma el avance hacia una mayor apertura económica: herramientas como la facilitación de importaciones y el RIGI generan un nuevo marco donde pasamos a competir directamente con el comercio internacional.
Guillermo Petracci, director de Unipar Argentina.
El rol de la industria química y petroquímica
La industria química y petroquímica es la llave maestra para transformar nuestros recursos naturales en valor agregado real para el país. Somos un motor estratégico que además de generar el ingreso de divisas, posee un enorme efecto multiplicador: por cada empleo directo que generamos, se crean otros cuatro indirectos. Para consolidar este poder transformador, fortalecer la matriz productiva y potenciar áreas clave como la energía y la minería, necesitamos pasar de una lógica defensiva a una verdaderamente creativa. El enfoque debe estar puesto en planificar el futuro, asumiendo el protagonismo y trabajando en dos planos paralelos.
El primer paso de la competitividad se da puertas adentro. Las empresas tenemos que enfocarnos en optimizar la productividad y modernizar nuestros procesos, pero el esfuerzo privado no alcanza por sí solo. El segundo paso requiere de una fuerte articulación público-privada para conformar un nuevo contrato productivo. Para competir globalmente la industria necesita de una actualización del marco normativo vigente y previsibilidad económica para acceder al mercado de capitales y poder concretar las inversiones que expandan la capacidad productiva de nuestro país.
Lo que decidamos hoy como país y lo que se invierta en este periodo va a definir el lugar que ocupará nuestra industria en los próximos 20 años en el mapa global. El compromiso debe ser liderar con excelencia técnica y responsabilidad social al tiempo de impulsar juntos una agenda enfocada en el crecimiento de la Argentina.
Fuentes de la compañía aclararon que no existió deflagración ni fuego, descartando la hipótesis inicial de una explosión.
Un trágico accidente registrado en el bloque no convencional Rincón del Mangrullo, en cercanías de Añelo en la provincia del Neuquén, provocó la muerte de Jonathan Meliqueo y Cristian Latorre, dos supervisores de YPF oriundos de Cutral-Co.
La reconstrucción preliminar del hecho permitió descartar que se haya tratado de una explosión. Los primeros indicios dan a entender que el incidente fue consecuencia de una falla en una línea de gas que provocó una fuerte descompresión dentro de la planta USP 2, una Unidad Separadora Primaria del sector norte del yacimiento. Un caño de 12 pulgadas reventó y un pedazo de metal se habría desprendido de la planta separadora de gas golpeando a los trabajadores.
Los trabajadores no pertenecían a empresas contratistas de servicios especiales, sino que eran parte del personal jerárquico de la petrolera, reconocidos habitualmente en la industria bajo la denominación de ´mamelucos de YPF´. Jonathan Meliqueo falleció de forma inmediata en la locación, mientras que Cristian Latorre fue trasladado en helicóptero para recibir atención médica de urgencia, pero murió horas después por la gravedad de las lesiones.
Tras el evento, la empresa emitió un primer comunicado para dar cuenta de la situación: «YPF informa que se registró un incidente en el Bloque Rincón del Mangrullo, operado por YPF en la provincia del Neuquén. Ante la situación, la compañía desplegó de inmediato sus equipos de emergencia y activó los protocolos correspondientes. Lamentablemente, un empleado de la compañía falleció y otro está siendo trasladado por vías aéreas para recibir atención médica de urgencia. El incidente ya se encuentra controlado».
Posteriormente, la petrolera confirmó el desenlace fatal del segundo trabajador a través de una nueva declaración pública: «YPF lamenta informar el fallecimiento del segundo empleado, en circunstancias que se están investigando. La compañía ya se puso a disposición de los familiares de ambos empleados y los acompaña en este difícil momento».
La causa de las muertes
Las primeras versiones indican que se produjo una falla en una línea de gas de alta presión, que habría provocado una fuerte descompresión. En ese contexto, se habría desprendido un elemento metálico que alcanzó a los trabajadores. Las causas precisas de la falla y la secuencia del accidente todavía están siendo investigadas.
Por su parte, fuentes de la compañía aclararon que no existió deflagración ni fuego, descartando la hipótesis inicial de una explosión.
El siniestro dio origen a las actuaciones periciales para determinar si la causa respondió a una falla de material en la tubería, a un pico de presión o a una falla en el protocolo de maniobra. En los peritajes e inspecciones participa la representación gremial de la cuenca con el fin de auditar las condiciones del equipo y revisar los esquemas de seguridad.
Un antecedente inmediato en un bloque de Chevron
Hace 15 días, se registró otro episodio en el área no convencional El Trapial, operada por la estadounidense Chevron, en las cercanías de Rincón de los Sauces, luego de que se registrara un estallido en la batería 1 del yacimiento. El incidente ocurrió durante la realización de tareas sobre las cañerías del sector, de acuerdo a lo informado oportunamente.
A través de un comunicado oficial, la firma operadora se refirió a la situación: «Chevron confirma que tres trabajadores de la empresa contratista QSB estuvieron involucrados en un incidente mientras realizaban tareas de limpieza de una cañería en una instalación de El Trapial. Los protocolos de respuesta a emergencias se activaron de inmediato y los trabajadores fueron trasladados rápidamente a la Clínica de Petroleros Privados de Rincón de los Sauces».
Respecto a la salud del personal, la empresa y las fuentes gremiales precisaron oportunamente que los involucrados se encontraban en condición estable y fuera de peligro. Entre las víctimas se mencionó a una profesional de Higiene y Seguridad que sufrió traumatismos por el impacto de la onda expansiva, mientras que los dos operarios de base sufrieron contusiones y heridas leves producidas por esquirlas.
La causa de la detonación derivó de una reacción química imprevista durante las labores operativas. La fuerza de la onda expansiva proyectó restos de material a más de 1.000 metros de distancia del epicentro y demandó el despliegue coordinado de bomberos voluntarios, policía y servicios de salud para asegurar la zona de materiales peligrosos.
Beatriz Nieto, directora de Soluciones Industriales de Dow para la Región Sur
En el debate económico actual suele repetirse que la Argentina cuenta con condiciones excepcionales: un suelo privilegiado para la agroindustria, una de las reservas no convencionales de hidrocarburos más relevantes del mundo en Vaca Muerta y yacimientos estratégicos de minerales críticos para la transición energética global.
Sin embargo, la ventaja competitiva de un país no se define únicamente por la disponibilidad de sus recursos naturales, sino por su capacidad técnica, productiva e institucional para convertirlos en desarrollo, exportaciones sostenibles y crecimiento genuino. En ese proceso, el rol de las empresas es clave: agregar conocimiento, tecnología y valor allí donde esos recursos comienzan a transformarse en oportunidades concretas para toda la sociedad.
Innovar también es mejorar lo que ya existe
Con frecuencia, asociamos la palabra “innovación” exclusivamente con una invención disruptiva o con la creación de algo completamente nuevo. Pero, en la economía real, una parte muy significativa de la transformación ocurre en la mejora continua de procesos, formulaciones y aplicaciones existentes. Innovar no siempre es inventar desde cero; muchas veces es encontrar una forma más inteligente, eficiente y escalable de hacer lo que la industria ya necesita hacer.
Es intervenir allí donde se genera valor concreto: en el desempeño de una formulación agrícola, en la eficiencia operacional de una operación de petróleo y gas, o en la recuperación y procesamiento de minerales.
Cuando la tecnología ayuda a reducir ineficiencias, optimizar el uso de recursos y aumentar la competitividad operacional, la ciencia deja de ser un concepto abstracto y se convierte en un motor tangible de desarrollo productivo.
Inteligencia Artificial: de la fascinación a la aplicación industrial
¿Y qué lugar ocupa la Inteligencia Artificial como potenciador de industrias? En un contexto en el que la IA concentra buena parte de la conversación pública, el verdadero desafío es ir más allá de la fascinación por la herramienta y enfocarnos en su aplicación práctica en la industria real. Su mayor valor no está en reemplazar el criterio técnico, sino en potenciarlo.
La digitalización, el modelado y el procesamiento de grandes volúmenes de datos pueden contribuir a identificar patrones, mejorar la toma de decisiones, acelerar el desarrollo de soluciones y anticipar oportunidades de mejora. Pero el diferencial competitivo no surge de implementar un algoritmo aislado.
En nuestro caso, surge de integrar esa capacidad digital con más de 125 años de conocimiento técnico, experiencia en ciencia de materiales y comprensión profunda de los procesos industriales de cada cliente. Así, la IA agrega valor cuando amplifica el criterio humano: nos ayuda a ver antes, decidir mejor y aprender más rápido.
Vaca Muerta: producir más, pero también capturar más valor
Un ejemplo claro de esta visión integrada se observa en el sector energético. El desarrollo de Vaca Muerta representa un hito transformador para la matriz productiva argentina. Sin embargo, su oportunidad estratégica no reside solo en producir más, sino en capturar más valor en cada etapa de la operación, con mayor eficiencia, confiabilidad y desempeño operativo. Argentina necesita producir energía con más eficiencia: la oportunidad no está solo en extraer más, sino en capturar más valor de cada operación.
Tanto en el desarrollo no convencional de Vaca Muerta como en la operación de campos maduros, Dow aporta tecnologías y especialidades químicas orientadas a responder a estos desafíos. En upstream —exploración y producción—, nuestro portafolio incluye soluciones para separación de fases, clarificación de agua, mejora de flujo, inhibición y otras aplicaciones vinculadas a la eficiencia operacional. En refinación y procesamiento, contamos con tecnologías para tratamiento de gas, remoción de gases ácidos, deshidratación, gestión térmica y eficiencia de procesos.
Y en EOR—recuperación mejorada de crudo—, desarrollamos soluciones químicas que pueden contribuir a mejorar la recuperación de recursos y apoyar la productividad de los yacimientos, siempre de acuerdo con las condiciones específicas de cada operación.
Esta misma lógica orienta nuestra presencia en otros sectores clave de la economía argentina. En el sector agroindustrial, acompañamos la evolución hacia esquemas donde la química de formulación, las soluciones biológicas y las herramientas digitales pueden converger para mejorar el desempeño de los productos aplicados en el campo.
Allí, innovar significa lograr que cada aplicación sea más efectiva; en otras palabras, que cada gota aplicada trabaje mejor, con más eficacia, menos desperdicio y mayor consistencia, contribuyendo a mejorar la cobertura, el esparcimiento, la estabilidad de las formulaciones y, cuando corresponde, la compatibilidad y protección de microorganismos en soluciones biológicas.
Litio y cobre: producir mejor los minerales de la transición
En la minería de litio y cobre —minerales indispensables para la electrificación y la transición energética global—, Dow desarrolla tecnologías y especialidades químicas que ayudan a optimizar procesos de extracción, separación, recuperación y tratamiento, con foco en eficiencia operativa y uso más responsable de los recursos. El cobre y el litio son parte de la infraestructura invisible de la transición energética; el desafío es producirlos mejor.
Por eso, estoy convencida de que la Argentina debe convertir su potencial en competitividad real. Contamos con recursos de escala mundial, talento técnico capacitado e industrias consolidadas. El desafío central es transformar ese potencial en producción competitiva, exportaciones sostenibles y crecimiento de largo plazo.
Desde Dow, trabajamos todos los días para aportar ciencia aplicada, capacidades técnicas globales y presencia local, con el objetivo de ayudar a convertir ese enorme potencial en valor tangible, productividad sostenible y desarrollo para todo el país.
*Por Beatriz Nieto, directora de Soluciones Industriales de Dow para la Región Sur
Jorge de Zavaleta, director ejecutivo de la CIQyP®
La expansión de Vaca Muerta no solo está modificando el mapa energético argentino. También abre una oportunidad para industrias que pueden utilizar el gas y sus derivados como materia prima para producir bienes de mayor valor agregado y ampliar el ingreso de divisas por exportaciones. En ese escenario, la industria química y petroquímica busca ser uno de los sectores capaces de capturar parte de ese potencial.
La Cámara de la Industria Química y Petroquímica (CIQyP) sostiene que el desarrollo de la formación no convencional y la ampliación de la infraestructura de transporte pueden dar lugar a una nueva etapa de inversiones, a la que denomina la “Quinta Ola” petroquímica.
El planteo cobra relevancia en el marco del Día de la Petroquímica en Argentina, que se conmemora cada 26 de agosto en recuerdo de la inauguración en 1950 de una planta destinada a producir tolueno sintético en Campana, provincia de Buenos Aires. A 76 años de aquel hito, el sector busca proyectar una nueva fase de crecimiento apoyada en la disponibilidad de gas no convencional.
Según datos difundidos por la CIQyP, la industria petroquímica representa el 4,2% del PBI argentino, explica cerca del 19% de las exportaciones manufactureras y sostiene más de 70.000 empleos directos y 280.000 indirectos. La cadena productiva tiene presencia en ocho polos industriales y está integrada en más de un 70% por pequeñas y medianas empresas.
El gas de Vaca Muerta como materia prima industrial
La composición del gas de Vaca Muerta es uno de los principales ejes sobre los que se proyecta la «Quinta Ola» de desarrollo para la petroquímica.
Uno de los principales argumentos del sector está vinculado con la composición del gas deVaca Muerta. A diferencia de buena parte del gas convencional, el recurso producido en la formación neuquina presenta una elevada concentración de Líquidos del Gas Natural (LGN), entre ellos etano, propano, butano y gasolina natural.
La disponibilidad de estos componentes puede resultar estratégica para ampliar la producción local de insumos petroquímicos. Entre las cadenas con potencial de expansión aparecen el etileno y polietileno, propileno, metanol, amoníaco y urea, además de distintos fertilizantes y materiales utilizados por múltiples ramas industriales.
La apuesta del sector consiste en avanzar un paso más allá de la producción y exportación de hidrocarburos y utilizar parte de esa materia prima para desarrollar cadenas industriales que permitan capturar mayor valor dentro del país.
“La química y la petroquímica no solo transforman materia prima; también transforman las posibilidades de desarrollo de la Argentina”, señaló Jorge de Zavaleta, director ejecutivo de la CIQyP.
Según el directivo, la disponibilidad de gas no convencional y el avance de la infraestructura de transporte colocan al país ante una oportunidad para desarrollar una nueva etapa de la industria. El desafío pasa por transformar los recursos de Vaca Muerta en fertilizantes, materiales plásticos y otros productos de mayor valor agregado, tanto para abastecer al mercado interno como para competir en el exterior.
De Campana a Vaca Muerta: las distintas etapas de expansión
La denominada “Quinta Ola” busca inscribirse en una historia de expansión que comenzó a mediados del siglo XX. El desarrollo de la petroquímica argentina atravesó distintas etapas, desde los primeros emprendimientos en Campana durante las décadas de 1940 y 1950, pasando por la promoción industrial de los años 60 y la consolidación de los polos de Ensenada y Bahía Blanca durante las décadas de 1970 y 1980.
Una nueva fase de inversiones se produjo durante los años 90 y comienzos de los 2000, con proyectos concentrados principalmente en Bahía Blanca, Ensenada y Luján de Cuyo.
Ahora, el sector identifica en Vaca Muerta la posibilidad de iniciar un nuevo ciclo. El foco estaría puesto no solo en cubrir eventuales déficits de productos petroquímicos en el mercado argentino, sino también en desarrollar capacidad exportadora.
Para que ese escenario se concrete, la industria plantea una serie de condiciones: estabilidad regulatoria, infraestructura de transporte y logística, acceso a financiamiento y desarrollo de proveedores y cadenas de valor locales.
La infraestructura aparece como uno de los principales puntos de conexión entre el desarrollo energético y el industrial. El crecimiento de la producción de gas y petróleo de Vaca Muerta requiere ampliar la capacidad de evacuación y transporte, pero también generar las condiciones para que una mayor disponibilidad de moléculas pueda ser aprovechada por industrias instaladas en el país.
El desafío de competir en los mercados internacionales
La infraestructura logística deberá ser capaz de conectar los polos productivos con los mercado de destino.
El salto hacia una petroquímica exportadora también plantea desafíos de escala y competitividad. Los proyectos de producción de insumos como etileno, polietileno, metanol, amoníaco o urea requieren inversiones de largo plazo y una disponibilidad sostenida de materia prima.
A esto se suma la necesidad de contar con infraestructura logística capaz de conectar los polos productivos con los mercados de destino y con mecanismos de financiamiento que permitan desarrollar proyectos industriales de gran escala.
En paralelo, las exigencias ambientales de los mercados internacionales obligan a incorporar criterios de sostenibilidad en los nuevos desarrollos. En ese punto, la CIQyP destaca el Programa de Cuidado Responsable del Medio Ambiente, una iniciativa voluntaria orientada a la gestión de riesgos, seguridad, salud ocupacional, economía circular y protección ambiental.
La industria sostiene que la combinación entre disponibilidad de recursos, infraestructura, inversión y desarrollo tecnológico será determinante para transformar el crecimiento de Vaca Muerta en una plataforma de industrialización.
Vicente Serra y Marcelo Nachon, vicepresidente y primer vocal del Enrege.
Cuatro nuevos candidatos se sumaron este lunes a la pelea para presidir el Ente Nacional Regulador del Gas y la Electricidad (Enrege), justo antes de la finalización del plazo para presentar postulaciones. La sorpresa es que dos de ellos ya integran el directorio: Vicente Serra, vicepresidente a cargo del ente desde la renuncia de Néstor Marcelo Lamboglia, y Marcelo Alejandro Nachon, primer vocal y ex interventor del Enargas. Ambos vienen protagonizando una dura disputa interna dentro del organismo.
Las otras dos especialistas que también competirán son Marcela Paula Valdez, incorporada como planta permanente del Enargas por Nachon días antes de la fusión con ENRE, y Mariela Beljansky, ex subsecretaria de Transición y Planeamiento Energético hasta diciembre de 2024.
De este modo, los candidatos a la presidencia son 22. El comité evaluador deberá seleccionar ahora una terna y elevarla a la secretaria de Energía, María Tettamanti. Luego, entre Energía, Economía y presidencia elegirán al nuevo presidente, que debería entrar en funciones antes de fin de año.
Una interna que trasciende al ente regulador
La disputa por la presidencia del Enrege evidencia una interna por espacios de poder entre el ministro de Economía, Luis “Toto” Caputo, y su sobrino segundo y asesor presidencial estrella, Santiago Caputo. El Enrege es un lugar estratégico porque las empresas distribuidoras y transportistas de electricidad y gas natural dependen de lo que allí se decida.
Los principales candidatos son piezas de un juego de ajedrez que va más allá del ente y en el que se entremezclan con expresiones de terceras fuerzas que se ilusionan con colocar a un candidato de consenso y otros paracaidistas que solo se representan a sí mismos.
Como informó EconoJournal, el candidato del Ministerio de Economía es Federico Veller, actual secretario de hidrocarburos, mientras que por el lado de Santiago Caputo asoman el vicepresidente de Enarsa, Marcelo Corda, y el director de Transporte y Distribución Eléctrica, Favio Emir Ramírez.
En el listado de postulantes sobresalen además el ex interventor del Enargas, Carlos Casares; el ex presidente de Enarsa, Juan Carlos Doncel Jones; el ex presidente de Cammesa, Mario Cairella; y el ex interventor del ENRE, Darío Arrué. Los cuatro ocuparon esos cargos durante el actual gobierno y mantienen una cercanía relativa con el oficialismo, pero las fuentes consultadas por EconoJournal los ubicaron un escalón más abajo en la pelea por el puesto.
Serra y Nachon no son librepensadores. Están ahí no solo por su capacidad técnica sino también por su destreza política. Por lo tanto, si decidieron presentarse sobre el cierre del plazo es porque alguien les solicitó que lo hagan.
Todas las miradas sobre el comité evaluador
La fuerte interna entre distintas facciones del gobierno y la filtración de cuáles son los favoritos de cada espacio deja en un lugar incómodo al comité evaluador integrado por Osvaldo Rolando, ex directivo de Edesur, ex subsecretario de Energía Eléctrica e interventor del ENRE hasta julio de este año; Marita Crespo, abogada con larga trayectoria en la Secretaría de Energía que actualmente asesora a la Agencia de Transformación; y Santiago Urbiztondo, economista de FIEL. Ellos deben elegir una terna y de ahí saldrá el próximo presidente.
El comité evaluador fue elegido por el Ministerio de Economía. Por lo tanto, podría especularse con que los candidatos del ministro Luis “Toto” Caputo y su hombre fuerte en el área energética Daniel González, corren con ventaja, pero una fuente oficial se preguntó anoche ante EconoJournal: “¿Qué pasa si Santiago Caputo lo llama a Daniel González para pedirle que elija a X candidato? ¿Se va a negar?”. En los próximos días se conocerá la respuesta.
De izquierda a derecha: Juan Carlos Hallak, José García Hamilton, Alfredo Sánchez Moreno y Fabio Quetglas.
José García Hamilton fue secretario de Legal y Administrativo del Ministerio de Economía hasta mayo y uno de los que tuvo a su cargo la implementación del Régimen de Incentivo a las Grandes Inversiones (RIGI). El jueves pasado expuso en una jornada organizada en la Facultad de Ciencias Económicas de la Universidad de Buenos Aires y reveló detalles sobre la puesta en marcha del régimen en un panel que compartió con Fabio Quetglas, ex diputado nacional por Buenos Aires, y Alfredo Sánchez Moreno, gerente de Finanzas del proyecto minero Los Azules.
Apuestas con el RIGIman
“En la ley trabajó más un equipo de Presidencia, con María Ibarzabal, que después terminó siendo secretaria Legal, y Cochi Rolandi, pero cuando llega el momento del decreto reglamentario, se dan vuelta y dicen: ‘Mándenselo a Hamilton, qué se ocupe Hamilton’, recordó el ahora ex funcionario al comienzo de la charla organizada por el Instituto Interdisciplinario de Economía Política que conduce Andrés López.
“Entonces armamos un equipo RIGI para empezar con los decretos reglamentarios. La verdad es que ahí Daniel González (secretario Coordinador de Energía y Minería) tomó un rol preponderante”, agregó.
García Hamilton recordó que al principio hacían apuestas sobre cuántos proyectos iban a recibir en los ocho sectores en los que las empresas estaban habilitadas para aplicar. “Había apuestas con Daniel González, a quien denominábamos el RIGIman, apuestas sobre cuántos proyectos se iban a presentar. ‘Che, ¿cuántos tendremos?’, ‘Para mí de minería vienen seis, porque yo tengo un amigo que me contó’, ‘¿Y de forestoindustria? No, de forestoindustria olvídate, cero. ‘¿Y de esto otro?’ Y al final empezaron a aparecer los proyectos’”, sostuvo el ex funcionario que integró el Comité Evaluador de Proyectos.
–El equipo técnico que analiza los proyectos, ¿bajo quién está? –Juan Carlos Hallak, director de la maestría en Economía de la Facultad de Ciencias Económicas de la UBA, que ofició de moderador.
–Bajo Daniel González. Es un equipo específico de Daniel González, al cual yo en su momento le adosé un equipo jurídico para mirar el expediente desde el principio hasta el final. Primero nos sentábamos con las empresas porque nadie entendía como era. Les explicábamos como se tenía que hacer. Lo quisimos hacer muy profesional, muy transparente. Una de las cuestiones era hacerlo muy transparente para que todo el mundo lo vea. De hecho, hoy hay un monitor sobre los RIGI. Entrás a la página del Ministerio de Economía y te va a aparecer hasta el RIGI que se aprobó ayer. Esa era una de las propuestas, que cualquier persona pueda saberlo. Fue una gran discusión. ‘No, pero no queremos hacerlo, porque en realidad la competencia de la siderurgia que está en San Nicolás, no queremos que lo sepa’. ‘No, muchachos, que se sepa todo, al que le gusta bien y al que no también’. –recordó García Hamilton, dejando en claro que algunas empresas también participaron del debate sobre el nivel de transparencia que debía tener el sistema.
“Soy un fanático del RIGI”
García Hamilton en todo momento se mostró orgulloso de lo conseguido con el RIGI en estos dos últimos años. “Te cuento una historia –le dijo a Hallak-. Me invita la gente de Salta a un primer evento RIGI en Salta. Voy a Toto (Caputo) y le digo: ‘Che, Toto, mirá, me invitaron a esto, ¿qué hago? ¿Voy?’. ‘¿A qué?’, me pregunta. ‘A hablar de RIGI’, le digo. ‘Del RIGI todo’, me respondió. Llegamos entonces al evento de RIGI. Debe haber sido en 2024. Me agarró un grupo bastante antipático con el RIGI y nos empezó a maldecir diciendo que era solo para los millonarios, solo para las empresas de la Cordillera, solo para la minería. Por suerte, al año siguiente se hizo de nuevo el evento y me pude vanagloriar diciendo: ‘Muchachos, San Nicolás tiene un proyecto de siderurgia; La Pampa tiene un proyecto eólico; Olavarría ya tiene un proyecto solar en marcha’, les respondí”, recordó.
Luego García Hamilton dijo que en la actualidad hay diez provincias con proyectos RIGI aprobados y reivindicó el régimen como una herramienta federal. “Soy un fanático del RIGI. Yo con mis 51 años, la única vez que veo que se empiezan a generar incentivos fiscales en distintas provincias y no somos Buenos Aires dependientes o capitalinos dependientes, es con este instrumento”, declaró.
El proyecto al que le dijeron que no
García Hamilton recordó también la ocasión en la que rechazaron el ingreso de un proyecto al RIGI de la empresa china Litio Minera Argentina S.A., filial de la china Ganfeng Lithium., aunque evitó nombrar a la compañía.
“Se lo rechazó porque era un proyecto minero que, en su primera hoja, y esto lo digo en serio porque yo la tuve en mis manos, hablaba que el grado de cumplimiento estaba al 83%. Entonces, cuando tuvimos la reunión, yo fui el primero en levantar la mano y dije: ‘Muchachos, la ley lo dice clarísimo, esto es para el incentivo de inversiones que de otra manera no se hubiesen hecho. Si esto está al 83%, no me pueden venir a decir que sin esta ley no lo hubiesen hecho. No va, lo lamentamos en el alma, pero no va’”, relató.
Luego contó que mantuvo una discusión con Daniel González sobre si se le podía aprobar el RIGI a un proyecto que todavía no había conseguido financiamiento. “Daniel González estaba en la posición de decir ‘Che, yo voy a aprobarlo si tiene el financiamiento’. ‘¿Por qué, Daniel? Si la ley no nos obliga a eso’, le dije. ‘Porque yo lo que no quiero es que les aprobemos un RIGI y salgan a buscar financiamiento”, me respondió. ‘¿Cuál es tu problema? Los abogados cobran un montón, los contadores cobran un montón, los economistas cobran un montón. Si lo presenta y con eso obtiene financiamiento dejémoslo. Yo, como argentino, quiero que las inversiones vengan porque está demostrado que las empresas que exportan pagan mejores salarios, tienen mejores capacitaciones y tienen un desarrollo social en su zona de influencia que es bestial”, sostuvo.
Cómo se controla el cumplimiento
García Hamilton recordó también que otros regímenes de inversión se les otorgaban a los que estaban radicados en una determinada provincia y eso daba lugar a múltiples abusos. “Yo tengo 12 años de supermercadismo y me cansé de ver a empresas de Buenos Aires que se apropiaban de regímenes de incentivos fiscales en las provincias. Nosotros lo pensamos al revés. Vos sos una empresa que hace minería o hace alguno de los 8 productos, y el régimen se da a un determinado CUIT. Entonces, no es para los que se sientan en este lugar y lo quieren hacer, sino es para esta persona que dijo ser una especialista y que va a hacer esa cosa. Por ejemplo, para el Puerto de Timbúes, Santa Fe, que hay un CUIT, que es el que tiene la explotación de ese puerto de Timbúes. El beneficiario tiene un CUIT. Tiene un vehículo. Nosotros lo llamamos un SPV (Special Purpose Vehicle), según las siglas en inglés.
Luego recordó que en el Comité Evaluador tuvieron una discusión por un proyecto que prometía una inversión de 206 millones de dólares, cuando el mínimo requerido era de 200 millones de dólares. “’¿Y si le pifia por el 10%?’, decíamos. Sí, porque es más o menos el error de los economistas y contadores. Si le pifia por 7 millones de dólares vamos todos en cana. ¿Por qué? Porque la ley es muy clara: 200 millones de dólares de piso en determinados sectores”, sostuvo. Entre los 21 proyectos RIGI ya aprobados no hay ninguno por 206 millones de dólares, pero si hay uno presentado el año pasado por ese monto por Tenaris para construir el Parque Eólico La Rinconada, en Olavarría.
Elogios y un pedido de blindaje
Fabio Quetglas, ex diputado nacional por Buenos Aires, y Alfredo Sánchez Moreno, gerente de Finanzas del proyecto minero Los Azules, también elogiaron fuertemente al RIGI durante el panel.
“El RIGI vino a brindar soluciones determinantes para este tipo de proyectos de gran escala, con capital intensivo, de alto riesgo, porque lamentablemente la ley de inversión minera había quedado un poco desfasada básicamente por nuestra cultura de no cumplir lo que estaba escrito. El diseño del RIGI nos permitió dar avance a este tipo de proyectos. Nosotros pasamos de tocar las puertas a las agencias de crédito internacionales a tener ahora a las agencias de crédito tocándonos el timbre”, sostuvo Sánchez Moreno, quien remarcó que estos grandes proyectos van a tener un impacto muy fuerte en las distintas provincias y puso como ejemplo la mina Veladero en San Juan. “Representa el 30% de la economía de la provincia, mueve más del 10% del producto bruto de San Juan. Veladero genera que San Juan exporte más que Mendoza desde hace 10 años. Entonces, no es lo mismo que exista o que no exista un proyecto así”, subrayó Sánchez Moreno.
“Yo creía que Argentina necesitaba un régimen de inversiones. Después, podemos entrar en la letra chica para ver si estaba bien o mal diseñado. ¿Pero por qué Argentina necesitaba un régimen de inversión? Porque Argentina, como estaba, no iba a recibir grandes inversiones por su situación jurídico-política. Desde el punto de vista más filosófico, en el capitalismo siempre se discute en términos de si igualás la cancha o, en cualquier caso, si beneficias a los más débiles. La idea de beneficiar a los más fuertes sería una novedad argentina en este caso. Pero sí creía, con todo, que Argentina necesitaba un régimen de grandes inversiones”, remarcó Quetglas.
Luego el ex diputado realizó una advertencia con pedido de blindaje incluido: “El RIGI tiene cosas donde yo siento que hay un abuso del clima de época. Y lo dice una persona que está en posición de defender un régimen de grandes inversiones. Lo que pasa es que un régimen de grandes inversiones que prospere y que realmente transforme la Argentina requiere sostenibilidad. No requiere que cuando cambie el humor, a los 70 diputados bonaerenses se les ocurra que vale la pena poner el impuesto a no sé qué cosa extraordinaria, y en eso hay una creatividad que no se puede imaginar”, remarcó.
“¿Cuál es la sensación de abuso del clima de época?”, se preguntó asimismo y enseguida respondió: “Está el tema fiscal. En la Argentina crecen las actividades que tributan poco y decrecen las que tributan y eso en términos de sostenibilidad del sector público es un problema. Argentina tiene, por la complejidad de su sociedad, por su historia, un volumen de Estado que se achicó bastante en estos dos años y medio, pero que empieza a mostrar resistencia a la baja. Ahí, yo creo que estamos a tiempo, si esto se va a renovar, de ver de qué manera le damos sostenibilidad a un régimen de grandes inversiones que es necesario para el país, que tiene esta característica de federalización en las inversiones, que es muy importante, y que precisamos que no sea banalmente cuestionado en otro cambio de época, Que gane esa densidad de legitimidad que precisa. Eso le aumenta el horizonte y le mejora su relación con la sociedad, hay que blindarlo de alguna manera”, concluyó. Los otros expositores lo escucharon en silencio y prefirieron no emitir opinión sobre la sugerencia.
El ministro de Energía de la provincia, Gustavo Medele, repasó las claves del proceso licitatorio de GyP durante el encuentro Neuquén Day realizado en Buenos Aires.
El ministro de Energía y Recursos Naturales de Neuquén, Gustavo Medele,confirmó que la provincia avanzará la semana próxima con la apertura de las 10 ofertas económicas recibidas para competir por 8 de las 15 áreas puestas en licitación. «Los activos desiertos correspondían principalmente a bloques con ventana de gas seco, un segmento que actualmente enfrenta limitaciones de demanda e infraestructura de evacuación pendiente», aclaró el funcionario a EconoJournal.
Tras ese paso, el Ministerio de Energía dará inicio a un período de 45 días dedicado al análisis de las propuestas mediante la aplicación de una fórmula polinómica que pondera inversiones, regalías y la participación de Gas y Petróleo del Neuquén (GyP).
Así lo confirmó el ministro de Energía y Recursos Naturales de la provincia, Gustavo Medele, en el evento Neuquén Day realizado en Buenos Aires, un encuentro que contó con la presencia del gobernador Rolando Figueroa. Allí, el funcionario repasó en diálogo con EconoJournal el avance de la ronda licitatoria y detalló el cronograma de adjudicación para dinamizar las inversiones en Vaca Muerta.
La semana pasada, la provincia recibió 10 ofertas de distintas compañías para competir por 8 de las 15 áreas puestas en licitación por la energética estatal GyP. Luego de haber completado la recepción de los antecedentes técnicos (Sobre A), el gobierno neuquino prevé realizar antes de que finalice agosto el acto formal de apertura de los sobres económicos, paso clave para poner en marcha la evaluación cuantitativa.
Medele explicó que «la licitación se define con una fórmula polinómica clara que ponderará de manera objetiva las ofertas presentados para asignar los contratos exploratorios. La fórmula contempla el compromiso de inversión en cada área por los próximos cuatro años, la participación acciona de GyP y la oferta de alícuotas de regalías» por sobre la base legal. Según remarcó el ministro, estos tres ejes conformarán el filtro de puntuación para resolver la compulsa.
Tal como había adelantado EconoJournal a comienzos de junio, el algoritmo otorga el mayor multiplicador al incremento de alícuotas de regalías -con un techo del 18% frente al 15% base-, al tiempo que exige una participación accionaria en carry para la petrolera provincial de entre el 10% y el 20% en la etapa exploratoria.
Para evitar que el peso de las regalías desequilibre la compulsa en favor de firmas con espalda financiera pero menor know-how operacional, el cálculo amortigua las propuestas mediante unidades de trabajo (work units, valuadas en US$ 5.000 cada una) que tasan directamente los metros de rama lateral perforados y la sísmica comprometida, garantizando que el compromiso de inversión real sea el motor de la puntuación.
La provincia de Neuquén ingresa en la etapa decisiva para la adjudicación de nuevos bloques con potencial no convencional en la cuenca neuquina.
Según Medele el proceso de análisis de toda la documentación demandará los 45 días subsiguientes, tras lo cual se definirán las empresas adjudicadas y se deberá esperar el decreto correspondiente, previsto para noviembre. Tras la firma de los contratos las empresas tendrán un plazo de 4 años para realizar las tareas y las inversiones comprometidas en las distintas áreas.
Medele analizó la respuesta del mercado a la licitación de áreas
Respecto a la respuesta del mercado, Medele manifestó la conformidad del Gobierno provincial con el nivel de oferente alcanzado hasta el momento, aunque reconocieron que al menos otras dos o tres compañías internacionales habían manifestado interés previo, pero optaron por evaluar el desarrollo de esta primera fase antes de volcar su oferta.
Ante esta dinámica, el ministro ratificó que «la provincia estructurará un esquema de licitaciones secuenciales proyectado para ejecutarse cada seis meses. El objetivo del gobierno es sostener una oferta constante con similar número de bloques por ronda, diversificando los perfiles geológicos», tal como se desarrolló a actual ronda en definición.
Al analizar los bloques que no recibieron propuestas en este primer llamado, Medele explicó que «los activos desiertos correspondían principalmente a bloques con ventana de gas seco, un segmento que actualmente enfrenta limitaciones de demanda e infraestructura de evacuación pendiente», lo que llevó a las compañías a focalizar sus ofertas prioritariamente en las áreas con objetivo de crudo y líquidos.
«Estamos seguros que esas zonas de gas seco se van a ir poniendo en el mercado para distintas operadoras que tengan ya necesidad de ese producto, lo cual todavía no existe«, explicó el ministro. En ese mismo sentido es que explicó que áreas similares volverán a formar parte de las futuras rondas de licitación, de manera de asegurar una diversidad técnica.
Según el funcionario, «licitar estas áreas perimetrales busca completarle a la industria el conocimiento geológico de la roca, y prepara la oferta de acreaje para cuando los proyectos de midstream y GNL viabilicen el salto operacional de 500 a 1.000 pozos anuales en la provincia.”
Entre las operadoras que formalizaron su interés por ingresar a los nuevos bloques o expandir sus actividades en la cuenca neuquina se encuentran compañías locales e internacionales de peso como la estadounidense Continental Resources, del magnate Harold Hamm, asociada con Phoenix Global Resources, GeoPark, Bentia Energy, PCR y Selva María Oil, lo que ratifica la vigencia del interés inversor en los márgenes de la formación.
Rolando Figueroa abrió este lunes el Neuquén Day en Buenos Aires.
El gobernador de Neuquén, Rolando Figueroa, reiteró este lunes que la provincia necesita «garantías» de que el gobierno nacional no modificará el subsidio de Zona Fría para la Patagonia, tras el compromiso que ofreció el jefe de Gabinete, Diego Santilli, sobre «no tocar» el esquema. El mandatario provincial cuenta con un voto clave en el Senado para destrabar el proyecto que viene de la Cámara de Diputados y que no logró avanzar desde su aprobación parcial en mayo.
Tras la apertura del Neuquén Day en la Ciudad de Buenos Aires, un evento para atraer inversiones a la provincia que se realizó en el Centro de Convenciones, Figueroa se refirió a la ley que fijó modificaciones al régimen de Zona Fría y afirmó que «falta madurarlo un poquito».
«Nosotros queremos, principalmente, la garantía de que no se toque la Zona Fría en la Patagonia», insistió.
Como había contado EN/CLAVE, si bien Neuquén y el resto de la Patagonia siguen incluidas en el esquema de subsidios, el gobierno provincial no está de acuerdo con la sustitución del artículo 3° de la ley 27.637.
En la redacción que aprobó Diputados, ese artículo ahora indica que los beneficios para las regiones y departamentos alcanzadas por el régimen de Zona Fría «serán determinados por el Poder Ejecutivo nacional, por sí o a través de la autoridad de aplicación de la presente ley, con las modalidades que considere pertinentes».
La redacción original establecía que tales beneficios «serán equivalentes al 50% de los cuadros tarifarios plenos establecidos por el Enargas».
Zona Cálida sí, Zona Fría también
Si bien Figueroa comunicó la semana pasada, tras una audiencia con Santilli en Casa Rosada, que el gobierno nacional daba su compromiso de «no tocar» el subsidio, cuando este medio le preguntó si eso confirmaba su voto a favor de la media sanción, reiteró que primero se necesitan «garantías».
«Creo que ha sido un buen planteo el que han hecho los gobernadores del Norte, la Zona Cálida, porque la electricidad, el aire acondicionado, requiere determinadas cuestiones. Bueno, nosotros necesitamos la Zona Fría y tenemos el compromiso no tocarlo. Falta madurarlo un poquito», sostuvo.
Frente a la repregunta, ratificó que el gobierno de Neuquén y el gobierno nacional están «hablando», pero que aún necesitan «garantías de que no se va a tocar». «Ellos nos dan su palabra, bueno, estamos en la construcción de esa garantía», planteó.
Según pudo saber EN/CLAVE, el proyecto que viene de la Cámara Baja aún no llegó a la comisión de Energía del Senado, donde Julieta Corroza es la voz y el voto de Figueroa para que avance o no el proyecto.
La legisladora nacional ya aclaró su intención de no votar el proyecto con la redacción como está sin tener antes algún tipo de certeza que exceda la palabra de un funcionario. En particular, porque el artículo tal como está dejará el subsidio sujeto a discreción, no solo de este, sino de todos los gobiernos nacionales que vengan en adelante.
Entre las opciones que eviten que el proyecto vuelva a Diputados, que es lo que quiere evitar La Libertad Avanza, se especuló con una eventual reglamentación o resolución de la secretaría de Energía. Es decir, un camino paralelo a la sanción, pero sin la cual no habría voto de La Neuquinidad en primer lugar.
Por otra parte, en el gobierno provincial tampoco están apurados con que ese proyecto salga: es una necesidad de la gestión de Javier Milei para achicar los recursos que hoy vuelca el Estado nacional en subsidios energéticos, mientras que a Neuquén le puede convenir que se demore lo más posible.
Transferencia de rutas nacionales
Rolando Figueroa también se refirió a la negociación con el gobierno de Milei para la transferencia de rutas nacionales que están dentro del territorio de Neuquén.
Este lunes, el gobernador de Río Negro, Alberto Weretilneck firmará con Diego Santilli el traspaso de los tramos de la Ruta 22 y de la Ruta 151 que están en territorio de su provincia.
El neuquino aclaró que en Neuquén «no se necesita mantenimiento, sino que se necesita mucha obra, obras importantes», por lo que la gestión está «tratando de explicar por qué una concesión de 20 años no alcanza». «Estamos buscando la vuelta para que, o nos prorroguen esos años a la llegada del vencimiento, o bien quede un crédito para la provincia», explicó.
Neuquén está solicitando, además de lo que resta de la Ruta 22 que aún no fue traspasada, la Ruta 242 al Paso Internacional Pino Hachado, el control de la Ruta 231 hacia el Paso Cardenal Samoré, parte de la 40 en el sur y de la 237 en el límite con Río Negro.
«Estamos pidiendo parte de esas rutas para poder mejorar porque, en realidad, la responsabilidad es del gobierno nacional, pero los accidentes los tiene nuestra gente. Así que queremos mejorarlo rápidamente. Además, estamos haciendo tantas rutas provinciales nuevas que queda mal que cuando pasen por una ruta nacional esté gastada», afirmó.
AlmaGBA es la primera iniciativa y licitación a gran escala de sistemas de almacenamiento de energía eléctrica en baterías.
El sistema eléctrico argentino anticipa un ingreso de casi 550 MW de nueva potencia instalada entre agosto y octubre de 2026 con el almacenamiento en baterías como principal novedad, un segmento que hasta hace poco tenía un peso marginal en el sistema. También se suman energías renovables eólica y solar.
Según información de la administradora mayorista del mercado eléctrico, Cammesa, el total de potencia que ingresará en el trimestre es de 547,6 MW, frente a una potencia instalada total del país de 44.890 MW a julio 2026, sumando generación térmica, hidráulica, renovable y nuclear.
El aporte de las baterías de almacenamiento
AlmaGBA es la primera iniciativa y licitación a gran escala de sistemas de almacenamiento de energía eléctrica en baterías (BESS, por sus siglas en inglés) en Argentina, y en este trimestre entran 229 MW. Es parte de la primera tanda de esa licitación.
Impulsada por el Gobierno Nacional, AlmaGBAbusca instalar capacidad de almacenamiento en nodos eléctricos críticos del AMBA para las áreas de concesión de Edenor y Edesur.
De entre los proyectos informados por Cammesa el de mayor aporte es el BESS Nuevo Puerto, con 150 MW previstos para el 31 de octubre, seguido por el BESS Costanera, con 55 MW en la misma fecha. Completa el grupo el BESS Chingolo, de la firma Sullair, con 24 MW, habilitado a mediados de septiembre, según datos detallados en la web de Cammesa.
Hasta hace poco, el almacenamiento con baterías era casi inexistente en el sistema eléctrico argentino. El cambio de escala llega justamente con AlmaGBA en 2025: de una demanda de 1.347 MW ofertados por el sector privado, se adjudicaron 713 MW, con una promesa de inversión que superó los US$ 540 millones.
Más de 300 MW renovables
Más allá de la novedad de los sistemas de almacenamiento, son las energías renovables las que lideran en volumen los nuevos ingresos entre agosto y octubre: 210,6 MW solares y 108 MW eólicos.
El ingreso fotovoltaico del trimestre lo encabeza el Parque Solar Santa Catalina 1 (Corrientes) con 21,3 MW, habilitado a mediados de agosto. Le siguen Bandera 1 (Santiago del Estero) y Ceres 1 (Santa Fe) con 20 MW cada uno, previstos para fin de ese mismo mes. En octubre figura el ingreso del Parque Solar Arrecifes, de 360 Energy (Buenos Aires) con 17 MW, junto con Realico, de la misma firma (La Pampa) con 15 MW, y Laguna Yema (Formosa) también con 15 MW. El resto del bloque solar se completa con proyectos de menor escala.
El Parque Solar Santa Catalina (Corrientes) ingresa al sistema con 21,3 MW.
Entre la generación de energía eólica, Cammesa informa el ingreso del Parque Eólico La Flecha, de Aluar (Puerto Madryn, Chubut) con 36 MW en tres ingresos distintos a lo largo del trimestre. El proyecto forma parte de una etapa de ampliación del parque eólico de la aluminera, que sumará en total 336 MW, 56 aerogeneradores de 6 MW cada uno, y prevé su entrada en octubre para autoabastecer su planta de aluminio.
El gobernador Rolando Figueroa y el intendente de Neuquén, Mariano Gaido. Foto: Florencia Salto.
Hay una suerte de secreto a voces en Neuquén con respecto a la fecha para las elecciones del 2027: oficialmente se juega con argumentos sólidos la posibilidad de optar por agosto o septiembre, mientras los equipos de gobierno de la capital y la provincia aceleran el modo campaña pensando en un escenario anticipado.
«Si son en febrero o marzo, estamos listos», dijo un integrante del oficialismo en la Legislatura sobre dos meses que suenan cada vez más para una eventual convocatoria a las urnas.
El segundo mes del año aparece como la preferencia para el intendente Mariano Gaido, quien en público se manifiesta a favor de septiembre. Febrero es una fecha que ha llegado a oídos de concejales, pero también de la justicia electoral, según pudo saber EN/CLAVE.
La gestión municipal se jugará la continuidad post Gaido, quien no puede reelegir, por lo que enfrenta un desafío aún mayor que el de Figueroa. La actual jefa de Gabinete, María «Tana» Pasqualini, lidera hasta el momento la carrera por la candidatura, posiblemente con el intendente como primer concejal. De elegir ese mes, alrededor de noviembre debería firmarse el decreto de convocatoria: la gestión aún tiene tiempo para determinar si las obras viales que tiene en marcha llegarán en buena forma para poner a prueba el humor social tan tempranamente.
¿Es febrero un buen mes para el gobernador? Hay dirigentes dentro de La Neuquinidad que encuadran la fecha de las elecciones provinciales en un «misterio», mientras otros barajan un rango que va entre marzo y mayo. «Van a ser como siempre», resumió un legislador sin despejar la ambigüedad.
Neuquén fue a elecciones en junio en 2007 y 2011, en 2015 y 2023 las realizó en abril y solo en 2019 se adelantaron a marzo.
Lo que sí empieza a verse menos probable es una convocatoria en la primavera del 2027, pese a que esta semana Rolando Figueroa le ratificó al jefe de Gabinete, Diego Santilli, su aval para eliminar las PASO del calendario electoral.
El gobernador había planteado como alternativa convocar a elecciones en esa fecha si no se hacían las primarias, aunque es una hipótesis que, por ahora, pierde fuerza. En Río Negro, donde Alberto Weretilneck, socio político del neuquino, también se jugará su reelección, las fechas en evaluación hoy oscilan entre marzo y mayo.
Compromiso por compromiso
La reunión entre Rolando Figueroa y Diego Santilli en Casa Rosada dejó otra promesa con varias lecturas. El gobierno de Neuquén presentó como un logro el compromiso del funcionario nacional respecto de que el régimen de Zona Fría para la Patagonia «se mantendrá como hasta ahora».
Se evitó desmenuzar la afirmación, que ni siquiera salió en la voz del propio funcionario, como había esperado de Luis «Toto» Caputo el gobernador meses atrás, y que no implicaría una modificación sobre la media sanción que había objetado La Neuquinidad en el Senado.
Desde La Libertad Avanza ratificaron a EN/CLAVE que el texto no volverá a Diputados, lo que implicaría que la senadora Julieta Corroza vote el artículo de la polémica que deja a discreción de la secretaría de Energía de Nación el porcentaje de subsidio a otorgar a la Patagonia.
«Estaba la posibilidad de bajarlo a la mitad, pero el compromiso es no tocarlo», se explicó.
Una lectura menos triunfalista podría ver más una ventaja en la negociación para Santilli que una torcida de brazo de la provincia, al menos, en los temas de gestión. O más aún, una sintonía política. El funcionario de Javier Milei también se llevó el compromiso de La Neuquinidad de apoyar la reforma del Banco Central, clave para la gestión libertaria. Y un espaldarazo ¿electoral? en la conferencia del Council of the Americas que pasó algo desapercibido: «Creo que es bueno decirles a los inversores que la Argentina no va a volver atrás».
Weretilneck, a la ofensiva
En Río Negro, esta semana hubo dos novedades vinculadas a la agenda energética del gobernador Alberto Weretilneck. Por un lado, el anuncio de un proyecto de ley para crear un fondo soberano con las regalías futuras de la minería y los hidrocarburos que recibirá la provincia. Por otro, la paralización preventiva de la mina de Calcatreu por supuestos incumplimientos en la contratación de mano de obra local.
La intención de generar un «fondo para las futuras generaciones» llega a tono con la demanda política de la época que exige a las provincias con recursos que inviertan, que ahorren, que resuelvan y, principalmente, que no le pidan ayuda al gobierno nacional.
Weretilneck dio como ejemplos el fondo de Noruega, el más utilizado para mencionar casos virtuosos de herramientas intergeneracionales, pero no hizo referencia al de Neuquén, que se creó con buenas intenciones en 2020 y mostró sus límites tres años después de empezar.
Si la provincia de Vaca Muerta, que administra más del doble de presupuesto que Río Negro con igual o menor cantidad de población, llegó a la conclusión de que primero debe resolver su atraso en infraestructura, pagar sus deudas y luego pensar en ahorrar, luce difícil que su vecina pueda encontrar una receta distinta.
Por otra parte, sorprendió que, a pocos días de este anuncio, el gobierno resolviera suspender preventivamente uno de sus principales proyectos de inversión, como es la mina de Calcatreu, por no contratar un 80% de trabajadores rionegrinos.
Hace menos de dos meses, el gobierno había destacado justamente su cumplimiento, por lo que fue llamativo que no apareciera una advertencia, una sanción o un camino intermedio antes de paralizar las operaciones. Desde la intendencia de Jacobacci afirmaron que el malestar, en realidad, ya venía desde hace tiempo por la falta de contemplación con los pobladores de la ciudad de la Línea Sur que habilitó la licencia social para esta explotación.
El parque solar de la avícola Fepasa en Entre Ríos.
Con 4.891 usuarios y una potencia instalada de 165.351 kW conectada a la red, el régimen de generación de energía distribuida a partir de fuentes renovables experimenta un crecimiento fuertemente concentrado en las provincias de Córdoba, Buenos Aires y Entre Ríos, y está dominado por los proyectos en base al recurso solar. En este escenario, ¿cómo lo están adoptando y cuánto invierten las empresas? ¿Cuáles son los beneficios, ahorros y retos que encuentran al incorporarse a este sistema?
Según Gabriel Blanco, director del Centro de Tecnologías Ambientales y Energía (CTAE) de la Universidad del Centro de la Provincia de Buenos Aires, desde la política pública nacional no hay incentivos económicos y financieros para que las empresas se incorporen a este régimen como generadoras. “Aunque algunas provincias y municipios lo están fomentando con programas para promover su adopción”, admitió a EconoJournal. Así, el desarrollo de las inversiones y proyectos recae en “la iniciativa y el esfuerzo particular de los usuarios”.
Para las empresas, el principal interés por sumarse a este régimen que las habilita a convertirse en generadoras para su autoconsumo, es la posibilidad de tener “cierta estabilidad frente a la volatilidad de las políticas energéticas y los cambios tarifarios, y algún control yautonomía en el suministro de la energía”, expresa Blanco. Y agrega que, al principio, las empresas distribuidoras -tanto las privadas como las cooperativas- se mostraban reticentes. “Veían a este régimen como una amenaza a su negocio tradicional de compra y venta de energía; pero están comenzando a cambiar porque identifican oportunidades dentro de la propia generación distribuida”, completa.
Para el especialista, además de contribuir al reemplazo de combustibles fósiles y a descentralizar -en alguna medida- el modelo energético del país, este régimen permite desarrollar cadenas de valor y empleo en los sistemas productivos locales.
El dominio solar
El régimen de generación distribuida, regulado por la ley27.424, comenzó a funcionar en 2019. Permite a los consumidores de electricidad residencial, empresas y organismos (llamados “usuarios generadores”) producir energía para autoconsumo a partir de fuentes renovables, junto con la posibilidad de inyectar los excedentesdirectamente a la red de distribución.
De acuerdo con la Secretaría de Energía, el régimen tiene 18provinciasadheridas y344 distribuidoras o cooperativas registradas. El año pasado, además, la potencia instalada tuvo un crecimiento récord de 102% con respecto a 2024.
El sectorComercial e Industrial, si bien cuenta con un número menor de conexiones (2.089 usuarios), concentra la gran mayoría de la potencia: 132.087 kW que representan casi el 80% del total.
El segmento residencial tiene 2.525 usuarios, con un aporte energético más acotado (13.218 kW), y los organismos oficiales registran 124 usuarios con 10.889 kW.
La energía solar fotovoltaica se impuso en casi la totalidad de los proyectos activos, con excepción de dos casos de biogás y un pequeño aprovechamiento hidroeléctrico en San Juan.
La generación de Mendoza
Con sede en Mendoza, la cooperativa Cofarmen –distribuidora de productos farmacéuticos- invirtió US$ 500.000 en la instalación de 660 paneles solares que comenzaron a funcionar desde hace un año y medio. Hoy tiene una potencia contratada de 450 kW y la generación anual es de 516.579 KWh. El retorno de la inversión fue calculado en siete años.
La instalación, que fue provista por la empresa Energe, abastece el consumo energético de su edificio administrativo y de su nave logística (una planta de 8.000 m2 donde se almacenan y despachan los medicamentos). Esta última presenta la mayor demanda para alimentar el sistema de acondicionamiento de temperatura y los equipos de automatización.
Federico Böhm, gerente general de Cofarmen, explicó a EconoJournal que la decisión de incorporarse a este régimen estuvo alineada con la estrategia de sustentabilidad de la compañía, pero también se orientó a la búsqueda de optimización financiera y reducir la factura de electricidad a futuro. La inversión se planificó como parte de la mudanza de la compañía a un predio de mayor tamaño. “Es más fácil diseñar e implementar estos sistemas cuando se inicia un proyecto de planta desde cero, ya que se pudo planificar la estructura del techo para que sea compatible con los paneles, a diferencia de tener que adaptar un edificio ya existente”, expresa el directivo.
Y advierte que este tipo de proyectos deben estar acompañados de una evaluación previa del gasto de energía. “Es preciso analizar cómo es el uso de la energía en función del ciclo de la empresa; eso es tan importante como el dimensionamiento de los equipos”, sostiene.
Por ahora la cooperativa no tiene sobrantes para inyectar al sistema. “En promedio, en verano, estamos produciendo el 50% o 60% de la energía que consumimos, y en horarios pico llegamos al 100%. En invierno, nos autoabastecemos en un 30% o 34%”, expresa Böhm.
Y añade que estudian la posibilidad de adquirir baterías que les permitan almacenar energía y no excederse del límite de la potencia contratada. Aunque observa que en los últimos cinco años el precio de la tecnología de almacenamiento ha bajado a la mitad, sigue siendo elevado.
Video de Energe de octubre de 2023 donde cuentan las tareas iniciales de instalación de paneles que estaban realizando en la Cooperativa Farmacéutica Mendoza (Cofarmen). Fuente: Facebook de Energe.
Paneles para regar
En diciembre pasado la productora de alimentos Valle de la Puerta -ubicada en el Valle de Famatina, provincia La Rioja-, instaló en su predio unos 3.600 paneles solares que demandaron una inversión total de US$ 1,25 millón. Con una potencia instalada máxima de 2 MW, abastece el consumo eléctrico de las unidades productivas de la empresa (como una fábrica de aceite y la bodega); pero principalmente alimenta la operación del sistema de riego, basado en 12 perforaciones, que está destinado a mantener sus 1.000 hectáreas de cultivos.
“Somos una economía regional eléctricamente dependiente, debemos obtener agua de pozos profundos en una zona donde llueven 150 mm al año”, define a EconoJournal el presidente de la compañía, Julián Clusellas. Aunque la puesta en marcha del parque solar todavía es reciente como para hacer una evaluación precisa, el directivo estima que brinda un ahorro aproximado del 30% de energía. Sin embargo, señala que a partir de septiembre u octubre, que es la época del año en que el sistema de riego comienza a utilizarse a su máxima capacidad, podrán medir los resultados con mayor precisión. Para entonces, se espera que consuma toda la energía que genera el parque solar.
Hay otro factor que actualmente afecta su evaluación económica. “Nuestro mayor problema es que el Estado no previó qué va a pasar con la energía reactiva que el panel produce cuando no estás consumiendo la energía que generás. En ese caso, la distribuidora de la provincia cobra una multa enorme por eso. Estamos tratando de solucionar ese tema con un crédito para comprar un equipo que vale US$ 40.000, cuya función es conducir la energía reactiva, evitando que cause inconvenientes”, explica Clusellas, cuya empresa exporta el 60% de su producción.
Tres parques en Entre Ríos
En la provincia de Entre Ríos, la compañía avícola FEPASA instaló tres parques fotovoltaicos para fomentar lasustentabilidad y reducir costos. Distribuidos en distintos complejos productivos, y con una potencia total de 2 MW, comenzaron a operar en marzo.
En la planta frigoríficafunciona el parque de mayor tamaño, que cuenta con 2.880 paneles bifásicosde 705 Watts cada uno, mientras que la planta de engorde posee 405 paneles y la de incubación suma 340 paneles que se colocaron en los techos de los galpones y edificios. El primer proyecto demandó una inversión de US$ 1,5 millones e implicó la construcción de una subestación propia, en tanto que los dos restantes costaron aproximadamente US$ 80.000 cada uno. El retorno de la inversión se calculó en 3,9 años y proyectan una generación anual de 3.000 Mwh.
El gobernador Rogelio Frigerio en marzo durante la inauguración del nuevo parque solar del frigorífico Fepasa.
Según Carlos Bonnin, gerente de Proyectos de Ingeniería de la empresa, desde que funciona el sistema, entre marzo y julio, el 27% de la energía que consumió la planta en horario diurno provino -en promedio- de fuente solar. Y si se consideran todas las franjas horarias, “estamos generando el 16% de la energía que consumimos”. Para los meses de verano, la estimación es autogenerar el 30% de la energía que demanden. En estos meses de operación, obtuvieron una reducción cercana al 10,5% de la factura de energía total, “si bien la potencia contratada se mantiene”, puntualiza.
El trabajo previo de diseño de la estructura del parque fue clave para optimizar el rendimiento. El desafío era cubrir el consumo interno de la planta sin sobredimensionar la producción de energía. Desde el punto de vista económico, explica Bonnin, esto mejora el retorno de la inversión, “ya que utilizar la propia energía siempre es mucho más conveniente que inyectar excedentes a la red, evitando cargos de transporte”. En este proceso, señala que la asistencia y asesoramiento de la distribuidora de energía provincial, Enersa, les resultó de gran ayuda.
Vista aérea de los paneles que incorporó Fepasa.
El primer paso a la autogeneración
La empresa Biofarma, productora y comercializadora de alimentos para animales, implementó 256 paneles solares bifásicos -de 580 Watts cada uno- para abastecer el consumo de su sede administrativa en la ciudad de Córdoba. Se trata de una primera prueba piloto para estudiar cómo se comporta el sistema, ya que la meta es abastecer con energía solar no solo las oficinas corporativas sino también el laboratorio y la nueva planta productiva que se inaugurará en ese predio en septiembre. El parque, que cuenta con una potencia instalada total de 150 kW, insumió una inversión de US$ 150.000 que, se estima, se recuperará en seis años.
Biofarma instaló 256 paneles.
El sistema comenzó a operar formalmente a fines de agosto de 2025, una vez que se instalaron el inversor y el medidor bidireccional de la distribuidora provincial EPEC. Según Francisco Casajus, ingeniero de procesos de Biofarma, en promedio, a lo largo del año el sistema cubre la totalidad del consumo de las oficinas administrativas e inyecta un pequeño excedente a la red comercial. “Por la noche, al no haber generación, se toma energía de la red para cubrir el consumo residual”, cuenta a EconoJournal. A través de la autogeneración, han logrado bajar el costo de la factura de electricidad por disminución del precio del KWh que se consume. Pero Casajus advierte que la tarifa no se reduce a cero porque se mantienen los cargos fijos, como la potencia contratada, que representan el 65% del costo.
Los próximos pasos son duplicar la dimensión de la instalación fotovoltaica actual de las oficinas y comenzar a evaluar el proyecto de generación para la nueva unidad productiva. “Estamos considerando el uso de los techos de la planta, que tiene más de 13.000 metros cuadrados de superficie disponible, para eventualmente colocar los paneles”, concluyó.
El encuentro puso el foco en las condiciones regulatorias, institucionales, comerciales y financieras necesarias para movilizar inversiones públicas y privadas y avanzar en una mayor integración de los mercados energéticos.
La integración energética volvió a ocupar un lugar central en la agenda de los países del Cono Sur. Autoridades y representantes del sector privado de la Argentina, Bolivia, Brasil, Chile, Paraguay y Uruguay se reunieron en Buenos Aires en un encuentro organizado por el Banco Interamericano de Desarrollo (BID) para analizar mecanismos que permitan acelerar proyectos de infraestructura y profundizar los intercambios de energía en la región.
Bajo el lema “Conectando Energía: Impulsando la integración para el desarrollo con impacto”, el encuentro puso el foco en las condiciones regulatorias, institucionales, comerciales y financieras necesarias para movilizar inversiones públicas y privadas y avanzar en una mayor integración de los mercados energéticos.
Integración regional
“Una mayor integración y una mejor conectividad son esenciales para impulsar el desarrollo y la competitividad en la región. A través de nuestro programa Conexión Sur, que fue parte de la organización del encuentro, buscamos acelerar los cambios para generar las condiciones para atraer más inversiones, reducir costos y aumentar la resiliencia”, expresó Morgan Doyle, gerente del Departamento del Cono Sur del Grupo BID.
En representación de la Argentina, la secretaria de Energía, María Tettamanti, planteó que la integración debe estar vinculada con una mejora de la competitividad y de las condiciones de funcionamiento de los mercados.
“Para nosotros, la integración regional no es un fin en sí mismo para agrandar las estructuras del Estado; es una herramienta para dinamizar la economía, bajar los costos de producción de nuestras industrias y mejorar la calidad de vida de los ciudadanos. Argentina ya ha iniciado su fase decisiva de normalización energética, en general, y eléctrica, en particular, reintroduciendo correctas señales de precio y quitando al Estado del rol de empresario”, expresó Tettamanti.
La infraestructura en el centro de la agenda
Durante el encuentro se analizaron experiencias y aprendizajes de distintos mecanismos de integración energética que cuentan con el apoyo del BID, entre ellos el Sistema de Interconexión Eléctrica para los Países de América Central (SIEPAC), el Sistema de Interconexión Eléctrica Andina (SINEA), el Sistema de Integración Energética de los Países del Cono Sur (SIESUR) y Arco Norte. El intercambio permitió poner en común los avances y desafíos de estos procesos y analizar cómo profundizar la integración energética regional.
En ese sentido, Marcelino Madrigal, jefe de la División de Energía del BID, señaló: “La región cuenta con recursos, capacidades y experiencias que pueden potenciarse a través de una mayor integración. El desafío es construir la institucionalidad, regulaciones y la implementación de proyectos transfronterizos de infraestructura energética que generen las condiciones necesarias e incrementen el comercio energético en la región”.
La discusión estuvo atravesada por la necesidad de contar con reglas comunes y proyectos de infraestructura capaces de acompañar un mayor intercambio de energía entre los países. La integración de las redes aparece como uno de los elementos necesarios para aprovechar de manera más eficiente los recursos disponibles y ampliar las posibilidades de comercio energético.
Del encuentro participaron, además, Rudy Peredo, viceministro de Electricidad y Energías Renovables de Bolivia; Guilherme Zanetti, director del Departamento de Planificación e Interconexiones Internacionales del Ministerio de Minas y Energía de Brasil; Ximena Rincón, ministra de Energía de Chile; Gustavo Cazal, director de Energías Alternativas del Viceministerio de Minas y Energía de Paraguay; y Fernanda Cardona, ministra de Industria, Energía y Minería de Uruguay. También estuvieron presentes representantes del Grupo BID, empresas públicas y privadas del sector, organismos internacionales y especialistas en energía.
SIESUR define su hoja de ruta hasta 2027
SIESUR celebró su X Mesa de Diálogo, con la participación de los seis países del Cono Sur. Allí, las delegaciones acordaron el Plan de Acción SIESUR 2026-2027, orientado a incrementar los intercambios de energía y avanzar sobre las prioridades definidas en conjunto. Uno de los ejes será la armonización regulatoria de la operación técnica y comercial de los mercados eléctricos bilaterales, un aspecto clave para facilitar y ampliar las transacciones de electricidad entre los países.
El plan también contempla la identificación de proyectos prioritarios de infraestructura, incluyendo ampliaciones y refuerzos de las redes nacionales y nuevas interconexiones necesarias para facilitar los intercambios eléctricos.
Como cierre de la reunión, la Argentina traspasó a Bolivia la Coordinación Pro Tempore de SIESUR para el período 2026-2027. Bajo la nueva coordinación, los países continuarán trabajando en la implementación de las prioridades acordadas y en una agenda que busca convertir la integración energética regional en proyectos concretos de infraestructura y mayores intercambios de electricidad.
De izquierda a derecha empezando de arriba: Favio Emir Ramírez, Federico Veller, Carlos Casares, Darío Arrué, Marcelo Corda y Juan Carlos Doncel Jones.
Dieciocho candidatos ya se postularon para ocupar el cargo de presidente del Ente Nacional Regulador del Gas y la Electricidad (Enrege). El actual secretario de hidrocarburos, Federico Veller, es uno de los principales candidatos ya que cuenta con el respaldo del secretario coordinador de Energía y Minería, Daniel González. Sin embargo, la definición está abierta porque el asesor presidencial Santiago Caputo impulsa en primer lugar a Favio Emir Ramírez, director de Transporte y Distribución Eléctrica, y también tiene en su lista de favoritos a Marcelo Corda, vicepresidente de Enarsa.
El presidente Javier Milei había designado a las autoridades del flamante organismo a comienzos de mayo, pero cuando no se había cumplido un mes desde que asumieron, el titular Néstor Marcelo Lamboglia renunció en medio de una fuerte interna dentro del directorio.
Desde entonces el organismo es conducido por su vicepresidente, Vicente Serra, junto con los vocales Marcelo Alejandro Nachon, Griselda Lambertini y Héctor Sergio Falzone.
La conducción actual del Enrege con Vicente Serra a la cabeza.
Los favoritos que asoman
Veller es secretario de Hidrocarburos desde noviembre de 2024. Es un ingeniero químico egresado de la Universidad Nacional de Mar del Plata con más de 25 años de experiencia en la industria petroquimica, de energía y fertilizantes. Trabajó casi 18 años en YPF y fue CEO de Profertil entre 2020 y 2022.
Ramírez se desempeña como director Nacional de Transporte y Distribución Eléctrica desde octubre de 2024. Es ingeniero electricista egresado de la Universidad Tecnológica Nacional. Trabajó 9 años en la distribuidora Edelap y 14 años en la Empresa Distribuidora Energía Norte (EDEN). También fue perito independiente de la Corte Suprema de Justicia bonaerense entre enero de 2024 y febrero de 2025.
Por su parte, Corda es vicepresidente y subgerente general de Enarsa desde septiembre de 2014. Se recibió de contador en la Universidad Nacional de Mar del Plata y antes trabajó 17 años en la distribuidora Edelap, donde llegó a ser gerente general entre 2019 y 2024.
Si bien el plazo de inscripción todavía no cerró y aún resta que el comité evaluador realice las entrevistas y elabore una lista corta, distintas fuentes consultadas por EconoJournal aseguraron que esos tres funcionarios aparecen como los principales candidatos en una pulseada que los excede y que tiene como figuras centrales a Daniel González en representación del Ministerio de Economía y al asesor presidencial Santiago Caputo, quien ya puso hombres de su confianza en las energéticas Enarsa, Nucleoeléctrica, CNEA, Dioxitek y Yacyretá.
Los otros candidatos
En el listado de postulantes sobresalen además el ex interventor del Enargas, Carlos Casares; el ex presidente de Enarsa, Juan Carlos Doncel Jones; el ex presidente de Cammesa, Mario Cairella; y el ex interventor del ENRE, Darío Arrué. Los cuatro ocuparon esos cargos durante el actual gobierno y mantienen una cercanía relativa con el oficialismo, pero las fuentes consultadas por EconoJournal los ubicaron un escalón más abajo en la pelea por el puesto.
También se postularon tres funcionarios que trabajan actualmente en el Enrege: Horacio Julio Guadagni, nombrado recientemente como responsable de la Unidad de Administración; Graciela Ana Bravo, responsable de la Unidad Innovación y Normalización; y Guillermo Lanzillotti, responsable de la Unidad Distribución de Gas del Enrege;
El listado se completa con Juan Manuel Alfonsín, un abogado que trabajó con Cairella en Cammesa; Mónica Noemí Gay, ex secretaria legal del directorio de Enargas y ex presidenta y directora general de Gasnea; Hugo Daniel Muñoz, ex vicepresidente del Enargas; Mariano Mirotti, un abogado cordobés cercano a Carlos Bastos que se desempeñó como secretario de Concesiones en Economía; Alberto Damián Andino, ex presidente de la Empresa Jujeña de Sistemas Energéticos Dispersos; Ángel Garay, Marcos Antonio Domínguez y Pablo Horacio Guglielmi.
La lista todavía podría ampliarse ya que el plazo de inscripción vence el lunes. Marcelo Nachon y Sergio Falzone, primer y tercer vocal en el directorio actual, habían dejado trascender a sus más cercanos que también iban a participar, pero un no se inscribieron.
El proyecto de Súper RIGI, que debe tratar en Senado, está orientado a atraer inversiones desde los 1.000 millones de dólares en sectores que no están instalados en el país y que tienen que ver con el sector tecnológico, como el desarrollo de la Inteligencia Artificial. El alcance de los incentivos ofrecidos a los inversores generó polémica entre empresarios y especialistas durante el noveno programa de Aguas Arriba, el ciclo de entrevistas de EconoJournal conducido por Sabina Trossero.
Tomás Ocampo, fundador de Unblock, planteó que la Argentina parte con una importante desventaja frente a otros mercados en la competencia por captar inversiones en centros de datos y consideró que el nuevo régimen puede ser una herramienta para achicar esa distancia.
Según explicó, las compañías con las que mantiene conversaciones consideran al Súper RIGI “el mejor de los sistemas de incentivos que vieron comparados con otros países”. Para Ocampo, las ventajas naturales de la Patagonia -como disponibilidad energética y bajas temperaturas- todavía no se tradujeron en inversiones concretas: “Esa ventaja competitiva hoy no se está viendo en la cancha. Para mi tiene que ver con que estamos todavía muy atrás. Creo que puede ser un ambiente de inversión gigante, donde más inversión va a haber en los próximos años en todo el mundo”.
Tomás Ocampo, fundador de Unblock.
“Hoy no estamos compitiendo contra Estados Unidos, no estamos compitiendo contra Europa; estamos compitiendo contra los proyectos que sobran, los que se empiezan a hacer por necesidad”, señaló Ocampo, quien mencionó como competidores a países como Armenia, Kazajstán, Turquía y mercados de Medio Oriente.
María Laura Bermúdez, directora ejecutiva de la Unión Industrial Argentina (UIA), coincidió en la necesidad de atraer inversiones, principalmente aquellas que permitan desarrollar capacidades locales en actividades que no existen hoy en el país. Sin embargo, cuestionó que el Súper RIGI genere este derrame hacia el entramado productivo: “Acá el desafío es que estas inversiones las podamos traducir en oportunidades. Sin lugar a dudas esto va a generar oportunidades en la medida que tengamos una normativa que se oriente en ese sentido. Y a raíz de esto, para nosotros es importante la integración de la cadena de valor. Si nosotros queremos que estas inversiones se repliquen en empleo, generación de riqueza, desarrollo de talento y capacidades, para eso es necesario justamente el desarrollo de proveedores y la integración de la cadena.”
El 20% de contrataciones a proveedores locales
Uno de los principales puntos de discusión es el requisito de destinar al menos un 20% de las contrataciones a proveedores locales, siempre que exista oferta nacional en condiciones competitivas.
Trossero: -Como quedó redactado hoy en día [el proyecto] no estaría alcanzando para motivar el desarrollo local, porque no distingue servicios con agregado de valor local.
Bermúdez: -El proyecto original no contemplaba este 20% nacional. En el dictamen de mayoría de diputados se incorporó, pero para bienes, para obras y para servicios. Si efectivamente nosotros queremos que se cumpla este objetivo de desarrollo del entramado e integración de la cadena, es necesario acotarlo a bienes de producción nacional.
María Laura Bermúdez, directora ejecutiva de la Unión Industrial Argentina.
Al respecto, Guido Zack, director de economía en Fundar, también presentó dudas sobre la forma en que se determinará si existe una alternativa nacional competitiva y sobre las penalidades previstas ante un eventual incumplimiento: “Estamos hablando de cómo cumplir con ese 20%. ¿Por qué no más? Ojo que puede ser menos, porque este 20% que introdujo diputados tiene una cláusula de escape: siempre que una empresa local pueda proveer en la misma calidad y al mismo precio que el resto del mundo. ¿Quién decide si puede o no puede? El VPU, es decir, la empresa que vendría a invertir en el data center”.
Zack agregó que la penalidad económica por incumplir el requisito puede alcanzar los 600 millones de pesos y contrastó esa cifra con proyectos que deben superar inversiones de US$ 1.000 millones. “Casi que podría decir: ‘bueno, no lo cumplo, de última pago la penalidad’”, planteó.
Guido Zack, director de economía en Fundar.
¿Se producen suficientes componentes en Argentina?
Ocampo puso el foco en una característica particular de los data centers de inteligencia artificial: la mayor parte de la inversión corresponde a componentes que actualmente no se producen en la Argentina.
“Si el límite va a ser el 20% no se va a hacer ningún data center en Argentina. El 80% del costo hoy -y va a subir- del CAPEX son los chips y la memoria. Eso se hace en Taiwán. Entonces si el 20% que resta tiene que ser 100% nacional también va a ser un problema”.
Para Zack, la discusión debería centrarse en identificar cuáles son los incentivos que efectivamente necesita cada actividad en lugar de otorgar un paquete amplio de beneficios. Mencionó como ejemplos el tratamiento del IVA y la importación temporaria que planteó Ocampo como necesidades propias de su empresa, pero cuestionó si para atraer inversiones también resulta necesario reducir Ganancias o las contribuciones patronales, que luego no se trasladarían a inversión en infraestructura y servicios públicos.
“Hay que tener cuidado con las sábanas cortas: si tiramos de un lado nos destapamos de otra parte”, sostuvo.
Por su parte, Federico Belich, consultor económico de Fundación Mediterránea, consideró positivo utilizar incentivos para adelantar inversiones que de otra manera podrían no realizarse, pero cuestionó la creación sucesiva de regímenes excepcionales para compensar problemas estructurales de la economía argentina.
“Nosotros vemos un grave problema de inversión en Argentina. No es actual, viene ya hace mucho tiempo. Y creemos que esta creación del Súper RIGI es añadir una excepción a algo que no es excepcional sino estructural. Es positivo que se adelanten inversiones, pero la idea es que los beneficios se vayan extendiendo a toda la economía, para que todos estén en iguales condiciones y así también no solamente los grandes proyectos se puedan beneficiar del mismo sino también las cadenas de valor”, remarcó.
Federico Belich, consultor económico de Fundación Mediterránea.
“No es crear un nuevo régimen sino también aprovechar el RIGI que tiene cierto éxito”, resumió.
Ocampo defendió el potencial para construir una cadena local a partir de los data centers y mencionó su propia experiencia con Unblock. La compañía comenzó importando sus centros de datos modulares para el minado de bitcoin desde Estados Unidos y posteriormente trasladó su fabricación a la Argentina junto al astillero SPI, en Mar del Plata.
“Al principio importábamos todo de Estados Unidos y después sí industrializamos nuestros data centers acá”, señaló. “Creo que nadie que lo esté mirando desde las políticas públicas toma dimensión de lo que es esto”.
La mina de Calcatreu está en cercanías de Ingeniero Jacobacci.
El gobierno de Río Negro paralizó preventivamente los trabajos en la mina de Calcatreu por supuestos incumplimientos en la contratación de mano de obra local. Se trata del principal proyecto de producción de oro y plata de la provincia y una de las apuestas fuertes de Alberto Weretilneck para la consolidación de la matriz energética exportadora.
A través de un comunicado publicado el jueves, el gobierno aseguró que la empresa Patagonia Gold «no viene cumpliendo con el porcentaje de mano de obra rionegrina establecido por la normativa provincial 80/20″. En junio el proyecto había realizado el primer despacho de metal doré desde el aeropuerto de Bariloche hacia Canadá, en lo que significó la primera exportación de este tipo para la provincia.
«Es un proyecto modelo para el mundo», había dicho la secretaria de Energía, Andrea Confini, apenas dos meses atrás.
En ese momento, según la información oficial, la empresa representaba el 13,3% de los nuevos puestos de empleo registrados en Río Negro, con 219 empleos directos y 210 trabajadores indirectos vinculados a la construcción.
Del 80% correspondiente a empleo rionegrino, el 49% pertenecía a Ingeniero Jacobacci, la ciudad más cercana al yacimiento, y el 29% al resto del territorio provincial, se había informado.
«Compromisos específicos»
Ahora, el gobierno provincial manifestó que durante las mesas de trabajo con Patagonia Gold se habían establecido «compromisos específicos destinados a profundizar la contratación local, garantizar transparencia en las búsquedas laborales, capacitar trabajadores de la zona y generar las condiciones para que cada vez más puestos puedan ser cubiertos por vecinos de Ingeniero Jacobacci y la Región Sur».
«Entre los acuerdos alcanzados se estableció que las búsquedas laborales deben canalizarse a través de los registros oficiales del Municipio y del Servicio de Empleo Rionegrino (SER); que la empresa debe mantener actualizada la información sobre contrataciones, necesidades y perfiles requeridos; y que debe avanzar en programas de formación destinados especialmente a aquellos puestos que actualmente son cubiertos con trabajadores provenientes de otras provincias», se indicó.
La Provincia aclaró que, durante la Mesa de Trabajo, también se había solicitado «expresamente» información sobre el recambio de personal para avanzar progresivamente en el reemplazo de trabajadores «foráneos» por mano de obra local cuando existan los perfiles disponibles. «También se acordó integrar las bases laborales de AOMA y Uocra con la Bolsa de Trabajo Municipal para priorizar a trabajadores de la localidad», detalló el comunicado.
La Secretaria de Trabajo de Río Negro, María Martha Avilez, afirmó que «Río Negro está a favor de Calcatreu, de la minería y de todas las inversiones que generen desarrollo», pero que el 80/20 «es un piso: no alcanza con cumplir un porcentaje si después no se respetan los compromisos asumidos para capacitar, contratar y generar oportunidades reales para la gente de Jacobacci».
La respuesta de Patagonia Gold
Patagonia Gold emitió este viernes un comunicado en su sitio oficial en el cual informó que el 19 de agosto, tras una inspección en Calcatreu, «la Secretaría de Trabajo de Río Negro ordenó la suspensión preventiva, parcial y temporal de ciertas actividades operacionales en el Proyecto».
«La empresa está evaluando actualmente el alcance de la medida y está cooperando plenamente con las autoridades provinciales pertinentes para abordar los asuntos planteados, con vistas a reanudar las operaciones lo antes posible», planteó.
La empresa aseguró que, mientras la medida siga vigente, «continuarán las actividades esenciales necesarias para el mantenimiento, la salud y la seguridad de las instalaciones».
Tanto el gobierno de Río Negro como la firma aseguraron que el compromiso es continuar con el desarrollo de Calcatreu. La gestión de Weretilneck sostuvo que la medida «no pone en discusión» la continuidad del proyecto: «Por el contrario, busca garantizar las condiciones sobre las cuales la iniciativa recibió acompañamiento institucional y social».
Añelo cuenta con una población estimada en 15.000 habitantes. Foto: Matías Subat.
Añelo puede ser una ciudad tan vertiginosa como calma. De no ser por las decenas de camiones que, por minuto, cruzan de lado a lado la Ruta Provincial 7, prácticamente no habría ruidos interrumpiendo el ritmo de la siesta.
«Esto siempre es tranquilo», asegura la empleada de un tradicional restaurante que está «siempre lleno» y recibe a trabajadores petroleros para un almuerzo donde un plato del día se consigue a 23.000 pesos.
«Hoy ya no podemos dejar la bici afuera, pero todavía somos un pueblo chico. Entonces hay cierto hermetismo. La gente, el añelense, todavía no entiende o todavía no acepta este gran crecimiento. De a poquito va cambiando, pero cuesta. Porque fue muy rápido, muy brusco este cambio», explicó a EN/CLAVE el secretario de Gobierno de la municipalidad, Luis Angeloni.
La intendencia de Añelo funciona en un edificio de Calle 19 que se inauguró en 2018 y, como todo en la ciudad, ya quedó chico y tiene una obra de ampliación en marcha. «La gente piensa que llega a la municipalidad y la reciben con una máquina de café y no, somos esto», reconocen.
En la entrada, cuatro impresiones en A4 con el mismo mensaje: «Atención. Se comunica que, hasta nuevo aviso, ‘no’ hay turnos para audiencia con el señor intendente».
Fernando Banderet, quien asumió la gestión como parte de la alianza de Rolando Figueroa en diciembre de 2023, vive tironeado por la gestión diaria y el interés que llega desde afuera. Si Neuquén es la provincia de moda, Añelo es la prenda estrella: no hay foro empresarial que no busque sentar al intendente para entender de primera mano lo que ocurre en el corazón de Vaca Muerta. Viaja seguido a Buenos Aires y, al momento de esta crónica, está disertando en un panel en San Martín de los Andes.
El Censo 2022 relevó para Añelo una población de 6.477 habitantes, una cifra que dista de los padrones electorales y, más aún, de la estimación que tiene el municipio: aseguran que son alrededor de 15.000, sin contar a quienes van y vienen a diario para trabajar.
Añelo resuelve parte de la demanda de viviendas a través de complejos habitacionales. Foto: Matías Subat.
La ciudad resuelve buena parte de la demanda de vivienda a través de complejos habitacionales que construyen desarrolladoras inmobiliarias de todo el país para los trabajadores que llegan a Vaca Muerta. El real estate luce como la segunda actividad más pujante en la ciudad después de los hidrocarburos, aunque no es para todos.
La mayoría de los avisos aclaran: «Solo para empresas». Y los precios hacen un segundo filtro: departamentos de dos habitaciones y 50 metros cuadrados que arrancan entre los 2,5 millones y 3 millones según el proyecto.
«Esta gestión ha tratado de hacerle entender al inversor que ese complejo habitacional mañana también le dé una solución al vecino. Porque un trabajador municipal no puede pagar el mismo valor que un trabajador petrolero», dijo Angeloni, quien también contó que en el municipio piden que las construcciones contemplen viviendas para que los trabajadores puedan mudarse con sus familias y no se limiten al esquema de «cama caliente».
Gas y agua, las principales urgencias
Luis Angeloni es el secretario de Gobierno de Añelo. Foto: Matías Subat.
Uno de los principales puntos débiles de Añelo sigue siendo el acceso a los servicios. En cuanto al gas, el año pasado se habilitó la primera etapa del gasoducto construido por un acuerdo entre YPF y el gobierno provincial que permitió que unas 460 familias de La Meseta cuenten con el suministro.
«Nos falta todavía seguir ampliando barrios. La capacidad la tenemos gracias a la nueva planta reductora de gas, pero lo que nos falta es seguir con las obras chicas para poder llegar a cada manzana», dijo Angeloni, quien cuantificó el número entre 800 y 1.000 familias más de La Meseta.
«El intendente ya se reunió días atrás con la Provincia para empezar, mínimo, con el 50% de esas familias y en 2027 poder cumplir con toda la red de gas natural», afirmó.
Pero la complejidad mayor está en el agua. La creación del barrio La Meseta, en el alto de la ciudad, no contempló que la diferencia de nivel con el llamado Casco Viejo demanda una «gran cantidad de presión para poder llegar con el agua a ese sector», detalló el funcionario.
Dijo que hoy se trabaja en un convenio con el sector privado para «generar un nuevo sistema de abastecimiento desde el río Neuquén, a través de tanques de almacenamiento, y de ahí poder distribuir gran porcentaje de esa agua hacia el barrio La Meseta y a parte de la industria».
«Porque nosotros tenemos grandes complejos hoteleros que necesitamos que tengan agua, pero también necesitamos el aporte económico para abastecer todo ese sistema», sostuvo.
El objetivo del municipio es «partir en dos» el sistema de agua en Añelo y que el Casco Viejo se abastezca con la planta actual y que la zona de la meseta lo haga con la infraestructura pronta a construir. «Creemos y confiamos en que es la mejor solución para la problemática del agua que ha generado conflictos sociales y cortes de ruta. Necesitamos que en esta gestión no ocurra y tener la solución para el vecino», dijo Angeloni.
Otra meta es llegar al 2027 con 4.500 metros lineales de asfalto. Cuando la gestión asumió había 1.200 y hoy ya alcanzan los 2.100, pero la mayoría concentrados en la zona del Casco Viejo. En La Meseta, la nieve y la lluvia de semanas atrás todavía muestran sus huellas.
«Necesitamos acompañamiento»
En Añelo ya están habilitadas construcciones de hasta siete pisos. Foto: Matías Subat.
La proyección actual es que la localidad, que espera en la Legislatura el tratamiento de la ley que eleve su rango a municipio de primera categoría, duplique su población hacia el 2030. Esperan un número cercano a los 30.000 o incluso 40.000 habitantes, según escale la actividad.
«No decimos miedo, pero sí es un desafío acompañar esa recepción de vecinos que van a llegar y que lo va a marcar la industria. Pero también necesitamos acompañamiento para seguir mejorando la infraestructura», afirmó Angeloni.
El municipio se finanza con el pago de tasas, una de ellas la tasa vial que aprobó el Concejo Deliberante en 2025, los envíos de coparticipación y los fondos extra que aporta la Provincia a través de obras. «No alcanza. Es tanta la demanda que no nos alcanza», insistió el funcionario.
«Nosotros necesitamos el acompañamiento, no solamente del gobierno provincial, sino del gobierno nacional. Porque es lindo que nos nombren como añelenses, pero si no nos ayudan no vamos a poder seguir recibiendo gente y eso va a generar un problema social no solamente ahora, sino a las futuras generaciones», planteó.
La ciudad y su vecina San Patricio del Chañar ya vivieron una situación inédita en el verano como fue la presencia de personas durmiendo en la calle, «algo que nunca había pasado». La situación contribuye a la desconfianza de los pobladores que todavía añoran la vida de pueblo de productores que existió antes del boom de Vaca Muerta.
El leitmotiv de la gestión va en línea con la propuesta del gobernador Rolando Figueroa: «Primero el añelense, después el neuquino. Después, si nos alcanza, el de afuera. Pero que sepa el de afuera que tiene que tener ciertos requerimientos para poder lograr algo en Añelo».
El barrio de La Meseta es el sector nuevo de la ciudad y aún no cuenta con todos los servicios. Foto: Matías Subat.
Hugo Eurnekian, presidente y CEO de CGC, brazo en el sector energético de Corporación América, afirmó este jueves que el sector hidrocarburífero atraviesa «una revolución energética sin precedentes en décadas» y ratificó avances en proyectos estratégicos para colocar gas natural producido localmente en el mercado internacional a través del Océano Pacífico.
Eurnekian fue uno de los oradores del de la 26° edición de la conferencia anual del Council of the Americas en la Argentina, realizada hoy en el Hotel Alvear. El titular de CGC participó del panel «Inversión, Desarrollo y Oportunidades para Argentina» junto con los gobernadores de Neuquén, Rolando Figueroa, y de Chubut, Ignacio Torres; y el CEO de Southern Energy LNG, Rodolfo Freyre.
“Estamos viviendo una revolución energética sin precedentes en décadas, donde por primera vez en mucho tiempo se alinean las condiciones para que el sector privado pueda invertir con previsibilidad y precios de mercado”, sostuvo Eurnekian al analizar el escenario macroeconómico y operativo que rodea a la industria.
CGC es el mayor productor de hidrocarburos de Santa Cruz, donde explota una serie de yacimientos convencionales en el norte de la provincia. El salto del precio del petróleo como resultado de la guerra en Medio Oriente y una mayor eficientización en la explotación de esos campos maduros se tradujo en una significativa mejora de los números de la empresa.
El EBITDA (ingresos antes de impuestos) ascendió, por ejemplo, a US$ 177 millones en el segundo trimestre de 2026, un 90% más que en el mismo período de 2025. En tanto que las ventas treparon a los US$ 311,4 millones, un incremento del 21% frente a los US$ 257,5 millones del segundo trimestre del año pasado.
La operación de la rentabilidad en áreas maduras se explicó también por un cambio de modelo operativo —apuntalado por la integración de algunos servicios estratégicos— y un programa de optimización de costos que la empresa puso en marcha hace ya dos años. El precio promedio del crudo percibido por CGC subió un 46% hasta los US$ 93,72 por barril, mientras que el gas se comercializó a un promedio de US$ 5,68 por MBTU (+10%).
Como resultado, la petrolera de Corporación América redujo un 5% el lifting cost, que pasó de US$ 21,62 a US$ 20,52 por BOE, con una baja más pronunciada del 12% en la Cuenca del Golfo San Jorge, donde cayó de US$ 31,09 a US$ 27,51 por BOE. En volumen, la producción de crudo creció a 4.109 m3/día (+2%), destacándose el desempeño de la producción de crudo ADCH, que aumentó un 42% hasta los 1.455 m³/día.
La estrategia es diversificar y abrir nuevos mercados
Frente a la necesidad de abrir mercados para el gas asociado que genera la mayor extracción de crudo, Eurnekian puso la mirada en las alternativas de evacuación e integración regional. “Estamos dando un paso concreto para exportar Gas Natural Licuado (GNL) a través de Chile, aprovechando la infraestructura existente de gasoductos para llegar al Pacífico de una manera eficiente y competitiva”, precisó sobre el esquema que busca acortar los plazos de salida hacia mercados asiáticos.
La iniciativa contempla un esquema brownfield que busca aprovechar la participación accionaria de CGC en Transportadora de Gas del Norte (TGN) y del gasoducto GasAndes para conectar la producción argentina de gas en Vaca Muerta con el país vecino. Este trazado transandino permitiría abastecer a instalaciones sobre la costa chilena para licuar el gas natural y embarcarlo directamente por el Pacífico, una alternativa que reduce los requerimientos de inversión inicial e interactúa en forma complementaria con los grandes desarrollos de GNL previstos para el Atlántico.
Esta estrategia de exportación se respalda en el potencial que la compañía observa en los activos que opera en el sur del país. Sobre este punto, el ejecutivo de CGC remarcó que “hay mucho potencial y muchas cosas para hacer en materia de exploración y producción, con proyectos como Palermo Aike que pueden cambiar la escala de la provincia y de la Argentina”.
Acompañar ese volumen de recursos exige un nivel de compromiso financiero que la empresa está dispuesta a asumir. Por eso, Eurnekian enfatizó que están “pensando en incrementar la actividad, seguir creciendo y redoblar la apuesta con inversiones de capital de largo plazo que sostengan este nivel de desarrollo”.
Consultado sobre las señales que el marco regulatorio actual le envía al mercado, el empresario valoró el horizonte de certidumbre que se abre para la industria. “No hay más que celebrar este tipo de iniciativas para trabajar y mejorar las condiciones de inversión, porque son las herramientas que nos permiten competir con el resto del mundo”, puntualizó.
“Todo esto representa una oportunidad concreta para ampliar la frontera productiva de la Argentina y transformar nuestros recursos naturales en un motor genuino de exportaciones y divisas”, enfatizó el CEO de CGC al definir el impacto final que tendrá la consolidación del modelo exportador en la economía real y en las provincias productoras.
El Gobierno nacional aprobó el ingreso al Régimen de Incentivo para Grandes Inversiones (RIGI) del proyecto de la empresa Tecpetrol para el desarrollo de petróleo no convencional en el bloque Los Toldos II Este, ubicado en el hub norte de Vaca Muerta. La iniciativa contempla un desembolso global de US$ 6.400 millones y se convertirá en la mayor inversión en la historia de la compañía del Grupo Tecnhint.
El anuncio formal fue realizado por el ministro de Economía, Luis Caputo, quien destacó el alcance socioeconómico del plan al precisar que «el Comité Evaluador aprobó el ingreso al RIGI del proyecto de petróleo Los Toldos II Este de la empresa Tecpetrol en Vaca Muerta. Implica una inversión de 6.400 millones de dólares y generará 3.100 empleos directos y 4.800 indirectos».
A su vez, el titular de la cartera económica remarcó el impacto sobre la capacidad de producción estimada del yacimiento no convencional, señalando que «el proyecto prevé producir 70.000 barriles diarios de petróleo; el RIGI no solo acelerará el ritmo del desarrollo sino que además permitirá que se incrementen en aproximadamente un 40% los recursos a ser desarrollados en el área».
El proyecto presentado por la compañía que encabeza su CEO, Ricardo Markous, contempla un desembolso inicial superior a los US$ 2.000 millones hasta fines de 2027. El bloque cuenta además con la participación de la empresa estatal neuquina Gas y Petróleo del Neuquén (GyP), que conserva un 10% de la titularidad del área.
El RIGI y la meta de los 100.000 barriles diarios en la cuenca
Las operaciones de perforación, terminación y operaciones de pozos en el bloque se dirigen y moniteran en tiempo real desde el Real Time Operation Center (RTOC) de Tecpetrol en Buenos Aires.
Tras el anuncio, desde la petrolera resaltaron que «la decisión de acelerar los pasos operativos en el no convencional responde a un contexto internacional que posiciona a Vaca Muerta como un activo energético de relieve estratégico«. La empresa ponderó la concurrencia del «ordenamiento macroeconómico y la previsibilidad que brindan tanto el nuevo marco regulatorio para el sector hidrocarburífero como el RIGI».
Este proyecto se apoya en la experiencia adquirida desde 2017, cuando Tecpetrol se convirtió en la primera compañía en invertir en el desarrollo masivo de gas no convencional en el país en el área Fortín de Piedra, que hoy abastece el 16% de la demanda de gas del país, y validó el potencial gasífero de Vaca Muerta.
Ahora, la meta de este proyecto propuesta por la operadora es alcanzar los 70.000 barriles de petróleo por día en el 2027, lo que le permitirá llegar a una producción cercana a los 100.000 barriles por día en la Cuenca Neuquina, se destacó en la compañía.
El proyecto ya se desarrolla en el Hub Norte de Vaca Muerta, cercano a Rincón de los Sauces, en la provincia de Neuquén. Allí la magnitud de la producción planificada requiere la construcción de la Planta Central de Procesamiento (CPF), un sistema de 50 MW de generación eléctrica, 40.000 HP de compresión, ductos de evacuación de gas y crudo y sistemas de captación de agua.
Para la construcción de las instalaciones se generarán más de 3.100 puestos de trabajo en el pico de obra. «Esta inversión -adelantan en Tecpetrol- representará un fuerte impulso para la actividad de las PyMEs industriales y de servicios. Cerca de 800 empresas nacionales participan en las tareas de construcción de las instalaciones. Muchas de ellas forman parte de nuestro programa de apoyo a la cadena de valor, ProPymes».
La propuesta apunta a mejorar el desempeño energético de edificios públicos a partir de la identificación de oportunidades de mejora y la implementación de medidas de uso racional de la energía
La Provincia de Buenos Aires puso en marcha la primera Red de Aprendizaje (RdA) orientada al uso racional y eficiente de la energía en edificios públicos. La iniciativa es impulsada por la Subsecretaría de Energía del Ministerio de Infraestructura y Servicios Públicos y el Programa Provincial de Incentivos a la Generación de Energía Distribuida (PROINGED), con apoyo técnico del Instituto Nacional de Tecnología Industrial (INTI).
La propuesta apunta a mejorar el desempeño energético de edificios públicos a partir de la identificación de oportunidades de mejora y la implementación de medidas de uso racional de la energía. Para eso, la Red reúne a representantes de 15 edificios e instituciones de la provincia, que participan de talleres de formación y realizan relevamientos sobre sus propios consumos.
Diagnósticos energéticos
El trabajo está coordinado por la Dirección Provincial de Política Energética y Tarifaria de la Subsecretaría de Energía. Durante el segundo semestre del año, los participantes avanzarán en diagnósticos energéticos de los edificios seleccionados y, como resultado, cada institución deberá finalizar el proceso con un plan de acción concreto para reducir sus consumos y, en consecuencia, el costo de sus facturas eléctricas.
La primera jornada de la Red se realizó el 24 y 25 de junio en el Centro Bonaerense de Energías Renovables. Allí se presentaron las características de cada uno de los edificios participantes y los principales desafíos para modificar las pautas de consumo. También se abordaron conceptos vinculados con la eficiencia energética en iluminación, calefacción y refrigeración.
El eje de la capacitación consiste en mejorar la eficiencia y no implica reducir el nivel de servicio de un edificio, sino mantener las mismas condiciones de confort y funcionamiento utilizando una menor cantidad de energía.
Los edificios que incluye la Red
La Red incluye edificios de características diversas, entre ellos organismos de la administración provincial, municipios, universidades, escuelas y hospitales. Participan la Asesoría General de Gobierno, la Casa de la Provincia de Pila, el Centro de Formación Laboral N° 432 de La Plata, una escuela y una oficina administrativa de la Dirección General de Cultura y Educación, el Hospital Thompson de San Martín, La Casona del Parque Pereyra Iraola del Ministerio de Desarrollo Agrario, el Ministerio de Infraestructura y Servicios Públicos, la Municipalidad de Berisso, el Organismo Provincial de Integración Social y Urbana (OPISU), el Polideportivo Municipal “Osvaldito Arpigiani” de Henderson, Termas Tapalqué, las Torres I y II de La Plata, la Universidad Nacional de San Antonio de Areco y la Universidad Provincial del Sudoeste (UPSO).
Cámara termografíca para capturar la radiación infraroja emitida por los objetos.
Hasta el momento ya se realizaron las primeras recorridas de diagnóstico en el Hospital Thompson de San Martín, La Casona —el casco de estancia del Parque Pereyra Iraola—, la Casa Provincial de Pila y las Torres I y II de La Plata. La próxima semana, el equipo de la Dirección Provincial de Política Energética y Tarifaria continuará con los relevamientos en el Polideportivo de Henderson y las Termas de Tapalqué.
Mapeo energético
El diagnóstico busca generar un mapeo energético de cada edificio para identificar cuáles son los principales factores que explican sus consumos. A partir de esa información se podrán definir medidas de ahorro y eficiencia y establecer prioridades de intervención.
De acuerdo con las estimaciones generales utilizadas en la iniciativa, la aplicación de medidas de ahorro puede permitir reducciones de entre 5% y 15% en el consumo energético. Además del impacto sobre las facturas, la gestión energética puede contribuir a mejorar el control operativo de las instalaciones, reducir tiempos de inutilización y disminuir las emisiones de gases de efecto invernadero sin afectar el funcionamiento de los edificios.
Uno de los objetivos de la Red es que las mejoras puedan ser medidas y documentadas a través de metodologías y registros de consumo. Esta información también podría servir como respaldo para futuras iniciativas de financiamiento destinadas a implementar proyectos de eficiencia energética.
Además, el programa plantea que la incorporación de estas prácticas requiere cambios en la cultura de las organizaciones. Por eso, el foco no está únicamente en las características técnicas de los edificios, sino también en la capacitación del personal que los utiliza y gestiona.
La herramienta permite a las compañías visualizar recorridos, consumos, tiempos y desvíos de cada unidad, además de acceder a información actualizada sobre las cargas realizadas.
Puma Energy lanzó Puma Flota, una nueva aplicación destinada a empresas de transporte que busca digitalizar la gestión del consumo de combustibles y centralizar en una misma plataforma la información vinculada con las operaciones de sus flotas.
La herramienta permite a las compañías visualizar recorridos, consumos, tiempos y desvíos de cada unidad, además de acceder a información actualizada sobre las cargas realizadas. El objetivo es facilitar el seguimiento de las operaciones y aportar mayor trazabilidad al uso de combustible.
Mecanismos de la plataforma
Uno de los principales mecanismos incorporados por la plataforma es la validación digital de cada carga. El sistema exige el escaneo de la patente y el ingreso del kilometraje del camión antes de habilitar el suministro, con el propósito de verificar que el combustible sea cargado en el vehículo autorizado.
Puma Flota también incorpora un sistema de pago digital. Los choferes pueden utilizar el crédito disponible en la aplicación mediante el escaneo de un código QR directamente en el surtidor, sin necesidad de utilizar efectivo o tarjetas físicas.
Según informó la compañía, la plataforma está habilitada para operar en todas las estaciones de servicio de Puma Energy en Argentina, lo que le permite ofrecer cobertura a las empresas que operan con flotas a nivel nacional.
El lanzamiento de Puma Flota
El lanzamiento se enmarca en el proceso de expansión que Puma Energy viene desarrollando en el mercado argentino. “Puma Energy tiene un plan sostenido de expansión en Argentina y este lanzamiento marca un momento clave. Estamos listos para competir en cada segmento del mercado, desde el conductor particular hasta las grandes flotas corporativas del país”, afirmó Alejandro Barón de Buxhoeveden, director de Marketing LATAM.
Desde la compañía señalaron que la incorporación de herramientas digitales apunta también a mejorar el control de los costos operativos, a partir del seguimiento del consumo por unidad y la identificación de posibles desvíos.
“El lanzamiento de Puma Flota representa un hito en nuestra estrategia de digitalización para el sector logístico. Con esta herramienta, brindamos a las empresas de transporte una solución integral que garantiza un control eficiente sobre el consumo de combustible, transformando la carga en un proceso transparente, ágil y seguro mediante la validación digital de cada unidad”, sostuvo Felipe Cuevas, responsable de Flota.
De esta manera, Puma Energy busca ampliar su propuesta para el segmento corporativo y sumar una herramienta tecnológica a su red de estaciones de servicio, en un mercado en el que la gestión del combustible representa uno de los principales costos operativos para las empresas de transporte.
A través de un comunicado, Phoenix informó que «una vez completada la transacción, Mercuria y Continental conformarán una plataforma conjunta operativa 50/50, enfocada en el desarrollo y la expansión continuos de la posición de Phoenix en Vaca Muerta».
La transacción representa una expansión significativa en la Argentina de la inversión de Continental, la compañía que pertenece a Harold Hamm, considerado el Rey del Shale en Norteamérica. «Esta combinación —las capacidades globales de energía e inversión de Mercuria, las décadas de experiencia de Continental en el desarrollo de recursos no convencionales a gran escala en algunas de las cuencas de petróleo y gas natural más prolíficas de Estados Unidos, y la plataforma operativa consolidada y el profundo conocimiento de Phoenix sobre Vaca Muerta— crea una base sólida para la próxima etapa de desarrollo y crecimiento», expresaron las empresas mediante un press release difundido hoy.
Se espera que la plataforma conjunta impulse el crecimiento de la producción de Phoenix —cuyo accionista minoritario es Integra Capital, el holding que lidera José Luis Manzano— de 28.000 barrilles por día de crudo (kboepd) a más de 100.000 barriles en los próximos cinco años. Para sostener ese crecimiento, se prevé un despliegue de capital superior a US$ 4.000 millones en el mismo período, lo que posicionará a Phoenix como uno de los mayores operadores y productores privados de Vaca Muerta.
Plataforma conjunta
La nueva plataforma conjunta operativa reunirá aproximadamente 163.000 acres netos distribuidos en seis bloques de Vaca Muerta: los intereses de Phoenix en Mata Mora Norte, Mata Mora Sur, Confluencia Norte y Confluencia Sur, la participación operada de Continental en Los Toldos II Oeste, y las participaciones adicionales que se incorporarán del bloque Bajo del Toro Este, actualmente propiedad de Integra.
«El portafolio combinado tiene una importancia estratégica para la región, tal como lo refleja la calificación prevista de los activos bajo el Régimen de Incentivo para Grandes Inversiones (RIGI) de la Argentina», agregó el comunicado.
La plataforma conjunta propuesta se apoya en la relación existente entre Mercuria y Continental. Ambas compañías también son socias en Pecos Power Plant, una planta de generación eléctrica a gas natural de 452 megavatios actualmente en desarrollo en el oeste de Texas. «La finalización de la transacción está sujeta a la negociación y suscripción de los acuerdos definitivos, al cumplimiento de las condiciones de cierre aplicables y a la obtención de las aprobaciones regulatorias que correspondan», precisa la gacetilla.
En primera persona
Pablo Bizzotto, Chief Executive Officer (CEO) de Phoenix, señaló que: «Phoenix construyó una plataforma operativa disciplinada y técnicamente sólida, con un equipo que aporta un profundo conocimiento y experiencia en Vaca Muerta. La incorporación de Continental a Phoenix como socio operativo de la plataforma conjunta, junto con Mercuria, suma décadas de experiencia en el desarrollo y la operación de recursos no convencionales, lo que fortalecerá nuestras capacidades a medida que iniciamos esta nueva etapa de crecimiento. Esta alianza nos permitirá expandir el desarrollo y construir uno de los operadores independientes líderes de la cuenca».
Pablo Bizzotto, CEO de Phoenix Global Resources.
En tanto que Doug Lawler, presidente y CEO de Continental, indicó que: «Las reformas impulsadas por el presidente Milei y su administración generaron nuestro interés en la Argentina y fortalecieron nuestra confianza en su futuro, lo que en definitiva ayudó a allanar el camino para esta importante alianza. Mercuria ha sido un socio excepcional, y tenemos un enorme respeto por la sólida plataforma operativa y la trayectoria que Phoenix construyó en Vaca Muerta. Vaca Muerta es un recurso de clase mundial, y creemos que la combinación del enorme potencial de la Argentina, las capacidades consolidadas de Phoenix y la experiencia de Continental en el desarrollo de recursos no convencionales puede contribuir a consolidar al país como un líder global en petróleo y gas natural.»
A su vez, Brian Falik, Global Chief Investment Officer de Mercuria, añadió que: «Nuestra alianza con Continental sigue creciendo, y esta transacción es una extensión natural de esa relación hacia una de las principales formaciones de shale del mundo. Junto con la plataforma operativa de Phoenix, ahora sumamos la profundidad técnica de Continental, además de un compromiso conjunto de seguir invirtiendo en la Argentina para construir uno de los productores independientes líderes de Vaca Muerta».
Doug Lawler, presidente y CEO de Continental Resources.
Por último, Nicolás Mallo Huergo, CEO de Integra, afirmó que:
«Estamos muy orgullosos de haber concretado un sueño y un compromiso de larga data: transformar a Neuquén en una plataforma internacional que se extiende a la provincia de Río Negro, y llevar el petróleo de la Argentina al mercado mundial. Mercuria fue el socio ideal para llegar hasta acá. Junto con Continental, estamos seguros de que construiremos uno de los productores de petróleo no convencional de mejor desempeño. Phoenix ha demostrado su excelencia.»
En la última semana de junio y primera semana de julio tuvieron lugar los días más fríos del año 2026, al menos, hasta el momento. El consiguiente aumento de la demanda de gas natural produjo una serie de comentarios adversos sobre el funcionamiento del sistema de gas natural, especialmente de sectores del GNC e industriales, con quejas en relación con la falta de abastecimiento.
¿Cuál es el comportamiento del sistema en estos días? El objetivo de este trabajo es analizar el comportamiento del sistema de gas natural en los días más fríos, los cambios que se esperan en los próximos años y las consiguientes conclusiones y recomendaciones.
Aumento de la demanda de gas en invierno y restricciones por tipo de usuarios
Abastecimiento de la demanda prioritaria y de generación térmica
En la Fig. 1, a la izquierda, se muestra la relación entre la temperatura media diaria en GBA y la demanda diaria de gas natural para residenciales y comerciales (demanda prioritaria). A la derecha se muestra la relación entre la temperatura media diaria en GBA y la demanda diaria para generación térmica sumando al gas natural el consumo de gas oil (GO) y fuel oil (FO) en metros cúbicos (m3) equivalentes de gas natural (GN). En ambos casos no se incluyeron los días feriados para evitar que la disminución de la demanda total que ocurre en esos días afecte el análisis.
La demanda prioritaria alcanzó un pico de 95.8 MMm3/d el 3 de julio de 2026 con una temperatura media de 5.2°C. Ese mismo día la demanda potencial de GN para generación térmica (es decir, lo que se hubiera consumido de GN en caso de haber estado disponible) fue de 59.5 MMm3/d. Como se verá en la Fig. 7, la suma de ambos equivale a toda la capacidad de inyección actual de GN en el sistema.
En la Fig. 2, a la izquierda, se muestra la demanda prioritaria y el consumo de GN en usinas sin los días feriados en el período de mayo a julio 2026, mientras que en la misma figura a la derecha se muestra la demanda prioritaria y la demanda de usinas cuando se agrega al GN el consumo de FO y GO en m3 de GN equivalentes. Surge de la figura la notable correlación entre la demanda potencial de GN en usinas y la demanda residencial en los días más fríos del período invernal (notar las escalas diferentes en la figura para ambos tipos de demanda).
Un aspecto al que no se le ha prestado mucha atención es que, en el invierno, un descenso de la temperatura provoca también un aumento de la demanda de electricidad la cual, en la situación actual, solo puede ser cubierta por un aumento de la generación térmica.
A los efectos de contar con datos actuales, se estableció la correlación entre las demandas en días laborables y las correspondientes temperaturas de los meses de invierno 2026, incluyendo mayo, junio y julio y considerando solo los días con temperaturas medias por debajo de los 11°C.
En la Fig. 3, a la izquierda, se muestra la correlación entre la demanda prioritaria (residenciales y comerciales) y la temperatura media diaria del anillo de Buenos Aires. Como se muestra en la figura, la demanda prioritaria aumenta 2.6 MMm3/d por cada grado de descenso de la temperatura media diaria en el anillo de Buenos Aires.
En la Fig. 3 a la derecha, en tanto, se muestra la correlación entre la demanda de GN equivalente para generación (es decir, la demanda de GN, GO y FO) en función de la temperatura media del anillo de Buenos Aires. Como se ve en la figura, el aumento de la demanda de GN equivalente es de 1.8 MMm3/d por cada grado de descenso de temperatura.
Sumando ambos efectos, el de la temperatura sobre la demanda prioritaria y sobre la demanda de generación térmica, el aumento es de 4.4 MMm3/d por cada grado de disminución de temperatura por debajo de los 11°C media diaria en GBA. Es decir que un pico invernal 3 grados más frío que el de 2026 demandaría aproximadamente todo el aumento de capacidad de transporte del gasoducto Perito Moreno (IP de TGS) previsto para el próximo invierno 2027, demostrando la sensibilidad del sistema argentino a las condiciones climáticas de cada año.
En un sistema como el argentino, sin grandes almacenamientos subterráneos cerca de la demanda, los picos de la demanda invernal son cubiertos por la importación de GNL (como abastecimiento de GN por fuera de las cuencas productivas) y por cortes en el servicio interrumpible, fundamentalmente usinas que pasan a consumir GO y FO, y por la disminución del abastecimiento a industrias con servicio interrumpible o con el llamado “firme con ventanas”.
En la Fig. 4 (izquierda), se muestran las importaciones diarias de GN de Bolivia y Chile (GNL desde el norte de Chile), GNL en Escobar y el consumo de GO y FO en usinas. En el día pico, este abastecimiento complementario alcanzó los 44 MMm3/d (20.6 MMm3/d de GNL, 21.1 MMm3/d de GO / FO y 1.9 MMm3/d de Bolivia). A esto hay que sumar un aporte de 2.5 MMm3/d de la planta de peak-shaving de Naturgy BAN en General Rodríguez (Pcia. Bs. As).
Debido a las restricciones de transporte desde Neuquén a La Carlota (Fig. 8), la necesidad de importar GN de Bolivia se mantiene aún con temperaturas relativamente moderadas. Como se ve en la Fig. 4 (derecha), en los días más fríos del invierno el aumento de la demanda de GN para generación térmica se traslada directamente al aumento de la demanda de GO y FO, correspondiente a unos 1.8 MM3/d de GN equivalente por cada grado de disminución de la temperatura media diaria.
Abastecimiento de la demanda de GNC
En la Fig. 5, a la izquierda, se muestran la demanda prioritaria y el consumo de GNC, sin días feriados, en el período de mayo a julio 2026 (es importante notar las diferentes escalas: la prioritaria corresponde al eje de la izquierda y el GNC al eje de la derecha). El consumo de GNC se mantuvo casi siempre entre los 5 y 6 MMm3/d (con sus picos de demanda correspondientes a los días viernes), sin verse afectado en forma significativa en los días con restricciones como consecuencia de la demanda residencial elevada.
Es interesante notar el hecho que la demanda total de GNC prácticamente se mantuvo inalterada a pesar de las quejas publicadas de falta de abastecimiento en algunas estaciones de GNC. Esto parecería indicar que la demanda se volcó a aquellas estaciones de GNC que contaban con servicio de transporte firme, de tal manera que el abastecimiento global no sufrió alteraciones significativas.
Abastecimiento de la demanda industrial
En la Fig. 5, a la derecha, se muestran la demanda prioritaria y el consumo industrial, sin días feriados, en el período de mayo a julio 2026 (notar las diferentes escalas: la demanda prioritaria corresponde al eje de la izquierda y la demanda industrial al eje de la derecha). El consumo industrial se mantuvo casi constante durante el año en unos 35 MMm3/d, disminuyendo hasta unos 27 MMm3/d en los días de mayor demanda residencial, tal como que se puede ver en la figura.
Este comportamiento del consumo industrial responde a la existencia de los contratos de transporte llamados “firmes con ventana” de los usuarios industriales con la distribuidora. En la práctica, estos son contratos interrumpibles con prioridades de corte prefijadas que no tienen una definición regulatoria muy clara y cuyo control es sumamente dificultoso. Si bien se trata de acuerdos entre privados, la existencia de una asimetría de información muy marcada entre usuarios y distribuidoras hace que sea recomendable una mejora regulatoria en este aspecto.
Por otro lado, en los días de escasez invernal no queda asegurado que el gas y el transporte confluyan a quien más lo valora, lo que es deseable y ocurriría en un mercado invernal transparente de combustibles. Ese mercado, donde se podría comprar gas de invierno, GNL, GO, FO e inclusive los usuarios industriales podrían optar por suspender su producción para inyectar su gas en el sistema, produciría también las señales económicas para las expansiones de gasoductos o la creación de almacenamientos de gas y de combustibles alternativos, siguiendo la opción más conveniente de acuerdo con la creatividad y toma de riesgo de los actores privados.
Así fue el comportamiento del sistema en el día más frío de 2026
Tomando como base la semana del 13 al 15 de mayo 2026 (Fig. 6), el día más frío del año la demanda prioritaria aumentó en 35 MMm3/d y la demanda para generación térmica dentro del sistema de transporte 16.2 MMm3/d (esta última absorbida mayormente por el aumento en el consumo de GO y FO).
Los aumentos de demanda de GN fueron compensados parcialmente por una disminución de 2 MMm3/d en las exportaciones y de 7.6 MMm3/d en la demanda industrial. La disminución de la demanda industrial corresponde a usuarios “con ventana« (es decir, con servicio interrumpible con prioridades de corte diferenciales) y se fue produciendo progresivamente a medida que avanzaban los días más fríos durante junio.
Por su parte, el mantenimiento de 6 MMm3/d de exportaciones en los días más fríos responde a que cortes adicionales no permitirían incrementar el abastecimiento del sistema interno debido a los cuellos de botella existentes en el sistema de transporte.
Surge de lo anterior que el abastecimiento de GN funcionó razonablemente de acuerdo con la organización de nuestro sistema gasífero basado en la existencia de contratos de transporte firmes e interrumpibles. Sin embargo, es importante reconocer que una parte importante de la demanda (unos 55 MMm3/d en el pico invernal) no pudo ser satisfecha con GN nacional, mucho más barato que el GO/FO o que el gas importado de Bolivia o GNL (Fig. 10).
Esto resultó particularmente costoso este invierno, ya que los precios del GNL fueron fuertemente impactados por los conflictos en Medio Oriente. Este efecto implicó, como veremos más adelante, un sobrecosto invernal considerable para los sistemas de gas y de electricidad en Argentina. También se debe reconocer que este sobrecosto invernal no es consecuencia de la desregulación, sino que corresponde al costo real de abastecimiento.
En años anteriores muchos usuarios no percibían los costos invernales ya que eran pagados por toda la población a través del presupuesto nacional o como déficit fiscal. Más adelante se presentan las inversiones requeridas para disminuir el costo real de abastecimiento en el futuro.
¿Falta gas o falta transporte?
Ante los cortes del servicio invernal, muchas veces se hace la pregunta sobre si falta producción de gas o falta transporte. La realidad es que en un país que tiene proyectos para exportar GNL por más de 80 MMm3/d en los próximos años, la producción de GN puede crecer en la medida en que aumente la capacidad de los gasoductos. En consecuencia, la cuestión clave es considerar la variable espacial del consumo y las cuencas productivas, la estacionalidad de la demanda y el costo óptimo de la infraestructura en relación al uso de combustibles alternativos y GNL.
Como se muestra en la Fig. 7, la demanda potencial total dentro del sistema de transporte (incluyendo el consumo de GO, FO y los cortes a usuarios industriales) del día más frío de 2026 alcanzó los 195 MMm3/d. La inyección total en el sistema de transporte (que por lo tanto refleja la capacidad de transporte total en el invierno 2026) alcanzó los 160 MMm3/d y la inyección de gas nacional los 140 MMm3/d.
En la Fig. 8 se muestra un esquema aproximado de inyecciones y transporte de GN el día pico invernal de 2026 y los cuellos de botella del sistema. En los días con fuerte demanda residencial, la capacidad de salida de GN hacia La Carlota desde el gasoducto Centro Oeste y desde Cardales hacia San Jerónimo se encuentra saturada, lo cual impide llevar más gas hacia el Norte, tanto desde Cuyo como desde Litoral. La importación de gas de Bolivia indica esta insuficiencia de GN en el Noroeste del país.
Por su parte, si se observa donde se genera electricidad con GO/FO (Fig. 9), se observa que el 90% corresponde a centrales térmicas ubicadas en GBA o en el corredor entre Cardales y San Jerónimo. Sin ampliaciones en el sistema de TGN o un nuevo gasoducto hasta La Carlota o San Jerónimo, no es posible eliminar el consumo de GO/FO al norte de Cardales, aunque llegue más GN al anillo de Buenos Aires.
En el caso de las centrales en la zona de Metrogas, se podrá reemplazar GO/FO en la medida que se realice la ampliación de transporte desde el anillo de GBA por la costa, dentro de la zona de Metrogas prevista en sus inversiones obligatorias futuras. Es decir que, sin esa ampliación, todo aumento de GN en GBA como consecuencia de la ampliación del gasoducto Perito Moreno por la IP y los tramos finales de TGS, tendrá como efecto directo la disminución de la importación de GNL.
Sobrecosto invernal por importaciones de GNL y uso de GO/FO
En la Fig. 10 a la izquierda se muestran los costos de combustibles entre enero 2025 y julio de 2026. A la derecha se muestran los costos de generación y los costos de generación asignada (hidroeléctrica, renovable, nuclear, térmica en menor proporción e importación eléctrica para la demanda residencial) informados por CAMMESA.
Multiplicando los costos de generación y la parte de los combustibles de la Fig. 4 que corresponde a la generación térmica asignada, se obtienen los valores de la figura donde se ve el efecto de la suba del costo de GNL atenuado para la demanda residencial por la relación entre la generación térmica total (unos 6,500 GWh) y la generación térmica asignada (aproximadamente 1,800 GWh). El efecto del precio del GNL impacta en mucho mayor medida el precio del mercado spot.
El impacto de la utilización de GNL y FO/GO en el costo de electricidad invernal lleva el costo de la electricidad de unos 70 USD/MWh a más de 100 USD/MWh, considerando los costos de potencia, servicios y transporte eléctrico. Si en este invierno hubiera estado disponible el aumento del abastecimiento con GN nacional correspondiente a la IP de TGS en reemplazo parcial del GNL (Fig. 11 a la izquierda), el sistema se hubiera ahorrado en el invierno 2026 aproximadamente 700 MMUSD (considerando la diferencia de precios entre el GNL y el gas nacional), remarcando la importancia de la infraestructura en la disminución genuina de los costos energéticos del país.
Cuál será la situación en el invierno próximo y en los siguientes
Se espera que para el invierno 2027 esté terminada la ampliación de TGS sobre el gasoducto Perito Moreno, llevando su capacidad de 23 a 35 MMm3/d, así como la correspondiente ampliación de la capacidad de transporte de los tramos finales del gasoducto Neuba II hacia Buenos Aires (Fig. 11 a la izquierda). Debido a las restricciones de transporte hacia Litoral mencionadas en las secciones precedentes, este aumento de capacidad desde Neuquén reemplazará básicamente GNL en los picos invernales, con una disminución menor en la utilización de GO/FO en las centrales térmicas.
La inyección máxima de GNL se reduciría de unos 20 MMm3/d a aproximadamente 11 MMm3/d en el pico invernal. Para garantizar la seguridad de abastecimiento del Noroeste e incrementar exportaciones a Chile y Brasil es necesario un nuevo gasoducto desde Vaca Muerta hacia La Carlota, incluyendo ampliaciones en la parte inferior del gasoducto Norte como se muestra en la Fig. 11 a la derecha.
Un gasoducto de unos 13 MMm3/d iniciales y la ampliación del tramo La Carlota-Tio Pujio hasta unos 25 MMm3/d aseguraría el abastecimiento del Noroeste y permitiría un aumento de las exportaciones a Chile y Brasil. Por otro lado, permitiría incrementar en unos 6 MMm3/d el abastecimiento del Litoral, reduciendo el total de la utilización de FO/GO en unos 8 MMm3/d en los días más fríos.
Por su parte, la ampliación del gasoducto desde TGN a Metrogas en el anillo de GBA para abastecer las centrales térmicas de Nuevo Puerto y Dock Sud permitiría disminuir el consumo de GO/FO en otros 7 MMm3/d. A su vez, la exportación de GNL cambiaría también el abastecimiento invernal desde el sur del país. Una vez terminado el gasoducto de unos 27 MMm3/d del proyecto de Southern Energy en 2028 y, con algunas ampliaciones en los tramos finales, se podrían cubrir los picos de la demanda invernal si, como es de esperar, la demanda contraestacional del hemisferio norte redujera la demanda de GNL durante su período estival.
De esta forma, las importaciones de GNL y la utilización de GO/FO a partir de 2028 quedarían reducidas solo a una función de seguridad de abastecimiento ante pico puntuales de demanda o problemas en el sistema de GN. En función de lo expuesto anteriormente, surgen las siguientes conclusiones y recomendaciones.
Conclusiones
Durante el día más frío de 2026, el abastecimiento de GN funcionó en la forma esperada según la organización de nuestro sistema gasífero basado en la existencia de contratos de transporte firmes e interrumpibles. Sin embargo, es importante reconocer que una parte importante de la demanda (unos 55 MMm3/d en el pico invernal) no pudo ser satisfecha con GN nacional, mucho más barato que el GO/FO o que el gas importado de Bolivia o GNL. En un año con precios normales de combustibles, el sobrecosto invernal en Argentina es del orden de los 1,000 MMUSD anuales.
Los días más fríos del invierno, no solo aumenta la demanda prioritaria, sino también la demanda de generación térmica. Sumando ambos efectos, se requieren 4.4 MMm3/d adicionales por cada grado de disminución de temperatura por debajo de los 11°C media diaria en GBA.
La demanda total de GNC prácticamente se mantuvo inalterada, a pesar de las quejas publicadas por falta de abastecimiento en algunas estaciones de GNC. Esto parecería indicar que la demanda se volcó a aquellas estaciones de GNC que contaban con servicio de transporte firme, de tal manera que el abastecimiento global no sufrió alteraciones significativas.
El consumo industrial colabora con el abastecimiento del sistema en los días críticos, en base a los contratos de transporte llamados “firmes con ventana” de los usuarios industriales con la distribuidora. En la práctica, se trata de contratos interrumpibles con prioridades de corte prefijadas que no tienen una definición regulatoria muy clara y cuyo control es sumamente dificultoso.
En un país que tiene proyectos para exportar GNL por más de 80 MMm3/d en los próximos años, la producción de GN puede crecer en la medida que aumente la capacidad de los gasoductos y la cuestión clave es considerar la variable espacial del consumo y las cuencas productivas, la estacionalidad de la demanda y el costo óptimo de la infraestructura en relación al uso de combustibles alternativos y GNL.
Sin ampliaciones en el sistema de TGN o un nuevo gasoducto hasta La Carlota o San Jerónimo, no es posible eliminar el consumo de GO/FO al norte de Cardales, aunque llegue más GN al anillo de Buenos Aires. En el caso de las centrales en la zona de Metrogas sobre el Río de la Plata, se podrá reemplazar GO/FO en la medida que Metrogas realice la ampliación de transporte desde el anillo de GBA por la costa hacia las centrales, prevista en sus inversiones obligatorias futuras.
Sin las ampliaciones mencionadas en el punto anterior, todo aumento de GN en GBA como consecuencia de la ampliación del gasoducto Perito Moreno por la IP y de los tramos finales de TGS, tendrá como efecto directo la disminución de la importación de GNL sin una disminución significativa del consumo de GO/FO.
La utilización de GNL y FO/GO y el mayor costo del GN de invierno llevan el costo de la electricidad del invierno desde unos 70 USD/MWh a más de 100 USD/MWh, considerando los costos de potencia, servicios y transporte eléctrico.
Si en este invierno hubiera estado disponible el aumento del abastecimiento con GN nacional correspondiente a la IP de TGS, reemplazando parte de las importaciones de GNL, el sistema se hubiera ahorrado aproximadamente 700 MMUSD (considerando la diferencia de precios entre el GNL y el gas nacional), remarcando la importancia de la infraestructura en la disminución genuina de los costos energéticos del país.
Recomendaciones finales
GNC: Teniendo en cuenta que la demanda de GNC no supera los 6 MMm3/d y los inconvenientes que origina la existencia de algunos cortes interrumpibles en dicho suministro, sería recomendable revisar la opción de servicio interrumpible para los usuarios de GNC.
Usuarios Industriales. Si bien se trata de acuerdos entre privados, la existencia de una asimetría de información muy marcada entre usuarios y distribuidoras hace que sea recomendable una mejora regulatoria en los llamados contratos “firmes con ventana”. Por otro lado, en los días de escasez invernal no queda asegurado que el gas y el transporte confluyan a quien más lo valora, lo que es deseable y ocurriría en un mercado invernal de combustibles transparente. Ese mercado, donde se podría comprar gas de invierno, GNL, GO/FO e inclusive los usuarios industriales podrían optar por suspender su producción para inyectar su gas en el sistema, produciría también las señales económicas para las expansiones de gasoductos o la creación de almacenamientos de GN y de combustibles alternativos, de acuerdo con la opción más conveniente. Probablemente sería prudente que la creación de ese mercado espere a la consolidación de los recientes cambios en el sistema eléctrico y al aumento de la capacidad de transporte. Mientras tanto, podría ser conveniente liberar la comercialización del GN por las distribuidoras, permitiendo una mejor contratación de las condiciones de “take or pay” con los productores.
Ampliaciones de transporte. Para asegurar el abastecimiento del Norte argentino, disminuir el consumo de FO/GO y aumentar las exportaciones a Chile y Brasil es imprescindible realizar ampliaciones en TGN y/o construir un nuevo gasoducto desde Vaca Muerta hasta el centro del país. También es necesario ampliar la vinculación en el anillo de GBA desde TGN hasta las centrales térmicas en la costa del Río de la Plata en la zona de Metrogas.
GNL. Una vez materializadas las ampliaciones de transporte y/o alguno de los proyectos de licuefacción previstos, la planta de regasificación tendría muy poca demanda por lo que no será posible distribuir el costo anual de su infraestructura entre los pocos cargos anuales que se demanden. En ese caso, si la planta de regasificación se considera necesaria como parte de un sistema de seguridad de abastecimiento ante problemas puntuales (fallas de producción, rotura de gasoductos troncales, huelgas, etc.) su costo debería ser pagado con un cargo mensual distribuido entre todos los usuarios del sistema.
GyP abrió los sobres de la licitación por las 15 áreas de Vaca Muerta.
El gobierno de Neuquén recibió ofertas por ocho de las 15 áreas de Vaca Muerta que llevó a licitación a través de la petrolera estatal Gas y Petróleo del Neuquén (GyP). Este miércoles abrió los sobres con las propuestas que revelaron un interés mayoritario de compañías locales, pero con algunos jugadores internacionales de peso dentro del paquete.
Lo que se conoció oficialmente hasta el momento es la información vinculada a los antecedentes técnicos de los oferentes correspondiente al «sobre A» de la licitación. Durante los próximos días, el directorio de GyP evaluará la documentación y, una vez concluida esta instancia, pasará a la apertura de los «sobres B» que contienen la propuesta económica para cada bloque.
El proceso es el primero de este tipo en la gestión de Rolando Figueroa, quien definió junto a su equipo de gobierno y la petrolera estatal un sofisticadoesquema de puntaje para ponderar las ofertas de inversión que incluye un nivel de participación ocarry para GyP de entre el 10% y el 20% y regalías con un piso del 15%, pero posibilidad de proponer hasta tres puntos más.
La iniciativa del gobierno apunta a atraer inversiones para la exploración y eventual explotación de nuevos bloques ubicados en la periferia de Vaca Muerta.
Continental se expande
Las 10 empresas que presentaron ofertas en esta licitación de GyP fueron Phoenix Global Resources junto a Continental Resources; Geopark Argentina; Aldyl Argentina; Petroquímica Comodoro Rivadavia; Selva María Oil; Patagonia Energy; Petroquímica Comodoro Rivadavia; JPM Energía; Bentia Energy; e Ingeniería Multipiping.
De ese listado, se destaca especialmente Continental Global Resources, la petrolera del «rey del fracking» estadounidense Harold Hamm. La operadora presentó ofertas por seis áreas y confirmó su interés por expandir sus operaciones en Vaca Muerta tras su desembarco en Neuquén de la mano de los yacimientos El Trapial, Bajo del Choique y Los Toldos II Oeste.
Lo hizo en alianza con Phoenix Global Resources, la petrolera liderada por el exYPF, Pablo Bizzotto.
Este es el jugador que más entusiasmo despierta en el gobierno, que buscaba presentar esta licitación como una oportunidad para que petroleras independientes hagan pie en la provincia, pero que no logró captar interés de otras firmas con presencia en Permian ni tampoco de las operadoras con desarrollos ya consolidados en Vaca Muerta.
Según pudo saber EconoJournal, hubo algunas que analizaron la licitación con cierta expectativa, pero desistieron de presentarse tras evaluar las condiciones de inversión, en momentos donde el RIGI para el upstream hace mucho más atractiva la aceleración sobre áreas que ya están en marcha.
Empresas locales
Entre las empresas que presentaron ofertas por las áreas de GyP ofrecidas está también la colombiana Geopark, que ya tiene presencia en Vaca Muerta desde el año pasado.
El listado se completa, principalmente, por firmas locales como JPM Energía, que tiene a Gustavo Nagel, exdirector de GyP y exfuncionario de Neuquén a la cabeza y ofertó por un área. También Petroquímica Comodoro Rivadavia, que lo hizo en tres.
Bentia Energy del exministro de Energía de Mauricio Macri, Javier Iguacel, también ofertó por un bloque para expandir su participación en Vaca Muerta.
Por otro lado, Patagonia Resources, que pertenece al Grupo Neuss, también se presentó en la licitación con una oferta al igual que Patagonia Energy, recientemente adquirida por Central Puerto, Selva María Oil vinculada al grupo Vila-Manzano e Ingeniería Multipiping, una firma de Mendoza.
En el listado también aparece un participante nuevo, Aldyl Argentina, que ofertó por tres bloques y «busca consolidarse como un nuevo actor del upstream argentino, con capacidad propia de inversión, desarrollo y operación», según reseñó este miércoles el portal La Derecha Diario en una nota dedicada a esta firma.
A cargo de la dirección de Aldyl está el empresario Julián Arostegui, con experiencia en operaciones en Venezuela y expansión sobre otros rubros como el real estate.
Las ofertas para cada bloque
Águila Mora Noreste: Phoenix Global Resources-Continental Resources, Aldyl Argentina SA, Petroquímica Comodoro Rivadavia SA.
Chasquivil Sur: Selva María Oil SA.
Corralera Noreste: Phoenix Global Resources-Continental Resources, Geopark Argentina SA.
Corralera Noroeste: Phoenix Global Resources-Continental Resources, Patagonia Energy SA, Geopark Argentina SA.
Corralera Sur: Phoenix Global Resources-Continental Resources, Aldyl Argentina SA.
La Tropilla I: Phoenix Global Resources-Continental Resources, Aldyl Argentina SA, Petroquímica Comodoro Rivadavia SA, Patagonia Resources SA.
Pampa de las Yeguas Noreste: JPM Energía SA, Ingeniería Multipiping SAS.
Santo Domingo II: Bentia Energy SA, Phoenix Global Resources-Continental Resources, Petroquímica Comodoro Rivadavia SA.
Sin ofertas resultaron Curamhuele, Cerro Avispa Norte, Cerro Avispa Sur, Cerro Partido Este, El Corte, La Hoya, Totoral Este.
El rol de GyP
El presidente de GyP, Guillermo Savasta, agradeció en declaraciones difundidas por el gobierno de Neuquén a «todas las empresas que manifestaron su interés y participaron de esta iniciativa», a los equipos técnicos que participaron del proceso y, «especialmente, a las compañías que confían en la Provincia del Neuquén y en GyP para asociarse, invertir y desarrollar nuestros recursos».
Y aseguró que la empresa provincial «tendrá un rol activo como socio en el desarrollo de los bloques, articulando con empresas e inversores y generando las condiciones para la concreción de nuevos proyectos en la provincia».
El esquema de Zonas Cálidas alcanzará a 10 provincias del NOA y NEA y a 11 departamentos del norte de Santa Fe y Entre Ríos.
El gobierno nacional acordó con los gobernadores del Norte Grande el apoyo político en el Congreso para recortar el alcance del Régimen de Zonas Frías sobre las facturas de gas y avanzar en un esquema de Zonas Cálidas para amortiguar las tarifas eléctricas en el verano para los usuarios de las provincias del norte. Según confirmaron distintas fuentes nacionales y provinciales a EconoJournal, el nuevo esquema alcanzará a diez provincias del NOA y NEA y a once departamentos del norte de Santa Fe y Entre Ríos. Se aplicará en el período que va de noviembre a marzo.
El régimen se financiará directamente con aportes del Tesoro Nacional bajo el paraguas del SEF (Subsidios Energéticos Focalizados), el nuevo esquema de subvenciones estatales a los usuarios de gas y electricidad que el gobierno implementó este año y que eliminó la segmentación tarifaria en tres niveles.
Las zonas beneficiadas
El nuevo subsidio para las zonas cálidas y muy cálidas incluidas en el mapa de isotermas es el detallado en el régimen de Zonas Frías, que determina las temperaturas promedio anuales en las distintas regiones del país.
En concreto, el Régimen de Tarifa Diferencial Estival para Zonas Cálidas beneficiará a usuarios de Catamarca, Chaco, Corrientes, Formosa, Jujuy, La Rioja, Misiones, Salta, Santiago del Estero y Tucumán.
Además, el subsidio llegará a cubrir los departamentos de General Obligado, Vera, 9 de Julio, San Javier, Garay y San Justo de la provincia de Santa Fe y La Paz, Feliciano, Federal, Federación y Concordia del norte de Entre Ríos, confirmaron las mismas fuentes.
Aumento del bloque subsidiado
El esquema que implementará el gobierno para el norte aumentará el bloque subsidiado de 300 kWh (kilovatio por hora) a 550 kWh para los meses de verano. Según los cálculos oficiales, un hogar del NEA consume en promedio en verano 650 kWh por mes, mientras que en el resto del país el consumo promedio en el período estival es de 350 kWh.
En un primer momento, el gobierno intentó avanzar con un proyecto de ley para establecer el esquema de Zonas Cálidas. Sin embargo, esta alternativa fue desestimada para darle más rapidez al proyecto.
Por este motivo, el acuerdo político entre el gobierno y los gobernadores implica que Zonas Cálidas saldrá a través de una resolución de la Secretaría de Energía y se publicará inmediatamente después de que se apruebe la modificación al Régimen de Zona Frías en el Senado, el cual ya tiene media sanción en la Cámara de Diputados.
Del acuerdo concretado este martes participaron el jefe de Gabinete, Diego Santilli, y el ministro de Economías, Luis Caputo, y los gobernadores Raúl Jalil (Catamarca), Gustavo Sáenz (Salta), Leandro Zdero (Chaco), Carlos Sadir (Jujuy) y Juan Pablo Valdés (Corrientes).
Trabajadores de CNEA se manifestan en la sede de Ezeiza luego de los despidos concretados a fines de junio.
La Comisión Nacional de Energía Atómica (CNEA) aprobó un plan de retiros voluntarios que estará vigente por 30 días corridos a partir de este jueves. La oferta aplica para los empleados de planta permanente, que son cerca de 2800. Esta medida se suma a los despidos de más de 60 contratados a fines de junio.
Cuál es el objetivo del plan de retiros voluntarios
EconoJournal preguntó a fuentes vinculadas a la conducción del organismo nuclear cuál es el objetivo del plan de retiros voluntarios y a cuántos trabajadores aspiran a desvincular. “No se estableció un número mínimo de trabajadores que deban adherir. El régimen responde a la necesidad de avanzar hacia una estructura de recursos humanos más dinámica, frente a una dotación con una alta proporción de personal permanente que limita las posibilidades de reasignar capacidades dentro del organismo”, respondieron.
Luego agregaron que “la herramienta permitirá adecuar la dotación en áreas con funciones duplicadas o menos vinculadas con las actividades sustantivas de la CNEA y, en paralelo, reforzar aquellas consideradas prioritarias, como por ejemplo el proyecto RA-10”.
El sindicato ATE-CNEA emitió un comunicado en el que le pidió a los trabajadores que “no tomen decisiones apresuradas”, cuestionó el monto de la gratificación que se ofrece y remarcó que al aceptar “estamos resignando posibilidades laborales futuras dentro del Estado Nacional”, debido a una prohibición que se le fija al trabajador para poder volver al sector público por un período de 5 años. “(Marín) Porro, (José Ignacio) Bruera y (Felipe) Randle impulsan una CNEA reducida a alrededor de 2000 trabajadores, como en los años 90, cuando no había proyectos suficientes y Atucha II estaba suspendida”, agregaron.
El problema es que la CNEA en los últimos años ya fue desactivando algunos proyectos, como la construcción del Carem, y ralentizando otros por falta de presupuesto. Por lo tanto, a medida que las actividades se reducen la planta de personal comienza a estar efectivamente sobredimensionada.
Trabajadores consultados por este medio se quejaron además porque afirman que en los últimos dos años y medio sufrieron un fuerte recorte de su salario real y fueron víctimas de distintas acciones destinadas a dificultar su trabajo cotidiano para desalentarlos y forzar su renuncia.
Al solicitarles ejemplos, remarcaron que no pueden invitar a su oficina a personas ajenas a la CNEA, se les impide recibir cualquier tipo de encomienda, se les bloqueó el acceso desde la red de CNEA a Youtube, Linkedin y todo tipo de red social y si se retiran de la sede en la que trabajan por cualquier motivo, ya sea una reunión laboral o ir a comprar algo a un kiosco, están obligados a recuperar ese “tiempo perdido” permaneciendo en el organismo un lapso equivalente por fuera de su horario habitual de trabajo.
Algunas de esas prohibiciones tienen contemplados complejos procedimientos destinados a solicitar excepciones, pero los trabajadores afirman que muchas de esas solicitudes quedan sin respuesta.
Además, los trabajadores consultados remarcaron que desde que Porro asumió su cargo en diciembre no envió ningún mensaje al conjunto del personal para explicitar sus proyectos y el pasado 31 de mayo celebró el día de la energía atómica solo con las autoridades, algo inédito en la historia de la institución.
Sin reemplazo para los que se van
El punto 5 del régimen de retiro, que saldrá publicado como Anexo 1 de la resolución 177/2026 firmada por el presidente de la CNEA Martín Porro, establece que “los puestos y funciones correspondientes al personal que adhiera al presente Plan de Retiro Voluntario quedarán suprimidos a partir de la fecha efectiva de su baja, no pudiendo ser nuevamente cubiertos, bajo ninguna modalidad de contratación, designación, asignación transitoria, locación de servicios, asistencia técnica o figura equivalente, por el término de dos años”.
Solo el presidente de CNEA podría sortear esta prohibición, mediante acto administrativo debidamente fundado, si considera que algunos de los cargos vacantes revisten carácter estratégico o crítico y resultan indispensables para asegurar la operatividad del organismo.
EconoJournal consultó a fuentes cercanas a la conducción de la CNEA si se le va a otorgar el retiro a todos los que califiquen o se podría llegar a rechazar alguna solicitud: “La adhesión es voluntaria, pero la presentación de la solicitud no implica su aprobación automática. Cada caso será evaluado por la CNEA teniendo en cuenta las necesidades de servicio y la preservación de las capacidades necesarias para cumplir con los objetivos estratégicos del organismo. Por eso, una solicitud puede no ser aceptada si la salida de esa persona afecta capacidades relevantes para el desarrollo de sus funciones y prioridades”, remarcaron.
Prohibición para los que quieran volver
El régimen de retiro establece en el punto 11 que quienes adhieran a la propuesta oficial no podrán volver a incorporarse bajo ninguna modalidad de empleo o contratación de servicios u obra en el Sector Público Nacional integrado por las jurisdicciones y entidades previstas en el artículo 8 de la ley 24.156. Esto significa que el veto no solo abarca a la Administración Pública Nacional sino también entes públicos y empresas y sociedades estatales, como la Autoridad Regulatoria Nuclear, INVAP y Nucleoeléctrica Argentina.
La prohibición alcanza también designaciones en representación del Estado Nacional; funcionarios extra escalafonarios; asesores de gabinete y todo tipo de vinculación contractual bajo cualquier modalidad, con o sin relación de dependencia, y contrataciones en programas y/o proyectos financiados por organismos internacionales y/o multilaterales de crédito. Solo queda a salvo del veto la actividad docente en Universidades Nacionales.
Los detalles de las distintas ofertas de retiro
a) Trabajadores de hasta 59 años
Se les ofrece una gratificación equivalente al 90% de su remuneración bruta mensual por cada año de antigüedad, con un tope equivalente a 24 bases salariales. A su vez, se aclara que el monto será abonado en 6 cuotas mensuales, iguales y consecutivas.
Por ejemplo, a un gerente de área que tiene una remuneración bruta cercana a los 2 millones de pesos y una antigüedad de 20 años le corresponderían 36 millones de pesos ($2 millones × 90% × 20). Ahora bien, si tuviera una antigüedad de 30 años, el cálculo daría 54 millones, pero en ese caso operaría el tope de 24 remuneraciones brutas. Por lo tanto, no le corresponderían 54 millones ($2 millones x 90% x 30 años) sino 43,2 millones ($2 millones x 90% x 24).
Además, en el punto 8 del régimen de retiro se establece que durante el cobro de las 6 cuotas se agrega un 9% de la remuneración bruta mensual en concepto de cobertura médica asistencial de obra social.
b) Trabajadores de entre 60 y 64 años
El trabajador no recibe una indemnización equivalente a un porcentaje del sueldo por año de antigüedad sino hasta 24 cuotas mensuales no remunerativas y cada cuota equivale a la remuneración neta mensual. Además, se aclara que la cantidad de cuotas no puede superar los años de antigüedad. Por ejemplo, si un empleado de 62 años con un salario bruto de 2 millones y 18 años de antigüedad aplica para el retiro le corresponderían 29,8 millones (1,66 millones de salario neto aproximado x 18), pero en un máximo de 18 cuotas. Además, se agrega el 9% de la remuneración bruta por cobertura médica.
Otra aclaración importante es que, si durante el cobro de las cuotas el trabajador alcanza los requisitos jubilatorios, puede seguir cobrando hasta 6 meses adicionales, siempre que no supere la cantidad de cuotas establecida en el acuerdo. Luego de ese plazo las cuotas se interrumpen. Para un trabajador de 62 años ese dato no es relevante, pero uno de 64 años debería tenerlo en cuenta.
c) Trabajadores con 65 años o más, pero sin los años de aportes suficientes para jubilarse
Es parecido al esquema b), pero menos generoso en cantidad de cuotas. El trabajador recibe hasta 12 cuotas mensuales no remunerativas, cada una equivalente a su remuneración neta mensual. Al igual que en el caso anterior, la cantidad de cuotas no puede superar los años de antigüedad. Por ejemplo, si un empleado de 66 años con un salario bruto de 2 millones y 18 años de antigüedad aplica para el retiro le corresponderían 19,9 millones (1,66 millones de salario neto aproximado x 12) en un máximo de 12 cuotas. Además, se agrega el 9% de la remuneración bruta por cobertura médica.
En el punto 9 se aclara además que si luego de aceptar el retiro hay aumentos salariales para los trabajadores que siguen activos, esos aumentos se trasladarán a las cuotas que el trabajador todavía no haya cobrado.
Quienes no pueden adherir al retiro
El punto 2 del régimen de retiro aclara expresamente que no podrán adherir al plan quienes tengan algún conflicto pendiente con el Estado o con la CNEA, ya sea judicial, administrativo o disciplinario. Por ejemplo, no pueden acceder quienes estén procesados por un delito cometido contra la Administración Pública, salvo que sean absueltos de manera definitiva antes de que termine el período para adherirse al retiro. Tampoco quienes tengan un sumario administrativo abierto que pueda terminar en cesantía o exoneración, o que pueda determinar que hubo un perjuicio económico para el Estado, ni quienes tengan pendiente una sanción disciplinaria grave que pueda derivar en esas mismas consecuencias.
También quedan excluidos quienes hayan iniciado una denuncia, reclamo, recurso administrativo o juicio contra la CNEA, el Estado u otro organismo público por cuestiones relacionadas con su relación laboral o con su salario. La única excepción son los reclamos vinculados con accidentes o enfermedades laborales contemplados por la Ley de Riesgos del Trabajo.
Por último, tampoco pueden entrar al plan quienes ya tengan una jubilación otorgada o hayan iniciado el trámite jubilatorio antes de la entrada en vigencia del régimen, ni quienes ya hayan presentado la renuncia y estén esperando que la CNEA la acepte.
La Ley de Desarrollo Local Minero no establece cupos, sino objetivos a cumplir por parte de las empresas: un 80% de trabajadores y un 60% de proveedores.
El gobierno de San Juan firmó a comienzos de mes un acuerdo con Vicuña que contempla un aporte único de US$ 250 millones para infraestructura por parte de la compañía y un esquema de regalías del 3% sobre la facturación durante la vida útil del proyecto de cobre. La provincia busca ahora que se desarrolle una red de proveedores que priorice el componente local, pero no de modo excluyente. En diálogo con EconoJournal, el ministro de Minería de San Juan, Juan Pablo Perea, sostuvo que la escala que tendrá la nueva minería obliga a ampliar la mirada sobre el desarrollo de proveedores. «No queremos un mercado cautivo”, puntualizó.
“Se trata de definir proveedores locales de comunidades, proveedores locales del resto de la provincia y del resto de la Argentina. Por supuesto, ante la misma calidad, competitividad y capacidad: primero comunidad, después provincia, después Argentina y después se verá”, aseguró Perea el martes durante la presentación de dos estudios elaborados por el BID, la UIA, CAEM, CFI y Fundar que mapearon las oportunidades que tendrán las empresas argentinas frente al crecimiento de la minería y los principales obstáculos para incorporarse a la cadena de valor.
Para el ministro la clave estará en combinar el desarrollo de proveedores locales con las capacidades industriales que ya existen en otras regiones del país.
–¿San Juan está dispuesto a incorporar proveedores de otras provincias?
–Por supuesto. Creo que los tiempos han cambiado. Creo que la Argentina ha entendido y está entendiendo que la minería dejó de ser algo como el hermanito feo. Ahora todos quieren hablar de minería. Hay provincias que tienen mucha experiencia y hay otras provincias que, si bien no tienen experiencia en minería, tienen experiencia en ciertas industrias. ¿Qué le vas a discutir de metalmecánica a Córdoba, a Santa Fe? Nosotros creemos en el asociativismo, en los consorcios de empresas.
Perea insistió con que la provincia no busca cerrar el mercado a proveedores externos, sino establecer un esquema que priorice las capacidades locales cuando existan y que permita incorporar empresas de otras regiones.
“Nosotros en San Juan no estamos cerrados a eso. Hay criterios de arraigo local, pero estamos ante una ley que ha sido construida desde el consenso. Es una ley totalmente practicable, operativa. No queremos un mercado cautivo”, puntualizó el funcionario sanjuanino.
–¿Cómo funcionará ese esquema?
–La Ley de Desarrollo Local Minero no establece cupos, sino objetivos a cumplir por parte de las empresas: un 80% de trabajadores y un 60% de proveedores.
En la actualidad, la provincia trabaja en la reglamentación de la norma y en dos matrices que serán utilizadas para definir su aplicación: una de impacto socioeconómico y otra de proveedores. La prioridad tendrá una lógica territorial.
–¿Qué pasa con los bienes o equipos que directamente no se fabrican en San Juan?
–Hay insustituibles que en la provincia no se fabrican. Por ejemplo los combustibles ya que no tenemos refinería. Hay insustituibles que están exceptuados de ese objetivo. Pero hay otros sobre los que los sanjuaninos, en cuanto a calidad y precio, podemos competir tranquilamente.
Perea, micrófono en mano, el martes en el CFI.
Certificaciones y financiamiento, las barreras para las pymes
Uno de los principales obstáculos que Perea identifica para que las pymes puedan incorporarse a la cadena minera es el acceso a certificaciones. “En estos momentos la instancia principal son las certificaciones, que todos sabemos que son muy costosas y los estándares internacionales te lo exigen. Entonces, la idea es acercar a nuestras pymes a que puedan certificarse. Por eso la provincia trabaja en programas como ‘Calidad en Comunidad’ y ‘Aprender, Trabajar y Producir’ para que puedan hacerlo, además de distintos mecanismos de financiamiento”, detalló.
Para el ministro, el objetivo es que “los proveedores puedan aprovechar el crecimiento minero para desarrollar capacidades que después les permitan competir en otros mercados. Estamos preparados para competir en otros países.”
El acuerdo con Vicuña
El acuerdo entre la provincia y Vicuña todavía debe ser aprobado por la Legislatura. Es por ello por lo que el ministro fue convocado por las comisiones para explicar los alcances del convenio y defendió que el tratamiento incluyera las distintas instancias institucionales.
–¿Cómo fue el tratamiento del acuerdo en la Legislatura?
–El convenio se tiene que aprobar por la Cámara de Diputados dentro de los próximos 60 días posteriores a la firma. Creímos que era conveniente que intervinieran todas las instituciones de la democracia en este acuerdo. Se dio un debate en el cual explicamos los puntos, primero una descripción objetiva y luego se abrió a preguntas.
El funcionario también precisó cómo funcionará el aporte de US$ 250 millones y remarcó que no se trata de un adelanto de regalías. “Es un aporte único de US$ 250 millones, que se llama aporte DIA. No es reembolsable y tampoco es compensable con regalías. Son dos conceptos distintos. Una cosa son las regalías establecidas y la otra es un fideicomiso que se estableció en 1,5% por toda la vida útil del proyecto y una regalía del 3% sobre el valor de facturación”, planteó.
–La primera obra que ha designado el gobernador es la Ruta 40 Norte, pero no solamente para la minería. Es para el turismo, para la industria y también para la conectividad de los ciudadanos. Es una ruta muy transitada que te conecta con el norte de la provincia. A su vez, el convenio establece otro tipo de infraestructura, como puede ser la hídrica y de saneamiento, que son muy necesarias para la provincia.
El esquema tendrá además una modalidad particular de desembolso. La provincia deberá definir, proyectar y ejecutar las obras y luego recibir los recursos contra los certificados correspondientes. “La provincia elige la obra, la proyecta, la ejecuta y va ingresando contra certificado de obra terminada. O sea, primero la obra, después el dinero”, indicó Perea.
Parque Solar Las Lomas de MSU Green Energy, en La Rioja.
La generadora de energía renovable MSU Green Energy concretó la incorporación de dos nuevas instituciones financieras internacionales de desarrollo a su estructura de capital. Se trata de FinDev Canada y la alemana DEG (integrante del grupo estatal KfW), las cuales aportaron un total de US$ 100 millones -US$ 50 millones cada una- para financiar la expansión de la plataforma de proyectos de la firma en la Argentina.
La unidad de energías renovables del Grupo MSU, informó que la colocación se estructuró mediante la adquisición de títulos en el marco de una ampliación de US$ 130 millones del Bono Verde Internacional que la empresa había emitido originalmente hace dos meses. Con este nuevo tramo, el monto total emitido del instrumento financiero ascendió a US$ 530 millones.
FinDev y DEG son bancas multilaterales y estatales dedicadas a financiar el sector privado en países en desarrollo. La primera de ellas es la Institución Financiera de Desarrollo (Development Finance Institution o DFI) de Canadá, una filial de Export Development Canada (EDC). Su objetivo central es promover el crecimiento económico sostenible, la inclusión de género y la acción climática en mercados emergentes.
En el caso de DEG (Deutsche Investitions- und Entwicklungsgesellschaft) es la banca de desarrollo alemana para el sector privado y forma parte del grupo crediticio estatal KfW, uno de los bancos de desarrollo más grandes de Europa. Financian inversiones sostenibles en países en desarrollo y emergentes.
El bono inicial de MSU logró un plazo de 10 años
En la salida inicial al mercado, concretada el 9 de junio, la emisión superó el monto inicialmente ofrecido, reflejando el interés de inversores internacionales por participar en iniciativas vinculadas con este tipo de proyectos energéticos. El bono fue colocado a una tasa del 9,75% y con un plazo de 10 años, y dio lugar a que la compañía analizara su pronta reapertura aprovechando la liquidez del mercado.
Los recursos obtenidos tendrán como destino principal la construcción de nuevos proyectos de infraestructura renovable. Ese portfolio contempla el una nueva planta de 182 MW de capacidad solar fotovoltaica y 150 MW en sistemas de almacenamiento de energía mediante baterías (BESS), además de la optimización y sostenimiento de los activos actualmente en operación.
Manuel Santos Uribelarrea, fundador de MSU Green Energy y del Grupo MSU.
El proceso de cierre financiero tomó seis meses de auditorías técnicas, corporativas y de sostenibilidad ambiental, social y de gobernanza (ESG). Con esta operación, la compañía explicó que busca afianzar el plan de inversiones sobre sus activos actuales y su cartera de proyectos en desarrollo.
Al respecto, Hernán Walker, Director y Chief Financial Officer de MSU Green Energy, remarcó la trascendencia del acuerdo para la estructura patrimonial y crediticia de la firma: “La inversión de FinDev Canada y DEG constituye un hito significativo en la historia de MSU Green Energy. Su participación representa un importante respaldo a nuestra estrategia de crecimiento, a la calidad de nuestros activos, y a nuestro compromiso con las mejores prácticas internacionales”.
En la actualidad, MSU Green Energy consolidó una capacidad instalada cercana a los 1,7 GW, integrada por la operación del complejo hidroeléctrico El Chocón–Arroyito y diversos parques solares distribuidos en varias provincias del país, junto con una cartera de proyectos ready-to-build orientados a la transición energética.
Un medidor inteligente puede enviar lecturas de consumo, eventos, alarmas o avisos de interrupción del suministro.
Argentina discute cómo modernizar su sistema eléctrico, con una agenda que incluye inversiones, actualización regulatoria y nuevas tecnologías. Sin embargo, hay un aspecto que recibe mucha menos atención y que, probablemente, determinará el éxito o el fracaso de esa transformación: la capacidad de gestionar la información que generará la nueva infraestructura.
La conversación sobre medición inteligente suele detenerse en el dispositivo. El medidor concentra la atención porque es el elemento visible del cambio y el que interactúa con el usuario, pero instalar cientos de miles de equipos no resuelve el problema.
Un medidor inteligente puede enviar lecturas de consumo, eventos, alarmas o avisos de interrupción del suministro. Si multiplicamos eso por cientos de miles de clientes, el resultado es un enorme volumen de información que debe llegar a la persona adecuada, en el momento preciso y con la calidad necesaria para tomar decisiones.
Si esos datos no se validan, no se integran o no se distribuyen correctamente hacia los sistemas de negocio, el potencial de la medición inteligente se reduce considerablemente y hasta puede diluirse. Desde mi experiencia en proyectos de Smart Metering, he comprobado que cuando la gestión de la información es la adecuada, es posible reducir entre un 8% y un 10% las pérdidas técnicas y no técnicas, disminuir entre un 70% y un 90% los costos de lectura manual y mejorar entre un 4% y un 9% los ingresos asociados a la facturación.
Los resultados no dependen únicamente del medidor, requieren de plataformas capaces de validar millones de registros, detectar inconsistencias, distribuir información hacia los sistemas comerciales y operativos y convertir datos dispersos en decisiones concretas. Esa función la cumplen soluciones como los sistemas de gestión de datos de medición (MDM), las plataformas de recolección de información (MDC) y los centros de supervisión que coordinan toda la operación.
David Burrieza, director de Mercados de Energía, Telco e Industria para Perú y Cono Sur en Minsait.
Cuando estas piezas funcionan de manera integrada, la distribuidora deja de reaccionar frente a los problemas y comienza a anticiparlos, se detectan pérdidas con mayor rapidez, mejora la calidad del servicio, se optimiza la planificación de la red y se ofrece una atención más eficiente al usuario.
Después de más de 25 años desarrollando proyectos de Smart Metering y gestionando más de 20 millones de medidores inteligentes en Europa y América Latina, hemos llegado a una conclusión que se repite en todos los mercados: la transformación digital de las redes eléctricas no comienza cuando se instala el primer medidor, sino cuando las empresas aprenden a convertir millones de datos en mejores decisiones.
Argentina tiene por delante la oportunidad de modernizar su sistema eléctrico. Pero ese cambio no será exitoso sólo por la cantidad de medidores desplegados, sino por la capacidad de las distribuidoras para utilizar la información que esos equipos producirán todos los días. Ahí estará la verdadera diferencia entre digitalizar una red y hacerla realmente más eficiente.
(*) Director de Mercados de Energía, Telco e Industria para Perú y Cono Sur en Minsait.
El desarrollo simultáneo de nuevos proyectos de cobre y litio requerirá una cantidad creciente de bienes, servicios, ingeniería, infraestructura y equipamiento y pondrá a prueba la capacidad de las empresas argentinas.
El desarrollo simultáneo de nuevos proyectos de cobre y litio requerirá una cantidad creciente de bienes, servicios, ingeniería, infraestructura y equipamiento, y pondrá a prueba la capacidad de las empresas argentinas para responder a contratos de mayor volumen y exigencia. El desafío fue uno de los ejes del encuentro “Minería y proveedores: dinamizando las economías regionales”, organizado por el Banco Interamericano de Desarrollo (BID), la Mesa del Litio y el Consejo Federal de Inversiones (CFI), donde se presentaron dos estudios sobre el desarrollo de proveedores para la minería y Vaca Muerta.
Del evento participaron los gobernadores Carlos Sadir (Jujuy), Gustavo Sáenz (Salta), Raúl Jalil (Catamarca), junto con el secretario general del CFI, Ignacio Lamothe. Además estuvieron Viviana Alva Hart, representante del BID en Argentina; y Fernanda Ávila, directora ejecutiva de la Mesa del Litio.
Uno de los trabajos, elaborado por BID, UIA y CAEM, relevó la demanda potencial de los principales proyectos mineros en cartera y las capacidades existentes en la industria argentina. El otro, realizado por CFI, ProPymes y Fundar, buscó identificar qué empresas y sectores tienen posibilidades concretas de integrarse a estas cadenas y cuáles son las condiciones que deberían modificarse para facilitar esa inserción.
El punto de partida es una cartera de más de 70 proyectos mineros con necesidades de inversión superiores a US$ 50.000 millones. Más del 70% de ese monto está concentrado en seis grandes desarrollos de cobre, mientras que alrededor de un cuarto corresponde a proyectos de litio. Pero detrás de esos desembolsos, los estudios exhibieron que existe otra cifra que resulta determinante para la industria que tiene que ver con la cantidad de bienes y servicios que deberán contratarse durante la construcción y operación de las minas.
De izquierda a derecha: el secretario general del CFI, Ignacio Lamothe, junto a los Los gobernadores Carlos Sadir (Jujuy), Gustavo Sáenz (Salta) y Raúl Jalil (Catamarca).
Una demanda de millones de metros cúbicos y miles de toneladas
Los estudios permitieron dimensionar qué necesitará la nueva minería de litio. Durante la construcción, los proyectos demandarán en promedio alrededor de 200.000 m³ de hormigón por año, 45.000 toneladas de acero estructural, 7 millones de m³ de movimiento de suelos y unos 300 kilómetros de tuberías anuales.
También habrá una demanda significativa de servicios e infraestructura. Esto es así ya que se proyectan unos 6.000 módulos habitacionales por año, además de transporte, logística, montaje, mantenimiento e ingeniería.
La ingeniería representa por sí sola un mercado relevante ya que los requerimientos alcanzarían aproximadamente 1,7 millones de horas-hombre anuales durante la etapa de mayor actividad constructiva. En energía y combustibles, los proyectos analizados demandarían unos 20 MW continuos de electricidad y 40 millones de litros de diésel por año durante la construcción.
La lista continúa con maquinaria y equipos de obra como excavadoras, cargadores, motoniveladoras, grúas y vehículos 4×4. También aparecen bombas para salmuera y diferentes equipos vinculados con los procesos de producción.
El cobre lleva estas magnitudes a otra escala. Los proyectos cupríferos podrían requerir, según las estimaciones presentadas en el encuentro que tuvo lugar este martes, alrededor de 220.000 m³ de hormigón y 68.000 toneladas de acero estructural por año durante la construcción.
Proyectos de litio y cobre
Una vez que las minas entren en producción, la demanda cambia de composición, pero mantiene una escala considerable. El estudio proyecta aproximadamente 2 GW continuos de electricidad, 1.000 millones de m³ de gas natural y 470 millones de litros de diésel por año.
También habrá una fuerte demanda de insumos químicos. Serán necesarios 560.000 toneladas anuales de soda ash y 1,2 millones de toneladas de cal, además de ácido sulfúrico, ácido clorhídrico y otros reactivos.
A esto se suman unas 180.000 toneladas de explosivos y productos de voladura, 32.000 toneladas de bolas de molienda, miles de neumáticos para equipos mineros y servicios permanentes de mantenimiento, reparación, transporte, logística y seguridad.
La escala del negocio también se refleja en el empleo. Mientras un proyecto de litio modelo puede requerir entre 1.000 y 1.500 trabajadores durante la construcción, un proyecto de cobre de gran tamaño puede movilizar hasta 9.000 personas en esa etapa.
El cobre cambia el tamaño de la oportunidad
El salto de escala está explicado principalmente por el desarrollo de los proyectos de cobre. El estudio de BID, UIA y CAEM identifica inversiones potenciales de alrededor de US$ 40.000 millones en proyectos cupríferos y una producción que podría alcanzar 1,25 millones de toneladas de cobre fino hacia 2040.
Para dimensionar la diferencia, el trabajo modelizó un proyecto de litio de 20.000 toneladas anuales de carbonato de litio equivalente y otro de cobre porfídico con una producción de un millón de toneladas de concentrado por año.
El proyecto de litio requiere un CAPEX de aproximadamente US$ 500 millones a US$ 600 millones, una demanda energética cercana a 13 MW y entre 300 y 400 empleos directos durante la operación.En cambio, para el cobreel CAPEX estimado se ubica entre US$ 3.000 millones y US$ 4.000 millones, la demanda energética ronda los 240 MW y la operación requiere entre 800 y 1.000 trabajadores.
“La minería va a ser un vector de desarrollo. Es importante saber cómo se van a insertar las economías regionales y cómo se van a insertar los distintos proveedores del país”, señaló Matías Ginsberg del CFI, durante la apertura del encuentro.
Una industria que ya tiene capacidades
La Argentina cuenta con una base industrial y de servicios que ya puede abastecer una parte importante de las necesidades de la minería, destacaron ambos estudios. El relevamiento identificó empresas vinculadas con metalmecánica, estructuras, piping, válvulas, bombas, tanques, cintas transportadoras, ingeniería, laboratorios, movimiento de suelos, obras viales, tratamiento de aguas, mantenimiento, logística, servicios ambientales e indumentaria de seguridad, entre otros rubros. Además, buena parte de esas capacidades fue desarrollada en otras cadenas productivas que también están creciendo.
Las empresas mineras organizan sus compras a través de distintos anillos geográficos. Primero aparecen las comunidades y localidades cercanas al proyecto; luego el resto de la provincia en las que están; después los proveedores del resto del país y finalmente los proveedores internacionales.
La experiencia de Vaca Muerta aparece como una plataforma para que empresas que ya trabajan en Oil&Gas puedan reconvertir o ampliar sus capacidades y convertirse en proveedores mineros. “Nos preguntamos cómo aprovechar este boom de Vaca Muerta y el despegue de la minería para el desarrollo de la industria argentina, cómo no dejar pasar este tren”, explicó Tomás Bril Mascarenhas de Fundar.
El estudio de CFI, ProPymes y Fundar buscó justamente identificar esos puntos de contacto entre la oferta existente y la demanda futura. La metodología se apoyó en la idea de “cercanía productiva”, es decir, detectar qué bienes demandarán las nuevas cadenas y qué tan cerca está la industria argentina de poder fabricarlos con las especificaciones requeridas.
“Hay que detectar con qué producto integrarse, a qué nicho, dónde apostar. Hay que leer la oportunidad y ver en dónde entrar y con qué producto”, planteó Bril Mascarenhas.
Superar filtros
Los estudios demostraron que el desafío no es solamente fabricar, sino que hay que estar preparado para venderle a una mina ya que la existencia de capacidad industrial no garantiza la incorporación automática a la cadena minera.
Las empresas proveedoras deben superar una serie de filtros vinculados con calidad, seguridad, estándares técnicos, certificaciones, homologaciones, trazabilidad y capacidad de respuesta.
También necesitan contar con una estructura financiera capaz de soportar contratos de mayor volumen y plazos de pago exigentes. “Hay un desafío de escala. La demanda es rápida. Estar listo y tener certificaciones va a ser clave y poder dar un salto de escala”, explicó Francisco Abramovich, economista de la UIA.
Para una pyme, ese proceso puede ser complejo puesto que ingresar a una cadena minera implica muchas veces contratar personal técnico, invertir en equipamiento, desarrollar ingeniería específica y atravesar procesos de homologación que pueden demandar años.
Por eso, una de las conclusiones fue que que el proveedor no puede limitarse a ofrecer un producto estándar, sino que en muchos casos debe desarrollar una solución a medida, comprender el proceso productivo de la mina y establecer un vínculo técnico con sus equipos de compras e ingeniería.
“La inserción de proveedores no es automática por dinámica de mercado. La experiencia internacional muestra que se necesitan mecanismos de articulación entre oferta y demanda, formación de talento y políticas que reduzcan las barreras de entrada”, advirtió Bril Mascarenhas.
La escala también puede ser un problema
Uno de los desafíos identificados es que la industria argentina puede tener capacidades suficientes para abastecer determinados bienes y servicios, pero no necesariamente la capacidad para responder simultáneamente a varios grandes proyectos en construcción. Esto puede ocurrir en lo que refiere al movimiento de suelos, montajes, logística y determinados servicios de ingeniería.
En el encuentro, distintos representantes del sector destacaron la posibilidad de generar alianzas entre proveedores para abordar contratos de mayor tamaño y compartir capacidades, tecnología y conocimiento. Se tomó como ejemplo la experiencia de Catamarca respecto a la experiencia de las uniones transitorias de empresas (UTE) como una alternativa para resolver problemas de escala.
“Una compañía en etapa de construcción tiene unos volúmenes altísimos de demanda y ahí necesitamos la alianza de empresas para hacer acompañamiento”, señaló Manuel Gómez Bello, presidente de la Cámara de Proveedores Mineros de Catamarca y de la Federación Argentina de Proveedores Mineros.
La distancia también pesa
Los estudios demostraron que las empresas organizan sus compras a través de distintos anillos geográficos. Primero aparecen las comunidades y localidades cercanas al proyecto; luego el resto de la provincia en las que están; después los proveedores del resto del país y finalmente los proveedores internacionales.
La cercanía tiene una explicación económica ya que en bienes voluminosos o pesados, el costo logístico puede determinar la competitividad de un proveedor. Pero también genera un desafío para la industria argentina, cuya capacidad industrial está concentrada en buena medida lejos de los grandes proyectos mineros.
Desde la Cámara Minera de Catamarca, Abás Tanus Mafud, presidente de Minera del Altiplano, destacó tres desafíos centrales: escala, formación y financiamiento. La misma preocupación apareció entre los representantes de los proveedores. Manuel Benítez, presidente de la Cámara Argentina de Proveedores Mineros (CAPMIN), señaló que la llegada de nuevos proyectos supone una oportunidad mucho mayor que la que tuvo el país durante la etapa de Bajo La Alumbrera, pero también exige fortalecer toda la cadena. “Los proveedores no sólo les venden a las mineras. Debemos vendernos entre nosotros”, sostuvo.
Financiamiento y coordinación, las dos piezas que faltan
El salto de escala requiere inversión. No obstante, para muchas pymes, el acceso al capital de trabajo aparece como una de las principales restricciones. Durante el encuentro, el secretario general del CFI, Ignacio Lamothe, destacó que la minería y el Oil&Gas se están convirtiendo en nuevos motores productivos junto con el agro y anunció que las provincias de la Mesa del Litio avanzan con fondos de garantía destinados a acompañar a las empresas proveedoras.
La estrategia también incluye asistencia técnica, capacitación y articulación entre empresas. El programa ProPymes, presentado por Alejandro Wagner, director de ProPymes de Ternium Argentina, mostró una experiencia de este tipo con asistencia técnica, diagnósticos de empresas, capacitación, vinculación con escuelas técnicas y acompañamiento para que las PyMEs puedan adaptar sus procesos a las nuevas demandas.
“Todo lo que se pueda hacer en Argentina hay que hacerlo”, sostuvo Wagner, quien remarcó que la metalmecánica argentina tiene capacidades para atender una parte importante de la nueva demanda.
Las provincias de la Mesa del Litio avanzan con fondos de garantía destinados a acompañar a las empresas proveedoras.
De izquierda a derecha: Alejandro Granado, CEO de FIDaval; Daniel Lerner, Managing Director de Adcap Grupo Financiero; y Marcelo García director para América Latina de Horizon Engage.
“Vaca Muerta es un Fórmula 1 que va a 300 kilómetros por hora y le pedimos a las cadenas de valor que sigan ese ritmo cuando están arriba de una F100 o de un Fiat 600. Lo que quiero decir con esto es que las herramientas de financiamiento que tienen son muy distintas como para poder ir a la misma velocidad”, aseguró Alejandro Granado, CEO de FIDaval, en el último Supplier Day organizado por EconoJournal. A partir de ese diagnóstico, el propio Granado y Daniel Lerner, Managing Director de Adcap Grupo Financiero, se dedicaron a formular una serie de recomendaciones en el panel que compartieron para ayudar a esos proveedores a mejorar su acceso al mercado de capitales.
El que primero tomó la posta fue Lerner quien comenzó dejando en claro con cifras la disparidad que existe en el acceso al financiamiento. “En lo que va de 2026, ha habido más o menos 9.000 millones de financiamiento hard dollar para empresas argentinas. De ese total, entre 5.000 y 6.000 millones fueron a energéticas y 3.500 millones de Vaca Muerta. Ahora bien, eso fue a 5 compañías, que son las grandes. Las medianas y las pequeñas no tienen acceso”, remarcó.
“Para poder acceder a los mercados internacionales van a tener que cambiar la forma de pensar, la forma de hacer, la forma de presentar información, porque el inversor de afuera va a tener una lista de requerimientos o requisitos, llamémoslo due diligence, y muchas de las empresas locales no tienen ese ejercicio porque durante 20 o 30 años no ha habido casi nada de financiamiento internacional”, agregó Lerner.
Recomendaciones para acceder al financiamiento
—Si tuviese que listar las dos o tres recomendaciones que esas empresas van a tener que llevar adelante sí o sí para acceder al financiamiento, ¿cuáles serían? –le preguntó Marcelo García, director para América Latina de Horizon Engage, que estuvo a cargo de la moderación del panel.
Lerner: –Algo que yo veo aquí en Argentina es que nadie tiene un plan a tres o cinco años. ¿Cuál es la misión de la empresa? ¿Cuáles son las metas? ¿Cuál es el objetivo? ¿Cómo piensan llegar a ese objetivo? Habiendo sido inversor, yo buscaba accionistas y compañías que tuvieran una visión clara de hacia donde querían ir, que estaba bien documentada, modelada con análisis de rentabilidad para cada negocio, etc.
—¿Cuánta gente acá tiene un plan de tres a cinco años? –le preguntó Marcelo García al auditorio y solo un puñado de empresarios levantaron la mano.
Lerner puso el foco luego en la necesidad de profesionalizar la estructura y el management y una gestión orientada a la rentabilidad. Sus tres recomendaciones se podrían resumir del siguiente modo:
Tener una visión y un plan de negocios de mediano plazo: definir con claridad la misión, los objetivos y cómo se piensa alcanzarlos, con un plan a 3-5 años, modelado y respaldado por análisis de rentabilidad.
Profesionalizar la estructura y el management: ordenar la estructura societaria, eliminar esquemas informales o sociedades interconectadas sin lógica clara, y profesionalizar la gestión, los servicios contables e impositivos y los estados financieros.
Gestionar el negocio con criterios de rentabilidad y productividad: dejar atrás la lógica de la inflación —en la que aumentar precios podía ocultar problemas de eficiencia— y empezar a medir rentabilidad por unidad de negocio, productividad y retorno sobre el capital.
Daniel Lerner, Managing Director de Adcap Grupo Financiero.
La responsabilidad de los bancos y las operadoras petroleras
A continuación, fue el turno de Alejandro Granado quien también ofreció su visión sobre el sistema de financiamiento a las pymes que participan de la cadena de valor del oil&gas. “Un primer análisis me dice que hay un descalce estructural entre el ritmo y la velocidad de las inversiones que necesitan las operadoras y la capacidad de crédito de las cadenas de valor, que en general son pymes limitadas por sus balances y sus números. Vaca Muerta es un Fórmula 1 que va a 300 kilómetros por hora y le pedimos a las cadenas de valor que sigan ese ritmo cuando están arriba de una F100 o de un Fiat 600. Lo que quiero decir con esto es que las herramientas de financiamiento que tienen son muy distintas como para poder ir a la misma velocidad”, remarcó.
¿Qué se puede hacer para acortar esta brecha? Granado sostuvo que hay dos actores clave para avanzar en esa dirección: los bancos y las propias operadoras petroleras.
Con respecto a los bancos, aseguró que deben modificar el criterio con el que evalúan el riesgo de las pymes. “Venimos acostumbrados a que siempre el proceso de calificación crediticia se base en los balances, en la historia. Es decir, mirando para atrás. Y en este sector el activo más importante que tienen las pymes son los contratos futuros, sus flujos, independientemente de sus inmuebles o de su maquinaria o de cómo esté estructurado su balance. El sistema financiero tendría que replantear cómo está viendo el financiamiento para las cadenas de valor”, afirmó.
Luego puso el foco en las operadoras petroleras al afirmar que deben coasumir responsabilidades al momento de financiar la cadena de valor. “La estructura de financiamiento de las cadenas de valor debería recaer sobre las espaldas de las operadoras en lugar de que las pymes sean las que tengan que asumir todo el riesgo del crédito”, declaró. Lo que planteó en concreto es lo siguiente:
Las operadoras deberían dar contratos de mayor plazo y previsibilidad —por ejemplo, de 2 o 3 años— en lugar de trabajar principalmente con órdenes de compra o contratos on call.
Esos contratos generarían flujos futuros previsibles, que permitirían a las pymes demostrar ante los bancos que tienen ingresos asegurados.
En síntesis, el financiamiento debería estructurarse más sobre la capacidad y el respaldo de la operadora que sobre el balance de las pymes. Las operadoras deberían actuar como “ancla financiera” de sus cadenas de valor, aportando previsibilidad y compartiendo el riesgo para que las pymes puedan acceder a crédito en condiciones acordes con el ritmo de inversión de Vaca Muerta.
–¿Las operadoras deberían darle a sus proveedores una especie de aval vía los contratos futuros? –le preguntó García.
Granado: –Sí, de hecho desde la SGR (Sociedad de Garantía Recíproca) hemos hecho financiamiento de cadena de valor en algunos casos donde la operadora sale de fiador cuando el financiamiento que busca la pyme es para la adquisición de bienes de capital. Se trata de acompañar un poco la necesidad de la pyme que no deja de ser otra cosa que la necesidad de inversión que tiene la operadora para poder seguir su crecimiento.
Alejandro Granado, CEO de FIDaval.
Cómo puede evolucionar el financiamiento
Lerner estimó luego cómo puede evolucionar el financiamiento para la cadena de valor de Vaca Muerta. “Si miramos al futuro, yo uso, por ejemplo, lo aprobado por RIGI, que es solamente para las grandes empresas en este momento. El pipeline de RIGI está en 20.000 millones a 30.000 millones dependiendo de si se incluyen ciertos proyectos o no. Eso permite dar una idea del tamaño potencial y no incluye a los proveedores, las pymes que tienen que apoyar eso. Es enorme. Tengo fondos que me llaman todos los días diciendo: “Mostrame proyectos, mostrame transacciones”. La demanda o el interés de afuera está y la necesidad local está. Simplemente tenemos que atar las puntas de estructuración, regulación previsibilidad de los contratos. La cantidad de veces que yo he visto contratos y son spot y yo no puedo financiar contra un contrato que un día al otro se puede cancelar o patear para adelante. Aquí tiene que haber take or pay, aquí las operadoras tienen que cambiar los contratos para que sean bancables y financiables.
¿Específicamente en qué tienen que cambiarlos? –consultó García.
Lerner: –Tienen que tener un valor suficiente para que un inversor pueda decir: “Tengo estos flujos previsibilidad por dos o tres años”. No puede ser que un día una de las operadoras diga: “Este mes no necesito arena, no te pago”. Hay que cambiar a algún tipo de take or pay o contratos que tengan valores de cancelación y si cancelan tienen que pagar algo porque la pyme puso toda la maquinaria a trabajar, a producir un producto, un servicio para este contrato. Las pymes no tienen mucho equipo y mucho equity, con el cual yo me puedo garantizar una fuente de repago. Entonces los contratos son importantes.
–¿En el próximo año o año y medio, el ciclo electoral puede generar una merma en el apetito inversor y reavivar el riesgo argentino, o el crecimiento de Vaca Muerta y otros recursos naturales ya permite mitigar ese riesgo?
Lerner: –Yo creo que mitiga bastante. No soy del lado que dicen que si hay preocupación electoral se va a frenar. Yo siempre digo que lo que va a pasar es que va a cambiar el costo. Si soy un inversor y veo que hay un riesgo potencial de cambio de gobierno, no necesariamente voy a decir que no. Quizás te voy a pedir más collateral y te voy a decir: “Ya no es esto, es esto más 400 puntos básicos más”. Para mí cambia el pricing no el sí o el no, pero vine y financié durante el 2013. A mí no me importa. En ese momento no me importaba la figurita de arriba. Si yo sé estructurar bien y lo puedo pricear bien a ese riesgo, entonces lo tomo. Es tan sencillo como eso.
–¿Cómo imagina que se puede captar más ahorro nacional y canalizarlo hacia la cadena de valor de oil&gas?
Granado: –Hay un excedente de flujos en dólares en Argentina y creo que se están desarrollando fondos privados para empezar a financiar a las pymes. Lo que es el sistema financiero, está bastante acotado en lo que se refiere a líneas de financiamiento. Algunos bancos empiezan a llegar a líneas en dólares hasta 5 años. Obviamente, ahí es donde empieza a trabajar la SGR ahí es donde empezamos a funcionar nosotros como mitigadores del riesgo de crédito. Empezar a acompañar a la pyme teniendo en cuenta esto que mencionaba antes, los contratos futuros, si es que hay, que me parece que es el punto central en el cual sin querer estamos trabajando en la charla. Las SGR somos mitigadores de riesgo, estamos acompañando a las pymes. Imagínense que el aval de una SGR, cuando una pyme va a un banco hace que el banco deje de mirar el riesgo de crédito de la pyme y se basa más en la sobrevivencia de la SGR que la está respaldando, con lo cual somos ese eslabón que tiene que estar participando fuerte con las cadenas de valor, estar aliado a las pymes que necesitan el financiamiento. Hay mercado de capital también. Productos hay, más posicionados en el corto plazo, financiamiento de capital de trabajo. Existen pagarés bursátiles avalados que van hasta 3 años, ON pymes avaladas que van hasta 2 años hoy en pesos. Lo más importante es encontrar socios que tengan un abanico de herramientas para poder acompañar a las pymes en la cadena de valor. Tener un banco fuerte en lo que es emisión de obligaciones negociables a través del mercado de capitales, tener una empresa de leasing que permite otorgar maquinarias para el desarrollo de negocios, tener una Alyc donde se generen ventajas competitivas por todo lo que es la negociación a través del mercado de capitales. Hay herramientas locales, acotadas como bien se dice, pero creo que tenemos que seguir trabajando, empujando, porque es la única manera de que el financiamiento termine llegando a quien tiene que llegar.
El Parque Solar Bella Vista, de 7 MW de potencia, recibió la habilitación comercial de CAMMESA a partir del 1° de julio de 2026 y ya se encuentra operativo
SECCO avanzó con dos proyectos de generación solar en Corrientes, con la habilitación comercial del Parque Solar Fotovoltaico Bella Vista y el cierre de las principales obras del Parque Solar Esquina.
El Parque Solar Bella Vista, de 7 MW de potencia, recibió la habilitación comercial de CAMMESA a partir del 1° de julio de 2026 y ya se encuentra operativo. El proyecto se convirtió en el primero adjudicado en el marco del programa RenMDI en entrar en funcionamiento en Corrientes y en el segundo a nivel nacional.
A su vez, SECCO se encuentra en la etapa final de construcción del Parque Solar Esquina, que tendrá una potencia de 20 MW. El proyecto ya completó los trabajos civiles, el montaje de infraestructura y los ensayos de comisionado e inyección.
El principal trabajo pendiente es la finalización del electroducto de conexión, necesario para avanzar con la habilitación comercial definitiva del parque.
Cuando ambos proyectos estén operativos, SECCO habrá incorporado 27 MW de nueva capacidad de generación solar al sistema eléctrico de Corrientes.
“Los trabajos de obra civil, infraestructura interna y montaje avanzaron incluso antes de lo planificado. Esto nos permitió habilitar comercialmente el parque de Bella Vista y dejar el parque de Esquina prácticamente finalizado, a un paso de su habilitación comercial tras las pruebas correspondientes”, señaló Matías Gómez, gerente Comercial de Generación de Energía de SECCO.
Dos proyectos dentro de RenMDI
Los parques Bella Vista y Esquina fueron adjudicados en la Convocatoria RenMDI de CAMMESA, que buscó incorporar nuevos proyectos de generación renovable y ampliar la capacidad disponible en distintos puntos del sistema eléctrico.
En el caso de SECCO, ambos desarrollos se ejecutaron con capital propio. La puesta en marcha de Bella Vista y la próxima entrada en operación de Esquina permitirán sumar generación solar a la red eléctrica correntina y ampliar la capacidad renovable disponible en la provincia.
Con Bella Vista ya habilitado y Esquina en su tramo final, los dos proyectos representan una incorporación conjunta de 27 MW de potencia solar al sistema eléctrico provincial.
360Energy anunció un cambio en su conducción ejecutiva: Alejandro Ivanissevich, actual presidente y fundador de la compañía, asumirá de manera transitoria el cargo de Chief Executive Officer (CEO), tras la salida del anterior titular de la posición.
Con más de 35 años de trayectoria en el sector energético, Ivanissevich fue fundador de Genneia y posteriormente de 360Energy. Su regreso a la conducción ejecutiva se da en un momento en el que la empresa busca consolidar su crecimiento y ampliar sus operaciones en la región.
Nuevos proyectos fotovoltaicos
La compañía cuenta con más de 400 MW de nuevos proyectos fotovoltaicos en desarrollo y ejecución en Argentina, Brasil y México, en el marco de una estrategia de expansión internacional y diversificación de sus negocios.
Uno de los ejes de esa estrategia es el almacenamiento de energía. 360Energy suma 68 MW en proyectos BESS a partir de la reciente adjudicación de AlmaSADI y del próximo inicio de la construcción de proyectos solares con almacenamiento correspondientes al programa RenMDI.
La empresa también avanza con la puesta en marcha de un parque solar tipo carport de 11 MW, presentado como el más grande de Latinoamérica. El proyecto combina generación de energía renovable con estructuras destinadas a la protección de vehículos en grandes superficies de estacionamiento.
A su vez, la compañía prevé poner en operación durante el último trimestre del año tres proyectos de autoabastecimiento industrial en Brasil: Porto Real, Goiana y Betim, que en conjunto alcanzan una potencia de 100 MW.
Según la compañía, estos proyectos apuntan a ampliar su oferta de soluciones energéticas para grandes clientes industriales y consolidar su presencia en el mercado regional.
El regreso de Ivanissevich
Ivanissevich destacó que su designación se produce en un contexto de expansión de la compañía y del sector energético.
“Esta nueva etapa como CEO de la compañía se da en un contexto de enorme dinamismo para la empresa y el sector. Contamos con un sólido equipo, una cartera de proyectos en pleno desarrollo y una estrategia clara para seguir creciendo en la región, generando valor para nuestros clientes, socios e inversores”, expresó.
La compañía atraviesa así una nueva etapa de reorganización de su estructura ejecutiva, mientras mantiene en marcha una cartera de proyectos que combina generación renovable, almacenamiento y soluciones de abastecimiento energético para grandes consumidores.
Rolando Figueroa, gobernador de Neuquén, junto al jefe de Gabinete, Diego Santilli.
El jefe de Gabinete de la Nación, Diego Santilli, recibirá este miércoles en la Casa Rosada al gobernador Rolando Figueroa, en lo que será el primer acercamiento público entre ambos tras el rechazo de Neuquén a la Ley de Tierras. El funcionario nacional tiene la misión de alinear a los gobernadores detrás de otras iniciativas claves para la administración de Javier Milei en el Congreso, como son la eliminación de las PASO, la modificación del régimen de Zona Fría y el reciente proyecto de reforma del Banco Central.
Con el calendario electoral cada vez más cerca, el enviado de la Mesa Política también conversa con aliados la posibilidad de hacer acuerdos para el 2027, mientras La Libertad Avanza insiste con que llevará candidatos en todas las provincias.
En el caso de Neuquén, el gobernador llega al encuentro de esta semana sintiéndose fortalecido tras el rechazo a la ley de Inviolabilidad de la Propiedad Privada que votó su senadora, Julieta Corroza.
En la lectura que hacen desde la Provincia, fue una decisión acertada haber impuesto un límite al gobierno de Milei frente a la ampliación de la extranjerización de tierras y la flexibilización en el manejo de los bosques.
«Incluso fue bueno para la relación con Nación. Poner Neuquén delante de todo impone respeto», afirmó una fuente cercana a Figueroa.
La reunión con Santilli está programada para el miércoles a las 15 en Casa Rosada y formará parte de las actividades que tendrá esta semana el gobernador de Neuquén en Buenos Aires. El jueves será uno de los speakers de la 23ª edición del Council of the Americas, el evento empresarial que se realizará en el Alvear Hotel Palace y que lo reunirá también con buena parte del gabinete nacional.
El propio Javier Milei confirmó su participación junto al ministro de Economía, Luis «Toto» Caputo; el canciller, Pablo Quirno; el ministro de Desregulación, Federico Sturzenegger; además de Diego Santilli.
Traspaso de rutas nacionales
Si bien no se conoció oficialmente la agenda de temas que abordarán Figueroa y Santilli en el encuentro del miércoles, desde el gobierno de Neuquén confirmaron a EN/CLAVE que ambos funcionarios aún siguen con conversaciones abiertas para concretar el traspaso de las rutas nacionales, cuya firma se había comprometido en abril pasado.
Una de las vías solicitadas por el gobierno de Neuquén es la Ruta 22, desde el Tercer Puente, en límite con Río Negro, hasta Arroyito. Esa arteria, conocida como Autovía Norte, fue provincial hasta que la gestión de Omar Gutiérrez acordó en 2021 su traspaso a Vialidad Nacional a cambio de provincializar la exmultitrocha.
Si se efectiviza este nuevo cambio que está solicitando la administración de Figueroa, ambas quedarían en manos de Neuquén. En el caso de la exRuta 22 o Avenida Mosconi, el municipio de la capital ya la está interviniendo con una mega obra para convertirla en una avenida urbana de ocho carriles.
Por otro lado, el gobierno provincial también busca que Nación le transfiera rutas que están en el interior del territorio y que son estratégicas en la conexión con los pasos internacionales con Chile.
La semana pasada, durante su discurso en la Jornada Comex Norpatagónica 2026, adelantó que están solicitando al gobierno nacional «que nos transfiera la Ruta 242 a Pino Hachado para poder mejorarla y cobrar peaje a las personas que ingresan». Esto porque Figueroa afirmó que hay muchos camiones con recorrido Chile-Chile que ingresan al territorio argentino «solo para eludir el pago del peaje».
Por otra parte, Neuquén también pedirá el control de la Ruta 231 hacia el Paso Cardenal Samoré, parte de la 40 en el sur y de la 237 en el límite con Río Negro, para «ordenar la circulación y terminar también la Circunvalación de Villa La Angostura», una obra inconclusa del gobierno nacional.
Figueroa aseguró que «en uno o dos meses, más todos los pasos internacionales van a ser administrados por la Provincia».
Prendas de cambio
Diego Santilli debe buscar apoyo en los gobernadores aliados para aprobar reformas legislativas importantes para el gobierno de Milei como son el paquete electoral que elimina las PASO, la media sanción al régimen de Zona Fría y el proyecto de modificación del Banco Central.
El gobernador de Neuquén ya anticipó su acuerdo con prescindir de las primarias en el calendario electoral, aunque ese aval no se traslada, necesariamente, a todos los puntos de la reforma. El proyecto enviado por el Poder Ejecutivo incluye cambios en la Boleta Única de Papel para habilitar nuevamente las listas sábana, al habilitar un casillero de votación por «lista completa», algo que los provincialismos como el de Figueroa habían trabajado por quitar en el debate del 2024.
Los libertarios necesitan más que nunca a los gobernadores aliados, tras el encuentro de la semana pasada que abroqueló al peronismo bajo una misma misión: evitar la eliminación de las PASO para impedir la reelección de Milei.
En cuanto al régimen de Zona Fría, si bien Neuquén seguirá contemplado dentro del esquema de subsidios, ya adelantó su rechazo frente a un artículo que le otorga discrecionalidad al gobierno nacional para definir el porcentaje.
Santilli está trabajando con gobernadores del Norte para negociar un régimen paralelo de Zonas Cálidas que ayudaría a reunir algunos de los votos que faltan. Pero aún debe construir un punto de encuentro con Figueroa que luce difícil si la intención del oficialismo es no modificar la media sanción para evitar una vuelta a Diputados.
La provincia de Buenos Aires aprobó en junio su propio programa para incorporar baterías de almacenamiento destinadas reforzar el sistema de generación de energía eléctrica. Como parte de ese proceso, la gobernación de Axel Kicillof convocó a una licitación y le adjudicó a la empresa china Huawei la provisión del equipamiento.
Ese dato, que pasó desapercibido, acaba de adquirir una relevancia política inusitada luego de que el embajador estadounidense, Peter Lamelas, cuestionó en los últimos días el uso de la tecnología china y amenazó a los directivos de una cooperativa neuquina con revocarles sus visas si no dan marcha atrás con una adjudicación concretada a esa misma empresa.
A raíz del veto de Lamelas a Huawei, EconoJournal consultó sobre el tema al subsecretario de Energía bonaerense, Gastón Ghioni. «Huawei presentó la mejor oferta en el proceso de adjudicación y, en función de eso, no tenemos nada que objetar respecto de la decisión adoptada. Se trata de una empresa con una trayectoria reconocida, que viene trabajando desde hace años en Argentina con distintas empresas del sector privado y que tiene, además, una presencia importante a nivel internacional», respondió.
El funcionario consideró que «los cuestionamientos planteados por la Embajada de Estados unidos dan cuenta de una intromisión que expresa, por un lado, la obediencia del gobierno nacional para con Estados Unidos; y por otro, la disputa comercial y tecnológica de este país con China. No creemos que ese debate deba interferir en las decisiones que toma la Provincia de Buenos Aires en función de sus propias necesidades y prioridades».
El cuestionamiento de Lamelas, embajador de origen cubano y nacionalizado estadounidense, involucró a la cooperativa neuquina CALF, por un data center vinculado a Vaca Muerta. El embajador declaró la semana pasada en Amcham que la presencia de la compañía china en dicho yacimiento desalienta la inversión extranjera y sostuvo que el Partido Comunista Chino exige acceso a los datos que transitan por dicha tecnología, lo que pone en riesgo la seguridad de proyectos estratégicos.
Sistema de almacenamiento de energía en baterías tipo containers (ilustrativo, Gobierno de la Provincia de Buenos Aires).
Ghioni despegó la decisión bonaerense de comprar baterías Huawei de una lectura geopolítica: «Nuestra posición no responde a una alineación automática con una potencia u otra. Lo que hacemos es evaluar, en cada caso, qué alternativa resulta más conveniente para la Provincia, con criterios técnicos, económicos y de eficiencia. En este caso, Huawei presentó la mejor oferta y fue adjudicataria conforme al procedimiento correspondiente».
El programa de la provincia de Buenos Aires con baterías busca suplir los déficits de transporte a partir del próximo verano. Contempla una potencia de 25 megawatts (MW) y una capacidad de almacenamiento de125 MWh, que se distribuirán en cuatro nodos: Mar del Tuyú, Carmen de Areco, Arrecifes y Capitán Sarmiento. La inversión se estima en $31.200 millones y se financia con recursos ya existentes del Adicional de Costo de Generación Distribuida, según se informó oportunamente desde la Provincia.
Cómo operará el sistema de baterías
El programa bonaerense de baterías reemplaza al esquema usado en veranos anteriores, basado en generación móvil a gasoil. “Vamos a estar expectantes —dijo Ghioni—, antes usábamos el sistema únicamente en el momento en que lo necesitábamos en los días más calurosos, porque era mucho más costoso y se quemaba gasoil. Ahora la inversión ya está hecha. Las baterías se van a poder usar todo el año para optimizar el sistema”.
Las baterías se usarán cuando TRANSBA, concesionaria del servicio de transporte de energía bonaerense, detecte saturación en las líneas de media tensión o en las subestaciones de 132 kV y solicite su activación, en el nivel de distribución, a través de las subestaciones de cada distribuidora o cooperativa eléctrica local.
«Cuando la transportista lo pida en base a restricciones porque está colmada la línea, estén saturadas las subestaciones o empiece a ver que no tiene capacidad suficiente de transporte en base a potencia demandada, ahí entrarán las baterías”, dijo, y aclaró que el sistema será operado por Buenos Aires Energía S.A., BAESA.
“La experiencia hasta ahora —a partir del Plan Verano, que se implementó por varios años consecutivos con generación móvil a gasoil— era usarlo los días más calurosos, que podían ser 1, 5, 10 o 15 días en todo el verano, según el lugar, con picos de demanda en esos momentos. Hubo veces que el sistema se usó dos horas por día en una semana y después estuvo tres semanas sin usarse”.
La licitación del programa se dividió en dos tramos: el del equipamiento, ya adjudicado a Huawei, y el de la obra civil (EPC), todavía en proceso de análisis de ofertas. Según Ghioni, tanto el equipamiento como la instalacióndeberían estar listos hacia fin de año, aunque la puesta en operación formal, según lo informado por la Provincia, está prevista para enero de 2027.
“A Huawei le compramos los equipos, ya son nuestros, ylos vamos a tener por 15 o 20 años, salvo que hipotéticamente se hagan obras de transporte que resuelvan los problemas en lugares puntuales, en cuyo caso se evaluará de ser necesario moverlos a otro lado”, agregó el funcionario.
Un esquema paralelo al plan nacional
El programa bonaerense es propio, pero se inscribe dentro de la convocatoria nacional “AlmaSADI” y de estimaciones de CAMMESA sobre nodos con riesgo de saturación en el sistema eléctrico argentino, según lo señala la propia resolución de la iniciativa.
AlmaSADI es la continuación de AlmaGBA, la primera experiencia de almacenamiento a escala del país, que en 2025 adjudicó 713 MW en nodos críticos del AMBA con una inversión cercana a los US$ 540 millones, hoy en obra. A partir de esa base, la Secretaría de Energía de la Nación lanzó en febrero 2026 una convocatoria para sumar otros 700 MW en el resto del país, con eje en el NOA, el NEA, Cuyo, el Litoral, el Centro e interior bonaerense. La licitación en julio quedó formalizada con la adjudicación de 700,5 MW distribuidos en 20 proyectos de cinco empresas: Genneia, DQD Energy, 360 Energy Solar, Aluar e Intermepro.
Ambos esquemas, nacional y provincial, responden a la misma lógica: usar baterías para cubrir lo que se resolvía en forma más costosa e ineficiente a través de generadores a combustible.
Peter Thiel tiene un estrecho vínculo con el presidente Javier Milei.
Peter Thiel adquirió acciones de Vista por US$ 76 millones, según un documento presentado el viernes ante la Comisión de Bolsa y Valores de Estados Unidos (SEC). La cifra equivale aproximadamente al 1% del capital de la petrolera que conduce Miguel Galuccio. El multimillonario de origen alemán concretó su desembarco a través de Thiel Macro LLC, el hedge fund con el que administra acciones de firmas que cotizan en el mercado de capitales.
Thiel fue cofundador de PayPal, una de las principales plataformas de pagos digitales del mundo. Actualmente se especializa en tecnología de frontera (frontier tech), con una concentración muy marcada en inteligencia artificial y tecnología de defensa, a través de firmas como Palantir Technologies, SpaceX, Anthropic, Etched y Anduril. También ha venido invirtiendo en algunas compañías energéticas, vinculadas al sector eléctrico y la industria nuclear. Es la primera vez que realiza una inversión significativa conocida en una petrolera tradicional, lo que le permitirá poner un pie en Vaca Muerta.
Los activos de Vista Energy
La compañía elegida por Peter Thiel lleva invertidos unos US$ 7.000 millones en la Argentina, produce unos 160.000 barriles equivalentes diarios y destina más del 70% de su oferta de crudo a la exportación.
En el segundo trimestre reportó ingresos totales por US$ 1.150 millones, un 89% más a los registrados en el segundo trimestre del año anterior. Además, reportó un incremento de la producción del 32% respecto del mismo período de 2025, impulsado por el desarrollo de los activos de la compañía en Vaca Muerta.
La compañía conducida por Galuccio concentra sus principales inversiones en Bajada del Palo Oeste, su activo central en Vaca Muerta, y en menor medida en La Amarga Chica, Bajada del Palo Este y Aguada Federal. A su vez, el mes pasado anunció la presentación formal de la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) para el desarrollo del bloque Bandurria Norte. El proyecto contempla un plan de inversión estimado en US$ 5.800 millones.
La relación de Peter Thiel con Javier Milei
El empresario de 58 años con vínculos estrechos con el republicano Donald Trump y, en particular, con su vice, JD Vance, se interiorizó por el experimento libertario de Javier Milei desde sus inicios.
El 27 de febrero de 2024 lo visitó en la Casa Rosada, aunque el gobierno no informó sobre aquel encuentro. Solo trascendió por el registro de ingresos donde consta que llegó acompañado con su pareja Matt Danzeisen.
El 6 de mayo, Thiel y Milei se encontraron en un foro que organizó Milken Institute en la ciudad de Los Ángeles y dos días después Thiel volvió a verse con Milei en Casa Rosada. El encuentro fue gestionado por el empresario Alec Oxenford. “Visité a Javier Milei en la Casa Rosada con Peter Thiel, quien me dijo que cree que las ideas de Javier Milei son tan relevantes a nivel global como lo son para Argentina”, resumió entonces Oxenford, quien luego sería nombrado embajador en Estados Unidos.
El 23 de abril de este año Milei volvió a recibir a Thiel en Casa Rosada y ese mismo día se supo que el empresario había comprado una mansión en Barrio Parque. En ese momento trascendió que tenía previsto quedarse en el país al menos dos meses. De hecho, el sábado 16 de mayo de 2026 participó de un torneo barrial en el Círculo de Ajedrez Torre Blanca, en Almagro, donde terminó tercero. Luego The New York Times informó que Thiel había trasladado temporalmente a su familia a Argentina y que sus hijos habían sido inscriptos en una escuela local, en el contexto de una posible búsqueda de una residencia alternativa fuera de EE.UU.
Esa cercanía con Argentina a través de Milei puede haber sido uno de los factores que ahora lo llevó a invertir en Vaca Muerta.
Las inversiones de Peter Thiel en la industria energética
El fondo Thiel Macro LLC declaró una cartera de 418,7 millones de dólares, que incluye participaciones en Vista, Amazon y las empresas de energía American Electric Power, Vistra Corp., DTE Energy, FirstEnergy, CMS Energy y X-Energy.
De ese listado, la única petrolera es Vista. American Electric Power, DTE Energy, FirstEnergy, CMS Energy se dedican fundamentalmente a la generación, transmisión y/o distribución de electricidad, y en algunos casos también de gas natural en Estados Unidos, Vistra Corp. es una delas mayores generadoras eléctricas de ese país con una importante cartera de centrales nucleares, mientras que X-Energy desarrolla pequeños reactores nucleares modulares (SMR) y combustible nuclear avanzado.
Thiel también es cofundador y socio de Founders Fund, la firma de venture capital que invierte principalmente en compañías privadas de tecnología, entre ellas SpaceX y también en algunas empresas de energía, como General Matter, Radiant Industries, Avalanche Energy, Voya, Panthalassa y Crusoe Energy.
General Matter desarrolla tecnología para producir uranio enriquecido destinado a reactores nucleares, Radiant Industries fabrica microreactores nucleares, Avalanche Energy tecnología de fusión nuclear y Voya es una empresa de tecnología energética que desarrolla un proceso para convertir metales en energía. Founders Fund participó en su ronda semilla de 2025.
Panthalassa, por su parte, es una empresa que desarrolla sistemas para generar electricidad a partir de las olas y utilizarla para alimentar infraestructura de IA en el océano. Además de tener intereses a través de Founders Fund, Thiel tiene en esa startup una inversión personal.
Crusoe Energy merece una mención aparte. En sus inicios se especializaba en capturar el gas asociado que las petroleras suelen quemar en antorchas (flaring) cuando no resulta económicamente viable transportarlo y comercializarlo. En vez de desperdiciar ese gas, lo utiliza para producir electricidad y alimentar computadoras. Inicialmente esas computadoras se usaban principalmente para minería de Bitcoin y después para otras cargas de cómputo.
En 2023 Crusoe llevó esa tecnología a Vaca Muerta, asociada con la empresa argentina Unblock Computing. Allí instaló su sistema de Digital Flare Mitigation para aprovechar gas que de otro modo se habría quemado. Ahí ya se puede rastrear un primer vínculo conocido de Thiel con Vaca Muerta, pero indirecto: Founders Fund invirtió en Crusoe y Crusoe desarrolló operaciones en Vaca Muerta.
No obstante, en 2025 Crusoe vendió su negocio de Digital Flare Mitigation, por lo que ya no tiene como actividad principal capturar gas de los pozos petroleros. Hoy se presenta fundamentalmente como una empresa de infraestructura para inteligencia artificial: desarrolla grandes centros de datos y busca ubicarlos donde pueda conseguir abundante energía, incluso desarrollando su propia infraestructura energética.
En 2023 Crusoe aportó su tecnología a Vaca Muerta, asociada con la empresa argentina Unblock Computing.
Founders Fund tiene identificada a la energía como un sector estratégico, pero no con foco en los hidrocarburos. Su manifiesto fundacional incluye un apartado sobre energía donde sostiene que una sociedad con mayor bienestar material necesitará consumir más energía, pero las fuentes convencionales tienen importantes costos políticos, ambientales y, en el caso del petróleo, limitaciones geológicas. Su tesis central es que no alcanza con mejorar marginalmente tecnologías como la solar o la eólica: hacen falta innovaciones energéticas radicales que sean tan buenas o mejores que las fuentes convencionales, más baratas, con menores externalidades y capaces de operar a gran escala. Por eso considera que las nuevas fuentes de energía representan una enorme oportunidad.
Peter Lamelas, embajador de EEUU, y Marcelo Severini, presidente de CALF.
Hubo cierto alivio esta semana en el gobierno de Rolando Figueroa porque desescaló el conflicto entre la Embajada de Estados Unidos y CALF por la posible contratación de Huawei por parte de la cooperativa. Como había anticipado EN/CLAVE, el tema efectivamente se metió en la Legislatura, pero no prosperó, y la reunión en el Palacio Bosch contribuyó a «bajar la espuma» como esperaba el oficialismo.
El bloque de Figueroa mantuvo un silencio estoico el miércoles para no involucrarse en la sesión donde la diputada del MPN y asesora legal de CALF, Cielubi Obreque, buscó que se trate sobre tablas su proyecto para rechazar las presiones norteamericanas, frente a integrantes de la cooperativa que presenciaron el debate desde la barra del recinto.
La legisladora insistió con que no apuntaba a generar «un confronte geopolítico», sino defender la seguridad jurídica para todas las empresas que desean invertir en Neuquén. Tuvo respaldo de la izquierda, del kirchnerismo y de diputados de su bloque más alineados al sector petrolero y menos al gobierno provincial, pero no alcanzó para aprobarlo.
Se habló de una reacción «muy tibia» del gobierno provincial y Darío Martínez llegó a sugerir: «Si hoy la Embajada te opina sobre un contrato de tecnología, mañana te pueden opinar sobre otorgar una concesión».
Pero fue un integrante del mismo MPN, Claudio Domínguez, quien promovió el argumento en contra. «No están diciendo que les van a declarar la guerra. Si CALF decide comprarle a Huawei lo voy a respaldar y está muy bien, pero también está en su derecho Estados Unidos de decir ‘si hacés esto, te voy a sacar esto’. Si no, hagamos un repudio porque a Italia y a Chile no les exigen visa y a la Argentina sí», sugirió.
El detalle de los países parece que no fue menor: quienes siguieron de cerca el tema en estos días dijeron que, a diferencia de la gravedad que expuso en el Congreso Nacional el secretario general de ATE y vicepresidente segundo de la cooperativa, Carlos Quintriqueo, otros funcionarios lo tomaron más a la ligera. Uno habría sido Marcelo Severini, quien ostenta el máximo cargo en la organización y le atribuyen contar con ciudadanía italiana, lo que volvería inocua la amenaza.
El diputado Domínguez fue también quien pidió en la sesión tener «ojo» porque, mientras se debatía el tema en la Legislatura, los directivos de CALF se reunían en Buenos Aires con el embajador Peter Lamelas. No fuera cosa que la cooperativa saliera dando de baja el contrato con la firma china y dejara a los legisladores en offiside.
No se explicitó que esto fuera a suceder, porque se planteó la autonomía para trabajar con múltiples proveedores, pero desde la cooperativa destacaron la cordialidad del encuentro y la predisposición de la Embajada a colaborar para que CALF expanda sus operaciones en Vaca Muerta tendiendo puentes con empresas norteamericanas.
Un actor político con vuelo
Para el gobierno provincial esto podría calzar mejor con los planes para seguir contratando con la cooperativa en el despliegue de fibra óptica que se está haciendo en todo el territorio. El propioLamelas lanzó una advertencia el viernes, durante su discurso en el Summit Amcham 2026, respecto de que las empresas norteamericanas que quieren entrar a Vaca Muerta «necesitan garantías de que sus datos son protegidos y están en redes de confianza».
Por otro lado, el acercamiento apacigua parcialmente un conflicto que le dio demasiado aire a un actor político que hoy responde a muchas líneas conectadas entre sí (de ATE, del municipio de Neuquén, del gobierno provincial, entre otras), pero no depende exclusivamente de ninguna. A la vez que administra una millonaria caja con más de 110.000 asociados por ser el único proveedor del servicio eléctrico en Neuquén capital que ahora suma redes de internet.
El jueves, el presidente Marcelo Severini hizo una demostración de fuerza en la ciudad al convocar a un encuentro con cooperativas de todo el país que firmaron la «Declaración de Neuquén», un documento para defender la autonomía de las cooperativas para definir su propio gobierno.
En paralelo, el exdiputado kirchnerista y ahora gerente de Tecnologías de la Información y Comunicación de CALF, Sergio Fernández Novoa, cuestionó a los legisladores neuquinos que no acompañaron a la cooperativa durante el proceso. Fue el pie que necesitaba para tomar parte en el asunto La Libertad Avanza, que la tiene entre sus adversarios políticos por el costo de las tarifas.
«No solo que no acompañamos a CALF, sino que lo cuestionamos fuertemente», contestó en sus redes la senadora Nadia Márquez, quien enumeró entre sus críticas «empleados con doble cargo, gastos inauditables, impedimento a los asociados de participar en las elecciones y sindicalismo metido».El músculo de una cooperativa: lo que dejó el conflicto entre Peter Lamelas y CALF
En el e-Connection e Innovation Room, empresas presentaron desarrollos, tecnologías y soluciones que ya están impactando en la industria.Foto: Daniela Damelio.
La tecnología y la innovación jurarán un rol importante en la transición que las empresas en Vaca Muerta están realizando desde el desarrollo del no convencional al salto exportador. Son muchas las empresas que ya están ofreciendo soluciones innovadoras para mejorar la competitividad de las empresas del oil&gas, como en inteligencia artificial y en manufactura aditiva.
Una ventana a ese mundo se pudo ver esta semana en el espacio de e-Connection e Innovation Room, en el Supplier Day organizado por EconoJournal, que ofició como punto de encuentro en donde empresas como Conuar, Santex, Fligoo, SSS Clutch Company y BravaIngeniería presentaron desarrollos, tecnologías y soluciones que ya están impactando en la industria.
Vaca Muerta:Inteligencia artificial en la industria de Oil & Gas
“La pregunta no es si una Pyme va a incorporar o no esta tecnología, sino por dónde empieza”, señaló Walter Abrigo, director general de Santex.Foto: Daniela Damelio.
La aplicación de inteligencia artificialen los procesos productivos, la gestión diaria y la estrategia corporativa es un objetivo que cada vez más operadoras del oil&gas y las empresas que componen su cadena de valor comienzan a asumir. Santex y Fligoo son dos de las empresas que ayudan a sus clientes a detectar oportunidades para la aplicación de IA y ofrecer soluciones.
En Santex, una compañía dedicada al desarrollo de software y al change management para la implementación de inteligencia artificial en procesos productivos, ven que la expansión de Vaca Muerta incrementa la presión a los proveedores para reducir precios y mejorar la productividad.
La empresa fue fundada hace 27 años en California. Luego mudó su sede central a Córdoba y posee oficinas en EE.UU., Perú y México. Desde Córdoba brinda servicios a proveedores de todo el ecosistema en Vaca Muerta: empresas de logística, siderúrgica y de materiales pesados, entre otros rubros.
Puntualmente, la empresa ofrece una plataforma para el diseño customizado y la implementación de agentes de inteligencia artificial que brindan soluciones en procesos productivos y en gestiones diarias. Por ejemplo, agentes aplicados a optimizar toda la cadena de pago a proveedores y de cobranza de facturas.
«Un cliente pasó de destinar 8500 horas por trimestre al pago y cobro de facturas a hacerlo en 1200 horas, es un ahorro de tiempo y costos brutal y que libera a la gente para hacer tareas de mayor valor agregado», indicó Antonio Safadi, líder de innovación de laboratorio de Sandex, ante una consulta de EconoJournal.
Fligoo en el Innovation Room del Supplier Day.Foto: Daniela Damelio.
Un recorrido fundacional similar realizó Fligoo. «Empezamos en San Francisco, California, desarrollando IA predictiva. Con el tiempo nos expandimos a Brasil y llegamos a la Argentina hace un año. Desarrollamos IA desde que empezamos, sobre todo IA predictiva, que es analizar comportamiento pasado para predecir comportamiento futuro. Con el tiempo fuimos agrandando el scope, hoy trabajamos con todo el espectro de IA, con agentes, IA de automatizaciones, de control towers, de optimización de logística», explicó Juan Cruz Garzón, CCO de Fligoo.
En la industria del oil&gas, Fligoo ya trabaja con varias empresas para optimizar su cadena de valor. «Estamos ayudando a algunos, por ejemplo, a optimizar el movimiento de arena desde Entre Ríos a Neuquén, que es un tema complejo que recién se está armando. Los ayudamos a mapear su logística, ir viendo cómo vienen las distintas entregas, ir previendo si va a haber cuellos de botella, cómo lo resolvemos», explicó.
Precisamente, la IA predictiva colabora en estimar cuánta arena una operadora consumirá en sus pozos y en planificar las compras con mayor eficiencia. «En toda la parte de planificación hay mucha IA predictiva. Se busca predecir cuánto vas a necesitar, predecir si un camión va a llegar a tiempo o no, predecir si una máquina se va a romper en el camino, todo eso es predicción», graficó el CCO de Fligoo.
Manufactura aditiva o la posibilidad de encontrar nuevas rutas de fabricación
Componentes de elementos combustibles para centrales nucleares fabricados mediante manufactura aditiva por Conuar. Foto: Daniela Damelio.
La manufactura aditiva métalica esta ganando lentamente terreno en el panorama productivo argentino a medida que las empresas descubren a través de ella nuevas rutas de fabricación cuando los procesos convencionales presentan limitaciones técnicas, geométricas, productivas o de escala.
Conuar es una de las empresas que más está incursionando en manufactura aditiva, empleando tecnología de impresión por fusión en lecho de polvo (PBF) y estableciendo alianzas con empresas de la industria petrolera para ayudarlas a adoptarla y emplearla bajo los estándares necesarios.
«En este momento estamos trabajando con empresas, no desde un enfoque netamente comercial, sino con un enfoque de socio estratégico, acompañándolos en el proceso de adopción de la tecnología, en el criterio de adopción de los estándares que se necesitan como para poder tener la tecnología validada y probada antes de pasar a incorporar las piezas como funcionales en las plantas industriales y los procesos productivos», explicó Germán Kuglien, jefe de Nuevos Negocios de la empresa.
La empresa que fabrica los combustibles para las centrales nucleares argentinas está siguiendo los pasos de otras empresas internacionales de la industria nuclear que ya emplean la manufactura aditiva como un método de fabricación regular. Por ejemplo, en la impresión de algunas de las piezas que se utilizan en el armado de los elementos combustibles nucleares, un objetivo que Conuar se está planteando.
Conuar en el Innovation Room.Foto: Daniela Damelio.
«Vimos que muchas empresas no tenían la manufactura aditiva en el radar. Entonces, mediante la normativa que estamos incorporando internamente, se la mostramos abiertamente a otros, como para que también interpreten cuáles son los requisitos que necesitan para poder incorporar esta tecnología», añadió.
Conuar ya realiza impresiones con aceroinoxidable 316L y próximamente realizará ensayos con Inconel 718 y Titanio grado 5. «Tenemos parámetros abiertos en la impresora paratrabajar conotros polvos según lo que requiera la industria«, explicó Matías Tellinger, diseñador industrial de Ingeniería y Fabricación de la empresa.
La incorporación de tecnología de manufactura aditiva fue una iniciativa del área de Investigación y Desarrollo (I+D), establecida por Conuar hace dos años. La empresa avanza en otros proyectos de investigación, comolas tecnologías de almacenamiento y de purificación de hidrógenopara captura de dióxido de carbono o el enriquecimiento de litio con aplicaciones para la industria nuclear.
Motores duales para la industria de Oil & Gas
SSS Clutch ofrece compresores duales (con motor eléctrico y motor a gas) para la industria petrolera.Foto: Daniela Damelio.
SSS Clutch, una empresa británica líder en la fabricación de embragues automáticos, presentó por su parte sus compresoresduales (con motor eléctrico y motor a gas) para la industria petrolera.
«Acá en Argentina el compresor se maneja con un motor eléctrico o con un motor a gas. Ofrecemos un manejo combinado, para que un compresor pueda ser manejado por un motor eléctrico o por un motor a gas indistintamente. Pueden estar los dos en la misma línea de montaje y en el mismo eje, alimentando el compresor, y funciona uno u otro, según se necesite. Se puede implementar tanto en upstream, midstream y downstream«, explicó Gustavo Bernadou, representante de SSS Clutch.
Por otro lado, BravaIngeniería se dedica a brindar soluciones en construcciones y servicios de ingeniería para el oil&gas, con una trayectoria de 15 años de experiencia operando en todo tipo de suelo y proyectos.
Brava Ingeniería estableció una articulación operativa con Transporte Peduzzi. Foto: Daniela Damelio.
La empresa estableció una articulación con Transporte Peduzzi para converger en un esquema operativo integrado sin perder su identidad y con la capacidad de prestar soluciones completas.
La interacción entre ambas compañías permite cubrir múltiples etapas dentro de un yacimiento, desde la construcción de locaciones y el movimiento de suelos hasta la logística, el mantenimiento y servicios específicos. Todo bajo estándares operativos alineados. En la actualidad, la operación combinada de ambas compañías implica cerca de 900 personas, cientos de equipos y actividad continua.
El crecimiento de Vaca Muerta abre una nueva etapa para la industria energética argentina y plantea un desafío central: que toda la cadena de valor esté preparada para acompañar el aumento de la actividad. Con esa premisa, el Supplier Day reunió a más de 1.000 participantes en una jornada de intercambio, networking y debate sobre el desarrollo de proveedores, el acceso al financiamiento, la infraestructura y el abastecimiento de insumos críticos. El evento, organizado por EconoJournal, contó con la participación de referentes de las principales empresas del sector y representantes de pymes.
Más de 1000 personas participaron del Supplier Day 2026 organizado por EconoJournal. El encuentro reunió a los principales referentes de la industria para debatir sobre los desafíos que enfrenta la cadena de valor de la industria de Oil&Gas.
Marcelo Gioffré, vicepresidente de Supply Chain y Seguridad Patrimonial, de Pan American Energy.Walter Actis, Vice President of Supply Chain and Services de YPF.
Walter Actis, Vice President of Supply Chain and Services de YPF; y Marcelo Gioffré, Vicepresidente de Supply Chain y Seguridad Patrimonial de Pan American Energy; estuvieron a cargo de la apertura del evento.
Guillermo Murphy, Supply Chain Vice President de Tecpetrol; y Pablo Zelerteins, Supply Chain Director de Pluspetrol. El bloque estuvo moderado por Sabina Trossero y Pablo Fiscaletti, presidente de QM.
El evento se desarrolló bajo el eje: «Salto de escala: cómo la cadena de valor de la industria energética se anticipa al crecimiento que trae la nueva infraestructura de exportación».
Walter Abrigo, director general de Santex, expuso sobre la aplicación de soluciones IA en Oil&Gas.
Nicolás Gandini, director de EconoJournal.
Diego Argañaraz, Project & Account Manager de SLB; Fabián Mendoza, Account Manager, Sr de Halliburton; Francisco Liberatore, Director Sr Oil & Gas Services de Tenaris. El bloque estuvo moderado por Sabina Trossero.
Gerardo Molinaro, VP Land Drilling de DLS; Walter Paris, director ejecutivo de Servicios de Pecom; y Leopoldo Torres, Supply Contracting Directo de Techint E&C. El panel estuvo moderado por Ezequiel Cufré.
Maximiliano Corbella, director comercial de Delta Arenas; Gustavo Maluéndez, vicepresidente de Cristamine; Juan Cruz López, presidente de Transporte Peduzzi; y Gonzalo Cicilio, gerente de Energía y Minería de Andreani.
En la jornada existieron espacios destinados al networking, intercambio y la generación de nuevas oportunidades de negocio entre los principales actores del ecosistema energético: Innovation Room y E-Connection, hub de negocios.
Alejandro Granado, CEO de FIDaval (Grupo ST); A. Daniel Lerner, Managing Director – Private Credit & Special Situations de Adcap Grupo Financiero; y Marcelo García de Horizon Engage.
Nicolás D´Angelo, director comercial de Equipel; Eugenio Forchieri, gerente de Operaciones de CIAR; y Martín Leiva, Country Manager Argentina de EKU.
Federico Gayoso, CEO de Transeparation; Francisco Di Raimondo, CEO de Moto Mecánica Argentina; y Leandro Tercic, director general de Valmec.
«Hay un denominador común en el gobierno provincial, las cámaras y los gobierno municipales de no poner un freno a las inversiones sino ordenarlas«, aseguró en el Supplier Day Lucas Albanesi, representante del parque industrial localizado en la ciudad de Vista Alegre, en Neuquén.
Giulio Retamal Schiappacasse, de la Comisión Directiva de RJ Ingeniería y FECENE; Lucas Albanesi, gerente comercial de Río Neuquén Distrito Industrial; y Martín Gessler, CEO del Grupo SIAM.
El encuentro potenció el networking entre los referentes del sector.
Juan Nazar, Forensics Manager de PwC Argentina; y Daniel Fiorda, COO de SkyOnline.
La consultora Sabina Trossero estuvo a cargo de la moderación de varios paneles de la jornada.
El evento se desarrolló en el Salón Dorrego del Club Hípico Alemán.
El Supplier Day tuvo lugar este martes 11 de agosto en Buenos Aires.
Martín Gessler de Grupo Siam participó del evento.
Marcelo Guiscardo, presidente del Clúster de Energía Mar del Plata, conversando con colegas durante el Supplier Day.
Parte del equipo de EconoJournal que trabajó en la realización del Supplier Day 2026.
Horacio Marín y Nicolás Gandini antes del panel de cierre.
El evento cerró a salón lleno con parte del público escuchando al último speaker desde las pantallas externas.
Horacio Marín, CEO de YPF, en el Supplier Day: «Tenemos que lograr que la cultura de la productividad esté arraigada en la industria petrolera».
La jornada tuvo su cierre con la exposición de Horacio Marín.
El esquema de compulsa dinámica redefine las contrataciones para el mega proyecto exportador que llevará YPF junto a sus socios internacionales.
Adjudicar contratos por decenas y, en algunos casos, cientos de millones de dólares para construir uno de los mayores proyectos de infraestructura de la historia argentina plantea un desafío que excede lo técnico: cómo garantizar que la selección de proveedores responda al mejor precio posible y, al mismo tiempo, reducir al mínimo los márgenes de discrecionalidad en cada contratación.
Con esa premisa, YPF comenzó a implementar por primera vez un esquema de subasta inversa para contratar ductos, equipos, insumos críticos y obras vinculadas al desarrollo de Argentina LNG, megaproyecto que lidera la petrolera junto con la italiana ENI y XRG y que fue presentado al RIGI por una inversión global de US$ 51.000 millones.
Subasta japonesa inversa
La compañía que conduce Horacio Marín busca que los parámetros técnicos sean definidos y validados previamente y que, una vez superada esa instancia, sea la competencia económica entre los propios oferentes la que determine el precio final de los contratos, reduciendo la intervención subjetiva de los ejecutivos en la definición del ganador.
La herramienta fue bautizada como “subasta japonesa inversa modificada por YPF”. Su diseño apunta a optimizar los costos de Argentina LNG, pero también a construir un procedimiento de contratación que cumpla con estándares internacionales de compliance, proteja a quienes deben tomar y firmar las decisiones de adjudicación y reduzca al mínimo posible el espacio para decisiones discrecionales.
Marín venía anticipando desde comienzos de año que YPF trabajaba en un nuevo mecanismo para tensionar los precios ofrecidos por sus proveedores. “Las licitaciones para YPF es enfrentar un oligopolio y no es casualidad: venían las propuestas y eran todas iguales, los mismos números hace dos años. No puede ser que haya costos zoológicos, merecemos tener el costo correcto”, expresó en una de esas oportunidades.
La pregunta, entonces, es cómo funciona una subasta inversa y qué cambia frente a una licitación tradicional.
Cómo es en la práctica el sistema de subasta inversa
Tras la presentación del proyecto al RIGI, el titular de YPF se refirió en A24 al nuevo esquema y graficó cómo la presión del mercado obliga a las contratistas a ofrecer la tarifa más competitiva. “Se hace la licitación en un día y el precio va bajando. Hay un efecto psicológico tremendo porque cuando se van retirando, no saben si ganaron porque no hay comunicación entre ellos, y el que queda no sabe que se fueron los otros”, explicó.
Asimismo, subrayó que este mecanismo dinámico elimina la discrecionalidad en la adjudicación de grandes obras y servicios al explicar que “apenas termina el proceso, el escribano saca el acta y se terminó la historia: no hay margen para el lobby ni para el club de amigos. Ganó el azul y el rojo llora; le bajás el costo a la compañía y garantizás transparencia absoluta”.
A diferencia de las licitaciones tradicionales, donde las empresas cotizantes presentan una única propuesta económica en sobre cerrado que se abre en un acto formal, este esquema invierte la lógica del proceso. La compulsa no arranca desde un piso de pretensión comercial, sino desde un valor techo fijado por la petrolera para la obra en cuestión, a partir del cual las compañías precalificadas compiten hacia abajo para quedarse con el contrato, en un proceso articulado en dos instancias.
En la primera instancia, de carácter cualitativo, se califican únicamente compañías internacionales con solidez financiera, capacidad operativa y antecedentes a gran escala. Las ofertas son evaluadas en forma previa sin contemplar el factor precio, priorizando el cumplimiento integral de las exigencias técnicas, legales y de seguridad. Solo aquellas firmas que superan esta barrera quedan habilitadas para ingresar a la fase de cotización, lo que asegura igualdad de condiciones entre los competidores y blinda la calidad final del proyecto.
La segunda fase constituye la ejecución misma de la subasta. A través de una plataforma digital auditada y monitoreada por un escribano público, los oferentes participan en rondas de cotización sucesivas donde el precio disminuye de manera progresiva.
La particularidad central del modelo está en que el proceso se desarrolla a ciegas: cada contratista decide si acepta reducir su cotización sin conocer las decisiones, las posturas ni la permanencia de sus rivales en el sistema. Esta falta de visibilidad elimina ventajas indebidas y fuerza a cada participante a ajustar sus márgenes comerciales al límite de sus costos para no quedar fuera de carrera.
El gráfico ilustra cómo cuatro proveedores compiten en una serie de pasos secuenciales. A medida que el precio desciende, los proveedores se retiran hasta que solo queda un ganador para la adjudicación.
Desde una perspectiva más explicativa, el esquema combina adaptaciones a distintos modelos de subasta transparentes que se utilizan internacionalmente en la petrolera y otras industrias, y que en este casi fue rediseñado para la magnitud de las obras de Vaca Muerta. Los principales puntos de su puesta en marcha se explican así:
Filtro de salida definitivo: la falta de información impulsa a cada jugador a llevar su valor al piso técnico de rentabilidad antes de retirarse.
Arranque desde valor techo: a diferencia de la licitación tradicional, YPF fija el presupuesto máximo estimado para la obra como punto de partida obligatorio para todos los competidores, cambiando la lógica de postulación económica hacia la baja.
Subasta ciega: ningún contratista sabe qué respuesta dieron sus rivales ni cuántos competidores continúan activos en cada etapa del proceso.
Avance de rondas: YPF puede ajustar la magnitud de los escalones de reducción entre ronda y ronda, y a medida que avanza se van descartando las mayores ofertas sin que el resto lo sepa.
Competencia contra sí mismo: al desconocer si los rivales continúan cotizando, una empresa puede llegar a mejorar su propia oferta en rondas avanzadas para asegurar la adjudicación.
Una primera puesta en marcha y lo que resta
El nuevo esquema ya se aplicó para la licitación de los caños que demandará el tendido del gasoducto que correrá desde la zona de Plaza Huincul, donde estarán las áreas de usptream para el proyecto, hasta las costas de Río Negro en el Golfo San Matías. En aquella compulsa, el contrato por un monto cercano a los US$ 1.200 millones fue adjudicado a la alianza integrada por Pumpco-cuyos accionistas son también dueños del club de fútbol Inter Miami donde juega Lionel Messi-, la italiana Bonatti y la firma local Contreras Hermanos.
La propuesta económica triunfadora resultó un 15% inferior en valor respecto de la oferta presentada por la unión transitoria integrada por Techint y Sacde. Este debut generó un fuerte impacto en el mercado de proveedores del sector energético local. La brecha del 15% obtenida en una obra de esa magnitud representa un ahorro superior a los US$ 150 millones, una cifra determinante para fortalecer la ecuación económica del proyecto de exportación de GNL.
Por delante, se sucederán una serie de subastas millonarias desde la ingeniería ya licitada para la nueva planta separadora en Neuquén, cuya obra civil saldrá a compulsa a partir de ese diseño, hasta los tendidos de evacuación, con la construcción de un gasoducto, un poliducto y un oleoducto a la espera del llamado para la provisión de cañerías.
El despliegue se completa en Río Negro con la mega planta de NGLs para la extracción de propano, butano y gasolina -un complejo de escala similar a la refinería de La Plata, según anticipó Marín-, donde se prevé un esquema asociativo mulitcompañía al estilo VMOS, con un contrato principal de coordinación de obra y sublicitaciones por especialidad.
En total, este bloque de obras movilizará alrededor de US$ 24.000 millones, representando el componente de midstream e infraestructura del anuncio global de US$ 29.000 millones, tras descontar los US$ 5.000 millones destinados al upstream.
Desde el análisis económico, la subasta inversa minimiza los riesgos de cartelización y comportamientos oligopólicos, vicios frecuentes en licitaciones cerradas dentro de mercados concentrados. La asimetría de información que sufren los oferentes desvirtúa cualquier intento de acuerdo previo entre competidores. Además, la trazabilidad digital garantizada por escribano público da al proceso una transparencia comprobable ante los accionistas, inversores y opinión pública.
Gabriel Álamo entregó las listas al presidente saliente del MPN, Omar Gutiérrez.
El Movimiento Popular Neuquino (MPN) logró sortear la interna y renovará su conducción con el diputado Gabriel Álamo, un aliado de Rolando Figueroa que tendrá la misión de alinear la estructura detrás del proyecto de reelección del 2027. El actual jefe de bloque del partido en la Legislatura reemplazará al saliente Omar Gutiérrez, quien dejará el último filón institucional que retenía en Neuquén, tras finalizar su mandato en el contexto de una derrota histórica para el partido en 2023.
Las elecciones internas estaban convocadas para el domingo 23 de agosto, pero solo se realizarán en la única seccional que presentó más de una lista para competir. El resto de los cargos serán proclamados este viernes y asumirán formalmente sus mandatos en septiembre.
Álamo quedará en la presidencia de la Junta de Gobierno, el órgano ejecutivo del partido, mientras que el histórico funcionario territorial y hoy presidente de Corfone, Jorge Lara, ocupará el liderazgo de la Convención en reemplazo de Jorge Sapag.
Las negociaciones para el armado de las listas comenzaron hace meses y se aceleraron en las últimas semanas con recorridas del propio Álamo por toda la provincia para cerrar los acuerdos. Durante el miércoles y jueves, el diputado montó una suerte de búnker partidario en la Legislatura para recibir a dirigentes de varios puntos de la provincia con intereses en la interna y terminar de sellar los lugares en la nómina.
Anoche a las 23:50, al filo del cierre del plazo establecido por la Junta Electoral, Álamo entregó en la sede partidaria de Neuquén capital las listas de la Celeste y Blanca para los 662 cargos con un total de 9.167 avales recogidos en toda la provincia.
«Estamos iniciando una nueva etapa, y es un honor para mí ser parte de un equipo que tiene como prioridad fundamental la defensa de los recursos de Neuquén y el bienestar de las familias neuquinas», afirmó el legislador.
Horas antes, el sector que había reservado el color Blanco, identificado con la histórica línea del MAPO (Movimiento de Acción Política) anunció que no competiría en la elección, luego de analizar que la convocatoria se realizó con plazos «excesivamente acotados», lo que limitó la posibilidad de recolectar los avales necesarios.
Quiénes quedarán en la conducción del MPN
Según pudo saber EN/CLAVE, la Junta de Gobierno quedará integrada por los siguientes integrantes para el período 2026-2030:
Gabriel Álamo
María Fernanda «Marita» Villone
Carlos Koopmann
María Laura Du Plessis
Hugo Gutiérrez
Miryan Abojer
Ezequiel Vélez
Alicia Comelli
Tomás Martínez
Jorgelina Novoa
Claudio Moyano
Carolina Luzuriaga
Simón Jalil
Gabriela Cagol
Juan Grandi
Claudia Urrez
Sergio Soto
Romina Palomo
En tanto la Convención, que reúne a 52 miembros en representación de las seccionales de toda la provincia, se conformará con:
Neuquén Capital – Jorge Lara
Neuquén Capital – Maria Elena Miglachi
Neuquén Capital – Luis Sanchez
Neuquen Capital – Ludmila Gaitán
Neuquén Capital – Claudio Cotro
Neuquén Capital – Raul Barahona
Neuquén Capital – Ramón Fernández
Neuquen Capital – Claudia Mesplatere
Neuquén Capital – Maria Eugenia Ferrareso
Neuquén Capital – Nicolás Sánchez
Neuquen Capital – Marisa Iantosca
Neuquén Capital – Mario Luis Churrarín
Neuquén Capital – Mariela Gutiérrez
Neuquén Capital – Alejandro Nicola
Neuquén Capital – Jorge Chaneton
Neuquén Capital – Sebastián Brollo
Centenario – Graciela Molina
Centenario – Juan Pablo Burd
Centenario – Miriam Del Carmen Quinteros
Centenario – Jorge Jamut
Cutral Có – Sonia Diaz
Cutral Có – Miriam Zurita
Cutral Có – Nestor Maldonado
Cutral Có – Nestor Dumigual
Zapala – Daniel Chasco
Zapala – Anita Borrini
Zapala – Abraam Antipan
Zapala – Maria Belen Aragon
Plaza Huincul – Marga Yunes
Plaza Huincul – Leonilda Paleta
Senillosa – Nicolas Di Fonzo
Senillosa – Silvia Ramírez
Plottier – Lorena Abdala
Plottier – Pablo Viluron
Lacar – Carlos Saloniti
Lacar – Natalia Vita
Los Lagos – Javier De Los Ríos
Los Lagos – Amanda Rial
Chos Malal – Mariela Muñoz
Chos Malal – Leonardo Grandon
Minas – Andrea Parada
Ñorquín – Santiago Arias
Rincón de los Sauces – Cecilia Sepúlveda
Añelo – Carina Sanhueza
Buta Ranquil – Antonella Aravia
Collon Curá – Delfa Mena
Picún Leufú – Alberto Gómez
Huiliches – Aníbal Urrutia
Aluminé – Natalia Manavella
Catan Lil – Patricio Yañez
Picunches – Silvana del Carmen Riquelme
Loncopué – Walter Fonseca
La seccional Capital quedará en manos de Martín Giusti, funcionario del EPAS. La única que tendrá competencia, si se oficializan las dos listas, será la de Centenario, donde se presentaron Claudio Elías Machado por el color Rojo y Juan Roberto Galati Rando por la Celeste y Blanca.
El rol del MPN en las elecciones 2027
Los nombres que asumirán en el MPN a partir de septiembre son aliados del gobernador Rolando Figueroa. Gabriel Álamo, exintendente de Aluminé y a quien apodan como el «recorredor» por sus constantes viajes por el interior de la provincia, viene desempeñando un rol de conciliador en la Legislatura y, ya adelantó que el objetivo de la nueva conducción será que el MPN se encolumne con el proyecto provincial.
Jorge Lara, por su parte, es un operador histórico del partido y funcionario de casi todos los gobiernos provinciales que conoce el territorio y se alineó con el gobernador tempranamente.
El MPN tiene, según los últimos registros oficiales, unos 88.666 afiliados en Neuquén, un 16% del total del padrón electoral de la provincia.
Como ya mencionó EN/CLAVE, el sello aún mantiene gravitación en localidades del interior, por lo que podría haber candidatos a intendente de este espacio dentro del menú que ofrecerá La Neuquinidad el año que viene.
Pero compartirá cartel con el sello que conformó recientemente el intendente Mariano Gaido, Primero Neuquén, cuya construcción territorial amenaza con opacar al partido sexagenario también en la disputa por las bancas de la Legislatura. Lo mismo ocurrirá con Fuerza Neuquina y Federal, el espacio que armó el sector petrolero que conduce Marcelo Rucci, también escindido del sello original.
Los pronósticos auguran una discreta representación del MPN en la composición legislativa que tendrá Neuquén a partir de diciembre del 2027, a diferencia de lo que ocurre hoy, que sin ser gobierno retiene la bancada más numerosa, con diez miembros.
El acto de lanzamiento del nuevo Ecosistema Académico Nuclear junto a la UTN en Córdoba contó con la presencia del presidente de la CNEA, Martín Porro, el subsecretario de Políticas Universitarias, Alejandro Álvarez y el presidente de Dioxitek, Bruno Oberlis.
El Ministerio de Capital Humano, la Secretaría de Asuntos Nucleares de la Nación y la Comisión Nacional de Energía Atómica (CNEA) lanzaron este jueves, junto con la Universidad Tecnológica Nacional (UTN), la primera carrera de Ingeniería Nuclear de la provincia de Córdoba.
El lanzamiento se realizó en la Facultad Regional Córdoba de la UTN, donde se presentó el Ecosistema de Formación Nuclear, integrado por la nueva carrera de Ingeniería Nuclear, la Licenciatura en Gestión de Instalaciones Nucleares y la Tecnicatura Universitaria en Radioquímica.
Del acto también participaron representantes de Dioxitek y Nucleoeléctrica Argentina. «Participaron autoridades de CNEA y de las empresas porque la idea es que las carreras articulen prácticas en las instalaciones nucleares en la provincia», explicó una fuente a EconoJournal.
La propuesta responde a una necesidad estratégica: contar con más profesionales especializados frente a las perspectivas de crecimiento de la actividad nuclear tanto en la Argentina como a nivel internacional. El objetivo es ampliar la capacidad de formación del país preservando los estándares de excelencia que caracterizan al sistema nuclear argentino.
La iniciativa se enmarca en el Programa de Fortalecimiento de las Ingenierías y Carreras Estratégicas en las Universidades Nacionales, impulsado por la Subsecretaría de Políticas Universitarias, con foco en carreras STEM vinculadas a sectores productivos como la energía, la minería, la industria y la tecnología.
Porqué lanzan un ecosistema de formación nuclear en Córdoba
La iniciativa forma parte de uno de los ejes establecidos en los lineamientos de la nueva Política Nuclear Argentina presentada en mayo de este año: ampliar la formación nuclear especializada e incorporarla progresivamente a las universidades nacionales con tradición en ingeniería. La incorporación de la Ingeniería Nuclear a la UTN Córdoba constituye la primera experiencia concreta de esta política.
Córdoba reúne, además, un ecosistema científico, tecnológico e industrial que la convierte en uno de los principales polos nucleares de la Argentina. En la provincia tienen presencia la CNEA, que opera el Reactor de Investigación RA-0, ubicado en la Universidad Nacional de Córdoba; la Central Nuclear Embalse de Nucleoeléctrica Argentina; la planta productiva de dióxido de uranio de Dioxitek; y centros especializados en medicina nuclear.
El desafío de AMBA I es conseguir que un inversor privado financie un conjunto de obras de infraestructura de alta tensión.
La falta de capacidad de transporte en alta tensión es el principal cuello de botella que enfrenta el sistema eléctrico argentino. La saturación de las líneas de 500 y 132 kilovolt (kV) y de los nodos del Sistema Argentino de Interconexión (SADI) limita la incorporación de nueva potencia de generación en la mayoría de las regiones del país.
Prueba de eso es que el gobierno de Javier Milei tomó la decisión de acelerar la instalación de grandes baterías de almacenamiento —BESS, por sus siglas en inglés— para reforzar el abastecimiento de energía durante los picos de consumo ante las dificultades para incorporar nuevos proyectos de generación por las restricciones que existen en la red de transporte.
El problema no es nuevo. Desde la caída de la Convertibilidad en 2001 —en rigor, el problema viene de arrastre desde el diseño inicial del marco regulatorio eléctrico de los ‘90—, la Argentina no logró desarrollar un instrumento contractual capaz de movilizar inversión privada para financiar las grandes ampliaciones sistémicas de la red de transmisión.
Los proyectos que se concretaron durante los gobiernos kirchneristas fueron apalancados fundamentalmente con fondos públicos, una alternativa que hoy no está sobre la mesa. No sólo porque el gobierno de La Libertad Avanza no contempla que el Estado financie grandes obras de infraestructura, sino también porque el sector público tiene un margen mucho más acotado para volver a recurrir al endeudamiento como fuente de financiamiento, después del fuerte incremento de la deuda registrado durante la gestión de Cambiemos.
La experiencia de la generación
En el segmento de generación, sin embargo, el Estado fue diseñando distintos instrumentos que permitieron sumar nueva potencia eléctrica durante los últimos 25 años.
A pesar de que el mercado de contratos entre privados que existía antes de la caída de la Convertibilidad nunca terminó de normalizarse, los distintos gobiernos desarrollaron herramientas para movilizar inversión. Los contratos PPA (Power Purchase Agreements), con distintos formatos, fueron utilizados para viabilizar proyectos bajo el paraguas de las resoluciones 1281, 220, 21 y 287 de la Secretaría de Energía y, posteriormente, mediante el programa RenovAr.
Esos instrumentos permitieron incorporar nueva generación térmica y renovable. A su vez, el desarrollo del MATER (Mercado a Término de Energías Renovables) logró movilizar inversiones privadas en proyectos eólicos y fotovoltaicos mediante contratos celebrados directamente entre privados. En transmisión, en cambio, la ampliación de la red de alta tensión siguió siendo la gran cuenta pendiente.
Si bien en los últimos años hubo ampliaciones financiadas por empresas privadas para resolver necesidades específicas de determinados proyectos de generación —en particular renovables—, nunca se logró consolidar un mecanismo que permitiera que un inversor privado financiara grandes obras de infraestructura con beneficios sistémicos, como AMBA I.
Uno de los antecedentes que todavía pesa sobre el sector es la construcción de la cuarta línea de transporte en alta tensión que llevó adelante Transener. El esquema de repago de aquella ampliación quedó severamente afectado por la ruptura de los contratos y las reglas económicas que siguió a la salida de la Convertibilidad en 2001, una situación que puso a la transportista al borde del quebranto.
Con esos antecedentes negativos y ese mar de frustraciones, la Secretaría de Energía lanzó esta semana la licitación pública nacional e internacional para adjudicar AMBA I bajo la figura de la Concesión de Obra Pública (COP), un instrumento previsto por la legislación argentina desde hace décadas y recuperado dentro del nuevo marco normativo impulsado por el Gobierno a partir de la Ley Bases aprobada en 2024.
La apuesta oficial es que AMBA I funcione como el primer caso de un modelo que, si resulta exitoso, pueda replicarse para financiar unas 15 ampliaciones identificadas como prioritarias para el sistema de transporte eléctrico.
El desafío es significativo: conseguir que un inversor privado financie un conjunto de obras de infraestructura de alta tensión por alrededor de US$ 800 millones, asuma el riesgo de construcción y confíe en que recuperará la mayor parte de esa inversión una vez que la infraestructura entre en funcionamiento, a través de un esquema de repago que se extenderá durante los años siguientes.
Por eso, detrás de la licitación existe una arquitectura contractual diseñada específicamente para intentar responder a una pregunta que atravesó durante décadas al sector eléctrico argentino: ¿cómo lograr que una gran obra sistémica de transmisión resulte bancable sin que el Estado tenga que financiar directamente su construcción? Encontrar una respuesta a ese interrogante fue, durante décadas, una de las experiencias fallidas del sector eléctrico argentino.
Un contrato inspirado en los PPA
El corazón del esquema es elContrato de Concesión de Obra Pública (COP) que firmará el Ministerio de Economía con la empresa que resulte adjudicataria. El modelo intenta trasladar a la transmisión algunos conceptos que funcionaron para atraer capital privado a la generación.
Una de las principales innovaciones es que la Remuneración COP que cobrará el adjudicatario estará denominada en dólares y se actualizará mediante el índice PPI de los Estados Unidos. Es la primera vez que se recurre a un diseño de estas características para un contrato de transmisión eléctrica en la Argentina.
Es una diferencia relevante frente a los esquemas tradicionales de remuneración del transporte eléctrico, que funcionaron bajo contratos COM (Construcción, Operación y Mantenimiento) expresados en pesos y actualizados mediante un canon sujeto a fórmulas polinómicas de ajuste que, a lo largo de los años, los distintos gobiernos incumplieron de manera recurrente.
El objetivo de fondo es construir un flujo contractual en moneda dura que pueda servir como respaldo para conseguir financiamiento. “Es una especie de intento de replicar aquello que funcionó con los PPA en generación, pero en transmisión”, explicó a EconoJournal una fuente que participó directamente del diseño del esquema.
El valor de referencia de la inversión de AMBA I ronda los US$ 800 millones y el concesionario podrá recuperar la inversión mediante la Remuneración COP durante un período de siete años. Esa remuneración será abonada por CAMMESA bajo el paraguas de la transacción económica mensual del Mercado Eléctrico Mayorista (MEM). El contrato de AMBA I contará, además, con la misma prioridad de pago que reciben actualmente los transportistas, que tienen un orden de prelación anterior al de los generadores.
Ese punto retoma una modificación implementada por el gobierno de Javier Milei en 2024. Hasta entonces, transportistas y generadores compartían el mismo orden de prelación. El cambio otorgó prioridad a las empresas de transporte y ese mismo criterio fue incorporado al contrato de AMBA I para reducir el riesgo de cobro. En otras palabras, dentro del orden de pagos del mercado eléctrico, la Remuneración COP tendrá una posición prioritaria.
Pero existe otra cláusula todavía más relevante para analizar el riesgo político del contrato: la obligación de pagar la Remuneración COP no desaparece si en algún momento el Estado decide no trasladar íntegramente a los usuarios la tarifa necesaria para financiarla. El contrato diferencia así la obligación de pago al concesionario de la decisión de política tarifaria que adopte cada gobierno.
El proyecto está diseñado para financiarse mediante una tarifa específica, pero una eventual decisión futura de no trasladar ese costo a los usuarios implicará que la diferencia deberá cubrirse mediante subsidios, es decir, con una inyección de fondos del Tesoro a CAMMESA. La lógica es sencilla: si un gobierno decide cobrarle menos al usuario, deberá encontrar los recursos para cubrir la diferencia, pero la obligación contractual de pagarle al concesionario continuará vigente.
Quién pagará AMBA I
El proyecto detrás de AMBA I está diseñado para financiarse mediante una tarifa específica.
CAMMESA realizó un estudio para determinar quiénes reciben los beneficios eléctricos de AMBA I. El universo fue dividido conceptualmente entre beneficiarios directos e indirectos. Entre los primeros se encuentran fundamentalmente los clientes de Edenor, Edesur y Eden, cuyas redes se beneficiarán de manera directa con la nueva infraestructura.
Pero AMBA I también produce beneficios sistémicos: al reforzar uno de los principales nodos de consumo del país, mejora las condiciones de funcionamiento del conjunto del SADI. Por eso, el costo recaerá principalmente sobre los usuarios directamente beneficiados por la obra en el AMBA y el norte de la provincia de Buenos Aires, pero también será afrontado, en una proporción menor, por otros usuarios del sistema que reciben sus beneficios sistémicos.
El ENREG, el nuevo Ente Nacional Regulador del Gas y la Electricidad, deberá determinar la estructura tarifaria y someterla al correspondiente proceso de audiencia pública, que deberá realizarse antes de fin de año.
El riesgo argentino: BID, RIGI y bancos
La segunda gran capa del diseño regulatorio intenta atacar lo que quienes trabajaron en el proyecto denominan “la pata soberana” o el riesgo argentino, derivado de los recurrentes incumplimientos de las reglas establecidas bajo el paraguas de la Ley 24.065 —la Ley de Energía Eléctrica— durante los últimos 25 años.
¿Qué ocurre si en 2027, cuando se celebren las próximas elecciones presidenciales, cambia el Gobierno y una nueva administración decide desconocer, renegociar o alterar las condiciones económicas del Contrato COP firmado durante la administración de Javier Milei? Una de las principales herramientas diseñadas para reducir ese riesgo es la participación del Banco Interamericano de Desarrollo (BID).
El organismo multilateral analiza otorgar una garantía destinada a respaldar los pagos al concesionario. Según la documentación de la licitación, el instrumento podría tener una vigencia de hasta 25 años y cubrir hasta seis meses de la Remuneración COP.
Pero la relevancia del BID excede el monto concreto de la garantía. Su participación introduce también un respaldo institucional y reputacional. Un eventual incumplimiento obligaría al Estado argentino no sólo a enfrentar al concesionario, sino también a dar explicaciones ante un organismo multilateral integrado por países de toda la región.
Existe un antecedente reciente que permite dimensionar el peso de ese tipo de respaldo. En los albores del gobierno de Javier Milei, cuando el ministro de Economía, Luis Caputo, aplicó una quita sobre los pagos que CAMMESA debía realizar a los generadores con contratos vigentes, quedaron exceptuados los proyectos de RenovAr respaldados por garantías del Banco Mundial. El Gobierno evitó así abrir un conflicto con un organismo multilateral clave, con fuerte peso de Estados Unidos entre sus accionistas, en momentos en que la Argentina también negociaba cuestiones sensibles con el Fondo Monetario Internacional.
Ese antecedente ayuda a explicar la lógica que existe detrás de incorporar al BID en AMBA I: romper el contrato dejaría de constituir solamente un conflicto entre el Estado argentino y una empresa privada. A esa protección se suma la posibilidad de que el adjudicatario solicite la adhesión de AMBA I al Régimen de Incentivo para Grandes Inversiones (RIGI), incorporando las garantías de estabilidad fiscal, aduanera y cambiaria previstas por ese régimen.
Existe además una tercera barrera diseñada para proteger la integridad del contrato: la figura del acreedor garantizado. Si el concesionario financia la obra mediante project finance o mediante un financiamiento concreto otorgado por una entidad crediticia, podrá identificar al banco o institución financiera que aporte los fondos como acreedor garantizado. A partir de ese momento, ese financiador adquiere determinados derechos dentro de la relación contractual.
Algunas modificaciones, cesiones o adendas no podrán realizarse sin su consentimiento. Si existe una causal que pueda derivar en la rescisión del contrato, el acreedor deberá ser informado y contará con herramientas para intervenir en el proceso. El efecto práctico es relevante: una eventual administración que pretenda modificar arbitrariamente el contrato ya no estaría afectando solamente al accionista de la concesionaria, sino también a los bancos u organismos multilaterales que financiaron el proyecto.
El contrato contempla además mecanismos para preservar su ecuación económico-financiera y habilita, ante determinadas controversias, el acceso a arbitraje internacional bajo las reglas de la Cámara de Comercio Internacional. Son distintas capas de una misma arquitectura destinadas a lograr que incumplir o modificar arbitrariamente el contrato tenga un costo institucional y financiero suficientemente elevado
Cobrar mientras se construye
AMBA I tiene, además, un segundo riesgo que no depende de la macroeconomía ni de la política argentina: es una obra técnicamente compleja. El trazado atraviesa zonas con diferentes dificultades urbanas, ambientales, de permisos y servidumbres. En rigor, la obra atraviesa desde barrios residenciales y countries de la zona norte de la provincia de Buenos Aires hasta asentamientos y barrios populares del conurbano.
Para evitar que un problema localizado paralice todo el proyecto y obligue al inversor a financiar durante años la totalidad de la construcción sin percibir ingresos, el Gobierno diseñó un esquema novedoso de ejecución y repago. La obra fue dividida en dos etapas técnicamente funcionales. La primera representa aproximadamente el 65% del proyecto y responde a las necesidades consideradas más urgentes para el sistema. A su vez, cada etapa fue subdividida en lotes: seis lotes para la Etapa 1 y cuatro para la Etapa 2.
El concesionario tendrá libertad para organizar el avance de los distintos lotes dentro de los plazos máximos establecidos, pero la innovación central está en el mecanismo de remuneración. A medida que complete cada lote, comenzará a habilitarse una porción del flujo mensual correspondiente a la Remuneración COP.
De esa manera, el inversor no necesita esperar hasta terminar los US$ 800 millones de infraestructura para comenzar a recuperar capital. Si durante el primer año consigue completar uno de los lotes, comienza a percibir una parte del flujo. Cuando completa otro, incorpora una nueva porción, y así sucesivamente hasta alcanzar la habilitación comercial de cada etapa. El esquema produce, de esa manera, una suerte de curva ascendente de ingresos durante la construcción.
“Se buscan dos cosas: primero, que exista un flujo frente a una obra larga; y segundo, que si aparece un problema en un lote se pueda avanzar sobre otros que no fueron afectados”, explicó una fuente que participó del diseño del esquema.
La flexibilidad tiene, de todos modos, un límite importante. Los lotes individualmente no son autosuficientes y la habilitación comercial completa tiene una ponderación significativa dentro de la remuneración. Si el concesionario no termina la obra dentro de los plazos comprometidos, comenzarán a aplicarse reducciones sobre el plazo y la remuneración. El contrato intenta así resolver dos objetivos potencialmente contradictorios: dar liquidez al constructor durante la ejecución sin quitarle el incentivo económico para terminar la infraestructura completa.
A ese mecanismo se agrega un adelanto financiero inicial a cargo del Estado de hasta US$ 55 millones, proveniente de la Cuenta de Exportaciones del Fondo de Estabilización del Mercado Eléctrico Mayorista administrado por CAMMESA.
Abrir el juego a nuevos inversores
El Gobierno enfrentó otro problema al diseñar la licitación: cómo exigir experiencia suficiente para construir líneas de 500 kV sin convertir esa exigencia en una barrera de entrada que limite la competencia a un puñado de compañías.
El pliego establece un filtro financiero importante. Los oferentes deberán acreditar un patrimonio neto mínimo equivalente al 25% del valor de referencia de la inversión y constituir una garantía de mantenimiento de oferta de US$ 40 millones.
Pero los requisitos técnicos fueron estructurados de una manera más flexible. La experiencia en esa área podrá ser acreditada directamente por el oferente, mediante empresas relacionadas, a través de contratistas especializados o incluso incorporando personal clave que reúna los antecedentes técnicos exigidos.
Eso significa que un fondo de infraestructura, una compañía energética o un inversor que no tenga antecedentes propios construyendo líneas de alta tensión podría igualmente presentarse si arma un vehículo societario y contrata empresas o profesionales que sí cuenten con la experiencia requerida.
El adjudicatario deberá constituir además un Vehículo de Propósito Único (VPU), que será el titular de la concesión y concentrará los activos, las obligaciones y el financiamiento del proyecto. Los plazos de la licitación son exigentes. La presentación de ofertas está prevista para el 8 de diciembre de 2026, aunque fuentes cercanas al proceso no descartan posibles prórrogas en caso de que existan consultas o pedidos de mayor plazo por parte de empresas e inversores interesados.
No se esperan demasiadas ofertas para una obra de esta magnitud y complejidad. El objetivo del Gobierno es lograr que dos o tres empresas o consorcios compitan por la adjudicación de AMBA I.
Argentina LNG: YPF, Eni y XRG planean exportaciones de buques de GNL por hasta 12 millones de toneladas por año a partir de 2031.
La petrolera de mayoría estatal YPF presentó este jueves la adhesión del proyecto Argentina LNG al Régimen de Incentivo para Grandes Inversiones (RIGI). El proyecto, impulsado por YPF, la italiana Eni y XRG (Adnoc), prevé una inversión acumulada de US$ 51.000 millones, constituyendo la mayor inversión privada de la historia argentina y la más elevada para un proyecto RIGI hasta el momento.
El presidente y CEO de YPF, Horacio Marín, espera que las empresas tomen la decisión final de inversión (FID) de Argentina LNG antes de que finalice este año. «El año que viene tenemos que tener el VMOS en actividad, 21 rigs de perforación constantes y empezar las obras de LNG«, vaticinó Marín en el Supplier Day, evento organizado esta semana por EconoJournal.
El proyecto contempla el desarrollo de una cadena de valor integrada que permitirá transformar los recursos de gas natural de Vaca Muerta en exportaciones de GNL destinadas a los mercados internacionales.
Su diseño incluye la producción de gas rico en Neuquén, infraestructura dedicada de transporte, plantas de procesamiento, trenes de fraccionamiento de líquidos y dos unidades flotantes de licuefacción (FLNG), cuya capacidad será de 12 millones de toneladas por año (MTPA) en conjunto, que operarán frente a la costa de Río Negro, en el Golfo San Matías.
«La adhesión al RIGI es un paso fundamental para avanzar con un proyecto que abrirá una nueva etapa para la Argentina como exportador global de energía. Estamos hablando de una plataforma de crecimiento que generará empleo, desarrollo tecnológico, proveedores locales y una inserción internacional inédita para nuestro país”, afirmó Marín en el comunicado difundido por YPF.
Argentina LNG: el plan de inversión presentado por YPF al RIGI
El plan de inversiones contempla un desembolso total estimado de US$ 51.000 millones a lo largo de todo el proyecto. Hasta 2031, fecha prevista para la puesta en operación de las dos unidades flotantes de licuefacción, se estima un nivel de inversión cercano a los US$ 29.000 millones.
De ese monto, aproximadamente US$ 24.000 millones estarán destinados al desarrollo de infraestructura estratégica, incluyendo los complejos industriales, ductos dedicados, instalaciones portuarias y las dos unidades FLNG, mientras que alrededor de USD 5.000 millones se invertirán en el desarrollo del upstream y la perforación de los pozos necesarios para alcanzar el nivel de producción que permitirá abastecer a plena capacidad ambas unidades de licuefacción.
Durante la etapa de construcción del proyecto, una parte sustancial de la inversión será financiada bajo un esquema de Project Finance, obtenida en los mercados internacionales, una de las soluciones más utilizadas a nivel mundial para grandes proyectos de infraestructura energética. Este financiamiento estará respaldado por contratos de exportación de largo plazo con compradores internacionales con calificación “investment grade”.
El plan de inversión supera inclusive al proyecto LLL Oil, presentado también por YPF al RIGI en mayo de este año. LLL Oil contempla una inversión de US$ 25.000 millones para acelerar el desarrollo exportador de petróleo crudo en Vaca Muerta. YPF prevé la perforación de 1152 pozos para producir y exportar unos 240.000 barriles diarios de petróleo a partir de 2032, que serán evacuados por el oleoducto Vaca Muerta Oil Sur (VMOS).
Generación de empleo y desarrollo local
En la etapa de construcción, prevista entre 2026 y 2030, Argentina LNG generará aproximadamente 20.000 puestos de trabajo anuales, entre directos, indirectos e inducidos, alcanzando picos de hasta 40.000 trabajadores durante los períodos de mayor actividad, previstos para el tercer año del proyecto.
Mientras que para la fase de operación y a lo largo de toda su vida útil, el proyecto sostendrá alrededor de 8.000 puestos de trabajo anuales, entre empleos directos e indirectos, contribuyendo al desarrollo económico de Neuquén, Río Negroy de toda la cadena de valor energética nacional.
Asimismo, se prevé una fuerte participación de proveedores nacionales, con una contratación estimada de USD 15.000 millones en bienes y servicios, impulsando el crecimiento de la industria local y el desarrollo de capacidades productivas asociadas al sector energético.
Vecinos de zonas rurales de Texas se manifestaron el pasado 27 de julio frente a la sede de Capitolio del estado en Austin. Foto: The Texas Tribune.
La Agencia Internacional de Energía informó que en 2024 los data centers consumieron 415 teravatios-hora (TWh) y su proyección indica que en el escenario base podría llegar a 945 TWh en 2030. Esas cifras muestran un ritmo de crecimiento cercano al 15% anual, más de cuatro veces superior a la suba proyectada del resto del consumo eléctrico mundial. Estados Unidos y China son los dos países con mayor consumo de electricidad para data centers, representando casi el 80% del crecimiento global proyectado hasta 2030.
La inversión creciente en procesamiento de datos e infraestructura energética asociada que están llevando adelante las dos principales potencias del mundo para al desarrollo de la inteligencia artificial dinamiza diferentes sectores de la economía, pero tiene como contracara mayor contaminación ambiental y un aumento en los precios de la electricidad. En Estados Unidos, las comunidades locales han comenzado a protestar por la instalación de data centers. Texas es el estado donde hay más proyectos en carpeta, pero el gobernador Greg Abbott decidió la semana pasada pausar esas autorizaciones hasta realizar una serie de auditorías, encendiendo las alarmas entre los inversores.
Fuente: Agencia Internacional de Energía.
Desarrollo de la inteligencia artificial
Los sistemas de inteligencia artificial son los que están demandando una creciente capacidad de procesamiento de datos. Los principales países del mundo buscan satisfacer ese requerimiento bajo el supuesto de que estos sistemas van a resolver tareas cada vez más complejas, apuntalando el desarrollo de la humanidad. Sin embargo, esta búsqueda no está planteada en términos colaborativos sino como una carrera entre potencias para ver quién llega primero a dominar la tecnología, tratando, en la medida de lo posible, de que no sea la IA la que termine dominando a la humanidad.
Estados Unidos encabeza esta carrera por el motor más potente. Un informe de Epoch AI del 14 de abril detalla que Amazon, Google, Meta, Microsoft y Oracle controlan en conjunto aproximadamente el 71% de la capacidad de procesamiento de IA acumulada a nivel mundial a partir del cuarto trimestre de 2025. A su vez, esa misma firma estimó que Google por sí sola posee alrededor del 25% de la capacidad de procesamiento mundial, equivalente a unos 5 millones de H100, mientras que todas las empresas chinas juntas representan algo más del 5%.
Según datos de Cloudscene recopilados por el AI Index 2026 de Stanford, Estados Unidos tenía 5.427 data centers en 2025, diez veces más que Alemania que lo secunda en la lista con 529. Detrás aparecen Reino Unido y China, con 523 y 449 centros, respectivamente. A su vez, CleanView contabilizó el mes pasado 1.733 proyectos planificados en la potencia del norte.
Fuente: datos de Cloudscene recopilados por el AI Index 2026 de Stanford.
“Estamos viviendo uno de los mayores despliegues de infraestructura de la historia”, declaró a fines de junio Rob Wachen, cofundador de Etched, empresa estadounidense de semiconductores especializada en hardware para IA. El 4 de agosto de 2025, Demis Hassabis, director del laboratorio de IA DeepMind de Google, había ido todavía más allá durante una entrevista con The Guardian al afirmar que la IA probablemente tenga un impacto diez veces mayor al de la revolución industrial, pero a una velocidad diez veces mayor.
Impacto de los data centers en la construcción
El auge de los data centers está traccionando la actividad de la construcción en Estados Unidos e impulsando los salarios de algunos oficios. Según un análisis publicado el mes pasado por el Indeed Hiring Lab, las ofertas de empleo en data centers se han duplicado en los últimos dos años. Actualmente, seis de cada 1000 ofertas de empleo en Estados Unidos están relacionadas con data centers, frente a las dos por cada 1000 de mayo de 2023.
Las diez mayores empresas tecnológicas representan el 71 % de las ofertas de empleo en data centers en 2026, y su presencia en áreas metropolitanas más pequeñas como Columbus (Ohio), Jackson (Mississippi) y Reno (Nevada) ha aumentado de menos del 2% de las ofertas locales a mediados de 2025 a más del 10% en la actualidad.
Una cuarta parte de todas las ofertas de empleo en data centers son para técnicos de instalación y mantenimiento. Si bien estos puestos no ofrecen salarios tan altos como los que perciben ingenieros o desarrolladores de software, sí ofrecen una remuneración superior al promedio de su oficio: los técnicos de instalación por hora en centros de datos cobran un salario medio 42% superior al de puestos similares fuera del sector, diez dólares más por hora.
Demanda de energía eléctrica y daño ambiental
Un estudio del MIT Center for Energy and Environmental Policy Research (CEEPR), publicado el mes pasado, estima que la instalación de data centers entre 2010 y 2024 incrementó el precio promedio de la electricidad un 2,7 por ciento. Para los usuarios residenciales el impacto fue solo de 2,1% promedio, pero en las distribuidoras privadas la suba llegó al 5,6% promedio, siendo compensada parcialmente por las distribuidoras públicas y cooperativas donde el incremento fue sustancialmente menor.
Ahora que la demanda de electricidad por parte de estos centros crecerá fuertemente, existen temores de que ese impacto sea todavía mayor. Por ese motivo, a muchos data centers se les exige que amplíen la capacidad de generación eléctrica para no hacer colapsar el sistema ni impactar de manera significativa en los precios de la energía. Además, lo hacen para evitar que sus proyectos se retrasen por falta de energía.
Un informe de Environmental Integrity Project, titulado The Power Behind AI y publicado en julio, contabilizó 74 centrales eléctricas a gas proyectadas para abastecer directamente a los data centers. Texas es el lugar donde hay más proyectos de construcción de estos centros y, por consiguiente, de nuevas centrales eléctricas. The Washington Post detalló el miércoles que hay 248 proyectos de data centers propuestos en todo el estado. A su vez, The New York Times informó la semana pasada que son 39 las centrales eléctricas a gas que está previsto construir en esa jurisdicción. La mayor actividad genera un impacto positivo en la economía, pero los pobladores están preocupados por el daño ambiental.
Environmental Integrity Project estimó que las 74 nuevas centrales eléctricas emitirán unos 662 millones de toneladas de gases de efecto invernadero al año, una cantidad equivalente a las emisiones anuales de todo Australia.
Amazon, por ejemplo, está invirtiendo en una planta eléctrica de gas natural a gran escala como parte de un enorme centro de datos en Texas, en el condado de Pecos. Según los permisos del proyecto, la central utilizaría 35 turbinas de gas natural para generar hasta 7,65 gigavatios de potencia que alimentarían el futuro data center.
The New York Times detalló que la nueva planta de gas, si se construye según las especificaciones previstas, tendría permiso para emitir 33 millones de toneladas de dióxido de carbono al año, según muestran los registros regulatorios, más gases de efecto invernadero que cualquier otra central eléctrica del país.
Amazon firmó en 2019 The Climate Pledge, un compromiso climático empresarial junto a Global Optimism, al que luego fueron adhiriendo otras compañías. Su objetivo central es que las empresas que lo suscriben alcancen cero emisiones netas de carbono para 2040, es decir, diez años antes del objetivo fijado por el Acuerdo de París. Sin embargo, la carrera por el desarrollo de la inteligencia artificial alteró esos planes.
La construcción de la central eléctrica a gas natural va en dirección contraria ya que las emisiones derivadas de la quema de combustibles fósiles como el carbón, el petróleo y el gas son el principal motor del calentamiento global. “El mundo es diferente ahora que cuando cofundamos The Climate Pledge”, declaró a The New York Times Margaret Callahan, portavoz de Amazon.
Protestas de pobladores locales
Los data centers se están instalando fundamentalmente en zonas rurales. En Texas el Partido Republicano es tradicionalmente fuerte. Sin embargo, el temor de los ciudadanos por el impacto de estos centros en sus paisajes y en el medio ambiente en general pone en jaque esa histórica lealtad. The Washington Post publicó este miércoles un largo artículo donde da cuenta de la resistencia que se está gestando en distintos condados de Texas.
En León, con una población de 17.000 habitantes, donde el 88% de los votantes eligieron a Donald Trump en las últimas elecciones, The Post narra que los residentes se han sentido frustrados al constatar la escasa capacidad de sus funcionarios republicanos locales para frenar la instalación de los data centers. No solo no los frenan sino que Texas es considerado uno de los estados más favorables del país para el desarrollo de data centers, en parte debido a que cuenta con uno de los incentivos fiscales más generosos.
El Times contó también que, para agilizar las aprobaciones, los reguladores de Texas permiten a los promotores de los data centers dividir un gran proyecto energético en fases más pequeñas, lo que implica que cada aprobación se rige por normas menos rigurosas. De las 39 nuevas centrales de gas que se están construyendo en Texas para abastecer de energía a los data centers, 15 recibieron un trato preferencial mediante ese tipo de procedimientos.
Las protestas llegaron a la sede del Capitolio estatal de Texas, en Austin, donde un grupo de vecinos de zonas rurales se manifestaron para reclamar que el gobernador Greg Abbott convoque a una sesión legislativa especial sobre los data centers. Uno de los pedidos es que los condados obtengan autoridad legal para regularlos. La primera manifestación fue el 23 de febrero y la segunda el 27 de julio.
Vecinos de Texas en una de las protestas que se realizaron frente al Capitolio del estado.
El 15 de noviembre del año pasado Abbott proclamó a Texas como “el epicentro del desarrollo de la IA”. Lo hizo cuando anunció junto con Google una inversión de US$ 40.000 millones en Texas para infraestructura de nube e inteligencia artificial. Sin embargo, recientemente modificó su postura. El mes pasado ordenó a la Comisión de Servicios Públicos del estado (Public Utility Commission of Texas) y a ERCOT (Electric Reliability Council of Texas), la organización que opera la red eléctrica, que impongan restricciones a los data centers, incluyendo la obligación de que financien completamente los costos de la infraestructura eléctrica que requieren. Además, el lunes 3 de agosto suspendió la aprobación de nuevos centros de datos hasta que el Estado pueda auditar aquellos proyectos que buscan conectarse a la red eléctrica de Texas. Al anunciarlo, informó que ERCOT estaba evaluando solicitudes por un total de más de 474 gigavatios, lo que representa más de cinco veces la demanda máxima de electricidad registrada en Texas.
La pirueta de Abbott tiene una explicación muy clara. El 3 de noviembre hay elecciones en Texas. Abbott va por su cuarta reelección y una encuesta reciente reveló que el 56% de los texanos se opone a la construcción de data centers en sus comunidades. En el artículo publicado por The Washington Post el miércoles, titulado “Conservadores rurales de Texas se movilizan contra los centros de datos”, son varios los republicanos que se mostraron dispuestos a votar por primera vez al Partido Demócrata porque su candidata, Gina Hinojosa, «está en contra de los data centers en las zonas rurales».
Mientras tanto, los inversores mostraron su preocupación porque Abbott no especificó un plazo para su finalización de las auditorías. Tal vez ese plazo sea el 3 de noviembre, cuando se vota en Texas.
Rolando Figueroa participó de la Jornada Comex Norpatagónica en Neuquén.
El gobernador de Neuquén, Rolando Figueroa, cuestionó este jueves que la provincia que concentra la producción de Vaca Muerta recibe solamente un 13% del valor de un barril de petróleo y apuntó a que termina siendo «todo costo» por la creciente demanda de infraestructura y servicios que presionan a la gestión. El mandatario participó de la Jornada Comex Norpatagónica 2026 que se realizó en el Centro de Convenciones Domuyo de la capital.
El evento, que celebró su segunda edición, busca vincular a empresas de Neuquén y Río Negro para fortalecer su inserción en mercados internacionales.
Figueroa afirmó que la provincia «está creciendo en la exportación» y ya se ubica cuarta en el ranking nacional. Durante 2025, las exportaciones de bienes con origen en Neuquén superaron los 6.300 millones de dólares, lo que representó el 7,2% del total nacional. «Ya hemos pasado a Chubut, a Mendoza y creo que en los próximos años vamos a superar a Córdoba», aseguró.
Destacó que Neuquén, con el 1,5% de la población de Argentina, «produce más del 5% del PBI del país» y sostuvo que la producción y exportación de GNL por puerto rionegrino abrirá «una nueva etapa de desarrollo».
Pero el gobernador también reclamó que se conozca cómo se distribuyen los ingresos por la venta de los hidrocarburospara desmitificar cuánto recibe Neuquén.
«Está bueno que toda la gente sepa, si nosotros exportamos un barril de petróleo a 100 dólares, sin RIGI: ¿cuánto le queda a la provincia? ¿Cuánto le queda a la Nación? ¿Cuánto le queda a las empresas?», planteó.
El reparto de un barril
«El costo que tienen las empresas, sin impuestos, es del 30%; por otro lado, hay un 30% de utilidad. Después, el 10% va a todas las provincias argentinas vía ley de coparticipación sin tener absolutamente ningún costo. Es un ingreso extra, un bonus track», cuestionó y añadió que también el Estado Nacional «se lleva el 17%, digamos la verdad, sin mucho costo de la provisión de bienes y servicios».
En contraparte, detalló que a la provincia de Neuquén «le queda un 13% que termina yendo a la provisión de bienes y servicios de mejor calidad y a infraestructura». «Con lo cual lo que recibe Neuquén y que contribuye a todo un círculo virtuoso, es todo costo», criticó.
El mensaje se dio en paralelo a las declaraciones que realizó este jueves la gestión de Mariano Gaido en Neuquén capital, que reclamó una distribución «más justa» de los recursos que genera Vaca Muerta para la provincia y las ciudades.
«Mientras el gobierno municipal reinvierte sus 0,6 dólares en obras para todos los barrios o políticas públicas como el boleto estudiantil gratuito, el gobierno nacional no invierte ni un peso de lo que recibe de Vaca Muerta», fue el planteo.
Figueroa afirmó que eso obliga a tener «más ingenio» para participar más de esa renta y dio como ejemplo la construcción de la planta de separación de gases que comprometió YPF en la zona de Cutral Co y Plaza Huincul como parte del proyecto Argentina LNG.
«Es muy importante para nosotros, agrega valor además de generar trabajo. Pero también toda la monetización de ese 13% se tiene que transformar en un mercado exterior: nosotros podemos exportar una ruta a partir de generar turismo», dijo Figueroa.
«El Estado nacional ha hecho mucho»
El gobernador volvió a elogiar el Régimen de Incentivo a las Grandes Inversiones (RIGI) y destacó que «el Estado nacional ha hecho mucho» para apuntalar el desarrollo de Vaca Muerta.
Dio como ejemplo la extensión del RIGI para el sector del upstream y evaluó que el gobierno de Javier Milei «hizo un muy buen trabajo» y fue una medida «acertada», ya que «cada peso sacrificado en base al descuento del Impuesto a las Ganancias nos produce 300 veces más ingresos en regalías y en actividad económica».
También afirmó que «Neuquén está contribuyendo como nunca al país» y que este año le otorgará a la Argentina «un superávit de 10.000 millones de dólares», lo que «robustece el programa económico». «Si el programa económico anda bien, si se elimina la inflación, nos hace bien a todos porque podemos planificar y podemos seguir saliendo al mundo de una manera competitiva», agregó.
Conflicto con Halliburton: «Rebaja desmedida»
Figueroa hizo foco también en los otros eslabones de la cadena y la necesidad de que también sean «competitivos». Destacó en eso a las operadoras, pero observó que las del área de servicios «tienen que ser más competitivas» porque a veces se observan «abusos».
Sin mencionarla directamente, se refirió alconflicto con Halliburton por el ajuste a los contratos con pymes al plantear que algunas empresas de servicios, «las internacionales grandes, estaban cobrando 30% más de lo que cobraban en Permian».
«YPF, principalmente, trató de estimular que puedan bajar ese margen de ganancia, pero hicieron la más fácil diciéndoles a todos los proveedores que les iban a bajar un 23% el precio al que compraban».
«Ellos tenían que bajar su ganancia, no ir a atacar a las empresas más chicas», cuestionó lo que calificó como «una rebaja desmedida».
El gobernador también destacó el esfuerzo realizado por los trabajadores porque aseguró que «los empleados están siendo cada vez más competitivos, interpretan que producir más y disminuir costos también les repercute en el bolsillo a ellos. Así que todos los eslabones de la cadena terminaron siendo más competitivos».
Peter Lamelas remarcó en AmCham que la tecnología china en Vaca Muerta atenta contra la seguridad de datos y condiciona la llegada de inversiones extranjeras a la cuenca.
El embajador de los Estados Unidos en la Argentina, Peter Lamelas, lanzó una contundente advertencia dirigida a las empresas y gobiernos locales sobre la utilización de infraestructura tecnológica provista por compañías chinas en torno a las operaciones de Vaca Muerta. Lo hizo este jueves durante su disertación, ante ejecutivos y funcionarios, en el Summit Amcham 2026, de la Cámara de Comercio de los Estados Unidos en la Argentina.
El diplomático, quien asumió formalmente sus funciones a comienzos de noviembre, explicitó en el encuentro político y empresarial que la inclusión de este tipo de equipos atenta contra la atracción de capitales internacionales para el desarrollo no convencional y planteó de manera directa que el resguardo de la información crítica forma parte intrínseca de la agenda de seguridad de ambos países.
«La seguridad energética de los datos es seguridad nacional de ambos países. Empresas estadounidenses y del mundo quieren entrar en la Argentina, pero necesitan garantías que sus datos son protegidos y están en redes de confianza. China exige a sus empresas que le den al Estado chino acceso a cualquier dato que pasa por su tecnología y sus redes de AI», planteó Lamelas en la apertura del evento.
En ese sentido, el diplomático explicitó y advirtió a funcionarios y empresarios con intereses en el sector energético: «Entienda eso. Cualquier dato que pasa por su tecnología y sus redes de AI, es todo controlado por el Partido Comunista Chino. Esto no vale y tampoco va a ayudar a atraer inversores extranjeros a Vaca Muerta«.
La postura planteada por el representante de Washington escala una controversia con antecedentes inmediatos en la provincia del Neuquén, tal como viene informando EconoJournal. La diplomacia estadounidense mantiene la lupa sobre el acuerdo celebrado por la Cooperativa Agua y Luz de Neuquén (CALF) para desplegar infraestructura de telecomunicaciones y fibra óptica junto a la tecnológica china Huawei en la capital provincial, un punto clave por su conectividad operativa con la Cuenca Neuquina.
El entredicho también trasladó la tensión política al gobierno provincial encabezado por Rolando Figueroa y a la Legislatura neuquina, donde ayer los proyectos presentados para repudiar las presiones de la Embajada de Estados Unidos contra el acuerdo de la cooperativa CALF con Huawei no consiguieron tratamiento sobre tablas y fueron girados a comisión para su análisis.
Lamelas puso inversiones y financiamiento sobre la mesa
«Pregúntense -continuó Lamelas en discurso que tuvo eje central en la ciberseguridad- por qué en uno de los países más capitalistas y más libre en el mundo, los Estados Unidos, no se puede comprar ni vender equipos de Huawei. No hay duda que las empresas de los Estados Unidos son líderes globales de seguridad y transparencia, y esas empresas de los Estados Unidos no usan tecnología crítica de China».
Durante su disertación, el embajador de EE. UU. relacionó la protección de datos con la seguridad nacional y reiteró la disponibilidad de financiamiento para proyectos estratégicos.
Tras ese abordaje tecnológico, el Embajador se refirió al Acuerdo de Comercio e Inversión Recíprocos (ARTI – Agreement on Reciprocal Trade and Investment firmado por ambos países a comienzos de febrero. «Este acuerdo facilita el comercio bilateral y deduce aranceles mutuos a casi 1.700 líneas de productos. Además, tienen financiamiento de DFC y EximBank para proyectos de energía, minería y posiblemente ahora tecnología. Además de este financiamiento, en la embajada trabajamos codo a codo con estas dos organizaciones para destrabar todos los financiamientos públicos y privados», aseguró.
«Seguimos muy de cerca cada proyecto y confirmo que plenamente van a ser muchos resultados grandes por venir -auguró previó a una advertencia-. La pregunta ya no es si Argentina va a convertirse en una potencia energética. La verdadera pregunta es ¿quién va a ser parte de esta transformación?«
En la continuidad de ese planteo, Lamelas arengó que «en los próximos 30 años la energía que va a mover el mundo vendrá de aquí mismo, de Vaca Muerta. Estamos decidiendo hoy el futuro de Vaca Muerta y el futuro de Argentina. Por favor, no pierdan esta oportunidad. Si ustedes están en el sector tecnológico, traigan soluciones ahora. Si tienen experiencia, úsenla. Si no, compártanla. Si tienen capital, es el momento de invertir. Y si necesitan el respaldo de la embajada, avísennos. Estamos aquí para apoyarlos».
Por último, el representante estadounidense destacó la importancia de la capacitación técnica local frente al volumen de actividad que se proyecta en la cuenca. «Para construir este futuro necesitamos formar talento del mañana. Argentina tiene profesionales extraordinarios, pero el crecimiento que viene es enorme. Exige mucho más. Hay incentivos de educación en tecnología y AI, como el Instituto de Vaca Muerta. Y clases en tecnología y AI están dadas gratis por compañías como Cisco. Desde la embajada nosotros estamos comprometidos en facilitar esa capacitación a los jóvenes profesionales argentinos», concluyó.
El procedimiento de CAN_200 se origina en una manifestación de interés presentada por Challenger Energy Group PLC.
Hace pocas semanas señalábamos en EconoJournal que la exploración offshore argentina se encontraba frente a una nueva oportunidad. La incorporación de la actividad costa afuera al Régimen de Incentivo para Grandes Inversiones (RIGI), la experiencia acumulada durante la primera ronda offshore y el renovado interés internacional por el Atlántico Sur conformaban un escenario diferente para una actividad caracterizada por elevados niveles de inversión, riesgo geológico y largos períodos de maduración.
El Decreto 590/2026 introduce ahora un elemento adicional y particularmente relevante: la decisión del Poder Ejecutivo Nacional de avanzar con un nuevo Concurso Público Internacional para adjudicar un permiso de exploración sobre el área CAN_200, ubicada en la Cuenca Argentina Norte.
La decisión merece ser analizada porque constituye una señal concreta de reactivación de la política exploratoria offshore argentina y una característica especialmente interesante del nuevo proceso es su origen.
Manifestación de interés de Challenger Energy Group
A diferencia del Concurso Público Internacional Costa Afuera N.º 1 de 2018, mediante el cual el Estado Nacional definió un conjunto amplio de áreas que posteriormente fueron ofrecidas al mercado, el procedimiento de CAN_200 se origina en una manifestación de interés presentada por Challenger Energy Group PLC.
Concretamente, el 14 de febrero de 2025, Challenger presentó ante el Estado Nacional una manifestación de interés, invocando el artículo 46 de la Ley 17.319, para obtener un permiso de exploración sobre un área de aproximadamente 5.000 km² de la Cuenca Argentina Norte, bajo jurisdicción nacional. La empresa definió la ubicación geográfica de esa nueva área CAN_200 que está situada en el sector norte de la Cuenca Argentina Norte, próximo al límite marítimo con Uruguay, en continuidad con el corredor exploratorio del offshore uruguayo.
El mecanismo encuentra sustento en el artículo 46 de la Ley 17.319, que permite que cualquier persona presente ante la autoridad competente una propuesta solicitando la adjudicación de un permiso de exploración o concesión de explotación respecto de áreas determinadas.
La existencia de una iniciativa privada no implica, naturalmente, una adjudicación directa. Precisamente allí radica uno de los aspectos relevantes del sistema: recibida una propuesta que resulte de interés, el Estado debe someter el área a un procedimiento competitivo. El Decreto 590/2026 instruye por ello a la Secretaría de Energía a convocar a un Concurso Público Internacional, preservando expresamente los principios de concurrencia y transparencia.
Este mecanismo puede adquirir especial importancia para el futuro del offshore argentino. En una actividad donde las empresas realizan permanentemente estudios regionales, interpretan información sísmica y comparan oportunidades exploratorias entre distintas cuencas del mundo, permitir que el interés concreto de una compañía pueda activar un procedimiento competitivo constituye una herramienta potencialmente valiosa para dinamizar nuevas inversiones sin necesidad de esperar el lanzamiento de grandes rondas exploratorias.
De la ronda de 2018 a un esquema más dinámico
La experiencia del Concurso Costa Afuera N.º 1 dejó resultados relevantes. En 2019 se adjudicaron dieciocho áreas distribuidas entre las cuencas Argentina Norte, Austral y Malvinas Oeste, incorporándose compañías internacionales con amplia experiencia offshore y compromisos significativos de inversión.
Ese proceso permitió reactivar campañas sísmicas, ampliar considerablemente el conocimiento geológico del Mar Argentino y concretar, años después, la perforación del pozo Argerich-1, el primer pozo exploratorio en aguas ultraprofundas del país.
El resultado geológico de Argerich-1 no confirmó un descubrimiento comercial, pero la exploración petrolera difícilmente pueda analizarse a partir del resultado de un único pozo. Cada campaña sísmica y cada perforación incorporan información que permite reducir incertidumbre y mejorar la comprensión de cuencas todavía poco exploradas.
La nueva licitación de CAN_200 debe interpretarse dentro de ese proceso. No se trata de comenzar nuevamente, sino de continuar construyendo conocimiento sobre una cuenca que todavía tiene un grado de exploración relativamente bajo y cuyo potencial continúa siendo analizado por la industria.
También existe una dimensión regional que merece atención. Mientras Argentina atravesó períodos de menor actividad licitatoria, Uruguay mantuvo una política sostenida de promoción de su offshore y logró atraer a importantes compañías internacionales. La comparación resulta particularmente relevante porque ambos países comparten sistemas geológicos del margen atlántico y compiten, en definitiva, por una misma fuente: el capital exploratorio internacional.
Las compañías petroleras asignan anualmente presupuestos limitados de exploración entre distintas oportunidades alrededor del mundo. El potencial geológico es determinante, pero no es el único factor considerado. También inciden la estabilidad regulatoria, el régimen fiscal, los plazos administrativos, la disponibilidad de información geológica y la previsibilidad contractual.
Por ello, el Decreto 590/2026 incorpora otra señal significativa al autorizar que el permiso de exploración y la eventual concesión de explotación contemplen cláusulas de prórroga de jurisdicción a favor de tribunales arbitrales internacionales. En proyectos de largo plazo y elevada exposición de capital, este tipo de instrumentos puede contribuir a reducir la percepción de riesgo jurídico.
La combinación entre competencia internacional, previsibilidad contractual y mecanismos adecuados de solución de controversias puede convertirse así en un elemento adicional para mejorar la posición argentina frente a otros destinos exploratorios.
El desafío ambiental continúa vigente
La reactivación del offshore también obliga a mantener presente la dimensión ambiental. La experiencia reciente demostró que la viabilidad de los proyectos no depende exclusivamente de la existencia del recurso o de las condiciones económicas. La evaluación ambiental, la disponibilidad de información científica, los mecanismos de participación pública y la comunicación con las comunidades potencialmente involucradas forman parte de la construcción de legitimidad de este tipo de proyectos.
Argentina ya transitó una experiencia importante durante las campañas sísmicas y la perforación de Argerich-1. Esa experiencia debería utilizarse para mejorar los procedimientos futuros, evitando que cada nuevo proyecto vuelva a comenzar desde cero las discusiones técnicas, ambientales e institucionales.
La previsibilidad que demanda la industria debe alcanzar también a los procedimientos ambientales.
Reglas claras, estándares exigentes y procedimientos administrativos con plazos razonables no constituyen objetivos contrapuestos. Por el contrario, son componentes necesarios de una política offshore sostenible en el largo plazo.
Del interés a la inversión
El Decreto 590/2026 constituye, por ahora, el inicio de un proceso. Será el Pliego de Bases y Condiciones el que permita conocer aspectos esenciales del concurso: los compromisos mínimos de inversión, los antecedentes técnicos y financieros exigidos, los criterios de adjudicación, el programa exploratorio, el régimen aplicable a las regalías y las restantes condiciones económicas y contractuales. Allí se definirá buena parte de la competitividad efectiva de la convocatoria.
Pero existe una señal previa que resulta positiva: después de varios años, una nueva área de la Cuenca Argentina Norte será sometida nuevamente a competencia internacional y el procedimiento no surge exclusivamente de una decisión administrativa, sino de una manifestación concreta de interés empresario.
La exploración offshore necesita continuidad. Una ronda exitosa cada varios años difícilmente resulte suficiente para construir una nueva frontera exploratoria. Las cuencas requieren sucesivas campañas, adquisición de información, nuevas interpretaciones geológicas y compañías dispuestas a asumir riesgo exploratorio.
El mecanismo utilizado para CAN_200 podría ofrecer una alternativa para avanzar hacia un esquema más dinámico, en el cual nuevas iniciativas privadas permitan identificar oportunidades y activar procedimientos competitivos cuando exista interés real del mercado.
Como señalamos anteriormente, el offshore argentino dispone de recursos potenciales, experiencia operativa y conocimiento técnico. La incorporación de la actividad al RIGI agregó incentivos para las grandes inversiones.
La convocatoria de CAN_200 incorpora ahora una pieza adicional: volver a poner áreas en el mercado. El verdadero desafío será que no constituya un hecho aislado sino en el comienzo de una nueva etapa de la exploración offshore argentina.
(*) Mg. Abog. Especialista en regulación energética y sustentabilidad.
Durante el AmCham Summit, González ratificó que el Gobierno avanzará en la modificación del Régimen de Zona Fría y estimó que la reducción anual de subsidios estará en torno al 0,55% del PBI.
El secretario coordinador de Energía y Minería, Daniel González, anunció este jueves que Vaca Muerta duplicó sus recursos técnicamente recuperables de petróleo y alcanzó los 30.000 millones de barriles. El dato surge de un nuevo estudio encargado por la Secretaría de Energía al Instituto Argentino del Petróleo y del Gas (IAPG), el cual actualizó estimaciones que no se revisaban de manera integral desde hacía 15 años y confirmó un volumen equivalente a un siglo de producción al ritmo actual.
El anuncio tuvo lugar en AmCham Summit 2026, el principal encuentro empresarial del país organizado por la Cámara de Comercio de los Estados Unidos en la Argentina. Durante la jornada, centrada en la integración y el desarrollo de la energía federal, líderes del sector público y privado debatirán sobre la necesidad de consolidar infraestructura de transporte, potenciar las exportaciones hidrocarburíferas y establecer marcos regulatorios previsibles para transformar el potencial del shale en divisas sostenibles.
La apertura institucional del evento estuvo a cargo de Mariana Schoua, presidenta de AmCham Argentina y CEO de Aconcagua Energía Generación. Tras esas palabras de bienvenida, la jornada comenzó con la exposición del embajador estadounidense Peter Lamelas, quien remarcó que la seguridad energética y de datos constituye un eje fundamental de la seguridad nacional para la Argentina y los Estados Unidos, y advirtió que contar con tecnología China «no va a ayudar a atraer inversores extranjeros a Vaca Muerta«.
En el primero de los paneles energéticos, González dio a conocer los datos del último informe sobre el potencial hidrocarburífero del país. «La Secretaría de Energía le pidió al IAPG que hiciera un estudio de los recursos técnicamente recuperables de petróleo y el número dio 30.000 millones de barriles; es prácticamente el doble de la última estimación que teníamos de hace 15 años«.
Al respecto, el funcionario explicó que el incremento responde a la expansión territorial de la cuenca, un mayor espesor útil de la roca y los avances tecnológicos en el factor de recobro, al tiempo que remarcó la urgencia de acelerar su desarrollo: «Un barril perdido de petróleo hoy no es que lo recuperás mañana, ese barril lo perdiste; si lo recuperás dentro de 100 años, vale cero», dijo al resaltar la importancia del nuevo dato.
El Secretario Coordinador resaltó que el RIGI es una «historia de éxito» para Vaca Muerta que permitirá viabilizar proyectos marginales y acelerar las obras de infraestructura clave para el sector.
En cuanto al reordenamiento de los esquemas de subsidios y la política tarifaria, González ratificó la intención del Ejecutivo de avanzar en la modificación del Régimen de Zona Fría, que cuenta con media sanción de la Cámara de Diputados. Al respecto calificó el marco actual como «una aberración» por haber incluido a localidades sin temperaturas extremas y por subsidiar la totalidad de la boleta. «Es una ridiculez absoluta que lamentablemente es una ley con la que hemos tenido que lidiar; no tiene ningún sentido que un jubilado en La Matanza esté subsidiando al dueño de un departamento para alquilar en Mar del Plata».
«Lo que estamos tratando de hacer con esto no es tanto el ahorro -argumentó-, menos ahora que el invierno ya pasó, así que el ahorro este año es muy chiquito. Sino solucionar un problema estructural que ya tiene 5 años y que no tiene ningún sentido. Todo lo que hacemos es para transparentar el costo de la energía y que todo el mundo sepa y tenga señales de precios para moderar su consumo, el residencial y el industrial y que cada uno pague lo que corresponde y que después el gobierno nacional decide quien necesita un subsidio».
El Gobierno prevé que la meta del gasto en subsidios será de 0,55% del PBI
Sobre la meta de reducción del gasto público en subsidios, reconoció que «el período invernal demandó mayores desembolsos a los previstos por la suba del GNL y la menor hidraulicidad inicial, pero de igual manera los subsidios en el año rondarán el 0,55% del PBI«. En la actualidad el subsidio de energía eléctrica es un poco más del 60% del costo de energía, y en el invierno es el 75% del costo del gas. «La pregunta a largo plazo es si tiene más sentido bajar la cantidad de gente subsidiada o bajar el subsidio a aquellos que están subsidiados. La respuesta, posiblemente, sea una combinación de las dos cosas», planteó.
No obstante, González remarcó que el objetivo de fondo de la política eléctrica es reducir de manera sustancial el costo de generación. «El verdadero desafío, que no tengo ninguna duda que la Argentina lo va a lograr, es que de los 75, 80 u 85 dólares de hoy debiéramos bajar a los 60 y a los 50 porque los recursos los tenemos«. En esa línea, agregó que «las empresas licenciatarias que regulamos ya tienen sus tarifas reacomodadas, lo que va a permitir exigirles una mejora de calidad del servicio porque ya no tienen más el problema de tarifas pisadas».
En el bloque dedicado a la regulación del sector hidrocarburífero, el secretario enfatizó la consolidación del Régimen de Incentivo para Grandes Inversiones (RIGI) como el catalizador para acelerar las obras clave del sector: «El RIGI es claramente una historia de éxito que está impactando positivamente en Vaca Muerta«. Como ejemplo, ponderó el financiamiento del oleoducto Vaca Muerta Oil Sur (VMOS) y la aplicación del régimen al upstream: «A cada proyecto le pedimos que nos muestre su plan pre-RIGI y post-RIGI; nos permite ver que hay partes de los campos que son más marginales y que sin el RIGI no hubieran sido desarrollados».
Mariana Schoua, presidenta de AmCham Argentina, durante la apertura del Summit 2026 remarcó la importancia de consolidar marcos regulatorios previsibles para la inversión y el desarrollo energético.
Por último, remarcó un cambio de paradigma en la gestión oficial al abandonar el concepto de «autosuficiencia» para enfocar la regulación en la libre competencia y la exportación masiva. En ese sentido, resaltó que «salimos de esa visión chiquitita de administración de la escasez para gestionar la abundancia» y celebró la conducta del mercado durante las recientes fluctuaciones internacionales: «Por primera vez la industria se autorreguló y el precio del petróleo en la Argentina estuvo en línea con la paridad de exportación sin que hayamos tenido que intervenir».
En materia de infraestructura de transporte y distribución eléctrica, el funcionario destacó el llamado a licitación de la obra AMBA I como un paso urgente para aliviar a un sistema resentido por años de falta de inversión. «Es la primera vez que se hace, es una concesión de obra pública para una obra de tendido de líneas y aumento de capacidad de transformación; tenemos una red que está estresada de forma permanente y la necesidad de incrementar la potencia disponible en todo momento«.
El presidente de IMPSA, Jorge Salcedo, y el presidente de CORPOELEC, Juan Crisóstomo Fernández, rubricaron el acuerdo definitivo para reactivar 672 MW eléctricos en dos represas en Venezuela en un acto encabezado por la presidenta Delcy Rodríguez.
IMPSA rubricó este miércoles el contrato definitivo con CORPOELEC de Venezuela para la rehabilitación y modernización de las represas hidroeléctricas Tocoma y Macagua. La empresa argentina controlada por el consorcio estadounidense Industrial Acquisitions Fund (IAF) trabajará para instalar un total de 672 MW eléctricos en un plazo de 24 meses, como parte de un máster plan que en futuras etapas contempla sumar hasta 2640 MW de capacidad entre ambas centrales.
El contrato suscrito en Venezuela constituye la primera operación comercial importante de la empresa en su negocio hidroeléctrico tras el ingreso de IAF como accionista controlante en 2025 y la homologación definitiva en mayo de este año del acuerdo con los acreedores para reestructurar una deuda de casi US$ 600 millones. IMPSA también apuesta fuerte por el negocio de exportación de grúas y de componentes para centrales nucleares, con Estados Unidos como principal mercado.
Los principales ejecutivos de IMPSA se reunieron con la presidente de Venezuela, Delcy Rodríguez, la ministra de Finanzas, Anabel Pereira Fernández, el ministro de Energía, Rolando Alcalá, el ministro de Obras Públicas, Juan José Ramírez y el presidente de CORPOELEC, Juan Crisóstomo Fernández, para firmar el acuerdo final para la rehabilitación y modernización de la infraestructura hidroeléctrica de Tocoma y Macagua.
Por parte de IMPSA estuvieron presentes Jorge Salcedo, presidente, Juan Manuel Dominguez, vicepresidente, Pablo Magistocchi, gerente general y Mario Croce, director de negocios.
El máster plan entre IMPSA y CORPOELEC en Venezuela
La central hidroeléctrica Manuel Piar quedó sin finalizar en la Represa de Tocoma en Venezuela.
El contrato firmado es por la primera etapa para rehabilitar 672 MW en 24 meses. En sucesivas etapas podrían firmarse contratos hasta alcanzar un total de 2640 MW entre ambas centrales, los cuales estarán compuestos por 2160 MW en Tocoma y 480 MW en Macagua, transformando este proyecto en la obra hidráulica más importante de América Latina.
La primera etapa implica la recuperación de 432 MW en Tocoma, mediante la rehabilitación de las Unidades 1 y 2, y de 240 MW en Macagua, a través de las Unidades 4, 5 y 6.
Como primer hito de ejecución de este plan, IMPSA se ha comprometido a reactivar e incorporar 160 MW al Sistema Eléctrico Nacional en un plazo de 90 días, post firma del contrato final, mediante la puesta en servicio de las Unidades 5 y 6 de Macagua.
Esta intervención permitirá obtener resultados concretos en el corto plazo y generará un impacto positivo para la reactivación de la economía del país y la puesta en funcionamiento de un sistema eléctrico seguro y confiable.
Paralelamente a la inyección de los 160 MW, IMPSA comenzará la obra civil y electromecánica para acelerar la rehabilitación de Tocoma, cuya primera fase contempla la puesta en funcionamiento de las Unidades 1 y 2, lo que permitirá recuperar 432 MW de capacidad de generación en un plazo de 24 meses.
En lo que respecta a Macagua, luego de la primera intervención, se sumarán en un plazo de 12 meses 80 MW adicionales, con la rehabilitación de la unidad 4, generando así un total de 240 MW de capacidad de generación.
La turbulenta historia del proyecto hidroeléctrico en Tocoma y su impacto en IMPSA
La firma del contrato entre IMPSA y CORPOELEC marca la reactivación y la la oportunidad más concreta de finalización de un proyecto hidroeléctrico que lleva más de una década paralizado por la crisis económica venezolana.
El proyecto de la central hidroeléctrica Manuel Piar en la represa de Tocoma contempla la instalación de diez turbinastipo Kaplan de 223 MW a ser provistas por IMPSA. De hecho, la empresa radicada en Mendoza llegó a fabricar y despachar dos de estas turbinas, mientras que las ocho restantes quedaron apiladas en sus talleres debido a los incumplimientos de la contraparte venezolana.
A lo largo de los últimos diez años se sucedieron distintos intentos por reactivar los contratos pero sin resultados concretos. Esta situación, conjunta con el incumplimiento de contratos por generación eólica en Brasil, fueron dos factores centrales en la crisis económica que llevó a la familia Pescarmona a tener que ceder la mayor parte del paquete accionario a sus acreedores para intentar reestructurar una millonaria deuda.
Sin embargo, este proceso entró en crisis en el comienzo de la pandemia del coronavirus y la empresa pidió un rescate al Poder Ejecutivo nacional y a la provincia de Mendoza, que pasaron a ser accionistas controlantes de IMPSA en 2021. Bajo la conducción estatal fue que se buscó en 2022 un acercamiento con el gobierno de Nicolás Maduro para reactivar la finalización de Tocoma, sin resultados concretos.
Finalmente, las acciones del Estado Nacional y de Mendoza fueron vendidas al consorcio estadounidense IAF a comienzos de 2025, marcando la primera privatización del gobierno de Javier Milei. Desde entonces, la nueva conducción de la empresa logró en mayo de este año homologar ante la justicia de Mendoza el Acuerdo Preventivo Extrajudicial (APE) previamente aprobado por sus acreedores para reestructurar una deudaporUS$ 583 millones, un paso indispensable para relanzar la empresa.
Entre los acreedores de IMPSA figuran organismos multilaterales como el Banco Interamericano de Desarrollo (BID), el Export-Import Developement Canadá y la Corporación Andina de Fomento (CAF).
La cadena necesitará incorporar entre 700 y 800 camiones por año para responder al crecimiento.
El aumento de la actividad previsto para Vaca Muerta durante los próximos años plantea un desafío para la cadena de abastecimiento de arena de fractura. El problema no estará en la disponibilidad del insumo, sino en la capacidad de transportarlo desde Entre Ríos hasta Neuquén al ritmo que requerirá la expansión.
“Acá no hay un problema de producción de arena. Lo que hay es un problema de infraestructura y de logística”, aseguró Gustavo Maluéndez, vicepresidente de Cristamine, durante el panel “Segmentos estratégicos: Arena y Logística” del Supplier Day organizado por EconoJournal.
Maximiliano Corbella, director comercial de Delta Arenas, estimó que la actividad podría duplicarse en los próximos cuatro o cinco años y que la cadena necesitará incorporar entre 700 y 800 camiones por año para responder al crecimiento. Por otro lado, desestimó las opciones multimodales en el corto plazo: “El tren va para largo y el barco se está estudiando, pero hoy es más caro que el camión”.
Según el empresario arenero, el desafío se profundizará a medida que la actividad avance hacia áreas ubicadas al norte de Vaca Muerta. Corbella señaló que llevar arena desde Buenos Aires hasta Rincón de los Sauces implica actualmente sumar alrededor de 200 kilómetros al recorrido y que las congestiones en las plantas ya reducen la cantidad de viajes que pueden realizar los camiones. “Tenemos que atajar el tema ya”, sentenció.
“Acá no hay un problema de producción de arena. Lo que hay es un problema de infraestructura y de logística”, sostuvo Gustavo Maluéndez, vicepresidente de Cristamine. Foto: Dan Damelio.
La infraestructura vial y el transporte, entre los principales desafíos
Gonzalo Cicilio, gerente de Energía y Minería de Andreani, afirmó que “el gran desafío de Vaca Muerta es logístico, no geológico”.
El ejecutivo señaló que las deficiencias de las rutas impactan directamente sobre los costos: obligan a los camiones a circular a menor velocidad, generan más roturas y aumentan las necesidades de mantenimiento. A esto sumó otro punto que considera fundamental: el ingreso a los yacimientos. “Cada operadora y empresa de servicio pide una plataforma y documentación distintas. Ahí no tenés eficiencia porque en definitiva el camión que se va a poder contratar es el que tiene la posibilidad de entrar, no el que es más barato o eficiente”, explicó.
“El gran desafío de Vaca Muerta es logístico, no geológico”, afirmó Gonzalo Cicilio, gerente de Energía y Minería de Andreani. Foto: Dan Damelio.
Además, advirtió que la expansión de Vaca Muerta coincidirá con el desarrollo de la minería de cobre, que demandará servicios similares y sumará presión sobre la disponibilidad de camiones y trabajadores especializados.
“Cada vez se va a necesitar más gente y más talentos preparados para esto”, sostuvo Cicilio. Para el ejecutivo, el desafío no pasa únicamente por sumar vehículos, sino también por formar conductores preparados para operar en las condiciones particulares de la Patagonia y de los proyectos mineros.
Juan Cruz López, presidente de Transporte Peduzzi, puso el foco en la necesidad de ganar eficiencia para poder absorber ese crecimiento. La empresa creó un departamento de investigación y desarrollo y desarrolló un software propio que, entre otras funciones, utiliza inteligencia artificial para asignar automáticamente los choferes habilitados a cada camión y procesar la información de las cámaras instaladas en los vehículos.
Para Cicilio, todavía existe margen para avanzar en esa dirección en toda la cadena. “Particularmente en esta industria tenemos que tener un mindset digital más acelerado porque ahí hay eficiencia”, sostuvo.
Juan Cruz López, presidente de Transporte Peduzzi, puso el foco en la necesidad de ganar eficiencia. Foto: Dan Damelio.
Arena de cercanía para reducir la presión logística
Una de las alternativas para disminuir la cantidad de kilómetros recorridos es aumentar la utilización de arenas disponibles cerca de Vaca Muerta.
Maluéndez explicó que las arenas Tier 1 y Tier 2, provenientes de la cuenca del Paraná y las elegidas por alrededor del 80% de la industria, recorren entre 1.200 y 1.300 kilómetros, mientras que existen las arenas Tier 3 llamadas “de cercanía”.
La diferencia logística es significativa. “Mover 100.000 toneladas de arena, 1.300 kilómetros, son 500 camiones. Mover una arena Tier 3 de cercanía para esas mismas toneladas son 100 camiones, un quinto”, explicó.
Según Maluéndez, las compañías ya trabajan con blends que combinan distintos tipos de arena y permiten aumentar la utilización del recurso cercano. “No es que no las estamos usando, las estamos vendiendo y se están produciendo y los pozos dan los resultados que esperan las operadoras”, aseguró.
El reclamo por mayor previsibilidad
Los proveedores también plantearon que acompañar el crecimiento requiere contratos que permitan planificar inversiones con mayor anticipación.
Maluéndez explicó que, aunque existen acuerdos de dos y cinco años, una parte del mercado continúa operando mediante compras spot o contratos de diez o doce meses con cláusulas de rescisión sin causa a 90 días.
“Nosotros no necesitamos el financiamiento sino la previsibilidad que hoy las operadoras creo que están en condición de darnos para poder abastecerlos en cantidad y calidad”, afirmó.
Corbella coincidió: “La única forma es contractualizando. Creo que las operadoras tienen que darnos una mano en ese sentido, bajarnos sus planes de cronograma de perforación y terminación y meternos juntos a trabajar en cómo vamos a hacer llegar la arena desde los puntos en que producimos hasta los puntos en los que se usa”.
Maximiliano Corbella, director comercial de Delta Arenas. Foto: Dan Damelio.
Juan Cruz López también señaló que contar con mayor previsibilidad permite a las empresas avanzar con inversiones en flota y tecnología.
“Si nosotros sabemos a dónde va el cliente, nos permite acompañarlo”, afirmó López, y resumió el papel que tendrá el sector frente a la expansión proyectada: “La logística no acompaña Vaca Muerta, la sostiene”.
Los problemas de infraestructura y logística fueron un tema central del Supplier Day organizado por EconoJournal. Foto: Dan Damelio.
BLC Power Generation acompañó todo el proceso de construcción del Parque Solar El Quemado con el aporte de sus módulos Optimum PG.
Ubicado en la provincia de Mendoza, el Parque Solar El Quemado se convirtió en el más grande de Latinoamérica. Con 500.000 paneles solares bifaciales de alta tecnología distribuidos sobre una superficie de 620 hectáreas, el desarrollo permite generar energía para cientos de miles de hogares e incluso, abastecer la demanda de empresas e industrias a través del sistema eléctrico nacional.
Detrás de este coloso, sin embargo, fue necesario superar desafíos técnicos considerables: integrar, supervisar y controlar una infraestructura diseñada para operar de forma estable y responder a las exigencias de CAMMESA. BLC Power Generation, empresa del grupo BLC Global, participó del proceso logrando centralizar las variables críticas del parque, coordinar su operación y acompañar las pruebas para avanzar hacia la habilitación comercial del proyecto.
El aporte de BLC Power Generation se integró a cada una de las etapas: desde la ingeniería inicial hasta la puesta en marcha a través de la provisión e integración de los sistemas de automatización y control de su plataforma Optimum PG.
Parque Solar El Quemado: el aporte de BLC Power Generation
Las dimensiones del Parque Solar El Quemado, en Mendoza -que se estima, evitará la emisión de más de aproximadamente 385.000 toneladas de CO₂ por año- elevaron el nivel de exigencia técnica de la obra.
Al tratarse de una planta fotovoltaica de 305 MW con una arquitectura completamente redundante, cada sistema debía estar preparado para continuar operando aun frente a una falla, sin comprometer la estabilidad ni la disponibilidad del parque.
Para responder a ese desafío, BLC Power Generation desarrolló una ingeniería de detalle compuesta por más de 60 documentos técnicos, que definieron la arquitectura, las configuraciones y los criterios de integración de cada sistema. Durante ese proceso, se realizaron pruebas internas, validaciones junto con el cliente y coordinación permanente con los distintos proveedores involucrados en el proyecto.
En concreto, YPF Luz incorporó distintos módulos de Optimum PG, la plataforma desarrollada por BLC Power Generation que permite supervisar, controlar e integrar la operación de plantas de generación de energía eléctrica. En este proceso fue determinante su arquitectura modular que integró sistemas de supervisión, automatización, control de potencia, medición sincrofasorial y monitoreo de variables meteorológicas.
De esta manera, todas las funciones críticas del parque operan de forma coordinada bajo una misma solución, garantizando el cumplimiento de los requerimientos técnicos establecidos por los organismos reguladores y aportando mayor confiabilidad a la operación.
BLC Power Generation: Desde la ingeniería hasta la puesta en marcha
El equipo de ingeniería de BLC Power Generation acompañó el proyecto desde las primeras definiciones técnicas, el desarrollo de la ingeniería de detalle y la fabricación de los tableros de control, hasta las pruebas en oficina, la puesta en marcha en campo y las validaciones finales para la habilitación comercial.
Esta modalidad de trabajo permite responder con rapidez, brindar soporte local y coordinar de manera eficiente las interacciones con otros contratistas, incluso en desarrollos de infraestructura energética complejos y de gran escala.
BLC Power Generation aportó su experiencia en automatización y control para una instalación que hoy representa un hito dentro del crecimiento de la energía fotovoltaica en la región. No es algo menor: se trata de dar respuestas a un desafío que será cada vez más frecuente en la industria energética y para el que BLC Power Generation ya tiene solución..
Con su participación en El Quemado, BLC Power Generation suma un nuevo antecedente en el desarrollo de infraestructura para la generación de energía, contribuyendo a un proyecto que no solo amplía la capacidad renovable de Argentina, sino que también establece nuevos estándares para los futuros desarrollos fotovoltaicos de gran escala.
Las obras del oleoducto permitirán sumar hasta 500.000 barriles diarios de capacidad de transporte desde la zona norte de la formación.
Oleoductos del Valle (Oldelval) registra un avance de obra cercano al 50% en la construcción del Oleoducto Duplicar Norte, un proyecto estratégico a cargo de la contratista Techint Ingeniería y Construcción que permitirá ampliar la capacidad de evacuación de petróleo del hub norte de Vaca Muerta, que entró en una etapa acelerada de desarrollo.
La inversión estimada asciende a US$ 380 millones, cuenta con el financiamiento de las productoras del hub norte como Pluspetrol, Chevron, Tecpetrol y GyP, y fue presentado el Régimen de Incentivo para Grandes Inversiones (RIGI).
La obra contempla la instalación de un tendido de 24 pulgadas de diámetro y 207 kilómetros de extensión para unir la estación de bombeo Auca Mahuida, en Neuquén, con la planta de Allen, en Río Negro. Desde allí, el flujo de crudo se conectará tanto al sistema troncal de Oldelval como al proyecto Vaca Muerta Oil Sur (VMOS).
De esta manera, el emprendimiento da continuidad al plan Duplicar+, en el que Techint E&C ya había participado con el tendido de más de 250 kilómetros. Esa obra inaugurada hace 18 meses quedó totalmente ocupada por la producción incremental de shale oil, por lo que Oldelval concluía este mes una ampliación técnica para sumar 200.000 barriles extra.
Una obra que avanza en frente simultáneos
El consorcio Oldelval mantiene el frente de obra en plena actividad a lo largo de toda la traza. Los equipos técnicos avanzan simultáneamente en las tareas de zanjeo, curvado, revestimiento, bajada y tapada de la tubería, acompañados por el uso de soldadura semiautomática para completar unas 17.500 juntas en total.
Un aspecto central del proyecto pasa por los 160 cruces especiales previstos en el trazado, de los cuales ya se completó más del 80%. Entre ellos sobresale, como uno de los hitos operativos más complejos, el cruce de la Ruta Nacional 151, que se ejecutó mediante el uso de tunelera para no afectar la circulación en la zona.
A la par de las tareas en terreno, ya comenzaron las actividades en el taller de prefabricado para la elaboración de componentes de válvulas e instalaciones de superficie. Estos trabajos se complementan con las tareas de movimiento de suelos correspondientes al desarrollo de la infraestructura de cabecera y el montaje de los equipos de soporte.
El esquema de inauguración contempla etapas progresivas: a fines de 2026, la primera fase permitirá transportar hasta 220.000 barriles de petróleo por día. Luego, la capacidad se incrementará a 300.000 barriles diarios, para culminar en marzo de 2027 con la habilitación definitiva de 500.000 barriles por día, volumen clave para respaldar la curva de crecimiento en la producción de la cuenca.
«Bajar costos es algo que se logra de a dos. Lo único que se baja de a uno son precios y ya todos sabemos cómo termina esa película», afirmó Retamal en respuesta a las petroleras.
El referente de la Federación de Cámaras del Sector Energético de la Provincia del Neuquén (FECENE), Giulio Retamal Schiappacasse, le marcó la cancha a los proveedores que buscan aprovechar las oportunidades que ofrece la producción no convencional. «Vaca Muerta no es un lugar para llegar, hacerte el valiente, bajar precio, ganar mercado y después ver qué hacemos. Esa estrategia no le conviene a nadie», sentenció el empresario en el Supplier Day organizado por EconoJournal.
«Esta curva de crecimiento nunca se vio en la industria. Hemos visto crecimiento y freno, pero esto es algo nunca vista. Por supuesto que hay oportunidades para muchas empresas que llegan a Vaca Muerta de distintas maneras, pero este faro que se fue construyendo hay que tener cuidado que no te encandile porque el que se encandila se come la curva«, agregó Retamal en el panel “Desafío Pyme: ¿cómo escalar la capacidad de contratación?” que compartió junto a Lucas Albanesi, Gerente Comercial de Rio Neuquén Distrito Industrial y Martín Gessler, CEO de Grupo SIAM.
Retamal también le mandó un mensaje a las grandes petroleras que minutos antes habían señalado la necesidad de que los proveedores sean más eficientes. «Yo escuchaba a todos que hablan de bajar costos. Nosotros creemos que bajar costos es algo que se logra de a dos. Lo único que se baja de a uno son precios y ya todos sabemos cómo termina esa película. Es muy importante lo que han dicho las operadoras de trabajar asociados con los contratistas y hacer esa búsqueda de baja de costos porque en general la baja de costos está en los procesos, la tecnología y en el rediseño, pero tiene que haber un espacio para que eso se produzca. No es algo que se hace de a uno», subrayó el empresario de RJ Ingeniería.
De izquierda a derecha: Lucas Albanesi (Rio Neuquén Distrito Industrial), Giulio Retamal Schiappacasse (RJ Ingeniería/FECENE) y Martín Gessler (Grupo SIAM), con la moderación de Nicolás Gandini.
Un mensaje desde Neuquén a las empresas que quieren desembarcar en Vaca Muerta
La FECENE se formó poco tiempo después de la puesta en operación del proyecto Fortín de Piedra de Tecpetrol. «Nos concentramos las cinco cámaras en generar sinergías, con efectos muy positivos», repasó Schiappacasse.
«Las empresas de otras provincias son bienvenidas, no estamos cerrados ni haciendo una cuestión corporativa, el tema es cómo te vas complementando y cómo vas entrando a la industria«, concluyó.
En una línea similar, el Gerente Comercial de Rio Neuquén Distrito Industrial, Lucas Albanesi, se expresó sobre las empresas que están mirando a Neuquén para capitalizar oportunidades.
«Hay un denominador común en el gobierno provincial, las cámaras y los gobierno municipales de no poner un freno a las inversiones sino ordenarlas«, dijo el representante del parque industrial localizado en la ciudad de Vista Alegre, en Neuquén.
«Vista Alegre es un municipio pequeño pero hay un acompañamiento del gobierno municipal, con exenciones para las empresas que vengan a invertir en serio. Invertir no es alquilar un local u oficina en el centro de Neuquén y pretender acceder a los mismos beneficios que las empresas que están hace más de 20 años», evaluó Albanesi.
El Gerente Comercial de Rio Neuquén Distrito Industrial, Lucas Albanesi.
Por último, el CEO del Grupo SIAM, Martín Gessler, destacó cómo la empresa modificó su estrategia para introducirse en la industria petrolera a partir de las oportunidades generadas por la explotación de hidrocarburos no convencionales. «Tomamos la decisión de crear SIAM Servicios Petroleros hace seis años, teniendo en cuenta la demanda futura proyectada», explicó Gessler.
La empresa detectó un cuello de botella en los cronogramas de perforación y puesta en operación de pozos. «En donde tenemos la oportunidad de entrar y llevar soluciones al cliente es en la construcción de instalaciones tempranas de producción», añadió. También están generando soluciones para la instalación de unidades de recuperación terciaria y en tratamiento de agua para la reutilización del agua del flowback.
Federico Gayoso de Transeparation, Francisco Di Raimondo de Moto Mecánica Argentina y Leandro Tercic de Valmec participaron en el primer panel sobre Desafío Pymes, con la moderación de Nicolás Gandini.
El trabajo conjunto entre las operadoras de petróleo y gas y la cadena de valor local será clave para preservar y potenciar la competitividad de los proveedores locales frente a la apertura de las importaciones, según lo expresado por representantes de empresas asociadas al Grupo Argentino de Proveedores Petroleros (GAPP) que participaron en el Supplier Day de EconoJournal.
En el primero de dos paneles dedicados al desafío que enfrentan las Pymes para escalar su capacidad de contratación en los grandes proyectos energéticos, representantes de Transeparation, Valmec y Moto Mecánica Argentina explicaron cómo respondieron a las necesidades de las operadoras para desarrollar Vaca Muerta y qué se necesita para acompañarlas en el salto exportador.
Qué riesgos marcan las pymes proveedoras del oil&gas sobre las importaciones
La clave central expresada por los representantes de empresas del GAPP presentes en el primer panel está en el trabajo articulado con las operadoras, tanto para desarrollar las soluciones que necesitan como para preservar y potenciar la competitividad de la cadena de valor local, actualmente presionada por la apertura de las importaciones.
El director General de Valmec, Leandro Tercic, alertó que la apertura importadora en última instancia impactará en la capacidad de las empresas proveedoras de oil&gas de innovar y brindar soluciones a las operadoras. «El escenario no fue el mejor en los últimos dos años, hubo una apertura indiscriminada y un tipo de cambio que se estableció«, apuntó Tercic.
“Pedimos a las operadoras quetengan una mirada estratégica, porque si no cuentan con la pata local, hay un tema de trazabilidad, tecnología y seguridad en los productos que son difíciles de detectar y que hace a la confianza en los productos”, sintetizó.
En una línea similar, el CEO de Transeparation, Federico Gayoso, destacó que proyectos como la exportación de GNL abren oportunidades para que la cadena de valor local gane en competitividad si la hacen participe en los mismos. “La ganancia es para toda la cadena, si la descuidamos en pos de importar de otros mercados el día que necesitemos esa cadena probablemente ya no esté”, advirtió.
Gayoso también destacó que desde el GAPP llevan años impulsando la agenda exportadora. Su empresa en particular construye instalaciones de procesamiento con tecnología argentina en la formación Permian en los Estados Unidos.
“Tenemos que exportar valor industrial e ingeniería argentinas. Tenemos el contexto que genera la demanda para eso, aprovechemoslo para que el RIGI ayude a financiar ese trabajo argentino”, sintetizó.
Por su lado, el CEO de Moto Mecánica Argentina, Francisco Di Raimondo, señaló que las Pymes tienen la obligación de innovar y que las operadoras constituyen una plataforma habilitante para lograrlo.
“Como proveedores tenemos que empezar a pensar los problemas de forma distinta. Las operadoras tienen el rol de asociarnos, pero son una plataforma para que nosotros desarrollemos las soluciones”, expresó Di Raimondo.
Neuquén estimó una deuda de infraestructura de 4.000 millones de dólares.
El gobierno de Neuquén continuará frenando el ingreso de las regalías hidrocarburíferas a su fondo anticíclico, en un contexto de creciente demanda de infraestructura asociada a la expansión de Vaca Muerta. La Provincia creó esta herramienta fiscal de ahorro en 2020, pero con el inicio de la gestión de Rolando Figueroa se optó por priorizar el pago de amortizaciones de deuda y volcar una porción a la obra pública, en lugar de seguir acumulando reservas con déficit social.
¿Cómo funciona esta herramienta fiscal inédita en el país? El Fondo Anticíclico de Estabilización y Desarrollo del Neuquén (Feden) fue una propuesta del entonces oficialista Movimiento Popular Neuquino, pero contó con apoyo de buena parte de los bloques opositores para su aprobación, tras varios meses de debate y exposición de expertos que analizaron experiencias como las de Chile y Noruega.
La ley 3269 que se sancionó por mayoría en noviembre del 2020 estableció para este fondo un goteo mensual proveniente del 50% de las regalías de exportación de petróleo y gas.
Además, fijó la conformación de dos subfondos: uno Anticíclico, destinado a ahorrar para amortiguar caídas en los ingresos corrientes y asistir a la Provincia en situaciones de desastres y emergencias sanitarias; y otro de Desarrollo, orientado a financiar obras y proyectos para diversificar la matriz productiva de Neuquén.
La ingeniería de la ley previó que, primero, debía topearse el subfondo anticíclico para, recién después, comenzar a ingresar dinero en la segunda cuenta.
En junio de 2023, con Rolando Figueroa electo gobernador, la Legislatura aprobó una modificación con vigencia hasta diciembre de 2027 que habilitó al Poder Ejecutivo a interrumpir el goteo y utilizar el dinero de las regalías de exportación en el pago de amortización de deuda pública y en asistir el déficit de la caja jubilatoria de los estatales provinciales.
Alcanzado el equilibrio del sistema previsional, Figueroa introdujo más tarde una segunda modificación: habilitó, a través del Presupuesto, a destinar un 70% del dinero en el plan de infraestructura.
Ahorrar o hacer
El último informe trimestral publicado por Fiduciaria Neuquina SA, a cargo la administración del fondo anticíclico, informó que los recursos que se dejaron de recibir entre abril y junio de este año alcanzaron los 116.452 millones de pesos.
El monto corresponde a la mitad de las regalías que recibió la Provincia por la exportación de petróleo y gas en el período.
Si se suma a las cifras informadas desde que se sancionó la modificación de la ley, el total de recursos que dejó de recaudar el fondo entre el último trimestre del 2023 y el segundo del 2026 alcanza los 684.000 millones de pesos.
Eso significaría que, en lugar de tener ahorros por 48 millones de dólares, Neuquén podría contar con el equivalente a casi 500 millones, diez veces más que el acumulado actual. Pero bajo un interrogante: ¿con qué sentido?
«¿Cómo vas a ahorrar a menor tasa de lo que genera tu deuda?», se planteó en el gobierno de Figueroa cuando a nivel nacional se comenzó a alentar el debate para la creación de «fondos soberanos» de parte de las provincias que están recibiendo inversiones en hidrocarburos y minería.
La pregunta intentó ilustrar una contradicción de la administración de Omar Gutiérrez que recurrió a la emisión de deuda a tasas altas para financiar gastos corrientes, con escasa inversión en obra pública, mientras alentó la creación de un fondo de ahorro que, según establece la ley, debe invertir solamente en instrumentos de «bajo o moderado riesgo».
Según el informe de Fiduciaria Neuquina, el portafolio del fondo anticíclico está integrado por inversiones locales que representaron un 0,1% (LECER con vencimiento al 31 de julio); y el resto son externas con un 59% que corresponden a bonos del Tesoro de Estados Unidos, un 32,7% a Fondos Corporativos Investment Grade, un 4% a una nota estructurada con capital protegido sobre oro y un 4,3% a fondos de renta fija Investment Grade Multimoneda.
«Un legado para nuestros hijos»
La Legislatura de Neuquén sancionó el fondo anticíclico a fines de 2020.
«Hoy estamos votando el resguardo de nuestros recursos con la mirada puesta en un legado para nuestros hijos e hijas», fue uno de los argumentos que llevó el MPN a la sesión en la que se aprobó el fondo anticíclico, en 2020.
El contexto era de una abrupta caída de recursos en Neuquén por efecto de la pandemia del covid-19 y se celebró en el recinto que la sanción mostraba a «un sector de la política que está aprendiendo de lo que nos ha ocurrido, de esta pandemia».
«Si algo tan tremendo como lo que nos ha ocurrido a todo el mundo y a Neuquén en particular no nos permite reflexionar con que hay que ahorrar, con que hay que tener respaldo de no dilapidarse las joyas que nos han dejado quienes fundaron esta provincia, no habremos aprendido nada», se alentó.
La ley solo contó con los votos negativos de kirchnerismo y la izquierda, quienes plantearon, entre otras críticas, que no se podía priorizar un ahorro de dinero frente a las necesidades actuales de la población de Neuquén.
«¿Cómo le explicamos a los neuquinos y a las neuquinas que no tienen vivienda, que han perdido su trabajo, muchos de ellos que trabajaban en la industria petrolera, que va a haber un ahorro de parte de la provincia en base a un deterioro social muy importante?», se cuestionó desde el FIT.
Deuda de infraestructura y deuda «moral»
La gestión de Rolando Figueroa cuantificó la deuda de infraestructura atrasada de la provincia, principalmente en rutas, en unos 4.000 millones de dólares cuando asumió en diciembre de 2023.
La calificó también una «deuda moral» porque, mientras Neuquén se consolidaba como exportadora de hidrocarburos, en varios sectores del territorio persistían familias sin acceso al gas.
Durante la apertura de sesiones de marzo, el mandatario dijo en la Legislatura que el año que viene ese número ya se habrá reducido a 1.450 millones de dólares. «Para el año 2028, la provincia va a tener 500 millones de deuda de infraestructura y, ya en el 2029, va a quedar cancelada», prometió.
Afirmó que, para entonces, «sin deuda de infraestructura y ya generando todo el desarrollo que visualizamos sin considerar aún el GNL, vamos a tener superávit». Y que, para el 2030, con todos los proyectos exportadores en marcha, Neuquén «va a tener tal superávit que podremos optar entre alimentar el fondo anticíclico, si conviene, o bien decir ‘con este fondo cancelamos las deudas de la provincia y partimos de cero’».
El Presupuesto destina este año alrededor de 1,1 billón de pesos para inversión en obra pública de un total de 7,4 billones que prevé gastar la provincia. A eso se suman esquemas de financiamiento compartido con el sector privado como los acuerdos para asfaltar rutas en Vaca Muerta que promovió el gobierno con las principales operadoras del sector.
“La pregunta no es si una pyme va a incorporar o no esta tecnología, sino por dónde empieza”, señaló Abrigo.
La incorporación de inteligencia artificial (IA) dejó de ser una discusión reservada para las grandes compañías y empieza a convertirse en un factor de competitividad para las pequeñas y medianas empresas que integran la cadena de valor de Vaca Muerta. Para Walter Abrigo, director general de Santex -compañía dedicada al desarrollo de software y al change management para la implementación de inteligencia artificial en procesos productivos-, el desafío para las pymes ya no pasa por decidir si adoptar estas herramientas, sino por identificar en qué procesos comenzar a utilizarlas.
Abrigo explicó que la expansión de Vaca Muerta hoy incrementa la presión a los proveedores para reducir precios y mejorar la productividad. “Con inteligencia artificial las productividades en nuestra industria crecen entre tres y siete veces”, sostuvo Abrigo durante el panel “Aplicación de soluciones IA en Oil & Gas”, que formó parte del Supplier Day de EconoJournal.
Para el especialista, “la pregunta no es si una pyme va a incorporar o no esta tecnología, sino por dónde empieza”. Y advirtió sobre el riesgo de postergar su incorporación: “Todos tenemos muchos procesos manuales, poca trazabilidad y demasiadas decisiones que dependen de una sola persona. Si yo no uso IA en los procesos de desarrollo, mi cliente me saca por otro proveedor. Otra pyme competidora me habrá superado”.
«Si yo no uso IA en los procesos de desarrollo, mi cliente me saca por otro proveedor», señaló Abrigo. Foto: Dan Damelio.
Automatizar procesos con IA: facturación y logística
Uno de los principales campos de aplicación señalados por Abrigo está en los procesos administrativos. Como ejemplo mencionó la gestión de pedidos y facturación de uno de sus clientes, la cual solía gestionarse mediante distintos canales desconectados entre sí.
La implementación de agentes de inteligencia artificial permitió integrar estos sistemas, automatizar una parte significativa del proceso y tomar decisiones con información. “Ocho de cada diez problemas [un agente] lo pudo resolver solo, con ciertas lógicas y aprendizajes. Esto una pyme lo puede hacer sin comprar determinados sistemas y los periodos de recupero son menores a un año. Antes el despliegue de CRM era para las grandes corporaciones; hoy inversiones pequeñas con periodos de recupero corto permiten desplegar esto en las pymes”, explicó.
Abrigo aseguró que la automatización con agentes puede reducir hasta un 80% el costo asociado al proceso de facturación. También señaló posibilidades de aplicación en logística y transporte, donde afirmó que el uso de estas herramientas puede generar reducciones de hasta un 50% en costos de mantenimiento.
En este último segmento, la IA puede utilizarse para analizar la ubicación y el funcionamiento de los camiones, buscar choferes, anticipar necesidades de mantenimiento, mejorar la trazabilidad de los productos transportados e incluso evaluar variables como la huella de carbono de diferentes recorridos.
El desafío de dar el primer paso
Abrigo destacó que “hoy por hoy [la IA] es la herramienta que va a permitir escalar sin que los costos fijos crezcan en la misma proporción”. También esta tecnología, según el especialista, permite integrar la información y mejorar su disponibilidad para detectar costos que podrían pasar inadvertidos (por ejemplo, una factura por una diferencia de 15.000 pesos), pero que en mercados con mucha competencia como el de Oil & Gas, se les debe prestar atención.
La incorporación de estas herramientas, sin embargo, demanda una transformación interna. Para el ejecutivo, este es un proceso que requiere de “un cambio de mindset” y un departamento especializado de “change management”.
El punto de partida, según el especialista, debe ser aquel proceso que más dificultades le genera a la empresa: “Hay que arrancar por donde vemos más problemas, lo que más nos hace renegar. Por ejemplo, si una orden de compra se sale del proceso y hasta encontrarla tenés un costo financiero porque se atrasan los pagos, es importante primero tener conciencia de que ahí está el problema”, sostuvo Abrigo.
Tenaris incorporó su tercer set de fractura que cuenta con 28 bombas que aportan un total de 70.000 HHP y marca el debut en la Argentina de la tecnología Dynamic Gas Blending (DGB) Tier IV.
La multinacional argentina Tenaris, que fabrica tubos de acero y ofrece servicios para la industria petrolera, inició las operaciones de su tercer set de fractura hidráulica en Vaca Muerta, en el yacimiento Los Toldos II Este de Tecpetrol, donde brindará servicios durante los próximos 18 meses. La incorporación implicó una inversión de US$ 110 millones y formó parte de la estrategia iniciada en 2020 para fortalecer la unidad de servicios petroleros de la compañía.
El nuevo set cuenta con 28 bombas que aportan un total de 70.000 HHP y marca el debut en la Argentina de la tecnología Dynamic Gas Blending (DGB) Tier IV. Este sistema permite sustituir más del 80% del consumo de diésel por el propio gas producido en el área, lo que reduce las emisiones directas de dióxido de carbono y optimiza los costos operativos en el yacimiento.
En el desarrollo del equipo intervinieron proveedores de la cadena de valor local: la fabricación de las bombas estuvo a cargo de QM Equipment, PyME marplatense integrante del programa ProPymes del Grupo Techintque trabajó en ingeniería conjunta y en tiempo récord para la concreción del proyecto, informó este martes la compañía.
A la par de este despliegue técnico, la empresa inauguró recientemente una base operativa en la localidad de Vista Alegre, tras una inversión de US$ 20 millones. La infraestructura, ubicada estratégicamente cerca de los principales corredores viales hacia las áreas más activas de la cuenca, centraliza la logística y las áreas administrativas involucradas en los servicios de campo.
“Desde que tomamos la decisión estratégica de adquirir nuestros primeros sets de fractura hidráulica y coiled tubing en 2020, invertimos más de US$ 240 millones en el desarrollo de nuestra unidad de negocios de servicios petroleros. Hoy Tenaris se posicionó como el tercer proveedor de servicios de la cuenca, con más de 8.700 etapas de fractura realizadas” destacó Andrea Previtali, Presidente de Tenaris para Cono Sur.
Con un concepto de integración vertical, Tenaris anticipa para 2027 un nuevo servicio va a permitir perforar la primer sección del pozo y poner en valor su producto clave que es el tubo para oil and gas.
El anuncio coincidió con la participación de la compañía en el encuentro Supplier Day organizado por EconoJournal, donde Francisco Liberatore, director Senior de Tenaris Oil & Gas Services, analizó el salto de escala de la cuenca. Durante su exposición, el directivo sostuvo que, tras una primera etapa centrada en comprobar la geología y elevar la eficiencia operacional hasta niveles comparables con los yacimientos de Norteamérica, el desafío actual exige un salto cualitativo.
Un nuevo servicio de Tenaris para perforación en Vaca Muerta
En ese sentido, Liberatore enfatizó la importancia de volcar los más de 70 años de trayectoria metalúrgica de la empresa al segmento de servicios en pozo, combinando cercanía con los clientes, inversión de largo plazo e integración vertical. «Somos la única compañía del mundo que tiene integrado el servicio de coiled tubing, lo que nos da una enorme capacidad evolutiva y nos permite desarrollar subproductos asociados, como químicos para mitigar problemas de corrosión junto con socios locales», remarcó el ejecutivo.
De cara al futuro de las operaciones no convencionales, la compañía anticipó el lanzamiento de una nueva línea de servicios orientada al segmento de perforación para el primer trimestre de 2027. «Vamos a ir a explorar la parte de perforación con un concepto de integración vertical, replicando algunos conceptos de ColdTuning. Diseñamos un equipo ad hoc de alta tecnología, eléctrico y sobrehidráulico, que nos va a permitir perforar la primer sección del pozo, integrado y llave en mano. De alguna manera, acá lo que buscamos es poner en valor el producto clave de Tenaris, que es el tubo para oil and gas«, adelantó.
«El equipo tiene capacidades de trasladarse, un nivel de tecnología hoy desconocido para la Argentina que nos va a permitir una calidad y una eficiencia en el servicio y poder liberar a las operadoras para que los grandes equipos, los high-spec, sean utilizados en la rama de la cañería intermedia, la cañería de producción y, de esa manera, darle más eficiencia al desarrollo de Vaca Muerta en la cuenca», reseñó Liberatore.
De izquierda a derecha: Nicolás D´Angelo (Equipel), Eugenio Forchieri (CIAR) y Martín Leiva (EKU).
Las operadoras y las grandes empresas de servicios enfrentan nuevos desafíos para avanzar con el desarrollo de Vaca Muerta. En este escenario, las pymes que forman parte del ecosistema de la cadena de valor de los no convencionales tienen como objetivo ganar cada vez más competitividad para no quedar en el camino. Nicolás D´Angelo, director Comercial de Equipel, Eugenio Forchieri, gerente de Operaciones de CIAR, y Martín Leiva, Country Manager Argentina de EKU, analizaron en el Supplier Day, organizado por EconoJournal, analizaron la nueva etapa que se abre.
La tecnología como herramienta en la mejora de la competitividad
D´Angelo remarcó que “las pymes estamos atravesando una transformación muy grande con el desarrollo de Vaca Muerta. El impacto en Equipel lo podemos ver en que dejamos de vender productos para ofrecer soluciones. Antes sólo con disponer de productos en stock podíamos competir. En la actualidad, las empresas buscan que entendamos los problemas que tienen para que nosotros podamos articular una solución para ofrecerles”.
El directivo de la empresa que nació hace 30 años como un distribuidor de materiales eléctricos subrayó que “las pymes también tenemos que tener la capacidad para desarrollar soluciones de forma local. Hace algunas semanas dimos un paso importante porque firmamos un contrato con Siemens para fabricar celdas de media tensión en Neuquén”.
“En el último tiempo tuvimos un cambio muy fuerte en nuestra organización, porque tuvimos que modificar procesos, abrimos nuestro propio departamento de ingeniería y expandimos las instalaciones. Abrimos una fábrica en el Parque Industrial de Neuquén para abastecer las nuevas necesidades en la cadena de proveedores de Vaca Muerta”, contó D´Ángelo.
Nicolás D´Angelo, Director Comercial de Equipel.
Por su parte, Martín Leiva señaló que EKU es una firma alemana, pero con una fuerte base en Estados Unidos, que se dedica a ofrecer tecnología para la reducción de emisiones. EKU acaba de desembarcar en la Argentina.
“Estamos en Houston hace más de 10 años. Trabajamos con sistemas de automatización y hardware. Creemos que en la Argentina podemos ganar más eficiencia a partir de la experiencia que tenemos en Estados Unidos replicando lo que hacemos en el desarrollo dePermian”. “Para nosotros son claves nuestros socios locales en Vaca Muerta para empezar a fabricar nuestros productos en el país”, agregó.
En tanto, Eugenio Forchieri detalló que CIAR es una compañía que ofrece servicios de ingeniería y que en la actualidad cuenta con 40 ingenieros en la oficina de Neuquén y otros 40 ingenieros en la sede de Buenos Aires.
El directivo señaló que “utilizamos tecnología e inteligencia artificial para reducir los tiempos de desarrollo de modelos 3D y de ingeniería. Trabajamos con tecnología BIM (Building Information Modeling), principalmente con YPF. Pero es el conjunto de la industria que cada vez más está entendiendo que la tecnología BIM es la forma de optimizar gran parte de los proyectos y aportar valor a los epecistas en la operación y mantenimiento”.
Forchieri describió que hace dos semanas CIAR firmó un acuerdo con la empresa Arent Inc para desarrollar PlantStream en la Argentina, que “es un software CAD 3D impulsado por inteligencia artificial que nos posiciona en un lugar importante porque nos permite ofrecer acortamiento de plazos para desarrollar modelos que antes no se hacían en etapas tempranas. Creemos que esto es una herramienta importante para el capex de empresas owners o epecistas que les permite, por ejemplo, tomar decisiones con información en tiempo real”.
“Estamos convencidos de que el aporte de valor que implica esta ingeniería y tecnología que sumamos a CIAR nos permitirá escalar nuestro desarrollo o posición en la cadena de valor de Vaca Muerta”, afirmó el directivo.
Eugenio Forchieri, Gerente de Operaciones de CIAR.
Proyecciones de las pymes
D´Angelo destacó que“la tecnología dejó de ser un diferencial y pasó a ser un requisito para que las pymes deVaca Muerta puedan competir. Nos tenemos que valer de lo último en tecnología para lograr la consistencia que nuestros clientes están pidiendo”.
“Estamos enfocados en lograr eficiencia en la operación de nuestros clientes apoyándonos, por ejemplo, en los gemelos digitales. Internamente en nuestra empresa tenemos el foco puesto en continuar con la digitalización de todos nuestros procesos que nos permite reducir errores y alcanzar la competitividad que el mercado está demandando”, enfatizó.
Por último, Leiva contó que “para el futuro en EKU estamos trabajando en el desarrollo de equipos con tecnología y plataformas de control automáticas. Vemos que hay una oportunidad muy grande en la Argentina para implementar procesos de automatización porque mejora mucho la eficiencia”.
«Si no nos alineamos en toda la cadena de valor, será un error generacional no poder concretar este objetivo de país», afirmó el titular de la petrolera.
El presidente y CEO de YPF, Horacio Marín, sostuvo este martes que el verdadero salto cualitativo de Vaca Muerta y del sector energético nacional no provendrá solo del incremento de la actividad, sino de una transformación cultural en la productividad de las operaciones. En el cierre del Supplier Day organizado por EconoJournal, el ejecutivo afirmó que la viabilidad del plan de desarrollo del shale exige alinear los incentivos con las empresas de servicios, aplicar métricas de eficiencia comparables con los estándares internacionales y entender que la productividad es la única garantía para competir.
El encuentro, que reunió a los principales actores de la cadena de valor de los hidrocarburos, culminó con un diálogo mano a mano de Marín con Nicolás Gandini, director de EconoJournal. Durante la charla, el ejecutivo repasó las metas financieras y de infraestructura de la compañía, abordó los cuellos de botella de la industria y detalló cómo el modelo de gestión aplicado en áreas clave como la refinación y el downstream debe trasladarse a los equipos de perforación y a las pymes contratistas.
Durante el intercambio, el titular de la petrolera centró su análisis en la urgencia de abandonar la supervisión tradicional para pasar a un esquema de integración real con la cadena de proveedores. «Tenemos que lograr que la cultura de la productividad esté arraigada en la industria petrolera«, afirmó Marín, al tiempo que remarcó la necesidad de adoptar esquemas similares a la industria automotriz.
«El Toyota Well es la integración con los proveedores y es difícil porque es un cambio cultural extremadamente grande que en la industria petrolera no hemos logrado. YPF no quiere supervisar a los proveedores; pero no los supervisás y siguen haciendo cagadas. Si las cosas te están yendo mal, ¿por qué esperar a que te llamen para que te puteemos?», afirmó el directivo de la principal petrolera del no convencional neuquino.
El gran cambio será que la productividad sea una cultura
Para profundizar el concepto, el ejecutivo enfatizó que el cambio cultural debe permear en todas las estructuras de las compañías hasta convertirse en un estándar. «Estamos cambiando YPF no solo en la gente que trabaja en la empresa; está permeando el tema, pero necesitamos que se haga cultura. Estamos como hace 15 años en seguridad: hoy es una cultura que está arraigada en la industria, pero la cultura de productividad no lo está porque no están alineados los incentivos», agregó Marín.
Al analizar el modelo contractual vigente con las empresas de servicios, el ejecutivo cuestionó que la ineficiencia siga siendo un negocio para las contratistas y planteó reestructurar el sistema de incentivos. «Los contratos están desalineados y las empresas no tienen la culpa, hace 30 años que es así. Hoy la ineficiencia de YPF es mejor para la compañía de servicios porque gana más: si hace un servicio y pone 5 personas gana menos que si pone 10. La idea de la productividad en los equipos de perforación la estamos transfiriendo; si me dan productividad, compartimos el ahorro y todos ganamos más«, explicó.
«No se trata de supervisar, sino de alinearnos con las empresas de servicios para que la productividad beneficie a todas las partes», planteó el CEO de YPF.
Asimismo, el directivo descartó que la búsqueda de eficiencia implique un costo en puestos de trabajo y ubicó la meta de competitividad como un requisito frente a la competencia internacional. «Hay que trabajar en productividad para no sufrir los precios bajos del petróleo. La referencia son los shales de Estados Unidos y siempre tenemos que estar un poquito mejor. Productividad no es echar gente, es muy distinto; de hecho, la inversión que se viene va a generar una demanda enorme de empleo en la industria y la construcción», remarcó.
Para fundamentar la viabilidad de este cambio operativo, el CEO de YPF detalló cómo la digitalización y el análisis de datos redujeron drásticamente los cuellos de botella logísticos y los tiempos de gestión interna. «Cuando llegué a YPF teníamos 235 quiebres por día en estaciones de servicio por falta de gasoil o nafta. Hicimos un cambio tecnológico y bajamos a 70 por empuje, después a 35, y cuando nos metimos de lleno en los procesos logramos estar entre 0 y 5 todos los días con los mismos camiones y la misma gente», argumentó.
El desafío de los grandes proyectos con la cadena de valor
Sobre la escala de los grandes proyectos de infraestructura, en particular las obras del proyecto Vaca Muerta Oil Sur (VMOS) y las iniciativas de exportación de Gas Natural Licuado (LNG), Marín dimensionó el impacto financiero y la proyección de caja proyectada. «El plan de LNG va a ser entre 12 y 15 veces más grande que el mayor desarrollo de gas» concretado por Tecpetrol en Fortín de Piedra, proyecto del que participó. Ante esa magnitud de inversiones requeridas corresponde una proyección de exportaciones inicial de US$ 55.000 millones para 2031 con un barril a US$ 70 y el gas a US$ 6,50 FOB, puntualizó.
El ejecutivo detalló las metas operativas de corto plazo fijadas para el upstream y la estrategia de eficiencia que aplicarán en la red de comercialización. «El año que viene tenemos que tener el VMOS en actividad, 21 rigs de perforación constantes y empezar las obras de LNG. En downstream el objetivo es que en abril, cuando vayas a la estación de servicio, la hamburguesa te la entreguen en 90 segundos y seguir con las alianzas estratégicas. Y en refinación vamos a lograr que todo el producto tenga 10 partes por millón de azufre para vender indistintamente en el mercado interno o exportar», anticipó.
Finalmente, como balance de su primer tramo de gestión, subrayó que los resultados financieros presentados el lunes al mercado. «Duplicamos las ganancias de YPF en un semestre con el mismo precio que la gestión anterior, sin cambios de precios y solo mejorando procesos. A fin de año alcanzaremos los 250.000 barriles diarios de petróleo neto y más de 360.000 operados; cuando analizás cualquier empresa con resultados extraordinarios es por empuje, y en YPF logramos un alineamiento general para dar ese salto»,
En el cierre de la exposición, Marín instó a los empresarios del sector a asumir el salto de escala como una responsabilidad colectiva que trasciende a la propia operadora estatal. «Los resultados extraordinarios se logran cuando apoyás y desafiás. YPF logró un objetivo de país para que todos den la milla extra; si no tenemos la ayuda de ustedes no logramos el objetivo de la compañía. Si no nos alineamos de toda la cadena de valor, será un error generacional no poder concretar este objetivo de país«, concluyó.
La empresa Camuzzi, la mayor distribuidora de gas natural de la Argentina, destinará una inversión superior a los US$ 6 millones para finalizar las obras pendientes en la Planta Compresora Las Armas. La infraestructura resulta fundamental para fortalecer el abastecimiento del insumo en la zona atlántica de la provincia de Buenos Aires, entre ellas la ciudad de Mar del Plata, de unos 650.000 habitantes
La instalación está integrada por dos equipos motocompresores que suman una potencia total de 2.400 HP. Su habilitación permitirá incrementar las condiciones operativas sobre dos arterias críticas del sistema regional: el Gasoducto de la Costa y el Gasoducto Tandil-Mar del Plata, informó la distribuidora este martes.
Con esta puesta en marcha, la compañía busca optimizar la capacidad de transporte para garantizar el suministro a más de 40 localidades bonaerenses. De este modo, la red sumará el respaldo necesario para acompañar la expansión del consumo residencial, comercial e industrial de la región.
Los trabajos en la planta compresora sufrieron una parálisis con el cambio de administración nacional a fines de diciembre de 2023, cuando la obra contaba con un avance de entre el 80% y el 90%. En ese momento, la suspensión de la obra pública nacional y la acumulación de certificados de obra impagos frenaron la ejecución.
Ahora, 30 meses después, el plan integral para repotenciar el sistema contempló previamente la ejecución de un refuerzo sobre el Gasoducto de la Costa, obras en el ramal de alimentación a Balcarce y la interconexión entre las estaciones reguladoras La Invernada y El Tejado, encargadas de abastecer a Mar del Plata.
A pesar de que esos trabajos concluyeron en su oportunidad, requerían la finalización de la Planta Compresora Las Armas para alcanzar su pleno funcionamiento. Las labores pendientes comenzarán en el corto plazo y la distribuidora prevé completarlas antes del invierno de 2027.
Desde la empresa destacaron el acompañamiento de las autoridades competentes para reencauzar una obra estratégica que permitirá destrabar la capacidad de transporte en la Costa Atlántica.
Actualmente, Camuzzi cubre el 45% del territorio nacional a través de un sistema de cañerías que supera los 50.000 kilómetros de extensión. Con presencia en siete provincias -Buenos Aires, La Pampa, Neuquén, Río Negro, Chubut, Santa Cruz y Tierra del Fuego-, la firma presta servicio a más de 2,2 millones de usuarios.
El salto de escala que exige la segunda ola de desarrollo Vaca Muerta está trasladando la presión operativa hacia la capacidad de respuesta de la cadena de valor. Los directivos de seis de las principales compañías que integran el denominado primer anillo de servicios ratifica que la escala no se alcanzará con esquemas tradicionales ni en forma individual. La rápida incorporación de tecnología y la asociación estratégica con pymes locales son condiciones indispensables para la competitividad de la cuenca.
En ese escenario desafiante, la nueva edición del Supplier Day de EconoJournal reunió a referentes de las compañías de servicios de la industria no convencional. El primer panel de empresas de servicios contó con las exposiciones de Diego Argañaraz, Project & Account Manager de SLB; Fabián Mendoza, Account Manager Sr. de Halliburton; y Francisco Liberatore, Director Sr. Oil & Gas Services de Tenaris.
A continuación, el segundo bloque estuvo integrado por Gerardo Molinaro, VP Land Drilling de DLS; Walter Paris, Director Ejecutivo Servicios de Pecom; y Leopoldo Torres, Supply Contracting Director de Techint E&C, en una mesa moderada por Ezequiel Cufré.
Vaca Muerta: salto tecnológico en el pozo, eficiencia y nuevos moldes contractuales
Fabián Mendoza, Account Manager Senior de Halliburton.
Durante el primer bloque, Diego Argañaraz (SLB) destacó la búsqueda de competitividad a través de la integración horizontal y el quiebre de dinámicas tradicionales: «Hace tres meses empezamos con una integración operativa en la cual buscamos competir en la alta gama, en el nicho donde buscamos la diferencia operativa o la eficiencia. Para eso hay que romper moldes y trabajar mancomunados con un mismo objetivo a través de contratos integrados. Al ver todas las etapas del proceso de producción de upstream a downstream te da otras posibilidades de jugar».
De cara a las proyecciones de la cuenca, Argañaraz agregó: «Se suma la digitalización porque es importante tomar datos y darles una interpretación. El siguiente paso es la integración: no solo traer la tecnología y los datos, sino que dentro de la estructura de conocimiento nos podamos pasar de un lugar a otro de forma orgánica con el cliente. Es una industria que da la posibilidad de conocernos desde la colaboración de acá a 5 o 10 años».
Por su parte, Fabián Mendoza (Halliburton) puso el foco en las metas de producción de la cuenca hacia 2031 y el salto que exige la incorporación de tecnología de punta en la fractura: «Las operadoras llegaron a niveles de producción con eficiencia y nos queda apelar a la tecnología, a diferentes mecanismos que nos permitan ser aún más eficientes y superar esa barrera técnica que aún tenemos. En octubre está llegando un fracturador eléctrico activo a principios de noviembre y un segundo fracturador muy probablemente a fines de febrero».
Diego Argañaraz, Project & Account Manager de SLB
Mendoza advirtió también sobre los desafíos de la cadena de valor en este proceso: «Va a haber un período de transición; hoy no tenemos la cadena de suministros localizada en la Argentina y definitivamente sí vamos a tener que apelar en principio a conseguir repuestos de manera internacional. Estamos capacitando personal argentino e identificamos algunos proveedores que vamos a tratar de desarrollar para que nos puedan suplir con ese tipo de mantenimiento para estas tecnologías. No esperábamos que sea así, pero lo importante es tener una planificación».
A su turno, Francisco Liberatore (Tenaris) sostuvo que el paradigma de Vaca Muerta cambió de escala y requiere trasladar la fortaleza industrial directamente a la locación. «El desafío cambió. La geología y el potencial de Vaca Muerta tienen una primera etapa comprobada; la segunda etapa fue elevar el nivel de eficiencia de la operadora y la compañía de servicios para lograr resultados similares a la cuenca del Norte. El desafío va un poco más allá y está asociado a un conglomerado de desarrollo de infraestructura y de todas estas compañías de servicios pensando en estas nuevas tecnologías que permitan el salto de escala», dijo.
Francisco Liberatore, Director Senior Oil & Gas Services de Tenaris
Ejemplificando esta evolución, Liberatore remarcó que «el inicio de operación del tercer set de fractura en Los Toldos de Tecpetrol es bastante disruptivo: incorpora la tecnología DGB sobre plataforma Tier 4 con una sustitución de diésel superior al 80% y reducción de emisiones de CO2. Este set de 28 bombas se construyó en tiempo récord con la asociación estratégica de Tenaris con una pyme marplatense, trabajando en la ingeniería en un desafío muy interesante por los tiempos para lograrlo».
Integración de proovedores y competencia global
En el segundo tramo de las exposiciones, Gerardo Molinaro (DLS) aseguró que el sector atraviesa el escenario con el que soñó en los últimos 15 años, aunque remarcó la necesidad de esquemas de asociación. «Hacemos integración con proveedores locales porque nadie tiene la totalidad de los recursos para enfrentar este nivel de crecimiento, por lo cual no hay otra forma que buscar la complementariedad y capitalizar este momento. La red de proveedores acompaña; estamos creciendo al 40% anual, con tres equipos nuevos en seis meses y planes para cuatro más el año que viene».
Respecto a la competencia global por equipos, Molinaro advirtió que «este mercado va a exigir mucha creatividad en la integración y promover la escalabilidad para atraer estas posibilidades, porque no estamos solos en el mundo sino que competimos palmo a palmo con Venezuela en la demanda de equipos de perforación. Solos va a ser imposible«.
Desde la perspectiva de la infraestructura y los servicios, Walter Paris (Pecom) coincidió en que la magnitud de los proyectos requerirá alianzas flexibles dentro de la cadena proveedora: «Difícilmente exista una sola empresa que pueda proveer la variedad de servicios que existe y las necesidades que se vienen. Venimos explorando varios modelos distintos de integrarnos con proveedores, desde los más extremos de sentarlos a nuestras instalaciones, lo que da muy buen resultado porque nos sentimos parte del mismo proyecto. Competimos en el mundo pero la prioridad es Vaca Muerta por cercanía, infraestructura y recursos».
Walter Paris, Director Ejecutivo Servicios de Pecom
En cuanto a la capacidad operativa de respuesta, Paris señaló: «Respecto a la escalabilidad, tuvimos ciclos de más de 9.000 personas y ahora somos 4.000, no tenemos problema de crecer a 2x o 3x. A su vez venimos explorando con nuestra gama de proveedores para presentarnos en UTEs que hacen que nos potenciemos en áreas donde no tenemos especialidad, potenciando además nuestra área de I+D en Neuquén».
Finalmente, Leopoldo Torres (Techint E&C) analizó el posicionamiento de Vaca Muerta a nivel global y el rol de las grandes compañías para traccionar a la cadena de valor local.
«Hoy Vaca Muerta se volvió un play de interés global. El desafío no pasa por el recurso, sino por la extracción, el transporte y la exportación de gas y petróleo en el marco de una realidad desafiante de la Argentina con condiciones macro de competitividad no tan buenas, producto de asuntos fiscales distorsivos y dificultad de acceso al crédito. En ese contexto, tenemos la gimnasia de trabajar desafiados en la capacidad de orquestar proyectos de 1.000 proveedores como en VMOS o 700 como en Los Toldos».
Leopoldo Torres, Supply Contracting Director de Techint E&C.
Frente al acompañamiento a las pymes y la presión sobre los recursos, Torres concluyó que «para que un proveedor llegue al proyecto hay que ayudarlo a encontrar sus capacidades, tomar garantías y poder sostenerlas. Hoy estamos viendo proyectos de clase mundial y fuera de escala para el mercado argentino, donde otras verticales como la minería y los fertilizantes van a competir por el recurso. Hay que desriskear las capacidades de ejecución para que un proyecto se haga, se termine a tiempo y sin sorpresas».
De izquierda a derecha: Walter Actis (YPF) junto a Marcelo Gioffré (PAE). Foto: Dan Damelio.
El desafío de la industria petrolera y gasífera ya no es solo perforar más pozos, sino sostener el crecimiento con una cadena de proveedores que acompañe ese ritmo. Así lo plantearon este martes los responsables de supply chain de YPF, PAE, Tecpetrol y Pluspetrol durante la apertura de la jornada de proveedores organizada por EconoJournal. Coincidieron en que la especialización de las empresas proveedoras, la eficiencia por sobre el volumen y la disponibilidad de personal calificado son los principales condicionantes que enfrenta el sector en esta etapa.
«La preocupación no son los equipos, sino que los proveedores terminan abarcando todo. Buscamos que se especialicen: que cada empresa encuentre cuál es su mejor desempeño y desarrolle ahí la mayor capacidad», planteó Walter Actis, vicepresidente de Supply Chain de YPF, en el panel de apertura del Supplier Day, que este año llevó el nombre “Salto de escala: cómo la cadena de valor de la industria energética se anticipa al crecimiento que trae la nueva infraestructura de exportación”.
Actis explicó que la compañía incorporó un área de performance de proveedores, que releva datos objetivos sobre el desempeño de cada empresa en su rubro específico. Esa información, dijo, ya funciona como una herramienta para seleccionar proveedores en licitaciones futuras, ya que identifica en qué rubro cada compañía tiene mejor rendimiento y prioriza esa especialización a la hora de adjudicar contratos. «No nos sirve a nosotros ni a ellos que el proveedor la choque», planteó.
YPF incrementó de 12 a 16 el número de equipos de perforación activos en lo que va de 2026, y la compañía prevé alcanzar entre 19 y 20 hacia fin de año. «El desafío más grande es mantener la eficiencia porque, al ritmo que está creciendo la industria y la demanda, no podemos solamente sumar más, sino hacerlo de una forma muchísimo más eficiente», advirtió Actis. Para lograrlo, la compañía introdujo el modelo TPS (Toyota Production System), ya aplicado en el trabajo con sus proveedores, e implica revisar a diario los procesos operativos.
Además de Actis, participó del panel «¿Estamos listos para el próximo salto?»Marcelo Gioffré, vicepresidente de Supply Chain y Seguridad Patrimonial de PAE, con la moderación de Nicolás Gandini. En la segunda parte intervinieron Guillermo Murphy, vicepresidente de Supply Chain de Tecpetrol, y Pablo Zelerteins, director de Supply Chain de Pluspetrol, moderados por Sabina Trossero, con la co-moderación de Pablo Fiscaletti, presidente de QM.
La gente como cuello de botella
Marcelo Gioffré planteó otro problema estructural del sector, la fuerte dependencia de sus proveedores. «Esta es una industria que, a diferencia de muchas otras, no ajusta un tornillo sin un contratista», señaló, y contrastó esa realidad con su experiencia en otras industrias, donde el mantenimiento quedaba a cargo de personal propio de la compañía. Como respuesta, PAE trabaja en integrar distintos servicios en Neuquén, en las áreas de operaciones y OPEX, para reducir la cantidad de proveedores con los que administra una misma actividad y concentrarse en lo que considera su función central: perforar, planificar y desarrollar áreas.
El proyecto de exportación de GNL implicará una demanda de personal de 350 personas en forma permanente solo en el barco de licuefacción, a las que se sumarán 150 más en tierra para asistir la operación. «Es un sueño hecho realidad, que no solo va a traer nuevas especialidades y nuevas necesidades de proveedores y servicios, sino capacitaciones de gente que hoy no tiene este tipo de capacidades», dijo.
Para el directivo de PAE, ese proyecto es también un ejemplo de la falta de proveedores locales especializados: la empresa a cargo del tendido submarino es colombiana, y la otra que se presentó a la licitación, mexicana. Esa compañía acumula, según contó, cuatro meses de demora en el tendido de un caño de 15 kilómetros para el primer barco, por las características del suelo que encontró. «Junto con el programa pyme de PAE y de desarrollo de proveedores, estamos trabajando con la provincia, las escuelas técnicas y el IAPG para que la gente se especialice. No va a ser algo fácil», señaló.
Pablo Zelerteins, director de Supply Chain de Pluspetrol, informó que este año lanzaron un área específica de desarrollo de proveedores y avanzan en un portal digital para agilizar la relación comercial. Según planteó, el crecimiento de la compañía —que multiplicó por diez su producción desde que adquirió los activos de Exxon— obliga a construir vínculos de largo plazo con los proveedores en lugar de operar contrato a contrato. «La vieja oficina de compras, donde hablábamos solo de tarifa, ya no alcanza», señaló, y remarcó que el foco pasa ahora por la innovación y la eficiencia.
De izquierda a derecha: Guillermo Murphy (Tecpetrol) y Pablo Zelerteins (Pluspetrol). Foto: Dan Damelio.
Logística: el punto más débil
El transporte de arena para fractura en Vaca Muerta es uno de los ejemplos más claros del cuello de botella logístico que enfrenta la industria. La demanda puede llegar a crecer de 5,5 millones de toneladas consumidas en 2025 hasta 8 millones entre 2026 y 2027.
«Lamentablemente, como industria, no pudimos alinearnos y ponernos de acuerdo para lograr una solución que necesitaba de todos, como era el sistema ferroviario», reconoció Actis. Ante ese fracaso, dijo, YPF explora ahora un esquema con tres vías: la vial con camiones, una ferroviaria combinada con camiones hasta Palmira, en Mendoza, y una fluvial que todavía se encuentra en etapa de análisis. Según explicó, montar la vía fluvial sería más rápido que un sistema ferroviario, aunque el desafío pasa por integrar actores que ya existen por separado —navieros, gestión portuaria, transporte terrestre— en un esquema conjunto.
Guillermo Murphy, vicepresidente de Supply Chain de Tecpetrol, graficó por qué la compañía llegó a ese nivel de exigencia: la arena viaja más de 1200 kilómetros desde su origen hasta el pozo, mientras que el set de fractura —la maquinaria que no puede detenerse— solo cuenta con dos o tres días de stock. En ese contexto, contó que la empresa llegó a facturarle a un proveedor nueve minutos de tiempo improductivo (NPT, por sus siglas en inglés) por una demora en la entrega. «Un poco paranoicos estamos, pero a ese nivel de control tenemos», dijo. Por eso, agregó, Tecpetrol decidió integrarse en la producción de arena y en su traslado hasta el pozo, pero no en el transporte de larga distancia.
La compañía cerró el período con ingresos netos por US$ 6.574 millones, un incremento del 33% respecto del trimestre anterior y un avance del 42% en la comparación interanual
YPF alcanzó un EBITDA ajustado de US$ 2.804 millones en el segundo trimestre de 2026, lo que representó un incremento del 76% respecto del trimestre anterior y un marcado crecimiento del 149% en la comparación interanual. Esa cifra es ña más alta de toda su historia. Además, el indicador reflejó un margen del 43% sobre los ingresos netos consolidados de la compañía, que sumaron US$ 6.574 millones impulsados por la dinámica de precios en el mercado local e internacional.
El desempeño financiero estuvo apalancado por la expansión en la producción no convencional de Vaca Muerta y el volumen procesado en refinerías, marcando uno de los puntos más altos en la generación de los últimos períodos, de acuerdo a lo comunicado a la Comisión Nacional de Valores por la compañía sobre los resultados del segundo trimestre.
La utilidad neta totalizó US$ 1.205 millones en el período, en comparación con los US$ 409 millones registrados en el primer trimestre del año y los US$ 58 millones de igual lapso de 2025. Los ingresos netos consolidados registraron un incremento trimestral del 33% y un avance interanual del 42%, sostenidos por la sólida demanda interna y las exportaciones.
En el segmento Upstream, la producción total promedió 544,4 mil barriles equivalentes de petróleo por día (kboe/d), con una ligera baja del 0,2% interanual. Sin embargo, la extracción de crudo no convencional (shale oil) alcanzó los 212,7 mil barriles diarios (kbbl/d), lo que implicó una expansión del 47% en relación con el segundo trimestre del año anterior. La compañía proyecta alcanzar una producción de 250 mil barriles diarios de petróleo shale hacia el cierre del ejercicio.
Con menos exposición a los campos maduros baja el lifting cost
Los costos de extracción (lifting cost) del total consolidado se ubicaron en US$ 8,4 por barril equivalente, reflejando una disminución del 31% interanual. En tanto, en el core hub no convencional, el costo de extracción se mantuvo en US$ 4,0 por barril equivalente. En mayo, la firma presentó ante el Régimen de Incentivo para Grandes Inversiones (RIGI) el proyecto Loma La Lata Oil, orientado al desarrollo y exportación de crudo con una inversión estimada de US$ 25.000 millones.
Las inversiones totales (Capex) del trimestre ascendieron a US$ 1.340 millones, lo que significó un alza del 37% frente al trimestre previo y un 16% más en la comparación interanual. El 77% de los desembolsos se dirigió a la actividad no convencional en la Cuenca Neuquina. Asimismo, la cifra del trimestre incluyó el devengamiento del bono de firma de cinco bloques no convencionales correspondientes al proyecto Argentina LNG.
En el negocio Downstream, el procesamiento de crudo en las refinerías de la empresa promedió 351 mil barriles diarios, registrando un nivel de utilización de las instalaciones del 104%. Los volúmenes de venta de combustibles en el mercado local alcanzaron los 3.869 mil metros cúbicos, lo que representó un incremento interanual del 10%. Las ventas de gasoil crecieron un 15% trimestral, al tiempo que las naftas mostraron una contracción estacional del 5%.
Respecto de la infraestructura de transporte, el proyecto del oleoducto Vaca Muerta Sur (VMOS) alcanzó un avance cercano del 77% al cierre de julio. La infraestructura prevé iniciar operaciones de exportación hacia comienzos del próximo año, con una capacidad inicial estimada de 180 mil barriles diarios que proyecta expandirse paulatinamente hasta los 550 mil barriles diarios hacia el segundo semestre de 2027.
El programa de desinversión y el hito de la venta de Metrogas
En el marco del Plan 4×4, YPF continuó con el programa de desinversión en campos maduros convencionales con el Proyecto Andes II. En julio, acordó la cesión de dos clústeres en la provincia de Mendoza (Chachahuén y Mendoza No Operado) por un monto de US$ 405 millones. Con la salida del bloque Manantiales Behr completada en mayo y la concreción de las ventas vigentes, cerca del 95% de la producción de crudo de la compañía ya proviene de recursos no convencionales.
La presentación de resultados del segundo semestre coincidió con uno de los objetivos trazados por la petrolera desde comienzos de 2024. YPF comunicó también este lunes que cerró la venta de la distribuidora Metrogas a la empresa Edenor, de los empresarios José Luis Manzano, Daniel Vila y Mauricio Filiberti, por US$ 780 millones.
El flujo de caja libre finalizó el trimestre en US$ 824 millones, frente a los US$ 871 millones del trimestre anterior y recuperándose del terreno negativo de US$ 365 millones registrado en el segundo trimestre de 2025. El resultado incluyó un impacto extraordinario de US$ 188 millones por la adquisición de los activos no convencionales de Equinor en la cuenca. Excluyendo dicho desembolso, la generación libre de caja se ubicó cerca de los US$ 1.000 millones.
La caja y equivalentes de efectivo cerraron el período en US$ 2.474 millones. La deuda neta consolidada descendió a US$ 7.654 millones, lo que redujo el ratio de apalancamiento neto (deuda neta sobre EBITDA ajustado últimos doce meses) a 1,09 veces, frente al 1,57x registrado en el primer trimestre del año y el 2,10x alcanzado en el tercer trimestre de 2025.
“Eventualmente, el Enrege (Ente Regulador de Gas y Electricidad) tendrá que analizar si es compatible que Edenor controle Metrogas, pero no veo una inconsistencia manifiesta”, explicó un experto legal que pasó por la Secretaría de Energía al analizar si la mayor distribuidora de energía eléctrica del país está habilitada, según la normativa vigente, a quedarse con el control de la principal distribuidora de gas natural de la Argentina.
“En 2024 el Estado avaló una modificación en el estatuto de Edenor que es clave para entender esta operación. Eso cambió todo”, añadió.
Hacía referencia a la resolución 271/2024 del ENRE, del 9 de mayo de 2024, que autorizó una modificación del estatuto de Edenor aprobada dos semanas antes, el 25 de abril, por la asamblea de accionistas de la distribuidora, entre los que figuran José Luis Manzano, Daniel Vila, Edgardo Filiberti y Claudio Belocopitt, titular de Swiss Medical.
La medida lleva la firma de Darío Arrué, quien estaba al frente de la intervención del ENRE bajo el ala del entonces secretario de Energía, Eduardo Rodríguez Chirillo.
Al convalidar el cambio en el objeto social de la mayor distribuidora eléctrica del país, el ente regulador habilitó a Edenor a participar de negocios y adquirir activos por fuera de su actividad principal, que es la distribución y comercialización de energía eléctrica. Hasta entonces, el propósito societario de Edenor estaba circunscripto a esa actividad.
A partir de la modificación estatutaria, la compañía quedó formalmente habilitada por el Estado para ampliar su radio de acción y participar de otros negocios, incluso por fuera del sector eléctrico. La adquisición de Metrogas constituye ahora el ejemplo más concreto y de mayor escala de las posibilidades que abrió aquella decisión.
Una decisión que pasó inadvertida
La modificación del estatuto de Edenor, que terminó de ser validada en mayo de 2024, prácticamente no tuvo visibilidad en la agenda pública. Sin embargo, con el paso del tiempo fue generando diferentes posicionamientos dentro del sector y también en áreas técnicas y legales del Estado.
Por un lado, existen voces que cuestionan que una compañía regulada pueda utilizar el flujo de fondos generado por tarifas que define el propio Estado para apalancar inversiones o adquirir activos que no estén directamente vinculados con su negocio principal. Bajo esa mirada, una distribuidora eléctrica debería priorizar la reinversión de sus recursos en ampliar las redes, mejorar la calidad del servicio y fortalecer la infraestructura necesaria para cumplir con su concesión, antes que funcionar como una suerte de private equity que invierte en otros activos.
José Luis Manzano, principal accionista de Edenor, ya controlaba un 9% de Metrogas a través de Integra Capital.
En otra vereda fuentes consultadas por EconoJournal sostienen que esa interpretación responde a una concepción cada vez más desactualizada del negocio de las utilities —(empresas reguladas). A nivel internacional, argumentan quienes defienden esta visión, las compañías del sector tienden cada vez más a comercializar energía en un sentido amplio: electrones a través de la electricidad y moléculas mediante el gas natural, además de incorporar soluciones de almacenamiento, generación térmica y renovable y otros servicios energéticos.
La convergencia entre gas natural y electricidad es, además, particularmente relevante en un sistema como el argentino, donde buena parte de la generación eléctrica depende del abastecimiento del hidrocarburo.
Qué cambió en 2024
En términos jurídicos, la modificación del objeto social introdujo un cambio sustancial. Si el proceso de venta de Metrogas se hubiese realizado hasta 2023, Edenor habría estado imposibilitada de participar como tal en la adquisición de la participación accionaria de YPF en la distribuidora de gas. Desde mayo de 2024, en cambio, la compañía quedó habilitada legalmente para participar con su propio vehículo societario en procesos de adquisición como el que llevó adelante la petrolera bajo control estatal.
Una fuente cercana al Gobierno indicó que la decisión impulsada durante la gestión de Rodríguez Chirillo fue objetada en su momento por algunos funcionarios de segundas líneas en el gobierno. Finalmente, la posición del ex secretario de Energía, que dejó el cargo en octubre de 2024 reemplazado por María Tettamanti, terminó prevaleciendo.
Dos años después, algunas fuentes cercanas al Gobierno admiten que no está claro si la ampliación del objeto social de Edenor sería aprobada actualmente en los mismos términos.
“Es verdad que en su momento fue una decisión polémica, pero en lo personal que Edenor controle dos negocios regulados no me parece un problema grave en sí mismo. Al final del día, el Enrege y la Autoridad Nacional de la Competencia (ANC) tendrán que analizarlo oportunamente”, indicó una fuente del Ejecutivo.
Un ex titular del área de Energía lo puso en estos términos: “No veo un argumento legal o vinculado con la defensa de la competencia que permita objetar por sí mismo que Edenor controle Metrogas. El mundo avanza hacia la venta de energía y hacia una mayor integración entre los negocios de distribución de gas y electricidad. No veo un obstáculo insalvable para habilitar la operación”.
El debate por la calidad del servicio
Uno de los argumentos de quienes cuestionan la diversificación es que una empresa regulada debería concentrar sus recursos en mejorar la prestación del servicio concesionado. Fuentes cercanas a Edenor responden que la ampliación de su objeto social no estuvo acompañada por un deterioro de la calidad del servicio y destacan que, por el contrario, los principales indicadores técnicos continuaron mejorando.
El SAIDI, el indicador que mide la duración promedio de las interrupciones, pasó de 27,6 horas por cliente en 2017 a 6,1 horas a marzo de 2026, una reducción del 78%. A su vez, el SAIFI, que mide la frecuencia de los cortes, cayó de 9 a 2,9 interrupciones promedio por cliente en el mismo período, una mejora del 67%. En ambos casos, los registros actuales se encuentran por debajo de los niveles de calidad exigidos a la distribuidora.
Un leading case regulatorio
En cualquier caso, el organismo regulador deberá tomar posición sobre la operación. El Enrege es conducido actualmente por su vicepresidente, Vicente Serra Marchese, dado que el cargo de presidente continúa vacante desde la salida de Marcelo Lamboglia. La Secretaría de Energía convocó a un nuevo concurso para seleccionar al titular del organismo, aunque ese proceso demandará varios meses.
La adquisición de Metrogas abre una discusión para la que no existen antecedentes de esta magnitud en el mercado argentino: una misma estructura accionaria pasará a controlar las dos mayores distribuidoras del país, una del sector eléctrico y otra del segmento de gas natural.
Por eso, la operación puede convertirse en un verdadero leading case regulatorio. La interpretación que adopte el organismo podría sentar las bases para definir cómo deberán analizarse hacia adelante operaciones que involucren la integración, bajo un mismo grupo empresario, de compañías reguladas pertenecientes a distintos segmentos del sector energético.
La propia resolución 271/2024 dejó planteadas algunas de las pautas con las que el ENRE entendía que debía evaluarse la ampliación del objeto social de Edenor. En uno de sus considerandos, el organismo señaló que, dentro del esquema previsto por los artículos 31 y 32 de la Ley 24.065, “no existiría posibilidad de que, a través de los cambios en el objeto social, se sufran perjuicios en el funcionamiento del sector”.
El ente regulador introdujo además una condición relevante: estableció que la normativa no prohíbe a Edenor emprender actividades no reguladas siempre que “no se afecte adversamente al servicio de la actividad regulada” y se proteja adecuadamente a los usuarios.
Y agregó otro elemento que cobra especial relevancia frente a la compra de Metrogas: la ampliación de actividades debería permitir aprovechar “economías de alcance” a través de activos y gastos comunes que tendrían que redundar en una disminución de costos para la actividad regulada.
Las sinergias entre Edenor y Metrogas
Ese último punto adquiere una dimensión concreta a partir de la adquisición de Metrogas. Existen potenciales sinergias entre las operaciones de Edenor y Metrogas dado que ambas compañías comparten buena parte de su área geográfica de prestación en el Área Metropolitana de Buenos Aires (AMBA). Esa superposición abre la posibilidad de compartir estructuras, servicios, tecnología y determinados costos operativos.
Lo concreto es que una modificación estatutaria que entonces pasó prácticamente inadvertida terminó convirtiéndose, casi dos años después, en una de las claves jurídicas y regulatorias para explicar cómo la mayor distribuidora eléctrica de la Argentina quedó habilitada para avanzar sobre el control de la principal distribuidora de gas natural del país.
Luedo de meses de compulsa YPF desinvierte en la mayor distribuidora de gas de la Argentina por US$780 millones.
YPF informó este lunes que aceptó la oferta presentada por la distribuidora eléctrica Edenor para adquirir la totalidad de su participación accionaria en Metrogas y su comercializadora MetroEnergía, por un monto de US$ 780 millones.
Edenor es controlada mayoritariamente por el grupo Edelcos (Empresa de Energía Cono Sur S.A.), liderado por los empresarios José Luis Manzano, Daniel Vila y Mauricio Filiberti. A su vez, Manzano ya cuenta con una participación de 9,23% en la principal distribuidora de gas del país a través de su vehículo de inversión Integra Capital.
La propuesta ganadora de la distribuidora eléctrica se impuso en el proceso competitivo frente a las ofertas presentadas por los otros cuatro grupos económicos que llegaron a la instancia final de la compulsa: Central Puerto (asociado a Ecogas y con accionistas como Guillermo Reca y Eduardo Escasany), el Grupo Pierri (encabezado por Alberto Pierri), el holding MSU (de Manuel Santos Uribelarrea) y el fondo Sophia Capital (accionista de Litoral Gas).
La decisión fue aprobada este lunes por el Directorio de YPF tras concluir un proceso de compulsa competitiva impulsado en los últimos meses, informó mediante un Hecho Relevante a la CNV. No obstante, antes de concretarse deberá ser aprobada por el Ente Nacional Regulador del Gas y la Electricidad (Enrege) y la Autoridad Nacional de la Competencia. Además, que la Secretaría de Energía finalmente apruebe la extensión de la concesión de Metrogas que vence en diciembre de 2027.
Con esta decisión, la conducción de la petrolera avanza con el mandato de focalizar de manera exclusiva sus flujos de caja y esfuerzos técnicos en la producción no convencional. La venta de la mayor distribuidora de gas del país busca liberar recursos para acelerar el desarrollo masivo de Vaca Muerta, con la meta fijada de consolidar a la compañía como un actor shale de escala internacional y potencia exportadora de hidrocarburos.
Una intimación y una venta que se demoró 10 años
En enero de 2017, una vez realizada la Revisión Tarifaria Integral que impulsó el entonces ministro de Energía, Juan José Aranguren, el entonces Ente Nacional Regulador del Gas (Enargas) intimó a YPF para que se desprenda de Metrogas cumpliendo de ese modo con la ley 24.076 que regula al sector. La norma no solo prohíbe que un productor controle a una distribuidora sino también que una distribuidora le compre más del 20% del gas a un mismo productor.
El regulador puso como fecha límite para que se concrete la venta el 31 de diciembre de 2017, pero YPF recurrió esa determinación mediante un recurso administrativo en el área de Legales del Enargas porque aseguró que una fecha tope de venta afectaba el valor de la acción de la distribuidora.
Más allá de la discusión sobre el deadline, la petrolera argentina contrató al Citibank para que lidere la desinversión. En 2017 se inició un concurso público internacional donde varias multinacionales mostraron su interés por la firma. Sin embargo, fuentes al tanto de la negociación aseguraron a EconoJournal que hacia fines de ese año la petrolera dejó trascender que quería mantener un co-control sobre Metrogas, lo cual desalentó a los jugadores extranjeros que se retiraron de la compulsa. Finalmente, el listado de empresas interesadas se redujo a tres grupos locales: Integra de Manzano, CGC de Corporación América y Disvol de Alejandro Macfarlane. Pampa Energía, de Marcelo Mindlin, inicialmente también había mostrado interés, pero no participó del concurso.
En abril de 2018, luego de que no se prorrogara la Ley de Emergencia Pública que frenaba la aplicación de la ley 24.076, Aranguren insistió para que YPF concretara la venta, pero la compañía siguió demorando el proceso y la crisis económica que se desató ese año hizo que fuera virtualmente imposible concretar la operación.
Ya durante el gobierno de Javier Milei, Horario Marín planteó en varias ocasiones su interés por avanzar con la venta de Metrogas con el argumento de que la distribuidora no está dentro de las actividades que deben formar parte del foco de la compañía.
Finalmente, este año YPF inició el proceso formal para desprenderse de su participación accionaria en Metrogas. A mediados de enero autorizó al Citi —el banco que posee el mandato para liderar la operación de venta— a empezar a contactar a inversores interesados en el activo.
Un activo estratégico
Metrogas abastece a más de 2,4 millones de clientes en un área de concesión que abarca la Ciudad Autónoma de Buenos Aires y 11 municipios del sur del Gran Buenos Aires, lo que representa casi el 27% del total de los usuarios conectados a la red gasífera del país.
Con un tendido de cañerías que supera los 18.000 kilómetros de extensión, la firma entrega aproximadamente el 18% del gas suministrado a nivel nacional, posicionándose como una pieza de infraestructura central para la demanda residencial, comercial e industrial del área metropolitana.
Tras años de congelamiento tarifario, entre 2023 y 2025 la compañía duplicó su ganancia bruta, cuadruplicó su resultado operativo y redujo su nivel de endeudamiento financiero y comercial a un tercio.
Dos proyectos en la Legislatura buscan repudiar los dichos de Estados Unidos por el contrato de CALF con Huawei.
El oficialismo de Rolando Figueroa buscará bajarle el tono en la Legislatura de Neuquén al escándalo diplomático por lapresión de Estados Unidospara que la cooperativa CALF cancele un contrato con la firma china Huawei para la provisión de fibra óptica en la provincia. Este miércoles tomarán estado parlamentario dos proyectos que buscan repudiar los dichos de funcionarios de la Embajada norteamericana pero no cuentan, por ahora, con apoyo de La Neuquinidad para prosperar en el recinto.
«Hay que tener cuidado», advirtió un legislador cercano al gobernador, quien planteó que un eventual repudio podría dejar en una posición incómoda a la Provincia frente a futuras búsquedas de inversiones en Estados Unidos.
Los dos proyectos ingresaron este lunes en la Legislatura e iniciarán su trámite parlamentario formal el miércoles en sesión.
El primero fue presentado por 12 diputados entre los que hay integrantes del MPN, de Unión por la Patria, la UCR y Fuerza Libertaria. Fue iniciado por la diputada Cielubi Obreque (MPN), asesora legal de la cooperativa CALF actualmente en uso de licencia por su cargo político.
El texto comunica «su más enérgico repudio, rechazo y preocupación por las comunicaciones remitidas a través de un servicio de mensajería instantánea por el señor Andrew Dilts, agregado de Asuntos Económicos de la Embajada de los Estados Unidos de América en Argentina, a un gerente de la Cooperativa Provincial de Servicios Públicos y Comunitarios de Neuquén Limitada -CALF-, con motivo de las relaciones comerciales de dicha entidad con la empresa de origen chino Huawei para la compra de equipamiento tecnológico».
También manifiesta su solidaridad con la cooperativa y solicita a la Embajada de Estados Unidos que informe si las comunicaciones de Dilts «reflejan una posición oficial» de esa representación diplomática o del gobierno estadounidense respecto de las iniciativas tecnológicas de CALF.
Entre las firmas del MPN no figuran las más cercanas a Figueroa y al intendente de Neuquén capital, Mariano Gaido, como son las de los diputados Gabriel Álamo, Claudio Domínguez o Ludmila Gaitán.
El segundo proyecto lo presentó el diputado del FIT, César Parra, y declara «su enérgico rechazo a las acciones y declaraciones de la Embajada de Estados Unidos en nuestro país en relación con el contrato suscripto entre CALF y la empresa Huawei por considerarlas como una intromisión colonial».
Ninguna de las iniciativas sumó aval del interbloque de La Neuquinidad, desde donde advirtieron a EN/CLAVE que es necesario «bajar la espuma» del escándalo.
«Bajarles el tono»
El hecho se da justamente en momentos donde el gobierno de Neuquén busca atraer a nuevos jugadores norteamericanos a Vaca Muerta.
Como contó EconoJournal, hay interés de al menos dos firmas de Estados Unidos en la licitación de 15 bloques que realizará este mes la estatal GyP: Continental Resources, que ingresó formalmente a la provincia el año pasado, y también la texana Brigham Exploration LLC.
«¿Los legisladores de Neuquén van a repudiar a una Embajada de un país porque les va a quitar las visas a unos funcionarios? ¿Y cuándo el gobernador viaje a Houston a buscar inversiones qué va a pasar? Hay que tener cuidado», analizó un diputado sobre los proyectos.
La estrategia en el recinto podría pasar por forzar un tratamiento de los textos en comisión para poder «bajarles el tono». En otras ocasiones, frente a disyuntivas similares, se optó por reemplazar la palabra repudio por «preocupación», por ejemplo, aunque no está claro si ese sería el camino esta vez.
El proyecto que reunió la mayor cantidad de firmas plantea en sus considerandos que la Legislatura «reconoce plenamente la potestad soberana de los Estados Unidos de América para definir y aplicar su propia política migratoria» y el derecho de su representación diplomática a expresar, por los canales oficiales, las preocupaciones de su gobierno.
Pero define que «una cosa es el ejercicio soberano de esa potestad; otra es la eventual invocación de sus consecuencias personales sobre un trabajador, a través de un canal no institucional y sin facultades para decidir sobre la continuidad de una iniciativa que corresponde a los órganos de gobierno de una cooperativa argentina».
«Esa combinación, con independencia de la intención de quien la formule, resulta susceptible de condicionar el proceso de toma de decisiones de una entidad radicada en territorio neuquino y de involucrar, sin resguardos institucionales, a un trabajador que no debe cargar individualmente con las consecuencias de decisiones que pertenecen a la institución», añade el escrito presentado por la diputada Cielubi Obreque.
Los planes de CALF con Huawei
En la carta que el embajador estadounidense Peter Lamelas envió a CALF confirmó que las intenciones de culminar e contrato entre la cooperativa y Huawei tienen como objetivo garantizar la seguridad nacional y la de Estados Unidos «dada la importancia de Vaca Muerta para la economía de Neuquén y para las propias operaciones de CALF».
Y argumentó que Huawei es una empresa que reporta al Partido Comunista Chino y que las empresas sujetas a las leyes de inteligencia y seguridad chinas «están obligadas» a entregarle los datos que recopilan.
Según había publicado la propia cooperativa en abril de este año, tras una visita de funcionarios a la casa matriz de la firma en la ciudad china de Shenzhen, el acuerdo tenía entre sus ejes la adquisición de «soluciones de fibra óptica para WiFi en espacios públicos y grandes superficies» y la integración «hacia un Datacenter propio a realizar en conjunto con la municipalidad de Neuquén en el tercer edificio del Polo Tecnológico próximo a licitarse».
CALF es proveedora de fibra óptica en el plan de conectividad que está desplegando el gobierno provincial y también tenía intenciones de avanzar en nodos de seguridad y el sistema de cámaras de videovigilancia, según pudo saber este medio.
Si la cooperativa decide mantener su contrato con la empresa china, el Ejecutivo de Figueroa deberá definir si hace lo mismo con las eventuales contrataciones de CALF, evaluaron en la Legislatura.
El intendente Mariano Gaido también había visitado la empresa a principios de este año como parte de una gira oficial por China y Japón y avanzado en negociaciones para evaluar la posibilidad de incorporar tecnología de Inteligencia Artificial de Huawei al Parque Solar que proyecta el municipio en la meseta junto con CALF.
La industria proyecta que la demanda de arenas de fractura en Vaca Muerta crecerá de 5,5 millones de toneladas consumidas en 2025 a un rango de entre 7 y 8 millones de toneladas hacia 2027.
La provincia de Río Negro avanza en la consolidación de la infraestructura logística y técnica necesaria para dar soporte al proyecto Argentina LNG. La secretaria de Energía y Ambiente provincial, Andrea Confini, confirmó que el Ejecutivo local planifica la ejecución de la «Ruta de las Arenas», un corredor vial clave para agilizar el traslado de este insumo clave ante el deterioro de las rutas nacionales.
Además, informó que trabajan en la creación del nuevo Instituto Vaca Muerta junto al Southern Alberta Institute of Technology (SAIT)de Canadá, entidad de referencia global en instrucción para el sector energético, el cual estará listo a fines del año próximo.
En una entrevista en El Fondo del Pozo, la funcionaria anunció que trabaja en una reingeniería del transporte terrestre para absorber el creciente flujo de insumos que demanda la actividad no convencional, especialmente en el traslado de arenas a través de una nueva traza paralela a la Ruta Nacional 22.
Cómo es la nueva «Ruta de las Arenas»
La industria proyecta que la demanda de arenas de fractura en Vaca Muerta crecerá de 5,5 millones de toneladas consumidas en 2025 a un rango de entre 7 y 8 millones de toneladas hacia 2027, lo que representa un incremento cercano al 45%. Sin embargo, la logística actual para trasladar ese volumen enfrenta un severo cuello de botella debido al mal estado de las rutas y las congestiones de tránsito.
“El crecimiento de la actividad en Vaca Muerta exige ordenar de manera integral la conectividad y el transporte de insumos. Estamos evaluando y planificando esquemas que contemplan distintas alternativas para no saturar la red vial existente”, señaló la secretaria de Energía.
En este contexto se encuadra el proyecto de la “Ruta de las Arenas”, una traza vial estratégica proyectada sobre la zona productiva del Alto Valle que conectará el tramo comprendido entre General Roca y el norte de Cinco Saltos. Este trazado permitirá ingresar a Añelo y a los yacimientos de Vaca Muerta sin necesidad de atravesar los actuales puentes carreteros que unen Neuquén con Río Negro.
El corredor estará destinado exclusivamente al tránsito masivo de insumos clave para la industria petrolera. De acuerdo con Confini, el proyecto aportará un doble beneficio: desviará el tránsito pesado de gran tonelaje fuera de las rutas urbanas utilizadas habitualmente por la población y otorgará mayor certeza operativa en tiempos y costos logísticos a las empresas operadoras y de servicios.
“Todo lo que ingresa a Neuquén para el desarrollo del oil & gas pasa por Río Negro y la logística hace competitivo o no a un proyecto. Es interés de la provincia y del sector privado que esa ruta exista, por lo que oportunamente nos sentaremos a conversar con los privados para definir las herramientas de financiamiento de esta obra”, señaló Confini respecto al esquema de inversión.
En paralelo, la funcionaria afirmó que la provincia continúa las negociaciones con el Gobierno Nacional para concretar el traspaso de las rutas nacionales 22 y 151, aunque aclaró que las tratativas se encuentran trabadas debido a contratos de ampliación pendientes de resolución.
Planifican la creación de un nuevo instituto de formación
Confini reveló además que trababan junto al Southern Alberta Institute of Technology en la creación del Instituto Vaca Muerta, que estará operativo para fines de 2027. La fecha coincide con la llegada proyectada de las primeras unidades flotantes de licuefacción (FLNG) y el inicio formal de los despachos de gas natural licuado al mercado internacional entre finales de ese año y comienzos de 2028.
«Cuando analizamos los requerimientos técnicos que va a demandar un proyecto de la magnitud de Argentina LNG en la costa rionegrina, identificamos que existe una brecha estructural entre la oferta educativa que hoy tiene la provincia y las necesidades reales de la industria», sostuvo la funcionaria.
En este sentido, afirmó que el desafío no implica únicamente la contratación de mano de obra para la fase de construcción de los proyectos de GNL que lideran Southern Energy (SESA) e YPF, sino también “garantizar que los profesionales rionegrinos estén capacitados para operar y mantener la infraestructura a lo largo de las décadas de vida útil del proyecto», explicó Confini.
El nuevo instituto apunta a formar al personal técnico para los buques metaneros.
Para alinear los programas a la demanda real de la cuenca, la provincia articula el proyecto con las principales empresas del sector, además de contar con el respaldo científico-técnico del Instituto Balseiro.
Según precisó la secretaria de Energía, el centro educativo contará con una oferta académica orientada a tres áreas operativas críticas: Operación y mantenimiento de plantas de licuefacción, Gestión de logística portuaria pesada y servicios marítimos complejos y Sistemas de separación, fraccionamiento y manejo de criogenia.
Para esto, la provincia también implementará un curso básico de nivelación para alumnos que culminen las escuelas secundarias técnicas, el cual incluirá contenidos de física, química, matemática e inglés. El objetivo es que los aspirantes cuenten con los saberes necesarios al momento de rendir el examen de ingreso. “Todas las operaciones a bordo de los buques metaneros, las plantas flotantes y la normativa internacional de navegación se manejan en inglés. Si queremos que nuestra gente ocupe mandos medios y puestos de alta calificación operativa en esas instalaciones, el dominio técnico del idioma es un requisito excluyente”, remarcó la funcionaria.
Por otro lado, indicó que se encuentran trabajando con la Prefectura Naval Argentina para que los egresados del instituto cuenten con las habilitaciones y permisos requeridos por la normativa nacional para desempeñarse en entornos marítimos.
El informe mensual desarrollado por la Cámara de la Industria Química y Petroquímica (CIQyP®), sobre el panorama sectorial en relación a junio de 2026, presentó una recuperación en la producción y en las ventas locales respecto al mes anterior, impulsada por la reanudación de actividades tras paradas de mantenimiento e incrementos programados, mientras que las exportaciones en volumen físico mostraron una retracción puntual frente a mayo.
En lo relativo a la producción, durante junio el sector registró un incremento del 8% en la comparación mensual.Este avance estuvo impulsado principalmente por la recuperación de los finales agroquímicos, que retomaron la actividad tras una parada anual de mantenimiento, y por el aumento en los intermedios, en línea con la programación de ventas. Los básicos orgánicos tuvieron un comportamiento mixto con alzas y bajas según el producto, mientras que los finales termoplásticos mostraron una caída explicada por la menor demanda del período.En el análisis interanual, la producción mostró una suba del 12%, acumulando un crecimiento del 2% en los primeros seis meses de 2026.
En el informe mensual de la CIQyP®, las ventas locales experimentaron una recuperación del 4% en la variación mensual. El avance estuvo impulsado por los intermedios, que retomaron las ventas locales tras no registrar actividad el mes anterior, y por los básicos orgánicos, que mostraron mayor volumen comercializado, sumado a la contribución positiva de los finales agroquímicos por un efecto combinado de mayor precio y volumen. Los básicos inorgánicos registraron variaciones acotadas, mientras que los finales termoplásticos no reportaron justificaciones significativas en ventas locales para el período. A nivel comparativo, el sector reflejó una contracción interanual del 1% y un crecimiento acumulado del 3% en lo que va del año.
Por su parte, las exportaciones mostraron una retracción al consolidar una retracción mensual del 25% con respecto a mayo.Esta baja estuvo explicada principalmente por los básicos orgánicos, donde algunos productos no registraron ventas al exterior y otros mostraron disminuciones en sus volúmenes exportados, y por los intermedios, que también aportaron menores volúmenes exportados. En contraste, los finales termoplásticos mostraron una mejora aprovechando el sobrante del mes anterior y el aumento de producción para incrementar su colocación en el mercado externo, mientras que los finales agroquímicos exhibieron un comportamiento mixto en precio y volumen.Con relación a los indicadores comparativos, las exportaciones cayeron un 18% frente a junio de 2025; mientras que el acumulando del año presentó una suba del 8%.
Exportaciones del sector
En el segmento de las PyMIQ (Pequeña y Mediana Industria Química) del sector, la tendencia mensual mostró pequeñas contracciones del 3% en producción y del 2% en las ventas locales. Si se analiza el comportamiento interanual, la producción de este sector aumentó un 18% y el mercado interno se expandió un 27%. A nivel acumulado de los primeros seis meses, se consolidan alzas del 5% en producción y del 12% en ventas locales, mientras que las exportaciones arrastran una caída en el acumulado de este año del 26%, tras haberse mantenido estables (0%) en la variación mensual.
Durante junio de 2026, las exportaciones del sector registraron un incremento del 11% respecto a mayo, mientras que las importaciones subieron un 12% en el mismo período (ambas medidas en dólares). En comparación interanual, las exportaciones crecieron un destacado 84%, mientras que las importaciones presentaron un aumento del 4%. Como resultado de la evolución del comercio exterior en los primeros seis meses del año, las exportaciones acumuladas crecieron un 58% y las importaciones cayeron un 1%, permitiendo que el déficit de la balanza comercial sectorial se redujera un 44%.
La capacidad instalada de las industrias
Por su parte, la capacidad instalada de las industrias mostró niveles del 61% para los productos básicos e intermedios y de 94% para los productos petroquímicos.
En conclusión, las ventas totales del sector en general, que incluye a las PyMIQ, de los productos informados por las empresas participantes del informe, durante junio de 2026, fueron de 312 millones de dólares, acumulando un total de USD 1.770 millones en el primer semestre del año.
«Los resultados de junio muestran que la actividad industrial continúa transitando una recuperación gradual, con productos del sector que aumentaron demanda por los acontecimientos del golfo pérsico. Observamos una pequeña mejora en la demanda local. El desafío hacia adelante será consolidar esta tendencia, fortalecer la competitividad y generar las condiciones necesarias para impulsar las inversiones y ampliar la capacidad exportadora del sector»,destacó Jorge de Zavaleta, director ejecutivo de la Cámara de la Industria Química y Petroquímica (CIQyP®).
Las mayores compañías de petróleo y gas enfrentarán caídas significativas de producción hacia 2040 según Boston Consulting Group.
El informe Securing the Oil and Gas Resources of the Future, elaborado por Boston Consulting Group (BCG) y el Center for Energy Impact, advierte que hasta el 80% de las mayores compañías de petróleo y gas enfrentarán caídas significativas de producción hacia 2040 tras una década de menor reinversión en exploración y producción de petróleo y gas. El sector necesita retomar inversiones selectivas para reemplazar la producción que se pierde a medida que declinan los activos existentes y Vaca Muerta se presenta como una oportunidad en ese contexto.
La mayoría de las petroleras enfrentará caídas de entre el 20 y el 50%, mientras que un grupo más reducido podría ver disminuir su producción en un 60 % o más.
Si bien la exploración continuará siendo una herramienta para fortalecer los portafolios de algunas compañías, el informe señala que no será una solución para todos los actores y difícilmente constituirá la principal fuente de reservas hacia 2040. Por lo tanto, la mayor parte de la oferta futura provendrá de la producción existente y de recursos que ya están en desarrollo o han sido descubiertos.
Otro dato relevante del informe es que el 45% del valor presente neto de los recursos líquidos aún disponibles en el mundo se encuentra en mercados controlados por los Estados o con acceso restringido. En el caso del gas natural, esa proporción alcanza el 35% de la producción acumulada proyectada.
Para los gobiernos, maximizar el valor de esos recursos requerirá atraer socios con las capacidades adecuadas y ofrecer marcos estables, términos claros y una alineación genuina de intereses.
Oportunidades para Vaca Muerta
El escenario luce propicio para el desarrollo de Vaca Muerta, aunque el informe remarca la necesidad de sostener inversiones, incorporar tecnología y desarrollar reservas de manera eficiente para fortalecer la competitividad del país y aprovechar el potencial de uno de los recursos no convencionales más importantes del mundo.
“Después de una década marcada por una mayor disciplina en la asignación de capital, la longevidad de los portafolios vuelve a convertirse en una prioridad estratégica. El sector necesita retomar inversiones selectivas para reemplazar la producción que se pierde a medida que declinan los activos existentes. Para Argentina, este desafío coincide con la oportunidad de consolidar el desarrollo de un recurso de clase mundial como Vaca Muerta”, señaló Leonardo De Lella, Managing Director & Partner de BCG.
“Las compañías que se destaquen serán aquellas que tengan una estrategia de renovación de portafolio coherente con sus capacidades, su posición financiera y las áreas donde cuentan con ventajas diferenciales. Para Argentina, esto implica seguir fortaleciendo la competitividad y las capacidades tecnológicas alrededor de activos estratégicos como Vaca Muerta”, agregó De Lella.