Una economía a dos velocidades y un escenario externo más adverso para Milei
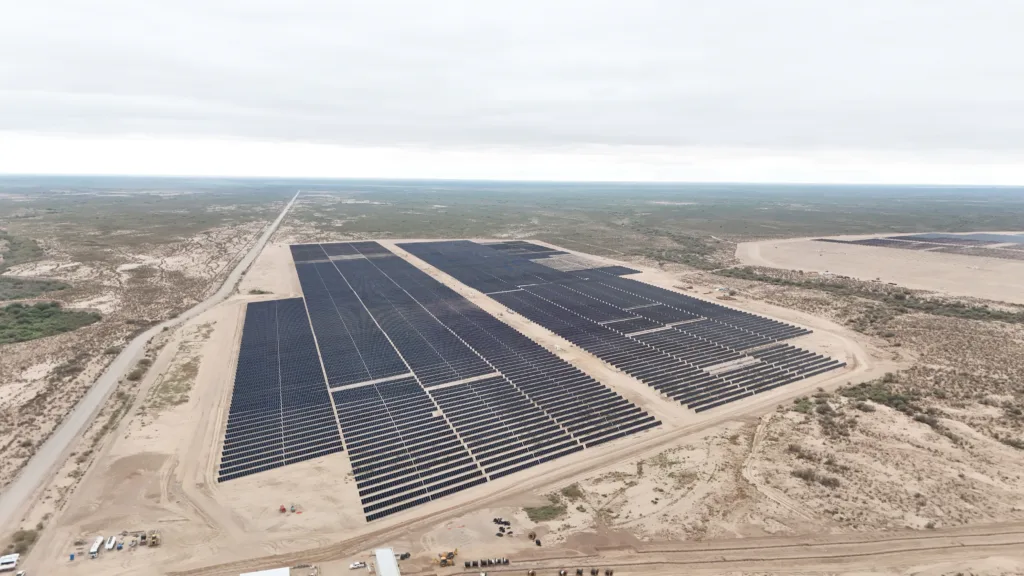
La economía argentina de 2026 presenta una marcada asimetría. Mientras el sector energético rompe récords históricos de producción y exportación gracias a Vaca Muerta y el litio, la industria manufacturera entra en su tercera caída consecutiva y el empleo asalariado sigue sin recuperar los niveles de fines de 2023. A este complejo panorama doméstico se le suman dos “shocks externos” de peso: la devaluación del real tras el triunfo de Lula en Brasil y la derrota de Donald Trump en Estados Unidos, hechos que impactan de lleno en las finanzas locales y en la estrategia política de cara a las elecciones de 2027.
El informe de coyuntura de la Fundación de Investigaciones Económicas Latinoamericanas (FIEL) de noviembre de 2026, junto con los últimos datos del sector energético, dibujan un panorama de fuertes contrastes. Por un lado, la confianza en el potencial de los recursos naturales argentinos se materializa en grandes anuncios de inversiones; por el otro, los números de la actividad doméstica y los vaivenes geopolíticos reflejan una economía real que aún no encuentra su piso.
Récords, GNL y Litio
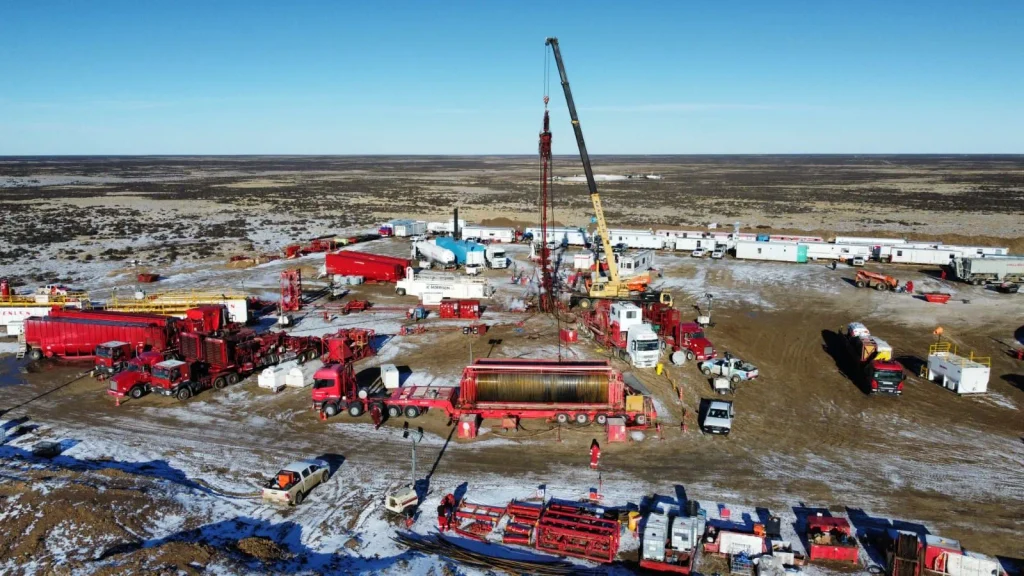
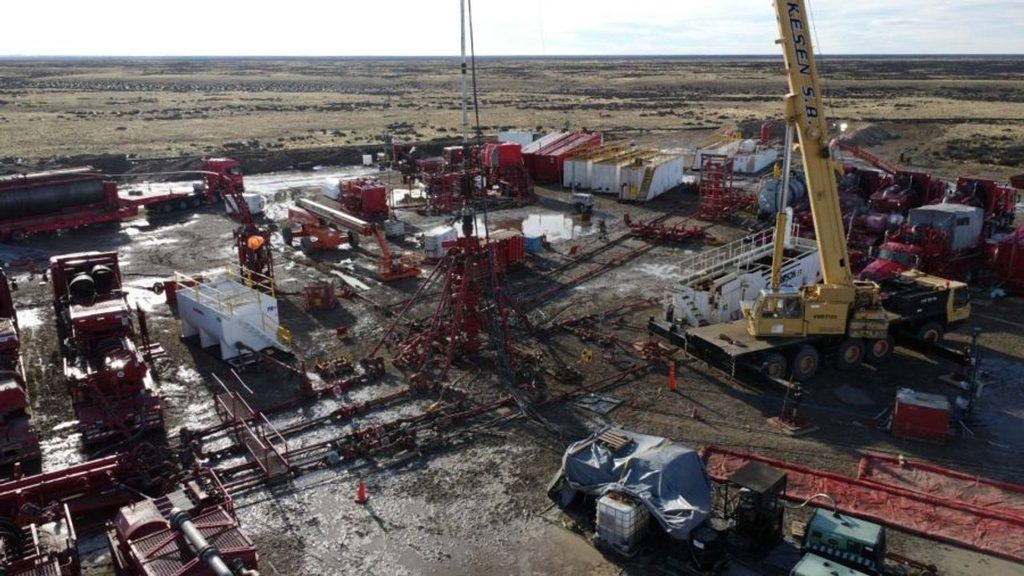
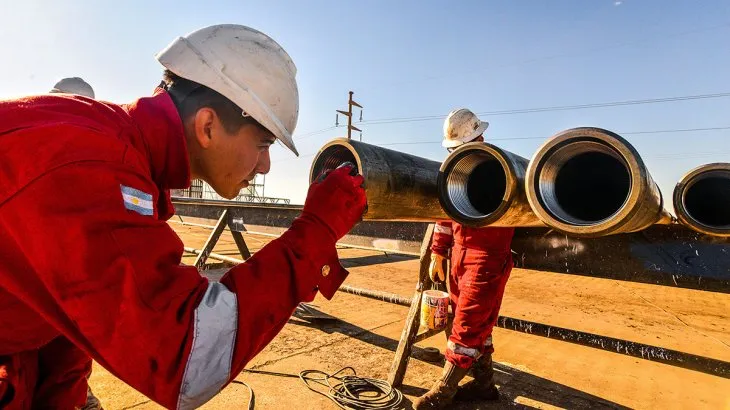
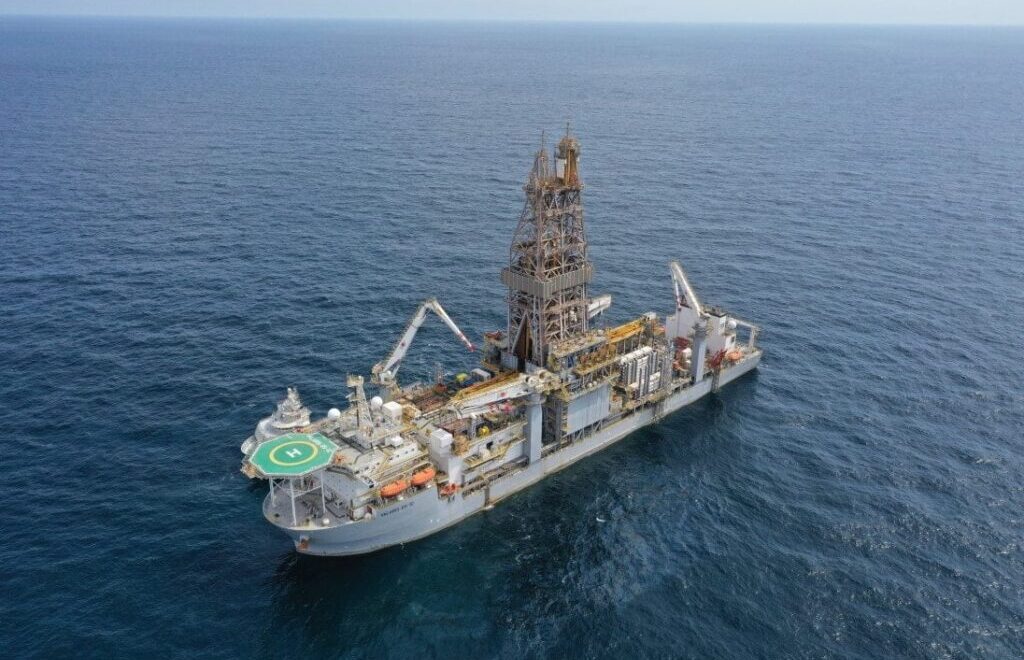
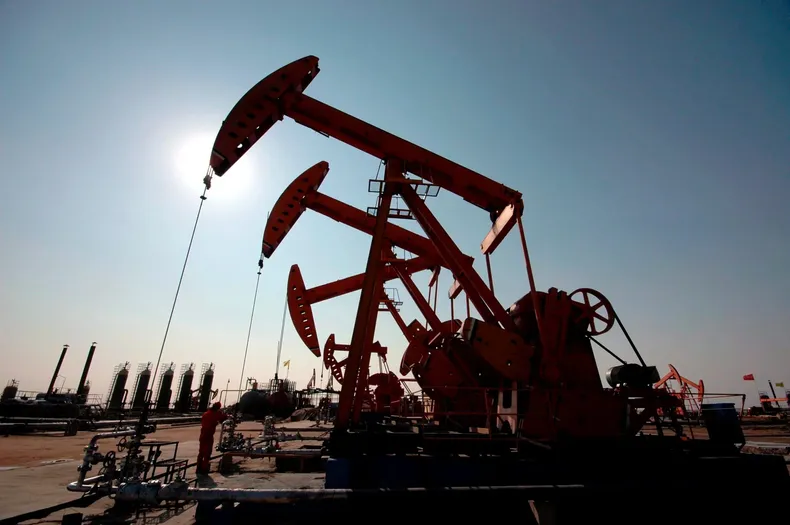
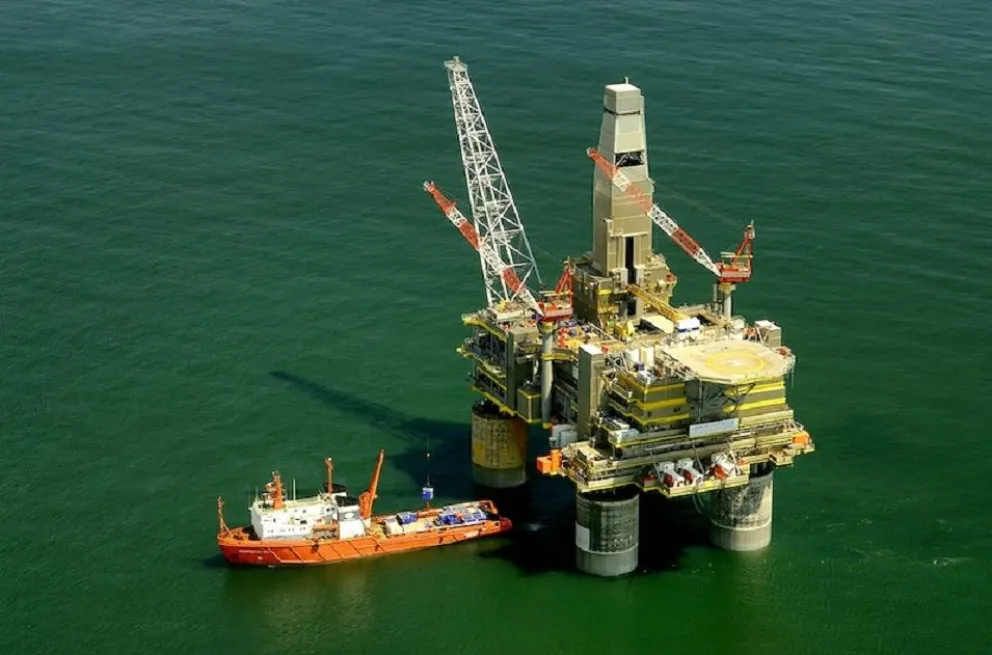
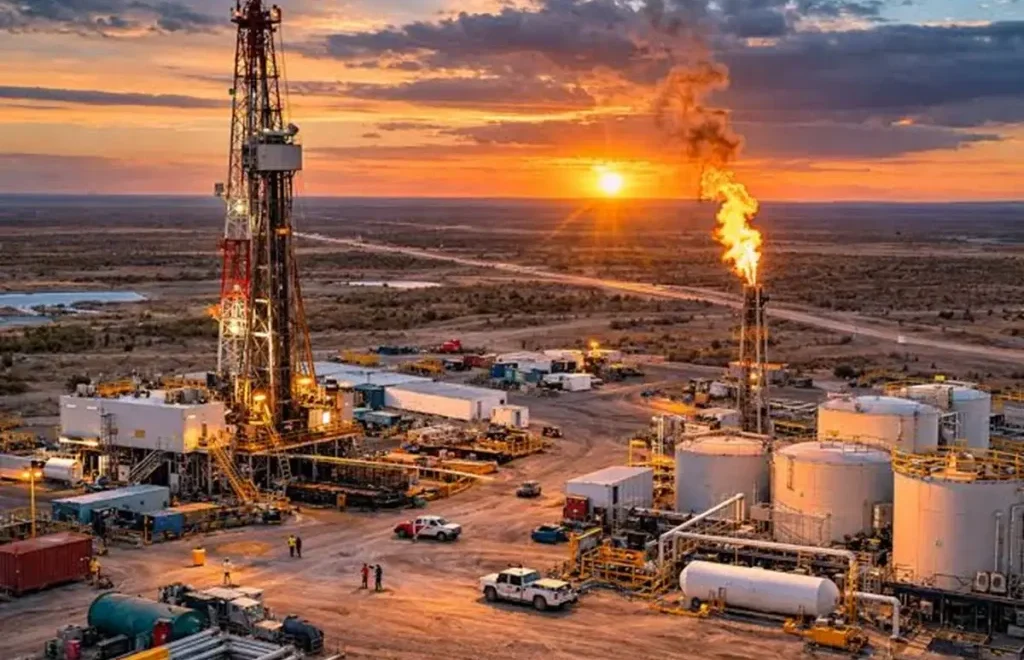
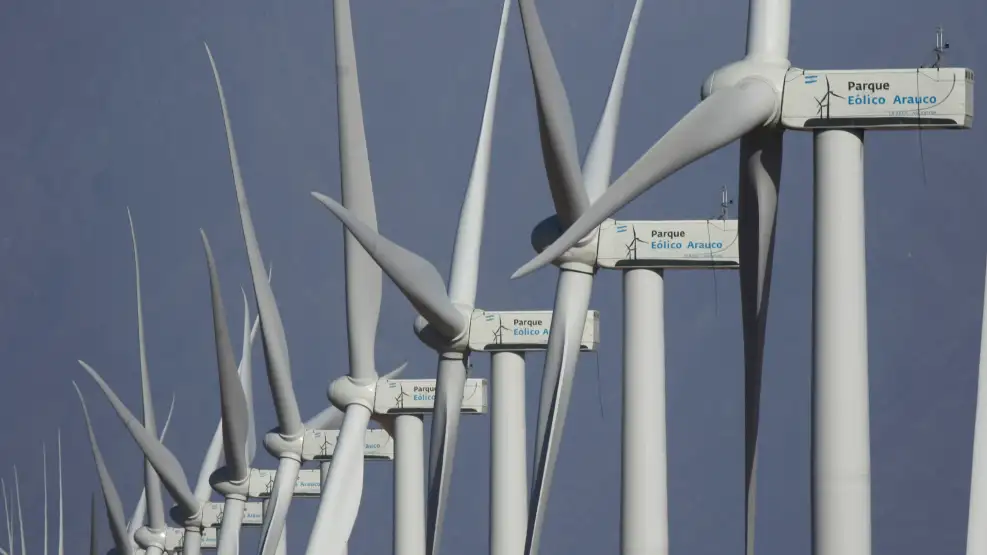
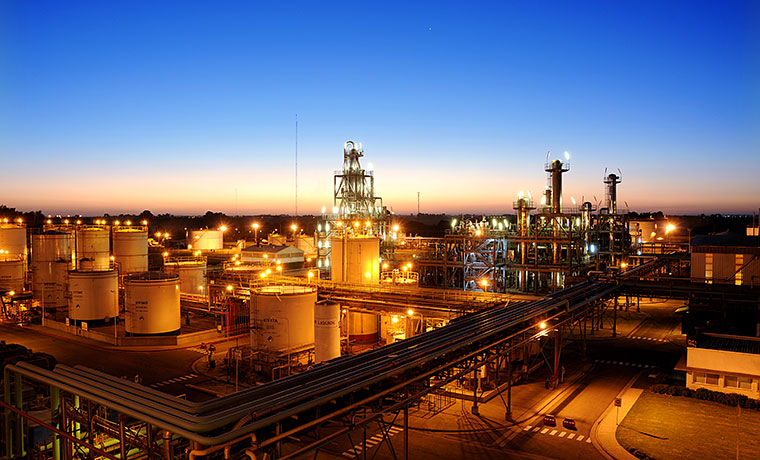
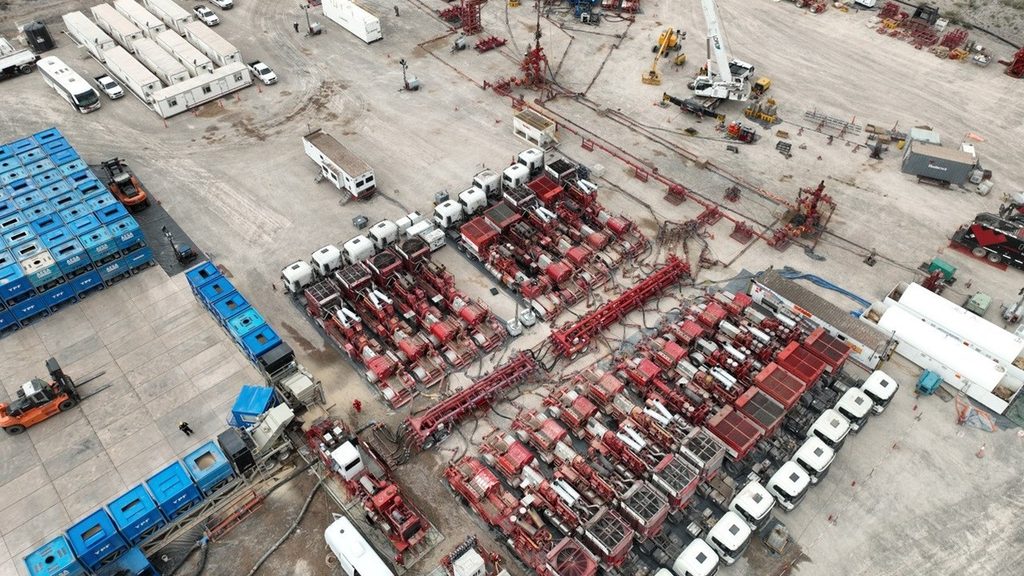
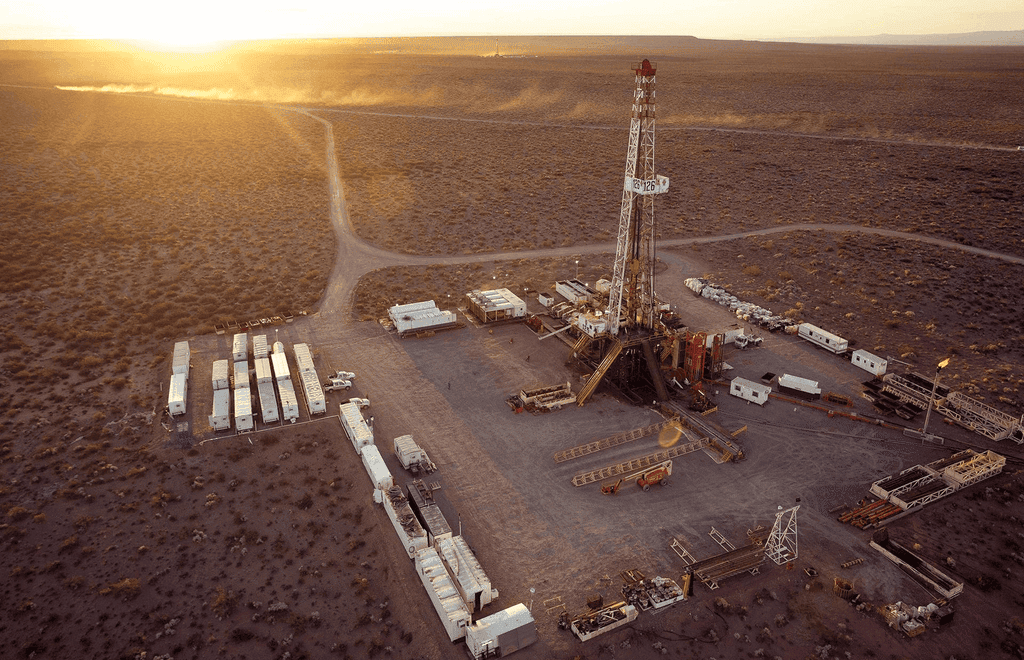
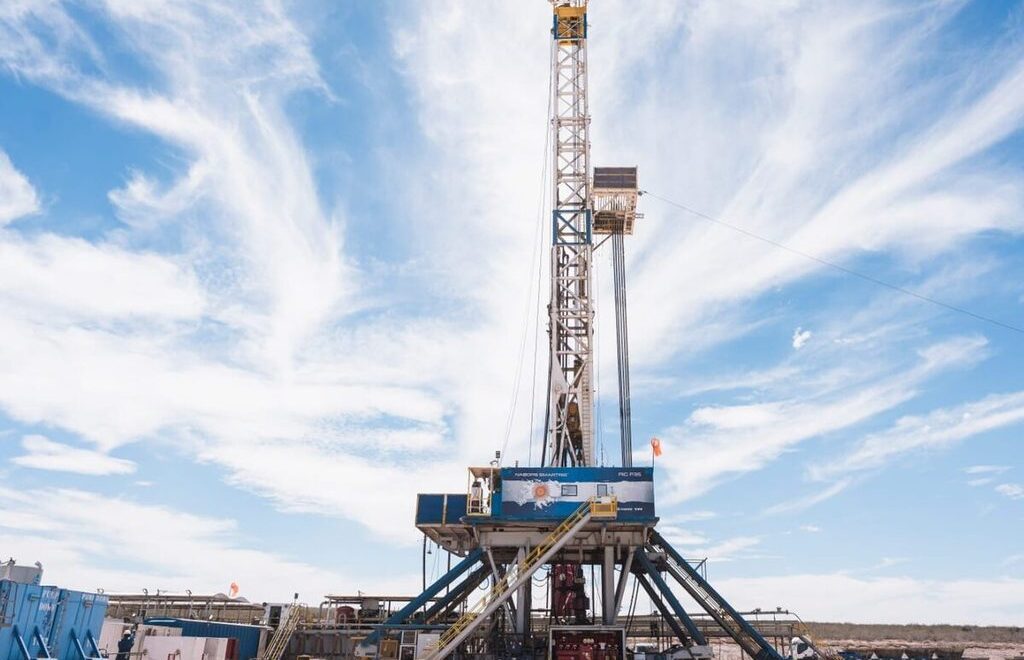
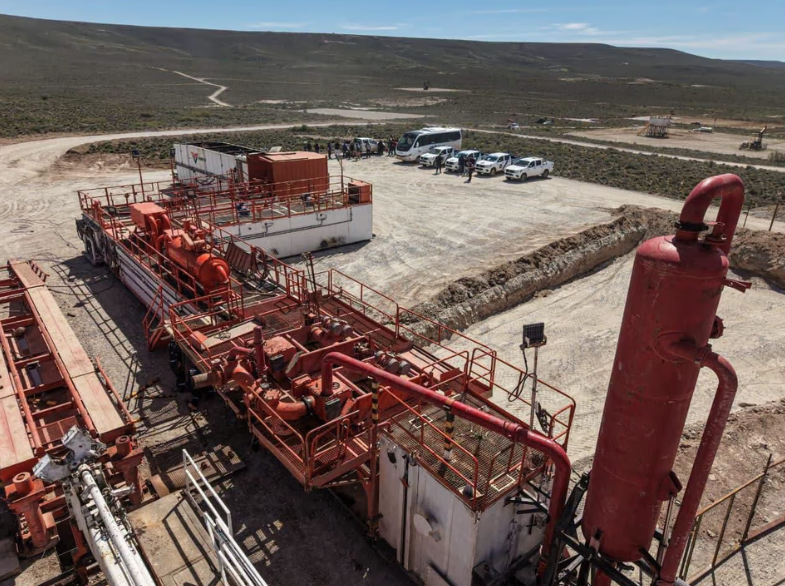
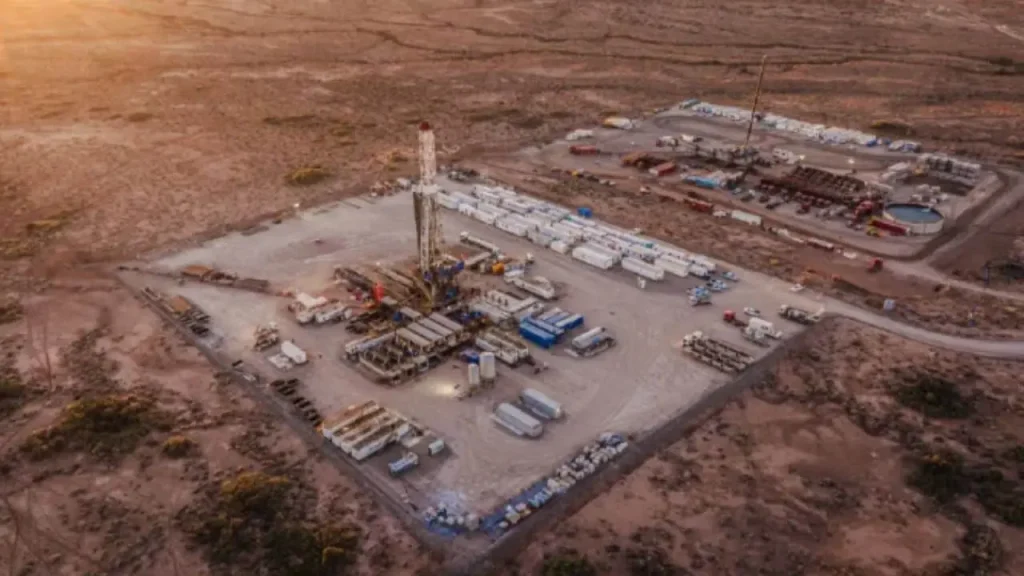
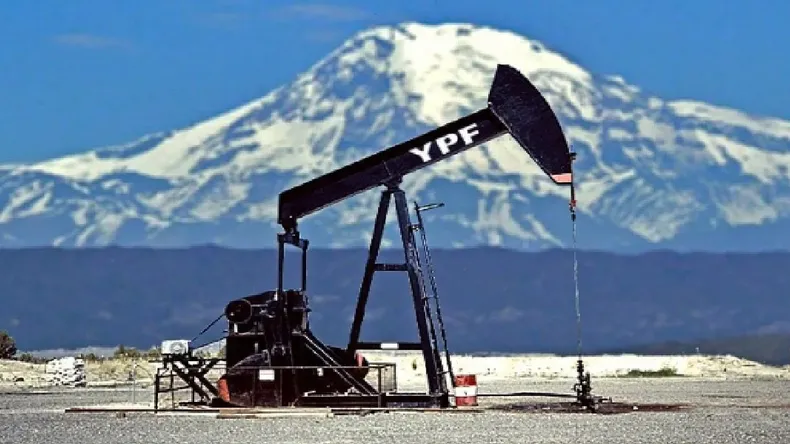
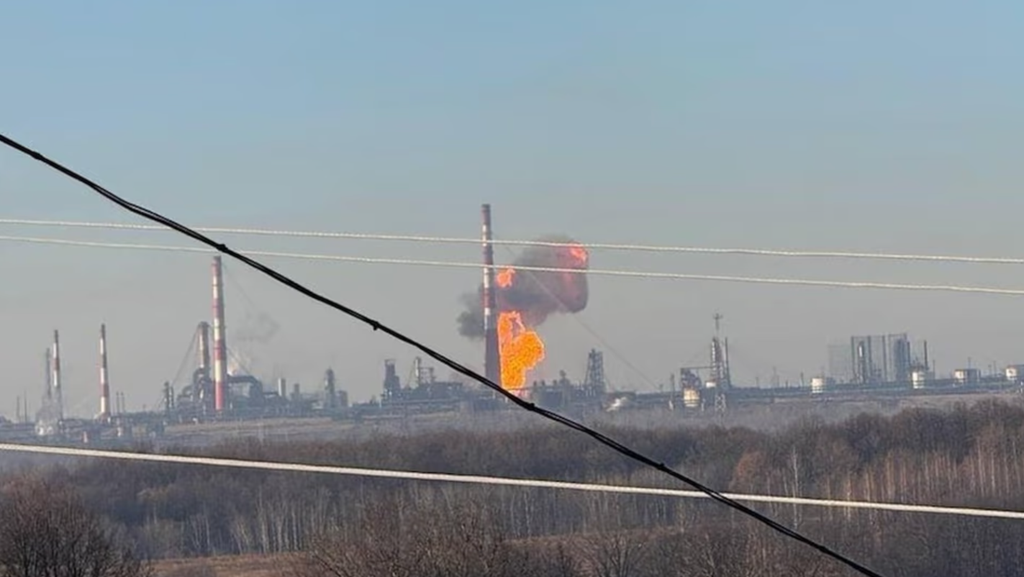
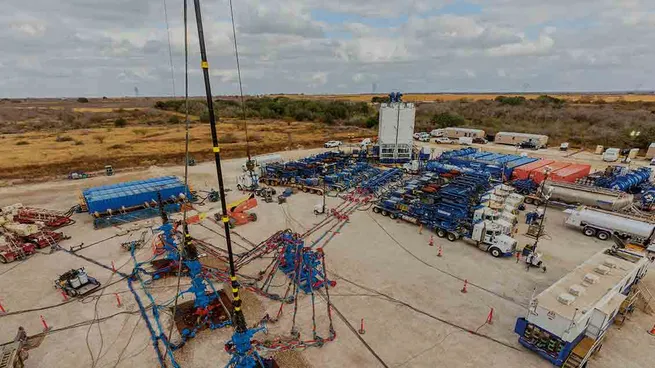
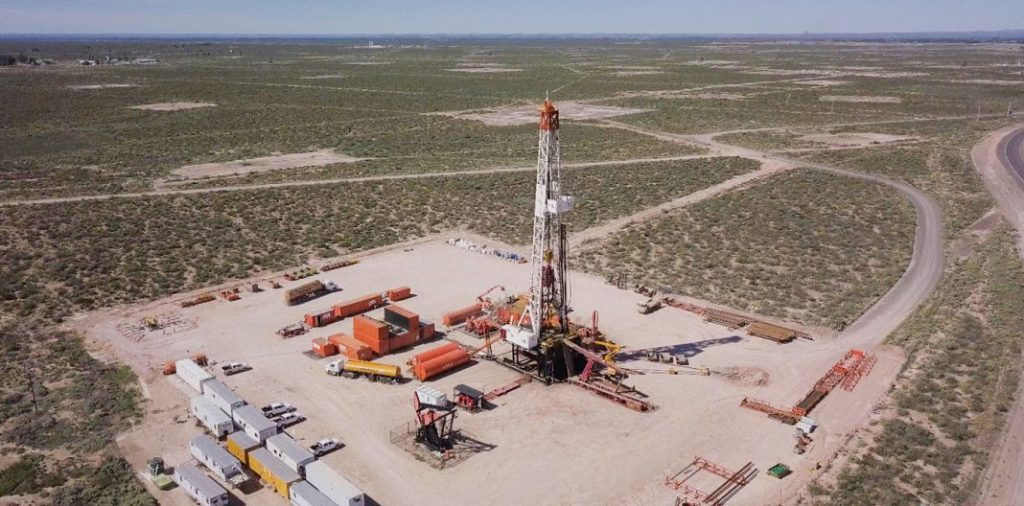
El sector energético se consolida como la gran vedette de la economía argentina. La producción nacional de petróleo alcanzó un récord de 973.700 barriles diarios en septiembre de 2026, impulsada por Vaca Muerta, que aportó 698.500 barriles diarios (el 71,7% del total del país). Esto generó un superávit comercial energético de US$ 9.427 millones.
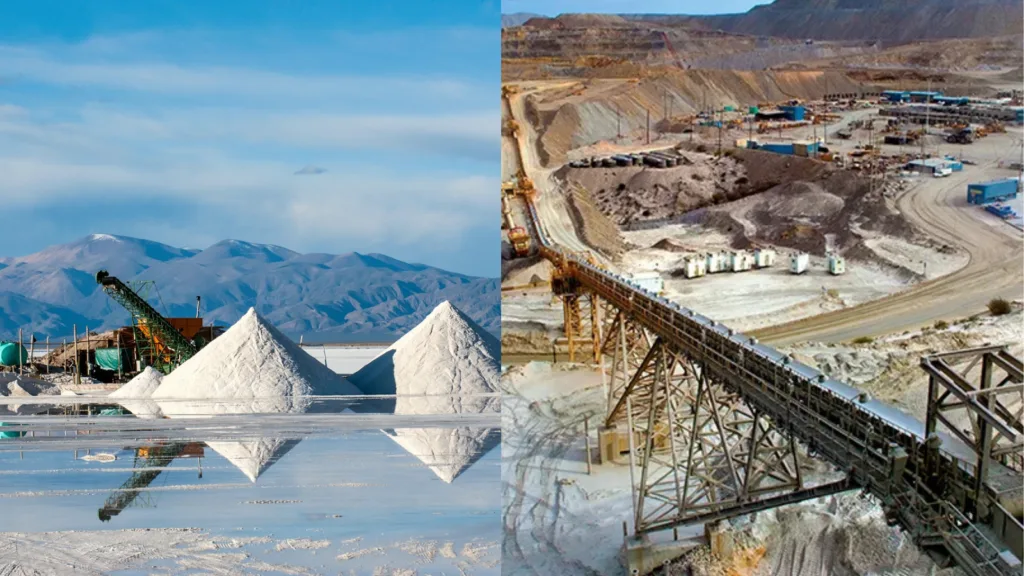
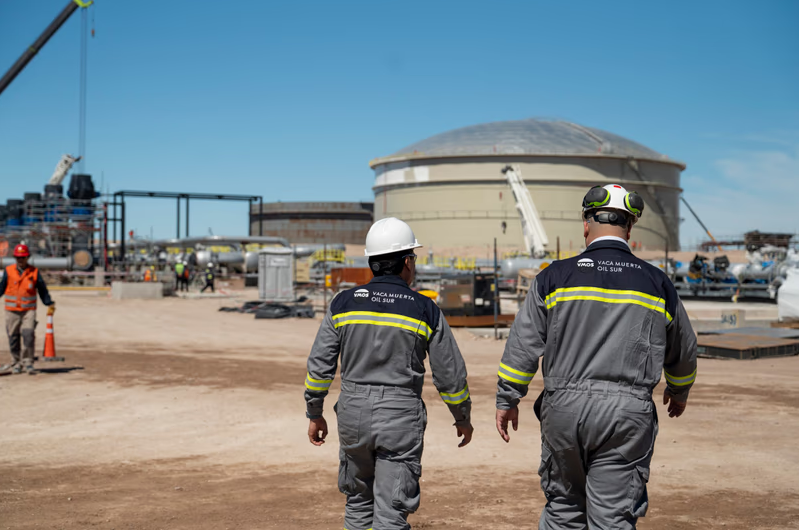
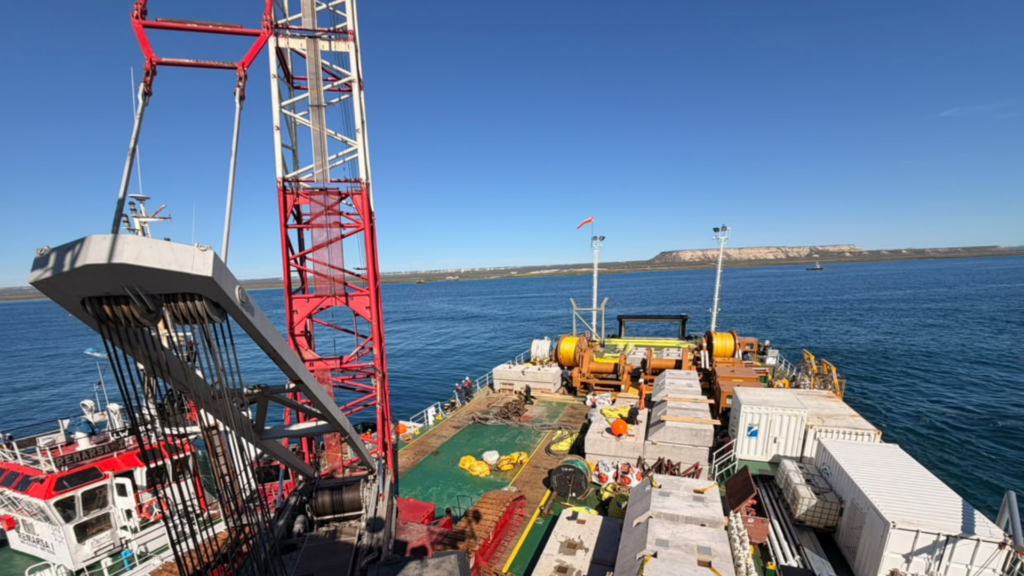
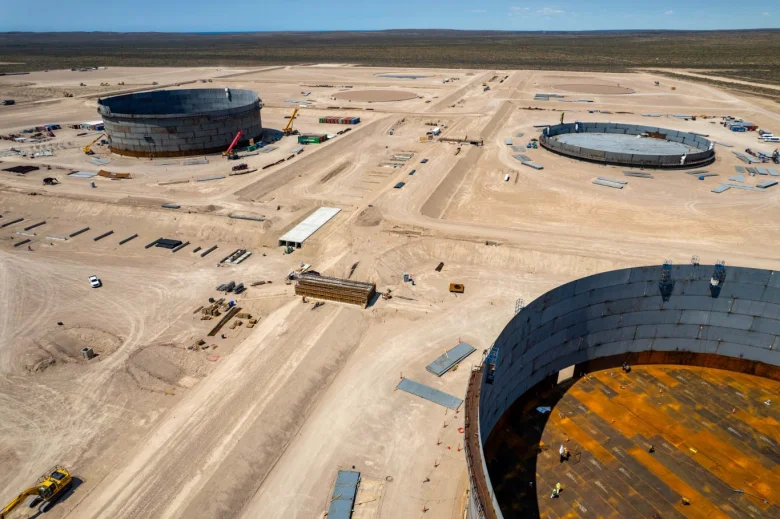
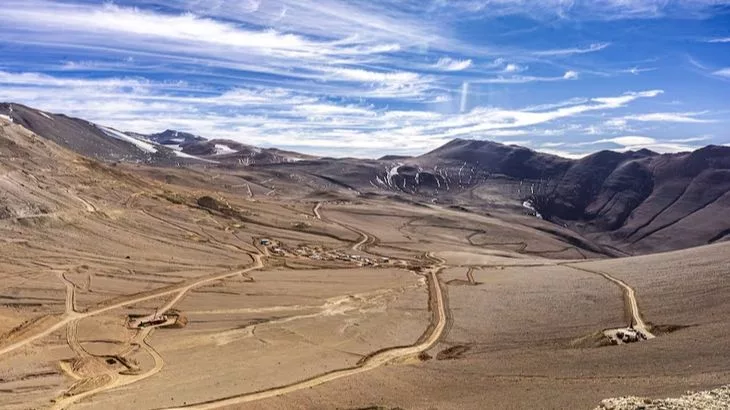
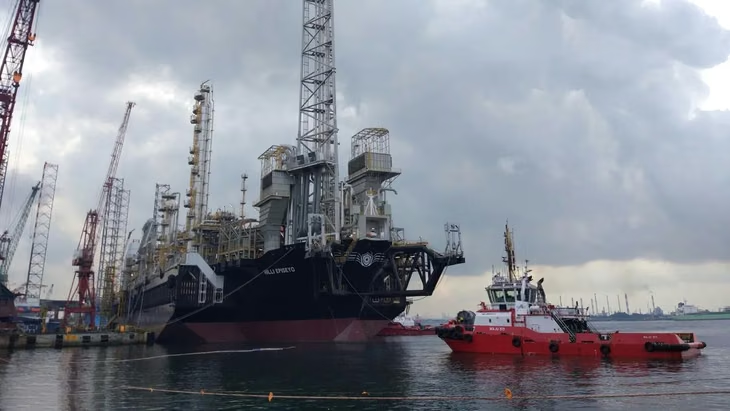
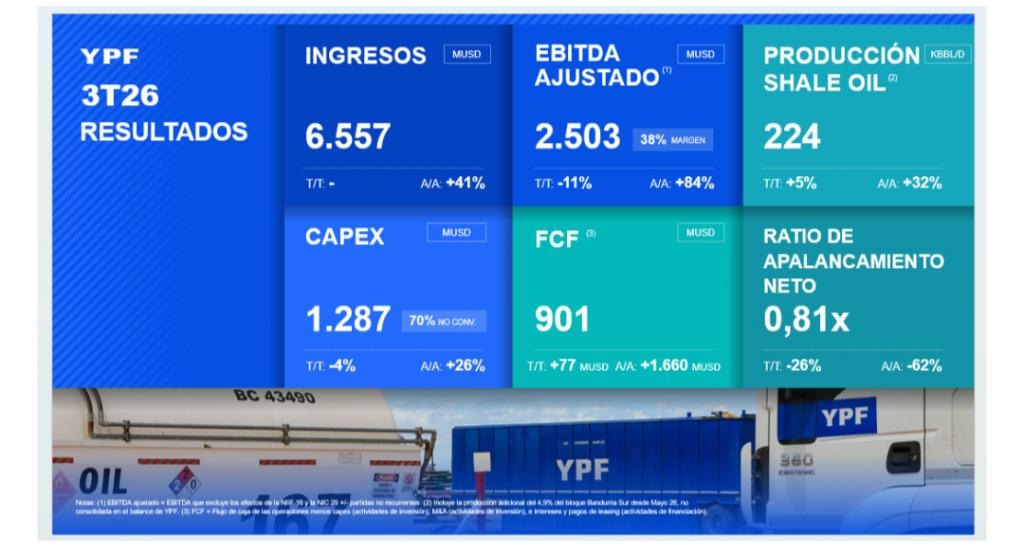
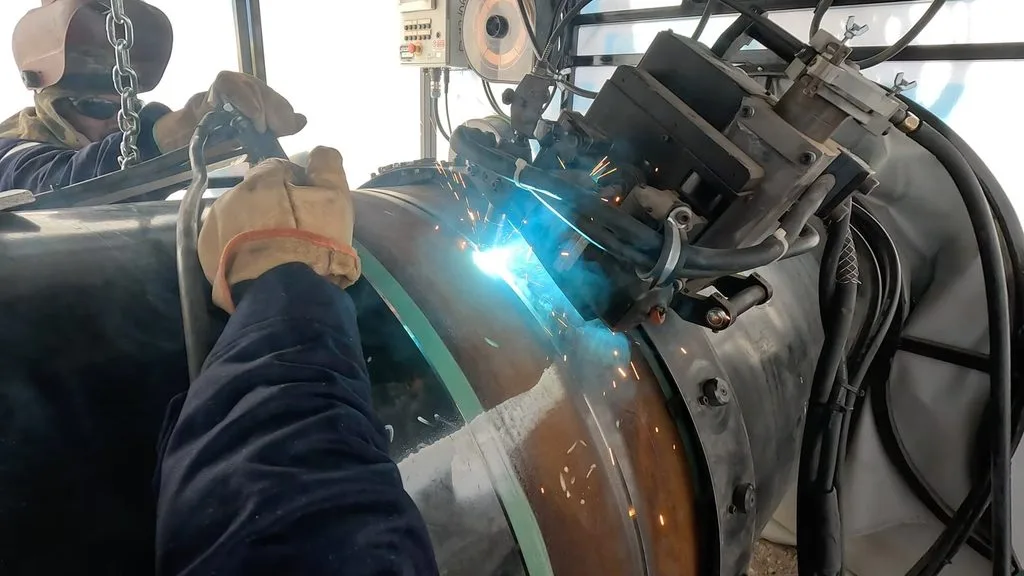
El futuro inmediato es promisorio. La infraestructura de exportación avanza con el oleoducto Vaca Muerta Oil Sur (VMOS) listo para empezar a llenarse en enero de 2027, y YPF proyecta inversiones por US$ 44.000 millones a 26 años en el marco del RIGI. En materia de gas, el país se prepara para dar el salto como exportador global de Gas Natural Licuado (GNL), habiendo firmado su primer contrato de provisión a Europa y avanzando con el megaproyecto Argentina LNG. A esto se suma el litio, cuyas exportaciones crecieron un 186% en el primer semestre de 2026.
Industria en recesión
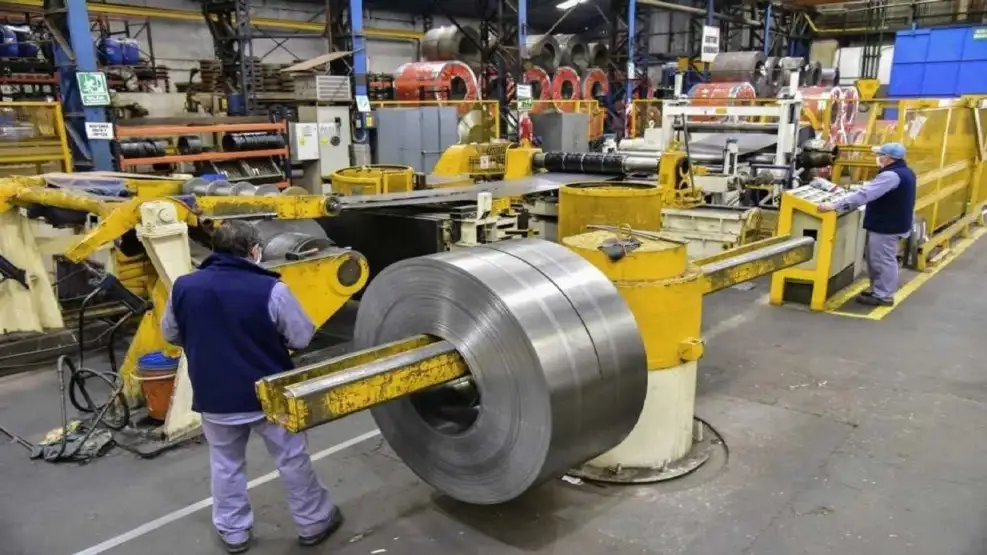
Mientras la energía florece, la industria manufacturera se contrae. El informe de FIEL señala que en septiembre la producción industrial registró una caída interanual del 2,9%, acumulando un retroceso del 1,4% en los primeros nueve meses del año. En términos desestacionalizados, la industria acumula cinco meses de caída consecutiva, lo que “sugiere técnicamente que la industria se encuentra en el inicio de una nueva fase recesiva”.
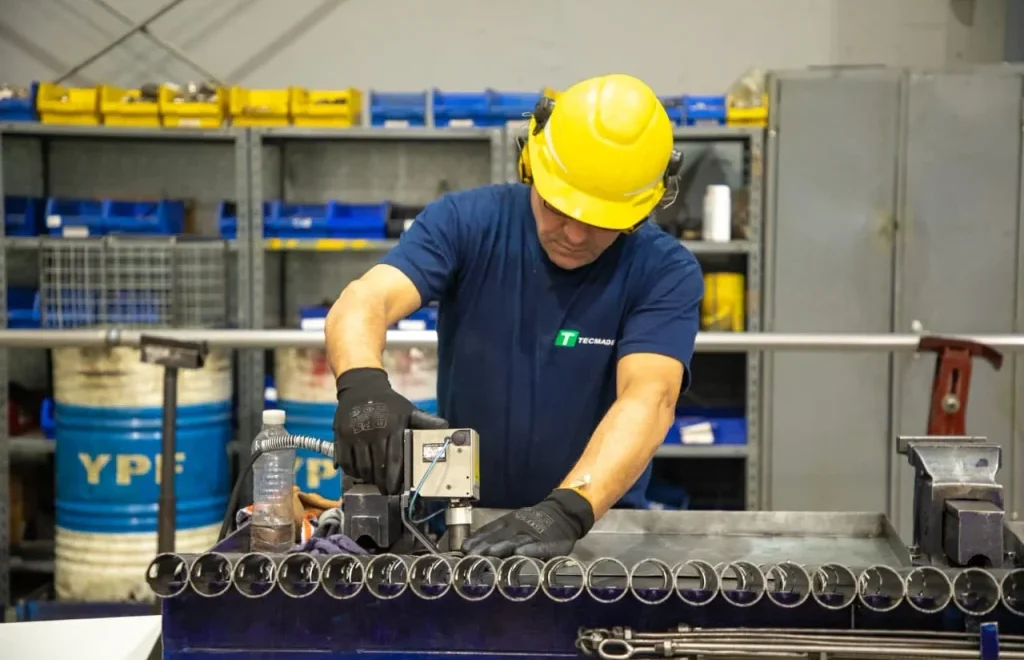
El desempeño es muy desigual. La gran excepción es la refinación de petróleo(+8,2% acumulado), en sintonía con el boom energético. Sin embargo, la industria automotrizes el eslabón más débil con una caída del 17,2% acumulada, seguida por minerales no metálicos (-5,3%) y la metalmecánica (-3,8%).
El impacto se siente en el mercado laboral: en el primer trimestre de 2026, el empleo total apenas se ubicó por encima de los niveles de fines de 2023 en 13 de las 24 provincias. El empleo asalariado cayó un 2,6%, siendo la Ciudad de Buenos Aires (CABA) y Tucumán las jurisdicciones que más aportaron a la caída. La tasa de desocupación urbana se ubicó en 7,9% en el segundo trimestre.
El doble shock externo: la caída de Trump y Bolsonaro
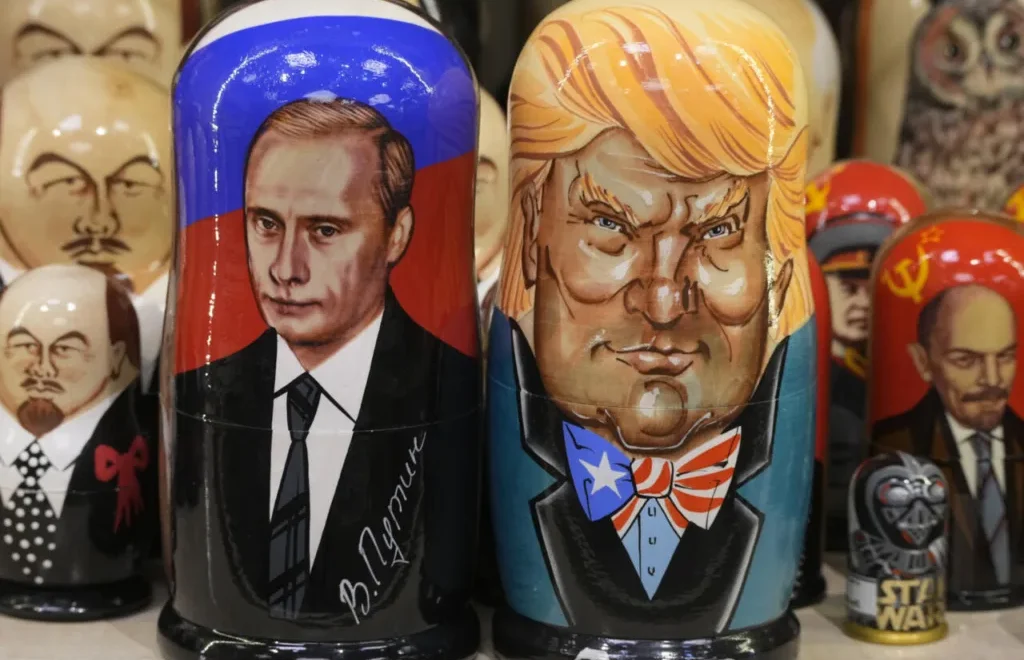
El primero de los shocks, políticamente el más importante, es la derrota de Trumpen las elecciones de medio mandato en EE.UU. Esto impactará negativamente en el gobierno de Javier Milei, si el Congreso consigue recortar su margen de acción. El otro shock, no menos importante, es el triunfo de Lula que, sumado a la caída de Trump, debilita el efecto político de los triunfos de derecha en la región y limita el rol regional del presidente argentino. Además, China ganará terreno con un gobierno brasileño más libre para desarrollar su rol en los BRICS, lo que reconfigura el tablero de alianzas en el hemisferio.
Un Congreso de mayoría demócrata podría bloquear sus iniciativas, multiplicar las investigaciones y citaciones e incluso promover un juicio político, aunque una eventual destitución exigiría mayorías específicas. Según los análisis recogidos, la administración trumpista ya se preparaba para ese escenario.
Con menor margen legislativo, el presidente podría apoyarse todavía más en órdenes ejecutivas, instrumentos arancelarios y presión política para sostener su agenda, dentro de las atribuciones del Ejecutivo y bajo control judicial. El resultado sería una presidencia debilitada en el Congreso, pero dispuesta a disputar poder mediante decisiones unilaterales, con efectos sobre la polarización y la previsibilidad de la política estadounidense.
El segundo es el “shock Brasil”. El triunfo de Lula -y el consecuente revés para los Bolsonaro- sorprendió a los mercados: al día siguiente de la elección, el real se depreció un 9% frente al dólar y el riesgo país brasileño subió un 13%. La moneda argentina sufrió una depreciación marginal, pero el riesgo país local aumentó un 9% superando los 800 puntos básicos.
Un real más débil genera un “doble frente de presión” para la Argentina: complica a los exportadores locales de manufacturas de origen industrial (MOI) que buscan posicionarse en el mercado brasileño – representan el 31% de las MOI exportadas-, y afecta a las industrias nacionales que deben competir en el mercado interno contra bienes importados de Brasil que se vuelven más baratos. Las importaciones desde Brasil representan hoy el 21% del total.
Mercados y finanzas
Las consecuencias económicas de una derrota de Trump en el Congreso, dependerán de la nueva relación de fuerzas. Un Congreso capaz de contener decisiones abruptas podría reducir la volatilidad; una confrontación prolongada, en cambio, añadiría incertidumbre sobre el presupuesto, la deuda y la política arancelaria.
En este último escenario, los inversores podrían exigir una mayor prima de riesgo para financiar al gobierno federal. La suba de los rendimientos de la deuda estadounidense se transmitiría al resto del sistema financiero, encareciendo el crédito internacional.
El comercio constituiría otro frente sensible. Un Trump con dificultades internas podría recurrir a los aranceles para negociar, ejercer represalias o exhibir capacidad de decisión. The Wall Street Journal había advertido sobre su utilización como “cebo político” en el contexto preelectoral y sobre la incertidumbre que esa práctica genera para las empresas. La expiración de la tregua arancelaria con China, prevista para enero de 2027, agregaría un nuevo punto de tensión.
La paradoja argentina
Para el gobierno de Javier Milei, una victoria demócrata plantearía una paradoja: si el nuevo equilibrio institucional moderara la política económica estadounidense, la Argentina podría beneficiarse de una menor volatilidad y de condiciones financieras más favorables. Al mismo tiempo, un debilitamiento de Trump reduciría el peso del respaldo político que la Casa Rosada considera estratégico.
El Gobierno argentino descarta una ruptura inmediata del apoyo estadounidense y confía en que la relación bilateral trascienda la composición del Congreso. No obstante, contempla un posible impacto financiero transitorio, con aumentos del riesgo país y presión sobre los activos locales.
La principal dificultad aparecería ante futuras necesidades de asistencia. Un gobierno dividido en Washington podría enfrentar más trabas y controles para instrumentar apoyos financieros o políticos. El vínculo personal entre ambos presidentes conservaría valor, pero con menos garantías: conseguir nuevas ayudas podría demandar negociaciones más complejas y condiciones más duras para los argentinos.
“Wait and see”
Mientras tanto en la Argentina el clima financiero sigue raro. A pesar del superávit fiscal primario acumulado de $13,7 billones entre enero y septiembre, el resultado financiero cayó un 31,4% real, producto de un aumento del 39% en los subsidios económicos (principalmente a la energía) y una caída del 4,1% en la recaudación tributaria.
El editorial de FIEL firmado por Juan Luis Bour, es contundente al describir el humor de los inversores: “Wait and see” . A pesar de los cambios de política económica, el país sigue cargando con el antecedente de haber alterado normas y expropiado inversiones en el pasado. Esto se refleja en el riesgo país, que supera en más de 550 puntos básicos a la prima de riesgo latinoamericana. La débil demanda de pesoslimita la capacidad del Banco Central de acumular reservas de cara a los vencimientos de deuda de 2027 y 2028.
El informe advierte que las tensiones políticas en Brasil, sumadas a la incertidumbre global y al año electoral que se avecina, plantean un desafío mayúsculo: “A un año de la elección presidencial, un panorama político incierto tiende a dilatar definiciones”, mientras los gobernadores dialoguistas aumentan su capacidad de negociación y el peronismo busca la unidad.
En este clima, la economía argentina transita una dolorosa transición. El sector energético, el agro y los términos del intercambio (que aportaron US$ 3.700 millones extra, 0,7% del PIB) son los motores que sostienen la balanza comercial. Sin embargo, la industria, el comercio y el empleo formal pagan el costo de la estabilización, mientras el escenario externo (Brasil y EE.UU.) juega en contra de las aspiraciones oficiales.
Pasar el “punto de no retorno” de 2027 será el desafío pendiente para que el brillo de Vaca Muerta y el litio finalmente ilumine al conjunto de la economía real, en un contexto donde la política global ya no juega a favor de la Casa Rosada.

























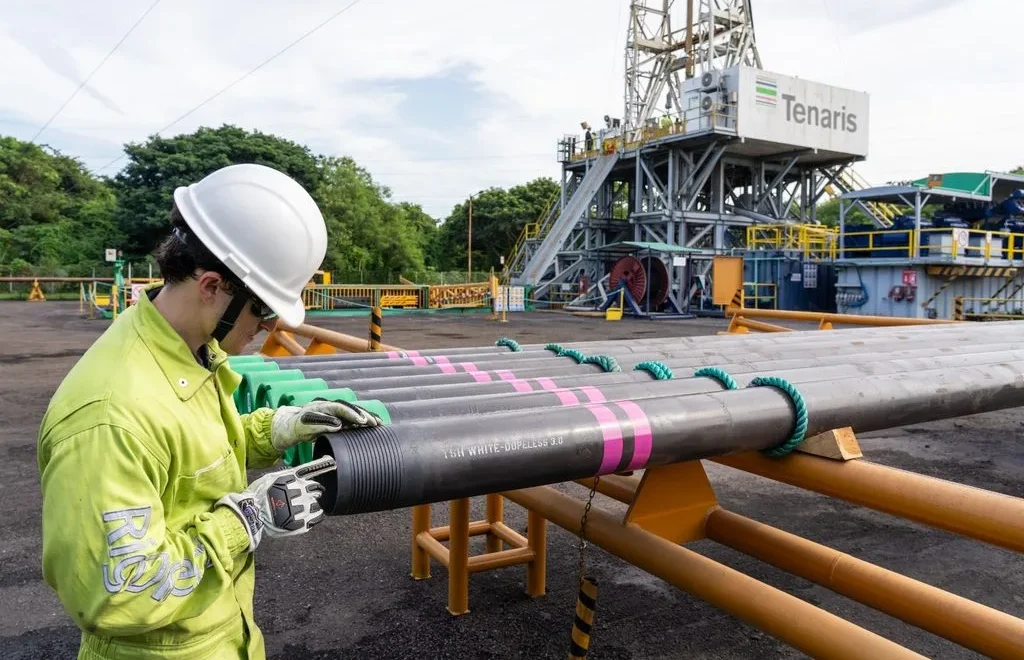

 , la última innovación de la empresa en conexiones premium roscadas y cupladas. Lanzada en ADIPEC, el evento mundial de la industria energética desarrollado en Abu Dabi, la nueva conexión se basa en el probado desempeño de las tecnologías TenarisHydril, ofreciendo mayor resistencia, la mejor capacidad de sellado de su categoría y una eficiencia mejorada para aplicaciones